
#ewyb
ewyb
閲覧回数 12,083
254人が討論中
注目
最新
·
--
韓国ETF急騰:$EWYB Binance現物市場でブレイクアウトの兆し 🚀
値動き:$EWYB/USDTは$139.14で取引されており、過去24時間で0.93%上昇しています。セッションを通じて$137.00を上回り、1日高値の$140.20付近まで上昇した後、現在の価格までやや値を戻しました。出来高は控えめながら、市場が次の動きを見極めるなか、わずかに増加しています。
重要な水準:目先のサポートは$136.50付近、より強い下支えは$135.00にあります。レジスタンスは$141.00付近に集中しており、現在のレンジの中間値はおよそ$138.75です。これは短期的な方向性を見極める転換点となります。
注目される理由:EWYBはiShares MSCI South Korea ETFに連動し、投資家に韓国株への直接的なエクスポージャーを提供します。特に、来週第3四半期決算を発表する予定のテクノロジー関連銘柄が多く含まれています。
短期見通し(ブレイクアウトに注目):価格は$141.00のレジスタンス付近で収束しています。出来高が明確に急増すれば、$EWYABがこの壁を突破し、$144~$146を目指す展開となる可能性があります。ブレイクアウトがなければ、上昇基調に戻る前にトークンがサポートの$136.50を再び試す可能性があります。
#EWYB #Stocks #
韓国ETF急騰:$EWYB Binance現物市場でブレイクアウトの兆し 🚀
値動き:$EWYB /USDTは$139.14で取引されており、過去24時間で0.93%上昇しています。セッションを通じて$137.00を上回り、1日高値の$140.20付近まで上昇した後、現在の価格までやや値を戻しました。出来高は控えめながら、市場が次の動きを見極めるなか、わずかに増加しています。
重要な水準:目先のサポートは$136.50付近、より強い下支えは$135.00にあります。レジスタンスは$141.00付近に集中しており、現在のレンジの中間値はおよそ$138.75です。これは短期的な方向性を見極める転換点となります。
注目される理由:EWYBはiShares MSCI South Korea ETFに連動し、投資家に韓国株への直接的なエクスポージャーを提供します。特に、来週第3四半期決算を発表する予定のテクノロジー関連銘柄が多く含まれています。
短期見通し(ブレイクアウトに注目):価格は$141.00のレジスタンス付近で収束しています。出来高が明確に急増すれば、$EWYABがこの壁を突破し、$144~$146を目指す展開となる可能性があります。ブレイクアウトがなければ、上昇基調に戻る前にトークンがサポートの$136.50を再び試す可能性があります。
#EWYB #Stocks #
値動き:$EWYB /USDTは$139.14で取引されており、過去24時間で0.93%上昇しています。セッションを通じて$137.00を上回り、1日高値の$140.20付近まで上昇した後、現在の価格までやや値を戻しました。出来高は控えめながら、市場が次の動きを見極めるなか、わずかに増加しています。
重要な水準:目先のサポートは$136.50付近、より強い下支えは$135.00にあります。レジスタンスは$141.00付近に集中しており、現在のレンジの中間値はおよそ$138.75です。これは短期的な方向性を見極める転換点となります。
注目される理由:EWYBはiShares MSCI South Korea ETFに連動し、投資家に韓国株への直接的なエクスポージャーを提供します。特に、来週第3四半期決算を発表する予定のテクノロジー関連銘柄が多く含まれています。
短期見通し(ブレイクアウトに注目):価格は$141.00のレジスタンス付近で収束しています。出来高が明確に急増すれば、$EWYABがこの壁を突破し、$144~$146を目指す展開となる可能性があります。ブレイクアウトがなければ、上昇基調に戻る前にトークンがサポートの$136.50を再び試す可能性があります。
#EWYB #Stocks #


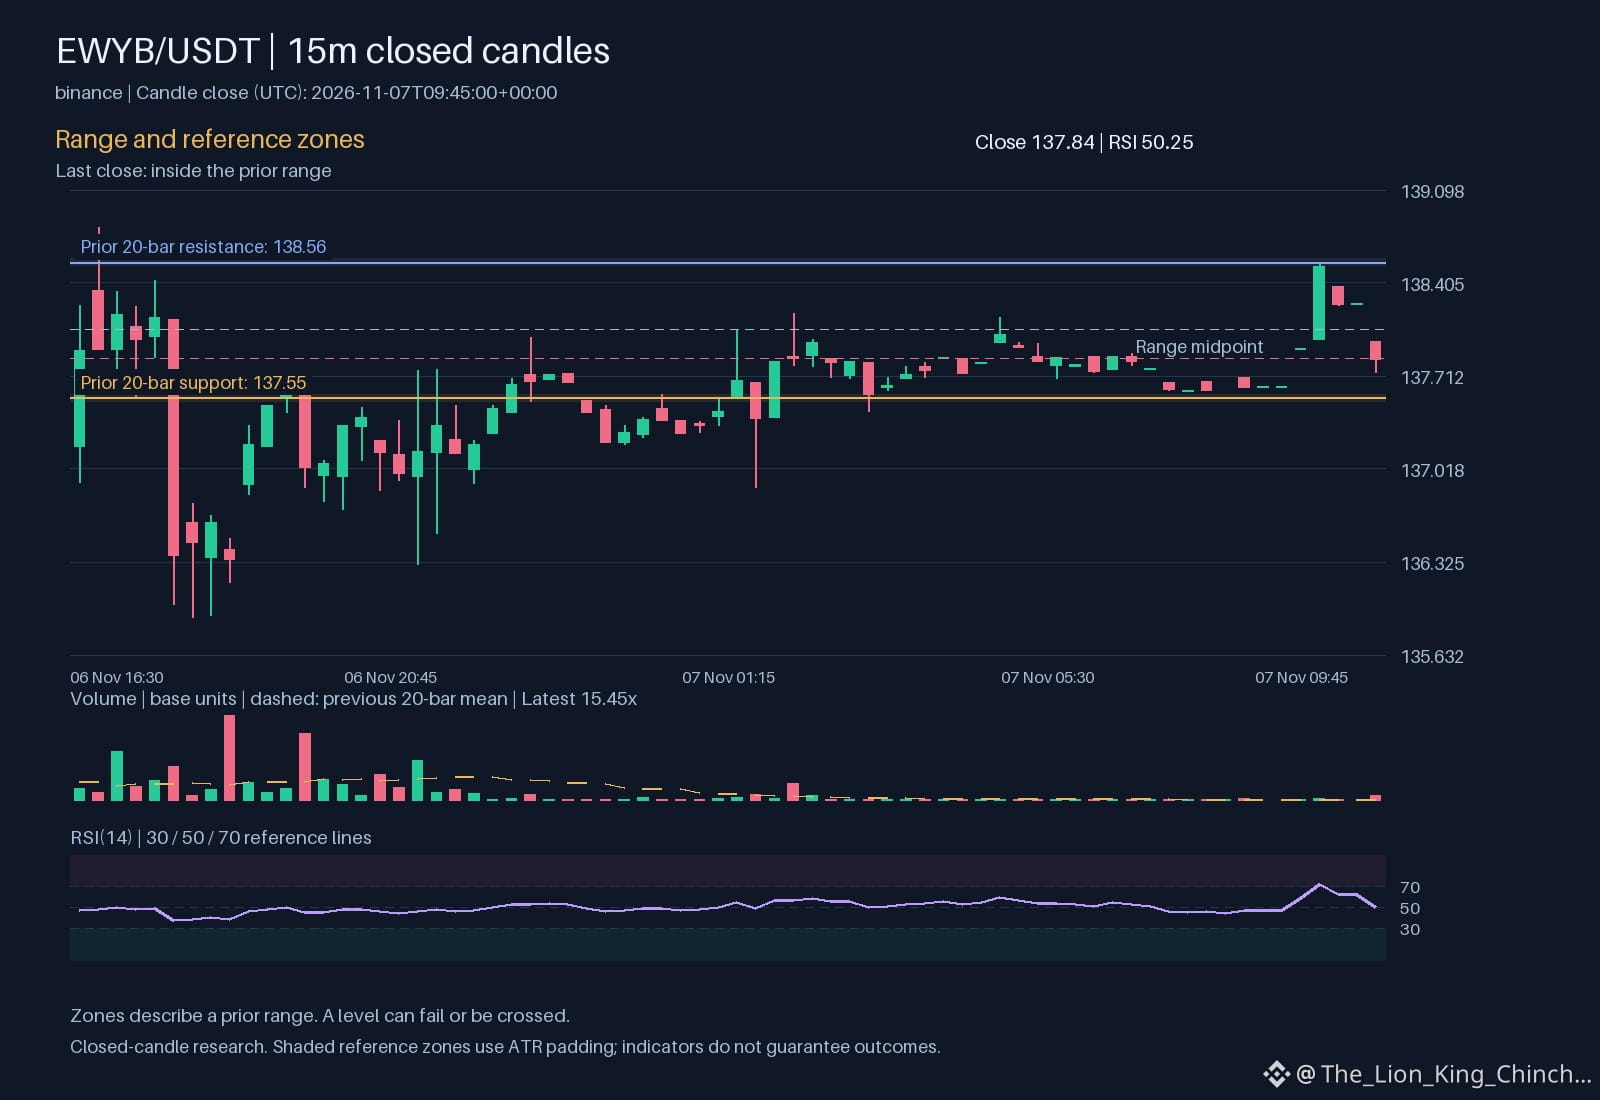
$EWYBの動きを見守る
画面上で$EWYB が動く様子を想像してみてください。1時間足の方向は下向きですが、出来高は基準値を上回っています。よくある落とし穴は、チャートを何度も更新してしまうことです。頭は理由を見つけようと焦ります。一方、ウォッチリストは静かなまま。この対比から、沈黙を雑音で埋めたいという焦りが見えてきます。
なぜこうなるのでしょうか? 急な値動きは、変化を見逃すことへの不安を引き起こします。脳はすぐに答えを求め、ゆっくりとしたデータを無視します。現在のRSIは50.2543です。MACDラインは0.101759、シグナルは0.065358です。パニックになっても、これらの指標が小さくなるわけではありません。数値はそのままです。まるで天気予報をすぐに確認しなければ気が済まないかのように、チャートを扱ってしまうのは皮肉なものです。
教訓は、ただ待つことよりも深いところにあります。観察の単位を定めることです。出来高が基準値を上回っているのは、取引が活発であることを示すのであって、方向を示すものではありません。価格137.84は、記録された値幅の範囲内にあります。サポートは137.55、レジスタンスは138.56です。ルールを変える前に、値動きがこれらの水準を突破するかどうかを確認しましょう。そうでなければ、最初の計画を守りましょう。感情に急かされたときではなく、新しいデータが届いたときだけ再評価してください。この穏やかな習慣が、思考する人と反射的に動く人を分けます。速さを明晰さへと変えてくれます。
これは確率に基づく市場調査であり、推奨やリターンの保証ではありません。
急な値動きを見て、ルールを変えてしまったことはありませんか?
#EWYB
$EWYBのBinance現物取引の確認情報:終値は137.84 USDT。
出典:binance。確定したローソク足:2026-11-07T09:45:00+00:00。
$EWYB の動きを見守る
画面上で$EWYB が動く様子を想像してみてください。1時間足の方向は下向きですが、出来高は基準値を上回っています。よくある落とし穴は、チャートを何度も更新してしまうことです。頭は理由を見つけようと焦ります。一方、ウォッチリストは静かなまま。この対比から、沈黙を雑音で埋めたいという焦りが見えてきます。
なぜこうなるのでしょうか? 急な値動きは、変化を見逃すことへの不安を引き起こします。脳はすぐに答えを求め、ゆっくりとしたデータを無視します。現在のRSIは50.2543です。MACDラインは0.101759、シグナルは0.065358です。パニックになっても、これらの指標が小さくなるわけではありません。数値はそのままです。まるで天気予報をすぐに確認しなければ気が済まないかのように、チャートを扱ってしまうのは皮肉なものです。
教訓は、ただ待つことよりも深いところにあります。観察の単位を定めることです。出来高が基準値を上回っているのは、取引が活発であることを示すのであって、方向を示すものではありません。価格137.84は、記録された値幅の範囲内にあります。サポートは137.55、レジスタンスは138.56です。ルールを変える前に、値動きがこれらの水準を突破するかどうかを確認しましょう。そうでなければ、最初の計画を守りましょう。感情に急かされたときではなく、新しいデータが届いたときだけ再評価してください。この穏やかな習慣が、思考する人と反射的に動く人を分けます。速さを明晰さへと変えてくれます。
これは確率に基づく市場調査であり、推奨やリターンの保証ではありません。
急な値動きを見て、ルールを変えてしまったことはありませんか?
#EWYB
$EWYB のBinance現物取引の確認情報:終値は137.84 USDT。
出典:binance。確定したローソク足:2026-11-07T09:45:00+00:00。
画面上で$EWYB が動く様子を想像してみてください。1時間足の方向は下向きですが、出来高は基準値を上回っています。よくある落とし穴は、チャートを何度も更新してしまうことです。頭は理由を見つけようと焦ります。一方、ウォッチリストは静かなまま。この対比から、沈黙を雑音で埋めたいという焦りが見えてきます。
なぜこうなるのでしょうか? 急な値動きは、変化を見逃すことへの不安を引き起こします。脳はすぐに答えを求め、ゆっくりとしたデータを無視します。現在のRSIは50.2543です。MACDラインは0.101759、シグナルは0.065358です。パニックになっても、これらの指標が小さくなるわけではありません。数値はそのままです。まるで天気予報をすぐに確認しなければ気が済まないかのように、チャートを扱ってしまうのは皮肉なものです。
教訓は、ただ待つことよりも深いところにあります。観察の単位を定めることです。出来高が基準値を上回っているのは、取引が活発であることを示すのであって、方向を示すものではありません。価格137.84は、記録された値幅の範囲内にあります。サポートは137.55、レジスタンスは138.56です。ルールを変える前に、値動きがこれらの水準を突破するかどうかを確認しましょう。そうでなければ、最初の計画を守りましょう。感情に急かされたときではなく、新しいデータが届いたときだけ再評価してください。この穏やかな習慣が、思考する人と反射的に動く人を分けます。速さを明晰さへと変えてくれます。
これは確率に基づく市場調査であり、推奨やリターンの保証ではありません。
急な値動きを見て、ルールを変えてしまったことはありませんか?
#EWYB
$EWYB のBinance現物取引の確認情報:終値は137.84 USDT。
出典:binance。確定したローソク足:2026-11-07T09:45:00+00:00。
17
·
--
$EWYB +3.60% | $MEGA +3.51% | $COCOS +3.44%
#EWYB は$159.00まで小幅に上昇し、取引高$1.0 Mで+3.60%となりました。控えめな資金流入は、急騰というよりも安定した関心を示しています。
#MEGA は$0.0448まで上昇し、取引高$2.6 Mで+3.51%となりました。価格に比べて取引高が多いことから、低価格帯のトークンを買い集める動きがうかがえます。
#COCOS は$1.75まで上昇し、取引高$1.5 Mで+3.44%となりました。中価格帯の価格と堅調な売買高は、短期的な上昇を狙うトレーダーを引きつける可能性があります。
👀 MEGAが取引高の優位を維持できるか注目しましょう。維持できれば、この3銘柄全体の勢いにつながる可能性があります。
#Write2Earn #Binance
$EWYB +3.60% | $MEGA +3.51% | $COCOS +3.44%
#EWYB は$159.00まで小幅に上昇し、取引高$1.0 Mで+3.60%となりました。控えめな資金流入は、急騰というよりも安定した関心を示しています。
#MEGA は$0.0448まで上昇し、取引高$2.6 Mで+3.51%となりました。価格に比べて取引高が多いことから、低価格帯のトークンを買い集める動きがうかがえます。
#COCOS は$1.75まで上昇し、取引高$1.5 Mで+3.44%となりました。中価格帯の価格と堅調な売買高は、短期的な上昇を狙うトレーダーを引きつける可能性があります。
👀 MEGAが取引高の優位を維持できるか注目しましょう。維持できれば、この3銘柄全体の勢いにつながる可能性があります。
#Write2Earn #Binance
#EWYB は$159.00まで小幅に上昇し、取引高$1.0 Mで+3.60%となりました。控えめな資金流入は、急騰というよりも安定した関心を示しています。
#MEGA は$0.0448まで上昇し、取引高$2.6 Mで+3.51%となりました。価格に比べて取引高が多いことから、低価格帯のトークンを買い集める動きがうかがえます。
#COCOS は$1.75まで上昇し、取引高$1.5 Mで+3.44%となりました。中価格帯の価格と堅調な売買高は、短期的な上昇を狙うトレーダーを引きつける可能性があります。
👀 MEGAが取引高の優位を維持できるか注目しましょう。維持できれば、この3銘柄全体の勢いにつながる可能性があります。
#Write2Earn #Binance
4

·
--
翻訳参照
Everyone is chasing $EWYB right now. I am sitting this one out
Volume is only 0.6x average on this move
The 1h RSI sits at 75 right now
Total 24h volume is just $1.0M
I need an hourly close and hold above $160.0500 first
Or a clean pullback that holds $152.4700 and bounces
It could keep running without you
A bad entry costs more than a missed move
Chasing $EWYB here or waiting for $152.4700
#EWYB #RiskManagement
Everyone is chasing $EWYB right now. I am sitting this one out
Volume is only 0.6x average on this move
The 1h RSI sits at 75 right now
Total 24h volume is just $1.0M
I need an hourly close and hold above $160.0500 first
Or a clean pullback that holds $152.4700 and bounces
It could keep running without you
A bad entry costs more than a missed move
Chasing $EWYB here or waiting for $152.4700
#EWYB #RiskManagement
Volume is only 0.6x average on this move
The 1h RSI sits at 75 right now
Total 24h volume is just $1.0M
I need an hourly close and hold above $160.0500 first
Or a clean pullback that holds $152.4700 and bounces
It could keep running without you
A bad entry costs more than a missed move
Chasing $EWYB here or waiting for $152.4700
#EWYB #RiskManagement
1
·
--
EWYBは現在157.27、24時間で2.06%上昇、7日間の上昇率は0.16%。日中レンジは153.34–158.32、値幅は3.2%。
【相場】
資金が逃げているのに、まだ突っ込むの?
EWYBは1日で2.06%上昇、値幅は3.2%。この組み合わせは方向に賭けるのではなく、利益確定の機会を待つ局面だ。
直近数本の4時間足では中心値が継続的に切り上がっており、買い方が相場を主導している兆しがかなり明確だ。
153.34を割り込まない限り、目先の調整はすべて強気の持ち合いとみてよい。
同期間の市場全体はわずか+1.18%で、EWYBの+2.06%は超過リターンを得たと言える。
【マクロ】 前夜の米国株はナスダック+0.82%、S&P 500 +0.70%(2026-10-27終値)。BTC ETFは今月、約452億ドルの純流出。米CPI前年比は予想を上回る3.7%。2026-10-27/28の会合で利上げが行われる確率は約47%。
短期的には強気寄り。
【強気の理由】
市場全体の状況を踏まえると、EWYBの2.06%という上昇率を見れば、強気・弱気のどちらが優勢かは一目瞭然だ。
1日で2.06%上昇したという事実が示すとおり、短期的には買い方が優勢だ。
押し目では買いが入り、上値を試す場面では出来高を伴っている。この値動きは、一方向に急騰するよりも息が長い。
158.32では追いかけて買わないこと。重要なのは153.34だ。
市場全体が反落に転じれば、EWYBの高値圏の保有ポジションがいつ崩れてもおかしくない点には注意が必要だ。
$EWYB #EWYB
EWYBは現在157.27、24時間で2.06%上昇、7日間の上昇率は0.16%。日中レンジは153.34–158.32、値幅は3.2%。
【相場】
資金が逃げているのに、まだ突っ込むの?
EWYBは1日で2.06%上昇、値幅は3.2%。この組み合わせは方向に賭けるのではなく、利益確定の機会を待つ局面だ。
直近数本の4時間足では中心値が継続的に切り上がっており、買い方が相場を主導している兆しがかなり明確だ。
153.34を割り込まない限り、目先の調整はすべて強気の持ち合いとみてよい。
同期間の市場全体はわずか+1.18%で、EWYBの+2.06%は超過リターンを得たと言える。
【マクロ】 前夜の米国株はナスダック+0.82%、S&P 500 +0.70%(2026-10-27終値)。BTC ETFは今月、約452億ドルの純流出。米CPI前年比は予想を上回る3.7%。2026-10-27/28の会合で利上げが行われる確率は約47%。
短期的には強気寄り。
【強気の理由】
市場全体の状況を踏まえると、EWYBの2.06%という上昇率を見れば、強気・弱気のどちらが優勢かは一目瞭然だ。
1日で2.06%上昇したという事実が示すとおり、短期的には買い方が優勢だ。
押し目では買いが入り、上値を試す場面では出来高を伴っている。この値動きは、一方向に急騰するよりも息が長い。
158.32では追いかけて買わないこと。重要なのは153.34だ。
市場全体が反落に転じれば、EWYBの高値圏の保有ポジションがいつ崩れてもおかしくない点には注意が必要だ。
$EWYB #EWYB
【相場】
資金が逃げているのに、まだ突っ込むの?
EWYBは1日で2.06%上昇、値幅は3.2%。この組み合わせは方向に賭けるのではなく、利益確定の機会を待つ局面だ。
直近数本の4時間足では中心値が継続的に切り上がっており、買い方が相場を主導している兆しがかなり明確だ。
153.34を割り込まない限り、目先の調整はすべて強気の持ち合いとみてよい。
同期間の市場全体はわずか+1.18%で、EWYBの+2.06%は超過リターンを得たと言える。
【マクロ】 前夜の米国株はナスダック+0.82%、S&P 500 +0.70%(2026-10-27終値)。BTC ETFは今月、約452億ドルの純流出。米CPI前年比は予想を上回る3.7%。2026-10-27/28の会合で利上げが行われる確率は約47%。
短期的には強気寄り。
【強気の理由】
市場全体の状況を踏まえると、EWYBの2.06%という上昇率を見れば、強気・弱気のどちらが優勢かは一目瞭然だ。
1日で2.06%上昇したという事実が示すとおり、短期的には買い方が優勢だ。
押し目では買いが入り、上値を試す場面では出来高を伴っている。この値動きは、一方向に急騰するよりも息が長い。
158.32では追いかけて買わないこと。重要なのは153.34だ。
市場全体が反落に転じれば、EWYBの高値圏の保有ポジションがいつ崩れてもおかしくない点には注意が必要だ。
$EWYB #EWYB
34
·
--
$LTC +4.19% | $EWYB +3.73% | $MUB +3.60%
ライトコインは59.40ドルまで小幅に上昇し、取引高2,030万ドルで+4.19%となりました。個人間決済に重点を置いていることから、低コスト決済の定番として利用されています。取引高は控えめで、値動きはまだ始まったばかりのようです。
#EWYB は163.37ドルまで上昇し、取引高220万ドルで+3.73%となりました。比較的静かな銘柄としてはまずまずの上昇ですが、取引が薄いため、価格が不安定になる可能性があります。
#MUB は961.75ドルまで上昇し、堅調な取引高1,760万ドルを伴って+3.60%となりました。活発な売買は、この上昇が単なる価格モメンタム以上の裏付けを得ている可能性を示しています。
👀 #LTC とMUBの取引高の推移が価格上昇に追随しているか注目しましょう。乖離があれば、急反転の兆候かもしれません。
#Write2Earn #Binance
$LTC +4.19% | $EWYB +3.73% | $MUB +3.60%
ライトコインは59.40ドルまで小幅に上昇し、取引高2,030万ドルで+4.19%となりました。個人間決済に重点を置いていることから、低コスト決済の定番として利用されています。取引高は控えめで、値動きはまだ始まったばかりのようです。
#EWYB は163.37ドルまで上昇し、取引高220万ドルで+3.73%となりました。比較的静かな銘柄としてはまずまずの上昇ですが、取引が薄いため、価格が不安定になる可能性があります。
#MUB は961.75ドルまで上昇し、堅調な取引高1,760万ドルを伴って+3.60%となりました。活発な売買は、この上昇が単なる価格モメンタム以上の裏付けを得ている可能性を示しています。
👀 #LTC とMUBの取引高の推移が価格上昇に追随しているか注目しましょう。乖離があれば、急反転の兆候かもしれません。
#Write2Earn #Binance
ライトコインは59.40ドルまで小幅に上昇し、取引高2,030万ドルで+4.19%となりました。個人間決済に重点を置いていることから、低コスト決済の定番として利用されています。取引高は控えめで、値動きはまだ始まったばかりのようです。
#EWYB は163.37ドルまで上昇し、取引高220万ドルで+3.73%となりました。比較的静かな銘柄としてはまずまずの上昇ですが、取引が薄いため、価格が不安定になる可能性があります。
#MUB は961.75ドルまで上昇し、堅調な取引高1,760万ドルを伴って+3.60%となりました。活発な売買は、この上昇が単なる価格モメンタム以上の裏付けを得ている可能性を示しています。
👀 #LTC とMUBの取引高の推移が価格上昇に追随しているか注目しましょう。乖離があれば、急反転の兆候かもしれません。
#Write2Earn #Binance
11
·
--
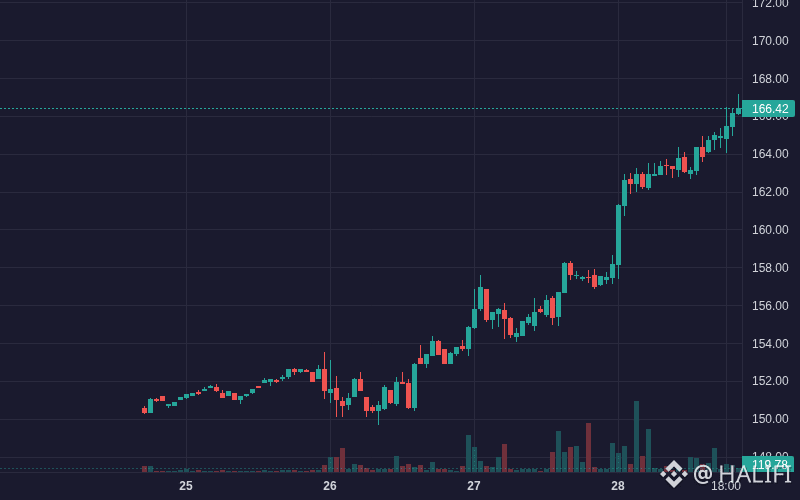
$EWYB EWYBは強気の動きを見せています:5.66%(暗号資産)。
出来高:2.19M | 終値:$166.17
主なシグナル:強いモメンタム、高いボラティリティ。
日足のバイアス:強気 🟢 | 週足:強気 🟢
EWYBは24時間で5.02%上昇し、$165.62となりました。機関投資家の資金流出が続く中、韓国のハイテク企業の好決算が上昇を後押ししました。
**半導体決算を受けた上昇(高)**:主要指数構成銘柄であるSKハイニックスが第3四半期に大幅な増益を達成し、韓国株全般への需要が高まりました。
- **トレンド継続(高)**:価格はEMA 7($164.63)とEMA 25($162.21)を明確に上回り、強気の並びが続伸を後押ししました。
- **買われ過ぎの上昇(中)**:RSI 6は82を超える水準まで上昇し、MACDもプラスを維持したため、取引時間を通じて上昇モメンタムが持続しました。
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
$EWYB EWYBは強気の動きを見せています:5.66%(暗号資産)。
出来高:2.19M | 終値:$166.17
主なシグナル:強いモメンタム、高いボラティリティ。
日足のバイアス:強気 🟢 | 週足:強気 🟢
EWYBは24時間で5.02%上昇し、$165.62となりました。機関投資家の資金流出が続く中、韓国のハイテク企業の好決算が上昇を後押ししました。
**半導体決算を受けた上昇(高)**:主要指数構成銘柄であるSKハイニックスが第3四半期に大幅な増益を達成し、韓国株全般への需要が高まりました。
- **トレンド継続(高)**:価格はEMA 7($164.63)とEMA 25($162.21)を明確に上回り、強気の並びが続伸を後押ししました。
- **買われ過ぎの上昇(中)**:RSI 6は82を超える水準まで上昇し、MACDもプラスを維持したため、取引時間を通じて上昇モメンタムが持続しました。
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
出来高:2.19M | 終値:$166.17
主なシグナル:強いモメンタム、高いボラティリティ。
日足のバイアス:強気 🟢 | 週足:強気 🟢
EWYBは24時間で5.02%上昇し、$165.62となりました。機関投資家の資金流出が続く中、韓国のハイテク企業の好決算が上昇を後押ししました。
**半導体決算を受けた上昇(高)**:主要指数構成銘柄であるSKハイニックスが第3四半期に大幅な増益を達成し、韓国株全般への需要が高まりました。
- **トレンド継続(高)**:価格はEMA 7($164.63)とEMA 25($162.21)を明確に上回り、強気の並びが続伸を後押ししました。
- **買われ過ぎの上昇(中)**:RSI 6は82を超える水準まで上昇し、MACDもプラスを維持したため、取引時間を通じて上昇モメンタムが持続しました。
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
2
17
·
--
翻訳参照
📊 توصية EWYB
🔴 الاتجاه: SHORT محتمل
* السعر: 166.18
* RSI: 80.3 — تشبع شرائي حاد على إطار 4 ساعات.
* الدخول: بعد ظهور تأكيد هبوط على إطار 15 دقيقة أو ساعة.
* الأهداف: تُحدد حسب أقرب مستويات دعم.
* وقف الخسارة: فوق آخر قمة سعرية.
⚠️ التشبع الشرائي لا يعني هبوطًا فوريًا؛ انتظر تأكيد الانعكاس قبل الدخول.
$EWYB #EWYB
🔥 ابحث عن الفرص
📊 توصية EWYB
🔴 الاتجاه: SHORT محتمل
* السعر: 166.18
* RSI: 80.3 — تشبع شرائي حاد على إطار 4 ساعات.
* الدخول: بعد ظهور تأكيد هبوط على إطار 15 دقيقة أو ساعة.
* الأهداف: تُحدد حسب أقرب مستويات دعم.
* وقف الخسارة: فوق آخر قمة سعرية.
⚠️ التشبع الشرائي لا يعني هبوطًا فوريًا؛ انتظر تأكيد الانعكاس قبل الدخول.
$EWYB #EWYB
🔥 ابحث عن الفرص
🔴 الاتجاه: SHORT محتمل
* السعر: 166.18
* RSI: 80.3 — تشبع شرائي حاد على إطار 4 ساعات.
* الدخول: بعد ظهور تأكيد هبوط على إطار 15 دقيقة أو ساعة.
* الأهداف: تُحدد حسب أقرب مستويات دعم.
* وقف الخسارة: فوق آخر قمة سعرية.
⚠️ التشبع الشرائي لا يعني هبوطًا فوريًا؛ انتظر تأكيد الانعكاس قبل الدخول.
$EWYB #EWYB
🔥 ابحث عن الفرص
66

KOSPIの取引終了の鐘は、EWYBにとって仕事の終わりではなく、新たな価格形成の始まりだ。
韓国取引所は午後3時半に閉まるが、EWYBUSDTの板は動き続ける。これは当たり前のことのように聞こえるが、この先物契約の本当の価格形成の仕組みを左右する。EWYBが追跡する純資産価値(NAV)は韓国株式市場の取引時間中にしか更新されない一方、価格は24時間連続で取引される。つまり毎日、半分以上の時間は、価格だけがむき出しで動き、NAVはその場にとどまっている。
第一のポイントは、時間のずれによって生じるオーバーナイト・ギャップだ。SKハイニックスの決算は韓国株式市場の取引時間中にしかNAVに反映されない。KOSPIがその日に6.63%上昇し、再び6000ポイントを上回った。これほどの一日での急騰は、韓国ETFのNAVにとって大きな変動となる。しかし、NAVには遅れがあり、価格はリアルタイムで動く。決算発表後のあらゆる分析、あらゆる感情、あらゆる二次反応は、まずEWYBの板で価格に織り込まれ、次の韓国市場の取引開始を待ってから、NAVがその動きを認めるかどうかが明らかになる。こうしてギャップが生まれる。それはチャンスでもあり、落とし穴でもある。どちらになるかは、ギャップのどちら側に立っているか次第だ。
第二のポイントはプレミアムとディスカウントであり、これこそがこの契約の価格を支えるアンカーだ。EWYBの価格はおおむね、NAV×(1+プレミアム)で表される。そしてプレミアムは、韓国の半導体チェーンに対するオフショア資金の限界的なセンチメントによって決まる。今回は韓国だけの話ではない点に注意したい。キオクシアは13.8%上昇し、TAIEXは2%上昇。アジア全体のストレージ・半導体チェーンが連動している。韓国株式市場が休場で、認定参加者が設定・解約による裁定取引を行えないとき、オフショア市場の取引時間中はプレミアムが最も膨らみやすい。自然な売り手がいないため、それを抑えられないからだ。だからEWYBの値動きを見るとき、多くの場合、取引しているのは韓国そのものではなく、「オフショア市場が韓国の半導体にどれだけのプレミアムを払う意思があるか」なのだ。
第三のポイントは資金調達率と建玉だ。原資産が取引を停止しても先物契約の取引は続く構造では、資金調達率が最も率直なセンチメントの指標となる。NAVが動かない間、ロングとショートは資金調達率を通じて駆け引きするしかない。資金調達率が継続的にプラスなら、ロング勢が「オーバーナイト・ギャップは必ず上方向に埋まる」という見通しを買うためにコストを払っていることを示す。決算が織り込まれ、ギャップが埋まり始めれば、支払う側は主導権を握る側から受け身の側へと変わる。同様に、韓国株式市場の休場中に建玉が膨らむ場合、それは現物のヘッジ需要というより、レバレッジをかけた投機的なセンチメントを反映している可能性が高い。こうした建玉構造は、ギャップが埋まる局面で不安定になりやすい。
リスクは二つある。一つ目は、ギャップは上下どちらにも開きうることだ。プレミアムとディスカウントが解消する道筋は二つある。価格がNAVに近づくか、NAVが価格に近づくかだ。後者には次の取引時間まで待つ必要があり、その間はただ耐えるしかない。二つ目は流動性だ。アジアの取引時間外は板が薄くなり、スリッページや急激なヒゲが発生する確率も高まる。こうした時間帯では、損切り注文が最も不利な価格で約定することも珍しくない。
私の見方では、EWYBは現物ETFの代替品ではなく、「アジア半導体センチメントのオーバーナイト・オプション」として捉えるべきだ。決算発表後の1〜2営業日で注目すべきなのは、上がるか下がるかではなく、プレミアムがどちらの方向に収束するかだ。この種の24時間取引契約では、方向性の判断よりポジション管理のほうが重要だ。オーバーナイトの窓開けや流動性の断絶が、判断の誤りを一つ残らず増幅させる。
#Crypto #EWYB
KOSPIの取引終了の鐘は、EWYBにとって仕事の終わりではなく、新たな価格形成の始まりだ。
韓国取引所は午後3時半に閉まるが、EWYBUSDTの板は動き続ける。これは当たり前のことのように聞こえるが、この先物契約の本当の価格形成の仕組みを左右する。EWYBが追跡する純資産価値(NAV)は韓国株式市場の取引時間中にしか更新されない一方、価格は24時間連続で取引される。つまり毎日、半分以上の時間は、価格だけがむき出しで動き、NAVはその場にとどまっている。
第一のポイントは、時間のずれによって生じるオーバーナイト・ギャップだ。SKハイニックスの決算は韓国株式市場の取引時間中にしかNAVに反映されない。KOSPIがその日に6.63%上昇し、再び6000ポイントを上回った。これほどの一日での急騰は、韓国ETFのNAVにとって大きな変動となる。しかし、NAVには遅れがあり、価格はリアルタイムで動く。決算発表後のあらゆる分析、あらゆる感情、あらゆる二次反応は、まずEWYBの板で価格に織り込まれ、次の韓国市場の取引開始を待ってから、NAVがその動きを認めるかどうかが明らかになる。こうしてギャップが生まれる。それはチャンスでもあり、落とし穴でもある。どちらになるかは、ギャップのどちら側に立っているか次第だ。
第二のポイントはプレミアムとディスカウントであり、これこそがこの契約の価格を支えるアンカーだ。EWYBの価格はおおむね、NAV×(1+プレミアム)で表される。そしてプレミアムは、韓国の半導体チェーンに対するオフショア資金の限界的なセンチメントによって決まる。今回は韓国だけの話ではない点に注意したい。キオクシアは13.8%上昇し、TAIEXは2%上昇。アジア全体のストレージ・半導体チェーンが連動している。韓国株式市場が休場で、認定参加者が設定・解約による裁定取引を行えないとき、オフショア市場の取引時間中はプレミアムが最も膨らみやすい。自然な売り手がいないため、それを抑えられないからだ。だからEWYBの値動きを見るとき、多くの場合、取引しているのは韓国そのものではなく、「オフショア市場が韓国の半導体にどれだけのプレミアムを払う意思があるか」なのだ。
第三のポイントは資金調達率と建玉だ。原資産が取引を停止しても先物契約の取引は続く構造では、資金調達率が最も率直なセンチメントの指標となる。NAVが動かない間、ロングとショートは資金調達率を通じて駆け引きするしかない。資金調達率が継続的にプラスなら、ロング勢が「オーバーナイト・ギャップは必ず上方向に埋まる」という見通しを買うためにコストを払っていることを示す。決算が織り込まれ、ギャップが埋まり始めれば、支払う側は主導権を握る側から受け身の側へと変わる。同様に、韓国株式市場の休場中に建玉が膨らむ場合、それは現物のヘッジ需要というより、レバレッジをかけた投機的なセンチメントを反映している可能性が高い。こうした建玉構造は、ギャップが埋まる局面で不安定になりやすい。
リスクは二つある。一つ目は、ギャップは上下どちらにも開きうることだ。プレミアムとディスカウントが解消する道筋は二つある。価格がNAVに近づくか、NAVが価格に近づくかだ。後者には次の取引時間まで待つ必要があり、その間はただ耐えるしかない。二つ目は流動性だ。アジアの取引時間外は板が薄くなり、スリッページや急激なヒゲが発生する確率も高まる。こうした時間帯では、損切り注文が最も不利な価格で約定することも珍しくない。
私の見方では、EWYBは現物ETFの代替品ではなく、「アジア半導体センチメントのオーバーナイト・オプション」として捉えるべきだ。決算発表後の1〜2営業日で注目すべきなのは、上がるか下がるかではなく、プレミアムがどちらの方向に収束するかだ。この種の24時間取引契約では、方向性の判断よりポジション管理のほうが重要だ。オーバーナイトの窓開けや流動性の断絶が、判断の誤りを一つ残らず増幅させる。
#Crypto #EWYB
韓国取引所は午後3時半に閉まるが、EWYBUSDTの板は動き続ける。これは当たり前のことのように聞こえるが、この先物契約の本当の価格形成の仕組みを左右する。EWYBが追跡する純資産価値(NAV)は韓国株式市場の取引時間中にしか更新されない一方、価格は24時間連続で取引される。つまり毎日、半分以上の時間は、価格だけがむき出しで動き、NAVはその場にとどまっている。
第一のポイントは、時間のずれによって生じるオーバーナイト・ギャップだ。SKハイニックスの決算は韓国株式市場の取引時間中にしかNAVに反映されない。KOSPIがその日に6.63%上昇し、再び6000ポイントを上回った。これほどの一日での急騰は、韓国ETFのNAVにとって大きな変動となる。しかし、NAVには遅れがあり、価格はリアルタイムで動く。決算発表後のあらゆる分析、あらゆる感情、あらゆる二次反応は、まずEWYBの板で価格に織り込まれ、次の韓国市場の取引開始を待ってから、NAVがその動きを認めるかどうかが明らかになる。こうしてギャップが生まれる。それはチャンスでもあり、落とし穴でもある。どちらになるかは、ギャップのどちら側に立っているか次第だ。
第二のポイントはプレミアムとディスカウントであり、これこそがこの契約の価格を支えるアンカーだ。EWYBの価格はおおむね、NAV×(1+プレミアム)で表される。そしてプレミアムは、韓国の半導体チェーンに対するオフショア資金の限界的なセンチメントによって決まる。今回は韓国だけの話ではない点に注意したい。キオクシアは13.8%上昇し、TAIEXは2%上昇。アジア全体のストレージ・半導体チェーンが連動している。韓国株式市場が休場で、認定参加者が設定・解約による裁定取引を行えないとき、オフショア市場の取引時間中はプレミアムが最も膨らみやすい。自然な売り手がいないため、それを抑えられないからだ。だからEWYBの値動きを見るとき、多くの場合、取引しているのは韓国そのものではなく、「オフショア市場が韓国の半導体にどれだけのプレミアムを払う意思があるか」なのだ。
第三のポイントは資金調達率と建玉だ。原資産が取引を停止しても先物契約の取引は続く構造では、資金調達率が最も率直なセンチメントの指標となる。NAVが動かない間、ロングとショートは資金調達率を通じて駆け引きするしかない。資金調達率が継続的にプラスなら、ロング勢が「オーバーナイト・ギャップは必ず上方向に埋まる」という見通しを買うためにコストを払っていることを示す。決算が織り込まれ、ギャップが埋まり始めれば、支払う側は主導権を握る側から受け身の側へと変わる。同様に、韓国株式市場の休場中に建玉が膨らむ場合、それは現物のヘッジ需要というより、レバレッジをかけた投機的なセンチメントを反映している可能性が高い。こうした建玉構造は、ギャップが埋まる局面で不安定になりやすい。
リスクは二つある。一つ目は、ギャップは上下どちらにも開きうることだ。プレミアムとディスカウントが解消する道筋は二つある。価格がNAVに近づくか、NAVが価格に近づくかだ。後者には次の取引時間まで待つ必要があり、その間はただ耐えるしかない。二つ目は流動性だ。アジアの取引時間外は板が薄くなり、スリッページや急激なヒゲが発生する確率も高まる。こうした時間帯では、損切り注文が最も不利な価格で約定することも珍しくない。
私の見方では、EWYBは現物ETFの代替品ではなく、「アジア半導体センチメントのオーバーナイト・オプション」として捉えるべきだ。決算発表後の1〜2営業日で注目すべきなのは、上がるか下がるかではなく、プレミアムがどちらの方向に収束するかだ。この種の24時間取引契約では、方向性の判断よりポジション管理のほうが重要だ。オーバーナイトの窓開けや流動性の断絶が、判断の誤りを一つ残らず増幅させる。
#Crypto #EWYB
5
·
--
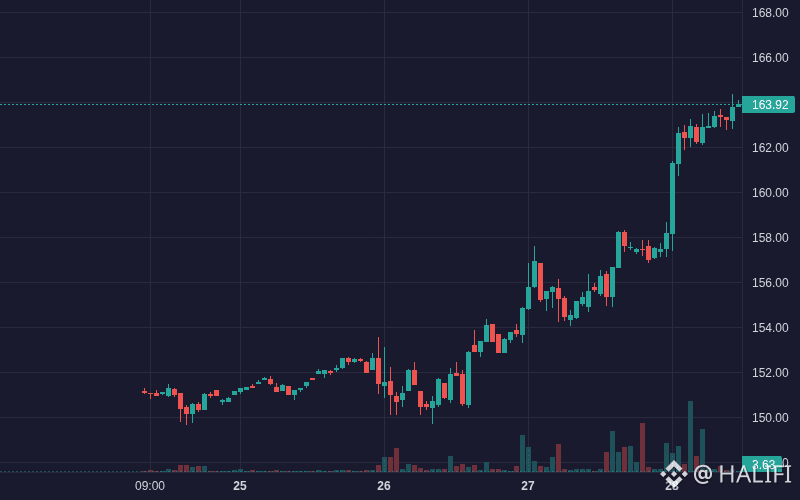
$EWYB EWYBは上昇基調です:5.20%(暗号資産)。
出来高:2.86M | 現在値:$163.94
主なシグナル:強いモメンタム、高いボラティリティ。
日足の方向性:強気 🟢 | 週足:強気 🟢
韓国の半導体株の強さを受け、買われすぎの株式ラリーが起き、EWYBは24時間で4.9%上昇しました。
**韓国株の急騰(高)**:半導体株(Samsung、SK Hynix)の上昇を受け、韓国取引所でサイドカー制度のサーキットブレーカーが発動 → 基礎となる指数が急伸しました。
- **テクニカルブレイクアウト(高)**:価格がボリンジャーバンドの上限を上抜け、MACDヒストグラムが拡大(+0.518)し、EWYBは$163.27まで上昇しました。
- **初期の資金流入(中)**:ブレイクアウト初期の局面で、1時間あたり542Kドルを超える安定した資金流入があり、即座に上昇方向の流動性をもたらしました。
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
$EWYB EWYBは上昇基調です:5.20%(暗号資産)。
出来高:2.86M | 現在値:$163.94
主なシグナル:強いモメンタム、高いボラティリティ。
日足の方向性:強気 🟢 | 週足:強気 🟢
韓国の半導体株の強さを受け、買われすぎの株式ラリーが起き、EWYBは24時間で4.9%上昇しました。
**韓国株の急騰(高)**:半導体株(Samsung、SK Hynix)の上昇を受け、韓国取引所でサイドカー制度のサーキットブレーカーが発動 → 基礎となる指数が急伸しました。
- **テクニカルブレイクアウト(高)**:価格がボリンジャーバンドの上限を上抜け、MACDヒストグラムが拡大(+0.518)し、EWYBは$163.27まで上昇しました。
- **初期の資金流入(中)**:ブレイクアウト初期の局面で、1時間あたり542Kドルを超える安定した資金流入があり、即座に上昇方向の流動性をもたらしました。
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
出来高:2.86M | 現在値:$163.94
主なシグナル:強いモメンタム、高いボラティリティ。
日足の方向性:強気 🟢 | 週足:強気 🟢
韓国の半導体株の強さを受け、買われすぎの株式ラリーが起き、EWYBは24時間で4.9%上昇しました。
**韓国株の急騰(高)**:半導体株(Samsung、SK Hynix)の上昇を受け、韓国取引所でサイドカー制度のサーキットブレーカーが発動 → 基礎となる指数が急伸しました。
- **テクニカルブレイクアウト(高)**:価格がボリンジャーバンドの上限を上抜け、MACDヒストグラムが拡大(+0.518)し、EWYBは$163.27まで上昇しました。
- **初期の資金流入(中)**:ブレイクアウト初期の局面で、1時間あたり542Kドルを超える安定した資金流入があり、即座に上昇方向の流動性をもたらしました。
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
13
·
--
「最新」の相場を見るときは、ページの更新時刻だけでなく、データの集計終了時刻も確認し、同じ時間帯のデータかどうかを確かめましょう。
まず、目の前にある$EWYB のデータを見てみましょう。Binance現物の10/23 17:00~18:00(北京時間)の1時間で、0.65%下落し、取引額は2.97万USDTと前の1時間の2.01倍でした。この時間帯の終値は151.01USDTです。
ページがたった今更新されたからといって、表示されているすべての数字がたった今算出されたとは限りません。データにはそれぞれ、集計終了時刻、公開時刻、取得時刻が設定されている場合があり、これらは異なる段階を示します。古いデータを再取得しても、更新されるのは取得という操作だけで、元の相場が最新になるわけではありません。リアルタイムの数字を引用するときは、実際にいつまでのデータをカバーしているのかを優先して確認しましょう。
#EWYB #暗号資産雑談
「最新」の相場を見るときは、ページの更新時刻だけでなく、データの集計終了時刻も確認し、同じ時間帯のデータかどうかを確かめましょう。
まず、目の前にある$EWYB のデータを見てみましょう。Binance現物の10/23 17:00~18:00(北京時間)の1時間で、0.65%下落し、取引額は2.97万USDTと前の1時間の2.01倍でした。この時間帯の終値は151.01USDTです。
ページがたった今更新されたからといって、表示されているすべての数字がたった今算出されたとは限りません。データにはそれぞれ、集計終了時刻、公開時刻、取得時刻が設定されている場合があり、これらは異なる段階を示します。古いデータを再取得しても、更新されるのは取得という操作だけで、元の相場が最新になるわけではありません。リアルタイムの数字を引用するときは、実際にいつまでのデータをカバーしているのかを優先して確認しましょう。
#EWYB #暗号資産雑談
まず、目の前にある$EWYB のデータを見てみましょう。Binance現物の10/23 17:00~18:00(北京時間)の1時間で、0.65%下落し、取引額は2.97万USDTと前の1時間の2.01倍でした。この時間帯の終値は151.01USDTです。
ページがたった今更新されたからといって、表示されているすべての数字がたった今算出されたとは限りません。データにはそれぞれ、集計終了時刻、公開時刻、取得時刻が設定されている場合があり、これらは異なる段階を示します。古いデータを再取得しても、更新されるのは取得という操作だけで、元の相場が最新になるわけではありません。リアルタイムの数字を引用するときは、実際にいつまでのデータをカバーしているのかを優先して確認しましょう。
#EWYB #暗号資産雑談
11
·
--
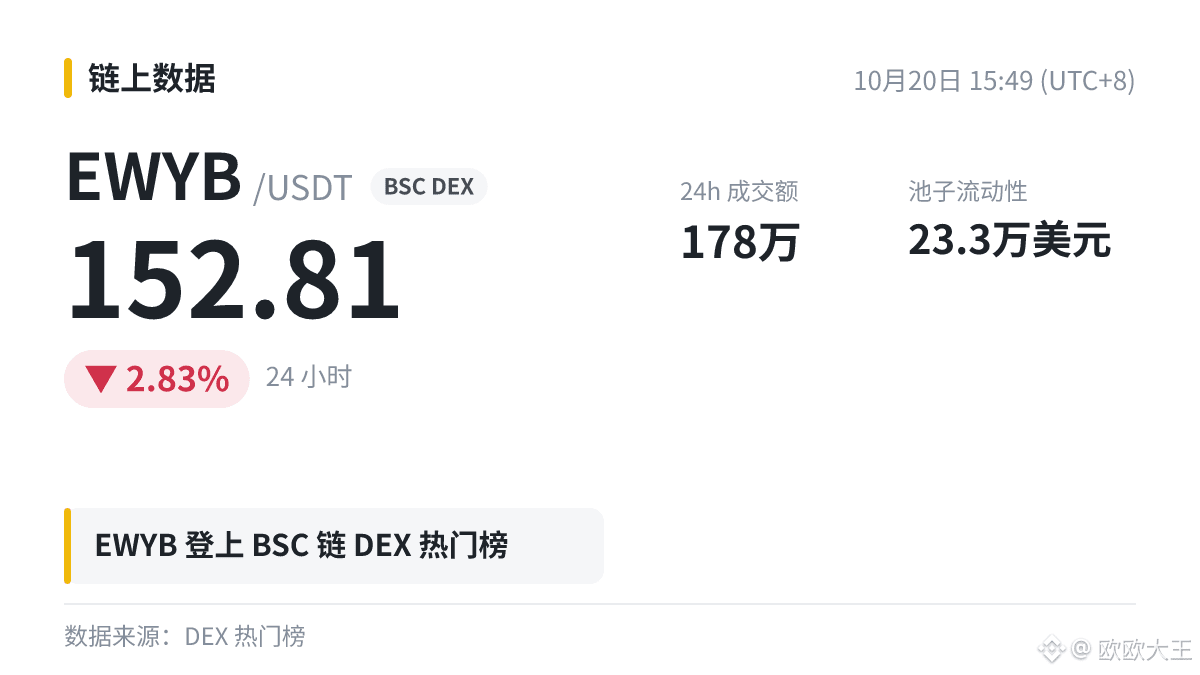
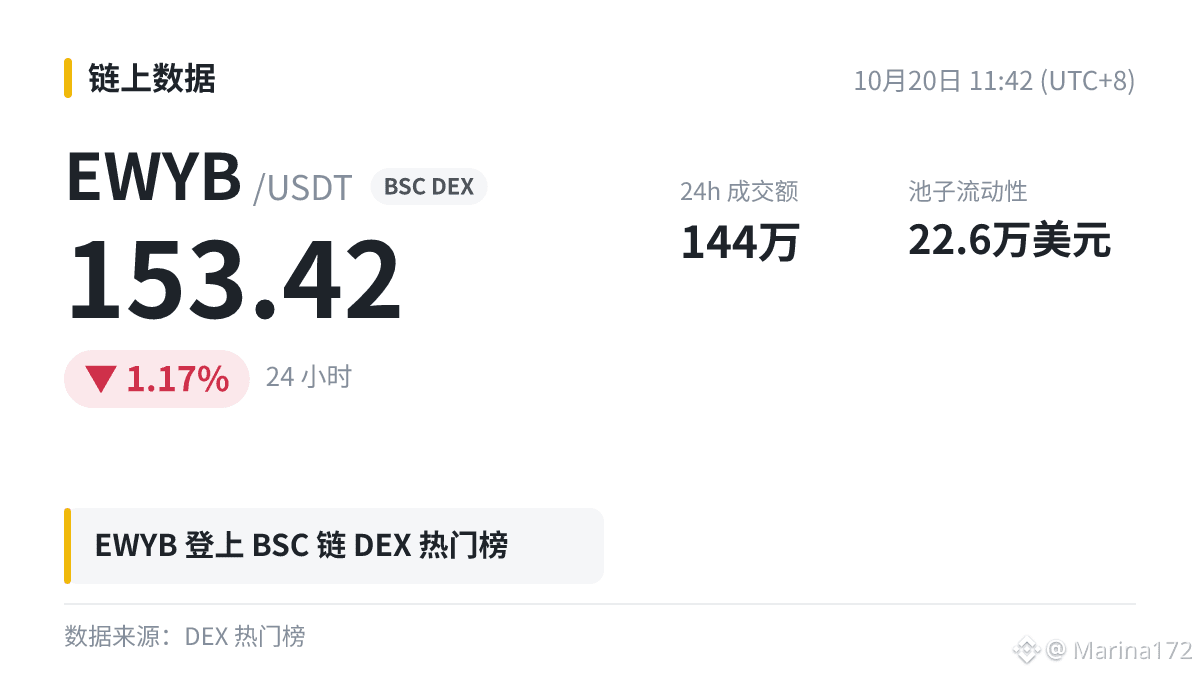
$EWYB がBSC DEXの注目ランキングにランクイン。24時間で-2.83%、プールの流動性は23.3万ドル。
注意して見ておきましょう。取引件数や保有アドレス数が増えているかを確認するほうが、値上がり率より参考になります。気づいた点があれば、ぜひ共有してください。
#EWYB
ただの雑談なので、投資アドバイスとして受け取らないでください。
$EWYB がBSC DEXの注目ランキングにランクイン。24時間で-2.83%、プールの流動性は23.3万ドル。
注意して見ておきましょう。取引件数や保有アドレス数が増えているかを確認するほうが、値上がり率より参考になります。気づいた点があれば、ぜひ共有してください。
#EWYB
ただの雑談なので、投資アドバイスとして受け取らないでください。
注意して見ておきましょう。取引件数や保有アドレス数が増えているかを確認するほうが、値上がり率より参考になります。気づいた点があれば、ぜひ共有してください。
#EWYB
ただの雑談なので、投資アドバイスとして受け取らないでください。
2
·
--
率直に言うと、さっき$EWYB がBSCのDEX人気ランキングに入っているのを見かけました。
オンチェーンで話題の銘柄に手を出す前に、いつもまず3つ確認します。コントラクトにリスクがないか、プールの深さは十分か(現在の流動性は22.6万ドル)、大口アドレスが分散しているか。3つとも問題なければ、初めて検討します。
なるほどと思ったら「いいね」、違うと思ったらコメントで意見を聞かせてください。
#EWYB
率直に言うと、さっき$EWYB がBSCのDEX人気ランキングに入っているのを見かけました。
オンチェーンで話題の銘柄に手を出す前に、いつもまず3つ確認します。コントラクトにリスクがないか、プールの深さは十分か(現在の流動性は22.6万ドル)、大口アドレスが分散しているか。3つとも問題なければ、初めて検討します。
なるほどと思ったら「いいね」、違うと思ったらコメントで意見を聞かせてください。
#EWYB
オンチェーンで話題の銘柄に手を出す前に、いつもまず3つ確認します。コントラクトにリスクがないか、プールの深さは十分か(現在の流動性は22.6万ドル)、大口アドレスが分散しているか。3つとも問題なければ、初めて検討します。
なるほどと思ったら「いいね」、違うと思ったらコメントで意見を聞かせてください。
#EWYB
33
·
--
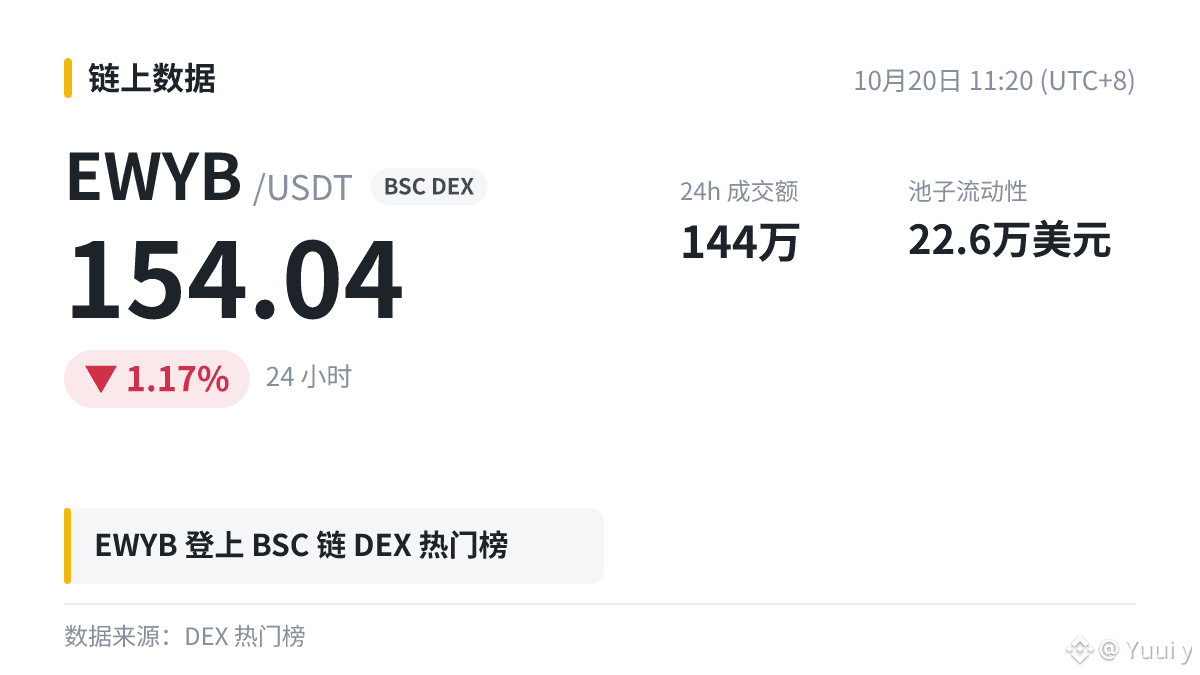
$EWYB がBSCチェーンの人気ランキングに登場:24時間で-1.17%、DEXプールの流動性は22.6万ドル。
プールの流動性は100万ドル未満です。DEXで大口注文を出すとスリッページは小さくなく、少数の取引で価格が動きやすくなります。
オンチェーンで人気のコインは、話題のピークが長続きしないことが多いので、熱くなりすぎないようにしましょう。
#EWYB
$EWYB がBSCチェーンの人気ランキングに登場:24時間で-1.17%、DEXプールの流動性は22.6万ドル。
プールの流動性は100万ドル未満です。DEXで大口注文を出すとスリッページは小さくなく、少数の取引で価格が動きやすくなります。
オンチェーンで人気のコインは、話題のピークが長続きしないことが多いので、熱くなりすぎないようにしましょう。
#EWYB
プールの流動性は100万ドル未満です。DEXで大口注文を出すとスリッページは小さくなく、少数の取引で価格が動きやすくなります。
オンチェーンで人気のコインは、話題のピークが長続きしないことが多いので、熱くなりすぎないようにしましょう。
#EWYB
2
$EWYB:購入前に流動性の厚みを確認する
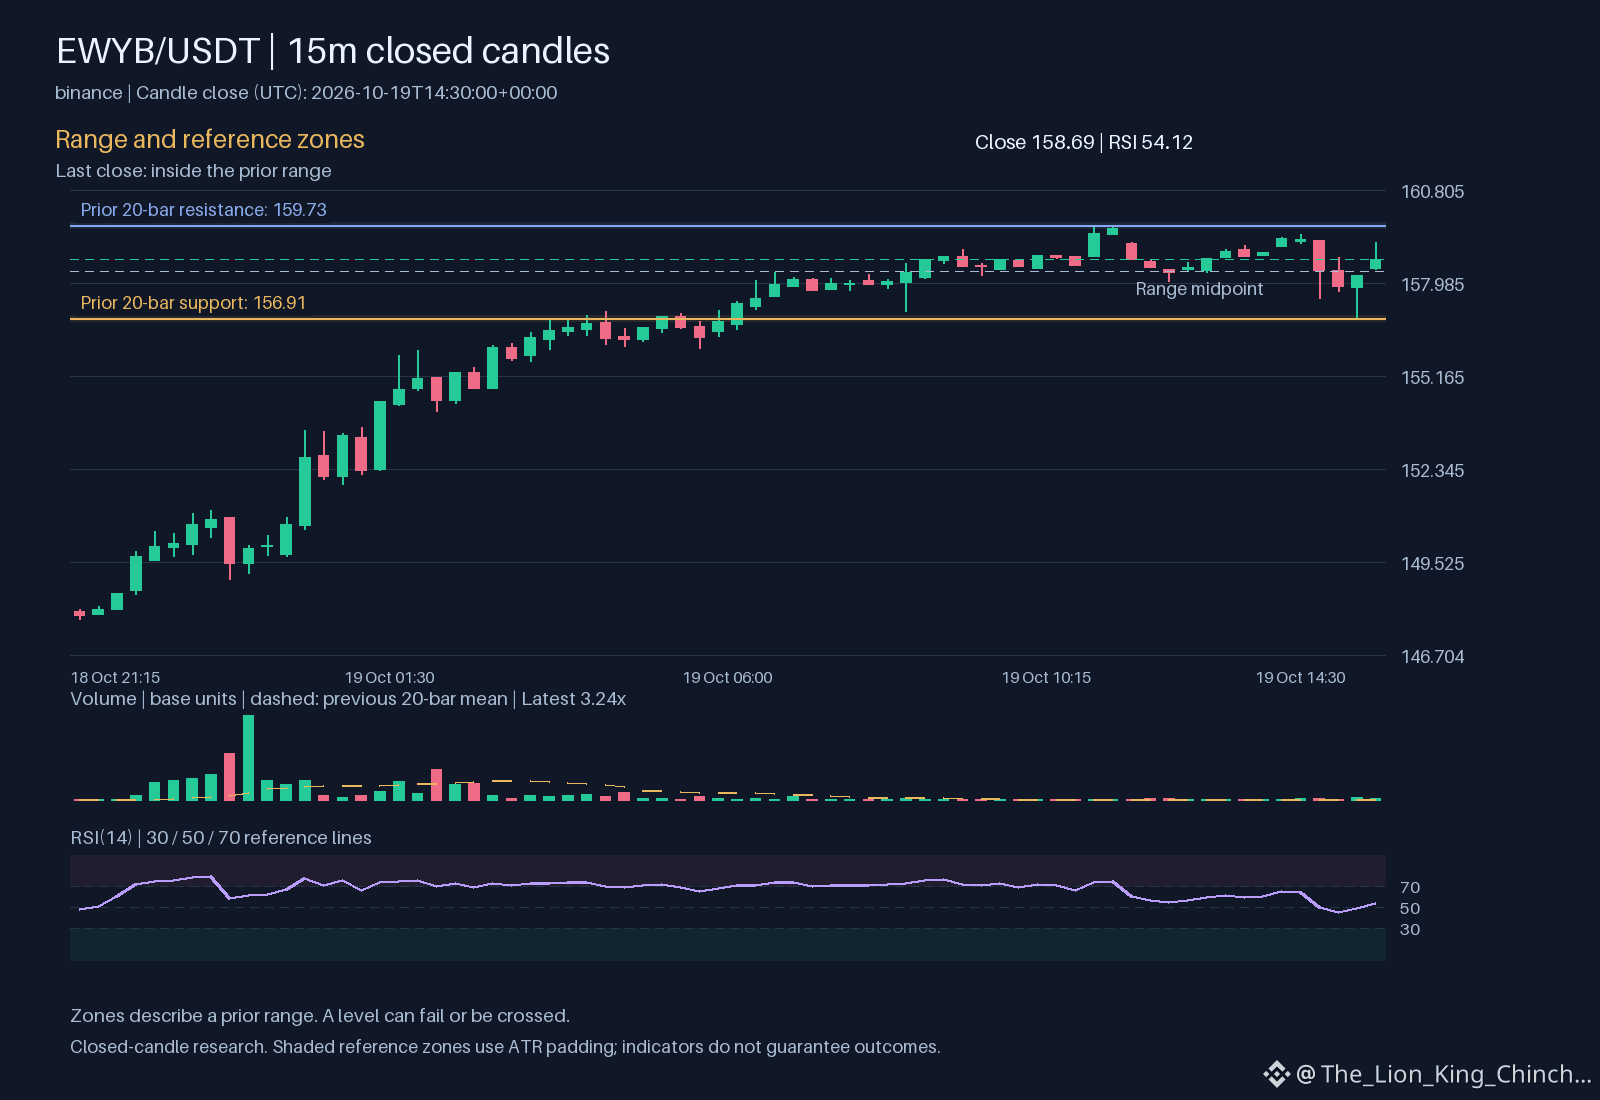
混雑した駅にある狭い通路を想像してください。大勢の人が一斉に前へ押し寄せると、後ろにいる人たちは前方の様子が見えず、パニックになるかもしれません。暗号資産市場では、注文板がこうした通路の役割を果たします。注文板が薄いと、価格が急変する前に得られる情報が少なくなります。現在の観測データ$EWYB では、時間足の方向は下向きです。同時に、出来高は基準値を上回っています。この組み合わせは、活発な売り圧力を示唆しています。相対出来高は3.24171です。下落中に取引が活発な場合、売り手が急いで手じまいしようとしていることを示す場合がよくあります。地元のお祭りで限定品を買おうとしている場面を想像してください。大勢の人が売店に殺到すると、価格がすぐに跳ね上がるかもしれません。売り手が需要に応じて価格を調整するため、希望の価格で買い損ねることもあります。取引でも、買い注文が引き揚げられると同じような圧力が生じます。その結果、スプレッドが広がります。成行注文はスプレッドをまたいで約定するため、その差額を支払うことになります。こうした仕組みを理解すると、滑らかな値動きが突然反転することがある理由がわかります。それは悪いことではなく、市場の仕組みの一部です。この考え方は、思考実験で確かめられます。価格が156.91のサポート付近で安定すると仮定しましょう。買い意欲がゆっくり戻れば、スプレッドは縮小するかもしれません。これは、市場参加者が再び自信を取り戻しつつあることを示します。指値注文に対して価格がどのように推移するかを見て、状況を再評価できます。RSIが54.1154であることを確認し、モメンタムが弱まっているかどうかを見てみましょう。これは未来を予測するものではありません。市場が混み合っているかを確かめるためのチェックポイントです。目的は、ノイズに反応しないことです。衝動的に賭けるのではなく、データを使って仕組みを理解しましょう。このアプローチは、冷静な判断を保つ助けになります。
確率に基づく市場調査であり、推奨や利益を保証するものではありません。
滑らかに見える値動きを信頼する前に、あなたなら何を確認しますか?
#EWYB #CryptoEducation #暗号資産学習
$EWYB :購入前に流動性の厚みを確認する
混雑した駅にある狭い通路を想像してください。大勢の人が一斉に前へ押し寄せると、後ろにいる人たちは前方の様子が見えず、パニックになるかもしれません。暗号資産市場では、注文板がこうした通路の役割を果たします。注文板が薄いと、価格が急変する前に得られる情報が少なくなります。現在の観測データ$EWYB では、時間足の方向は下向きです。同時に、出来高は基準値を上回っています。この組み合わせは、活発な売り圧力を示唆しています。相対出来高は3.24171です。下落中に取引が活発な場合、売り手が急いで手じまいしようとしていることを示す場合がよくあります。地元のお祭りで限定品を買おうとしている場面を想像してください。大勢の人が売店に殺到すると、価格がすぐに跳ね上がるかもしれません。売り手が需要に応じて価格を調整するため、希望の価格で買い損ねることもあります。取引でも、買い注文が引き揚げられると同じような圧力が生じます。その結果、スプレッドが広がります。成行注文はスプレッドをまたいで約定するため、その差額を支払うことになります。こうした仕組みを理解すると、滑らかな値動きが突然反転することがある理由がわかります。それは悪いことではなく、市場の仕組みの一部です。この考え方は、思考実験で確かめられます。価格が156.91のサポート付近で安定すると仮定しましょう。買い意欲がゆっくり戻れば、スプレッドは縮小するかもしれません。これは、市場参加者が再び自信を取り戻しつつあることを示します。指値注文に対して価格がどのように推移するかを見て、状況を再評価できます。RSIが54.1154であることを確認し、モメンタムが弱まっているかどうかを見てみましょう。これは未来を予測するものではありません。市場が混み合っているかを確かめるためのチェックポイントです。目的は、ノイズに反応しないことです。衝動的に賭けるのではなく、データを使って仕組みを理解しましょう。このアプローチは、冷静な判断を保つ助けになります。
確率に基づく市場調査であり、推奨や利益を保証するものではありません。
滑らかに見える値動きを信頼する前に、あなたなら何を確認しますか?
#EWYB #CryptoEducation #暗号資産学習
混雑した駅にある狭い通路を想像してください。大勢の人が一斉に前へ押し寄せると、後ろにいる人たちは前方の様子が見えず、パニックになるかもしれません。暗号資産市場では、注文板がこうした通路の役割を果たします。注文板が薄いと、価格が急変する前に得られる情報が少なくなります。現在の観測データ$EWYB では、時間足の方向は下向きです。同時に、出来高は基準値を上回っています。この組み合わせは、活発な売り圧力を示唆しています。相対出来高は3.24171です。下落中に取引が活発な場合、売り手が急いで手じまいしようとしていることを示す場合がよくあります。地元のお祭りで限定品を買おうとしている場面を想像してください。大勢の人が売店に殺到すると、価格がすぐに跳ね上がるかもしれません。売り手が需要に応じて価格を調整するため、希望の価格で買い損ねることもあります。取引でも、買い注文が引き揚げられると同じような圧力が生じます。その結果、スプレッドが広がります。成行注文はスプレッドをまたいで約定するため、その差額を支払うことになります。こうした仕組みを理解すると、滑らかな値動きが突然反転することがある理由がわかります。それは悪いことではなく、市場の仕組みの一部です。この考え方は、思考実験で確かめられます。価格が156.91のサポート付近で安定すると仮定しましょう。買い意欲がゆっくり戻れば、スプレッドは縮小するかもしれません。これは、市場参加者が再び自信を取り戻しつつあることを示します。指値注文に対して価格がどのように推移するかを見て、状況を再評価できます。RSIが54.1154であることを確認し、モメンタムが弱まっているかどうかを見てみましょう。これは未来を予測するものではありません。市場が混み合っているかを確かめるためのチェックポイントです。目的は、ノイズに反応しないことです。衝動的に賭けるのではなく、データを使って仕組みを理解しましょう。このアプローチは、冷静な判断を保つ助けになります。
確率に基づく市場調査であり、推奨や利益を保証するものではありません。
滑らかに見える値動きを信頼する前に、あなたなら何を確認しますか?
#EWYB #CryptoEducation #暗号資産学習
32

·
--
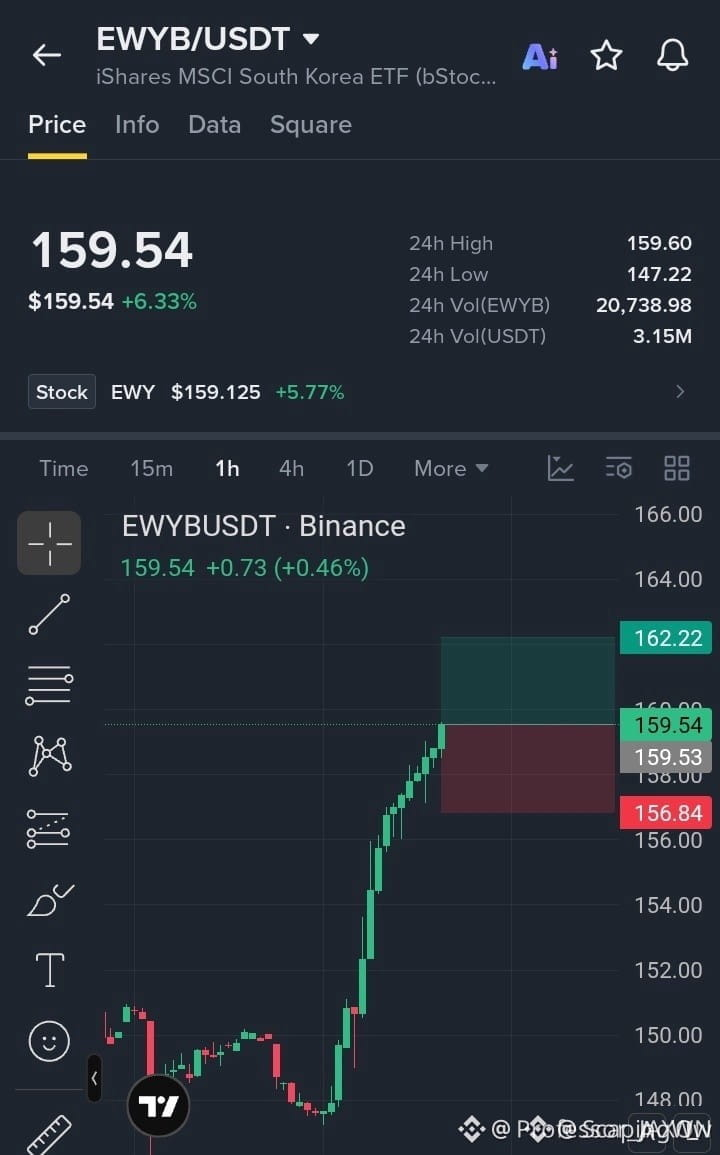
⚡ $EWYB が$159.60の上値抵抗線に猛チャージ、勢いは$162.22のブレイクアウトを狙う!💥
エントリー:$159.00~$159.55 ⚡
目標:$162.22 🚀
損切り:$156.84 🛑
強気派が$147~$150の需要ゾーンから積極的に買いに入り、価格を重要な$159.60の抵抗線まで一気に押し上げました。📊 オーダーフローを見ると、買い手が上値の売り圧力を吸収し、突破口に変えようとする動きが見られます。
💡 この抵抗線を明確に上抜ければ、$162.22に向けて流動性の高い値幅が開けます。一方、ここで勢いが鈍れば、一時的な振るい落としが起き、後から参入したロング勢が捕まる可能性も。💬 ブレイクアウトを先回りして狙いますか?それとも、上抜け後のリテスト確認を待ちますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
⚡ $EWYB が$159.60の上値抵抗線に猛チャージ、勢いは$162.22のブレイクアウトを狙う!💥
エントリー:$159.00~$159.55 ⚡
目標:$162.22 🚀
損切り:$156.84 🛑
強気派が$147~$150の需要ゾーンから積極的に買いに入り、価格を重要な$159.60の抵抗線まで一気に押し上げました。📊 オーダーフローを見ると、買い手が上値の売り圧力を吸収し、突破口に変えようとする動きが見られます。
💡 この抵抗線を明確に上抜ければ、$162.22に向けて流動性の高い値幅が開けます。一方、ここで勢いが鈍れば、一時的な振るい落としが起き、後から参入したロング勢が捕まる可能性も。💬 ブレイクアウトを先回りして狙いますか?それとも、上抜け後のリテスト確認を待ちますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
エントリー:$159.00~$159.55 ⚡
目標:$162.22 🚀
損切り:$156.84 🛑
強気派が$147~$150の需要ゾーンから積極的に買いに入り、価格を重要な$159.60の抵抗線まで一気に押し上げました。📊 オーダーフローを見ると、買い手が上値の売り圧力を吸収し、突破口に変えようとする動きが見られます。
💡 この抵抗線を明確に上抜ければ、$162.22に向けて流動性の高い値幅が開けます。一方、ここで勢いが鈍れば、一時的な振るい落としが起き、後から参入したロング勢が捕まる可能性も。💬 ブレイクアウトを先回りして狙いますか?それとも、上抜け後のリテスト確認を待ちますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
8

·
--
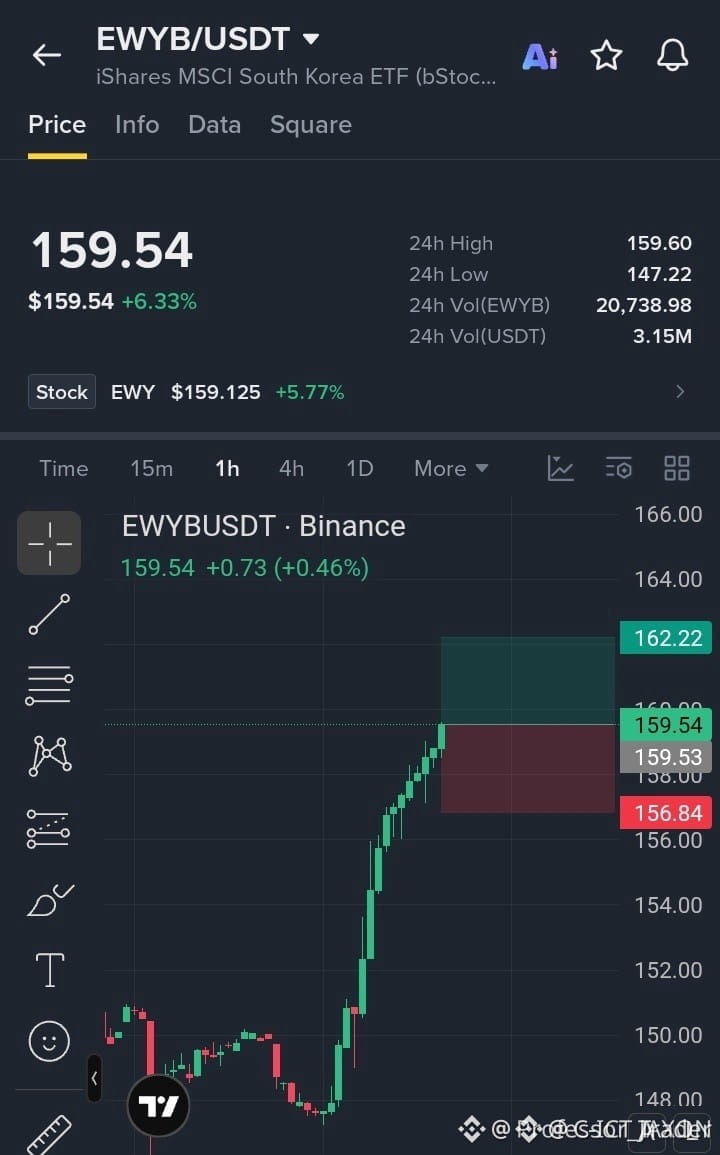
$EWYB 蓄積後の重要な供給ゾーンを試し、新高値へ拡大 ⚡ 🦈
エントリー:159.00 – 159.55 ⚡
目標:160.40 – 162.22 🚀
損切り:156.84 ⚠️
$EWYB の値動きは、147~150のベースから機関投資家による積極的な買い拡大があり、159.60の上値流動性ゾーンへ一直線に向かっていることを示しています。📊 買い手は局所的な売り圧力を吸収し続けており、分配ではなく構造的な強さを示唆しています。
159.60を明確に上抜けて定着すれば、162.22までの未約定の待機流動性に向けた上昇が確認されます。🌊 この転換点を突破できなければ、計算された調整によってレンジ内部の構造へ戻る可能性があります。
🤔 構造的なブレイクアウトに備えていますか? それとも、押し目の再テストを待っていますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を行ってください。🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
$EWYB 蓄積後の重要な供給ゾーンを試し、新高値へ拡大 ⚡ 🦈
エントリー:159.00 – 159.55 ⚡
目標:160.40 – 162.22 🚀
損切り:156.84 ⚠️
$EWYB の値動きは、147~150のベースから機関投資家による積極的な買い拡大があり、159.60の上値流動性ゾーンへ一直線に向かっていることを示しています。📊 買い手は局所的な売り圧力を吸収し続けており、分配ではなく構造的な強さを示唆しています。
159.60を明確に上抜けて定着すれば、162.22までの未約定の待機流動性に向けた上昇が確認されます。🌊 この転換点を突破できなければ、計算された調整によってレンジ内部の構造へ戻る可能性があります。
🤔 構造的なブレイクアウトに備えていますか? それとも、押し目の再テストを待っていますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を行ってください。🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
エントリー:159.00 – 159.55 ⚡
目標:160.40 – 162.22 🚀
損切り:156.84 ⚠️
$EWYB の値動きは、147~150のベースから機関投資家による積極的な買い拡大があり、159.60の上値流動性ゾーンへ一直線に向かっていることを示しています。📊 買い手は局所的な売り圧力を吸収し続けており、分配ではなく構造的な強さを示唆しています。
159.60を明確に上抜けて定着すれば、162.22までの未約定の待機流動性に向けた上昇が確認されます。🌊 この転換点を突破できなければ、計算された調整によってレンジ内部の構造へ戻る可能性があります。
🤔 構造的なブレイクアウトに備えていますか? それとも、押し目の再テストを待っていますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を行ってください。🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
2

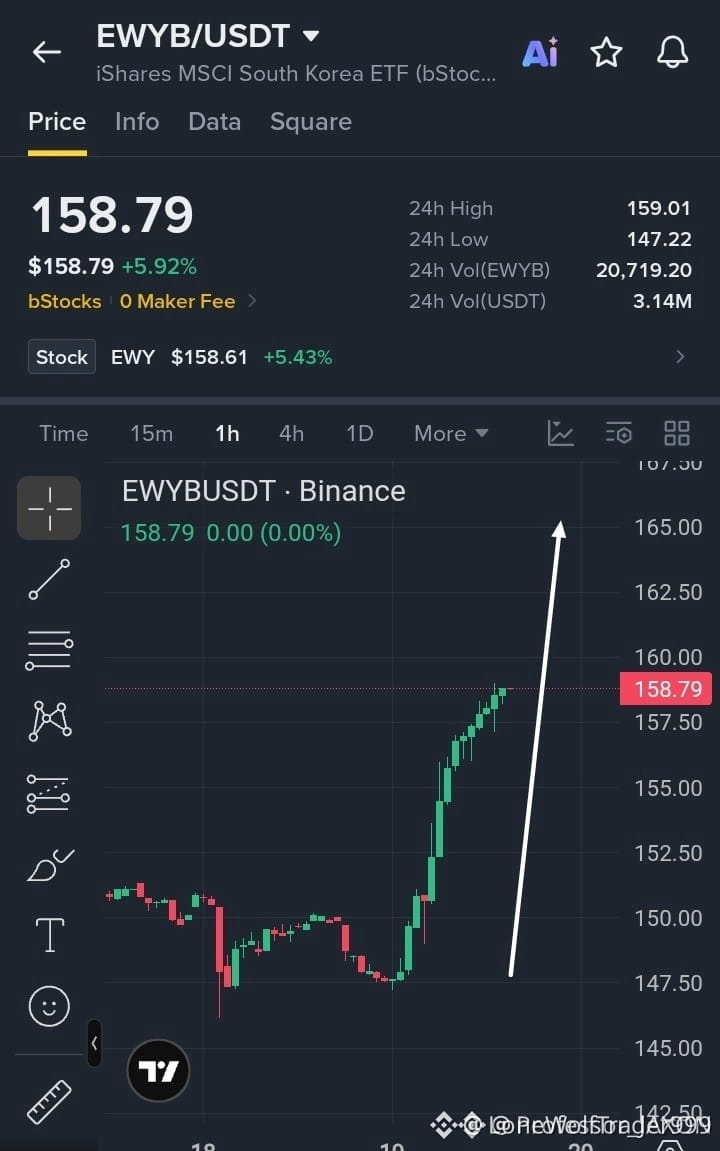
⚡ $EWYB 需要に押し上げられ、急騰後に159ドルの上値抵抗を試す展開!📈
エントリー:157.50~158.80 ⚡
目標:160.00~165.00 🚀
損切り:155.80 ⚠️
買い手は147.50ドルの下値を力強く守り、価格を159ドルの抵抗帯まで着実に押し上げてきました。📊 戻りを試すたびに上値の売り圧力が吸収され、勢いが目に見えて増しています。
💡 159ドルを明確に上抜ければ、さらに高い価格目標に向けて上昇余地が広がります。目先の買い支えがしっかり保たれる限り、抵抗の少ない方向は引き続き大きく上向きです。
💬 ブレイクアウト後の続伸に備えていますか?それとも、もう一度の押し目を待ちますか?👇
⚠️ これは金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
⚡ $EWYB 需要に押し上げられ、急騰後に159ドルの上値抵抗を試す展開!📈
エントリー:157.50~158.80 ⚡
目標:160.00~165.00 🚀
損切り:155.80 ⚠️
買い手は147.50ドルの下値を力強く守り、価格を159ドルの抵抗帯まで着実に押し上げてきました。📊 戻りを試すたびに上値の売り圧力が吸収され、勢いが目に見えて増しています。
💡 159ドルを明確に上抜ければ、さらに高い価格目標に向けて上昇余地が広がります。目先の買い支えがしっかり保たれる限り、抵抗の少ない方向は引き続き大きく上向きです。
💬 ブレイクアウト後の続伸に備えていますか?それとも、もう一度の押し目を待ちますか?👇
⚠️ これは金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
エントリー:157.50~158.80 ⚡
目標:160.00~165.00 🚀
損切り:155.80 ⚠️
買い手は147.50ドルの下値を力強く守り、価格を159ドルの抵抗帯まで着実に押し上げてきました。📊 戻りを試すたびに上値の売り圧力が吸収され、勢いが目に見えて増しています。
💡 159ドルを明確に上抜ければ、さらに高い価格目標に向けて上昇余地が広がります。目先の買い支えがしっかり保たれる限り、抵抗の少ない方向は引き続き大きく上向きです。
💬 ブレイクアウト後の続伸に備えていますか?それとも、もう一度の押し目を待ちますか?👇
⚠️ これは金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
5
·
--
💥 $EWYB ABSORBS OVERHEAD SUPPLY AS INSTITUTIONAL ORDER FLOW TARGETS 165 BREAKOUT! 📈
エントリー: 157.50 – 158.80 ⚡
目標: 160.00 – 165.00 🎯
損切り: 155.80 ⚠️
機関の注文フローは体系的に$EWYB を147.50の需要ゾーンから押し出し、価格を重要な159の構造的上限に強く圧縮しています。📊 強気の安値切り上げの連続は、個人投資家の勢いが尽きたのではなく、明確な受動的な買い集めを示しています。
159を決定的に上抜ける構造的拡大が起これば、165.00へ向かう直接的な流動性経路が開かれます。一方で、無効化は155.80のスイング・ピボット下に厳密に定義されています。🌊 あなたは買い集めの土台の中でエクスポージャーを構築しますか、それとも159を上抜ける確定ブレイクを待ちますか? 🤔
⚠️ 投資助言ではありません。常にリスク管理を行ってください。🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
💥 $EWYB ABSORBS OVERHEAD SUPPLY AS INSTITUTIONAL ORDER FLOW TARGETS 165 BREAKOUT! 📈
エントリー: 157.50 – 158.80 ⚡
目標: 160.00 – 165.00 🎯
損切り: 155.80 ⚠️
機関の注文フローは体系的に$EWYB を147.50の需要ゾーンから押し出し、価格を重要な159の構造的上限に強く圧縮しています。📊 強気の安値切り上げの連続は、個人投資家の勢いが尽きたのではなく、明確な受動的な買い集めを示しています。
159を決定的に上抜ける構造的拡大が起これば、165.00へ向かう直接的な流動性経路が開かれます。一方で、無効化は155.80のスイング・ピボット下に厳密に定義されています。🌊 あなたは買い集めの土台の中でエクスポージャーを構築しますか、それとも159を上抜ける確定ブレイクを待ちますか? 🤔
⚠️ 投資助言ではありません。常にリスク管理を行ってください。🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
エントリー: 157.50 – 158.80 ⚡
目標: 160.00 – 165.00 🎯
損切り: 155.80 ⚠️
機関の注文フローは体系的に$EWYB を147.50の需要ゾーンから押し出し、価格を重要な159の構造的上限に強く圧縮しています。📊 強気の安値切り上げの連続は、個人投資家の勢いが尽きたのではなく、明確な受動的な買い集めを示しています。
159を決定的に上抜ける構造的拡大が起これば、165.00へ向かう直接的な流動性経路が開かれます。一方で、無効化は155.80のスイング・ピボット下に厳密に定義されています。🌊 あなたは買い集めの土台の中でエクスポージャーを構築しますか、それとも159を上抜ける確定ブレイクを待ちますか? 🤔
⚠️ 投資助言ではありません。常にリスク管理を行ってください。🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
9
·
--
$EWYB +4.74% | $LITEB +4.55% | $ARB +4.40%
#EWYB は156.21ドルまで上昇し、取引高300万ドルで+4.74%となりました。
#LITEB は851.78ドルまで値上がりし、140万ドルの取引高で+4.55%となりました。
#ARB は0.1922ドルまで上昇し、堅調な取引高950万ドルで+4.40%となりました。
👀 取引高の差に注目してください。ARBの取引は他を大きく上回っており、より強い勢いを示唆している可能性があります。
#Write2Earn #Binance
$EWYB +4.74% | $LITEB +4.55% | $ARB +4.40%
#EWYB は156.21ドルまで上昇し、取引高300万ドルで+4.74%となりました。
#LITEB は851.78ドルまで値上がりし、140万ドルの取引高で+4.55%となりました。
#ARB は0.1922ドルまで上昇し、堅調な取引高950万ドルで+4.40%となりました。
👀 取引高の差に注目してください。ARBの取引は他を大きく上回っており、より強い勢いを示唆している可能性があります。
#Write2Earn #Binance
#EWYB は156.21ドルまで上昇し、取引高300万ドルで+4.74%となりました。
#LITEB は851.78ドルまで値上がりし、140万ドルの取引高で+4.55%となりました。
#ARB は0.1922ドルまで上昇し、堅調な取引高950万ドルで+4.40%となりました。
👀 取引高の差に注目してください。ARBの取引は他を大きく上回っており、より強い勢いを示唆している可能性があります。
#Write2Earn #Binance
2
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#HuangExitNvidiaStrategyInFocus
閲覧回数 12,100
369人が討論中
2
#AnthropicRejectsIPODelayValuationinQuestion
閲覧回数 574,390
4,746人が討論中
3
#BitMineReports$6.3BNetLossForFiscal2026
閲覧回数 2,161
74人が討論中
4
#ChipStocksExtendLossesAfterNvidiaCEOChange
閲覧回数 4,097
171人が討論中
5
#ThailandProposes$148KDailyStablecoinDepositWithdrawalCaps
閲覧回数 216
13人が討論中
6
#CoreWeaveJumps10%On168%RevenueGrowth
閲覧回数 121,904
1,408人が討論中
7
#ZcashFallsBelow$1000ForFirstTimeSinceSeptember
閲覧回数 64,174
249人が討論中
8
#MSCIRemovalMayCurbStrategy’sBitcoinBuying
閲覧回数 25,564
413人が討論中
9
#TradFiForBeginners
閲覧回数 498,661
3,458人が討論中
10
#USJoblessClaimsRise
閲覧回数 19.1M
7,604人が討論中