

#dydx
dydx
閲覧回数 2.6M
5,483人が討論中
注目
最新
·
--
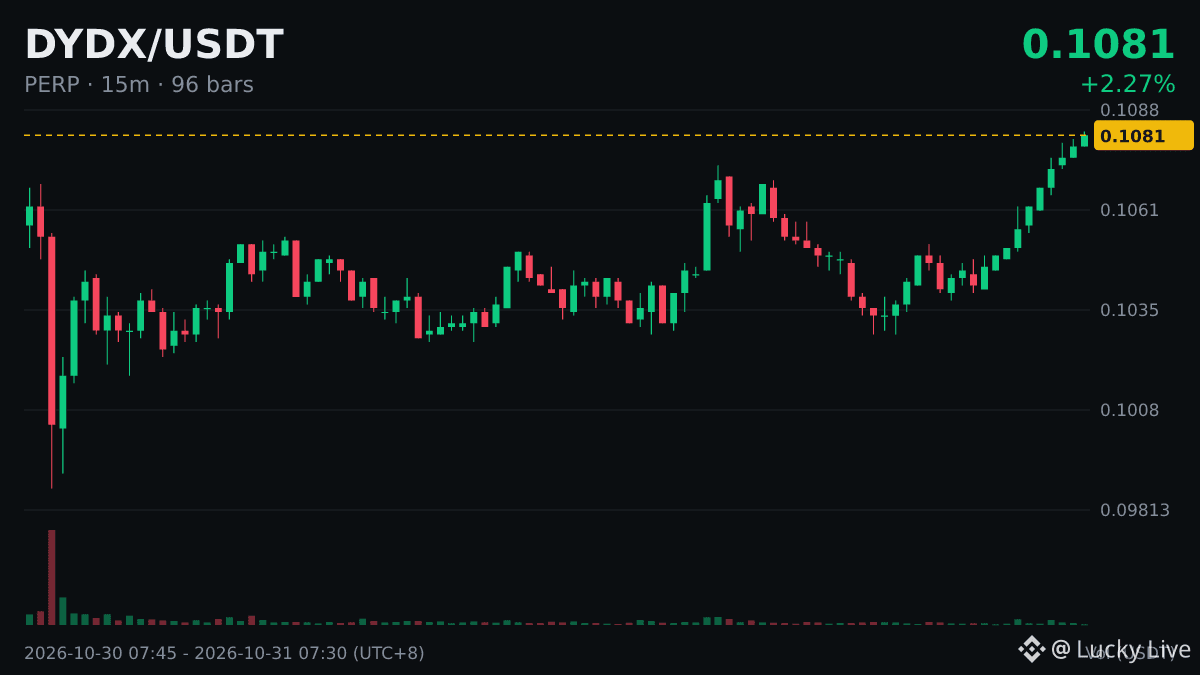
$DYDX 24時間ぶりに高値を更新。
24時間で+2.25%、現在価格は0.1082、直近の高値は0.1075。
値動きの構造としては、高値更新により上値で含み損を抱える買いポジションが減り、短期的な抵抗は比較的小さくなっています。ただし、すぐに直近の高値を下回るようなら、ブルトラップに注意が必要です。この後、逆の動きになったらどうしますか?
#DYDX
あくまで個人的な見解であり、投資助言ではありません。
$DYDX 24時間ぶりに高値を更新。
24時間で+2.25%、現在価格は0.1082、直近の高値は0.1075。
値動きの構造としては、高値更新により上値で含み損を抱える買いポジションが減り、短期的な抵抗は比較的小さくなっています。ただし、すぐに直近の高値を下回るようなら、ブルトラップに注意が必要です。この後、逆の動きになったらどうしますか?
#DYDX
あくまで個人的な見解であり、投資助言ではありません。
24時間で+2.25%、現在価格は0.1082、直近の高値は0.1075。
値動きの構造としては、高値更新により上値で含み損を抱える買いポジションが減り、短期的な抵抗は比較的小さくなっています。ただし、すぐに直近の高値を下回るようなら、ブルトラップに注意が必要です。この後、逆の動きになったらどうしますか?
#DYDX
あくまで個人的な見解であり、投資助言ではありません。
6
·
--
翻訳参照
DYDX 现报 0.1100,24 小时涨 6.46%,7 日仍跌 7.46%,日内区间 0.1027–0.1103,振幅 7.3%。
【盘面】
据币安现货行情,DYDX 这一轮换手主要发生在 0.1027–0.1103 之间。
核心逻辑:7.3% 的振幅与 0.1027–0.1103 的区间,说明筹码正在这个价位换手。
跟跌不跟涨的行情里 DYDX 反着来,24 小时收红就是态度。
下方 0.1027 支撑经过两轮测试都站住了。
同期 BTC 24 小时 +1.01%,DYDX 的 6.46% 明显跑赢大盘,资金偏好度更高。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
中线研判:盯 0.1027 的得失节奏,别跟短线情绪走。
7 日还亏着 7.46%,单日 6.46% 只能先当超跌反弹看,别急着认定反转。
有个数据没被定价,就是七日 7.46% 这个斜率。
$DYDX #DYDX
5
·
--
$DYDX はまだ「割安」ではありません。弱いです。
24時間で9.19%下落し、直近4時間でも8.8%下落。価格は依然として20日移動平均線と50日移動平均線を下回っています。逆張りの視点で見ると、出来高が20日平均のわずか0.8倍にとどまる一方で、ショート勢は-0.004%の資金調達率を支払っています。
これは重要です。🩸
底値だとは言いませんが、これを$SOL の強さと比べるより、偏りすぎたショートポジションに逆張りしたいところです。0.10ドル近辺では、手を出す前に価格の回復を待ちます。無謀なエントリーはしません。⚠️
#DYDX #Altcoin
$DYDX はまだ「割安」ではありません。弱いです。
24時間で9.19%下落し、直近4時間でも8.8%下落。価格は依然として20日移動平均線と50日移動平均線を下回っています。逆張りの視点で見ると、出来高が20日平均のわずか0.8倍にとどまる一方で、ショート勢は-0.004%の資金調達率を支払っています。
これは重要です。🩸
底値だとは言いませんが、これを$SOL の強さと比べるより、偏りすぎたショートポジションに逆張りしたいところです。0.10ドル近辺では、手を出す前に価格の回復を待ちます。無謀なエントリーはしません。⚠️
#DYDX #Altcoin
24時間で9.19%下落し、直近4時間でも8.8%下落。価格は依然として20日移動平均線と50日移動平均線を下回っています。逆張りの視点で見ると、出来高が20日平均のわずか0.8倍にとどまる一方で、ショート勢は-0.004%の資金調達率を支払っています。
これは重要です。🩸
底値だとは言いませんが、これを$SOL の強さと比べるより、偏りすぎたショートポジションに逆張りしたいところです。0.10ドル近辺では、手を出す前に価格の回復を待ちます。無謀なエントリーはしません。⚠️
#DYDX #Altcoin
8

·
--
$DYDX は現在、上限の$0.11643を13.2%下回っています
その水準を上回って1時間足が確定すれば、日足全体の見通しが一変します
反落すれば、下値に$0.09915を控えたまま、売り圧力が続きます
$DYDX を開いて、その水準にアラートを設定しましょう
ブレイク、それとも反落? 👀
#DYDX #値動き
$DYDX は現在、上限の$0.11643を13.2%下回っています
その水準を上回って1時間足が確定すれば、日足全体の見通しが一変します
反落すれば、下値に$0.09915を控えたまま、売り圧力が続きます
$DYDX を開いて、その水準にアラートを設定しましょう
ブレイク、それとも反落? 👀
#DYDX #値動き
その水準を上回って1時間足が確定すれば、日足全体の見通しが一変します
反落すれば、下値に$0.09915を控えたまま、売り圧力が続きます
$DYDX を開いて、その水準にアラートを設定しましょう
ブレイク、それとも反落? 👀
#DYDX #値動き
6
·
--
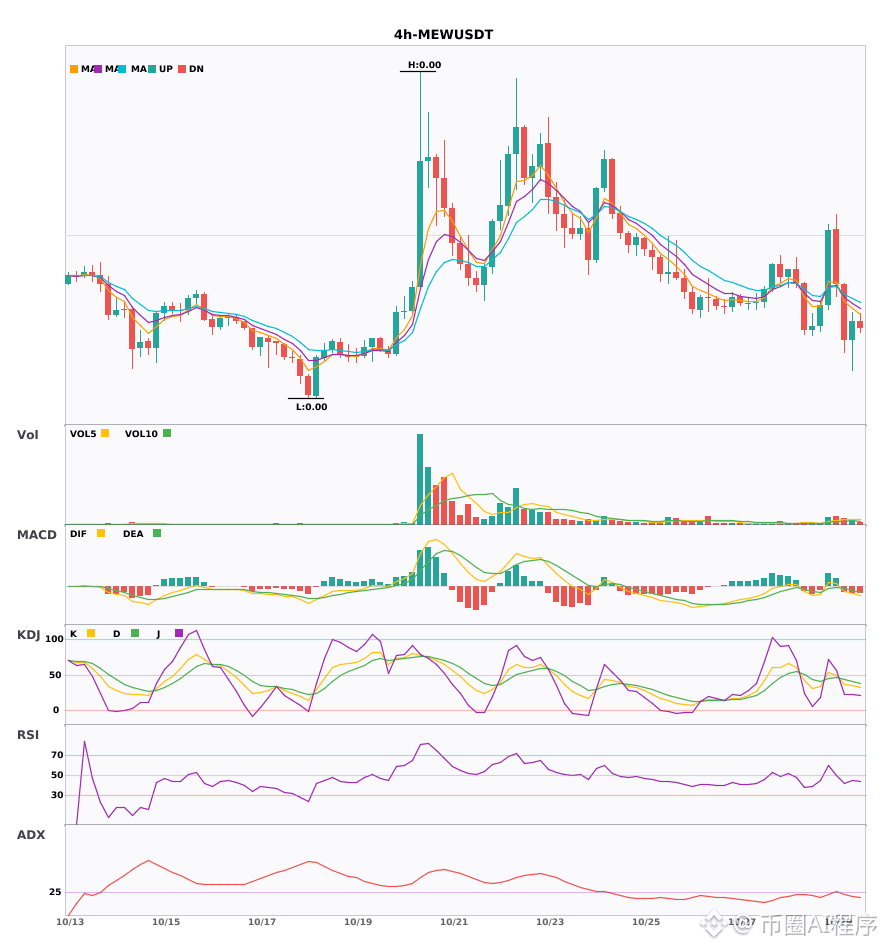
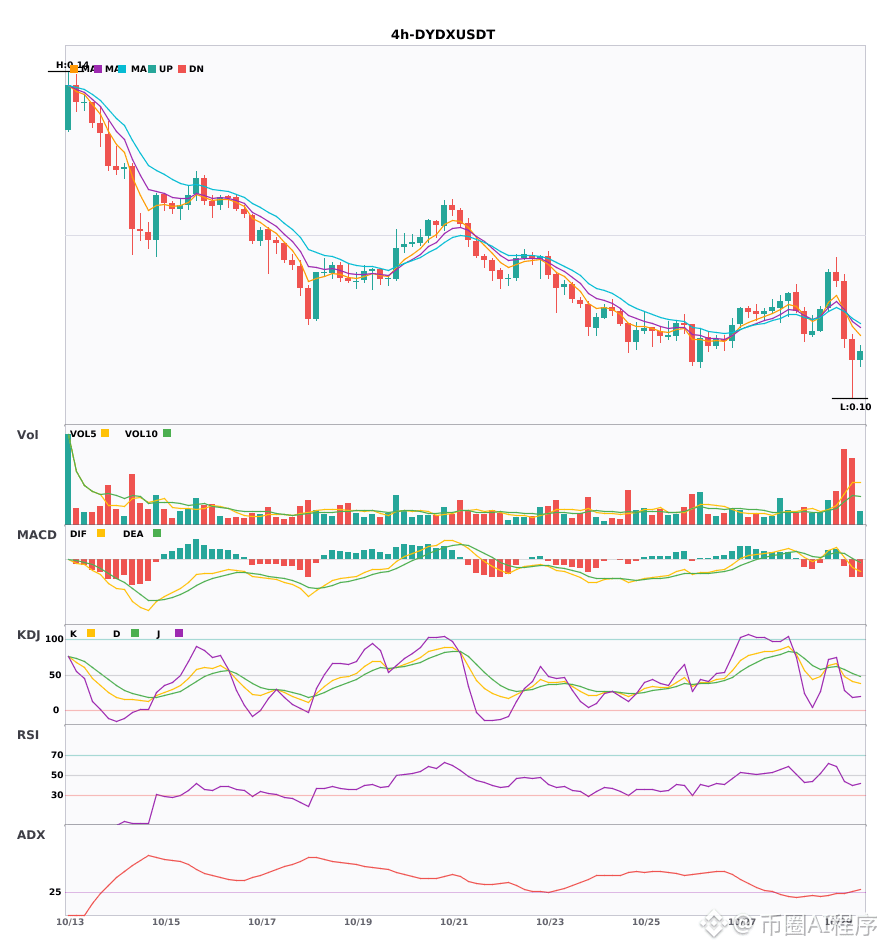
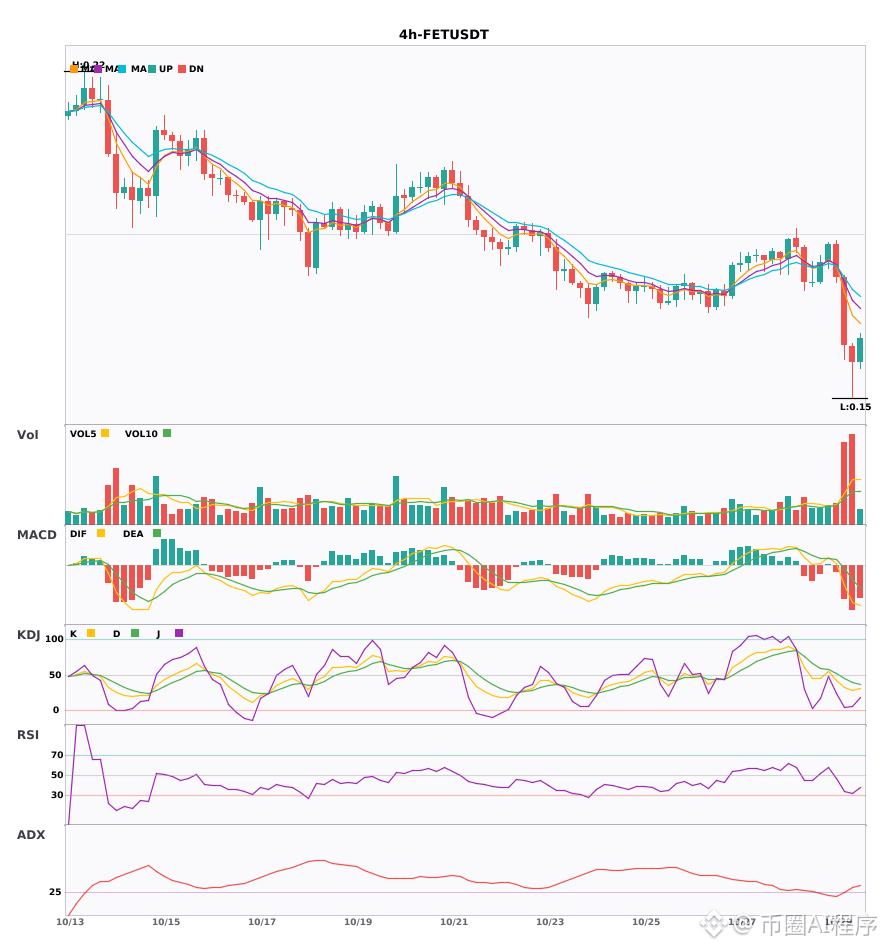
$MEW / $DYDX / $FET 4時間足のショートシグナル、日足の下降トレンドを確認🔥
════════════════════
🟢 $MEW 4時間足 ショートシグナル
⚠️テクニカル分析:日足で下降トレンドの共鳴を確認 | 4時間足のエントリー:MACDがゼロライン下でデッドクロス、下落加速 | EMA5がEMA8を下抜け、短期的に下落へ | KDJがデッドクロス、短期的に弱気 (Kは36.2、Dは43.1) | 出来高急増 (2.6倍)
════════════════════
🟢 $DYDX 4時間足 ショートシグナル
⚠️テクニカル分析:日足で下降トレンドの共鳴を確認 | 4時間足のエントリー:MACD DIFがゼロラインを下抜け、トレンドが下落に転換 | EMA5<EMA8<EMA13の弱気配列 | 出来高急増 (3.2倍)
════════════════════
🟢 $FET 4時間足 ショートシグナル
⚠️テクニカル分析:日足で下降トレンドの共鳴を確認 | 4時間足のエントリー:MACD DIFがゼロラインを下抜け、トレンドが下落に転換 | EMA5<EMA8<EMA13の弱気配列 | KDJは弱含みで推移し、売り方優勢 (Kは31.9、Dは45.5) | 出来高急増 (3.1倍)
════════════════════
🔔 最新の相場変動をいち早くチェック 🔔
#多周期共振 #MEW #DYDX #FET
📌 取引時はローソク足の形状が条件に合致しているかご確認ください
════════════════════
🟢 $MEW 4時間足 ショートシグナル
⚠️テクニカル分析:日足で下降トレンドの共鳴を確認 | 4時間足のエントリー:MACDがゼロライン下でデッドクロス、下落加速 | EMA5がEMA8を下抜け、短期的に下落へ | KDJがデッドクロス、短期的に弱気 (Kは36.2、Dは43.1) | 出来高急増 (2.6倍)
════════════════════
🟢 $DYDX 4時間足 ショートシグナル
⚠️テクニカル分析:日足で下降トレンドの共鳴を確認 | 4時間足のエントリー:MACD DIFがゼロラインを下抜け、トレンドが下落に転換 | EMA5<EMA8<EMA13の弱気配列 | 出来高急増 (3.2倍)
════════════════════
🟢 $FET 4時間足 ショートシグナル
⚠️テクニカル分析:日足で下降トレンドの共鳴を確認 | 4時間足のエントリー:MACD DIFがゼロラインを下抜け、トレンドが下落に転換 | EMA5<EMA8<EMA13の弱気配列 | KDJは弱含みで推移し、売り方優勢 (Kは31.9、Dは45.5) | 出来高急増 (3.1倍)
════════════════════
🔔 最新の相場変動をいち早くチェック 🔔
#多周期共振 #MEW #DYDX #FET
📌 取引時はローソク足の形状が条件に合致しているかご確認ください
16
·
--
ブリッシュ
翻訳参照
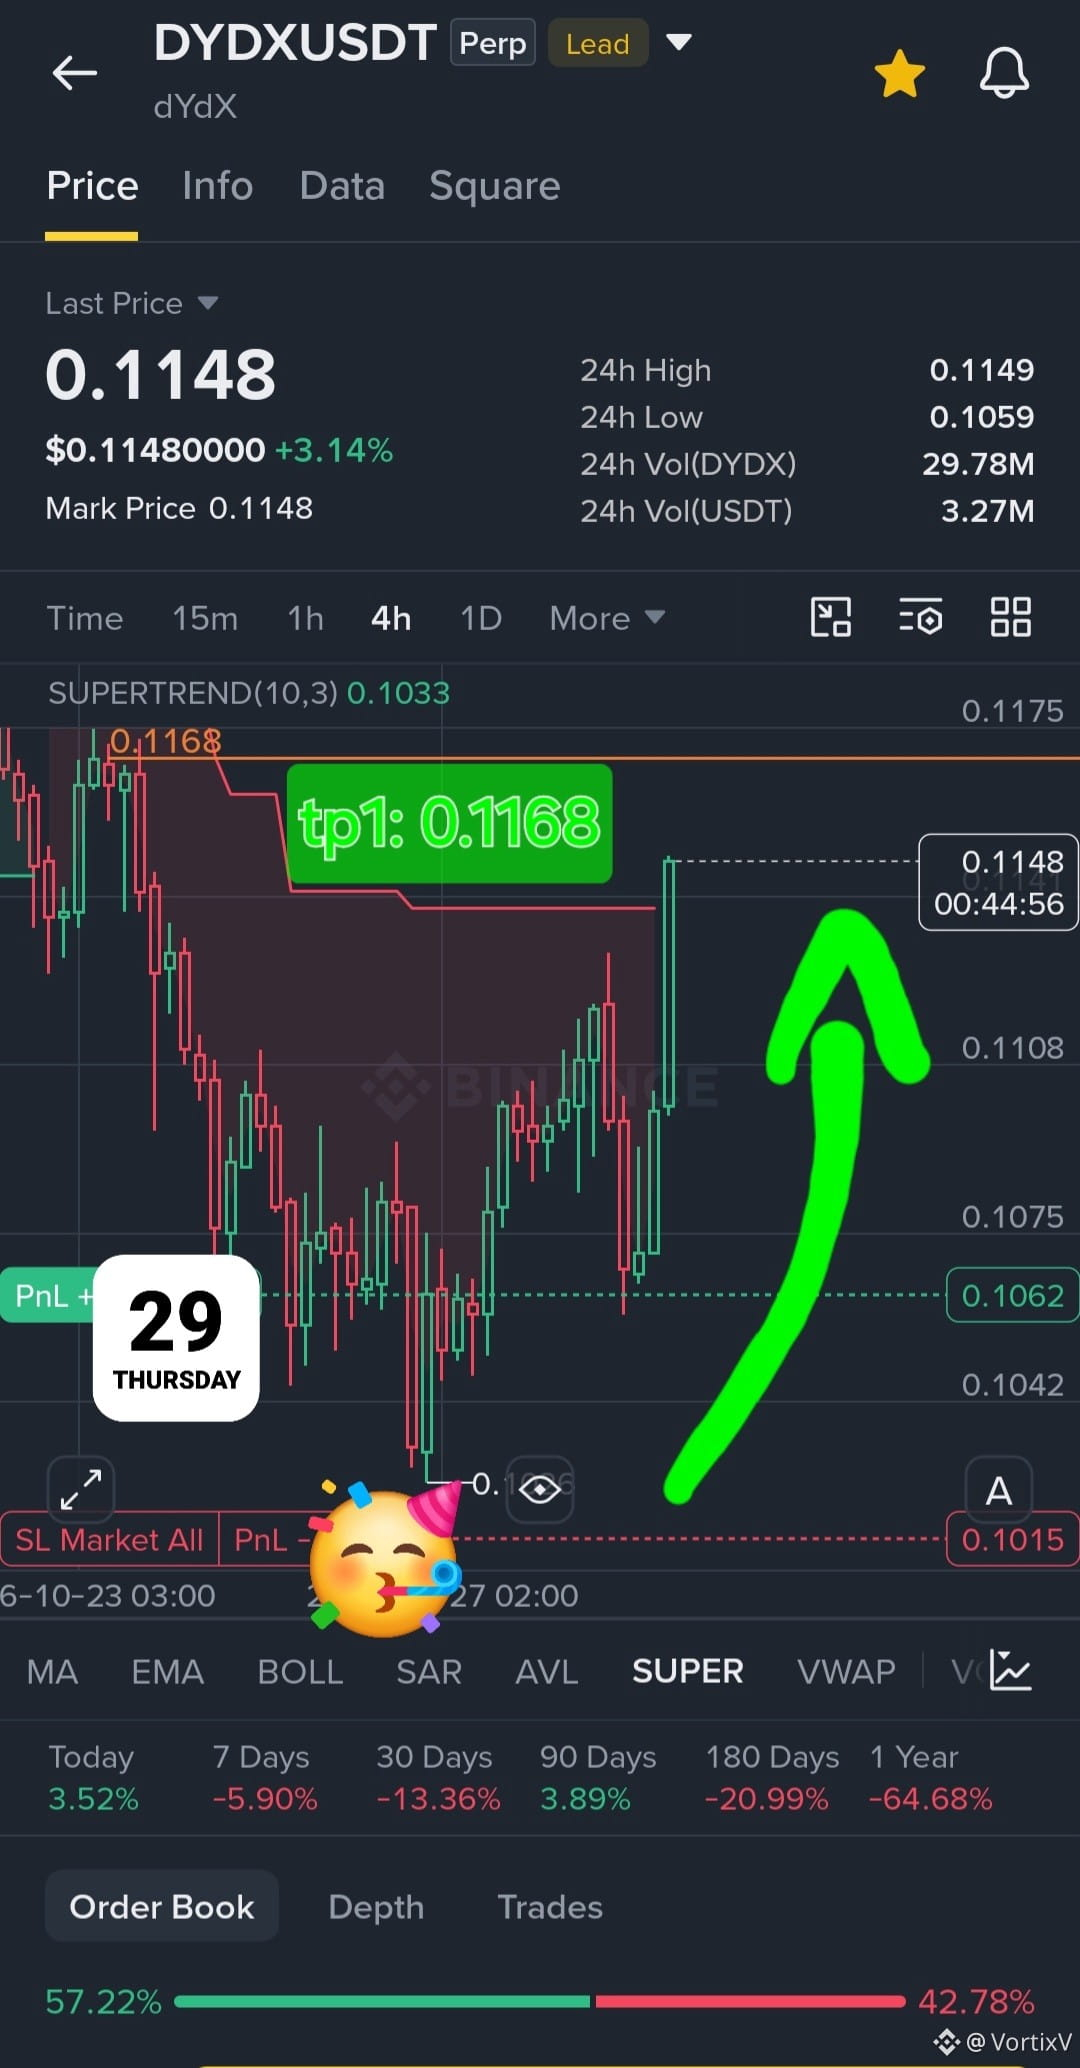
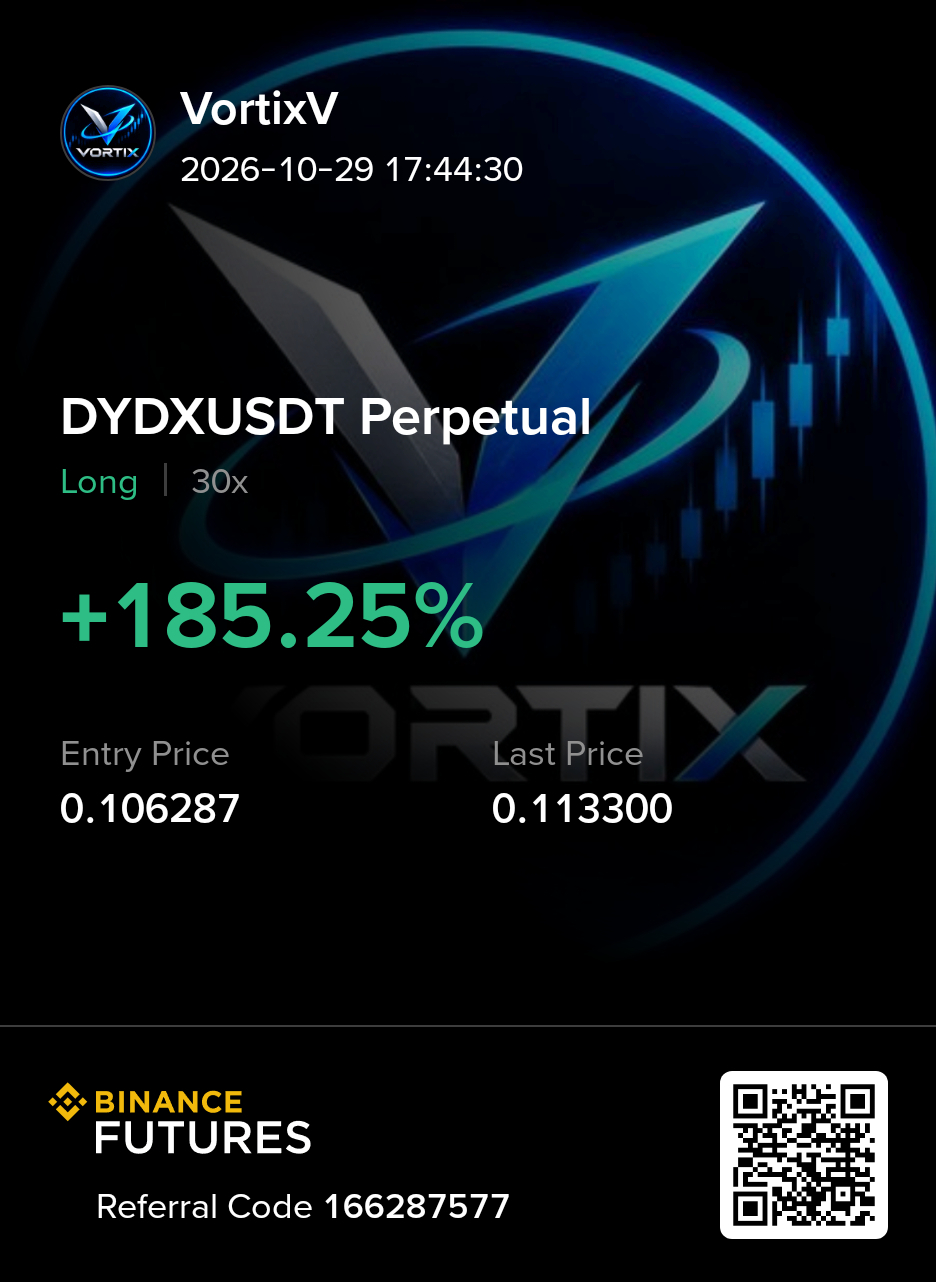
#DYDX update + signal (Long)
dydx showing strength on demand zone, trade goes under entry but repect demand zone without hitting our stop loss, now we are near to tp1
A- for who enter trade take partially profits on tp1 leave other for tp2 & tp3
then edit stop loss to 0.1065
B- for who didn't enter signal yet, you still have chance to entry at: 0.1075 stop loss: 0.1065 (tp1, tp2,tp3 same as signal before)
good luck from #VortixV
{future}(DYDXUSDT)
#DYDX update + signal (Long)
dydx showing strength on demand zone, trade goes under entry but repect demand zone without hitting our stop loss, now we are near to tp1
A- for who enter trade take partially profits on tp1 leave other for tp2 & tp3
then edit stop loss to 0.1065
B- for who didn't enter signal yet, you still have chance to entry at: 0.1075 stop loss: 0.1065 (tp1, tp2,tp3 same as signal before)
good luck from #VortixV
VortixV
·
--
ブリッシュ長期トレード(2~4週間)(シグナル)
🚀 **先物シグナル | ロング 📈**
🪙 **通貨ペア:** #DYDX
⏱️ **時間足:** [6H]
🎯 **方向:** ロング
━━━━━━━━━━━━━━
🟢 **エントリー価格:** [0.1070]
🎯 **利確目標**
- TP1: [0.1168]
- TP2: [0.1284]
- TP3: [0.1583]
🛑 **損切り:** [0.1015]
⚖️ **リスク/リワード:** [1:9]
📊 **レバレッジ:** [20X](ポジションサイズ: 3%)
━━━━━━━━━━━━━━
🔥 **次はどのコインを分析してほしいですか?**
💬 下にコイン名をコメントしてください! 👇🚀
━━━━━━━━━━━━━━
#VortixV
1
1
413
·
--
翻訳参照
$DYDX +4.39% | $ETHFI +4.05% | $PENGU +3.94%
#DYDX nudges to $0.1149, up +4.39% on $1.2 M volume. The platform’s edge as a DeFi‑first pro‑trading hub may be feeding the modest buying pressure.
#ETHFI climbs to $0.6788, gaining +4.05% with $4.1 M traded. Its neobank angle keeps it in view as a fresh alternative to traditional finance.
#PENGU rises to $0.00805000, up +3.94% on $8.5 M volume. The token’s surge is notable given its relatively low price.
👀 Watch if the growing volume across these three can hold steady, especially as market sentiment shifts.
#Write2Earn #Binance
13
·
--
$DYDX 上昇してブレイクしそう
取引量は週平均のほぼ2倍で、大口の買い手が活発です
🎯 買い $DYDX 0.10679~0.10794
損切り 0.10535
目標 0.11125 / 0.11360 / 0.11714
価格は本日の値幅の下限付近、0.10771で推移しています
これを書いている今、価格はゾーン内にあります
タップして購入 $DYDX
過去7日間のシグナルは、43回が目標到達、91回が損切り
エントリーする?それとも様子を見る?
#DYDX #取引シグナル
$DYDX 上昇してブレイクしそう
取引量は週平均のほぼ2倍で、大口の買い手が活発です
🎯 買い $DYDX 0.10679~0.10794
損切り 0.10535
目標 0.11125 / 0.11360 / 0.11714
価格は本日の値幅の下限付近、0.10771で推移しています
これを書いている今、価格はゾーン内にあります
タップして購入 $DYDX
過去7日間のシグナルは、43回が目標到達、91回が損切り
エントリーする?それとも様子を見る?
#DYDX #取引シグナル
取引量は週平均のほぼ2倍で、大口の買い手が活発です
🎯 買い $DYDX 0.10679~0.10794
損切り 0.10535
目標 0.11125 / 0.11360 / 0.11714
価格は本日の値幅の下限付近、0.10771で推移しています
これを書いている今、価格はゾーン内にあります
タップして購入 $DYDX
過去7日間のシグナルは、43回が目標到達、91回が損切り
エントリーする?それとも様子を見る?
#DYDX #取引シグナル
6
翻訳参照
$DYDX LONG
Сможет ли этот актив развернуть текущую динамику в пользу покупателей при удержании критической зоны риска? Сценарий на покупку опирается на способность защитного барьера сдержать потенциальное давление. Если фундамент устоит, откроется перспектива поэтапного продвижения к верхним ориентирам, где каждый рубеж потребует аккуратного контроля позиции. Любое пересечение нежелательной границы автоматически завершит эту торговую идею.
🏁Вход: 0.10958
💰Цель 1: 0.11139331 (+1.65%)
💰Цель 2: 0.11354662 (+3.62%)
💰Цель 3: 0.11677658 (+6.57%)
🛡Защита: 0.10601004 (-3.26%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#DYDX #Worldcoin #Crypto 📈
$DYDX
22

·
--
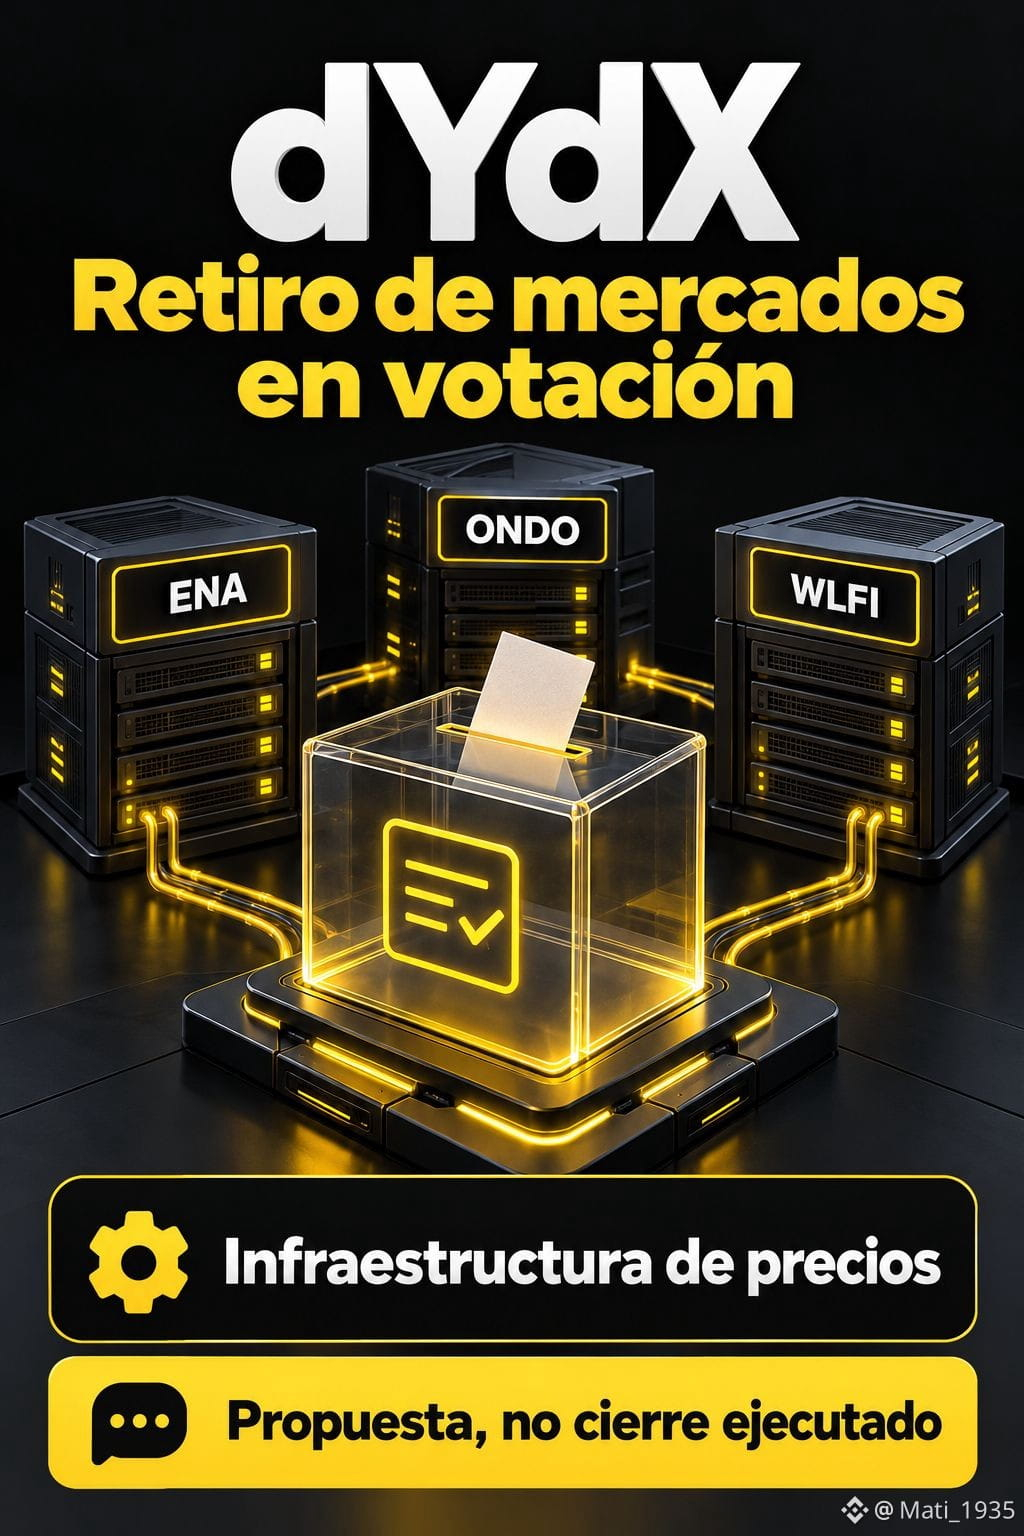
dYdX、ENA、ONDO、WLFI市場の廃止を投票で審議
提案399は10月29日12:40 UTCまで投票が行われます。草案は23日に公開され、オンチェーン投票は26日に始まりました。
この3市場について、Stakecito Labsは、Slinky経由で価格データを供給するSOL/ETH/Baseのノードインフラが閉鎖予定であることを理由に挙げています。また、廃止候補となっている他の市場よりも取引が活発であることも指摘しています。
対象に含まれるその他の市場は、取引の低調さや流動性の低さが理由です。WTIとXAGについては、利用状況に対してオラクルのコストが高いとされています。
承認された場合、対象ペアは最終決済に移行し、価格データの提供元は無効化されます。この措置はdYdXの商品に関するものであり、廃止がすでに実行されたわけではありません。
10月26日23:58 UTC時点のBinance Spot価格(USDT):ENA 0,2070(24時間で-0,145%);ONDO 0,4156(+1,913%);WLFI 0,0530(0,000%)。
市場の見方:市場が存続するかどうかは、データやインフラにも左右されます。特定市場の廃止は取引の選択肢に影響する可能性がありますが、トークン全体の価値を決定づけるものではありません。Binanceでのこれらの変動は、提案への因果的な反応を示すものではありません。
$ENA $ONDO $WLFI
教育目的のコンテンツです。金融アドバイスではありません。
#dYdX #Gobernanza #Oraculos #DeFi #市場
396
·
--
ブリッシュ
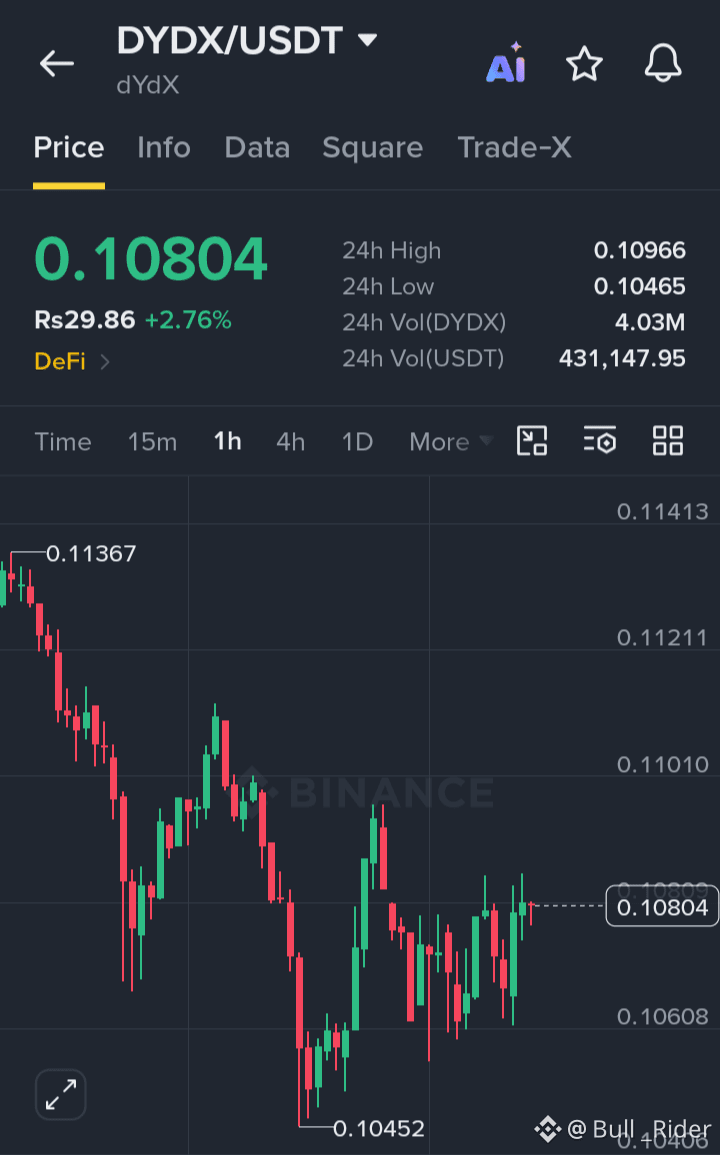
$DYDX はサポートからの回復の兆しを見せており、下降トレンドの後、買い手が主導権を取り戻そうとしています。価格は0.10804付近で値固めしており、レジスタンスを上抜ければ、さらに上昇する可能性があります。
エントリー: 0.10804 TP1: 0.10900 TP2: 0.11010 TP3: 0.11200 SL: 0.10600
購入して取引する $BABY
{future}(BABYUSDT)
#DYDX $龙虾
{alpha}(560xeccbb861c0dda7efd964010085488b69317e4444)
{future}(DYDXUSDT)
$DYDX はサポートからの回復の兆しを見せており、下降トレンドの後、買い手が主導権を取り戻そうとしています。価格は0.10804付近で値固めしており、レジスタンスを上抜ければ、さらに上昇する可能性があります。
エントリー: 0.10804 TP1: 0.10900 TP2: 0.11010 TP3: 0.11200 SL: 0.10600
購入して取引する $BABY
#DYDX $龙虾
エントリー: 0.10804 TP1: 0.10900 TP2: 0.11010 TP3: 0.11200 SL: 0.10600
購入して取引する $BABY
#DYDX $龙虾
1
37
·
--
記事
上昇中のDYDX、清算の94%がロングに集中?DYDXはBinanceで約0.10780000(+0.7480%)、OKXで約0.10779000(+0.7477%)と上昇している。一方、過去1日のロング清算額は約1万5,800ドル、ショートはわずか約993ドルで、清算額に占めるロングの割合は約94.1%、差は約15.9倍に達した。
口座のロング比率は約64.6%、平均資金調達率は約+0.000021、建玉総額は約4,032万ドル(Binance約351万ドル、OKX約117万ドル)。価格が上昇するなか、ショートはほとんど清算されず、ロングが先に狙われた——反発局面で高レバレッジのロングが清算ラインに触れたと見るのが自然だ。
#DYDX #价仓背离 #爆仓 #先物市場
価格は上昇しているのに、清算の94%はロング——これは反発局面でのレバレッジ事故なのか、それともショートポジションがほとんど動いていないのか?
上昇中のDYDX、清算の94%がロングに集中?
DYDXはBinanceで約0.10780000(+0.7480%)、OKXで約0.10779000(+0.7477%)と上昇している。一方、過去1日のロング清算額は約1万5,800ドル、ショートはわずか約993ドルで、清算額に占めるロングの割合は約94.1%、差は約15.9倍に達した。
口座のロング比率は約64.6%、平均資金調達率は約+0.000021、建玉総額は約4,032万ドル(Binance約351万ドル、OKX約117万ドル)。価格が上昇するなか、ショートはほとんど清算されず、ロングが先に狙われた——反発局面で高レバレッジのロングが清算ラインに触れたと見るのが自然だ。
#DYDX #价仓背离 #爆仓 #先物市場
価格は上昇しているのに、清算の94%はロング——これは反発局面でのレバレッジ事故なのか、それともショートポジションがほとんど動いていないのか?
口座のロング比率は約64.6%、平均資金調達率は約+0.000021、建玉総額は約4,032万ドル(Binance約351万ドル、OKX約117万ドル)。価格が上昇するなか、ショートはほとんど清算されず、ロングが先に狙われた——反発局面で高レバレッジのロングが清算ラインに触れたと見るのが自然だ。
#DYDX #价仓背离 #爆仓 #先物市場
価格は上昇しているのに、清算の94%はロング——これは反発局面でのレバレッジ事故なのか、それともショートポジションがほとんど動いていないのか?
15

·
--
記事
翻訳参照
多头占六成的DYDX,砸约2%清差却近九万倍DYDX只回撤约2.5%,账户多头却占约66%,24小时窗口里多头被清掉约2.9万美金、空头仅约0.3美金,清差约8.6万倍——多头人更多,清算火力几乎全砸在多头身上。
币安约 0.1099 美元(-2.4840%),OKX 约 0.1099 美元(-2.6665%)。24小时多头清算约2.9万、空头约0.00003万,合计约2.9万、45笔;12小时几乎没量。持仓量币安约354万、OKX约121万;账户多空约65.8%对34.2%,币安费率偏正约0.009%。
多头账户明显占优,短窗也没放出空头清算量,轻回撤却先把多头洗穿——更像高杠杆多单在阴跌里集中爆掉,而不是空头主力去杠杆。
#DYDX #爆仓 #合约行情 #多空比
多头约占三分之二,却清出近九万倍差——这算DYDX多头踩踏,还是阴跌盘里的杠杆单边扫损?
实时查看:https://www.coinboss.com/currencies/DYDX
多头占六成的DYDX,砸约2%清差却近九万倍
DYDX只回撤约2.5%,账户多头却占约66%,24小时窗口里多头被清掉约2.9万美金、空头仅约0.3美金,清差约8.6万倍——多头人更多,清算火力几乎全砸在多头身上。
币安约 0.1099 美元(-2.4840%),OKX 约 0.1099 美元(-2.6665%)。24小时多头清算约2.9万、空头约0.00003万,合计约2.9万、45笔;12小时几乎没量。持仓量币安约354万、OKX约121万;账户多空约65.8%对34.2%,币安费率偏正约0.009%。
多头账户明显占优,短窗也没放出空头清算量,轻回撤却先把多头洗穿——更像高杠杆多单在阴跌里集中爆掉,而不是空头主力去杠杆。
#DYDX #爆仓 #合约行情 #多空比
多头约占三分之二,却清出近九万倍差——这算DYDX多头踩踏,还是阴跌盘里的杠杆单边扫损?
实时查看:https://www.coinboss.com/currencies/DYDX
23

DYDXの買い戻し承認枠は1億100万枚。現在価格0.116ドルで換算すると約1,170万ドルに相当します。一方、DYDX市場全体の先物建玉はわずか365万ドル。承認枠は建玉の3.2倍にあたるのに、8時間の資金調達率は+0.0001%にとどまっています。今日の相場で最も釣り合いが取れていない数字の組み合わせです。理論上、建玉の3倍に相当する買いが控えているのに、レバレッジ市場にはプレミアムがまったくついていません。
まず、この資金の性質をはっきりさせておきましょう。dYdX Treasury SubDAOは、プロトコル手数料を原資として、買い戻しの承認枠を約1億100万枚に引き上げました。新規発行でも、何らかの財団による市場価格での買い支えでもありません。重要なのは、買いの資金源が変わったことです。「誰かが買い支えてくれるだろう」という期待から、「プロトコル自身が収益で買い支える」形になりました。この種の買い戻しは、ペースが遅く、チャートを気にせず、短期的な値動きにも左右されにくいのが特徴です。大陽線をもたらすものではありませんが、下落局面では不本意ながらも底を支える存在になります。
2つ目のシグナルは資金調達率です。8時間ごとに+0.0001%で、年率換算では約0.11%。ほぼゼロです。ロング口座の割合は66.3%で、かなり活況に見えますが、建玉はわずか365万ドル。つまり、少額口座のトレーダーがロングに傾いているだけで、レバレッジ資金が積み増されているわけではありません。言い換えれば、今のロング勢は借金して買っているのではなく、自分のお金で買っています。一方、本格的なショート勢も、ここで価格を押し下げることに関心がありません。強気派も弱気派も、方向性に賭けるために資金を払おうとしていない。これが典型的な「材料は発表されたが、まだ価格に織り込まれていない」状態です。
3つ目は流動性です。24時間の取引高は220万ドル。この市場で1,170万ドルの買い戻しを受け止めるには、理論上、5日分の取引高をすべて吸収する必要があります。したがって、一度に買い切ると考えるべきではありません。実際の執行は数週間、場合によっては数カ月にわたって、毎日少しずつ買い進める形になる可能性が高いでしょう。価格への影響としては、底値圏が何度も固められる一方、上抜けには外部からの新たな資金流入が必要です。買い戻しは下支えにはなっても、相場を押し上げる力にはなりません。
次に、ストーリーの面を見てみましょう。DYDXが長年批判されてきたのは、トークンの価値とプロトコル収益が切り離されている点です。手数料はバリデーターと国庫に配分され、トークン保有者はキャッシュフローを受け取れません。買い戻しの承認は、このつながりを補う第一歩です。プロトコルが稼いだ資金が、トークンそのものに還元され始めます。この仕組みが市場に受け入れられれば、評価の枠組みは「ガバナンストークン」から「キャッシュフローを生む資産」へと一段移る可能性があります。ただし、承認は実行を意味しません。SubDAOの投票で可決されたのは、あくまで許可を得たということです。実際に動き出すのはいつか、そしてプロトコル手数料収入が維持できるかを見極める必要があります。市場が冷え込み、取引量が落ちれば、買い戻しに使える資金も減ります。ここがこのロジックの最も脆いところです。
私自身の見方としては、こうした「本物の資金だが、動きは遅い」買いは、どんな煽りよりも追跡する価値があります。ただし、価格にすぐ反映されるわけではありません。注目すべきなのはチャートの形ではなく、国庫やSubDAO関連アドレスの残高の変化です。それこそが、買い戻しが本当に始まった証拠です。価格面では、0.116ドル付近でロングとショートのコストがかなり接近しています。ある日、資金調達率が急にマイナスに転じても価格が下がらないなら、現物市場で誰かが買い集める一方、先物市場では売りが浴びせられていることを示します。そのときこそ、買い戻しが入った痕跡といえるでしょう。
リスクについて:最大のリスクは方向性の判断を誤ることではありません。紙の上の承認を、すでに約定した買い注文だと思い込み、日次取引高が220万ドルしかない薄い板で、自分にとって大きすぎるポジションを取ってしまうことです。
#DYDX #dYdX #Crypto
22
$DYDX の金庫ステーキングが1億枚の$DYDXを突破、2,587万枚のトークンが大移動、5つのバリデーターへの委任がゼロに。
第396号ガバナンス提案により、アクティブなバリデーターは31から21に削減。報酬ゼロのステーキングはすべて強制移行され、さらに1,072万枚の買い戻しトークンが初めて投入されます。
現在、$DYDX の相場はなお0.67%下落。ニュースが出たばかりで、市場にはまだ十分織り込まれていません。今すぐ飛び込んで買い向かう必要はありません。
こうしたガバナンス関連ニュースの読みが合っているか試したいなら、Binance現物取引トーナメントS8が開幕したばかり。小さなポジションで試すほうが、当てずっぽうより確実です。
今回のステーキング1億枚突破は本当の好材料?それとも事実売りの材料?強気派は1、確認を待ちたい人は2をコメントしてください。
#Write2Earn #BinanceSquare #DYDX Futures #TradingTournament
$DYDX の金庫ステーキングが1億枚の$DYDX を突破、2,587万枚のトークンが大移動、5つのバリデーターへの委任がゼロに。
第396号ガバナンス提案により、アクティブなバリデーターは31から21に削減。報酬ゼロのステーキングはすべて強制移行され、さらに1,072万枚の買い戻しトークンが初めて投入されます。
現在、$DYDX の相場はなお0.67%下落。ニュースが出たばかりで、市場にはまだ十分織り込まれていません。今すぐ飛び込んで買い向かう必要はありません。
こうしたガバナンス関連ニュースの読みが合っているか試したいなら、Binance現物取引トーナメントS8が開幕したばかり。小さなポジションで試すほうが、当てずっぽうより確実です。
今回のステーキング1億枚突破は本当の好材料?それとも事実売りの材料?強気派は1、確認を待ちたい人は2をコメントしてください。
#Write2Earn #BinanceSquare #DYDX Futures #TradingTournament
13
·
--
構造から見る|dYdX Treasury SubDAOが約2,587万枚のDYDXのステーキング配分を調整、委任総額は約1億100万枚に増加
日足のチャート構造を先に見るのが私の習慣で、ニュースは相場の動きを裏付ける材料として捉えています。現物と先物を見て、どちらが相場を主導しているか確認しましょう。
$DYDX 、日中+1.29%、日中レンジは0.1128~0.1175。
#DYDX
構造から見る|dYdX Treasury SubDAOが約2,587万枚のDYDXのステーキング配分を調整、委任総額は約1億100万枚に増加
日足のチャート構造を先に見るのが私の習慣で、ニュースは相場の動きを裏付ける材料として捉えています。現物と先物を見て、どちらが相場を主導しているか確認しましょう。
$DYDX 、日中+1.29%、日中レンジは0.1128~0.1175。
#DYDX
日足のチャート構造を先に見るのが私の習慣で、ニュースは相場の動きを裏付ける材料として捉えています。現物と先物を見て、どちらが相場を主導しているか確認しましょう。
$DYDX 、日中+1.29%、日中レンジは0.1128~0.1175。
#DYDX
6
·
--
⚙️ $DYDX 市場指標
価格: $0.1169
24時間変動率: +0.30%
取引高: $412.59K
高値: $0.1175
安値: $0.1128
これらの数値は、Binanceの最新の24時間ティッカーデータを反映しています。
取引高と価格の動き、どちらに注目していますか?
#DYDX
⚙️ $DYDX 市場指標
価格: $0.1169
24時間変動率: +0.30%
取引高: $412.59K
高値: $0.1175
安値: $0.1128
これらの数値は、Binanceの最新の24時間ティッカーデータを反映しています。
取引高と価格の動き、どちらに注目していますか?
#DYDX
価格: $0.1169
24時間変動率: +0.30%
取引高: $412.59K
高値: $0.1175
安値: $0.1128
これらの数値は、Binanceの最新の24時間ティッカーデータを反映しています。
取引高と価格の動き、どちらに注目していますか?
#DYDX
174

·
--
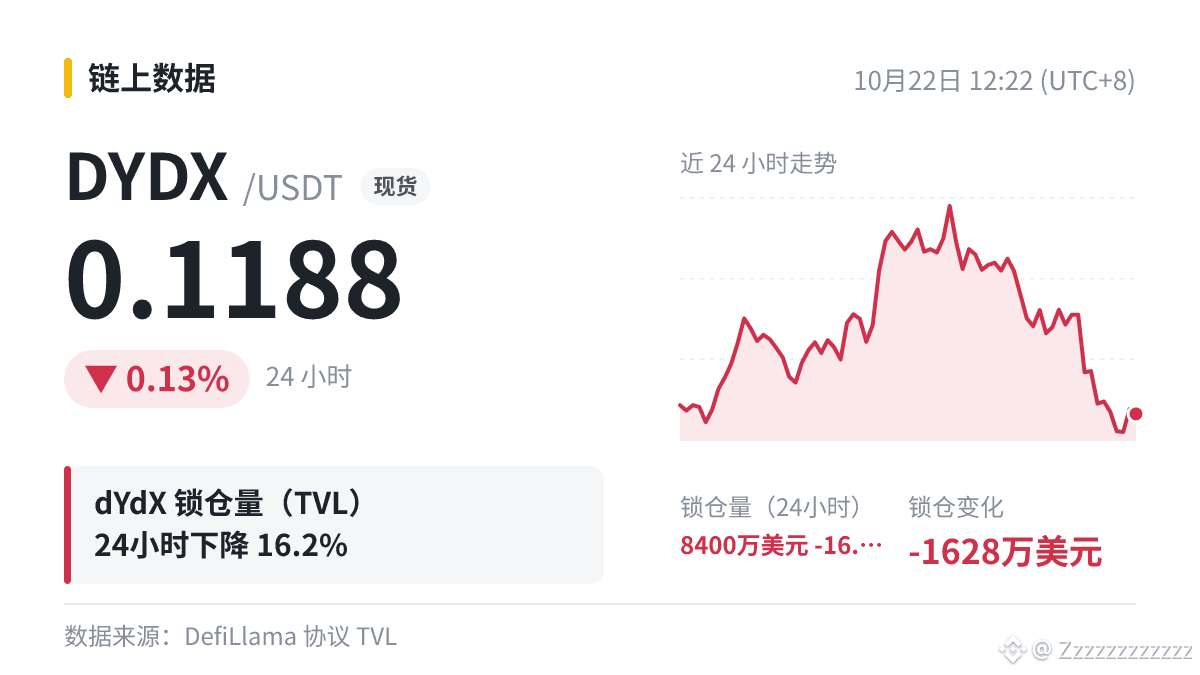
TVLを見ている方はご注意ください:デリバティブプロトコルのdYdX($DYDX )は、24時間でTVLが16.23%減少しました。
1,628万ドルの減少は、規模が1億ドルのプロトコルにとって小さくありません。
今後は、TVLの減少が続くか、順位がさらに下がるか(現在193位)の2点に注目します。
#DYDX
TVLを見ている方はご注意ください:デリバティブプロトコルのdYdX($DYDX )は、24時間でTVLが16.23%減少しました。
1,628万ドルの減少は、規模が1億ドルのプロトコルにとって小さくありません。
今後は、TVLの減少が続くか、順位がさらに下がるか(現在193位)の2点に注目します。
#DYDX
1,628万ドルの減少は、規模が1億ドルのプロトコルにとって小さくありません。
今後は、TVLの減少が続くか、順位がさらに下がるか(現在193位)の2点に注目します。
#DYDX
10
·
--
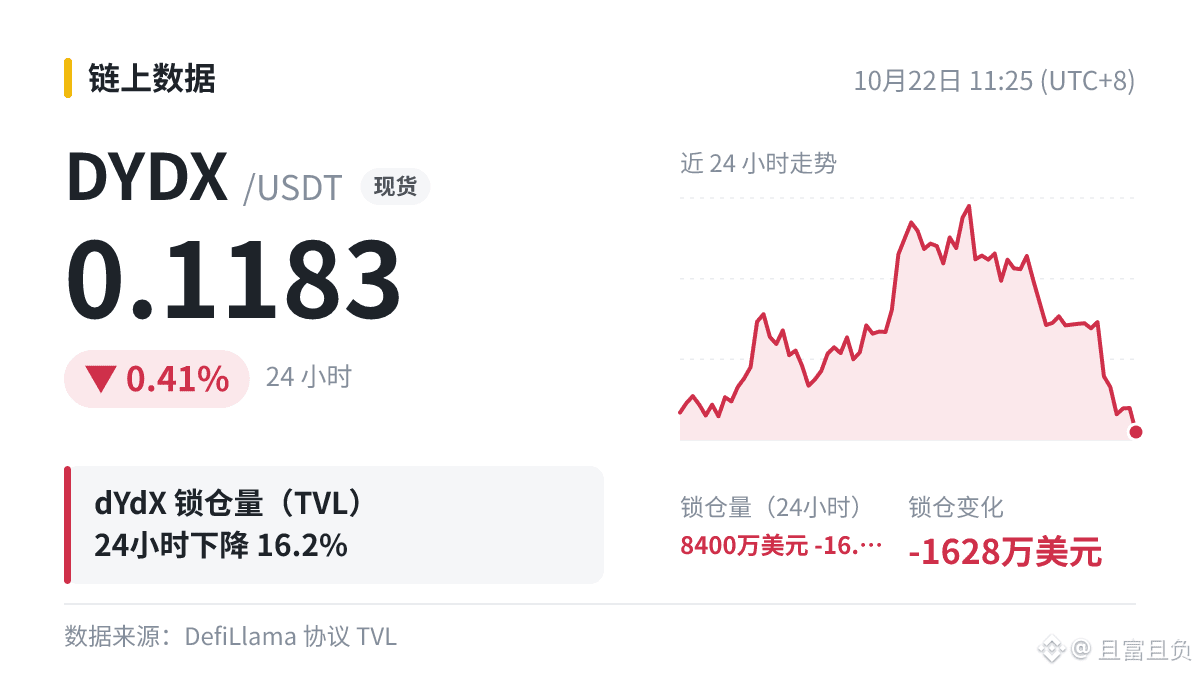
今日の暗号資産界隈の日常:dYdX($DYDX )の24時間ロックアップ額が-16.23%と流れてきたので、ついでに自分のウォレットも見てみた。
ロックアップ額:1億ドル → 8400万ドル。
自分の残高:気持ちはよくわかる。ここはすごく共感できる。
笑い話はさておき、ロックアップ額の大幅な変動は、たまたま大口保有者が資金を動かしただけの場合もある。すぐに自分のことだと思い込まないように。
#DYDX
今日の暗号資産界隈の日常:dYdX($DYDX )の24時間ロックアップ額が-16.23%と流れてきたので、ついでに自分のウォレットも見てみた。
ロックアップ額:1億ドル → 8400万ドル。
自分の残高:気持ちはよくわかる。ここはすごく共感できる。
笑い話はさておき、ロックアップ額の大幅な変動は、たまたま大口保有者が資金を動かしただけの場合もある。すぐに自分のことだと思い込まないように。
#DYDX
ロックアップ額:1億ドル → 8400万ドル。
自分の残高:気持ちはよくわかる。ここはすごく共感できる。
笑い話はさておき、ロックアップ額の大幅な変動は、たまたま大口保有者が資金を動かしただけの場合もある。すぐに自分のことだと思い込まないように。
#DYDX
1
167
·
--
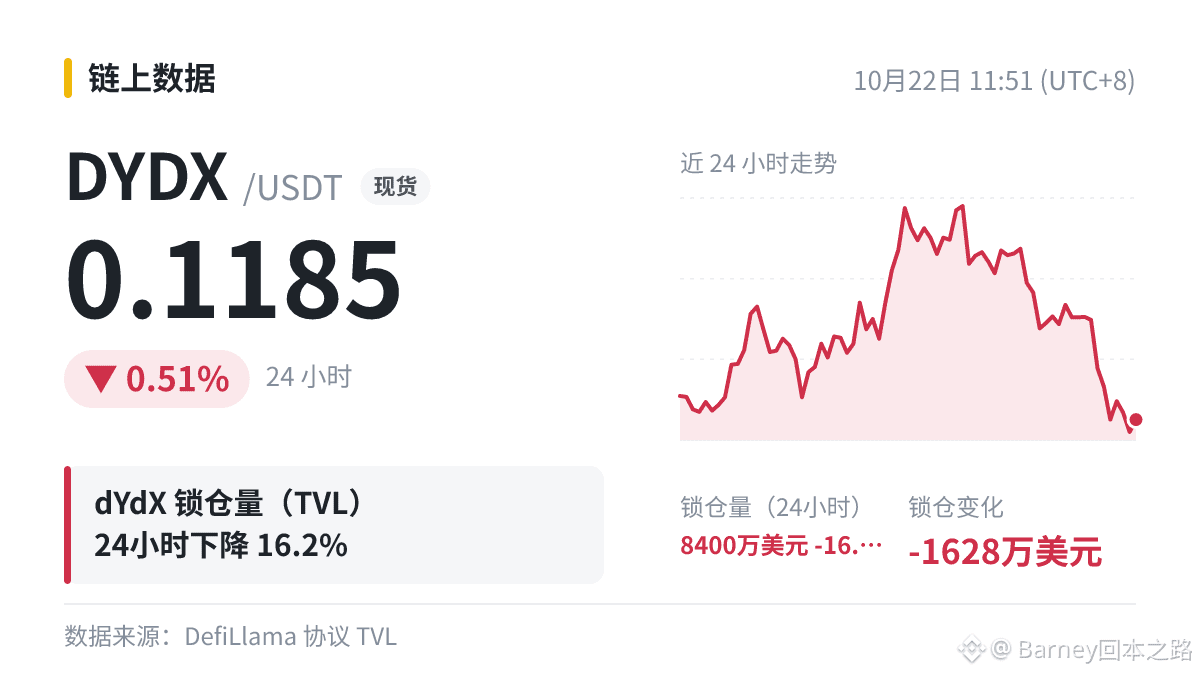
速報ネタ版:dYdXの24時間ロック額が1,628万ドル(-16.23%)減って、現在8,400万ドル。
ロック額がこんなに一気に減ったけど、今月は僕の口座残高も少し減った。減ったのは食費だけどね。どちらも「目減り」だけど、桁がいくつか違う。
$DYDX の保有者のみんな、笑ったあとは忘れずに:ロック額とコイン価格が必ずしも連動するとは限らない。同じように迷ってる仲間は、コメントで点呼してね
#DYDX
話半分に聞いて、真似して買わないこと。自分で判断してね。
速報ネタ版:dYdXの24時間ロック額が1,628万ドル(-16.23%)減って、現在8,400万ドル。
ロック額がこんなに一気に減ったけど、今月は僕の口座残高も少し減った。減ったのは食費だけどね。どちらも「目減り」だけど、桁がいくつか違う。
$DYDX の保有者のみんな、笑ったあとは忘れずに:ロック額とコイン価格が必ずしも連動するとは限らない。同じように迷ってる仲間は、コメントで点呼してね
#DYDX
話半分に聞いて、真似して買わないこと。自分で判断してね。
ロック額がこんなに一気に減ったけど、今月は僕の口座残高も少し減った。減ったのは食費だけどね。どちらも「目減り」だけど、桁がいくつか違う。
$DYDX の保有者のみんな、笑ったあとは忘れずに:ロック額とコイン価格が必ずしも連動するとは限らない。同じように迷ってる仲間は、コメントで点呼してね
#DYDX
話半分に聞いて、真似して買わないこと。自分で判断してね。
1
16
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceToResumePhaseOneOfWithdrawals
閲覧回数 5,962
297人が討論中
2
#BinanceHadAlreadyCovered$6BofHackLoss
閲覧回数 1,464
45人が討論中
3
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
閲覧回数 8,629
55人が討論中
4
#BinanceSAFUFundTransferCompleted7499BTC
閲覧回数 73,829
1,287人が討論中
5
#CZDismissesClaimsBinanceHackWasPredicted
閲覧回数 1,429
77人が討論中
6
#BinanceRecovery90% of stolen assets
閲覧回数 203,016
220人が討論中
7
#YiHe:ProofOfReserves:10TokensAt100%Backing
閲覧回数 181,226
1,093人が討論中
8
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
閲覧回数 63,548
679人が討論中
9
#B14gReportsUnauthorizedTransferOfAbout97MCORE
閲覧回数 4,331
124人が討論中
10
#USSpotETHETFsPost23StraightDaysOfNetOutflows
閲覧回数 5,069
115人が討論中