

#crossborder
crossborder
閲覧回数 9,883
135人が討論中
注目
最新

·
--
翻訳参照
🚀 $LSK SURGES ON RUSSIA'S SELF‑CUSTODY GREEN LIGHT! 📈
📊 Russia’s central bank just unlocked self‑custody wallets for cross‑border crypto, turning a regulatory wall into a highway for international payments. 🦈 Smart money eyes the new liquidity corridor, while domestic controls tighten from July 2027, setting a clear split between outbound flow and internal scrutiny.
🌊 Traders on a top‑tier exchange can expect a short‑term spike in cross‑border volume as the market tests the fresh framework, giving $HYPE and $IDOL extra runway alongside $LSK . 💡 Positioning now could capture the first wave of institutional swaps.
💬 How are you positioning for the influx of cross‑border flow? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #LSK #CrossBorder #Regulation #Crypto #Opportunity
🚀 🦈
7

·
--
🚀 $XRP 、G20の流動性急増に備えよ!🟢
🦈 機関投資家向けのネットワークが整いつつあります。2027年までにG20が義務付ける「1時間以内の決済」は、膨大な流動性不足を生み出し、それを埋められるのは高スループットのプロトコルだけです。$XRP は、規制に準拠したブリッジとオンチェーン決済の結節点に位置し、各国のFXフローを担う事実上の主要ルートとなる可能性があります。📊
最近のオンチェーン指標では、0.48~0.50ゾーン付近で公正価値ギャップが縮小。一方、4時間足チャートでのオーダーブロックの蓄積は、政策導入を前にスマートマネーが先回りしてポジションを構築している兆しを示しています。銀行や決済ネットワークがコンプライアンス対応に奔走するなか、需要の連鎖的な高まりが予想されます。💬 これから訪れるクロスボーダーの波に備えて投資しますか?それとも次の機関投資家の動きを待ちますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #XRP #SmartMoney #CrossBorder #Crypto
🦈 💎
18
·
--
🚀 $XRP 、G20の即時決済市場を席巻する準備万端!🟢
📊 G20は、2027年までに国境を越える決済の75%を1時間以内に完了させると表明しました。これにより、$XRP に巨大な流動性の回廊が開かれます。プロトコルの処理速度の優位性が今後の規制強化の流れとぴったり合致するなか、賢明な投資家たちはすでにポジションを積み上げています。🌊 機関投資家向けの決済回廊が注文板に大量の資金を流し込み、値動きの一つひとつが買い圧力の波となる可能性があります。
💡 明確なストーリーと世界的な後押しを受け、上昇への道筋は離陸を待つ滑走路のようです。👇 世界中で決済時間の短縮が進むなか、$XRP の急騰にどう乗りますか? 💬
⚠️ 金融アドバイスではありません。常にリスク管理を行ってください。🛡️
🏷️ #XRP #CrossBorder #CryptoPayments #Momentum
🚀 ⚡
14

·
--
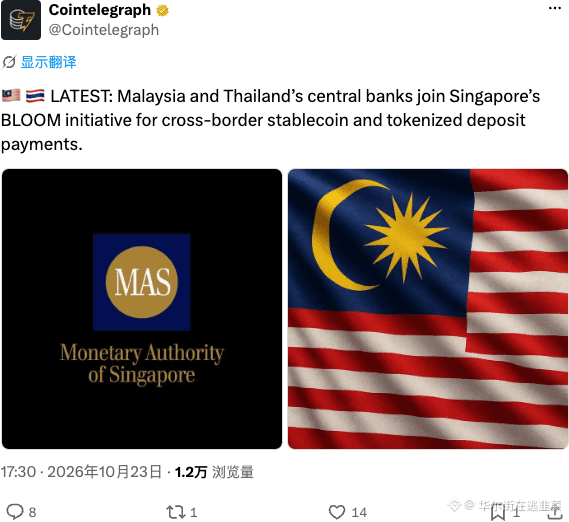
マレーシアとタイの中央銀行がシンガポールのBLOOM計画に参加し、国境を越えたステーブルコインやトークン化預金による決済を推進。
東南アジアの中央銀行が自らDeFiインフラの整備に乗り出し、コンプライアンス対応の動きが明らかに加速。この先、国境を越えた決済の効率が大きく向上しそう。
$XRP #Stablecoin #CrossBorder
マレーシアとタイの中央銀行がシンガポールのBLOOM計画に参加し、国境を越えたステーブルコインやトークン化預金による決済を推進。
東南アジアの中央銀行が自らDeFiインフラの整備に乗り出し、コンプライアンス対応の動きが明らかに加速。この先、国境を越えた決済の効率が大きく向上しそう。
$XRP #Stablecoin #CrossBorder
東南アジアの中央銀行が自らDeFiインフラの整備に乗り出し、コンプライアンス対応の動きが明らかに加速。この先、国境を越えた決済の効率が大きく向上しそう。
$XRP #Stablecoin #CrossBorder
53

🚨 FEDNOWが国境を越えた決済に拡大、$BTC への影響は計り知れない! 🏦
米連邦準備制度理事会(FRB)は、FedNow即時決済ネットワークを国境を越えた取引にも対応させると正式に発表しました。💡 この制度的な転換は、世界中でデジタル流動性の移動が大幅に加速することを示しており、世界の金融市場をまたぐ資本の流れを直接変えるものです。📊
🏦 伝統的な金融機関はパブリック・ブロックチェーンの速度に追いつこうと競っていますが、法定通貨の即時決済は、希少性の高いデジタル資産へとつながる、より高速な橋渡しを実現するにすぎません。⚡ 賢明な投資家は、摩擦のない国境を越えた資金移動の加速が、デジタル資産の希少性にとって大きなマクロ的追い風となることを理解しています。💬 この即時決済への移行は、世界の暗号資産の資金フローをどのように変えると思いますか? 👇
⚠️ 金融アドバイスではありません。常にリスクを管理してください。🛡️
🏷️ #BTC #FedNow #Macro #CrossBorder #Crypto
⚡ 🏦
4

·
--
ブリッシュ
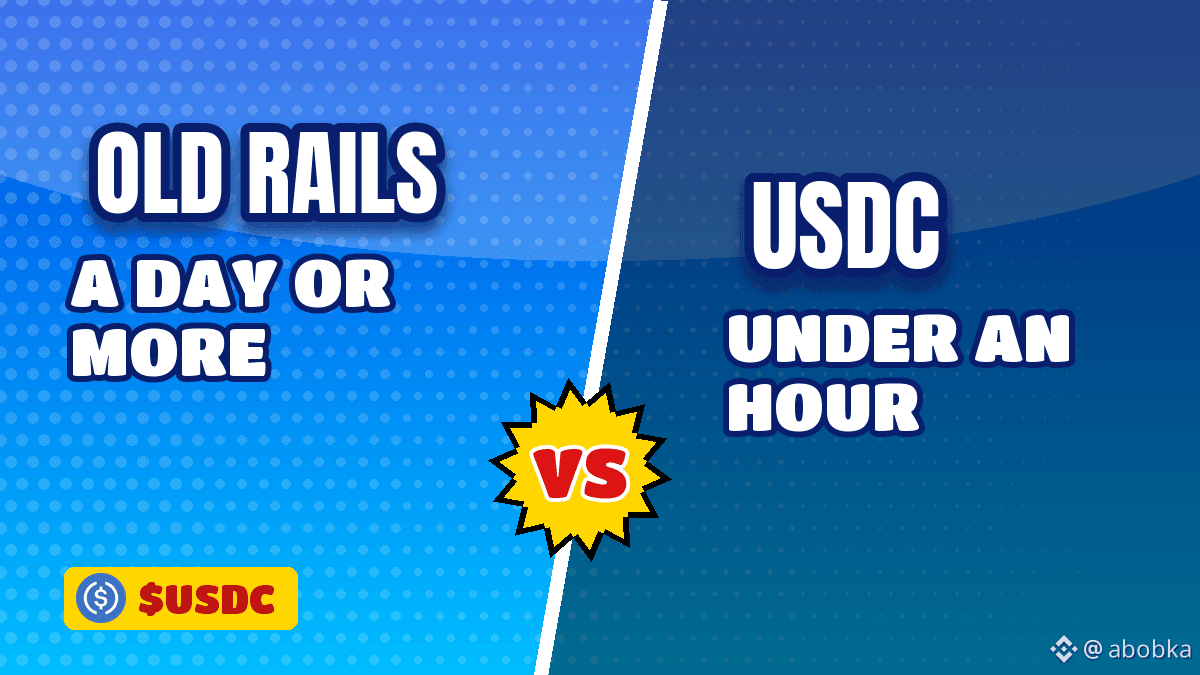
銀行が$USDC の件でVisaと決済するのはなぜでしょう?月曜までの待ち時間をなくすため
LloydsはVisaで7日間の実ライブ・パイロットを実施しました
$750,000が決済され、週末を含めて1時間以内にVisa側に資金が着金
銀行の営業時間外に開始していて、従来の国境をまたぐ経路では1日以上かかり得ます
少額です。テストはカレンダー上のタイミング
ポイントはここです:
- USDCはLloyds自身のトークンではなく、英国規制の取引所Archaxを通ってきた
- Lloydsは自社のCantonノードを稼働させ、Visaは別のパブリック・ブロックチェーンで決済した
- Visaのステーブルコイン・カード・ネットワークはすでに160以上のプログラムを抱えていた
新しく大きいのは、英国の大手銀行が2つのチェーンをまたいだこと
私のSimple Earn FlexibleにあるUSDCはそのまま維持されます
週末にUSDCで決済する銀行:それは暗号資産にとって良いこと?それとも暗号資産が銀行に変わっていくこと?
#Banking #StablecoinPayments #Lloyds #CrossBorder
1
1
64
🔶 $XRP 広いレンジでの押し戻し:クロスボーダーのトークンが1.9%戻す
2026年8月6日、$XRP は$1.072の高値を付けた後、$1.046まで1.9%下落(戻り)ましたが、依然として24時間の出来高は$1.16Bで、6週間にわたるレンジ内にあります。
時価総額$65.4Bが、今日の押し戻しにもかかわらず、このクロスボーダー重視の資産を規模で上位6つに留めています。
安値は$1.041で、トレーダーには「反転」ではなく「一時停止」として読めるような狭いレンジが残っています。
📌 重要ポイント:
この押し戻しは、広い$1.041〜$1.072レンジに対してテクニカルに見え、プロジェクトの支払い(ペイメント)という物語は依然として保たれています。
#Ripple #CrossBorder
#BinanceAlphaAlert
36
·
--
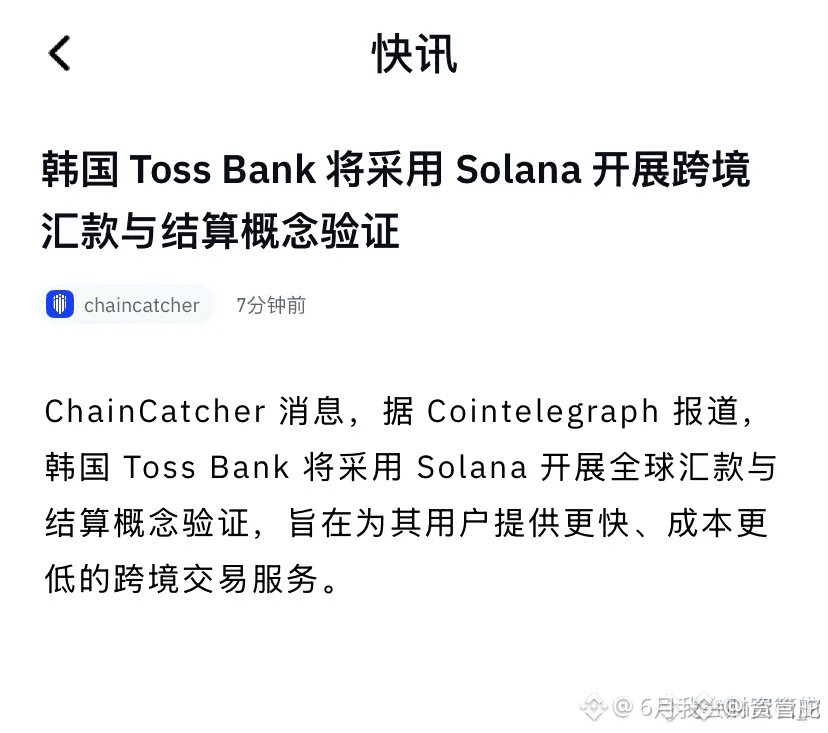
韓国Toss Bank × Solana——TradFiが正式に参入
速報:韓国のToss Bankが、Solanaを採用して国境を越えた送金と決済の概念実証を行う。
なぜ重要?
Toss Bankは韓国最大級のデジタルバンクの一つ:
→ ユーザー2,000万人超
→ 韓国人口の40%を占める
→ 月間アクティブユーザー1,500万人+
これはCryptoネイティブのプロジェクトではなく、まっとうな銀行だ。
Solanaの強み:
✓ 400msの確定時間
✓ 平均手数料$0.00025
✓ 65,000+ TPS
従来のSWIFTと比較:
→ 手数料:$20-50 → $0.00025
→ 時間:1-5日 → 400ms
→ 仲介業者:5-7人 → 0人
より大きなシグナル:
韓国は暗号資産に友好的な国であり、
政府はブロックチェーンの革新を明確に支援している。
Toss Bankが成功すれば、
他のアジアの銀行も追随するだろう。
$SOL の物語は、Memeから実用へと移行している。
#SOL #TossBank #CrossBorder
1
79
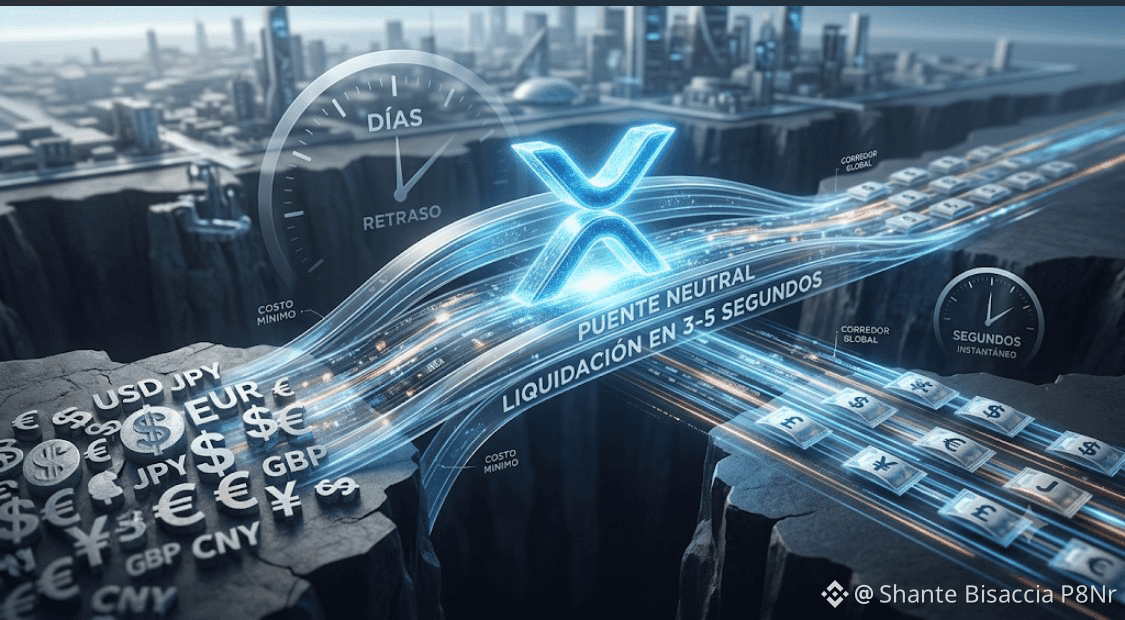
従来の金融システムは、複数のコルレス銀行を介して国境を越えて資金を動かすのに数日かかります。🌍
$XRP は、その慣性を打ち破るために設計された中立なグローバル・ブリッジとして機能します。あらゆる通貨(USD、EUR、JPY、INR、ARS)間の送金を、わずかな数セント分のコストで3〜5秒で決済します。
世界中の決済コネクターをつなぐための単一の資産。
$XRP #Ripple #Crypto #CrossBorder
従来の金融システムは、複数のコルレス銀行を介して国境を越えて資金を動かすのに数日かかります。🌍
$XRP は、その慣性を打ち破るために設計された中立なグローバル・ブリッジとして機能します。あらゆる通貨(USD、EUR、JPY、INR、ARS)間の送金を、わずかな数セント分のコストで3〜5秒で決済します。
世界中の決済コネクターをつなぐための単一の資産。
$XRP #Ripple #Crypto #CrossBorder
$XRP は、その慣性を打ち破るために設計された中立なグローバル・ブリッジとして機能します。あらゆる通貨(USD、EUR、JPY、INR、ARS)間の送金を、わずかな数セント分のコストで3〜5秒で決済します。
世界中の決済コネクターをつなぐための単一の資産。
$XRP #Ripple #Crypto #CrossBorder
4
536

El Doradoが900万ドルのAラウンド資金調達を完了、Coinbase VenturesとVerda Venturesがリード。
このラテンアメリカの越境決済アプリは少し異なる道を選んだ:ParadigmとStripeが共同で孵化したLayer 1ブロックチェーンTempoの上に構築し、ステーブルコインと法定通貨のチャネルを同じ決済レイヤーで統合。
最も興味深いのはその実際の利用シーン——現在、100社以上の企業クライアントが接続しており、主に中国の電気自動車のラテンアメリカへの輸出決済に使用されています。中国製造 + ステーブルコイン決済 + ラテンアメリカの法定通貨出金、この組み合わせが静かに従来の越境電信送金を置き換えています。
Stripeのインフラが南南貿易にサービスを提供し始めると、暗号決済のナラティブはもはや「ドル化」だけではなく、新興市場間の資金のハイウェイとなります。
#StablecoinPayments #LATAM #CrossBorder
47
🌐 国境を越えた決済インフラ:ステーブルコインとブロックチェーンが送金を変革
2026年7月16日、ステーブルコインとブロックチェーンネットワークによって国境を越える送金が変革されています。$XRP $XRP at $1.11、さらにTRON $TRX のようなネットワークが、従来のSWIFTコストの一部で、日次の決済取引高が数十億規模に達しています。
世界の送金市場は年間8000億ドルを超え、平均手数料は約6%です。ブロックチェーン上のステーブルコイン送金は数セントで、数秒で決済されるため、移民労働者や企業にとって大幅な効率化をもたらします。
RevolutのUAEでの認可と同様の規制の進展が、この変革を加速させます。ステーブルコインのインフラが成熟するにつれ、国境を越えてお金を動かすコストはゼロに近づきます——金融包摂の革命です。
📌 要点:
ブロックチェーンを基盤とする国境を越えた決済は、コストを6%から限りなくゼロへ削減します。ステーブルコインとデジタル決済ネットワークが、送金とグローバルな決済を刷新しています。
#CrossBorder #ステーブルコイン
#BinanceAlphaAlert
104
TRONの国境を越えた送金レール:世界をつなぐ 💸
国境を越えた送金はブロックチェーンの最も魅力的なユースケースの1つであり、TRONは国際送金のリーディングネットワークとなっています。
従来の国境を越えた送金は3〜5日かかり、手数料は5〜10%です。TRONの送金は3秒で決済され、費用は0.01ドル未満です。
世界で2.8億人の出稼ぎ移民が母国へ送金する中で、TRONは命綱を提供します。
グローバルな商取引がデジタル化されるにつれ、TRONの国境を越えたインフラの価値はますます高まっています。
@TRON DAO
#TRONEcoStar #CrossBorder #Remittances
TRONの国境を越えた送金レール:世界をつなぐ 💸
国境を越えた送金はブロックチェーンの最も魅力的なユースケースの1つであり、TRONは国際送金のリーディングネットワークとなっています。
従来の国境を越えた送金は3〜5日かかり、手数料は5〜10%です。TRONの送金は3秒で決済され、費用は0.01ドル未満です。
世界で2.8億人の出稼ぎ移民が母国へ送金する中で、TRONは命綱を提供します。
グローバルな商取引がデジタル化されるにつれ、TRONの国境を越えたインフラの価値はますます高まっています。
@TRON DAO
#TRONEcoStar #CrossBorder #Remittances
国境を越えた送金はブロックチェーンの最も魅力的なユースケースの1つであり、TRONは国際送金のリーディングネットワークとなっています。
従来の国境を越えた送金は3〜5日かかり、手数料は5〜10%です。TRONの送金は3秒で決済され、費用は0.01ドル未満です。
世界で2.8億人の出稼ぎ移民が母国へ送金する中で、TRONは命綱を提供します。
グローバルな商取引がデジタル化されるにつれ、TRONの国境を越えたインフラの価値はますます高まっています。
@TRON DAO
#TRONEcoStar #CrossBorder #Remittances
15
🌍 3.8Bドル報告後、国境を越える暗号資産の流れが精査される
2026年6月25日、CoinExを通じてイランに関連する3.8Bドルの暗号資産フローが明らかになったTRMの報告を受け、国境を越えた暗号資産取引は改めて厳しい監視の対象となっています。世界中の規制当局が、暗号資産が国境を越える実態をどのように見直しているのかが問われています。
業界への影響は以下の通りです:
- 大規模な国境を越える取引、特にリスクの高い管轄区域(国・地域)に関わるものについて、強化されたデューデリジェンスが求められる。
- 取引所は、より高度な取引モニタリング・システムを導入する必要がある。
- プライバシーコインやミキシングサービスは、制裁逃れの潜在的な手段として追加の精査を受ける可能性がある。
- ただし、ブロックチェーンの透明性はここで実は役に立ちます――すべての取引が恒久的に記録されるためです。
正当な利用者にとっては、ブロックチェーンの透明性は、国境を越える資金移動の追跡が難しい従来の銀行よりも利点となります。
📌 要点:
3.8Bドルのイラン―CoinEx案件をきっかけに、国境を越える暗号資産のフローは監視が強まっています――しかし、ブロックチェーンの透明性によって、暗号資産はこれまでで最も追跡可能な金融システムになっています。
#CrossBorder #Crypto
#BinanceAlphaAlert
3
🌐 国境を越えた決済の進化:StellarとXRPがブロックチェーン決済革新を牽引
2026年7月10日、Stellar $XLM は3.65%上昇して$0.190に到達し、一方で$XRP は$1.11で横ばいでした。ブロックチェーンを活用した国境を越える送金への関心が継続していることを示しています。
両ネットワークは、迅速で低コストな国際送金を重視しています。従来の送金回廊は年間$700B+を処理しており、ブロックチェーンのソリューションはコストとスピードで大きな優位性を提供します。
金融機関や決済プロバイダーとの連携により、ブロックチェーン型決済ネットワークの普及範囲は引き続き拡大しています。
📌 要点:
Stellar $XLM と$XRP が主導するブロックチェーンの国境を越えた決済は、従来の送金システムに比べてより速く、より安価な代替手段として注目が高まっています。
#Payments #CrossBorder
#BinanceAlphaAlert
63

·
--
Correspondent bankingは、世界の金融において最も壊れた仕組みのひとつです。そして仮想通貨は、静かにそれを解体しつつあります。
今日、ブエノスアイレスからマニラへの国際送金(ワイヤー)は3〜5日かかることがあり、さらに仲介者に5〜8%を失います。この資金は2〜4社のコレスポンデント銀行を経由し、それぞれが手数料を取り、遅延を生み、さらにそれぞれが失敗ポイントを追加します。これは1970年代に作られた決済インフラで、今も2026年になお稼働しています。
$XRP は、このまさに同じ問題のために設計されました。RippleNetのオンデマンド型流動性は、事前に資金を用意するノストロ/ボストロ口座の要件を取り除きます――銀行が速い送金を可能にするために現在ロックしている資本です。グローバルにロックされているこの資本は、数千億ドル規模と推定されています。
しかし本当の勝負は、もっと広い領域です。$BNBのエコシステムは低コストのクロスチェーン送金を可能にし、$SOL はステーブルコインの回廊(コリドー)を支えています――それらはすべて、同じ問題に対して異なる角度から挑んでいます。
コレスポンデント銀行モデルは、アクセスを制御することでレント(利潤)を取り出します。ブロックチェーンは、そのアクセス問題を根本から取り除きます。決済がパーミッションレスになり、ほぼ瞬時になると、レントは消えます。
新興国は、そのストレステストです。従来の銀行が薄く、送金需要が高い地域では、仮想通貨レールがコストとスピードで既に勝っています。これは憶測ではありません――実際の稼働量がそれを示しています。
既存のモデルが一夜にして死ぬことはありません。ですが、オンチェーンでルーティングされる1ドルは、その分コレスポンデント・ネットワークに流れない1ドルです。
それは単なる取引ではなく、構造的な変化です。
#CrossBorder #Remittance #CryptoPayments #DeFi #Blockchain
Correspondent bankingは、世界の金融において最も壊れた仕組みのひとつです。そして仮想通貨は、静かにそれを解体しつつあります。
今日、ブエノスアイレスからマニラへの国際送金(ワイヤー)は3〜5日かかることがあり、さらに仲介者に5〜8%を失います。この資金は2〜4社のコレスポンデント銀行を経由し、それぞれが手数料を取り、遅延を生み、さらにそれぞれが失敗ポイントを追加します。これは1970年代に作られた決済インフラで、今も2026年になお稼働しています。
$XRP は、このまさに同じ問題のために設計されました。RippleNetのオンデマンド型流動性は、事前に資金を用意するノストロ/ボストロ口座の要件を取り除きます――銀行が速い送金を可能にするために現在ロックしている資本です。グローバルにロックされているこの資本は、数千億ドル規模と推定されています。
しかし本当の勝負は、もっと広い領域です。$BNB のエコシステムは低コストのクロスチェーン送金を可能にし、$SOL はステーブルコインの回廊(コリドー)を支えています――それらはすべて、同じ問題に対して異なる角度から挑んでいます。
コレスポンデント銀行モデルは、アクセスを制御することでレント(利潤)を取り出します。ブロックチェーンは、そのアクセス問題を根本から取り除きます。決済がパーミッションレスになり、ほぼ瞬時になると、レントは消えます。
新興国は、そのストレステストです。従来の銀行が薄く、送金需要が高い地域では、仮想通貨レールがコストとスピードで既に勝っています。これは憶測ではありません――実際の稼働量がそれを示しています。
既存のモデルが一夜にして死ぬことはありません。ですが、オンチェーンでルーティングされる1ドルは、その分コレスポンデント・ネットワークに流れない1ドルです。
それは単なる取引ではなく、構造的な変化です。
#CrossBorder #Remittance #CryptoPayments #DeFi #Blockchain
89
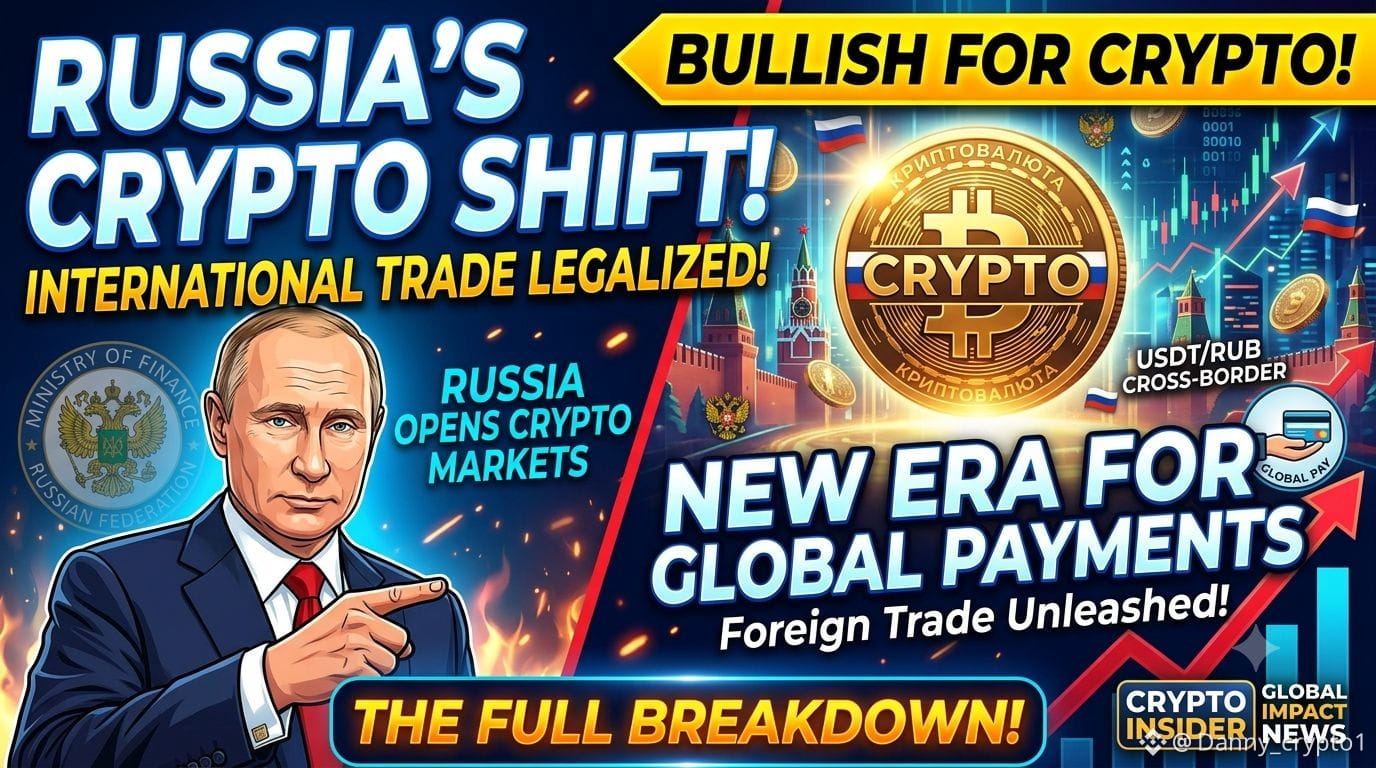
💥 ロシア、対外貿易向けに暗号資産を正式承認! 🇷🇺
ロシア下院が、待望の暗号資産規制法案をついに可決しました! 🚀
⚡ 国境をまたぐ決済:暗号資産は、国際貿易取引のために正式に認められました。
⚡ 規制された市場:取引所、ブローカー、機関投資家に関する明確なルールが整備されました。
⚡ グローバルな影響:国境をまたぐ支払いと国際金融にとって大きな転機です。
これが、世界のデジタル資産普及の未来にどういう意味を持つのでしょうか?あなたの見解をコメントで!👇
#CryptoNews #Web3 #bitcoin #CryptoMarket #CrossBorder
💥 ロシア、対外貿易向けに暗号資産を正式承認! 🇷🇺
ロシア下院が、待望の暗号資産規制法案をついに可決しました! 🚀
⚡ 国境をまたぐ決済:暗号資産は、国際貿易取引のために正式に認められました。
⚡ 規制された市場:取引所、ブローカー、機関投資家に関する明確なルールが整備されました。
⚡ グローバルな影響:国境をまたぐ支払いと国際金融にとって大きな転機です。
これが、世界のデジタル資産普及の未来にどういう意味を持つのでしょうか?あなたの見解をコメントで!👇
#CryptoNews #Web3 #bitcoin #CryptoMarket #CrossBorder
ロシア下院が、待望の暗号資産規制法案をついに可決しました! 🚀
⚡ 国境をまたぐ決済:暗号資産は、国際貿易取引のために正式に認められました。
⚡ 規制された市場:取引所、ブローカー、機関投資家に関する明確なルールが整備されました。
⚡ グローバルな影響:国境をまたぐ支払いと国際金融にとって大きな転機です。
これが、世界のデジタル資産普及の未来にどういう意味を持つのでしょうか?あなたの見解をコメントで!👇
#CryptoNews #Web3 #bitcoin #CryptoMarket #CrossBorder
1
81

·
--
中国の消費力が爆発!海外からの旅行客の中国国内での支出が27.8%増加し、サービス貿易の赤字が大幅に縮小。力強い景気回復の勢いにより、越境決済に新たなチャンス!$USDT #跨境支付 #中国経済
中国の消費力が爆発!海外からの旅行客の中国国内での支出が27.8%増加し、サービス貿易の赤字が大幅に縮小。力強い景気回復の勢いにより、越境決済に新たなチャンス! $USDT #crossborder #経済
中国の消費力が爆発!海外からの旅行客の中国国内での支出が27.8%増加し、サービス貿易の赤字が大幅に縮小。力強い景気回復の勢いにより、越境決済に新たなチャンス!$USDT #跨境支付 #中国経済
中国の消費力が爆発!海外からの旅行客の中国国内での支出が27.8%増加し、サービス貿易の赤字が大幅に縮小。力強い景気回復の勢いにより、越境決済に新たなチャンス! $USDT #crossborder #経済
中国の消費力が爆発!海外からの旅行客の中国国内での支出が27.8%増加し、サービス貿易の赤字が大幅に縮小。力強い景気回復の勢いにより、越境決済に新たなチャンス! $USDT #crossborder #経済
2
USD1(USD1)は安定市場に流動性を固定し、Zcash(ZEC)とRipple(XRP)のオーダーブロックの深さを急拡大させています。最近の取引量の急増は強気の勢いを示しており、ZECのプライバシーテクノロジーの機関投資家による採用や、XRPの国境を越えた革新が追い風となっています。投資家のセンチメントは強気で、エコシステムの成長が加速する中、USD1、ZEC、XRPはいずれも強い買いです。🚀💹 #Stablecoin #Privacy #CrossBorder #Bullish
USD1(USD1)は安定市場に流動性を固定し、Zcash(ZEC)とRipple(XRP)のオーダーブロックの深さを急拡大させています。最近の取引量の急増は強気の勢いを示しており、ZECのプライバシーテクノロジーの機関投資家による採用や、XRPの国境を越えた革新が追い風となっています。投資家のセンチメントは強気で、エコシステムの成長が加速する中、USD1、ZEC、XRPはいずれも強い買いです。🚀💹 #Stablecoin #Privacy #CrossBorder #Bullish
4
·
--
スター($XLM)は本日およそ10%跳ね上がり、約0.196ドルとなった。一方でビットコインは約1%下落し、暗号資産市場全体の時価総額もおよそ0.7%下がった――その他は横ばいの中での単独の動きだ。
Squareはすでに「決済シーズンが戻ってきた」といった“巷の話題”でいっぱいだ。私はそれを信じていない。国境をまたぐ決済のレールが、古いアルトが目新しい見出しもないまま二桁の上昇を見せたからといって、急にスパイクするはずがない。今起きているのは、実際のスターライトの触媒というより、馴染みの銘柄へのローテーションに見える。
私が見ているのは、ホットな憶測が落ち着いた後に$XLM が約0.196ドル付近で保たれるかどうか――誰かが昔の提携スレッドを掘り起こすかどうかではない。
#Stellar #XLM #CrossBorder
スター($XLM )は本日およそ10%跳ね上がり、約0.196ドルとなった。一方でビットコインは約1%下落し、暗号資産市場全体の時価総額もおよそ0.7%下がった――その他は横ばいの中での単独の動きだ。
Squareはすでに「決済シーズンが戻ってきた」といった“巷の話題”でいっぱいだ。私はそれを信じていない。国境をまたぐ決済のレールが、古いアルトが目新しい見出しもないまま二桁の上昇を見せたからといって、急にスパイクするはずがない。今起きているのは、実際のスターライトの触媒というより、馴染みの銘柄へのローテーションに見える。
私が見ているのは、ホットな憶測が落ち着いた後に$XLM が約0.196ドル付近で保たれるかどうか――誰かが昔の提携スレッドを掘り起こすかどうかではない。
#Stellar #XLM #CrossBorder
Squareはすでに「決済シーズンが戻ってきた」といった“巷の話題”でいっぱいだ。私はそれを信じていない。国境をまたぐ決済のレールが、古いアルトが目新しい見出しもないまま二桁の上昇を見せたからといって、急にスパイクするはずがない。今起きているのは、実際のスターライトの触媒というより、馴染みの銘柄へのローテーションに見える。
私が見ているのは、ホットな憶測が落ち着いた後に$XLM が約0.196ドル付近で保たれるかどうか――誰かが昔の提携スレッドを掘り起こすかどうかではない。
#Stellar #XLM #CrossBorder
49
·
--
🚀 BLOOMイニシアチブで、$BLOOMがASEAN中央銀行とともに成長 🦈
📊 シンガポール金融管理局、マレーシア国立銀行、タイ銀行が正式にBLOOM連合に加わりました。これは、国境を越えたデジタル通貨の円滑な流れを実現するための、協調的な取り組みを示しています。📈 Airwallex、Mastercard、Visa、Rippleといった業界大手も参加するこの枠組みは、管轄区域をまたいだ決済手段の受け入れ、交換、決済を標準化し、複数通貨の流動性をめぐる機関投資家の連携を強化することを目指しています。🌊 この連携により、法定通貨担保型ステーブルコインと規制対象の決済ネットワークとの橋渡しが強化され、スマートマネーがより深いオンランプへと向かう可能性があります。
💬 この機関同士の連携は、国境を越えたステーブルコイン戦略へのエクスポージャーをどう変えるでしょうか? 👇
⚠️ 金融アドバイスではありません。常にリスクを管理してください。 🛡️
🏷️ #BLOOM #CrossBorder #DigitalCurrency #SmartMoney #Crypto
🔥 💎
11
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
閲覧回数 30,316
820人が討論中
2
#HKDollarStablecoinHKDAPToLaunchOnSolana
閲覧回数 22,634
529人が討論中
3
#$1.5BInLeveragedCryptoBetsLiquidated
閲覧回数 48,642
262人が討論中
4
#TrezorSaysCryptoBilisSoldWalletMayContainMaliciousComponents
閲覧回数 4,074
81人が討論中
5
#KOSPIFalls3.53%BackBelow6000
閲覧回数 66,307
1,128人が討論中
6
#AmazonSharesFallAbout7%InPremarketTrading
閲覧回数 30,974
618人が討論中
7
#USMidtermElections
閲覧回数 264,649
2,396人が討論中
8
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
閲覧回数 31,604
95人が討論中
9
#BinanceWillListPredictPREDICT
閲覧回数 101,702
1,434人が討論中
10
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
閲覧回数 3,305
112人が討論中