
#coreweave
coreweave
閲覧回数 11,086
112人が討論中
注目
最新

💸 CoreWeave社の利息費用が6億4000万ドルに増加
AIインフラの主要プロバイダーであるCoreWeave社は、利息費用として6億4000万ドルを計上した。同社のこの増加は昨年比で2.4倍に相当し、AI市場での急速な拡大に伴う財務的な圧力を浮き彫りにしている。
━━━━━━━━━━━━━━
📊 影響: 📊 平均
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 出所: cryptobriefing.com
💸 CoreWeave社の利息費用が6億4000万ドルに増加
AIインフラの主要プロバイダーであるCoreWeave社は、利息費用として6億4000万ドルを計上した。同社のこの増加は昨年比で2.4倍に相当し、AI市場での急速な拡大に伴う財務的な圧力を浮き彫りにしている。
━━━━━━━━━━━━━━
📊 影響: 📊 平均
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 出所: cryptobriefing.com
AIインフラの主要プロバイダーであるCoreWeave社は、利息費用として6億4000万ドルを計上した。同社のこの増加は昨年比で2.4倍に相当し、AI市場での急速な拡大に伴う財務的な圧力を浮き彫りにしている。
━━━━━━━━━━━━━━
📊 影響: 📊 平均
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 出所: cryptobriefing.com
2
·
--
翻訳参照
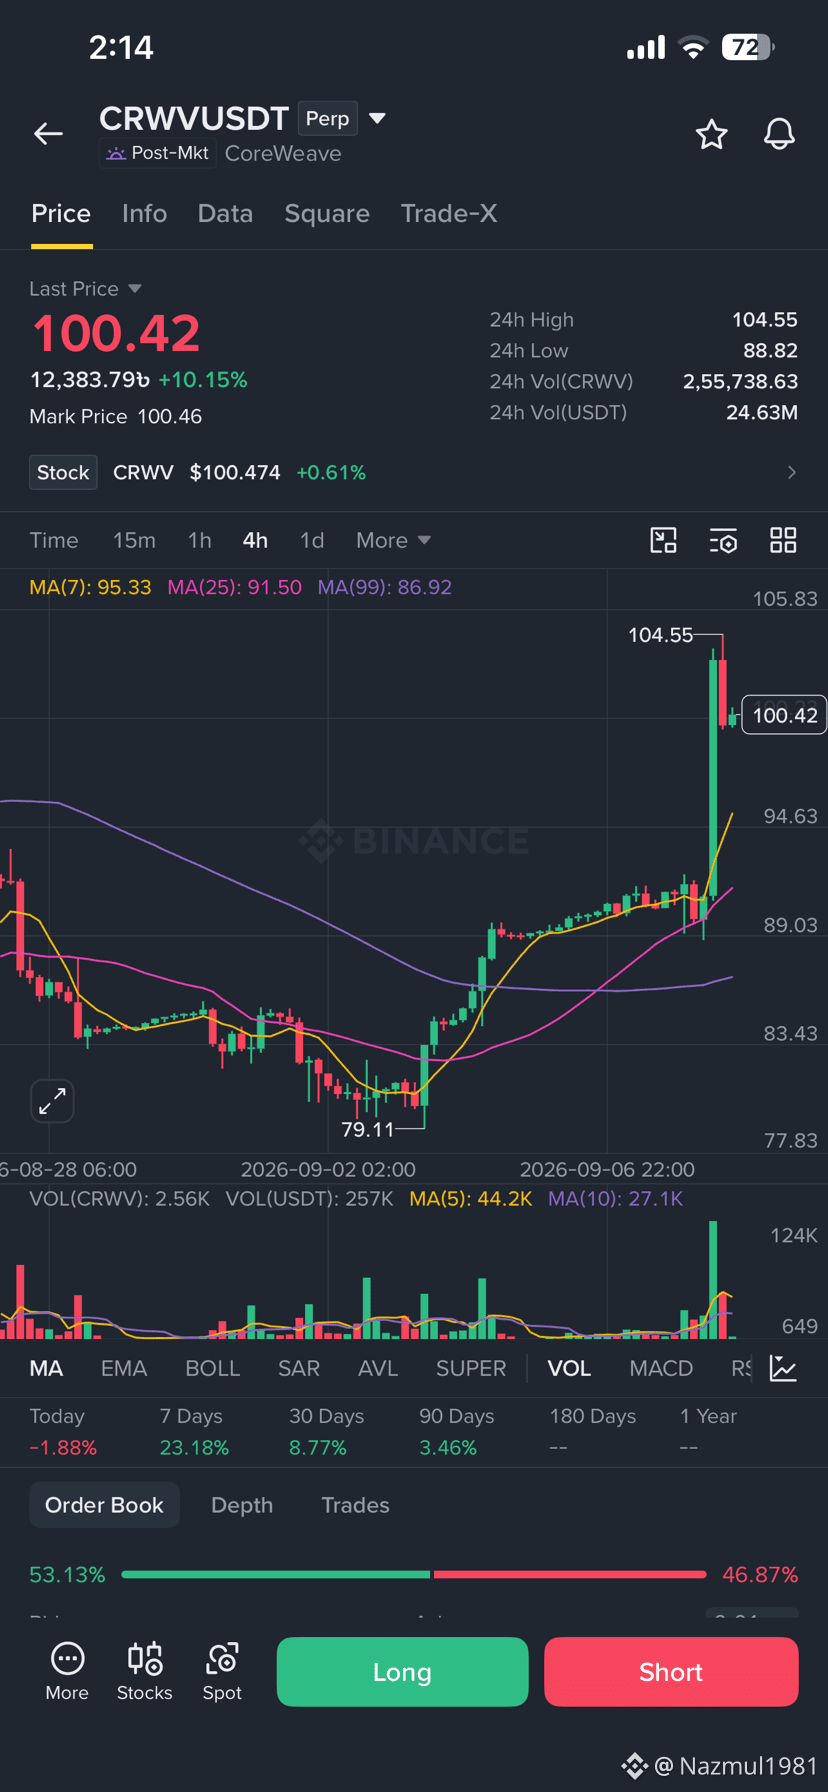
🔥 CRWV/USDT 4H Setup
CRWV is showing strong bullish momentum, currently around 100.42 (+10.15%) with a huge volume spike. Price remains above MA(7) 95.33, MA(25) 91.50 & MA(99) 86.92.
📌 Resistance: 104.55 → 106 → 110
📌 Support: 100 → 94.6 → 91.5
📈 Bullish: Hold above 100 and reclaim 104.55
⚠️ A pullback is possible after the sharp breakout.
Strong momentum, but avoid chasing the spike. Manage risk & DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
{future}(CRWVUSDT)
🔥 CRWV/USDT 4H Setup
CRWV is showing strong bullish momentum, currently around 100.42 (+10.15%) with a huge volume spike. Price remains above MA(7) 95.33, MA(25) 91.50 & MA(99) 86.92.
📌 Resistance: 104.55 → 106 → 110
📌 Support: 100 → 94.6 → 91.5
📈 Bullish: Hold above 100 and reclaim 104.55
⚠️ A pullback is possible after the sharp breakout.
Strong momentum, but avoid chasing the spike. Manage risk & DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
CRWV is showing strong bullish momentum, currently around 100.42 (+10.15%) with a huge volume spike. Price remains above MA(7) 95.33, MA(25) 91.50 & MA(99) 86.92.
📌 Resistance: 104.55 → 106 → 110
📌 Support: 100 → 94.6 → 91.5
📈 Bullish: Hold above 100 and reclaim 104.55
⚠️ A pullback is possible after the sharp breakout.
Strong momentum, but avoid chasing the spike. Manage risk & DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
11


·
--
市場は9月に予定されているあの会合の価格(値付け)について、先週金曜日以降、すっかり反対方向に振れた。もともとは「利下げをするのか」が話題だったのに、いまは「利上げをするのか」へと議論が移っている。雇用データが予想を大きく上回った。木曜日にPPI、金曜日にCPIが控えていて、2つの指標が会合の前にそのまま突きつけられた。今週はまともな決算材料がなく、金利が唯一の主線だ。
金利先物のほうでは、9月の利上げ確率は足元で6割前後まで押し下げられている。今日は米国の労働者の日で休場、$CRWVB 側の提示は基本的に先週金曜日のあの1本の延長で、目立った材料は見えない。ちょうどこの空白を利用して、CoreWeaveという会社の帳簿を引っ張り出して、もう一度見直そう。
その前身はイーサリアムを掘っていたマイニング場で、現在の事業は、NVIDIAのカードを組み合わせてクラスターとして構築し、レンタルして提供することだ。顧客リストにはOpenAI、Meta、Anthropic、Googleが入っている。6月末時点の契約準備(受注見込み)の規模は、約1040億ドル。需要側については、争う余地はほとんどない。
問題は、それらのカードをどう買い戻してきたのかだ。
第2四半期末時点で、同社の貸借対照表には、リコース(追求可能)・ノンリコース(追求不能)の債務を合計して約351億ドルある。同じ四半期で、利息支出の純額は6.4億ドル。会社が示した第3四半期のガイダンスでは、利息支出は8.6〜9.4億ドルまで上がる見込みだが、同じガイダンス内の調整後営業利益は2〜2.6億ドル。利息だけで営業利益の3〜4倍で、その比率は特定の四半期が特に悪いという話ではなく、ずっとそうだ。
通年に引き延ばせば、さらに見え方は強烈になる。経営陣が出している資本的支出(CAPEX)のガイダンスは350〜390億ドルなのに、同じ年の売上高ガイダンスはそれの3分の1強しかない。差額はすべて資金調達で埋める必要がある。CoreWeaveが毎四半期支払う利息は「現金そのもの」で、金利の変動がそのまま損益計算書に落ちてくる。評価モデルでの伝達を待つ必要がない。
この利上げが同社に直撃すると、最初に私が考えていたのは評価(バリュエーション)の層だった。しかし8月10日付けの新しい融資の発表によって、その考えが変わった。もっと硬いものが負債構造の中にある。
それは、26億ドルのディレイド・ドロー(引き出しの遅延がある定期ローン)で、価格はSOFR+550ベーシスポイント。満期は約5年だ。発表文の中で自ら明記しているのは、この資金の裏側に対応する顧客契約の平均期間は約3年、ということ。
資産側は3年で期限到来するのに、負債側は5年で返し終える。間の2年間は、更新(リニューアル)するか、新しい顧客で埋める必要がある。相場が良いときならこれは非問題になる。カードは希少品で、更新は順番待ちになるからだ。だが需要のペースが変われば、その2年は露出(リスク)になる。
会社自身がこの資金をどう説明しているかは、条項を読んだときの見え方とは別物だ。CEOが電話会見で言っていたのは、この構造なら、2〜3年だけ契約したい企業顧客を取りに行ける、つまり新しい市場を開く、という趣旨だ。TruistのアナリストArvind Ramnaniが8月末に示した強気材料の着地点は、まさに長期契約にある。彼の見立てでは、値上げはまず顧客契約に伝わる。NVIDIA側のコスト上昇は、来年初の出荷分の機械に反映されてから出てくる。つまり、その間の数か月は、長期契約の寄与粗利がはっきり押し上げられるはずだ。
同社は短期で勝負する口を開いている。一方で強気のロジックは長期契約の粗利に置かれている。これは同時に成り立つこともあるが、指している「商売」が別物であることを示している。
金利の影響が結局どのように突き刺さるのか、CFO自身が目盛りをつけて過去に語っている。彼は「過去1年で、加重平均の負債コストを約300ベーシスポイント引き下げた。四半期末の負債規模で計算すると、年間で約11億ドルの利息を節約できる」と述べた。その300ベーシスポイントは、信用条件の改善と資金調達チャネルの開拓によるもので、基準金利とは関係がない。そこでこの見方を逆に使う。同じ負債ボリュームで、基準金利が25ベーシスポイント上がるごとに、年間で支払う利息は1億ドル弱に近づく。利上げが2、3回続けば、経営陣が苦労して節約した分は大きく食い潰される。
だからもし今回のルートが本当に利上げに進むなら、市場が先に再評価すべきはCoreWeaveの継続借換え(借り換え)能力と資金調達コストのカーブで、PERはその後だ。需要側については疑っていない。最大手のモデル企業4社はいずれも署名している。この種の注文は、絵に描いてあるだけではない。私が懸念しているのは、借り入れが高くなる環境で、3年と5年のギャップが、単なる技術的な手当てから本物の問題に変わるのかどうかだ。
この見方を覆す材料は今週出る。木曜日のPPIと金曜日のCPIが揃って冷え込むなら、利上げへの賭けは4割未満まで後退し、上のストレス(圧力)計算も全体的に割り引かれる。逆に、2つの指標がともに強めなら、来週の会合でこのロジックがようやくテーブルに載る。
重資産型のAI企業で、契約準備(契約残)の数値が大きすぎると、人は警戒心を緩めがちだ。#CoreWeave 次の決算が出たら、利息支出と調整後営業利益の2行の距離がさらに広がっているかを見てほしい。その距離が、backlog(受注残)以上にどれだけ伸びたのかよりも、同社が「どこまで持ちこたえられるか」をよりよく示す。
市場は9月に予定されているあの会合の価格(値付け)について、先週金曜日以降、すっかり反対方向に振れた。もともとは「利下げをするのか」が話題だったのに、いまは「利上げをするのか」へと議論が移っている。雇用データが予想を大きく上回った。木曜日にPPI、金曜日にCPIが控えていて、2つの指標が会合の前にそのまま突きつけられた。今週はまともな決算材料がなく、金利が唯一の主線だ。
金利先物のほうでは、9月の利上げ確率は足元で6割前後まで押し下げられている。今日は米国の労働者の日で休場、$CRWVB 側の提示は基本的に先週金曜日のあの1本の延長で、目立った材料は見えない。ちょうどこの空白を利用して、CoreWeaveという会社の帳簿を引っ張り出して、もう一度見直そう。
その前身はイーサリアムを掘っていたマイニング場で、現在の事業は、NVIDIAのカードを組み合わせてクラスターとして構築し、レンタルして提供することだ。顧客リストにはOpenAI、Meta、Anthropic、Googleが入っている。6月末時点の契約準備(受注見込み)の規模は、約1040億ドル。需要側については、争う余地はほとんどない。
問題は、それらのカードをどう買い戻してきたのかだ。
第2四半期末時点で、同社の貸借対照表には、リコース(追求可能)・ノンリコース(追求不能)の債務を合計して約351億ドルある。同じ四半期で、利息支出の純額は6.4億ドル。会社が示した第3四半期のガイダンスでは、利息支出は8.6〜9.4億ドルまで上がる見込みだが、同じガイダンス内の調整後営業利益は2〜2.6億ドル。利息だけで営業利益の3〜4倍で、その比率は特定の四半期が特に悪いという話ではなく、ずっとそうだ。
通年に引き延ばせば、さらに見え方は強烈になる。経営陣が出している資本的支出(CAPEX)のガイダンスは350〜390億ドルなのに、同じ年の売上高ガイダンスはそれの3分の1強しかない。差額はすべて資金調達で埋める必要がある。CoreWeaveが毎四半期支払う利息は「現金そのもの」で、金利の変動がそのまま損益計算書に落ちてくる。評価モデルでの伝達を待つ必要がない。
この利上げが同社に直撃すると、最初に私が考えていたのは評価(バリュエーション)の層だった。しかし8月10日付けの新しい融資の発表によって、その考えが変わった。もっと硬いものが負債構造の中にある。
それは、26億ドルのディレイド・ドロー(引き出しの遅延がある定期ローン)で、価格はSOFR+550ベーシスポイント。満期は約5年だ。発表文の中で自ら明記しているのは、この資金の裏側に対応する顧客契約の平均期間は約3年、ということ。
資産側は3年で期限到来するのに、負債側は5年で返し終える。間の2年間は、更新(リニューアル)するか、新しい顧客で埋める必要がある。相場が良いときならこれは非問題になる。カードは希少品で、更新は順番待ちになるからだ。だが需要のペースが変われば、その2年は露出(リスク)になる。
会社自身がこの資金をどう説明しているかは、条項を読んだときの見え方とは別物だ。CEOが電話会見で言っていたのは、この構造なら、2〜3年だけ契約したい企業顧客を取りに行ける、つまり新しい市場を開く、という趣旨だ。TruistのアナリストArvind Ramnaniが8月末に示した強気材料の着地点は、まさに長期契約にある。彼の見立てでは、値上げはまず顧客契約に伝わる。NVIDIA側のコスト上昇は、来年初の出荷分の機械に反映されてから出てくる。つまり、その間の数か月は、長期契約の寄与粗利がはっきり押し上げられるはずだ。
同社は短期で勝負する口を開いている。一方で強気のロジックは長期契約の粗利に置かれている。これは同時に成り立つこともあるが、指している「商売」が別物であることを示している。
金利の影響が結局どのように突き刺さるのか、CFO自身が目盛りをつけて過去に語っている。彼は「過去1年で、加重平均の負債コストを約300ベーシスポイント引き下げた。四半期末の負債規模で計算すると、年間で約11億ドルの利息を節約できる」と述べた。その300ベーシスポイントは、信用条件の改善と資金調達チャネルの開拓によるもので、基準金利とは関係がない。そこでこの見方を逆に使う。同じ負債ボリュームで、基準金利が25ベーシスポイント上がるごとに、年間で支払う利息は1億ドル弱に近づく。利上げが2、3回続けば、経営陣が苦労して節約した分は大きく食い潰される。
だからもし今回のルートが本当に利上げに進むなら、市場が先に再評価すべきはCoreWeaveの継続借換え(借り換え)能力と資金調達コストのカーブで、PERはその後だ。需要側については疑っていない。最大手のモデル企業4社はいずれも署名している。この種の注文は、絵に描いてあるだけではない。私が懸念しているのは、借り入れが高くなる環境で、3年と5年のギャップが、単なる技術的な手当てから本物の問題に変わるのかどうかだ。
この見方を覆す材料は今週出る。木曜日のPPIと金曜日のCPIが揃って冷え込むなら、利上げへの賭けは4割未満まで後退し、上のストレス(圧力)計算も全体的に割り引かれる。逆に、2つの指標がともに強めなら、来週の会合でこのロジックがようやくテーブルに載る。
重資産型のAI企業で、契約準備(契約残)の数値が大きすぎると、人は警戒心を緩めがちだ。#CoreWeave 次の決算が出たら、利息支出と調整後営業利益の2行の距離がさらに広がっているかを見てほしい。その距離が、backlog(受注残)以上にどれだけ伸びたのかよりも、同社が「どこまで持ちこたえられるか」をよりよく示す。
金利先物のほうでは、9月の利上げ確率は足元で6割前後まで押し下げられている。今日は米国の労働者の日で休場、$CRWVB 側の提示は基本的に先週金曜日のあの1本の延長で、目立った材料は見えない。ちょうどこの空白を利用して、CoreWeaveという会社の帳簿を引っ張り出して、もう一度見直そう。
その前身はイーサリアムを掘っていたマイニング場で、現在の事業は、NVIDIAのカードを組み合わせてクラスターとして構築し、レンタルして提供することだ。顧客リストにはOpenAI、Meta、Anthropic、Googleが入っている。6月末時点の契約準備(受注見込み)の規模は、約1040億ドル。需要側については、争う余地はほとんどない。
問題は、それらのカードをどう買い戻してきたのかだ。
第2四半期末時点で、同社の貸借対照表には、リコース(追求可能)・ノンリコース(追求不能)の債務を合計して約351億ドルある。同じ四半期で、利息支出の純額は6.4億ドル。会社が示した第3四半期のガイダンスでは、利息支出は8.6〜9.4億ドルまで上がる見込みだが、同じガイダンス内の調整後営業利益は2〜2.6億ドル。利息だけで営業利益の3〜4倍で、その比率は特定の四半期が特に悪いという話ではなく、ずっとそうだ。
通年に引き延ばせば、さらに見え方は強烈になる。経営陣が出している資本的支出(CAPEX)のガイダンスは350〜390億ドルなのに、同じ年の売上高ガイダンスはそれの3分の1強しかない。差額はすべて資金調達で埋める必要がある。CoreWeaveが毎四半期支払う利息は「現金そのもの」で、金利の変動がそのまま損益計算書に落ちてくる。評価モデルでの伝達を待つ必要がない。
この利上げが同社に直撃すると、最初に私が考えていたのは評価(バリュエーション)の層だった。しかし8月10日付けの新しい融資の発表によって、その考えが変わった。もっと硬いものが負債構造の中にある。
それは、26億ドルのディレイド・ドロー(引き出しの遅延がある定期ローン)で、価格はSOFR+550ベーシスポイント。満期は約5年だ。発表文の中で自ら明記しているのは、この資金の裏側に対応する顧客契約の平均期間は約3年、ということ。
資産側は3年で期限到来するのに、負債側は5年で返し終える。間の2年間は、更新(リニューアル)するか、新しい顧客で埋める必要がある。相場が良いときならこれは非問題になる。カードは希少品で、更新は順番待ちになるからだ。だが需要のペースが変われば、その2年は露出(リスク)になる。
会社自身がこの資金をどう説明しているかは、条項を読んだときの見え方とは別物だ。CEOが電話会見で言っていたのは、この構造なら、2〜3年だけ契約したい企業顧客を取りに行ける、つまり新しい市場を開く、という趣旨だ。TruistのアナリストArvind Ramnaniが8月末に示した強気材料の着地点は、まさに長期契約にある。彼の見立てでは、値上げはまず顧客契約に伝わる。NVIDIA側のコスト上昇は、来年初の出荷分の機械に反映されてから出てくる。つまり、その間の数か月は、長期契約の寄与粗利がはっきり押し上げられるはずだ。
同社は短期で勝負する口を開いている。一方で強気のロジックは長期契約の粗利に置かれている。これは同時に成り立つこともあるが、指している「商売」が別物であることを示している。
金利の影響が結局どのように突き刺さるのか、CFO自身が目盛りをつけて過去に語っている。彼は「過去1年で、加重平均の負債コストを約300ベーシスポイント引き下げた。四半期末の負債規模で計算すると、年間で約11億ドルの利息を節約できる」と述べた。その300ベーシスポイントは、信用条件の改善と資金調達チャネルの開拓によるもので、基準金利とは関係がない。そこでこの見方を逆に使う。同じ負債ボリュームで、基準金利が25ベーシスポイント上がるごとに、年間で支払う利息は1億ドル弱に近づく。利上げが2、3回続けば、経営陣が苦労して節約した分は大きく食い潰される。
だからもし今回のルートが本当に利上げに進むなら、市場が先に再評価すべきはCoreWeaveの継続借換え(借り換え)能力と資金調達コストのカーブで、PERはその後だ。需要側については疑っていない。最大手のモデル企業4社はいずれも署名している。この種の注文は、絵に描いてあるだけではない。私が懸念しているのは、借り入れが高くなる環境で、3年と5年のギャップが、単なる技術的な手当てから本物の問題に変わるのかどうかだ。
この見方を覆す材料は今週出る。木曜日のPPIと金曜日のCPIが揃って冷え込むなら、利上げへの賭けは4割未満まで後退し、上のストレス(圧力)計算も全体的に割り引かれる。逆に、2つの指標がともに強めなら、来週の会合でこのロジックがようやくテーブルに載る。
重資産型のAI企業で、契約準備(契約残)の数値が大きすぎると、人は警戒心を緩めがちだ。#CoreWeave 次の決算が出たら、利息支出と調整後営業利益の2行の距離がさらに広がっているかを見てほしい。その距離が、backlog(受注残)以上にどれだけ伸びたのかよりも、同社が「どこまで持ちこたえられるか」をよりよく示す。
89
誰もがAIトークンの話をしていますが、誰も本当の物理的ボトルネックを見ていません:
CoreWeaveは巨大な$104 Billionの収益バックログを抱えました!🤯
Yahoo Financeの新しいネオクラウドETFに関する議論で、CRWVが注目され、第2四半期の売上が$2.6B(前年同期比+112%)に到達し、さらに第3四半期には新規顧客コミットメントが25Bドル超と報じられました。
なぜ重要?:
AIは単なるコードではありません――重いハードウェア、計算(コンピュート)の家賃、そして莫大なエネルギーが必要です。59%の調整後EBITDAマージンは、規模が実際の営業レバレッジに変わりつつあることを示しています。
これからの本当の課題:
$104Bのバックログを実際のキャッシュフローへ変換すること。市場は次を注視します:
GPUへのアクセス&エネルギー供給
資金調達コスト(金利)&拡張
顧客集中
彼らが実行できれば、コンピュート・レンタルの取り組みが勝ちます。資金繰りが遅れれば、センチメントはすぐに反転します。
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
{future}(CRWVUSDT)
AIコンピュートの本当の未来はどこにある?下に投票!👇
誰もがAIトークンの話をしていますが、誰も本当の物理的ボトルネックを見ていません:
CoreWeaveは巨大な$104 Billionの収益バックログを抱えました!🤯
Yahoo Financeの新しいネオクラウドETFに関する議論で、CRWVが注目され、第2四半期の売上が$2.6B(前年同期比+112%)に到達し、さらに第3四半期には新規顧客コミットメントが25Bドル超と報じられました。
なぜ重要?:
AIは単なるコードではありません――重いハードウェア、計算(コンピュート)の家賃、そして莫大なエネルギーが必要です。59%の調整後EBITDAマージンは、規模が実際の営業レバレッジに変わりつつあることを示しています。
これからの本当の課題:
$104Bのバックログを実際のキャッシュフローへ変換すること。市場は次を注視します:
GPUへのアクセス&エネルギー供給
資金調達コスト(金利)&拡張
顧客集中
彼らが実行できれば、コンピュート・レンタルの取り組みが勝ちます。資金繰りが遅れれば、センチメントはすぐに反転します。
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
AIコンピュートの本当の未来はどこにある?下に投票!👇
CoreWeaveは巨大な$104 Billionの収益バックログを抱えました!🤯
Yahoo Financeの新しいネオクラウドETFに関する議論で、CRWVが注目され、第2四半期の売上が$2.6B(前年同期比+112%)に到達し、さらに第3四半期には新規顧客コミットメントが25Bドル超と報じられました。
なぜ重要?:
AIは単なるコードではありません――重いハードウェア、計算(コンピュート)の家賃、そして莫大なエネルギーが必要です。59%の調整後EBITDAマージンは、規模が実際の営業レバレッジに変わりつつあることを示しています。
これからの本当の課題:
$104Bのバックログを実際のキャッシュフローへ変換すること。市場は次を注視します:
GPUへのアクセス&エネルギー供給
資金調達コスト(金利)&拡張
顧客集中
彼らが実行できれば、コンピュート・レンタルの取り組みが勝ちます。資金繰りが遅れれば、センチメントはすぐに反転します。
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
AIコンピュートの本当の未来はどこにある?下に投票!👇
Traditional Cloud
100%
DePIN / Crypto AI
0%
1 投票 • 投票は終了しました
2
990
·
--
ブリッシュ
CoreWeaveに強い上昇のチャンスはある?
Truistのアナリストは、チップ(半導体)コストの上昇にもかかわらず、CoreWeaveの株価が弱含みに近づく可能性があると見ています。
本命の賭け:AIとクラウドコンピューティングの基盤に対する強い需要が、インフラ構築コストの上昇を相殺しうるということ。
AIは依然としてデータセンター株の主要な原動力です。
{future}(CRWVUSDT)
#CoreWeave #AI #Stocks #tech
CoreWeaveに強い上昇のチャンスはある?
Truistのアナリストは、チップ(半導体)コストの上昇にもかかわらず、CoreWeaveの株価が弱含みに近づく可能性があると見ています。
本命の賭け:AIとクラウドコンピューティングの基盤に対する強い需要が、インフラ構築コストの上昇を相殺しうるということ。
AIは依然としてデータセンター株の主要な原動力です。
#CoreWeave #AI #Stocks #tech
Truistのアナリストは、チップ(半導体)コストの上昇にもかかわらず、CoreWeaveの株価が弱含みに近づく可能性があると見ています。
本命の賭け:AIとクラウドコンピューティングの基盤に対する強い需要が、インフラ構築コストの上昇を相殺しうるということ。
AIは依然としてデータセンター株の主要な原動力です。
#CoreWeave #AI #Stocks #tech
1
522
🇮🇩 CoreWeaveはアジアに拡大し、インドネシアにデータセンターを設置
AI向けに最適化されたクラウドコンピューティングサービスを提供するCoreWeaveは、新たなデータセンターをインドネシアに設置することで、アジア市場に参入すると発表しました。この動きは、同地域における専門的なクラウドコンピューティング・サービスに対する需要の増加に対応することを目的としています。
━━━━━━━━━━━━━━
📊 影響: 📈 大
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 出所: cryptobriefing.com
🇮🇩 CoreWeaveはアジアに拡大し、インドネシアにデータセンターを設置
AI向けに最適化されたクラウドコンピューティングサービスを提供するCoreWeaveは、新たなデータセンターをインドネシアに設置することで、アジア市場に参入すると発表しました。この動きは、同地域における専門的なクラウドコンピューティング・サービスに対する需要の増加に対応することを目的としています。
━━━━━━━━━━━━━━
📊 影響: 📈 大
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 出所: cryptobriefing.com
AI向けに最適化されたクラウドコンピューティングサービスを提供するCoreWeaveは、新たなデータセンターをインドネシアに設置することで、アジア市場に参入すると発表しました。この動きは、同地域における専門的なクラウドコンピューティング・サービスに対する需要の増加に対応することを目的としています。
━━━━━━━━━━━━━━
📊 影響: 📈 大
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 出所: cryptobriefing.com
12

·
--
CoreWeave 単日で暴落 13%:HPC と新クラウド関連株が一斉に弱含む。
引き金になったのは、Meta 側から伝わったニュース——市場では、超大型ベンダーの計算資源(算力)調達のペースが減速し始めるのではないか、という疑念が広がり始めた。主要顧客の受注見通しが下方修正されると、「AI 算力ストーリー」でバリュエーションが支えられている新クラウド株は、想像以上に調整余地が大きくなる。
私の見方:今回の下落はファンダメンタルズではなく、期待との差(織り込みとのギャップ)だ。CoreWeave などの売上は、少数の大口顧客に高度に集中している。顧客集中リスクは、強気相場では誰もあまり取り上げないが、ほんの少しでも動きが出れば、集中して利益確定されやすい。
暗号資産市場とも無関係ではない——「AI+Crypto」セクターのセンチメントは、どこかの鎖(連鎖)の流れとして多少は波及する可能性がある。短期的には、算力関連トークンの資金フローを観察するとよい。従来市場の悲観ムードが波及しすぎるなら、$TAO $RENDER のような銘柄が先に圧力を受けるかもしれない。
#AI算力 #CoreWeave #新クラウド株
CoreWeave 単日で暴落 13%:HPC と新クラウド関連株が一斉に弱含む。
引き金になったのは、Meta 側から伝わったニュース——市場では、超大型ベンダーの計算資源(算力)調達のペースが減速し始めるのではないか、という疑念が広がり始めた。主要顧客の受注見通しが下方修正されると、「AI 算力ストーリー」でバリュエーションが支えられている新クラウド株は、想像以上に調整余地が大きくなる。
私の見方:今回の下落はファンダメンタルズではなく、期待との差(織り込みとのギャップ)だ。CoreWeave などの売上は、少数の大口顧客に高度に集中している。顧客集中リスクは、強気相場では誰もあまり取り上げないが、ほんの少しでも動きが出れば、集中して利益確定されやすい。
暗号資産市場とも無関係ではない——「AI+Crypto」セクターのセンチメントは、どこかの鎖(連鎖)の流れとして多少は波及する可能性がある。短期的には、算力関連トークンの資金フローを観察するとよい。従来市場の悲観ムードが波及しすぎるなら、$TAO $RENDER のような銘柄が先に圧力を受けるかもしれない。
#AI算力 #CoreWeave #新クラウド株
引き金になったのは、Meta 側から伝わったニュース——市場では、超大型ベンダーの計算資源(算力)調達のペースが減速し始めるのではないか、という疑念が広がり始めた。主要顧客の受注見通しが下方修正されると、「AI 算力ストーリー」でバリュエーションが支えられている新クラウド株は、想像以上に調整余地が大きくなる。
私の見方:今回の下落はファンダメンタルズではなく、期待との差(織り込みとのギャップ)だ。CoreWeave などの売上は、少数の大口顧客に高度に集中している。顧客集中リスクは、強気相場では誰もあまり取り上げないが、ほんの少しでも動きが出れば、集中して利益確定されやすい。
暗号資産市場とも無関係ではない——「AI+Crypto」セクターのセンチメントは、どこかの鎖(連鎖)の流れとして多少は波及する可能性がある。短期的には、算力関連トークンの資金フローを観察するとよい。従来市場の悲観ムードが波及しすぎるなら、$TAO $RENDER のような銘柄が先に圧力を受けるかもしれない。
#AI算力 #CoreWeave #新クラウド株
52
·
--
CoreWeave 第2四半期の業績が予想を上回り、寄り前の株価が17%急騰。これによりソフトウェアセクター全体のセンチメントが直接持ち直しました。Nebius Groupも 9.4% 上昇し、AIの計算(算力)コンセプト株が再び市場の注目を集めています。
今回の決算の主な見どころ:
1. 売上と受注残の双方が予想を上回り、AI算力需要の実質的な成長を裏付け
2. 大口顧客の構成と生産能力拡張の進捗が市場から評価され、これまでの設備投資(キャップエックス)に対する懸念を和らげ
3. セクター連動の効果が明確で、$CRWV と $NBIS がともに強含み、資金が AI ソフトウェア領域へ回流
短期的には、決算相場にはしばしば 1〜3日程度のセンチメントの上乗せ余地があり、出来高増加後の継続力に注目するのが適しています。ただし、寄り前の上昇率が大きい場合、寄り後に下落する確率も高くなりがちなので、高値追いは慎重に。
中長期でより追う価値があるのは、GPUの算力供給と需要、ならびに推論(インファレンス)側の需要が実際にどれだけ着実に反映されるかです。業績が継続して予想を上回れるかどうかこそが、セクターが強含みで伸び続ける根本的な支えになります。
#AI算力 #CoreWeave #Nebius
CoreWeave 第2四半期の業績が予想を上回り、寄り前の株価が17%急騰。これによりソフトウェアセクター全体のセンチメントが直接持ち直しました。Nebius Groupも 9.4% 上昇し、AIの計算(算力)コンセプト株が再び市場の注目を集めています。
今回の決算の主な見どころ:
1. 売上と受注残の双方が予想を上回り、AI算力需要の実質的な成長を裏付け
2. 大口顧客の構成と生産能力拡張の進捗が市場から評価され、これまでの設備投資(キャップエックス)に対する懸念を和らげ
3. セクター連動の効果が明確で、$CRWV と $NBIS がともに強含み、資金が AI ソフトウェア領域へ回流
短期的には、決算相場にはしばしば 1〜3日程度のセンチメントの上乗せ余地があり、出来高増加後の継続力に注目するのが適しています。ただし、寄り前の上昇率が大きい場合、寄り後に下落する確率も高くなりがちなので、高値追いは慎重に。
中長期でより追う価値があるのは、GPUの算力供給と需要、ならびに推論(インファレンス)側の需要が実際にどれだけ着実に反映されるかです。業績が継続して予想を上回れるかどうかこそが、セクターが強含みで伸び続ける根本的な支えになります。
#AI算力 #CoreWeave #Nebius
今回の決算の主な見どころ:
1. 売上と受注残の双方が予想を上回り、AI算力需要の実質的な成長を裏付け
2. 大口顧客の構成と生産能力拡張の進捗が市場から評価され、これまでの設備投資(キャップエックス)に対する懸念を和らげ
3. セクター連動の効果が明確で、$CRWV と $NBIS がともに強含み、資金が AI ソフトウェア領域へ回流
短期的には、決算相場にはしばしば 1〜3日程度のセンチメントの上乗せ余地があり、出来高増加後の継続力に注目するのが適しています。ただし、寄り前の上昇率が大きい場合、寄り後に下落する確率も高くなりがちなので、高値追いは慎重に。
中長期でより追う価値があるのは、GPUの算力供給と需要、ならびに推論(インファレンス)側の需要が実際にどれだけ着実に反映されるかです。業績が継続して予想を上回れるかどうかこそが、セクターが強含みで伸び続ける根本的な支えになります。
#AI算力 #CoreWeave #Nebius
162

CoreWeave暴落13%、HPCおよび新型クラウドサービス関連株が一斉に軟調。引き金はMetaのニュースフローによる衝撃——市場がAI計算能力(コンピュート)レンタル分野のバリュエーションロジックを改めて見直し始めたことだ。
個人的には、今回の調整は必ずしも悪いことではないと思う。過去1年、「"AIクラウド"」のタグが付けば資金が過熱して買いが入ったが、実際のキャッシュフローの実現ペースは株価よりはるかに遅かった。巨大企業が自社構築や交渉に基づく条件のシグナルを出せば、中間業者のプレミアム(上乗せ)余地は圧縮される。
暗号市場への連動も注目に値する:オンチェーン計算能力、分散型GPUレンタルのストーリーはこれまで伝統的なHPC株の上昇につられて強かったが、短期のセンチメント面はおそらく下押しされるだろう。しかし、より長いスパンで見れば、従来のクラウドの価格決定力が本当に削られるなら、分散型計算能力のほうが差別化のための窓が増える。
高値を追わず、飛び込まず、構造が見えてから判断する。
#CoreWeave #AI算力 #HPC
CoreWeave暴落13%、HPCおよび新型クラウドサービス関連株が一斉に軟調。引き金はMetaのニュースフローによる衝撃——市場がAI計算能力(コンピュート)レンタル分野のバリュエーションロジックを改めて見直し始めたことだ。
個人的には、今回の調整は必ずしも悪いことではないと思う。過去1年、「"AIクラウド"」のタグが付けば資金が過熱して買いが入ったが、実際のキャッシュフローの実現ペースは株価よりはるかに遅かった。巨大企業が自社構築や交渉に基づく条件のシグナルを出せば、中間業者のプレミアム(上乗せ)余地は圧縮される。
暗号市場への連動も注目に値する:オンチェーン計算能力、分散型GPUレンタルのストーリーはこれまで伝統的なHPC株の上昇につられて強かったが、短期のセンチメント面はおそらく下押しされるだろう。しかし、より長いスパンで見れば、従来のクラウドの価格決定力が本当に削られるなら、分散型計算能力のほうが差別化のための窓が増える。
高値を追わず、飛び込まず、構造が見えてから判断する。
#CoreWeave #AI算力 #HPC
個人的には、今回の調整は必ずしも悪いことではないと思う。過去1年、「"AIクラウド"」のタグが付けば資金が過熱して買いが入ったが、実際のキャッシュフローの実現ペースは株価よりはるかに遅かった。巨大企業が自社構築や交渉に基づく条件のシグナルを出せば、中間業者のプレミアム(上乗せ)余地は圧縮される。
暗号市場への連動も注目に値する:オンチェーン計算能力、分散型GPUレンタルのストーリーはこれまで伝統的なHPC株の上昇につられて強かったが、短期のセンチメント面はおそらく下押しされるだろう。しかし、より長いスパンで見れば、従来のクラウドの価格決定力が本当に削られるなら、分散型計算能力のほうが差別化のための窓が増える。
高値を追わず、飛び込まず、構造が見えてから判断する。
#CoreWeave #AI算力 #HPC
101
·
--
CoreWeaveは一夜で13%急落、HPCおよび新型クラウド関連銘柄が一斉に弱含み。引き金となったのはMetaに関する関連ニュースだ。
市場では、AI計算(算力)需要をめぐる“物語”の価格付けがほころび始めている。先ごろ、こうした銘柄は資金に追われすぎるほど過熱し、バリュエーションは今後数年分の算力需要見通しを前倒しで織り込んでしまった。どんな小さな悪材料も増幅されてしまう。Metaのニュースは何を示しているのか? 超大規模の顧客による第三者GPUクラウドへの依存は、決して揺るぎないものではない。自社で生産能力を構築したり、調達のタイミングを調整したりすれば、“水売り”の物語は割り引かれる。
暗号資金圏への示唆も同様に明確だ。オンチェーン算力の物語、分散型GPUプロジェクトも、これまで同じベータ(追随要因)の波に乗っていた。もし従来のHPC株がバリュエーションの回帰局面に入るなら、関連トークンのプレミアム(上乗せ)ロジックも改めて見直す必要がある。AIの物語を“免罪符”だと思わないこと。重要なのはキャッシュフローと顧客集中度だ。
短期的には、他の超大規模企業が同様の動きをさらに追随するかどうかを引き続き注視したい。これが、今回の下げが“感情による殺し(情緒殺)”なのか“論理による殺し(ロジック殺)”なのかを決める。
#AI #HPC #CoreWeave
CoreWeaveは一夜で13%急落、HPCおよび新型クラウド関連銘柄が一斉に弱含み。引き金となったのはMetaに関する関連ニュースだ。
市場では、AI計算(算力)需要をめぐる“物語”の価格付けがほころび始めている。先ごろ、こうした銘柄は資金に追われすぎるほど過熱し、バリュエーションは今後数年分の算力需要見通しを前倒しで織り込んでしまった。どんな小さな悪材料も増幅されてしまう。Metaのニュースは何を示しているのか? 超大規模の顧客による第三者GPUクラウドへの依存は、決して揺るぎないものではない。自社で生産能力を構築したり、調達のタイミングを調整したりすれば、“水売り”の物語は割り引かれる。
暗号資金圏への示唆も同様に明確だ。オンチェーン算力の物語、分散型GPUプロジェクトも、これまで同じベータ(追随要因)の波に乗っていた。もし従来のHPC株がバリュエーションの回帰局面に入るなら、関連トークンのプレミアム(上乗せ)ロジックも改めて見直す必要がある。AIの物語を“免罪符”だと思わないこと。重要なのはキャッシュフローと顧客集中度だ。
短期的には、他の超大規模企業が同様の動きをさらに追随するかどうかを引き続き注視したい。これが、今回の下げが“感情による殺し(情緒殺)”なのか“論理による殺し(ロジック殺)”なのかを決める。
#AI #HPC #CoreWeave
市場では、AI計算(算力)需要をめぐる“物語”の価格付けがほころび始めている。先ごろ、こうした銘柄は資金に追われすぎるほど過熱し、バリュエーションは今後数年分の算力需要見通しを前倒しで織り込んでしまった。どんな小さな悪材料も増幅されてしまう。Metaのニュースは何を示しているのか? 超大規模の顧客による第三者GPUクラウドへの依存は、決して揺るぎないものではない。自社で生産能力を構築したり、調達のタイミングを調整したりすれば、“水売り”の物語は割り引かれる。
暗号資金圏への示唆も同様に明確だ。オンチェーン算力の物語、分散型GPUプロジェクトも、これまで同じベータ(追随要因)の波に乗っていた。もし従来のHPC株がバリュエーションの回帰局面に入るなら、関連トークンのプレミアム(上乗せ)ロジックも改めて見直す必要がある。AIの物語を“免罪符”だと思わないこと。重要なのはキャッシュフローと顧客集中度だ。
短期的には、他の超大規模企業が同様の動きをさらに追随するかどうかを引き続き注視したい。これが、今回の下げが“感情による殺し(情緒殺)”なのか“論理による殺し(ロジック殺)”なのかを決める。
#AI #HPC #CoreWeave
69
·
--
CoreWeave 単日で急落 13%――HPC と新興クラウド計算の関連株が一斉に弱含み。引き金になったのは Meta の最新動向だ。
市場が懸念している核心は、実はとてもシンプルだ。超大規模の顧客が AI 計算(コンピュート)への支出タイミングを改めて見直し始めると、単一の大口顧客の受注に高度に依存する「新クラウド」企業は、バリュエーション(投資価値)の論理が一気に再評価されてしまう。CoreWeave のような企業は、これまでの1年は AI インフラの“純粋なベータ(連動指標)”として見られてきたが、今後は顧客の集中度や、資本支出の回収期間に関する現実的な問いに直面せざるを得ない。
注目すべきは、今回の調整が単なるセンチメント面(気分)にとどまらない点だ。HPC セクター全体が下落していることは、市場が「AI 計算は永遠に足りない」という物語に対して、短期的なリズムの面で疑問符を打ち始めていることを示している――少なくとも当面の局面では。
暗号資産(クリプト)業界にとって、このシグナルは無関係ではない。DePIN と分散型コンピュートの分野は、これまで一貫して、集中型 GPU クラウドの高いプレミアム(上乗せ評価)を対標となるアンカーポイントとしてきた。もし従来型クラウドの評価がさらに緩むなら、オンチェーンのコンピュート・プロジェクトの“物語の支点”も受動的に揺らぐ可能性がある。
短期の注目点:Meta の今後の資本支出ガイダンス、他のクラウド事業者が追随して調整するかどうか、そして二次市場で「AI インフラ」というラベルが再定価格されるか。
#AI算力 #CoreWeave #DePIN
CoreWeave 単日で急落 13%――HPC と新興クラウド計算の関連株が一斉に弱含み。引き金になったのは Meta の最新動向だ。
市場が懸念している核心は、実はとてもシンプルだ。超大規模の顧客が AI 計算(コンピュート)への支出タイミングを改めて見直し始めると、単一の大口顧客の受注に高度に依存する「新クラウド」企業は、バリュエーション(投資価値)の論理が一気に再評価されてしまう。CoreWeave のような企業は、これまでの1年は AI インフラの“純粋なベータ(連動指標)”として見られてきたが、今後は顧客の集中度や、資本支出の回収期間に関する現実的な問いに直面せざるを得ない。
注目すべきは、今回の調整が単なるセンチメント面(気分)にとどまらない点だ。HPC セクター全体が下落していることは、市場が「AI 計算は永遠に足りない」という物語に対して、短期的なリズムの面で疑問符を打ち始めていることを示している――少なくとも当面の局面では。
暗号資産(クリプト)業界にとって、このシグナルは無関係ではない。DePIN と分散型コンピュートの分野は、これまで一貫して、集中型 GPU クラウドの高いプレミアム(上乗せ評価)を対標となるアンカーポイントとしてきた。もし従来型クラウドの評価がさらに緩むなら、オンチェーンのコンピュート・プロジェクトの“物語の支点”も受動的に揺らぐ可能性がある。
短期の注目点:Meta の今後の資本支出ガイダンス、他のクラウド事業者が追随して調整するかどうか、そして二次市場で「AI インフラ」というラベルが再定価格されるか。
#AI算力 #CoreWeave #DePIN
市場が懸念している核心は、実はとてもシンプルだ。超大規模の顧客が AI 計算(コンピュート)への支出タイミングを改めて見直し始めると、単一の大口顧客の受注に高度に依存する「新クラウド」企業は、バリュエーション(投資価値)の論理が一気に再評価されてしまう。CoreWeave のような企業は、これまでの1年は AI インフラの“純粋なベータ(連動指標)”として見られてきたが、今後は顧客の集中度や、資本支出の回収期間に関する現実的な問いに直面せざるを得ない。
注目すべきは、今回の調整が単なるセンチメント面(気分)にとどまらない点だ。HPC セクター全体が下落していることは、市場が「AI 計算は永遠に足りない」という物語に対して、短期的なリズムの面で疑問符を打ち始めていることを示している――少なくとも当面の局面では。
暗号資産(クリプト)業界にとって、このシグナルは無関係ではない。DePIN と分散型コンピュートの分野は、これまで一貫して、集中型 GPU クラウドの高いプレミアム(上乗せ評価)を対標となるアンカーポイントとしてきた。もし従来型クラウドの評価がさらに緩むなら、オンチェーンのコンピュート・プロジェクトの“物語の支点”も受動的に揺らぐ可能性がある。
短期の注目点:Meta の今後の資本支出ガイダンス、他のクラウド事業者が追随して調整するかどうか、そして二次市場で「AI インフラ」というラベルが再定価格されるか。
#AI算力 #CoreWeave #DePIN
77
·
--
ブリッシュ
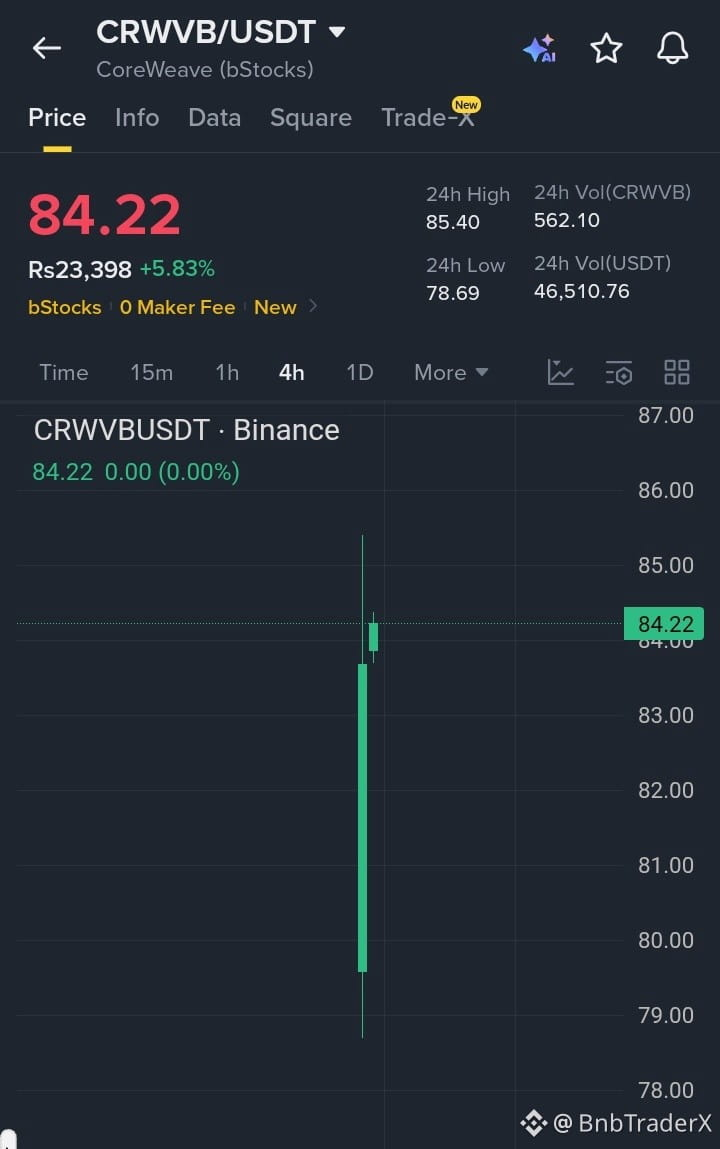
$CRWVB は、着実な買い圧力でより高い水準を取り戻した後も強い上昇(ブル)構造を維持しています。現在のサポート・ゾーン上を維持することでモメンタムは前向きなままです。そして最近の高値を上抜けると、もう一段の上昇局面が引き金になる可能性があります。
目標:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
{spot}(CRWVBUSDT)
$CRWVB は、着実な買い圧力でより高い水準を取り戻した後も強い上昇(ブル)構造を維持しています。現在のサポート・ゾーン上を維持することでモメンタムは前向きなままです。そして最近の高値を上抜けると、もう一段の上昇局面が引き金になる可能性があります。
目標:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
目標:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
2
67
CoreWeaveは1日で暴落し13%下落。HPCと新しいクラウドサービスのコンセプト株がそろって弱含みとなり、引き金になったのはMetaが流したとされるニュースです。
市場が懸念している核心は実にシンプルです。最大のAI計算資源の買い手に対して、資本支出(CapEx)のペースが疑問視され始めたとき、「シャベル(掘削機器)を売る」一連の産業チェーンのバリュエーション(評価)ロジックが改めて見直されることになります。CoreWeaveのような、高いレバレッジを持ち、大口顧客に強く紐づいた企業が、真っ先に影響を受けます。
注目点は次のとおりです:
1つ目は、AI計算資源のストーリーが「無条件の拡大」から「ROIの検証」段階へと移行し、顧客集中度リスクが再評価(再価格付け)されること。
2つ目は、新型クラウドとHPCのセクターが事前に大きく上昇していたため、ちょっとした材料でも利益確定につながりやすいこと。
3つ目は、今回の調整は暗号資産市場におけるAI+DePINの計算資源(コンピュート)分野にとっても、ひとつのストレステストになるということ。オンチェーンの計算資源プロジェクトが差別化された物語を語れるかどうかが、それらが独自の相場を切り開けるかを左右します。
短期の市場心理はやや慎重ですが、これがMeta単独の一時的なノイズであり、業界全体の転換点ではないのだとすれば、売られ過ぎは質の高い銘柄を仕込む好機にもなり得ます。
#AI算力 #CoreWeave #DePIN
CoreWeaveは1日で暴落し13%下落。HPCと新しいクラウドサービスのコンセプト株がそろって弱含みとなり、引き金になったのはMetaが流したとされるニュースです。
市場が懸念している核心は実にシンプルです。最大のAI計算資源の買い手に対して、資本支出(CapEx)のペースが疑問視され始めたとき、「シャベル(掘削機器)を売る」一連の産業チェーンのバリュエーション(評価)ロジックが改めて見直されることになります。CoreWeaveのような、高いレバレッジを持ち、大口顧客に強く紐づいた企業が、真っ先に影響を受けます。
注目点は次のとおりです:
1つ目は、AI計算資源のストーリーが「無条件の拡大」から「ROIの検証」段階へと移行し、顧客集中度リスクが再評価(再価格付け)されること。
2つ目は、新型クラウドとHPCのセクターが事前に大きく上昇していたため、ちょっとした材料でも利益確定につながりやすいこと。
3つ目は、今回の調整は暗号資産市場におけるAI+DePINの計算資源(コンピュート)分野にとっても、ひとつのストレステストになるということ。オンチェーンの計算資源プロジェクトが差別化された物語を語れるかどうかが、それらが独自の相場を切り開けるかを左右します。
短期の市場心理はやや慎重ですが、これがMeta単独の一時的なノイズであり、業界全体の転換点ではないのだとすれば、売られ過ぎは質の高い銘柄を仕込む好機にもなり得ます。
#AI算力 #CoreWeave #DePIN
市場が懸念している核心は実にシンプルです。最大のAI計算資源の買い手に対して、資本支出(CapEx)のペースが疑問視され始めたとき、「シャベル(掘削機器)を売る」一連の産業チェーンのバリュエーション(評価)ロジックが改めて見直されることになります。CoreWeaveのような、高いレバレッジを持ち、大口顧客に強く紐づいた企業が、真っ先に影響を受けます。
注目点は次のとおりです:
1つ目は、AI計算資源のストーリーが「無条件の拡大」から「ROIの検証」段階へと移行し、顧客集中度リスクが再評価(再価格付け)されること。
2つ目は、新型クラウドとHPCのセクターが事前に大きく上昇していたため、ちょっとした材料でも利益確定につながりやすいこと。
3つ目は、今回の調整は暗号資産市場におけるAI+DePINの計算資源(コンピュート)分野にとっても、ひとつのストレステストになるということ。オンチェーンの計算資源プロジェクトが差別化された物語を語れるかどうかが、それらが独自の相場を切り開けるかを左右します。
短期の市場心理はやや慎重ですが、これがMeta単独の一時的なノイズであり、業界全体の転換点ではないのだとすれば、売られ過ぎは質の高い銘柄を仕込む好機にもなり得ます。
#AI算力 #CoreWeave #DePIN
65
·
--
$CRWVB #CoreWeave #NewListing #TradingVolume
{spot}(CRWVBUSDT)
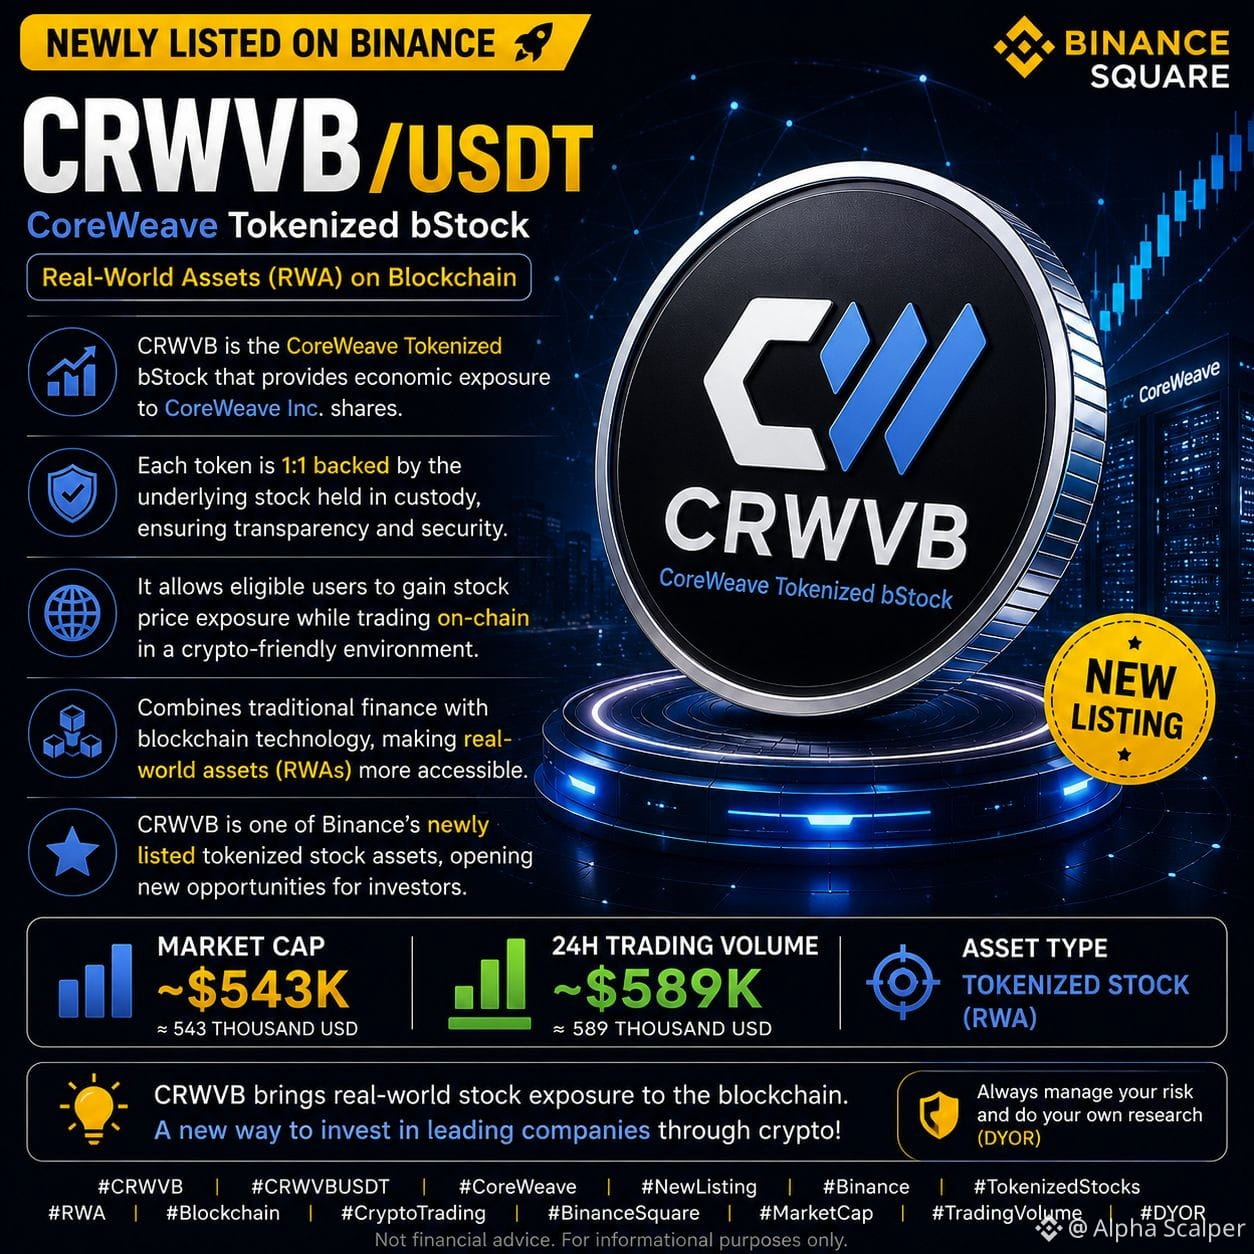
🚀 CRWVB/USDT – Binanceに新規上場
CRWVBは、CoreWeave Tokenized bStock(トークン化b株)です。CoreWeave Inc.の株式への経済的エクスポージャーを提供する、ブロックチェーンベースのトークンです。各トークンは保管口座にある基礎となる株式によって1:1で裏付けられており、適格なユーザーは、オンチェーン上で取引しながら株価へのエクスポージャーを得ることができます。これは、伝統的な金融とブロックチェーン技術を組み合わせ、現実世界の資産(RWA)をクリプトフレンドリーな形式で利用可能にします。CRWVBはBinanceの新規上場トークン化株式の一つであり、注目する価値のあるプロダクトです。
📊 時価総額: 約$543K
📈 24H 取引高: 約$589K
💡 新規上場の資産であるため、CRWVBはより高いボラティリティを経験する可能性があります。常に適切なリスク管理を行い、必ずご自身で調査してください(DYOR)。
$CRWVB #CoreWeave #NewListing #TradingVolume
🚀 CRWVB/USDT – Binanceに新規上場
CRWVBは、CoreWeave Tokenized bStock(トークン化b株)です。CoreWeave Inc.の株式への経済的エクスポージャーを提供する、ブロックチェーンベースのトークンです。各トークンは保管口座にある基礎となる株式によって1:1で裏付けられており、適格なユーザーは、オンチェーン上で取引しながら株価へのエクスポージャーを得ることができます。これは、伝統的な金融とブロックチェーン技術を組み合わせ、現実世界の資産(RWA)をクリプトフレンドリーな形式で利用可能にします。CRWVBはBinanceの新規上場トークン化株式の一つであり、注目する価値のあるプロダクトです。
📊 時価総額: 約$543K
📈 24H 取引高: 約$589K
💡 新規上場の資産であるため、CRWVBはより高いボラティリティを経験する可能性があります。常に適切なリスク管理を行い、必ずご自身で調査してください(DYOR)。
🚀 CRWVB/USDT – Binanceに新規上場
CRWVBは、CoreWeave Tokenized bStock(トークン化b株)です。CoreWeave Inc.の株式への経済的エクスポージャーを提供する、ブロックチェーンベースのトークンです。各トークンは保管口座にある基礎となる株式によって1:1で裏付けられており、適格なユーザーは、オンチェーン上で取引しながら株価へのエクスポージャーを得ることができます。これは、伝統的な金融とブロックチェーン技術を組み合わせ、現実世界の資産(RWA)をクリプトフレンドリーな形式で利用可能にします。CRWVBはBinanceの新規上場トークン化株式の一つであり、注目する価値のあるプロダクトです。
📊 時価総額: 約$543K
📈 24H 取引高: 約$589K
💡 新規上場の資産であるため、CRWVBはより高いボラティリティを経験する可能性があります。常に適切なリスク管理を行い、必ずご自身で調査してください(DYOR)。
86

·
--
ブリッシュ
🚀 $CRWV AI需要の急増が記録的な売上を牽引:
CoreWeave($CRWV )は加速するAIインフラ・ブームの主要な受益者として浮上しつつあります。
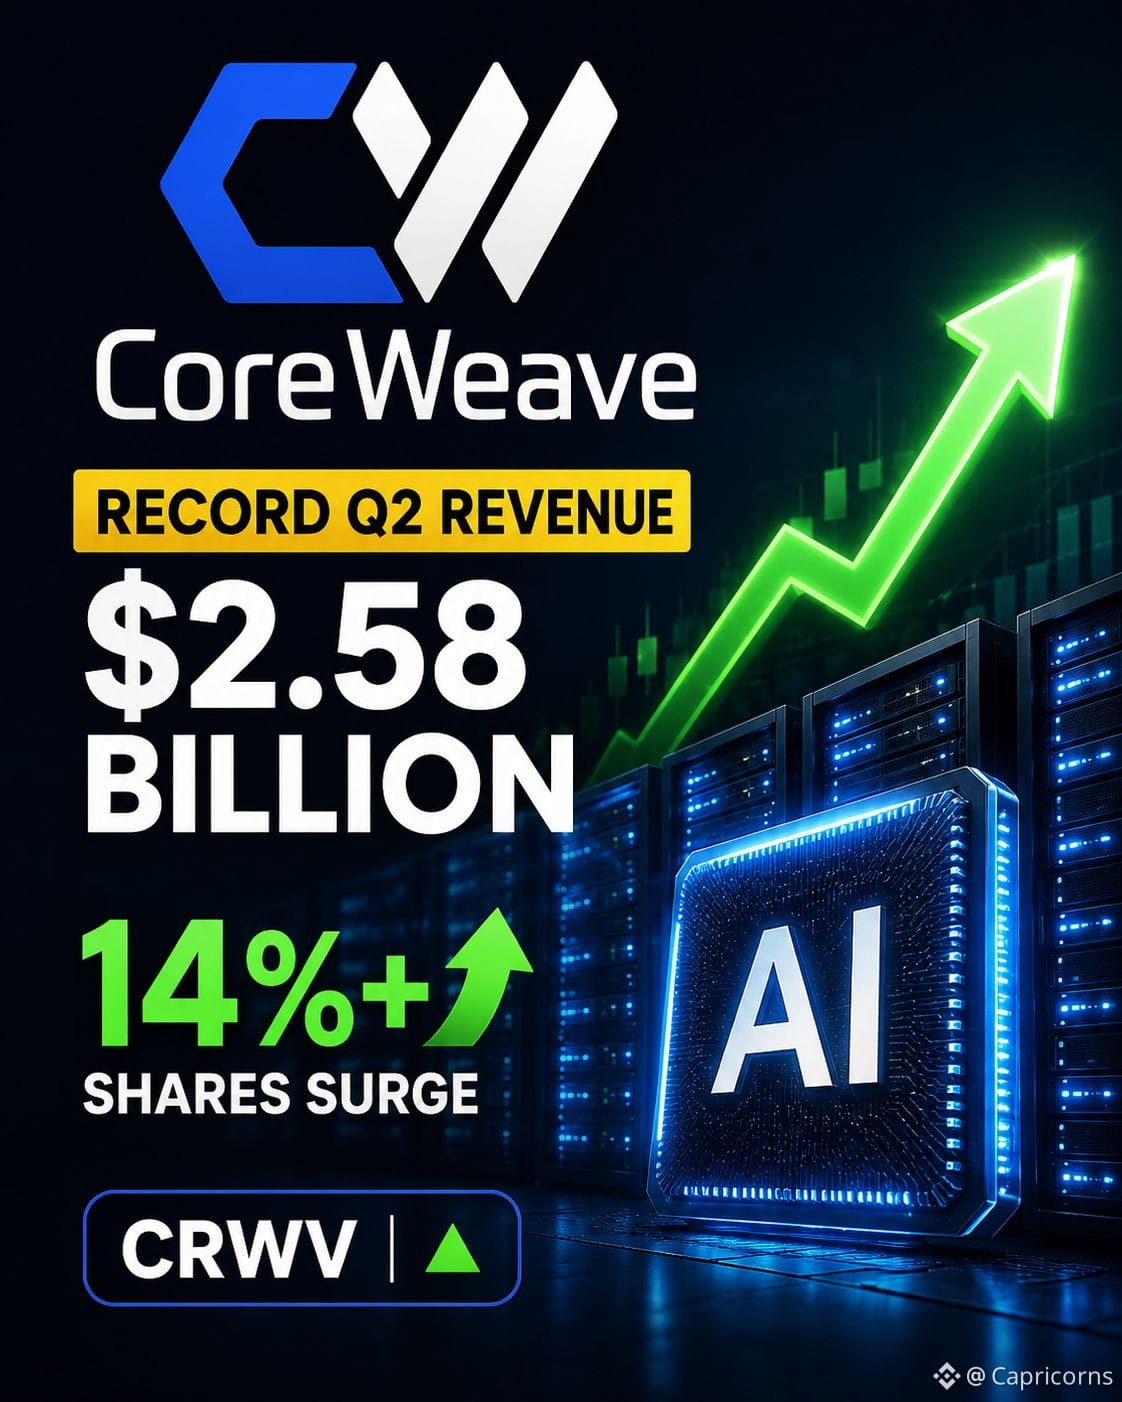
AI特化のクラウドプロバイダーは2026年Q2の売上高として25.8億ドルを報告しており、前年比でおよそ112%増。市場予想を上回りました。売上の受注残(バックログ)は約1,042億ドルに達し、AI計算能力に対する強い中長期需要を示しています。
投資家の反応は即座でした:
CRWVの株価は決算発表後の時間外取引で14%以上上昇。さらに同社は、2026年の売上高見通しを124億〜132億ドルへ引き上げ、AIインフラの拡張を続ける中で、設備投資(キャピタル・エクスペンディチャー)の見通しを350億〜390億ドルに増額しました。
ただし、見通しが全面的に強気というわけではありません。CoreWeaveは6.26億ドルの純損失を報告しており、データセンターとAI計算能力を大規模に拡張するための莫大なコストが浮き彫りになっています。
📊 暗号資産にとってなぜ重要?
デジタル資産投資家にとってより大きなポイントは、GPU、電力、データセンター容量をめぐる競争が強まっていることです。
AIインフラには巨額の資本が集まりつつあり、投資テーマとしての勢いが強い一方で、暗号資産のマイニングやブロックチェーン・インフラに関連する同じ計算資源・エネルギー資源とますます重なってきています。
AI需要は加速しています——では、この資本のシフトは暗号資産に対する長期的な逆風になるのでしょうか、それともAIとブロックチェーンは最終的に同じインフラ・ブームの恩恵を受ける可能性があるのでしょうか?
#CoreWeave #CryptoNewss #topnews
🚀 $CRWV AI需要の急増が記録的な売上を牽引:
CoreWeave($CRWV )は加速するAIインフラ・ブームの主要な受益者として浮上しつつあります。
AI特化のクラウドプロバイダーは2026年Q2の売上高として25.8億ドルを報告しており、前年比でおよそ112%増。市場予想を上回りました。売上の受注残(バックログ)は約1,042億ドルに達し、AI計算能力に対する強い中長期需要を示しています。
投資家の反応は即座でした:
CRWVの株価は決算発表後の時間外取引で14%以上上昇。さらに同社は、2026年の売上高見通しを124億〜132億ドルへ引き上げ、AIインフラの拡張を続ける中で、設備投資(キャピタル・エクスペンディチャー)の見通しを350億〜390億ドルに増額しました。
ただし、見通しが全面的に強気というわけではありません。CoreWeaveは6.26億ドルの純損失を報告しており、データセンターとAI計算能力を大規模に拡張するための莫大なコストが浮き彫りになっています。
📊 暗号資産にとってなぜ重要?
デジタル資産投資家にとってより大きなポイントは、GPU、電力、データセンター容量をめぐる競争が強まっていることです。
AIインフラには巨額の資本が集まりつつあり、投資テーマとしての勢いが強い一方で、暗号資産のマイニングやブロックチェーン・インフラに関連する同じ計算資源・エネルギー資源とますます重なってきています。
AI需要は加速しています——では、この資本のシフトは暗号資産に対する長期的な逆風になるのでしょうか、それともAIとブロックチェーンは最終的に同じインフラ・ブームの恩恵を受ける可能性があるのでしょうか?
#CoreWeave #CryptoNewss #topnews
CoreWeave($CRWV )は加速するAIインフラ・ブームの主要な受益者として浮上しつつあります。
AI特化のクラウドプロバイダーは2026年Q2の売上高として25.8億ドルを報告しており、前年比でおよそ112%増。市場予想を上回りました。売上の受注残(バックログ)は約1,042億ドルに達し、AI計算能力に対する強い中長期需要を示しています。
投資家の反応は即座でした:
CRWVの株価は決算発表後の時間外取引で14%以上上昇。さらに同社は、2026年の売上高見通しを124億〜132億ドルへ引き上げ、AIインフラの拡張を続ける中で、設備投資(キャピタル・エクスペンディチャー)の見通しを350億〜390億ドルに増額しました。
ただし、見通しが全面的に強気というわけではありません。CoreWeaveは6.26億ドルの純損失を報告しており、データセンターとAI計算能力を大規模に拡張するための莫大なコストが浮き彫りになっています。
📊 暗号資産にとってなぜ重要?
デジタル資産投資家にとってより大きなポイントは、GPU、電力、データセンター容量をめぐる競争が強まっていることです。
AIインフラには巨額の資本が集まりつつあり、投資テーマとしての勢いが強い一方で、暗号資産のマイニングやブロックチェーン・インフラに関連する同じ計算資源・エネルギー資源とますます重なってきています。
AI需要は加速しています——では、この資本のシフトは暗号資産に対する長期的な逆風になるのでしょうか、それともAIとブロックチェーンは最終的に同じインフラ・ブームの恩恵を受ける可能性があるのでしょうか?
#CoreWeave #CryptoNewss #topnews
141

CoreWeave が1日で急落13% HPC と新クラウド関連株が一斉に弱含み、引き金になったのは Meta が流した関連ニュース。
この調整には、いくつか注目すべきサインがあります:
一、AI 計算能力(コンピュート)に関する「買い手(甲方)リスク」が表面化しつつある。CoreWeave のような新しいクラウド企業は、主要顧客の設備投資のペースに強く依存している。Meta か Microsoft のどちらかが減速や値下げ交渉のシグナルを見せれば、バリュエーションは再評価(再定価)される。
二、HPC セクターのこれまでの上昇には、「永続的な拡張」への前提が多分に含まれていた。超大規模顧客の計算能力の調達が、早い者勝ちの買い急ぎから緻密な見積もり・精算へと切り替われば、中間業者の粗利余地は明確に圧迫される。
三、暗号資産市場への連動も見逃せない。オンチェーンの計算能力(コンピュート)物語、DePIN、そして AI トークンは、これまで多くの面で GPU 不足という追い風を借りていた。今は再検証が必要だ。もし従来の HPC 供給サイドが緩み始めれば、暗号側の計算能力プレミアムはどれくらい持ちこたえられるのか?
短期的にはこれはセンチメント(心理)による「感情的な売り」だが、中期的には AI インフラが「物語主導」から「キャッシュフロー主導」へ移る転換点になる。業績についていける者は残り、バリュエーションだけを語るものは清算される。
#AI算力 #HPC #CoreWeave
CoreWeave が1日で急落13% HPC と新クラウド関連株が一斉に弱含み、引き金になったのは Meta が流した関連ニュース。
この調整には、いくつか注目すべきサインがあります:
一、AI 計算能力(コンピュート)に関する「買い手(甲方)リスク」が表面化しつつある。CoreWeave のような新しいクラウド企業は、主要顧客の設備投資のペースに強く依存している。Meta か Microsoft のどちらかが減速や値下げ交渉のシグナルを見せれば、バリュエーションは再評価(再定価)される。
二、HPC セクターのこれまでの上昇には、「永続的な拡張」への前提が多分に含まれていた。超大規模顧客の計算能力の調達が、早い者勝ちの買い急ぎから緻密な見積もり・精算へと切り替われば、中間業者の粗利余地は明確に圧迫される。
三、暗号資産市場への連動も見逃せない。オンチェーンの計算能力(コンピュート)物語、DePIN、そして AI トークンは、これまで多くの面で GPU 不足という追い風を借りていた。今は再検証が必要だ。もし従来の HPC 供給サイドが緩み始めれば、暗号側の計算能力プレミアムはどれくらい持ちこたえられるのか?
短期的にはこれはセンチメント(心理)による「感情的な売り」だが、中期的には AI インフラが「物語主導」から「キャッシュフロー主導」へ移る転換点になる。業績についていける者は残り、バリュエーションだけを語るものは清算される。
#AI算力 #HPC #CoreWeave
この調整には、いくつか注目すべきサインがあります:
一、AI 計算能力(コンピュート)に関する「買い手(甲方)リスク」が表面化しつつある。CoreWeave のような新しいクラウド企業は、主要顧客の設備投資のペースに強く依存している。Meta か Microsoft のどちらかが減速や値下げ交渉のシグナルを見せれば、バリュエーションは再評価(再定価)される。
二、HPC セクターのこれまでの上昇には、「永続的な拡張」への前提が多分に含まれていた。超大規模顧客の計算能力の調達が、早い者勝ちの買い急ぎから緻密な見積もり・精算へと切り替われば、中間業者の粗利余地は明確に圧迫される。
三、暗号資産市場への連動も見逃せない。オンチェーンの計算能力(コンピュート)物語、DePIN、そして AI トークンは、これまで多くの面で GPU 不足という追い風を借りていた。今は再検証が必要だ。もし従来の HPC 供給サイドが緩み始めれば、暗号側の計算能力プレミアムはどれくらい持ちこたえられるのか?
短期的にはこれはセンチメント(心理)による「感情的な売り」だが、中期的には AI インフラが「物語主導」から「キャッシュフロー主導」へ移る転換点になる。業績についていける者は残り、バリュエーションだけを語るものは清算される。
#AI算力 #HPC #CoreWeave
108
·
--
CoreWeave が単日で暴落(-13%)—HPC と新クラウド関連株が一斉に弱含み。引き金は Meta の発表だ。
市場は何を懸念しているのか? 超大規模顧客の AI 計算資源の調達ペースが鈍る、あるいは自社保有の比率が上がるような事態になれば、「巨大企業にスコップを売る」タイプの新クラウド勢は集中度リスクに直撃して露呈する。CoreWeave の売上は Microsoft や Meta などの大口顧客への依存度が非常に高く、些細な動きでも影響が増幅される。
注目すべきは、これは CoreWeave だけの問題ではなく、AI 基盤インフラ分野のバリュエーション ロジックに対する一度のストレステストだという点。これまで市場は「計算資源不足」を永続的なストーリーとして扱ってきたが、顧客構成の集中度、長期契約の持続可能性、そして減価償却(償却)負担といった問題は避けられないリスクだ。
暗号市場への連動も注目に値する。DePIN と分散型コンピューティングの物語は、本質的には新クラウドと同じ産業チェーンで、ただし競争上のポジションが異なるだけだ。もし従来の HPC 関連株が再評価され始めれば、分散型コンピューティングのバリュエーションの指標(アンカー)も緩み、短期のセンチメントはさすがに圧迫されるだろう。しかし中長期的には、分散型の供給が持つ集中度への耐性がむしろ際立つ可能性もある。
リスクは AI 需要が消えることではない。誰がその需要を獲得できるかにある。
#AI #DePIN #CoreWeave
CoreWeave が単日で暴落(-13%)—HPC と新クラウド関連株が一斉に弱含み。引き金は Meta の発表だ。
市場は何を懸念しているのか? 超大規模顧客の AI 計算資源の調達ペースが鈍る、あるいは自社保有の比率が上がるような事態になれば、「巨大企業にスコップを売る」タイプの新クラウド勢は集中度リスクに直撃して露呈する。CoreWeave の売上は Microsoft や Meta などの大口顧客への依存度が非常に高く、些細な動きでも影響が増幅される。
注目すべきは、これは CoreWeave だけの問題ではなく、AI 基盤インフラ分野のバリュエーション ロジックに対する一度のストレステストだという点。これまで市場は「計算資源不足」を永続的なストーリーとして扱ってきたが、顧客構成の集中度、長期契約の持続可能性、そして減価償却(償却)負担といった問題は避けられないリスクだ。
暗号市場への連動も注目に値する。DePIN と分散型コンピューティングの物語は、本質的には新クラウドと同じ産業チェーンで、ただし競争上のポジションが異なるだけだ。もし従来の HPC 関連株が再評価され始めれば、分散型コンピューティングのバリュエーションの指標(アンカー)も緩み、短期のセンチメントはさすがに圧迫されるだろう。しかし中長期的には、分散型の供給が持つ集中度への耐性がむしろ際立つ可能性もある。
リスクは AI 需要が消えることではない。誰がその需要を獲得できるかにある。
#AI #DePIN #CoreWeave
市場は何を懸念しているのか? 超大規模顧客の AI 計算資源の調達ペースが鈍る、あるいは自社保有の比率が上がるような事態になれば、「巨大企業にスコップを売る」タイプの新クラウド勢は集中度リスクに直撃して露呈する。CoreWeave の売上は Microsoft や Meta などの大口顧客への依存度が非常に高く、些細な動きでも影響が増幅される。
注目すべきは、これは CoreWeave だけの問題ではなく、AI 基盤インフラ分野のバリュエーション ロジックに対する一度のストレステストだという点。これまで市場は「計算資源不足」を永続的なストーリーとして扱ってきたが、顧客構成の集中度、長期契約の持続可能性、そして減価償却(償却)負担といった問題は避けられないリスクだ。
暗号市場への連動も注目に値する。DePIN と分散型コンピューティングの物語は、本質的には新クラウドと同じ産業チェーンで、ただし競争上のポジションが異なるだけだ。もし従来の HPC 関連株が再評価され始めれば、分散型コンピューティングのバリュエーションの指標(アンカー)も緩み、短期のセンチメントはさすがに圧迫されるだろう。しかし中長期的には、分散型の供給が持つ集中度への耐性がむしろ際立つ可能性もある。
リスクは AI 需要が消えることではない。誰がその需要を獲得できるかにある。
#AI #DePIN #CoreWeave
99
·
--
ブリッシュ
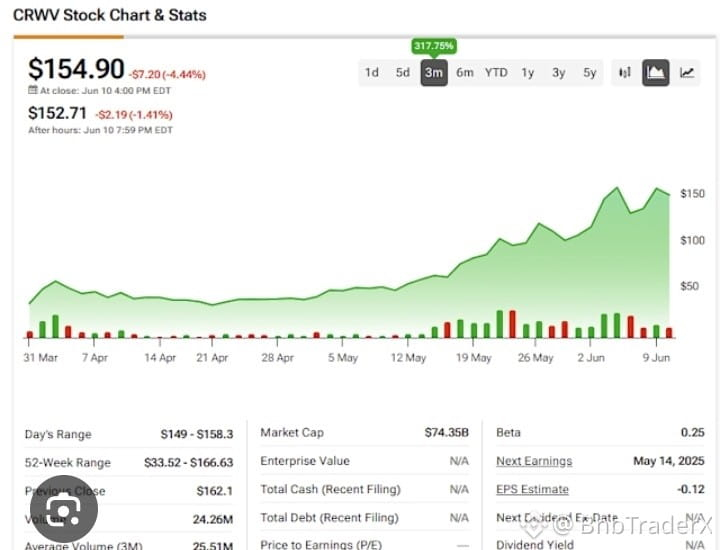
$CRWV on the 1-hour chart shows a strong V-shaped recovery after testing a local low near $95.00. The price has successfully reclaimed the psychological level of $100.00 and is showing strong bullish momentum with consecutive green candles leading up to $102.07. If buyers manage to maintain this pressure, the asset is highly likely to challenge the immediate resistance cluster around $104.00, opening the door for an extended upward move. However, if the price gets rejected at the current local resistance, a brief retest of the $100.00 support level can be expected before the next directional expansion.
Target 1: $103.80
Target 2: $106.00
Target 3: $108.50
#CRWV #CoreWeave #CryptoTrading
{future}(CRWVUSDT)
$CRWV on the 1-hour chart shows a strong V-shaped recovery after testing a local low near $95.00. The price has successfully reclaimed the psychological level of $100.00 and is showing strong bullish momentum with consecutive green candles leading up to $102.07. If buyers manage to maintain this pressure, the asset is highly likely to challenge the immediate resistance cluster around $104.00, opening the door for an extended upward move. However, if the price gets rejected at the current local resistance, a brief retest of the $100.00 support level can be expected before the next directional expansion.
Target 1: $103.80
Target 2: $106.00
Target 3: $108.50
#CRWV #CoreWeave #CryptoTrading
Target 1: $103.80
Target 2: $106.00
Target 3: $108.50
#CRWV #CoreWeave #CryptoTrading
1
114
CoreWeave トークン化株式($CRWV)の最近の値動きは非常に好調で、1週間での上昇率は26%超。背景にあるファンダメンタルズの裏付けもしっかりしています。
まず業績面から見ると、Q2の売上は直接倍増し、2億5,700万ドルに到達。これは現在のマクロ環境下では珍しい伸びです。さらに重要なのが受注残(バックログ)で、1,042億ドルのbacklogはまだQ3で追加された250億ドルの注文を織り込んでいません。需要側は「天井が見えない」状態に近いです。
供給側にも物語があります。既存のA100契約は2029年まで延長されており、主要顧客が長期での協業を確保していることを意味します。同時に、Black GoldおよびVera RubinシリーズのGPUの価格は過去最高を更新しており、1枚あたりの収益性(ユニットエコノミクス)も継続的に引き上がっています。
市場データを見ると、$CRWV の現在の提示価格は82.53ドル、24時間の出来高(取引額)は36.26ドルです。時価規模は小さいものの、ボラティリティの弾力性は十分。受注残、売上の伸び、プロダクト価格設定の3つが同時に噛み合っており、短期の上昇ドライバーは依然として強めです。
注意点として、この種のトークン化株は米国株の取引時間や、基盤となる流動性の影響を受けます。引け後やアジア時間帯では、相場が一時的に乖離する可能性があるため、適切にポジションを管理し、損切り(ストップロス)を設定することが重要です。
#CoreWeave #代币化股票 #AI算力
CoreWeave トークン化株式($CRWV )の最近の値動きは非常に好調で、1週間での上昇率は26%超。背景にあるファンダメンタルズの裏付けもしっかりしています。
まず業績面から見ると、Q2の売上は直接倍増し、2億5,700万ドルに到達。これは現在のマクロ環境下では珍しい伸びです。さらに重要なのが受注残(バックログ)で、1,042億ドルのbacklogはまだQ3で追加された250億ドルの注文を織り込んでいません。需要側は「天井が見えない」状態に近いです。
供給側にも物語があります。既存のA100契約は2029年まで延長されており、主要顧客が長期での協業を確保していることを意味します。同時に、Black GoldおよびVera RubinシリーズのGPUの価格は過去最高を更新しており、1枚あたりの収益性(ユニットエコノミクス)も継続的に引き上がっています。
市場データを見ると、$CRWV の現在の提示価格は82.53ドル、24時間の出来高(取引額)は36.26ドルです。時価規模は小さいものの、ボラティリティの弾力性は十分。受注残、売上の伸び、プロダクト価格設定の3つが同時に噛み合っており、短期の上昇ドライバーは依然として強めです。
注意点として、この種のトークン化株は米国株の取引時間や、基盤となる流動性の影響を受けます。引け後やアジア時間帯では、相場が一時的に乖離する可能性があるため、適切にポジションを管理し、損切り(ストップロス)を設定することが重要です。
#CoreWeave #代币化股票 #AI算力
まず業績面から見ると、Q2の売上は直接倍増し、2億5,700万ドルに到達。これは現在のマクロ環境下では珍しい伸びです。さらに重要なのが受注残(バックログ)で、1,042億ドルのbacklogはまだQ3で追加された250億ドルの注文を織り込んでいません。需要側は「天井が見えない」状態に近いです。
供給側にも物語があります。既存のA100契約は2029年まで延長されており、主要顧客が長期での協業を確保していることを意味します。同時に、Black GoldおよびVera RubinシリーズのGPUの価格は過去最高を更新しており、1枚あたりの収益性(ユニットエコノミクス)も継続的に引き上がっています。
市場データを見ると、$CRWV の現在の提示価格は82.53ドル、24時間の出来高(取引額)は36.26ドルです。時価規模は小さいものの、ボラティリティの弾力性は十分。受注残、売上の伸び、プロダクト価格設定の3つが同時に噛み合っており、短期の上昇ドライバーは依然として強めです。
注意点として、この種のトークン化株は米国株の取引時間や、基盤となる流動性の影響を受けます。引け後やアジア時間帯では、相場が一時的に乖離する可能性があるため、適切にポジションを管理し、損切り(ストップロス)を設定することが重要です。
#CoreWeave #代币化股票 #AI算力
103
CoreWeave 単日で暴落 13%――HPC と新興クラウドコンピューティング関連株が一斉に弱含み。
きっかけは Meta の最新動向で、市場では「超大規模顧客の計算資源(算力)調達のペースが鈍る可能性がある」と解釈されており、これが「AI 算力レンタル」を中核とするこの種の銘柄に直撃しました。
注目すべきポイントは以下の通りです:
1 つ目は、CoreWeave のような企業のバリュエーションが、長期の算力オーダーの確実性に大きく依存している点です。主要顧客から何らかの調整シグナルが出ると、反応が非常に敏感になります。
2 つ目は、HPC 関連株がこれまで好調で、すでに利益確定の買いが積み上がっていたことです。Meta 関連のニュースが、集中して現金化(利確)を起こす引き金になりました。
3 つ目は、「資本支出(CapEx)の減速」と「資本支出の再配分」を切り分ける必要があることです。もし後者であれば、圧力はより賃貸側(レンタル事業者)に集中し、上流の算力供給側ではなくなる可能性があります。
暗号資産市場への波及にも注目したいところです。AI 算力の物語はずっと Web2 と Web3 の共通項であり、従来の AI クラウドでのバリュエーション見直しが起きれば、分散型算力競争の価格決定ロジックも受動的に再検討されるかもしれません。
短期のセンチメントはやや弱気ですが、真の分水嶺は Meta が次に示す資本支出のガイダンスが具体化するのを待つ必要があります。
#CoreWeave #AI算力 #HPC
CoreWeave 単日で暴落 13%――HPC と新興クラウドコンピューティング関連株が一斉に弱含み。
きっかけは Meta の最新動向で、市場では「超大規模顧客の計算資源(算力)調達のペースが鈍る可能性がある」と解釈されており、これが「AI 算力レンタル」を中核とするこの種の銘柄に直撃しました。
注目すべきポイントは以下の通りです:
1 つ目は、CoreWeave のような企業のバリュエーションが、長期の算力オーダーの確実性に大きく依存している点です。主要顧客から何らかの調整シグナルが出ると、反応が非常に敏感になります。
2 つ目は、HPC 関連株がこれまで好調で、すでに利益確定の買いが積み上がっていたことです。Meta 関連のニュースが、集中して現金化(利確)を起こす引き金になりました。
3 つ目は、「資本支出(CapEx)の減速」と「資本支出の再配分」を切り分ける必要があることです。もし後者であれば、圧力はより賃貸側(レンタル事業者)に集中し、上流の算力供給側ではなくなる可能性があります。
暗号資産市場への波及にも注目したいところです。AI 算力の物語はずっと Web2 と Web3 の共通項であり、従来の AI クラウドでのバリュエーション見直しが起きれば、分散型算力競争の価格決定ロジックも受動的に再検討されるかもしれません。
短期のセンチメントはやや弱気ですが、真の分水嶺は Meta が次に示す資本支出のガイダンスが具体化するのを待つ必要があります。
#CoreWeave #AI算力 #HPC
きっかけは Meta の最新動向で、市場では「超大規模顧客の計算資源(算力)調達のペースが鈍る可能性がある」と解釈されており、これが「AI 算力レンタル」を中核とするこの種の銘柄に直撃しました。
注目すべきポイントは以下の通りです:
1 つ目は、CoreWeave のような企業のバリュエーションが、長期の算力オーダーの確実性に大きく依存している点です。主要顧客から何らかの調整シグナルが出ると、反応が非常に敏感になります。
2 つ目は、HPC 関連株がこれまで好調で、すでに利益確定の買いが積み上がっていたことです。Meta 関連のニュースが、集中して現金化(利確)を起こす引き金になりました。
3 つ目は、「資本支出(CapEx)の減速」と「資本支出の再配分」を切り分ける必要があることです。もし後者であれば、圧力はより賃貸側(レンタル事業者)に集中し、上流の算力供給側ではなくなる可能性があります。
暗号資産市場への波及にも注目したいところです。AI 算力の物語はずっと Web2 と Web3 の共通項であり、従来の AI クラウドでのバリュエーション見直しが起きれば、分散型算力競争の価格決定ロジックも受動的に再検討されるかもしれません。
短期のセンチメントはやや弱気ですが、真の分水嶺は Meta が次に示す資本支出のガイダンスが具体化するのを待つ必要があります。
#CoreWeave #AI算力 #HPC
78
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#FedRateWatch
閲覧回数 1.7M
7,264人が討論中
2
#DotPlotSignalsOneMoreHikeIn2026
閲覧回数 710
30人が討論中
3
#FedHikes25BpsUSStocksClose
閲覧回数 3,353
72人が討論中
4
#AaveToLaunchRWAMarketOnAvalanche
閲覧回数 0
2人が討論中
5
#CryptoVCFundingRebounds$5.6BInQ2
閲覧回数 1,906
18人が討論中
6
#RevolutHackersDemand$3MInMonero
閲覧回数 207
3人が討論中
7
#ZcashRises6%
閲覧回数 90,435
853人が討論中
8
#XRPSinks10%
閲覧回数 56,643
561人が討論中
9
#BitcoinETFsShed$450M
閲覧回数 10,120
111人が討論中
10
#CircleOpensArcMainnet
閲覧回数 25,096
355人が討論中