
#bmnrb
bmnrb
閲覧回数 7,310
187人が討論中
注目
最新

翻訳参照
$BMNRB IGNITES DAILY BREAKOUT AS BUYERS STEAMROLL PAST KEY RESISTANCE! ⚡ 🚀
Entry: 25.00 ⚡
Target: 28.00 🚀
Sub-18 accumulation served as the ultimate springboard, and buyers are now absorbing sell-side liquidity above 24.50 with intense momentum. Volume is expanding rapidly on the daily chart as active bids continuously push price higher. 📊
A clean reclaim over 25 clears the runway for immediate price expansion straight toward 28. Institutional pressure is mounting, leaving late sellers trapped on the wrong side of the tape. ⚡
Keep tabs on momentum shifts across $ZEC and $TUT as sector rotation heats up alongside this push. 💬 Are you bidding the breakout above 25 or waiting for a retest confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BMNRB #ZEC #TUT #Breakout #Crypto
🔥 💎
$BMNRB IGNITES DAILY BREAKOUT AS BUYERS STEAMROLL PAST KEY RESISTANCE! ⚡ 🚀
Entry: 25.00 ⚡
Target: 28.00 🚀
Sub-18 accumulation served as the ultimate springboard, and buyers are now absorbing sell-side liquidity above 24.50 with intense momentum. Volume is expanding rapidly on the daily chart as active bids continuously push price higher. 📊
A clean reclaim over 25 clears the runway for immediate price expansion straight toward 28. Institutional pressure is mounting, leaving late sellers trapped on the wrong side of the tape. ⚡
Keep tabs on momentum shifts across $ZEC and $TUT as sector rotation heats up alongside this push. 💬 Are you bidding the breakout above 25 or waiting for a retest confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BMNRB #ZEC #TUT #Breakout #Crypto
🔥 💎
Entry: 25.00 ⚡
Target: 28.00 🚀
Sub-18 accumulation served as the ultimate springboard, and buyers are now absorbing sell-side liquidity above 24.50 with intense momentum. Volume is expanding rapidly on the daily chart as active bids continuously push price higher. 📊
A clean reclaim over 25 clears the runway for immediate price expansion straight toward 28. Institutional pressure is mounting, leaving late sellers trapped on the wrong side of the tape. ⚡
Keep tabs on momentum shifts across $ZEC and $TUT as sector rotation heats up alongside this push. 💬 Are you bidding the breakout above 25 or waiting for a retest confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BMNRB #ZEC #TUT #Breakout #Crypto
🔥 💎
4
·
--
翻訳参照
$BMNRB +5.59% | $MET +5.46% | $RENDER +5.31%
#BMNRB trades at $21.92, climbing +5.59% on $1.1 M of volume. The modest flow suggests the rally may be supported by steady buying rather than a short‑term spike.
#MET sits at $0.2958, up +5.46% with $1.7 M traded. Its higher volume relative to price movement could indicate growing interest from smaller traders.
#RENDER is priced at $1.63, gaining +5.31% on $2.8 M of volume. The strongest dollar volume among the three hints at broader market participation.
Watch for any shift in volume patterns; a sudden drop could test the durability of these gains.
#Write2Earn #Binance
$BMNRB +5.59% | $MET +5.46% | $RENDER +5.31%
#BMNRB trades at $21.92, climbing +5.59% on $1.1 M of volume. The modest flow suggests the rally may be supported by steady buying rather than a short‑term spike.
#MET sits at $0.2958, up +5.46% with $1.7 M traded. Its higher volume relative to price movement could indicate growing interest from smaller traders.
#RENDER is priced at $1.63, gaining +5.31% on $2.8 M of volume. The strongest dollar volume among the three hints at broader market participation.
Watch for any shift in volume patterns; a sudden drop could test the durability of these gains.
#Write2Earn #Binance
#BMNRB trades at $21.92, climbing +5.59% on $1.1 M of volume. The modest flow suggests the rally may be supported by steady buying rather than a short‑term spike.
#MET sits at $0.2958, up +5.46% with $1.7 M traded. Its higher volume relative to price movement could indicate growing interest from smaller traders.
#RENDER is priced at $1.63, gaining +5.31% on $2.8 M of volume. The strongest dollar volume among the three hints at broader market participation.
Watch for any shift in volume patterns; a sudden drop could test the durability of these gains.
#Write2Earn #Binance
6
·
--
翻訳参照
$BMNRB +5.86% | $AAPLB +5.85% | $ALGO +5.08%
#BMNRB holds $21.86, up +5.86% on $1.1 M volume.
#AAPLB sits at $350.95, gaining +5.85% with $3.5 M changing hands.
#ALGO trades around $0.0993, climbing +5.08% on $1.4 M volume.
⚡️ The three assets show nearly identical percentage gains, hinting at a short‑term bullish pulse, though it could be fleeting.
Watch the relative flow: AAPLB’s volume outpaces the others, which may give it extra momentum if buyers stay engaged.
#Write2Earn #Binance
$BMNRB +5.86% | $AAPLB +5.85% | $ALGO +5.08%
#BMNRB holds $21.86, up +5.86% on $1.1 M volume.
#AAPLB sits at $350.95, gaining +5.85% with $3.5 M changing hands.
#ALGO trades around $0.0993, climbing +5.08% on $1.4 M volume.
⚡️ The three assets show nearly identical percentage gains, hinting at a short‑term bullish pulse, though it could be fleeting.
Watch the relative flow: AAPLB’s volume outpaces the others, which may give it extra momentum if buyers stay engaged.
#Write2Earn #Binance
#BMNRB holds $21.86, up +5.86% on $1.1 M volume.
#AAPLB sits at $350.95, gaining +5.85% with $3.5 M changing hands.
#ALGO trades around $0.0993, climbing +5.08% on $1.4 M volume.
⚡️ The three assets show nearly identical percentage gains, hinting at a short‑term bullish pulse, though it could be fleeting.
Watch the relative flow: AAPLB’s volume outpaces the others, which may give it extra momentum if buyers stay engaged.
#Write2Earn #Binance
·
--
$BMNRB BMNRBは強気の動きを示しています:6.43%(暗号資産)。
出来高:1.21M | 終値:$21.84
主なシグナル:強い勢い、高いボラティリティ。
日足の方向性:強気 🟢 | 週足:強気 🟢
BMNRBは、積極的なETHの財務準備金への積み増しを背景に、過去24時間で5.8%上昇し、$21.76となりました。
**財務準備金の拡大(高)**:BitMineは13,573 ETHを取得し、準備金は6.06M ETH超(供給量の約4.9%)に増加 → 裏付け価値を強化
- **ステーキングによるキャッシュフロー(高)**:MAVANネットワーク経由で5.22M ETHをステーキングし、年換算で約$358Mの報酬を獲得 → 機関投資家を支える強固なファンダメンタルズ
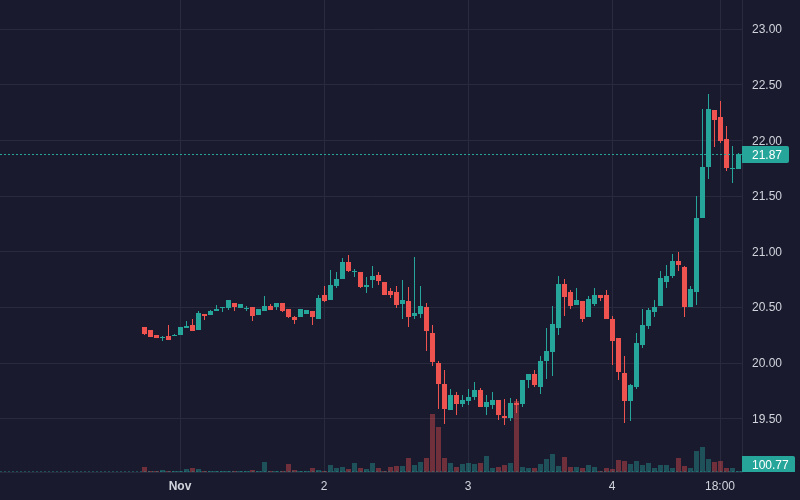
- **強気のモメンタム(中)**:EMAのゴールデンクロスに支えられ、価格は$19.66から$22.28の高値まで急騰した後、$21.76で落ち着きました
#BMNRB #BinanceIncidentReport #BinanceSquare #TRUMP #Crypto
$BMNRB BMNRBは強気の動きを示しています:6.43%(暗号資産)。
出来高:1.21M | 終値:$21.84
主なシグナル:強い勢い、高いボラティリティ。
日足の方向性:強気 🟢 | 週足:強気 🟢
BMNRBは、積極的なETHの財務準備金への積み増しを背景に、過去24時間で5.8%上昇し、$21.76となりました。
**財務準備金の拡大(高)**:BitMineは13,573 ETHを取得し、準備金は6.06M ETH超(供給量の約4.9%)に増加 → 裏付け価値を強化
- **ステーキングによるキャッシュフロー(高)**:MAVANネットワーク経由で5.22M ETHをステーキングし、年換算で約$358Mの報酬を獲得 → 機関投資家を支える強固なファンダメンタルズ
- **強気のモメンタム(中)**:EMAのゴールデンクロスに支えられ、価格は$19.66から$22.28の高値まで急騰した後、$21.76で落ち着きました
#BMNRB #BinanceIncidentReport #BinanceSquare #TRUMP #Crypto
出来高:1.21M | 終値:$21.84
主なシグナル:強い勢い、高いボラティリティ。
日足の方向性:強気 🟢 | 週足:強気 🟢
BMNRBは、積極的なETHの財務準備金への積み増しを背景に、過去24時間で5.8%上昇し、$21.76となりました。
**財務準備金の拡大(高)**:BitMineは13,573 ETHを取得し、準備金は6.06M ETH超(供給量の約4.9%)に増加 → 裏付け価値を強化
- **ステーキングによるキャッシュフロー(高)**:MAVANネットワーク経由で5.22M ETHをステーキングし、年換算で約$358Mの報酬を獲得 → 機関投資家を支える強固なファンダメンタルズ
- **強気のモメンタム(中)**:EMAのゴールデンクロスに支えられ、価格は$19.66から$22.28の高値まで急騰した後、$21.76で落ち着きました
#BMNRB #BinanceIncidentReport #BinanceSquare #TRUMP #Crypto
7
·
--
ブリッシュ
$BMNRB
{spot}(BMNRBUSDT)
は上昇中。22.25で+8.11%。暗号資産関連株は市場が好調だと人気です。
📊 概要:暗号資産のセンチメントに連動する傾向があるため、ETHやBTCとあわせて注目する価値があります。
🛡 サポート:21.00 / 19.50
🚧 レジスタンス:23.50 / 25.50
⏱ 短期:値動きは不安定ですが、21.00を上回る限り強気です。
📆 中期:強さを確認するには、23.50を明確に上抜ける必要があります。
🌱 長期:暗号資産の普及に賭けるハイベータ銘柄です。上にも下にも大きく動くことを想定しましょう。
🎯 目標:TP1 23.50 → TP2 25.50 → TP3 28.00
💡 ワンポイント:ハイベータは上にも下にも大きく動きます。必ず逆指値を設定し、全額を投じないようにしましょう。
#BMNRB #BitMine #BinanceSquare #CryptoStocks
$BMNRB
は上昇中。22.25で+8.11%。暗号資産関連株は市場が好調だと人気です。
📊 概要:暗号資産のセンチメントに連動する傾向があるため、ETHやBTCとあわせて注目する価値があります。
🛡 サポート:21.00 / 19.50
🚧 レジスタンス:23.50 / 25.50
⏱ 短期:値動きは不安定ですが、21.00を上回る限り強気です。
📆 中期:強さを確認するには、23.50を明確に上抜ける必要があります。
🌱 長期:暗号資産の普及に賭けるハイベータ銘柄です。上にも下にも大きく動くことを想定しましょう。
🎯 目標:TP1 23.50 → TP2 25.50 → TP3 28.00
💡 ワンポイント:ハイベータは上にも下にも大きく動きます。必ず逆指値を設定し、全額を投じないようにしましょう。
#BMNRB #BitMine #BinanceSquare #CryptoStocks
は上昇中。22.25で+8.11%。暗号資産関連株は市場が好調だと人気です。
📊 概要:暗号資産のセンチメントに連動する傾向があるため、ETHやBTCとあわせて注目する価値があります。
🛡 サポート:21.00 / 19.50
🚧 レジスタンス:23.50 / 25.50
⏱ 短期:値動きは不安定ですが、21.00を上回る限り強気です。
📆 中期:強さを確認するには、23.50を明確に上抜ける必要があります。
🌱 長期:暗号資産の普及に賭けるハイベータ銘柄です。上にも下にも大きく動くことを想定しましょう。
🎯 目標:TP1 23.50 → TP2 25.50 → TP3 28.00
💡 ワンポイント:ハイベータは上にも下にも大きく動きます。必ず逆指値を設定し、全額を投じないようにしましょう。
#BMNRB #BitMine #BinanceSquare #CryptoStocks
103

·
--
$BMNRB +3.96% | $INJ +3.87% | $MSTRB +3.67%
#BMNRB は20.45ドルを維持し、+3.96%上昇。150万ドルの取引がありました。出来高は控えめで、買い圧力が弱まれば、この値動きは脆いものになる可能性があります。
#INJ は7.20ドルまで上昇し、840万ドルの堅調な取引高を伴って+3.87%上昇しました。この取引の流れは、上昇の背景に一定の確信があることを示唆していますが、重要な抵抗帯付近ではなお上値を抑えられる可能性があります。
#MSTRB は135.46ドルまで上昇し、+3.67%の上昇となりました。取引高は790万ドルです。価格上昇は注目に値しますが、INJと比べて価格と出来高の乖離が小さく、疑問の余地が残ります。
👀 出来高の違いが、各トークンの上昇を維持する力にどう影響するか注目しましょう。
#Write2Earn #Binance
$BMNRB +3.96% | $INJ +3.87% | $MSTRB +3.67%
#BMNRB は20.45ドルを維持し、+3.96%上昇。150万ドルの取引がありました。出来高は控えめで、買い圧力が弱まれば、この値動きは脆いものになる可能性があります。
#INJ は7.20ドルまで上昇し、840万ドルの堅調な取引高を伴って+3.87%上昇しました。この取引の流れは、上昇の背景に一定の確信があることを示唆していますが、重要な抵抗帯付近ではなお上値を抑えられる可能性があります。
#MSTRB は135.46ドルまで上昇し、+3.67%の上昇となりました。取引高は790万ドルです。価格上昇は注目に値しますが、INJと比べて価格と出来高の乖離が小さく、疑問の余地が残ります。
👀 出来高の違いが、各トークンの上昇を維持する力にどう影響するか注目しましょう。
#Write2Earn #Binance
#BMNRB は20.45ドルを維持し、+3.96%上昇。150万ドルの取引がありました。出来高は控えめで、買い圧力が弱まれば、この値動きは脆いものになる可能性があります。
#INJ は7.20ドルまで上昇し、840万ドルの堅調な取引高を伴って+3.87%上昇しました。この取引の流れは、上昇の背景に一定の確信があることを示唆していますが、重要な抵抗帯付近ではなお上値を抑えられる可能性があります。
#MSTRB は135.46ドルまで上昇し、+3.67%の上昇となりました。取引高は790万ドルです。価格上昇は注目に値しますが、INJと比べて価格と出来高の乖離が小さく、疑問の余地が残ります。
👀 出来高の違いが、各トークンの上昇を維持する力にどう影響するか注目しましょう。
#Write2Earn #Binance
1
·
--
$BMNRB +3.85% | $SOXLB +3.75% | $COCOS +3.44%
#BMNRB は20.50ドルで取引され、+3.85%上昇。取引高は150万ドルです。取引の流れは控えめで、買い圧力に変化があれば値動きが影響を受ける可能性があります。
#SOXLB は72.72ドルで、堅調な取引高2,070万ドルを伴い+3.75%上昇しています。このような流動性の厚さは、上昇を維持するうえで有利に働く可能性があります。
#COCOS は1.75ドルで、取引高150万ドルを背景に+3.44%上昇しています。流動性が低いため、小口の注文でも価格がより大きく動く可能性があります。
👀 出来高の差が、どのトークンがより長く上昇を維持できるかを左右する可能性に注目しましょう。
#Write2Earn #Binance
$BMNRB +3.85% | $SOXLB +3.75% | $COCOS +3.44%
#BMNRB は20.50ドルで取引され、+3.85%上昇。取引高は150万ドルです。取引の流れは控えめで、買い圧力に変化があれば値動きが影響を受ける可能性があります。
#SOXLB は72.72ドルで、堅調な取引高2,070万ドルを伴い+3.75%上昇しています。このような流動性の厚さは、上昇を維持するうえで有利に働く可能性があります。
#COCOS は1.75ドルで、取引高150万ドルを背景に+3.44%上昇しています。流動性が低いため、小口の注文でも価格がより大きく動く可能性があります。
👀 出来高の差が、どのトークンがより長く上昇を維持できるかを左右する可能性に注目しましょう。
#Write2Earn #Binance
#BMNRB は20.50ドルで取引され、+3.85%上昇。取引高は150万ドルです。取引の流れは控えめで、買い圧力に変化があれば値動きが影響を受ける可能性があります。
#SOXLB は72.72ドルで、堅調な取引高2,070万ドルを伴い+3.75%上昇しています。このような流動性の厚さは、上昇を維持するうえで有利に働く可能性があります。
#COCOS は1.75ドルで、取引高150万ドルを背景に+3.44%上昇しています。流動性が低いため、小口の注文でも価格がより大きく動く可能性があります。
👀 出来高の差が、どのトークンがより長く上昇を維持できるかを左右する可能性に注目しましょう。
#Write2Earn #Binance


$BMNRB: BMNRBの出来高急増:上昇の動きはいつ定着する?
$BMNRB の時間足チャートは明確な上昇傾向を示しており、相対出来高は基準値を上回っています。この組み合わせは買い圧力が本物である可能性を示す手がかりですが、確実なシグナルとは言い切れません。
考えられる見方の一つは、出来高の急増が新たな需要を反映し、直近のレジスタンス水準20.31を突破したというものです。価格がその時間足の始値を上回って引け、短期EMAの19.954も上回り続けるなら、この動きは明確なものとなり、短期的なトレンド転換を示す可能性があります。
別の解釈としては、出来高急増は一時的な投げ売りであり、持続しない大口注文が要因だった可能性もあります。その場合、市場が新たな高値切り上げを尊重していると確認するには、サポートゾーン19.73を辛抱強く再テストする必要があります。
最初の見方を弱める要因は何でしょうか?EMAを上回って維持できなかったり、直ちに以前のレンジへ押し戻されたりすれば、出来高はノイズだったことを示唆します。一方、次の時間足のローソク足でサポートを下回れば、二つ目のシナリオは弱まるでしょう。
見立てを再評価するには、次の時間足の終値に注目し、価格がEMAの19.954と直近高値の両方を上回っているか確認してください。明確に上回って引ければ確信が高まり、19.73を維持する再テストが見られれば、この仮説は引き続き有効です。
確率に基づく市場調査であり、投資の推奨やリターンを保証するものではありません。
あなたを納得させるのは、明確な上昇引けですか?それとも、じっくりとした再テストですか?
#BMNRB
$BMNRB : BMNRBの出来高急増:上昇の動きはいつ定着する?
$BMNRB の時間足チャートは明確な上昇傾向を示しており、相対出来高は基準値を上回っています。この組み合わせは買い圧力が本物である可能性を示す手がかりですが、確実なシグナルとは言い切れません。
考えられる見方の一つは、出来高の急増が新たな需要を反映し、直近のレジスタンス水準20.31を突破したというものです。価格がその時間足の始値を上回って引け、短期EMAの19.954も上回り続けるなら、この動きは明確なものとなり、短期的なトレンド転換を示す可能性があります。
別の解釈としては、出来高急増は一時的な投げ売りであり、持続しない大口注文が要因だった可能性もあります。その場合、市場が新たな高値切り上げを尊重していると確認するには、サポートゾーン19.73を辛抱強く再テストする必要があります。
最初の見方を弱める要因は何でしょうか?EMAを上回って維持できなかったり、直ちに以前のレンジへ押し戻されたりすれば、出来高はノイズだったことを示唆します。一方、次の時間足のローソク足でサポートを下回れば、二つ目のシナリオは弱まるでしょう。
見立てを再評価するには、次の時間足の終値に注目し、価格がEMAの19.954と直近高値の両方を上回っているか確認してください。明確に上回って引ければ確信が高まり、19.73を維持する再テストが見られれば、この仮説は引き続き有効です。
確率に基づく市場調査であり、投資の推奨やリターンを保証するものではありません。
あなたを納得させるのは、明確な上昇引けですか?それとも、じっくりとした再テストですか?
#BMNRB
$BMNRB の時間足チャートは明確な上昇傾向を示しており、相対出来高は基準値を上回っています。この組み合わせは買い圧力が本物である可能性を示す手がかりですが、確実なシグナルとは言い切れません。
考えられる見方の一つは、出来高の急増が新たな需要を反映し、直近のレジスタンス水準20.31を突破したというものです。価格がその時間足の始値を上回って引け、短期EMAの19.954も上回り続けるなら、この動きは明確なものとなり、短期的なトレンド転換を示す可能性があります。
別の解釈としては、出来高急増は一時的な投げ売りであり、持続しない大口注文が要因だった可能性もあります。その場合、市場が新たな高値切り上げを尊重していると確認するには、サポートゾーン19.73を辛抱強く再テストする必要があります。
最初の見方を弱める要因は何でしょうか?EMAを上回って維持できなかったり、直ちに以前のレンジへ押し戻されたりすれば、出来高はノイズだったことを示唆します。一方、次の時間足のローソク足でサポートを下回れば、二つ目のシナリオは弱まるでしょう。
見立てを再評価するには、次の時間足の終値に注目し、価格がEMAの19.954と直近高値の両方を上回っているか確認してください。明確に上回って引ければ確信が高まり、19.73を維持する再テストが見られれば、この仮説は引き続き有効です。
確率に基づく市場調査であり、投資の推奨やリターンを保証するものではありません。
あなたを納得させるのは、明確な上昇引けですか?それとも、じっくりとした再テストですか?
#BMNRB
93

·
--
翻訳参照
BMNRB 现报 21.730,24 小时涨 1.54%,7 日仍跌 4.06%,日内区间 21.080–22.220,振幅 5.4%。
【盘面】
BMNRB 正测 21.080–22.220 区间的边缘,多空在这里较劲。
问题是:这里是获利了结,还是 1.54% 这波涨幅的延续。
BMNRB 这波回调明显抗跌,短线强度排在市场前排。
只要 21.080 不丢,眼下的调整都算强势整理。
大盘同期只有 -0.13%,BMNRB 涨 1.54% 算是拿到了超额收益。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
如果 守住 21.080 则看向 22.220;如果 21.080 被反向拿下则转下一档。
从 21.080 一路推到 21.730 附近,短线重心还在上移。
回踩有承接、上攻有量,这种节奏比单边拉升更耐走。
剩下的交给市场反应。
短线涨速偏快,插针风险不能忽视,等回踩确认再动手更稳妥。
$BMNRB #BMNRB
BMNRB 现报 21.730,24 小时涨 1.54%,7 日仍跌 4.06%,日内区间 21.080–22.220,振幅 5.4%。
【盘面】
BMNRB 正测 21.080–22.220 区间的边缘,多空在这里较劲。
问题是:这里是获利了结,还是 1.54% 这波涨幅的延续。
BMNRB 这波回调明显抗跌,短线强度排在市场前排。
只要 21.080 不丢,眼下的调整都算强势整理。
大盘同期只有 -0.13%,BMNRB 涨 1.54% 算是拿到了超额收益。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
如果 守住 21.080 则看向 22.220;如果 21.080 被反向拿下则转下一档。
从 21.080 一路推到 21.730 附近,短线重心还在上移。
回踩有承接、上攻有量,这种节奏比单边拉升更耐走。
剩下的交给市场反应。
短线涨速偏快,插针风险不能忽视,等回踩确认再动手更稳妥。
$BMNRB #BMNRB
【盘面】
BMNRB 正测 21.080–22.220 区间的边缘,多空在这里较劲。
问题是:这里是获利了结,还是 1.54% 这波涨幅的延续。
BMNRB 这波回调明显抗跌,短线强度排在市场前排。
只要 21.080 不丢,眼下的调整都算强势整理。
大盘同期只有 -0.13%,BMNRB 涨 1.54% 算是拿到了超额收益。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
如果 守住 21.080 则看向 22.220;如果 21.080 被反向拿下则转下一档。
从 21.080 一路推到 21.730 附近,短线重心还在上移。
回踩有承接、上攻有量,这种节奏比单边拉升更耐走。
剩下的交给市场反应。
短线涨速偏快,插针风险不能忽视,等回踩确认再动手更稳妥。
$BMNRB #BMNRB
·
--
プロジェクト進捗速報
イベント:ある取引所のChainで、JPモルガンやBMNRを含む8種類の株式トークンが新たに上場
見通し:やや好材料
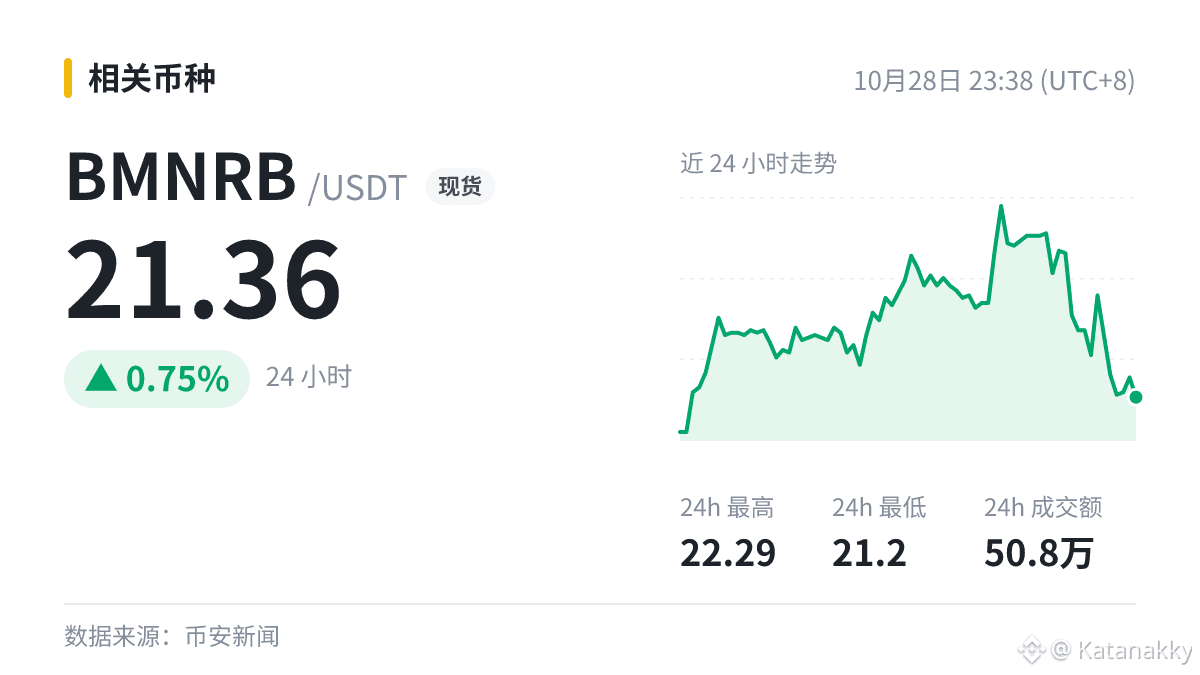
$BMNRB :21.36(+0.75%)|取引高 50.8万
皆さんはどう思いますか?
#BMNRB
あくまで情報共有であり、投資助言ではありません。
プロジェクト進捗速報
イベント:ある取引所のChainで、JPモルガンやBMNRを含む8種類の株式トークンが新たに上場
見通し:やや好材料
$BMNRB :21.36(+0.75%)|取引高 50.8万
皆さんはどう思いますか?
#BMNRB
あくまで情報共有であり、投資助言ではありません。
イベント:ある取引所のChainで、JPモルガンやBMNRを含む8種類の株式トークンが新たに上場
見通し:やや好材料
$BMNRB :21.36(+0.75%)|取引高 50.8万
皆さんはどう思いますか?
#BMNRB
あくまで情報共有であり、投資助言ではありません。
62
·
--
某取引所のChainに株式トークン8銘柄が新規上場、JPモルガンやBMNRを含む
エコシステム関連のニュースは、普段3つの視点で見ています。
1)実質:実際に実現したのか、それとも予告なのか?
2)トークン:新たな放出があるのか、流通量は増えるのか?
3)データ:取引量の増加後、状況は改善したのか?
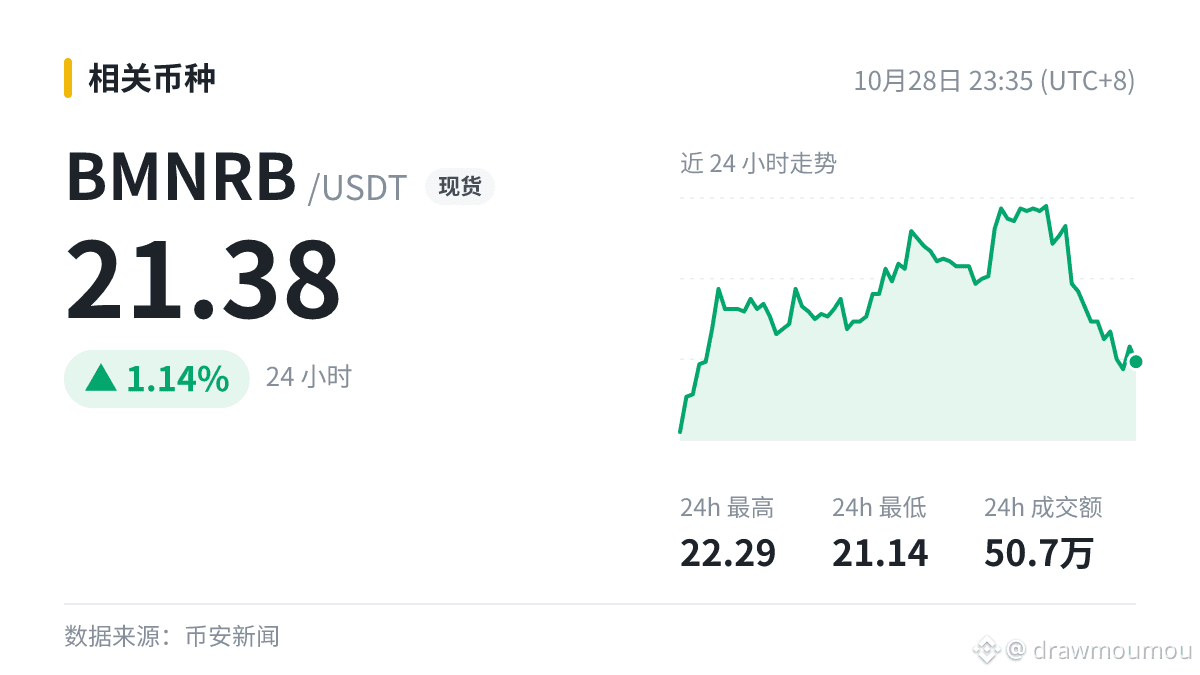
$BMNRB は最新値21.38、24時間で+1.14%。これはプラス材料ですが、3つすべてをクリアするケースはまれです。
ニュースの影響は往々にしてまずセンチメントに表れますが、方向性はやはり資金の動きを見る必要があります。
#BMNRB
某取引所のChainに株式トークン8銘柄が新規上場、JPモルガンやBMNRを含む
エコシステム関連のニュースは、普段3つの視点で見ています。
1)実質:実際に実現したのか、それとも予告なのか?
2)トークン:新たな放出があるのか、流通量は増えるのか?
3)データ:取引量の増加後、状況は改善したのか?
$BMNRB は最新値21.38、24時間で+1.14%。これはプラス材料ですが、3つすべてをクリアするケースはまれです。
ニュースの影響は往々にしてまずセンチメントに表れますが、方向性はやはり資金の動きを見る必要があります。
#BMNRB
エコシステム関連のニュースは、普段3つの視点で見ています。
1)実質:実際に実現したのか、それとも予告なのか?
2)トークン:新たな放出があるのか、流通量は増えるのか?
3)データ:取引量の増加後、状況は改善したのか?
$BMNRB は最新値21.38、24時間で+1.14%。これはプラス材料ですが、3つすべてをクリアするケースはまれです。
ニュースの影響は往々にしてまずセンチメントに表れますが、方向性はやはり資金の動きを見る必要があります。
#BMNRB
8

自社株買いを約10週間停止した後、再開初週にそのまま10,452 ETHを追加購入した。Bitmineのこの2つの出来事が同じ週に重なったのは、偶然というより「株価を支えること」と「金庫を増やすこと」を一つのアクションにまとめたように見える。
まず、出来事そのものを分けて考えてみよう。自社株買いを10週間停止した後に再開するというのは、本質的には経営陣が自社の純資産価値に対するディスカウントについて公に示した判断だ。この水準で会社の現金を使って自社株を買うということは、市場価格が自分たちの算出した1株当たり価値を下回っていると考えていることを意味する。同じ週に10,452 ETHを追加購入したことは、現金をすべて株価の下支えに使ったのではなく、その一部を直接ETH金庫に振り向けたことを示している。資金の使い道は異なるが、そこにある判断は同じだ。つまり、今のETHも自社株も割安だと考えている。
第2の層は構造だ。ここは見落とされがちだ。BMNRBのようなトークン化株式は、Bitmineの金庫にかかるレバレッジをそのままオンチェーンに持ち込んでいる。これを買う人は実質的に、ETH金庫への間接的なエクスポージャーと、その金庫に市場が付けるプレミアムの2つを同時に保有している。前者はETHに連動し、後者はセンチメントに連動する。プレミアムが拡大するときは両方が同時に上昇し、ETHを単純に保有するよりも値上がりが速くなる。プレミアムが縮小するときは、ETHよりも急速に下落することもある。したがって、これは「ETHの代替品」ではない。本質的にはレバレッジのかかったETHベータに、いつでも再評価される可能性のあるプレミアムが上乗せされたものだ。
第3の層はナラティブだ。Tom Leeは次のサイクルでETHが62,000ドルになると見ている。この数字が妥当かどうかはさておき、実際の役割は、上で述べたプレミアムに長期的な割引価値の基準を与えることだ。このストーリーが語られ続け、それにプレミアムを払う人がいる限り、mNAVは持ちこたえる。ひとたび誰もそのストーリーを語らなくなれば、オンチェーン価格には値幅制限も取引終了もないため、プレミアムの解消は通常、株価の調整よりも速く進む。
第4の層はリスクで、私が最も気にしているところだ。自社株買いは「停止後に再開できる」ということだが、裏を返せば、再び停止することもできる。これは約束として受け取るべきではなく、むしろ一つのオプションに近い。自社株買いをバリュエーションの下支えと見なすには、会社に現金があり、買い戻す意思もあることが前提となる。また、トークン化株式の流動性や償還経路は普通株とは同じではない。極端な相場では、価値の議論に入る前にプレミアムが崩れる可能性がある。さらに、金庫資産がETHという一方向に大きく集中しているため、BMNRBの下落局面における相関は非対称だ。ETHが上がれば連れ高、あるいはそれ以上に上がる。ETHが下がれば下落幅が拡大し、プレミアムの縮小がさらに追い打ちをかける。⚠️
私自身の見方では、BMNRBの現在の価格は、今のETH価格というよりも、「金庫の継続的な拡大+プレミアムの維持」という組み合わせを織り込んでいる。注目すべき点は実のところ2つだけだ。自社株買いが一度きりのアクションから継続的なものになるか、そしてETH金庫の増加ペースが今も週に数千枚規模で続いているか。この2つがどちらも続いている限り、プレミアムには下支えがある。どちらかが途切れれば、純資産価値ではなく、まずプレミアムが崩れる可能性が高い。
会社の金庫にかかるレバレッジを二重にパッケージ化したこの種の資産は、ナラティブの盛り上がりではなく、プレミアムがどれだけ速くゼロになる可能性に耐えられるかで、ポジションサイズを決めるべきだ。
#BMNRB #ETH #Crypto
自社株買いを約10週間停止した後、再開初週にそのまま10,452 ETHを追加購入した。Bitmineのこの2つの出来事が同じ週に重なったのは、偶然というより「株価を支えること」と「金庫を増やすこと」を一つのアクションにまとめたように見える。
まず、出来事そのものを分けて考えてみよう。自社株買いを10週間停止した後に再開するというのは、本質的には経営陣が自社の純資産価値に対するディスカウントについて公に示した判断だ。この水準で会社の現金を使って自社株を買うということは、市場価格が自分たちの算出した1株当たり価値を下回っていると考えていることを意味する。同じ週に10,452 ETHを追加購入したことは、現金をすべて株価の下支えに使ったのではなく、その一部を直接ETH金庫に振り向けたことを示している。資金の使い道は異なるが、そこにある判断は同じだ。つまり、今のETHも自社株も割安だと考えている。
第2の層は構造だ。ここは見落とされがちだ。BMNRBのようなトークン化株式は、Bitmineの金庫にかかるレバレッジをそのままオンチェーンに持ち込んでいる。これを買う人は実質的に、ETH金庫への間接的なエクスポージャーと、その金庫に市場が付けるプレミアムの2つを同時に保有している。前者はETHに連動し、後者はセンチメントに連動する。プレミアムが拡大するときは両方が同時に上昇し、ETHを単純に保有するよりも値上がりが速くなる。プレミアムが縮小するときは、ETHよりも急速に下落することもある。したがって、これは「ETHの代替品」ではない。本質的にはレバレッジのかかったETHベータに、いつでも再評価される可能性のあるプレミアムが上乗せされたものだ。
第3の層はナラティブだ。Tom Leeは次のサイクルでETHが62,000ドルになると見ている。この数字が妥当かどうかはさておき、実際の役割は、上で述べたプレミアムに長期的な割引価値の基準を与えることだ。このストーリーが語られ続け、それにプレミアムを払う人がいる限り、mNAVは持ちこたえる。ひとたび誰もそのストーリーを語らなくなれば、オンチェーン価格には値幅制限も取引終了もないため、プレミアムの解消は通常、株価の調整よりも速く進む。
第4の層はリスクで、私が最も気にしているところだ。自社株買いは「停止後に再開できる」ということだが、裏を返せば、再び停止することもできる。これは約束として受け取るべきではなく、むしろ一つのオプションに近い。自社株買いをバリュエーションの下支えと見なすには、会社に現金があり、買い戻す意思もあることが前提となる。また、トークン化株式の流動性や償還経路は普通株とは同じではない。極端な相場では、価値の議論に入る前にプレミアムが崩れる可能性がある。さらに、金庫資産がETHという一方向に大きく集中しているため、BMNRBの下落局面における相関は非対称だ。ETHが上がれば連れ高、あるいはそれ以上に上がる。ETHが下がれば下落幅が拡大し、プレミアムの縮小がさらに追い打ちをかける。⚠️
私自身の見方では、BMNRBの現在の価格は、今のETH価格というよりも、「金庫の継続的な拡大+プレミアムの維持」という組み合わせを織り込んでいる。注目すべき点は実のところ2つだけだ。自社株買いが一度きりのアクションから継続的なものになるか、そしてETH金庫の増加ペースが今も週に数千枚規模で続いているか。この2つがどちらも続いている限り、プレミアムには下支えがある。どちらかが途切れれば、純資産価値ではなく、まずプレミアムが崩れる可能性が高い。
会社の金庫にかかるレバレッジを二重にパッケージ化したこの種の資産は、ナラティブの盛り上がりではなく、プレミアムがどれだけ速くゼロになる可能性に耐えられるかで、ポジションサイズを決めるべきだ。
#BMNRB #ETH #Crypto
まず、出来事そのものを分けて考えてみよう。自社株買いを10週間停止した後に再開するというのは、本質的には経営陣が自社の純資産価値に対するディスカウントについて公に示した判断だ。この水準で会社の現金を使って自社株を買うということは、市場価格が自分たちの算出した1株当たり価値を下回っていると考えていることを意味する。同じ週に10,452 ETHを追加購入したことは、現金をすべて株価の下支えに使ったのではなく、その一部を直接ETH金庫に振り向けたことを示している。資金の使い道は異なるが、そこにある判断は同じだ。つまり、今のETHも自社株も割安だと考えている。
第2の層は構造だ。ここは見落とされがちだ。BMNRBのようなトークン化株式は、Bitmineの金庫にかかるレバレッジをそのままオンチェーンに持ち込んでいる。これを買う人は実質的に、ETH金庫への間接的なエクスポージャーと、その金庫に市場が付けるプレミアムの2つを同時に保有している。前者はETHに連動し、後者はセンチメントに連動する。プレミアムが拡大するときは両方が同時に上昇し、ETHを単純に保有するよりも値上がりが速くなる。プレミアムが縮小するときは、ETHよりも急速に下落することもある。したがって、これは「ETHの代替品」ではない。本質的にはレバレッジのかかったETHベータに、いつでも再評価される可能性のあるプレミアムが上乗せされたものだ。
第3の層はナラティブだ。Tom Leeは次のサイクルでETHが62,000ドルになると見ている。この数字が妥当かどうかはさておき、実際の役割は、上で述べたプレミアムに長期的な割引価値の基準を与えることだ。このストーリーが語られ続け、それにプレミアムを払う人がいる限り、mNAVは持ちこたえる。ひとたび誰もそのストーリーを語らなくなれば、オンチェーン価格には値幅制限も取引終了もないため、プレミアムの解消は通常、株価の調整よりも速く進む。
第4の層はリスクで、私が最も気にしているところだ。自社株買いは「停止後に再開できる」ということだが、裏を返せば、再び停止することもできる。これは約束として受け取るべきではなく、むしろ一つのオプションに近い。自社株買いをバリュエーションの下支えと見なすには、会社に現金があり、買い戻す意思もあることが前提となる。また、トークン化株式の流動性や償還経路は普通株とは同じではない。極端な相場では、価値の議論に入る前にプレミアムが崩れる可能性がある。さらに、金庫資産がETHという一方向に大きく集中しているため、BMNRBの下落局面における相関は非対称だ。ETHが上がれば連れ高、あるいはそれ以上に上がる。ETHが下がれば下落幅が拡大し、プレミアムの縮小がさらに追い打ちをかける。⚠️
私自身の見方では、BMNRBの現在の価格は、今のETH価格というよりも、「金庫の継続的な拡大+プレミアムの維持」という組み合わせを織り込んでいる。注目すべき点は実のところ2つだけだ。自社株買いが一度きりのアクションから継続的なものになるか、そしてETH金庫の増加ペースが今も週に数千枚規模で続いているか。この2つがどちらも続いている限り、プレミアムには下支えがある。どちらかが途切れれば、純資産価値ではなく、まずプレミアムが崩れる可能性が高い。
会社の金庫にかかるレバレッジを二重にパッケージ化したこの種の資産は、ナラティブの盛り上がりではなく、プレミアムがどれだけ速くゼロになる可能性に耐えられるかで、ポジションサイズを決めるべきだ。
#BMNRB #ETH #Crypto
36
·
--
$BMNRB を見るときは、数字そのものだけでなく、その読み方についても話してみましょう。
Binance現物の10/23 14:00~15:00(北京時間)は、この1時間で0.26%上昇しました。取引額は2.06万USDTで、前の1時間の1.17倍でした。時間帯の終値は22.82 USDTです。
2つの価格の間で必ず取引が成立するとは限りません。市場価格は実際のマッチングによって形成され、板に表示される価格と数量は絶えず変化します。価格が急速に動くと、隣り合う約定価格の間にある一部の価格を飛び越えることがあります。チャート上で線がつながっていても、その間のすべての価格で取引が成立するわけではありません。一本の連続した価格曲線で実際の約定過程を想像すると、注文板や時間の前後関係による制約を見落としがちです。
「価格がある地点を通過した」と話すときは、まずチャート上の線、実際に提示された価格、実際の約定を区別し、そのうえで該当する時間足を確認しましょう。
#BMNRB #暗号資産雑談
$BMNRB を見るときは、数字そのものだけでなく、その読み方についても話してみましょう。
Binance現物の10/23 14:00~15:00(北京時間)は、この1時間で0.26%上昇しました。取引額は2.06万USDTで、前の1時間の1.17倍でした。時間帯の終値は22.82 USDTです。
2つの価格の間で必ず取引が成立するとは限りません。市場価格は実際のマッチングによって形成され、板に表示される価格と数量は絶えず変化します。価格が急速に動くと、隣り合う約定価格の間にある一部の価格を飛び越えることがあります。チャート上で線がつながっていても、その間のすべての価格で取引が成立するわけではありません。一本の連続した価格曲線で実際の約定過程を想像すると、注文板や時間の前後関係による制約を見落としがちです。
「価格がある地点を通過した」と話すときは、まずチャート上の線、実際に提示された価格、実際の約定を区別し、そのうえで該当する時間足を確認しましょう。
#BMNRB #暗号資産雑談
Binance現物の10/23 14:00~15:00(北京時間)は、この1時間で0.26%上昇しました。取引額は2.06万USDTで、前の1時間の1.17倍でした。時間帯の終値は22.82 USDTです。
2つの価格の間で必ず取引が成立するとは限りません。市場価格は実際のマッチングによって形成され、板に表示される価格と数量は絶えず変化します。価格が急速に動くと、隣り合う約定価格の間にある一部の価格を飛び越えることがあります。チャート上で線がつながっていても、その間のすべての価格で取引が成立するわけではありません。一本の連続した価格曲線で実際の約定過程を想像すると、注文板や時間の前後関係による制約を見落としがちです。
「価格がある地点を通過した」と話すときは、まずチャート上の線、実際に提示された価格、実際の約定を区別し、そのうえで該当する時間足を確認しましょう。
#BMNRB #暗号資産雑談
25

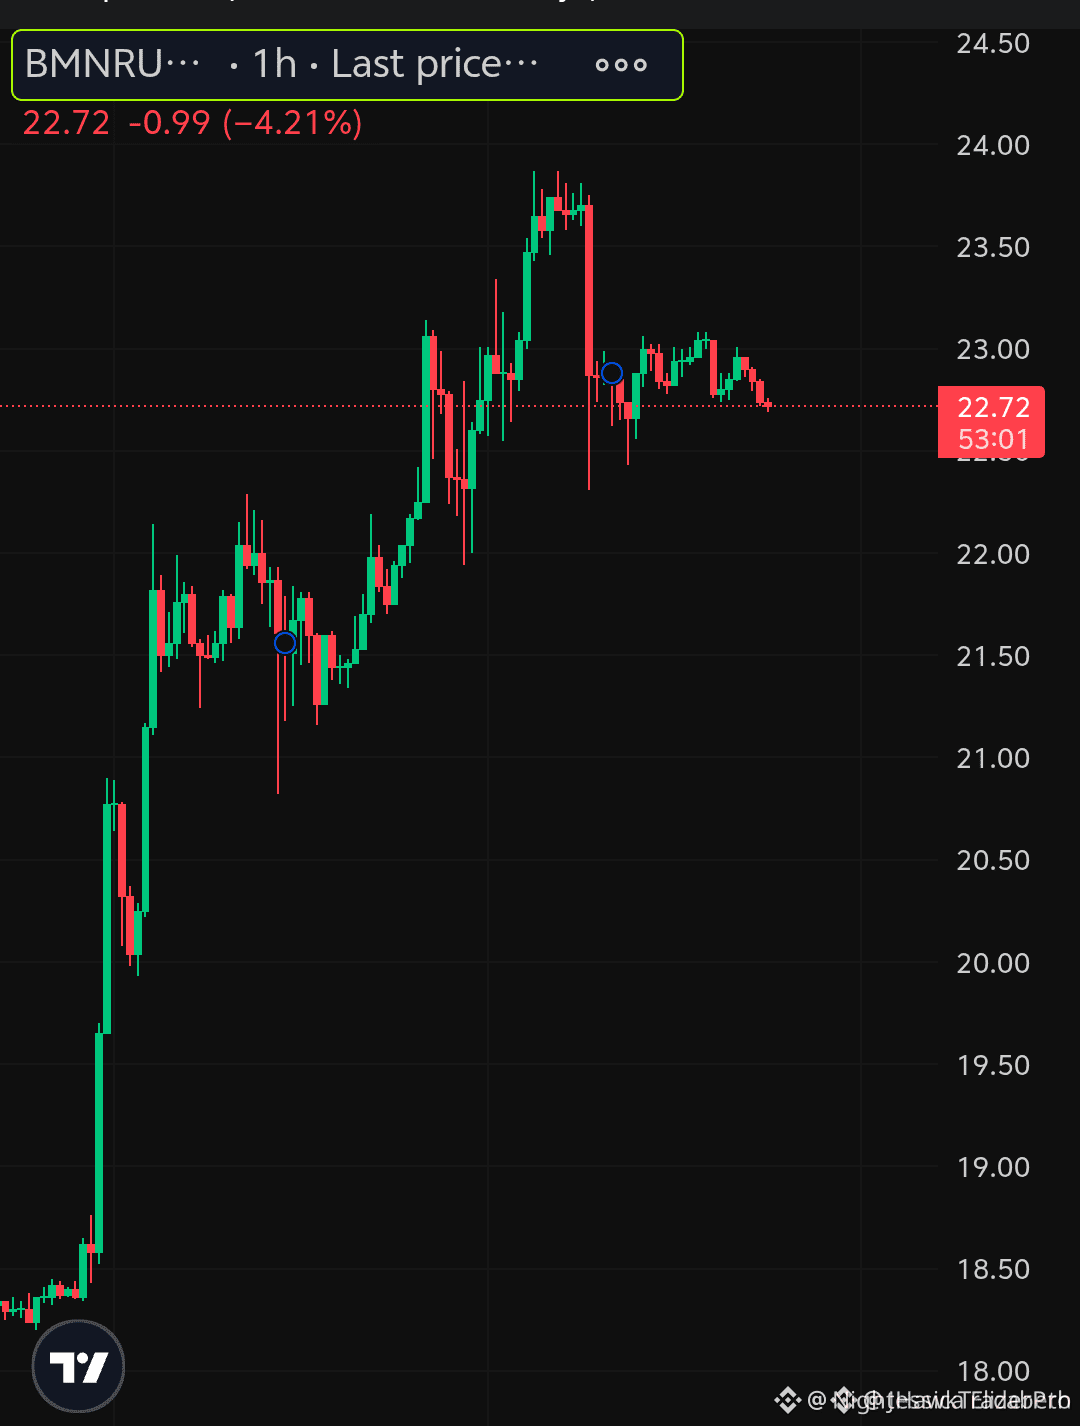
🚨 $BMNRB HEAVY SELLER DISTRIBUTION SIGNALING A CLEAN BREAKDOWN TO SUB-21 LEVELS! 📉
エントリー: 22.68 - 22.90 🔻
ターゲット: 21.98 - 20.50 📉
損切り: 24.00 ⚠️
弱気派は、上値のレジスタンス・ゾーンを積極的に防衛しており、オーダーフローが明確に下方向へ転じることで、取り遅れた買い手を罠にかけています。 📊 22.90 付近の構造的な疲弊が、教科書通りの下方向への局面を切り開き、下位足では売りの出来高が拡大し始めています。
🔍 21.98 未満の下方向の流動性がまだ手付かずのままなので、最も抵抗が少ない道は 20.50 の需要プールまでの、広範な流動性スイープ(刈り取り)を示唆しています。 💬 このリジェクション(跳ね返り)に向けてポジションを取りますか?それとも、より低い段階での確認を待ちますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を行ってください。 🛡️
🏷️ #BMNRB #ShortSetup #Crypto #Bearish #Trading
📉 🐻
🚨 $BMNRB HEAVY SELLER DISTRIBUTION SIGNALING A CLEAN BREAKDOWN TO SUB-21 LEVELS! 📉
エントリー: 22.68 - 22.90 🔻
ターゲット: 21.98 - 20.50 📉
損切り: 24.00 ⚠️
弱気派は、上値のレジスタンス・ゾーンを積極的に防衛しており、オーダーフローが明確に下方向へ転じることで、取り遅れた買い手を罠にかけています。 📊 22.90 付近の構造的な疲弊が、教科書通りの下方向への局面を切り開き、下位足では売りの出来高が拡大し始めています。
🔍 21.98 未満の下方向の流動性がまだ手付かずのままなので、最も抵抗が少ない道は 20.50 の需要プールまでの、広範な流動性スイープ(刈り取り)を示唆しています。 💬 このリジェクション(跳ね返り)に向けてポジションを取りますか?それとも、より低い段階での確認を待ちますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を行ってください。 🛡️
🏷️ #BMNRB #ShortSetup #Crypto #Bearish #Trading
📉 🐻
エントリー: 22.68 - 22.90 🔻
ターゲット: 21.98 - 20.50 📉
損切り: 24.00 ⚠️
弱気派は、上値のレジスタンス・ゾーンを積極的に防衛しており、オーダーフローが明確に下方向へ転じることで、取り遅れた買い手を罠にかけています。 📊 22.90 付近の構造的な疲弊が、教科書通りの下方向への局面を切り開き、下位足では売りの出来高が拡大し始めています。
🔍 21.98 未満の下方向の流動性がまだ手付かずのままなので、最も抵抗が少ない道は 20.50 の需要プールまでの、広範な流動性スイープ(刈り取り)を示唆しています。 💬 このリジェクション(跳ね返り)に向けてポジションを取りますか?それとも、より低い段階での確認を待ちますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を行ってください。 🛡️
🏷️ #BMNRB #ShortSetup #Crypto #Bearish #Trading
📉 🐻
39

·
--
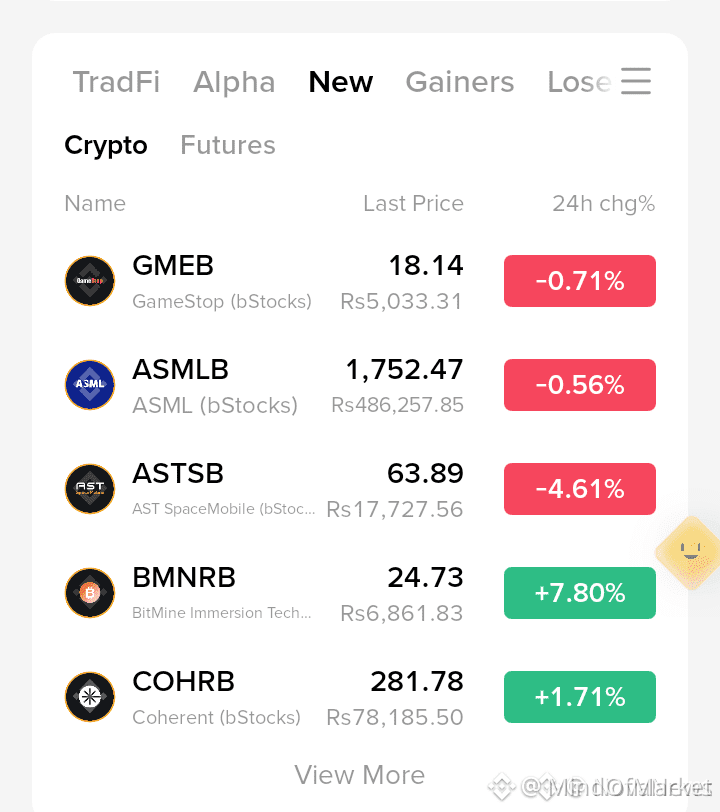
🚨 $BMNRB がブレイクアウト +7.8%:機関投資家のローテーションがトークン化された資産へシフト! ⚡
目標:$28 🚀
$GMEB と$ASTSB が一時的にクールダウンに入る一方で、スマートマネーは$BMNRB へのエクスポージャーを積極的に移しています。堅調な+7.8%の拡大は明確な機関の買いを示し、売り物を吸収し、トークン化された株式への初期の資本ローテーションを示唆しています。 📊
TradFi上場におけるこの出来高の流入は、個人がトレンドに気づく前の構造的な再蓄積を反映しています。 🔍 いまの上値の非効率を価格がどう処理するかを見れば、この勢いがそのまま拡大へつながるかどうか確認できるでしょう。 💡 あなたはこの資産ローテーションを先回りしていますか?それとも重要なレベルの再テスト待ちですか? 👇
⚠️ 金融助言ではありません。常にリスク管理をしてください。 🛡️
🏷️ #BMNRB #TokenizedAssets #Crypto #MarketStructure #Altcoins
🎯 🦈
🚨 $BMNRB がブレイクアウト +7.8%:機関投資家のローテーションがトークン化された資産へシフト! ⚡
目標:$28 🚀
$GMEB と$ASTSB が一時的にクールダウンに入る一方で、スマートマネーは$BMNRB へのエクスポージャーを積極的に移しています。堅調な+7.8%の拡大は明確な機関の買いを示し、売り物を吸収し、トークン化された株式への初期の資本ローテーションを示唆しています。 📊
TradFi上場におけるこの出来高の流入は、個人がトレンドに気づく前の構造的な再蓄積を反映しています。 🔍 いまの上値の非効率を価格がどう処理するかを見れば、この勢いがそのまま拡大へつながるかどうか確認できるでしょう。 💡 あなたはこの資産ローテーションを先回りしていますか?それとも重要なレベルの再テスト待ちですか? 👇
⚠️ 金融助言ではありません。常にリスク管理をしてください。 🛡️
🏷️ #BMNRB #TokenizedAssets #Crypto #MarketStructure #Altcoins
🎯 🦈
目標:$28 🚀
$GMEB と$ASTSB が一時的にクールダウンに入る一方で、スマートマネーは$BMNRB へのエクスポージャーを積極的に移しています。堅調な+7.8%の拡大は明確な機関の買いを示し、売り物を吸収し、トークン化された株式への初期の資本ローテーションを示唆しています。 📊
TradFi上場におけるこの出来高の流入は、個人がトレンドに気づく前の構造的な再蓄積を反映しています。 🔍 いまの上値の非効率を価格がどう処理するかを見れば、この勢いがそのまま拡大へつながるかどうか確認できるでしょう。 💡 あなたはこの資産ローテーションを先回りしていますか?それとも重要なレベルの再テスト待ちですか? 👇
⚠️ 金融助言ではありません。常にリスク管理をしてください。 🛡️
🏷️ #BMNRB #TokenizedAssets #Crypto #MarketStructure #Altcoins
🎯 🦈
97
·
--
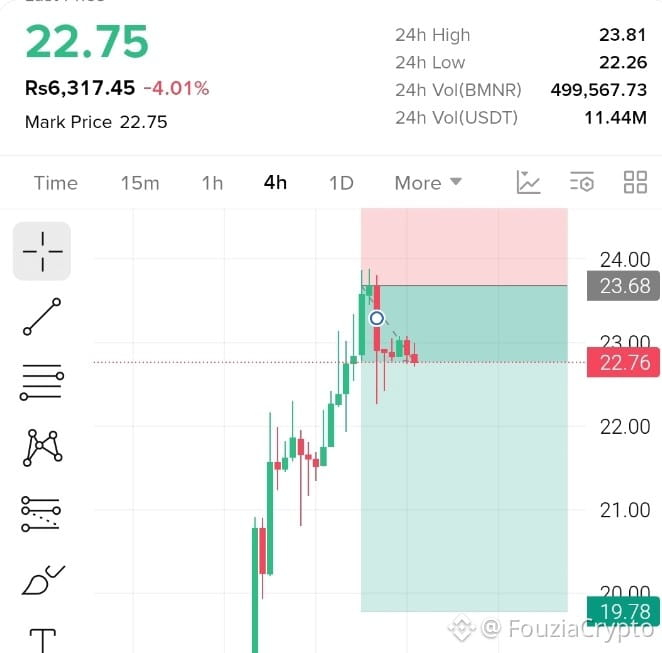
📉 $BMNRB Short Setup Analysis
市場構造を見ながら、私はもう一度$BMNRB にショートポジションを取ります。値動きは現在のレジスタンスゾーン付近で弱く見えています。
ポジション:ショート
エントリーゾーン:$22.70 – $23.00
ストップロス(SL):$23.70
TP 1:$21.80
TP 2:$20.80
最終TP:$19.80
リスク管理を厳守し、ポートフォリオに合わせてレバレッジを使用してください。
このセットアップについてどう思いますか?コメントで教えてください。さらに取引アップデートのためにフォローもお忘れなく!👇
#BMNRB #CryptoTrading.
$BMNRB
{spot}(BMNRBUSDT)
📉 $BMNRB Short Setup Analysis
市場構造を見ながら、私はもう一度$BMNRB にショートポジションを取ります。値動きは現在のレジスタンスゾーン付近で弱く見えています。
ポジション:ショート
エントリーゾーン:$22.70 – $23.00
ストップロス(SL):$23.70
TP 1:$21.80
TP 2:$20.80
最終TP:$19.80
リスク管理を厳守し、ポートフォリオに合わせてレバレッジを使用してください。
このセットアップについてどう思いますか?コメントで教えてください。さらに取引アップデートのためにフォローもお忘れなく!👇
#BMNRB #CryptoTrading.
$BMNRB
市場構造を見ながら、私はもう一度$BMNRB にショートポジションを取ります。値動きは現在のレジスタンスゾーン付近で弱く見えています。
ポジション:ショート
エントリーゾーン:$22.70 – $23.00
ストップロス(SL):$23.70
TP 1:$21.80
TP 2:$20.80
最終TP:$19.80
リスク管理を厳守し、ポートフォリオに合わせてレバレッジを使用してください。
このセットアップについてどう思いますか?コメントで教えてください。さらに取引アップデートのためにフォローもお忘れなく!👇
#BMNRB #CryptoTrading.
$BMNRB
60
$BMNRB は、BitMine Immersion Technologies(BMNR)のトークン化された bStock であり、その価格は同社株と Ethereum 保有量に密接に連動しています。
🟢 主要な強気材料: BitMine は 590 万 ETH の保有を報告しており、その価値は約 145 億ドルに相当します。また、現在は総供給量 $ETH の約 4.9% を保有していると述べています。
PR Newswire
🟢 BitMine は Ethereum の供給量の 5% を目標としており、現在はその約 98% まで到達しています。
PR Newswire
🟢 同社は ETH の買い増しと BMNR 株の買い戻しも継続しており、基礎となる株価ストーリーを支えています。
crypto.news
⚠️ リスク: BMNR 株は依然として非常に値動きが激しく、9 月 4 日には約 24.97 ドルで引け、この取引では 5.6% 下落しました。
MarketWatch
総評: ニュースは基本的に強気で、主に BitMine の巨大な ETH トレジャリーが理由ですが、BMNRB は短期的に大きく下落する可能性もあります。
#BMNR #BMNRB
{spot}(BMNRBUSDT)
{future}(BMNRUSDT)
$BMNRB は、BitMine Immersion Technologies(BMNR)のトークン化された bStock であり、その価格は同社株と Ethereum 保有量に密接に連動しています。
🟢 主要な強気材料: BitMine は 590 万 ETH の保有を報告しており、その価値は約 145 億ドルに相当します。また、現在は総供給量 $ETH の約 4.9% を保有していると述べています。
PR Newswire
🟢 BitMine は Ethereum の供給量の 5% を目標としており、現在はその約 98% まで到達しています。
PR Newswire
🟢 同社は ETH の買い増しと BMNR 株の買い戻しも継続しており、基礎となる株価ストーリーを支えています。
crypto.news
⚠️ リスク: BMNR 株は依然として非常に値動きが激しく、9 月 4 日には約 24.97 ドルで引け、この取引では 5.6% 下落しました。
MarketWatch
総評: ニュースは基本的に強気で、主に BitMine の巨大な ETH トレジャリーが理由ですが、BMNRB は短期的に大きく下落する可能性もあります。
#BMNR #BMNRB
🟢 主要な強気材料: BitMine は 590 万 ETH の保有を報告しており、その価値は約 145 億ドルに相当します。また、現在は総供給量 $ETH の約 4.9% を保有していると述べています。
PR Newswire
🟢 BitMine は Ethereum の供給量の 5% を目標としており、現在はその約 98% まで到達しています。
PR Newswire
🟢 同社は ETH の買い増しと BMNR 株の買い戻しも継続しており、基礎となる株価ストーリーを支えています。
crypto.news
⚠️ リスク: BMNR 株は依然として非常に値動きが激しく、9 月 4 日には約 24.97 ドルで引け、この取引では 5.6% 下落しました。
MarketWatch
総評: ニュースは基本的に強気で、主に BitMine の巨大な ETH トレジャリーが理由ですが、BMNRB は短期的に大きく下落する可能性もあります。
#BMNR #BMNRB
77
·
--
弱気相場
$BMNRB
{spot}(BMNRBUSDT)
価格は4%以上下落しており、底固めに失敗し、重要な安値に向かってじりじりと推移しています。この動きに追随して戻り売りを続けると、より深いサポートの試しを狙うことになります。
EP
24.93 - 25.60
TP
23.80
22.50
21.10
SL
26.50
買いの試みはすぐに拒否され続けており、売り手が依然として完全に主導権を握っています。
さあ行こう #BMNRB
$BULLA
{future}(BULLAUSDT)
$B
{future}(BUSDT)
$BMNRB
価格は4%以上下落しており、底固めに失敗し、重要な安値に向かってじりじりと推移しています。この動きに追随して戻り売りを続けると、より深いサポートの試しを狙うことになります。
EP
24.93 - 25.60
TP
23.80
22.50
21.10
SL
26.50
買いの試みはすぐに拒否され続けており、売り手が依然として完全に主導権を握っています。
さあ行こう #BMNRB
$BULLA
$B
価格は4%以上下落しており、底固めに失敗し、重要な安値に向かってじりじりと推移しています。この動きに追随して戻り売りを続けると、より深いサポートの試しを狙うことになります。
EP
24.93 - 25.60
TP
23.80
22.50
21.10
SL
26.50
買いの試みはすぐに拒否され続けており、売り手が依然として完全に主導権を握っています。
さあ行こう #BMNRB
$BULLA
$B
1
219
·
--
$BMNRB (BitMine Immersion Technologies トークン化 bStocks) は現在約 $24.3 で取引されており、時価総額は約 $5.7M、直近24時間の出来高はおよそ $1.8M です。これは BitMine Immersion Technologies の株式を 1:1 で裏付ける、トークン化された表現です。
テクニカル見解:
📈 現在の価格: 約 $24.34
🟢 24h レンジ: $23.43–$24.52
🔴 ATH: $26.79
🟢 ATL: $17.46
📊 24h 変化: +0.31%
⚠️ このトークンは比較的小さく、流動性が限られているため急激な値動きが起きることがあります。
重要な水準:
サポート: $23–$24
レジスタンス: $26–$27
$27 を上抜けると強気の勢いが高まる可能性がありますが、$23 を割り込むと価格がより深い調整に晒されるかもしれません。
見通し: 🟡 $23 を上回っている限りは中立〜強気寄りですが、BMNRB は高リスクで、基礎となる BitMine 株のパフォーマンスや、より広い暗号資産/ETH のセンチメントに密接に連動しています。
#BMNRB #bmnrbusdt #CPIWatch #USToSanctionBigBankMonday #CLARITYActRevisionToRuleNonDeFiControllers
{spot}(BMNRBUSDT)
$BMNRB (BitMine Immersion Technologies トークン化 bStocks) は現在約 $24.3 で取引されており、時価総額は約 $5.7M、直近24時間の出来高はおよそ $1.8M です。これは BitMine Immersion Technologies の株式を 1:1 で裏付ける、トークン化された表現です。
テクニカル見解:
📈 現在の価格: 約 $24.34
🟢 24h レンジ: $23.43–$24.52
🔴 ATH: $26.79
🟢 ATL: $17.46
📊 24h 変化: +0.31%
⚠️ このトークンは比較的小さく、流動性が限られているため急激な値動きが起きることがあります。
重要な水準:
サポート: $23–$24
レジスタンス: $26–$27
$27 を上抜けると強気の勢いが高まる可能性がありますが、$23 を割り込むと価格がより深い調整に晒されるかもしれません。
見通し: 🟡 $23 を上回っている限りは中立〜強気寄りですが、BMNRB は高リスクで、基礎となる BitMine 株のパフォーマンスや、より広い暗号資産/ETH のセンチメントに密接に連動しています。
#BMNRB #bmnrbusdt #CPIWatch #USToSanctionBigBankMonday #CLARITYActRevisionToRuleNonDeFiControllers
テクニカル見解:
📈 現在の価格: 約 $24.34
🟢 24h レンジ: $23.43–$24.52
🔴 ATH: $26.79
🟢 ATL: $17.46
📊 24h 変化: +0.31%
⚠️ このトークンは比較的小さく、流動性が限られているため急激な値動きが起きることがあります。
重要な水準:
サポート: $23–$24
レジスタンス: $26–$27
$27 を上抜けると強気の勢いが高まる可能性がありますが、$23 を割り込むと価格がより深い調整に晒されるかもしれません。
見通し: 🟡 $23 を上回っている限りは中立〜強気寄りですが、BMNRB は高リスクで、基礎となる BitMine 株のパフォーマンスや、より広い暗号資産/ETH のセンチメントに密接に連動しています。
#BMNRB #bmnrbusdt #CPIWatch #USToSanctionBigBankMonday #CLARITYActRevisionToRuleNonDeFiControllers
14
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BitcoinRebounds$75KAsChipsLead
閲覧回数 8,004
119人が討論中
2
#JobsReportRaisesHikeOdds
閲覧回数 103,779
952人が討論中
3
#US Data Center Rules May Constrain AI Expansion
閲覧回数 14,146
101人が討論中
4
#$2TWipedOutHedgeFundsFaceLiquidation
閲覧回数 17,220
103人が討論中
5
#WillAnthropicListOnTime
閲覧回数 17,525
294人が討論中
6
#USNovemberMichiganExpectationsIndexPrelimAt50.9
閲覧回数 23,519
386人が討論中
7
#OilPlungesBelow$100
閲覧回数 23,817
42人が討論中
8
#TradFiForBeginners
閲覧回数 14,714
245人が討論中
9
#USMidtermsCouldShakeUpUS-IranTies
閲覧回数 45,084
555人が討論中
10
#RussianCentralBankNamesBTCETHUSDTForNonQualifiedInvestors
閲覧回数 836
13人が討論中