

#asst
asst
閲覧回数 4,874
40人が討論中
注目
最新

🦈 $ASST、6,182 BTCを追加購入して急騰——企業のクジラが動く! 📈
📊 Striveによる最新の6,182 BTC購入で、同社の準備金は43,000 BTCに到達。年初来で470%増となり、ビットコインを保有する上場企業のトップ層へと躍進しました。SATS優先株を通じた積極的な資金調達は、バランスシート資産としてのBTCへの信頼が深まっていることを示しています。これは、市場全体で追ってきた機関投資家の流動性獲得の動きとも重なります。🌊 この資金流入は、オンチェーンの需給バランスを引き締めるだけでなく、大手取引所でさらなる上昇の足掛かりとなる新たなオーダーブロックを形成する可能性もあります。💡
💬 Striveの準備金拡大は、企業によるビットコイン保有をめぐる広範な動向にどのような影響を与えると思いますか? 👇
⚠️ 投資助言ではありません。常にリスク管理を徹底してください。 🛡️
🏷️ #ASST #CorporateBitcoin #WhaleMove #Treasury #Crypto
🦈 🔥
5

·
--
🦈 $ASSTが6,182 BTCを獲得、保有量は43,000 BTCに急増!🚀
📊 Striveはさらに6,182 BTCをバランスシートに加え、保有量を43,000 BTCへと拡大しました。年初来の増加率は470%です。このクジラ級の動きにより、$ASSTは上場企業のビットコイン保有企業の中でもトップクラスに仲間入り。現在、上回るのはStrategy、Metaplanet、Twenty One Capitalのみです。🐋 今回の追加取得は、暗号資産の保有拡大を目的に設計された資金調達手段である、SATS永久優先株を通じて行われました。
💰 賢明な投資家たちは、企業経営の定石を書き換えています。専用の資金調達スキーム、大胆な買い戻し、そしてオンチェーン流動性の絶え間ない追求。市場の鼓動は高まり、ブロックが新たに積み重なるたび、長期的なBTCの堀は深まっていきます。💬 上場企業がビットコインへの投資を倍増させる中、あなたはどのようにエクスポージャーを調整していますか?👇
⚠️ 金融アドバイスではありません。常にリスクを管理しましょう。🛡️
🏷️ #ASST #WhaleMove #BitcoinTreasury #Crypto
🔥 💎
11

·
--
本人確認中
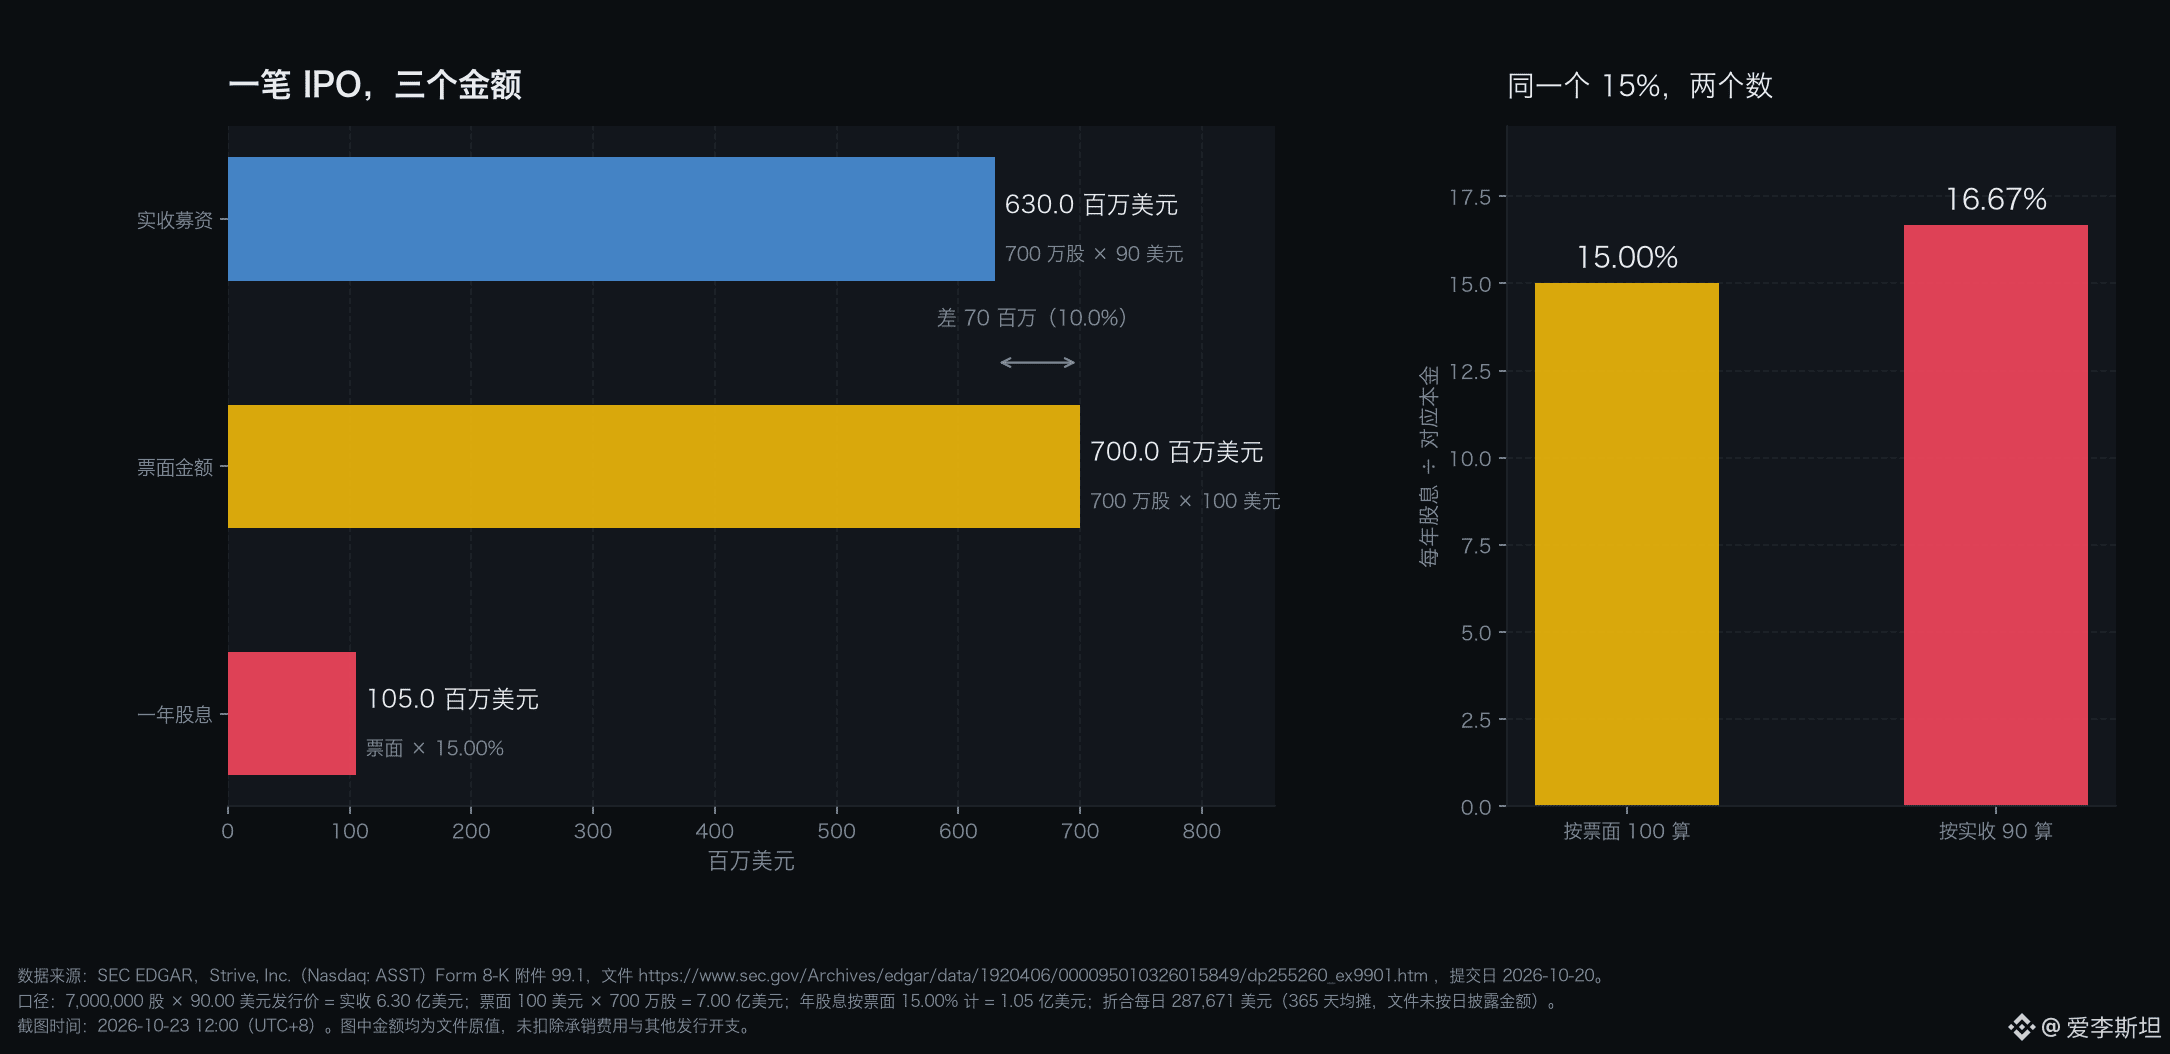
IPOで手にしたのは6億3,000万ドル、額面上の7億ドルの15%が支払い額
図の3本の棒は、同じ資金調達における3つの金額を示している。いずれも、Strive(Nasdaq: ASST)が2026年10月20日に提出した8-Kの別紙99.1に記載されている。発行株数は700万株、1株90ドルで、実際の受取額は6億3,000万ドル。同じ株数を1株100ドルの額面で計算すると、7億ドル。その15.00%にあたる年間配当は1億500万ドル。数字はこの3つだけだ。
関係は一言で説明できる。発行価格は90ドル、額面は100ドル、その差は10ドル。配当は額面を基準に計算される。したがって実質的な年間コストは1億500万ドル÷6億3,000万ドルで16.67%。プレスリリースの見出しに記された15.00%ではない。差は1.67ポイントだ。実際の受取額の15%を支払うなら年間9,450万ドル、額面を基準に支払うなら1億500万ドル。その差額1,050万ドルが、10%のディスカウントに伴う年換算コストだ。安くはない。まったく安くない。
優先株の15%は「借入金の年利15%」、つまり借りた額に応じて支払うものだと思っている人は多い。実際には、この割合は額面金額に対するもので、会社が実際にいくら受け取ったかとは関係がない。発行価格が低いほど、実質コストは高くなる。これは債券でも同じだが、優先株では「利息」ではなく「配当」と呼ぶ。
3本の棒は、それぞれ3つの財務諸表に対応している。青い棒は会社が受け取った資金で、キャッシュフロー計算書に入る。黄色い棒は会計上認識される金額で、貸借対照表に計上される。赤い棒は年間の支払額で、損益に反映される。どの棒の金額を使ってリターンを計算するかで、結論は1.67ポイント違い、元本の基準額も7,000万ドル違ってくる。一つの資金調達に「規模」が3つあるのは、こういうわけだ。
書類の細部もいくつか押さえておきたい。配当は累積型で、額面100ドルを基準に年率15.00%。配当宣言日は毎営業日とされ、初回配当日は2026年11月9日で、初回分にはクロージング日から累積した分も含まれる。日割りにすると、700万株で1日あたり287,671ドル、1株あたり1日0.0411ドルだ。会社は、負債も満期日もなく、残る義務は配当だけだと強調している。最高リスク責任者の言葉を借りれば、「当社には一切の負債がなく、満期の予定もありません」。
優先順位についても明確にしておきたい。ここは見落としやすい。プレスリリースによると、SATSはSATAに劣後資本を追加し、SATAの請求権が優先する。同じビットコインのバランスシートに、価格の安定を売りにする商品と、利回りの安定を売りにする商品が一つずつ載っている。両者の順位は対等ではない。この仕組みを説明する書類には結論だけが示され、清算順位や制限条項は説明されていない。ひと言もない。
会社の背景もひと言付け加えておく。Striveはビットコインを資本配分のハードルレートと位置づけており、傘下のStrive Asset ManagementはSEC登録の投資顧問会社だ。今回の発行はS-3登録に基づいている。言い換えれば、SATSの配当を最終的に支えるのは、このビットコインのバランスシートだ。
そのまま推論を進めてはいけない点が3つある。配当については「when, as and if declared」と記されており、宣言するかどうかは取締役会が決める。満期日に必ず支払わなければならない債務ではないため、これをクーポンとしてデフォルト確率を計算すると見当違いになる。6億3,000万ドルは総額で、引受手数料やその他の発行費用を差し引いていない。純額はさらに少なく、実質コストはもう少し高くなる。別紙はプレスリリースであって財務諸表ではなく、SATSとSATAの既存残高や発行済み株式総数は開示されていない。この資料だけでは全体のレバレッジはまったく計算できない。どちらも永久証券で満期はなく、この資金は帳簿から消えず、配当が発生し続ける。書類には、2銘柄の額面合計すら記載されていない。
もう一つ、私にもわからないことがある。なぜ額面100ドルに対して10%低い90ドルで発行したのか。書類には価格設定の理由も、調達資金の具体的な使途も書かれておらず、「想定される使途」に触れているだけだ。永久優先株に対して市場がより高い利回りを求めたためかもしれないし、発行規模を引き上げた際に価格を引き下げたのかもしれない。どちらも説明としては成り立つ。だが、書類の中に裏付けとなる証拠は見当たらない。判別できない。未確認とする。
今後の確認ポイントは具体的で、決算を待つ必要はない。11月9日の初回配当日には、2点を見る。実際に営業日ごとに配当が宣言されるか、1株あたりの金額が0.0411ドル前後か。金額が大きくずれていれば、配当宣言のルールは私が読んだものとは異なるということだ。そもそも配当が宣言されなければ、16.67%は紙の上だけのコストということになる。この検証は1週間以内にできる。
出典:
https://www.sec.gov/Archives/edgar/data/1920406/000095010326015849/dp255260_ex9901.htm
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany\u0026CIK=0001920406\u0026type=8-K
$ASST $SATS #ASST #优先股 #SEC文件 #決算図解
629
·
--
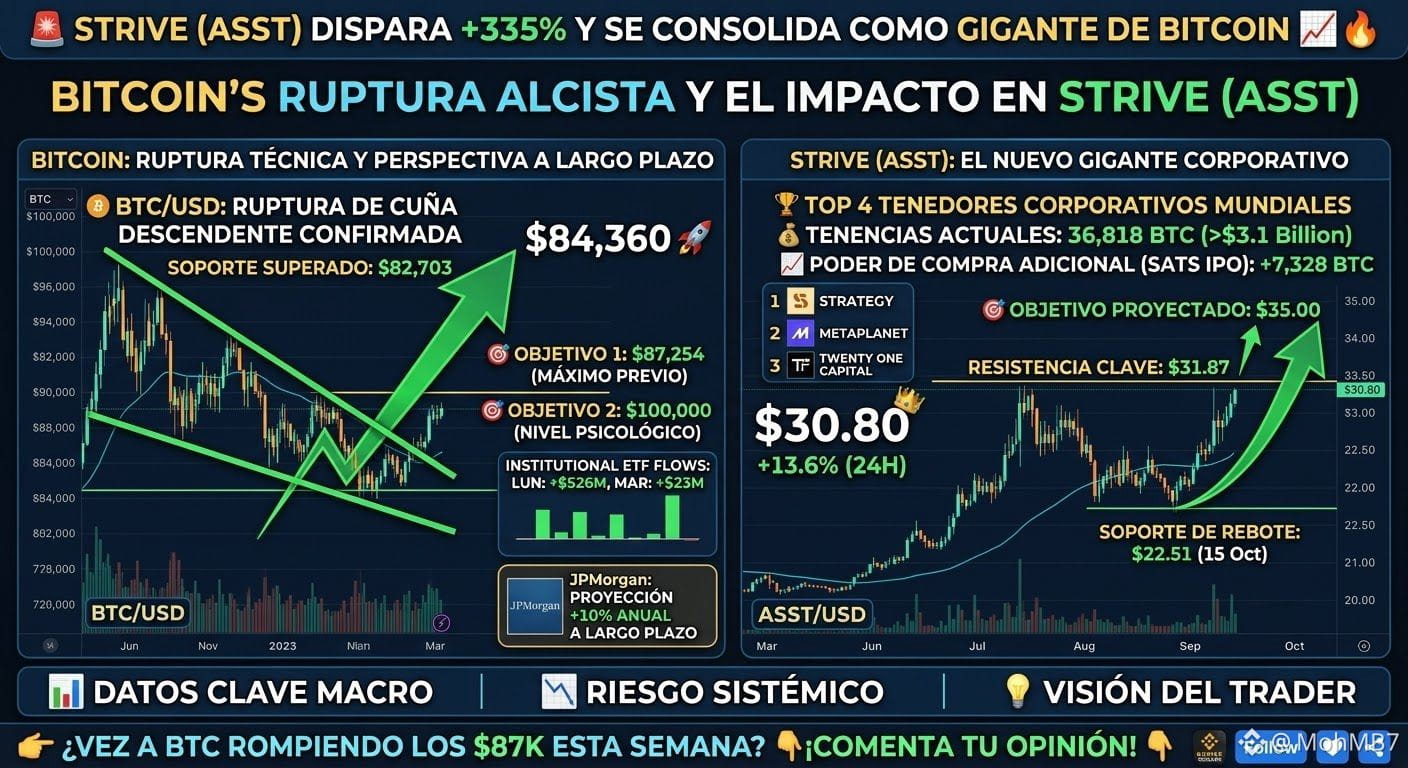
🚀 Strive(ASST)が+335%急騰、ビットコインの大手企業保有者としての地位を確立:次の目標は10万ドル? 📈🔥
Strive(ASST)株が再び力強く上昇(+13.6%)。ビットコイン(84,360米ドル)の堅調な回復と、機関投資家による大規模な買い集めが追い風となっています。
分析に役立つ市場の全体像をお届けします。
📊 ニュースの重要ポイント
🏢 Striveが世界トップ4入り:Vivek Ramaswamy氏と関係のある同社は、36,818 BTC(31億米ドル超)を保有。Strategy、Metaplanet、Twenty One Capitalに次ぐ、世界第4位の企業保有者となりました。
💰 購買力を発揮:優先資産SATsのIPOを経て、同社はさらに7,328 BTCを財務資産に加えるための資金を確保しています。
🏛️ JPMorganは年率+10%を予測:JPMorgan Asset Managementは、長期的にビットコインが金、株式、債券を上回り、年率換算で10%のリターンを達成すると予測しました。
📥 機関投資家の資金流入がプラス:米国の現物ETFには月曜日に5億2,600万ドル、火曜日に2,300万ドルが流入。8月に35億ドル、9月に26億ドルを記録した好調な流れが続いています。
📈 テクニカル分析と重要な価格水準
🪙 ビットコイン($BTC):
上抜けを確認:BTCは下降ウェッジパターンを上抜け、重要な抵抗線である82,703米ドルを突破。Supertrend指標を上回る水準を維持しています。
目標1:87,254米ドル(直近高値)。
目標2(心理的節目):100,000米ドル(Striveの保有資産評価額は36億ドルに上昇)。
📊 Strive($ASST):
10月15日に22.51ドルの底値をつけた後、力強く反発し、RSIが63と強い水準を示すなか、30.80米ドルで取引されています。
31.87米ドルの抵抗線を突破すれば、35.00米ドルまで一気に上昇する展開が予想されます。
💡 まとめ:機関投資家の旺盛な需要とウェッジパターンのテクニカルな上抜けにより、暗号資産市場に上昇の勢いが戻っています。
今週中にビットコインは8万7,000ドルを突破すると思いますか?それとも、10万ドルを目指す前に値固めとなるでしょうか?コメントで意見を聞かせてください! 👇💬$BTC #binance #ASST #CryptoNews
🚀 Strive(ASST)が+335%急騰、ビットコインの大手企業保有者としての地位を確立:次の目標は10万ドル? 📈🔥
Strive(ASST)株が再び力強く上昇(+13.6%)。ビットコイン(84,360米ドル)の堅調な回復と、機関投資家による大規模な買い集めが追い風となっています。
分析に役立つ市場の全体像をお届けします。
📊 ニュースの重要ポイント
🏢 Striveが世界トップ4入り:Vivek Ramaswamy氏と関係のある同社は、36,818 BTC(31億米ドル超)を保有。Strategy、Metaplanet、Twenty One Capitalに次ぐ、世界第4位の企業保有者となりました。
💰 購買力を発揮:優先資産SATsのIPOを経て、同社はさらに7,328 BTCを財務資産に加えるための資金を確保しています。
🏛️ JPMorganは年率+10%を予測:JPMorgan Asset Managementは、長期的にビットコインが金、株式、債券を上回り、年率換算で10%のリターンを達成すると予測しました。
📥 機関投資家の資金流入がプラス:米国の現物ETFには月曜日に5億2,600万ドル、火曜日に2,300万ドルが流入。8月に35億ドル、9月に26億ドルを記録した好調な流れが続いています。
📈 テクニカル分析と重要な価格水準
🪙 ビットコイン($BTC ):
上抜けを確認:BTCは下降ウェッジパターンを上抜け、重要な抵抗線である82,703米ドルを突破。Supertrend指標を上回る水準を維持しています。
目標1:87,254米ドル(直近高値)。
目標2(心理的節目):100,000米ドル(Striveの保有資産評価額は36億ドルに上昇)。
📊 Strive($ASST):
10月15日に22.51ドルの底値をつけた後、力強く反発し、RSIが63と強い水準を示すなか、30.80米ドルで取引されています。
31.87米ドルの抵抗線を突破すれば、35.00米ドルまで一気に上昇する展開が予想されます。
💡 まとめ:機関投資家の旺盛な需要とウェッジパターンのテクニカルな上抜けにより、暗号資産市場に上昇の勢いが戻っています。
今週中にビットコインは8万7,000ドルを突破すると思いますか?それとも、10万ドルを目指す前に値固めとなるでしょうか?コメントで意見を聞かせてください! 👇💬$BTC #binance #ASST #CryptoNews
54

#StriveBuys3311BTCFor$280M
🚨速報:STRIVE、2億8,000万ドルで3,311 BTCを購入!🟠
💰報道によると、Striveは約2億8,000万ドルで3,311ビットコイン(BTC)を購入し、企業のビットコイン保有量を32,773 BTCに拡大しました。手数料込みの平均購入価格は、1 BTCあたり約84,500ドルでした。 <Link url="https://www.theblock.co/news/business/2026-10-13-strive-buys-3311-bitcoin-280-million-largest-acquisition-since-january-418430" title="Source: The Block"/>
📈 主なポイント:
🔸 取得したビットコイン:3,311 BTC
🔸 報道された購入額:2億8,000万ドル
🔸 総保有量:32,773 BTC
🔸 企業ティッカー:$ASST
🔥 Striveの今回の動きは、市場の変動が続くなかでも企業のビットコインへの関心が続いていることを示しています。
💬 どう思いますか?Striveのビットコイン蓄積戦略に続く企業は増えるでしょうか?
#Bitcoin #BTC #CryptoNews #Strive #CryptoMarket #BitcoinTreasury #ASST
10
·
--
Striveは一週間でビットコインを買いまくった?
Strive Inc.(ASST)は先週、5,000万ドルを使って759枚のBTCを獲得し、平均コストは65,850ドル、総保有量は19,864枚に達した。同期のStrategyは520枚しか買っていない——Striveの一週間の買い入れ量は、この「ビットコイン倉庫」のボスを超える珍しいことだ。しかし、喜ぶのはまだ早い。Strategyは合計で847K枚を保持していて、差はまだ天と地ほどだ。StriveはSATA優先株計画を通じて資金調達を続けており、目標は42億ドルの配備だが、現在のBTC価格は約62Kで、彼らの平均価格よりも低く、浮き損がかさんでいる。市場の恐怖指数は23で、この調整局面で企業はまだ買い増ししている。これは信仰なのか、それとも賭けなのか? #BTC #ASST
#BTC #ASST
181

1,800 BTCを購入した後、ビットコインの保有額が世界第5位の企業を目指す
• Strive(ASST)はさらに1,800 BTCを購入し、ビットコイン保有額が世界第5位の企業になることを目指す。
• TD Cowenは、ASSTが2026年末に27.156 BTCで終了すると予測しており、これは前回の予測から約4,300 BTC増となる。
• これらの情報は、TD CowenがASSTの目標株価を引き上げたことを背景に示された。
#BinanceSquare #CryptoNews #ASST #BTC
$asst $btc
#vlikevn Titanbot
出所:The Block
1,800 BTCを購入した後、ビットコインの保有額が世界第5位の企業を目指す
• Strive(ASST)はさらに1,800 BTCを購入し、ビットコイン保有額が世界第5位の企業になることを目指す。
• TD Cowenは、ASSTが2026年末に27.156 BTCで終了すると予測しており、これは前回の予測から約4,300 BTC増となる。
• これらの情報は、TD CowenがASSTの目標株価を引き上げたことを背景に示された。
#BinanceSquare #CryptoNews #ASST #BTC
$asst $btc
#vlikevn Titanbot
出所:The Block
• Strive(ASST)はさらに1,800 BTCを購入し、ビットコイン保有額が世界第5位の企業になることを目指す。
• TD Cowenは、ASSTが2026年末に27.156 BTCで終了すると予測しており、これは前回の予測から約4,300 BTC増となる。
• これらの情報は、TD CowenがASSTの目標株価を引き上げたことを背景に示された。
#BinanceSquare #CryptoNews #ASST #BTC
$asst $btc
#vlikevn Titanbot
出所:The Block
109
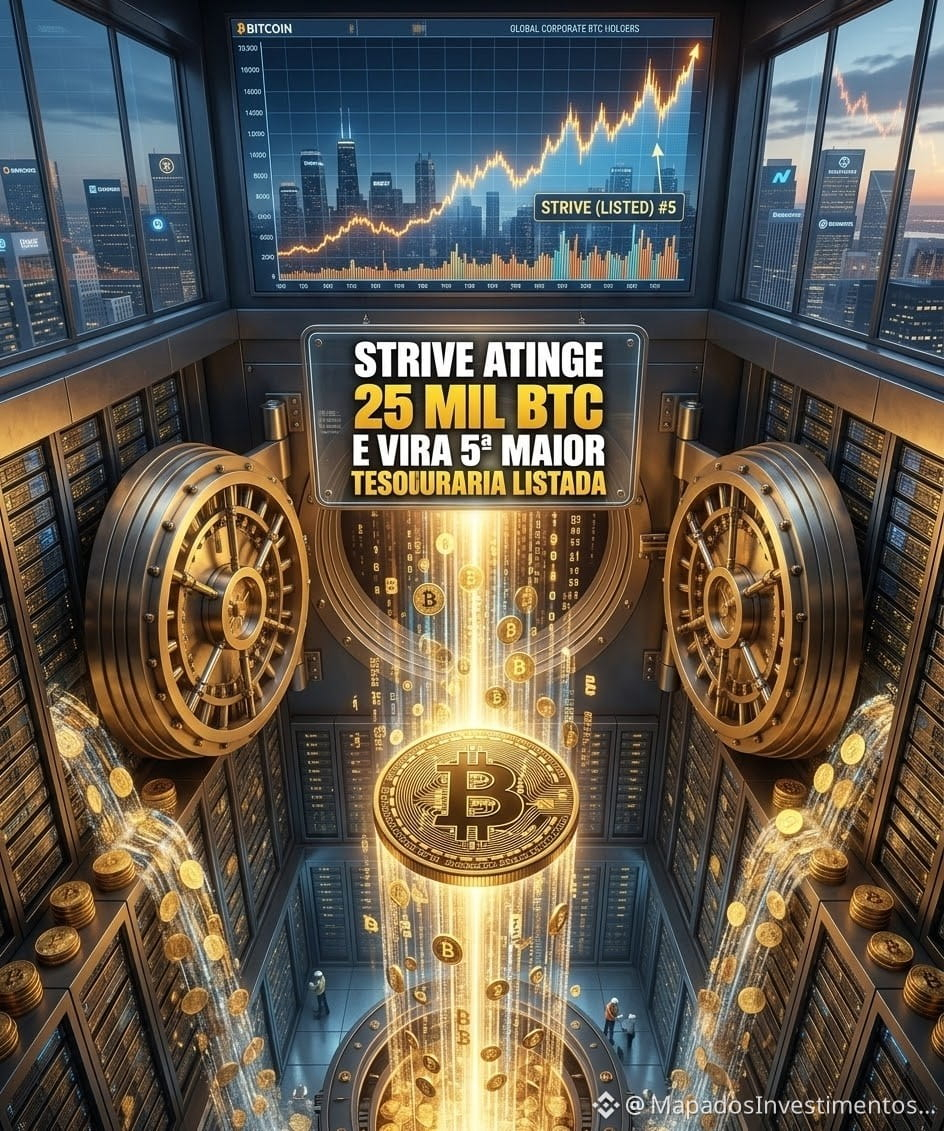
A Striveは、さらに469ビットコインを買い増しすることでコーポレート・トレジャリーを拡大し、累計25,000BTCのマイルストーンに到達しました。
購入は1ユニットあたり平均US$ 77.954の価格で行われました。現在の当該資産のレートでは、企業が保有している総額はすでにUS$ 20億ドル弱に達しています。
この規模により、Striveはビットコイン準備金が最大の上場企業の中で5位に入ります。上位にいるのはStrategy、Twenty One、Metaplanet、MARAのみです。
注目すべき点は、購入の資金がどのように賄われたかです。CEOのMatt Coleによれば、資金はすべて、同社自身が発行した永久優先株SATAの売却によって得られました。つまり:負債はなく、マージン・コールもなく、トレジャリーのビットコインがどこかの担保として差し入れられることもありません。
市場の反応は即時でした。発表後、ナスダック(ティッカー:ASST)のStriveの株価は6%超上昇しました。
#ASST #bitcoin #criptonews #Strive #TesourariaCorporativa
104
·
--
REXが「Strive 2倍レバレッジETF」を発表
REX SharesとTuttle Capitalは、T-REX 2X Long ASST Daily Target ETF(ティッカー:ASSX)をリリースしました。すでにCboeで取引されています。本商品の目的は、Strive(ASST)の1日の値上がり・下落に対して2倍のロング・エクスポージャーを提供することです。Striveはビットコインの金庫(バンク)物語に連動しているため、この商品は本質的に「BTCの金庫株」の値動きをさらにレバレッジするものです。これはASSTおよびビットコイン金庫株セクターにとってはやや強気要因であり、新たなレバレッジ商品は短期資金をより直接的にStriveの物語へ誘導します。また、上昇局面での追随(追いかけ)ムードを増幅させる可能性もあります。ただし、2倍のデイリー・リセット型商品は同時にリバース(下落)も拡大させるため、向いているのは値動きを見ながらのデイトレードであり、BTCを長期保有する代替品として捉えるのは適しません。
出所:BlockBeats
#ASST #ASSX #BTC
図1:REXが「Strive 2倍レバレッジETF」を発表 · 速報の要点
画像出所:https://www.theblockbeats.info/flash/367844
322

·
--
マイケル・セイラーは、ビットコインの進化の次のフェーズをグローバルな資本市場の中で強調したかもしれません。
「今のビットコインで最も興味深いストーリーは、信用市場での$SATAの上昇と、エクイティ資本市場による$ASSTの受け入れです。」 マイケル・セイラー
これは古いBTCの財務ストーリーを超えています。
ビットコインは、利回りを生む構造、優先株式、資本市場の統合を通じて、金融インフラに深く入り込むことを始めています。
$SATAはビットコインにリンクした信用商品として浮上してきており、一方で$ASSTはビットコインのエクスポージャーのためのエクイティビークルとしてますます見られています。これらは一緒に、単にBTCを保持することから、ビットコインネイティブの資本レイヤー全体を構築する方向への移行を反映しています。
市場はもはやビットコインを単なる資産として評価するのではなく、担保、バランスシートのインフラ、そして次世代の資本形成のための金融レバレッジとしても評価し始めています。$ZEC $PEPE $SUI
#Bitcoin #SATA #ASST
4
367


·
--
🚨 **企業 #bitcoin #strategy :StrategyとStriveが日々の配当を両立させる戦略!** 🚨
📊 **現状をチェック:**
2026年10月25日時点の企業情報によると、ビットコインを大量保有するStrategy(#MSTR )とStrive(#ASST )は、高度な流動性管理の枠組みを実行しています。両社は膨大な#BTC 準備金を拡大する一方で、ドル建て優先株の配当義務(STRCは12%、SATSは15%)にも対応しています。
⚠️ **仕組み:**
資本を確実に保全し、合計で約900,000 BTCにのぼる両社の財務資産を守るため、両社は専用の現金準備金を設けています。Strategyは37億ドル超の法定通貨流動性を確保し、Striveは当初の配当準備金として1億5,750万ドルを確保しました。これにより、サトシを1枚も売却することなく、最長2年間にわたって途切れず毎日配当を支払えます。
💡 **スマートマネーの見解:** こうした機関投資家水準の負債・株式設計により、市場下落時の強制清算リスクは大幅に軽減されます。法定通貨建ての債務を利回りのないデジタル資産から切り離すことで、これらの大口保有企業は、企業によるビットコイン蓄積を支える強固な構造的下支えを築いています。
🎯 **関連資産:** $BTC
{spot}(BTCUSDT)
| $MSTRB
{spot}(MSTRBUSDT)
| $ASST.US
{stock_us}(ASST.US)
🚨 **企業 #bitcoin #strategy :StrategyとStriveが日々の配当を両立させる戦略!** 🚨
📊 **現状をチェック:**
2026年10月25日時点の企業情報によると、ビットコインを大量保有するStrategy(#MSTR )とStrive(#ASST )は、高度な流動性管理の枠組みを実行しています。両社は膨大な#BTC 準備金を拡大する一方で、ドル建て優先株の配当義務(STRCは12%、SATSは15%)にも対応しています。
⚠️ **仕組み:**
資本を確実に保全し、合計で約900,000 BTCにのぼる両社の財務資産を守るため、両社は専用の現金準備金を設けています。Strategyは37億ドル超の法定通貨流動性を確保し、Striveは当初の配当準備金として1億5,750万ドルを確保しました。これにより、サトシを1枚も売却することなく、最長2年間にわたって途切れず毎日配当を支払えます。
💡 **スマートマネーの見解:** こうした機関投資家水準の負債・株式設計により、市場下落時の強制清算リスクは大幅に軽減されます。法定通貨建ての債務を利回りのないデジタル資産から切り離すことで、これらの大口保有企業は、企業によるビットコイン蓄積を支える強固な構造的下支えを築いています。
🎯 **関連資産:** $BTC
| $MSTRB
| $ASST.US

Good luck 🍀
送り主:OnionSam
Osama Al-Muntasir:
tanks
2
5
151

·
--
Strive、1週間で3311枚の$BTCを追加購入:保有総数は32773枚に。同期間の購入量はStrategyの約13倍同じ週、Strategy(MSTR)は250枚の$BTCを購入。一方、Vivek Ramaswamyが関係するStrive(Nasdaq: ASST)は3311枚を購入した。
これはスローガンの応酬ではなく、SEC提出書類「8-K」に記載された数字だ。
CEOのMatt Coleは10月13日、Xで発表した。先週(10月5日〜9日)に3311枚の$BTCを平均約84500ドル(手数料込み)で購入し、総保有数は32773枚に増加。10月9日の終値約82300ドルで計算すると、時価総額は約27億ドル。同期間に約2億800万ドル相当のワラントも行使し、残る約1530万口は当日、米東部時間17時に期限を迎えた。優先株SATAの最低発行価格100ドルもガバナンス文書に明記され、拘束力のある条件となった。
Strive、1週間で3311枚の$BTCを追加購入:保有総数は32773枚に。同期間の購入量はStrategyの約13倍
同じ週、Strategy(MSTR)は250枚の$BTC を購入。一方、Vivek Ramaswamyが関係するStrive(Nasdaq: ASST)は3311枚を購入した。
これはスローガンの応酬ではなく、SEC提出書類「8-K」に記載された数字だ。
CEOのMatt Coleは10月13日、Xで発表した。先週(10月5日〜9日)に3311枚の$BTC を平均約84500ドル(手数料込み)で購入し、総保有数は32773枚に増加。10月9日の終値約82300ドルで計算すると、時価総額は約27億ドル。同期間に約2億800万ドル相当のワラントも行使し、残る約1530万口は当日、米東部時間17時に期限を迎えた。優先株SATAの最低発行価格100ドルもガバナンス文書に明記され、拘束力のある条件となった。
これはスローガンの応酬ではなく、SEC提出書類「8-K」に記載された数字だ。
CEOのMatt Coleは10月13日、Xで発表した。先週(10月5日〜9日)に3311枚の$BTC を平均約84500ドル(手数料込み)で購入し、総保有数は32773枚に増加。10月9日の終値約82300ドルで計算すると、時価総額は約27億ドル。同期間に約2億800万ドル相当のワラントも行使し、残る約1530万口は当日、米東部時間17時に期限を迎えた。優先株SATAの最低発行価格100ドルもガバナンス文書に明記され、拘束力のある条件となった。
88
·
--
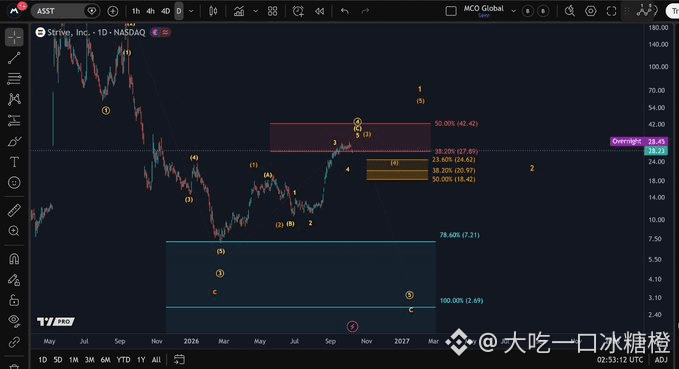
#ASST :現在の上昇相場は終盤に近づいている可能性があります。今後、第4波の調整を経て、さらなる値動きを確認する必要があります。
#ASST :現在の上昇相場は終盤に近づいている可能性があります。今後、第4波の調整を経て、さらなる値動きを確認する必要があります。
12
記事
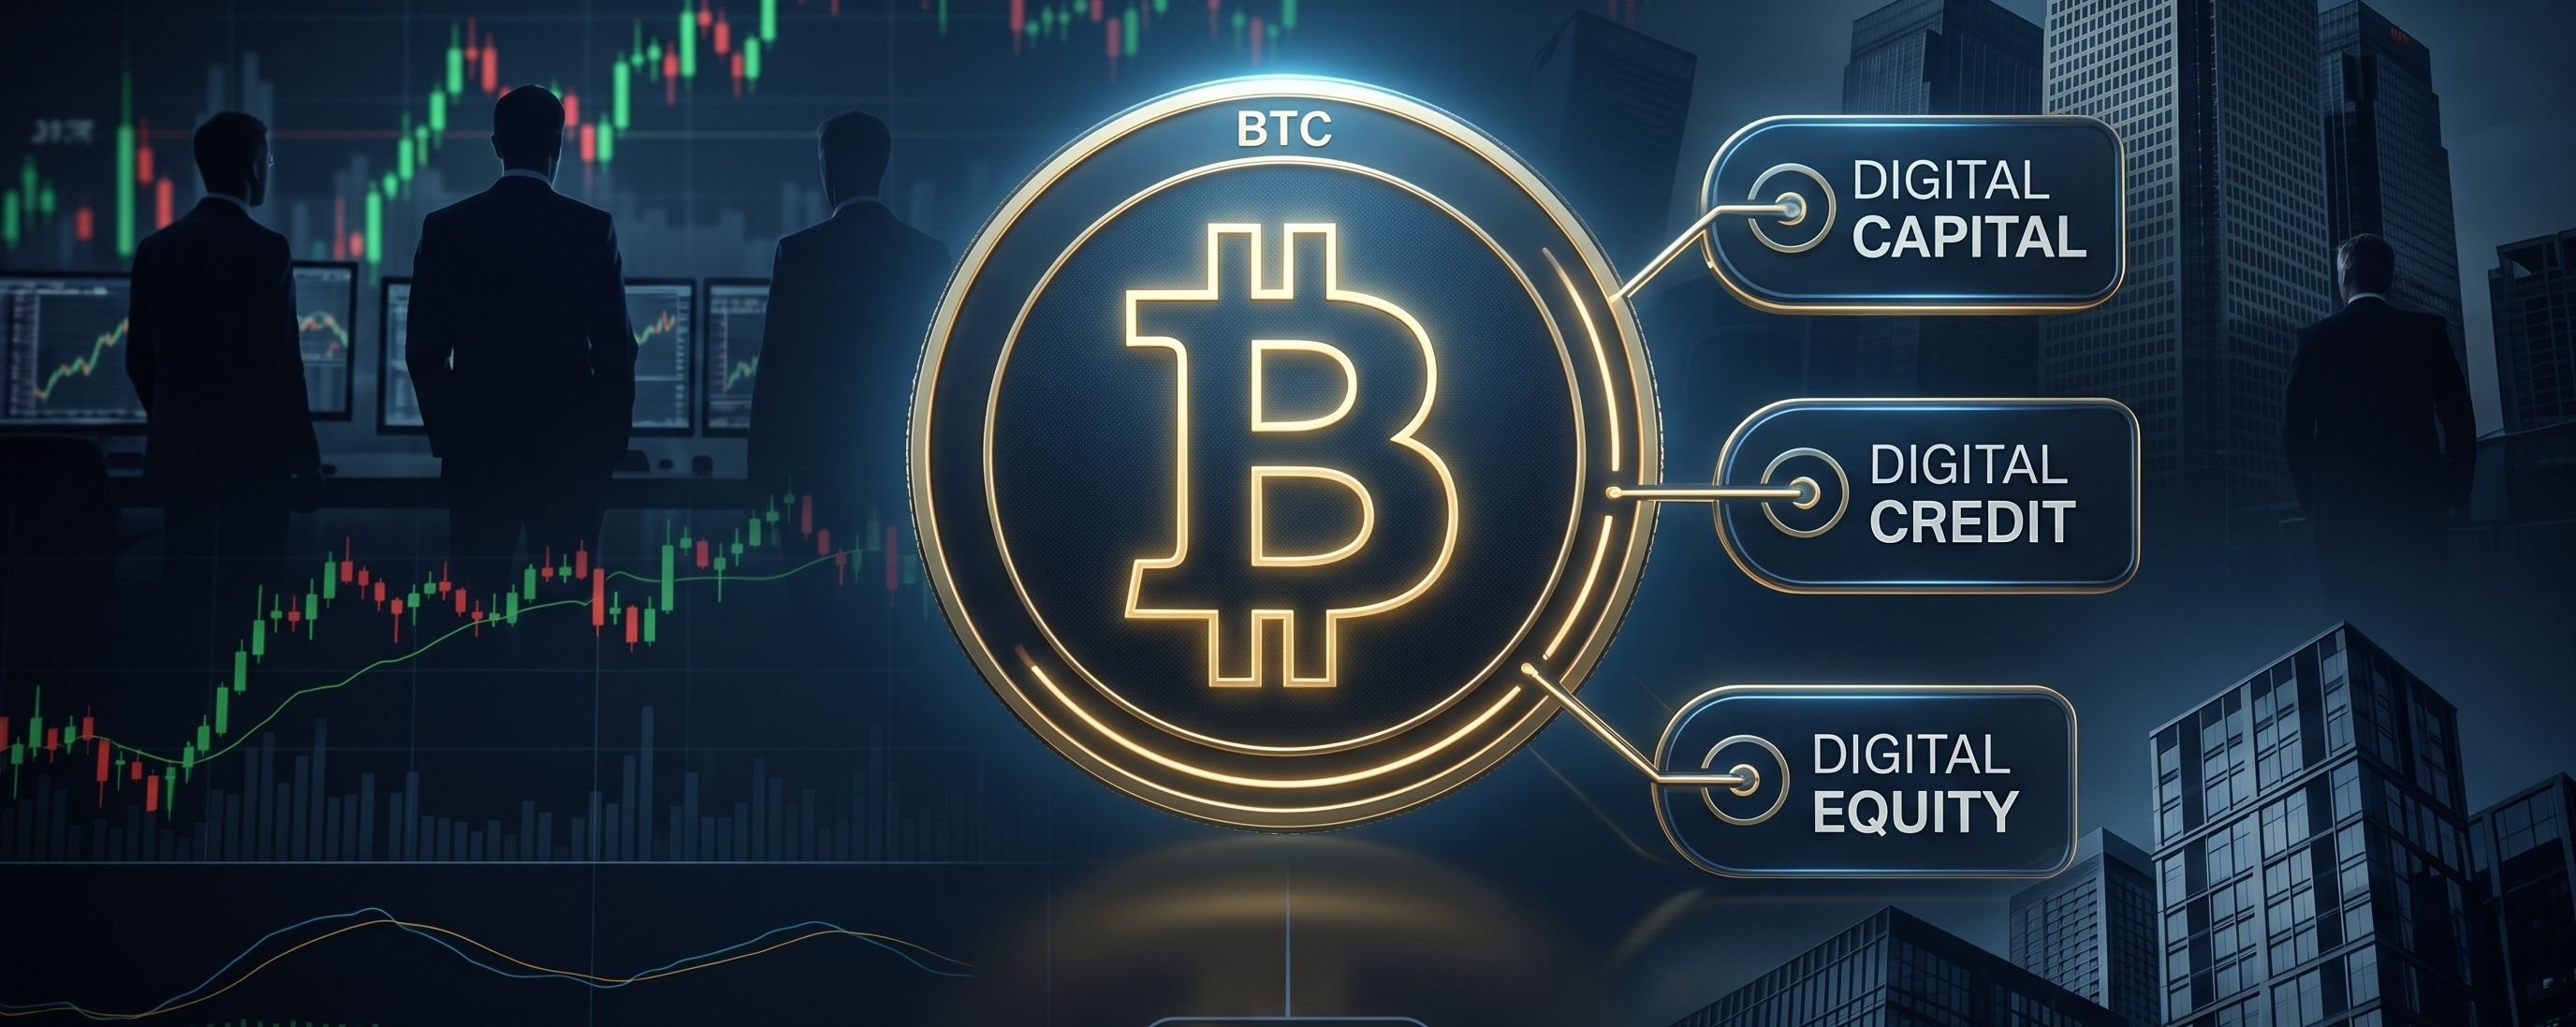
🚨 マイケル・セイラーのビットコイン・クレジットに賭ける大構想:$MSTRと$ASSTは本当の競合ではないかもしれない理由市場の状況:🟡 強弱まちまち
マイケル・セイラーが打ち出しているのは、ビットコインを財務資産として保有する企業同士の競争にとどまらない、より大きな構想です。
同氏によると、Striveや、適切に運営されている他のビットコイン連動型「デジタル・クレジット」発行体の成功を望んでいるのは、強力な企業がこの分野全体の拡大を後押しする可能性があるためです。
₿ ビットコイン=「デジタル資本」
💳 $STRCと$SATA=「デジタル・クレジット」
📈 $MSTR と$ASST=「デジタル・エクイティ」
セイラーによると、これらの階層は互いを強化し合う可能性があります。
最初の増幅要因はビットコインそのものです。
🚨 マイケル・セイラーのビットコイン・クレジットに賭ける大構想:$MSTRと$ASSTは本当の競合ではないかもしれない理由
市場の状況:🟡 強弱まちまち
マイケル・セイラーが打ち出しているのは、ビットコインを財務資産として保有する企業同士の競争にとどまらない、より大きな構想です。
同氏によると、Striveや、適切に運営されている他のビットコイン連動型「デジタル・クレジット」発行体の成功を望んでいるのは、強力な企業がこの分野全体の拡大を後押しする可能性があるためです。
₿ ビットコイン=「デジタル資本」
💳 $STRCと$SATA=「デジタル・クレジット」
📈 $MSTR と$ASST=「デジタル・エクイティ」
セイラーによると、これらの階層は互いを強化し合う可能性があります。
最初の増幅要因はビットコインそのものです。
マイケル・セイラーが打ち出しているのは、ビットコインを財務資産として保有する企業同士の競争にとどまらない、より大きな構想です。
同氏によると、Striveや、適切に運営されている他のビットコイン連動型「デジタル・クレジット」発行体の成功を望んでいるのは、強力な企業がこの分野全体の拡大を後押しする可能性があるためです。
₿ ビットコイン=「デジタル資本」
💳 $STRCと$SATA=「デジタル・クレジット」
📈 $MSTR と$ASST=「デジタル・エクイティ」
セイラーによると、これらの階層は互いを強化し合う可能性があります。
最初の増幅要因はビットコインそのものです。
154
1.110 BTCを81,5百万USDで買い付け、総資産は21.356 BTCに到達。ASST株は11%上昇
- 1.110 BTCを1BTCあたり73.409 USDで平均買い付け、81,5百万USDを支出
- 取引後に保有する総BTC:21.356 BTC
- ASST株(NASDAQ)は11%以上上昇
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
出典:CoinTelegraph
1.110 BTCを81,5百万USDで買い付け、総資産は21.356 BTCに到達。ASST株は11%上昇
- 1.110 BTCを1BTCあたり73.409 USDで平均買い付け、81,5百万USDを支出
- 取引後に保有する総BTC:21.356 BTC
- ASST株(NASDAQ)は11%以上上昇
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
出典:CoinTelegraph
- 1.110 BTCを1BTCあたり73.409 USDで平均買い付け、81,5百万USDを支出
- 取引後に保有する総BTC:21.356 BTC
- ASST株(NASDAQ)は11%以上上昇
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
出典:CoinTelegraph
162

🦈 インサイダーが199.4Kドルを握りしめる中、ストライヴが20,246 $BTC のトレジャリー・ウォー・チェストを拡大!⚡
エントリー:12.54 ⚡
ストライヴの取締役ピエール・ロシャールが、ASST株15,900株を12.54ドルで入札するために、ほぼ199,400ドルを投下したばかりだ。🦈 賢い資金は攻めの姿勢で積み増ししており、ストライヴは静かに巨大な20,246 $BTC のバランスシートを強化。企業の株式資本を、高回転の暗号資産プロキシ(連動)案件へと変えている。
SATA優先株が100ドルの額面価値に向けてじわじわ近づいたことで、日次の売買出来高は即座に12%跳ね上がった。📊 インサイダー資本が、確信度の高いバランスシートに流入することで、追い風が即座に生まれ、$HEMI のような足並みの揃った局面に向けて新たな勢いが引き起こされる。⚡
💬 あなたはビットコインのトレジャリーに関するインサイダーの買いを追っていますか?それとも、市場全体が目を覚ますのを待っていますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を行ってください。🛡️
🏷️ #BTC #ASST #CryptoTreasury #SmartMoney #Crypto
🔥 💎
137
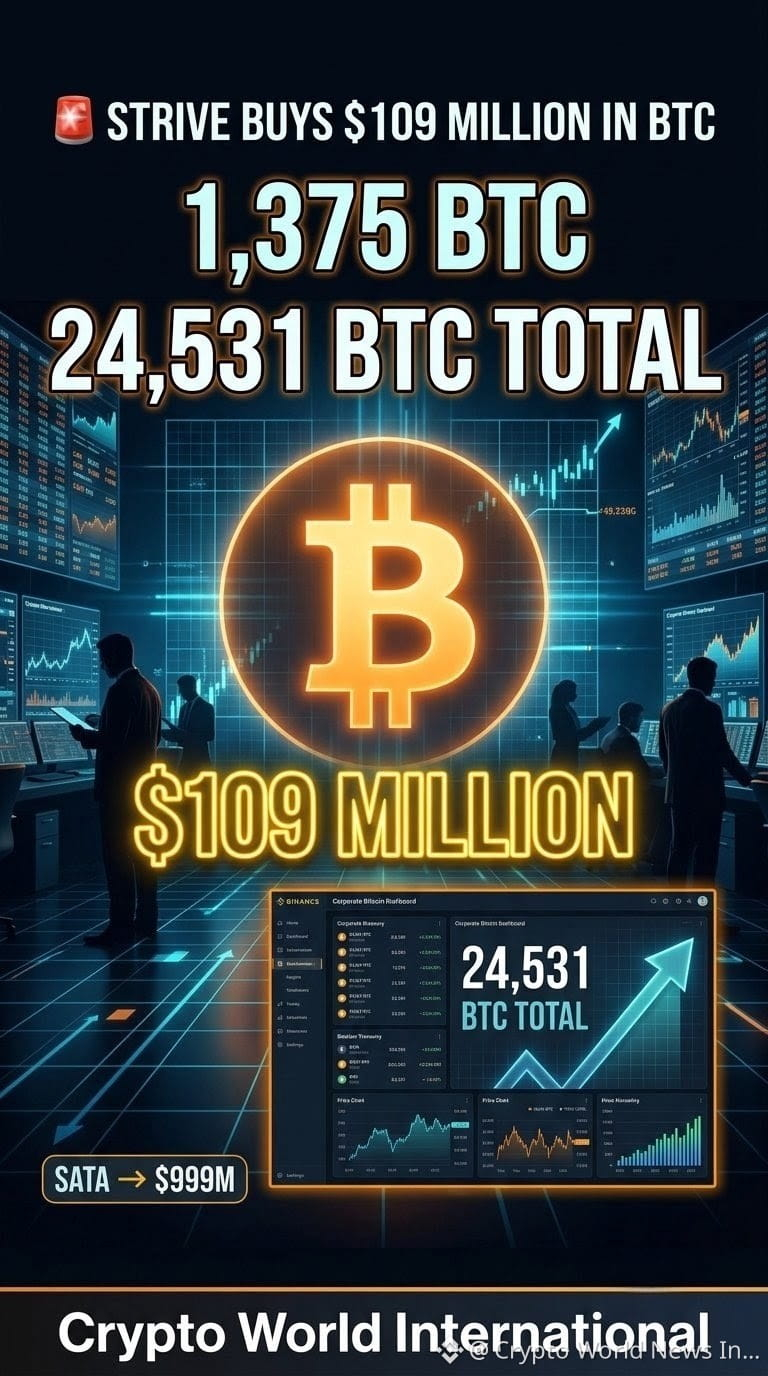
🚨 ストライヴが1億900万ドル相当のビットコインを購入
🇺🇸 ビットコイン準備金(トレジャリー)をめぐる競争が激化している。
ストライヴ(ASST)はさらに1,375BTCを約1億900万ドルで購入し、1BTCあたりの平均は79,281ドルだった。
🔥 重要ポイント
• 🟠 1,375 BTCを追加
• 💰 購入額:約1億900万ドル
• 📊 平均価格:79,281ドル/BTC
• ₿ 総保有量:24,531 BTC
• 💵 先週調達した資金の約70%はSATAの優先株を通じて行われた
• 🏦 SATAの想定元本(ノーショナル)は現在、ほぼ10億ドルに到達。
📈 意味するところ
ストライヴは、世界有数の上場ビットコイン保有者の仲間入りを目指しながら、攻勢的にビットコイン準備金を拡大している。
今回の購入も、BTCの積み上げ資金を調達するために、ビットコイン準備金企業が優先株による資金調達を引き続き利用していることに合わせた動きだ。
⚔️ トレジャリー競争
ストライヴは現在24,531BTCを保有しており、その戦略によって今年後半に世界第2位の大規模な上場ビットコイン保有者へ到達する可能性があると述べている。
一方で、ストラテジーは直近の週におけるBTCの購入・売却がゼロだったと報告しており、2つの主要なビットコイン準備金戦略の間で興味深い対比が生まれている。
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
{future}(BTCUSDT)
🚨 ストライヴが1億900万ドル相当のビットコインを購入
🇺🇸 ビットコイン準備金(トレジャリー)をめぐる競争が激化している。
ストライヴ(ASST)はさらに1,375BTCを約1億900万ドルで購入し、1BTCあたりの平均は79,281ドルだった。
🔥 重要ポイント
• 🟠 1,375 BTCを追加
• 💰 購入額:約1億900万ドル
• 📊 平均価格:79,281ドル/BTC
• ₿ 総保有量:24,531 BTC
• 💵 先週調達した資金の約70%はSATAの優先株を通じて行われた
• 🏦 SATAの想定元本(ノーショナル)は現在、ほぼ10億ドルに到達。
📈 意味するところ
ストライヴは、世界有数の上場ビットコイン保有者の仲間入りを目指しながら、攻勢的にビットコイン準備金を拡大している。
今回の購入も、BTCの積み上げ資金を調達するために、ビットコイン準備金企業が優先株による資金調達を引き続き利用していることに合わせた動きだ。
⚔️ トレジャリー競争
ストライヴは現在24,531BTCを保有しており、その戦略によって今年後半に世界第2位の大規模な上場ビットコイン保有者へ到達する可能性があると述べている。
一方で、ストラテジーは直近の週におけるBTCの購入・売却がゼロだったと報告しており、2つの主要なビットコイン準備金戦略の間で興味深い対比が生まれている。
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
27

Striveは、1800 BTCを購入したことで、公開ビットコイン準備金として5番目に大きい地位を確立しました。この動きによりTDコーウェンは同社の目標株価を引き上げました。
#BitcoinTreasury #ASST
Striveは、1800 BTCを購入したことで、公開ビットコイン準備金として5番目に大きい地位を確立しました。この動きによりTDコーウェンは同社の目標株価を引き上げました。
#BitcoinTreasury #ASST
#BitcoinTreasury #ASST
1
19
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#CanMicrosoftDeliverOnAI
閲覧回数 607,646
3,946人が討論中
2
#CanGoogleDefindItsCore
閲覧回数 372,899
2,795人が討論中
3
#FedWatch
閲覧回数 16.1M
37,114人が討論中
4
#BitcoinCore32.1RaisesPeerConnectionLimit
閲覧回数 625
28人が討論中
5
#EarningsSeason
閲覧回数 6.1M
30,191人が討論中
6
#BitcoinCoreIdentifiesThreeVulnerabilities
閲覧回数 10,330
201人が討論中
7
#RippleExpects$900MAnnualizedProductRevenueRunRate
閲覧回数 688
10人が討論中
8
#GoogleToPreviewCryptoCustodySecuritySystem
閲覧回数 2,940
81人が討論中
9
#FedToBeginShrinkingRateSettingCalendarIn2027
閲覧回数 4,021
54人が討論中
10
#StrategyShareholdersApproveDailyDividends
閲覧回数 3,820
75人が討論中