

#mara
mara
閲覧回数 154,420
701人が討論中
注目
最新
翻訳参照
$MARA SHORT
SHORT-сценарий сохраняет приоритет, пока покупатели не вернули контроль над движением. Продолжение движения выглядит предпочтительнее, но рынок может дать встречную реакцию перед следующей попыткой.
🔹Входная зона: 12.12
💰Цель 1: 11.95012751 (+1.40%)
💰Цель 2: 11.75025501 (+3.05%)
💰Цель 3: 11.45044627 (+5.52%)
❌Стоп-лосс: 12.44980874 (-2.72%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#MARA #Worldcoin #Crypto 📈
$MARA
11
·
--
*🇨🇳 中国語訳:*
MARAはテキサス州のデータセンタープロジェクトに対し1億ドルの電力デポジットを支払う
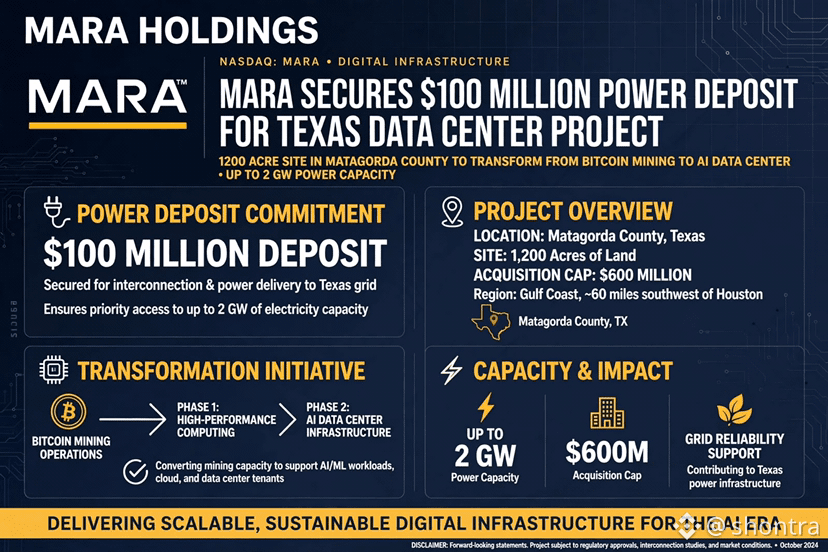
ビットコインマイニング企業のMARAは、テキサス州マタゴルダ郡にあるデータセンタープロジェクトについて、1億ドルの電力デポジットを支払ったと発表し、持続可能燃料開発業者のHIF USAとの取引における支払いおよび撤退(アウト)条件を修正した。Odailyによると、このプロジェクトは敷地面積1200エーカー超で、最大2GWの電力供給能力を見込んでいる。
修正後の契約では、これまで規制当局の承認に連動していた一部の支払いが、2回に分けて行われる。もしすべてのマイルストーンが達成された場合、プロジェクトの買収価格の上限は引き続き6億ドルとなる。
*広場コピー:*
⛏️ *MARA、2GWのデータセンターのために1億ドルをド派手に投資!*
場所:テキサス州マタゴルダ郡、敷地1200エーカー
マイニング企業がAI計算リソースへ転換?電力容量2GW、買収上限6億
ビットコインマイナーはエネルギー大手へと変貌中
#MARA #BTC $BTC #数据中心
{future}(BTCUSDT)
$MARA
{future}(MARAUSDT)
$ETH
{future}(ETHUSDT)
*🇨🇳 中国語訳:*
MARAはテキサス州のデータセンタープロジェクトに対し1億ドルの電力デポジットを支払う
ビットコインマイニング企業のMARAは、テキサス州マタゴルダ郡にあるデータセンタープロジェクトについて、1億ドルの電力デポジットを支払ったと発表し、持続可能燃料開発業者のHIF USAとの取引における支払いおよび撤退(アウト)条件を修正した。Odailyによると、このプロジェクトは敷地面積1200エーカー超で、最大2GWの電力供給能力を見込んでいる。
修正後の契約では、これまで規制当局の承認に連動していた一部の支払いが、2回に分けて行われる。もしすべてのマイルストーンが達成された場合、プロジェクトの買収価格の上限は引き続き6億ドルとなる。
*広場コピー:*
⛏️ *MARA、2GWのデータセンターのために1億ドルをド派手に投資!*
場所:テキサス州マタゴルダ郡、敷地1200エーカー
マイニング企業がAI計算リソースへ転換?電力容量2GW、買収上限6億
ビットコインマイナーはエネルギー大手へと変貌中
#MARA #BTC $BTC #数据中心
$MARA
$ETH
本人確認中
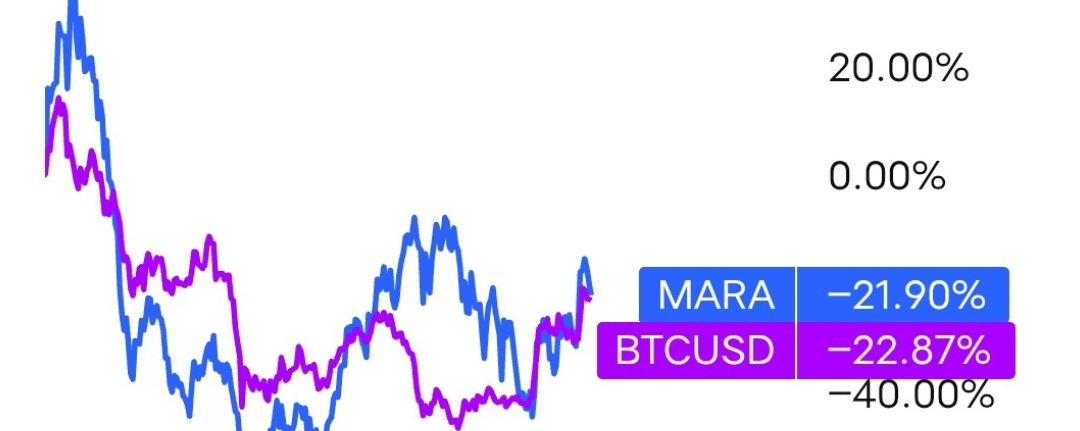
記事
MARAはテキサスのデータセンタープロジェクトに1億ドルを投じました!⚡₿MARAはテキサスのデータセンタープロジェクトに1億ドルを投じました!⚡₿
ビットコイン・マイナーの$MARAは、テキサス州マタゴーダ郡の計画中のデータセンタープロジェクトのために、電力デポジットとして1億ドルを支払いました。
🏗️ 数字がデカい:
• 1,200エーカー超の土地
• 最大2GWの計画電力供給能力
• 買収価格の上限:6億ドル
• HIF USAとの契約を見直し
なぜこれが重要なのでしょうか?
MARAは、従来のビットコイン採掘インフラを超えて拡大し、AI、データセンター、高性能コンピューティングの需要増加を支えることができる巨大な電力供給能力を構築しています。
MARAはテキサスのデータセンタープロジェクトに1億ドルを投じました!⚡₿
MARAはテキサスのデータセンタープロジェクトに1億ドルを投じました!⚡₿
ビットコイン・マイナーの$MARAは、テキサス州マタゴーダ郡の計画中のデータセンタープロジェクトのために、電力デポジットとして1億ドルを支払いました。
🏗️ 数字がデカい:
• 1,200エーカー超の土地
• 最大2GWの計画電力供給能力
• 買収価格の上限:6億ドル
• HIF USAとの契約を見直し
なぜこれが重要なのでしょうか?
MARAは、従来のビットコイン採掘インフラを超えて拡大し、AI、データセンター、高性能コンピューティングの需要増加を支えることができる巨大な電力供給能力を構築しています。
ビットコイン・マイナーの$MARAは、テキサス州マタゴーダ郡の計画中のデータセンタープロジェクトのために、電力デポジットとして1億ドルを支払いました。
🏗️ 数字がデカい:
• 1,200エーカー超の土地
• 最大2GWの計画電力供給能力
• 買収価格の上限:6億ドル
• HIF USAとの契約を見直し
なぜこれが重要なのでしょうか?
MARAは、従来のビットコイン採掘インフラを超えて拡大し、AI、データセンター、高性能コンピューティングの需要増加を支えることができる巨大な電力供給能力を構築しています。
36
🔥 多くのマイナーは次のハッシュレート急騰を追いかけがちですが、真の勝ち筋は資本を次の10年分“固定”するところです。
📊 MARAはオハイオ州のロングリッジ・ガス発電所について、15億ドルの契約を締結しました。マイニングの現金を、24時間365日稼働の電力リースへと転換しています。一方で #Bitcoin tradesは84,028ドル(-2.79%/24h)で推移しており、先物の建玉(OI)は83.3Bドル、資金調達率は強気の+0.0001%です。同時に、#Solana のスマートマネー・ウォレットはS3XY(+2,446%)やNeo(+1,028%)のようなトークンへ殺到しており、目利きがエネルギー関連へのエクスポージャーを分散していることがうかがえます。#MARAの動きは、マイナーのバランスシートを低コストで規制されたエネルギー供給源に結びつけ、市場心理が「Greed(強欲)」71/100にぶつかるのと同時です。
💡 安定した電力源を確保することで、MARAはBTCにおける現在の弱気のMACDクロスオーバーに対するヘッジを行い、供給がタイトになり需要が反発してきた局面で利益を得るポジションを取っています。
👀 今週のBTC資金調達率と、MARAの建玉(オープン・インタレスト)におけるデルタを確認してください — #MARA OIのスイングが、このガス発電所の取り組みを市場が“本物の長期的な堀(モート)”と見ているのか、それとも“短期の現金回収”と見ているのかを明らかにします。
❓ マイナーがエネルギー資産を戦略的な優位性に変えられるなら、暗号資産インフラの次のフェーズはどうなるのでしょうか?
12

·
--
$MARA 24時間で14.212%上昇、資金調達率は0に安定。暗号資産マイニング関連株の政治リスクに対する価格付けは、そのまま価格に反映される。現在のゼロ金利は、上昇が買い手の過熱感によるものではないことを示唆している。米大統領選の周期では、エネルギー政策と規制姿勢が重要な変数であり、マイニング株は政策の風向きを賭けるためのレバレッジ手段になっている。市場が与える解釈は、政策の悪材料が出尽くしている、あるいは好材料への転換が期待されているというもの。資金調達率が横ばいなのは、空売りコストが低いことを示すが、誰も下落を押さえ込んでいないことも意味する。もし12.5ドルを割り込むなら、政策見通しは反証されるため、撤退すべきだ。
取引タグ:#TradFi #链上美股 #MARA
この判断のうち、最も間違っている可能性が高いのはどこだと思う?
取引タグ:#TradFi #链上美股 #MARA
この判断のうち、最も間違っている可能性が高いのはどこだと思う?
88
·
--
$MARA Pumping +8.93% 🔥
MARA Holdingsは本日+8.93%上昇!
理由:$BTCが上昇中+暗号関連株が買い進まれているため。
MARA、RIOT、CLSKのようなマイナーは、BTCが動くといつも大きく動きます。BTCがポンプすると、マイナーはさらに強くポンプします。
#MARA #BTC #Bitcoin #stockmarket #cryptostockmarket
$MARA Pumping +8.93% 🔥
MARA Holdingsは本日+8.93%上昇!
理由:$BTCが上昇中+暗号関連株が買い進まれているため。
MARA、RIOT、CLSKのようなマイナーは、BTCが動くといつも大きく動きます。BTCがポンプすると、マイナーはさらに強くポンプします。
#MARA #BTC #Bitcoin #stockmarket #cryptostockmarket
MARA Holdingsは本日+8.93%上昇!
理由:$BTCが上昇中+暗号関連株が買い進まれているため。
MARA、RIOT、CLSKのようなマイナーは、BTCが動くといつも大きく動きます。BTCがポンプすると、マイナーはさらに強くポンプします。
#MARA #BTC #Bitcoin #stockmarket #cryptostockmarket
204
·
--
$MARA 単日で10%上昇したが、未決済建玉はわずか9751枚にとどまり、過去24時間で顕著な伸びは見られない。
私の判断:これは単一のシグナル判断で、価格は強いものの未決済建玉が追いついておらず、買いは主に現物または短期資金による可能性がある。先物(契約)市場は追随して買い増す意欲が強くなく、利益確定による売り戻し(吐き出し)の圧力がある。資金調達(ファンディング)レートは0%のままで、多空のレバレッジによる綱引きは極端化しておらず、価格を継続的に押し上げる燃料が不足している。
反対側の最も強い根拠:もしBTCが直近高値を突破して鉱業株全体のバリュエーション再評価を引き起こすなら、この構造上の欠陥を相殺し得る。
取引タグ:#TradFi #链上美股 #MARA
あなたは、この判断のどこが最も間違いになりやすいと思いますか?
13

·
--
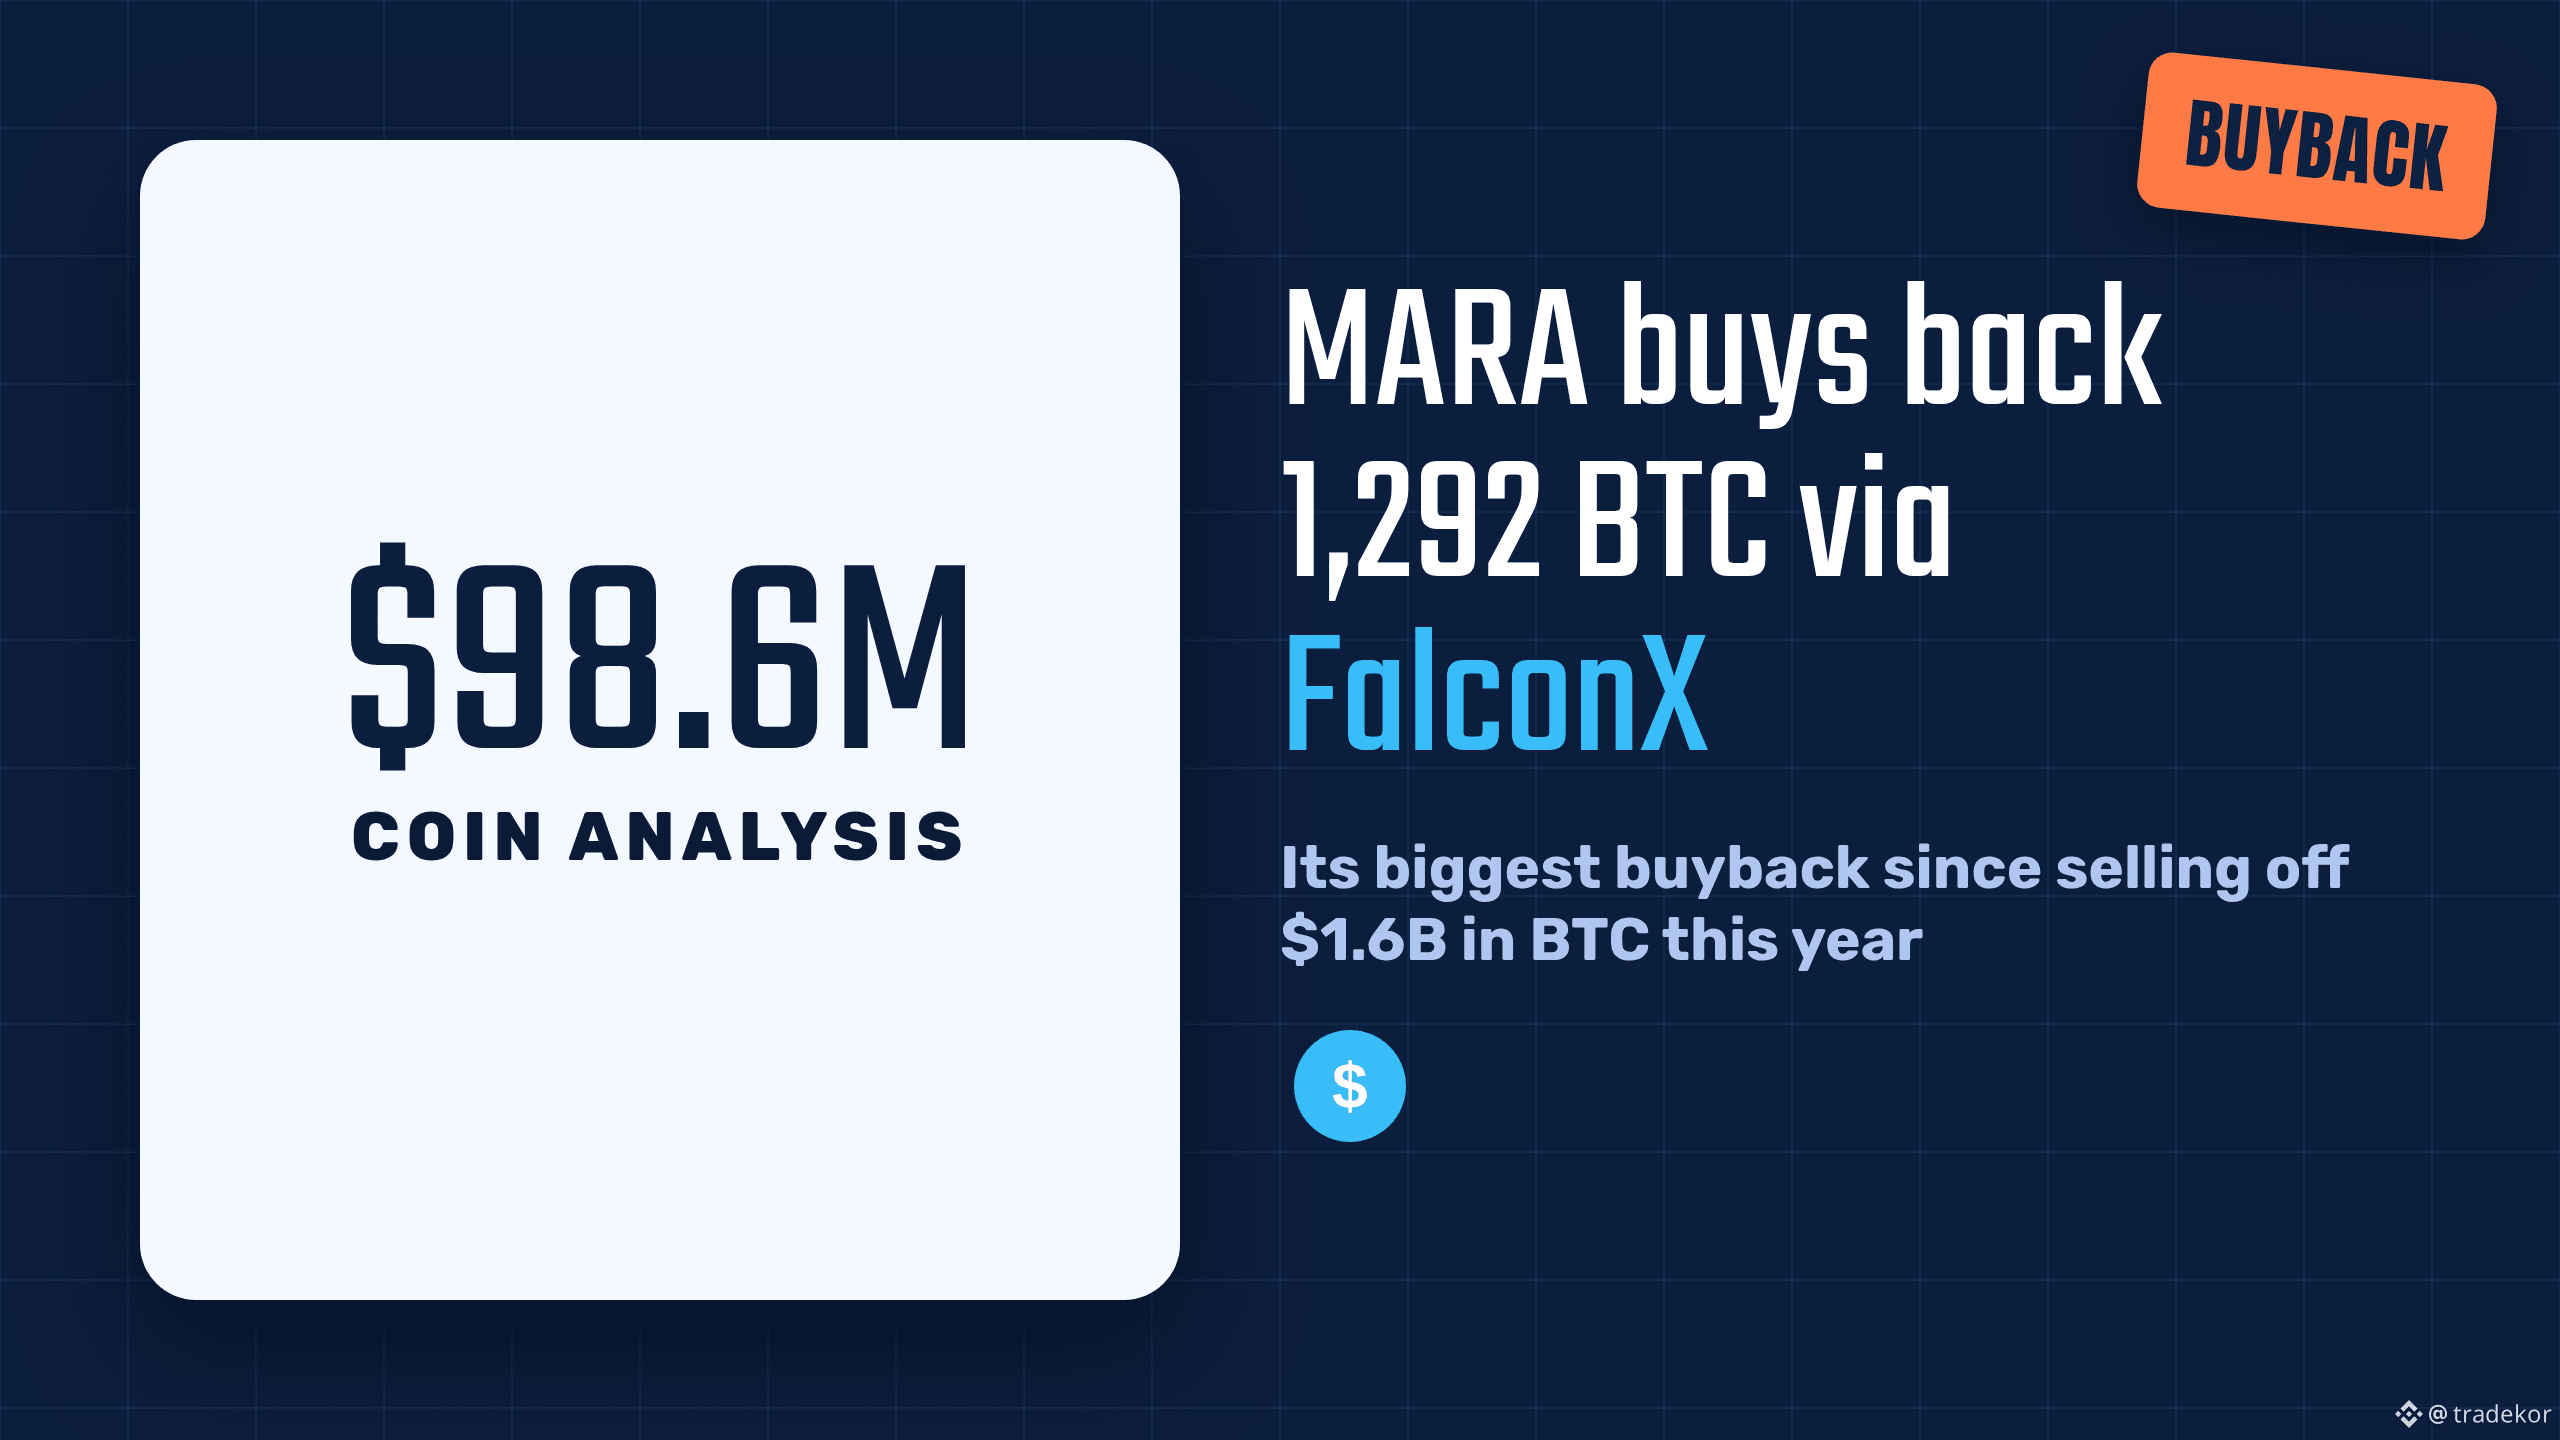
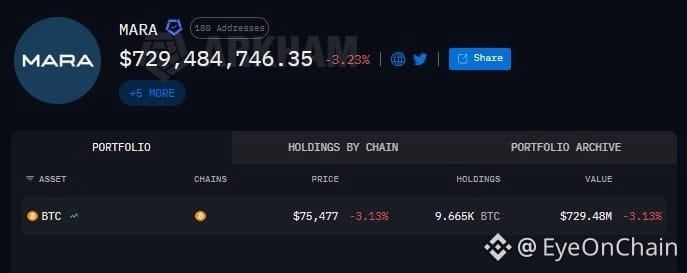
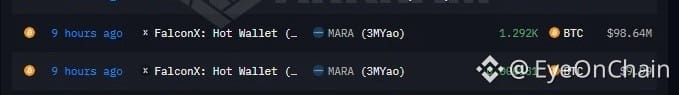
MARA HoldingsはFalconXを通じて1,292 BTC(約9,860万ドル)を購入した――今年前半に約16億ドル相当のBTCを売却して以来の最大のビットコイン買い戻しです。
注目点:オンチェーン分析企業Lookonchainが、正式な会社発表の前にOTCでの購入を指摘しました。これは2026年の2回目の買い戻しで、MARAは6月にも同じFalconXの経路で1,000 BTCをこっそり買い増しています。そして、ビットコインが過去数日で約8万ドル近辺から下落し、現在は7.5万ドル台の中ごろで推移しているタイミングです。市場は月曜のCLARITY法案の失敗と、今日のFRBの決定をまだ消化中です。
落とし穴:しかし、この買い戻しは大きな流れを覆すものではありません。MARAは2026年上半期に、AIや高性能コンピューティング基盤への転換を見据えて、財務用のBTCを大きく売却していました。報道によれば、約1,500万〜1,600万ドル規模に相当する20,000〜23,000 BTCを売ったとされています。単一のマイナーからの9,860万ドルのOTC購入は、会社がその戦略転換を撤回した証拠というよりは、センチメントの一つの指標に過ぎません。
見立て:主要な上場マイナーがこの下落を買い場と見なしているのは注目に値しますが、それは一社の財務判断であり、市場全体のシグナルではありません。結論を出す前に、今日のFRB決定に対するあなた自身の見方と併せて考えてください。
数か月の売却の後に、自社のビットコイン・スタックに買い戻しを行うことで、今回の下落の見方は変わりますか?それとも単なるノイズでしょうか?
※投資助言ではありません。DYOR。
$BTC #CryptoNews #Bitcoin #MARA
1
126

MARA Holdings が FalconX を通じて 1.292 BTC(価値 9,8640千万ドル)を購入
- 同社は取引プラットフォーム FalconX を通じて、さらに 1.292 BTC を買い増した。
- 取引額は約 9,8640千万ドルであり、Lookonchain のオンチェーン分析による。
- 背景:主要な AI リーダーたちが、画期的なモデルの開発スピードを落とし、より厳格に監督するよう求めている。
#BinanceSquare #CryptoNews #MARA #BTC
$btc
#vlikevn Titanbot
出典:CoinGape
MARA Holdings が FalconX を通じて 1.292 BTC(価値 9,8640千万ドル)を購入
- 同社は取引プラットフォーム FalconX を通じて、さらに 1.292 BTC を買い増した。
- 取引額は約 9,8640千万ドルであり、Lookonchain のオンチェーン分析による。
- 背景:主要な AI リーダーたちが、画期的なモデルの開発スピードを落とし、より厳格に監督するよう求めている。
#BinanceSquare #CryptoNews #MARA #BTC
$btc
#vlikevn Titanbot
出典:CoinGape
- 同社は取引プラットフォーム FalconX を通じて、さらに 1.292 BTC を買い増した。
- 取引額は約 9,8640千万ドルであり、Lookonchain のオンチェーン分析による。
- 背景:主要な AI リーダーたちが、画期的なモデルの開発スピードを落とし、より厳格に監督するよう求めている。
#BinanceSquare #CryptoNews #MARA #BTC
$btc
#vlikevn Titanbot
出典:CoinGape
76

·
--
MARAはBTCを1292個追加で買い込み、約1億ドルを直接投入しました。
マイナーは自分でコインを保有するもので、決して「弱気シグナル」を見ているわけではありません。手元に電力と計算力があり、この局面は半減期後の供給の逼迫に賭けています。
オンチェーンの資金は取引所からマイニングプールへ移されており、短期的な売り圧力(投げ売り)の勢いもさらに一段弱まっています。
$BTC #MARA #老いベテランのヘビーユーザー
MARAはBTCを1292個追加で買い込み、約1億ドルを直接投入しました。
マイナーは自分でコインを保有するもので、決して「弱気シグナル」を見ているわけではありません。手元に電力と計算力があり、この局面は半減期後の供給の逼迫に賭けています。
オンチェーンの資金は取引所からマイニングプールへ移されており、短期的な売り圧力(投げ売り)の勢いもさらに一段弱まっています。
$BTC #MARA #老いベテランのヘビーユーザー
マイナーは自分でコインを保有するもので、決して「弱気シグナル」を見ているわけではありません。手元に電力と計算力があり、この局面は半減期後の供給の逼迫に賭けています。
オンチェーンの資金は取引所からマイニングプールへ移されており、短期的な売り圧力(投げ売り)の勢いもさらに一段弱まっています。
$BTC #MARA #老いベテランのヘビーユーザー
70



MARA 成交額が最下位、空売りで0まで保有
余計な話はしない、すぐ分析。
💥 MARA #MARA 【主】
現在 11.1400、24h 上昇率 -6.86%
24h の取引額はわずか $36.9万、全市場で最下位
→ 取引量が 42.2% 減少、多頭の自信が消えた。0になるまで空売りを継続
反発は追わない、弱い相場の特徴
売りの指値は 13.3680、リスク管理ライン 14.7048
このほかにも空売りに向くタイミング:
····
BTR
現在 0.049940、24h 上昇率 -0.16%
エントリーのタイミング:0.059928 で空売り指値、損切りは10%(0.065921)
····
ACE
現在 0.150910、24h 上昇率 -0.68%
エントリーのタイミング:0.181092 で空売り指値、損切りは10%(0.199201)
····
⚠️ 少額で試す。厳格に損切りし、リスク管理なしの取引はしない
#風控
14
出来高がずっと減っているので、ロングではなくショートを継続して0を目指して見ます
先に結論:ショート。
🔻 $MARA #MARA 【主】
現在 $11.4900、24h 上昇率 -3.85%
24h 出来高(取引額)はわずか $21.1万で、市場最下位
→ 連続で出来高が27.4%縮小、資金が撤退しているため、0までショートを維持
横ばいで上がらないのは弱さ
$13.7880でショートを仕込める。損切りは $15.1668
このほか、ショートを狙う良いタイミング:
$ARK
現在 $0.168100、24h 上昇率 -2.49%
エントリー目安:$0.201720でショート指値、損切りは10%($0.221892)
$AKE
現在 $0.015603、24h 上昇率 +5.58%
エントリー目安:$0.018724でショート指値、損切りは10%($0.020596)
⚠️ 少額で試し、損切りを厳守。無リスク管理の取引はしない
#実戦記録
193
$MARA 24時間で-4.271%、価格は11.43、建玉は10741.07。価格は陰々と下がっているが、OI(建玉)が崩れていない。つまり、この下げは建玉を抱えたまま耐えているもので、強制清算(爆発的清算)による急落が主因ではない。
資金調達率は0で、ロングもショートも資金は一切やり取りしていない。市場のセンチメントは“真空状態”だ。建玉は価格に対して軽くなく、1ポイント下がるたびに、レバレッジをかけたロング口座がマージンを消耗していることを意味する。この構造では、下落スピードが加速しなければパニック売りが出にくいが、陰調(じわじわ下げる)でロング口座を削り続け、ある閾値で段階的なロスカット(グラデーション決済)が発動するまで続く。
私の見立てでは、今後も大概率で陰調が続き、建玉が明確に減り始めたところ——それがロングが耐えられないシグナルになる。現時点で空売りに入るのは、この“ロングがゆっくり磨り減らされる”過程を食べにいくことだ。
反対側の最も強い論拠は、BTCが突然ラリーして引っ張る、というもの。ただし現状は、その引き金が欠けている。二次的な影響として、このような陰調パターンで最も痛むのは、高レバレッジで反発を狙うトレードで、資金調達率とスプレッド(値差)でコストがゆっくり削られる点だ。
私の提示する運用:方向は空売り、レバレッジ3倍。損切りは12.20(直近の小高値)に設定。利確は10.50、ポジションは10%。もしBTCが73000を出来高を伴って上抜けたら、この取引は損失として受け入れる。
取引タグ:#TradFi #链上美股 #MARA
あなたは、この一連の判断が最も間違う可能性があるのはどこだと思う?
5
$MARA 24時間で-4.27%下落して11.43で終了。資金調達率は0、建玉は10741。この3つのデータを一緒に見ると、結論は市場に方向性がないということです。
資金調達率がゼロというのは、ロングもショートも互いに相手へ支払いをする必要がなく、目立つ片側への過度な偏りがないという意味です。価格は小さく下がったのに、建玉が崩れていないのは、大規模な損切りや追いショートが起きていないことを示します。これはトレンドが始まるための構造というより、シグナル待ちのように見えます。
私の判断:今のタイミングでロングでもショートでも入るのは「当てにいく」ことになりがちです。損益比(リスクリワード)が良くありません。先物の常連は、こういう環境では無理に押し切らず、価格が自分でどちらへ動くかを待つことが多いです。
反証:もし$MARAが突然出来高を伴って12.0を上抜け、かつ資金調達率がプラスに転じたなら、ショート側の論理は破綻し、追いでロングに切り替える必要があります。現時点ではその兆候は見えていません。
二次的な影響:このような横ばいは、値上げ追随・値下げ追随で振り回される個人の忍耐を最も削ります。浮動の損益(含み)を洗い流しながら、つり合いを崩す「出来高を伴う1本のK線」が出るまで待つ状態です。
なので行動は明確です。様子見。価格が出来高とともに12.0を上抜けたら、2倍レバレッジでロングに乗ります。損切り11.7、利確12.8、建て玉比率10%。一方、前低の11.2を割り込み、資金調達率がマイナスに転じたら、軽めにショートを試します。損切り11.5、利確10.5。今は動きません。
取引タグ:#TradFi #链上美股 #MARA
あなたは、この判断が最も外れるとしたら、どこだと思いますか?
$MARA 24時間で-4.27%下落して11.43で終了。資金調達率は0、建玉は10741。この3つのデータを一緒に見ると、結論は市場に方向性がないということです。
資金調達率がゼロというのは、ロングもショートも互いに相手へ支払いをする必要がなく、目立つ片側への過度な偏りがないという意味です。価格は小さく下がったのに、建玉が崩れていないのは、大規模な損切りや追いショートが起きていないことを示します。これはトレンドが始まるための構造というより、シグナル待ちのように見えます。
私の判断:今のタイミングでロングでもショートでも入るのは「当てにいく」ことになりがちです。損益比(リスクリワード)が良くありません。先物の常連は、こういう環境では無理に押し切らず、価格が自分でどちらへ動くかを待つことが多いです。
反証:もし$MARA が突然出来高を伴って12.0を上抜け、かつ資金調達率がプラスに転じたなら、ショート側の論理は破綻し、追いでロングに切り替える必要があります。現時点ではその兆候は見えていません。
二次的な影響:このような横ばいは、値上げ追随・値下げ追随で振り回される個人の忍耐を最も削ります。浮動の損益(含み)を洗い流しながら、つり合いを崩す「出来高を伴う1本のK線」が出るまで待つ状態です。
なので行動は明確です。様子見。価格が出来高とともに12.0を上抜けたら、2倍レバレッジでロングに乗ります。損切り11.7、利確12.8、建て玉比率10%。一方、前低の11.2を割り込み、資金調達率がマイナスに転じたら、軽めにショートを試します。損切り11.5、利確10.5。今は動きません。
取引タグ:#TradFi #链上美股 #MARA
あなたは、この判断が最も外れるとしたら、どこだと思いますか?
10
·
--
$MARA のバイナンスにおけるTradFi無期限先物の最新ポジション量は、10767.37枚の契約で推移している。現価11.97、ならびに過去24時間の-2.126%の下落幅を踏まえると、このポジション構造は現在の市場の核心的なジレンマを示している。すなわち、資金調達率がゼロとなり、ロング/ショート双方がコスト支払いについて稀に見る均衡に達している一方で、価格はじわじわと体力を失っている。
(事実)これは単一シグナルによる判断であり、核心的な根拠はポジション量と資金調達率の組み合わせのみである。(推測)資金調達率がゼロであることは、当面ロングとショートが互いに費用を支払っていない状態を意味し、通常は方向性の確信が持てずトレンドが見えにくい局面に現れる。しかし価格が小幅に下落していることは、感情面ではショートがわずかに優勢であることを示すが、決定的な優位には至っていない。ロングはこの水準で小幅に買い増して抵抗する可能性があり、ショート側は十分な自信をもって猛攻を仕掛けるには至らず、その結果、ポジション量は膠着し、価格だけが陰々と下がる。(見解)私は、現在の「ゼロ・フィー率+陰りのある下落」は脆い均衡であり、確固たる底の構造ではなく、外部のマクロ変数によって容易に崩され得るものだと考える。
最も強い反証は次の通りだ。仮に、明確なマクロの追い風、たとえば米連邦準備制度(FRB)の利下げ期待が予想外に高まるなどでリスク資産の選好が一斉に回復すれば、この低ボラティリティの均衡状態は迅速に崩れ得る。価格は現在のレンジから、素早い上昇によって離脱し、ポジション量も同時に急拡大する可能性がある。判断が破綻する最初の条件は、価格が明確に上がっていないのにポジション量が急増することだ。これは、主力資金が逆の感情(下方向)を吸収する形で入っていることを示唆し、現在の「均衡」という見立てが誤りになっている可能性がある。
二次的な影響として、この環境で最初に居心地の悪さを感じるのは短期のレバレッジ取引者だ。価格が大きく変動せず、資金調達率にも裁定の余地がないため、ポジションコストは比較的明瞭だが、じわじわとした価格の侵食が、忍耐力のないロングを削っていく。市場の流動性は、よりボラティリティの高い別の銘柄へと傾きやすい。
結論として私は手を出さない。現状の均衡は明確なリスクリワード(期待値)を提示していない。もし参加するなら、攻めの戦略は「価格が12.00を上抜けて安定し、ポジション量が明確に増加した時」に短期でロングを試し、均衡が崩れた後に生じる急騰(パルス)を狙うこと。堅実な戦略は、資金調達率が方向性(正または負へ)を示し、さらに価格が当日の高値を突破したタイミングで追随すること。回避戦略は徹底的に様子見し、ポジション量または資金調達率が明確なシグナルを出すまで待つことだ。
取引タグ:#TradFi #链上美股 #MARA
あなたは、この一連の判断が最も間違いやすいのはどこだと思う?
16
·
--
$MARA 現在 11.97、24時間で 2.126% 下落。先物データは非常にクリーンで、資金調達率はゼロ、建玉は1万ちょい。
微下げの価格に、中立的な資金調達率を組み合わせる。これが今日私が見たすべてです。信念のある売り手が抑え込んでいるというよりは、買い手が撤退しているようで、売り手もこの水準で新規建てをする気はありません。双方の力が縮んでいて、方向性のない市場が残っています。
なぜこうなるのか?目に見える tradfi(伝統的な金融)ニュースが、どちらの方向にも触媒として働いていません。これはオンチェーンの米国株先物(コントラクト)で、$MARA の価格はビットコイン現物と、全体のリスク資産のセンチメントへの依存度が高い。マクロ側に明確な指針がないと、資金は方向を無理に選ぶのではなく、押し付けをやめる傾向になります。資金調達率がゼロというのは、いま多くを持つコストも、空売りを持つコストもゼロだということ。誰も誰にも支払う必要がなく、それ自体が一種の膠着状態です。
最も強い反証は、ビットコインが突然出来高を伴って上抜けする、あるいは鉱業コストに追い風となる好材料が出る場合です。そのバランスはすぐに崩れます。価格が急速に引き上がれば、ショートは買い戻し(ポジション解消)を迫られ、資金調達率もそれに伴ってプラスに転じます。私の判断が失効する条件はシンプルで、価格が 11.97 の上で定着し、同時に資金調達率が継続してプラスを保つこと。
二次的な影響として、もし鉱株がこの温い(ぬるい)状態を続けるなら、ベータを求める暗号資産の資金は、より早く他の銘柄へ、たとえば ETF やもっと直接的なトークンへ流れるでしょう。$MARA コントラクトを保有している人は時間コストを負担します。
だから行動は明確です。価格が 11.97 近辺から逸脱せず、資金調達率が明確なプラス/マイナスを示していない限り、私は触りません。手数料(費率)の優位性もなく、建玉の熱量もなく、値動きの低いコントラクトは弾(資金)を割く価値がありません。
アグレッシブなシナリオ:出来高を伴って 12.0 を上抜け、かつ資金調達率がプラスに転じるなら、小さめのポジションでロングを試して、センチメントの転換を博します。堅実なシナリオ:現在の価格と資金調達率の下では、様子見が最善です。回避シナリオ:価格が 11.90 を陰々と割り込み、資金調達率がマイナスに転じるなら、それはショートが主導し始めたことを意味するので、いったん離席します。
反コンセンサスの判断:市場は鉱株をビットコインの高ベータなおもちゃとして扱っていますが、そのベータ特性が流動性の枯渇で一時的に機能しなくなると、それは最も退屈な資産になり、ショートする魅力すらありません。
取引タグ:#TradFi #链上美股 #MARA
あなたはこの判断が最も間違う可能性が高いのは、どこだと思いますか?
89
·
--
$MARA 24時間で+4.188%、建玉(ポジション)が1万を超えています。米国株のマイニングマシン関連株と暗号資産市場の、政治レベルでの共鳴は、多くの個人投資家が感じている以上に強いです。
大統領選の年はビットコインのマイニングに関するエネルギー政策や規制姿勢を比較しやすく、それが市場の「準拠した(コンプライアンス重視の)計算能力」に対するバリュエーションを直接動かします。現在の建玉は10866.35枚、資金調達(ファンディング)レートはゼロであることから、売りと買いが一時的に均衡しており、レバレッジを巡る壮絶な駆け引きの熱はいったん冷めています。上昇幅は主に現物、またはレバレッジの低いポジションによって牽引されており、短期の投機勢が混雑しているからではありません。これは、極端なファンディングが見られる「純シェアリング(いわゆる山寨)」の先物契約とは対照的です。
この政治的な物語が継続するなら、$MARAは米国上場のマイニング企業として、伝統的な資金が暗号政策に賭ける際の代理的な対象になり得ます。リスクは、政策の実装が想定より遅れること、またはビットコイン価格の大幅な下落が、その評価(バリュエーション)を引き下げてしまうことです。もしビットコインが現在の重要なサポート水準を維持できなければ、$MARAの株価と先物価格は同時に圧迫されます。
今は追い高しの局面ではありません。私はビットコインの週足が安定して終値で固まるのを待つか、米国の規制当局が明確な追い風のシグナルを出したときに、$MARAが下げた局面で試し建てします。現物保有者は引き続き様子見できますが、先物取引の人は高レバレッジを避け、方向性の選択を待つべきです。
取引タグ:#TradFi #链上美股 #MARA
あなたは、この判断が最も間違う可能性が高いのはどこだと思いますか?
$MARA 24時間で+4.188%、建玉(ポジション)が1万を超えています。米国株のマイニングマシン関連株と暗号資産市場の、政治レベルでの共鳴は、多くの個人投資家が感じている以上に強いです。
大統領選の年はビットコインのマイニングに関するエネルギー政策や規制姿勢を比較しやすく、それが市場の「準拠した(コンプライアンス重視の)計算能力」に対するバリュエーションを直接動かします。現在の建玉は10866.35枚、資金調達(ファンディング)レートはゼロであることから、売りと買いが一時的に均衡しており、レバレッジを巡る壮絶な駆け引きの熱はいったん冷めています。上昇幅は主に現物、またはレバレッジの低いポジションによって牽引されており、短期の投機勢が混雑しているからではありません。これは、極端なファンディングが見られる「純シェアリング(いわゆる山寨)」の先物契約とは対照的です。
この政治的な物語が継続するなら、$MARA は米国上場のマイニング企業として、伝統的な資金が暗号政策に賭ける際の代理的な対象になり得ます。リスクは、政策の実装が想定より遅れること、またはビットコイン価格の大幅な下落が、その評価(バリュエーション)を引き下げてしまうことです。もしビットコインが現在の重要なサポート水準を維持できなければ、$MARA の株価と先物価格は同時に圧迫されます。
今は追い高しの局面ではありません。私はビットコインの週足が安定して終値で固まるのを待つか、米国の規制当局が明確な追い風のシグナルを出したときに、$MARA が下げた局面で試し建てします。現物保有者は引き続き様子見できますが、先物取引の人は高レバレッジを避け、方向性の選択を待つべきです。
取引タグ:#TradFi #链上美股 #MARA
あなたは、この判断が最も間違う可能性が高いのはどこだと思いますか?
11
·
--
$MARA 24時間上昇4.188%、価格は11.94を報じた。政治・政策の期待が鉱業株の価格決定を直接的に押し上げている。
資金調達率がゼロであることは、買い手・売り手双方がコストを支払っていないことを示す。つまり、価格の上げ下げは現物、または政策ニュースによって純粋に動いているのであり、先物市場におけるセンチメントの押し上げ(搾り込み)ではない。この反発は、監督(規制)緩和や財政支援、たとえば税制優遇やエネルギー政策の傾斜によって、マイニングコストの構造に限界改善が起きることを見込んだ賭けである可能性が高い。
しかし反証も強い:米国の政策転換のスピードは非常に速い。暗号資産に関する否定的な発言が出れば、上昇幅が一夜で蒸発する可能性がある。鉱業株は政治の風向きに極めて敏感で、材料が実際に出る前に株価が期待を織り込んでしまうのは常態だ。
次に見るべきは、オンチェーン資金が追随するかどうか。鉱業株が引き続き強い一方でビットコイン価格が動かないなら、資金は伝統市場での政策をめぐる駆け引きにとどまり、暗号資産のネイティブな資産へは流入していないことになる。これはセクターの分断を生む。鉱業株を追いかけて買った人は、独立した値動きの中で身動きが取れなくなるかもしれない。
失効条件はシンプル:$MARAの価格が11.00を下抜ける、または24時間で下落に転じた場合。政策の追い風ロジックが否定されたと判断し、直ちに撤退する。今の位置では追わず、押し目で11.5近辺まで待ってから試しに買い、損切りは10.8に設定。政治取引は「早く入って早く出る」—長期ロジックで考えないこと。
取引タグ:#TradFi #链上美股 #MARA
あなたは、この判断が最も外れる可能性が高いのはどこだと思いますか?
$MARA 24時間上昇4.188%、価格は11.94を報じた。政治・政策の期待が鉱業株の価格決定を直接的に押し上げている。
資金調達率がゼロであることは、買い手・売り手双方がコストを支払っていないことを示す。つまり、価格の上げ下げは現物、または政策ニュースによって純粋に動いているのであり、先物市場におけるセンチメントの押し上げ(搾り込み)ではない。この反発は、監督(規制)緩和や財政支援、たとえば税制優遇やエネルギー政策の傾斜によって、マイニングコストの構造に限界改善が起きることを見込んだ賭けである可能性が高い。
しかし反証も強い:米国の政策転換のスピードは非常に速い。暗号資産に関する否定的な発言が出れば、上昇幅が一夜で蒸発する可能性がある。鉱業株は政治の風向きに極めて敏感で、材料が実際に出る前に株価が期待を織り込んでしまうのは常態だ。
次に見るべきは、オンチェーン資金が追随するかどうか。鉱業株が引き続き強い一方でビットコイン価格が動かないなら、資金は伝統市場での政策をめぐる駆け引きにとどまり、暗号資産のネイティブな資産へは流入していないことになる。これはセクターの分断を生む。鉱業株を追いかけて買った人は、独立した値動きの中で身動きが取れなくなるかもしれない。
失効条件はシンプル:$MARA の価格が11.00を下抜ける、または24時間で下落に転じた場合。政策の追い風ロジックが否定されたと判断し、直ちに撤退する。今の位置では追わず、押し目で11.5近辺まで待ってから試しに買い、損切りは10.8に設定。政治取引は「早く入って早く出る」—長期ロジックで考えないこと。
取引タグ:#TradFi #链上美股 #MARA
あなたは、この判断が最も外れる可能性が高いのはどこだと思いますか?
6
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#NvidiaApproves$150BBuyback
閲覧回数 321
18人が討論中
2
#OpenAIDelaysGPT6.1OverSafetyIssues
閲覧回数 1,031
91人が討論中
3
#AMDToAcquireWorldLabsFor$8.2B
閲覧回数 150
20人が討論中
4
#AnthropicIPOProspectusCouldValueItOver$2T
閲覧回数 1,665
49人が討論中
5
#HackersDrainOver12.4MXRPFromDCENTWallets
閲覧回数 11,918
303人が討論中
6
#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
閲覧回数 894
19人が討論中
7
#UKFCAWinsCourtOrderToRecover851400Pounds
閲覧回数 66,991
1,189人が討論中
8
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
閲覧回数 75,263
1,298人が討論中
9
#GoldFallsTo$4144
閲覧回数 24,092
186人が討論中
10
#QNTFallsOver40%FromMorningHigh
閲覧回数 126,127
1,665人が討論中