

#japanbonds
japanbonds
閲覧回数 14,289
55人が討論中
注目
最新

日本財務省が本日実施した40年物の超長期国債入札では、応札倍率が3.1倍に達し、前回の2.82倍および過去12カ月の平均2.67倍を大きく上回りました。需要は2020年以来の最高水準となりました。日本銀行の植田和男総裁はこれまで利上げの道筋について明確なガイダンスを示しておらず、その結果、40年物国債利回りが4.23%という高水準で推移する中、長期の運用資金が大量に流入しました。
これは、市場で「日本銀行がインフレ曲線に遅れを取っているのではないか」という懸念が醸成されつつあることを示しています。金融当局の利上げペースが緩慢であるため、投資家は将来、より強硬な引き締めを余儀なくされる可能性に賭け始めています。このような極端な年限の国債が買い集められる現象は、機関投資家が遠い将来のマクロ経済の不均衡に対して強い警戒感を持っていることを映し出しています。
世界の金融システムにとっては、日本の超長期ゾーンの利回りが大きく変動することで、クロスボーダーの利差取引(キャリートレード)の清算に伴う長期的なリスクが一層強まります。円の潜在的な借入コストの中心(ミドル)が引き続き上昇するにつれ、世界の主要ソブリン債と米ドル建て資産の流動性の構図が、より深い次元で組み替えを迫られています。
暗号資産市場にとっては、これは「世界的な流動性の引き締め」の第2波によるショックがまだ完全には解消していないことを意味します。今後、日本が激しい利上げを余儀なくされ、流動性が本国へ回帰するような事態になれば、 $BTC をはじめとするリスク資産は再び評価の圧迫に直面する可能性があり、投資家はブラックスワン的なデレバレッジ(過剰なレバレッジ解消)のリスクに警戒が必要です。
#JapanBonds #BankOfJapan #MacroEconomy
102

·
--
火曜日、日本の国債市場で変動が見られ、日本国債利回りは上昇基調を示している。市場は現在、日本の首相岸田内閣の改造に関する動き、そして政府が取りまとめを進めている家計向けの給付と食品消費税の減免計画に、注目を強めている。
三井住友信託アセットマネジメントのチーフストラテジスト、稲留 克俊氏は、減税交渉が進むにつれ、市場では財源に関する懸念が明確に高まっていると指摘する。日本政府は減税と給付によって家計の負担を和らげる方針だが、具体的な資金調達のスキームがまだ定かでない状況では、もともと逼迫している日本の財政状況に対して投資家の疑念が一層深まり、それが国債利回りを直接押し上げている。
伝統的な金融市場の観点では、内閣改造で、政府年金積立金(GPIF)を所管する厚労相の人選がとりわけ重要だ。GPIFが今後、日本の国債資産への配分比率を調整するかどうかは、日債利回りの長期的なトレンドや円相場の安定性に直結する。財政拡張への期待と資金サイドの思惑が交錯し、マクロの資金マインドはかなり慎重に見える。
暗号資産市場にとっては、日本国債利回りと円相場の変化が、世界的なキャリートレード(Carry Trade)の重要な指標となってきた。もし日債利回りの上昇が続き、円の流動性が回帰するようなら、短期的にはリスク資産の流動性に一定の攪乱が生じる可能性があるが、全体への影響は、今後の具体的な財政政策の実行と、資金面での実際の反応に左右される。 $BTC
#JapanBonds #Yen #MacroEconomy
17

·
--
記事
ボラティリティ上昇でシンガポールの日本国債先物取引が急増ブルームバーグによると、シンガポールでの日本国債先物の取引は、ボラティリティ(変動性)の上昇や、グローバルファンドおよび相対価値トレーダーの活発な参加によって、大幅に急増している。取引高の急増は、市場環境の変化やリスク選好の変化を背景に、日本の債券商品への関心が高まっていることを反映している。
市場参加者は、変動の大きい金利の動きや通貨の変動に対するヘッジ、あるいはそれを収益機会として活用する手段として、ますます日本国債先物に注目している。取引の増加は、投資家の戦略全体が変化していることを示しており、トレーダーは、よりダイナミックな環境の中で日本国債へのエクスポージャーを管理しようとしている。
ボラティリティ上昇でシンガポールの日本国債先物取引が急増
ブルームバーグによると、シンガポールでの日本国債先物の取引は、ボラティリティ(変動性)の上昇や、グローバルファンドおよび相対価値トレーダーの活発な参加によって、大幅に急増している。取引高の急増は、市場環境の変化やリスク選好の変化を背景に、日本の債券商品への関心が高まっていることを反映している。
市場参加者は、変動の大きい金利の動きや通貨の変動に対するヘッジ、あるいはそれを収益機会として活用する手段として、ますます日本国債先物に注目している。取引の増加は、投資家の戦略全体が変化していることを示しており、トレーダーは、よりダイナミックな環境の中で日本国債へのエクスポージャーを管理しようとしている。
市場参加者は、変動の大きい金利の動きや通貨の変動に対するヘッジ、あるいはそれを収益機会として活用する手段として、ますます日本国債先物に注目している。取引の増加は、投資家の戦略全体が変化していることを示しており、トレーダーは、よりダイナミックな環境の中で日本国債へのエクスポージャーを管理しようとしている。
1
62

日本の財務省は本日、40年物の超長期国債入札を完了した。市場の応札倍率は3.1に達し、前回の2.82および過去12か月の平均2.67を大きく上回り、2020年以来の最高の需要水準を記録した。4.23%の利回りが投資妙味を引きつけ、日本国債先物は入札後にすぐさま上昇した。これは、日本銀行総裁の植田和男氏から明確な利上げの指針が示されていない状況でも、長期ゾーンの買い需要の勢いが依然として非常に強いことを示している。
技術面およびマクロ面から見ると、超長期国債は強い人気を集めており、機関投資家の資金が積極的に超過収益の確保へ動いていることを意味する。市場はこれまで、日本銀行が引き締めの歩みを延期する可能性を懸念していたが、長期債利回りが歴史的な高水準のレンジを維持していることが、絶妙な安全余裕を提供した。この強力な買い手の受け止め力が、債券市場における売りの恐怖を効果的に和らげた。
伝統的な金融市場では、長期国債利回りが下げ止まり、かつ先物が上昇することで、世界の借入コストが急騰することによるシステミックな「テールリスク」が直接的に抑制された。円の流動性ショックは技術面で落ち着きを取り戻し、米ドルと主要通貨の金利差の構造は安定を保ち、全体のマクロ流動性にとっては比較的穏やかな取引環境が作られている。
暗号資産などのリスク資産にとっては、これは間違いなく前向きなシグナルだ。円キャリートレードの再度の急激な巻き戻しに対する圧力が一時的に解消され、世界の流動性見通しの限界が改善し、資金のリスク選好は明確に持ち直している。$BTC などのコア資産は、流動性が下支えする背景のもとで、強気トレンドを維持し、上方向にかけて重要なレジスタンス帯をテストしていく可能性がある。
#JapanBonds #BankOfJapan #GlobalMacro
49
日本の国債市場では、各年限の利回りが本日、全面的に上昇基調を示している。中でも指標となる10年物日本国債利回りは3.035%に到達した。超長期ゾーンでは20年物国債利回りが4ベーシスポイント上昇して3.925%となり、30年物国債利回りも同じく4ベーシスポイント上げて4.190%の高水準に達した。
こうした利回りの変動は、日本銀行の金融政策正常化に対する市場の思惑が一段と強まっていることを反映している。長期ゾーンの利回りが大きく上昇していることは、投資家が、日本が超緩和政策から脱する「緊急性」を改めて見直し始めていることを示唆する。これまでマイナス金利やイールドカーブ・コントロール(YCC)によって抑えられていた調達コストは、構造的な再価格付けの局面に入っており、この変化は世界の流動性に対しても広範な影響を及ぼし得る。
伝統的な金融市場にとって、日本国債利回りの上昇は日銀の円キャリートレード(Carry Trade)の基盤を直接的に弱める。円の調達コストが上がることで、海外資産の本国回帰圧力が大きく増すだけでなく、世界の固定利付市場における基準的な調達コストを押し上げる可能性がある。さらに、それは米国債および世界の高評価リスク資産に対しても、継続的な資金の吸い上げ効果につながり得る。
暗号資産の領域では、マクロの流動性環境が限界的に引き締まることは、これまでも潜在的な悪材料になりがちだ。世界の無リスク金利の上昇と裁定取引資金のレバレッジ解消が進むにつれ、高ボラティリティ資産における限界的な買い需要は試される局面となるだろう。もし円の金利差がさらに縮小し、より大規模な資産のポジション整理につながるなら、$BTC をはじめとする暗号資産市場では、短期的により厳しい流動性の圧迫と評価調整リスクに直面する可能性がある。
#JapanBonds #BondYields #MacroEconomy
82
火曜日の日本国債利回りは上昇基調を示している。三井住友信託アセットマネジメントのシニア・ストラテジストであるKatsutoshi Inadome氏は東京で、食料の減税や家計への給付策に関する協議が進むにつれ、政府の財政資金の不足に対する市場の懸念が大きく高まっていると指摘した。日本政府は減税と給付の方針を決定したものの、資金の具体的な調達元を明確にするのが遅れており、さらに内閣改造でGPIF(年金積立金管理運用独立行政法人)を所管する厚生労働大臣の人事が入れ替わったことも、国内機関による資産配分の変更に対し市場が強い警戒を示す要因になっている。
この動きが特に警戒に値するのは、日本が長年にわたり積み上げてきた巨額のソブリン債務と、財政における硬直的な支出との間のずれが、いっそう厳しさを増しているためだ。市場では、日本銀行が「金融の正常化」への道のりで歩みを進めるにあたっては困難が伴うとの見方が広がっている。一方、政府が安定した財源の裏付けが乏しいまま財政刺激をさらに拡大することは、国債の供給圧力を直接的に強めることにほかならない。GPIFなどの国家的な資金が大規模に受け皿となれなければ、日本の長期的なソブリン債務の持続可能性は再び厳しい試練に直面するだろう。
従来の金融市場の観点からは、日債利回りの上昇は、必ずや世界の資金が日本本国へ回帰する流れを後押しし、世界の無リスク金利の下限をさらに押し上げるとともに、円キャリートレード(Carry Trade)の潜在的な強制清算リスクを高める可能性がある。主権信用リスク・プレミアムが再評価されることで、世界の長期国債利回りには受動的な引き上げ圧力がかかりやすくなり、為替市場のボラティリティ(変動率)も大幅に増大するだろう。こうした結果、マクロ環境は、高バリュエーションのリスク資産にとって極めて不利になる。
暗号資産市場に関しては、$BTC と主要なリスク資産が、流動性の引き締めとリスク回避のムードの高まりという二つの試練に直面することになる。日債利回りの上昇が引き起こす世界的な流動性の巻き戻しは、異なる市場間のレバレッジ資金による受動的なデレバレッジ(手仕舞い)を誘発しやすい。マクロ政策の思惑と地政学リスクが交錯する局面では、投資家は流動性が波及することで生じる下方向のボラティリティに対し、より一層警戒が必要だ。短期的には防御的な姿勢を保つことが、より合理的な選択といえる。
#JapanBonds #YieldCurve #MacroEconomics
114
火曜日の日本の国債市場で明確な変動が発生し、日本国債の利回りが全線で上昇した。三井住友信託銀行の資産運用担当シニアストラテジスト、稲留 克俊氏は、食品減税をめぐる協議が進むにつれ、政府の減税財源に対する市場の懸念が大きく高まっていると指摘した。日本政府は火曜日に、家庭向けの消費税減免・補助策を決定する予定だが、重要な資金調達の手段については明確に説明していない。さらに、岸田文雄(Kishi)首相の内閣改造や、政府の年金積立金管理運用(GPIF)を所管する厚生労働省大臣の人事異動も重なり、流動性の再配分に対する強い期待が生まれている。
マクロの論理から見ると、財政拡張はしばしば国債の供給圧力の上昇を伴う。市場は、日本政府の財政健全性と発行見通しを改めて織り込み直しており、GPIFの今後の資産配分方針にも細かく注目している。日債の買いがどれだけ増えるかが、利回りの上限余地と円の為替レートを下支えする力を直接左右するためだ。
テクニカル面では、グローバルなソブリン債の利回りの変動が、為替とマクロのリスク資産の変動構造を作り直している。クロスアセットの取引にとって、日本の国債利回り上昇は恐慌的なデレバレッジを引き起こしておらず、むしろ日本が徐々にデフレから脱し、財政刺激が常態化する方向へ進むというファンダメンタルの粘り強さを反映している。もし米ドル/円が結果として短期的なレンジ調整局面を形成すれば、世界の流動性の引き締め圧力を効果的に緩和し、リスク資産の反発に対してより弾力的なマクロの土台を提供することになる。
暗号資産市場に関しては、財政拡張サイクルが継続することは本質的には法定通貨の信用の希薄化につながる。長期的には、有形の資産(ハードアセット)とリスク嗜好の解放を強気で見ている。日銀の円キャリートレードで極端な清算リスクが発生しない限り、市場の流動性は高ベータ資産へ回帰する傾向がある。$BTC は重要な移動平均線のサポート水準の上方で膨らみ(蓄勢)をみせており、マクロの流動性環境はもみ合いの中で徐々に買い手側へ傾いている。資金の選好は、主要コインの押し上げ(押し目後の戻り)に向けた上昇分の上積み(追随上昇)をさらに活性化する見通しだ。
#JapanBonds #MacroEconomics #CryptoMarket
83

·
--
ブリッシュ
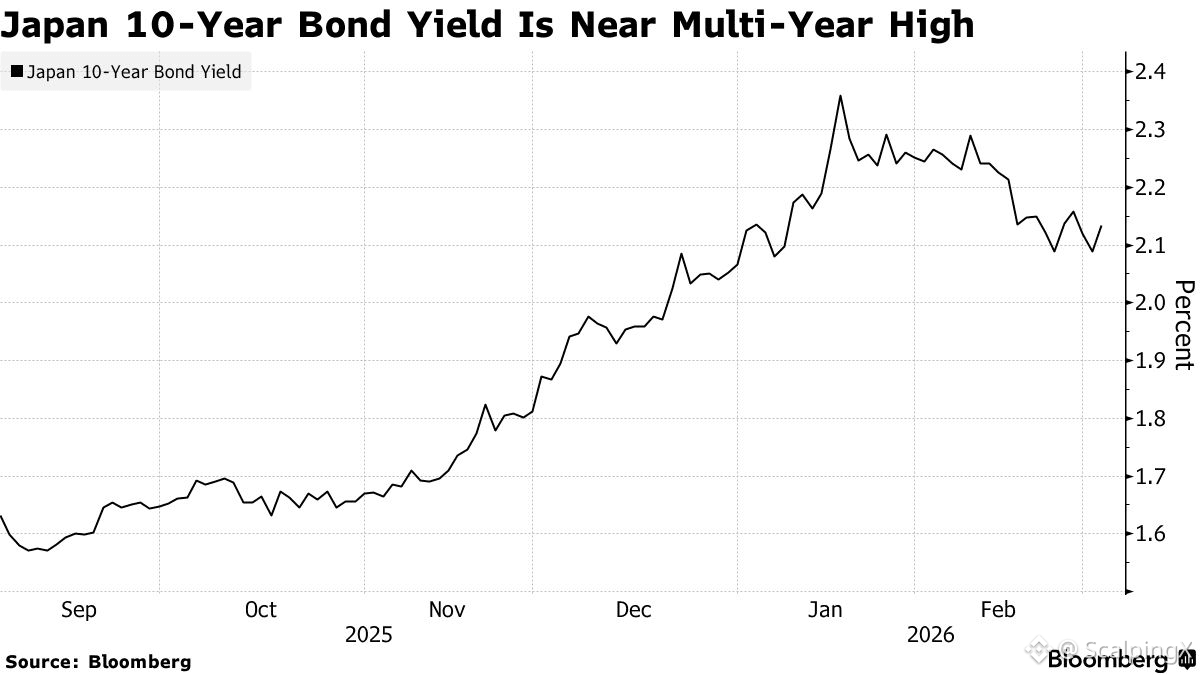
日本の10年国債 – 安定した入札需要があるが、油に起因するインフレリスクの再来により利回りが上昇。
📌 日本の10年国債の3月3日の入札では、安定した需要が見られ、入札倍率は3.3で、前回の3.02を上回り、12ヶ月の平均3.23よりもわずかに高かった。
💡 受け入れられた利回りは2.122%–2.129%の範囲に集中しており、10年の基準利回りは2.1%を上回り、2日間の一時的な調整の後も維持された。
⚠️ 重要なポイントは、地政学的な緊張が債券に対するクリーンな「安全資産の入札」にはつながらなかったことであり、高騰する油価格がインフレ懸念を再燃させ、世界的な利回りに上昇圧力をかけ続けている。
⏱️ 国内では、BOJの正常化路線に注目が集まっており、今後のガイダンスが投資家がどれだけ高い利回りを容認できるかを形作る可能性が高い。
✅ 短期的には、JGBのコア需要は依然として健全に見えるが、価格は油とインフレ期待に敏感になってきている; BOJのシグナルが主なリスクフィルターになるだろう。
#MacroRates #JapanBonds
9
7.1k

·
--
🚨 $BTC 日本の3%債利回り — 誰も気づいていないマクロの地雷 ⚡
日本の10年国債は2.805%に圧迫されており、心理的節目の3%は機関投資家にとっての“警戒ライン”です。 🏦 高市首相の財政拡張が一方に引っ張る一方で、日本銀行は正常化の信頼性を守ろうと必死です — 典型的な綱引きで、いま世界の流動性市場はそれを静かに織り込み始めています。
3%を割り込むと、債券が一斉に売られる波が来て、世界的に金融引き締め(モネタリー・コンディション)を強める可能性があります。 📊 歴史的にも、この種のマクロショックはリスク資産に“退避”を迫るのが常です。機関投資家は、ほとんどの個人トレーダーが想像するよりもはるかに東京を注視しています。 🔍
日本銀行のバランスシート縮小ペースは、今や公然と攻防の対象になっており、独立性の問題はかつてないほど大きくなっています。 💡 このマクロ圧力がどれくらいの速さで仮想通貨へ波及すると考えますか? 💬
⚠️ 金融アドバイスではありません。常にリスク管理をしてください。 🛡️
🏷️ #BTC #Macro #JapanBonds #Liquidity #Crypto
🦈 🌊
21
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#DriftHackVictimsBeginClaims
閲覧回数 19,062
332人が討論中
2
#SolanaTokenizedStockVolumeTops$4.4BInSeptember
閲覧回数 2,735
42人が討論中
3
#BitcoinSpotETFsDraw$6.34BInflowsInQ3
閲覧回数 12,561
158人が討論中
4
#EthereumValidatorExitQueueJumps392%
閲覧回数 186,667
1,493人が討論中
5
#IMFApprovesElSalvador$138MWithBitcoinWaiver
閲覧回数 17,450
98人が討論中
6
#SECHaltsCryptoETFReviewsAmidFundingLapse
閲覧回数 318,363
2,293人が討論中
7
#ZcashETFPostsFirstWeeklyOutflow$93.6M
閲覧回数 103,263
268人が討論中
8
#GreekPoliceBustCryptoScamRingArrest17
閲覧回数 436,135
2,859人が討論中
9
#BitcoinRejectedAt$87K
閲覧回数 237,603
342人が討論中
10
#FedOctoberRateHikeOddsFallTo17%
閲覧回数 453,540
2,955人が討論中