
#biyapay
biyapay
閲覧回数 644,755
3,525人が討論中
注目
最新
·
--
記事
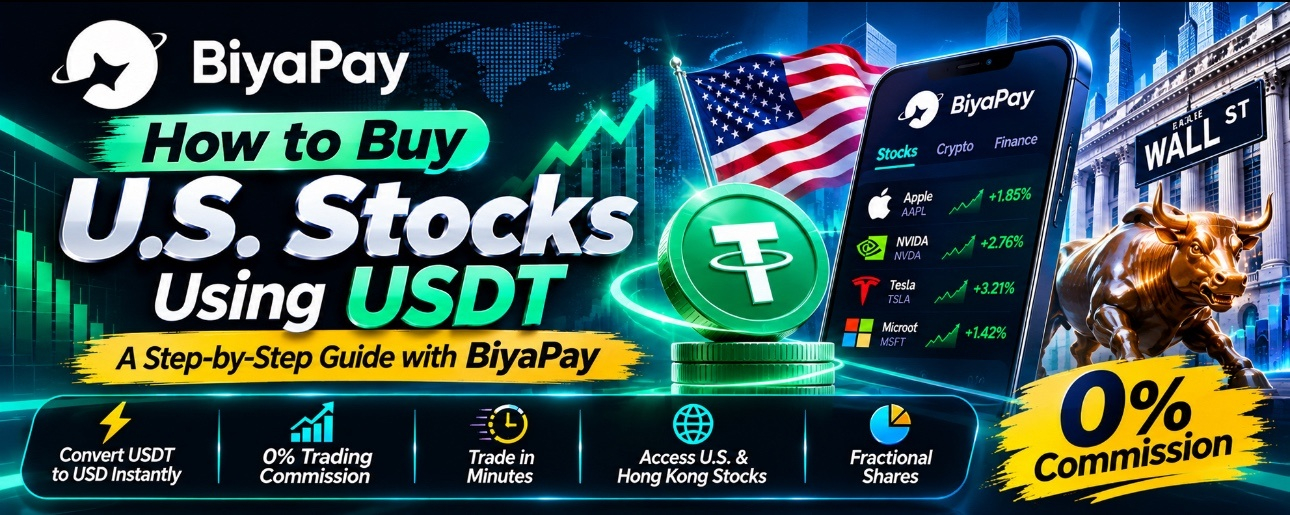
USDTで米国株を購入する方法:BiyaPayを使ったステップ別ガイドUSDTのようなステーブルコインを保有していて、AppleやNvidiaの株、またはS&P 500 ETFを購入したいと思っても、なかなか先に進めず困ったことがあるかもしれません。デジタル資産から米国の伝統的な株式へ資金を移すには、通常、現地の銀行口座に出金し、割高な為替スプレッドで損をし、海外送金手数料を支払い、証券会社で資金が反映されるまで何日も待つ必要があります。
こうした状況から、現代の個人投資家にとって実用的な疑問が生まれます。何度も両替を繰り返したり、銀行手続きで遅れたりすることなく、USDTを使って米国株を直接購入するにはどうすればよいのでしょうか?
USDTで米国株を購入する方法:BiyaPayを使ったステップ別ガイド
USDTのようなステーブルコインを保有していて、AppleやNvidiaの株、またはS&P 500 ETFを購入したいと思っても、なかなか先に進めず困ったことがあるかもしれません。デジタル資産から米国の伝統的な株式へ資金を移すには、通常、現地の銀行口座に出金し、割高な為替スプレッドで損をし、海外送金手数料を支払い、証券会社で資金が反映されるまで何日も待つ必要があります。
こうした状況から、現代の個人投資家にとって実用的な疑問が生まれます。何度も両替を繰り返したり、銀行手続きで遅れたりすることなく、USDTを使って米国株を直接購入するにはどうすればよいのでしょうか?
こうした状況から、現代の個人投資家にとって実用的な疑問が生まれます。何度も両替を繰り返したり、銀行手続きで遅れたりすることなく、USDTを使って米国株を直接購入するにはどうすればよいのでしょうか?
1
459
記事
翻訳参照
Your Money Lives in Different Currencies. Does Your Financial Strategy Reflect That?Think about how money moves through an ordinary person's life.
You might earn in one currency, pay for subscriptions in another, support family in a different country, and invest in assets priced in U.S. dollars.
Your financial life can become international long before you consider yourself a global investor.
This creates an interesting challenge: managing money across different currencies while trying to keep your financial decisions organised.
And it's a challenge worth paying attention to.
The currency mismatch most people overlook
Imagine someone who earns in Nigerian naira but follows opportunities in the U.S. stock market.
Their everyday expenses are in naira. Their preferred digital assets may be held in USDT. Meanwhile, the stocks they want to research and potentially invest in are priced in dollars.
These are three different financial environments.
Moving between them involves more than simply changing numbers on a screen. Exchange rates, conversion costs, transaction fees and the availability of financial services all influence how much money eventually reaches its destination.
This is where people can lose sight of the bigger picture.
Someone may focus heavily on the price of an investment while paying very little attention to the cost of moving funds into the account. Another person may hold digital assets without having a clear plan for converting them when they need traditional currency.
Over time, these small decisions can affect how efficiently money is managed.
Money movement deserves as much attention as investment decisions
Most financial conversations focus on what to buy.
Should you hold Bitcoin? Are U.S. technology stocks worth researching? Is the Hong Kong market offering opportunities? Should you keep some funds in cash?
These questions matter, but there's another question worth asking:
How easily can you move your money between the different financial activities that matter to you?
Consider three situations.
1. Accessing traditional financial markets
Someone holding USDT may want exposure to eligible U.S. or Hong Kong stocks. That requires a financial service that connects digital asset funding with the relevant investment market.
2. Managing international payment.
A person supporting family abroad may need to convert digital assets into a supported fiat currency and transfer the funds through an available remittance route.
3. Following different asset markets
An investor interested in equities and cryptocurrencies may want to monitor both markets without treating them as completely unrelated parts of their financial life.
Each situation involves a different objective, but they share one thing: the need to manage funds across financial systems.
The case for a more connected financial setup
This is one reason platforms combining different financial services are becoming more relevant.
BiyaPay is built around this idea of connecting digital assets, traditional financial markets and cross-border money movement.
Its services cover U.S. and Hong Kong stock trading, cryptocurrency spot and contract trading, currency conversion, and international remittance. This gives users access to several financial activities within one platform rather than treating every activity as an entirely separate process.
For example, USDT can be converted into supported fiat currencies, including USD and HKD. Users can also access eligible U.S. and Hong Kong stock markets through the platform.
The interesting part is how these services relate to one another.
A person holding digital assets may also have international payment needs. Someone interested in global equities may already be managing funds in different currencies. Having these activities connected can make the overall financial setup easier to organise.
Of course, access to multiple services does not automatically make every financial decision a good one. Users still need to understand the products they're using, their costs, eligibility requirements and associated risks.
Convenience should never replace financial discipline
Having access to multiple markets can create more choices, but more choices also require better decision-making.
Before moving money, understand the exchange rate and the amount you'll receive after applicable charges.
Before investing, research the asset, understand its volatility and decide how much risk you're comfortable taking.
Before making an international transfer, check the supported destination, recipient details, limits and expected processing conditions.
And when using digital assets, pay attention to the network and wallet address. A mistake in an on-chain transfer can be difficult or impossible to reverse.
These checks matter regardless of which platform you use.
There's also a difference between having access to a market and having a reason to participate in it. Just because an asset is available doesn't mean it belongs in your portfolio.
A connected financial platform should make managing money more convenient. It should never become a reason to abandon a financial plan.
A better way to think about global finance
I think the next stage of personal finance will involve more people managing money across currencies and asset classes as part of their everyday lives.
Someone may use digital assets for one purpose, traditional currencies for another, and global investments for long-term financial goals.
The important thing is understanding how these pieces fit together.
BiyaPay is an example of a platform bringing several of these activities into one financial environment. Its combination of currency conversion, remittance, digital asset services and access to U.S. and Hong Kong markets reflects a growing demand for more connected financial tools.
For anyone managing money across borders, the real question is worth considering:
Is your financial setup keeping up with the way you actually earn, spend, transfer and invest money?
That may be a more useful place to start than simply looking for the next asset to buy.
Disclaimer: This article is for educational and informational purposes only. It is not financial or investment advice. Digital assets and financial markets involve risks, and product availability, fees and eligibility conditions may vary.
#BiyaPay #GlobalFinance #DigitalAssets #CrossBorderPayments #GlobalInvesting
Your Money Lives in Different Currencies. Does Your Financial Strategy Reflect That?
Think about how money moves through an ordinary person's life.
You might earn in one currency, pay for subscriptions in another, support family in a different country, and invest in assets priced in U.S. dollars.
Your financial life can become international long before you consider yourself a global investor.
This creates an interesting challenge: managing money across different currencies while trying to keep your financial decisions organised.
And it's a challenge worth paying attention to.
The currency mismatch most people overlook
Imagine someone who earns in Nigerian naira but follows opportunities in the U.S. stock market.
Their everyday expenses are in naira. Their preferred digital assets may be held in USDT. Meanwhile, the stocks they want to research and potentially invest in are priced in dollars.
These are three different financial environments.
Moving between them involves more than simply changing numbers on a screen. Exchange rates, conversion costs, transaction fees and the availability of financial services all influence how much money eventually reaches its destination.
This is where people can lose sight of the bigger picture.
Someone may focus heavily on the price of an investment while paying very little attention to the cost of moving funds into the account. Another person may hold digital assets without having a clear plan for converting them when they need traditional currency.
Over time, these small decisions can affect how efficiently money is managed.
Money movement deserves as much attention as investment decisions
Most financial conversations focus on what to buy.
Should you hold Bitcoin? Are U.S. technology stocks worth researching? Is the Hong Kong market offering opportunities? Should you keep some funds in cash?
These questions matter, but there's another question worth asking:
How easily can you move your money between the different financial activities that matter to you?
Consider three situations.
1. Accessing traditional financial markets
Someone holding USDT may want exposure to eligible U.S. or Hong Kong stocks. That requires a financial service that connects digital asset funding with the relevant investment market.
2. Managing international payment.
A person supporting family abroad may need to convert digital assets into a supported fiat currency and transfer the funds through an available remittance route.
3. Following different asset markets
An investor interested in equities and cryptocurrencies may want to monitor both markets without treating them as completely unrelated parts of their financial life.
Each situation involves a different objective, but they share one thing: the need to manage funds across financial systems.
The case for a more connected financial setup
This is one reason platforms combining different financial services are becoming more relevant.
BiyaPay is built around this idea of connecting digital assets, traditional financial markets and cross-border money movement.
Its services cover U.S. and Hong Kong stock trading, cryptocurrency spot and contract trading, currency conversion, and international remittance. This gives users access to several financial activities within one platform rather than treating every activity as an entirely separate process.
For example, USDT can be converted into supported fiat currencies, including USD and HKD. Users can also access eligible U.S. and Hong Kong stock markets through the platform.
The interesting part is how these services relate to one another.
A person holding digital assets may also have international payment needs. Someone interested in global equities may already be managing funds in different currencies. Having these activities connected can make the overall financial setup easier to organise.
Of course, access to multiple services does not automatically make every financial decision a good one. Users still need to understand the products they're using, their costs, eligibility requirements and associated risks.
Convenience should never replace financial discipline
Having access to multiple markets can create more choices, but more choices also require better decision-making.
Before moving money, understand the exchange rate and the amount you'll receive after applicable charges.
Before investing, research the asset, understand its volatility and decide how much risk you're comfortable taking.
Before making an international transfer, check the supported destination, recipient details, limits and expected processing conditions.
And when using digital assets, pay attention to the network and wallet address. A mistake in an on-chain transfer can be difficult or impossible to reverse.
These checks matter regardless of which platform you use.
There's also a difference between having access to a market and having a reason to participate in it. Just because an asset is available doesn't mean it belongs in your portfolio.
A connected financial platform should make managing money more convenient. It should never become a reason to abandon a financial plan.
A better way to think about global finance
I think the next stage of personal finance will involve more people managing money across currencies and asset classes as part of their everyday lives.
Someone may use digital assets for one purpose, traditional currencies for another, and global investments for long-term financial goals.
The important thing is understanding how these pieces fit together.
BiyaPay is an example of a platform bringing several of these activities into one financial environment. Its combination of currency conversion, remittance, digital asset services and access to U.S. and Hong Kong markets reflects a growing demand for more connected financial tools.
For anyone managing money across borders, the real question is worth considering:
Is your financial setup keeping up with the way you actually earn, spend, transfer and invest money?
That may be a more useful place to start than simply looking for the next asset to buy.
Disclaimer: This article is for educational and informational purposes only. It is not financial or investment advice. Digital assets and financial markets involve risks, and product availability, fees and eligibility conditions may vary.
#BiyaPay #GlobalFinance #DigitalAssets #CrossBorderPayments #GlobalInvesting
You might earn in one currency, pay for subscriptions in another, support family in a different country, and invest in assets priced in U.S. dollars.
Your financial life can become international long before you consider yourself a global investor.
This creates an interesting challenge: managing money across different currencies while trying to keep your financial decisions organised.
And it's a challenge worth paying attention to.
The currency mismatch most people overlook
Imagine someone who earns in Nigerian naira but follows opportunities in the U.S. stock market.
Their everyday expenses are in naira. Their preferred digital assets may be held in USDT. Meanwhile, the stocks they want to research and potentially invest in are priced in dollars.
These are three different financial environments.
Moving between them involves more than simply changing numbers on a screen. Exchange rates, conversion costs, transaction fees and the availability of financial services all influence how much money eventually reaches its destination.
This is where people can lose sight of the bigger picture.
Someone may focus heavily on the price of an investment while paying very little attention to the cost of moving funds into the account. Another person may hold digital assets without having a clear plan for converting them when they need traditional currency.
Over time, these small decisions can affect how efficiently money is managed.
Money movement deserves as much attention as investment decisions
Most financial conversations focus on what to buy.
Should you hold Bitcoin? Are U.S. technology stocks worth researching? Is the Hong Kong market offering opportunities? Should you keep some funds in cash?
These questions matter, but there's another question worth asking:
How easily can you move your money between the different financial activities that matter to you?
Consider three situations.
1. Accessing traditional financial markets
Someone holding USDT may want exposure to eligible U.S. or Hong Kong stocks. That requires a financial service that connects digital asset funding with the relevant investment market.
2. Managing international payment.
A person supporting family abroad may need to convert digital assets into a supported fiat currency and transfer the funds through an available remittance route.
3. Following different asset markets
An investor interested in equities and cryptocurrencies may want to monitor both markets without treating them as completely unrelated parts of their financial life.
Each situation involves a different objective, but they share one thing: the need to manage funds across financial systems.
The case for a more connected financial setup
This is one reason platforms combining different financial services are becoming more relevant.
BiyaPay is built around this idea of connecting digital assets, traditional financial markets and cross-border money movement.
Its services cover U.S. and Hong Kong stock trading, cryptocurrency spot and contract trading, currency conversion, and international remittance. This gives users access to several financial activities within one platform rather than treating every activity as an entirely separate process.
For example, USDT can be converted into supported fiat currencies, including USD and HKD. Users can also access eligible U.S. and Hong Kong stock markets through the platform.
The interesting part is how these services relate to one another.
A person holding digital assets may also have international payment needs. Someone interested in global equities may already be managing funds in different currencies. Having these activities connected can make the overall financial setup easier to organise.
Of course, access to multiple services does not automatically make every financial decision a good one. Users still need to understand the products they're using, their costs, eligibility requirements and associated risks.
Convenience should never replace financial discipline
Having access to multiple markets can create more choices, but more choices also require better decision-making.
Before moving money, understand the exchange rate and the amount you'll receive after applicable charges.
Before investing, research the asset, understand its volatility and decide how much risk you're comfortable taking.
Before making an international transfer, check the supported destination, recipient details, limits and expected processing conditions.
And when using digital assets, pay attention to the network and wallet address. A mistake in an on-chain transfer can be difficult or impossible to reverse.
These checks matter regardless of which platform you use.
There's also a difference between having access to a market and having a reason to participate in it. Just because an asset is available doesn't mean it belongs in your portfolio.
A connected financial platform should make managing money more convenient. It should never become a reason to abandon a financial plan.
A better way to think about global finance
I think the next stage of personal finance will involve more people managing money across currencies and asset classes as part of their everyday lives.
Someone may use digital assets for one purpose, traditional currencies for another, and global investments for long-term financial goals.
The important thing is understanding how these pieces fit together.
BiyaPay is an example of a platform bringing several of these activities into one financial environment. Its combination of currency conversion, remittance, digital asset services and access to U.S. and Hong Kong markets reflects a growing demand for more connected financial tools.
For anyone managing money across borders, the real question is worth considering:
Is your financial setup keeping up with the way you actually earn, spend, transfer and invest money?
That may be a more useful place to start than simply looking for the next asset to buy.
Disclaimer: This article is for educational and informational purposes only. It is not financial or investment advice. Digital assets and financial markets involve risks, and product availability, fees and eligibility conditions may vary.
#BiyaPay #GlobalFinance #DigitalAssets #CrossBorderPayments #GlobalInvesting
93
·
--
BiyaPayで世界中に送金する方法:簡単ガイド
通貨の違いや送金手数料、銀行の要件などがあるため、海外送金は難しいことがありBiyaPayで世界中に送金する方法:簡単ガイド
通貨の違いや送金手数料、銀行の要件などがあるため、海外送金は難しいことがあります。BiyaPayは、利用資格のあるユーザーが国際送金の管理、通貨の両替、暗号資産サービスの利用を行えるデジタル金融プラットフォームです。複数の金融ツールを1つのプラットフォームにまとめているため、国際取引を定期的に行う方に便利です。
BiyaPayとは?
BiyaPayは、国際送金、通貨両替、暗号資産取引、厳選された金融市場へのアクセスなどのサービスを提供する金融プラットフォームです。
BiyaPayで世界中に送金する方法:簡単ガイド 通貨の違いや送金手数料、銀行の要件などがあるため、海外送金は難しいことがあり
BiyaPayで世界中に送金する方法:簡単ガイド
通貨の違いや送金手数料、銀行の要件などがあるため、海外送金は難しいことがあります。BiyaPayは、利用資格のあるユーザーが国際送金の管理、通貨の両替、暗号資産サービスの利用を行えるデジタル金融プラットフォームです。複数の金融ツールを1つのプラットフォームにまとめているため、国際取引を定期的に行う方に便利です。
BiyaPayとは?
BiyaPayは、国際送金、通貨両替、暗号資産取引、厳選された金融市場へのアクセスなどのサービスを提供する金融プラットフォームです。
通貨の違いや送金手数料、銀行の要件などがあるため、海外送金は難しいことがあります。BiyaPayは、利用資格のあるユーザーが国際送金の管理、通貨の両替、暗号資産サービスの利用を行えるデジタル金融プラットフォームです。複数の金融ツールを1つのプラットフォームにまとめているため、国際取引を定期的に行う方に便利です。
BiyaPayとは?
BiyaPayは、国際送金、通貨両替、暗号資産取引、厳選された金融市場へのアクセスなどのサービスを提供する金融プラットフォームです。
109
記事
BiyaPayはどのように海外送金を簡単にするのか?国をまたいで送金するのは、面倒に感じることがあります。通貨の違い、銀行の要件、為替レート、送金手数料によって、簡単な支払いが複雑な手続きになりかねません。
フリーランサー、家族、企業は、いずれもこうした課題に直面します。デジタル金融プラットフォームは、こうした取引をより簡単に管理できるよう取り組んでいます。
BiyaPayは、海外送金と通貨両替のサービスを提供しています。ユーザーの所在地や利用条件に応じて、対応する資金の入金、通貨の両替、利用条件を満たした銀行口座への出金が可能です。ここでは、手続きの流れと事前に確認すべきことを説明します。
BiyaPayはどのように海外送金を簡単にするのか?
国をまたいで送金するのは、面倒に感じることがあります。通貨の違い、銀行の要件、為替レート、送金手数料によって、簡単な支払いが複雑な手続きになりかねません。
フリーランサー、家族、企業は、いずれもこうした課題に直面します。デジタル金融プラットフォームは、こうした取引をより簡単に管理できるよう取り組んでいます。
BiyaPayは、海外送金と通貨両替のサービスを提供しています。ユーザーの所在地や利用条件に応じて、対応する資金の入金、通貨の両替、利用条件を満たした銀行口座への出金が可能です。ここでは、手続きの流れと事前に確認すべきことを説明します。
フリーランサー、家族、企業は、いずれもこうした課題に直面します。デジタル金融プラットフォームは、こうした取引をより簡単に管理できるよう取り組んでいます。
BiyaPayは、海外送金と通貨両替のサービスを提供しています。ユーザーの所在地や利用条件に応じて、対応する資金の入金、通貨の両替、利用条件を満たした銀行口座への出金が可能です。ここでは、手続きの流れと事前に確認すべきことを説明します。
110

株式取引とより良い資産管理を両立する通貨換算や国際的な資金管理のために、BiyaPayについても調べ始めました。
サービスには、デジタルウォレット、複数通貨の両替、海外送金、米国株および香港株の取引サービスへのアクセスが含まれます。また、USDT関連の換算機能にも対応しており、すでにデジタル資産を扱っているユーザーにとって役立つ可能性があります。
この方法で最も気に入っているのは、目的に応じてさまざまな金融活動を柔軟に整理できることです。
もちろん、利便性を適切な調査に取って代わらせてはいけません。どのプラットフォームを利用する場合も、規制に関する情報、対応地域、取引手数料、出金要件を必ず確認します。
株式取引とより良い資産管理を両立する
通貨換算や国際的な資金管理のために、BiyaPayについても調べ始めました。
サービスには、デジタルウォレット、複数通貨の両替、海外送金、米国株および香港株の取引サービスへのアクセスが含まれます。また、USDT関連の換算機能にも対応しており、すでにデジタル資産を扱っているユーザーにとって役立つ可能性があります。
この方法で最も気に入っているのは、目的に応じてさまざまな金融活動を柔軟に整理できることです。
もちろん、利便性を適切な調査に取って代わらせてはいけません。どのプラットフォームを利用する場合も、規制に関する情報、対応地域、取引手数料、出金要件を必ず確認します。
サービスには、デジタルウォレット、複数通貨の両替、海外送金、米国株および香港株の取引サービスへのアクセスが含まれます。また、USDT関連の換算機能にも対応しており、すでにデジタル資産を扱っているユーザーにとって役立つ可能性があります。
この方法で最も気に入っているのは、目的に応じてさまざまな金融活動を柔軟に整理できることです。
もちろん、利便性を適切な調査に取って代わらせてはいけません。どのプラットフォームを利用する場合も、規制に関する情報、対応地域、取引手数料、出金要件を必ず確認します。
77
株式取引において資金管理が重要な理由ブローカーによって、入金方法、対応通貨、処理時間、出金要件は異なる場合があります。取引自体がスムーズでも、それに伴う資金管理が複雑になることがあります。
最終的に、海外資金をより整理して管理する方法を探しているうちにBiyaPayを知りました。このプラットフォームは複数の法定通貨とデジタル資産に対応しており、通貨交換、送金、ウォレット管理などの機能を備えています。
もう一つ興味深い点は、米国株や香港株の一部の取引サービスに対応していることです。デジタル資産と従来の金融市場がどのように連携できるのかを知りたい人にとって、検討する価値があります。
株式取引において資金管理が重要な理由
ブローカーによって、入金方法、対応通貨、処理時間、出金要件は異なる場合があります。取引自体がスムーズでも、それに伴う資金管理が複雑になることがあります。
最終的に、海外資金をより整理して管理する方法を探しているうちにBiyaPayを知りました。このプラットフォームは複数の法定通貨とデジタル資産に対応しており、通貨交換、送金、ウォレット管理などの機能を備えています。
もう一つ興味深い点は、米国株や香港株の一部の取引サービスに対応していることです。デジタル資産と従来の金融市場がどのように連携できるのかを知りたい人にとって、検討する価値があります。
最終的に、海外資金をより整理して管理する方法を探しているうちにBiyaPayを知りました。このプラットフォームは複数の法定通貨とデジタル資産に対応しており、通貨交換、送金、ウォレット管理などの機能を備えています。
もう一つ興味深い点は、米国株や香港株の一部の取引サービスに対応していることです。デジタル資産と従来の金融市場がどのように連携できるのかを知りたい人にとって、検討する価値があります。
8
Brokers、Futu、Webullを比較:個人的な感想そこでBiyaPayに興味を持つようになりました。ウォレットサービス、通貨換算、国際送金に加え、一部の投資関連サービスも利用できます。
資金管理と株式取引を整理して行えるという考え方は、特に便利だと感じています。1つのアプリですべてをまかなえると期待するよりも、それぞれの実際の機能に基づいてツールを選ぶほうが好みです。
最終的に、プラットフォームを比較する際は、宣伝上の特典だけでなく、口座の要件、適用される手数料、現地の規制、利用可能な入金方法も慎重に確認したうえで判断すべきです。#biyapay
Brokers、Futu、Webullを比較:個人的な感想
そこでBiyaPayに興味を持つようになりました。ウォレットサービス、通貨換算、国際送金に加え、一部の投資関連サービスも利用できます。
資金管理と株式取引を整理して行えるという考え方は、特に便利だと感じています。1つのアプリですべてをまかなえると期待するよりも、それぞれの実際の機能に基づいてツールを選ぶほうが好みです。
最終的に、プラットフォームを比較する際は、宣伝上の特典だけでなく、口座の要件、適用される手数料、現地の規制、利用可能な入金方法も慎重に確認したうえで判断すべきです。#biyapay
資金管理と株式取引を整理して行えるという考え方は、特に便利だと感じています。1つのアプリですべてをまかなえると期待するよりも、それぞれの実際の機能に基づいてツールを選ぶほうが好みです。
最終的に、プラットフォームを比較する際は、宣伝上の特典だけでなく、口座の要件、適用される手数料、現地の規制、利用可能な入金方法も慎重に確認したうえで判断すべきです。#biyapay
60
やがて私は、通貨交換や送金などの金融サービスを組み合わせたマルチアセットウォレット、BiyaPayを見つけました。特に興味を引かれたのは、1つのプラットフォームで為替レートを確認し、複数の通貨を管理できることでした。
海外との取引を定期的に行う人にとって、資金をより整理して管理できる方法があれば、日々の金融関連の作業が楽になるでしょう。
証券会社を選ぶには、慎重な調査が必要だと今でも思っています。取引手数料、口座開設の条件、規制状況、利用できる市場などをすべて考慮する必要があります。私にとって最大の教訓は、良い投資習慣とは、単に株を売買するだけではないということです。明確でよく計画された資金管理の流れを整えることも、同じくらい重要です。#biyapay
やがて私は、通貨交換や送金などの金融サービスを組み合わせたマルチアセットウォレット、BiyaPayを見つけました。特に興味を引かれたのは、1つのプラットフォームで為替レートを確認し、複数の通貨を管理できることでした。
海外との取引を定期的に行う人にとって、資金をより整理して管理できる方法があれば、日々の金融関連の作業が楽になるでしょう。
証券会社を選ぶには、慎重な調査が必要だと今でも思っています。取引手数料、口座開設の条件、規制状況、利用できる市場などをすべて考慮する必要があります。私にとって最大の教訓は、良い投資習慣とは、単に株を売買するだけではないということです。明確でよく計画された資金管理の流れを整えることも、同じくらい重要です。#biyapay
海外との取引を定期的に行う人にとって、資金をより整理して管理できる方法があれば、日々の金融関連の作業が楽になるでしょう。
証券会社を選ぶには、慎重な調査が必要だと今でも思っています。取引手数料、口座開設の条件、規制状況、利用できる市場などをすべて考慮する必要があります。私にとって最大の教訓は、良い投資習慣とは、単に株を売買するだけではないということです。明確でよく計画された資金管理の流れを整えることも、同じくらい重要です。#biyapay
84

·
--
本人確認中
記事
5銘柄か、インデックスETF1本か?金曜日の半導体株急落が1,000ドルの口座に意味すること免責事項:これは金融アドバイスではありません
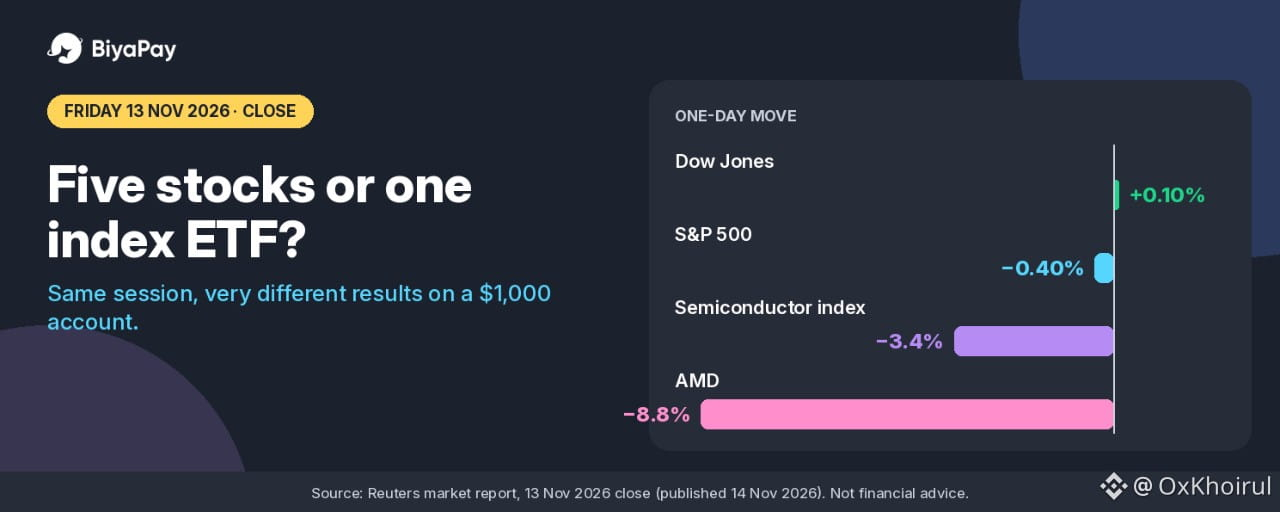
2026年11月13日(金)、S&P 500は0.40%安で取引を終えました。同日、ロイターによると、アドバンスト・マイクロ・デバイセズは8.8%安、ブロードコムは4.8%安、フィラデルフィア半導体株指数は3.4%安となりました。一方、ダウ工業株30種平均は実際には0.10%高で取引を終えました。
同じ市場、同じ取引日でも、結果は大きく異なります。こうした数値の差こそ、この記事の主題です。
小口口座向けによくあるアドバイスに、「資金を5銘柄に分ければ分散投資になる」というものがあります。もう一つは、「インデックスETFを1本買えば、常にそちらのほうが安い」というものです。金曜日の市場データと、BiyaPayが公表している米国株の手数料規則を見ると、どちらの主張も半分しか正しくないようです。
5銘柄か、インデックスETF1本か?金曜日の半導体株急落が1,000ドルの口座に意味すること
免責事項:これは金融アドバイスではありません
2026年11月13日(金)、S&P 500は0.40%安で取引を終えました。同日、ロイターによると、アドバンスト・マイクロ・デバイセズは8.8%安、ブロードコムは4.8%安、フィラデルフィア半導体株指数は3.4%安となりました。一方、ダウ工業株30種平均は実際には0.10%高で取引を終えました。
同じ市場、同じ取引日でも、結果は大きく異なります。こうした数値の差こそ、この記事の主題です。
小口口座向けによくあるアドバイスに、「資金を5銘柄に分ければ分散投資になる」というものがあります。もう一つは、「インデックスETFを1本買えば、常にそちらのほうが安い」というものです。金曜日の市場データと、BiyaPayが公表している米国株の手数料規則を見ると、どちらの主張も半分しか正しくないようです。
2026年11月13日(金)、S&P 500は0.40%安で取引を終えました。同日、ロイターによると、アドバンスト・マイクロ・デバイセズは8.8%安、ブロードコムは4.8%安、フィラデルフィア半導体株指数は3.4%安となりました。一方、ダウ工業株30種平均は実際には0.10%高で取引を終えました。
同じ市場、同じ取引日でも、結果は大きく異なります。こうした数値の差こそ、この記事の主題です。
小口口座向けによくあるアドバイスに、「資金を5銘柄に分ければ分散投資になる」というものがあります。もう一つは、「インデックスETFを1本買えば、常にそちらのほうが安い」というものです。金曜日の市場データと、BiyaPayが公表している米国株の手数料規則を見ると、どちらの主張も半分しか正しくないようです。
464
·
--
記事
USDTを銀行口座に送金する際、実際にかかる費用は?開示:これは金融上の助言ではありません
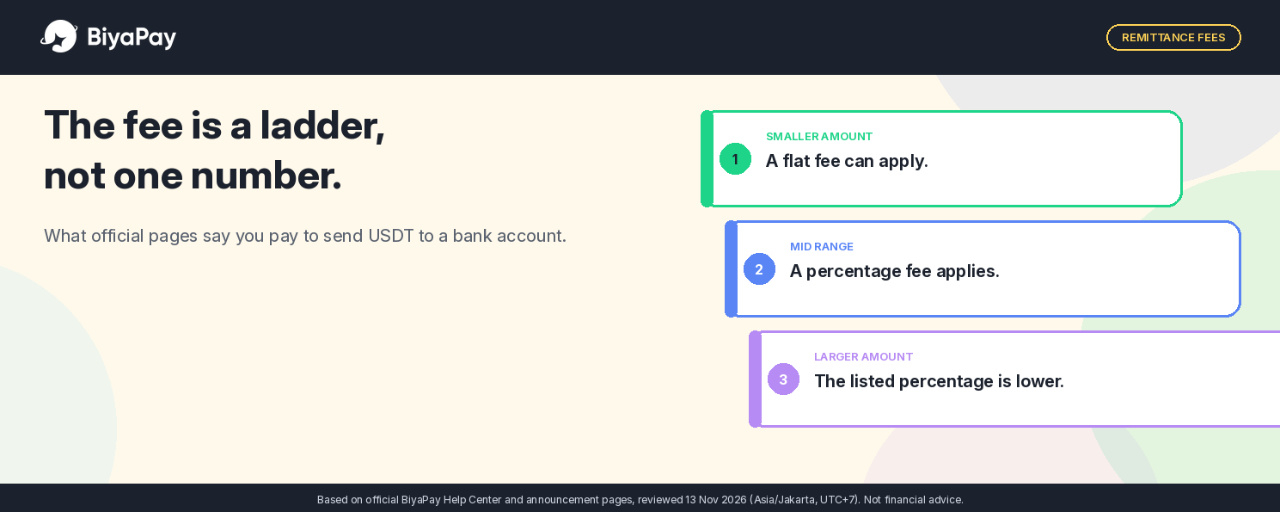
送金手数料についての短い説明では、費用が一律の金額であるかのように聞こえることがあります。しかし、BiyaPayの公式ページには別の内容が記載されています。送金額に応じて変わる段階制の手数料です。
これは資金の送金を勧めるものではありません。公式ヘルプセンターと送金手数料に関する告知に実際に何が書かれているのか、そして確定する前に私なら何を確認するかについて述べたものです。
公式ルートは2つあり、どちらも受取額は同じと説明されています
2026年2月28日付のBiyaPayヘルプセンターのガイドによると、法定通貨を出金する方法は2つあり、どちらの方法でも受取額は同じです。同ページの例では、米ドルの出金が取り上げられています。
USDTを銀行口座に送金する際、実際にかかる費用は?
開示:これは金融上の助言ではありません
送金手数料についての短い説明では、費用が一律の金額であるかのように聞こえることがあります。しかし、BiyaPayの公式ページには別の内容が記載されています。送金額に応じて変わる段階制の手数料です。
これは資金の送金を勧めるものではありません。公式ヘルプセンターと送金手数料に関する告知に実際に何が書かれているのか、そして確定する前に私なら何を確認するかについて述べたものです。
公式ルートは2つあり、どちらも受取額は同じと説明されています
2026年2月28日付のBiyaPayヘルプセンターのガイドによると、法定通貨を出金する方法は2つあり、どちらの方法でも受取額は同じです。同ページの例では、米ドルの出金が取り上げられています。
送金手数料についての短い説明では、費用が一律の金額であるかのように聞こえることがあります。しかし、BiyaPayの公式ページには別の内容が記載されています。送金額に応じて変わる段階制の手数料です。
これは資金の送金を勧めるものではありません。公式ヘルプセンターと送金手数料に関する告知に実際に何が書かれているのか、そして確定する前に私なら何を確認するかについて述べたものです。
公式ルートは2つあり、どちらも受取額は同じと説明されています
2026年2月28日付のBiyaPayヘルプセンターのガイドによると、法定通貨を出金する方法は2つあり、どちらの方法でも受取額は同じです。同ページの例では、米ドルの出金が取り上げられています。
329
·
--
本人確認中
記事
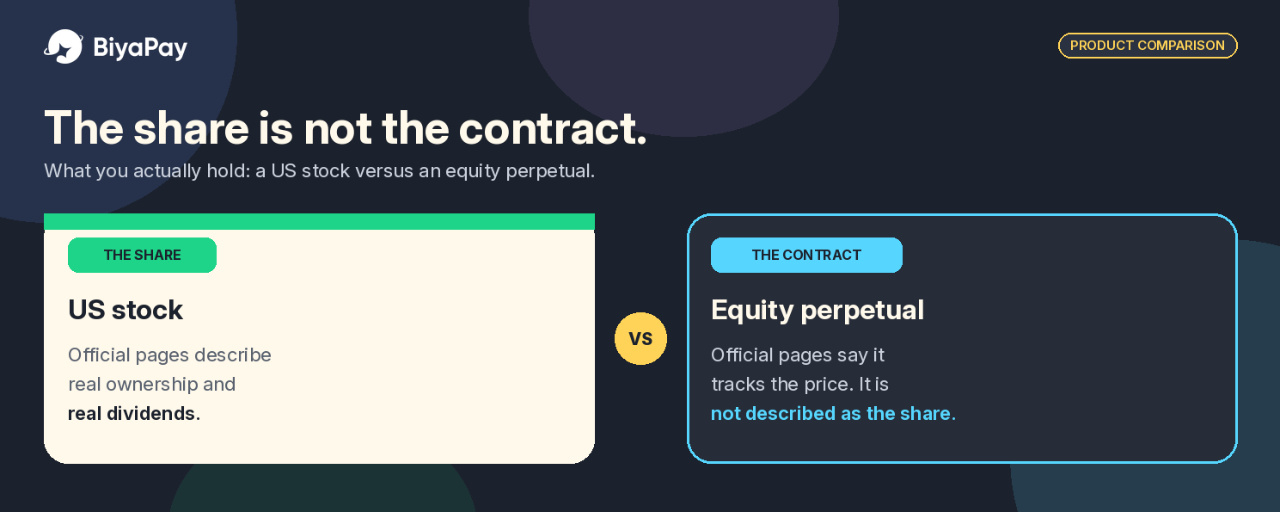
実際に保有しているのは何?米国株、それとも株式無期限契約?免責事項:これは金融アドバイスではありません
おなじみのティッカーが複数の商品に表示されることがあります。それは同じものを保有しているという意味ではありません。
BiyaPayでは、米国株を購入できるほか、その株価に連動する株式無期限契約を取引することもできます。画面上では関連して見えるかもしれません。しかし、保有しているものは同じではありません。
どちらが意図に合っているかを判断する前に、これらの商品を区別したいと思います。どちらか一方の利用を勧めるものではありません。公式ページに実際に何を保有すると記載されているのか、また何が記載されていないのかを読み解くものです。
実際に保有しているのは何?米国株、それとも株式無期限契約?
免責事項:これは金融アドバイスではありません
おなじみのティッカーが複数の商品に表示されることがあります。それは同じものを保有しているという意味ではありません。
BiyaPayでは、米国株を購入できるほか、その株価に連動する株式無期限契約を取引することもできます。画面上では関連して見えるかもしれません。しかし、保有しているものは同じではありません。
どちらが意図に合っているかを判断する前に、これらの商品を区別したいと思います。どちらか一方の利用を勧めるものではありません。公式ページに実際に何を保有すると記載されているのか、また何が記載されていないのかを読み解くものです。
おなじみのティッカーが複数の商品に表示されることがあります。それは同じものを保有しているという意味ではありません。
BiyaPayでは、米国株を購入できるほか、その株価に連動する株式無期限契約を取引することもできます。画面上では関連して見えるかもしれません。しかし、保有しているものは同じではありません。
どちらが意図に合っているかを判断する前に、これらの商品を区別したいと思います。どちらか一方の利用を勧めるものではありません。公式ページに実際に何を保有すると記載されているのか、また何が記載されていないのかを読み解くものです。
1
1.3k
·
--
記事
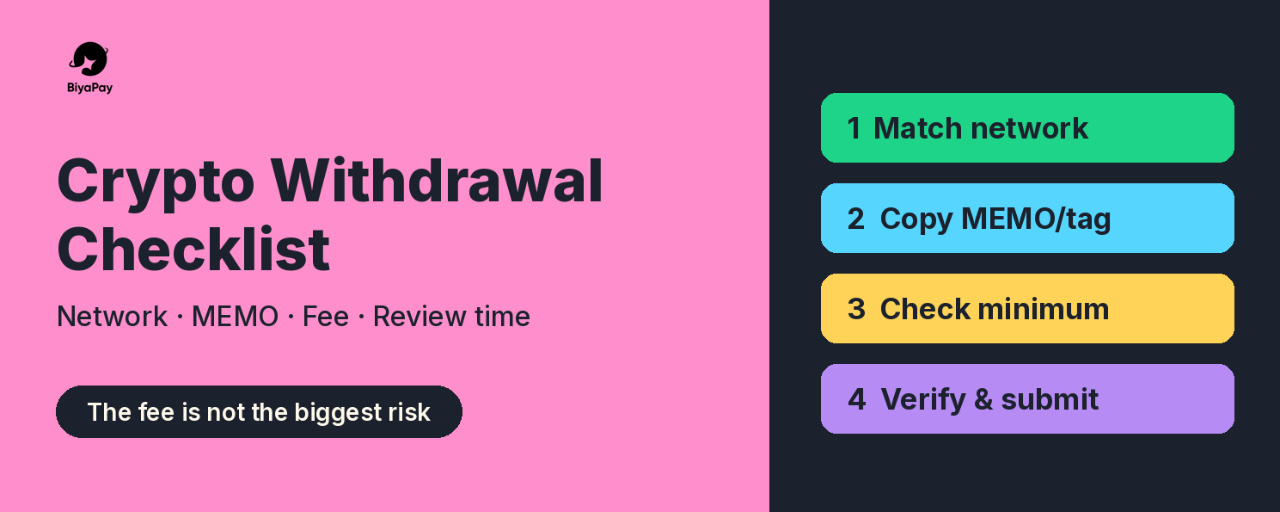
BiyaPayの暗号資産出金チェックリスト:ネットワーク、MEMOタグ、手数料、審査時間免責事項:これは金融アドバイスではありません
出金手数料の1 USDTと10 USDTの違いだけで、すべてが決まるように見えるかもしれません。私の考えでは、そうではありません。
BiyaPayヘルプセンターの公式例では、USDTのオンチェーン出金手数料はTRC20で1 USDT、ERC20で10 USDTです。差額は9 USDTで、安いほうを標準の選択肢にしたくなるかもしれません。同じヘルプセンターには、ネットワークが受取側と一致しない場合や、必要なMEMOまたはタグがない場合、通貨が失われるとも記載されています。
これは出金を勧めるものではありません。公式ページの内容を読み、実際に計算してみると、どの間違いがより大きな損失につながるのかを考えたものです。
BiyaPayの暗号資産出金チェックリスト:ネットワーク、MEMOタグ、手数料、審査時間
免責事項:これは金融アドバイスではありません
出金手数料の1 USDTと10 USDTの違いだけで、すべてが決まるように見えるかもしれません。私の考えでは、そうではありません。
BiyaPayヘルプセンターの公式例では、USDTのオンチェーン出金手数料はTRC20で1 USDT、ERC20で10 USDTです。差額は9 USDTで、安いほうを標準の選択肢にしたくなるかもしれません。同じヘルプセンターには、ネットワークが受取側と一致しない場合や、必要なMEMOまたはタグがない場合、通貨が失われるとも記載されています。
これは出金を勧めるものではありません。公式ページの内容を読み、実際に計算してみると、どの間違いがより大きな損失につながるのかを考えたものです。
出金手数料の1 USDTと10 USDTの違いだけで、すべてが決まるように見えるかもしれません。私の考えでは、そうではありません。
BiyaPayヘルプセンターの公式例では、USDTのオンチェーン出金手数料はTRC20で1 USDT、ERC20で10 USDTです。差額は9 USDTで、安いほうを標準の選択肢にしたくなるかもしれません。同じヘルプセンターには、ネットワークが受取側と一致しない場合や、必要なMEMOまたはタグがない場合、通貨が失われるとも記載されています。
これは出金を勧めるものではありません。公式ページの内容を読み、実際に計算してみると、どの間違いがより大きな損失につながるのかを考えたものです。
351
·
--
記事
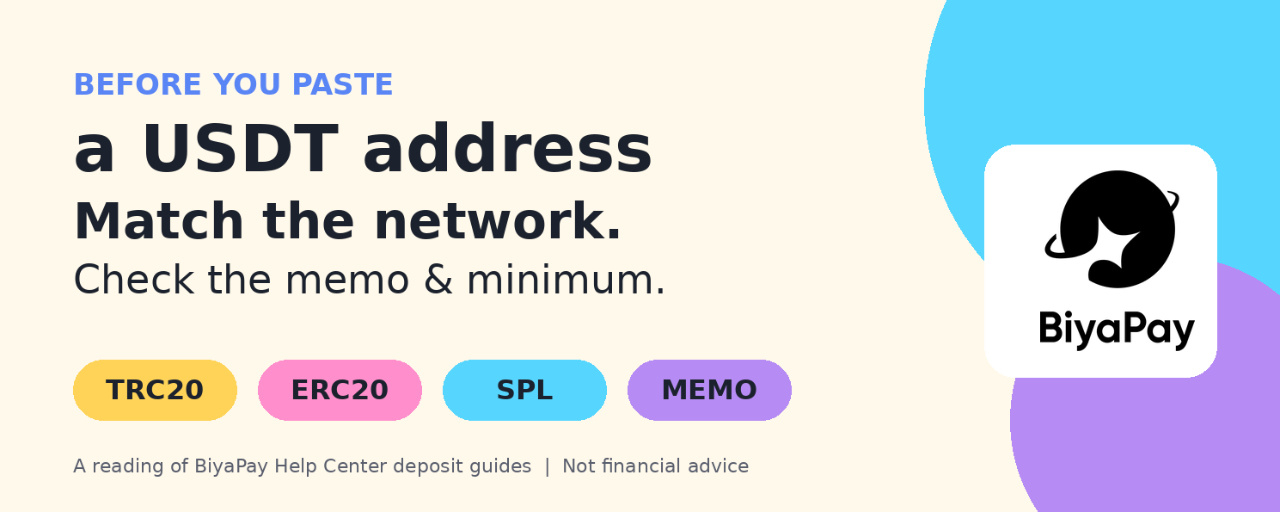
USDTアドレスを貼り付ける前に:BiyaPayへの入金で確認すべきネットワークリスト免責事項:これは金融アドバイスではありません
インドネシアの暗号資産コミュニティでは、プラットフォーム間でUSDTを移動するのは日常的なことのように感じられます。コピーして、貼り付けて、確認して、完了。しかし、暗号資産で最も大きな損失につながるミスの中には、価格変動とは無関係なものもあります。誤ったネットワークで入金を送ってしまったり、メモタグを付け忘れたりすることが原因です。
この記事は、私が実際に行った送金についての話ではありません。BiyaPayのヘルプセンターにある暗号資産の入金に関する記事を読み、何かを送金する前に手元に置いておきたいチェックリストにまとめたものです。
USDTアドレスを貼り付ける前に:BiyaPayへの入金で確認すべきネットワークリスト
免責事項:これは金融アドバイスではありません
インドネシアの暗号資産コミュニティでは、プラットフォーム間でUSDTを移動するのは日常的なことのように感じられます。コピーして、貼り付けて、確認して、完了。しかし、暗号資産で最も大きな損失につながるミスの中には、価格変動とは無関係なものもあります。誤ったネットワークで入金を送ってしまったり、メモタグを付け忘れたりすることが原因です。
この記事は、私が実際に行った送金についての話ではありません。BiyaPayのヘルプセンターにある暗号資産の入金に関する記事を読み、何かを送金する前に手元に置いておきたいチェックリストにまとめたものです。
インドネシアの暗号資産コミュニティでは、プラットフォーム間でUSDTを移動するのは日常的なことのように感じられます。コピーして、貼り付けて、確認して、完了。しかし、暗号資産で最も大きな損失につながるミスの中には、価格変動とは無関係なものもあります。誤ったネットワークで入金を送ってしまったり、メモタグを付け忘れたりすることが原因です。
この記事は、私が実際に行った送金についての話ではありません。BiyaPayのヘルプセンターにある暗号資産の入金に関する記事を読み、何かを送金する前に手元に置いておきたいチェックリストにまとめたものです。
124
·
--
記事
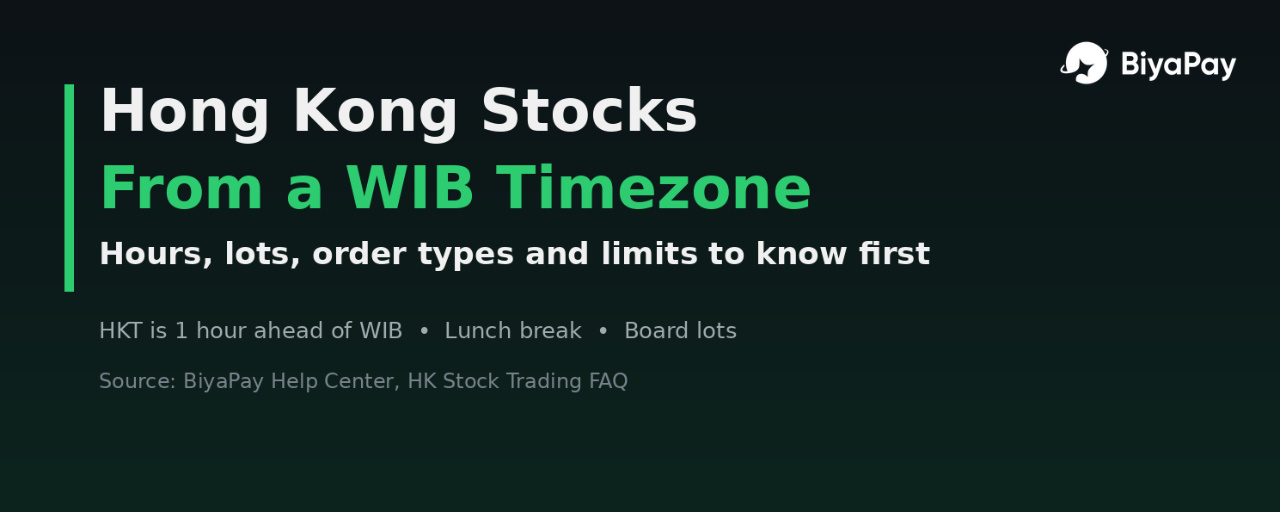
WIB(インドネシア西部時間)から見る香港株:まず確認したい取引時間、売買単位、制限免責事項:これは金融アドバイスではありません
インドネシアで暗号資産に関わる人の多くは、株式に目を向けると、まず米国を思い浮かべます。それも当然です。大手テック企業の銘柄、夜通し続く取引時間、豊富なニュースがあります。しかし、WIB(インドネシア西部時間)で生活する人にとって、時間の面では香港市場のほうが便利だと言えるでしょう。取引時間は午前から午後の早い時間帯で、真夜中ではありません。
この記事は取引日誌ではありません。私が実際に出した注文について述べるものでもありません。BiyaPayの香港株に関するFAQを読んだうえで、香港株を「米国株と同じようなものだけど、時間が早いだけ」と考える前に、答えを知っておく価値があると思う質問を取り上げます。
WIB(インドネシア西部時間)から見る香港株:まず確認したい取引時間、売買単位、制限
免責事項:これは金融アドバイスではありません
インドネシアで暗号資産に関わる人の多くは、株式に目を向けると、まず米国を思い浮かべます。それも当然です。大手テック企業の銘柄、夜通し続く取引時間、豊富なニュースがあります。しかし、WIB(インドネシア西部時間)で生活する人にとって、時間の面では香港市場のほうが便利だと言えるでしょう。取引時間は午前から午後の早い時間帯で、真夜中ではありません。
この記事は取引日誌ではありません。私が実際に出した注文について述べるものでもありません。BiyaPayの香港株に関するFAQを読んだうえで、香港株を「米国株と同じようなものだけど、時間が早いだけ」と考える前に、答えを知っておく価値があると思う質問を取り上げます。
インドネシアで暗号資産に関わる人の多くは、株式に目を向けると、まず米国を思い浮かべます。それも当然です。大手テック企業の銘柄、夜通し続く取引時間、豊富なニュースがあります。しかし、WIB(インドネシア西部時間)で生活する人にとって、時間の面では香港市場のほうが便利だと言えるでしょう。取引時間は午前から午後の早い時間帯で、真夜中ではありません。
この記事は取引日誌ではありません。私が実際に出した注文について述べるものでもありません。BiyaPayの香港株に関するFAQを読んだうえで、香港株を「米国株と同じようなものだけど、時間が早いだけ」と考える前に、答えを知っておく価値があると思う質問を取り上げます。
1
151
·
--
本人確認中
記事
米国市場の時間が1時間変更:取引セッションと注文方法を確認するWIBチェックリスト免責事項:これは金融アドバイスではありません
インドネシアから米国株をチェックしている方は、11月にカレンダー上の変更があるため、注文画面を開く前に確認しておきましょう。米国は標準時間に戻りました。通常取引時間は東部時間の09:30に始まり16:00に終了しますが、WIB(インドネシア西部時間)では、夏時間の期間より1時間遅くなります。
取引手数料を確認した次に考えると役立つのは、取引のタイミングです。各セッションはインドネシア時間で何時に行われ、どのような注文方法がその状況に適しているのでしょうか?
米国市場の時間が1時間変更:取引セッションと注文方法を確認するWIBチェックリスト
免責事項:これは金融アドバイスではありません
インドネシアから米国株をチェックしている方は、11月にカレンダー上の変更があるため、注文画面を開く前に確認しておきましょう。米国は標準時間に戻りました。通常取引時間は東部時間の09:30に始まり16:00に終了しますが、WIB(インドネシア西部時間)では、夏時間の期間より1時間遅くなります。
取引手数料を確認した次に考えると役立つのは、取引のタイミングです。各セッションはインドネシア時間で何時に行われ、どのような注文方法がその状況に適しているのでしょうか?
インドネシアから米国株をチェックしている方は、11月にカレンダー上の変更があるため、注文画面を開く前に確認しておきましょう。米国は標準時間に戻りました。通常取引時間は東部時間の09:30に始まり16:00に終了しますが、WIB(インドネシア西部時間)では、夏時間の期間より1時間遅くなります。
取引手数料を確認した次に考えると役立つのは、取引のタイミングです。各セッションはインドネシア時間で何時に行われ、どのような注文方法がその状況に適しているのでしょうか?
1
154
·
--
本人確認中
記事
「手数料0ドル」でも無料ではない:米国株の取引で実際にかかる費用免責事項:これは金融アドバイスではありません
数日前、ルピアに換金せずにUSDTの一部を米国株に移す方法について書きました。その投稿のあと、友人からシンプルな質問をされました。「手数料が0ドルなら、実際には何にお金を払っているの?」
正確に答えられないことに気づきました。「手数料0ドル」という表示を見て、その先を読むのをやめていたのです。そこで今回は手数料のページを開き、項目を一つずつ確認して、現実的な注文をいくつか想定して計算してみました。わかったことを紹介します。
「手数料0ドル」は全体の一部にすぎない理由
「手数料0ドル」でも無料ではない:米国株の取引で実際にかかる費用
免責事項:これは金融アドバイスではありません
数日前、ルピアに換金せずにUSDTの一部を米国株に移す方法について書きました。その投稿のあと、友人からシンプルな質問をされました。「手数料が0ドルなら、実際には何にお金を払っているの?」
正確に答えられないことに気づきました。「手数料0ドル」という表示を見て、その先を読むのをやめていたのです。そこで今回は手数料のページを開き、項目を一つずつ確認して、現実的な注文をいくつか想定して計算してみました。わかったことを紹介します。
「手数料0ドル」は全体の一部にすぎない理由
数日前、ルピアに換金せずにUSDTの一部を米国株に移す方法について書きました。その投稿のあと、友人からシンプルな質問をされました。「手数料が0ドルなら、実際には何にお金を払っているの?」
正確に答えられないことに気づきました。「手数料0ドル」という表示を見て、その先を読むのをやめていたのです。そこで今回は手数料のページを開き、項目を一つずつ確認して、現実的な注文をいくつか想定して計算してみました。わかったことを紹介します。
「手数料0ドル」は全体の一部にすぎない理由
315
·
--
記事
ChatGPTやClaudeを使いたいけれどクレジットカードがない?USDTでAIサブスクリプションを支払う方法について考えてみた免責事項:これは金融アドバイスではありません
多くの人がひそかに抱えている問題
AIツールは、私の日常の一部になっています。調査や執筆、投稿前のアイデアの確認に使っています。でも有料プランを利用しようとすると、インドネシアの多くの人が直面するのと同じ壁にぶつかります。決済画面でクレジットカードを求められるのです。
誰もがクレジットカードを持っているわけではありません。現地のデビットカードが海外サイトで使えないこともあります。メインの銀行カードを、何十もの定期購読サービスに紐づけたくない人もいます。一方で、私のようにすでにUSDTを保有している暗号資産ユーザーも多くいます。米ドルに連動した残高がそこにあるのに、決済フォームには入力できません。
ChatGPTやClaudeを使いたいけれどクレジットカードがない?USDTでAIサブスクリプションを支払う方法について考えてみた
免責事項:これは金融アドバイスではありません
多くの人がひそかに抱えている問題
AIツールは、私の日常の一部になっています。調査や執筆、投稿前のアイデアの確認に使っています。でも有料プランを利用しようとすると、インドネシアの多くの人が直面するのと同じ壁にぶつかります。決済画面でクレジットカードを求められるのです。
誰もがクレジットカードを持っているわけではありません。現地のデビットカードが海外サイトで使えないこともあります。メインの銀行カードを、何十もの定期購読サービスに紐づけたくない人もいます。一方で、私のようにすでにUSDTを保有している暗号資産ユーザーも多くいます。米ドルに連動した残高がそこにあるのに、決済フォームには入力できません。
多くの人がひそかに抱えている問題
AIツールは、私の日常の一部になっています。調査や執筆、投稿前のアイデアの確認に使っています。でも有料プランを利用しようとすると、インドネシアの多くの人が直面するのと同じ壁にぶつかります。決済画面でクレジットカードを求められるのです。
誰もがクレジットカードを持っているわけではありません。現地のデビットカードが海外サイトで使えないこともあります。メインの銀行カードを、何十もの定期購読サービスに紐づけたくない人もいます。一方で、私のようにすでにUSDTを保有している暗号資産ユーザーも多くいます。米ドルに連動した残高がそこにあるのに、決済フォームには入力できません。
1
1.3k
·
--
記事
資金をUSDTで保有していた私は、ルピアを経由せずにNVDAを買う方法を探しました免責事項:これは金融アドバイスではありません
何度も直面した問題
暗号資産の取引を積極的に行っているインドネシア人として、使っていない資金の大半はUSDTで保有しています。価格が安定していて、簡単に移動でき、好機を待つのに便利だからです。でも、NVIDIAやAppleなどの株価が動くのを見るたびに、同じ疑問が浮かびます。トークン化された模倣品やCFDではなく、本物の米国株を買うには、USDTからどうすればいいのでしょうか?
従来の方法は手順が多くて時間がかかります。USDTをルピアに換金し、ルピアを銀行口座に出金し、米国株を扱う証券会社で口座を開設し、再び入金してドルに換えます。手順を踏むたびにスプレッドや手数料がかかり、待ち時間も発生します。定期的に少額を投資したい場合、こうした負担はどんどん積み重なります。
資金をUSDTで保有していた私は、ルピアを経由せずにNVDAを買う方法を探しました
免責事項:これは金融アドバイスではありません
何度も直面した問題
暗号資産の取引を積極的に行っているインドネシア人として、使っていない資金の大半はUSDTで保有しています。価格が安定していて、簡単に移動でき、好機を待つのに便利だからです。でも、NVIDIAやAppleなどの株価が動くのを見るたびに、同じ疑問が浮かびます。トークン化された模倣品やCFDではなく、本物の米国株を買うには、USDTからどうすればいいのでしょうか?
従来の方法は手順が多くて時間がかかります。USDTをルピアに換金し、ルピアを銀行口座に出金し、米国株を扱う証券会社で口座を開設し、再び入金してドルに換えます。手順を踏むたびにスプレッドや手数料がかかり、待ち時間も発生します。定期的に少額を投資したい場合、こうした負担はどんどん積み重なります。
何度も直面した問題
暗号資産の取引を積極的に行っているインドネシア人として、使っていない資金の大半はUSDTで保有しています。価格が安定していて、簡単に移動でき、好機を待つのに便利だからです。でも、NVIDIAやAppleなどの株価が動くのを見るたびに、同じ疑問が浮かびます。トークン化された模倣品やCFDではなく、本物の米国株を買うには、USDTからどうすればいいのでしょうか?
従来の方法は手順が多くて時間がかかります。USDTをルピアに換金し、ルピアを銀行口座に出金し、米国株を扱う証券会社で口座を開設し、再び入金してドルに換えます。手順を踏むたびにスプレッドや手数料がかかり、待ち時間も発生します。定期的に少額を投資したい場合、こうした負担はどんどん積み重なります。
1
394

·
--
USDTをBiyaPayに送金したのに残高に反映されていません。米国株や香港株を直接購入できますか?USDTをBiyaPayに送金したのに残高に反映されていません。米国株や香港株を直接購入できますか?
プラットフォームでは送金処理が成功したと表示され、ブロックチェーンエクスプローラーでも取引を確認できますが、BiyaPayの口座にはまだ予想していた残高が反映されていません。この時点で交換を続けたり、米国株や香港株の取引について確認したりする場合は、まず資金が現在どの段階にあるのかを確認する必要があります。
送金操作、オンチェーン取引、プラットフォーム口座への記帳は、それぞれ異なる段階です。そのうち一つが成功したからといって、その後のすべての手順が完了したとは限りません。
USDTを使って他の市場にアクセスしたい場合は、まず資金の入金状況を確認すると、その後の交換や株式取引の条件も確認しやすくなります。
USDTをBiyaPayに送金したのに残高に反映されていません。米国株や香港株を直接購入できますか?
USDTをBiyaPayに送金したのに残高に反映されていません。米国株や香港株を直接購入できますか?
プラットフォームでは送金処理が成功したと表示され、ブロックチェーンエクスプローラーでも取引を確認できますが、BiyaPayの口座にはまだ予想していた残高が反映されていません。この時点で交換を続けたり、米国株や香港株の取引について確認したりする場合は、まず資金が現在どの段階にあるのかを確認する必要があります。
送金操作、オンチェーン取引、プラットフォーム口座への記帳は、それぞれ異なる段階です。そのうち一つが成功したからといって、その後のすべての手順が完了したとは限りません。
USDTを使って他の市場にアクセスしたい場合は、まず資金の入金状況を確認すると、その後の交換や株式取引の条件も確認しやすくなります。
プラットフォームでは送金処理が成功したと表示され、ブロックチェーンエクスプローラーでも取引を確認できますが、BiyaPayの口座にはまだ予想していた残高が反映されていません。この時点で交換を続けたり、米国株や香港株の取引について確認したりする場合は、まず資金が現在どの段階にあるのかを確認する必要があります。
送金操作、オンチェーン取引、プラットフォーム口座への記帳は、それぞれ異なる段階です。そのうち一つが成功したからといって、その後のすべての手順が完了したとは限りません。
USDTを使って他の市場にアクセスしたい場合は、まず資金の入金状況を確認すると、その後の交換や株式取引の条件も確認しやすくなります。
171
·
--
USDTで米国株を買うと、買付余力が現金残高を上回ることがあるのはなぜ?BiyaPayを利用する前に、資金項目の違いを理解しようUSDTで米国株を買うと、買付余力が現金残高を上回ることがあるのはなぜ?BiyaPayを利用する前に、資金項目の違いを理解しよう
USDTを入金した後、株式ページに買付余力が表示されているのを見て、画面に表示された金額はすべて、すでに現金として用意できていると思い込むのは、複数の資産を扱う口座について理解する際によくある誤解です。
資金の入金先、株式口座の現金残高、買付余力は、それぞれ異なる内容を示します。口座に信用取引のルールが適用される場合、買付余力にはほかの計算条件が関係することもあるため、実際の現金残高の代わりとしてそのまま使うことはできません。
手元の資金で米国株や香港株を購入する方法を知りたい方は、まず各項目の意味を確認しましょう。そうすれば、注文にどの資金が使われる可能性があるかが分かります。
USDTで米国株を買うと、買付余力が現金残高を上回ることがあるのはなぜ?BiyaPayを利用する前に、資金項目の違いを理解しよう
USDTで米国株を買うと、買付余力が現金残高を上回ることがあるのはなぜ?BiyaPayを利用する前に、資金項目の違いを理解しよう
USDTを入金した後、株式ページに買付余力が表示されているのを見て、画面に表示された金額はすべて、すでに現金として用意できていると思い込むのは、複数の資産を扱う口座について理解する際によくある誤解です。
資金の入金先、株式口座の現金残高、買付余力は、それぞれ異なる内容を示します。口座に信用取引のルールが適用される場合、買付余力にはほかの計算条件が関係することもあるため、実際の現金残高の代わりとしてそのまま使うことはできません。
手元の資金で米国株や香港株を購入する方法を知りたい方は、まず各項目の意味を確認しましょう。そうすれば、注文にどの資金が使われる可能性があるかが分かります。
USDTを入金した後、株式ページに買付余力が表示されているのを見て、画面に表示された金額はすべて、すでに現金として用意できていると思い込むのは、複数の資産を扱う口座について理解する際によくある誤解です。
資金の入金先、株式口座の現金残高、買付余力は、それぞれ異なる内容を示します。口座に信用取引のルールが適用される場合、買付余力にはほかの計算条件が関係することもあるため、実際の現金残高の代わりとしてそのまま使うことはできません。
手元の資金で米国株や香港株を購入する方法を知りたい方は、まず各項目の意味を確認しましょう。そうすれば、注文にどの資金が使われる可能性があるかが分かります。
131
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#GlobalStocksFaceLongestLosingStreakSince2023
閲覧回数 0
50人が討論中
2
#BTCBelow$62KAmidHikeFearsAndShiftToAnthropic
閲覧回数 20,381
153人が討論中
3
#GaoTengBitcoinETFListsOnHKEX
閲覧回数 0
99人が討論中
4
#TradFiForBeginners
閲覧回数 946,825
5,239人が討論中
5
#NvidiaBoardReportedlySplitOverHuang’sReturn
閲覧回数 258,674
2,226人が討論中
6
#TetherBurns8BillionUSDTInPast20Days
閲覧回数 0
0人が討論中
7
#CanGTA6'sLaunchLiftTTWOShares?
閲覧回数 207,868
1,609人が討論中
8
#HongKongProposesSFCLicensingForFourVirtualAssetServices
閲覧回数 404
27人が討論中
9
#BlackRockBitcoinETFRecordsLargestDailyOutflow
閲覧回数 17,904
304人が討論中
10
#LedgerProbesTamperedWalletsInBerlinAndDubai
閲覧回数 26,327
417人が討論中