
gen1us
103 Posting
gen1us
Laporkan
Blokir Pengguna
Follow me on X: https://x.com/t0u5en 🚀
Pedagang Rutin
2.6 Tahun
12 Mengikuti
62 Pengikut
104 Disukai
Posting
·
--
Bullish
#dusk @Dusk_Foundation $DUSK
Senja memiliki privasi di tempat yang diperlukan, transparansi di tempat yang bermanfaat. Siapa pun bisa menulis kalimat itu. Jadi saya melakukan hal yang membosankan: menginventarisasi secara persis kolom-kolom apa saja yang diserahkan oleh penjelajah mainnet, dan sampai di mana batasnya.
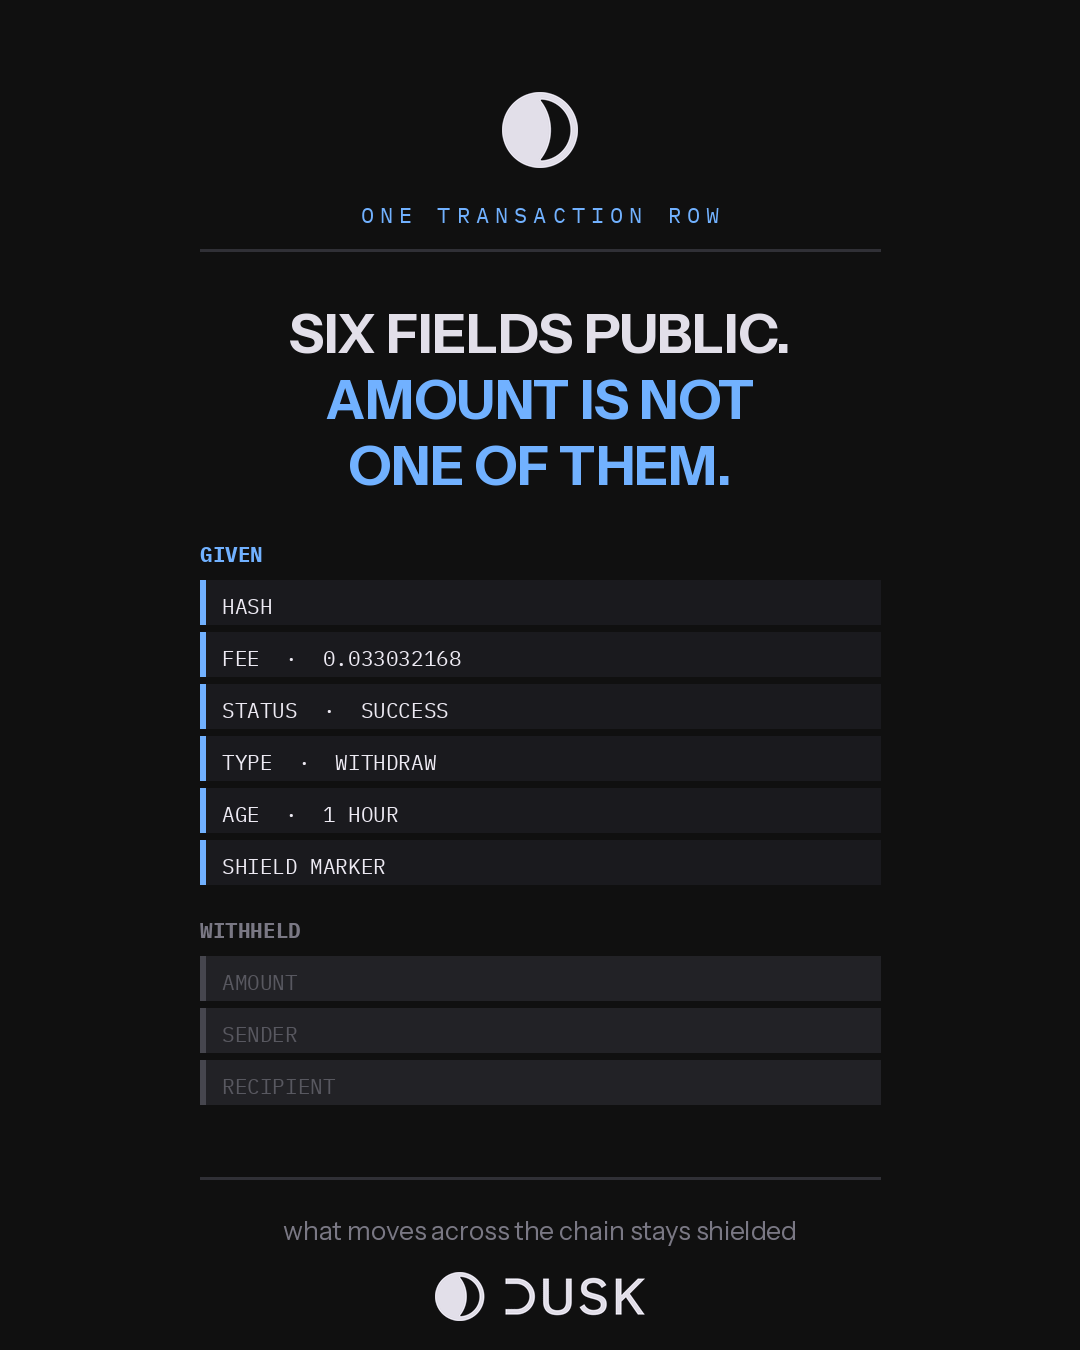
Satu baris transaksi memberi enam hal: hash, biaya hingga sembilan desimal, berhasil atau gagal, jenis operasinya, usianya, dan penanda shield. Itu daftar lengkapnya. Tidak ada kolom jumlah. Tidak ada pengirim dan tidak ada penerima. Saya bisa memberi tahu Anda bahwa biaya WITHDRAW adalah 0,033032168 DUSK, berhasil, dan terselesaikan sekitar satu jam sebelum saya melihatnya. Saya tidak bisa memberi tahu Anda untuk berapa banyak, atau milik siapa.
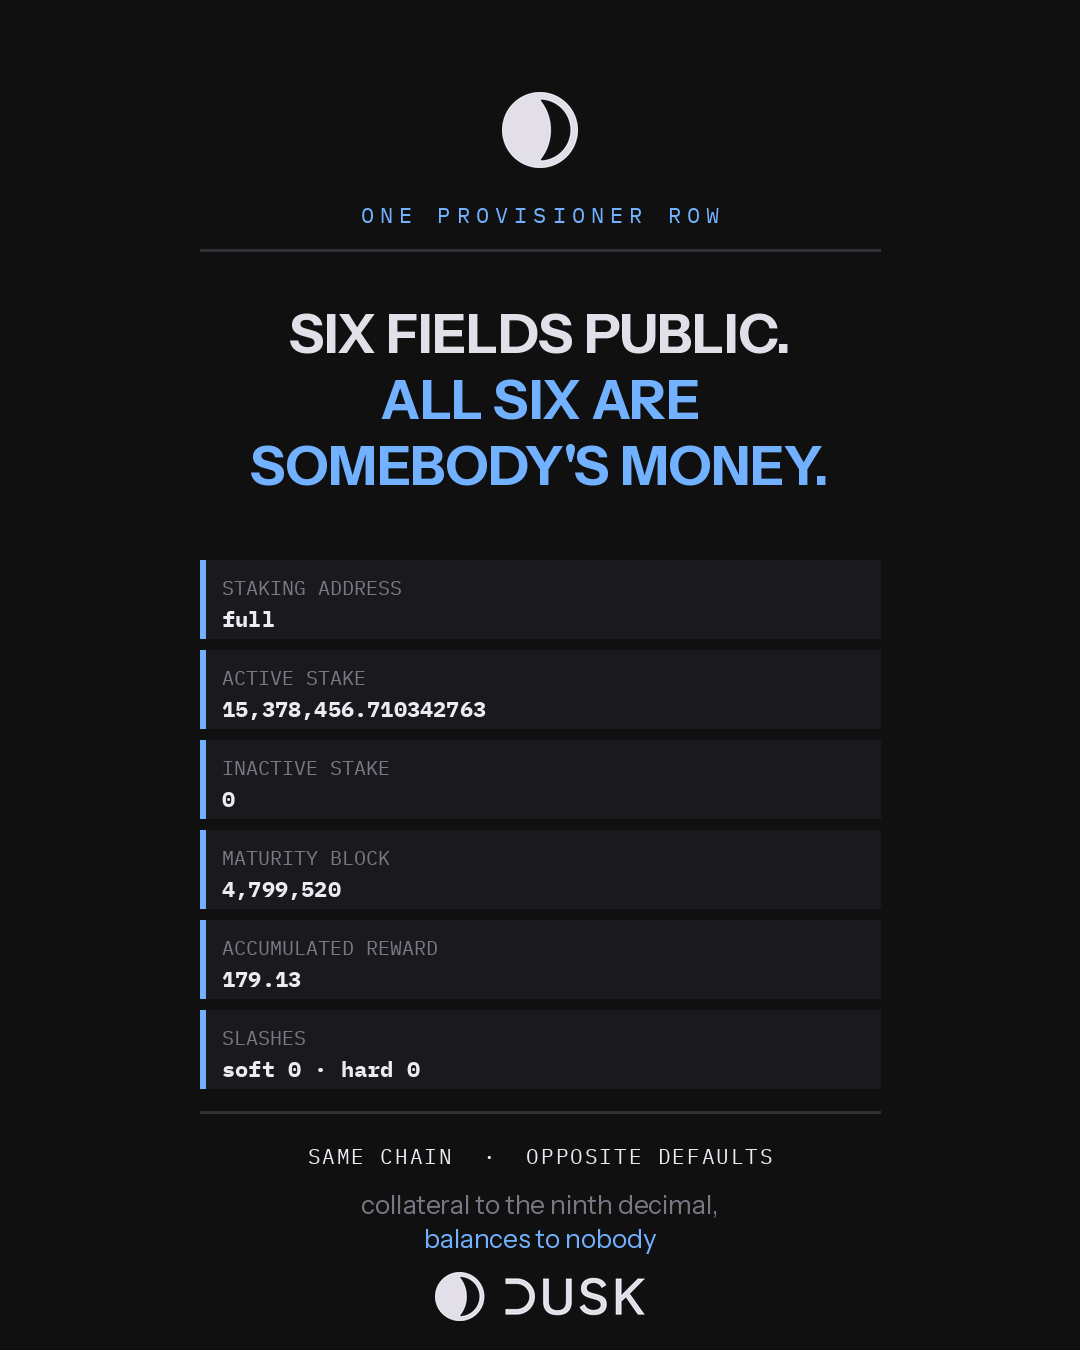
Sekarang daftar provisioner, di penjelajah yang sama, tab berikutnya. Di sana ada alamat staking, saldo stake aktif hingga sembilan desimal 15.378.456,710342763 untuk yang terbesar saat saya membacanya minggu ini; lalu stake nonaktif, blok jatuh tempo, akumulasi imbalan, serta hitungan slash lunak dan keras. Enam bidang lagi, dan kali ini semuanya adalah angka tentang uang seseorang.
Rantai yang sama, sore yang sama, default yang berlawanan. Itulah desainnya—tersaji di dua tab.
Yang mengamankan jaringan terekspos sampai desimal kesembilan, karena pihak lain harus bisa memverifikasinya tanpa meminta izin. Yang berpindah melintasi jaringan diselubungi, karena ukuran sebuah transaksi bukan urusan siapa pun selain pihak-pihak yang terlibat dan siapa pun yang berhak untuk meninjau.
Perlu disebutkan apa yang itu biayakan. Mempublikasikan jaminan per alamat membuat perilaku operator terbaca oleh pesaing, dan Dusk menerima itu, karena lapisan penyelesaian yang keamanannya harus Anda percayai bukanlah sesuatu yang bisa didanai oleh sebuah institusi tanpa menaruh kepercayaan.
Batas yang jujur: saya menginventarisasi penjelajahnya, bukan protokolnya. Apa yang ditampilkan oleh penjelajah blok sebagian adalah keputusan UI. Dan selective disclosure berarti bahwa seorang peninjau yang berwenang melihat lebih banyak daripada yang saya lihat—itulah tujuan utamanya, dan bagian yang tidak bisa saya verifikasi dari halaman publik.
Jika Anda adalah regulator, kolom-kolom mana dari yang itu yang pertama kali akan Anda tuntut?
#dusk @Dusk $DUSK
Senja memiliki privasi di tempat yang diperlukan, transparansi di tempat yang bermanfaat. Siapa pun bisa menulis kalimat itu. Jadi saya melakukan hal yang membosankan: menginventarisasi secara persis kolom-kolom apa saja yang diserahkan oleh penjelajah mainnet, dan sampai di mana batasnya.
Satu baris transaksi memberi enam hal: hash, biaya hingga sembilan desimal, berhasil atau gagal, jenis operasinya, usianya, dan penanda shield. Itu daftar lengkapnya. Tidak ada kolom jumlah. Tidak ada pengirim dan tidak ada penerima. Saya bisa memberi tahu Anda bahwa biaya WITHDRAW adalah 0,033032168 DUSK, berhasil, dan terselesaikan sekitar satu jam sebelum saya melihatnya. Saya tidak bisa memberi tahu Anda untuk berapa banyak, atau milik siapa.
Sekarang daftar provisioner, di penjelajah yang sama, tab berikutnya. Di sana ada alamat staking, saldo stake aktif hingga sembilan desimal 15.378.456,710342763 untuk yang terbesar saat saya membacanya minggu ini; lalu stake nonaktif, blok jatuh tempo, akumulasi imbalan, serta hitungan slash lunak dan keras. Enam bidang lagi, dan kali ini semuanya adalah angka tentang uang seseorang.
Rantai yang sama, sore yang sama, default yang berlawanan. Itulah desainnya—tersaji di dua tab.
Yang mengamankan jaringan terekspos sampai desimal kesembilan, karena pihak lain harus bisa memverifikasinya tanpa meminta izin. Yang berpindah melintasi jaringan diselubungi, karena ukuran sebuah transaksi bukan urusan siapa pun selain pihak-pihak yang terlibat dan siapa pun yang berhak untuk meninjau.
Perlu disebutkan apa yang itu biayakan. Mempublikasikan jaminan per alamat membuat perilaku operator terbaca oleh pesaing, dan Dusk menerima itu, karena lapisan penyelesaian yang keamanannya harus Anda percayai bukanlah sesuatu yang bisa didanai oleh sebuah institusi tanpa menaruh kepercayaan.
Batas yang jujur: saya menginventarisasi penjelajahnya, bukan protokolnya. Apa yang ditampilkan oleh penjelajah blok sebagian adalah keputusan UI. Dan selective disclosure berarti bahwa seorang peninjau yang berwenang melihat lebih banyak daripada yang saya lihat—itulah tujuan utamanya, dan bagian yang tidak bisa saya verifikasi dari halaman publik.
Jika Anda adalah regulator, kolom-kolom mana dari yang itu yang pertama kali akan Anda tuntut?
Senja memiliki privasi di tempat yang diperlukan, transparansi di tempat yang bermanfaat. Siapa pun bisa menulis kalimat itu. Jadi saya melakukan hal yang membosankan: menginventarisasi secara persis kolom-kolom apa saja yang diserahkan oleh penjelajah mainnet, dan sampai di mana batasnya.
Satu baris transaksi memberi enam hal: hash, biaya hingga sembilan desimal, berhasil atau gagal, jenis operasinya, usianya, dan penanda shield. Itu daftar lengkapnya. Tidak ada kolom jumlah. Tidak ada pengirim dan tidak ada penerima. Saya bisa memberi tahu Anda bahwa biaya WITHDRAW adalah 0,033032168 DUSK, berhasil, dan terselesaikan sekitar satu jam sebelum saya melihatnya. Saya tidak bisa memberi tahu Anda untuk berapa banyak, atau milik siapa.
Sekarang daftar provisioner, di penjelajah yang sama, tab berikutnya. Di sana ada alamat staking, saldo stake aktif hingga sembilan desimal 15.378.456,710342763 untuk yang terbesar saat saya membacanya minggu ini; lalu stake nonaktif, blok jatuh tempo, akumulasi imbalan, serta hitungan slash lunak dan keras. Enam bidang lagi, dan kali ini semuanya adalah angka tentang uang seseorang.
Rantai yang sama, sore yang sama, default yang berlawanan. Itulah desainnya—tersaji di dua tab.
Yang mengamankan jaringan terekspos sampai desimal kesembilan, karena pihak lain harus bisa memverifikasinya tanpa meminta izin. Yang berpindah melintasi jaringan diselubungi, karena ukuran sebuah transaksi bukan urusan siapa pun selain pihak-pihak yang terlibat dan siapa pun yang berhak untuk meninjau.
Perlu disebutkan apa yang itu biayakan. Mempublikasikan jaminan per alamat membuat perilaku operator terbaca oleh pesaing, dan Dusk menerima itu, karena lapisan penyelesaian yang keamanannya harus Anda percayai bukanlah sesuatu yang bisa didanai oleh sebuah institusi tanpa menaruh kepercayaan.
Batas yang jujur: saya menginventarisasi penjelajahnya, bukan protokolnya. Apa yang ditampilkan oleh penjelajah blok sebagian adalah keputusan UI. Dan selective disclosure berarti bahwa seorang peninjau yang berwenang melihat lebih banyak daripada yang saya lihat—itulah tujuan utamanya, dan bagian yang tidak bisa saya verifikasi dari halaman publik.
Jika Anda adalah regulator, kolom-kolom mana dari yang itu yang pertama kali akan Anda tuntut?
69
·
--
#dusk @Dusk_Foundation $DUSK
Senja menggambarkan dirinya menawarkan penyelesaian yang deterministik. Kata itu melakukan banyak pekerjaan dalam satu kalimat, jadi dalam beberapa hari terakhir saya mencoba mengukur apakah jam yang ada di bawahnya benar-benar menyimpan waktu itu.
Dua sampel, diambil terpaut tiga hari, keduanya berasal dari daftar blok penjelajah mainnet.
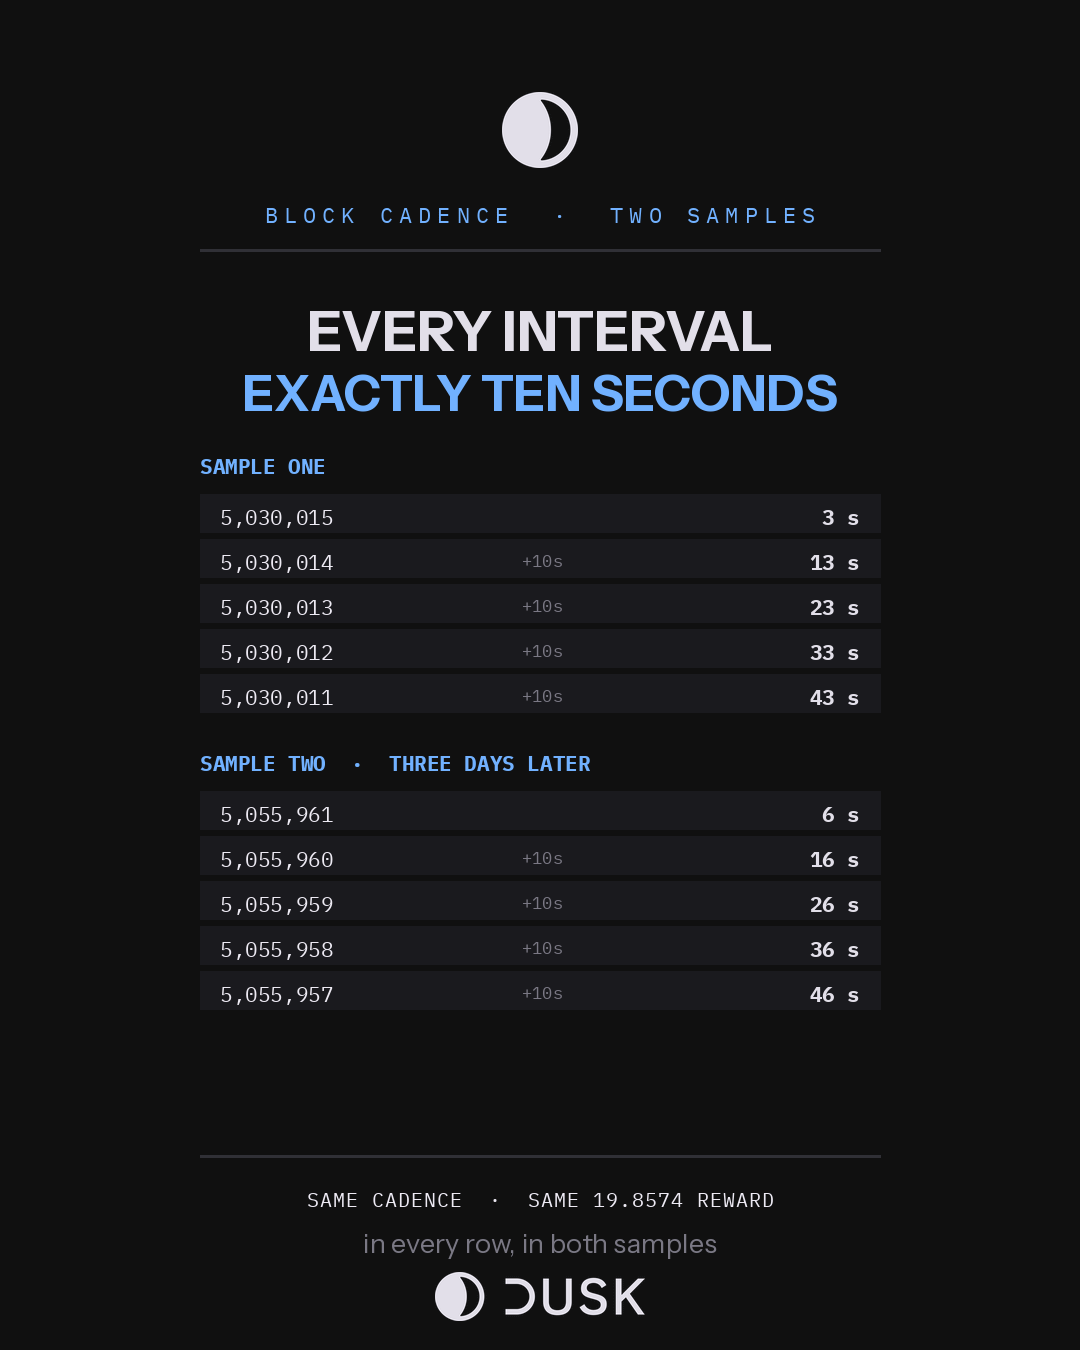
Sampel pertama, enam blok berurutan. Penjelajah menampilkannya berusia 3, 13, 23, 33, 43, dan 53 detik. Setiap jeda tepat sepuluh detik. Sampel kedua, tiga hari kemudian, lima blok berurutan: 6, 16, 26, 36, dan 46 detik. Setiap jeda tepat sepuluh detik lagi.
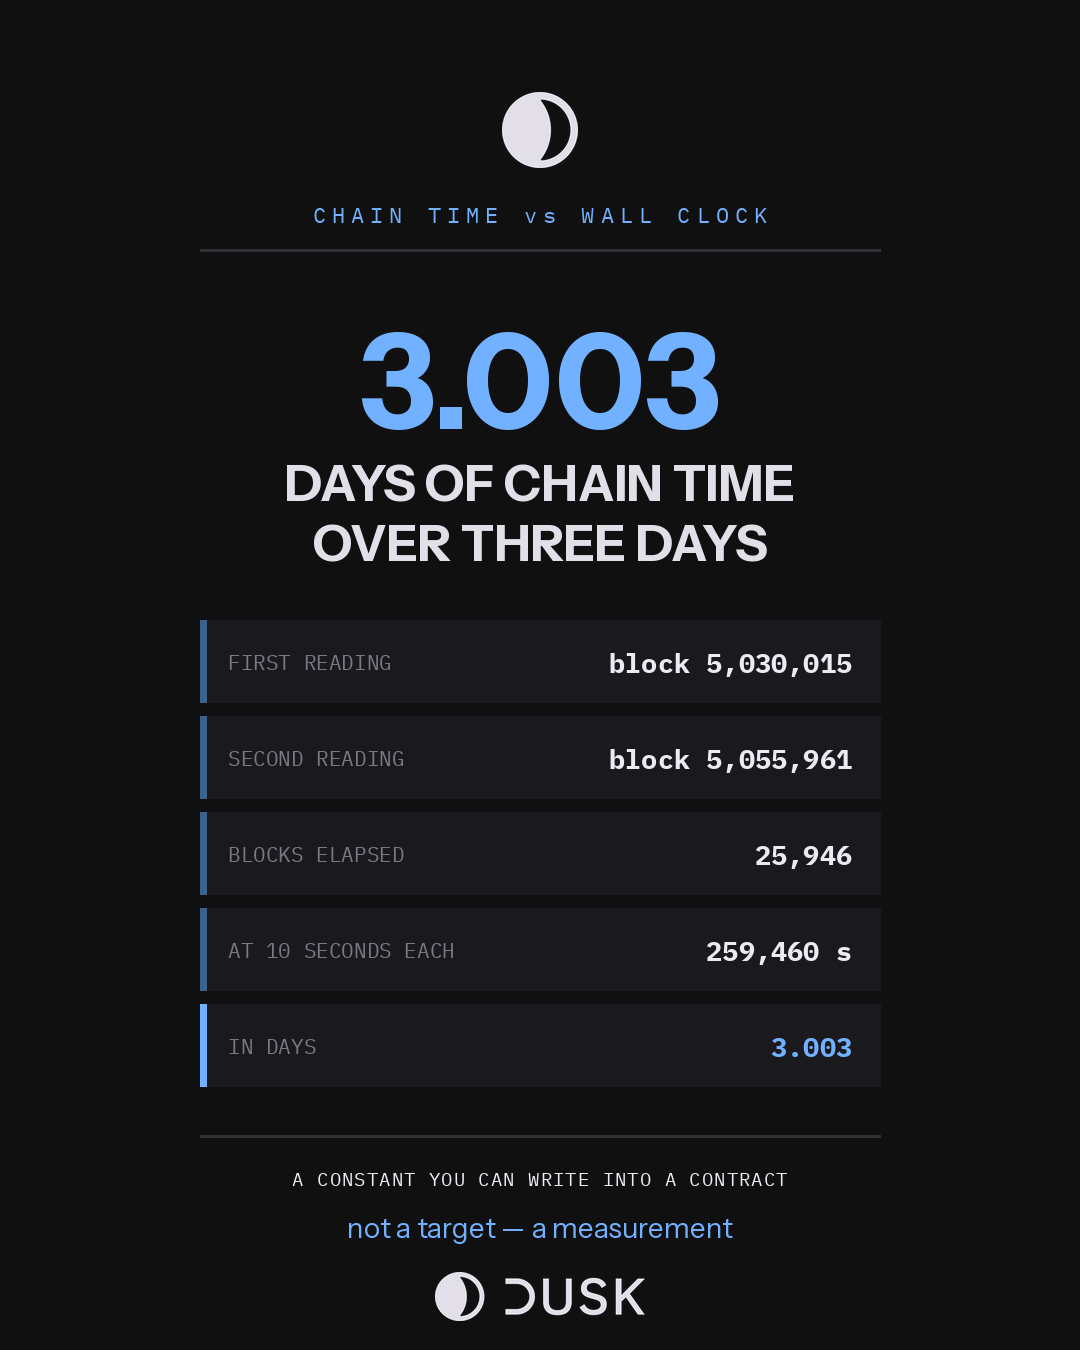
Lalu pertanyaan yang sama pada skala tiga hari. Pembacaan pertama saya adalah blok 5.030.015 dan yang kedua 5.055.961, selisih 25.946 blok. Dengan sepuluh detik untuk setiap blok, itu 259.460 detik, atau 3,003 hari waktu rantai dibanding tiga hari waktu dinding. Perbedaan selama seperempat juta detik cukup kecil sehingga saya tidak bisa memisahkannya dari ketidakakuratan saya sendiri tentang kapan saya memuat halaman.
Setiap blok pada kedua sampel membayar tepat 19,8574 DUSK. Bukan kira-kira, bukan rata-rata di seluruh rentang—empat angka desimal yang sama pada setiap baris, terpaut tiga hari.
Ini adalah hal paling tidak dramatis yang pernah saya ukur di rantai ini dan kemungkinan besar yang paling berpengaruh. T+2 di pasar tradisional tidak pernah dua hari komputasi. Itu dua hari kelonggaran institusional, dan setiap janji lanjutan harus dituliskan cukup longgar agar dapat bertahan. Jika intervalnya merupakan angka yang sama setiap saat, jaminan itu tidak lagi membutuhkan kelonggaran tersebut. Anda bisa menaruh jendela penyelesaian itu dalam sebuah kontrak, bukan dalam perkiraan.
Batasannya jujur: saya mengambil dua jendela yang terdiri dari lima atau enam blok. Itu bukti adanya ritme tetap dalam kondisi normal, bukan bukti terhadap kondisi yang bersifat adverarial. Yang ditunjukkannya ialah konstanta itu cukup nyata untuk dibangun menghadapi kondisi saat ini.
Jika Anda menulis klausul penyelesaian, apakah Anda lebih memilih menyebutkan target, atau melakukan pengukuran?
#dusk @Dusk $DUSK
Senja menggambarkan dirinya menawarkan penyelesaian yang deterministik. Kata itu melakukan banyak pekerjaan dalam satu kalimat, jadi dalam beberapa hari terakhir saya mencoba mengukur apakah jam yang ada di bawahnya benar-benar menyimpan waktu itu.
Dua sampel, diambil terpaut tiga hari, keduanya berasal dari daftar blok penjelajah mainnet.
Sampel pertama, enam blok berurutan. Penjelajah menampilkannya berusia 3, 13, 23, 33, 43, dan 53 detik. Setiap jeda tepat sepuluh detik. Sampel kedua, tiga hari kemudian, lima blok berurutan: 6, 16, 26, 36, dan 46 detik. Setiap jeda tepat sepuluh detik lagi.
Lalu pertanyaan yang sama pada skala tiga hari. Pembacaan pertama saya adalah blok 5.030.015 dan yang kedua 5.055.961, selisih 25.946 blok. Dengan sepuluh detik untuk setiap blok, itu 259.460 detik, atau 3,003 hari waktu rantai dibanding tiga hari waktu dinding. Perbedaan selama seperempat juta detik cukup kecil sehingga saya tidak bisa memisahkannya dari ketidakakuratan saya sendiri tentang kapan saya memuat halaman.
Setiap blok pada kedua sampel membayar tepat 19,8574 DUSK. Bukan kira-kira, bukan rata-rata di seluruh rentang—empat angka desimal yang sama pada setiap baris, terpaut tiga hari.
Ini adalah hal paling tidak dramatis yang pernah saya ukur di rantai ini dan kemungkinan besar yang paling berpengaruh. T+2 di pasar tradisional tidak pernah dua hari komputasi. Itu dua hari kelonggaran institusional, dan setiap janji lanjutan harus dituliskan cukup longgar agar dapat bertahan. Jika intervalnya merupakan angka yang sama setiap saat, jaminan itu tidak lagi membutuhkan kelonggaran tersebut. Anda bisa menaruh jendela penyelesaian itu dalam sebuah kontrak, bukan dalam perkiraan.
Batasannya jujur: saya mengambil dua jendela yang terdiri dari lima atau enam blok. Itu bukti adanya ritme tetap dalam kondisi normal, bukan bukti terhadap kondisi yang bersifat adverarial. Yang ditunjukkannya ialah konstanta itu cukup nyata untuk dibangun menghadapi kondisi saat ini.
Jika Anda menulis klausul penyelesaian, apakah Anda lebih memilih menyebutkan target, atau melakukan pengukuran?
Senja menggambarkan dirinya menawarkan penyelesaian yang deterministik. Kata itu melakukan banyak pekerjaan dalam satu kalimat, jadi dalam beberapa hari terakhir saya mencoba mengukur apakah jam yang ada di bawahnya benar-benar menyimpan waktu itu.
Dua sampel, diambil terpaut tiga hari, keduanya berasal dari daftar blok penjelajah mainnet.
Sampel pertama, enam blok berurutan. Penjelajah menampilkannya berusia 3, 13, 23, 33, 43, dan 53 detik. Setiap jeda tepat sepuluh detik. Sampel kedua, tiga hari kemudian, lima blok berurutan: 6, 16, 26, 36, dan 46 detik. Setiap jeda tepat sepuluh detik lagi.
Lalu pertanyaan yang sama pada skala tiga hari. Pembacaan pertama saya adalah blok 5.030.015 dan yang kedua 5.055.961, selisih 25.946 blok. Dengan sepuluh detik untuk setiap blok, itu 259.460 detik, atau 3,003 hari waktu rantai dibanding tiga hari waktu dinding. Perbedaan selama seperempat juta detik cukup kecil sehingga saya tidak bisa memisahkannya dari ketidakakuratan saya sendiri tentang kapan saya memuat halaman.
Setiap blok pada kedua sampel membayar tepat 19,8574 DUSK. Bukan kira-kira, bukan rata-rata di seluruh rentang—empat angka desimal yang sama pada setiap baris, terpaut tiga hari.
Ini adalah hal paling tidak dramatis yang pernah saya ukur di rantai ini dan kemungkinan besar yang paling berpengaruh. T+2 di pasar tradisional tidak pernah dua hari komputasi. Itu dua hari kelonggaran institusional, dan setiap janji lanjutan harus dituliskan cukup longgar agar dapat bertahan. Jika intervalnya merupakan angka yang sama setiap saat, jaminan itu tidak lagi membutuhkan kelonggaran tersebut. Anda bisa menaruh jendela penyelesaian itu dalam sebuah kontrak, bukan dalam perkiraan.
Batasannya jujur: saya mengambil dua jendela yang terdiri dari lima atau enam blok. Itu bukti adanya ritme tetap dalam kondisi normal, bukan bukti terhadap kondisi yang bersifat adverarial. Yang ditunjukkannya ialah konstanta itu cukup nyata untuk dibangun menghadapi kondisi saat ini.
Jika Anda menulis klausul penyelesaian, apakah Anda lebih memilih menyebutkan target, atau melakukan pengukuran?
95
·
--
#dusk @Dusk_Foundation $DUSK
Daftar provisioner memiliki kolom yang sempat kulalui terakhir kali: accumulated reward. Isinya seperti derau. Ada satu operator yang berada di 652.827 DUSK, satu lagi di 50.08, keduanya mengamankan rantai yang sama pada saat yang sama. Lalu aku sadar bahwa kolom itu adalah jam, dan aku bisa membacanya.
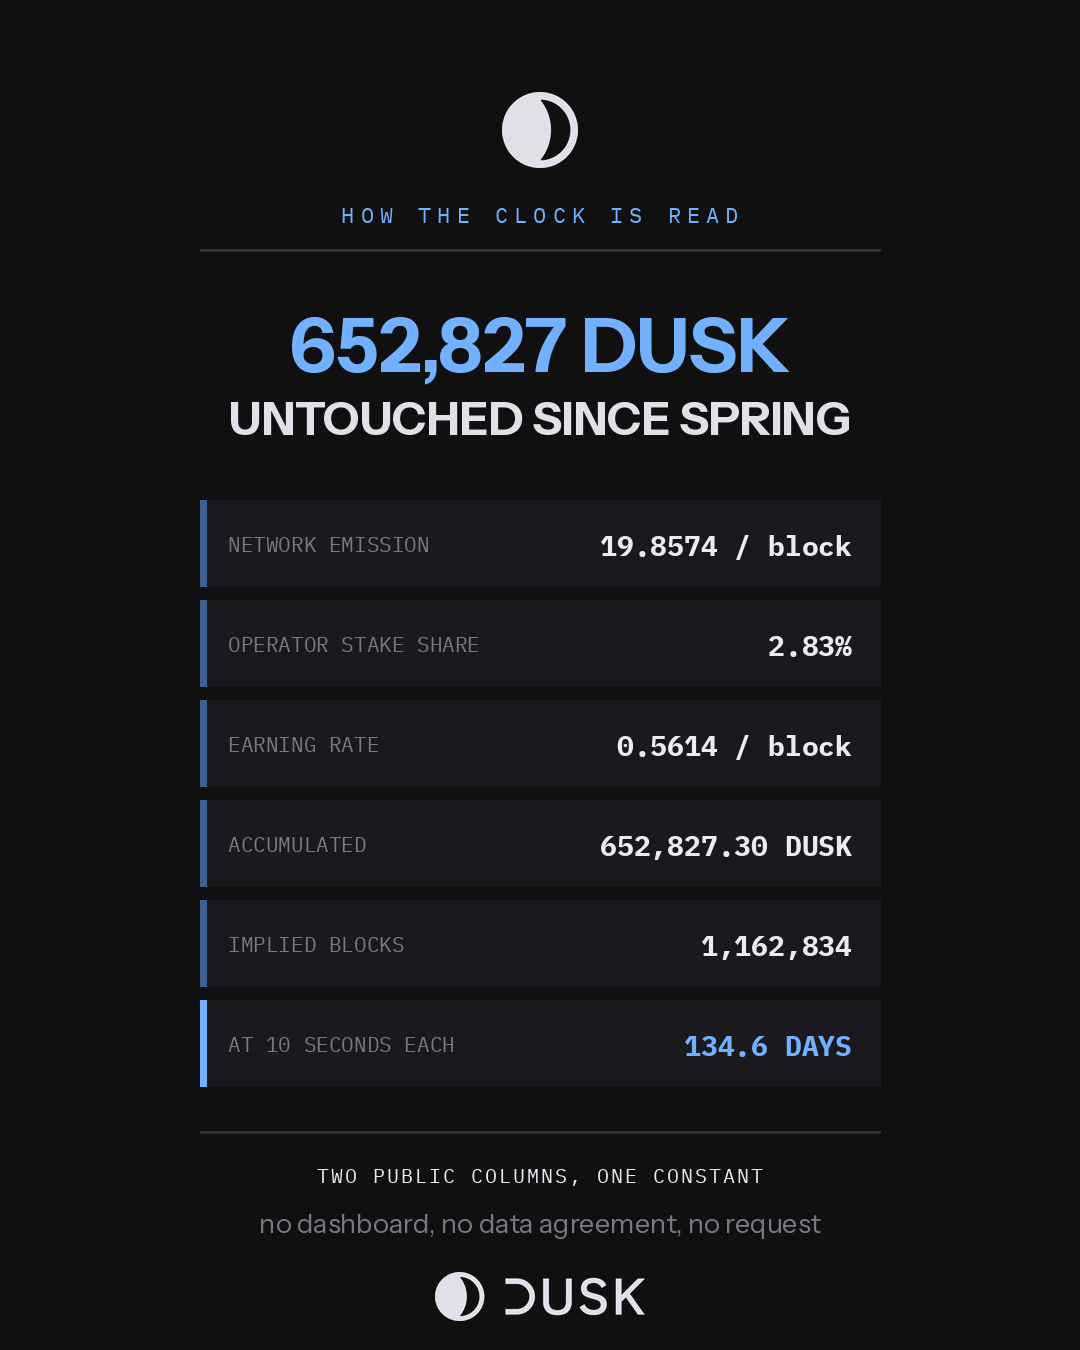
Emisi di Dusk bersifat tetap. 19,8574 DUSK per blok, blok setiap sepuluh detik, dibagi berdasarkan bobot stake. Jadi, laju penghasilan operator bukan soal keberuntungan atau strategi, melainkan aritmetika. Node yang memegang 2,83% dari 213,57M DUSK yang dipatok menghasilkan 0,5614 DUSK per blok, selalu. Bagilah saldo akumulasi itu dengan laju tersebut, dan kau akan memperoleh berapa lama sejak terakhir kali ia menyapu.
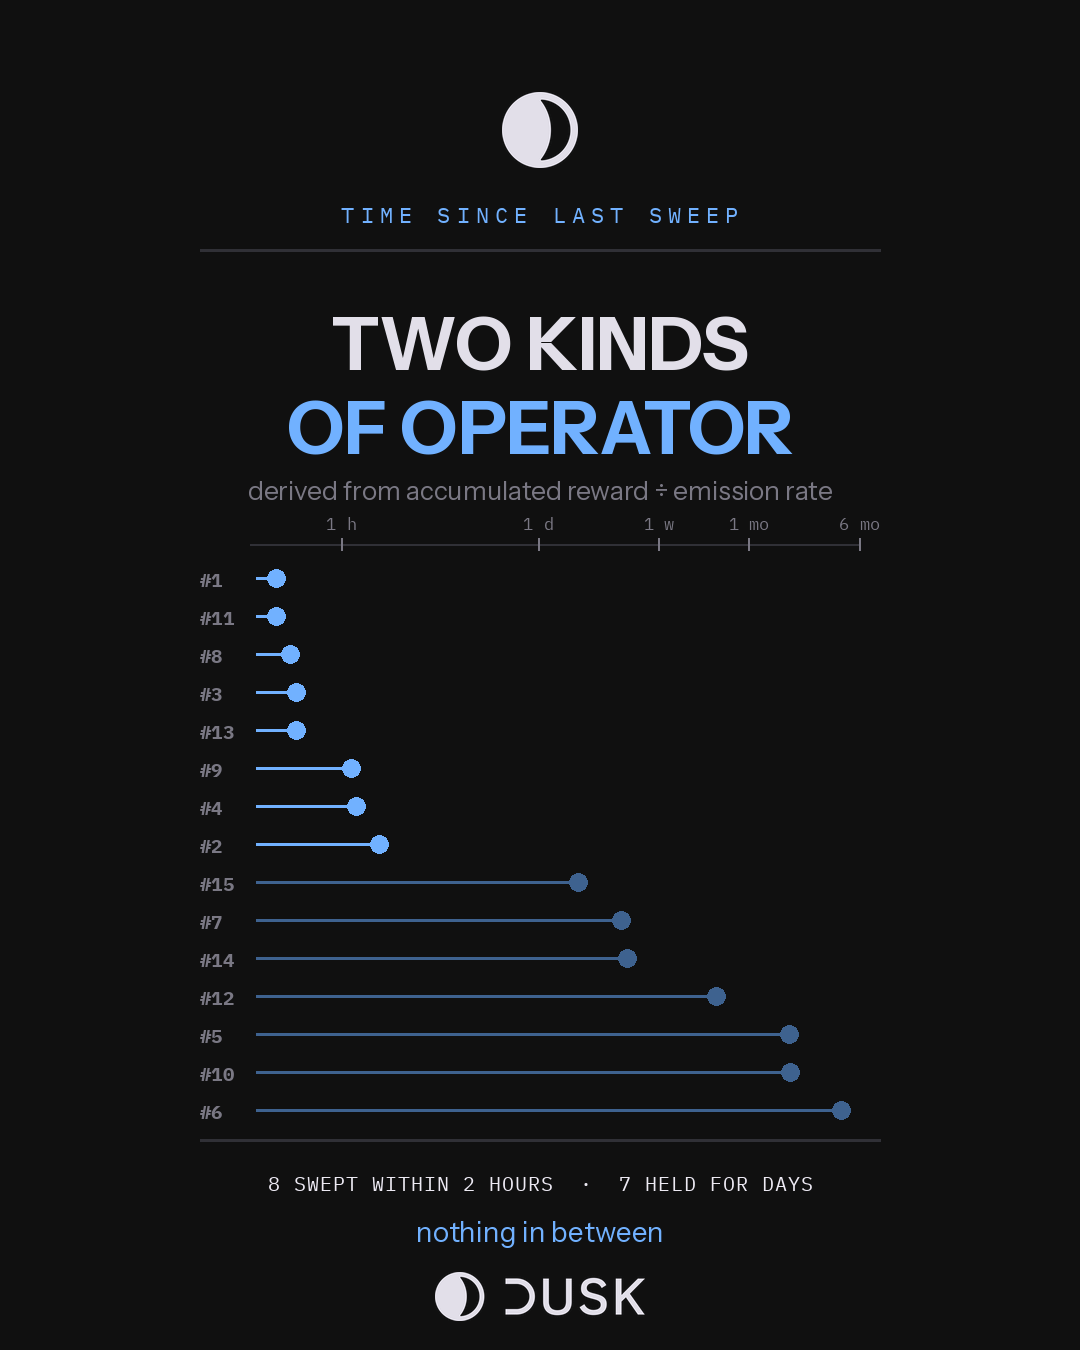
Lakukan itu untuk lima belas teratas, dan hasilnya terpecah menjadi dua kelompok tanpa yang di antaranya. Delapan di antaranya telah menyapu dalam dua jam sebelumnya—provisioner terbesar di jaringan, 7,20% dari seluruh stake—mengumpulkan dalam 21 menit sebelum aku memuat halaman. Tujuh lainnya membiarkannya mengalir: 1,9 hari, 3,8, 4,2, 17,7, 57,4, 58,6, dan satu berada pada 134,6 hari, memegang 652.827 DUSK yang belum tersentuh sejak musim semi.
Tidak ada yang mempublikasikannya. Aku menurunkannya dari dua kolom publik dan satu konstanta protokol. Bagian itulah yang layak dipelajari. Sebuah institusi yang merekonsiliasi apa yang diperoleh validatornya tidak perlu menanyakan mereka, atau mempercayai dasbor, atau menandatangani perjanjian data. Buku besar sudah menjawab, per alamat, untuk siapa pun yang peduli untuk menghitung.
Batas yang jujur: ini mengasumsikan setiap stake bertahan stabil sepanjang jendela waktu. Selama lebih dari 134 hari, hampir pasti tidak begitu, jadi interval panjang hanyalah perkiraan dengan rentang kesalahan yang nyata, bukan faktur. Yang pendek, diukur dalam hitungan menit, kokoh.
Itu adalah separuh yang lebih sunyi dari apa yang sedang dibangun Dusk. Saldo bisa dibuat rahasia. Catatan tentang siapa yang mengamankan rantai, dan berapa dibayarkan untuk itu, tetap terbaca bagi siapa pun yang punya kalkulator.
Kalau kamu menjalankan venue yang teregulasi, kamu lebih suka mengaudit validatormu berdasarkan permintaan, atau berdasarkan aritmetika?
#dusk @Dusk $DUSK
Daftar provisioner memiliki kolom yang sempat kulalui terakhir kali: accumulated reward. Isinya seperti derau. Ada satu operator yang berada di 652.827 DUSK, satu lagi di 50.08, keduanya mengamankan rantai yang sama pada saat yang sama. Lalu aku sadar bahwa kolom itu adalah jam, dan aku bisa membacanya.
Emisi di Dusk bersifat tetap. 19,8574 DUSK per blok, blok setiap sepuluh detik, dibagi berdasarkan bobot stake. Jadi, laju penghasilan operator bukan soal keberuntungan atau strategi, melainkan aritmetika. Node yang memegang 2,83% dari 213,57M DUSK yang dipatok menghasilkan 0,5614 DUSK per blok, selalu. Bagilah saldo akumulasi itu dengan laju tersebut, dan kau akan memperoleh berapa lama sejak terakhir kali ia menyapu.
Lakukan itu untuk lima belas teratas, dan hasilnya terpecah menjadi dua kelompok tanpa yang di antaranya. Delapan di antaranya telah menyapu dalam dua jam sebelumnya—provisioner terbesar di jaringan, 7,20% dari seluruh stake—mengumpulkan dalam 21 menit sebelum aku memuat halaman. Tujuh lainnya membiarkannya mengalir: 1,9 hari, 3,8, 4,2, 17,7, 57,4, 58,6, dan satu berada pada 134,6 hari, memegang 652.827 DUSK yang belum tersentuh sejak musim semi.
Tidak ada yang mempublikasikannya. Aku menurunkannya dari dua kolom publik dan satu konstanta protokol. Bagian itulah yang layak dipelajari. Sebuah institusi yang merekonsiliasi apa yang diperoleh validatornya tidak perlu menanyakan mereka, atau mempercayai dasbor, atau menandatangani perjanjian data. Buku besar sudah menjawab, per alamat, untuk siapa pun yang peduli untuk menghitung.
Batas yang jujur: ini mengasumsikan setiap stake bertahan stabil sepanjang jendela waktu. Selama lebih dari 134 hari, hampir pasti tidak begitu, jadi interval panjang hanyalah perkiraan dengan rentang kesalahan yang nyata, bukan faktur. Yang pendek, diukur dalam hitungan menit, kokoh.
Itu adalah separuh yang lebih sunyi dari apa yang sedang dibangun Dusk. Saldo bisa dibuat rahasia. Catatan tentang siapa yang mengamankan rantai, dan berapa dibayarkan untuk itu, tetap terbaca bagi siapa pun yang punya kalkulator.
Kalau kamu menjalankan venue yang teregulasi, kamu lebih suka mengaudit validatormu berdasarkan permintaan, atau berdasarkan aritmetika?
Daftar provisioner memiliki kolom yang sempat kulalui terakhir kali: accumulated reward. Isinya seperti derau. Ada satu operator yang berada di 652.827 DUSK, satu lagi di 50.08, keduanya mengamankan rantai yang sama pada saat yang sama. Lalu aku sadar bahwa kolom itu adalah jam, dan aku bisa membacanya.
Emisi di Dusk bersifat tetap. 19,8574 DUSK per blok, blok setiap sepuluh detik, dibagi berdasarkan bobot stake. Jadi, laju penghasilan operator bukan soal keberuntungan atau strategi, melainkan aritmetika. Node yang memegang 2,83% dari 213,57M DUSK yang dipatok menghasilkan 0,5614 DUSK per blok, selalu. Bagilah saldo akumulasi itu dengan laju tersebut, dan kau akan memperoleh berapa lama sejak terakhir kali ia menyapu.
Lakukan itu untuk lima belas teratas, dan hasilnya terpecah menjadi dua kelompok tanpa yang di antaranya. Delapan di antaranya telah menyapu dalam dua jam sebelumnya—provisioner terbesar di jaringan, 7,20% dari seluruh stake—mengumpulkan dalam 21 menit sebelum aku memuat halaman. Tujuh lainnya membiarkannya mengalir: 1,9 hari, 3,8, 4,2, 17,7, 57,4, 58,6, dan satu berada pada 134,6 hari, memegang 652.827 DUSK yang belum tersentuh sejak musim semi.
Tidak ada yang mempublikasikannya. Aku menurunkannya dari dua kolom publik dan satu konstanta protokol. Bagian itulah yang layak dipelajari. Sebuah institusi yang merekonsiliasi apa yang diperoleh validatornya tidak perlu menanyakan mereka, atau mempercayai dasbor, atau menandatangani perjanjian data. Buku besar sudah menjawab, per alamat, untuk siapa pun yang peduli untuk menghitung.
Batas yang jujur: ini mengasumsikan setiap stake bertahan stabil sepanjang jendela waktu. Selama lebih dari 134 hari, hampir pasti tidak begitu, jadi interval panjang hanyalah perkiraan dengan rentang kesalahan yang nyata, bukan faktur. Yang pendek, diukur dalam hitungan menit, kokoh.
Itu adalah separuh yang lebih sunyi dari apa yang sedang dibangun Dusk. Saldo bisa dibuat rahasia. Catatan tentang siapa yang mengamankan rantai, dan berapa dibayarkan untuk itu, tetap terbaca bagi siapa pun yang punya kalkulator.
Kalau kamu menjalankan venue yang teregulasi, kamu lebih suka mengaudit validatormu berdasarkan permintaan, atau berdasarkan aritmetika?
103
·
--
#dusk @Dusk_Foundation $DUSK
Sebuah venue penyelesaian tidak boleh memperlakukan kumpulan validatornya sebagai sebuah abstraksi. Jika Dusk Trade akan beroperasi sebagai MTF teregulasi, pada akhirnya seseorang harus bertanggung jawab atas para operator yang mesin-mesinnya membuat transaksi-transaksi itu menjadi final. Jadi saya membuka daftar provisioner dan membacanya dari bagian atas.
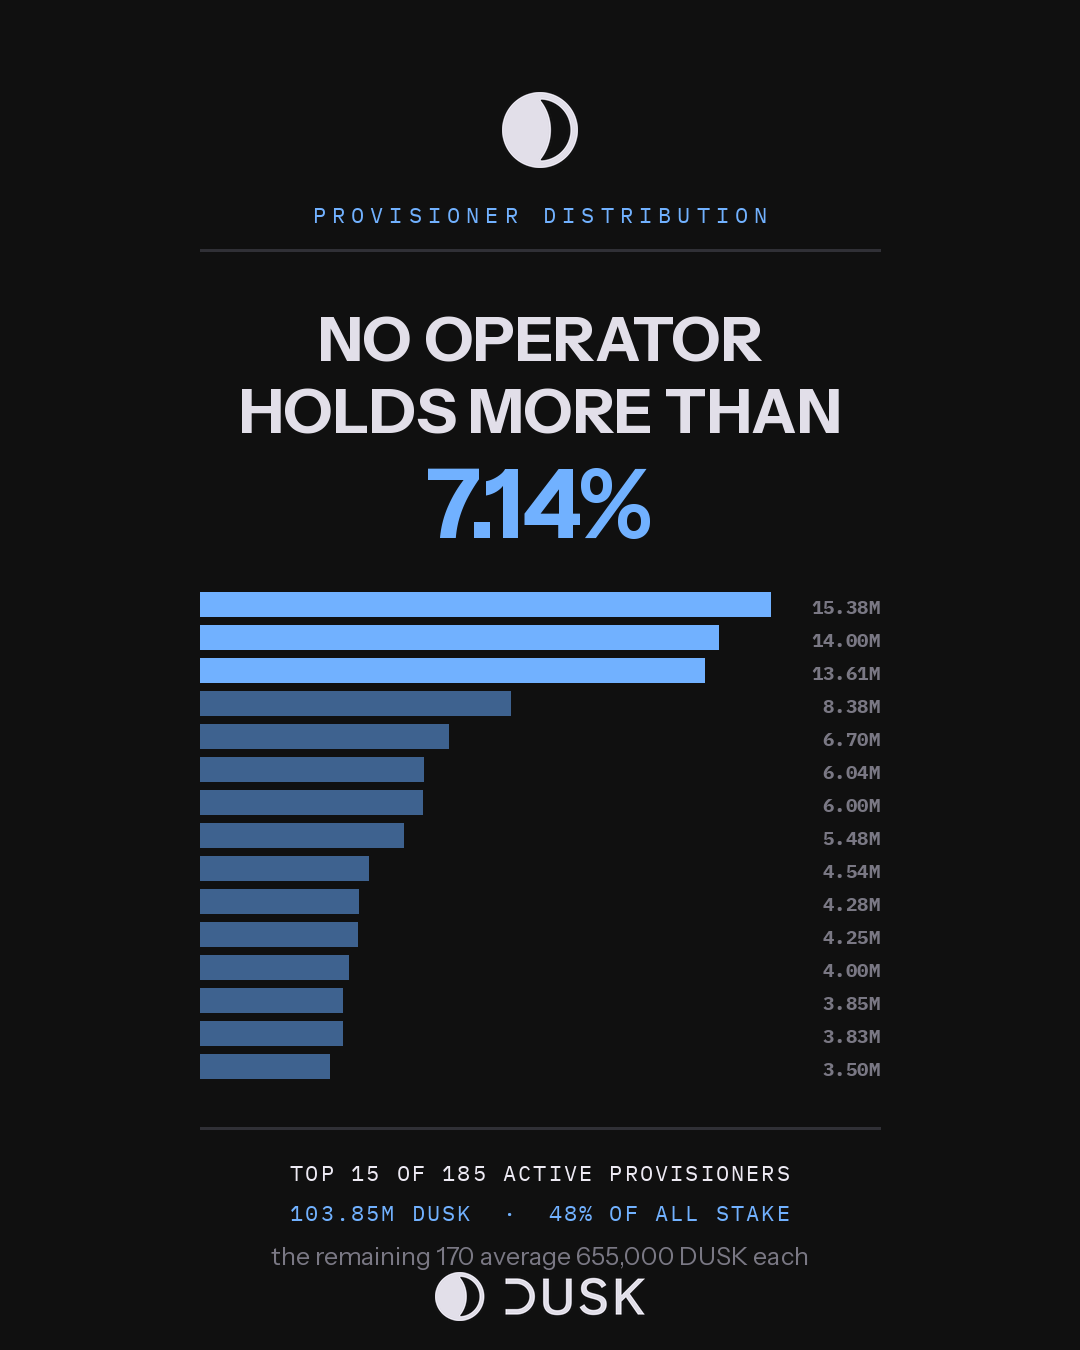
Lima taruhan terbesar di mainnet, dalam DUSK: 15.378.456 / 14.001.435 / 13.613.723 / 8.380.800 / 6.701.421. Perluas sampai lima belas teratas dan totalnya menjadi 103,85M—hanya sedikit di bawah setengah dari semua dana yang dibonding, dipegang oleh 15 dari 185 provisioner aktif. Operator tunggal terbesar memegang 7,14% dari total taruhan. Sementara 170 node lainnya rata-rata sekitar 655.000 DUSK per node, jadi ekornya tidak sekadar dekoratif.
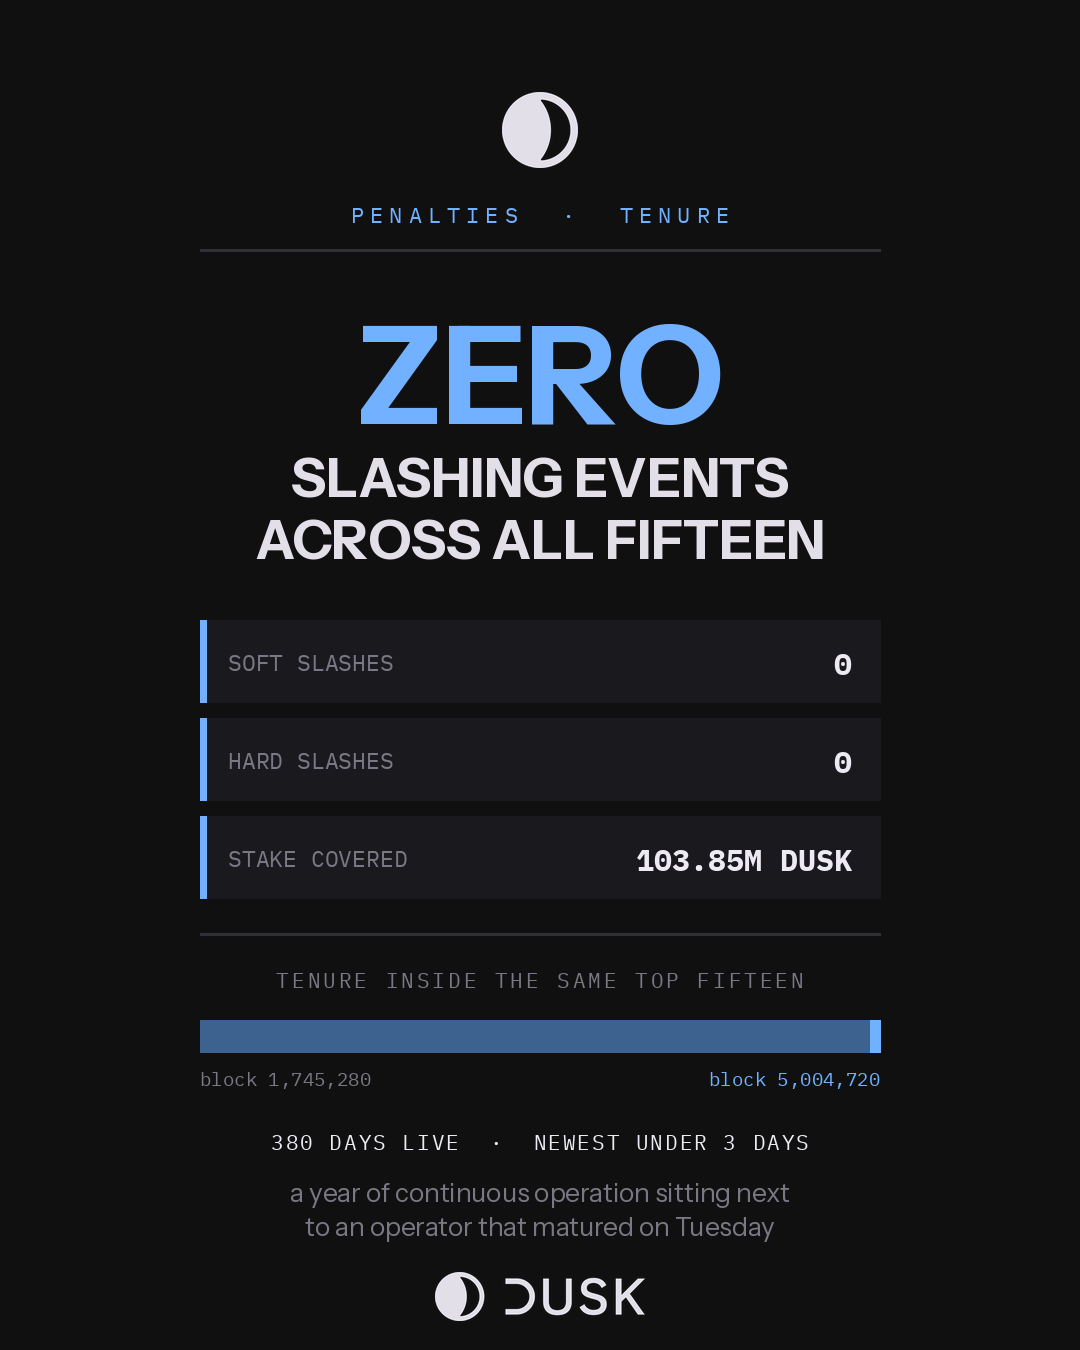
Lalu kolom yang tidak saya duga ternyata begitu sunyi. Untuk setiap satu dari lima belas itu: Soft 0, Hard 0. Tidak ada satu pun peristiwa penalti di antara operator yang mengamankan separuh rantai.
Kemudian blok-blok kematangan (maturity), tempat set berhenti terlihat statis. Entri tertua di lima belas teratas matang pada blok 1.745.280. Mengingat sebuah rantai yang sekarang sudah melewati 5.030.000 dengan waktu sepuluh detik per blok, operator itu sudah aktif selama kira-kira 380 hari. Yang paling baru matang pada 5.004.720—kurang dari tiga hari yang lalu. Halaman yang sama, daftar yang sama. Lebih dari satu tahun operasi berkelanjutan berdampingan dengan pendatang dari hari Selasa.
Perlu disebutkan apa yang tidak ditunjukkannya. Bobot taruhan bukanlah identitas. Explorer memberi saya alamat, bukan entitas hukum, dan pasangan venue untuk onboarding yang tunduk pada aturan UE membutuhkan jenis yang kedua. Yang diberikannya adalah bagian yang paling sering dibiarkan implisit oleh banyak jaringan: distribusinya sendiri, per alamat, yang dipublikasikan dan dihitung ulang setiap blok.
Itu separuh yang tidak glamor dari privasi yang dapat diprogram. Saldo bisa disamarkan. Jaminan yang mengamankannya tidak bisa.
Jika Anda sedang underwriting kepastian penyelesaian (settlement finality), yang pertama mana yang Anda mau—nama para operator, atau angka-angka di balik mereka?
#dusk @Dusk $DUSK
Sebuah venue penyelesaian tidak boleh memperlakukan kumpulan validatornya sebagai sebuah abstraksi. Jika Dusk Trade akan beroperasi sebagai MTF teregulasi, pada akhirnya seseorang harus bertanggung jawab atas para operator yang mesin-mesinnya membuat transaksi-transaksi itu menjadi final. Jadi saya membuka daftar provisioner dan membacanya dari bagian atas.
Lima taruhan terbesar di mainnet, dalam DUSK: 15.378.456 / 14.001.435 / 13.613.723 / 8.380.800 / 6.701.421. Perluas sampai lima belas teratas dan totalnya menjadi 103,85M—hanya sedikit di bawah setengah dari semua dana yang dibonding, dipegang oleh 15 dari 185 provisioner aktif. Operator tunggal terbesar memegang 7,14% dari total taruhan. Sementara 170 node lainnya rata-rata sekitar 655.000 DUSK per node, jadi ekornya tidak sekadar dekoratif.
Lalu kolom yang tidak saya duga ternyata begitu sunyi. Untuk setiap satu dari lima belas itu: Soft 0, Hard 0. Tidak ada satu pun peristiwa penalti di antara operator yang mengamankan separuh rantai.
Kemudian blok-blok kematangan (maturity), tempat set berhenti terlihat statis. Entri tertua di lima belas teratas matang pada blok 1.745.280. Mengingat sebuah rantai yang sekarang sudah melewati 5.030.000 dengan waktu sepuluh detik per blok, operator itu sudah aktif selama kira-kira 380 hari. Yang paling baru matang pada 5.004.720—kurang dari tiga hari yang lalu. Halaman yang sama, daftar yang sama. Lebih dari satu tahun operasi berkelanjutan berdampingan dengan pendatang dari hari Selasa.
Perlu disebutkan apa yang tidak ditunjukkannya. Bobot taruhan bukanlah identitas. Explorer memberi saya alamat, bukan entitas hukum, dan pasangan venue untuk onboarding yang tunduk pada aturan UE membutuhkan jenis yang kedua. Yang diberikannya adalah bagian yang paling sering dibiarkan implisit oleh banyak jaringan: distribusinya sendiri, per alamat, yang dipublikasikan dan dihitung ulang setiap blok.
Itu separuh yang tidak glamor dari privasi yang dapat diprogram. Saldo bisa disamarkan. Jaminan yang mengamankannya tidak bisa.
Jika Anda sedang underwriting kepastian penyelesaian (settlement finality), yang pertama mana yang Anda mau—nama para operator, atau angka-angka di balik mereka?
Sebuah venue penyelesaian tidak boleh memperlakukan kumpulan validatornya sebagai sebuah abstraksi. Jika Dusk Trade akan beroperasi sebagai MTF teregulasi, pada akhirnya seseorang harus bertanggung jawab atas para operator yang mesin-mesinnya membuat transaksi-transaksi itu menjadi final. Jadi saya membuka daftar provisioner dan membacanya dari bagian atas.
Lima taruhan terbesar di mainnet, dalam DUSK: 15.378.456 / 14.001.435 / 13.613.723 / 8.380.800 / 6.701.421. Perluas sampai lima belas teratas dan totalnya menjadi 103,85M—hanya sedikit di bawah setengah dari semua dana yang dibonding, dipegang oleh 15 dari 185 provisioner aktif. Operator tunggal terbesar memegang 7,14% dari total taruhan. Sementara 170 node lainnya rata-rata sekitar 655.000 DUSK per node, jadi ekornya tidak sekadar dekoratif.
Lalu kolom yang tidak saya duga ternyata begitu sunyi. Untuk setiap satu dari lima belas itu: Soft 0, Hard 0. Tidak ada satu pun peristiwa penalti di antara operator yang mengamankan separuh rantai.
Kemudian blok-blok kematangan (maturity), tempat set berhenti terlihat statis. Entri tertua di lima belas teratas matang pada blok 1.745.280. Mengingat sebuah rantai yang sekarang sudah melewati 5.030.000 dengan waktu sepuluh detik per blok, operator itu sudah aktif selama kira-kira 380 hari. Yang paling baru matang pada 5.004.720—kurang dari tiga hari yang lalu. Halaman yang sama, daftar yang sama. Lebih dari satu tahun operasi berkelanjutan berdampingan dengan pendatang dari hari Selasa.
Perlu disebutkan apa yang tidak ditunjukkannya. Bobot taruhan bukanlah identitas. Explorer memberi saya alamat, bukan entitas hukum, dan pasangan venue untuk onboarding yang tunduk pada aturan UE membutuhkan jenis yang kedua. Yang diberikannya adalah bagian yang paling sering dibiarkan implisit oleh banyak jaringan: distribusinya sendiri, per alamat, yang dipublikasikan dan dihitung ulang setiap blok.
Itu separuh yang tidak glamor dari privasi yang dapat diprogram. Saldo bisa disamarkan. Jaminan yang mengamankannya tidak bisa.
Jika Anda sedang underwriting kepastian penyelesaian (settlement finality), yang pertama mana yang Anda mau—nama para operator, atau angka-angka di balik mereka?
1
97
·
--
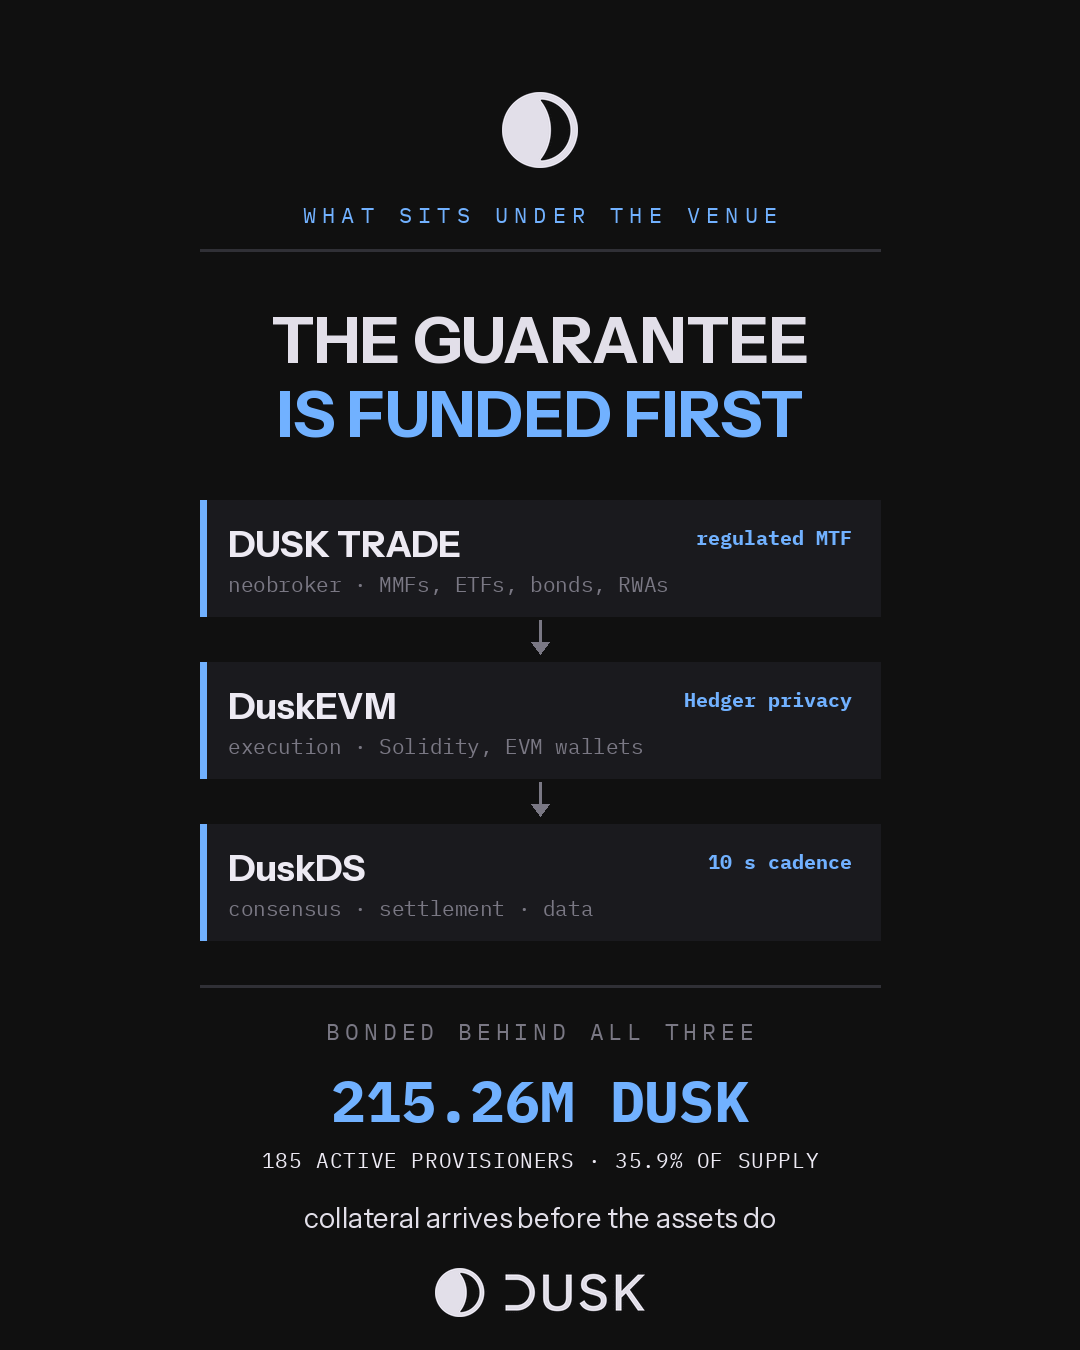
Dusk Trade dimaksudkan menjadi neobroker: MMF, ETF, obligasi, dan RWA yang dimiliki sebagai kepemilikan nyata, disusun agar dapat beroperasi sebagai MTF yang teregulasi. Sebelum menilai lapisan aplikasi seperti itu, saya ingin tahu apa yang ada di bawahnya. Jadi saya mengukur agunannya.
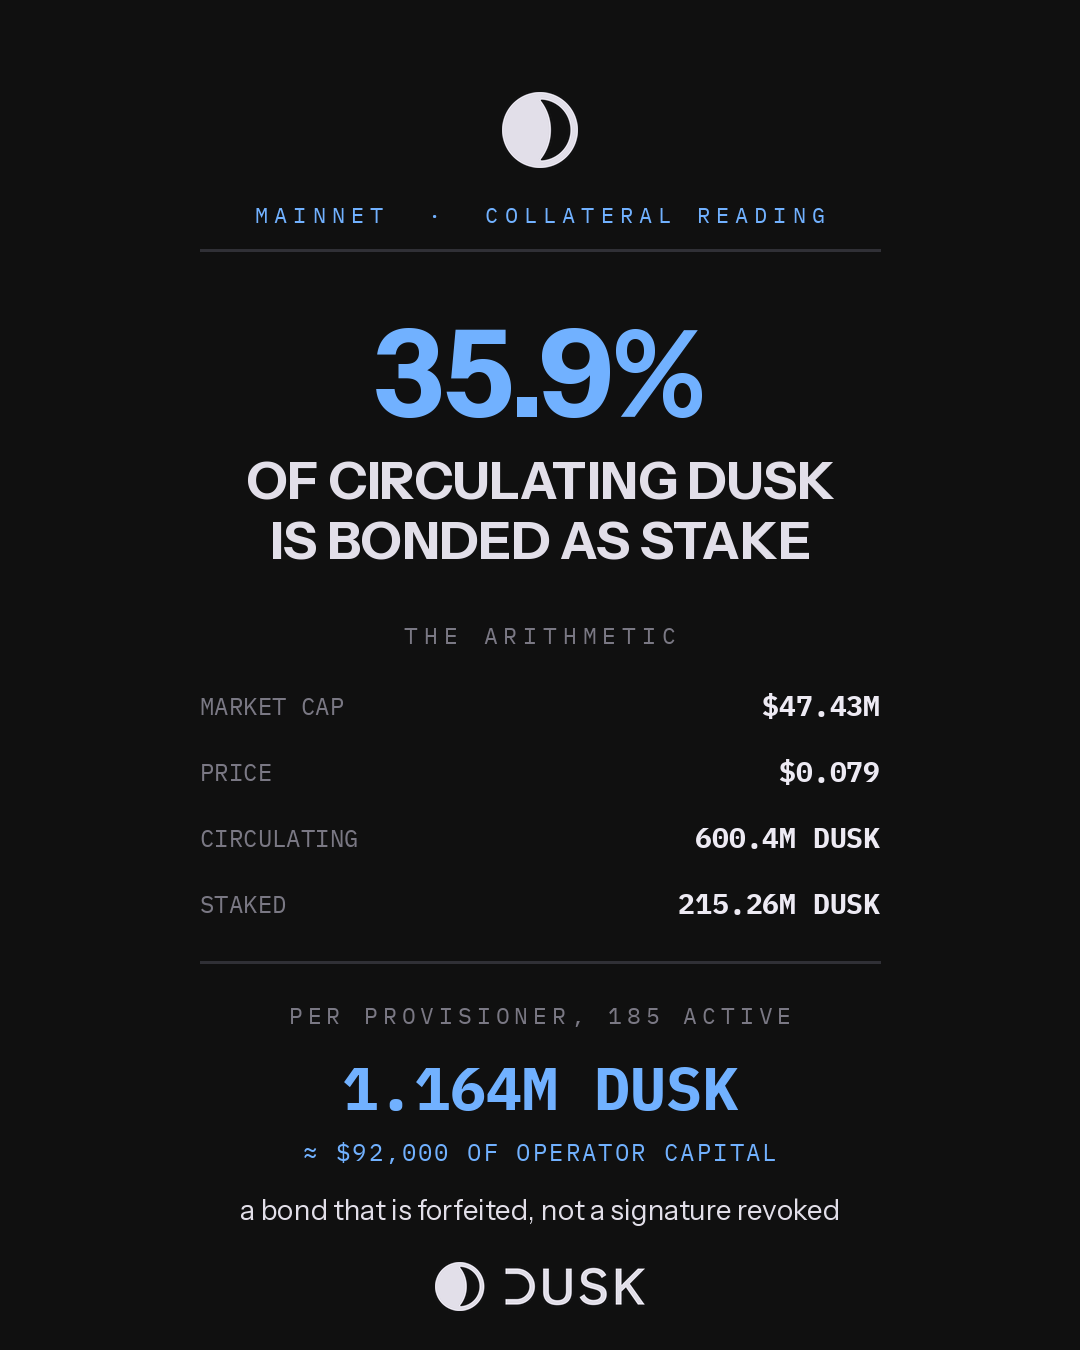
Penjelajah mainnet: 215,26M DUSK terikat pada 185 pemberi provision aktif. Market cap 47,43M dengan harga 0,079 menempatkan suplai beredar mendekati 600,4M. Artinya, kira-kira 35,9% dari setiap DUSK yang beredar saat ini dikunci sebagai stake.
Uraikan. Itu setara 1,164M DUSK per provisioner secara rata-rata, sekitar $92.000 modal pribadi operator yang duduk di belakang setiap node. Bukan tanda tangan yang bisa dicabut. Obligasi yang dirampas.
Lalu bagian yang layak untuk ditunggu. Seluruh agunan itu menghasilkan 19,8574 DUSK per blok, satu blok setiap sepuluh detik, apakah blok tersebut menyelesaikan transaksi perdagangan obligasi atau tidak sama sekali. Dalam sehari terakhir, saya menghitung beberapa ratus transaksi di seluruh jaringan. Diukur sebagai biaya per transaksi, ini adalah cara yang tidak masuk akal untuk menjalankan sebuah chain.
Diukur sebagai prasyarat, ini satu-satunya cara. Neobroker tidak bisa memberi tahu klien bahwa penyelesaian menjadi final begitu cukup banyak orang lain mulai berdagang. Tempatnya harus dibuka dengan jaminan yang sudah didanai. Dusk membeli anggaran keamanan sebelum volume yang memang dirancang untuk ditanggungnya, dan 35,9% itu menunjukkan para operator yang menjalankan node-node tersebut telah menerima tagihan itu sejak awal.
Itu juga batas yang jujur dari angka tersebut. Stake memberi tahu Anda berapa biayanya untuk menyerang buku besar. Itu tidak memberi tahu apa pun tentang apakah aset benar-benar tiba di sana. NPEX berencana menyalurkan 300M+ EUR onchain melalui Dusk; sampai itu terjadi, ini adalah kapasitas yang menunggu permintaan.
Jika Anda menandatangani penitipan (custody) untuk obligasi yang ditokenisasi, hal pertama yang ingin Anda lihat apa—izin dari venue, atau agunan di balik buku besar tempat obligasi itu diselesaikan?
#dusk @Dusk_Foundation $DUSK
Dusk Trade dimaksudkan menjadi neobroker: MMF, ETF, obligasi, dan RWA yang dimiliki sebagai kepemilikan nyata, disusun agar dapat beroperasi sebagai MTF yang teregulasi. Sebelum menilai lapisan aplikasi seperti itu, saya ingin tahu apa yang ada di bawahnya. Jadi saya mengukur agunannya.
Penjelajah mainnet: 215,26M DUSK terikat pada 185 pemberi provision aktif. Market cap 47,43M dengan harga 0,079 menempatkan suplai beredar mendekati 600,4M. Artinya, kira-kira 35,9% dari setiap DUSK yang beredar saat ini dikunci sebagai stake.
Uraikan. Itu setara 1,164M DUSK per provisioner secara rata-rata, sekitar $92.000 modal pribadi operator yang duduk di belakang setiap node. Bukan tanda tangan yang bisa dicabut. Obligasi yang dirampas.
Lalu bagian yang layak untuk ditunggu. Seluruh agunan itu menghasilkan 19,8574 DUSK per blok, satu blok setiap sepuluh detik, apakah blok tersebut menyelesaikan transaksi perdagangan obligasi atau tidak sama sekali. Dalam sehari terakhir, saya menghitung beberapa ratus transaksi di seluruh jaringan. Diukur sebagai biaya per transaksi, ini adalah cara yang tidak masuk akal untuk menjalankan sebuah chain.
Diukur sebagai prasyarat, ini satu-satunya cara. Neobroker tidak bisa memberi tahu klien bahwa penyelesaian menjadi final begitu cukup banyak orang lain mulai berdagang. Tempatnya harus dibuka dengan jaminan yang sudah didanai. Dusk membeli anggaran keamanan sebelum volume yang memang dirancang untuk ditanggungnya, dan 35,9% itu menunjukkan para operator yang menjalankan node-node tersebut telah menerima tagihan itu sejak awal.
Itu juga batas yang jujur dari angka tersebut. Stake memberi tahu Anda berapa biayanya untuk menyerang buku besar. Itu tidak memberi tahu apa pun tentang apakah aset benar-benar tiba di sana. NPEX berencana menyalurkan 300M+ EUR onchain melalui Dusk; sampai itu terjadi, ini adalah kapasitas yang menunggu permintaan.
Jika Anda menandatangani penitipan (custody) untuk obligasi yang ditokenisasi, hal pertama yang ingin Anda lihat apa—izin dari venue, atau agunan di balik buku besar tempat obligasi itu diselesaikan?
#dusk @Dusk $DUSK
Penjelajah mainnet: 215,26M DUSK terikat pada 185 pemberi provision aktif. Market cap 47,43M dengan harga 0,079 menempatkan suplai beredar mendekati 600,4M. Artinya, kira-kira 35,9% dari setiap DUSK yang beredar saat ini dikunci sebagai stake.
Uraikan. Itu setara 1,164M DUSK per provisioner secara rata-rata, sekitar $92.000 modal pribadi operator yang duduk di belakang setiap node. Bukan tanda tangan yang bisa dicabut. Obligasi yang dirampas.
Lalu bagian yang layak untuk ditunggu. Seluruh agunan itu menghasilkan 19,8574 DUSK per blok, satu blok setiap sepuluh detik, apakah blok tersebut menyelesaikan transaksi perdagangan obligasi atau tidak sama sekali. Dalam sehari terakhir, saya menghitung beberapa ratus transaksi di seluruh jaringan. Diukur sebagai biaya per transaksi, ini adalah cara yang tidak masuk akal untuk menjalankan sebuah chain.
Diukur sebagai prasyarat, ini satu-satunya cara. Neobroker tidak bisa memberi tahu klien bahwa penyelesaian menjadi final begitu cukup banyak orang lain mulai berdagang. Tempatnya harus dibuka dengan jaminan yang sudah didanai. Dusk membeli anggaran keamanan sebelum volume yang memang dirancang untuk ditanggungnya, dan 35,9% itu menunjukkan para operator yang menjalankan node-node tersebut telah menerima tagihan itu sejak awal.
Itu juga batas yang jujur dari angka tersebut. Stake memberi tahu Anda berapa biayanya untuk menyerang buku besar. Itu tidak memberi tahu apa pun tentang apakah aset benar-benar tiba di sana. NPEX berencana menyalurkan 300M+ EUR onchain melalui Dusk; sampai itu terjadi, ini adalah kapasitas yang menunggu permintaan.
Jika Anda menandatangani penitipan (custody) untuk obligasi yang ditokenisasi, hal pertama yang ingin Anda lihat apa—izin dari venue, atau agunan di balik buku besar tempat obligasi itu diselesaikan?
#dusk @Dusk $DUSK
110
·
--
#dusk @Dusk_Foundation $DUSK
Saya mengharapkan biaya di Dusk untuk bergerak. Setiap chain yang saya ukur memadankan harga eksekusi dengan permintaan, jadi saya membuka penjelajah mainnet dan mencatat transaksi-transaksi berurutan yang benar-benar dibayar.
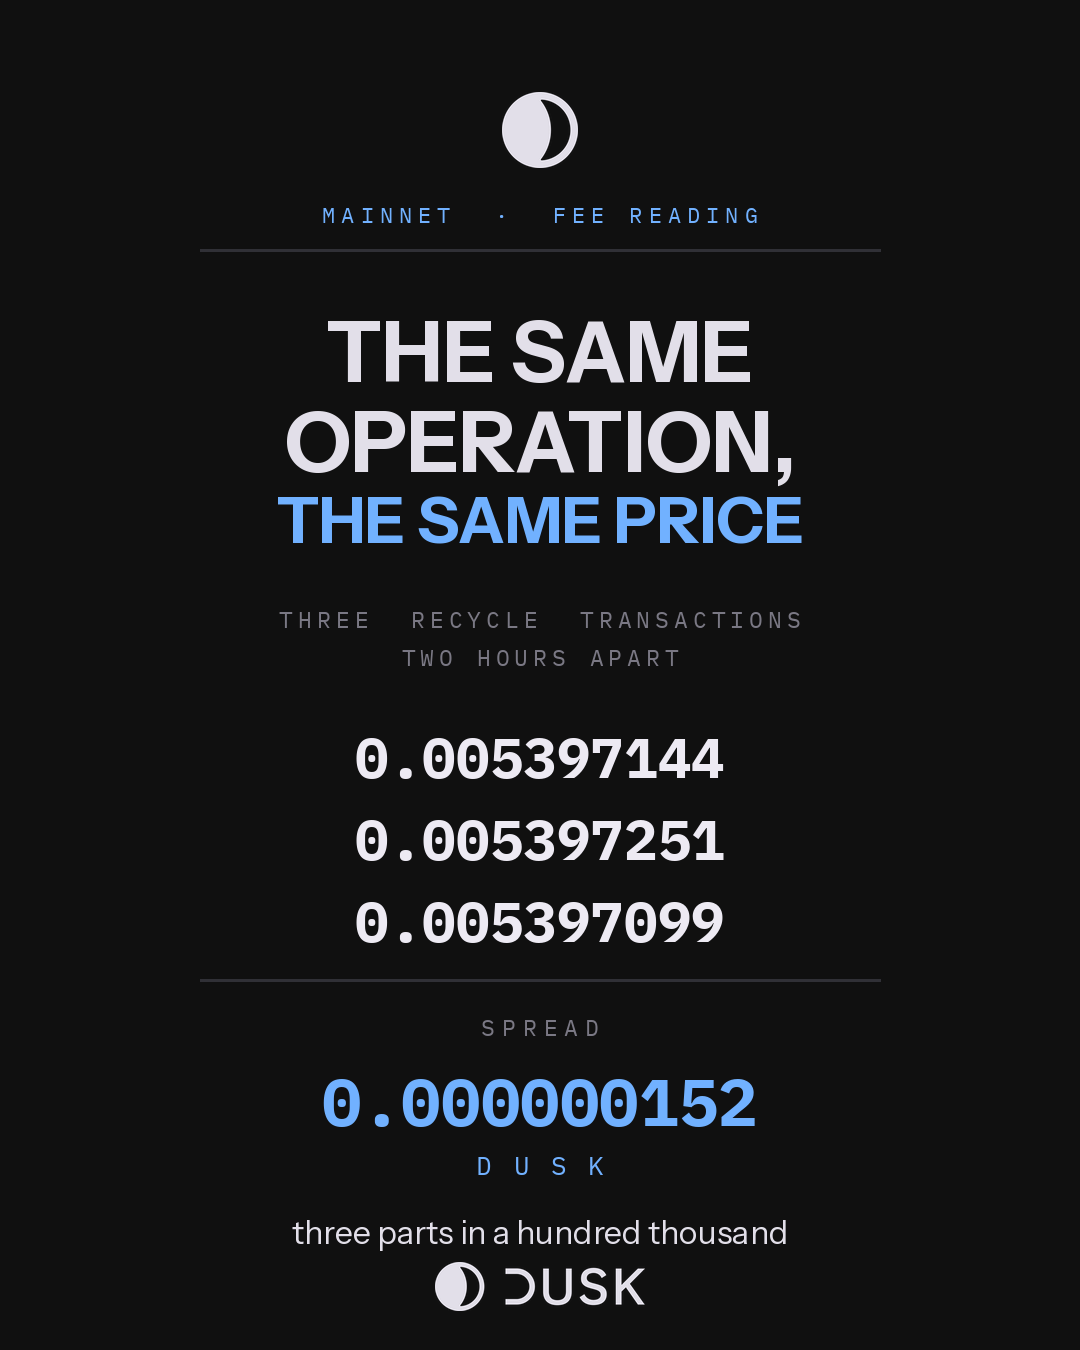
Tiga operasi RECYCLE, tersebar dalam dua jam: 0.005397144, 0.005397251, 0.005397099 DUSK. Jarak antara yang termahal dan termurah adalah 0.000000152 DUSK. Tiga bagian dalam seratus ribu.
Dua operasi STAKE, juga berjarak dua jam: 0.031224718 dan 0.031225406. Gambarnya sama, selisih 0.000000688. Tiga operasi STAKE_ACTIVATE masing-masing 0.006239518, identik dengan digit terakhir.
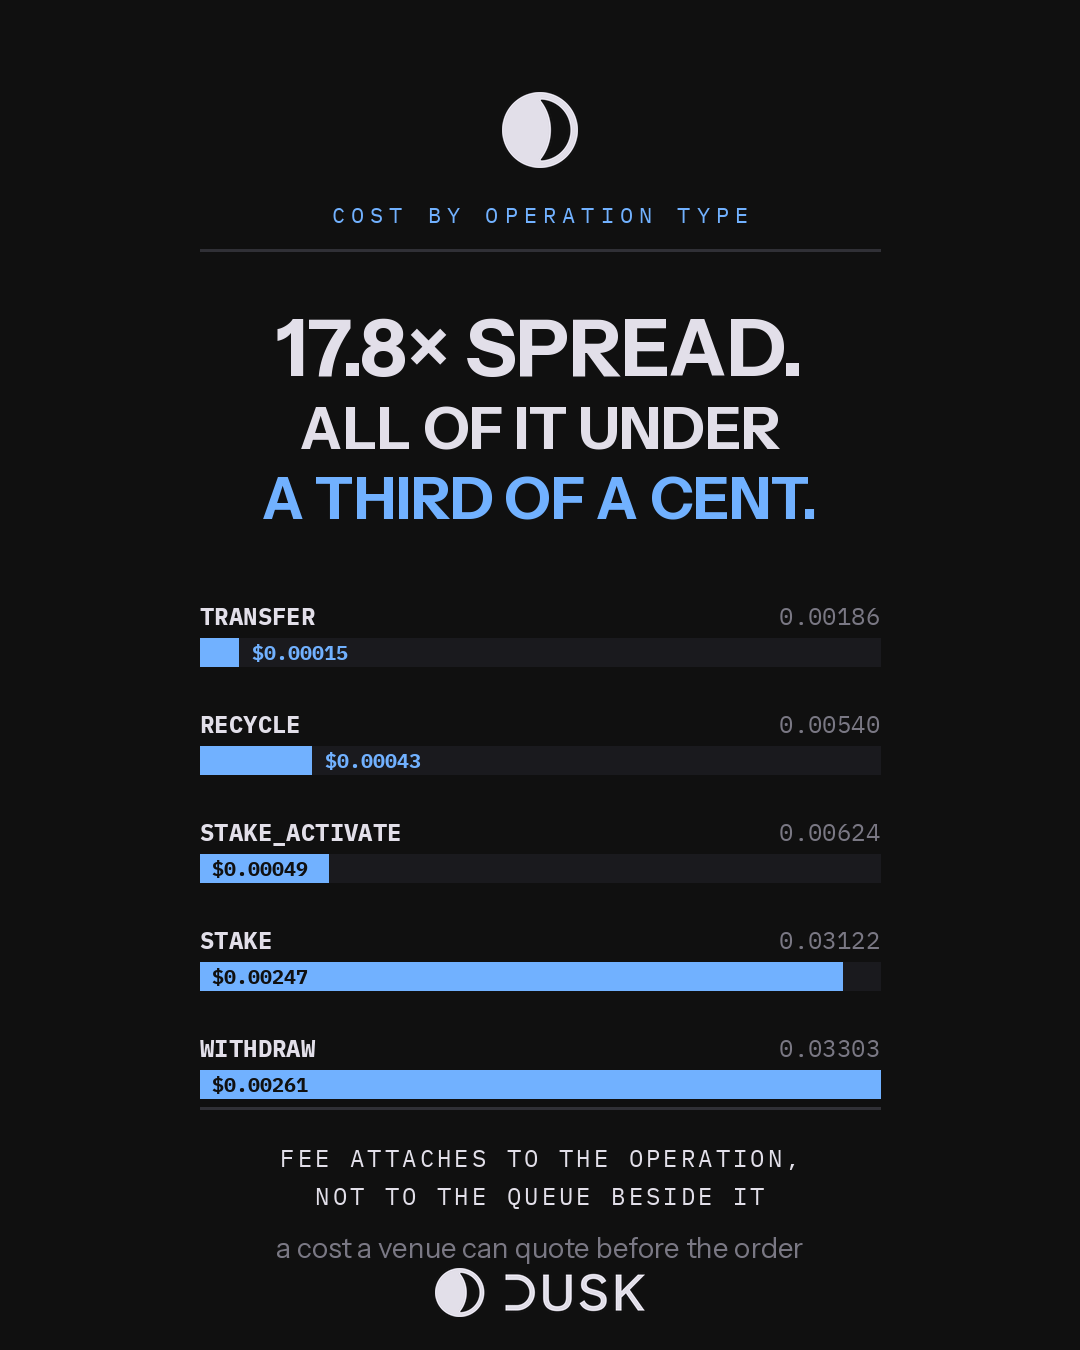
Daftar blok menjelaskan alasannya. Blok 5.030.015 dan setiap blok di bawahnya terbaca AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Tidak ada lelang biaya yang bisa dimenangkan. Biaya melekat pada operasi yang Anda lakukan, bukan pada berapa banyak orang yang melakukannya di samping Anda.
Penyebaran antar jenis operasi memang nyata. WITHDRAW pada 0.03303245 dibanding TRANSFER yang saya ukur sebelumnya pada 0.00186 adalah faktor 17,8. Namun pada harga hari ini, rentang penuh itu berada di antara $0.00015 dan $0.0026. Ujung termahal dari rantai ini hanya seperempat sen.
Perlu menyebutkan biaya dari desainnya. Pasar biaya membayar validator paling tepat ketika chain sedang paling sibuk. Dusk justru melepaskan itu: 19.8574 DUSK per blok, 8.826 blok sejak pembacaan terakhir saya, 175.262 DUSK diterbitkan dalam 24,5 jam, baik blok tersebut membawa transaksi atau tidak. Keamanan di sini dibeli berdasarkan jadwal, bukan berdasarkan permintaan.
Perdagangan itu hanya masuk akal jika Anda tahu siapa pengguna Anda. Sebuah venue yang menampilkan biaya untuk klien harus menyebutkan biayanya sebelum pesanan, bukan menemukannya setelahnya. Angka yang konsisten sampai lima tempat desimal selama berjam-jam adalah angka yang bisa Anda masukkan ke dokumen dan kemudian dipertanggungjawabkan.
Penyedia aktif 184 hingga 185, pending 11 hingga 10, stake saat ini 215.26M.
Anda lebih memilih yang mana: menyelesaikan sebuah obligasi—biaya yang menemukan harga pasar—atau yang bisa Anda cetak lebih dulu?
#dusk @Dusk $DUSK
Saya mengharapkan biaya di Dusk untuk bergerak. Setiap chain yang saya ukur memadankan harga eksekusi dengan permintaan, jadi saya membuka penjelajah mainnet dan mencatat transaksi-transaksi berurutan yang benar-benar dibayar.
Tiga operasi RECYCLE, tersebar dalam dua jam: 0.005397144, 0.005397251, 0.005397099 DUSK. Jarak antara yang termahal dan termurah adalah 0.000000152 DUSK. Tiga bagian dalam seratus ribu.
Dua operasi STAKE, juga berjarak dua jam: 0.031224718 dan 0.031225406. Gambarnya sama, selisih 0.000000688. Tiga operasi STAKE_ACTIVATE masing-masing 0.006239518, identik dengan digit terakhir.
Daftar blok menjelaskan alasannya. Blok 5.030.015 dan setiap blok di bawahnya terbaca AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Tidak ada lelang biaya yang bisa dimenangkan. Biaya melekat pada operasi yang Anda lakukan, bukan pada berapa banyak orang yang melakukannya di samping Anda.
Penyebaran antar jenis operasi memang nyata. WITHDRAW pada 0.03303245 dibanding TRANSFER yang saya ukur sebelumnya pada 0.00186 adalah faktor 17,8. Namun pada harga hari ini, rentang penuh itu berada di antara $0.00015 dan $0.0026. Ujung termahal dari rantai ini hanya seperempat sen.
Perlu menyebutkan biaya dari desainnya. Pasar biaya membayar validator paling tepat ketika chain sedang paling sibuk. Dusk justru melepaskan itu: 19.8574 DUSK per blok, 8.826 blok sejak pembacaan terakhir saya, 175.262 DUSK diterbitkan dalam 24,5 jam, baik blok tersebut membawa transaksi atau tidak. Keamanan di sini dibeli berdasarkan jadwal, bukan berdasarkan permintaan.
Perdagangan itu hanya masuk akal jika Anda tahu siapa pengguna Anda. Sebuah venue yang menampilkan biaya untuk klien harus menyebutkan biayanya sebelum pesanan, bukan menemukannya setelahnya. Angka yang konsisten sampai lima tempat desimal selama berjam-jam adalah angka yang bisa Anda masukkan ke dokumen dan kemudian dipertanggungjawabkan.
Penyedia aktif 184 hingga 185, pending 11 hingga 10, stake saat ini 215.26M.
Anda lebih memilih yang mana: menyelesaikan sebuah obligasi—biaya yang menemukan harga pasar—atau yang bisa Anda cetak lebih dulu?
Saya mengharapkan biaya di Dusk untuk bergerak. Setiap chain yang saya ukur memadankan harga eksekusi dengan permintaan, jadi saya membuka penjelajah mainnet dan mencatat transaksi-transaksi berurutan yang benar-benar dibayar.
Tiga operasi RECYCLE, tersebar dalam dua jam: 0.005397144, 0.005397251, 0.005397099 DUSK. Jarak antara yang termahal dan termurah adalah 0.000000152 DUSK. Tiga bagian dalam seratus ribu.
Dua operasi STAKE, juga berjarak dua jam: 0.031224718 dan 0.031225406. Gambarnya sama, selisih 0.000000688. Tiga operasi STAKE_ACTIVATE masing-masing 0.006239518, identik dengan digit terakhir.
Daftar blok menjelaskan alasannya. Blok 5.030.015 dan setiap blok di bawahnya terbaca AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Tidak ada lelang biaya yang bisa dimenangkan. Biaya melekat pada operasi yang Anda lakukan, bukan pada berapa banyak orang yang melakukannya di samping Anda.
Penyebaran antar jenis operasi memang nyata. WITHDRAW pada 0.03303245 dibanding TRANSFER yang saya ukur sebelumnya pada 0.00186 adalah faktor 17,8. Namun pada harga hari ini, rentang penuh itu berada di antara $0.00015 dan $0.0026. Ujung termahal dari rantai ini hanya seperempat sen.
Perlu menyebutkan biaya dari desainnya. Pasar biaya membayar validator paling tepat ketika chain sedang paling sibuk. Dusk justru melepaskan itu: 19.8574 DUSK per blok, 8.826 blok sejak pembacaan terakhir saya, 175.262 DUSK diterbitkan dalam 24,5 jam, baik blok tersebut membawa transaksi atau tidak. Keamanan di sini dibeli berdasarkan jadwal, bukan berdasarkan permintaan.
Perdagangan itu hanya masuk akal jika Anda tahu siapa pengguna Anda. Sebuah venue yang menampilkan biaya untuk klien harus menyebutkan biayanya sebelum pesanan, bukan menemukannya setelahnya. Angka yang konsisten sampai lima tempat desimal selama berjam-jam adalah angka yang bisa Anda masukkan ke dokumen dan kemudian dipertanggungjawabkan.
Penyedia aktif 184 hingga 185, pending 11 hingga 10, stake saat ini 215.26M.
Anda lebih memilih yang mana: menyelesaikan sebuah obligasi—biaya yang menemukan harga pasar—atau yang bisa Anda cetak lebih dulu?
2
3
78
·
--
Sebagian Benar
Lihat terjemahan
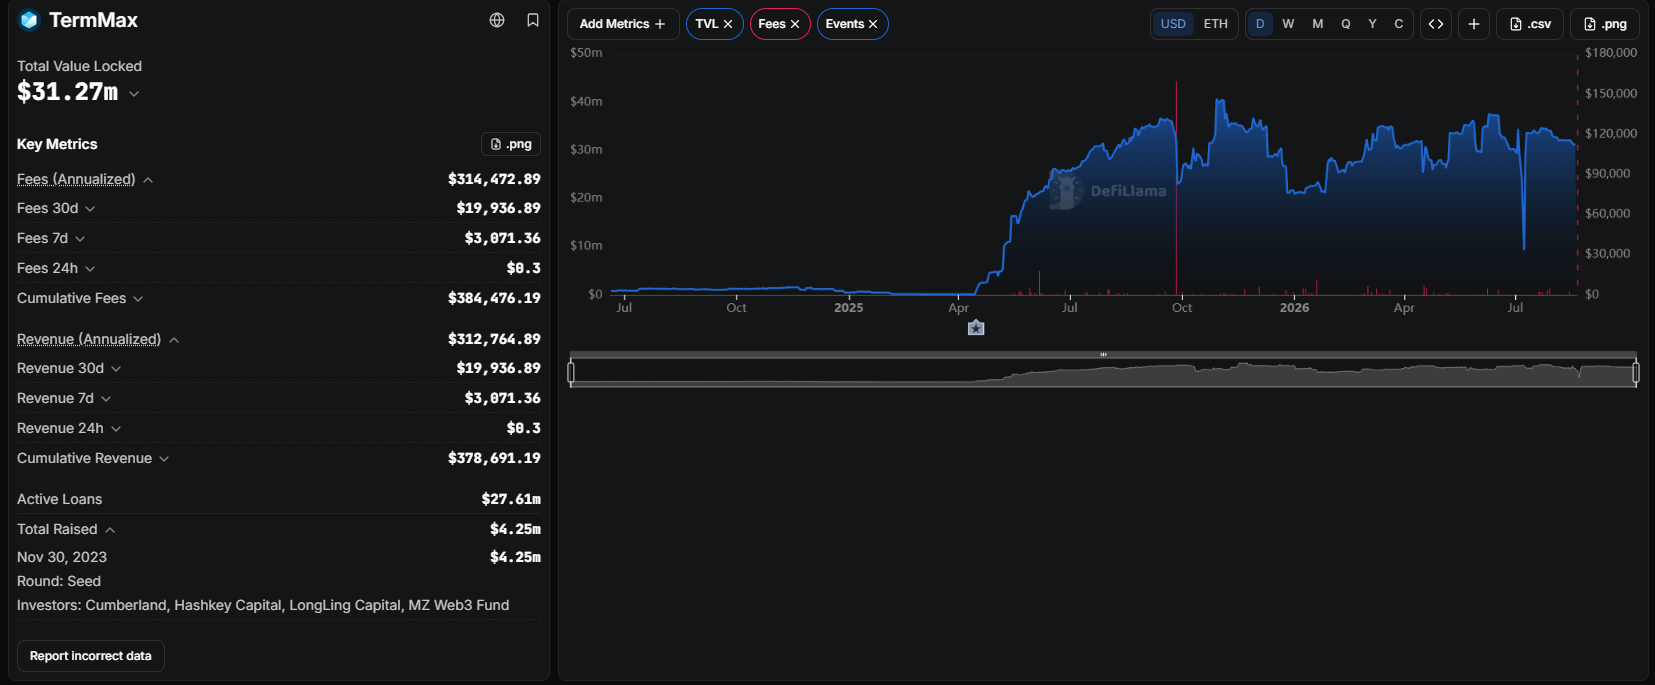
TermMax's best quarter ever earned $186.94K. Only $23.75K of it came from lending.
I stopped reading the headline fee number and opened the income statement instead.
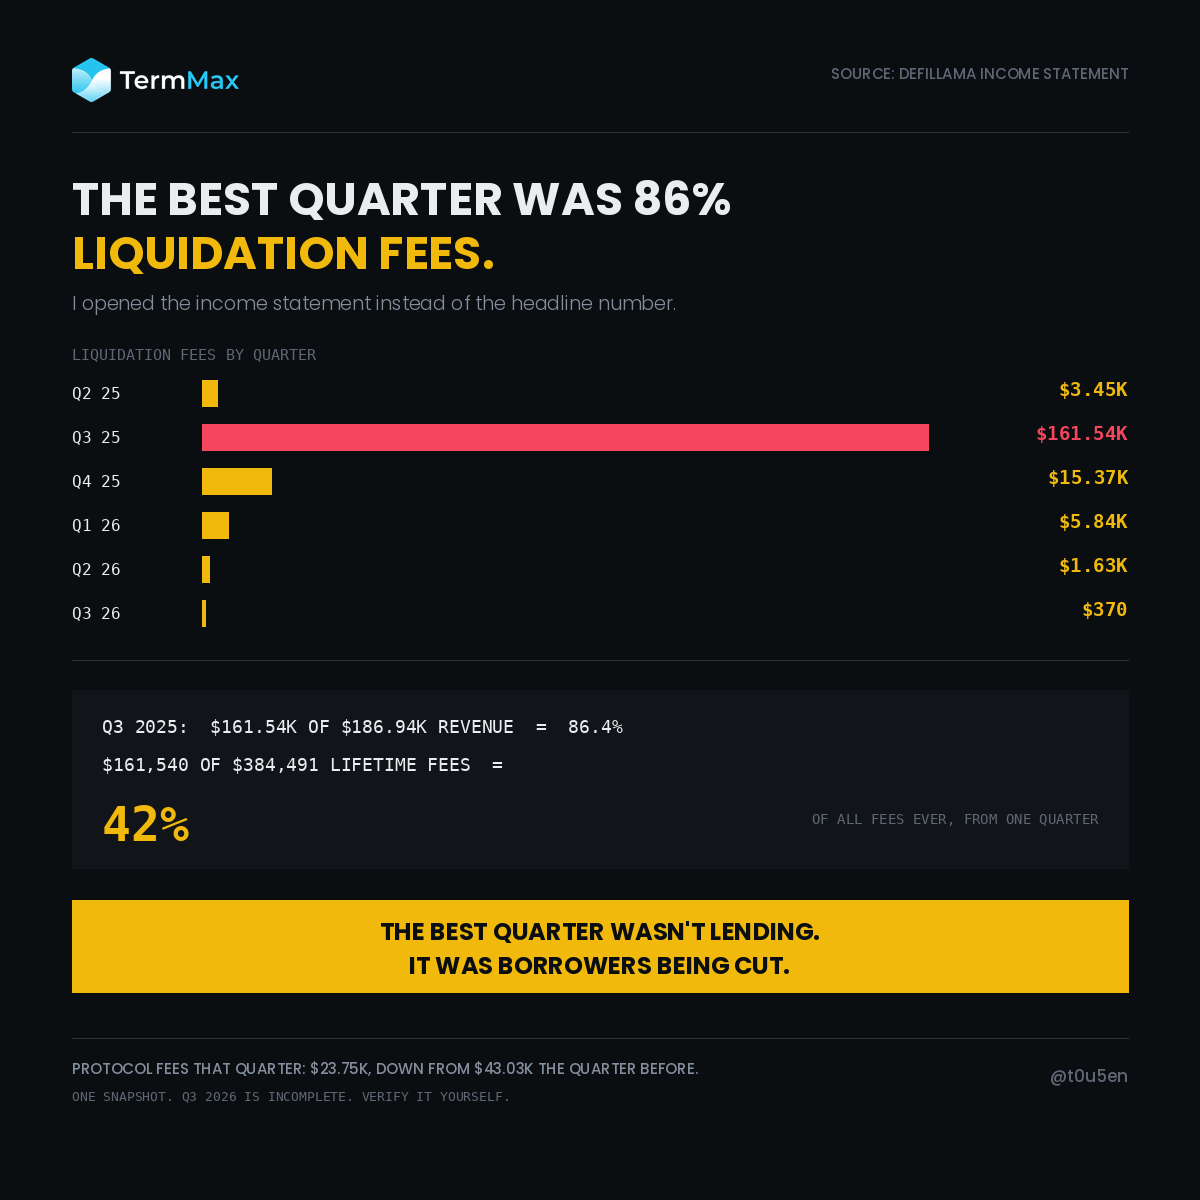
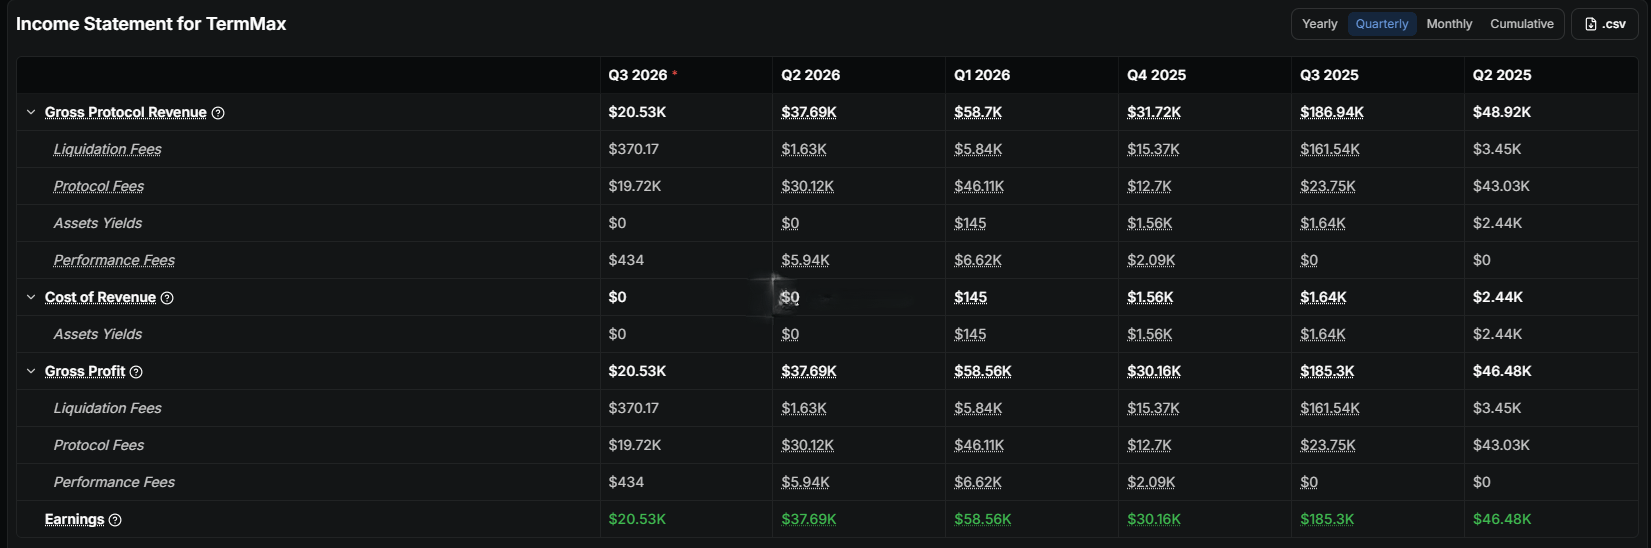
Q3 2025, gross protocol revenue: $186.94K. Liquidation fees inside it: $161.54K.
161.54 / 186.94 = 86.4%
The quarter that looks like peak performance was almost entirely borrowers being cut.
And protocol fees that quarter were $23.75K, down from $43.03K the quarter before. Lending activity fell while revenue tripled.
Then the liquidations stopped.
Q3 2025: $161.54K
Q4 2025: $15.37K
Q1 2026: $5.84K
Q2 2026: $1.63K
Q3 2026: $370.17
That's a 436x decline from peak to now.
One more division. Cumulative fees across the protocol's entire life: $384,491.41. Of that, $161,540 came from a single quarter of liquidations.
42% of every fee this protocol has ever collected came from one three-month stretch of positions blowing up.
Here's where I was wrong, and it's my own post from yesterday.
I estimated the eight non-Ethereum chains held about $0.50m, derived from a percentage. I finally opened the actual breakdown.
Real figure: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 and BSquared hold exactly $0.
Recomputed: 424,802 / 8 = $53,100 average. 30,820,000 / 53,100 = 580x, not the 492x I posted. Two of the nine chains are empty strings.
Limitations: Q3 2026 is an incomplete quarter, so its numbers will grow. Liquidation revenue is inherently lumpy and one violent quarter doesn't define a protocol. A collapse in liquidation fees can mean healthier positions rather than fewer users, and I can't tell those apart from this page.
But it does mean the fee history isn't a business trend. It's one event with quiet quarters around it.
Which number would you rather a lending protocol earn?
@termmax #TermMax
TermMax's best quarter ever earned $186.94K. Only $23.75K of it came from lending.
I stopped reading the headline fee number and opened the income statement instead.
Q3 2025, gross protocol revenue: $186.94K. Liquidation fees inside it: $161.54K.
161.54 / 186.94 = 86.4%
The quarter that looks like peak performance was almost entirely borrowers being cut.
And protocol fees that quarter were $23.75K, down from $43.03K the quarter before. Lending activity fell while revenue tripled.
Then the liquidations stopped.
Q3 2025: $161.54K
Q4 2025: $15.37K
Q1 2026: $5.84K
Q2 2026: $1.63K
Q3 2026: $370.17
That's a 436x decline from peak to now.
One more division. Cumulative fees across the protocol's entire life: $384,491.41. Of that, $161,540 came from a single quarter of liquidations.
42% of every fee this protocol has ever collected came from one three-month stretch of positions blowing up.
Here's where I was wrong, and it's my own post from yesterday.
I estimated the eight non-Ethereum chains held about $0.50m, derived from a percentage. I finally opened the actual breakdown.
Real figure: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 and BSquared hold exactly $0.
Recomputed: 424,802 / 8 = $53,100 average. 30,820,000 / 53,100 = 580x, not the 492x I posted. Two of the nine chains are empty strings.
Limitations: Q3 2026 is an incomplete quarter, so its numbers will grow. Liquidation revenue is inherently lumpy and one violent quarter doesn't define a protocol. A collapse in liquidation fees can mean healthier positions rather than fewer users, and I can't tell those apart from this page.
But it does mean the fee history isn't a business trend. It's one event with quiet quarters around it.
Which number would you rather a lending protocol earn?
@TermMax #TermMax
I stopped reading the headline fee number and opened the income statement instead.
Q3 2025, gross protocol revenue: $186.94K. Liquidation fees inside it: $161.54K.
161.54 / 186.94 = 86.4%
The quarter that looks like peak performance was almost entirely borrowers being cut.
And protocol fees that quarter were $23.75K, down from $43.03K the quarter before. Lending activity fell while revenue tripled.
Then the liquidations stopped.
Q3 2025: $161.54K
Q4 2025: $15.37K
Q1 2026: $5.84K
Q2 2026: $1.63K
Q3 2026: $370.17
That's a 436x decline from peak to now.
One more division. Cumulative fees across the protocol's entire life: $384,491.41. Of that, $161,540 came from a single quarter of liquidations.
42% of every fee this protocol has ever collected came from one three-month stretch of positions blowing up.
Here's where I was wrong, and it's my own post from yesterday.
I estimated the eight non-Ethereum chains held about $0.50m, derived from a percentage. I finally opened the actual breakdown.
Real figure: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 and BSquared hold exactly $0.
Recomputed: 424,802 / 8 = $53,100 average. 30,820,000 / 53,100 = 580x, not the 492x I posted. Two of the nine chains are empty strings.
Limitations: Q3 2026 is an incomplete quarter, so its numbers will grow. Liquidation revenue is inherently lumpy and one violent quarter doesn't define a protocol. A collapse in liquidation fees can mean healthier positions rather than fewer users, and I can't tell those apart from this page.
But it does mean the fee history isn't a business trend. It's one event with quiet quarters around it.
Which number would you rather a lending protocol earn?
@TermMax #TermMax
2
2
111
·
--
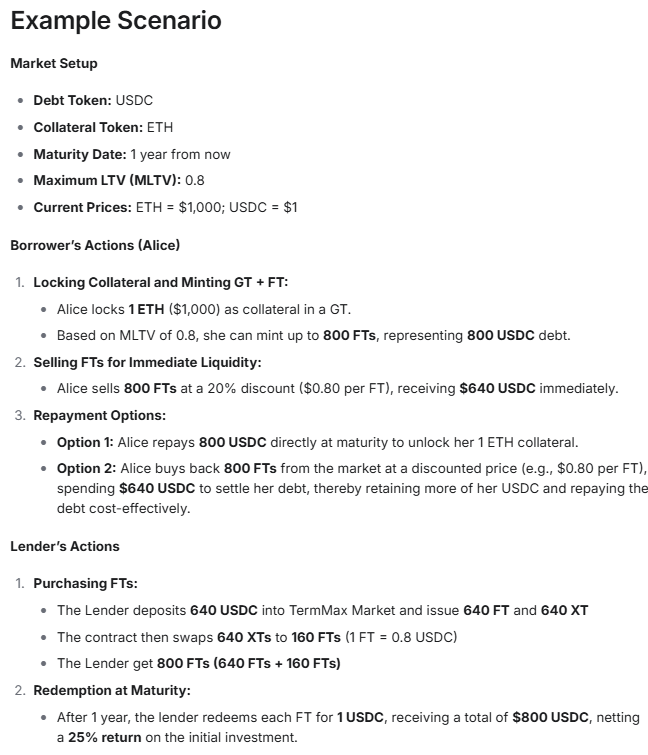
Saya membaca contoh pembayaran balik TermMax tiga kali. Di satu halaman, pemberi pinjaman memperoleh $160 dan peminjam membayar nol.
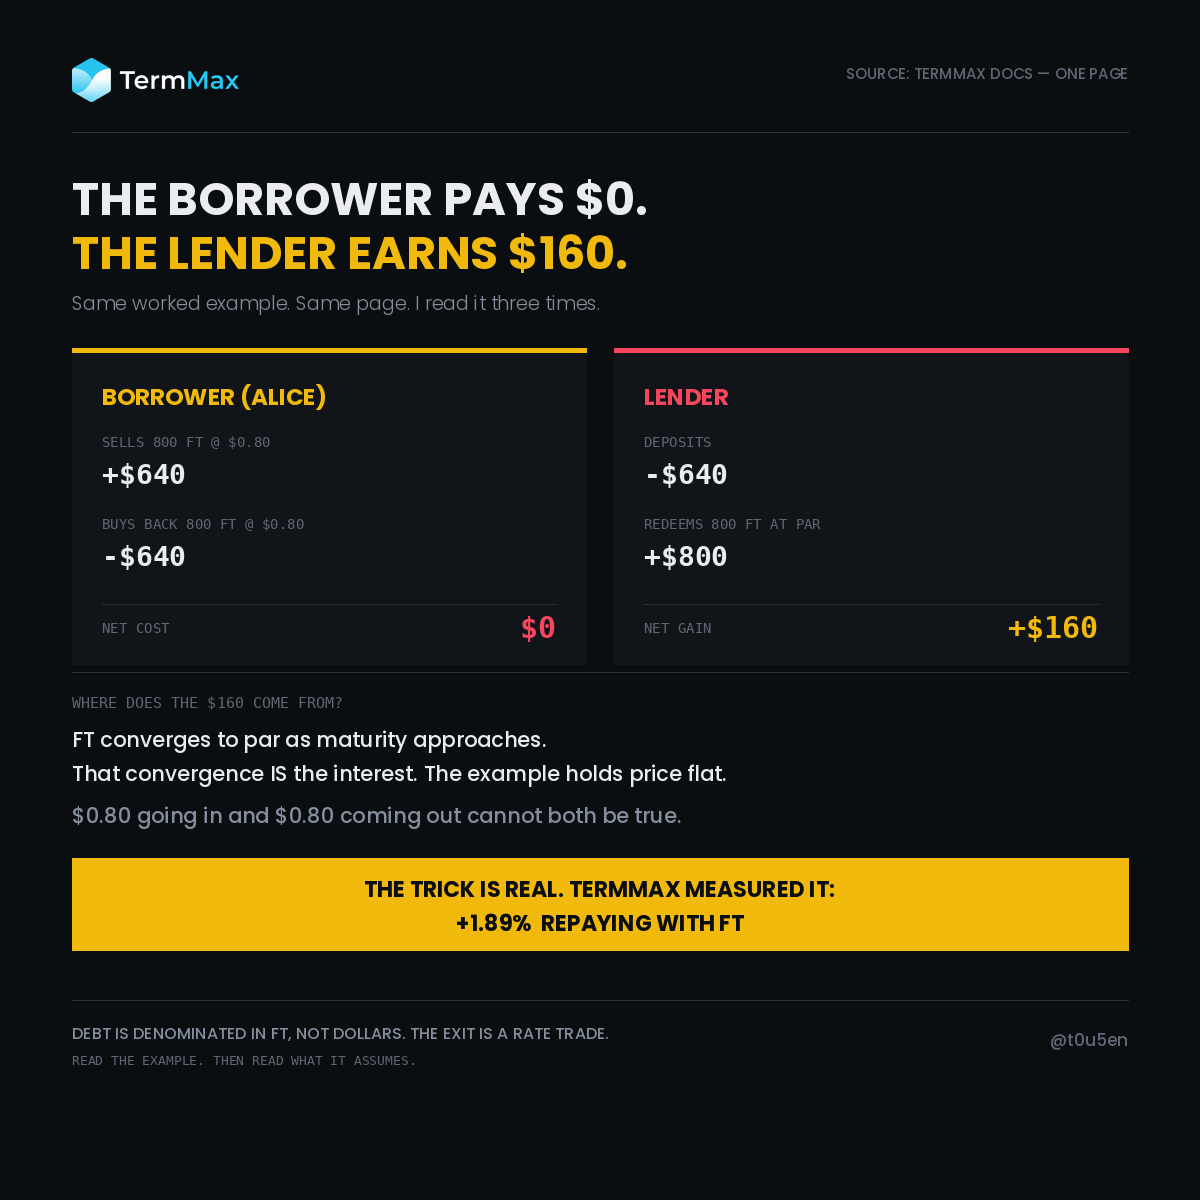
Alice mengunci 1 ETH senilai $1.000. Pada 0,8 MLTV dia mencetak 800 FT, menjualnya dengan harga $0,80, lalu menerima $640.
Opsi 2 saat jatuh tempo: beli kembali 800 FT seharga $0,80 dan selesaikan sebesar $640.
Mengambil $640. Mengembalikan $640. Biaya pinjaman: nol.
Sekarang pihak pemberi pinjaman, halaman yang sama. Menyetorkan 640 USDC, lalu akhirnya memegang 800 FT, menebusnya menjadi 800 USDC. Imbal hasil 25%. Ditambah $160.
Satu pihak tidak membayar apa pun. Pihak lainnya memperoleh $160. $160 itu tidak punya sumber.
Begini bagian di mana saya salah. Saya mengira saya salah paham mekanismenya. Saya tidak. Saya keliru membaca contoh itu.
FT adalah obligasi zero-coupon. Diperdagangkan di bawah nilai nominal persis karena belum jatuh tempo, dan ia akan mendekati $1,00 saat mendekati jatuh tempo. Konvergensi ITU adalah bunganya.
Dokumen mengutip harga $0,80 saat masuk dan $0,80 saat keluar. Dua harga yang tidak bisa sama-sama benar di kedua ujung masa yang sama. Menjaga harga tetap membuat aritmetika mudah dibaca. Itu juga menghapus biaya pinjaman.
Namun trik yang mendasarinya nyata, dan bagian itulah yang layak diketahui.
Karena utang di sini didenominasikan dalam FT, bukan dolar, peminjam dapat melunasi dengan membeli FT dari pasar, bukan membayar nilai nominal. Jika suku bunga naik sejak Anda meminjam, FT diperdagangkan lebih murah dan biaya pelunasan utang Anda jadi lebih rendah.
TermMax mengukurnya sendiri. Penutupan manual dengan FT mengembalikan 19,953206 USDC dibandingkan penutupan melalui antarmuka. Selisih +1,89%. Pada posisi $1m, kira-kira $18.900.
Kebanyakan protokol menghukum keluar lebih awal dengan slippage. Di sini, keluarnya adalah perdagangan tingkat suku bunga, dan peminjam berada di sisi yang tepat persis saat suku bunga bergerak melawan pemberi pinjaman.
Keterbatasan: Saya membaca dokumen dan satu pengujian yang dipublikasikan proyek, bukan menjalankan posisi. Anggap +1,89% sebagai demonstrasi, bukan imbal hasil yang diharapkan. Juga diperlukan likuiditas FT agar semuanya ada.
Baca contohnya. Lalu baca apa yang diasumsikannya secara diam-diam.
Anda lebih memilih berada di sisi perdagangan FT yang mana?
@termmax #TermMax
Saya membaca contoh pembayaran balik TermMax tiga kali. Di satu halaman, pemberi pinjaman memperoleh $160 dan peminjam membayar nol.
Alice mengunci 1 ETH senilai $1.000. Pada 0,8 MLTV dia mencetak 800 FT, menjualnya dengan harga $0,80, lalu menerima $640.
Opsi 2 saat jatuh tempo: beli kembali 800 FT seharga $0,80 dan selesaikan sebesar $640.
Mengambil $640. Mengembalikan $640. Biaya pinjaman: nol.
Sekarang pihak pemberi pinjaman, halaman yang sama. Menyetorkan 640 USDC, lalu akhirnya memegang 800 FT, menebusnya menjadi 800 USDC. Imbal hasil 25%. Ditambah $160.
Satu pihak tidak membayar apa pun. Pihak lainnya memperoleh $160. $160 itu tidak punya sumber.
Begini bagian di mana saya salah. Saya mengira saya salah paham mekanismenya. Saya tidak. Saya keliru membaca contoh itu.
FT adalah obligasi zero-coupon. Diperdagangkan di bawah nilai nominal persis karena belum jatuh tempo, dan ia akan mendekati $1,00 saat mendekati jatuh tempo. Konvergensi ITU adalah bunganya.
Dokumen mengutip harga $0,80 saat masuk dan $0,80 saat keluar. Dua harga yang tidak bisa sama-sama benar di kedua ujung masa yang sama. Menjaga harga tetap membuat aritmetika mudah dibaca. Itu juga menghapus biaya pinjaman.
Namun trik yang mendasarinya nyata, dan bagian itulah yang layak diketahui.
Karena utang di sini didenominasikan dalam FT, bukan dolar, peminjam dapat melunasi dengan membeli FT dari pasar, bukan membayar nilai nominal. Jika suku bunga naik sejak Anda meminjam, FT diperdagangkan lebih murah dan biaya pelunasan utang Anda jadi lebih rendah.
TermMax mengukurnya sendiri. Penutupan manual dengan FT mengembalikan 19,953206 USDC dibandingkan penutupan melalui antarmuka. Selisih +1,89%. Pada posisi $1m, kira-kira $18.900.
Kebanyakan protokol menghukum keluar lebih awal dengan slippage. Di sini, keluarnya adalah perdagangan tingkat suku bunga, dan peminjam berada di sisi yang tepat persis saat suku bunga bergerak melawan pemberi pinjaman.
Keterbatasan: Saya membaca dokumen dan satu pengujian yang dipublikasikan proyek, bukan menjalankan posisi. Anggap +1,89% sebagai demonstrasi, bukan imbal hasil yang diharapkan. Juga diperlukan likuiditas FT agar semuanya ada.
Baca contohnya. Lalu baca apa yang diasumsikannya secara diam-diam.
Anda lebih memilih berada di sisi perdagangan FT yang mana?
@TermMax #TermMax
Alice mengunci 1 ETH senilai $1.000. Pada 0,8 MLTV dia mencetak 800 FT, menjualnya dengan harga $0,80, lalu menerima $640.
Opsi 2 saat jatuh tempo: beli kembali 800 FT seharga $0,80 dan selesaikan sebesar $640.
Mengambil $640. Mengembalikan $640. Biaya pinjaman: nol.
Sekarang pihak pemberi pinjaman, halaman yang sama. Menyetorkan 640 USDC, lalu akhirnya memegang 800 FT, menebusnya menjadi 800 USDC. Imbal hasil 25%. Ditambah $160.
Satu pihak tidak membayar apa pun. Pihak lainnya memperoleh $160. $160 itu tidak punya sumber.
Begini bagian di mana saya salah. Saya mengira saya salah paham mekanismenya. Saya tidak. Saya keliru membaca contoh itu.
FT adalah obligasi zero-coupon. Diperdagangkan di bawah nilai nominal persis karena belum jatuh tempo, dan ia akan mendekati $1,00 saat mendekati jatuh tempo. Konvergensi ITU adalah bunganya.
Dokumen mengutip harga $0,80 saat masuk dan $0,80 saat keluar. Dua harga yang tidak bisa sama-sama benar di kedua ujung masa yang sama. Menjaga harga tetap membuat aritmetika mudah dibaca. Itu juga menghapus biaya pinjaman.
Namun trik yang mendasarinya nyata, dan bagian itulah yang layak diketahui.
Karena utang di sini didenominasikan dalam FT, bukan dolar, peminjam dapat melunasi dengan membeli FT dari pasar, bukan membayar nilai nominal. Jika suku bunga naik sejak Anda meminjam, FT diperdagangkan lebih murah dan biaya pelunasan utang Anda jadi lebih rendah.
TermMax mengukurnya sendiri. Penutupan manual dengan FT mengembalikan 19,953206 USDC dibandingkan penutupan melalui antarmuka. Selisih +1,89%. Pada posisi $1m, kira-kira $18.900.
Kebanyakan protokol menghukum keluar lebih awal dengan slippage. Di sini, keluarnya adalah perdagangan tingkat suku bunga, dan peminjam berada di sisi yang tepat persis saat suku bunga bergerak melawan pemberi pinjaman.
Keterbatasan: Saya membaca dokumen dan satu pengujian yang dipublikasikan proyek, bukan menjalankan posisi. Anggap +1,89% sebagai demonstrasi, bukan imbal hasil yang diharapkan. Juga diperlukan likuiditas FT agar semuanya ada.
Baca contohnya. Lalu baca apa yang diasumsikannya secara diam-diam.
Anda lebih memilih berada di sisi perdagangan FT yang mana?
@TermMax #TermMax
2
6
92
·
--
Terverifikasi
#dusk @Dusk_Foundation $DUSK
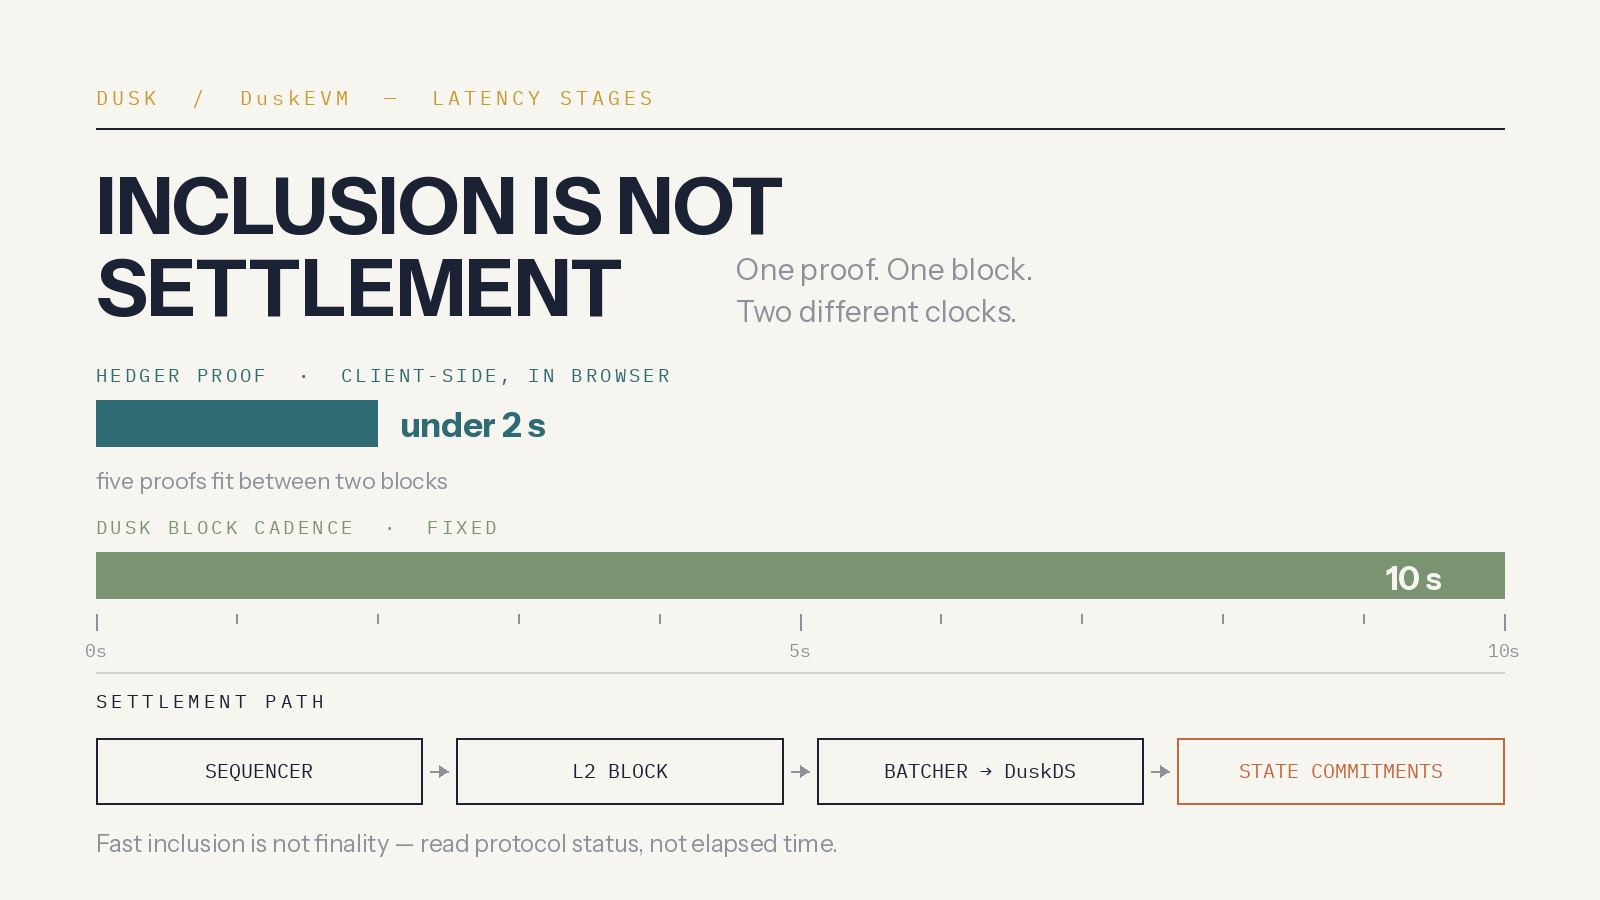
Saya mengira pembuktian adalah bagian yang paling lambat. Hedger menghasilkan bukti transaksi rahasia di sisi klien, di browser, dalam waktu kurang dari dua detik—ElGamal di atas ECC untuk nilai terenkripsi, serta bukti ZK untuk kebenarannya. Dua detik terdengar seperti waktu tunggu, jadi saya membuka explorer untuk melihat apa yang sepadan dengan dua detik di chain ini.
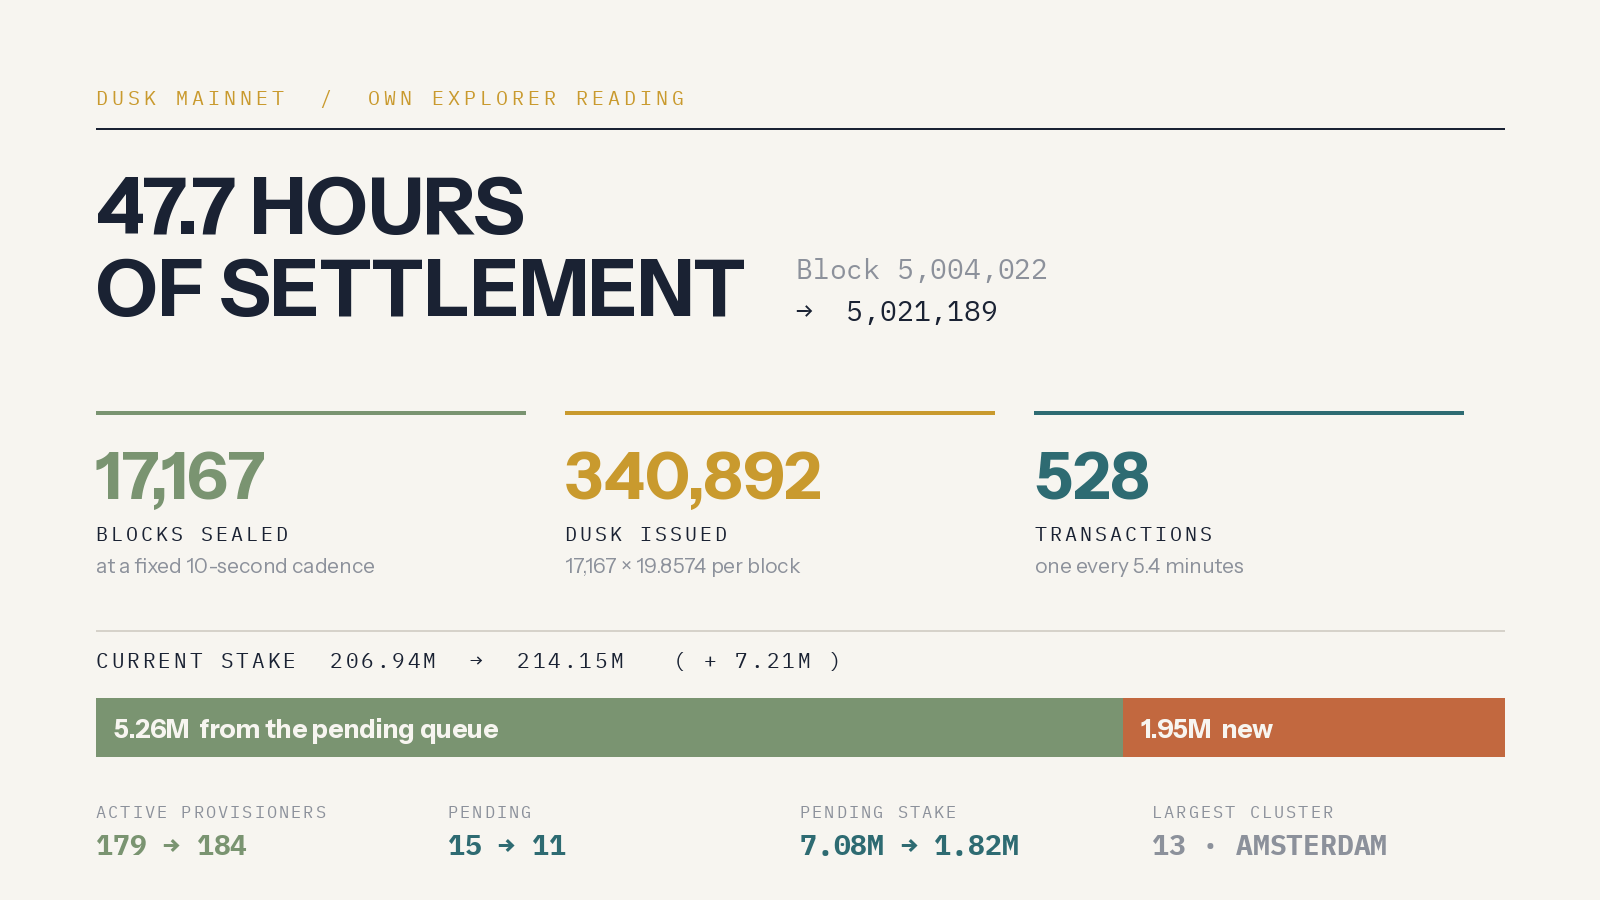
Mainnet, blok 5.021.189. Pembacaan saya sebelumnya adalah 5.004.022. Itu 17.167 blok dengan jadwal tetap sepuluh detik: 171.670 detik, 47,7 jam. Masing-masing membayar 19,8574 DUSK—340.892 DUSK yang diterbitkan dalam waktu kurang dari dua hari, sebagian besar masuk ke blok yang membawa nol transaksi.
Jadi aritmetika di Hedger adalah: sebuah bukti selesai dalam <2s melawan blok 10s. Lima bukti muat di antara dua blok. Kriptografi di sisi pengguna bukan antriannya. Bloklah yang menjadi antriannya.
Yang tidak saya duga adalah bahwa dokumen menyatakan hal ini sendiri. Transaksi DuskEVM menjalankan sequencer, lalu blok L2, lalu batcher memublikasikan data ke DuskDS, kemudian komitmen state dan bukti fault menambatnya ke settlement. Dan dokumentasinya menyatakan dengan gamblang bahwa inklusi itu cepat, tetapi inklusi dan settlement adalah tahap yang berbeda, dan aplikasi seharusnya membaca status protokol, bukan menyimpulkan finalitas dari waktu yang berlalu. Sebuah proyek yang mengoptimalkan untuk demo akan dengan senang hati membiarkan "kurang dari dua detik" berarti end-to-end. Yang ini menulis koreksi itu ke dalam dokumennya sendiri.
Di bawahnya, lapisan settlement justru menjadi lebih berat selama 47,7 jam yang sama. Total stake saat ini 206,94M hingga 214,15M, ditambah 7,21M. Stake yang tertunda turun 7,08M menjadi 1,82M, sehingga 5,26M dari kenaikan itu adalah antrian yang berubah menjadi keamanan aktif, dan sekitar 1,95M benar-benar baru.
Active provisioners 179 hingga 184, pending 15 hingga 11.
Proving yang cepat memberi pengalaman pengguna. Settlement yang deterministik adalah yang benar-benar disetujui oleh venue yang teregulasi. Dua masalah itu berbeda, dan bagian menariknya adalah keduanya dikirim sebagai satu tumpukan.
Jika Anda petugas kepatuhan di venue tersebut, angka mana yang ingin Anda minta pertama—waktu proving, atau tahap settlement?
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Saya mengira pembuktian adalah bagian yang paling lambat. Hedger menghasilkan bukti transaksi rahasia di sisi klien, di browser, dalam waktu kurang dari dua detik—ElGamal di atas ECC untuk nilai terenkripsi, serta bukti ZK untuk kebenarannya. Dua detik terdengar seperti waktu tunggu, jadi saya membuka explorer untuk melihat apa yang sepadan dengan dua detik di chain ini.
Mainnet, blok 5.021.189. Pembacaan saya sebelumnya adalah 5.004.022. Itu 17.167 blok dengan jadwal tetap sepuluh detik: 171.670 detik, 47,7 jam. Masing-masing membayar 19,8574 DUSK—340.892 DUSK yang diterbitkan dalam waktu kurang dari dua hari, sebagian besar masuk ke blok yang membawa nol transaksi.
Jadi aritmetika di Hedger adalah: sebuah bukti selesai dalam <2s melawan blok 10s. Lima bukti muat di antara dua blok. Kriptografi di sisi pengguna bukan antriannya. Bloklah yang menjadi antriannya.
Yang tidak saya duga adalah bahwa dokumen menyatakan hal ini sendiri. Transaksi DuskEVM menjalankan sequencer, lalu blok L2, lalu batcher memublikasikan data ke DuskDS, kemudian komitmen state dan bukti fault menambatnya ke settlement. Dan dokumentasinya menyatakan dengan gamblang bahwa inklusi itu cepat, tetapi inklusi dan settlement adalah tahap yang berbeda, dan aplikasi seharusnya membaca status protokol, bukan menyimpulkan finalitas dari waktu yang berlalu. Sebuah proyek yang mengoptimalkan untuk demo akan dengan senang hati membiarkan "kurang dari dua detik" berarti end-to-end. Yang ini menulis koreksi itu ke dalam dokumennya sendiri.
Di bawahnya, lapisan settlement justru menjadi lebih berat selama 47,7 jam yang sama. Total stake saat ini 206,94M hingga 214,15M, ditambah 7,21M. Stake yang tertunda turun 7,08M menjadi 1,82M, sehingga 5,26M dari kenaikan itu adalah antrian yang berubah menjadi keamanan aktif, dan sekitar 1,95M benar-benar baru.
Active provisioners 179 hingga 184, pending 15 hingga 11.
Proving yang cepat memberi pengalaman pengguna. Settlement yang deterministik adalah yang benar-benar disetujui oleh venue yang teregulasi. Dua masalah itu berbeda, dan bagian menariknya adalah keduanya dikirim sebagai satu tumpukan.
Jika Anda petugas kepatuhan di venue tersebut, angka mana yang ingin Anda minta pertama—waktu proving, atau tahap settlement?
Saya mengira pembuktian adalah bagian yang paling lambat. Hedger menghasilkan bukti transaksi rahasia di sisi klien, di browser, dalam waktu kurang dari dua detik—ElGamal di atas ECC untuk nilai terenkripsi, serta bukti ZK untuk kebenarannya. Dua detik terdengar seperti waktu tunggu, jadi saya membuka explorer untuk melihat apa yang sepadan dengan dua detik di chain ini.
Mainnet, blok 5.021.189. Pembacaan saya sebelumnya adalah 5.004.022. Itu 17.167 blok dengan jadwal tetap sepuluh detik: 171.670 detik, 47,7 jam. Masing-masing membayar 19,8574 DUSK—340.892 DUSK yang diterbitkan dalam waktu kurang dari dua hari, sebagian besar masuk ke blok yang membawa nol transaksi.
Jadi aritmetika di Hedger adalah: sebuah bukti selesai dalam <2s melawan blok 10s. Lima bukti muat di antara dua blok. Kriptografi di sisi pengguna bukan antriannya. Bloklah yang menjadi antriannya.
Yang tidak saya duga adalah bahwa dokumen menyatakan hal ini sendiri. Transaksi DuskEVM menjalankan sequencer, lalu blok L2, lalu batcher memublikasikan data ke DuskDS, kemudian komitmen state dan bukti fault menambatnya ke settlement. Dan dokumentasinya menyatakan dengan gamblang bahwa inklusi itu cepat, tetapi inklusi dan settlement adalah tahap yang berbeda, dan aplikasi seharusnya membaca status protokol, bukan menyimpulkan finalitas dari waktu yang berlalu. Sebuah proyek yang mengoptimalkan untuk demo akan dengan senang hati membiarkan "kurang dari dua detik" berarti end-to-end. Yang ini menulis koreksi itu ke dalam dokumennya sendiri.
Di bawahnya, lapisan settlement justru menjadi lebih berat selama 47,7 jam yang sama. Total stake saat ini 206,94M hingga 214,15M, ditambah 7,21M. Stake yang tertunda turun 7,08M menjadi 1,82M, sehingga 5,26M dari kenaikan itu adalah antrian yang berubah menjadi keamanan aktif, dan sekitar 1,95M benar-benar baru.
Active provisioners 179 hingga 184, pending 15 hingga 11.
Proving yang cepat memberi pengalaman pengguna. Settlement yang deterministik adalah yang benar-benar disetujui oleh venue yang teregulasi. Dua masalah itu berbeda, dan bagian menariknya adalah keduanya dikirim sebagai satu tumpukan.
Jika Anda petugas kepatuhan di venue tersebut, angka mana yang ingin Anda minta pertama—waktu proving, atau tahap settlement?
2
87
·
--
Lihat terjemahan
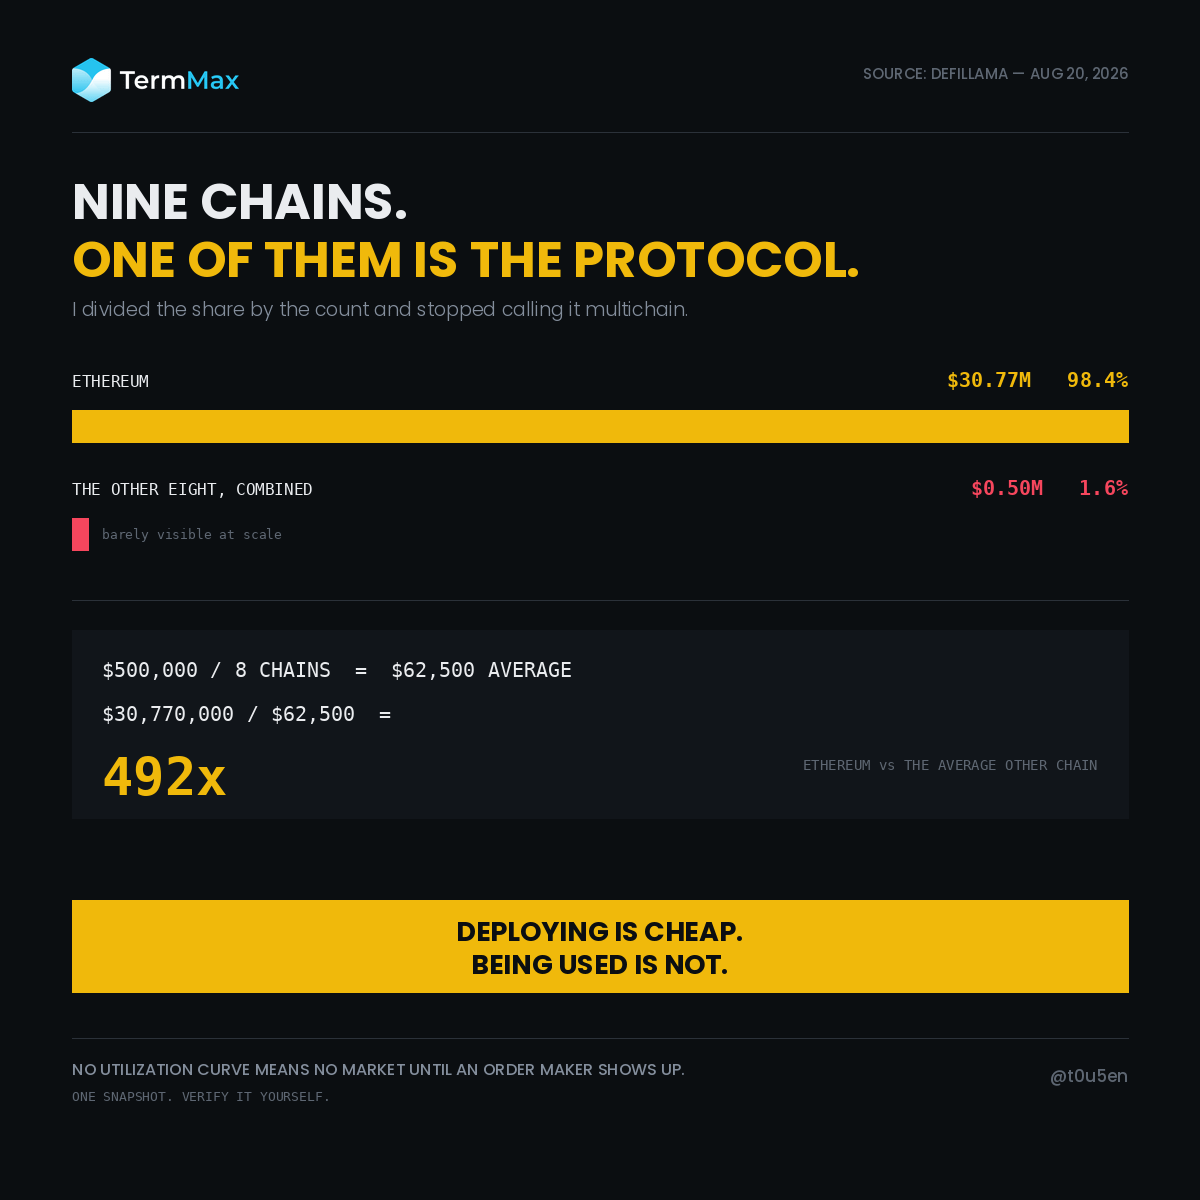
TermMax runs on nine chains. Eight of them hold half a million dollars between them.
I opened the DefiLlama page to check the chain breakdown and ended up doing one division.
TVL: $31.27m
Ethereum share: 98.4%
31.27 x 0.984 = $30.77m on Ethereum.
Everything else, all eight chains combined: about $0.50m.
Split that across eight: 500,000 / 8 = $62,500 average per chain.
30,770,000 / 62,500 = 492
Ethereum carries roughly 492 times the average of the other eight.
Here's where I was wrong. I read "nine chains" as reach. I assumed a multichain protocol was a protocol with users in nine places.
It isn't. It's one protocol with eight addresses.
And once I thought about how TermMax actually works, that stopped looking like a failure.
There is no utilization curve here. A pooled lender can deploy on a new chain, seed a little liquidity, and the curve prices it automatically. A market exists the moment the contracts do.
TermMax markets don't work that way. Liquidity comes from order makers placing range orders at rates they choose. If nobody shows up on a given chain, there is no rate. There is no thin market. There is nothing.
So deployment and adoption are completely decoupled here. Shipping contracts to a ninth chain costs a deploy transaction. Getting a market on it requires convincing a professional to price risk there.
That's a harder problem than most chain-count slides admit.
Limitations: one snapshot, DefiLlama, today. Chain shares move. The $0.50m is derived from the 1.6% remainder rather than read chain by chain, so treat it as an approximation. And a chain sitting near zero today may simply be new rather than dead. I can't tell those apart from this page.
Nine logos on a slide. One of them is the protocol.
Open the same page, divide the same two numbers, and tell me if you get something different.
Why do eight chains sit near zero?
@termmax #TermMax
TermMax runs on nine chains. Eight of them hold half a million dollars between them.
I opened the DefiLlama page to check the chain breakdown and ended up doing one division.
TVL: $31.27m
Ethereum share: 98.4%
31.27 x 0.984 = $30.77m on Ethereum.
Everything else, all eight chains combined: about $0.50m.
Split that across eight: 500,000 / 8 = $62,500 average per chain.
30,770,000 / 62,500 = 492
Ethereum carries roughly 492 times the average of the other eight.
Here's where I was wrong. I read "nine chains" as reach. I assumed a multichain protocol was a protocol with users in nine places.
It isn't. It's one protocol with eight addresses.
And once I thought about how TermMax actually works, that stopped looking like a failure.
There is no utilization curve here. A pooled lender can deploy on a new chain, seed a little liquidity, and the curve prices it automatically. A market exists the moment the contracts do.
TermMax markets don't work that way. Liquidity comes from order makers placing range orders at rates they choose. If nobody shows up on a given chain, there is no rate. There is no thin market. There is nothing.
So deployment and adoption are completely decoupled here. Shipping contracts to a ninth chain costs a deploy transaction. Getting a market on it requires convincing a professional to price risk there.
That's a harder problem than most chain-count slides admit.
Limitations: one snapshot, DefiLlama, today. Chain shares move. The $0.50m is derived from the 1.6% remainder rather than read chain by chain, so treat it as an approximation. And a chain sitting near zero today may simply be new rather than dead. I can't tell those apart from this page.
Nine logos on a slide. One of them is the protocol.
Open the same page, divide the same two numbers, and tell me if you get something different.
Why do eight chains sit near zero?
@TermMax #TermMax
I opened the DefiLlama page to check the chain breakdown and ended up doing one division.
TVL: $31.27m
Ethereum share: 98.4%
31.27 x 0.984 = $30.77m on Ethereum.
Everything else, all eight chains combined: about $0.50m.
Split that across eight: 500,000 / 8 = $62,500 average per chain.
30,770,000 / 62,500 = 492
Ethereum carries roughly 492 times the average of the other eight.
Here's where I was wrong. I read "nine chains" as reach. I assumed a multichain protocol was a protocol with users in nine places.
It isn't. It's one protocol with eight addresses.
And once I thought about how TermMax actually works, that stopped looking like a failure.
There is no utilization curve here. A pooled lender can deploy on a new chain, seed a little liquidity, and the curve prices it automatically. A market exists the moment the contracts do.
TermMax markets don't work that way. Liquidity comes from order makers placing range orders at rates they choose. If nobody shows up on a given chain, there is no rate. There is no thin market. There is nothing.
So deployment and adoption are completely decoupled here. Shipping contracts to a ninth chain costs a deploy transaction. Getting a market on it requires convincing a professional to price risk there.
That's a harder problem than most chain-count slides admit.
Limitations: one snapshot, DefiLlama, today. Chain shares move. The $0.50m is derived from the 1.6% remainder rather than read chain by chain, so treat it as an approximation. And a chain sitting near zero today may simply be new rather than dead. I can't tell those apart from this page.
Nine logos on a slide. One of them is the protocol.
Open the same page, divide the same two numbers, and tell me if you get something different.
Why do eight chains sit near zero?
@TermMax #TermMax
No order makers there yet
75%
Ethereum has the collateral
0%
Deployments mostly marketing
25%
Too early to judge
0%
4 Voting • Voting ditutup
20
7
20
·
--
Lihat terjemahan
#dusk $DUSK @Dusk_Foundation $LINK $ONDO
Two things I got wrong about EU tokenization rules. The second changed how I read every RWA roadmap.
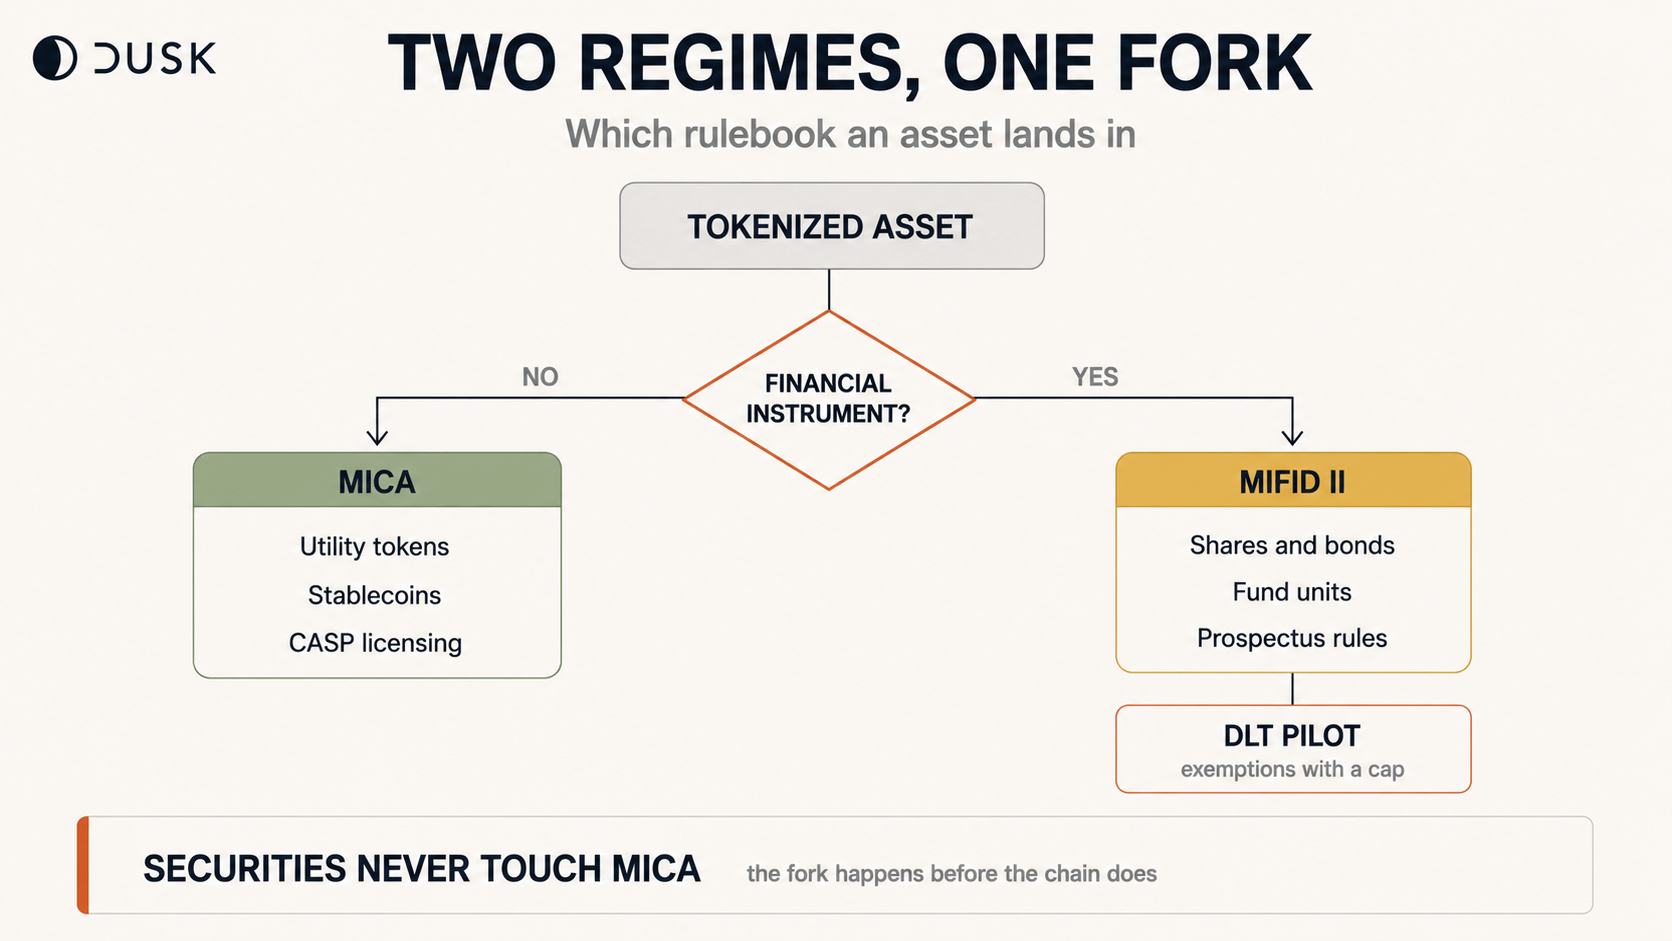
First: MiCA does not cover tokenized securities. Article 2(4) excludes anything qualifying as a financial instrument. Tokenized shares, bonds, fund units all sit under MiFID II - the same framework governing a paper bond from 1990. "MiCA-compliant" means something for a payment token. For a security it's a category error.
Second, and this is the one that stopped me.
Securities on DLT run under a separate regime: Regulation 2022/858, the DLT Pilot. It grants exemptions from CSDR and MiFIR so venues can settle onchain. 21X in Germany operates under it.
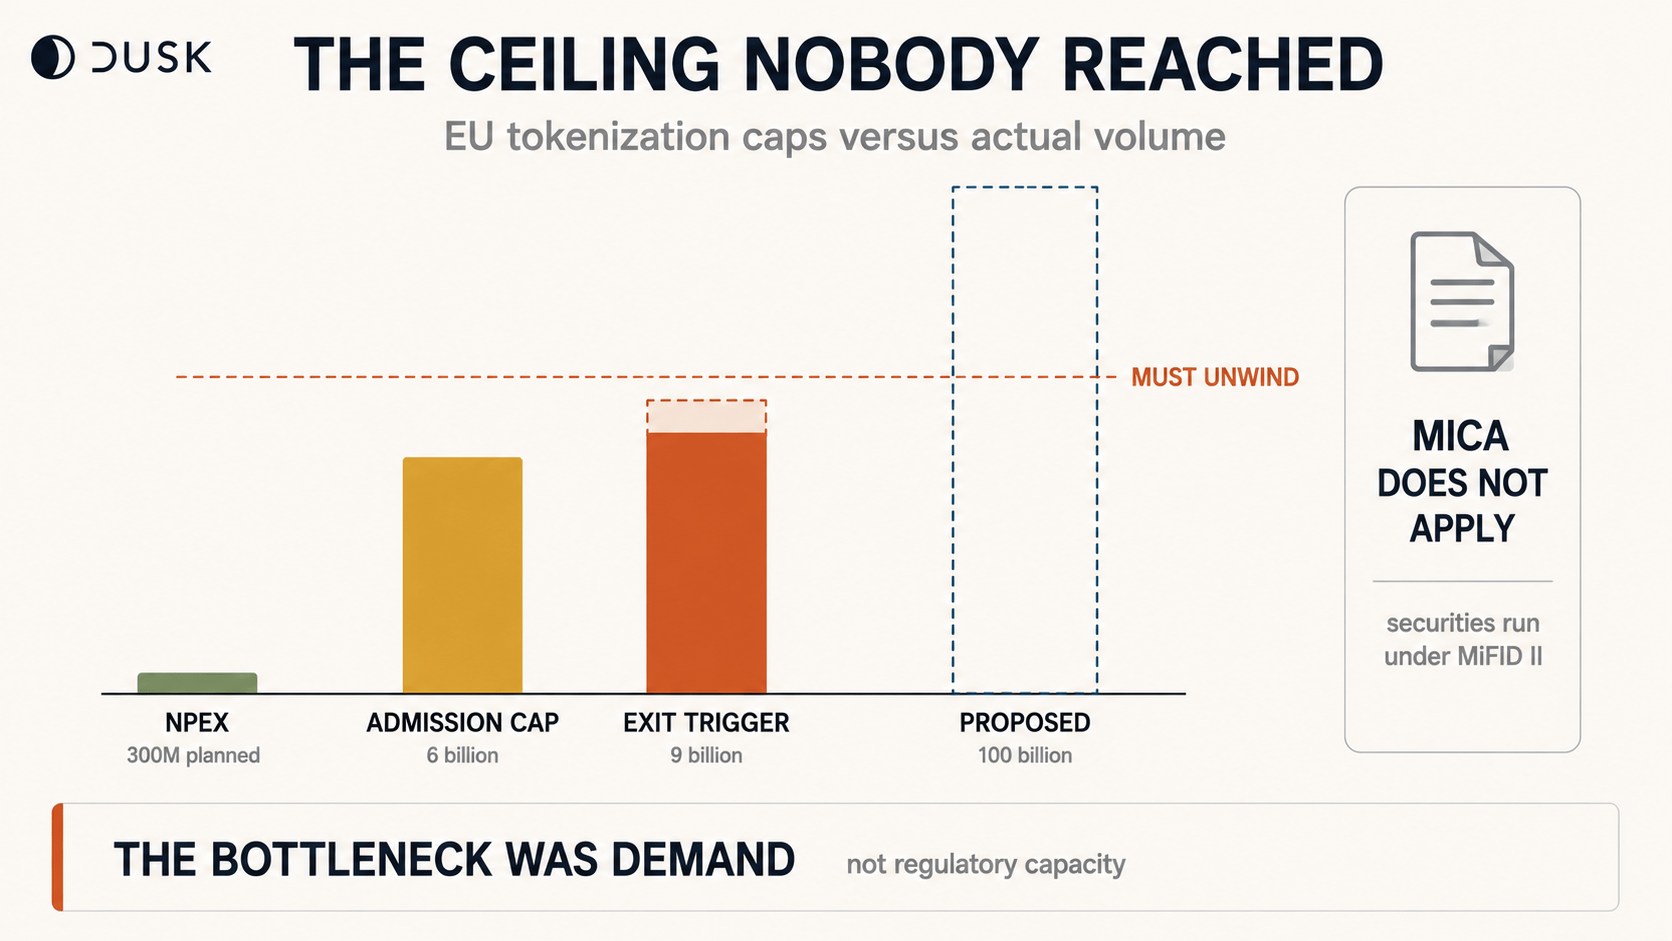
It also has a cap. Aggregate market value of all DLT financial instruments on one infrastructure cannot exceed €6 billion at admission.
And at €9 billion, the operator must implement a transition strategy back to traditional infrastructure.
The regime is built so that succeeding past a threshold obliges you to unwind.
I get the logic. Sandboxes contain risk by containing size. But it creates a strange incentive: build settlement good enough to attract volume, and your reward is a migration plan.
The Commission noticed. Its December proposal removes instrument caps and raises the aggregate to €100 billion. As of June 2026 that is still a proposal moving through the legislative process, not law.
So where does Dusk actually sit. NPEX plans 300M+ EUR onchain. Against a €9 billion trigger that's roughly 3%. Enormous headroom. The ceiling is irrelevant at that scale.
Which is the point. Every EU tokenization venue operating today is small enough that the constraint doesn't bind. The Commission is raising a limit nobody has come close to hitting.
That tells you the bottleneck was never regulatory capacity. It was demand.
The infrastructure question is solved on paper. The €6 billion cap has never been tested because no venue has needed it.
What would you rather see first - the cap raised, or one venue actually approaching it?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $LINK $ONDO
Two things I got wrong about EU tokenization rules. The second changed how I read every RWA roadmap.
First: MiCA does not cover tokenized securities. Article 2(4) excludes anything qualifying as a financial instrument. Tokenized shares, bonds, fund units all sit under MiFID II - the same framework governing a paper bond from 1990. "MiCA-compliant" means something for a payment token. For a security it's a category error.
Second, and this is the one that stopped me.
Securities on DLT run under a separate regime: Regulation 2022/858, the DLT Pilot. It grants exemptions from CSDR and MiFIR so venues can settle onchain. 21X in Germany operates under it.
It also has a cap. Aggregate market value of all DLT financial instruments on one infrastructure cannot exceed €6 billion at admission.
And at €9 billion, the operator must implement a transition strategy back to traditional infrastructure.
The regime is built so that succeeding past a threshold obliges you to unwind.
I get the logic. Sandboxes contain risk by containing size. But it creates a strange incentive: build settlement good enough to attract volume, and your reward is a migration plan.
The Commission noticed. Its December proposal removes instrument caps and raises the aggregate to €100 billion. As of June 2026 that is still a proposal moving through the legislative process, not law.
So where does Dusk actually sit. NPEX plans 300M+ EUR onchain. Against a €9 billion trigger that's roughly 3%. Enormous headroom. The ceiling is irrelevant at that scale.
Which is the point. Every EU tokenization venue operating today is small enough that the constraint doesn't bind. The Commission is raising a limit nobody has come close to hitting.
That tells you the bottleneck was never regulatory capacity. It was demand.
The infrastructure question is solved on paper. The €6 billion cap has never been tested because no venue has needed it.
What would you rather see first - the cap raised, or one venue actually approaching it?
Two things I got wrong about EU tokenization rules. The second changed how I read every RWA roadmap.
First: MiCA does not cover tokenized securities. Article 2(4) excludes anything qualifying as a financial instrument. Tokenized shares, bonds, fund units all sit under MiFID II - the same framework governing a paper bond from 1990. "MiCA-compliant" means something for a payment token. For a security it's a category error.
Second, and this is the one that stopped me.
Securities on DLT run under a separate regime: Regulation 2022/858, the DLT Pilot. It grants exemptions from CSDR and MiFIR so venues can settle onchain. 21X in Germany operates under it.
It also has a cap. Aggregate market value of all DLT financial instruments on one infrastructure cannot exceed €6 billion at admission.
And at €9 billion, the operator must implement a transition strategy back to traditional infrastructure.
The regime is built so that succeeding past a threshold obliges you to unwind.
I get the logic. Sandboxes contain risk by containing size. But it creates a strange incentive: build settlement good enough to attract volume, and your reward is a migration plan.
The Commission noticed. Its December proposal removes instrument caps and raises the aggregate to €100 billion. As of June 2026 that is still a proposal moving through the legislative process, not law.
So where does Dusk actually sit. NPEX plans 300M+ EUR onchain. Against a €9 billion trigger that's roughly 3%. Enormous headroom. The ceiling is irrelevant at that scale.
Which is the point. Every EU tokenization venue operating today is small enough that the constraint doesn't bind. The Commission is raising a limit nobody has come close to hitting.
That tells you the bottleneck was never regulatory capacity. It was demand.
The infrastructure question is solved on paper. The €6 billion cap has never been tested because no venue has needed it.
What would you rather see first - the cap raised, or one venue actually approaching it?
The volume caps
0%
Institutional demand
0%
Settlement central bank money
100%
Custody infrastructure
0%
1 Voting • Voting ditutup
1
2
5
·
--
Lihat terjemahan
Every writeup of TermMax Alpha repeats the same line: leverage with no liquidations. I want to ask the question that phrase avoids.
If nobody gets liquidated, who eats the loss?
The docs answer it plainly. Long means buying a call. Short means buying a put. Max Cost is the upfront premium and also the maximum possible loss. And Dual Investment is defined as "the counterparty providing liquidity to Long/Short options; effectively the option seller."
There it is. The risk didn't get engineered away. It got sold to someone.
Let me put numbers on it. These are my own illustrative figures, not live quotes - I'm showing the shape, not a trade.
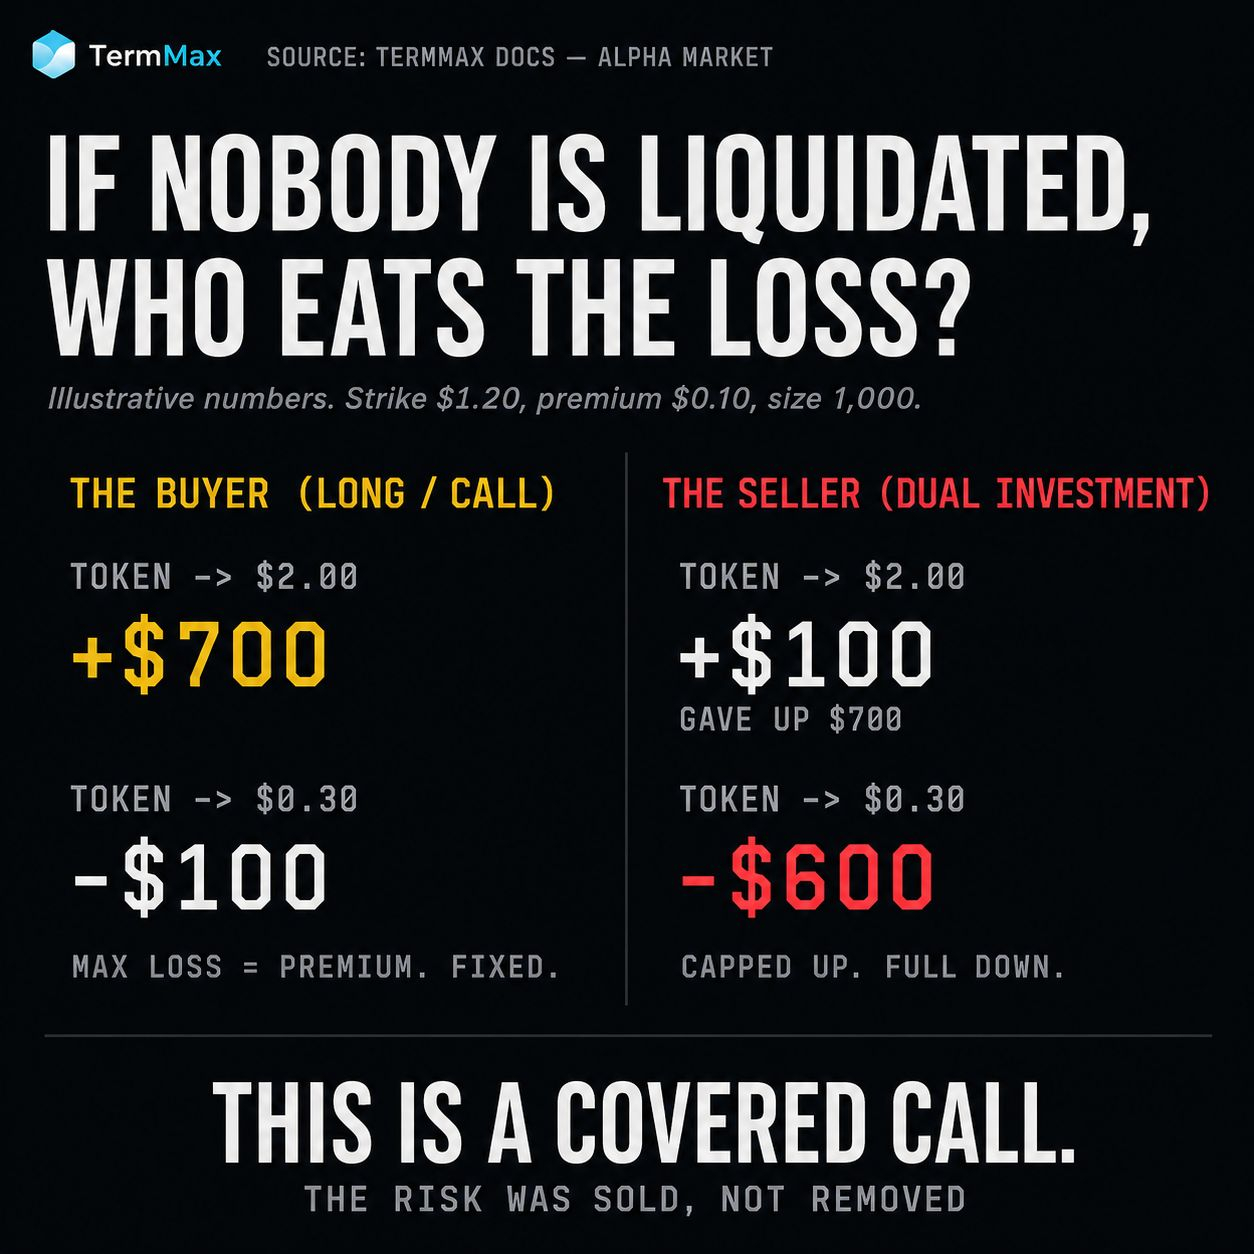
Say an Alpha token sits at $1.00. A trader goes Long, strike $1.20, premium $0.10, size 1,000 tokens. Max Cost = $100.
Token runs to $2.00:
(2.00 - 1.20) x 1,000 = $800
minus the $100 premium = $700 net on $100 at risk.
Token dumps to $0.30:
Loss = $100. Not the position. Not a margin call at 3am. $100.
That's genuinely good for the trader. Now flip the seat.
The Dual Investment depositor put up 1,000 tokens at that strike and collected $100 upfront, guaranteed, whatever happens next.
Token at $2.00: their tokens convert at $1.20 = $1,200 + $100 = $1,300. Just holding would have been $2,000. They gave up $700 - exactly what the trader made.
Token at $0.30: they still hold 1,000 tokens worth $300, plus the $100. They ate the entire fall.
Capped upside, uncapped downside, paid a premium for the trouble. That is a covered call. It has been a covered call for forty years.
So the double-digit APY on those vaults isn't yield in the sense most people read it. It's compensation for standing on the other side of somebody's leveraged bet on a freshly listed token.
Nothing here is broken. The structure is honest once you read past the headline. But "zero liquidation" describes one seat at the table, and the vault APY page is where the other seat is sitting.
If you're depositing, you're the seller. Price it that way.
@termmax #TermMax
Every writeup of TermMax Alpha repeats the same line: leverage with no liquidations. I want to ask the question that phrase avoids.
If nobody gets liquidated, who eats the loss?
The docs answer it plainly. Long means buying a call. Short means buying a put. Max Cost is the upfront premium and also the maximum possible loss. And Dual Investment is defined as "the counterparty providing liquidity to Long/Short options; effectively the option seller."
There it is. The risk didn't get engineered away. It got sold to someone.
Let me put numbers on it. These are my own illustrative figures, not live quotes - I'm showing the shape, not a trade.
Say an Alpha token sits at $1.00. A trader goes Long, strike $1.20, premium $0.10, size 1,000 tokens. Max Cost = $100.
Token runs to $2.00:
(2.00 - 1.20) x 1,000 = $800
minus the $100 premium = $700 net on $100 at risk.
Token dumps to $0.30:
Loss = $100. Not the position. Not a margin call at 3am. $100.
That's genuinely good for the trader. Now flip the seat.
The Dual Investment depositor put up 1,000 tokens at that strike and collected $100 upfront, guaranteed, whatever happens next.
Token at $2.00: their tokens convert at $1.20 = $1,200 + $100 = $1,300. Just holding would have been $2,000. They gave up $700 - exactly what the trader made.
Token at $0.30: they still hold 1,000 tokens worth $300, plus the $100. They ate the entire fall.
Capped upside, uncapped downside, paid a premium for the trouble. That is a covered call. It has been a covered call for forty years.
So the double-digit APY on those vaults isn't yield in the sense most people read it. It's compensation for standing on the other side of somebody's leveraged bet on a freshly listed token.
Nothing here is broken. The structure is honest once you read past the headline. But "zero liquidation" describes one seat at the table, and the vault APY page is where the other seat is sitting.
If you're depositing, you're the seller. Price it that way.
@TermMax #TermMax
If nobody gets liquidated, who eats the loss?
The docs answer it plainly. Long means buying a call. Short means buying a put. Max Cost is the upfront premium and also the maximum possible loss. And Dual Investment is defined as "the counterparty providing liquidity to Long/Short options; effectively the option seller."
There it is. The risk didn't get engineered away. It got sold to someone.
Let me put numbers on it. These are my own illustrative figures, not live quotes - I'm showing the shape, not a trade.
Say an Alpha token sits at $1.00. A trader goes Long, strike $1.20, premium $0.10, size 1,000 tokens. Max Cost = $100.
Token runs to $2.00:
(2.00 - 1.20) x 1,000 = $800
minus the $100 premium = $700 net on $100 at risk.
Token dumps to $0.30:
Loss = $100. Not the position. Not a margin call at 3am. $100.
That's genuinely good for the trader. Now flip the seat.
The Dual Investment depositor put up 1,000 tokens at that strike and collected $100 upfront, guaranteed, whatever happens next.
Token at $2.00: their tokens convert at $1.20 = $1,200 + $100 = $1,300. Just holding would have been $2,000. They gave up $700 - exactly what the trader made.
Token at $0.30: they still hold 1,000 tokens worth $300, plus the $100. They ate the entire fall.
Capped upside, uncapped downside, paid a premium for the trouble. That is a covered call. It has been a covered call for forty years.
So the double-digit APY on those vaults isn't yield in the sense most people read it. It's compensation for standing on the other side of somebody's leveraged bet on a freshly listed token.
Nothing here is broken. The structure is honest once you read past the headline. But "zero liquidation" describes one seat at the table, and the vault APY page is where the other seat is sitting.
If you're depositing, you're the seller. Price it that way.
@TermMax #TermMax
11
4
103
·
--
Terverifikasi
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Enam minggu lalu, Uni Eropa menutup pintu bagi model bisnis yang membangun industri neobroker.
Pasal 39a MiFIR - larangan lintas blok atas pembayaran untuk aliran order - mulai berlaku pada 1 Juli 2026. Perusahaan tidak lagi dapat menerima biaya atau keuntungan apa pun untuk merutekan order nasabah ke venue tertentu. Jerman mencabut pengecualian transisionalnya untuk mematuhi aturan.
Dusk Trade dibangun sebagai neobroker untuk aset tokenisasi - MMF, ETF, obligasi, RWA di DuskEVM - dengan desain agar beroperasi sebagai MTF teregulasi sesuai aturan Uni Eropa.
Artinya, ia masuk ke pasar di mana mesin pendapatan neobroker standar sudah ilegal sejak hari pertama.
Tiga cara mendanai sebuah venue tanpa pembayaran untuk aliran order.
Komisi eksplisit. Jujur dan mematikan jalur perdagangan gratis.
Eksekusi milik sendiri. BaFin telah menjelaskan bahwa mengisi order nasabah dari buku Anda sendiri umumnya berada di luar cakupan PFOF, asalkan best execution terpenuhi. Tapi operator MTF yang mengambil sisi lainnya dari aliran nasabah adalah tepat konflik yang ingin dikelola oleh keberadaan lisensi MTF.
Atau biaya dari pihak penerbit. Pencatatan, penerbitan, penyelesaian - dibayar oleh siapa pun yang membawa asetnya, bukan oleh siapa pun yang memperdagangkannya.
Saya mengira opsi ketiga adalah jawaban yang paling bersih. Lalu saya membaca apa yang diawasi regulator.
Mereka secara khusus memantau upaya untuk mengganti nama PFOF menjadi biaya penyelesaian yang dibesar-besarkan secara internal grup.
Yang berarti sebuah venue yang memiliki lapisan penyelesaian sendiri - persis seperti yang dilakukan exchange yang lahir dari sebuah rantai - berada di satu tempat yang paling keras diawasi oleh para pengawas.
Saya memeriksa kedua jaringan saat menulis ini. Mainnet: 68.167 transaksi sejak genesis, setiap transaksi terbaru adalah operasi staking, dua di antaranya gagal. Testnet: 218.709 - tiga kali volume, dengan tipe transaksi yang tidak dimiliki mainnet. Lingkungan pengujian lebih ramai daripada yang langsung.
Integrasi vertikal adalah “jualan” untuk pasar tokenisasi: penerbitan, perdagangan, dan penyelesaian dalam satu lingkungan. Ini juga struktur yang paling sulit diberi harga oleh regulator.
Memiliki seluruh tumpukan adalah produknya. Itu juga risikonya.
Apakah ada model biaya yang dipublikasikan untuk Dusk Trade?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Enam minggu lalu, Uni Eropa menutup pintu bagi model bisnis yang membangun industri neobroker.
Pasal 39a MiFIR - larangan lintas blok atas pembayaran untuk aliran order - mulai berlaku pada 1 Juli 2026. Perusahaan tidak lagi dapat menerima biaya atau keuntungan apa pun untuk merutekan order nasabah ke venue tertentu. Jerman mencabut pengecualian transisionalnya untuk mematuhi aturan.
Dusk Trade dibangun sebagai neobroker untuk aset tokenisasi - MMF, ETF, obligasi, RWA di DuskEVM - dengan desain agar beroperasi sebagai MTF teregulasi sesuai aturan Uni Eropa.
Artinya, ia masuk ke pasar di mana mesin pendapatan neobroker standar sudah ilegal sejak hari pertama.
Tiga cara mendanai sebuah venue tanpa pembayaran untuk aliran order.
Komisi eksplisit. Jujur dan mematikan jalur perdagangan gratis.
Eksekusi milik sendiri. BaFin telah menjelaskan bahwa mengisi order nasabah dari buku Anda sendiri umumnya berada di luar cakupan PFOF, asalkan best execution terpenuhi. Tapi operator MTF yang mengambil sisi lainnya dari aliran nasabah adalah tepat konflik yang ingin dikelola oleh keberadaan lisensi MTF.
Atau biaya dari pihak penerbit. Pencatatan, penerbitan, penyelesaian - dibayar oleh siapa pun yang membawa asetnya, bukan oleh siapa pun yang memperdagangkannya.
Saya mengira opsi ketiga adalah jawaban yang paling bersih. Lalu saya membaca apa yang diawasi regulator.
Mereka secara khusus memantau upaya untuk mengganti nama PFOF menjadi biaya penyelesaian yang dibesar-besarkan secara internal grup.
Yang berarti sebuah venue yang memiliki lapisan penyelesaian sendiri - persis seperti yang dilakukan exchange yang lahir dari sebuah rantai - berada di satu tempat yang paling keras diawasi oleh para pengawas.
Saya memeriksa kedua jaringan saat menulis ini. Mainnet: 68.167 transaksi sejak genesis, setiap transaksi terbaru adalah operasi staking, dua di antaranya gagal. Testnet: 218.709 - tiga kali volume, dengan tipe transaksi yang tidak dimiliki mainnet. Lingkungan pengujian lebih ramai daripada yang langsung.
Integrasi vertikal adalah “jualan” untuk pasar tokenisasi: penerbitan, perdagangan, dan penyelesaian dalam satu lingkungan. Ini juga struktur yang paling sulit diberi harga oleh regulator.
Memiliki seluruh tumpukan adalah produknya. Itu juga risikonya.
Apakah ada model biaya yang dipublikasikan untuk Dusk Trade?
Enam minggu lalu, Uni Eropa menutup pintu bagi model bisnis yang membangun industri neobroker.
Pasal 39a MiFIR - larangan lintas blok atas pembayaran untuk aliran order - mulai berlaku pada 1 Juli 2026. Perusahaan tidak lagi dapat menerima biaya atau keuntungan apa pun untuk merutekan order nasabah ke venue tertentu. Jerman mencabut pengecualian transisionalnya untuk mematuhi aturan.
Dusk Trade dibangun sebagai neobroker untuk aset tokenisasi - MMF, ETF, obligasi, RWA di DuskEVM - dengan desain agar beroperasi sebagai MTF teregulasi sesuai aturan Uni Eropa.
Artinya, ia masuk ke pasar di mana mesin pendapatan neobroker standar sudah ilegal sejak hari pertama.
Tiga cara mendanai sebuah venue tanpa pembayaran untuk aliran order.
Komisi eksplisit. Jujur dan mematikan jalur perdagangan gratis.
Eksekusi milik sendiri. BaFin telah menjelaskan bahwa mengisi order nasabah dari buku Anda sendiri umumnya berada di luar cakupan PFOF, asalkan best execution terpenuhi. Tapi operator MTF yang mengambil sisi lainnya dari aliran nasabah adalah tepat konflik yang ingin dikelola oleh keberadaan lisensi MTF.
Atau biaya dari pihak penerbit. Pencatatan, penerbitan, penyelesaian - dibayar oleh siapa pun yang membawa asetnya, bukan oleh siapa pun yang memperdagangkannya.
Saya mengira opsi ketiga adalah jawaban yang paling bersih. Lalu saya membaca apa yang diawasi regulator.
Mereka secara khusus memantau upaya untuk mengganti nama PFOF menjadi biaya penyelesaian yang dibesar-besarkan secara internal grup.
Yang berarti sebuah venue yang memiliki lapisan penyelesaian sendiri - persis seperti yang dilakukan exchange yang lahir dari sebuah rantai - berada di satu tempat yang paling keras diawasi oleh para pengawas.
Saya memeriksa kedua jaringan saat menulis ini. Mainnet: 68.167 transaksi sejak genesis, setiap transaksi terbaru adalah operasi staking, dua di antaranya gagal. Testnet: 218.709 - tiga kali volume, dengan tipe transaksi yang tidak dimiliki mainnet. Lingkungan pengujian lebih ramai daripada yang langsung.
Integrasi vertikal adalah “jualan” untuk pasar tokenisasi: penerbitan, perdagangan, dan penyelesaian dalam satu lingkungan. Ini juga struktur yang paling sulit diberi harga oleh regulator.
Memiliki seluruh tumpukan adalah produknya. Itu juga risikonya.
Apakah ada model biaya yang dipublikasikan untuk Dusk Trade?
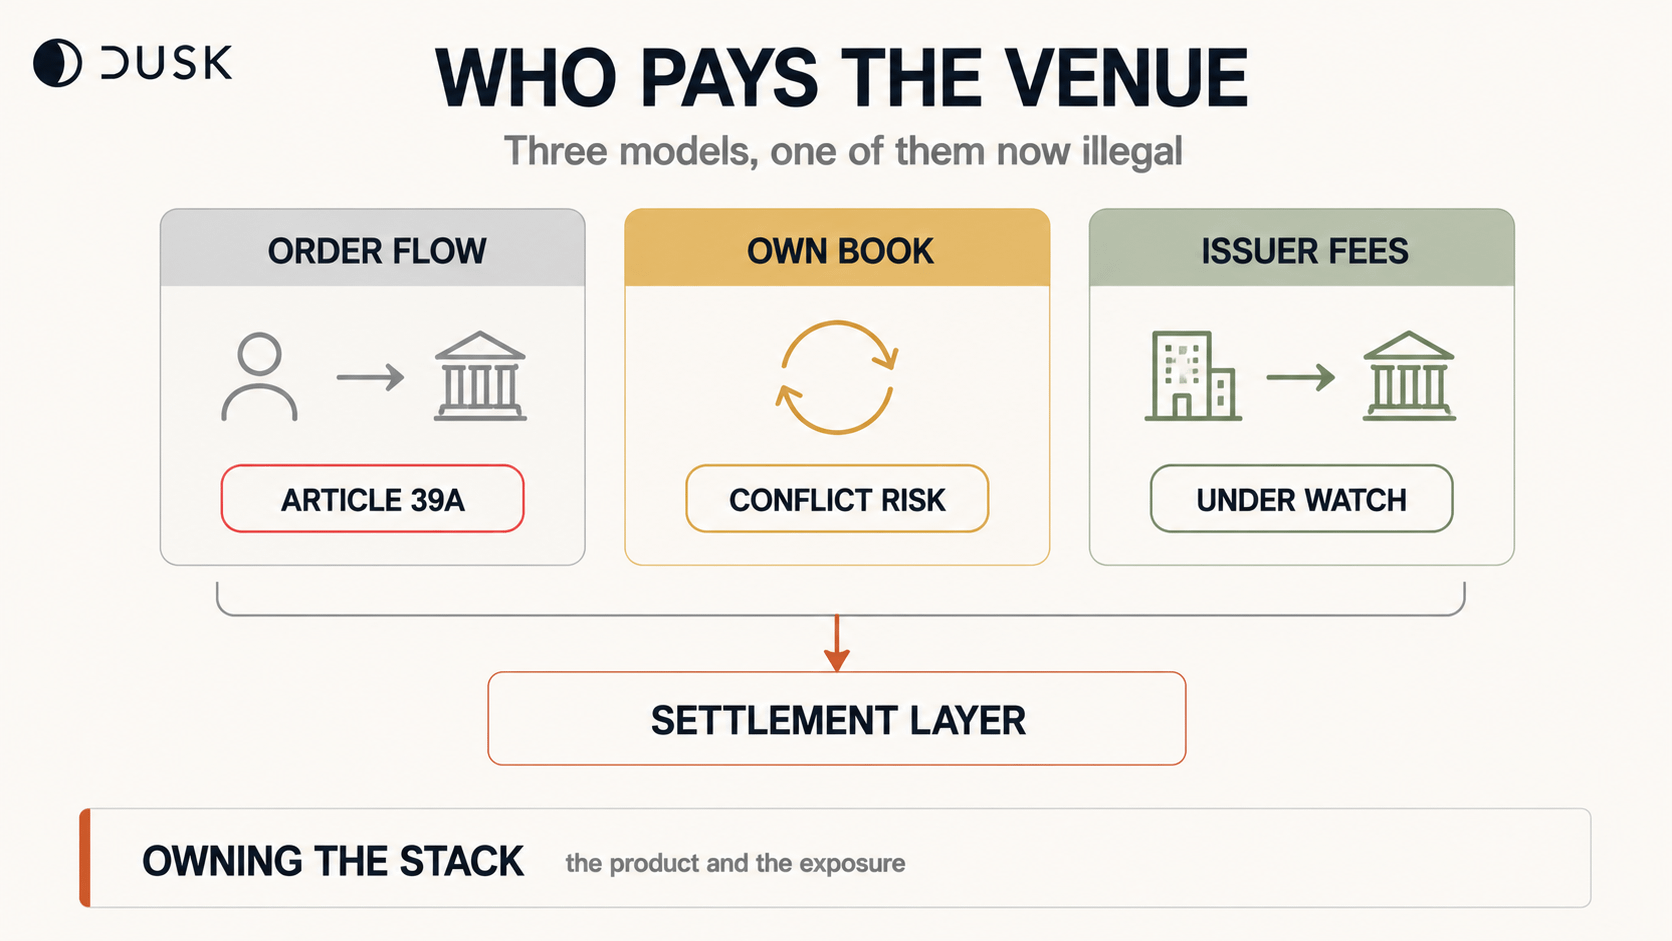
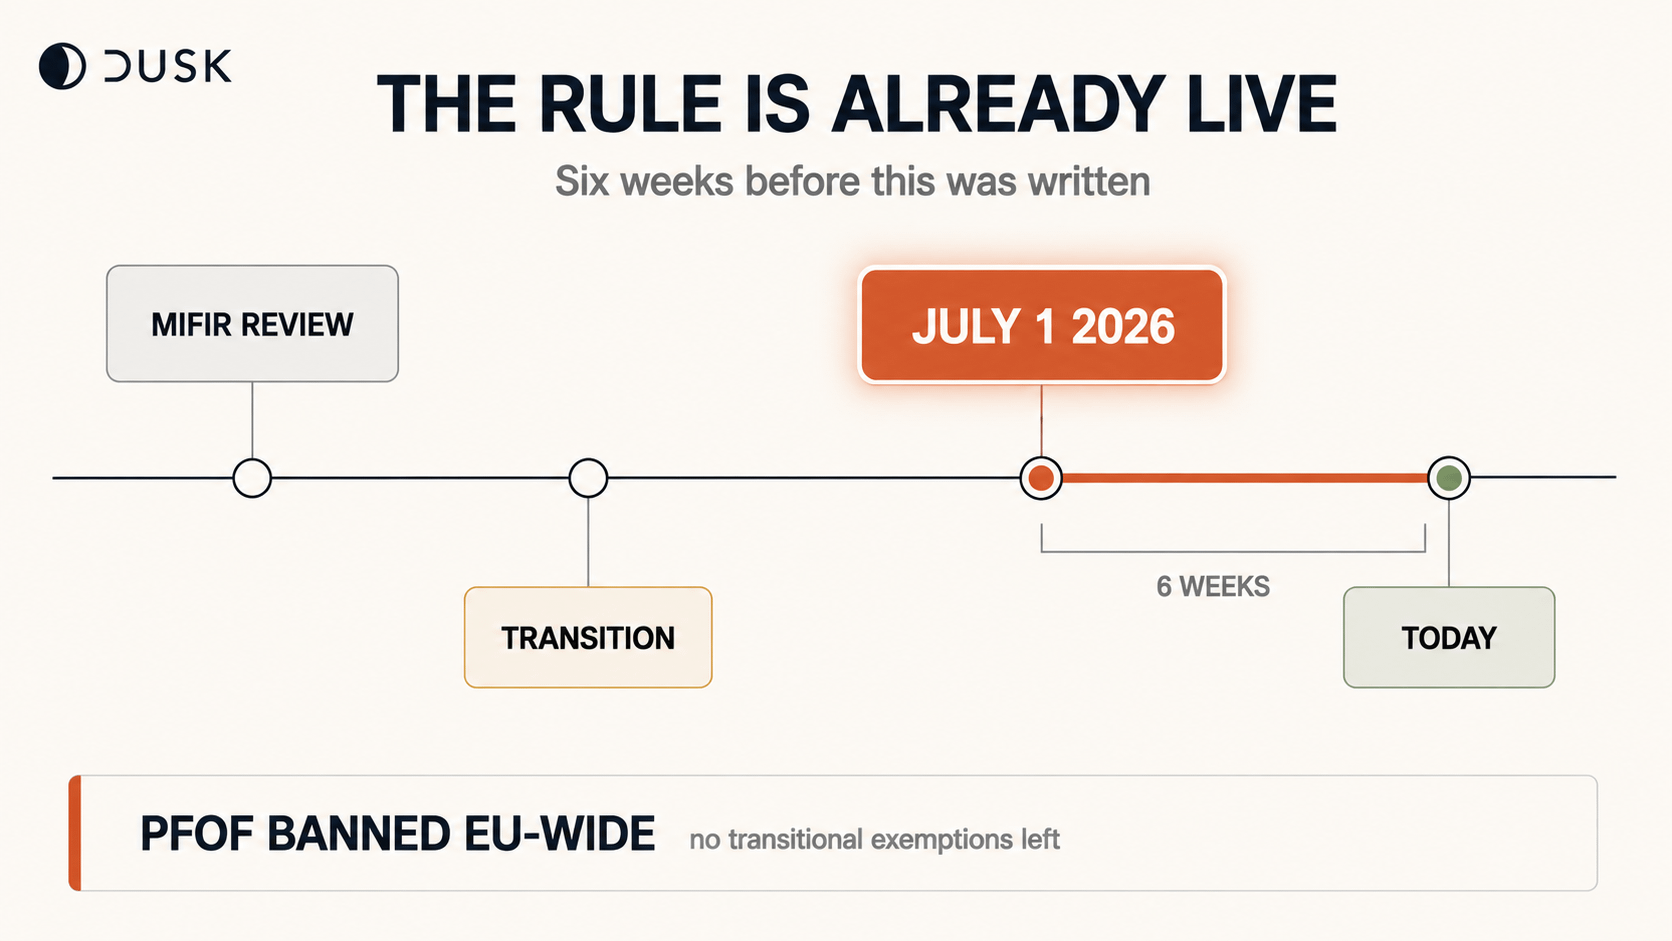
Simplifies supervision
0%
Creates new conflicts
100%
Depends on the fee model
0%
Forced unbundling
0%
1 Voting • Voting ditutup
9
·
--
Bullish
Di bawah buku order ada pita B/S. Saya mengira itu sebagai petunjuk arah. Saya cek di empat ticker dan aturannya rusak.
Pita itu menunjukkan porsi order beli dibandingkan jual di buku yang terlihat. Logika: lebih banyak pembeli—harga naik.
Saya menarik empat bStocks pukul 14:50, sebentar.
$ALABB : B 25,05% - perubahan -9,57%
SOXSB: B 52,09% - perubahan +10,11%
SNXXB: B 55,21% - perubahan -2,04%
$MSTRB : B 74,30% - perubahan +2,87%
Di sisi-sisinya, aturan bekerja. Pembeli paling sedikit ada di ALABB, dan itulah yang turun terdalam. Yang paling banyak ada di MSTRB, dan sedang naik.
Sekarang bagian tengah.
SOXSB dan SNXXB hampir sama: 52,09% vs 55,21%, selisih 3 poin.
Perubahan 1 hari: +10,11% vs -2,04%. Selisih 12 poin.
Tiga poin di buku dan dua belas di harga. Aturan ini tidak menjelaskan apa pun di sini.
Korelasi pada empat titik r = 0,63. Sepertinya ada hubungan, tapi pada sampel sebesar itu, itu tidak membuktikan apa-apa.
Ini di mana saya keliru. Pita menunjukkan buku saat ini, pada detik ini. Perubahan 24 jam menunjukkan apa yang sudah terjadi. Saya membandingkan irisan sekarang dengan hari sebelumnya dan berharap satu hal menjelaskan yang lain.
Praktis: bacalah pita sebagai kondisi antrean pada saat ini, bukan sebagai prediksi.
Keterbatasan: empat ticker, satu irisan. Untuk kesimpulan, diperlukan puluhan pengukuran pada hari-hari berbeda.
Buku mengatakan siapa yang sedang berdiri sekarang. Buku tidak mengatakan siapa yang akan datang.
@BinanceCIS #bStocksCIS
{spot}(SNXXBUSDT)
{spot}(SOXSBUSDT)
Di bawah buku order ada pita B/S. Saya mengira itu sebagai petunjuk arah. Saya cek di empat ticker dan aturannya rusak.
Pita itu menunjukkan porsi order beli dibandingkan jual di buku yang terlihat. Logika: lebih banyak pembeli—harga naik.
Saya menarik empat bStocks pukul 14:50, sebentar.
$ALABB : B 25,05% - perubahan -9,57%
SOXSB: B 52,09% - perubahan +10,11%
SNXXB: B 55,21% - perubahan -2,04%
$MSTRB : B 74,30% - perubahan +2,87%
Di sisi-sisinya, aturan bekerja. Pembeli paling sedikit ada di ALABB, dan itulah yang turun terdalam. Yang paling banyak ada di MSTRB, dan sedang naik.
Sekarang bagian tengah.
SOXSB dan SNXXB hampir sama: 52,09% vs 55,21%, selisih 3 poin.
Perubahan 1 hari: +10,11% vs -2,04%. Selisih 12 poin.
Tiga poin di buku dan dua belas di harga. Aturan ini tidak menjelaskan apa pun di sini.
Korelasi pada empat titik r = 0,63. Sepertinya ada hubungan, tapi pada sampel sebesar itu, itu tidak membuktikan apa-apa.
Ini di mana saya keliru. Pita menunjukkan buku saat ini, pada detik ini. Perubahan 24 jam menunjukkan apa yang sudah terjadi. Saya membandingkan irisan sekarang dengan hari sebelumnya dan berharap satu hal menjelaskan yang lain.
Praktis: bacalah pita sebagai kondisi antrean pada saat ini, bukan sebagai prediksi.
Keterbatasan: empat ticker, satu irisan. Untuk kesimpulan, diperlukan puluhan pengukuran pada hari-hari berbeda.
Buku mengatakan siapa yang sedang berdiri sekarang. Buku tidak mengatakan siapa yang akan datang.
@BinanceCIS #bStocksCIS
Pita itu menunjukkan porsi order beli dibandingkan jual di buku yang terlihat. Logika: lebih banyak pembeli—harga naik.
Saya menarik empat bStocks pukul 14:50, sebentar.
$ALABB : B 25,05% - perubahan -9,57%
SOXSB: B 52,09% - perubahan +10,11%
SNXXB: B 55,21% - perubahan -2,04%
$MSTRB : B 74,30% - perubahan +2,87%
Di sisi-sisinya, aturan bekerja. Pembeli paling sedikit ada di ALABB, dan itulah yang turun terdalam. Yang paling banyak ada di MSTRB, dan sedang naik.
Sekarang bagian tengah.
SOXSB dan SNXXB hampir sama: 52,09% vs 55,21%, selisih 3 poin.
Perubahan 1 hari: +10,11% vs -2,04%. Selisih 12 poin.
Tiga poin di buku dan dua belas di harga. Aturan ini tidak menjelaskan apa pun di sini.
Korelasi pada empat titik r = 0,63. Sepertinya ada hubungan, tapi pada sampel sebesar itu, itu tidak membuktikan apa-apa.
Ini di mana saya keliru. Pita menunjukkan buku saat ini, pada detik ini. Perubahan 24 jam menunjukkan apa yang sudah terjadi. Saya membandingkan irisan sekarang dengan hari sebelumnya dan berharap satu hal menjelaskan yang lain.
Praktis: bacalah pita sebagai kondisi antrean pada saat ini, bukan sebagai prediksi.
Keterbatasan: empat ticker, satu irisan. Untuk kesimpulan, diperlukan puluhan pengukuran pada hari-hari berbeda.
Buku mengatakan siapa yang sedang berdiri sekarang. Buku tidak mengatakan siapa yang akan datang.
@BinanceCIS #bStocksCIS
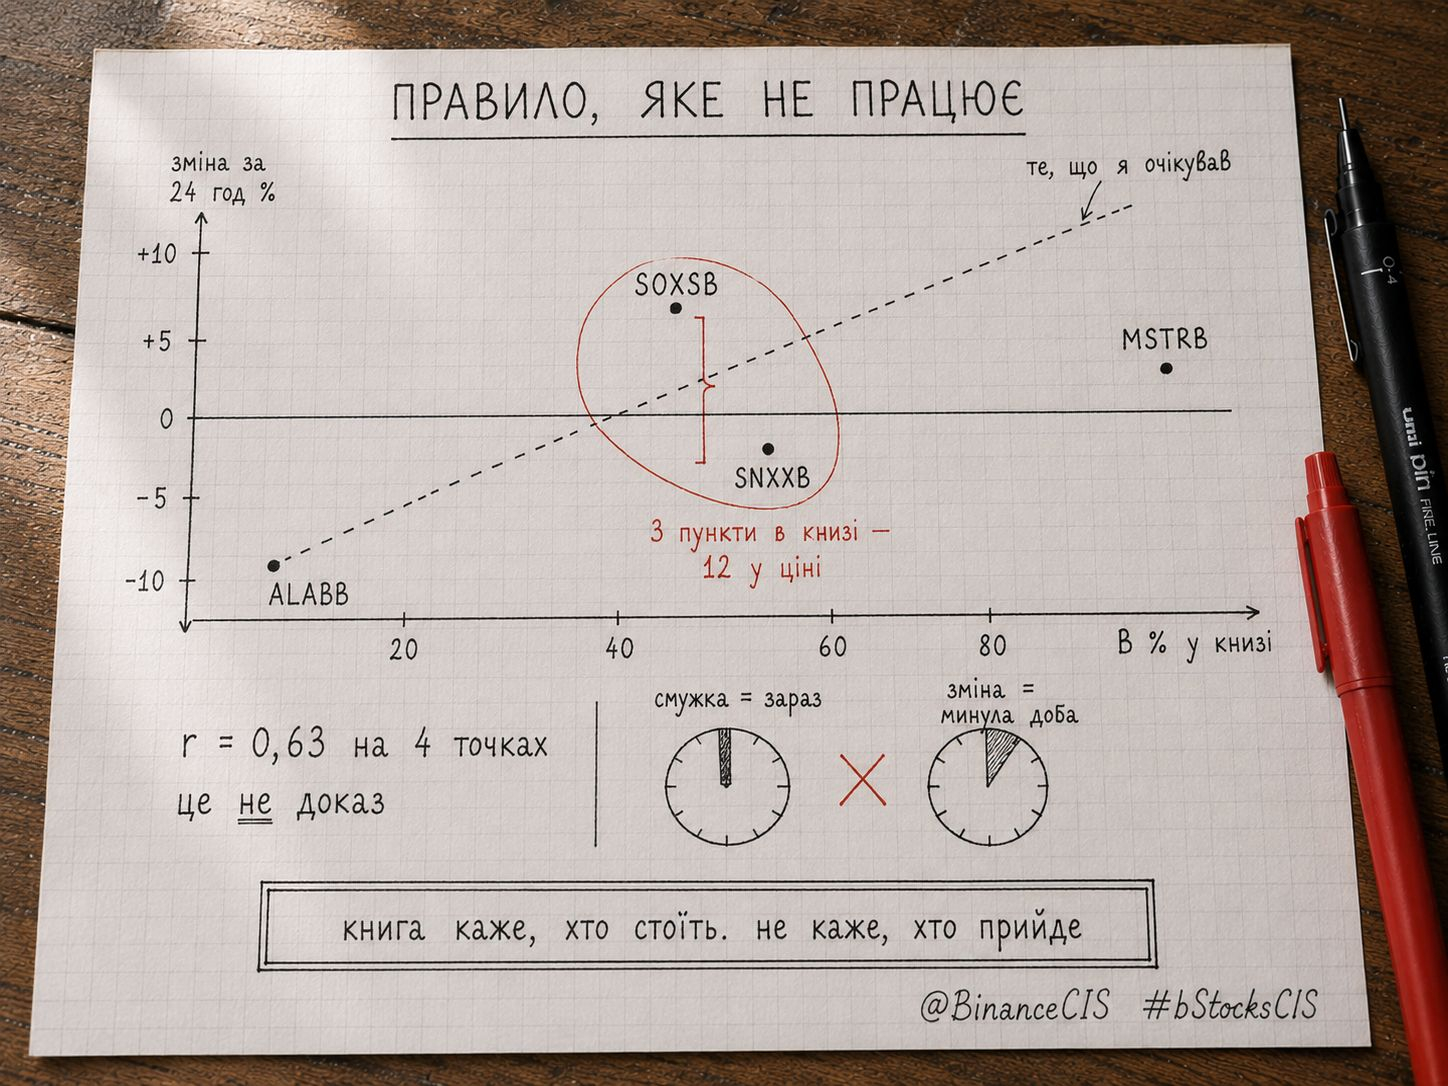
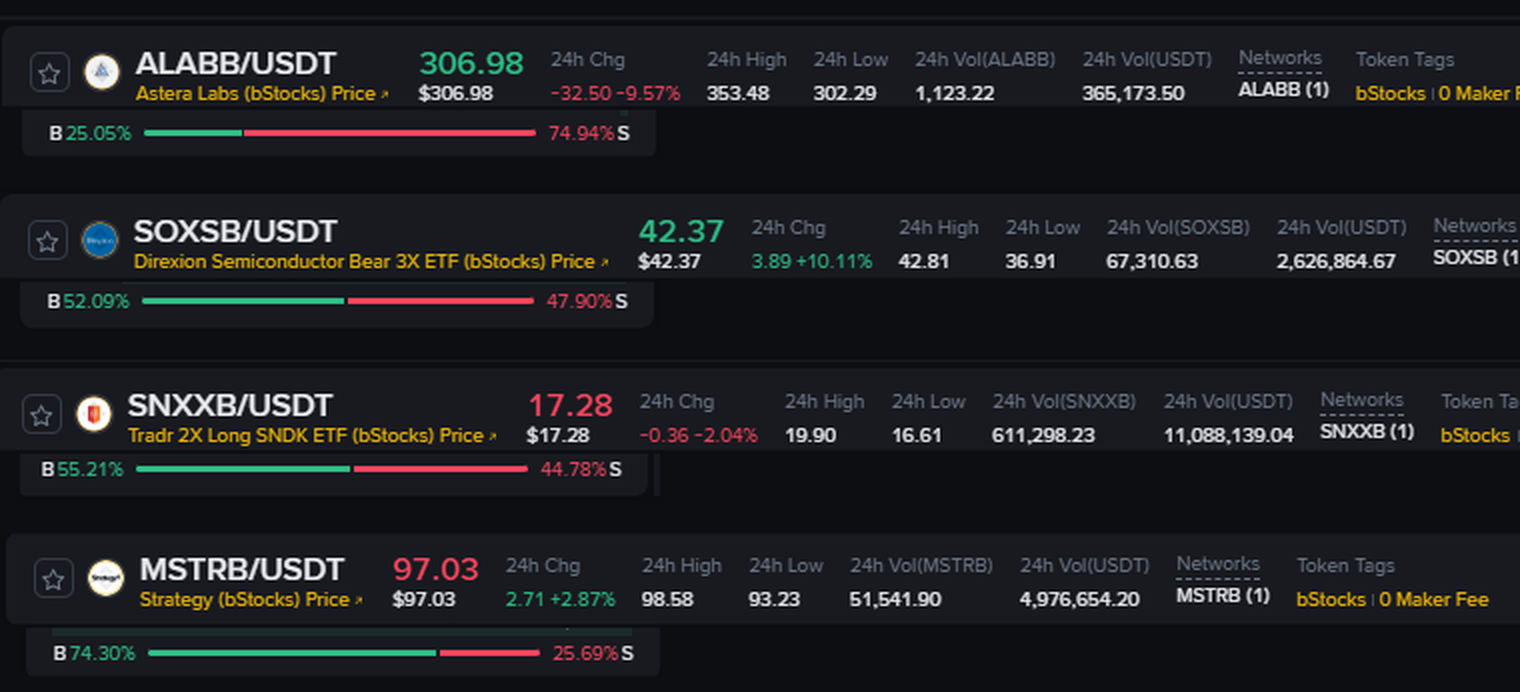
6
4
104
·
--
Sebagian Benar
Lihat terjemahan
I assumed TermMax was another Pendle fork. Then I divided two numbers on its DefiLlama page and got a result I didn't expect.
Active loans: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% utilization.
That's high. Aave's stablecoin markets usually sit somewhere in the 50-70% band. My first thought was that I'd misread the metric - 87% on a protocol most people haven't heard of felt wrong.
So I rechecked what TermMax actually is, and the number stopped looking strange.
There's no utilization curve here. Each market mints FT (a zero-coupon bond, 1 FT redeems for 1 debt token at maturity) and XT, where FT + XT always equals 1. A borrower mints FT against collateral and sells it at a discount - that discount IS the fixed rate. Capital doesn't sit idle waiting for a curve to price it. It's matched by order makers setting range curves, or it isn't there at all.
Then I noticed something else on the same page.
Annualized fees: $315,653.62
Annualized revenue: $313,945.62
That's a $1,708 gap. 99.46% of fees convert straight to protocol revenue. DefiLlama's methodology says those fees come from three places: protocol fees on FT discounted to underlying, liquidation fees on GT collateral, and performance fees.
Now the part I'm not going to dress up. The docs price the 40M $TMX pre-mine on a $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
That is a very expensive multiple on a very small fee base. High utilization on $31m is still only $31m.
Two things are true at once: the mechanism is genuinely different from pooled lending, and the revenue is tiny. I'm posting both.
Screenshot is DefiLlama, Aug 17 2026. Verify it yourself.
@termmax #TermMax
I assumed TermMax was another Pendle fork. Then I divided two numbers on its DefiLlama page and got a result I didn't expect.
Active loans: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% utilization.
That's high. Aave's stablecoin markets usually sit somewhere in the 50-70% band. My first thought was that I'd misread the metric - 87% on a protocol most people haven't heard of felt wrong.
So I rechecked what TermMax actually is, and the number stopped looking strange.
There's no utilization curve here. Each market mints FT (a zero-coupon bond, 1 FT redeems for 1 debt token at maturity) and XT, where FT + XT always equals 1. A borrower mints FT against collateral and sells it at a discount - that discount IS the fixed rate. Capital doesn't sit idle waiting for a curve to price it. It's matched by order makers setting range curves, or it isn't there at all.
Then I noticed something else on the same page.
Annualized fees: $315,653.62
Annualized revenue: $313,945.62
That's a $1,708 gap. 99.46% of fees convert straight to protocol revenue. DefiLlama's methodology says those fees come from three places: protocol fees on FT discounted to underlying, liquidation fees on GT collateral, and performance fees.
Now the part I'm not going to dress up. The docs price the 40M $TMX pre-mine on a $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
That is a very expensive multiple on a very small fee base. High utilization on $31m is still only $31m.
Two things are true at once: the mechanism is genuinely different from pooled lending, and the revenue is tiny. I'm posting both.
Screenshot is DefiLlama, Aug 17 2026. Verify it yourself.
@TermMax #TermMax
Active loans: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% utilization.
That's high. Aave's stablecoin markets usually sit somewhere in the 50-70% band. My first thought was that I'd misread the metric - 87% on a protocol most people haven't heard of felt wrong.
So I rechecked what TermMax actually is, and the number stopped looking strange.
There's no utilization curve here. Each market mints FT (a zero-coupon bond, 1 FT redeems for 1 debt token at maturity) and XT, where FT + XT always equals 1. A borrower mints FT against collateral and sells it at a discount - that discount IS the fixed rate. Capital doesn't sit idle waiting for a curve to price it. It's matched by order makers setting range curves, or it isn't there at all.
Then I noticed something else on the same page.
Annualized fees: $315,653.62
Annualized revenue: $313,945.62
That's a $1,708 gap. 99.46% of fees convert straight to protocol revenue. DefiLlama's methodology says those fees come from three places: protocol fees on FT discounted to underlying, liquidation fees on GT collateral, and performance fees.
Now the part I'm not going to dress up. The docs price the 40M $TMX pre-mine on a $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
That is a very expensive multiple on a very small fee base. High utilization on $31m is still only $31m.
Two things are true at once: the mechanism is genuinely different from pooled lending, and the revenue is tiny. I'm posting both.
Screenshot is DefiLlama, Aug 17 2026. Verify it yourself.
@TermMax #TermMax
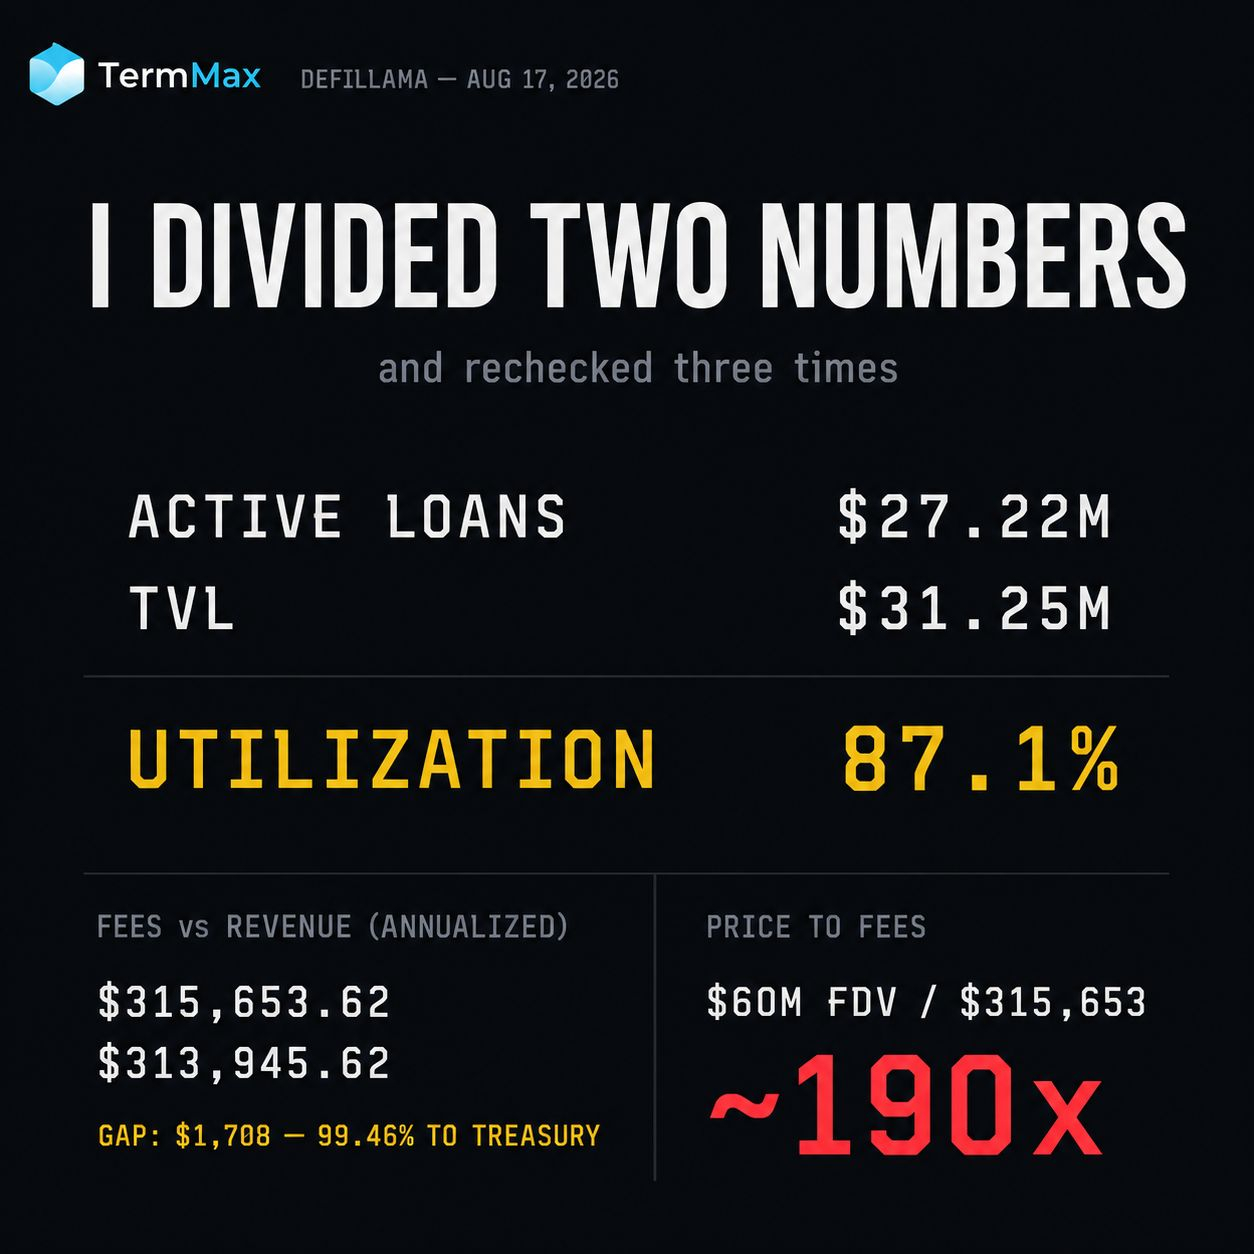
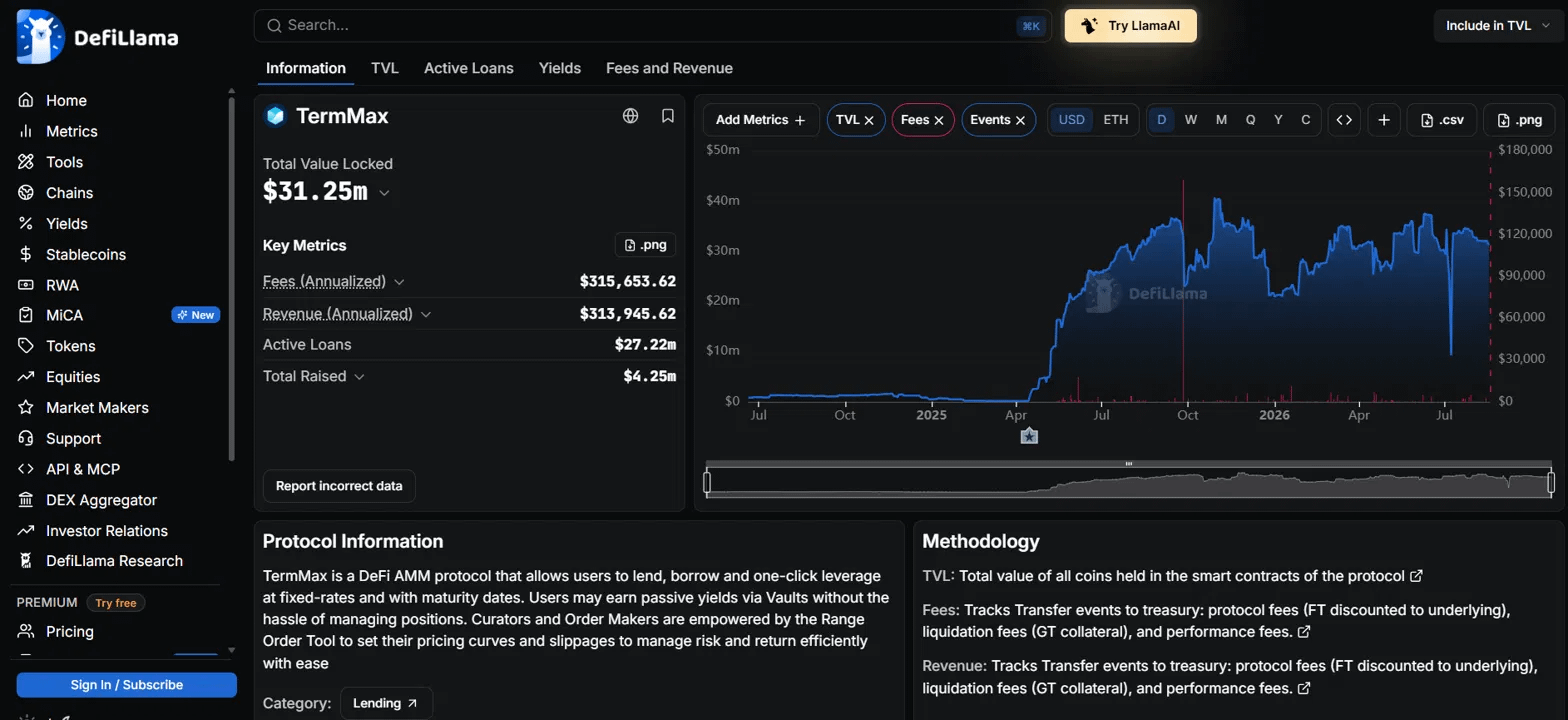
72
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Semua orang mengambil screenshot penjelajah Dusk. Hampir tidak ada yang membacanya lagi.
Saya mengecek halaman yang sama dengan jeda 39 jam, dan sepasang angka diam-diam telah berubah.
Provisioner aktif: 170 → 175
Provisioner tertunda: 26 → 20
Enam keluar dari antrean. Lima menjadi aktif. Itulah siklus staking yang terjadi di depan Anda, dan ini yang pertama saya lihat di rantai ini yang tampak seperti operator mengambil keputusan, bukan protokol yang hanya menjaga dirinya tetap berjalan.
Dusk tidak mengaktifkan stake langsung. Stake baru menunggu batas epoch sebelum dihitung untuk konsensus. Di antara dua pembacaan saya, sekitar 6,6 epoch telah berlalu, dan antrean terkuras oleh enam.
Lalu angka yang tidak berperilaku.
Stake tertunda malah NAIK dalam jendela yang sama - 11,39M ke 11,97M. Enam provisioner meninggalkan antrean, tapi antrean tetap membesar. Modal baru masuk lebih cepat daripada yang terselesaikan.
Komposisinya ikut bergeser juga. Rata-rata stake per provisioner tertunda naik dari 0,438M ke 0,599M DUSK. Rata-rata stake per provisioner aktif turun dari 1,151M ke 1,127M.
Baca bersama-sama, hasilnya begini: operator yang lebih kecil sedang mengaktifkan, sementara yang lebih besar masih menunggu. Set aktif melebar sementara bobot rata-ratanya menipis.
Untuk sebuah chain yang menjual finalitas deterministik kepada tempat yang teregulasi, metrik ini lebih menarik daripada TPS. Total stake kini berada di 197,14M dibanding sekitar 603M yang beredar - sekitar 33% terkunci. Rata-rata provisioner aktif menyimpan ~1,13M DUSK, lebih dari seribu kali lipat minimum 1.000 DUSK.
Transaksi dalam jendela yang sama: 521 di 14.291 blok. 3,65% blok membawa salah satunya, naik dari 3,2% yang saya ukur beberapa hari lalu. Jenisnya STAKE, UNSTAKE, WITHDRAW. Masih tidak ada transfer.
Jadi jaringan ini tidak menganggur - hanya saja semua pergerakannya adalah orang-orang yang memutuskan apakah akan menjalankannya.
Yang tidak bisa saya pastikan dari penjelajah: apakah provisioner tertunda keenam itu mengaktifkan lalu segera melakukan unstake, atau gagal mengaktifkan sama sekali? Itu cerita yang berbeda, dan UI tidak membedakannya.
Ke mana provisioner tertunda keenam itu pergi?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Semua orang mengambil screenshot penjelajah Dusk. Hampir tidak ada yang membacanya lagi.
Saya mengecek halaman yang sama dengan jeda 39 jam, dan sepasang angka diam-diam telah berubah.
Provisioner aktif: 170 → 175
Provisioner tertunda: 26 → 20
Enam keluar dari antrean. Lima menjadi aktif. Itulah siklus staking yang terjadi di depan Anda, dan ini yang pertama saya lihat di rantai ini yang tampak seperti operator mengambil keputusan, bukan protokol yang hanya menjaga dirinya tetap berjalan.
Dusk tidak mengaktifkan stake langsung. Stake baru menunggu batas epoch sebelum dihitung untuk konsensus. Di antara dua pembacaan saya, sekitar 6,6 epoch telah berlalu, dan antrean terkuras oleh enam.
Lalu angka yang tidak berperilaku.
Stake tertunda malah NAIK dalam jendela yang sama - 11,39M ke 11,97M. Enam provisioner meninggalkan antrean, tapi antrean tetap membesar. Modal baru masuk lebih cepat daripada yang terselesaikan.
Komposisinya ikut bergeser juga. Rata-rata stake per provisioner tertunda naik dari 0,438M ke 0,599M DUSK. Rata-rata stake per provisioner aktif turun dari 1,151M ke 1,127M.
Baca bersama-sama, hasilnya begini: operator yang lebih kecil sedang mengaktifkan, sementara yang lebih besar masih menunggu. Set aktif melebar sementara bobot rata-ratanya menipis.
Untuk sebuah chain yang menjual finalitas deterministik kepada tempat yang teregulasi, metrik ini lebih menarik daripada TPS. Total stake kini berada di 197,14M dibanding sekitar 603M yang beredar - sekitar 33% terkunci. Rata-rata provisioner aktif menyimpan ~1,13M DUSK, lebih dari seribu kali lipat minimum 1.000 DUSK.
Transaksi dalam jendela yang sama: 521 di 14.291 blok. 3,65% blok membawa salah satunya, naik dari 3,2% yang saya ukur beberapa hari lalu. Jenisnya STAKE, UNSTAKE, WITHDRAW. Masih tidak ada transfer.
Jadi jaringan ini tidak menganggur - hanya saja semua pergerakannya adalah orang-orang yang memutuskan apakah akan menjalankannya.
Yang tidak bisa saya pastikan dari penjelajah: apakah provisioner tertunda keenam itu mengaktifkan lalu segera melakukan unstake, atau gagal mengaktifkan sama sekali? Itu cerita yang berbeda, dan UI tidak membedakannya.
Ke mana provisioner tertunda keenam itu pergi?
Semua orang mengambil screenshot penjelajah Dusk. Hampir tidak ada yang membacanya lagi.
Saya mengecek halaman yang sama dengan jeda 39 jam, dan sepasang angka diam-diam telah berubah.
Provisioner aktif: 170 → 175
Provisioner tertunda: 26 → 20
Enam keluar dari antrean. Lima menjadi aktif. Itulah siklus staking yang terjadi di depan Anda, dan ini yang pertama saya lihat di rantai ini yang tampak seperti operator mengambil keputusan, bukan protokol yang hanya menjaga dirinya tetap berjalan.
Dusk tidak mengaktifkan stake langsung. Stake baru menunggu batas epoch sebelum dihitung untuk konsensus. Di antara dua pembacaan saya, sekitar 6,6 epoch telah berlalu, dan antrean terkuras oleh enam.
Lalu angka yang tidak berperilaku.
Stake tertunda malah NAIK dalam jendela yang sama - 11,39M ke 11,97M. Enam provisioner meninggalkan antrean, tapi antrean tetap membesar. Modal baru masuk lebih cepat daripada yang terselesaikan.
Komposisinya ikut bergeser juga. Rata-rata stake per provisioner tertunda naik dari 0,438M ke 0,599M DUSK. Rata-rata stake per provisioner aktif turun dari 1,151M ke 1,127M.
Baca bersama-sama, hasilnya begini: operator yang lebih kecil sedang mengaktifkan, sementara yang lebih besar masih menunggu. Set aktif melebar sementara bobot rata-ratanya menipis.
Untuk sebuah chain yang menjual finalitas deterministik kepada tempat yang teregulasi, metrik ini lebih menarik daripada TPS. Total stake kini berada di 197,14M dibanding sekitar 603M yang beredar - sekitar 33% terkunci. Rata-rata provisioner aktif menyimpan ~1,13M DUSK, lebih dari seribu kali lipat minimum 1.000 DUSK.
Transaksi dalam jendela yang sama: 521 di 14.291 blok. 3,65% blok membawa salah satunya, naik dari 3,2% yang saya ukur beberapa hari lalu. Jenisnya STAKE, UNSTAKE, WITHDRAW. Masih tidak ada transfer.
Jadi jaringan ini tidak menganggur - hanya saja semua pergerakannya adalah orang-orang yang memutuskan apakah akan menjalankannya.
Yang tidak bisa saya pastikan dari penjelajah: apakah provisioner tertunda keenam itu mengaktifkan lalu segera melakukan unstake, atau gagal mengaktifkan sama sekali? Itu cerita yang berbeda, dan UI tidak membedakannya.
Ke mana provisioner tertunda keenam itu pergi?
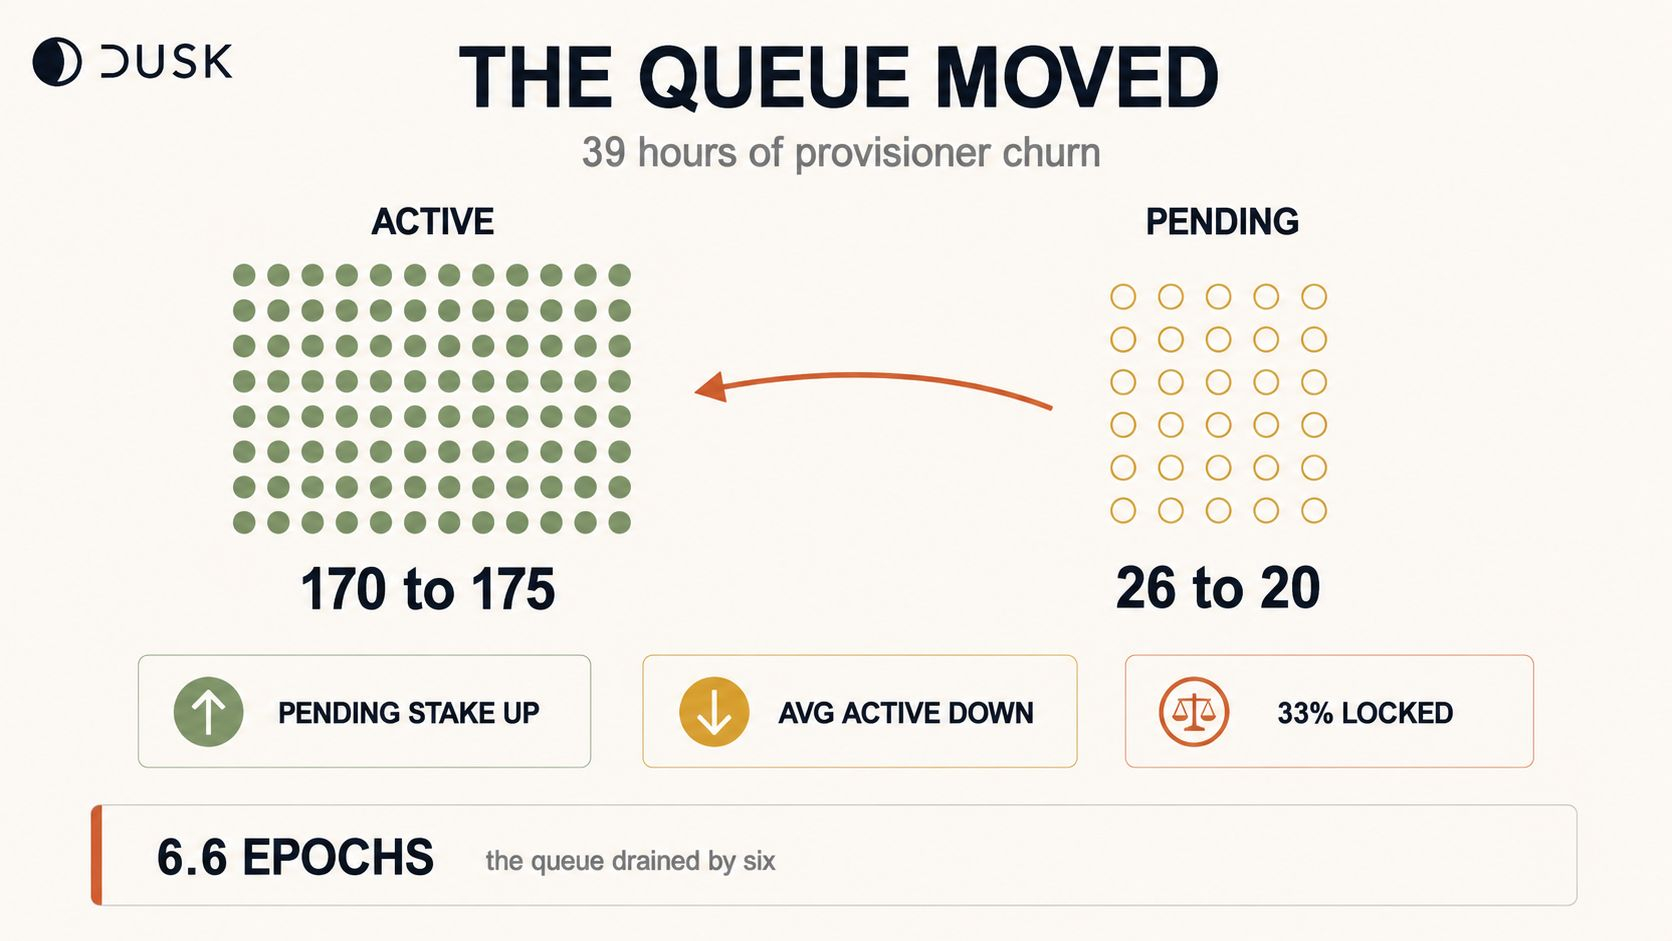
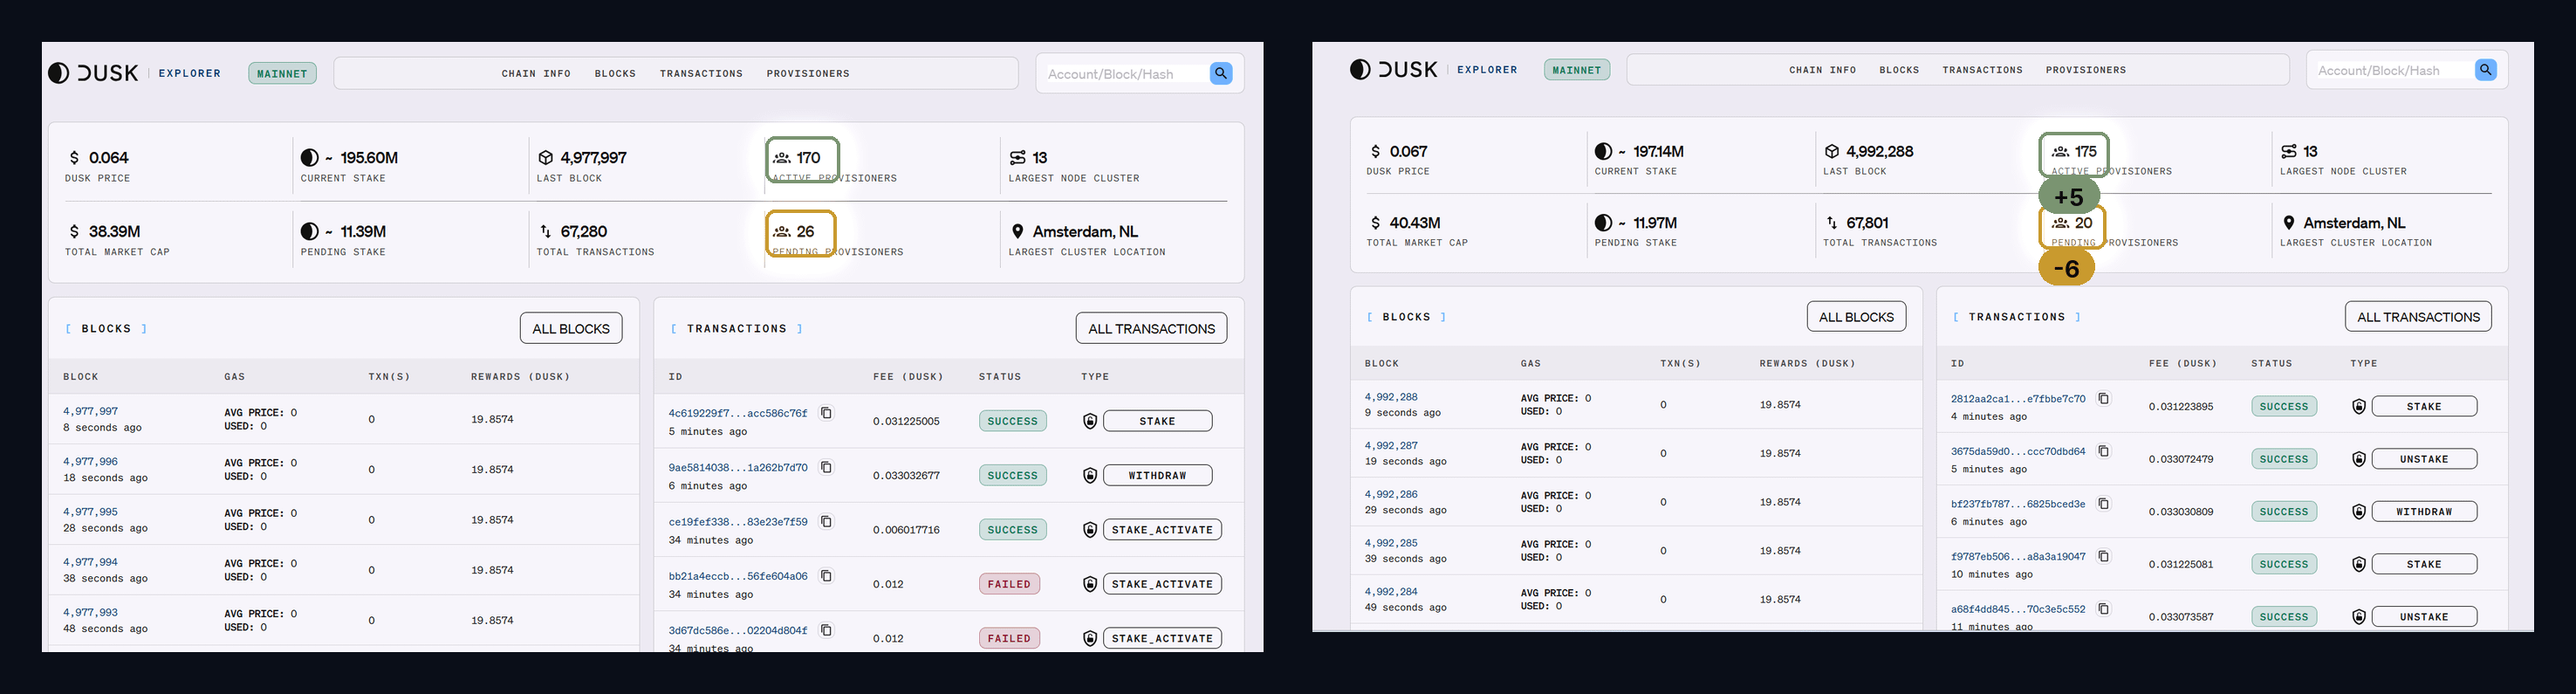
Activated then unstaked
0%
Failed to activate
0%
Withdrew before activation
0%
Explorer lag
100%
1 Voting • Voting ditutup
86
·
--
Lihat terjemahan
Індекс сьогодні сказав, що нічого не сталося. Всередині нього був цілий день.
Відсортував усю вкладку bStocks за зміною за 24 години і виписав кожен тікер.
Вийшло 66 штук: 20 у мінусі, 46 у плюсі.
Спершу подивився на $SPYB , токенізований індекс широкого ринку.
+0,03%
Нуль. День, у якому нічого не відбулося.
Потім краї списку.
SOXSB: -3,97%
ALABB: +6,05%
Розмах:
6,05 + 3,97 = 10,02 пункти.
10,02 ÷ 0,03 = 334
Розкид усередині списку у 334 рази більший за рух самого індексу.
Ось де я помилявся. Відкривав індекс, щоб зрозуміти настрій ринку. Але індекс це середнє, і воно бреше про те, що насправді сталося.
І ще деталь, яка переконала, що це не шум. У списку є пара $SOXLB і $SOXSB , протилежні інструменти на один сектор.
SOXLB: +3,94%
SOXSB: -3,97%
Дзеркало з різницею 0,03. Ціни всередині списку тримають зв'язок між собою, а не гуляють хаотично.
Практично: тепер дивлюся не на індекс, а на краї відсортованого списку.
Обмеження: один зріз, список виписував вручну і міг щось пропустити зверху. 66 це нижня межа.
Індекс показує середнє. Середнє не показує день.
@BinanceCIS #bStocksCIS
Індекс сьогодні сказав, що нічого не сталося. Всередині нього був цілий день.
Відсортував усю вкладку bStocks за зміною за 24 години і виписав кожен тікер.
Вийшло 66 штук: 20 у мінусі, 46 у плюсі.
Спершу подивився на $SPYB , токенізований індекс широкого ринку.
+0,03%
Нуль. День, у якому нічого не відбулося.
Потім краї списку.
SOXSB: -3,97%
ALABB: +6,05%
Розмах:
6,05 + 3,97 = 10,02 пункти.
10,02 ÷ 0,03 = 334
Розкид усередині списку у 334 рази більший за рух самого індексу.
Ось де я помилявся. Відкривав індекс, щоб зрозуміти настрій ринку. Але індекс це середнє, і воно бреше про те, що насправді сталося.
І ще деталь, яка переконала, що це не шум. У списку є пара $SOXLB і $SOXSB , протилежні інструменти на один сектор.
SOXLB: +3,94%
SOXSB: -3,97%
Дзеркало з різницею 0,03. Ціни всередині списку тримають зв'язок між собою, а не гуляють хаотично.
Практично: тепер дивлюся не на індекс, а на краї відсортованого списку.
Обмеження: один зріз, список виписував вручну і міг щось пропустити зверху. 66 це нижня межа.
Індекс показує середнє. Середнє не показує день.
@BinanceCIS #bStocksCIS
Відсортував усю вкладку bStocks за зміною за 24 години і виписав кожен тікер.
Вийшло 66 штук: 20 у мінусі, 46 у плюсі.
Спершу подивився на $SPYB , токенізований індекс широкого ринку.
+0,03%
Нуль. День, у якому нічого не відбулося.
Потім краї списку.
SOXSB: -3,97%
ALABB: +6,05%
Розмах:
6,05 + 3,97 = 10,02 пункти.
10,02 ÷ 0,03 = 334
Розкид усередині списку у 334 рази більший за рух самого індексу.
Ось де я помилявся. Відкривав індекс, щоб зрозуміти настрій ринку. Але індекс це середнє, і воно бреше про те, що насправді сталося.
І ще деталь, яка переконала, що це не шум. У списку є пара $SOXLB і $SOXSB , протилежні інструменти на один сектор.
SOXLB: +3,94%
SOXSB: -3,97%
Дзеркало з різницею 0,03. Ціни всередині списку тримають зв'язок між собою, а не гуляють хаотично.
Практично: тепер дивлюся не на індекс, а на краї відсортованого списку.
Обмеження: один зріз, список виписував вручну і міг щось пропустити зверху. 66 це нижня межа.
Індекс показує середнє. Середнє не показує день.
@BinanceCIS #bStocksCIS
2
1
204
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
"Privasi dengan kepatuhan" adalah frasa yang digunakan setiap chain RWA. Saya ingin tahu apa yang terkandung di dalamnya, jadi saya menghabiskan satu malam membaca bagaimana Dusk benar-benar menyusun visibilitas.
Asumsi saya sejak awal: privasi adalah saklar. Nyala atau mati. Tertutupi atau publik.
Itu salah, dan bagian yang menarik adalah cara kesalahannya.
Satu transaksi tidak memiliki satu status visibilitas. Ia memiliki status yang berbeda untuk setiap pengamat.
Publik melihat bahwa transaksi yang valid telah terjadi dan jaringan menerimanya. Bukan siapa, bukan berapa jumlahnya.
Pihak lawan melihat apa yang mereka butuhkan untuk menyelesaikan sisi mereka. Jumlah, aset, status penyelesaian.
Operator venue melihat apa yang harus dilihat agar bisa menjalankan pembukuan dan memenuhi kewajiban mereka sendiri. Posisi, batas, eksposur.
Peninjau yang berwenang melihat apa yang tercakup dalam mandatnya, dan hanya itu. Bukan seluruh ledger. Bukan semua hal selamanya.
Empat pengamat. Satu transaksi. Empat kumpulan data yang berbeda.
Setelah saya melihatnya seperti itu, batas desain menjadi jelas. Chain yang sepenuhnya transparan memberi keempat pengamat pandangan yang sama, yang berarti posisi Anda bocor ke kompetitor. Chain yang sepenuhnya opak memberi keempat pengamat tidak ada apa-apa, yang berarti tidak ada entitas berlisensi yang bisa mengoperasikannya.
Stack Dusk mencoba membuat batasnya bisa diprogram, bukan biner—Phoenix untuk transfer yang disamarkan, Moonlight untuk alur bergaya akun publik, Hedger di DuskEVM yang menggabungkan enkripsi homomorfik dengan bukti zero-knowledge agar sebuah venue bisa menghitung nilai yang tidak dapat dibacanya.
Bagian yang benar-benar membuat saya ragu: seberapa detail pandangan peninjau ini benar-benar sampai dalam praktiknya. Per-transaksi? Per-akun? Berdasarkan waktu? Materi-materi menjelaskan kapabilitasnya, bukan default operasionalnya, dan itu adalah hal yang berbeda.
Jika ada yang sudah membaca implementasi viewing key secara detail, celah itulah yang ingin saya tutup.
Pertanyaan saya untuk ruangan: dari empat pandangan tersebut, yang paling sulit untuk dibuat dengan benar yang mana? Saya kira operator venue, karena mereka membutuhkan data paling banyak sekaligus menjadi pihak yang paling tidak dipercaya oleh tiga pihak lainnya.
#dusk $DUSK @Dusk $BNB $SOL
"Privasi dengan kepatuhan" adalah frasa yang digunakan setiap chain RWA. Saya ingin tahu apa yang terkandung di dalamnya, jadi saya menghabiskan satu malam membaca bagaimana Dusk benar-benar menyusun visibilitas.
Asumsi saya sejak awal: privasi adalah saklar. Nyala atau mati. Tertutupi atau publik.
Itu salah, dan bagian yang menarik adalah cara kesalahannya.
Satu transaksi tidak memiliki satu status visibilitas. Ia memiliki status yang berbeda untuk setiap pengamat.
Publik melihat bahwa transaksi yang valid telah terjadi dan jaringan menerimanya. Bukan siapa, bukan berapa jumlahnya.
Pihak lawan melihat apa yang mereka butuhkan untuk menyelesaikan sisi mereka. Jumlah, aset, status penyelesaian.
Operator venue melihat apa yang harus dilihat agar bisa menjalankan pembukuan dan memenuhi kewajiban mereka sendiri. Posisi, batas, eksposur.
Peninjau yang berwenang melihat apa yang tercakup dalam mandatnya, dan hanya itu. Bukan seluruh ledger. Bukan semua hal selamanya.
Empat pengamat. Satu transaksi. Empat kumpulan data yang berbeda.
Setelah saya melihatnya seperti itu, batas desain menjadi jelas. Chain yang sepenuhnya transparan memberi keempat pengamat pandangan yang sama, yang berarti posisi Anda bocor ke kompetitor. Chain yang sepenuhnya opak memberi keempat pengamat tidak ada apa-apa, yang berarti tidak ada entitas berlisensi yang bisa mengoperasikannya.
Stack Dusk mencoba membuat batasnya bisa diprogram, bukan biner—Phoenix untuk transfer yang disamarkan, Moonlight untuk alur bergaya akun publik, Hedger di DuskEVM yang menggabungkan enkripsi homomorfik dengan bukti zero-knowledge agar sebuah venue bisa menghitung nilai yang tidak dapat dibacanya.
Bagian yang benar-benar membuat saya ragu: seberapa detail pandangan peninjau ini benar-benar sampai dalam praktiknya. Per-transaksi? Per-akun? Berdasarkan waktu? Materi-materi menjelaskan kapabilitasnya, bukan default operasionalnya, dan itu adalah hal yang berbeda.
Jika ada yang sudah membaca implementasi viewing key secara detail, celah itulah yang ingin saya tutup.
Pertanyaan saya untuk ruangan: dari empat pandangan tersebut, yang paling sulit untuk dibuat dengan benar yang mana? Saya kira operator venue, karena mereka membutuhkan data paling banyak sekaligus menjadi pihak yang paling tidak dipercaya oleh tiga pihak lainnya.
"Privasi dengan kepatuhan" adalah frasa yang digunakan setiap chain RWA. Saya ingin tahu apa yang terkandung di dalamnya, jadi saya menghabiskan satu malam membaca bagaimana Dusk benar-benar menyusun visibilitas.
Asumsi saya sejak awal: privasi adalah saklar. Nyala atau mati. Tertutupi atau publik.
Itu salah, dan bagian yang menarik adalah cara kesalahannya.
Satu transaksi tidak memiliki satu status visibilitas. Ia memiliki status yang berbeda untuk setiap pengamat.
Publik melihat bahwa transaksi yang valid telah terjadi dan jaringan menerimanya. Bukan siapa, bukan berapa jumlahnya.
Pihak lawan melihat apa yang mereka butuhkan untuk menyelesaikan sisi mereka. Jumlah, aset, status penyelesaian.
Operator venue melihat apa yang harus dilihat agar bisa menjalankan pembukuan dan memenuhi kewajiban mereka sendiri. Posisi, batas, eksposur.
Peninjau yang berwenang melihat apa yang tercakup dalam mandatnya, dan hanya itu. Bukan seluruh ledger. Bukan semua hal selamanya.
Empat pengamat. Satu transaksi. Empat kumpulan data yang berbeda.
Setelah saya melihatnya seperti itu, batas desain menjadi jelas. Chain yang sepenuhnya transparan memberi keempat pengamat pandangan yang sama, yang berarti posisi Anda bocor ke kompetitor. Chain yang sepenuhnya opak memberi keempat pengamat tidak ada apa-apa, yang berarti tidak ada entitas berlisensi yang bisa mengoperasikannya.
Stack Dusk mencoba membuat batasnya bisa diprogram, bukan biner—Phoenix untuk transfer yang disamarkan, Moonlight untuk alur bergaya akun publik, Hedger di DuskEVM yang menggabungkan enkripsi homomorfik dengan bukti zero-knowledge agar sebuah venue bisa menghitung nilai yang tidak dapat dibacanya.
Bagian yang benar-benar membuat saya ragu: seberapa detail pandangan peninjau ini benar-benar sampai dalam praktiknya. Per-transaksi? Per-akun? Berdasarkan waktu? Materi-materi menjelaskan kapabilitasnya, bukan default operasionalnya, dan itu adalah hal yang berbeda.
Jika ada yang sudah membaca implementasi viewing key secara detail, celah itulah yang ingin saya tutup.
Pertanyaan saya untuk ruangan: dari empat pandangan tersebut, yang paling sulit untuk dibuat dengan benar yang mana? Saya kira operator venue, karena mereka membutuhkan data paling banyak sekaligus menjadi pihak yang paling tidak dipercaya oleh tiga pihak lainnya.
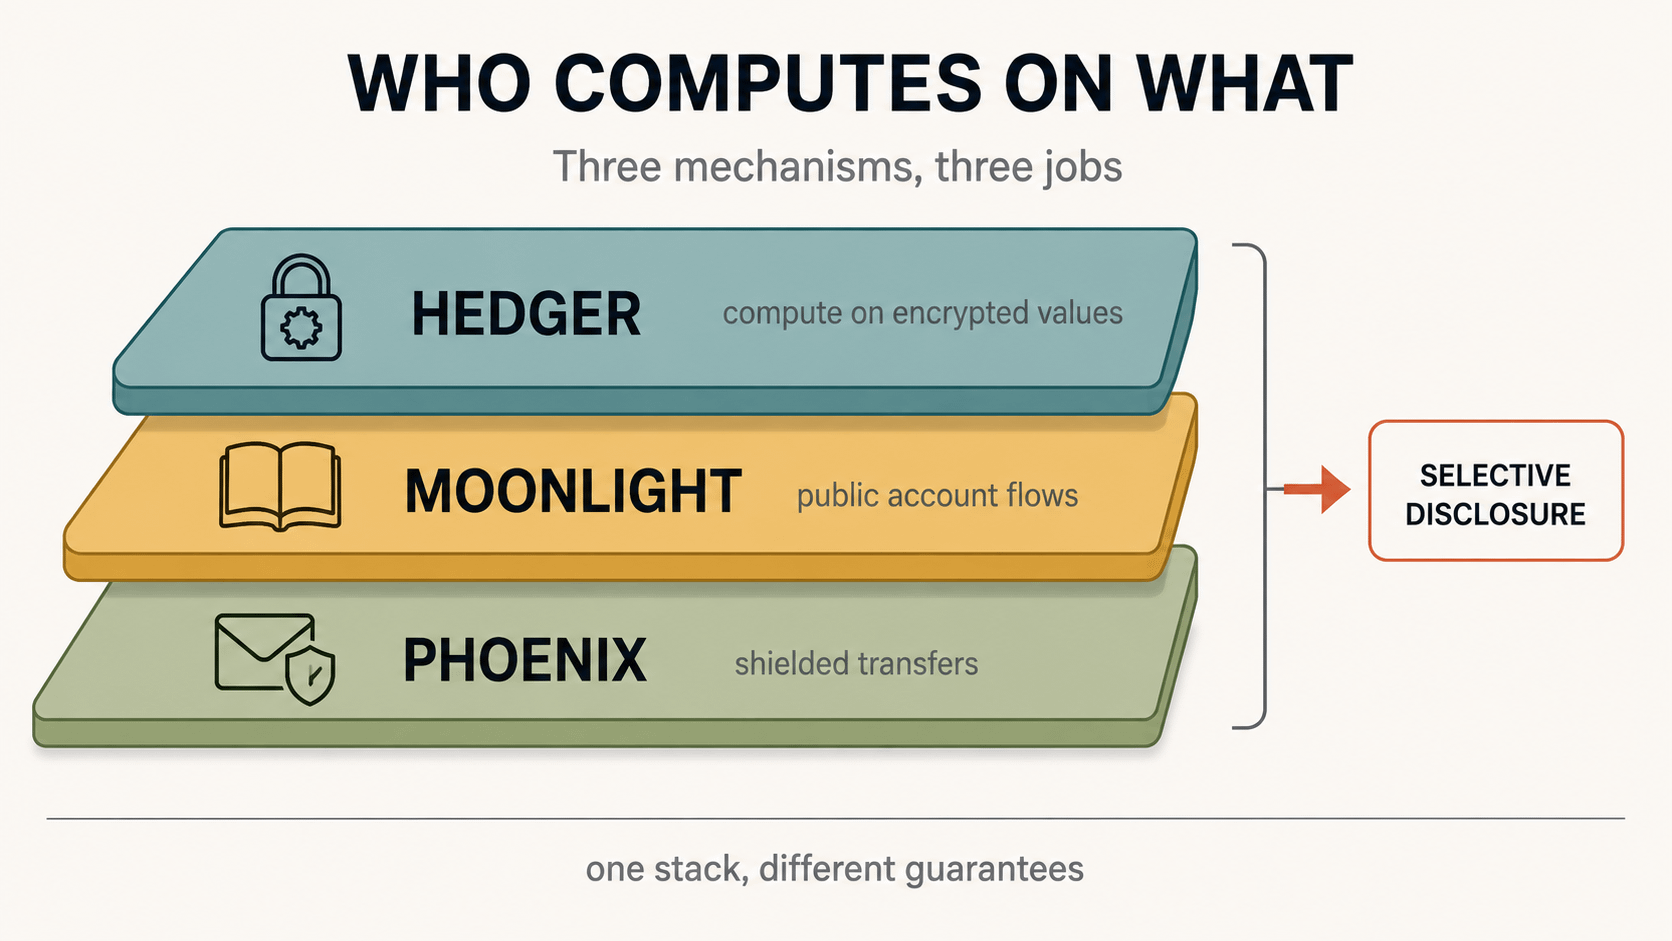
1
80
·
--
Dua bStocks menempuh jarak yang sama dalam satu hari. Tapi masuk ke yang satu harganya 18 kali lebih mahal.
Saya buka $SPCXB dan $DELLB pada momen yang sama, pukul 17:45.
Rentang per hari:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Hampir sama. Lanjut bentuk order.
SPCXB: beli 139,87, jual 139,86. Spread 0,01.
DELLB: beli 491,68, jual 490,96. Spread 0,72.
Dalam persentase:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Spread lebih lebar 20,5 kali.
Sekarang yang paling penting. Saya bagi spread dengan rentang, yaitu berapa persen pergerakan harian yang “dimakan” oleh entry itu sendiri:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Selisihnya 18 kali.
Jawaban ada di judul. Volume per hari:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Jauh lebih kecil, 140 kali.
Dan satu detail lagi. Pukul 17:45 transaksi terakhir di stream DELLB terjadi pada 17:15:40. Setengah jam tanpa satu pun transaksi. Di SPCXB, untuk waktu yang sama transaksi terjadi setiap ~13 detik.
Di sinilah saya salah. Saya mengira pasar tipis itu hanya karena peserta lebih sedikit. Ternyata ini adalah pajak untuk masuk: di DELLB harga harus melewati 14,5% dari rentang per hari agar saya hanya kembali ke posisi nol.
Batasan: satu pemotongan pada 17:45. Spread pada pasangan tipis bisa lebih sempit saat Nasdaq sedang terbuka.
Jarak yang sama. Harga partisipasi yang berbeda.
Sekarang sebelum masuk saya bagi spread dengan rentang. Tiga angka dari layar, satu pembagian.
Hitung angka Anda sendiri sesuai ticker Anda dan kirimkan.
@BinanceCIS #bStocksCIS
Dua bStocks menempuh jarak yang sama dalam satu hari. Tapi masuk ke yang satu harganya 18 kali lebih mahal.
Saya buka $SPCXB dan $DELLB pada momen yang sama, pukul 17:45.
Rentang per hari:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Hampir sama. Lanjut bentuk order.
SPCXB: beli 139,87, jual 139,86. Spread 0,01.
DELLB: beli 491,68, jual 490,96. Spread 0,72.
Dalam persentase:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Spread lebih lebar 20,5 kali.
Sekarang yang paling penting. Saya bagi spread dengan rentang, yaitu berapa persen pergerakan harian yang “dimakan” oleh entry itu sendiri:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Selisihnya 18 kali.
Jawaban ada di judul. Volume per hari:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Jauh lebih kecil, 140 kali.
Dan satu detail lagi. Pukul 17:45 transaksi terakhir di stream DELLB terjadi pada 17:15:40. Setengah jam tanpa satu pun transaksi. Di SPCXB, untuk waktu yang sama transaksi terjadi setiap ~13 detik.
Di sinilah saya salah. Saya mengira pasar tipis itu hanya karena peserta lebih sedikit. Ternyata ini adalah pajak untuk masuk: di DELLB harga harus melewati 14,5% dari rentang per hari agar saya hanya kembali ke posisi nol.
Batasan: satu pemotongan pada 17:45. Spread pada pasangan tipis bisa lebih sempit saat Nasdaq sedang terbuka.
Jarak yang sama. Harga partisipasi yang berbeda.
Sekarang sebelum masuk saya bagi spread dengan rentang. Tiga angka dari layar, satu pembagian.
Hitung angka Anda sendiri sesuai ticker Anda dan kirimkan.
@BinanceCIS #bStocksCIS
Saya buka $SPCXB dan $DELLB pada momen yang sama, pukul 17:45.
Rentang per hari:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Hampir sama. Lanjut bentuk order.
SPCXB: beli 139,87, jual 139,86. Spread 0,01.
DELLB: beli 491,68, jual 490,96. Spread 0,72.
Dalam persentase:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Spread lebih lebar 20,5 kali.
Sekarang yang paling penting. Saya bagi spread dengan rentang, yaitu berapa persen pergerakan harian yang “dimakan” oleh entry itu sendiri:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Selisihnya 18 kali.
Jawaban ada di judul. Volume per hari:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Jauh lebih kecil, 140 kali.
Dan satu detail lagi. Pukul 17:45 transaksi terakhir di stream DELLB terjadi pada 17:15:40. Setengah jam tanpa satu pun transaksi. Di SPCXB, untuk waktu yang sama transaksi terjadi setiap ~13 detik.
Di sinilah saya salah. Saya mengira pasar tipis itu hanya karena peserta lebih sedikit. Ternyata ini adalah pajak untuk masuk: di DELLB harga harus melewati 14,5% dari rentang per hari agar saya hanya kembali ke posisi nol.
Batasan: satu pemotongan pada 17:45. Spread pada pasangan tipis bisa lebih sempit saat Nasdaq sedang terbuka.
Jarak yang sama. Harga partisipasi yang berbeda.
Sekarang sebelum masuk saya bagi spread dengan rentang. Tiga angka dari layar, satu pembagian.
Hitung angka Anda sendiri sesuai ticker Anda dan kirimkan.
@BinanceCIS #bStocksCIS
2
2
153
·
--
#dusk $DUSK @Dusk_Foundation
Saya memeriksa penjelajah Dusk dua kali hari ini, dengan jeda sekitar lima jam. Saya ingin melihat perubahannya (delta) bukan sekadar snapshot—rata-rata sepanjang masa menyembunyikan apa yang sebenarnya terjadi sekarang.
Pembacaan pertama: blok 4.976.167, total transaksi 67.221.
Pembacaan kedua: blok 4.977.997, total transaksi 67.280.
Jadi dalam rentang waktu itu, rantai menghasilkan 1.830 blok dan memproses 59 transaksi.
Itu 3,2% dari blok yang membawa sesuatu. Lebih tinggi daripada angka sepanjang masa 1,35%—yang sungguh mengejutkan saya: aktivitas mulai meningkat, hanya saja dari basis yang sangat rendah. Kira-kira 12 transaksi per jam.
Emisi selama rentang waktu yang sama: 1.830 × 19.8574 = 36.339 DUSK.
Dibagi 59 dan didapat sekitar 616 DUSK yang diterbitkan per transaksi yang diproses. Biaya yang saya lihat terselesaikan adalah 0,006, 0,012, 0,012, 0,031, 0,033.
Namun detail yang benar-benar menghentikan saya adalah tipe transaksinya. STAKE. WITHDRAW. STAKE_ACTIVATE—ada tiga, dua di antaranya gagal total.
Tidak satu pun transfer. Tidak satu pun panggilan kontrak.
Semua yang bergerak di Dusk saat ini adalah jaringan yang sedang menjaga dirinya tetap berjalan.
Stake yang tertunda naik dari 10,97M ke 11,39M dalam lima jam yang sama, jadi modal masih terus dikomit. Itu sinyal nyata dan saya tidak ingin mengabaikannya.
Catatan jujur: lima jam adalah jendela yang sempit dan mudah saja terjadi di luar jam ramai. Dan trafik staking adalah penggunaan yang nyata—sekumpulan validator yang mengamankan sebuah rantai itu bukan hal sepele.
Meski begitu, untuk infrastruktur yang dibangun khusus membawa sekuritas teregulasi, beban kerja yang bisa diamati hari ini adalah sekumpulan validator yang menjaga agar dirinya tetap hidup.
Yang akan mengubah cara pandang saya: blok pertama yang saya buka yang memuat transfer yang seseorang buat karena mereka ingin memindahkan nilai, bukan karena mereka mengelola sebuah stake.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Saya memeriksa penjelajah Dusk dua kali hari ini, dengan jeda sekitar lima jam. Saya ingin melihat perubahannya (delta) bukan sekadar snapshot—rata-rata sepanjang masa menyembunyikan apa yang sebenarnya terjadi sekarang.
Pembacaan pertama: blok 4.976.167, total transaksi 67.221.
Pembacaan kedua: blok 4.977.997, total transaksi 67.280.
Jadi dalam rentang waktu itu, rantai menghasilkan 1.830 blok dan memproses 59 transaksi.
Itu 3,2% dari blok yang membawa sesuatu. Lebih tinggi daripada angka sepanjang masa 1,35%—yang sungguh mengejutkan saya: aktivitas mulai meningkat, hanya saja dari basis yang sangat rendah. Kira-kira 12 transaksi per jam.
Emisi selama rentang waktu yang sama: 1.830 × 19.8574 = 36.339 DUSK.
Dibagi 59 dan didapat sekitar 616 DUSK yang diterbitkan per transaksi yang diproses. Biaya yang saya lihat terselesaikan adalah 0,006, 0,012, 0,012, 0,031, 0,033.
Namun detail yang benar-benar menghentikan saya adalah tipe transaksinya. STAKE. WITHDRAW. STAKE_ACTIVATE—ada tiga, dua di antaranya gagal total.
Tidak satu pun transfer. Tidak satu pun panggilan kontrak.
Semua yang bergerak di Dusk saat ini adalah jaringan yang sedang menjaga dirinya tetap berjalan.
Stake yang tertunda naik dari 10,97M ke 11,39M dalam lima jam yang sama, jadi modal masih terus dikomit. Itu sinyal nyata dan saya tidak ingin mengabaikannya.
Catatan jujur: lima jam adalah jendela yang sempit dan mudah saja terjadi di luar jam ramai. Dan trafik staking adalah penggunaan yang nyata—sekumpulan validator yang mengamankan sebuah rantai itu bukan hal sepele.
Meski begitu, untuk infrastruktur yang dibangun khusus membawa sekuritas teregulasi, beban kerja yang bisa diamati hari ini adalah sekumpulan validator yang menjaga agar dirinya tetap hidup.
Yang akan mengubah cara pandang saya: blok pertama yang saya buka yang memuat transfer yang seseorang buat karena mereka ingin memindahkan nilai, bukan karena mereka mengelola sebuah stake.
Saya memeriksa penjelajah Dusk dua kali hari ini, dengan jeda sekitar lima jam. Saya ingin melihat perubahannya (delta) bukan sekadar snapshot—rata-rata sepanjang masa menyembunyikan apa yang sebenarnya terjadi sekarang.
Pembacaan pertama: blok 4.976.167, total transaksi 67.221.
Pembacaan kedua: blok 4.977.997, total transaksi 67.280.
Jadi dalam rentang waktu itu, rantai menghasilkan 1.830 blok dan memproses 59 transaksi.
Itu 3,2% dari blok yang membawa sesuatu. Lebih tinggi daripada angka sepanjang masa 1,35%—yang sungguh mengejutkan saya: aktivitas mulai meningkat, hanya saja dari basis yang sangat rendah. Kira-kira 12 transaksi per jam.
Emisi selama rentang waktu yang sama: 1.830 × 19.8574 = 36.339 DUSK.
Dibagi 59 dan didapat sekitar 616 DUSK yang diterbitkan per transaksi yang diproses. Biaya yang saya lihat terselesaikan adalah 0,006, 0,012, 0,012, 0,031, 0,033.
Namun detail yang benar-benar menghentikan saya adalah tipe transaksinya. STAKE. WITHDRAW. STAKE_ACTIVATE—ada tiga, dua di antaranya gagal total.
Tidak satu pun transfer. Tidak satu pun panggilan kontrak.
Semua yang bergerak di Dusk saat ini adalah jaringan yang sedang menjaga dirinya tetap berjalan.
Stake yang tertunda naik dari 10,97M ke 11,39M dalam lima jam yang sama, jadi modal masih terus dikomit. Itu sinyal nyata dan saya tidak ingin mengabaikannya.
Catatan jujur: lima jam adalah jendela yang sempit dan mudah saja terjadi di luar jam ramai. Dan trafik staking adalah penggunaan yang nyata—sekumpulan validator yang mengamankan sebuah rantai itu bukan hal sepele.
Meski begitu, untuk infrastruktur yang dibangun khusus membawa sekuritas teregulasi, beban kerja yang bisa diamati hari ini adalah sekumpulan validator yang menjaga agar dirinya tetap hidup.
Yang akan mengubah cara pandang saya: blok pertama yang saya buka yang memuat transfer yang seseorang buat karena mereka ingin memindahkan nilai, bukan karena mereka mengelola sebuah stake.
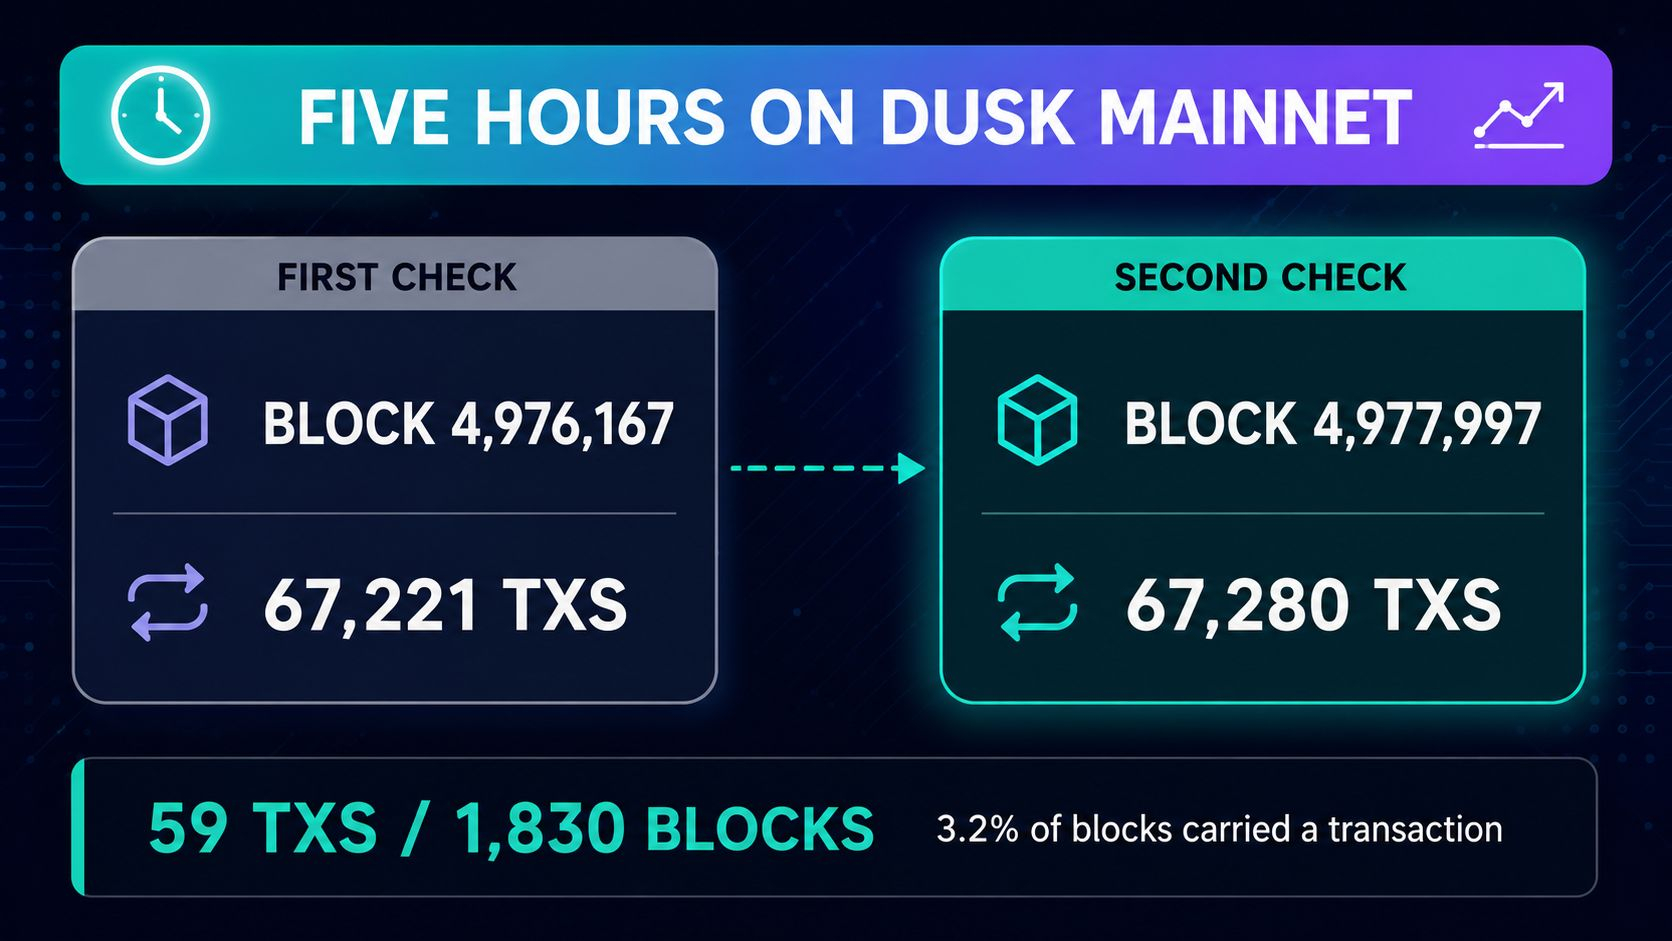
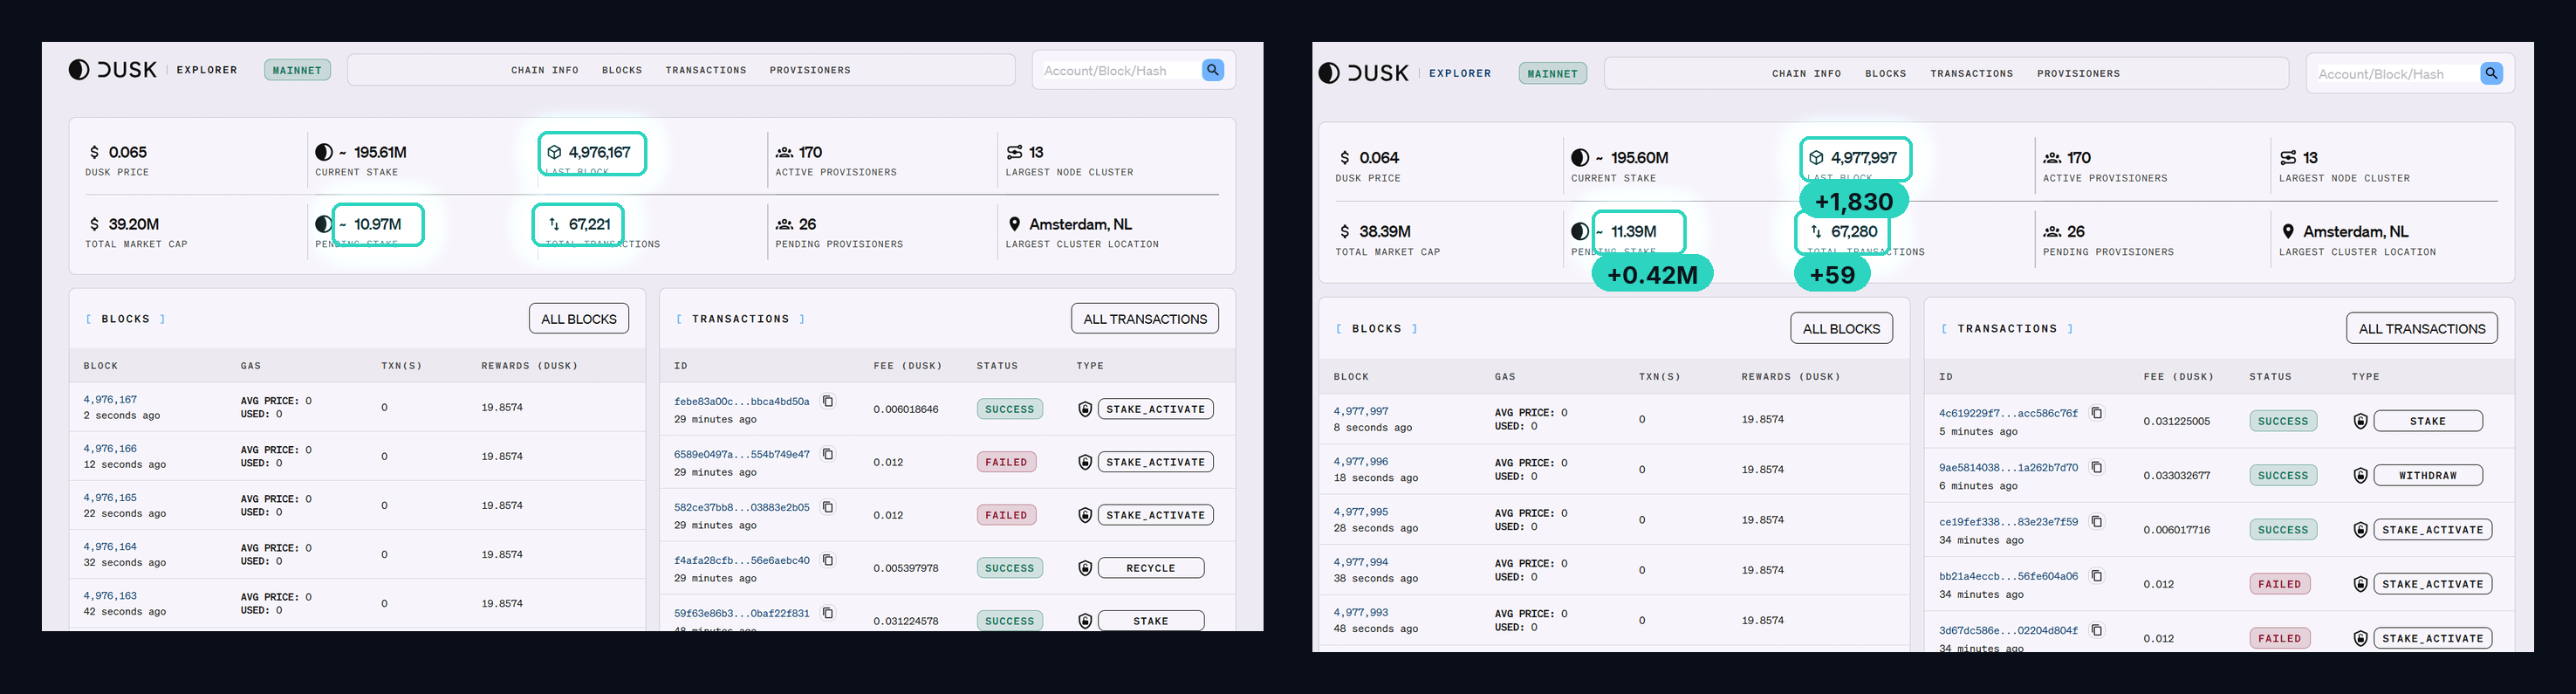
2
2
98
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BTCBreaks80K
50,246 penayangan
1,239 Berdiskusi
PEMBOlo FED dan KEKOSONGAN $80K: jebakan likuiditas di Bitcoin 🐋📊
Pasar sedang euforia setelah riuhnya kabar makroekonomi dari Federal Reserve, menyuntikkan pukulan keras yang bersifat bullish hingga Bitcoin menembus puncak yang tepat di $80,989.99. Membeli di level ini, dipandu oleh berita, sama seperti melompat ke jurang tanpa parasut matematis.
Angka dingin dari pemindai menunjukkan overekstensi yang kritis:
🔥 Kuantitatif Asphyxiation (4H): Candle impulsif telah mematahkan gravitasi. Oscillator KDJ pada timeframe 4 jam sedang membara dalam kondisi overbought ekstrem, dengan garis 'J' meledak melewati batas di 100.83. Harga diperdagangkan dengan berbahaya jauh dari support struktural utamanya, EMA 20, yang tertinggal di bawah sana pada $77,270.34.
📐 Kandang Fibonacci: Dengan menggambar retracement matematis dari basis impuls di $74,967.97 hingga puncak di $80,989.99, level kunci Fibonacci 38.2% berkonfluensi dengan presisi bedah di $78,689. Konfirmasi terminalnya? Level itu bertemu tepat dengan dynamic floor SuperTrend di 1H, yang berada di $78,702.50.
🩸 Pembuangan Jangka Pendek (1H): Inersia sudah mulai retak. KDJ 1 jam menunjukkan garis 'J' mundur ke 87.22, mengonfirmasi bahwa bahan bakar dari kabar sudah menipis.
Setup Penembak (Tanpa FOMO):
Berdagang pada level $80,748 dengan EMAs yang berjarak lebih dari $3,000 menghancurkan sepenuhnya manajemen risiko apa pun.
🔴 Zona Jerat: Membeli euforia The Fed di atap saat ini adalah memberikan likuiditas kepada institusi yang sudah memanfaatkannya untuk mendistribusikan.
🟢 Zona Perburuan Struktural: Disiplin berkata untuk menunggu terjadinya mean reversion. Jaring ikan matematis kami dipasang pada pertemuan Fibonacci 38.2% dan SuperTrend 1H, mengarah ke blok aman di kisaran $78,700.
Statistik tidak menjalankan berita, statistik menjalankan struktur yang ditinggalkan. 📐
$BTC #BTCBreaks80K
RelatoCriptoPRO
·Disukai 2 Kali
·1.2k penayangan
比特币突破8万
53,060 penayangan
180 Berdiskusi
BuffettBecomesBerkshireChairmanEmeritus
10,567 penayangan
421 Berdiskusi