

Strange Mage
25 Posting
Strange Mage
Laporkan
Blokir Pengguna
4 Mengikuti
2 Pengikut
2 Disukai
Posting
·
--
Saya paling tertarik pada bStocks bukan pada proses tokenisasinya sendiri, melainkan pada apa yang terjadi dengan dividen. Di sini tidak ada pembayaran tunai biasa ke saldo. Misalnya, jika perusahaan membayar dividen, jumlah bersihnya diinvestasikan kembali ke bStock yang sama—yaitu jumlah eksposur ekonomi secara bertahap meningkat. Binance sebelumnya telah mengumumkan distribusi seperti ini untuk Qualcomm, PayPal, Alphabet, Corning, dan Goldman Sachs.
Bagi saya, ini adalah momen yang menarik karena bStocks melampaui sekadar imbal hasil dari kenaikan harga saham. Di sini terbentuk sesuatu yang lebih dekat dengan reinvestasi otomatis dari pendapatan, tetapi dalam format yang ditokenisasi.
Lebih menarik lagi, Binance memungkinkan konversi bStocks dan saham dasar dari kedua arah, dan produk itu sendiri sudah melampaui $100 juta AUM.
Karena itu, saya akan menilai bStocks bukan berdasarkan jumlah ticker baru, melainkan seberapa baik model ini bekerja untuk akumulasi jangka panjang. Di sinilah, menurut saya, akan menjadi ujian sesungguhnya bagi produk.
#bStocksCIS #Binance #RWA #TradFi #Investing
Saya paling tertarik pada bStocks bukan pada proses tokenisasinya sendiri, melainkan pada apa yang terjadi dengan dividen. Di sini tidak ada pembayaran tunai biasa ke saldo. Misalnya, jika perusahaan membayar dividen, jumlah bersihnya diinvestasikan kembali ke bStock yang sama—yaitu jumlah eksposur ekonomi secara bertahap meningkat. Binance sebelumnya telah mengumumkan distribusi seperti ini untuk Qualcomm, PayPal, Alphabet, Corning, dan Goldman Sachs.
Bagi saya, ini adalah momen yang menarik karena bStocks melampaui sekadar imbal hasil dari kenaikan harga saham. Di sini terbentuk sesuatu yang lebih dekat dengan reinvestasi otomatis dari pendapatan, tetapi dalam format yang ditokenisasi.
Lebih menarik lagi, Binance memungkinkan konversi bStocks dan saham dasar dari kedua arah, dan produk itu sendiri sudah melampaui $100 juta AUM.
Karena itu, saya akan menilai bStocks bukan berdasarkan jumlah ticker baru, melainkan seberapa baik model ini bekerja untuk akumulasi jangka panjang. Di sinilah, menurut saya, akan menjadi ujian sesungguhnya bagi produk.
#bStocksCIS #Binance #RWA #TradFi #Investing
Bagi saya, ini adalah momen yang menarik karena bStocks melampaui sekadar imbal hasil dari kenaikan harga saham. Di sini terbentuk sesuatu yang lebih dekat dengan reinvestasi otomatis dari pendapatan, tetapi dalam format yang ditokenisasi.
Lebih menarik lagi, Binance memungkinkan konversi bStocks dan saham dasar dari kedua arah, dan produk itu sendiri sudah melampaui $100 juta AUM.
Karena itu, saya akan menilai bStocks bukan berdasarkan jumlah ticker baru, melainkan seberapa baik model ini bekerja untuk akumulasi jangka panjang. Di sinilah, menurut saya, akan menjadi ujian sesungguhnya bagi produk.
#bStocksCIS #Binance #RWA #TradFi #Investing
60
·
--
Belakangan ini saya melihat bStocks bukan lagi sekadar sebagai “saham yang ditokenisasi”, melainkan sebagai eksperimen sejauh mana TradFi dan kripto bisa dipadukan. Dan angkanya menarik: bStocks diluncurkan hanya pada Juni 2026, dan pada 2 September, Binance sudah menambahkan 4 instrumen lagi — CrowdStrike, Moderna, Seagate, serta ProShares UltraPro Short QQQ. Menariknya, instrumen-instrumen tersebut langsung diintegrasikan bukan hanya di Spot, tetapi juga ke dalam trading bot dan Margin sebagai jaminan.
Bagi saya, ini lebih penting daripada sekadar menambah daftar aset. bStocks secara bertahap berubah menjadi infrastruktur, tempat saham mendapatkan sifat-sifat kripto: perdagangan 24/7, pemindahan ke dompet, dan pemanfaatan di lingkungan on-chain. Dengan jaminan yang ditetapkan 1:1 menggunakan saham nyata.
Namun ada nuansa mendasar: bStocks bukanlah saham itu sendiri dan tidak memberi hak suara atau kepemilikan langsung atas perusahaan.
Jadi, saya melihat nilai utama bStocks bukan untuk menggantikan pasar saham, melainkan untuk menjadikannya bagian dari ekosistem kripto.
#bStocksCIS #Binance #RWA #TradFi #Crypto
Belakangan ini saya melihat bStocks bukan lagi sekadar sebagai “saham yang ditokenisasi”, melainkan sebagai eksperimen sejauh mana TradFi dan kripto bisa dipadukan. Dan angkanya menarik: bStocks diluncurkan hanya pada Juni 2026, dan pada 2 September, Binance sudah menambahkan 4 instrumen lagi — CrowdStrike, Moderna, Seagate, serta ProShares UltraPro Short QQQ. Menariknya, instrumen-instrumen tersebut langsung diintegrasikan bukan hanya di Spot, tetapi juga ke dalam trading bot dan Margin sebagai jaminan.
Bagi saya, ini lebih penting daripada sekadar menambah daftar aset. bStocks secara bertahap berubah menjadi infrastruktur, tempat saham mendapatkan sifat-sifat kripto: perdagangan 24/7, pemindahan ke dompet, dan pemanfaatan di lingkungan on-chain. Dengan jaminan yang ditetapkan 1:1 menggunakan saham nyata.
Namun ada nuansa mendasar: bStocks bukanlah saham itu sendiri dan tidak memberi hak suara atau kepemilikan langsung atas perusahaan.
Jadi, saya melihat nilai utama bStocks bukan untuk menggantikan pasar saham, melainkan untuk menjadikannya bagian dari ekosistem kripto.
#bStocksCIS #Binance #RWA #TradFi #Crypto
Bagi saya, ini lebih penting daripada sekadar menambah daftar aset. bStocks secara bertahap berubah menjadi infrastruktur, tempat saham mendapatkan sifat-sifat kripto: perdagangan 24/7, pemindahan ke dompet, dan pemanfaatan di lingkungan on-chain. Dengan jaminan yang ditetapkan 1:1 menggunakan saham nyata.
Namun ada nuansa mendasar: bStocks bukanlah saham itu sendiri dan tidak memberi hak suara atau kepemilikan langsung atas perusahaan.
Jadi, saya melihat nilai utama bStocks bukan untuk menggantikan pasar saham, melainkan untuk menjadikannya bagian dari ekosistem kripto.
#bStocksCIS #Binance #RWA #TradFi #Crypto
109
·
--
Semakin saya mendalami TradFi, semakin saya paham bahwa ini bukan sekadar “keuangan lama” yang ingin digantikan oleh kripto. Sebenarnya ini adalah sistem besar dengan sejarah puluhan tahun, di mana setiap instrumen punya perannya sendiri.
Pengalaman pribadi. Yang paling menarik bagi saya adalah saham, ETF, dan obligasi. Mereka memberi cara yang berbeda untuk mengelola modal, jadi tidak ada gunanya menilai TradFi hanya dari potensi keuntungannya.
Bagi pemula, saya akan mulai bukan dengan mencari “saham terbaik”, melainkan dengan memahami tujuan: jangka waktu, risiko yang dapat diterima, dan likuiditas yang dibutuhkan. Tanpa itu, bahkan aset yang bagus pun mudah berubah menjadi investasi yang buruk.
Jika melihat pasar, TradFi tetap menjadi fondasi ekonomi dunia. Suku bunga, inflasi, laporan perusahaan, dan keputusan bank sentral secara langsung memengaruhi nilai aset.
Risiko tidak hilang ke mana-mana: penurunan pasar, inflasi, risiko kredit, perubahan suku bunga, dan fluktuasi mata uang dapat berdampak signifikan pada hasil.
Strategi bagi saya adalah diversifikasi, investasi rutin, dan horizon jangka panjang. TradFi menarik justru ketika digunakan bukan untuk menebak pump berikutnya, melainkan untuk membangun modal secara sistematis.
#TradFi #Investing #RWA #Binance #bStocksCIS
Semakin saya mendalami TradFi, semakin saya paham bahwa ini bukan sekadar “keuangan lama” yang ingin digantikan oleh kripto. Sebenarnya ini adalah sistem besar dengan sejarah puluhan tahun, di mana setiap instrumen punya perannya sendiri.
Pengalaman pribadi. Yang paling menarik bagi saya adalah saham, ETF, dan obligasi. Mereka memberi cara yang berbeda untuk mengelola modal, jadi tidak ada gunanya menilai TradFi hanya dari potensi keuntungannya.
Bagi pemula, saya akan mulai bukan dengan mencari “saham terbaik”, melainkan dengan memahami tujuan: jangka waktu, risiko yang dapat diterima, dan likuiditas yang dibutuhkan. Tanpa itu, bahkan aset yang bagus pun mudah berubah menjadi investasi yang buruk.
Jika melihat pasar, TradFi tetap menjadi fondasi ekonomi dunia. Suku bunga, inflasi, laporan perusahaan, dan keputusan bank sentral secara langsung memengaruhi nilai aset.
Risiko tidak hilang ke mana-mana: penurunan pasar, inflasi, risiko kredit, perubahan suku bunga, dan fluktuasi mata uang dapat berdampak signifikan pada hasil.
Strategi bagi saya adalah diversifikasi, investasi rutin, dan horizon jangka panjang. TradFi menarik justru ketika digunakan bukan untuk menebak pump berikutnya, melainkan untuk membangun modal secara sistematis.
#TradFi #Investing #RWA #Binance #bStocksCIS
Pengalaman pribadi. Yang paling menarik bagi saya adalah saham, ETF, dan obligasi. Mereka memberi cara yang berbeda untuk mengelola modal, jadi tidak ada gunanya menilai TradFi hanya dari potensi keuntungannya.
Bagi pemula, saya akan mulai bukan dengan mencari “saham terbaik”, melainkan dengan memahami tujuan: jangka waktu, risiko yang dapat diterima, dan likuiditas yang dibutuhkan. Tanpa itu, bahkan aset yang bagus pun mudah berubah menjadi investasi yang buruk.
Jika melihat pasar, TradFi tetap menjadi fondasi ekonomi dunia. Suku bunga, inflasi, laporan perusahaan, dan keputusan bank sentral secara langsung memengaruhi nilai aset.
Risiko tidak hilang ke mana-mana: penurunan pasar, inflasi, risiko kredit, perubahan suku bunga, dan fluktuasi mata uang dapat berdampak signifikan pada hasil.
Strategi bagi saya adalah diversifikasi, investasi rutin, dan horizon jangka panjang. TradFi menarik justru ketika digunakan bukan untuk menebak pump berikutnya, melainkan untuk membangun modal secara sistematis.
#TradFi #Investing #RWA #Binance #bStocksCIS
1
90
·
--
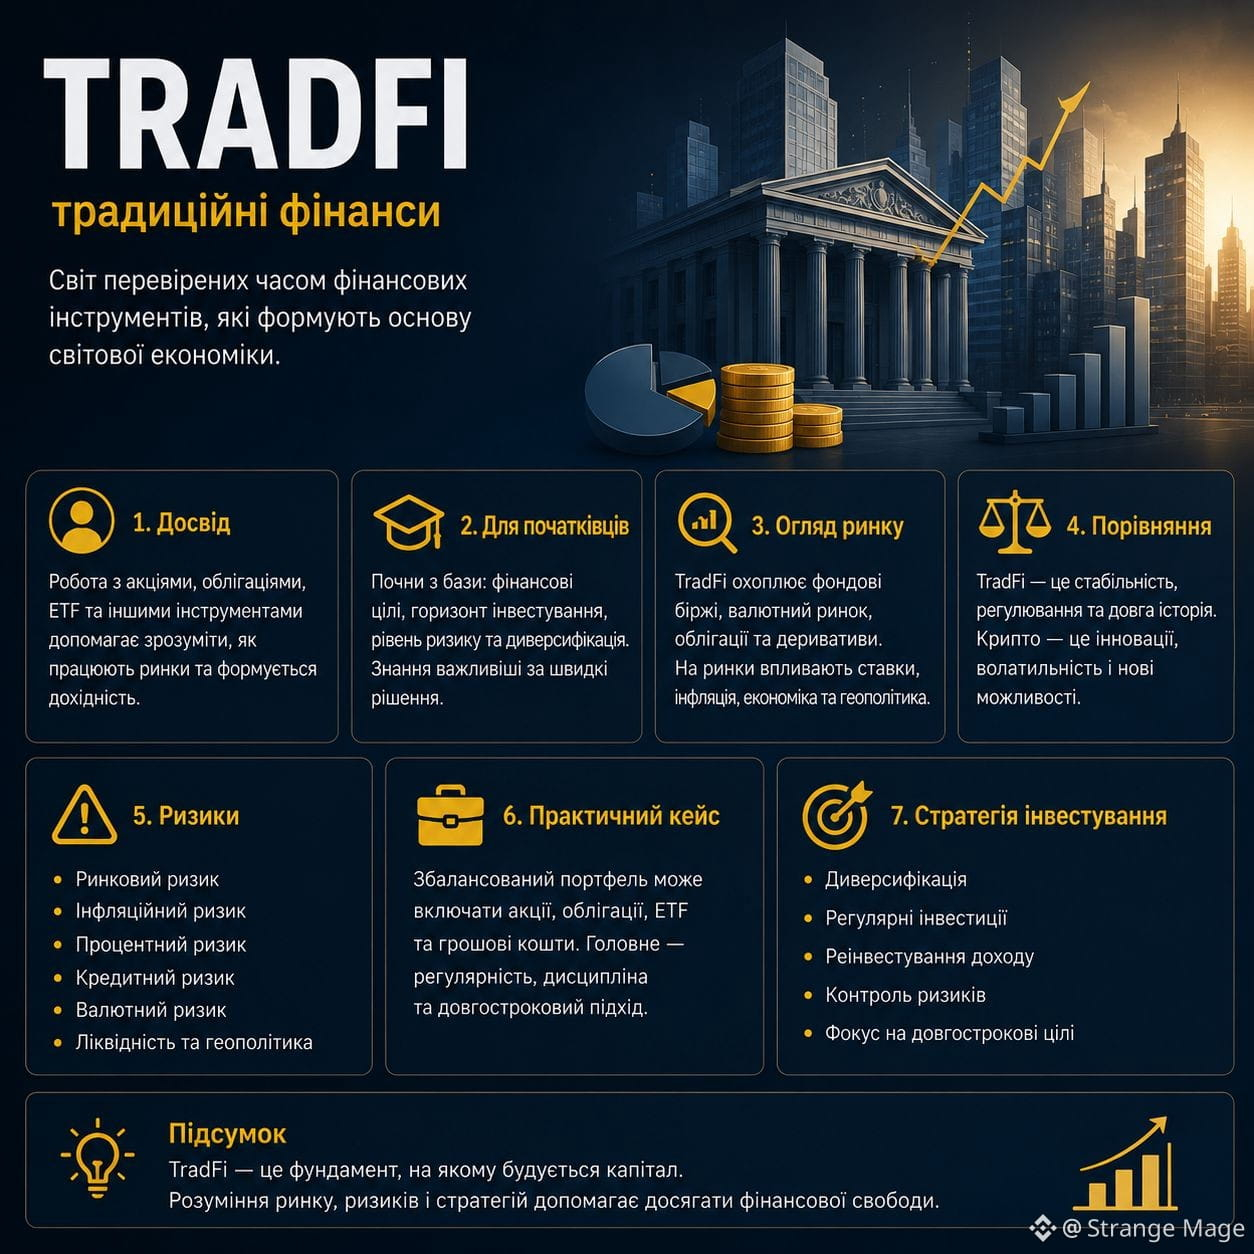
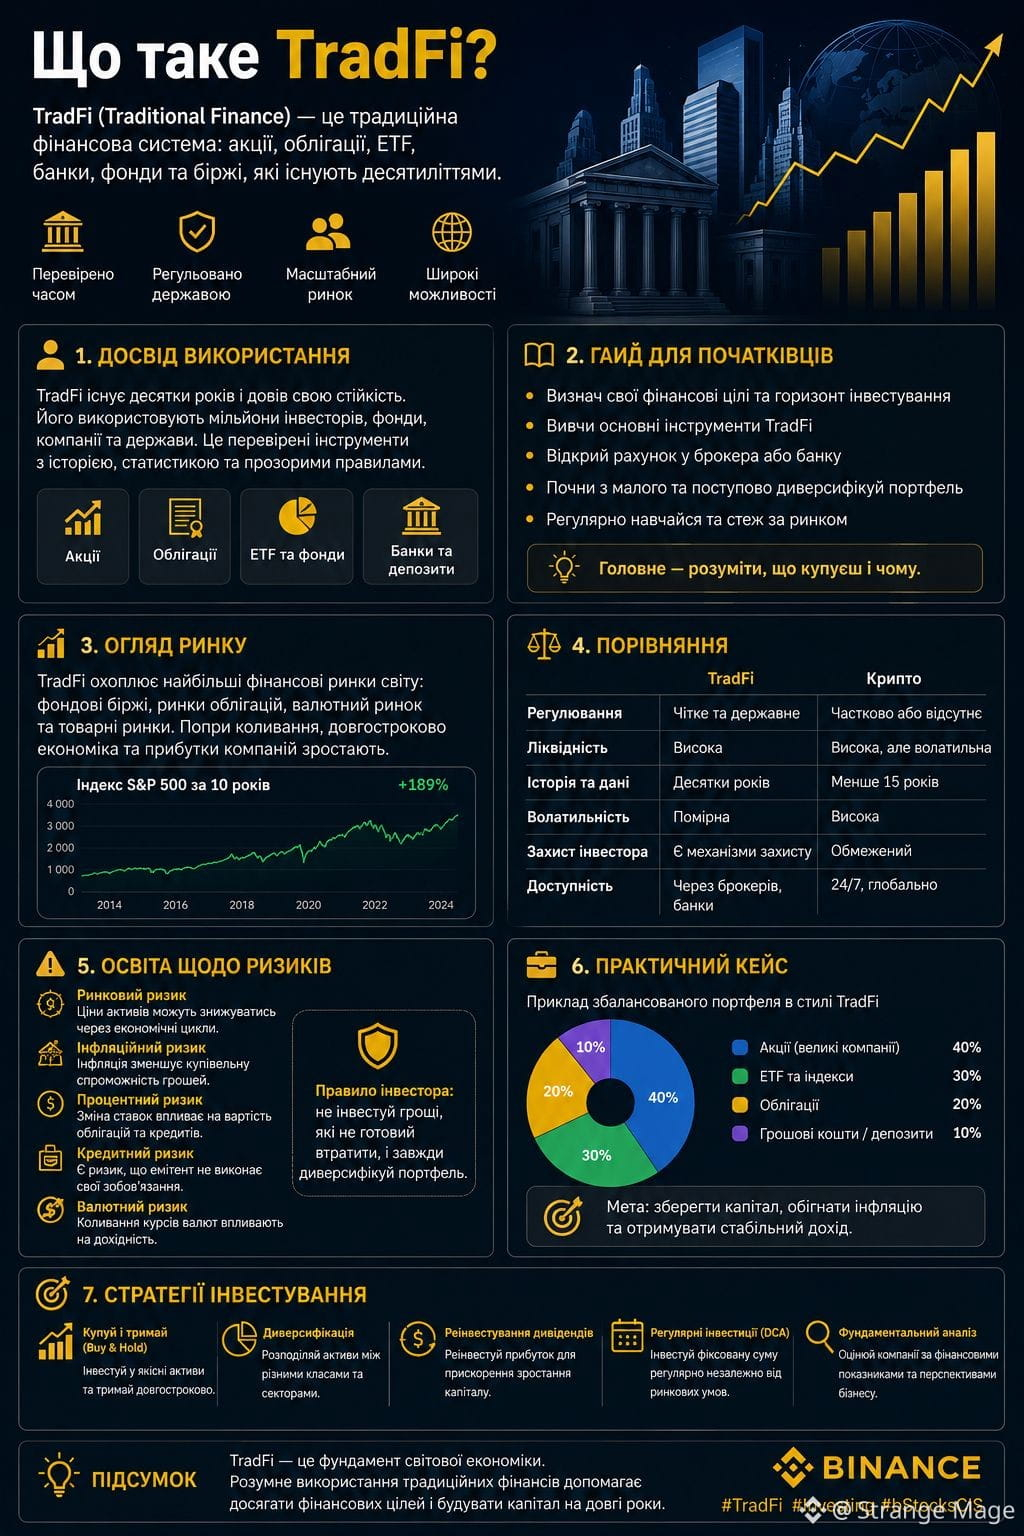
Baru-baru ini saya memutuskan untuk lebih mendalami TradFi, karena sebelumnya saya menganggap keuangan tradisional sebagai sesuatu yang terpisah dari kripto. Namun, semakin saya melihat pasar, semakin menarik juga perpaduan keduanya.
Jika dijelaskan secara sederhana, TradFi adalah dunia keuangan yang biasa: saham, obligasi, ETF, bank, dan bursa efek. Bagi pemula, yang paling penting adalah terlebih dahulu memahami cara kerja setiap instrumen, baru kemudian memikirkan soal profitabilitas.
Dari sisi pasar, sekarang sangat menarik untuk mengamati bagaimana TradFi постепенно berinteraksi dengan blockchain dan RWA. Ini уже tidak terlihat seperti dua dunia yang sepenuhnya berbeda.
Jika membandingkan TradFi dengan kripto, saya suka basis regulasi yang lebih jelas dan sejarah banyak aset di sini. Namun itu tidak berarti tidak ada risiko. Masih ada risiko pasar, inflasi, suku bunga, fluktuasi валют, dan risiko perusahaan tertentu.
Secara praktis, saya tidak akan bertaruh hanya pada satu sektor. Misalnya, portofolio bisa dibagi antara saham, ETF, obligasi, dan sebagian aset kripto.
Bagi saya pribadi, TradFi bukanlah alternatif untuk kripto, melainkan satu lagi alat diversifikasi. Yang penting adalah memahami apa yang dibeli dan risiko apa yang siap diterima.
#TradFi #RWA #Investing #Binance #bStocksCIS
Baru-baru ini saya memutuskan untuk lebih mendalami TradFi, karena sebelumnya saya menganggap keuangan tradisional sebagai sesuatu yang terpisah dari kripto. Namun, semakin saya melihat pasar, semakin menarik juga perpaduan keduanya.
Jika dijelaskan secara sederhana, TradFi adalah dunia keuangan yang biasa: saham, obligasi, ETF, bank, dan bursa efek. Bagi pemula, yang paling penting adalah terlebih dahulu memahami cara kerja setiap instrumen, baru kemudian memikirkan soal profitabilitas.
Dari sisi pasar, sekarang sangat menarik untuk mengamati bagaimana TradFi постепенно berinteraksi dengan blockchain dan RWA. Ini уже tidak terlihat seperti dua dunia yang sepenuhnya berbeda.
Jika membandingkan TradFi dengan kripto, saya suka basis regulasi yang lebih jelas dan sejarah banyak aset di sini. Namun itu tidak berarti tidak ada risiko. Masih ada risiko pasar, inflasi, suku bunga, fluktuasi валют, dan risiko perusahaan tertentu.
Secara praktis, saya tidak akan bertaruh hanya pada satu sektor. Misalnya, portofolio bisa dibagi antara saham, ETF, obligasi, dan sebagian aset kripto.
Bagi saya pribadi, TradFi bukanlah alternatif untuk kripto, melainkan satu lagi alat diversifikasi. Yang penting adalah memahami apa yang dibeli dan risiko apa yang siap diterima.
#TradFi #RWA #Investing #Binance #bStocksCIS
Jika dijelaskan secara sederhana, TradFi adalah dunia keuangan yang biasa: saham, obligasi, ETF, bank, dan bursa efek. Bagi pemula, yang paling penting adalah terlebih dahulu memahami cara kerja setiap instrumen, baru kemudian memikirkan soal profitabilitas.
Dari sisi pasar, sekarang sangat menarik untuk mengamati bagaimana TradFi постепенно berinteraksi dengan blockchain dan RWA. Ini уже tidak terlihat seperti dua dunia yang sepenuhnya berbeda.
Jika membandingkan TradFi dengan kripto, saya suka basis regulasi yang lebih jelas dan sejarah banyak aset di sini. Namun itu tidak berarti tidak ada risiko. Masih ada risiko pasar, inflasi, suku bunga, fluktuasi валют, dan risiko perusahaan tertentu.
Secara praktis, saya tidak akan bertaruh hanya pada satu sektor. Misalnya, portofolio bisa dibagi antara saham, ETF, obligasi, dan sebagian aset kripto.
Bagi saya pribadi, TradFi bukanlah alternatif untuk kripto, melainkan satu lagi alat diversifikasi. Yang penting adalah memahami apa yang dibeli dan risiko apa yang siap diterima.
#TradFi #RWA #Investing #Binance #bStocksCIS
77
·
--
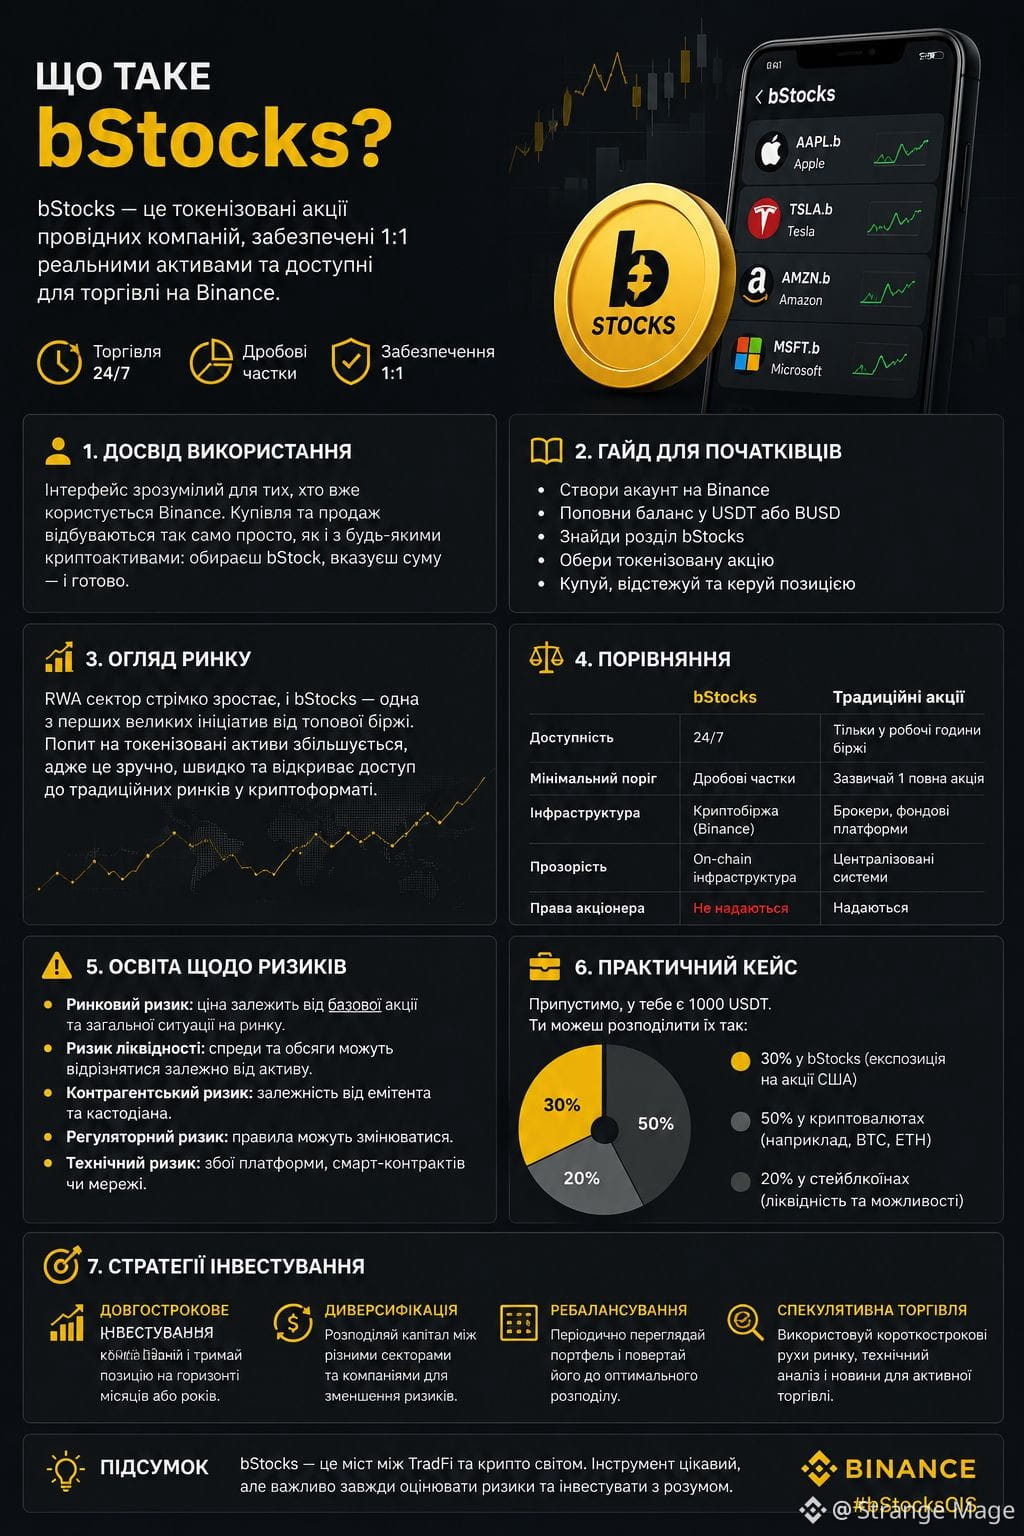
Saya memutuskan untuk melihat bStocks bukan sebagai “alat kripto lainnya”, melainkan sebagai instrumen yang berpotensi mengubah pendekatan dalam bekerja dengan aset tradisional.
Saya mulai dari kesan pribadi: yang paling saya sukai adalah kesempatan untuk mendapatkan akses ke eksposur pasar saham dalam lingkungan kripto yang sudah biasa. Untuk pemula pun logikanya mudah dipahami: Anda memilih aset tokenisasi, melihat aset dasar yang menjadi acuan, lalu barulah menilai risikonya.
Jika melihat pasar secara lebih luas, saat ini RWA sedang berkembang pesat, dan bStocks sangat cocok dengan tren tersebut. Dibandingkan perdagangan saham biasa, keunggulan utama bagi saya adalah fleksibilitas infrastruktur kripto. Namun ini tidak berarti tidak ada risiko: harga tetap bergantung pada aset dasar, selain itu ada risiko likuiditas, pihak lawan (counterparty), regulasi, serta risiko yang berasal dari platform itu sendiri.
Studi kasus praktisnya sederhana: alih-alih menahan seluruh modal hanya dalam kripto, sebagian dapat digunakan untuk eksposur ke pasar tradisional melalui bStocks. Saya akan mempertimbangkan mereka sebagai elemen tambahan untuk diversifikasi, bukan sebagai pengganti saham atau cara menghasilkan uang yang dijamin.
#bStocksCIS #Binance #RWA #TradFi
Saya memutuskan untuk melihat bStocks bukan sebagai “alat kripto lainnya”, melainkan sebagai instrumen yang berpotensi mengubah pendekatan dalam bekerja dengan aset tradisional.
Saya mulai dari kesan pribadi: yang paling saya sukai adalah kesempatan untuk mendapatkan akses ke eksposur pasar saham dalam lingkungan kripto yang sudah biasa. Untuk pemula pun logikanya mudah dipahami: Anda memilih aset tokenisasi, melihat aset dasar yang menjadi acuan, lalu barulah menilai risikonya.
Jika melihat pasar secara lebih luas, saat ini RWA sedang berkembang pesat, dan bStocks sangat cocok dengan tren tersebut. Dibandingkan perdagangan saham biasa, keunggulan utama bagi saya adalah fleksibilitas infrastruktur kripto. Namun ini tidak berarti tidak ada risiko: harga tetap bergantung pada aset dasar, selain itu ada risiko likuiditas, pihak lawan (counterparty), regulasi, serta risiko yang berasal dari platform itu sendiri.
Studi kasus praktisnya sederhana: alih-alih menahan seluruh modal hanya dalam kripto, sebagian dapat digunakan untuk eksposur ke pasar tradisional melalui bStocks. Saya akan mempertimbangkan mereka sebagai elemen tambahan untuk diversifikasi, bukan sebagai pengganti saham atau cara menghasilkan uang yang dijamin.
#bStocksCIS #Binance #RWA #TradFi
Saya mulai dari kesan pribadi: yang paling saya sukai adalah kesempatan untuk mendapatkan akses ke eksposur pasar saham dalam lingkungan kripto yang sudah biasa. Untuk pemula pun logikanya mudah dipahami: Anda memilih aset tokenisasi, melihat aset dasar yang menjadi acuan, lalu barulah menilai risikonya.
Jika melihat pasar secara lebih luas, saat ini RWA sedang berkembang pesat, dan bStocks sangat cocok dengan tren tersebut. Dibandingkan perdagangan saham biasa, keunggulan utama bagi saya adalah fleksibilitas infrastruktur kripto. Namun ini tidak berarti tidak ada risiko: harga tetap bergantung pada aset dasar, selain itu ada risiko likuiditas, pihak lawan (counterparty), regulasi, serta risiko yang berasal dari platform itu sendiri.
Studi kasus praktisnya sederhana: alih-alih menahan seluruh modal hanya dalam kripto, sebagian dapat digunakan untuk eksposur ke pasar tradisional melalui bStocks. Saya akan mempertimbangkan mereka sebagai elemen tambahan untuk diversifikasi, bukan sebagai pengganti saham atau cara menghasilkan uang yang dijamin.
#bStocksCIS #Binance #RWA #TradFi
75
·
--
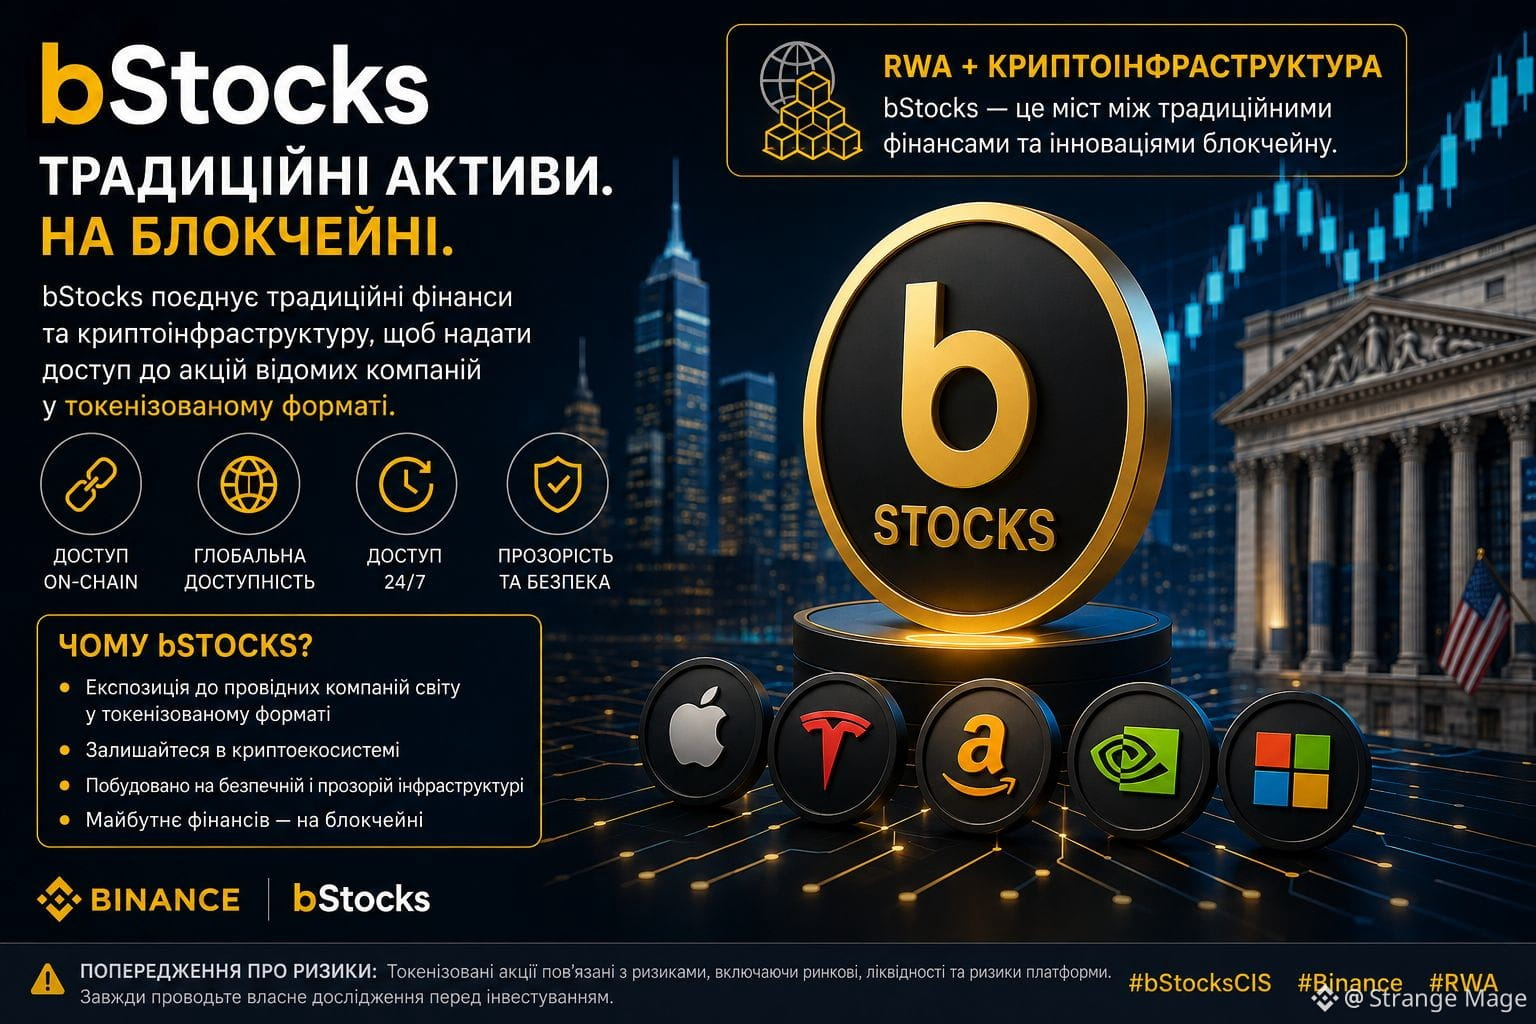
Belakangan ini saya semakin sering melirik bStocks, karena bagi saya ini adalah salah satu cara paling menarik untuk menggabungkan aset keuangan tradisional dengan infrastruktur kripto.
Kalau dijelaskan sesederhana mungkin: ide bStocks adalah untuk mendapatkan eksposur terhadap perusahaan-perusahaan ternama melalui format tokenized, tanpa sepenuhnya keluar dari pasar kripto. Bagi saya, keunggulan utamanya adalah kenyamanan. Tidak perlu terus-menerus berpindah platform yang berbeda jika Anda sudah terbiasa bekerja dengan aset kripto.
Namun, saya tidak akan menganggap bStocks sebagai “cara mudah untuk menghasilkan uang”. Risikonya tidak hilang begitu saja: harga aset seperti ini bisa turun seiring dengan pasar dasarnya, ada risiko likuiditas, ketentuan dari produk tertentu, dan juga platformnya sendiri. Karena itu, sebelum membeli, saya pasti akan memeriksa apa yang sebenarnya menjadi dasar untuk token tertentu tersebut dan ketentuan penggunaannya.
Secara pribadi, saya sangat menyukai konsepnya: RWA + infrastruktur kripto. Jika tokenisasi aset tradisional terus berkembang, bStocks sepenuhnya bisa menjadi salah satu arah yang menarik di pasar ini.
#bStocksCIS #Binance #RWA
Belakangan ini saya semakin sering melirik bStocks, karena bagi saya ini adalah salah satu cara paling menarik untuk menggabungkan aset keuangan tradisional dengan infrastruktur kripto.
Kalau dijelaskan sesederhana mungkin: ide bStocks adalah untuk mendapatkan eksposur terhadap perusahaan-perusahaan ternama melalui format tokenized, tanpa sepenuhnya keluar dari pasar kripto. Bagi saya, keunggulan utamanya adalah kenyamanan. Tidak perlu terus-menerus berpindah platform yang berbeda jika Anda sudah terbiasa bekerja dengan aset kripto.
Namun, saya tidak akan menganggap bStocks sebagai “cara mudah untuk menghasilkan uang”. Risikonya tidak hilang begitu saja: harga aset seperti ini bisa turun seiring dengan pasar dasarnya, ada risiko likuiditas, ketentuan dari produk tertentu, dan juga platformnya sendiri. Karena itu, sebelum membeli, saya pasti akan memeriksa apa yang sebenarnya menjadi dasar untuk token tertentu tersebut dan ketentuan penggunaannya.
Secara pribadi, saya sangat menyukai konsepnya: RWA + infrastruktur kripto. Jika tokenisasi aset tradisional terus berkembang, bStocks sepenuhnya bisa menjadi salah satu arah yang menarik di pasar ini.
#bStocksCIS #Binance #RWA
Kalau dijelaskan sesederhana mungkin: ide bStocks adalah untuk mendapatkan eksposur terhadap perusahaan-perusahaan ternama melalui format tokenized, tanpa sepenuhnya keluar dari pasar kripto. Bagi saya, keunggulan utamanya adalah kenyamanan. Tidak perlu terus-menerus berpindah platform yang berbeda jika Anda sudah terbiasa bekerja dengan aset kripto.
Namun, saya tidak akan menganggap bStocks sebagai “cara mudah untuk menghasilkan uang”. Risikonya tidak hilang begitu saja: harga aset seperti ini bisa turun seiring dengan pasar dasarnya, ada risiko likuiditas, ketentuan dari produk tertentu, dan juga platformnya sendiri. Karena itu, sebelum membeli, saya pasti akan memeriksa apa yang sebenarnya menjadi dasar untuk token tertentu tersebut dan ketentuan penggunaannya.
Secara pribadi, saya sangat menyukai konsepnya: RWA + infrastruktur kripto. Jika tokenisasi aset tradisional terus berkembang, bStocks sepenuhnya bisa menjadi salah satu arah yang menarik di pasar ini.
#bStocksCIS #Binance #RWA
98
·
--
Pasar kripto terlihat cukup menarik saat ini. BTC bertahan di sekitar $78K, dan setelah Agustus yang kuat, pasar sedikit mendingin. Namun, permintaan dari institusi tidak ke mana-mana. Spot BTC ETF mencatat sekitar $900M arus masuk pada minggu terakhir Agustus, sementara ETH terus menarik modal juga.
Menurut saya, hal utama saat ini adalah tidak mengejar setiap pergerakan harga. Pasar semakin matang, jadi saya memantau likuiditas, arus ETF, dan kondisi makro lebih dari pergerakan harga jangka pendek.
#btc $BTC
Pasar kripto terlihat cukup menarik saat ini. BTC bertahan di sekitar $78K, dan setelah Agustus yang kuat, pasar sedikit mendingin. Namun, permintaan dari institusi tidak ke mana-mana. Spot BTC ETF mencatat sekitar $900M arus masuk pada minggu terakhir Agustus, sementara ETH terus menarik modal juga.
Menurut saya, hal utama saat ini adalah tidak mengejar setiap pergerakan harga. Pasar semakin matang, jadi saya memantau likuiditas, arus ETF, dan kondisi makro lebih dari pergerakan harga jangka pendek.
#btc $BTC
Menurut saya, hal utama saat ini adalah tidak mengejar setiap pergerakan harga. Pasar semakin matang, jadi saya memantau likuiditas, arus ETF, dan kondisi makro lebih dari pergerakan harga jangka pendek.
#btc $BTC
84
·
--
Saya memutuskan untuk melihat @termmax bukan sebagai protokol DeFi lainnya, tetapi melalui ekonominya yang sebenarnya.
TVL saat ini sekitar $32.1M, dengan $22.1M dalam pinjaman aktif — sekitar 69% dari TVL sedang dipinjam secara aktif. Protokol ini menghasilkan sekitar $17K dalam biaya selama 30 hari terakhir, sementara total biaya kumulatif telah melewati $381K.
Keunggulan utamanya adalah model suku bunga tetap: peminjam mengetahui biaya modal mereka di awal, sehingga jauh lebih mudah untuk menghitung imbal hasil strategi. TermMax juga menggabungkan ini dengan leverage satu klik dan vault, sehingga strategi yang lebih kompleks menjadi lebih mudah dijalankan.
Namun ada juga kelemahannya. Sekitar 95% dari TVL masih terkonsentrasi di Ethereum, jadi protokol ini masih sangat bergantung pada satu jaringan. Leverage juga tidak menghilangkan risiko — ia memperbesar baik keuntungan maupun kerugian.
Kesimpulan saya: TermMax terlihat lebih menarik sebagai infrastruktur untuk strategi yang terukur daripada sebagai platform yield farming sederhana. Jika likuiditas terus berkembang lintas chain, model suku bunga tetapnya bisa menjadi niche yang jauh lebih kuat di DeFi.
#termmax @termmax $BTC
Apa pendapatmu tentang TermMax?
Saya memutuskan untuk melihat @TermMax bukan sebagai protokol DeFi lainnya, tetapi melalui ekonominya yang sebenarnya.
TVL saat ini sekitar $32.1M, dengan $22.1M dalam pinjaman aktif — sekitar 69% dari TVL sedang dipinjam secara aktif. Protokol ini menghasilkan sekitar $17K dalam biaya selama 30 hari terakhir, sementara total biaya kumulatif telah melewati $381K.
Keunggulan utamanya adalah model suku bunga tetap: peminjam mengetahui biaya modal mereka di awal, sehingga jauh lebih mudah untuk menghitung imbal hasil strategi. TermMax juga menggabungkan ini dengan leverage satu klik dan vault, sehingga strategi yang lebih kompleks menjadi lebih mudah dijalankan.
Namun ada juga kelemahannya. Sekitar 95% dari TVL masih terkonsentrasi di Ethereum, jadi protokol ini masih sangat bergantung pada satu jaringan. Leverage juga tidak menghilangkan risiko — ia memperbesar baik keuntungan maupun kerugian.
Kesimpulan saya: TermMax terlihat lebih menarik sebagai infrastruktur untuk strategi yang terukur daripada sebagai platform yield farming sederhana. Jika likuiditas terus berkembang lintas chain, model suku bunga tetapnya bisa menjadi niche yang jauh lebih kuat di DeFi.
#termmax @TermMax $BTC
Apa pendapatmu tentang TermMax?
TVL saat ini sekitar $32.1M, dengan $22.1M dalam pinjaman aktif — sekitar 69% dari TVL sedang dipinjam secara aktif. Protokol ini menghasilkan sekitar $17K dalam biaya selama 30 hari terakhir, sementara total biaya kumulatif telah melewati $381K.
Keunggulan utamanya adalah model suku bunga tetap: peminjam mengetahui biaya modal mereka di awal, sehingga jauh lebih mudah untuk menghitung imbal hasil strategi. TermMax juga menggabungkan ini dengan leverage satu klik dan vault, sehingga strategi yang lebih kompleks menjadi lebih mudah dijalankan.
Namun ada juga kelemahannya. Sekitar 95% dari TVL masih terkonsentrasi di Ethereum, jadi protokol ini masih sangat bergantung pada satu jaringan. Leverage juga tidak menghilangkan risiko — ia memperbesar baik keuntungan maupun kerugian.
Kesimpulan saya: TermMax terlihat lebih menarik sebagai infrastruktur untuk strategi yang terukur daripada sebagai platform yield farming sederhana. Jika likuiditas terus berkembang lintas chain, model suku bunga tetapnya bisa menjadi niche yang jauh lebih kuat di DeFi.
#termmax @TermMax $BTC
Apa pendapatmu tentang TermMax?
🚀 Strong DeFi infrastructure
0%
📈 High-growth potential
100%
⚠️ Too much risk
0%
🤔 Need more data
0%
1 Voting • Voting ditutup
82
·
--
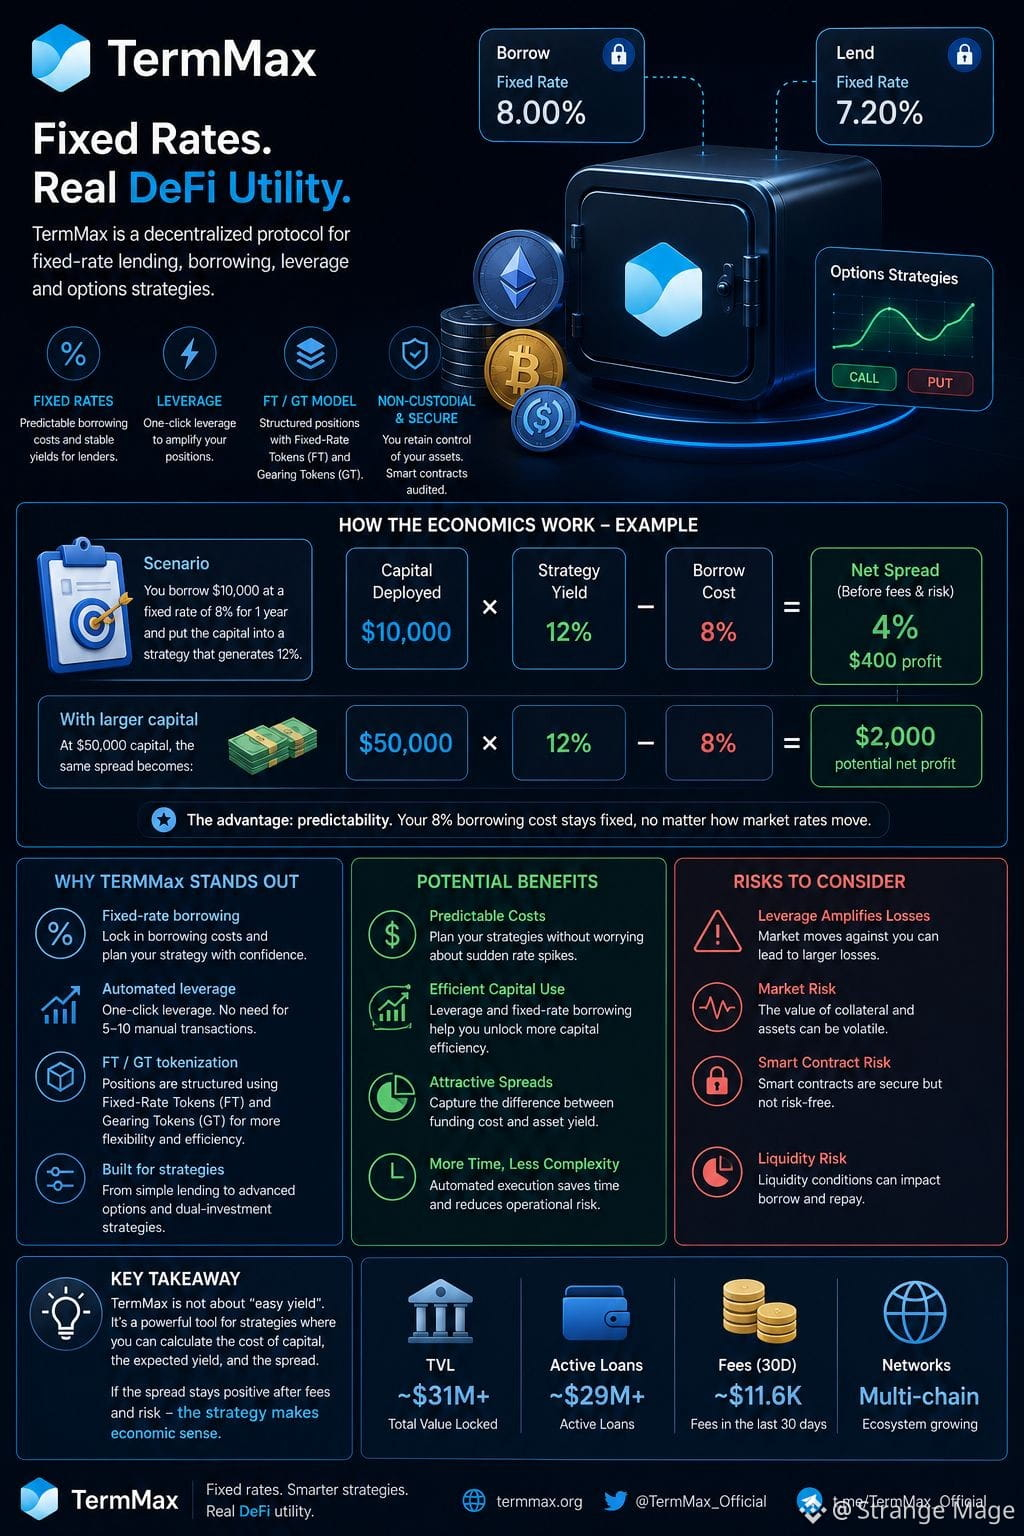
Saya menggali lebih dalam ke @termmax , dan bagian menariknya adalah bagaimana mekanisme ekonominya bekerja. Bayangkan meminjam $10.000 dengan bunga tetap 8% selama satu tahun lalu menempatkan modal tersebut ke strategi aset yang menghasilkan 12%. Hasil kotor menjadi $1.200, sementara biaya pinjaman adalah $800 — menyisakan $400, atau 4% bersih, sebelum biaya dan risiko pasar. Dengan $50.000, spread yang sama menjadi $2.000.
Keunggulan utamanya adalah prediktabilitas: biaya pinjaman 8% tidak tiba-tiba melonjak mengikuti suku pasar. TermMax juga mengotomatisasi leverage alih-alih mengharuskan 5–10 transaksi manual, sementara token FT/GT menyusun posisi dengan tingkat bunga tetap dan leverage.
Kekurangannya jelas: leverage juga memperbesar kerugian. Jadi saya tidak akan menganggap TermMax sebagai “hasil mudah.” Saya melihatnya sebagai alat untuk strategi di mana selisih antara biaya pendanaan dan imbal hasil aset dihitung terlebih dahulu. Jika selisih itu tetap positif setelah biaya dan risiko, maka model tersebut masuk akal secara ekonomi.
#termmax @termmax $BTC
Saya menggali lebih dalam ke @TermMax , dan bagian menariknya adalah bagaimana mekanisme ekonominya bekerja. Bayangkan meminjam $10.000 dengan bunga tetap 8% selama satu tahun lalu menempatkan modal tersebut ke strategi aset yang menghasilkan 12%. Hasil kotor menjadi $1.200, sementara biaya pinjaman adalah $800 — menyisakan $400, atau 4% bersih, sebelum biaya dan risiko pasar. Dengan $50.000, spread yang sama menjadi $2.000.
Keunggulan utamanya adalah prediktabilitas: biaya pinjaman 8% tidak tiba-tiba melonjak mengikuti suku pasar. TermMax juga mengotomatisasi leverage alih-alih mengharuskan 5–10 transaksi manual, sementara token FT/GT menyusun posisi dengan tingkat bunga tetap dan leverage.
Kekurangannya jelas: leverage juga memperbesar kerugian. Jadi saya tidak akan menganggap TermMax sebagai “hasil mudah.” Saya melihatnya sebagai alat untuk strategi di mana selisih antara biaya pendanaan dan imbal hasil aset dihitung terlebih dahulu. Jika selisih itu tetap positif setelah biaya dan risiko, maka model tersebut masuk akal secara ekonomi.
#termmax @TermMax $BTC
Keunggulan utamanya adalah prediktabilitas: biaya pinjaman 8% tidak tiba-tiba melonjak mengikuti suku pasar. TermMax juga mengotomatisasi leverage alih-alih mengharuskan 5–10 transaksi manual, sementara token FT/GT menyusun posisi dengan tingkat bunga tetap dan leverage.
Kekurangannya jelas: leverage juga memperbesar kerugian. Jadi saya tidak akan menganggap TermMax sebagai “hasil mudah.” Saya melihatnya sebagai alat untuk strategi di mana selisih antara biaya pendanaan dan imbal hasil aset dihitung terlebih dahulu. Jika selisih itu tetap positif setelah biaya dan risiko, maka model tersebut masuk akal secara ekonomi.
#termmax @TermMax $BTC
99
·
--
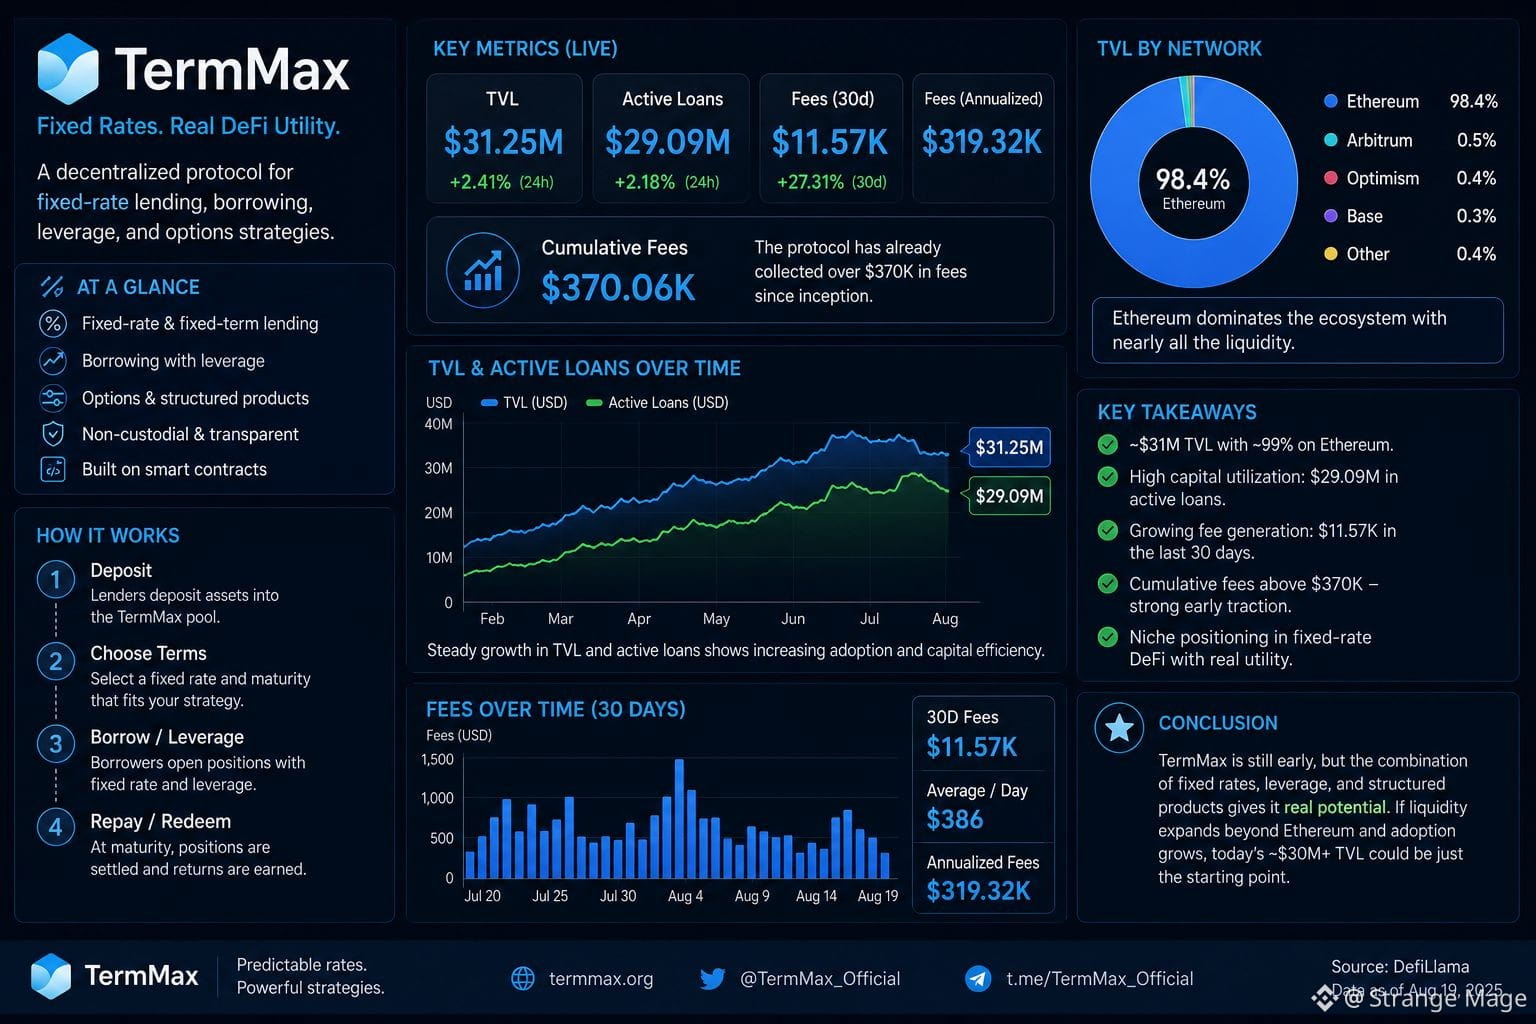
Saya telah melihat lebih dalam ke @termmax , dan angka-angkanya mulai membuat tesis ini semakin menarik.
TVL saat ini sekitar $31.25M, sementara Ethereum menyumbang sekitar 98.4% dari modal. Konsentrasi ini adalah kekuatan sekaligus risiko: Ethereum menyediakan likuiditas yang dalam, tetapi pertumbuhan di masa depan akan bergantung pada ekspansi yang सफल ke jaringan lain. TermMax juga menghasilkan sekitar $11.6K dalam biaya selama 30 hari, dengan biaya tahunan sekitar $320K.
Kesimpulan saya: protokol ini masih kecil, tetapi kombinasi pinjaman berbunga tetap, peminjaman, dan leverage memberinya ceruk yang jelas. Jika likuiditas terdiversifikasi melampaui Ethereum sementara produksi biaya terus tumbuh, skala saat ini bisa jadi merupakan tahap awal, bukan sebuah keterbatasan.
#termmax @termmax
Saya telah melihat lebih dalam ke @TermMax , dan angka-angkanya mulai membuat tesis ini semakin menarik.
TVL saat ini sekitar $31.25M, sementara Ethereum menyumbang sekitar 98.4% dari modal. Konsentrasi ini adalah kekuatan sekaligus risiko: Ethereum menyediakan likuiditas yang dalam, tetapi pertumbuhan di masa depan akan bergantung pada ekspansi yang सफल ke jaringan lain. TermMax juga menghasilkan sekitar $11.6K dalam biaya selama 30 hari, dengan biaya tahunan sekitar $320K.
Kesimpulan saya: protokol ini masih kecil, tetapi kombinasi pinjaman berbunga tetap, peminjaman, dan leverage memberinya ceruk yang jelas. Jika likuiditas terdiversifikasi melampaui Ethereum sementara produksi biaya terus tumbuh, skala saat ini bisa jadi merupakan tahap awal, bukan sebuah keterbatasan.
#termmax @TermMax
TVL saat ini sekitar $31.25M, sementara Ethereum menyumbang sekitar 98.4% dari modal. Konsentrasi ini adalah kekuatan sekaligus risiko: Ethereum menyediakan likuiditas yang dalam, tetapi pertumbuhan di masa depan akan bergantung pada ekspansi yang सफल ke jaringan lain. TermMax juga menghasilkan sekitar $11.6K dalam biaya selama 30 hari, dengan biaya tahunan sekitar $320K.
Kesimpulan saya: protokol ini masih kecil, tetapi kombinasi pinjaman berbunga tetap, peminjaman, dan leverage memberinya ceruk yang jelas. Jika likuiditas terdiversifikasi melampaui Ethereum sementara produksi biaya terus tumbuh, skala saat ini bisa jadi merupakan tahap awal, bukan sebuah keterbatasan.
#termmax @TermMax
85
·
--
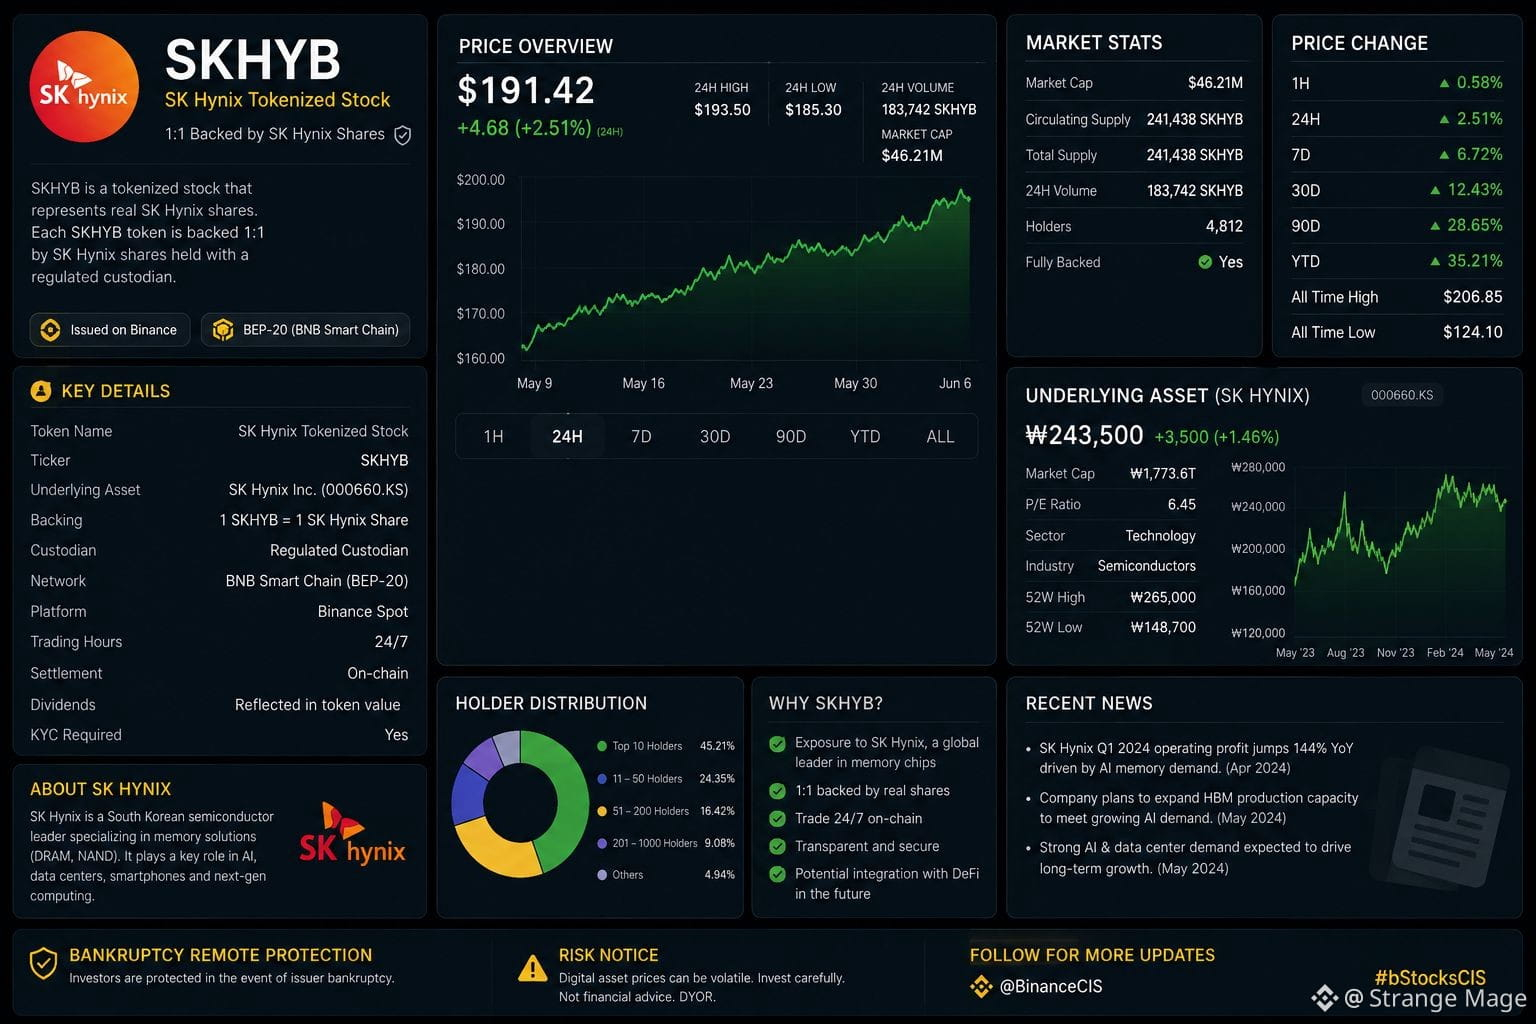
Saya akhir-akhir ini memantau SKHYB, dan jujur saja, ini adalah jenis RWA yang saya anggap jauh lebih menarik daripada sekadar token kripto acak.
SKHYB memberi eksposur ke SK Hynix melalui sekuritas tokenized di Binance. Yang membuatnya menarik adalah setiap token didukung 1:1 oleh saham SK Hynix yang nyata dan terdaftar di AS, disimpan dengan kustodian yang teregulasi. Token ini diperdagangkan 24/7 di Binance Spot, berjalan sebagai token BEP-20 di BNB Smart Chain, dan bahkan bisa ditarik ke dompet (wallet) yang kompatibel.
Bagi saya, kisah yang lebih besar adalah perpaduan antara ekuitas tradisional dan infrastruktur blockchain. Anda mendapatkan eksposur ke sebuah perusahaan yang sangat terhubung dengan lonjakan AI dan semikonduktor, tetapi melalui format on-chain.
Tentu saja, SKHYB tidak sama dengan kepemilikan langsung saham SK Hynix, dan masih ada risiko regulasi, likuiditas, serta smart contract.
Namun, justru karena itulah saya semakin memperhatikan ruang RWA. Aset-aset tradisional perlahan-lahan mulai menjadi bisa diprogram.
@BinanceCIS #bStocksCİS $SKHYB
Saya akhir-akhir ini memantau SKHYB, dan jujur saja, ini adalah jenis RWA yang saya anggap jauh lebih menarik daripada sekadar token kripto acak.
SKHYB memberi eksposur ke SK Hynix melalui sekuritas tokenized di Binance. Yang membuatnya menarik adalah setiap token didukung 1:1 oleh saham SK Hynix yang nyata dan terdaftar di AS, disimpan dengan kustodian yang teregulasi. Token ini diperdagangkan 24/7 di Binance Spot, berjalan sebagai token BEP-20 di BNB Smart Chain, dan bahkan bisa ditarik ke dompet (wallet) yang kompatibel.
Bagi saya, kisah yang lebih besar adalah perpaduan antara ekuitas tradisional dan infrastruktur blockchain. Anda mendapatkan eksposur ke sebuah perusahaan yang sangat terhubung dengan lonjakan AI dan semikonduktor, tetapi melalui format on-chain.
Tentu saja, SKHYB tidak sama dengan kepemilikan langsung saham SK Hynix, dan masih ada risiko regulasi, likuiditas, serta smart contract.
Namun, justru karena itulah saya semakin memperhatikan ruang RWA. Aset-aset tradisional perlahan-lahan mulai menjadi bisa diprogram.
@BinanceCIS #bStocksCİS $SKHYB
SKHYB memberi eksposur ke SK Hynix melalui sekuritas tokenized di Binance. Yang membuatnya menarik adalah setiap token didukung 1:1 oleh saham SK Hynix yang nyata dan terdaftar di AS, disimpan dengan kustodian yang teregulasi. Token ini diperdagangkan 24/7 di Binance Spot, berjalan sebagai token BEP-20 di BNB Smart Chain, dan bahkan bisa ditarik ke dompet (wallet) yang kompatibel.
Bagi saya, kisah yang lebih besar adalah perpaduan antara ekuitas tradisional dan infrastruktur blockchain. Anda mendapatkan eksposur ke sebuah perusahaan yang sangat terhubung dengan lonjakan AI dan semikonduktor, tetapi melalui format on-chain.
Tentu saja, SKHYB tidak sama dengan kepemilikan langsung saham SK Hynix, dan masih ada risiko regulasi, likuiditas, serta smart contract.
Namun, justru karena itulah saya semakin memperhatikan ruang RWA. Aset-aset tradisional perlahan-lahan mulai menjadi bisa diprogram.
@BinanceCIS #bStocksCİS $SKHYB
1
99
·
--
Saya telah menelusuri @termmax lebih dekat, dan yang menurut saya menarik di sini adalah bahwa proyek ini tidak mencoba menjadi sekadar protokol lending lain dengan antarmuka yang sedikit berbeda.
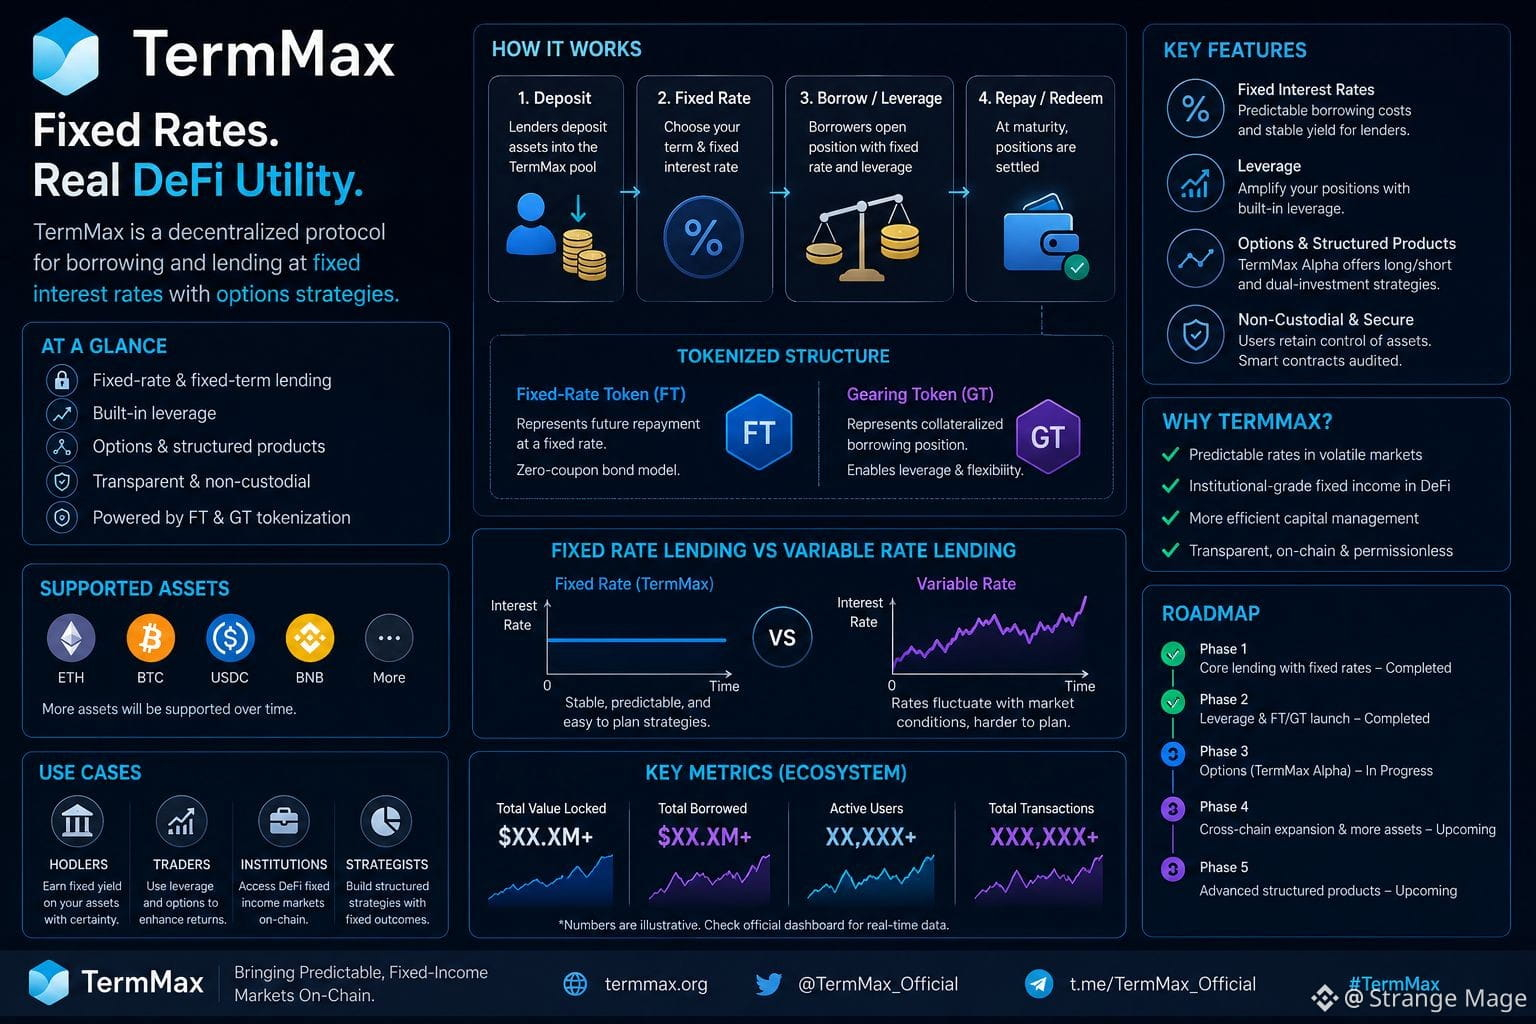
Gagasan utamanya sederhana tetapi penting: pinjaman dan peminjaman DeFi dengan suku bunga tetap dan tenor tetap. Alih-alih terus-menerus berurusan dengan suku bunga mengambang, TermMax memungkinkan pengguna mengetahui biaya pinjaman atau perkiraan imbal hasil lending di muka untuk jatuh tempo yang ditentukan. Bagi saya, ini adalah salah satu area di mana DeFi masih punya banyak ruang untuk berkembang. Prediktabilitas penting ketika Anda membangun strategi, bukan sekadar farming imbal hasil jangka pendek.
Hal yang menurut saya sangat menarik saat meneliti protokol ini adalah struktur token dasarnya. TermMax menggunakan Fixed-Rate Tokens (FTs) untuk merepresentasikan kewajiban pembayaran di masa depan, sementara Gearing Tokens (GTs) merepresentasikan posisi pinjaman beragunan individual. Ini didasarkan pada model zero-coupon bond dan menciptakan cara yang lebih fleksibel untuk memisahkan pokok dan komponen imbal hasil tetap dari suatu posisi.
Bagian lain yang menarik perhatian saya adalah leverage. TermMax dirancang untuk menyederhanakan strategi yang biasanya memerlukan beberapa transaksi di berbagai protokol DeFi.
Lalu ada TermMax Alpha, yang menambahkan produk long/short dan strategi dual-investment. Itu membuat ekosistemnya semakin menarik karena protokol ini bergerak melampaui lending dasar menuju produk keuangan terstruktur dan eksposur yang mirip opsi.
Tentu saja, suku bunga tetap tidak menghilangkan risiko DeFi. Smart contract, volatilitas agunan, likuiditas, dan kondisi jatuh tempo tetap penting. Namun saya menyukai arahnya: membawa mekanisme fixed income yang lebih dapat diprediksi ke lingkungan on-chain.
Semakin saya mendalami TermMax, semakin saya melihatnya sebagai infrastruktur untuk jenis DeFi yang berbeda — kurang berfokus pada mengejar suku bunga yang terus berubah, dan lebih berfokus pada membangun pasar keuangan yang terstruktur dan dapat diprediksi.
#termmax @termmax
Saya telah menelusuri @TermMax lebih dekat, dan yang menurut saya menarik di sini adalah bahwa proyek ini tidak mencoba menjadi sekadar protokol lending lain dengan antarmuka yang sedikit berbeda.
Gagasan utamanya sederhana tetapi penting: pinjaman dan peminjaman DeFi dengan suku bunga tetap dan tenor tetap. Alih-alih terus-menerus berurusan dengan suku bunga mengambang, TermMax memungkinkan pengguna mengetahui biaya pinjaman atau perkiraan imbal hasil lending di muka untuk jatuh tempo yang ditentukan. Bagi saya, ini adalah salah satu area di mana DeFi masih punya banyak ruang untuk berkembang. Prediktabilitas penting ketika Anda membangun strategi, bukan sekadar farming imbal hasil jangka pendek.
Hal yang menurut saya sangat menarik saat meneliti protokol ini adalah struktur token dasarnya. TermMax menggunakan Fixed-Rate Tokens (FTs) untuk merepresentasikan kewajiban pembayaran di masa depan, sementara Gearing Tokens (GTs) merepresentasikan posisi pinjaman beragunan individual. Ini didasarkan pada model zero-coupon bond dan menciptakan cara yang lebih fleksibel untuk memisahkan pokok dan komponen imbal hasil tetap dari suatu posisi.
Bagian lain yang menarik perhatian saya adalah leverage. TermMax dirancang untuk menyederhanakan strategi yang biasanya memerlukan beberapa transaksi di berbagai protokol DeFi.
Lalu ada TermMax Alpha, yang menambahkan produk long/short dan strategi dual-investment. Itu membuat ekosistemnya semakin menarik karena protokol ini bergerak melampaui lending dasar menuju produk keuangan terstruktur dan eksposur yang mirip opsi.
Tentu saja, suku bunga tetap tidak menghilangkan risiko DeFi. Smart contract, volatilitas agunan, likuiditas, dan kondisi jatuh tempo tetap penting. Namun saya menyukai arahnya: membawa mekanisme fixed income yang lebih dapat diprediksi ke lingkungan on-chain.
Semakin saya mendalami TermMax, semakin saya melihatnya sebagai infrastruktur untuk jenis DeFi yang berbeda — kurang berfokus pada mengejar suku bunga yang terus berubah, dan lebih berfokus pada membangun pasar keuangan yang terstruktur dan dapat diprediksi.
#termmax @TermMax
Gagasan utamanya sederhana tetapi penting: pinjaman dan peminjaman DeFi dengan suku bunga tetap dan tenor tetap. Alih-alih terus-menerus berurusan dengan suku bunga mengambang, TermMax memungkinkan pengguna mengetahui biaya pinjaman atau perkiraan imbal hasil lending di muka untuk jatuh tempo yang ditentukan. Bagi saya, ini adalah salah satu area di mana DeFi masih punya banyak ruang untuk berkembang. Prediktabilitas penting ketika Anda membangun strategi, bukan sekadar farming imbal hasil jangka pendek.
Hal yang menurut saya sangat menarik saat meneliti protokol ini adalah struktur token dasarnya. TermMax menggunakan Fixed-Rate Tokens (FTs) untuk merepresentasikan kewajiban pembayaran di masa depan, sementara Gearing Tokens (GTs) merepresentasikan posisi pinjaman beragunan individual. Ini didasarkan pada model zero-coupon bond dan menciptakan cara yang lebih fleksibel untuk memisahkan pokok dan komponen imbal hasil tetap dari suatu posisi.
Bagian lain yang menarik perhatian saya adalah leverage. TermMax dirancang untuk menyederhanakan strategi yang biasanya memerlukan beberapa transaksi di berbagai protokol DeFi.
Lalu ada TermMax Alpha, yang menambahkan produk long/short dan strategi dual-investment. Itu membuat ekosistemnya semakin menarik karena protokol ini bergerak melampaui lending dasar menuju produk keuangan terstruktur dan eksposur yang mirip opsi.
Tentu saja, suku bunga tetap tidak menghilangkan risiko DeFi. Smart contract, volatilitas agunan, likuiditas, dan kondisi jatuh tempo tetap penting. Namun saya menyukai arahnya: membawa mekanisme fixed income yang lebih dapat diprediksi ke lingkungan on-chain.
Semakin saya mendalami TermMax, semakin saya melihatnya sebagai infrastruktur untuk jenis DeFi yang berbeda — kurang berfokus pada mengejar suku bunga yang terus berubah, dan lebih berfokus pada membangun pasar keuangan yang terstruktur dan dapat diprediksi.
#termmax @TermMax
89
·
--
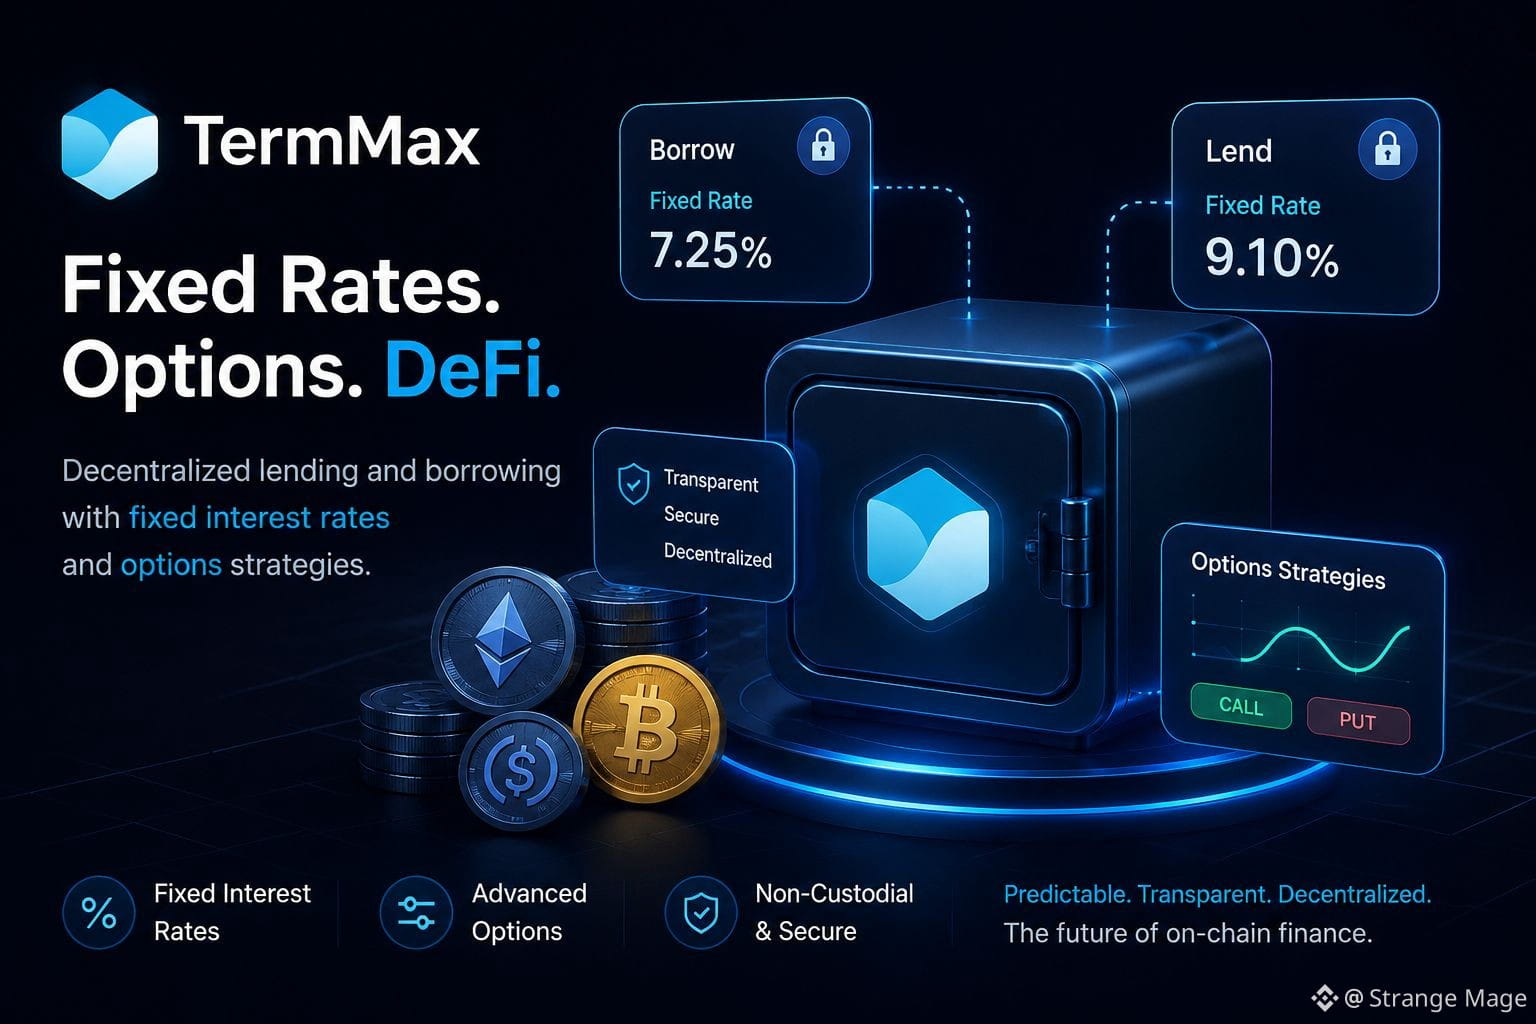
Dalam kripto, alat pinjam-meminjam yang paling familiar umumnya sangat terkait dengan suku bunga mengambang (floating), yang memengaruhi biaya pinjaman dan ditambah dengan volatilitas pasar yang tinggi. Itulah sebabnya saya menganggap konsep di balik TermMax menarik—sebuah protokol terdesentralisasi yang berfokus pada pinjaman dan peminjaman dengan suku bunga tetap, sekaligus mendukung opsi.
Gagasan utamanya cukup sederhana: memiliki jangka waktu yang telah ditentukan dapat membuat strategi keuangan lebih bisa diprediksi. Jika seorang pengguna meminjam aset, suku bunga tetap memungkinkan untuk mengetahui biaya pinjaman sejak awal, alih-alih terpapar perubahan suku bunga pasar. Bagi pemberi pinjaman, ini dapat menyediakan kerangka yang lebih jelas untuk memperkirakan potensi imbal hasil, ketimbang terus-menerus menyesuaikan diri dengan kondisi yang berubah.
Yang membuat TermMax khususnya menarik adalah kombinasi pinjaman berbunga tetap dengan opsi. Opsi dapat memberi cara tambahan untuk mengelola risiko dan membangun strategi berdasarkan potensi pergerakan harga. Ini membuat TermMax tampak seperti lebih dari sekadar
protokol pinjam-meminjam DeFi—ia bertujuan untuk menggabungkan beberapa mekanisme keuangan dalam satu infrastruktur terdesentralisasi.
Menurut saya, prediktabilitas bisa menjadi arah yang semakin penting bagi DeFi. Semakin banyak alat yang dimiliki pengguna untuk merencanakan biaya modal, potensi imbal hasil, dan eksposur risiko sejak awal, semakin dekat keuangan terdesentralisasi dalam mendukung strategi keuangan yang lebih canggih, yang sebelumnya lazim ditemukan di pasar konvensional.
Tentu saja, produk-produk ini juga memiliki risiko. Volatilitas kripto, likuidasi, risiko smart contract, dan kompleksitas strategi opsi semuanya memerlukan pertimbangan yang cermat sebelum menggunakan protokol apa pun.
Bagi saya, bagian yang menarik bukan hanya idenya sendiri, tetapi juga mengamati bagaimana TermMax mengembangkan infrastrukturnya dan kasus penggunaan di dunia nyata dari waktu ke waktu.
Saya pasti akan terus memantau TermMax dan mengeksplorasi bagaimana pinjaman berbunga tetap dan opsi dapat memperluas kemungkinan dalam DeFi.
#termmax @termmax
Dalam kripto, alat pinjam-meminjam yang paling familiar umumnya sangat terkait dengan suku bunga mengambang (floating), yang memengaruhi biaya pinjaman dan ditambah dengan volatilitas pasar yang tinggi. Itulah sebabnya saya menganggap konsep di balik TermMax menarik—sebuah protokol terdesentralisasi yang berfokus pada pinjaman dan peminjaman dengan suku bunga tetap, sekaligus mendukung opsi.
Gagasan utamanya cukup sederhana: memiliki jangka waktu yang telah ditentukan dapat membuat strategi keuangan lebih bisa diprediksi. Jika seorang pengguna meminjam aset, suku bunga tetap memungkinkan untuk mengetahui biaya pinjaman sejak awal, alih-alih terpapar perubahan suku bunga pasar. Bagi pemberi pinjaman, ini dapat menyediakan kerangka yang lebih jelas untuk memperkirakan potensi imbal hasil, ketimbang terus-menerus menyesuaikan diri dengan kondisi yang berubah.
Yang membuat TermMax khususnya menarik adalah kombinasi pinjaman berbunga tetap dengan opsi. Opsi dapat memberi cara tambahan untuk mengelola risiko dan membangun strategi berdasarkan potensi pergerakan harga. Ini membuat TermMax tampak seperti lebih dari sekadar
protokol pinjam-meminjam DeFi—ia bertujuan untuk menggabungkan beberapa mekanisme keuangan dalam satu infrastruktur terdesentralisasi.
Menurut saya, prediktabilitas bisa menjadi arah yang semakin penting bagi DeFi. Semakin banyak alat yang dimiliki pengguna untuk merencanakan biaya modal, potensi imbal hasil, dan eksposur risiko sejak awal, semakin dekat keuangan terdesentralisasi dalam mendukung strategi keuangan yang lebih canggih, yang sebelumnya lazim ditemukan di pasar konvensional.
Tentu saja, produk-produk ini juga memiliki risiko. Volatilitas kripto, likuidasi, risiko smart contract, dan kompleksitas strategi opsi semuanya memerlukan pertimbangan yang cermat sebelum menggunakan protokol apa pun.
Bagi saya, bagian yang menarik bukan hanya idenya sendiri, tetapi juga mengamati bagaimana TermMax mengembangkan infrastrukturnya dan kasus penggunaan di dunia nyata dari waktu ke waktu.
Saya pasti akan terus memantau TermMax dan mengeksplorasi bagaimana pinjaman berbunga tetap dan opsi dapat memperluas kemungkinan dalam DeFi.
#termmax @TermMax
Gagasan utamanya cukup sederhana: memiliki jangka waktu yang telah ditentukan dapat membuat strategi keuangan lebih bisa diprediksi. Jika seorang pengguna meminjam aset, suku bunga tetap memungkinkan untuk mengetahui biaya pinjaman sejak awal, alih-alih terpapar perubahan suku bunga pasar. Bagi pemberi pinjaman, ini dapat menyediakan kerangka yang lebih jelas untuk memperkirakan potensi imbal hasil, ketimbang terus-menerus menyesuaikan diri dengan kondisi yang berubah.
Yang membuat TermMax khususnya menarik adalah kombinasi pinjaman berbunga tetap dengan opsi. Opsi dapat memberi cara tambahan untuk mengelola risiko dan membangun strategi berdasarkan potensi pergerakan harga. Ini membuat TermMax tampak seperti lebih dari sekadar
protokol pinjam-meminjam DeFi—ia bertujuan untuk menggabungkan beberapa mekanisme keuangan dalam satu infrastruktur terdesentralisasi.
Menurut saya, prediktabilitas bisa menjadi arah yang semakin penting bagi DeFi. Semakin banyak alat yang dimiliki pengguna untuk merencanakan biaya modal, potensi imbal hasil, dan eksposur risiko sejak awal, semakin dekat keuangan terdesentralisasi dalam mendukung strategi keuangan yang lebih canggih, yang sebelumnya lazim ditemukan di pasar konvensional.
Tentu saja, produk-produk ini juga memiliki risiko. Volatilitas kripto, likuidasi, risiko smart contract, dan kompleksitas strategi opsi semuanya memerlukan pertimbangan yang cermat sebelum menggunakan protokol apa pun.
Bagi saya, bagian yang menarik bukan hanya idenya sendiri, tetapi juga mengamati bagaimana TermMax mengembangkan infrastrukturnya dan kasus penggunaan di dunia nyata dari waktu ke waktu.
Saya pasti akan terus memantau TermMax dan mengeksplorasi bagaimana pinjaman berbunga tetap dan opsi dapat memperluas kemungkinan dalam DeFi.
#termmax @TermMax
75
·
--
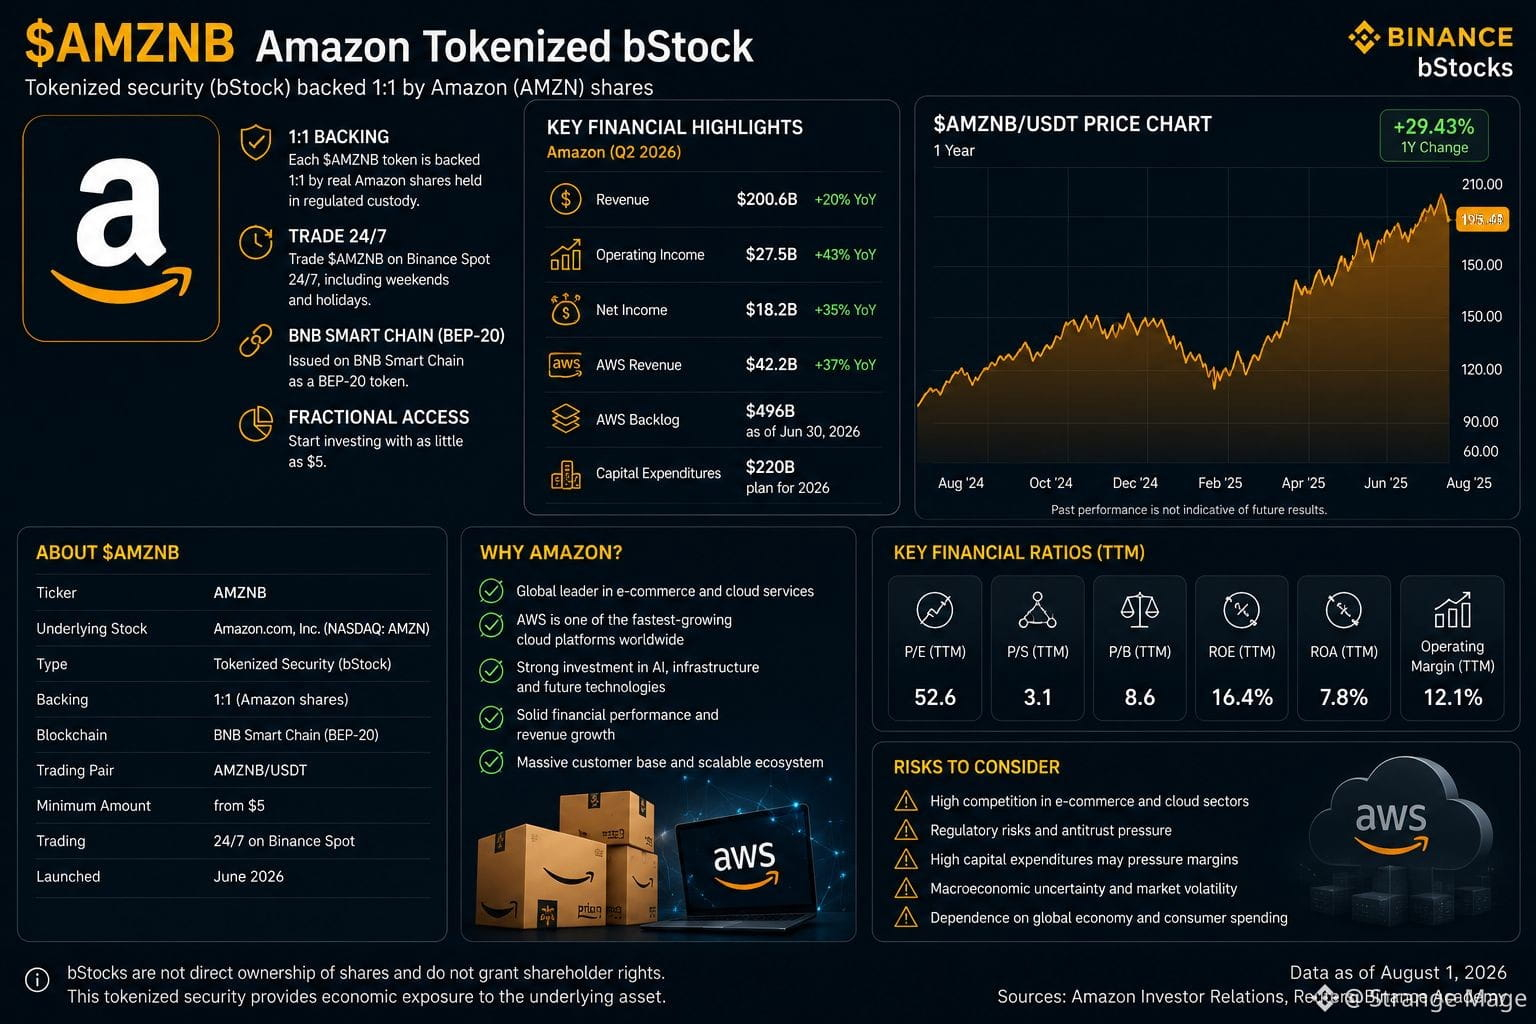
Kali ini, saya memutuskan untuk melihat lebih dekat $AMZNB — sebuah aset yang ditokenisasi dan terkait dengan Amazon. Semakin saya mempelajari bStocks, semakin saya menyukai idenya sendiri: mendapatkan eksposur ke perusahaan besar sambil tetap berada dalam infrastruktur kripto yang sudah saya kenal.
Amazon jelas jauh lebih dari sekadar pasar online saat ini.
Perusahaan ini memiliki beberapa segmen bisnis utama, termasuk e-commerce, AWS, periklanan, langganan, logistik, dan kini fokus yang semakin kuat pada kecerdasan buatan. Saya sangat terkesan dengan hasil terbarunya: pada Q2 2026, Amazon meningkatkan pendapatan sebesar 20% year over year menjadi $200,6B, sementara pendapatan operasional melonjak 43% menjadi $27,5B. Pada saat yang sama, pendapatan AWS tumbuh 37% menjadi $42,2B.
Dan di sinilah AMZNB menarik bagi saya sebagai produk RWA. Alih-alih memandang Amazon semata sebagai saham tradisional, Anda bisa mendapatkan eksposur terhadap kinerjanya melalui format yang ditokenisasi. bStocks diperdagangkan di Binance Spot 24/7, diterbitkan sebagai token BEP-20 di BNB Smart Chain, dan didukung 1:1 oleh saham AS yang sesuai. Akses pecahan juga tersedia mulai dari $5.
Yang saya anggap sangat menarik adalah bahwa Amazon sedang berinvestasi dalam jumlah besar ke infrastruktur AI, sementara AWS terus menunjukkan pertumbuhan yang kuat. Perusahaan telah menaikkan rencana belanja modal (capital expenditure) tahun 2026 menjadi $220B, sementara backlog AWS-nya telah mencapai $496B. Ini menunjukkan betapa serius komitmen Amazon terhadap cloud dan AI telah menjadi, meskipun belanja besar seperti itu juga dapat memberi tekanan pada arus kas bebas.
Karena itu, saya memandang $AMZNB bukan sebagai "kripto Amazon", melainkan sebagai eksperimen menarik di pertemuan antara keuangan tradisional dan Web3. Jika RWA terus berkembang dengan kecepatan seperti ini, sangat mungkin bahwa dalam beberapa tahun, format seperti ini sama sekali tidak akan terasa aneh.
#bstockscis @BinanceCIS $AMZNB
Kali ini, saya memutuskan untuk melihat lebih dekat $AMZNB — sebuah aset yang ditokenisasi dan terkait dengan Amazon. Semakin saya mempelajari bStocks, semakin saya menyukai idenya sendiri: mendapatkan eksposur ke perusahaan besar sambil tetap berada dalam infrastruktur kripto yang sudah saya kenal.
Amazon jelas jauh lebih dari sekadar pasar online saat ini.
Perusahaan ini memiliki beberapa segmen bisnis utama, termasuk e-commerce, AWS, periklanan, langganan, logistik, dan kini fokus yang semakin kuat pada kecerdasan buatan. Saya sangat terkesan dengan hasil terbarunya: pada Q2 2026, Amazon meningkatkan pendapatan sebesar 20% year over year menjadi $200,6B, sementara pendapatan operasional melonjak 43% menjadi $27,5B. Pada saat yang sama, pendapatan AWS tumbuh 37% menjadi $42,2B.
Dan di sinilah AMZNB menarik bagi saya sebagai produk RWA. Alih-alih memandang Amazon semata sebagai saham tradisional, Anda bisa mendapatkan eksposur terhadap kinerjanya melalui format yang ditokenisasi. bStocks diperdagangkan di Binance Spot 24/7, diterbitkan sebagai token BEP-20 di BNB Smart Chain, dan didukung 1:1 oleh saham AS yang sesuai. Akses pecahan juga tersedia mulai dari $5.
Yang saya anggap sangat menarik adalah bahwa Amazon sedang berinvestasi dalam jumlah besar ke infrastruktur AI, sementara AWS terus menunjukkan pertumbuhan yang kuat. Perusahaan telah menaikkan rencana belanja modal (capital expenditure) tahun 2026 menjadi $220B, sementara backlog AWS-nya telah mencapai $496B. Ini menunjukkan betapa serius komitmen Amazon terhadap cloud dan AI telah menjadi, meskipun belanja besar seperti itu juga dapat memberi tekanan pada arus kas bebas.
Karena itu, saya memandang $AMZNB bukan sebagai "kripto Amazon", melainkan sebagai eksperimen menarik di pertemuan antara keuangan tradisional dan Web3. Jika RWA terus berkembang dengan kecepatan seperti ini, sangat mungkin bahwa dalam beberapa tahun, format seperti ini sama sekali tidak akan terasa aneh.
#bstockscis @BinanceCIS $AMZNB
Amazon jelas jauh lebih dari sekadar pasar online saat ini.
Perusahaan ini memiliki beberapa segmen bisnis utama, termasuk e-commerce, AWS, periklanan, langganan, logistik, dan kini fokus yang semakin kuat pada kecerdasan buatan. Saya sangat terkesan dengan hasil terbarunya: pada Q2 2026, Amazon meningkatkan pendapatan sebesar 20% year over year menjadi $200,6B, sementara pendapatan operasional melonjak 43% menjadi $27,5B. Pada saat yang sama, pendapatan AWS tumbuh 37% menjadi $42,2B.
Dan di sinilah AMZNB menarik bagi saya sebagai produk RWA. Alih-alih memandang Amazon semata sebagai saham tradisional, Anda bisa mendapatkan eksposur terhadap kinerjanya melalui format yang ditokenisasi. bStocks diperdagangkan di Binance Spot 24/7, diterbitkan sebagai token BEP-20 di BNB Smart Chain, dan didukung 1:1 oleh saham AS yang sesuai. Akses pecahan juga tersedia mulai dari $5.
Yang saya anggap sangat menarik adalah bahwa Amazon sedang berinvestasi dalam jumlah besar ke infrastruktur AI, sementara AWS terus menunjukkan pertumbuhan yang kuat. Perusahaan telah menaikkan rencana belanja modal (capital expenditure) tahun 2026 menjadi $220B, sementara backlog AWS-nya telah mencapai $496B. Ini menunjukkan betapa serius komitmen Amazon terhadap cloud dan AI telah menjadi, meskipun belanja besar seperti itu juga dapat memberi tekanan pada arus kas bebas.
Karena itu, saya memandang $AMZNB bukan sebagai "kripto Amazon", melainkan sebagai eksperimen menarik di pertemuan antara keuangan tradisional dan Web3. Jika RWA terus berkembang dengan kecepatan seperti ini, sangat mungkin bahwa dalam beberapa tahun, format seperti ini sama sekali tidak akan terasa aneh.
#bstockscis @BinanceCIS $AMZNB
73
·
--
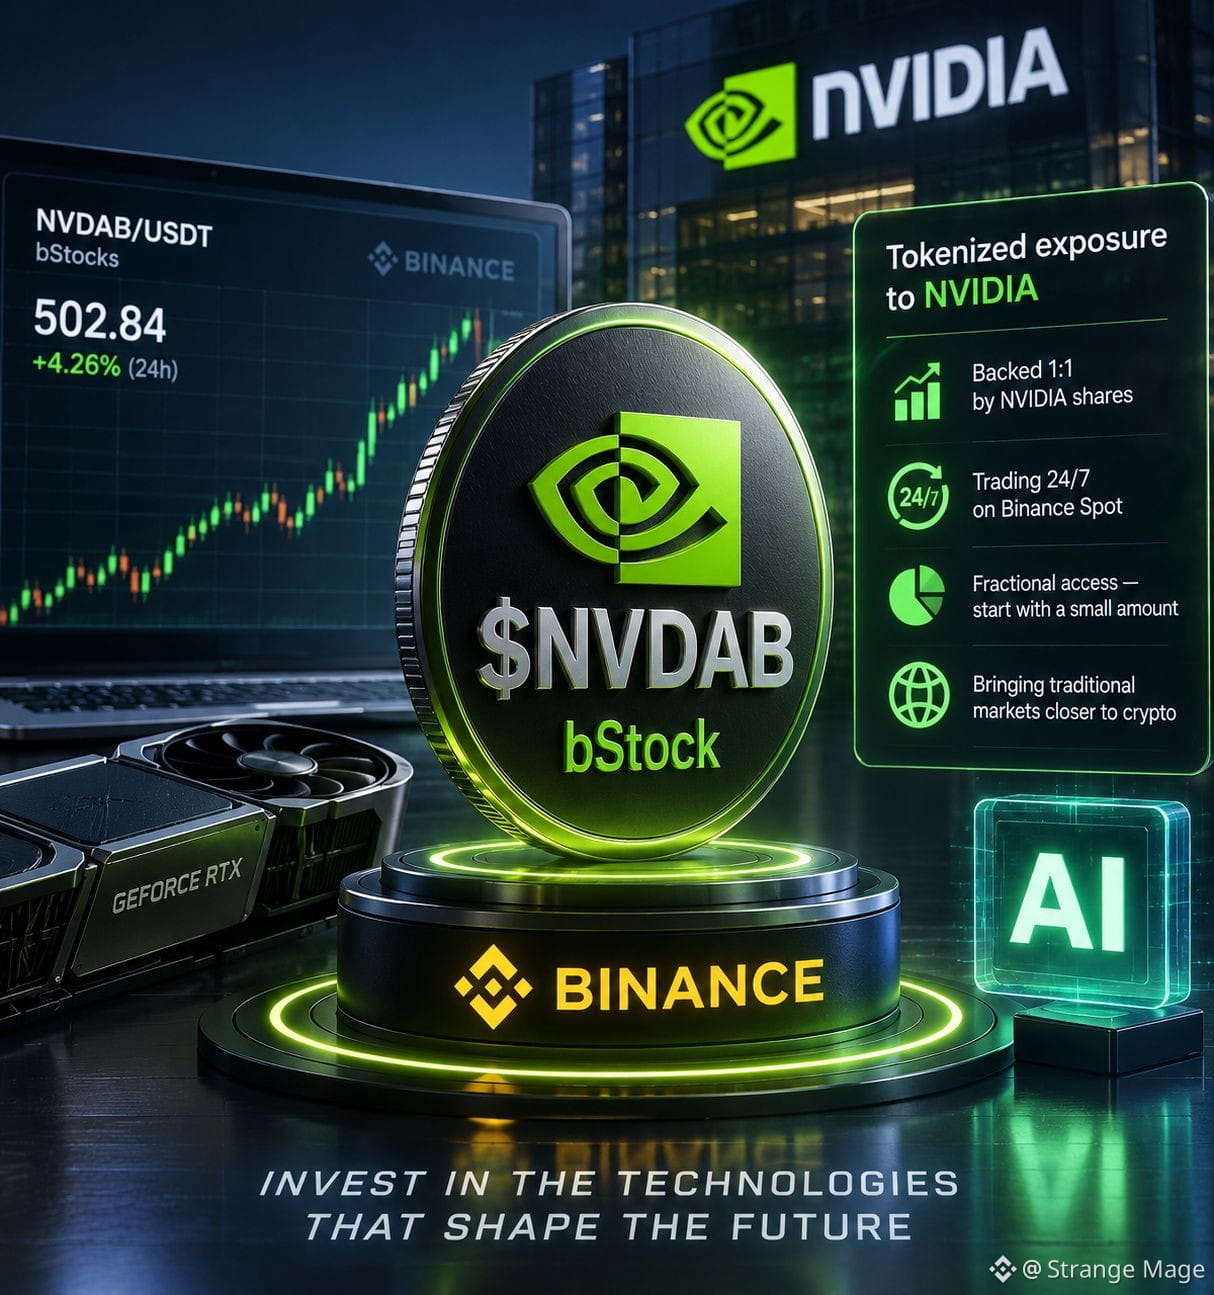
Selama beberapa bulan terakhir, saya telah memindahkan sebagian portofolio kripto saya ke RWA (Real-World Assets). Saya ingin berbagi pengalaman jujur saya dengan $NVDAB — versi tokenisasi dari saham NVIDIA.
Mengapa seorang investor kripto membutuhkan saham NVIDIA?
Untuk waktu yang lama, mengambil keuntungan dari stablecoin dan memindahkannya ke sektor AI tradisional merupakan hal yang sangat merepotkan: transfer bank, biaya, dan menunggu berhari-hari untuk penyelesaian. $NVDAB menyelesaikan ini sepenuhnya.
Keunggulan utama bagi saya:
Perdagangan 24/7: Beli langsung dari dompet Web3 tanpa menunggu jam pasar NASDAQ.
Kepemilikan Fraksional: Anda bisa masuk ke aset ini dengan hampir jumlah berapa pun.
Integrasi DeFi: Token dapat digunakan sebagai agunan dalam protokol peminjaman atau ditambahkan ke kumpulan likuiditas.
Hal yang perlu diingat
Meskipun NVDAB memberikan eksposur ekonomi terhadap kinerja saham NVIDIA, itu tidak memberi Anda hak suara langsung seperti pemegang saham tradisional. Risiko smart contract dan regulasi juga berlaku.
Intinya: Ini adalah jembatan yang sangat baik antara pasar saham tradisional dan kemudahan ekosistem kripto.
#bstockscis @BinanceCIS $NVDAB
Selama beberapa bulan terakhir, saya telah memindahkan sebagian portofolio kripto saya ke RWA (Real-World Assets). Saya ingin berbagi pengalaman jujur saya dengan $NVDAB — versi tokenisasi dari saham NVIDIA.
Mengapa seorang investor kripto membutuhkan saham NVIDIA?
Untuk waktu yang lama, mengambil keuntungan dari stablecoin dan memindahkannya ke sektor AI tradisional merupakan hal yang sangat merepotkan: transfer bank, biaya, dan menunggu berhari-hari untuk penyelesaian. $NVDAB menyelesaikan ini sepenuhnya.
Keunggulan utama bagi saya:
Perdagangan 24/7: Beli langsung dari dompet Web3 tanpa menunggu jam pasar NASDAQ.
Kepemilikan Fraksional: Anda bisa masuk ke aset ini dengan hampir jumlah berapa pun.
Integrasi DeFi: Token dapat digunakan sebagai agunan dalam protokol peminjaman atau ditambahkan ke kumpulan likuiditas.
Hal yang perlu diingat
Meskipun NVDAB memberikan eksposur ekonomi terhadap kinerja saham NVIDIA, itu tidak memberi Anda hak suara langsung seperti pemegang saham tradisional. Risiko smart contract dan regulasi juga berlaku.
Intinya: Ini adalah jembatan yang sangat baik antara pasar saham tradisional dan kemudahan ekosistem kripto.
#bstockscis @BinanceCIS $NVDAB
Mengapa seorang investor kripto membutuhkan saham NVIDIA?
Untuk waktu yang lama, mengambil keuntungan dari stablecoin dan memindahkannya ke sektor AI tradisional merupakan hal yang sangat merepotkan: transfer bank, biaya, dan menunggu berhari-hari untuk penyelesaian. $NVDAB menyelesaikan ini sepenuhnya.
Keunggulan utama bagi saya:
Perdagangan 24/7: Beli langsung dari dompet Web3 tanpa menunggu jam pasar NASDAQ.
Kepemilikan Fraksional: Anda bisa masuk ke aset ini dengan hampir jumlah berapa pun.
Integrasi DeFi: Token dapat digunakan sebagai agunan dalam protokol peminjaman atau ditambahkan ke kumpulan likuiditas.
Hal yang perlu diingat
Meskipun NVDAB memberikan eksposur ekonomi terhadap kinerja saham NVIDIA, itu tidak memberi Anda hak suara langsung seperti pemegang saham tradisional. Risiko smart contract dan regulasi juga berlaku.
Intinya: Ini adalah jembatan yang sangat baik antara pasar saham tradisional dan kemudahan ekosistem kripto.
#bstockscis @BinanceCIS $NVDAB
1
87
·
--
Semakin saya meneliti bStocks, semakin saya menyadari bahwa perusahaan-perusahaan di balik aset-aset ini bisa sama menariknya dengan teknologi itu sendiri. Kali ini saya memutuskan untuk melihat lagi $SKHYB and SK Hynix.
Jujur saja, saya tidak terlalu memperhatikan SK Hynix sebelumnya. Kebanyakan diskusi saham terkait AI biasanya berfokus pada NVIDIA, AMD, atau nama lain yang lebih familiar bagi pengguna kripto. Namun semakin saya membaca tentang industri semikonduktor, semakin sulit untuk mengabaikan perusahaan seperti SK Hynix.
Yang membuat $SKHYB menarik bagi saya adalah hubungannya dengan cerita infrastruktur AI. SK Hynix adalah salah satu produsen chip memori utama dan pemasok terkemuka High Bandwidth Memory (HBM), yang merupakan komponen penting untuk akselerator AI. Jadi, alih-alih hanya melihat perusahaan yang merancang chip AI, menarik juga untuk melihat perusahaan yang memasok sebagian perangkat keras yang menjadi dasar bagi sistem-sistem tersebut.
Format bStocks menambahkan lapisan menarik lainnya. SKHYB adalah sekuritas tokenized yang didukung 1:1 oleh saham SK Hynix yang terdaftar di AS dan disimpan dengan kustodian yang teregulasi. Token ini diperdagangkan di Binance Spot 24/7 dan diterbitkan sebagai token BEP-20 di BNB Smart Chain.
Tentu saja, saya tidak akan memperlakukan SKHYB sekadar sebagai token kripto lainnya. Ini memberi eksposur ekonomi terhadap saham yang mendasarinya, tetapi itu bukan kepemilikan langsung atas saham SK Hynix dan tidak menyediakan hak suara pemegang saham yang normal. Perbedaan ini penting.
Bagi saya, inilah tepatnya alasan mengapa sektor RWA layak untuk diperhatikan. Ini bukan tentang menggantikan saham tradisional dalam semalam. Ini tentang menciptakan cara lain untuk berinteraksi dengan aset tradisional menggunakan infrastruktur yang sudah dipahami oleh pengguna kripto.
@BinanceCIS #bstockscis $SKHYB
Menurut Anda, bagaimana pendapat tentang SKHYB dan gagasan untuk mendapatkan eksposur ke perusahaan semikonduktor melalui bStocks?
Semakin saya meneliti bStocks, semakin saya menyadari bahwa perusahaan-perusahaan di balik aset-aset ini bisa sama menariknya dengan teknologi itu sendiri. Kali ini saya memutuskan untuk melihat lagi $SKHYB and SK Hynix.
Jujur saja, saya tidak terlalu memperhatikan SK Hynix sebelumnya. Kebanyakan diskusi saham terkait AI biasanya berfokus pada NVIDIA, AMD, atau nama lain yang lebih familiar bagi pengguna kripto. Namun semakin saya membaca tentang industri semikonduktor, semakin sulit untuk mengabaikan perusahaan seperti SK Hynix.
Yang membuat $SKHYB menarik bagi saya adalah hubungannya dengan cerita infrastruktur AI. SK Hynix adalah salah satu produsen chip memori utama dan pemasok terkemuka High Bandwidth Memory (HBM), yang merupakan komponen penting untuk akselerator AI. Jadi, alih-alih hanya melihat perusahaan yang merancang chip AI, menarik juga untuk melihat perusahaan yang memasok sebagian perangkat keras yang menjadi dasar bagi sistem-sistem tersebut.
Format bStocks menambahkan lapisan menarik lainnya. SKHYB adalah sekuritas tokenized yang didukung 1:1 oleh saham SK Hynix yang terdaftar di AS dan disimpan dengan kustodian yang teregulasi. Token ini diperdagangkan di Binance Spot 24/7 dan diterbitkan sebagai token BEP-20 di BNB Smart Chain.
Tentu saja, saya tidak akan memperlakukan SKHYB sekadar sebagai token kripto lainnya. Ini memberi eksposur ekonomi terhadap saham yang mendasarinya, tetapi itu bukan kepemilikan langsung atas saham SK Hynix dan tidak menyediakan hak suara pemegang saham yang normal. Perbedaan ini penting.
Bagi saya, inilah tepatnya alasan mengapa sektor RWA layak untuk diperhatikan. Ini bukan tentang menggantikan saham tradisional dalam semalam. Ini tentang menciptakan cara lain untuk berinteraksi dengan aset tradisional menggunakan infrastruktur yang sudah dipahami oleh pengguna kripto.
@BinanceCIS #bstockscis $SKHYB
Menurut Anda, bagaimana pendapat tentang SKHYB dan gagasan untuk mendapatkan eksposur ke perusahaan semikonduktor melalui bStocks?
Jujur saja, saya tidak terlalu memperhatikan SK Hynix sebelumnya. Kebanyakan diskusi saham terkait AI biasanya berfokus pada NVIDIA, AMD, atau nama lain yang lebih familiar bagi pengguna kripto. Namun semakin saya membaca tentang industri semikonduktor, semakin sulit untuk mengabaikan perusahaan seperti SK Hynix.
Yang membuat $SKHYB menarik bagi saya adalah hubungannya dengan cerita infrastruktur AI. SK Hynix adalah salah satu produsen chip memori utama dan pemasok terkemuka High Bandwidth Memory (HBM), yang merupakan komponen penting untuk akselerator AI. Jadi, alih-alih hanya melihat perusahaan yang merancang chip AI, menarik juga untuk melihat perusahaan yang memasok sebagian perangkat keras yang menjadi dasar bagi sistem-sistem tersebut.
Format bStocks menambahkan lapisan menarik lainnya. SKHYB adalah sekuritas tokenized yang didukung 1:1 oleh saham SK Hynix yang terdaftar di AS dan disimpan dengan kustodian yang teregulasi. Token ini diperdagangkan di Binance Spot 24/7 dan diterbitkan sebagai token BEP-20 di BNB Smart Chain.
Tentu saja, saya tidak akan memperlakukan SKHYB sekadar sebagai token kripto lainnya. Ini memberi eksposur ekonomi terhadap saham yang mendasarinya, tetapi itu bukan kepemilikan langsung atas saham SK Hynix dan tidak menyediakan hak suara pemegang saham yang normal. Perbedaan ini penting.
Bagi saya, inilah tepatnya alasan mengapa sektor RWA layak untuk diperhatikan. Ini bukan tentang menggantikan saham tradisional dalam semalam. Ini tentang menciptakan cara lain untuk berinteraksi dengan aset tradisional menggunakan infrastruktur yang sudah dipahami oleh pengguna kripto.
@BinanceCIS #bstockscis $SKHYB
Menurut Anda, bagaimana pendapat tentang SKHYB dan gagasan untuk mendapatkan eksposur ke perusahaan semikonduktor melalui bStocks?
Already hold bStocks
67%
Want to try
33%
Just watching
0%
Prefer regular stocks
0%
3 Voting • Voting ditutup
292
·
--
Kali ini, saya memutuskan untuk melihat $CRCLB —sebuah sekuritas ter-tokenisasi yang terkait dengan Circle Internet Group. Jujur saja, yang ini menarik perhatian saya karena Circle berada tepat di persimpangan antara keuangan tradisional dan kripto.
Kebanyakan orang mungkin mengenal Circle lewat USDC. Itu membuat $CRCLB a menjadi contoh yang cukup menarik tentang bagaimana sebuah perusahaan dari industri kripto juga bisa menjadi bagian dari kisah RWA.
💡 Yang saya suka dari konsep bStocks di sini adalah formatnya. Alih-alih berurusan dengan pengaturan broker tradisional, pengguna yang memenuhi syarat dapat memperoleh eksposur ke saham yang mendasarinya melalui sekuritas ter-tokenisasi dan memperdagangkannya di Binance Spot 24/7. bStocks didukung 1:1 oleh saham US yang sesuai yang disimpan oleh kustodian teregulasi.
Bagi seseorang yang sudah menghabiskan sebagian besar waktunya di kripto, pengaturan ini terasa cukup natural. Anda bisa memiliki aset kripto dan eksposur saham ter-tokenisasi dalam ekosistem yang sama, alih-alih terus-menerus berpindah di antara berbagai platform.
Namun, pada saat yang sama, saya tidak akan memperlakukan CRCLB seperti token kripto biasa. Ini bukan USDC, dan ini juga bukan kepemilikan langsung atas saham Circle. Ia merepresentasikan eksposur terhadap saham yang mendasarinya, jadi penting untuk memahami struktur dan risikonya sebelum membeli.
Secara pribadi, saya pikir di sinilah RWA menjadi menarik. Jika lebih banyak perusahaan yang terhubung dengan kripto dan keuangan tradisional menjadi tersedia dalam bentuk ter-tokenisasi, perbedaan antara dua pasar tersebut bisa menjadi jauh lebih kecil.
$CRCLB #bStocksCİS @BinanceCIS
Apakah Anda benar-benar akan mempertimbangkan untuk menambahkan CRCLB ke portofolio Anda?
Kali ini, saya memutuskan untuk melihat $CRCLB —sebuah sekuritas ter-tokenisasi yang terkait dengan Circle Internet Group. Jujur saja, yang ini menarik perhatian saya karena Circle berada tepat di persimpangan antara keuangan tradisional dan kripto.
Kebanyakan orang mungkin mengenal Circle lewat USDC. Itu membuat $CRCLB a menjadi contoh yang cukup menarik tentang bagaimana sebuah perusahaan dari industri kripto juga bisa menjadi bagian dari kisah RWA.
💡 Yang saya suka dari konsep bStocks di sini adalah formatnya. Alih-alih berurusan dengan pengaturan broker tradisional, pengguna yang memenuhi syarat dapat memperoleh eksposur ke saham yang mendasarinya melalui sekuritas ter-tokenisasi dan memperdagangkannya di Binance Spot 24/7. bStocks didukung 1:1 oleh saham US yang sesuai yang disimpan oleh kustodian teregulasi.
Bagi seseorang yang sudah menghabiskan sebagian besar waktunya di kripto, pengaturan ini terasa cukup natural. Anda bisa memiliki aset kripto dan eksposur saham ter-tokenisasi dalam ekosistem yang sama, alih-alih terus-menerus berpindah di antara berbagai platform.
Namun, pada saat yang sama, saya tidak akan memperlakukan CRCLB seperti token kripto biasa. Ini bukan USDC, dan ini juga bukan kepemilikan langsung atas saham Circle. Ia merepresentasikan eksposur terhadap saham yang mendasarinya, jadi penting untuk memahami struktur dan risikonya sebelum membeli.
Secara pribadi, saya pikir di sinilah RWA menjadi menarik. Jika lebih banyak perusahaan yang terhubung dengan kripto dan keuangan tradisional menjadi tersedia dalam bentuk ter-tokenisasi, perbedaan antara dua pasar tersebut bisa menjadi jauh lebih kecil.
$CRCLB #bStocksCİS @BinanceCIS
Apakah Anda benar-benar akan mempertimbangkan untuk menambahkan CRCLB ke portofolio Anda?
Kebanyakan orang mungkin mengenal Circle lewat USDC. Itu membuat $CRCLB a menjadi contoh yang cukup menarik tentang bagaimana sebuah perusahaan dari industri kripto juga bisa menjadi bagian dari kisah RWA.
💡 Yang saya suka dari konsep bStocks di sini adalah formatnya. Alih-alih berurusan dengan pengaturan broker tradisional, pengguna yang memenuhi syarat dapat memperoleh eksposur ke saham yang mendasarinya melalui sekuritas ter-tokenisasi dan memperdagangkannya di Binance Spot 24/7. bStocks didukung 1:1 oleh saham US yang sesuai yang disimpan oleh kustodian teregulasi.
Bagi seseorang yang sudah menghabiskan sebagian besar waktunya di kripto, pengaturan ini terasa cukup natural. Anda bisa memiliki aset kripto dan eksposur saham ter-tokenisasi dalam ekosistem yang sama, alih-alih terus-menerus berpindah di antara berbagai platform.
Namun, pada saat yang sama, saya tidak akan memperlakukan CRCLB seperti token kripto biasa. Ini bukan USDC, dan ini juga bukan kepemilikan langsung atas saham Circle. Ia merepresentasikan eksposur terhadap saham yang mendasarinya, jadi penting untuk memahami struktur dan risikonya sebelum membeli.
Secara pribadi, saya pikir di sinilah RWA menjadi menarik. Jika lebih banyak perusahaan yang terhubung dengan kripto dan keuangan tradisional menjadi tersedia dalam bentuk ter-tokenisasi, perbedaan antara dua pasar tersebut bisa menjadi jauh lebih kecil.
$CRCLB #bStocksCİS @BinanceCIS
Apakah Anda benar-benar akan mempertimbangkan untuk menambahkan CRCLB ke portofolio Anda?
Already use bStocks
100%
Want to try them
0%
Just watching
0%
Prefer regular stocks
0%
1 Voting • Voting ditutup
317
·
--
Setelah melihat $MUB, saya ingin mengecek sesuatu yang benar-benar berbeda, jadi kali ini saya meneliti $SPCXB dengan lebih dekat dan gagasan untuk mendapatkan eksposur SpaceX melalui format yang ditokenisasi.
🚀 Apa yang menarik perhatian saya?
SpaceX jelas merupakan salah satu perusahaan yang hampir semua orang di kripto pasti sudah pernah dengar. Di antara roket, Starlink, dan seluruh industri luar angkasa, banyak hal yang terjadi di sekitar perusahaan ini. Yang menurut saya menarik adalah bagaimana eksposur ekuitas tradisional sekarang bisa dihubungkan dengan infrastruktur yang sudah akrab bagi pengguna kripto.
⏰ Bagian 24/7 mungkin yang paling tidak biasa menurut saya dibandingkan dengan trading saham tradisional.
Di kripto, kita terbiasa dengan pasar yang buka terus-menerus. Anda tidak perlu menunggu Senin pagi atau mengecek apakah pasar AS sedang buka. Dengan tersedianya sekuritas tokenisasi dalam lingkungan yang mirip, membuat seluruh konsep terasa jauh lebih alami bagi pengguna kripto.
💰 Saya juga suka fakta bahwa bStocks bisa memberikan akses secara fraksional, jadi Anda tidak harus memulai dengan posisi yang besar hanya untuk menguji bagaimana formatnya bekerja.
Tentu saja, ada perbedaan penting: bStock bukan hal yang sama dengan kepemilikan langsung atas saham perusahaan yang mendasarinya. Binance menjelaskan bStocks sebagai sekuritas tokenisasi yang didukung 1:1 oleh saham AS yang sesuai, bukan kepemilikan saham secara langsung.
Bagi saya, pertanyaan yang lebih besar adalah ke mana RWA akan melangkah dari sini. Jika semakin banyak perusahaan besar menjadi tersedia melalui sekuritas tokenisasi, garis pemisah antara keuangan tradisional dan Web3 bisa menjadi semakin tipis.
@BinanceCIS #bStocksCIS $SPCXB
Menurut Anda, bagaimana pendapat tentang $SPCXB dan saham yang ditokenisasi pada umumnya?
Setelah melihat $MUB, saya ingin mengecek sesuatu yang benar-benar berbeda, jadi kali ini saya meneliti $SPCXB dengan lebih dekat dan gagasan untuk mendapatkan eksposur SpaceX melalui format yang ditokenisasi.
🚀 Apa yang menarik perhatian saya?
SpaceX jelas merupakan salah satu perusahaan yang hampir semua orang di kripto pasti sudah pernah dengar. Di antara roket, Starlink, dan seluruh industri luar angkasa, banyak hal yang terjadi di sekitar perusahaan ini. Yang menurut saya menarik adalah bagaimana eksposur ekuitas tradisional sekarang bisa dihubungkan dengan infrastruktur yang sudah akrab bagi pengguna kripto.
⏰ Bagian 24/7 mungkin yang paling tidak biasa menurut saya dibandingkan dengan trading saham tradisional.
Di kripto, kita terbiasa dengan pasar yang buka terus-menerus. Anda tidak perlu menunggu Senin pagi atau mengecek apakah pasar AS sedang buka. Dengan tersedianya sekuritas tokenisasi dalam lingkungan yang mirip, membuat seluruh konsep terasa jauh lebih alami bagi pengguna kripto.
💰 Saya juga suka fakta bahwa bStocks bisa memberikan akses secara fraksional, jadi Anda tidak harus memulai dengan posisi yang besar hanya untuk menguji bagaimana formatnya bekerja.
Tentu saja, ada perbedaan penting: bStock bukan hal yang sama dengan kepemilikan langsung atas saham perusahaan yang mendasarinya. Binance menjelaskan bStocks sebagai sekuritas tokenisasi yang didukung 1:1 oleh saham AS yang sesuai, bukan kepemilikan saham secara langsung.
Bagi saya, pertanyaan yang lebih besar adalah ke mana RWA akan melangkah dari sini. Jika semakin banyak perusahaan besar menjadi tersedia melalui sekuritas tokenisasi, garis pemisah antara keuangan tradisional dan Web3 bisa menjadi semakin tipis.
@BinanceCIS #bStocksCIS $SPCXB
Menurut Anda, bagaimana pendapat tentang $SPCXB dan saham yang ditokenisasi pada umumnya?
🚀 Apa yang menarik perhatian saya?
SpaceX jelas merupakan salah satu perusahaan yang hampir semua orang di kripto pasti sudah pernah dengar. Di antara roket, Starlink, dan seluruh industri luar angkasa, banyak hal yang terjadi di sekitar perusahaan ini. Yang menurut saya menarik adalah bagaimana eksposur ekuitas tradisional sekarang bisa dihubungkan dengan infrastruktur yang sudah akrab bagi pengguna kripto.
⏰ Bagian 24/7 mungkin yang paling tidak biasa menurut saya dibandingkan dengan trading saham tradisional.
Di kripto, kita terbiasa dengan pasar yang buka terus-menerus. Anda tidak perlu menunggu Senin pagi atau mengecek apakah pasar AS sedang buka. Dengan tersedianya sekuritas tokenisasi dalam lingkungan yang mirip, membuat seluruh konsep terasa jauh lebih alami bagi pengguna kripto.
💰 Saya juga suka fakta bahwa bStocks bisa memberikan akses secara fraksional, jadi Anda tidak harus memulai dengan posisi yang besar hanya untuk menguji bagaimana formatnya bekerja.
Tentu saja, ada perbedaan penting: bStock bukan hal yang sama dengan kepemilikan langsung atas saham perusahaan yang mendasarinya. Binance menjelaskan bStocks sebagai sekuritas tokenisasi yang didukung 1:1 oleh saham AS yang sesuai, bukan kepemilikan saham secara langsung.
Bagi saya, pertanyaan yang lebih besar adalah ke mana RWA akan melangkah dari sini. Jika semakin banyak perusahaan besar menjadi tersedia melalui sekuritas tokenisasi, garis pemisah antara keuangan tradisional dan Web3 bisa menjadi semakin tipis.
@BinanceCIS #bStocksCIS $SPCXB
Menurut Anda, bagaimana pendapat tentang $SPCXB dan saham yang ditokenisasi pada umumnya?
Already using bStocks
100%
Want to try them
0%
Just watching for now
0%
Not interested yet
0%
2 Voting • Voting ditutup
384
·
--
Kali ini, aku memutuskan untuk melihat lebih jauh dari Tesla dan NVIDIA dan menelusuri MUB — sebuah bStock yang terhubung dengan Micron. Dan jujur saja, yang satu ini menarik perhatianku karena alasan yang berbeda.
🧠 Kenapa MUB?
Micron beroperasi di bagian pasar semikonduktor yang menjadi semakin menarik seiring dengan pertumbuhan infrastruktur AI. Chip memori adalah bagian yang cukup penting dari keseluruhan cerita itu, jadi aku penasaran untuk melihat seperti apa rasanya mendapatkan eksposur ke perusahaan seperti Micron lewat format bStocks.
⏰ Bagian perdagangan 24/7 mungkin yang terasa paling tidak biasa dibandingkan dengan saham tradisional.
Dengan kripto, kita sudah terbiasa dengan pasar yang buka terus-menerus. Kamu tidak perlu menunggu sampai Senin pagi atau khawatir apakah pasar AS sedang buka atau tidak. Membuat akses eksposur saham ter-tokenisasi bekerja dengan cara yang serupa sebenarnya masuk akal—terutama jika kamu tidak tinggal di AS.
💰 Hal lain yang aku suka adalah akses secara pecahan. Kamu tidak harus punya uang dalam jumlah besar hanya untuk mulai dan melihat bagaimana semuanya bekerja.
Tentu saja, $MUB bukan sekadar koin kripto lain, dan memilikinya tidak sama dengan memiliki saham Micron secara langsung. bStocks adalah sekuritas yang ditokenisasi dan didukung 1:1 oleh saham yang mendasarinya, jadi menurutku penting untuk memahami apa yang sebenarnya kamu beli sebelum langsung terjun.
#bstockscis @BinanceCIS $MUB
Aku ingin tahu menurut kalian:
Apakah kalian benar-benar akan menggunakan $MUB atau bStocks lain sebagai bagian dari portofolio kalian?
Kali ini, aku memutuskan untuk melihat lebih jauh dari Tesla dan NVIDIA dan menelusuri MUB — sebuah bStock yang terhubung dengan Micron. Dan jujur saja, yang satu ini menarik perhatianku karena alasan yang berbeda.
🧠 Kenapa MUB?
Micron beroperasi di bagian pasar semikonduktor yang menjadi semakin menarik seiring dengan pertumbuhan infrastruktur AI. Chip memori adalah bagian yang cukup penting dari keseluruhan cerita itu, jadi aku penasaran untuk melihat seperti apa rasanya mendapatkan eksposur ke perusahaan seperti Micron lewat format bStocks.
⏰ Bagian perdagangan 24/7 mungkin yang terasa paling tidak biasa dibandingkan dengan saham tradisional.
Dengan kripto, kita sudah terbiasa dengan pasar yang buka terus-menerus. Kamu tidak perlu menunggu sampai Senin pagi atau khawatir apakah pasar AS sedang buka atau tidak. Membuat akses eksposur saham ter-tokenisasi bekerja dengan cara yang serupa sebenarnya masuk akal—terutama jika kamu tidak tinggal di AS.
💰 Hal lain yang aku suka adalah akses secara pecahan. Kamu tidak harus punya uang dalam jumlah besar hanya untuk mulai dan melihat bagaimana semuanya bekerja.
Tentu saja, $MUB bukan sekadar koin kripto lain, dan memilikinya tidak sama dengan memiliki saham Micron secara langsung. bStocks adalah sekuritas yang ditokenisasi dan didukung 1:1 oleh saham yang mendasarinya, jadi menurutku penting untuk memahami apa yang sebenarnya kamu beli sebelum langsung terjun.
#bstockscis @BinanceCIS $MUB
Aku ingin tahu menurut kalian:
Apakah kalian benar-benar akan menggunakan $MUB atau bStocks lain sebagai bagian dari portofolio kalian?
🧠 Kenapa MUB?
Micron beroperasi di bagian pasar semikonduktor yang menjadi semakin menarik seiring dengan pertumbuhan infrastruktur AI. Chip memori adalah bagian yang cukup penting dari keseluruhan cerita itu, jadi aku penasaran untuk melihat seperti apa rasanya mendapatkan eksposur ke perusahaan seperti Micron lewat format bStocks.
⏰ Bagian perdagangan 24/7 mungkin yang terasa paling tidak biasa dibandingkan dengan saham tradisional.
Dengan kripto, kita sudah terbiasa dengan pasar yang buka terus-menerus. Kamu tidak perlu menunggu sampai Senin pagi atau khawatir apakah pasar AS sedang buka atau tidak. Membuat akses eksposur saham ter-tokenisasi bekerja dengan cara yang serupa sebenarnya masuk akal—terutama jika kamu tidak tinggal di AS.
💰 Hal lain yang aku suka adalah akses secara pecahan. Kamu tidak harus punya uang dalam jumlah besar hanya untuk mulai dan melihat bagaimana semuanya bekerja.
Tentu saja, $MUB bukan sekadar koin kripto lain, dan memilikinya tidak sama dengan memiliki saham Micron secara langsung. bStocks adalah sekuritas yang ditokenisasi dan didukung 1:1 oleh saham yang mendasarinya, jadi menurutku penting untuk memahami apa yang sebenarnya kamu beli sebelum langsung terjun.
#bstockscis @BinanceCIS $MUB
Aku ingin tahu menurut kalian:
Apakah kalian benar-benar akan menggunakan $MUB atau bStocks lain sebagai bagian dari portofolio kalian?
Yes, I use bStocks
50%
Interested, but watching
50%
I prefer regular stocks
0%
Not interested yet
0%
4 Voting • Voting ditutup
217
·
--
Sejujurnya, saya belum terlalu memperhatikan SK Hynix sebelumnya, tetapi setelah melihat $SKHYB on Binance, saya mulai menelaah perusahaan ini dari sudut pandang yang berbeda.
SK Hynix adalah pemain besar di pasar semikonduktor dan memori, terutama dengan meningkatnya permintaan chip HBM yang digunakan dalam infrastruktur AI. Yang menurut saya menarik adalah bahwa ini membawa eksposur ke perusahaan tradisional ini ke dalam format yang sudah dipahami oleh pengguna kripto.
Bagian perdagangan 24/7 mungkin adalah hal yang paling menarik bagi saya. Kita terbiasa dengan pasar kripto yang selalu buka, jadi memiliki eksposur saham yang ditokenisasi bekerja dengan cara yang mirip terasa cukup natural.
Tentu saja, itu tidak sama dengan memiliki saham SK Hynix secara langsung dan tidak memberi Anda hak suara pemegang saham seperti biasa. Ini adalah sekuritas tokenisasi yang didukung 1:1 oleh saham dasarnya, jadi penting untuk memahami strukturnya sebelum terjun.
Secara pribadi, saya pikir di sinilah RWA mulai menjadi sangat menarik. Jika lebih banyak perusahaan dari berbagai industri tersedia dalam format ini, batas antara pasar tradisional dan Web3 bisa menjadi jauh lebih tipis.
Menurut Anda, apakah $SKHYB dan bStocks serupa bisa membuat saham tokenisasi menjadi bagian normal dari ekosistem kripto?
$SKHYB #bstockscis @BinanceCIS
Sejujurnya, saya belum terlalu memperhatikan SK Hynix sebelumnya, tetapi setelah melihat $SKHYB on Binance, saya mulai menelaah perusahaan ini dari sudut pandang yang berbeda.
SK Hynix adalah pemain besar di pasar semikonduktor dan memori, terutama dengan meningkatnya permintaan chip HBM yang digunakan dalam infrastruktur AI. Yang menurut saya menarik adalah bahwa ini membawa eksposur ke perusahaan tradisional ini ke dalam format yang sudah dipahami oleh pengguna kripto.
Bagian perdagangan 24/7 mungkin adalah hal yang paling menarik bagi saya. Kita terbiasa dengan pasar kripto yang selalu buka, jadi memiliki eksposur saham yang ditokenisasi bekerja dengan cara yang mirip terasa cukup natural.
Tentu saja, itu tidak sama dengan memiliki saham SK Hynix secara langsung dan tidak memberi Anda hak suara pemegang saham seperti biasa. Ini adalah sekuritas tokenisasi yang didukung 1:1 oleh saham dasarnya, jadi penting untuk memahami strukturnya sebelum terjun.
Secara pribadi, saya pikir di sinilah RWA mulai menjadi sangat menarik. Jika lebih banyak perusahaan dari berbagai industri tersedia dalam format ini, batas antara pasar tradisional dan Web3 bisa menjadi jauh lebih tipis.
Menurut Anda, apakah $SKHYB dan bStocks serupa bisa membuat saham tokenisasi menjadi bagian normal dari ekosistem kripto?
$SKHYB #bstockscis @BinanceCIS
SK Hynix adalah pemain besar di pasar semikonduktor dan memori, terutama dengan meningkatnya permintaan chip HBM yang digunakan dalam infrastruktur AI. Yang menurut saya menarik adalah bahwa ini membawa eksposur ke perusahaan tradisional ini ke dalam format yang sudah dipahami oleh pengguna kripto.
Bagian perdagangan 24/7 mungkin adalah hal yang paling menarik bagi saya. Kita terbiasa dengan pasar kripto yang selalu buka, jadi memiliki eksposur saham yang ditokenisasi bekerja dengan cara yang mirip terasa cukup natural.
Tentu saja, itu tidak sama dengan memiliki saham SK Hynix secara langsung dan tidak memberi Anda hak suara pemegang saham seperti biasa. Ini adalah sekuritas tokenisasi yang didukung 1:1 oleh saham dasarnya, jadi penting untuk memahami strukturnya sebelum terjun.
Secara pribadi, saya pikir di sinilah RWA mulai menjadi sangat menarik. Jika lebih banyak perusahaan dari berbagai industri tersedia dalam format ini, batas antara pasar tradisional dan Web3 bisa menjadi jauh lebih tipis.
Menurut Anda, apakah $SKHYB dan bStocks serupa bisa membuat saham tokenisasi menjadi bagian normal dari ekosistem kripto?
$SKHYB #bstockscis @BinanceCIS
88
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
CircleMints500MUSDCOnSolana
138,989 penayangan
2,577 Berdiskusi
#CircleMints500MUSDCOnSolana
#circlemints500musdconsolana 🚨 $500M USDC DIPERMIHKAN DI SOLANA! 💵🔥
Circle Treasury telah memer-mint 500 juta di Solana, menambah pasokan stablecoin baru ke jaringan.
📌 Apa Artinya?
🔹 M i n t i n g ≠ Tekanan Beli Instan
Pasokan baru tidak otomatis berarti trader sedang membeli kripto.
🔹 Penempatan Likuiditas Itu Penting 🌐
Dampak yang lebih besar terjadi jika likuiditas ini masuk ke DeFi, bursa, pasar pinjaman, dan liquidity pools.
👀 Koin yang Perlu Diawasi:
⚡ $SOL — Secara langsung terkait dengan ekosistem Solana tempat koin baru itu dipermint.
💵 $USDC — Stablecoin hasil minting terbaru dan aset kunci yang terlibat dalam perkembangan ini.
📊 $JUP — Token ekosistem DeFi berbasis Solana yang besar dan bisa relevan jika likuiditas stablecoin tambahan masuk ke Solana DeFi.
⚠️ Pasokan stablecoin yang baru bisa meningkatkan likuiditas yang tersedia, tetapi dampak pasarnya yang sebenarnya bergantung pada ke mana dan bagaimana dana tersebut ditempatkan.
📌 Sumber: Circle / data on-chain
#USDC #SOL #Solana #JUP #Crypto #DeFi #Stablecoins #CryptoNews #bitcoin
Naaaaan
·Disukai 0 Kali
·119 penayangan
PolymarketBankFailureBetsDrawFDICConcern
124,500 penayangan
2,112 Berdiskusi
BlackRockBuildsTokenizedPortfoliosForOndo
120,396 penayangan
1,513 Berdiskusi