
Perseverancia_
450 Posting
Perseverancia_
Laporkan
Blokir Pengguna
Standard ISO20022
XRP XLM XDC HBAR QNT VELO ALGO IOTA XVG SHX
Big Reset, New World Financial System
52 Mengikuti
153 Pengikut
1.2K+ Disukai
Posting
Semua
Kuotasi
·
--
Bullish
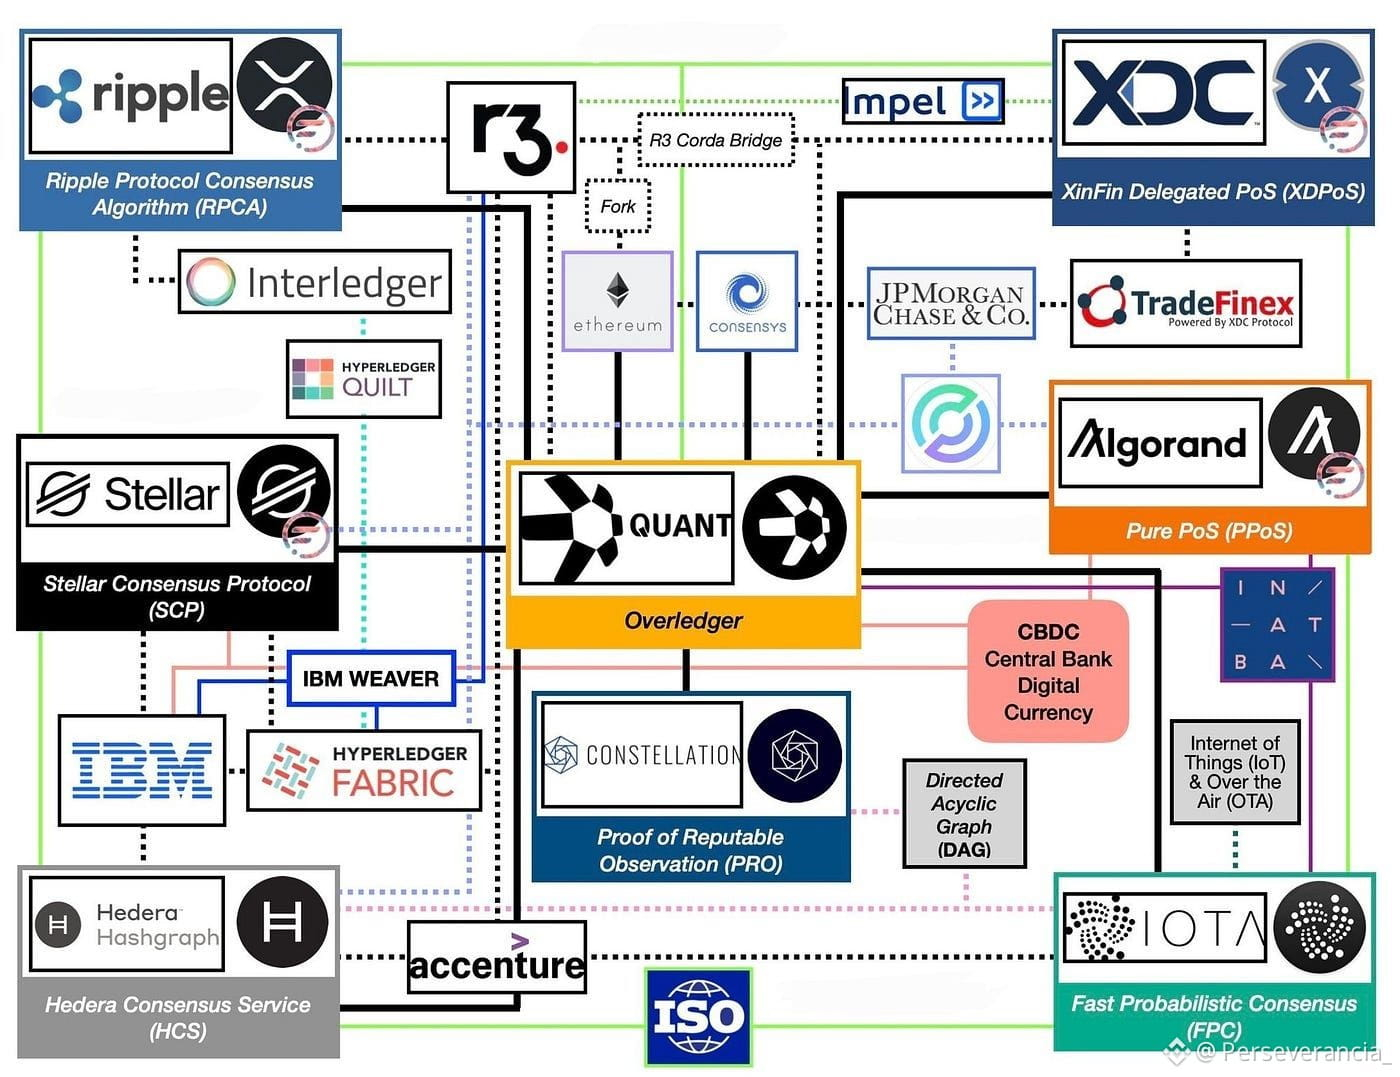
Kesalahan terbesar adalah melihat peta keuangan ini dan hanya melihat XRP.
Sementara pasar ritel membuang waktu untuk perdebatan maksimalis yang membela satu token saja, modal institusional sedang menyebarkan jaringan interoperabilitas multichain di mana setiap protokol menjalankan fungsi yang terspesialisasi dan saling melengkapi.
Perhatikan arsitektur lengkap pada grafik:
Standar Unifier: ISO 20022
Terletak di dasar diagram. Bukan kriptomata uang, melainkan standar global untuk pesan keuangan yang memaksa bank, jaringan privat, dan akuntansi terdistribusi untuk berbicara dalam bahasa data yang sama persis.
Lapisan Interoperabilitas & Orkestrasi
Quant Network ($QNT ): Berfungsi sebagai sistem operasi pusat (Overledger), menghubungkan blockchain publik, DLT privat (R3 Corda, Hyperledger Fabric) dan sistem perbankan tanpa jembatan yang rentan.
Interledger Protocol (ILP) & IBM Weaver: Modul routing untuk memindahkan nilai dan informasi antar jaringan secara agnostik.
Spesialisasi Operasional per Jaringan
$XRP (Ripple): Dirancang untuk likuiditas besar dan pembayaran lintas negara yang instan (RPCA).
XLM (Stellar): Rel untuk tokenisasi aset dunia nyata (RWA) dan penjangkaran pembayaran ritel (SCP + IBM).
#XDC Network: Fokus langsung pada pendanaan perdagangan internasional, menghubungkan jaringan publik dengan R3 Corda dan platform seperti JPMorgan.
#HBAR (Hedera Hashgraph): Pencatatan transaksi dan pengurutan data perusahaan dengan kecepatan ultra tinggi (HCS + didukung oleh raksasa global).
$IOTA / Constellation: Struktur Directed Acyclic Graph (DAG) yang dioptimalkan untuk Internet of Things (IoT), pelacakan rantai pasok, dan mikrodatas.
#ALGO (Algorand): Lapisan settlement berkecepatan tinggi dan infrastruktur yang dirancang untuk penerbitan Central Bank Digital Currencies (CBDC).
💡 Kesimpulan: Maksimalisme adalah jebakan. Sistem keuangan baru tidak akan bertahan hanya pada satu “rantai pemenang”, melainkan pada mosaik yang saling terhubung, di mana ISO 20022 adalah bahasa universal.
Kesalahan terbesar adalah melihat peta keuangan ini dan hanya melihat XRP.
Sementara pasar ritel membuang waktu untuk perdebatan maksimalis yang membela satu token saja, modal institusional sedang menyebarkan jaringan interoperabilitas multichain di mana setiap protokol menjalankan fungsi yang terspesialisasi dan saling melengkapi.
Perhatikan arsitektur lengkap pada grafik:
Standar Unifier: ISO 20022
Terletak di dasar diagram. Bukan kriptomata uang, melainkan standar global untuk pesan keuangan yang memaksa bank, jaringan privat, dan akuntansi terdistribusi untuk berbicara dalam bahasa data yang sama persis.
Lapisan Interoperabilitas & Orkestrasi
Quant Network ($QNT ): Berfungsi sebagai sistem operasi pusat (Overledger), menghubungkan blockchain publik, DLT privat (R3 Corda, Hyperledger Fabric) dan sistem perbankan tanpa jembatan yang rentan.
Interledger Protocol (ILP) & IBM Weaver: Modul routing untuk memindahkan nilai dan informasi antar jaringan secara agnostik.
Spesialisasi Operasional per Jaringan
$XRP (Ripple): Dirancang untuk likuiditas besar dan pembayaran lintas negara yang instan (RPCA).
XLM (Stellar): Rel untuk tokenisasi aset dunia nyata (RWA) dan penjangkaran pembayaran ritel (SCP + IBM).
#XDC Network: Fokus langsung pada pendanaan perdagangan internasional, menghubungkan jaringan publik dengan R3 Corda dan platform seperti JPMorgan.
#HBAR (Hedera Hashgraph): Pencatatan transaksi dan pengurutan data perusahaan dengan kecepatan ultra tinggi (HCS + didukung oleh raksasa global).
$IOTA / Constellation: Struktur Directed Acyclic Graph (DAG) yang dioptimalkan untuk Internet of Things (IoT), pelacakan rantai pasok, dan mikrodatas.
#ALGO (Algorand): Lapisan settlement berkecepatan tinggi dan infrastruktur yang dirancang untuk penerbitan Central Bank Digital Currencies (CBDC).
💡 Kesimpulan: Maksimalisme adalah jebakan. Sistem keuangan baru tidak akan bertahan hanya pada satu “rantai pemenang”, melainkan pada mosaik yang saling terhubung, di mana ISO 20022 adalah bahasa universal.
Sementara pasar ritel membuang waktu untuk perdebatan maksimalis yang membela satu token saja, modal institusional sedang menyebarkan jaringan interoperabilitas multichain di mana setiap protokol menjalankan fungsi yang terspesialisasi dan saling melengkapi.
Perhatikan arsitektur lengkap pada grafik:
Standar Unifier: ISO 20022
Terletak di dasar diagram. Bukan kriptomata uang, melainkan standar global untuk pesan keuangan yang memaksa bank, jaringan privat, dan akuntansi terdistribusi untuk berbicara dalam bahasa data yang sama persis.
Lapisan Interoperabilitas & Orkestrasi
Quant Network ($QNT ): Berfungsi sebagai sistem operasi pusat (Overledger), menghubungkan blockchain publik, DLT privat (R3 Corda, Hyperledger Fabric) dan sistem perbankan tanpa jembatan yang rentan.
Interledger Protocol (ILP) & IBM Weaver: Modul routing untuk memindahkan nilai dan informasi antar jaringan secara agnostik.
Spesialisasi Operasional per Jaringan
$XRP (Ripple): Dirancang untuk likuiditas besar dan pembayaran lintas negara yang instan (RPCA).
XLM (Stellar): Rel untuk tokenisasi aset dunia nyata (RWA) dan penjangkaran pembayaran ritel (SCP + IBM).
#XDC Network: Fokus langsung pada pendanaan perdagangan internasional, menghubungkan jaringan publik dengan R3 Corda dan platform seperti JPMorgan.
#HBAR (Hedera Hashgraph): Pencatatan transaksi dan pengurutan data perusahaan dengan kecepatan ultra tinggi (HCS + didukung oleh raksasa global).
$IOTA / Constellation: Struktur Directed Acyclic Graph (DAG) yang dioptimalkan untuk Internet of Things (IoT), pelacakan rantai pasok, dan mikrodatas.
#ALGO (Algorand): Lapisan settlement berkecepatan tinggi dan infrastruktur yang dirancang untuk penerbitan Central Bank Digital Currencies (CBDC).
💡 Kesimpulan: Maksimalisme adalah jebakan. Sistem keuangan baru tidak akan bertahan hanya pada satu “rantai pemenang”, melainkan pada mosaik yang saling terhubung, di mana ISO 20022 adalah bahasa universal.
3
2
1.7k
Tembakan mereka malah jadi bumerang
Saat mencoba menyenangkan lobi bank-bank regional dengan memblokir Undang-Undang CLARITY, fraksi Demokrat kehilangan kesempatan untuk memasukkan klausul perlindungan dan justru memberi lapangan sepenuhnya kepada Eksekutif untuk mengatur melalui jalur administratif.
Eksekutif mengambil alih secara sepihak: Pernyataan bersama Paul Atkins (SEC) dan Michael Selig (CFTC) menegaskan bahwa pengaturan pasar akan bergerak maju berdasarkan wewenang statutoris yang sudah ada dari lembaga-lembaga tersebut, tanpa perlu menunggu Senat.
Kehilangan daya tawar: Dalam perundingan parlemen, kubu oposisi dapat menuntut batasan pada kustodi, audit yang ketat, atau veto yang eksplisit atas imbal hasil (yield) dalam dolar digital. Dengan membekukan perdebatan, mereka kehilangan seluruh kemampuan untuk membentuk regulasi final.
Dilema yang Tak Terhindarkan bagi Bank-Bank Regional
Risiko nyata atas pelarian simpanan: Kekhawatiran besar bank komunitas adalah memastikan pelarangan secara undang-undang atas imbal hasil (yield) pada stablecoin agar mencegah perpindahan likuiditas. Tanpa penghalang legislatif itu, simpanan komersial tradisional bersaing langsung dengan produk digital yang memindahkan tingkat Imbal Hasil Obligasi Treasury secara tidak elastis.
Agar mencegah keluarnya modal ke bursa (exchange), entitas regional terpaksa menaikkan suku bunga yang mereka bayarkan untuk simpanan giro, sehingga meningkatkan biaya pendanaan dan menurunkan marjin kredit.
Sikap Bursa dan Wall Street: Platform besar dan dana investasi sudah tidak punya alasan untuk menyerah di Kongres. Jalur eksekutif memberi mereka kepastian hukum, Safe Harbor, serta otorisasi untuk menggunakan agunan (collateral) yang telah ditokenisasi tanpa harus tunduk pada pembatasan sektor perbankan tradisional.
Mereka berupaya membekukan proses di Kongres untuk melindungi model perbankan tradisional, tetapi akhirnya memicu skenario terburuk bagi entitas regional: migrasi yang dipercepat menuju likuiditas digital, diatur langsung melalui jalur eksekutif.
Tembakan mereka malah jadi bumerang
Saat mencoba menyenangkan lobi bank-bank regional dengan memblokir Undang-Undang CLARITY, fraksi Demokrat kehilangan kesempatan untuk memasukkan klausul perlindungan dan justru memberi lapangan sepenuhnya kepada Eksekutif untuk mengatur melalui jalur administratif.
Eksekutif mengambil alih secara sepihak: Pernyataan bersama Paul Atkins (SEC) dan Michael Selig (CFTC) menegaskan bahwa pengaturan pasar akan bergerak maju berdasarkan wewenang statutoris yang sudah ada dari lembaga-lembaga tersebut, tanpa perlu menunggu Senat.
Kehilangan daya tawar: Dalam perundingan parlemen, kubu oposisi dapat menuntut batasan pada kustodi, audit yang ketat, atau veto yang eksplisit atas imbal hasil (yield) dalam dolar digital. Dengan membekukan perdebatan, mereka kehilangan seluruh kemampuan untuk membentuk regulasi final.
Dilema yang Tak Terhindarkan bagi Bank-Bank Regional
Risiko nyata atas pelarian simpanan: Kekhawatiran besar bank komunitas adalah memastikan pelarangan secara undang-undang atas imbal hasil (yield) pada stablecoin agar mencegah perpindahan likuiditas. Tanpa penghalang legislatif itu, simpanan komersial tradisional bersaing langsung dengan produk digital yang memindahkan tingkat Imbal Hasil Obligasi Treasury secara tidak elastis.
Agar mencegah keluarnya modal ke bursa (exchange), entitas regional terpaksa menaikkan suku bunga yang mereka bayarkan untuk simpanan giro, sehingga meningkatkan biaya pendanaan dan menurunkan marjin kredit.
Sikap Bursa dan Wall Street: Platform besar dan dana investasi sudah tidak punya alasan untuk menyerah di Kongres. Jalur eksekutif memberi mereka kepastian hukum, Safe Harbor, serta otorisasi untuk menggunakan agunan (collateral) yang telah ditokenisasi tanpa harus tunduk pada pembatasan sektor perbankan tradisional.
Mereka berupaya membekukan proses di Kongres untuk melindungi model perbankan tradisional, tetapi akhirnya memicu skenario terburuk bagi entitas regional: migrasi yang dipercepat menuju likuiditas digital, diatur langsung melalui jalur eksekutif.
Saat mencoba menyenangkan lobi bank-bank regional dengan memblokir Undang-Undang CLARITY, fraksi Demokrat kehilangan kesempatan untuk memasukkan klausul perlindungan dan justru memberi lapangan sepenuhnya kepada Eksekutif untuk mengatur melalui jalur administratif.
Eksekutif mengambil alih secara sepihak: Pernyataan bersama Paul Atkins (SEC) dan Michael Selig (CFTC) menegaskan bahwa pengaturan pasar akan bergerak maju berdasarkan wewenang statutoris yang sudah ada dari lembaga-lembaga tersebut, tanpa perlu menunggu Senat.
Kehilangan daya tawar: Dalam perundingan parlemen, kubu oposisi dapat menuntut batasan pada kustodi, audit yang ketat, atau veto yang eksplisit atas imbal hasil (yield) dalam dolar digital. Dengan membekukan perdebatan, mereka kehilangan seluruh kemampuan untuk membentuk regulasi final.
Dilema yang Tak Terhindarkan bagi Bank-Bank Regional
Risiko nyata atas pelarian simpanan: Kekhawatiran besar bank komunitas adalah memastikan pelarangan secara undang-undang atas imbal hasil (yield) pada stablecoin agar mencegah perpindahan likuiditas. Tanpa penghalang legislatif itu, simpanan komersial tradisional bersaing langsung dengan produk digital yang memindahkan tingkat Imbal Hasil Obligasi Treasury secara tidak elastis.
Agar mencegah keluarnya modal ke bursa (exchange), entitas regional terpaksa menaikkan suku bunga yang mereka bayarkan untuk simpanan giro, sehingga meningkatkan biaya pendanaan dan menurunkan marjin kredit.
Sikap Bursa dan Wall Street: Platform besar dan dana investasi sudah tidak punya alasan untuk menyerah di Kongres. Jalur eksekutif memberi mereka kepastian hukum, Safe Harbor, serta otorisasi untuk menggunakan agunan (collateral) yang telah ditokenisasi tanpa harus tunduk pada pembatasan sektor perbankan tradisional.
Mereka berupaya membekukan proses di Kongres untuk melindungi model perbankan tradisional, tetapi akhirnya memicu skenario terburuk bagi entitas regional: migrasi yang dipercepat menuju likuiditas digital, diatur langsung melalui jalur eksekutif.
17
3.5k
Faktor elektoral
Bagi para Demokrat yang bertarung di negara bagian tempat sektor teknologi dan keuangan menciptakan lapangan kerja langsung, mempertahankan pemblokiran legislasi di Senat merupakan risiko yang tinggi.
Senator Demokrat kunci yang akan menjalani pemilihan ulang pada 2026 dan konteksnya
Jon Ossoff (Georgia): Karier penting di negara bagian penentu. Atlanta adalah pusat inovasi keuangan dan penambangan aset digital. Ossoff memerlukan dukungan dari pemilih moderat dan independen untuk terpilih kembali, sehingga diberi label sebagai "anti-inovasi" menimbulkan biaya politik langsung. (Memilih TIDAK)
John Hickenlooper (Colorado): Colorado termasuk salah satu negara bagian yang paling ramah blockchain dan progresif dalam urusan teknologi di AS. Hickenlooper cenderung selaras dengan sikap yang lebih pro-bisnis daripada sayap radikal di partainya. (Memilih TIDAK)
Mark Warner (Virginia): Anggota penting dalam Komite Keuangan dan Intelijen. Virginia menjadi lokasi terkonsentrasi terbesar infrastruktur pusat data dan perusahaan teknologi di negara ini, sehingga memaksa Warner menyeimbangkan regulasi dengan daya saing keuangan. (Memilih TIDAK)
Kursi Senat yang kosong dari Gary Peters (Michigan): Karena tidak maju untuk pemilihan ulang di negara bagian yang diperebutkan, pemilihan pendahuluan Demokrat dan pemilihan umum di Michigan menjadi lahan subur bagi kandidat yang secara tegas selaras dengan industri. (Memilih TIDAK)
Cory Booker (New Jersey): Mewakili negara bagian yang menempel pada Wall Street dengan konsentrasi modal ventura dan perusahaan fintech yang tinggi. Ia biasanya terbuka terhadap pengembangan teknologi meski berada dalam jalur yang tegas dari kelompoknya. (Memilih TIDAK)
Chris Coons (Delaware): Delaware adalah ibu kota hukum korporat AS. Coons secara langsung mengakomodasi kepentingan sektor bisnis dan institusional yang mencari aturan jelas untuk tokenisasi aset. (Memilih TIDAK)
Pilih dengan benar pada bulan November
Faktor elektoral
Bagi para Demokrat yang bertarung di negara bagian tempat sektor teknologi dan keuangan menciptakan lapangan kerja langsung, mempertahankan pemblokiran legislasi di Senat merupakan risiko yang tinggi.
Senator Demokrat kunci yang akan menjalani pemilihan ulang pada 2026 dan konteksnya
Jon Ossoff (Georgia): Karier penting di negara bagian penentu. Atlanta adalah pusat inovasi keuangan dan penambangan aset digital. Ossoff memerlukan dukungan dari pemilih moderat dan independen untuk terpilih kembali, sehingga diberi label sebagai "anti-inovasi" menimbulkan biaya politik langsung. (Memilih TIDAK)
John Hickenlooper (Colorado): Colorado termasuk salah satu negara bagian yang paling ramah blockchain dan progresif dalam urusan teknologi di AS. Hickenlooper cenderung selaras dengan sikap yang lebih pro-bisnis daripada sayap radikal di partainya. (Memilih TIDAK)
Mark Warner (Virginia): Anggota penting dalam Komite Keuangan dan Intelijen. Virginia menjadi lokasi terkonsentrasi terbesar infrastruktur pusat data dan perusahaan teknologi di negara ini, sehingga memaksa Warner menyeimbangkan regulasi dengan daya saing keuangan. (Memilih TIDAK)
Kursi Senat yang kosong dari Gary Peters (Michigan): Karena tidak maju untuk pemilihan ulang di negara bagian yang diperebutkan, pemilihan pendahuluan Demokrat dan pemilihan umum di Michigan menjadi lahan subur bagi kandidat yang secara tegas selaras dengan industri. (Memilih TIDAK)
Cory Booker (New Jersey): Mewakili negara bagian yang menempel pada Wall Street dengan konsentrasi modal ventura dan perusahaan fintech yang tinggi. Ia biasanya terbuka terhadap pengembangan teknologi meski berada dalam jalur yang tegas dari kelompoknya. (Memilih TIDAK)
Chris Coons (Delaware): Delaware adalah ibu kota hukum korporat AS. Coons secara langsung mengakomodasi kepentingan sektor bisnis dan institusional yang mencari aturan jelas untuk tokenisasi aset. (Memilih TIDAK)
Pilih dengan benar pada bulan November
Bagi para Demokrat yang bertarung di negara bagian tempat sektor teknologi dan keuangan menciptakan lapangan kerja langsung, mempertahankan pemblokiran legislasi di Senat merupakan risiko yang tinggi.
Senator Demokrat kunci yang akan menjalani pemilihan ulang pada 2026 dan konteksnya
Jon Ossoff (Georgia): Karier penting di negara bagian penentu. Atlanta adalah pusat inovasi keuangan dan penambangan aset digital. Ossoff memerlukan dukungan dari pemilih moderat dan independen untuk terpilih kembali, sehingga diberi label sebagai "anti-inovasi" menimbulkan biaya politik langsung. (Memilih TIDAK)
John Hickenlooper (Colorado): Colorado termasuk salah satu negara bagian yang paling ramah blockchain dan progresif dalam urusan teknologi di AS. Hickenlooper cenderung selaras dengan sikap yang lebih pro-bisnis daripada sayap radikal di partainya. (Memilih TIDAK)
Mark Warner (Virginia): Anggota penting dalam Komite Keuangan dan Intelijen. Virginia menjadi lokasi terkonsentrasi terbesar infrastruktur pusat data dan perusahaan teknologi di negara ini, sehingga memaksa Warner menyeimbangkan regulasi dengan daya saing keuangan. (Memilih TIDAK)
Kursi Senat yang kosong dari Gary Peters (Michigan): Karena tidak maju untuk pemilihan ulang di negara bagian yang diperebutkan, pemilihan pendahuluan Demokrat dan pemilihan umum di Michigan menjadi lahan subur bagi kandidat yang secara tegas selaras dengan industri. (Memilih TIDAK)
Cory Booker (New Jersey): Mewakili negara bagian yang menempel pada Wall Street dengan konsentrasi modal ventura dan perusahaan fintech yang tinggi. Ia biasanya terbuka terhadap pengembangan teknologi meski berada dalam jalur yang tegas dari kelompoknya. (Memilih TIDAK)
Chris Coons (Delaware): Delaware adalah ibu kota hukum korporat AS. Coons secara langsung mengakomodasi kepentingan sektor bisnis dan institusional yang mencari aturan jelas untuk tokenisasi aset. (Memilih TIDAK)
Pilih dengan benar pada bulan November
3
588
·
--
Bullish
Jendela peluang tetap terbuka
Melihat kebuntuan Kongres bukan sebagai kegagalan, melainkan sebagai jendela akumulasi yang asimetris sementara jalur eksekutif berjalan, adalah persis pembacaan yang memisahkan modal institusional dari kepanikan pedagang kecil.
Kata-kata dari mereka yang tahu:
Warren Buffett: "Jadilah serakah ketika yang lain ketakutan".
Kita perlu melihat narasi media yang didominasi penolakan di Senat, sementara kepastian operasional melalui SEC dan CFTC tetap utuh. Membeli aset dengan diskon yang dipicu oleh riak kebisingan politik adalah definisi margin of safety.
Peter Lynch: "Lihat data bisnisnya, bukan beritanya".
Perlu mengamati metrik fundamental: jaringan $XRP memproses puluhan juta transaksi harian sementara pipa Stellar $XLM menopang aliansi global. "Produk" itu berfungsi; harga yang terlepas dari tampilan layar hanyalah hadiah dari pasar.
Aristoteles Onassis: "Rahasia bisnis adalah mengetahui sesuatu yang tidak diketahui orang lain".
Onassis membeli armadanya dengan harga lelang saat semua orang percaya bahwa perdagangan dunia lumpuh. Mengetahui bahwa institusi membutuhkan likuiditas lintas batas dan bahwa arahan eksekutif telah menandai jalan adalah keunggulan kompetitif.
Jendela peluang tetap terbuka
Melihat kebuntuan Kongres bukan sebagai kegagalan, melainkan sebagai jendela akumulasi yang asimetris sementara jalur eksekutif berjalan, adalah persis pembacaan yang memisahkan modal institusional dari kepanikan pedagang kecil.
Kata-kata dari mereka yang tahu:
Warren Buffett: "Jadilah serakah ketika yang lain ketakutan".
Kita perlu melihat narasi media yang didominasi penolakan di Senat, sementara kepastian operasional melalui SEC dan CFTC tetap utuh. Membeli aset dengan diskon yang dipicu oleh riak kebisingan politik adalah definisi margin of safety.
Peter Lynch: "Lihat data bisnisnya, bukan beritanya".
Perlu mengamati metrik fundamental: jaringan $XRP memproses puluhan juta transaksi harian sementara pipa Stellar $XLM menopang aliansi global. "Produk" itu berfungsi; harga yang terlepas dari tampilan layar hanyalah hadiah dari pasar.
Aristoteles Onassis: "Rahasia bisnis adalah mengetahui sesuatu yang tidak diketahui orang lain".
Onassis membeli armadanya dengan harga lelang saat semua orang percaya bahwa perdagangan dunia lumpuh. Mengetahui bahwa institusi membutuhkan likuiditas lintas batas dan bahwa arahan eksekutif telah menandai jalan adalah keunggulan kompetitif.
Melihat kebuntuan Kongres bukan sebagai kegagalan, melainkan sebagai jendela akumulasi yang asimetris sementara jalur eksekutif berjalan, adalah persis pembacaan yang memisahkan modal institusional dari kepanikan pedagang kecil.
Kata-kata dari mereka yang tahu:
Warren Buffett: "Jadilah serakah ketika yang lain ketakutan".
Kita perlu melihat narasi media yang didominasi penolakan di Senat, sementara kepastian operasional melalui SEC dan CFTC tetap utuh. Membeli aset dengan diskon yang dipicu oleh riak kebisingan politik adalah definisi margin of safety.
Peter Lynch: "Lihat data bisnisnya, bukan beritanya".
Perlu mengamati metrik fundamental: jaringan $XRP memproses puluhan juta transaksi harian sementara pipa Stellar $XLM menopang aliansi global. "Produk" itu berfungsi; harga yang terlepas dari tampilan layar hanyalah hadiah dari pasar.
Aristoteles Onassis: "Rahasia bisnis adalah mengetahui sesuatu yang tidak diketahui orang lain".
Onassis membeli armadanya dengan harga lelang saat semua orang percaya bahwa perdagangan dunia lumpuh. Mengetahui bahwa institusi membutuhkan likuiditas lintas batas dan bahwa arahan eksekutif telah menandai jalan adalah keunggulan kompetitif.
4
762
Pertemuan John Thune dengan blok Demokrat
Pemimpin mayoritas di Senat, John Thune, mengadakan perundingan langsung dengan senator dari kubu Demokrat untuk melancarkan pemungutan suara prosedural (cloture) yang dijadwalkan pada Selasa, 15 September. Pokok utama perbincangan bukanlah kelayakan teknis dari undang-undangnya, melainkan tiga poin spesifik: penyertaan klausul etika yang mengatur bisnis atau kepemilikan kripto di Gedung Putih (termasuk kepemilikan di World Liberty Financial), batasan terhadap imbal hasil (yield) pada stablecoin, serta kerangka tanggung jawab bagi operator DeFi.
Pertemuan John Thune dengan blok Demokrat
Pemimpin mayoritas di Senat, John Thune, mengadakan perundingan langsung dengan senator dari kubu Demokrat untuk melancarkan pemungutan suara prosedural (cloture) yang dijadwalkan pada Selasa, 15 September. Pokok utama perbincangan bukanlah kelayakan teknis dari undang-undangnya, melainkan tiga poin spesifik: penyertaan klausul etika yang mengatur bisnis atau kepemilikan kripto di Gedung Putih (termasuk kepemilikan di World Liberty Financial), batasan terhadap imbal hasil (yield) pada stablecoin, serta kerangka tanggung jawab bagi operator DeFi.
Pemimpin mayoritas di Senat, John Thune, mengadakan perundingan langsung dengan senator dari kubu Demokrat untuk melancarkan pemungutan suara prosedural (cloture) yang dijadwalkan pada Selasa, 15 September. Pokok utama perbincangan bukanlah kelayakan teknis dari undang-undangnya, melainkan tiga poin spesifik: penyertaan klausul etika yang mengatur bisnis atau kepemilikan kripto di Gedung Putih (termasuk kepemilikan di World Liberty Financial), batasan terhadap imbal hasil (yield) pada stablecoin, serta kerangka tanggung jawab bagi operator DeFi.
4
1.1k
Implikasi dari klasifikasi sebagai "Komoditas Digital"
Definisi aset sebagai komoditas digital dalam kerangka hukum CLARITY mengubah status hukum dan operasional token:
* Berpindah dari SEC ke CFTC: Menghapus pengawasan dari Securities and Exchange Commission (SEC) dan memberikannya kepada Commodity Futures Trading Commission (CFTC). CFTC mengatur komoditas dan produk dasar (seperti emas, energi, atau gandum), dengan fokus pada transparansi pasar, bukan mengatur penerbit seolah-olah mereka adalah perusahaan yang terdaftar di bursa.
* Berakhirnya tuntutan terkait "sekuritas yang tidak terdaftar": Aset tidak lagi dianggap sebagai kontrak investasi (security). Pengembang dan institusi tidak lagi menghadapi risiko dituntut karena menerbitkan atau memperdagangkan sekuritas tanpa pendaftaran sebelumnya.
* Integrasi institusional dan komersial: Memungkinkan bursa, bank, dan dana investasi untuk mencantumkan (list) dan menyimpan kustodi aset di pasar spot maupun derivatif secara legal secara langsung, tanpa ketidakpastian hukum yang menghambat adopsi modal dalam skala besar.
* Pengakuan terhadap desentralisasi dan utilitas: Secara hukum mengasumsikan bahwa nilai token berasal dari penggunaan, penawaran, dan permintaan di dalam jaringan (fungsi token sebagai infrastruktur atau bahan bakar digital), bukan dari upaya entitas korporat yang terpusat.
Implikasi dari klasifikasi sebagai "Komoditas Digital"
Definisi aset sebagai komoditas digital dalam kerangka hukum CLARITY mengubah status hukum dan operasional token:
* Berpindah dari SEC ke CFTC: Menghapus pengawasan dari Securities and Exchange Commission (SEC) dan memberikannya kepada Commodity Futures Trading Commission (CFTC). CFTC mengatur komoditas dan produk dasar (seperti emas, energi, atau gandum), dengan fokus pada transparansi pasar, bukan mengatur penerbit seolah-olah mereka adalah perusahaan yang terdaftar di bursa.
* Berakhirnya tuntutan terkait "sekuritas yang tidak terdaftar": Aset tidak lagi dianggap sebagai kontrak investasi (security). Pengembang dan institusi tidak lagi menghadapi risiko dituntut karena menerbitkan atau memperdagangkan sekuritas tanpa pendaftaran sebelumnya.
* Integrasi institusional dan komersial: Memungkinkan bursa, bank, dan dana investasi untuk mencantumkan (list) dan menyimpan kustodi aset di pasar spot maupun derivatif secara legal secara langsung, tanpa ketidakpastian hukum yang menghambat adopsi modal dalam skala besar.
* Pengakuan terhadap desentralisasi dan utilitas: Secara hukum mengasumsikan bahwa nilai token berasal dari penggunaan, penawaran, dan permintaan di dalam jaringan (fungsi token sebagai infrastruktur atau bahan bakar digital), bukan dari upaya entitas korporat yang terpusat.
Definisi aset sebagai komoditas digital dalam kerangka hukum CLARITY mengubah status hukum dan operasional token:
* Berpindah dari SEC ke CFTC: Menghapus pengawasan dari Securities and Exchange Commission (SEC) dan memberikannya kepada Commodity Futures Trading Commission (CFTC). CFTC mengatur komoditas dan produk dasar (seperti emas, energi, atau gandum), dengan fokus pada transparansi pasar, bukan mengatur penerbit seolah-olah mereka adalah perusahaan yang terdaftar di bursa.
* Berakhirnya tuntutan terkait "sekuritas yang tidak terdaftar": Aset tidak lagi dianggap sebagai kontrak investasi (security). Pengembang dan institusi tidak lagi menghadapi risiko dituntut karena menerbitkan atau memperdagangkan sekuritas tanpa pendaftaran sebelumnya.
* Integrasi institusional dan komersial: Memungkinkan bursa, bank, dan dana investasi untuk mencantumkan (list) dan menyimpan kustodi aset di pasar spot maupun derivatif secara legal secara langsung, tanpa ketidakpastian hukum yang menghambat adopsi modal dalam skala besar.
* Pengakuan terhadap desentralisasi dan utilitas: Secara hukum mengasumsikan bahwa nilai token berasal dari penggunaan, penawaran, dan permintaan di dalam jaringan (fungsi token sebagai infrastruktur atau bahan bakar digital), bukan dari upaya entitas korporat yang terpusat.
2
753
Batas nyata suara dalam blok Demokrat
Analisis tentang fragmentasi suara Demokrat sudah tepat dan sejalan dengan dinamika parlemen:
* Latar belakang dukungan dua partai: Di Dewan Perwakilan Rakyat, undang-undang tersebut sudah disahkan dengan suara setuju dari 78 Demokrat. Selain itu, di komite-komite Senat, beberapa legislator Demokrat berperan aktif dalam penyusunan naskah.
* Tekanan dari negara bagian dengan industri teknologi: Senator Demokrat yang mewakili negara bagian dengan pusat keuangan, inovasi, atau dalam proses pemilu yang kompetitif menghadapi tekanan dari konstituennya sendiri untuk memberikan kepastian hukum dan mencegah migrasi perusahaan kripto ke luar negeri.
* Batas sesungguhnya: Dengan jumlah 53 kelompok fraksi dari kubu Republik, mereka membutuhkan 7 hingga 9 suara Demokrat untuk mencapai 60 suara yang diperlukan guna mengatasi filibusterisme (cloture). Karena saat ini sudah ada senator dari kubu oposisi yang bersedia memberikan suara mendukung (seperti Ruben Gallego atau Angela Alsobrooks), kesenjangan nyata menyempit menjadi kelompok 2 hingga 4 senator penentu. Sikap mereka saat ini merupakan respons atas taktik negosiasi untuk mendorong perubahan/amandemen etik sebelum memberikan persetujuan akhir.
Batas nyata suara dalam blok Demokrat
Analisis tentang fragmentasi suara Demokrat sudah tepat dan sejalan dengan dinamika parlemen:
* Latar belakang dukungan dua partai: Di Dewan Perwakilan Rakyat, undang-undang tersebut sudah disahkan dengan suara setuju dari 78 Demokrat. Selain itu, di komite-komite Senat, beberapa legislator Demokrat berperan aktif dalam penyusunan naskah.
* Tekanan dari negara bagian dengan industri teknologi: Senator Demokrat yang mewakili negara bagian dengan pusat keuangan, inovasi, atau dalam proses pemilu yang kompetitif menghadapi tekanan dari konstituennya sendiri untuk memberikan kepastian hukum dan mencegah migrasi perusahaan kripto ke luar negeri.
* Batas sesungguhnya: Dengan jumlah 53 kelompok fraksi dari kubu Republik, mereka membutuhkan 7 hingga 9 suara Demokrat untuk mencapai 60 suara yang diperlukan guna mengatasi filibusterisme (cloture). Karena saat ini sudah ada senator dari kubu oposisi yang bersedia memberikan suara mendukung (seperti Ruben Gallego atau Angela Alsobrooks), kesenjangan nyata menyempit menjadi kelompok 2 hingga 4 senator penentu. Sikap mereka saat ini merupakan respons atas taktik negosiasi untuk mendorong perubahan/amandemen etik sebelum memberikan persetujuan akhir.
Analisis tentang fragmentasi suara Demokrat sudah tepat dan sejalan dengan dinamika parlemen:
* Latar belakang dukungan dua partai: Di Dewan Perwakilan Rakyat, undang-undang tersebut sudah disahkan dengan suara setuju dari 78 Demokrat. Selain itu, di komite-komite Senat, beberapa legislator Demokrat berperan aktif dalam penyusunan naskah.
* Tekanan dari negara bagian dengan industri teknologi: Senator Demokrat yang mewakili negara bagian dengan pusat keuangan, inovasi, atau dalam proses pemilu yang kompetitif menghadapi tekanan dari konstituennya sendiri untuk memberikan kepastian hukum dan mencegah migrasi perusahaan kripto ke luar negeri.
* Batas sesungguhnya: Dengan jumlah 53 kelompok fraksi dari kubu Republik, mereka membutuhkan 7 hingga 9 suara Demokrat untuk mencapai 60 suara yang diperlukan guna mengatasi filibusterisme (cloture). Karena saat ini sudah ada senator dari kubu oposisi yang bersedia memberikan suara mendukung (seperti Ruben Gallego atau Angela Alsobrooks), kesenjangan nyata menyempit menjadi kelompok 2 hingga 4 senator penentu. Sikap mereka saat ini merupakan respons atas taktik negosiasi untuk mendorong perubahan/amandemen etik sebelum memberikan persetujuan akhir.
2
183
·
--
Bullish
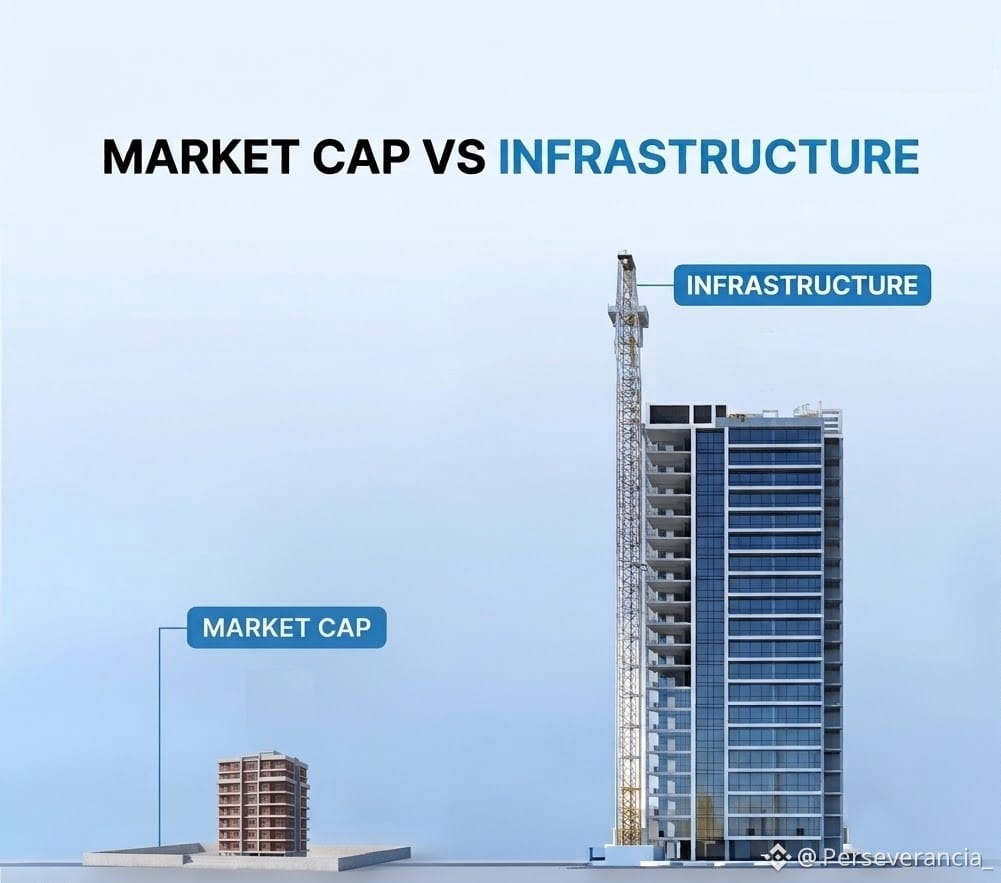
Kapitalisasi Pasar vs. Infrastruktur
Kesalahan metodologis sering dilakukan saat menerapkan metrik ekuitas tradisional (Kapitalisasi Pasar = Harga × Pasokan Beredar) ke aset infrastruktur dan arus:
Persamaan Pertukaran ($MV = PT$): Nilai sebuah jaringan pembayaran bergantung pada kecepatan uang ($V$) dan volume transaksi ($T$), bukan pada kapitalisasi yang bersifat statis.
Kapitalisasi bukan Likuiditas yang Terpenjara: Untuk aset spekulatif atau penyimpan nilai seperti $BTC (didesain untuk HODL), kapitalisasi pasar mencerminkan kelangkaan dan permintaan spekulatif.
Untuk rel penyelesaian seperti $XRP , token menjalankan fungsi jembatan transito dalam hitungan detik. Mengukur kapasitas likuiditas perbankan global dengan kapitalisasi pasar dari sebuah perusahaan atau kripto yang murni bersifat moneter adalah ketidaksesuaian kategori yang sangat besar.
Kapitalisasi Pasar vs. Infrastruktur
Kesalahan metodologis sering dilakukan saat menerapkan metrik ekuitas tradisional (Kapitalisasi Pasar = Harga × Pasokan Beredar) ke aset infrastruktur dan arus:
Persamaan Pertukaran ($MV = PT$): Nilai sebuah jaringan pembayaran bergantung pada kecepatan uang ($V$) dan volume transaksi ($T$), bukan pada kapitalisasi yang bersifat statis.
Kapitalisasi bukan Likuiditas yang Terpenjara: Untuk aset spekulatif atau penyimpan nilai seperti $BTC (didesain untuk HODL), kapitalisasi pasar mencerminkan kelangkaan dan permintaan spekulatif.
Untuk rel penyelesaian seperti $XRP , token menjalankan fungsi jembatan transito dalam hitungan detik. Mengukur kapasitas likuiditas perbankan global dengan kapitalisasi pasar dari sebuah perusahaan atau kripto yang murni bersifat moneter adalah ketidaksesuaian kategori yang sangat besar.
Kesalahan metodologis sering dilakukan saat menerapkan metrik ekuitas tradisional (Kapitalisasi Pasar = Harga × Pasokan Beredar) ke aset infrastruktur dan arus:
Persamaan Pertukaran ($MV = PT$): Nilai sebuah jaringan pembayaran bergantung pada kecepatan uang ($V$) dan volume transaksi ($T$), bukan pada kapitalisasi yang bersifat statis.
Kapitalisasi bukan Likuiditas yang Terpenjara: Untuk aset spekulatif atau penyimpan nilai seperti $BTC (didesain untuk HODL), kapitalisasi pasar mencerminkan kelangkaan dan permintaan spekulatif.
Untuk rel penyelesaian seperti $XRP , token menjalankan fungsi jembatan transito dalam hitungan detik. Mengukur kapasitas likuiditas perbankan global dengan kapitalisasi pasar dari sebuah perusahaan atau kripto yang murni bersifat moneter adalah ketidaksesuaian kategori yang sangat besar.
3
2
159
·
--
Bullish
Melempar ke ritel adalah tujuan
Pengusiran investor ritel (shakeout) adalah fase klasik dalam penataan ulang aset yang memiliki kegunaan institusional.
Agar suatu aset berfungsi sebagai rel likuiditas global, modal institusional dan pembuat pasar perlu mengakumulasi sebanyak mungkin float pada harga yang dipersempit. Volatilitas ekstrem dan siklus konsolidasi yang berkepanjangan bertujuan untuk menghilangkan kesabaran ritel.
Angka 2 digit mewakili ambang teknis dan psikologis di mana likuiditas token mulai menyerap pembayaran lintas negara tanpa menimbulkan slippage yang berlebihan pada order book.
$XRP $XLM $HBAR #XDC #QNT
Melempar ke ritel adalah tujuan
Pengusiran investor ritel (shakeout) adalah fase klasik dalam penataan ulang aset yang memiliki kegunaan institusional.
Agar suatu aset berfungsi sebagai rel likuiditas global, modal institusional dan pembuat pasar perlu mengakumulasi sebanyak mungkin float pada harga yang dipersempit. Volatilitas ekstrem dan siklus konsolidasi yang berkepanjangan bertujuan untuk menghilangkan kesabaran ritel.
Angka 2 digit mewakili ambang teknis dan psikologis di mana likuiditas token mulai menyerap pembayaran lintas negara tanpa menimbulkan slippage yang berlebihan pada order book.
$XRP $XLM $HBAR #XDC #QNT
Pengusiran investor ritel (shakeout) adalah fase klasik dalam penataan ulang aset yang memiliki kegunaan institusional.
Agar suatu aset berfungsi sebagai rel likuiditas global, modal institusional dan pembuat pasar perlu mengakumulasi sebanyak mungkin float pada harga yang dipersempit. Volatilitas ekstrem dan siklus konsolidasi yang berkepanjangan bertujuan untuk menghilangkan kesabaran ritel.
Angka 2 digit mewakili ambang teknis dan psikologis di mana likuiditas token mulai menyerap pembayaran lintas negara tanpa menimbulkan slippage yang berlebihan pada order book.
$XRP $XLM $HBAR #XDC #QNT
4
761
·
--
Bullish
David Schwartz «Dengan jujur, saya harus mengatakan bahwa saya pikir lonjakan tiba-tiba XRP kemungkinan besar lebih mungkin terjadi daripada sebaliknya»
Mengapa XRP bisa mengungguli BTC dengan cepat sesuai sifat asetnya Perbedaannya terletak pada mesin penyerapan nilai dari masing-masing jaringan:
Bitcoin: Pertumbuhannya bersifat linier dan bergantung pada arus modal spekulatif atau cadangan (ETF, pembelian ritel, pembelian korporasi). Agar harga naik, diperlukan agar seseorang terus-menerus memasukkan modal segar.
$XRP : Penyerapan nilainya bersifat sistemik dan inelastis. Jika institusi keuangan, likuidator pembayaran lintas negara, dan migrasi ke standar ISO 20022 mengaktifkan penggunaan aset tersebut sebagai jaminan dan jembatan likuiditas, maka permintaan tidak bergantung pada sentimen pasar atau apakah ritel "ingin membeli". Hal itu bergantung pada volume perdagangan global yang harus diproses oleh jaringan per detik, sehingga menghasilkan penilaian ulang yang cepat karena kebutuhan operasional dari infrastruktur.
David Schwartz «Dengan jujur, saya harus mengatakan bahwa saya pikir lonjakan tiba-tiba XRP kemungkinan besar lebih mungkin terjadi daripada sebaliknya»
Mengapa XRP bisa mengungguli BTC dengan cepat sesuai sifat asetnya Perbedaannya terletak pada mesin penyerapan nilai dari masing-masing jaringan:
Bitcoin: Pertumbuhannya bersifat linier dan bergantung pada arus modal spekulatif atau cadangan (ETF, pembelian ritel, pembelian korporasi). Agar harga naik, diperlukan agar seseorang terus-menerus memasukkan modal segar.
$XRP : Penyerapan nilainya bersifat sistemik dan inelastis. Jika institusi keuangan, likuidator pembayaran lintas negara, dan migrasi ke standar ISO 20022 mengaktifkan penggunaan aset tersebut sebagai jaminan dan jembatan likuiditas, maka permintaan tidak bergantung pada sentimen pasar atau apakah ritel "ingin membeli". Hal itu bergantung pada volume perdagangan global yang harus diproses oleh jaringan per detik, sehingga menghasilkan penilaian ulang yang cepat karena kebutuhan operasional dari infrastruktur.
Mengapa XRP bisa mengungguli BTC dengan cepat sesuai sifat asetnya Perbedaannya terletak pada mesin penyerapan nilai dari masing-masing jaringan:
Bitcoin: Pertumbuhannya bersifat linier dan bergantung pada arus modal spekulatif atau cadangan (ETF, pembelian ritel, pembelian korporasi). Agar harga naik, diperlukan agar seseorang terus-menerus memasukkan modal segar.
$XRP : Penyerapan nilainya bersifat sistemik dan inelastis. Jika institusi keuangan, likuidator pembayaran lintas negara, dan migrasi ke standar ISO 20022 mengaktifkan penggunaan aset tersebut sebagai jaminan dan jembatan likuiditas, maka permintaan tidak bergantung pada sentimen pasar atau apakah ritel "ingin membeli". Hal itu bergantung pada volume perdagangan global yang harus diproses oleh jaringan per detik, sehingga menghasilkan penilaian ulang yang cepat karena kebutuhan operasional dari infrastruktur.
1
7
1.1k
·
--
Bullish
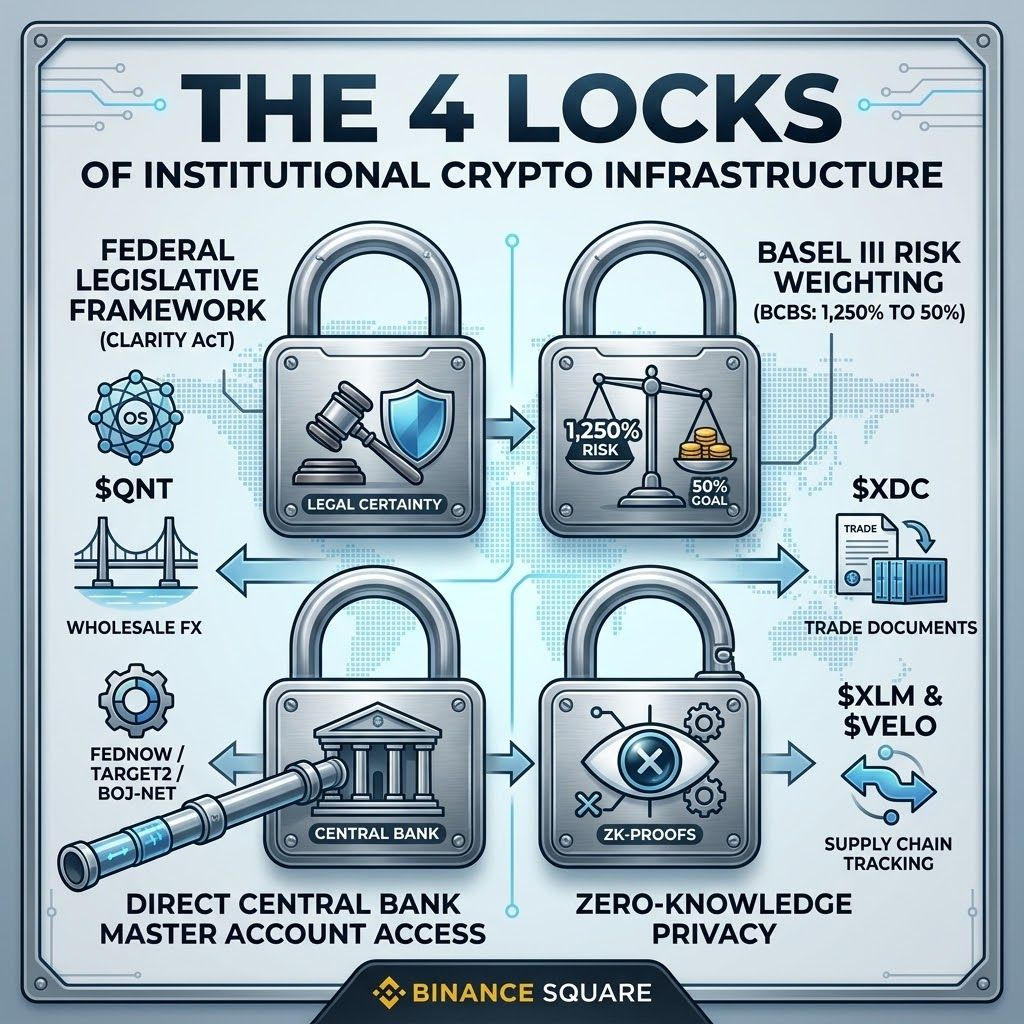
🔒 4 Kunci Pengaman Infrastruktur Institusional Kripto
Di back-end sistem keuangan global, empat kondisi sedang disiapkan agar modal institusional dapat mengaktifkan sakelar adopsi massal.
1. Kerangka Legislasi Federal (CLARITY Act)
Agar entitas keuangan besar dapat beroperasi dengan kepastian hukum, diperlukan persetujuan final atas undang-undang struktur pasar di AS. Kerangka ini melindungi para pengembang dan memungkinkan bank mengintegrasikan aset digital yang berguna ke dalam infrastruktur operasional mereka tanpa risiko sanksi administratif.
2. Pembobotan Risiko Basel III (BCBS: 1.250% vs. 20%-50%)
Ini adalah hambatan ekonomi paling ketat dari Bank for International Settlements. Di bawah skema Grup 2, pembobotan hukuman 1.250% mengharuskan sebuah bank untuk menahan $1 modal sendiri untuk setiap $1 eksposur pada aset digital, yang membuat biaya tinggi dan melarang kustodi dalam neraca. Reklasifikasi yang diajukan oleh perbankan internasional menuju rentang 20% hingga 50% untuk token penyelesaian yang memenuhi syarat adalah kunci yang akan membuka likuiditas berbasis neraca.
3. Akses Langsung ke Rekening Induk Bank Sentral
Platform infrastruktur DLT membutuhkan koneksi langsung ke sistem penyelesaian gross real-time (RTGS) bank sentral (seperti FedNow, BOJ-NET, atau TARGET2). Hal ini memungkinkan uang dasar untuk dikonversi dan ditukar dengan aset token secara instan.
4. Privasi Institusional dengan Bukti Zero-Knowledge
Bank-bank besar korporat tidak bisa menyelesaikan transaksi di jaringan publik dengan mengekspos jumlah, identitas, atau strategi kepada kompetitor langsung mereka. Integrasi kriptografi Zero-Knowledge memungkinkan audit dan validasi kepatuhan yang ketat terhadap ketentuan KYC/AML secara tidak dapat diubah, sekaligus menjamin kerahasiaan perbankan.
Setelah keempat kunci ini dilepaskan, likuiditas institusional akan mengalir ke sekelompok kecil jaringan interoperabel dengan standar ISO 20022: $QNT $XRP XDC $HBAR XLM
🔒 4 Kunci Pengaman Infrastruktur Institusional Kripto
Di back-end sistem keuangan global, empat kondisi sedang disiapkan agar modal institusional dapat mengaktifkan sakelar adopsi massal.
1. Kerangka Legislasi Federal (CLARITY Act)
Agar entitas keuangan besar dapat beroperasi dengan kepastian hukum, diperlukan persetujuan final atas undang-undang struktur pasar di AS. Kerangka ini melindungi para pengembang dan memungkinkan bank mengintegrasikan aset digital yang berguna ke dalam infrastruktur operasional mereka tanpa risiko sanksi administratif.
2. Pembobotan Risiko Basel III (BCBS: 1.250% vs. 20%-50%)
Ini adalah hambatan ekonomi paling ketat dari Bank for International Settlements. Di bawah skema Grup 2, pembobotan hukuman 1.250% mengharuskan sebuah bank untuk menahan $1 modal sendiri untuk setiap $1 eksposur pada aset digital, yang membuat biaya tinggi dan melarang kustodi dalam neraca. Reklasifikasi yang diajukan oleh perbankan internasional menuju rentang 20% hingga 50% untuk token penyelesaian yang memenuhi syarat adalah kunci yang akan membuka likuiditas berbasis neraca.
3. Akses Langsung ke Rekening Induk Bank Sentral
Platform infrastruktur DLT membutuhkan koneksi langsung ke sistem penyelesaian gross real-time (RTGS) bank sentral (seperti FedNow, BOJ-NET, atau TARGET2). Hal ini memungkinkan uang dasar untuk dikonversi dan ditukar dengan aset token secara instan.
4. Privasi Institusional dengan Bukti Zero-Knowledge
Bank-bank besar korporat tidak bisa menyelesaikan transaksi di jaringan publik dengan mengekspos jumlah, identitas, atau strategi kepada kompetitor langsung mereka. Integrasi kriptografi Zero-Knowledge memungkinkan audit dan validasi kepatuhan yang ketat terhadap ketentuan KYC/AML secara tidak dapat diubah, sekaligus menjamin kerahasiaan perbankan.
Setelah keempat kunci ini dilepaskan, likuiditas institusional akan mengalir ke sekelompok kecil jaringan interoperabel dengan standar ISO 20022: $QNT $XRP XDC $HBAR XLM
Di back-end sistem keuangan global, empat kondisi sedang disiapkan agar modal institusional dapat mengaktifkan sakelar adopsi massal.
1. Kerangka Legislasi Federal (CLARITY Act)
Agar entitas keuangan besar dapat beroperasi dengan kepastian hukum, diperlukan persetujuan final atas undang-undang struktur pasar di AS. Kerangka ini melindungi para pengembang dan memungkinkan bank mengintegrasikan aset digital yang berguna ke dalam infrastruktur operasional mereka tanpa risiko sanksi administratif.
2. Pembobotan Risiko Basel III (BCBS: 1.250% vs. 20%-50%)
Ini adalah hambatan ekonomi paling ketat dari Bank for International Settlements. Di bawah skema Grup 2, pembobotan hukuman 1.250% mengharuskan sebuah bank untuk menahan $1 modal sendiri untuk setiap $1 eksposur pada aset digital, yang membuat biaya tinggi dan melarang kustodi dalam neraca. Reklasifikasi yang diajukan oleh perbankan internasional menuju rentang 20% hingga 50% untuk token penyelesaian yang memenuhi syarat adalah kunci yang akan membuka likuiditas berbasis neraca.
3. Akses Langsung ke Rekening Induk Bank Sentral
Platform infrastruktur DLT membutuhkan koneksi langsung ke sistem penyelesaian gross real-time (RTGS) bank sentral (seperti FedNow, BOJ-NET, atau TARGET2). Hal ini memungkinkan uang dasar untuk dikonversi dan ditukar dengan aset token secara instan.
4. Privasi Institusional dengan Bukti Zero-Knowledge
Bank-bank besar korporat tidak bisa menyelesaikan transaksi di jaringan publik dengan mengekspos jumlah, identitas, atau strategi kepada kompetitor langsung mereka. Integrasi kriptografi Zero-Knowledge memungkinkan audit dan validasi kepatuhan yang ketat terhadap ketentuan KYC/AML secara tidak dapat diubah, sekaligus menjamin kerahasiaan perbankan.
Setelah keempat kunci ini dilepaskan, likuiditas institusional akan mengalir ke sekelompok kecil jaringan interoperabel dengan standar ISO 20022: $QNT $XRP XDC $HBAR XLM
2
204
·
--
Bullish
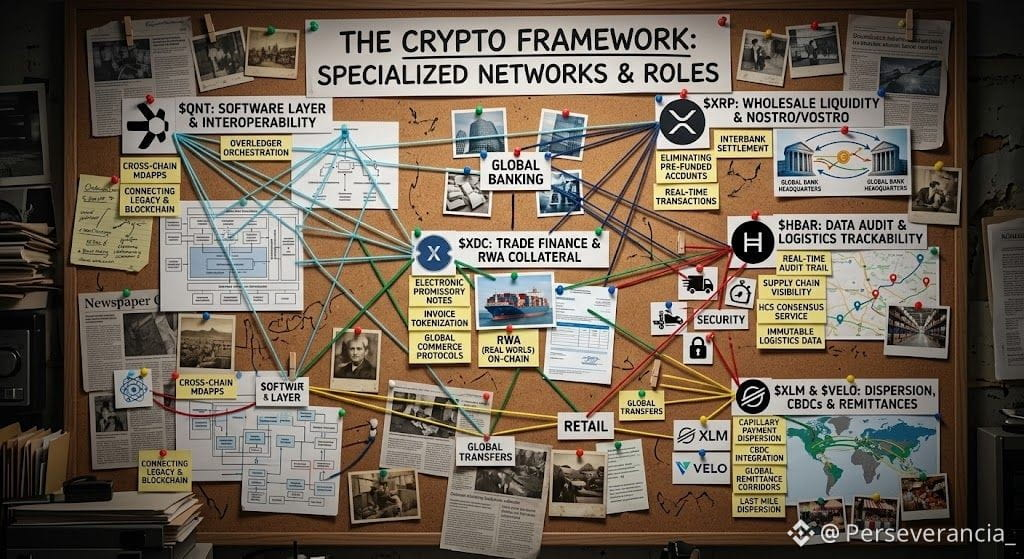
Mengapa pasar akan mengonsolidasikan diri pada jumlah jaringan yang terbatas
Corong Regulasi dan Tata Kelola: Tidak BIS, tidak IMF, dan tidak bank sentral besar akan menghubungkan sistem mereka ke proyek anonim tanpa node yang teregulasi atau dengan model tata kelola yang tidak stabil. Jaringan seperti XRP, XDC, HBAR, atau XLM memiliki dewan tata kelola perusahaan, kepatuhan ISO 20022, dan kompatibilitas hukum langsung.
Spesialisasi Berdasarkan Monopoli Fungsional:
$QNT dikhususkan untuk lapisan perangkat lunak dan interoperabilitas antarjaringan.
$XRP menyerap likuiditas grosir antarbank dan akun Nostro/Vostro.
$XDC memonopoli wesel perdagangan luar negeri, faktur, dan jaminan RWA.
$HBAR memastikan audit data secara real-time dan jejak/logistik yang dapat ditelusuri.
$XLM dan$VELO menguasai penyebaran kapiler pembayaran, CBDC, dan koridor pengiriman uang.
Mengapa pasar akan mengonsolidasikan diri pada jumlah jaringan yang terbatas
Corong Regulasi dan Tata Kelola: Tidak BIS, tidak IMF, dan tidak bank sentral besar akan menghubungkan sistem mereka ke proyek anonim tanpa node yang teregulasi atau dengan model tata kelola yang tidak stabil. Jaringan seperti XRP, XDC, HBAR, atau XLM memiliki dewan tata kelola perusahaan, kepatuhan ISO 20022, dan kompatibilitas hukum langsung.
Spesialisasi Berdasarkan Monopoli Fungsional:
$QNT dikhususkan untuk lapisan perangkat lunak dan interoperabilitas antarjaringan.
$XRP menyerap likuiditas grosir antarbank dan akun Nostro/Vostro.
$XDC memonopoli wesel perdagangan luar negeri, faktur, dan jaminan RWA.
$HBAR memastikan audit data secara real-time dan jejak/logistik yang dapat ditelusuri.
$XLM dan$VELO menguasai penyebaran kapiler pembayaran, CBDC, dan koridor pengiriman uang.
Corong Regulasi dan Tata Kelola: Tidak BIS, tidak IMF, dan tidak bank sentral besar akan menghubungkan sistem mereka ke proyek anonim tanpa node yang teregulasi atau dengan model tata kelola yang tidak stabil. Jaringan seperti XRP, XDC, HBAR, atau XLM memiliki dewan tata kelola perusahaan, kepatuhan ISO 20022, dan kompatibilitas hukum langsung.
Spesialisasi Berdasarkan Monopoli Fungsional:
$QNT dikhususkan untuk lapisan perangkat lunak dan interoperabilitas antarjaringan.
$XRP menyerap likuiditas grosir antarbank dan akun Nostro/Vostro.
$XDC memonopoli wesel perdagangan luar negeri, faktur, dan jaminan RWA.
$HBAR memastikan audit data secara real-time dan jejak/logistik yang dapat ditelusuri.
$XLM dan$VELO menguasai penyebaran kapiler pembayaran, CBDC, dan koridor pengiriman uang.
3
280
·
--
Bullish
Terverifikasi
Adopsi teknologi Ripple, XRP, dan stablecoin RLUSD di pasar Jepang didorong oleh tiga faktor urgensi sistemik
Runtuhnya model perbankan tradisional akibat penuaan demografis: Dengan populasi yang menurun dan kelangkaan tenaga kerja yang parah di sektor keuangan dan administrasi, Jepang perlu mengotomatisasi sepenuhnya infrastruktur pembayaran antarbank dan lintas negara agar tetap kompetitif secara global.
Jembatan regulasi resmi (JFSA dan SBI): Jauh dari sekadar penetapan darurat, Jepang telah membangun selama satu dekade kerangka hukum digital asset paling maju di dunia melalui Undang-Undang Layanan Pembayaran. Setelah persetujuan resmi dari JFSA, stablecoin $RLUSD mulai beroperasi secara formal melalui SBI VC Trade, menjadi saluran yang teregulasi untuk penyelesaian institusional dan perdagangan luar negeri.
Penguasaan jaringan pembayaran dan tokenisasi aset: Melalui SBI Ripple Asia, Jepang tidak hanya mengalami, tetapi juga menerapkan solusi berskala besar: mulai dari koridor remitansi SBI Remit menggunakan $XRP hingga tokenisasi pasar pembayaran prabayar bernilai multi-miliar yen dan obligasi korporat dalam jaringan (XRPL).
Urgensi Jepang tidak lahir dari kepanikan, melainkan dari kebutuhan untuk memodernisasi rel keuangan mereka sebelum biaya mempertahankan sistem koresponden tradisional era 90-an mencekik ekonomi pengekspornya.
Adopsi teknologi Ripple, XRP, dan stablecoin RLUSD di pasar Jepang didorong oleh tiga faktor urgensi sistemik
Runtuhnya model perbankan tradisional akibat penuaan demografis: Dengan populasi yang menurun dan kelangkaan tenaga kerja yang parah di sektor keuangan dan administrasi, Jepang perlu mengotomatisasi sepenuhnya infrastruktur pembayaran antarbank dan lintas negara agar tetap kompetitif secara global.
Jembatan regulasi resmi (JFSA dan SBI): Jauh dari sekadar penetapan darurat, Jepang telah membangun selama satu dekade kerangka hukum digital asset paling maju di dunia melalui Undang-Undang Layanan Pembayaran. Setelah persetujuan resmi dari JFSA, stablecoin $RLUSD mulai beroperasi secara formal melalui SBI VC Trade, menjadi saluran yang teregulasi untuk penyelesaian institusional dan perdagangan luar negeri.
Penguasaan jaringan pembayaran dan tokenisasi aset: Melalui SBI Ripple Asia, Jepang tidak hanya mengalami, tetapi juga menerapkan solusi berskala besar: mulai dari koridor remitansi SBI Remit menggunakan $XRP hingga tokenisasi pasar pembayaran prabayar bernilai multi-miliar yen dan obligasi korporat dalam jaringan (XRPL).
Urgensi Jepang tidak lahir dari kepanikan, melainkan dari kebutuhan untuk memodernisasi rel keuangan mereka sebelum biaya mempertahankan sistem koresponden tradisional era 90-an mencekik ekonomi pengekspornya.
Runtuhnya model perbankan tradisional akibat penuaan demografis: Dengan populasi yang menurun dan kelangkaan tenaga kerja yang parah di sektor keuangan dan administrasi, Jepang perlu mengotomatisasi sepenuhnya infrastruktur pembayaran antarbank dan lintas negara agar tetap kompetitif secara global.
Jembatan regulasi resmi (JFSA dan SBI): Jauh dari sekadar penetapan darurat, Jepang telah membangun selama satu dekade kerangka hukum digital asset paling maju di dunia melalui Undang-Undang Layanan Pembayaran. Setelah persetujuan resmi dari JFSA, stablecoin $RLUSD mulai beroperasi secara formal melalui SBI VC Trade, menjadi saluran yang teregulasi untuk penyelesaian institusional dan perdagangan luar negeri.
Penguasaan jaringan pembayaran dan tokenisasi aset: Melalui SBI Ripple Asia, Jepang tidak hanya mengalami, tetapi juga menerapkan solusi berskala besar: mulai dari koridor remitansi SBI Remit menggunakan $XRP hingga tokenisasi pasar pembayaran prabayar bernilai multi-miliar yen dan obligasi korporat dalam jaringan (XRPL).
Urgensi Jepang tidak lahir dari kepanikan, melainkan dari kebutuhan untuk memodernisasi rel keuangan mereka sebelum biaya mempertahankan sistem koresponden tradisional era 90-an mencekik ekonomi pengekspornya.
2
5
607
·
--
Bullish
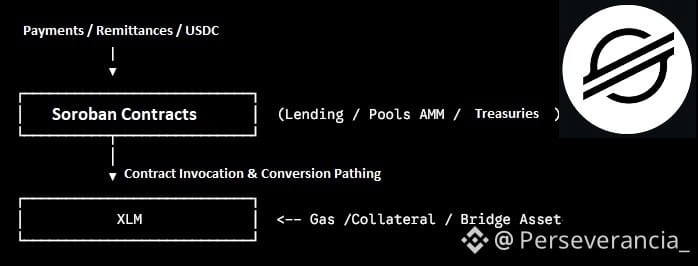
Soroban: Lapisan kontrak pintar
Sebelum peluncuran Soroban, Stellar memproses secara eksklusif transfer sederhana dan transaksi tetap dalam buku order.
Soroban mengintegrasikan kontrak pintar berkecepatan tinggi yang dapat diprogram berbasis WebAssembly (WASM) dan Rust.
USDC asli yang diterbitkan oleh Circle di Stellar berperan sebagai dolar digital sintetis utama bagi para pelaku pembayaran
Perusahaan pengiriman uang global (seperti MoneyGram) tidak perlu menahan dolar fisik dalam rekening bank di tujuan. Mereka mengirim $USDC di jaringan Stellar dalam 3 hingga 5 detik dengan biaya mikro-sen.
Jaringan para Anchor (bank lokal dan fintech yang terhubung ke Stellar) langsung mengonversi USDC tersebut menjadi mata uang lokal negara tujuan (seperti Peso, Real, Euro, atau Baht).
Pertumbuhan Soroban dan USDC asli mengonfirmasi bahwa Stellar tidak hanya sekadar memindahkan dolar digital, tetapi juga memprogram aliran uang tersebut secara real-time.
Agar jaringan dapat menyerap triliunan dolar dalam pembayaran di rute tanpa membuat likuiditas kontrak pintar kolaps, $XLM harus mempertahankan nilai satuan yang sangat besar, memastikan bahwa pool Soroban memiliki kapasitas dukungan sesuai kebutuhan yang diminta oleh ekonomi dunia nyata.
Soroban: Lapisan kontrak pintar
Sebelum peluncuran Soroban, Stellar memproses secara eksklusif transfer sederhana dan transaksi tetap dalam buku order.
Soroban mengintegrasikan kontrak pintar berkecepatan tinggi yang dapat diprogram berbasis WebAssembly (WASM) dan Rust.
USDC asli yang diterbitkan oleh Circle di Stellar berperan sebagai dolar digital sintetis utama bagi para pelaku pembayaran
Perusahaan pengiriman uang global (seperti MoneyGram) tidak perlu menahan dolar fisik dalam rekening bank di tujuan. Mereka mengirim $USDC di jaringan Stellar dalam 3 hingga 5 detik dengan biaya mikro-sen.
Jaringan para Anchor (bank lokal dan fintech yang terhubung ke Stellar) langsung mengonversi USDC tersebut menjadi mata uang lokal negara tujuan (seperti Peso, Real, Euro, atau Baht).
Pertumbuhan Soroban dan USDC asli mengonfirmasi bahwa Stellar tidak hanya sekadar memindahkan dolar digital, tetapi juga memprogram aliran uang tersebut secara real-time.
Agar jaringan dapat menyerap triliunan dolar dalam pembayaran di rute tanpa membuat likuiditas kontrak pintar kolaps, $XLM harus mempertahankan nilai satuan yang sangat besar, memastikan bahwa pool Soroban memiliki kapasitas dukungan sesuai kebutuhan yang diminta oleh ekonomi dunia nyata.
Sebelum peluncuran Soroban, Stellar memproses secara eksklusif transfer sederhana dan transaksi tetap dalam buku order.
Soroban mengintegrasikan kontrak pintar berkecepatan tinggi yang dapat diprogram berbasis WebAssembly (WASM) dan Rust.
USDC asli yang diterbitkan oleh Circle di Stellar berperan sebagai dolar digital sintetis utama bagi para pelaku pembayaran
Perusahaan pengiriman uang global (seperti MoneyGram) tidak perlu menahan dolar fisik dalam rekening bank di tujuan. Mereka mengirim $USDC di jaringan Stellar dalam 3 hingga 5 detik dengan biaya mikro-sen.
Jaringan para Anchor (bank lokal dan fintech yang terhubung ke Stellar) langsung mengonversi USDC tersebut menjadi mata uang lokal negara tujuan (seperti Peso, Real, Euro, atau Baht).
Pertumbuhan Soroban dan USDC asli mengonfirmasi bahwa Stellar tidak hanya sekadar memindahkan dolar digital, tetapi juga memprogram aliran uang tersebut secara real-time.
Agar jaringan dapat menyerap triliunan dolar dalam pembayaran di rute tanpa membuat likuiditas kontrak pintar kolaps, $XLM harus mempertahankan nilai satuan yang sangat besar, memastikan bahwa pool Soroban memiliki kapasitas dukungan sesuai kebutuhan yang diminta oleh ekonomi dunia nyata.
3
102
·
--
Bullish
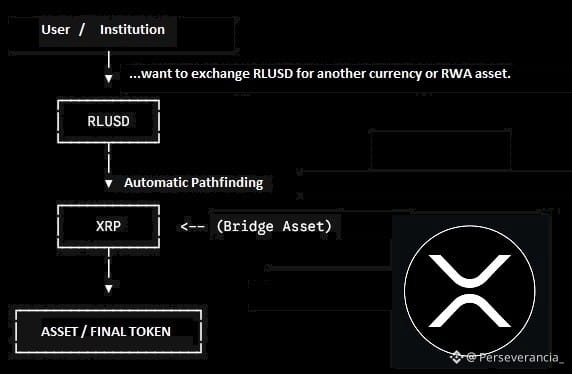
Integrasi stablecoin RLUSD dan kumpulan likuiditas AMM
Apa yang diwakili oleh stablecoin RLUSD
Dukungan Institusional: RLUSD adalah stablecoin korporat dari Ripple yang didukung 1:1 dengan simpanan dolar, obligasi Treasury AS jangka pendek, dan setara kas.
Jangkar Nilai On-Chain: Memungkinkan bank, dana, dan institusi keuangan beroperasi di blockchain tanpa menghadapi volatilitas harga selama kustodi atau transfer.
Kapasitas Multirantai: Beroperasi secara native di XRPL maupun di jaringan utama Ethereum, berperan sebagai penghubung likuiditas dolar-kripto antar ekosistem.
Mengapa ini menjadi katalis langsung bagi nilai XRP?
Perutean Rute (Pathfinding):
Saat mentransaksikan pasangan dengan likuiditas langsung yang rendah (misalnya, RLUSD ke mata uang lokal atau aset tokenized RWA), mesin jaringan merutekan order melalui pasangan dengan kedalaman terbesar yang tersedia: RLUSD--->XRP--->Aset Tujuan
Hal ini menjadikan $XRP sebagai mata uang jembatan universal pada DEX native, meningkatkan permintaan belinya secara berkelanjutan seiring dengan meningkatnya penggunaan $RLUSD .
Penguncian Pasokan (Lockup Likuiditas):
Untuk membuat atau ikut dalam pool imbal hasil (mis. RLUSD / XRP), penyedia likuiditas harus menyetor kedua sisi pasangan.
Saat volume RLUSD tumbuh, miliaran token XRP dikunci di pool AMM untuk memperoleh komisi pertukaran (0,3% per transaksi), sehingga mengurangi pasokan XRP yang tersedia untuk dijual di bursa.
Pembakaran Deflasioner dari Biaya:
Setiap pembuatan pool, pemungutan suara atas komisi, atau pertukaran di AMM mengonsumsi dan membakar fraksi kecil dari $XRP.
Lonjakan eksponensial dalam aktivitas on-chain mempercepat laju pembakaran pasokan total XRP dalam jangka panjang.
Integrasi stablecoin RLUSD dan kumpulan likuiditas AMM
Apa yang diwakili oleh stablecoin RLUSD
Dukungan Institusional: RLUSD adalah stablecoin korporat dari Ripple yang didukung 1:1 dengan simpanan dolar, obligasi Treasury AS jangka pendek, dan setara kas.
Jangkar Nilai On-Chain: Memungkinkan bank, dana, dan institusi keuangan beroperasi di blockchain tanpa menghadapi volatilitas harga selama kustodi atau transfer.
Kapasitas Multirantai: Beroperasi secara native di XRPL maupun di jaringan utama Ethereum, berperan sebagai penghubung likuiditas dolar-kripto antar ekosistem.
Mengapa ini menjadi katalis langsung bagi nilai XRP?
Perutean Rute (Pathfinding):
Saat mentransaksikan pasangan dengan likuiditas langsung yang rendah (misalnya, RLUSD ke mata uang lokal atau aset tokenized RWA), mesin jaringan merutekan order melalui pasangan dengan kedalaman terbesar yang tersedia: RLUSD--->XRP--->Aset Tujuan
Hal ini menjadikan $XRP sebagai mata uang jembatan universal pada DEX native, meningkatkan permintaan belinya secara berkelanjutan seiring dengan meningkatnya penggunaan $RLUSD .
Penguncian Pasokan (Lockup Likuiditas):
Untuk membuat atau ikut dalam pool imbal hasil (mis. RLUSD / XRP), penyedia likuiditas harus menyetor kedua sisi pasangan.
Saat volume RLUSD tumbuh, miliaran token XRP dikunci di pool AMM untuk memperoleh komisi pertukaran (0,3% per transaksi), sehingga mengurangi pasokan XRP yang tersedia untuk dijual di bursa.
Pembakaran Deflasioner dari Biaya:
Setiap pembuatan pool, pemungutan suara atas komisi, atau pertukaran di AMM mengonsumsi dan membakar fraksi kecil dari $XRP .
Lonjakan eksponensial dalam aktivitas on-chain mempercepat laju pembakaran pasokan total XRP dalam jangka panjang.
Apa yang diwakili oleh stablecoin RLUSD
Dukungan Institusional: RLUSD adalah stablecoin korporat dari Ripple yang didukung 1:1 dengan simpanan dolar, obligasi Treasury AS jangka pendek, dan setara kas.
Jangkar Nilai On-Chain: Memungkinkan bank, dana, dan institusi keuangan beroperasi di blockchain tanpa menghadapi volatilitas harga selama kustodi atau transfer.
Kapasitas Multirantai: Beroperasi secara native di XRPL maupun di jaringan utama Ethereum, berperan sebagai penghubung likuiditas dolar-kripto antar ekosistem.
Mengapa ini menjadi katalis langsung bagi nilai XRP?
Perutean Rute (Pathfinding):
Saat mentransaksikan pasangan dengan likuiditas langsung yang rendah (misalnya, RLUSD ke mata uang lokal atau aset tokenized RWA), mesin jaringan merutekan order melalui pasangan dengan kedalaman terbesar yang tersedia: RLUSD--->XRP--->Aset Tujuan
Hal ini menjadikan $XRP sebagai mata uang jembatan universal pada DEX native, meningkatkan permintaan belinya secara berkelanjutan seiring dengan meningkatnya penggunaan $RLUSD .
Penguncian Pasokan (Lockup Likuiditas):
Untuk membuat atau ikut dalam pool imbal hasil (mis. RLUSD / XRP), penyedia likuiditas harus menyetor kedua sisi pasangan.
Saat volume RLUSD tumbuh, miliaran token XRP dikunci di pool AMM untuk memperoleh komisi pertukaran (0,3% per transaksi), sehingga mengurangi pasokan XRP yang tersedia untuk dijual di bursa.
Pembakaran Deflasioner dari Biaya:
Setiap pembuatan pool, pemungutan suara atas komisi, atau pertukaran di AMM mengonsumsi dan membakar fraksi kecil dari $XRP .
Lonjakan eksponensial dalam aktivitas on-chain mempercepat laju pembakaran pasokan total XRP dalam jangka panjang.
4
282
·
--
Bullish
"BUKAN SEBERAPA BANYAK, TAPI KEPADA SIAPA"
Perbedaan teknis antara penjualan yang merusak dan revaluasi strategis didasarkan pada mekanisme likuiditas:
Penjualan di pasar terbuka (Spot/Exchanges):
Jika #Ripple melepas dan menjual secara besar-besaran cadangannya di bursa publik, kedalaman order book tidak akan mampu menyerap penawaran tersebut. Slippage harga akan menghapus likuiditas pembeli dan memicu kejatuhan harga secara langsung.
Penyerapan di luar pasar (OTC / Perjanjian Treasury):
Ketika blok aset dipindahkan melalui meja Over-The-Counter (OTC) atau perjanjian langsung dengan lembaga keuangan atau treasury negara, transaksi tersebut tidak menyentuh order book publik. Harga di layar tidak turun karena tidak ada tekanan jual di bursa.
Efek utilitas sebagai agunan:
Jika pelaku institusional atau negara (AS, BIS, BANK...) mengakuisisi volume besar dari escrow, bukan untuk berspekulasi, melainkan untuk menguncinya sebagai cadangan likuiditas lintas batas atau agunan penyelesaian, maka terjadi efek sebaliknya: pasokan beredar yang tersedia bagi pasar ritel menyusut drastis sementara penggunaan jaringannya divalidasi, yang memicu revaluasi akibat kelangkaan dan permintaan utilitas.
Pergerakan nyata di balik aset infrastruktur tidak akan diumumkan di media sosial, melainkan melalui integrasi diam-diam pada jalur pembayaran dan pemindahan blok likuiditas secara tertutup.
🚀🚀🚀 $XRP 🚀🚀🚀
"BUKAN SEBERAPA BANYAK, TAPI KEPADA SIAPA"
Perbedaan teknis antara penjualan yang merusak dan revaluasi strategis didasarkan pada mekanisme likuiditas:
Penjualan di pasar terbuka (Spot/Exchanges):
Jika #Ripple melepas dan menjual secara besar-besaran cadangannya di bursa publik, kedalaman order book tidak akan mampu menyerap penawaran tersebut. Slippage harga akan menghapus likuiditas pembeli dan memicu kejatuhan harga secara langsung.
Penyerapan di luar pasar (OTC / Perjanjian Treasury):
Ketika blok aset dipindahkan melalui meja Over-The-Counter (OTC) atau perjanjian langsung dengan lembaga keuangan atau treasury negara, transaksi tersebut tidak menyentuh order book publik. Harga di layar tidak turun karena tidak ada tekanan jual di bursa.
Efek utilitas sebagai agunan:
Jika pelaku institusional atau negara (AS, BIS, BANK...) mengakuisisi volume besar dari escrow, bukan untuk berspekulasi, melainkan untuk menguncinya sebagai cadangan likuiditas lintas batas atau agunan penyelesaian, maka terjadi efek sebaliknya: pasokan beredar yang tersedia bagi pasar ritel menyusut drastis sementara penggunaan jaringannya divalidasi, yang memicu revaluasi akibat kelangkaan dan permintaan utilitas.
Pergerakan nyata di balik aset infrastruktur tidak akan diumumkan di media sosial, melainkan melalui integrasi diam-diam pada jalur pembayaran dan pemindahan blok likuiditas secara tertutup.
🚀🚀🚀 $XRP 🚀🚀🚀
Perbedaan teknis antara penjualan yang merusak dan revaluasi strategis didasarkan pada mekanisme likuiditas:
Penjualan di pasar terbuka (Spot/Exchanges):
Jika #Ripple melepas dan menjual secara besar-besaran cadangannya di bursa publik, kedalaman order book tidak akan mampu menyerap penawaran tersebut. Slippage harga akan menghapus likuiditas pembeli dan memicu kejatuhan harga secara langsung.
Penyerapan di luar pasar (OTC / Perjanjian Treasury):
Ketika blok aset dipindahkan melalui meja Over-The-Counter (OTC) atau perjanjian langsung dengan lembaga keuangan atau treasury negara, transaksi tersebut tidak menyentuh order book publik. Harga di layar tidak turun karena tidak ada tekanan jual di bursa.
Efek utilitas sebagai agunan:
Jika pelaku institusional atau negara (AS, BIS, BANK...) mengakuisisi volume besar dari escrow, bukan untuk berspekulasi, melainkan untuk menguncinya sebagai cadangan likuiditas lintas batas atau agunan penyelesaian, maka terjadi efek sebaliknya: pasokan beredar yang tersedia bagi pasar ritel menyusut drastis sementara penggunaan jaringannya divalidasi, yang memicu revaluasi akibat kelangkaan dan permintaan utilitas.
Pergerakan nyata di balik aset infrastruktur tidak akan diumumkan di media sosial, melainkan melalui integrasi diam-diam pada jalur pembayaran dan pemindahan blok likuiditas secara tertutup.
🚀🚀🚀 $XRP 🚀🚀🚀
3
488
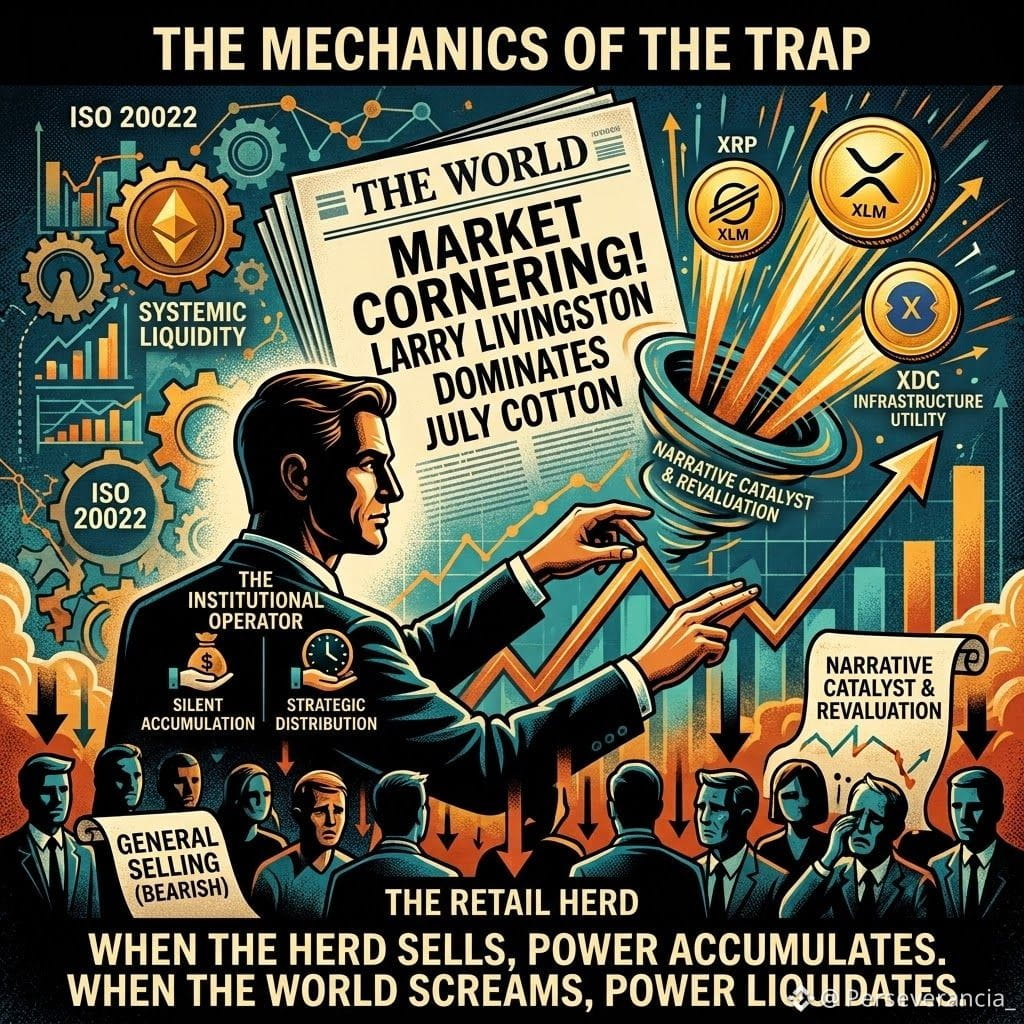
Dalam salah satu bagian dari "Memorias de un operador de acciones" (LEFEVRE, 1923)
Diceritakan bagaimana Livermore mengelola pembelian di pasar kapas. (Saya selalu kembali kepadanya dalam buku El Método Wyckoff karya E. Diaz Valdecantos)
Sangat saya rekomendasikan; ini adalah bagian yang seharusnya dibaca berkali-kali oleh setiap trader atau investor. Karena panjang, saya tidak bisa mempostingnya.
Inti Cerita: Mekanika Perangkap Likuiditas
Bagian tersebut merangkum empat pilar manipulasi dan distribusi yang dilakukan oleh seorang operator institusional (pola Wyckoff / Jesse Livermore):
Penyerapan Diam-diam dalam Konsensus Kawanan: Ketika massa pasar menganut satu narasi bearish dan menjual secara masif, operator besar memanfaatkan likuiditas hasil penjualan tersebut untuk mengakumulasi posisi yang dominan tanpa menaikkan harga.
Uji Pasar (Testing): Dengan pesanan kecil pada momen kritis saat penutupan, operator menguji kedalaman penawaran. Saat ia memastikan likuiditas dari sisi penjual sudah habis, harga melonjak dan mengepung para short seller.
Katalis Naratif (Media / Berita): Sampul koran (World) bukan penggerak utama pergerakan, melainkan penguat kepanikan dan euforia. Ini menghasilkan arus besar pembeli ritel yang tertarik oleh FOMO (Fear Of Missing Out).
Distribusi dan Injeksi Likuiditas pada Keluarannya: Posisi yang sangat besar tidak bisa dijual dalam hari-hari normal tanpa merusak harga. Operator memanfaatkan lonjakan euforia pembeli yang dipicu oleh berita untuk melepas 100% posisinya dalam hitungan menit, tepat di puncak pasar.
Saya membagikannya agar memahami apa yang terjadi hari ini dengan Crypto, dan bahwa itu sudah terjadi pada aset-aset lain, dan akan terulang lagi...
Dalam salah satu bagian dari "Memorias de un operador de acciones" (LEFEVRE, 1923)
Diceritakan bagaimana Livermore mengelola pembelian di pasar kapas. (Saya selalu kembali kepadanya dalam buku El Método Wyckoff karya E. Diaz Valdecantos)
Sangat saya rekomendasikan; ini adalah bagian yang seharusnya dibaca berkali-kali oleh setiap trader atau investor. Karena panjang, saya tidak bisa mempostingnya.
Inti Cerita: Mekanika Perangkap Likuiditas
Bagian tersebut merangkum empat pilar manipulasi dan distribusi yang dilakukan oleh seorang operator institusional (pola Wyckoff / Jesse Livermore):
Penyerapan Diam-diam dalam Konsensus Kawanan: Ketika massa pasar menganut satu narasi bearish dan menjual secara masif, operator besar memanfaatkan likuiditas hasil penjualan tersebut untuk mengakumulasi posisi yang dominan tanpa menaikkan harga.
Uji Pasar (Testing): Dengan pesanan kecil pada momen kritis saat penutupan, operator menguji kedalaman penawaran. Saat ia memastikan likuiditas dari sisi penjual sudah habis, harga melonjak dan mengepung para short seller.
Katalis Naratif (Media / Berita): Sampul koran (World) bukan penggerak utama pergerakan, melainkan penguat kepanikan dan euforia. Ini menghasilkan arus besar pembeli ritel yang tertarik oleh FOMO (Fear Of Missing Out).
Distribusi dan Injeksi Likuiditas pada Keluarannya: Posisi yang sangat besar tidak bisa dijual dalam hari-hari normal tanpa merusak harga. Operator memanfaatkan lonjakan euforia pembeli yang dipicu oleh berita untuk melepas 100% posisinya dalam hitungan menit, tepat di puncak pasar.
Saya membagikannya agar memahami apa yang terjadi hari ini dengan Crypto, dan bahwa itu sudah terjadi pada aset-aset lain, dan akan terulang lagi...
Diceritakan bagaimana Livermore mengelola pembelian di pasar kapas. (Saya selalu kembali kepadanya dalam buku El Método Wyckoff karya E. Diaz Valdecantos)
Sangat saya rekomendasikan; ini adalah bagian yang seharusnya dibaca berkali-kali oleh setiap trader atau investor. Karena panjang, saya tidak bisa mempostingnya.
Inti Cerita: Mekanika Perangkap Likuiditas
Bagian tersebut merangkum empat pilar manipulasi dan distribusi yang dilakukan oleh seorang operator institusional (pola Wyckoff / Jesse Livermore):
Penyerapan Diam-diam dalam Konsensus Kawanan: Ketika massa pasar menganut satu narasi bearish dan menjual secara masif, operator besar memanfaatkan likuiditas hasil penjualan tersebut untuk mengakumulasi posisi yang dominan tanpa menaikkan harga.
Uji Pasar (Testing): Dengan pesanan kecil pada momen kritis saat penutupan, operator menguji kedalaman penawaran. Saat ia memastikan likuiditas dari sisi penjual sudah habis, harga melonjak dan mengepung para short seller.
Katalis Naratif (Media / Berita): Sampul koran (World) bukan penggerak utama pergerakan, melainkan penguat kepanikan dan euforia. Ini menghasilkan arus besar pembeli ritel yang tertarik oleh FOMO (Fear Of Missing Out).
Distribusi dan Injeksi Likuiditas pada Keluarannya: Posisi yang sangat besar tidak bisa dijual dalam hari-hari normal tanpa merusak harga. Operator memanfaatkan lonjakan euforia pembeli yang dipicu oleh berita untuk melepas 100% posisinya dalam hitungan menit, tepat di puncak pasar.
Saya membagikannya agar memahami apa yang terjadi hari ini dengan Crypto, dan bahwa itu sudah terjadi pada aset-aset lain, dan akan terulang lagi...
4
394
·
--
Bullish
Terverifikasi
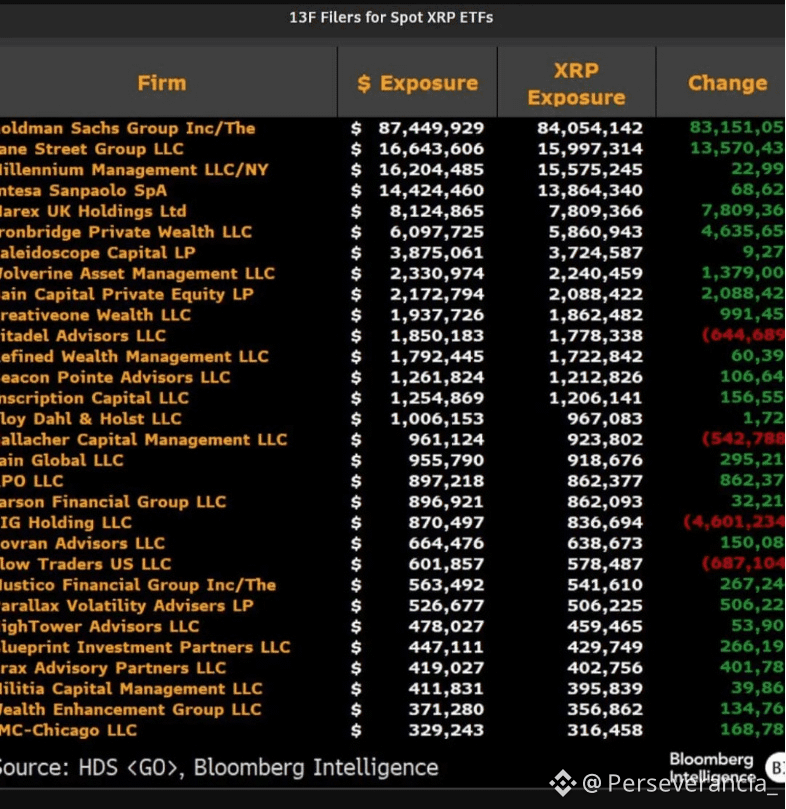
Formulir Form 13F dari SEC mengonfirmasi bahwa eksposur perbankan tidak dilakukan melalui kepemilikan langsung token di kas bank, melainkan melalui kendaraan finansial teregulasi seperti ETF Spot.
Mekanisme eksposur melalui Formulir 13F:
Formulir 13F adalah pernyataan triwulanan yang diwajibkan oleh SEC kepada para manajer investasi institusional yang mengelola setidaknya $100 juta dalam aset.
Divisi Perbankan Privat dan Wealth Management: Jutaan $XRP eksposur (dalam juta dolar) yang dilaporkan mewakili saham ETF Spot dalam portofolio manajemen kekayaan, dana investasi, atau klien institusional, bukan cadangan likuid di neraca perusahaan mereka.
By-pass regulasi melalui kemasan ETF: Dengan diperdagangkan di bursa yang teregulasi sebagai nilai efek, ETF menghilangkan masalah kustodi langsung, audit, dan penalti modal yang ketat yang diberlakukan oleh Komite Basel untuk aset digital dalam neraca bank komersial.
Akumulasi institusional berlapis: Daftar tersebut menampilkan raksasa seperti Goldman Sachs ($87M dalam eksposur), Jane Street ($16,6M), Millenium Manegement ($16,2) dan Intensa Sanpaolo ($14,4).
Menggunakan ETF sebagai kanal kepatuhan hukum untuk mengakumulasi eksposur terhadap aset yang menjadi dasarnya tanpa melanggar kerangka regulasi (seperti MiCA di Eropa).
Jalur ini menegaskan bagaimana modal institusional Eropa dan Amerika mengakses likuiditas token infrastruktur menggunakan arsitektur tradisional Wall Street.
Formulir Form 13F dari SEC mengonfirmasi bahwa eksposur perbankan tidak dilakukan melalui kepemilikan langsung token di kas bank, melainkan melalui kendaraan finansial teregulasi seperti ETF Spot.
Mekanisme eksposur melalui Formulir 13F:
Formulir 13F adalah pernyataan triwulanan yang diwajibkan oleh SEC kepada para manajer investasi institusional yang mengelola setidaknya $100 juta dalam aset.
Divisi Perbankan Privat dan Wealth Management: Jutaan $XRP eksposur (dalam juta dolar) yang dilaporkan mewakili saham ETF Spot dalam portofolio manajemen kekayaan, dana investasi, atau klien institusional, bukan cadangan likuid di neraca perusahaan mereka.
By-pass regulasi melalui kemasan ETF: Dengan diperdagangkan di bursa yang teregulasi sebagai nilai efek, ETF menghilangkan masalah kustodi langsung, audit, dan penalti modal yang ketat yang diberlakukan oleh Komite Basel untuk aset digital dalam neraca bank komersial.
Akumulasi institusional berlapis: Daftar tersebut menampilkan raksasa seperti Goldman Sachs ($87M dalam eksposur), Jane Street ($16,6M), Millenium Manegement ($16,2) dan Intensa Sanpaolo ($14,4).
Menggunakan ETF sebagai kanal kepatuhan hukum untuk mengakumulasi eksposur terhadap aset yang menjadi dasarnya tanpa melanggar kerangka regulasi (seperti MiCA di Eropa).
Jalur ini menegaskan bagaimana modal institusional Eropa dan Amerika mengakses likuiditas token infrastruktur menggunakan arsitektur tradisional Wall Street.
Mekanisme eksposur melalui Formulir 13F:
Formulir 13F adalah pernyataan triwulanan yang diwajibkan oleh SEC kepada para manajer investasi institusional yang mengelola setidaknya $100 juta dalam aset.
Divisi Perbankan Privat dan Wealth Management: Jutaan $XRP eksposur (dalam juta dolar) yang dilaporkan mewakili saham ETF Spot dalam portofolio manajemen kekayaan, dana investasi, atau klien institusional, bukan cadangan likuid di neraca perusahaan mereka.
By-pass regulasi melalui kemasan ETF: Dengan diperdagangkan di bursa yang teregulasi sebagai nilai efek, ETF menghilangkan masalah kustodi langsung, audit, dan penalti modal yang ketat yang diberlakukan oleh Komite Basel untuk aset digital dalam neraca bank komersial.
Akumulasi institusional berlapis: Daftar tersebut menampilkan raksasa seperti Goldman Sachs ($87M dalam eksposur), Jane Street ($16,6M), Millenium Manegement ($16,2) dan Intensa Sanpaolo ($14,4).
Menggunakan ETF sebagai kanal kepatuhan hukum untuk mengakumulasi eksposur terhadap aset yang menjadi dasarnya tanpa melanggar kerangka regulasi (seperti MiCA di Eropa).
Jalur ini menegaskan bagaimana modal institusional Eropa dan Amerika mengakses likuiditas token infrastruktur menggunakan arsitektur tradisional Wall Street.
2
4
739
·
--
Bullish
Sebagian Benar
PASARAN "OVERNIGHT REPOS" DI TERAPI INTENSIF: MENGAPA SISTEM MENGHARUSKAN TRANSISI KE ISO 20022
Di meja uang antarbank, kalimat paling krusial pada penutupan hari bukanlah harga Bitcoin; melainkan urgensi untuk "mencocokkan overnight". Pasar repo semalam (Overnight Repo), detak jantung yang menggerakkan lebih dari $12 triliun setiap hari, kini berada di ambang kolaps struktural.
Setiap bendahara bank memahami mekanismenya:
ketika "suku bunga overnight melonjak" karena kekurangan kas atau langkanya jaminan berkualitas tinggi (HQLA), entitas masuk ke mode panik untuk "meminjam pada overnight" dan menghindari penghentian penyelesaian (settlement). Selama bertahun-tahun, solusinya adalah mengizinkan "menitipkan di overnight" triliunan likuiditas yang menganggur. Namun, tambalan itu sudah habis masa pakainya.
MASALAH SISTEM WARISAN
Sistem perbankan lumpuh pada malam hari dan akhir pekan. Likuiditas membeku di akun Nostro/Vostro atau terikat pada siklus penyelesaian $T+2, sehingga menimbulkan risiko pihak lawan.
SOLUSI: INFRASTRUKTUR ISO 20022 ($T+0$)
Sistem menuntut evolusi menuju penyelesaian atomik dan instan 24/7.
$XRP | Likuiditas On-Demand dan Jembatan Antarbank
Menghapus kebutuhan untuk mempramuat akun di luar negeri, sehingga triliunan dana yang mengendap di overnight dapat dilepaskan menjadi arus kas aktif instan tanpa risiko kredit.
$QNT | Interoperabilitas dan Koneksi Sistem
Melalui Overledger, hubungkan sistem perbankan warisan dengan jaringan penyelesaian terdistribusi dan CBDC di bawah standar ISO 20022, sehingga bendahara dapat berinteraksi tanpa harus membangun ulang arsitektur mereka.
Refleksi:
Overnight adalah pipa tempat mengalirnya darah modal global. Ketika rel-rel lama tersendat, migrasi ke aset penyelesaian nyata tidak lagi menjadi opsi teknologi—melainkan menjadi soal bertahan hidup perbankan.
PASARAN "OVERNIGHT REPOS" DI TERAPI INTENSIF: MENGAPA SISTEM MENGHARUSKAN TRANSISI KE ISO 20022
Di meja uang antarbank, kalimat paling krusial pada penutupan hari bukanlah harga Bitcoin; melainkan urgensi untuk "mencocokkan overnight". Pasar repo semalam (Overnight Repo), detak jantung yang menggerakkan lebih dari $12 triliun setiap hari, kini berada di ambang kolaps struktural.
Setiap bendahara bank memahami mekanismenya:
ketika "suku bunga overnight melonjak" karena kekurangan kas atau langkanya jaminan berkualitas tinggi (HQLA), entitas masuk ke mode panik untuk "meminjam pada overnight" dan menghindari penghentian penyelesaian (settlement). Selama bertahun-tahun, solusinya adalah mengizinkan "menitipkan di overnight" triliunan likuiditas yang menganggur. Namun, tambalan itu sudah habis masa pakainya.
MASALAH SISTEM WARISAN
Sistem perbankan lumpuh pada malam hari dan akhir pekan. Likuiditas membeku di akun Nostro/Vostro atau terikat pada siklus penyelesaian $T+2, sehingga menimbulkan risiko pihak lawan.
SOLUSI: INFRASTRUKTUR ISO 20022 ($T+0$)
Sistem menuntut evolusi menuju penyelesaian atomik dan instan 24/7.
$XRP | Likuiditas On-Demand dan Jembatan Antarbank
Menghapus kebutuhan untuk mempramuat akun di luar negeri, sehingga triliunan dana yang mengendap di overnight dapat dilepaskan menjadi arus kas aktif instan tanpa risiko kredit.
$QNT | Interoperabilitas dan Koneksi Sistem
Melalui Overledger, hubungkan sistem perbankan warisan dengan jaringan penyelesaian terdistribusi dan CBDC di bawah standar ISO 20022, sehingga bendahara dapat berinteraksi tanpa harus membangun ulang arsitektur mereka.
Refleksi:
Overnight adalah pipa tempat mengalirnya darah modal global. Ketika rel-rel lama tersendat, migrasi ke aset penyelesaian nyata tidak lagi menjadi opsi teknologi—melainkan menjadi soal bertahan hidup perbankan.
Di meja uang antarbank, kalimat paling krusial pada penutupan hari bukanlah harga Bitcoin; melainkan urgensi untuk "mencocokkan overnight". Pasar repo semalam (Overnight Repo), detak jantung yang menggerakkan lebih dari $12 triliun setiap hari, kini berada di ambang kolaps struktural.
Setiap bendahara bank memahami mekanismenya:
ketika "suku bunga overnight melonjak" karena kekurangan kas atau langkanya jaminan berkualitas tinggi (HQLA), entitas masuk ke mode panik untuk "meminjam pada overnight" dan menghindari penghentian penyelesaian (settlement). Selama bertahun-tahun, solusinya adalah mengizinkan "menitipkan di overnight" triliunan likuiditas yang menganggur. Namun, tambalan itu sudah habis masa pakainya.
MASALAH SISTEM WARISAN
Sistem perbankan lumpuh pada malam hari dan akhir pekan. Likuiditas membeku di akun Nostro/Vostro atau terikat pada siklus penyelesaian $T+2, sehingga menimbulkan risiko pihak lawan.
SOLUSI: INFRASTRUKTUR ISO 20022 ($T+0$)
Sistem menuntut evolusi menuju penyelesaian atomik dan instan 24/7.
$XRP | Likuiditas On-Demand dan Jembatan Antarbank
Menghapus kebutuhan untuk mempramuat akun di luar negeri, sehingga triliunan dana yang mengendap di overnight dapat dilepaskan menjadi arus kas aktif instan tanpa risiko kredit.
$QNT | Interoperabilitas dan Koneksi Sistem
Melalui Overledger, hubungkan sistem perbankan warisan dengan jaringan penyelesaian terdistribusi dan CBDC di bawah standar ISO 20022, sehingga bendahara dapat berinteraksi tanpa harus membangun ulang arsitektur mereka.
Refleksi:
Overnight adalah pipa tempat mengalirnya darah modal global. Ketika rel-rel lama tersendat, migrasi ke aset penyelesaian nyata tidak lagi menjadi opsi teknologi—melainkan menjadi soal bertahan hidup perbankan.
3
691
·
--
Bullish
PENETAPAN ULANG HARGA INSTITUSIONAL BUKANLAH SEPERTI SPINNING PUMP: BEGINILAH CARA PENYESUAIAN HARGA AKAN DILAKUKAN BERDASARKAN UTILITAS NYATA
Ketika kerangka regulasi sudah ditutup dan modal Wall Street mengambil kendali, repricing token infrastruktur tidak akan merespons spekulasi ritel, melainkan mekanisme likuiditas dan penyerapan penawaran.
1. Paradoks Kedalaman (Menghindari Slippage)
Agar perbankan atau DTCC melikuidasi miliaran dolar dalam hitungan detik menggunakan token jembatan, aset tersebut membutuhkan harga per unit yang tinggi secara desain. Harga rendah dengan buku pesanan yang tipis akan menimbulkan slippage yang merusak. Untuk menggerakkan volume nyata, likuiditas menuntut penilaian ulang (revaluasi).
2. Penyerapan Penawaran (Supply Lock)
Seiring tokenisasi RWA dan node korporat membekukan token sebagai agunan, pasokan likuid di bursa berkurang secara drastis. Setiap pesanan institusional akan membalikkan kurva penawaran dan permintaan.
3 GELOMBANG ADOPSI DAN MASA WAKTUNYA
Gelombang 1: Jalur Cepat (0 hingga 6 bulan) | $XRP dan $XLM
Raksasa pembayaran lintas negara. Dengan infrastruktur yang sudah teruji dan ETF yang berjalan, hilangnya hambatan akuntansi akan segera membebaskan bank untuk digunakan dalam likuidasi massal. Mereka yang pertama menyerap massa moneter.
Gelombang 2: Integrasi Enterprise (6 hingga 12 bulan) | #QNT dan $HBAR
QNT menghubungkan jaringan publik dan privat melalui Overledger. Dengan pasokan maksimum hanya 14,6 juta token, kelangkaan matematisnya menciptakan dampak persentase yang sangat tajam terhadap permintaan lisensi. HBAR berkembang seiring tata kelola korporat global.
Gelombang 3: Perdagangan Luar Negeri dan PayFi (12 hingga 18 bulan) | #XDC dan #VELO
XDC memimpin digitalisasi perdagangan luar negeri yang didukung standar MLETR (wesel dan surat kredit digital). VELO menguatkan likuiditas pembayaran regional di pasar berkembang.
Refleksi: XRP dan XLM akan menggerakkan sebagian besar modal institusional global. Namun, kelangkaan penawaran pada QNT atau fokus komersial XDC akan menawarkan pengali persentase yang paling agresif.
PENETAPAN ULANG HARGA INSTITUSIONAL BUKANLAH SEPERTI SPINNING PUMP: BEGINILAH CARA PENYESUAIAN HARGA AKAN DILAKUKAN BERDASARKAN UTILITAS NYATA
Ketika kerangka regulasi sudah ditutup dan modal Wall Street mengambil kendali, repricing token infrastruktur tidak akan merespons spekulasi ritel, melainkan mekanisme likuiditas dan penyerapan penawaran.
1. Paradoks Kedalaman (Menghindari Slippage)
Agar perbankan atau DTCC melikuidasi miliaran dolar dalam hitungan detik menggunakan token jembatan, aset tersebut membutuhkan harga per unit yang tinggi secara desain. Harga rendah dengan buku pesanan yang tipis akan menimbulkan slippage yang merusak. Untuk menggerakkan volume nyata, likuiditas menuntut penilaian ulang (revaluasi).
2. Penyerapan Penawaran (Supply Lock)
Seiring tokenisasi RWA dan node korporat membekukan token sebagai agunan, pasokan likuid di bursa berkurang secara drastis. Setiap pesanan institusional akan membalikkan kurva penawaran dan permintaan.
3 GELOMBANG ADOPSI DAN MASA WAKTUNYA
Gelombang 1: Jalur Cepat (0 hingga 6 bulan) | $XRP dan $XLM
Raksasa pembayaran lintas negara. Dengan infrastruktur yang sudah teruji dan ETF yang berjalan, hilangnya hambatan akuntansi akan segera membebaskan bank untuk digunakan dalam likuidasi massal. Mereka yang pertama menyerap massa moneter.
Gelombang 2: Integrasi Enterprise (6 hingga 12 bulan) | #QNT dan $HBAR
QNT menghubungkan jaringan publik dan privat melalui Overledger. Dengan pasokan maksimum hanya 14,6 juta token, kelangkaan matematisnya menciptakan dampak persentase yang sangat tajam terhadap permintaan lisensi. HBAR berkembang seiring tata kelola korporat global.
Gelombang 3: Perdagangan Luar Negeri dan PayFi (12 hingga 18 bulan) | #XDC dan #VELO
XDC memimpin digitalisasi perdagangan luar negeri yang didukung standar MLETR (wesel dan surat kredit digital). VELO menguatkan likuiditas pembayaran regional di pasar berkembang.
Refleksi: XRP dan XLM akan menggerakkan sebagian besar modal institusional global. Namun, kelangkaan penawaran pada QNT atau fokus komersial XDC akan menawarkan pengali persentase yang paling agresif.
Ketika kerangka regulasi sudah ditutup dan modal Wall Street mengambil kendali, repricing token infrastruktur tidak akan merespons spekulasi ritel, melainkan mekanisme likuiditas dan penyerapan penawaran.
1. Paradoks Kedalaman (Menghindari Slippage)
Agar perbankan atau DTCC melikuidasi miliaran dolar dalam hitungan detik menggunakan token jembatan, aset tersebut membutuhkan harga per unit yang tinggi secara desain. Harga rendah dengan buku pesanan yang tipis akan menimbulkan slippage yang merusak. Untuk menggerakkan volume nyata, likuiditas menuntut penilaian ulang (revaluasi).
2. Penyerapan Penawaran (Supply Lock)
Seiring tokenisasi RWA dan node korporat membekukan token sebagai agunan, pasokan likuid di bursa berkurang secara drastis. Setiap pesanan institusional akan membalikkan kurva penawaran dan permintaan.
3 GELOMBANG ADOPSI DAN MASA WAKTUNYA
Gelombang 1: Jalur Cepat (0 hingga 6 bulan) | $XRP dan $XLM
Raksasa pembayaran lintas negara. Dengan infrastruktur yang sudah teruji dan ETF yang berjalan, hilangnya hambatan akuntansi akan segera membebaskan bank untuk digunakan dalam likuidasi massal. Mereka yang pertama menyerap massa moneter.
Gelombang 2: Integrasi Enterprise (6 hingga 12 bulan) | #QNT dan $HBAR
QNT menghubungkan jaringan publik dan privat melalui Overledger. Dengan pasokan maksimum hanya 14,6 juta token, kelangkaan matematisnya menciptakan dampak persentase yang sangat tajam terhadap permintaan lisensi. HBAR berkembang seiring tata kelola korporat global.
Gelombang 3: Perdagangan Luar Negeri dan PayFi (12 hingga 18 bulan) | #XDC dan #VELO
XDC memimpin digitalisasi perdagangan luar negeri yang didukung standar MLETR (wesel dan surat kredit digital). VELO menguatkan likuiditas pembayaran regional di pasar berkembang.
Refleksi: XRP dan XLM akan menggerakkan sebagian besar modal institusional global. Namun, kelangkaan penawaran pada QNT atau fokus komersial XDC akan menawarkan pengali persentase yang paling agresif.
2
983
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BOJRaisesRatesTo31YearHigh
71,701 penayangan
1,170 Berdiskusi
🇯🇵 BOJ Naikkan Suku Bunga ke Level Tertinggi dalam 31 Tahun
Wan_OnChain
·Disukai 2 Kali
·104 penayangan
BuffettStepsDownAsBerkshireChairman
32,061 penayangan
544 Berdiskusi
XRPExchangeReservesHitSevenYearLow
37,427 penayangan
510 Berdiskusi