

婉宁sky
41 Posting

婉宁sky
Laporkan
Blokir Pengguna
9 Mengikuti
12 Pengikut
15 Disukai
Posting
Semua
Kuotasi
·
--
Lihat terjemahan
18600u,是我在Dusk上"先买后研究"亏的钱。不是没研究,是研究的顺序反了——我先动了手,再给动手找理由。
那笔买入的起因很简单:价格看着低、图表看着像底部,加上那阵子广场上有人喊"跌无可跌"。情绪先到位了,单子就下了。买完之后我才开始"研究":翻公告、拆机制、看数据——但这时候的研究已经不是研究,是给已经发生的行为补证据。我专挑支持买入的资料看:开发活跃,看;质押率高,看;合作名单,看。看到风险就跳过去:流动性碎片化,跳过;Dusk Trade还没落地,跳过;解锁压力,跳过。越研究,越觉得自己"买得对"。
三个月后价格更低,我补的每一个证据都还在,价格没有因为我的证据链变好。止损离场,18600u。
这笔钱教会的:研究必须在决策之前,才有价值。决策之后的研究不叫研究,叫自我安慰——它的产出不是判断,是借口。顺序反了,研究的深度越大,错的越坚定。买入前的研究是在找风险,买入后的研究是在找安慰,同样一个动作,位置不同,性质完全相反。
现在的规则:买入之前,先把"不买的理由"写满一页。写不满的,不许买。研究是用来排除的,不是用来确认的。
@Dusk_Foundation $DUSK #dusk
18600u,是我在Dusk上"先买后研究"亏的钱。不是没研究,是研究的顺序反了——我先动了手,再给动手找理由。
那笔买入的起因很简单:价格看着低、图表看着像底部,加上那阵子广场上有人喊"跌无可跌"。情绪先到位了,单子就下了。买完之后我才开始"研究":翻公告、拆机制、看数据——但这时候的研究已经不是研究,是给已经发生的行为补证据。我专挑支持买入的资料看:开发活跃,看;质押率高,看;合作名单,看。看到风险就跳过去:流动性碎片化,跳过;Dusk Trade还没落地,跳过;解锁压力,跳过。越研究,越觉得自己"买得对"。
三个月后价格更低,我补的每一个证据都还在,价格没有因为我的证据链变好。止损离场,18600u。
这笔钱教会的:研究必须在决策之前,才有价值。决策之后的研究不叫研究,叫自我安慰——它的产出不是判断,是借口。顺序反了,研究的深度越大,错的越坚定。买入前的研究是在找风险,买入后的研究是在找安慰,同样一个动作,位置不同,性质完全相反。
现在的规则:买入之前,先把"不买的理由"写满一页。写不满的,不许买。研究是用来排除的,不是用来确认的。
@Dusk $DUSK #dusk
那笔买入的起因很简单:价格看着低、图表看着像底部,加上那阵子广场上有人喊"跌无可跌"。情绪先到位了,单子就下了。买完之后我才开始"研究":翻公告、拆机制、看数据——但这时候的研究已经不是研究,是给已经发生的行为补证据。我专挑支持买入的资料看:开发活跃,看;质押率高,看;合作名单,看。看到风险就跳过去:流动性碎片化,跳过;Dusk Trade还没落地,跳过;解锁压力,跳过。越研究,越觉得自己"买得对"。
三个月后价格更低,我补的每一个证据都还在,价格没有因为我的证据链变好。止损离场,18600u。
这笔钱教会的:研究必须在决策之前,才有价值。决策之后的研究不叫研究,叫自我安慰——它的产出不是判断,是借口。顺序反了,研究的深度越大,错的越坚定。买入前的研究是在找风险,买入后的研究是在找安慰,同样一个动作,位置不同,性质完全相反。
现在的规则:买入之前,先把"不买的理由"写满一页。写不满的,不许买。研究是用来排除的,不是用来确认的。
@Dusk $DUSK #dusk
69
·
--
Lihat terjemahan
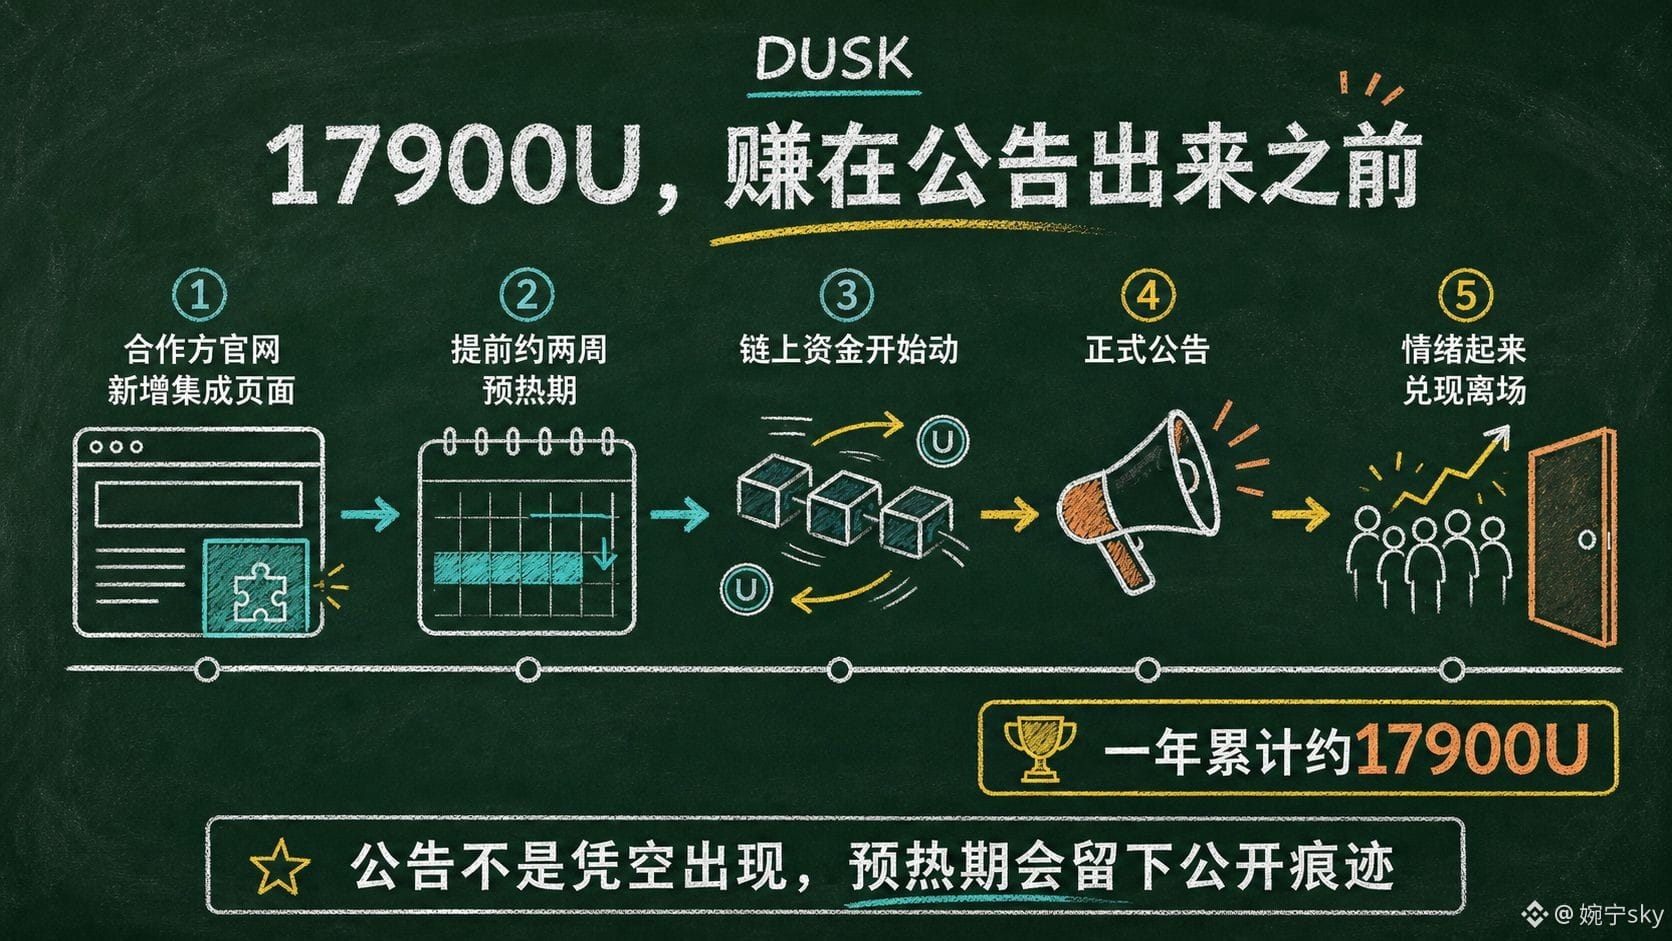
17900u,是我研究Dusk生态合作公告的"预热痕迹"赚的钱——正式公告发布前,蛛丝马迹往往已经漏了出来。
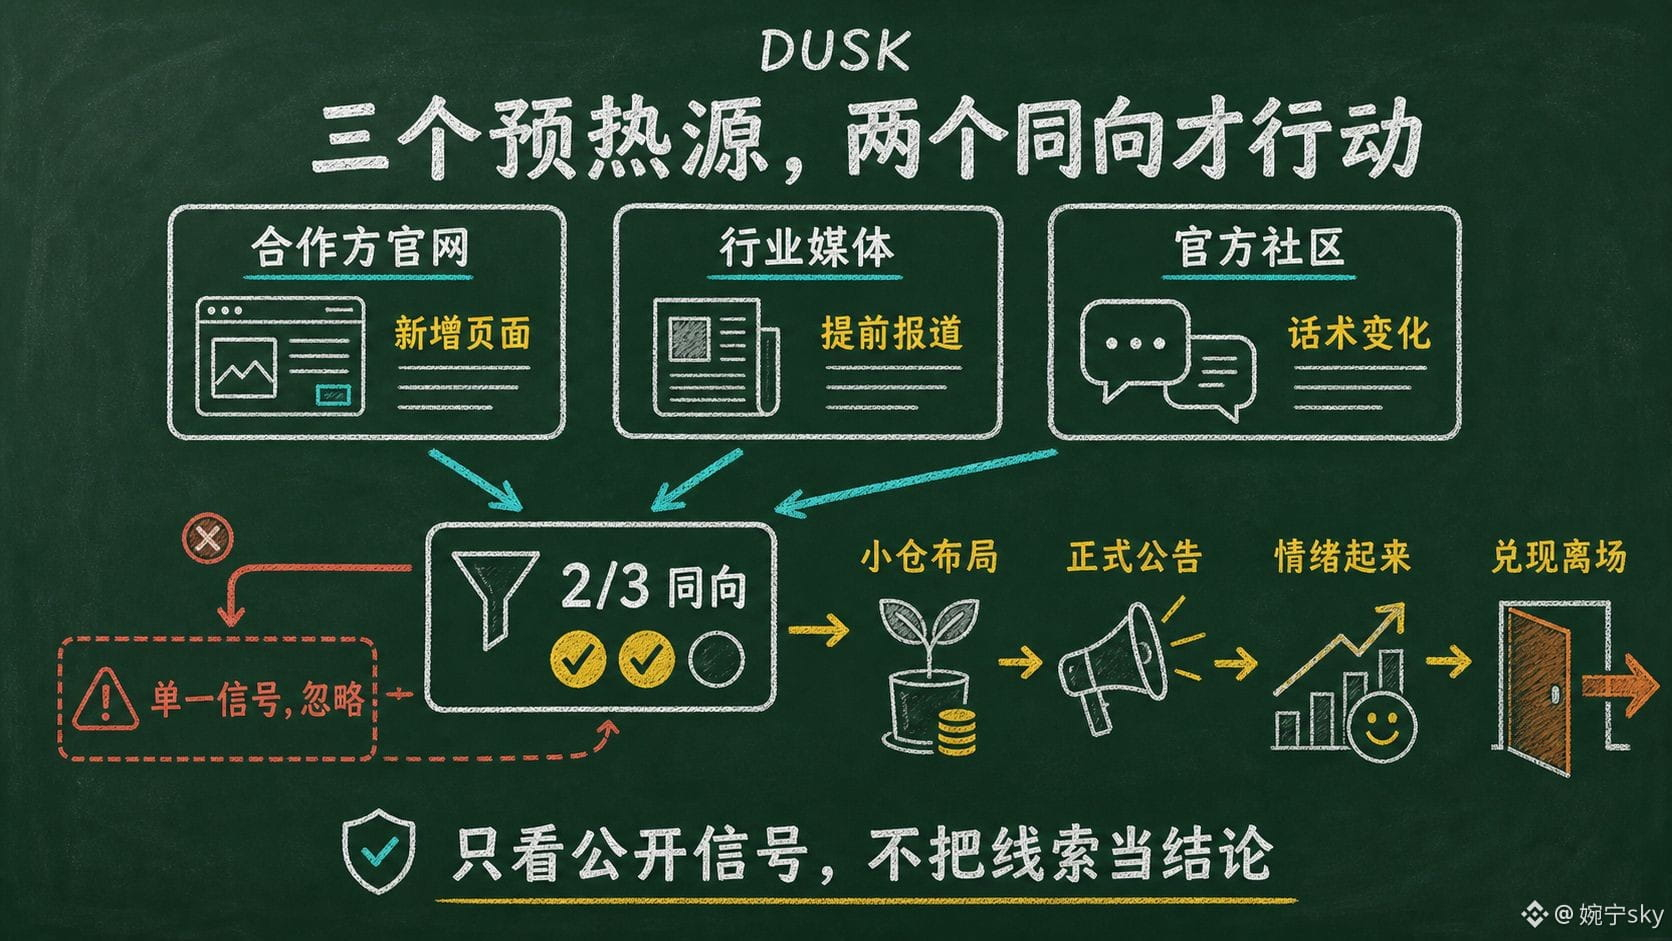
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了"知情人士"报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
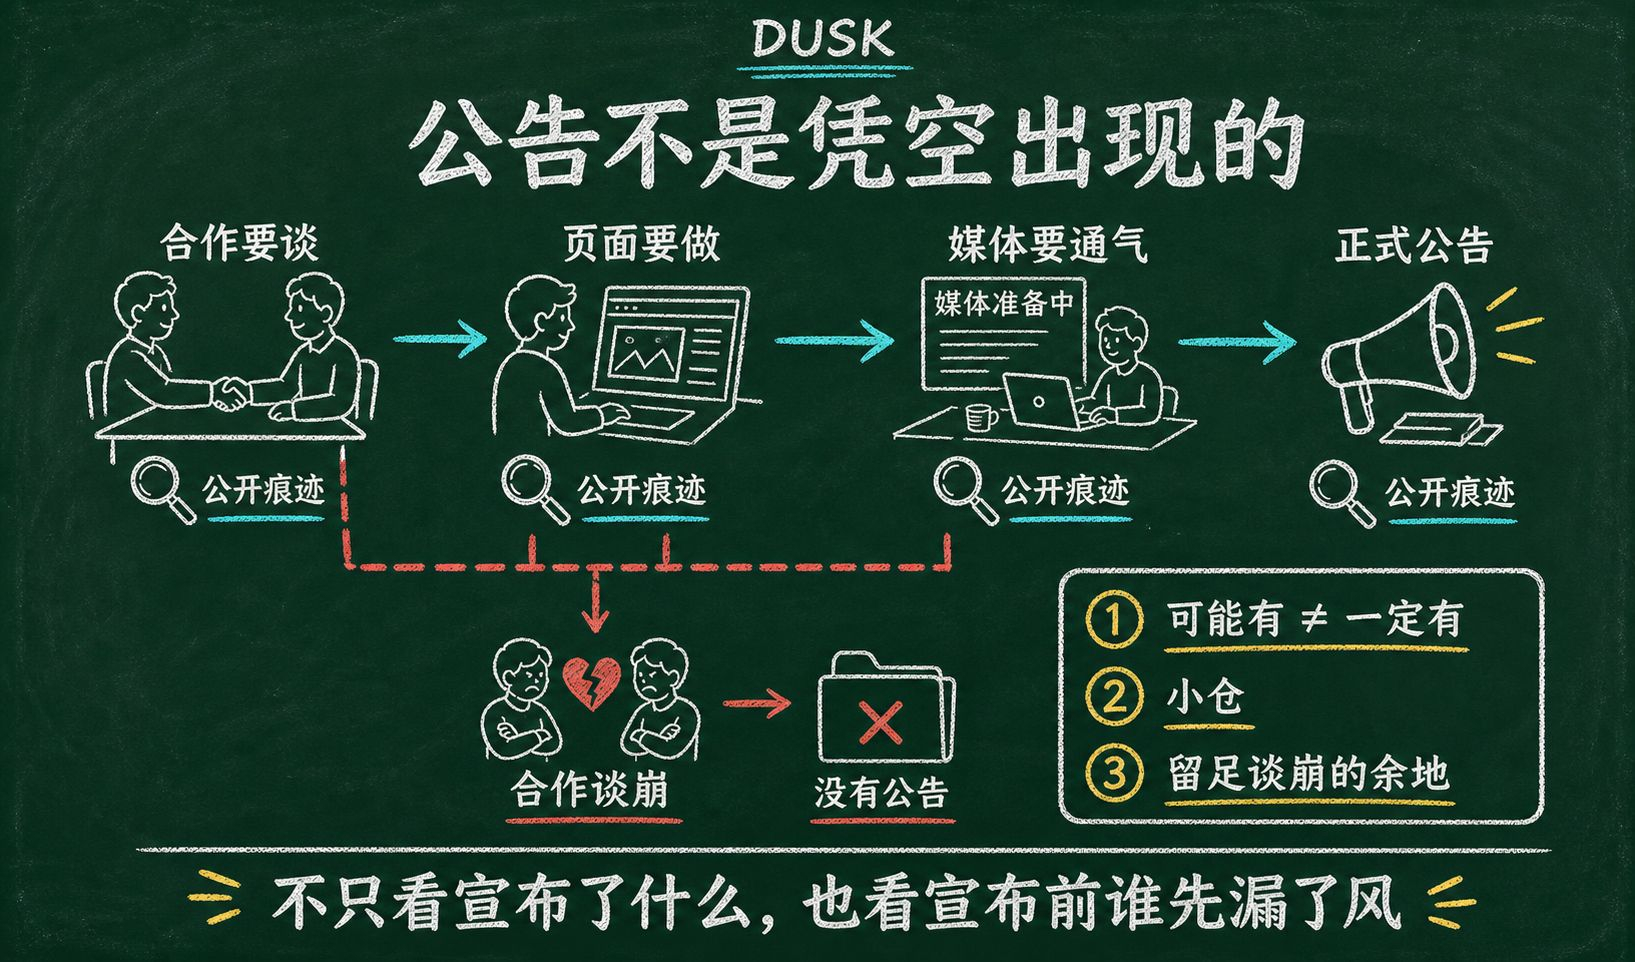
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当"可能有"而不是"一定有"来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk_Foundation $DUSK #dusk
17900u,是我研究Dusk生态合作公告的"预热痕迹"赚的钱——正式公告发布前,蛛丝马迹往往已经漏了出来。
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了"知情人士"报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当"可能有"而不是"一定有"来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk $DUSK #dusk
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了"知情人士"报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当"可能有"而不是"一定有"来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk $DUSK #dusk
74
·
--
Lihat terjemahan
我研究Dusk的共识机制时,最让我花心思的不是谁来出块,而是Succinct Attestation——这个名字里最容易被跳过的部分。
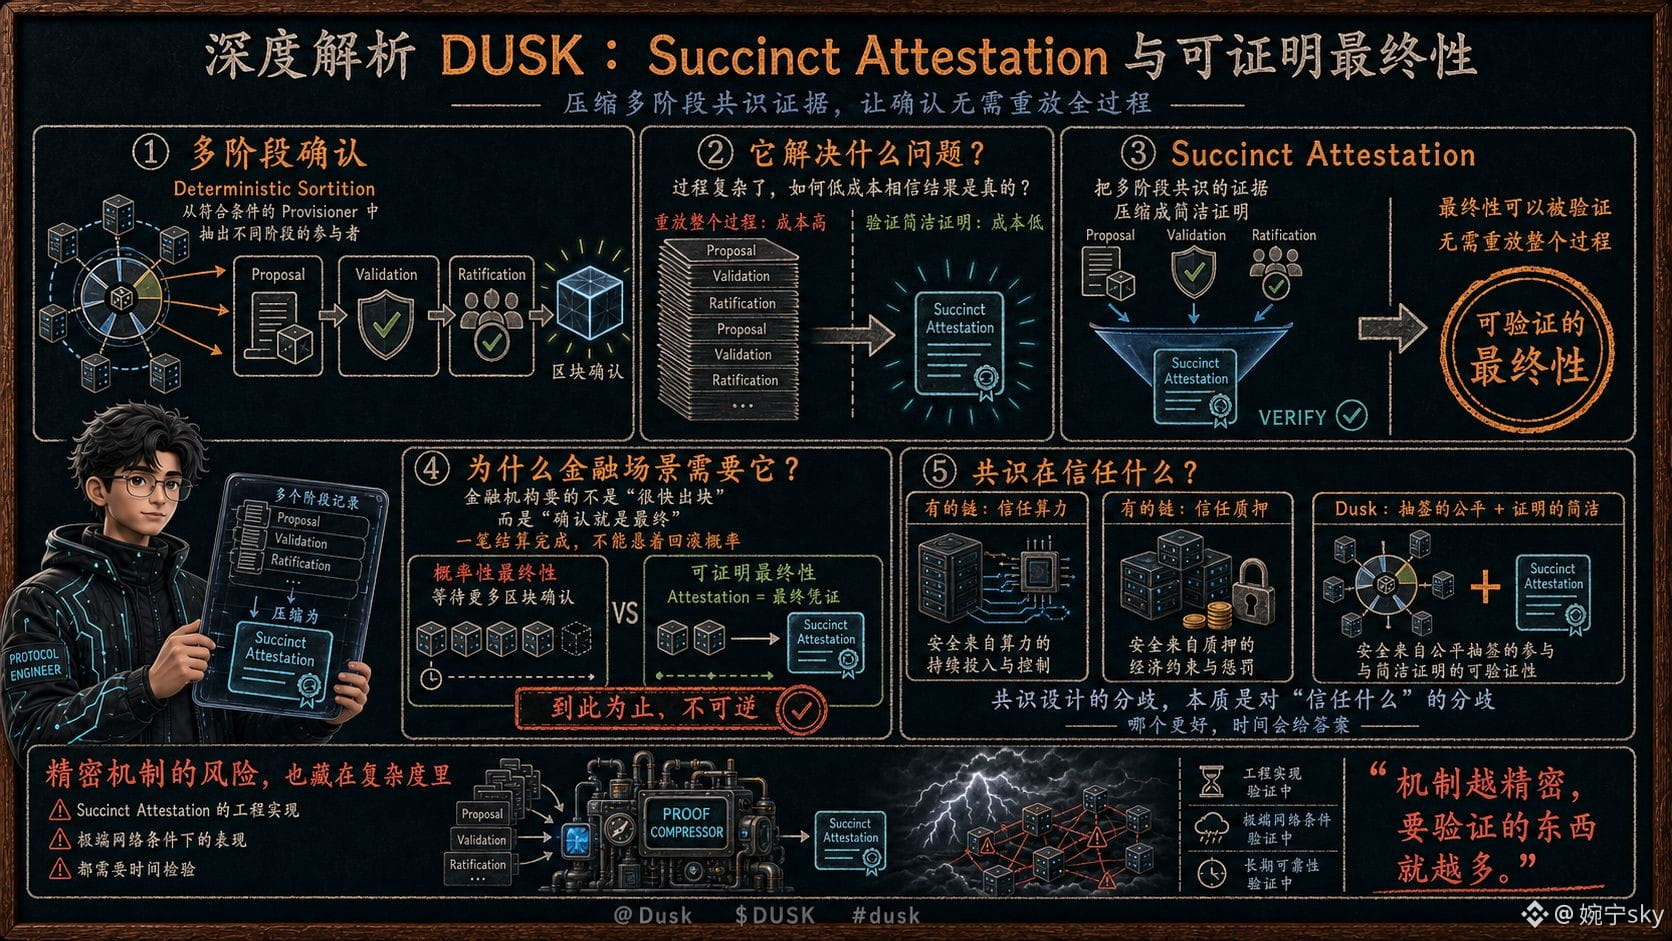
先拆它解决的问题。Dusk的区块确认是多阶段的:Deterministic Sortition从符合条件的Provisioner里抽出不同阶段的参与者,再走Proposal、Validation、Ratification完成确认。多阶段的问题在于:过程复杂了,如何让所有人低成本地相信"结果是真的"?Succinct Attestation做的就是这个——把多阶段共识的证据压缩成简洁证明,让最终性可以被验证,而不用重放整个过程。
这里面的设计意图,放在金融场景下才看得清。金融机构要的不是"很快出块",是"确认就是最终"——一笔结算做完,不能有回滚的概率悬在头上。多数链的最终性是概率性的(等更多区块确认),Dusk走的是把最终性做成可证明的:Attestation就是那个"到此为止、不可逆"的凭证。
这也让我重新理解了它为什么值得琢磨:共识设计的分歧,本质是对"信任什么"的分歧——有的链信任算力,有的信任质押,Dusk的这套东西信任的是"抽签的公平加证明的简洁"。哪个更好,时间会给答案。
当然,机制越精密,要验证的东西就越多。Succinct Attestation的工程实现、极端网络条件下的表现,都还是需要时间检验的部分——精密的机制最大的风险,往往就藏在它自己的复杂度里。
@Dusk_Foundation $DUSK #dusk
我研究Dusk的共识机制时,最让我花心思的不是谁来出块,而是Succinct Attestation——这个名字里最容易被跳过的部分。
先拆它解决的问题。Dusk的区块确认是多阶段的:Deterministic Sortition从符合条件的Provisioner里抽出不同阶段的参与者,再走Proposal、Validation、Ratification完成确认。多阶段的问题在于:过程复杂了,如何让所有人低成本地相信"结果是真的"?Succinct Attestation做的就是这个——把多阶段共识的证据压缩成简洁证明,让最终性可以被验证,而不用重放整个过程。
这里面的设计意图,放在金融场景下才看得清。金融机构要的不是"很快出块",是"确认就是最终"——一笔结算做完,不能有回滚的概率悬在头上。多数链的最终性是概率性的(等更多区块确认),Dusk走的是把最终性做成可证明的:Attestation就是那个"到此为止、不可逆"的凭证。
这也让我重新理解了它为什么值得琢磨:共识设计的分歧,本质是对"信任什么"的分歧——有的链信任算力,有的信任质押,Dusk的这套东西信任的是"抽签的公平加证明的简洁"。哪个更好,时间会给答案。
当然,机制越精密,要验证的东西就越多。Succinct Attestation的工程实现、极端网络条件下的表现,都还是需要时间检验的部分——精密的机制最大的风险,往往就藏在它自己的复杂度里。
@Dusk $DUSK #dusk
先拆它解决的问题。Dusk的区块确认是多阶段的:Deterministic Sortition从符合条件的Provisioner里抽出不同阶段的参与者,再走Proposal、Validation、Ratification完成确认。多阶段的问题在于:过程复杂了,如何让所有人低成本地相信"结果是真的"?Succinct Attestation做的就是这个——把多阶段共识的证据压缩成简洁证明,让最终性可以被验证,而不用重放整个过程。
这里面的设计意图,放在金融场景下才看得清。金融机构要的不是"很快出块",是"确认就是最终"——一笔结算做完,不能有回滚的概率悬在头上。多数链的最终性是概率性的(等更多区块确认),Dusk走的是把最终性做成可证明的:Attestation就是那个"到此为止、不可逆"的凭证。
这也让我重新理解了它为什么值得琢磨:共识设计的分歧,本质是对"信任什么"的分歧——有的链信任算力,有的信任质押,Dusk的这套东西信任的是"抽签的公平加证明的简洁"。哪个更好,时间会给答案。
当然,机制越精密,要验证的东西就越多。Succinct Attestation的工程实现、极端网络条件下的表现,都还是需要时间检验的部分——精密的机制最大的风险,往往就藏在它自己的复杂度里。
@Dusk $DUSK #dusk
82
·
--
Lihat terjemahan
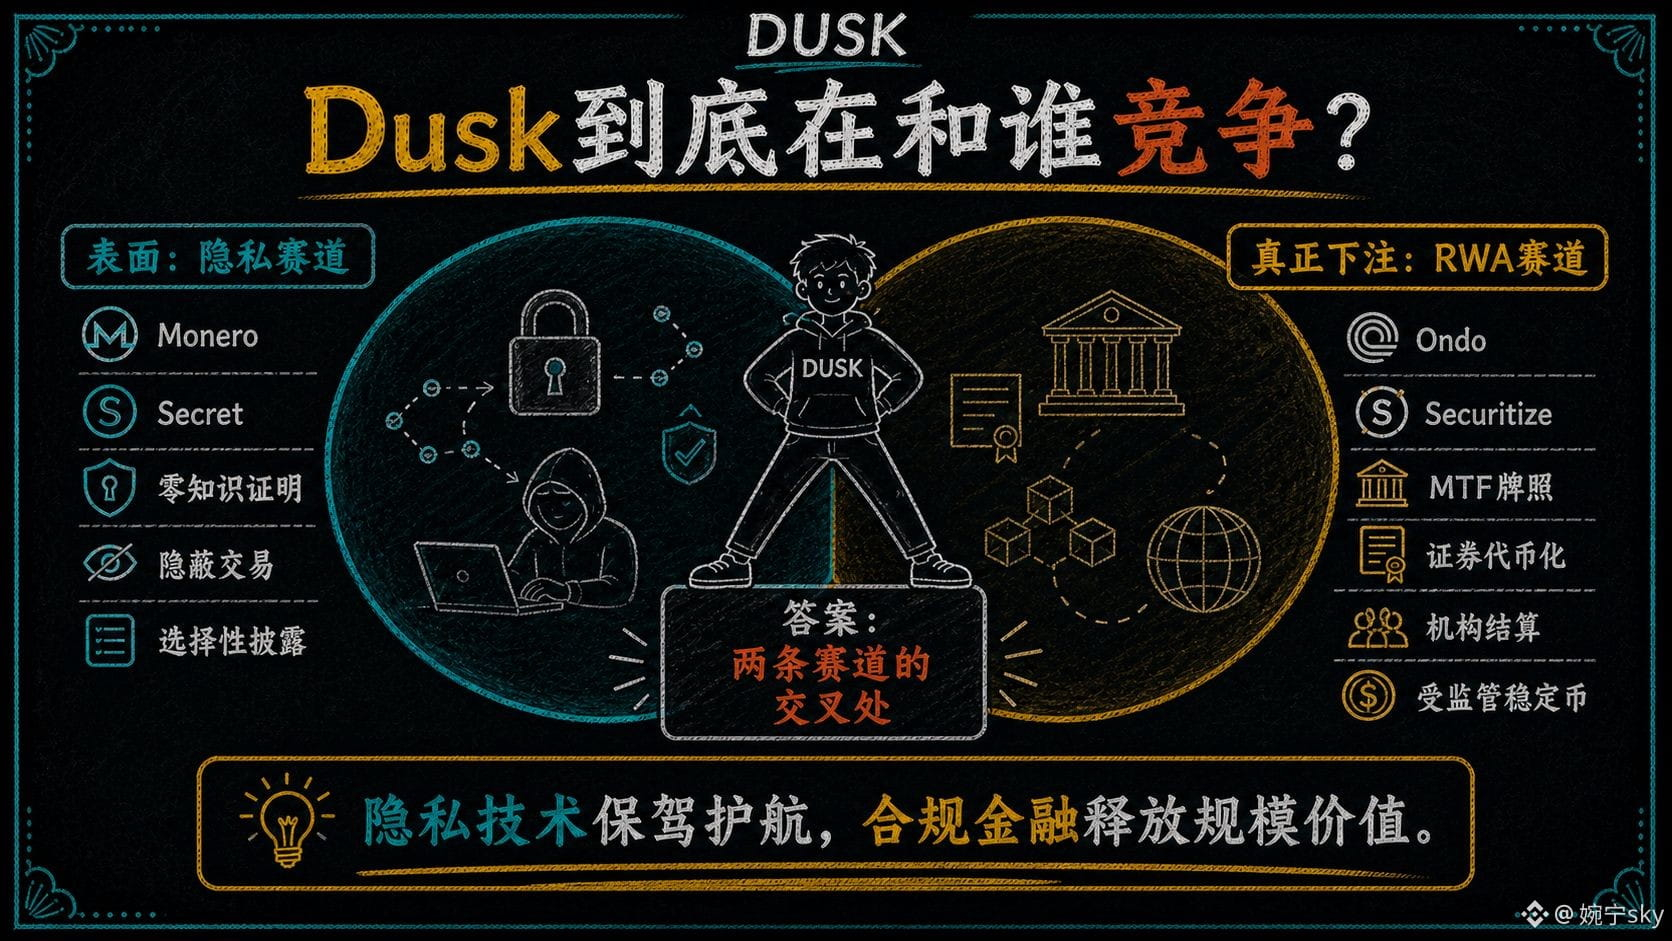
我在研究Dusk时一直反复思考一个问题:它到底在和谁竞争?
表面上,答案很直接:隐私赛道。Monero、Secret这些项目,和Dusk共享同一组技术词汇——零知识证明、隐蔽交易、选择性披露。放在这个坐标系里,Dusk是一个"更合规的隐私币"。
但研究得越深入,我越觉得这个坐标系可能是错的。
拆开Dusk的叙事组件看:它真正下注的东西,是MTF牌照、证券代币化、机构结算、受监管的稳定币——这些词汇属于另一个赛道:RWA。它的对手盘不在隐私币阵营(那里快没人了,Monero被交易所陆续下架,纯隐私叙事的市场在萎缩),而在Ondo、Securitize这类代币化平台——它们有牌照、有机构客户、有合规资金通道,但没有自己的链,合规数据的隐私处理是它们绕不开的短板。
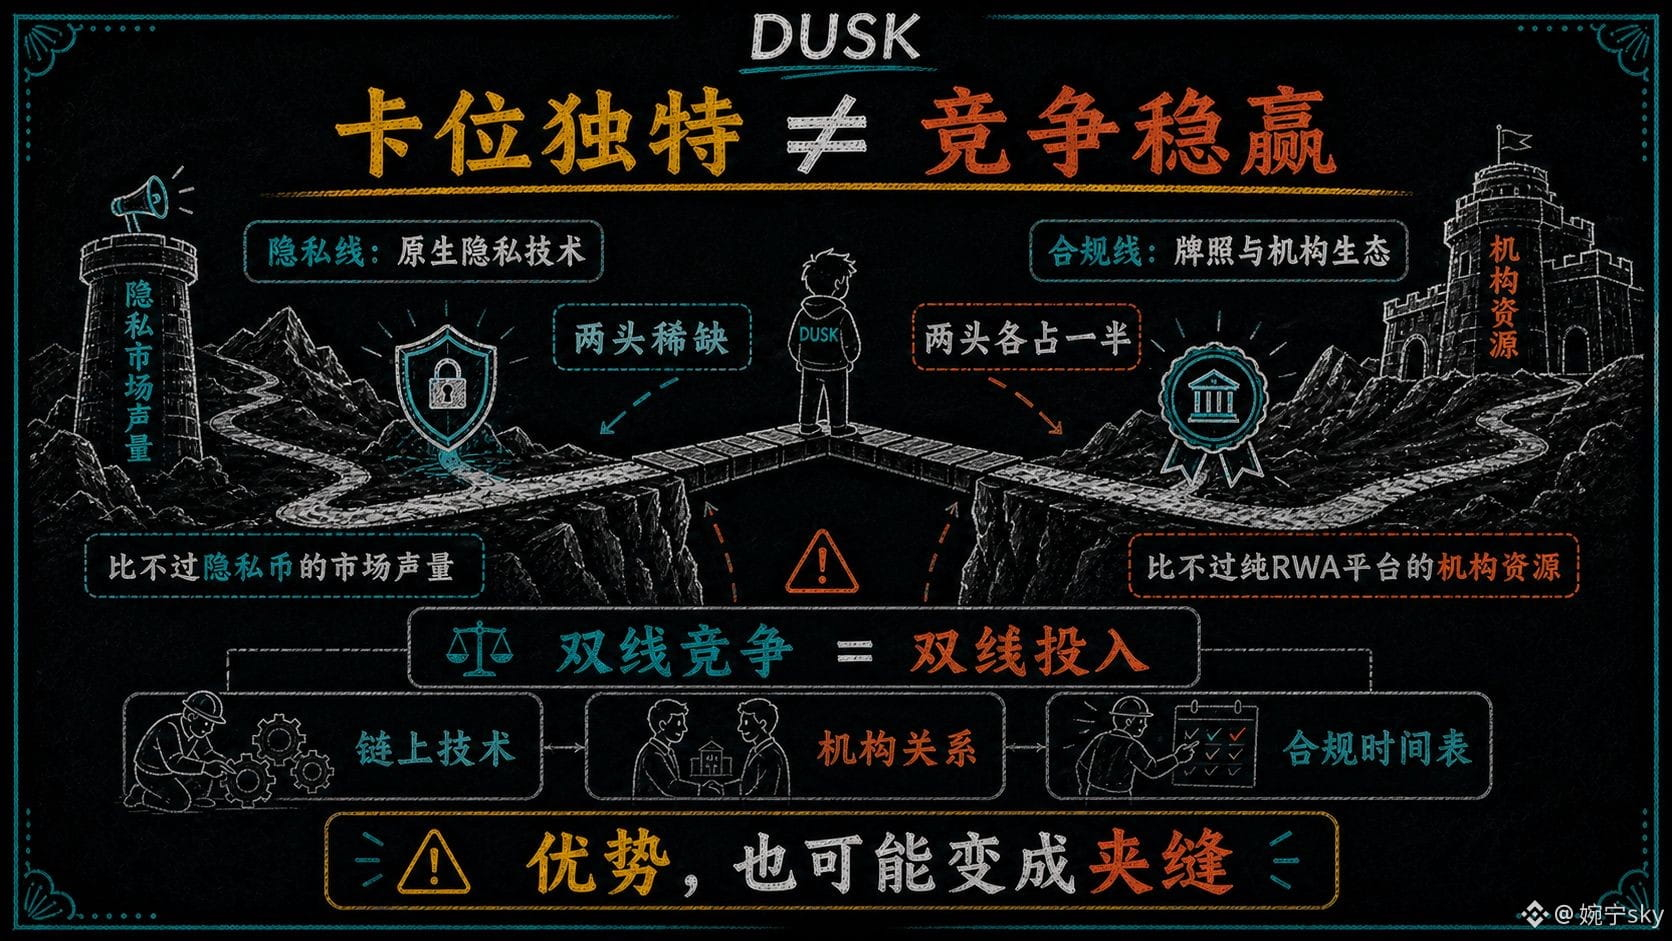
这才是Dusk有意思的地方:它在两条赛道的交叉处。机构设施线上,它是少数带着原生隐私技术的;隐私线上,它是少数带着牌照和机构生态的。两头各占一个稀缺,但两头也都只占了一半——论牌照和机构资源,它比不过纯RWA平台;论隐私技术的市场声量,它比不过当年的隐私币。卡位独特,和竞争稳赢,是两件事。
但这里也让我保持了一点谨慎。双线竞争意味着双线投入:链上技术要养,机构关系要养,合规时间表要等。任何一个环节掉队,交叉处的优势就会变成交叉处的夹缝。
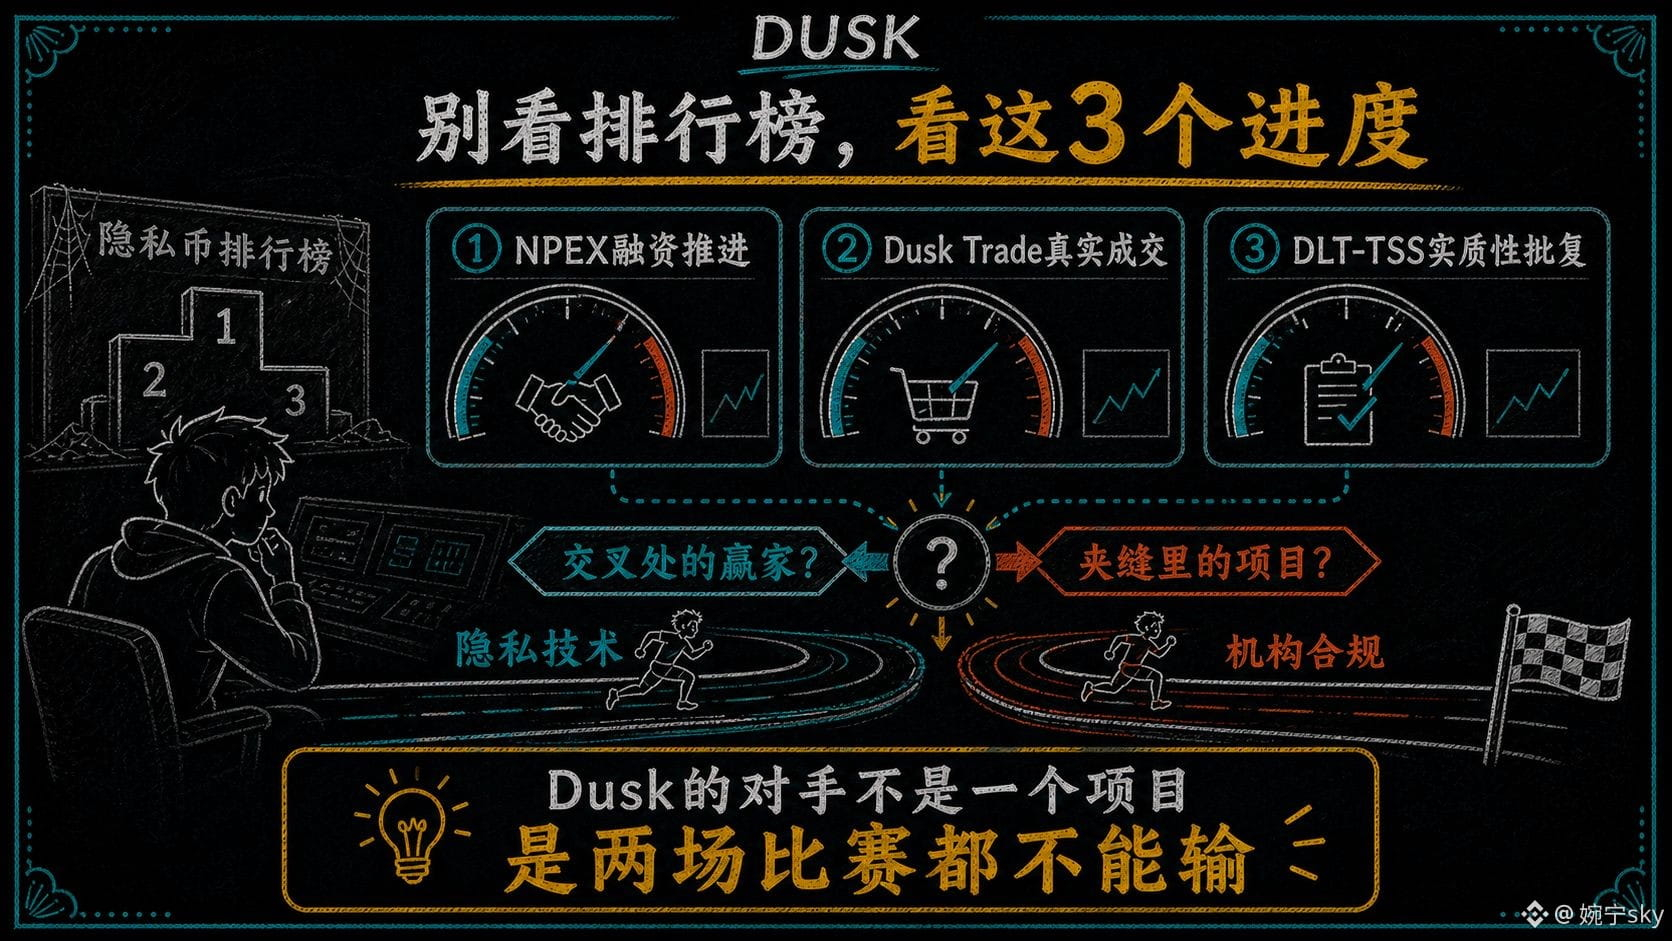
所以我现在更关注的,不是Dusk在"隐私币排行榜"上的位置,而是三个更具体的进度:NPEX的融资推进到了哪一步、Dusk Trade能不能产生真实成交、DLT-TSS的批复有没有实质性进展。这三个指标,才真正决定它到底是交叉处的赢家,还是夹缝里的项目。
说到底,Dusk的对手从来不是某一个项目,是两场比赛它都不能输。
#dusk $DUSK @Dusk_Foundation
我在研究Dusk时一直反复思考一个问题:它到底在和谁竞争?
表面上,答案很直接:隐私赛道。Monero、Secret这些项目,和Dusk共享同一组技术词汇——零知识证明、隐蔽交易、选择性披露。放在这个坐标系里,Dusk是一个"更合规的隐私币"。
但研究得越深入,我越觉得这个坐标系可能是错的。
拆开Dusk的叙事组件看:它真正下注的东西,是MTF牌照、证券代币化、机构结算、受监管的稳定币——这些词汇属于另一个赛道:RWA。它的对手盘不在隐私币阵营(那里快没人了,Monero被交易所陆续下架,纯隐私叙事的市场在萎缩),而在Ondo、Securitize这类代币化平台——它们有牌照、有机构客户、有合规资金通道,但没有自己的链,合规数据的隐私处理是它们绕不开的短板。
这才是Dusk有意思的地方:它在两条赛道的交叉处。机构设施线上,它是少数带着原生隐私技术的;隐私线上,它是少数带着牌照和机构生态的。两头各占一个稀缺,但两头也都只占了一半——论牌照和机构资源,它比不过纯RWA平台;论隐私技术的市场声量,它比不过当年的隐私币。卡位独特,和竞争稳赢,是两件事。
但这里也让我保持了一点谨慎。双线竞争意味着双线投入:链上技术要养,机构关系要养,合规时间表要等。任何一个环节掉队,交叉处的优势就会变成交叉处的夹缝。
所以我现在更关注的,不是Dusk在"隐私币排行榜"上的位置,而是三个更具体的进度:NPEX的融资推进到了哪一步、Dusk Trade能不能产生真实成交、DLT-TSS的批复有没有实质性进展。这三个指标,才真正决定它到底是交叉处的赢家,还是夹缝里的项目。
说到底,Dusk的对手从来不是某一个项目,是两场比赛它都不能输。
#dusk $DUSK @Dusk
表面上,答案很直接:隐私赛道。Monero、Secret这些项目,和Dusk共享同一组技术词汇——零知识证明、隐蔽交易、选择性披露。放在这个坐标系里,Dusk是一个"更合规的隐私币"。
但研究得越深入,我越觉得这个坐标系可能是错的。
拆开Dusk的叙事组件看:它真正下注的东西,是MTF牌照、证券代币化、机构结算、受监管的稳定币——这些词汇属于另一个赛道:RWA。它的对手盘不在隐私币阵营(那里快没人了,Monero被交易所陆续下架,纯隐私叙事的市场在萎缩),而在Ondo、Securitize这类代币化平台——它们有牌照、有机构客户、有合规资金通道,但没有自己的链,合规数据的隐私处理是它们绕不开的短板。
这才是Dusk有意思的地方:它在两条赛道的交叉处。机构设施线上,它是少数带着原生隐私技术的;隐私线上,它是少数带着牌照和机构生态的。两头各占一个稀缺,但两头也都只占了一半——论牌照和机构资源,它比不过纯RWA平台;论隐私技术的市场声量,它比不过当年的隐私币。卡位独特,和竞争稳赢,是两件事。
但这里也让我保持了一点谨慎。双线竞争意味着双线投入:链上技术要养,机构关系要养,合规时间表要等。任何一个环节掉队,交叉处的优势就会变成交叉处的夹缝。
所以我现在更关注的,不是Dusk在"隐私币排行榜"上的位置,而是三个更具体的进度:NPEX的融资推进到了哪一步、Dusk Trade能不能产生真实成交、DLT-TSS的批复有没有实质性进展。这三个指标,才真正决定它到底是交叉处的赢家,还是夹缝里的项目。
说到底,Dusk的对手从来不是某一个项目,是两场比赛它都不能输。
#dusk $DUSK @Dusk
77
·
--
Lihat terjemahan
10400u,是我在Dusk上"什么都没做"赚的钱——回看这一年,赚得最多的那几笔,恰恰是我什么都没做的时候。
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk_Foundation $DUSK #dusk
10400u,是我在Dusk上"什么都没做"赚的钱——回看这一年,赚得最多的那几笔,恰恰是我什么都没做的时候。
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk $DUSK #dusk
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk $DUSK #dusk
96
·
--
Lihat terjemahan
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@termmax #TermMax
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
102
·
--
Lihat terjemahan
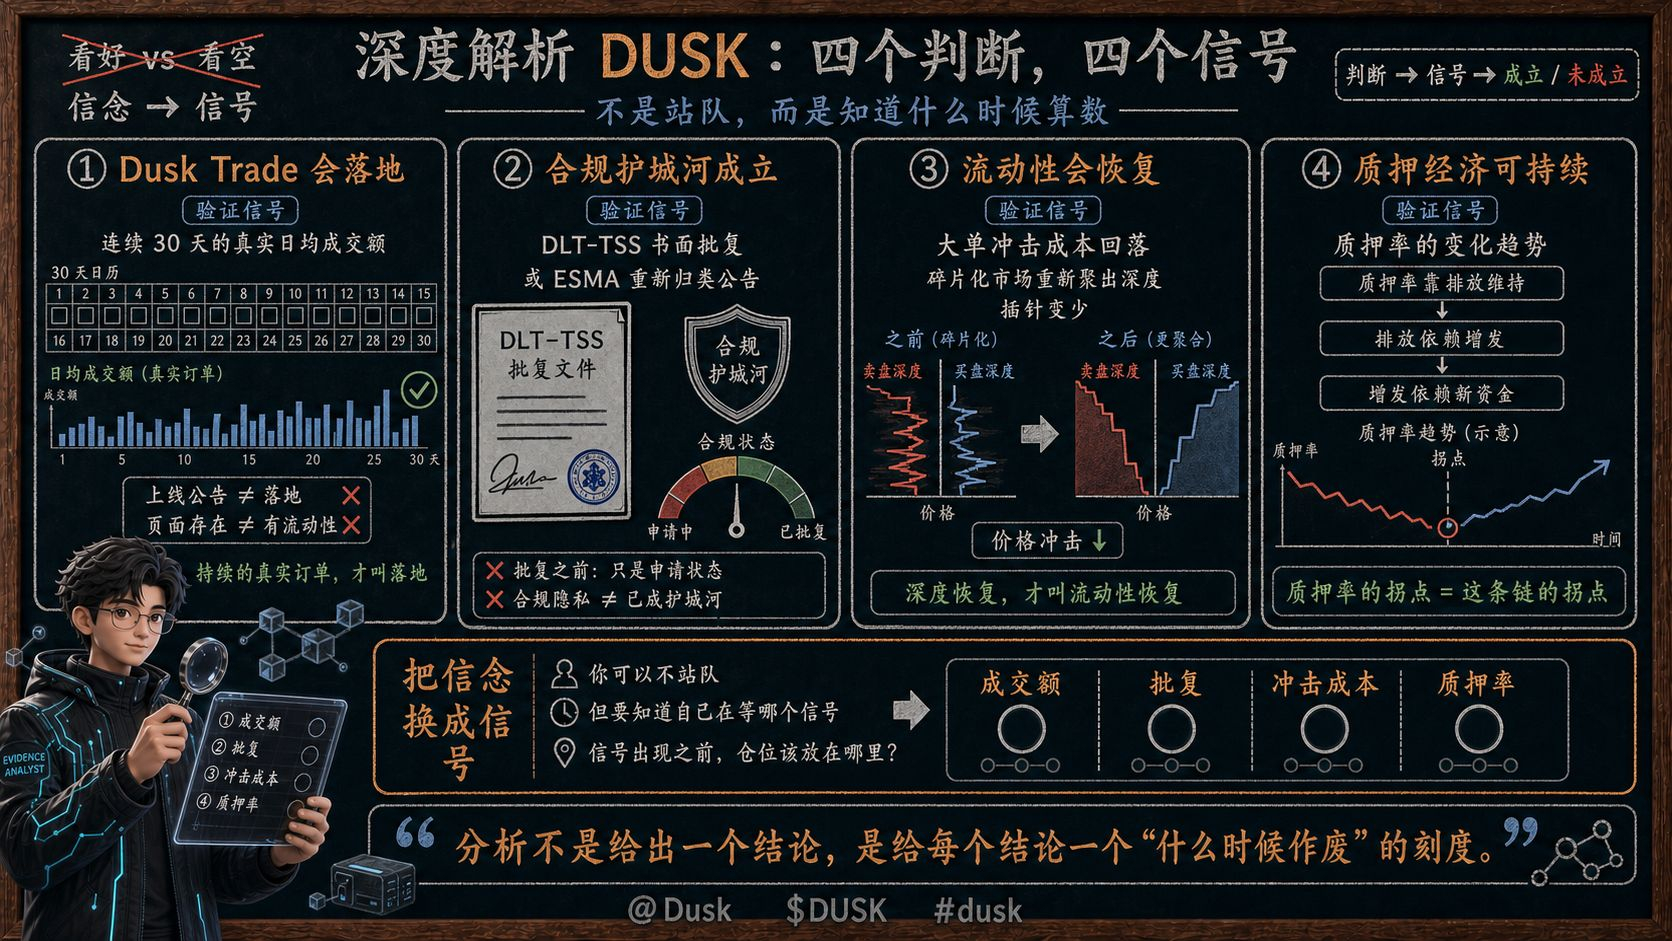
DUSK的讨论里,最常见的是两个阵营:看好的和看空的,各自拿各自的事实说话。但争论了这么久,缺的从来不是观点,是一张"什么时候算数"的清单——每个判断,配一个可观察的信号,信号出现了,判断才成立。
第一个判断:Dusk Trade会落地。对应的信号不是"上线公告",是连续30天的真实日均成交额——上线不等于有成交,页面不等于有流动性,只有持续的真实订单才叫落地。第二个判断:合规护城河成立。信号是DLT-TSS的书面批复,或者ESMA的重新归类公告——在此之前,"合规隐私"只是申请状态,不是护城河。第三个判断:流动性会恢复。信号是大单冲击成本的回落——当下架后的碎片化市场重新聚出深度、插针变少,才叫恢复。第四个判断:质押经济可持续。信号是质押率的变化趋势——如果质押率靠排放维持、排放依赖增发、增发依赖新资金,那么质押率的拐点就是这条链的拐点。
四个判断,四个信号,没有一个是"我相信"。把信念换成信号,DUSK就从一个"站不站队"的问题,变成一个"等什么"的问题——你可以不站队,但得知道自己在等哪个信号,以及它出现之前,你的仓位该放在哪里。
这才是分析的意义:不是给出一个结论,是给每个结论一个"什么时候作废"的刻度。
@Dusk_Foundation $DUSK #dusk
DUSK的讨论里,最常见的是两个阵营:看好的和看空的,各自拿各自的事实说话。但争论了这么久,缺的从来不是观点,是一张"什么时候算数"的清单——每个判断,配一个可观察的信号,信号出现了,判断才成立。
第一个判断:Dusk Trade会落地。对应的信号不是"上线公告",是连续30天的真实日均成交额——上线不等于有成交,页面不等于有流动性,只有持续的真实订单才叫落地。第二个判断:合规护城河成立。信号是DLT-TSS的书面批复,或者ESMA的重新归类公告——在此之前,"合规隐私"只是申请状态,不是护城河。第三个判断:流动性会恢复。信号是大单冲击成本的回落——当下架后的碎片化市场重新聚出深度、插针变少,才叫恢复。第四个判断:质押经济可持续。信号是质押率的变化趋势——如果质押率靠排放维持、排放依赖增发、增发依赖新资金,那么质押率的拐点就是这条链的拐点。
四个判断,四个信号,没有一个是"我相信"。把信念换成信号,DUSK就从一个"站不站队"的问题,变成一个"等什么"的问题——你可以不站队,但得知道自己在等哪个信号,以及它出现之前,你的仓位该放在哪里。
这才是分析的意义:不是给出一个结论,是给每个结论一个"什么时候作废"的刻度。
@Dusk $DUSK #dusk
第一个判断:Dusk Trade会落地。对应的信号不是"上线公告",是连续30天的真实日均成交额——上线不等于有成交,页面不等于有流动性,只有持续的真实订单才叫落地。第二个判断:合规护城河成立。信号是DLT-TSS的书面批复,或者ESMA的重新归类公告——在此之前,"合规隐私"只是申请状态,不是护城河。第三个判断:流动性会恢复。信号是大单冲击成本的回落——当下架后的碎片化市场重新聚出深度、插针变少,才叫恢复。第四个判断:质押经济可持续。信号是质押率的变化趋势——如果质押率靠排放维持、排放依赖增发、增发依赖新资金,那么质押率的拐点就是这条链的拐点。
四个判断,四个信号,没有一个是"我相信"。把信念换成信号,DUSK就从一个"站不站队"的问题,变成一个"等什么"的问题——你可以不站队,但得知道自己在等哪个信号,以及它出现之前,你的仓位该放在哪里。
这才是分析的意义:不是给出一个结论,是给每个结论一个"什么时候作废"的刻度。
@Dusk $DUSK #dusk
1
78
·
--
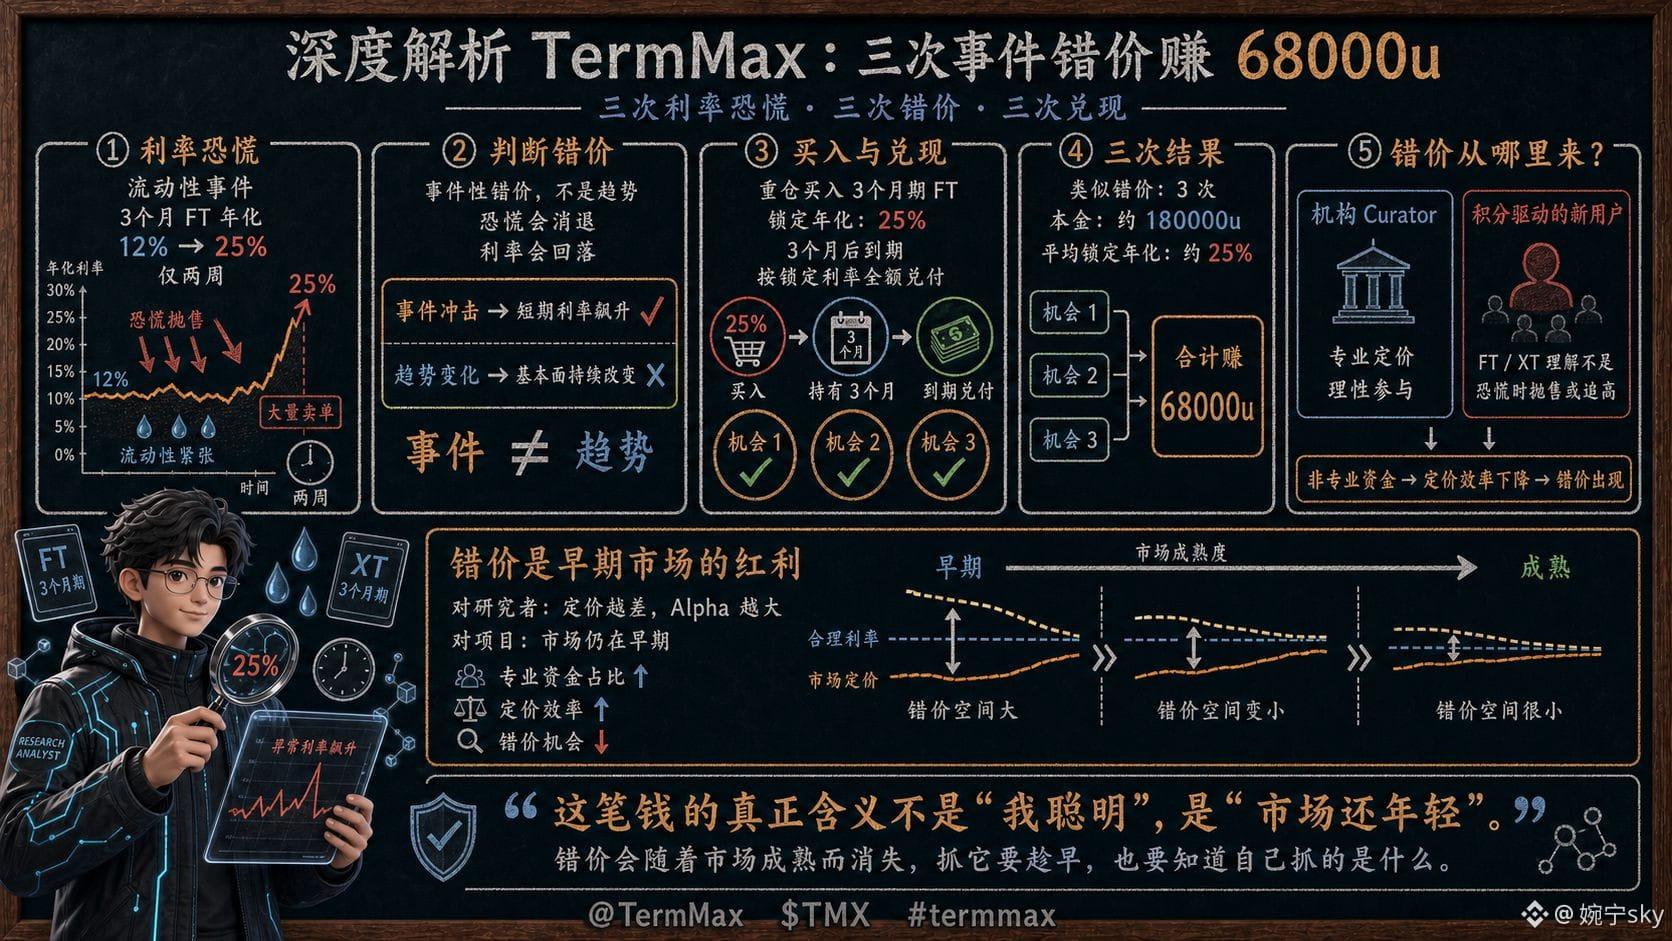
68000u, adalah uang yang saya hasilkan di TermMax dari "kejadian salah harga"—tiga kali kepanikan suku bunga, tiga kali salah harga, tiga kali pencairan.
Contoh yang khas: pada suatu bulan, di sebuah pasar tertentu, karena peristiwa likuiditas, suku bunga terdorong naik oleh kepanikan; sebuah tenor 3 bulan FT melonjak hingga 25%—sedangkan dua minggu sebelumnya masih 12%. Saya menilai ini adalah salah harga yang bersifat peristiwa (kepanikan akan mereda, suku bunga akan turun), bukan tren. Karena itu, saya mengambil posisi dengan porsi besar pada tenor FT tersebut. Setelah tiga bulan, ketika jatuh tempo tiba, suku bunga memang turun. Saya kemudian mencairkan penuh dengan mengunci suku bunga 25%. Tiga kesempatan salah harga serupa menghasilkan total keuntungan 68000u (pokok sekitar 180000u, rata-rata mengunci imbal hasil tahunan sekitar 25%).
Mengapa salah harga bisa terjadi—itulah kuncinya. Partisipan pasar suku bunga TermMax memiliki tingkat profesionalitas yang sangat timpang: institusi Curator menetapkan harga secara rasional, tetapi banyak pengguna baru yang didorong oleh poin belum memahami struktur FT/XT dengan baik. Saat terjadi kepanikan, mereka menjual panik atau mengejar harga tinggi, sehingga menciptakan salah harga yang tidak akan diproduksi oleh institusi. Dengan kata lain, efisiensi penetapan harga di pasar ini diturunkan oleh "modal non-profesional" yang tertarik oleh poin—bagi peneliti, semakin buruk penetapan harga, semakin besar alpha; bagi proyek, ini berarti pasar masih berada di tahap awal. Ketika porsi modal profesional meningkat, salah harga akan semakin berkurang.
Jadi, makna sesungguhnya dari uang ini bukanlah "saya pintar", melainkan "pasar masih muda"—salah harga adalah bonus pada fase awal yang akan hilang seiring kematangan pasar. Menangkapnya harus cepat, dan juga harus tahu apa yang sebenarnya Anda tangkap.
@termmax #TermMax
68000u, adalah uang yang saya hasilkan di TermMax dari "kejadian salah harga"—tiga kali kepanikan suku bunga, tiga kali salah harga, tiga kali pencairan.
Contoh yang khas: pada suatu bulan, di sebuah pasar tertentu, karena peristiwa likuiditas, suku bunga terdorong naik oleh kepanikan; sebuah tenor 3 bulan FT melonjak hingga 25%—sedangkan dua minggu sebelumnya masih 12%. Saya menilai ini adalah salah harga yang bersifat peristiwa (kepanikan akan mereda, suku bunga akan turun), bukan tren. Karena itu, saya mengambil posisi dengan porsi besar pada tenor FT tersebut. Setelah tiga bulan, ketika jatuh tempo tiba, suku bunga memang turun. Saya kemudian mencairkan penuh dengan mengunci suku bunga 25%. Tiga kesempatan salah harga serupa menghasilkan total keuntungan 68000u (pokok sekitar 180000u, rata-rata mengunci imbal hasil tahunan sekitar 25%).
Mengapa salah harga bisa terjadi—itulah kuncinya. Partisipan pasar suku bunga TermMax memiliki tingkat profesionalitas yang sangat timpang: institusi Curator menetapkan harga secara rasional, tetapi banyak pengguna baru yang didorong oleh poin belum memahami struktur FT/XT dengan baik. Saat terjadi kepanikan, mereka menjual panik atau mengejar harga tinggi, sehingga menciptakan salah harga yang tidak akan diproduksi oleh institusi. Dengan kata lain, efisiensi penetapan harga di pasar ini diturunkan oleh "modal non-profesional" yang tertarik oleh poin—bagi peneliti, semakin buruk penetapan harga, semakin besar alpha; bagi proyek, ini berarti pasar masih berada di tahap awal. Ketika porsi modal profesional meningkat, salah harga akan semakin berkurang.
Jadi, makna sesungguhnya dari uang ini bukanlah "saya pintar", melainkan "pasar masih muda"—salah harga adalah bonus pada fase awal yang akan hilang seiring kematangan pasar. Menangkapnya harus cepat, dan juga harus tahu apa yang sebenarnya Anda tangkap.
@TermMax #TermMax
Contoh yang khas: pada suatu bulan, di sebuah pasar tertentu, karena peristiwa likuiditas, suku bunga terdorong naik oleh kepanikan; sebuah tenor 3 bulan FT melonjak hingga 25%—sedangkan dua minggu sebelumnya masih 12%. Saya menilai ini adalah salah harga yang bersifat peristiwa (kepanikan akan mereda, suku bunga akan turun), bukan tren. Karena itu, saya mengambil posisi dengan porsi besar pada tenor FT tersebut. Setelah tiga bulan, ketika jatuh tempo tiba, suku bunga memang turun. Saya kemudian mencairkan penuh dengan mengunci suku bunga 25%. Tiga kesempatan salah harga serupa menghasilkan total keuntungan 68000u (pokok sekitar 180000u, rata-rata mengunci imbal hasil tahunan sekitar 25%).
Mengapa salah harga bisa terjadi—itulah kuncinya. Partisipan pasar suku bunga TermMax memiliki tingkat profesionalitas yang sangat timpang: institusi Curator menetapkan harga secara rasional, tetapi banyak pengguna baru yang didorong oleh poin belum memahami struktur FT/XT dengan baik. Saat terjadi kepanikan, mereka menjual panik atau mengejar harga tinggi, sehingga menciptakan salah harga yang tidak akan diproduksi oleh institusi. Dengan kata lain, efisiensi penetapan harga di pasar ini diturunkan oleh "modal non-profesional" yang tertarik oleh poin—bagi peneliti, semakin buruk penetapan harga, semakin besar alpha; bagi proyek, ini berarti pasar masih berada di tahap awal. Ketika porsi modal profesional meningkat, salah harga akan semakin berkurang.
Jadi, makna sesungguhnya dari uang ini bukanlah "saya pintar", melainkan "pasar masih muda"—salah harga adalah bonus pada fase awal yang akan hilang seiring kematangan pasar. Menangkapnya harus cepat, dan juga harus tahu apa yang sebenarnya Anda tangkap.
@TermMax #TermMax
59
·
--
Lihat terjemahan
42000u,是我在DUSK上"卖飞"的钱——不是买错,是卖早了。这是最不痛又最痛的亏损:不亏本金,亏的是本可以拿到的部分。
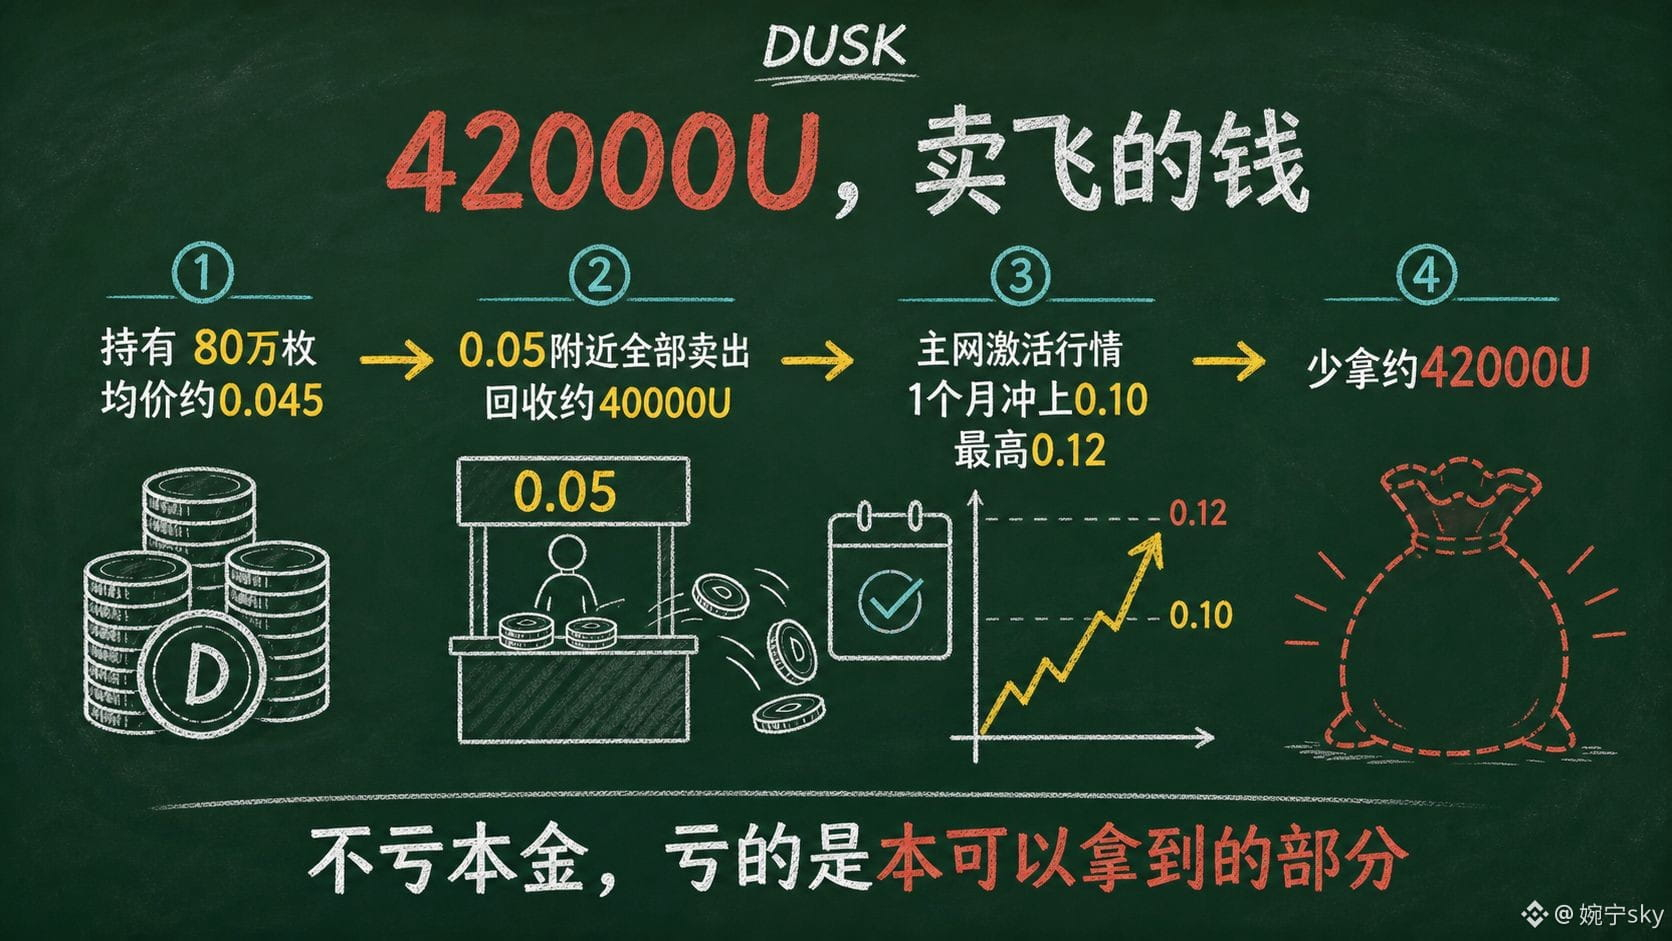
背景:2026年1月前,我持有80万枚DUSK,均价约0.045。年底时我需要回笼一部分资金,加上当时市场对主网激活"利好兑现"的预期很淡——价格在0.05附近趴了很久,我判断"就算激活,也就这样了",于是在0.05附近分批清掉了全部80万枚,回收约40000u。
然后就是最熟悉的剧情:主网激活行情启动,价格一个月内从0.05走到0.10上方,最高摸到0.12。我卖掉的80万枚,按0.12算,少拿了约42000u。行情走完那几天,我每天都在看盘口算这一笔——不是算赚了多少,是算少拿了多少。
复盘这笔钱,错不在"卖出"这个动作,在"卖出时的判断基础":我卖的理由是"激活也就这样了"——这是我自己的预期,不是任何数据。事实是:主网激活是DUSK等了整整一年的里程碑,这类事件在DUSK身上的特征从来都是"兑现前麻木、兑现后爆发"——它的事件驱动属性,让所有在事件前失去耐心的人,都付出同样的代价。
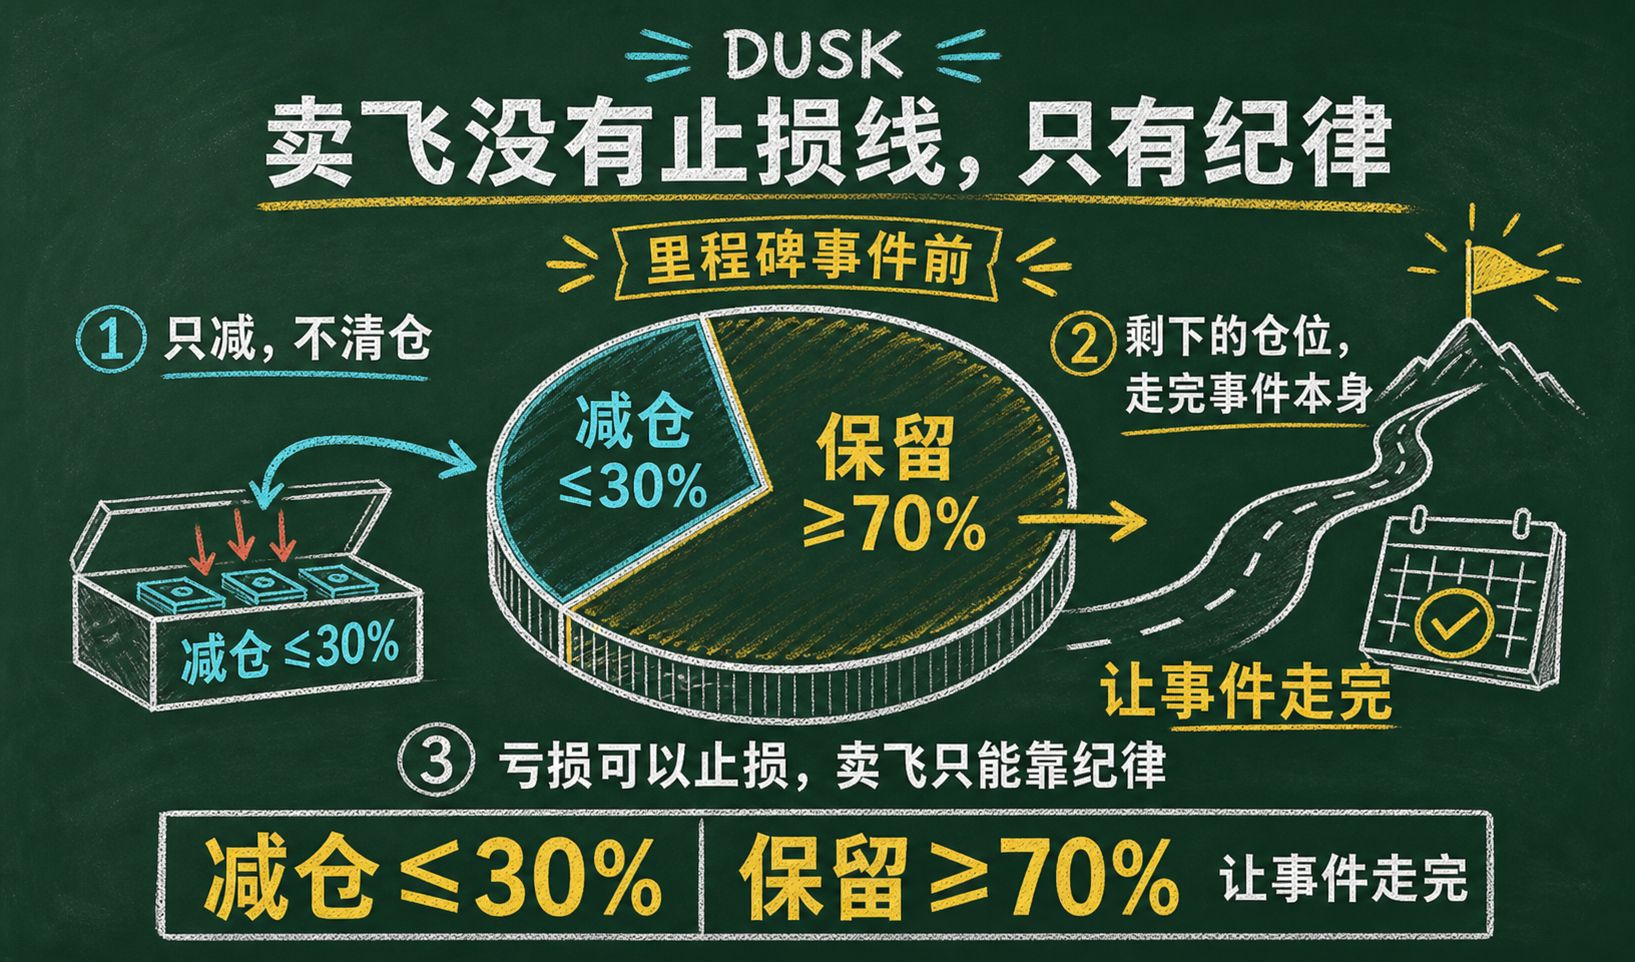
现在的规则:DUSK的仓位,遇到里程碑事件前,只减不超过三成,剩下的让它走完事件本身。卖飞和亏损不一样——亏损可以止损,卖飞没有止损线,只有纪律。
@Dusk_Foundation $DUSK #dusk
42000u,是我在DUSK上"卖飞"的钱——不是买错,是卖早了。这是最不痛又最痛的亏损:不亏本金,亏的是本可以拿到的部分。
背景:2026年1月前,我持有80万枚DUSK,均价约0.045。年底时我需要回笼一部分资金,加上当时市场对主网激活"利好兑现"的预期很淡——价格在0.05附近趴了很久,我判断"就算激活,也就这样了",于是在0.05附近分批清掉了全部80万枚,回收约40000u。
然后就是最熟悉的剧情:主网激活行情启动,价格一个月内从0.05走到0.10上方,最高摸到0.12。我卖掉的80万枚,按0.12算,少拿了约42000u。行情走完那几天,我每天都在看盘口算这一笔——不是算赚了多少,是算少拿了多少。
复盘这笔钱,错不在"卖出"这个动作,在"卖出时的判断基础":我卖的理由是"激活也就这样了"——这是我自己的预期,不是任何数据。事实是:主网激活是DUSK等了整整一年的里程碑,这类事件在DUSK身上的特征从来都是"兑现前麻木、兑现后爆发"——它的事件驱动属性,让所有在事件前失去耐心的人,都付出同样的代价。
现在的规则:DUSK的仓位,遇到里程碑事件前,只减不超过三成,剩下的让它走完事件本身。卖飞和亏损不一样——亏损可以止损,卖飞没有止损线,只有纪律。
@Dusk $DUSK #dusk
背景:2026年1月前,我持有80万枚DUSK,均价约0.045。年底时我需要回笼一部分资金,加上当时市场对主网激活"利好兑现"的预期很淡——价格在0.05附近趴了很久,我判断"就算激活,也就这样了",于是在0.05附近分批清掉了全部80万枚,回收约40000u。
然后就是最熟悉的剧情:主网激活行情启动,价格一个月内从0.05走到0.10上方,最高摸到0.12。我卖掉的80万枚,按0.12算,少拿了约42000u。行情走完那几天,我每天都在看盘口算这一笔——不是算赚了多少,是算少拿了多少。
复盘这笔钱,错不在"卖出"这个动作,在"卖出时的判断基础":我卖的理由是"激活也就这样了"——这是我自己的预期,不是任何数据。事实是:主网激活是DUSK等了整整一年的里程碑,这类事件在DUSK身上的特征从来都是"兑现前麻木、兑现后爆发"——它的事件驱动属性,让所有在事件前失去耐心的人,都付出同样的代价。
现在的规则:DUSK的仓位,遇到里程碑事件前,只减不超过三成,剩下的让它走完事件本身。卖飞和亏损不一样——亏损可以止损,卖飞没有止损线,只有纪律。
@Dusk $DUSK #dusk
92
·
--
Lihat terjemahan
27000u,是我在TermMax的多链布局里亏掉的钱——不是策略亏的,是"跨链"这个动作本身烧掉的。
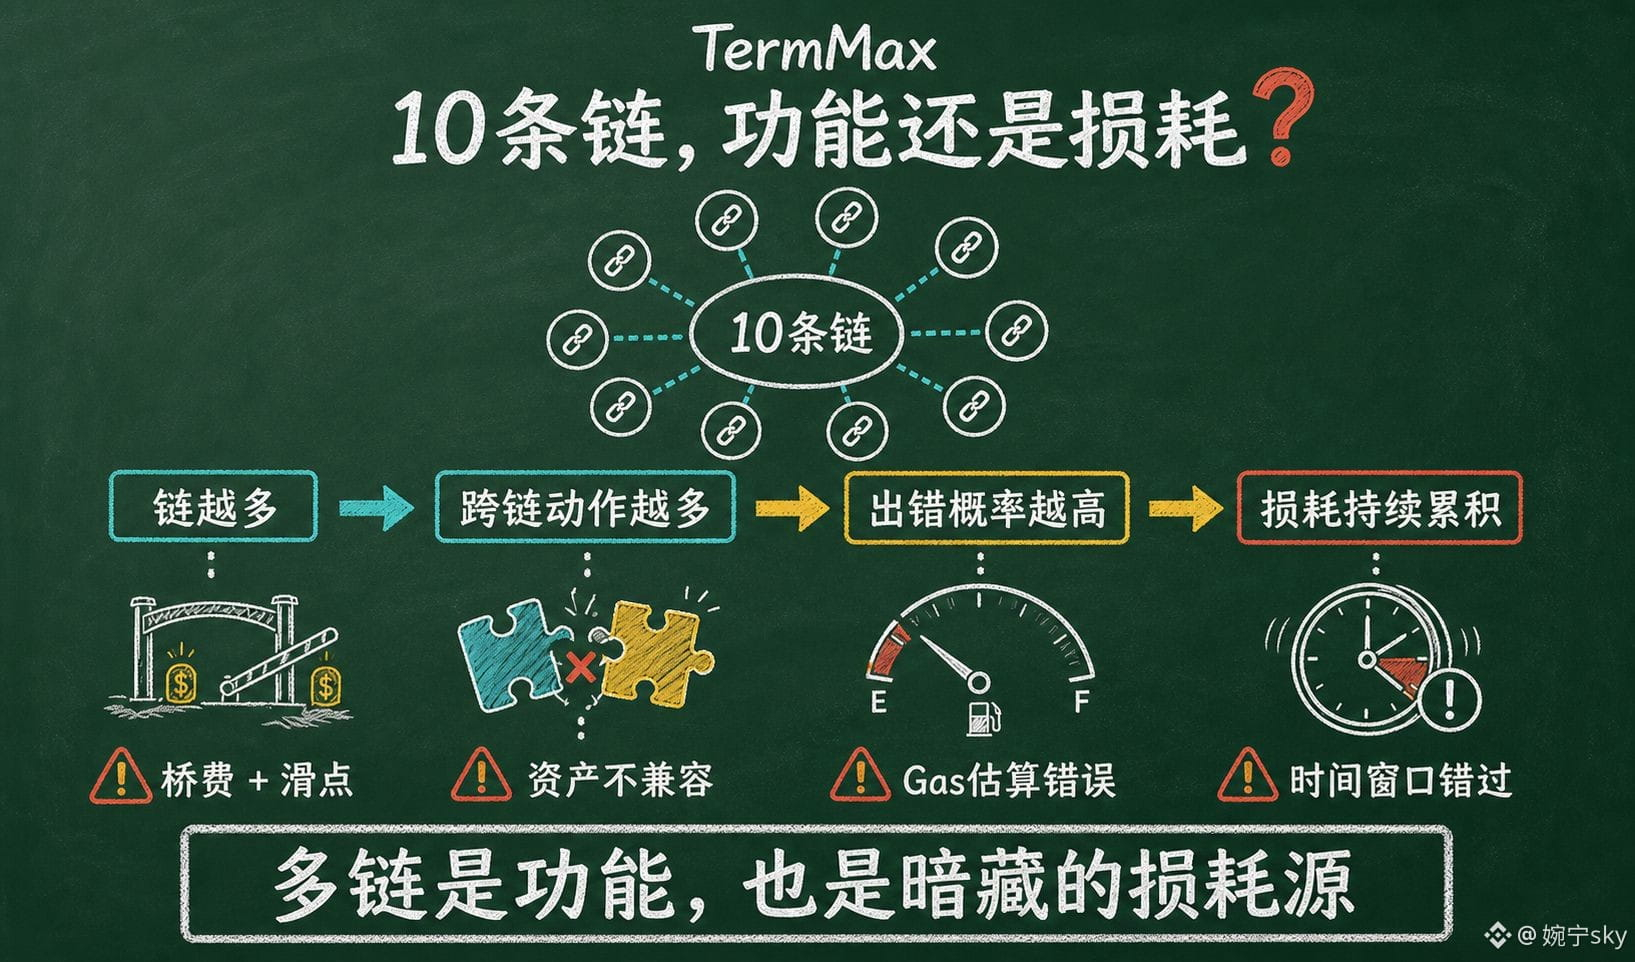
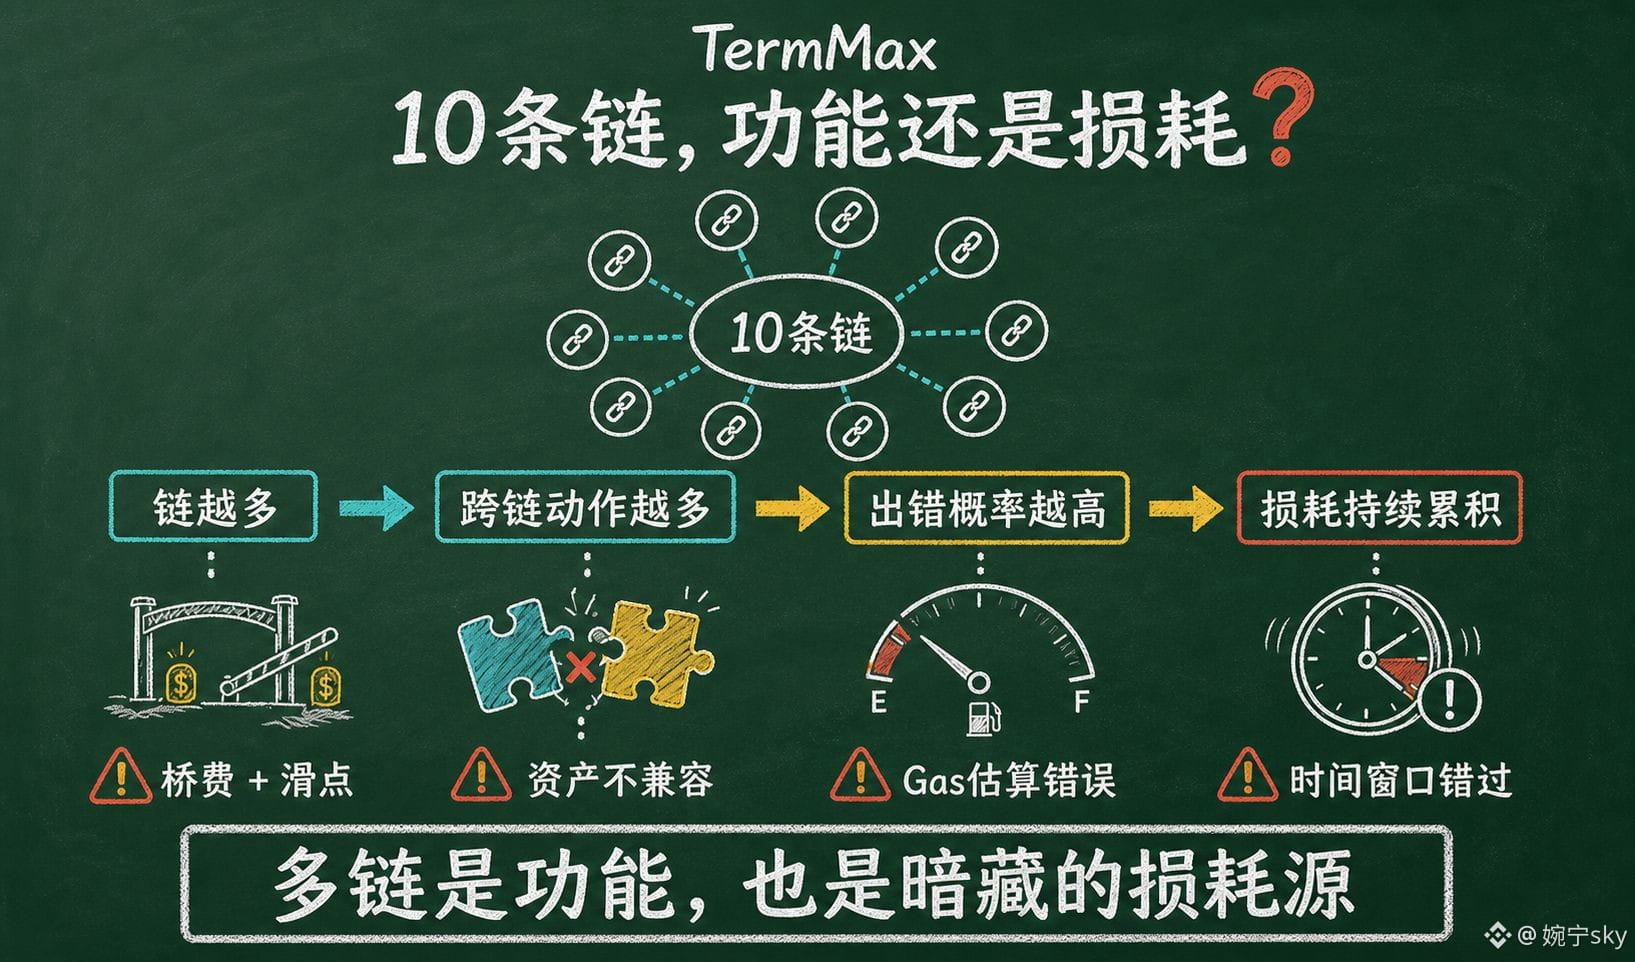
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
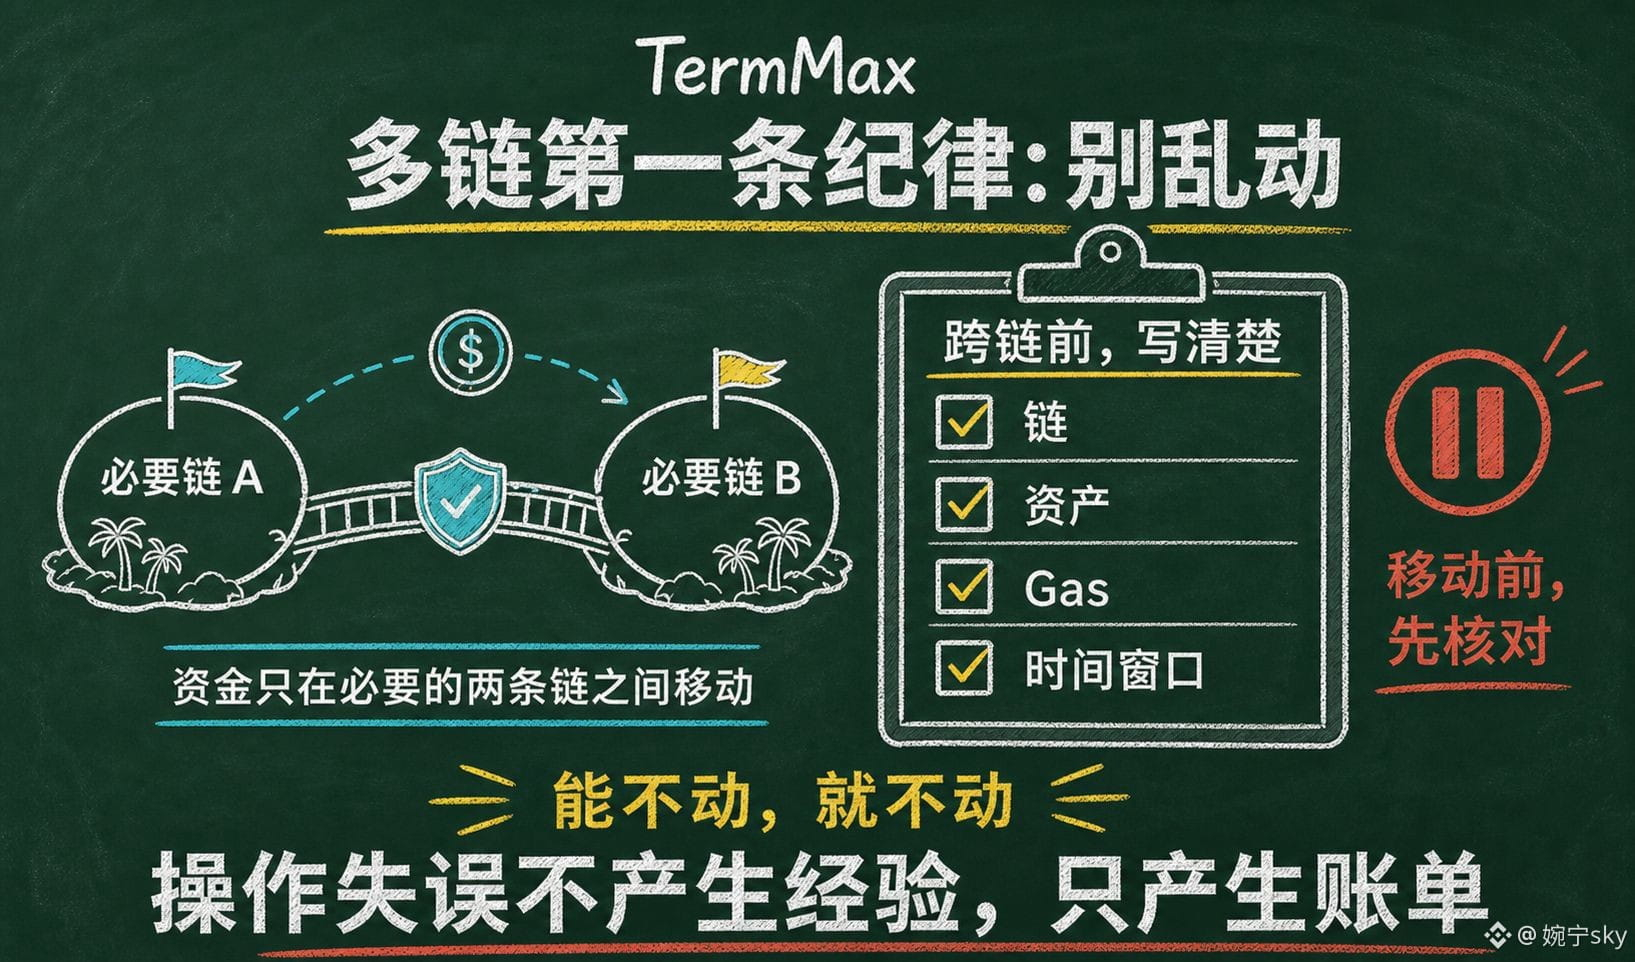
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@termmax #TermMax
27000u,是我在TermMax的多链布局里亏掉的钱——不是策略亏的,是"跨链"这个动作本身烧掉的。
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@TermMax #TermMax
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@TermMax #TermMax
1
67
·
--
Lihat terjemahan
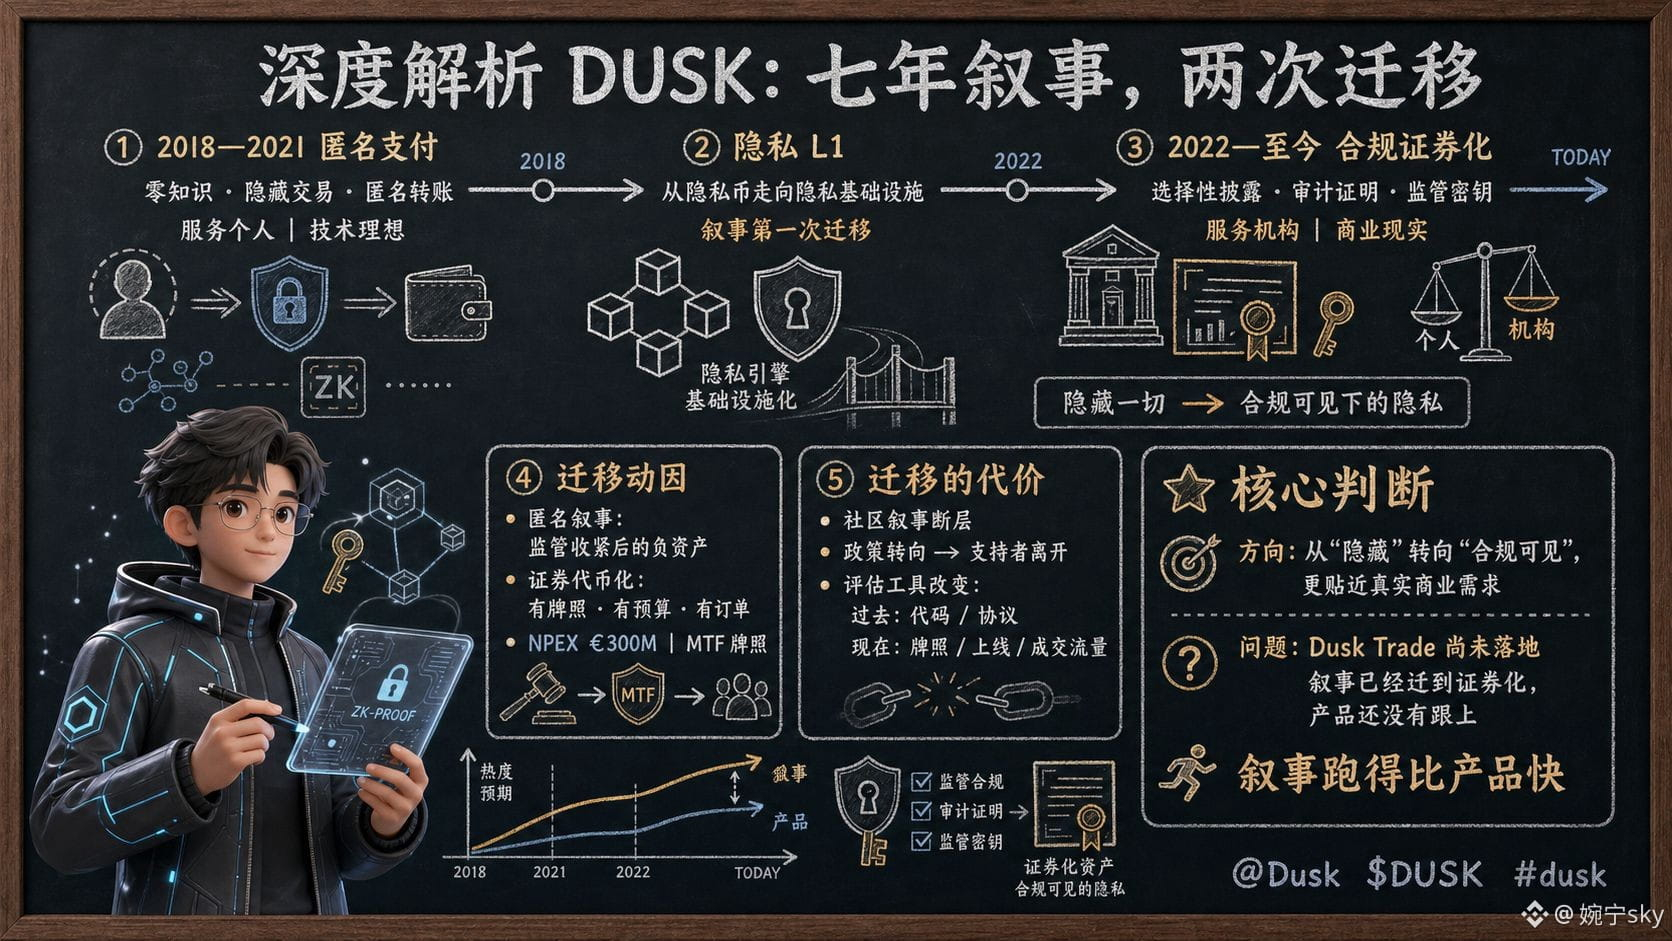
DUSK 的叙事,在七年里完成了两次明显的迁移——从"匿名支付",到"隐私L1",再到今天的"监管合规的证券化基础设施"。看明白这两次迁移,比看明白任何单一新闻都重要。
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk_Foundation $DUSK #dusk
DUSK 的叙事,在七年里完成了两次明显的迁移——从"匿名支付",到"隐私L1",再到今天的"监管合规的证券化基础设施"。看明白这两次迁移,比看明白任何单一新闻都重要。
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk $DUSK #dusk
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk $DUSK #dusk
82
·
--
16000u, ini uang yang secara "tanpa disadari" saya rugikan di TermMax selama paruh pertama tahun ini—tidak pernah ada satu kerugian besar, semuanya hanya luka kecil, tapi kalau dijumlahkan jadi angka yang besar.
Kalau diurai: biaya Gas dan jembatan lintas-chain sekitar 7000u (selama enam bulan sering berinteraksi; setiap kali hanya beberapa u sampai puluhan u, tapi akumulasinya membuat merinding); slippage sekitar 5500u (buku pesanan pasar FT tipis, setiap kali beli dan jual harganya sedikit lebih mahal dari perkiraan; dari yang kecil jadi besar); nilai sisa XT yang terpaksa dijual lebih cepat rugi sekitar 3500u (ada beberapa transaksi karena saya buru-buru mengamankan dana, XT terjual di harga rendah, nilai waktunya tidak sempat saya nikmati). Totalnya 16000u.
Kejamnya pembukuan ini adalah: ia tidak meninggalkan jejak. Kerugian besar akan membuat Anda meninjau kembali, dan Anda akan merasa sakit; kerugian karena gesekan (friction) tidak—ia bersembunyi di setiap operasi yang dilakukan dengan "sekadar" dan "kebetulan". Setelah saya membalik seluruh buku catatan, baru sadar, dari pendapatan tetap yang saya hasilkan selama enam bulan, sekitar setengahnya dimakan oleh gesekan.
Jadi saya mengubah aturan jadi tiga: operasi yang bisa diselesaikan dalam satu kali jangan dipecah jadi dua; kalau bisa di-set limit order jangan pakai harga pasar; jika bisa ditahan sampai jatuh tempo, sama sekali jangan dijual lebih cepat. Gesekan adalah tarif pajak yang tidak terlihat untuk pendapatan tetap, dan satu-satunya cara menghindari tarif itu adalah mengurangi transaksi itu sendiri.
@termmax #TermMax
16000u, ini uang yang secara "tanpa disadari" saya rugikan di TermMax selama paruh pertama tahun ini—tidak pernah ada satu kerugian besar, semuanya hanya luka kecil, tapi kalau dijumlahkan jadi angka yang besar.
Kalau diurai: biaya Gas dan jembatan lintas-chain sekitar 7000u (selama enam bulan sering berinteraksi; setiap kali hanya beberapa u sampai puluhan u, tapi akumulasinya membuat merinding); slippage sekitar 5500u (buku pesanan pasar FT tipis, setiap kali beli dan jual harganya sedikit lebih mahal dari perkiraan; dari yang kecil jadi besar); nilai sisa XT yang terpaksa dijual lebih cepat rugi sekitar 3500u (ada beberapa transaksi karena saya buru-buru mengamankan dana, XT terjual di harga rendah, nilai waktunya tidak sempat saya nikmati). Totalnya 16000u.
Kejamnya pembukuan ini adalah: ia tidak meninggalkan jejak. Kerugian besar akan membuat Anda meninjau kembali, dan Anda akan merasa sakit; kerugian karena gesekan (friction) tidak—ia bersembunyi di setiap operasi yang dilakukan dengan "sekadar" dan "kebetulan". Setelah saya membalik seluruh buku catatan, baru sadar, dari pendapatan tetap yang saya hasilkan selama enam bulan, sekitar setengahnya dimakan oleh gesekan.
Jadi saya mengubah aturan jadi tiga: operasi yang bisa diselesaikan dalam satu kali jangan dipecah jadi dua; kalau bisa di-set limit order jangan pakai harga pasar; jika bisa ditahan sampai jatuh tempo, sama sekali jangan dijual lebih cepat. Gesekan adalah tarif pajak yang tidak terlihat untuk pendapatan tetap, dan satu-satunya cara menghindari tarif itu adalah mengurangi transaksi itu sendiri.
@TermMax #TermMax
Kalau diurai: biaya Gas dan jembatan lintas-chain sekitar 7000u (selama enam bulan sering berinteraksi; setiap kali hanya beberapa u sampai puluhan u, tapi akumulasinya membuat merinding); slippage sekitar 5500u (buku pesanan pasar FT tipis, setiap kali beli dan jual harganya sedikit lebih mahal dari perkiraan; dari yang kecil jadi besar); nilai sisa XT yang terpaksa dijual lebih cepat rugi sekitar 3500u (ada beberapa transaksi karena saya buru-buru mengamankan dana, XT terjual di harga rendah, nilai waktunya tidak sempat saya nikmati). Totalnya 16000u.
Kejamnya pembukuan ini adalah: ia tidak meninggalkan jejak. Kerugian besar akan membuat Anda meninjau kembali, dan Anda akan merasa sakit; kerugian karena gesekan (friction) tidak—ia bersembunyi di setiap operasi yang dilakukan dengan "sekadar" dan "kebetulan". Setelah saya membalik seluruh buku catatan, baru sadar, dari pendapatan tetap yang saya hasilkan selama enam bulan, sekitar setengahnya dimakan oleh gesekan.
Jadi saya mengubah aturan jadi tiga: operasi yang bisa diselesaikan dalam satu kali jangan dipecah jadi dua; kalau bisa di-set limit order jangan pakai harga pasar; jika bisa ditahan sampai jatuh tempo, sama sekali jangan dijual lebih cepat. Gesekan adalah tarif pajak yang tidak terlihat untuk pendapatan tetap, dan satu-satunya cara menghindari tarif itu adalah mengurangi transaksi itu sendiri.
@TermMax #TermMax
87
·
--
Lihat terjemahan
49000u,是我被套在DUSK里的仓位,八个多月,我把解套方案写成了清单——不是等反弹,是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk_Foundation $DUSK #dusk
49000u,是我被套在DUSK里的仓位,八个多月,我把解套方案写成了清单——不是等反弹,是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk $DUSK #dusk
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk $DUSK #dusk
95
·
--
47000u adalah nilai waktu yang sebenarnya hilang ketika saya menjual FT lebih awal di TermMax—dan saya menyebutnya "pajak waktu".
Pada bulan Juni, saya membeli FT berjangka 6 bulan dengan 47000u. Imbal hasil tahunan di halaman sekitar 13%, dan estimasi total imbal hasil saat jatuh tempo kira-kira 6,5%. Di awal bulan Agustus, saya perlu memakai uang, jadi saya ingin mencairkan FT lebih cepat—ternyata tidak ada kanal penebusan lebih awal untuk FT, sehingga saya hanya bisa menjualnya di pasar.
Saya melihat buku pesanan: posisi terdalam untuk order beli ada di 96% dari nilai nominal, tetapi volume di antara 93% sampai 96% cuma kurang dari 8000u. Artinya, agar 47000u saya bisa terjual semuanya, saya harus menekan harga sampai 94,9%.
Pada akhirnya, harga rata-rata transaksi adalah 94,9%. Dengan memegang selama 2 bulan, saya hanya menerima sekitar 960u—sedangkan jika memegang sampai jatuh tempo, seharusnya saya mendapatkan kira-kira 3055u. Sisa keuntungan sekitar 2100u menguap, mencapai tujuh puluh persen dari estimasi imbal hasil. Janji penebusan yang pasti jika menunggu jatuh tempo adalah 1 FT = 1 USDC; menjual lebih awal berarti harga yang ditentukan pasar seperti jatuh bebas—dan selisih di antara keduanya adalah "harga" dari kata "lebih awal".
Desain FT sebenarnya cukup jujur: ia menjadikan "waktu" sebagai sumber imbal hasil, sekaligus menjadikan "waktu" sebagai biaya likuiditas. Orang yang sedang terburu-buru butuh uang, secara alami dirugikan di pasar seperti ini. Jadi saya menuliskan pelajaran tersebut ke dalam aturan: sebelum membeli FT, pastikan bahwa uang ini tidak akan dibutuhkan setidaknya selama 6 bulan ke depan—disiplin pertama untuk produk fixed income bukanlah imbal hasil, melainkan kesesuaian tenor.
47000u mengajari saya harga sebenarnya dari dua kata: "lebih awal".
@termmax #TermMax
47000u adalah nilai waktu yang sebenarnya hilang ketika saya menjual FT lebih awal di TermMax—dan saya menyebutnya "pajak waktu".
Pada bulan Juni, saya membeli FT berjangka 6 bulan dengan 47000u. Imbal hasil tahunan di halaman sekitar 13%, dan estimasi total imbal hasil saat jatuh tempo kira-kira 6,5%. Di awal bulan Agustus, saya perlu memakai uang, jadi saya ingin mencairkan FT lebih cepat—ternyata tidak ada kanal penebusan lebih awal untuk FT, sehingga saya hanya bisa menjualnya di pasar.
Saya melihat buku pesanan: posisi terdalam untuk order beli ada di 96% dari nilai nominal, tetapi volume di antara 93% sampai 96% cuma kurang dari 8000u. Artinya, agar 47000u saya bisa terjual semuanya, saya harus menekan harga sampai 94,9%.
Pada akhirnya, harga rata-rata transaksi adalah 94,9%. Dengan memegang selama 2 bulan, saya hanya menerima sekitar 960u—sedangkan jika memegang sampai jatuh tempo, seharusnya saya mendapatkan kira-kira 3055u. Sisa keuntungan sekitar 2100u menguap, mencapai tujuh puluh persen dari estimasi imbal hasil. Janji penebusan yang pasti jika menunggu jatuh tempo adalah 1 FT = 1 USDC; menjual lebih awal berarti harga yang ditentukan pasar seperti jatuh bebas—dan selisih di antara keduanya adalah "harga" dari kata "lebih awal".
Desain FT sebenarnya cukup jujur: ia menjadikan "waktu" sebagai sumber imbal hasil, sekaligus menjadikan "waktu" sebagai biaya likuiditas. Orang yang sedang terburu-buru butuh uang, secara alami dirugikan di pasar seperti ini. Jadi saya menuliskan pelajaran tersebut ke dalam aturan: sebelum membeli FT, pastikan bahwa uang ini tidak akan dibutuhkan setidaknya selama 6 bulan ke depan—disiplin pertama untuk produk fixed income bukanlah imbal hasil, melainkan kesesuaian tenor.
47000u mengajari saya harga sebenarnya dari dua kata: "lebih awal".
@TermMax #TermMax
Pada bulan Juni, saya membeli FT berjangka 6 bulan dengan 47000u. Imbal hasil tahunan di halaman sekitar 13%, dan estimasi total imbal hasil saat jatuh tempo kira-kira 6,5%. Di awal bulan Agustus, saya perlu memakai uang, jadi saya ingin mencairkan FT lebih cepat—ternyata tidak ada kanal penebusan lebih awal untuk FT, sehingga saya hanya bisa menjualnya di pasar.
Saya melihat buku pesanan: posisi terdalam untuk order beli ada di 96% dari nilai nominal, tetapi volume di antara 93% sampai 96% cuma kurang dari 8000u. Artinya, agar 47000u saya bisa terjual semuanya, saya harus menekan harga sampai 94,9%.
Pada akhirnya, harga rata-rata transaksi adalah 94,9%. Dengan memegang selama 2 bulan, saya hanya menerima sekitar 960u—sedangkan jika memegang sampai jatuh tempo, seharusnya saya mendapatkan kira-kira 3055u. Sisa keuntungan sekitar 2100u menguap, mencapai tujuh puluh persen dari estimasi imbal hasil. Janji penebusan yang pasti jika menunggu jatuh tempo adalah 1 FT = 1 USDC; menjual lebih awal berarti harga yang ditentukan pasar seperti jatuh bebas—dan selisih di antara keduanya adalah "harga" dari kata "lebih awal".
Desain FT sebenarnya cukup jujur: ia menjadikan "waktu" sebagai sumber imbal hasil, sekaligus menjadikan "waktu" sebagai biaya likuiditas. Orang yang sedang terburu-buru butuh uang, secara alami dirugikan di pasar seperti ini. Jadi saya menuliskan pelajaran tersebut ke dalam aturan: sebelum membeli FT, pastikan bahwa uang ini tidak akan dibutuhkan setidaknya selama 6 bulan ke depan—disiplin pertama untuk produk fixed income bukanlah imbal hasil, melainkan kesesuaian tenor.
47000u mengajari saya harga sebenarnya dari dua kata: "lebih awal".
@TermMax #TermMax
1
1
77
·
--
Lihat terjemahan
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk_Foundation $DUSK #dusk
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
85
·
--
Lihat terjemahan
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk_Foundation $DUSK #dusk
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
77
·
--
Lihat terjemahan
"DUSK能不能买?"昨晚朋友这么问我的时候,我刚好看完它第二季度的链上数据。我回了句:你要是想当股东,可以;想当韭菜,也可以——它俩不冲突。
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk_Foundation $DUSK #dusk
"DUSK能不能买?"昨晚朋友这么问我的时候,我刚好看完它第二季度的链上数据。我回了句:你要是想当股东,可以;想当韭菜,也可以——它俩不冲突。
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk $DUSK #dusk
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk $DUSK #dusk
81
·
--
Lihat terjemahan
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk_Foundation $DUSK #dusk
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
80
·
--
Lihat terjemahan
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk_Foundation $DUSK #dusk
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
81
·
--
3.200 U——inilah kerugian paling menyakitkan yang pernah kualami saat trading tahun lalu, dan ini juga alasan mengapa hari ini aku berani mengambil posisi besar pada BABY. Cerita ini layak diceritakan dari awal.
Tahun lalu aku melakukan trading kontrak dengan modal 3.200 U, dan dalam dua minggu semuanya habis. Prosesnya sangat klasik: minggu pertama aku untung 40% berkat keberuntungan, merasa diri punya bakat khusus; minggu kedua aku menambah leverage, lalu sekali kena tusukan jarum (spike) membuatku liquidation, semuanya menjadi nol. Saat momen kerugian total itu, aku duduk di depan komputer dalam waktu lama, dan di kepalaku hanya ada satu kalimat: aku bahkan tidak tahu apa yang sedang kulakukan.
Lantas, 3.200 U itu ditukar dengan apa? Tiga pemahaman—kemudian menjadi fondasi dari semua investasiku.
Pertama: perbedaan antara keberuntungan dan kemampuan. Pada kejadian untung 40% itu, aku sama sekali tidak bisa mengulang dasar keputusan yang kupakai—murni karena keberuntungan. Pasar akan terus “mengambil kembali” uang yang dihasilkan dari keberuntungan, sampai kamu bisa membedakan mana keberuntungan dan mana kemampuan.
Kedua: leverage adalah penguat, bukan alat. Ia memperbesar keuntungan, sekaligus memperbesar kehancuran. Rugi 50% butuh kenaikan 100% untuk balik modal—hubungan matematis ini hanya bisa benar-benar dirasakan oleh orang yang sudah liquidation sampai habis.
Ketiga: trading tanpa sistem itu seperti berjudi. Sebelum liquidation, aku tidak punya aturan apa pun: tidak memasang stop loss, tidak mengontrol ukuran posisi, tidak melihat fundamental. Sekarang, setiap transaksi punya catatan keputusan, kerangka untuk keluar (exit framework), dan daftar pengecekan (checklist)—semua itu kubeli dengan 3.200 U.
Kenapa menceritakan kisah ini? Karena sering ada yang bertanya padaku, “Kenapa kamu bisa bertahan lama di BABY?” Jawabannya sederhana: karena aku pernah rugi. Aku tahu konsekuensi dari trading berdasarkan perasaan, jadi aku memilih mengganti perasaan dengan sistem—riset, aturan, pencatatan, dan evaluasi (review). Posisi BABY yang bisa kupegang lama bukan karena itu “khusus”, melainkan karena aku sudah membayar uang sekolah dan belajar cara bertahan di kondisi posisi apa pun.
Kerugian 3.200 U adalah pelajaran termahal yang pernah kubeli, dan sekaligus investasi dengan tingkat pengembalian tertinggi. Itu yang mengubahku dari “judi” menjadi “sistem”.
@babylonlabs_io $BABY #baby
3.200 U——inilah kerugian paling menyakitkan yang pernah kualami saat trading tahun lalu, dan ini juga alasan mengapa hari ini aku berani mengambil posisi besar pada BABY. Cerita ini layak diceritakan dari awal.
Tahun lalu aku melakukan trading kontrak dengan modal 3.200 U, dan dalam dua minggu semuanya habis. Prosesnya sangat klasik: minggu pertama aku untung 40% berkat keberuntungan, merasa diri punya bakat khusus; minggu kedua aku menambah leverage, lalu sekali kena tusukan jarum (spike) membuatku liquidation, semuanya menjadi nol. Saat momen kerugian total itu, aku duduk di depan komputer dalam waktu lama, dan di kepalaku hanya ada satu kalimat: aku bahkan tidak tahu apa yang sedang kulakukan.
Lantas, 3.200 U itu ditukar dengan apa? Tiga pemahaman—kemudian menjadi fondasi dari semua investasiku.
Pertama: perbedaan antara keberuntungan dan kemampuan. Pada kejadian untung 40% itu, aku sama sekali tidak bisa mengulang dasar keputusan yang kupakai—murni karena keberuntungan. Pasar akan terus “mengambil kembali” uang yang dihasilkan dari keberuntungan, sampai kamu bisa membedakan mana keberuntungan dan mana kemampuan.
Kedua: leverage adalah penguat, bukan alat. Ia memperbesar keuntungan, sekaligus memperbesar kehancuran. Rugi 50% butuh kenaikan 100% untuk balik modal—hubungan matematis ini hanya bisa benar-benar dirasakan oleh orang yang sudah liquidation sampai habis.
Ketiga: trading tanpa sistem itu seperti berjudi. Sebelum liquidation, aku tidak punya aturan apa pun: tidak memasang stop loss, tidak mengontrol ukuran posisi, tidak melihat fundamental. Sekarang, setiap transaksi punya catatan keputusan, kerangka untuk keluar (exit framework), dan daftar pengecekan (checklist)—semua itu kubeli dengan 3.200 U.
Kenapa menceritakan kisah ini? Karena sering ada yang bertanya padaku, “Kenapa kamu bisa bertahan lama di BABY?” Jawabannya sederhana: karena aku pernah rugi. Aku tahu konsekuensi dari trading berdasarkan perasaan, jadi aku memilih mengganti perasaan dengan sistem—riset, aturan, pencatatan, dan evaluasi (review). Posisi BABY yang bisa kupegang lama bukan karena itu “khusus”, melainkan karena aku sudah membayar uang sekolah dan belajar cara bertahan di kondisi posisi apa pun.
Kerugian 3.200 U adalah pelajaran termahal yang pernah kubeli, dan sekaligus investasi dengan tingkat pengembalian tertinggi. Itu yang mengubahku dari “judi” menjadi “sistem”.
@BabylonLabs_io $BABY #baby
Tahun lalu aku melakukan trading kontrak dengan modal 3.200 U, dan dalam dua minggu semuanya habis. Prosesnya sangat klasik: minggu pertama aku untung 40% berkat keberuntungan, merasa diri punya bakat khusus; minggu kedua aku menambah leverage, lalu sekali kena tusukan jarum (spike) membuatku liquidation, semuanya menjadi nol. Saat momen kerugian total itu, aku duduk di depan komputer dalam waktu lama, dan di kepalaku hanya ada satu kalimat: aku bahkan tidak tahu apa yang sedang kulakukan.
Lantas, 3.200 U itu ditukar dengan apa? Tiga pemahaman—kemudian menjadi fondasi dari semua investasiku.
Pertama: perbedaan antara keberuntungan dan kemampuan. Pada kejadian untung 40% itu, aku sama sekali tidak bisa mengulang dasar keputusan yang kupakai—murni karena keberuntungan. Pasar akan terus “mengambil kembali” uang yang dihasilkan dari keberuntungan, sampai kamu bisa membedakan mana keberuntungan dan mana kemampuan.
Kedua: leverage adalah penguat, bukan alat. Ia memperbesar keuntungan, sekaligus memperbesar kehancuran. Rugi 50% butuh kenaikan 100% untuk balik modal—hubungan matematis ini hanya bisa benar-benar dirasakan oleh orang yang sudah liquidation sampai habis.
Ketiga: trading tanpa sistem itu seperti berjudi. Sebelum liquidation, aku tidak punya aturan apa pun: tidak memasang stop loss, tidak mengontrol ukuran posisi, tidak melihat fundamental. Sekarang, setiap transaksi punya catatan keputusan, kerangka untuk keluar (exit framework), dan daftar pengecekan (checklist)—semua itu kubeli dengan 3.200 U.
Kenapa menceritakan kisah ini? Karena sering ada yang bertanya padaku, “Kenapa kamu bisa bertahan lama di BABY?” Jawabannya sederhana: karena aku pernah rugi. Aku tahu konsekuensi dari trading berdasarkan perasaan, jadi aku memilih mengganti perasaan dengan sistem—riset, aturan, pencatatan, dan evaluasi (review). Posisi BABY yang bisa kupegang lama bukan karena itu “khusus”, melainkan karena aku sudah membayar uang sekolah dan belajar cara bertahan di kondisi posisi apa pun.
Kerugian 3.200 U adalah pelajaran termahal yang pernah kubeli, dan sekaligus investasi dengan tingkat pengembalian tertinggi. Itu yang mengubahku dari “judi” menjadi “sistem”.
@BabylonLabs_io $BABY #baby
133
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
CircleMints500MUSDCOnSolana
62,308 penayangan
1,533 Berdiskusi
#CircleMints500MUSDCOnSolana
🚨 Circle Mints $500M USDC on Solana
Ini menarik, tapi jangan langsung menganggap $500M = $500M buy pressure.
Mint menunjukkan kapasitas likuiditas bertambah. Yang lebih penting adalah ke mana USDC tersebut bergerak setelah dicetak.
Jika masuk ke DEX, CEX, market maker & DeFi → potensi aktivitas pasar meningkat.
Pantau wallet flow, bukan hanya headline.
DYOR. NFA.
Thebeastooo
·Disukai 0 Kali
·85 penayangan
PolymarketBankFailureBetsDrawFDICConcern
74,059 penayangan
1,512 Berdiskusi
BlackRockBuildsTokenizedPortfoliosForOndo
61,293 penayangan
1,069 Berdiskusi