
明天可以暴富吗
330 Posting
明天可以暴富吗
Laporkan
Blokir Pengguna
73 Mengikuti
584 Pengikut
416 Disukai
Posting
Semua
Kuotasi
·
--
Kirim angpao kepada orang-orang yang mendukung saya🧧
Kirim angpao kepada orang-orang yang mendukung saya🧧

感谢兄弟关注我
Dari 明天可以暴富吗
Diklaim Sepenuhnya
46
6
94
191
·
--
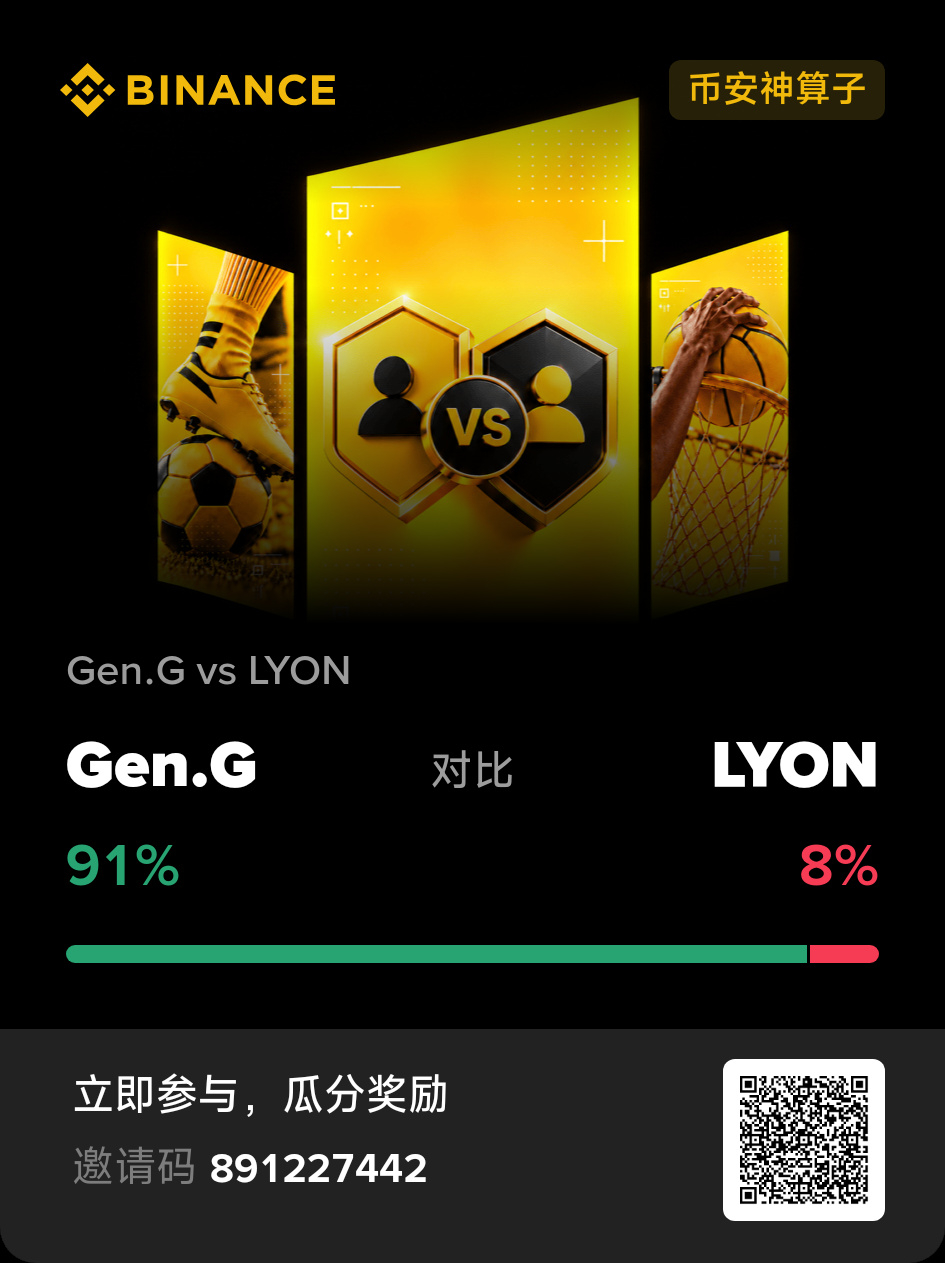
#币安神算子 Gen malam ini seharusnya sangat aman. Aku mau all-in, tidak perlu banyak pertimbangan.
#币安神算子 Gen malam ini seharusnya sangat aman. Aku mau all-in, tidak perlu banyak pertimbangan.
·
--
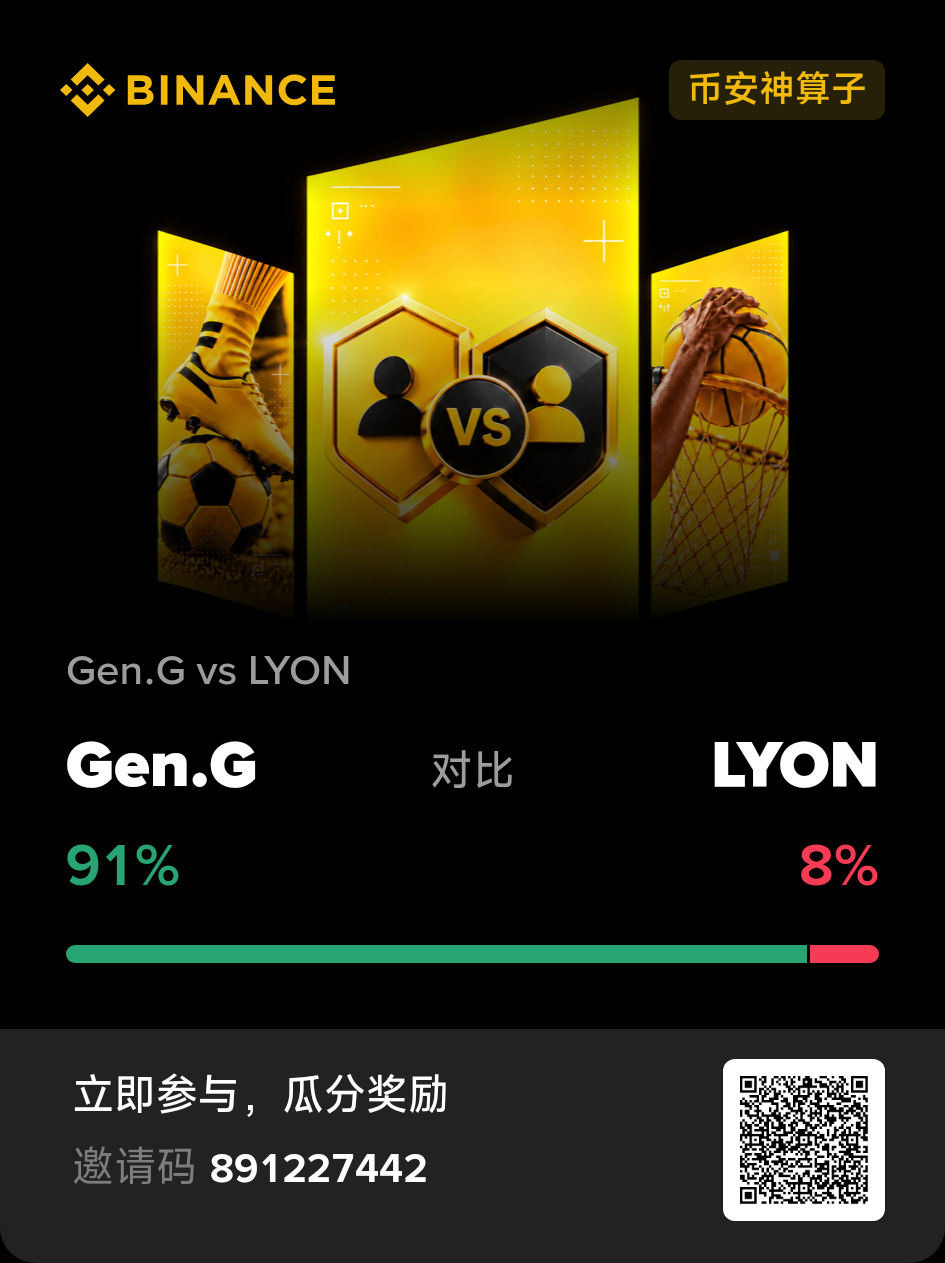
#币安神算子 Belakangan ini tidak banyak pertandingan. Yang lainnya semua 1:1, sedangkan yang ini lebih seru, jadi saya pilih yang ini.
#币安神算子 Belakangan ini tidak banyak pertandingan. Yang lainnya semua 1:1, sedangkan yang ini lebih seru, jadi saya pilih yang ini.
1
·
--
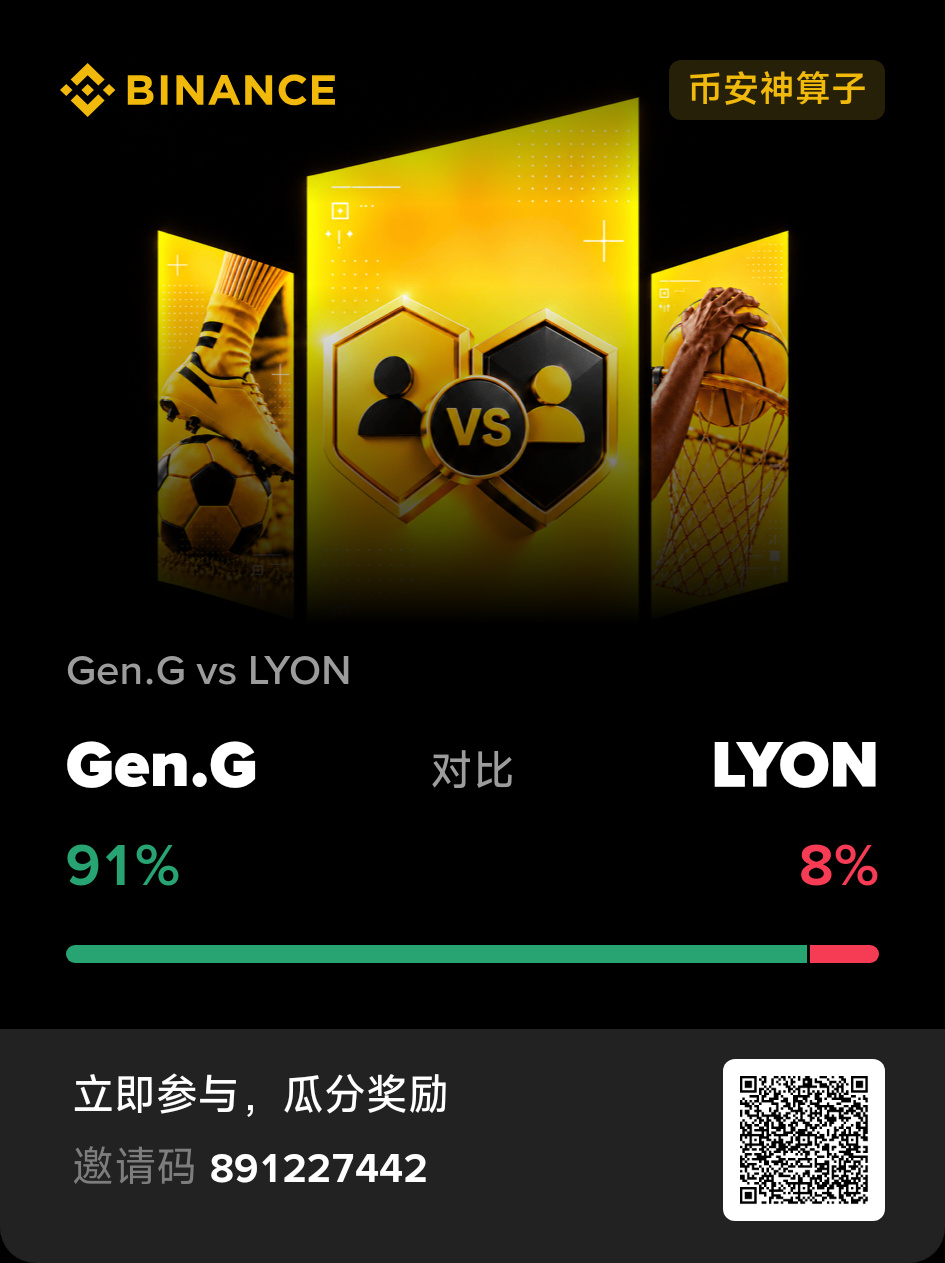
#币安神算子 Aku cuma paham LOL, yang lain nggak paham. Kalau kalian? Akhir-akhir ini lagi all-in di mana?
#币安神算子 Aku cuma paham LOL, yang lain nggak paham. Kalau kalian? Akhir-akhir ini lagi all-in di mana?
·
--
#币安神算子 Teman-teman, ini susah banget dimainkan. Setiap kali mau menang dengan aman, malah meledak; begitu mau coba-coba peruntungan, malah nggak meledak.
#币安神算子 Teman-teman, ini susah banget dimainkan. Setiap kali mau menang dengan aman, malah meledak; begitu mau coba-coba peruntungan, malah nggak meledak.
·
--
#币安神算子 Sial, sekali main langsung habis semua. Parah banget. Hari ini ada yang bisa nge-carry aku nggak?
#币安神算子 Sial, sekali main langsung habis semua. Parah banget. Hari ini ada yang bisa nge-carry aku nggak?
2
·
--
#币安神算子 Kemarin main TES, seru banget sampai melayang. Sama seperti Dota, server Tiongkok sudah benar-benar hancur.
#币安神算子 Kemarin main TES, seru banget sampai melayang. Sama seperti Dota, server Tiongkok sudah benar-benar hancur.
·
--
#币安神算子 Aku masih di posisi nol, lihat apakah bisa bikin gebrakan besar. Kawan-kawan, mari berusaha masuk 2.000 besar
#币安神算子 Aku masih di posisi nol, lihat apakah bisa bikin gebrakan besar. Kawan-kawan, mari berusaha masuk 2.000 besar
2
·
--
#币安神算子 kemarin tidak berpartisipasi dalam prediksi apa pun, mari kita lihat bagaimana hari ini
#币安神算子 kemarin tidak berpartisipasi dalam prediksi apa pun, mari kita lihat bagaimana hari ini
5
·
--
#币安神算子 kembali ke nol lagi, semuanya kembali ke nol. Hari ini mulai lagi. Poin harian tidak boleh terputus.
#币安神算子 kembali ke nol lagi, semuanya kembali ke nol. Hari ini mulai lagi. Poin harian tidak boleh terputus.
1
·
--
#币安神算子 Bro, kalian hebat banget! Peringkat mingguan saja sudah sekompetitif ini. Gimana caranya supaya bisa masuk peringkat?
#币安神算子 Bro, kalian hebat banget! Peringkat mingguan saja sudah sekompetitif ini. Gimana caranya supaya bisa masuk peringkat?
·
--
#币安神算子 Teman-teman, persaingan di papan peringkat minggu ini ketat banget ya. Sedikit lengah saja, langsung jadi nol.
#币安神算子 Teman-teman, persaingan di papan peringkat minggu ini ketat banget ya. Sedikit lengah saja, langsung jadi nol.
2
·
--
#币安神算子 Rugi besar-besaran, semuanya habis 🥲 mulai lagi dari awal
#币安神算子 Rugi besar-besaran, semuanya habis 🥲 mulai lagi dari awal
2
·
--
#币安神算子 berharap besok pagi bangun dan melihat BLG menang besar! Dukung BLG!
#币安神算子 berharap besok pagi bangun dan melihat BLG menang besar! Dukung BLG!
56
·
--
#币安神算子 Acara Peramal Jitu Binance ini benar-benar bagus, hadiahnya mencapai 2000 USDT. Hari ini hari pertama.
#币安神算子 Acara Peramal Jitu Binance ini benar-benar bagus, hadiahnya mencapai 2000 USDT. Hari ini hari pertama.
86
·
--
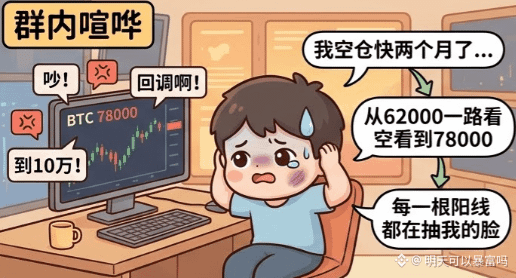
Hari ini BTC bergerak di sekitar 78.000 sepanjang hari, dan grupku kembali ramai berdebat. Yang tidak punya posisi berteriak menunggu koreksi, yang sudah all-in berteriak target 100.000, sementara aku diam saja. Soalnya aku sudah hampir dua bulan tidak punya posisi. Dari 62.000 sampai 78.000 aku terus melihatnya dengan pandangan bearish, dan setiap candle hijau terasa seperti tamparan di wajah.
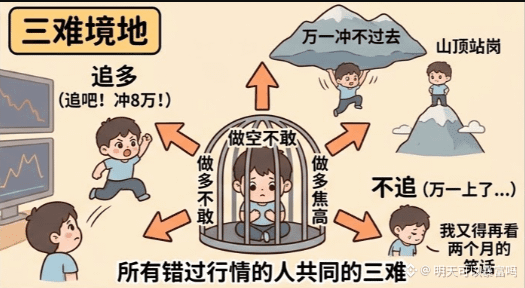
Perasaan ini begitu familier. Kalau mengejar, di atas 79.000 sudah ada level 80.000. Bagaimana kalau gagal menembusnya lalu berbalik turun? Aku bisa jadi orang yang terjebak di puncak. Kalau tidak mengejar, bagaimana kalau kali ini benar-benar menembus 80.000? Aku harus menonton peluang berlalu lagi selama dua bulan. Tak berani short, takut masuk long, dan cemas karena tidak punya posisi—mungkin inilah dilema tiga arah yang dialami semua orang yang ketinggalan pergerakan pasar.
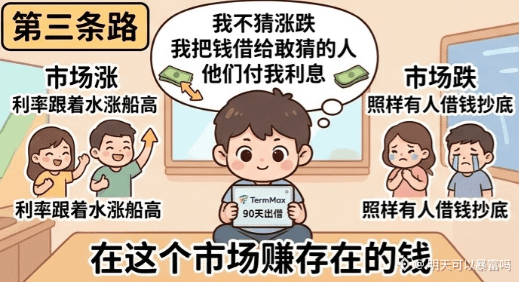
Beberapa waktu lalu aku benar-benar tidak tahan dengan keadaan ini, jadi aku mencoba cara pandang lain. Kalau aku tidak berani bertaruh pada arah pasar, bisakah aku tetap berpartisipasi tanpa harus menebak arahnya? Akhirnya, sebagian U aku tempatkan di TermMax untuk dipinjamkan selama 90 hari. Logikanya sederhana: aku tidak menebak harga akan naik atau turun. Aku meminjamkan uang kepada orang yang berani menebaknya, dan mereka membayar bunga kepadaku. Saat pasar naik, semakin banyak orang meminjam, dan bungaku ikut naik. Saat pasar turun, tetap ada orang yang ingin meminjam uang untuk membeli di harga rendah, dan aku tetap menerima bunga. Soal arah pasar adalah urusan mereka; yang kudapat adalah imbal hasil dari keberadaan pasar itu sendiri.
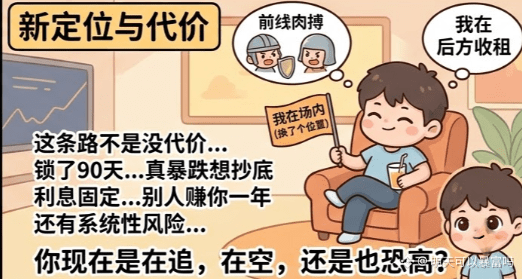
Setelah memahami posisi ini, beban di hatiku tiba-tiba terasa terangkat. Aku tidak lagi setiap hari bimbang apakah harus mengejar, karena aku sudah berada di pasar—hanya saja posisiku berbeda. Orang lain bertarung di garis depan, aku mengumpulkan uang sewa di belakang. Imbal hasilnya tentu tidak sebanding dengan mereka yang berhasil bertaruh dengan benar, tetapi tetap lebih baik daripada hanya melongo tanpa posisi. Yang lebih penting, aku kembali berpartisipasi, dan pikiranku berubah dari penonton menjadi pemain.
Tapi perlu kuakui juga kekurangannya. Jalan ini bukannya tanpa risiko. Uang yang dipinjamkan terkunci selama 90 hari. Kalau tiba-tiba terjadi penurunan tajam dan aku ingin membeli di harga rendah, uangnya tidak ada di tangan—yang ada cuma rasa panik. Bunganya tetap, dan kalau pasar benar-benar menggila, melihat orang lain menghasilkan keuntungan sehari sebanyak penghasilanmu setahun pasti akan mengusik perasaan. Selain itu, kalau peminjam menghadapi risiko sistemik, bunga dan pokok pinjaman sama-sama bisa terancam. Sebanyak apa pun mekanisme perlindungannya, tidak ada yang benar-benar mutlak.
Jadi, ini bukan solusi sempurna. Ini hanya jalan tengah bagi orang yang takut masuk di harga tinggi agar bisa tidur nyenyak. Kamu tidak harus memilih antara mengejar harga dan short—ada jalan ketiga: menjadi pemberi pinjaman di pasar.
Sekarang kamu sedang mengejar harga, melakukan short, atau sama sepertiku—takut masuk di harga tinggi?
#termmax @termmax
Hari ini BTC bergerak di sekitar 78.000 sepanjang hari, dan grupku kembali ramai berdebat. Yang tidak punya posisi berteriak menunggu koreksi, yang sudah all-in berteriak target 100.000, sementara aku diam saja. Soalnya aku sudah hampir dua bulan tidak punya posisi. Dari 62.000 sampai 78.000 aku terus melihatnya dengan pandangan bearish, dan setiap candle hijau terasa seperti tamparan di wajah.
Perasaan ini begitu familier. Kalau mengejar, di atas 79.000 sudah ada level 80.000. Bagaimana kalau gagal menembusnya lalu berbalik turun? Aku bisa jadi orang yang terjebak di puncak. Kalau tidak mengejar, bagaimana kalau kali ini benar-benar menembus 80.000? Aku harus menonton peluang berlalu lagi selama dua bulan. Tak berani short, takut masuk long, dan cemas karena tidak punya posisi—mungkin inilah dilema tiga arah yang dialami semua orang yang ketinggalan pergerakan pasar.
Beberapa waktu lalu aku benar-benar tidak tahan dengan keadaan ini, jadi aku mencoba cara pandang lain. Kalau aku tidak berani bertaruh pada arah pasar, bisakah aku tetap berpartisipasi tanpa harus menebak arahnya? Akhirnya, sebagian U aku tempatkan di TermMax untuk dipinjamkan selama 90 hari. Logikanya sederhana: aku tidak menebak harga akan naik atau turun. Aku meminjamkan uang kepada orang yang berani menebaknya, dan mereka membayar bunga kepadaku. Saat pasar naik, semakin banyak orang meminjam, dan bungaku ikut naik. Saat pasar turun, tetap ada orang yang ingin meminjam uang untuk membeli di harga rendah, dan aku tetap menerima bunga. Soal arah pasar adalah urusan mereka; yang kudapat adalah imbal hasil dari keberadaan pasar itu sendiri.
Setelah memahami posisi ini, beban di hatiku tiba-tiba terasa terangkat. Aku tidak lagi setiap hari bimbang apakah harus mengejar, karena aku sudah berada di pasar—hanya saja posisiku berbeda. Orang lain bertarung di garis depan, aku mengumpulkan uang sewa di belakang. Imbal hasilnya tentu tidak sebanding dengan mereka yang berhasil bertaruh dengan benar, tetapi tetap lebih baik daripada hanya melongo tanpa posisi. Yang lebih penting, aku kembali berpartisipasi, dan pikiranku berubah dari penonton menjadi pemain.
Tapi perlu kuakui juga kekurangannya. Jalan ini bukannya tanpa risiko. Uang yang dipinjamkan terkunci selama 90 hari. Kalau tiba-tiba terjadi penurunan tajam dan aku ingin membeli di harga rendah, uangnya tidak ada di tangan—yang ada cuma rasa panik. Bunganya tetap, dan kalau pasar benar-benar menggila, melihat orang lain menghasilkan keuntungan sehari sebanyak penghasilanmu setahun pasti akan mengusik perasaan. Selain itu, kalau peminjam menghadapi risiko sistemik, bunga dan pokok pinjaman sama-sama bisa terancam. Sebanyak apa pun mekanisme perlindungannya, tidak ada yang benar-benar mutlak.
Jadi, ini bukan solusi sempurna. Ini hanya jalan tengah bagi orang yang takut masuk di harga tinggi agar bisa tidur nyenyak. Kamu tidak harus memilih antara mengejar harga dan short—ada jalan ketiga: menjadi pemberi pinjaman di pasar.
Sekarang kamu sedang mengejar harga, melakukan short, atau sama sepertiku—takut masuk di harga tinggi?
#termmax @TermMax
Perasaan ini begitu familier. Kalau mengejar, di atas 79.000 sudah ada level 80.000. Bagaimana kalau gagal menembusnya lalu berbalik turun? Aku bisa jadi orang yang terjebak di puncak. Kalau tidak mengejar, bagaimana kalau kali ini benar-benar menembus 80.000? Aku harus menonton peluang berlalu lagi selama dua bulan. Tak berani short, takut masuk long, dan cemas karena tidak punya posisi—mungkin inilah dilema tiga arah yang dialami semua orang yang ketinggalan pergerakan pasar.
Beberapa waktu lalu aku benar-benar tidak tahan dengan keadaan ini, jadi aku mencoba cara pandang lain. Kalau aku tidak berani bertaruh pada arah pasar, bisakah aku tetap berpartisipasi tanpa harus menebak arahnya? Akhirnya, sebagian U aku tempatkan di TermMax untuk dipinjamkan selama 90 hari. Logikanya sederhana: aku tidak menebak harga akan naik atau turun. Aku meminjamkan uang kepada orang yang berani menebaknya, dan mereka membayar bunga kepadaku. Saat pasar naik, semakin banyak orang meminjam, dan bungaku ikut naik. Saat pasar turun, tetap ada orang yang ingin meminjam uang untuk membeli di harga rendah, dan aku tetap menerima bunga. Soal arah pasar adalah urusan mereka; yang kudapat adalah imbal hasil dari keberadaan pasar itu sendiri.
Setelah memahami posisi ini, beban di hatiku tiba-tiba terasa terangkat. Aku tidak lagi setiap hari bimbang apakah harus mengejar, karena aku sudah berada di pasar—hanya saja posisiku berbeda. Orang lain bertarung di garis depan, aku mengumpulkan uang sewa di belakang. Imbal hasilnya tentu tidak sebanding dengan mereka yang berhasil bertaruh dengan benar, tetapi tetap lebih baik daripada hanya melongo tanpa posisi. Yang lebih penting, aku kembali berpartisipasi, dan pikiranku berubah dari penonton menjadi pemain.
Tapi perlu kuakui juga kekurangannya. Jalan ini bukannya tanpa risiko. Uang yang dipinjamkan terkunci selama 90 hari. Kalau tiba-tiba terjadi penurunan tajam dan aku ingin membeli di harga rendah, uangnya tidak ada di tangan—yang ada cuma rasa panik. Bunganya tetap, dan kalau pasar benar-benar menggila, melihat orang lain menghasilkan keuntungan sehari sebanyak penghasilanmu setahun pasti akan mengusik perasaan. Selain itu, kalau peminjam menghadapi risiko sistemik, bunga dan pokok pinjaman sama-sama bisa terancam. Sebanyak apa pun mekanisme perlindungannya, tidak ada yang benar-benar mutlak.
Jadi, ini bukan solusi sempurna. Ini hanya jalan tengah bagi orang yang takut masuk di harga tinggi agar bisa tidur nyenyak. Kamu tidak harus memilih antara mengejar harga dan short—ada jalan ketiga: menjadi pemberi pinjaman di pasar.
Sekarang kamu sedang mengejar harga, melakukan short, atau sama sepertiku—takut masuk di harga tinggi?
#termmax @TermMax
1
340
·
--
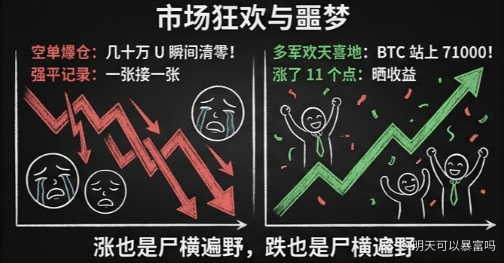
Lilin hijau besar BTC hari ini kembali membuat para pemegang koin merasa serba salah. Naik 11% dalam sehari, menembus 72.000, dan saat menatap akun, dilema itu muncul lagi. Kalau dijual, takut harga terus naik setelah aku jual. Bagaimana kalau nanti masih lanjut naik? Kalau tidak dijual, takut terkoreksi. Rasanya harga sekarang juga sudah tidak murah. Harga naik ingin jual, tetapi kalau tidak dijual malah takut. Inilah dilema yang tak pernah bisa dipecahkan para pemegang koin.
Aku sudah sangat akrab dengan siksaan seperti ini. Aku pernah melakukan hal yang sama saat reli tahun 2023. BTC naik sedikit di atas 30.000, lalu aku takut terjadi koreksi dan menjual separuh untuk mengamankan keuntungan. Ternyata harganya terus melesat sampai 45.000. Aku tak sanggup membeli kembali, tetapi kalau tidak membeli, rasanya tersiksa setiap hari. Perasaan itu bahkan lebih menyiksa daripada kehilangan uang. Baru-baru ini, setelah mengagunkan BTC di TermMax untuk meminjam sejumlah USDC, aku menyadari bahwa selain menjual koin atau terus memegangnya, ternyata ada pilihan ketiga.
Prinsipnya sangat sederhana. Koin yang dijaminkan tetap menjadi milikmu, jadi kamu tetap menikmati kenaikan harganya. U yang dipinjam bisa kamu pegang; kalau benar terjadi koreksi, kamu punya uang untuk menambah posisi. Kalau tidak ada koreksi, kamu juga tidak kehilangan banyak, hanya membayar sedikit bunga. Singkatnya, dengan membayar sedikit bunga, kamu mendapatkan kesempatan untuk bergerak lebih leluasa.
Manfaatnya terlihat jelas dalam pergerakan pasar kali ini. Hari ini harganya naik 11%, tetapi U yang kupinjam tidak kusentuh sama sekali. Aku tetap menikmati seluruh kenaikan harga koin, dan masih punya sejumlah uang tunai di tangan yang bisa digunakan untuk menambah posisi kapan saja jika harga benar-benar turun. Dibandingkan dengan menjual terlalu cepat saat harganya 30.000 dulu, rasanya seperti berada di dua dunia yang berbeda.
Namun, ini juga bukan uang gratis. Meminjam uang berarti harus membayar bunga. Jika harga koin bergerak mendatar atau turun perlahan, bunga menjadi pengeluaran murni, sementara posisi kita terus terkikis sedikit demi sedikit. Biaya ini harus diperhitungkan. Selain itu, agunan memiliki batas likuidasi. BTC bisa sangat volatil, dan kalau harganya anjlok, batas likuidasi tak akan memberi kelonggaran. Jangan sampai rasio agunan dipatok terlalu tinggi. Menambah posisi juga lebih mudah diucapkan daripada dilakukan. Saat harga benar-benar turun, beranikah kita menambah posisi, dan berapa banyak? Itu tetap ujian bagi diri sendiri. Jangan mengira punya U berarti pasti bisa mengambil keputusan yang tepat.
Kebiasaanku, sebagian besar waktu U yang kupinjam kubiarkan begitu saja sebagai amunisi cadangan. U baru berguna saat pasar benar-benar memberikan peluang. Selebihnya, anggap saja aku membayar sedikit untuk ketenangan pikiran.
Pernahkah kalian menjual BTC terlalu cepat? Pada akhirnya, bagaimana kalian mengatasinya? #termmax @termmax
Lilin hijau besar BTC hari ini kembali membuat para pemegang koin merasa serba salah. Naik 11% dalam sehari, menembus 72.000, dan saat menatap akun, dilema itu muncul lagi. Kalau dijual, takut harga terus naik setelah aku jual. Bagaimana kalau nanti masih lanjut naik? Kalau tidak dijual, takut terkoreksi. Rasanya harga sekarang juga sudah tidak murah. Harga naik ingin jual, tetapi kalau tidak dijual malah takut. Inilah dilema yang tak pernah bisa dipecahkan para pemegang koin.
Aku sudah sangat akrab dengan siksaan seperti ini. Aku pernah melakukan hal yang sama saat reli tahun 2023. BTC naik sedikit di atas 30.000, lalu aku takut terjadi koreksi dan menjual separuh untuk mengamankan keuntungan. Ternyata harganya terus melesat sampai 45.000. Aku tak sanggup membeli kembali, tetapi kalau tidak membeli, rasanya tersiksa setiap hari. Perasaan itu bahkan lebih menyiksa daripada kehilangan uang. Baru-baru ini, setelah mengagunkan BTC di TermMax untuk meminjam sejumlah USDC, aku menyadari bahwa selain menjual koin atau terus memegangnya, ternyata ada pilihan ketiga.
Prinsipnya sangat sederhana. Koin yang dijaminkan tetap menjadi milikmu, jadi kamu tetap menikmati kenaikan harganya. U yang dipinjam bisa kamu pegang; kalau benar terjadi koreksi, kamu punya uang untuk menambah posisi. Kalau tidak ada koreksi, kamu juga tidak kehilangan banyak, hanya membayar sedikit bunga. Singkatnya, dengan membayar sedikit bunga, kamu mendapatkan kesempatan untuk bergerak lebih leluasa.
Manfaatnya terlihat jelas dalam pergerakan pasar kali ini. Hari ini harganya naik 11%, tetapi U yang kupinjam tidak kusentuh sama sekali. Aku tetap menikmati seluruh kenaikan harga koin, dan masih punya sejumlah uang tunai di tangan yang bisa digunakan untuk menambah posisi kapan saja jika harga benar-benar turun. Dibandingkan dengan menjual terlalu cepat saat harganya 30.000 dulu, rasanya seperti berada di dua dunia yang berbeda.
Namun, ini juga bukan uang gratis. Meminjam uang berarti harus membayar bunga. Jika harga koin bergerak mendatar atau turun perlahan, bunga menjadi pengeluaran murni, sementara posisi kita terus terkikis sedikit demi sedikit. Biaya ini harus diperhitungkan. Selain itu, agunan memiliki batas likuidasi. BTC bisa sangat volatil, dan kalau harganya anjlok, batas likuidasi tak akan memberi kelonggaran. Jangan sampai rasio agunan dipatok terlalu tinggi. Menambah posisi juga lebih mudah diucapkan daripada dilakukan. Saat harga benar-benar turun, beranikah kita menambah posisi, dan berapa banyak? Itu tetap ujian bagi diri sendiri. Jangan mengira punya U berarti pasti bisa mengambil keputusan yang tepat.
Kebiasaanku, sebagian besar waktu U yang kupinjam kubiarkan begitu saja sebagai amunisi cadangan. U baru berguna saat pasar benar-benar memberikan peluang. Selebihnya, anggap saja aku membayar sedikit untuk ketenangan pikiran.
Pernahkah kalian menjual BTC terlalu cepat? Pada akhirnya, bagaimana kalian mengatasinya? #termmax @TermMax
Aku sudah sangat akrab dengan siksaan seperti ini. Aku pernah melakukan hal yang sama saat reli tahun 2023. BTC naik sedikit di atas 30.000, lalu aku takut terjadi koreksi dan menjual separuh untuk mengamankan keuntungan. Ternyata harganya terus melesat sampai 45.000. Aku tak sanggup membeli kembali, tetapi kalau tidak membeli, rasanya tersiksa setiap hari. Perasaan itu bahkan lebih menyiksa daripada kehilangan uang. Baru-baru ini, setelah mengagunkan BTC di TermMax untuk meminjam sejumlah USDC, aku menyadari bahwa selain menjual koin atau terus memegangnya, ternyata ada pilihan ketiga.
Prinsipnya sangat sederhana. Koin yang dijaminkan tetap menjadi milikmu, jadi kamu tetap menikmati kenaikan harganya. U yang dipinjam bisa kamu pegang; kalau benar terjadi koreksi, kamu punya uang untuk menambah posisi. Kalau tidak ada koreksi, kamu juga tidak kehilangan banyak, hanya membayar sedikit bunga. Singkatnya, dengan membayar sedikit bunga, kamu mendapatkan kesempatan untuk bergerak lebih leluasa.
Manfaatnya terlihat jelas dalam pergerakan pasar kali ini. Hari ini harganya naik 11%, tetapi U yang kupinjam tidak kusentuh sama sekali. Aku tetap menikmati seluruh kenaikan harga koin, dan masih punya sejumlah uang tunai di tangan yang bisa digunakan untuk menambah posisi kapan saja jika harga benar-benar turun. Dibandingkan dengan menjual terlalu cepat saat harganya 30.000 dulu, rasanya seperti berada di dua dunia yang berbeda.
Namun, ini juga bukan uang gratis. Meminjam uang berarti harus membayar bunga. Jika harga koin bergerak mendatar atau turun perlahan, bunga menjadi pengeluaran murni, sementara posisi kita terus terkikis sedikit demi sedikit. Biaya ini harus diperhitungkan. Selain itu, agunan memiliki batas likuidasi. BTC bisa sangat volatil, dan kalau harganya anjlok, batas likuidasi tak akan memberi kelonggaran. Jangan sampai rasio agunan dipatok terlalu tinggi. Menambah posisi juga lebih mudah diucapkan daripada dilakukan. Saat harga benar-benar turun, beranikah kita menambah posisi, dan berapa banyak? Itu tetap ujian bagi diri sendiri. Jangan mengira punya U berarti pasti bisa mengambil keputusan yang tepat.
Kebiasaanku, sebagian besar waktu U yang kupinjam kubiarkan begitu saja sebagai amunisi cadangan. U baru berguna saat pasar benar-benar memberikan peluang. Selebihnya, anggap saja aku membayar sedikit untuk ketenangan pikiran.
Pernahkah kalian menjual BTC terlalu cepat? Pada akhirnya, bagaimana kalian mengatasinya? #termmax @TermMax
1
112
·
--
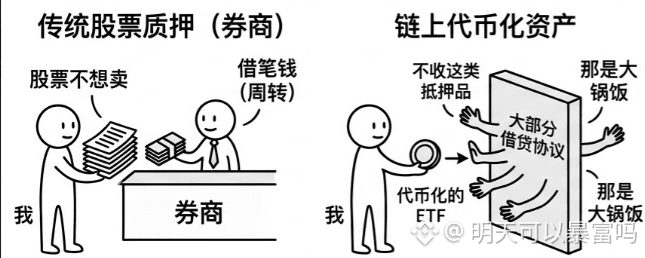
Orang yang main saham pasti pernah pakai pinjaman margin dari broker, kan? Saham yang dipegang tidak ingin dijual, jadi dijaminkan ke broker untuk meminjam uang sebagai modal sementara. Posisi tetap dipegang, kenaikannya tetap dinikmati. Ini praktik dasar di dunia saham.
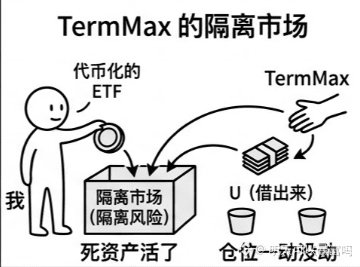
Beberapa waktu lalu, saya ingin melakukan hal yang sama di blockchain. Saya punya sedikit ETF yang ditokenisasi dan ingin menjaminkannya untuk meminjam U. Saya cari ke mana-mana, hampir tidak menemukan tempatnya. Kebanyakan protokol pinjaman sama sekali tidak menerima agunan seperti ini. Yang menerimanya pun biasanya memakai pool bersama, tempat semua kredit macet dicampur jadi satu. Akhirnya saya berhasil melakukannya di pasar terisolasi TermMax: tokennya dijaminkan, U-nya dipinjam, posisi tetap utuh.
Sejujurnya, arti pentingnya lebih besar daripada uang yang saya pinjam itu sendiri. Volume saham yang ditokenisasi terus meningkat, tetapi setelah aset-aset ini masuk ke blockchain, mereka hanya diam dan cuma bisa disimpan sambil menunggu harganya naik. Dengan adanya pinjaman beragunan, aset yang tadinya tidak aktif jadi bisa digunakan. Hal yang sudah dilakukan dunia saham selama bertahun-tahun ini baru saja mulai hadir di blockchain.
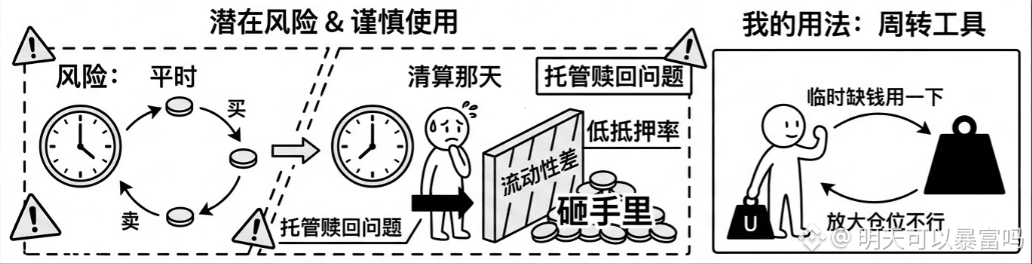
Tapi ada hal yang perlu diingat. Agunan seperti ini sangat berbeda dari ETH. Masalah terbesarnya adalah likuiditas yang rendah. Biasanya jual-beli tidak masalah, tetapi saat likuidasi benar-benar terjadi, siapa yang akan menampungnya? Kalau tidak bisa dilikuidasi, sesuai aturan penyelesaian dengan penyerahan aset fisik, aset itu akan dibebankan kepada pemberi pinjaman. Bayangkan token saham yang sulit dijual menumpuk di tangan—membayangkannya saja sudah bikin pusing. Selain itu, aset ini terhubung dengan dunia nyata: kustodian, kepatuhan, penebusan, dan sebagainya. Kalau ada satu saja yang bermasalah, harga di blockchain bisa langsung tidak lagi mencerminkan nilai sebenarnya. Rasio agunannya juga rendah, jadi dengan nilai yang sama, jumlah pinjaman yang bisa didapat jauh lebih sedikit dibandingkan koin-koin utama.
Cara saya memakainya sederhana: anggap saja sebagai alat untuk kebutuhan dana sementara. Kalau sedang butuh uang sebentar, nyaman. Tapi kalau mau memakainya untuk memperbesar posisi, sebaiknya jangan.
Apa kalian punya ETF saham yang ditokenisasi? Pernah menjaminkannya? #termmax @termmax
Orang yang main saham pasti pernah pakai pinjaman margin dari broker, kan? Saham yang dipegang tidak ingin dijual, jadi dijaminkan ke broker untuk meminjam uang sebagai modal sementara. Posisi tetap dipegang, kenaikannya tetap dinikmati. Ini praktik dasar di dunia saham.
Beberapa waktu lalu, saya ingin melakukan hal yang sama di blockchain. Saya punya sedikit ETF yang ditokenisasi dan ingin menjaminkannya untuk meminjam U. Saya cari ke mana-mana, hampir tidak menemukan tempatnya. Kebanyakan protokol pinjaman sama sekali tidak menerima agunan seperti ini. Yang menerimanya pun biasanya memakai pool bersama, tempat semua kredit macet dicampur jadi satu. Akhirnya saya berhasil melakukannya di pasar terisolasi TermMax: tokennya dijaminkan, U-nya dipinjam, posisi tetap utuh.
Sejujurnya, arti pentingnya lebih besar daripada uang yang saya pinjam itu sendiri. Volume saham yang ditokenisasi terus meningkat, tetapi setelah aset-aset ini masuk ke blockchain, mereka hanya diam dan cuma bisa disimpan sambil menunggu harganya naik. Dengan adanya pinjaman beragunan, aset yang tadinya tidak aktif jadi bisa digunakan. Hal yang sudah dilakukan dunia saham selama bertahun-tahun ini baru saja mulai hadir di blockchain.
Tapi ada hal yang perlu diingat. Agunan seperti ini sangat berbeda dari ETH. Masalah terbesarnya adalah likuiditas yang rendah. Biasanya jual-beli tidak masalah, tetapi saat likuidasi benar-benar terjadi, siapa yang akan menampungnya? Kalau tidak bisa dilikuidasi, sesuai aturan penyelesaian dengan penyerahan aset fisik, aset itu akan dibebankan kepada pemberi pinjaman. Bayangkan token saham yang sulit dijual menumpuk di tangan—membayangkannya saja sudah bikin pusing. Selain itu, aset ini terhubung dengan dunia nyata: kustodian, kepatuhan, penebusan, dan sebagainya. Kalau ada satu saja yang bermasalah, harga di blockchain bisa langsung tidak lagi mencerminkan nilai sebenarnya. Rasio agunannya juga rendah, jadi dengan nilai yang sama, jumlah pinjaman yang bisa didapat jauh lebih sedikit dibandingkan koin-koin utama.
Cara saya memakainya sederhana: anggap saja sebagai alat untuk kebutuhan dana sementara. Kalau sedang butuh uang sebentar, nyaman. Tapi kalau mau memakainya untuk memperbesar posisi, sebaiknya jangan.
Apa kalian punya ETF saham yang ditokenisasi? Pernah menjaminkannya? #termmax @TermMax
Beberapa waktu lalu, saya ingin melakukan hal yang sama di blockchain. Saya punya sedikit ETF yang ditokenisasi dan ingin menjaminkannya untuk meminjam U. Saya cari ke mana-mana, hampir tidak menemukan tempatnya. Kebanyakan protokol pinjaman sama sekali tidak menerima agunan seperti ini. Yang menerimanya pun biasanya memakai pool bersama, tempat semua kredit macet dicampur jadi satu. Akhirnya saya berhasil melakukannya di pasar terisolasi TermMax: tokennya dijaminkan, U-nya dipinjam, posisi tetap utuh.
Sejujurnya, arti pentingnya lebih besar daripada uang yang saya pinjam itu sendiri. Volume saham yang ditokenisasi terus meningkat, tetapi setelah aset-aset ini masuk ke blockchain, mereka hanya diam dan cuma bisa disimpan sambil menunggu harganya naik. Dengan adanya pinjaman beragunan, aset yang tadinya tidak aktif jadi bisa digunakan. Hal yang sudah dilakukan dunia saham selama bertahun-tahun ini baru saja mulai hadir di blockchain.
Tapi ada hal yang perlu diingat. Agunan seperti ini sangat berbeda dari ETH. Masalah terbesarnya adalah likuiditas yang rendah. Biasanya jual-beli tidak masalah, tetapi saat likuidasi benar-benar terjadi, siapa yang akan menampungnya? Kalau tidak bisa dilikuidasi, sesuai aturan penyelesaian dengan penyerahan aset fisik, aset itu akan dibebankan kepada pemberi pinjaman. Bayangkan token saham yang sulit dijual menumpuk di tangan—membayangkannya saja sudah bikin pusing. Selain itu, aset ini terhubung dengan dunia nyata: kustodian, kepatuhan, penebusan, dan sebagainya. Kalau ada satu saja yang bermasalah, harga di blockchain bisa langsung tidak lagi mencerminkan nilai sebenarnya. Rasio agunannya juga rendah, jadi dengan nilai yang sama, jumlah pinjaman yang bisa didapat jauh lebih sedikit dibandingkan koin-koin utama.
Cara saya memakainya sederhana: anggap saja sebagai alat untuk kebutuhan dana sementara. Kalau sedang butuh uang sebentar, nyaman. Tapi kalau mau memakainya untuk memperbesar posisi, sebaiknya jangan.
Apa kalian punya ETF saham yang ditokenisasi? Pernah menjaminkannya? #termmax @TermMax
1
1
246
·
--
Lihat terjemahan
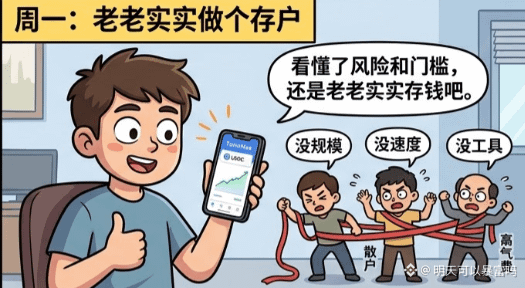
我花了一个周末,把 TermMax 上几个头部金库的链上操作记录翻了一遍。本来想抄作业,看看 Curator 到底是怎么赚钱的,学会了自己干。看完之后我把笔记本合上了,这活我干不了,还是老老实实把钱存进去。
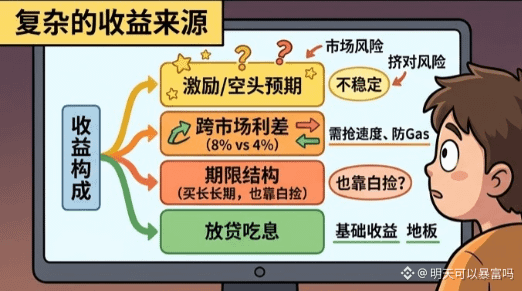
他们的收益来源比我想的复杂得多。同样一笔 USDC,A 市场借款需求旺,利率能给到 8%,B 市场冷清只有 4%,中间这四个点就是跨市场利差,钱从低处搬到高处,白赚。再比如期限结构,30 天到期的票和 90 天到期的票收益率不一样,曲线陡的时候买长端拿着,越临近到期价格越往面值收敛,中间这段骑乘收益也是白捡的。这些还只是我看得懂的部分。
问题是看得懂和做得到是两回事。利差窗口开多久没人知道,可能几个小时就关了,得有人全天盯着。调仓要 gas,本金小了来回折腾几次,利润全交给矿工。这种钱本质上是规模的钱,速度的钱,工具的钱,散户三样都不占。
所以金库收益的含金量,确实比单纯放贷吃息高。放贷是地板,利差和期限结构才是上面的部分,这也是为什么同样存 USDC,不同 Curator 的业绩能差出一截。
但收益来源越丰富,越要拆开看。策略多了,失败的环节也多了,跨市场赚利差,意味着同时暴露在好几个市场的风险里,哪个池子出问题都连坐。而且利差这东西会被磨平,所有 Curator 都盯着同样的机会,拥挤交易一来,今天的超额就是明天的均值,赛道越成熟这部分就越少。还有最现实的一层,现在的业绩里有多少是真利差,多少是空头预期激励堆出来的,8 月 25 日 TGE 之前没人能回答你。
所以我现在看金库只看一件事,收益构成。放贷吃息打底,利差增厚,激励点缀,三层里越往上越不稳定。只给一个 APR 总数不给明细的,我一律不碰。
你更愿意要看得懂的低收益,还是看不懂的高收益
#termmax @termmax
我花了一个周末,把 TermMax 上几个头部金库的链上操作记录翻了一遍。本来想抄作业,看看 Curator 到底是怎么赚钱的,学会了自己干。看完之后我把笔记本合上了,这活我干不了,还是老老实实把钱存进去。
他们的收益来源比我想的复杂得多。同样一笔 USDC,A 市场借款需求旺,利率能给到 8%,B 市场冷清只有 4%,中间这四个点就是跨市场利差,钱从低处搬到高处,白赚。再比如期限结构,30 天到期的票和 90 天到期的票收益率不一样,曲线陡的时候买长端拿着,越临近到期价格越往面值收敛,中间这段骑乘收益也是白捡的。这些还只是我看得懂的部分。
问题是看得懂和做得到是两回事。利差窗口开多久没人知道,可能几个小时就关了,得有人全天盯着。调仓要 gas,本金小了来回折腾几次,利润全交给矿工。这种钱本质上是规模的钱,速度的钱,工具的钱,散户三样都不占。
所以金库收益的含金量,确实比单纯放贷吃息高。放贷是地板,利差和期限结构才是上面的部分,这也是为什么同样存 USDC,不同 Curator 的业绩能差出一截。
但收益来源越丰富,越要拆开看。策略多了,失败的环节也多了,跨市场赚利差,意味着同时暴露在好几个市场的风险里,哪个池子出问题都连坐。而且利差这东西会被磨平,所有 Curator 都盯着同样的机会,拥挤交易一来,今天的超额就是明天的均值,赛道越成熟这部分就越少。还有最现实的一层,现在的业绩里有多少是真利差,多少是空头预期激励堆出来的,8 月 25 日 TGE 之前没人能回答你。
所以我现在看金库只看一件事,收益构成。放贷吃息打底,利差增厚,激励点缀,三层里越往上越不稳定。只给一个 APR 总数不给明细的,我一律不碰。
你更愿意要看得懂的低收益,还是看不懂的高收益
#termmax @TermMax
他们的收益来源比我想的复杂得多。同样一笔 USDC,A 市场借款需求旺,利率能给到 8%,B 市场冷清只有 4%,中间这四个点就是跨市场利差,钱从低处搬到高处,白赚。再比如期限结构,30 天到期的票和 90 天到期的票收益率不一样,曲线陡的时候买长端拿着,越临近到期价格越往面值收敛,中间这段骑乘收益也是白捡的。这些还只是我看得懂的部分。
问题是看得懂和做得到是两回事。利差窗口开多久没人知道,可能几个小时就关了,得有人全天盯着。调仓要 gas,本金小了来回折腾几次,利润全交给矿工。这种钱本质上是规模的钱,速度的钱,工具的钱,散户三样都不占。
所以金库收益的含金量,确实比单纯放贷吃息高。放贷是地板,利差和期限结构才是上面的部分,这也是为什么同样存 USDC,不同 Curator 的业绩能差出一截。
但收益来源越丰富,越要拆开看。策略多了,失败的环节也多了,跨市场赚利差,意味着同时暴露在好几个市场的风险里,哪个池子出问题都连坐。而且利差这东西会被磨平,所有 Curator 都盯着同样的机会,拥挤交易一来,今天的超额就是明天的均值,赛道越成熟这部分就越少。还有最现实的一层,现在的业绩里有多少是真利差,多少是空头预期激励堆出来的,8 月 25 日 TGE 之前没人能回答你。
所以我现在看金库只看一件事,收益构成。放贷吃息打底,利差增厚,激励点缀,三层里越往上越不稳定。只给一个 APR 总数不给明细的,我一律不碰。
你更愿意要看得懂的低收益,还是看不懂的高收益
#termmax @TermMax
164
·
--
Lihat terjemahan
周日翻收藏夹,看到半年前抄的一份 AI 链上赛道竞品表,各家挂的模型数从两位数到三位数不等。我顺手把 @OpenGradient 的链上面板打开,Model Hub 已经托管四千五百多个模型,是当时表里所有项目加起来的好几倍。我没急着惊叹,想看清楚这个体量是真有承载,还是挂了一堆没被调用过的空文件。
我挑了一个工作周五天,把 Model Hub 当天被调用过的模型按四个维度拉出来:权重哈希、托管节点分布、能力路由中间件的调度记录、Verification Layer 的回执。五天每天抽十二个样本,六十组数据每次都把上架时间、首次调用延迟、回执签名拉到表里逐行核对。结果挺干净:四千五百多个模型里,近一周有真实流量的占了相当一部分,长尾也能被冷启动拉起来。
大众讨论模型托管数,焦点几乎都在数量对比上。OpenGradient 真正可被复核的差别更冷:体量不是上传计数器堆出来的,每一份权重都被切片存到 Walrus,调用时由能力路由中间件按可用性拼回,经 Verification Layer 盖章。挂上去要绑存储容量,被调用要在回执里留痕,刷数据成本比做事还高。四千五百是一组真实承载,不是表格里的一行字。
观察指标也得换。我不看 OpenGradient 累计挂了多少模型,我盯一个反共识数据:每周至少被一次真实付费调用拉起、并在 Verification Layer 留下回执的模型占比。前者衡量入库,后者衡量这套托管层是不是真在被开发者用。
如果 $OPG 只是承担一次模型调用的撮合手续费,那它更像一枚调用计费代币;但如果未来托管容量抵押、冷启动激励、回执签发、长尾分润、僵尸模型清退罚没都围绕它形成闭环,它承担的就不再是计费代币,而是这张模型托管网络的容量信用资产。
不急着下结论。体量优势要在长尾里被反复验证才算数,我愿意继续看 OpenGradient 主网和后续模型方接入交出的样本。
#opg
周日翻收藏夹,看到半年前抄的一份 AI 链上赛道竞品表,各家挂的模型数从两位数到三位数不等。我顺手把 @OpenGradient 的链上面板打开,Model Hub 已经托管四千五百多个模型,是当时表里所有项目加起来的好几倍。我没急着惊叹,想看清楚这个体量是真有承载,还是挂了一堆没被调用过的空文件。
我挑了一个工作周五天,把 Model Hub 当天被调用过的模型按四个维度拉出来:权重哈希、托管节点分布、能力路由中间件的调度记录、Verification Layer 的回执。五天每天抽十二个样本,六十组数据每次都把上架时间、首次调用延迟、回执签名拉到表里逐行核对。结果挺干净:四千五百多个模型里,近一周有真实流量的占了相当一部分,长尾也能被冷启动拉起来。
大众讨论模型托管数,焦点几乎都在数量对比上。OpenGradient 真正可被复核的差别更冷:体量不是上传计数器堆出来的,每一份权重都被切片存到 Walrus,调用时由能力路由中间件按可用性拼回,经 Verification Layer 盖章。挂上去要绑存储容量,被调用要在回执里留痕,刷数据成本比做事还高。四千五百是一组真实承载,不是表格里的一行字。
观察指标也得换。我不看 OpenGradient 累计挂了多少模型,我盯一个反共识数据:每周至少被一次真实付费调用拉起、并在 Verification Layer 留下回执的模型占比。前者衡量入库,后者衡量这套托管层是不是真在被开发者用。
如果 $OPG 只是承担一次模型调用的撮合手续费,那它更像一枚调用计费代币;但如果未来托管容量抵押、冷启动激励、回执签发、长尾分润、僵尸模型清退罚没都围绕它形成闭环,它承担的就不再是计费代币,而是这张模型托管网络的容量信用资产。
不急着下结论。体量优势要在长尾里被反复验证才算数,我愿意继续看 OpenGradient 主网和后续模型方接入交出的样本。
#opg
我挑了一个工作周五天,把 Model Hub 当天被调用过的模型按四个维度拉出来:权重哈希、托管节点分布、能力路由中间件的调度记录、Verification Layer 的回执。五天每天抽十二个样本,六十组数据每次都把上架时间、首次调用延迟、回执签名拉到表里逐行核对。结果挺干净:四千五百多个模型里,近一周有真实流量的占了相当一部分,长尾也能被冷启动拉起来。
大众讨论模型托管数,焦点几乎都在数量对比上。OpenGradient 真正可被复核的差别更冷:体量不是上传计数器堆出来的,每一份权重都被切片存到 Walrus,调用时由能力路由中间件按可用性拼回,经 Verification Layer 盖章。挂上去要绑存储容量,被调用要在回执里留痕,刷数据成本比做事还高。四千五百是一组真实承载,不是表格里的一行字。
观察指标也得换。我不看 OpenGradient 累计挂了多少模型,我盯一个反共识数据:每周至少被一次真实付费调用拉起、并在 Verification Layer 留下回执的模型占比。前者衡量入库,后者衡量这套托管层是不是真在被开发者用。
如果 $OPG 只是承担一次模型调用的撮合手续费,那它更像一枚调用计费代币;但如果未来托管容量抵押、冷启动激励、回执签发、长尾分润、僵尸模型清退罚没都围绕它形成闭环,它承担的就不再是计费代币,而是这张模型托管网络的容量信用资产。
不急着下结论。体量优势要在长尾里被反复验证才算数,我愿意继续看 OpenGradient 主网和后续模型方接入交出的样本。
#opg
4500+ 模型,还说啥呢冲!
100%
调用是不是真实付费的?
0%
1 Voting • Voting ditutup
3
1
142
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
HuangExitNvidiaStrategyInFocus
101,275 penayangan
1,117 Berdiskusi
SAHAM | Jensen Huang dari Nvidia Mengundurkan Diri, Colette Kress Ditunjuk sebagai CEO Sementara
Binance News
·Disukai 28 Kali
·37.2k penayangan
AnthropicRejectsIPODelayValuationinQuestion
707,739 penayangan
5,357 Berdiskusi
HedgeFundsCMEBitcoinNetShortsFall89%
0 penayangan
19 Berdiskusi