

Socaz
38 Posting
Socaz
Laporkan
Blokir Pengguna
5 Mengikuti
1.0K+ Pengikut
59 Disukai
Posting
·
--
Lihat terjemahan
🔥 CÒN 60 ANH EM NỮA THÔI!
Group hiện tại đã gần chạm mốc 500 thành viên rồi. 👀
Chỉ còn +60 người nữa là chúng ta chính thức cán mốc 500. 🚀
Và lần này mình muốn làm một thứ đặc biệt để cảm ơn anh em đã đồng hành:
🎁 500 THÀNH VIÊN = GIVEAWAY LỚN! 🎁
Quà cụ thể mình sẽ bật mí khi group chạm mốc, nhưng chắc chắn sẽ không phải kiểu giveaway cho có. 😎🔥
Nên anh em đang ở trong group nhớ rủ thêm bạn bè vào chung nhé.
Mỗi người thêm một người, biết đâu 500 lại đến nhanh hơn dự kiến. 🤝
⏳ 440 → 500
Chỉ còn 60 slot nữa thôi!
Ai đang đọc bài này mà chưa vào group thì đây là lúc tham gia luôn.
👉 nhóm ở dưới phần bình luận hoặc ở trong profile của mình
Cán mốc 500, chúng ta bung giveaway! 🎁🔥
1
2
9
·
--
Lihat terjemahan
Nói thật là lúc tạo group, mình chỉ nghĩ đơn giản có một nơi để anh em cùng nhau giao lưu, chia sẻ.
Không ngờ đi một thời gian, group đã vượt 200 thành viên. 😄
Mỗi ngày thấy thêm người mới vào, có anh em trò chuyện, hỏi đáp rồi chia sẻ đủ thứ. Nhìn community lớn dần như vậy cũng vui thật sự.
Giờ mình muốn thử đặt một mục tiêu mới:
🎯 500 thành viên.
Không cần phải kéo thật nhanh, chỉ mong những người vào group đều cảm thấy đây là một nơi đáng để ở lại.
Nếu anh em đang trong group, rủ thêm một người bạn vào cùng nhé. Biết đâu lại có thêm một người anh em hợp gu. 🤝
🎁 Group cũng vẫn có các hoạt động nhỏ và quà dành cho thành viên mỗi ngày.
Còn nếu bạn chưa tham gia thì cứ vào giao lưu thử.
200 đã có rồi, giờ cùng nhau xem 500 sẽ mất bao lâu. 🔥
👉 Group ở trang cá nhân của mình nhé
5
178
·
--
🚀 200+ ANH EM ĐÃ CÓ MẶT!
Berawal dari sebuah grup kecil banlaz, satu per satu bergabung, mengobrol, dan saling terhubung. Sampai hari ini, community kami resmi telah melampaui 300 anggota. 🔥
Tapi 200 belum menjadi tujuan akhir.
🎯 Target berikutnya: 500 ANH EM.
Harapan saya bukan hanya grup dengan anggota yang banyak, melainkan sebuah komunitas yang benar-benar berinteraksi, saling berbagi, dan setiap harinya ada tambahan anh em baru yang ikut bergabung. 🤝
🎁 Grup masih memiliki berbagai aktivitas kecil setiap hari dan hadiah-hadiah untuk anh em yang ikut serta.
Tidak perlu sudah lama menjadi anggota.
Tidak perlu punya banyak pengalaman.
Cukup ingin bersosialisasi, berbagi, dan mencari komunitas untuk ikut bersama—itu sudah cukup. ❤️
Dan sekarang saya butuh kontribusi dari anh em.
Kalau setiap orang di dalam grup mengajak satu orang teman yang punya minat yang sama, 500 anggota tidak akan lagi terasa jauh. 👀🔥
👉 Sudah ada di dalam grup? Ajak satu teman lagi.
👉 Belum ikut? Masuk bareng dengan anh em hari ini juga.
200 sudah tercapai.
500 sedang menunggu di depan. 🚀
Mari bersama-sama bawa community ini ke pencapaian baru!
👉 Gabung grupnya di halaman profil square saya 🫡
2
11
·
--
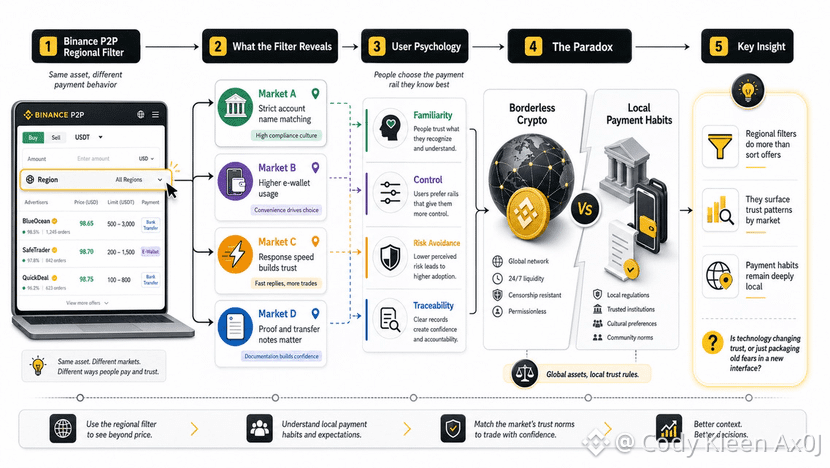
Ketika saya perlu menukarkan USDT untuk dikirim kepada rekan kerja di luar negeri, hal pertama yang menarik perhatian saya bukanlah harganya. Binance P2P menampilkan banyak penawaran yang serupa, tetapi setelah saya mengaktifkan filter regional, cara setiap tempat menerima uang terlihat jelas berbeda.
Awalnya, saya menganggapnya sebagai fitur yang memudahkan. Setelah beberapa transaksi kecil, saya mulai melihatnya sebagai bagian dari perilaku, karena pilihan pembayaran mengatakan sesuatu tentang bagaimana pengguna melindungi diri.
Di beberapa wilayah, penjual sangat menekankan bahwa nama akun harus sama. Di wilayah lain, kecepatan respons dianggap sebagai tanda kepercayaan, sementara bukti yang diperlukan lebih sederhana. Filter regional di Binance P2P karena itu tidak hanya mempersempit daftar, tetapi juga membuat kebiasaan pembayaran di balik papan harga menjadi lebih jelas.
Psikologinya sederhana. Saat berurusan dengan orang asing, orang-orang berpegang pada hal yang terasa paling familiar: bank yang sering digunakan, dompet yang sudah pernah menerima uang sebelumnya, format catatan yang tidak menimbulkan masalah. Keterbiasaan menciptakan rasa kendali, meskipun kadang itu hanya sekadar perasaan.
Ironinya, kripto sering digambarkan sebagai keuangan tanpa batas. Namun ketika uang menyentuh rekening bank yang nyata, pengguna kembali pada aturan lokal yang tidak tertulis, jam pemrosesan bank, kebiasaan konfirmasi, dan rasa takut jika memasukkan catatan transfer yang salah.
Saya tidak yakin melihat Binance P2P selama beberapa hari cukup untuk memahami sebuah pasar. Data pesanan dengan mudah condong ke pedagang yang sering bertransaksi, sementara pengguna yang lebih kecil cenderung lebih diam.
Meski begitu, sinyal ini layak untuk diamati. Binance P2P tidak hanya menunjukkan siapa yang membeli dan menjual, tetapi juga memperlihatkan bagaimana kepercayaan dalam pembayaran bertumpuk melalui harga, kecepatan, nama akun, dan kebiasaan penyajian bukti. Mungkin pertanyaan yang tersisa adalah apakah teknologi sedang mengubah cara pengguna saling percaya, atau sekadar mengumpulkan ketakutan lama ke dalam antarmuka baru.
@Binance_Vietnam #BinanceP2PAnToan
Ketika saya perlu menukarkan USDT untuk dikirim kepada rekan kerja di luar negeri, hal pertama yang menarik perhatian saya bukanlah harganya. Binance P2P menampilkan banyak penawaran yang serupa, tetapi setelah saya mengaktifkan filter regional, cara setiap tempat menerima uang terlihat jelas berbeda.
Awalnya, saya menganggapnya sebagai fitur yang memudahkan. Setelah beberapa transaksi kecil, saya mulai melihatnya sebagai bagian dari perilaku, karena pilihan pembayaran mengatakan sesuatu tentang bagaimana pengguna melindungi diri.
Di beberapa wilayah, penjual sangat menekankan bahwa nama akun harus sama. Di wilayah lain, kecepatan respons dianggap sebagai tanda kepercayaan, sementara bukti yang diperlukan lebih sederhana. Filter regional di Binance P2P karena itu tidak hanya mempersempit daftar, tetapi juga membuat kebiasaan pembayaran di balik papan harga menjadi lebih jelas.
Psikologinya sederhana. Saat berurusan dengan orang asing, orang-orang berpegang pada hal yang terasa paling familiar: bank yang sering digunakan, dompet yang sudah pernah menerima uang sebelumnya, format catatan yang tidak menimbulkan masalah. Keterbiasaan menciptakan rasa kendali, meskipun kadang itu hanya sekadar perasaan.
Ironinya, kripto sering digambarkan sebagai keuangan tanpa batas. Namun ketika uang menyentuh rekening bank yang nyata, pengguna kembali pada aturan lokal yang tidak tertulis, jam pemrosesan bank, kebiasaan konfirmasi, dan rasa takut jika memasukkan catatan transfer yang salah.
Saya tidak yakin melihat Binance P2P selama beberapa hari cukup untuk memahami sebuah pasar. Data pesanan dengan mudah condong ke pedagang yang sering bertransaksi, sementara pengguna yang lebih kecil cenderung lebih diam.
Meski begitu, sinyal ini layak untuk diamati. Binance P2P tidak hanya menunjukkan siapa yang membeli dan menjual, tetapi juga memperlihatkan bagaimana kepercayaan dalam pembayaran bertumpuk melalui harga, kecepatan, nama akun, dan kebiasaan penyajian bukti. Mungkin pertanyaan yang tersisa adalah apakah teknologi sedang mengubah cara pengguna saling percaya, atau sekadar mengumpulkan ketakutan lama ke dalam antarmuka baru.
@Binance Vietnam #BinanceP2PAnToan
2
12
25.9k
·
--
Saat pasar tenang, banyak pinjaman DeFi terlihat cukup tidak berbahaya untuk diperlakukan sebagai operasi teknis. Peminjam melihat rasio jaminan, melihat tingkat bunga saat ini, lalu meyakinkan diri bahwa mereka masih punya ruang yang cukup. Masalah hanya muncul ketika pergerakan harga aset lebih cepat daripada rencana modal mereka.
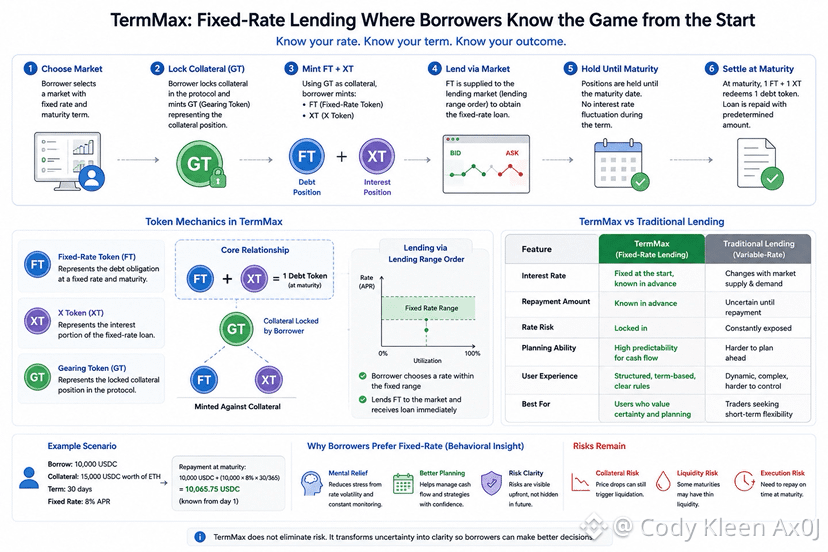
Perbedaannya dengan TermMax adalah bahwa TermMax menempatkan biaya modal di depan peminjam sejak awal. Dengan protokol pinjaman yang sudah familiar, tingkat bunga bergantung pada penawaran dan permintaan di pool, dan saat pemanfaatan modal meningkat, biaya pinjaman ikut naik. Peminjam mengetahui jaminan mereka, tetapi mereka tidak yakin pasti seberapa mahal waktu akan menjadi.
TermMax menempatkan jatuh tempo tetap di pusat pengalaman. Peminjam memilih tanggal jatuh tempo, melihat bunga yang harus dibayar di muka, lalu menggunakan GT untuk menerbitkan FT dan XT, di mana 1 FT ditambah 1 XT terikat pada 1 unit utang pada saat jatuh tempo. Pinjaman tidak lagi menjadi arus bunga yang mengembara, melainkan sebuah struktur dengan batas.
Pada lapisan yang lebih dalam, TermMax membuat lebih jelas siapa yang menjual modal, siapa yang membeli waktu, serta risiko mana yang diperhitungkan sejak awal. Dengan tenor 7 hari, 30 hari, atau 90 hari, peminjam tidak mengejar setiap perubahan tingkat bunga, tetapi harus menghitung apakah arus kas mereka akan tiba sesuai jadwal.
Paradoksnya adalah pengguna kripto menyukai antarmuka yang selalu terbuka, tetapi mereka kelelahan oleh aturan yang selalu bergerak. Tingkat bunga variabel membuat pasar terasa hidup, sedangkan tingkat bunga tetap membuatnya terasa terkunci.
Saya masih memegang pandangan skeptis terhadap TermMax. Likuiditas tenor bisa tipis, dan jaminan masih bisa turun. Pertanyaan yang tersisa adalah: ketika angka-angka sudah ada di meja, apakah peminjam menjadi lebih disiplin, atau sekadar meyakinkan diri sendiri.
@termmax #TermMax
Saat pasar tenang, banyak pinjaman DeFi terlihat cukup tidak berbahaya untuk diperlakukan sebagai operasi teknis. Peminjam melihat rasio jaminan, melihat tingkat bunga saat ini, lalu meyakinkan diri bahwa mereka masih punya ruang yang cukup. Masalah hanya muncul ketika pergerakan harga aset lebih cepat daripada rencana modal mereka.
Perbedaannya dengan TermMax adalah bahwa TermMax menempatkan biaya modal di depan peminjam sejak awal. Dengan protokol pinjaman yang sudah familiar, tingkat bunga bergantung pada penawaran dan permintaan di pool, dan saat pemanfaatan modal meningkat, biaya pinjaman ikut naik. Peminjam mengetahui jaminan mereka, tetapi mereka tidak yakin pasti seberapa mahal waktu akan menjadi.
TermMax menempatkan jatuh tempo tetap di pusat pengalaman. Peminjam memilih tanggal jatuh tempo, melihat bunga yang harus dibayar di muka, lalu menggunakan GT untuk menerbitkan FT dan XT, di mana 1 FT ditambah 1 XT terikat pada 1 unit utang pada saat jatuh tempo. Pinjaman tidak lagi menjadi arus bunga yang mengembara, melainkan sebuah struktur dengan batas.
Pada lapisan yang lebih dalam, TermMax membuat lebih jelas siapa yang menjual modal, siapa yang membeli waktu, serta risiko mana yang diperhitungkan sejak awal. Dengan tenor 7 hari, 30 hari, atau 90 hari, peminjam tidak mengejar setiap perubahan tingkat bunga, tetapi harus menghitung apakah arus kas mereka akan tiba sesuai jadwal.
Paradoksnya adalah pengguna kripto menyukai antarmuka yang selalu terbuka, tetapi mereka kelelahan oleh aturan yang selalu bergerak. Tingkat bunga variabel membuat pasar terasa hidup, sedangkan tingkat bunga tetap membuatnya terasa terkunci.
Saya masih memegang pandangan skeptis terhadap TermMax. Likuiditas tenor bisa tipis, dan jaminan masih bisa turun. Pertanyaan yang tersisa adalah: ketika angka-angka sudah ada di meja, apakah peminjam menjadi lebih disiplin, atau sekadar meyakinkan diri sendiri.
@TermMax #TermMax
2
124
·
--
Menjelang sesi Asia, order book terlihat tebal, tetapi likuiditas tipis pada pasangan yang tepat yang perlu diputar. Dalam grup chat kecil, seorang teman meminjam USDC dengan tingkat bunga tetap untuk menahan ETH; dompetnya masih tampak hijau, tetapi ia harus menjual spot karena ia membutuhkan uang tunai untuk posisi lain. Pinjaman itu terlihat aman di layar, namun terasa cukup kaku dalam kehidupan nyata.
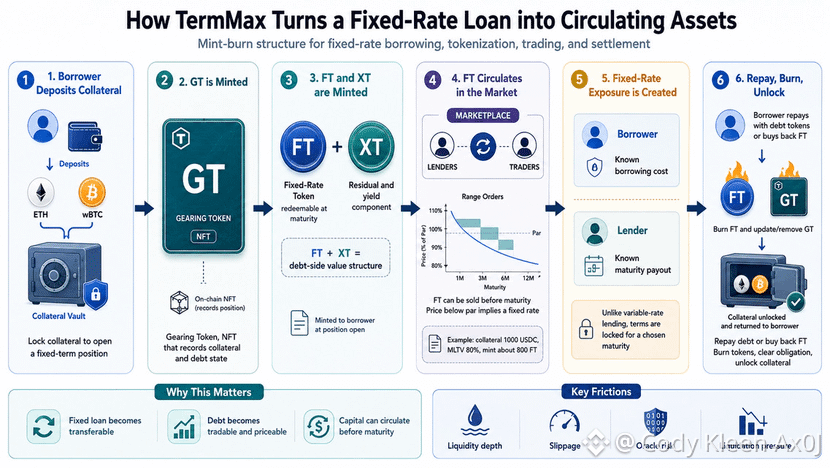
TermMax layak diperhatikan pada titik kekakuan itu. Saat peminjam mengunci jaminan, GT dicetak sebagai NFT yang mencatat aset dan utangnya, sementara FT dicetak sebagai kewajiban pembayaran saat jatuh tempo. Dengan MLTV sebesar 80 persen, jaminan senilai 1000 USDC seharusnya hanya menghasilkan hingga sekitar 800 FT.
Mekanisme ini memberi bentuk berbeda pada pinjaman dengan suku bunga tetap. Di TermMax, 1 FT memberi hak untuk menerima 1 token utang pada saat jatuh tempo, sedangkan XT menyimpan nilai sisanya sehingga 1 FT ditambah 1 XT menyeimbangkan dengan aset utang. Utang tidak lagi hanya berada di dalam sebuah kontrak; ia menjadi komponen yang bisa diberi harga.
Karena itu, suku bunga melewati pasar. FT dijual di bawah nilai nominal, dan diskon mencerminkan suku bunga tetap yang disetujui peminjam serta diminta oleh pemberi pinjaman. Jika order dengan spread/rentang tipis, angka yang terlihat bagus akan bertabrakan dengan slippage.
Burn adalah aksi yang mengembalikan semuanya ke keadaan aslinya. Saat peminjam membayar kembali menggunakan token utang atau membeli kembali FT untuk menyelesaikan kewajiban, kewajiban dalam GT dibersihkan dan jaminan dilepas. Dengan begitu, TermMax mengubah pinjaman tetap menjadi aliran aset yang bisa beredar.
Saya masih memiliki sedikit skeptisisme terhadap TermMax. Desain mint burn-nya rapi, tetapi pengalaman nyata bergantung pada oracle, spread, likuidasi, dan pembeli FT pada hari yang buruk. Pertanyaan yang tersisa adalah apakah pengguna mengelola utang dengan lebih baik, atau sekadar mengubah utang menjadi lapisan aset baru yang juga perlu diawasi.
@termmax #TermMax
Menjelang sesi Asia, order book terlihat tebal, tetapi likuiditas tipis pada pasangan yang tepat yang perlu diputar. Dalam grup chat kecil, seorang teman meminjam USDC dengan tingkat bunga tetap untuk menahan ETH; dompetnya masih tampak hijau, tetapi ia harus menjual spot karena ia membutuhkan uang tunai untuk posisi lain. Pinjaman itu terlihat aman di layar, namun terasa cukup kaku dalam kehidupan nyata.
TermMax layak diperhatikan pada titik kekakuan itu. Saat peminjam mengunci jaminan, GT dicetak sebagai NFT yang mencatat aset dan utangnya, sementara FT dicetak sebagai kewajiban pembayaran saat jatuh tempo. Dengan MLTV sebesar 80 persen, jaminan senilai 1000 USDC seharusnya hanya menghasilkan hingga sekitar 800 FT.
Mekanisme ini memberi bentuk berbeda pada pinjaman dengan suku bunga tetap. Di TermMax, 1 FT memberi hak untuk menerima 1 token utang pada saat jatuh tempo, sedangkan XT menyimpan nilai sisanya sehingga 1 FT ditambah 1 XT menyeimbangkan dengan aset utang. Utang tidak lagi hanya berada di dalam sebuah kontrak; ia menjadi komponen yang bisa diberi harga.
Karena itu, suku bunga melewati pasar. FT dijual di bawah nilai nominal, dan diskon mencerminkan suku bunga tetap yang disetujui peminjam serta diminta oleh pemberi pinjaman. Jika order dengan spread/rentang tipis, angka yang terlihat bagus akan bertabrakan dengan slippage.
Burn adalah aksi yang mengembalikan semuanya ke keadaan aslinya. Saat peminjam membayar kembali menggunakan token utang atau membeli kembali FT untuk menyelesaikan kewajiban, kewajiban dalam GT dibersihkan dan jaminan dilepas. Dengan begitu, TermMax mengubah pinjaman tetap menjadi aliran aset yang bisa beredar.
Saya masih memiliki sedikit skeptisisme terhadap TermMax. Desain mint burn-nya rapi, tetapi pengalaman nyata bergantung pada oracle, spread, likuidasi, dan pembeli FT pada hari yang buruk. Pertanyaan yang tersisa adalah apakah pengguna mengelola utang dengan lebih baik, atau sekadar mengubah utang menjadi lapisan aset baru yang juga perlu diawasi.
@TermMax #TermMax
2
124
·
--
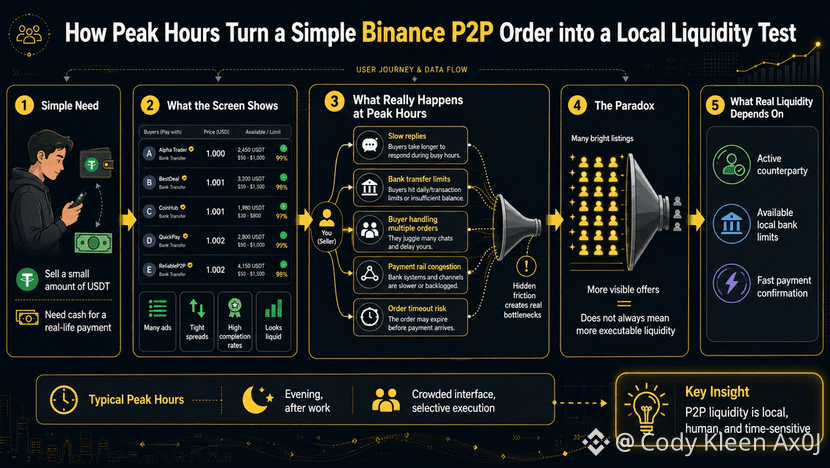
Setelah pulang kerja, sedikit USDT yang rencananya hendak kucairkan menjadi uang bank tiba-tiba terasa tidak lagi sedikit. Binance P2P menampilkan daftar pembeli yang cukup ramai, harga yang terlihat rapi, dan waktu proses yang tampaknya tidak buruk. Namun, semakin aku masuk ke tiap pesanan, semakin tipis rasa nyaman awal itu.
Jam-jam puncak menciptakan ilusi yang menyenangkan. Layar penuh pilihan, pesanan terlihat bergerak terus, profil terlihat bagus, tetapi likuiditas yang benar-benar ada tidak tinggal di kerumunan itu. Likuiditas berada pada orang yang benar-benar sedang online, pada akun yang masih punya sisa batas transfer, dan pada bank yang tidak memperlambat pembayaran.
Pengguna sering menyamakan banyak iklan dengan banyak kesempatan untuk menyelesaikan pesanan. Binance P2P membuat perasaan itu semakin kuat, karena semuanya ditata rapi: harga, waktu, dan tingkat penyelesaian. Tetapi ketika satu pihak tetap diam, pihak lain meminta beberapa menit lagi, dan yang lain bilang limit mereka penuh, kita mulai melihat bahwa pasar ternyata tidak setenang tampilan antarmukanya.
Paradoksnya adalah semakin kecil pesanan, semakin mudah orang meremehkan risiko waktu. Sejumlah kecil uang tetap bisa macet tepat ketika itu dibutuhkan, karena arus fiat tidak bergerak secepat koin.
Aku tidak menyangkal bahwa Binance P2P punya nilai. Ia memenuhi kebutuhan nyata, ketika pengguna perlu jembatan antara aset digital dan kehidupan sehari-hari. Tapi alat yang berguna tidak berarti likuiditas selalu dalam, dan jelas tidak berarti semua yang online siap memproses seketika.
Setelah beberapa kali terjebak di jam puncak, aku berhenti melihat harga sebagai yang pertama. Aku melihat waktu, batas transfer, bank lawan transaksi, dan kecepatan respons. Setelah itu, Binance P2P tidak lagi sekadar papan harga, melainkan sebuah pengujian apakah likuiditas lokal benar-benar tersedia di sana ketika aku membutuhkannya.
@Binance_Vietnam #BinanceP2PAnToan
Setelah pulang kerja, sedikit USDT yang rencananya hendak kucairkan menjadi uang bank tiba-tiba terasa tidak lagi sedikit. Binance P2P menampilkan daftar pembeli yang cukup ramai, harga yang terlihat rapi, dan waktu proses yang tampaknya tidak buruk. Namun, semakin aku masuk ke tiap pesanan, semakin tipis rasa nyaman awal itu.
Jam-jam puncak menciptakan ilusi yang menyenangkan. Layar penuh pilihan, pesanan terlihat bergerak terus, profil terlihat bagus, tetapi likuiditas yang benar-benar ada tidak tinggal di kerumunan itu. Likuiditas berada pada orang yang benar-benar sedang online, pada akun yang masih punya sisa batas transfer, dan pada bank yang tidak memperlambat pembayaran.
Pengguna sering menyamakan banyak iklan dengan banyak kesempatan untuk menyelesaikan pesanan. Binance P2P membuat perasaan itu semakin kuat, karena semuanya ditata rapi: harga, waktu, dan tingkat penyelesaian. Tetapi ketika satu pihak tetap diam, pihak lain meminta beberapa menit lagi, dan yang lain bilang limit mereka penuh, kita mulai melihat bahwa pasar ternyata tidak setenang tampilan antarmukanya.
Paradoksnya adalah semakin kecil pesanan, semakin mudah orang meremehkan risiko waktu. Sejumlah kecil uang tetap bisa macet tepat ketika itu dibutuhkan, karena arus fiat tidak bergerak secepat koin.
Aku tidak menyangkal bahwa Binance P2P punya nilai. Ia memenuhi kebutuhan nyata, ketika pengguna perlu jembatan antara aset digital dan kehidupan sehari-hari. Tapi alat yang berguna tidak berarti likuiditas selalu dalam, dan jelas tidak berarti semua yang online siap memproses seketika.
Setelah beberapa kali terjebak di jam puncak, aku berhenti melihat harga sebagai yang pertama. Aku melihat waktu, batas transfer, bank lawan transaksi, dan kecepatan respons. Setelah itu, Binance P2P tidak lagi sekadar papan harga, melainkan sebuah pengujian apakah likuiditas lokal benar-benar tersedia di sana ketika aku membutuhkannya.
@Binance Vietnam #BinanceP2PAnToan
2
124
·
--
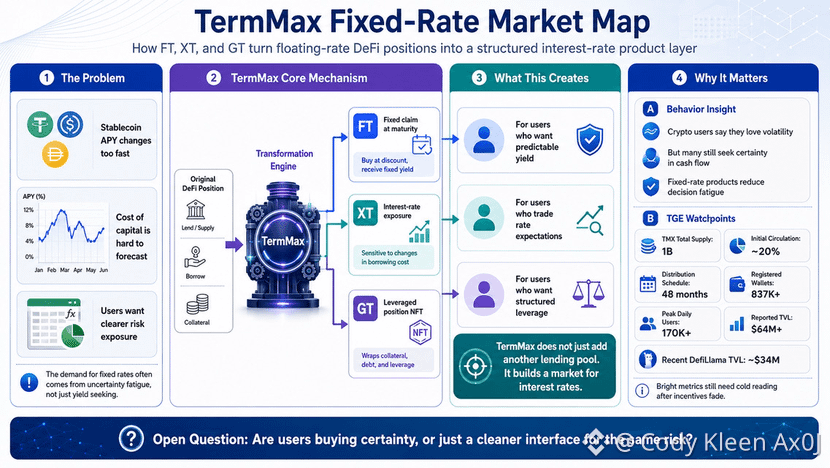
Dalam sebuah kelompok perbendaharaan kecil, perdebatan terpanjang bukan tentang memilih kolam mana, melainkan tentang memprediksi biaya modal untuk pekan berikutnya. Stablecoin APY terus bergerak, dan spreadsheet menjadi usang hampir segera setelah diperbarui. Kebutuhan suku bunga tetap dalam kripto sering kali tidak muncul dari ambisi untuk memperoleh lebih banyak, melainkan dari kebutuhan untuk mengetahui sebelumnya jenis risiko yang sedang diambil.
TermMax tidak sekadar menempelkan label suku bunga tetap pada aktivitas pinjam-meminjam. Ia memecah sebuah posisi menjadi FT, XT, dan GT, sehingga setiap lapisan risiko memiliki bentuknya sendiri. FT adalah klaim yang diterima saat jatuh tempo dan imbal hasil yang dibeli melalui diskonto; XT menyerap volatilitas suku bunga, sedangkan GT mencatat agunan, utang, dan leverage di dalam sebuah NFT.
Pemisahan ini membuat produknya menjadi lebih “tebal”. Pembeli FT tidak perlu menebak pendanaan setiap hari, pemegang XT memperdagangkan biaya modal, dan pengguna GT membuka posisi dengan leverage tanpa perlu menghubungkan beberapa langkah secara manual seperti meminjam, melakukan swap, dan mendepositkan kembali. Karena itu, TermMax membangun pasar untuk suku bunga, bukan sekadar menambahkan kolam pinjam-meminjam lain.
TGE TMX seharusnya dibaca sebagai uji likuiditas sosial. Whitepaper mencatat total pasokan 1 miliar TMX, sekitar 20 persen beredar pada awalnya, jadwal distribusi 48 bulan, serta 40 juta TMX dialokasikan untuk pra-mine. TermMax melaporkan lebih dari 837 ribu dompet terdaftar, puncak 170 ribu pengguna harian, dan lebih dari 64 juta dolar dalam TVL, sementara DefiLlama baru-baru ini menunjukkan sekitar 34 juta dolar dalam TVL.
Paradoksnya adalah: semakin cerah angka-angka terlihat, semakin dingin pula seharusnya pembacaannya. Jika FT dibeli hanya untuk memburu poin, XT hanya dipegang untuk airdrop, dan GT hanya digunakan karena insentif, pasar ini akan menjadi tipis ketika kebisingan mereda. Saya melihat TermMax sebagai eksperimen untuk mengubah suku bunga menjadi aset yang dapat dipisahkan ke dalam lapisan, diberi harga, dan diperdagangkan; sementara pertanyaan yang tersisa adalah apakah pengguna membeli kepastian, atau hanya menyewa antarmuka yang lebih nyaman untuk risiko yang sama.
@termmax #TermMax
Dalam sebuah kelompok perbendaharaan kecil, perdebatan terpanjang bukan tentang memilih kolam mana, melainkan tentang memprediksi biaya modal untuk pekan berikutnya. Stablecoin APY terus bergerak, dan spreadsheet menjadi usang hampir segera setelah diperbarui. Kebutuhan suku bunga tetap dalam kripto sering kali tidak muncul dari ambisi untuk memperoleh lebih banyak, melainkan dari kebutuhan untuk mengetahui sebelumnya jenis risiko yang sedang diambil.
TermMax tidak sekadar menempelkan label suku bunga tetap pada aktivitas pinjam-meminjam. Ia memecah sebuah posisi menjadi FT, XT, dan GT, sehingga setiap lapisan risiko memiliki bentuknya sendiri. FT adalah klaim yang diterima saat jatuh tempo dan imbal hasil yang dibeli melalui diskonto; XT menyerap volatilitas suku bunga, sedangkan GT mencatat agunan, utang, dan leverage di dalam sebuah NFT.
Pemisahan ini membuat produknya menjadi lebih “tebal”. Pembeli FT tidak perlu menebak pendanaan setiap hari, pemegang XT memperdagangkan biaya modal, dan pengguna GT membuka posisi dengan leverage tanpa perlu menghubungkan beberapa langkah secara manual seperti meminjam, melakukan swap, dan mendepositkan kembali. Karena itu, TermMax membangun pasar untuk suku bunga, bukan sekadar menambahkan kolam pinjam-meminjam lain.
TGE TMX seharusnya dibaca sebagai uji likuiditas sosial. Whitepaper mencatat total pasokan 1 miliar TMX, sekitar 20 persen beredar pada awalnya, jadwal distribusi 48 bulan, serta 40 juta TMX dialokasikan untuk pra-mine. TermMax melaporkan lebih dari 837 ribu dompet terdaftar, puncak 170 ribu pengguna harian, dan lebih dari 64 juta dolar dalam TVL, sementara DefiLlama baru-baru ini menunjukkan sekitar 34 juta dolar dalam TVL.
Paradoksnya adalah: semakin cerah angka-angka terlihat, semakin dingin pula seharusnya pembacaannya. Jika FT dibeli hanya untuk memburu poin, XT hanya dipegang untuk airdrop, dan GT hanya digunakan karena insentif, pasar ini akan menjadi tipis ketika kebisingan mereda. Saya melihat TermMax sebagai eksperimen untuk mengubah suku bunga menjadi aset yang dapat dipisahkan ke dalam lapisan, diberi harga, dan diperdagangkan; sementara pertanyaan yang tersisa adalah apakah pengguna membeli kepastian, atau hanya menyewa antarmuka yang lebih nyaman untuk risiko yang sama.
@TermMax #TermMax
1
160
·
--
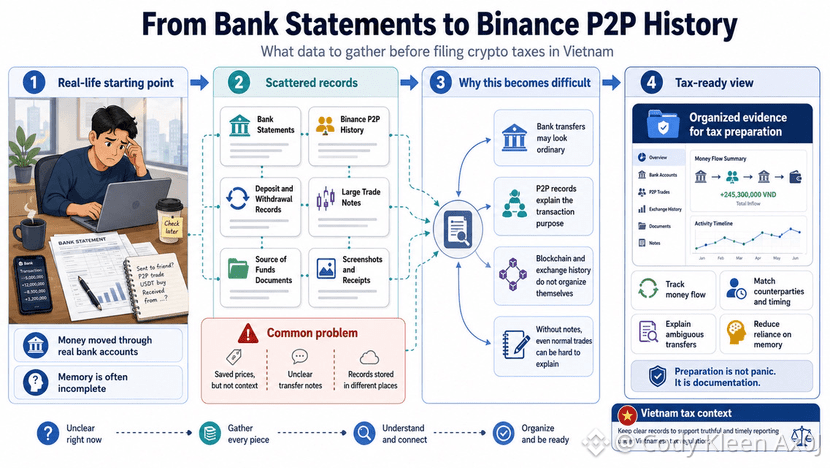
Menjelang akhir tahun, saya membantu seorang kenalan meninjau transaksi kriptonya untuk menyiapkan catatan pajak. Ia membuka mutasi rekening banknya terlebih dahulu, lalu teringat bahwa riwayat Binance P2P-nya ada di tempat lain. Uangnya telah melewati rekening yang nyata, sementara ingatan tertinggal hanya berupa beberapa serpihan lepas.
Pengguna sering menyimpan tangkapan layar harga, tapi jarang menyimpan konteks arus kas. Binance P2P membuat transaksi terlihat rapi: beli selesai, jual selesai, perubahan saldo berganti warna. Dari sisi bank, semuanya diringkas menjadi nama pengirim, nominal, waktu, dan catatan transfer.
Pikiran yang umum adalah menanganinya nanti. Pajak terasa jauh, dan transaksi hari ini hanya tindakan kecil. Baru ketika saatnya mengumpulkan mutasi bank, riwayat Binance P2P, serta catatan setoran dan penarikan, orang-orang menyadari bahwa potongan-potongan itu tidak otomatis saling terhubung.
Ironinya, kripto banyak membahas jejak publik, tetapi bagian yang dikelola pengguna sering kali paling berkabut. Blockchain menunjukkan apa yang diterima sebuah dompet, sedangkan bursa menunjukkan bagaimana sebuah order dipertemukan. Tanpa catatan pribadi, bahkan transaksi yang normal pun bisa berubah menjadi cerita yang sulit dijelaskan.
Saya tidak ingin mengubah pajak menjadi sebuah obsesi. Tidak semua orang yang memakai perdagangan Binance P2P melakukannya dalam jumlah besar, dan tidak semua transfer itu mengkhawatirkan. Namun di Vietnam, ketika penafsiran kewajiban pajak masih bisa berbeda-beda, menyiapkan data terlebih dahulu tetap lebih tenang daripada menebak masa lalu nanti.
Bagi saya, data yang layak dikumpulkan bukan untuk menakuti diri sendiri, melainkan untuk mengurangi celah ketika Anda perlu menjelaskan. Mutasi bank menunjukkan ke mana uang bergerak, riwayat Binance P2P menunjukkan alasannya, dan catatan pribadi menghubungkan dua dunia itu. Pertanyaan yang tersisa adalah, apakah kita sedang mengelola aset digital, atau hanya berharap catatan transfer lama akan berbicara untuk kita dengan benar.
@Binance_Vietnam #BinanceP2PAnToan
Menjelang akhir tahun, saya membantu seorang kenalan meninjau transaksi kriptonya untuk menyiapkan catatan pajak. Ia membuka mutasi rekening banknya terlebih dahulu, lalu teringat bahwa riwayat Binance P2P-nya ada di tempat lain. Uangnya telah melewati rekening yang nyata, sementara ingatan tertinggal hanya berupa beberapa serpihan lepas.
Pengguna sering menyimpan tangkapan layar harga, tapi jarang menyimpan konteks arus kas. Binance P2P membuat transaksi terlihat rapi: beli selesai, jual selesai, perubahan saldo berganti warna. Dari sisi bank, semuanya diringkas menjadi nama pengirim, nominal, waktu, dan catatan transfer.
Pikiran yang umum adalah menanganinya nanti. Pajak terasa jauh, dan transaksi hari ini hanya tindakan kecil. Baru ketika saatnya mengumpulkan mutasi bank, riwayat Binance P2P, serta catatan setoran dan penarikan, orang-orang menyadari bahwa potongan-potongan itu tidak otomatis saling terhubung.
Ironinya, kripto banyak membahas jejak publik, tetapi bagian yang dikelola pengguna sering kali paling berkabut. Blockchain menunjukkan apa yang diterima sebuah dompet, sedangkan bursa menunjukkan bagaimana sebuah order dipertemukan. Tanpa catatan pribadi, bahkan transaksi yang normal pun bisa berubah menjadi cerita yang sulit dijelaskan.
Saya tidak ingin mengubah pajak menjadi sebuah obsesi. Tidak semua orang yang memakai perdagangan Binance P2P melakukannya dalam jumlah besar, dan tidak semua transfer itu mengkhawatirkan. Namun di Vietnam, ketika penafsiran kewajiban pajak masih bisa berbeda-beda, menyiapkan data terlebih dahulu tetap lebih tenang daripada menebak masa lalu nanti.
Bagi saya, data yang layak dikumpulkan bukan untuk menakuti diri sendiri, melainkan untuk mengurangi celah ketika Anda perlu menjelaskan. Mutasi bank menunjukkan ke mana uang bergerak, riwayat Binance P2P menunjukkan alasannya, dan catatan pribadi menghubungkan dua dunia itu. Pertanyaan yang tersisa adalah, apakah kita sedang mengelola aset digital, atau hanya berharap catatan transfer lama akan berbicara untuk kita dengan benar.
@Binance Vietnam #BinanceP2PAnToan
1
97
·
--
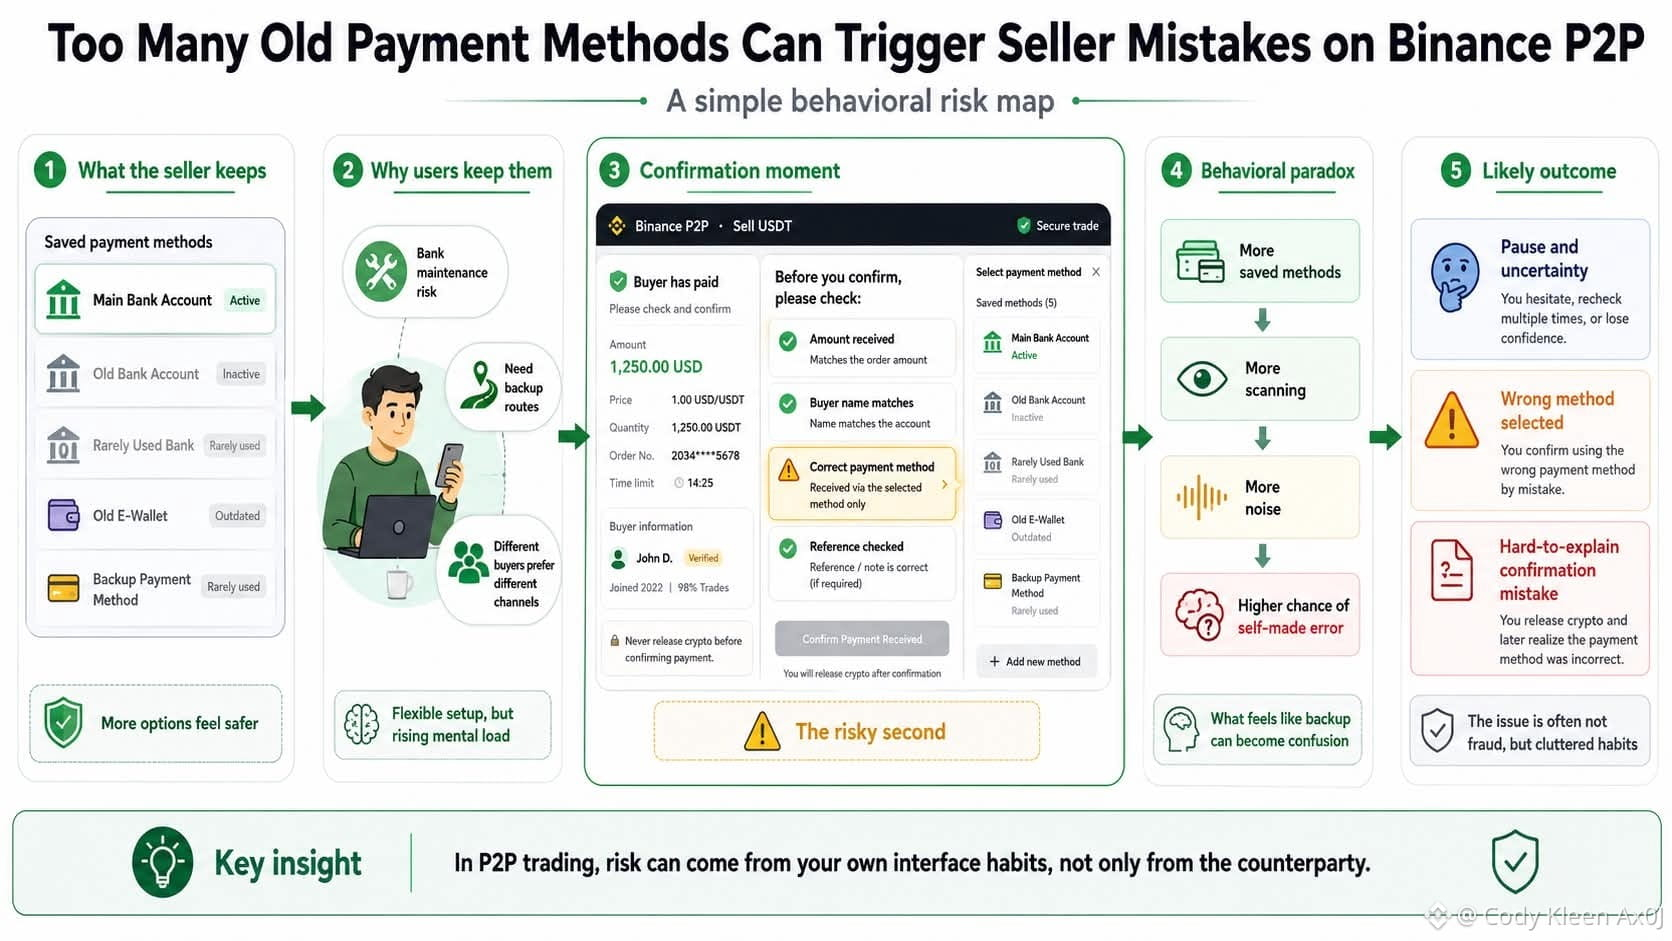
Dulu ada masa ketika saya menjual sedikit USDT di Binance P2P pada malam hari, tepat setelah bank utama saya selesai perawatan. Pembeli mentransfer jumlah yang benar, dan namanya pun cocok, tetapi saya tetap berhenti sejenak. Daftar metode penerimaan masih memuat beberapa akun lama—terlalu familiar sampai berbahaya.
Bagian yang rumit tentang Binance P2P adalah ia membuat transaksi terlihat terlalu biasa. Satu pihak mentransfer uang, pihak lain mengonfirmasi, dan semuanya terasa seperti perdagangan normal antara dua orang yang saling kenal. Tapi hanya dengan memilih metode tersimpan yang salah, penjual bisa membuat kesalahan yang sulit dijelaskan.
Banyak orang menyimpan metode pembayaran lama karena mereka mengira semakin banyak jalur berarti semakin aman. Saya dulu juga berpikir begitu. Dalam kripto, semua orang takut pada kesalahan bank, dompet yang lambat, atau pembeli yang hanya bisa menggunakan satu kanal pembayaran tertentu.
Namun semakin banyak opsi yang terlupakan, semakin mudah langkah konfirmasi menjadi berisik. Akun yang jarang dipakai, bank yang pernah mengubah detailnya, dompet yang ditambahkan hanya agar “ada”—semuanya tetap tertinggal seperti tumpukan barang lama. Seorang penjual Binance P2P tidak hanya memeriksa apakah uang sudah masuk, mereka juga memeriksa kebiasaan mereka sendiri.
Ironinya, kehati-hatian kadang kalah oleh apa yang kita sebut cadangan (backup). Kita menyimpan sesuatu untuk berjaga dari risiko, lalu hal-hal yang sama itu justru menciptakan risiko tambahan. Kesalahan tidak selalu datang dari pembeli yang buruk; bisa juga berasal dari daftar yang terlalu panjang dan detik berikutnya yang terlalu terburu-buru.
Saya tidak menganggap penggunaan beberapa akun itu salah. Trader yang sering melakukan transaksi punya alasan untuk memisahkan arus kas. Tapi dalam Binance P2P, setiap metode yang tersimpan tetap harus punya alasan yang jelas untuk keberadaannya, dan pertanyaannya yang tersisa adalah apakah itu benar-benar membantu saya mengonfirmasi lebih tegas, atau hanya membuat detik terakhir semakin kabur.
@Binance_Vietnam #BinanceP2PAnToan
Dulu ada masa ketika saya menjual sedikit USDT di Binance P2P pada malam hari, tepat setelah bank utama saya selesai perawatan. Pembeli mentransfer jumlah yang benar, dan namanya pun cocok, tetapi saya tetap berhenti sejenak. Daftar metode penerimaan masih memuat beberapa akun lama—terlalu familiar sampai berbahaya.
Bagian yang rumit tentang Binance P2P adalah ia membuat transaksi terlihat terlalu biasa. Satu pihak mentransfer uang, pihak lain mengonfirmasi, dan semuanya terasa seperti perdagangan normal antara dua orang yang saling kenal. Tapi hanya dengan memilih metode tersimpan yang salah, penjual bisa membuat kesalahan yang sulit dijelaskan.
Banyak orang menyimpan metode pembayaran lama karena mereka mengira semakin banyak jalur berarti semakin aman. Saya dulu juga berpikir begitu. Dalam kripto, semua orang takut pada kesalahan bank, dompet yang lambat, atau pembeli yang hanya bisa menggunakan satu kanal pembayaran tertentu.
Namun semakin banyak opsi yang terlupakan, semakin mudah langkah konfirmasi menjadi berisik. Akun yang jarang dipakai, bank yang pernah mengubah detailnya, dompet yang ditambahkan hanya agar “ada”—semuanya tetap tertinggal seperti tumpukan barang lama. Seorang penjual Binance P2P tidak hanya memeriksa apakah uang sudah masuk, mereka juga memeriksa kebiasaan mereka sendiri.
Ironinya, kehati-hatian kadang kalah oleh apa yang kita sebut cadangan (backup). Kita menyimpan sesuatu untuk berjaga dari risiko, lalu hal-hal yang sama itu justru menciptakan risiko tambahan. Kesalahan tidak selalu datang dari pembeli yang buruk; bisa juga berasal dari daftar yang terlalu panjang dan detik berikutnya yang terlalu terburu-buru.
Saya tidak menganggap penggunaan beberapa akun itu salah. Trader yang sering melakukan transaksi punya alasan untuk memisahkan arus kas. Tapi dalam Binance P2P, setiap metode yang tersimpan tetap harus punya alasan yang jelas untuk keberadaannya, dan pertanyaannya yang tersisa adalah apakah itu benar-benar membantu saya mengonfirmasi lebih tegas, atau hanya membuat detik terakhir semakin kabur.
@Binance Vietnam #BinanceP2PAnToan
1
74
·
--
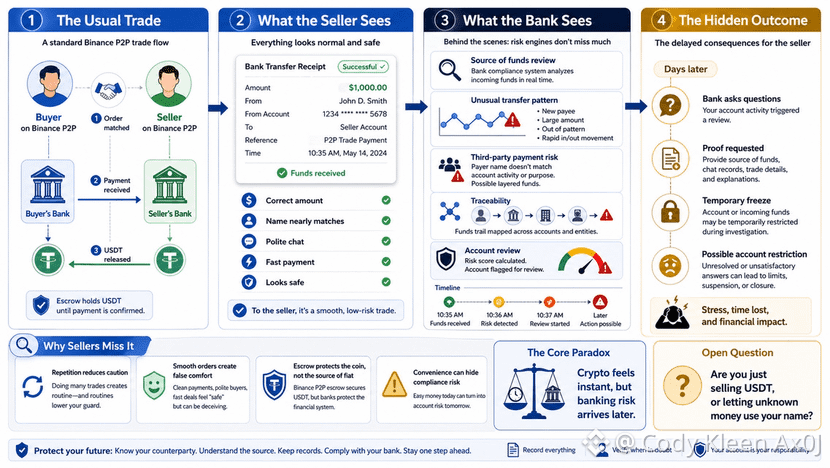
Saya pernah bertemu seorang penjual USDT di sebuah kedai kopi yang sudah familiar. Dia bilang pernah ada satu kali di Binance P2P ketika pembeli mentransfer jumlah yang tepat, namanya nyaris sama, dan catatan pembayarannya terlihat rapi, jadi dia melepas koin. Beberapa hari kemudian, bank menanyakan sumber dana.
Jenis risiko ini tidak langsung meledak di dalam order. Ia datang terlambat, saat jendela chat sudah sunyi dan transaksi hanya tinggal riwayat. Binance P2P membuat semuanya terlihat rapi, tapi uang fiat tetap bergerak lewat bank, tempat jejak memiliki bobot lebih besar daripada rasa aman.
Psikologi penjual cukup mudah dipahami. Setelah banyak order berjalan mulus, otak mulai menghemat kewaspadaan. Tanda terima yang bersih, rekening yang familiar, beberapa baris yang sopan—itu sudah cukup untuk melupakan bahwa sumber dana berada di luar layar.
Keanehannya adalah, semakin penjual menjadi makin akrab dengan P2P, semakin mudah bagi mereka untuk berpikir bahwa mereka hanya menukar USDT dengan uang. Padahal, kenyataannya mereka menerima arus uang dengan masa lalu yang tak terlihat. Binance P2P menahan koin dalam escrow, tetapi tidak membersihkan riwayat uang sebelum masuk ke bank.
Tidak semua sumber pembayaran yang aneh itu buruk. Ada yang memakai rekening keluarga, ada yang masih baru dan menangani langkah-langkahnya dengan kikuk, ada juga yang mentransfer dari rekening bisnis karena lebih praktis. Tapi jika penjual mempercayai semuanya, mereka menjadi bantalan bagi risiko.
Jeraknya terletak pada asumsi kecil. Order kecil pasti aman, pembeli dengan banyak ulasan pasti oke, transfer yang cepat pasti bersih. Kalimat-kalimat itu terdengar masuk akal, sampai bank meminta penjelasan.
Di Binance P2P, risiko terbesar kadang bukan karena melakukan langkah yang salah, melainkan karena merasa semuanya terlalu mulus. Penjual perlu melambat sebelum menerima uang, bukan karena takut pasar, tapi karena mereka memahami batas kemampuan mereka sendiri. Sisa pertanyaannya: apakah kita menjual USDT, atau justru membiarkan arus uang yang aneh meminjam nama kita.
@Binance_Vietnam #BinanceP2PAnToan
Saya pernah bertemu seorang penjual USDT di sebuah kedai kopi yang sudah familiar. Dia bilang pernah ada satu kali di Binance P2P ketika pembeli mentransfer jumlah yang tepat, namanya nyaris sama, dan catatan pembayarannya terlihat rapi, jadi dia melepas koin. Beberapa hari kemudian, bank menanyakan sumber dana.
Jenis risiko ini tidak langsung meledak di dalam order. Ia datang terlambat, saat jendela chat sudah sunyi dan transaksi hanya tinggal riwayat. Binance P2P membuat semuanya terlihat rapi, tapi uang fiat tetap bergerak lewat bank, tempat jejak memiliki bobot lebih besar daripada rasa aman.
Psikologi penjual cukup mudah dipahami. Setelah banyak order berjalan mulus, otak mulai menghemat kewaspadaan. Tanda terima yang bersih, rekening yang familiar, beberapa baris yang sopan—itu sudah cukup untuk melupakan bahwa sumber dana berada di luar layar.
Keanehannya adalah, semakin penjual menjadi makin akrab dengan P2P, semakin mudah bagi mereka untuk berpikir bahwa mereka hanya menukar USDT dengan uang. Padahal, kenyataannya mereka menerima arus uang dengan masa lalu yang tak terlihat. Binance P2P menahan koin dalam escrow, tetapi tidak membersihkan riwayat uang sebelum masuk ke bank.
Tidak semua sumber pembayaran yang aneh itu buruk. Ada yang memakai rekening keluarga, ada yang masih baru dan menangani langkah-langkahnya dengan kikuk, ada juga yang mentransfer dari rekening bisnis karena lebih praktis. Tapi jika penjual mempercayai semuanya, mereka menjadi bantalan bagi risiko.
Jeraknya terletak pada asumsi kecil. Order kecil pasti aman, pembeli dengan banyak ulasan pasti oke, transfer yang cepat pasti bersih. Kalimat-kalimat itu terdengar masuk akal, sampai bank meminta penjelasan.
Di Binance P2P, risiko terbesar kadang bukan karena melakukan langkah yang salah, melainkan karena merasa semuanya terlalu mulus. Penjual perlu melambat sebelum menerima uang, bukan karena takut pasar, tapi karena mereka memahami batas kemampuan mereka sendiri. Sisa pertanyaannya: apakah kita menjual USDT, atau justru membiarkan arus uang yang aneh meminjam nama kita.
@Binance Vietnam #BinanceP2PAnToan
1
61
·
--
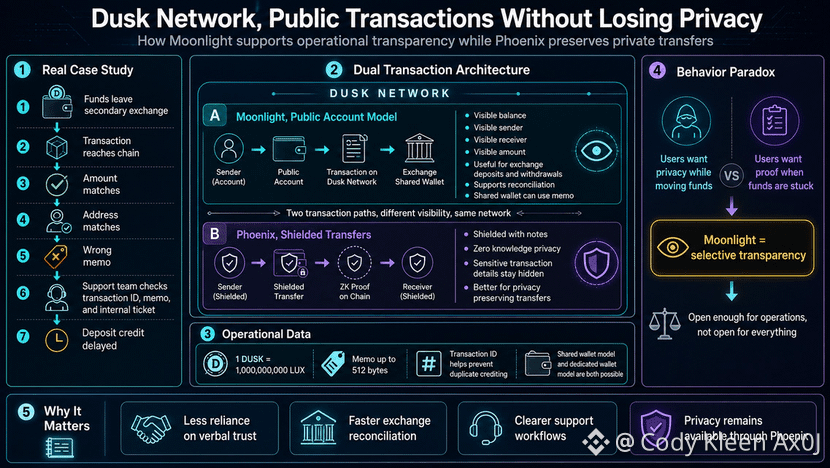
Dahulu, saya mengikuti kasus deposit DUSK dari seorang pedagang kecil, di mana dananya telah meninggalkan bursa sekunder tetapi belum sampai ke akun tujuan. Transaksinya memiliki ID transaksi, jumlahnya cocok, dan alamatnya cocok, tetapi memo yang salah memaksa tim dukungan untuk menyisir lapisan demi lapisan data.
Dusk Network menjadikan Moonlight jalur transaksi publik karena jenis kesalahan ini bukan sekadar masalah sampingan. Moonlight menggunakan model akun yang menampilkan saldo, pengirim, penerima, dan jumlah, sehingga rekonsiliasi tidak harus bergantung pada kepercayaan secara verbal.
Koresponden Moonlight adalah Phoenix, di mana transaksi dilindungi melalui catatan dan zero knowledge. Dusk Network tidak menjual mimpi tentang privasi mutlak, melainkan memecah sistem menjadi dua irama: irama publik untuk operasi, dan irama privat untuk hal-hal yang tidak ingin pengguna diekspos.
Studi kasus pertukaran menunjukkan bahwa detail kecil memiliki bobot. Satu DUSK sama dengan satu miliar LUX, artinya pemindai dan buku besar harus sepakat pada unit terkecil, sementara memo telah diperluas hingga 512 byte—cukup untuk menyertakan ID pelanggan, kode deposit, atau konteks pemrosesan tanpa mengekspos seluruh riwayat keuangan.
Paradoksnya terletak pada perilaku. Pengguna benci dilacak sepenuhnya, tetapi ketika dana tersangkut, mereka memerlukan jalur bukti yang cukup jelas agar bursa dapat mengkredit akun dengan percaya diri. Moonlight mengubah kejernihan itu menjadi pilihan yang disengaja, bukan memaksa setiap arus dana agar tetap sepenuhnya terang.
Saya masih menyimpan sedikit skeptisisme terhadap lapisan desain ini. Dusk Network tetap harus membuktikan bahwa dompet, biaya, peringatan memo, dan kecepatan pengkreditan cukup mulus sehingga pengguna dapat memilih transparansi pada momen yang tepat—bukan hanya setelah sesuatu sudah terlanjur salah.
@Dusk_Foundation #dusk $DUSK
Dahulu, saya mengikuti kasus deposit DUSK dari seorang pedagang kecil, di mana dananya telah meninggalkan bursa sekunder tetapi belum sampai ke akun tujuan. Transaksinya memiliki ID transaksi, jumlahnya cocok, dan alamatnya cocok, tetapi memo yang salah memaksa tim dukungan untuk menyisir lapisan demi lapisan data.
Dusk Network menjadikan Moonlight jalur transaksi publik karena jenis kesalahan ini bukan sekadar masalah sampingan. Moonlight menggunakan model akun yang menampilkan saldo, pengirim, penerima, dan jumlah, sehingga rekonsiliasi tidak harus bergantung pada kepercayaan secara verbal.
Koresponden Moonlight adalah Phoenix, di mana transaksi dilindungi melalui catatan dan zero knowledge. Dusk Network tidak menjual mimpi tentang privasi mutlak, melainkan memecah sistem menjadi dua irama: irama publik untuk operasi, dan irama privat untuk hal-hal yang tidak ingin pengguna diekspos.
Studi kasus pertukaran menunjukkan bahwa detail kecil memiliki bobot. Satu DUSK sama dengan satu miliar LUX, artinya pemindai dan buku besar harus sepakat pada unit terkecil, sementara memo telah diperluas hingga 512 byte—cukup untuk menyertakan ID pelanggan, kode deposit, atau konteks pemrosesan tanpa mengekspos seluruh riwayat keuangan.
Paradoksnya terletak pada perilaku. Pengguna benci dilacak sepenuhnya, tetapi ketika dana tersangkut, mereka memerlukan jalur bukti yang cukup jelas agar bursa dapat mengkredit akun dengan percaya diri. Moonlight mengubah kejernihan itu menjadi pilihan yang disengaja, bukan memaksa setiap arus dana agar tetap sepenuhnya terang.
Saya masih menyimpan sedikit skeptisisme terhadap lapisan desain ini. Dusk Network tetap harus membuktikan bahwa dompet, biaya, peringatan memo, dan kecepatan pengkreditan cukup mulus sehingga pengguna dapat memilih transparansi pada momen yang tepat—bukan hanya setelah sesuatu sudah terlanjur salah.
@Dusk #dusk $DUSK
1
98
·
--
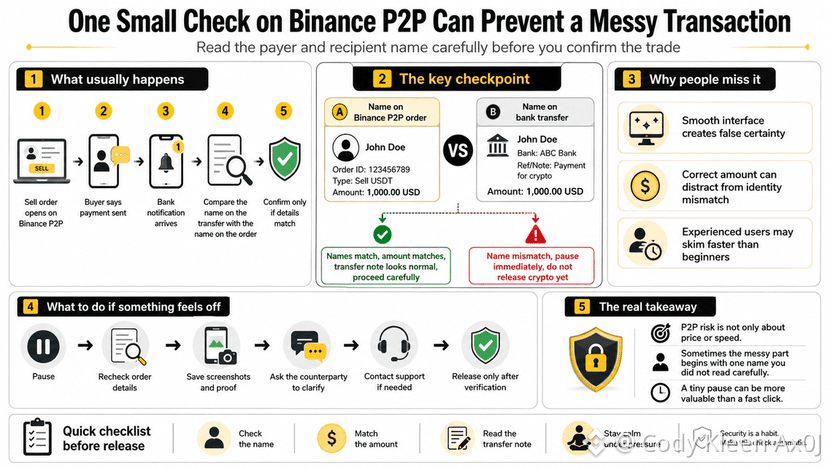
Dulu, saya menjual USDT setelah kerja, saat kepala saya sedikit lelah. Di Binance P2P, pesanan menampilkan jumlah penuh, pembeli mengirim pesan singkat, dan pihak bank memberi tahu bahwa uang sudah masuk. Saya melihat sekali lagi, dan nama pengirim tidak sesuai dengan nama yang ada di pesanan.
Itu tidak dramatis. Tidak ada tanda yang jelas-jelas aneh, tidak ada pesan yang memaksa. Hanya satu detail yang tidak cocok—cukup kecil sampai saya mungkin akan melewatkannya kalau sedang terburu-buru.
Pengguna Binance P2P sering membahas kurs, kecepatan, dan rating mitra. Hal-hal itu mudah dilihat dan mudah dibandingkan. Tapi nama penerima berada di sudut yang redup, tempat kehati-hatian sering dianggap sebagai langkah yang tidak perlu.
Psikologi fintech punya jebakan yang halus. Semakin mulus antarmukanya, semakin kita percaya prosesnya juga bersih. Ketika jumlah uang yang tepat sudah masuk, otak menyimpulkan bahwa sisanya juga pasti benar, padahal arus uang punya lebih banyak lapisan daripada sekadar notifikasi keberhasilan.
Ironinya, orang yang sudah lama bertransaksi di Binance P2P kadang lebih mudah menyaring—daripada pemula. Pemula takut melakukan kesalahan, jadi mereka membaca setiap baris. Pengguna berpengalaman percaya pada kebiasaan; sementara kebiasaan yang baik dan autopilot yang buruk hanya berjarak satu klik.
Saya tidak menganggap memeriksa nama penerima sebagai perisai yang mutlak. Masih ada situasi ketika dukungan, bukti yang disimpan, dan menunggu verifikasi diperlukan. Tapi membaca nama dengan saksama menciptakan jeda—semacam titik pemeriksaan kecil sebelum kita menyerahkan otoritas kepada tombol konfirmasi.
Dengan Binance P2P, keselamatan tidak datang dari satu trik besar. Keselamatan datang dari tindakan yang sederhana: membaca ulang nama, mencocokkan jumlah, memeriksa catatan transfer, dan tetap tenang sebelum pesan-pesan yang mendesak. Pertanyaan yang tersisa adalah apakah kita menggunakan alat keuangan dengan kewaspadaan, atau sekadar membiarkan tangan yang sudah familier memutuskan untuk kita.
@Binance_Vietnam #BinanceP2PAnToan
Dulu, saya menjual USDT setelah kerja, saat kepala saya sedikit lelah. Di Binance P2P, pesanan menampilkan jumlah penuh, pembeli mengirim pesan singkat, dan pihak bank memberi tahu bahwa uang sudah masuk. Saya melihat sekali lagi, dan nama pengirim tidak sesuai dengan nama yang ada di pesanan.
Itu tidak dramatis. Tidak ada tanda yang jelas-jelas aneh, tidak ada pesan yang memaksa. Hanya satu detail yang tidak cocok—cukup kecil sampai saya mungkin akan melewatkannya kalau sedang terburu-buru.
Pengguna Binance P2P sering membahas kurs, kecepatan, dan rating mitra. Hal-hal itu mudah dilihat dan mudah dibandingkan. Tapi nama penerima berada di sudut yang redup, tempat kehati-hatian sering dianggap sebagai langkah yang tidak perlu.
Psikologi fintech punya jebakan yang halus. Semakin mulus antarmukanya, semakin kita percaya prosesnya juga bersih. Ketika jumlah uang yang tepat sudah masuk, otak menyimpulkan bahwa sisanya juga pasti benar, padahal arus uang punya lebih banyak lapisan daripada sekadar notifikasi keberhasilan.
Ironinya, orang yang sudah lama bertransaksi di Binance P2P kadang lebih mudah menyaring—daripada pemula. Pemula takut melakukan kesalahan, jadi mereka membaca setiap baris. Pengguna berpengalaman percaya pada kebiasaan; sementara kebiasaan yang baik dan autopilot yang buruk hanya berjarak satu klik.
Saya tidak menganggap memeriksa nama penerima sebagai perisai yang mutlak. Masih ada situasi ketika dukungan, bukti yang disimpan, dan menunggu verifikasi diperlukan. Tapi membaca nama dengan saksama menciptakan jeda—semacam titik pemeriksaan kecil sebelum kita menyerahkan otoritas kepada tombol konfirmasi.
Dengan Binance P2P, keselamatan tidak datang dari satu trik besar. Keselamatan datang dari tindakan yang sederhana: membaca ulang nama, mencocokkan jumlah, memeriksa catatan transfer, dan tetap tenang sebelum pesan-pesan yang mendesak. Pertanyaan yang tersisa adalah apakah kita menggunakan alat keuangan dengan kewaspadaan, atau sekadar membiarkan tangan yang sudah familier memutuskan untuk kita.
@Binance Vietnam #BinanceP2PAnToan
1
69
·
--
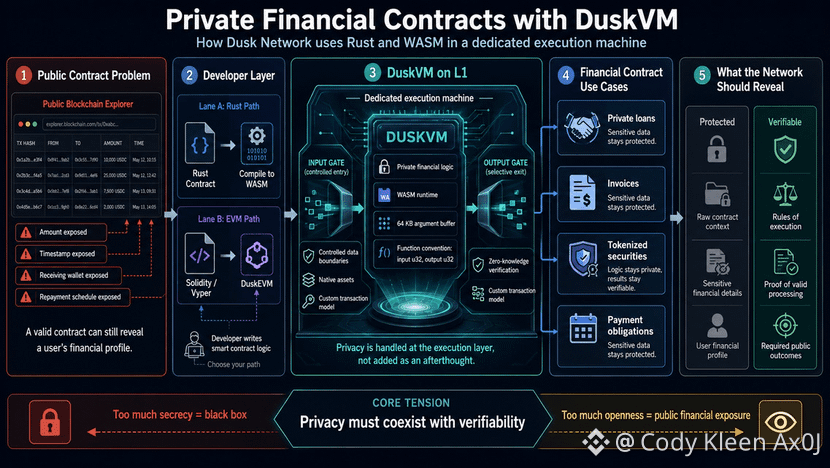
Saya pernah meninjau kontrak pelunasan antara tiga orang yang saling kenal, pinjaman kecil dengan stablecoin sebagai aset. Kontrak tersebut berjalan dengan benar, tetapi penjelajah (explorer) mencatat jumlahnya, waktunya, dompet penerima, dan ritme pembayarannya. Peminjam tidak melakukan kesalahan apa pun, namun profil keuangannya “nongkrong” di jalan.
Dusk Network langsung mengisi celah itu dengan DuskVM, mesin eksekusi WASM untuk kontrak keuangan privat di L1. Rust menulis logikanya, WASM membuat lingkungan runtime khusus, dan privasi tidak “diturunkan” ke utilitas sekunder.
Bagian teknis yang ingin saya periksa secara saksama adalah bagaimana DuskVM menangani batas data. Buffer argumen berukuran 64 KB menjadi gerbang tempat kontrak menerima data secara terkontrol, lalu mengembalikan hasil yang lebih ringkas daripada konteks sebenarnya. Konvensi di mana sebuah fungsi menerima u32 dan mengembalikan u32 menunjukkan bahwa mesin eksekusi mengelola panjang input dan output dengan cukup ketat.
Dusk Network juga memisahkan DuskVM dari DuskEVM. DuskEVM melayani kebiasaan Solidity dan Ethereum, sedangkan DuskVM ditujukan untuk Rust, WASM, aset native, model transaksi yang terpisah, dan zero knowledge. Pemisahan ini memaksa pengembang untuk memilih lingkungan berdasarkan tingkat sensitivitas data, bukan sekadar kenyamanan.
Paradoksnya adalah kontrak keuangan privat tetap harus memungkinkan pihak luar memverifikasi aturan permainan. Menyembunyikan lapisan yang salah, maka ia berubah menjadi kotak hitam. Membuka lapisan yang salah, maka ia mengubah faktur, pinjaman, sekuritas terstokenisasi, dan kewajiban pembayaran menjadi data yang terlalu terbuka.
Dusk Network tidak seharusnya dibaca sebagai cerita privasi yang generik. Saya akan melihatnya melalui tiga hal: apakah mesin eksekusinya stabil, apakah toolchain Rust dan WASM mudah digunakan, dan apakah verifikasi zero knowledge cukup jelas agar uang sungguhan bisa masuk tanpa bergantung pada kepercayaan buta.
@Dusk_Foundation #dusk $DUSK
Saya pernah meninjau kontrak pelunasan antara tiga orang yang saling kenal, pinjaman kecil dengan stablecoin sebagai aset. Kontrak tersebut berjalan dengan benar, tetapi penjelajah (explorer) mencatat jumlahnya, waktunya, dompet penerima, dan ritme pembayarannya. Peminjam tidak melakukan kesalahan apa pun, namun profil keuangannya “nongkrong” di jalan.
Dusk Network langsung mengisi celah itu dengan DuskVM, mesin eksekusi WASM untuk kontrak keuangan privat di L1. Rust menulis logikanya, WASM membuat lingkungan runtime khusus, dan privasi tidak “diturunkan” ke utilitas sekunder.
Bagian teknis yang ingin saya periksa secara saksama adalah bagaimana DuskVM menangani batas data. Buffer argumen berukuran 64 KB menjadi gerbang tempat kontrak menerima data secara terkontrol, lalu mengembalikan hasil yang lebih ringkas daripada konteks sebenarnya. Konvensi di mana sebuah fungsi menerima u32 dan mengembalikan u32 menunjukkan bahwa mesin eksekusi mengelola panjang input dan output dengan cukup ketat.
Dusk Network juga memisahkan DuskVM dari DuskEVM. DuskEVM melayani kebiasaan Solidity dan Ethereum, sedangkan DuskVM ditujukan untuk Rust, WASM, aset native, model transaksi yang terpisah, dan zero knowledge. Pemisahan ini memaksa pengembang untuk memilih lingkungan berdasarkan tingkat sensitivitas data, bukan sekadar kenyamanan.
Paradoksnya adalah kontrak keuangan privat tetap harus memungkinkan pihak luar memverifikasi aturan permainan. Menyembunyikan lapisan yang salah, maka ia berubah menjadi kotak hitam. Membuka lapisan yang salah, maka ia mengubah faktur, pinjaman, sekuritas terstokenisasi, dan kewajiban pembayaran menjadi data yang terlalu terbuka.
Dusk Network tidak seharusnya dibaca sebagai cerita privasi yang generik. Saya akan melihatnya melalui tiga hal: apakah mesin eksekusinya stabil, apakah toolchain Rust dan WASM mudah digunakan, dan apakah verifikasi zero knowledge cukup jelas agar uang sungguhan bisa masuk tanpa bergantung pada kepercayaan buta.
@Dusk #dusk $DUSK
1
93
·
--
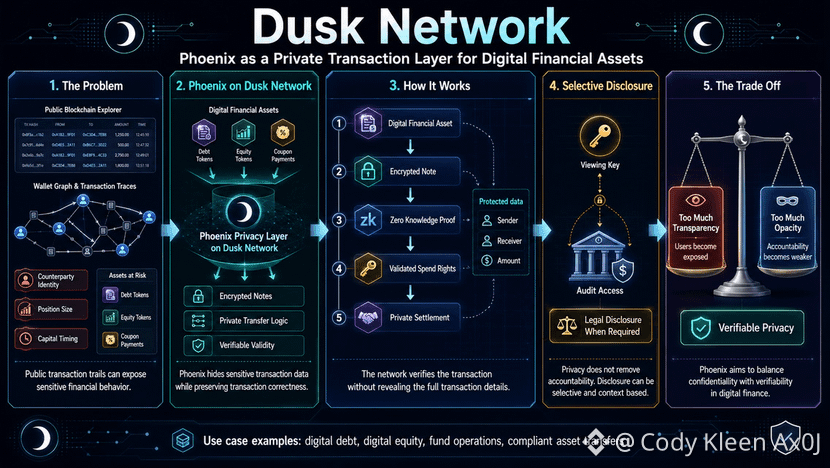
Bulan lalu, saya melihat sebuah tim yang mengeluarkan aset utang digital. Mereka terjebak pada pertanyaan praktis: setiap kali seorang investor menerima kupon, apakah pihak luar dapat menyimpulkan ukuran buku utang dan jadwal arus kas yang masuk.
Dusk Network langsung mengisi celah itu dengan menggunakan Phoenix sebagai lapisan transaksi privat untuk aset keuangan digital. Phoenix mengorganisasikan nilai menjadi catatan terenkripsi, lalu memakai bukti tanpa pengetahuan (zero knowledge proofs) untuk memverifikasi hak pembelanjaan tanpa mengungkap secara publik pengirim, penerima, atau jumlahnya.
Ada 3 titik data yang sensitif di sini: identitas terkait, ukuran posisi, dan waktu pergerakan modal. Transfer 1 juta token ekuitas digital bisa mengatakan lebih banyak daripada sebuah pengumuman, karena dapat mengungkap likuiditas, waktu restrukturisasi, atau kondisi pihak penerbit.
Karena itu, Dusk Network bukan sekadar soal dompet yang disembunyikan. Pasar perlu tahu bahwa aset ditransfer secara sah, tetapi pasar tidak harus melihat seluruh bagan hubungan dompet, dan Phoenix memisahkan bagian yang wajib diverifikasi dari bagian yang membuat pengguna terekspos.
Saya masih belum melihat privasi sebagai jawaban yang benar-benar bersih. Jika semuanya ditutup rapat, keuangan digital kehilangan kemampuannya untuk menyediakan akuntabilitas, jadi viewing keys itu penting—ia menciptakan jalur untuk audit atau kewajiban hukum tanpa mengubah penjelajah (explorer) menjadi lembar gaji publik.
Dusk Network patut dipantau bukan karena slogan privasi, tetapi karena Phoenix menyentuh perilaku pengguna yang muncul ketika aset menjadi serius. Pertanyaan yang tersisa adalah seberapa banyak privasi yang dapat diverifikasi yang bisa diterima pasar sebelum terasa tidak nyaman, dan seberapa banyak transparansi yang bisa ditoleransi pengguna sebelum mereka pergi.
@Dusk_Foundation $DUSK #dusk $ACE $AKE
Bulan lalu, saya melihat sebuah tim yang mengeluarkan aset utang digital. Mereka terjebak pada pertanyaan praktis: setiap kali seorang investor menerima kupon, apakah pihak luar dapat menyimpulkan ukuran buku utang dan jadwal arus kas yang masuk.
Dusk Network langsung mengisi celah itu dengan menggunakan Phoenix sebagai lapisan transaksi privat untuk aset keuangan digital. Phoenix mengorganisasikan nilai menjadi catatan terenkripsi, lalu memakai bukti tanpa pengetahuan (zero knowledge proofs) untuk memverifikasi hak pembelanjaan tanpa mengungkap secara publik pengirim, penerima, atau jumlahnya.
Ada 3 titik data yang sensitif di sini: identitas terkait, ukuran posisi, dan waktu pergerakan modal. Transfer 1 juta token ekuitas digital bisa mengatakan lebih banyak daripada sebuah pengumuman, karena dapat mengungkap likuiditas, waktu restrukturisasi, atau kondisi pihak penerbit.
Karena itu, Dusk Network bukan sekadar soal dompet yang disembunyikan. Pasar perlu tahu bahwa aset ditransfer secara sah, tetapi pasar tidak harus melihat seluruh bagan hubungan dompet, dan Phoenix memisahkan bagian yang wajib diverifikasi dari bagian yang membuat pengguna terekspos.
Saya masih belum melihat privasi sebagai jawaban yang benar-benar bersih. Jika semuanya ditutup rapat, keuangan digital kehilangan kemampuannya untuk menyediakan akuntabilitas, jadi viewing keys itu penting—ia menciptakan jalur untuk audit atau kewajiban hukum tanpa mengubah penjelajah (explorer) menjadi lembar gaji publik.
Dusk Network patut dipantau bukan karena slogan privasi, tetapi karena Phoenix menyentuh perilaku pengguna yang muncul ketika aset menjadi serius. Pertanyaan yang tersisa adalah seberapa banyak privasi yang dapat diverifikasi yang bisa diterima pasar sebelum terasa tidak nyaman, dan seberapa banyak transparansi yang bisa ditoleransi pengguna sebelum mereka pergi.
@Dusk $DUSK #dusk $ACE $AKE
1
1
59
·
--
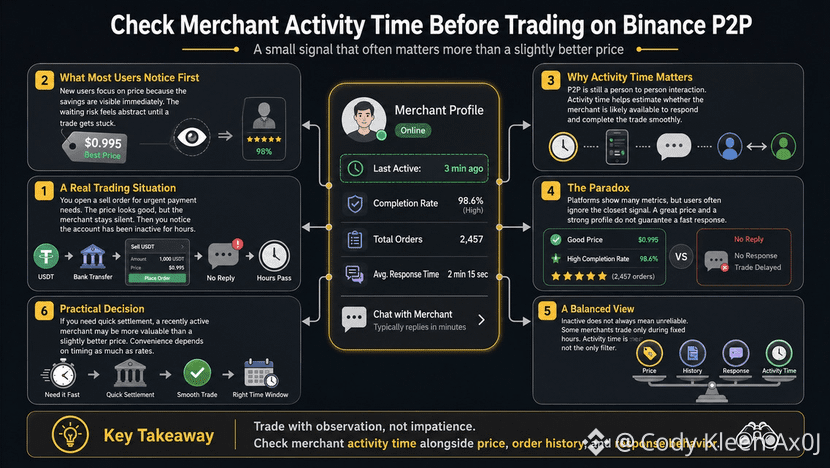
Suatu kali, saya menjual USDT untuk membayar sewa rumah, dan saya memilih pedagang yang harganya selisih beberapa dong lebih tinggi. Pesanan dibuka, pihak lainnya tetap diam, dan ketika saya melihat profilnya, saya melihat bahwa akun tersebut belum aktif hampir setengah hari.
Sejak hari itu, saya melihat waktu aktivitas sebagai tanda yang patut diperiksa saat menggunakan Binance P2P. Ini tidak mengatakan semuanya tentang kredibilitas, tetapi menunjukkan ritme—sesuatu yang mudah tersangkut dalam transaksi peer to peer.
Pengguna baru sering melihat harga terlebih dahulu, karena harganya jelas dan terlihat. Pola pikir untuk menghemat membuat kita lupa bahwa pihak lain bukan mesin, melainkan seseorang yang mungkin sedang sibuk atau mungkin belum membuka aplikasi.
Fintech menciptakan rasa bahwa semuanya serba instan, tetapi P2P tetap memiliki bagian manual. Paradox-nya adalah, semakin banyak indikator, semakin mudah bagi kita untuk mengabaikan sinyal terdekat.
Binance P2P memiliki jumlah pesanan, tingkat penyelesaian, dan ulasan, jadi pengguna merasa mereka sudah membaca cukup. Profil yang terlihat bagus pun tetap tidak membuat pesan membalas dirinya sendiri.
Saya tidak berpikir pedagang yang tidak aktif itu buruk. Ada orang yang hanya melakukan transaksi pada jam-jam tertentu dan menangani semuanya dengan benar saat mereka kembali, jadi waktu aktivitas hanya salah satu filter di samping harga, riwayat, dan respons.
Saat Anda perlu uang di rekening bank untuk melakukan pembayaran, menghemat beberapa dong tidak lagi benar-benar murah. Pada titik itu, Binance P2P bukan hanya tempat untuk membandingkan harga, tapi juga tempat untuk melihat apakah ritme penjual cocok dengan ritme kehidupan.
Pertanyaan yang tersisa bukan apakah harus percaya atau tidak percaya pada pedagang. Melainkan apakah kita bertransaksi berdasarkan pengamatan, atau berdasarkan ketidaksabaran yang disamarkan oleh harga yang terlihat bagus. Semakin nyaman Binance P2P digunakan, semakin banyak pengguna yang membutuhkan bentuk skeptisisme yang bersih.
@Binance_Vietnam #BinanceP2PAnToan $ACE
Suatu kali, saya menjual USDT untuk membayar sewa rumah, dan saya memilih pedagang yang harganya selisih beberapa dong lebih tinggi. Pesanan dibuka, pihak lainnya tetap diam, dan ketika saya melihat profilnya, saya melihat bahwa akun tersebut belum aktif hampir setengah hari.
Sejak hari itu, saya melihat waktu aktivitas sebagai tanda yang patut diperiksa saat menggunakan Binance P2P. Ini tidak mengatakan semuanya tentang kredibilitas, tetapi menunjukkan ritme—sesuatu yang mudah tersangkut dalam transaksi peer to peer.
Pengguna baru sering melihat harga terlebih dahulu, karena harganya jelas dan terlihat. Pola pikir untuk menghemat membuat kita lupa bahwa pihak lain bukan mesin, melainkan seseorang yang mungkin sedang sibuk atau mungkin belum membuka aplikasi.
Fintech menciptakan rasa bahwa semuanya serba instan, tetapi P2P tetap memiliki bagian manual. Paradox-nya adalah, semakin banyak indikator, semakin mudah bagi kita untuk mengabaikan sinyal terdekat.
Binance P2P memiliki jumlah pesanan, tingkat penyelesaian, dan ulasan, jadi pengguna merasa mereka sudah membaca cukup. Profil yang terlihat bagus pun tetap tidak membuat pesan membalas dirinya sendiri.
Saya tidak berpikir pedagang yang tidak aktif itu buruk. Ada orang yang hanya melakukan transaksi pada jam-jam tertentu dan menangani semuanya dengan benar saat mereka kembali, jadi waktu aktivitas hanya salah satu filter di samping harga, riwayat, dan respons.
Saat Anda perlu uang di rekening bank untuk melakukan pembayaran, menghemat beberapa dong tidak lagi benar-benar murah. Pada titik itu, Binance P2P bukan hanya tempat untuk membandingkan harga, tapi juga tempat untuk melihat apakah ritme penjual cocok dengan ritme kehidupan.
Pertanyaan yang tersisa bukan apakah harus percaya atau tidak percaya pada pedagang. Melainkan apakah kita bertransaksi berdasarkan pengamatan, atau berdasarkan ketidaksabaran yang disamarkan oleh harga yang terlihat bagus. Semakin nyaman Binance P2P digunakan, semakin banyak pengguna yang membutuhkan bentuk skeptisisme yang bersih.
@Binance Vietnam #BinanceP2PAnToan $ACE
1
139
·
--
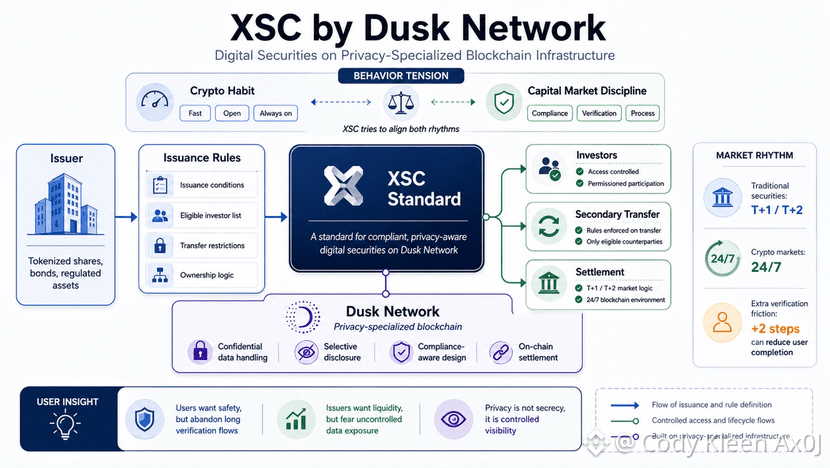
Saya pernah bertemu seorang pendiri di Saigon yang ingin mentokankan (tokenize) saham perusahaan untuk menghimpun modal dari kelompok investor yang familiar. Diskusi langsung tersendat pada hal-hal yang sangat biasa: siapa yang boleh membeli, siapa yang boleh mentransfer, siapa yang dapat melihat buku transaksi, dan ketika terjadi sengketa, data mana yang harus diungkapkan.
Dari pengalaman itu, XSC dari Dusk Network bukan sekadar standar token yang terdengar bagus di atas kertas. Ia dirancang untuk sekuritas digital, di mana kontrak harus memuat kondisi penerbitan, daftar investor yang memenuhi syarat, batasan transfer, serta mekanisme pengungkapan selektif.
Angkanya memang kecil, tetapi maknanya besar. Sekuritas tradisional terbiasa dengan siklus penyelesaian T plus 1 atau T plus 2 hari, sementara kripto dipakai untuk perdagangan 24 jam sehari, 7 hari seminggu. XSC berupaya menyatukan dua ritme ini, menyelaraskan kecepatan blockchain dan kedisiplinan pasar modal.
Dusk Network memilih jalur yang lebih sulit, dengan membangun infrastruktur privasi khusus untuk aset yang memiliki kendala hukum. Dengan XSC, privasi bukan berarti menyembunyikan segalanya, melainkan bertindak sebagai lapisan penyaring: informasi investor tetap tersembunyi dari kerumunan, sementara pihak-pihak yang berwenang dengan tepat masih bisa memeriksa hal-hal yang memang perlu diperiksa.
Paradoksnya terletak pada perilaku. Pengguna fintech mengatakan mereka menginginkan keamanan, tetapi mereka dengan mudah pergi saat harus menyelesaikan 2 langkah verifikasi tambahan. Dusk Network dapat memasukkan logika kepatuhan ke dalam kontrak, tetapi tidak bisa memaksa pasar untuk menyukai proses tersebut—terutama ketika kripto identik dengan semuanya yang cepat dan “flat”.
Karena itu, hal yang layak diperhatikan dalam Dusk Network adalah apakah XSC dapat membuat sekuritas digital tampak lebih sedikit seperti aset lama yang mengenakan kostum token. Pertanyaan sisanya: apakah pasar benar-benar ingin aset digital matang, atau hanya menginginkan kecepatan baru untuk kebiasaan lama.
#dusk @Dusk_Foundation $DUSK
Saya pernah bertemu seorang pendiri di Saigon yang ingin mentokankan (tokenize) saham perusahaan untuk menghimpun modal dari kelompok investor yang familiar. Diskusi langsung tersendat pada hal-hal yang sangat biasa: siapa yang boleh membeli, siapa yang boleh mentransfer, siapa yang dapat melihat buku transaksi, dan ketika terjadi sengketa, data mana yang harus diungkapkan.
Dari pengalaman itu, XSC dari Dusk Network bukan sekadar standar token yang terdengar bagus di atas kertas. Ia dirancang untuk sekuritas digital, di mana kontrak harus memuat kondisi penerbitan, daftar investor yang memenuhi syarat, batasan transfer, serta mekanisme pengungkapan selektif.
Angkanya memang kecil, tetapi maknanya besar. Sekuritas tradisional terbiasa dengan siklus penyelesaian T plus 1 atau T plus 2 hari, sementara kripto dipakai untuk perdagangan 24 jam sehari, 7 hari seminggu. XSC berupaya menyatukan dua ritme ini, menyelaraskan kecepatan blockchain dan kedisiplinan pasar modal.
Dusk Network memilih jalur yang lebih sulit, dengan membangun infrastruktur privasi khusus untuk aset yang memiliki kendala hukum. Dengan XSC, privasi bukan berarti menyembunyikan segalanya, melainkan bertindak sebagai lapisan penyaring: informasi investor tetap tersembunyi dari kerumunan, sementara pihak-pihak yang berwenang dengan tepat masih bisa memeriksa hal-hal yang memang perlu diperiksa.
Paradoksnya terletak pada perilaku. Pengguna fintech mengatakan mereka menginginkan keamanan, tetapi mereka dengan mudah pergi saat harus menyelesaikan 2 langkah verifikasi tambahan. Dusk Network dapat memasukkan logika kepatuhan ke dalam kontrak, tetapi tidak bisa memaksa pasar untuk menyukai proses tersebut—terutama ketika kripto identik dengan semuanya yang cepat dan “flat”.
Karena itu, hal yang layak diperhatikan dalam Dusk Network adalah apakah XSC dapat membuat sekuritas digital tampak lebih sedikit seperti aset lama yang mengenakan kostum token. Pertanyaan sisanya: apakah pasar benar-benar ingin aset digital matang, atau hanya menginginkan kecepatan baru untuk kebiasaan lama.
#dusk @Dusk $DUSK
1
173
·
--
@Binance_Vietnam #BinanceP2PAnToan
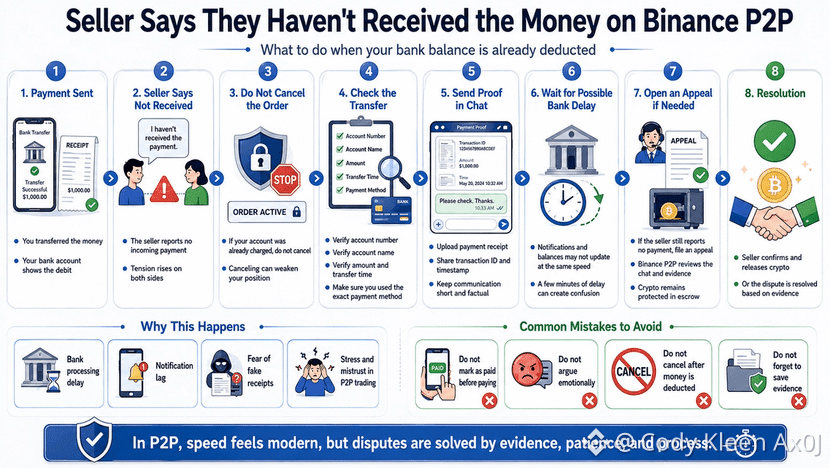
Dulu, saya membeli USDT melalui Binance P2P pada sebuah malam yang sangat biasa. Setelah saya melakukan transfer, pihak bank menunjukkan bahwa uang telah terpotong, tetapi penjual mengirim pesan kepada saya bahwa mereka belum menerima pembayaran tersebut. Perasaan saat itu cukup menegangkan.
Refleks pertama adalah berpikir bahwa Anda sedang ditipu. Pembeli melihat saldo berkurang dan menganggap transaksi sudah selesai, sementara penjual melihat akun kosong dan takut secara tidak sengaja melepas koin. Dua rasa takut bertemu, dan pesanan kecil mendadak menjadi ujian saraf.
Binance P2P tidak menghilangkan risiko, ia hanya memasukkan risiko ke dalam sebuah bingkai. Platform menahan aset dalam escrow, tetapi uang fiat tetap melewati bank, di mana notifikasi dan saldo kadang tidak bergerak seirama. Hanya beberapa menit keterlambatan saja cukup untuk menimbulkan kecurigaan.
Ironinya, kripto melatih kita untuk terbiasa dengan kecepatan, tetapi sengketa masih membutuhkan bukti yang sangat klasik. Bukti pembayaran, kode transaksi, nama akun, waktu transfer. Emosi mungkin benar, tetapi itu belum cukup untuk memenangkan banding.
Setelah waktu tersebut, saya tidak membatalkan pesanan saat uang sudah terpotong dari akun saya. Di Binance P2P, saya membiarkan pesanan tetap terbuka, mengirim bukti di kotak chat, lalu menunggu dalam jangka waktu yang wajar. Jika uang tetap tidak juga sesuai, saya membuka banding daripada memperdebatkannya terlalu panjang.
Saya juga tidak melihat setiap penjual yang mengatakan belum menerima uang sebagai orang yang buruk. Ada yang menghadapi keterlambatan bank, ada yang takut pada bukti transfer palsu, dan ada pula yang menangani banyak pesanan sekaligus. Skeptisisme memang perlu, tetapi menilai terlalu cepat hanya membuat situasi semakin gelap.
Binance P2P memberi rasa seperti trading yang cepat, tetapi justru saat masalah itulah kebiasaan pengguna yang sebenarnya terlihat. Ketika uang sudah terpotong dan pihak lain masih mengatakan belum menerima, pertanyaan yang tersisa adalah apakah kita melindungi diri kita dengan sebuah proses, atau bereaksi karena rasa takut.
@Binance Vietnam #BinanceP2PAnToan
Dulu, saya membeli USDT melalui Binance P2P pada sebuah malam yang sangat biasa. Setelah saya melakukan transfer, pihak bank menunjukkan bahwa uang telah terpotong, tetapi penjual mengirim pesan kepada saya bahwa mereka belum menerima pembayaran tersebut. Perasaan saat itu cukup menegangkan.
Refleks pertama adalah berpikir bahwa Anda sedang ditipu. Pembeli melihat saldo berkurang dan menganggap transaksi sudah selesai, sementara penjual melihat akun kosong dan takut secara tidak sengaja melepas koin. Dua rasa takut bertemu, dan pesanan kecil mendadak menjadi ujian saraf.
Binance P2P tidak menghilangkan risiko, ia hanya memasukkan risiko ke dalam sebuah bingkai. Platform menahan aset dalam escrow, tetapi uang fiat tetap melewati bank, di mana notifikasi dan saldo kadang tidak bergerak seirama. Hanya beberapa menit keterlambatan saja cukup untuk menimbulkan kecurigaan.
Ironinya, kripto melatih kita untuk terbiasa dengan kecepatan, tetapi sengketa masih membutuhkan bukti yang sangat klasik. Bukti pembayaran, kode transaksi, nama akun, waktu transfer. Emosi mungkin benar, tetapi itu belum cukup untuk memenangkan banding.
Setelah waktu tersebut, saya tidak membatalkan pesanan saat uang sudah terpotong dari akun saya. Di Binance P2P, saya membiarkan pesanan tetap terbuka, mengirim bukti di kotak chat, lalu menunggu dalam jangka waktu yang wajar. Jika uang tetap tidak juga sesuai, saya membuka banding daripada memperdebatkannya terlalu panjang.
Saya juga tidak melihat setiap penjual yang mengatakan belum menerima uang sebagai orang yang buruk. Ada yang menghadapi keterlambatan bank, ada yang takut pada bukti transfer palsu, dan ada pula yang menangani banyak pesanan sekaligus. Skeptisisme memang perlu, tetapi menilai terlalu cepat hanya membuat situasi semakin gelap.
Binance P2P memberi rasa seperti trading yang cepat, tetapi justru saat masalah itulah kebiasaan pengguna yang sebenarnya terlihat. Ketika uang sudah terpotong dan pihak lain masih mengatakan belum menerima, pertanyaan yang tersisa adalah apakah kita melindungi diri kita dengan sebuah proses, atau bereaksi karena rasa takut.
2
360
·
--
@Binance_Vietnam #BinanceP2PAnToan
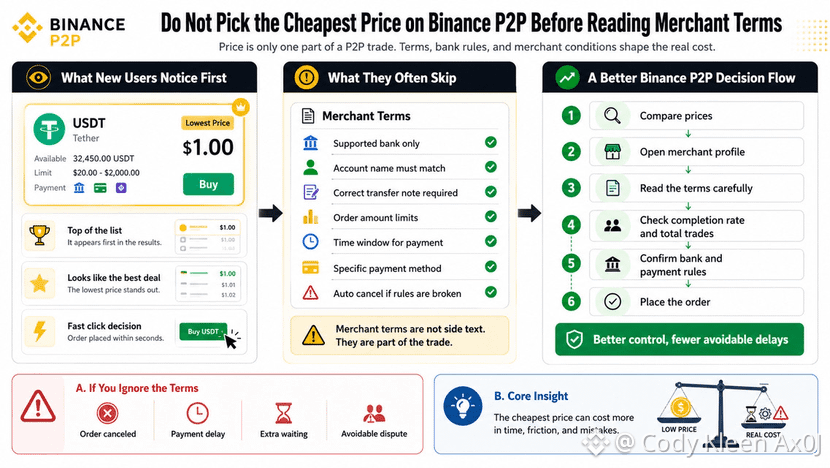
Suatu kali saya membeli USDT di Binance P2P untuk mengisi saldo dompet saya setelah gajian. Saya melihat pedagang dengan harga termurah dan langsung cepat mengklik. Hanya di dalam pesanan barulah saya menyadari syaratnya: mereka menerima satu bank, mengharuskan nama akun sesuai, dan akan membatalkan jika catatan transfernya salah.
Adegan seperti itu bukan hal yang jarang. Di Binance P2P, banyak orang sebenarnya bukan sedang memilih pedagang, mereka sedang memilih angka di bagian atas. Harga yang murah menimbulkan rasa bahwa semuanya terasa cepat dan cerdas.
Psikologi ini mudah dipahami dalam kripto. Layar dipenuhi harga, biaya, persentase, dan spread. Ketika semuanya terlihat seperti tabel peringkat, pengguna tertarik ke opsi yang tampak paling optimal.
Namun P2P bukan cuma soal harga. Ini transaksi antara orang-orang nyata, rekening bank, dan aturan-aturan kecil yang bisa membuat pesanan macet. Syarat pedagang bukan teks samping—itu lapisan paling kasar dari kesepakatan.
Kontradiksinya adalah, orang-orang di kripto sering membicarakan self custody. Mengelola aset sendiri, memeriksa dompet, menerima tanggung jawab. Tapi ketika harganya lebih murah hanya beberapa unit, kita membiarkan insting untuk hemat memutuskan alih-alih membaca.
Saya tidak menyangkal bahwa harga yang bagus punya nilai. Sebagian pedagang tepercaya memiliki syarat yang jelas, prosesnya cepat, dan tetap menawarkan tarif bagus di Binance P2P. Masalah muncul ketika kita memperlakukan harga sebagai keseluruhan transaksi.
Untuk melawan argumen saya sendiri: syarat yang panjang bukan tanda yang buruk. Kadang-kadang penjual menulis dengan cermat karena ingin menghindari sengketa. Yang lebih patut dicurigai adalah keengganan kita untuk membaca.
Dalam fintech, semakin mulus pengalamannya, semakin mudah untuk lupa bagian-bagian kasar di baliknya. Binance P2P juga sama—tampilan yang bersih tidak berarti gesekan sudah hilang. Lain kali saat harga termurah muncul, pertanyaan yang lebih baik adalah: di mana sisanya dari “kemurahan” itu dibayar.
@Binance Vietnam #BinanceP2PAnToan
Suatu kali saya membeli USDT di Binance P2P untuk mengisi saldo dompet saya setelah gajian. Saya melihat pedagang dengan harga termurah dan langsung cepat mengklik. Hanya di dalam pesanan barulah saya menyadari syaratnya: mereka menerima satu bank, mengharuskan nama akun sesuai, dan akan membatalkan jika catatan transfernya salah.
Adegan seperti itu bukan hal yang jarang. Di Binance P2P, banyak orang sebenarnya bukan sedang memilih pedagang, mereka sedang memilih angka di bagian atas. Harga yang murah menimbulkan rasa bahwa semuanya terasa cepat dan cerdas.
Psikologi ini mudah dipahami dalam kripto. Layar dipenuhi harga, biaya, persentase, dan spread. Ketika semuanya terlihat seperti tabel peringkat, pengguna tertarik ke opsi yang tampak paling optimal.
Namun P2P bukan cuma soal harga. Ini transaksi antara orang-orang nyata, rekening bank, dan aturan-aturan kecil yang bisa membuat pesanan macet. Syarat pedagang bukan teks samping—itu lapisan paling kasar dari kesepakatan.
Kontradiksinya adalah, orang-orang di kripto sering membicarakan self custody. Mengelola aset sendiri, memeriksa dompet, menerima tanggung jawab. Tapi ketika harganya lebih murah hanya beberapa unit, kita membiarkan insting untuk hemat memutuskan alih-alih membaca.
Saya tidak menyangkal bahwa harga yang bagus punya nilai. Sebagian pedagang tepercaya memiliki syarat yang jelas, prosesnya cepat, dan tetap menawarkan tarif bagus di Binance P2P. Masalah muncul ketika kita memperlakukan harga sebagai keseluruhan transaksi.
Untuk melawan argumen saya sendiri: syarat yang panjang bukan tanda yang buruk. Kadang-kadang penjual menulis dengan cermat karena ingin menghindari sengketa. Yang lebih patut dicurigai adalah keengganan kita untuk membaca.
Dalam fintech, semakin mulus pengalamannya, semakin mudah untuk lupa bagian-bagian kasar di baliknya. Binance P2P juga sama—tampilan yang bersih tidak berarti gesekan sudah hilang. Lain kali saat harga termurah muncul, pertanyaan yang lebih baik adalah: di mana sisanya dari “kemurahan” itu dibayar.
1
76
·
--
@Binance_Vietnam #BinanceP2PAnToan
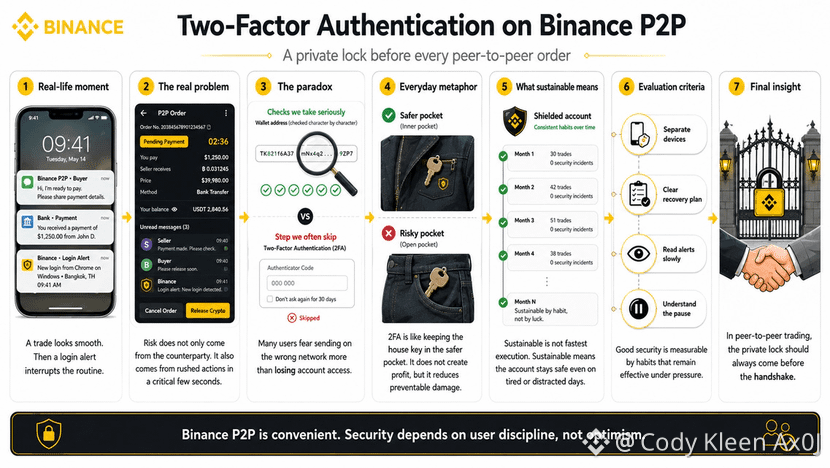
Pernah suatu kali, saya menukarkan sejumlah kecil melalui Binance P2P untuk mengumpulkan uang bagi beberapa kebutuhan akhir bulan. Pembeli membalas dengan cepat, bank memberi tahu bahwa uang sudah masuk, lalu ponsel saya menampilkan peringatan login dan meminta autentikasi dua faktor sebelum saya bisa melanjutkan.
Momen itu terasa sangat biasa. Tidak ada aktor jahat yang menunjukkan wajahnya—hanya rangkaian tindakan yang familiar, cukup familiar sampai membuat orang lengah.
Masalah pada Binance P2P bukan hanya soal memilih lawan transaksi yang tepat. Ini juga menyangkut bagaimana kita melindungi akun pada beberapa detik paling tegang, ketika pesan, saldo, dan tergesa-gesa semuanya berkumpul di satu layar kecil.
Dalam kripto, banyak orang lebih takut memilih jaringan transfer yang salah daripada kehilangan akses akun. Di sinilah paradoksnya berada: kita memeriksa setiap karakter dompet, namun kadang memperlakukan autentikasi dua faktor sebagai langkah tambahan.
Saya rasa lapisan penguncian ini seperti menyimpan kunci rumah di saku bagian dalam, bukan di saku celana yang terbuka lebar. Itu tidak membuat kita lebih kaya, dan tidak membuat transaksi terlihat lebih bagus, tetapi membuat kemungkinan tabrakan kecil berubah menjadi hari yang buruk menjadi lebih rendah.
Dengan Binance P2P, bersifat berkelanjutan tidak berarti memproses banyak pesanan atau membalas sangat cepat. Berkelanjutan berarti bahwa setelah berbulan-bulan membeli dan menjual secara peer to peer, akun tetap aman bahkan pada hari ketika kita lelah, terdistraksi, atau didorong maju oleh beberapa pesan saja.
Kriteria evaluasi tidak berbohong soal rasa tenang. Perangkat yang menerima kode harus terpisah dari perangkat yang digunakan untuk trading, rencana pemulihan harus jelas, notifikasi yang aneh harus dibaca perlahan, dan pengguna harus memahami mengapa mereka dipaksa berhenti sejenak lagi.
Saya tidak melihat autentikasi dua faktor sebagai roh penjaga Binance P2P. Tapi menghapusnya dan mempercayai kehati-hatian kita sendiri terlalu tipis, karena dalam trading peer to peer, penguncian pribadi selalu datang sebelum setiap jabat tangan.
@Binance Vietnam #BinanceP2PAnToan
Pernah suatu kali, saya menukarkan sejumlah kecil melalui Binance P2P untuk mengumpulkan uang bagi beberapa kebutuhan akhir bulan. Pembeli membalas dengan cepat, bank memberi tahu bahwa uang sudah masuk, lalu ponsel saya menampilkan peringatan login dan meminta autentikasi dua faktor sebelum saya bisa melanjutkan.
Momen itu terasa sangat biasa. Tidak ada aktor jahat yang menunjukkan wajahnya—hanya rangkaian tindakan yang familiar, cukup familiar sampai membuat orang lengah.
Masalah pada Binance P2P bukan hanya soal memilih lawan transaksi yang tepat. Ini juga menyangkut bagaimana kita melindungi akun pada beberapa detik paling tegang, ketika pesan, saldo, dan tergesa-gesa semuanya berkumpul di satu layar kecil.
Dalam kripto, banyak orang lebih takut memilih jaringan transfer yang salah daripada kehilangan akses akun. Di sinilah paradoksnya berada: kita memeriksa setiap karakter dompet, namun kadang memperlakukan autentikasi dua faktor sebagai langkah tambahan.
Saya rasa lapisan penguncian ini seperti menyimpan kunci rumah di saku bagian dalam, bukan di saku celana yang terbuka lebar. Itu tidak membuat kita lebih kaya, dan tidak membuat transaksi terlihat lebih bagus, tetapi membuat kemungkinan tabrakan kecil berubah menjadi hari yang buruk menjadi lebih rendah.
Dengan Binance P2P, bersifat berkelanjutan tidak berarti memproses banyak pesanan atau membalas sangat cepat. Berkelanjutan berarti bahwa setelah berbulan-bulan membeli dan menjual secara peer to peer, akun tetap aman bahkan pada hari ketika kita lelah, terdistraksi, atau didorong maju oleh beberapa pesan saja.
Kriteria evaluasi tidak berbohong soal rasa tenang. Perangkat yang menerima kode harus terpisah dari perangkat yang digunakan untuk trading, rencana pemulihan harus jelas, notifikasi yang aneh harus dibaca perlahan, dan pengguna harus memahami mengapa mereka dipaksa berhenti sejenak lagi.
Saya tidak melihat autentikasi dua faktor sebagai roh penjaga Binance P2P. Tapi menghapusnya dan mempercayai kehati-hatian kita sendiri terlalu tipis, karena dalam trading peer to peer, penguncian pribadi selalu datang sebelum setiap jabat tangan.
1
76
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinClears$85200
7,593 penayangan
184 Berdiskusi
Kita sudah mendapatkan pergerakannya, dan $BTC berada tepat di tempat yang sama seperti sebelum data masuk. Itulah yang namanya kesabaran nyata dalam sebuah trading.
Datanya masuk bercampur, tapi ada beberapa angka penting. ADP Non-Farm Employment Change datang di angka 90K vs perkiraan 73K, sementara Core PCE berada di 0,2% vs 0,3% yang diharapkan. GDP Final juga lebih kuat di 2,2% vs 1,5% perkiraan, sedangkan Personal Spending masuk di 0,9% vs 0,8% yang diharapkan. Di saat yang sama, Personal Income meleset di 0,2% vs 0,5% perkiraan.
BTC awalnya melonjak ke $85.600 dan sekarang sudah kembali ke posisi yang memang harusnya. Saya masih melihat potensi di rentang lebih bawah di $82.759 dan likuiditas $80.000, karena likuiditas di atas sudah beres dan selesai.
Kami sempat mengadakan sesi live saat data keluar, dan dalam sesi itu kami melihat harga di $83.800, lalu $85.600, kemudian kembali mendekati $83.000, dan kami tetap tidak masuk ke sebuah trading.
Itulah yang dimaksud kesabaran.
Kita tidak bisa memaksa entry ketika pasar tidak punya arah yang jelas. Rentang yang sama masih menjadi fokus, dan kita akan menunggu sampai pasar memberi kita setup-nya.
Biar saya tahu, teman-teman, sesi tadi bagaimana? Dan apakah kita harus mengadakan sesi yang lebih rutin dengan anggota kami yang terhormat supaya kita bisa melakukan diskusi yang tepat mengenai pasar?
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·Disukai 24 Kali
·14.4k penayangan
AltcoinSeasonIndexHoldsAbove60For5Days
40,484 penayangan
1,007 Berdiskusi
USADPAdds90000JobsInSeptember
18,409 penayangan
571 Berdiskusi