

sikander_ayaz
16 Posting
sikander_ayaz
Laporkan
Blokir Pengguna
Follow for news and analysis
Perdagangan Terbuka

Pemilik SOL
Pedagang Rutin
1.7 Tahun
16 Mengikuti
2 Pengikut
1 Disukai
Posting
Portofolio
jika kamu ingin hadiah, kamu hanya perlu mengikutiku, tulis komentar selesai, lalu kirim uid-mu
jika kamu ingin hadiah, kamu hanya perlu mengikutiku, tulis komentar selesai, lalu kirim uid-mu

Follow for more
Dari sikander_ayaz
21
·
--
Bullish
Bitcoin mencatat kenaikan mingguan terbesar sejak Maret 2023, melonjak lebih dari 23%
Bitcoin mencatat kenaikan mingguan terbesar sejak Maret 2023, melonjak lebih dari 23%
71
#termmax @termmax
RWA Lebih Dari Sekadar Memasukkan Aset ke On-Chain
Dulu saya mengira Aset Dunia Nyata itu cukup sederhana: ambil sesuatu dari dunia nyata, tokenkan, masukkan catatan kepemilikan ke blockchain, dan bagian yang sulit sebagian besar sudah selesai.
Melihat TermMax mengubah cara pandang saya.
Mertokenisasi aset tidak otomatis membuatnya likuid. Sebuah aset bisa ada di on-chain dan tetap sulit untuk dijual atau dipindahkan ketika pinjaman jatuh tempo atau ketika peminjam tidak dapat membayar.
Karena itu, ide pengiriman fisik menarik perhatian saya. Dalam beberapa struktur, pemberi pinjaman mungkin bisa menerima aset yang mendasarinya secara langsung—bukan sepenuhnya bergantung pada pasar sekunder untuk menjual jaminan.
Ini juga membuat pinjaman dengan suku bunga tetap menjadi lebih menarik. Pemberi pinjaman tidak hanya memikirkan imbal hasil. Mereka juga perlu memahami apa yang terjadi ketika peminjam tidak membayar, serta seberapa bernilai jaminan yang mendasarinya sebenarnya dan bagaimana cara menanganinya.
Jadi sekarang saya melihat TermMax sebagai lebih dari sekadar protokol pinjaman lain. TermMax juga sedang mengeksplorasi bagaimana pinjaman bisa bekerja di sekitar aset yang tidak berperilaku seperti aset kripto biasa.
RWA masih memiliki tantangan besar: menghubungkan kepemilikan di on-chain dengan aset dunia nyata, kepemilikan secara hukum, penyelesaian transaksi, dan likuiditas yang benar-benar nyata.
Itulah bagian yang ingin terus saya pantau saat TermMax berkembang.
#termmax @TermMax
RWA Lebih Dari Sekadar Memasukkan Aset ke On-Chain
Dulu saya mengira Aset Dunia Nyata itu cukup sederhana: ambil sesuatu dari dunia nyata, tokenkan, masukkan catatan kepemilikan ke blockchain, dan bagian yang sulit sebagian besar sudah selesai.
Melihat TermMax mengubah cara pandang saya.
Mertokenisasi aset tidak otomatis membuatnya likuid. Sebuah aset bisa ada di on-chain dan tetap sulit untuk dijual atau dipindahkan ketika pinjaman jatuh tempo atau ketika peminjam tidak dapat membayar.
Karena itu, ide pengiriman fisik menarik perhatian saya. Dalam beberapa struktur, pemberi pinjaman mungkin bisa menerima aset yang mendasarinya secara langsung—bukan sepenuhnya bergantung pada pasar sekunder untuk menjual jaminan.
Ini juga membuat pinjaman dengan suku bunga tetap menjadi lebih menarik. Pemberi pinjaman tidak hanya memikirkan imbal hasil. Mereka juga perlu memahami apa yang terjadi ketika peminjam tidak membayar, serta seberapa bernilai jaminan yang mendasarinya sebenarnya dan bagaimana cara menanganinya.
Jadi sekarang saya melihat TermMax sebagai lebih dari sekadar protokol pinjaman lain. TermMax juga sedang mengeksplorasi bagaimana pinjaman bisa bekerja di sekitar aset yang tidak berperilaku seperti aset kripto biasa.
RWA masih memiliki tantangan besar: menghubungkan kepemilikan di on-chain dengan aset dunia nyata, kepemilikan secara hukum, penyelesaian transaksi, dan likuiditas yang benar-benar nyata.
Itulah bagian yang ingin terus saya pantau saat TermMax berkembang.
60
BARU SAJA: Strategi Michael Saylor sekarang memiliki keuntungan yang belum direalisasikan sebesar $875.000.000 dari investasi Bitcoin-nya.
#BTC🔥🔥🔥🔥🔥
BARU SAJA: Strategi Michael Saylor sekarang memiliki keuntungan yang belum direalisasikan sebesar $875.000.000 dari investasi Bitcoin-nya.
#BTC🔥🔥🔥🔥🔥
#BTC🔥🔥🔥🔥🔥
93
·
--
Bullish
TermMax: Melihat Melampaui Jumlah Saldo
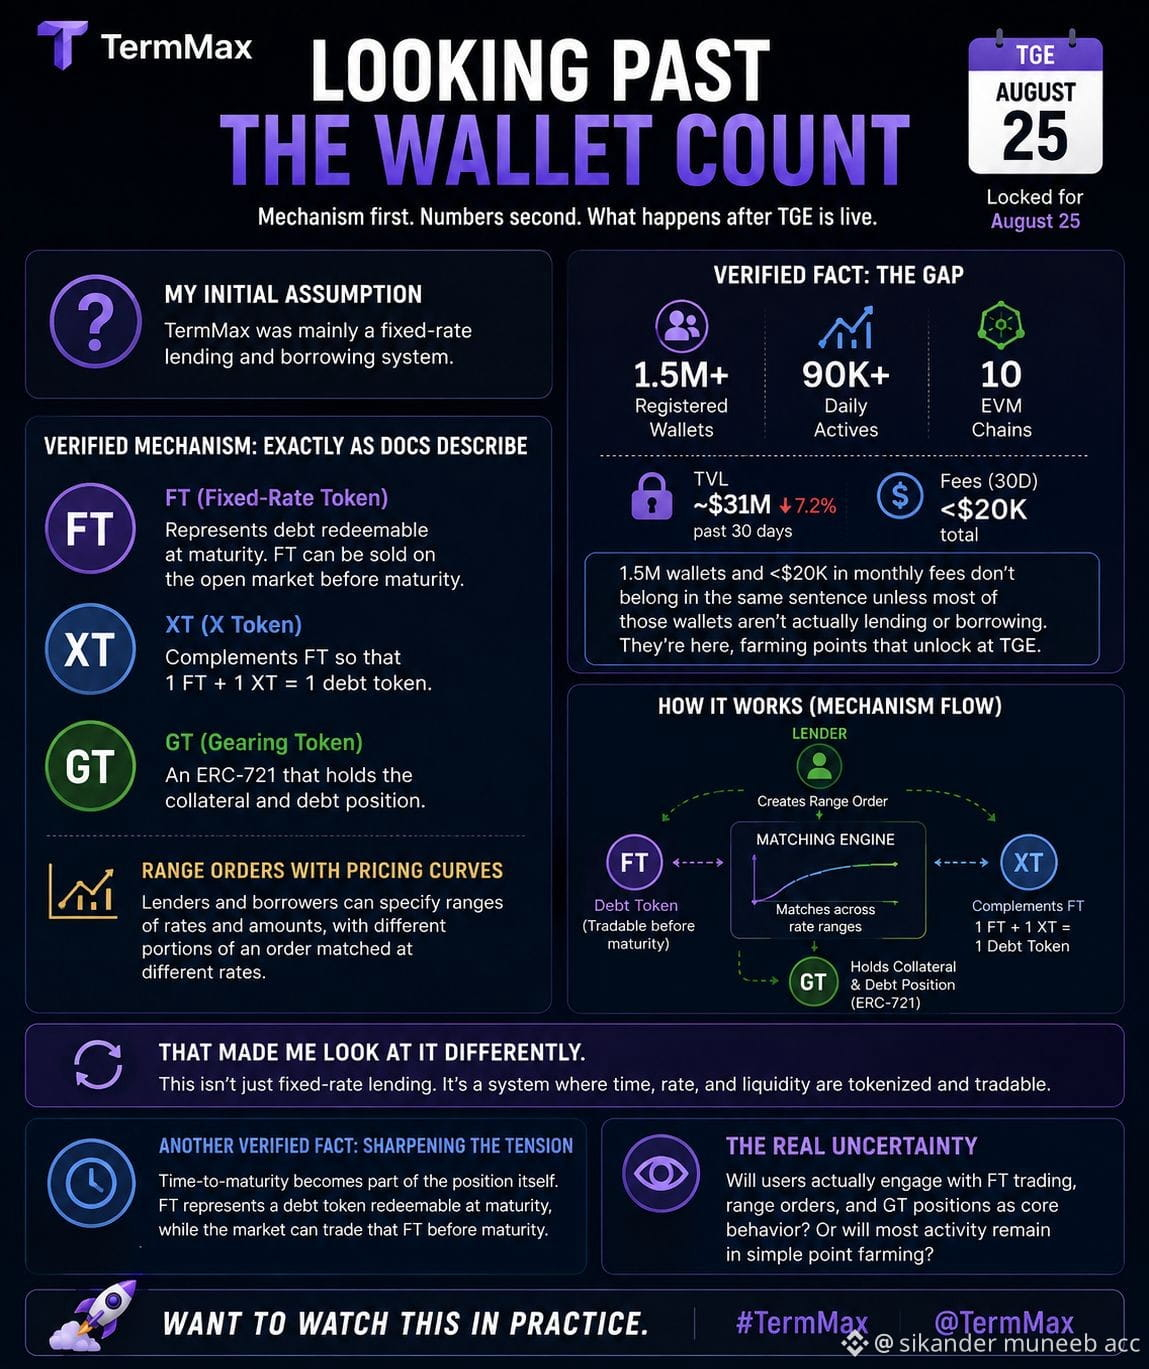
Asumsi awal saya adalah bahwa TermMax pada dasarnya adalah sistem pinjam-meminjam dengan suku bunga tetap. Dokumen menjelaskan mekanisme yang dibangun di sekitar tiga token: FT (Fixed-Rate Token), XT (X Token), dan GT (Gearing Token). FT mewakili utang yang dapat ditebus saat jatuh tempo, XT melengkapi FT sehingga 1 FT + 1 XT = 1 token utang, sedangkan GT adalah ERC-721 yang memegang agunan serta posisi utang.
TermMax juga menggunakan range orders dengan kurva harga: pemberi pinjaman dan peminjam dapat menentukan rentang suku bunga dan jumlah, dengan bagian berbeda dari suatu order dicocokkan pada suku bunga yang berbeda. FT juga dapat dijual di pasar terbuka sebelum jatuh tempo, bukan mengharuskan pemegangnya menunggu hingga jatuh tempo untuk penebusan.
Itu membuat saya melihatnya dengan cara yang berbeda.
Mekanismenya membuat waktu menuju jatuh tempo menjadi bagian dari posisi itu sendiri: FT merepresentasikan token utang yang dapat ditebus pada saat jatuh tempo, sementara pasar dapat memperdagangkan FT tersebut sebelum jatuh tempo.
Yang ingin saya lihat sekarang adalah bagaimana pengguna benar-benar berperilaku di sekitar mekanisme ini setelah token tersebut aktif: apakah perdagangan FT, range orders, dan posisi GT menjadi aktivitas rutin di rantai (on-chain), atau apakah sebagian besar partisipasi tetap terkonsentrasi pada bentuk interaksi yang lebih sederhana.
Ingin menyaksikannya dalam praktik.
@termmax #termmax
TermMax: Melihat Melampaui Jumlah Saldo
Asumsi awal saya adalah bahwa TermMax pada dasarnya adalah sistem pinjam-meminjam dengan suku bunga tetap. Dokumen menjelaskan mekanisme yang dibangun di sekitar tiga token: FT (Fixed-Rate Token), XT (X Token), dan GT (Gearing Token). FT mewakili utang yang dapat ditebus saat jatuh tempo, XT melengkapi FT sehingga 1 FT + 1 XT = 1 token utang, sedangkan GT adalah ERC-721 yang memegang agunan serta posisi utang.
TermMax juga menggunakan range orders dengan kurva harga: pemberi pinjaman dan peminjam dapat menentukan rentang suku bunga dan jumlah, dengan bagian berbeda dari suatu order dicocokkan pada suku bunga yang berbeda. FT juga dapat dijual di pasar terbuka sebelum jatuh tempo, bukan mengharuskan pemegangnya menunggu hingga jatuh tempo untuk penebusan.
Itu membuat saya melihatnya dengan cara yang berbeda.
Mekanismenya membuat waktu menuju jatuh tempo menjadi bagian dari posisi itu sendiri: FT merepresentasikan token utang yang dapat ditebus pada saat jatuh tempo, sementara pasar dapat memperdagangkan FT tersebut sebelum jatuh tempo.
Yang ingin saya lihat sekarang adalah bagaimana pengguna benar-benar berperilaku di sekitar mekanisme ini setelah token tersebut aktif: apakah perdagangan FT, range orders, dan posisi GT menjadi aktivitas rutin di rantai (on-chain), atau apakah sebagian besar partisipasi tetap terkonsentrasi pada bentuk interaksi yang lebih sederhana.
Ingin menyaksikannya dalam praktik.
@TermMax #termmax
46
🚨 PERUBAHAN KEBIJAKAN KRIPTO AS? 🇺🇸
Pembahasan kripto di Gedung Putih yang dilaporkan hari ini mencakup beberapa poin besar:
→ AS mempertimbangkan untuk mengakuisisi sejumlah besar BTC dan aset digital lainnya
→ Trump mendesak para legislator untuk melanjutkan dengan Undang-Undang CLARITY
→ Mempertahankan kepemimpinan AS dalam Bitcoin dan blockchain tetap menjadi prioritas
→ Hyperliquid dilaporkan sedang berupaya untuk memasuki pasar Amerika
→ Trump juga mendukung penurunan suku bunga
Jika langkah-langkah ini benar-benar diterjemahkan menjadi kebijakan, AS bisa sedang memposisikan diri untuk peran yang jauh lebih besar dalam ekonomi kripto global.
Apakah ini awal era AS yang lebih ramah kripto? 🇺🇸₿ #USCrypto
61
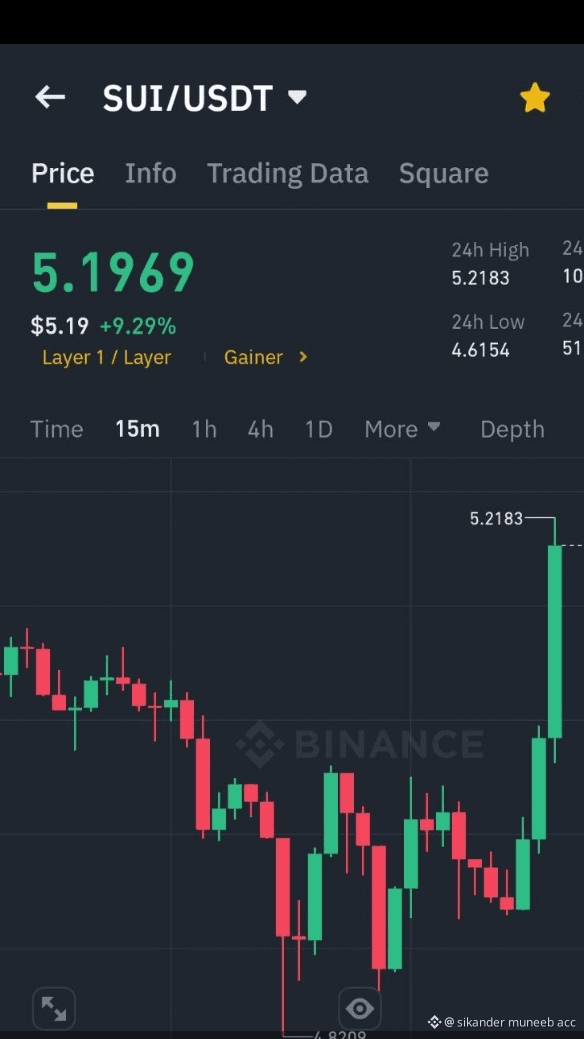
Sejarah 😂? menurutmu ini akan sampai di sini berapa $SUI to #bullish
Sejarah 😂? menurutmu ini akan sampai di sini berapa $SUI to #bullish
98
Saya mencari lebih dalam tentang @TermMax dan menemukan bagian menarik dari desainnya: FT, XT, dan GT digunakan bersama dengan kurva harga berbasis urutan rentang, dan FT dapat tetap diperdagangkan sebelum jatuh tempo. Itu membuat saya melihatnya dengan cara yang berbeda. Time-to-maturity (waktu hingga jatuh tempo) juga menjadi bagian dari proses penetapan harga. Saya masih penasaran bagaimana mekanisme ini berperilaku dalam kondisi pasar nyata. Saya ingin melihatnya secara langsung dalam praktik. #TermMax @termmax
Saya mencari lebih dalam tentang @TermMax dan menemukan bagian menarik dari desainnya: FT, XT, dan GT digunakan bersama dengan kurva harga berbasis urutan rentang, dan FT dapat tetap diperdagangkan sebelum jatuh tempo. Itu membuat saya melihatnya dengan cara yang berbeda. Time-to-maturity (waktu hingga jatuh tempo) juga menjadi bagian dari proses penetapan harga. Saya masih penasaran bagaimana mekanisme ini berperilaku dalam kondisi pasar nyata. Saya ingin melihatnya secara langsung dalam praktik. #TermMax @TermMax
67
·
--
Bullish
SOL dengan Diskon
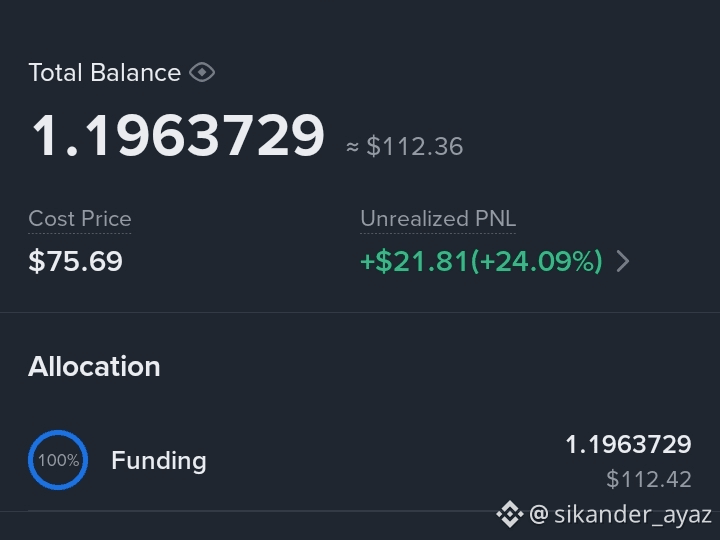
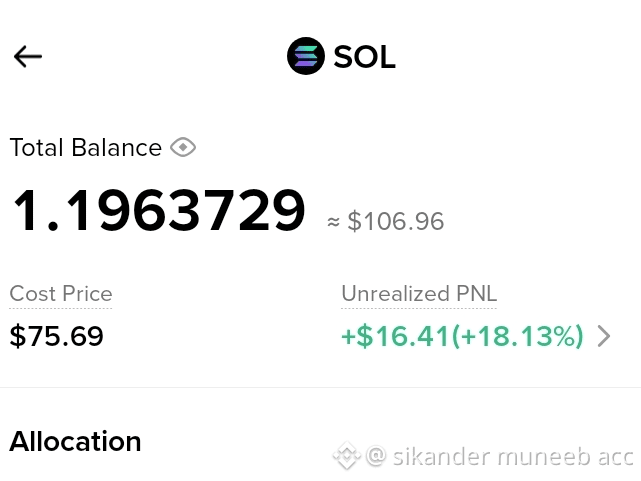
Saya sudah meneliti SOL dan satu hal yang menonjol: SOL diperdagangkan sekitar $75, kira-kira 74% di bawah rekor tertingginya sepanjang masa yang sekitar ~$293. Ini memang bukan level terendah sepanjang masa yang paling literal, tetapi tetap saja penurunannya sangat besar. Sementara itu, Solana baru-baru ini mencatat lebih dari 1B transaksi mingguan non-vote, yang menunjukkan bahwa penggunaan jaringan belum menghilang.
Secara pribadi, saya merasa SOL terlihat seperti salah satu aset large-cap terkuat untuk dikumpulkan pada level-level ini—bukan karena itu pasti langsung naik, tetapi karena rasio risiko/imbalan terlihat menarik setelah koreksi yang sedalam itu.
Kamu lebih suka membeli SOL sekitar $75 sekarang, atau menunggu harga masuk yang lebih rendah lagi?
#SolanaStrong #solanAnalysis #SolanaJourney
1
98
·
--
Bullish
Saya telah meneliti @TermMax, dan satu detail menarik perhatian saya: FT bisa diperdagangkan sebelum jatuh tempo, sedangkan FT, XT, dan GT bekerja dalam kurva penetapan harga range-order. Itu membuat saya melihatnya dengan cara yang berbeda. Karena waktu hingga jatuh tempo juga menjadi bagian dari penetapan harga, saya penasaran bagaimana mekanisme ini benar-benar akan berperilaku dalam kondisi pasar nyata. Saya ingin mengamatinya secara langsung.$#termmax @termmax
Saya telah meneliti @TermMax, dan satu detail menarik perhatian saya: FT bisa diperdagangkan sebelum jatuh tempo, sedangkan FT, XT, dan GT bekerja dalam kurva penetapan harga range-order. Itu membuat saya melihatnya dengan cara yang berbeda. Karena waktu hingga jatuh tempo juga menjadi bagian dari penetapan harga, saya penasaran bagaimana mekanisme ini benar-benar akan berperilaku dalam kondisi pasar nyata. Saya ingin mengamatinya secara langsung.$#termmax @TermMax
82
Saya terus memperhatikan bahwa keuangan yang teregulasi membutuhkan privasi dan akuntabilitas—bukan salah satunya.
Dusk sedang membangun Layer 1 yang dirancang khusus untuk pasar keuangan teregulasi, dengan privasi yang dapat diprogram dan pengungkapan selektif.
Tegangan ini sederhana: aset keuangan perlu dirahasiakan, tetapi pihak yang berwenang tetap perlu memiliki visibilitas.
Bisakah infrastruktur blockchain benar-benar membuat keduanya bekerja dalam skala besar? @Dusk_Foundation $DUSK #dusk#dusk $DUSK
Saya terus memperhatikan bahwa keuangan yang teregulasi membutuhkan privasi dan akuntabilitas—bukan salah satunya.
Dusk sedang membangun Layer 1 yang dirancang khusus untuk pasar keuangan teregulasi, dengan privasi yang dapat diprogram dan pengungkapan selektif.
Tegangan ini sederhana: aset keuangan perlu dirahasiakan, tetapi pihak yang berwenang tetap perlu memiliki visibilitas.
Bisakah infrastruktur blockchain benar-benar membuat keduanya bekerja dalam skala besar? @Dusk $DUSK #dusk#dusk $DUSK
93
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BNBSurpasses$790
17,430 penayangan
142 Berdiskusi
$BNB strategic long plan -> FOKUS SEKARANG
BNB telah membentuk 2 low yang kuat setelah mengambil likuiditas internal
Saya mengharapkan pergerakan menuju swing high $815-$830 dan mencari posisi long pada retest kotak hijau
#BNBSurpasses$790 #bnb
Ghost Writer
·Disukai 6 Kali
·8.9k penayangan
ZamaRises15.99%ToIntradayHigh$0.09
15,132 penayangan
105 Berdiskusi
BitcoinSpotETFsDraw$6.34BInflowsInQ3
5,718 penayangan
90 Berdiskusi