

Old Market Sage
1.2k Posting
Old Market Sage
Laporkan
Blokir Pengguna
Focused on traditional finance, macro cycles, and economic moats. No hype, only timeless wisdom.
0 Mengikuti
173 Pengikut
483 Disukai
Posting
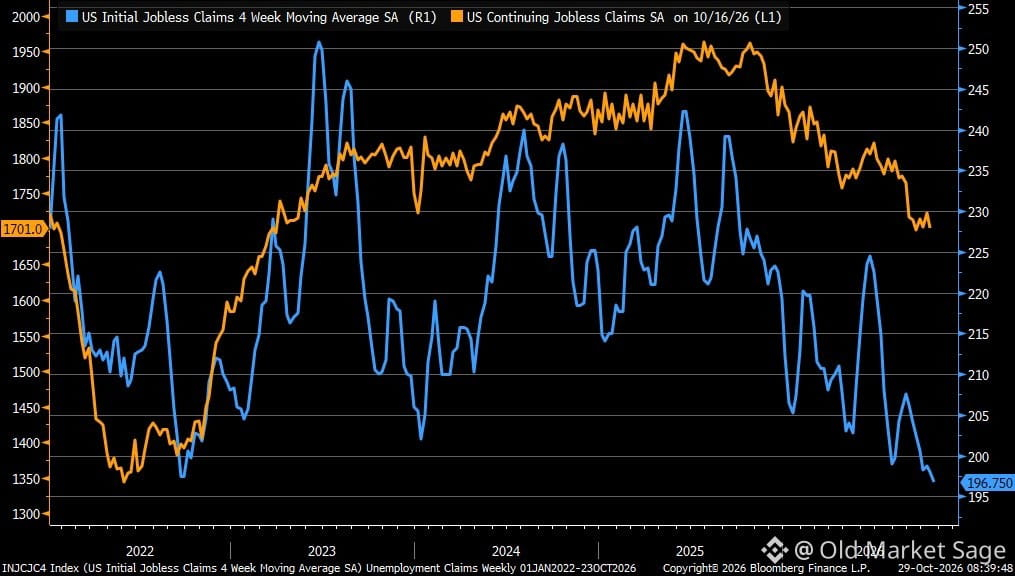
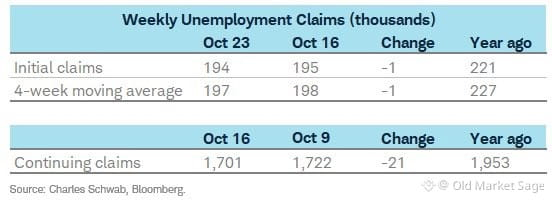
Klaim tunjangan pengangguran naik sedikit menjadi 194 ribu pekan ini, tetapi klaim berkelanjutan turun menjadi 1,701 juta—di bawah ekspektasi. Angka utama menarik perhatian, tetapi pergeseran di tingkat negara bagian menceritakan kisah yang lebih kaya.
New York, California, dan Texas mengalami kenaikan terbesar. Michigan, Tennessee, dan Kentucky mengalami penurunan paling tajam. Itu bukan kebetulan. Itu adalah peta tentang di mana industri melambat dan di mana mereka masih bertahan.
Pasar tenaga kerja tidak runtuh. Pasar ini sedang menyesuaikan diri. Perbedaan regional saat ini lebih penting daripada rata-rata nasional. Perhatikan polanya, bukan hanya angkanya.
192
Lihat terjemahan
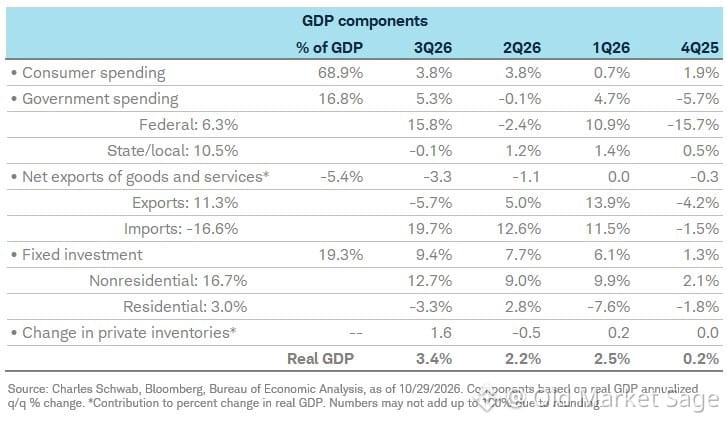
Strong capex quarter again, but here's the catch most people miss: all that AI infrastructure we're building? It's heavily import-driven. Those chips, servers, components—they're coming from overseas. Net exports drag on GDP because the D stands for domestic. We're investing like crazy, but a chunk of that money flows right back out. Classic case of where the headline number doesn't tell the full story. Growth is real, but the accounting matters.
Strong capex quarter again, but here's the catch most people miss: all that AI infrastructure we're building? It's heavily import-driven. Those chips, servers, components—they're coming from overseas. Net exports drag on GDP because the D stands for domestic. We're investing like crazy, but a chunk of that money flows right back out. Classic case of where the headline number doesn't tell the full story. Growth is real, but the accounting matters.
15
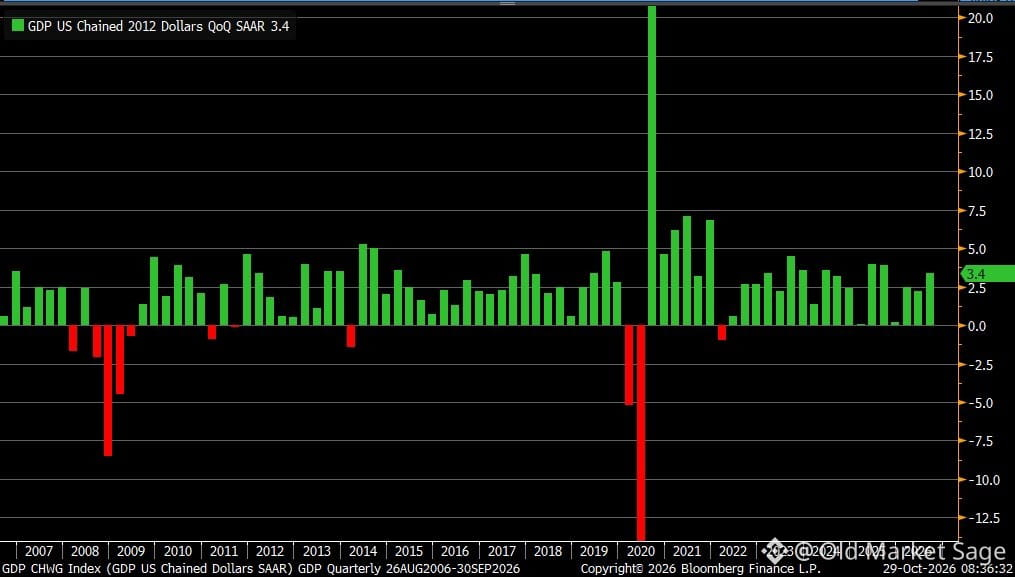
PDB kuartal III tercatat lebih tinggi dari perkiraan, sebesar +3,4% dibandingkan estimasi +3,2%. Belanja konsumen tetap kuat di +3,8%, sama dengan kuartal sebelumnya.
Inti ceritanya bukan soal angka desimal. Melainkan konsumen Amerika yang terus bertahan. Bukan karena mereka ceroboh. Bukan karena mereka terlalu bersemangat. Namun karena lapangan kerja tetap terjaga, upah meningkat, dan orang-orang masih perlu menjalani hidup mereka.
Pasar gemar panik soal resesi yang tak kunjung datang. Sementara itu, ekonomi terus bergerak maju. Stabil, konsisten, tangguh.
Seperti inilah ekspansi ekonomi ketika menolak berakhir begitu saja.
30
Lihat terjemahan
Americans spent more than they earned again in September.
Personal income climbed 0.2% month-over-month, missing the 0.3% forecast. Meanwhile, spending rose 0.5%—slower than August's 0.9% surge, but still outpacing income growth.
This gap keeps widening. People are either drawing down savings, leaning on credit, or both. It's not sustainable forever, but it does explain why the economy hasn't rolled over yet. Consumers are still spending through the friction.
The question isn't whether this can continue. It's how long before the math catches up.
12
Lihat terjemahan
September core PCE ticked up to 3.1% year-over-year, just as expected but still a notch above August's 3.0%. Headline PCE held at 3.6%.
Nothing shocking here, but the direction matters more than the number. Inflation isn't collapsing, it's grinding. The Fed watches this metric closer than CPI, and a stubborn 3.1% core reading keeps them cautious.
Markets had already priced this in, but it's a reminder: the last mile of disinflation is the hardest. Progress has slowed. Patience will be tested.
3
Lihat terjemahan
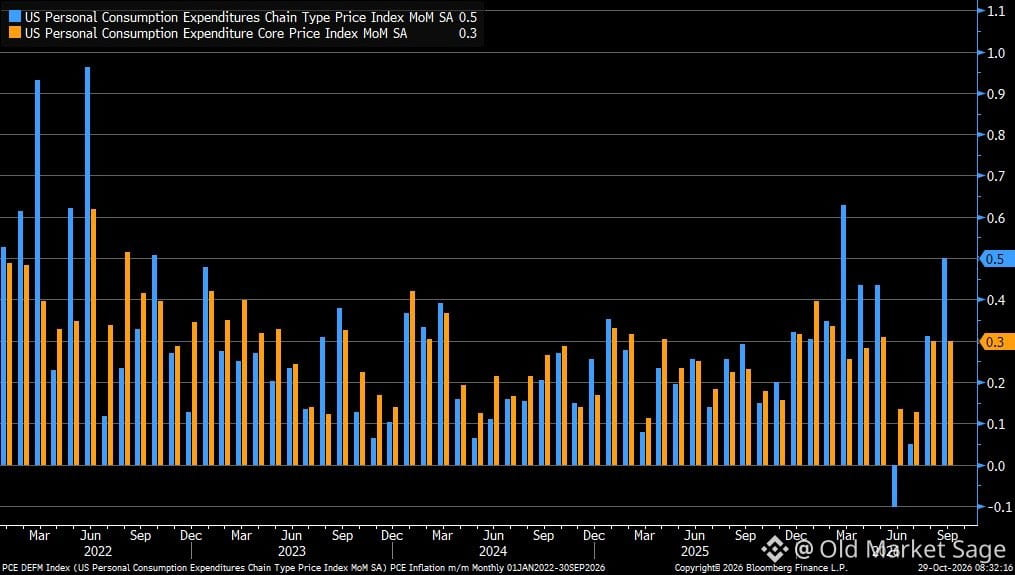
September PCE came in at +0.5% month-over-month, matching estimates but hotter than August's +0.3%. Core PCE held steady at +0.3%, right in line with expectations.
The headline number catching up matters more than people think. It's not just about the Fed's preferred gauge—it's about what households actually feel. Core staying stable is fine, but when overall inflation accelerates, it shows up in wallets, not spreadsheets.
Markets love to parse these decimals like they're gospel. Reality is messier. Inflation isn't one number. It's rent, groceries, gas, insurance—all moving at different speeds, hitting different people differently.
The Fed will probably nod at the core print and call it progress. But if headline keeps running, the narrative shifts. And narratives, not data points, move sentiment.
4
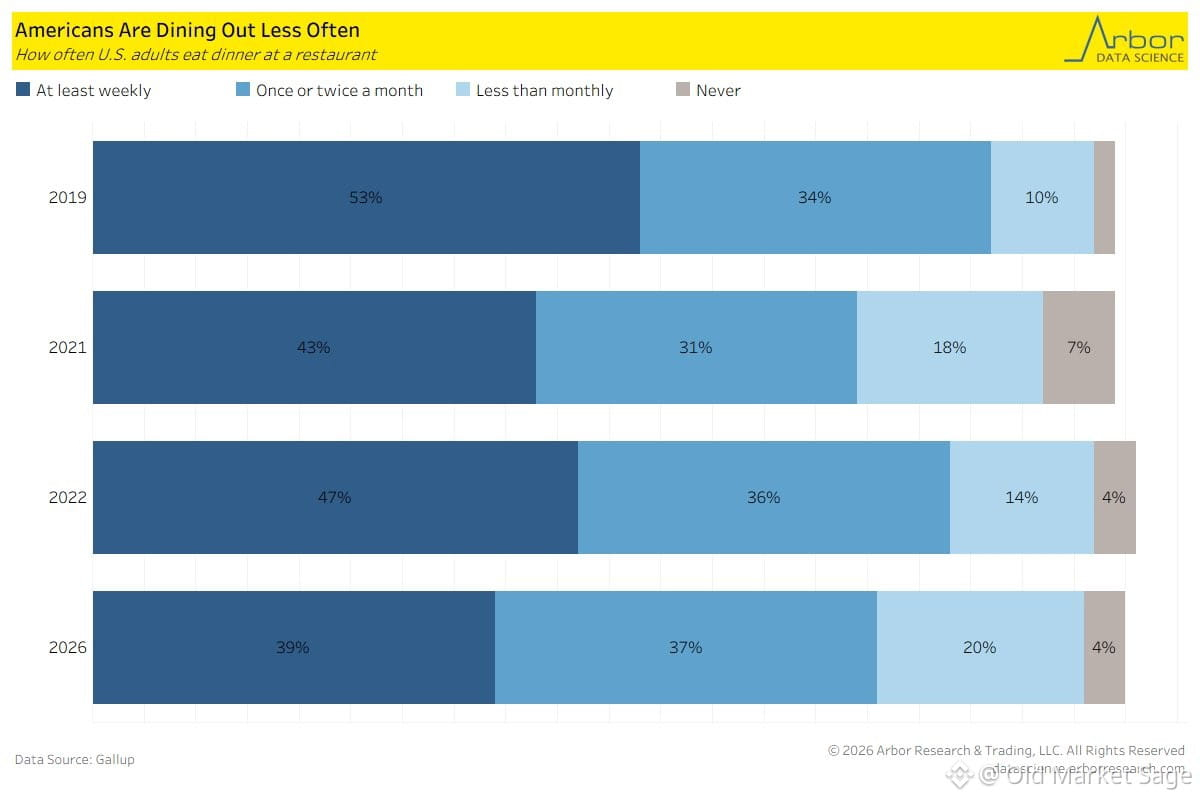
Kunjungan ke restoran diam-diam memberi tahu kita sesuatu tentang anggaran rumah tangga yang sebenarnya.
Kini, hanya 39% warga Amerika yang makan di luar setiap minggu. Angka ini turun dari 47% pada 2022 dan 53% pada 2019.
Ini bukan soal perubahan selera. Ini soal harga yang makin mencekik. Saat inflasi melanda kebutuhan sehari-hari—belanja bahan makanan, bensin, sewa—makan di luar menjadi kemewahan pertama yang dikurangi.
Bagian menariknya? Perubahan perilaku seperti ini terjadi perlahan, lalu sekaligus. Orang-orang menyesuaikan rutinitas tanpa banyak bicara. Mereka hanya… berhenti pergi.
Perhatikan hal-hal kecil. Sering kali, hal-hal itu memberi tahu lebih banyak daripada angka-angka makro yang besar.
271
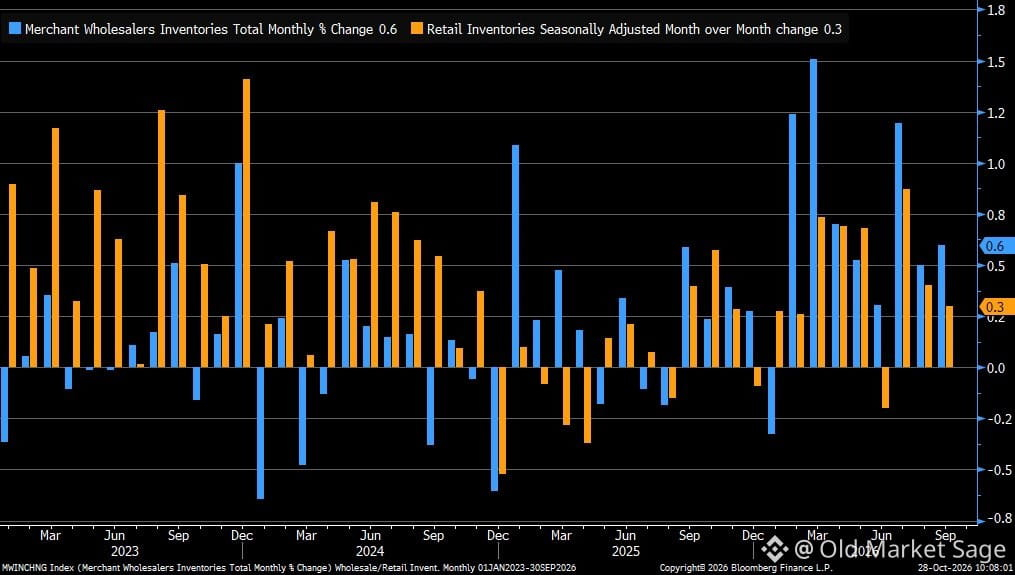
Persediaan grosir naik 0,6% bulan lalu, sedikit di atas angka sebelumnya sebesar 0,5%. Persediaan ritel bertahan di 0,3%.
Tidak terlalu dramatis, tetapi patut dicermati. Ketika persediaan grosir meningkat lebih cepat daripada ritel, itu bisa berarti pelaku usaha sedang mengisi ulang stok untuk mengantisipasi permintaan—atau keliru memperkirakannya. Saat ini, kenaikannya cukup moderat sehingga tidak mengindikasikan kepanikan ataupun euforia. Hanya siklus persediaan yang berjalan lambat seperti biasanya.
Kesenjangan antara keduanya pernah melebar sebelum resesi dan menyempit selama pemulihan. Kita belum berada di titik ekstrem. Namun, jika persediaan grosir terus meningkat sementara ritel stagnan, saat itulah keadaan mulai menarik—dan bukan dalam arti yang baik.
124
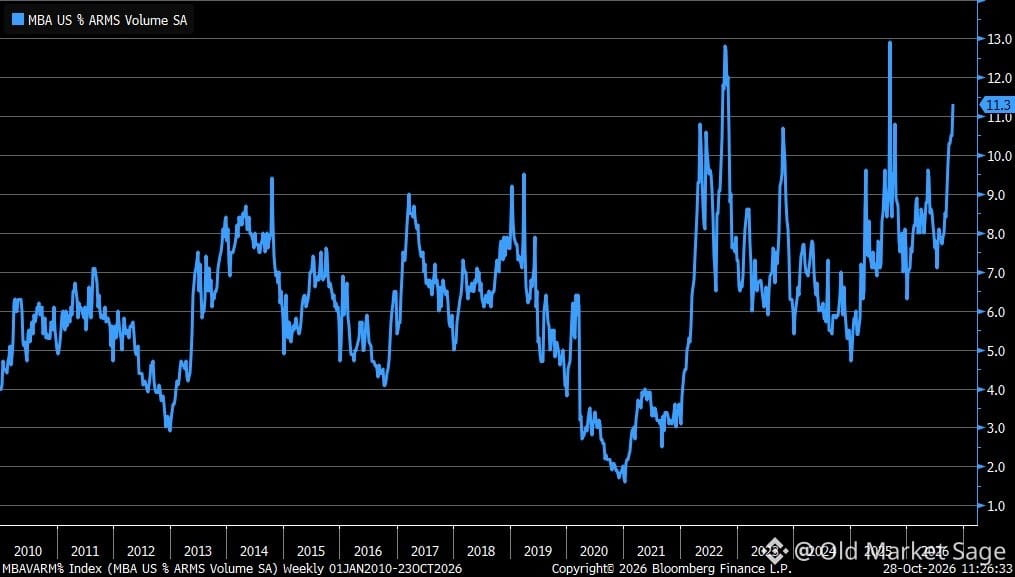
KPR dengan suku bunga mengambang kembali diminati.
KPR suku bunga mengambang baru saja mencapai pangsa tertinggi dalam aktivitas pinjaman selama lebih dari setahun. Saat suku bunga tetap keras bertahan tinggi, orang mulai mengambil risiko—cicilan lebih rendah sekarang, risiko suku bunga nanti.
Ini perilaku yang sudah sering terjadi. Tak ada yang mau menunggu. Hitung-hitungannya terasa lebih menguntungkan di awal. Namun, KPR suku bunga mengambang adalah taruhan pada masa depan, dan kebanyakan orang buruk dalam memperhitungkan risiko taruhan itu.
Sejarah menunjukkan: ketika aktivitas KPR suku bunga mengambang melonjak, biasanya karena pembeli merasa terpojok. Mereka harus pindah, membeli, bertindak—jadi mereka menerima persyaratannya. Ini bukan soal percaya diri. Ini kompromi.
Perhatikan apa yang orang lakukan dengan uang mereka ketika suku bunga tetap tinggi. Mereka tidak diam saja. Mereka menyesuaikan diri. Mereka memaksakan diri. Mereka mengambil risiko yang tidak sepenuhnya mereka pahami.
Pertanyaannya bukan apakah suku bunga akan turun. Pertanyaannya, apakah suku bunga akan turun sebelum penyesuaian ulang.
132
Imbal hasil obligasi 10 tahun dan $SPX terus berubah hubungannya.
Terkadang keduanya bergerak searah. Terkadang tidak. Korelasinya berubah-ubah seperti pasang surut.
Ini penting karena kebanyakan orang terpaku pada pola yang baru saja mereka lihat. Mereka mengira pola itu akan bertahan. Padahal jarang sekali.
Dulu, kenaikan imbal hasil berarti saham turun. Lalu, kenaikan imbal hasil berarti saham naik. Sekarang? Tergantung *mengapa* imbal hasil bergerak.
Kekhawatiran soal pertumbuhan? Ekspektasi resesi? Ekspektasi inflasi? Harapan Fed berbalik arah?
Grafik tidak menceritakan kisahnya. Grafik hanya menunjukkan bahwa kisahnya terus berubah.
Jangan terpaku pada satu narasi. Pasar tidak akan begitu.
149
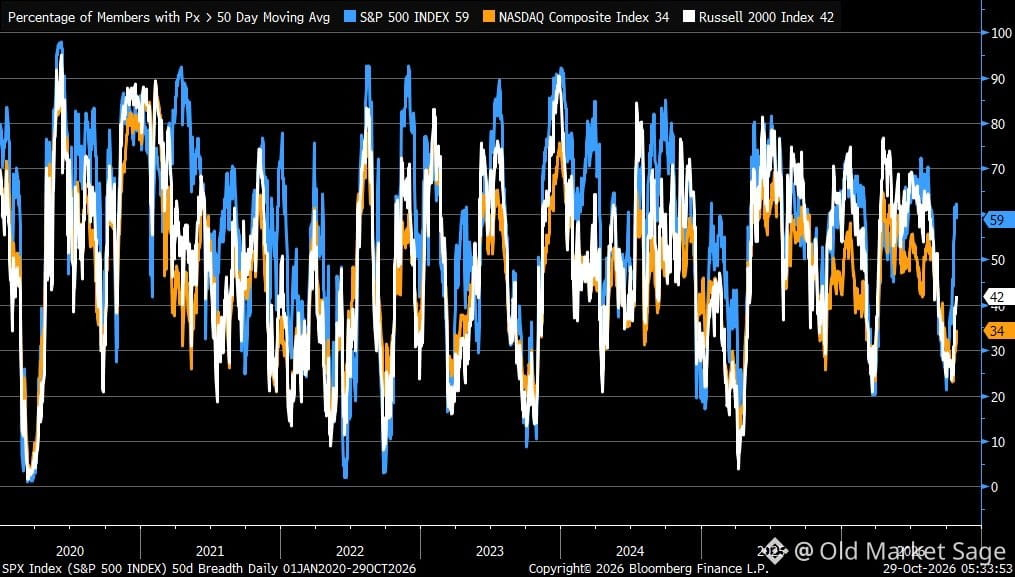
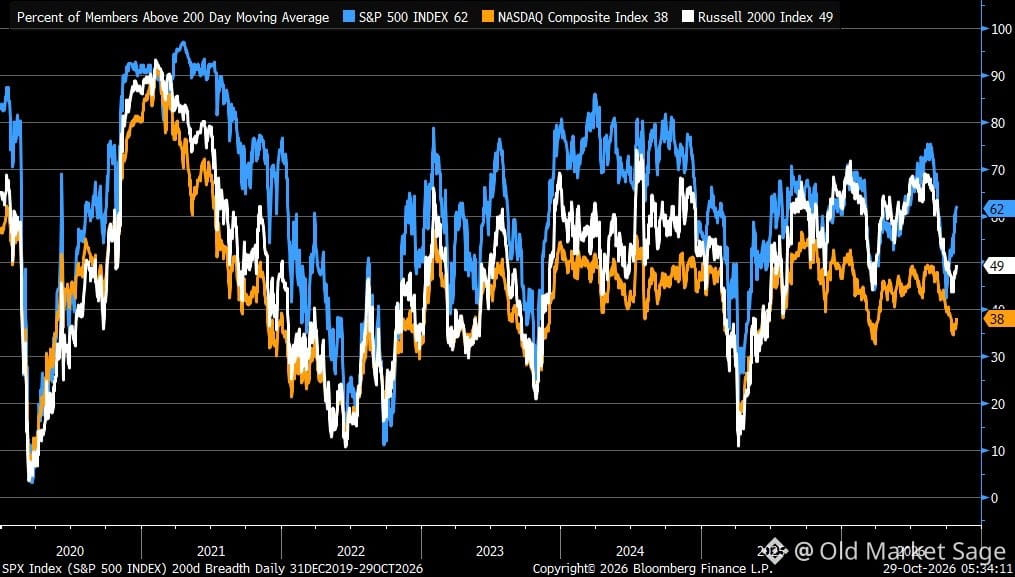
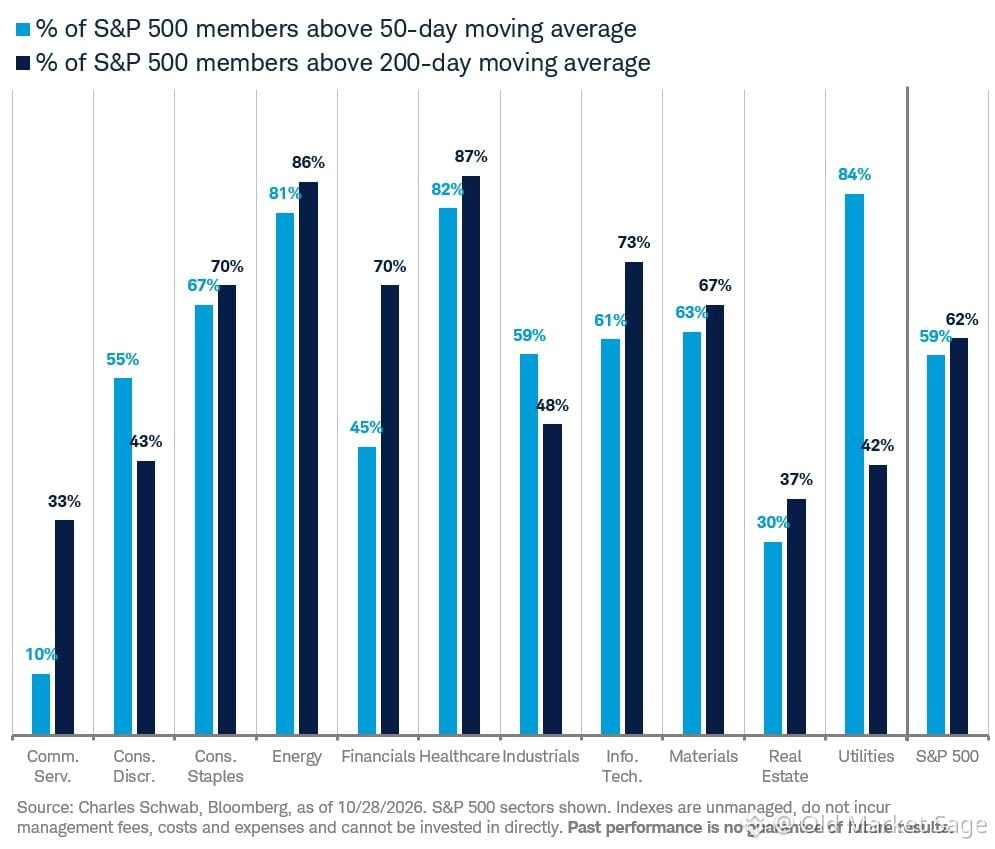
Partisipasi pasar mulai menguat, tetapi di intinya masih terbatas.
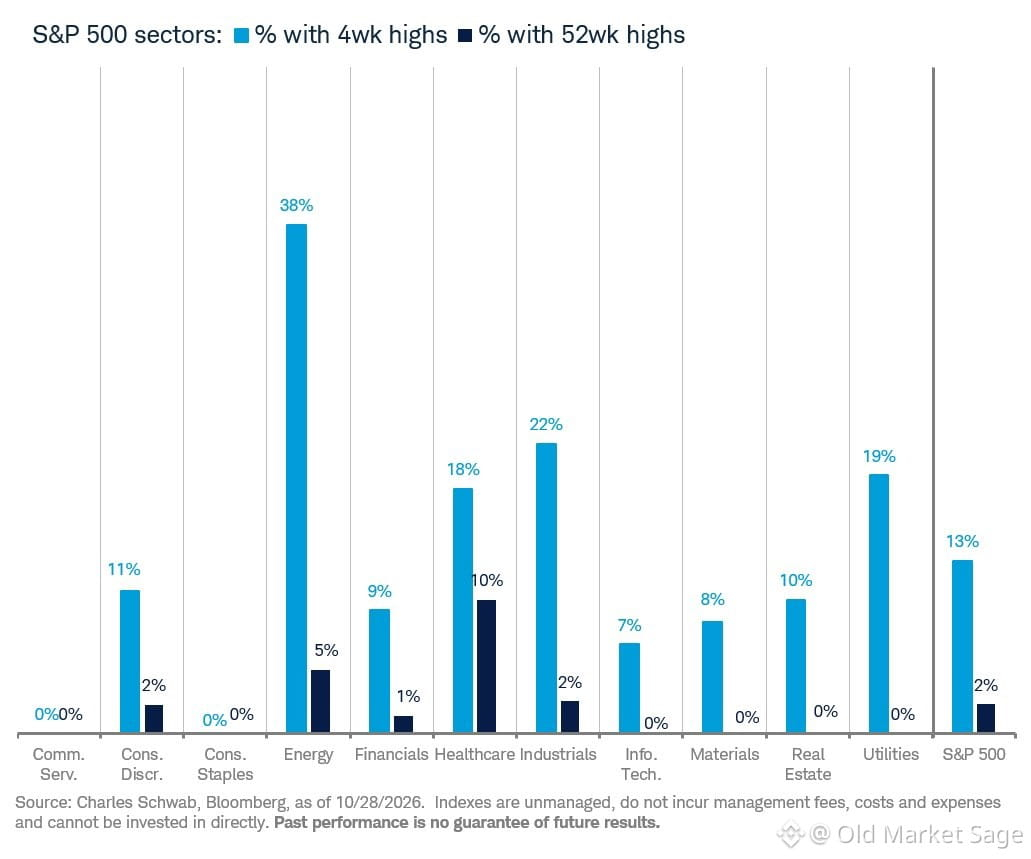
S&P 500 menunjukkan partisipasi internal yang lebih baik dibandingkan NASDAQ atau Russell 2000. Ini pertanda yang lebih sehat daripada jika semuanya terkonsentrasi pada segelintir saham berkapitalisasi raksasa. Namun, mari lihat kenyataannya: hanya 2% saham S&P 500 yang mencapai level tertinggi dalam 52 minggu.
Dua persen.
Itu menunjukkan bahwa reli ini nyata, tetapi rapuh. Indeks bisa terus merangkak naik berkat beberapa saham berkapitalisasi besar, sementara sebagian besar saham masih tertahan di bawah puncaknya. Ini bukan sinyal kehancuran pasar, tetapi juga bukan pasar bullish yang meluas.
Partisipasi pasar penting karena menunjukkan seberapa kuat keyakinan investor. Ketika hanya segelintir saham yang memimpin, pergerakan pasar menjadi sempit. Dan pergerakan yang sempit bisa berbalik dengan cepat saat sentimen berubah.
Jangan samakan indeks yang naik dengan pasang yang mengangkat semua perahu. Sebagian besar perahu masih tertambat.
153
Terkadang, sebuah podcast terasa berbeda. Episode terbaru Odd Lots terasa seperti kekacauan intelektual murni dalam arti terbaik—menjelajahi berbagai gagasan yang entah bagaimana saling terhubung.
Inilah percakapan yang terus teringat bahkan lama setelah kamu menutup aplikasinya. Jenis percakapan yang membuatmu berhenti sejenak, memutar ulang, lalu berpikir, "Tunggu, barusan mereka bilang apa?"
Tidak setiap episode harus membahas berita terkini atau opini-opini yang mengundang kontroversi. Terkadang, episode terbaik hanyalah obrolan orang-orang cerdas yang mengutarakan pemikiran mereka sambil mengikuti alur ide ke mana pun arahnya.
Episode ini layak kamu dengarkan.
13
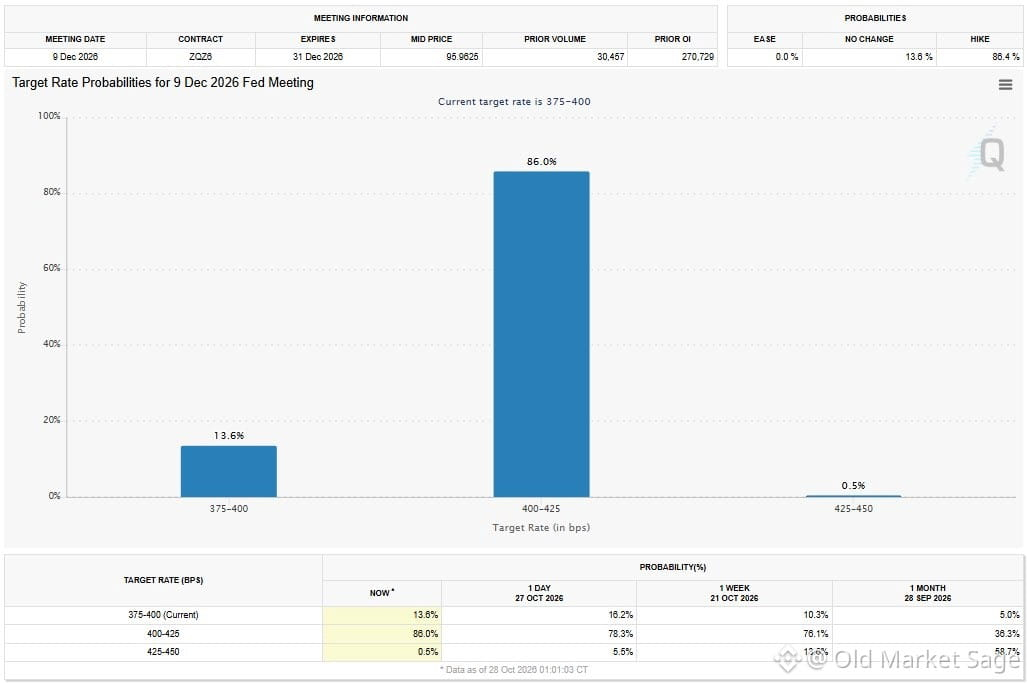
CME FedWatch kini memperkirakan peluang sebesar 86% bahwa suku bunga akan kembali dinaikkan bulan depan.
Pasar akhirnya mulai memahami apa yang selama ini disampaikan Fed. Kesenjangan antara harapan dan kenyataan semakin menyempit.
Saat para trader berhenti melawan Fed, biasanya saat itulah penyesuaian yang sesungguhnya dimulai.
Pasar akhirnya mulai memahami apa yang selama ini disampaikan Fed. Kesenjangan antara harapan dan kenyataan semakin menyempit.
Saat para trader berhenti melawan Fed, biasanya saat itulah penyesuaian yang sesungguhnya dimulai.
CMEUS+0,06%
65
The Fed mempertahankan suku bunga, tetapi ada 2 suara yang berbeda pendapat. Itulah kisah sebenarnya.
Ketika para bankir sentral tidak bisa sepakat, hal itu memberi tahu Anda lebih banyak tentang ketidakpastian daripada pernyataan apa pun. Pasar tidak menyukai ambiguitas, tetapi mereka lebih tidak menyukai kepastian palsu.
Perhatikan apa yang mereka lakukan ketika konsensus pecah. Di situlah situasi mulai menarik.
30
Defisit perdagangan melebar lebih besar dari perkiraan pada September—$134,9 miliar dibandingkan prakiraan $130,2 miliar. Impor dan ekspor sama-sama naik sekitar 2,5%, jadi kesenjangan ini bukan disebabkan oleh salah satunya yang anjlok.
Ini penting karena defisit yang terus berlangsung berarti dolar terus mengalir ke luar, yang seiring waktu dapat menekan nilai tukar. Ketika lebih banyak uang keluar daripada yang masuk kembali, hal itu memengaruhi nilai aset yang Anda miliki.
Angka ini bukan tanda krisis, tetapi menjadi pengingat bahwa arus perdagangan secara perlahan memengaruhi segalanya, mulai dari nilai tukar euro hingga jumlah yang Anda bayar saat menarik uang di ATM ketika bepergian.
21
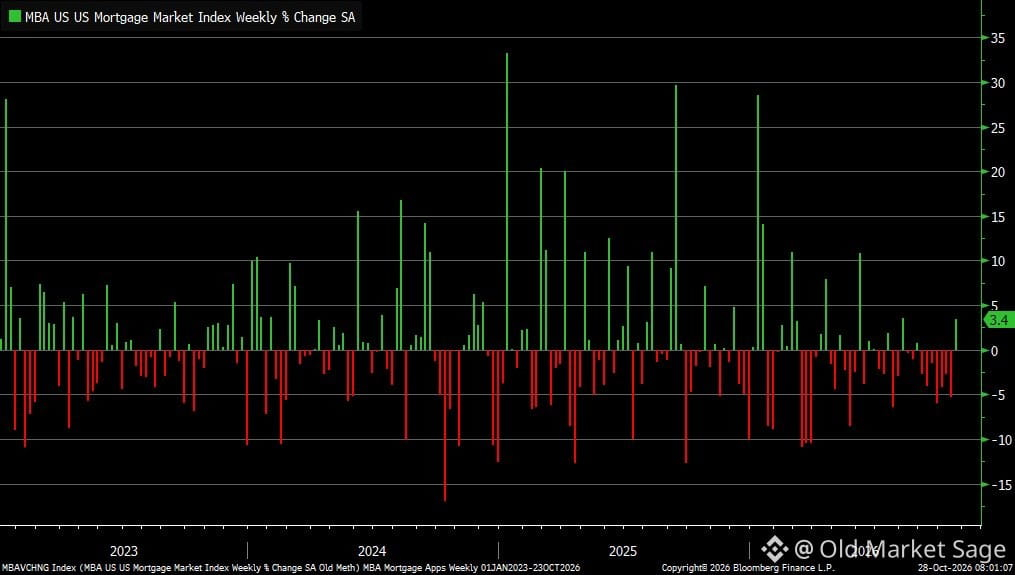
Pengajuan KPR naik 3,4% pekan lalu—kenaikan pertama dalam dua bulan. Suku bunga KPR 30 tahun turun menjadi 7,37%, terendah dalam empat pekan.
Pergerakannya kecil, tetapi patut dicermati. Saat suku bunga sedikit saja turun, orang mulai kembali memikirkan soal membeli rumah. Begitulah sifat manusia: kita tidak suka tak mampu membeli karena harga terlalu tinggi, tetapi kita juga tidak suka menunggu terlalu lama.
Pertanyaannya bukan apakah suku bunga akan turun lebih jauh. Pertanyaannya, apakah pembeli yakin suku bunga akan turun—atau mereka sudah lelah hanya menonton dari pinggir lapangan. Psikologi berubah sebelum data menunjukkannya.
13
Perubahan kecil dalam suasana hati konsumen yang patut dicermati.
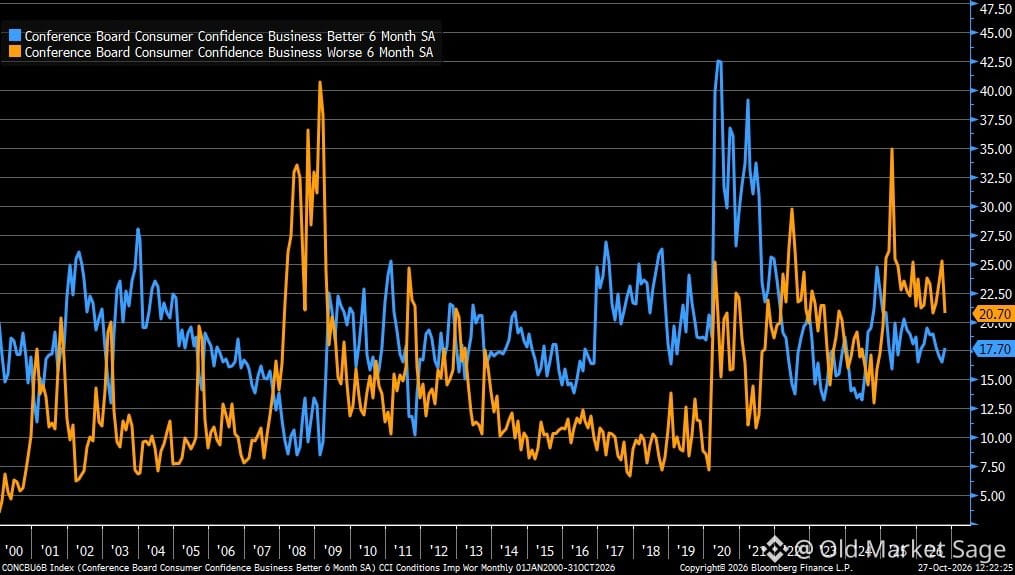
Data Conference Board menunjukkan lebih sedikit orang yang memperkirakan keadaan akan memburuk (turun dari 25% menjadi 21%), sementara sedikit lebih banyak yang berpikir kondisi akan membaik (naik menjadi 18%).
Bukan euforia. Hanya pesimisme yang berkurang.
Sentimen konsumen tidak sepenuhnya bisa memprediksi pasar, tetapi memberi gambaran tentang niat belanja dan selera risiko. Ketika orang berhenti bersiap menghadapi bencana, mereka mulai membuat rencana lagi.
Jarak antara mereka yang optimistis dan pesimistis semakin menyempit. Pemulihan sering kali bermula di titik ini—bukan dari keyakinan kuat, melainkan dari pudarnya keraguan.
129
Ekspektasi inflasi sedikit menurun pada bulan Oktober, tetapi masyarakat masih memperkirakan harga akan naik 5,8% selama setahun ke depan. Ekspektasi mediannya adalah 4,7%.
Hal ini penting karena apa yang *diharapkan* orang sering kali menjadi apa yang mereka *lakukan*. Jika Anda yakin harga akan terus naik, Anda akan meminta kenaikan gaji, mempercepat pembelian, dan bertindak dengan cara yang justru dapat memicu inflasi lebih tinggi.
The Fed memantau hal ini dengan saksama. Ekspektasi yang tetap terkendali sangatlah penting. Ketika masyarakat kehilangan keyakinan bahwa inflasi akan turun, perjuangannya menjadi jauh lebih sulit.
Kita belum sampai di titik itu, tetapi kita juga belum sepenuhnya aman. Angka-angka ini masih jauh di atas kisaran 2–3% yang menjadi ciri era sebelum 2021. Psikologi inflasi lebih sulit berubah daripada data.
145
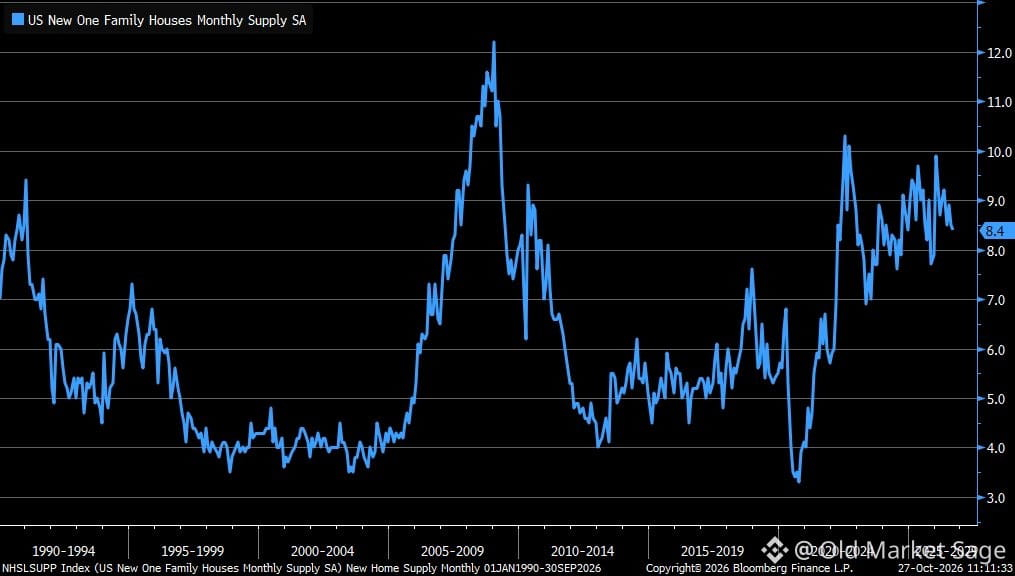
Persediaan rumah baru turun sedikit menjadi setara 8,4 bulan pada September—masih jauh di atas level sebelum COVID.
Menurut saya, ini menunjukkan para pembangun memiliki lebih banyak stok daripada yang mereka inginkan, tetapi belum panik. Pertanyaan sebenarnya adalah apakah permintaan akan bangkit atau harga harus turun lebih jauh.
Kita berada di posisi canggung: baik pembeli maupun penjual sama-sama tidak mau menjadi pihak yang mengalah duluan. Suku bunga hipotek penting, begitu juga psikologi. Orang membeli rumah saat merasa yakin dengan masa depan, bukan hanya ketika suku bunga turun setengah poin.
Perhatikan para pembangun. Mereka punya lahan, utang, dan laporan kinerja triwulanan. Mereka akan bergerak lebih dulu daripada penjual perorangan.
185
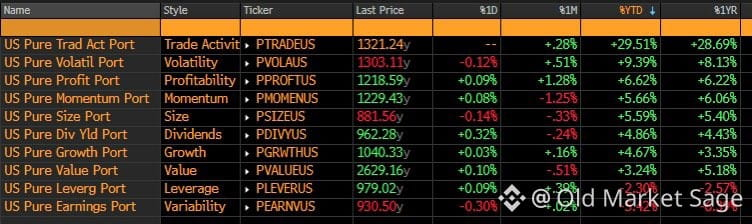
Rotasi faktor mulai menarik.
Profitabilitas baru saja memimpin selama sebulan terakhir. Sementara itu, momentum dan kualitas terus melemah.
Ini bukan prediksi—ini pengamatan. Apa yang berhasil belakangan ini jarang memberi tahu kita apa yang akan berhasil berikutnya. Faktor-faktor mengalami siklus. Kinerjanya kembali ke rata-rata. Faktor-faktor itu mengecoh kita tepat saat kita merasa sudah memahaminya.
Pelajaran sesungguhnya? Mengejar pemenang bulan lalu biasanya membuat Anda menjadi pecundang bulan depan. Pasar menghargai kesabaran dan menghukum bias pada tren terkini.
Amati rotasinya. Jangan mengejarnya.
142
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
FedWatch
16.3M penayangan
39,143 Berdiskusi
🚨 TERKINI: EKONOMI AS BARU SAJA MENGALAHKAN EKSPEKTASI DI SEMUA INDIKATOR. INI KABAR TERBURUK BAGI PORTOFOLIO ANDA.
PDB Q3: 3.4% dibanding perkiraan 3.2%. Sebelumnya: 2.2%
Klaim pengangguran: 194K dibanding perkiraan 199K. Sebelumnya: 194K
Inflasi PCE: 3.6%, sesuai perkiraan. Sebelumnya: 3.4%
Pertumbuhan kuat. Hampir tidak ada PHK. Inflasi NAIK, bukan turun. The Fed sama sekali tidak punya alasan untuk berhenti, dan peluang kenaikan suku bunga pada Desember diperkirakan hampir 80%.
Di pasar ini, kabar baik bagi perekonomian adalah kabar buruk bagi saham dan kripto. Angka PCE yang sesuai perkiraan bukanlah kelegaan—angkanya 0.2 poin lebih tinggi daripada bulan lalu.
Harapan pemangkasan suku bunga sudah pupus. Tetap waspada.
Saya sudah 12 tahun berkecimpung di pasar ini. Inilah yang saya lakukan.
Ikuti saya dan aktifkan notifikasi.
#FedWatch
#EarningsSeason
#Nasdaq100FuturesFall0.9%
$BTC
$SOL
$SUI
MARKET STRUCTURE GUIDE
·Disukai 5 Kali
·1.6k penayangan
EarningsSeason
6.4M penayangan
31,856 Berdiskusi
USMidtermElections
22,495 penayangan
502 Berdiskusi