
web3李李-软件开发
157 Posting
web3李李-软件开发
Laporkan
Blokir Pengguna
推特@lishun60938 擅长区块链软件开发项目孵化。100人团队,10开发经验。主营:公链、WEB3社交钱包、DAPP/DEFI开发、交易所、AI量化、区块链商城、IM聊天、预测平台、链游、SWAP开发、RWA上链、跨链、NFT数藏、发币等
5 Mengikuti
35 Pengikut
86 Disukai
Posting
Semua
Kuotasi
·
--
Artikel
Lihat terjemahan
读懂跨链安全:如何判断跨链消息风险,规避协议攻击陷阱近期加密赛道跨链安全事故密集爆发,继Symbiosis比特币桥爆出漏洞后,9月13日知名跨链协议Chainflip遭遇针对性攻击,被盗73.6万枚USDT。本次事件并非传统智能合约代码漏洞,而是典型的异构链跨链消息解析逻辑缺陷。这也打破了行业固有认知:如今跨链安全风险,早已不再是基础代码bug,大多源于跨链消息校验疏漏、多链适配逻辑漏洞。本文将结合真实安全事件,通俗拆解两大核心问题,详细讲解如何甄别跨链消息安全风险,以及从项目方、用户双维度规避跨链安全事故。
跨链交互的核心本质是不同底层架构的公链之间,完成资产信息与交易指令的传递。因此,判断跨链消息是否安全,是抵御跨链攻击的第一道防线。普通从业者与用户无需深耕底层技术,可通过四大核心标准,快速甄别跨链消息风险,规避伪造、重复执行等攻击隐患。
第一,核验消息真实溯源,杜绝伪造指令。安全的跨链消息必然对应原链真实区块交易,附带完整的交易ID、区块证明与合法签名,全程可溯源。Chainflip被盗的核心原因,就是攻击者利用波场TRON特殊的memo可篡改特性,在已完成的合法交易中植入虚假备注指令,欺骗协议判定为全新存款交易。反之,安全合规的跨链消息,交易数据不可篡改、指令无法凭空伪造。
第二,校验消息唯一性,防御重放攻击。高危跨链协议普遍缺少消息去重机制,导致同一笔链上交易、同一条跨链消息被反复解析执行,引发重复退款、超额转账等风险。安全的跨链系统会将消息与区块高度、交易哈希深度绑定,为每一条跨链指令赋予唯一标识,确保每条消息仅可执行一次,从根源杜绝重放漏洞。
第三,差异化适配异构公链,摒弃通用解析逻辑。不同公链的交易底层架构完全不同,以太坊依靠calldata传递交易参数,波场则依托memo备注字段承载信息。不少项目方为压缩开发成本,采用一套通用代码适配所有公链,这是现阶段跨链漏洞的高发诱因。安全的跨链交互体系,必须针对不同公链单独定制解析与校验规则,适配各链独有字段特性。
第四,搭建权限风控兜底,禁止无条件指令执行。不安全的跨链系统会直接执行接收的消息指令,无任何风控拦截。而成熟的安全协议均配备分层风控体系,针对大额转账、批量资产兑换等高风险操作,设置交易限额、时间锁、多签审核三重屏障,即便出现虚假跨链消息,也无法触发资产划转,筑牢最后一道安全防线。
清晰掌握跨链消息的安全判定标准后,项目方与普通用户可各司其职,从技术、使用层面双向规避跨链安全事件,最大化降低资产风险。
从项目方视角来看,需摒弃粗放的开发思维,搭建全方位安全防护体系。首先,杜绝通用化跨链代码,针对EVM、TRON等异构公链独立开发适配逻辑,重点排查消息解析、指令传递等隐形风险点。其次,严格实现业务逻辑与资金金库隔离,金库合约采用最小权限设置,禁止业务合约直接划转资金,搭配多签、时间锁机制管控核心资产。同时,升级安全审计标准,在常规合约审计基础上,针对跨链消息验证、防重放机制开展专项审计,搭配白帽赏金计划挖掘边界漏洞。最后,配置全网紧急熔断机制,监测到异常交易、重复指令时,立即暂停网络交互,快速止损控险。
从普通用户视角,无需掌握专业技术,坚守稳健交互原则即可有效避坑。第一,优先选择上线周期长、TVL数据稳定、历经多次安全检验的成熟跨链协议,规避小众新协议、匿名团队开发的跨链工具。第二,坚持小额分批交互,跨链技术本身存在天然结构性风险,切勿重仓存放资产。第三,实时跟进官方公告,一旦平台发布网络暂停、漏洞修复、升级维护等通知,立即停止所有充值、跨链、兑换操作,避免陷入风险。
综上,当前跨链安全的核心风险,已经从传统底层合约漏洞,转向多链异构适配、消息精细化校验等隐性逻辑漏洞。对于项目方而言,精细化的技术适配、完善的风控体系是合规运营的核心底线;对于普通用户而言,敬畏市场风险、谨慎规范交互是最稳妥的防护方式。熟练掌握跨链消息安全判定逻辑,明晰风险根源,才能在频发的跨链安全事件中规避资产损失,实现稳健链上交互。
读懂跨链安全:如何判断跨链消息风险,规避协议攻击陷阱
近期加密赛道跨链安全事故密集爆发,继Symbiosis比特币桥爆出漏洞后,9月13日知名跨链协议Chainflip遭遇针对性攻击,被盗73.6万枚USDT。本次事件并非传统智能合约代码漏洞,而是典型的异构链跨链消息解析逻辑缺陷。这也打破了行业固有认知:如今跨链安全风险,早已不再是基础代码bug,大多源于跨链消息校验疏漏、多链适配逻辑漏洞。本文将结合真实安全事件,通俗拆解两大核心问题,详细讲解如何甄别跨链消息安全风险,以及从项目方、用户双维度规避跨链安全事故。
跨链交互的核心本质是不同底层架构的公链之间,完成资产信息与交易指令的传递。因此,判断跨链消息是否安全,是抵御跨链攻击的第一道防线。普通从业者与用户无需深耕底层技术,可通过四大核心标准,快速甄别跨链消息风险,规避伪造、重复执行等攻击隐患。
第一,核验消息真实溯源,杜绝伪造指令。安全的跨链消息必然对应原链真实区块交易,附带完整的交易ID、区块证明与合法签名,全程可溯源。Chainflip被盗的核心原因,就是攻击者利用波场TRON特殊的memo可篡改特性,在已完成的合法交易中植入虚假备注指令,欺骗协议判定为全新存款交易。反之,安全合规的跨链消息,交易数据不可篡改、指令无法凭空伪造。
第二,校验消息唯一性,防御重放攻击。高危跨链协议普遍缺少消息去重机制,导致同一笔链上交易、同一条跨链消息被反复解析执行,引发重复退款、超额转账等风险。安全的跨链系统会将消息与区块高度、交易哈希深度绑定,为每一条跨链指令赋予唯一标识,确保每条消息仅可执行一次,从根源杜绝重放漏洞。
第三,差异化适配异构公链,摒弃通用解析逻辑。不同公链的交易底层架构完全不同,以太坊依靠calldata传递交易参数,波场则依托memo备注字段承载信息。不少项目方为压缩开发成本,采用一套通用代码适配所有公链,这是现阶段跨链漏洞的高发诱因。安全的跨链交互体系,必须针对不同公链单独定制解析与校验规则,适配各链独有字段特性。
第四,搭建权限风控兜底,禁止无条件指令执行。不安全的跨链系统会直接执行接收的消息指令,无任何风控拦截。而成熟的安全协议均配备分层风控体系,针对大额转账、批量资产兑换等高风险操作,设置交易限额、时间锁、多签审核三重屏障,即便出现虚假跨链消息,也无法触发资产划转,筑牢最后一道安全防线。
清晰掌握跨链消息的安全判定标准后,项目方与普通用户可各司其职,从技术、使用层面双向规避跨链安全事件,最大化降低资产风险。
从项目方视角来看,需摒弃粗放的开发思维,搭建全方位安全防护体系。首先,杜绝通用化跨链代码,针对EVM、TRON等异构公链独立开发适配逻辑,重点排查消息解析、指令传递等隐形风险点。其次,严格实现业务逻辑与资金金库隔离,金库合约采用最小权限设置,禁止业务合约直接划转资金,搭配多签、时间锁机制管控核心资产。同时,升级安全审计标准,在常规合约审计基础上,针对跨链消息验证、防重放机制开展专项审计,搭配白帽赏金计划挖掘边界漏洞。最后,配置全网紧急熔断机制,监测到异常交易、重复指令时,立即暂停网络交互,快速止损控险。
从普通用户视角,无需掌握专业技术,坚守稳健交互原则即可有效避坑。第一,优先选择上线周期长、TVL数据稳定、历经多次安全检验的成熟跨链协议,规避小众新协议、匿名团队开发的跨链工具。第二,坚持小额分批交互,跨链技术本身存在天然结构性风险,切勿重仓存放资产。第三,实时跟进官方公告,一旦平台发布网络暂停、漏洞修复、升级维护等通知,立即停止所有充值、跨链、兑换操作,避免陷入风险。
综上,当前跨链安全的核心风险,已经从传统底层合约漏洞,转向多链异构适配、消息精细化校验等隐性逻辑漏洞。对于项目方而言,精细化的技术适配、完善的风控体系是合规运营的核心底线;对于普通用户而言,敬畏市场风险、谨慎规范交互是最稳妥的防护方式。熟练掌握跨链消息安全判定逻辑,明晰风险根源,才能在频发的跨链安全事件中规避资产损失,实现稳健链上交互。
跨链交互的核心本质是不同底层架构的公链之间,完成资产信息与交易指令的传递。因此,判断跨链消息是否安全,是抵御跨链攻击的第一道防线。普通从业者与用户无需深耕底层技术,可通过四大核心标准,快速甄别跨链消息风险,规避伪造、重复执行等攻击隐患。
第一,核验消息真实溯源,杜绝伪造指令。安全的跨链消息必然对应原链真实区块交易,附带完整的交易ID、区块证明与合法签名,全程可溯源。Chainflip被盗的核心原因,就是攻击者利用波场TRON特殊的memo可篡改特性,在已完成的合法交易中植入虚假备注指令,欺骗协议判定为全新存款交易。反之,安全合规的跨链消息,交易数据不可篡改、指令无法凭空伪造。
第二,校验消息唯一性,防御重放攻击。高危跨链协议普遍缺少消息去重机制,导致同一笔链上交易、同一条跨链消息被反复解析执行,引发重复退款、超额转账等风险。安全的跨链系统会将消息与区块高度、交易哈希深度绑定,为每一条跨链指令赋予唯一标识,确保每条消息仅可执行一次,从根源杜绝重放漏洞。
第三,差异化适配异构公链,摒弃通用解析逻辑。不同公链的交易底层架构完全不同,以太坊依靠calldata传递交易参数,波场则依托memo备注字段承载信息。不少项目方为压缩开发成本,采用一套通用代码适配所有公链,这是现阶段跨链漏洞的高发诱因。安全的跨链交互体系,必须针对不同公链单独定制解析与校验规则,适配各链独有字段特性。
第四,搭建权限风控兜底,禁止无条件指令执行。不安全的跨链系统会直接执行接收的消息指令,无任何风控拦截。而成熟的安全协议均配备分层风控体系,针对大额转账、批量资产兑换等高风险操作,设置交易限额、时间锁、多签审核三重屏障,即便出现虚假跨链消息,也无法触发资产划转,筑牢最后一道安全防线。
清晰掌握跨链消息的安全判定标准后,项目方与普通用户可各司其职,从技术、使用层面双向规避跨链安全事件,最大化降低资产风险。
从项目方视角来看,需摒弃粗放的开发思维,搭建全方位安全防护体系。首先,杜绝通用化跨链代码,针对EVM、TRON等异构公链独立开发适配逻辑,重点排查消息解析、指令传递等隐形风险点。其次,严格实现业务逻辑与资金金库隔离,金库合约采用最小权限设置,禁止业务合约直接划转资金,搭配多签、时间锁机制管控核心资产。同时,升级安全审计标准,在常规合约审计基础上,针对跨链消息验证、防重放机制开展专项审计,搭配白帽赏金计划挖掘边界漏洞。最后,配置全网紧急熔断机制,监测到异常交易、重复指令时,立即暂停网络交互,快速止损控险。
从普通用户视角,无需掌握专业技术,坚守稳健交互原则即可有效避坑。第一,优先选择上线周期长、TVL数据稳定、历经多次安全检验的成熟跨链协议,规避小众新协议、匿名团队开发的跨链工具。第二,坚持小额分批交互,跨链技术本身存在天然结构性风险,切勿重仓存放资产。第三,实时跟进官方公告,一旦平台发布网络暂停、漏洞修复、升级维护等通知,立即停止所有充值、跨链、兑换操作,避免陷入风险。
综上,当前跨链安全的核心风险,已经从传统底层合约漏洞,转向多链异构适配、消息精细化校验等隐性逻辑漏洞。对于项目方而言,精细化的技术适配、完善的风控体系是合规运营的核心底线;对于普通用户而言,敬畏市场风险、谨慎规范交互是最稳妥的防护方式。熟练掌握跨链消息安全判定逻辑,明晰风险根源,才能在频发的跨链安全事件中规避资产损失,实现稳健链上交互。
1
55


·
--
Artikel
Lihat terjemahan
开盘冲高随即崩盘!亨特・拜登 $LAPTOP 上演 98% 暴跌大戏当政治丑闻遇上 Meme 币,会碰撞出怎样的戏剧效果?近期,美国前总统拜登之子亨特・拜登宣布发行 Meme 币\(LAPTOP,消息一出,瞬间引爆美国政坛与全球加密市场。这场由政坛名人亲自下场的发币事件,不仅是对特朗普家族\)TRUMP 代币的直接对标,也折射出当下 Meme 币市场流量为王、争议丛生的底层生态。
《华尔街日报》率先披露消息,亨特・拜登将在 Coinbase 旗下的 Base 公链上线代币 $LAPTOP,总供应量设定为 10 亿枚。代币名称源自 2020 年美国大选期间轰动全美的 “笔记本电脑丑闻”,当年这台遗留在维修店的笔记本内的资料,被共和党阵营反复用来攻击拜登父子,成为大选关键舆论武器。如今亨特直接将这个曾差点摧毁自己政治形象的 “黑历史”,包装成加密代币的 IP,在 X 平台发布宣传视频,将多年来媒体、政客对这台笔记本的报道片段剪辑成片,完成一次极具讽刺感的叙事反转。
从代币经济模型来看,项目设计充满博弈巧思。亨特与创始团队持有总量 30% 代币,锁仓 6 个月,分两年逐步释放;20% 份额用于社区空投,其中专门预留部分,空投给在特朗普\(TRUMP代币投资中亏损的用户,同时覆盖他个人专栏的订阅者;另外最高30%代币设置事件销毁机制,若满足预设条件将直接销毁,触发事件包括2028年民主党赢得大选、比特币创下历史新高、\)LAPTOP 市值超越 $TRUMP 等。
亨特本人公开表示,曾经用来打倒自己的 “笔记本” 标签,如今代表韧性与自我救赎。他直接抨击特朗普的\(TRUMP代币是收割行为,称大量投资者在\)TRUMP 代币上蒙受巨额损失,而自己项目设置空投,就是为补偿这批受损玩家。这种打法,明显是复刻对手的玩法,同时抢占道德叙事高地,用加密货币完成一场舆论反击战。
消息公布后,加密市场反应极其迅速。官宣消息放出一小时内,多条公链上涌现十余个同名仿盘代币,仿盘短时交易规模就达到数百万美元。大量投机者抱着追热点的心态进场,同时风险随之而来。很多行业 KOL 直接提示风险,Meme 币本身没有实际业务支撑,价值完全依靠情绪与流量,项目方掌握大量筹码,存在极高的砸盘风险。果不其然,$LAPTOP 上线后价格大幅跳水,单日跌幅接近 98%,引发大量讨论与质疑。
这件事也在美国政坛掀起巨大争议。美国政界一直讨论官员家属参与加密资产的监管法案,而前总统之子亲自发行 Meme 币,让关于政要亲属加密资产获利的争议再度升温。批评者认为,亨特把政治丑闻商业化,利用自身家族身份收割加密散户,模糊了政治人物与加密投机之间的边界;支持者则认为,这只是网络时代的一种自嘲式营销,属于个人表达,无需过度上纲上线。
放眼整个加密行业,名人 Meme 币早已不是新鲜事。特朗普率先发行 $TRUMP,将个人 IP 转化成加密资产,打开了政坛人物入局 Meme 币的先例。这类代币,没有技术落地、没有收益模型,全部依靠 IP 热度、舆论话题吸引投机资金。它本质上是一场流量游戏:名人自带巨大曝光,短期吸引散户入场,而筹码集中在项目团队手中,一旦热度退潮,普通投资者极易承受巨大亏损。
亨特・拜登的 $LAPTOP,本质是一场政治叙事叠加加密投机的实验。他把多年的负面丑闻转化成 IP,用代币空投的设计,精准打击对手的代币故事。但无论叙事包装得多巧妙,都无法改变 Meme 币的底层属性:没有内在价值支撑,价格完全由市场情绪驱动。
加密市场永远不缺热点,但是热度褪去之后,绝大多数 Meme 币最终都会归于沉寂。对于普通参与者而言,名人光环、有趣的故事,都不能掩盖这类代币巨大的投资风险。这场政坛二代发币的闹剧,既是美国两党舆论对抗的新战场,也再次给加密市场的投机者敲响警钟。
开盘冲高随即崩盘!亨特・拜登 $LAPTOP 上演 98% 暴跌大戏
当政治丑闻遇上 Meme 币,会碰撞出怎样的戏剧效果?近期,美国前总统拜登之子亨特・拜登宣布发行 Meme 币\(LAPTOP,消息一出,瞬间引爆美国政坛与全球加密市场。这场由政坛名人亲自下场的发币事件,不仅是对特朗普家族\)TRUMP 代币的直接对标,也折射出当下 Meme 币市场流量为王、争议丛生的底层生态。
《华尔街日报》率先披露消息,亨特・拜登将在 Coinbase 旗下的 Base 公链上线代币 $LAPTOP,总供应量设定为 10 亿枚。代币名称源自 2020 年美国大选期间轰动全美的 “笔记本电脑丑闻”,当年这台遗留在维修店的笔记本内的资料,被共和党阵营反复用来攻击拜登父子,成为大选关键舆论武器。如今亨特直接将这个曾差点摧毁自己政治形象的 “黑历史”,包装成加密代币的 IP,在 X 平台发布宣传视频,将多年来媒体、政客对这台笔记本的报道片段剪辑成片,完成一次极具讽刺感的叙事反转。
从代币经济模型来看,项目设计充满博弈巧思。亨特与创始团队持有总量 30% 代币,锁仓 6 个月,分两年逐步释放;20% 份额用于社区空投,其中专门预留部分,空投给在特朗普\(TRUMP代币投资中亏损的用户,同时覆盖他个人专栏的订阅者;另外最高30%代币设置事件销毁机制,若满足预设条件将直接销毁,触发事件包括2028年民主党赢得大选、比特币创下历史新高、\)LAPTOP 市值超越 $TRUMP 等。
亨特本人公开表示,曾经用来打倒自己的 “笔记本” 标签,如今代表韧性与自我救赎。他直接抨击特朗普的\(TRUMP代币是收割行为,称大量投资者在\)TRUMP 代币上蒙受巨额损失,而自己项目设置空投,就是为补偿这批受损玩家。这种打法,明显是复刻对手的玩法,同时抢占道德叙事高地,用加密货币完成一场舆论反击战。
消息公布后,加密市场反应极其迅速。官宣消息放出一小时内,多条公链上涌现十余个同名仿盘代币,仿盘短时交易规模就达到数百万美元。大量投机者抱着追热点的心态进场,同时风险随之而来。很多行业 KOL 直接提示风险,Meme 币本身没有实际业务支撑,价值完全依靠情绪与流量,项目方掌握大量筹码,存在极高的砸盘风险。果不其然,$LAPTOP 上线后价格大幅跳水,单日跌幅接近 98%,引发大量讨论与质疑。
这件事也在美国政坛掀起巨大争议。美国政界一直讨论官员家属参与加密资产的监管法案,而前总统之子亲自发行 Meme 币,让关于政要亲属加密资产获利的争议再度升温。批评者认为,亨特把政治丑闻商业化,利用自身家族身份收割加密散户,模糊了政治人物与加密投机之间的边界;支持者则认为,这只是网络时代的一种自嘲式营销,属于个人表达,无需过度上纲上线。
放眼整个加密行业,名人 Meme 币早已不是新鲜事。特朗普率先发行 $TRUMP,将个人 IP 转化成加密资产,打开了政坛人物入局 Meme 币的先例。这类代币,没有技术落地、没有收益模型,全部依靠 IP 热度、舆论话题吸引投机资金。它本质上是一场流量游戏:名人自带巨大曝光,短期吸引散户入场,而筹码集中在项目团队手中,一旦热度退潮,普通投资者极易承受巨大亏损。
亨特・拜登的 $LAPTOP,本质是一场政治叙事叠加加密投机的实验。他把多年的负面丑闻转化成 IP,用代币空投的设计,精准打击对手的代币故事。但无论叙事包装得多巧妙,都无法改变 Meme 币的底层属性:没有内在价值支撑,价格完全由市场情绪驱动。
加密市场永远不缺热点,但是热度褪去之后,绝大多数 Meme 币最终都会归于沉寂。对于普通参与者而言,名人光环、有趣的故事,都不能掩盖这类代币巨大的投资风险。这场政坛二代发币的闹剧,既是美国两党舆论对抗的新战场,也再次给加密市场的投机者敲响警钟。
《华尔街日报》率先披露消息,亨特・拜登将在 Coinbase 旗下的 Base 公链上线代币 $LAPTOP,总供应量设定为 10 亿枚。代币名称源自 2020 年美国大选期间轰动全美的 “笔记本电脑丑闻”,当年这台遗留在维修店的笔记本内的资料,被共和党阵营反复用来攻击拜登父子,成为大选关键舆论武器。如今亨特直接将这个曾差点摧毁自己政治形象的 “黑历史”,包装成加密代币的 IP,在 X 平台发布宣传视频,将多年来媒体、政客对这台笔记本的报道片段剪辑成片,完成一次极具讽刺感的叙事反转。
从代币经济模型来看,项目设计充满博弈巧思。亨特与创始团队持有总量 30% 代币,锁仓 6 个月,分两年逐步释放;20% 份额用于社区空投,其中专门预留部分,空投给在特朗普\(TRUMP代币投资中亏损的用户,同时覆盖他个人专栏的订阅者;另外最高30%代币设置事件销毁机制,若满足预设条件将直接销毁,触发事件包括2028年民主党赢得大选、比特币创下历史新高、\)LAPTOP 市值超越 $TRUMP 等。
亨特本人公开表示,曾经用来打倒自己的 “笔记本” 标签,如今代表韧性与自我救赎。他直接抨击特朗普的\(TRUMP代币是收割行为,称大量投资者在\)TRUMP 代币上蒙受巨额损失,而自己项目设置空投,就是为补偿这批受损玩家。这种打法,明显是复刻对手的玩法,同时抢占道德叙事高地,用加密货币完成一场舆论反击战。
消息公布后,加密市场反应极其迅速。官宣消息放出一小时内,多条公链上涌现十余个同名仿盘代币,仿盘短时交易规模就达到数百万美元。大量投机者抱着追热点的心态进场,同时风险随之而来。很多行业 KOL 直接提示风险,Meme 币本身没有实际业务支撑,价值完全依靠情绪与流量,项目方掌握大量筹码,存在极高的砸盘风险。果不其然,$LAPTOP 上线后价格大幅跳水,单日跌幅接近 98%,引发大量讨论与质疑。
这件事也在美国政坛掀起巨大争议。美国政界一直讨论官员家属参与加密资产的监管法案,而前总统之子亲自发行 Meme 币,让关于政要亲属加密资产获利的争议再度升温。批评者认为,亨特把政治丑闻商业化,利用自身家族身份收割加密散户,模糊了政治人物与加密投机之间的边界;支持者则认为,这只是网络时代的一种自嘲式营销,属于个人表达,无需过度上纲上线。
放眼整个加密行业,名人 Meme 币早已不是新鲜事。特朗普率先发行 $TRUMP,将个人 IP 转化成加密资产,打开了政坛人物入局 Meme 币的先例。这类代币,没有技术落地、没有收益模型,全部依靠 IP 热度、舆论话题吸引投机资金。它本质上是一场流量游戏:名人自带巨大曝光,短期吸引散户入场,而筹码集中在项目团队手中,一旦热度退潮,普通投资者极易承受巨大亏损。
亨特・拜登的 $LAPTOP,本质是一场政治叙事叠加加密投机的实验。他把多年的负面丑闻转化成 IP,用代币空投的设计,精准打击对手的代币故事。但无论叙事包装得多巧妙,都无法改变 Meme 币的底层属性:没有内在价值支撑,价格完全由市场情绪驱动。
加密市场永远不缺热点,但是热度褪去之后,绝大多数 Meme 币最终都会归于沉寂。对于普通参与者而言,名人光环、有趣的故事,都不能掩盖这类代币巨大的投资风险。这场政坛二代发币的闹剧,既是美国两党舆论对抗的新战场,也再次给加密市场的投机者敲响警钟。
189
·
--
CA:0x8db244f6bf052571f4e0c6065b700e714092d4b6
Callback sedang flat dalam range, saat mempertimbangkan apakah perlu menambah posisi. #HBTC
CA:0x8db244f6bf052571f4e0c6065b700e714092d4b6
Callback sedang flat dalam range, saat mempertimbangkan apakah perlu menambah posisi. #HBTC
Callback sedang flat dalam range, saat mempertimbangkan apakah perlu menambah posisi. #HBTC
32
·
--
Artikel
Menginvestasikan ratusan ribu untuk proyek Web3, tapi jatuh karena backdoor pengembang? Penyerahan proyek harus dijaga dengan empat garis pertahanan iniMenghabiskan ratusan ribu untuk mencari tim outsourcing mengembangkan proyek Web3, proyek susah payah akhirnya live, tetapi karena pihak pengembang menyematkan backdoor teknis, aset pengguna dicuri, dan proyek langsung ambruk—contoh nyata seperti ini tidak sedikit di industri ini. Banyak pihak proyek mengira mendapatkan kode sumber berarti proyek sudah sepenuhnya selesai diserahkan, padahal mereka mengabaikan risiko izin dan backdoor. Akhirnya, proyek yang sudah susah payah dibangun bisa lenyap dalam semalam. Sebenarnya, kita tidak perlu jago dan paham membaca kode yang rumit; dengan menguasai empat titik pemeriksaan inti, kita bisa menghindari sebagian besar risiko teknis yang dengan sengaja ditinggalkan oleh pihak manusia.
Pertama, lakukan verifikasi ketat terhadap izin smart contract, cabut hak administrator, hak super, dan izin upgrade kontrak. Banyak tim pengembang saat menulis kontrak akan secara default menyisakan hak administrator. Contoh kasus nyata: setelah peluncuran sebuah proyek RWA, pihak pengembang memegang hak admin kontrak dan langsung memanggil fungsi backend untuk memindahkan aset staking pengguna di dalam kontrak. Pihak proyek sama sekali tidak punya kemampuan untuk mengintervensi. Setelah kontrak dideploy, hal pertama yang harus dilakukan pihak proyek adalah memastikan hak administrator, hak operasi tingkat super, serta hak proxy upgrade kontrak semuanya diserahterimakan atau dimusnahkan. Jangan biarkan hak akses tertinggi kontrak tetap berada di tangan tim pengembang; hentikan sejak awal kemungkinan pihak tersebut memodifikasi aturan dari belakang layar atau memindahkan aset.
Menginvestasikan ratusan ribu untuk proyek Web3, tapi jatuh karena backdoor pengembang? Penyerahan proyek harus dijaga dengan empat garis pertahanan ini
Menghabiskan ratusan ribu untuk mencari tim outsourcing mengembangkan proyek Web3, proyek susah payah akhirnya live, tetapi karena pihak pengembang menyematkan backdoor teknis, aset pengguna dicuri, dan proyek langsung ambruk—contoh nyata seperti ini tidak sedikit di industri ini. Banyak pihak proyek mengira mendapatkan kode sumber berarti proyek sudah sepenuhnya selesai diserahkan, padahal mereka mengabaikan risiko izin dan backdoor. Akhirnya, proyek yang sudah susah payah dibangun bisa lenyap dalam semalam. Sebenarnya, kita tidak perlu jago dan paham membaca kode yang rumit; dengan menguasai empat titik pemeriksaan inti, kita bisa menghindari sebagian besar risiko teknis yang dengan sengaja ditinggalkan oleh pihak manusia.
Pertama, lakukan verifikasi ketat terhadap izin smart contract, cabut hak administrator, hak super, dan izin upgrade kontrak. Banyak tim pengembang saat menulis kontrak akan secara default menyisakan hak administrator. Contoh kasus nyata: setelah peluncuran sebuah proyek RWA, pihak pengembang memegang hak admin kontrak dan langsung memanggil fungsi backend untuk memindahkan aset staking pengguna di dalam kontrak. Pihak proyek sama sekali tidak punya kemampuan untuk mengintervensi. Setelah kontrak dideploy, hal pertama yang harus dilakukan pihak proyek adalah memastikan hak administrator, hak operasi tingkat super, serta hak proxy upgrade kontrak semuanya diserahterimakan atau dimusnahkan. Jangan biarkan hak akses tertinggi kontrak tetap berada di tangan tim pengembang; hentikan sejak awal kemungkinan pihak tersebut memodifikasi aturan dari belakang layar atau memindahkan aset.
Pertama, lakukan verifikasi ketat terhadap izin smart contract, cabut hak administrator, hak super, dan izin upgrade kontrak. Banyak tim pengembang saat menulis kontrak akan secara default menyisakan hak administrator. Contoh kasus nyata: setelah peluncuran sebuah proyek RWA, pihak pengembang memegang hak admin kontrak dan langsung memanggil fungsi backend untuk memindahkan aset staking pengguna di dalam kontrak. Pihak proyek sama sekali tidak punya kemampuan untuk mengintervensi. Setelah kontrak dideploy, hal pertama yang harus dilakukan pihak proyek adalah memastikan hak administrator, hak operasi tingkat super, serta hak proxy upgrade kontrak semuanya diserahterimakan atau dimusnahkan. Jangan biarkan hak akses tertinggi kontrak tetap berada di tangan tim pengembang; hentikan sejak awal kemungkinan pihak tersebut memodifikasi aturan dari belakang layar atau memindahkan aset.
59
·
--
Artikel
Membangun DApp di Robinhood Chain (Rantai Robin Han)—biayanya tidak hanya soal biaya pengembanganMenurut statistik DeFiLlama, TVL Robinhood Chain mengalami lonjakan cepat pada bulan Agustus; pada pertengahan Agustus menembus 540 juta dolar AS, dengan kenaikan lebih dari 45% dibanding awal bulan. Per 2 September, TVL terus meningkat hingga sekitar 750 juta dolar AS, dengan kenaikan dalam 30 hari mendekati 95%. Volume transaksi harian tertinggi pada DEX on-chain mencapai 1,669 miliar dolar AS, dan puncak jumlah transaksi harian jaringan dapat mencapai 18 juta transaksi. Ekosistem Layer2 yang memiliki aset riil dan arus transaksi riil sedang terbentuk.
Popularitas data menarik banyak pengembang untuk terjun, dan banyak pendiri rintisan mulai mempertimbangkan untuk men-deploy DApp di Robinhood Chain. Pertanyaan pertama yang banyak orang pedulikan adalah: berapa biaya yang diperlukan untuk membuat sebuah DApp di rantai ini.
Membangun DApp di Robinhood Chain (Rantai Robin Han)—biayanya tidak hanya soal biaya pengembangan
Menurut statistik DeFiLlama, TVL Robinhood Chain mengalami lonjakan cepat pada bulan Agustus; pada pertengahan Agustus menembus 540 juta dolar AS, dengan kenaikan lebih dari 45% dibanding awal bulan. Per 2 September, TVL terus meningkat hingga sekitar 750 juta dolar AS, dengan kenaikan dalam 30 hari mendekati 95%. Volume transaksi harian tertinggi pada DEX on-chain mencapai 1,669 miliar dolar AS, dan puncak jumlah transaksi harian jaringan dapat mencapai 18 juta transaksi. Ekosistem Layer2 yang memiliki aset riil dan arus transaksi riil sedang terbentuk.
Popularitas data menarik banyak pengembang untuk terjun, dan banyak pendiri rintisan mulai mempertimbangkan untuk men-deploy DApp di Robinhood Chain. Pertanyaan pertama yang banyak orang pedulikan adalah: berapa biaya yang diperlukan untuk membuat sebuah DApp di rantai ini.
Popularitas data menarik banyak pengembang untuk terjun, dan banyak pendiri rintisan mulai mempertimbangkan untuk men-deploy DApp di Robinhood Chain. Pertanyaan pertama yang banyak orang pedulikan adalah: berapa biaya yang diperlukan untuk membuat sebuah DApp di rantai ini.
150
·
--
Artikel
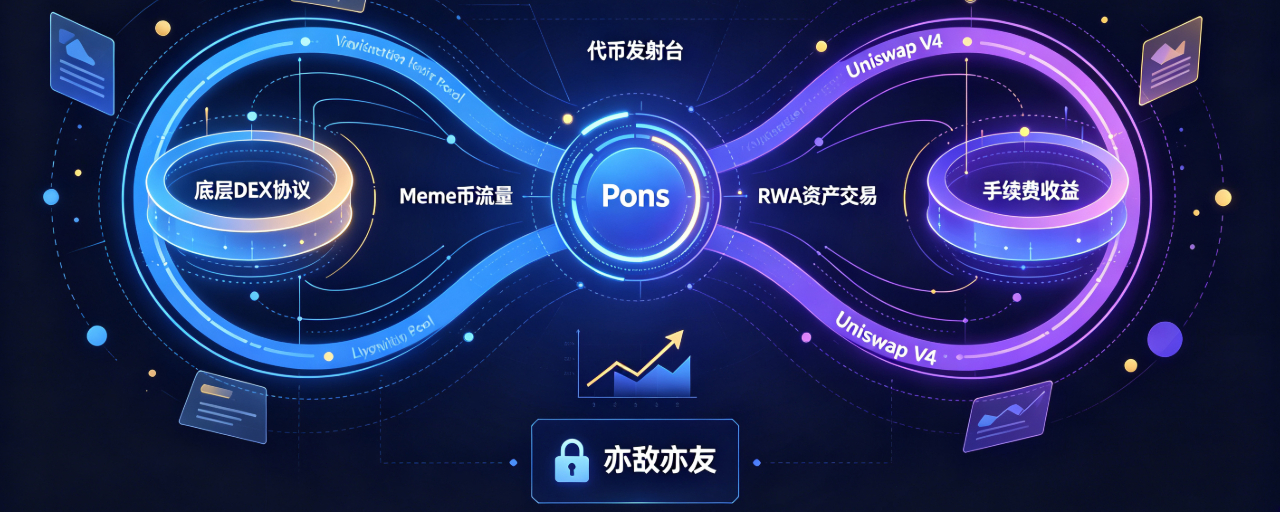
Uniswap Labs Membeli Token PONS: Sebuah Strategi DeFi “Sekaligus Musuh, Sekaligus Sekutu”Pada 4 September, Pons, launchpad utama di Robinhood Chain, secara resmi mengumumkan bahwa Uniswap Labs telah membeli token PONS, untuk menyelaraskan kepentingan jangka panjang kedua belah pihak melalui kepemilikan aset dan memperdalam kerja sama protokol. Setelah kabar tersebut diumumkan, kenaikan harga maksimum token PONS dalam 24 jam sempat menembus 40%, mencetak rekor tertinggi baru. Yang menarik, Uniswap Labs sendiri di jaringan blockchain yang sama juga telah meluncurkan launchpad pesaing, Pools.trade. Pertukaran kepemilikan antara para pesaing ini bukan sekadar investasi finansial sederhana; di baliknya tercermin perubahan besar dalam logika dasar arena DEX di era Uniswap V4.
Uniswap Labs Membeli Token PONS: Sebuah Strategi DeFi “Sekaligus Musuh, Sekaligus Sekutu”
Pada 4 September, Pons, launchpad utama di Robinhood Chain, secara resmi mengumumkan bahwa Uniswap Labs telah membeli token PONS, untuk menyelaraskan kepentingan jangka panjang kedua belah pihak melalui kepemilikan aset dan memperdalam kerja sama protokol. Setelah kabar tersebut diumumkan, kenaikan harga maksimum token PONS dalam 24 jam sempat menembus 40%, mencetak rekor tertinggi baru. Yang menarik, Uniswap Labs sendiri di jaringan blockchain yang sama juga telah meluncurkan launchpad pesaing, Pools.trade. Pertukaran kepemilikan antara para pesaing ini bukan sekadar investasi finansial sederhana; di baliknya tercermin perubahan besar dalam logika dasar arena DEX di era Uniswap V4.
1
128
·
--
Artikel
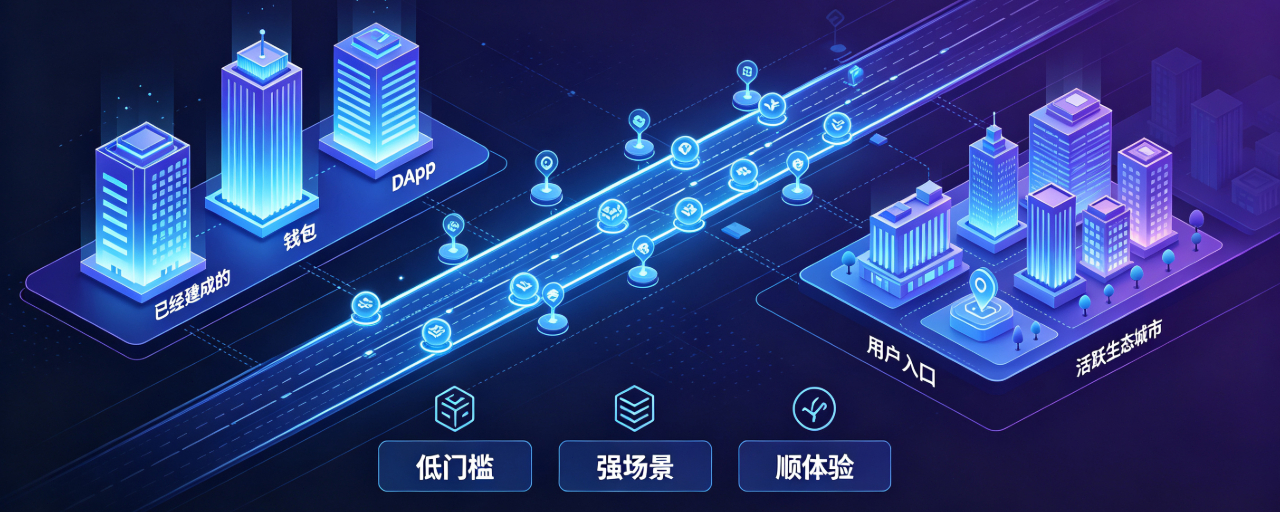
Dompet dan DApp sudah diluncurkan, ekosistem sukses: paruh kedua sejati blockchain publik adalah mempertahankan penggunaBanyak proyek blockchain publik terjebak dalam kesalahpahaman yang sama: menganggap siklus tertutup teknologi dasar sebagai tujuan akhir proyek.
Penyebaran blockchain publik selesai, adaptasi dompet sudah beres, DApp berhasil diluncurkan, dan seluruh infrastruktur teknis sudah siap. Tim pun mengira semuanya beres dan tinggal menunggu pengguna datang dengan sendirinya. Namun kenyataannya sangat kejam: pengguna tidak akan pindah masuk hanya karena fondasi yang kamu bangun sudah cukup bagus.
Rantai dasar, dompet, DApp, itu hanya berarti kamu sudah menyelesaikan paruh pertama. Paruh kedua bukan soal TPS, bukan soal seberapa maju kodenya, melainkan soal pengalaman pengguna dan skenario nyata. Yang harus dicapai adalah membuat pengguna merasa “layak datang”, dan setelah datang mereka tidak ingin pergi.
Dompet dan DApp sudah diluncurkan, ekosistem sukses: paruh kedua sejati blockchain publik adalah mempertahankan pengguna
Banyak proyek blockchain publik terjebak dalam kesalahpahaman yang sama: menganggap siklus tertutup teknologi dasar sebagai tujuan akhir proyek.
Penyebaran blockchain publik selesai, adaptasi dompet sudah beres, DApp berhasil diluncurkan, dan seluruh infrastruktur teknis sudah siap. Tim pun mengira semuanya beres dan tinggal menunggu pengguna datang dengan sendirinya. Namun kenyataannya sangat kejam: pengguna tidak akan pindah masuk hanya karena fondasi yang kamu bangun sudah cukup bagus.
Rantai dasar, dompet, DApp, itu hanya berarti kamu sudah menyelesaikan paruh pertama. Paruh kedua bukan soal TPS, bukan soal seberapa maju kodenya, melainkan soal pengalaman pengguna dan skenario nyata. Yang harus dicapai adalah membuat pengguna merasa “layak datang”, dan setelah datang mereka tidak ingin pergi.
Penyebaran blockchain publik selesai, adaptasi dompet sudah beres, DApp berhasil diluncurkan, dan seluruh infrastruktur teknis sudah siap. Tim pun mengira semuanya beres dan tinggal menunggu pengguna datang dengan sendirinya. Namun kenyataannya sangat kejam: pengguna tidak akan pindah masuk hanya karena fondasi yang kamu bangun sudah cukup bagus.
Rantai dasar, dompet, DApp, itu hanya berarti kamu sudah menyelesaikan paruh pertama. Paruh kedua bukan soal TPS, bukan soal seberapa maju kodenya, melainkan soal pengalaman pengguna dan skenario nyata. Yang harus dicapai adalah membuat pengguna merasa “layak datang”, dan setelah datang mereka tidak ingin pergi.
156
·
--
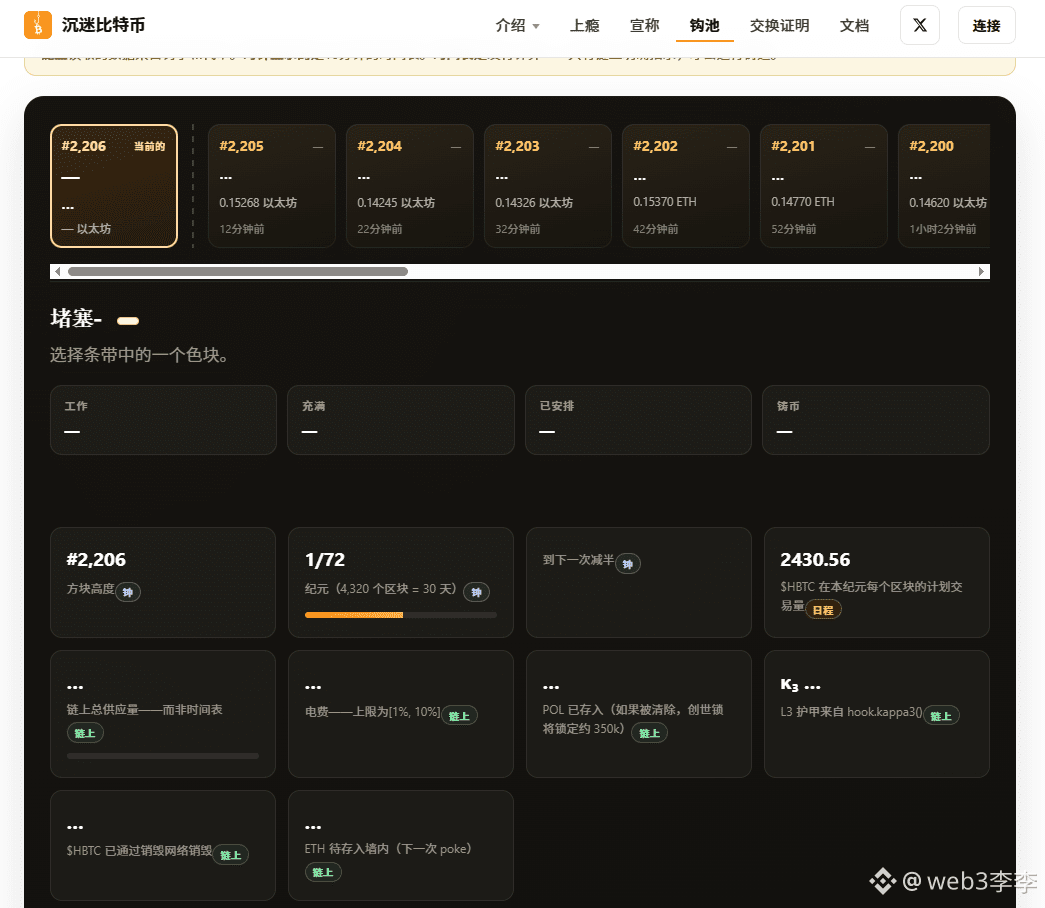
0x8db244f6bf052571f4e0c6065b700e714092d4b6
Panggilan balik lagi.#HBTC
0x8db244f6bf052571f4e0c6065b700e714092d4b6
Panggilan balik lagi.#HBTC
Panggilan balik lagi.#HBTC
58
·
--
Artikel
Pahami Logika Bisnis Public Chain: Di luar biaya Gas, apa senjata utama public chain untuk menghasilkan uang?Para pelaku yang mendalami Web3 hampir setiap hari harus membayar biaya Gas untuk operasi on-chain, tetapi sebagian besar orang hanya tahu membayar tanpa memahami intinya. Ada satu pertanyaan inti yang selalu ada di benak publik: public chain dibuka gratis untuk digunakan, sebenarnya menghasilkan uang dari apa? Siapa yang terus menanam modal untuk membangun dan memelihara public chain? Bagaimana biaya transaksi yang dibayar pengguna dibagikan? Untuk membangun sebuah public chain yang matang, sistem inti apa saja yang harus dilengkapi? Artikel ini mengupas secara mendalam logika bisnis lengkap public chain, serta menjernihkan aturan profit dasar industri dan esensi persaingannya.
Ekosistem public chain yang tampak sederhana sebenarnya memiliki sistem profit yang lengkap dan berlapis, dengan enam sumber pendapatan utama sebagai inti, dan fokus profitnya sangat berbeda pada tiap tahap perkembangan. Bagi public chain yang sudah matang, biaya Gas adalah arus kas inti yang paling mendasar dan stabil. Semua aktivitas on-chain seperti transfer pengguna, deployment kontrak, interaksi DApp, pada dasarnya mengonsumsi sumber daya komputasi, penyimpanan, dan bandwidth public chain; biaya Gas yang sesuai adalah biaya penggunaan sumber daya. Pendapatan biaya transaksi dari public chain papan atas per tahun bisa mencapai puluhan hingga bahkan ratusan miliar dolar AS.
Pahami Logika Bisnis Public Chain: Di luar biaya Gas, apa senjata utama public chain untuk menghasilkan uang?
Para pelaku yang mendalami Web3 hampir setiap hari harus membayar biaya Gas untuk operasi on-chain, tetapi sebagian besar orang hanya tahu membayar tanpa memahami intinya. Ada satu pertanyaan inti yang selalu ada di benak publik: public chain dibuka gratis untuk digunakan, sebenarnya menghasilkan uang dari apa? Siapa yang terus menanam modal untuk membangun dan memelihara public chain? Bagaimana biaya transaksi yang dibayar pengguna dibagikan? Untuk membangun sebuah public chain yang matang, sistem inti apa saja yang harus dilengkapi? Artikel ini mengupas secara mendalam logika bisnis lengkap public chain, serta menjernihkan aturan profit dasar industri dan esensi persaingannya.
Ekosistem public chain yang tampak sederhana sebenarnya memiliki sistem profit yang lengkap dan berlapis, dengan enam sumber pendapatan utama sebagai inti, dan fokus profitnya sangat berbeda pada tiap tahap perkembangan. Bagi public chain yang sudah matang, biaya Gas adalah arus kas inti yang paling mendasar dan stabil. Semua aktivitas on-chain seperti transfer pengguna, deployment kontrak, interaksi DApp, pada dasarnya mengonsumsi sumber daya komputasi, penyimpanan, dan bandwidth public chain; biaya Gas yang sesuai adalah biaya penggunaan sumber daya. Pendapatan biaya transaksi dari public chain papan atas per tahun bisa mencapai puluhan hingga bahkan ratusan miliar dolar AS.
Ekosistem public chain yang tampak sederhana sebenarnya memiliki sistem profit yang lengkap dan berlapis, dengan enam sumber pendapatan utama sebagai inti, dan fokus profitnya sangat berbeda pada tiap tahap perkembangan. Bagi public chain yang sudah matang, biaya Gas adalah arus kas inti yang paling mendasar dan stabil. Semua aktivitas on-chain seperti transfer pengguna, deployment kontrak, interaksi DApp, pada dasarnya mengonsumsi sumber daya komputasi, penyimpanan, dan bandwidth public chain; biaya Gas yang sesuai adalah biaya penggunaan sumber daya. Pendapatan biaya transaksi dari public chain papan atas per tahun bisa mencapai puluhan hingga bahkan ratusan miliar dolar AS.
203
·
--
Artikel
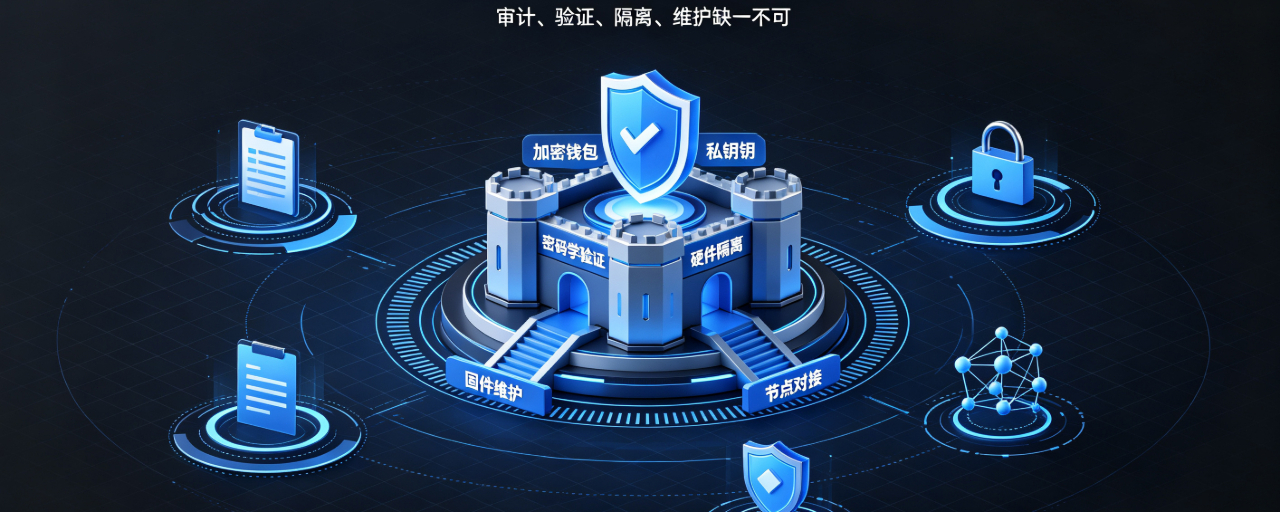
Cukup dengan kode open source, dompet kripto bisa dibuat dengan 100 ribu? Insiden pencurian dompet hardware membunyikan alarmDi industri beredar sebuah anggapan seperti ini: kode dompet kripto sudah banyak tersedia dalam versi open source di internet, dan dengan modal 100 ribu yuan, tinggal merangkai kode saja sudah bisa cepat membuat produk dompet yang dapat digunakan. Banyak orang mempercayainya, tetapi insiden pencurian dompet hardware Coldcard telah dengan keras membongkar kesalahpahaman ini.
Coldcard adalah dompet dingin hardware yang sangat terkenal di kalangan ini, perangkatnya sendiri dapat berjalan sepenuhnya tanpa koneksi internet, dan selama ini banyak pengguna menganggapnya sebagai pilihan aman untuk menyimpan aset. Namun, pada akhir Juli 2026, terjadi peretasan pencurian koin berskala besar, dan Bitcoin milik banyak pengguna yang disimpan di dompet dingin langsung dipindahkan oleh hacker, dengan total kerugian melebihi 116 juta dolar AS, mengguncang seluruh industri kripto.
Cukup dengan kode open source, dompet kripto bisa dibuat dengan 100 ribu? Insiden pencurian dompet hardware membunyikan alarm
Di industri beredar sebuah anggapan seperti ini: kode dompet kripto sudah banyak tersedia dalam versi open source di internet, dan dengan modal 100 ribu yuan, tinggal merangkai kode saja sudah bisa cepat membuat produk dompet yang dapat digunakan. Banyak orang mempercayainya, tetapi insiden pencurian dompet hardware Coldcard telah dengan keras membongkar kesalahpahaman ini.
Coldcard adalah dompet dingin hardware yang sangat terkenal di kalangan ini, perangkatnya sendiri dapat berjalan sepenuhnya tanpa koneksi internet, dan selama ini banyak pengguna menganggapnya sebagai pilihan aman untuk menyimpan aset. Namun, pada akhir Juli 2026, terjadi peretasan pencurian koin berskala besar, dan Bitcoin milik banyak pengguna yang disimpan di dompet dingin langsung dipindahkan oleh hacker, dengan total kerugian melebihi 116 juta dolar AS, mengguncang seluruh industri kripto.
Coldcard adalah dompet dingin hardware yang sangat terkenal di kalangan ini, perangkatnya sendiri dapat berjalan sepenuhnya tanpa koneksi internet, dan selama ini banyak pengguna menganggapnya sebagai pilihan aman untuk menyimpan aset. Namun, pada akhir Juli 2026, terjadi peretasan pencurian koin berskala besar, dan Bitcoin milik banyak pengguna yang disimpan di dompet dingin langsung dipindahkan oleh hacker, dengan total kerugian melebihi 116 juta dolar AS, mengguncang seluruh industri kripto.
96
·
--
Artikel
Logika Dasar Ekosistem Robinhood Chain: Peluang dan RisikoSebagai narasi L2 yang paling panas di ranah kripto pada tahun 2026, Robinhood Chain setelah diluncurkan dengan cepat mengguncang pasar, dengan TVL dan volume perdagangan DEX naik pesat, sementara narasi Meme saham-kripto, saham yang ditokenisasi, dan AI‑Agent saling bertumpuk, menjadikannya arena uji coba bagi integrasi keuangan tradisional dan Web3. Namun di balik keramaian itu, ia bukanlah blockchain layer-1 baru yang sepenuhnya berbeda, melainkan L2 kompatibel EVM yang dibangun di atas tumpukan teknologi Arbitrum Orbit, tanpa penerbitan token native chain, gas langsung menggunakan ETH, mewarisi keamanan Ethereum, sekaligus mendukung abstraksi akun ERC-4337, ramah bagi pengembang, dan kontrak Solidity yang sudah ada dapat langsung dideploy serta dimigrasikan.
Logika Dasar Ekosistem Robinhood Chain: Peluang dan Risiko
Sebagai narasi L2 yang paling panas di ranah kripto pada tahun 2026, Robinhood Chain setelah diluncurkan dengan cepat mengguncang pasar, dengan TVL dan volume perdagangan DEX naik pesat, sementara narasi Meme saham-kripto, saham yang ditokenisasi, dan AI‑Agent saling bertumpuk, menjadikannya arena uji coba bagi integrasi keuangan tradisional dan Web3. Namun di balik keramaian itu, ia bukanlah blockchain layer-1 baru yang sepenuhnya berbeda, melainkan L2 kompatibel EVM yang dibangun di atas tumpukan teknologi Arbitrum Orbit, tanpa penerbitan token native chain, gas langsung menggunakan ETH, mewarisi keamanan Ethereum, sekaligus mendukung abstraksi akun ERC-4337, ramah bagi pengembang, dan kontrak Solidity yang sudah ada dapat langsung dideploy serta dimigrasikan.
198
·
--
Artikel
Mengapa pihak proyek perlu membuat LP bottom pool? Bagaimana cara melakukan alokasi yang ilmiah?Dalam proyek peluncuran (launch) DEX on-chain, LP untuk bottom pool adalah langkah inti yang wajib, sekaligus standar utama bagi investor biasa untuk menilai apakah proyek dapat dipercaya atau apakah ada risiko “kabur”. Banyak proyek baru yang ambruk dan sepi peminat pada dasarnya terjadi karena pengaturan LP untuk bottom pool tidak rasional dan ketidakseimbangan alokasi dana yang menyebabkan semuanya tidak sehat. Bagi pihak proyek, LP untuk bottom pool bukan sekadar tindakan saat membuka trading, melainkan fondasi untuk memastikan transaksi berjalan lancar, menjaga kepercayaan pasar agar stabil, serta menghindari skenario pasar ambruk.
Pertama-tama, kita perlu memahami fungsi inti dari LP untuk bottom pool. Platform DEX tidak memiliki sistem order matching terpusat; pengguna tidak bisa memasang order secara langsung. Semua aksi beli dan jual bergantung pada pool dana untuk bertemu lawan transaksi. Jika tidak ada LP untuk bottom pool, maka pool transaksi kosong: pengguna tidak bisa membeli token, juga tidak bisa menjual posisi yang dimiliki, sehingga proyek sama sekali tidak bisa berjalan. Sederhananya, LP untuk bottom pool adalah “pondasi transaksi” proyek. Pihak proyek menyetor token proyek dan stablecoin dalam nilai yang setara, menginisialisasi pool transaksi, lalu secara resmi memulai perdagangan on-chain.
Mengapa pihak proyek perlu membuat LP bottom pool? Bagaimana cara melakukan alokasi yang ilmiah?
Dalam proyek peluncuran (launch) DEX on-chain, LP untuk bottom pool adalah langkah inti yang wajib, sekaligus standar utama bagi investor biasa untuk menilai apakah proyek dapat dipercaya atau apakah ada risiko “kabur”. Banyak proyek baru yang ambruk dan sepi peminat pada dasarnya terjadi karena pengaturan LP untuk bottom pool tidak rasional dan ketidakseimbangan alokasi dana yang menyebabkan semuanya tidak sehat. Bagi pihak proyek, LP untuk bottom pool bukan sekadar tindakan saat membuka trading, melainkan fondasi untuk memastikan transaksi berjalan lancar, menjaga kepercayaan pasar agar stabil, serta menghindari skenario pasar ambruk.
Pertama-tama, kita perlu memahami fungsi inti dari LP untuk bottom pool. Platform DEX tidak memiliki sistem order matching terpusat; pengguna tidak bisa memasang order secara langsung. Semua aksi beli dan jual bergantung pada pool dana untuk bertemu lawan transaksi. Jika tidak ada LP untuk bottom pool, maka pool transaksi kosong: pengguna tidak bisa membeli token, juga tidak bisa menjual posisi yang dimiliki, sehingga proyek sama sekali tidak bisa berjalan. Sederhananya, LP untuk bottom pool adalah “pondasi transaksi” proyek. Pihak proyek menyetor token proyek dan stablecoin dalam nilai yang setara, menginisialisasi pool transaksi, lalu secara resmi memulai perdagangan on-chain.
Pertama-tama, kita perlu memahami fungsi inti dari LP untuk bottom pool. Platform DEX tidak memiliki sistem order matching terpusat; pengguna tidak bisa memasang order secara langsung. Semua aksi beli dan jual bergantung pada pool dana untuk bertemu lawan transaksi. Jika tidak ada LP untuk bottom pool, maka pool transaksi kosong: pengguna tidak bisa membeli token, juga tidak bisa menjual posisi yang dimiliki, sehingga proyek sama sekali tidak bisa berjalan. Sederhananya, LP untuk bottom pool adalah “pondasi transaksi” proyek. Pihak proyek menyetor token proyek dan stablecoin dalam nilai yang setara, menginisialisasi pool transaksi, lalu secara resmi memulai perdagangan on-chain.
78
·
--
Artikel
Tinjauan lengkap industri kripto selama 10 hari|2026.08.17–08.27Konten ini hanya untuk referensi industri dan bukan merupakan saran investasi.
1. Tren pasar: stabil dulu di level rendah, lalu lonjakan besar secara agresif; kemudian masuk ke fase konsolidasi volatil di level tinggi.
10 hari ini bukan kenaikan lurus; terbagi menjadi tiga tahap:
Fase konsolidasi di level rendah 8.17–8.19: BTC berosilasi dalam kisaran 63.000–65.000 USD, sentimen pasar cenderung hati-hati; aktivitas altcoin secara keseluruhan biasa saja, dan dana ETF baru mulai beralih dari arus keluar menjadi masuk kecil.
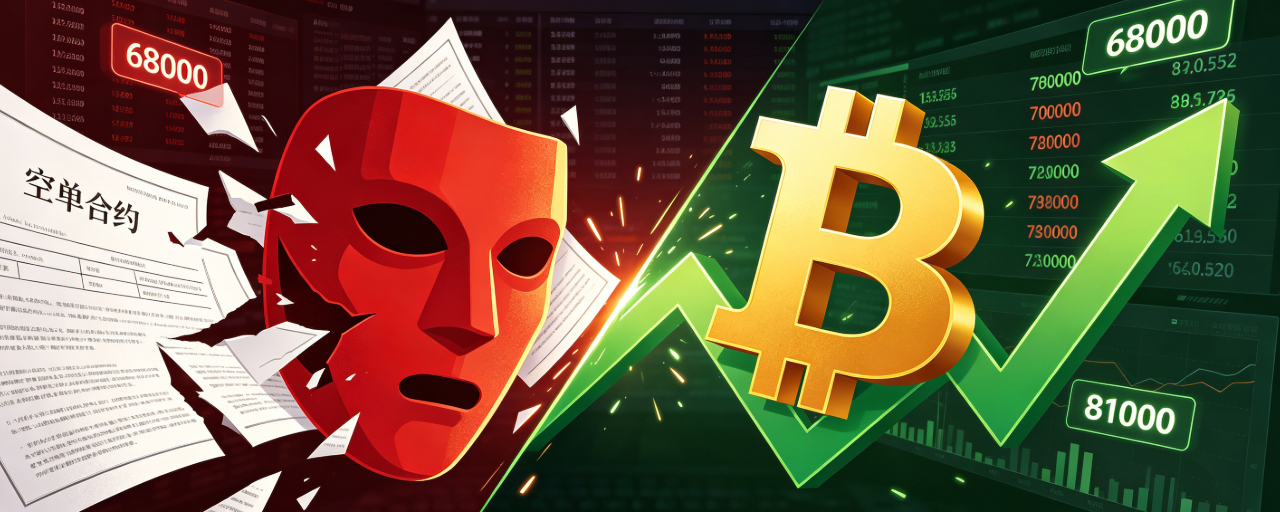
Fase lonjakan squeeze short 8.20–8.25 (paling ganas): imbal hasil obligasi AS turun + arus masuk bersih besar ETF + tiga pemicu benturan posisi short ditutup secara terkonsentrasi; memicu kenaikan cepat ala ‘bull run’ versi Sina Finance. BTC melesat dari sekitar 64.000 USD hingga menyentuh puncak 81.250 USD, total kenaikan 10 hari sekitar 24%; ETH, SOL, dan XRP volatilitasnya lebih kuat dan kenaikannya mengungguli Bitcoin. Skala likuidasi posisi short seluruh pasar melebihi 7,0 miliar USD; indeks fear & greed langsung melonjak ke zona ‘greed’; altcoin, MEME, dan sektor privasi meledak serempak di Sina Finance.
Tinjauan lengkap industri kripto selama 10 hari|2026.08.17–08.27
Konten ini hanya untuk referensi industri dan bukan merupakan saran investasi.
1. Tren pasar: stabil dulu di level rendah, lalu lonjakan besar secara agresif; kemudian masuk ke fase konsolidasi volatil di level tinggi.
10 hari ini bukan kenaikan lurus; terbagi menjadi tiga tahap:
Fase konsolidasi di level rendah 8.17–8.19: BTC berosilasi dalam kisaran 63.000–65.000 USD, sentimen pasar cenderung hati-hati; aktivitas altcoin secara keseluruhan biasa saja, dan dana ETF baru mulai beralih dari arus keluar menjadi masuk kecil.
Fase lonjakan squeeze short 8.20–8.25 (paling ganas): imbal hasil obligasi AS turun + arus masuk bersih besar ETF + tiga pemicu benturan posisi short ditutup secara terkonsentrasi; memicu kenaikan cepat ala ‘bull run’ versi Sina Finance. BTC melesat dari sekitar 64.000 USD hingga menyentuh puncak 81.250 USD, total kenaikan 10 hari sekitar 24%; ETH, SOL, dan XRP volatilitasnya lebih kuat dan kenaikannya mengungguli Bitcoin. Skala likuidasi posisi short seluruh pasar melebihi 7,0 miliar USD; indeks fear & greed langsung melonjak ke zona ‘greed’; altcoin, MEME, dan sektor privasi meledak serempak di Sina Finance.
1. Tren pasar: stabil dulu di level rendah, lalu lonjakan besar secara agresif; kemudian masuk ke fase konsolidasi volatil di level tinggi.
10 hari ini bukan kenaikan lurus; terbagi menjadi tiga tahap:
Fase konsolidasi di level rendah 8.17–8.19: BTC berosilasi dalam kisaran 63.000–65.000 USD, sentimen pasar cenderung hati-hati; aktivitas altcoin secara keseluruhan biasa saja, dan dana ETF baru mulai beralih dari arus keluar menjadi masuk kecil.
Fase lonjakan squeeze short 8.20–8.25 (paling ganas): imbal hasil obligasi AS turun + arus masuk bersih besar ETF + tiga pemicu benturan posisi short ditutup secara terkonsentrasi; memicu kenaikan cepat ala ‘bull run’ versi Sina Finance. BTC melesat dari sekitar 64.000 USD hingga menyentuh puncak 81.250 USD, total kenaikan 10 hari sekitar 24%; ETH, SOL, dan XRP volatilitasnya lebih kuat dan kenaikannya mengungguli Bitcoin. Skala likuidasi posisi short seluruh pasar melebihi 7,0 miliar USD; indeks fear & greed langsung melonjak ke zona ‘greed’; altcoin, MEME, dan sektor privasi meledak serempak di Sina Finance.
250
·
--
Artikel
Rekap Studi Kasus Tolok Ukur Industri: Logika Inti Keberhasilan Prapenjualan Node BerkualitasPada ledakan ekosistem DePIN di industri kripto saat ini, prapenjualan node sejak lama telah menjadi mode utama bagi proyek berkualitas untuk menggalang dana tahap awal, meluncurkan komunitas (cold start) secara efektif, dan memperkuat konsensus ekosistem. Berbeda dari proyek node berskala sesaat yang hanya mengandalkan ajakan untuk merekrut orang (bukan operasional), prapenjualan node yang benar-benar menjalankan siklus bisnis secara utuh dan mampu berkembang jangka panjang keunggulannya bukan pada pemasaran viral jangka pendek, melainkan pada empat hal utama: pendanaan yang patuh, retensi pengguna, penerapan ekosistem yang nyata, serta kesehatan dana/keuangan. Artikel ini menggabungkan studi kasus proyek teladan di industri untuk membedah dari sudut pandang pihak proyek mengenai logika kesuksesan prapenjualan node dan strategi yang bisa digunakan ulang.
Rekap Studi Kasus Tolok Ukur Industri: Logika Inti Keberhasilan Prapenjualan Node Berkualitas
Pada ledakan ekosistem DePIN di industri kripto saat ini, prapenjualan node sejak lama telah menjadi mode utama bagi proyek berkualitas untuk menggalang dana tahap awal, meluncurkan komunitas (cold start) secara efektif, dan memperkuat konsensus ekosistem. Berbeda dari proyek node berskala sesaat yang hanya mengandalkan ajakan untuk merekrut orang (bukan operasional), prapenjualan node yang benar-benar menjalankan siklus bisnis secara utuh dan mampu berkembang jangka panjang keunggulannya bukan pada pemasaran viral jangka pendek, melainkan pada empat hal utama: pendanaan yang patuh, retensi pengguna, penerapan ekosistem yang nyata, serta kesehatan dana/keuangan. Artikel ini menggabungkan studi kasus proyek teladan di industri untuk membedah dari sudut pandang pihak proyek mengenai logika kesuksesan prapenjualan node dan strategi yang bisa digunakan ulang.
118
·
--
Artikel
Kunci Kehidupan dan Kematian Proyek WEB3 pada 2026: Lepas dari Pertikaian Token, Kunci Arus Kas yang TerhubungJika menilik ekosistem industri WEB3 tahun 2026, industri ini sudah lama meninggalkan masa “menerbitkan token untuk pendanaan, airdrop untuk menarik arus”. Berdasarkan data industri, lebih dari 40% proyek yang berhenti beroperasi disebabkan oleh putusnya rantai pendanaan; sekitar 70% proyek terjebak dalam dilema ganda: inflasi token dan pendapatan yang kering. Bagi pihak proyek WEB3 saat ini, pembaruan teknologi, pertumbuhan arus pengguna, dan penataan kepatuhan bukanlah tantangan utama. Membangun ekonomi token yang berkelanjutan sekaligus menutup siklus arus kas nyata—itulah kunci utama untuk menentukan apakah proyek bisa melintasi siklus dan bertahan dalam jangka panjang.
Dalam beberapa tahun terakhir, banyak proyek WEB3 terjebak dalam kesalahan pertumbuhan yang seragam. Mereka menjadikan airdrop token dan insentif tinggi sebagai sarana penarikan utama, yang pada akhirnya jatuh ke dalam siklus ganas yang fatal: pendanaan menyuntik dana—token di-dump massal—data tampak semu tinggi—harga koin jebol—uang kering. Kekurangan inti dari model ini adalah memutus total keterkaitan nilai token dengan pendapatan proyek, sehingga token berubah menjadi alat spekulasi semata, bukan bukti nilai bagi ekosistem. Banyak proyek merencanakan siklus pelepasan token per tahun, sementara perilaku pengguna hanya berlangsung dalam hitungan minggu. Akibatnya, token yang dilepas dalam jangka panjang terus membanjiri pasar, sementara pertumbuhan pendapatan protokol mandek. Pada akhirnya terbentuk ketidaksesuaian penerimaan dan pengeluaran yang serius, yang terus menguras dana inti proyek.
Kunci Kehidupan dan Kematian Proyek WEB3 pada 2026: Lepas dari Pertikaian Token, Kunci Arus Kas yang Terhubung
Jika menilik ekosistem industri WEB3 tahun 2026, industri ini sudah lama meninggalkan masa “menerbitkan token untuk pendanaan, airdrop untuk menarik arus”. Berdasarkan data industri, lebih dari 40% proyek yang berhenti beroperasi disebabkan oleh putusnya rantai pendanaan; sekitar 70% proyek terjebak dalam dilema ganda: inflasi token dan pendapatan yang kering. Bagi pihak proyek WEB3 saat ini, pembaruan teknologi, pertumbuhan arus pengguna, dan penataan kepatuhan bukanlah tantangan utama. Membangun ekonomi token yang berkelanjutan sekaligus menutup siklus arus kas nyata—itulah kunci utama untuk menentukan apakah proyek bisa melintasi siklus dan bertahan dalam jangka panjang.
Dalam beberapa tahun terakhir, banyak proyek WEB3 terjebak dalam kesalahan pertumbuhan yang seragam. Mereka menjadikan airdrop token dan insentif tinggi sebagai sarana penarikan utama, yang pada akhirnya jatuh ke dalam siklus ganas yang fatal: pendanaan menyuntik dana—token di-dump massal—data tampak semu tinggi—harga koin jebol—uang kering. Kekurangan inti dari model ini adalah memutus total keterkaitan nilai token dengan pendapatan proyek, sehingga token berubah menjadi alat spekulasi semata, bukan bukti nilai bagi ekosistem. Banyak proyek merencanakan siklus pelepasan token per tahun, sementara perilaku pengguna hanya berlangsung dalam hitungan minggu. Akibatnya, token yang dilepas dalam jangka panjang terus membanjiri pasar, sementara pertumbuhan pendapatan protokol mandek. Pada akhirnya terbentuk ketidaksesuaian penerimaan dan pengeluaran yang serius, yang terus menguras dana inti proyek.
Dalam beberapa tahun terakhir, banyak proyek WEB3 terjebak dalam kesalahan pertumbuhan yang seragam. Mereka menjadikan airdrop token dan insentif tinggi sebagai sarana penarikan utama, yang pada akhirnya jatuh ke dalam siklus ganas yang fatal: pendanaan menyuntik dana—token di-dump massal—data tampak semu tinggi—harga koin jebol—uang kering. Kekurangan inti dari model ini adalah memutus total keterkaitan nilai token dengan pendapatan proyek, sehingga token berubah menjadi alat spekulasi semata, bukan bukti nilai bagi ekosistem. Banyak proyek merencanakan siklus pelepasan token per tahun, sementara perilaku pengguna hanya berlangsung dalam hitungan minggu. Akibatnya, token yang dilepas dalam jangka panjang terus membanjiri pasar, sementara pertumbuhan pendapatan protokol mandek. Pada akhirnya terbentuk ketidaksesuaian penerimaan dan pengeluaran yang serius, yang terus menguras dana inti proyek.
97
·
--
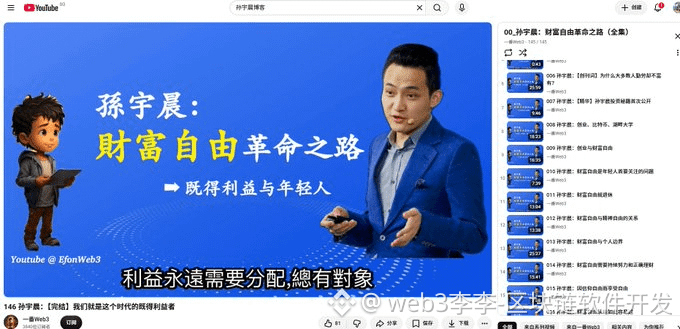
Bagi teman-teman yang baru masuk ke dunia kripto, saya selalu merekomendasikan untuk mendengarkan podcast Sun Yuchen——jalan revolusi menuju kebebasan finansial;
pada tahun 2016 saja, ia sudah memiliki metodologi seperti itu untuk akumulasi kekayaan, dan ia juga mampu menyelaraskan teori dengan praktik. Setelah mendengarkannya, semua orang akan sungguh-sungguh mengagumi Sun Yuchen, dan merasa bahwa kesuksesannya memang sudah tak terelakkan。。。。。。
Bagi teman-teman yang baru masuk ke dunia kripto, saya selalu merekomendasikan untuk mendengarkan podcast Sun Yuchen——jalan revolusi menuju kebebasan finansial;
pada tahun 2016 saja, ia sudah memiliki metodologi seperti itu untuk akumulasi kekayaan, dan ia juga mampu menyelaraskan teori dengan praktik. Setelah mendengarkannya, semua orang akan sungguh-sungguh mengagumi Sun Yuchen, dan merasa bahwa kesuksesannya memang sudah tak terelakkan。。。。。。
pada tahun 2016 saja, ia sudah memiliki metodologi seperti itu untuk akumulasi kekayaan, dan ia juga mampu menyelaraskan teori dengan praktik. Setelah mendengarkannya, semua orang akan sungguh-sungguh mengagumi Sun Yuchen, dan merasa bahwa kesuksesannya memang sudah tak terelakkan。。。。。。
94
·
--
64000 sampai 81000, cuma dalam satu minggu!
Kalau bisa ulang, kamu akan beli koin yang mana?
#BTC
#BNB
#SOL
#OKB
#ETH
#HYPE
........
64000 sampai 81000, cuma dalam satu minggu!
Kalau bisa ulang, kamu akan beli koin yang mana?
#BTC
#BNB
#SOL
#OKB
#ETH
#HYPE
........
Kalau bisa ulang, kamu akan beli koin yang mana?
#BTC
#BNB
#SOL
#OKB
#ETH
#HYPE
........
232
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinReboundsTo$79K
10,468 penayangan
106 Berdiskusi
🚨 $BTC sedang didorong lebih tinggi.
Bitcoin diperdagangkan sekitar $78,804, naik kira-kira 1,9%, setelah berhasil merebut kembali area $78K. Level berikutnya yang perlu diperhatikan adalah puncak intraday di dekat $78,905.
Jika tembus bersih di atas level tersebut, jalan menuju $79K–$80K bisa terbuka. Jika BTC ditolak, support berada di sekitar $78,300, lalu $77,975.
Para pemburu kenaikan (bulls) punya momentum, namun BTC perlu bertahan di atas $78K.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·Disukai 11 Kali
·10.9k penayangan
GrayscalePutsXRPAt26.11%InAdvisorPortfolio
1,294 penayangan
74 Berdiskusi
PhiladelphiaSemiconductorIndexFalls5.9%
1,179 penayangan
51 Berdiskusi