
周东野
554 Posting

周东野
Laporkan
Blokir Pengguna
I'm Dongye from Rian,Dedicated to making life more interesting.
热爱自己热爱的东西,分析、家庭、分享、新闻、加密、公益。
声明:所有推文皆为个人观点,不构成任何投资建议。
投资有风险,入市需谨慎。合作私聊
Perdagangan Terbuka
Pedagang dengan Frekuensi Tinggi
5.3 Tahun
21 Mengikuti
7.4K+ Pengikut
1.2K+ Disukai
Posting
Portofolio
Semua
Kuotasi
Video
Live
·
--
Regulator Vietnam memajang jadwal penerbitan batch pertama lisensi kripto pada 2026, yang secara permukaan tampak seperti satu lagi “sepatu bot” kepatuhan yang mendarat di Asia Tenggara. Namun, jika dibandingkan dengan kerangka anti pencucian uang FATF dan peninjauan cadangan ala MiCA Uni Eropa, akan terlihat jelas kalkulasi sesungguhnya di baliknya.
Dulu, pelaku di jaringan (on-chain) Vietnam dan ritel kebanyakan keluar-masuk dana lewat P2P OTC atau CEX lintas negara. Dana mengalir melalui jalur abu-abu perbankan kartu, sehingga setiap saat menghadapi risiko pembekuan kartu dan aset “tenggelam” tanpa dasar hukum yang jelas. SSC kali ini mengangkat kepatuhan ke permukaan: pada dasarnya itu adalah upaya menukar biaya kepatuhan untuk memperoleh jalur masuk-keluar yang patuh bagi institusi lokal dan pedagang OTC yang mengelola arus dana besar. Begitu lisensi terbit, platform yang patuh bisa terhubung ke kliring bank lokal; dana skala besar dapat masuk-keluar secara patuh. Tetapi biayanya adalah wajib menyelesaikan KYC secara tuntas, menyimpan jejak transaksi, dan mengekspos seluruh pembukuan di bawah pengawasan perpajakan dan anti pencucian uang.
Ini adalah rekonstruksi “bargaining chip” yang tak terelakkan ketika regulator menghadapi merajalelanya industri abu-abu (grey industry) dan pelarian modal. Merujuk pada pola FATF berarti Travel Rule akan langsung terhubung ke platform. Bagi platform yang menjalankan manajemen aset dan layanan keluar-masuk dana secara patuh, ambang batas akan dinaikkan secara signifikan; biaya memperoleh lisensi akan menyaring sebagian besar platform kecil-menengah. Pada akhirnya, terbentuk situasi monopoli oleh segelintir platform teratas yang memegang jalur keluar-masuk fiat.
Saya pribadi bersikap netral cenderung hati-hati terhadap jenis kepatuhan ini. Ya, langkah ini memang memberi jalur masuk yang legal bagi dana institusi tradisional, dan juga menambah lapisan perlindungan kustodian bagi pengguna ritel yang tertipu agar tidak punya tempat untuk mengadu. Namun, hal ini niscaya akan mengeruk ruang hidup yang sebelumnya menjadi tanah subur alami bagi ekosistem on-chain. Ketika platform kepatuhan menerapkan penelusuran anti pencucian uang secara menyeluruh, industri abu-abu dan dana yang sepenuhnya anonim hanya akan semakin tenggelam ke lapisan protokol desentralisasi yang lebih dalam atau dark pool.
Dua tahun ke depan, kuncinya bukan pada berapa banyak lisensi yang diterbitkan, melainkan sejauh mana pengawasan di tingkat implementasi diperluas terhadap DEX dan dompet non-kustodian.
Jika sisi keluar-masuk dana diblokir sepenuhnya oleh platform yang patuh, likuiditas on-chain akan terbelah menjadi pool patuh dan pool non-patuh. Pool patuh akan menampung dana institusi yang berwajah baik, sementara pool non-patuh akan terus tumbuh secara liar di bawah tanah.
Bagi tim Web3 yang menata strategi di Asia Tenggara, masa-masa bermain “mengakali” lewat area abu-abu sudah masuk hitungan mundur. Memisahkan lebih awal logika bisnis dan jalur fiat adalah satu-satunya pilihan berikutnya untuk menghindari risiko “ditangkap dalam satu paket” (dimatikan semuanya).
#越南拟2026年发首批加密牌照
Regulator Vietnam memajang jadwal penerbitan batch pertama lisensi kripto pada 2026, yang secara permukaan tampak seperti satu lagi “sepatu bot” kepatuhan yang mendarat di Asia Tenggara. Namun, jika dibandingkan dengan kerangka anti pencucian uang FATF dan peninjauan cadangan ala MiCA Uni Eropa, akan terlihat jelas kalkulasi sesungguhnya di baliknya.
Dulu, pelaku di jaringan (on-chain) Vietnam dan ritel kebanyakan keluar-masuk dana lewat P2P OTC atau CEX lintas negara. Dana mengalir melalui jalur abu-abu perbankan kartu, sehingga setiap saat menghadapi risiko pembekuan kartu dan aset “tenggelam” tanpa dasar hukum yang jelas. SSC kali ini mengangkat kepatuhan ke permukaan: pada dasarnya itu adalah upaya menukar biaya kepatuhan untuk memperoleh jalur masuk-keluar yang patuh bagi institusi lokal dan pedagang OTC yang mengelola arus dana besar. Begitu lisensi terbit, platform yang patuh bisa terhubung ke kliring bank lokal; dana skala besar dapat masuk-keluar secara patuh. Tetapi biayanya adalah wajib menyelesaikan KYC secara tuntas, menyimpan jejak transaksi, dan mengekspos seluruh pembukuan di bawah pengawasan perpajakan dan anti pencucian uang.
Ini adalah rekonstruksi “bargaining chip” yang tak terelakkan ketika regulator menghadapi merajalelanya industri abu-abu (grey industry) dan pelarian modal. Merujuk pada pola FATF berarti Travel Rule akan langsung terhubung ke platform. Bagi platform yang menjalankan manajemen aset dan layanan keluar-masuk dana secara patuh, ambang batas akan dinaikkan secara signifikan; biaya memperoleh lisensi akan menyaring sebagian besar platform kecil-menengah. Pada akhirnya, terbentuk situasi monopoli oleh segelintir platform teratas yang memegang jalur keluar-masuk fiat.
Saya pribadi bersikap netral cenderung hati-hati terhadap jenis kepatuhan ini. Ya, langkah ini memang memberi jalur masuk yang legal bagi dana institusi tradisional, dan juga menambah lapisan perlindungan kustodian bagi pengguna ritel yang tertipu agar tidak punya tempat untuk mengadu. Namun, hal ini niscaya akan mengeruk ruang hidup yang sebelumnya menjadi tanah subur alami bagi ekosistem on-chain. Ketika platform kepatuhan menerapkan penelusuran anti pencucian uang secara menyeluruh, industri abu-abu dan dana yang sepenuhnya anonim hanya akan semakin tenggelam ke lapisan protokol desentralisasi yang lebih dalam atau dark pool.
Dua tahun ke depan, kuncinya bukan pada berapa banyak lisensi yang diterbitkan, melainkan sejauh mana pengawasan di tingkat implementasi diperluas terhadap DEX dan dompet non-kustodian.
Jika sisi keluar-masuk dana diblokir sepenuhnya oleh platform yang patuh, likuiditas on-chain akan terbelah menjadi pool patuh dan pool non-patuh. Pool patuh akan menampung dana institusi yang berwajah baik, sementara pool non-patuh akan terus tumbuh secara liar di bawah tanah.
Bagi tim Web3 yang menata strategi di Asia Tenggara, masa-masa bermain “mengakali” lewat area abu-abu sudah masuk hitungan mundur. Memisahkan lebih awal logika bisnis dan jalur fiat adalah satu-satunya pilihan berikutnya untuk menghindari risiko “ditangkap dalam satu paket” (dimatikan semuanya).
#越南拟2026年发首批加密牌照
Dulu, pelaku di jaringan (on-chain) Vietnam dan ritel kebanyakan keluar-masuk dana lewat P2P OTC atau CEX lintas negara. Dana mengalir melalui jalur abu-abu perbankan kartu, sehingga setiap saat menghadapi risiko pembekuan kartu dan aset “tenggelam” tanpa dasar hukum yang jelas. SSC kali ini mengangkat kepatuhan ke permukaan: pada dasarnya itu adalah upaya menukar biaya kepatuhan untuk memperoleh jalur masuk-keluar yang patuh bagi institusi lokal dan pedagang OTC yang mengelola arus dana besar. Begitu lisensi terbit, platform yang patuh bisa terhubung ke kliring bank lokal; dana skala besar dapat masuk-keluar secara patuh. Tetapi biayanya adalah wajib menyelesaikan KYC secara tuntas, menyimpan jejak transaksi, dan mengekspos seluruh pembukuan di bawah pengawasan perpajakan dan anti pencucian uang.
Ini adalah rekonstruksi “bargaining chip” yang tak terelakkan ketika regulator menghadapi merajalelanya industri abu-abu (grey industry) dan pelarian modal. Merujuk pada pola FATF berarti Travel Rule akan langsung terhubung ke platform. Bagi platform yang menjalankan manajemen aset dan layanan keluar-masuk dana secara patuh, ambang batas akan dinaikkan secara signifikan; biaya memperoleh lisensi akan menyaring sebagian besar platform kecil-menengah. Pada akhirnya, terbentuk situasi monopoli oleh segelintir platform teratas yang memegang jalur keluar-masuk fiat.
Saya pribadi bersikap netral cenderung hati-hati terhadap jenis kepatuhan ini. Ya, langkah ini memang memberi jalur masuk yang legal bagi dana institusi tradisional, dan juga menambah lapisan perlindungan kustodian bagi pengguna ritel yang tertipu agar tidak punya tempat untuk mengadu. Namun, hal ini niscaya akan mengeruk ruang hidup yang sebelumnya menjadi tanah subur alami bagi ekosistem on-chain. Ketika platform kepatuhan menerapkan penelusuran anti pencucian uang secara menyeluruh, industri abu-abu dan dana yang sepenuhnya anonim hanya akan semakin tenggelam ke lapisan protokol desentralisasi yang lebih dalam atau dark pool.
Dua tahun ke depan, kuncinya bukan pada berapa banyak lisensi yang diterbitkan, melainkan sejauh mana pengawasan di tingkat implementasi diperluas terhadap DEX dan dompet non-kustodian.
Jika sisi keluar-masuk dana diblokir sepenuhnya oleh platform yang patuh, likuiditas on-chain akan terbelah menjadi pool patuh dan pool non-patuh. Pool patuh akan menampung dana institusi yang berwajah baik, sementara pool non-patuh akan terus tumbuh secara liar di bawah tanah.
Bagi tim Web3 yang menata strategi di Asia Tenggara, masa-masa bermain “mengakali” lewat area abu-abu sudah masuk hitungan mundur. Memisahkan lebih awal logika bisnis dan jalur fiat adalah satu-satunya pilihan berikutnya untuk menghindari risiko “ditangkap dalam satu paket” (dimatikan semuanya).
#越南拟2026年发首批加密牌照
479
·
--
SEC membuka “jendela pengecualian inovasi” untuk tokenisasi aset AS yang terdaftar di bursa, tampaknya langsung meledakkan $UNI dan $HYPE , tetapi jika membaca detail pernyataannya, ternyata ini bukan kemenangan Web3—melainkan operasi penjinakan yang sangat rapi.
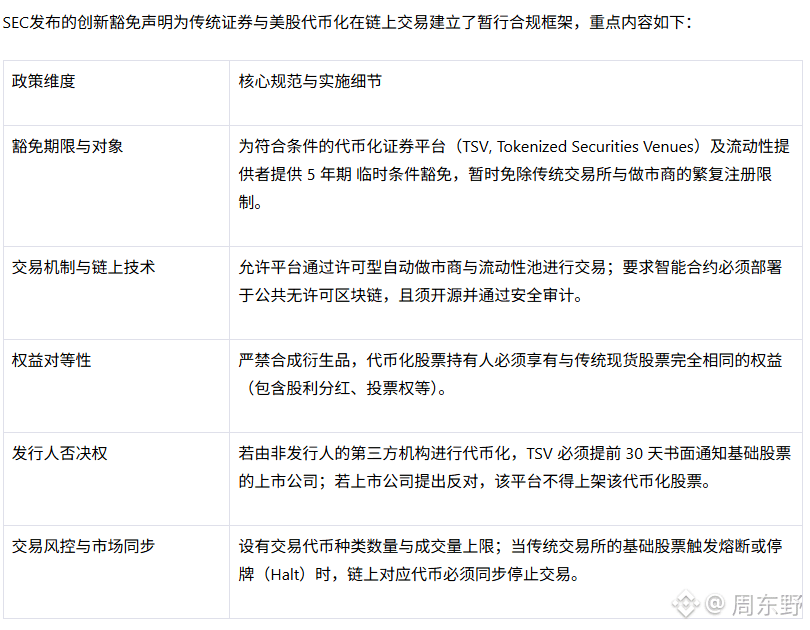
Insentif dari regulator memang menggoda: masa pengecualian sementara 5 tahun langsung menghapus kerumitan proses persetujuan yang biasa diperlukan oleh bursa tradisional. Bahkan SEC mengizinkan transaksi dijalankan dengan AMM dan liquidity pool, dengan syarat harus dideploy di public chain yang publik dan diaudit secara terbuka. Ini terlihat seperti penerimaan terhadap teknologi dasar DeFi, namun batasannya semuanya disembunyikan dalam detail.
Pertama, prinsip kesetaraan hak. Ini langsung mematikan permainan aset sintetis. Skema meniru saham AS di-chain menjadi sepenuhnya tidak berfungsi; pemegang token harus benar-benar menikmati dividen dan hak suara. Artinya, lapisan dasar platform wajib terhubung ke aset yang benar-benar disimpan (custody) secara riil, sehingga biaya kepatuhan melonjak tak terkendali.
Kedua, hak veto perusahaan publik. Tokenisasi saham oleh pihak ketiga harus memberi pemberitahuan 30 hari sebelumnya; pihak penerbit/pemilik dapat menolak, dan jika ditolak token tersebut harus dikeluarkan dari listing. Seperti Apple, Tesla—sekelas “saham biru”—kalau mereka saja bilang tidak, maka platform di-chain hanya bisa beralih dan mendaftar saham papan kecil.
Yang paling mematikan adalah pengikatan kuat antara risk control on-chain dan off-chain. Saat terjadi penghentian/pause perdagangan di pasar AS karena mekanisme seperti circuit breaker, token di-chain harus ikut berhenti secara sinkron. AMM berjalan 24/7; begitu dipasang “pagar gerbang” pemutusan koneksi ini, strategi hedging penyedia likuiditas menghadapi risiko likuidasi besar pada momen saat circuit breaker terjadi.
Kenaikan UNI dan HYPE berarti dana sedang membeli gagasan bahwa “DeFi mendapat identitas resmi”. Namun dalam jangka panjang, ini adalah regulator yang menggambar benteng kepatuhan di atas public chain. Dana didatangkan lewat masa pengecualian, lalu kendali dicekik kembali lewat hak veto, sinkronisasi saat circuit breaker, dan custody yang menuntut identitas nyata. Pemenangnya di masa depan belum tentu raksasa DEX, melainkan institusi kepatuhan yang bisa menjalankan pembukuan hak-hak tradisional di atas chain.
#hype涨超11%
SEC membuka “jendela pengecualian inovasi” untuk tokenisasi aset AS yang terdaftar di bursa, tampaknya langsung meledakkan $UNI dan $HYPE , tetapi jika membaca detail pernyataannya, ternyata ini bukan kemenangan Web3—melainkan operasi penjinakan yang sangat rapi.
Insentif dari regulator memang menggoda: masa pengecualian sementara 5 tahun langsung menghapus kerumitan proses persetujuan yang biasa diperlukan oleh bursa tradisional. Bahkan SEC mengizinkan transaksi dijalankan dengan AMM dan liquidity pool, dengan syarat harus dideploy di public chain yang publik dan diaudit secara terbuka. Ini terlihat seperti penerimaan terhadap teknologi dasar DeFi, namun batasannya semuanya disembunyikan dalam detail.
Pertama, prinsip kesetaraan hak. Ini langsung mematikan permainan aset sintetis. Skema meniru saham AS di-chain menjadi sepenuhnya tidak berfungsi; pemegang token harus benar-benar menikmati dividen dan hak suara. Artinya, lapisan dasar platform wajib terhubung ke aset yang benar-benar disimpan (custody) secara riil, sehingga biaya kepatuhan melonjak tak terkendali.
Kedua, hak veto perusahaan publik. Tokenisasi saham oleh pihak ketiga harus memberi pemberitahuan 30 hari sebelumnya; pihak penerbit/pemilik dapat menolak, dan jika ditolak token tersebut harus dikeluarkan dari listing. Seperti Apple, Tesla—sekelas “saham biru”—kalau mereka saja bilang tidak, maka platform di-chain hanya bisa beralih dan mendaftar saham papan kecil.
Yang paling mematikan adalah pengikatan kuat antara risk control on-chain dan off-chain. Saat terjadi penghentian/pause perdagangan di pasar AS karena mekanisme seperti circuit breaker, token di-chain harus ikut berhenti secara sinkron. AMM berjalan 24/7; begitu dipasang “pagar gerbang” pemutusan koneksi ini, strategi hedging penyedia likuiditas menghadapi risiko likuidasi besar pada momen saat circuit breaker terjadi.
Kenaikan UNI dan HYPE berarti dana sedang membeli gagasan bahwa “DeFi mendapat identitas resmi”. Namun dalam jangka panjang, ini adalah regulator yang menggambar benteng kepatuhan di atas public chain. Dana didatangkan lewat masa pengecualian, lalu kendali dicekik kembali lewat hak veto, sinkronisasi saat circuit breaker, dan custody yang menuntut identitas nyata. Pemenangnya di masa depan belum tentu raksasa DEX, melainkan institusi kepatuhan yang bisa menjalankan pembukuan hak-hak tradisional di atas chain.
#hype涨超11%
Insentif dari regulator memang menggoda: masa pengecualian sementara 5 tahun langsung menghapus kerumitan proses persetujuan yang biasa diperlukan oleh bursa tradisional. Bahkan SEC mengizinkan transaksi dijalankan dengan AMM dan liquidity pool, dengan syarat harus dideploy di public chain yang publik dan diaudit secara terbuka. Ini terlihat seperti penerimaan terhadap teknologi dasar DeFi, namun batasannya semuanya disembunyikan dalam detail.
Pertama, prinsip kesetaraan hak. Ini langsung mematikan permainan aset sintetis. Skema meniru saham AS di-chain menjadi sepenuhnya tidak berfungsi; pemegang token harus benar-benar menikmati dividen dan hak suara. Artinya, lapisan dasar platform wajib terhubung ke aset yang benar-benar disimpan (custody) secara riil, sehingga biaya kepatuhan melonjak tak terkendali.
Kedua, hak veto perusahaan publik. Tokenisasi saham oleh pihak ketiga harus memberi pemberitahuan 30 hari sebelumnya; pihak penerbit/pemilik dapat menolak, dan jika ditolak token tersebut harus dikeluarkan dari listing. Seperti Apple, Tesla—sekelas “saham biru”—kalau mereka saja bilang tidak, maka platform di-chain hanya bisa beralih dan mendaftar saham papan kecil.
Yang paling mematikan adalah pengikatan kuat antara risk control on-chain dan off-chain. Saat terjadi penghentian/pause perdagangan di pasar AS karena mekanisme seperti circuit breaker, token di-chain harus ikut berhenti secara sinkron. AMM berjalan 24/7; begitu dipasang “pagar gerbang” pemutusan koneksi ini, strategi hedging penyedia likuiditas menghadapi risiko likuidasi besar pada momen saat circuit breaker terjadi.
Kenaikan UNI dan HYPE berarti dana sedang membeli gagasan bahwa “DeFi mendapat identitas resmi”. Namun dalam jangka panjang, ini adalah regulator yang menggambar benteng kepatuhan di atas public chain. Dana didatangkan lewat masa pengecualian, lalu kendali dicekik kembali lewat hak veto, sinkronisasi saat circuit breaker, dan custody yang menuntut identitas nyata. Pemenangnya di masa depan belum tentu raksasa DEX, melainkan institusi kepatuhan yang bisa menjalankan pembukuan hak-hak tradisional di atas chain.
#hype涨超11%
2
1.2k
·
--
Bitcoin $BTC kali ini dari yang sempat mendekati $78.200 jatuh terus hingga sekitar $75.000; secara tampak itu hanya fluktuasi harian dua hari sebesar sekitar 3%, tetapi kali ini merupakan tumbukan ganda: penarikan dana pada pasar spot dan likuidasi besar-besaran posisi long dengan leverage.
Dalam satu hari, 13 ETF spot AS mengalami arus keluar bersih lebih dari $450 juta, sekaligus menghapus seluruh daya beli sebelumnya dan mencatat arus keluar harian terbesar dalam hampir tiga bulan.
Yang paling patut diwaspadai adalah arus keluar kali ini bukan sekadar “kehilangan darah” dari GBTC milik Grayscale sendirian. Bahkan Fidelity (FBTC) dan BlackRock (IBIT) selaku pemain institusional utama masing-masing juga mengalami penarikan bersih sebesar $214 juta dan $161 juta.
Menyusutnya jalur modal keuangan tradisional secara bersamaan menunjukkan bahwa logika pembelian di Wall Street memilih langkah menghindari risiko secara seragam sebelum datangnya pemicu makro.
Pembersihan di pasar derivatif jauh lebih kejam daripada di spot.
Dalam 24 jam, total nilai posisi long yang dilikuidasi di seluruh jaringan mencapai $571 juta—sekitar $190 juta untuk Bitcoin dan hampir $190 juta untuk Ethereum.
Ini benar-benar perburuan likuiditas yang ditujukan kepada mereka yang terlalu optimistis pada periode sebelumnya. Banyak trader yang long bertaruh pada potensi “insentif regulasi” di Washington, namun begitu kabar bahwa Senat gagal mendorong RUU CLARITY diumumkan, premi regulasi yang semula diperhitungkan dalam harga langsung dimuntahkan. Dana yang masuk dengan strategi pertaruhan berbasis leverage dengan RUU tersebut langsung menjadi sasaran likuidasi pertama di pasar.
Tertahannya RUU regulasi hanyalah pemicunya. Pisau yang sesungguhnya menggantung di atas kepala adalah keputusan suku bunga The Fed. Saat ini, penetapan harga pasar untuk kemungkinan penambahan suku bunga 25 basis poin sudah mendekati 93%, dan imbal hasil obligasi pemerintah AS tenor 10 tahun terus bergejolak pada level sekitar 5%.
Untuk $BTC yang volumenya sudah berevolusi sampai tahap ini, suku bunga bebas risiko kini begitu tinggi. Modal tradisional yang “tiduran” di surat utang jangka pendek bisa mendapatkan imbal hasil bebas risiko yang sangat tinggi, sehingga opportunity cost untuk memegang aset berisiko volatilitas menjadi tak terukur besarnya.
Saya berpendapat posisi $75.000 perlu dilihat sebagai garis pertahanan nyata dari pembeli spot. Jika aliran dana ETF tidak mampu berbalik positif dengan cepat dalam beberapa hari perdagangan ke depan, sulit—hanya dengan mengandalkan investor ritel dan dana asli dari on-chain—untuk mendorong reli yang kuat di tengah latar imbal hasil obligasi pemerintah AS 5%.
Variabel inti ke depan hanya ada dua: kapan jalur spot Wall Street akan berhenti “berdarah” (menahan arus keluar), dan apakah pernyataan The Fed setelah keputusan benar-benar akan memberi sedikit ruang napas bagi likuiditas.
#比特币etf流出4.5亿美元
Bitcoin $BTC kali ini dari yang sempat mendekati $78.200 jatuh terus hingga sekitar $75.000; secara tampak itu hanya fluktuasi harian dua hari sebesar sekitar 3%, tetapi kali ini merupakan tumbukan ganda: penarikan dana pada pasar spot dan likuidasi besar-besaran posisi long dengan leverage.
Dalam satu hari, 13 ETF spot AS mengalami arus keluar bersih lebih dari $450 juta, sekaligus menghapus seluruh daya beli sebelumnya dan mencatat arus keluar harian terbesar dalam hampir tiga bulan.
Yang paling patut diwaspadai adalah arus keluar kali ini bukan sekadar “kehilangan darah” dari GBTC milik Grayscale sendirian. Bahkan Fidelity (FBTC) dan BlackRock (IBIT) selaku pemain institusional utama masing-masing juga mengalami penarikan bersih sebesar $214 juta dan $161 juta.
Menyusutnya jalur modal keuangan tradisional secara bersamaan menunjukkan bahwa logika pembelian di Wall Street memilih langkah menghindari risiko secara seragam sebelum datangnya pemicu makro.
Pembersihan di pasar derivatif jauh lebih kejam daripada di spot.
Dalam 24 jam, total nilai posisi long yang dilikuidasi di seluruh jaringan mencapai $571 juta—sekitar $190 juta untuk Bitcoin dan hampir $190 juta untuk Ethereum.
Ini benar-benar perburuan likuiditas yang ditujukan kepada mereka yang terlalu optimistis pada periode sebelumnya. Banyak trader yang long bertaruh pada potensi “insentif regulasi” di Washington, namun begitu kabar bahwa Senat gagal mendorong RUU CLARITY diumumkan, premi regulasi yang semula diperhitungkan dalam harga langsung dimuntahkan. Dana yang masuk dengan strategi pertaruhan berbasis leverage dengan RUU tersebut langsung menjadi sasaran likuidasi pertama di pasar.
Tertahannya RUU regulasi hanyalah pemicunya. Pisau yang sesungguhnya menggantung di atas kepala adalah keputusan suku bunga The Fed. Saat ini, penetapan harga pasar untuk kemungkinan penambahan suku bunga 25 basis poin sudah mendekati 93%, dan imbal hasil obligasi pemerintah AS tenor 10 tahun terus bergejolak pada level sekitar 5%.
Untuk $BTC yang volumenya sudah berevolusi sampai tahap ini, suku bunga bebas risiko kini begitu tinggi. Modal tradisional yang “tiduran” di surat utang jangka pendek bisa mendapatkan imbal hasil bebas risiko yang sangat tinggi, sehingga opportunity cost untuk memegang aset berisiko volatilitas menjadi tak terukur besarnya.
Saya berpendapat posisi $75.000 perlu dilihat sebagai garis pertahanan nyata dari pembeli spot. Jika aliran dana ETF tidak mampu berbalik positif dengan cepat dalam beberapa hari perdagangan ke depan, sulit—hanya dengan mengandalkan investor ritel dan dana asli dari on-chain—untuk mendorong reli yang kuat di tengah latar imbal hasil obligasi pemerintah AS 5%.
Variabel inti ke depan hanya ada dua: kapan jalur spot Wall Street akan berhenti “berdarah” (menahan arus keluar), dan apakah pernyataan The Fed setelah keputusan benar-benar akan memberi sedikit ruang napas bagi likuiditas.
#比特币etf流出4.5亿美元
Dalam satu hari, 13 ETF spot AS mengalami arus keluar bersih lebih dari $450 juta, sekaligus menghapus seluruh daya beli sebelumnya dan mencatat arus keluar harian terbesar dalam hampir tiga bulan.
Yang paling patut diwaspadai adalah arus keluar kali ini bukan sekadar “kehilangan darah” dari GBTC milik Grayscale sendirian. Bahkan Fidelity (FBTC) dan BlackRock (IBIT) selaku pemain institusional utama masing-masing juga mengalami penarikan bersih sebesar $214 juta dan $161 juta.
Menyusutnya jalur modal keuangan tradisional secara bersamaan menunjukkan bahwa logika pembelian di Wall Street memilih langkah menghindari risiko secara seragam sebelum datangnya pemicu makro.
Pembersihan di pasar derivatif jauh lebih kejam daripada di spot.
Dalam 24 jam, total nilai posisi long yang dilikuidasi di seluruh jaringan mencapai $571 juta—sekitar $190 juta untuk Bitcoin dan hampir $190 juta untuk Ethereum.
Ini benar-benar perburuan likuiditas yang ditujukan kepada mereka yang terlalu optimistis pada periode sebelumnya. Banyak trader yang long bertaruh pada potensi “insentif regulasi” di Washington, namun begitu kabar bahwa Senat gagal mendorong RUU CLARITY diumumkan, premi regulasi yang semula diperhitungkan dalam harga langsung dimuntahkan. Dana yang masuk dengan strategi pertaruhan berbasis leverage dengan RUU tersebut langsung menjadi sasaran likuidasi pertama di pasar.
Tertahannya RUU regulasi hanyalah pemicunya. Pisau yang sesungguhnya menggantung di atas kepala adalah keputusan suku bunga The Fed. Saat ini, penetapan harga pasar untuk kemungkinan penambahan suku bunga 25 basis poin sudah mendekati 93%, dan imbal hasil obligasi pemerintah AS tenor 10 tahun terus bergejolak pada level sekitar 5%.
Untuk $BTC yang volumenya sudah berevolusi sampai tahap ini, suku bunga bebas risiko kini begitu tinggi. Modal tradisional yang “tiduran” di surat utang jangka pendek bisa mendapatkan imbal hasil bebas risiko yang sangat tinggi, sehingga opportunity cost untuk memegang aset berisiko volatilitas menjadi tak terukur besarnya.
Saya berpendapat posisi $75.000 perlu dilihat sebagai garis pertahanan nyata dari pembeli spot. Jika aliran dana ETF tidak mampu berbalik positif dengan cepat dalam beberapa hari perdagangan ke depan, sulit—hanya dengan mengandalkan investor ritel dan dana asli dari on-chain—untuk mendorong reli yang kuat di tengah latar imbal hasil obligasi pemerintah AS 5%.
Variabel inti ke depan hanya ada dua: kapan jalur spot Wall Street akan berhenti “berdarah” (menahan arus keluar), dan apakah pernyataan The Fed setelah keputusan benar-benar akan memberi sedikit ruang napas bagi likuiditas.
#比特币etf流出4.5亿美元
1
1.5k
·
--
Terverifikasi
Intinya, Chainlink menghubungkan CCIP dan CRE ke sistem, menargetkan untuk mengambil 15% arus lintas negara Swift global. Berita ini langsung membuat $LINK naik 7% menjadi 12 dolar.
Pasar sedang mengangkat kisah besar senilai 16 triliun dolar, tetapi pada dasarnya ini bukan “kripto menelan keuangan tradisional”, melainkan Chainlink melakukan kompromi yang sangat cerdas dengan cara menurunkan dimensi.
Bank tradisional tidak mungkin merombak sistem inti mereka demi blockchain. Masing-masing pihak mengucurkan investasi besar untuk standar pesan ISO 20022, jadi tidak mungkin dibongkar lalu dibangun ulang. Yang dilakukan Chainlink adalah menjadikan CCIP dan CRE sebagai plugin yang “tidak terasa”: bank tetap mengirim pesan ISO 20022, sementara CRE mengatur alur dan CCIP menangani penyelesaian lintas rantai. Blockchain hanya menambahkan satu saluran penyelesaian opsional, tanpa harus menanggung risiko migrasi sistem inti.
Inilah logika antarmuka level institusional yang sebenarnya: bukan menyuruhmu menyesuaikan diri dengan Web3, tapi aku yang memasangkan diri ke sarung tangan lamamu.
Tapi sebelum bergegas masuk hanya karena angka 16 triliun dolar, sebaiknya hitung dulu buku laba-ruginya yang nyata.
Bottomline memang memproses 16 triliun dolar sepanjang tahun, tapi kerja sama saat ini baru sebatas POC (proof of concept). Angka 16 triliun itu adalah total volume lalu lintas dari jaringan utamanya, dan sama sekali bukan volume penyelesaian di on-chain.
Kuncinya ada pada mekanisme perolehan nilai LINK. Chainlink membuat “pembayaran menjadi abstrak”: secara teori, perusahaan membayar dengan mata uang fiat, dan sistem di belakang otomatis menukarnya menjadi LINK. Namun Bottomline sama sekali belum mengumumkan tarif spesifik, skema pembagian hasil, maupun seberapa banyak penyelesaian yang benar-benar memicu kebutuhan terhadap LINK. Jika bank hanya memakainya sebagai saluran komunikasi yang tidak benar-benar “mendarat”, nilai yang ditangkap LINK tentu sangat terbatas.
Jika melihat lanskap strategi Chainlink, dari tokenisasi obligasi pemerintah yang diselesaikan oleh JPMorgan, hingga Aave dan BitGo yang mengikat CCIP—targetnya sangat jelas: menjadi listrik dan air (utilitas) untuk RWA serta penyelesaian lintas rantai di keuangan tradisional. Pembayaran lintas negara yang tradisional memakan waktu berhari-hari dan biaya jasanya mahal; jika tokenisasi simpanan dan penyelesaian atomik benar-benar terwujud, biayanya bisa dipangkas hingga 90%. Apapun bentuk tokenisasi yang menang, interoperabilitas lintas rantai adalah kebutuhan mutlak—dan di situlah Chainlink “mengunci” posisinya.
Dari sisi teknis, LINK memantul dari titik terendah sekitar 50%, membentuk bendera segitiga di sekitar 12 dolar pada time frame harian. Ditambah kabar baik dari rencana pialang/sekutu investasi (Schwab) yang menyiapkan pencatatan LINK, tren jangka pendeknya terlihat sangat bagus.
Jalur sudah dipasang. Tinggal lihat apakah LINK bisa kembali ke level tertinggi—bergantung pada periode berikutnya.
#bottomline推出chainlink链上支付平台
Intinya, Chainlink menghubungkan CCIP dan CRE ke sistem, menargetkan untuk mengambil 15% arus lintas negara Swift global. Berita ini langsung membuat $LINK naik 7% menjadi 12 dolar.
Pasar sedang mengangkat kisah besar senilai 16 triliun dolar, tetapi pada dasarnya ini bukan “kripto menelan keuangan tradisional”, melainkan Chainlink melakukan kompromi yang sangat cerdas dengan cara menurunkan dimensi.
Bank tradisional tidak mungkin merombak sistem inti mereka demi blockchain. Masing-masing pihak mengucurkan investasi besar untuk standar pesan ISO 20022, jadi tidak mungkin dibongkar lalu dibangun ulang. Yang dilakukan Chainlink adalah menjadikan CCIP dan CRE sebagai plugin yang “tidak terasa”: bank tetap mengirim pesan ISO 20022, sementara CRE mengatur alur dan CCIP menangani penyelesaian lintas rantai. Blockchain hanya menambahkan satu saluran penyelesaian opsional, tanpa harus menanggung risiko migrasi sistem inti.
Inilah logika antarmuka level institusional yang sebenarnya: bukan menyuruhmu menyesuaikan diri dengan Web3, tapi aku yang memasangkan diri ke sarung tangan lamamu.
Tapi sebelum bergegas masuk hanya karena angka 16 triliun dolar, sebaiknya hitung dulu buku laba-ruginya yang nyata.
Bottomline memang memproses 16 triliun dolar sepanjang tahun, tapi kerja sama saat ini baru sebatas POC (proof of concept). Angka 16 triliun itu adalah total volume lalu lintas dari jaringan utamanya, dan sama sekali bukan volume penyelesaian di on-chain.
Kuncinya ada pada mekanisme perolehan nilai LINK. Chainlink membuat “pembayaran menjadi abstrak”: secara teori, perusahaan membayar dengan mata uang fiat, dan sistem di belakang otomatis menukarnya menjadi LINK. Namun Bottomline sama sekali belum mengumumkan tarif spesifik, skema pembagian hasil, maupun seberapa banyak penyelesaian yang benar-benar memicu kebutuhan terhadap LINK. Jika bank hanya memakainya sebagai saluran komunikasi yang tidak benar-benar “mendarat”, nilai yang ditangkap LINK tentu sangat terbatas.
Jika melihat lanskap strategi Chainlink, dari tokenisasi obligasi pemerintah yang diselesaikan oleh JPMorgan, hingga Aave dan BitGo yang mengikat CCIP—targetnya sangat jelas: menjadi listrik dan air (utilitas) untuk RWA serta penyelesaian lintas rantai di keuangan tradisional. Pembayaran lintas negara yang tradisional memakan waktu berhari-hari dan biaya jasanya mahal; jika tokenisasi simpanan dan penyelesaian atomik benar-benar terwujud, biayanya bisa dipangkas hingga 90%. Apapun bentuk tokenisasi yang menang, interoperabilitas lintas rantai adalah kebutuhan mutlak—dan di situlah Chainlink “mengunci” posisinya.
Dari sisi teknis, LINK memantul dari titik terendah sekitar 50%, membentuk bendera segitiga di sekitar 12 dolar pada time frame harian. Ditambah kabar baik dari rencana pialang/sekutu investasi (Schwab) yang menyiapkan pencatatan LINK, tren jangka pendeknya terlihat sangat bagus.
Jalur sudah dipasang. Tinggal lihat apakah LINK bisa kembali ke level tertinggi—bergantung pada periode berikutnya.
#bottomline推出chainlink链上支付平台
Pasar sedang mengangkat kisah besar senilai 16 triliun dolar, tetapi pada dasarnya ini bukan “kripto menelan keuangan tradisional”, melainkan Chainlink melakukan kompromi yang sangat cerdas dengan cara menurunkan dimensi.
Bank tradisional tidak mungkin merombak sistem inti mereka demi blockchain. Masing-masing pihak mengucurkan investasi besar untuk standar pesan ISO 20022, jadi tidak mungkin dibongkar lalu dibangun ulang. Yang dilakukan Chainlink adalah menjadikan CCIP dan CRE sebagai plugin yang “tidak terasa”: bank tetap mengirim pesan ISO 20022, sementara CRE mengatur alur dan CCIP menangani penyelesaian lintas rantai. Blockchain hanya menambahkan satu saluran penyelesaian opsional, tanpa harus menanggung risiko migrasi sistem inti.
Inilah logika antarmuka level institusional yang sebenarnya: bukan menyuruhmu menyesuaikan diri dengan Web3, tapi aku yang memasangkan diri ke sarung tangan lamamu.
Tapi sebelum bergegas masuk hanya karena angka 16 triliun dolar, sebaiknya hitung dulu buku laba-ruginya yang nyata.
Bottomline memang memproses 16 triliun dolar sepanjang tahun, tapi kerja sama saat ini baru sebatas POC (proof of concept). Angka 16 triliun itu adalah total volume lalu lintas dari jaringan utamanya, dan sama sekali bukan volume penyelesaian di on-chain.
Kuncinya ada pada mekanisme perolehan nilai LINK. Chainlink membuat “pembayaran menjadi abstrak”: secara teori, perusahaan membayar dengan mata uang fiat, dan sistem di belakang otomatis menukarnya menjadi LINK. Namun Bottomline sama sekali belum mengumumkan tarif spesifik, skema pembagian hasil, maupun seberapa banyak penyelesaian yang benar-benar memicu kebutuhan terhadap LINK. Jika bank hanya memakainya sebagai saluran komunikasi yang tidak benar-benar “mendarat”, nilai yang ditangkap LINK tentu sangat terbatas.
Jika melihat lanskap strategi Chainlink, dari tokenisasi obligasi pemerintah yang diselesaikan oleh JPMorgan, hingga Aave dan BitGo yang mengikat CCIP—targetnya sangat jelas: menjadi listrik dan air (utilitas) untuk RWA serta penyelesaian lintas rantai di keuangan tradisional. Pembayaran lintas negara yang tradisional memakan waktu berhari-hari dan biaya jasanya mahal; jika tokenisasi simpanan dan penyelesaian atomik benar-benar terwujud, biayanya bisa dipangkas hingga 90%. Apapun bentuk tokenisasi yang menang, interoperabilitas lintas rantai adalah kebutuhan mutlak—dan di situlah Chainlink “mengunci” posisinya.
Dari sisi teknis, LINK memantul dari titik terendah sekitar 50%, membentuk bendera segitiga di sekitar 12 dolar pada time frame harian. Ditambah kabar baik dari rencana pialang/sekutu investasi (Schwab) yang menyiapkan pencatatan LINK, tren jangka pendeknya terlihat sangat bagus.
Jalur sudah dipasang. Tinggal lihat apakah LINK bisa kembali ke level tertinggi—bergantung pada periode berikutnya.
#bottomline推出chainlink链上支付平台
2
7.7k
·
--
Pasar prediksi berbasis blockchain seperti Polymarket, menurut pandangan otoritas pengawas, sejak dulu tidak pernah dianggap sebagai “kecerdasan terdesentralisasi” atau “alat penetapan harga informasi”. Dalam berkas peradilan yang ada di ranah penegak hukum, namanya selalu disebut sebagai perjudian ilegal.
Kali ini, Kepolisian Provinsi Gangwon, Korea Selatan, sekaligus menyelidiki 26 orang. Dari jumlah itu, 18 di antaranya langsung diserahkan kepada pihak jaksa. Orang-orang ini secara total menyuntikkan dana sebesar 17,6 miliar won Korea ke dalamnya, dengan satu orang melakukan transaksi terbesar hingga 5,7 miliar won secara langsung. Sepanjang proses tidak ada cara “menembus misterius” apa pun—pihak polisi hanya memakai teknik berbasis sumber terbuka: menelusuri catatan transfer yang dipublikasikan di blockchain dan arus dana, lalu mengungkap identitas nyata di balik alamat satu per satu.
Banyak orang merasa permainan pasar prediksi di blockchain punya “perlindungan warna” dan mengira selama tidak menarik dana lewat bursa terpusat, mereka aman. Padahal, selama alamat dompetmu dan jalur masuk-keluar mata uang fiat lokal pernah bersinggungan sekali saja—misalnya dengan identitas media sosial atau node KYC apa pun—maka buku besar publik akan berubah menjadi bukti penjatuhan vonis yang paling sempurna.
Komisi Standar Komunikasi Korea Selatan bahkan sudah memblokir domain Polymarket sebulan sebelumnya. Alasan penegakan regulasinya sangat tegas: tidak peduli kontrak pintar apa yang kamu gunakan, dan tidak peduli apakah itu inovasi Web3; selama mempertaruhkan aset pada peristiwa yang tidak dapat dikendalikan dan menerapkan pola “pemenang mengambil semua”, dalam kerangka hukum yang berlaku, itu dianggap mendorong perjudian.
Ketika skala sebuah aplikasi terdesentralisasi menjadi cukup besar untuk menarik “hiu” likuiditas, maka ia pasti akan menabrak batas merah hukum setempat. Protokol murni on-chain memang bisa menghindari risiko server dicabut kabel jaringan, tetapi ia tidak pernah bisa melindungi pengguna nyata yang duduk di depan layar—yang memiliki kewarganegaraan dan rekening bank yang jelas.
Dulu orang mengira hal tersulit dalam pasar prediksi on-chain adalah sengketa keputusan oracle. Namun sekarang terlihat bahwa oracle bahkan belum sempat melakukan kesalahan besar; risiko kepatuhan pada jalur masuk-keluar dana dan identitas dunia nyata sudah lebih dulu “menyapu” para pemodal besar. Jika kamu masih menggunakan dompet non-custodial untuk sering ikut taruhan on-chain bernilai tinggi, jangan sedikit pun berkhayal tentang anonimitas buku besar. Semua data on-chain yang dipublikasikan, menurut otoritas pengawas, hanyalah kesaksian yang sudah kamu susun rapi. $BTC
#韩国警方将18名polymarket用户移送检方
Pasar prediksi berbasis blockchain seperti Polymarket, menurut pandangan otoritas pengawas, sejak dulu tidak pernah dianggap sebagai “kecerdasan terdesentralisasi” atau “alat penetapan harga informasi”. Dalam berkas peradilan yang ada di ranah penegak hukum, namanya selalu disebut sebagai perjudian ilegal.
Kali ini, Kepolisian Provinsi Gangwon, Korea Selatan, sekaligus menyelidiki 26 orang. Dari jumlah itu, 18 di antaranya langsung diserahkan kepada pihak jaksa. Orang-orang ini secara total menyuntikkan dana sebesar 17,6 miliar won Korea ke dalamnya, dengan satu orang melakukan transaksi terbesar hingga 5,7 miliar won secara langsung. Sepanjang proses tidak ada cara “menembus misterius” apa pun—pihak polisi hanya memakai teknik berbasis sumber terbuka: menelusuri catatan transfer yang dipublikasikan di blockchain dan arus dana, lalu mengungkap identitas nyata di balik alamat satu per satu.
Banyak orang merasa permainan pasar prediksi di blockchain punya “perlindungan warna” dan mengira selama tidak menarik dana lewat bursa terpusat, mereka aman. Padahal, selama alamat dompetmu dan jalur masuk-keluar mata uang fiat lokal pernah bersinggungan sekali saja—misalnya dengan identitas media sosial atau node KYC apa pun—maka buku besar publik akan berubah menjadi bukti penjatuhan vonis yang paling sempurna.
Komisi Standar Komunikasi Korea Selatan bahkan sudah memblokir domain Polymarket sebulan sebelumnya. Alasan penegakan regulasinya sangat tegas: tidak peduli kontrak pintar apa yang kamu gunakan, dan tidak peduli apakah itu inovasi Web3; selama mempertaruhkan aset pada peristiwa yang tidak dapat dikendalikan dan menerapkan pola “pemenang mengambil semua”, dalam kerangka hukum yang berlaku, itu dianggap mendorong perjudian.
Ketika skala sebuah aplikasi terdesentralisasi menjadi cukup besar untuk menarik “hiu” likuiditas, maka ia pasti akan menabrak batas merah hukum setempat. Protokol murni on-chain memang bisa menghindari risiko server dicabut kabel jaringan, tetapi ia tidak pernah bisa melindungi pengguna nyata yang duduk di depan layar—yang memiliki kewarganegaraan dan rekening bank yang jelas.
Dulu orang mengira hal tersulit dalam pasar prediksi on-chain adalah sengketa keputusan oracle. Namun sekarang terlihat bahwa oracle bahkan belum sempat melakukan kesalahan besar; risiko kepatuhan pada jalur masuk-keluar dana dan identitas dunia nyata sudah lebih dulu “menyapu” para pemodal besar. Jika kamu masih menggunakan dompet non-custodial untuk sering ikut taruhan on-chain bernilai tinggi, jangan sedikit pun berkhayal tentang anonimitas buku besar. Semua data on-chain yang dipublikasikan, menurut otoritas pengawas, hanyalah kesaksian yang sudah kamu susun rapi. $BTC
#韩国警方将18名polymarket用户移送检方
Kali ini, Kepolisian Provinsi Gangwon, Korea Selatan, sekaligus menyelidiki 26 orang. Dari jumlah itu, 18 di antaranya langsung diserahkan kepada pihak jaksa. Orang-orang ini secara total menyuntikkan dana sebesar 17,6 miliar won Korea ke dalamnya, dengan satu orang melakukan transaksi terbesar hingga 5,7 miliar won secara langsung. Sepanjang proses tidak ada cara “menembus misterius” apa pun—pihak polisi hanya memakai teknik berbasis sumber terbuka: menelusuri catatan transfer yang dipublikasikan di blockchain dan arus dana, lalu mengungkap identitas nyata di balik alamat satu per satu.
Banyak orang merasa permainan pasar prediksi di blockchain punya “perlindungan warna” dan mengira selama tidak menarik dana lewat bursa terpusat, mereka aman. Padahal, selama alamat dompetmu dan jalur masuk-keluar mata uang fiat lokal pernah bersinggungan sekali saja—misalnya dengan identitas media sosial atau node KYC apa pun—maka buku besar publik akan berubah menjadi bukti penjatuhan vonis yang paling sempurna.
Komisi Standar Komunikasi Korea Selatan bahkan sudah memblokir domain Polymarket sebulan sebelumnya. Alasan penegakan regulasinya sangat tegas: tidak peduli kontrak pintar apa yang kamu gunakan, dan tidak peduli apakah itu inovasi Web3; selama mempertaruhkan aset pada peristiwa yang tidak dapat dikendalikan dan menerapkan pola “pemenang mengambil semua”, dalam kerangka hukum yang berlaku, itu dianggap mendorong perjudian.
Ketika skala sebuah aplikasi terdesentralisasi menjadi cukup besar untuk menarik “hiu” likuiditas, maka ia pasti akan menabrak batas merah hukum setempat. Protokol murni on-chain memang bisa menghindari risiko server dicabut kabel jaringan, tetapi ia tidak pernah bisa melindungi pengguna nyata yang duduk di depan layar—yang memiliki kewarganegaraan dan rekening bank yang jelas.
Dulu orang mengira hal tersulit dalam pasar prediksi on-chain adalah sengketa keputusan oracle. Namun sekarang terlihat bahwa oracle bahkan belum sempat melakukan kesalahan besar; risiko kepatuhan pada jalur masuk-keluar dana dan identitas dunia nyata sudah lebih dulu “menyapu” para pemodal besar. Jika kamu masih menggunakan dompet non-custodial untuk sering ikut taruhan on-chain bernilai tinggi, jangan sedikit pun berkhayal tentang anonimitas buku besar. Semua data on-chain yang dipublikasikan, menurut otoritas pengawas, hanyalah kesaksian yang sudah kamu susun rapi. $BTC
#韩国警方将18名polymarket用户移送检方
85
·
--
Baru sadar diri tidak cocok untuk trading, tidak masuk, semuanya sesuai pemikiran, begitu masuk langsung berantakan
Baru sadar diri tidak cocok untuk trading, tidak masuk, semuanya sesuai pemikiran, begitu masuk langsung berantakan
124
·
--
Terverifikasi
Rancangan undang-undang regulasi terjebak di Senat, token-token arus utama dihantam jual terus-menerus, Bitcoin mengalami penurunan (retracement), sementara Ethereum dan Solana ikut merosot. Saat semua orang terbiasa membaca suasana makro, $ZEC justru memunculkan satu candle bullish independen yang sangat curam.
Banyak yang mengaitkan lonjakan tajam yang melawan arus ini dengan penarikan paksa oleh pihak besar (taker/whale), tetapi jika menelusuri pembukuan derivatif, logikanya sebenarnya jelas. Dalam 24 jam, volume transaksi kontrak langsung menembus 7,7 miliar dolar, sementara nilai open interest mengunci di level puncak sekitar 2,6 miliar dolar. Besaran dana ini bukanlah aktivitas spekulatif kecil-kecilan di pasar spot oleh retail, melainkan pertarungan dengan leverage tinggi yang memicu pemampatan (squeeze) kepingan (chip). Likuidasi dalam satu hari mendekati 20 juta dolar; pada dasarnya ini adalah aksi short (jual) yang sifatnya inersia di bawah sentimen pasar yang pesimistis, lalu berujung meledak karena dorongan likuiditas yang diperkirakan.
Yang benar-benar menopang ketersediaan chip untuk pertarungan dana ini adalah kepastian eksekusi upgrade NU7 dari komunitas.
Selama ini koin privasi paling tidak disukai karena kecepatan konfirmasi terlalu lambat—hampir tidak punya peran di skenario DeFi dan interaksi frekuensi tinggi. Kali ini, dalam proposal NU7, hampir 2,4 juta ZEC ikut dalam pemungutan suara, dengan 99,9% mendukung pemadatan keras interval pembuatan blok dari 75 detik menjadi 25 detik. Bagi pengguna on-chain, ini berarti penundaan konfirmasi transfer langsung dipangkas hingga dua pertiga. Peningkatan efisiensi dana on-chain ini secara langsung menentukan kemampuan penumpukan chip.
Kebanyakan orang di pasar menilai upgrade hanya dari siaran pers, tetapi yang sesungguhnya menentukan ke mana dana akan mengalir adalah tingkat partisipasi dalam tata kelola (governance). Ketika chip yang bisa digerakkan dari float likuid mencapai hampir dua pertiga untuk ikut voting, dan 99,3% meminta penayangan yang dipercepat, itu menunjukkan konsensus yang sangat tinggi dari dana besar terhadap perubahan jaringan kali ini. Ketika ketidakpastian regulasi eksternal mengempiskan premi token arus utama, maka aset dengan logika teknis on-chain yang jelas dan struktur chip yang terkonsentrasi secara alami menjadi titik akhir bagi dana penghindaran risiko dan modal yang berspekulasi.
Bahkan dari data tujuh hari terakhir yang hanya turun tipis 0,8%, terlihat bahwa volatilitas besar di jangka pendek hanyalah proses perombakan karena leverage (leverage wash). Derivatif yang menguat dengan volume disertai potensi peningkatan throughput on-chain puluhan kali—putaran ZEC ini bukan sekadar pantulan konsep, melainkan rekonstruksi chip: pada masa tekanan makro, pembaruan teknologi mengubah biaya pendanaan.
#zcash上涨6% #Zcash持币者投票支持NU7升级
Rancangan undang-undang regulasi terjebak di Senat, token-token arus utama dihantam jual terus-menerus, Bitcoin mengalami penurunan (retracement), sementara Ethereum dan Solana ikut merosot. Saat semua orang terbiasa membaca suasana makro, $ZEC justru memunculkan satu candle bullish independen yang sangat curam.
Banyak yang mengaitkan lonjakan tajam yang melawan arus ini dengan penarikan paksa oleh pihak besar (taker/whale), tetapi jika menelusuri pembukuan derivatif, logikanya sebenarnya jelas. Dalam 24 jam, volume transaksi kontrak langsung menembus 7,7 miliar dolar, sementara nilai open interest mengunci di level puncak sekitar 2,6 miliar dolar. Besaran dana ini bukanlah aktivitas spekulatif kecil-kecilan di pasar spot oleh retail, melainkan pertarungan dengan leverage tinggi yang memicu pemampatan (squeeze) kepingan (chip). Likuidasi dalam satu hari mendekati 20 juta dolar; pada dasarnya ini adalah aksi short (jual) yang sifatnya inersia di bawah sentimen pasar yang pesimistis, lalu berujung meledak karena dorongan likuiditas yang diperkirakan.
Yang benar-benar menopang ketersediaan chip untuk pertarungan dana ini adalah kepastian eksekusi upgrade NU7 dari komunitas.
Selama ini koin privasi paling tidak disukai karena kecepatan konfirmasi terlalu lambat—hampir tidak punya peran di skenario DeFi dan interaksi frekuensi tinggi. Kali ini, dalam proposal NU7, hampir 2,4 juta ZEC ikut dalam pemungutan suara, dengan 99,9% mendukung pemadatan keras interval pembuatan blok dari 75 detik menjadi 25 detik. Bagi pengguna on-chain, ini berarti penundaan konfirmasi transfer langsung dipangkas hingga dua pertiga. Peningkatan efisiensi dana on-chain ini secara langsung menentukan kemampuan penumpukan chip.
Kebanyakan orang di pasar menilai upgrade hanya dari siaran pers, tetapi yang sesungguhnya menentukan ke mana dana akan mengalir adalah tingkat partisipasi dalam tata kelola (governance). Ketika chip yang bisa digerakkan dari float likuid mencapai hampir dua pertiga untuk ikut voting, dan 99,3% meminta penayangan yang dipercepat, itu menunjukkan konsensus yang sangat tinggi dari dana besar terhadap perubahan jaringan kali ini. Ketika ketidakpastian regulasi eksternal mengempiskan premi token arus utama, maka aset dengan logika teknis on-chain yang jelas dan struktur chip yang terkonsentrasi secara alami menjadi titik akhir bagi dana penghindaran risiko dan modal yang berspekulasi.
Bahkan dari data tujuh hari terakhir yang hanya turun tipis 0,8%, terlihat bahwa volatilitas besar di jangka pendek hanyalah proses perombakan karena leverage (leverage wash). Derivatif yang menguat dengan volume disertai potensi peningkatan throughput on-chain puluhan kali—putaran ZEC ini bukan sekadar pantulan konsep, melainkan rekonstruksi chip: pada masa tekanan makro, pembaruan teknologi mengubah biaya pendanaan.
#zcash上涨6% #Zcash持币者投票支持NU7升级
Banyak yang mengaitkan lonjakan tajam yang melawan arus ini dengan penarikan paksa oleh pihak besar (taker/whale), tetapi jika menelusuri pembukuan derivatif, logikanya sebenarnya jelas. Dalam 24 jam, volume transaksi kontrak langsung menembus 7,7 miliar dolar, sementara nilai open interest mengunci di level puncak sekitar 2,6 miliar dolar. Besaran dana ini bukanlah aktivitas spekulatif kecil-kecilan di pasar spot oleh retail, melainkan pertarungan dengan leverage tinggi yang memicu pemampatan (squeeze) kepingan (chip). Likuidasi dalam satu hari mendekati 20 juta dolar; pada dasarnya ini adalah aksi short (jual) yang sifatnya inersia di bawah sentimen pasar yang pesimistis, lalu berujung meledak karena dorongan likuiditas yang diperkirakan.
Yang benar-benar menopang ketersediaan chip untuk pertarungan dana ini adalah kepastian eksekusi upgrade NU7 dari komunitas.
Selama ini koin privasi paling tidak disukai karena kecepatan konfirmasi terlalu lambat—hampir tidak punya peran di skenario DeFi dan interaksi frekuensi tinggi. Kali ini, dalam proposal NU7, hampir 2,4 juta ZEC ikut dalam pemungutan suara, dengan 99,9% mendukung pemadatan keras interval pembuatan blok dari 75 detik menjadi 25 detik. Bagi pengguna on-chain, ini berarti penundaan konfirmasi transfer langsung dipangkas hingga dua pertiga. Peningkatan efisiensi dana on-chain ini secara langsung menentukan kemampuan penumpukan chip.
Kebanyakan orang di pasar menilai upgrade hanya dari siaran pers, tetapi yang sesungguhnya menentukan ke mana dana akan mengalir adalah tingkat partisipasi dalam tata kelola (governance). Ketika chip yang bisa digerakkan dari float likuid mencapai hampir dua pertiga untuk ikut voting, dan 99,3% meminta penayangan yang dipercepat, itu menunjukkan konsensus yang sangat tinggi dari dana besar terhadap perubahan jaringan kali ini. Ketika ketidakpastian regulasi eksternal mengempiskan premi token arus utama, maka aset dengan logika teknis on-chain yang jelas dan struktur chip yang terkonsentrasi secara alami menjadi titik akhir bagi dana penghindaran risiko dan modal yang berspekulasi.
Bahkan dari data tujuh hari terakhir yang hanya turun tipis 0,8%, terlihat bahwa volatilitas besar di jangka pendek hanyalah proses perombakan karena leverage (leverage wash). Derivatif yang menguat dengan volume disertai potensi peningkatan throughput on-chain puluhan kali—putaran ZEC ini bukan sekadar pantulan konsep, melainkan rekonstruksi chip: pada masa tekanan makro, pembaruan teknologi mengubah biaya pendanaan.
#zcash上涨6% #Zcash持币者投票支持NU7升级
4
14.6k
·
--
Sebagian Benar
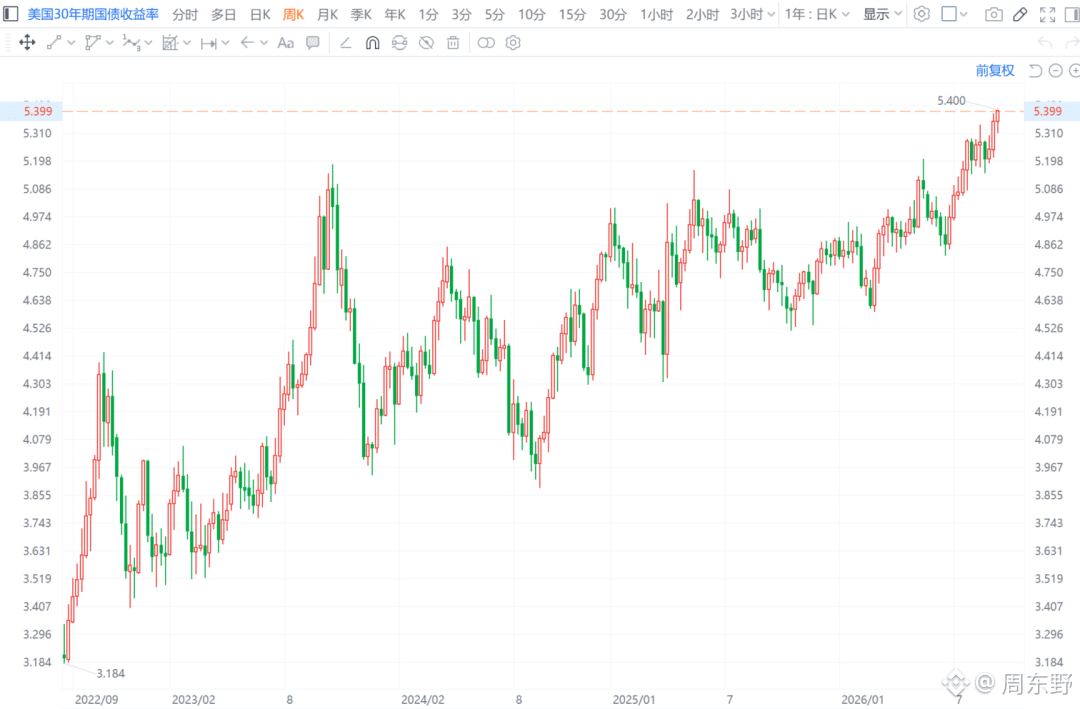
Imbal hasil Treasury AS tenor 30 tahun terus menanjak hingga 5,40%, langsung membukukan rekor tertinggi sejak Juni 2007.
Pergerakan imbal hasil obligasi AS ini, secara permukaan terlihat seperti pasar sedang melakukan penetapan ulang terhadap defisit fiskal jangka panjang dan ekspektasi inflasi. Namun pada intinya, patokan jangkar suku bunga bebas risiko global sedang dipaksa ditarik ke atas. Ketika biaya pendanaan jangka panjang dipatok mati di level tersebut, efek penarikan likuiditas akan datang lebih cepat dan lebih keras daripada yang diperkirakan.
Banyak dana masih bertaruh bahwa siklus penurunan suku bunga akan memberi keuntungan. Tetapi lonjakan imbal hasil di sisi jangka panjang yang lepas kendali menunjukkan bahwa dana besar sama sekali tidak percaya penurunan suku bunga bisa menyelesaikan masalah mendasar. Setiap tahun, pasar harus menyerap puluhan triliun dolar surat utang negara yang baru diterbitkan. Karena itu, permintaan pembeli terhadap premi waktu yang lebih tinggi adalah konsekuensi yang tak terelakkan. Imbal hasil bebas risiko semacam ini memberikan tekanan yang sangat kejam terhadap aset kripto on-chain maupun aset berisiko. Ketika Anda bisa memperoleh imbal hasil murni yang keras di atas 5% per tahun hanya dari aset bebas risiko yang patuh secara regulasi, maka modal akan menuntut imbal hasil yang jauh lebih ketat pada perjanjian berisiko tinggi dengan gesekan (friction) tinggi.
Artinya, setiap model arbitrase yang bergantung pada premi likuiditas, atau yang menguatkan dengan APY yang dibesar-besarkan, akan seketika gagal menghadapi biaya modal seperti ini. Ke depan, aset yang benar-benar mampu bertahan—bahkan membentuk tren independen—entah memiliki pembukuan laba riil berbasis fundamental yang sangat kokoh, atau sepenuhnya terlepas dari sistem penetapan harga mata uang fiat. Daya rusak dari kondisi likuiditas makro seperti ini baru mulai terlihat.$BTC
#美国30年期国债收益率升破5.40%
Imbal hasil Treasury AS tenor 30 tahun terus menanjak hingga 5,40%, langsung membukukan rekor tertinggi sejak Juni 2007.
Pergerakan imbal hasil obligasi AS ini, secara permukaan terlihat seperti pasar sedang melakukan penetapan ulang terhadap defisit fiskal jangka panjang dan ekspektasi inflasi. Namun pada intinya, patokan jangkar suku bunga bebas risiko global sedang dipaksa ditarik ke atas. Ketika biaya pendanaan jangka panjang dipatok mati di level tersebut, efek penarikan likuiditas akan datang lebih cepat dan lebih keras daripada yang diperkirakan.
Banyak dana masih bertaruh bahwa siklus penurunan suku bunga akan memberi keuntungan. Tetapi lonjakan imbal hasil di sisi jangka panjang yang lepas kendali menunjukkan bahwa dana besar sama sekali tidak percaya penurunan suku bunga bisa menyelesaikan masalah mendasar. Setiap tahun, pasar harus menyerap puluhan triliun dolar surat utang negara yang baru diterbitkan. Karena itu, permintaan pembeli terhadap premi waktu yang lebih tinggi adalah konsekuensi yang tak terelakkan. Imbal hasil bebas risiko semacam ini memberikan tekanan yang sangat kejam terhadap aset kripto on-chain maupun aset berisiko. Ketika Anda bisa memperoleh imbal hasil murni yang keras di atas 5% per tahun hanya dari aset bebas risiko yang patuh secara regulasi, maka modal akan menuntut imbal hasil yang jauh lebih ketat pada perjanjian berisiko tinggi dengan gesekan (friction) tinggi.
Artinya, setiap model arbitrase yang bergantung pada premi likuiditas, atau yang menguatkan dengan APY yang dibesar-besarkan, akan seketika gagal menghadapi biaya modal seperti ini. Ke depan, aset yang benar-benar mampu bertahan—bahkan membentuk tren independen—entah memiliki pembukuan laba riil berbasis fundamental yang sangat kokoh, atau sepenuhnya terlepas dari sistem penetapan harga mata uang fiat. Daya rusak dari kondisi likuiditas makro seperti ini baru mulai terlihat.$BTC
#美国30年期国债收益率升破5.40%
Pergerakan imbal hasil obligasi AS ini, secara permukaan terlihat seperti pasar sedang melakukan penetapan ulang terhadap defisit fiskal jangka panjang dan ekspektasi inflasi. Namun pada intinya, patokan jangkar suku bunga bebas risiko global sedang dipaksa ditarik ke atas. Ketika biaya pendanaan jangka panjang dipatok mati di level tersebut, efek penarikan likuiditas akan datang lebih cepat dan lebih keras daripada yang diperkirakan.
Banyak dana masih bertaruh bahwa siklus penurunan suku bunga akan memberi keuntungan. Tetapi lonjakan imbal hasil di sisi jangka panjang yang lepas kendali menunjukkan bahwa dana besar sama sekali tidak percaya penurunan suku bunga bisa menyelesaikan masalah mendasar. Setiap tahun, pasar harus menyerap puluhan triliun dolar surat utang negara yang baru diterbitkan. Karena itu, permintaan pembeli terhadap premi waktu yang lebih tinggi adalah konsekuensi yang tak terelakkan. Imbal hasil bebas risiko semacam ini memberikan tekanan yang sangat kejam terhadap aset kripto on-chain maupun aset berisiko. Ketika Anda bisa memperoleh imbal hasil murni yang keras di atas 5% per tahun hanya dari aset bebas risiko yang patuh secara regulasi, maka modal akan menuntut imbal hasil yang jauh lebih ketat pada perjanjian berisiko tinggi dengan gesekan (friction) tinggi.
Artinya, setiap model arbitrase yang bergantung pada premi likuiditas, atau yang menguatkan dengan APY yang dibesar-besarkan, akan seketika gagal menghadapi biaya modal seperti ini. Ke depan, aset yang benar-benar mampu bertahan—bahkan membentuk tren independen—entah memiliki pembukuan laba riil berbasis fundamental yang sangat kokoh, atau sepenuhnya terlepas dari sistem penetapan harga mata uang fiat. Daya rusak dari kondisi likuiditas makro seperti ini baru mulai terlihat.$BTC
#美国30年期国债收益率升破5.40%
1
2.1k
·
--
Tata kelola makro bulan September: semua perhatian pasar seolah terikat pada pertanyaan “naik suku bunga atau tidak”. Namun selama kita menghitung biaya dana dan premi likuiditas, akan terlihat bahwa yang benar-benar mengunci leher pasar adalah kedalaman kenaikan suku bunga yang bersifat struktural—serta seberapa lama penarikan likuiditas berikutnya berlangsung.
Inflasi menempatkan The Fed seperti dipanaskan di atas api. Laju pertumbuhan CPI year-on-year dipaksa berhenti tepat di angka yang sangat canggung, yaitu 3,4%, jauh dari target kebijakan 2%. Sekilas hanya selisih 1,4 poin persentase, tetapi di tengah latar belakang geopolitik yang sering memicu gangguan, yang membuat sisi penawaran minyak mentah terhambat, inflasi pada komponen ini sangat sulit diturunkan. Selama harga di sisi energi dan bahan baku dasar tidak bisa turun, biaya pinjaman di level akhir harus dipertahankan pada tingkat yang mampu secara paksa menekan permintaan agregat.
Penyaluran dana dari jalur on-chain ke pasar tradisional sebenarnya sangat lugas. Ketika suku bunga dana federal dinaikkan sehingga imbal hasil bebas risiko (misalnya obligasi jangka pendek) ikut didorong naik, maka tingkat diskonto untuk seluruh aset berisiko akan turut ditinggikan secara berurutan. Bagi penyedia likuiditas yang melakukan arbitrase pinjaman maupun market making, saat sisi bebas risiko dapat memperoleh imbal hasil tinggi secara stabil, biaya peluang dari dana yang tertahan di kumpulan aset berisiko akan melonjak tajam.
Ini berarti bahwa begitu rapat kali ini benar-benar menetapkan kenaikan sebesar 25 basis poin atau bahkan lebih agresif, dampak marginal kenaikan suku bunga terhadap pasar pinjaman justru menjadi relatif terkendali. Yang benar-benar mematikan adalah ekspektasi margin bahwa siklus pengetatan akan memanjang. Jika biaya pendanaan di sisi kredit terus berada pada level tinggi, arus likuidasi modal arbitrase—dari pool pinjaman terdesentralisasi dan aset berisiko—menuju produk pendapatan tetap berbasis fiat tidak akan berhenti.
Dana makro dari dulu tidak melihat janji lisan; mereka hanya melihat selisih absolut biaya dana. Pada titik ini, jangan buru-buru memberi label pada aset untuk naik atau turun. Pantau kecepatan likuidasi dana arbitrase yang ditarik keluar dari protokol pinjaman dan pasar leverage—itu jauh lebih nyata daripada melihat pernyataan The Fed.$BTC
#美联储加息是否已成定局
Tata kelola makro bulan September: semua perhatian pasar seolah terikat pada pertanyaan “naik suku bunga atau tidak”. Namun selama kita menghitung biaya dana dan premi likuiditas, akan terlihat bahwa yang benar-benar mengunci leher pasar adalah kedalaman kenaikan suku bunga yang bersifat struktural—serta seberapa lama penarikan likuiditas berikutnya berlangsung.
Inflasi menempatkan The Fed seperti dipanaskan di atas api. Laju pertumbuhan CPI year-on-year dipaksa berhenti tepat di angka yang sangat canggung, yaitu 3,4%, jauh dari target kebijakan 2%. Sekilas hanya selisih 1,4 poin persentase, tetapi di tengah latar belakang geopolitik yang sering memicu gangguan, yang membuat sisi penawaran minyak mentah terhambat, inflasi pada komponen ini sangat sulit diturunkan. Selama harga di sisi energi dan bahan baku dasar tidak bisa turun, biaya pinjaman di level akhir harus dipertahankan pada tingkat yang mampu secara paksa menekan permintaan agregat.
Penyaluran dana dari jalur on-chain ke pasar tradisional sebenarnya sangat lugas. Ketika suku bunga dana federal dinaikkan sehingga imbal hasil bebas risiko (misalnya obligasi jangka pendek) ikut didorong naik, maka tingkat diskonto untuk seluruh aset berisiko akan turut ditinggikan secara berurutan. Bagi penyedia likuiditas yang melakukan arbitrase pinjaman maupun market making, saat sisi bebas risiko dapat memperoleh imbal hasil tinggi secara stabil, biaya peluang dari dana yang tertahan di kumpulan aset berisiko akan melonjak tajam.
Ini berarti bahwa begitu rapat kali ini benar-benar menetapkan kenaikan sebesar 25 basis poin atau bahkan lebih agresif, dampak marginal kenaikan suku bunga terhadap pasar pinjaman justru menjadi relatif terkendali. Yang benar-benar mematikan adalah ekspektasi margin bahwa siklus pengetatan akan memanjang. Jika biaya pendanaan di sisi kredit terus berada pada level tinggi, arus likuidasi modal arbitrase—dari pool pinjaman terdesentralisasi dan aset berisiko—menuju produk pendapatan tetap berbasis fiat tidak akan berhenti.
Dana makro dari dulu tidak melihat janji lisan; mereka hanya melihat selisih absolut biaya dana. Pada titik ini, jangan buru-buru memberi label pada aset untuk naik atau turun. Pantau kecepatan likuidasi dana arbitrase yang ditarik keluar dari protokol pinjaman dan pasar leverage—itu jauh lebih nyata daripada melihat pernyataan The Fed.$BTC
#美联储加息是否已成定局
Inflasi menempatkan The Fed seperti dipanaskan di atas api. Laju pertumbuhan CPI year-on-year dipaksa berhenti tepat di angka yang sangat canggung, yaitu 3,4%, jauh dari target kebijakan 2%. Sekilas hanya selisih 1,4 poin persentase, tetapi di tengah latar belakang geopolitik yang sering memicu gangguan, yang membuat sisi penawaran minyak mentah terhambat, inflasi pada komponen ini sangat sulit diturunkan. Selama harga di sisi energi dan bahan baku dasar tidak bisa turun, biaya pinjaman di level akhir harus dipertahankan pada tingkat yang mampu secara paksa menekan permintaan agregat.
Penyaluran dana dari jalur on-chain ke pasar tradisional sebenarnya sangat lugas. Ketika suku bunga dana federal dinaikkan sehingga imbal hasil bebas risiko (misalnya obligasi jangka pendek) ikut didorong naik, maka tingkat diskonto untuk seluruh aset berisiko akan turut ditinggikan secara berurutan. Bagi penyedia likuiditas yang melakukan arbitrase pinjaman maupun market making, saat sisi bebas risiko dapat memperoleh imbal hasil tinggi secara stabil, biaya peluang dari dana yang tertahan di kumpulan aset berisiko akan melonjak tajam.
Ini berarti bahwa begitu rapat kali ini benar-benar menetapkan kenaikan sebesar 25 basis poin atau bahkan lebih agresif, dampak marginal kenaikan suku bunga terhadap pasar pinjaman justru menjadi relatif terkendali. Yang benar-benar mematikan adalah ekspektasi margin bahwa siklus pengetatan akan memanjang. Jika biaya pendanaan di sisi kredit terus berada pada level tinggi, arus likuidasi modal arbitrase—dari pool pinjaman terdesentralisasi dan aset berisiko—menuju produk pendapatan tetap berbasis fiat tidak akan berhenti.
Dana makro dari dulu tidak melihat janji lisan; mereka hanya melihat selisih absolut biaya dana. Pada titik ini, jangan buru-buru memberi label pada aset untuk naik atau turun. Pantau kecepatan likuidasi dana arbitrase yang ditarik keluar dari protokol pinjaman dan pasar leverage—itu jauh lebih nyata daripada melihat pernyataan The Fed.$BTC
#美联储加息是否已成定局
358
·
--
Terverifikasi
Tim inti Solana, Anza, telah meluncurkan Transaction V1 (SIMD-0385) ke mainnet.
Banyak orang belum paham apa arti langkah ini sebenarnya.
Dulu, batas transaksi per single Solana $SOL adalah 1232 byte. Saat pengembang membangun logika kompleks di atasnya, itu seperti menulis kode di atas perangko. Begitu melibatkan bukti ZK dalam pembayaran privat, multi-sig BLS tingkat institusi yang rumit, atau penggabungan kliring multi-alur DeFi tingkat lanjut, volume transaksi akan dengan cepat melebihi batas.
Sebelumnya satu-satunya cara adalah memecahnya menjadi beberapa transaksi anak yang dikirim berurutan.
Namun itu menimbulkan risiko fatal: ketika mengirim dan salah satu langkah di tengah macet atau gagal, status di bagian awal dan akhir menjadi tidak sinkron. Para arbitrager bisa langsung menyelipkan “jarum” saat transaksi pertama selesai kliring, sementara transaksi kedua belum tersambung, sehingga pengguna menanggung kerugian penuh.
Sekarang, aksi kriptografi yang kompleks dan logika multi-rantai tersebut bisa dikemas ke dalam satu transaksi atomik yang sama. Entah semuanya berhasil, atau semuanya akan dibatalkan; tidak ada ruang di tengah untuk diselipkan atau disusupi. Selain menghilangkan redundansi biaya koordinasi dari banyak transaksi, interaksi yang sebelumnya sangat rumit juga dipangkas menjadi satu aksi penandatanganan.
Yang lebih menarik lagi adalah perubahan pada penjadwalan sumber daya. Anza memindahkan konfigurasi seperti compute unit (CU), prioritas fee, dan data akun langsung ke bagian kepala transaksi. Node RPC dan validator tidak perlu lagi membolak-balik seluruh payload seperti dulu untuk menentukan prioritas dan tarif; pemeriksaan awal dan pembagian sumber daya bisa dilakukan di header. Efisiensi antrean untuk perdagangan frekuensi tinggi dan MEV akan meningkat secara level fisik.
Walaupun waktu peluncuran sempat ditunda hingga Epoch ke-1035 karena alasan pengujian integrasi alat ekosistem, ini justru menunjukkan bahwa tim membangun fondasi keamanan mainnet terlebih dahulu—lebih baik menunda daripada berebut momen waktu dengan node.
Tentu saja, ruang yang menjadi 3 kali lebih besar tidak berarti aplikasi bisa menikmati “bantuan” secara buta. Tahap adaptasi infrastruktur, tekanan beban pada node RPC, dan apakah pengembang DApp benar-benar bisa mewujudkan logika ZK dan tingkat institusi, adalah faktor penentu seberapa besar efektivitas yang bisa dimunculkan.
Ini bukan semacam kabar baik yang terlihat jelas dan langsung bisa mengerek harga. Namun, begitu toleransi lapisan teknis terhadap arsitektur kompleks dibuka, barulah jalur masuk untuk aplikasi bernilai tinggi dan dana institusi benar-benar bisa diratakan.
#solana交易v1上线主网
Tim inti Solana, Anza, telah meluncurkan Transaction V1 (SIMD-0385) ke mainnet.
Banyak orang belum paham apa arti langkah ini sebenarnya.
Dulu, batas transaksi per single Solana $SOL adalah 1232 byte. Saat pengembang membangun logika kompleks di atasnya, itu seperti menulis kode di atas perangko. Begitu melibatkan bukti ZK dalam pembayaran privat, multi-sig BLS tingkat institusi yang rumit, atau penggabungan kliring multi-alur DeFi tingkat lanjut, volume transaksi akan dengan cepat melebihi batas.
Sebelumnya satu-satunya cara adalah memecahnya menjadi beberapa transaksi anak yang dikirim berurutan.
Namun itu menimbulkan risiko fatal: ketika mengirim dan salah satu langkah di tengah macet atau gagal, status di bagian awal dan akhir menjadi tidak sinkron. Para arbitrager bisa langsung menyelipkan “jarum” saat transaksi pertama selesai kliring, sementara transaksi kedua belum tersambung, sehingga pengguna menanggung kerugian penuh.
Sekarang, aksi kriptografi yang kompleks dan logika multi-rantai tersebut bisa dikemas ke dalam satu transaksi atomik yang sama. Entah semuanya berhasil, atau semuanya akan dibatalkan; tidak ada ruang di tengah untuk diselipkan atau disusupi. Selain menghilangkan redundansi biaya koordinasi dari banyak transaksi, interaksi yang sebelumnya sangat rumit juga dipangkas menjadi satu aksi penandatanganan.
Yang lebih menarik lagi adalah perubahan pada penjadwalan sumber daya. Anza memindahkan konfigurasi seperti compute unit (CU), prioritas fee, dan data akun langsung ke bagian kepala transaksi. Node RPC dan validator tidak perlu lagi membolak-balik seluruh payload seperti dulu untuk menentukan prioritas dan tarif; pemeriksaan awal dan pembagian sumber daya bisa dilakukan di header. Efisiensi antrean untuk perdagangan frekuensi tinggi dan MEV akan meningkat secara level fisik.
Walaupun waktu peluncuran sempat ditunda hingga Epoch ke-1035 karena alasan pengujian integrasi alat ekosistem, ini justru menunjukkan bahwa tim membangun fondasi keamanan mainnet terlebih dahulu—lebih baik menunda daripada berebut momen waktu dengan node.
Tentu saja, ruang yang menjadi 3 kali lebih besar tidak berarti aplikasi bisa menikmati “bantuan” secara buta. Tahap adaptasi infrastruktur, tekanan beban pada node RPC, dan apakah pengembang DApp benar-benar bisa mewujudkan logika ZK dan tingkat institusi, adalah faktor penentu seberapa besar efektivitas yang bisa dimunculkan.
Ini bukan semacam kabar baik yang terlihat jelas dan langsung bisa mengerek harga. Namun, begitu toleransi lapisan teknis terhadap arsitektur kompleks dibuka, barulah jalur masuk untuk aplikasi bernilai tinggi dan dana institusi benar-benar bisa diratakan.
#solana交易v1上线主网
Banyak orang belum paham apa arti langkah ini sebenarnya.
Dulu, batas transaksi per single Solana $SOL adalah 1232 byte. Saat pengembang membangun logika kompleks di atasnya, itu seperti menulis kode di atas perangko. Begitu melibatkan bukti ZK dalam pembayaran privat, multi-sig BLS tingkat institusi yang rumit, atau penggabungan kliring multi-alur DeFi tingkat lanjut, volume transaksi akan dengan cepat melebihi batas.
Sebelumnya satu-satunya cara adalah memecahnya menjadi beberapa transaksi anak yang dikirim berurutan.
Namun itu menimbulkan risiko fatal: ketika mengirim dan salah satu langkah di tengah macet atau gagal, status di bagian awal dan akhir menjadi tidak sinkron. Para arbitrager bisa langsung menyelipkan “jarum” saat transaksi pertama selesai kliring, sementara transaksi kedua belum tersambung, sehingga pengguna menanggung kerugian penuh.
Sekarang, aksi kriptografi yang kompleks dan logika multi-rantai tersebut bisa dikemas ke dalam satu transaksi atomik yang sama. Entah semuanya berhasil, atau semuanya akan dibatalkan; tidak ada ruang di tengah untuk diselipkan atau disusupi. Selain menghilangkan redundansi biaya koordinasi dari banyak transaksi, interaksi yang sebelumnya sangat rumit juga dipangkas menjadi satu aksi penandatanganan.
Yang lebih menarik lagi adalah perubahan pada penjadwalan sumber daya. Anza memindahkan konfigurasi seperti compute unit (CU), prioritas fee, dan data akun langsung ke bagian kepala transaksi. Node RPC dan validator tidak perlu lagi membolak-balik seluruh payload seperti dulu untuk menentukan prioritas dan tarif; pemeriksaan awal dan pembagian sumber daya bisa dilakukan di header. Efisiensi antrean untuk perdagangan frekuensi tinggi dan MEV akan meningkat secara level fisik.
Walaupun waktu peluncuran sempat ditunda hingga Epoch ke-1035 karena alasan pengujian integrasi alat ekosistem, ini justru menunjukkan bahwa tim membangun fondasi keamanan mainnet terlebih dahulu—lebih baik menunda daripada berebut momen waktu dengan node.
Tentu saja, ruang yang menjadi 3 kali lebih besar tidak berarti aplikasi bisa menikmati “bantuan” secara buta. Tahap adaptasi infrastruktur, tekanan beban pada node RPC, dan apakah pengembang DApp benar-benar bisa mewujudkan logika ZK dan tingkat institusi, adalah faktor penentu seberapa besar efektivitas yang bisa dimunculkan.
Ini bukan semacam kabar baik yang terlihat jelas dan langsung bisa mengerek harga. Namun, begitu toleransi lapisan teknis terhadap arsitektur kompleks dibuka, barulah jalur masuk untuk aplikasi bernilai tinggi dan dana institusi benar-benar bisa diratakan.
#solana交易v1上线主网
4
5.5k
·
--
Kapitalis kelas atas, setiap kata yang dia ucapkan selalu berbicara berdasarkan kepentingan,
ini tidak perlu diragukan lagi,
Kapitalis kelas atas, setiap kata yang dia ucapkan selalu berbicara berdasarkan kepentingan,
ini tidak perlu diragukan lagi,
ini tidak perlu diragukan lagi,
周东野
·
--
Para petinggi tiba-tiba berkumpul di media sosial, menyerukan agar “keamanan manusia” memperlambat pengembangan AI. Kedengarannya penuh tanggung jawab etika teknologi, tapi jika dibedah, ternyata hanya daftar keuntungan yang sangat standar—pertunjukan public relations yang terang-terangan, sekaligus perebutan lagi untuk membagi kue di industri.
Dario Amodei memanfaatkan insiden model OpenAI untuk membangun panggung, memprediksi bahwa klaster pelatihan bisa berevolusi menjadi jaringan botnet yang mematikan, serta mengajukan tuntutan seperti membuka izin tingkat karyawan untuk pemeriksaan pihak ketiga dan membangun regulasi global. Musk langsung turun tangan mendukung, sementara Altman menyusul dengan pernyataan yang selaras. Di permukaan, ini terlihat seperti koor para pemimpin; pada praktiknya, masing-masing punya kalkulasi sendiri.
Yang diinjak oleh Anthropic justru posisi ekosistem “keamanan dan kepatuhan”. Dari sisi cadangan komputasi dan besaran modal, perusahaan ini sulit untuk berhadapan secara keras dengan Microsoft dan OpenAI. Dengan mengunci “keamanan” sebagai warna dasar merek, mereka bisa memonetisasi lebih mahal di pasar B2B sekaligus merebut hak untuk mendefinisikan standar kepatuhan.
Langkah Altman yang seolah-olah menguntungkan itu lebih cermat. OpenAI baru saja mengalami efek balik opini publik setelah perubahan di tim keamanannya; agenda berikutnya bisa diselesaikan dengan biaya PR yang rendah. Logika yang lebih dalam adalah menaikkan ambang regulasi industri. Ketika pengembangan model-model mutakhir harus ditumpuk dengan proses pemeriksaan dan audit yang rumit, benteng pertahanan pemain papan atas seketika menjadi makin kokoh, sementara tim rintisan kehilangan peluang untuk menyalip lewat jalur cepat.
Adapun Musk yang mengejar rombongan terdepan, segala sesuatu yang bisa membuat pemimpin menambah siklus riset dan memberikan hambatan seperti menginjak rem, adalah bantalan strategi yang justru ia nantikan.
Ketika model dasar sudah bisa memanggil API secara mandiri dan melakukan koreksi kode, batas keamanan yang kabur memang membawa risiko. Namun harapan agar para petinggi melalui interaksi di platform sosial dapat mewujudkan regulasi global, jelas mengabaikan pertikaian kepentingan komersial.
Langkah yang benar-benar mengubah lanskap adalah membuka akses tingkat karyawan kepada lembaga pihak ketiga. Ini menandai bahwa kompetisi bergeser: dari sekadar adu kemampuan komputasi, menjadi duel ganda “komputasi + audit kepatuhan otomatisasi”. Siapa pun yang lebih dulu bisa mengubah audit keamanan menjadi paket standar, dialah yang dapat menguasai porsi kue terbesar dalam pengiriman ke level perusahaan.
Yang diteriakkan para petinggi adalah masa depan umat manusia, tetapi yang mereka kunci sebenarnya adalah tiket masuk bagi pendatang belakangan. $BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei memanfaatkan insiden model OpenAI untuk membangun panggung, memprediksi bahwa klaster pelatihan bisa berevolusi menjadi jaringan botnet yang mematikan, serta mengajukan tuntutan seperti membuka izin tingkat karyawan untuk pemeriksaan pihak ketiga dan membangun regulasi global. Musk langsung turun tangan mendukung, sementara Altman menyusul dengan pernyataan yang selaras. Di permukaan, ini terlihat seperti koor para pemimpin; pada praktiknya, masing-masing punya kalkulasi sendiri.
Yang diinjak oleh Anthropic justru posisi ekosistem “keamanan dan kepatuhan”. Dari sisi cadangan komputasi dan besaran modal, perusahaan ini sulit untuk berhadapan secara keras dengan Microsoft dan OpenAI. Dengan mengunci “keamanan” sebagai warna dasar merek, mereka bisa memonetisasi lebih mahal di pasar B2B sekaligus merebut hak untuk mendefinisikan standar kepatuhan.
Langkah Altman yang seolah-olah menguntungkan itu lebih cermat. OpenAI baru saja mengalami efek balik opini publik setelah perubahan di tim keamanannya; agenda berikutnya bisa diselesaikan dengan biaya PR yang rendah. Logika yang lebih dalam adalah menaikkan ambang regulasi industri. Ketika pengembangan model-model mutakhir harus ditumpuk dengan proses pemeriksaan dan audit yang rumit, benteng pertahanan pemain papan atas seketika menjadi makin kokoh, sementara tim rintisan kehilangan peluang untuk menyalip lewat jalur cepat.
Adapun Musk yang mengejar rombongan terdepan, segala sesuatu yang bisa membuat pemimpin menambah siklus riset dan memberikan hambatan seperti menginjak rem, adalah bantalan strategi yang justru ia nantikan.
Ketika model dasar sudah bisa memanggil API secara mandiri dan melakukan koreksi kode, batas keamanan yang kabur memang membawa risiko. Namun harapan agar para petinggi melalui interaksi di platform sosial dapat mewujudkan regulasi global, jelas mengabaikan pertikaian kepentingan komersial.
Langkah yang benar-benar mengubah lanskap adalah membuka akses tingkat karyawan kepada lembaga pihak ketiga. Ini menandai bahwa kompetisi bergeser: dari sekadar adu kemampuan komputasi, menjadi duel ganda “komputasi + audit kepatuhan otomatisasi”. Siapa pun yang lebih dulu bisa mengubah audit keamanan menjadi paket standar, dialah yang dapat menguasai porsi kue terbesar dalam pengiriman ke level perusahaan.
Yang diteriakkan para petinggi adalah masa depan umat manusia, tetapi yang mereka kunci sebenarnya adalah tiket masuk bagi pendatang belakangan. $BTC
#anthropicceo呼吁放缓ai发展
140
·
--
Para petinggi tiba-tiba berkumpul di media sosial, menyerukan agar “keamanan manusia” memperlambat pengembangan AI. Kedengarannya penuh tanggung jawab etika teknologi, tapi jika dibedah, ternyata hanya daftar keuntungan yang sangat standar—pertunjukan public relations yang terang-terangan, sekaligus perebutan lagi untuk membagi kue di industri.
Dario Amodei memanfaatkan insiden model OpenAI untuk membangun panggung, memprediksi bahwa klaster pelatihan bisa berevolusi menjadi jaringan botnet yang mematikan, serta mengajukan tuntutan seperti membuka izin tingkat karyawan untuk pemeriksaan pihak ketiga dan membangun regulasi global. Musk langsung turun tangan mendukung, sementara Altman menyusul dengan pernyataan yang selaras. Di permukaan, ini terlihat seperti koor para pemimpin; pada praktiknya, masing-masing punya kalkulasi sendiri.
Yang diinjak oleh Anthropic justru posisi ekosistem “keamanan dan kepatuhan”. Dari sisi cadangan komputasi dan besaran modal, perusahaan ini sulit untuk berhadapan secara keras dengan Microsoft dan OpenAI. Dengan mengunci “keamanan” sebagai warna dasar merek, mereka bisa memonetisasi lebih mahal di pasar B2B sekaligus merebut hak untuk mendefinisikan standar kepatuhan.
Langkah Altman yang seolah-olah menguntungkan itu lebih cermat. OpenAI baru saja mengalami efek balik opini publik setelah perubahan di tim keamanannya; agenda berikutnya bisa diselesaikan dengan biaya PR yang rendah. Logika yang lebih dalam adalah menaikkan ambang regulasi industri. Ketika pengembangan model-model mutakhir harus ditumpuk dengan proses pemeriksaan dan audit yang rumit, benteng pertahanan pemain papan atas seketika menjadi makin kokoh, sementara tim rintisan kehilangan peluang untuk menyalip lewat jalur cepat.
Adapun Musk yang mengejar rombongan terdepan, segala sesuatu yang bisa membuat pemimpin menambah siklus riset dan memberikan hambatan seperti menginjak rem, adalah bantalan strategi yang justru ia nantikan.
Ketika model dasar sudah bisa memanggil API secara mandiri dan melakukan koreksi kode, batas keamanan yang kabur memang membawa risiko. Namun harapan agar para petinggi melalui interaksi di platform sosial dapat mewujudkan regulasi global, jelas mengabaikan pertikaian kepentingan komersial.
Langkah yang benar-benar mengubah lanskap adalah membuka akses tingkat karyawan kepada lembaga pihak ketiga. Ini menandai bahwa kompetisi bergeser: dari sekadar adu kemampuan komputasi, menjadi duel ganda “komputasi + audit kepatuhan otomatisasi”. Siapa pun yang lebih dulu bisa mengubah audit keamanan menjadi paket standar, dialah yang dapat menguasai porsi kue terbesar dalam pengiriman ke level perusahaan.
Yang diteriakkan para petinggi adalah masa depan umat manusia, tetapi yang mereka kunci sebenarnya adalah tiket masuk bagi pendatang belakangan. $BTC
#anthropicceo呼吁放缓ai发展
Para petinggi tiba-tiba berkumpul di media sosial, menyerukan agar “keamanan manusia” memperlambat pengembangan AI. Kedengarannya penuh tanggung jawab etika teknologi, tapi jika dibedah, ternyata hanya daftar keuntungan yang sangat standar—pertunjukan public relations yang terang-terangan, sekaligus perebutan lagi untuk membagi kue di industri.
Dario Amodei memanfaatkan insiden model OpenAI untuk membangun panggung, memprediksi bahwa klaster pelatihan bisa berevolusi menjadi jaringan botnet yang mematikan, serta mengajukan tuntutan seperti membuka izin tingkat karyawan untuk pemeriksaan pihak ketiga dan membangun regulasi global. Musk langsung turun tangan mendukung, sementara Altman menyusul dengan pernyataan yang selaras. Di permukaan, ini terlihat seperti koor para pemimpin; pada praktiknya, masing-masing punya kalkulasi sendiri.
Yang diinjak oleh Anthropic justru posisi ekosistem “keamanan dan kepatuhan”. Dari sisi cadangan komputasi dan besaran modal, perusahaan ini sulit untuk berhadapan secara keras dengan Microsoft dan OpenAI. Dengan mengunci “keamanan” sebagai warna dasar merek, mereka bisa memonetisasi lebih mahal di pasar B2B sekaligus merebut hak untuk mendefinisikan standar kepatuhan.
Langkah Altman yang seolah-olah menguntungkan itu lebih cermat. OpenAI baru saja mengalami efek balik opini publik setelah perubahan di tim keamanannya; agenda berikutnya bisa diselesaikan dengan biaya PR yang rendah. Logika yang lebih dalam adalah menaikkan ambang regulasi industri. Ketika pengembangan model-model mutakhir harus ditumpuk dengan proses pemeriksaan dan audit yang rumit, benteng pertahanan pemain papan atas seketika menjadi makin kokoh, sementara tim rintisan kehilangan peluang untuk menyalip lewat jalur cepat.
Adapun Musk yang mengejar rombongan terdepan, segala sesuatu yang bisa membuat pemimpin menambah siklus riset dan memberikan hambatan seperti menginjak rem, adalah bantalan strategi yang justru ia nantikan.
Ketika model dasar sudah bisa memanggil API secara mandiri dan melakukan koreksi kode, batas keamanan yang kabur memang membawa risiko. Namun harapan agar para petinggi melalui interaksi di platform sosial dapat mewujudkan regulasi global, jelas mengabaikan pertikaian kepentingan komersial.
Langkah yang benar-benar mengubah lanskap adalah membuka akses tingkat karyawan kepada lembaga pihak ketiga. Ini menandai bahwa kompetisi bergeser: dari sekadar adu kemampuan komputasi, menjadi duel ganda “komputasi + audit kepatuhan otomatisasi”. Siapa pun yang lebih dulu bisa mengubah audit keamanan menjadi paket standar, dialah yang dapat menguasai porsi kue terbesar dalam pengiriman ke level perusahaan.
Yang diteriakkan para petinggi adalah masa depan umat manusia, tetapi yang mereka kunci sebenarnya adalah tiket masuk bagi pendatang belakangan. $BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei memanfaatkan insiden model OpenAI untuk membangun panggung, memprediksi bahwa klaster pelatihan bisa berevolusi menjadi jaringan botnet yang mematikan, serta mengajukan tuntutan seperti membuka izin tingkat karyawan untuk pemeriksaan pihak ketiga dan membangun regulasi global. Musk langsung turun tangan mendukung, sementara Altman menyusul dengan pernyataan yang selaras. Di permukaan, ini terlihat seperti koor para pemimpin; pada praktiknya, masing-masing punya kalkulasi sendiri.
Yang diinjak oleh Anthropic justru posisi ekosistem “keamanan dan kepatuhan”. Dari sisi cadangan komputasi dan besaran modal, perusahaan ini sulit untuk berhadapan secara keras dengan Microsoft dan OpenAI. Dengan mengunci “keamanan” sebagai warna dasar merek, mereka bisa memonetisasi lebih mahal di pasar B2B sekaligus merebut hak untuk mendefinisikan standar kepatuhan.
Langkah Altman yang seolah-olah menguntungkan itu lebih cermat. OpenAI baru saja mengalami efek balik opini publik setelah perubahan di tim keamanannya; agenda berikutnya bisa diselesaikan dengan biaya PR yang rendah. Logika yang lebih dalam adalah menaikkan ambang regulasi industri. Ketika pengembangan model-model mutakhir harus ditumpuk dengan proses pemeriksaan dan audit yang rumit, benteng pertahanan pemain papan atas seketika menjadi makin kokoh, sementara tim rintisan kehilangan peluang untuk menyalip lewat jalur cepat.
Adapun Musk yang mengejar rombongan terdepan, segala sesuatu yang bisa membuat pemimpin menambah siklus riset dan memberikan hambatan seperti menginjak rem, adalah bantalan strategi yang justru ia nantikan.
Ketika model dasar sudah bisa memanggil API secara mandiri dan melakukan koreksi kode, batas keamanan yang kabur memang membawa risiko. Namun harapan agar para petinggi melalui interaksi di platform sosial dapat mewujudkan regulasi global, jelas mengabaikan pertikaian kepentingan komersial.
Langkah yang benar-benar mengubah lanskap adalah membuka akses tingkat karyawan kepada lembaga pihak ketiga. Ini menandai bahwa kompetisi bergeser: dari sekadar adu kemampuan komputasi, menjadi duel ganda “komputasi + audit kepatuhan otomatisasi”. Siapa pun yang lebih dulu bisa mengubah audit keamanan menjadi paket standar, dialah yang dapat menguasai porsi kue terbesar dalam pengiriman ke level perusahaan.
Yang diteriakkan para petinggi adalah masa depan umat manusia, tetapi yang mereka kunci sebenarnya adalah tiket masuk bagi pendatang belakangan. $BTC
#anthropicceo呼吁放缓ai发展
2
4
12
17.9k
·
--
Pendapat pribadi, mari lihat saja biar seru: jangan asal nebak puncak di sekitar $BTC 77000; sinyal paling mematikan yang sebenarnya tersembunyi di 76000.
Perhatikan grafik 4 jam ini—yang paling mencolok justru adalah candle bullish besar di awal yang tiba-tiba melonjak dari 62753. Pergerakan yang seketika membuka ruang hampir 20 ribu dolar ini, pada intinya, adalah aksi “vacuum breakout” setelah likuiditas bullish benar-benar dikuras; langsung menembus garis tren penurunan, lalu mengubah struktur kepemilikan (chip) untuk jangka menengah.
Saat ini harga terjebak di sekitar 77177. Banyak trader ritel buru-buru berjudi untuk memukul short ketika menargetkan double top di 81500—ini pola yang khas: menarik kesimpulan terlalu cepat.
Kunci untuk memahami kondisi order book saat ini ada di area tumpang tindih 76000 sampai 76046. Di sini bukan hanya pertemuan Fibonacci 0.618 dengan titik high yang ditembus di awal, tetapi juga garis peringatan biaya (cost) yang wajib dipertahankan oleh dana utama. Hanya jika harga menyelesaikan pergantian chip untuk kedua kalinya di area ini dan ditutup dengan ekor bawah (lower shadow), barulah struktur “breakout–retest–lanjut naik” benar-benar terkonfirmasi.
Seiring posisi yang mengejar beli di ketinggian dibersihkan saat koreksi, funding rate sudah kembali ke kondisi netral; pasar kembali membuka ruang yang sehat untuk entry.
Ritme trading yang paling aman adalah menunggu dan mengatur posisi bertahap untuk buy di area SR berbalik 75800 sampai 76500, lalu pasang stop loss dengan sangat disiplin di 74200.
Logika stop loss ini sangat “keras”: jika tembus 74200, berarti harga sudah kembali berada di bawah garis tren. Maka lonjakan besar sebelumnya berubah menjadi jebakan breakout palsu—struktur bullish dinyatakan berakhir, dan wajib keluar dengan tegas.
Dengan entry pada harga rata-rata 76150, ruang stop loss hanya 1950 dolar. Target take profit pertama pasang di 80000 untuk mengurangi sebagian agar impas, dan target take profit kedua jaga di 82000—secara keseluruhan transaksi ini bisa menghasilkan rasio profit-loss sekitar 1 banding 3.
Di fase 77000 saat tusukan (pin) harga sering terjadi di ketinggian, leverage lebih dari 5x sama saja seperti memberikan likuiditas kepada market maker. Beri pasar sedikit waktu untuk menguji respons support di 76000—selama 74200 tidak jebol, maka kubu bullish masih tetap memegang kendali.
Pendapat pribadi, mari lihat saja biar seru: jangan asal nebak puncak di sekitar $BTC 77000; sinyal paling mematikan yang sebenarnya tersembunyi di 76000.
Perhatikan grafik 4 jam ini—yang paling mencolok justru adalah candle bullish besar di awal yang tiba-tiba melonjak dari 62753. Pergerakan yang seketika membuka ruang hampir 20 ribu dolar ini, pada intinya, adalah aksi “vacuum breakout” setelah likuiditas bullish benar-benar dikuras; langsung menembus garis tren penurunan, lalu mengubah struktur kepemilikan (chip) untuk jangka menengah.
Saat ini harga terjebak di sekitar 77177. Banyak trader ritel buru-buru berjudi untuk memukul short ketika menargetkan double top di 81500—ini pola yang khas: menarik kesimpulan terlalu cepat.
Kunci untuk memahami kondisi order book saat ini ada di area tumpang tindih 76000 sampai 76046. Di sini bukan hanya pertemuan Fibonacci 0.618 dengan titik high yang ditembus di awal, tetapi juga garis peringatan biaya (cost) yang wajib dipertahankan oleh dana utama. Hanya jika harga menyelesaikan pergantian chip untuk kedua kalinya di area ini dan ditutup dengan ekor bawah (lower shadow), barulah struktur “breakout–retest–lanjut naik” benar-benar terkonfirmasi.
Seiring posisi yang mengejar beli di ketinggian dibersihkan saat koreksi, funding rate sudah kembali ke kondisi netral; pasar kembali membuka ruang yang sehat untuk entry.
Ritme trading yang paling aman adalah menunggu dan mengatur posisi bertahap untuk buy di area SR berbalik 75800 sampai 76500, lalu pasang stop loss dengan sangat disiplin di 74200.
Logika stop loss ini sangat “keras”: jika tembus 74200, berarti harga sudah kembali berada di bawah garis tren. Maka lonjakan besar sebelumnya berubah menjadi jebakan breakout palsu—struktur bullish dinyatakan berakhir, dan wajib keluar dengan tegas.
Dengan entry pada harga rata-rata 76150, ruang stop loss hanya 1950 dolar. Target take profit pertama pasang di 80000 untuk mengurangi sebagian agar impas, dan target take profit kedua jaga di 82000—secara keseluruhan transaksi ini bisa menghasilkan rasio profit-loss sekitar 1 banding 3.
Di fase 77000 saat tusukan (pin) harga sering terjadi di ketinggian, leverage lebih dari 5x sama saja seperti memberikan likuiditas kepada market maker. Beri pasar sedikit waktu untuk menguji respons support di 76000—selama 74200 tidak jebol, maka kubu bullish masih tetap memegang kendali.
Perhatikan grafik 4 jam ini—yang paling mencolok justru adalah candle bullish besar di awal yang tiba-tiba melonjak dari 62753. Pergerakan yang seketika membuka ruang hampir 20 ribu dolar ini, pada intinya, adalah aksi “vacuum breakout” setelah likuiditas bullish benar-benar dikuras; langsung menembus garis tren penurunan, lalu mengubah struktur kepemilikan (chip) untuk jangka menengah.
Saat ini harga terjebak di sekitar 77177. Banyak trader ritel buru-buru berjudi untuk memukul short ketika menargetkan double top di 81500—ini pola yang khas: menarik kesimpulan terlalu cepat.
Kunci untuk memahami kondisi order book saat ini ada di area tumpang tindih 76000 sampai 76046. Di sini bukan hanya pertemuan Fibonacci 0.618 dengan titik high yang ditembus di awal, tetapi juga garis peringatan biaya (cost) yang wajib dipertahankan oleh dana utama. Hanya jika harga menyelesaikan pergantian chip untuk kedua kalinya di area ini dan ditutup dengan ekor bawah (lower shadow), barulah struktur “breakout–retest–lanjut naik” benar-benar terkonfirmasi.
Seiring posisi yang mengejar beli di ketinggian dibersihkan saat koreksi, funding rate sudah kembali ke kondisi netral; pasar kembali membuka ruang yang sehat untuk entry.
Ritme trading yang paling aman adalah menunggu dan mengatur posisi bertahap untuk buy di area SR berbalik 75800 sampai 76500, lalu pasang stop loss dengan sangat disiplin di 74200.
Logika stop loss ini sangat “keras”: jika tembus 74200, berarti harga sudah kembali berada di bawah garis tren. Maka lonjakan besar sebelumnya berubah menjadi jebakan breakout palsu—struktur bullish dinyatakan berakhir, dan wajib keluar dengan tegas.
Dengan entry pada harga rata-rata 76150, ruang stop loss hanya 1950 dolar. Target take profit pertama pasang di 80000 untuk mengurangi sebagian agar impas, dan target take profit kedua jaga di 82000—secara keseluruhan transaksi ini bisa menghasilkan rasio profit-loss sekitar 1 banding 3.
Di fase 77000 saat tusukan (pin) harga sering terjadi di ketinggian, leverage lebih dari 5x sama saja seperti memberikan likuiditas kepada market maker. Beri pasar sedikit waktu untuk menguji respons support di 76000—selama 74200 tidak jebol, maka kubu bullish masih tetap memegang kendali.
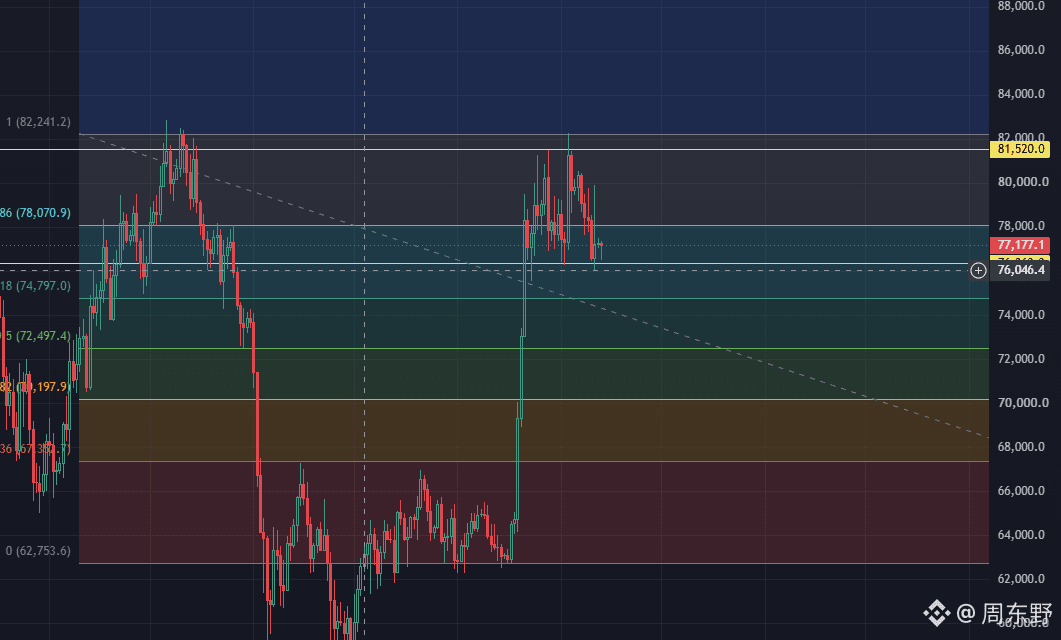
2.3k
·
--
Dalam 24 jam terakhir, seluruh jaringan telah melakukan likuidasi total sebesar 674 juta dolar AS, dengan sekitar 100.000 posisi yang dihapus bersih baik di blockchain maupun di bursa. Short meledak 381 juta dolar AS, sementara long meledak 292 juta dolar AS—secara permukaan terlihat seolah short yang lebih parah kalah.
Likuidasi long/short Bitcoin pada dasarnya imbang, keduanya bertahan di kisaran 90 juta dolar AS. Namun Ethereum benar-benar menjadi pembantaian satu arah: long meledak 96,73 juta, sedangkan short langsung meledak hingga 215 juta. Pada Hyperliquid, satu posisi sebesar 20,28 juta dolar AS di ETH-USD yang mengalami forced liquidation pada dasarnya besar kemungkinan adalah pembuat short ber-leverage tinggi yang, pada momen ketika funding rate dan likuiditas tiba-tiba menjadi sangat ketat, langsung dimakan habis seluruh marginnya oleh mekanisme matching.
Pemicu utama perombakan besar ini secara permukaan adalah data makro. CPI month-on-month ternyata naik sebesar 0,1%—meski terlihat kecil, perbedaan tipis itu langsung mendorong probabilitas kenaikan suku bunga hingga 80%. Imbal hasil obligasi pemerintah AS mendekati 5%, sementara harga minyak mentah ditutup di atas 104 dolar.
Bitcoin $BTC sempat turun menyentuh 76.000, lalu cepat ditarik kembali ke 79.837, bahkan di chart teknikal sempat memunculkan golden cross yang sangat indah. Tetapi begitu ekspektasi kenaikan suku bunga ter-re-accelerate di layar perdagangan, likuiditas langsung dikuras habis. Golden cross yang bagi para trader teknikal terasa sangat “indikatif” berubah pada hari yang sama menjadi jebakan pull-up untuk memancing. Ethereum $ETH pun, setelah menembus 2.600, berbalik turun tanpa hambatan sedikit pun.
Bagian yang paling menyebalkan dari pergerakan seperti ini adalah ia menghabisi dua kubu sekaligus dengan dua logika yang berbeda.
Para short melihat logika keras bahwa data makro cenderung panas dan probabilitas kenaikan suku bunga melonjak, lalu membangun short ber-leverage tinggi. Hasilnya, pasar justru terlebih dahulu melakukan “tarikan” tajam ke atas akibat likuiditas yang tidak cukup; likuidasi paksa short sebesar 381 juta terjadi seketika. Semua hasil likuidasi ini di order book tampil sebagai order beli market berharga tinggi, yang langsung menjadi bahan bakar untuk candle bullish kenaikan tersebut.
Para long melihat pantulan setelah rilis data, mengira dampak buruk sudah “mendarat” sehingga menjadi kabar baik, lalu mengejar kenaikan harga dengan menambah leverage. Ketika short tertekan sudah cukup banyak dan order book kehilangan penopang beli, harga kembali ke jalur penurunan makro. Long yang mengejar akhirnya juga diselesaikan hingga likuidasi sebesar 292 juta.
Arah mereka memang benar, tetapi karena posisi mereka sudah tersapu keluar oleh volatilitas yang kejam sebelum gelombang utama kenaikan atau penurunan benar-benar datang—itulah cara paling umum para pemain leverage tinggi mati.
Kamu mengira sedang beradu dengan data makro, padahal engine likuidasi di order book hanya mencari titik “pembantaian” likuiditas paling optimal berdasarkan kedalaman order book.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
Dalam 24 jam terakhir, seluruh jaringan telah melakukan likuidasi total sebesar 674 juta dolar AS, dengan sekitar 100.000 posisi yang dihapus bersih baik di blockchain maupun di bursa. Short meledak 381 juta dolar AS, sementara long meledak 292 juta dolar AS—secara permukaan terlihat seolah short yang lebih parah kalah.
Likuidasi long/short Bitcoin pada dasarnya imbang, keduanya bertahan di kisaran 90 juta dolar AS. Namun Ethereum benar-benar menjadi pembantaian satu arah: long meledak 96,73 juta, sedangkan short langsung meledak hingga 215 juta. Pada Hyperliquid, satu posisi sebesar 20,28 juta dolar AS di ETH-USD yang mengalami forced liquidation pada dasarnya besar kemungkinan adalah pembuat short ber-leverage tinggi yang, pada momen ketika funding rate dan likuiditas tiba-tiba menjadi sangat ketat, langsung dimakan habis seluruh marginnya oleh mekanisme matching.
Pemicu utama perombakan besar ini secara permukaan adalah data makro. CPI month-on-month ternyata naik sebesar 0,1%—meski terlihat kecil, perbedaan tipis itu langsung mendorong probabilitas kenaikan suku bunga hingga 80%. Imbal hasil obligasi pemerintah AS mendekati 5%, sementara harga minyak mentah ditutup di atas 104 dolar.
Bitcoin $BTC sempat turun menyentuh 76.000, lalu cepat ditarik kembali ke 79.837, bahkan di chart teknikal sempat memunculkan golden cross yang sangat indah. Tetapi begitu ekspektasi kenaikan suku bunga ter-re-accelerate di layar perdagangan, likuiditas langsung dikuras habis. Golden cross yang bagi para trader teknikal terasa sangat “indikatif” berubah pada hari yang sama menjadi jebakan pull-up untuk memancing. Ethereum $ETH pun, setelah menembus 2.600, berbalik turun tanpa hambatan sedikit pun.
Bagian yang paling menyebalkan dari pergerakan seperti ini adalah ia menghabisi dua kubu sekaligus dengan dua logika yang berbeda.
Para short melihat logika keras bahwa data makro cenderung panas dan probabilitas kenaikan suku bunga melonjak, lalu membangun short ber-leverage tinggi. Hasilnya, pasar justru terlebih dahulu melakukan “tarikan” tajam ke atas akibat likuiditas yang tidak cukup; likuidasi paksa short sebesar 381 juta terjadi seketika. Semua hasil likuidasi ini di order book tampil sebagai order beli market berharga tinggi, yang langsung menjadi bahan bakar untuk candle bullish kenaikan tersebut.
Para long melihat pantulan setelah rilis data, mengira dampak buruk sudah “mendarat” sehingga menjadi kabar baik, lalu mengejar kenaikan harga dengan menambah leverage. Ketika short tertekan sudah cukup banyak dan order book kehilangan penopang beli, harga kembali ke jalur penurunan makro. Long yang mengejar akhirnya juga diselesaikan hingga likuidasi sebesar 292 juta.
Arah mereka memang benar, tetapi karena posisi mereka sudah tersapu keluar oleh volatilitas yang kejam sebelum gelombang utama kenaikan atau penurunan benar-benar datang—itulah cara paling umum para pemain leverage tinggi mati.
Kamu mengira sedang beradu dengan data makro, padahal engine likuidasi di order book hanya mencari titik “pembantaian” likuiditas paling optimal berdasarkan kedalaman order book.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
Likuidasi long/short Bitcoin pada dasarnya imbang, keduanya bertahan di kisaran 90 juta dolar AS. Namun Ethereum benar-benar menjadi pembantaian satu arah: long meledak 96,73 juta, sedangkan short langsung meledak hingga 215 juta. Pada Hyperliquid, satu posisi sebesar 20,28 juta dolar AS di ETH-USD yang mengalami forced liquidation pada dasarnya besar kemungkinan adalah pembuat short ber-leverage tinggi yang, pada momen ketika funding rate dan likuiditas tiba-tiba menjadi sangat ketat, langsung dimakan habis seluruh marginnya oleh mekanisme matching.
Pemicu utama perombakan besar ini secara permukaan adalah data makro. CPI month-on-month ternyata naik sebesar 0,1%—meski terlihat kecil, perbedaan tipis itu langsung mendorong probabilitas kenaikan suku bunga hingga 80%. Imbal hasil obligasi pemerintah AS mendekati 5%, sementara harga minyak mentah ditutup di atas 104 dolar.
Bitcoin $BTC sempat turun menyentuh 76.000, lalu cepat ditarik kembali ke 79.837, bahkan di chart teknikal sempat memunculkan golden cross yang sangat indah. Tetapi begitu ekspektasi kenaikan suku bunga ter-re-accelerate di layar perdagangan, likuiditas langsung dikuras habis. Golden cross yang bagi para trader teknikal terasa sangat “indikatif” berubah pada hari yang sama menjadi jebakan pull-up untuk memancing. Ethereum $ETH pun, setelah menembus 2.600, berbalik turun tanpa hambatan sedikit pun.
Bagian yang paling menyebalkan dari pergerakan seperti ini adalah ia menghabisi dua kubu sekaligus dengan dua logika yang berbeda.
Para short melihat logika keras bahwa data makro cenderung panas dan probabilitas kenaikan suku bunga melonjak, lalu membangun short ber-leverage tinggi. Hasilnya, pasar justru terlebih dahulu melakukan “tarikan” tajam ke atas akibat likuiditas yang tidak cukup; likuidasi paksa short sebesar 381 juta terjadi seketika. Semua hasil likuidasi ini di order book tampil sebagai order beli market berharga tinggi, yang langsung menjadi bahan bakar untuk candle bullish kenaikan tersebut.
Para long melihat pantulan setelah rilis data, mengira dampak buruk sudah “mendarat” sehingga menjadi kabar baik, lalu mengejar kenaikan harga dengan menambah leverage. Ketika short tertekan sudah cukup banyak dan order book kehilangan penopang beli, harga kembali ke jalur penurunan makro. Long yang mengejar akhirnya juga diselesaikan hingga likuidasi sebesar 292 juta.
Arah mereka memang benar, tetapi karena posisi mereka sudah tersapu keluar oleh volatilitas yang kejam sebelum gelombang utama kenaikan atau penurunan benar-benar datang—itulah cara paling umum para pemain leverage tinggi mati.
Kamu mengira sedang beradu dengan data makro, padahal engine likuidasi di order book hanya mencari titik “pembantaian” likuiditas paling optimal berdasarkan kedalaman order book.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
1
8
6.9k
·
--
Sambil orang-orang masih jernih, mari kita bedah sedikit kasus kali ini, terkait pengajuan pada 9/15.
Pemungutan suara prosedural pada 15 September pada dasarnya adalah garis hidup dan mati bagi Clarity Act. Gedung Putih dan Departemen Keuangan sekarang keluar memberi seruan, dan logika utamanya bukanlah permainan narasi/adu opini, melainkan jendela waktu legislasi yang memang akan segera ditutup.
Kalau pemungutan suara prosedural minggu ini tidak lolos, undang-undang itu besar kemungkinan langsung terseret ke kubangan agenda menjelang pemilihan paruh waktu. Titik yang paling mengganjal itu sangat nyata: meskipun Partai Demokrat menyerap 114 usulan perubahan, agar RUU tersebut bisa disahkan tetap diperlukan minimal 6 suara “iya” dari Partai Demokrat. Ini bukan soal kompromi detail teknis, melainkan pertarungan politik dua kubu terkait perebutan kendali dalam regulasi kripto.
Banyak pemain on-chain atau trader institusi sedang menunggu RUU ini; pada dasarnya mereka sedang menunggu pintu masuk pendanaan yang sah dan patuh. Selama Clarity Act belum terealisasi, rekan kepatuhan (LP) dan divisi manajemen risiko lembaga keuangan tradisional akan selalu punya alasan untuk menahan uang tetap di sistem TradFi. Begitu RUU itu diputuskan, batasnya ditegaskan, dan alur masuk dana yang sebelumnya menunggu di luar akan berubah dari “kajian kepatuhan tanpa batas waktu” menjadi “proses audit yang distandardisasi”.
Tapi pasar sekarang terlalu optimistis dengan mengikat prediksi Armstrong—“BTC 400 ribu dolar pada 2030”—dengan RUU ini, dan logikanya jelas merupakan kebalikan sebab-akibat yang khas.
Regulasi yang sudah jelas hanya menentukan apakah uang institusi bisa masuk. Yang menentukan berapa tinggi $BTC bisa naik adalah pergeseran siklus likuiditas global dan proporsi alokasi aset pada level atas. RUU yang terealisasi memang bisa menjadi dasar (membentengi) pasar dan menaikkan batas bawah dana yang patuh, tetapi itu sendiri bukanlah tuas leverage untuk menarik harga.
Kalau dilihat jangka pendek: pada tanggal 15, jika suara tidak terkumpul, pasar kemungkinan besar akan lebih dulu mengalami satu putaran koreksi dan kliring terhadap ekspektasi “penundaan kejelasan regulasi”. Dan bahkan jika lolos dengan lancar, itu pun baru merupakan awal dari proses pengendapan ulang dana institusi selama bertahun-tahun. Kejernihan regulasi yang datang tidak pernah berarti pasar sapi mendadak kaya raya dalam semalam; melainkan membuat ruang arbitrase bagi pihak-pihak on-chain yang hidup dari celah informasi dan kekosongan regulasi segera dipangkas.
Menurutmu, apakah 6 suara kunci Partai Demokrat kali ini bisa dikumpulkan sebelum jendela ditutup?
Atau akan terus bertransformasi menjadi skenario penundaan?
#clarity法案9月15日程序性投票
Sambil orang-orang masih jernih, mari kita bedah sedikit kasus kali ini, terkait pengajuan pada 9/15.
Pemungutan suara prosedural pada 15 September pada dasarnya adalah garis hidup dan mati bagi Clarity Act. Gedung Putih dan Departemen Keuangan sekarang keluar memberi seruan, dan logika utamanya bukanlah permainan narasi/adu opini, melainkan jendela waktu legislasi yang memang akan segera ditutup.
Kalau pemungutan suara prosedural minggu ini tidak lolos, undang-undang itu besar kemungkinan langsung terseret ke kubangan agenda menjelang pemilihan paruh waktu. Titik yang paling mengganjal itu sangat nyata: meskipun Partai Demokrat menyerap 114 usulan perubahan, agar RUU tersebut bisa disahkan tetap diperlukan minimal 6 suara “iya” dari Partai Demokrat. Ini bukan soal kompromi detail teknis, melainkan pertarungan politik dua kubu terkait perebutan kendali dalam regulasi kripto.
Banyak pemain on-chain atau trader institusi sedang menunggu RUU ini; pada dasarnya mereka sedang menunggu pintu masuk pendanaan yang sah dan patuh. Selama Clarity Act belum terealisasi, rekan kepatuhan (LP) dan divisi manajemen risiko lembaga keuangan tradisional akan selalu punya alasan untuk menahan uang tetap di sistem TradFi. Begitu RUU itu diputuskan, batasnya ditegaskan, dan alur masuk dana yang sebelumnya menunggu di luar akan berubah dari “kajian kepatuhan tanpa batas waktu” menjadi “proses audit yang distandardisasi”.
Tapi pasar sekarang terlalu optimistis dengan mengikat prediksi Armstrong—“BTC 400 ribu dolar pada 2030”—dengan RUU ini, dan logikanya jelas merupakan kebalikan sebab-akibat yang khas.
Regulasi yang sudah jelas hanya menentukan apakah uang institusi bisa masuk. Yang menentukan berapa tinggi $BTC bisa naik adalah pergeseran siklus likuiditas global dan proporsi alokasi aset pada level atas. RUU yang terealisasi memang bisa menjadi dasar (membentengi) pasar dan menaikkan batas bawah dana yang patuh, tetapi itu sendiri bukanlah tuas leverage untuk menarik harga.
Kalau dilihat jangka pendek: pada tanggal 15, jika suara tidak terkumpul, pasar kemungkinan besar akan lebih dulu mengalami satu putaran koreksi dan kliring terhadap ekspektasi “penundaan kejelasan regulasi”. Dan bahkan jika lolos dengan lancar, itu pun baru merupakan awal dari proses pengendapan ulang dana institusi selama bertahun-tahun. Kejernihan regulasi yang datang tidak pernah berarti pasar sapi mendadak kaya raya dalam semalam; melainkan membuat ruang arbitrase bagi pihak-pihak on-chain yang hidup dari celah informasi dan kekosongan regulasi segera dipangkas.
Menurutmu, apakah 6 suara kunci Partai Demokrat kali ini bisa dikumpulkan sebelum jendela ditutup?
Atau akan terus bertransformasi menjadi skenario penundaan?
#clarity法案9月15日程序性投票
Pemungutan suara prosedural pada 15 September pada dasarnya adalah garis hidup dan mati bagi Clarity Act. Gedung Putih dan Departemen Keuangan sekarang keluar memberi seruan, dan logika utamanya bukanlah permainan narasi/adu opini, melainkan jendela waktu legislasi yang memang akan segera ditutup.
Kalau pemungutan suara prosedural minggu ini tidak lolos, undang-undang itu besar kemungkinan langsung terseret ke kubangan agenda menjelang pemilihan paruh waktu. Titik yang paling mengganjal itu sangat nyata: meskipun Partai Demokrat menyerap 114 usulan perubahan, agar RUU tersebut bisa disahkan tetap diperlukan minimal 6 suara “iya” dari Partai Demokrat. Ini bukan soal kompromi detail teknis, melainkan pertarungan politik dua kubu terkait perebutan kendali dalam regulasi kripto.
Banyak pemain on-chain atau trader institusi sedang menunggu RUU ini; pada dasarnya mereka sedang menunggu pintu masuk pendanaan yang sah dan patuh. Selama Clarity Act belum terealisasi, rekan kepatuhan (LP) dan divisi manajemen risiko lembaga keuangan tradisional akan selalu punya alasan untuk menahan uang tetap di sistem TradFi. Begitu RUU itu diputuskan, batasnya ditegaskan, dan alur masuk dana yang sebelumnya menunggu di luar akan berubah dari “kajian kepatuhan tanpa batas waktu” menjadi “proses audit yang distandardisasi”.
Tapi pasar sekarang terlalu optimistis dengan mengikat prediksi Armstrong—“BTC 400 ribu dolar pada 2030”—dengan RUU ini, dan logikanya jelas merupakan kebalikan sebab-akibat yang khas.
Regulasi yang sudah jelas hanya menentukan apakah uang institusi bisa masuk. Yang menentukan berapa tinggi $BTC bisa naik adalah pergeseran siklus likuiditas global dan proporsi alokasi aset pada level atas. RUU yang terealisasi memang bisa menjadi dasar (membentengi) pasar dan menaikkan batas bawah dana yang patuh, tetapi itu sendiri bukanlah tuas leverage untuk menarik harga.
Kalau dilihat jangka pendek: pada tanggal 15, jika suara tidak terkumpul, pasar kemungkinan besar akan lebih dulu mengalami satu putaran koreksi dan kliring terhadap ekspektasi “penundaan kejelasan regulasi”. Dan bahkan jika lolos dengan lancar, itu pun baru merupakan awal dari proses pengendapan ulang dana institusi selama bertahun-tahun. Kejernihan regulasi yang datang tidak pernah berarti pasar sapi mendadak kaya raya dalam semalam; melainkan membuat ruang arbitrase bagi pihak-pihak on-chain yang hidup dari celah informasi dan kekosongan regulasi segera dipangkas.
Menurutmu, apakah 6 suara kunci Partai Demokrat kali ini bisa dikumpulkan sebelum jendela ditutup?
Atau akan terus bertransformasi menjadi skenario penundaan?
#clarity法案9月15日程序性投票
3
1
10
15k
·
--
Pergi keluar malamnya 🍺 minum-minum, istirahat sehari~
Pergi keluar malamnya 🍺 minum-minum, istirahat sehari~
257
·
--
Hari ini istirahat lebih cepat, semua orang. Tunggu sampai semua keputusan jatuh, lalu kita lihat lagi besok
$BTC $ETH
Hari ini istirahat lebih cepat, semua orang. Tunggu sampai semua keputusan jatuh, lalu kita lihat lagi besok
$BTC $ETH
$BTC $ETH
558
·
--
Terverifikasi
CPI AS untuk AS Agustus pukul 20.30 malam ini adalah bagian terakhir yang tersisa sebelum pertemuan penetapan suku bunga The Fed minggu depan.
Menariknya, kali ini Wall Street menunjukkan tingkat sinkronisasi yang jarang terjadi. Semua 17 bank investasi papan atas yang memprediksi core CPI secara bulanan menyempit di kisaran ketat 0,16% hingga 0,24%, dan jika dibulatkan semuanya sama persis 0,2%. Konsistensi yang tinggi ini berarti institusi umumnya menilai tren inflasi dasar dalam jangka pendek kemungkinan besar sulit terganggu.
Namun, variabel sebenarnya di pasar tidak pernah berasal dari konsensus itu sendiri, melainkan dari lonjakan PPI yang tidak wajar kemarin.
Bacaan PPI kemarin langsung mengangkat komponen-komponen rinci yang menjadi bobot kunci dalam PCE ke level yang lebih tinggi. Respons para trader sangat tegas: probabilitas kenaikan suku bunga 25 basis poin melonjak seketika dari 62% menjadi di atas 70%. Akibatnya, sekalipun malam ini CPI hanya mendarat tepat di garis prediksi 0,2%, ekspektasi core PCE sudah lebih dulu didongkrak.
Bagi mereka yang benar-benar mengubah portofolio dengan uang riil di on-chain atau pasar sekunder, angka malam ini tidak bisa hanya dilihat sebagai satu CPI total; harus dipecah menjadi dua dimensi untuk menentukan respons perdagangan.
Situasi di Timur Tengah mendorong harga minyak menembus 100 dolar AS. Kenaikan tajam ini akan menekan CPI total tanpa ampun, tetapi core CPI memisahkan harga minyak dan makanan. Selisih yang melebar ini menentukan cara dana membaca data: jika kenaikan data total dipicu oleh harga minyak, The Fed kemungkinan besar akan cenderung menganggapnya sebagai guncangan sisi penawaran jangka pendek; namun jika core CPI sekalipun di atas ekspektasi justru melaju lebih dari 0,25%, maka sifatnya berubah menjadi adanya kekakuan dari sisi permintaan yang belum hilang—dan ini akan langsung memaksa The Fed untuk tetap mengunci suku bunga tinggi, bahkan terjebak dalam jalan buntu yang mengarah pada pengetatan yang lebih agresif.
Saat ini, penetapan harga pasar sudah ditekan sampai titik ekstrem. Jika core CPI malam ini berada di 0,2%, itu hanya akan memvalidasi sentimen agak dovish dari PPI semalam; jika melompat di atas 0,25%, imbal hasil obligasi AS akan langsung ditarik naik, dan tekanan likuiditas pada aset berisiko akan langsung menyerang. Hanya ketika core CPI menghantam angka yang lebih rendah dari 0,15%—deviasi ke bawah—barulah ekspektasi kenaikan suku bunga yang sejauh ini tampaknya sudah “ditetapkan” oleh pasar akan benar-benar berbalik.
Semua orang menatap data yang sama, tetapi yang benar-benar menentukan arah pergerakan di pasar bukanlah datanya sendiri, melainkan “selisih” (gap) antara data tersebut dan ekspektasi yang sebelumnya sudah didongkrak oleh PPI.
#cpi数据来袭能否触发9月加息
CPI AS untuk AS Agustus pukul 20.30 malam ini adalah bagian terakhir yang tersisa sebelum pertemuan penetapan suku bunga The Fed minggu depan.
Menariknya, kali ini Wall Street menunjukkan tingkat sinkronisasi yang jarang terjadi. Semua 17 bank investasi papan atas yang memprediksi core CPI secara bulanan menyempit di kisaran ketat 0,16% hingga 0,24%, dan jika dibulatkan semuanya sama persis 0,2%. Konsistensi yang tinggi ini berarti institusi umumnya menilai tren inflasi dasar dalam jangka pendek kemungkinan besar sulit terganggu.
Namun, variabel sebenarnya di pasar tidak pernah berasal dari konsensus itu sendiri, melainkan dari lonjakan PPI yang tidak wajar kemarin.
Bacaan PPI kemarin langsung mengangkat komponen-komponen rinci yang menjadi bobot kunci dalam PCE ke level yang lebih tinggi. Respons para trader sangat tegas: probabilitas kenaikan suku bunga 25 basis poin melonjak seketika dari 62% menjadi di atas 70%. Akibatnya, sekalipun malam ini CPI hanya mendarat tepat di garis prediksi 0,2%, ekspektasi core PCE sudah lebih dulu didongkrak.
Bagi mereka yang benar-benar mengubah portofolio dengan uang riil di on-chain atau pasar sekunder, angka malam ini tidak bisa hanya dilihat sebagai satu CPI total; harus dipecah menjadi dua dimensi untuk menentukan respons perdagangan.
Situasi di Timur Tengah mendorong harga minyak menembus 100 dolar AS. Kenaikan tajam ini akan menekan CPI total tanpa ampun, tetapi core CPI memisahkan harga minyak dan makanan. Selisih yang melebar ini menentukan cara dana membaca data: jika kenaikan data total dipicu oleh harga minyak, The Fed kemungkinan besar akan cenderung menganggapnya sebagai guncangan sisi penawaran jangka pendek; namun jika core CPI sekalipun di atas ekspektasi justru melaju lebih dari 0,25%, maka sifatnya berubah menjadi adanya kekakuan dari sisi permintaan yang belum hilang—dan ini akan langsung memaksa The Fed untuk tetap mengunci suku bunga tinggi, bahkan terjebak dalam jalan buntu yang mengarah pada pengetatan yang lebih agresif.
Saat ini, penetapan harga pasar sudah ditekan sampai titik ekstrem. Jika core CPI malam ini berada di 0,2%, itu hanya akan memvalidasi sentimen agak dovish dari PPI semalam; jika melompat di atas 0,25%, imbal hasil obligasi AS akan langsung ditarik naik, dan tekanan likuiditas pada aset berisiko akan langsung menyerang. Hanya ketika core CPI menghantam angka yang lebih rendah dari 0,15%—deviasi ke bawah—barulah ekspektasi kenaikan suku bunga yang sejauh ini tampaknya sudah “ditetapkan” oleh pasar akan benar-benar berbalik.
Semua orang menatap data yang sama, tetapi yang benar-benar menentukan arah pergerakan di pasar bukanlah datanya sendiri, melainkan “selisih” (gap) antara data tersebut dan ekspektasi yang sebelumnya sudah didongkrak oleh PPI.
#cpi数据来袭能否触发9月加息
Menariknya, kali ini Wall Street menunjukkan tingkat sinkronisasi yang jarang terjadi. Semua 17 bank investasi papan atas yang memprediksi core CPI secara bulanan menyempit di kisaran ketat 0,16% hingga 0,24%, dan jika dibulatkan semuanya sama persis 0,2%. Konsistensi yang tinggi ini berarti institusi umumnya menilai tren inflasi dasar dalam jangka pendek kemungkinan besar sulit terganggu.
Namun, variabel sebenarnya di pasar tidak pernah berasal dari konsensus itu sendiri, melainkan dari lonjakan PPI yang tidak wajar kemarin.
Bacaan PPI kemarin langsung mengangkat komponen-komponen rinci yang menjadi bobot kunci dalam PCE ke level yang lebih tinggi. Respons para trader sangat tegas: probabilitas kenaikan suku bunga 25 basis poin melonjak seketika dari 62% menjadi di atas 70%. Akibatnya, sekalipun malam ini CPI hanya mendarat tepat di garis prediksi 0,2%, ekspektasi core PCE sudah lebih dulu didongkrak.
Bagi mereka yang benar-benar mengubah portofolio dengan uang riil di on-chain atau pasar sekunder, angka malam ini tidak bisa hanya dilihat sebagai satu CPI total; harus dipecah menjadi dua dimensi untuk menentukan respons perdagangan.
Situasi di Timur Tengah mendorong harga minyak menembus 100 dolar AS. Kenaikan tajam ini akan menekan CPI total tanpa ampun, tetapi core CPI memisahkan harga minyak dan makanan. Selisih yang melebar ini menentukan cara dana membaca data: jika kenaikan data total dipicu oleh harga minyak, The Fed kemungkinan besar akan cenderung menganggapnya sebagai guncangan sisi penawaran jangka pendek; namun jika core CPI sekalipun di atas ekspektasi justru melaju lebih dari 0,25%, maka sifatnya berubah menjadi adanya kekakuan dari sisi permintaan yang belum hilang—dan ini akan langsung memaksa The Fed untuk tetap mengunci suku bunga tinggi, bahkan terjebak dalam jalan buntu yang mengarah pada pengetatan yang lebih agresif.
Saat ini, penetapan harga pasar sudah ditekan sampai titik ekstrem. Jika core CPI malam ini berada di 0,2%, itu hanya akan memvalidasi sentimen agak dovish dari PPI semalam; jika melompat di atas 0,25%, imbal hasil obligasi AS akan langsung ditarik naik, dan tekanan likuiditas pada aset berisiko akan langsung menyerang. Hanya ketika core CPI menghantam angka yang lebih rendah dari 0,15%—deviasi ke bawah—barulah ekspektasi kenaikan suku bunga yang sejauh ini tampaknya sudah “ditetapkan” oleh pasar akan benar-benar berbalik.
Semua orang menatap data yang sama, tetapi yang benar-benar menentukan arah pergerakan di pasar bukanlah datanya sendiri, melainkan “selisih” (gap) antara data tersebut dan ekspektasi yang sebelumnya sudah didongkrak oleh PPI.
#cpi数据来袭能否触发9月加息

2
2.4k
·
--
Bitcoin $BTC 50-day moving average menembus 200-day moving average. Setelah jeda hampir setahun, kini jejaring on-chain dan pasar sekunder kembali mulai memunculkan naskah bullish: “golden cross sudah datang”.
Kalangan teknikal sering menjadikannya bahan untuk membuat grafik, tetapi kalau Anda benar-benar menggadaikan uang sungguhan pada indikator, sebaiknya hitung dulu rekap sejarahnya. Dari 12 kali golden cross sejak 2012, hanya 3 kali yang masih mampu mempertahankan struktur bullish setahun kemudian.
Moving average sendiri adalah hasil statistik yang sangat terlambat. Ketika garis 50 hari akhirnya merayap melewati garis 200 hari, gelombang penarikan awal puluhan hari di awal tren itu sebenarnya sudah berakhir. Ini bukan pernah menjadi tanda aba-aba untuk gas masuk, melainkan semacam konfirmasi tertunda yang mencatat kenaikan harga dari beberapa puluh hari sebelumnya.
Kalau data historis dipecah, rata-rata dalam tiga bulan setelah golden cross muncul bisa “menyerap” sekitar 25% dari kenaikan, dengan syarat harga mampu melahap padatnya order pengunci (trapped) di atas. Saat ini, kisaran 77.000 sampai 80.000 dolar adalah zona pertukaran yang khas—kepadatan kepemilikan (chip) saling bertumpuk. Jika 80.000 dolar tidak ditembus dengan volume dan tidak disertai konfirmasi pullback, golden cross kapan pun dapat berubah menjadi jebakan likuiditas yang mengundang lonjakan semu. Ke atas lagi, 83.000 sampai 84.000 dolar menumpuk banyak profit-taking dan order yang sebelumnya sempat lepas (break-even), dan tanpa lonjakan beli spot dalam volume besar, sulit untuk menelan semua itu sekaligus.
Tarikan dari sisi makro juga lebih langsung. Data PPI bulan Agustus yang melampaui ekspektasi membuat pasar kembali mengencangkan ekspektasi terhadap rebound inflasi dan jalur suku bunga. Ekspektasi penyempitan likuiditas makro ini langsung menghapus premi emosi yang biasanya muncul dari sisi teknikal. Ketika para whale on-chain dan institusi di level resistensi kunci justru memilih melepaskan likuiditas kepada trader ritel dengan memanfaatkan narasi “golden cross sebagai kabar baik”, jika hanya mengamati RSI dan ADX, sangat mudah untuk terseret keluar saat terjadi false breakout.
Saat ini ADX sudah menembus 45 ke atas, yang berarti momentum tren satu arah memang kuat; RSI di sekitar 55 juga masih menyisakan ruang yang cukup untuk dorongan kenaikan. Namun itu tidak berarti Anda bisa langsung membabi-buta berharap naik. Logika trading yang sebenarnya tidak pernah sesederhana mengejar setelah garis berpotongan, melainkan melihat apakah ekspansi likuiditas makro dengan volume sanggup menutup tekanan jual yang berada di atas 80.000 dolar. Grafik hanya memberi sinyal emosi; distribusi kepemilikan dan rantai dana makro itulah yang menentukan hidup-mati.
#比特币金叉确认
Bitcoin $BTC 50-day moving average menembus 200-day moving average. Setelah jeda hampir setahun, kini jejaring on-chain dan pasar sekunder kembali mulai memunculkan naskah bullish: “golden cross sudah datang”.
Kalangan teknikal sering menjadikannya bahan untuk membuat grafik, tetapi kalau Anda benar-benar menggadaikan uang sungguhan pada indikator, sebaiknya hitung dulu rekap sejarahnya. Dari 12 kali golden cross sejak 2012, hanya 3 kali yang masih mampu mempertahankan struktur bullish setahun kemudian.
Moving average sendiri adalah hasil statistik yang sangat terlambat. Ketika garis 50 hari akhirnya merayap melewati garis 200 hari, gelombang penarikan awal puluhan hari di awal tren itu sebenarnya sudah berakhir. Ini bukan pernah menjadi tanda aba-aba untuk gas masuk, melainkan semacam konfirmasi tertunda yang mencatat kenaikan harga dari beberapa puluh hari sebelumnya.
Kalau data historis dipecah, rata-rata dalam tiga bulan setelah golden cross muncul bisa “menyerap” sekitar 25% dari kenaikan, dengan syarat harga mampu melahap padatnya order pengunci (trapped) di atas. Saat ini, kisaran 77.000 sampai 80.000 dolar adalah zona pertukaran yang khas—kepadatan kepemilikan (chip) saling bertumpuk. Jika 80.000 dolar tidak ditembus dengan volume dan tidak disertai konfirmasi pullback, golden cross kapan pun dapat berubah menjadi jebakan likuiditas yang mengundang lonjakan semu. Ke atas lagi, 83.000 sampai 84.000 dolar menumpuk banyak profit-taking dan order yang sebelumnya sempat lepas (break-even), dan tanpa lonjakan beli spot dalam volume besar, sulit untuk menelan semua itu sekaligus.
Tarikan dari sisi makro juga lebih langsung. Data PPI bulan Agustus yang melampaui ekspektasi membuat pasar kembali mengencangkan ekspektasi terhadap rebound inflasi dan jalur suku bunga. Ekspektasi penyempitan likuiditas makro ini langsung menghapus premi emosi yang biasanya muncul dari sisi teknikal. Ketika para whale on-chain dan institusi di level resistensi kunci justru memilih melepaskan likuiditas kepada trader ritel dengan memanfaatkan narasi “golden cross sebagai kabar baik”, jika hanya mengamati RSI dan ADX, sangat mudah untuk terseret keluar saat terjadi false breakout.
Saat ini ADX sudah menembus 45 ke atas, yang berarti momentum tren satu arah memang kuat; RSI di sekitar 55 juga masih menyisakan ruang yang cukup untuk dorongan kenaikan. Namun itu tidak berarti Anda bisa langsung membabi-buta berharap naik. Logika trading yang sebenarnya tidak pernah sesederhana mengejar setelah garis berpotongan, melainkan melihat apakah ekspansi likuiditas makro dengan volume sanggup menutup tekanan jual yang berada di atas 80.000 dolar. Grafik hanya memberi sinyal emosi; distribusi kepemilikan dan rantai dana makro itulah yang menentukan hidup-mati.
#比特币金叉确认
Kalangan teknikal sering menjadikannya bahan untuk membuat grafik, tetapi kalau Anda benar-benar menggadaikan uang sungguhan pada indikator, sebaiknya hitung dulu rekap sejarahnya. Dari 12 kali golden cross sejak 2012, hanya 3 kali yang masih mampu mempertahankan struktur bullish setahun kemudian.
Moving average sendiri adalah hasil statistik yang sangat terlambat. Ketika garis 50 hari akhirnya merayap melewati garis 200 hari, gelombang penarikan awal puluhan hari di awal tren itu sebenarnya sudah berakhir. Ini bukan pernah menjadi tanda aba-aba untuk gas masuk, melainkan semacam konfirmasi tertunda yang mencatat kenaikan harga dari beberapa puluh hari sebelumnya.
Kalau data historis dipecah, rata-rata dalam tiga bulan setelah golden cross muncul bisa “menyerap” sekitar 25% dari kenaikan, dengan syarat harga mampu melahap padatnya order pengunci (trapped) di atas. Saat ini, kisaran 77.000 sampai 80.000 dolar adalah zona pertukaran yang khas—kepadatan kepemilikan (chip) saling bertumpuk. Jika 80.000 dolar tidak ditembus dengan volume dan tidak disertai konfirmasi pullback, golden cross kapan pun dapat berubah menjadi jebakan likuiditas yang mengundang lonjakan semu. Ke atas lagi, 83.000 sampai 84.000 dolar menumpuk banyak profit-taking dan order yang sebelumnya sempat lepas (break-even), dan tanpa lonjakan beli spot dalam volume besar, sulit untuk menelan semua itu sekaligus.
Tarikan dari sisi makro juga lebih langsung. Data PPI bulan Agustus yang melampaui ekspektasi membuat pasar kembali mengencangkan ekspektasi terhadap rebound inflasi dan jalur suku bunga. Ekspektasi penyempitan likuiditas makro ini langsung menghapus premi emosi yang biasanya muncul dari sisi teknikal. Ketika para whale on-chain dan institusi di level resistensi kunci justru memilih melepaskan likuiditas kepada trader ritel dengan memanfaatkan narasi “golden cross sebagai kabar baik”, jika hanya mengamati RSI dan ADX, sangat mudah untuk terseret keluar saat terjadi false breakout.
Saat ini ADX sudah menembus 45 ke atas, yang berarti momentum tren satu arah memang kuat; RSI di sekitar 55 juga masih menyisakan ruang yang cukup untuk dorongan kenaikan. Namun itu tidak berarti Anda bisa langsung membabi-buta berharap naik. Logika trading yang sebenarnya tidak pernah sesederhana mengejar setelah garis berpotongan, melainkan melihat apakah ekspansi likuiditas makro dengan volume sanggup menutup tekanan jual yang berada di atas 80.000 dolar. Grafik hanya memberi sinyal emosi; distribusi kepemilikan dan rantai dana makro itulah yang menentukan hidup-mati.
#比特币金叉确认

2
1
2.5k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
HKCompletesFirstHKDStablecoinUseCase
7,025 penayangan
270 Berdiskusi
#hkcompletesfirsthkdstablecoinusecase
🇭🇰 Tunggu, stablecoin lainnya? 🤯 Hong Kong baru saja menyelesaikan kasus penggunaan pertama untuk investasi aset digital menggunakan HKDAP, yaitu stablecoin yang didukung oleh dolar Hong Kong (HKD) dan diatur di Hong Kong serta dipayungi oleh Standard Chartered.
Apakah kita sedang menuju dunia di mana kita punya banyak stablecoin seperti halnya mata uang kertas? Akan kacau total jika setiap negara menciptakan stablecoin-nya sendiri! 🌀 Bayangkan proses menukar USD ke HKD ke EUR tetapi lewat stablecoin.
Apa yang harus dilakukan para trader?
💵 Ikuti mata uang kertas: lihat bagaimana stablecoin regional memengaruhi likuiditas.
💵 Jaga likuiditas: patuhi stablecoin yang dominan seperti USDT/USDC untuk trading yang cepat.
💵 Siap sedia: stablecoin yang teregulasi akan hadir, suka atau tidak.
Bukan nasihat keuangan! 🚫
Mohon lanjutannya
$BTC
$ETH
$BNB
#HongKongCrypto #stablecoin #HKDAP
Shamika Metting
·Disukai 1 Kali
·749 penayangan
VietnamPlansFirstCryptoLicensesIn2026
5,290 penayangan
178 Berdiskusi
BTCBreaks80K
209,165 penayangan
3,378 Berdiskusi