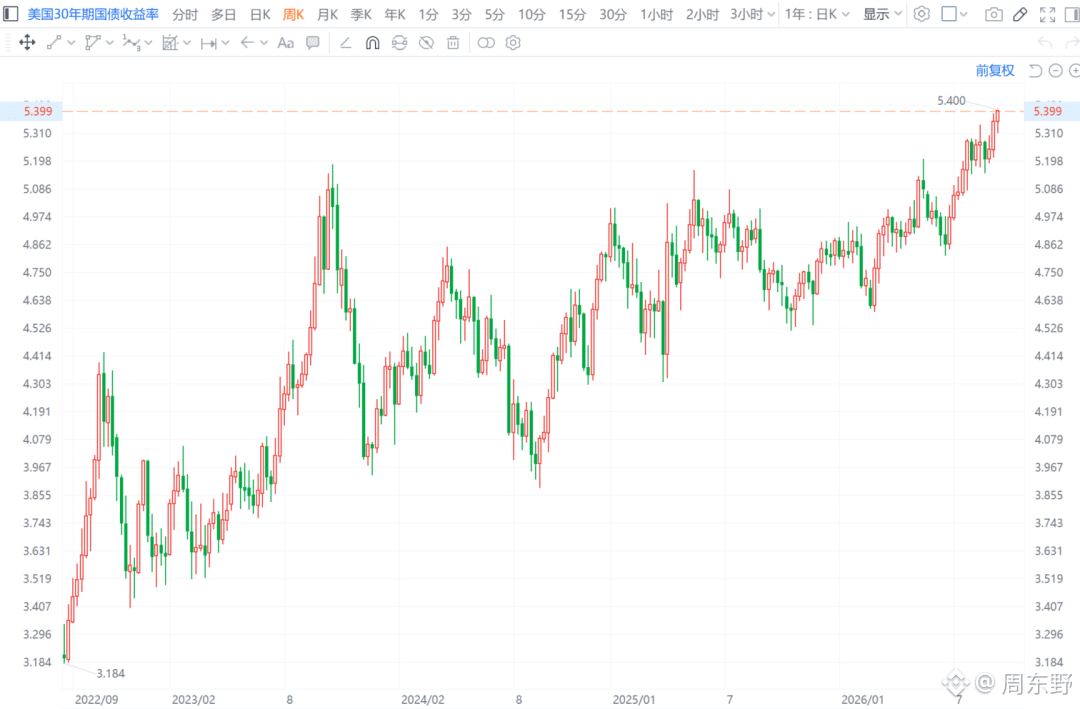
Imbal hasil Treasury AS tenor 30 tahun terus menanjak hingga 5,40%, langsung membukukan rekor tertinggi sejak Juni 2007.
Pergerakan imbal hasil obligasi AS ini, secara permukaan terlihat seperti pasar sedang melakukan penetapan ulang terhadap defisit fiskal jangka panjang dan ekspektasi inflasi. Namun pada intinya, patokan jangkar suku bunga bebas risiko global sedang dipaksa ditarik ke atas. Ketika biaya pendanaan jangka panjang dipatok mati di level tersebut, efek penarikan likuiditas akan datang lebih cepat dan lebih keras daripada yang diperkirakan.
Banyak dana masih bertaruh bahwa siklus penurunan suku bunga akan memberi keuntungan. Tetapi lonjakan imbal hasil di sisi jangka panjang yang lepas kendali menunjukkan bahwa dana besar sama sekali tidak percaya penurunan suku bunga bisa menyelesaikan masalah mendasar. Setiap tahun, pasar harus menyerap puluhan triliun dolar surat utang negara yang baru diterbitkan. Karena itu, permintaan pembeli terhadap premi waktu yang lebih tinggi adalah konsekuensi yang tak terelakkan. Imbal hasil bebas risiko semacam ini memberikan tekanan yang sangat kejam terhadap aset kripto on-chain maupun aset berisiko. Ketika Anda bisa memperoleh imbal hasil murni yang keras di atas 5% per tahun hanya dari aset bebas risiko yang patuh secara regulasi, maka modal akan menuntut imbal hasil yang jauh lebih ketat pada perjanjian berisiko tinggi dengan gesekan (friction) tinggi.
Artinya, setiap model arbitrase yang bergantung pada premi likuiditas, atau yang menguatkan dengan APY yang dibesar-besarkan, akan seketika gagal menghadapi biaya modal seperti ini. Ke depan, aset yang benar-benar mampu bertahan—bahkan membentuk tren independen—entah memiliki pembukuan laba riil berbasis fundamental yang sangat kokoh, atau sepenuhnya terlepas dari sistem penetapan harga mata uang fiat. Daya rusak dari kondisi likuiditas makro seperti ini baru mulai terlihat.$BTC
#美国30年期国债收益率升破5.40%
Pergerakan imbal hasil obligasi AS ini, secara permukaan terlihat seperti pasar sedang melakukan penetapan ulang terhadap defisit fiskal jangka panjang dan ekspektasi inflasi. Namun pada intinya, patokan jangkar suku bunga bebas risiko global sedang dipaksa ditarik ke atas. Ketika biaya pendanaan jangka panjang dipatok mati di level tersebut, efek penarikan likuiditas akan datang lebih cepat dan lebih keras daripada yang diperkirakan.
Banyak dana masih bertaruh bahwa siklus penurunan suku bunga akan memberi keuntungan. Tetapi lonjakan imbal hasil di sisi jangka panjang yang lepas kendali menunjukkan bahwa dana besar sama sekali tidak percaya penurunan suku bunga bisa menyelesaikan masalah mendasar. Setiap tahun, pasar harus menyerap puluhan triliun dolar surat utang negara yang baru diterbitkan. Karena itu, permintaan pembeli terhadap premi waktu yang lebih tinggi adalah konsekuensi yang tak terelakkan. Imbal hasil bebas risiko semacam ini memberikan tekanan yang sangat kejam terhadap aset kripto on-chain maupun aset berisiko. Ketika Anda bisa memperoleh imbal hasil murni yang keras di atas 5% per tahun hanya dari aset bebas risiko yang patuh secara regulasi, maka modal akan menuntut imbal hasil yang jauh lebih ketat pada perjanjian berisiko tinggi dengan gesekan (friction) tinggi.
Artinya, setiap model arbitrase yang bergantung pada premi likuiditas, atau yang menguatkan dengan APY yang dibesar-besarkan, akan seketika gagal menghadapi biaya modal seperti ini. Ke depan, aset yang benar-benar mampu bertahan—bahkan membentuk tren independen—entah memiliki pembukuan laba riil berbasis fundamental yang sangat kokoh, atau sepenuhnya terlepas dari sistem penetapan harga mata uang fiat. Daya rusak dari kondisi likuiditas makro seperti ini baru mulai terlihat.$BTC
#美国30年期国债收益率升破5.40%