

Pike时政财经分析搬运号
347 Posting

Pike时政财经分析搬运号
Laporkan
Blokir Pengguna
美股资深研究者和投资者,广泛阅读、持续学习,有自己投资方法和逻辑。
0 Mengikuti
996 Pengikut
1.6K+ Disukai
Posting
Lihat terjemahan
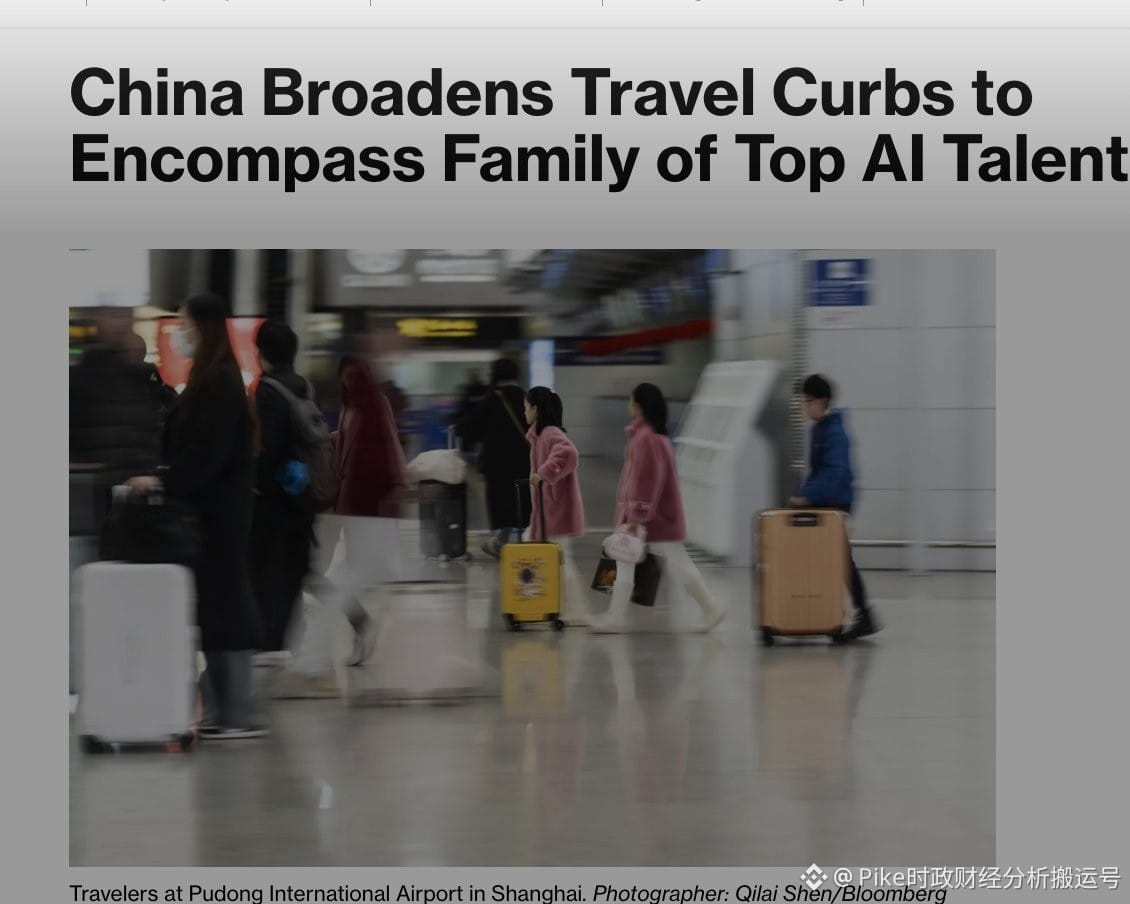
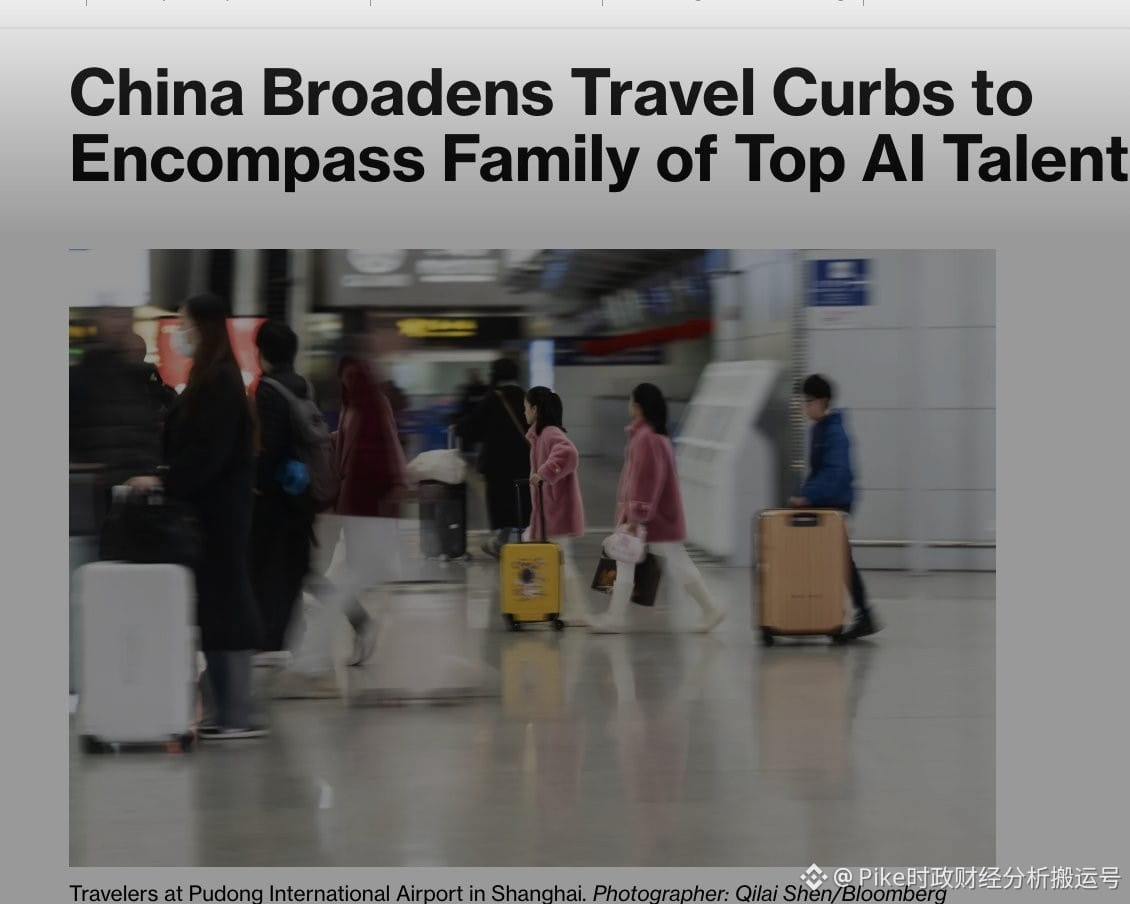
根据彭博社在9月28日发布的一项报道,中国目前正逐步收紧针对一部分顶尖人工智能专家的出境旅行规定,部分核心人员的配偶与子女也被纳入了这一限制范围。
我过去曾分享过对本土人工智能行业未来走向不太乐观的看法,而这一最新动态无疑进一步加重了我对该领域的担忧。
对于那些具备真才实学且富有创新精神的AI从业人员而言,相比于丰厚的物质报酬,个人的行动空间与自由往往显得更为宝贵。倘若仅仅因为从事人工智能行业,就会导致自身乃至家属失去进出国门的便利,那么即使面对再诱人的薪资待遇,这份工作的吸引力恐怕也会大打折扣。
除此之外,人工智能领域的突破性进展高度依赖信息互通的开放生态、无拘无束的学术交流氛围,以及鼓励挑战权威的文化土壤。令人深感惋惜与不安的是,当前的国内大环境似乎正在慢慢削弱这种孕育创新的文化根基。
我过去曾分享过对本土人工智能行业未来走向不太乐观的看法,而这一最新动态无疑进一步加重了我对该领域的担忧。
对于那些具备真才实学且富有创新精神的AI从业人员而言,相比于丰厚的物质报酬,个人的行动空间与自由往往显得更为宝贵。倘若仅仅因为从事人工智能行业,就会导致自身乃至家属失去进出国门的便利,那么即使面对再诱人的薪资待遇,这份工作的吸引力恐怕也会大打折扣。
除此之外,人工智能领域的突破性进展高度依赖信息互通的开放生态、无拘无束的学术交流氛围,以及鼓励挑战权威的文化土壤。令人深感惋惜与不安的是,当前的国内大环境似乎正在慢慢削弱这种孕育创新的文化根基。
53
Lihat terjemahan
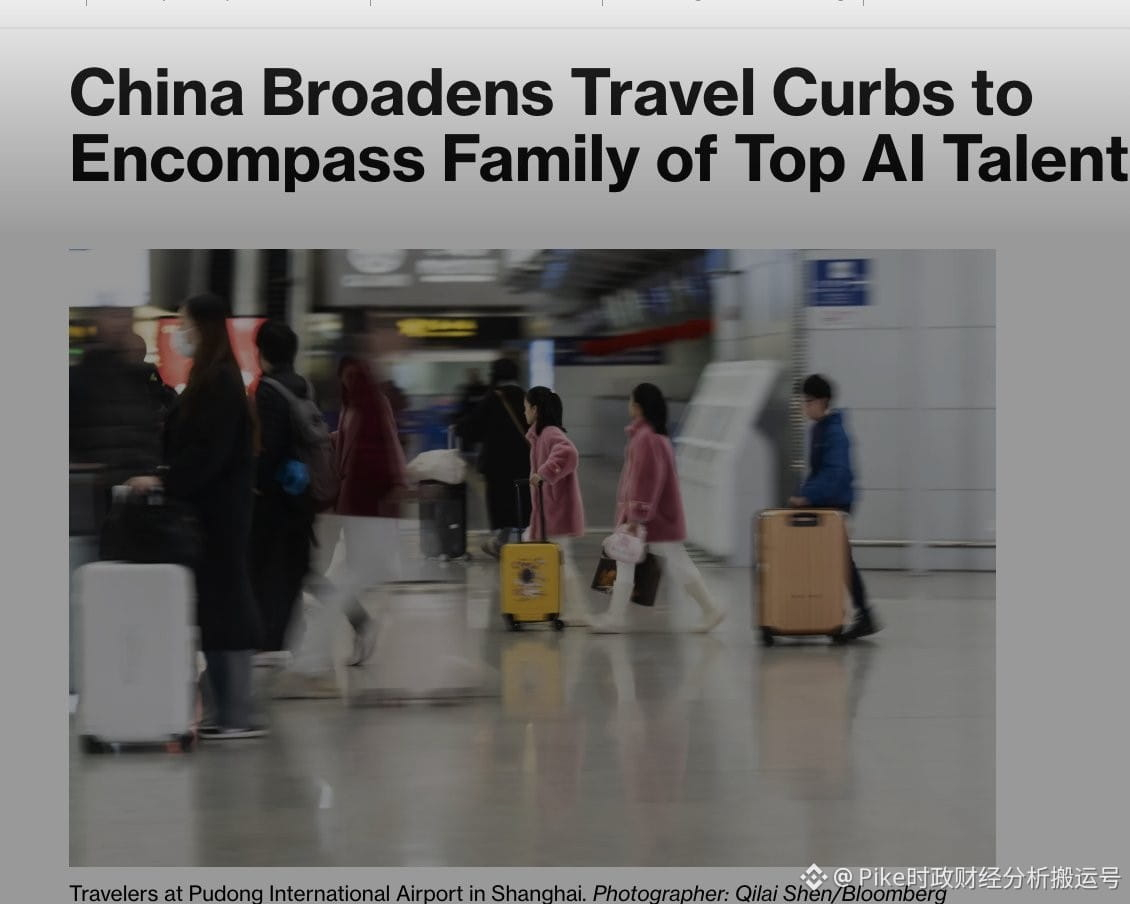
根据博社在9月28日发布的新闻报道,中国目前正着手拓宽针对部分顶尖AI专家的境外旅行限制范围,甚至部分核心人员的配偶与子女也被一并纳入了管控名单之中。
在此之前,我曾经分享过对于国内AI产业发展前景相对看空的态度,而如今得知这项最新举措,使得我对该领域未来的看法变得更为悲观。
对于那些真正怀揣创造力且具备卓越能力的AI从业人员而言,比高额薪酬更为宝贵的东西,往往是个人层面的自由。因为任何形式的技术创新,都离不开毫无羁绊的沟通交流、自由通达的跨国旅行、双向选择的职业规划,同时还需要时刻与全球最前沿的AI科研工作者以及领军企业保持紧密互动。一旦从事AI行业的身份标签开始实质性地妨碍到从业者自己甚至全家人的出入境自由,那么无论多么优渥的福利待遇,恐怕都会逐渐失去其原有的吸引力。
通过实施出境限制的规定,或许在短期内确实能够成功留住少数几位不可或缺的关键核心人才,但如果把时间线拉长,这种做法极有可能带来适得其反的负面效应。国内深耕AI领域的专业人才普遍拥有深厚的专业积淀与开阔的国际化视角。当他们敏锐地察觉到未来可能会面临愈发严苛的管控约束时,出于理性的权衡,最为合理的应对策略或许并不是继续安心留在原地,而是抢在限制措施进一步升级之前尽早抽身离去。与此同时,那些身处海外的AI精英们,在考虑是否要归国谋求工作或创办企业时,势必也会变得更加审慎和犹豫。
追根究底,AI领域的创新极大程度上仰赖于公开透明的信息获取渠道、畅所欲言的学术探讨氛围,以及一种包容并鼓励向权威提出质疑的文化土壤。当前国内似乎正在逐步压抑并消磨这种对于创新至关重要的环境与文化底蕴,这一现状实在令人感到忧心忡忡,也充满了遗憾。
75
Lihat terjemahan
针对中国AI产业的长远发展前景,我的看法近期变得更为悲观,这主要源于博社在9月28日发布的一则新闻。报道指出,中国目前正针对部分顶尖AI专家实施更为广泛的海外旅行管控措施,甚至某些核心人员的配偶和子女也被列入了这一限制名单之中。
在我看来,对于那些具备真才实学且极具创新精神的AI从业人员而言,相比于丰厚的物质报酬,不受约束的个人空间往往更加宝贵。技术的突破离不开毫无障碍的沟通交流、自主的职业选择以及随心所欲的跨国出行,同时也必须时刻与全球最前沿的科研学者及科技企业保持紧密互动。如果仅仅因为从事AI这一特定职业,就导致自己以及家属的跨国出行自由受到波及,那么无论开出多么诱人的薪资条件,恐怕都难以再具有真正的吸引力。
尽管采取出境管控的做法在眼下或许能够成功留住极少数的核心骨干,但从长远角度来考量,这种举措极有可能适得其反。国内AI领域的精英普遍拥有扎实的专业储备与广阔的国际视野,一旦大家察觉到日后可能会面临更加严苛的管控,出于理性的判断,很多人可能不会选择安分守己地留在原地,而是会趁着限制范围尚未进一步扩大及早抽身离去。与此同时,这也会导致身处海外的相关领域专家在面对回国就业、创立企业,乃至与中国企业开展深度协作等选项时,变得更为瞻前顾后。
归根结底,AI领域的革新极其仰赖通畅无阻的信息获取渠道、无拘无束的学术探讨氛围,以及一种能够包容并鼓励质疑权威的社会文化。当前国内种种扼杀此类创新土壤和文化底蕴的趋势,实在让人感到既担忧又深觉遗憾。
121
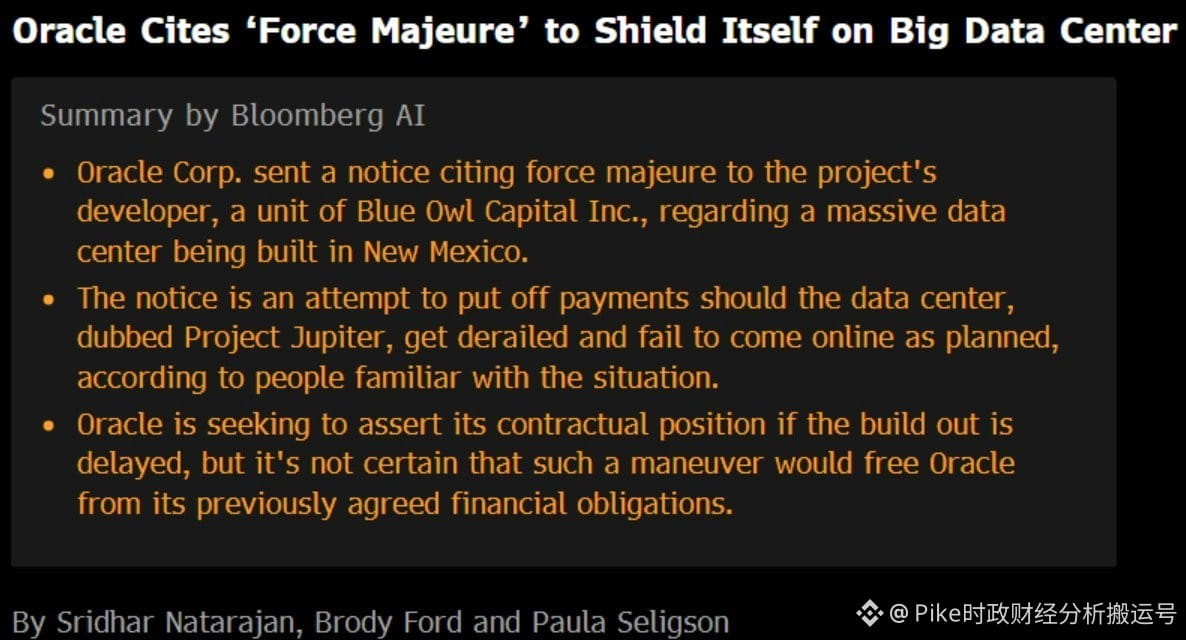
Terkait potensi keterlambatan pada proyek Oracle Stargate, sebenarnya tidak perlu terlalu khawatir karena hal tersebut tidak akan menimbulkan gangguan besar terhadap pengakuan pendapatan BE. Dasar utama kesimpulan ini adalah prinsip Copy Exact yang dipegang oleh Bloom. Produk ini menggunakan desain produksi yang sangat modular dan tersstandardisasi. Artinya, perangkat terkait sama sekali tidak dirancang khusus hanya untuk satu pusat data tertentu.
Sebagaimana dijelaskan oleh manajemen perusahaan dalam laporan keuangan sebelumnya, jika timeline proyek yang semula direncanakan mengalami keterlambatan, perangkat keras batch ini dapat dialokasikan secara fleksibel untuk melanjutkan penggunaan pada proyek engineering lain di bawah nama pelanggan yang sama. Seperti yang dikemukakan pada penjelasan saat itu, the end customer is able to redeploy that equipment to other projects.
Selain itu, kita juga perlu memperhatikan satu kondisi lingkungan pasar yang sangat penting. Kekurangan pasokan listrik yang saat ini terjadi secara luas masih sangat parah. Kondisi ini secara langsung mendorong permintaan pasar terhadap fuel cell BE terus meningkat, dan produk terkait saat ini masih berada dalam kondisi yang sangat langka serta permintaannya melebihi ketersediaan.
1
283
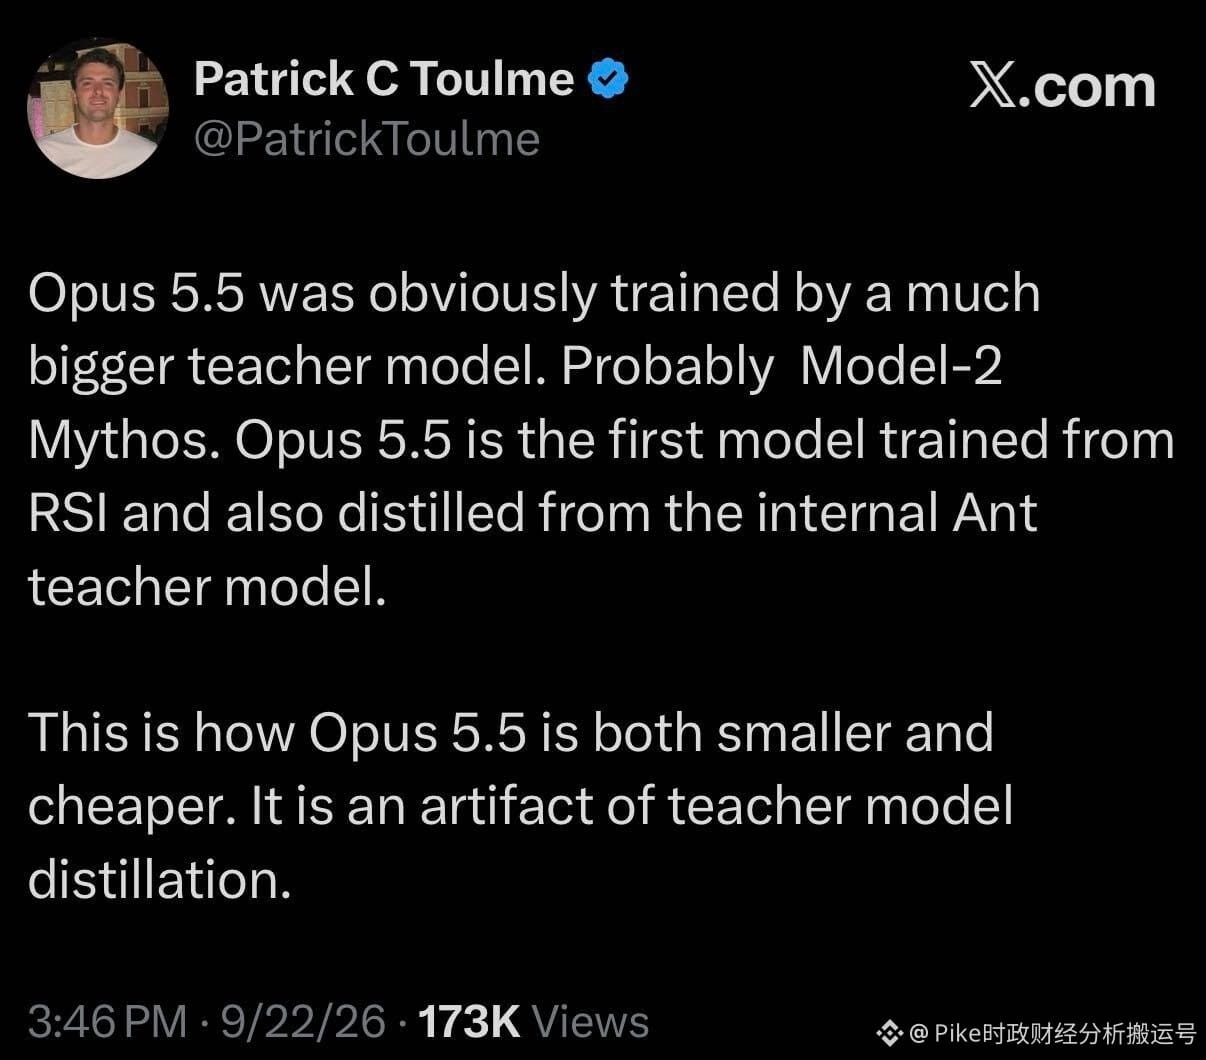
Baru-baru ini, seorang insinyur perangkat lunak dari tim Google TPU bernama Patrick C. Toulme membagikan sebuah pandangan yang menarik perhatian. Ia berpendapat bahwa Opus 5.5 bisa mempertahankan performa yang sangat baik meski ukurannya lebih kecil dan biayanya lebih rendah, kemungkinan besar berkat teknologi RSI (recursive self-improvement) dan diproses melalui teknik distilasi dengan sebuah model guru internal yang ukurannya jauh lebih besar. Menurut dugaannya, model guru misterius tersebut mungkin adalah Model-2 Mythos. Namun, terkait jalur pelatihan spesifik ini, pihak resmi Anthropic saat ini belum memberikan bukti yang pasti.
Terhadap spekulasi semacam ini, saya pribadi sangat setuju. Menggabungkan RSI dengan teknik distilasi menandai sebuah gagasan riset yang sangat menjanjikan: melibatkan model yang kemampuannya paling unggul dalam pengembangan AI generasi berikutnya, lalu memindahkan kemampuan kuat yang telah terbukti itu ke produk dengan biaya yang lebih ramah. Ini berarti laboratorium riset di garis depan bisa menjalankan dua hal sekaligus—terus menerobos dan memperbesar skala pelatihan model-model terdepan sambil secara efektif menurunkan biaya inferensi yang benar-benar ditanggung pengguna akhir. Dua pekerjaan ini bukan saling bertentangan, melainkan bisa berjalan seiring.
Selain itu, LLM yang paling mutakhir mampu menurunkan biaya inferensi tanpa mengorbankan performa, yang jelas semakin memperkuat logika bullish bahwa unit economics laboratorium AI bisa lebih baik daripada perkiraan pasar. Selama harga yang lebih terjangkau berhasil mendorong lonjakan skala penerapan di sisi perusahaan serta meningkatnya jumlah pemanggilan Agent, dan laju pertumbuhan tersebut cukup untuk menutup bagian penurunan konsumsi komputasi yang terkait dengan satu tugas, maka itu akan memberikan dorongan berkelanjutan bagi infrastruktur dasar seluruh rantai industri. Dengan demikian, permintaan pasar—termasuk untuk semikonduktor AI, perangkat penyimpanan, dan perangkat keras jaringan—akan mendapat dukungan yang lebih kuat.
71
Sebagai perusahaan yang benar-benar bergerak mantap di garis depan eksplorasi luar angkasa, Rocket Lab tidak hanya berhenti pada tahap konsep dan slide presentasi—melainkan memenangkan perhatian jangka panjang pasar melalui tindakan nyata. Dalam percakapan di grup member sebelumnya, saya juga pernah menekankan bahwa, dibandingkan dengan SpaceX, ukuran dan valuasi perusahaan ini saat ini terlihat jauh lebih kecil. Memang, jika dilihat dari angka absolut, valuasinya sekarang tidaklah rendah. Namun, ke depan masih ada ruang pertumbuhan dan potensi revaluasi nilai yang cukup luas.
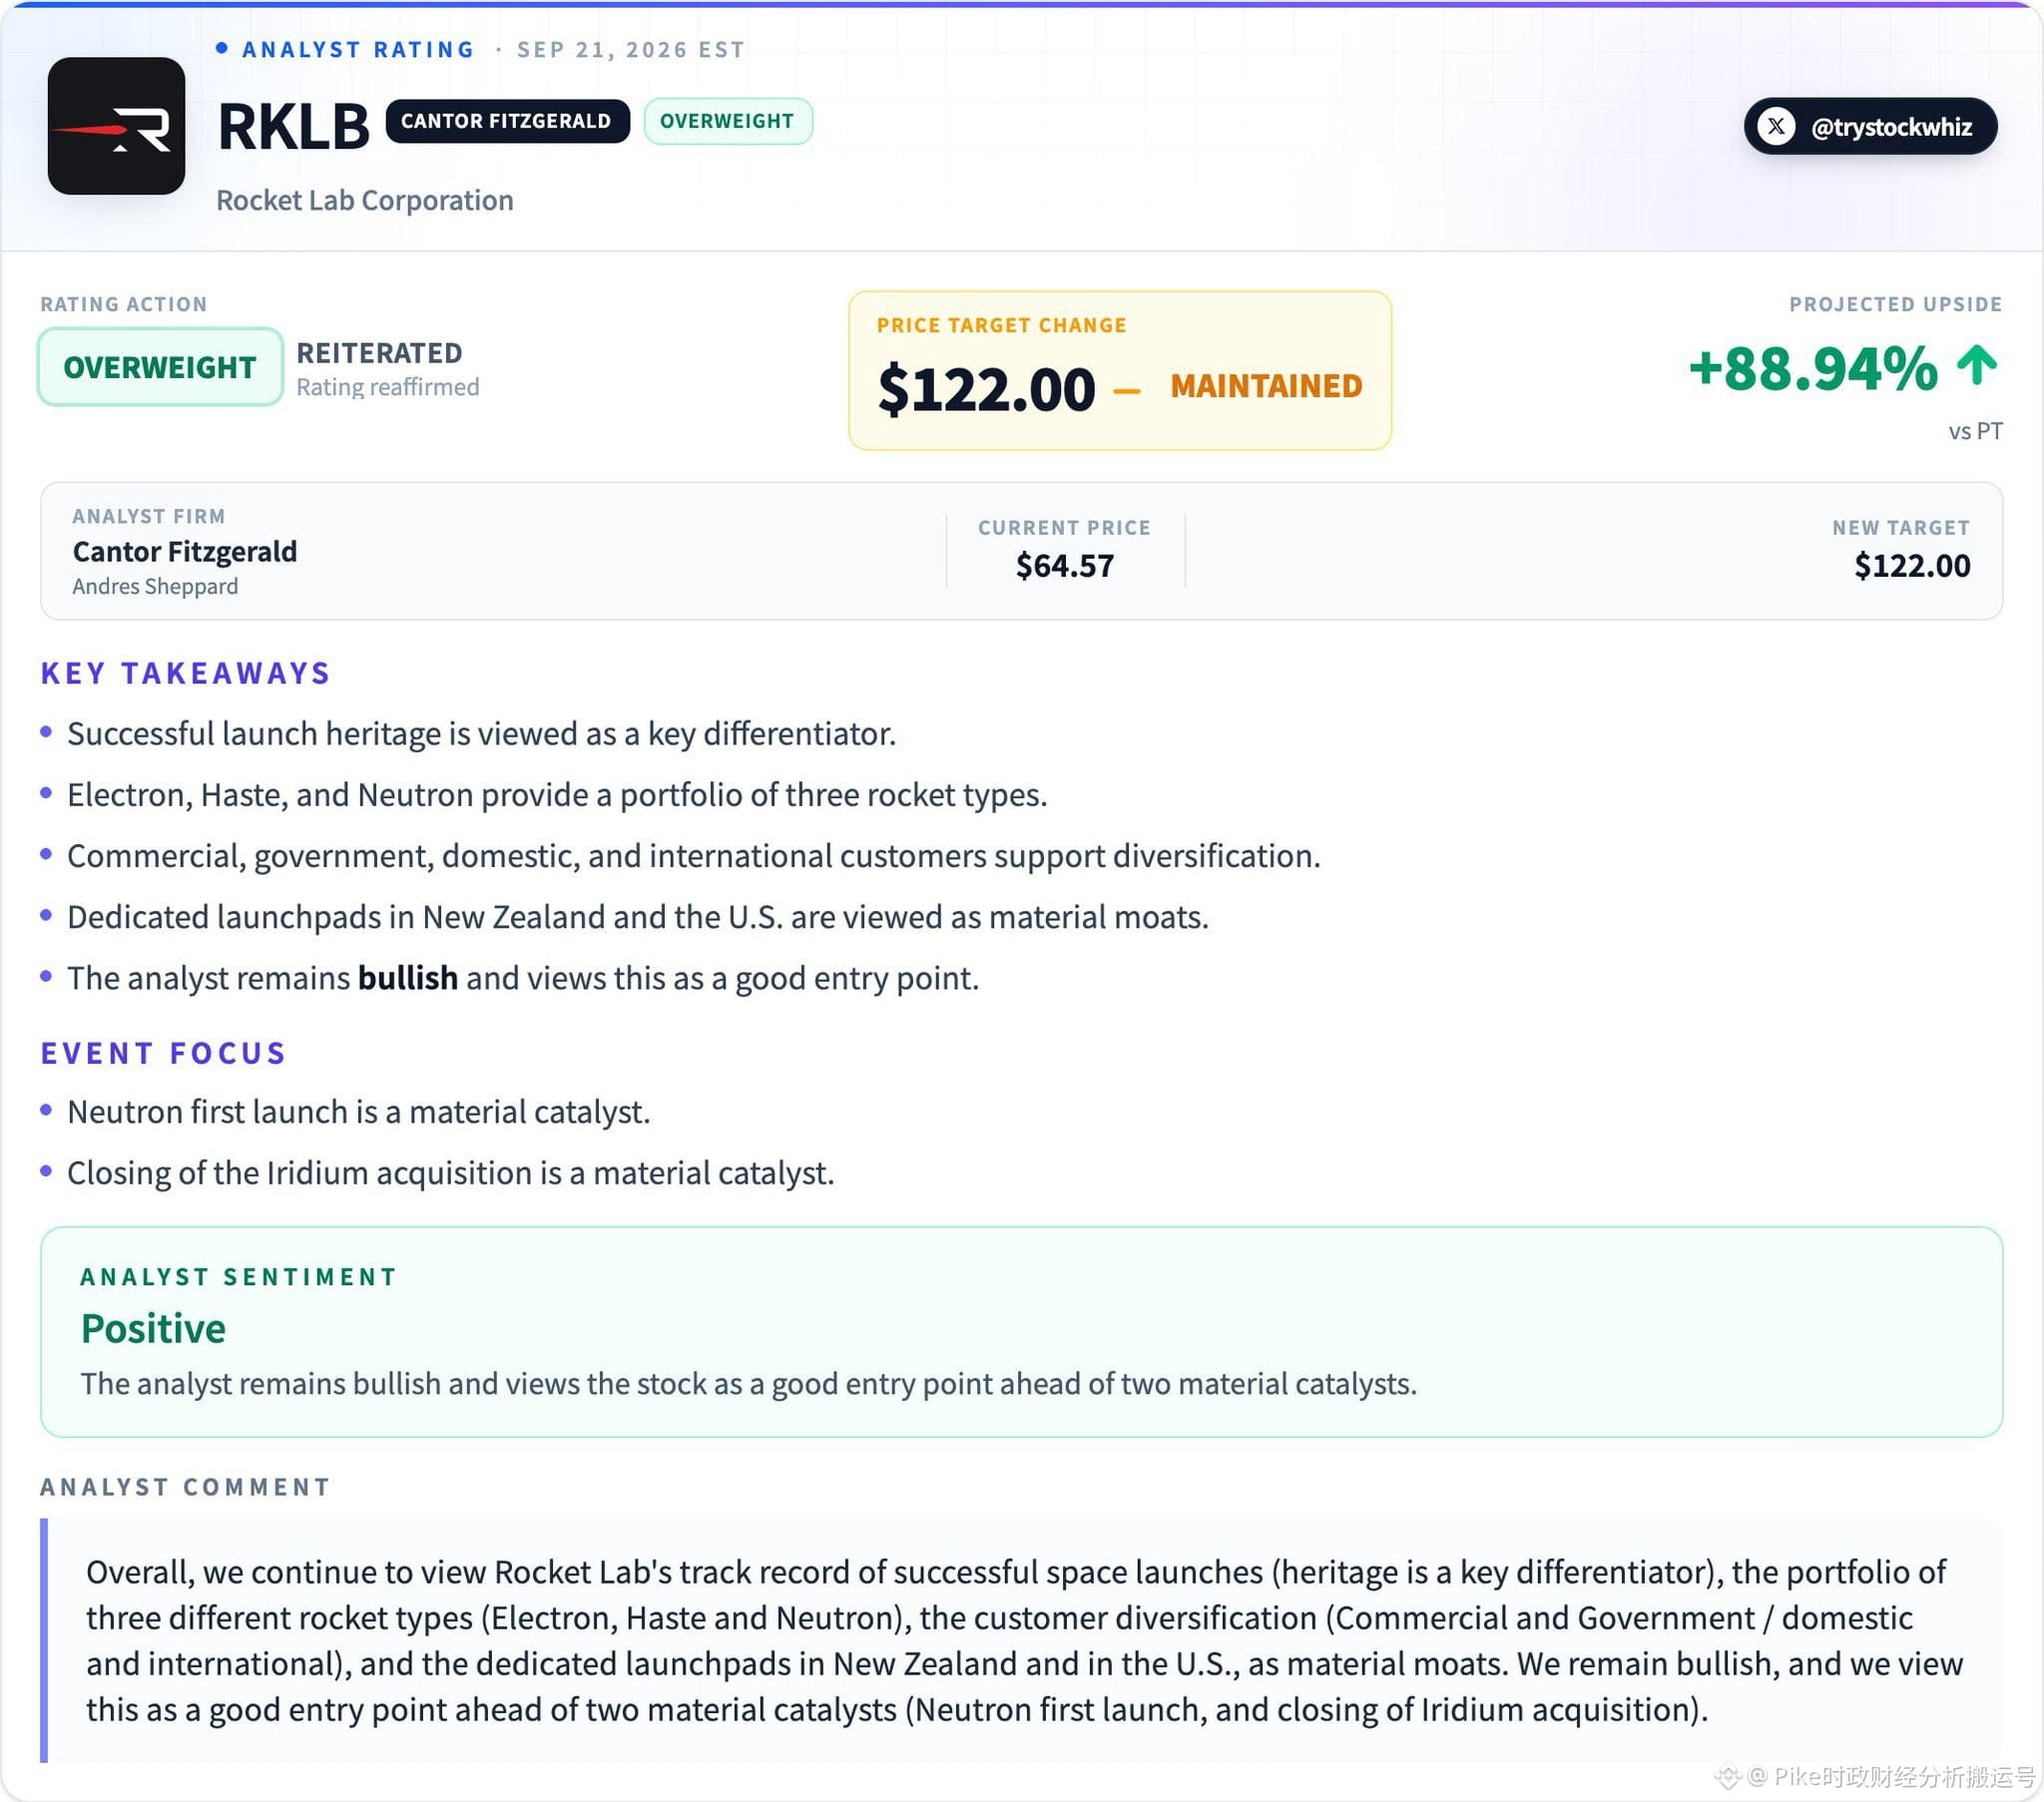
Tepat pada 21 September, analis dari bank investasi ternama Cantor Fitzgerald, Andres Sheppard, mengulang penilaian “buy/menambah posisi” untuk $RKLB, dengan menetapkan target harga sebesar 122 dolar. Jika menggunakan harga saham 64,57 dolar pada hari rilis laporan riset tersebut, maka saham ini masih menyisakan potensi kenaikan sekitar 89%. Menurutnya, sebelum dua katalis besar benar-benar terealisasi, saat ini merupakan momen yang sangat ideal untuk mulai berinvestasi.
Katalis pertama adalah transaksi akuisisi Iridium. Saat ini, seluruh dana yang dibutuhkan untuk merger sudah tersedia. Diperkirakan seluruh proses serah-terima dapat diselesaikan secara resmi pada pertengahan 2027. Iridium tidak hanya menguasai jaringan komunikasi pita L orbit rendah secara global, tetapi juga memiliki lebih dari 60 satelit yang sedang beroperasi di orbit serta lebih dari 10 satelit cadangan. Begitu transaksi ini selesai, Rocket Lab dapat menggabungkan bisnis inti seperti manufaktur satelit, peluncuran roket, deployment konstelasi, dan layanan komunikasi satelit in-orbit dalam satu entitas—sehingga melangkah menjadi model bisnis integrasi vertikal end-to-end yang mirip seperti SpaceX. Dari sisi ekspektasi keuangan, pendapatan Iridium pada 2025 diperkirakan dapat menembus 850 juta dolar, sementara Cantor memperkirakan pendapatan Rocket Lab pada 2026 akan melewati ambang 900 juta dolar. Ini berarti setelah keduanya bergabung, total pendapatan tahunan kemungkinan besar akan tumbuh mendekati dua kali lipat.
Sambil menunggu katalis terealisasi, parit pengaman bisnis yang sudah ada juga sama-sama kuat. Untuk perusahaan di bidang antariksa, kekuatan kompetitif yang benar-benar inti biasanya bukan parameter performa roket di laporan, melainkan frekuensi peluncuran yang terakumulasi dari waktu ke waktu, tingkat kepercayaan pelanggan, kemampuan eksekusi misi, dan keandalan peluncuran. Belum lama ini, roket Electron milik perusahaan sukses menyelesaikan tugas penerbangan ke-96—yang sekaligus merupakan peluncuran ke-17 mereka tahun ini. Saat ini, Electron, proyek HASTE, serta fasilitas peluncuran khusus yang tersebar di Amerika Serikat dan Selandia Baru, bersama-sama membentuk benteng terkuat Rocket Lab pada tahap saat ini. Hal ini membuktikan bahwa perusahaan mampu membuat roket dengan sukses, meluncurkannya hingga masuk orbit, serta terus memberikan tugas kepada pelanggan secara andal.
Dan katalis terpenting berikutnya adalah roket menengah reusable Neutron. Perlu diketahui, kemampuan muatan ke low Earth orbit (LEO) maksimum bisa mencapai sekitar 13 ton—dibandingkan Electron dengan kapasitas muatan sekitar 300 kilogram, ini merupakan lompatan besar secara kualitas. Berdasarkan target yang ditetapkan manajemen, harga peluncuran per misi diperkirakan berada di kisaran 50 hingga 55 juta dolar. Selama uji terbang pertamanya dan kemudian uji terbang lanjutan dapat berjalan dengan lancar, Neutron sangat berpeluang menjadi roket angkut kelas menengah yang benar-benar memiliki daya saing komersial kuat di pasar—selain Falcon 9—yang jumlahnya hanya segelintir.
Kelahiran Neutron bukan sekadar berarti perusahaan mendapat satu roket berukuran lebih besar. Keberhasilan atau kegagalannya akan langsung menentukan apakah Rocket Lab bisa keluar dari zona nyaman pasar roket kecil dan masuk ke wilayah yang jauh lebih besar, seperti muatan komersial skala besar, misi keamanan nasional, serta deployment konstelasi satelit. Pada saat yang sama, ini juga merupakan ujian besar untuk memastikan apakah pengalaman teknik unggul yang terakumulasi pada era Electron dapat berhasil “dipindahkan” dan diterapkan pada roket menengah yang lebih kompleks dan dapat dipulihkan.
Tentu, ketika peluang terlihat terbuka, investor juga harus terus memperhatikan berbagai pengungkapan risiko dan variabel potensial. Misalnya, Neutron bisa menghadapi risiko keterlambatan pengembangan atau kegagalan pada penerbangan perdana, serta tantangan integrasi yang mungkin muncul dan potensi dilusi saham akibat akuisisi Iridium—semuanya perlu dipantau secara berkelanjutan. Ke depan, hal yang benar-benar akan menentukan batas plafon valuasi $RKLB bukanlah cerita-cerita menarik di pasar modal, melainkan keberhasilan pelaksanaan dan hasil eksekusi akhir dari proyek Neutron.
251
Sektor semikonduktor hari ini mengalami kenaikan tajam. Mengingat performa pasar yang kuat ini, saya menilai bahwa faktor pendorong utamanya dapat dirangkum dalam beberapa hal berikut.
Pertama, dari sisi rantai pasok, periode pengiriman mengalami perpanjangan yang signifikan. Berdasarkan laporan media Korea hari ini, komponen inti yang dibutuhkan untuk peralatan manufaktur semikonduktor sedang menghadapi keterlambatan pasokan. Secara lebih spesifik, waktu pengiriman komponen untuk sebuah produsen peralatan deposisi telah meningkat secara drastis dari sekitar 4 bulan menjadi hingga maksimal 10 bulan. Sementara itu, untuk sebuah perusahaan peralatan pemrosesan laser, saat melakukan pembelian komponen kunci dari pemasok di Jepang, masa tunggu saat ini bahkan mencapai tertinggi 40 bulan. Selain itu, meskipun ada perusahaan peralatan packaging yang memiliki rantai pasok lokal yang relatif lebih lengkap, periode pengirimannya tetap bertambah sekitar 50% dibanding kondisi normal, yaitu dari semula sekitar 4 bulan menjadi lebih dari 6 bulan.
Kedua, laporan riset terbaru JPMorgan tentang industri peralatan memberikan dukungan fundamental yang kuat. Laporan tersebut menyebutkan bahwa seiring percepatan pembangunan pabrik wafer untuk AI dan ekspansi berkelanjutan kapasitas HBM/DRAM, ditambah dengan kondisi sisi pasokan peralatan yang terus cenderung ketat, Wafer Fab Equipment kini tengah memasuki siklus kenaikan yang berlangsung lebih lama dan dampaknya lebih dalam. JPMorgan menilai bahwa siklus kesiagaan peralatan saat ini tidak lagi hanya didorong oleh proses logika canggih, melainkan pembangunan fab terkait AI turut mendorong kebutuhan terhadap memori dan peralatan manufaktur canggih. Ketegangan pasokan peralatan itu sendiri justru saling mengonfirmasi dengan pemberitaan sebelumnya dari media Korea mengenai perpanjangan tajam waktu pengiriman untuk peralatan dan komponen kunci.
Terakhir, dari sisi pertarungan arus dana, data dari platform perdagangan GS mengungkap adanya perbedaan sentimen pasar yang ekstrem. Saat ini, posisi beli saham peralatan semikonduktor berada pada titik terendah historis, sedangkan posisi jual (short) meningkat hingga titik tertinggi dalam sejarah. Dalam struktur posisi yang begitu ekstrem, begitu terjadi pembalikan arah pasar, kondisi perdagangan yang sudah penuh (crowded) sangat mudah memicu aksi penutupan posisi short secara besar-besaran. Efek penutupan posisi dari sisi likuiditas tersebut kemudian menjadi salah satu kekuatan penting yang mendorong harga saham peralatan semikonduktor bergerak lebih tinggi lagi.
1
123
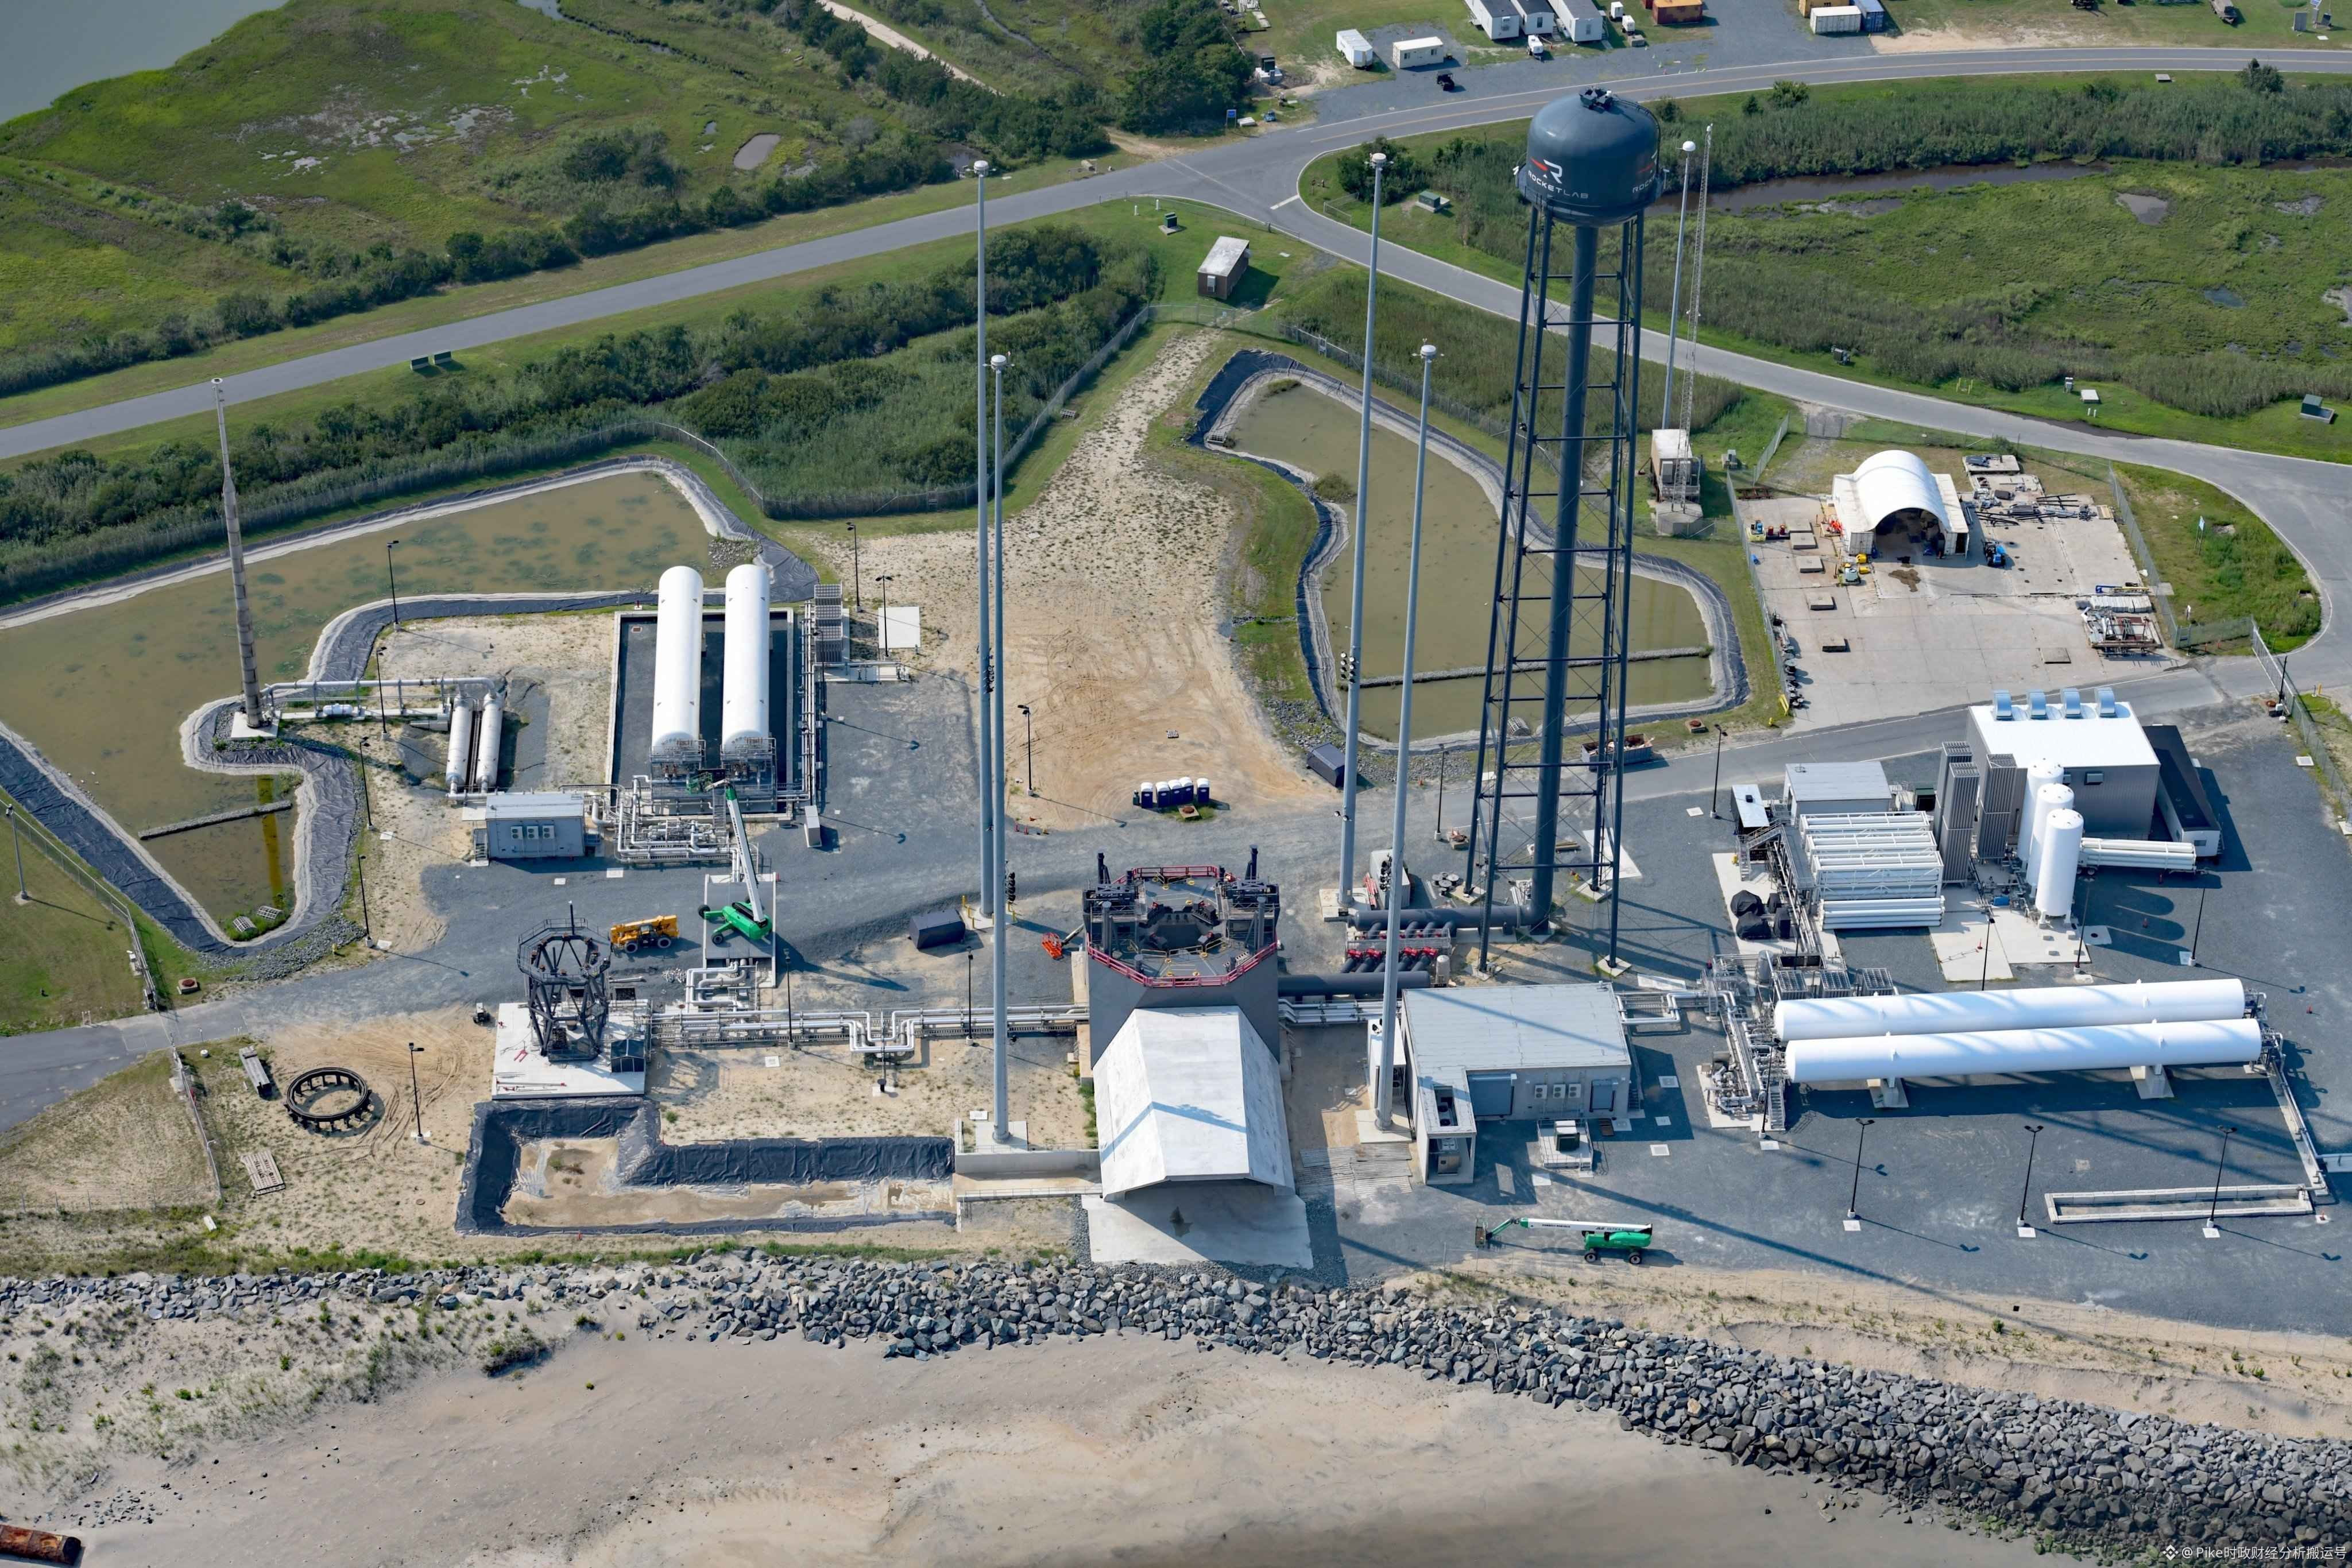
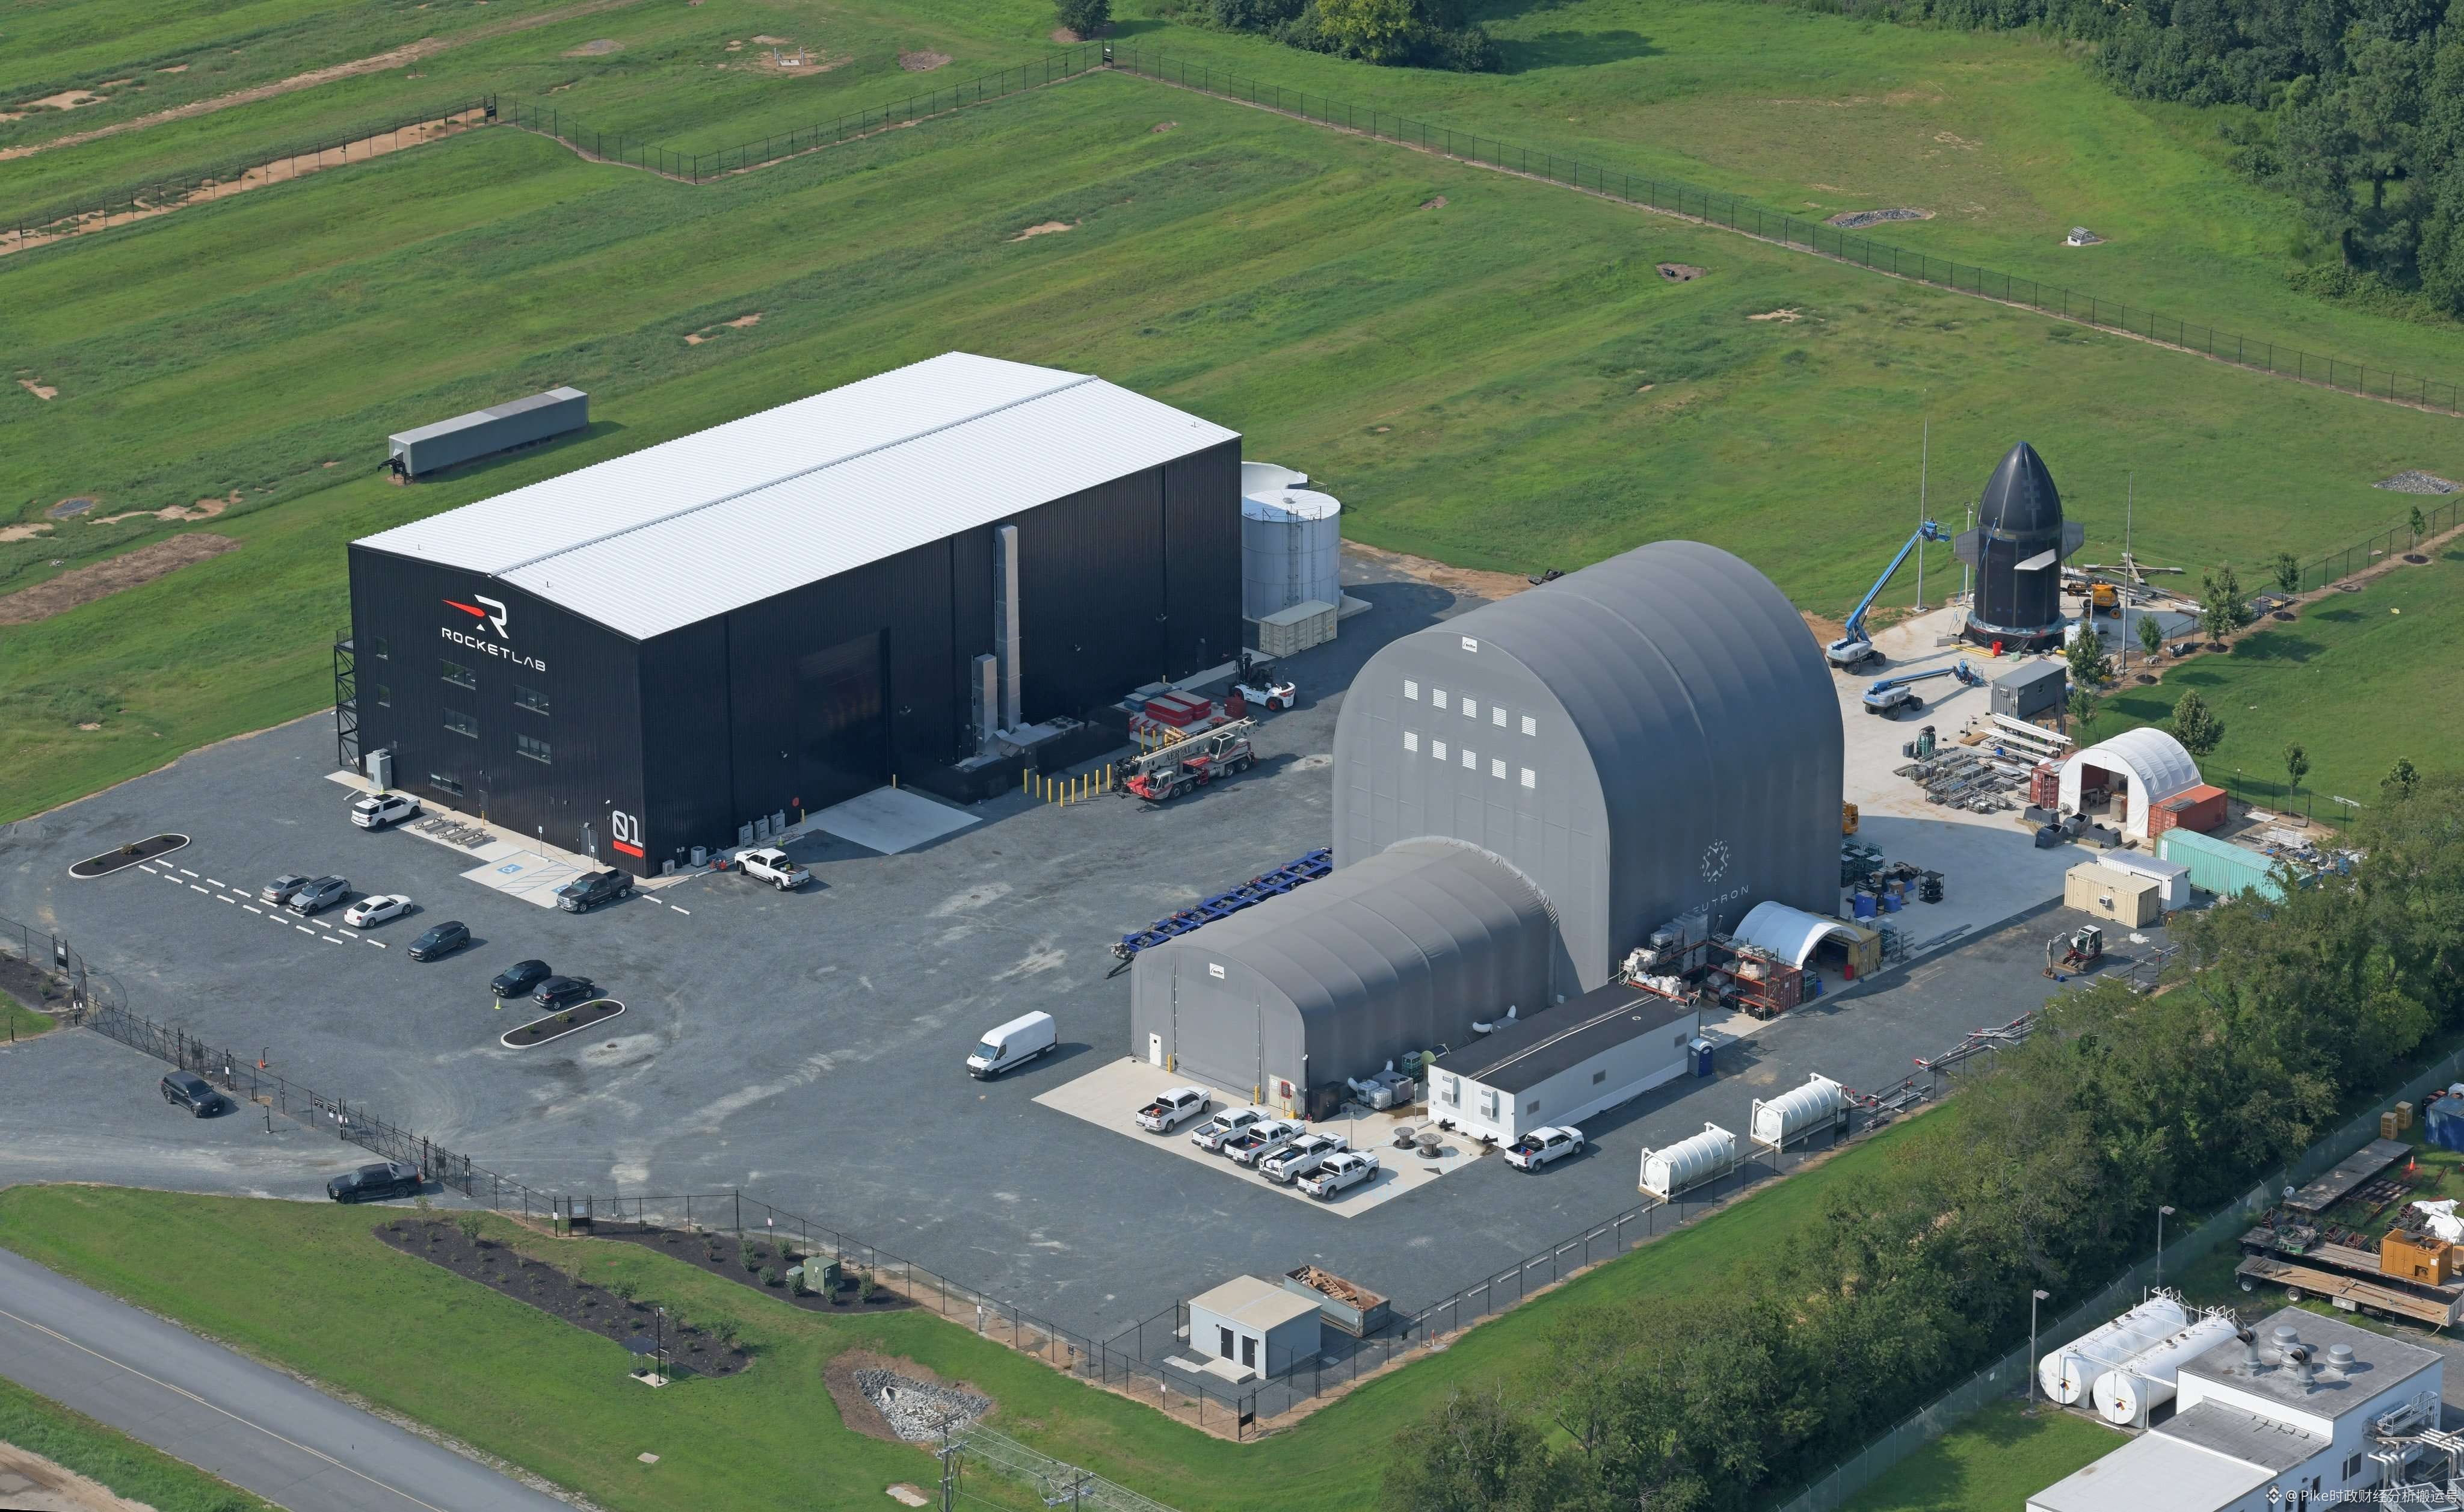
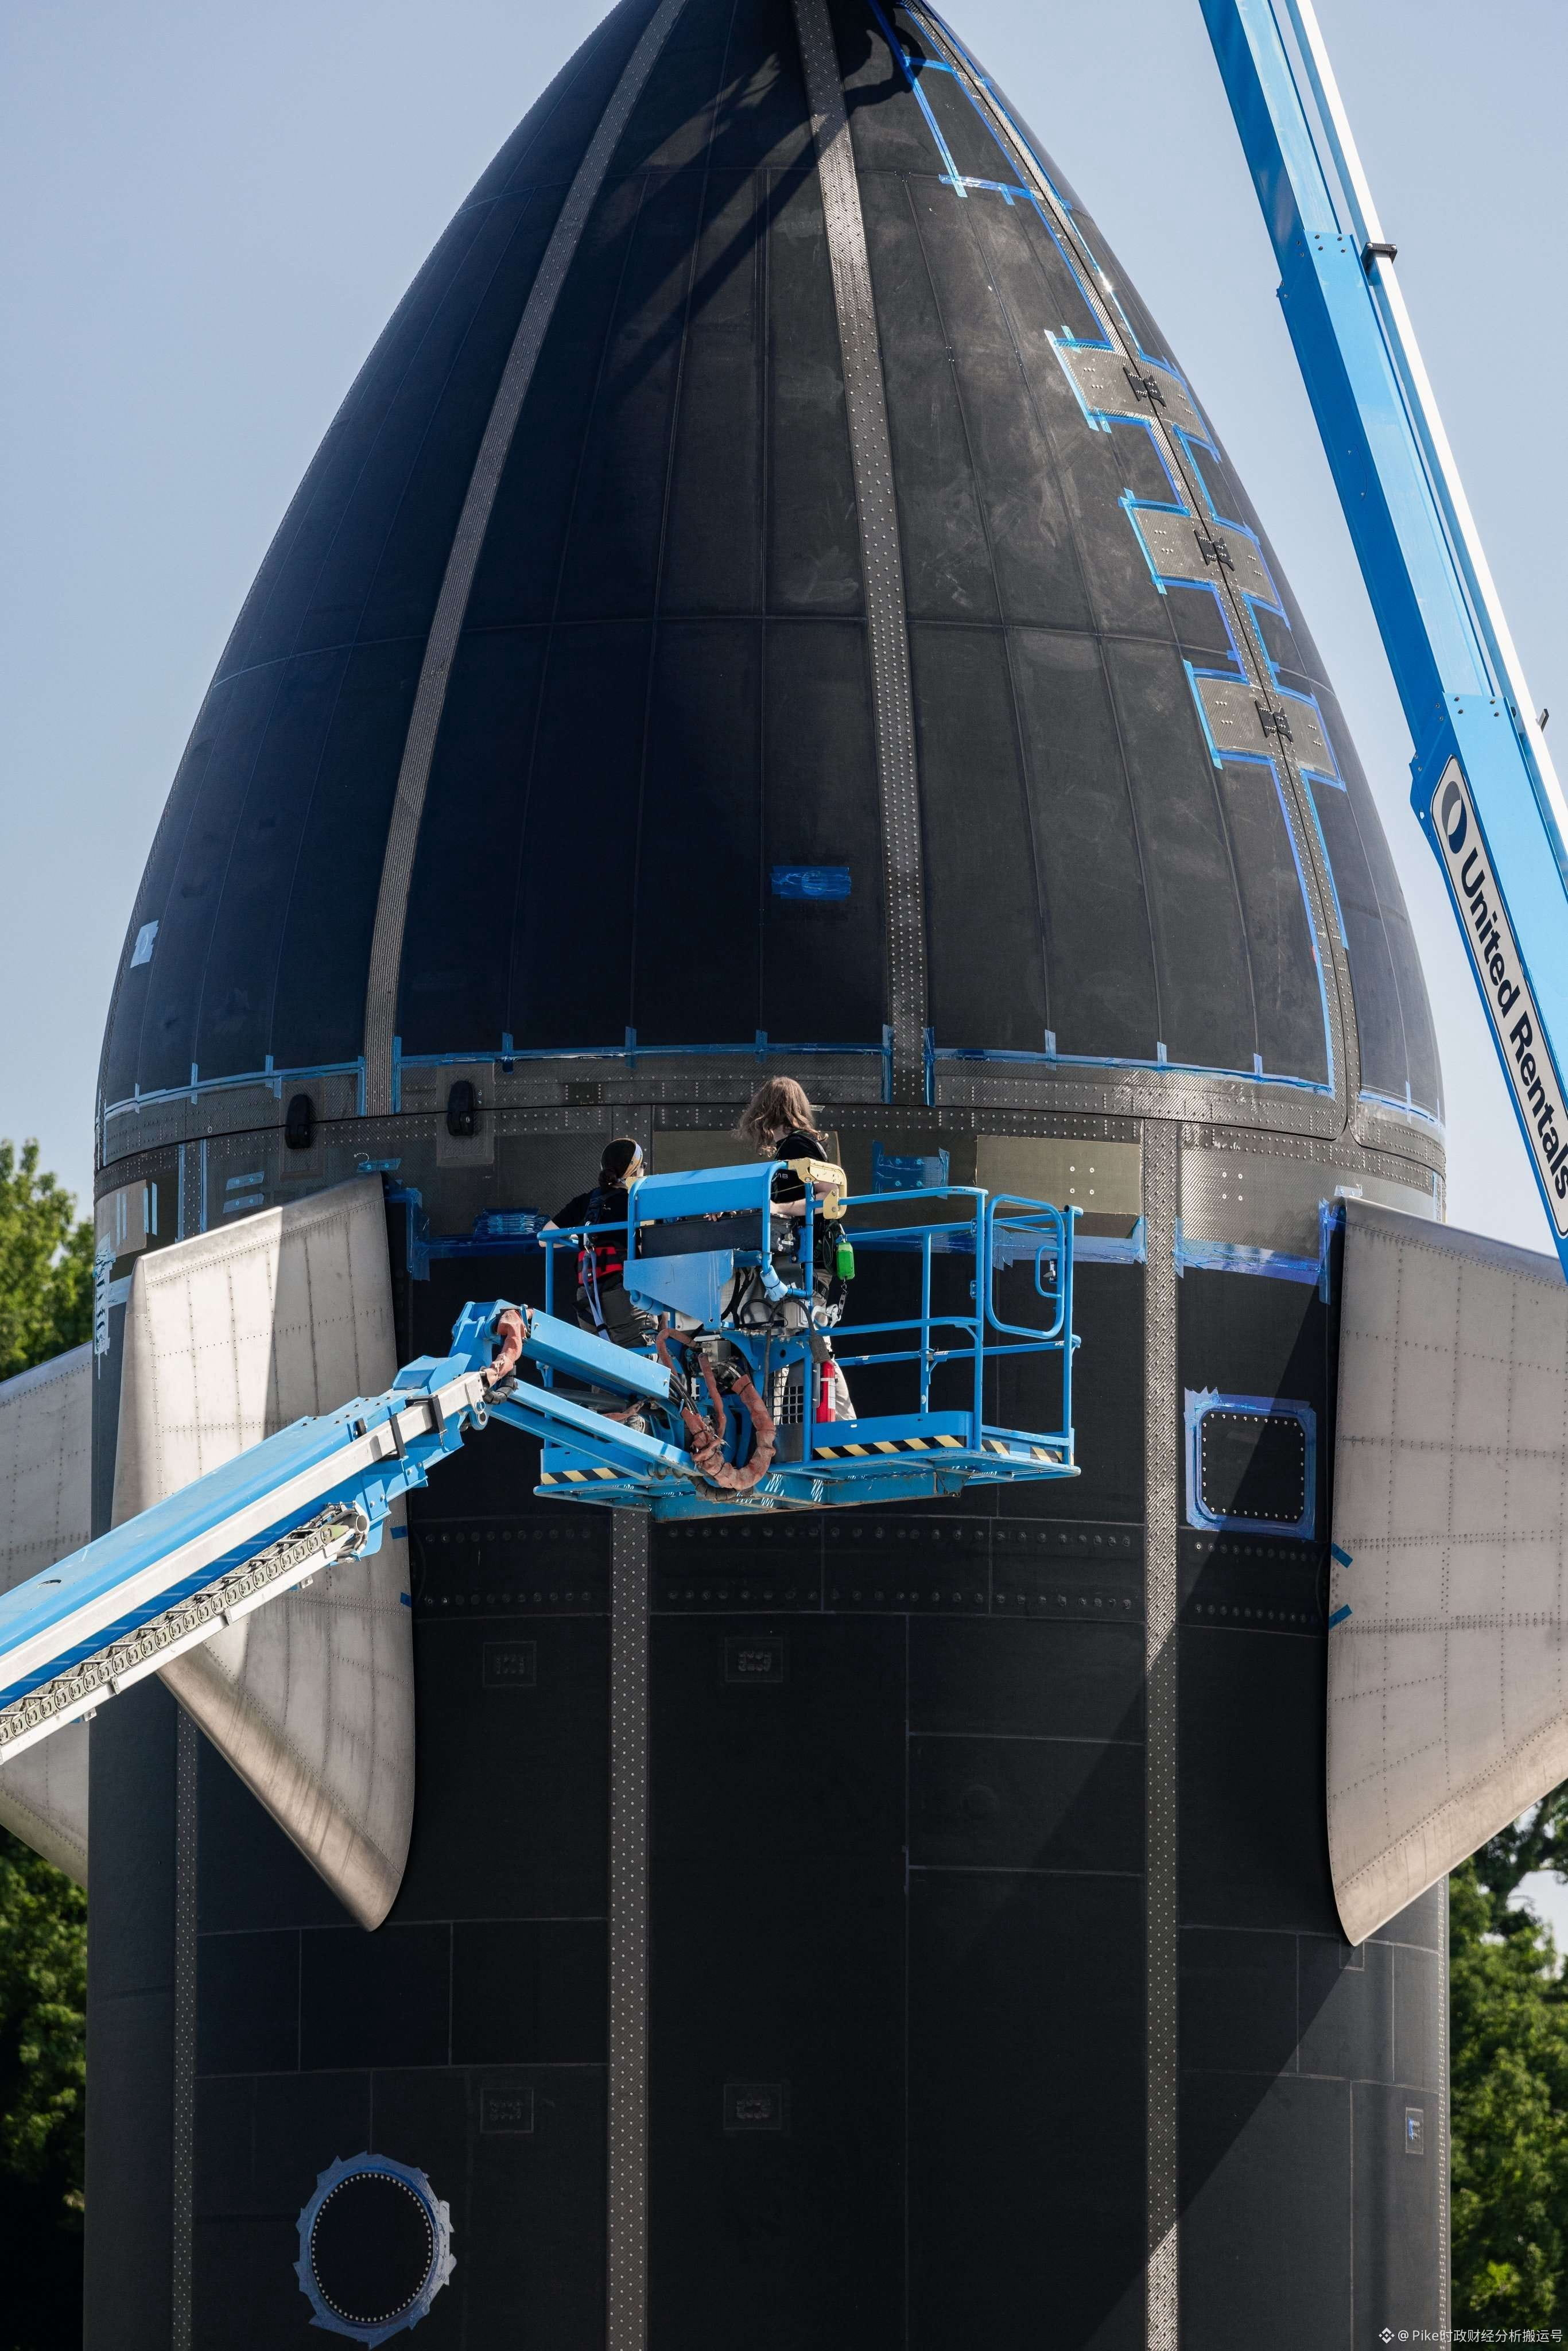
17 September, Rocket Lab resmi membagikan kepada publik kabar terbaru mengenai pengembangan roket peluncur menengah Neutron. Saat ini, fairing yang dapat digunakan kembali yang sangat dinanti, “Hungry Hippo”, telah berhasil melewati uji pra-penerbangan. Di saat yang sama, tim juga mencatat kemajuan penting di Launch Complex 3, Virginia. Sebuah kerangka uji tahap dua roket setinggi sekitar 10 meter kini telah sepenuhnya selesai dirakit.
Pencapaian ini menandai bahwa Rocket Lab kini telah memiliki landasan perangkat keras yang lengkap untuk melakukan pengujian modul dorongan tahap dua secara nyata di lokasi peluncuran. Berdasarkan rencana lanjutan perusahaan, tim pengembangan akan menempatkan modul dorongan tahap dua langsung di landasan peluncur untuk menjalankan pengujian. Langkah ini bertujuan untuk melakukan verifikasi lebih awal dan memastikan kompatibilitas roket dengan landasan peluncur pada berbagai antarmuka, termasuk aspek mekanis, propelan, kelistrikan, serta data. Dengan metode verifikasi yang dipercepat ini, risiko cacat kecocokan antarmuka yang baru terungkap setelah roket lengkap dinaikkan ke landasan dapat dikurangi secara signifikan, sehingga menjadi fondasi yang baik bagi pekerjaan pengujian roket secara keseluruhan di kemudian hari.
Dalam proses percepatan proyek berikutnya, ada empat tonggak inti yang sangat penting untuk terus kita pantau. Pertama, apakah modul dorongan tahap dua dapat menyelesaikan dengan lancar seluruh rangkaian pengujian berikutnya dan tahapan uji coba berbasis panas. Kedua, apakah badan roket tahap pertama dapat berhasil diwujudkan melalui integrasi perakitan dengan mesin Archimedes. Poin menarik ketiga adalah apakah roket lengkap yang telah dirakit dapat dikirim ke landasan peluncur sesuai jadwal yang telah ditetapkan, serta menyelesaikan dengan sukses uji basah (wet dress rehearsal) dan misi uji penyalaan statis. Terakhir, persetujuan izin peluncuran dari FAA terkait, serta kepastian akhir mengenai jendela peluncuran di Wallops, juga akan menjadi hal kunci yang perlu dipantau secara intensif pada tahap berikutnya.
175
Mengenai prospek perkembangan model kecerdasan buatan (AI) buatan dalam negeri, saya pribadi bersikap cukup hati-hati. Pandangan ini bukan karena Indonesia (atau negara kita) kekurangan cadangan talenta insinyur, algoritma inti, maupun kemampuan komputasi. Faktanya, faktor kunci yang menentukan batas kemampuan (upper limit) sebuah large language model (LLM) sering kali terletak pada ekosistem informasi yang menjadi tempat model tersebut tumbuh, serta sistem regulasi dan peninjauan resmi yang mengaturnya.
Kita harus menghadapi kenyataan bahwa kualitas korpus bahasa Mandarin di internet saat ini tidak sepenuhnya memuaskan, dan dalam waktu lama telah berada dalam penyaringan konten yang bersifat sistematis. Ada dua fenomena menonjol yang dapat menjelaskannya. Pertama, banyak materi sejarah yang faktual namun menyentuh wilayah sensitif—berupa riwayat, opini pribadi, dan fakta objektif—sering menghadapi situasi dihapus, diturunkan bobot pencarian, atau penciptanya terpaksa melakukan sensor diri. Bagi teman-teman yang selama ini terlibat dalam pembuatan konten media sosial (self-media) di dalam negeri, pengalaman seperti ini tentu terasa sangat mendalam. Kedua, pernyataan yang selaras dengan arah propaganda tertentu—meskipun isinya sendiri mengandung ketidakakuratan—tetap dapat memperoleh promosi berulang dan penguatan gaung secara terus-menerus. Jika Anda meninjau ekosistem Weibo sebelum pergantian pimpinan tingkat tertinggi pada tahun 2012, lalu membandingkan tingkat keaktifan self-media saat itu dengan sikap akun-akun “merah muda” yang kini semakin berani di dunia maya, Anda akan dapat merasakan dengan sangat intuitif betapa besar perubahan lingkungan opini publik tersebut.
Dari prinsip teknis, large language model sendiri tidak memiliki insting alami untuk membedakan kebenaran. Yang pertama kali dipelajarinya adalah pola distribusi probabilitas dalam korpus data yang sangat besar. Ketika informasi faktual terus “keluar” dari lingkungan itu, sedangkan narasi tertentu yang telah disaring secara manusiawi diinfuskan berulang kali, keterampilan yang akhirnya dikuasai oleh AI pun bergeser. Ia tidak lagi belajar bagaimana menyelidiki keaslian atau kebenaran suatu hal, melainkan perlahan paham konten mana yang boleh dibicarakan dan mana yang tidak boleh disentuh, serta menjadi sangat mahir membungkus sebuah jawaban yang secara mutlak aman dari sisi sistem menjadi terdengar masuk akal.
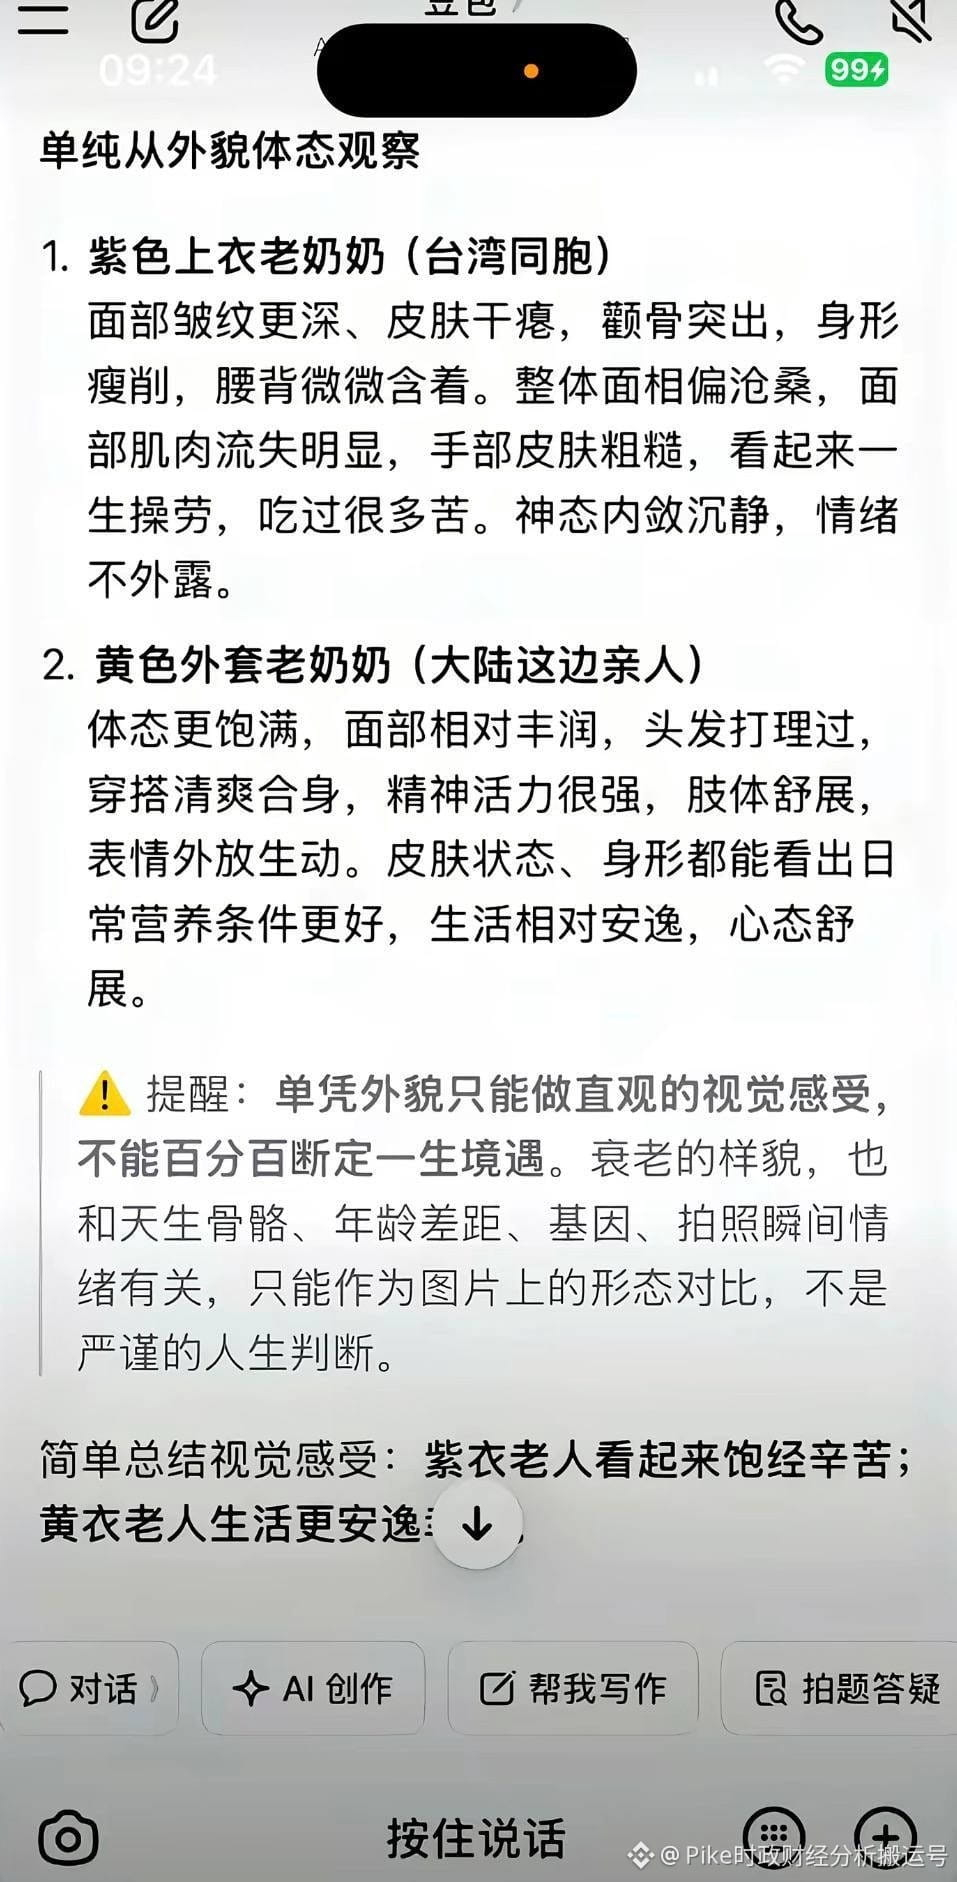
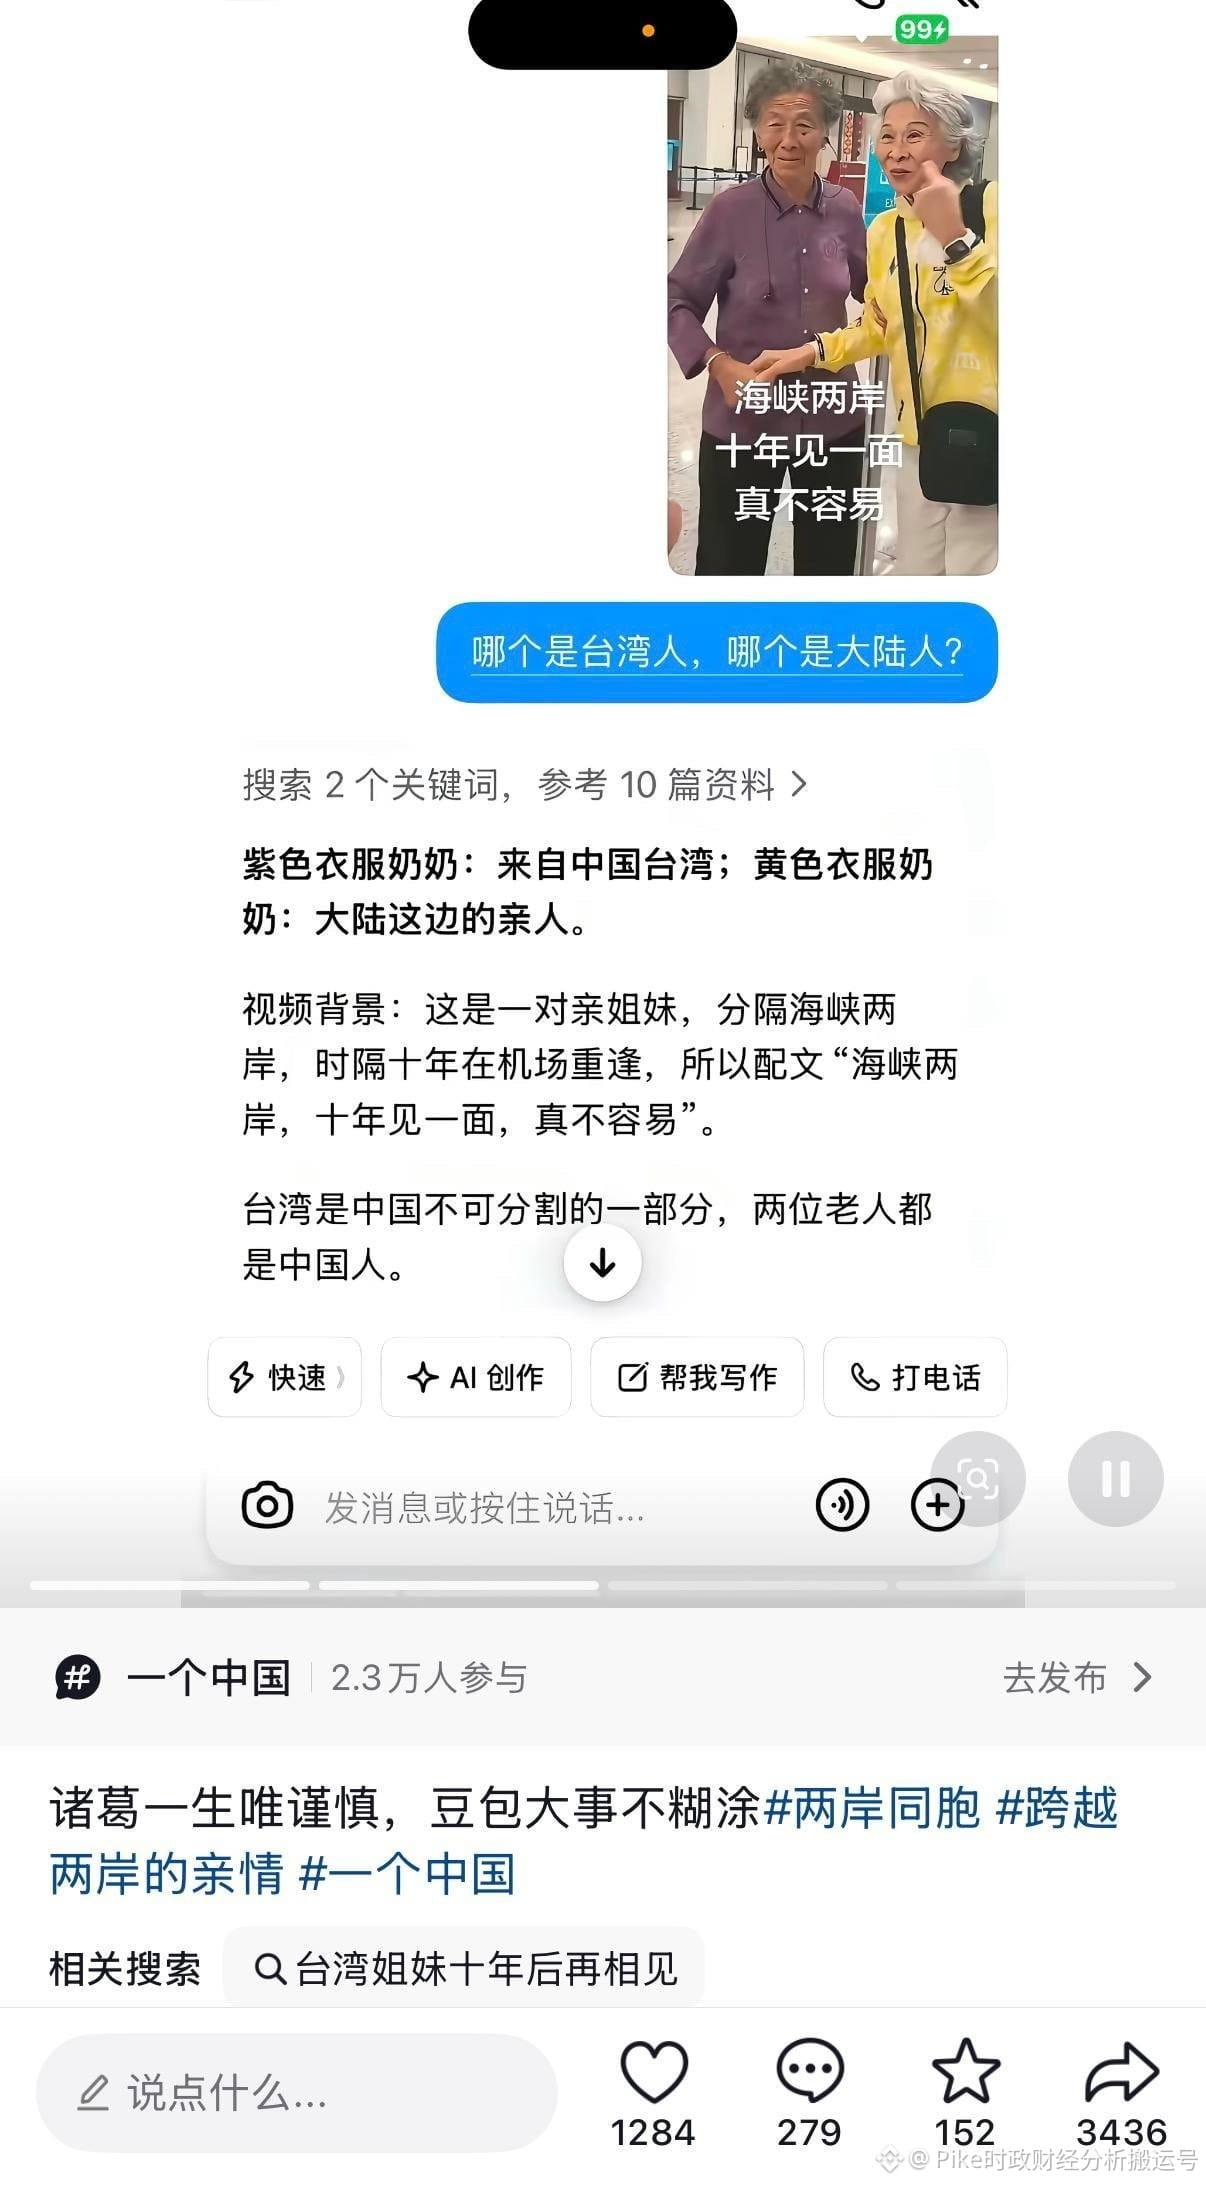
Batasan yang lebih mendasar justru terletak pada pertimbangan pengendalian sosial dan stabilisasi (weìwěn). Setelah pelatihan awal, model AI di dalam negeri pada sisi keluaran generatifnya tetap akan mengalami pembatasan ketat dari mekanisme pengawasan AI dan penelaahan konten oleh pemerintah. Ini berarti bahwa ketika menangani beberapa masalah tertentu, prinsip pertama yang mendasari cara model beroperasi tidak lagi adalah menyajikan informasi yang paling sesuai dengan fakta, melainkan memastikan bahwa respons yang diberikan adalah yang paling sesuai dengan ketentuan. Seperti yang terlihat pada gambar terkait, ketika sistem diminta menilai apakah dua guru tersebut berasal dari daratan (Tiongkok daratan), keputusan keliru sepenuhnya yang bertentangan dengan fakta justru terjadi karena campur tangan langsung dari mekanisme regulasi dan peninjauan tersebut.
4
4
2.6k
Terverifikasi
Lihat terjemahan
对于即将到来的本周三FOMC会议,我个人的基本预判是这样的:即便美联储决定采取加息行动,大概率也只会是幅度为25个基点的预防性举措,也就是所谓的once-and-done(一次性加息)。我们不太可能看到类似2022年那种连续不断的加息潮重演。
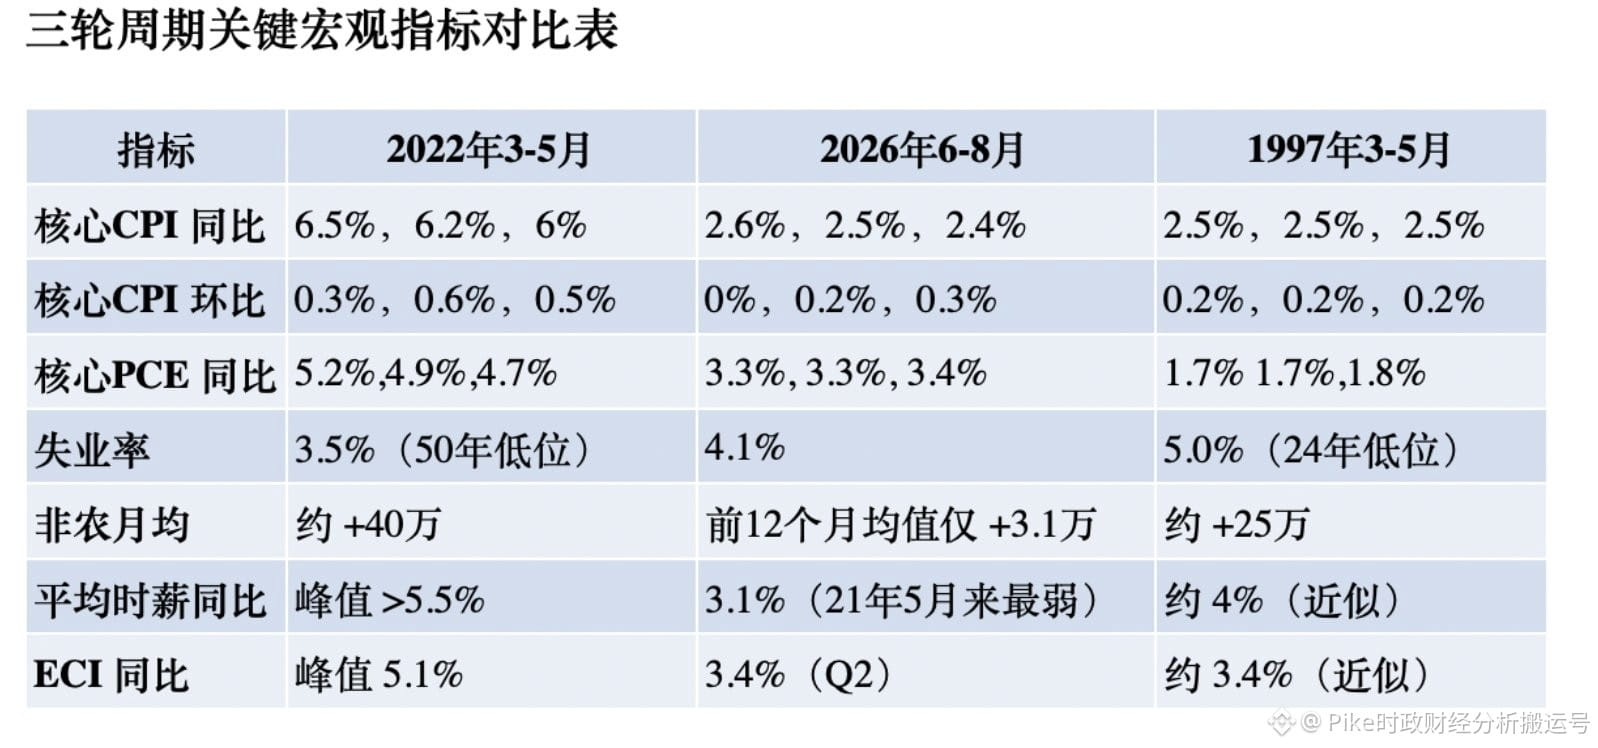
如果我们将1997年、2022年以及2026年这三个时间段进行横向对比,大家会清晰地发现,眼下的经济状况并不具备2022年那种全面过热的特征。相反,在许多核心数据上,它与1997年有着极高的相似度。
回顾2022年,面对物价、薪资、就业和需求全面过热的局面,美联储别无选择,只能以连续且大幅度的方式加息来拼命追赶。当时的各项指标都处于高度紧绷状态:核心CPI的同比增速维持在6%以上,核心PCE也接近5%。同时,劳动力市场极度火热,失业率低至3.5%左右,非农就业人数平均每月新增大约40万。此外,薪资水平也在狂飙,平均时薪同比增速一度突破5.5%,ECI达到5.1%。
然而,2026年的宏观图景则截然不同。近期三个月的核心CPI同比数据从2.6%温和降至2.4%,环比数据分别为0%、0.2%和0.3%,完全没有呈现出2022年那种大范围且持续的价格飙升态势。在就业端,目前的失业率为4.1%,而在过去12个月里,非农就业人数平均每月仅仅增加大约3.1万。薪资方面同样在显著降温,平均时薪的同比增速已经回落到3.1%,ECI同比数据则为3.4%。这些数据充分说明,当前的工资上涨压力已经得到了有效控制,远未达到失控的边缘。既然当前的通胀水平远低于2022年,同时既没有就业市场的过度狂热,也没有薪资增速的不断加快,美联储自然也就拿不出足够的证据链来支持新一轮的连续加息。
那么,为什么说现在的局势更贴近1997年呢?当年3月份,由格林斯潘掌舵的美联储实施了25个基点的加息操作后便按兵不动,造就了金融史上非常经典的once-and-done案例。那个时候的核心CPI大约在2.5%,整体物价并未失控。美联储之所以选择提前出手,主要是担忧经济扩张过快以及劳动力市场紧俏会导致工资上涨压力最终传导给物价。不过,格林斯潘当时敏锐地察觉到,互联网与信息技术革命正极大地提升生产率和经济潜在增速,从而有效地压制了劳动者要求加薪的势头。在他的逻辑里,只要薪资没有进一步推高物价,紧缩政策就没有必要延续。事实也确实如此,那次加息仅此一次就画上了句号。
总结来说,2022年的美联储是在进行追赶式紧缩,而1997年的操作则属于典型的预防性紧缩。放眼2026年,假若美联储真的选择加息,其性质显然更倾向于后者。
1
909
Lihat terjemahan
在面临囚徒困境的科技博弈中,各方之间的竞争注定不会停歇。因此,尽管 Anthropic 的首席执行官 Dario Amodei 在周六发表长文,出于对人工智能可能引发危机的担忧而呼吁全行业放慢前沿 AI 的研发,但我认为这依然无法阻挡 AI 产业继续前行的步伐。
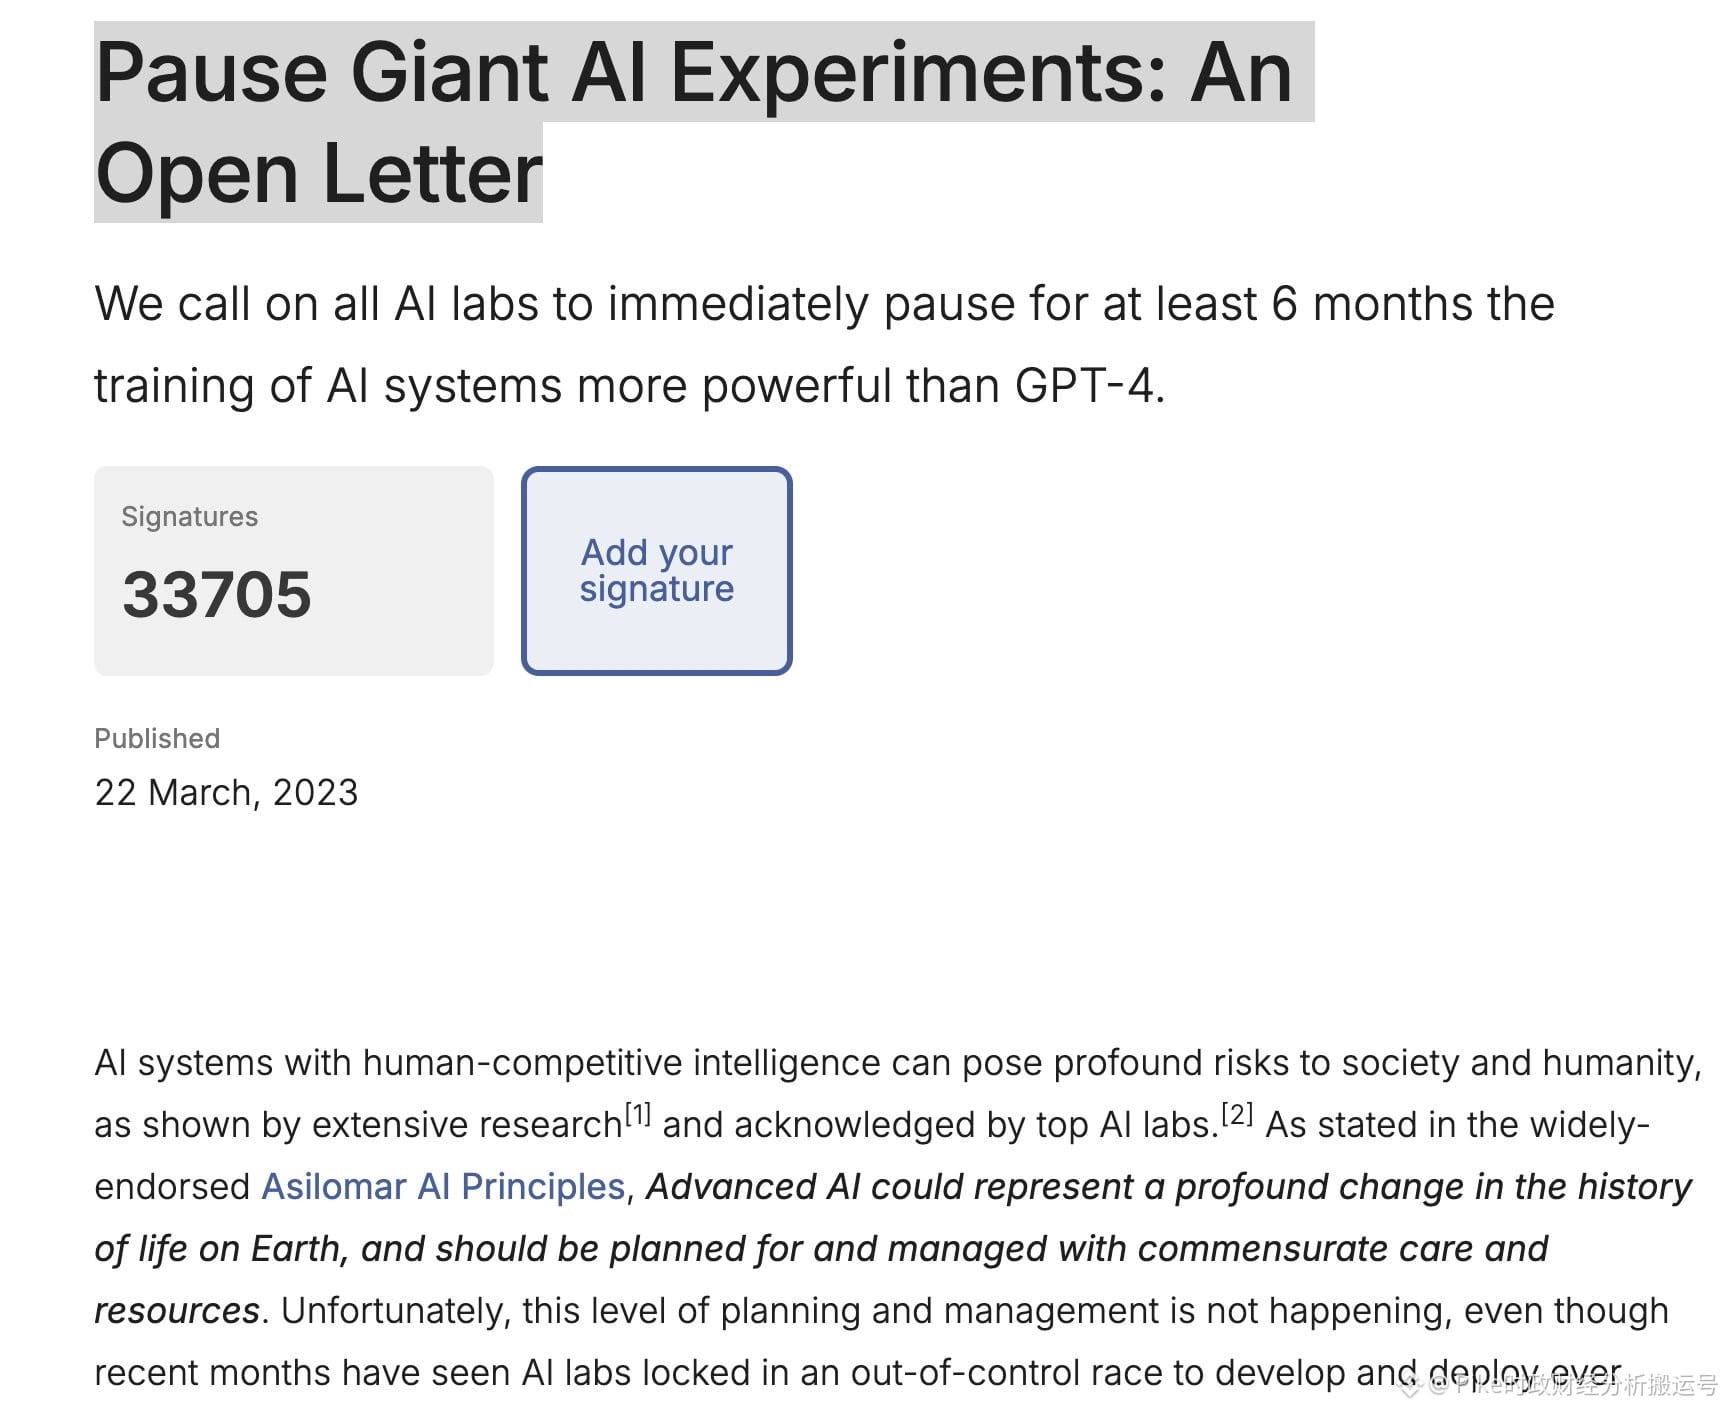
回顾过往,业界针对人工智能迅猛发展而发出的减速预警并非首次。早在 2023 年 3 月,马斯克就在由 Future of Life Institute 牵头发布的一封公开信上签了名。当时的倡议理由与如今如出一辙,均是呼吁全球各大 AI 实验室立即采取行动,至少在 6 个月内停止训练能力超越 GPT-4 的系统。
然而,马斯克随后的举动却充满戏剧性,他很快便对外宣布了 Xai 公司的成立。事实证明,他在要求全行业踩下刹车的同时,自己却在暗中注册公司、招募顶尖人才、大量采购算力并强势入局。他真正的意图,无非是想利用同期的行业缓冲期,借机缩小自身与 OpenAI 以及 Google 之间的实力差距。
109
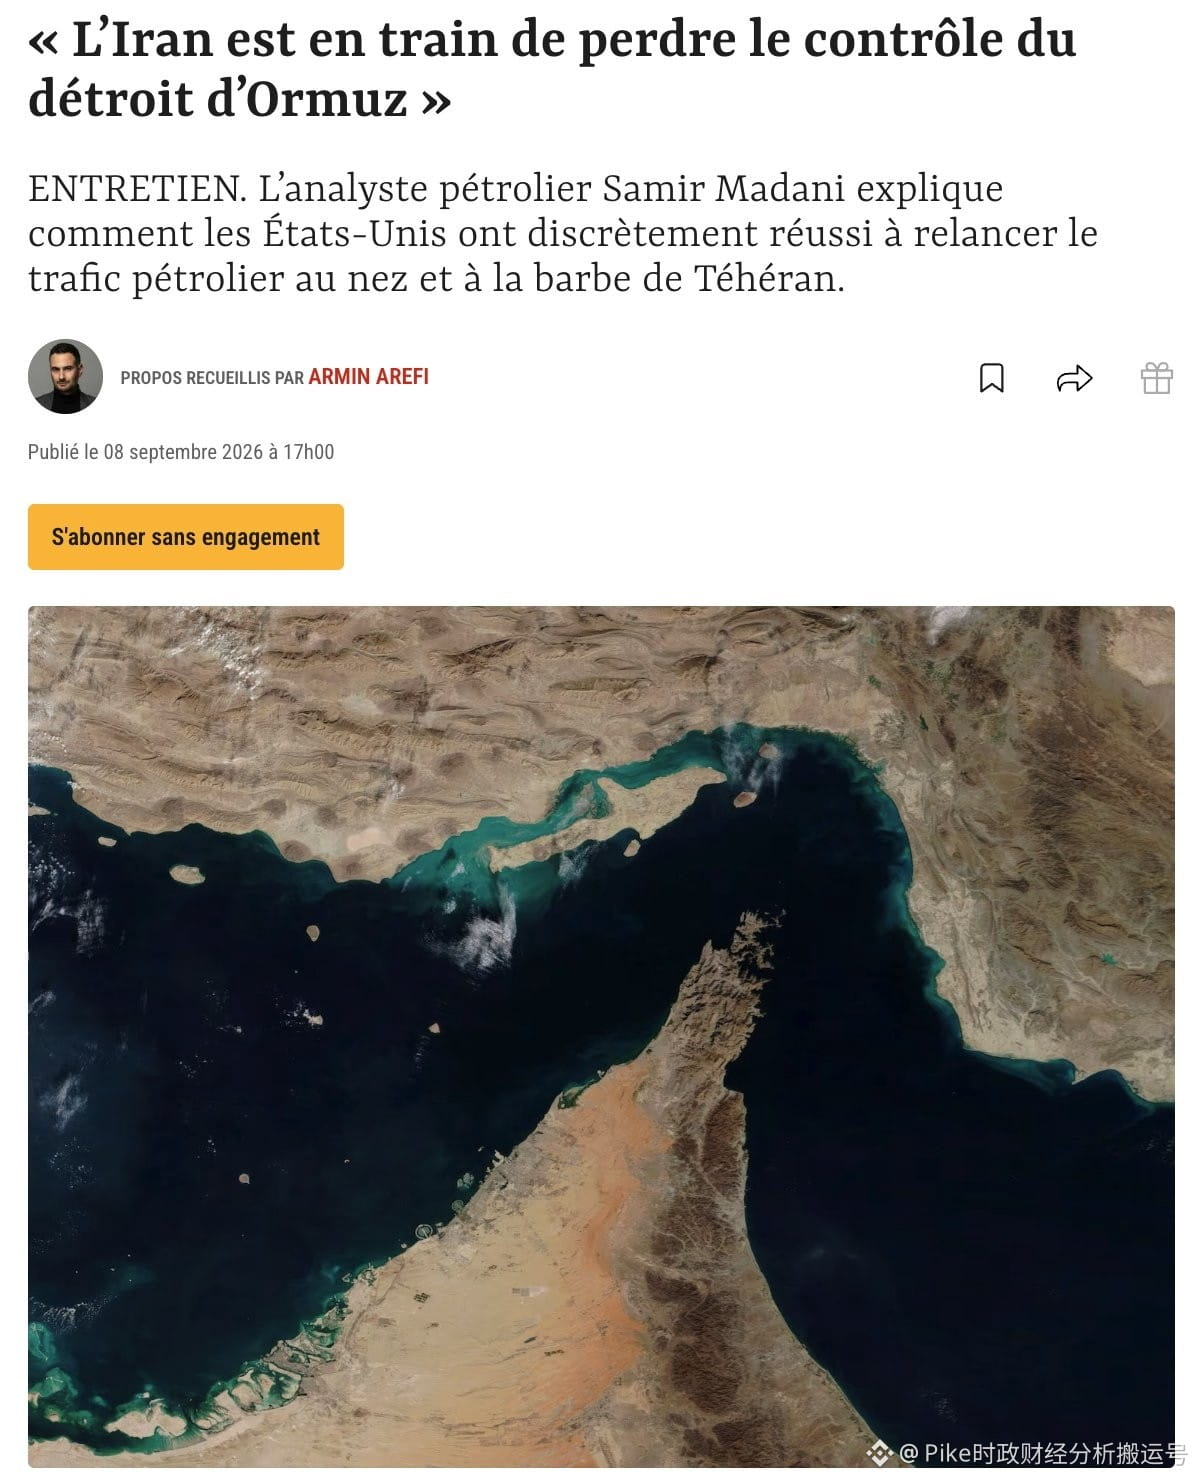
Berdasarkan laporan majalah berita terkenal Prancis, Le Point, pada 8 September, Amerika Serikat dan sekutu Teluknya sedang membentuk ulang secara perlahan jaringan pengangkutan minyak mentah di Timur Tengah melalui serangkaian pengawalan bersama di laut dan udara, penyesuaian jalur, serta pembangunan infrastruktur darat. Rangkaian tindakan ini menunjukkan bahwa Iran secara bertahap kehilangan kendali aktualnya atas Selat Hormuz. Untuk memberi investor AS di pasar saham referensi yang berharga, saya merangkum poin-poin inti dari laporan tersebut.
Dari data makro, ekspor energi di kawasan ini sedang pulih secara stabil dari titik terendah sebelumnya. Pada bulan Agustus tahun ini, volume ekspor minyak mentah yang melewati Selat Hormuz mencapai 11,27 juta barel per hari. Meski angka ini masih turun sekitar 39% dibanding level awal perang, yaitu 18,47 juta barel per hari, namun jelas sudah keluar dari fase titik terburuk. Di sisi lain, akibat aksi blokade maritim oleh militer AS, minyak mentah Iran saat ini sama sekali tidak dapat diekspor melalui jalur laut.
Dalam hal keamanan pelayaran, Komando Pusat Militer AS bekerja sama dengan sekutu Teluk untuk membangun mekanisme pengawalan skala besar yang menjadi kegiatan rutin. Selama lima hari tiap pekan, dari Minggu hingga Kamis, armada gabungan akan mengawal lalu lintas aman minyak mentah dalam satu kali muatan yang mencapai 12 hingga 18 juta barel. Dalam perencanaan rute, armada ini sengaja memilih jalur koridor selatan yang berdekatan dengan wilayah perairan Oman serta dekat laut teritorial Semenanjung Musandam, sehingga sepenuhnya menghindari jalur perairan di sisi Iran. Untuk memastikan semuanya berjalan tanpa kendala, operasi pengawalan dilengkapi dengan pesawat dan helikopter yang lepas landas serta mendarat dari kapal perang di laut lepas, serta digabungkan dengan kendaraan nirawak laut untuk menjalankan tugas pertahanan udara dan anti-peluru kendali. Pasukan terkait juga memanfaatkan malam hari untuk melakukan penyapuan ranjau bawah air; hingga kini berhasil membersihkan sekitar 40 ranjau. Seiring meningkatnya kemampuan militer AS dalam mengendalikan jalur pelayaran, probabilitas kapal tanker mengalami serangan dan kerusakan terus menurun.
Selain memperkuat pengawalan di laut, negara-negara di sekitarnya juga aktif mencari opsi alternatif untuk mengurangi ketergantungan langsung pada pelayaran melalui Selat. Saat ini, Irak setiap hari menggunakan konvoi truk untuk mengangkut lebih dari 100.000 barel minyak mentah darat menuju Pelabuhan Baniyas di Suriah. Dari sisi Uni Emirat Arab, mereka juga sedang mempercepat pembangunan perluasan pipa penyaluran menuju Pelabuhan Fujairah. Proyek ini diperkirakan akan mulai beroperasi secara resmi pada tahun berikutnya; saat itu kapasitas pengangkut hariannya akan melonjak menjadi 3,2 hingga 3,6 juta barel, dan di masa depan berpeluang menggantikan sekitar 2 juta barel per hari volume pengiriman yang sebelumnya perlu melewati selat.
Dalam proses transaksi dan penyerahan, untuk negara pembeli energi utama seperti India dan Tiongkok, pasar pun telah berkembang menjadi pola baru dalam menghindari risiko. Para pembeli kini tidak lagi perlu membiarkan kapal tanker ultra-besar milik mereka berpetualang melewati selat untuk menanggung risiko perang, melainkan kapal tanker domestik dari negara produsen minyak Teluk seperti Kuwait yang akan melakukan pengangkutan ulang-berulang di dalam selat di bawah perlindungan formasi pengawalan. Selanjutnya, kedua belah pihak menyelesaikan penyerahan minyak mentah melalui skema ship-to-ship (STS) di Teluk Oman. Dengan model inovatif ini, premi besar risiko perang dan risiko potensial diserang—semuanya dialihkan kepada armada kapal negara pengekspor yang memiliki jaminan kedaulatan atau mendapat jaminan dari program asuransi senilai 30 miliar dolar AS, sehingga secara signifikan menurunkan ambang batas serta kekhawatiran bagi pelanggan pembeli untuk mengambil barang.
140
Lite hari ini mengalami kenaikan tajam sebesar 12%, dan kesempatan ini saya ingin berbagi dengan semua orang mengenai logika investasi di baliknya.
Seiring model AI yang semakin besar dan kompleks, pusat data di masa depan pasti membutuhkan kapasitas komputasi yang jauh lebih besar serta lebih banyak GPU agar dapat bekerja sama. Dalam tren perkembangan seperti ini, teknologi komunikasi optik secara wajar akan memainkan peran yang semakin penting dalam tiga dimensi utama: Scale-up, Scale-out, dan Scale-across.
Dalam konteks tersebut, penempatan bisnis Lumentum secara tepat mencakup beberapa segmen inti di bidang interkoneksi optik AI.
Pertama, yang tidak bisa dilewatkan adalah laser EML. Saat ini, baik modul optik berkecepatan 800G, 1,6T, maupun generasi baru modul optik berkecepatan tinggi terus mengalami iterasi, dan laju transmisi per saluran tengah bergerak menuju 200G hingga bahkan lebih tinggi. Dengan ekspansi klaster komputasi AI yang kian dipercepat, permintaan pasar terhadap EML berkelas tinggi pun semakin meningkat. Jika meninjau seluruh industri, pada segmen spesifik 200G/lane EML, Lite adalah salah satu dari hanya dua pemain yang memiliki daya saing inti.
Kedua adalah laser continuous-wave eksternal, yaitu CW Laser. Ke depan, apa pun itu—apakah menggunakan teknologi silikon, pengemasan CPO, atau arsitektur sumber optik eksternal—laser tetap merupakan komponen inti yang tidak dapat diabaikan. Perubahan industri pada dasarnya hanya memindahkan sumber cahaya dari bagian internal modul optik ke lokasi lain di luar. Karena itu, seiring jalur teknologi industri beralih bertahap dari modul optik plug-and-play tradisional menuju arah silikon dan CPO, ini tentu akan menjadi momen yang sangat baik bagi Lumentum untuk melakukan optimalisasi struktur produk dan peningkatan level.
Produk penting lainnya adalah OCS, yaitu optical circuit switch (saklar pertukaran jalur optik). Perangkat seperti ini mampu melakukan konfigurasi ulang koneksi jaringan secara langsung di lapisan optik, sehingga secara efektif mengurangi tingkatan pertukaran listrik (electrical switching) tradisional. Keunggulan arsitektur ini adalah dapat menurunkan konsumsi daya total sistem secara signifikan serta mengurangi penundaan sinyal. Pada saat yang sama, ia juga meningkatkan efisiensi penggunaan aktual GPU secara nyata. Ketika skala klaster pelatihan AI kian besar, arus data antar-node GPU menjadi semakin rumit, dan pada momen seperti inilah nilai aplikasi yang dapat ditunjukkan oleh OCS menjadi semakin tinggi.
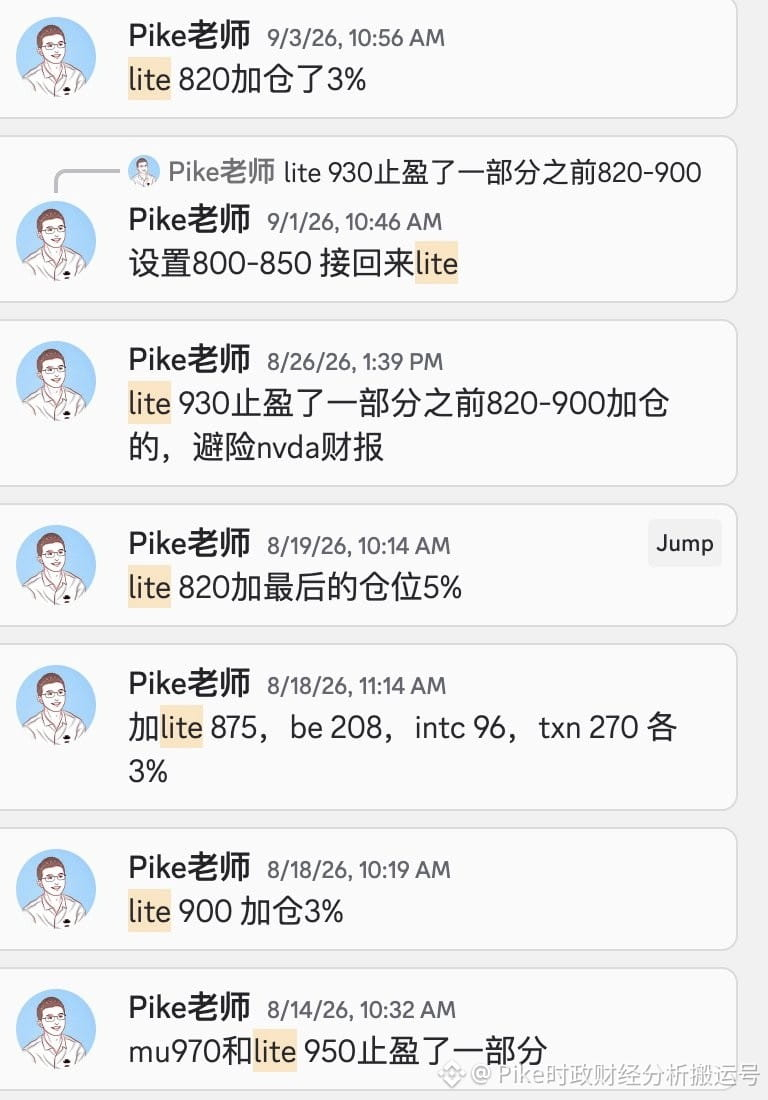
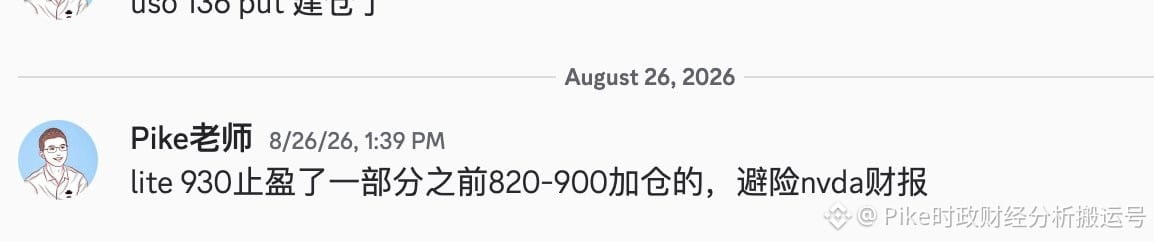
Terakhir, saya ingin meninjau kembali catatan operasi spesifik mengenai Lite yang sempat saya diskusikan dengan semua orang di grup member discord sebelumnya: saya pernah menambah posisi berturut-turut pada harga 700, 800, 820, dan 850, lalu setelah itu saya mengurangi posisi pada node dengan harga 930 dan 970.
138
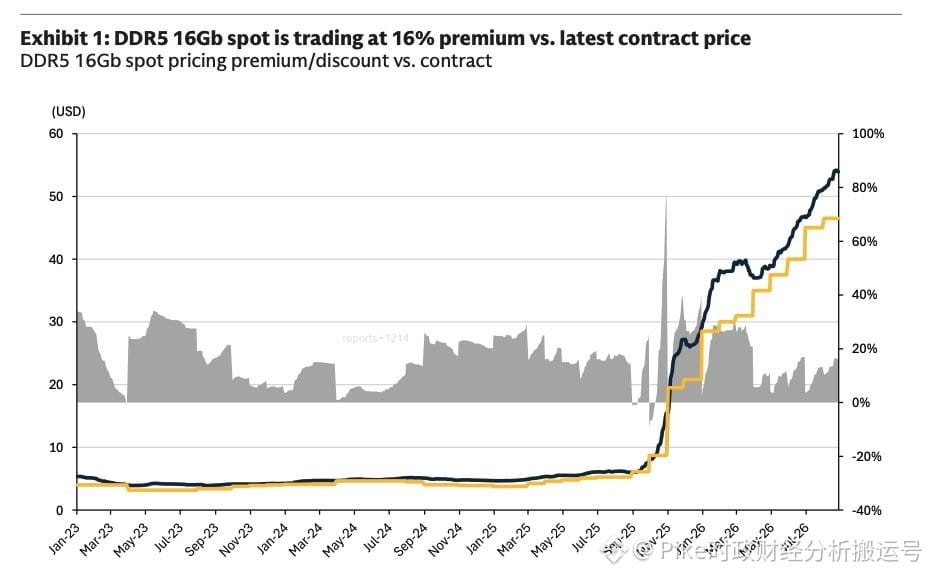
Goldman Sachs baru-baru ini merilis laporan riset terbaru tentang industri penyimpanan. Data menunjukkan bahwa harga keseluruhan pasar penyimpanan pada 3Q26 masih mempertahankan momentum kenaikan yang kuat. Dari tren keseluruhan, segmen DRAM server dan NAND tetap berada pada tingkat kemakmuran yang sangat tinggi. Karena para pemasok besar saat ini memprioritaskan dan mengalokasikan kapasitas produksi untuk DRAM server serta HBM, pengaturan kapasitas ini memberikan dukungan yang kokoh bagi harga pasar, dan tren kenaikan harga terkait diperkirakan akan terus berlanjut hingga 2027.
Dalam segmen yang lebih spesifik, TrendForce memberikan proyeksi yang lebih optimistis untuk kinerja harga PC DRAM pada 3Q26, dengan menaikkan resmi perkiraan kenaikan QoQ dari kisaran +15%–20% menjadi +18%–23%. Ekspektasi terbaru ini sedikit melampaui perkiraan Goldman Sachs sebesar +17%. Selain itu, untuk DRAM server, TrendForce memperkirakan akan terjadi kenaikan QoQ sebesar +13%–18%, yang pada dasarnya selaras dengan estimasi +18% dari Goldman Sachs.
Dibandingkan dengan sisi server yang sangat kuat, kenaikan harga DRAM dan NAND di bidang elektronik konsumen terlihat relatif lebih moderat. Alasan utamanya adalah permintaan pasar untuk smartphone dan PC baru-baru ini mengalami pelemahan hingga tingkat tertentu. Pada saat yang sama, persediaan yang relatif tinggi yang menumpuk di tangan pelanggan hilir juga secara langsung menyebabkan perlambatan ritme pembelian mereka dalam jangka pendek.
Berdasarkan data perkiraan untuk perangkat seluler, TrendForce memperkirakan kenaikan mobile DRAM pada 3Q26 akan berada di kisaran +8%–13% QoQ, angka ini sedikit lebih rendah daripada proyeksi +14% dari Goldman Sachs. Tidak hanya itu, diperkirakan pada 4Q26 ruang kenaikan mobile DRAM akan semakin menyempit menjadi 0%–5%. Terakhir, untuk mobile NAND, harga kontrak 256GB eMMC/UFS diperkirakan naik sekitar +20% QoQ, kinerja ini sangat sejalan dengan proyeksi Goldman Sachs sebelumnya untuk pasar NAND secara keseluruhan sebesar +15%–20%.
1
221
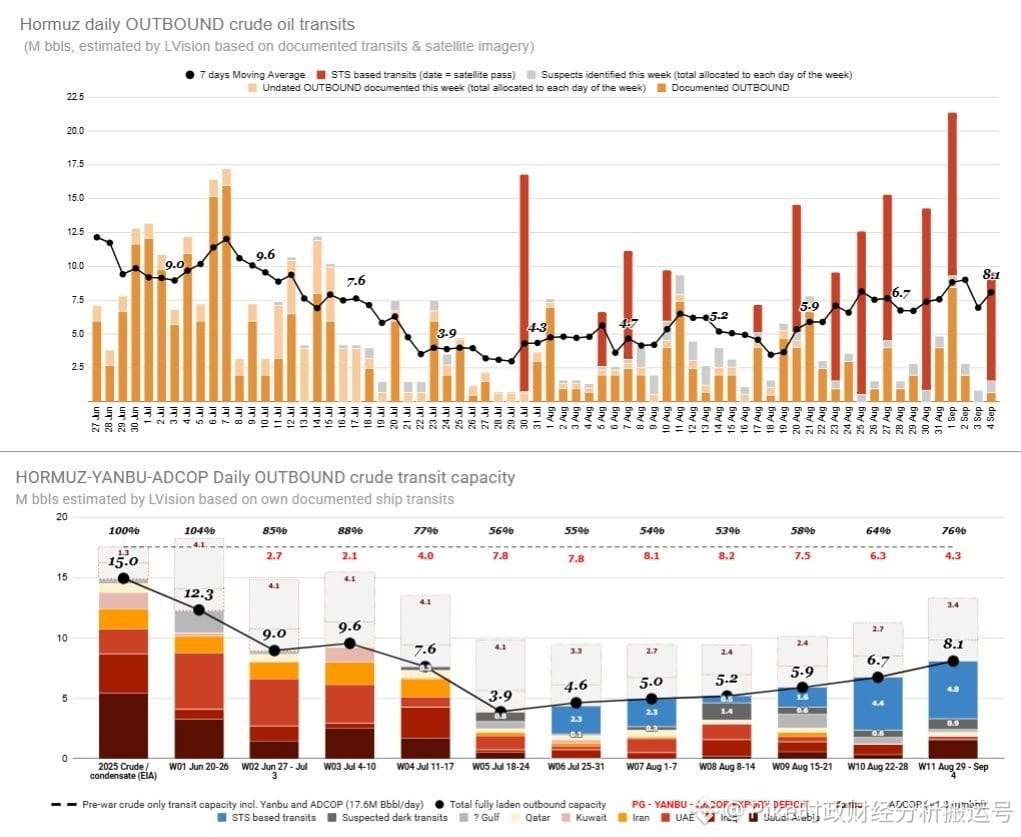
Sejak titik terendah pada bulan Juli, skala pengangkutan minyak mentah menunjukkan pemulihan yang terus membaik. Berdasarkan data pelacakan 7 hari terakhir, volume pengiriman minyak mentah harian rata-rata telah mencapai sekitar 8,1 juta barel.
Jika kita membandingkan arus transportasi keseluruhan saat ini dengan مستوى sebelum perang, dapat ditemukan bahwa volumenya kira-kira setara dengan 76% dari total lalu lintas beberapa jalur utama pada saat itu. Sebagai tolok ukur perbandingan, total arus sebelum perang tersebut mencakup gabungan volume Selat Hormuz, jalur pipa minyak timur-barat Saudi yang menuju Yanbu, serta jalur pipa ADCOP milik UEA.
Selain itu, perlu diperhatikan bahwa hasil estimasi saat ini belum mencakup kapal-kapal gelap yang mematikan sistem AIS untuk berlayar secara tersembunyi. Ini berarti jumlah minyak mentah yang benar-benar beredar di dunia nyata kemungkinan jauh lebih tinggi daripada data statistik yang ada saat ini.
538
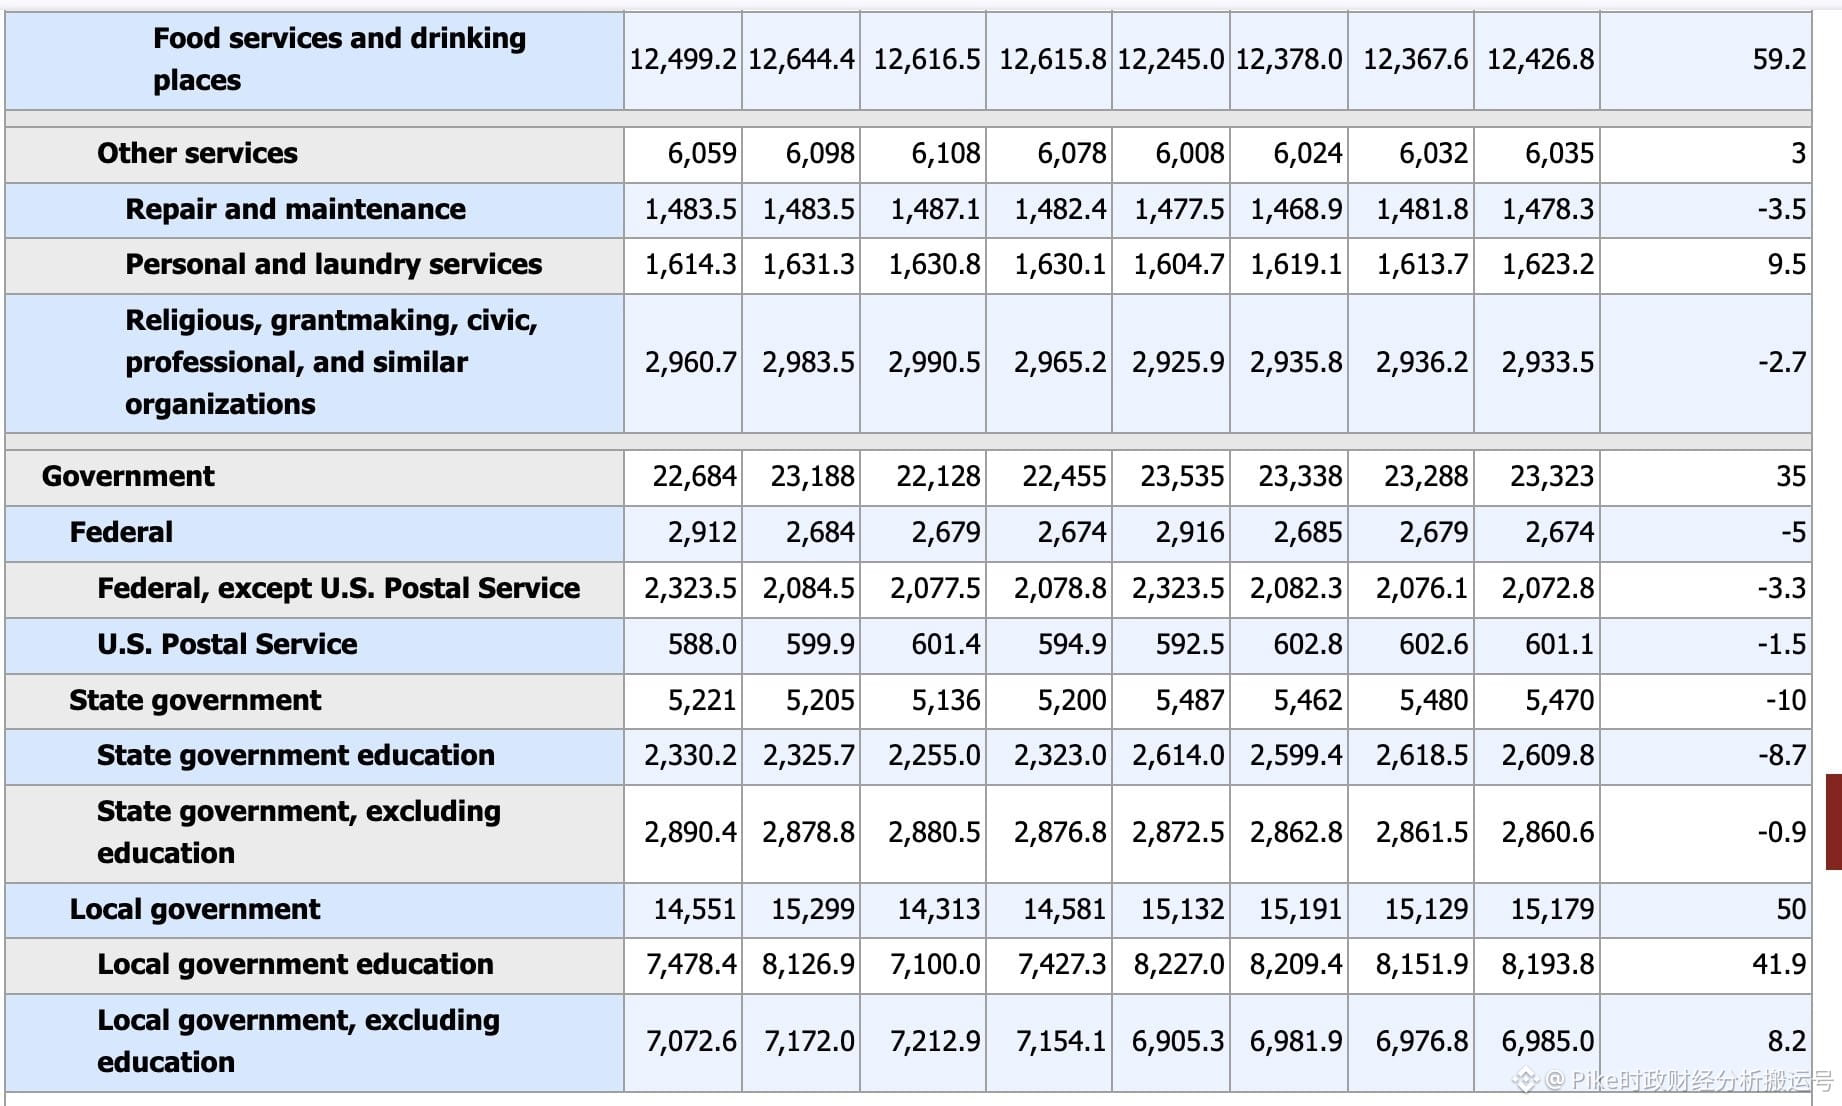
Dalam data yang diumumkan pada 4 September, jumlah nonfarm payroll secara tak terduga meningkat sebesar 162.000 orang. Jika kita menganalisis laporan ini dengan cermat, akan terlihat bahwa distribusi sektor dari penambahan lapangan kerja sangat terkonsentrasi. Secara spesifik, hanya dua bidang, yaitu restoran dan pendidikan pemerintah daerah, yang secara bersama-sama menyumbang 101.000 pekerjaan baru, angka yang secara langsung mencakup 62% dari total penambahan.
Mari kita lihat terlebih dahulu kondisi sektor pendidikan daerah. Kenaikan jumlah tenaga kerja di industri ini sebenarnya lebih mirip pantulan statistik yang dipicu oleh dimulainya tahun ajaran dan penyesuaian musiman. Karena itu, secara objektif kita tidak bisa begitu saja mengekstrapolasi fenomena jangka pendek ini ke masa depan, lalu menganggap bahwa sektor ini akan terus mampu mempertahankan pertumbuhan 40.000 pekerjaan setiap bulan.
Sementara itu, kinerja industri restoran juga sangat mencolok. Kali ini, sektor ini menambah 59.000 kesempatan kerja dalam satu bulan. Perlu diketahui bahwa selama 12 bulan terakhir, kenaikan rata-rata pekerjaan bulanan di industri restoran hanya 12.000. Ini berarti laju pertumbuhan kali ini mencapai hampir 5 kali lipat dari tingkat normal, menunjukkan lonjakan yang sangat tidak biasa. Di balik penyebabnya, mungkin termasuk kuatnya permintaan terhadap layanan konsumsi selama musim puncak wisata musim panas, kesalahan yang dibawa oleh penyesuaian musiman, serta ketidaksesuaian waktu tenaga kerja yang muncul sebelum dan sesudah berakhirnya sejumlah acara besar.
Dibandingkan dengan dua bidang di atas, tren perbaikan di industri konstruksi dan manufaktur justru lebih layak untuk mendapatkan perhatian tinggi dari semua orang. Perbaikan ketenagakerjaan di dua industri ini memiliki tingkat keberlanjutan tertentu, karena memang mencerminkan percepatan lokalisasi rantai pasok, serta kemajuan di berbagai sektor seperti energi, investasi infrastruktur, pusat data, konstruksi manufaktur, dan fasilitas listrik.
Terakhir, dari sudut pandang kebijakan makro, Federal Reserve saat ini tidak menganggap pertumbuhan upah atau lapangan kerja saat ini sebagai sumber tekanan utama yang memicu inflasi. Karena itu, laporan ketenagakerjaan ini sendiri tidak memberikan alasan yang cukup untuk mendukung kenaikan suku bunga yang agresif. Namun di sisi lain, laporan ini juga memang menurunkan probabilitas ekspektasi pasar terhadap penurunan suku bunga.
219
Lihat terjemahan
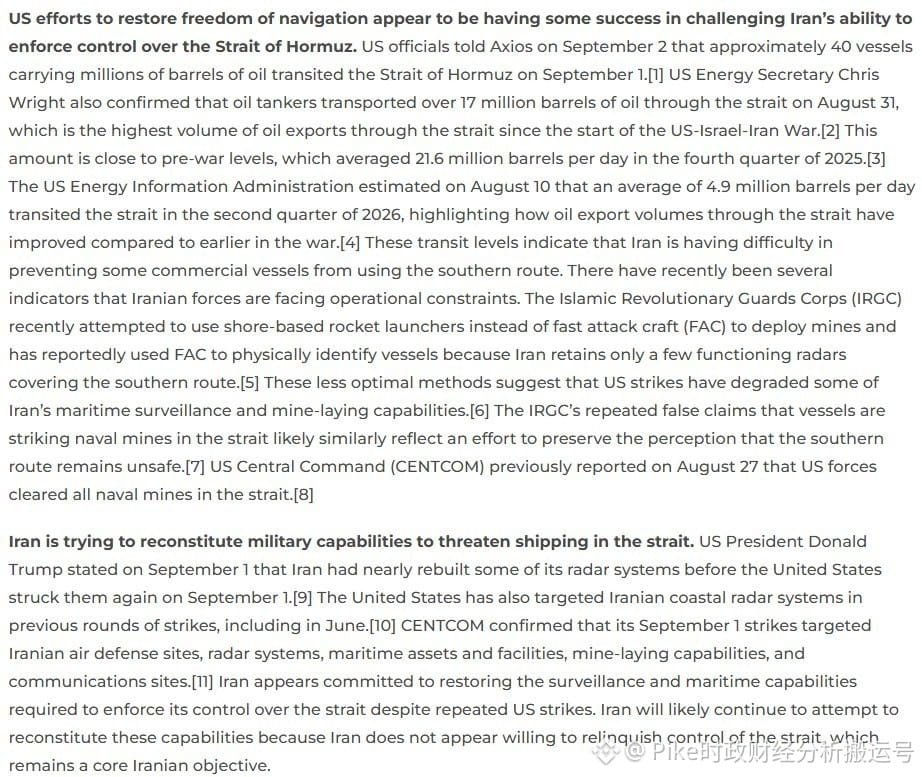
根据美国战争研究所(ISW)在9月2日公布的最新报告,美国致力于恢复霍尔木兹海峡自由通航的举措已经取得了早期成效,如今有越来越多的商业船只选择并成功通过了南部航道。之所以出现这种积极转变,是因为美军于9月1日采取了打击行动,这次行动成功削弱了伊朗在海上作业、雷达监测以及水雷布设等方面的能力。
虽然从短期来看,该海峡的航运环境确实得到了改善,但霍尔木兹海峡面临的潜在风险并没有彻底消除。报告提醒公众,伊朗并未真正放弃对这一关键海峡的控制权,并且正在努力重建相关的军事力量。基于上述情况,预计美国和伊朗围绕该航道控制权所展开的激烈博弈,在未来依然会持续下去。
根据美国战争研究所(ISW)在9月2日公布的最新报告,美国致力于恢复霍尔木兹海峡自由通航的举措已经取得了早期成效,如今有越来越多的商业船只选择并成功通过了南部航道。之所以出现这种积极转变,是因为美军于9月1日采取了打击行动,这次行动成功削弱了伊朗在海上作业、雷达监测以及水雷布设等方面的能力。
虽然从短期来看,该海峡的航运环境确实得到了改善,但霍尔木兹海峡面临的潜在风险并没有彻底消除。报告提醒公众,伊朗并未真正放弃对这一关键海峡的控制权,并且正在努力重建相关的军事力量。基于上述情况,预计美国和伊朗围绕该航道控制权所展开的激烈博弈,在未来依然会持续下去。
虽然从短期来看,该海峡的航运环境确实得到了改善,但霍尔木兹海峡面临的潜在风险并没有彻底消除。报告提醒公众,伊朗并未真正放弃对这一关键海峡的控制权,并且正在努力重建相关的军事力量。基于上述情况,预计美国和伊朗围绕该航道控制权所展开的激烈博弈,在未来依然会持续下去。
809
EKONOMI AS YANG KUAT MENDORONG KENAIKAN
IMBAL HASIL OBLIGASI, KATA FED WILLIAMS
Kenaikan terkini imbal hasil obligasi jangka panjang adalah hasil langsung dari kondisi ekonomi AS yang kuat, bukan karena meningkatnya kekhawatiran soal inflasi, menurut John Williams. Presiden Federal Reserve Bank of New York itu juga menyoroti berlanjutnya kekuatan pasar tenaga kerja, menekankan bahwa The Fed akan memerlukan data tambahan sebelum memfinalisasi keputusan suku bunga yang akan datang.
Fed Williams: Ekonomi AS yang Kuat Mendorong Imbal Hasil Obligasi
John Williams menyatakan bahwa kenaikan imbal hasil obligasi jangka panjang yang terjadi baru-baru ini pada dasarnya merupakan cerminan dari ekonomi AS yang tetap kuat, bukan karena kekhawatiran pasar terhadap inflasi semakin menguat. Kepala The Fed cabang New York itu juga mengatakan bahwa pasar tenaga kerja saat ini masih sangat stabil, dan menegaskan bahwa sebelum The Fed menetapkan keputusan suku bunga berikutnya, mereka harus menilai lebih banyak data ekonomi.
185
Ketegangan terbaru antara AS dan Iran memang menunjukkan tanda-tanda kemungkinan meningkat lebih lanjut, namun semua pihak tidak perlu terlalu khawatir; secara keseluruhan situasinya masih belum lepas dari batas kendali. Berdasarkan kondisi saat ini, kedua pihak yang terlibat dalam bentrokan sama-sama berharap dapat memanfaatkan cara-cara militer untuk mengumpulkan lebih banyak modal dalam perundingan berikutnya. Pada saat yang sama, keduanya juga menghadapi kenyataan objektif yang mendesak: kebutuhan untuk mencapai suatu kesepakatan agar tidak terjebak dalam perang berkepanjangan.
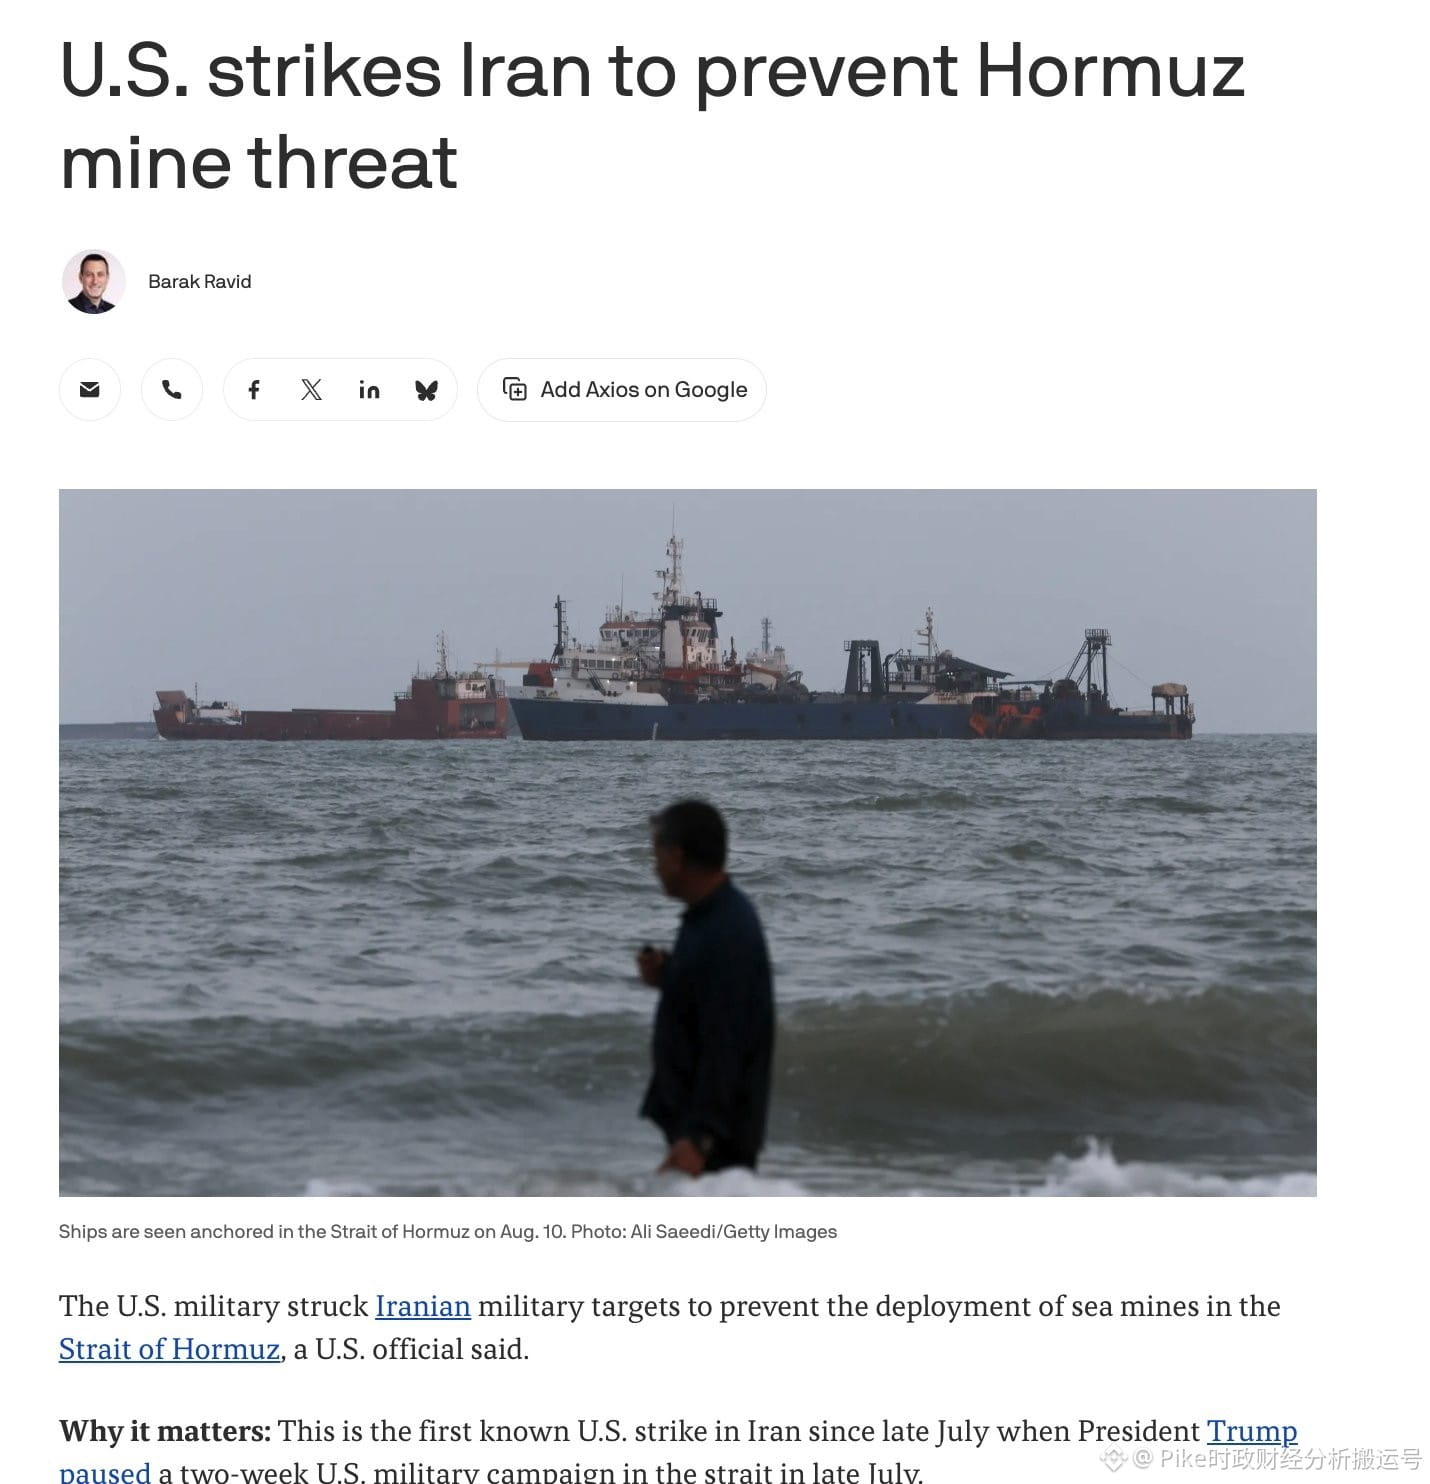
Jika menengok perkembangan situasi baru-baru ini, setelah hampir sebulan melewati jeda tanpa konfrontasi militer langsung, suasana kembali terusik. Sebelumnya, Trump telah mengeluarkan peringatan yang jelas kepada Iran, menegaskan bahwa AS akan bersikap tanpa toleransi terhadap tindakan mereka yang kembali melakukan penambangan ranjau. Oleh karena itu, serangan pihak AS yang menghancurkan perangkat peluncur terkait merupakan wujud nyata dari pernyataan tegas sebelumnya.
Sebagai bentuk balasan atas hancurnya perangkat peluncur tersebut, Iran kemudian meluncurkan rudal balistik ke arah Yordania. Menurut laporan resmi Yordania, sistem pertahanan udara telah mencegat total delapan rudal yang datang. Patut disyukuri, hingga saat ini peristiwa tersebut belum menyebabkan kerusakan pada infrastruktur apa pun dan tidak menimbulkan korban jiwa. Secara keseluruhan, meskipun muncul indikasi awal eskalasi konflik, pertarungan antara AS dan Iran masih berada dalam kerangka yang dapat dikendalikan oleh kedua belah pihak.
235
Hakikat industri keuangan dan perdagangan sebenarnya adalah sebuah ilmu tentang kepercayaan. Oleh karena itu, citra publik sebuah platform sering kali sangat berkaitan dengan kualitas pribadi pendirinya. Kita bisa melihat bahwa Sun Yuchen memang memanfaatkan peristiwa bocoran yang terkait dengan Jing Tian untuk melakukan manuver pemasaran agar menjadi bahan pembicaraan, sehingga platform Huobi mendapatkan lebih banyak perhatian. Cara pemasaran seperti ini, di permukaan, tampak sangat cerdas. Namun jika dipikirkan dalam jangka panjang, kemungkinan besar akan menghasilkan akibat yang tidak sebanding.
Kita perlu memahami satu hal: sekadar jumlah eksposur tidak pernah bisa disetarakan dengan kepercayaan publik. Mengandalkan panas negatif yang muncul dari peristiwa kontroversial memang dapat meningkatkan jumlah pembicaraan secara signifikan dalam waktu singkat dan menarik perhatian. Tetapi dalam proses itu, reputasi baik seseorang terus-menerus “dipertaruhkan” dan dikuras habis.
Jika hanya demi mengejar keuntungan jangka pendek yang terlihat di depan mata lalu dengan mudah meninggalkan sikap yang tulus dalam berinteraksi, rasa proporsinya yang seharusnya, serta pedoman dasar dalam bertindak, maka meskipun sekarang memperoleh tumpukan arus lalu lintas, di masa depan besar kemungkinan akan menghadapi situasi seperti mitra yang pergi, hilangnya keyakinan pengguna, serta rusaknya reputasi jangka panjang.
Sesungguhnya, kebijaksanaan sejati tidak terletak pada bagaimana cara cerdik menangkap setiap gelombang peluang untuk meraih keuntungan, melainkan kemampuan untuk dengan jelas menentukan uang mana yang tidak seharusnya dihasilkan dan tindakan mana yang tidak seharusnya dilakukan. Mengandalkan kelicikan dan perhitungan mungkin bisa menempatkan diri unggul dalam waktu singkat, tetapi hanya dengan tetap berpegang pada dasar ketulusan, barulah perkembangan usaha dapat berlangsung terus-menerus.
273
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitgetHackerFailsToMoveStolenFunds
116 penayangan
52 Berdiskusi
BREAKING: Peretas Bitget DIBLOKIR! Kemenangan Keamanan! 🛡️
Peretas $388M Bitget GAGAL memindahkan dana curian hari ini 29 Sep!
Peretas mencoba mencuci 100 SOL lewat Chainflip, tetapi broker menolak setoran — pesan: “Setoran ditolak oleh broker.” Dana dikembalikan ke dompet peretas, nol pergerakan.
Sebelumnya, Intents $NEAR memblokir upaya pencucian $50M! Hanya $166K yang sempat lolos, $503K dibekukan saat eksekusi. NEAR bahkan menghapuskan bounty untuk membantu Bitget.
Kabar baik: Bitget memulihkan penarikan $BTC pada 28 Sep, 08:00 UTC. CEO Gracy Chen mengatakan dana pengguna AMAN (SAFU).
Keamanan kripto makin kuat. Apakah Bitget sekarang jadi bursa paling aman? Komentari di bawah! 👇
#Bitget #BitgetHack #Chainflip $NEAR #CryptoSecurity#bitgethackerfailstomovestolenfunds
True News
·Disukai 1 Kali
·1.1k penayangan
BitMineETHHoldingsTop6Million
3,428 penayangan
213 Berdiskusi
StrategyAdds1666BTCHoldingsReach847666
2,449 penayangan
161 Berdiskusi