
◢ Re-poster
694 Posting
◢ Re-poster
Laporkan
Blokir Pengguna
“Only a fool trips on what’s behind them.” — Iceberg Slim ◢ Founder, CEO, Asymmetric Financial & Asymmetric Information
0 Mengikuti
12 Pengikut
4 Disukai
Posting
Semua
Video
·
--
Pasar bearish yang tersembunyi
Indeks menyembunyikan kerusakan yang sangat besar.
@GoldmanSachs mencatat bahwa meskipun S&P 500 hanya 3% di bawah rekor tertingginya, 60% saham penyusunnya sudah berada di wilayah pasar bearish.
Mag 7 kehilangan kapitalisasi pasar sebesar $4 triliun sejak 15 Oktober, sementara saham-saham yang sebelumnya menjadi pemenang di bidang AI terpuruk.
Oracle turun 50% dari puncaknya, Arm 49%, dan Broadcom 31%.
Pasar bearish yang tersembunyi
Indeks menyembunyikan kerusakan yang sangat besar.
@GoldmanSachs mencatat bahwa meskipun S&P 500 hanya 3% di bawah rekor tertingginya, 60% saham penyusunnya sudah berada di wilayah pasar bearish.
Mag 7 kehilangan kapitalisasi pasar sebesar $4 triliun sejak 15 Oktober, sementara saham-saham yang sebelumnya menjadi pemenang di bidang AI terpuruk.
Oracle turun 50% dari puncaknya, Arm 49%, dan Broadcom 31%.
Indeks menyembunyikan kerusakan yang sangat besar.
@GoldmanSachs mencatat bahwa meskipun S&P 500 hanya 3% di bawah rekor tertingginya, 60% saham penyusunnya sudah berada di wilayah pasar bearish.
Mag 7 kehilangan kapitalisasi pasar sebesar $4 triliun sejak 15 Oktober, sementara saham-saham yang sebelumnya menjadi pemenang di bidang AI terpuruk.
Oracle turun 50% dari puncaknya, Arm 49%, dan Broadcom 31%.
120
·
--
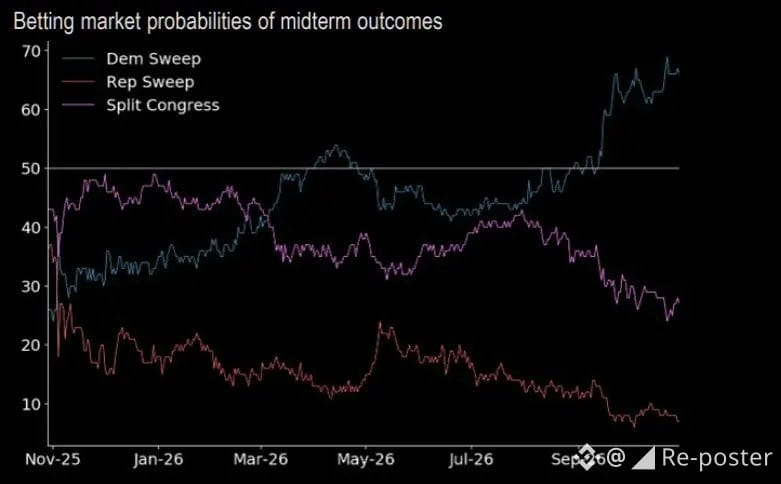
Angin pendukung dari pemilu paruh waktu
Menurut tim Market Intelligence @jpmorgan, sejarah menunjukkan bahwa pemilu paruh waktu AS dapat memberikan dorongan yang sangat dibutuhkan bagi saham.
Sejak 1990, S&P 500 mencatat kenaikan rata-rata sebesar 5,4%, 11,4%, 12,5%, dan 14,7% masing-masing selama 3, 6, 9, dan 12 bulan berikutnya, dengan tingkat hasil positif 100% pada periode 6, 9, dan 12 bulan.
Sementara itu, @jpmorgan berpendapat bahwa aksi pengurangan risiko baru-baru ini belum sampai pada tahap menyerah total, dengan aksi jual oleh investor kuantitatif dan posisi di sektor teknologi yang masih tinggi tetap menjadi risiko.
Namun, deleveraging yang meluas dan eksposur terhadap momentum yang merosot hingga hanya 30% dari puncaknya mengindikasikan bahwa kondisi mungkin telah siap untuk rebound alpha.
Angin pendukung dari pemilu paruh waktu
Menurut tim Market Intelligence @jpmorgan, sejarah menunjukkan bahwa pemilu paruh waktu AS dapat memberikan dorongan yang sangat dibutuhkan bagi saham.
Sejak 1990, S&P 500 mencatat kenaikan rata-rata sebesar 5,4%, 11,4%, 12,5%, dan 14,7% masing-masing selama 3, 6, 9, dan 12 bulan berikutnya, dengan tingkat hasil positif 100% pada periode 6, 9, dan 12 bulan.
Sementara itu, @jpmorgan berpendapat bahwa aksi pengurangan risiko baru-baru ini belum sampai pada tahap menyerah total, dengan aksi jual oleh investor kuantitatif dan posisi di sektor teknologi yang masih tinggi tetap menjadi risiko.
Namun, deleveraging yang meluas dan eksposur terhadap momentum yang merosot hingga hanya 30% dari puncaknya mengindikasikan bahwa kondisi mungkin telah siap untuk rebound alpha.
Menurut tim Market Intelligence @jpmorgan, sejarah menunjukkan bahwa pemilu paruh waktu AS dapat memberikan dorongan yang sangat dibutuhkan bagi saham.
Sejak 1990, S&P 500 mencatat kenaikan rata-rata sebesar 5,4%, 11,4%, 12,5%, dan 14,7% masing-masing selama 3, 6, 9, dan 12 bulan berikutnya, dengan tingkat hasil positif 100% pada periode 6, 9, dan 12 bulan.
Sementara itu, @jpmorgan berpendapat bahwa aksi pengurangan risiko baru-baru ini belum sampai pada tahap menyerah total, dengan aksi jual oleh investor kuantitatif dan posisi di sektor teknologi yang masih tinggi tetap menjadi risiko.
Namun, deleveraging yang meluas dan eksposur terhadap momentum yang merosot hingga hanya 30% dari puncaknya mengindikasikan bahwa kondisi mungkin telah siap untuk rebound alpha.
82
·
--
Pola pennant besar untuk $MU pada grafik mingguan
Pola pennant besar untuk $MU pada grafik mingguan
62
·
--
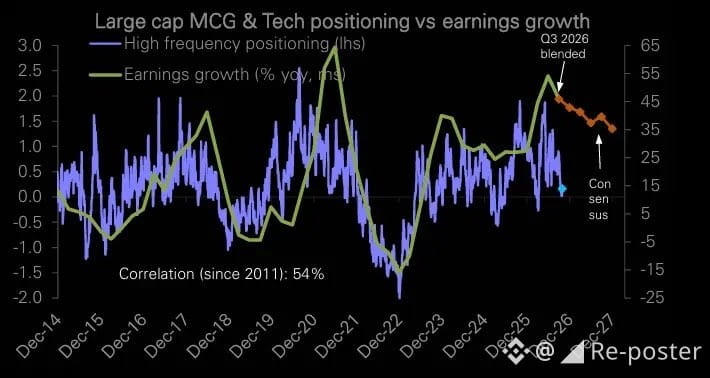
Tak ada yang lebih ampuh daripada harga untuk mengubah sentimen.
Posisi investor saat ini sejalan dengan ekspektasi pertumbuhan laba sektor teknologi sekitar 10%, dibandingkan dengan 47% pada Q3 dan ekspektasi konsensus sebesar 36% pada akhir tahun depan.
Itu menunjukkan pesimisme yang luar biasa terhadap sektor yang masih mencatatkan pertumbuhan luar biasa.
Tak ada yang lebih ampuh daripada harga untuk mengubah sentimen.
Posisi investor saat ini sejalan dengan ekspektasi pertumbuhan laba sektor teknologi sekitar 10%, dibandingkan dengan 47% pada Q3 dan ekspektasi konsensus sebesar 36% pada akhir tahun depan.
Itu menunjukkan pesimisme yang luar biasa terhadap sektor yang masih mencatatkan pertumbuhan luar biasa.
Posisi investor saat ini sejalan dengan ekspektasi pertumbuhan laba sektor teknologi sekitar 10%, dibandingkan dengan 47% pada Q3 dan ekspektasi konsensus sebesar 36% pada akhir tahun depan.
Itu menunjukkan pesimisme yang luar biasa terhadap sektor yang masih mencatatkan pertumbuhan luar biasa.
75
·
--
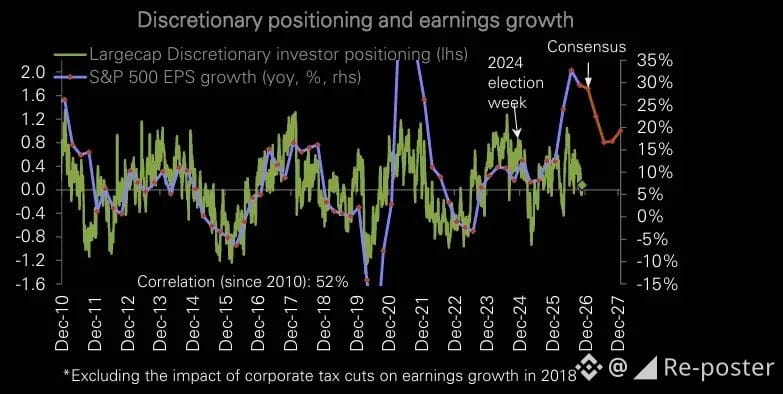
Tidak sedang euforia
Investor diskresioner pada dasarnya bersikap netral terhadap saham, meskipun pertumbuhan laba S&P 500 berada di kisaran 31%.
Posisi investor tampak sangat berhati-hati dibandingkan dengan kondisi laba.
Tidak sedang euforia
Investor diskresioner pada dasarnya bersikap netral terhadap saham, meskipun pertumbuhan laba S&P 500 berada di kisaran 31%.
Posisi investor tampak sangat berhati-hati dibandingkan dengan kondisi laba.
Investor diskresioner pada dasarnya bersikap netral terhadap saham, meskipun pertumbuhan laba S&P 500 berada di kisaran 31%.
Posisi investor tampak sangat berhati-hati dibandingkan dengan kondisi laba.
3
·
--
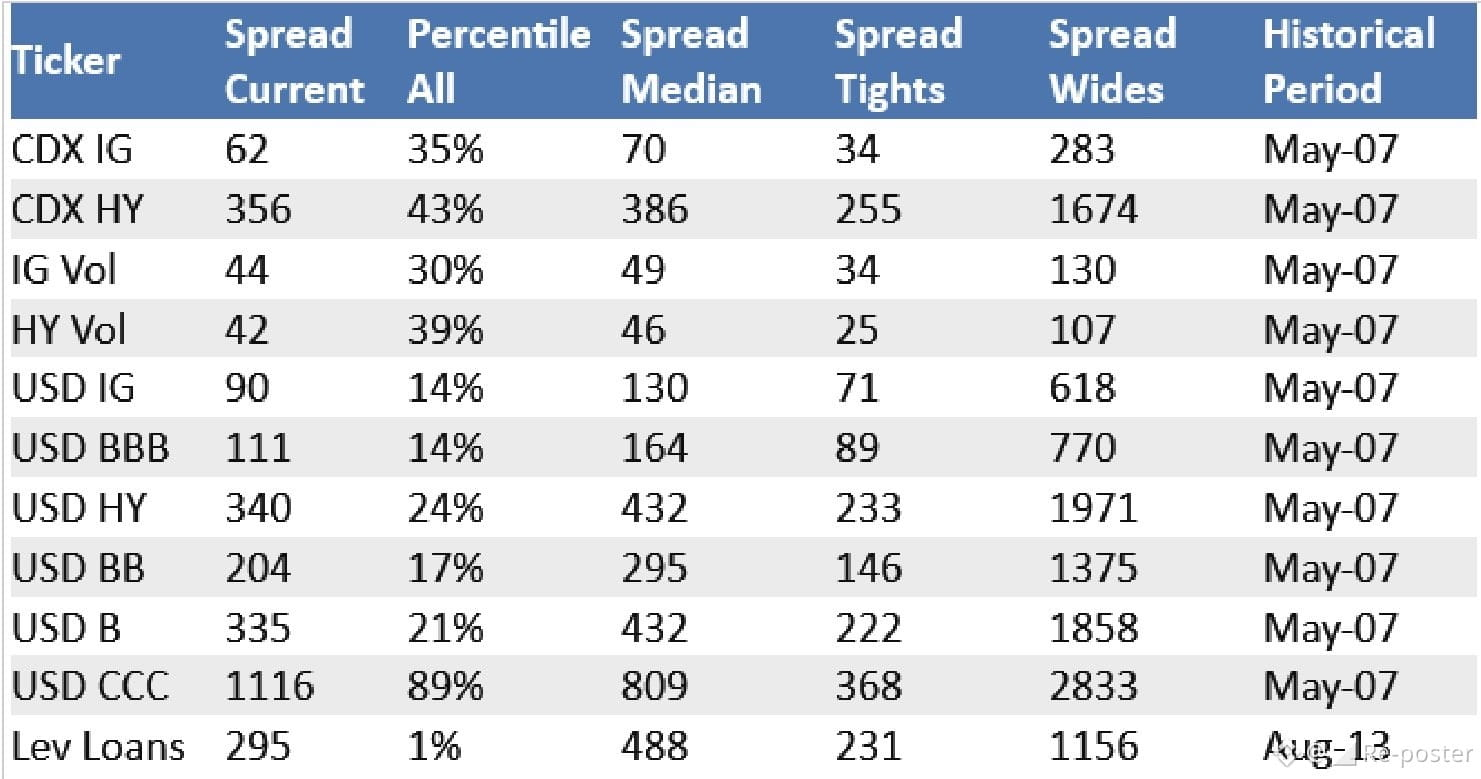
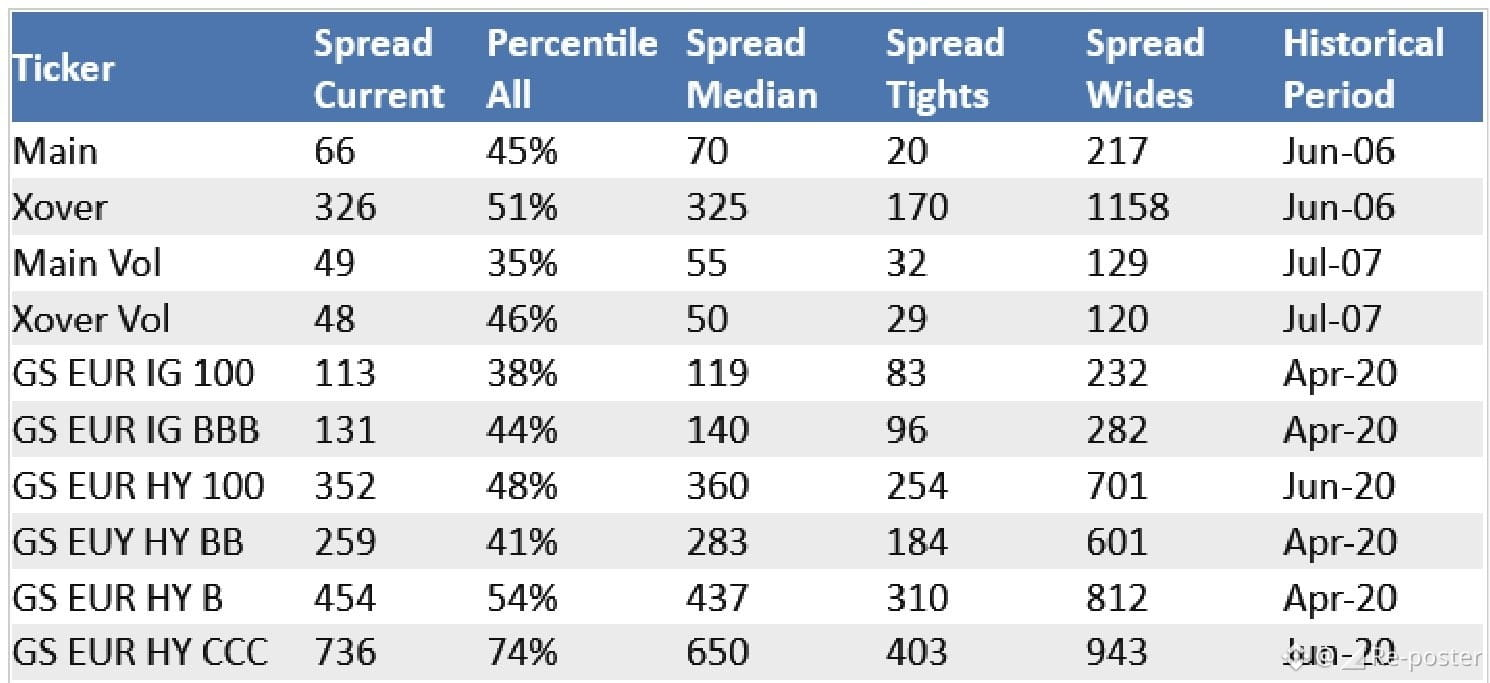
Penerbitan IG sejak awal tahun mencapai $2 triliun.
Penerbitan investment-grade mencapai $60 miliar, termasuk $25 miliar dari Microsoft, dalam pembaruan kredit @GoldmanSachs pada 1 Nov 2026.
Spread kas melebar menjadi 90 bps seiring reli Treasury.
Pasokan yang terkonsentrasi menguji minat investor, dengan penerbitan tambahan dan konsesi spread menjadi risiko yang perlu dicermati.
Spread high-yield yang disesuaikan dengan opsi melebar menjadi 312 bps, terlebar sejak Mei 2025.
Imbal hasil all-in mencapai 8,31%. Pelemahan laba dan terkait AI membalikkan reli. Obligasi $VRRM turun 9 poin di tengah ketidakpastian terkait Avis.
Bias desk @GoldmanSachs adalah menjual saat reli, dengan posisi beli taktis saat spread melebar.
Desk bersedia membeli saat spread melebar, sembari mempertahankan bias yang lebih luas untuk menjual saat reli.
Kalender pekan depan mencakup pemilu sela AS, pengembalian dana Treasury, dan data penggajian Oktober, di tengah pasokan yang besar serta ketidakpastian pembiayaan AI.
Penerbitan IG sejak awal tahun mencapai $2 triliun.
Penerbitan investment-grade mencapai $60 miliar, termasuk $25 miliar dari Microsoft, dalam pembaruan kredit @GoldmanSachs pada 1 Nov 2026.
Spread kas melebar menjadi 90 bps seiring reli Treasury.
Pasokan yang terkonsentrasi menguji minat investor, dengan penerbitan tambahan dan konsesi spread menjadi risiko yang perlu dicermati.
Spread high-yield yang disesuaikan dengan opsi melebar menjadi 312 bps, terlebar sejak Mei 2025.
Imbal hasil all-in mencapai 8,31%. Pelemahan laba dan terkait AI membalikkan reli. Obligasi $VRRM turun 9 poin di tengah ketidakpastian terkait Avis.
Bias desk @GoldmanSachs adalah menjual saat reli, dengan posisi beli taktis saat spread melebar.
Desk bersedia membeli saat spread melebar, sembari mempertahankan bias yang lebih luas untuk menjual saat reli.
Kalender pekan depan mencakup pemilu sela AS, pengembalian dana Treasury, dan data penggajian Oktober, di tengah pasokan yang besar serta ketidakpastian pembiayaan AI.
Penerbitan investment-grade mencapai $60 miliar, termasuk $25 miliar dari Microsoft, dalam pembaruan kredit @GoldmanSachs pada 1 Nov 2026.
Spread kas melebar menjadi 90 bps seiring reli Treasury.
Pasokan yang terkonsentrasi menguji minat investor, dengan penerbitan tambahan dan konsesi spread menjadi risiko yang perlu dicermati.
Spread high-yield yang disesuaikan dengan opsi melebar menjadi 312 bps, terlebar sejak Mei 2025.
Imbal hasil all-in mencapai 8,31%. Pelemahan laba dan terkait AI membalikkan reli. Obligasi $VRRM turun 9 poin di tengah ketidakpastian terkait Avis.
Bias desk @GoldmanSachs adalah menjual saat reli, dengan posisi beli taktis saat spread melebar.
Desk bersedia membeli saat spread melebar, sembari mempertahankan bias yang lebih luas untuk menjual saat reli.
Kalender pekan depan mencakup pemilu sela AS, pengembalian dana Treasury, dan data penggajian Oktober, di tengah pasokan yang besar serta ketidakpastian pembiayaan AI.
3
·
--
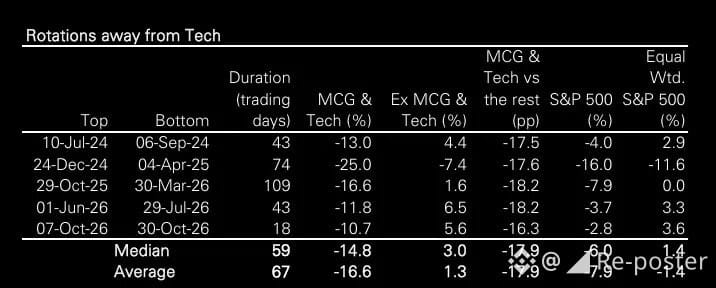
Sejarah menunjukkan bahwa rotasi ini layak dibeli
Dalam lima rotasi terakhir ke sektor teknologi, sektor tersebut mencatat kenaikan rata-rata 38%, mengungguli sektor lainnya di S&P 500 sebesar 33 poin persentase.
Pasar yang lebih luas ikut meramaikan, dengan S&P 500 mencatat kenaikan rata-rata hampir 20% selama periode tersebut.
Sejarah menunjukkan bahwa rotasi ini layak dibeli
Dalam lima rotasi terakhir ke sektor teknologi, sektor tersebut mencatat kenaikan rata-rata 38%, mengungguli sektor lainnya di S&P 500 sebesar 33 poin persentase.
Pasar yang lebih luas ikut meramaikan, dengan S&P 500 mencatat kenaikan rata-rata hampir 20% selama periode tersebut.
Dalam lima rotasi terakhir ke sektor teknologi, sektor tersebut mencatat kenaikan rata-rata 38%, mengungguli sektor lainnya di S&P 500 sebesar 33 poin persentase.
Pasar yang lebih luas ikut meramaikan, dengan S&P 500 mencatat kenaikan rata-rata hampir 20% selama periode tersebut.
·
--
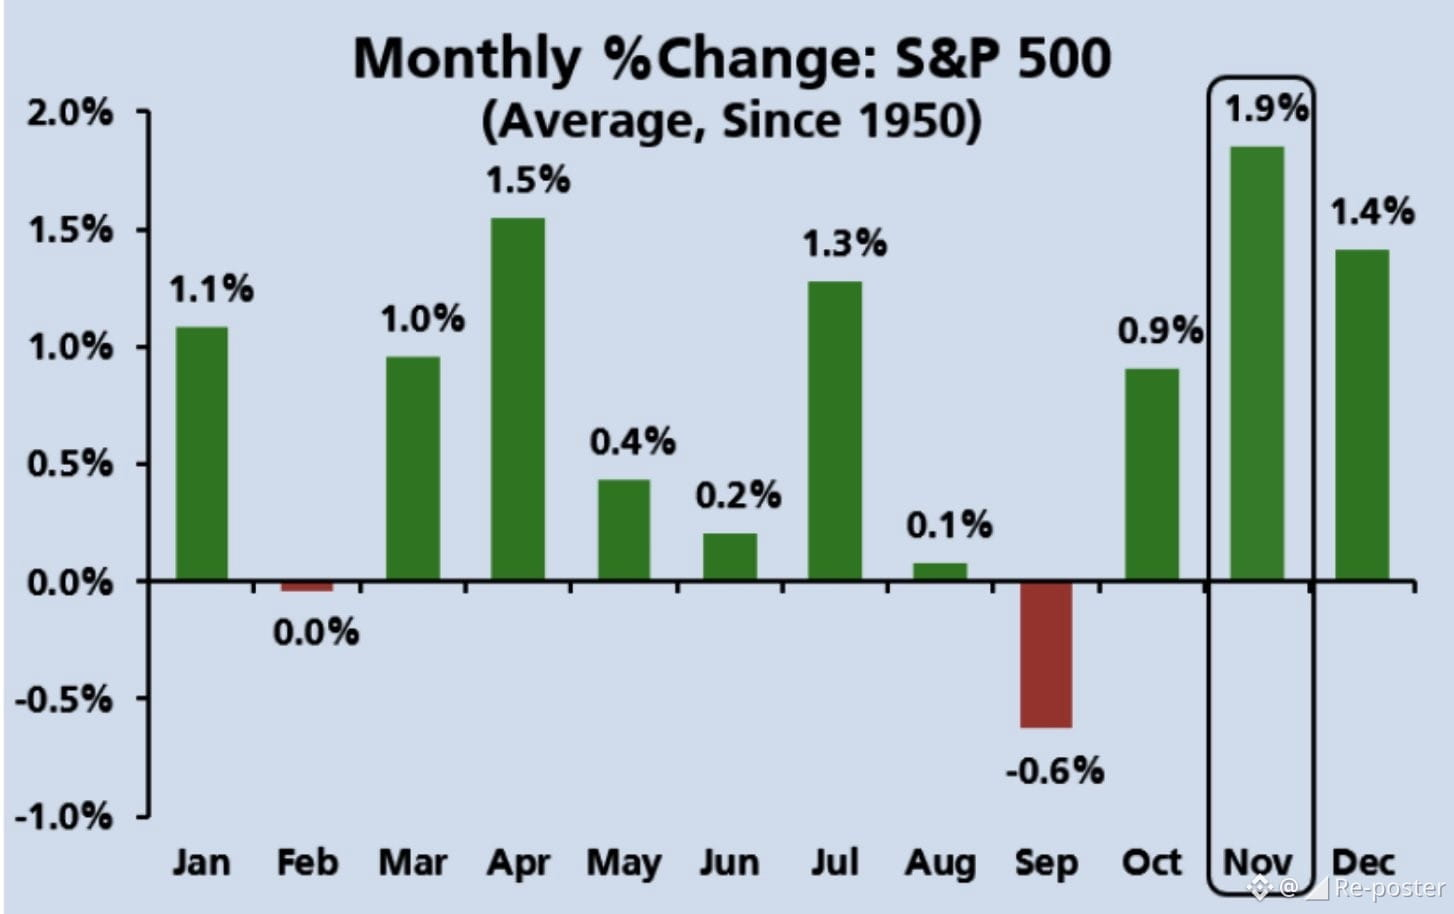
S&P 500 rata-rata naik 1,9% pada November. UBS menyoroti risiko short squeeze
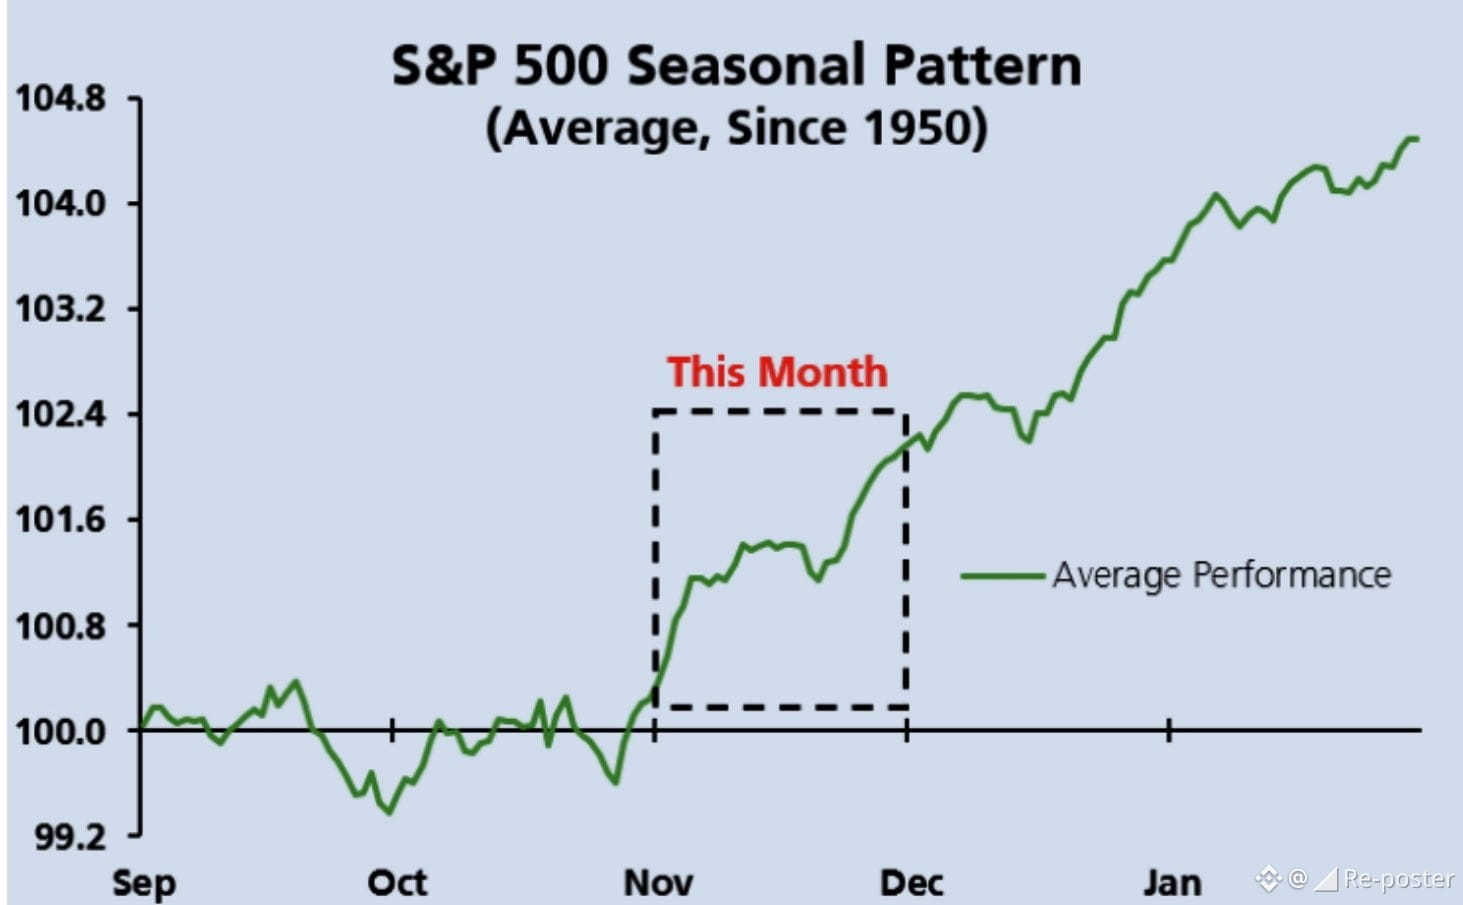
November adalah bulan terkuat bagi S&P 500, dengan kenaikan rata-rata 1,9% sejak 1950. Justinus Steinhorst dari UBS S&T menyoroti risiko short squeeze yang akut: posisi short bruto meningkat meski eksposur bersih tetap rendah.
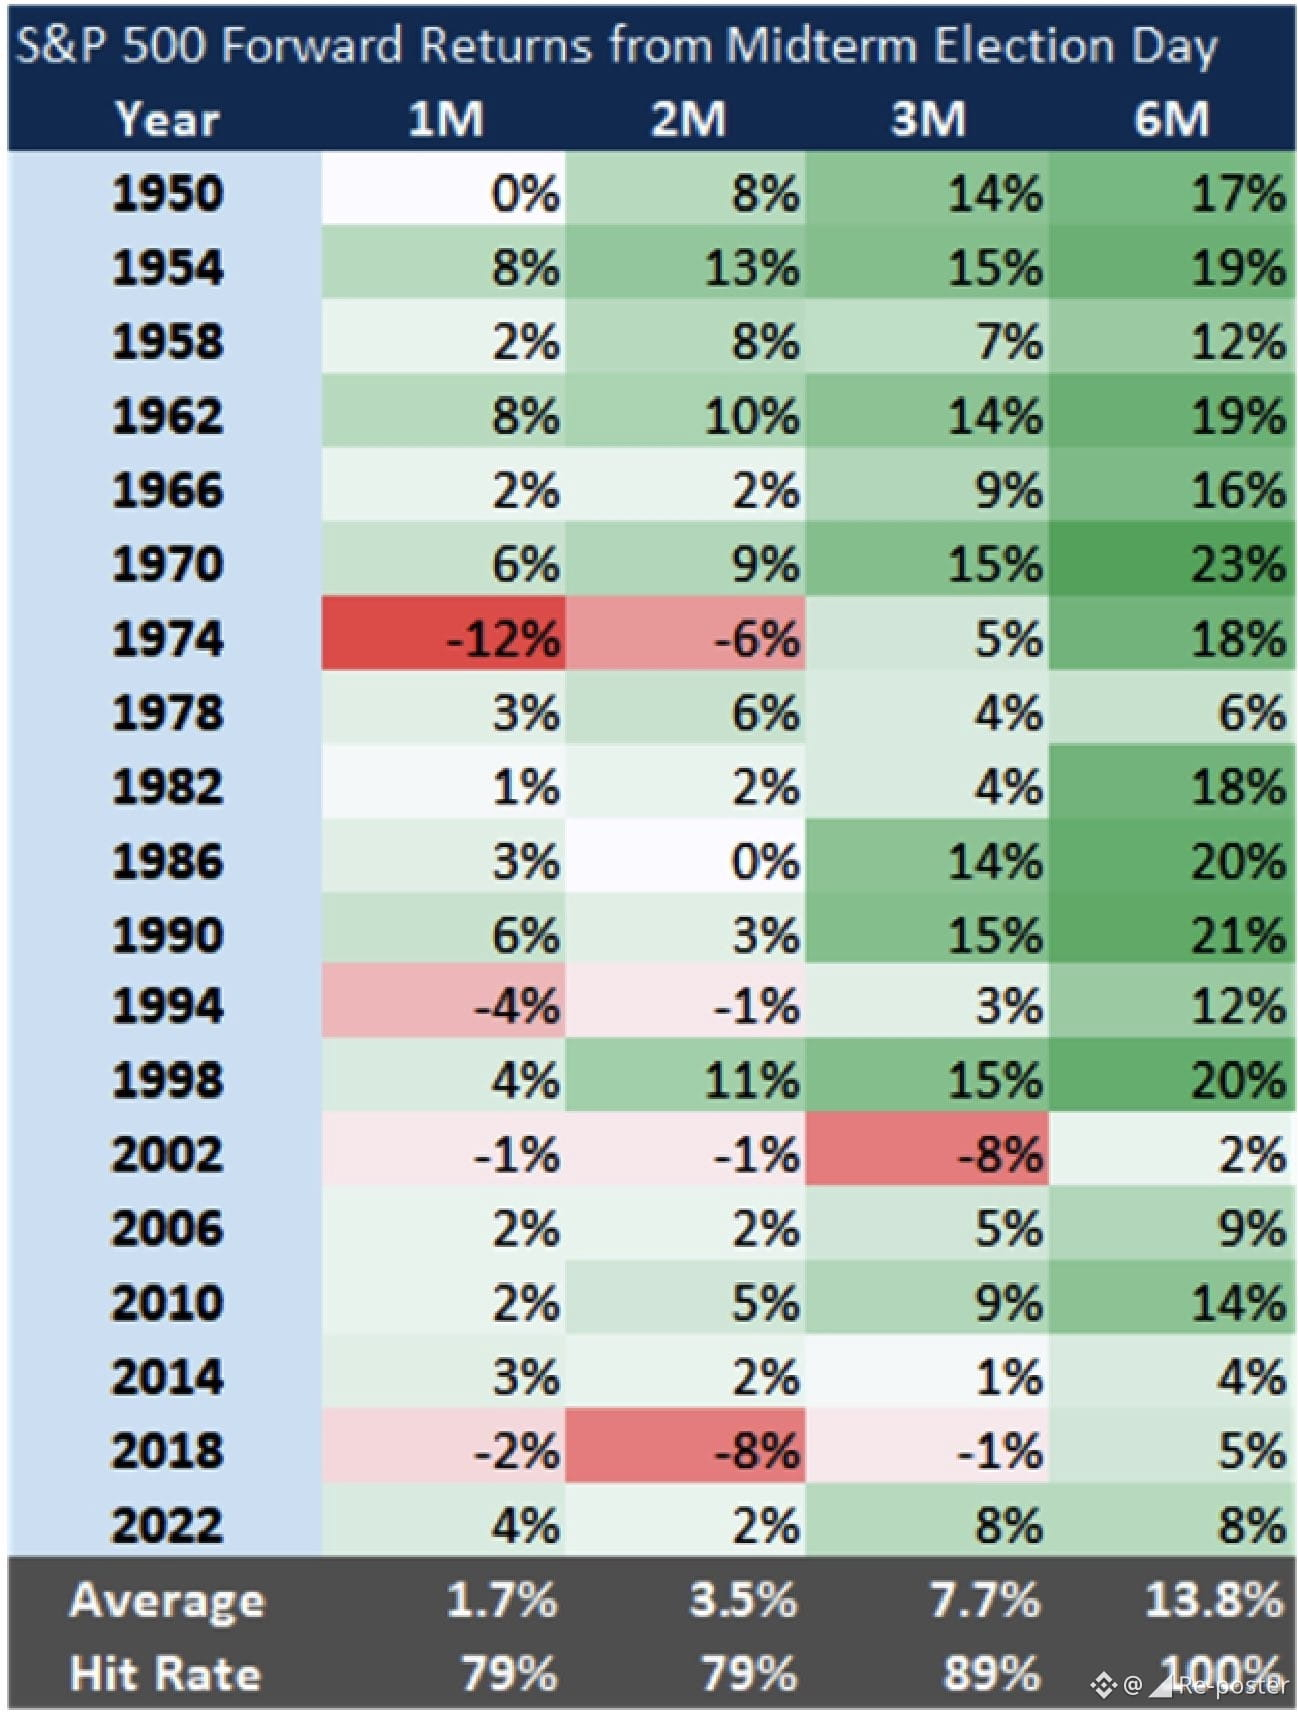
Argumen jangka panjang bertumpu pada sejarah setelah pemilu paruh waktu. UBS mengutip rata-rata imbal hasil S&P 500 sebesar 13,8% dalam 6 bulan dengan tingkat keberhasilan historis 100%, serta rata-rata imbal hasil 7,7% dalam 3 bulan dengan tingkat keberhasilan historis 89%. Angka-angka tersebut adalah hasil historis. Angka itu mendukung argumen UBS untuk mengambil posisi jangka panjang tanpa menjamin hasil berikutnya.
Pandangan taktis berfokus pada komoditas. UBS menyoroti pelemahan minyak pada November (rata-rata -2,9%) dibandingkan dengan penguatan tembaga (+1,7%) dan perak (+1,1%). Di tengah ketegangan dengan Iran, tim UBS melihat peluang untuk mengalihkan eksposur saham sektor Energi ke sektor Logam & Pertambangan (UBXXMETL).
S&P 500 rata-rata naik 1,9% pada November. UBS menyoroti risiko short squeeze
November adalah bulan terkuat bagi S&P 500, dengan kenaikan rata-rata 1,9% sejak 1950. Justinus Steinhorst dari UBS S&T menyoroti risiko short squeeze yang akut: posisi short bruto meningkat meski eksposur bersih tetap rendah.
Argumen jangka panjang bertumpu pada sejarah setelah pemilu paruh waktu. UBS mengutip rata-rata imbal hasil S&P 500 sebesar 13,8% dalam 6 bulan dengan tingkat keberhasilan historis 100%, serta rata-rata imbal hasil 7,7% dalam 3 bulan dengan tingkat keberhasilan historis 89%. Angka-angka tersebut adalah hasil historis. Angka itu mendukung argumen UBS untuk mengambil posisi jangka panjang tanpa menjamin hasil berikutnya.
Pandangan taktis berfokus pada komoditas. UBS menyoroti pelemahan minyak pada November (rata-rata -2,9%) dibandingkan dengan penguatan tembaga (+1,7%) dan perak (+1,1%). Di tengah ketegangan dengan Iran, tim UBS melihat peluang untuk mengalihkan eksposur saham sektor Energi ke sektor Logam & Pertambangan (UBXXMETL).
November adalah bulan terkuat bagi S&P 500, dengan kenaikan rata-rata 1,9% sejak 1950. Justinus Steinhorst dari UBS S&T menyoroti risiko short squeeze yang akut: posisi short bruto meningkat meski eksposur bersih tetap rendah.
Argumen jangka panjang bertumpu pada sejarah setelah pemilu paruh waktu. UBS mengutip rata-rata imbal hasil S&P 500 sebesar 13,8% dalam 6 bulan dengan tingkat keberhasilan historis 100%, serta rata-rata imbal hasil 7,7% dalam 3 bulan dengan tingkat keberhasilan historis 89%. Angka-angka tersebut adalah hasil historis. Angka itu mendukung argumen UBS untuk mengambil posisi jangka panjang tanpa menjamin hasil berikutnya.
Pandangan taktis berfokus pada komoditas. UBS menyoroti pelemahan minyak pada November (rata-rata -2,9%) dibandingkan dengan penguatan tembaga (+1,7%) dan perak (+1,1%). Di tengah ketegangan dengan Iran, tim UBS melihat peluang untuk mengalihkan eksposur saham sektor Energi ke sektor Logam & Pertambangan (UBXXMETL).
33
·
--
Jebakan volatilitas senilai $110 miliar yang mencengangkan
@Nomura memperkirakan bahwa penurunan SPX sebesar 2% dapat memicu aksi jual mekanis sekitar $110 miliar di kalangan dealer, ETF berleverage, dan strategi pengendalian volatilitas.
Pada penurunan sebesar 3%, angka tersebut meningkat hingga hampir $178 miliar.
Dengan eksposur ekuitas sistematis yang sudah mendekati persentil ke-95, pasar semakin rentan terhadap siklus umpan balik yang memperkuat dirinya sendiri.
Aksi jual menciptakan volatilitas.
Volatilitas memicu lebih banyak aksi jual.
Jebakan volatilitas senilai $110 miliar yang mencengangkan
@Nomura memperkirakan bahwa penurunan SPX sebesar 2% dapat memicu aksi jual mekanis sekitar $110 miliar di kalangan dealer, ETF berleverage, dan strategi pengendalian volatilitas.
Pada penurunan sebesar 3%, angka tersebut meningkat hingga hampir $178 miliar.
Dengan eksposur ekuitas sistematis yang sudah mendekati persentil ke-95, pasar semakin rentan terhadap siklus umpan balik yang memperkuat dirinya sendiri.
Aksi jual menciptakan volatilitas.
Volatilitas memicu lebih banyak aksi jual.
@Nomura memperkirakan bahwa penurunan SPX sebesar 2% dapat memicu aksi jual mekanis sekitar $110 miliar di kalangan dealer, ETF berleverage, dan strategi pengendalian volatilitas.
Pada penurunan sebesar 3%, angka tersebut meningkat hingga hampir $178 miliar.
Dengan eksposur ekuitas sistematis yang sudah mendekati persentil ke-95, pasar semakin rentan terhadap siklus umpan balik yang memperkuat dirinya sendiri.
Aksi jual menciptakan volatilitas.
Volatilitas memicu lebih banyak aksi jual.
9
·
--
Akan ada lebih banyak mayat yang mengapung ke permukaan lantai bursa dalam beberapa minggu mendatang
Akan ada lebih banyak mayat yang mengapung ke permukaan lantai bursa dalam beberapa minggu mendatang
25
·
--
Emas mencatat arus keluar bearish sebesar $8bn selama 5 pekan berturut-turut
Arus keluar sebesar $8bn didorong oleh posisi Other/Non-Reportable (~95%).
Emas turun 1,6% meski imbal hasil turun 11bp.
Posisi neto mencapai puncaknya sebelum harga futures. @GoldmanSachs menilai penurunan posisi neto long setelahnya sebagai berkurangnya dukungan lindung nilai, dengan risiko penurunan yang lebih besar selama koreksi saat para hedger keluar.
Kekhawatiran taktisnya adalah tekanan jual yang terus-menerus dan berkurangnya dukungan jika harga emas turun lebih jauh.
Emas mencatat arus keluar bearish sebesar $8bn selama 5 pekan berturut-turut
Arus keluar sebesar $8bn didorong oleh posisi Other/Non-Reportable (~95%).
Emas turun 1,6% meski imbal hasil turun 11bp.
Posisi neto mencapai puncaknya sebelum harga futures. @GoldmanSachs menilai penurunan posisi neto long setelahnya sebagai berkurangnya dukungan lindung nilai, dengan risiko penurunan yang lebih besar selama koreksi saat para hedger keluar.
Kekhawatiran taktisnya adalah tekanan jual yang terus-menerus dan berkurangnya dukungan jika harga emas turun lebih jauh.
Arus keluar sebesar $8bn didorong oleh posisi Other/Non-Reportable (~95%).
Emas turun 1,6% meski imbal hasil turun 11bp.
Posisi neto mencapai puncaknya sebelum harga futures. @GoldmanSachs menilai penurunan posisi neto long setelahnya sebagai berkurangnya dukungan lindung nilai, dengan risiko penurunan yang lebih besar selama koreksi saat para hedger keluar.
Kekhawatiran taktisnya adalah tekanan jual yang terus-menerus dan berkurangnya dukungan jika harga emas turun lebih jauh.
96
·
--
Dana lindung nilai membeli bersih saham AS untuk pertama kalinya dalam 4 minggu
Dana lindung nilai kembali melakukan pembelian bersih, dipimpin oleh penutupan posisi short Produk Makro, menurut rangkuman @GoldmanSachs pada 30 Oktober 2026.
Mag 7 masih dijual bersih dalam 4 dari 5 sesi di tengah volatilitas laporan laba.
Kinerja unggul Russell 2K didorong faktor serupa. @GoldmanSachs mengaitkannya dengan penutupan posisi short yang tertib, dengan penurunan minat terbuka sebesar $2,1 miliar. Posisi long baru bukanlah pendorongnya. Sensitivitas terhadap suku bunga masih menjadi kendala.
S&P 500 sedang menguji rata-rata pergerakan 100 harinya (7614) dan ambang CTA (7554). @GoldmanSachs menyoroti level teknikal tersebut bersamaan dengan aktivitas penutupan posisi short.
@GoldmanSachs juga menggambarkan minat terhadap AI yang terbatas di tengah ketidakpastian pemilu.
Investor mencari saham yang disebutnya tahan terhadap AI, termasuk $IBM, $AAPL, dan $SPOT.
Dana lindung nilai membeli bersih saham AS untuk pertama kalinya dalam 4 minggu
Dana lindung nilai kembali melakukan pembelian bersih, dipimpin oleh penutupan posisi short Produk Makro, menurut rangkuman @GoldmanSachs pada 30 Oktober 2026.
Mag 7 masih dijual bersih dalam 4 dari 5 sesi di tengah volatilitas laporan laba.
Kinerja unggul Russell 2K didorong faktor serupa. @GoldmanSachs mengaitkannya dengan penutupan posisi short yang tertib, dengan penurunan minat terbuka sebesar $2,1 miliar. Posisi long baru bukanlah pendorongnya. Sensitivitas terhadap suku bunga masih menjadi kendala.
S&P 500 sedang menguji rata-rata pergerakan 100 harinya (7614) dan ambang CTA (7554). @GoldmanSachs menyoroti level teknikal tersebut bersamaan dengan aktivitas penutupan posisi short.
@GoldmanSachs juga menggambarkan minat terhadap AI yang terbatas di tengah ketidakpastian pemilu.
Investor mencari saham yang disebutnya tahan terhadap AI, termasuk $IBM, $AAPL, dan $SPOT.
Dana lindung nilai kembali melakukan pembelian bersih, dipimpin oleh penutupan posisi short Produk Makro, menurut rangkuman @GoldmanSachs pada 30 Oktober 2026.
Mag 7 masih dijual bersih dalam 4 dari 5 sesi di tengah volatilitas laporan laba.
Kinerja unggul Russell 2K didorong faktor serupa. @GoldmanSachs mengaitkannya dengan penutupan posisi short yang tertib, dengan penurunan minat terbuka sebesar $2,1 miliar. Posisi long baru bukanlah pendorongnya. Sensitivitas terhadap suku bunga masih menjadi kendala.
S&P 500 sedang menguji rata-rata pergerakan 100 harinya (7614) dan ambang CTA (7554). @GoldmanSachs menyoroti level teknikal tersebut bersamaan dengan aktivitas penutupan posisi short.
@GoldmanSachs juga menggambarkan minat terhadap AI yang terbatas di tengah ketidakpastian pemilu.
Investor mencari saham yang disebutnya tahan terhadap AI, termasuk $IBM, $AAPL, dan $SPOT.
60
·
--
Momentum hancur dan indeks tak bergerak ke mana-mana.
S&P 500
-0.13% (Juli)
+2.62% (Agustus)
-0.45% (September)
-0.93% (Oktober)
GSPRHIMO (Keranjang Momentum Goldman Sachs)
-30.19% (Juli)
-13.67% (Agustus)
+26.96% (September)
-18.60% (Oktober)
-- @GoldmanSachs
Momentum hancur dan indeks tak bergerak ke mana-mana.
S&P 500
-0.13% (Juli)
+2.62% (Agustus)
-0.45% (September)
-0.93% (Oktober)
GSPRHIMO (Keranjang Momentum Goldman Sachs)
-30.19% (Juli)
-13.67% (Agustus)
+26.96% (September)
-18.60% (Oktober)
-- @GoldmanSachs
S&P 500
-0.13% (Juli)
+2.62% (Agustus)
-0.45% (September)
-0.93% (Oktober)
GSPRHIMO (Keranjang Momentum Goldman Sachs)
-30.19% (Juli)
-13.67% (Agustus)
+26.96% (September)
-18.60% (Oktober)
-- @GoldmanSachs
51
·
--
Penurunan $GOOGL dalam satu hari merupakan penurunan kapitalisasi pasar terbesar kedua dalam satu hari sepanjang sejarah
Penurunan $GOOGL dalam satu hari merupakan penurunan kapitalisasi pasar terbesar kedua dalam satu hari sepanjang sejarah
78
·
--
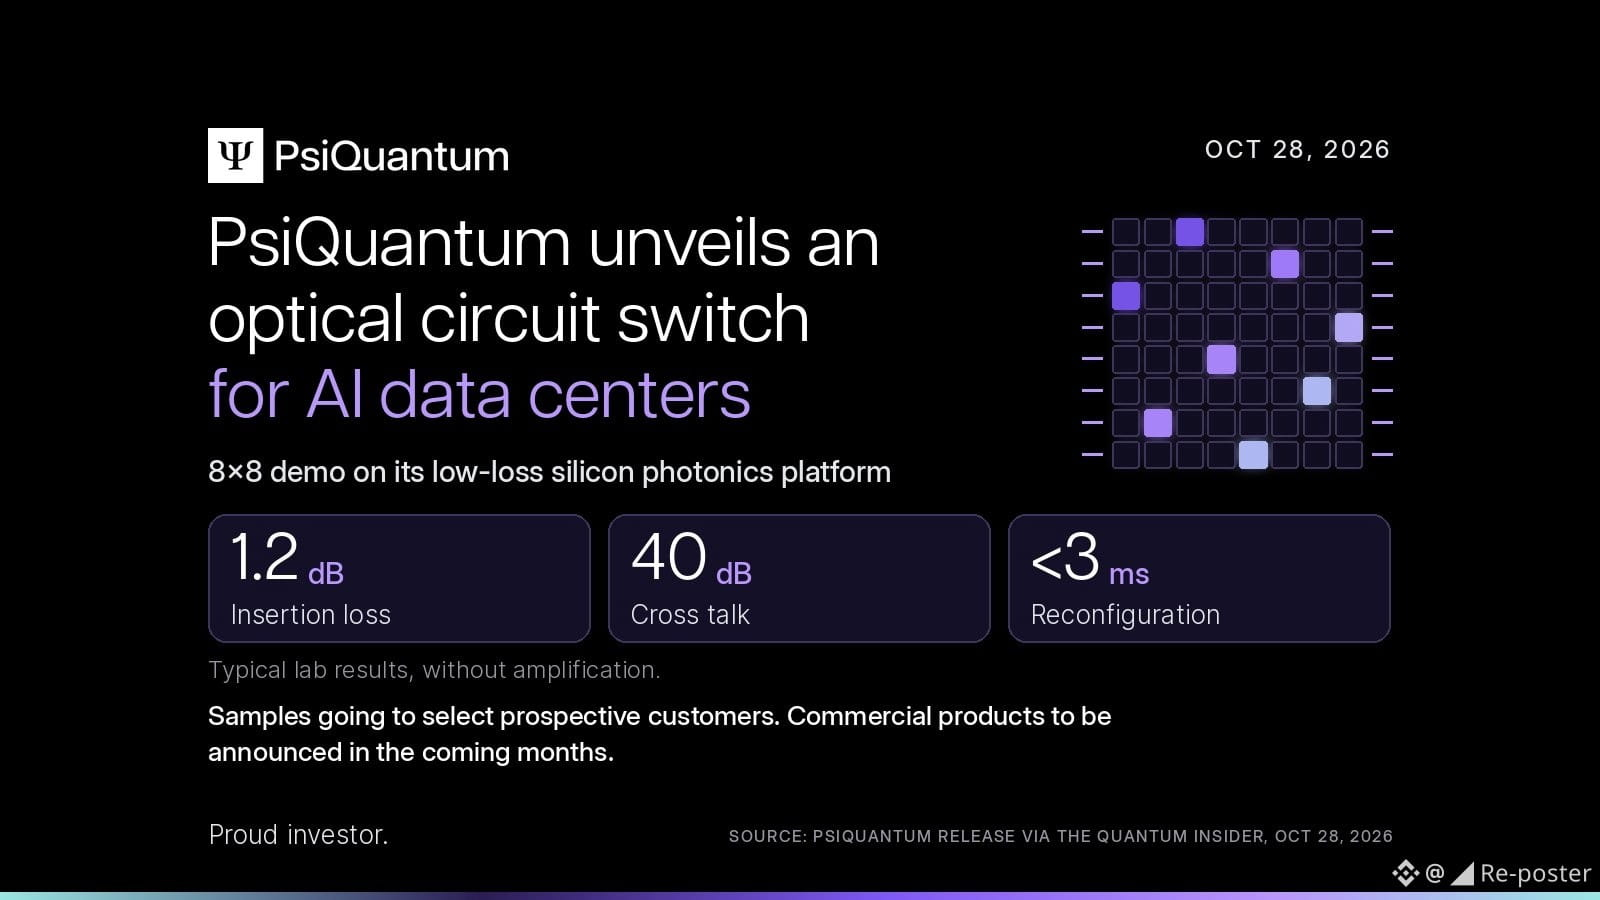
@PsiQuantum menghabiskan hampir satu dekade mengembangkan fotonik silikon berkehilangan rendah untuk komputasi kuantum.
Hari ini, perusahaan tersebut memperkenalkan sakelar sirkuit optik pada platform itu untuk pusat data AI.
Produk komersial akan diumumkan dalam beberapa bulan mendatang.
@PsiQuantum menghabiskan hampir satu dekade mengembangkan fotonik silikon berkehilangan rendah untuk komputasi kuantum.
Hari ini, perusahaan tersebut memperkenalkan sakelar sirkuit optik pada platform itu untuk pusat data AI.
Produk komersial akan diumumkan dalam beberapa bulan mendatang.
Hari ini, perusahaan tersebut memperkenalkan sakelar sirkuit optik pada platform itu untuk pusat data AI.
Produk komersial akan diumumkan dalam beberapa bulan mendatang.
·
--
Spread AI HY sebesar 400 bps di atas Treasury, jauh lebih lebar dibandingkan BB/B non-AI sejak pertengahan 2025.
@GoldmanSachs memperkirakan 2027 akan menjadi tahun yang aktif untuk penerbitan AI di berbagai mata uang dan kelas aset. Pasokan yang diperkirakan tersebut menambah risiko bagi kredit HY terkait AI yang sudah berada di bawah tekanan.
Spread AI HY sebesar 400 bps di atas Treasury, jauh lebih lebar dibandingkan BB/B non-AI sejak pertengahan 2025.
@GoldmanSachs memperkirakan 2027 akan menjadi tahun yang aktif untuk penerbitan AI di berbagai mata uang dan kelas aset. Pasokan yang diperkirakan tersebut menambah risiko bagi kredit HY terkait AI yang sudah berada di bawah tekanan.
@GoldmanSachs memperkirakan 2027 akan menjadi tahun yang aktif untuk penerbitan AI di berbagai mata uang dan kelas aset. Pasokan yang diperkirakan tersebut menambah risiko bagi kredit HY terkait AI yang sudah berada di bawah tekanan.
3
·
--
Setup short squeeze $QQQ
Minat short pada $QQQ telah naik ke level tertinggi sejak 2023, menurut JPM.
Setup short squeeze $QQQ
Minat short pada $QQQ telah naik ke level tertinggi sejak 2023, menurut JPM.
Minat short pada $QQQ telah naik ke level tertinggi sejak 2023, menurut JPM.
19
·
--
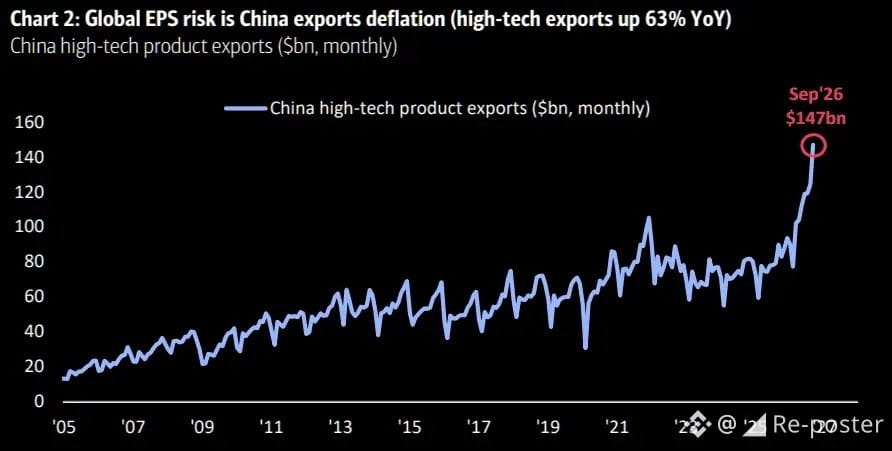
Guncangan China berikutnya mungkin tidak hanya berdampak di China.
Perekonomian domestik China sedang kesulitan, tetapi mesin ekspornya berjalan dengan kecepatan penuh. Hartnett dari @BankofAmerica menyoroti lonjakan ekspor China sebesar 36% dari tahun sebelumnya, sementara ekspor teknologi tinggi melonjak hingga 63%.
Masalahnya, kekuatan industri ini semakin tidak sejalan dengan permintaan domestik.
China mengandalkan pembeli asing untuk menyerap produksinya, sehingga meningkatkan risiko ekspor deflasi dan menekan laba perusahaan di seluruh dunia.
Guncangan China berikutnya mungkin tidak hanya berdampak di China.
Perekonomian domestik China sedang kesulitan, tetapi mesin ekspornya berjalan dengan kecepatan penuh. Hartnett dari @BankofAmerica menyoroti lonjakan ekspor China sebesar 36% dari tahun sebelumnya, sementara ekspor teknologi tinggi melonjak hingga 63%.
Masalahnya, kekuatan industri ini semakin tidak sejalan dengan permintaan domestik.
China mengandalkan pembeli asing untuk menyerap produksinya, sehingga meningkatkan risiko ekspor deflasi dan menekan laba perusahaan di seluruh dunia.
Perekonomian domestik China sedang kesulitan, tetapi mesin ekspornya berjalan dengan kecepatan penuh. Hartnett dari @BankofAmerica menyoroti lonjakan ekspor China sebesar 36% dari tahun sebelumnya, sementara ekspor teknologi tinggi melonjak hingga 63%.
Masalahnya, kekuatan industri ini semakin tidak sejalan dengan permintaan domestik.
China mengandalkan pembeli asing untuk menyerap produksinya, sehingga meningkatkan risiko ekspor deflasi dan menekan laba perusahaan di seluruh dunia.
6
·
--
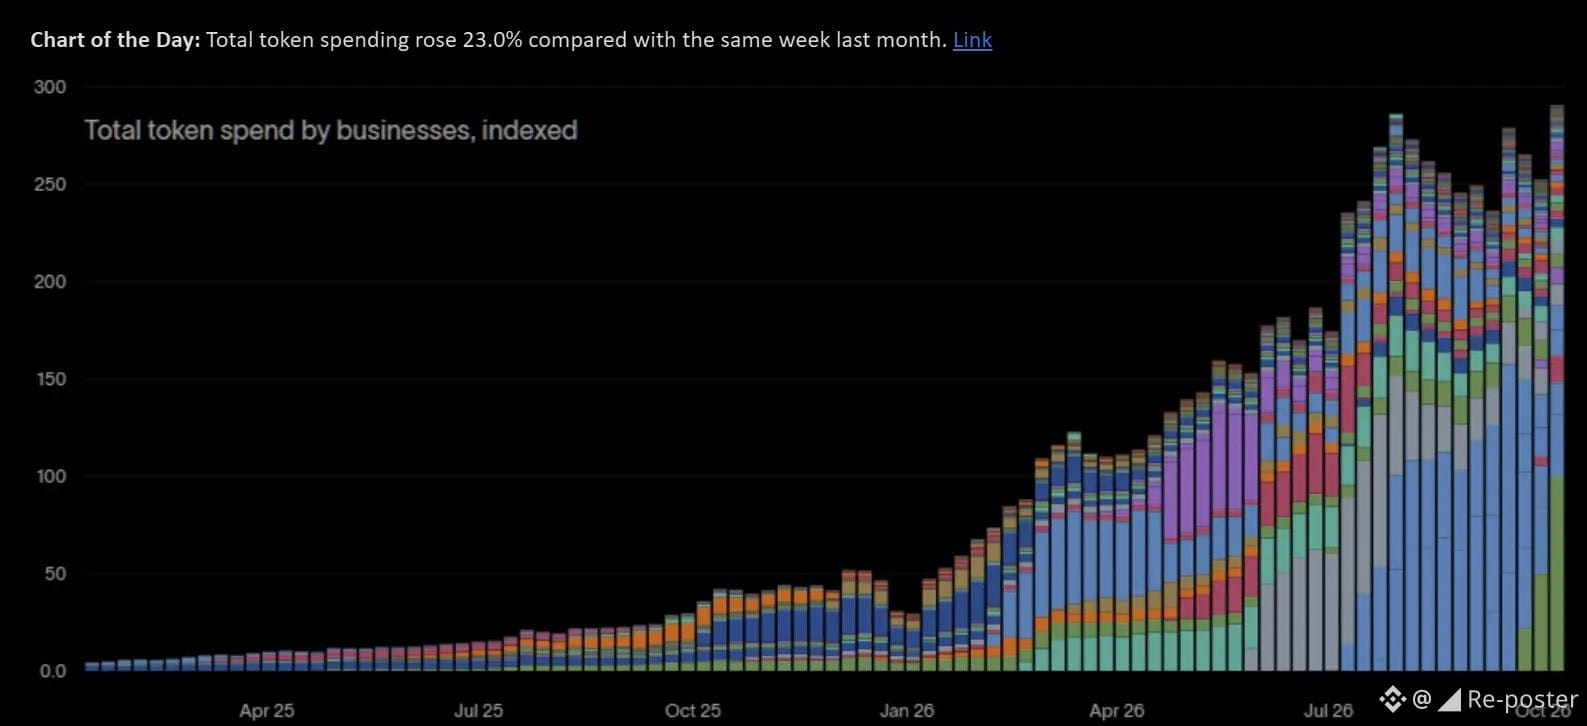
Pasar bullish token berlanjut.
Total pengeluaran token meningkat 23.0% dibandingkan dengan minggu yang sama bulan lalu.
Pasar bullish token berlanjut.
Total pengeluaran token meningkat 23.0% dibandingkan dengan minggu yang sama bulan lalu.
Total pengeluaran token meningkat 23.0% dibandingkan dengan minggu yang sama bulan lalu.
1
·
--
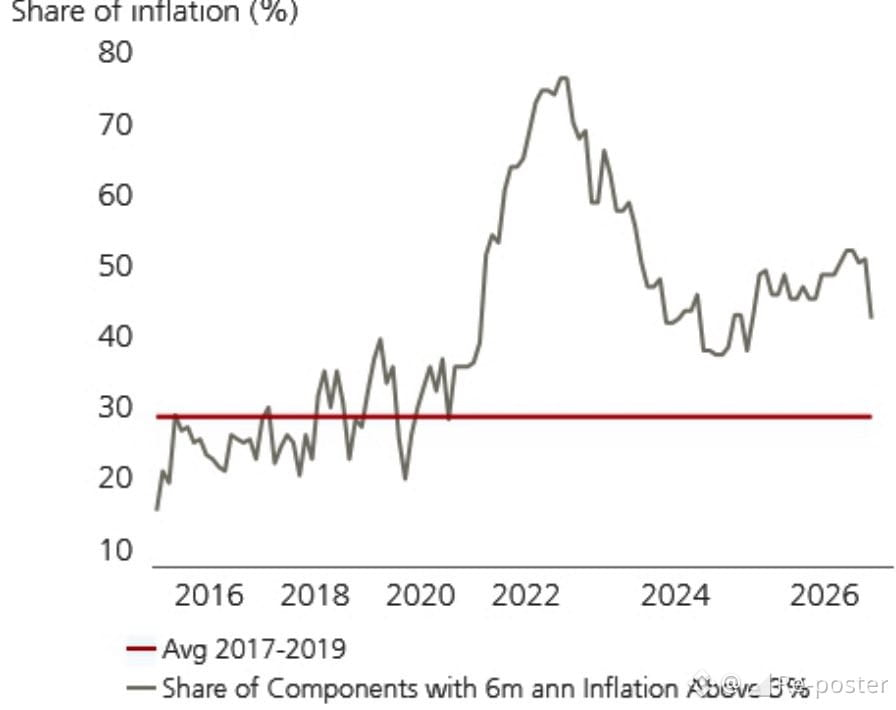
Cakupan inflasi tetap di atas rata-rata 2017–2019
Inflasi masih tersebar di lebih banyak komponen PCE dibandingkan rata-rata 2017–2019. Grafik UBS melacak persentase komponen dengan inflasi tahunan 6 bulan di atas 3%. Persentase itu tetap tinggi, bahkan setelah turun dari puncaknya.
Cakupan inflasi tetap di atas rata-rata 2017–2019
Inflasi masih tersebar di lebih banyak komponen PCE dibandingkan rata-rata 2017–2019. Grafik UBS melacak persentase komponen dengan inflasi tahunan 6 bulan di atas 3%. Persentase itu tetap tinggi, bahkan setelah turun dari puncaknya.
Inflasi masih tersebar di lebih banyak komponen PCE dibandingkan rata-rata 2017–2019. Grafik UBS melacak persentase komponen dengan inflasi tahunan 6 bulan di atas 3%. Persentase itu tetap tinggi, bahkan setelah turun dari puncaknya.
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
USMidterms-WhatAreMarketsExpecting?
5,193 penayangan
144 Berdiskusi
UBS: Meningkatnya Ekspektasi 'Gelombang Biru' Demokrat Memperdalam Penghindaran Risiko di Pasar
Binance News
·Disukai 1 Kali
·586 penayangan
USOctoberNFP-AreRateCutsStillPossible
197,612 penayangan
1,503 Berdiskusi
AMDBeatsExpectations-AINarrativeContinues
904 penayangan
64 Berdiskusi