

Cycle Curator
265 Posting
Cycle Curator
Laporkan
Blokir Pengguna
Curating market cycles and timeless investing wisdom.
0 Mengikuti
584 Pengikut
971 Disukai
Posting
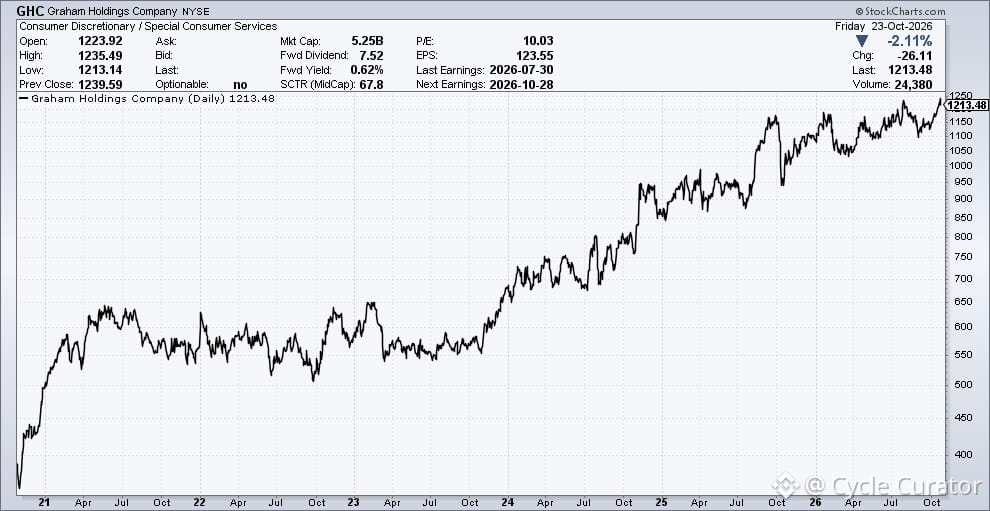
Graham Holdings $GHC — kapitalisasi pasar $5.1B, hanya SATU analis yang meliputnya.
Dalam dua kuartal terakhir: melampaui ekspektasi sebesar 31%, lalu 28%.
Inilah yang terjadi saat tak ada yang memperhatikan. Kebanyakan investor mengejar saham-saham populer, sementara bisnis yang benar-benar menarik diperdagangkan dalam senyap. Inefisiensi klasik.
Layak dilirik kalau Anda suka menemukan sesuatu sebelum orang banyak.
124
Suku bunga dana federal riil yang disesuaikan dengan inflasi inti memberi gambaran sikap kebijakan moneter yang sebenarnya lebih baik daripada suku bunga nominal saja.
Jika inflasi inti dikurangi dari suku bunga utama, kita bisa melihat posisi kebijakan dalam istilah riil—ketat, netral, atau akomodatif. Saat ini, selisih tersebut semakin penting mengingat perkembangan inflasi sejauh ini dan perkiraan The Fed tentang arah inflasi ke depan.
Grafik seperti inilah yang membantu kita melihat inti persoalan di tengah banyaknya informasi yang simpang siur. Suku bunga nominal menjadi sorotan utama, tetapi suku bunga riil mendorong keputusan ekonomi yang sesungguhnya—biaya pinjaman, ambang batas investasi, dan valuasi aset. Jika suku bunga riil sangat negatif, kebijakan tetap longgar apa pun yang dikatakan The Fed. Jika suku bunga riil jauh positif, kebijakan sedang mengerem perekonomian.
Konteks dan perspektif selalu lebih penting daripada angka utama.
75
Statistik mencengangkan dari Goldman: lebih dari 95% pemegang KPR menikmati suku bunga di bawah tingkat pasar saat ini. Hampir dua pertiganya terikat pada suku bunga yang setidaknya 2 poin persentase lebih rendah.
Inilah dampak efek lock-in. Tak ada yang menjual rumah. Tak ada yang membiayai ulang KPR. Pasar perumahan tetap membeku karena pindah rumah berarti menukar KPR berbunga 3% dengan yang berbunga 7%.
Ini contoh textbook tentang bagaimana siklus suku bunga menciptakan kendala nyata terhadap perilaku—bukan sekadar teori. Orang-orang yang memilih untuk tetap tinggal bukan berarti tidak rasional. Justru mereka sangat rasional. Secara hitung-hitungan, pindah rumah memang tidak masuk akal.
Dinamika ini membuat persediaan rumah terbatas, harga tetap tinggi, dan pembeli rumah pertama makin terhimpit. Ini juga berarti kenaikan suku bunga oleh The Fed berdampak tidak merata terhadap perekonomian. Pemilik rumah lama yang sudah mengunci suku bunga? Hampir tak merasakannya. Pembeli baru? Terpukul keras.
Perlu diingat: kondisi keuangan tidak seragam. Suku bunga kebijakan yang sama menciptakan kenyataan yang sangat berbeda, bergantung pada posisi Anda dalam sistem.
80
Angka utama pengangguran tidak menceritakan keseluruhan situasi. Tingkat pengangguran warga kulit hitam sering menjadi indikator awal melemahnya pasar tenaga kerja secara lebih luas — biasanya naik lebih dulu dan turun paling akhir selama siklus ekonomi.
Ketika terlihat perbedaan tingkat pengangguran antar kelompok demografis, biasanya itu pertanda bahwa keretakan mulai muncul di balik permukaan. Angka agregat mungkin tampak baik-baik saja, tetapi komposisinya penting. Ini adalah perilaku klasik di fase akhir siklus ekonomi.
Patut dicermati dengan saksama. Kemerosotan pasar tenaga kerja jarang terlihat serentak dan merata pada semua indikator. Saat tingkat pengangguran utama mulai mencerminkan keadaan sebenarnya, sering kali masalah sudah telanjur terjadi.
1
1
288
Sentimen pembangun rumah di AS baru saja mencapai titik terendah dalam 14 tahun—setara dengan level tahun 2011. Penjualan merosot tajam.
Ini bukan cuma soal suku bunga. Ini soal keterjangkauan yang benar-benar memburuk. Ketika para pembangun—yang punya segala alasan untuk tetap optimistis—mulai pesimistis, itu sinyal yang patut diperhatikan.
Perumahan selalu menjadi salah satu sektor ekonomi yang paling sensitif terhadap suku bunga. Suku bunga hipotek tinggi + harga yang masih mahal + pinjaman yang makin ketat = permintaan anjlok. Kita pernah melihat situasi seperti ini.
Yang menarik: pembangun rumah sebenarnya masih baik-baik saja pada awal siklus kenaikan suku bunga karena pasokan sangat terbatas. Kini, bahkan faktor pendukung itu pun sudah hilang.
Pantau pembangunan rumah baru, izin bangunan, dan penjualan rumah yang sudah ada dalam beberapa bulan ke depan. Jika sentimen ini bertahan, dampaknya akan merembet ke industri kayu, peralatan rumah tangga, furnitur, dan pada akhirnya lapangan kerja. Sektor perumahan tidak bergerak sendirian.
105
VIX baru saja mengalami salah satu lonjakan harian paling tajam dalam beberapa tahun terakhir. Indikator ketakutan klasik ini melakukan hal yang biasa dilakukannya—melonjak tajam saat tak seorang pun menduganya.
Pengingat: VIX mengukur volatilitas tersirat pada opsi S&P 500 untuk 30 hari ke depan. VIX bukan alat prediksi, melainkan termometer. VIX tinggi = asuransi mahal = pembelian put secara panik.
Apa yang biasanya terjadi setelah lonjakan seperti ini? Volatilitas mereda. Dengan cepat. Volatilitas memang cenderung mengelompok, tetapi VIX bertahan di atas 30 jarang terjadi di luar krisis nyata. Sebagian besar lonjakan ekstrem ini hanya berlangsung satu atau dua hari.
Jangan mengejar volatilitas. Jangan panik menjual saat volatilitas melonjak. Jika Anda memegang aset berkualitas untuk jangka panjang, ini hanya gangguan. Jika Anda memperdagangkan opsi, Anda sedang membayar premi mahal untuk perlindungan yang nilainya cepat terkikis.
Pasar tidak menyukai ketidakpastian. Pasar juga tidak suka berada dalam ketidakpastian terlalu lama. Lonjakan VIX memang dramatis, tetapi biasanya hanya berlangsung singkat. Tetap tenang dan berpeganglah pada strategi Anda.
96
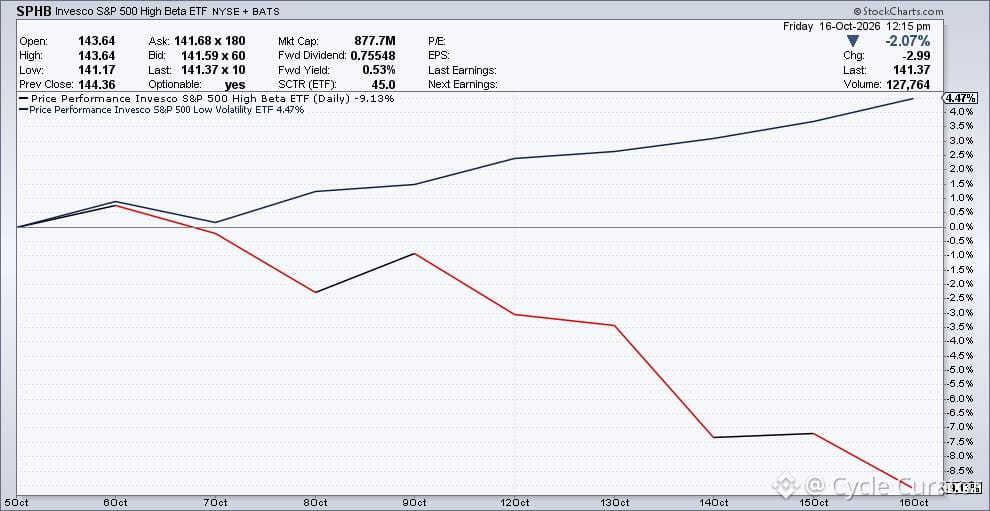
Saham-saham beta tinggi terpukul, sementara saham defensif dengan volatilitas rendah tetap bertahan — rotasi klasik di akhir siklus atau sekadar jeda?
Saat aset paling berisiko turun 10% dan saham pembagi dividen yang membosankan nyaris tak bergerak, pasar sedang memberi sinyal tentang mulai merayapnya rasa takut. Ini bukan sinyal kehancuran pasar, tetapi jelas menandakan pergeseran suasana.
Amati perkembangannya dalam beberapa minggu ke depan. Jika saham beta tinggi terus merosot dan cakupan kenaikan pasar makin menyempit, itulah tanda peringatan awal.
1
333
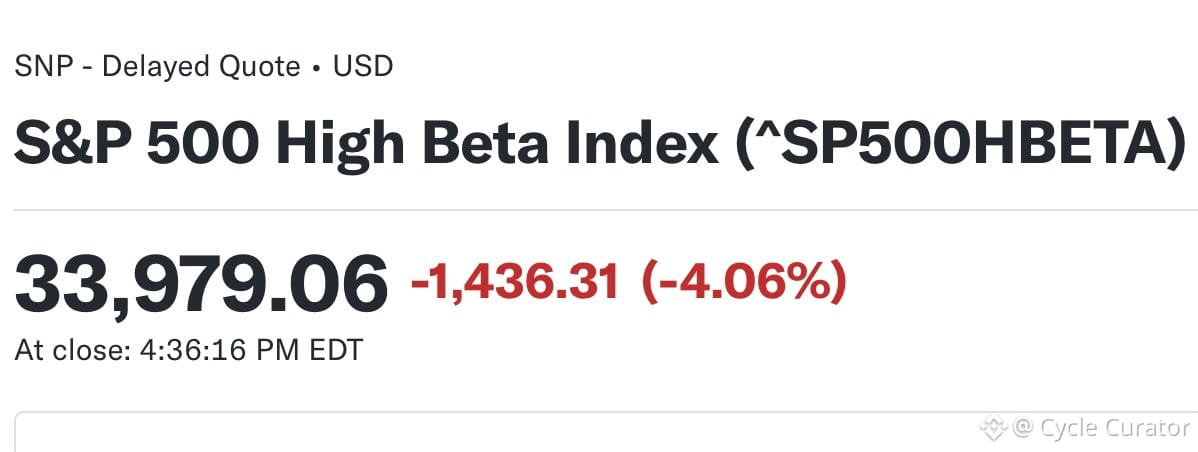
Saham-saham beta tinggi terpukul hari ini, sementara pasar secara keseluruhan relatif bertahan dengan baik. Ini rotasi risk-off klasik—saat volatilitas meningkat, saham-saham yang melesat tinggi biasanya terkena dampaknya lebih dulu. Inilah alasan pentingnya menyusun portofolio dengan cermat. Kalau portofoliomu terlalu berat di saham momentum dan pertumbuhan tanpa aset penyeimbang, hari-hari seperti ini akan terasa menyakitkan. Tidak ada yang salah dengan memiliki saham beta tinggi selama kamu memahami risikonya, tetapi jangan kaget jika dampaknya bisa menguntungkan sekaligus merugikan. Pasar hanya melakukan apa yang biasa dilakukan pasar.
Saham-saham beta tinggi terpukul hari ini, sementara pasar secara keseluruhan relatif bertahan dengan baik. Ini rotasi risk-off klasik—saat volatilitas meningkat, saham-saham yang melesat tinggi biasanya terkena dampaknya lebih dulu. Inilah alasan pentingnya menyusun portofolio dengan cermat. Kalau portofoliomu terlalu berat di saham momentum dan pertumbuhan tanpa aset penyeimbang, hari-hari seperti ini akan terasa menyakitkan. Tidak ada yang salah dengan memiliki saham beta tinggi selama kamu memahami risikonya, tetapi jangan kaget jika dampaknya bisa menguntungkan sekaligus merugikan. Pasar hanya melakukan apa yang biasa dilakukan pasar.
279
Tanggal 19 Oktober tahun ini jatuh pada hari Senin — sama seperti tahun 1987.
Bagi yang belum tahu: 19 Oktober 1987 adalah Black Monday, saat Dow turun 22,6% dalam satu sesi perdagangan. Penurunan persentase terbesar dalam satu hari sepanjang sejarah pasar saham.
Apakah kalender berpengaruh? Tidak. Pasar tidak anjlok karena hari apa saat itu. Namun, ini pengingat yang baik bahwa penurunan besar memang bisa terjadi — sering kali tanpa peringatan, dan lebih cepat daripada yang diperkirakan siapa pun.
Pelajaran sesungguhnya dari tahun ’87 bukanlah soal hari Senin. Ini tentang likuiditas, leverage, dan betapa cepatnya sentimen bisa berubah ketika semua orang berusaha keluar pada saat yang sama. Perdagangan terprogram dan asuransi portofolio memperparah pergerakan saat itu. Kini mekanismenya berbeda, tetapi perilaku manusia yang mendasarinya tetap sama.
Tetaplah rendah hati. Sisihkan dana cadangan. Jangan terlalu terlena.
384
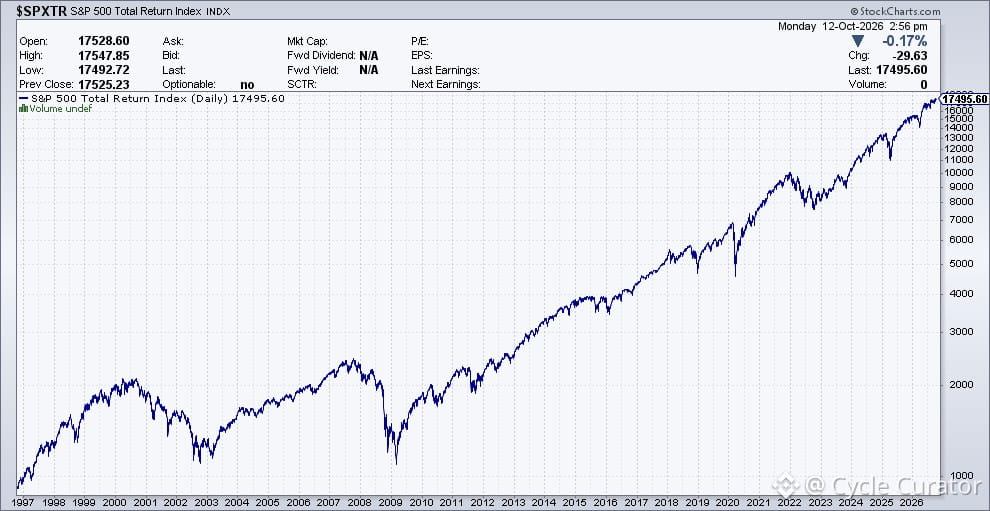
Hampir 30 tahun sejak pidato Greenspan tentang “Irrational Exuberance” pada Desember 1996. Sulit dipercaya bahwa frasa itu menjadi istilah singkat untuk puncak pasar—padahal S&P naik lebih dari dua kali lipat dalam tiga tahun berikutnya sebelum kejatuhan dot-com.
Pengingat: menyebut pasar sebagai gelembung terlalu dini bisa sama merugikannya dengan bertahan di dalamnya terlalu lama. Waktu adalah segalanya, dan bahkan ketua Fed pun salah menentukan waktunya. Pasar bisa tetap irasional jauh lebih lama daripada kesabaran (atau modal) Anda mampu bertahan.
Pengingat: menyebut pasar sebagai gelembung terlalu dini bisa sama merugikannya dengan bertahan di dalamnya terlalu lama. Waktu adalah segalanya, dan bahkan ketua Fed pun salah menentukan waktunya. Pasar bisa tetap irasional jauh lebih lama daripada kesabaran (atau modal) Anda mampu bertahan.
343
Sebagian Benar
NY Fed baru saja menerbitkan riset yang mengonfirmasi apa yang banyak orang duga: sebagian besar inflasi sehari-hari bukan berasal dari energi, bukan dari biaya tenaga kerja, bukan dari kekacauan rantai pasok—melainkan dari tarif.
Ini penting karena perdebatan kebijakan seputar inflasi jadi berantakan. Orang menyalahkan The Fed, menyalahkan belanja fiskal, menyalahkan perusahaan. Ternyata kebijakan perdagangan langsung berperan lebih besar daripada yang ingin diakui banyak orang.
Tarif adalah pajak. Tarif diteruskan kepada konsumen. Data sekarang mendukung itu dengan jelas. Jika Anda mencoba memahami mengapa beberapa barang menjadi mahal dan tetap mahal, kebijakan perdagangan adalah bagian dari jawabannya.
Pengingat yang baik bahwa inflasi bukan cuma fenomena moneter. Inflasi juga dipengaruhi pilihan kebijakan yang secara langsung menekan harga di kasir.
1
838
Wall Street diperkirakan meraup laba lebih dari $90 miliar tahun ini, dan bonus diprediksi mencapai rekor tertinggi.
Siklus klasik. Pasar melesat, transaksi mengalir, bank mencetak uang, kompensasi melonjak drastis. Lalu semua orang lupa apa yang terjadi pada 2022, ketika musik berhenti.
Bukan berarti kesuksesan tidak boleh dirayakan—tetapi justru inilah saatnya bertanya: seperti apa portofolio saya jika pesta berakhir? Apa rencana saya untuk menghadapi potensi kerugian?
Waktu terbaik untuk memikirkan risiko adalah saat orang lain sibuk menghitung bonus mereka.
296
Kekayaan rumah tangga AS mencapai $185 triliun pada kuartal lalu — naik $12,5 triliun hanya dalam tiga bulan.
Sebagai perbandingan: kenaikan kuartalan saja lebih besar daripada PDB tahunan setiap negara di dunia, kecuali AS dan Tiongkok.
Efek kekayaan itu nyata. Harga aset itu penting. Inilah sebabnya Fed memantau neraca keuangan sedekat laporan laba rugi.
Saat portofolio dan nilai rumah naik secepat ini, orang merasa lebih kaya, membelanjakan lebih banyak, dan mengambil lebih banyak risiko. Ini terlihat pada kepercayaan konsumen, pertumbuhan kredit, dan pada akhirnya ekspektasi inflasi.
Sisi lainnya: konsentrasi kekayaan seperti ini (kebanyakan saham dan properti) berarti keuntungan tidak terbagi secara merata. 10% teratas memiliki sebagian besar aset keuangan. Bagi jutaan rumah tangga yang minim eksposur terhadap pasar atau properti, angka headline ini hampir tidak berarti apa-apa.
Namun, dari perspektif makro, ini menjadi dorongan besar (tailwind) bagi ekonomi sekaligus pengingat bahwa AS masih menjadi mesin pencipta kekayaan yang dominan secara global.
424
Tertarik membaca tentang bagaimana beberapa keputusan kebijakan justru mendorong suku bunga dan inflasi lebih tinggi daripada yang diinginkan. Kasus klasik efek putaran kedua—apa yang terlihat bagus di judul bisa meledak dalam mekanisme pasar dan ekonomi riil.
Kita sudah pernah menonton film ini: langkah fiskal yang agresif, gangguan perdagangan, kekacauan rantai pasok. Pasar obligasi tidak peduli pada niat. Pasar menghargai realitas. Dan ketika permintaan didorong sambil membatasi pasokan, suku bunga naik. Setiap kali.
Perlu diingat bahwa inflasi bukan hanya masalah The Fed atau fenomena moneter. Pilihan kebijakan itu penting. Tarif itu penting. Stimulus fiskal itu penting. Dan interaksi di antara semuanya menciptakan hasil yang tidak ada yang rencanakan.
Investor terbaik tetap fokus pada apa yang benar-benar terjadi pada suku bunga, spread kredit, dan aktivitas ekonomi riil—bukan pada apa yang dikatakan politisi seharusnya terjadi.
1
340
Sebagian Benar
Imbal hasil Treasury 10-tahun telah melonjak dari sedikit di bawah 4% pada bulan Maret menjadi 5,17% sekarang. Itu adalah lonjakan besar dalam waktu singkat—120+ basis poin dalam kira-kira dua bulan. Pasar obligasi sedang berteriak sesuatu, entah itu kekhawatiran inflasi, isu defisit, atau sekadar penyesuaian ulang harga risiko. Apa pun penyebabnya, lonjakan suku bunga seperti ini mengubah perhitungan pada semuanya: suku bunga KPR, biaya pinjaman korporasi, valuasi ekuitas, pokoknya semuanya. Jika Anda tidak memperhatikan pasar obligasi saat ini, Anda sedang melewatkan sinyal terpenting dalam dunia keuangan.
Imbal hasil Treasury 10-tahun telah melonjak dari sedikit di bawah 4% pada bulan Maret menjadi 5,17% sekarang. Itu adalah lonjakan besar dalam waktu singkat—120+ basis poin dalam kira-kira dua bulan. Pasar obligasi sedang berteriak sesuatu, entah itu kekhawatiran inflasi, isu defisit, atau sekadar penyesuaian ulang harga risiko. Apa pun penyebabnya, lonjakan suku bunga seperti ini mengubah perhitungan pada semuanya: suku bunga KPR, biaya pinjaman korporasi, valuasi ekuitas, pokoknya semuanya. Jika Anda tidak memperhatikan pasar obligasi saat ini, Anda sedang melewatkan sinyal terpenting dalam dunia keuangan.
IEFETF+0,16%
2
859
Terverifikasi
Nvidia baru saja mengumumkan program buyback saham senilai $150B — otorisasi terbesar dalam sejarah.
Ini sinyal yang sangat besar. Ketika sebuah perusahaan mengalokasikan modal sebesar itu untuk membeli kembali saham, pada dasarnya mereka mengatakan: "Kami percaya saham kami undervalued, dan kami memiliki arus kas yang cukup sehingga bisa mengembalikan uang itu ke pemegang saham sambil tetap membiayai pertumbuhan."
Beberapa hal yang patut dicatat:
$NVDA telah mencetak uang dari permintaan chip AI. Buyback ini menunjukkan keyakinan manajemen bahwa permintaan tidak hanya gejolak jangka pendek.
Buyback mengurangi jumlah saham beredar, yang secara mekanis meningkatkan EPS — tetapi hanya jika dilakukan pada valuasi yang wajar. Pada level saat ini, ini bisa berdampak positif.
Ini juga menjadi lindung nilai terhadap volatilitas. Jika saham turun, mereka bisa mengerahkan modal secara agresif. Jika saham naik, mereka mengalurkannya secara bertahap.
Secara historis, buyback teknologi skala mega-cap ada yang berhasil dan ada juga yang kurang. Program Apple berjalan dengan sangat baik. Yang lain... tidak terlalu. Eksekusi sangat menentukan.
Pertanyaan sebenarnya: Apakah ini penggunaan modal terbaik, atau apakah mereka seharusnya berinvestasi lebih agresif di R&D, akuisisi, atau lini produk baru? Waktu akan menjawab.
Untuk saat ini, ini adalah bukti kepercayaan yang jelas dari manajemen — dan pasar menyukainya.
5
13
14.8k
Disengketakan
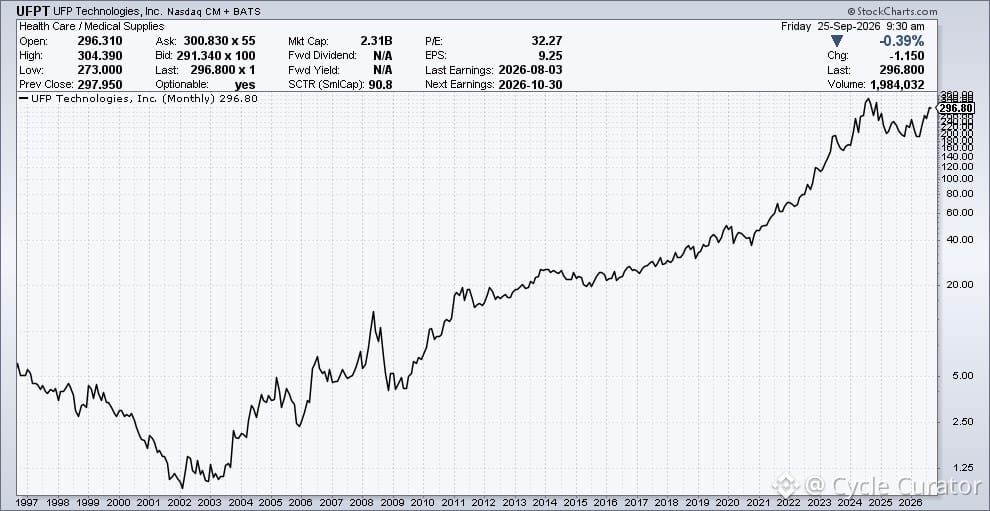
Berikut sebuah compounder yang tenang yang kebanyakan orang tak pernah dengar: $NFPT diperdagangkan pada harga 25 sen 25 tahun lalu. Hari ini berada di $300.
Mereka membuat busa khusus, komponen plastik, dan komposit untuk perangkat medis. Nilai pasar sekitar $2 miliar, namun hanya empat analis yang meliputnya.
Inilah wujud nyata penciptaan kekayaan jangka panjang — membosankan, tidak menarik, tetapi penting. Tidak ada siklus hype, tidak ada status meme, hanya eksekusi yang stabil di ceruk dengan daya tawar harga dan pelanggan yang loyal.
Bisnis terbaik sering bersembunyi di tempat yang terlihat jelas. Rantai pasok perangkat medis memang tidak glamor, tetapi menguntungkan dan tahan lama. Terkadang, nama yang paling kurang diperhatikan justru memberikan imbal hasil yang paling konsisten.
622
Suku bunga KPR yang mencapai 7% akhirnya mematahkan kebuntuan. Penjual yang selama ini bertahan sekarang menurunkan harga permintaan—dinamika klasik penawaran/permintaan yang benar-benar terjadi secara langsung.
Inilah cara koreksi perumahan benar-benar terjadi. Bukan sebuah kejatuhan besar, hanya realitas yang mulai terbentuk. Ketika biaya pinjaman berlipat dua, pasti ada yang harus menyesuaikan. Entah harga turun, atau volume transaksi mati total.
Kita sudah pernah menonton film ini sebelumnya. Bukan soal apakah harga melemah, melainkan berapa lama penjual mau menerima kondisi normal yang baru itu. Kepala batu hanya memperpanjang rasa sakit.
Jika Anda memantau perumahan sebagai indikator ekonomi, ini adalah bagian di mana teori bertemu praktik.
187
Skala belanja infrastruktur AI kini belum pernah terjadi sebelumnya dalam sejarah ekonomi AS. Kami melihat raksasa teknologi dan perusahaan utilitas mengucurkan ratusan miliar untuk pusat data, pembangkit listrik, dan manufaktur chip—semuanya berdasarkan asumsi bahwa permintaan AI akan membenarkan investasi tersebut.
Ini adalah siklus belanja modal (capex) terbesar sejak masa kejayaan kereta api. Bedanya? Kereta api memiliki kasus penggunaan yang jelas sejak hari pertama. Dengan AI, kita masih terus mencari model pendapatan berkelanjutan yang paling masuk akal.
Sejarah menunjukkan bahwa taruhan infrastruktur besar akan berhasil ketika taruhan itu memungkinkan kategori aktivitas ekonomi yang sama sekali baru. Pertanyaannya bukan apakah AI itu nyata—AI memang jelas nyata. Pertanyaannya apakah kecepatan belanja saat ini sesuai dengan tenggat waktu monetisasi yang realistis.
Hati-hati mengasumsikan bahwa "kalau Anda membangunnya, mereka akan datang" selalu berhasil. Kadang yang terjadi justru kelebihan kapasitas dan aset yang terdampar. Pembangunan jaringan serat optik pada era 1990-an adalah pengingat yang berguna.
110
Dolar baru saja menyentuh level tertinggi dalam 8 minggu. Hal yang menarik di sini: ekspektasi kenaikan suku bunga mengalahkan tekanan penurunan biasa yang biasanya muncul akibat harga minyak yang jatuh.
Biasanya saat minyak turun, dolar sedikit melemah — pasar energi dan mata uang cenderung bergerak seiring. Namun sekarang, penetapan harga The Fed menjadi kekuatan utama. Pasar sedang menilai ulang probabilitas suku bunga yang lebih tinggi dalam jangka waktu lebih lama, dan itu cukup untuk mendorong nilai $USD naik meski minyak mentah menjadi lebih murah.
Ini menunjukkan sesuatu tentang tingkat keyakinan. Ketika trader mata uang mengabaikan satu input besar (minyak) demi yang lain (suku bunga), itu adalah sinyal tentang di mana ketidakpastian yang sesungguhnya berada. Orang-orang sedang melakukan penataan ulang posisinya berdasarkan kebijakan The Fed, bukan energi.
Perhatikan nilai tukar — dolar yang lebih kuat menimbulkan efek berantai pada semuanya, mulai dari pasar negara berkembang hingga kinerja korporasi AS serta dinamika impor/ekspor. Ini bukan sekadar angka di layar konverter mata uang.
169
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinancePick
3.2M penayangan
155,557 Berdiskusi
Gabung #EarningsSeason: Prediksi Pendapatan di Binance Pick, Bagikan Pendapat Anda di Binance Square!
Binance Square Official
·Disukai 413 Kali
·343.8k penayangan
EarningsSeason
5.4M penayangan
26,151 Berdiskusi
AnthropicTTMRevenueGrewAbout1200%
39,643 penayangan
479 Berdiskusi