

Cryptoreach
687 Posting

Cryptoreach
Laporkan
Blokir Pengguna
Activateur Web3 | Builder d’écosystèmes décentralisés | Tokenisation & Adoption RWA
1.2K+ Mengikuti
693 Pengikut
905 Disukai
Posting
Semua
Kuotasi
Video
·
--
Semuanya sederhana, tapi tiba-tiba sistem itu menimbulkan banyak kerusakan, ya.
Ini bukan nasihat investasi. Selalu lakukan riset sendiri (DYOR).$BNB
Semuanya sederhana, tapi tiba-tiba sistem itu menimbulkan banyak kerusakan, ya.
Ini bukan nasihat investasi. Selalu lakukan riset sendiri (DYOR).$BNB
Ini bukan nasihat investasi. Selalu lakukan riset sendiri (DYOR).$BNB
245
·
--
Lihat terjemahan
Sujet cryptomonnaies d'aujourd'hui:
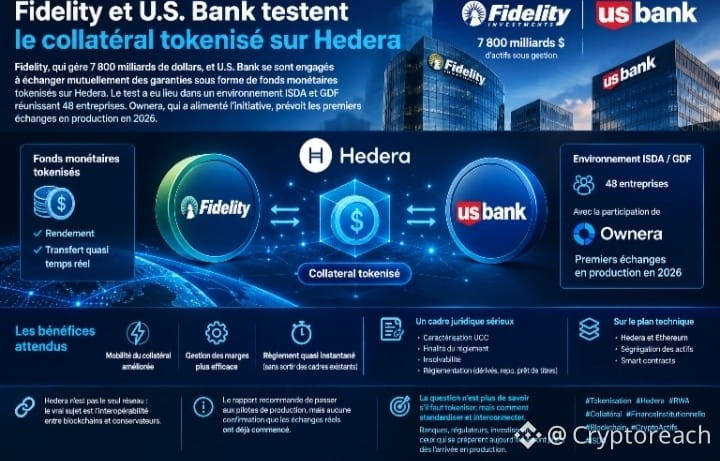
Fidelity et U.S. Bank testent le collatéral tokenisé sur Hedera
Fidelity, qui gère 7 800 milliards de dollars, et U.S. Bank se sont engagés à échanger mutuellement des garanties sous forme de fonds monétaires tokenisés sur Hedera. Le test a eu lieu dans un environnement ISDA et GDF réunissant 48 entreprises. Ownera, qui a alimenté l'initiative, prévoit les premiers échanges en production en 2026.
Dans les marchés dérivés, chaque appel de marge oblige à déplacer des actifs rapidement et sans ambiguïté. L'idée est qu'un fonds monétaire tokenisé joue deux rôles à la fois : il rapporte un rendement et il se transfère en quasi temps réel. Selon le rapport ISDA/GDF, cela peut améliorer la mobilité du collatéral, rendre la gestion des marges plus efficace et permettre un règlement quasi instantané, sans sortir des cadres existants.
L'intérêt de l'exercice tient à son sérieux juridique. Le travail examine la caractérisation UCC, la finalité du règlement, le traitement en cas d'insolvabilité et les questions réglementaires pour les dérivés, le repo et le prêt de titres. Sur le plan technique, les scénarios ont fait circuler du collatéral tokenisé entre Hedera et Ethereum, avec ségrégation des actifs et automatisation par smart contracts. Autrement dit, la tokenisation s'insère dans le cadre actuel au lieu de demander de le réécrire.
Deux nuances s'imposent. Hedera n'est pas le seul réseau concerné : le vrai sujet est l'interopérabilité entre blockchains et conservateurs. Et si le rapport recommande de passer aux pilotes de production, je n'ai pas trouvé de confirmation que les échanges réels ont déjà commencé.
Pour les banques, les régulateurs et les investisseurs, la question n'est donc plus de savoir s'il faut tokeniser, mais comment standardiser et interconnecter. Ceux qui préparent dès maintenant leur gestion du collatéral, leurs conservateurs et leur cadre juridique seront prêts quand la production arrivera.
#Tokenisation #Hedera #RWA #Collatéral
245
·
--
Lihat terjemahan
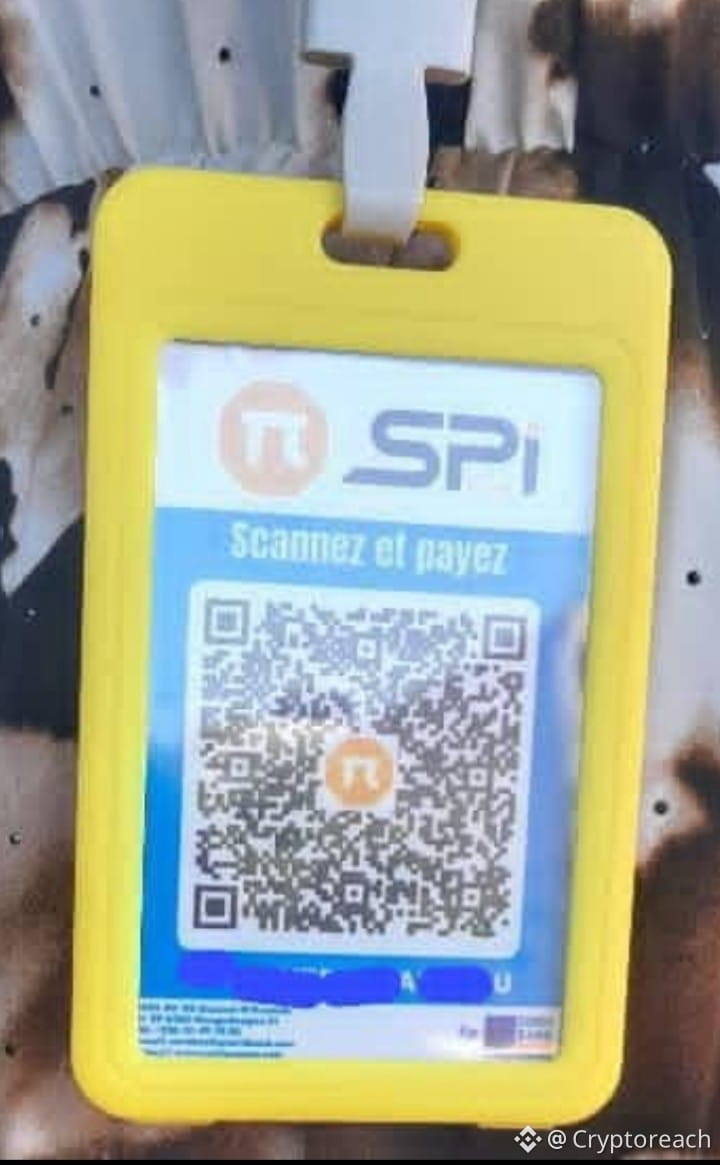
📲 Scannez et payez avec SPI !
Le Système de Paiement Instantané (SPI) de la BCEAO arrive chez les commerçants. Un simple QR code affiché sur le badge, et le client paie en quelques secondes depuis son application de paiement.
✅ Paiement instantané, 24h/24
✅ Simple pour les petits commerces
✅ Le rail de paiement de la BCEAO, au service de toute l'UEMOA
@à la une
#SPI #BCEAO #PaiementInstantané #ScannezEtPayez #UEMOA #CôtedIvoire #Fintech
7
·
--
Lihat terjemahan
Sujet cryptomonnaiesm d'aujourd'hui:
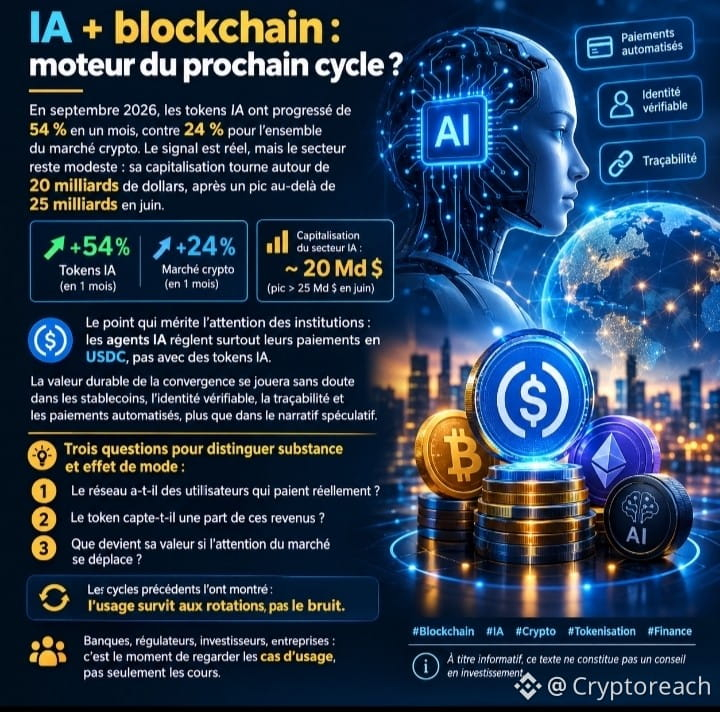
En septembre 2026, les tokens IA ont progressé de 54 % en un mois, contre 24 % pour l'ensemble du marché crypto. Le signal est réel, mais le secteur reste modeste : sa capitalisation tourne autour de 20 milliards de dollars, après un pic au-delà de 25 milliards en juin.
Le point qui mérite l'attention des institutions : les agents IA règlent surtout leurs paiements en USDC, pas avec des tokens IA. La valeur durable de la convergence se jouera sans doute dans les stablecoins, l'identité vérifiable, la traçabilité et les paiements automatisés, plus que dans le narratif spéculatif.
Trois questions pour distinguer substance et effet de mode :
1. Le réseau a-t-il des utilisateurs qui paient réellement ?
2. Le token capte-t-il une part de ces revenus ?
3. Que devient sa valeur si l'attention du marché se déplace ?
Les cycles précédents l'ont montré : l'usage survit aux rotations, pas le bruit.
Banques, régulateurs, investisseurs, entreprises : c'est le moment de regarder les cas d'usage, pas seulement les cours.
#Blockchain #IA #Crypto #Tokenisation #Finance $BNB $ETH
À titre informatif, ce texte ne constitue pas un conseil en investissement.
72
·
--
Kerentanan kritis baru saja ditemukan di PHP, bahasa pemrograman yang menjalankan 80% internet
Skor keparahan: 9,2 dari 10. Kurang lebih, ini adalah tingkat keparahan tertinggi
Apa yang bisa dilakukan penyerang dengan kerentanan ini? Mengambil alih kendali administrator penuh atas sebuah server. Mencuri seluruh basis data. Kata sandi, kartu kredit, riwayat pembayaran. Menanam malware dan menggunakan server itu untuk menyerang sistem lain
Namun, inilah bagian mengerikan yang luput dari perhatian kebanyakan orang
Begitu patch dirilis malam ini, para penyerang diperkirakan akan menggunakan AI untuk merekayasa balik perbaikan tersebut dalam 15 menit
15 menit. Itulah jeda waktu antara dirilisnya patch dan dimulainya serangan otomatis di seluruh dunia
Setiap toko online, situs pemesanan, dan sistem perusahaan yang menggunakan PHP dan tidak memperbarui sistemnya dalam 15 menit itu akan menjadi sasaran
Ini bukan hanya masalah bagi para pengembang. Jika Anda pernah mendaftar di situs web, memasukkan detail kartu, atau membuat akun online, data Anda tersimpan di server yang mungkin rentan saat ini
Dan seseorang baru saja memublikasikan eksploit yang berfungsi secara terbuka di Twitter, bahkan sebelum patch-nya siap. Ini memberi semua penyerang di planet ini keuntungan awal
Para insinyur di seluruh dunia akan begadang malam ini untuk memperbaiki sistem mereka sebelum serangan dimulai
Ganti kata sandi Anda di semua layanan yang penting bagi Anda. Aktifkan autentikasi dua faktor di mana pun tersedia. Dan waspadalah terhadap email palsu tentang « pemeliharaan » atau « pengaturan ulang kata sandi » dalam beberapa hari ke depan
Internet bersiap menghadapi malam yang sangat panjang
238
·
--
Topik kripto hari ini:
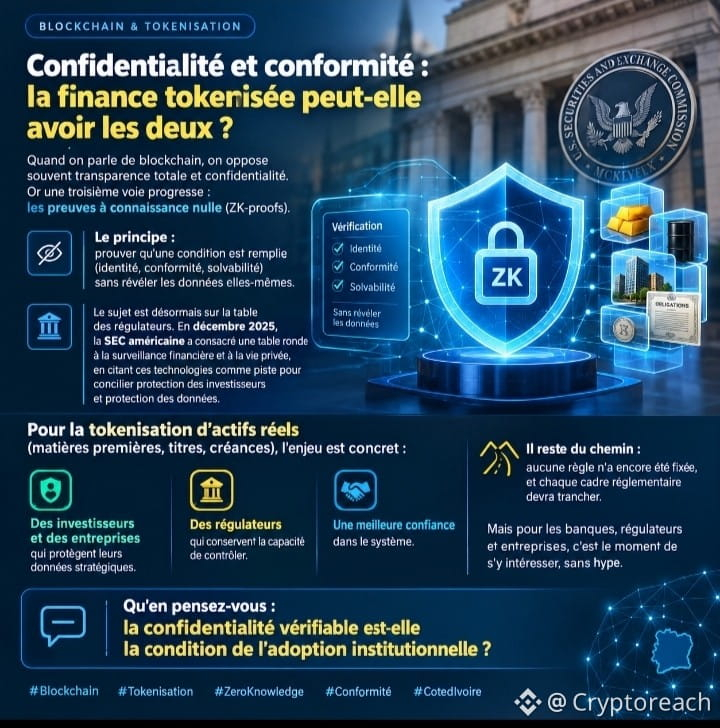
Privasi dan kepatuhan: bisakah keuangan yang ditokenisasi memiliki keduanya?
Saat membahas blockchain, transparansi penuh dan privasi sering kali dianggap bertentangan. Namun, kini ada pendekatan ketiga yang semakin berkembang: bukti tanpa pengetahuan (ZK-proofs).
Prinsipnya: membuktikan bahwa suatu syarat terpenuhi (identitas, kepatuhan, solvabilitas) tanpa mengungkapkan datanya.
Topik ini kini menjadi perhatian regulator. Pada Desember 2025, SEC Amerika Serikat mengadakan diskusi meja bundar tentang pengawasan keuangan dan privasi, serta menyebut teknologi ini sebagai salah satu cara untuk menyelaraskan perlindungan investor dan perlindungan data.
Dalam tokenisasi aset dunia nyata (komoditas, sekuritas, piutang), manfaatnya nyata:
✔ investor dan perusahaan dapat melindungi data strategis mereka
✔ regulator tetap memiliki kemampuan untuk melakukan pengawasan
✔ kepercayaan yang lebih baik terhadap sistem
Masih banyak yang perlu dilakukan: belum ada aturan yang ditetapkan, dan setiap kerangka regulasi harus menentukan sikap. Namun, bagi bank, regulator, dan perusahaan, inilah saatnya untuk mulai mencermatinya tanpa terbawa hype.
Bagaimana menurut Anda: apakah privasi yang dapat diverifikasi merupakan syarat bagi adopsi institusional?
#Blockchain #Tokenisasi #ZeroKnowledge #Kepatuhan #CotedIvoire $BNB
79
·
--
Topik kripto hari ini:
Keuangan & Ekonomi: Antisipasi transformasi, bukan sekadar mengalaminya.
Dengan mencermati visual ini, kita dapat melihat perubahan besar di sektor keuangan. Kita sedang menyaksikan evolusi struktural yang tak terhindarkan.
Bagi semua profesional di bidang angka, akuntansi (SYSCOHADA), dan ekonomi, pesannya jelas: mengandalkan model lama kini menjadi risiko. Masa depan adalah milik mereka yang merangkul inovasi masa kini.
Ambil langkah lebih awal, tingkatkan keterampilan, dan jadilah pelaku transformasi ini!
@sorotan
#RevolusiKeuangan #KeuanganMasaDepan #MasaDepanKeuangan #TransformasiDigital #PeningkatanKeterampilan #KelincahanKeuangan
#SYSCOHADA #Akuntansi #KeuanganPerusahaan #Ekonomi #OHADA #ManajemenKeuangan
#Web3 #Blockchain #DeFi #Fintech #KeuanganKripto #AsetDigital
#KeuanganAfrika #EkonomiAfrika #AfrikaBerkembang #UEMOA #Afrika
36
·
--
Artikel
topik mata uang kripto hari iniTopik mata uang kripto hari ini:
Keuangan & Ekonomi: Mengantisipasi transformasi, bukan mengalaminya begitu saja.
Dengan mencermati visual ini, kita dapat melihat transformasi besar di sektor keuangan. Kita sedang menyaksikan perubahan struktural yang tak terelakkan.
Bagi semua profesional di bidang keuangan, akuntansi (SYSCOHADA), dan ekonomi, pesannya jelas: mengandalkan model masa lalu kini menjadi risiko. Masa depan adalah milik mereka yang merangkul inovasi saat ini.
topik mata uang kripto hari ini
Topik mata uang kripto hari ini:
Keuangan & Ekonomi: Mengantisipasi transformasi, bukan mengalaminya begitu saja.
Dengan mencermati visual ini, kita dapat melihat transformasi besar di sektor keuangan. Kita sedang menyaksikan perubahan struktural yang tak terelakkan.
Bagi semua profesional di bidang keuangan, akuntansi (SYSCOHADA), dan ekonomi, pesannya jelas: mengandalkan model masa lalu kini menjadi risiko. Masa depan adalah milik mereka yang merangkul inovasi saat ini.
48
·
--
Topik mata uang kripto hari ini:
Keuangan & Ekonomi: Antisipasi perubahan, jangan hanya mengalaminya.
Dengan mencermati visual ini, kita dapat melihat perubahan besar di sektor keuangan. Kita sedang menyaksikan evolusi struktural yang tak terelakkan.
Bagi semua profesional di bidang angka, akuntansi (SYSCOHADA), dan ekonomi, pesannya jelas: mengandalkan model lama kini menjadi risiko. Masa depan milik mereka yang menyambut inovasi saat ini.
Ambil inisiatif, tingkatkan keterampilan, dan jadilah pelaku perubahan ini!
@sorotan
#RevolusiKeuangan #KeuanganMasaDepan #MasaDepanKeuangan #TransformasiDigital #PeningkatanKeterampilan #KelincahanKeuangan
#SYSCOHADA #Akuntansi #KeuanganPerusahaan #Ekonomi #OHADA #ManajemenKeuangan
#Web3 #Blockchain #DeFi #Fintech #KeuanganKripto #AsetDigital
#KeuanganAfrika #EkonomiAfrika #AfrikaBerkembang #UEMOA #Afrika
70
·
--
Topik kripto hari ini:
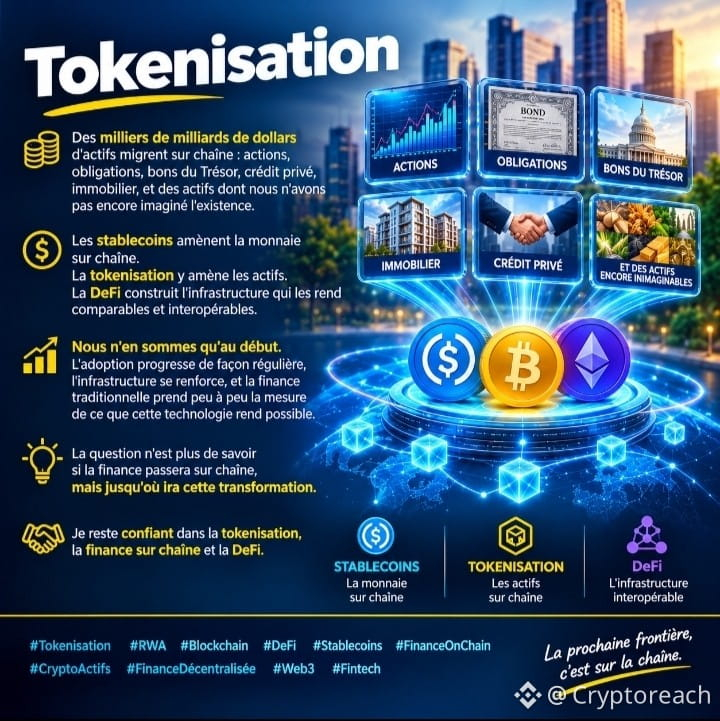
Aset senilai triliunan dolar bermigrasi ke blockchain: saham, obligasi, surat utang negara, kredit swasta, real estat, dan aset-aset yang bahkan belum terpikirkan oleh kita.
Stablecoin membawa uang ke blockchain. Tokenisasi membawa aset ke sana. DeFi membangun infrastruktur yang membuat semuanya bisa dibandingkan dan saling terhubung.
Kita baru berada di awal. Adopsi terus meningkat, infrastruktur semakin kuat, dan keuangan tradisional perlahan mulai memahami apa saja yang dimungkinkan oleh teknologi ini.
Pertanyaannya bukan lagi apakah keuangan akan beralih ke blockchain, melainkan sejauh mana transformasi ini akan berlangsung.
Saya tetap optimistis terhadap tokenisasi, keuangan on-chain, dan DeFi.
@unggulan
#Tokenisasi #RWA #Blockchain #DeFi #Stablecoin #KeuanganOnChain #AsetKripto #KeuanganTerdesentralisasi #Web3 #Fintech $BNB
93
·
--
Topik kripto hari ini:
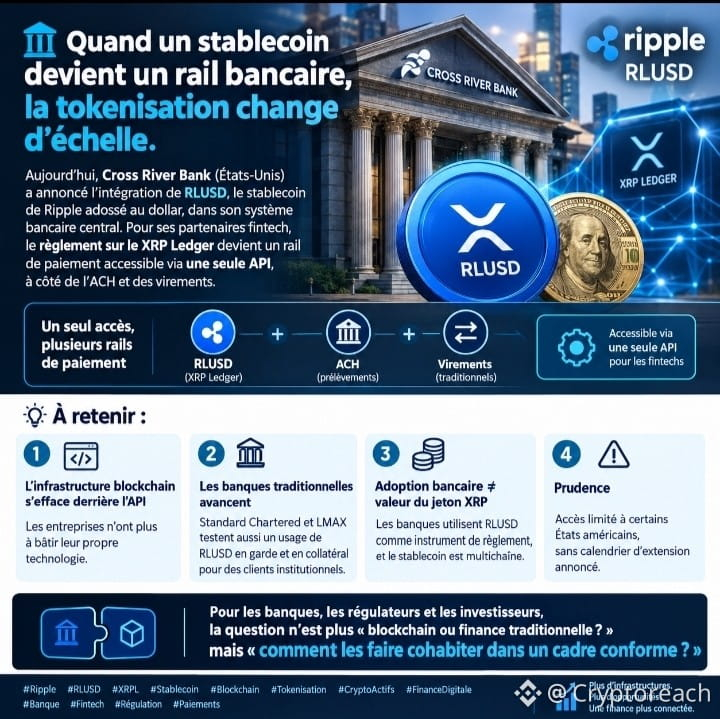
Ketika stablecoin menjadi jalur perbankan, tokenisasi memasuki skala baru.
Hari ini, Cross River Bank (Amerika Serikat) mengumumkan integrasi RLUSD, stablecoin Ripple yang dipatok ke dolar AS, ke dalam sistem perbankan intinya. Bagi mitra fintech-nya, penyelesaian transaksi di XRP Ledger menjadi jalur pembayaran yang dapat diakses melalui satu API, berdampingan dengan ACH dan transfer bank.
Hal-hal penting:
1️⃣ Infrastruktur blockchain tersamarkan di balik API: perusahaan tak lagi perlu membangun teknologi sendiri.
2️⃣ Bank tradisional mulai bergerak: Standard Chartered dan LMAX juga menguji penggunaan RLUSD untuk kustodian dan agunan bagi klien institusional.
3️⃣ Adopsi oleh bank ≠ nilai token XRP: bank menggunakan RLUSD sebagai instrumen penyelesaian transaksi, dan stablecoin ini tersedia di beberapa blockchain.
4️⃣ Tetap waspada: akses terbatas di negara bagian tertentu di AS, tanpa jadwal perluasan yang diumumkan.
Bagi bank, regulator, dan investor, pertanyaannya bukan lagi “blockchain atau keuangan tradisional?” melainkan “bagaimana keduanya dapat berjalan berdampingan dalam kerangka yang patuh terhadap regulasi?”
$BNB
Bagaimana menurut Anda?
#Ripple #RLUSD #XRPL #Stablecoin #Blockchain #Tokenisasi #AsetKripto #KeuanganDigital #Perbankan #Fintech #Regulasi #Pembayaran
1
3
175
·
--
Saham anjlok.
Kripto terjun bebas.
Emas dan perak menghapus ratusan miliar.
Inilah tepatnya ke mana semua uang itu mengalir:
Ke mana-mana.
Uang memang tak pernah benar-benar nyata sejak awal. Sebagian besar hanyalah kertas.
#Kripto #Bitcoin #PasarKeuangan #Bursa #Emas #Perak #EkonomiGlobal #Likuiditas #Keuangan #Investasi #Blockchain #Web3
$BNB
2
256
·
--
Topik kripto hari ini:
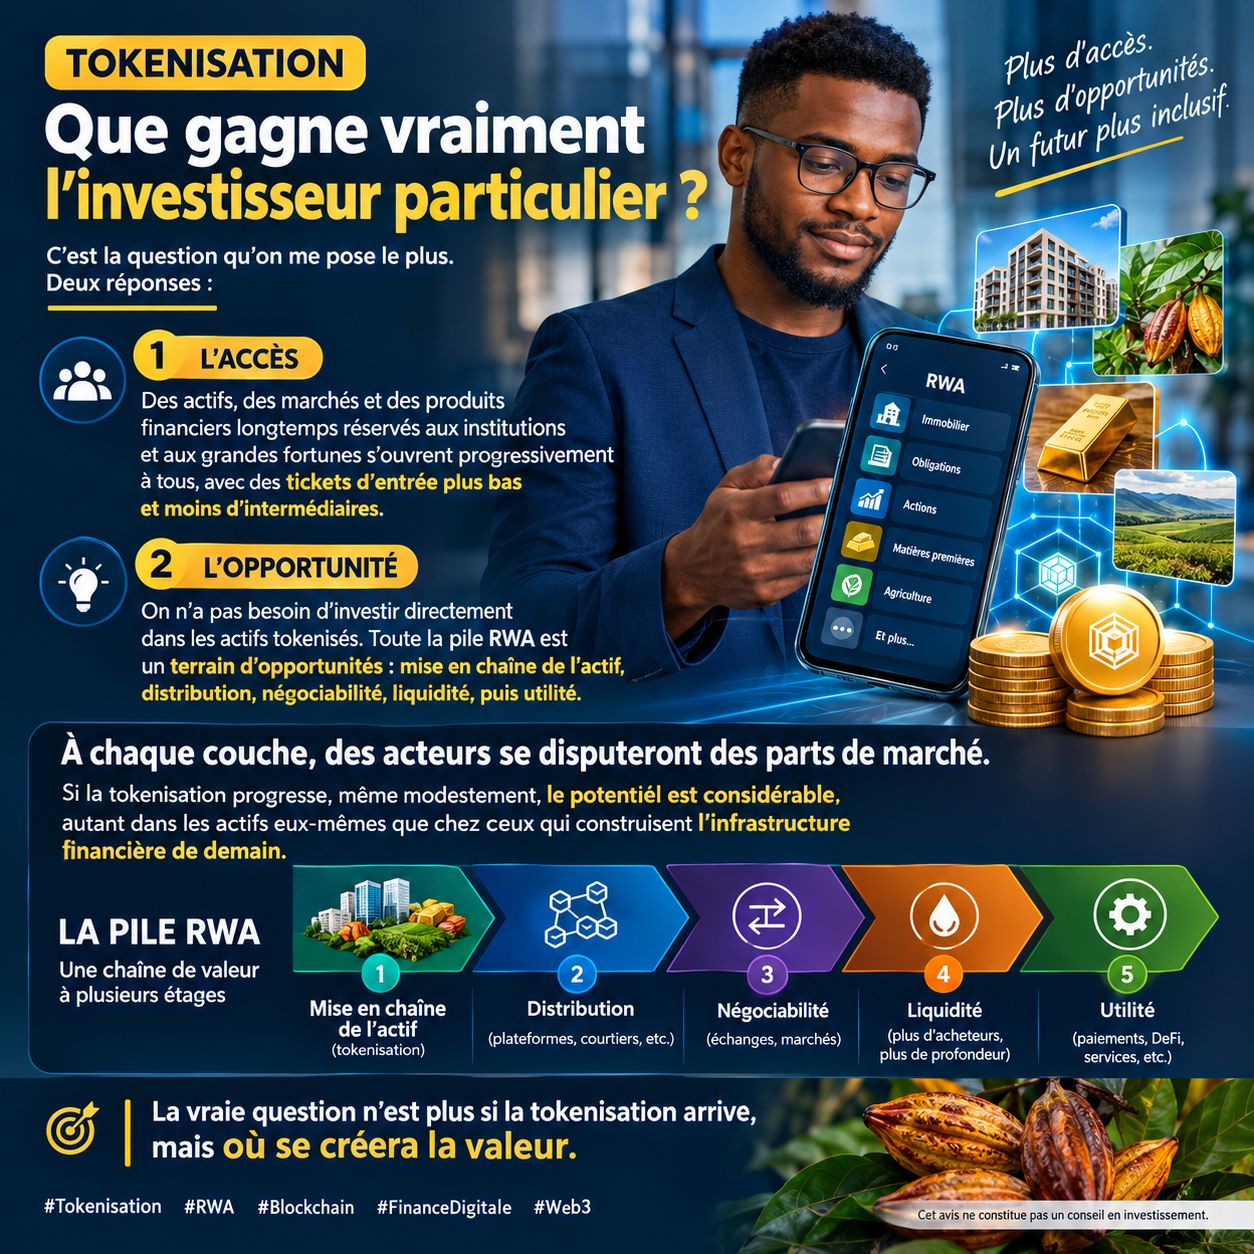
Bagaimana investor ritel mendapat manfaat dari tokenisasi?
Tokenisasi: apa manfaat nyata bagi investor ritel?
Inilah pertanyaan yang paling sering diajukan kepada saya. Ada dua jawaban:
1. Akses
Aset, pasar, dan produk keuangan yang selama ini hanya tersedia bagi institusi dan orang-orang kaya kini perlahan terbuka untuk semua orang, dengan modal awal yang lebih rendah dan lebih sedikit perantara.
2. Peluang
Kita tidak perlu berinvestasi langsung pada aset yang ditokenisasi. Seluruh ekosistem RWA merupakan ladang peluang: membawa aset ke blockchain, distribusi, kemudahan diperdagangkan, likuiditas, lalu utilitas.
Di setiap lapisan, para pelaku akan bersaing memperebutkan pangsa pasar. Jika tokenisasi berkembang, meski secara bertahap, potensinya sangat besar—baik pada aset itu sendiri maupun pada pihak-pihak yang membangun infrastruktur keuangan masa depan.
Pertanyaan sebenarnya bukan lagi apakah tokenisasi akan hadir, melainkan di mana nilai akan tercipta.
Pendapat ini bukan merupakan saran investasi.
#Tokenisasi #RWA #Blockchain #KeuanganDigital #Web3 $BNB $ETH
1
127
·
--
Topik kripto hari ini:
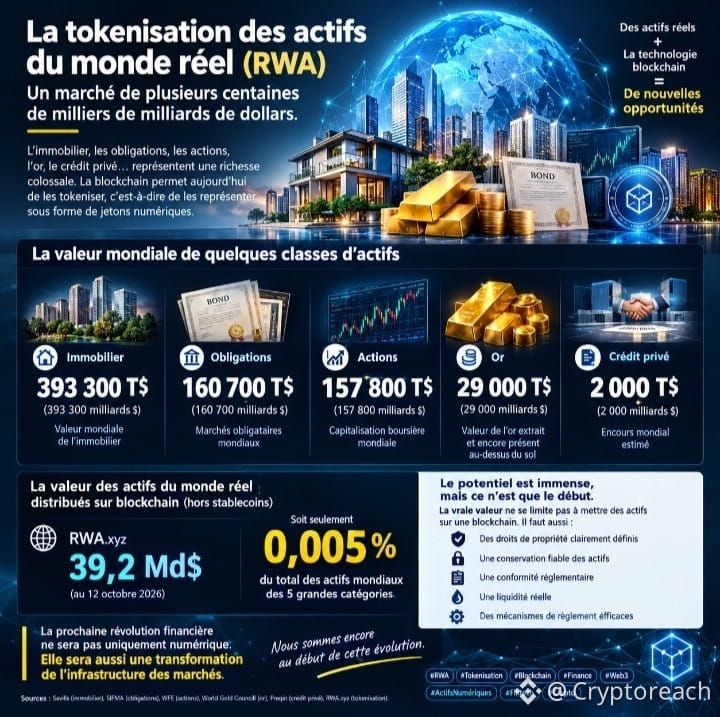
Tokenisasi aset global: pasar bernilai ratusan triliun dolar.
Nilai properti global saja mencapai 393 300 miliar dolar. Pasar obligasi global bernilai sekitar 160 700 miliar dolar, dan kapitalisasi pasar global mencapai 157 800 miliar dolar.
Namun, menurut RWA.xyz, nilai aset dunia nyata yang didistribusikan melalui blockchain mencapai sekitar 39,2 miliar dolar per 12 Oktober 2026, tidak termasuk stablecoin.
Kesenjangannya sangat besar. Namun, perlu diingat: 39,2 miliar dolar ini tidak mencakup semua aset yang ditokenisasi ataupun semua bentuk tokenisasi.
Tantangan sebenarnya bukan sekadar menempatkan aset di blockchain. Tantangannya adalah membangun pasar dengan:
• Hak kepemilikan yang didefinisikan secara jelas
• Penitipan aset yang andal
• Kepatuhan terhadap regulasi
• Likuiditas yang nyata
• Mekanisme penyelesaian transaksi yang efisien
Revolusi keuangan berikutnya bukan hanya bersifat digital. Revolusi ini juga akan mengubah infrastruktur pasar.
Kita masih berada di tahap awal perkembangan ini.
Sumber: Savills, SIFMA, dan RWA.xyz — data pasar yang diterbitkan pada 2025 dan Oktober 2026.
#RWA #Tokenisasi #Blockchain #Keuangan #Web3 #AsetDigital #Fintech #Crypto $ETH $BNB
1
105
·
--
Topik kripto hari ini:
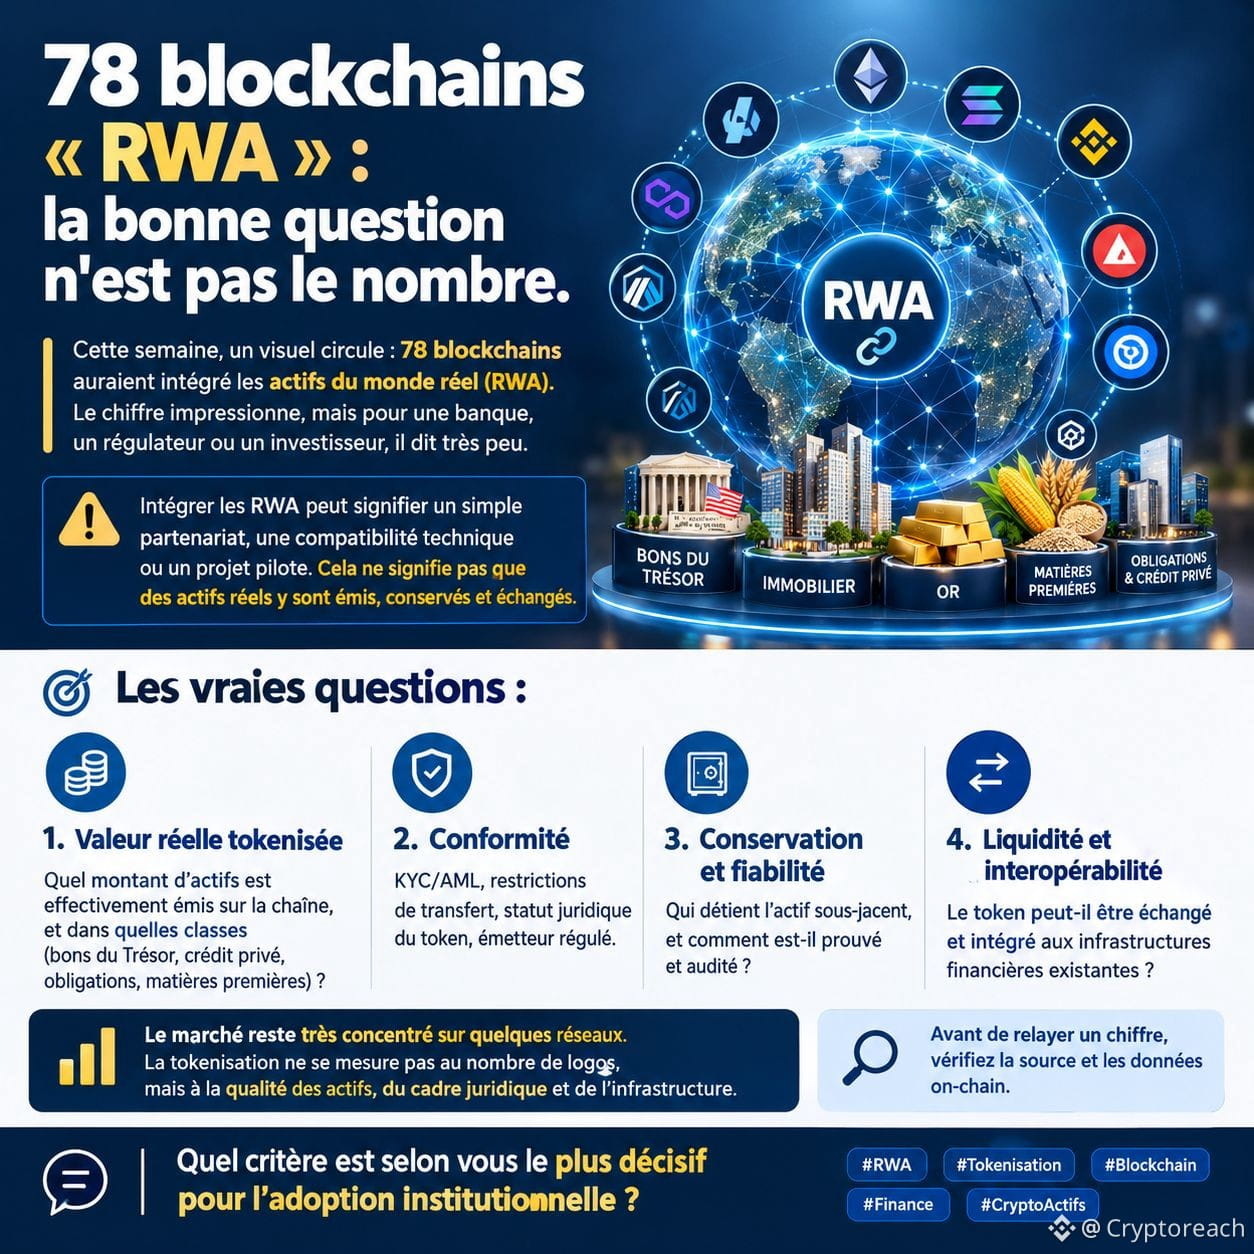
78 blockchain « RWA »: pertanyaan yang tepat bukanlah soal jumlah.
Minggu ini, sebuah infografik beredar: konon 78 blockchain telah mengintegrasikan aset dunia nyata (RWA). Angka itu mengesankan, tetapi bagi bank, regulator, atau investor, maknanya sangat terbatas.
Mengintegrasikan RWA bisa berarti sekadar kemitraan, kompatibilitas teknis, atau proyek percontohan. Itu tidak berarti aset nyata diterbitkan, disimpan, dan diperdagangkan di sana.
Pertanyaan yang sebenarnya:
- Nilai nyata yang ditokenisasi: berapa nilai aset yang benar-benar diterbitkan di blockchain, dan termasuk kelas aset apa (surat utang pemerintah, kredit swasta, obligasi, komoditas)?
- Kepatuhan: KYC/AML, pembatasan transfer, status hukum token, penerbit yang teregulasi.
- Kustodi dan keandalan: siapa yang memegang aset dasarnya, dan bagaimana kepemilikannya dibuktikan serta diaudit?
- Likuiditas dan interoperabilitas: dapatkah token diperdagangkan dan diintegrasikan ke infrastruktur keuangan yang sudah ada?
Pasar masih sangat terkonsentrasi pada beberapa jaringan. Tokenisasi tidak diukur dari jumlah logo, melainkan dari kualitas aset, kerangka hukum, dan infrastrukturnya.
Sebelum membagikan sebuah angka, periksa sumber dan data on-chain.
Menurut Anda, kriteria apa yang paling menentukan bagi adopsi institusional?
#RWA #Tokenisasi #Blockchain #Keuangan #AsetKripto
$BNB $ETH $ADA
89
·
--
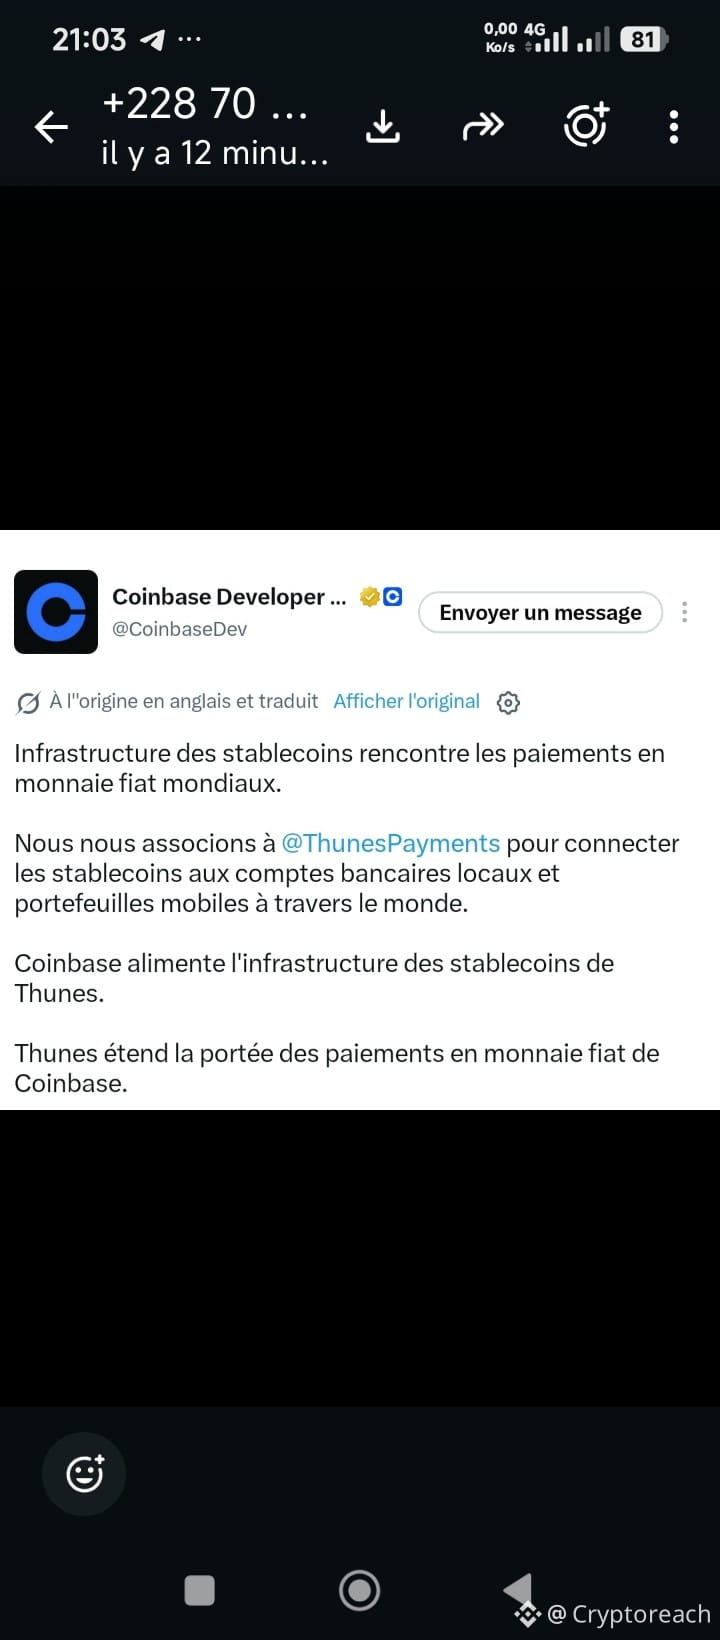
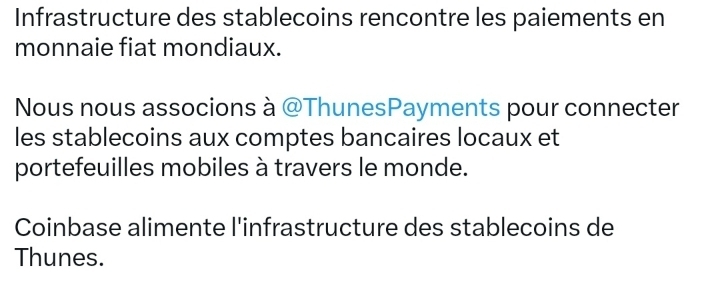
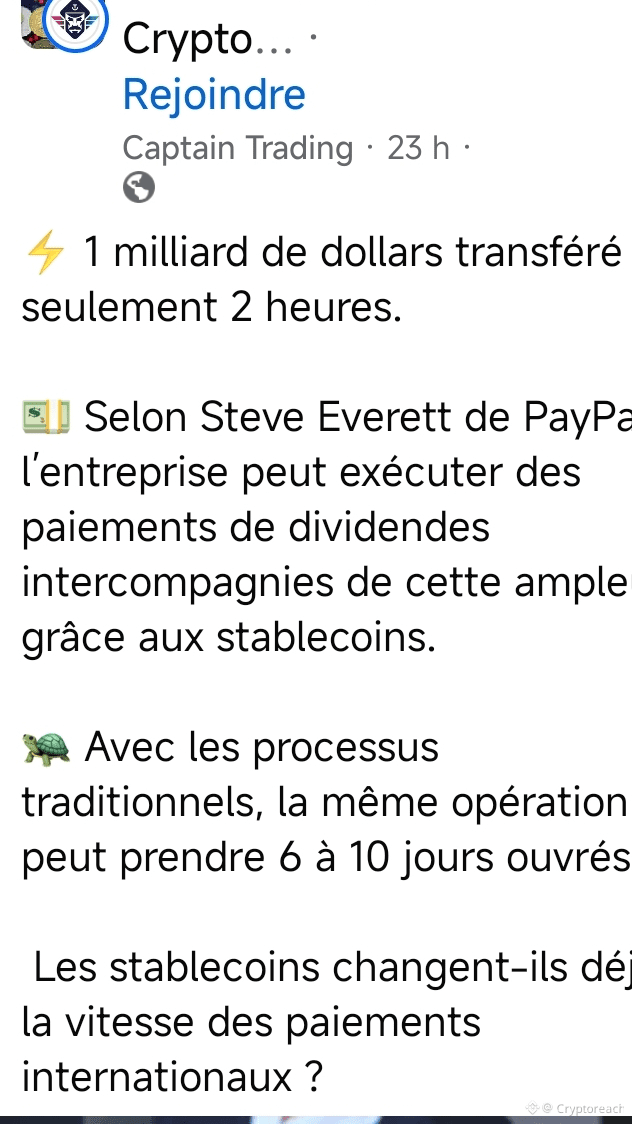
Kripto atau tidak sama sekali, berikut contoh konkretnya dalam tangkapan layar.
@unggulan
#Kripto
#blockchain
#stablecoin $BTC #
$BNB $ETH
Kripto atau tidak sama sekali, berikut contoh konkretnya dalam tangkapan layar.
@unggulan
#Kripto
#blockchain
#stablecoin $BTC #
$BNB $ETH
@unggulan
#Kripto
#blockchain
#stablecoin $BTC #
$BNB $ETH
178
·
--
Saya tidak tahu apakah ada yang melihat apa yang akan terjadi pada tokenisasi, terutama setelah keruntuhan ekonomi.
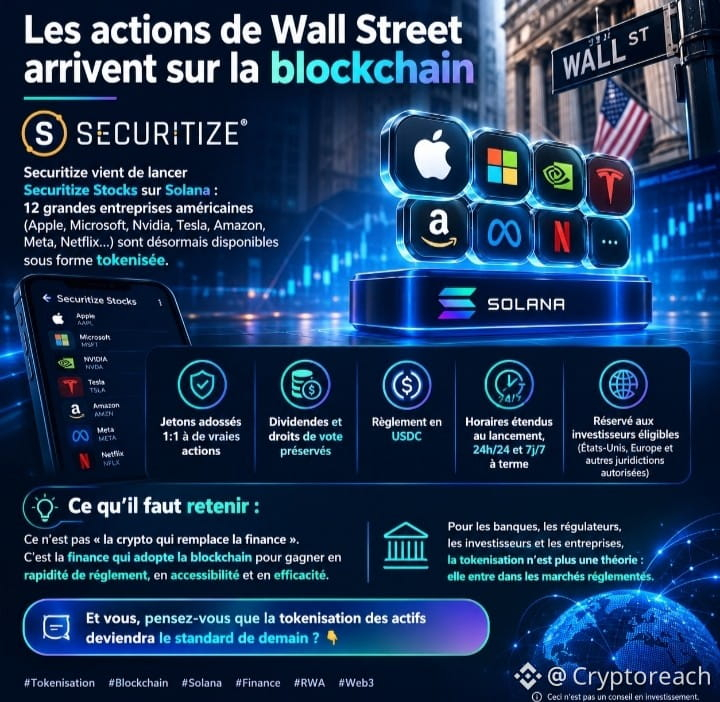
Saham Wall Street hadir di blockchain
Securitize baru saja meluncurkan Securitize Stocks di Solana: 12 perusahaan besar Amerika (Apple, Microsoft, Nvidia, Tesla, Amazon, Meta, Netflix…) kini tersedia dalam bentuk token.
* Token yang dijamin 1:1 dengan saham asli
* Dividen dan hak suara tetap dipertahankan
* Penyelesaian transaksi dalam USDC
Jam perdagangan diperpanjang saat peluncuran, dan nantinya tersedia 24 jam sehari, 7 hari seminggu—segera 24/7
Hanya untuk investor yang memenuhi syarat (Amerika Serikat, Eropa, dan yurisdiksi lain yang diizinkan)
Hal yang perlu diingat:
Ini bukan « kripto yang menggantikan keuangan ». Ini adalah sektor keuangan yang mengadopsi blockchain demi penyelesaian transaksi yang lebih cepat, aksesibilitas, dan efisiensi.
Bagi bank, regulator, investor, dan perusahaan, tokenisasi bukan lagi sekadar teori: tokenisasi kini memasuki pasar yang teregulasi.
Menurut Anda, apakah tokenisasi aset akan menjadi standar masa depan?
#Tokenisasi #Blockchain #Solana #Keuangan #RWA #Web3
Ini bukan nasihat investasi.$BNB $ETH $SOL
124
·
--
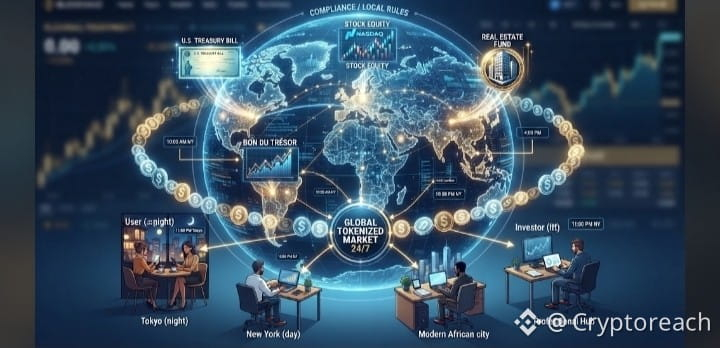
Tokenisasi membuat aset dapat diakses di semua negara
Surat berharga negara, saham, atau reksa dana yang ditokenisasi tidak dibatasi oleh jam operasional satu negara saja. Siapa pun yang memiliki dompet digital, di mana pun berada, dapat mengakses pasar yang sama, dengan tetap tunduk pada peraturan setempat.
Web3 baru berada di awal perkembangannya, didorong oleh tokenisasi.
$BNB $BTC $ETH
#Tokenisasi #RWA #Blockchain #Web3 #Kripto #AsetDigital #Keuangan #PasarKeuangan #AsetTokenisasi #AsetDigital #DeFi #InovasiKeuangan #Investasi #Stablecoin #CôteDIvoire #Afrika #AfricaWeb3 #MasaDepanKeuangan
1
1.1k
·
--
Artikel
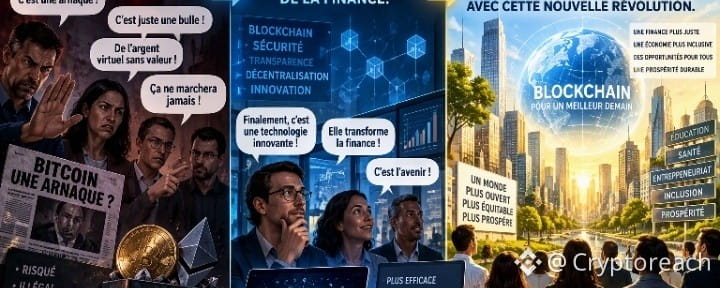
sejarah kripto dan blockchainInilah yang akan mereka katakan tentang blockchain dan aset kripto.
Awalnya, mereka akan mengatakan bahwa ini penipuan.
Lalu mereka akan mengatakan bahwa teknologi inilah yang mendorong masa depan keuangan.
Oh ya, teknologi ini bahkan akan merevolusi dunia keuangan secara keseluruhan, dan kita akan memiliki ekonomi yang sangat makmur berkat revolusi baru ini.
Berikut 5 tagar relevan untuk menyertai unggahan ini:
#Blockchain
#AsetKripto
#KeuanganMasaDepan
#InovasiKeuangan
#EkonomiDigital
#RevolusiBlockchain
#AdopsiKripto
sejarah kripto dan blockchain
Inilah yang akan mereka katakan tentang blockchain dan aset kripto.
Awalnya, mereka akan mengatakan bahwa ini penipuan.
Lalu mereka akan mengatakan bahwa teknologi inilah yang mendorong masa depan keuangan.
Oh ya, teknologi ini bahkan akan merevolusi dunia keuangan secara keseluruhan, dan kita akan memiliki ekonomi yang sangat makmur berkat revolusi baru ini.
Berikut 5 tagar relevan untuk menyertai unggahan ini:
#Blockchain
#AsetKripto
#KeuanganMasaDepan
#InovasiKeuangan
#EkonomiDigital
#RevolusiBlockchain
#AdopsiKripto
129
·
--
Topik kripto hari ini:
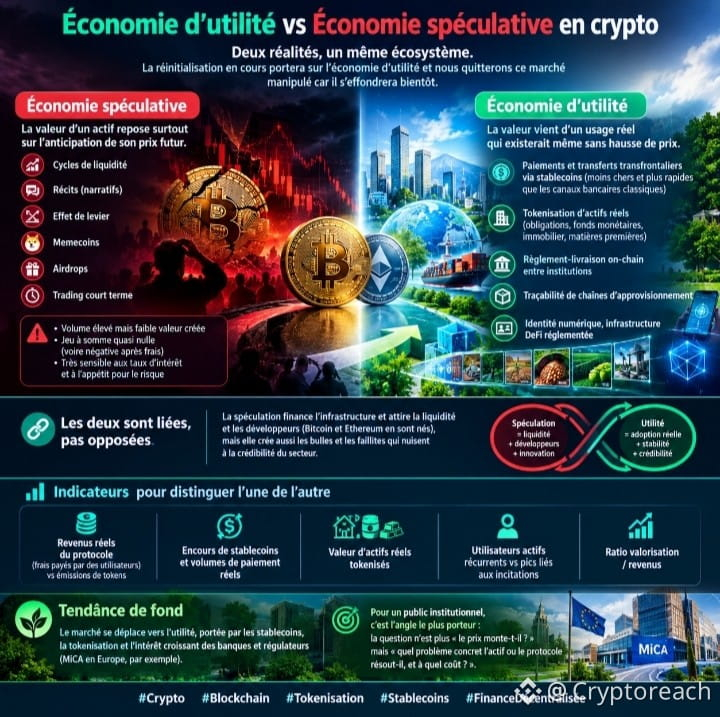
Ekonomi utilitas vs ekonomi spekulatif dalam kripto$BNB
Ekonomi spekulatif: nilai suatu aset terutama bergantung pada perkiraan harga masa depannya. Pendorongnya adalah siklus likuiditas, narasi, leverage, memecoin, airdrop, dan perdagangan jangka pendek. Volumenya tinggi, tetapi nilai yang tercipta rendah: ini adalah permainan yang hampir zero-sum (bahkan negatif setelah biaya), dan sangat sensitif terhadap suku bunga serta selera risiko.
Ekonomi utilitas: nilai berasal dari penggunaan nyata yang akan tetap ada meskipun harga tidak naik. Contoh:
- pembayaran dan transfer lintas negara melalui stablecoin (lebih murah dan cepat daripada kanal perbankan konvensional);
- tokenisasi aset dunia nyata: obligasi, reksa dana pasar uang, properti, komoditas;
- penyelesaian dan penyerahan aset secara on-chain antar lembaga;
- pelacakan rantai pasok;
- identitas digital, infrastruktur DeFi yang teregulasi.
Keduanya saling terkait, bukan bertentangan. Spekulasi mendanai infrastruktur serta menarik likuiditas dan pengembang (Bitcoin dan Ethereum lahir dari sini), tetapi spekulasi juga menciptakan gelembung dan kebangkrutan yang merusak kredibilitas sektor ini.
Indikator untuk membedakan keduanya:
- pendapatan protokol yang nyata (biaya yang dibayarkan pengguna) dibandingkan dengan penerbitan token;
- jumlah stablecoin yang beredar dan volume pembayaran nyata;
- nilai aset dunia nyata yang ditokenisasi;
- pengguna aktif berulang dibandingkan dengan lonjakan yang terkait insentif;
- rasio valuasi terhadap pendapatan.
Tren jangka panjang: pasar bergerak menuju utilitas, didorong oleh stablecoin, tokenisasi, serta meningkatnya minat bank dan regulator (MiCA di Eropa, misalnya). Bagi kalangan institusi, inilah sudut pandang yang paling menjanjikan: pertanyaannya bukan lagi « apakah harganya naik? » melainkan « masalah konkret apa yang diselesaikan aset atau protokol ini, dan berapa biayanya? ».
#Crypto #Blockchain #Tokenisasi #Stablecoins #FinanceDécentralisée
82
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
EthereumDropsBelow$2300
1,814 penayangan
76 Berdiskusi
#EthereumDropsBelow$2300
Kapten ETH baru saja menyelam sedikit di bawah level 2.300 USDT, turun 1.39% dalam 24 jam terakhir dan bikin kita semua gelisah!
Apa penyebab gejolak ini? Ternyata para developer baru saja harus buru-buru menambal bug di upgrade Glamsterdam agar dana staking validator tidak langsung masuk ke kantong para builder. Belum selesai sampai di situ, “paus” Machi Big Brother baru saja terkena likuidasi sebagian posisi Long dengan leverage 25x. Harga likuidasinya sangat dekat dengan dasar, hanya berjarak 30 USD dari harga pasar. Pantas saja pasar jadi bergetar!
Jadi, apa yang harus dilakukan trader sekarang? Kalau kamu percaya hal-hal spiritual, nyalakan dupa dan berdoa agar si paus tidak “berlayar”. Kalau kamu mengandalkan analisis teknikal, duduk tenang dan amati apakah patch-nya berjalan stabil di testnet.
⚠️ Ini bukan nasihat finansial.
Daftar akun lewat kode ini untuk mendukung saya: VINHTOCDO atau tautan: https://www.binance.com/register?ref=VINHTOCDO
#Ethereum #Crypto #Staking #Glamsterdam #VINHTOCDO
Klik trading di bawah untuk mendukung saya:
$ETH
$BNB
$SOL
Vinhtocdo
·Disukai 3 Kali
·103 penayangan
BitcoinSlipsBelow$80KAgain
4,694 penayangan
46 Berdiskusi
ThailandLaunchesWORPTStablecoinToQRPaymentApp
6,823 penayangan
192 Berdiskusi