

Harvey Lill Yxh9
130 Posting
Harvey Lill Yxh9
Laporkan
Blokir Pengguna
Публікую актуальні дропи Binance, на яких заробляю.Спілкуємось та ділимось темками ми в каналі cryptohornettg
Perdagangan Terbuka

Pemilik BNB
Pedagang Rutin
2.7 Tahun
22 Mengikuti
126 Pengikut
541 Disukai
Posting
Portofolio
Di pasar tradisional, penjualan saham dapat memiliki penyelesaian T+1. Binance menggambarkan bStocks sebagai instrumen yang biasanya diselesaikan dalam waktu kurang dari satu detik.
Manfaat praktisnya jelas: setelah transaksi dieksekusi, Anda tidak perlu menunggu hari penyelesaian berikutnya untuk melihat transaksi selesai. Ini mempercepat pengelolaan modal.
Namun, penyelesaian instan tidak mengubah tiga hal:
1. Nilai perusahaan bisa turun.
2. Spread dapat membuat pembelian atau penjualan menjadi lebih mahal.
3. Kecepatan transfer tidak dapat memperbaiki analisis yang lemah.
Keunggulan teknologi menjawab pertanyaan “kapan transaksi selesai”. Tesis investasi menjawab pertanyaan lain—“mengapa eksposur ini masuk akal sejak awal”.
Saya tidak akan mencampuradukkan kedua argumen ini.
1
119
Smart Arbitrage menggabungkan posisi Spot yang panjang dan posisi pendek dalam perpetual futures untuk mengurangi risiko arah serta mengumpulkan funding.
Apa yang berusaha dinetralkan oleh strategi ini: pergerakan harga biasa naik atau turun.
Yang tetap ada:
• funding dapat berkurang atau mengubah tanda;
• dapat terjadi perbedaan sementara antara Spot dan Futures;
• bagian futures tunduk pada aturan margin dan likuidasi;
• komisi dan eksekusi memengaruhi hasil bersih;
• penutupan lebih awal dapat mengunci selisih yang tidak diinginkan di antara kedua kaki.
Karena itu, «netral terhadap delta» menggambarkan satu sumbu risiko, bukan seluruh produk.
Saya akan membandingkan funding yang diharapkan dengan biaya dan buffer margin, bukan menganggap persentasenya sebagai pendapatan yang pasti.
#BinanceEarn
1
259
Dua trader menetapkan harga limit yang sama, tetapi memiliki tujuan yang berbeda.
Yang pertama ingin eksekusi secepat mungkin dan bersedia mengambil likuiditas yang tersedia.
Yang kedua ingin agar ordernya terlebih dahulu masuk ke buku order sebagai maker. Untuk itu ada Post-Only: order tidak boleh langsung tereksekusi melawan order yang sudah ada.
Kelebihan — kontrol atas jenis eksekusi dan komisi maker. Kompromi — pasar bisa bergerak tanpa terjadi transaksi.
Di TradFi Perp, saya akan memilih Post-Only hanya jika lebih penting untuk tidak membayar mahal karena urgensi daripada memastikan posisi didapatkan sekarang juga.
Tidak ada “bendera” yang “lebih baik”. Ada jawaban jujur untuk pertanyaan: saya memberikan likuiditas atau mengambilnya?
265
Sebuah studi kasus pembelajaran yang singkat.
Tahun 1: perusahaan memperoleh $100 juta dan memiliki 100 juta saham. EPS = $1.
Tahun 2: laba meningkat menjadi $110 juta, tetapi jumlah saham setelah opsi dan penerbitan saham baru — menjadi 115 juta. Diluted EPS sudah sekitar $0,96.
Total laba meningkat sebesar 10%, dan bagian laba yang dialokasikan untuk satu saham menjadi lebih kecil.
Karena itu, sebelum menilai bStock, saya memeriksa tidak hanya laba bersih, tetapi juga jumlah rata-rata dan jumlah saham yang terdilusi. Buyback dapat mengurangi penyebut, sedangkan kompensasi berbasis saham dan penerbitan saham dapat menambahnya.
Bagi pemilik eksposur pada aset berharga, yang penting bukan hanya seberapa besar kue bertambah, tetapi juga berapa banyak bagian yang dibaginya.
#bStocks
148
Bayangkan dua kamar.
Di Isolated Margin, kebakaran dibatasi oleh dana yang dialokasikan untuk posisi tertentu. Margin tambahan tidak ditarik otomatis dari posisi lain dengan tipe yang sama.
Di Cross Margin, beberapa posisi berbagi saldo yang tersedia. Keuntungan satu posisi dapat mendukung posisi lain, tetapi posisi yang merugi mendapatkan akses ke kumpulan dana yang lebih luas.
Jadi, Cross bukan berarti “lebih aman”, dan Isolated bukan berarti “lebih baik” secara default. Ini adalah arsitektur distribusi risiko yang berbeda.
Sebelum TradFi Perp, saya akan memutuskan: saya ingin melokalkan kerugian maksimum dalam satu transaksi, atau dengan sadar mengelola cadangan margin bersama untuk portofolio?
Mode margin harus dipilih sebelum membuka posisi, bukan setelah pasar bergerak melawannya.
1
132
Diskon 20 dolar tidak selalu lebih murah daripada diskon 200 dolar.
Bayangkan dua perusahaan:
• Perusahaan A: harga saham — $20, beredar 5 miliar saham. Kapitalisasi — $100 miliar.
• Perusahaan B: harga saham — $200, beredar 100 juta saham. Kapitalisasi — $20 miliar.
Dengan harga satu saham, A terlihat sepuluh kali lebih murah. Namun dari nilai seluruh bisnis, nilainya lima kali lebih besar.
Karena itu, saat menganalisis bStock, saya tidak hanya melihat harga token. Yang minimal diperlukan adalah jumlah saham yang beredar, kapitalisasi, laba, dan utang perusahaan.
Akses pecahan membuat masuk lebih nyaman, tetapi tidak mengubah harga nominal yang rendah menjadi penilaian yang menguntungkan.
117
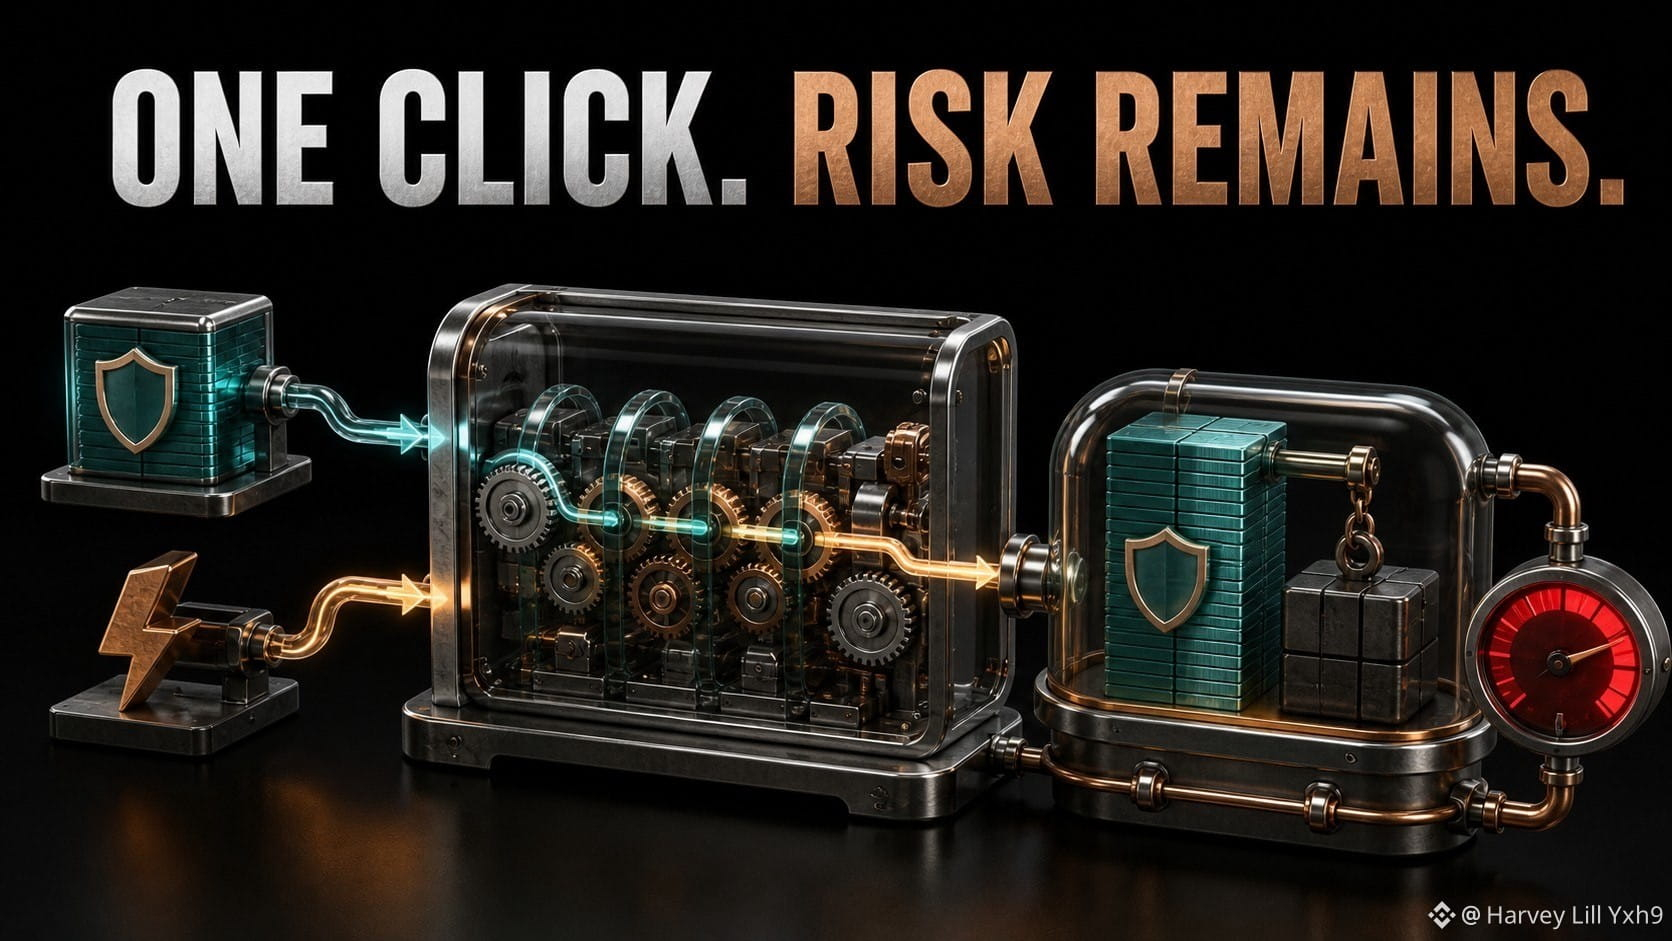
Satu transaksi dapat mengurangi kompleksitas operasional tanpa menghilangkan risiko keuangan.
Di TermMax, seorang leverager dapat menggabungkan kontribusi awal dengan flash loan, membeli kolateral tambahan, menguncinya di dalam Gearing Token, lalu menggunakan mekanisme FT/XT yang dihasilkan untuk membayar kembali flash loan—semuanya dalam satu transaksi.
Ini berbeda secara signifikan dari melakukan loop manual:
deposit kolateral → pinjam → swap → redeposit → pinjam lagi.
Transaksi yang lebih sedikit dapat mengurangi gesekan eksekusi dan peluang untuk meninggalkan posisi multi-langkah yang tidak selesai. Namun GT terakhir tetap mencatat kolateral terlever dan utang. Jika nilai kolateral turun cukup, risiko likuidasi tetap ada.
Jadi saya akan menilai leverage one-click dengan dua daftar periksa yang terpisah:
Eksekusi: rute, slippage, gas, dan jumlah minimum yang diterima.
Posisi: leverage, buffer LTV, LLTV, risiko oracle, dan jatuh tempo.
Flash loan adalah alat konstruksi, bukan utang tanpa jaminan permanen. Flash loan menghilang di dalam transaksi; paparan yang terlever tidak.
Sumber yang dicek: TermMax Docs — Leverager; Token.
@termmax #TermMax
Satu transaksi dapat mengurangi kompleksitas operasional tanpa menghilangkan risiko keuangan.
Di TermMax, seorang leverager dapat menggabungkan kontribusi awal dengan flash loan, membeli kolateral tambahan, menguncinya di dalam Gearing Token, lalu menggunakan mekanisme FT/XT yang dihasilkan untuk membayar kembali flash loan—semuanya dalam satu transaksi.
Ini berbeda secara signifikan dari melakukan loop manual:
deposit kolateral → pinjam → swap → redeposit → pinjam lagi.
Transaksi yang lebih sedikit dapat mengurangi gesekan eksekusi dan peluang untuk meninggalkan posisi multi-langkah yang tidak selesai. Namun GT terakhir tetap mencatat kolateral terlever dan utang. Jika nilai kolateral turun cukup, risiko likuidasi tetap ada.
Jadi saya akan menilai leverage one-click dengan dua daftar periksa yang terpisah:
Eksekusi: rute, slippage, gas, dan jumlah minimum yang diterima.
Posisi: leverage, buffer LTV, LLTV, risiko oracle, dan jatuh tempo.
Flash loan adalah alat konstruksi, bukan utang tanpa jaminan permanen. Flash loan menghilang di dalam transaksi; paparan yang terlever tidak.
Sumber yang dicek: TermMax Docs — Leverager; Token.
@TermMax #TermMax
1
103
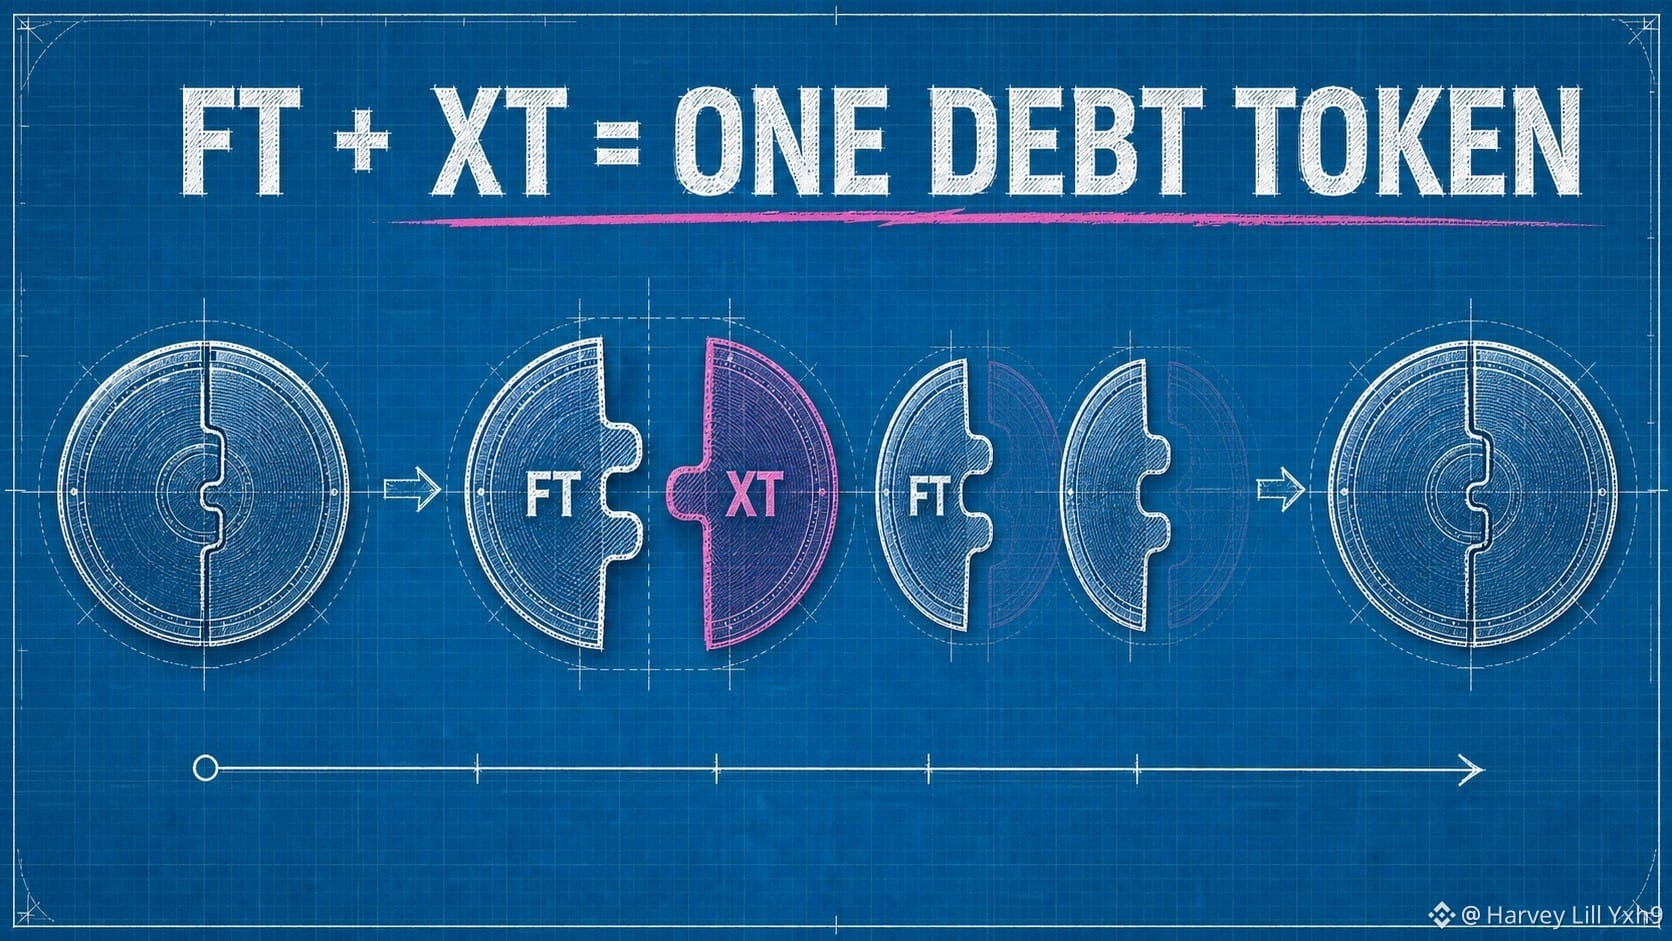
Persamaan TermMax yang paling berguna bukanlah APY. Ini adalah identitas neraca:
PV(FT) + PV(XT) = 1 token utang.
FT adalah klaim tetap yang bergerak menuju satu token utang pada saat jatuh tempo. XT merepresentasikan komponen bunga yang saling melengkapi. Menjelang jatuh tempo, klaim FT berkonvergensi ke nilai tebusannya sementara XT mendekati nol.
Cuplikan hipotesis:
• nilai kini FT: 0.94;
• nilai kini XT: 0.06;
• nilai gabungan: 1.00 token utang.
Uraian ini menjelaskan beberapa tampilan produk sekaligus. Pemberi pinjaman mengakumulasi FT dengan diskon. Peminjam menerbitkan kewajiban di masa depan. AMM memberi harga pemisahan antara klaim jatuh tempo dan komponen sisanya.
Ini juga menjelaskan mengapa harga FT dan APY bergerak berlawanan arah: jika klaim jatuh tempo 1-unit yang sama menjadi lebih mahal hari ini, maka imbal hasil yang tersisa menjadi lebih kecil.
Model mental saya sederhana: TermMax tidak menciptakan imbal hasil dari mana pun. TermMax hanya mem-tokenisasi siapa yang menerima pembayaran utang di masa depan dan bagaimana nilai kini dari pembayaran tersebut diberi harga saat ini.
Sumber yang dicek: TermMax Docs — Token; Fixed Rate Tokenization.
@termmax #TermMax
Persamaan TermMax yang paling berguna bukanlah APY. Ini adalah identitas neraca:
PV(FT) + PV(XT) = 1 token utang.
FT adalah klaim tetap yang bergerak menuju satu token utang pada saat jatuh tempo. XT merepresentasikan komponen bunga yang saling melengkapi. Menjelang jatuh tempo, klaim FT berkonvergensi ke nilai tebusannya sementara XT mendekati nol.
Cuplikan hipotesis:
• nilai kini FT: 0.94;
• nilai kini XT: 0.06;
• nilai gabungan: 1.00 token utang.
Uraian ini menjelaskan beberapa tampilan produk sekaligus. Pemberi pinjaman mengakumulasi FT dengan diskon. Peminjam menerbitkan kewajiban di masa depan. AMM memberi harga pemisahan antara klaim jatuh tempo dan komponen sisanya.
Ini juga menjelaskan mengapa harga FT dan APY bergerak berlawanan arah: jika klaim jatuh tempo 1-unit yang sama menjadi lebih mahal hari ini, maka imbal hasil yang tersisa menjadi lebih kecil.
Model mental saya sederhana: TermMax tidak menciptakan imbal hasil dari mana pun. TermMax hanya mem-tokenisasi siapa yang menerima pembayaran utang di masa depan dan bagaimana nilai kini dari pembayaran tersebut diberi harga saat ini.
Sumber yang dicek: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
3
110
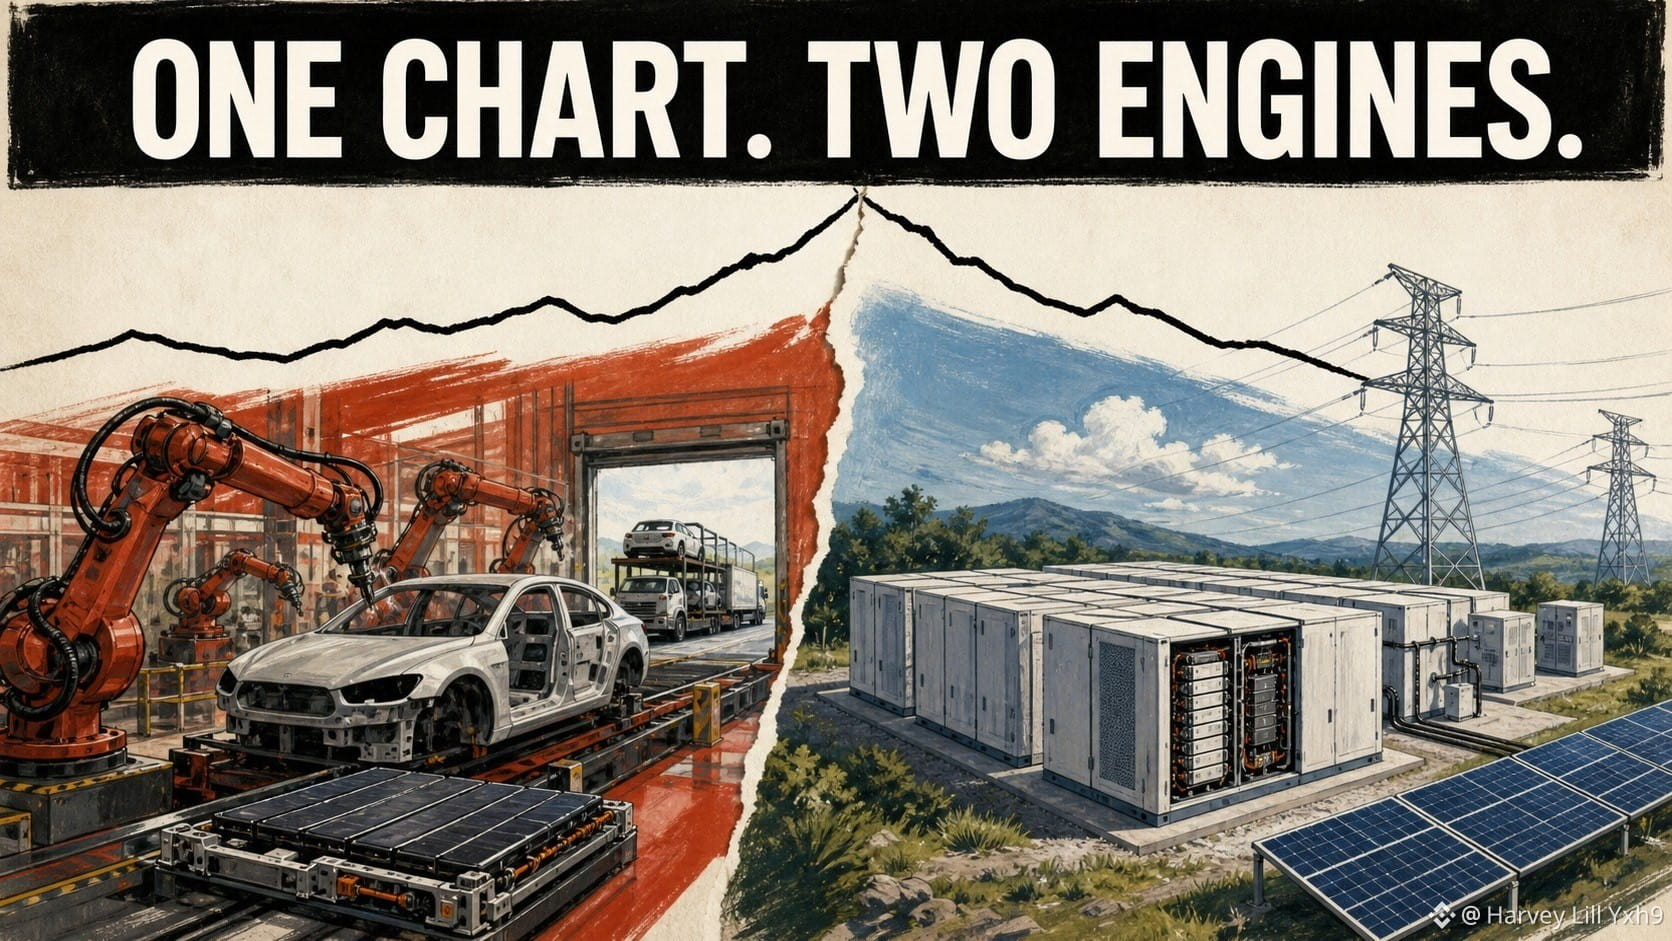
Judul pengiriman kendaraan tidak menjelaskan seluruh bisnis di balik $TSLAB.
Tesla melaporkan dua segmen operasi utama: Otomotif, dan Pembangkit serta Penyimpanan Energi.
Itu menciptakan kebiasaan meninjau yang dasar namun berguna.
Untuk Otomotif, tanyakan tentang pengiriman, harga, biaya manufaktur, bauran produk, dan kredit regulasi.
Untuk Pembangkit dan Penyimpanan Energi, tanyakan tentang penempatan (deployments), kapasitas, permintaan produk, serta ekonomi produk energi.
Dua segmen dapat bergerak dengan kecepatan yang berbeda. Hasil penyimpanan energi yang kuat tidak otomatis menjawab pertanyaan tentang margin kendaraan, dan judul kendaraan tidak menghapus bisnis energi.
Aturan saya untuk setiap bStock perusahaan tunggal yang terkenal: pisahkan perusahaan menjadi mesin-mesin operasional sebelum membuka bagan harga.
Grafiknya hanya satu baris. Bisnisnya bisa berupa dua atau lebih sistem di bawahnya.
@BinanceCIS #bStocksCIS
5
5
101
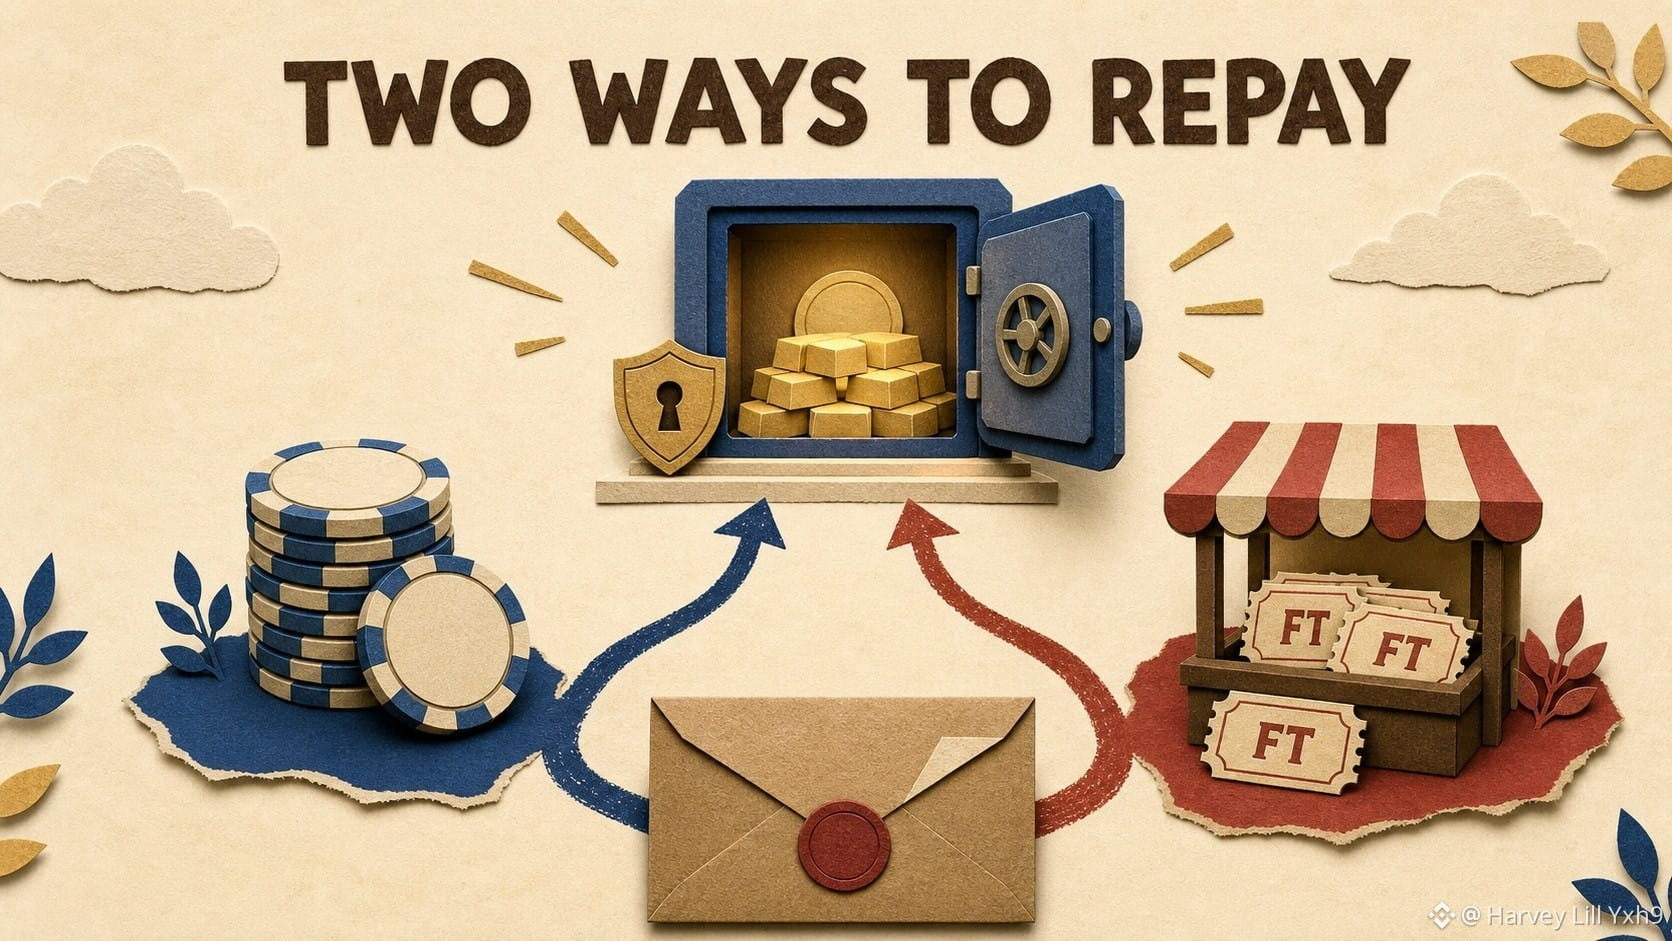
“Fixed rate” terdengar seperti peminjam hanya memiliki satu jalur pembayaran. TermMax mendokumentasikan dua.
Seorang peminjam dapat melunasi utang yang tercatat dalam Gearing Token dengan token utangnya sendiri, atau memperoleh Fixed-Rate Tokens yang sesuai dan mengembalikan FT tersebut untuk menyelesaikan kewajiban.
Jalur kedua ini penting karena FT memiliki harga pasar sebelum jatuh tempo.
Misalkan sebuah posisi jatuh tempo menanggung kewajiban 1.000 unit. Membayar 1.000 token utang adalah jalur langsung. Jika 1.000 FT yang cocok dapat dibeli dengan 970 token utang, maka pelunasan menggunakan FT dapat menurunkan biaya penyelesaian bruto menjadi 970 sebelum biaya dan dampak harga.
Ini bukan uang gratis. Likuiditas FT yang dibutuhkan bisa tipis, kuotasi dapat berubah seiring ukuran transaksi, dan token serta jatuh tempo yang benar harus cocok dengan utangnya.
Saya memandang fixed rate sebagai batas atas biaya utang kontraktual, sementara pasar FT sekunder dapat menciptakan jalur keluar yang lebih murah dalam kondisi yang menguntungkan.
Sebelum melunasi, saya akan mengutip kedua jalur untuk ukuran penuh, bukan langsung menekan tombol yang paling jelas.
Sumber diperiksa: TermMax Docs — Borrower; Protocol FAQ.
@termmax #TermMax
“Fixed rate” terdengar seperti peminjam hanya memiliki satu jalur pembayaran. TermMax mendokumentasikan dua.
Seorang peminjam dapat melunasi utang yang tercatat dalam Gearing Token dengan token utangnya sendiri, atau memperoleh Fixed-Rate Tokens yang sesuai dan mengembalikan FT tersebut untuk menyelesaikan kewajiban.
Jalur kedua ini penting karena FT memiliki harga pasar sebelum jatuh tempo.
Misalkan sebuah posisi jatuh tempo menanggung kewajiban 1.000 unit. Membayar 1.000 token utang adalah jalur langsung. Jika 1.000 FT yang cocok dapat dibeli dengan 970 token utang, maka pelunasan menggunakan FT dapat menurunkan biaya penyelesaian bruto menjadi 970 sebelum biaya dan dampak harga.
Ini bukan uang gratis. Likuiditas FT yang dibutuhkan bisa tipis, kuotasi dapat berubah seiring ukuran transaksi, dan token serta jatuh tempo yang benar harus cocok dengan utangnya.
Saya memandang fixed rate sebagai batas atas biaya utang kontraktual, sementara pasar FT sekunder dapat menciptakan jalur keluar yang lebih murah dalam kondisi yang menguntungkan.
Sebelum melunasi, saya akan mengutip kedua jalur untuk ukuran penuh, bukan langsung menekan tombol yang paling jelas.
Sumber diperiksa: TermMax Docs — Borrower; Protocol FAQ.
@TermMax #TermMax
1
3
96
Enterprise AI bukan perbandingan lengkap antara $IBMB dan $MSFTB.
IBM melaporkan di bidang Perangkat Lunak, Konsultasi, Infrastruktur, dan Pembiayaan. Struktur tersebut menggabungkan produk teknologi dengan keahlian implementasi serta sistem perusahaan yang telah lama berjalan.
Microsoft melaporkan Produktivitas dan Proses Bisnis, Intelligent Cloud, serta More Personal Computing. Modelnya menggabungkan langganan perangkat lunak, infrastruktur cloud, dan ekosistem komputasi yang luas.
Pertanyaan yang lebih baik adalah: di mana posisi hubungan dengan pelanggan itu berada.
IBM dapat masuk melalui transformasi perangkat lunak, konsultasi, atau infrastruktur.
Microsoft dapat masuk melalui alat produktivitas harian, konsumsi cloud, dan adopsi platform.
Keduanya dapat muncul dalam anggaran teknologi perusahaan yang sama. Namun, bauran pendapatan, pendekatan penjualan (sales motion), dan model penyerahannya masih bisa berbeda.
Aturan perbandingan saya: petakan pendapatan produk, layanan, dan infrastruktur secara terpisah sebelum menggunakan satu label penilaian untuk keduanya.
Tema yang dibagikan: ada. Jalur kontraknya: tidak.
Sumber yang dicek: laporan tahunan FY2025 IBM dan Microsoft.
@BinanceCIS #bStocksCIS
2
75
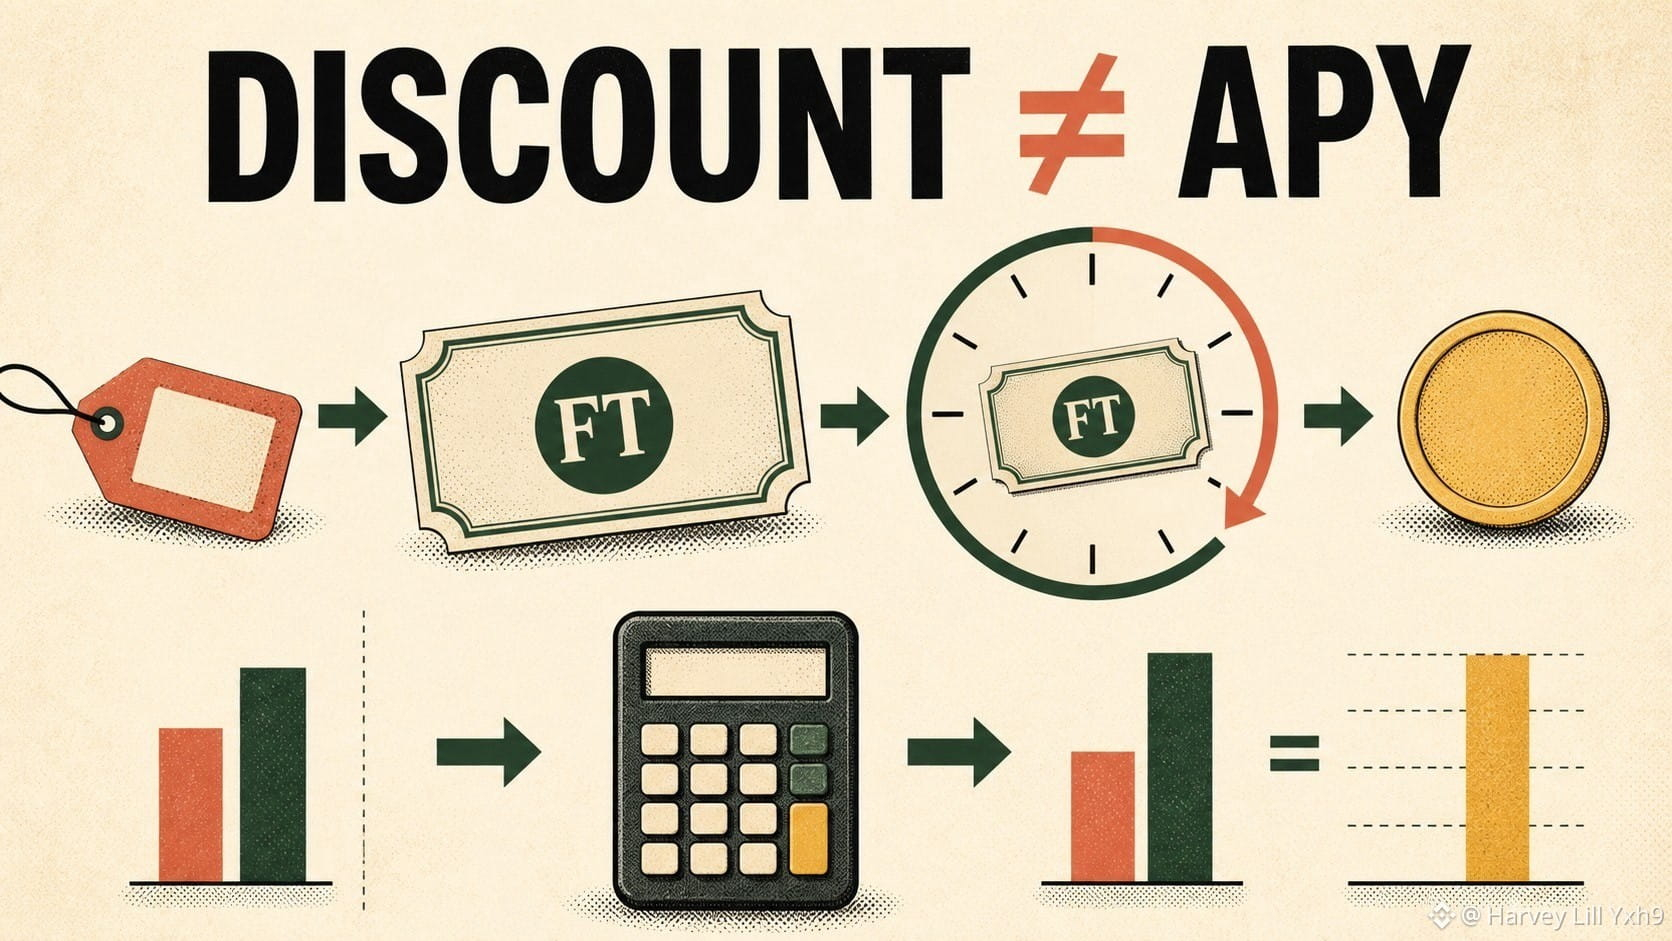
Token Harga Tetap dapat naik hingga nilai nominal yang sama dan tetap menghasilkan APY yang sangat berbeda.
Pertimbangkan TermMax FT yang sepenuhnya hipotetis yang menebus 1 token utang dalam 60 hari. Jika harganya 0,96 hari ini, return periode kepemilikannya bukanlah “4% APY.” melainkan:
(1 / 0,96 − 1) = 4,17% selama 60 hari.
Dengan menggunakan metode annualisasi sederhana dalam dokumentasi TermMax:
4,17% × 365 / 60 ≈ 25,35% yang dianualisasikan.
Harga beli 0,96 yang sama dengan sisa 30 hari saja akan menunjukkan angka yang dianualisasikan jauh lebih tinggi, meskipun pembayaran jatuh temponya tetap 1.
Karena itulah saya tidak akan pernah membandingkan dua peluang FT hanya menggunakan APY. Saya akan mencatat empat masukan: harga beli, nilai penebusan, hari tersisa, dan total biaya eksekusi. Slippage atau penjualan lebih awal dapat membuat hasil yang benar-benar terjadi berbeda dari perhitungan hold-to-maturity.
Aturan praktis saya: pertama hitung keuntungan kas untuk jangka waktu yang sebenarnya; barulah kemudian dianualisasikan.
Sumber yang dicek: TermMax Docs — Token; Fixed Rate Tokenization.
@termmax #TermMax
Token Harga Tetap dapat naik hingga nilai nominal yang sama dan tetap menghasilkan APY yang sangat berbeda.
Pertimbangkan TermMax FT yang sepenuhnya hipotetis yang menebus 1 token utang dalam 60 hari. Jika harganya 0,96 hari ini, return periode kepemilikannya bukanlah “4% APY.” melainkan:
(1 / 0,96 − 1) = 4,17% selama 60 hari.
Dengan menggunakan metode annualisasi sederhana dalam dokumentasi TermMax:
4,17% × 365 / 60 ≈ 25,35% yang dianualisasikan.
Harga beli 0,96 yang sama dengan sisa 30 hari saja akan menunjukkan angka yang dianualisasikan jauh lebih tinggi, meskipun pembayaran jatuh temponya tetap 1.
Karena itulah saya tidak akan pernah membandingkan dua peluang FT hanya menggunakan APY. Saya akan mencatat empat masukan: harga beli, nilai penebusan, hari tersisa, dan total biaya eksekusi. Slippage atau penjualan lebih awal dapat membuat hasil yang benar-benar terjadi berbeda dari perhitungan hold-to-maturity.
Aturan praktis saya: pertama hitung keuntungan kas untuk jangka waktu yang sebenarnya; barulah kemudian dianualisasikan.
Sumber yang dicek: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
2
85
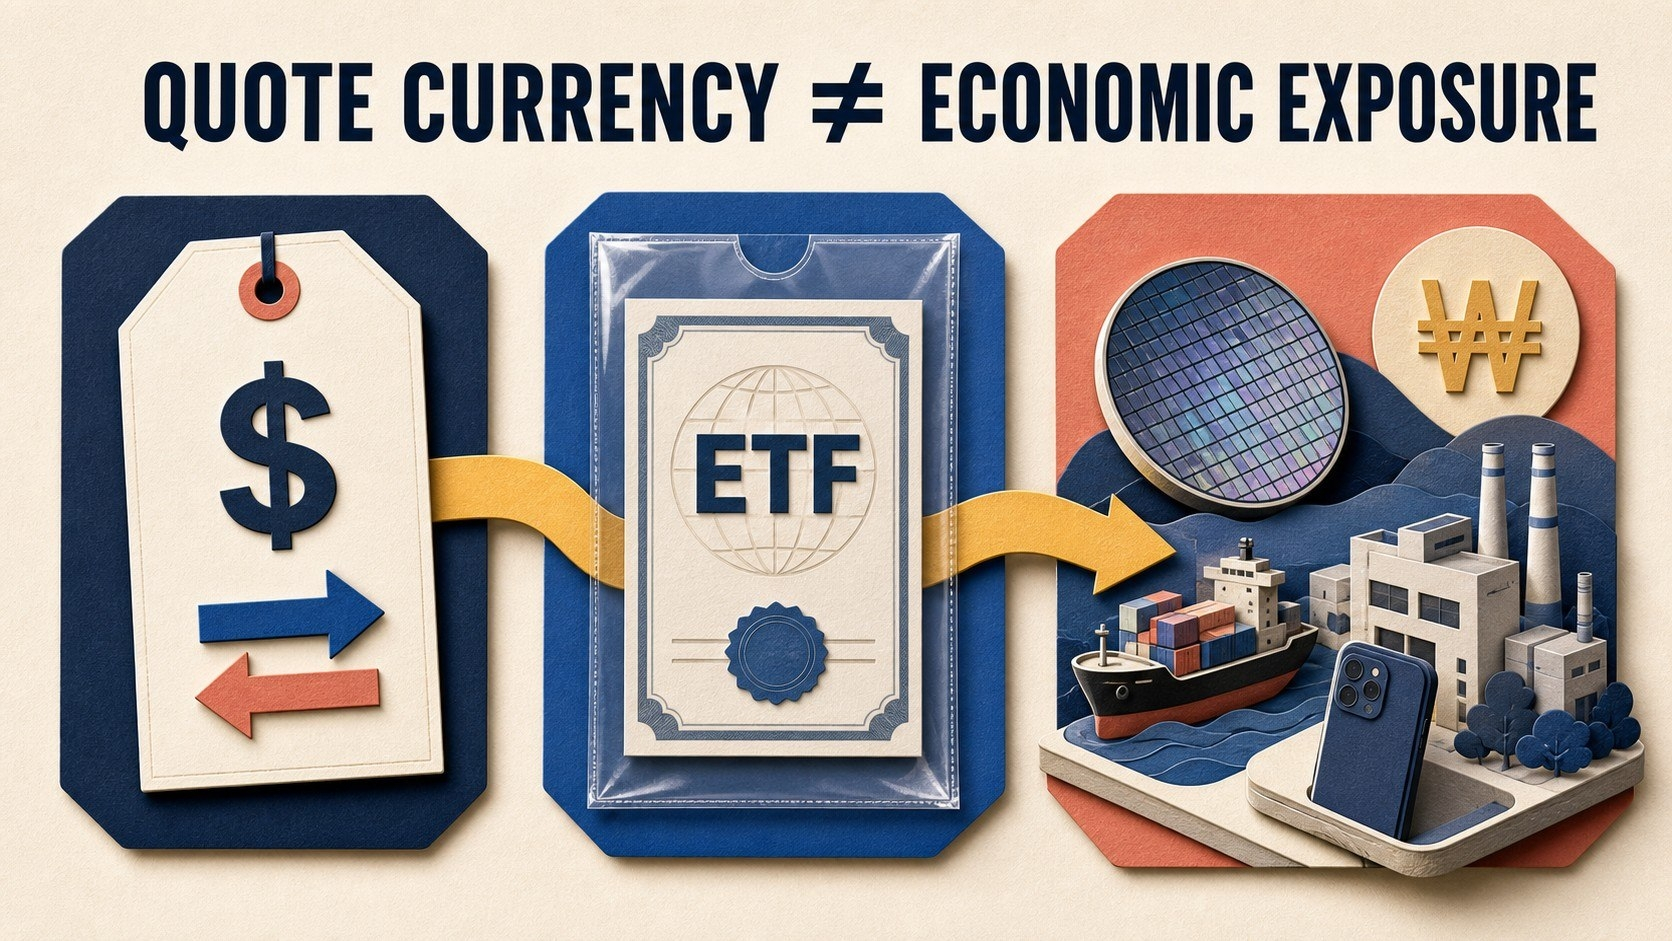
Membeli $EWYB dengan USDT tidak mengubah eksposur ekuitas Korea Selatan menjadi posisi yang hanya berbasis dolar.
Mata uang kuotasi memberi tahu saya bagaimana perdagangan tersebut diberi harga. Namun, itu tidak memberi tahu saya mata uang mana yang membentuk ekonomi yang mendasarinya.
EWY memegang ekuitas Korea Selatan, dan iShares secara eksplisit mencantumkan risiko mata uang asing sebagai salah satu risiko dari investasi internasional. Nilai USD dari aset yang diberi harga secara lokal dapat dipengaruhi oleh harga saham maupun nilai tukar. Perusahaan dalam portofolio juga dapat memperoleh pendapatan dalam beberapa mata uang, menambah lapisan lain.
Saya memetakan posisi melalui tiga tingkatan:
1. Lapisan perdagangan: $EWYB diperdagangkan terhadap USDT di Binance Spot.
2. Lapisan pembungkus: bStock didukung oleh sekuritas yang mendasarinya.
3. Lapisan ekonomi: ETF memegang perusahaan-perusahaan Korea Selatan yang harga lokal dan arus kas bisnisnya tidak ditentukan oleh USDT.
Tokenisasi mengubah akses, jam perdagangan, dan opsi kustodi. Tokenisasi tidak menghapus eksposur mata uang yang ada di dalam portofolio yang mendasarinya.
Aturan saya: mata uang pada tombol beli adalah satuan pembayaran, bukan peta risiko yang lengkap.
Sumber yang dicek: lembar fakta iShares EWY dan panduan bStocks dari Binance Academy.
@BinanceCIS #bStocksCIS
2
5
102
Terverifikasi
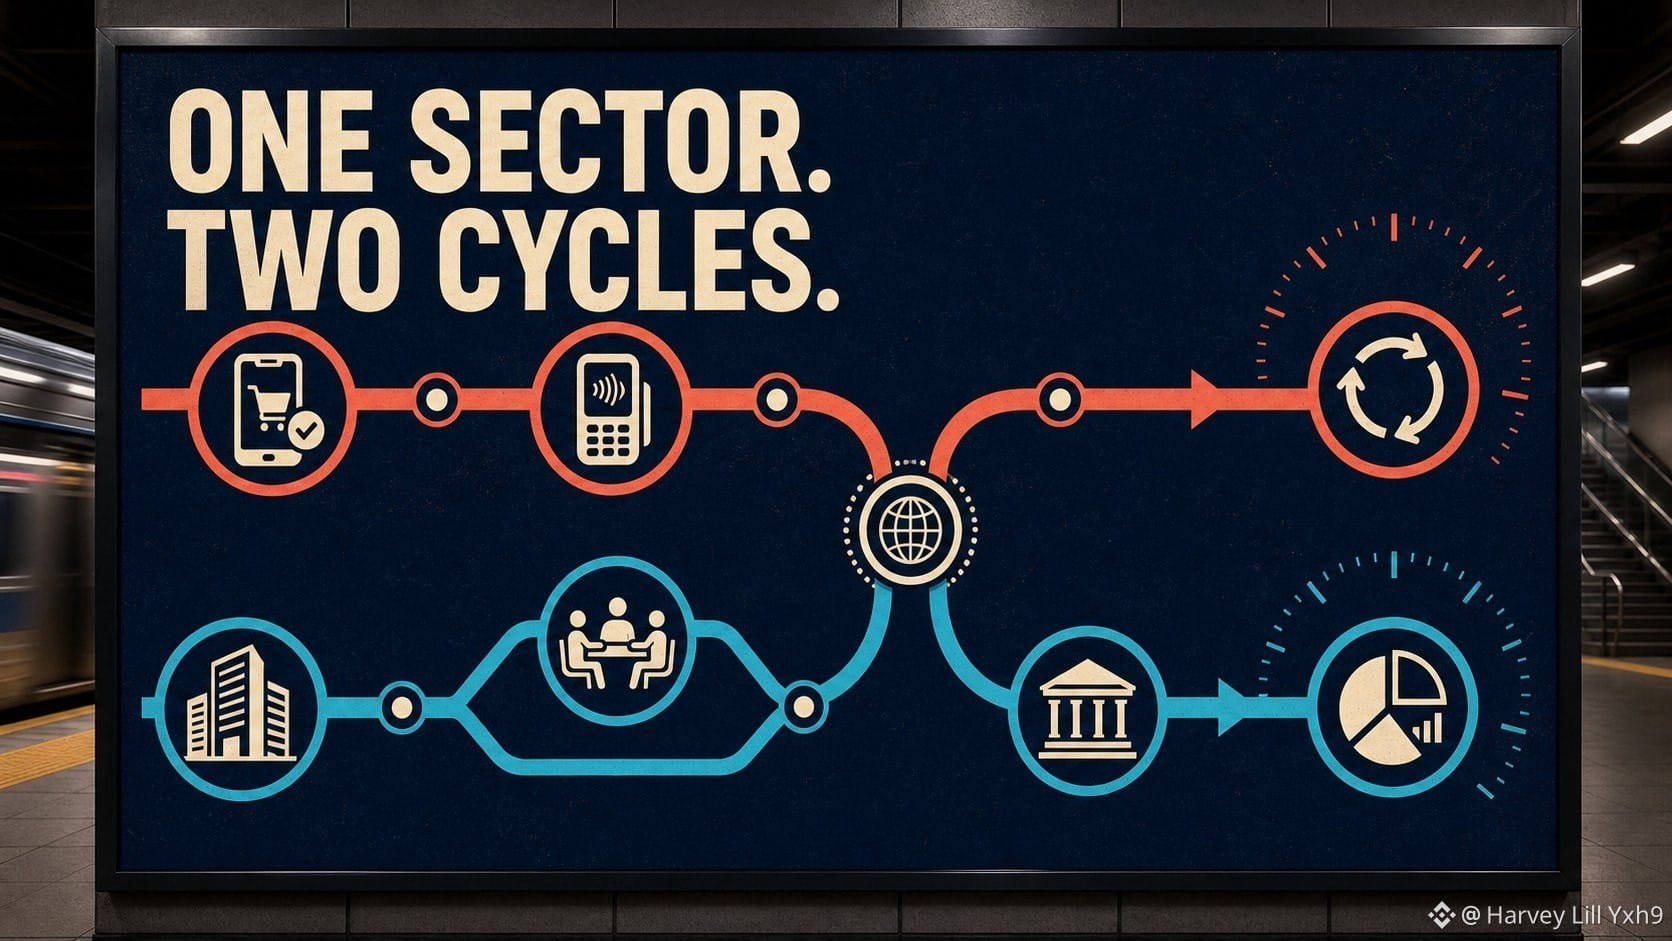
Dua bStocks sektor keuangan dapat bergantung pada perilaku pelanggan yang benar-benar berbeda.
$PYPLB terhubung dengan platform pembayaran yang melayani konsumen dan pedagang. Pertanyaannya berfokus pada aktivitas saat checkout, pengalaman bermerek, ekonomi transaksi, dan adopsi oleh pedagang.
$GSB terhubung dengan Goldman Sachs, yang waralaba utamanya adalah Global Banking & Markets dan Asset & Wealth Management. Pertanyaannya mencakup aktivitas penasehat, penjaminan emisi, arus perdagangan, pembiayaan, serta aset yang dikelola dalam pengawasan.
Itu menciptakan kontras yang jelas:
transaksi konsumen dan pedagang versus aktivitas modal korporat dan institusional.
Keduanya dapat dipengaruhi oleh ekonomi dan suku bunga, tetapi jalur penularannya tidak sama.
Aturan sektor saya: jangan pernah berhenti di “keuangan”. Tuliskan siapa pelanggannya, tindakan apa yang menghasilkan pendapatan, dan siklus pasar apa yang mengendalikan tindakan tersebut.
Satu label bisa menyembunyikan dua jam yang sangat berbeda.
Sumber dicek: materi investor PayPal dan Laporan Tahunan Goldman Sachs 2025.
@BinanceCIS #bStocksCIS
5
7
121
Membeli label negara tidak menjamin potongan seimbang dari negara tersebut.
EWY berupaya melacak indeks saham Korea Selatan. Di halaman resmi iShares, dana tersebut memiliki 78 posisi, dan Teknologi Informasi mewakili 50,16% dari nilai pasar per 27 Juli 2026.
Itu membuat $EWYB menjadi pelajaran yang berguna dalam analisis look-through.
Paparan utama adalah “Korea Selatan.” Penggerak portofolio masih dapat sangat dibentuk oleh satu sektor, konstituen besar, dan metodologi indeks.
Daftar periksa ETF berdasarkan negara saya:
1. Jumlah kepemilikan.
2. Bobot sektor terbesar.
3. Bobot perusahaan terbesar.
4. Risiko mata uang dan risiko spesifik negara.
Baru setelah empat pemeriksaan itu, saya akan menjelaskan apa sebenarnya kontribusi posisi tersebut terhadap portofolio.
ETF dapat mendiversifikasi risiko perusahaan tunggal dan tetap terkonsentrasi pada risiko sektor.
Tanggal sumber itu penting: kepemilikan berubah. Angka di atas berasal dari halaman iShares EWY per 27 Juli 2026.
@BinanceCIS #bStocksCIS
3
4
115
Terverifikasi
Sebuah portofolio dapat berisi tiga ticker dan tetap mengulang satu perusahaan.
NVIDIA adalah kepemilikan yang diungkapkan untuk SPY dan QQQ di halaman sumber yang saya periksa. Jadi, sebuah keranjang yang berisi $SPYB, $QQQB, dan $NVDAB tidak menciptakan tiga eksposur independen.
Yang terbentuk adalah:
• eksposur NVIDIA secara langsung melalui $NVDAB;
• eksposur NVIDIA secara tidak langsung di dalam portofolio yang terhubung ke SPY;
• lapisan tidak langsung lainnya di dalam portofolio yang terhubung ke QQQ.
Hal ini tidak otomatis salah. Bisa jadi memang disengaja. Kekeliruannya adalah menghitung ticker, bukan menghitung pendorong (driver) yang mendasari.
Pemeriksaan overlap saya memakan waktu dua menit:
1. Buka kepemilikan ETF saat ini.
2. Cari nama saham tunggal tersebut.
3. Catat apakah overlapnya disengaja.
Tokenisasi membuat posisi lebih mudah untuk digabungkan. Namun, penyusunan portofolio tetap memerlukan penelusuran sampai ke setiap pembungkusnya.
Apakah Anda akan menyebut ini terdiversifikasi—atau justru overweight NVIDIA yang disengaja?
Kepemilikan diperiksa di halaman resmi dana; verifikasi lagi sebelum mempublikasikan karena bobot dan konstituen dapat berubah.
@BinanceCIS #bStocksCIs
3
115
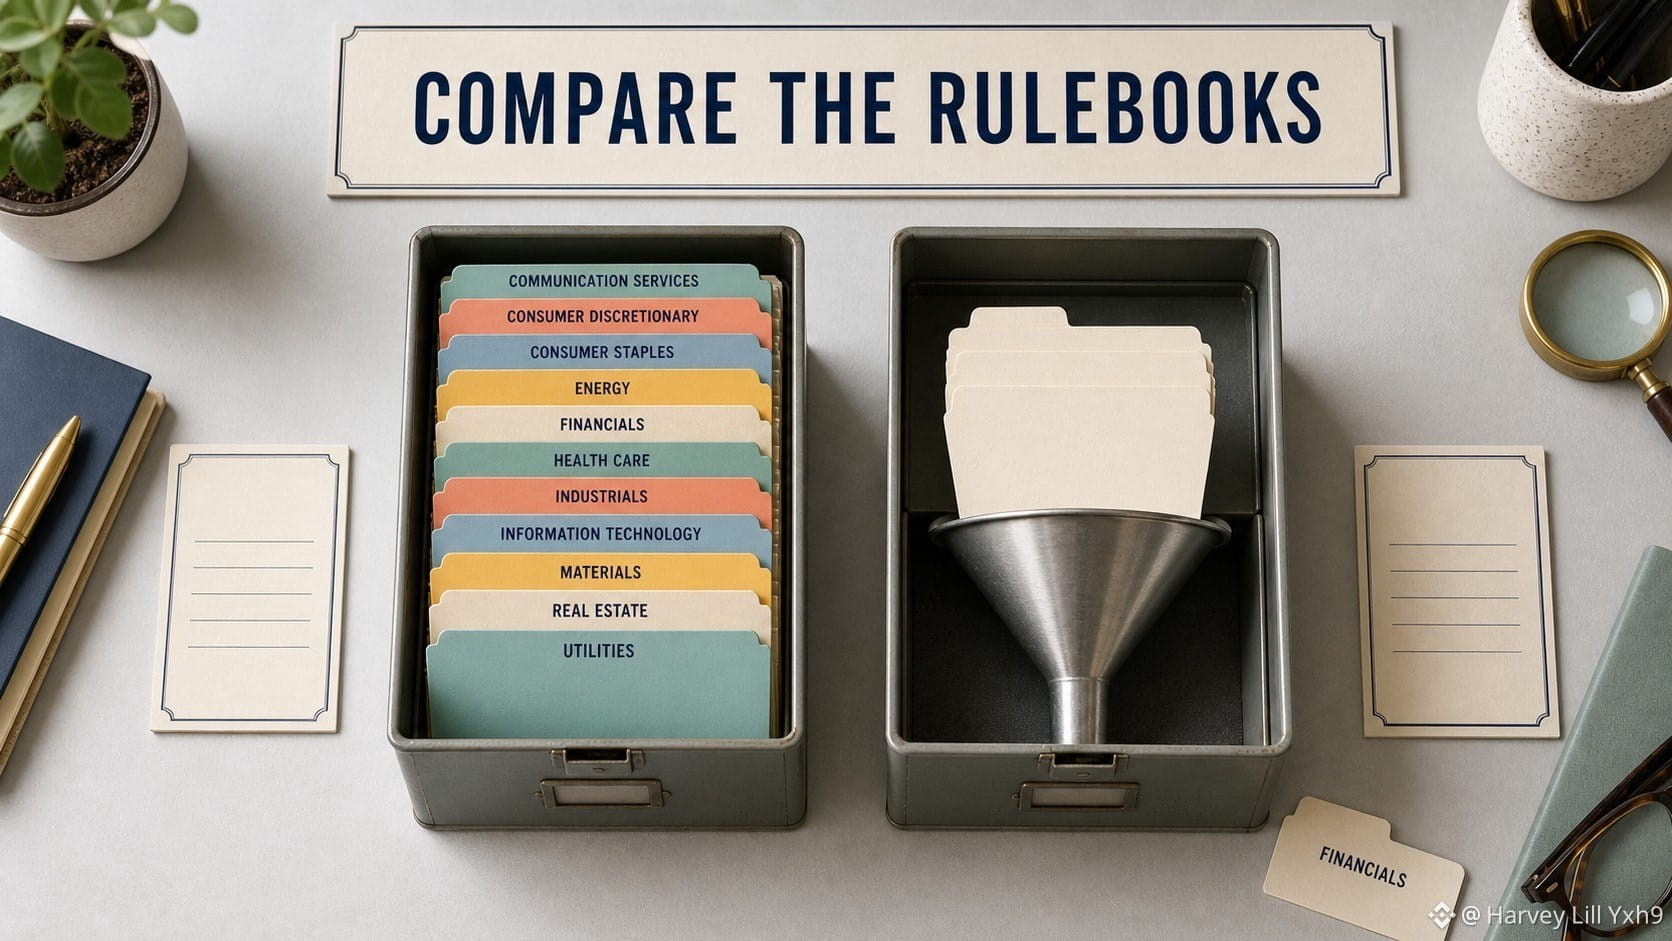
Ticker ETF adalah aturan portofolio yang dipadatkan menjadi empat huruf.
$SPYB memberikan eksposur tertokenisasi yang terhubung dengan SPY, yang melacak S&P 500 dan mencakup perusahaan-perusahaan besar AS di sebelas sektor.
$QQQB terhubung ke QQQ, yang melacak Nasdaq-100: perusahaan non-keuangan terbesar yang terdaftar di Nasdaq menurut metodologinya.
Artinya, pilihannya bukan sekadar “pasar luas versus teknologi.” Aturan yang mendasari menentukan perusahaan mana yang boleh masuk, bagaimana representasi sektor, dan di mana konsentrasi bisa terbentuk.
Uji tiga pertanyaanku:
1. Indeks apa yang dilacak?
2. Perusahaan mana yang dikecualikan secara desain?
3. Kepemilikan teratas mana yang mendorong lebih banyak hasil?
Kemasannya dalam bentuk token mengubah akses. Ia tidak menghapus aturan penyusunan ETF yang berada di bawahnya.
Sebelum membandingkan grafik mereka, bandingkan buku aturan mereka.
Sumber yang diperiksa: halaman produk State Street SPY dan Invesco QQQ; status pasangan Binance diverifikasi 06 Agu 2026.
@BinanceCIS #bStocksCIS
4
107
Jika Bitcoin bergerak, $MSTRB dan $COINB dapat sama-sama menarik perhatian. Namun, itu tidak berarti model bisnis mereka dapat dipertukarkan.
Strategi mendeskripsikan dirinya sebagai perusahaan treasury Bitcoin dan juga mengoperasikan bisnis perangkat lunak analitik perusahaan. Neraca dan keputusan pendanaannya menjadi inti dari tesis.
Coinbase mengoperasikan sebuah platform kripto. Pendapatan transaksi bergantung pada aktivitas, sedangkan pendapatan langganan dan layanan menambah arus pendapatan lainnya.
Kontras yang saya gunakan adalah:
$MSTRB → eksposur neraca, struktur modal, dan Bitcoin per saham.
$COINB → partisipasi pasar, volume, adopsi produk, dan layanan.
Kenaikan harga Bitcoin dapat mendukung kedua narasi, tetapi melalui mekanisme yang berbeda. Arah harga hanya baris pertama dari analisis; pendanaan, volatilitas, aktivitas pengguna, dan bauran pendapatan menentukan bagian berikutnya.
Aturan saya: ketika dua saham memiliki judul kripto yang sama, identifikasi apakah perusahaan memiliki aset tersebut, melayani pasar, atau keduanya.
Sumber yang dicek: materi investor Strategy dan hasil Coinbase FY2025.
@BinanceCIS #bStocksCIS
1
2
97
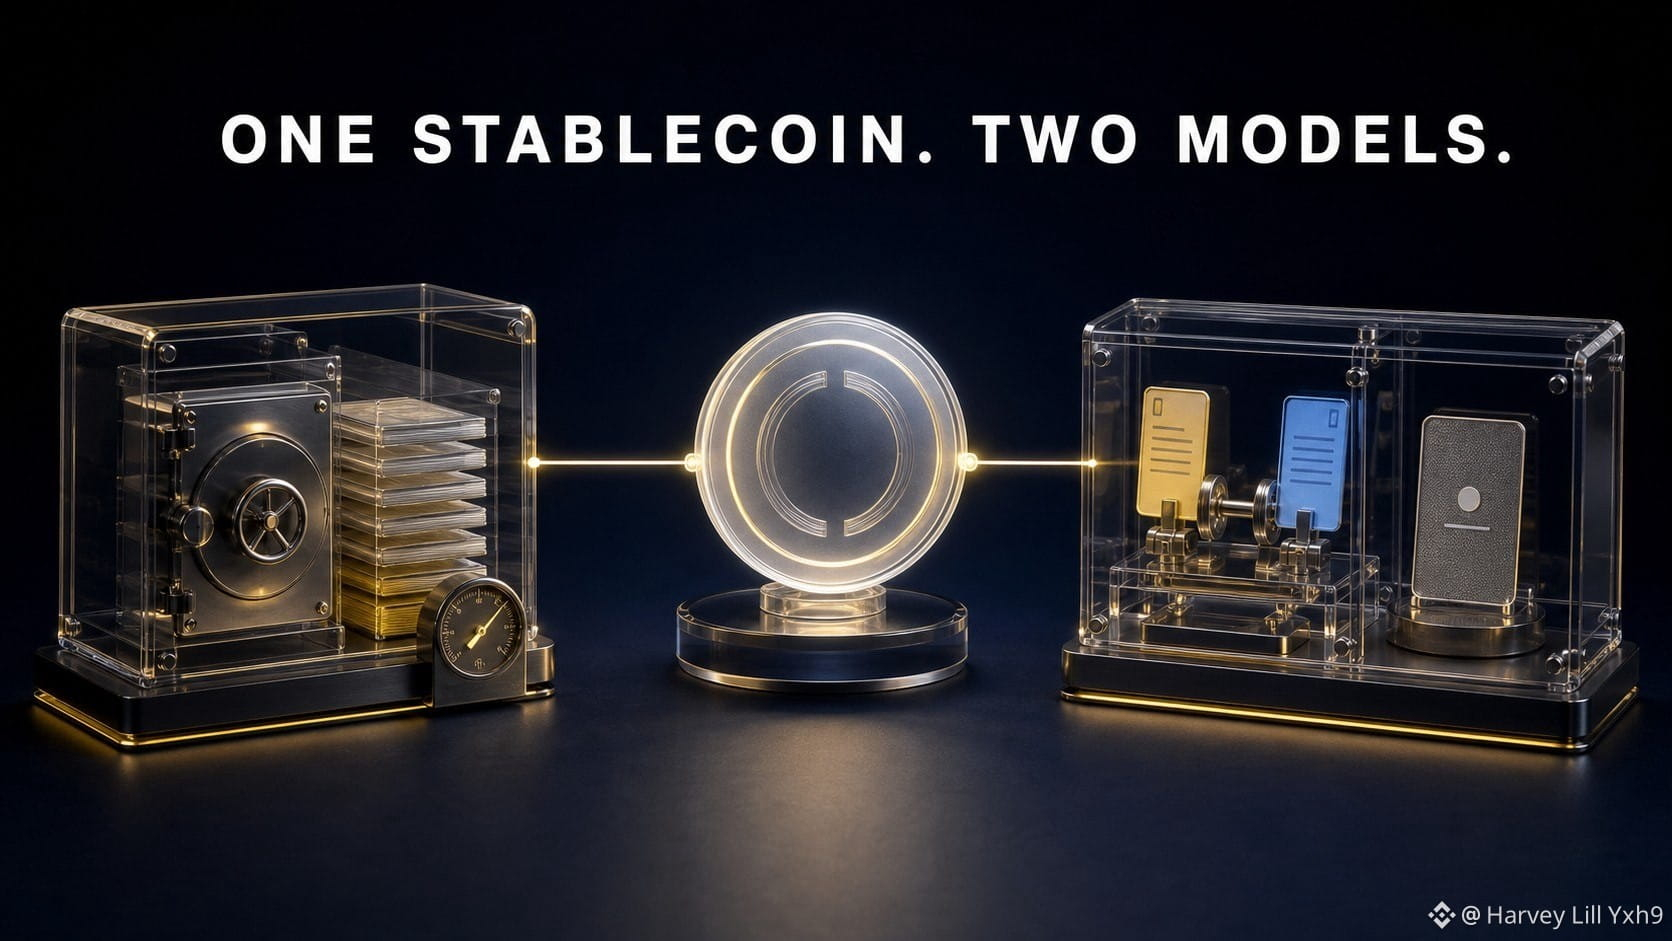
Produk bersama dapat menghubungkan dua perusahaan tanpa menciptakan eksposur yang identik.
Circle menangani USDC. Pengajuannya tahun 2025 menunjukkan bahwa pendapatan cadangan tetap menjadi mayoritas besar dari pendapatan, yang mengaitkan modelnya dengan USDC yang beredar serta imbal hasil atas aset cadangan.
Coinbase adalah pasar dan platform. Pendapatannya mencakup aktivitas transaksi plus bisnis berlangganan dan layanan, yang di dalamnya termasuk pendapatan terkait stablecoin di antara beberapa lini lainnya.
Jadi $CRCLB dan $COINB bertemu di sekitar USDC, tetapi jalur ekonominya berbeda:
Circle: skala stablecoin → aset cadangan → pendapatan cadangan, lebih sedikit distribusi dan biaya lain.
Coinbase: aktivitas perdagangan + langganan/layanan + partisipasi ekosistem.
Ini pengujian yang berguna untuk setiap kumpulan tema: petakan produk bersama, lalu petakan siapa yang memperoleh apa darinya.
Korelasi bisa muncul dari keterkaitan. Divergensi bisa muncul dari model bisnis.
Apakah Anda akan mengklasifikasikan ini sebagai satu perdagangan stablecoin—atau dua model monetisasi yang berbeda?
@BinanceCIS #bStocksCIs
1
5
225
Terverifikasi
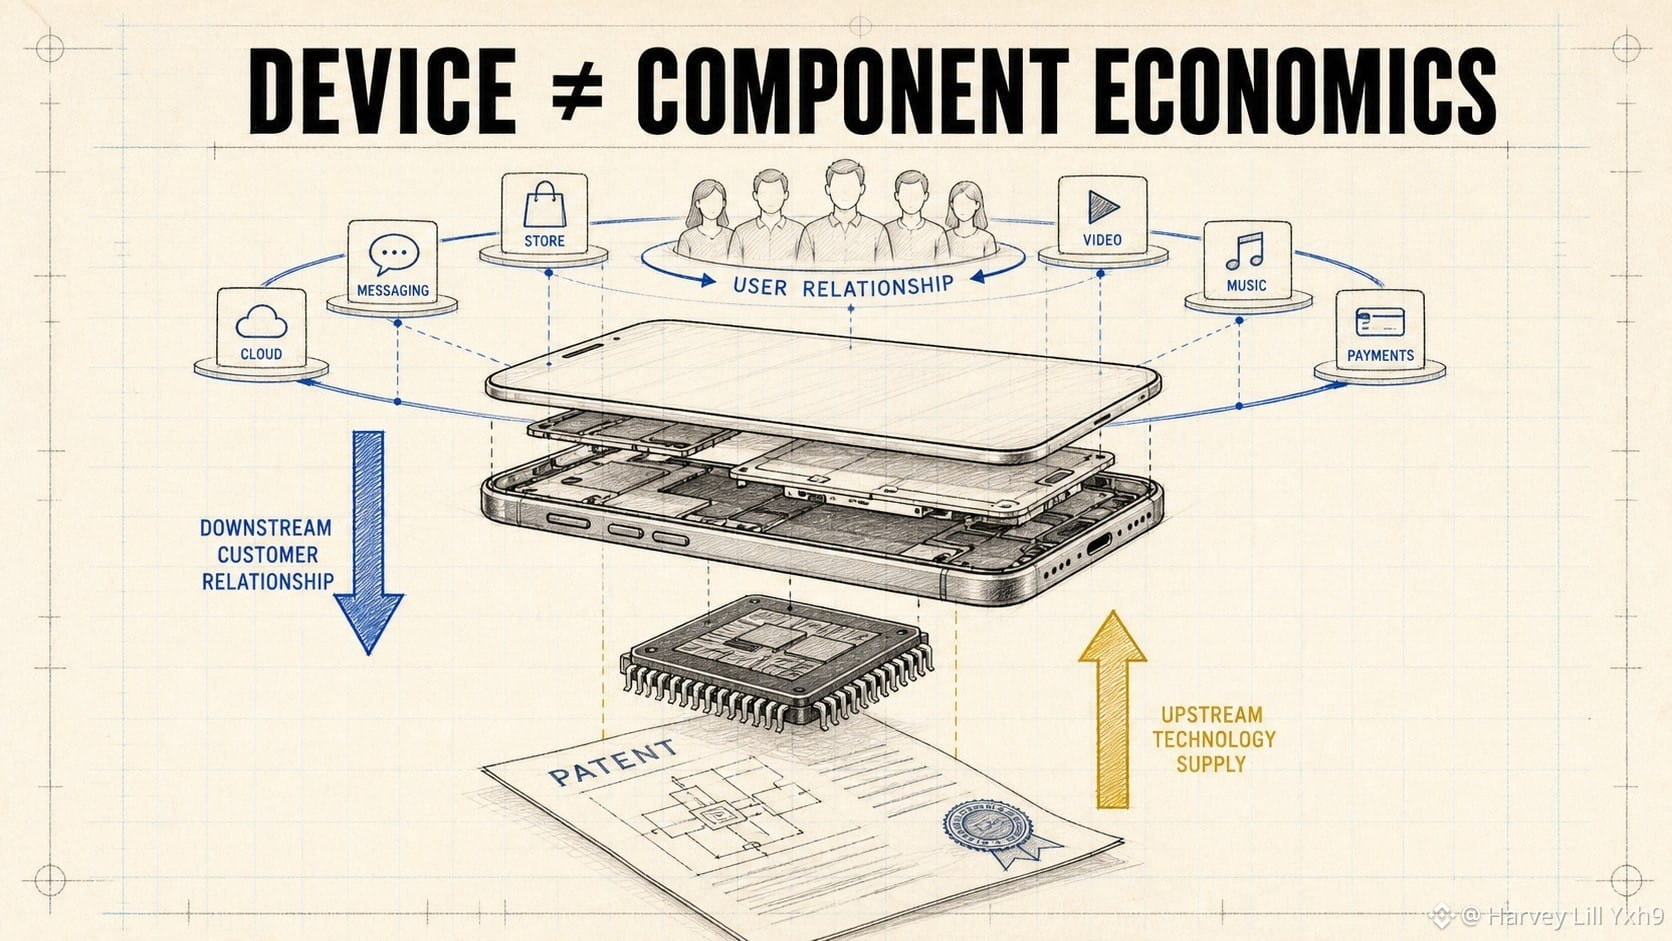
Apple dan Qualcomm sama-sama bisa diuntungkan dari siklus perangkat yang kuat tanpa harus memiliki lapisan yang sama di dalamnya.
$AAPLB mewakili ekosistem terpadu produk-dan-layanan. Perusahaan mengendalikan pengalaman perangkat dan menghasilkan pendapatan baik dari perangkat keras maupun layanan di sekitar basis pengguna terpasangnya.
$QCOMB mewakili model semikonduktor dan lisensi teknologi. Qualcomm melaporkan bisnis produknya melalui QCT dan bisnis lisensinya melalui QTL.
Itu menciptakan dua pertanyaan yang berbeda:
Apple: berapa banyak pengguna yang masuk atau tetap berada di dalam ekosistem, dan bagaimana komposisi produknya berubah?
Qualcomm: di mana platform chipnya diadopsi, dan bagaimana pengiriman produk serta dinamika ekonomi lisensi berkembang?
Perangkatnya bisa saja merupakan objek yang sama di tangan pelanggan. Nilai yang diperoleh di bagian hulu dan hilir berbeda.
Aturan watchlist saya: pisahkan perusahaan yang memiliki hubungan dengan pelanggan dari perusahaan yang memasok teknologi ke dalam perangkat.
@BinanceCIS #bStocksCIS
3
99
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinancePick
3M penayangan
151,907 Berdiskusi
Gabung #EarningsSeason: Prediksi Pendapatan di Binance Pick, Bagikan Pendapat Anda di Binance Square!
Binance Square Official
·Disukai 408 Kali
·342.4k penayangan
EarningsSeason
5.2M penayangan
25,808 Berdiskusi
AnthropicTTMRevenueGrewAbout1200%
20,994 penayangan
338 Berdiskusi