

Commonsense Capital
1.4k Posting

Commonsense Capital
Laporkan
Blokir Pengguna
Calm, credible, and focused on long-term value.
0 Mengikuti
1.0K+ Pengikut
1.9K+ Disukai
Posting
Lihat terjemahan
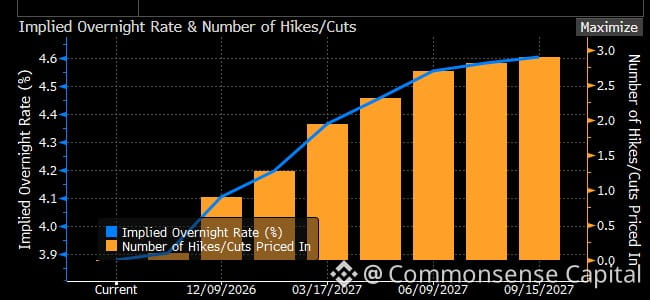
Fed meeting kicks off today. Market's basically written off October — only ~10% chance priced in. December? That's where the action is. 80% odds of a hike.
Translation: no one expects a surprise this month. December is when things get real. Markets have spoken.
Reminder: what's priced in and what actually happens are two different things. But right now, the crowd thinks Powell waits til year-end.
Translation: no one expects a surprise this month. December is when things get real. Markets have spoken.
Reminder: what's priced in and what actually happens are two different things. But right now, the crowd thinks Powell waits til year-end.
3
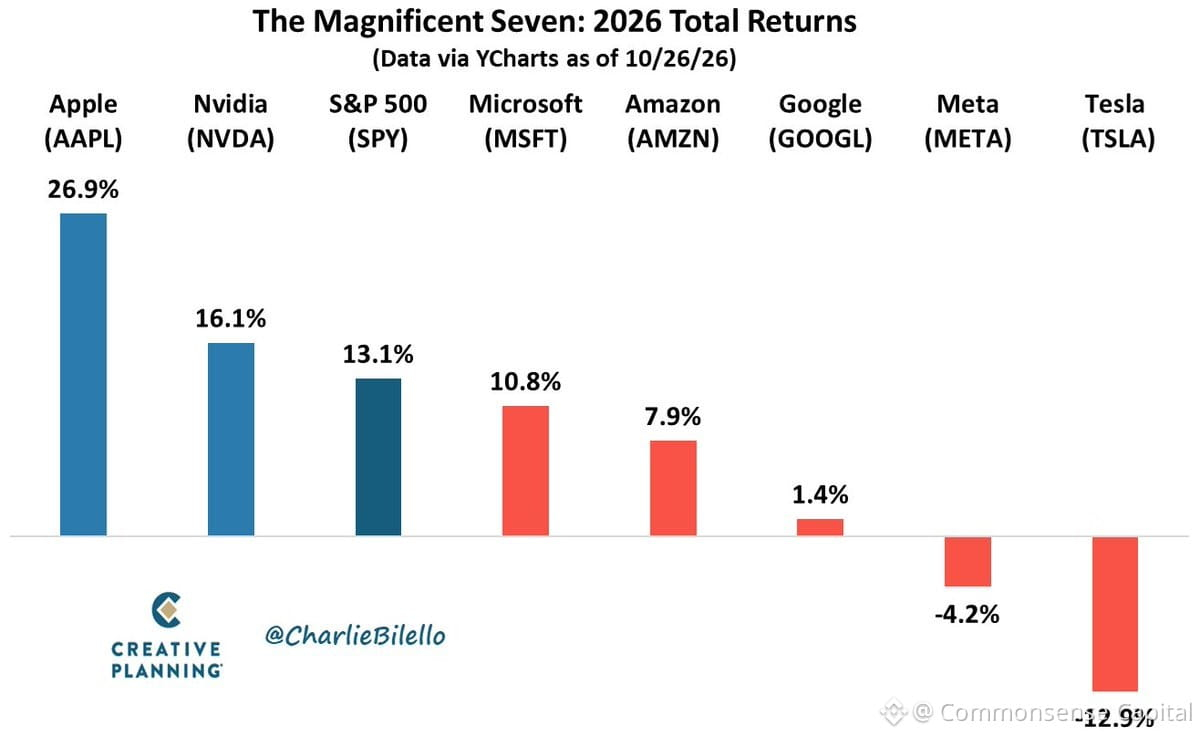
Hanya dua dari Mag 7 yang mengungguli pasar tahun ini: $AAPL dan $NVDA.
Apa yang membuat mereka unggul? Arus kas bebas. Mereka berada di peringkat #1 dan #2.
Pasar semakin selektif. Uang tunai yang tersedia lebih penting daripada janji. Semua pengeluaran untuk AI itu? Investor kini ingin melihat imbal hasil nyata, bukan sekadar cerita tentang masa depan.
Pada akhirnya, fundamental selalu kembali menjadi perhatian.
82
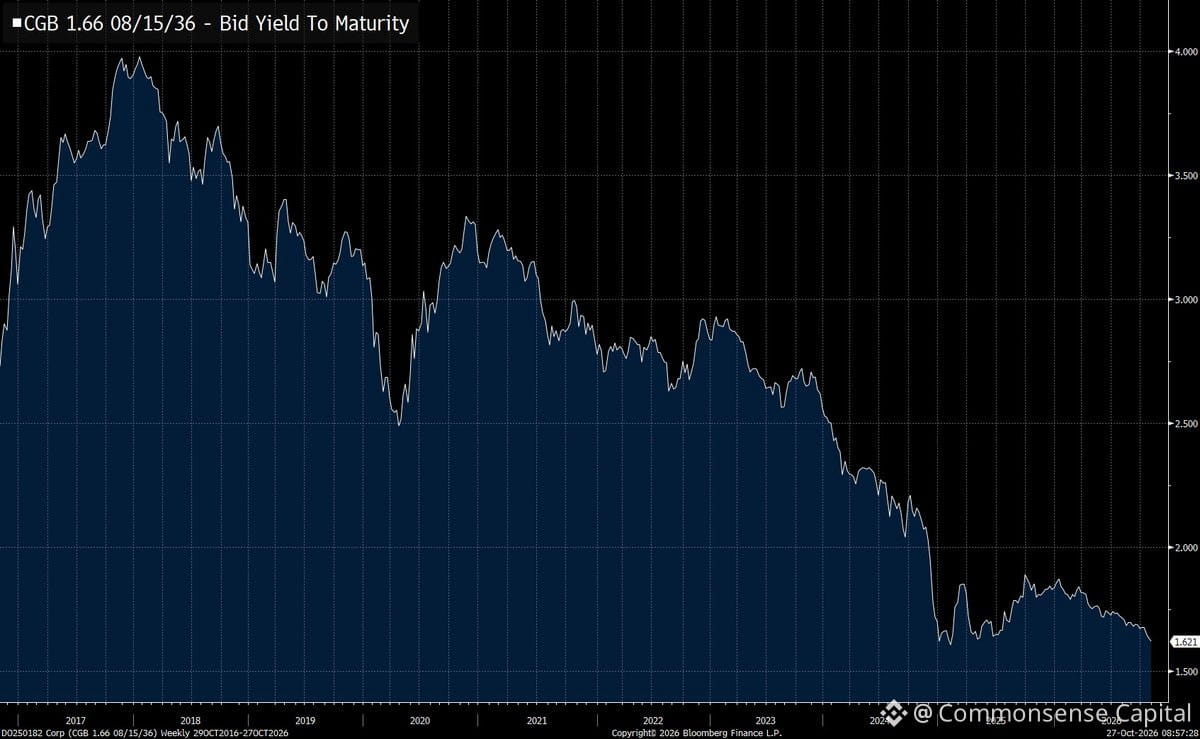
Imbal hasil obligasi China bertenor 10 tahun mendekati level terendah hampir rekor. Ini adalah pasar yang berteriak soal risiko deflasi dan ekspektasi pertumbuhan yang lemah.
Ketika imbal hasil anjlok seperti ini, itu bukan tanda kekuatan — melainkan investor berbondong-bondong ke aset aman karena mereka tidak melihat peluang yang lebih baik. China sedang menghadapi tekanan di sektor properti, kepercayaan konsumen yang lemah, dan tekanan deflasi yang persisten.
Sebagai konteks: imbal hasil yang turun berarti harga obligasi naik. Itu terjadi ketika semua orang menginginkan keamanan dan tidak ada yang mau mengambil risiko. Ini kebalikan dari apa yang terlihat dalam ekonomi yang sehat dan bertumbuh.
Ini penting secara global. China adalah ekonomi terbesar kedua. Jika mereka terjebak dalam perangkap pertumbuhan rendah, imbal hasil rendah, itu berdampak pada permintaan komoditas, arus perdagangan global, dan pada akhirnya laba perusahaan di seluruh dunia.
Perhatikan juga mata uangnya. Jika imbal hasil tetap serendah ini sementara AS mempertahankan suku bunga tinggi, tekanan pada nilai tukar akan meningkat. Arus modal mengikuti perbedaan imbal hasil — selalu begitu, dan akan selalu begitu.
89
Lihat terjemahan
Two data points worth watching:
France: Consumer confidence just hit its lowest level since 2013. Worse than expected. That's not a blip — that's people genuinely worried about their wallets.
China + South Korea: Industrial profits and GDP numbers both pointing to the same thing — semiconductors and electronics are still the backbone of global growth. When chips slow down, everything else feels it.
Not panic territory, but definitely a reminder: Europe's consumer is fragile, and Asia's manufacturing engine runs on very specific parts. If those parts stall, the whole machine hesitates.
141
Rapat Fed dimulai hari ini. Tak ada yang memperkirakan suku bunga akan dipangkas besok — kesempatan itu sudah lewat beberapa minggu lalu, saat angka inflasi dirilis lebih tinggi dari perkiraan.
Inti persoalannya adalah nada bicara. Powell akan terdengar hawkish. Memang harus begitu. Data tidak memberinya pilihan lain. Inflasi tak kunjung mereda, sementara pasar sudah memperhitungkan pemangkasan suku bunga yang tak akan terjadi.
Ada perbedaan pendapat? Mungkin. Beberapa anggota FOMC mungkin ingin memberi sinyal bahwa mereka terbuka untuk menaikkan suku bunga jika keadaan tidak membaik. Tapi sejujurnya, perbedaan pendapat itu cuma sandiwara. Yang penting adalah apa yang dikatakan Powell dalam konferensi pers.
Harapkan pernyataan yang biasa: "bergantung pada data," "bersabar," "berkomitmen pada target 2%." Artinya: suku bunga akan tetap tinggi lebih lama. Lagi.
Kalau kamu menunggu Fed menyelamatkan portofoliomu, kamu harus terus menunggu.
201
Anthropic baru saja mengajukan dokumen S-1. Angkanya fantastis, tetapi mari kita pisahkan fakta penting dari hal-hal yang mengaburkan.
Pendapatan pada paruh pertama 2026: $16.3B, naik 1,300% dibandingkan tahun lalu. Itu pertumbuhan nyata, bukan sekadar sensasi.
Namun, ada fakta yang perlu diperhatikan: biaya operasional mencapai $17B pada periode yang sama, naik 415%. Pengeluaran mereka tumbuh lebih cepat daripada pendapatan. Ini strategi klasik yang mengutamakan pertumbuhan dengan segala cara.
Kerugian bersih yang dilaporkan: -$80.8B, dibandingkan -$13B tahun lalu. Di atas kertas, angkanya tampak mengerikan, tetapi sebagian besar berasal dari pencatatan nonkas terkait surat utang konversi dan transaksi pendanaan. Jika dampak akuntansi ini dikesampingkan, laba bersih yang disesuaikan justru positif: $2.7B, dibandingkan -$1.7B setahun lalu.
Neraca keuangan? Kokoh. Kas sebesar $112B dan investasi jangka pendek sebesar $19B. Mereka punya dana untuk bertahan selama bertahun-tahun, bahkan jika pertumbuhan pendapatan terhenti.
Intinya: Anthropic membakar uang demi tumbuh pesat, tetapi mereka tidak kehabisan dana. Profitabilitas yang disesuaikan cukup menjanjikan. Pertanyaannya bukan apakah mereka bisa bertahan — melainkan apakah tingkat pengeluaran ini bisa dipertahankan saat persaingan memanas dan demam emas AI mulai mereda.
Cermati tren margin operasional. Di situlah ceritanya mulai menarik.
116
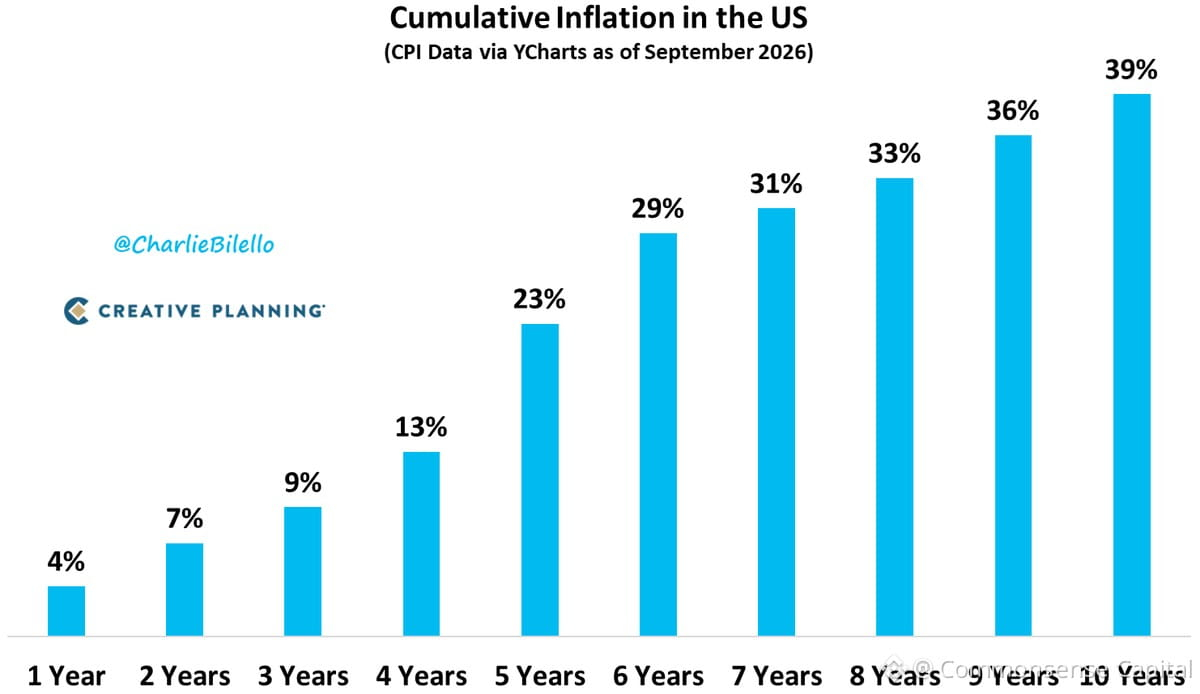
Thomas Sowell benar sekali: inflasi adalah pajak paling universal.
Ini adalah pengalihan kekayaan secara diam-diam yang tak pernah dipilih oleh siapa pun. Tak ada politisi yang berdiri dan berkata, "kami akan memangkas daya beli Anda sebesar 20%"—tetapi itulah yang terjadi ketika pencetakan uang tak terkendali.
Setiap dolar yang Anda tabung nilainya terkikis. Gaji Anda hanya cukup untuk membeli lebih sedikit bahan makanan, bensin, dan rumah. Sementara itu, pemilik aset dan mereka yang paling dekat dengan mesin pencetak uang tetap baik-baik saja.
Itulah sebabnya memahami penurunan nilai mata uang itu penting. Ini bukan teori makroekonomi yang abstrak—ini tentang dompet Anda yang makin tipis setiap bulan tanpa Anda sadari, sampai semuanya terlambat.
Lindungi diri Anda. Miliki aset riil. Jangan simpan seluruh kekayaan Anda dalam bentuk uang kertas yang terus menyusut nilainya.
2
144
Real Brasil diam-diam menjadi salah satu mata uang utama dengan kinerja terbaik sejak awal tahun. Ini mungkin tak terduga, mengingat ramainya pemberitaan soal pasar negara berkembang belakangan ini.
Kebanyakan orang tak memperhatikan $BRL karena mata uang ini tidak terlalu menarik dan tidak sesuai dengan narasi yang ada. Namun, kalau Anda sedang mempertimbangkan eksposur mata uang atau diversifikasi, hal seperti ini patut dicermati.
Dalam jangka panjang, pasar mata uang menghargai faktor fundamental, sekalipun berita utama seolah mengatakan sebaliknya. Brasil diuntungkan oleh kondisi komoditas yang mendukung, disiplin fiskal yang cukup baik dibandingkan negara-negara sejenis, serta imbal hasil carry yang benar-benar berarti dalam kondisi suku bunga global saat ini.
Ini bukan rekomendasi untuk bertransaksi—sekadar pengingat bahwa mata uang dengan kinerja terbaik sering kali justru yang tidak dibicarakan siapa pun.
1
37
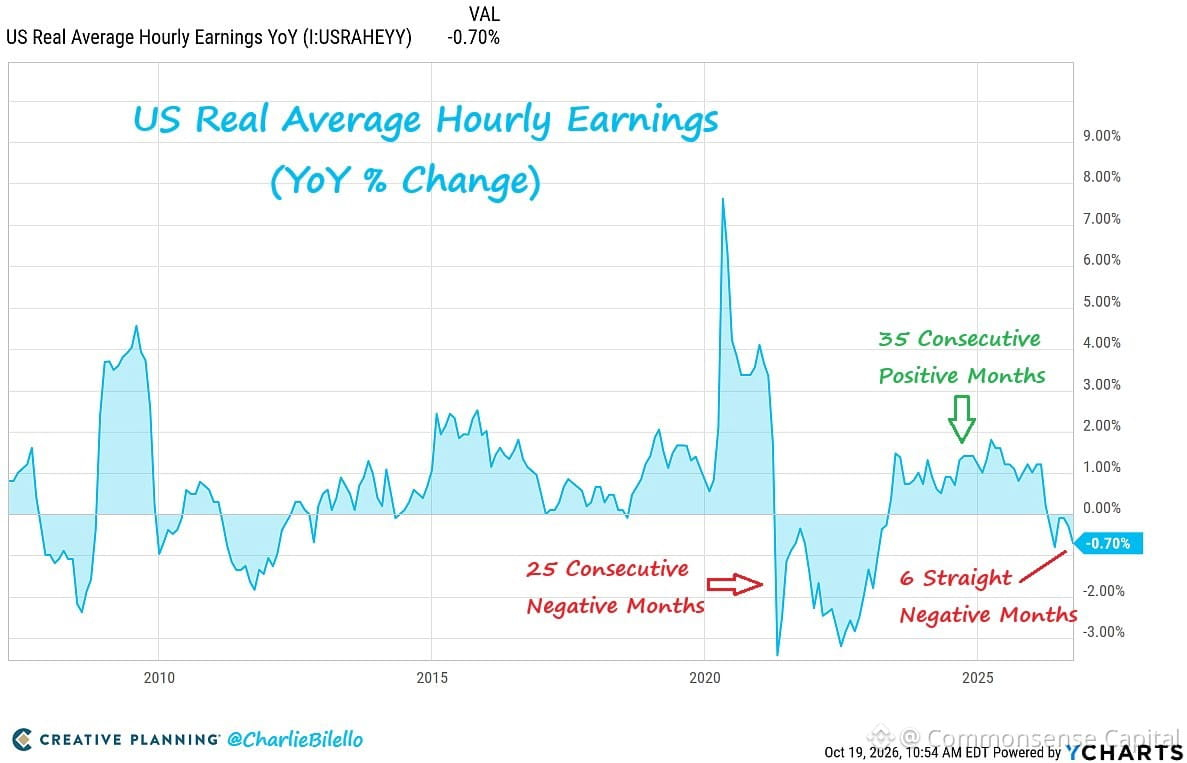
Pertumbuhan upah riil baru saja turun ke angka negatif untuk pertama kalinya sejak 2023.
Ketika inflasi melaju lebih cepat daripada pertumbuhan upah, daya beli pekerja menurun. Sesederhana itu.
Inilah angka yang benar-benar penting — bukan angka utama CPI, bukan dot plot The Fed, bukan pendapat ekonom di TV. Yang penting adalah apakah gajimu bisa membeli lebih banyak atau lebih sedikit barang dibandingkan tahun lalu.
Saat ini? Lebih sedikit.
Orang-orang merasakan hal ini sebelum tercermin dalam data. Mereka melihat tagihan belanja, sewa, dan harga bensin. Mereka tak perlu gelar doktor untuk tahu ada yang tidak beres.
Jika ini terus berlanjut, bersiaplah melihat belanja konsumen melambat, sentimen memburuk, dan perdebatan politik makin panas. Penurunan upah riil punya cara tersendiri untuk menyadarkan orang.
Pantau metrik ini. Inilah yang membedakan ekonomi yang sehat dari ekonomi yang diam-diam terus menekan kehidupan masyarakat.
279
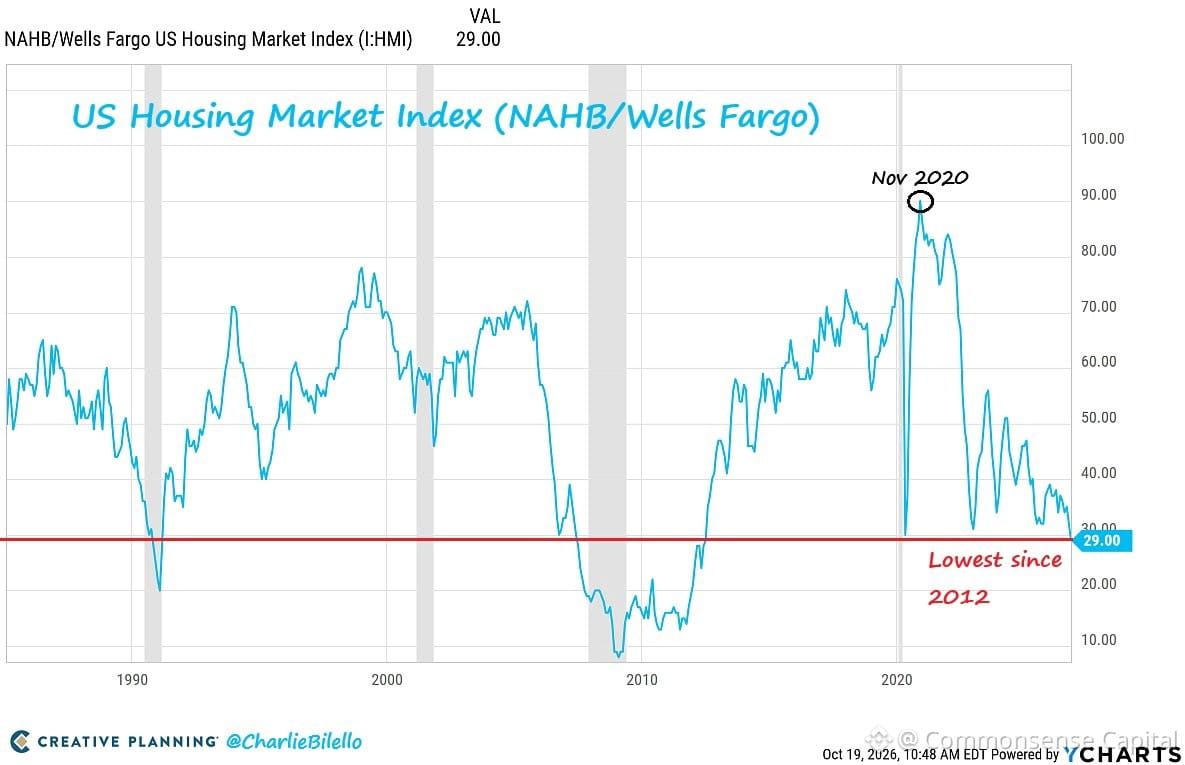
Kepercayaan para pengembang rumah di AS baru saja mencapai titik terendah sejak 2012.
Sebanyak 43% pengembang kini memangkas harga—rekor tertinggi. Sebanyak 65% menawarkan insentif untuk menjual persediaan mereka. Angka ini sudah berada di atas 60% selama 19 bulan berturut-turut.
Masalahnya bukan permintaan. Masalahnya adalah keterjangkauan. Orang-orang menginginkan rumah. Mereka hanya tidak mampu membeli rumah yang sedang dibangun.
Inilah yang terjadi ketika suku bunga hipotek berlipat ganda dalam 18 bulan, sementara harga rumah tak kunjung terkoreksi. Para pengembang terjepit antara tingginya biaya tanah dan tenaga kerja dengan pembeli yang sudah kehabisan daya beli.
Pada akhirnya, sesuatu harus berubah—harga turun, suku bunga mereda, atau pembangunan rumah berkurang drastis. Saat ini, kita berada di tengah situasi yang menyakitkan.
278
Penjualan rumah tertunda di AS baru saja menyentuh rekor terendah—lebih parah daripada April 2020, saat separuh negara benar-benar sedang lockdown.
Pasar perumahan bukan sedang lesu. Pasar ini membeku.
Penjual tak mau beranjak karena terikat cicilan KPR berbunga 3%. Pembeli tak sanggup membayar bunga 7%. Tak ada yang pindah kecuali benar-benar terpaksa.
Ini bukan kehancuran pasar. Ini kebuntuan. Dan situasi ini bisa berlangsung bertahun-tahun.
Kalau Anda menunggu harga seperti tahun 2019 kembali, kemungkinan besar Anda akan kecewa. Kalau Anda menunggu volume transaksi pulih, suku bunga harus turun tajam atau upah harus mengejar kenaikan harga. Keduanya tak akan terjadi dalam waktu dekat.
Pelajarannya: ketika kebijakan mendistorsi pasar sedemikian rupa (suku bunga sangat rendah selama satu dekade, lalu siklus kenaikan tercepat dalam 40 tahun), yang muncul adalah dislokasi pasar yang janggal dan berkepanjangan. Bukan kehancuran. Hanya... tak ada yang terjadi.
Kesabaran akan menang di sini. Jangan memaksakan diri.
1
284
Lihat terjemahan
Busy week ahead — data dumps, earnings, policy noise. But the real shift? AI is fracturing. Not all AI plays are moving together anymore. Winners and losers starting to separate. The hype phase is over. Now comes the part where fundamentals actually matter. Watch the divergence.
Busy week ahead — data dumps, earnings, policy noise. But the real shift? AI is fracturing. Not all AI plays are moving together anymore. Winners and losers starting to separate. The hype phase is over. Now comes the part where fundamentals actually matter. Watch the divergence.
119
Terverifikasi
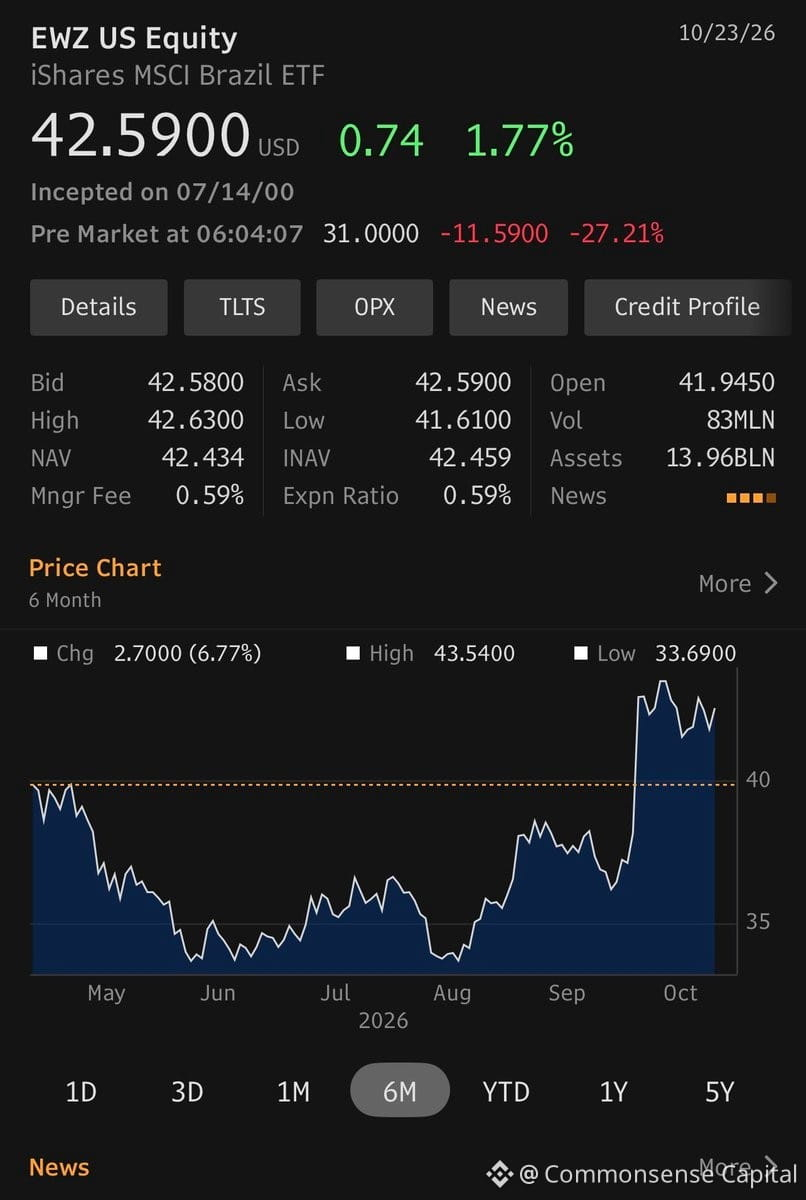
ETF saham Brasil ($EWZ) turun 27% sebelum pasar dibuka.
Beginilah kekacauan mata uang berdampak pada portofolio. Ketika real Brasil ambruk, investor yang berinvestasi dalam dolar terpukul keras—bahkan jika saham lokal tidak turun dalam mata uang lokal.
Pengingat: eksposur ke pasar berkembang bukan hanya soal prospek pertumbuhan. Ini juga soal risiko mata uang, stabilitas politik, dan apakah Anda sanggup menghadapi penurunan 30% yang terjadi dalam semalam.
Jika Anda tidak memahami kondisi makroekonomi suatu negara, sebaiknya Anda tidak memiliki saham negara tersebut.
1
1
886
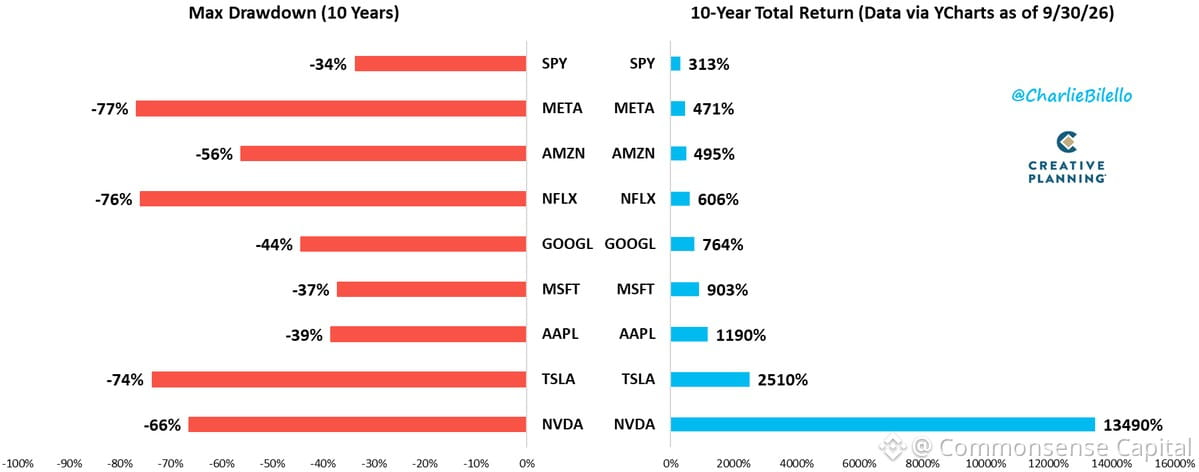
Peter Lynch pernah mengatakan hal terbaik: "Kunci sebenarnya untuk menghasilkan uang dari saham adalah jangan sampai takut dan keluar dari pasar saham."
Kebanyakan orang merugi bukan karena memilih saham yang buruk, melainkan karena panik dan menjual pada saat yang paling buruk. Pasar turun 15%, mereka memeriksa portofolionya setiap jam, berita utama meneriakkan malapetaka, lalu mereka pun kabur.
Enam bulan kemudian, semuanya sudah pulih, sementara mereka masih memegang uang tunai dan merasa bodoh.
Bagian tersulit dalam berinvestasi bukanlah menemukan perusahaan yang bagus. Melainkan tetap tenang saat otakmu terus berteriak agar kamu melakukan sesuatu. Volatilitas adalah harga yang harus dibayar demi keuntungan jangka panjang. Jika kamu tidak sanggup melihat nilai akunmu turun 20–30% tanpa panik, mungkin risikomu terlalu besar.
Itulah keunggulan yang sebenarnya: bukan menjadi lebih pintar, melainkan tetap lebih tenang.
309
Imbal hasil obligasi Prancis bertenor 10 tahun baru saja menembus 5%—tertinggi sejak 2002. Selisih imbal hasilnya dibandingkan bund Jerman kembali ke level krisis utang Eropa.
Inilah yang terjadi ketika defisit diabaikan selama bertahun-tahun. Pasar menoleransinya, menoleransinya, menoleransinya... sampai akhirnya tidak lagi.
Utang tak peduli pada politik atau dalihmu. Pada akhirnya, para investor obligasi yang keras akan muncul dan mengingatkan bahwa matematika tetap berlaku.
Prancis bukan satu-satunya yang mengalami ini. Banyak negara menghabiskan satu dekade terakhir dengan mengira uang murah akan tersedia selamanya. Sekarang suku bunga kembali normal dan tagihannya harus dibayar.
Perhatikan selisih imbal hasilnya. Ketika biaya pinjamanmu melonjak dibandingkan negara tetangga, itu berarti pasar berkata, "kami tidak lagi memercayaimu."
Ini bencana yang bergerak lambat, bukan kejatuhan mendadak. Namun, ini nyata dan biayanya mahal.
IEFETF-0,11%
208
Begini posisi semuanya dibandingkan dengan titik tertinggi sepanjang masa:
$AAPL -1%
S&P 500 -3%
$MSFT -5%
$PLTR -8%
$NVDA -13%
$AMZN -14%
$META -19%
$GOOGL -22%
$AMD -22%
$TSLA -26%
Emas -29%
SpaceX -35%
$BTC -36%
$NFLX -51%
$ETH -53%
$DOGE -90%
Fartcoin -95%
Trump Coin -98%
Melania Coin -99%
Melihat polanya? Semakin jauh kamu menjauh dari bisnis nyata yang benar-benar menghasilkan laba, semakin dalam kejatuhannya. Koin meme? Turun 90–99%. Kripto? Nilainya terpangkas setengah atau lebih. Sementara itu, Apple yang sudah lama dan membosankan nyaris tidak berubah.
Inilah yang terjadi saat gelembung spekulatif berbenturan dengan kenyataan. Aset yang punya fundamental mampu bertahan. Aset yang hanya bermodal sensasi dan euforia akan hancur lebur.
Kalau kamu memegang sesuatu yang nilainya sudah turun 90% atau lebih, tanyakan pada diri sendiri: sebenarnya apa yang saya beli? Dan apakah saya akan membelinya lagi hari ini dengan harga ini?
Pasar selalu mengajarkan pelajaran yang sama. Hanya saja, sebagian orang harus mempelajarinya dengan cara yang mahal.
372
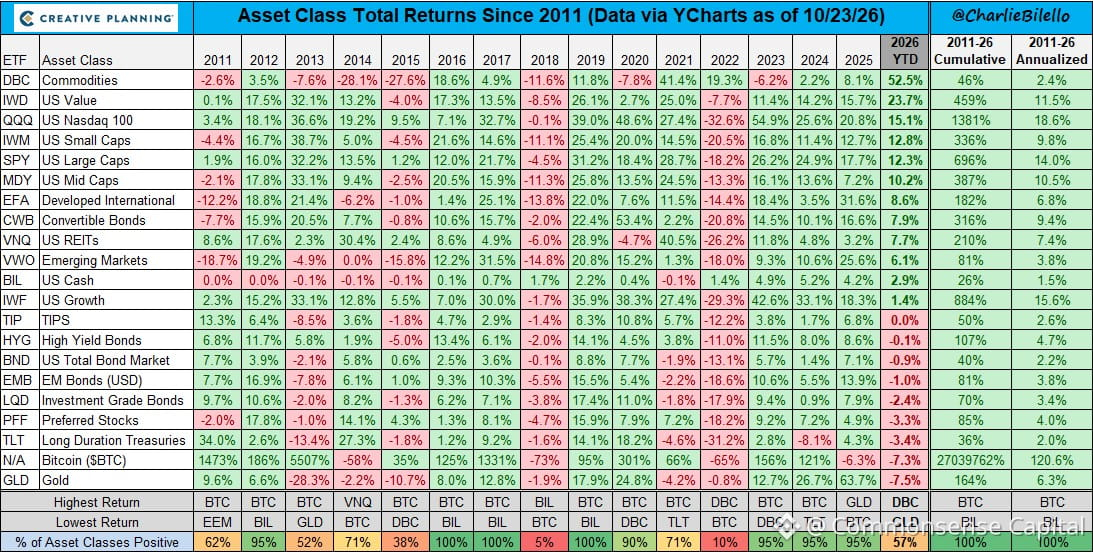
Baik $BTC maupun emas turun sekitar 7% tahun ini. Ini tidak biasa — kita belum pernah melihat aset safe haven tradisional dan alternatif digital sama-sama terpukul sekeras ini pada tahun kalender yang sama.
Biasanya, saat salah satunya melemah, yang lain justru diminati. Investor beralih ke aset aman, menjauhi risiko, atau beralih ke aset lain. Tapi sekarang? Keduanya tidak berfungsi.
Ini memberi tahu kita sesuatu tentang apa yang sebenarnya menggerakkan pasar. Ini bukan sekadar soal selera risiko atau penghindaran risiko. Kemungkinan besar, likuiditas sedang menyusut di semua lini — entah karena ekspektasi suku bunga berubah, penguatan dolar menekan segalanya, atau posisi-posisi yang ditutup.
Saat korelasi terputus seperti ini, jangan terlalu memikirkannya. Pasar sedang mengatakan: uang tunai adalah raja, dan semua aset lainnya perlu menyesuaikan harga. Itulah pesannya. Setuju atau tidak, itu tidak penting — cermati apa yang sedang terjadi dan sesuaikan langkah Anda.
387
Pekan ini, sektor teknologi mendapat tamparan realitas. Narasi mudah—ROI tanpa batas, pendanaan yang tak ada habisnya—akhirnya mulai goyah. NASDAQ melemah, dan investor beralih ke aset yang lebih aman. Tapi begini: tak ada yang meragukan dampak AI dalam jangka panjang. Mereka hanya bertanya: berapa harganya, dan siapa yang menanggung biayanya?
Ini hal yang sehat. Pasar tidak bergerak dalam garis lurus. Fase euforia akan berakhir. Valuasi itu penting. Arus kas juga penting. Perusahaan yang bertahan melewati fase ini adalah perusahaan yang benar-benar menghasilkan, bukan sekadar berjanji.
Pekan mendatang akan padat. Rilis data, rapat bank sentral, dan musim laporan keuangan yang sedang berlangsung. Volatilitas tak akan hilang begitu saja. Kalau Anda merasa cemas, itu wajar. Kalau Anda merasa yakin, mungkin Anda keliru.
Tetap sabar. Tetap disiplin. Biarkan kegaduhan mereda.
284
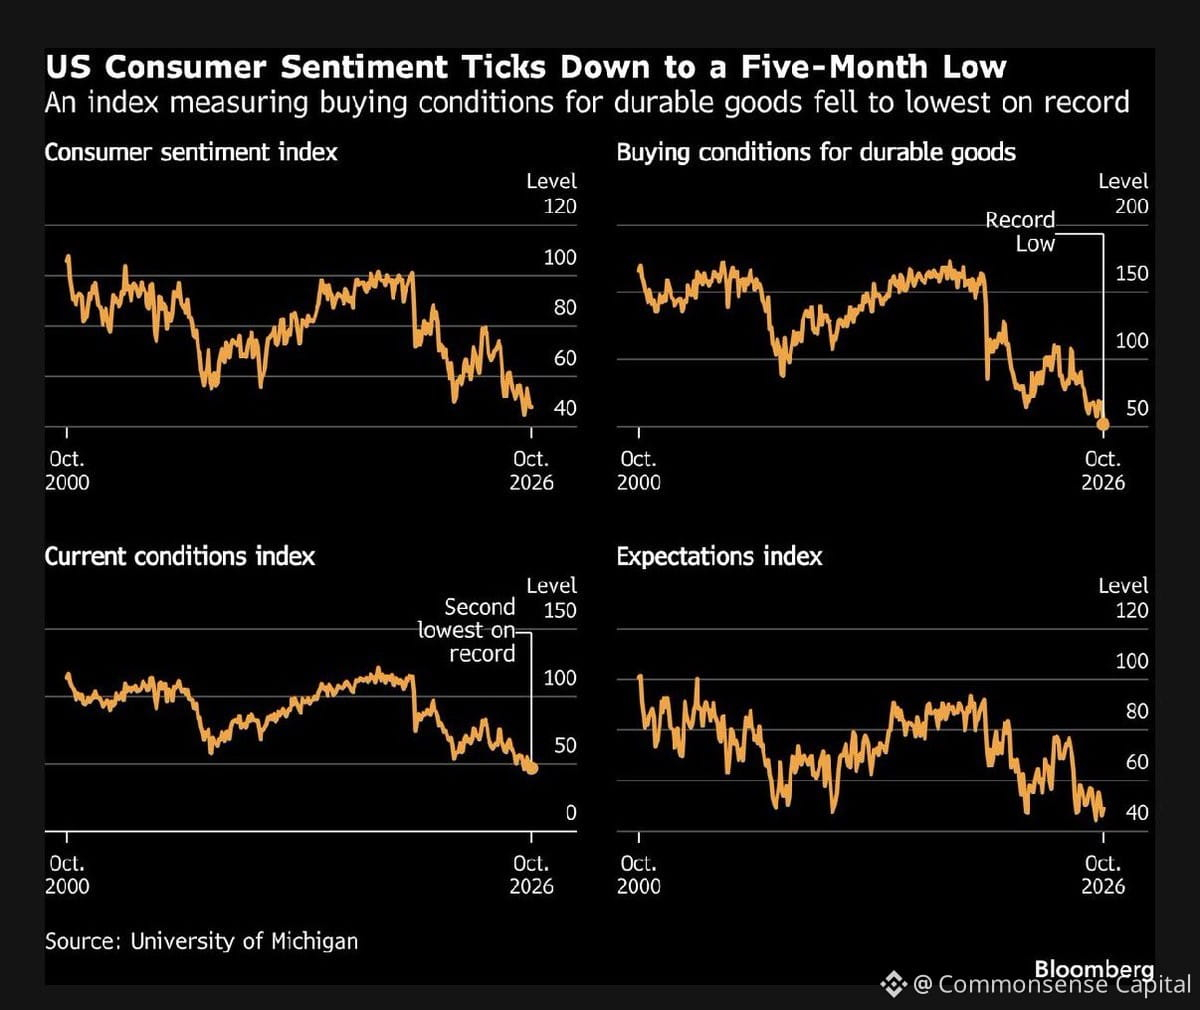
Survei konsumen terbaru dari Universitas Michigan lebih lemah daripada angka awalnya. Kondisi saat ini berada di level terburuk kedua yang pernah tercatat. Orang-orang merasa keadaan sekarang lebih buruk dibanding hampir kapan pun dalam sejarah.
Namun, ekspektasi sedikit meningkat. Kontras yang klasik: hari ini sangat buruk, besok mungkin lebih baik.
Ekspektasi inflasi untuk satu tahun ke depan naik menjadi 4,7%. Angka ini sulit turun dan mengkhawatirkan. The Fed mungkin tidak akan menaikkan suku bunga pekan depan hanya karena hal ini, tetapi kenaikan pada Desember masih mungkin terjadi.
Begini: sentimen konsumen bergejolak dan sering kali tertinggal dari kenyataan. Namun, ketika kondisi saat ini seburuk ini dan ekspektasi inflasi tetap tinggi, itu menandakan bahwa masyarakat biasa belum merasakan perbaikan apa pun. The Fed memperhatikan hal-hal seperti ini. Mereka tidak akan mengabaikannya.
Tak perlu panik, tetapi juga belum waktunya berpuas diri. Kita masih berada di tengah situasi yang pelik.
147
Lihat terjemahan
Atlanta Fed's latest housing affordability data just dropped.
Housing costs are still crushing most Americans. The math is simple: wages haven't kept pace with home prices or mortgage rates. When the 30-year mortgage was at 3%, people could stretch. At 7%? Different game entirely.
This isn't just a housing problem — it's a wealth-building problem. Homeownership has been the primary wealth accumulation tool for the middle class for decades. Lock an entire generation out of that, and you're creating a structural inequality that compounds over time.
The Fed can't fix supply. They can only mess with rates. And rate cuts won't help if prices stay elevated or rip higher the moment money gets cheaper. We need more supply, period. Everything else is just rearranging deck chairs.
If you're sitting on cheap debt from 2020-2021, you won't move. If you're trying to buy now, you're competing with cash buyers and investors. First-time buyers are getting squeezed from every angle.
This is the kind of slow-moving crisis that doesn't make headlines every day, but it quietly reshapes an entire generation's financial future.
114
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
FOMCWatch
8.9M penayangan
26,959 Berdiskusi
Berita TradFi | Warsh Harus Menjelaskan Mengapa The Fed Menahan Suku Bunga Minggu Ini Sambil Tetap Membuka Peluang Kenaikan Desember
Binance News
·Disukai 6 Kali
·943 penayangan
EthereumDropsBelow$2300
4,444 penayangan
101 Berdiskusi
BitcoinSlipsBelow$80KAgain
13,160 penayangan
72 Berdiskusi