
CoinFoundCN
124 Posting

CoinFoundCN
Laporkan
Blokir Pengguna
0 Mengikuti
865 Pengikut
707 Disukai
Posting
PINNED
·
--
Artikel
Wawasan Arus Dana Pasar RWA – Pertumbuhan Melawan Pasar Bearish, Diferensiasi Struktural, dan Pemenang PasarMembawa pergi
1. Saat ini, pasar mata uang kripto sedang mengalami kemerosotan, dengan kapitalisasi pasarnya turun kembali ke level $2,4 triliun. Pasar bearish dan kepanikan ini dapat ditelusuri kembali ke "insiden 1011" pada 11 Oktober 2025: Setelah "1011," pasar kripto memburuk dengan cepat: pada bulan itu, arus masuk bersih bulanan DAT turun lebih dari 75%, turun di bawah $3 miliar; bulan berikutnya, ETF mata uang kripto berbalik dari enam bulan berturut-turut arus masuk bersih bulanan menjadi hampir $5 miliar arus keluar bersih bulanan. Selanjutnya, kapitalisasi pasar mata uang kripto terus menurun di tengah ketidakpastian ekonomi makro.
2. Namun, saat ini kita berada dalam periode pemulihan sementara setelah insiden "1011". Data bulanan menunjukkan bahwa DAT kembali melakukan pembelian, arus keluar bersih ETF menurun, dan data perlahan "pulih". Sementara itu, kapitalisasi pasar stablecoin tetap berada di sekitar $300 miliar, menunjukkan bahwa dana-dana ini belum meninggalkan pasar dan sedang menunggu untuk melihat apa yang akan terjadi.
Wawasan Arus Dana Pasar RWA – Pertumbuhan Melawan Pasar Bearish, Diferensiasi Struktural, dan Pemenang Pasar
Membawa pergi
1. Saat ini, pasar mata uang kripto sedang mengalami kemerosotan, dengan kapitalisasi pasarnya turun kembali ke level $2,4 triliun. Pasar bearish dan kepanikan ini dapat ditelusuri kembali ke "insiden 1011" pada 11 Oktober 2025: Setelah "1011," pasar kripto memburuk dengan cepat: pada bulan itu, arus masuk bersih bulanan DAT turun lebih dari 75%, turun di bawah $3 miliar; bulan berikutnya, ETF mata uang kripto berbalik dari enam bulan berturut-turut arus masuk bersih bulanan menjadi hampir $5 miliar arus keluar bersih bulanan. Selanjutnya, kapitalisasi pasar mata uang kripto terus menurun di tengah ketidakpastian ekonomi makro.
2. Namun, saat ini kita berada dalam periode pemulihan sementara setelah insiden "1011". Data bulanan menunjukkan bahwa DAT kembali melakukan pembelian, arus keluar bersih ETF menurun, dan data perlahan "pulih". Sementara itu, kapitalisasi pasar stablecoin tetap berada di sekitar $300 miliar, menunjukkan bahwa dana-dana ini belum meninggalkan pasar dan sedang menunggu untuk melihat apa yang akan terjadi.
1. Saat ini, pasar mata uang kripto sedang mengalami kemerosotan, dengan kapitalisasi pasarnya turun kembali ke level $2,4 triliun. Pasar bearish dan kepanikan ini dapat ditelusuri kembali ke "insiden 1011" pada 11 Oktober 2025: Setelah "1011," pasar kripto memburuk dengan cepat: pada bulan itu, arus masuk bersih bulanan DAT turun lebih dari 75%, turun di bawah $3 miliar; bulan berikutnya, ETF mata uang kripto berbalik dari enam bulan berturut-turut arus masuk bersih bulanan menjadi hampir $5 miliar arus keluar bersih bulanan. Selanjutnya, kapitalisasi pasar mata uang kripto terus menurun di tengah ketidakpastian ekonomi makro.
2. Namun, saat ini kita berada dalam periode pemulihan sementara setelah insiden "1011". Data bulanan menunjukkan bahwa DAT kembali melakukan pembelian, arus keluar bersih ETF menurun, dan data perlahan "pulih". Sementara itu, kapitalisasi pasar stablecoin tetap berada di sekitar $300 miliar, menunjukkan bahwa dana-dana ini belum meninggalkan pasar dan sedang menunggu untuk melihat apa yang akan terjadi.
1
4
9.9k
·
--
Lihat terjemahan
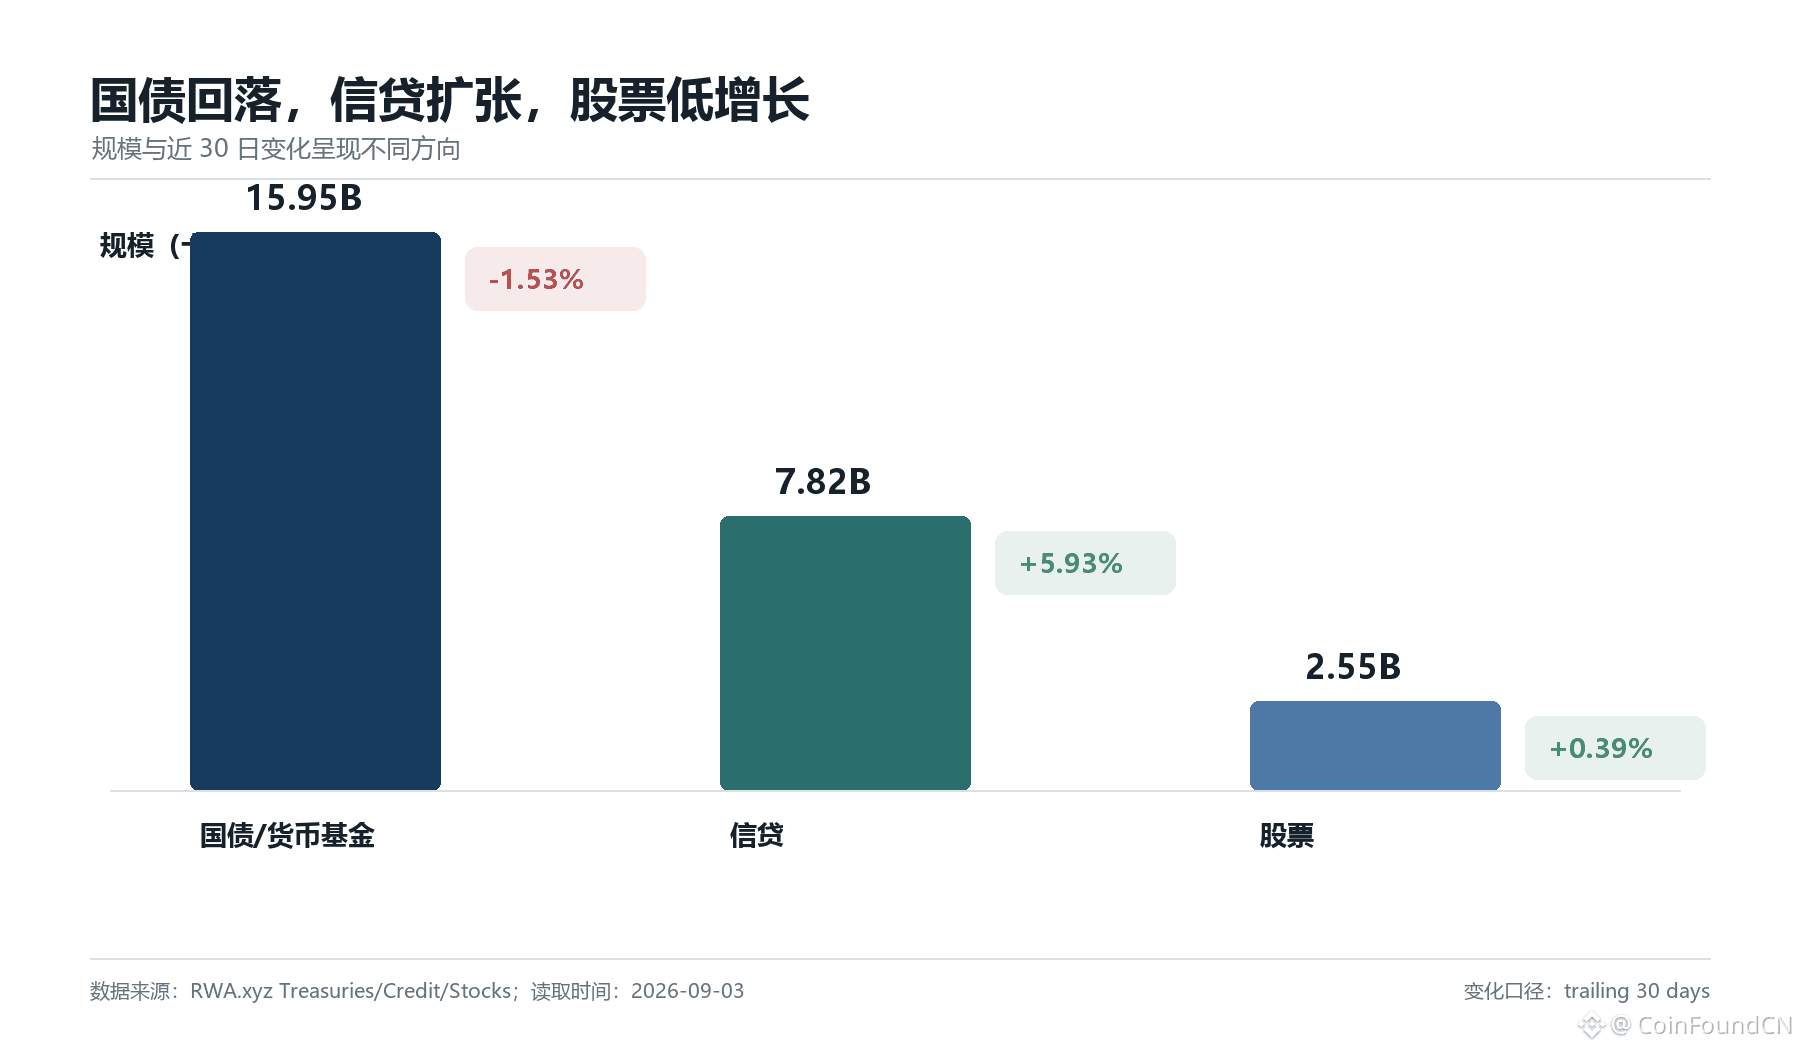
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
300
·
--
Lihat terjemahan
很多人说 RWA 已经进入高速增长阶段。
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
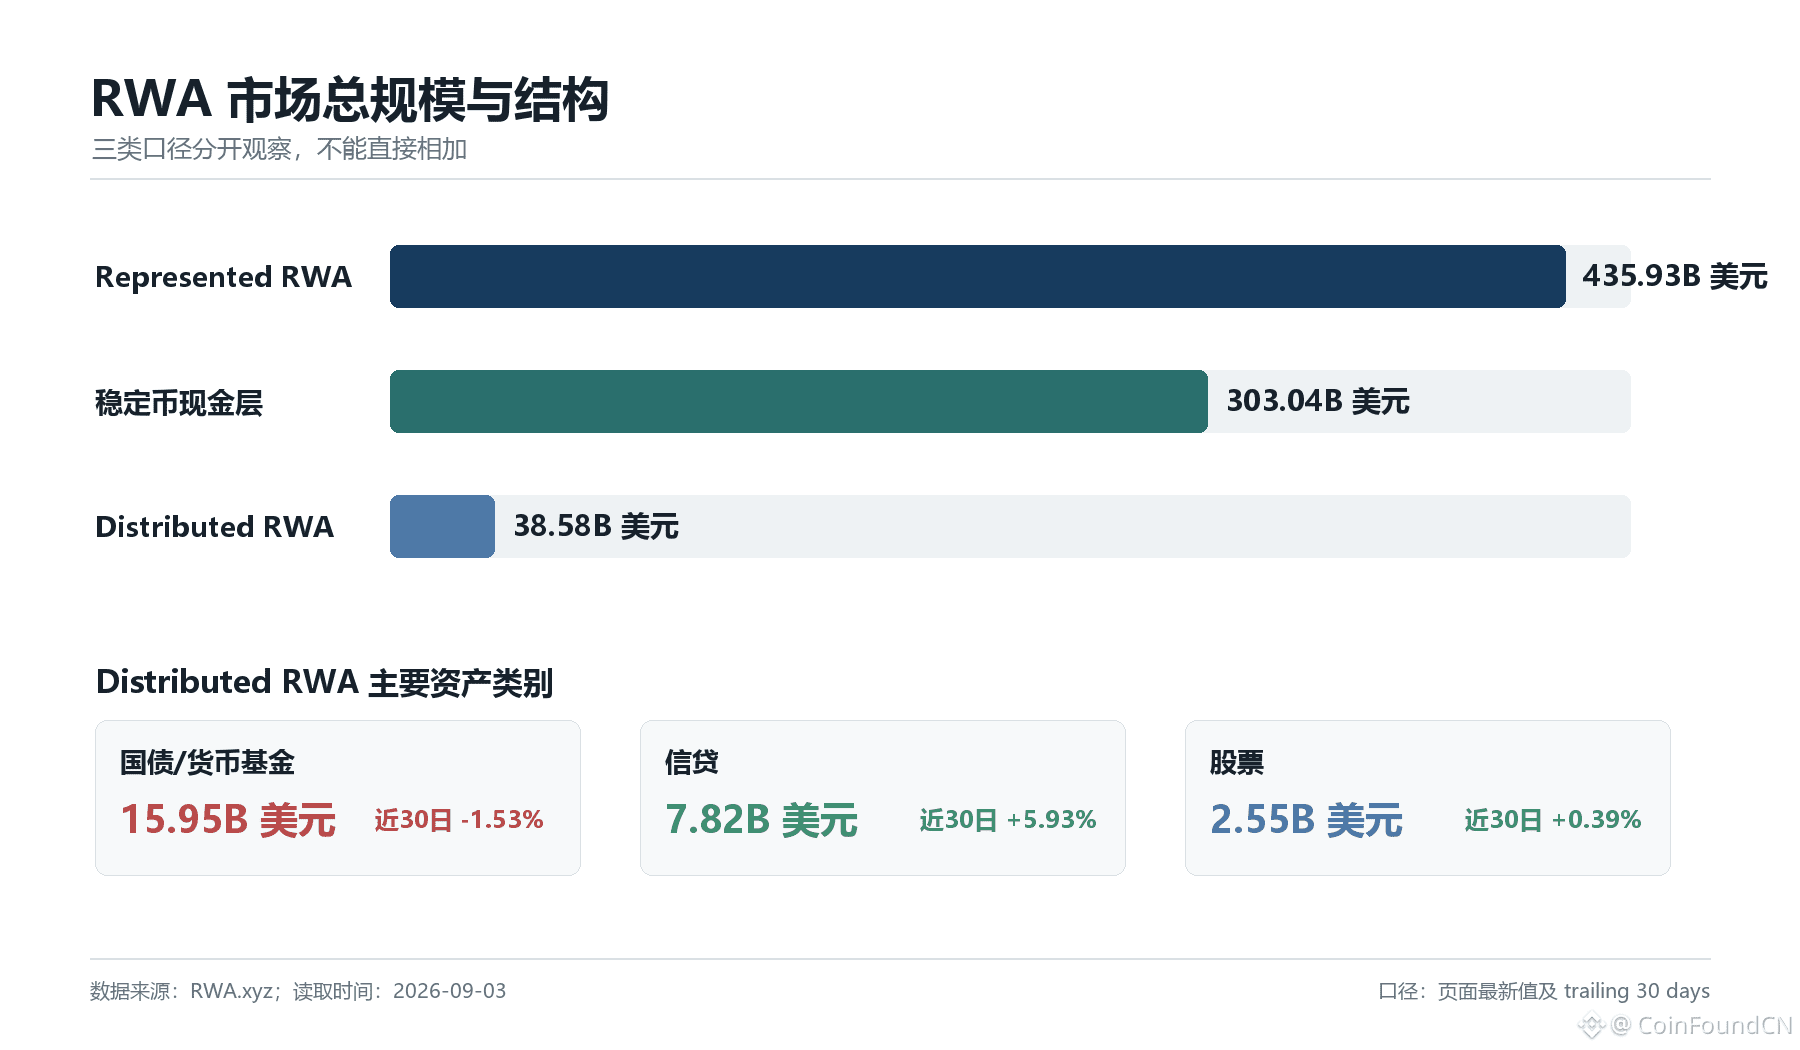
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
很多人说 RWA 已经进入高速增长阶段。
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1
1
801
·
--
Lihat terjemahan
#RWA 市场还在增长。
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
#RWA 市场还在增长。
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1.2k
·
--
Lihat terjemahan
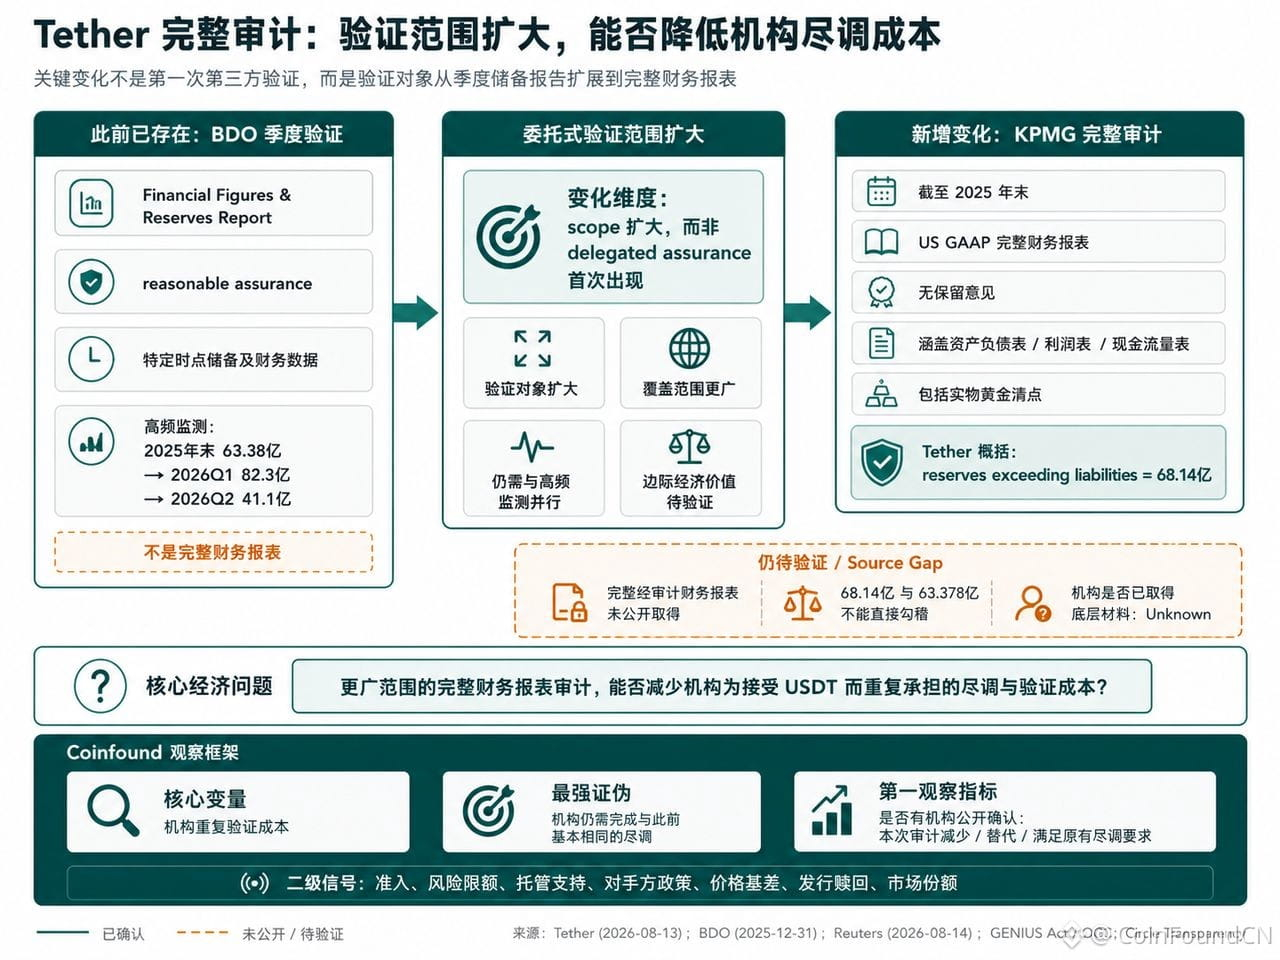
Tether 的关键变化,并不是第一次接受第三方验证,而是验证范围扩大到了完整财务报表。
KPMG 的完整审计,补充了此前由 BDO 提供的季度储备 assurance,但这并不意味着机构的尽调成本已经自动降低。
CoinFound 更关注真正值得验证的问题:
更广的审计范围,是否减少了机构重复尽调?
是否影响银行、托管、交易平台的准入与风险政策?
是否有机构公开表示,已有尽调要求因此被替代或满足?
真正需要观察的,不是”完成了一次审计”,而是机构后续是否真的改变行为。
CoinFound,数据定义价值。完整分析👇
查看原文:[Tether 完整审计:更广的验证,能否降低机构尽调成本](https://www.binance.com/zh-CN/square/post/357633493932129)
Tether 的关键变化,并不是第一次接受第三方验证,而是验证范围扩大到了完整财务报表。
KPMG 的完整审计,补充了此前由 BDO 提供的季度储备 assurance,但这并不意味着机构的尽调成本已经自动降低。
CoinFound 更关注真正值得验证的问题:
更广的审计范围,是否减少了机构重复尽调?
是否影响银行、托管、交易平台的准入与风险政策?
是否有机构公开表示,已有尽调要求因此被替代或满足?
真正需要观察的,不是”完成了一次审计”,而是机构后续是否真的改变行为。
CoinFound,数据定义价值。完整分析👇
查看原文:Tether 完整审计:更广的验证,能否降低机构尽调成本
KPMG 的完整审计,补充了此前由 BDO 提供的季度储备 assurance,但这并不意味着机构的尽调成本已经自动降低。
CoinFound 更关注真正值得验证的问题:
更广的审计范围,是否减少了机构重复尽调?
是否影响银行、托管、交易平台的准入与风险政策?
是否有机构公开表示,已有尽调要求因此被替代或满足?
真正需要观察的,不是”完成了一次审计”,而是机构后续是否真的改变行为。
CoinFound,数据定义价值。完整分析👇
查看原文:Tether 完整审计:更广的验证,能否降低机构尽调成本
529
·
--
Artikel
Lihat terjemahan
Tether 完整审计:更广的验证,能否降低机构尽调成本8 月 13 日,Tether 宣布 KPMG U.S. 完成对 Tether International, S.A. de C.V. 截至 2025 年末完整财务报表的独立审计,并出具无保留意见。审计覆盖资产负债表、利润表、权益变动表和现金流量表,并包括对其持有实物黄金的清点。Tether 同时明确,这次完整审计是对既有季度储备报告的补充,而不是替代。
这则消息很容易被理解为 Tether“终于更透明了”。但截至 Reuters 8 月 14 日报道,这次审计当时并未公开;KPMG U.S. 确认自己出具了无保留意见,并以客户保密为由不作进一步评论。本文检索也未取得完整的经审计财务报表。至于完整报表是否通过保密安排提供给银行或其他机构对手方,目前没有可靠公开材料可以确认。
真正变化的并不是 Tether 第一次把验证交给第三方。其季度 Financial Figures & Reserves Report 此前已经由 BDO 提供 reasonable assurance,所以此前的选择从来不只是“自己分析公开数据”。此次变化在于委托式验证(delegated assurance)的对象和覆盖范围扩大了:从特定时点的储备及财务数据,扩展到按 US GAAP 编制的完整财务报表。这是 CoinFound 的分析框架,而不是 Tether、BDO 或 KPMG 的官方分类。
Circle 的披露实践与美国 GENIUS Act 的制度设计提供了两类相邻参照:高频储备披露、针对储备信息的第三方 assurance,以及更完整的财务报表审计可以同时存在,承担不同的信息功能。Circle 目前按周披露 USDC 储备及相关 mint/burn flows,并由 Big Four 每月提供第三方 assurance;其官方材料也将 attestation 与针对完整财务报表的 audit 区分开来(Circle 为利益相关方,此处仅作机制参照)。
GENIUS Act 则将月度储备披露与年度财务报表要求分开设置:Section 4(a)(1)(C) 涉及月度储备披露,Section 4(a)(3) 涉及月度报告相关的独立核查与认证,而 Section 4(a)(10) 对符合条件、consolidated total outstanding issuance 超过 500 亿美元的发行人设置年度财务报表要求。本文引用这些安排仅作制度设计参照,不判断 USDT 是否或何时落入该框架,也不意味着此次 KPMG 审计满足或旨在满足其中的具体法定义务。
因此,完整审计并不是季度验证的简单“升级版”。更值得问的是:验证范围扩大之后,究竟增加了什么边际经济价值?
Tether 自己的材料把这个问题具体化了。Tether 对 KPMG 审计结果的概括是 reserves exceeding liabilities 为 68.14 亿美元;BDO 对同一法律实体、同一 2025 年末时点的 Financial Figures & Reserves Report,则报告构成 Reserves 的资产价值超过公司 liabilities 63.378 亿美元。BDO 同时明确说明,该报告不是公司的完整财务报表,而是从 accounting records 中提取的信息,并使用 IFRS 的 recognition and measurement principles;KPMG 审计的则是按 US GAAP 编制的完整财务报表。
这约 4.76 亿美元的差异不证明任何一方有误,也不能在现有材料下自行归因。它能够支持的判断更窄:即使日期、法律实体和指标名称看似接近,不同 reporting framework 下的数字仍未必能够直接勾稽。在完整 KPMG 报表尚未公开取得的情况下,外部分析者可以看到审计结论,却无法仅凭当前公开材料完成两套数字之间的对账。
高频报告又提供了另一层信息。沿 BDO 自身季度报告口径,资产超过负债的差额从 2025 年末约 63.38 亿美元升至 2026 年一季度约 82.3 亿美元,随后在二季度降至约 41.1 亿美元。这不能被写成“偿付能力恶化”,但说明一个针对年末时点的正确审计意见,并不能替代之后持续变化的资产负债监测。
因此,这次审计真正的经济问题不是 Tether 得到了多少“透明度分数”,而是:相较于既有季度第三方保证,更广范围的完整财务报表审计,能否进一步减少机构为了接受 USDT 而重复承担的尽调与验证成本。
如果银行、托管机构、交易平台或其他机构对手方认为,Big Four 的完整审计覆盖了原本仍需自行核验的一部分问题,那么部分重复尽调可能减少,并进一步影响资产准入、风险额度、托管支持或交易条件。AICPA 对私人公司审计的说明,也把利益相关方依赖经审计财务报表进行商业决策作为典型场景,并明确提到银行和其他贷款人通常会在融资决策中要求经审计财务报表。
但 Tether 本案目前公开可确认的是审计意见,而不是完整报表,因此这种经济价值不能由“完成了审计”直接推出,只能通过机构后续行为验证。
这里可以区分两种机制,以及一种无法归因的情形。若机构明确表示某项政策调整主要依据 KPMG 的审计意见,这更支持审计信号本身具有决策价值;若机构确认取得了经审计报表或其他新增底层材料,并因此减少原有尽调步骤,则更支持信息访问降低验证成本;若政策发生变化却没有披露原因,则无法判定属于其中哪一种,只能记为 Inconclusive。
最强反方因此也很明确:如果机构在获得更广范围的审计保证后,仍然需要完成与此前基本相同的尽调和材料核验,那么“更广的验证范围降低了额外验证成本”这一判断就会被直接削弱。
市场也可能早已主要通过季度第三方保证、赎回机制、流动性和长期交易记录形成了对 Tether 的信任定价。因此,完整财务报表的无保留意见虽然扩大了 assurance 的覆盖范围,却未必增加多少边际经济价值。
这个变量排在第一,因为本文讨论的核心经济变量就是重复验证成本:如果它没有变化,后续关于准入、评级和信息优势的讨论都缺少经济基础。
所以后续最应该看的不是 USDT 价格,而是:是否有机构明确表示,本次审计减少、替代或满足了某项原有尽调要求。
这是目前公开信息中对核心判断最直接的验证指标。如果暂时没有这种公开披露,只能说明该判断尚未获得公开证据支持,不能反推机构内部一定没有发生变化。
如果这一变化进一步传导到 USDT 的准入、风险限额、托管支持或对手方政策,经济含量会更清楚。其次,再看经审计财务报表是否公开或出现可确认的机构访问安排、评级方法是否调整,以及完整审计是否形成年度常态并与季度报告建立可勾稽的口径。价格基差、发行赎回和市场份额可以作为二级信号,但不能单独证明验证成本发生了变化。
把验证工作委托给专业第三方,价值之一是减少不同市场参与者重复完成同一套核验的必要。但委托范围更广,并不自动意味着效率提高得更多:真正需要观察的是,其他参与者因此少做了多少重复工作,以及新增的保证最终有没有改变实际决策。
来源
1. Tether — Tether Completes theLargest Inaugural Financial Audit in History2026-08-13
2. BDO — Assurance Report according to ISAE 3000R on the Financial Figures and Reserves Report截至 2025-12-31
3. Tether — Q1 2026 Financial Figures & Reserves Report 相关公告2026-05-01
4. Tether — Q2 2026 Financial Figures& Reserves Report 相关公告2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act…2026-03-02 · Proposed Rule
独立事实与机制证据
7. Reuters — Stablecoin issuer Tether says KPMG US has audited its 2025 statements2026-08-14
8. AICPA & CIMA — What is a private company audit?
相邻案例
9. Circle — Transparency & Stability
10. Circle — New Levels of Detail in the Monthly USDC Attestation
Tether 完整审计:更广的验证,能否降低机构尽调成本
8 月 13 日,Tether 宣布 KPMG U.S. 完成对 Tether International, S.A. de C.V. 截至 2025 年末完整财务报表的独立审计,并出具无保留意见。审计覆盖资产负债表、利润表、权益变动表和现金流量表,并包括对其持有实物黄金的清点。Tether 同时明确,这次完整审计是对既有季度储备报告的补充,而不是替代。
这则消息很容易被理解为 Tether“终于更透明了”。但截至 Reuters 8 月 14 日报道,这次审计当时并未公开;KPMG U.S. 确认自己出具了无保留意见,并以客户保密为由不作进一步评论。本文检索也未取得完整的经审计财务报表。至于完整报表是否通过保密安排提供给银行或其他机构对手方,目前没有可靠公开材料可以确认。
真正变化的并不是 Tether 第一次把验证交给第三方。其季度 Financial Figures & Reserves Report 此前已经由 BDO 提供 reasonable assurance,所以此前的选择从来不只是“自己分析公开数据”。此次变化在于委托式验证(delegated assurance)的对象和覆盖范围扩大了:从特定时点的储备及财务数据,扩展到按 US GAAP 编制的完整财务报表。这是 CoinFound 的分析框架,而不是 Tether、BDO 或 KPMG 的官方分类。
Circle 的披露实践与美国 GENIUS Act 的制度设计提供了两类相邻参照:高频储备披露、针对储备信息的第三方 assurance,以及更完整的财务报表审计可以同时存在,承担不同的信息功能。Circle 目前按周披露 USDC 储备及相关 mint/burn flows,并由 Big Four 每月提供第三方 assurance;其官方材料也将 attestation 与针对完整财务报表的 audit 区分开来(Circle 为利益相关方,此处仅作机制参照)。
GENIUS Act 则将月度储备披露与年度财务报表要求分开设置:Section 4(a)(1)(C) 涉及月度储备披露,Section 4(a)(3) 涉及月度报告相关的独立核查与认证,而 Section 4(a)(10) 对符合条件、consolidated total outstanding issuance 超过 500 亿美元的发行人设置年度财务报表要求。本文引用这些安排仅作制度设计参照,不判断 USDT 是否或何时落入该框架,也不意味着此次 KPMG 审计满足或旨在满足其中的具体法定义务。
因此,完整审计并不是季度验证的简单“升级版”。更值得问的是:验证范围扩大之后,究竟增加了什么边际经济价值?
Tether 自己的材料把这个问题具体化了。Tether 对 KPMG 审计结果的概括是 reserves exceeding liabilities 为 68.14 亿美元;BDO 对同一法律实体、同一 2025 年末时点的 Financial Figures & Reserves Report,则报告构成 Reserves 的资产价值超过公司 liabilities 63.378 亿美元。BDO 同时明确说明,该报告不是公司的完整财务报表,而是从 accounting records 中提取的信息,并使用 IFRS 的 recognition and measurement principles;KPMG 审计的则是按 US GAAP 编制的完整财务报表。
这约 4.76 亿美元的差异不证明任何一方有误,也不能在现有材料下自行归因。它能够支持的判断更窄:即使日期、法律实体和指标名称看似接近,不同 reporting framework 下的数字仍未必能够直接勾稽。在完整 KPMG 报表尚未公开取得的情况下,外部分析者可以看到审计结论,却无法仅凭当前公开材料完成两套数字之间的对账。
高频报告又提供了另一层信息。沿 BDO 自身季度报告口径,资产超过负债的差额从 2025 年末约 63.38 亿美元升至 2026 年一季度约 82.3 亿美元,随后在二季度降至约 41.1 亿美元。这不能被写成“偿付能力恶化”,但说明一个针对年末时点的正确审计意见,并不能替代之后持续变化的资产负债监测。
因此,这次审计真正的经济问题不是 Tether 得到了多少“透明度分数”,而是:相较于既有季度第三方保证,更广范围的完整财务报表审计,能否进一步减少机构为了接受 USDT 而重复承担的尽调与验证成本。
如果银行、托管机构、交易平台或其他机构对手方认为,Big Four 的完整审计覆盖了原本仍需自行核验的一部分问题,那么部分重复尽调可能减少,并进一步影响资产准入、风险额度、托管支持或交易条件。AICPA 对私人公司审计的说明,也把利益相关方依赖经审计财务报表进行商业决策作为典型场景,并明确提到银行和其他贷款人通常会在融资决策中要求经审计财务报表。
但 Tether 本案目前公开可确认的是审计意见,而不是完整报表,因此这种经济价值不能由“完成了审计”直接推出,只能通过机构后续行为验证。
这里可以区分两种机制,以及一种无法归因的情形。若机构明确表示某项政策调整主要依据 KPMG 的审计意见,这更支持审计信号本身具有决策价值;若机构确认取得了经审计报表或其他新增底层材料,并因此减少原有尽调步骤,则更支持信息访问降低验证成本;若政策发生变化却没有披露原因,则无法判定属于其中哪一种,只能记为 Inconclusive。
最强反方因此也很明确:如果机构在获得更广范围的审计保证后,仍然需要完成与此前基本相同的尽调和材料核验,那么“更广的验证范围降低了额外验证成本”这一判断就会被直接削弱。
市场也可能早已主要通过季度第三方保证、赎回机制、流动性和长期交易记录形成了对 Tether 的信任定价。因此,完整财务报表的无保留意见虽然扩大了 assurance 的覆盖范围,却未必增加多少边际经济价值。
这个变量排在第一,因为本文讨论的核心经济变量就是重复验证成本:如果它没有变化,后续关于准入、评级和信息优势的讨论都缺少经济基础。
所以后续最应该看的不是 USDT 价格,而是:是否有机构明确表示,本次审计减少、替代或满足了某项原有尽调要求。
这是目前公开信息中对核心判断最直接的验证指标。如果暂时没有这种公开披露,只能说明该判断尚未获得公开证据支持,不能反推机构内部一定没有发生变化。
如果这一变化进一步传导到 USDT 的准入、风险限额、托管支持或对手方政策,经济含量会更清楚。其次,再看经审计财务报表是否公开或出现可确认的机构访问安排、评级方法是否调整,以及完整审计是否形成年度常态并与季度报告建立可勾稽的口径。价格基差、发行赎回和市场份额可以作为二级信号,但不能单独证明验证成本发生了变化。
把验证工作委托给专业第三方,价值之一是减少不同市场参与者重复完成同一套核验的必要。但委托范围更广,并不自动意味着效率提高得更多:真正需要观察的是,其他参与者因此少做了多少重复工作,以及新增的保证最终有没有改变实际决策。
来源
1. Tether — Tether Completes theLargest Inaugural Financial Audit in History2026-08-13
2. BDO — Assurance Report according to ISAE 3000R on the Financial Figures and Reserves Report截至 2025-12-31
3. Tether — Q1 2026 Financial Figures & Reserves Report 相关公告2026-05-01
4. Tether — Q2 2026 Financial Figures& Reserves Report 相关公告2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act…2026-03-02 · Proposed Rule
独立事实与机制证据
7. Reuters — Stablecoin issuer Tether says KPMG US has audited its 2025 statements2026-08-14
8. AICPA & CIMA — What is a private company audit?
相邻案例
9. Circle — Transparency & Stability
10. Circle — New Levels of Detail in the Monthly USDC Attestation
这则消息很容易被理解为 Tether“终于更透明了”。但截至 Reuters 8 月 14 日报道,这次审计当时并未公开;KPMG U.S. 确认自己出具了无保留意见,并以客户保密为由不作进一步评论。本文检索也未取得完整的经审计财务报表。至于完整报表是否通过保密安排提供给银行或其他机构对手方,目前没有可靠公开材料可以确认。
真正变化的并不是 Tether 第一次把验证交给第三方。其季度 Financial Figures & Reserves Report 此前已经由 BDO 提供 reasonable assurance,所以此前的选择从来不只是“自己分析公开数据”。此次变化在于委托式验证(delegated assurance)的对象和覆盖范围扩大了:从特定时点的储备及财务数据,扩展到按 US GAAP 编制的完整财务报表。这是 CoinFound 的分析框架,而不是 Tether、BDO 或 KPMG 的官方分类。
Circle 的披露实践与美国 GENIUS Act 的制度设计提供了两类相邻参照:高频储备披露、针对储备信息的第三方 assurance,以及更完整的财务报表审计可以同时存在,承担不同的信息功能。Circle 目前按周披露 USDC 储备及相关 mint/burn flows,并由 Big Four 每月提供第三方 assurance;其官方材料也将 attestation 与针对完整财务报表的 audit 区分开来(Circle 为利益相关方,此处仅作机制参照)。
GENIUS Act 则将月度储备披露与年度财务报表要求分开设置:Section 4(a)(1)(C) 涉及月度储备披露,Section 4(a)(3) 涉及月度报告相关的独立核查与认证,而 Section 4(a)(10) 对符合条件、consolidated total outstanding issuance 超过 500 亿美元的发行人设置年度财务报表要求。本文引用这些安排仅作制度设计参照,不判断 USDT 是否或何时落入该框架,也不意味着此次 KPMG 审计满足或旨在满足其中的具体法定义务。
因此,完整审计并不是季度验证的简单“升级版”。更值得问的是:验证范围扩大之后,究竟增加了什么边际经济价值?
Tether 自己的材料把这个问题具体化了。Tether 对 KPMG 审计结果的概括是 reserves exceeding liabilities 为 68.14 亿美元;BDO 对同一法律实体、同一 2025 年末时点的 Financial Figures & Reserves Report,则报告构成 Reserves 的资产价值超过公司 liabilities 63.378 亿美元。BDO 同时明确说明,该报告不是公司的完整财务报表,而是从 accounting records 中提取的信息,并使用 IFRS 的 recognition and measurement principles;KPMG 审计的则是按 US GAAP 编制的完整财务报表。
这约 4.76 亿美元的差异不证明任何一方有误,也不能在现有材料下自行归因。它能够支持的判断更窄:即使日期、法律实体和指标名称看似接近,不同 reporting framework 下的数字仍未必能够直接勾稽。在完整 KPMG 报表尚未公开取得的情况下,外部分析者可以看到审计结论,却无法仅凭当前公开材料完成两套数字之间的对账。
高频报告又提供了另一层信息。沿 BDO 自身季度报告口径,资产超过负债的差额从 2025 年末约 63.38 亿美元升至 2026 年一季度约 82.3 亿美元,随后在二季度降至约 41.1 亿美元。这不能被写成“偿付能力恶化”,但说明一个针对年末时点的正确审计意见,并不能替代之后持续变化的资产负债监测。
因此,这次审计真正的经济问题不是 Tether 得到了多少“透明度分数”,而是:相较于既有季度第三方保证,更广范围的完整财务报表审计,能否进一步减少机构为了接受 USDT 而重复承担的尽调与验证成本。
如果银行、托管机构、交易平台或其他机构对手方认为,Big Four 的完整审计覆盖了原本仍需自行核验的一部分问题,那么部分重复尽调可能减少,并进一步影响资产准入、风险额度、托管支持或交易条件。AICPA 对私人公司审计的说明,也把利益相关方依赖经审计财务报表进行商业决策作为典型场景,并明确提到银行和其他贷款人通常会在融资决策中要求经审计财务报表。
但 Tether 本案目前公开可确认的是审计意见,而不是完整报表,因此这种经济价值不能由“完成了审计”直接推出,只能通过机构后续行为验证。
这里可以区分两种机制,以及一种无法归因的情形。若机构明确表示某项政策调整主要依据 KPMG 的审计意见,这更支持审计信号本身具有决策价值;若机构确认取得了经审计报表或其他新增底层材料,并因此减少原有尽调步骤,则更支持信息访问降低验证成本;若政策发生变化却没有披露原因,则无法判定属于其中哪一种,只能记为 Inconclusive。
最强反方因此也很明确:如果机构在获得更广范围的审计保证后,仍然需要完成与此前基本相同的尽调和材料核验,那么“更广的验证范围降低了额外验证成本”这一判断就会被直接削弱。
市场也可能早已主要通过季度第三方保证、赎回机制、流动性和长期交易记录形成了对 Tether 的信任定价。因此,完整财务报表的无保留意见虽然扩大了 assurance 的覆盖范围,却未必增加多少边际经济价值。
这个变量排在第一,因为本文讨论的核心经济变量就是重复验证成本:如果它没有变化,后续关于准入、评级和信息优势的讨论都缺少经济基础。
所以后续最应该看的不是 USDT 价格,而是:是否有机构明确表示,本次审计减少、替代或满足了某项原有尽调要求。
这是目前公开信息中对核心判断最直接的验证指标。如果暂时没有这种公开披露,只能说明该判断尚未获得公开证据支持,不能反推机构内部一定没有发生变化。
如果这一变化进一步传导到 USDT 的准入、风险限额、托管支持或对手方政策,经济含量会更清楚。其次,再看经审计财务报表是否公开或出现可确认的机构访问安排、评级方法是否调整,以及完整审计是否形成年度常态并与季度报告建立可勾稽的口径。价格基差、发行赎回和市场份额可以作为二级信号,但不能单独证明验证成本发生了变化。
把验证工作委托给专业第三方,价值之一是减少不同市场参与者重复完成同一套核验的必要。但委托范围更广,并不自动意味着效率提高得更多:真正需要观察的是,其他参与者因此少做了多少重复工作,以及新增的保证最终有没有改变实际决策。
来源
1. Tether — Tether Completes theLargest Inaugural Financial Audit in History2026-08-13
2. BDO — Assurance Report according to ISAE 3000R on the Financial Figures and Reserves Report截至 2025-12-31
3. Tether — Q1 2026 Financial Figures & Reserves Report 相关公告2026-05-01
4. Tether — Q2 2026 Financial Figures& Reserves Report 相关公告2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act…2026-03-02 · Proposed Rule
独立事实与机制证据
7. Reuters — Stablecoin issuer Tether says KPMG US has audited its 2025 statements2026-08-14
8. AICPA & CIMA — What is a private company audit?
相邻案例
9. Circle — Transparency & Stability
10. Circle — New Levels of Detail in the Monthly USDC Attestation
396
·
--
Lisensi MiCA bukanlah tiket masuk universal.
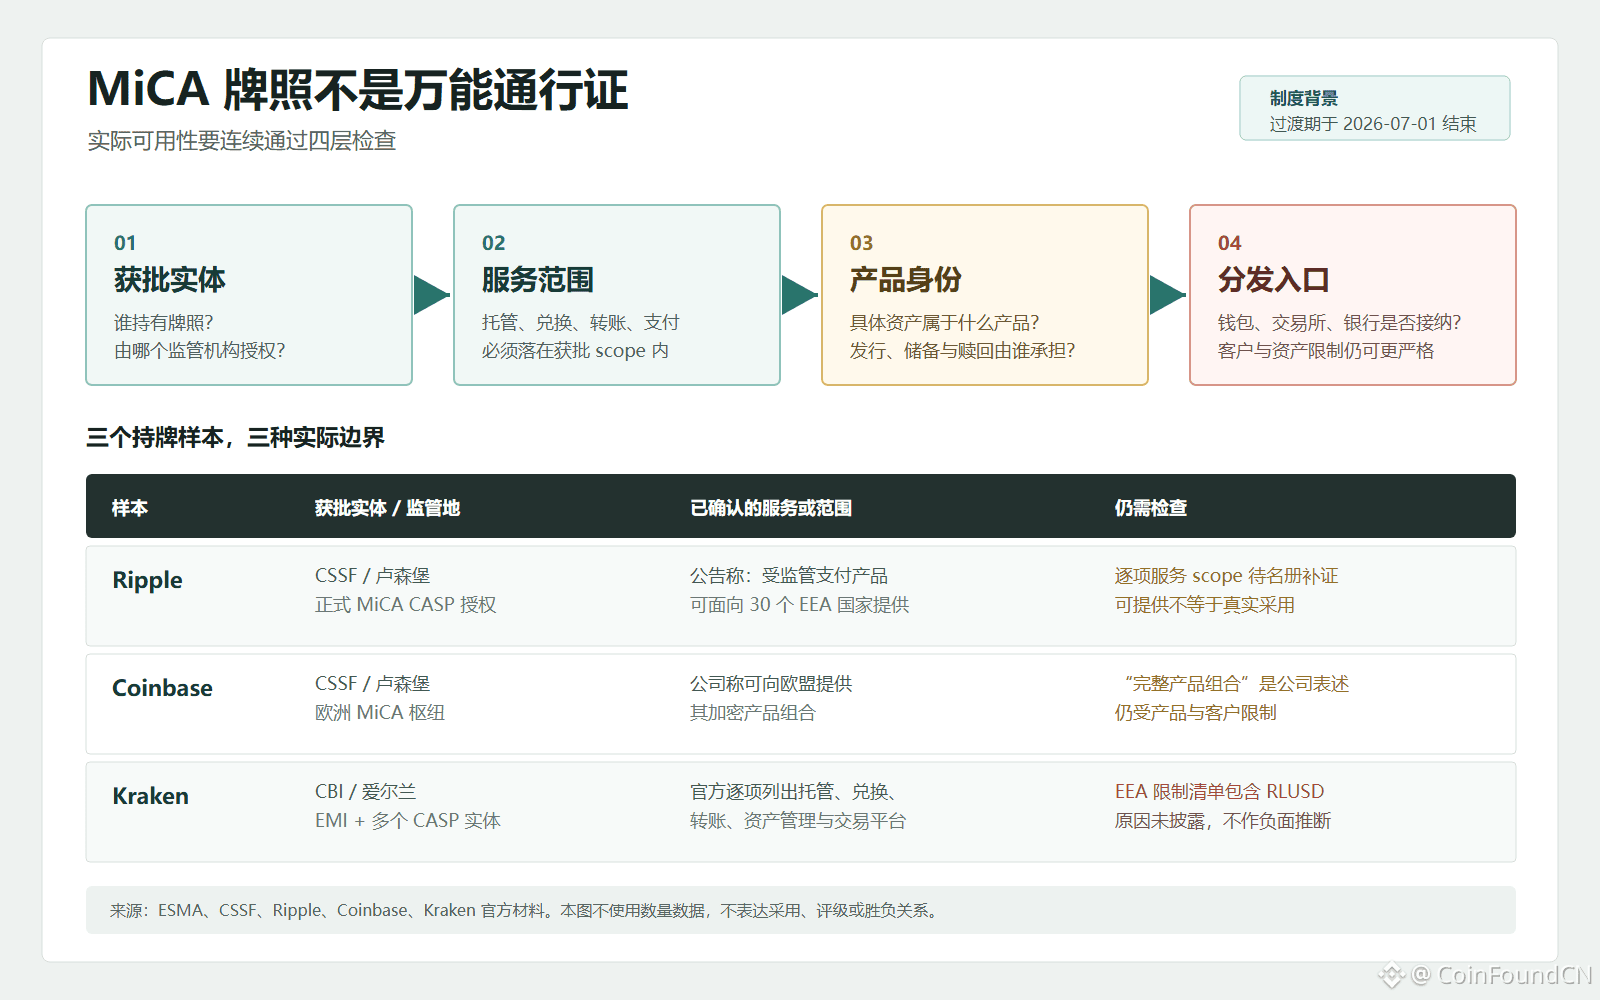
Sebuah platform memperoleh izin MiCA, tidak berarti bahwa semua layanan dan semua asetnya dapat langsung diluncurkan di seluruh Eropa.
Kelayakan aktual setidaknya perlu diperiksa terus-menerus pada empat lapisan:
• Siapa pemegang lisensinya
• Ruang lingkup layanan yang disetujui
• Aset spesifik termasuk produk apa
• Apakah dompet, bursa, atau bank menerima distribusi
Ripple, Coinbase, dan Kraken semuanya telah membangun jalur kepatuhan Eropa, tetapi entitas yang diizinkan, cakupan layanan, batasan produk, dan pintu distribusi tidaklah sama.
Jadi, menilai apakah suatu produk “dapat digunakan secara patuh”, tidak bisa hanya melihat apakah perusahaan tersebut memiliki lisensi MiCA. Lisensi menyelesaikan urusan akses; batas produk dan distribusi menentukan kelayakan aktual.
CoinFound, data mendefinisikan nilai.
[MiCA 牌照打开的是哪一扇门?](https://www.binance.com/zh-CN/square/post/344528482136354)
Lisensi MiCA bukanlah tiket masuk universal.
Sebuah platform memperoleh izin MiCA, tidak berarti bahwa semua layanan dan semua asetnya dapat langsung diluncurkan di seluruh Eropa.
Kelayakan aktual setidaknya perlu diperiksa terus-menerus pada empat lapisan:
• Siapa pemegang lisensinya
• Ruang lingkup layanan yang disetujui
• Aset spesifik termasuk produk apa
• Apakah dompet, bursa, atau bank menerima distribusi
Ripple, Coinbase, dan Kraken semuanya telah membangun jalur kepatuhan Eropa, tetapi entitas yang diizinkan, cakupan layanan, batasan produk, dan pintu distribusi tidaklah sama.
Jadi, menilai apakah suatu produk “dapat digunakan secara patuh”, tidak bisa hanya melihat apakah perusahaan tersebut memiliki lisensi MiCA. Lisensi menyelesaikan urusan akses; batas produk dan distribusi menentukan kelayakan aktual.
CoinFound, data mendefinisikan nilai.
MiCA 牌照打开的是哪一扇门?
Sebuah platform memperoleh izin MiCA, tidak berarti bahwa semua layanan dan semua asetnya dapat langsung diluncurkan di seluruh Eropa.
Kelayakan aktual setidaknya perlu diperiksa terus-menerus pada empat lapisan:
• Siapa pemegang lisensinya
• Ruang lingkup layanan yang disetujui
• Aset spesifik termasuk produk apa
• Apakah dompet, bursa, atau bank menerima distribusi
Ripple, Coinbase, dan Kraken semuanya telah membangun jalur kepatuhan Eropa, tetapi entitas yang diizinkan, cakupan layanan, batasan produk, dan pintu distribusi tidaklah sama.
Jadi, menilai apakah suatu produk “dapat digunakan secara patuh”, tidak bisa hanya melihat apakah perusahaan tersebut memiliki lisensi MiCA. Lisensi menyelesaikan urusan akses; batas produk dan distribusi menentukan kelayakan aktual.
CoinFound, data mendefinisikan nilai.
MiCA 牌照打开的是哪一扇门?
9
7.5k
·
--
Lisensi MiCA Membuka Pintu yang Mana?Pada 6 Juli, Ripple mengumumkan bahwa pihaknya telah memperoleh otorisasi resmi MiCA sebagai penyedia layanan aset kripto (CASP) dari regulator keuangan Luksemburg CSSF. Perusahaan itu menggambarkannya sebagai basis kepatuhan yang mencakup 30 negara di Wilayah Ekonomi Eropa, serta menyatakan bahwa produk pembayaran kripto yang teregulasi dapat ditawarkan kepada lembaga keuangan dan perusahaan setempat.
Berita ini paling mudah diringkas menjadi satu kalimat: Ripple mendapat “paspor Eropa”. Namun jika lisensi langsung disamakan dengan RLUSD, XRP, atau anggapan bahwa seluruh layanan Ripple sepenuhnya tersedia di Eropa, itu melewati beberapa tahap kunci.
Penilaian yang lebih akurat adalah: otorisasi MiCA membuka jalur pengawasan untuk entitas yang telah disetujui guna memberikan layanan lintas batas yang disetujui. Apakah sebuah produk akhirnya dapat menjangkau pengguna, masih perlu melewati secara berurutan cakupan layanan, identitas produk, dan pintu distribusinya. Lisensi adalah syarat yang diperlukan, tetapi bukan jawaban lengkap tentang keterjangkauan produk.
Lisensi MiCA Membuka Pintu yang Mana?
Pada 6 Juli, Ripple mengumumkan bahwa pihaknya telah memperoleh otorisasi resmi MiCA sebagai penyedia layanan aset kripto (CASP) dari regulator keuangan Luksemburg CSSF. Perusahaan itu menggambarkannya sebagai basis kepatuhan yang mencakup 30 negara di Wilayah Ekonomi Eropa, serta menyatakan bahwa produk pembayaran kripto yang teregulasi dapat ditawarkan kepada lembaga keuangan dan perusahaan setempat.
Berita ini paling mudah diringkas menjadi satu kalimat: Ripple mendapat “paspor Eropa”. Namun jika lisensi langsung disamakan dengan RLUSD, XRP, atau anggapan bahwa seluruh layanan Ripple sepenuhnya tersedia di Eropa, itu melewati beberapa tahap kunci.
Penilaian yang lebih akurat adalah: otorisasi MiCA membuka jalur pengawasan untuk entitas yang telah disetujui guna memberikan layanan lintas batas yang disetujui. Apakah sebuah produk akhirnya dapat menjangkau pengguna, masih perlu melewati secara berurutan cakupan layanan, identitas produk, dan pintu distribusinya. Lisensi adalah syarat yang diperlukan, tetapi bukan jawaban lengkap tentang keterjangkauan produk.
Berita ini paling mudah diringkas menjadi satu kalimat: Ripple mendapat “paspor Eropa”. Namun jika lisensi langsung disamakan dengan RLUSD, XRP, atau anggapan bahwa seluruh layanan Ripple sepenuhnya tersedia di Eropa, itu melewati beberapa tahap kunci.
Penilaian yang lebih akurat adalah: otorisasi MiCA membuka jalur pengawasan untuk entitas yang telah disetujui guna memberikan layanan lintas batas yang disetujui. Apakah sebuah produk akhirnya dapat menjangkau pengguna, masih perlu melewati secara berurutan cakupan layanan, identitas produk, dan pintu distribusinya. Lisensi adalah syarat yang diperlukan, tetapi bukan jawaban lengkap tentang keterjangkauan produk.
8
4.4k
·
--
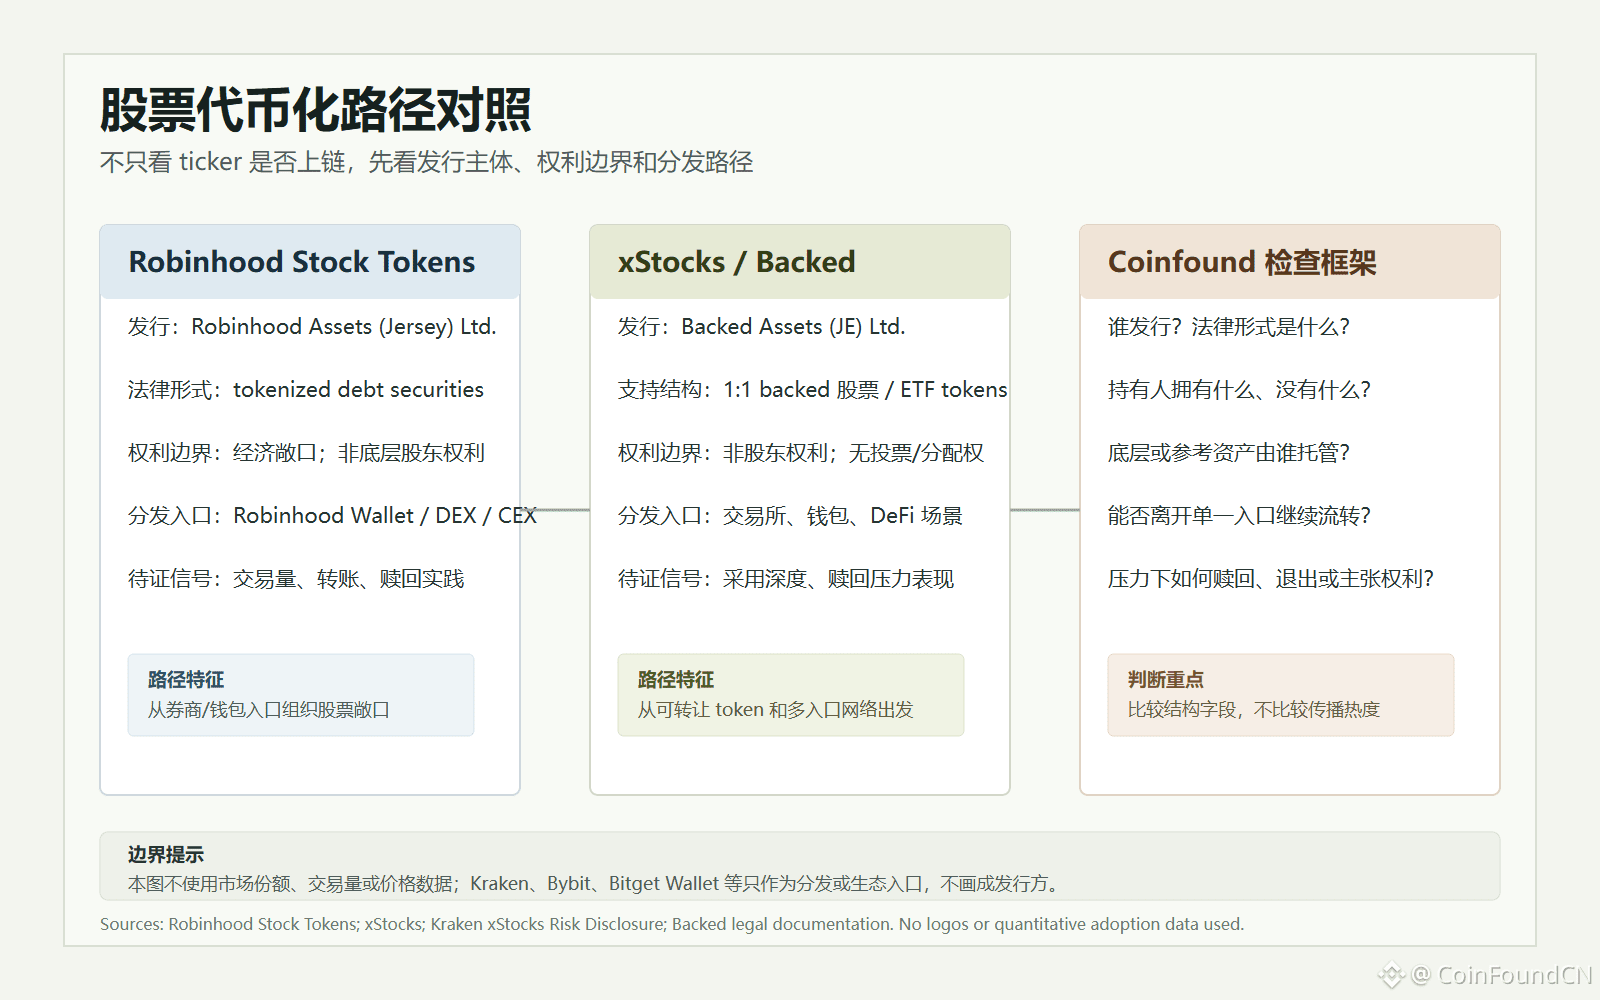
Tokenisasi saham, tidak cukup hanya melihat apakah ada ticker yang tercatat di blockchain.
Robinhood Stock Tokens dan xStocks terlihat sama-sama seperti “eksposur saham on-chain”, tetapi strukturnya tidak sama:
• Penerbitnya berbeda
• Bentuk hukumnya berbeda
• Hak pemegangnya berbeda
• Jalur distribusinya berbeda
Sebuah token bisa melacak harga saham, tetapi tidak berarti pemegangnya memiliki hak pemegang saham penuh.
Jadi pertanyaan yang sesungguhnya bukan apakah Apple, Tesla, atau NVIDIA punya catatan on-chain.
Melainkan:
- Siapa penerbitnya?
- Apa bentuk hukumnya?
- Hak apa sebenarnya yang dimiliki pemegang?
- Aset dasar siapa yang menyimpannya (custody)?
- Saat terjadi tekanan, bagaimana cara penebusan atau keluar?
Dalam tokenisasi saham, struktur lebih penting daripada ticker.
#CoinFound, data mendefinisikan nilai.
Lihat teks asli: [股票代币化不能只看 ticker 上链](https://www.binance.com/zh-CN/square/post/342746148789201)
Tokenisasi saham, tidak cukup hanya melihat apakah ada ticker yang tercatat di blockchain.
Robinhood Stock Tokens dan xStocks terlihat sama-sama seperti “eksposur saham on-chain”, tetapi strukturnya tidak sama:
• Penerbitnya berbeda
• Bentuk hukumnya berbeda
• Hak pemegangnya berbeda
• Jalur distribusinya berbeda
Sebuah token bisa melacak harga saham, tetapi tidak berarti pemegangnya memiliki hak pemegang saham penuh.
Jadi pertanyaan yang sesungguhnya bukan apakah Apple, Tesla, atau NVIDIA punya catatan on-chain.
Melainkan:
- Siapa penerbitnya?
- Apa bentuk hukumnya?
- Hak apa sebenarnya yang dimiliki pemegang?
- Aset dasar siapa yang menyimpannya (custody)?
- Saat terjadi tekanan, bagaimana cara penebusan atau keluar?
Dalam tokenisasi saham, struktur lebih penting daripada ticker.
#CoinFound, data mendefinisikan nilai.
Lihat teks asli: 股票代币化不能只看 ticker 上链
Robinhood Stock Tokens dan xStocks terlihat sama-sama seperti “eksposur saham on-chain”, tetapi strukturnya tidak sama:
• Penerbitnya berbeda
• Bentuk hukumnya berbeda
• Hak pemegangnya berbeda
• Jalur distribusinya berbeda
Sebuah token bisa melacak harga saham, tetapi tidak berarti pemegangnya memiliki hak pemegang saham penuh.
Jadi pertanyaan yang sesungguhnya bukan apakah Apple, Tesla, atau NVIDIA punya catatan on-chain.
Melainkan:
- Siapa penerbitnya?
- Apa bentuk hukumnya?
- Hak apa sebenarnya yang dimiliki pemegang?
- Aset dasar siapa yang menyimpannya (custody)?
- Saat terjadi tekanan, bagaimana cara penebusan atau keluar?
Dalam tokenisasi saham, struktur lebih penting daripada ticker.
#CoinFound, data mendefinisikan nilai.
Lihat teks asli: 股票代币化不能只看 ticker 上链
1
5
8.7k
·
--
Sekuritisasi token saham tidak boleh hanya melihat ticker on-chainRobinhood Stock Tokens sangat mudah ditulis sebagai cerita yang enak didengar: pialang arus utama memindahkan saham AS ke blockchain, dan pengguna biasa nantinya bisa memperdagangkan token saham di dalam wallet. Pintu masuk ini punya daya sebar, tetapi jika hanya mengikuti arah tersebut, analisis akan terlalu cepat berhenti pada empat kata “saham di-chain”.
Yang lebih layak dibandingkan adalah, dalam narasi yang sama, tidak hanya ada satu jalur ala Robinhood. xStocks / Backed juga membuat saham AS dan ETF menjadi token on-chain, lalu mendistribusikannya melalui bursa, wallet, dan skenario DeFi. Robinhood dan xStocks sama-sama membuat eksposur harga saham terasa lebih seperti aset on-chain, tetapi keduanya tidak boleh “diaduk” menjadi satu kesimpulan yang sama: terlihat seperti saham tidak berarti pemegang token mendapatkan hak pemegang saham yang lengkap; berputar lewat lebih banyak pintu masuk juga tidak berarti batas risiko otomatis menghilang.
Sekuritisasi token saham tidak boleh hanya melihat ticker on-chain
Robinhood Stock Tokens sangat mudah ditulis sebagai cerita yang enak didengar: pialang arus utama memindahkan saham AS ke blockchain, dan pengguna biasa nantinya bisa memperdagangkan token saham di dalam wallet. Pintu masuk ini punya daya sebar, tetapi jika hanya mengikuti arah tersebut, analisis akan terlalu cepat berhenti pada empat kata “saham di-chain”.
Yang lebih layak dibandingkan adalah, dalam narasi yang sama, tidak hanya ada satu jalur ala Robinhood. xStocks / Backed juga membuat saham AS dan ETF menjadi token on-chain, lalu mendistribusikannya melalui bursa, wallet, dan skenario DeFi. Robinhood dan xStocks sama-sama membuat eksposur harga saham terasa lebih seperti aset on-chain, tetapi keduanya tidak boleh “diaduk” menjadi satu kesimpulan yang sama: terlihat seperti saham tidak berarti pemegang token mendapatkan hak pemegang saham yang lengkap; berputar lewat lebih banyak pintu masuk juga tidak berarti batas risiko otomatis menghilang.
Yang lebih layak dibandingkan adalah, dalam narasi yang sama, tidak hanya ada satu jalur ala Robinhood. xStocks / Backed juga membuat saham AS dan ETF menjadi token on-chain, lalu mendistribusikannya melalui bursa, wallet, dan skenario DeFi. Robinhood dan xStocks sama-sama membuat eksposur harga saham terasa lebih seperti aset on-chain, tetapi keduanya tidak boleh “diaduk” menjadi satu kesimpulan yang sama: terlihat seperti saham tidak berarti pemegang token mendapatkan hak pemegang saham yang lengkap; berputar lewat lebih banyak pintu masuk juga tidak berarti batas risiko otomatis menghilang.
1
6
3.7k
·
--
Terverifikasi
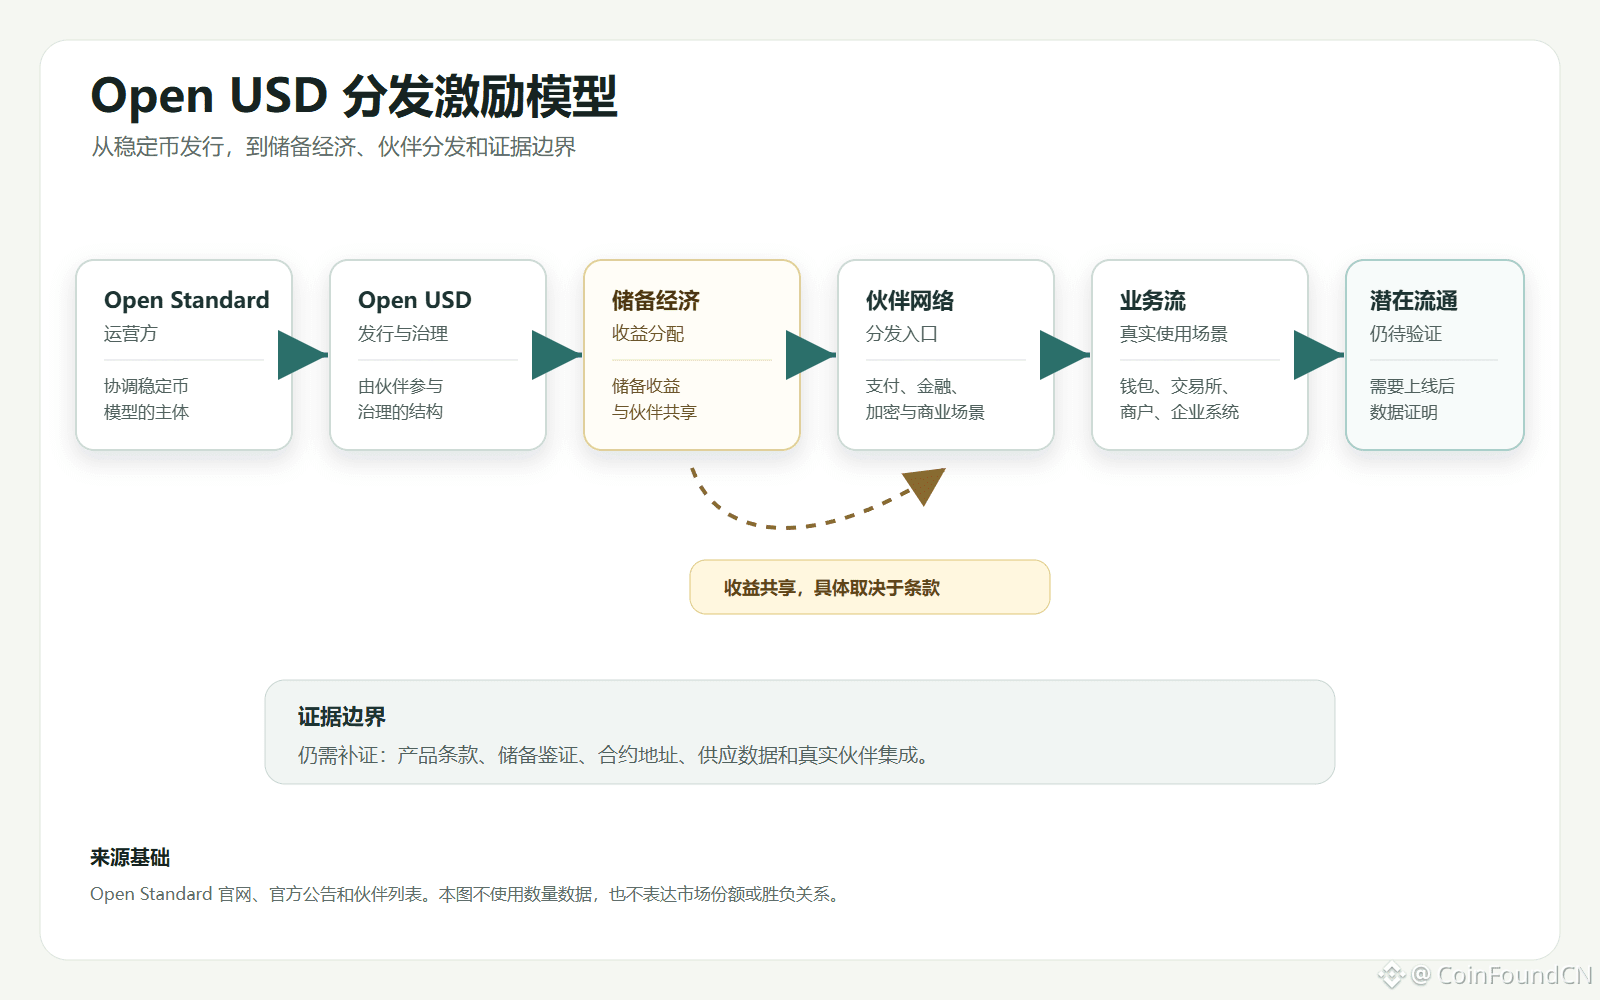
Open USD 可能 bukan “stablecoin lain yang akan menjadi stabil”. Ini lebih seperti eksperimen insentif distribusi stablecoin.
Open Standard kali ini tidak hanya memberikan stablecoin dolar baru, melainkan seperangkat logika desain baru:
• Minting / penebusan gratis
• Pendapatan cadangan dibagikan kepada mitra
• Mitra berpartisipasi dalam tata kelola
Artinya, persaingan stablecoin mungkin sedang bergeser dari kompetisi berbasis kredibilitas penerbit, ke kompetisi berbasis insentif untuk jaringan distribusi.
Pertanyaan yang perlu diajukan pasar selanjutnya mungkin tidak lagi sekadar: siapa yang menerbitkan stablecoin, siapa yang mendapatkan pendapatan cadangan?
Melainkan: siapa yang bertanggung jawab atas distribusi, siapa yang ikut serta dalam tata kelola, dan siapa yang membagikan pendapatan ekonomi yang timbul dari peredaran?
Namun batasannya tetap sama penting.
Daftar 140+ mitra tidak otomatis berarti adopsi yang nyata.
Pembagian pendapatan juga tidak otomatis berarti bukti keamanan.
Hal yang masih perlu terus diverifikasi adalah:
entitas penerbit, pengungkapan cadangan, mekanisme penjaminan, alamat kontrak, data suplai, serta apakah mitra benar-benar terhubung ke skenario pembayaran, settlement, dan akun.
Jadi, Open USD layak untuk diperhatikan, tetapi sekarang lebih tepat dipandang sebagai eksperimen jaringan distribusi stablecoin—bukan sebagai “raja baru” yang sudah terbukti mampu mengubah peta persaingan.
CoinFound, mendefinisikan nilai data.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Teks asli: [Open USD 不是又一个稳定币,而是一次分发激励实验](https://www.binance.com/zh-CN/square/post/342416226488002)
Open USD 可能 bukan “stablecoin lain yang akan menjadi stabil”. Ini lebih seperti eksperimen insentif distribusi stablecoin.
Open Standard kali ini tidak hanya memberikan stablecoin dolar baru, melainkan seperangkat logika desain baru:
• Minting / penebusan gratis
• Pendapatan cadangan dibagikan kepada mitra
• Mitra berpartisipasi dalam tata kelola
Artinya, persaingan stablecoin mungkin sedang bergeser dari kompetisi berbasis kredibilitas penerbit, ke kompetisi berbasis insentif untuk jaringan distribusi.
Pertanyaan yang perlu diajukan pasar selanjutnya mungkin tidak lagi sekadar: siapa yang menerbitkan stablecoin, siapa yang mendapatkan pendapatan cadangan?
Melainkan: siapa yang bertanggung jawab atas distribusi, siapa yang ikut serta dalam tata kelola, dan siapa yang membagikan pendapatan ekonomi yang timbul dari peredaran?
Namun batasannya tetap sama penting.
Daftar 140+ mitra tidak otomatis berarti adopsi yang nyata.
Pembagian pendapatan juga tidak otomatis berarti bukti keamanan.
Hal yang masih perlu terus diverifikasi adalah:
entitas penerbit, pengungkapan cadangan, mekanisme penjaminan, alamat kontrak, data suplai, serta apakah mitra benar-benar terhubung ke skenario pembayaran, settlement, dan akun.
Jadi, Open USD layak untuk diperhatikan, tetapi sekarang lebih tepat dipandang sebagai eksperimen jaringan distribusi stablecoin—bukan sebagai “raja baru” yang sudah terbukti mampu mengubah peta persaingan.
CoinFound, mendefinisikan nilai data.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Teks asli: Open USD 不是又一个稳定币,而是一次分发激励实验
Open Standard kali ini tidak hanya memberikan stablecoin dolar baru, melainkan seperangkat logika desain baru:
• Minting / penebusan gratis
• Pendapatan cadangan dibagikan kepada mitra
• Mitra berpartisipasi dalam tata kelola
Artinya, persaingan stablecoin mungkin sedang bergeser dari kompetisi berbasis kredibilitas penerbit, ke kompetisi berbasis insentif untuk jaringan distribusi.
Pertanyaan yang perlu diajukan pasar selanjutnya mungkin tidak lagi sekadar: siapa yang menerbitkan stablecoin, siapa yang mendapatkan pendapatan cadangan?
Melainkan: siapa yang bertanggung jawab atas distribusi, siapa yang ikut serta dalam tata kelola, dan siapa yang membagikan pendapatan ekonomi yang timbul dari peredaran?
Namun batasannya tetap sama penting.
Daftar 140+ mitra tidak otomatis berarti adopsi yang nyata.
Pembagian pendapatan juga tidak otomatis berarti bukti keamanan.
Hal yang masih perlu terus diverifikasi adalah:
entitas penerbit, pengungkapan cadangan, mekanisme penjaminan, alamat kontrak, data suplai, serta apakah mitra benar-benar terhubung ke skenario pembayaran, settlement, dan akun.
Jadi, Open USD layak untuk diperhatikan, tetapi sekarang lebih tepat dipandang sebagai eksperimen jaringan distribusi stablecoin—bukan sebagai “raja baru” yang sudah terbukti mampu mengubah peta persaingan.
CoinFound, mendefinisikan nilai data.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Teks asli: Open USD 不是又一个稳定币,而是一次分发激励实验
2
1
7
6.7k
·
--
Terverifikasi
Open USD bukan stablecoin lain, melainkan sebuah eksperimen insentif distribusiOpen USD paling mudah diceritakan oleh pasar sebagai kisah yang sudah familiar: lebih dari 140 lembaga dan perusahaan berdiri di satu daftar yang sama, sebuah stablecoin dolar baru siap menantang USDC dan USDT.
Pernyataan ini punya daya sebar, tetapi juga yang paling mudah menyesatkan. Sebab sampai saat ini, fakta yang lebih pasti bukanlah bahwa Open USD sudah membentuk adopsi nyata, atau bahwa ia sudah terbukti mampu mengguncang peta stablecoin yang ada. Yang lebih pasti adalah Open Standard memublikasikan seperangkat prinsip desain stablecoin yang baru: mint dan redeem gratis, pembagian keuntungan cadangan lebih banyak ke mitra yang mendorong adopsi, serta struktur perusahaan independen di mana mitra ikut berpartisipasi dalam tata kelola.
Open USD bukan stablecoin lain, melainkan sebuah eksperimen insentif distribusi
Open USD paling mudah diceritakan oleh pasar sebagai kisah yang sudah familiar: lebih dari 140 lembaga dan perusahaan berdiri di satu daftar yang sama, sebuah stablecoin dolar baru siap menantang USDC dan USDT.
Pernyataan ini punya daya sebar, tetapi juga yang paling mudah menyesatkan. Sebab sampai saat ini, fakta yang lebih pasti bukanlah bahwa Open USD sudah membentuk adopsi nyata, atau bahwa ia sudah terbukti mampu mengguncang peta stablecoin yang ada. Yang lebih pasti adalah Open Standard memublikasikan seperangkat prinsip desain stablecoin yang baru: mint dan redeem gratis, pembagian keuntungan cadangan lebih banyak ke mitra yang mendorong adopsi, serta struktur perusahaan independen di mana mitra ikut berpartisipasi dalam tata kelola.
Pernyataan ini punya daya sebar, tetapi juga yang paling mudah menyesatkan. Sebab sampai saat ini, fakta yang lebih pasti bukanlah bahwa Open USD sudah membentuk adopsi nyata, atau bahwa ia sudah terbukti mampu mengguncang peta stablecoin yang ada. Yang lebih pasti adalah Open Standard memublikasikan seperangkat prinsip desain stablecoin yang baru: mint dan redeem gratis, pembagian keuntungan cadangan lebih banyak ke mitra yang mendorong adopsi, serta struktur perusahaan independen di mana mitra ikut berpartisipasi dalam tata kelola.
6
5.9k
·
--
Terverifikasi
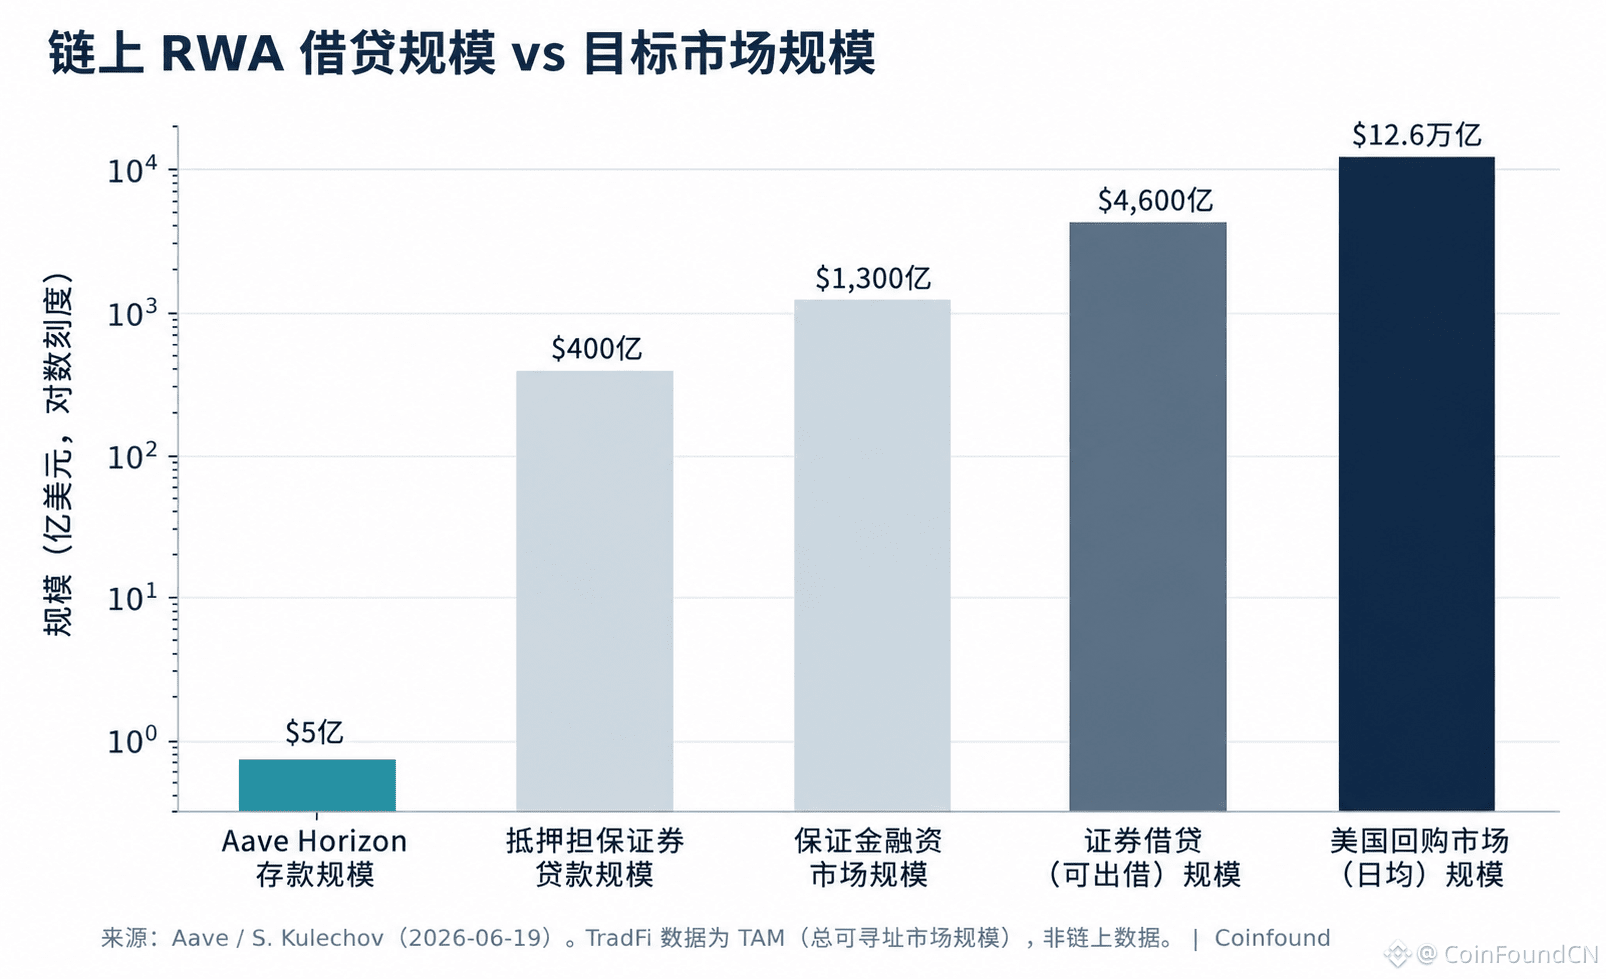
Aave V4 yang perlu dikerjakan—bukan lagi sekadar “membuat RWA bisa dipinjamkan”. Melainkan memindahkan pembiayaan sekuritas Wall Street ke atas blockchain.
Saat ini skala simpanan Horizon sekitar 500 juta dolar AS, tetapi pasar yang ditargetkannya adalah:
• Repo AS: 12,6 triliun dolar AS
• Pinjaman sekuritas: 4,6 triliun dolar AS
• Pembiayaan berbasis jaminan: 1,3 triliun dolar AS
Yang benar-benar patut diperhatikan bukan hanya seberapa besar TAM. Namun ketika obligasi pemerintah AS, kredit private, CLO, dan saham tokenisasi diintegrasikan ke dalam satu sistem jaminan yang sama, risikonya juga bergeser—dari aset tunggal menjadi lapisan keterkomposisian. Yakni bagaimana jaminan diberi harga, bagaimana likuiditas dibagi, bagaimana proses likuidasi/penyelesaian dilakukan, dan bagaimana risiko menular ke seluruh kumpulan (pool).
Tahap berikutnya dari pinjaman RWA bukan sekadar lebih banyak aset yang dipindahkan ke blockchain.
Melainkan pembiayaan sekuritas di rantai mulai terbentuk, sementara risiko baru juga mulai diperbesar hingga ke tingkat sistem.
🔗Lihat teks asli: [Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干](https://www.binance.com/zh-CN/square/post/340807370977761)
Aave V4 yang perlu dikerjakan—bukan lagi sekadar “membuat RWA bisa dipinjamkan”. Melainkan memindahkan pembiayaan sekuritas Wall Street ke atas blockchain.
Saat ini skala simpanan Horizon sekitar 500 juta dolar AS, tetapi pasar yang ditargetkannya adalah:
• Repo AS: 12,6 triliun dolar AS
• Pinjaman sekuritas: 4,6 triliun dolar AS
• Pembiayaan berbasis jaminan: 1,3 triliun dolar AS
Yang benar-benar patut diperhatikan bukan hanya seberapa besar TAM. Namun ketika obligasi pemerintah AS, kredit private, CLO, dan saham tokenisasi diintegrasikan ke dalam satu sistem jaminan yang sama, risikonya juga bergeser—dari aset tunggal menjadi lapisan keterkomposisian. Yakni bagaimana jaminan diberi harga, bagaimana likuiditas dibagi, bagaimana proses likuidasi/penyelesaian dilakukan, dan bagaimana risiko menular ke seluruh kumpulan (pool).
Tahap berikutnya dari pinjaman RWA bukan sekadar lebih banyak aset yang dipindahkan ke blockchain.
Melainkan pembiayaan sekuritas di rantai mulai terbentuk, sementara risiko baru juga mulai diperbesar hingga ke tingkat sistem.
🔗Lihat teks asli: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
Saat ini skala simpanan Horizon sekitar 500 juta dolar AS, tetapi pasar yang ditargetkannya adalah:
• Repo AS: 12,6 triliun dolar AS
• Pinjaman sekuritas: 4,6 triliun dolar AS
• Pembiayaan berbasis jaminan: 1,3 triliun dolar AS
Yang benar-benar patut diperhatikan bukan hanya seberapa besar TAM. Namun ketika obligasi pemerintah AS, kredit private, CLO, dan saham tokenisasi diintegrasikan ke dalam satu sistem jaminan yang sama, risikonya juga bergeser—dari aset tunggal menjadi lapisan keterkomposisian. Yakni bagaimana jaminan diberi harga, bagaimana likuiditas dibagi, bagaimana proses likuidasi/penyelesaian dilakukan, dan bagaimana risiko menular ke seluruh kumpulan (pool).
Tahap berikutnya dari pinjaman RWA bukan sekadar lebih banyak aset yang dipindahkan ke blockchain.
Melainkan pembiayaan sekuritas di rantai mulai terbentuk, sementara risiko baru juga mulai diperbesar hingga ke tingkat sistem.
🔗Lihat teks asli: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
5
8.6k
·
--
Terverifikasi
Aave V4 ingin memindahkan pembiayaan sekuritas Wall Street ke atas rantai: lapisan komposabilitas dari titik risiko menjadi tulang punggung19 Juni, pendiri Aave Kulechov memposisikan Aave V4 yang akan segera diluncurkan sebagai pengganti on-chain untuk pendanaan sekuritas Wall Street, menargetkan pasar pembelian kembali (repurchase) dengan nilai rata-rata harian sekitar $126 miliar, pinjaman efek dengan nilai $46 miliar yang dapat dipinjam, serta pasar pembiayaan margin. Ia mengusulkan tiga jenis produk: pinjaman berbasis sekuritas, repo (penyelesaian atomik), dan pinjaman efek. Pasar pinjaman institusional RWA Horizon—yang mulai live pada Agustus 2025—telah mengumpulkan sekitar $440 juta hingga $550 juta simpanan, dengan target pada 2026 menembus $1 miliar. Ini mengubah narasi “RWA sebagai agunan” dari sekadar sebuah produk menjadi “infrastruktur pembiayaan sekuritas berbasis on-chain”.
Aave V4 ingin memindahkan pembiayaan sekuritas Wall Street ke atas rantai: lapisan komposabilitas dari titik risiko menjadi tulang punggung
19 Juni, pendiri Aave Kulechov memposisikan Aave V4 yang akan segera diluncurkan sebagai pengganti on-chain untuk pendanaan sekuritas Wall Street, menargetkan pasar pembelian kembali (repurchase) dengan nilai rata-rata harian sekitar $126 miliar, pinjaman efek dengan nilai $46 miliar yang dapat dipinjam, serta pasar pembiayaan margin. Ia mengusulkan tiga jenis produk: pinjaman berbasis sekuritas, repo (penyelesaian atomik), dan pinjaman efek. Pasar pinjaman institusional RWA Horizon—yang mulai live pada Agustus 2025—telah mengumpulkan sekitar $440 juta hingga $550 juta simpanan, dengan target pada 2026 menembus $1 miliar. Ini mengubah narasi “RWA sebagai agunan” dari sekadar sebuah produk menjadi “infrastruktur pembiayaan sekuritas berbasis on-chain”.
2
4.9k
·
--
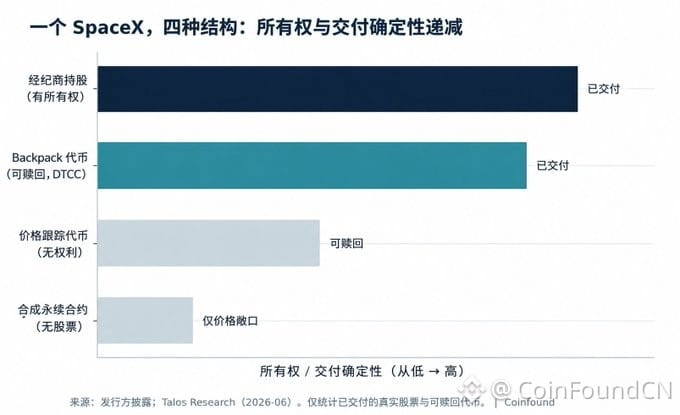
SpaceX yang sama, empat struktur token, empat jenis hak yang benar-benar berbeda.
Risiko terbesar dari tokenisasi saham bukanlah perusahaan itu sendiri.
Melainkan, apa sebenarnya yang Anda beli.
Mulai dari saham nyata, token yang dapat ditebus, hingga surat bukti pelacakan dan perpetual sintetis—kepastian kepemilikan dan kepastian penyerahan menurun secara bertahap.
Ketika IPO panas berikutnya tiba, pertanyaan yang sebenarnya perlu dijawab pasar bukanlah:
- Bisakah token dibeli?
Melainkan:
- Pada akhirnya, apakah benar-benar bisa mendapatkan saham?
Seiring berkembangnya tokenisasi saham dengan cepat, risiko kepemilikan dan penyerahan bisa menjadi risiko yang lebih patut diperhatikan dibandingkan harga saham itu sendiri.
#CoinFound, gunakan data untuk mendefinisikan nilai.
🔗 Lihat artikel lengkap: [同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层](https://www.binance.com/zh-CN/square/post/340273408376034)
SpaceX yang sama, empat struktur token, empat jenis hak yang benar-benar berbeda.
Risiko terbesar dari tokenisasi saham bukanlah perusahaan itu sendiri.
Melainkan, apa sebenarnya yang Anda beli.
Mulai dari saham nyata, token yang dapat ditebus, hingga surat bukti pelacakan dan perpetual sintetis—kepastian kepemilikan dan kepastian penyerahan menurun secara bertahap.
Ketika IPO panas berikutnya tiba, pertanyaan yang sebenarnya perlu dijawab pasar bukanlah:
- Bisakah token dibeli?
Melainkan:
- Pada akhirnya, apakah benar-benar bisa mendapatkan saham?
Seiring berkembangnya tokenisasi saham dengan cepat, risiko kepemilikan dan penyerahan bisa menjadi risiko yang lebih patut diperhatikan dibandingkan harga saham itu sendiri.
#CoinFound, gunakan data untuk mendefinisikan nilai.
🔗 Lihat artikel lengkap: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
Risiko terbesar dari tokenisasi saham bukanlah perusahaan itu sendiri.
Melainkan, apa sebenarnya yang Anda beli.
Mulai dari saham nyata, token yang dapat ditebus, hingga surat bukti pelacakan dan perpetual sintetis—kepastian kepemilikan dan kepastian penyerahan menurun secara bertahap.
Ketika IPO panas berikutnya tiba, pertanyaan yang sebenarnya perlu dijawab pasar bukanlah:
- Bisakah token dibeli?
Melainkan:
- Pada akhirnya, apakah benar-benar bisa mendapatkan saham?
Seiring berkembangnya tokenisasi saham dengan cepat, risiko kepemilikan dan penyerahan bisa menjadi risiko yang lebih patut diperhatikan dibandingkan harga saham itu sendiri.
#CoinFound, gunakan data untuk mendefinisikan nilai.
🔗 Lihat artikel lengkap: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
3
8.7k
·
--
Satu SpaceX yang sama, empat token, hak menurun: Pada hari IPO, yang pertama retak adalah sisi penyerahan12 Juni, SpaceX melantai di Nasdaq pada harga 135 dolar per saham, menerbitkan sekitar 555,6 juta saham dan menggalang dana sekitar 75 miliar dolar, dan pada hari pertama melonjak ke 164 dolar. Seputar IPO yang paling dinanti dalam beberapa tahun terakhir ini, ada lebih dari empat versi "SpaceX" yang bisa dibeli oleh investor ritel sebelum perusahaan listing—kode-nya mirip, namun sifat hukumnya benar-benar berbeda. Pasar menceritakan tokenisasi IPO sebagai "menyingkap tali beludru IPO, semua orang bisa ikut"; tetapi yang sebenarnya terungkap minggu ini adalah kerapuhan pada sisi penyerahan (delivery) dari golongan tokenisasi tersebut—mereka bergantung pada pembagian dari xStocks, sehingga pembatalan kolektif dan pengembalian dana terjadi; sementara produk derivatif perpetual sintetis yang sama sekali tidak memegang saham justru berjalan seperti biasa.
Satu SpaceX yang sama, empat token, hak menurun: Pada hari IPO, yang pertama retak adalah sisi penyerahan
12 Juni, SpaceX melantai di Nasdaq pada harga 135 dolar per saham, menerbitkan sekitar 555,6 juta saham dan menggalang dana sekitar 75 miliar dolar, dan pada hari pertama melonjak ke 164 dolar. Seputar IPO yang paling dinanti dalam beberapa tahun terakhir ini, ada lebih dari empat versi "SpaceX" yang bisa dibeli oleh investor ritel sebelum perusahaan listing—kode-nya mirip, namun sifat hukumnya benar-benar berbeda. Pasar menceritakan tokenisasi IPO sebagai "menyingkap tali beludru IPO, semua orang bisa ikut"; tetapi yang sebenarnya terungkap minggu ini adalah kerapuhan pada sisi penyerahan (delivery) dari golongan tokenisasi tersebut—mereka bergantung pada pembagian dari xStocks, sehingga pembatalan kolektif dan pengembalian dana terjadi; sementara produk derivatif perpetual sintetis yang sama sekali tidak memegang saham justru berjalan seperti biasa.
SPCX+1,75%
SPCXUS+0,55%
1
4
6.2k
·
--
Sebagian Benar
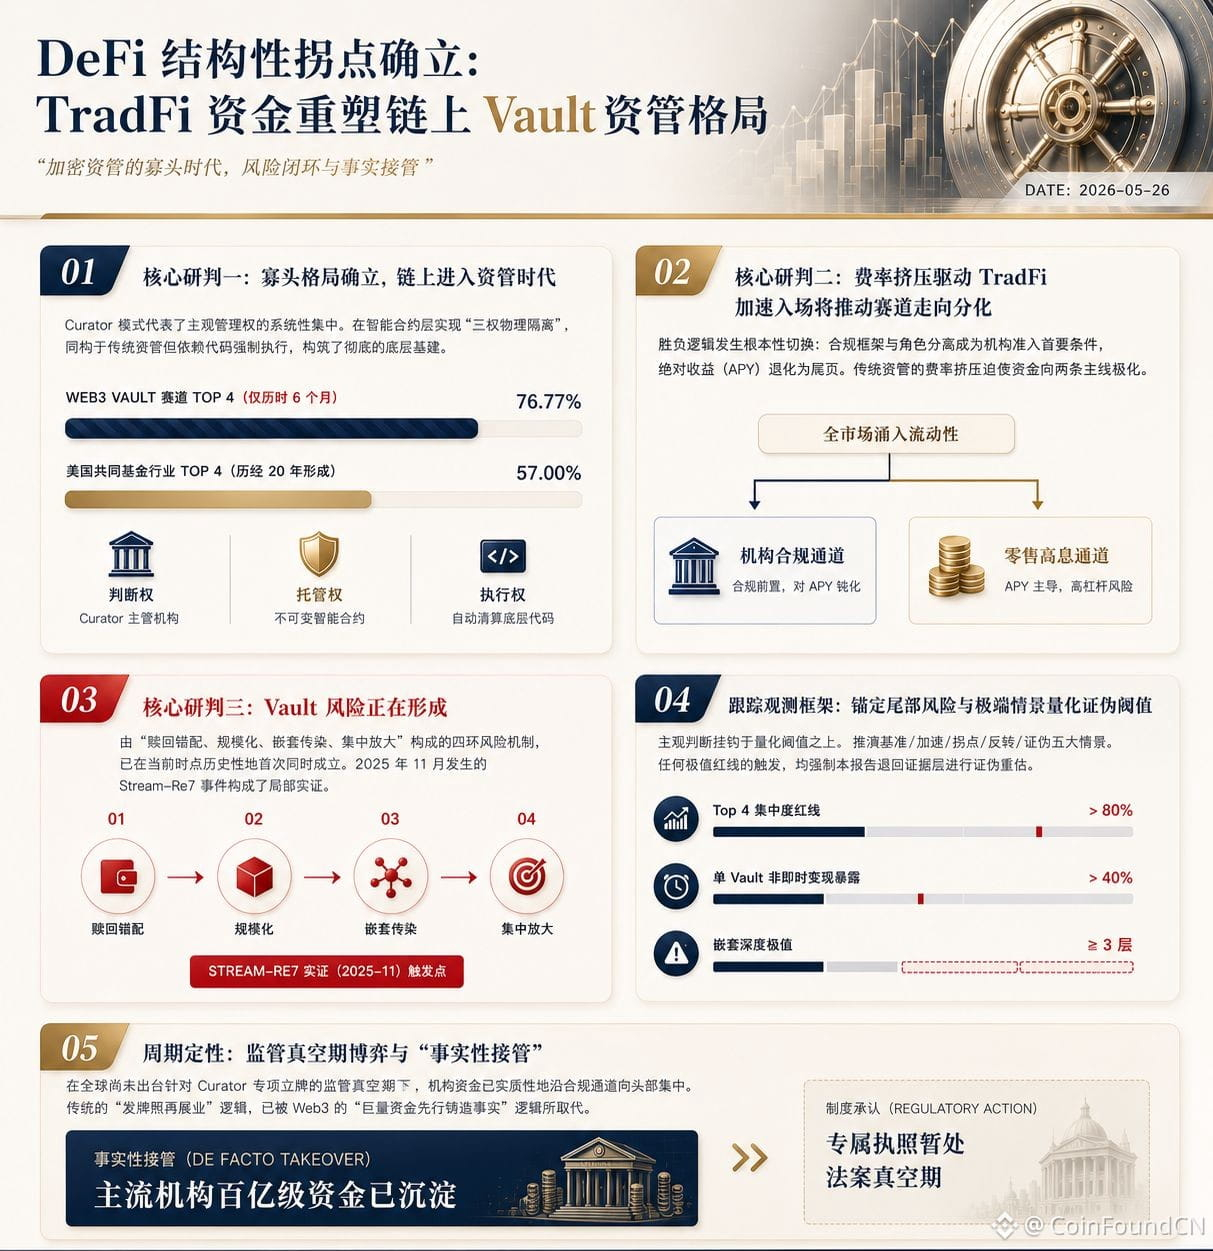
#Standar kompetisi DeFi lagi berubah.
Dulu, yang dilihat itu APY;
Sekarang, yang dilihat itu kemampuan manajemen aset, struktur kepatuhan, dan akses institusi.
#CoinFound baru-baru ini menemukan bahwa Vault mulai jadi "wadah dana" di dunia on-chain, sementara Curator berkembang jadi manajer aset di on-chain.
Ketika dana TradFi mulai masuk besar-besaran ke on-chain, fokus pasar udah bukan lagi di yield itu sendiri, tapi siapa yang bisa bangun kepercayaan tingkat institusi, isolasi risiko, dan kemampuan alokasi modal.
Ini mungkin berarti: DeFi lagi beralih dari era trading ke era manajemen aset.
Data Mendefinisikan Nilai. CoinFound, menggunakan data untuk mendefinisikan nilai.
🔗Dapatkan tautan laporan lengkapnya: https://bit.ly/4vZ1pcL
#Standar kompetisi DeFi lagi berubah.
Dulu, yang dilihat itu APY;
Sekarang, yang dilihat itu kemampuan manajemen aset, struktur kepatuhan, dan akses institusi.
#CoinFound baru-baru ini menemukan bahwa Vault mulai jadi "wadah dana" di dunia on-chain, sementara Curator berkembang jadi manajer aset di on-chain.
Ketika dana TradFi mulai masuk besar-besaran ke on-chain, fokus pasar udah bukan lagi di yield itu sendiri, tapi siapa yang bisa bangun kepercayaan tingkat institusi, isolasi risiko, dan kemampuan alokasi modal.
Ini mungkin berarti: DeFi lagi beralih dari era trading ke era manajemen aset.
Data Mendefinisikan Nilai. CoinFound, menggunakan data untuk mendefinisikan nilai.
🔗Dapatkan tautan laporan lengkapnya: https://bit.ly/4vZ1pcL
Dulu, yang dilihat itu APY;
Sekarang, yang dilihat itu kemampuan manajemen aset, struktur kepatuhan, dan akses institusi.
#CoinFound baru-baru ini menemukan bahwa Vault mulai jadi "wadah dana" di dunia on-chain, sementara Curator berkembang jadi manajer aset di on-chain.
Ketika dana TradFi mulai masuk besar-besaran ke on-chain, fokus pasar udah bukan lagi di yield itu sendiri, tapi siapa yang bisa bangun kepercayaan tingkat institusi, isolasi risiko, dan kemampuan alokasi modal.
Ini mungkin berarti: DeFi lagi beralih dari era trading ke era manajemen aset.
Data Mendefinisikan Nilai. CoinFound, menggunakan data untuk mendefinisikan nilai.
🔗Dapatkan tautan laporan lengkapnya: https://bit.ly/4vZ1pcL
4.4k
·
--
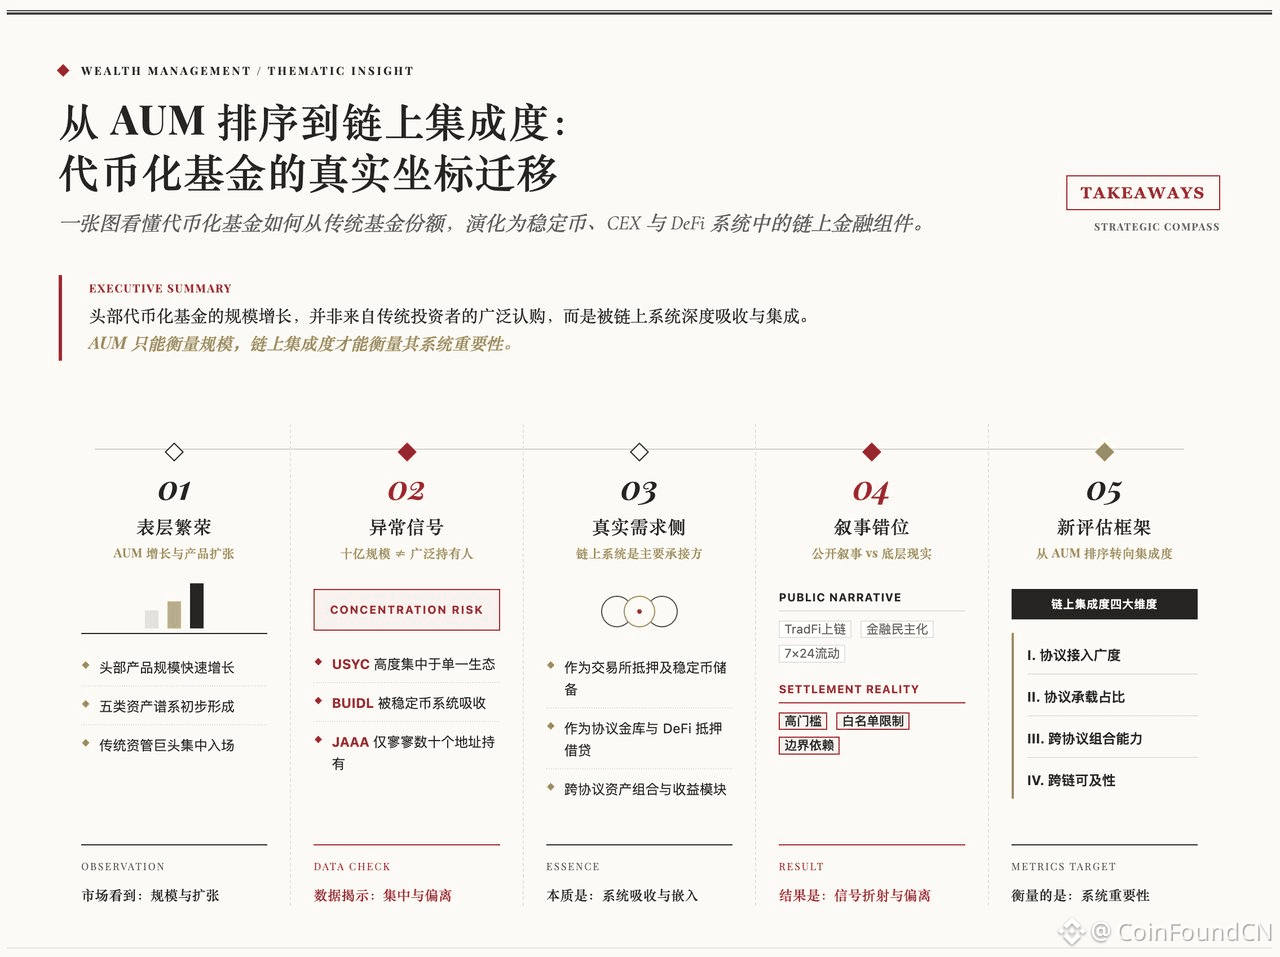
🔥Peringkat AUM sudah mulai tidak relevan. Yang benar-benar menentukan posisi dana tokenisasi sekarang adalah "integrasi on-chain".
#CoinFound laporan mendalam terbaru menunjukkan:
1️⃣ Pertumbuhan dana tokenisasi terkemuka tidak berasal dari pembelian luas oleh investor tradisional, tetapi diserap secara mendalam oleh stablecoin, CEX, dan sistem DeFi.
2️⃣ Produk seperti USYC, BUIDL, JAAA sedang menjadi:
• Cadangan stablecoin
• Gudang protokol
• Jaminan DeFi
• Modul pendapatan on-chain
3️⃣ Dana tokenisasi sedang bertransformasi dari "saham dana on-chain" menjadi "komponen finansial on-chain".
4️⃣ Indikator inti tahap berikutnya tidak lagi hanya AUM, tetapi:
• Luas akses protokol
• Proporsi beban protokol
• Kemampuan kombinasi antar protokol
• Dapat diakses lintas rantai
📖《Menembus Dana Tokenisasi: Batas Ketidakberlakuan AUM dan Kerangka Baru Integrasi On-Chain》https://bit.ly/4uXQ4c8
🔥Peringkat AUM sudah mulai tidak relevan. Yang benar-benar menentukan posisi dana tokenisasi sekarang adalah "integrasi on-chain".
#CoinFound laporan mendalam terbaru menunjukkan:
1️⃣ Pertumbuhan dana tokenisasi terkemuka tidak berasal dari pembelian luas oleh investor tradisional, tetapi diserap secara mendalam oleh stablecoin, CEX, dan sistem DeFi.
2️⃣ Produk seperti USYC, BUIDL, JAAA sedang menjadi:
• Cadangan stablecoin
• Gudang protokol
• Jaminan DeFi
• Modul pendapatan on-chain
3️⃣ Dana tokenisasi sedang bertransformasi dari "saham dana on-chain" menjadi "komponen finansial on-chain".
4️⃣ Indikator inti tahap berikutnya tidak lagi hanya AUM, tetapi:
• Luas akses protokol
• Proporsi beban protokol
• Kemampuan kombinasi antar protokol
• Dapat diakses lintas rantai
📖《Menembus Dana Tokenisasi: Batas Ketidakberlakuan AUM dan Kerangka Baru Integrasi On-Chain》https://bit.ly/4uXQ4c8
#CoinFound laporan mendalam terbaru menunjukkan:
1️⃣ Pertumbuhan dana tokenisasi terkemuka tidak berasal dari pembelian luas oleh investor tradisional, tetapi diserap secara mendalam oleh stablecoin, CEX, dan sistem DeFi.
2️⃣ Produk seperti USYC, BUIDL, JAAA sedang menjadi:
• Cadangan stablecoin
• Gudang protokol
• Jaminan DeFi
• Modul pendapatan on-chain
3️⃣ Dana tokenisasi sedang bertransformasi dari "saham dana on-chain" menjadi "komponen finansial on-chain".
4️⃣ Indikator inti tahap berikutnya tidak lagi hanya AUM, tetapi:
• Luas akses protokol
• Proporsi beban protokol
• Kemampuan kombinasi antar protokol
• Dapat diakses lintas rantai
📖《Menembus Dana Tokenisasi: Batas Ketidakberlakuan AUM dan Kerangka Baru Integrasi On-Chain》https://bit.ly/4uXQ4c8
2
2
4.1k
·
--
Terverifikasi
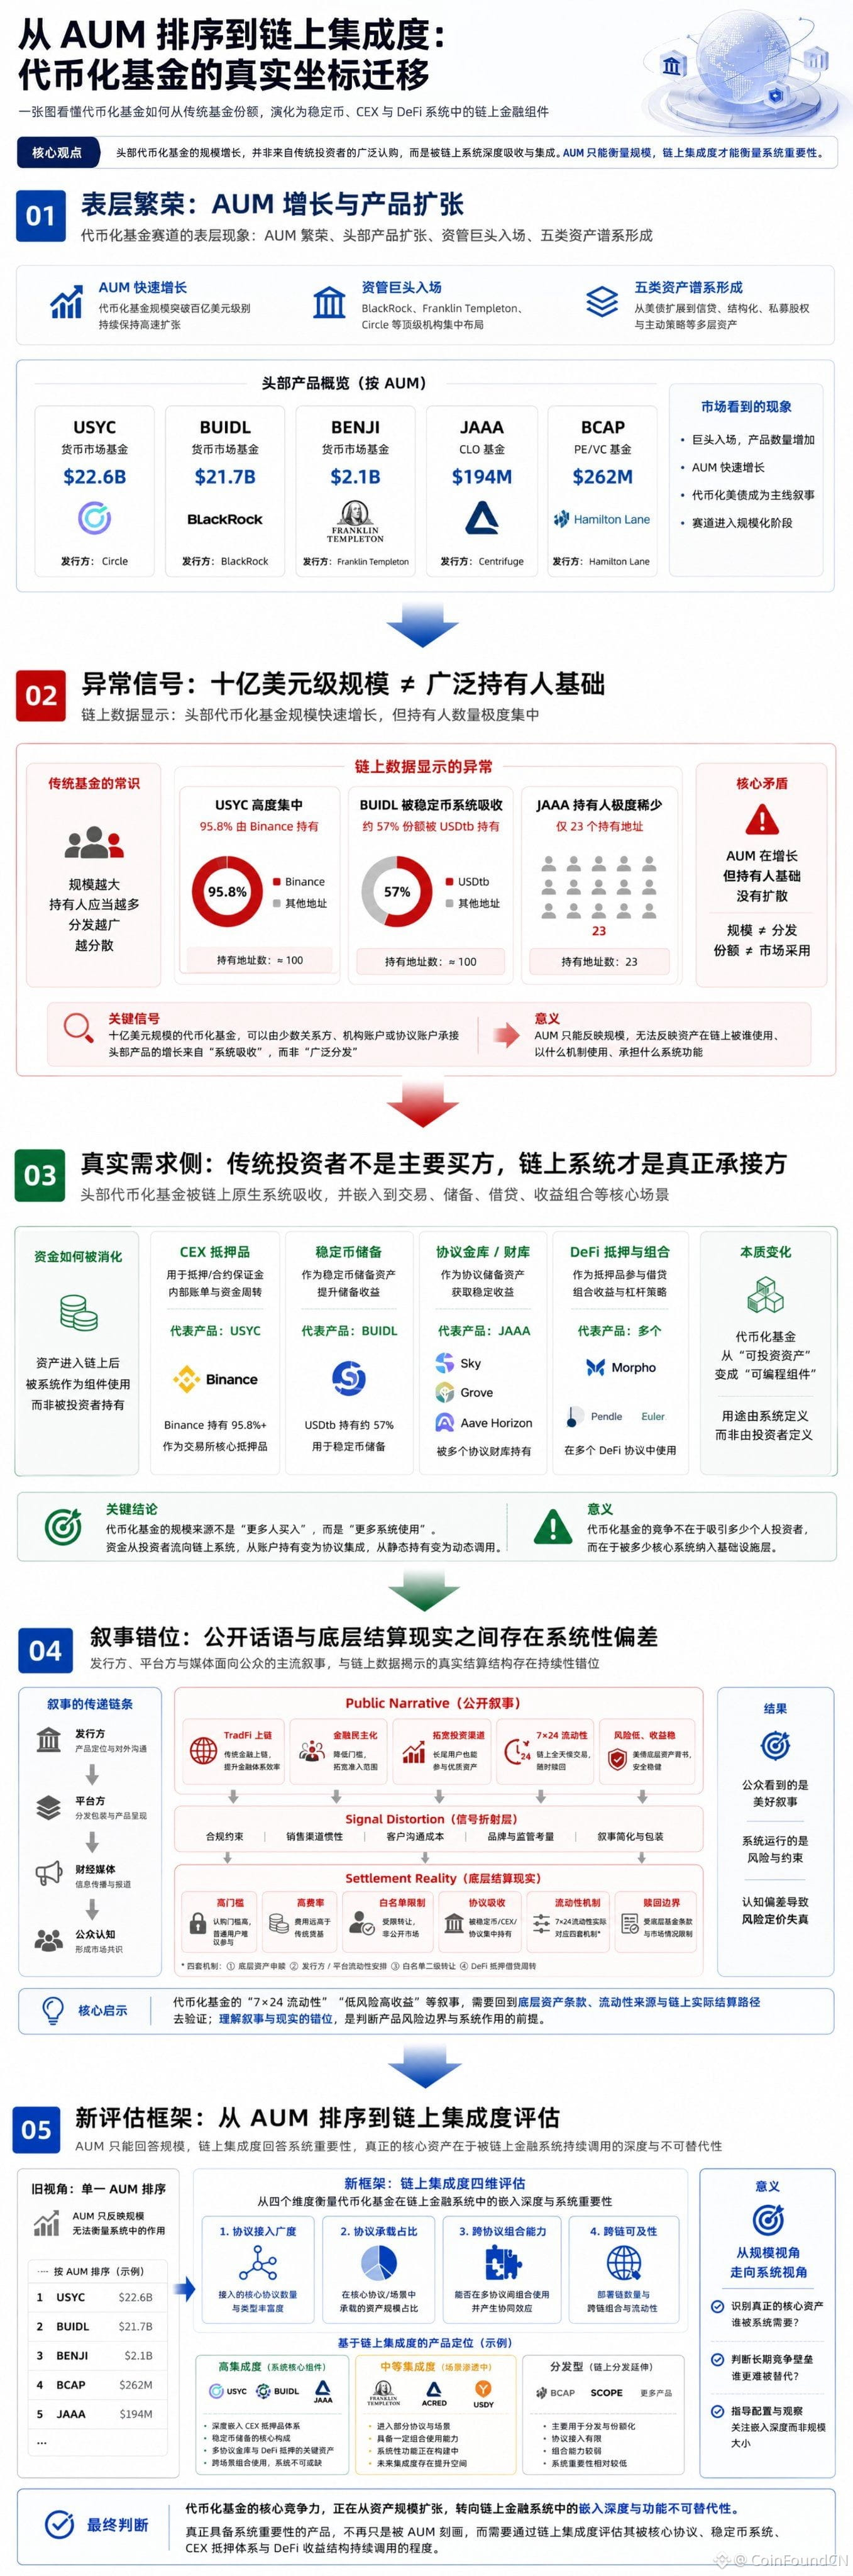
AUM masih bisa mewakili pengaruh yang nyata?
Di jalur dana tokenisasi, semakin banyak aset sedang:
→ Diserap oleh sistem stablecoin
→ Digunakan sebagai jaminan di CEX
→ Dipanggil melalui protokol DeFi
→ Dikonfigurasi pada treasury protokol
Yang benar-benar menentukan posisi produk, bukan lagi hanya AUM, melainkan:
• Tingkat integrasi on-chain
• Kedalaman pemanggilan protokol
• Fungsionalitas aset jaminan
• Komposabilitas lintas-protokol
Pertumbuhan $USYC, BUIDL, dan JAAA pada dasarnya mencerminkan kebutuhan sistem keuangan on-chain akan “aset imbal hasil yang dapat diprogram”, bukan sekadar distribusi dana tradisional.
Dari “skala aset” ke “manfaat nyata on-chain”, mendefinisikan ulang kerangka penilaian untuk dana tokenisasi.
🔗 #CoinFound Riset mendalam terbaru:《Menembus dana tokenisasi: Batas kegagalan AUM dan kerangka integrasi on-chain baru》: https://bit.ly/4uXQ4c8
AUM masih bisa mewakili pengaruh yang nyata?
Di jalur dana tokenisasi, semakin banyak aset sedang:
→ Diserap oleh sistem stablecoin
→ Digunakan sebagai jaminan di CEX
→ Dipanggil melalui protokol DeFi
→ Dikonfigurasi pada treasury protokol
Yang benar-benar menentukan posisi produk, bukan lagi hanya AUM, melainkan:
• Tingkat integrasi on-chain
• Kedalaman pemanggilan protokol
• Fungsionalitas aset jaminan
• Komposabilitas lintas-protokol
Pertumbuhan $USYC, BUIDL, dan JAAA pada dasarnya mencerminkan kebutuhan sistem keuangan on-chain akan “aset imbal hasil yang dapat diprogram”, bukan sekadar distribusi dana tradisional.
Dari “skala aset” ke “manfaat nyata on-chain”, mendefinisikan ulang kerangka penilaian untuk dana tokenisasi.
🔗 #CoinFound Riset mendalam terbaru:《Menembus dana tokenisasi: Batas kegagalan AUM dan kerangka integrasi on-chain baru》: https://bit.ly/4uXQ4c8
Di jalur dana tokenisasi, semakin banyak aset sedang:
→ Diserap oleh sistem stablecoin
→ Digunakan sebagai jaminan di CEX
→ Dipanggil melalui protokol DeFi
→ Dikonfigurasi pada treasury protokol
Yang benar-benar menentukan posisi produk, bukan lagi hanya AUM, melainkan:
• Tingkat integrasi on-chain
• Kedalaman pemanggilan protokol
• Fungsionalitas aset jaminan
• Komposabilitas lintas-protokol
Pertumbuhan $USYC, BUIDL, dan JAAA pada dasarnya mencerminkan kebutuhan sistem keuangan on-chain akan “aset imbal hasil yang dapat diprogram”, bukan sekadar distribusi dana tradisional.
Dari “skala aset” ke “manfaat nyata on-chain”, mendefinisikan ulang kerangka penilaian untuk dana tokenisasi.
🔗 #CoinFound Riset mendalam terbaru:《Menembus dana tokenisasi: Batas kegagalan AUM dan kerangka integrasi on-chain baru》: https://bit.ly/4uXQ4c8
4.3k
·
--
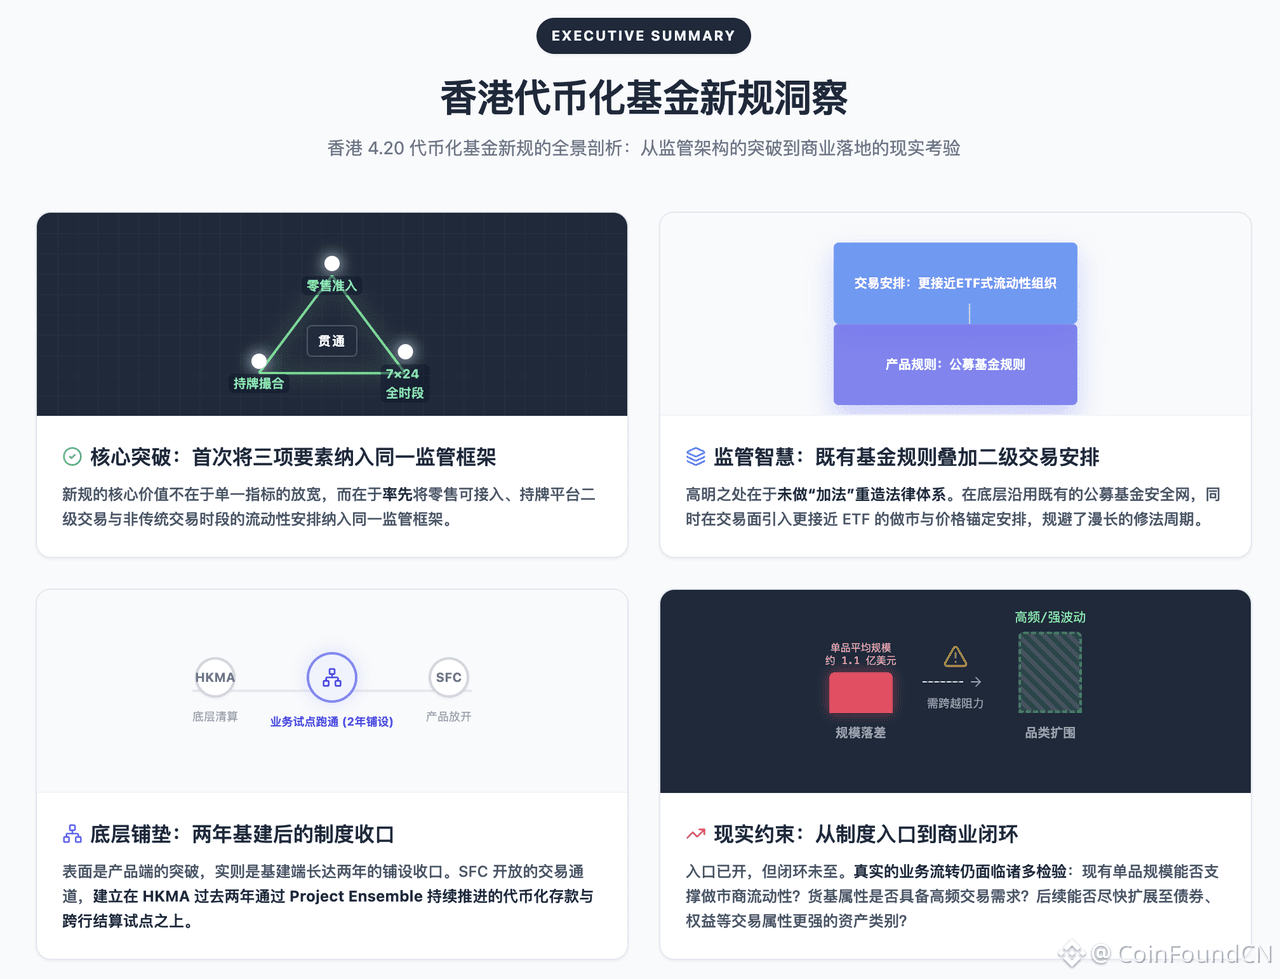
Aturan baru tentang tokenisasi di Hong Kong ini, yang benar-benar berubah bukanlah "bisa atau tidak bisa diperdagangkan", melainkan "dengan cara apa kita bertransaksi".
Ini pertama kalinya menggabungkan retail entry + matching level kedua + likuiditas 7×24
ke dalam satu kerangka regulasi yang sama.
Yang lebih penting adalah:
ini bukan tentang membuat aturan baru, tapi langsung menerapkan mekanisme ETF.
Ini berarti satu hal:
RWA tidak lagi sekadar "pemetaan aset di blockchain",
melainkan mulai masuk ke "pasar perdagangan yang terstandarisasi".
Namun masalahnya juga sangat jelas:
regulasi sudah siap, tetapi pasar masih belum siap.
Skala, likuiditas, dan struktur aset
adalah variabel nyata di tahap berikutnya.
Baca selengkapnya: [香港新规落地:代币化基金二级交易通道开启,产品走向ETF化](https://www.binance.com/zh-CN/square/post/316887280859185)
Aturan baru tentang tokenisasi di Hong Kong ini, yang benar-benar berubah bukanlah "bisa atau tidak bisa diperdagangkan", melainkan "dengan cara apa kita bertransaksi".
Ini pertama kalinya menggabungkan retail entry + matching level kedua + likuiditas 7×24
ke dalam satu kerangka regulasi yang sama.
Yang lebih penting adalah:
ini bukan tentang membuat aturan baru, tapi langsung menerapkan mekanisme ETF.
Ini berarti satu hal:
RWA tidak lagi sekadar "pemetaan aset di blockchain",
melainkan mulai masuk ke "pasar perdagangan yang terstandarisasi".
Namun masalahnya juga sangat jelas:
regulasi sudah siap, tetapi pasar masih belum siap.
Skala, likuiditas, dan struktur aset
adalah variabel nyata di tahap berikutnya.
Baca selengkapnya: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
Ini pertama kalinya menggabungkan retail entry + matching level kedua + likuiditas 7×24
ke dalam satu kerangka regulasi yang sama.
Yang lebih penting adalah:
ini bukan tentang membuat aturan baru, tapi langsung menerapkan mekanisme ETF.
Ini berarti satu hal:
RWA tidak lagi sekadar "pemetaan aset di blockchain",
melainkan mulai masuk ke "pasar perdagangan yang terstandarisasi".
Namun masalahnya juga sangat jelas:
regulasi sudah siap, tetapi pasar masih belum siap.
Skala, likuiditas, dan struktur aset
adalah variabel nyata di tahap berikutnya.
Baca selengkapnya: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
4
4.9k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel