

Robinhood Stock Tokens sangat mudah ditulis sebagai cerita yang enak didengar: pialang arus utama memindahkan saham AS ke blockchain, dan pengguna biasa nantinya bisa memperdagangkan token saham di dalam wallet. Pintu masuk ini punya daya sebar, tetapi jika hanya mengikuti arah tersebut, analisis akan terlalu cepat berhenti pada empat kata “saham di-chain”.
Yang lebih layak dibandingkan adalah, dalam narasi yang sama, tidak hanya ada satu jalur ala Robinhood. xStocks / Backed juga membuat saham AS dan ETF menjadi token on-chain, lalu mendistribusikannya melalui bursa, wallet, dan skenario DeFi. Robinhood dan xStocks sama-sama membuat eksposur harga saham terasa lebih seperti aset on-chain, tetapi keduanya tidak boleh “diaduk” menjadi satu kesimpulan yang sama: terlihat seperti saham tidak berarti pemegang token mendapatkan hak pemegang saham yang lengkap; berputar lewat lebih banyak pintu masuk juga tidak berarti batas risiko otomatis menghilang.
Pengungkapan resmi Robinhood sangat jelas strukturnya. Stock Tokens diterbitkan oleh Robinhood Assets (Jersey) Limited, dan digambarkan sebagai tokenized debt securities; produk ini memberikan eksposur ekonomi terhadap saham atau ETF yang mendasarinya, tetapi tidak memberikan hak hukum atau hak manfaat apa pun kepada investor atas penerbit sekuritas yang mendasarinya. Halaman tersebut juga menekankan 1:1 backed, saham yang mendasarinya dimiliki oleh kustodian, dapat ditemukan dan ditukar melalui Robinhood Wallet, DEX, atau CEX, serta mencantumkan batasan wilayah yang berlaku. Artinya, fokus Robinhood bukan pada “pengguna memegang saham on-chain secara langsung”, melainkan memasukkan eksposur ekonomi terkait saham ke dalam produk tokenized yang diorganisasi oleh grup Robinhood/RHJ.
xStocks / Backed menyediakan perbandingan yang berguna di dekatnya. Situs resmi xStocks mendeskripsikannya sebagai 1:1 backed representasi tokenized saham AS dan ETF, sambil menekankan 24/7, lintas-chain, serta dapat digunakan di bursa, wallet, dan protokol DeFi. Sementara itu, pengungkapan risiko Kraken untuk xStocks menjelaskan batasnya dengan lebih sempit: xStocks diterbitkan oleh Backed Assets (JE) Limited, dan pemegang tidak memiliki kepemilikan atas saham yang mendasarinya, hak suara, hak distribusi, atau hak untuk menuntut secara hukum atas saham yang mendasarinya. Perbedaan ini bukan karena satu pihak benar-benar “saham sungguhan” dan pihak lain “saham palsu”, melainkan karena jalur produk yang berbeda: Robinhood lebih mirip berangkat dari pintu masuk pialang dan wallet, sedangkan xStocks / Backed lebih mirip berangkat dari token yang dapat dipindahtangankan dan jaringan distribusi multi-pintu masuk.
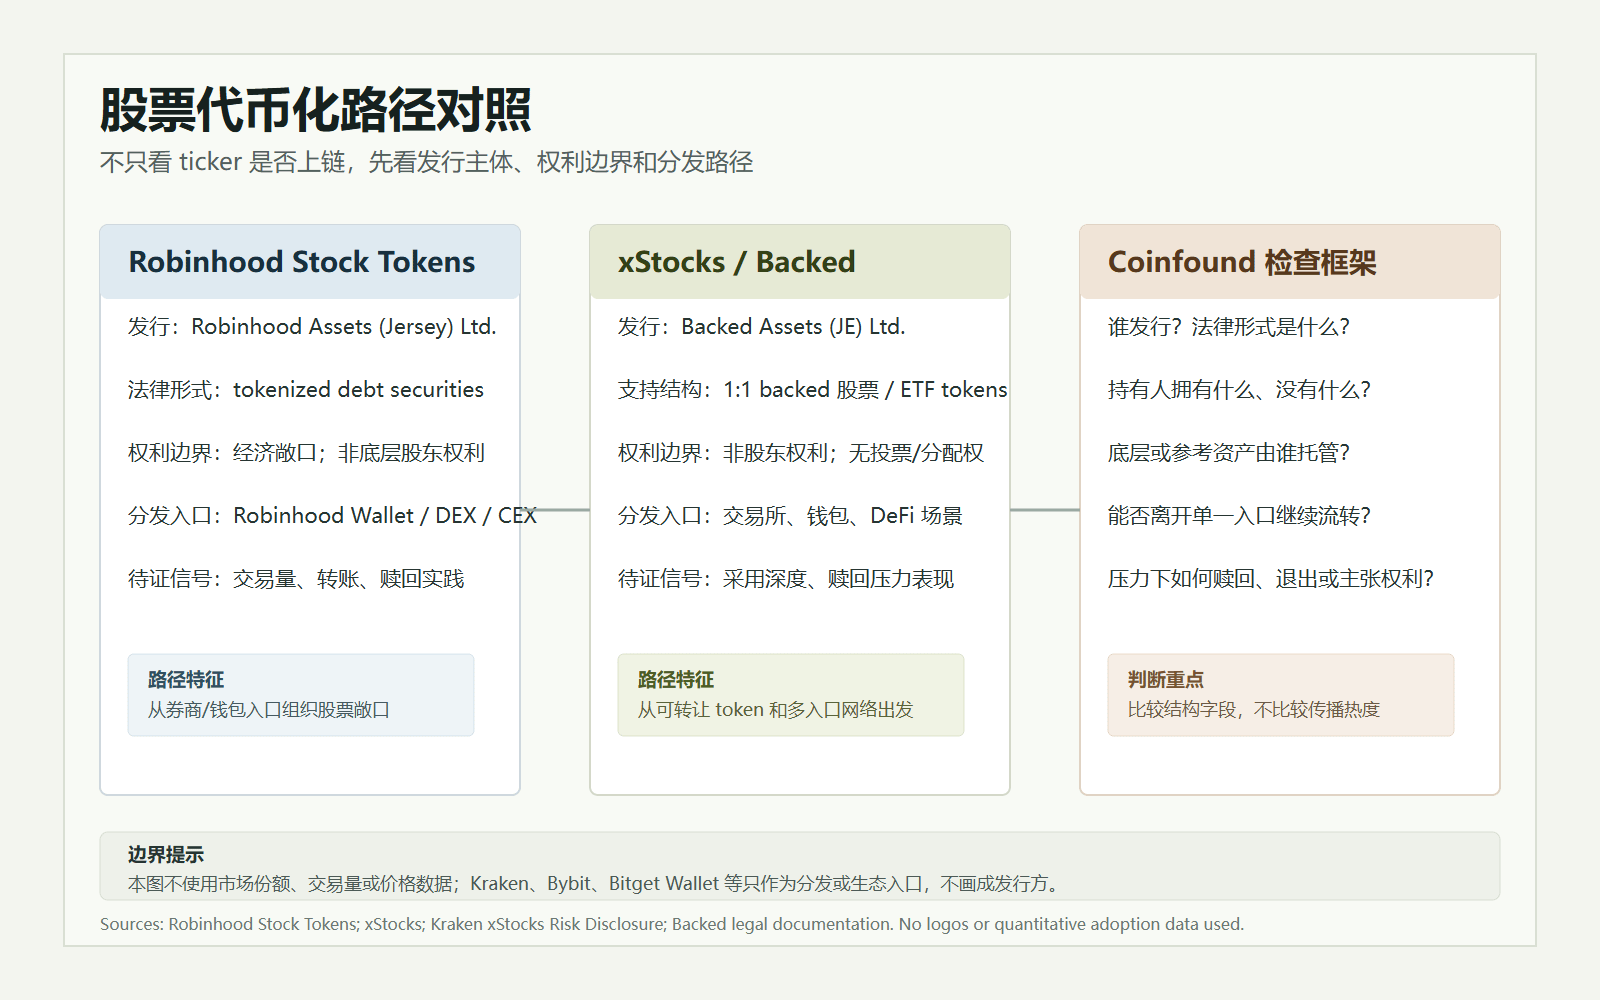
Dengan meletakkan keduanya berdampingan, ada manfaat lain: ia dapat mencegah penelitian terseret oleh antarmuka dari satu produk saja. Jika hanya melihat Robinhood, artikel mudah berubah menjadi cerita tentang pialang arus utama yang masuk; jika hanya melihat xStocks, artikel juga mudah berubah menjadi narasi penyebaran jaringan yang terbuka. Yang pertama akan meremehkan perubahan jalur distribusi, sedangkan yang kedua akan melebih-lebihkan kekuatan pembuktian dari daftar ekosistem itu sendiri. Perbandingan yang benar-benar berguna adalah mengakui bahwa keduanya sama-sama menurunkan ambang agar eksposur harga saham masuk ke lingkungan on-chain, sekaligus terus menanyakan apakah batas-batas hak, kustodi, dan mekanisme keluar di balik pintu masuk tersebut cukup jelas.
Inilah juga mengapa pintu masuk seperti Bitget Wallet perlu ditempatkan dengan hati-hati. Ia dapat menunjukkan bahwa xStocks mencoba masuk ke wallet yang lebih luas dan skenario self-custody, serta membantu pembaca memahami bahwa “token saham tidak harus hanya berada di antarmuka pialang”. Namun, kecuali dokumen hukum atau pengungkapan resmi secara jelas menyatakan demikian, ia tidak boleh ditulis sebagai dukungan dari pihak penerbit, dan tidak boleh ditulis sebagai adopsi nyata yang sudah terbukti. Untuk riset RWA, semakin banyak pintu masuk, semakin perlu membedakan “dapat diakses”, “dapat diperdagangkan”, “digunakan secara berkelanjutan”, dan “hak yang lengkap” keempat hal ini.
Perbandingan ini membuat kasus Robinhood menjadi lebih bernilai untuk diteliti. Dalam diskusi sebelumnya tentang tokenized equity, pasar sering kali langsung bertanya apakah ada ticker seperti Apple, Tesla, NVIDIA yang di-chain. Coinfound seharusnya lebih dulu bertanya kelompok pertanyaan lain: siapa yang menerbitkan token? bentuk hukum apa yang digunakan? apa dan apa yang tidak dimiliki pemegangnya? di mana aset dasar atau referensinya? siapa yang menjadi kustodian? siapa yang bertanggung jawab untuk penebusan atau penanganan skenario tekanan? apakah token bisa keluar dari satu pintu masuk saja? apakah daftar distribusi bisa berubah menjadi penggunaan yang nyata?
Jika menilai berdasarkan rangkaian pertanyaan ini, Robinhood dan xStocks mewakili dua jalur sekuritisasi token saham yang layak terus dipantau. Keunggulan Robinhood terletak pada merek, pintu masuk pengguna, dan kemampuan pengemasan produk; batasnya adalah hak pemegang masih didefinisikan oleh entitas penerbit, dokumen pengungkapan, serta struktur kustodi di luar rantai. Keunggulan xStocks terletak pada narasi distribusi yang lebih terbuka; nama seperti Kraken, Bybit, Bitget Wallet menunjukkan bahwa ia memiliki imajinasi pintu masuk yang lebih luas; batasnya adalah pintu-pintu masuk tersebut tidak bisa ditulis secara langsung sebagai “menerapkan dengan kedalaman”, apalagi ditulis sebagai dukungan dari pihak penerbit.
Oleh karena itu, analisis sekuritisasi token saham tidak boleh berhenti pada pertanyaan “apakah sahamnya di-chain?”. Pertanyaan yang lebih tepat adalah: token ini diterbitkan oleh siapa, didukung oleh aset apa, diperdagangkan di mana, apakah bisa ditebus, dan hak apa yang dimiliki pemegangnya masing-masing pada skenario normal maupun skenario tekanan. Hanya ketika semua bidang ini ditempatkan dalam satu tabel yang sama, pasar tidak akan salah membaca nama saham yang familiar menjadi hak kepemilikan saham yang lengkap.
Hal berikutnya yang paling layak diamati bukanlah siapa daftar token-nya lebih panjang, melainkan sinyal operasional yang lebih “keras”: pengungkapan berkelanjutan tentang transaksi dan perilaku transfer yang benar-benar terjadi, praktik penebusan, pengaturan kustodi dan jaminan, umpan balik regulator, serta apakah muncul kegunaan non-spekulatif yang stabil dalam skenario DeFi atau wallet. Pada tahap itu, tokenized equity baru bisa bergerak dari “eksposur saham on-chain yang mirip saham” menuju “produk keuangan on-chain dengan batas hak yang lebih jelas”.
Referensi
Robinhood Stock Tokens: https://robinhood.com/rhj/stocktokens/
Robinhood Chain: https://robinhood.com/us/en/chain/
xStocks: https://xstocks.com/
Kraken xStocks Risk Disclosure: https://www.kraken.com/legal/xstocks
Backed Assets Legal Documentation: https://assets.backed.fi/legal-documentation