

币圈老司机
1k Posting

币圈老司机
 Square Terverifikasi
Laporkan
Blokir Pengguna
币圈老司机,一个追逐热点的老韭菜,//Twitter:@SEFATUBA3//二级市场博主//币安注册邀请码:BQLSJ // 用我的邀请码注册欢迎私信我入小群

Live Trader

原创之星

Pemilik USD1
Pedagang dengan Frekuensi Tinggi
8.9 Tahun
68 Mengikuti
11.1K+ Pengikut
6.3K+ Disukai
2 Lencana
Posting
Semua
Kuotasi
Video
Live
PINNED
·
--
Artikel
Driver lama dan tutorial untuk pemula disematkan di bagian atas postingan dan akan terus diperbarui!!!Artikel ini akan terus menyertakan beberapa tutorial yang bermanfaat bagi pemula, serta indikator analisis teknis awal, sehingga semua orang dapat menonton artikel atau video secara langsung.
Tautan rabat: https://accounts.marketwebb.systems/register?ref=BQLSJ
Kode undangan rabat: BQLSJ
Tutorial ini dibagi menjadi 10 artikel, jadi para pemula dapat menontonnya dengan sabar.
Tutorial pendaftaran pertukaran Binance terlengkap di seluruh jaringan
[币安交易所注册教程](https://app.binance.com/uni-qr/cart/28119540255626?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)
Panduan ini menyediakan panduan terperinci tentang proses pendaftaran bursa Binance, yang mencakup langkah-langkah utama seperti pembuatan akun, verifikasi KYC (kenali pelanggan Anda), dan pengaturan keamanan, untuk membantu Anda memulai perjalanan perdagangan dengan cepat dan aman.
Driver lama dan tutorial untuk pemula disematkan di bagian atas postingan dan akan terus diperbarui!!!
Artikel ini akan terus menyertakan beberapa tutorial yang bermanfaat bagi pemula, serta indikator analisis teknis awal, sehingga semua orang dapat menonton artikel atau video secara langsung.
Tautan rabat: https://accounts.marketwebb.systems/register?ref=BQLSJ
Kode undangan rabat: BQLSJ
Tutorial ini dibagi menjadi 10 artikel, jadi para pemula dapat menontonnya dengan sabar.
Tutorial pendaftaran pertukaran Binance terlengkap di seluruh jaringan
币安交易所注册教程
Panduan ini menyediakan panduan terperinci tentang proses pendaftaran bursa Binance, yang mencakup langkah-langkah utama seperti pembuatan akun, verifikasi KYC (kenali pelanggan Anda), dan pengaturan keamanan, untuk membantu Anda memulai perjalanan perdagangan dengan cepat dan aman.
Tautan rabat: https://accounts.marketwebb.systems/register?ref=BQLSJ
Kode undangan rabat: BQLSJ
Tutorial ini dibagi menjadi 10 artikel, jadi para pemula dapat menontonnya dengan sabar.
Tutorial pendaftaran pertukaran Binance terlengkap di seluruh jaringan
币安交易所注册教程
Panduan ini menyediakan panduan terperinci tentang proses pendaftaran bursa Binance, yang mencakup langkah-langkah utama seperti pembuatan akun, verifikasi KYC (kenali pelanggan Anda), dan pengaturan keamanan, untuk membantu Anda memulai perjalanan perdagangan dengan cepat dan aman.
6
10
36
1.8k
·
--
Dalam insiden keamanan Binance kali ini, menurut saya ada satu detail yang lebih layak dicermati daripada aset senilai puluhan miliar dolar yang dipindahkan.
Kunci privat belum terbukti bocor, tetapi penyerang tetap bisa memindahkan aset. Bagaimana hal itu bisa terjadi?
Sederhananya, insiden ini mungkin mengungkap masalah yang sering luput dari perhatian: celah keamanan terbesar sebuah bursa belum tentu ada di dompet, tetapi bisa jadi berada di luar dompet.
Menurut pengungkapan awal Binance, serangan mungkin bermula dari peretasan laptop seorang insinyur DevOps, lalu berdampak pada kontainer layanan internal dan proses penarikan.
Setelah itu, GCSA melakukan forensik on-chain dengan meninjau ulang 18 transaksi asli, 50 tanda tangan otorisasi awal EIP-7702, serta 1 tanda tangan pencabutan otorisasi.
Ada detail teknis yang patut diperhatikan di sini: satu transaksi Type-4 dapat memuat 50 otorisasi, tetapi bukan berarti semua 50 otorisasi itu berlaku. Tanda tangan yang valid juga tidak berarti kunci privat telah dicuri.
Laporan tersebut juga melacak tiga transaksi beruntun yang terkait dengan MetaMask Gas Station dan menemukan bahwa jumlah ETH yang diisi sebelumnya persis sesuai dengan anggaran Gas maksimum untuk dua transaksi berikutnya.
Adapun klaim bahwa penyerang keliru memilih USDT atau MetaMask mengetahui alamat IP asli, sejauh ini belum didukung bukti yang memadai.
TRM Labs mengaitkan insiden ini dengan tingkat keyakinan tinggi pada kelompok ancaman terkait Korea Utara, TraderTraitor. Namun, ini tidak berarti identitas penyerang dan rangkaian tindakan mereka telah terungkap sepenuhnya.
Saya selalu berpendapat bahwa keamanan bursa tidak boleh hanya berfokus pada dompet dingin, multisig, dan kunci privat.
Komputer karyawan, hak akses internal, lingkungan DevOps, layanan penandatanganan, persetujuan penarikan, bahkan infrastruktur pihak ketiga—jika salah satu saja dari titik ini gagal diamankan, sistem keamanan aset bisa menjadi tidak berarti.
Satu hal lagi: perkiraan dampak insiden sekitar 6,3 miliar dolar tidak sama dengan kerugian bersih akhir, dan pembekuan aset tidak sama dengan pemulihannya.
Hal yang benar-benar patut menjadi bahan renungan bagi seluruh industri dari insiden ini adalah: ketika penyerang tidak perlu mendapatkan kunci privat secara langsung, tetapi tetap bisa mengendalikan aset, batas keamanan bursa yang selama ini kita pahami mungkin sudah tidak lagi memadai.
Dalam insiden keamanan Binance kali ini, menurut saya ada satu detail yang lebih layak dicermati daripada aset senilai puluhan miliar dolar yang dipindahkan.
Kunci privat belum terbukti bocor, tetapi penyerang tetap bisa memindahkan aset. Bagaimana hal itu bisa terjadi?
Sederhananya, insiden ini mungkin mengungkap masalah yang sering luput dari perhatian: celah keamanan terbesar sebuah bursa belum tentu ada di dompet, tetapi bisa jadi berada di luar dompet.
Menurut pengungkapan awal Binance, serangan mungkin bermula dari peretasan laptop seorang insinyur DevOps, lalu berdampak pada kontainer layanan internal dan proses penarikan.
Setelah itu, GCSA melakukan forensik on-chain dengan meninjau ulang 18 transaksi asli, 50 tanda tangan otorisasi awal EIP-7702, serta 1 tanda tangan pencabutan otorisasi.
Ada detail teknis yang patut diperhatikan di sini: satu transaksi Type-4 dapat memuat 50 otorisasi, tetapi bukan berarti semua 50 otorisasi itu berlaku. Tanda tangan yang valid juga tidak berarti kunci privat telah dicuri.
Laporan tersebut juga melacak tiga transaksi beruntun yang terkait dengan MetaMask Gas Station dan menemukan bahwa jumlah ETH yang diisi sebelumnya persis sesuai dengan anggaran Gas maksimum untuk dua transaksi berikutnya.
Adapun klaim bahwa penyerang keliru memilih USDT atau MetaMask mengetahui alamat IP asli, sejauh ini belum didukung bukti yang memadai.
TRM Labs mengaitkan insiden ini dengan tingkat keyakinan tinggi pada kelompok ancaman terkait Korea Utara, TraderTraitor. Namun, ini tidak berarti identitas penyerang dan rangkaian tindakan mereka telah terungkap sepenuhnya.
Saya selalu berpendapat bahwa keamanan bursa tidak boleh hanya berfokus pada dompet dingin, multisig, dan kunci privat.
Komputer karyawan, hak akses internal, lingkungan DevOps, layanan penandatanganan, persetujuan penarikan, bahkan infrastruktur pihak ketiga—jika salah satu saja dari titik ini gagal diamankan, sistem keamanan aset bisa menjadi tidak berarti.
Satu hal lagi: perkiraan dampak insiden sekitar 6,3 miliar dolar tidak sama dengan kerugian bersih akhir, dan pembekuan aset tidak sama dengan pemulihannya.
Hal yang benar-benar patut menjadi bahan renungan bagi seluruh industri dari insiden ini adalah: ketika penyerang tidak perlu mendapatkan kunci privat secara langsung, tetapi tetap bisa mengendalikan aset, batas keamanan bursa yang selama ini kita pahami mungkin sudah tidak lagi memadai.
Kunci privat belum terbukti bocor, tetapi penyerang tetap bisa memindahkan aset. Bagaimana hal itu bisa terjadi?
Sederhananya, insiden ini mungkin mengungkap masalah yang sering luput dari perhatian: celah keamanan terbesar sebuah bursa belum tentu ada di dompet, tetapi bisa jadi berada di luar dompet.
Menurut pengungkapan awal Binance, serangan mungkin bermula dari peretasan laptop seorang insinyur DevOps, lalu berdampak pada kontainer layanan internal dan proses penarikan.
Setelah itu, GCSA melakukan forensik on-chain dengan meninjau ulang 18 transaksi asli, 50 tanda tangan otorisasi awal EIP-7702, serta 1 tanda tangan pencabutan otorisasi.
Ada detail teknis yang patut diperhatikan di sini: satu transaksi Type-4 dapat memuat 50 otorisasi, tetapi bukan berarti semua 50 otorisasi itu berlaku. Tanda tangan yang valid juga tidak berarti kunci privat telah dicuri.
Laporan tersebut juga melacak tiga transaksi beruntun yang terkait dengan MetaMask Gas Station dan menemukan bahwa jumlah ETH yang diisi sebelumnya persis sesuai dengan anggaran Gas maksimum untuk dua transaksi berikutnya.
Adapun klaim bahwa penyerang keliru memilih USDT atau MetaMask mengetahui alamat IP asli, sejauh ini belum didukung bukti yang memadai.
TRM Labs mengaitkan insiden ini dengan tingkat keyakinan tinggi pada kelompok ancaman terkait Korea Utara, TraderTraitor. Namun, ini tidak berarti identitas penyerang dan rangkaian tindakan mereka telah terungkap sepenuhnya.
Saya selalu berpendapat bahwa keamanan bursa tidak boleh hanya berfokus pada dompet dingin, multisig, dan kunci privat.
Komputer karyawan, hak akses internal, lingkungan DevOps, layanan penandatanganan, persetujuan penarikan, bahkan infrastruktur pihak ketiga—jika salah satu saja dari titik ini gagal diamankan, sistem keamanan aset bisa menjadi tidak berarti.
Satu hal lagi: perkiraan dampak insiden sekitar 6,3 miliar dolar tidak sama dengan kerugian bersih akhir, dan pembekuan aset tidak sama dengan pemulihannya.
Hal yang benar-benar patut menjadi bahan renungan bagi seluruh industri dari insiden ini adalah: ketika penyerang tidak perlu mendapatkan kunci privat secara langsung, tetapi tetap bisa mengendalikan aset, batas keamanan bursa yang selama ini kita pahami mungkin sudah tidak lagi memadai.
5
1
3.5k
·
--
Sebagian Benar
Saya coba hitung pakai AI, berapa lama Binance perlu untuk meraup US$4 miliar
Rata-rata laba bersih Coinbase pada 2024–2025 sekitar US$1,9 miliar. Coinbase mengklaim pangsa transaksi globalnya mencapai 10,7%. Dari sisi industri, Binance menguasai sekitar 33%–35%, dengan volume transaksi sedikit di atas 3 kali lipat Coinbase.
Jika diproyeksikan dengan margin laba yang sama: pendapatan Binance dalam setahun kira-kira mencapai US$6 miliar. US$4 miliar? Kira-kira bisa terkumpul dalam setengah hingga satu tahun.
Bagaimana kalau tarifnya dipotong setengah? Jika margin laba efektif dihitung setengahnya, pendapatan setahun kira-kira US$3 miliar. Untuk mengumpulkan US$4 miliar, perlu sekitar satu setengah tahun.
Saya coba hitung pakai AI, berapa lama Binance perlu untuk meraup US$4 miliar
Rata-rata laba bersih Coinbase pada 2024–2025 sekitar US$1,9 miliar. Coinbase mengklaim pangsa transaksi globalnya mencapai 10,7%. Dari sisi industri, Binance menguasai sekitar 33%–35%, dengan volume transaksi sedikit di atas 3 kali lipat Coinbase.
Jika diproyeksikan dengan margin laba yang sama: pendapatan Binance dalam setahun kira-kira mencapai US$6 miliar. US$4 miliar? Kira-kira bisa terkumpul dalam setengah hingga satu tahun.
Bagaimana kalau tarifnya dipotong setengah? Jika margin laba efektif dihitung setengahnya, pendapatan setahun kira-kira US$3 miliar. Untuk mengumpulkan US$4 miliar, perlu sekitar satu setengah tahun.
Rata-rata laba bersih Coinbase pada 2024–2025 sekitar US$1,9 miliar. Coinbase mengklaim pangsa transaksi globalnya mencapai 10,7%. Dari sisi industri, Binance menguasai sekitar 33%–35%, dengan volume transaksi sedikit di atas 3 kali lipat Coinbase.
Jika diproyeksikan dengan margin laba yang sama: pendapatan Binance dalam setahun kira-kira mencapai US$6 miliar. US$4 miliar? Kira-kira bisa terkumpul dalam setengah hingga satu tahun.
Bagaimana kalau tarifnya dipotong setengah? Jika margin laba efektif dihitung setengahnya, pendapatan setahun kira-kira US$3 miliar. Untuk mengumpulkan US$4 miliar, perlu sekitar satu setengah tahun.
3
1
3.1k
·
--
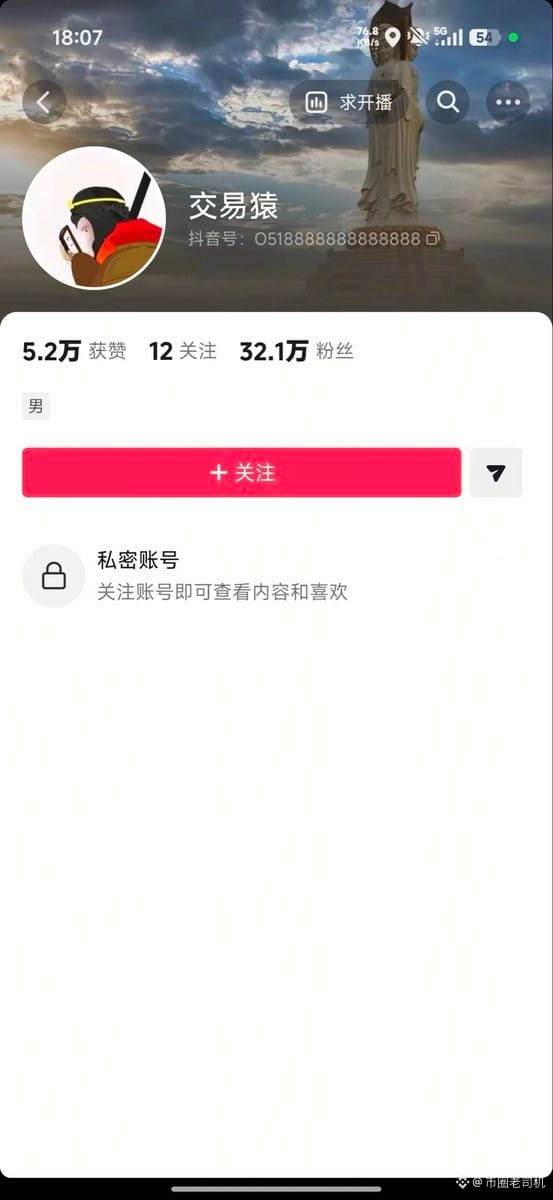
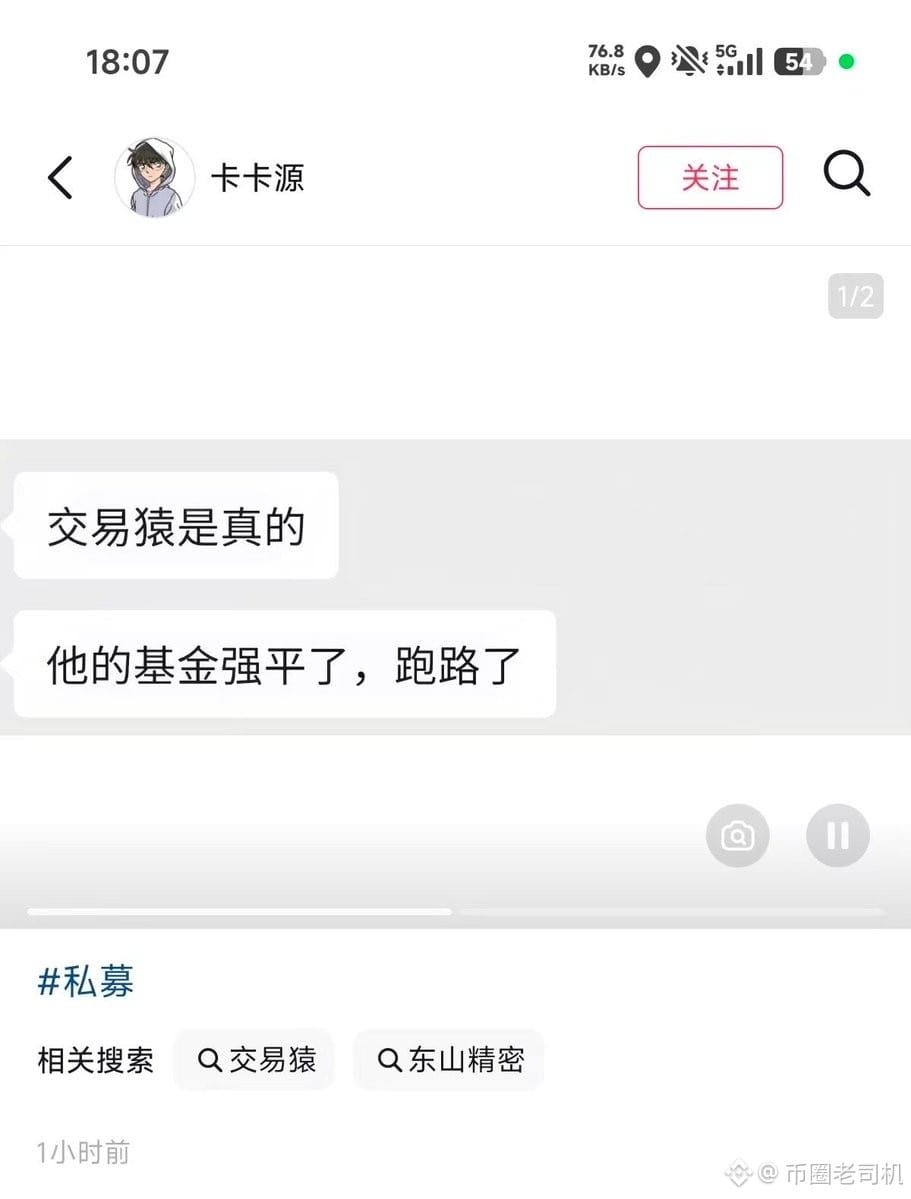
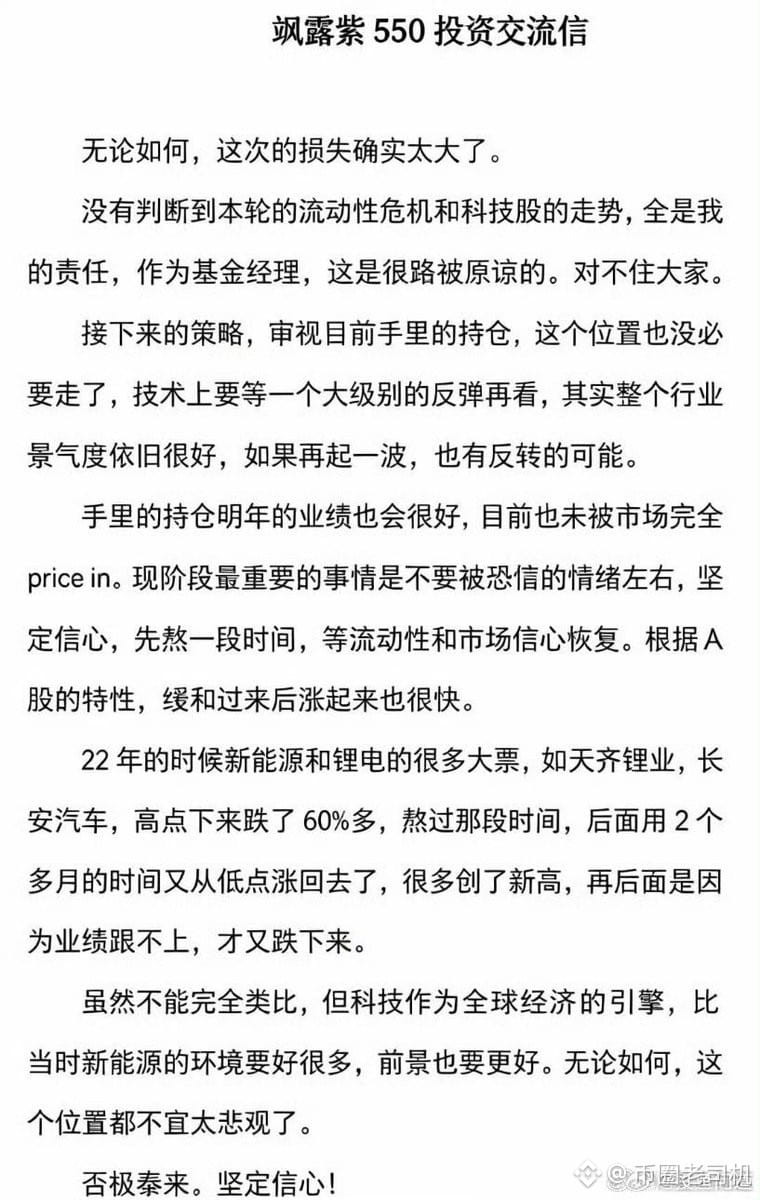
Kudengar taipan private equity Trading Ape boncos 1,9 miliar yuan
Baru saja menyembunyikan semua unggahannya di Douyin
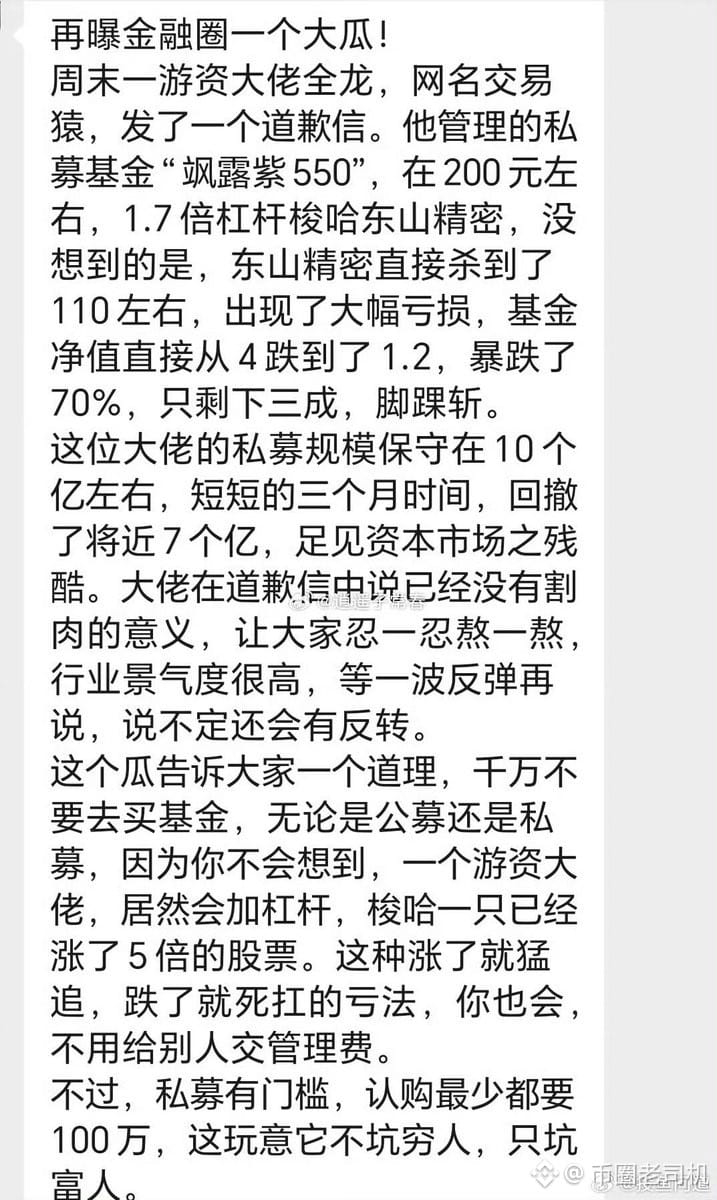
Baru saja kuhitung, saham Dongshan Precision yang dibelinya antara 1–20 Juli seharusnya punya harga pokok sekitar 240, dengan leverage 1,7 kali. Berdasarkan harga saham beberapa hari ini, posisinya sudah terkena likuidasi
Selain itu, surat permintaan maaf dari Trading Ape juga beredar di internet
Aku juga menyertakannya dalam gambar
Kudengar taipan private equity Trading Ape boncos 1,9 miliar yuan
Baru saja menyembunyikan semua unggahannya di Douyin
Baru saja kuhitung, saham Dongshan Precision yang dibelinya antara 1–20 Juli seharusnya punya harga pokok sekitar 240, dengan leverage 1,7 kali. Berdasarkan harga saham beberapa hari ini, posisinya sudah terkena likuidasi
Selain itu, surat permintaan maaf dari Trading Ape juga beredar di internet
Aku juga menyertakannya dalam gambar
Baru saja menyembunyikan semua unggahannya di Douyin
Baru saja kuhitung, saham Dongshan Precision yang dibelinya antara 1–20 Juli seharusnya punya harga pokok sekitar 240, dengan leverage 1,7 kali. Berdasarkan harga saham beberapa hari ini, posisinya sudah terkena likuidasi
Selain itu, surat permintaan maaf dari Trading Ape juga beredar di internet
Aku juga menyertakannya dalam gambar
31
2
73
85.9k
·
--
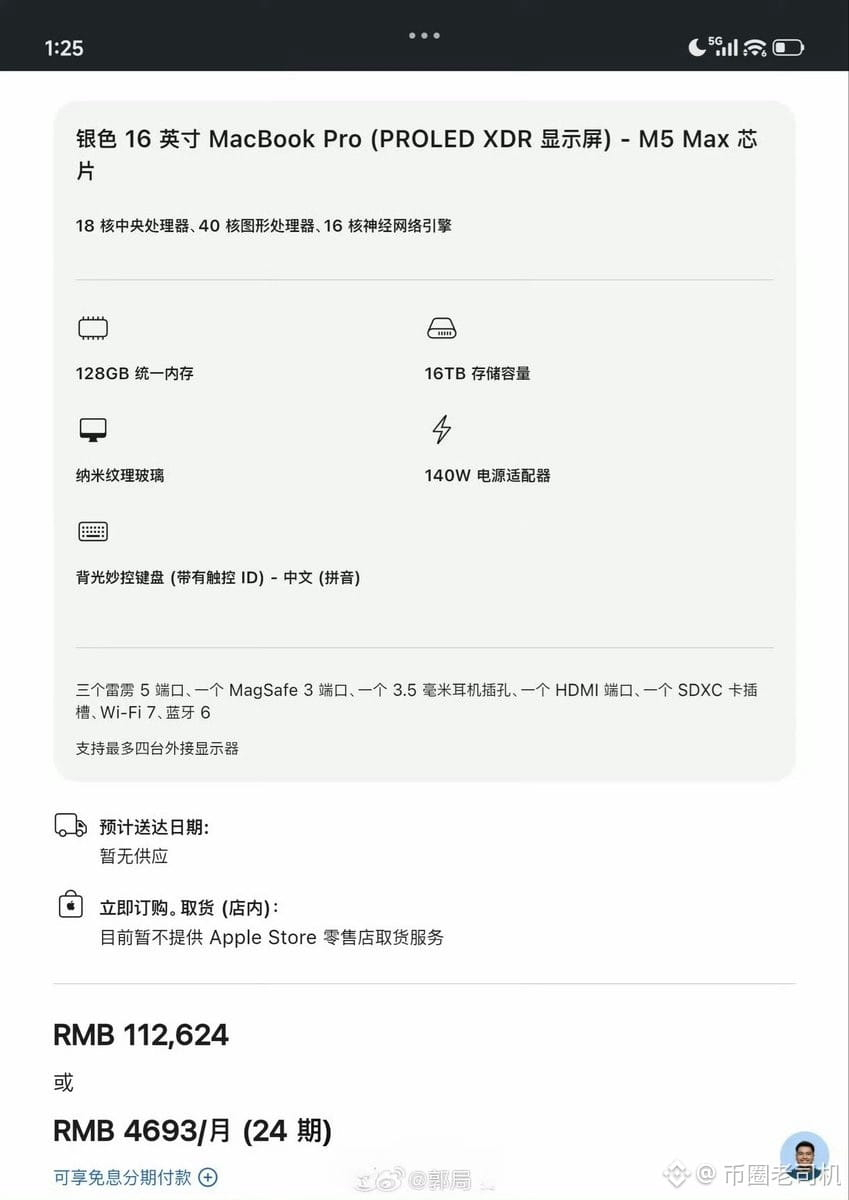
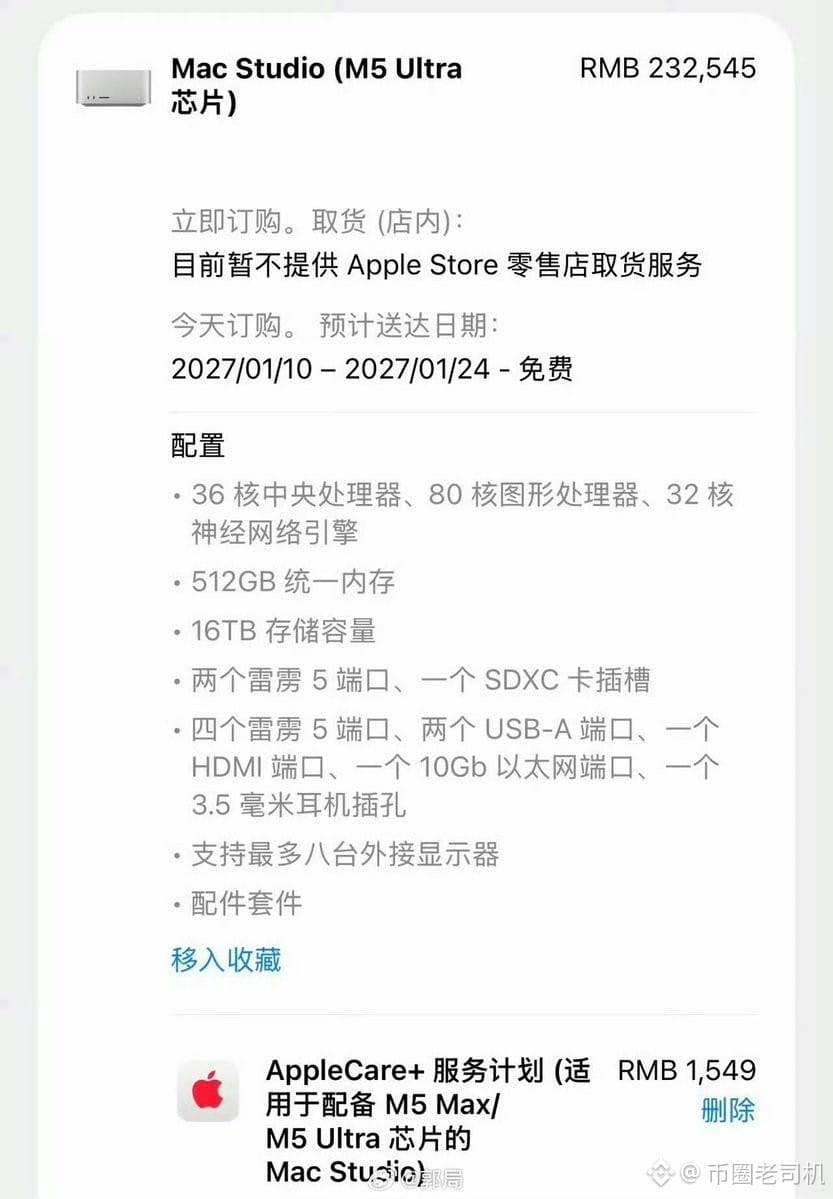
Komputer baru yang dirilis Apple hari ini harganya lebih dari 110 ribu
Varian tertingginya sampai 230 ribu
Siapa yang memarkir Xiaomi Yu7-ku di atas meja orang lain?
Aku agak merindukan Cook
Komputer baru yang dirilis Apple hari ini harganya lebih dari 110 ribu
Varian tertingginya sampai 230 ribu
Siapa yang memarkir Xiaomi Yu7-ku di atas meja orang lain?
Aku agak merindukan Cook
Varian tertingginya sampai 230 ribu
Siapa yang memarkir Xiaomi Yu7-ku di atas meja orang lain?
Aku agak merindukan Cook
3.8k
·
--
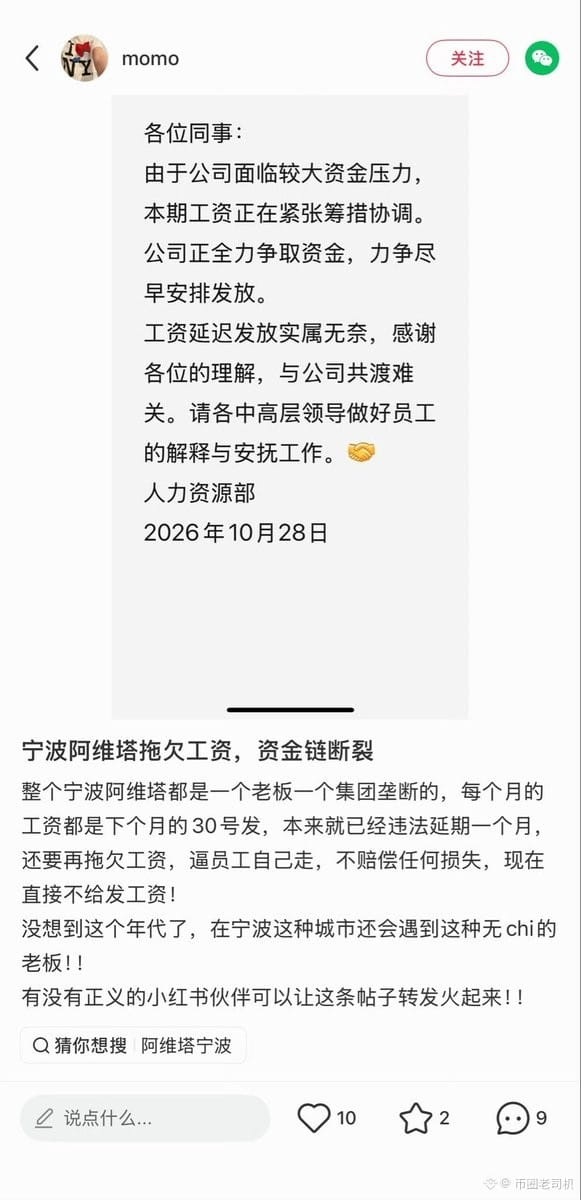
Sepertinya Avita Ningbo sudah tidak mampu membayar gaji?
Katanya Avita Ningbo menunggak gaji dan mengalami krisis arus kas.
Seluruh Avita Ningbo dimonopoli oleh satu bos dan satu grup.
Gaji setiap bulan baru dibayarkan pada tanggal 30 bulan berikutnya. Itu sudah terlambat sebulan dan melanggar aturan, tetapi mereka masih menunggak gaji lagi, memaksa karyawan mengundurkan diri tanpa memberikan kompensasi apa pun. Sekarang, gaji bahkan tidak dibayarkan sama sekali.
Penjualan Avita tahun ini turun cukup drastis. Kalau tidak salah, penurunannya mencapai 30%.
Sepertinya Avita Ningbo sudah tidak mampu membayar gaji?
Katanya Avita Ningbo menunggak gaji dan mengalami krisis arus kas.
Seluruh Avita Ningbo dimonopoli oleh satu bos dan satu grup.
Gaji setiap bulan baru dibayarkan pada tanggal 30 bulan berikutnya. Itu sudah terlambat sebulan dan melanggar aturan, tetapi mereka masih menunggak gaji lagi, memaksa karyawan mengundurkan diri tanpa memberikan kompensasi apa pun. Sekarang, gaji bahkan tidak dibayarkan sama sekali.
Penjualan Avita tahun ini turun cukup drastis. Kalau tidak salah, penurunannya mencapai 30%.
Katanya Avita Ningbo menunggak gaji dan mengalami krisis arus kas.
Seluruh Avita Ningbo dimonopoli oleh satu bos dan satu grup.
Gaji setiap bulan baru dibayarkan pada tanggal 30 bulan berikutnya. Itu sudah terlambat sebulan dan melanggar aturan, tetapi mereka masih menunggak gaji lagi, memaksa karyawan mengundurkan diri tanpa memberikan kompensasi apa pun. Sekarang, gaji bahkan tidak dibayarkan sama sekali.
Penjualan Avita tahun ini turun cukup drastis. Kalau tidak salah, penurunannya mencapai 30%.
6
4
11.6k
·
--
Ternyata jadi penjudi tetap lebih seru
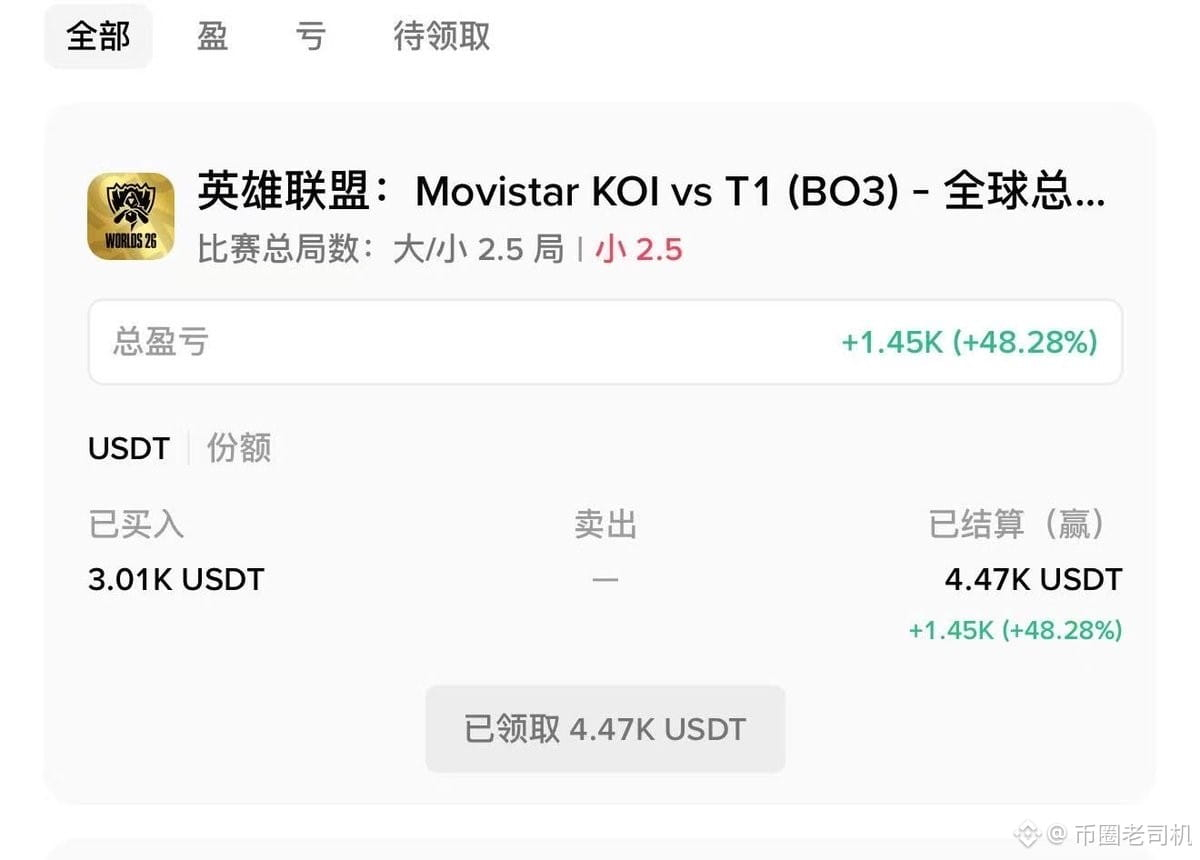
Kol taruhan T1, untung kecil 1400U
Uang makan bulan ini sudah ada 😆😆😆
Ternyata jadi penjudi tetap lebih seru
Kol taruhan T1, untung kecil 1400U
Uang makan bulan ini sudah ada 😆😆😆
Kol taruhan T1, untung kecil 1400U
Uang makan bulan ini sudah ada 😆😆😆
4
2
5k
·
--
Rasanya sektor AI bakal ambruk, ya? Setelah kinerja Google tak sesuai ekspektasi, saham Samsung juga turun
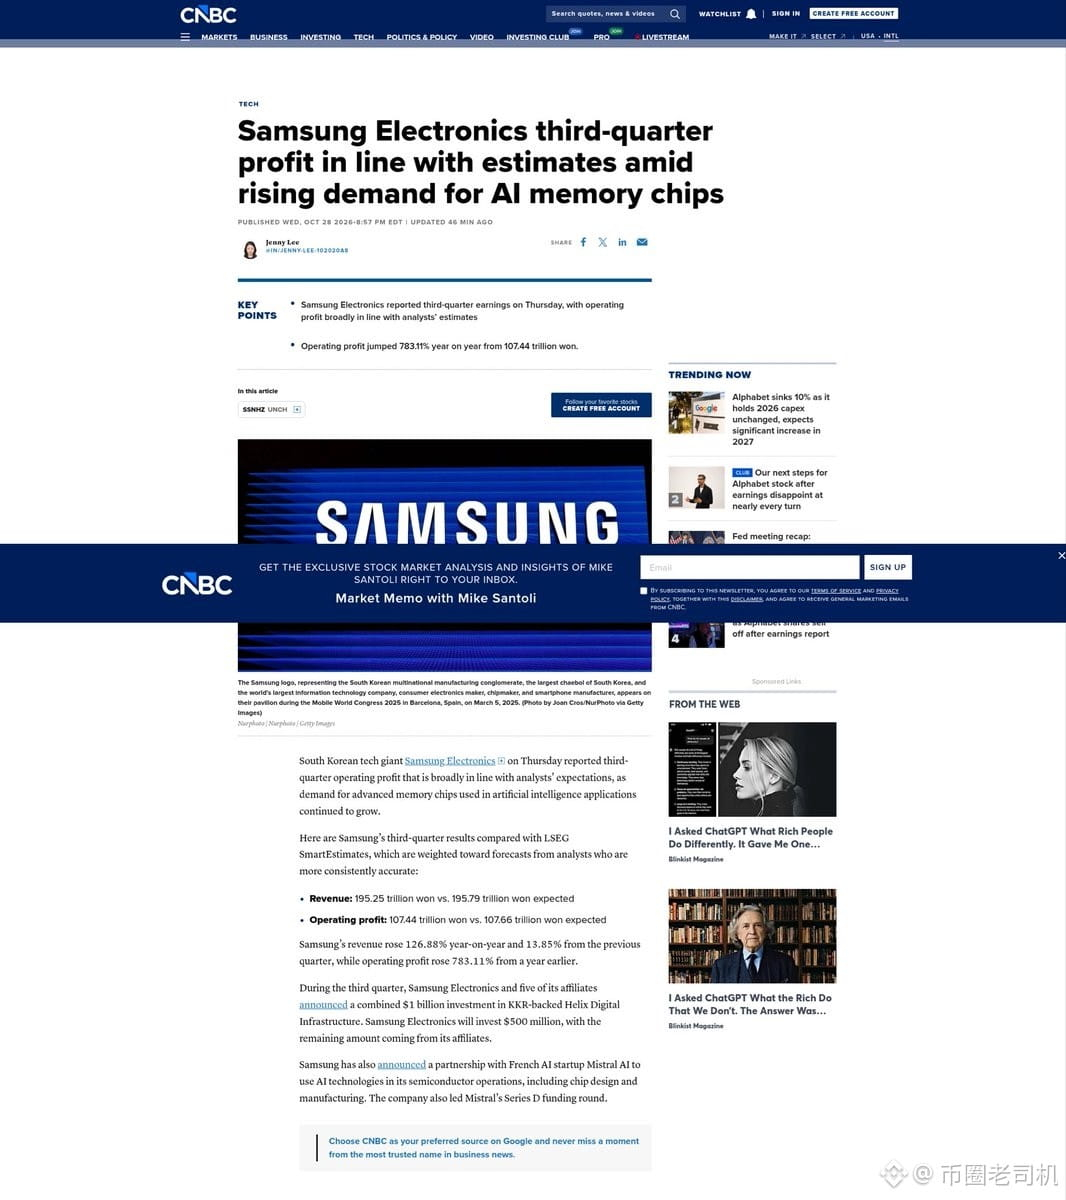
Hari ini di pasar saham Korea, saham Samsung Electronics sempat melonjak sekitar 3% saat pembukaan, tetapi begitu detailnya dirilis, arahnya langsung berbalik. Menjelang siang, sahamnya sempat turun sekitar 4%. KOSDAQ juga ikut terseret hingga jatuh di bawah 6.000 poin
Kinerjanya buruk? Setelah saya lihat, sebenarnya juga tidak buruk
Pendapatan 195 triliun won, laba operasional 107,4 triliun won, kira-kira 80,4 miliar dolar AS. Naik hampir 8 kali lipat dibanding tahun lalu. Divisi semikonduktor DS saja meraup 106,5
Rasanya sektor AI bakal ambruk, ya? Setelah kinerja Google tak sesuai ekspektasi, saham Samsung juga turun
Hari ini di pasar saham Korea, saham Samsung Electronics sempat melonjak sekitar 3% saat pembukaan, tetapi begitu detailnya dirilis, arahnya langsung berbalik. Menjelang siang, sahamnya sempat turun sekitar 4%. KOSDAQ juga ikut terseret hingga jatuh di bawah 6.000 poin
Kinerjanya buruk? Setelah saya lihat, sebenarnya juga tidak buruk
Pendapatan 195 triliun won, laba operasional 107,4 triliun won, kira-kira 80,4 miliar dolar AS. Naik hampir 8 kali lipat dibanding tahun lalu. Divisi semikonduktor DS saja meraup 106,5
Hari ini di pasar saham Korea, saham Samsung Electronics sempat melonjak sekitar 3% saat pembukaan, tetapi begitu detailnya dirilis, arahnya langsung berbalik. Menjelang siang, sahamnya sempat turun sekitar 4%. KOSDAQ juga ikut terseret hingga jatuh di bawah 6.000 poin
Kinerjanya buruk? Setelah saya lihat, sebenarnya juga tidak buruk
Pendapatan 195 triliun won, laba operasional 107,4 triliun won, kira-kira 80,4 miliar dolar AS. Naik hampir 8 kali lipat dibanding tahun lalu. Divisi semikonduktor DS saja meraup 106,5
1.5k
·
--
Terverifikasi
Saham Google anjlok setelah jam perdagangan
Baru saja merilis laporan keuangan, sahamnya langsung turun sekitar 7% hingga lebih dari 10%.
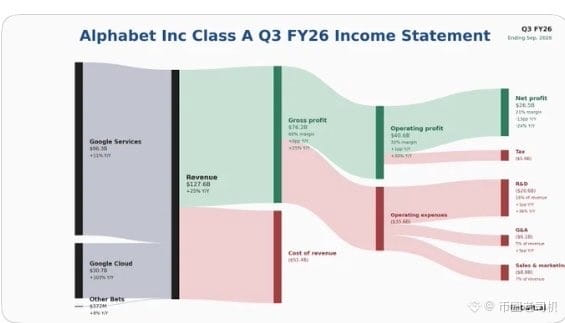
Gila, agak sulit dipercaya. Cloud tumbuh dua kali lipat dalam setahun, mencapai US$30,7 miliar, naik 103% dibanding tahun lalu. Sebentar lagi bisa menyusul Azure. Laba operasional juga naik 30%, dan margin laba Cloud mencapai 36%.
Hasilnya kelihatan lumayan, masalah utamanya EPS tidak sesuai ekspektasi.
EPS hanya US$2,12, padahal perkiraan sedikit di atas US$3. Untuk pertama kalinya dalam hampir empat tahun, pendapatan dan laba sama-sama meleset dari ekspektasi.
Aku coba lihat penyebab sahamnya dihantam.
Bisnis iklan melemah. Search tidak mencapai target, pendapatan iklan kurang sekitar US$1,4 miliar. Google mengandalkan iklan pencarian sebagai sumber pendapatan utama, jadi sedikit saja meleset, pasar langsung tidak suka.
Selain itu, investasi ekuitasnya mencatat kerugian belum terealisasi sekitar US$8,7 miliar. Catatan kaki perusahaan menyebutkan: laba bersih turun US$6,7 miliar, EPS terpangkas sekitar US$0,55. Tahun lalu investasi ini masih menghasilkan untung, tahun ini malah jadi pukulan telak.
Yang paling menyakitkan, arus kas bebas kuartal ini negatif sekitar US$9,1 miliar. Sudah dua kuartal berturut-turut. Belanja modal mencapai US$51,4 miliar, dan sepanjang tahun diperkirakan masih akan menghabiskan US$195–205 miliar. CFO juga bilang investasi akan terus ditingkatkan pada 2027.
Pasar anjlok bukan karena takut AI tak punya cerita, tapi karena bertanya: setelah uangnya dibakar, masih tersisa berapa?
Untuk membeli saham AS, buka @MSX_CN
Saham Google anjlok setelah jam perdagangan
Baru saja merilis laporan keuangan, sahamnya langsung turun sekitar 7% hingga lebih dari 10%.
Gila, agak sulit dipercaya. Cloud tumbuh dua kali lipat dalam setahun, mencapai US$30,7 miliar, naik 103% dibanding tahun lalu. Sebentar lagi bisa menyusul Azure. Laba operasional juga naik 30%, dan margin laba Cloud mencapai 36%.
Hasilnya kelihatan lumayan, masalah utamanya EPS tidak sesuai ekspektasi.
EPS hanya US$2,12, padahal perkiraan sedikit di atas US$3. Untuk pertama kalinya dalam hampir empat tahun, pendapatan dan laba sama-sama meleset dari ekspektasi.
Aku coba lihat penyebab sahamnya dihantam.
Bisnis iklan melemah. Search tidak mencapai target, pendapatan iklan kurang sekitar US$1,4 miliar. Google mengandalkan iklan pencarian sebagai sumber pendapatan utama, jadi sedikit saja meleset, pasar langsung tidak suka.
Selain itu, investasi ekuitasnya mencatat kerugian belum terealisasi sekitar US$8,7 miliar. Catatan kaki perusahaan menyebutkan: laba bersih turun US$6,7 miliar, EPS terpangkas sekitar US$0,55. Tahun lalu investasi ini masih menghasilkan untung, tahun ini malah jadi pukulan telak.
Yang paling menyakitkan, arus kas bebas kuartal ini negatif sekitar US$9,1 miliar. Sudah dua kuartal berturut-turut. Belanja modal mencapai US$51,4 miliar, dan sepanjang tahun diperkirakan masih akan menghabiskan US$195–205 miliar. CFO juga bilang investasi akan terus ditingkatkan pada 2027.
Pasar anjlok bukan karena takut AI tak punya cerita, tapi karena bertanya: setelah uangnya dibakar, masih tersisa berapa?
Untuk membeli saham AS, buka @MSX_CN
Baru saja merilis laporan keuangan, sahamnya langsung turun sekitar 7% hingga lebih dari 10%.
Gila, agak sulit dipercaya. Cloud tumbuh dua kali lipat dalam setahun, mencapai US$30,7 miliar, naik 103% dibanding tahun lalu. Sebentar lagi bisa menyusul Azure. Laba operasional juga naik 30%, dan margin laba Cloud mencapai 36%.
Hasilnya kelihatan lumayan, masalah utamanya EPS tidak sesuai ekspektasi.
EPS hanya US$2,12, padahal perkiraan sedikit di atas US$3. Untuk pertama kalinya dalam hampir empat tahun, pendapatan dan laba sama-sama meleset dari ekspektasi.
Aku coba lihat penyebab sahamnya dihantam.
Bisnis iklan melemah. Search tidak mencapai target, pendapatan iklan kurang sekitar US$1,4 miliar. Google mengandalkan iklan pencarian sebagai sumber pendapatan utama, jadi sedikit saja meleset, pasar langsung tidak suka.
Selain itu, investasi ekuitasnya mencatat kerugian belum terealisasi sekitar US$8,7 miliar. Catatan kaki perusahaan menyebutkan: laba bersih turun US$6,7 miliar, EPS terpangkas sekitar US$0,55. Tahun lalu investasi ini masih menghasilkan untung, tahun ini malah jadi pukulan telak.
Yang paling menyakitkan, arus kas bebas kuartal ini negatif sekitar US$9,1 miliar. Sudah dua kuartal berturut-turut. Belanja modal mencapai US$51,4 miliar, dan sepanjang tahun diperkirakan masih akan menghabiskan US$195–205 miliar. CFO juga bilang investasi akan terus ditingkatkan pada 2027.
Pasar anjlok bukan karena takut AI tak punya cerita, tapi karena bertanya: setelah uangnya dibakar, masih tersisa berapa?
Untuk membeli saham AS, buka @MSX_CN
1.1k
·
--
predict, proyek ini benar-benar sampah.
Sebentar lagi TGE, sudah berjam-jam menjelajahi X, tapi bahkan tidak ada yang membahasnya.
Beberapa yang ada pun semuanya cuma mencaci.
Kalau mau, ya terbitkan token dengan benar. Kalau tidak, ya jangan terbitkan.
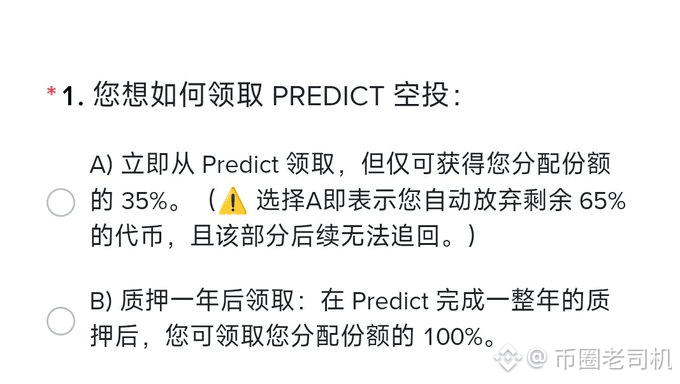
Mengumumkan 35% begitu saja, bukankah itu sama saja cari makian?
Sayang sekali, sudah diberi arus pengguna sebesar ini dari Binance Wallet, malah berakhir dengan reputasi paling buruk.
predict, proyek ini benar-benar sampah.
Sebentar lagi TGE, sudah berjam-jam menjelajahi X, tapi bahkan tidak ada yang membahasnya.
Beberapa yang ada pun semuanya cuma mencaci.
Kalau mau, ya terbitkan token dengan benar. Kalau tidak, ya jangan terbitkan.
Mengumumkan 35% begitu saja, bukankah itu sama saja cari makian?
Sayang sekali, sudah diberi arus pengguna sebesar ini dari Binance Wallet, malah berakhir dengan reputasi paling buruk.
Sebentar lagi TGE, sudah berjam-jam menjelajahi X, tapi bahkan tidak ada yang membahasnya.
Beberapa yang ada pun semuanya cuma mencaci.
Kalau mau, ya terbitkan token dengan benar. Kalau tidak, ya jangan terbitkan.
Mengumumkan 35% begitu saja, bukankah itu sama saja cari makian?
Sayang sekali, sudah diberi arus pengguna sebesar ini dari Binance Wallet, malah berakhir dengan reputasi paling buruk.
2.5k
·
--
Terverifikasi
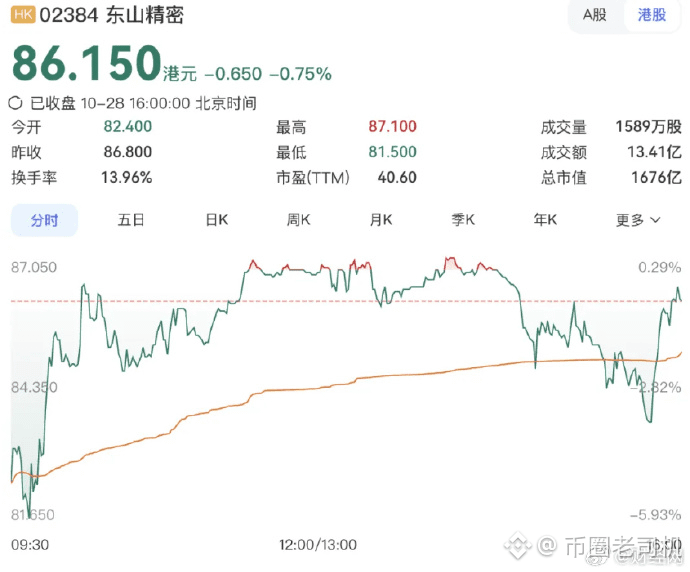
Saham Dongshan Precision di Hong Kong anjlok di bawah harga IPO
Harga IPO-nya 86,8 dolar Hong Kong, tapi begitu dibuka langsung dihantam hingga 82,4, turun lebih dari 5%.
Yang lebih parah, penawaran umum hanya mendapat pemesanan 0,52 kali dari jumlah saham yang ditawarkan. Investor ritel hampir semuanya kabur, sampai tingkat keberhasilan mendapat jatah satu lot mencapai 100%.
Tapi bukan itu yang paling menyakitkan. Saham H-nya dihargai sekitar 65% dari saham A-nya, alias diskon sekitar 35%, tapi tetap saja tak ada yang tertarik. Para investor cornerstone seperti Alibaba dan Morgan Asset Management merogoh total sekitar 680 juta dolar AS untuk menopang separuh porsi penawaran. Institusi pasang badan, investor ritel memilih dengan kaki mereka.
Ada yang memesan jumlah maksimal, 600 ribu saham. Saat perdagangan berlangsung, kerugian mengambangnya sempat mencapai sekitar 3,18 juta dolar Hong Kong. Saham IPO paling dingin tahun ini tampaknya sudah pasti.
Jadi teringat Chabaidao?
Waktu itu pemesanan penawaran umumnya juga hanya sekitar 0,5 kali, lalu anjlok sekitar 27% pada hari pertama pencatatan. Dua minggu lalu, perdagangannya dihentikan oleh Komisi Sekuritas karena ada kekhawatiran serius bahwa IPO-nya mungkin dimanipulasi. Diduga ada praktik «weifei»—menciptakan permintaan palsu lewat perjanjian yang tidak diungkapkan, lalu dana hasil IPO dialirkan kembali.
Terakhir kali, Chabaidao benar-benar menghancurkan kepercayaan orang terhadap IPO di bursa Hong Kong.
Dongshan Precision punya narasi AI, dijuluki saham nomor satu Suzhou, juga kisah soal modul optik—tapi pasar tetap tak tertarik.
Kekayaan keluarga Yuan meroket dalam daftar Hurun, tetapi pasar Hong Kong sama sekali tak menggubrisnya.
Rasanya, sebagian besar saham dari A-share yang datang untuk IPO ini memang sampah.
Saham Dongshan Precision di Hong Kong anjlok di bawah harga IPO
Harga IPO-nya 86,8 dolar Hong Kong, tapi begitu dibuka langsung dihantam hingga 82,4, turun lebih dari 5%.
Yang lebih parah, penawaran umum hanya mendapat pemesanan 0,52 kali dari jumlah saham yang ditawarkan. Investor ritel hampir semuanya kabur, sampai tingkat keberhasilan mendapat jatah satu lot mencapai 100%.
Tapi bukan itu yang paling menyakitkan. Saham H-nya dihargai sekitar 65% dari saham A-nya, alias diskon sekitar 35%, tapi tetap saja tak ada yang tertarik. Para investor cornerstone seperti Alibaba dan Morgan Asset Management merogoh total sekitar 680 juta dolar AS untuk menopang separuh porsi penawaran. Institusi pasang badan, investor ritel memilih dengan kaki mereka.
Ada yang memesan jumlah maksimal, 600 ribu saham. Saat perdagangan berlangsung, kerugian mengambangnya sempat mencapai sekitar 3,18 juta dolar Hong Kong. Saham IPO paling dingin tahun ini tampaknya sudah pasti.
Jadi teringat Chabaidao?
Waktu itu pemesanan penawaran umumnya juga hanya sekitar 0,5 kali, lalu anjlok sekitar 27% pada hari pertama pencatatan. Dua minggu lalu, perdagangannya dihentikan oleh Komisi Sekuritas karena ada kekhawatiran serius bahwa IPO-nya mungkin dimanipulasi. Diduga ada praktik «weifei»—menciptakan permintaan palsu lewat perjanjian yang tidak diungkapkan, lalu dana hasil IPO dialirkan kembali.
Terakhir kali, Chabaidao benar-benar menghancurkan kepercayaan orang terhadap IPO di bursa Hong Kong.
Dongshan Precision punya narasi AI, dijuluki saham nomor satu Suzhou, juga kisah soal modul optik—tapi pasar tetap tak tertarik.
Kekayaan keluarga Yuan meroket dalam daftar Hurun, tetapi pasar Hong Kong sama sekali tak menggubrisnya.
Rasanya, sebagian besar saham dari A-share yang datang untuk IPO ini memang sampah.
Harga IPO-nya 86,8 dolar Hong Kong, tapi begitu dibuka langsung dihantam hingga 82,4, turun lebih dari 5%.
Yang lebih parah, penawaran umum hanya mendapat pemesanan 0,52 kali dari jumlah saham yang ditawarkan. Investor ritel hampir semuanya kabur, sampai tingkat keberhasilan mendapat jatah satu lot mencapai 100%.
Tapi bukan itu yang paling menyakitkan. Saham H-nya dihargai sekitar 65% dari saham A-nya, alias diskon sekitar 35%, tapi tetap saja tak ada yang tertarik. Para investor cornerstone seperti Alibaba dan Morgan Asset Management merogoh total sekitar 680 juta dolar AS untuk menopang separuh porsi penawaran. Institusi pasang badan, investor ritel memilih dengan kaki mereka.
Ada yang memesan jumlah maksimal, 600 ribu saham. Saat perdagangan berlangsung, kerugian mengambangnya sempat mencapai sekitar 3,18 juta dolar Hong Kong. Saham IPO paling dingin tahun ini tampaknya sudah pasti.
Jadi teringat Chabaidao?
Waktu itu pemesanan penawaran umumnya juga hanya sekitar 0,5 kali, lalu anjlok sekitar 27% pada hari pertama pencatatan. Dua minggu lalu, perdagangannya dihentikan oleh Komisi Sekuritas karena ada kekhawatiran serius bahwa IPO-nya mungkin dimanipulasi. Diduga ada praktik «weifei»—menciptakan permintaan palsu lewat perjanjian yang tidak diungkapkan, lalu dana hasil IPO dialirkan kembali.
Terakhir kali, Chabaidao benar-benar menghancurkan kepercayaan orang terhadap IPO di bursa Hong Kong.
Dongshan Precision punya narasi AI, dijuluki saham nomor satu Suzhou, juga kisah soal modul optik—tapi pasar tetap tak tertarik.
Kekayaan keluarga Yuan meroket dalam daftar Hurun, tetapi pasar Hong Kong sama sekali tak menggubrisnya.
Rasanya, sebagian besar saham dari A-share yang datang untuk IPO ini memang sampah.
4.4k
·
--
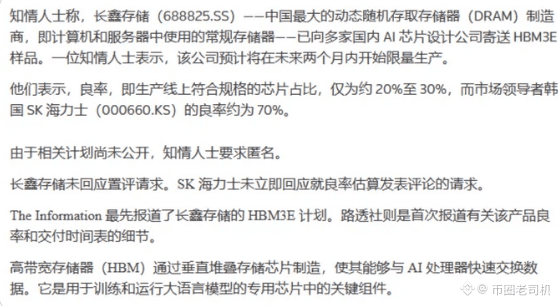
ChangXin akan mulai memproduksi HBM3E dalam skala kecil
Menurut Reuters, ChangXin Memory berencana mulai memproduksi HBM3E dalam skala kecil dalam dua bulan ke depan. Sampelnya sudah dikirim ke produsen chip AI dalam negeri.
Tingkat hasil produksinya diperkirakan sekitar 20%–30%, sementara Hynix sudah sekitar 70%.
Kalau diterjemahkan: performanya tampak lebih mirip generasi sebelumnya, tapi setidaknya sudah beranjak dari slide PPT ke lini produksi.
Apakah industri dalam negeri benar-benar akan bangkit? Atau cuma omong kosong?
ChangXin akan mulai memproduksi HBM3E dalam skala kecil
Menurut Reuters, ChangXin Memory berencana mulai memproduksi HBM3E dalam skala kecil dalam dua bulan ke depan. Sampelnya sudah dikirim ke produsen chip AI dalam negeri.
Tingkat hasil produksinya diperkirakan sekitar 20%–30%, sementara Hynix sudah sekitar 70%.
Kalau diterjemahkan: performanya tampak lebih mirip generasi sebelumnya, tapi setidaknya sudah beranjak dari slide PPT ke lini produksi.
Apakah industri dalam negeri benar-benar akan bangkit? Atau cuma omong kosong?
Menurut Reuters, ChangXin Memory berencana mulai memproduksi HBM3E dalam skala kecil dalam dua bulan ke depan. Sampelnya sudah dikirim ke produsen chip AI dalam negeri.
Tingkat hasil produksinya diperkirakan sekitar 20%–30%, sementara Hynix sudah sekitar 70%.
Kalau diterjemahkan: performanya tampak lebih mirip generasi sebelumnya, tapi setidaknya sudah beranjak dari slide PPT ke lini produksi.
Apakah industri dalam negeri benar-benar akan bangkit? Atau cuma omong kosong?
528
·
--
Laba bersih SK Hynix anjlok, tapi harga saham justru melonjak? Mari kita bedah laporan keuangannya
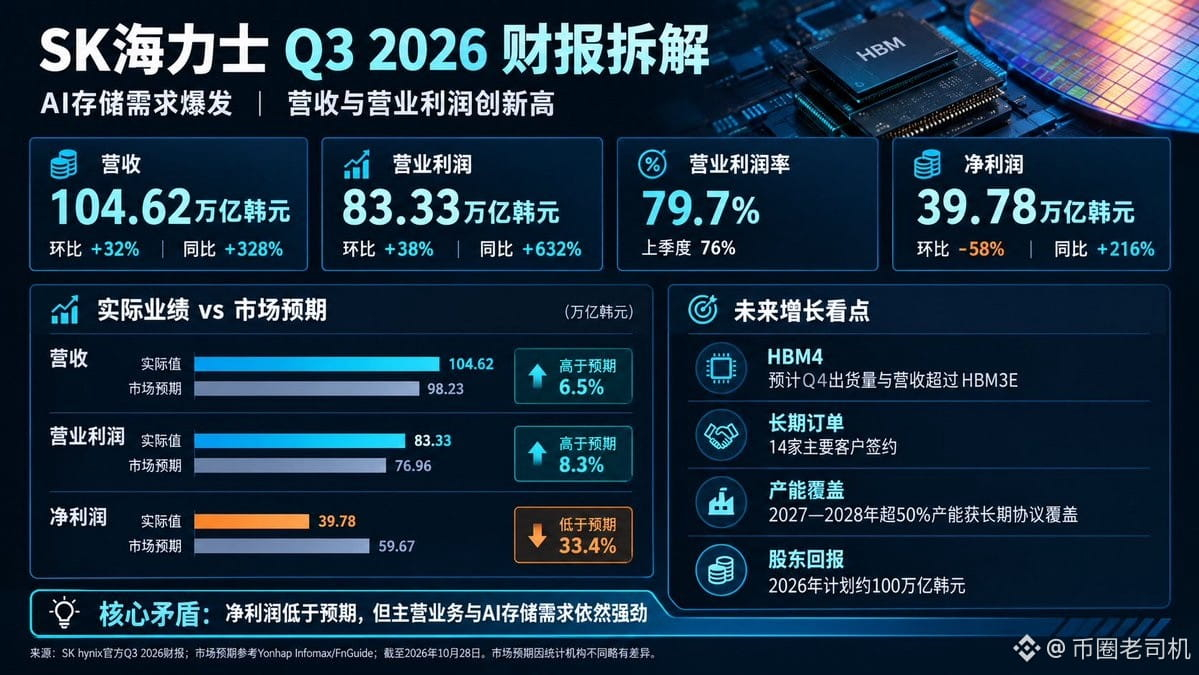
Laba bersih kuartal ketiga mencapai 39,78 triliun won, di bawah ekspektasi pasar sebesar 61,29 triliun won—meleset hampir 35%.
Secara normal, kalau laba tidak sesuai ekspektasi, harga saham seharusnya tertekan, bukan?
Namun, pasar ternyata tidak mengikuti skenario itu. Harga saham Hynix sempat naik 9,4% selama perdagangan, dan indeks KOSPI Korea Selatan ikut menguat.
Pertanyaannya, apa sebenarnya yang sedang diburu investor?
1. Laba bersih memang di bawah ekspektasi, tetapi bisnis intinya luar biasa kuat.
Pada kuartal ketiga, pendapatan SK Hynix mencapai 104,62 triliun won, naik 32% secara kuartalan dan 328% secara tahunan. Laba operasional mencapai 83,33 triliun won, naik 38% secara kuartalan dan 632% secara tahunan.
Margin laba operasional mencapai 79,7%, hampir 80%.
Apa artinya?
Pada periode yang sama tahun lalu, laba operasional hanya 11,38 triliun won. Kini, angkanya sudah mencapai 83,33 triliun won—sekitar 7,3 kali lipat.
Selain itu, ini pertama kalinya dalam sejarah Hynix pendapatan kuartalan menembus 100 triliun won.
Jadi, jika hanya melihat bisnis intinya, laporan keuangan ini bukan sekadar bagus, tetapi benar-benar luar biasa.
Masalah sebenarnya ada pada laba bersih: 39,78 triliun won, turun 57,7% secara kuartalan dan di bawah ekspektasi pasar.
Perlu diperhatikan bahwa laba bersih dan laba operasional dihitung dengan cakupan yang berbeda. Laba bersih Hynix pada kuartal sebelumnya mencapai 93,92 triliun won, termasuk faktor seperti pendapatan investasi. Karena itu, penurunan tajam secara kuartalan pada kuartal ini tidak bisa langsung diartikan bahwa bisnis intinya tiba-tiba memburuk.
2. Yang benar-benar diperhatikan pasar adalah apakah HBM masih bisa terus menghasilkan keuntungan.
Dalam reli AI kali ini, banyak orang masih berfokus pada Nvidia. Padahal, rantai industri penyimpanan memori juga patut diperhatikan.
Server AI tidak hanya membutuhkan GPU, tetapi juga memori berperforma tinggi dalam jumlah besar. Hambatan teknologi, tuntutan tingkat hasil produksi, dan kemampuan pengemasan canggih untuk memori bandwidth tinggi HBM bukanlah sesuatu yang bisa dengan mudah digantikan oleh chip memori biasa.
Dalam laporan keuangannya, Hynix mengungkapkan bahwa pengiriman HBM4 sudah mulai dilakukan secara penuh. Pada kuartal keempat, volume pengiriman dan pendapatan HBM4 diperkirakan akan melampaui HBM3E dan menjadikannya produk utama.
Selain itu, permintaan DDR5 untuk server juga meningkat, sementara penjualan SSD kelas perusahaan turut diuntungkan oleh pembangunan pusat data.
Artinya, Hynix tidak hanya mengandalkan kenaikan harga satu jenis produk. Permintaan dari pusat data AI untuk berbagai produk memori bernilai tambah tinggi juga terus meningkat.
Tentu saja, permintaan yang kuat bukan berarti harga akan selalu naik. Ke depannya, perkembangan kapasitas pasokan dan peta persaingan tetap perlu dicermati.
3. Data yang benar-benar penting adalah pesanan untuk 2027–2028.
Saat ini, Hynix telah menandatangani perjanjian pasokan jangka panjang dengan 14 pelanggan utama. Perjanjian tersebut mencakup lebih dari 50% total kapasitas produksi untuk 2027 dan 2028.
Perusahaan juga memperkirakan ketatnya keseimbangan pasokan dan permintaan memori dapat berlanjut hingga 2030.
Jika kedua informasi ini dilihat secara bersamaan, maknanya menjadi berbeda.
Sebelumnya, pasar khawatir apakah permintaan memori AI hanya akan menjadi kemakmuran jangka pendek.
Kini, sinyal dari Hynix adalah bahwa sebagian kapasitas produksi untuk dua tahun ke depan sudah didukung perjanjian jangka panjang. Visibilitas permintaannya pun lebih tinggi daripada jika hanya melihat pesanan untuk satu kuartal.
Tentu saja, penandatanganan perjanjian jangka panjang bukan berarti laba di masa depan sudah sepenuhnya terjamin. Harga produk, ketentuan kontrak, dan pengiriman aktual tetap akan memengaruhi keuntungan akhir.
Namun, setidaknya bagi pasar, hal ini membantu meredakan kekhawatiran bahwa permintaan jangka pendek bisa tiba-tiba menghilang.
4. Ada satu katalis yang mudah terlewatkan: imbal hasil bagi pemegang saham sebesar 100 triliun won.
Hynix mengumumkan rencana untuk memberikan imbal hasil kepada pemegang saham sekitar 100 triliun won pada 2026. Jumlah itu mencakup dividen tunai lebih dari 30 triliun won serta pembelian kembali dan pembatalan saham lebih dari 60 triliun won.
Ini bukan angka yang kecil.
Di tengah maraknya investasi AI, pasar khawatir perusahaan akan berekspansi secara gila-gilaan, belanja modal terus membengkak, dan arus kas terkuras.
Sementara Hynix bersiap memperluas kapasitas produksi sekaligus mengumumkan imbal hasil besar bagi pemegang saham. Setidaknya, ini menunjukkan bahwa kemampuan perusahaan menghasilkan kas saat ini sangat kuat.
Namun, angka tersebut mencakup pembelian kembali saham, pembatalan saham, dan dividen tunai. Jadi, jangan mengartikannya begitu saja bahwa seluruh 100 triliun won akan dibagikan dalam bentuk uang tunai.
Terakhir, berikut pandangan saya.
Reli Hynix kali ini didorong oleh tiga hal utama: bisnis inti yang melampaui ekspektasi, HBM4 yang memasuki tahap peningkatan volume produksi, dan visibilitas yang lebih tinggi atas pesanan kapasitas produksi untuk dua tahun ke depan.
Ditambah kekhawatiran pasar sebelumnya mengenai valuasi AI dan belanja modal, harga saham pun berpotensi mengalami pemulihan ekspektasi.
Namun, jangan terburu-buru menganggap kenaikan tajam kali ini sebagai awal dari reli pasar bullish yang baru.
Ke depannya, yang benar-benar perlu diperhatikan adalah pengiriman dan pendapatan HBM4 pada kuartal keempat, harga kontrak DRAM, serta belanja modal dari raksasa AI seperti Nvidia, Google, dan Microsoft.
Jika proyeksi kinerja terus direvisi naik, reli ini akan ditopang oleh fundamental. Namun, jika harga saham terus naik sementara ekspektasi laba mulai mencapai puncaknya, kita perlu mewaspadai kemungkinan pasar sudah lebih dulu memperhitungkan pertumbuhan tersebut.
Investor berpengalaman tidak hanya melihat angka mana yang meleset dari ekspektasi dalam laporan keuangan. Mereka juga melihat dari mana uang sebenarnya dihasilkan dan apakah keuntungan itu bisa terus berlanjut.
Daya tarik terbesar Hynix saat ini bukanlah berapa banyak laba bersih yang hilang pada kuartal ini, melainkan berapa lama bisnis memori AI bisa mempertahankan kondisi pasar yang begitu kuat.
Inilah yang akan menentukan potensi pergerakan harga saham selanjutnya.
Sumber data: Laporan keuangan resmi SK Hynix untuk kuartal ketiga 2026, serta laporan Yonhap News Agency dan Reuters.
Beli saham AS di msx @MSX_CN
Laba bersih SK Hynix anjlok, tapi harga saham justru melonjak? Mari kita bedah laporan keuangannya
Laba bersih kuartal ketiga mencapai 39,78 triliun won, di bawah ekspektasi pasar sebesar 61,29 triliun won—meleset hampir 35%.
Secara normal, kalau laba tidak sesuai ekspektasi, harga saham seharusnya tertekan, bukan?
Namun, pasar ternyata tidak mengikuti skenario itu. Harga saham Hynix sempat naik 9,4% selama perdagangan, dan indeks KOSPI Korea Selatan ikut menguat.
Pertanyaannya, apa sebenarnya yang sedang diburu investor?
1. Laba bersih memang di bawah ekspektasi, tetapi bisnis intinya luar biasa kuat.
Pada kuartal ketiga, pendapatan SK Hynix mencapai 104,62 triliun won, naik 32% secara kuartalan dan 328% secara tahunan. Laba operasional mencapai 83,33 triliun won, naik 38% secara kuartalan dan 632% secara tahunan.
Margin laba operasional mencapai 79,7%, hampir 80%.
Apa artinya?
Pada periode yang sama tahun lalu, laba operasional hanya 11,38 triliun won. Kini, angkanya sudah mencapai 83,33 triliun won—sekitar 7,3 kali lipat.
Selain itu, ini pertama kalinya dalam sejarah Hynix pendapatan kuartalan menembus 100 triliun won.
Jadi, jika hanya melihat bisnis intinya, laporan keuangan ini bukan sekadar bagus, tetapi benar-benar luar biasa.
Masalah sebenarnya ada pada laba bersih: 39,78 triliun won, turun 57,7% secara kuartalan dan di bawah ekspektasi pasar.
Perlu diperhatikan bahwa laba bersih dan laba operasional dihitung dengan cakupan yang berbeda. Laba bersih Hynix pada kuartal sebelumnya mencapai 93,92 triliun won, termasuk faktor seperti pendapatan investasi. Karena itu, penurunan tajam secara kuartalan pada kuartal ini tidak bisa langsung diartikan bahwa bisnis intinya tiba-tiba memburuk.
2. Yang benar-benar diperhatikan pasar adalah apakah HBM masih bisa terus menghasilkan keuntungan.
Dalam reli AI kali ini, banyak orang masih berfokus pada Nvidia. Padahal, rantai industri penyimpanan memori juga patut diperhatikan.
Server AI tidak hanya membutuhkan GPU, tetapi juga memori berperforma tinggi dalam jumlah besar. Hambatan teknologi, tuntutan tingkat hasil produksi, dan kemampuan pengemasan canggih untuk memori bandwidth tinggi HBM bukanlah sesuatu yang bisa dengan mudah digantikan oleh chip memori biasa.
Dalam laporan keuangannya, Hynix mengungkapkan bahwa pengiriman HBM4 sudah mulai dilakukan secara penuh. Pada kuartal keempat, volume pengiriman dan pendapatan HBM4 diperkirakan akan melampaui HBM3E dan menjadikannya produk utama.
Selain itu, permintaan DDR5 untuk server juga meningkat, sementara penjualan SSD kelas perusahaan turut diuntungkan oleh pembangunan pusat data.
Artinya, Hynix tidak hanya mengandalkan kenaikan harga satu jenis produk. Permintaan dari pusat data AI untuk berbagai produk memori bernilai tambah tinggi juga terus meningkat.
Tentu saja, permintaan yang kuat bukan berarti harga akan selalu naik. Ke depannya, perkembangan kapasitas pasokan dan peta persaingan tetap perlu dicermati.
3. Data yang benar-benar penting adalah pesanan untuk 2027–2028.
Saat ini, Hynix telah menandatangani perjanjian pasokan jangka panjang dengan 14 pelanggan utama. Perjanjian tersebut mencakup lebih dari 50% total kapasitas produksi untuk 2027 dan 2028.
Perusahaan juga memperkirakan ketatnya keseimbangan pasokan dan permintaan memori dapat berlanjut hingga 2030.
Jika kedua informasi ini dilihat secara bersamaan, maknanya menjadi berbeda.
Sebelumnya, pasar khawatir apakah permintaan memori AI hanya akan menjadi kemakmuran jangka pendek.
Kini, sinyal dari Hynix adalah bahwa sebagian kapasitas produksi untuk dua tahun ke depan sudah didukung perjanjian jangka panjang. Visibilitas permintaannya pun lebih tinggi daripada jika hanya melihat pesanan untuk satu kuartal.
Tentu saja, penandatanganan perjanjian jangka panjang bukan berarti laba di masa depan sudah sepenuhnya terjamin. Harga produk, ketentuan kontrak, dan pengiriman aktual tetap akan memengaruhi keuntungan akhir.
Namun, setidaknya bagi pasar, hal ini membantu meredakan kekhawatiran bahwa permintaan jangka pendek bisa tiba-tiba menghilang.
4. Ada satu katalis yang mudah terlewatkan: imbal hasil bagi pemegang saham sebesar 100 triliun won.
Hynix mengumumkan rencana untuk memberikan imbal hasil kepada pemegang saham sekitar 100 triliun won pada 2026. Jumlah itu mencakup dividen tunai lebih dari 30 triliun won serta pembelian kembali dan pembatalan saham lebih dari 60 triliun won.
Ini bukan angka yang kecil.
Di tengah maraknya investasi AI, pasar khawatir perusahaan akan berekspansi secara gila-gilaan, belanja modal terus membengkak, dan arus kas terkuras.
Sementara Hynix bersiap memperluas kapasitas produksi sekaligus mengumumkan imbal hasil besar bagi pemegang saham. Setidaknya, ini menunjukkan bahwa kemampuan perusahaan menghasilkan kas saat ini sangat kuat.
Namun, angka tersebut mencakup pembelian kembali saham, pembatalan saham, dan dividen tunai. Jadi, jangan mengartikannya begitu saja bahwa seluruh 100 triliun won akan dibagikan dalam bentuk uang tunai.
Terakhir, berikut pandangan saya.
Reli Hynix kali ini didorong oleh tiga hal utama: bisnis inti yang melampaui ekspektasi, HBM4 yang memasuki tahap peningkatan volume produksi, dan visibilitas yang lebih tinggi atas pesanan kapasitas produksi untuk dua tahun ke depan.
Ditambah kekhawatiran pasar sebelumnya mengenai valuasi AI dan belanja modal, harga saham pun berpotensi mengalami pemulihan ekspektasi.
Namun, jangan terburu-buru menganggap kenaikan tajam kali ini sebagai awal dari reli pasar bullish yang baru.
Ke depannya, yang benar-benar perlu diperhatikan adalah pengiriman dan pendapatan HBM4 pada kuartal keempat, harga kontrak DRAM, serta belanja modal dari raksasa AI seperti Nvidia, Google, dan Microsoft.
Jika proyeksi kinerja terus direvisi naik, reli ini akan ditopang oleh fundamental. Namun, jika harga saham terus naik sementara ekspektasi laba mulai mencapai puncaknya, kita perlu mewaspadai kemungkinan pasar sudah lebih dulu memperhitungkan pertumbuhan tersebut.
Investor berpengalaman tidak hanya melihat angka mana yang meleset dari ekspektasi dalam laporan keuangan. Mereka juga melihat dari mana uang sebenarnya dihasilkan dan apakah keuntungan itu bisa terus berlanjut.
Daya tarik terbesar Hynix saat ini bukanlah berapa banyak laba bersih yang hilang pada kuartal ini, melainkan berapa lama bisnis memori AI bisa mempertahankan kondisi pasar yang begitu kuat.
Inilah yang akan menentukan potensi pergerakan harga saham selanjutnya.
Sumber data: Laporan keuangan resmi SK Hynix untuk kuartal ketiga 2026, serta laporan Yonhap News Agency dan Reuters.
Beli saham AS di msx @MSX_CN
Laba bersih kuartal ketiga mencapai 39,78 triliun won, di bawah ekspektasi pasar sebesar 61,29 triliun won—meleset hampir 35%.
Secara normal, kalau laba tidak sesuai ekspektasi, harga saham seharusnya tertekan, bukan?
Namun, pasar ternyata tidak mengikuti skenario itu. Harga saham Hynix sempat naik 9,4% selama perdagangan, dan indeks KOSPI Korea Selatan ikut menguat.
Pertanyaannya, apa sebenarnya yang sedang diburu investor?
1. Laba bersih memang di bawah ekspektasi, tetapi bisnis intinya luar biasa kuat.
Pada kuartal ketiga, pendapatan SK Hynix mencapai 104,62 triliun won, naik 32% secara kuartalan dan 328% secara tahunan. Laba operasional mencapai 83,33 triliun won, naik 38% secara kuartalan dan 632% secara tahunan.
Margin laba operasional mencapai 79,7%, hampir 80%.
Apa artinya?
Pada periode yang sama tahun lalu, laba operasional hanya 11,38 triliun won. Kini, angkanya sudah mencapai 83,33 triliun won—sekitar 7,3 kali lipat.
Selain itu, ini pertama kalinya dalam sejarah Hynix pendapatan kuartalan menembus 100 triliun won.
Jadi, jika hanya melihat bisnis intinya, laporan keuangan ini bukan sekadar bagus, tetapi benar-benar luar biasa.
Masalah sebenarnya ada pada laba bersih: 39,78 triliun won, turun 57,7% secara kuartalan dan di bawah ekspektasi pasar.
Perlu diperhatikan bahwa laba bersih dan laba operasional dihitung dengan cakupan yang berbeda. Laba bersih Hynix pada kuartal sebelumnya mencapai 93,92 triliun won, termasuk faktor seperti pendapatan investasi. Karena itu, penurunan tajam secara kuartalan pada kuartal ini tidak bisa langsung diartikan bahwa bisnis intinya tiba-tiba memburuk.
2. Yang benar-benar diperhatikan pasar adalah apakah HBM masih bisa terus menghasilkan keuntungan.
Dalam reli AI kali ini, banyak orang masih berfokus pada Nvidia. Padahal, rantai industri penyimpanan memori juga patut diperhatikan.
Server AI tidak hanya membutuhkan GPU, tetapi juga memori berperforma tinggi dalam jumlah besar. Hambatan teknologi, tuntutan tingkat hasil produksi, dan kemampuan pengemasan canggih untuk memori bandwidth tinggi HBM bukanlah sesuatu yang bisa dengan mudah digantikan oleh chip memori biasa.
Dalam laporan keuangannya, Hynix mengungkapkan bahwa pengiriman HBM4 sudah mulai dilakukan secara penuh. Pada kuartal keempat, volume pengiriman dan pendapatan HBM4 diperkirakan akan melampaui HBM3E dan menjadikannya produk utama.
Selain itu, permintaan DDR5 untuk server juga meningkat, sementara penjualan SSD kelas perusahaan turut diuntungkan oleh pembangunan pusat data.
Artinya, Hynix tidak hanya mengandalkan kenaikan harga satu jenis produk. Permintaan dari pusat data AI untuk berbagai produk memori bernilai tambah tinggi juga terus meningkat.
Tentu saja, permintaan yang kuat bukan berarti harga akan selalu naik. Ke depannya, perkembangan kapasitas pasokan dan peta persaingan tetap perlu dicermati.
3. Data yang benar-benar penting adalah pesanan untuk 2027–2028.
Saat ini, Hynix telah menandatangani perjanjian pasokan jangka panjang dengan 14 pelanggan utama. Perjanjian tersebut mencakup lebih dari 50% total kapasitas produksi untuk 2027 dan 2028.
Perusahaan juga memperkirakan ketatnya keseimbangan pasokan dan permintaan memori dapat berlanjut hingga 2030.
Jika kedua informasi ini dilihat secara bersamaan, maknanya menjadi berbeda.
Sebelumnya, pasar khawatir apakah permintaan memori AI hanya akan menjadi kemakmuran jangka pendek.
Kini, sinyal dari Hynix adalah bahwa sebagian kapasitas produksi untuk dua tahun ke depan sudah didukung perjanjian jangka panjang. Visibilitas permintaannya pun lebih tinggi daripada jika hanya melihat pesanan untuk satu kuartal.
Tentu saja, penandatanganan perjanjian jangka panjang bukan berarti laba di masa depan sudah sepenuhnya terjamin. Harga produk, ketentuan kontrak, dan pengiriman aktual tetap akan memengaruhi keuntungan akhir.
Namun, setidaknya bagi pasar, hal ini membantu meredakan kekhawatiran bahwa permintaan jangka pendek bisa tiba-tiba menghilang.
4. Ada satu katalis yang mudah terlewatkan: imbal hasil bagi pemegang saham sebesar 100 triliun won.
Hynix mengumumkan rencana untuk memberikan imbal hasil kepada pemegang saham sekitar 100 triliun won pada 2026. Jumlah itu mencakup dividen tunai lebih dari 30 triliun won serta pembelian kembali dan pembatalan saham lebih dari 60 triliun won.
Ini bukan angka yang kecil.
Di tengah maraknya investasi AI, pasar khawatir perusahaan akan berekspansi secara gila-gilaan, belanja modal terus membengkak, dan arus kas terkuras.
Sementara Hynix bersiap memperluas kapasitas produksi sekaligus mengumumkan imbal hasil besar bagi pemegang saham. Setidaknya, ini menunjukkan bahwa kemampuan perusahaan menghasilkan kas saat ini sangat kuat.
Namun, angka tersebut mencakup pembelian kembali saham, pembatalan saham, dan dividen tunai. Jadi, jangan mengartikannya begitu saja bahwa seluruh 100 triliun won akan dibagikan dalam bentuk uang tunai.
Terakhir, berikut pandangan saya.
Reli Hynix kali ini didorong oleh tiga hal utama: bisnis inti yang melampaui ekspektasi, HBM4 yang memasuki tahap peningkatan volume produksi, dan visibilitas yang lebih tinggi atas pesanan kapasitas produksi untuk dua tahun ke depan.
Ditambah kekhawatiran pasar sebelumnya mengenai valuasi AI dan belanja modal, harga saham pun berpotensi mengalami pemulihan ekspektasi.
Namun, jangan terburu-buru menganggap kenaikan tajam kali ini sebagai awal dari reli pasar bullish yang baru.
Ke depannya, yang benar-benar perlu diperhatikan adalah pengiriman dan pendapatan HBM4 pada kuartal keempat, harga kontrak DRAM, serta belanja modal dari raksasa AI seperti Nvidia, Google, dan Microsoft.
Jika proyeksi kinerja terus direvisi naik, reli ini akan ditopang oleh fundamental. Namun, jika harga saham terus naik sementara ekspektasi laba mulai mencapai puncaknya, kita perlu mewaspadai kemungkinan pasar sudah lebih dulu memperhitungkan pertumbuhan tersebut.
Investor berpengalaman tidak hanya melihat angka mana yang meleset dari ekspektasi dalam laporan keuangan. Mereka juga melihat dari mana uang sebenarnya dihasilkan dan apakah keuntungan itu bisa terus berlanjut.
Daya tarik terbesar Hynix saat ini bukanlah berapa banyak laba bersih yang hilang pada kuartal ini, melainkan berapa lama bisnis memori AI bisa mempertahankan kondisi pasar yang begitu kuat.
Inilah yang akan menentukan potensi pergerakan harga saham selanjutnya.
Sumber data: Laporan keuangan resmi SK Hynix untuk kuartal ketiga 2026, serta laporan Yonhap News Agency dan Reuters.
Beli saham AS di msx @MSX_CN
358
·
--
Kemarin aku bertaruh pada Robinhood karena hasilnya melampaui ekspektasi
Sial, uangku habis semua
AI bodoh https://t.co/MznNZy2FLB
Kemarin aku bertaruh pada Robinhood karena hasilnya melampaui ekspektasi
Sial, uangku habis semua
AI bodoh https://t.co/MznNZy2FLB
Sial, uangku habis semua
AI bodoh https://t.co/MznNZy2FLB
262
·
--
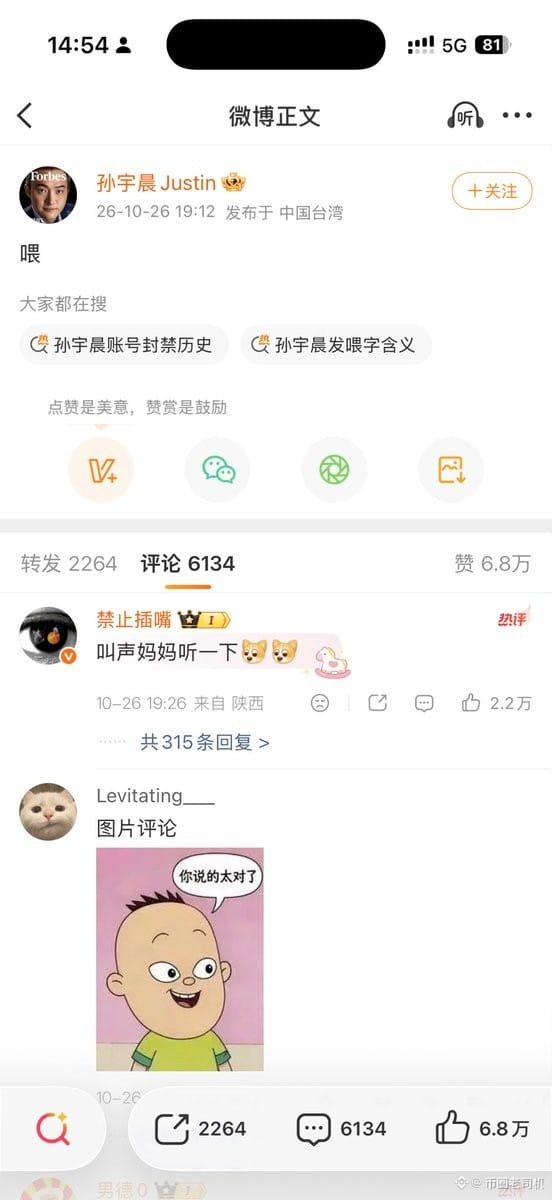
Bang Sun baru daftar Weibo kemarin dan mengunggah postingan pertamanya
Halo?
Aku lihat kolom komentarnya isinya orang-orang menyuruh Bang Sun memanggil ibunya atau pulang ke Beijing
Aku ngakak banget 🤣🤣🤣🤣
Bang Sun baru daftar Weibo kemarin dan mengunggah postingan pertamanya
Halo?
Aku lihat kolom komentarnya isinya orang-orang menyuruh Bang Sun memanggil ibunya atau pulang ke Beijing
Aku ngakak banget 🤣🤣🤣🤣
Halo?
Aku lihat kolom komentarnya isinya orang-orang menyuruh Bang Sun memanggil ibunya atau pulang ke Beijing
Aku ngakak banget 🤣🤣🤣🤣
3
2
2.2k
·
--
Kepala Keamanan Informasi SlowMist
Kebocoran data Coinbase telah dikonfirmasi
Peretas memperoleh informasi kontak lebih dari 70.000 pengguna
Saat ini belum dipastikan apakah kata sandi atau dana pengguna dicuri
Jika belakangan ini Anda menyimpan dana di Coinbase, sebaiknya ambil langkah pencegahan terlebih dahulu
https://x.com/delcrxpto/status/2115232528034378181
Kepala Keamanan Informasi SlowMist
Kebocoran data Coinbase telah dikonfirmasi
Peretas memperoleh informasi kontak lebih dari 70.000 pengguna
Saat ini belum dipastikan apakah kata sandi atau dana pengguna dicuri
Jika belakangan ini Anda menyimpan dana di Coinbase, sebaiknya ambil langkah pencegahan terlebih dahulu
https://x.com/delcrxpto/status/2115232528034378181
Kebocoran data Coinbase telah dikonfirmasi
Peretas memperoleh informasi kontak lebih dari 70.000 pengguna
Saat ini belum dipastikan apakah kata sandi atau dana pengguna dicuri
Jika belakangan ini Anda menyimpan dana di Coinbase, sebaiknya ambil langkah pencegahan terlebih dahulu
https://x.com/delcrxpto/status/2115232528034378181
1
1
673
·
--
🎙️ Stok malam ini kemungkinan akan anjlok, lihat pergerakan pasar
Berakhir
01 j 08 m 05 d
1.4k
0
0
·
--
Saya baru saja menyelesaikan transaksi baru! Salin otomatis portofolio investasiku dengan sekali klik ya👇
Saya baru saja menyelesaikan transaksi baru! Salin otomatis portofolio investasiku dengan sekali klik ya👇
币圈老司机
Tutup Posisi
BTCUSDT
PNL(USDT)
-117.55
Harga Penutupan
64224.7
455
·
--
Saya baru saja menyelesaikan transaksi baru! Salin portofolio investasiku dengan sekali klik ya👇
Saya baru saja menyelesaikan transaksi baru! Salin portofolio investasiku dengan sekali klik ya👇
币圈老司机
Posisi Terbuka
BTCUSDTLong 50x
Ukuran Posisi(USDT)
0.153
Harga Entri
64993
321
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel