Laba bersih SK Hynix anjlok, tapi harga saham justru melonjak? Mari kita bedah laporan keuangannya
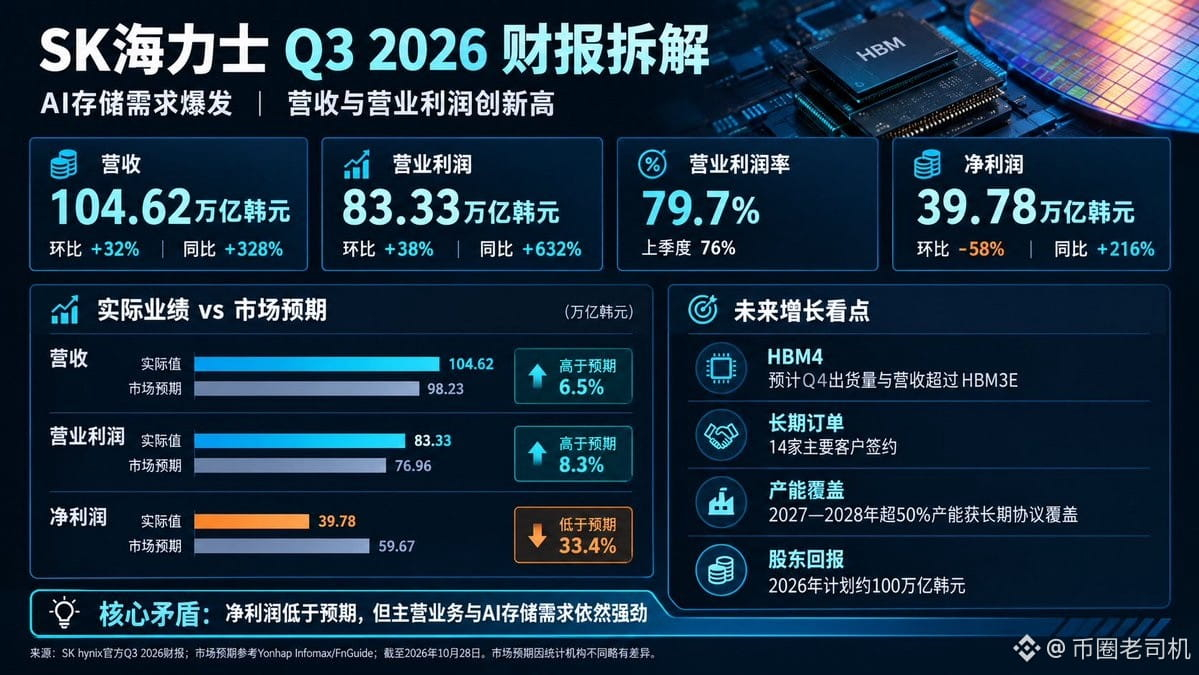
Laba bersih kuartal ketiga mencapai 39,78 triliun won, di bawah ekspektasi pasar sebesar 61,29 triliun won—meleset hampir 35%.
Secara normal, kalau laba tidak sesuai ekspektasi, harga saham seharusnya tertekan, bukan?
Namun, pasar ternyata tidak mengikuti skenario itu. Harga saham Hynix sempat naik 9,4% selama perdagangan, dan indeks KOSPI Korea Selatan ikut menguat.
Pertanyaannya, apa sebenarnya yang sedang diburu investor?
1. Laba bersih memang di bawah ekspektasi, tetapi bisnis intinya luar biasa kuat.
Pada kuartal ketiga, pendapatan SK Hynix mencapai 104,62 triliun won, naik 32% secara kuartalan dan 328% secara tahunan. Laba operasional mencapai 83,33 triliun won, naik 38% secara kuartalan dan 632% secara tahunan.
Margin laba operasional mencapai 79,7%, hampir 80%.
Apa artinya?
Pada periode yang sama tahun lalu, laba operasional hanya 11,38 triliun won. Kini, angkanya sudah mencapai 83,33 triliun won—sekitar 7,3 kali lipat.
Selain itu, ini pertama kalinya dalam sejarah Hynix pendapatan kuartalan menembus 100 triliun won.
Jadi, jika hanya melihat bisnis intinya, laporan keuangan ini bukan sekadar bagus, tetapi benar-benar luar biasa.
Masalah sebenarnya ada pada laba bersih: 39,78 triliun won, turun 57,7% secara kuartalan dan di bawah ekspektasi pasar.
Perlu diperhatikan bahwa laba bersih dan laba operasional dihitung dengan cakupan yang berbeda. Laba bersih Hynix pada kuartal sebelumnya mencapai 93,92 triliun won, termasuk faktor seperti pendapatan investasi. Karena itu, penurunan tajam secara kuartalan pada kuartal ini tidak bisa langsung diartikan bahwa bisnis intinya tiba-tiba memburuk.
2. Yang benar-benar diperhatikan pasar adalah apakah HBM masih bisa terus menghasilkan keuntungan.
Dalam reli AI kali ini, banyak orang masih berfokus pada Nvidia. Padahal, rantai industri penyimpanan memori juga patut diperhatikan.
Server AI tidak hanya membutuhkan GPU, tetapi juga memori berperforma tinggi dalam jumlah besar. Hambatan teknologi, tuntutan tingkat hasil produksi, dan kemampuan pengemasan canggih untuk memori bandwidth tinggi HBM bukanlah sesuatu yang bisa dengan mudah digantikan oleh chip memori biasa.
Dalam laporan keuangannya, Hynix mengungkapkan bahwa pengiriman HBM4 sudah mulai dilakukan secara penuh. Pada kuartal keempat, volume pengiriman dan pendapatan HBM4 diperkirakan akan melampaui HBM3E dan menjadikannya produk utama.
Selain itu, permintaan DDR5 untuk server juga meningkat, sementara penjualan SSD kelas perusahaan turut diuntungkan oleh pembangunan pusat data.
Artinya, Hynix tidak hanya mengandalkan kenaikan harga satu jenis produk. Permintaan dari pusat data AI untuk berbagai produk memori bernilai tambah tinggi juga terus meningkat.
Tentu saja, permintaan yang kuat bukan berarti harga akan selalu naik. Ke depannya, perkembangan kapasitas pasokan dan peta persaingan tetap perlu dicermati.
3. Data yang benar-benar penting adalah pesanan untuk 2027–2028.
Saat ini, Hynix telah menandatangani perjanjian pasokan jangka panjang dengan 14 pelanggan utama. Perjanjian tersebut mencakup lebih dari 50% total kapasitas produksi untuk 2027 dan 2028.
Perusahaan juga memperkirakan ketatnya keseimbangan pasokan dan permintaan memori dapat berlanjut hingga 2030.
Jika kedua informasi ini dilihat secara bersamaan, maknanya menjadi berbeda.
Sebelumnya, pasar khawatir apakah permintaan memori AI hanya akan menjadi kemakmuran jangka pendek.
Kini, sinyal dari Hynix adalah bahwa sebagian kapasitas produksi untuk dua tahun ke depan sudah didukung perjanjian jangka panjang. Visibilitas permintaannya pun lebih tinggi daripada jika hanya melihat pesanan untuk satu kuartal.
Tentu saja, penandatanganan perjanjian jangka panjang bukan berarti laba di masa depan sudah sepenuhnya terjamin. Harga produk, ketentuan kontrak, dan pengiriman aktual tetap akan memengaruhi keuntungan akhir.
Namun, setidaknya bagi pasar, hal ini membantu meredakan kekhawatiran bahwa permintaan jangka pendek bisa tiba-tiba menghilang.
4. Ada satu katalis yang mudah terlewatkan: imbal hasil bagi pemegang saham sebesar 100 triliun won.
Hynix mengumumkan rencana untuk memberikan imbal hasil kepada pemegang saham sekitar 100 triliun won pada 2026. Jumlah itu mencakup dividen tunai lebih dari 30 triliun won serta pembelian kembali dan pembatalan saham lebih dari 60 triliun won.
Ini bukan angka yang kecil.
Di tengah maraknya investasi AI, pasar khawatir perusahaan akan berekspansi secara gila-gilaan, belanja modal terus membengkak, dan arus kas terkuras.
Sementara Hynix bersiap memperluas kapasitas produksi sekaligus mengumumkan imbal hasil besar bagi pemegang saham. Setidaknya, ini menunjukkan bahwa kemampuan perusahaan menghasilkan kas saat ini sangat kuat.
Namun, angka tersebut mencakup pembelian kembali saham, pembatalan saham, dan dividen tunai. Jadi, jangan mengartikannya begitu saja bahwa seluruh 100 triliun won akan dibagikan dalam bentuk uang tunai.
Terakhir, berikut pandangan saya.
Reli Hynix kali ini didorong oleh tiga hal utama: bisnis inti yang melampaui ekspektasi, HBM4 yang memasuki tahap peningkatan volume produksi, dan visibilitas yang lebih tinggi atas pesanan kapasitas produksi untuk dua tahun ke depan.
Ditambah kekhawatiran pasar sebelumnya mengenai valuasi AI dan belanja modal, harga saham pun berpotensi mengalami pemulihan ekspektasi.
Namun, jangan terburu-buru menganggap kenaikan tajam kali ini sebagai awal dari reli pasar bullish yang baru.
Ke depannya, yang benar-benar perlu diperhatikan adalah pengiriman dan pendapatan HBM4 pada kuartal keempat, harga kontrak DRAM, serta belanja modal dari raksasa AI seperti Nvidia, Google, dan Microsoft.
Jika proyeksi kinerja terus direvisi naik, reli ini akan ditopang oleh fundamental. Namun, jika harga saham terus naik sementara ekspektasi laba mulai mencapai puncaknya, kita perlu mewaspadai kemungkinan pasar sudah lebih dulu memperhitungkan pertumbuhan tersebut.
Investor berpengalaman tidak hanya melihat angka mana yang meleset dari ekspektasi dalam laporan keuangan. Mereka juga melihat dari mana uang sebenarnya dihasilkan dan apakah keuntungan itu bisa terus berlanjut.
Daya tarik terbesar Hynix saat ini bukanlah berapa banyak laba bersih yang hilang pada kuartal ini, melainkan berapa lama bisnis memori AI bisa mempertahankan kondisi pasar yang begitu kuat.
Inilah yang akan menentukan potensi pergerakan harga saham selanjutnya.
Sumber data: Laporan keuangan resmi SK Hynix untuk kuartal ketiga 2026, serta laporan Yonhap News Agency dan Reuters.
Beli saham AS di msx @MSX_CN
Laba bersih kuartal ketiga mencapai 39,78 triliun won, di bawah ekspektasi pasar sebesar 61,29 triliun won—meleset hampir 35%.
Secara normal, kalau laba tidak sesuai ekspektasi, harga saham seharusnya tertekan, bukan?
Namun, pasar ternyata tidak mengikuti skenario itu. Harga saham Hynix sempat naik 9,4% selama perdagangan, dan indeks KOSPI Korea Selatan ikut menguat.
Pertanyaannya, apa sebenarnya yang sedang diburu investor?
1. Laba bersih memang di bawah ekspektasi, tetapi bisnis intinya luar biasa kuat.
Pada kuartal ketiga, pendapatan SK Hynix mencapai 104,62 triliun won, naik 32% secara kuartalan dan 328% secara tahunan. Laba operasional mencapai 83,33 triliun won, naik 38% secara kuartalan dan 632% secara tahunan.
Margin laba operasional mencapai 79,7%, hampir 80%.
Apa artinya?
Pada periode yang sama tahun lalu, laba operasional hanya 11,38 triliun won. Kini, angkanya sudah mencapai 83,33 triliun won—sekitar 7,3 kali lipat.
Selain itu, ini pertama kalinya dalam sejarah Hynix pendapatan kuartalan menembus 100 triliun won.
Jadi, jika hanya melihat bisnis intinya, laporan keuangan ini bukan sekadar bagus, tetapi benar-benar luar biasa.
Masalah sebenarnya ada pada laba bersih: 39,78 triliun won, turun 57,7% secara kuartalan dan di bawah ekspektasi pasar.
Perlu diperhatikan bahwa laba bersih dan laba operasional dihitung dengan cakupan yang berbeda. Laba bersih Hynix pada kuartal sebelumnya mencapai 93,92 triliun won, termasuk faktor seperti pendapatan investasi. Karena itu, penurunan tajam secara kuartalan pada kuartal ini tidak bisa langsung diartikan bahwa bisnis intinya tiba-tiba memburuk.
2. Yang benar-benar diperhatikan pasar adalah apakah HBM masih bisa terus menghasilkan keuntungan.
Dalam reli AI kali ini, banyak orang masih berfokus pada Nvidia. Padahal, rantai industri penyimpanan memori juga patut diperhatikan.
Server AI tidak hanya membutuhkan GPU, tetapi juga memori berperforma tinggi dalam jumlah besar. Hambatan teknologi, tuntutan tingkat hasil produksi, dan kemampuan pengemasan canggih untuk memori bandwidth tinggi HBM bukanlah sesuatu yang bisa dengan mudah digantikan oleh chip memori biasa.
Dalam laporan keuangannya, Hynix mengungkapkan bahwa pengiriman HBM4 sudah mulai dilakukan secara penuh. Pada kuartal keempat, volume pengiriman dan pendapatan HBM4 diperkirakan akan melampaui HBM3E dan menjadikannya produk utama.
Selain itu, permintaan DDR5 untuk server juga meningkat, sementara penjualan SSD kelas perusahaan turut diuntungkan oleh pembangunan pusat data.
Artinya, Hynix tidak hanya mengandalkan kenaikan harga satu jenis produk. Permintaan dari pusat data AI untuk berbagai produk memori bernilai tambah tinggi juga terus meningkat.
Tentu saja, permintaan yang kuat bukan berarti harga akan selalu naik. Ke depannya, perkembangan kapasitas pasokan dan peta persaingan tetap perlu dicermati.
3. Data yang benar-benar penting adalah pesanan untuk 2027–2028.
Saat ini, Hynix telah menandatangani perjanjian pasokan jangka panjang dengan 14 pelanggan utama. Perjanjian tersebut mencakup lebih dari 50% total kapasitas produksi untuk 2027 dan 2028.
Perusahaan juga memperkirakan ketatnya keseimbangan pasokan dan permintaan memori dapat berlanjut hingga 2030.
Jika kedua informasi ini dilihat secara bersamaan, maknanya menjadi berbeda.
Sebelumnya, pasar khawatir apakah permintaan memori AI hanya akan menjadi kemakmuran jangka pendek.
Kini, sinyal dari Hynix adalah bahwa sebagian kapasitas produksi untuk dua tahun ke depan sudah didukung perjanjian jangka panjang. Visibilitas permintaannya pun lebih tinggi daripada jika hanya melihat pesanan untuk satu kuartal.
Tentu saja, penandatanganan perjanjian jangka panjang bukan berarti laba di masa depan sudah sepenuhnya terjamin. Harga produk, ketentuan kontrak, dan pengiriman aktual tetap akan memengaruhi keuntungan akhir.
Namun, setidaknya bagi pasar, hal ini membantu meredakan kekhawatiran bahwa permintaan jangka pendek bisa tiba-tiba menghilang.
4. Ada satu katalis yang mudah terlewatkan: imbal hasil bagi pemegang saham sebesar 100 triliun won.
Hynix mengumumkan rencana untuk memberikan imbal hasil kepada pemegang saham sekitar 100 triliun won pada 2026. Jumlah itu mencakup dividen tunai lebih dari 30 triliun won serta pembelian kembali dan pembatalan saham lebih dari 60 triliun won.
Ini bukan angka yang kecil.
Di tengah maraknya investasi AI, pasar khawatir perusahaan akan berekspansi secara gila-gilaan, belanja modal terus membengkak, dan arus kas terkuras.
Sementara Hynix bersiap memperluas kapasitas produksi sekaligus mengumumkan imbal hasil besar bagi pemegang saham. Setidaknya, ini menunjukkan bahwa kemampuan perusahaan menghasilkan kas saat ini sangat kuat.
Namun, angka tersebut mencakup pembelian kembali saham, pembatalan saham, dan dividen tunai. Jadi, jangan mengartikannya begitu saja bahwa seluruh 100 triliun won akan dibagikan dalam bentuk uang tunai.
Terakhir, berikut pandangan saya.
Reli Hynix kali ini didorong oleh tiga hal utama: bisnis inti yang melampaui ekspektasi, HBM4 yang memasuki tahap peningkatan volume produksi, dan visibilitas yang lebih tinggi atas pesanan kapasitas produksi untuk dua tahun ke depan.
Ditambah kekhawatiran pasar sebelumnya mengenai valuasi AI dan belanja modal, harga saham pun berpotensi mengalami pemulihan ekspektasi.
Namun, jangan terburu-buru menganggap kenaikan tajam kali ini sebagai awal dari reli pasar bullish yang baru.
Ke depannya, yang benar-benar perlu diperhatikan adalah pengiriman dan pendapatan HBM4 pada kuartal keempat, harga kontrak DRAM, serta belanja modal dari raksasa AI seperti Nvidia, Google, dan Microsoft.
Jika proyeksi kinerja terus direvisi naik, reli ini akan ditopang oleh fundamental. Namun, jika harga saham terus naik sementara ekspektasi laba mulai mencapai puncaknya, kita perlu mewaspadai kemungkinan pasar sudah lebih dulu memperhitungkan pertumbuhan tersebut.
Investor berpengalaman tidak hanya melihat angka mana yang meleset dari ekspektasi dalam laporan keuangan. Mereka juga melihat dari mana uang sebenarnya dihasilkan dan apakah keuntungan itu bisa terus berlanjut.
Daya tarik terbesar Hynix saat ini bukanlah berapa banyak laba bersih yang hilang pada kuartal ini, melainkan berapa lama bisnis memori AI bisa mempertahankan kondisi pasar yang begitu kuat.
Inilah yang akan menentukan potensi pergerakan harga saham selanjutnya.
Sumber data: Laporan keuangan resmi SK Hynix untuk kuartal ketiga 2026, serta laporan Yonhap News Agency dan Reuters.
Beli saham AS di msx @MSX_CN