

祈愿88
82 Posting
祈愿88
Laporkan
Blokir Pengguna
🔥crypto小白成长日记。自研ai辅助调研、决策、交易、写作系统。

Pedagang teratas berdasarkan laba dalam 30 Hari
Perdagangan Terbuka
Pemilik AAOIB
Pedagang Rutin
2.6 Tahun
17 Mengikuti
47 Pengikut
92 Disukai
1 Lencana
Posting
Portofolio
·
--
Artikel
Lihat terjemahan
ENA10天涨了80%,到底发生了什么?$ENA 从 9月17日的 0.149 美元涨到现在 0.27 美元左右,10天涨了约 80%,9月25日一天就涨了 19%。
(币安现货,截至北京时间 9月27日 02:00)
ENA 被骂了快一年:项目很赚钱,币价却一直趴着。这次怎么突然起来了?
先搞懂 ENA 是什么:
Ethena 发行了一个稳定币叫 USDe。它赚钱的方法是:一边买入 ETH 等现货,一边开同样多的空单,涨跌正好抵消。行情好的时候做多的人多,多头要付给空头"资金费",这笔钱就是 USDe 的收益。ENA 是这个项目的代币。
这波上涨,3 个原因👇
1️⃣ ENA 终于要分钱了
Ethena 累计赚了超过 10 亿美元,但钱主要分给了存 USDe 的人,ENA 持有人一分拿不到,说白了:公司很赚钱,股东不分红。
9月初社区投票通过了"费用开关":等 USDe 规模涨到 75 亿美元,协议收入就拿去市场上买 ENA。持续有人买,价格就有支撑,所以大家提前抢跑。
⚠️ 但 USDe 现在约 49 亿,回购还没开始。
2️⃣ 接入美股,补上 USDe 的老短板
USDe 的收益全靠币圈资金费,行情一冷,收益就降,大家赎回,规模就缩。2025 年 USDe 最多有 150 亿,之后一路缩水,8月底只剩 40 亿左右。
9月25日 Ethena 宣布,把币安的代币化美股和美股合约也加进来,用同样的"现货+空单"方法赚美股的钱。赚钱渠道多了,USDe 更容易做大,也就离 75 亿的回购线更近。当天 ENA 涨了 19%。
3️⃣ 一直砸盘的人被清走了
去年10月之后,有一批早期投资人币一解锁就卖,ENA 一直被压着涨不动。8月底,基金会直接把这批人手里还没解锁的币买了回来,以后他们没币可卖了。
再加上 9月19日前后 BTC 站上 8 万、大盘反弹,ENA 顺势起飞。
接下来盯 2 件事:
📅 10月5日:剩下的投资人代币一次性全部解锁。不过这批人之前基金会按全价要买,他们全拒绝了,说明不急着卖,但还是要小心。
📈 USDe 规模:从上月 40 亿涨到了 49 亿,到 75 亿回购才真正开始。
我的看法:这波不是纯情绪盘,"ENA 终于能分到钱" + "砸盘的人走了" + "美股新故事",逻辑是通的。但回购还没真正开始,10月5日的解锁也近在眼前,接下来涨跌都不会太温柔。
你觉得 ENA 这波还能走多远?评论区聊聊👇
#ENA #Ethena #USDe
以上内容仅为信息分享,不构成投资建议。
ENA10天涨了80%,到底发生了什么?
$ENA 从 9月17日的 0.149 美元涨到现在 0.27 美元左右,10天涨了约 80%,9月25日一天就涨了 19%。
(币安现货,截至北京时间 9月27日 02:00)
ENA 被骂了快一年:项目很赚钱,币价却一直趴着。这次怎么突然起来了?
先搞懂 ENA 是什么:
Ethena 发行了一个稳定币叫 USDe。它赚钱的方法是:一边买入 ETH 等现货,一边开同样多的空单,涨跌正好抵消。行情好的时候做多的人多,多头要付给空头"资金费",这笔钱就是 USDe 的收益。ENA 是这个项目的代币。
这波上涨,3 个原因👇
1️⃣ ENA 终于要分钱了
Ethena 累计赚了超过 10 亿美元,但钱主要分给了存 USDe 的人,ENA 持有人一分拿不到,说白了:公司很赚钱,股东不分红。
9月初社区投票通过了"费用开关":等 USDe 规模涨到 75 亿美元,协议收入就拿去市场上买 ENA。持续有人买,价格就有支撑,所以大家提前抢跑。
⚠️ 但 USDe 现在约 49 亿,回购还没开始。
2️⃣ 接入美股,补上 USDe 的老短板
USDe 的收益全靠币圈资金费,行情一冷,收益就降,大家赎回,规模就缩。2025 年 USDe 最多有 150 亿,之后一路缩水,8月底只剩 40 亿左右。
9月25日 Ethena 宣布,把币安的代币化美股和美股合约也加进来,用同样的"现货+空单"方法赚美股的钱。赚钱渠道多了,USDe 更容易做大,也就离 75 亿的回购线更近。当天 ENA 涨了 19%。
3️⃣ 一直砸盘的人被清走了
去年10月之后,有一批早期投资人币一解锁就卖,ENA 一直被压着涨不动。8月底,基金会直接把这批人手里还没解锁的币买了回来,以后他们没币可卖了。
再加上 9月19日前后 BTC 站上 8 万、大盘反弹,ENA 顺势起飞。
接下来盯 2 件事:
📅 10月5日:剩下的投资人代币一次性全部解锁。不过这批人之前基金会按全价要买,他们全拒绝了,说明不急着卖,但还是要小心。
📈 USDe 规模:从上月 40 亿涨到了 49 亿,到 75 亿回购才真正开始。
我的看法:这波不是纯情绪盘,"ENA 终于能分到钱" + "砸盘的人走了" + "美股新故事",逻辑是通的。但回购还没真正开始,10月5日的解锁也近在眼前,接下来涨跌都不会太温柔。
你觉得 ENA 这波还能走多远?评论区聊聊👇
#ENA #Ethena #USDe
以上内容仅为信息分享,不构成投资建议。
(币安现货,截至北京时间 9月27日 02:00)
ENA 被骂了快一年:项目很赚钱,币价却一直趴着。这次怎么突然起来了?
先搞懂 ENA 是什么:
Ethena 发行了一个稳定币叫 USDe。它赚钱的方法是:一边买入 ETH 等现货,一边开同样多的空单,涨跌正好抵消。行情好的时候做多的人多,多头要付给空头"资金费",这笔钱就是 USDe 的收益。ENA 是这个项目的代币。
这波上涨,3 个原因👇
1️⃣ ENA 终于要分钱了
Ethena 累计赚了超过 10 亿美元,但钱主要分给了存 USDe 的人,ENA 持有人一分拿不到,说白了:公司很赚钱,股东不分红。
9月初社区投票通过了"费用开关":等 USDe 规模涨到 75 亿美元,协议收入就拿去市场上买 ENA。持续有人买,价格就有支撑,所以大家提前抢跑。
⚠️ 但 USDe 现在约 49 亿,回购还没开始。
2️⃣ 接入美股,补上 USDe 的老短板
USDe 的收益全靠币圈资金费,行情一冷,收益就降,大家赎回,规模就缩。2025 年 USDe 最多有 150 亿,之后一路缩水,8月底只剩 40 亿左右。
9月25日 Ethena 宣布,把币安的代币化美股和美股合约也加进来,用同样的"现货+空单"方法赚美股的钱。赚钱渠道多了,USDe 更容易做大,也就离 75 亿的回购线更近。当天 ENA 涨了 19%。
3️⃣ 一直砸盘的人被清走了
去年10月之后,有一批早期投资人币一解锁就卖,ENA 一直被压着涨不动。8月底,基金会直接把这批人手里还没解锁的币买了回来,以后他们没币可卖了。
再加上 9月19日前后 BTC 站上 8 万、大盘反弹,ENA 顺势起飞。
接下来盯 2 件事:
📅 10月5日:剩下的投资人代币一次性全部解锁。不过这批人之前基金会按全价要买,他们全拒绝了,说明不急着卖,但还是要小心。
📈 USDe 规模:从上月 40 亿涨到了 49 亿,到 75 亿回购才真正开始。
我的看法:这波不是纯情绪盘,"ENA 终于能分到钱" + "砸盘的人走了" + "美股新故事",逻辑是通的。但回购还没真正开始,10月5日的解锁也近在眼前,接下来涨跌都不会太温柔。
你觉得 ENA 这波还能走多远?评论区聊聊👇
#ENA #Ethena #USDe
以上内容仅为信息分享,不构成投资建议。
71
·
--
Lihat terjemahan
$ENA 10天涨了80%,到底发生了什么?
ENA 从 9月17日的 0.149 美元涨到现在 0.27 美元左右,10天涨了约 80%,9月25日一天就涨了 19%。
(币安现货,截至北京时间 9月27日 02:00)
ENA 被骂了快一年:项目很赚钱,币价却一直趴着。这次怎么突然起来了?
先搞懂 ENA 是什么:
Ethena 发行了一个稳定币叫 USDe。它赚钱的方法是:一边买入 ETH 等现货,一边开同样多的空单,涨跌正好抵消。行情好的时候做多的人多,多头要付给空头"资金费",这笔钱就是 USDe 的收益。ENA 是这个项目的代币。
这波上涨,3 个原因👇
1️⃣ ENA 终于要分钱了
Ethena 累计赚了超过 10 亿美元,但钱主要分给了存 USDe 的人,ENA 持有人一分拿不到,说白了:公司很赚钱,股东不分红。
9月初社区投票通过了"费用开关":等 USDe 规模涨到 75 亿美元,协议收入就拿去市场上买 ENA。持续有人买,价格就有支撑,所以大家提前抢跑。
⚠️ 但 USDe 现在约 49 亿,回购还没开始。
2️⃣ 接入美股,补上 USDe 的老短板
USDe 的收益全靠币圈资金费,行情一冷,收益就降,大家赎回,规模就缩。2025 年 USDe 最多有 150 亿,之后一路缩水,8月底只剩 40 亿左右。
9月25日 Ethena 宣布,把币安的代币化美股和美股合约也加进来,用同样的"现货+空单"方法赚美股的钱。赚钱渠道多了,USDe 更容易做大,也就离 75 亿的回购线更近。当天 ENA 涨了 19%。
3️⃣ 一直砸盘的人被清走了
去年10月之后,有一批早期投资人币一解锁就卖,ENA 一直被压着涨不动。8月底,基金会直接把这批人手里还没解锁的币买了回来,以后他们没币可卖了。
再加上 9月19日前后 BTC 站上 8 万、大盘反弹,ENA 顺势起飞。
接下来盯 2 件事:
📅 10月5日:剩下的投资人代币一次性全部解锁。不过这批人之前基金会按全价要买,他们全拒绝了,说明不急着卖,但还是要小心。
📈 USDe 规模:从上月 40 亿涨到了 49 亿,到 75 亿回购才真正开始。
我的看法:这波不是纯情绪盘,"ENA 终于能分到钱" + "砸盘的人走了" + "美股新故事",逻辑是通的。但回购还没真正开始,10月5日的解锁也近在眼前,接下来涨跌都不会太温柔。
你觉得 ENA 这波还能走多远?评论区聊聊👇
#ENA #Ethena #USDe
以上内容仅为信息分享,不构成投资建议。
$ENA 10天涨了80%,到底发生了什么?
ENA 从 9月17日的 0.149 美元涨到现在 0.27 美元左右,10天涨了约 80%,9月25日一天就涨了 19%。
(币安现货,截至北京时间 9月27日 02:00)
ENA 被骂了快一年:项目很赚钱,币价却一直趴着。这次怎么突然起来了?
先搞懂 ENA 是什么:
Ethena 发行了一个稳定币叫 USDe。它赚钱的方法是:一边买入 ETH 等现货,一边开同样多的空单,涨跌正好抵消。行情好的时候做多的人多,多头要付给空头"资金费",这笔钱就是 USDe 的收益。ENA 是这个项目的代币。
这波上涨,3 个原因👇
1️⃣ ENA 终于要分钱了
Ethena 累计赚了超过 10 亿美元,但钱主要分给了存 USDe 的人,ENA 持有人一分拿不到,说白了:公司很赚钱,股东不分红。
9月初社区投票通过了"费用开关":等 USDe 规模涨到 75 亿美元,协议收入就拿去市场上买 ENA。持续有人买,价格就有支撑,所以大家提前抢跑。
⚠️ 但 USDe 现在约 49 亿,回购还没开始。
2️⃣ 接入美股,补上 USDe 的老短板
USDe 的收益全靠币圈资金费,行情一冷,收益就降,大家赎回,规模就缩。2025 年 USDe 最多有 150 亿,之后一路缩水,8月底只剩 40 亿左右。
9月25日 Ethena 宣布,把币安的代币化美股和美股合约也加进来,用同样的"现货+空单"方法赚美股的钱。赚钱渠道多了,USDe 更容易做大,也就离 75 亿的回购线更近。当天 ENA 涨了 19%。
3️⃣ 一直砸盘的人被清走了
去年10月之后,有一批早期投资人币一解锁就卖,ENA 一直被压着涨不动。8月底,基金会直接把这批人手里还没解锁的币买了回来,以后他们没币可卖了。
再加上 9月19日前后 BTC 站上 8 万、大盘反弹,ENA 顺势起飞。
接下来盯 2 件事:
📅 10月5日:剩下的投资人代币一次性全部解锁。不过这批人之前基金会按全价要买,他们全拒绝了,说明不急着卖,但还是要小心。
📈 USDe 规模:从上月 40 亿涨到了 49 亿,到 75 亿回购才真正开始。
我的看法:这波不是纯情绪盘,"ENA 终于能分到钱" + "砸盘的人走了" + "美股新故事",逻辑是通的。但回购还没真正开始,10月5日的解锁也近在眼前,接下来涨跌都不会太温柔。
你觉得 ENA 这波还能走多远?评论区聊聊👇
#ENA #Ethena #USDe
以上内容仅为信息分享,不构成投资建议。
ENA 从 9月17日的 0.149 美元涨到现在 0.27 美元左右,10天涨了约 80%,9月25日一天就涨了 19%。
(币安现货,截至北京时间 9月27日 02:00)
ENA 被骂了快一年:项目很赚钱,币价却一直趴着。这次怎么突然起来了?
先搞懂 ENA 是什么:
Ethena 发行了一个稳定币叫 USDe。它赚钱的方法是:一边买入 ETH 等现货,一边开同样多的空单,涨跌正好抵消。行情好的时候做多的人多,多头要付给空头"资金费",这笔钱就是 USDe 的收益。ENA 是这个项目的代币。
这波上涨,3 个原因👇
1️⃣ ENA 终于要分钱了
Ethena 累计赚了超过 10 亿美元,但钱主要分给了存 USDe 的人,ENA 持有人一分拿不到,说白了:公司很赚钱,股东不分红。
9月初社区投票通过了"费用开关":等 USDe 规模涨到 75 亿美元,协议收入就拿去市场上买 ENA。持续有人买,价格就有支撑,所以大家提前抢跑。
⚠️ 但 USDe 现在约 49 亿,回购还没开始。
2️⃣ 接入美股,补上 USDe 的老短板
USDe 的收益全靠币圈资金费,行情一冷,收益就降,大家赎回,规模就缩。2025 年 USDe 最多有 150 亿,之后一路缩水,8月底只剩 40 亿左右。
9月25日 Ethena 宣布,把币安的代币化美股和美股合约也加进来,用同样的"现货+空单"方法赚美股的钱。赚钱渠道多了,USDe 更容易做大,也就离 75 亿的回购线更近。当天 ENA 涨了 19%。
3️⃣ 一直砸盘的人被清走了
去年10月之后,有一批早期投资人币一解锁就卖,ENA 一直被压着涨不动。8月底,基金会直接把这批人手里还没解锁的币买了回来,以后他们没币可卖了。
再加上 9月19日前后 BTC 站上 8 万、大盘反弹,ENA 顺势起飞。
接下来盯 2 件事:
📅 10月5日:剩下的投资人代币一次性全部解锁。不过这批人之前基金会按全价要买,他们全拒绝了,说明不急着卖,但还是要小心。
📈 USDe 规模:从上月 40 亿涨到了 49 亿,到 75 亿回购才真正开始。
我的看法:这波不是纯情绪盘,"ENA 终于能分到钱" + "砸盘的人走了" + "美股新故事",逻辑是通的。但回购还没真正开始,10月5日的解锁也近在眼前,接下来涨跌都不会太温柔。
你觉得 ENA 这波还能走多远?评论区聊聊👇
#ENA #Ethena #USDe
以上内容仅为信息分享,不构成投资建议。
2
188
·
--
Lihat terjemahan
我踏马终于坚持到收回成本了,可惜没有继续加仓。这次只是为了验证自己的交易能力。cl真的是90以上无脑空,继续涨继续加仓,不应该犹豫的。😭😭😭
我踏马终于坚持到收回成本了,可惜没有继续加仓。这次只是为了验证自己的交易能力。cl真的是90以上无脑空,继续涨继续加仓,不应该犹豫的。😭😭😭
265
·
--
Bisakah si “monster” $AR dari bull market sebelumnya kembali menjadi luar biasa?
Bisakah si “monster” $AR dari bull market sebelumnya kembali menjadi luar biasa?
2
2.1k
·
--
Artikel
Lihat terjemahan
VVV市值超过Venice上轮股权估值,它正在被当成一只“链上AI股票”交易$VVV 今天创出历史新高后,我没有继续研究它还能涨到多少,而是重新算了一遍这套回购销毁模型。算完以后,我的结论是:市场正在把VVV当成Venice的链上影子股权交易,但代币目前真正捕获到的价值,远小于公司本身创造的全部收入。 按约23.5美元计算,VVV流通市值已经达到约11.3亿美元,完全稀释估值接近27亿美元。作为对照,Venice今年7月完成6500万美元A轮融资时,公司估值是10亿美元。 这个比较不是为了简单得出“VVV贵了”。公司股权和代币本来就不是同一种资产,但它揭示了市场现在如何理解VVV:投资者已经不满足于把它看成一个支付AI推理费用的工具,而是在提前定价Venice未来的业务增长、收入和现金流。 问题也在这里。VVV持有人并不拥有Venice股权,也没有公司利润分配权。Venice业务增长传递到VVV的明确路径,目前主要是付费订阅和API credits触发市场回购销毁,以及DIEM需要锁定质押VVV。公司赚到一美元,不代表这一美元都会流向代币。 今天刚刚完成的月度销毁很好地体现了这种差别。本轮共销毁16,563枚VVV,此前通过1,207笔TWAP交易估算投入约31.1万USDC。它是真实买盘,也是真实销毁,但买入发生在过去一个月,并不是今天晚上突然砸进市场的一笔几十万美元订单。 更值得警惕的是“已经通缩”这个说法。VVV当前年化排放约250万枚,10月计划进一步降到200万枚。我按最近24小时的订阅和API程序化回购速度,再加上历史月度回购均值粗略年化,得到的可观测回购规模约为每年720万美元。 720万美元听起来不少,但在23.5美元的币价下,只能买回大约30.7万枚VVV,相当于当前年化排放的约12%。即使业务增长会让回购继续增加,这个数量级也说明VVV目前仍处于“降低通胀”的阶段,而不是已经实现净通缩。 这里还有一个反身性问题:回购以美元计价,币价越高,同样的业务收入能够销毁的VVV越少。价格上涨会强化市场对回购的信心,却同时降低每一美元回购对代币供应的影响。要维持相同的销毁效率,Venice的收入增长必须跑赢VVV的价格上涨。 为什么VVV依然能涨得这么猛?因为它至少具备多数AI代币没有的三样东西:一个真实使用的AI产品、一条收入进入市场回购的明确路径,以及不足三成的可流通筹码。市场不需要立刻买走几百万枚VVV,只要边际需求突然上升,有限流动性就足以推动价格快速重估。 所以我对VVV的中期判断仍然偏多,但理由不是“它已经成为通缩资产”,而是它可能正在成为少数具备真实价值捕获实验的AI代币。今天的历史新高说明市场愿意提前支付这份预期,接下来则要由业务增长和实际销毁证明,这个接近27亿美元的完全稀释估值究竟是在提前发现价值,还是已经透支了太多未来。
{future}(VVVUSDT)
VVV市值超过Venice上轮股权估值,它正在被当成一只“链上AI股票”交易
$VVV 今天创出历史新高后,我没有继续研究它还能涨到多少,而是重新算了一遍这套回购销毁模型。算完以后,我的结论是:市场正在把VVV当成Venice的链上影子股权交易,但代币目前真正捕获到的价值,远小于公司本身创造的全部收入。 按约23.5美元计算,VVV流通市值已经达到约11.3亿美元,完全稀释估值接近27亿美元。作为对照,Venice今年7月完成6500万美元A轮融资时,公司估值是10亿美元。 这个比较不是为了简单得出“VVV贵了”。公司股权和代币本来就不是同一种资产,但它揭示了市场现在如何理解VVV:投资者已经不满足于把它看成一个支付AI推理费用的工具,而是在提前定价Venice未来的业务增长、收入和现金流。 问题也在这里。VVV持有人并不拥有Venice股权,也没有公司利润分配权。Venice业务增长传递到VVV的明确路径,目前主要是付费订阅和API credits触发市场回购销毁,以及DIEM需要锁定质押VVV。公司赚到一美元,不代表这一美元都会流向代币。 今天刚刚完成的月度销毁很好地体现了这种差别。本轮共销毁16,563枚VVV,此前通过1,207笔TWAP交易估算投入约31.1万USDC。它是真实买盘,也是真实销毁,但买入发生在过去一个月,并不是今天晚上突然砸进市场的一笔几十万美元订单。 更值得警惕的是“已经通缩”这个说法。VVV当前年化排放约250万枚,10月计划进一步降到200万枚。我按最近24小时的订阅和API程序化回购速度,再加上历史月度回购均值粗略年化,得到的可观测回购规模约为每年720万美元。 720万美元听起来不少,但在23.5美元的币价下,只能买回大约30.7万枚VVV,相当于当前年化排放的约12%。即使业务增长会让回购继续增加,这个数量级也说明VVV目前仍处于“降低通胀”的阶段,而不是已经实现净通缩。 这里还有一个反身性问题:回购以美元计价,币价越高,同样的业务收入能够销毁的VVV越少。价格上涨会强化市场对回购的信心,却同时降低每一美元回购对代币供应的影响。要维持相同的销毁效率,Venice的收入增长必须跑赢VVV的价格上涨。 为什么VVV依然能涨得这么猛?因为它至少具备多数AI代币没有的三样东西:一个真实使用的AI产品、一条收入进入市场回购的明确路径,以及不足三成的可流通筹码。市场不需要立刻买走几百万枚VVV,只要边际需求突然上升,有限流动性就足以推动价格快速重估。 所以我对VVV的中期判断仍然偏多,但理由不是“它已经成为通缩资产”,而是它可能正在成为少数具备真实价值捕获实验的AI代币。今天的历史新高说明市场愿意提前支付这份预期,接下来则要由业务增长和实际销毁证明,这个接近27亿美元的完全稀释估值究竟是在提前发现价值,还是已经透支了太多未来。
1
428
·
--
Bullish
Sebagian Benar
$哈基米 bukanlah koin yang baru muncul hari ini.
Hari ini, Binance mengumumkan peluncuran kontrak perpetual USDT untuk Haji Mi. Setelah pengumuman dirilis, harga di on-chain dengan cepat naik dari sekitar 0,017 dolar AS, sempat menyentuh puncak intraday mendekati 0,09 dolar AS, dan kenaikan 24 jamnya pernah hampir mencapai 400%. Namun jika hanya menuliskannya sebagai sekadar “rally karena kontrak listing”, maka kita meremehkan Haji Mi.
Pool perdagangan utamanya dibentuk pada Oktober 2025. Pada hari keempat setelah listing, harganya naik ke sekitar 0,093 dolar AS; kemudian euforianya mereda, dan pada Maret tahun ini sempat jatuh ke level terendah sekitar 0,0044 dolar AS, dengan penurunan maksimum lebih dari 95%. Kebanyakan Meme berhenti sampai di sini, ceritanya sudah selesai. Haji Mi tidak.
Dari puncak ke dasar, komunitas masih terus aktif, meme masih diproduksi, grup berbahasa Mandarin, grup berbahasa Inggris, grup materi, dan kanal pengumuman perlahan terbentuk. Kini ia memiliki lebih dari 65.000 alamat pemegang token, dan akun X-nya telah mengunggah sekitar 2.700 konten. Angkanya mungkin tidak mengejutkan, tetapi itu membuktikan bahwa ini bukan kumpulan orang yang hanya muncul saat harga naik.
Hal paling istimewa dari Haji Mi adalah budayanya sudah ada sebelum tokennya. Ia bermula dari salah dengar “lagu madu”, lalu masuk ke video kucing, remix gaya absurd, cover AI, dan tak terhitung banyaknya karya turunan, baru kemudian menjadi aset on-chain. Kebanyakan Meme lebih dulu meluncurkan kontrak, lalu mencari cerita; Haji Mi lebih dulu memiliki memori kolektif publik, baru kemudian punya koin.
Itu juga alasan saya cenderung bullish secara menengah. Meme yang bisa naik sekali memang banyak, tetapi yang setelah anjlok 95% komunitasnya masih belum bubar, lalu masih sempat menunggu kontrak Binance, sangat sedikit. Kontrak tidak menciptakan Haji Mi; ia hanya membuka pintu likuiditas baru bagi Meme berbahasa Mandarin yang telah hidup hampir setahun ini.
Untuk jangka pendek, saya justru cenderung berhati-hati dan agak bearish. Harga telah berlipat ganda dalam hitungan jam, sementara kontrak membawa leverage dan permainan dua arah; tingkat pendanaan putaran pertama sudah jelas positif, dan posisi yang mengejar kenaikan mulai tampak padat. Binance juga dengan tegas menyatakan bahwa peluncuran kontrak tidak sama dengan listing spot.
Kesimpulan saya: untuk 24—72 jam ke depan, hati-hati cenderung bearish; untuk 1—3 bulan ke depan, cenderung bullish. Jangka pendek perlu mencerna sentimen, jangka panjang bergantung pada apakah komunitas bisa mengubah satu kali listing kontrak menjadi gelombang penyebaran budaya berikutnya.
Kontrak Binance bukanlah titik awal Haji Mi.
Ia lebih seperti stempel yang akhirnya, setelah pasar terlambat hampir setahun, dibubuhkan pada Meme berbahasa Mandarin yang masih hidup ini.
{future}(哈基米USDT)
$哈基米 bukanlah koin yang baru muncul hari ini.
Hari ini, Binance mengumumkan peluncuran kontrak perpetual USDT untuk Haji Mi. Setelah pengumuman dirilis, harga di on-chain dengan cepat naik dari sekitar 0,017 dolar AS, sempat menyentuh puncak intraday mendekati 0,09 dolar AS, dan kenaikan 24 jamnya pernah hampir mencapai 400%. Namun jika hanya menuliskannya sebagai sekadar “rally karena kontrak listing”, maka kita meremehkan Haji Mi.
Pool perdagangan utamanya dibentuk pada Oktober 2025. Pada hari keempat setelah listing, harganya naik ke sekitar 0,093 dolar AS; kemudian euforianya mereda, dan pada Maret tahun ini sempat jatuh ke level terendah sekitar 0,0044 dolar AS, dengan penurunan maksimum lebih dari 95%. Kebanyakan Meme berhenti sampai di sini, ceritanya sudah selesai. Haji Mi tidak.
Dari puncak ke dasar, komunitas masih terus aktif, meme masih diproduksi, grup berbahasa Mandarin, grup berbahasa Inggris, grup materi, dan kanal pengumuman perlahan terbentuk. Kini ia memiliki lebih dari 65.000 alamat pemegang token, dan akun X-nya telah mengunggah sekitar 2.700 konten. Angkanya mungkin tidak mengejutkan, tetapi itu membuktikan bahwa ini bukan kumpulan orang yang hanya muncul saat harga naik.
Hal paling istimewa dari Haji Mi adalah budayanya sudah ada sebelum tokennya. Ia bermula dari salah dengar “lagu madu”, lalu masuk ke video kucing, remix gaya absurd, cover AI, dan tak terhitung banyaknya karya turunan, baru kemudian menjadi aset on-chain. Kebanyakan Meme lebih dulu meluncurkan kontrak, lalu mencari cerita; Haji Mi lebih dulu memiliki memori kolektif publik, baru kemudian punya koin.
Itu juga alasan saya cenderung bullish secara menengah. Meme yang bisa naik sekali memang banyak, tetapi yang setelah anjlok 95% komunitasnya masih belum bubar, lalu masih sempat menunggu kontrak Binance, sangat sedikit. Kontrak tidak menciptakan Haji Mi; ia hanya membuka pintu likuiditas baru bagi Meme berbahasa Mandarin yang telah hidup hampir setahun ini.
Untuk jangka pendek, saya justru cenderung berhati-hati dan agak bearish. Harga telah berlipat ganda dalam hitungan jam, sementara kontrak membawa leverage dan permainan dua arah; tingkat pendanaan putaran pertama sudah jelas positif, dan posisi yang mengejar kenaikan mulai tampak padat. Binance juga dengan tegas menyatakan bahwa peluncuran kontrak tidak sama dengan listing spot.
Kesimpulan saya: untuk 24—72 jam ke depan, hati-hati cenderung bearish; untuk 1—3 bulan ke depan, cenderung bullish. Jangka pendek perlu mencerna sentimen, jangka panjang bergantung pada apakah komunitas bisa mengubah satu kali listing kontrak menjadi gelombang penyebaran budaya berikutnya.
Kontrak Binance bukanlah titik awal Haji Mi.
Ia lebih seperti stempel yang akhirnya, setelah pasar terlambat hampir setahun, dibubuhkan pada Meme berbahasa Mandarin yang masih hidup ini.
Hari ini, Binance mengumumkan peluncuran kontrak perpetual USDT untuk Haji Mi. Setelah pengumuman dirilis, harga di on-chain dengan cepat naik dari sekitar 0,017 dolar AS, sempat menyentuh puncak intraday mendekati 0,09 dolar AS, dan kenaikan 24 jamnya pernah hampir mencapai 400%. Namun jika hanya menuliskannya sebagai sekadar “rally karena kontrak listing”, maka kita meremehkan Haji Mi.
Pool perdagangan utamanya dibentuk pada Oktober 2025. Pada hari keempat setelah listing, harganya naik ke sekitar 0,093 dolar AS; kemudian euforianya mereda, dan pada Maret tahun ini sempat jatuh ke level terendah sekitar 0,0044 dolar AS, dengan penurunan maksimum lebih dari 95%. Kebanyakan Meme berhenti sampai di sini, ceritanya sudah selesai. Haji Mi tidak.
Dari puncak ke dasar, komunitas masih terus aktif, meme masih diproduksi, grup berbahasa Mandarin, grup berbahasa Inggris, grup materi, dan kanal pengumuman perlahan terbentuk. Kini ia memiliki lebih dari 65.000 alamat pemegang token, dan akun X-nya telah mengunggah sekitar 2.700 konten. Angkanya mungkin tidak mengejutkan, tetapi itu membuktikan bahwa ini bukan kumpulan orang yang hanya muncul saat harga naik.
Hal paling istimewa dari Haji Mi adalah budayanya sudah ada sebelum tokennya. Ia bermula dari salah dengar “lagu madu”, lalu masuk ke video kucing, remix gaya absurd, cover AI, dan tak terhitung banyaknya karya turunan, baru kemudian menjadi aset on-chain. Kebanyakan Meme lebih dulu meluncurkan kontrak, lalu mencari cerita; Haji Mi lebih dulu memiliki memori kolektif publik, baru kemudian punya koin.
Itu juga alasan saya cenderung bullish secara menengah. Meme yang bisa naik sekali memang banyak, tetapi yang setelah anjlok 95% komunitasnya masih belum bubar, lalu masih sempat menunggu kontrak Binance, sangat sedikit. Kontrak tidak menciptakan Haji Mi; ia hanya membuka pintu likuiditas baru bagi Meme berbahasa Mandarin yang telah hidup hampir setahun ini.
Untuk jangka pendek, saya justru cenderung berhati-hati dan agak bearish. Harga telah berlipat ganda dalam hitungan jam, sementara kontrak membawa leverage dan permainan dua arah; tingkat pendanaan putaran pertama sudah jelas positif, dan posisi yang mengejar kenaikan mulai tampak padat. Binance juga dengan tegas menyatakan bahwa peluncuran kontrak tidak sama dengan listing spot.
Kesimpulan saya: untuk 24—72 jam ke depan, hati-hati cenderung bearish; untuk 1—3 bulan ke depan, cenderung bullish. Jangka pendek perlu mencerna sentimen, jangka panjang bergantung pada apakah komunitas bisa mengubah satu kali listing kontrak menjadi gelombang penyebaran budaya berikutnya.
Kontrak Binance bukanlah titik awal Haji Mi.
Ia lebih seperti stempel yang akhirnya, setelah pasar terlambat hampir setahun, dibubuhkan pada Meme berbahasa Mandarin yang masih hidup ini.
1
1.1k
·
--
Bullish
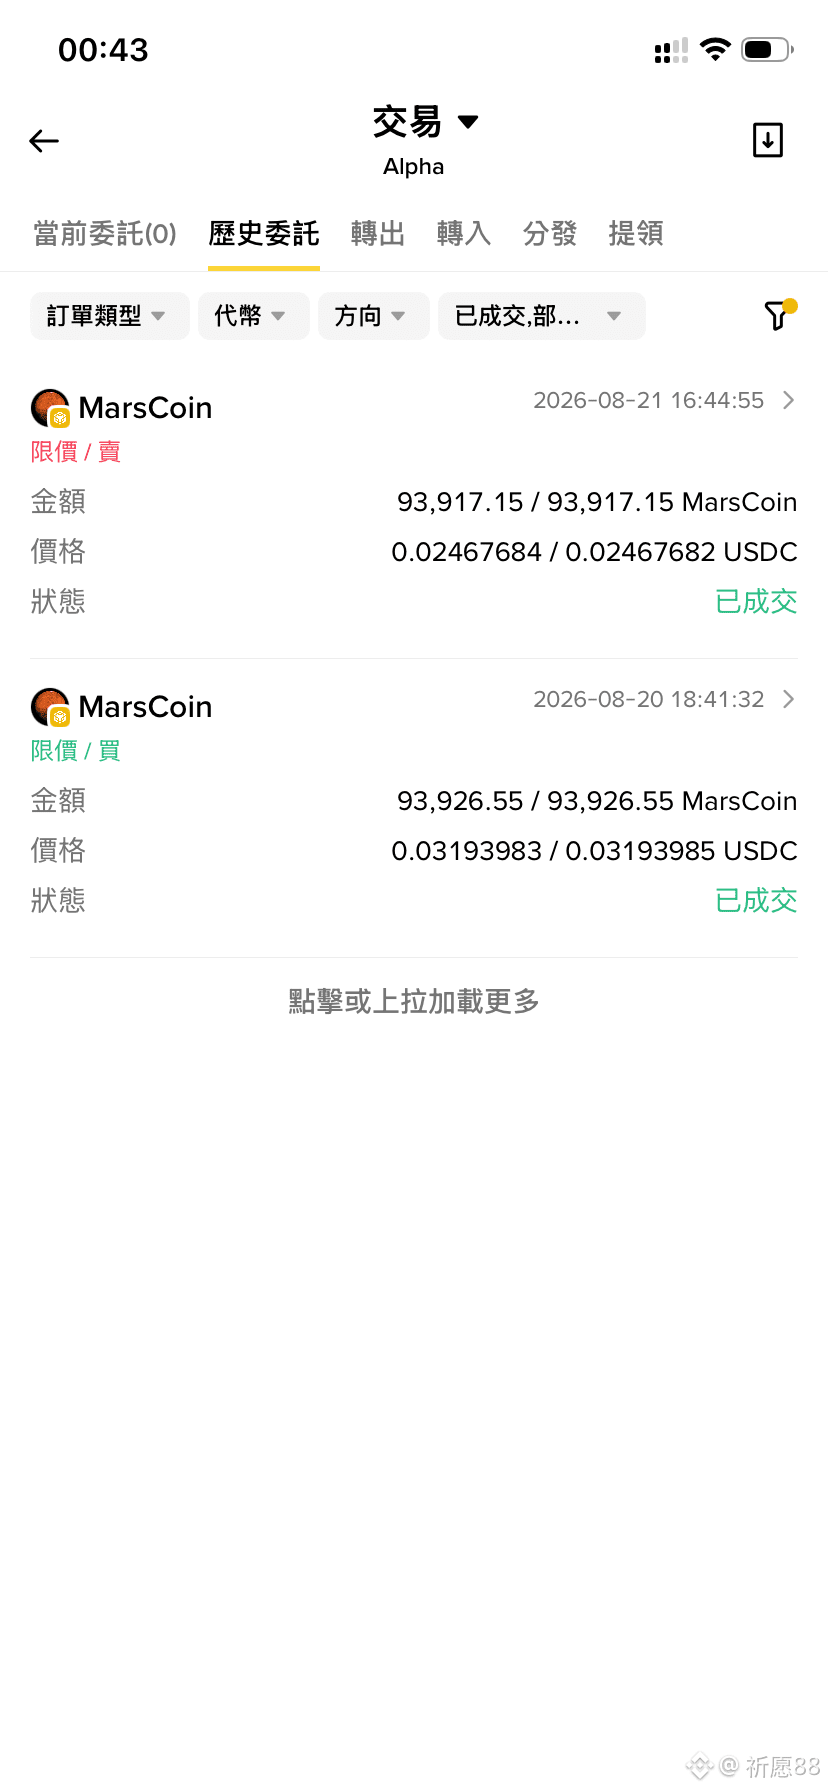
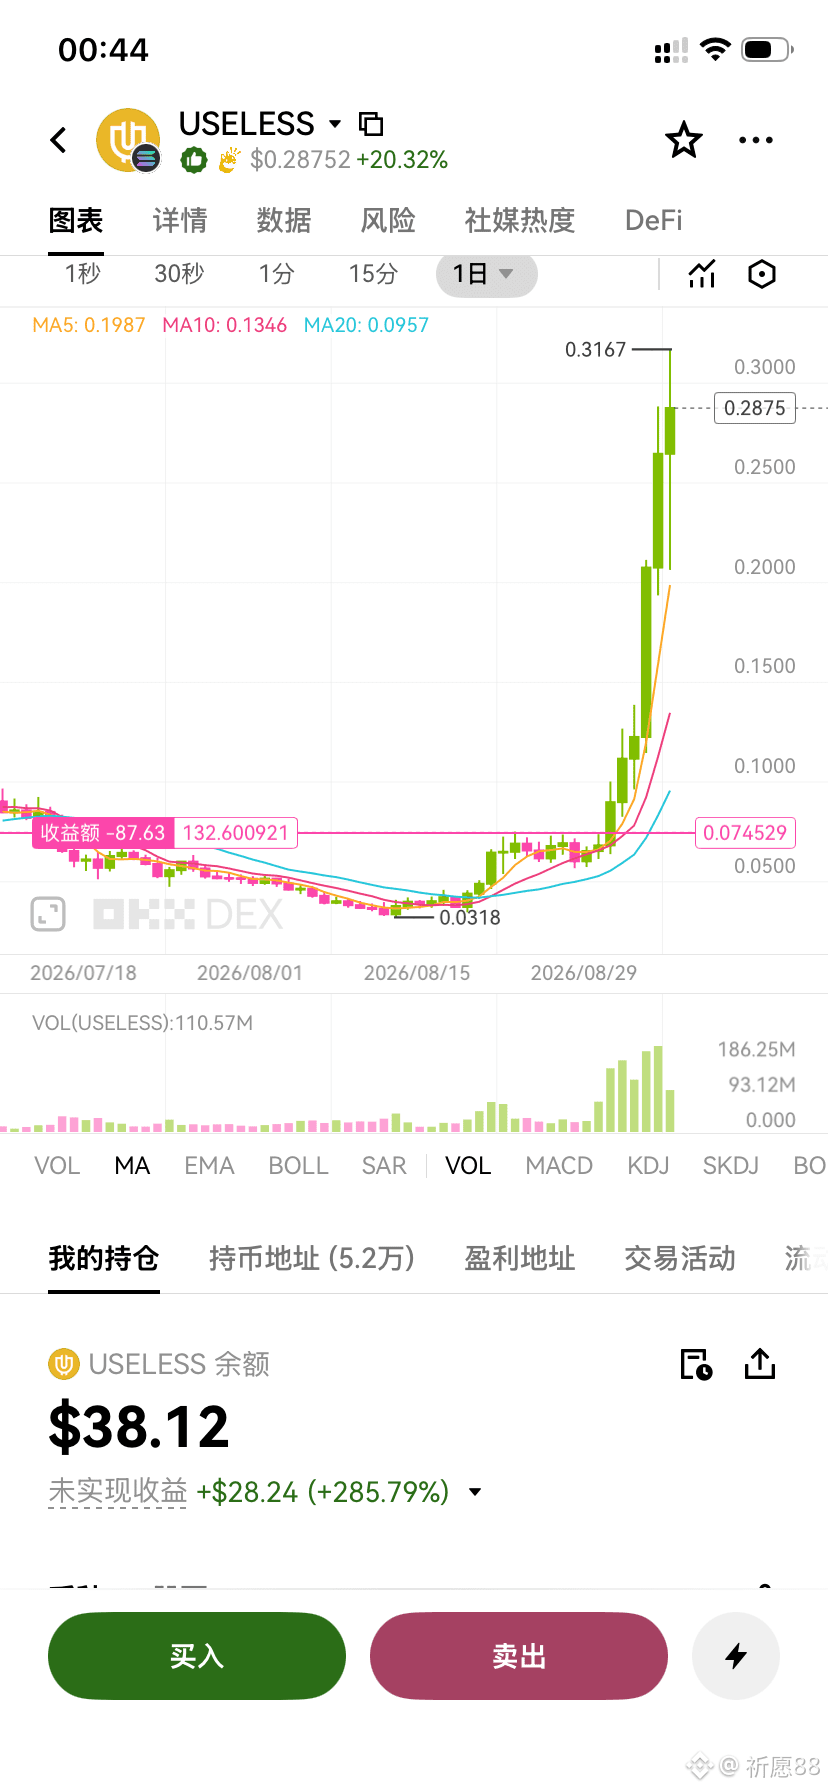
$MARSCOIN Akhirnya gelombang penurunan besar itu kutunggu, lalu aku masuk dengan berlari, tapi tanpa tahanan malah cut loss dan sialnya rugi 500u. $USELESS pertama aku beli 10u, lalu memasukkannya ke daftar pantauan, bersiap beli saat kapitalisasi pasar mencapai 30 juta, karena pada gelombang itu bonk di-scrap keluar sehingga banyak posisi sudah digelontorkan, jadi aku tidak berani ikut.
Benar-benar konyol. Koin yang kupandang bagus, sudah dihidangkan sampai ke mulut tapi aku malah tidak bisa menahannya, tidak mampu mengambil keputusan. 😭😭😭
{future}(USELESSUSDT)
$MARSCOIN Akhirnya gelombang penurunan besar itu kutunggu, lalu aku masuk dengan berlari, tapi tanpa tahanan malah cut loss dan sialnya rugi 500u. $USELESS pertama aku beli 10u, lalu memasukkannya ke daftar pantauan, bersiap beli saat kapitalisasi pasar mencapai 30 juta, karena pada gelombang itu bonk di-scrap keluar sehingga banyak posisi sudah digelontorkan, jadi aku tidak berani ikut.
Benar-benar konyol. Koin yang kupandang bagus, sudah dihidangkan sampai ke mulut tapi aku malah tidak bisa menahannya, tidak mampu mengambil keputusan. 😭😭😭
Benar-benar konyol. Koin yang kupandang bagus, sudah dihidangkan sampai ke mulut tapi aku malah tidak bisa menahannya, tidak mampu mengambil keputusan. 😭😭😭
423
·
--
Lihat terjemahan
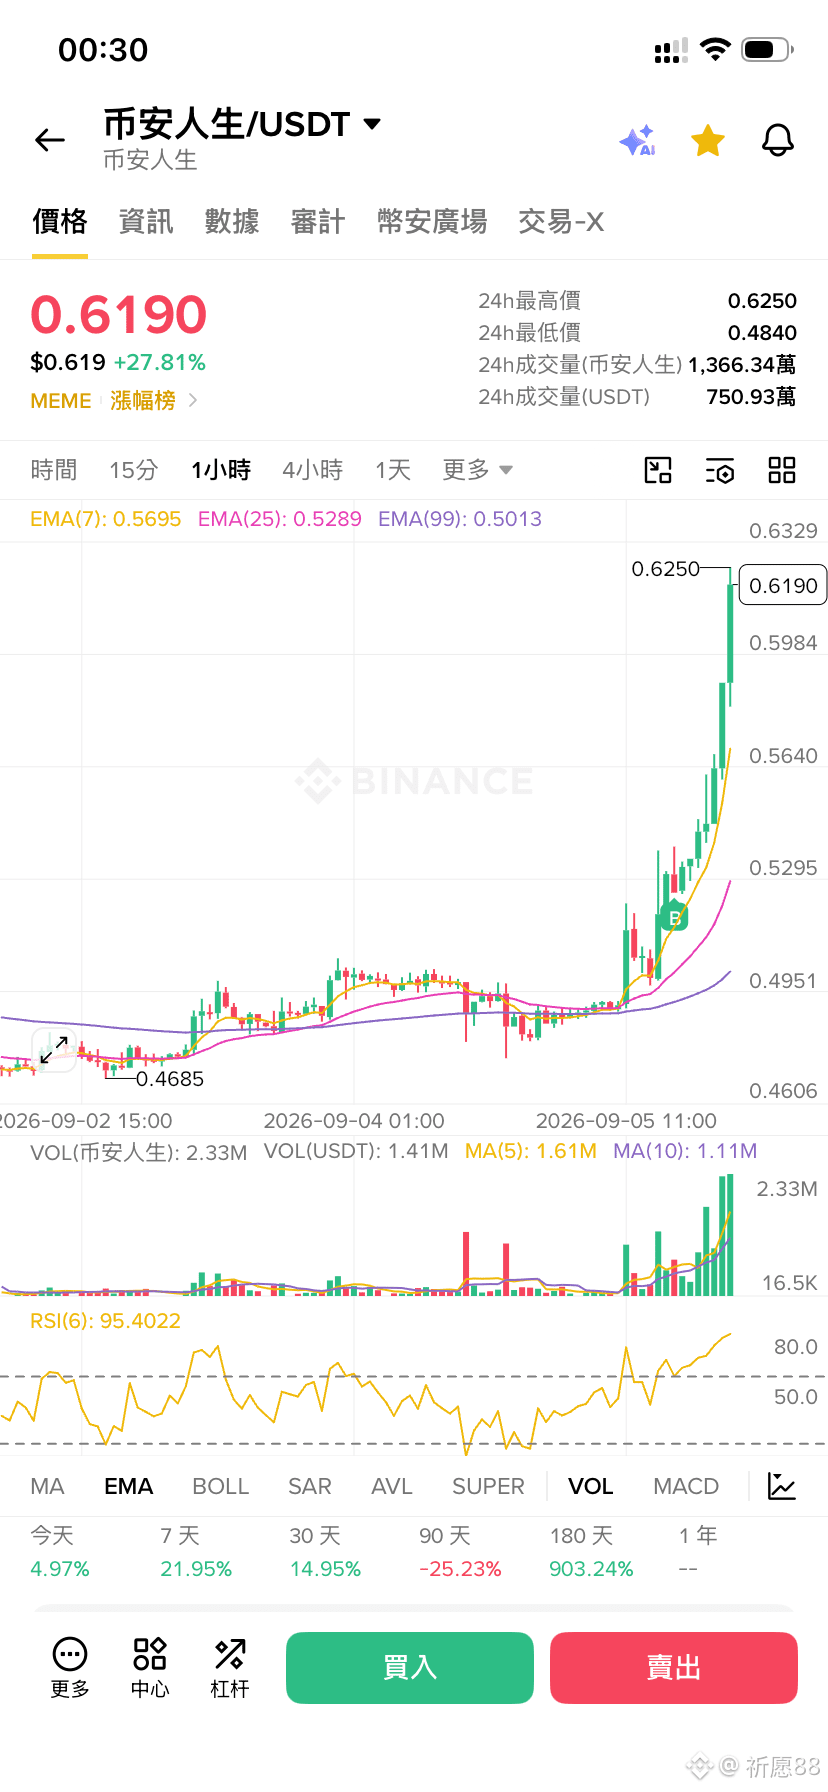
我愿意高看 $币安人生 ,不是因为它有什么技术创新,而是因为它做成了一件绝大多数Meme币都做不到的事:让名字本身成为资产。
大多数Meme币离开动物头像和K线,就没人记得它为什么存在。币安人生不同。它是一个完整的中文表达,不需要翻译,也不需要项目方解释。四个字里同时装着币安、财富效应、中文币圈的自嘲,以及所有人对“上岸”的想象。
更关键的是,它已经从社区玩梗走进币安现货,而且保留了“币安人生”这个中文交易名称。很多人低估了这件事:这意味着一种由中文社区创造的叙事,没有换皮、没有改名,直接进入了全球最大的加密交易场所之一。
今天币安人生上涨约14.4%,同期BNB上涨约6.9%,BNB走强当然提供了环境,但说明市场交易的不只是生态行情,还有它独有的文化溢价。
Meme币的竞争,归根结底不是比谁的代码复杂,而是比谁更容易被记住、被传播、被反复提起。动物头像可以复制,合约可以复制,热点甚至也可以复制;但“币安人生”这四个字一旦和中文币圈绑定,后来者就很难再拿走。
它现在已经不是一个临时热点,而是BNB生态里辨识度最高的中文文化符号之一。每当BNB走强、币安重新成为市场焦点,资金都可能重新想起它。这种反复被唤醒的能力,才是一个Meme真正的生命力。
所以我的观点很明确:未来1—4周,我偏多币安人生。
它当然不便宜,也不会只涨不跌。但在Meme的世界里,我宁愿选择一个全市场都记得住的名字,也不愿选择一百个需要项目方每天解释故事的代币。
币安人生最强的地方,就在于它不需要证明自己是谁。
它的名字,已经把故事讲完了。
我愿意高看 $币安人生 ,不是因为它有什么技术创新,而是因为它做成了一件绝大多数Meme币都做不到的事:让名字本身成为资产。
大多数Meme币离开动物头像和K线,就没人记得它为什么存在。币安人生不同。它是一个完整的中文表达,不需要翻译,也不需要项目方解释。四个字里同时装着币安、财富效应、中文币圈的自嘲,以及所有人对“上岸”的想象。
更关键的是,它已经从社区玩梗走进币安现货,而且保留了“币安人生”这个中文交易名称。很多人低估了这件事:这意味着一种由中文社区创造的叙事,没有换皮、没有改名,直接进入了全球最大的加密交易场所之一。
今天币安人生上涨约14.4%,同期BNB上涨约6.9%,BNB走强当然提供了环境,但说明市场交易的不只是生态行情,还有它独有的文化溢价。
Meme币的竞争,归根结底不是比谁的代码复杂,而是比谁更容易被记住、被传播、被反复提起。动物头像可以复制,合约可以复制,热点甚至也可以复制;但“币安人生”这四个字一旦和中文币圈绑定,后来者就很难再拿走。
它现在已经不是一个临时热点,而是BNB生态里辨识度最高的中文文化符号之一。每当BNB走强、币安重新成为市场焦点,资金都可能重新想起它。这种反复被唤醒的能力,才是一个Meme真正的生命力。
所以我的观点很明确:未来1—4周,我偏多币安人生。
它当然不便宜,也不会只涨不跌。但在Meme的世界里,我宁愿选择一个全市场都记得住的名字,也不愿选择一百个需要项目方每天解释故事的代币。
币安人生最强的地方,就在于它不需要证明自己是谁。
它的名字,已经把故事讲完了。
大多数Meme币离开动物头像和K线,就没人记得它为什么存在。币安人生不同。它是一个完整的中文表达,不需要翻译,也不需要项目方解释。四个字里同时装着币安、财富效应、中文币圈的自嘲,以及所有人对“上岸”的想象。
更关键的是,它已经从社区玩梗走进币安现货,而且保留了“币安人生”这个中文交易名称。很多人低估了这件事:这意味着一种由中文社区创造的叙事,没有换皮、没有改名,直接进入了全球最大的加密交易场所之一。
今天币安人生上涨约14.4%,同期BNB上涨约6.9%,BNB走强当然提供了环境,但说明市场交易的不只是生态行情,还有它独有的文化溢价。
Meme币的竞争,归根结底不是比谁的代码复杂,而是比谁更容易被记住、被传播、被反复提起。动物头像可以复制,合约可以复制,热点甚至也可以复制;但“币安人生”这四个字一旦和中文币圈绑定,后来者就很难再拿走。
它现在已经不是一个临时热点,而是BNB生态里辨识度最高的中文文化符号之一。每当BNB走强、币安重新成为市场焦点,资金都可能重新想起它。这种反复被唤醒的能力,才是一个Meme真正的生命力。
所以我的观点很明确:未来1—4周,我偏多币安人生。
它当然不便宜,也不会只涨不跌。但在Meme的世界里,我宁愿选择一个全市场都记得住的名字,也不愿选择一百个需要项目方每天解释故事的代币。
币安人生最强的地方,就在于它不需要证明自己是谁。
它的名字,已经把故事讲完了。
1
2
936
·
--
Memiliki $币安人生 5K USDT
112
·
--
$ARB 24 jam terakhir menunjukkan tren yang benar-benar independen: dengan menghitung candle per jam yang sudah selesai pada kelompok yang sama di Binance, ARB naik sekitar 15,9%, sementara BTC pada periode yang sama hanya naik sekitar 0,2%. Ini menunjukkan bahwa arus dana yang terjadi bukan sekadar pantulan pasar utama, melainkan Arbitrum sendiri mulai memperlihatkan petunjuk penetapan harga baru.
Variabel yang lebih “keras” dibandingkan “Robinhood Chain sedang panas” adalah perkembangan H1 yang baru saja dirilis oleh Arbitrum Foundation. Berdasarkan pengungkapan resmi, pendapatan ArbitrumDAO pada paruh pertama tahun ini mencapai 6,19 juta dolar AS, berasal dari empat jalur pendapatan; marjin laba kotor pendapatan protokol secara gabungan lebih dari 97%. Pada bulan pertama setelah peluncuran mainnet Robinhood Chain, biaya lisensi AEP telah menyumbang 35% dari pendapatan DAO pada bulan Juli. Yang mulai terlihat oleh pasar adalah bahwa Orbit tidak hanya menghasilkan output teknologi, tetapi juga berpotensi terus membentuk pendapatan lisensi rantai untuk perusahaan.
Skala on-chain saat ini sementara bisa menopang narasi tersebut. Saat DefiLlama melakukan pemadanan data, biaya gas Robinhood Chain sendiri dalam 24 jam sekitar 4,45 juta dolar AS, naik 18,75% dibanding jendela sebelumnya. Namun, nilai transaksi DEX 24 jamnya sekitar 1,553 miliar dolar AS, turun 6,96% dibanding jendela sebelumnya, sehingga saat ini kondisinya adalah aktivitas dan perhatian yang tinggi—bukan semua indikator sedang mengalami percepatan.
Penilaianku sangat jelas: dalam 1–3 bulan ke depan cenderung bullish, sementara dalam beberapa hari ke depan cenderung bullish namun dengan kehati-hatian. Sisi bullish saya adalah model bisnis Arbitrum mulai terbukti melalui data keuangan, bukan karena pendapatan DAO sudah berubah menjadi arus kas langsung yang mengalir ke pemegang ARB. Saat ini pihak resmi hanya mengonfirmasi bahwa DAO tata kelola beserta aset dan pendapatannya dimiliki oleh pemegang, tetapi belum mengumumkan skema untuk mendistribusikan pendapatan tersebut secara langsung kepada pemegang token. Jika biaya Robinhood Chain cepat turun, sementara pendapatan AEP lainnya tidak melakukan “sambungan”, dan pendapatan DAO dalam jangka panjang tidak dapat membentuk arus balik nilai ARB yang jelas, maka saya akan menurunkan pandangan menjadi netral; bila memburuk lebih lanjut, saya akan mengubahnya menjadi bearish.
{spot}(ARBUSDT)
$ARB 24 jam terakhir menunjukkan tren yang benar-benar independen: dengan menghitung candle per jam yang sudah selesai pada kelompok yang sama di Binance, ARB naik sekitar 15,9%, sementara BTC pada periode yang sama hanya naik sekitar 0,2%. Ini menunjukkan bahwa arus dana yang terjadi bukan sekadar pantulan pasar utama, melainkan Arbitrum sendiri mulai memperlihatkan petunjuk penetapan harga baru.
Variabel yang lebih “keras” dibandingkan “Robinhood Chain sedang panas” adalah perkembangan H1 yang baru saja dirilis oleh Arbitrum Foundation. Berdasarkan pengungkapan resmi, pendapatan ArbitrumDAO pada paruh pertama tahun ini mencapai 6,19 juta dolar AS, berasal dari empat jalur pendapatan; marjin laba kotor pendapatan protokol secara gabungan lebih dari 97%. Pada bulan pertama setelah peluncuran mainnet Robinhood Chain, biaya lisensi AEP telah menyumbang 35% dari pendapatan DAO pada bulan Juli. Yang mulai terlihat oleh pasar adalah bahwa Orbit tidak hanya menghasilkan output teknologi, tetapi juga berpotensi terus membentuk pendapatan lisensi rantai untuk perusahaan.
Skala on-chain saat ini sementara bisa menopang narasi tersebut. Saat DefiLlama melakukan pemadanan data, biaya gas Robinhood Chain sendiri dalam 24 jam sekitar 4,45 juta dolar AS, naik 18,75% dibanding jendela sebelumnya. Namun, nilai transaksi DEX 24 jamnya sekitar 1,553 miliar dolar AS, turun 6,96% dibanding jendela sebelumnya, sehingga saat ini kondisinya adalah aktivitas dan perhatian yang tinggi—bukan semua indikator sedang mengalami percepatan.
Penilaianku sangat jelas: dalam 1–3 bulan ke depan cenderung bullish, sementara dalam beberapa hari ke depan cenderung bullish namun dengan kehati-hatian. Sisi bullish saya adalah model bisnis Arbitrum mulai terbukti melalui data keuangan, bukan karena pendapatan DAO sudah berubah menjadi arus kas langsung yang mengalir ke pemegang ARB. Saat ini pihak resmi hanya mengonfirmasi bahwa DAO tata kelola beserta aset dan pendapatannya dimiliki oleh pemegang, tetapi belum mengumumkan skema untuk mendistribusikan pendapatan tersebut secara langsung kepada pemegang token. Jika biaya Robinhood Chain cepat turun, sementara pendapatan AEP lainnya tidak melakukan “sambungan”, dan pendapatan DAO dalam jangka panjang tidak dapat membentuk arus balik nilai ARB yang jelas, maka saya akan menurunkan pandangan menjadi netral; bila memburuk lebih lanjut, saya akan mengubahnya menjadi bearish.
Variabel yang lebih “keras” dibandingkan “Robinhood Chain sedang panas” adalah perkembangan H1 yang baru saja dirilis oleh Arbitrum Foundation. Berdasarkan pengungkapan resmi, pendapatan ArbitrumDAO pada paruh pertama tahun ini mencapai 6,19 juta dolar AS, berasal dari empat jalur pendapatan; marjin laba kotor pendapatan protokol secara gabungan lebih dari 97%. Pada bulan pertama setelah peluncuran mainnet Robinhood Chain, biaya lisensi AEP telah menyumbang 35% dari pendapatan DAO pada bulan Juli. Yang mulai terlihat oleh pasar adalah bahwa Orbit tidak hanya menghasilkan output teknologi, tetapi juga berpotensi terus membentuk pendapatan lisensi rantai untuk perusahaan.
Skala on-chain saat ini sementara bisa menopang narasi tersebut. Saat DefiLlama melakukan pemadanan data, biaya gas Robinhood Chain sendiri dalam 24 jam sekitar 4,45 juta dolar AS, naik 18,75% dibanding jendela sebelumnya. Namun, nilai transaksi DEX 24 jamnya sekitar 1,553 miliar dolar AS, turun 6,96% dibanding jendela sebelumnya, sehingga saat ini kondisinya adalah aktivitas dan perhatian yang tinggi—bukan semua indikator sedang mengalami percepatan.
Penilaianku sangat jelas: dalam 1–3 bulan ke depan cenderung bullish, sementara dalam beberapa hari ke depan cenderung bullish namun dengan kehati-hatian. Sisi bullish saya adalah model bisnis Arbitrum mulai terbukti melalui data keuangan, bukan karena pendapatan DAO sudah berubah menjadi arus kas langsung yang mengalir ke pemegang ARB. Saat ini pihak resmi hanya mengonfirmasi bahwa DAO tata kelola beserta aset dan pendapatannya dimiliki oleh pemegang, tetapi belum mengumumkan skema untuk mendistribusikan pendapatan tersebut secara langsung kepada pemegang token. Jika biaya Robinhood Chain cepat turun, sementara pendapatan AEP lainnya tidak melakukan “sambungan”, dan pendapatan DAO dalam jangka panjang tidak dapat membentuk arus balik nilai ARB yang jelas, maka saya akan menurunkan pandangan menjadi netral; bila memburuk lebih lanjut, saya akan mengubahnya menjadi bearish.
long
50%
short
50%
4 Voting • Voting ditutup
225
·
--
Ide saya sekarang sangat langsung: $XAU membangun posisi banyak di rentang 4200-4400 akan sangat nyaman, cukup dipasangkan dengan porsi 10%-20% dari portofolio; $QQQ di sini juga dipasangkan dengan porsi 10%-20%; sisanya lebih dari 60% seluruhnya saya berikan ke aset kripto seperti $BTC —bahkan sepeser uang tunai pun tidak saya sisakan.
Serius, emas bahkan jika terus turun, ruang penurunannya juga sangat terbatas, tidak mungkin jatuh terlalu jauh. Nanti kalau aset kripto turun, saya akan melepas emas dan mengalihkan seluruh dana ke pasar kripto untuk menyerbu tanpa ampun; kalau aset kripto tidak turun, saya akan memegang emas dengan tenang sambil menikmati kenaikan nilainya.
Saya benar-benar tidak ingin lagi menggenggam banyak sekali uang tunai. Aset berkualitas harus ditahan dan dipegang dalam jangka panjang.
Ide saya sekarang sangat langsung: $XAU membangun posisi banyak di rentang 4200-4400 akan sangat nyaman, cukup dipasangkan dengan porsi 10%-20% dari portofolio; $QQQ di sini juga dipasangkan dengan porsi 10%-20%; sisanya lebih dari 60% seluruhnya saya berikan ke aset kripto seperti $BTC —bahkan sepeser uang tunai pun tidak saya sisakan.
Serius, emas bahkan jika terus turun, ruang penurunannya juga sangat terbatas, tidak mungkin jatuh terlalu jauh. Nanti kalau aset kripto turun, saya akan melepas emas dan mengalihkan seluruh dana ke pasar kripto untuk menyerbu tanpa ampun; kalau aset kripto tidak turun, saya akan memegang emas dengan tenang sambil menikmati kenaikan nilainya.
Saya benar-benar tidak ingin lagi menggenggam banyak sekali uang tunai. Aset berkualitas harus ditahan dan dipegang dalam jangka panjang.
Serius, emas bahkan jika terus turun, ruang penurunannya juga sangat terbatas, tidak mungkin jatuh terlalu jauh. Nanti kalau aset kripto turun, saya akan melepas emas dan mengalihkan seluruh dana ke pasar kripto untuk menyerbu tanpa ampun; kalau aset kripto tidak turun, saya akan memegang emas dengan tenang sambil menikmati kenaikan nilainya.
Saya benar-benar tidak ingin lagi menggenggam banyak sekali uang tunai. Aset berkualitas harus ditahan dan dipegang dalam jangka panjang.
260
·
--
Terverifikasi
Perdagangan 30H $UNI 15.8K USDT
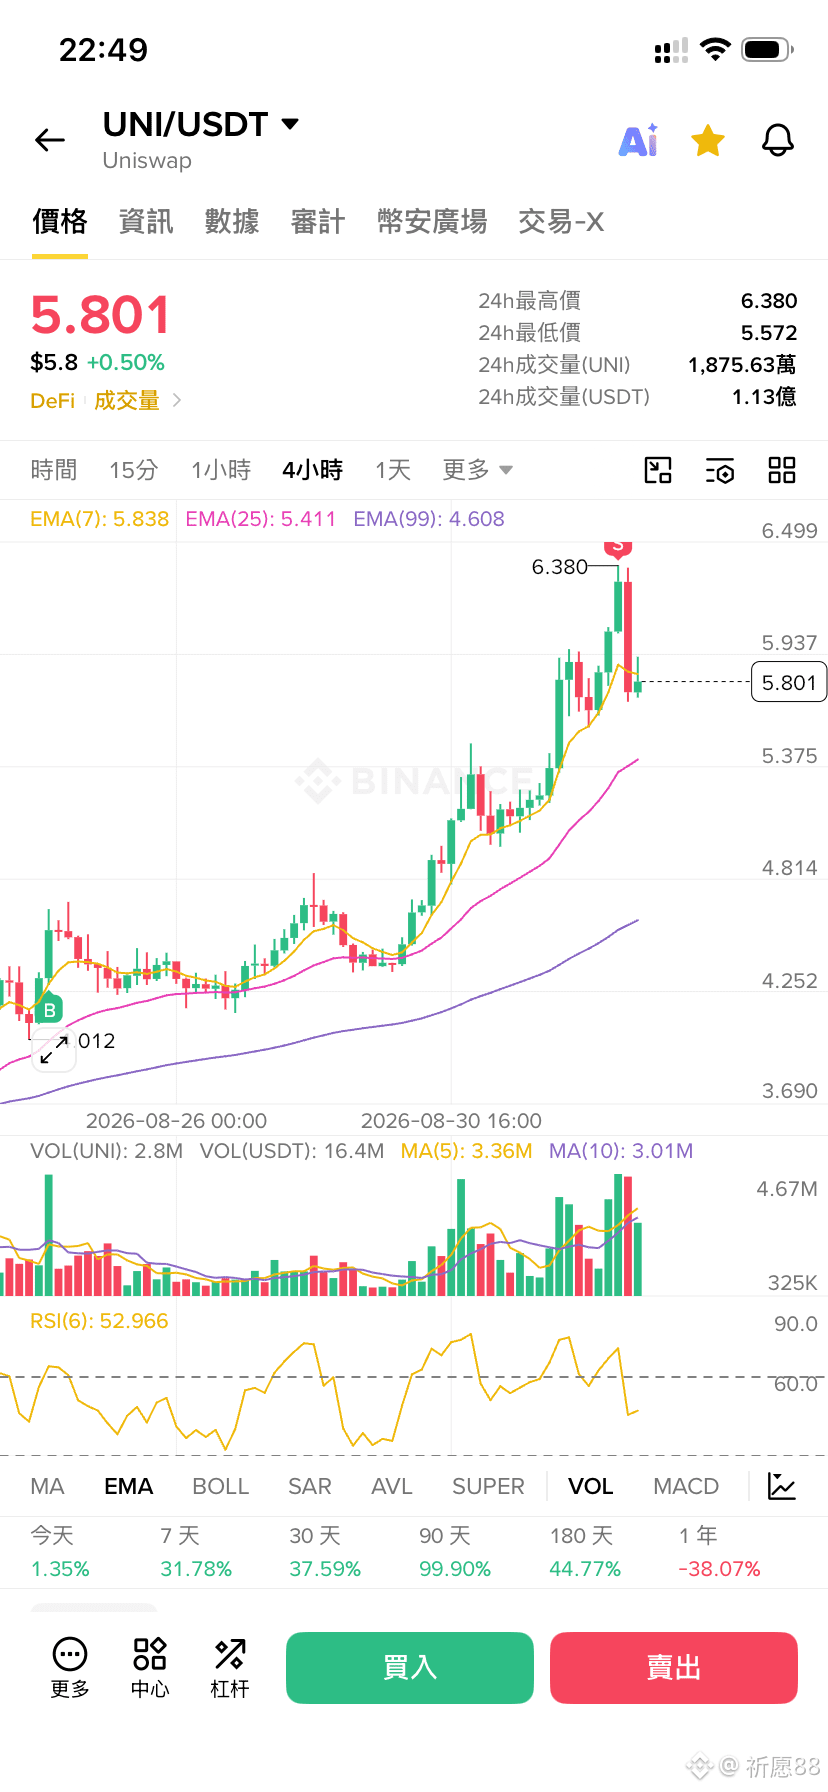
$UNI Uniswap bisnisnya ramai sudah bukan kabar baru, namun dalam waktu yang panjang sebelumnya, kemakmuran seperti ini tidak otomatis bisa disetarakan dengan nilai $UNI . Sebagai token tata kelola, masalah diskon yang berlangsung lama pada UNI selalu membuat pertumbuhan bisnis protokol terasa terpisah dari token itu sendiri oleh semacam “dinding kabur”.
Kinerja pasar terbaru sedang mematahkan cara pandang yang sudah mendarah daging ini. Dalam ronde snapshot tetap ini, UNI dalam 24 jam naik sekitar 15,3%, sementara BTC pada periode yang sama turun sekitar 1,9%; pergerakannya jelas menyimpang dari pergerakan pasar secara keseluruhan. Yang lebih patut diperhatikan adalah perubahan pada struktur pendapatan. Data DefiLlama pada 1 September (seluruh hari) menunjukkan bahwa Robinhood Chain menyumbang sekitar 68% dari pendapatan protokol pada hari tersebut.
Mekanisme penghubung “penggunaan protokol—pengumpulan biaya—pembakaran token” ini bukanlah hal baru. UNIfication sudah lama menetapkan aturan: biaya protokol masuk ke TokenJar, lalu penarikan biaya harus dibakar di Firepit untuk menghancurkan UNI, kemudian diperluas ke Robinhood Chain. Kenaikan kali ini mungkin dipengaruhi banyak faktor, namun penilaian yang lebih hati-hati adalah bahwa skala pendapatan nyata yang mencolok membuat pasar kembali memperhatikan mekanisme lama tersebut. Perlu ditegaskan bahwa pembakaran UNI adalah kontraksi pasokan; ini tidak sama dengan dividen kepada pemegangnya atau distribusi langsung arus kas protokol.
Pasar mulai meninjau ulang hubungan nilai ini, bukan langsung mengumumkan bahwa diskon sudah hilang. Jika transmisi penggunaan protokol terhadap perubahan pasokan UNI dapat terus terlihat, barulah diskon token tata kelola benar-benar bisa mereda.
$UNI Uniswap bisnisnya ramai sudah bukan kabar baru, namun dalam waktu yang panjang sebelumnya, kemakmuran seperti ini tidak otomatis bisa disetarakan dengan nilai $UNI . Sebagai token tata kelola, masalah diskon yang berlangsung lama pada UNI selalu membuat pertumbuhan bisnis protokol terasa terpisah dari token itu sendiri oleh semacam “dinding kabur”.
Kinerja pasar terbaru sedang mematahkan cara pandang yang sudah mendarah daging ini. Dalam ronde snapshot tetap ini, UNI dalam 24 jam naik sekitar 15,3%, sementara BTC pada periode yang sama turun sekitar 1,9%; pergerakannya jelas menyimpang dari pergerakan pasar secara keseluruhan. Yang lebih patut diperhatikan adalah perubahan pada struktur pendapatan. Data DefiLlama pada 1 September (seluruh hari) menunjukkan bahwa Robinhood Chain menyumbang sekitar 68% dari pendapatan protokol pada hari tersebut.
Mekanisme penghubung “penggunaan protokol—pengumpulan biaya—pembakaran token” ini bukanlah hal baru. UNIfication sudah lama menetapkan aturan: biaya protokol masuk ke TokenJar, lalu penarikan biaya harus dibakar di Firepit untuk menghancurkan UNI, kemudian diperluas ke Robinhood Chain. Kenaikan kali ini mungkin dipengaruhi banyak faktor, namun penilaian yang lebih hati-hati adalah bahwa skala pendapatan nyata yang mencolok membuat pasar kembali memperhatikan mekanisme lama tersebut. Perlu ditegaskan bahwa pembakaran UNI adalah kontraksi pasokan; ini tidak sama dengan dividen kepada pemegangnya atau distribusi langsung arus kas protokol.
Pasar mulai meninjau ulang hubungan nilai ini, bukan langsung mengumumkan bahwa diskon sudah hilang. Jika transmisi penggunaan protokol terhadap perubahan pasokan UNI dapat terus terlihat, barulah diskon token tata kelola benar-benar bisa mereda.
Kinerja pasar terbaru sedang mematahkan cara pandang yang sudah mendarah daging ini. Dalam ronde snapshot tetap ini, UNI dalam 24 jam naik sekitar 15,3%, sementara BTC pada periode yang sama turun sekitar 1,9%; pergerakannya jelas menyimpang dari pergerakan pasar secara keseluruhan. Yang lebih patut diperhatikan adalah perubahan pada struktur pendapatan. Data DefiLlama pada 1 September (seluruh hari) menunjukkan bahwa Robinhood Chain menyumbang sekitar 68% dari pendapatan protokol pada hari tersebut.
Mekanisme penghubung “penggunaan protokol—pengumpulan biaya—pembakaran token” ini bukanlah hal baru. UNIfication sudah lama menetapkan aturan: biaya protokol masuk ke TokenJar, lalu penarikan biaya harus dibakar di Firepit untuk menghancurkan UNI, kemudian diperluas ke Robinhood Chain. Kenaikan kali ini mungkin dipengaruhi banyak faktor, namun penilaian yang lebih hati-hati adalah bahwa skala pendapatan nyata yang mencolok membuat pasar kembali memperhatikan mekanisme lama tersebut. Perlu ditegaskan bahwa pembakaran UNI adalah kontraksi pasokan; ini tidak sama dengan dividen kepada pemegangnya atau distribusi langsung arus kas protokol.
Pasar mulai meninjau ulang hubungan nilai ini, bukan langsung mengumumkan bahwa diskon sudah hilang. Jika transmisi penggunaan protokol terhadap perubahan pasokan UNI dapat terus terlihat, barulah diskon token tata kelola benar-benar bisa mereda.

送上最好的祝福!
Dari 祈愿88
1
329
·
--
Bullish
Akhirnya kau datang, $APP $APPon di bawah 350
Akhirnya kau datang, $APP $APPon di bawah 350
$app
Dari 祈愿88
123
·
--
$CRCLon Saya ingin menyebutnya sebagai perusahaan paling sampah di Amerika
$CRCLon Saya ingin menyebutnya sebagai perusahaan paling sampah di Amerika
246
·
--
$CRCLon Jangan pura-pura? Mulai jatuh bebas? Perusahaan sampah, cepat bangkrut saja
$CRCLon Jangan pura-pura? Mulai jatuh bebas? Perusahaan sampah, cepat bangkrut saja
63
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
TrumpRejectsIranHormuzReopening
197 penayangan
27 Berdiskusi
#TrumpRejectsIranHormuzReopening
berulah lagi aja
ariyangga
·Disukai 0 Kali
·2 penayangan
CircleTetherFreezeBitgetHackerWallet
21,386 penayangan
280 Berdiskusi
SECSaysTokenBuybacksNotAutoSecurities
3,786 penayangan
105 Berdiskusi