$UNI Uniswap bisnisnya ramai sudah bukan kabar baru, namun dalam waktu yang panjang sebelumnya, kemakmuran seperti ini tidak otomatis bisa disetarakan dengan nilai $UNI . Sebagai token tata kelola, masalah diskon yang berlangsung lama pada UNI selalu membuat pertumbuhan bisnis protokol terasa terpisah dari token itu sendiri oleh semacam “dinding kabur”.
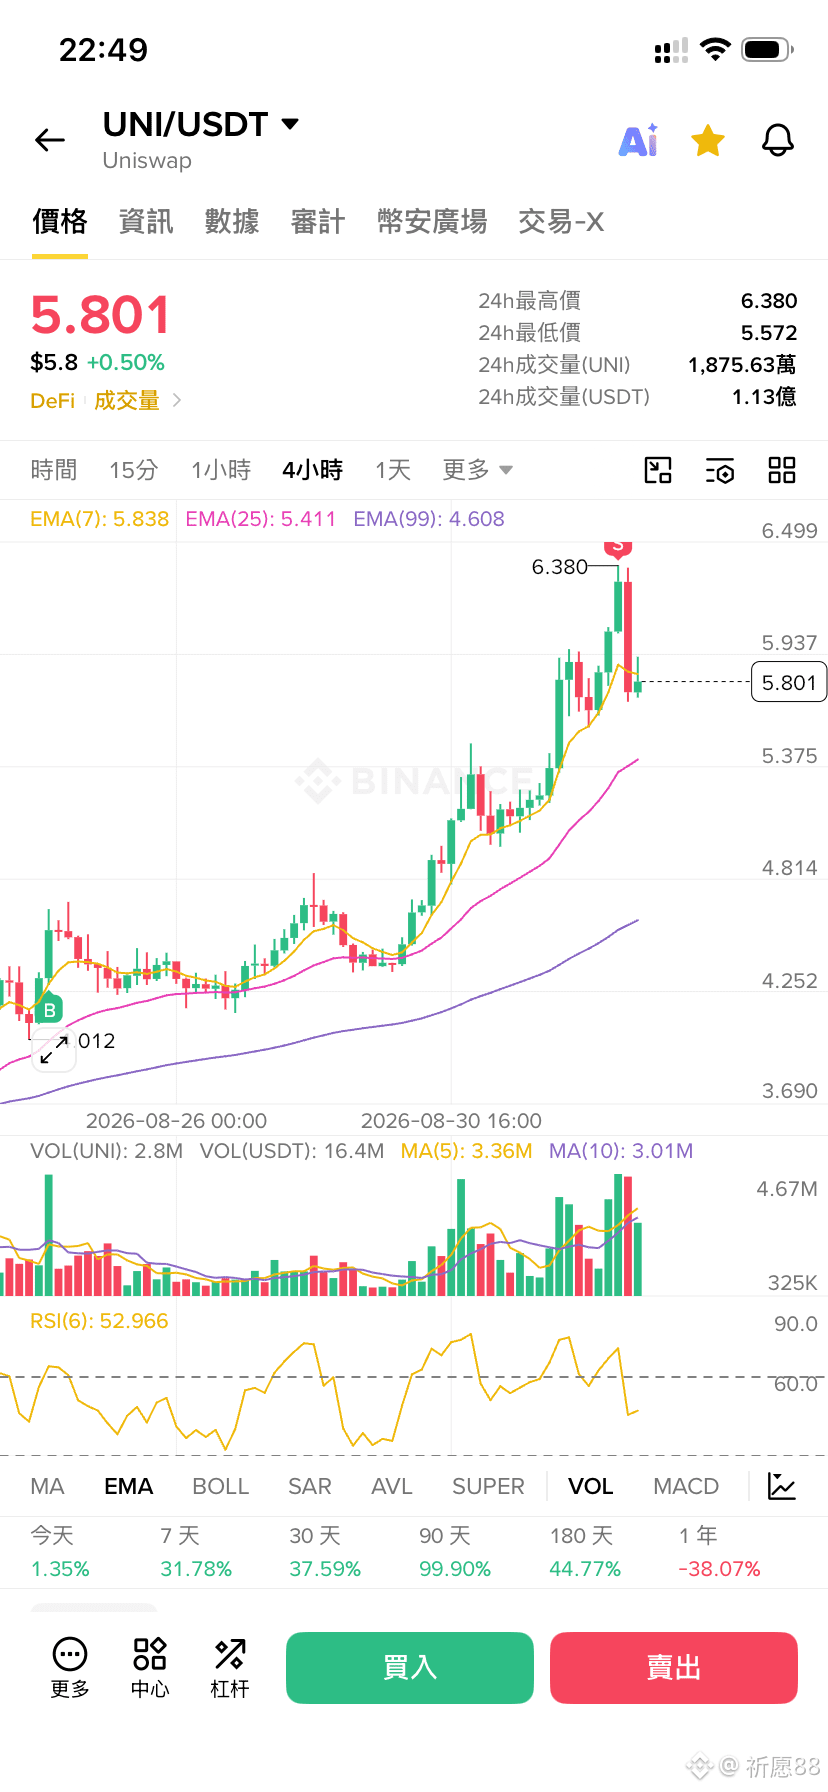
Kinerja pasar terbaru sedang mematahkan cara pandang yang sudah mendarah daging ini. Dalam ronde snapshot tetap ini, UNI dalam 24 jam naik sekitar 15,3%, sementara BTC pada periode yang sama turun sekitar 1,9%; pergerakannya jelas menyimpang dari pergerakan pasar secara keseluruhan. Yang lebih patut diperhatikan adalah perubahan pada struktur pendapatan. Data DefiLlama pada 1 September (seluruh hari) menunjukkan bahwa Robinhood Chain menyumbang sekitar 68% dari pendapatan protokol pada hari tersebut.
Mekanisme penghubung “penggunaan protokol—pengumpulan biaya—pembakaran token” ini bukanlah hal baru. UNIfication sudah lama menetapkan aturan: biaya protokol masuk ke TokenJar, lalu penarikan biaya harus dibakar di Firepit untuk menghancurkan UNI, kemudian diperluas ke Robinhood Chain. Kenaikan kali ini mungkin dipengaruhi banyak faktor, namun penilaian yang lebih hati-hati adalah bahwa skala pendapatan nyata yang mencolok membuat pasar kembali memperhatikan mekanisme lama tersebut. Perlu ditegaskan bahwa pembakaran UNI adalah kontraksi pasokan; ini tidak sama dengan dividen kepada pemegangnya atau distribusi langsung arus kas protokol.
Pasar mulai meninjau ulang hubungan nilai ini, bukan langsung mengumumkan bahwa diskon sudah hilang. Jika transmisi penggunaan protokol terhadap perubahan pasokan UNI dapat terus terlihat, barulah diskon token tata kelola benar-benar bisa mereda.
Kinerja pasar terbaru sedang mematahkan cara pandang yang sudah mendarah daging ini. Dalam ronde snapshot tetap ini, UNI dalam 24 jam naik sekitar 15,3%, sementara BTC pada periode yang sama turun sekitar 1,9%; pergerakannya jelas menyimpang dari pergerakan pasar secara keseluruhan. Yang lebih patut diperhatikan adalah perubahan pada struktur pendapatan. Data DefiLlama pada 1 September (seluruh hari) menunjukkan bahwa Robinhood Chain menyumbang sekitar 68% dari pendapatan protokol pada hari tersebut.
Mekanisme penghubung “penggunaan protokol—pengumpulan biaya—pembakaran token” ini bukanlah hal baru. UNIfication sudah lama menetapkan aturan: biaya protokol masuk ke TokenJar, lalu penarikan biaya harus dibakar di Firepit untuk menghancurkan UNI, kemudian diperluas ke Robinhood Chain. Kenaikan kali ini mungkin dipengaruhi banyak faktor, namun penilaian yang lebih hati-hati adalah bahwa skala pendapatan nyata yang mencolok membuat pasar kembali memperhatikan mekanisme lama tersebut. Perlu ditegaskan bahwa pembakaran UNI adalah kontraksi pasokan; ini tidak sama dengan dividen kepada pemegangnya atau distribusi langsung arus kas protokol.
Pasar mulai meninjau ulang hubungan nilai ini, bukan langsung mengumumkan bahwa diskon sudah hilang. Jika transmisi penggunaan protokol terhadap perubahan pasokan UNI dapat terus terlihat, barulah diskon token tata kelola benar-benar bisa mereda.