

玲姐AL
12.1k Posting
玲姐AL
Laporkan
Blokir Pengguna
每日更新行业新闻、热门事件,撸毛活动与圈内八卦,一手热点,实操攻略,圈内瓜料全都有带你轻松看懂Web3,玩赚加密市场。
Perdagangan Terbuka

Pemilik USD1
Pedagang Rutin
1.2 Tahun
1.3K+ Mengikuti
10.5K+ Pengikut
9.8K+ Disukai
Posting
Portofolio
Semua
Kuotasi
PINNED
·
--
Bullish
Saya bersedia memberi AI Agent 100 dolar untuk membantu saya mengecek harga pasar, membeli data, dan memanggil model, tetapi saya tidak berani memberinya akses ke seluruh isi dompet saya. AI bisa membantu saya bekerja, bukan berarti ia selalu bisa melakukannya dengan benar. Kalau ia salah menilai atau memanggil layanan yang seharusnya tidak digunakan, lalu uang sudah terbayar, siapa yang bertanggung jawab?
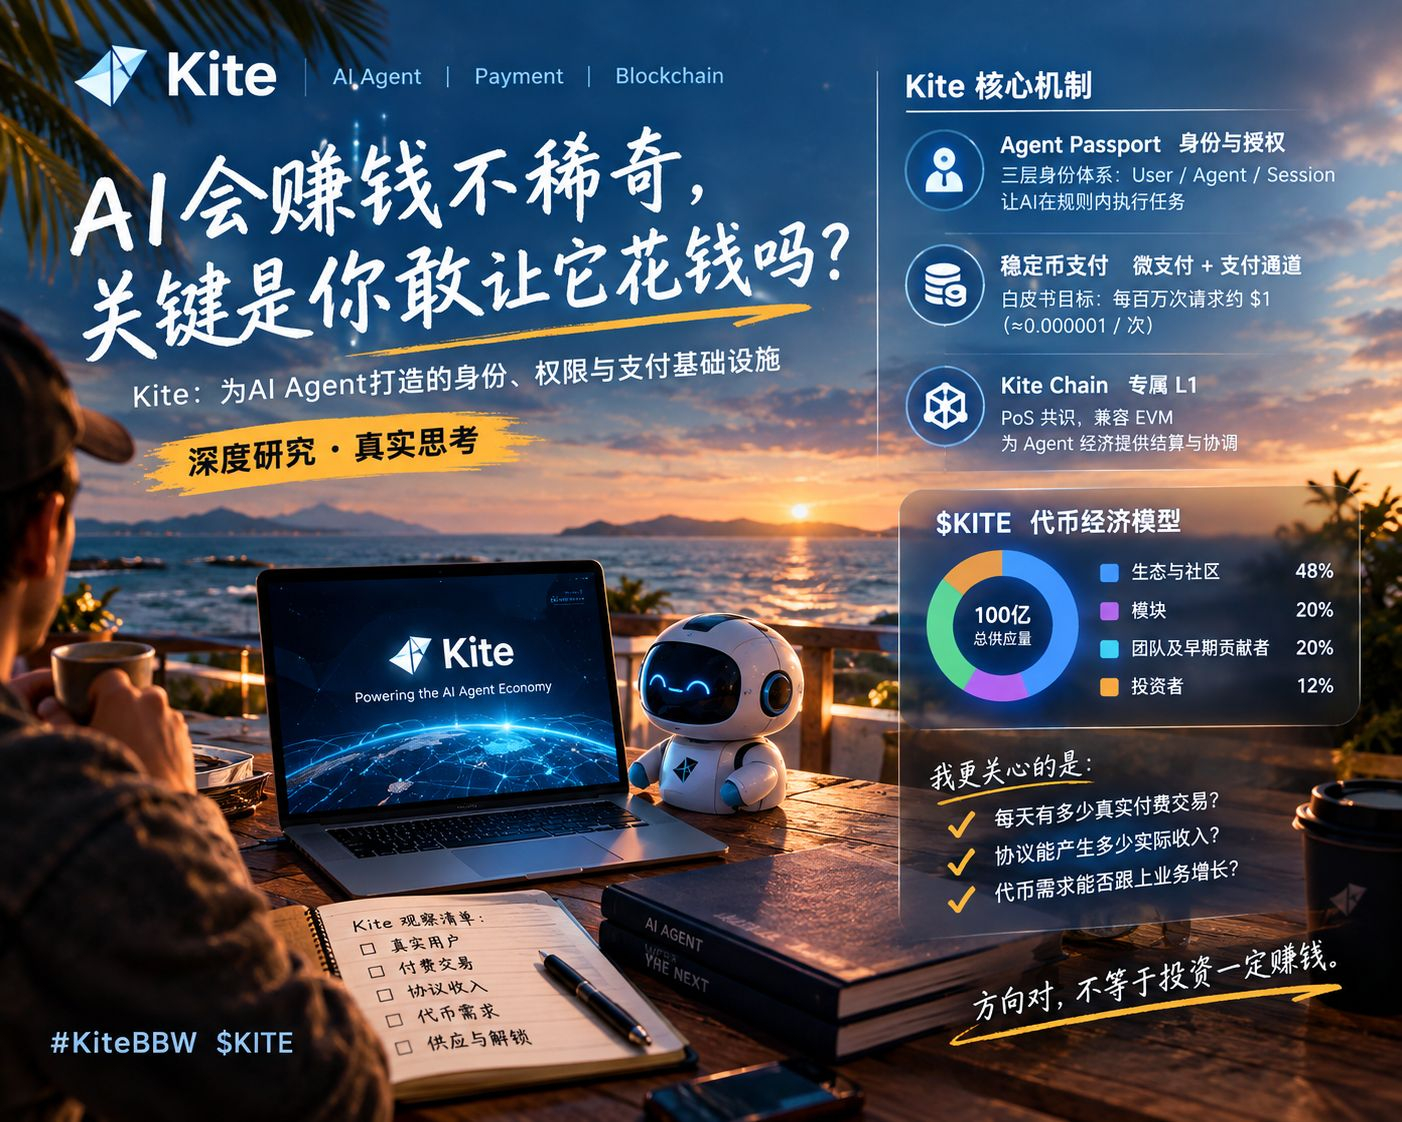
Inilah juga hal yang paling saya perhatikan saat meneliti Kite.
Agent Passport milik Kite bukan sekadar memberi AI sebuah dompet, tetapi menggabungkan identitas, otorisasi, dan batasan pembayaran. Pengguna dapat menetapkan sebelumnya batas pembayaran per transaksi, anggaran total, masa berlaku, dan aset yang boleh digunakan. Agent hanya dapat bertindak dalam cakupan otorisasi tersebut. Misalnya, jika saya hanya mengizinkannya membelanjakan 100 dolar untuk membeli layanan data, saya tidak perlu menyerahkan kendali atas dana lain sekaligus.
Mainnet Kite diluncurkan pada April 2026, memiliki Chain ID 2366, kompatibel dengan EVM, dan mendukung penyelesaian transaksi menggunakan stablecoin. Pihak resmi juga pernah mengungkapkan sejumlah data testnet: lebih dari 1,9 miliar interaksi Agent secara kumulatif, dengan volume aktivitas harian tertinggi mencapai 30 juta pemanggilan. Angkanya terlihat besar, tetapi ini adalah data dari tahap testnet dan tidak berarti mainnet sudah memiliki bisnis berbayar nyata dengan skala yang sama.
Saya juga meneliti model token $KITE . Batas total pasokannya adalah 10 miliar token; ekosistem dan komunitas mendapat 48%, modul 20%, tim dan kontributor awal 20%, serta investor 12%. Mekanisme penangkapan nilai yang dirancang pihak resmi adalah mengenakan komisi atas transaksi layanan AI, lalu mengonversi sebagian pendapatan menjadi KITE untuk pengembangan modul dan jaringan.
Apakah mekanisme ini benar-benar dapat menopang nilai token masih bergantung pada bisnis nyata. Jika Agent memanggil banyak layanan setiap hari, tetapi hanya sedikit pengguna yang bersedia terus membayar, interaksi yang ramai belum tentu menghasilkan pendapatan yang stabil. Sebaliknya, jika perusahaan bersedia membayar layanan data, model, dan otomatisasi dalam jangka panjang, Kite berpeluang mengubah infrastrukturnya menjadi sebuah bisnis.
Ke depannya, saya akan berfokus mengamati tiga metrik: pertumbuhan transaksi mainnet, jumlah penyelesaian transaksi nyata, dan pendapatan aktual protokol. Apakah ketiganya bisa tumbuh bersama lebih bermakna daripada sekadar melihat jumlah alamat atau ramainya aktivitas.
AI Agent mungkin akan menjadi pasar yang sangat besar, tetapi saya tidak akan langsung menganggap $KITE pasti bernilai hanya karena sektor ini punya potensi besar. Infrastruktur pembayaran sebaik apa pun akan sulit menopang permintaan token sendirian.
#KiteBBW $KITE
6
3
297
·
--
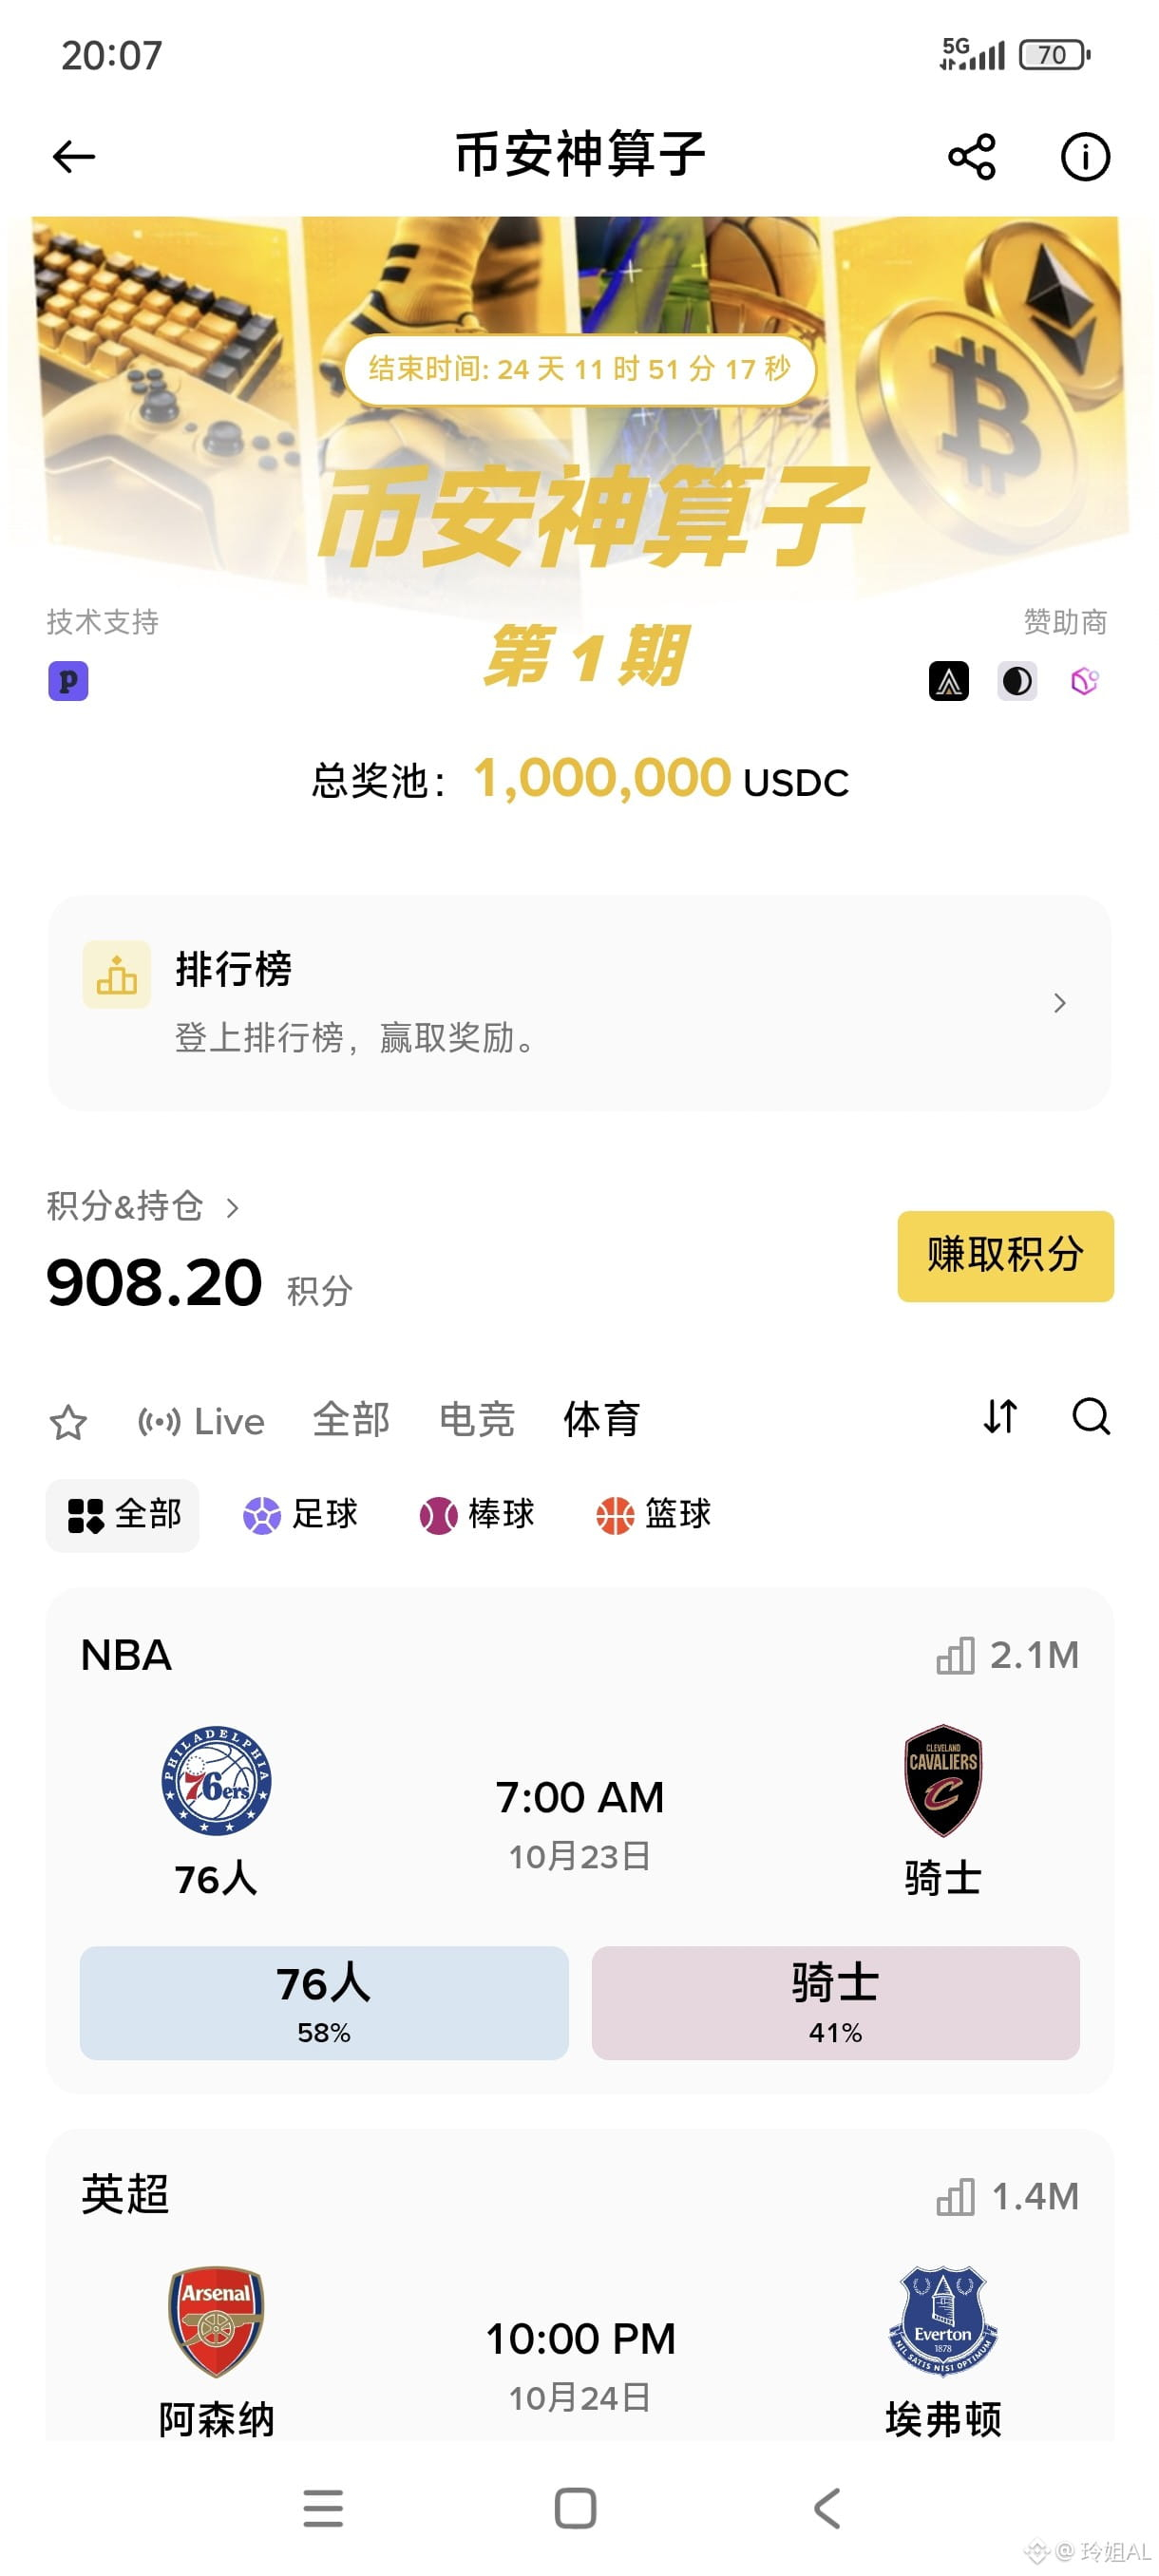
Peramal Binance. Ada acara baru yang bisa diikuti kalau kalian ada waktu. Ada hadiah gratis yang bisa diklaim #币安神算子
Peramal Binance. Ada acara baru yang bisa diikuti kalau kalian ada waktu. Ada hadiah gratis yang bisa diklaim #币安神算子
159
·
--
Terverifikasi
Belakangan ini saya mulai serius mempelajari @Nillion. Sejujurnya, dibanding terus memantau naik turunnya $NIL setiap hari, saya lebih ingin memahami satu hal: apakah komputasi privasi benar-benar bisa mengatasi masalah penggunaan data sensitif secara aman dalam perkembangan Web3 dan AI?
Saya sudah membeli sejumlah $NIL, tetapi saya tidak ingin bersikap optimistis secara membabi buta hanya karena sudah memiliki asetnya. Bagi saya, yang benar-benar layak diteliti adalah apakah teknologinya bisa diterapkan dan apakah tokennya dapat memiliki permintaan nyata seiring berkembangnya ekosistem.
📊 Mari mulai dengan tokenomik NIL
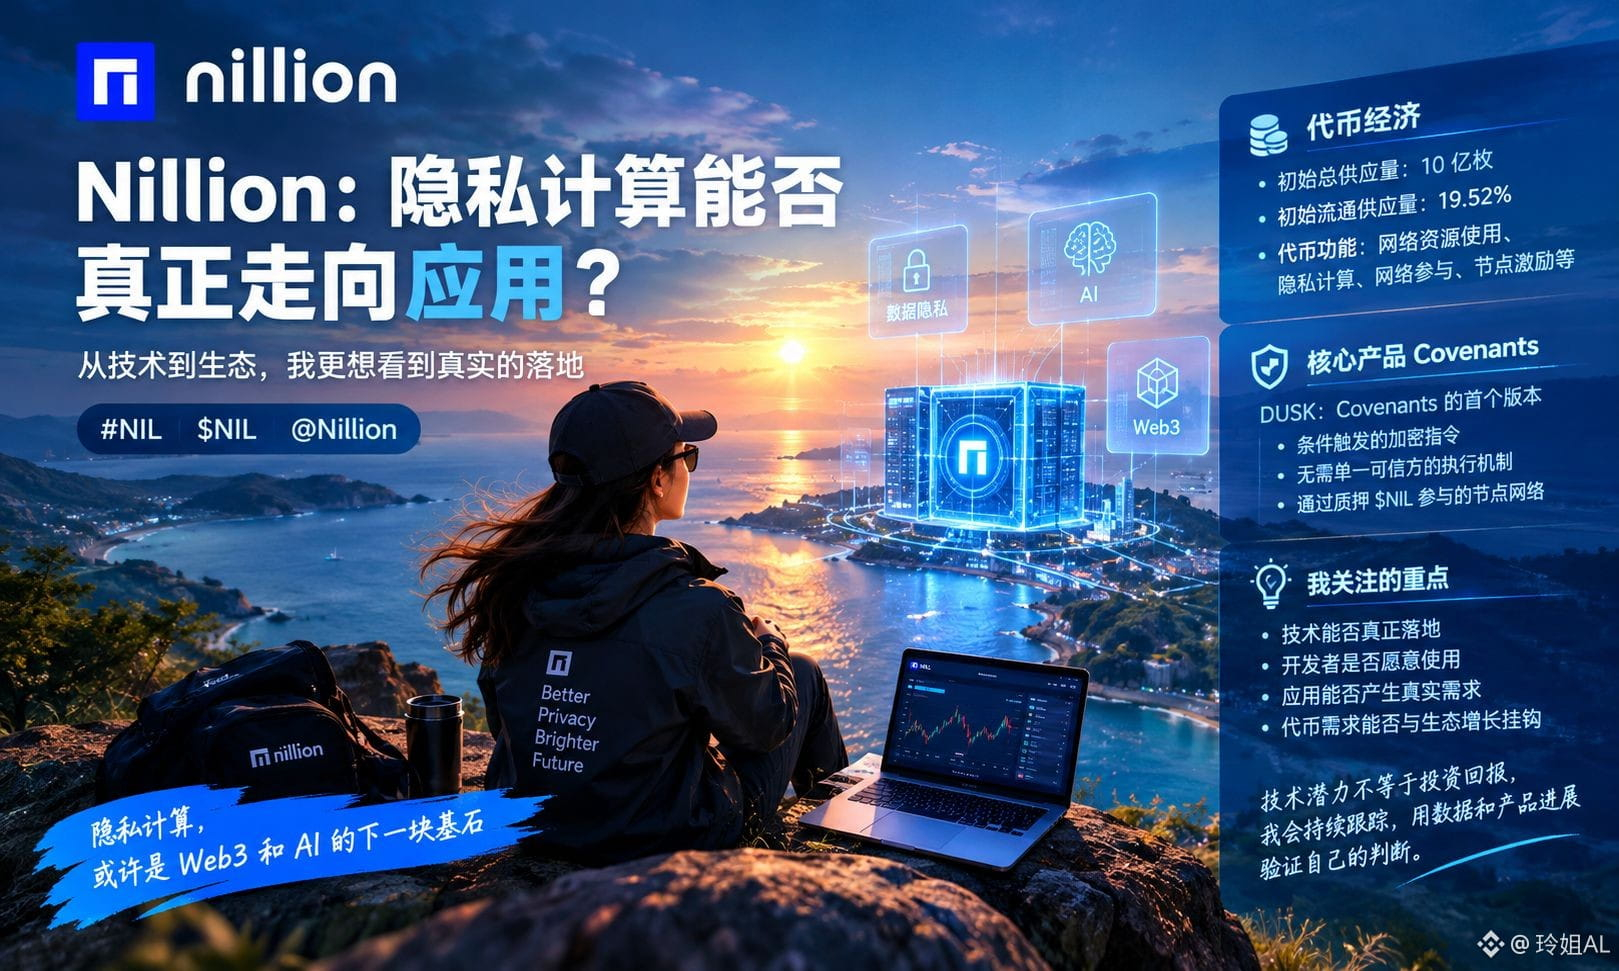
Menurut informasi token yang diumumkan proyek ini, total suplai awalnya adalah 1 miliar token, dengan suplai yang beredar pada awal peluncuran sekitar 19,52%. Artinya, untuk meneliti proyek ini, kita tidak bisa hanya melihat harga saat ini. Kita juga perlu memperhatikan pembukaan token berikutnya, perubahan jumlah token yang beredar, serta apakah pertumbuhan ekosistem mampu menyerap suplai tambahan.
Dari segi fungsi, token ini berkaitan dengan mekanisme penggunaan sumber daya jaringan, komputasi privasi, dan insentif bagi node. Namun, ada satu pertanyaan penting: apakah peningkatan penggunaan jaringan benar-benar akan menghasilkan permintaan token yang berkelanjutan? Hal ini perlu diverifikasi lebih lanjut dengan melihat penggunaan produk secara nyata dan mekanisme tokennya.
Hal yang paling saya perhatikan adalah eksplorasi mereka di bidang komputasi privasi. Dahulu, saat membahas Web3, perhatian kita lebih banyak tertuju pada apakah aset dapat ditransfer dengan aman. Namun, seiring berkembangnya AI dan aplikasi data,
Covenants dari Nillion adalah arah produk yang belakangan ini menjadi fokus perhatian saya. DUSK diposisikan sebagai tahap pertama Covenants, yang mencakup instruksi terenkripsi dengan pemicu bersyarat, mekanisme eksekusi, serta sistem node yang berpartisipasi dalam jaringan melalui staking.
Jika mekanisme ini dapat diterapkan secara bertahap, ke depannya akan terbuka peluang untuk menjajaki kolaborasi data dan skenario aplikasi yang lebih mengutamakan privasi. Namun, desain teknologi adalah satu hal; apakah developer bersedia menggunakannya dan apakah aplikasinya dapat terus berjalan adalah hal lain.
Menurut saya, menilai Nillion tidak cukup hanya dengan mendengar apa yang disampaikan proyek ini. Kita juga perlu terus mengamati perkembangan nyata Covenants, partisipasi developer, data penggunaan jaringan, serta kaitan antara aktivitas tersebut dan permintaan token.
Saat ini saya sudah memiliki sebagian , dan akan terus mengikuti perkembangan proyek ini. Memiliki aset bukan berarti sudah mengambil kesimpulan, dan potensi teknologi juga tidak sama dengan keuntungan investasi. Saya lebih memilih untuk terus meneliti dan mengamati, lalu menguji penilaian saya berdasarkan perkembangan nyata.
#nil $NIL @nillionnetwork
Belakangan ini saya mulai serius mempelajari @Nillion. Sejujurnya, dibanding terus memantau naik turunnya $NIL setiap hari, saya lebih ingin memahami satu hal: apakah komputasi privasi benar-benar bisa mengatasi masalah penggunaan data sensitif secara aman dalam perkembangan Web3 dan AI?
Saya sudah membeli sejumlah $NIL , tetapi saya tidak ingin bersikap optimistis secara membabi buta hanya karena sudah memiliki asetnya. Bagi saya, yang benar-benar layak diteliti adalah apakah teknologinya bisa diterapkan dan apakah tokennya dapat memiliki permintaan nyata seiring berkembangnya ekosistem.
📊 Mari mulai dengan tokenomik NIL
Menurut informasi token yang diumumkan proyek ini, total suplai awalnya adalah 1 miliar token, dengan suplai yang beredar pada awal peluncuran sekitar 19,52%. Artinya, untuk meneliti proyek ini, kita tidak bisa hanya melihat harga saat ini. Kita juga perlu memperhatikan pembukaan token berikutnya, perubahan jumlah token yang beredar, serta apakah pertumbuhan ekosistem mampu menyerap suplai tambahan.
Dari segi fungsi, token ini berkaitan dengan mekanisme penggunaan sumber daya jaringan, komputasi privasi, dan insentif bagi node. Namun, ada satu pertanyaan penting: apakah peningkatan penggunaan jaringan benar-benar akan menghasilkan permintaan token yang berkelanjutan? Hal ini perlu diverifikasi lebih lanjut dengan melihat penggunaan produk secara nyata dan mekanisme tokennya.
Hal yang paling saya perhatikan adalah eksplorasi mereka di bidang komputasi privasi. Dahulu, saat membahas Web3, perhatian kita lebih banyak tertuju pada apakah aset dapat ditransfer dengan aman. Namun, seiring berkembangnya AI dan aplikasi data,
Covenants dari Nillion adalah arah produk yang belakangan ini menjadi fokus perhatian saya. DUSK diposisikan sebagai tahap pertama Covenants, yang mencakup instruksi terenkripsi dengan pemicu bersyarat, mekanisme eksekusi, serta sistem node yang berpartisipasi dalam jaringan melalui staking.
Jika mekanisme ini dapat diterapkan secara bertahap, ke depannya akan terbuka peluang untuk menjajaki kolaborasi data dan skenario aplikasi yang lebih mengutamakan privasi. Namun, desain teknologi adalah satu hal; apakah developer bersedia menggunakannya dan apakah aplikasinya dapat terus berjalan adalah hal lain.
Menurut saya, menilai Nillion tidak cukup hanya dengan mendengar apa yang disampaikan proyek ini. Kita juga perlu terus mengamati perkembangan nyata Covenants, partisipasi developer, data penggunaan jaringan, serta kaitan antara aktivitas tersebut dan permintaan token.
Saat ini saya sudah memiliki sebagian , dan akan terus mengikuti perkembangan proyek ini. Memiliki aset bukan berarti sudah mengambil kesimpulan, dan potensi teknologi juga tidak sama dengan keuntungan investasi. Saya lebih memilih untuk terus meneliti dan mengamati, lalu menguji penilaian saya berdasarkan perkembangan nyata.
#nil $NIL @Nillion
2
3
491
·
--
Klaim angpao sekarang
Klaim angpao sekarang
玲姐AL
·
--
Angpao sudah siap 🧧 Ayo adu cepat!
Kami menyiapkan angpao 100u. Selamat menikmati liburan musim panas!
Semoga keberuntungan dan cuan datang bersamaan. Semoga tren pasar terus menanjak 📈
Kami menyiapkan angpao 100u. Selamat menikmati liburan musim panas!
Semoga keberuntungan dan cuan datang bersamaan. Semoga tren pasar terus menanjak 📈
143
·
--
Angpao sudah siap 🧧 Ayo adu cepat!
Kami menyiapkan angpao 100u. Selamat menikmati liburan musim panas!
Semoga keberuntungan dan cuan datang bersamaan. Semoga tren pasar terus menanjak 📈
Angpao sudah siap 🧧 Ayo adu cepat!
Kami menyiapkan angpao 100u. Selamat menikmati liburan musim panas!
Semoga keberuntungan dan cuan datang bersamaan. Semoga tren pasar terus menanjak 📈
Kami menyiapkan angpao 100u. Selamat menikmati liburan musim panas!
Semoga keberuntungan dan cuan datang bersamaan. Semoga tren pasar terus menanjak 📈
44
1
3
192
·
--
Halo semuanya! Misi kreator sudah tidak ada selama hampir 2 bulan. Kakak nomor satu @heyi , masih bisa mengaturnya? Misi yang diikuti beberapa hari lalu hadiahnya sekitar 300 U! Semuanya sudah disumbangkan kepada $ZEC ! Sedih sekali, benar-benar patah hati.
Halo semuanya! Misi kreator sudah tidak ada selama hampir 2 bulan. Kakak nomor satu @Yi He , masih bisa mengaturnya? Misi yang diikuti beberapa hari lalu hadiahnya sekitar 300 U! Semuanya sudah disumbangkan kepada $ZEC ! Sedih sekali, benar-benar patah hati.
2
334
·
--
Paket angpao sudah siap 🧧 Ayo kecepatan tangan!
Menyiapkan 100 u angpao, semoga liburan musim panas kalian bahagia
Keberuntungan dan hasilnya sama-sama sampai di tangan, semoga pasar terus naik 📈
Paket angpao sudah siap 🧧 Ayo kecepatan tangan!
Menyiapkan 100 u angpao, semoga liburan musim panas kalian bahagia
Keberuntungan dan hasilnya sama-sama sampai di tangan, semoga pasar terus naik 📈
Menyiapkan 100 u angpao, semoga liburan musim panas kalian bahagia
Keberuntungan dan hasilnya sama-sama sampai di tangan, semoga pasar terus naik 📈
3.3k
8
172
3.3k
·
--
Bullish
Sebagian Benar
#termmax @termmax
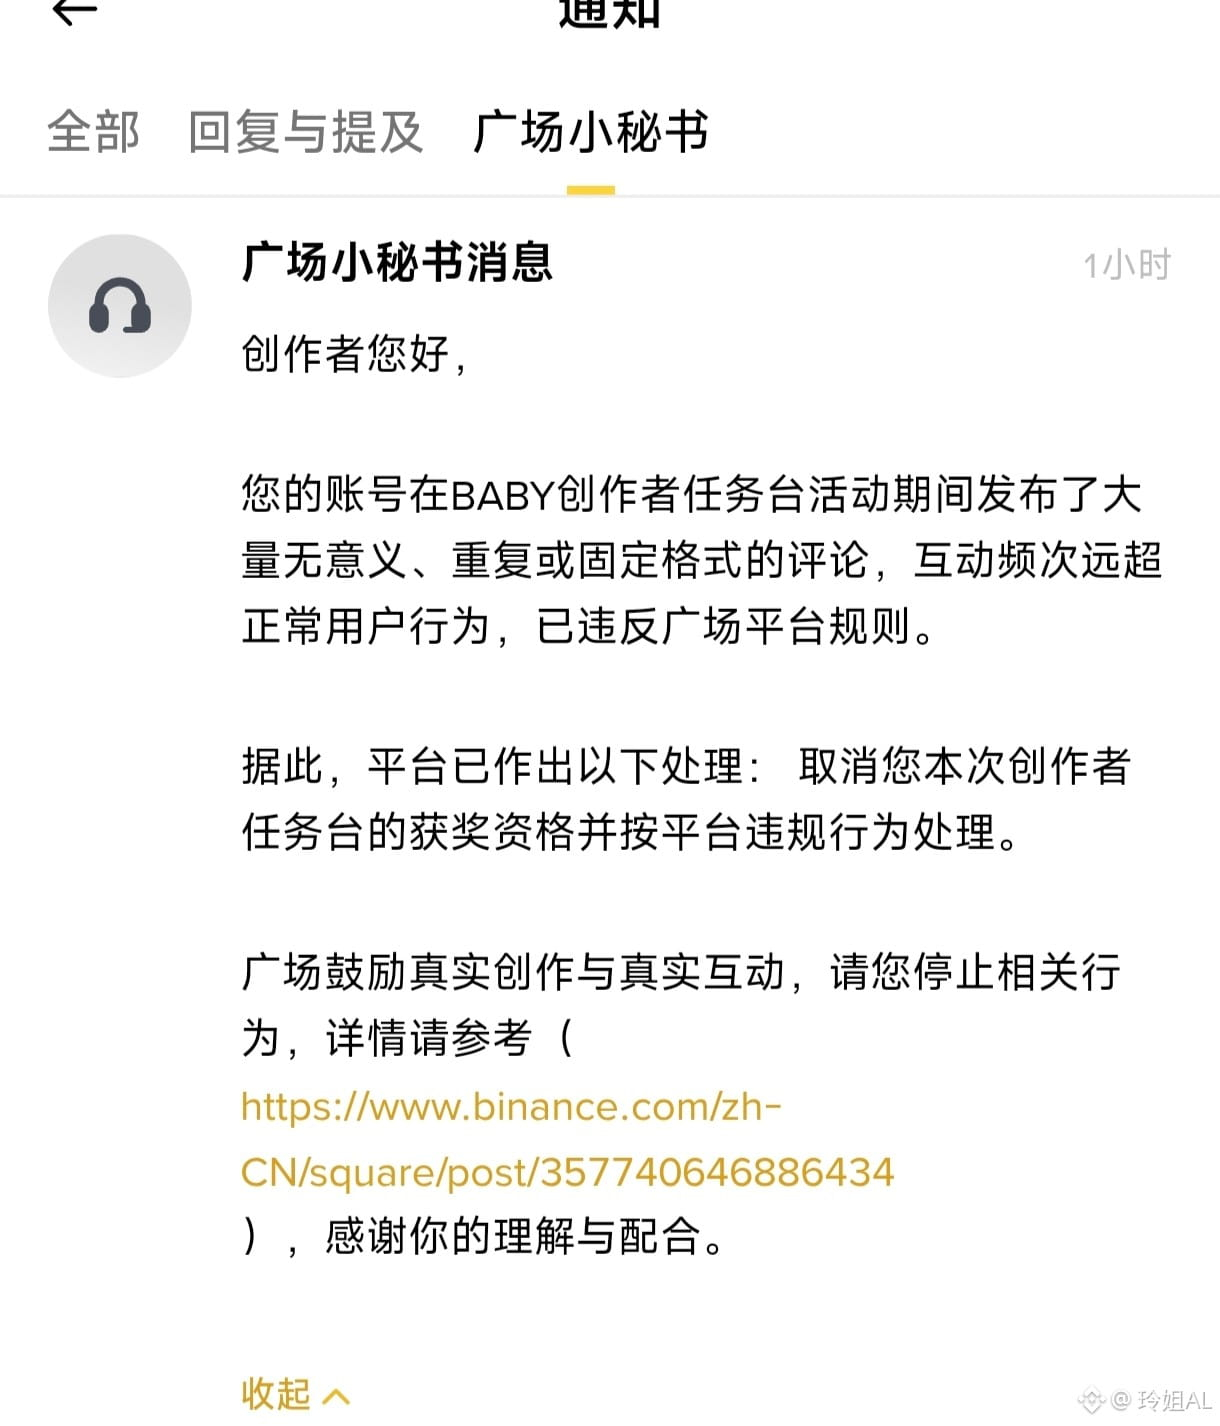
Saudara-saudaraku! Baru saja sekretaris kecil mengirim pesan: $BABY —peringkat kedua dibatalkan. Benar-benar tidak tahan melihat orang lain baik-baik saja! Sudah dilaporkan. Sulit jadi orang di peringkat atas ya! Panah-panah dingin di bawah ini terlalu banyak!
#ALPHA Kondisinya juga tidak bagus. Setiap bulan simpanannya serba rendah demi tetap bertahan. Sakit hati.
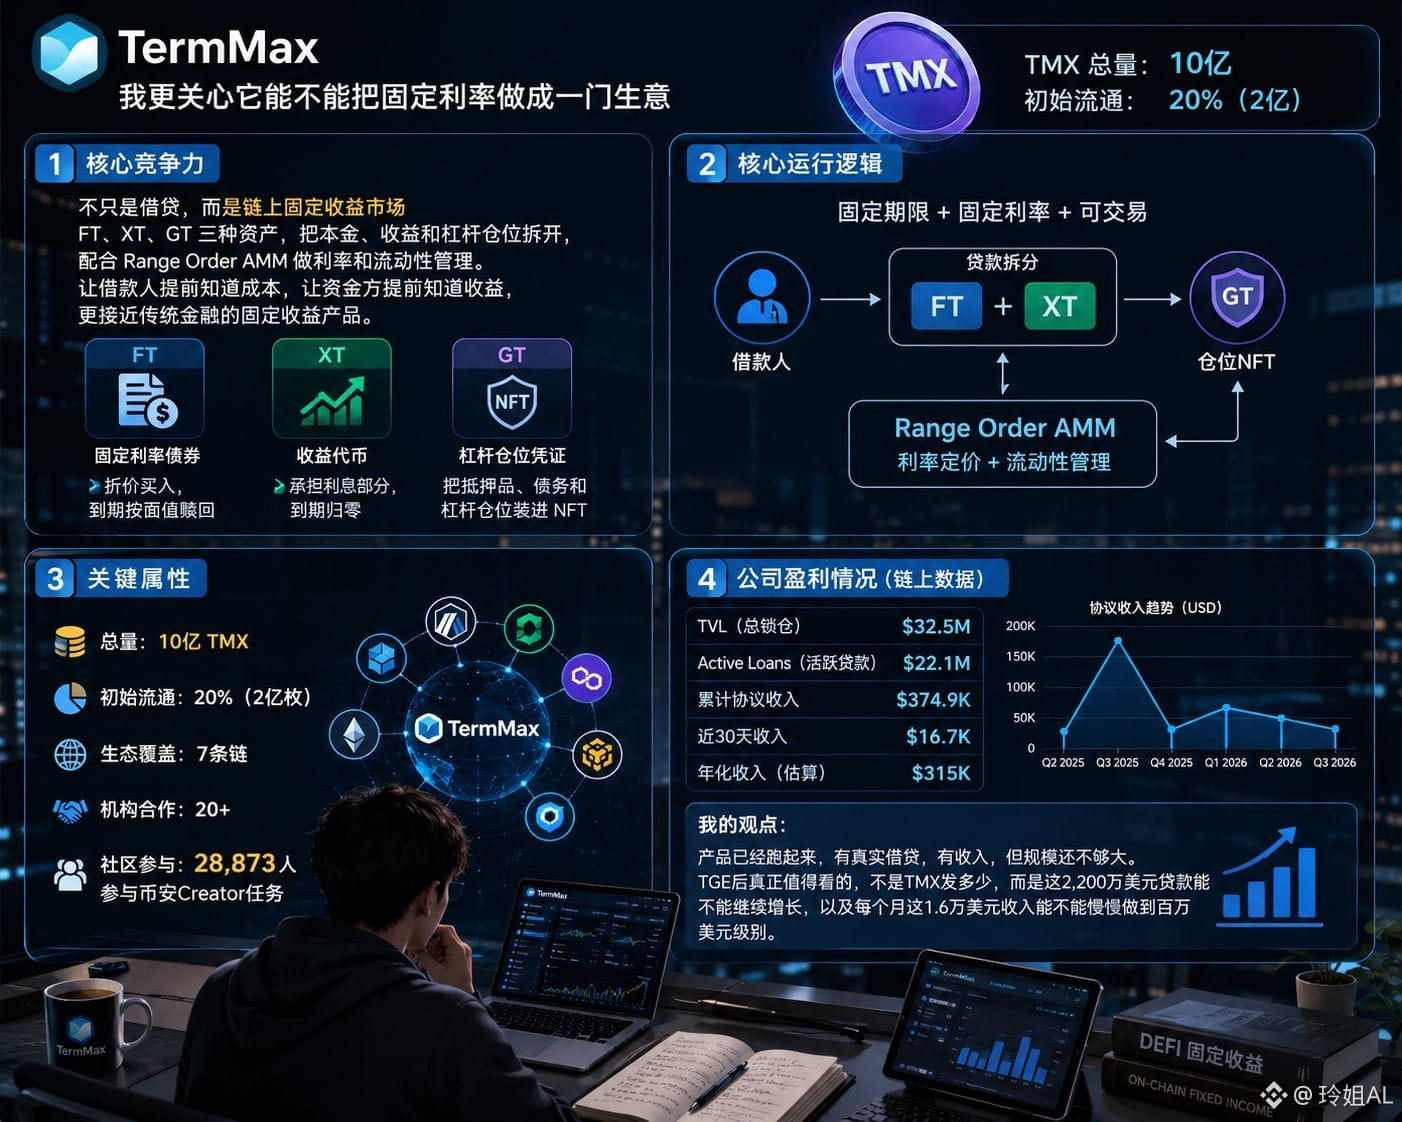
Baru-baru ini aku meneliti TermMax, tapi justru tidak terlalu fokus pada hadiah 30 ribu TMX. Yang benar-benar menarik minatku adalah apakah ia mampu mengubah “suku bunga tetap” menjadi bisnis jangka panjang. Aku membagi penilaianku menjadi empat poin.
1. Daya saing inti:
Menurutku, perbedaan terbesar TermMax dengan protokol pinjaman biasa adalah: ia tidak hanya meminjamkan uang, tetapi membangun pasar imbal hasil tetap di chain. FT, XT, GT—tiga jenis aset—memisahkan pokok, imbal hasil, dan posisi leverage, lalu dipadukan dengan Range Order AMM untuk manajemen suku bunga dan likuiditas. Intinya, pembuat pinjaman bisa mengetahui biaya lebih awal, pihak penyedia dana bisa mengetahui imbal hasil lebih awal. Ini lebih mirip produk fixed income keuangan tradisional.
2. Logika operasional inti:
Setelah satu pinjaman masuk ke dalam protokol, pinjaman itu dipecah menjadi FT dan XT, sedangkan GT bertugas memasukkan agunan, utang, dan posisi leverage ke dalam NFT. Dengan begitu, jangka waktu tetap dan suku bunga tetap bisa diperdagangkan di chain. Menurutku yang paling sulit bukan “meminjamkan”, melainkan likuiditas dan penetapan harga setelahnya.
3. Atribut kunci:
Saat ini totalnya 1 miliar TMX, peredaran awal sekitar 20%. Proyek ini sudah beralih dari tahap uji coba ke ekspansi multi-chain dan tahap TGE. Pengungkapan resmi mencakup 7 chain, serta kerja sama dengan 20+ institusi. Sekarang, tugas untuk Creator berbahasa Mandarin sudah diikuti oleh 28.873 orang, dan antusiasme komunitas memang mulai naik.
4. Keuntungan perusahaan:
Di bagian ini, aku justru lebih berhati-hati. Term Structure Labs tidak mempublikasikan laporan tahunan perusahaan yang lengkap dalam arti tradisional, jadi tidak bisa langsung mengatakan “berapa banyak uang yang dihasilkan perusahaan per tahun”. Dari data on-chain, TermMax TVL sekitar 32,5 juta dolar AS, Active Loans sekitar 22,1 juta dolar AS. Total pendapatan protokol sekitar 375 ribu dolar AS, dan sekitar 16,7 ribu dolar AS dalam 30 hari terakhir.
Jadi menurutku, TermMax sekarang bukan tidak punya pendapatan, tapi sudah punya siklus bisnis (business closed loop), namun skalanya masih belum cukup besar. Setelah TGE, yang benar-benar layak dilihat bukan berapa banyak TMX yang dikeluarkan, melainkan apakah pinjaman 22,1 juta dolar AS ini bisa terus bertumbuh, dan apakah pendapatan 16,7 ribu dolar AS tiap bulan bisa perlahan naik sampai level jutaan dolar.
#termmax @TermMax
Saudara-saudaraku! Baru saja sekretaris kecil mengirim pesan: $BABY —peringkat kedua dibatalkan. Benar-benar tidak tahan melihat orang lain baik-baik saja! Sudah dilaporkan. Sulit jadi orang di peringkat atas ya! Panah-panah dingin di bawah ini terlalu banyak!
#ALPHA Kondisinya juga tidak bagus. Setiap bulan simpanannya serba rendah demi tetap bertahan. Sakit hati.
Baru-baru ini aku meneliti TermMax, tapi justru tidak terlalu fokus pada hadiah 30 ribu TMX. Yang benar-benar menarik minatku adalah apakah ia mampu mengubah “suku bunga tetap” menjadi bisnis jangka panjang. Aku membagi penilaianku menjadi empat poin.
1. Daya saing inti:
Menurutku, perbedaan terbesar TermMax dengan protokol pinjaman biasa adalah: ia tidak hanya meminjamkan uang, tetapi membangun pasar imbal hasil tetap di chain. FT, XT, GT—tiga jenis aset—memisahkan pokok, imbal hasil, dan posisi leverage, lalu dipadukan dengan Range Order AMM untuk manajemen suku bunga dan likuiditas. Intinya, pembuat pinjaman bisa mengetahui biaya lebih awal, pihak penyedia dana bisa mengetahui imbal hasil lebih awal. Ini lebih mirip produk fixed income keuangan tradisional.
2. Logika operasional inti:
Setelah satu pinjaman masuk ke dalam protokol, pinjaman itu dipecah menjadi FT dan XT, sedangkan GT bertugas memasukkan agunan, utang, dan posisi leverage ke dalam NFT. Dengan begitu, jangka waktu tetap dan suku bunga tetap bisa diperdagangkan di chain. Menurutku yang paling sulit bukan “meminjamkan”, melainkan likuiditas dan penetapan harga setelahnya.
3. Atribut kunci:
Saat ini totalnya 1 miliar TMX, peredaran awal sekitar 20%. Proyek ini sudah beralih dari tahap uji coba ke ekspansi multi-chain dan tahap TGE. Pengungkapan resmi mencakup 7 chain, serta kerja sama dengan 20+ institusi. Sekarang, tugas untuk Creator berbahasa Mandarin sudah diikuti oleh 28.873 orang, dan antusiasme komunitas memang mulai naik.
4. Keuntungan perusahaan:
Di bagian ini, aku justru lebih berhati-hati. Term Structure Labs tidak mempublikasikan laporan tahunan perusahaan yang lengkap dalam arti tradisional, jadi tidak bisa langsung mengatakan “berapa banyak uang yang dihasilkan perusahaan per tahun”. Dari data on-chain, TermMax TVL sekitar 32,5 juta dolar AS, Active Loans sekitar 22,1 juta dolar AS. Total pendapatan protokol sekitar 375 ribu dolar AS, dan sekitar 16,7 ribu dolar AS dalam 30 hari terakhir.
Jadi menurutku, TermMax sekarang bukan tidak punya pendapatan, tapi sudah punya siklus bisnis (business closed loop), namun skalanya masih belum cukup besar. Setelah TGE, yang benar-benar layak dilihat bukan berapa banyak TMX yang dikeluarkan, melainkan apakah pinjaman 22,1 juta dolar AS ini bisa terus bertumbuh, dan apakah pendapatan 16,7 ribu dolar AS tiap bulan bisa perlahan naik sampai level jutaan dolar.
9
10
824
·
--
Bullish
Terverifikasi
#dusk $DUSK @Dusk_Foundation
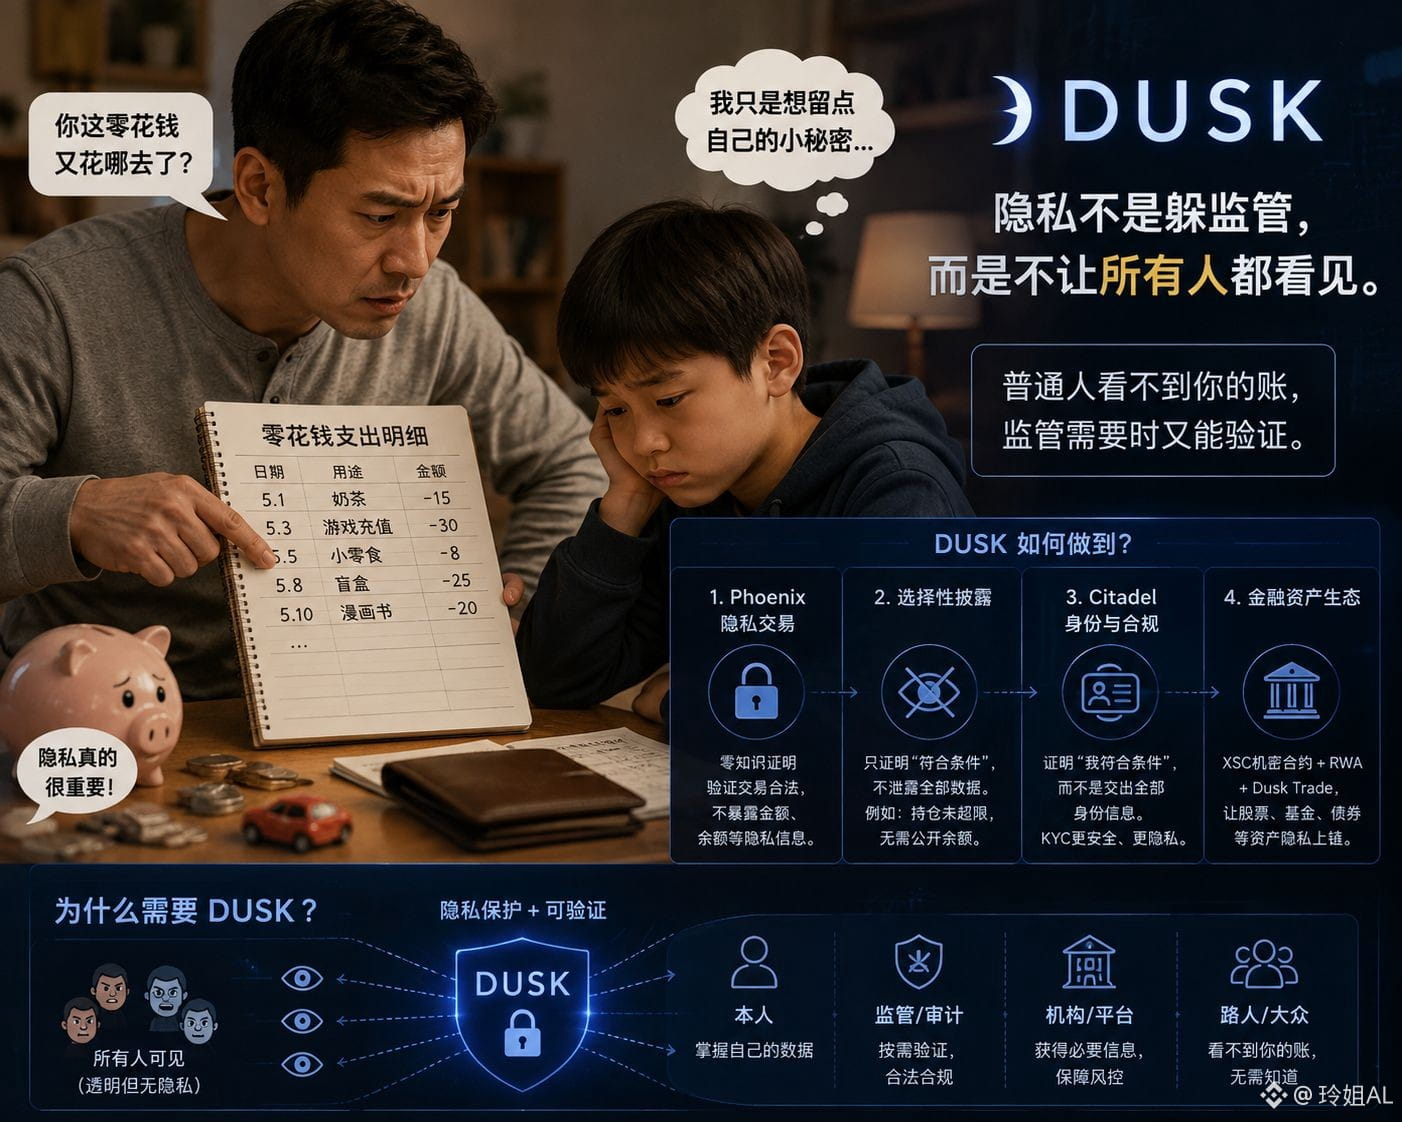
Saudara-saudara, apakah uang jajan pernah ketahuan?
Padahal uang yang susah payah kita kumpulkan sedikit saja, ujungnya begitu ditanya keluarga: “Kamu belakangan ini belanjanya kok banyak banget?”
Di momen itu baru sadar, ternyata privasi itu benar-benar penting.
Dulu waktu lihat blockchain juga sama. Aku merasa transparansi di rantai itu bagus—semua orang bisa mengecek, rasanya adil.
Tapi kalau dipikir-pikir, bagaimana kalau nanti saham, reksa dana, obligasi, dan RWA semuanya dipindahkan ke blockchain? Kamu beli berapa, saldo di akun berapa, dan transaksi dengan siapa—semuanya terbuka untuk dilihat semua orang.
Kalau begini, apakah institusi benar-benar berani menaruh dana besar di dalamnya?
Itulah sebabnya belakangan ini setelah aku meneliti lagi DUSK, ada hal yang menurutku menarik.
Yang paling aku perhatikan bukan hanya dua kata “privasi”. Tapi bagaimana cara mereka memastikan: setelah privasi, tetap bisa dibuktikan.
Pertama, Phoenix.
DUSK memakai UTXO dan zero-knowledge proof agar informasi sensitif seperti nominal transaksi dan saldo tidak langsung dipublikasikan, tapi jaringan tetap bisa memverifikasi bahwa transaksi itu valid dan tidak ada double-spend.
Kedua, selective disclosure.
Misalnya saat audit bertanya: “Apakah posisi kamu melebihi 1 juta?” Dalam cara tradisional, mungkin langsung semua riwayat transaksi akun dibuka.
Yang ingin dilakukan DUSK adalah membuktikan “tidak melebihi”, bukan membongkar seluruh data keuangan ke orang lain.
Ketiga, Citadel.
KYC juga tidak harus berarti menyerahkan semua kartu identitas dan alamat.
Lebih menekankan pada pembuktian bahwa “aku memenuhi suatu syarat”, sekaligus mengurangi paparan informasi identitas yang tidak perlu.
Keempat, aset keuangan.
Phoenix menangani privasi transaksi, Citadel menangani identitas, XSC menangani kontrak sekuritas rahasia, lalu di atasnya terhubung ke RWA dan Dusk Trade.
Jadi sekarang aku merasa, kisah nyata DUSK bukan “aku mau menghindari pengawasan”.
Justru sebaliknya: orang biasa tidak perlu melihat catatan keuanganmu, tapi saat pengawasan dibutuhkan, mereka tetap bisa memverifikasi.
Nah, itulah yang menurutku paling istimewa dari DUSK.
Soalnya ke depannya aset akan makin banyak dipindahkan ke blockchain. Yang mungkin benar-benar langka bukan transparansi, melainkan: siapa yang punya hak untuk melihat apa.
#dusk $DUSK @Dusk
Saudara-saudara, apakah uang jajan pernah ketahuan?
Padahal uang yang susah payah kita kumpulkan sedikit saja, ujungnya begitu ditanya keluarga: “Kamu belakangan ini belanjanya kok banyak banget?”
Di momen itu baru sadar, ternyata privasi itu benar-benar penting.
Dulu waktu lihat blockchain juga sama. Aku merasa transparansi di rantai itu bagus—semua orang bisa mengecek, rasanya adil.
Tapi kalau dipikir-pikir, bagaimana kalau nanti saham, reksa dana, obligasi, dan RWA semuanya dipindahkan ke blockchain? Kamu beli berapa, saldo di akun berapa, dan transaksi dengan siapa—semuanya terbuka untuk dilihat semua orang.
Kalau begini, apakah institusi benar-benar berani menaruh dana besar di dalamnya?
Itulah sebabnya belakangan ini setelah aku meneliti lagi DUSK, ada hal yang menurutku menarik.
Yang paling aku perhatikan bukan hanya dua kata “privasi”. Tapi bagaimana cara mereka memastikan: setelah privasi, tetap bisa dibuktikan.
Pertama, Phoenix.
DUSK memakai UTXO dan zero-knowledge proof agar informasi sensitif seperti nominal transaksi dan saldo tidak langsung dipublikasikan, tapi jaringan tetap bisa memverifikasi bahwa transaksi itu valid dan tidak ada double-spend.
Kedua, selective disclosure.
Misalnya saat audit bertanya: “Apakah posisi kamu melebihi 1 juta?” Dalam cara tradisional, mungkin langsung semua riwayat transaksi akun dibuka.
Yang ingin dilakukan DUSK adalah membuktikan “tidak melebihi”, bukan membongkar seluruh data keuangan ke orang lain.
Ketiga, Citadel.
KYC juga tidak harus berarti menyerahkan semua kartu identitas dan alamat.
Lebih menekankan pada pembuktian bahwa “aku memenuhi suatu syarat”, sekaligus mengurangi paparan informasi identitas yang tidak perlu.
Keempat, aset keuangan.
Phoenix menangani privasi transaksi, Citadel menangani identitas, XSC menangani kontrak sekuritas rahasia, lalu di atasnya terhubung ke RWA dan Dusk Trade.
Jadi sekarang aku merasa, kisah nyata DUSK bukan “aku mau menghindari pengawasan”.
Justru sebaliknya: orang biasa tidak perlu melihat catatan keuanganmu, tapi saat pengawasan dibutuhkan, mereka tetap bisa memverifikasi.
Nah, itulah yang menurutku paling istimewa dari DUSK.
Soalnya ke depannya aset akan makin banyak dipindahkan ke blockchain. Yang mungkin benar-benar langka bukan transparansi, melainkan: siapa yang punya hak untuk melihat apa.
13
12
885
·
--
Bullish
Terverifikasi
#termmax @termmax
Belakangan saya juga membaca ulang TermMax, dan justru saya merasa proyek ini yang paling layak diperhatikan bukanlah kata-kata “pinjaman dengan suku bunga tetap” itu sendiri, melainkan bagaimana ia semakin menjadikan suku bunga tetap sebagai satu rangkaian pasar keuangan on-chain yang utuh.
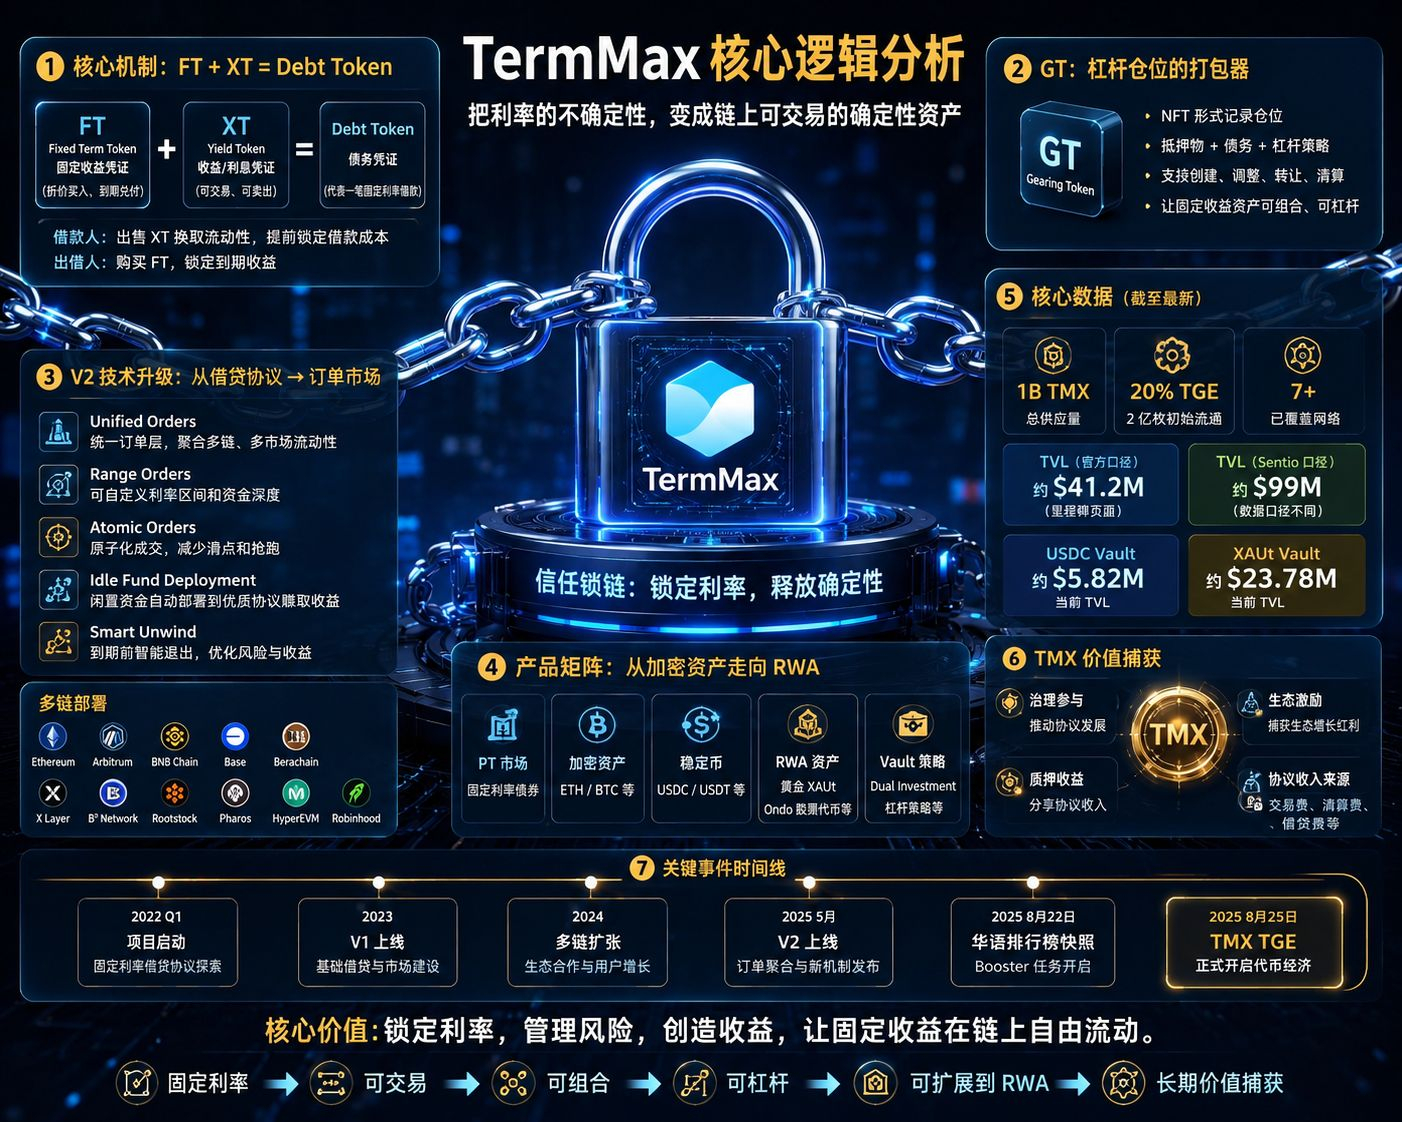
Di whitepaper, inti utamanya sebenarnya ada tiga hal:
FT, XT, GT.
Sederhananya, FT seperti obligasi tanpa kupon yang dibayar saat jatuh tempo—dibeli di bawah nilai nominal, lalu saat jatuh tempo dibayar kembali sesuai nilai nominal; XT bertugas memisahkan pokok dan bunga; sedangkan GT memasukkan aset jaminan, utang, dan posisi leverage ke dalam sebuah NFT. Poin paling penting adalah:
1 FT + 1 XT = 1 Debt Token.
Dengan begitu, biaya peminjam dan imbal hasil pemberi pinjaman bisa langsung dikunci pada saat transaksi terjadi, tanpa perlu memantau terus-menerus suku bunga mengambang.
Tapi belakangan saya merasa perubahan yang benar-benar terjadi adalah versi V2.
TermMax tidak lagi hanya “membuat pool pinjaman suku bunga tetap”, melainkan bergerak ke arah agregasi order, Range Order, Atomic Orders, Idle Fund Deployment, Smart Unwind** dan lainnya.
Sekarang kurvanya bukan sekadar memberi APR sederhana, melainkan membuat Curator mengatur sendiri rentang suku bunga dan kedalaman dana, lalu menggabungkan berbagai order. Uang yang belum dipinjamkan juga bisa sementara ditempatkan di Aave, Morpho, atau Venus untuk memperoleh imbal hasil mengambang, lalu dikembalikan saat order terpenuhi.
Halaman produk terbaru sudah memasukkan PT, ETH, BTC, Stable, dan RWA ke dalam satu market yang terpadu, serta sudah live skenario pinjaman terkait token saham Ondo.
Bahkan XAUt emas juga sudah masuk ke Vault: vault saat ini menampilkan TVL sekitar 23,78 juta dolar AS; Vault USDC sekitar 5,82 juta dolar AS.
Jadi sekarang, saat saya melihat TermMax, kesenjangan pengetahuan terbesar saya bukan lagi soal “bisa atau tidaknya suku bunga tetap”.
Fungsi ini sebenarnya sudah dijelaskan dengan gamblang. Yang benar-benar layak diamati adalah:
apakah mereka bisa menjadikan suku bunga tetap sebagai infrastruktur yang bisa diperdagangkan, bisa dikombinasikan, bisa di-leverage, dan pada akhirnya mampu menopang aset RWA.
Dan karena TMX TGE pada 25 Agustus sudah dipastikan, ini justru membuat saya makin ingin melihat data, bukan sekadar melihat materi promosi.
Setelah TGE, hal yang benar-benar perlu diverifikasi adalah:
apakah volume transaksi benar-benar naik? apakah ada kebutuhan nyata untuk market suku bunga tetap? apakah dana di Vault terus bertambah? dan apakah biaya protokol bisa ikut tumbuh seiring skala aset?
#termmax @TermMax
Belakangan saya juga membaca ulang TermMax, dan justru saya merasa proyek ini yang paling layak diperhatikan bukanlah kata-kata “pinjaman dengan suku bunga tetap” itu sendiri, melainkan bagaimana ia semakin menjadikan suku bunga tetap sebagai satu rangkaian pasar keuangan on-chain yang utuh.
Di whitepaper, inti utamanya sebenarnya ada tiga hal:
FT, XT, GT.
Sederhananya, FT seperti obligasi tanpa kupon yang dibayar saat jatuh tempo—dibeli di bawah nilai nominal, lalu saat jatuh tempo dibayar kembali sesuai nilai nominal; XT bertugas memisahkan pokok dan bunga; sedangkan GT memasukkan aset jaminan, utang, dan posisi leverage ke dalam sebuah NFT. Poin paling penting adalah:
1 FT + 1 XT = 1 Debt Token.
Dengan begitu, biaya peminjam dan imbal hasil pemberi pinjaman bisa langsung dikunci pada saat transaksi terjadi, tanpa perlu memantau terus-menerus suku bunga mengambang.
Tapi belakangan saya merasa perubahan yang benar-benar terjadi adalah versi V2.
TermMax tidak lagi hanya “membuat pool pinjaman suku bunga tetap”, melainkan bergerak ke arah agregasi order, Range Order, Atomic Orders, Idle Fund Deployment, Smart Unwind** dan lainnya.
Sekarang kurvanya bukan sekadar memberi APR sederhana, melainkan membuat Curator mengatur sendiri rentang suku bunga dan kedalaman dana, lalu menggabungkan berbagai order. Uang yang belum dipinjamkan juga bisa sementara ditempatkan di Aave, Morpho, atau Venus untuk memperoleh imbal hasil mengambang, lalu dikembalikan saat order terpenuhi.
Halaman produk terbaru sudah memasukkan PT, ETH, BTC, Stable, dan RWA ke dalam satu market yang terpadu, serta sudah live skenario pinjaman terkait token saham Ondo.
Bahkan XAUt emas juga sudah masuk ke Vault: vault saat ini menampilkan TVL sekitar 23,78 juta dolar AS; Vault USDC sekitar 5,82 juta dolar AS.
Jadi sekarang, saat saya melihat TermMax, kesenjangan pengetahuan terbesar saya bukan lagi soal “bisa atau tidaknya suku bunga tetap”.
Fungsi ini sebenarnya sudah dijelaskan dengan gamblang. Yang benar-benar layak diamati adalah:
apakah mereka bisa menjadikan suku bunga tetap sebagai infrastruktur yang bisa diperdagangkan, bisa dikombinasikan, bisa di-leverage, dan pada akhirnya mampu menopang aset RWA.
Dan karena TMX TGE pada 25 Agustus sudah dipastikan, ini justru membuat saya makin ingin melihat data, bukan sekadar melihat materi promosi.
Setelah TGE, hal yang benar-benar perlu diverifikasi adalah:
apakah volume transaksi benar-benar naik? apakah ada kebutuhan nyata untuk market suku bunga tetap? apakah dana di Vault terus bertambah? dan apakah biaya protokol bisa ikut tumbuh seiring skala aset?
40
34
1.1k
·
--
Bullish
Terverifikasi
#dusk $DUSK @Dusk_Foundation
Saudara-saudaraku! Dalam beberapa hari terakhir terus membedah DUSK, semakin ke belakang saya justru merasa bahwa dua kata “privasi” tidak lagi sesederhana itu.
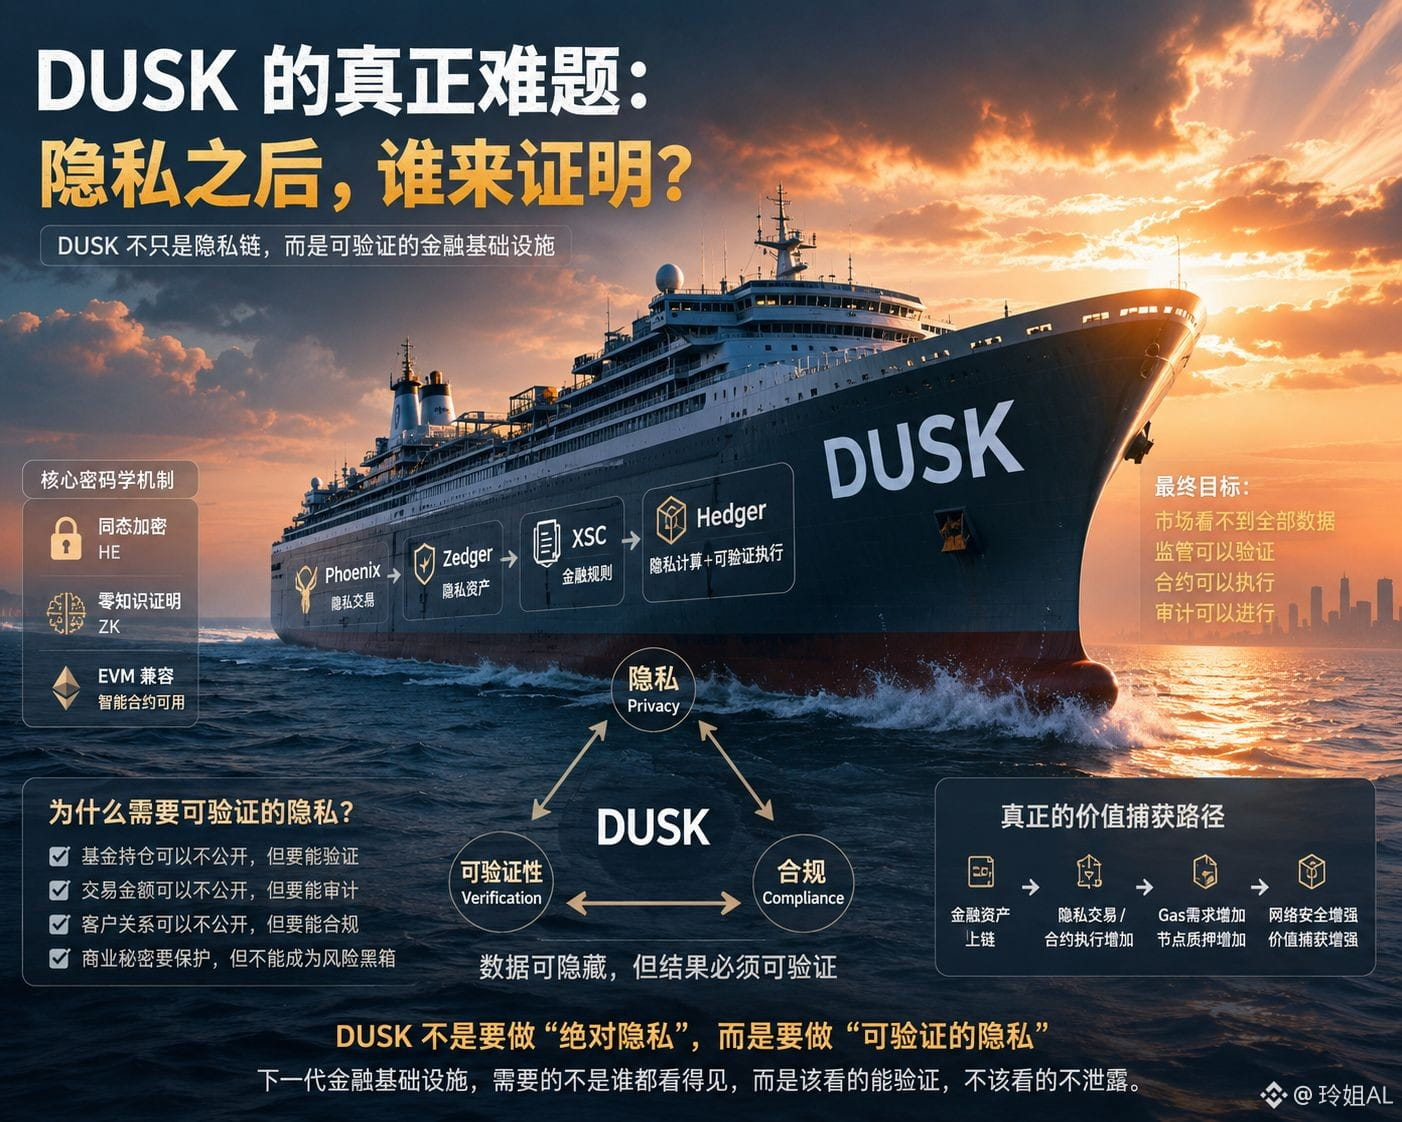
Di bagian awal saat membahas Phoenix, yang saya pahami adalah: bagaimana cara menyembunyikan transaksi.
Lalu melihat lebih jauh Zedger dan XSC, yang mereka selesaikan adalah: bagaimana aset keuangan dapat diterbitkan, ditransfer, dan dijalankan dalam kondisi privasi.
Tapi masalahnya datang.
Kalau semua data disembunyikan, bagaimana orang lain bisa percaya pada Anda? Inilah penghalang yang benar-benar tidak bisa dihindari bagi lembaga keuangan. Logika pada koin privasi biasa sangat sederhana: saya tidak membiarkan Anda melihat. Tapi pasar keuangan tidak bisa main seperti itu.
Portofolio dana bisa disembunyikan, nilai transaksi bisa disembunyikan, relasi nasabah bisa disembunyikan, tetapi pengawasan tetap harus memverifikasi, audit tetap harus memverifikasi, dan pihak lawan juga harus memastikan Anda memenuhi aturan.
Jadi, hal yang benar-benar menarik dari arsitektur DUSK adalah, mereka mengubah masalah dari: “bagaimana menyembunyikan data?”
Kita terus dorong ke atas: setelah data disembunyikan, bagaimana membuktikan bahwa hasilnya benar?
Di sinilah mekanisme ZK milik Phoenix menjadi sangat krusial.
Ia bukan menyembunyikan verifikasinya sekaligus, melainkan membuat jaringan memverifikasi sebuah bukti: Anda boleh tidak memberi tahu saya seluruh data mentah, tetapi Anda harus membuktikan bahwa transaksi ini sesuai aturan, tidak ada pengeluaran ganda, dan sumber aset valid.
Saat masuk ke DuskEVM di bagian berikutnya, Hedger mendorong gagasan ini lebih jauh ke perhitungan kontrak pintar, mulai mengeksplorasi penggunaan data terenkripsi dalam komputasi, lalu menyelesaikan verifikasi hasilnya melalui ZK.
Pada titik ini, seluruh logika pun tersambung:
Phoenix: transaksi privasi ↓ Zedger: aset privasi ↓ XSC: aturan keuangan ↓ Hedger: komputasi privasi + eksekusi yang dapat diverifikasi
Inilah perbedaan pemahaman terbesar yang saya lihat sekarang pada DUSK.
Yang benar-benar ingin diselesaikannya bukan “membuat semua orang tidak bisa melihat apa pun”.
Melainkan menciptakan kondisi yang mungkin benar-benar dibutuhkan oleh lembaga keuangan:
Pasar tidak melihat semua data, regulator bisa memverifikasi, kontrak bisa dieksekusi, audit bisa dilakukan.
Jadi menurut saya, hubungan segitiga sebenarnya dari DUSK adalah:
Privacy × Verification × Compliance
Privasi terlalu kuat, dan jika tanpa cara untuk diawasi, ia menjadi masalah.
Hanya ketika “data bisa disembunyikan, tapi hasil harus bisa diverifikasi”, barulah rantai ini punya kesempatan untuk bergerak dari jalur privasi menjadi infrastruktur dasar keuangan yang nyata.
#dusk $DUSK @Dusk
Saudara-saudaraku! Dalam beberapa hari terakhir terus membedah DUSK, semakin ke belakang saya justru merasa bahwa dua kata “privasi” tidak lagi sesederhana itu.
Di bagian awal saat membahas Phoenix, yang saya pahami adalah: bagaimana cara menyembunyikan transaksi.
Lalu melihat lebih jauh Zedger dan XSC, yang mereka selesaikan adalah: bagaimana aset keuangan dapat diterbitkan, ditransfer, dan dijalankan dalam kondisi privasi.
Tapi masalahnya datang.
Kalau semua data disembunyikan, bagaimana orang lain bisa percaya pada Anda? Inilah penghalang yang benar-benar tidak bisa dihindari bagi lembaga keuangan. Logika pada koin privasi biasa sangat sederhana: saya tidak membiarkan Anda melihat. Tapi pasar keuangan tidak bisa main seperti itu.
Portofolio dana bisa disembunyikan, nilai transaksi bisa disembunyikan, relasi nasabah bisa disembunyikan, tetapi pengawasan tetap harus memverifikasi, audit tetap harus memverifikasi, dan pihak lawan juga harus memastikan Anda memenuhi aturan.
Jadi, hal yang benar-benar menarik dari arsitektur DUSK adalah, mereka mengubah masalah dari: “bagaimana menyembunyikan data?”
Kita terus dorong ke atas: setelah data disembunyikan, bagaimana membuktikan bahwa hasilnya benar?
Di sinilah mekanisme ZK milik Phoenix menjadi sangat krusial.
Ia bukan menyembunyikan verifikasinya sekaligus, melainkan membuat jaringan memverifikasi sebuah bukti: Anda boleh tidak memberi tahu saya seluruh data mentah, tetapi Anda harus membuktikan bahwa transaksi ini sesuai aturan, tidak ada pengeluaran ganda, dan sumber aset valid.
Saat masuk ke DuskEVM di bagian berikutnya, Hedger mendorong gagasan ini lebih jauh ke perhitungan kontrak pintar, mulai mengeksplorasi penggunaan data terenkripsi dalam komputasi, lalu menyelesaikan verifikasi hasilnya melalui ZK.
Pada titik ini, seluruh logika pun tersambung:
Phoenix: transaksi privasi ↓ Zedger: aset privasi ↓ XSC: aturan keuangan ↓ Hedger: komputasi privasi + eksekusi yang dapat diverifikasi
Inilah perbedaan pemahaman terbesar yang saya lihat sekarang pada DUSK.
Yang benar-benar ingin diselesaikannya bukan “membuat semua orang tidak bisa melihat apa pun”.
Melainkan menciptakan kondisi yang mungkin benar-benar dibutuhkan oleh lembaga keuangan:
Pasar tidak melihat semua data, regulator bisa memverifikasi, kontrak bisa dieksekusi, audit bisa dilakukan.
Jadi menurut saya, hubungan segitiga sebenarnya dari DUSK adalah:
Privacy × Verification × Compliance
Privasi terlalu kuat, dan jika tanpa cara untuk diawasi, ia menjadi masalah.
Hanya ketika “data bisa disembunyikan, tapi hasil harus bisa diverifikasi”, barulah rantai ini punya kesempatan untuk bergerak dari jalur privasi menjadi infrastruktur dasar keuangan yang nyata.
36
26
1k
·
--
Bullish
Terverifikasi
#termmax @termmax
Beberapa hari ini saya kebetulan mengalami hal yang cukup menusuk hati.
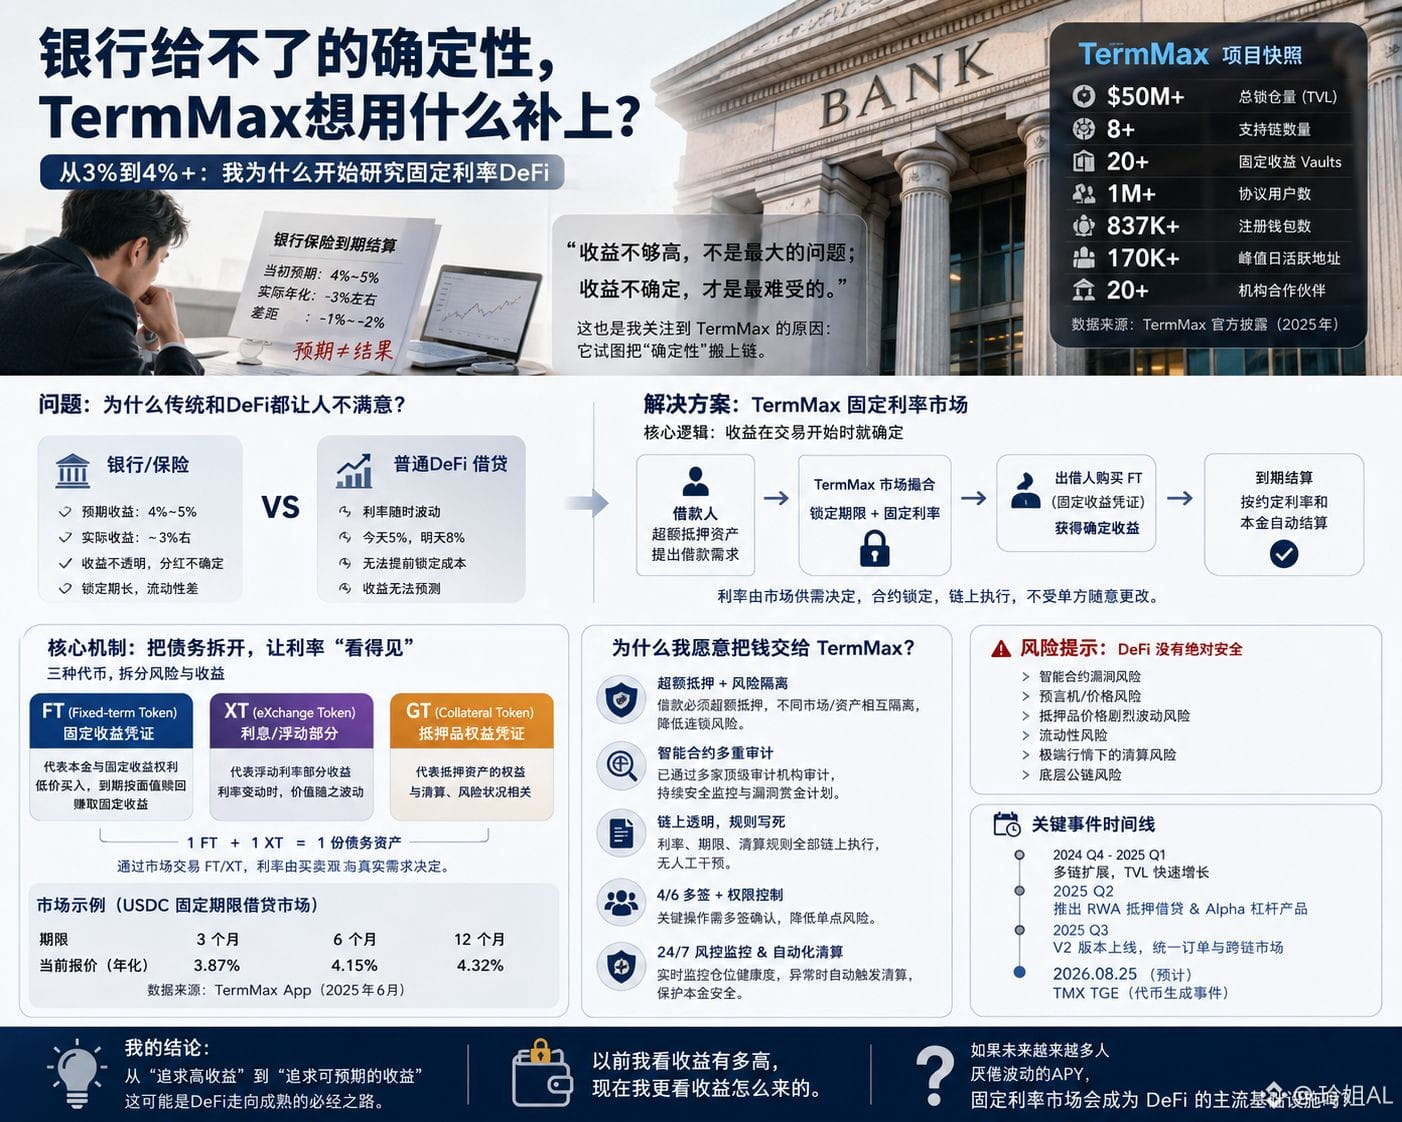
Setelah menonton film, $牛来 , saya mendapati bahwa asuransi bank yang saya beli sebelumnya sudah jatuh tempo. Waktu itu yang saya lihat adalah “bunga tetap 2,8% + dividen”, jadi saya berpikir secara normal setidaknya bisa menyentuh 4%-5%.
Ternyata setelah dihitung betul-betul, tingkat tahunannya hanya sekitar 3%.
Uangnya tidak berkurang, tapi apa yang “terlihat sebagai imbal hasil saat itu” dan uang yang akhirnya saya terima memang tidak sama. Rasanya agak tidak enak.
Itu sebabnya beberapa hari ini ketika saya sedang scroll TermMax, saya tiba-tiba berhenti dan menelitinya dengan serius.
Bagian yang paling menarik bagi saya ternyata bukan APY tinggi yang mereka promosikan, melainkan empat kata ini: hitung dulu hasilnya.
Salah satu masalah terbesar DeFi tradisional adalah tingkat bunga yang terus berubah-ubah.
Hari ini 5%, besok mungkin 8%—kalau pasar sedang tegang, biaya pinjam langsung melonjak.
Anda sama sekali tidak tahu berapa yang akan bisa Anda pegang beberapa bulan ke depan.
Pemikiran TermMax berbeda.
Mereka mengubah proses pinjam menjadi pasar dengan tenor tetap + suku bunga tetap.
Peminjam mendapatkan uang dengan menggadaikan aset secara over-collateral; tenor dan suku bunga sudah ditetapkan sejak awal transaksi.
Sementara pemberi pinjaman memperoleh imbal hasil yang sesuai melalui pasar tenor tetap.
Saat ini pihak resmi sudah menyebarkan model ini ke banyak chain, seperti Ethereum, Arbitrum, BNB Chain, Base, dan lainnya; di situs resminya TVL yang tertera sudah lebih dari 50 juta dolar AS.
Saya terus mengulik whitepaper dan mekanismenya, barulah saya sadar bagian yang benar-benar menarik.
TermMax bukan logika seperti proyeknya berdiri dan berkata:
“Tenang, saya jamin annual 5%.” Bukan itu yang terjadi.
Mereka memecah utang dengan tenor tetap menjadi token-token yang berbeda, lalu menetapkan suku bunga lewat harga pasar.
Sederhananya, pokok dan imbal hasil masa depan dipisahkan untuk diperdagangkan.
Jadi angka 4%, 5% yang Anda lihat bukan sekadar slogan, melainkan penetapan harga ulang oleh pasar berdasarkan tenor, aset, penawaran-permintaan, dan risiko.
Sekarang di-chain bahkan sudah bisa melihat pasar yang spesifik; misalnya sebagian pasar USDC tenor tetap, harga saat ini sekitar 4%; juga ada aset terkait RWA sebagai aset agunan.
Tapi yang membuat saya lebih merasa tenang adalah: mereka tidak hanya memikirkan “bagaimana membuat imbal hasil setinggi mungkin”.
Peminjam harus over-collateral, Vault juga punya batasan limit, dan tiap pasar saling terisolasi; pihak resmi juga membeberkan audit smart contract serta pemantauan keamanan yang berkelanjutan. $BR $GRVT
#termmax @TermMax
Beberapa hari ini saya kebetulan mengalami hal yang cukup menusuk hati.
Setelah menonton film, $牛来 , saya mendapati bahwa asuransi bank yang saya beli sebelumnya sudah jatuh tempo. Waktu itu yang saya lihat adalah “bunga tetap 2,8% + dividen”, jadi saya berpikir secara normal setidaknya bisa menyentuh 4%-5%.
Ternyata setelah dihitung betul-betul, tingkat tahunannya hanya sekitar 3%.
Uangnya tidak berkurang, tapi apa yang “terlihat sebagai imbal hasil saat itu” dan uang yang akhirnya saya terima memang tidak sama. Rasanya agak tidak enak.
Itu sebabnya beberapa hari ini ketika saya sedang scroll TermMax, saya tiba-tiba berhenti dan menelitinya dengan serius.
Bagian yang paling menarik bagi saya ternyata bukan APY tinggi yang mereka promosikan, melainkan empat kata ini: hitung dulu hasilnya.
Salah satu masalah terbesar DeFi tradisional adalah tingkat bunga yang terus berubah-ubah.
Hari ini 5%, besok mungkin 8%—kalau pasar sedang tegang, biaya pinjam langsung melonjak.
Anda sama sekali tidak tahu berapa yang akan bisa Anda pegang beberapa bulan ke depan.
Pemikiran TermMax berbeda.
Mereka mengubah proses pinjam menjadi pasar dengan tenor tetap + suku bunga tetap.
Peminjam mendapatkan uang dengan menggadaikan aset secara over-collateral; tenor dan suku bunga sudah ditetapkan sejak awal transaksi.
Sementara pemberi pinjaman memperoleh imbal hasil yang sesuai melalui pasar tenor tetap.
Saat ini pihak resmi sudah menyebarkan model ini ke banyak chain, seperti Ethereum, Arbitrum, BNB Chain, Base, dan lainnya; di situs resminya TVL yang tertera sudah lebih dari 50 juta dolar AS.
Saya terus mengulik whitepaper dan mekanismenya, barulah saya sadar bagian yang benar-benar menarik.
TermMax bukan logika seperti proyeknya berdiri dan berkata:
“Tenang, saya jamin annual 5%.” Bukan itu yang terjadi.
Mereka memecah utang dengan tenor tetap menjadi token-token yang berbeda, lalu menetapkan suku bunga lewat harga pasar.
Sederhananya, pokok dan imbal hasil masa depan dipisahkan untuk diperdagangkan.
Jadi angka 4%, 5% yang Anda lihat bukan sekadar slogan, melainkan penetapan harga ulang oleh pasar berdasarkan tenor, aset, penawaran-permintaan, dan risiko.
Sekarang di-chain bahkan sudah bisa melihat pasar yang spesifik; misalnya sebagian pasar USDC tenor tetap, harga saat ini sekitar 4%; juga ada aset terkait RWA sebagai aset agunan.
Tapi yang membuat saya lebih merasa tenang adalah: mereka tidak hanya memikirkan “bagaimana membuat imbal hasil setinggi mungkin”.
Peminjam harus over-collateral, Vault juga punya batasan limit, dan tiap pasar saling terisolasi; pihak resmi juga membeberkan audit smart contract serta pemantauan keamanan yang berkelanjutan. $BR $GRVT
36
35
733
·
--
Bearish
Terverifikasi
#dusk $DUSK @Dusk_Foundation
Sekitar jam 3 pagi, awalnya hanya rebahan sambil scroll Twitter. Tapi akhir-akhir ini airdrop dan berbagai proyek bikin saya agak kebal.
Satu saat AI, saat lain RWA, lalu ada lagi “protokol privasi revolusioner”. Kalau terlalu sering melihat, rasanya gampang banget terbawa lewat begitu saja.
Tapi pas saya scroll sampai DUSK, saya malah berhenti sejenak.
Jujur, kesan pertama saya tidak langsung meledak. Tidak ada sensasi “mengubah keuangan”, “mendefinisikan ulang blockchain” yang tertera memenuhi layar—justru terus membahas privasi, kepatuhan, dan aset keuangan, hal-hal yang terdengar agak klasik.
Namun makin lama saya baca, makin terasa ini mungkin bukan dibuat untuk bercerita kepada para trader ritel.
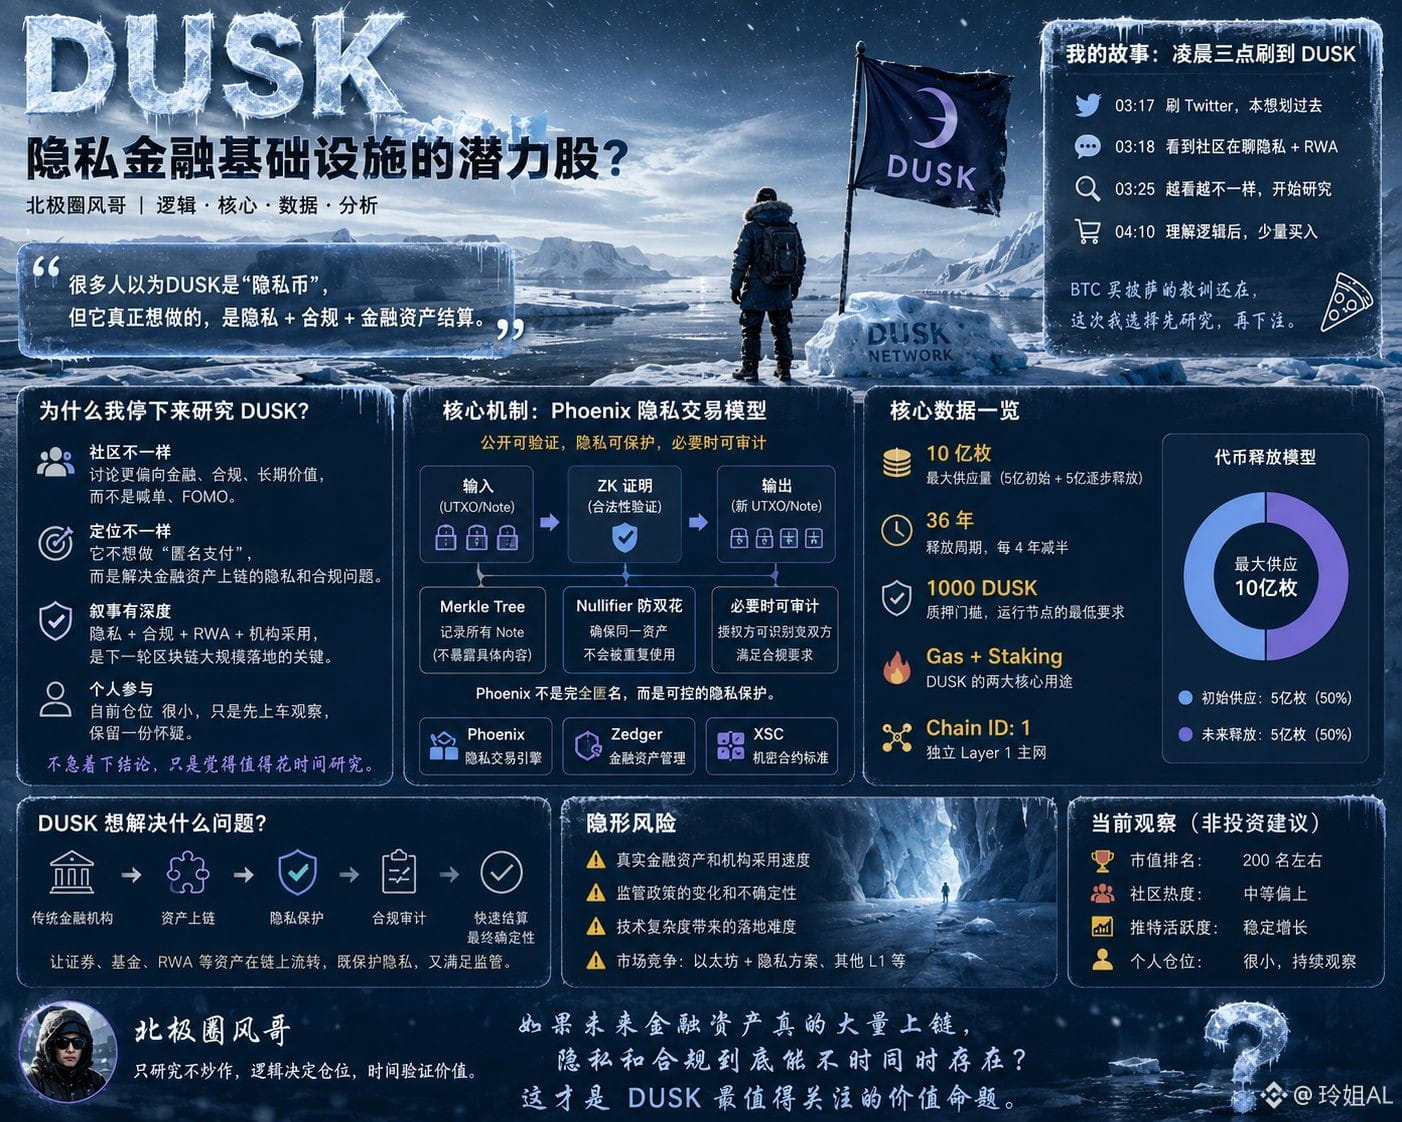
DUSK sendiri adalah Layer 1 yang independen,
dan yang ingin diselesaikannya bukan sekadar “anonimisasi transfer”. Yang benar-benar ia incar adalah persoalan yang cukup merepotkan setelah sekuritas, dana, dan aset RWA—ketika aset-aset itu dilacak atau dipetakan ke blockchain:
Aset bisa diverifikasi secara publik, tapi privasi tidak bisa sepenuhnya telanjang.
Nah, ini jadi menarik.
Logika blockchain publik umumnya sederhana: makin transparan datanya, makin mudah diverifikasi.
Tapi lembaga keuangan itu berbeda.
Kalau Anda meminta mereka untuk membukakan semuanya—portofolio, pihak lawan transaksi, dan saldo aset—mungkin mereka bahkan tidak mau mengunggahnya ke blockchain; tapi jika semuanya disembunyikan, regulator juga jelas tidak akan menerima.
Yang dilakukan DUSK adalah mencari celah di antara dua hal itu.
Phoenix menangani transaksi privasi, Zedger lebih mengarah ke aset finansial, sedangkan XSC mencoba memasukkan aturan privasi dan kepatuhan ke dalam smart contract.
Saat ini justru saya belum buru-buru nambah posisi.
Soalnya sudah bertahun-tahun di dunia koin—terlalu banyak yang pernah saya dengar soal “infrastruktur keuangan generasi berikutnya”.
Apakah teknologi bisa jalan itu satu hal, tapi apakah sekuritas, dana, dan pemilik RWA yang benar-benar akan memindahkan asetnya ke sana, itu hal lain.
Jadi sekarang saya melihat DUSK lebih seperti sedang mengamati sebuah eksperimen.
Kalau ke depan aset keuangan benar-benar banyak dipindahkan ke blockchain, apakah privasi dan kepatuhan bisa hadir bersamaan?
Pertanyaan ini mungkin lebih layak dipantau daripada sekadar apakah DUSK naik atau tidak.
Saya sudah kosongkan posisi dusk—tinggal lihat apakah dia akan “tarik” pasar!
#dusk $DUSK @Dusk
Sekitar jam 3 pagi, awalnya hanya rebahan sambil scroll Twitter. Tapi akhir-akhir ini airdrop dan berbagai proyek bikin saya agak kebal.
Satu saat AI, saat lain RWA, lalu ada lagi “protokol privasi revolusioner”. Kalau terlalu sering melihat, rasanya gampang banget terbawa lewat begitu saja.
Tapi pas saya scroll sampai DUSK, saya malah berhenti sejenak.
Jujur, kesan pertama saya tidak langsung meledak. Tidak ada sensasi “mengubah keuangan”, “mendefinisikan ulang blockchain” yang tertera memenuhi layar—justru terus membahas privasi, kepatuhan, dan aset keuangan, hal-hal yang terdengar agak klasik.
Namun makin lama saya baca, makin terasa ini mungkin bukan dibuat untuk bercerita kepada para trader ritel.
DUSK sendiri adalah Layer 1 yang independen,
dan yang ingin diselesaikannya bukan sekadar “anonimisasi transfer”. Yang benar-benar ia incar adalah persoalan yang cukup merepotkan setelah sekuritas, dana, dan aset RWA—ketika aset-aset itu dilacak atau dipetakan ke blockchain:
Aset bisa diverifikasi secara publik, tapi privasi tidak bisa sepenuhnya telanjang.
Nah, ini jadi menarik.
Logika blockchain publik umumnya sederhana: makin transparan datanya, makin mudah diverifikasi.
Tapi lembaga keuangan itu berbeda.
Kalau Anda meminta mereka untuk membukakan semuanya—portofolio, pihak lawan transaksi, dan saldo aset—mungkin mereka bahkan tidak mau mengunggahnya ke blockchain; tapi jika semuanya disembunyikan, regulator juga jelas tidak akan menerima.
Yang dilakukan DUSK adalah mencari celah di antara dua hal itu.
Phoenix menangani transaksi privasi, Zedger lebih mengarah ke aset finansial, sedangkan XSC mencoba memasukkan aturan privasi dan kepatuhan ke dalam smart contract.
Saat ini justru saya belum buru-buru nambah posisi.
Soalnya sudah bertahun-tahun di dunia koin—terlalu banyak yang pernah saya dengar soal “infrastruktur keuangan generasi berikutnya”.
Apakah teknologi bisa jalan itu satu hal, tapi apakah sekuritas, dana, dan pemilik RWA yang benar-benar akan memindahkan asetnya ke sana, itu hal lain.
Jadi sekarang saya melihat DUSK lebih seperti sedang mengamati sebuah eksperimen.
Kalau ke depan aset keuangan benar-benar banyak dipindahkan ke blockchain, apakah privasi dan kepatuhan bisa hadir bersamaan?
Pertanyaan ini mungkin lebih layak dipantau daripada sekadar apakah DUSK naik atau tidak.
Saya sudah kosongkan posisi dusk—tinggal lihat apakah dia akan “tarik” pasar!
55
36
946
·
--
Bullish
Angpao sudah siap 🧧 Gas tangan kalian!
Kami menyiapkan angpao 100u, semoga liburan musim panas kalian menyenangkan
Semoga keberuntungan dan hasilnya sama-sama sampai, semoga tren terus meroket 📈
Angpao sudah siap 🧧 Gas tangan kalian!
Kami menyiapkan angpao 100u, semoga liburan musim panas kalian menyenangkan
Semoga keberuntungan dan hasilnya sama-sama sampai, semoga tren terus meroket 📈
Kami menyiapkan angpao 100u, semoga liburan musim panas kalian menyenangkan
Semoga keberuntungan dan hasilnya sama-sama sampai, semoga tren terus meroket 📈
3.9k
11
223
3.9k
·
--
Bullish
Sebagian Benar
TermMax, aku sekarang hanya ingin memastikan 3 hal
Baru-baru ini aku bongkar ulang TermMax,
benar-benar yang patut diperhatikan ternyata hanya 3 masalah.
Pertama: sebenarnya ia menyelesaikan masalah apa?
Intinya, membuat uang di blockchain juga bisa “menyetel bunga sejak awal”.
Di banyak DeFi lending, suku bunga ikut bergejolak mengikuti pasar. Hari ini kamu meminjam mungkin 5%, tapi saat pasar bergerak beberapa hari kemudian bisa berubah jadi 10%, jadi biaya pinjaman sama sekali nggak bisa dihitung di awal.
Gagasan TermMax sederhana: berapa lama meminjam, berapa besar jumlahnya, dan berapa bunga—semuanya dikunci sejak awal.
Pihak yang memberi dana tahu berapa keuntungan yang bisa didapat, pihak yang meminjam juga tahu berapa yang harus dibayar saat jatuh tempo.
Jadi ini bukan sekadar membuat Aave versi lain, melainkan mencoba membuat pinjaman di blockchain lebih mirip pasar keuangan tradisional: deposito berjangka + obligasi + money market.
Inti whitepaper resminya juga suku bunga tetap, jangka waktu tetap, lalu memakai FT, XT, dan AMM untuk memecah dan memperdagangkan paket ini.
Kedua: apakah ada dana nyata yang benar-benar dipakai?
Di sini nggak bisa hanya melihat materi promosi proyek.
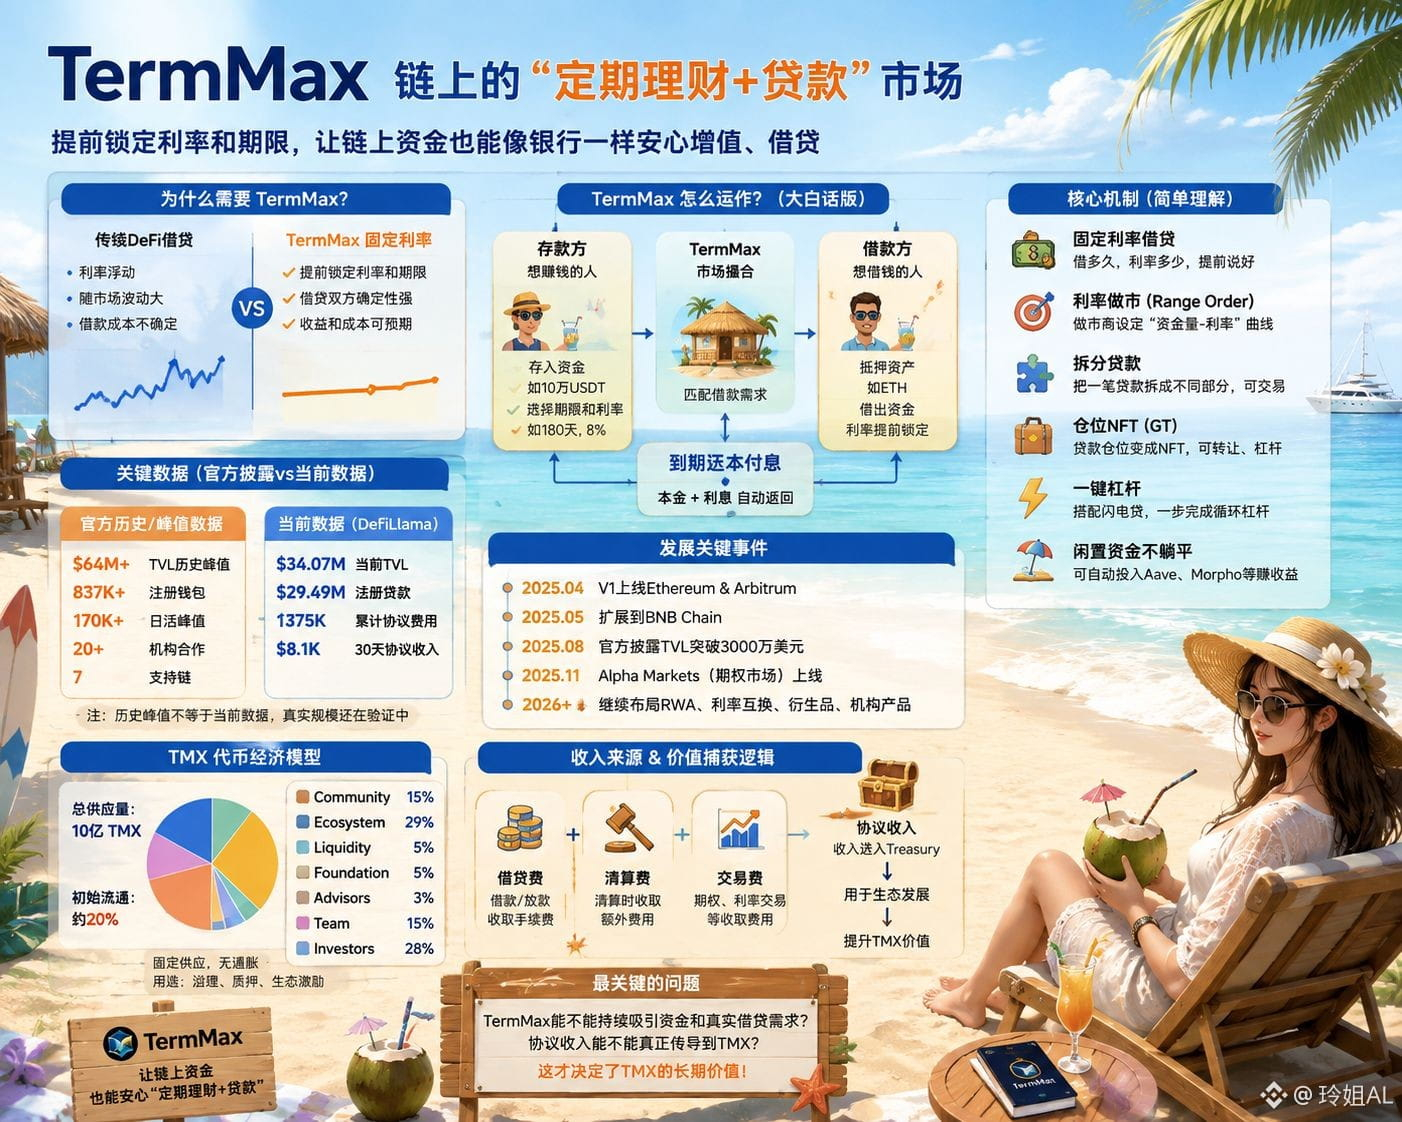
TermMax memang pernah menunjukkan data historis yang cukup baik; whitepaper resminya mengungkap TVL di atas 64 juta dolar, 837.000 wallet terdaftar, dan puncak aktivitas harian 170.000.
Tapi ini semua adalah puncak historis—nggak bisa dipakai untuk mengukur kondisi hari ini.
Sekarang, menurut DeFiLlama, TVL TermMax sekitar 31,25 juta dolar, outstanding pinjaman aktif sekitar 27,2 juta dolar, pendapatan protokol 1,99 juta dolar dalam 30 hari terakhir, dan pendapatan kumulatif sekitar 3,79 juta dolar. Selain itu, TVL 30 hari terakhir juga turun sekitar 7,1%.
Ketiga: setelah TermMax membesar, berapa banyak yang benar-benar bisa dimakan oleh TMX?
Nah, ini yang paling aku khawatirkan sekarang.
TermMax sudah tidak puas hanya jadi platform pinjaman.
Timeline-nya sebenarnya jelas: pada April 2025 V1 live di Ethereum dan Arbitrum, Mei diperluas ke BNB, Agustus TVL menembus 30 juta dolar, November masuk ke Alpha Markets. Rute 2026 terus bergerak ke RWA, swap suku bunga, opsi, derivatif, dan produk terstruktur untuk institusi.
Artinya, pasar yang ia bayangkan makin lama makin besar.
Tapi total pasokan TMX cuma 1 miliar token, fixed supply, dan distribusi awal TGE sekitar 20%. Dalam desain whitepaper, pendapatan Treasury terutama berasal dari fee transaksi FT/XT, fee protokol pinjaman, fee likuidasi, dan sebagainya; sementara TMX berperan dalam fungsi tata kelola, staking, serta insentif ekosistem—sebagian dana Treasury juga bisa dipakai untuk hadiah staking.
Kalau ketiga hal ini bisa dijalankan semuanya, barulah kisah TermMax benar-benar punya dasar.
#termmax @termmax
TermMax, aku sekarang hanya ingin memastikan 3 hal
Baru-baru ini aku bongkar ulang TermMax,
benar-benar yang patut diperhatikan ternyata hanya 3 masalah.
Pertama: sebenarnya ia menyelesaikan masalah apa?
Intinya, membuat uang di blockchain juga bisa “menyetel bunga sejak awal”.
Di banyak DeFi lending, suku bunga ikut bergejolak mengikuti pasar. Hari ini kamu meminjam mungkin 5%, tapi saat pasar bergerak beberapa hari kemudian bisa berubah jadi 10%, jadi biaya pinjaman sama sekali nggak bisa dihitung di awal.
Gagasan TermMax sederhana: berapa lama meminjam, berapa besar jumlahnya, dan berapa bunga—semuanya dikunci sejak awal.
Pihak yang memberi dana tahu berapa keuntungan yang bisa didapat, pihak yang meminjam juga tahu berapa yang harus dibayar saat jatuh tempo.
Jadi ini bukan sekadar membuat Aave versi lain, melainkan mencoba membuat pinjaman di blockchain lebih mirip pasar keuangan tradisional: deposito berjangka + obligasi + money market.
Inti whitepaper resminya juga suku bunga tetap, jangka waktu tetap, lalu memakai FT, XT, dan AMM untuk memecah dan memperdagangkan paket ini.
Kedua: apakah ada dana nyata yang benar-benar dipakai?
Di sini nggak bisa hanya melihat materi promosi proyek.
TermMax memang pernah menunjukkan data historis yang cukup baik; whitepaper resminya mengungkap TVL di atas 64 juta dolar, 837.000 wallet terdaftar, dan puncak aktivitas harian 170.000.
Tapi ini semua adalah puncak historis—nggak bisa dipakai untuk mengukur kondisi hari ini.
Sekarang, menurut DeFiLlama, TVL TermMax sekitar 31,25 juta dolar, outstanding pinjaman aktif sekitar 27,2 juta dolar, pendapatan protokol 1,99 juta dolar dalam 30 hari terakhir, dan pendapatan kumulatif sekitar 3,79 juta dolar. Selain itu, TVL 30 hari terakhir juga turun sekitar 7,1%.
Ketiga: setelah TermMax membesar, berapa banyak yang benar-benar bisa dimakan oleh TMX?
Nah, ini yang paling aku khawatirkan sekarang.
TermMax sudah tidak puas hanya jadi platform pinjaman.
Timeline-nya sebenarnya jelas: pada April 2025 V1 live di Ethereum dan Arbitrum, Mei diperluas ke BNB, Agustus TVL menembus 30 juta dolar, November masuk ke Alpha Markets. Rute 2026 terus bergerak ke RWA, swap suku bunga, opsi, derivatif, dan produk terstruktur untuk institusi.
Artinya, pasar yang ia bayangkan makin lama makin besar.
Tapi total pasokan TMX cuma 1 miliar token, fixed supply, dan distribusi awal TGE sekitar 20%. Dalam desain whitepaper, pendapatan Treasury terutama berasal dari fee transaksi FT/XT, fee protokol pinjaman, fee likuidasi, dan sebagainya; sementara TMX berperan dalam fungsi tata kelola, staking, serta insentif ekosistem—sebagian dana Treasury juga bisa dipakai untuk hadiah staking.
Kalau ketiga hal ini bisa dijalankan semuanya, barulah kisah TermMax benar-benar punya dasar.
#termmax @TermMax
42
33
666
·
--
Bearish
Terverifikasi
Saudara-saudaraku! Hitung dengan benar untuk air drop tanggal 25: #tge , lakukan lebih banyak. Mungkin itu orang besar dari Tiongkok. Semua jangan sampai ketinggalan.
Pesanan lindung nilai (hedge) sudah dibalik-ulang. Kalian bilang harus potong rugi (cut loss) atau tidak!
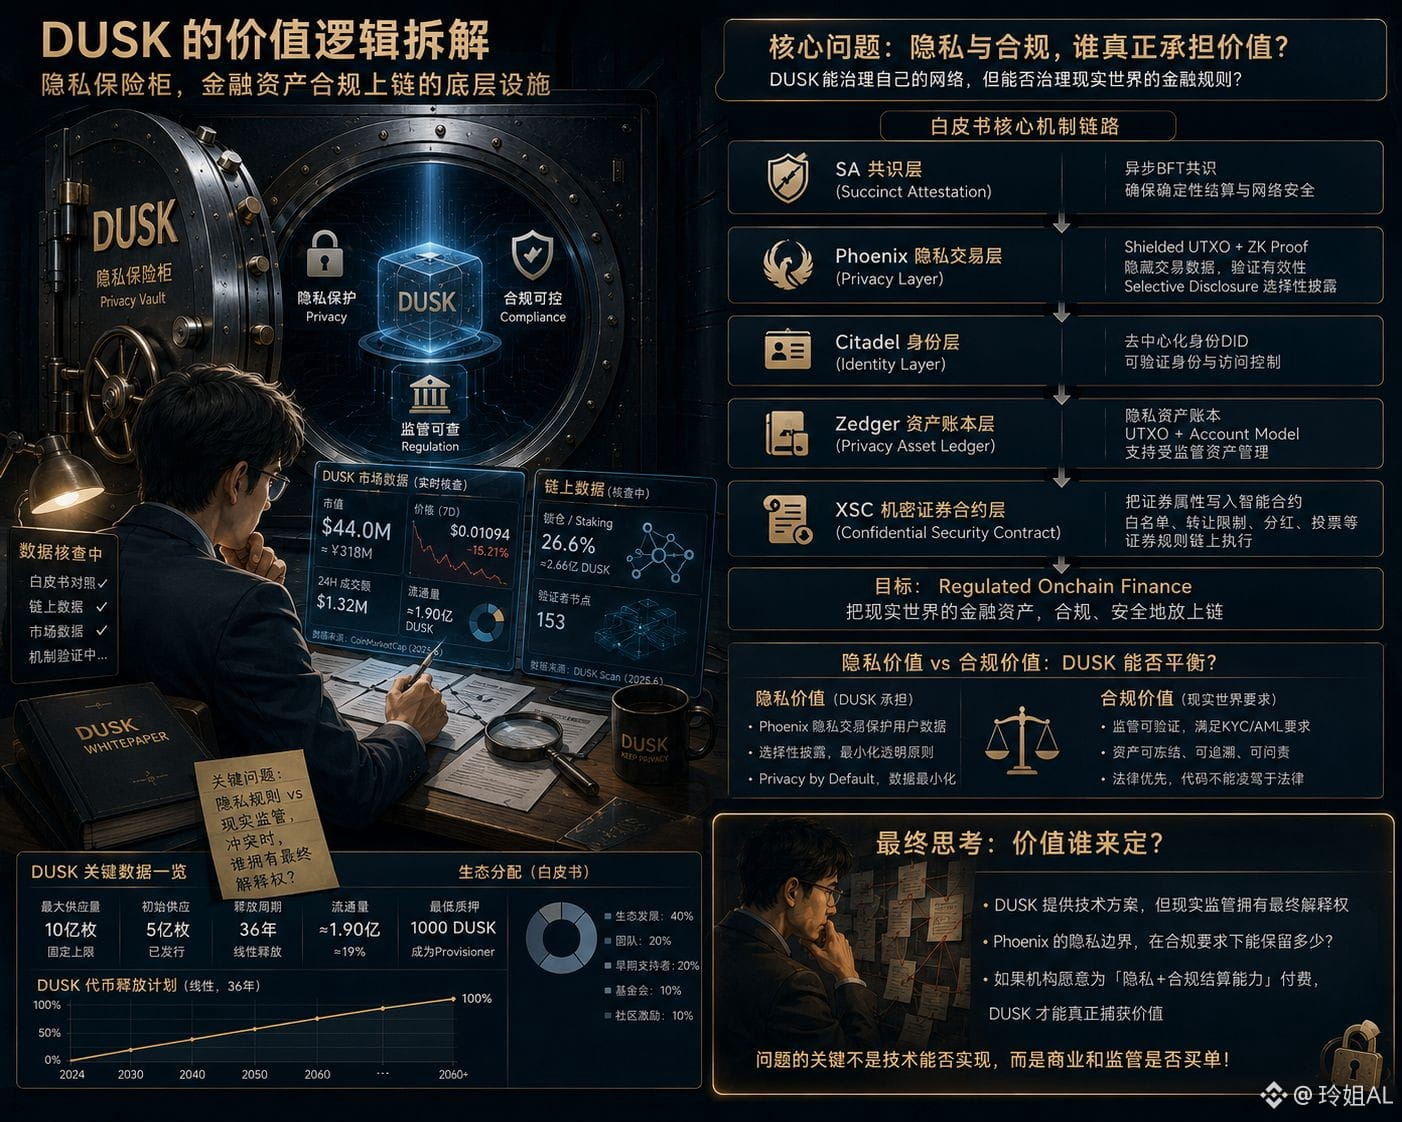
Dalam dua hari ini aku bolak-balik membedah whitepaper DUSK versi kulit putih. Awalnya juga kupikir itu proyek privasi jalur biasa.
Tapi makin kubongkar, makin terasa proyek ini agak menarik, sekaligus agak canggung.
Sekarang market cap DUSK hanya level puluhan juta dolar,
ada 1 miliar token yang diterbitkan, separuh dari pasokan awal, dan separuh lainnya direncanakan dirilis selama 36 tahun. DUSK bukan sekadar governance Token, sekaligus menanggung Gas + Staking, menjadi Provisioner dengan minimum staking 1000 DUSK.
Token dengan market cap beberapa puluh juta dolar—sebenarnya menanggung nilai apa?
Terus kupelajari whitepaper, aku menemukan inti DUSK bukan “anonimitas”, melainkan privasi finansial.
Phoenix memakai Shielded UTXO + ZK Proof: validator bisa memastikan transaksi valid, namun tidak perlu melihat informasi transaksi lengkap, dan dengan Selective Disclosure, saat diperlukan mereka bisa membuktikan identitas dan hubungan aset.
Nah, di sinilah mulai menarik.
Karena yang dibutuhkan lembaga keuangan selama ini bukan “biar semua orang jangan lihat”, melainkan: orang yang tidak berkepentingan jangan lihat, sementara regulator dan pihak yang diberi wewenang bisa melihat saat memang waktunya.
Kalau digali lagi, Zedger sebenarnya lebih mirip seperangkat Privacy Asset Ledger, dan XSC—yaitu Confidential Security Contract—memasukkan atribut-atribut seperti daftar putih, batasan kepemilikan, aturan transfer, dividen, voting ke dalam smart contract.
Baru setelah itu aku sadar: yang sebenarnya ingin DUSK lakukan bukanlah privacy coin, melainkan Regulated Asset + Privacy Settlement.
Tapi justru di sinilah bagian yang paling membuatku ragu.
DUSK punya Consensus, Staking, dan Execution Layer sendiri, sehingga bisa mengatur aturan di dalam chain.
Namun di dunia nyata masih ada lapisan lain yang disebut Jurisdiction.
Kalau regulator menuntut pengungkapan, pembekuan, bahkan meminta agar aset tertentu mengeksekusi batasan kepatuhan, sejauh mana governance di chain bisa memutuskan?
Jadi sekarang, saat melihat DUSK, aku sudah tidak terlalu peduli lagi apakah dia masih bisa membicarakan “privasi”.
Aku lebih ingin tahu:
Privasi yang dilindungi Phoenix, pada akhirnya bisa atau tidak menjadi Settlement Premium yang mau dibayar oleh institusi?
Kalau bisa, market cap beberapa puluh juta dolar mungkin benar-benar tidak mahal.
Kalau tidak bisa, mekanisme kriptografi yang rapi ini pada akhirnya juga mungkin hanya menjadi aset teknis di dalam whitepaper.
#dusk $DUSK @Dusk_Foundation
Saudara-saudaraku! Hitung dengan benar untuk air drop tanggal 25: #tge , lakukan lebih banyak. Mungkin itu orang besar dari Tiongkok. Semua jangan sampai ketinggalan.
Pesanan lindung nilai (hedge) sudah dibalik-ulang. Kalian bilang harus potong rugi (cut loss) atau tidak!
Dalam dua hari ini aku bolak-balik membedah whitepaper DUSK versi kulit putih. Awalnya juga kupikir itu proyek privasi jalur biasa.
Tapi makin kubongkar, makin terasa proyek ini agak menarik, sekaligus agak canggung.
Sekarang market cap DUSK hanya level puluhan juta dolar,
ada 1 miliar token yang diterbitkan, separuh dari pasokan awal, dan separuh lainnya direncanakan dirilis selama 36 tahun. DUSK bukan sekadar governance Token, sekaligus menanggung Gas + Staking, menjadi Provisioner dengan minimum staking 1000 DUSK.
Token dengan market cap beberapa puluh juta dolar—sebenarnya menanggung nilai apa?
Terus kupelajari whitepaper, aku menemukan inti DUSK bukan “anonimitas”, melainkan privasi finansial.
Phoenix memakai Shielded UTXO + ZK Proof: validator bisa memastikan transaksi valid, namun tidak perlu melihat informasi transaksi lengkap, dan dengan Selective Disclosure, saat diperlukan mereka bisa membuktikan identitas dan hubungan aset.
Nah, di sinilah mulai menarik.
Karena yang dibutuhkan lembaga keuangan selama ini bukan “biar semua orang jangan lihat”, melainkan: orang yang tidak berkepentingan jangan lihat, sementara regulator dan pihak yang diberi wewenang bisa melihat saat memang waktunya.
Kalau digali lagi, Zedger sebenarnya lebih mirip seperangkat Privacy Asset Ledger, dan XSC—yaitu Confidential Security Contract—memasukkan atribut-atribut seperti daftar putih, batasan kepemilikan, aturan transfer, dividen, voting ke dalam smart contract.
Baru setelah itu aku sadar: yang sebenarnya ingin DUSK lakukan bukanlah privacy coin, melainkan Regulated Asset + Privacy Settlement.
Tapi justru di sinilah bagian yang paling membuatku ragu.
DUSK punya Consensus, Staking, dan Execution Layer sendiri, sehingga bisa mengatur aturan di dalam chain.
Namun di dunia nyata masih ada lapisan lain yang disebut Jurisdiction.
Kalau regulator menuntut pengungkapan, pembekuan, bahkan meminta agar aset tertentu mengeksekusi batasan kepatuhan, sejauh mana governance di chain bisa memutuskan?
Jadi sekarang, saat melihat DUSK, aku sudah tidak terlalu peduli lagi apakah dia masih bisa membicarakan “privasi”.
Aku lebih ingin tahu:
Privasi yang dilindungi Phoenix, pada akhirnya bisa atau tidak menjadi Settlement Premium yang mau dibayar oleh institusi?
Kalau bisa, market cap beberapa puluh juta dolar mungkin benar-benar tidak mahal.
Kalau tidak bisa, mekanisme kriptografi yang rapi ini pada akhirnya juga mungkin hanya menjadi aset teknis di dalam whitepaper.
#dusk $DUSK @Dusk
50
32
665
·
--
Bullish
Terverifikasi
完犊子了!兄弟们,提前套保的$DUSK 被反撸了现在,有点害怕啊!不知道会不会拉爆啊!
前两天抢的#ALPHA 空投$KII 格局失败了!只有15u了现在!
最近重新扒DUSK,我觉得这个项目最容易被市场看错的地方,不是“有没有隐私技术”,而是白皮书里的技术,和宣传里的落地,到底是不是一回事。
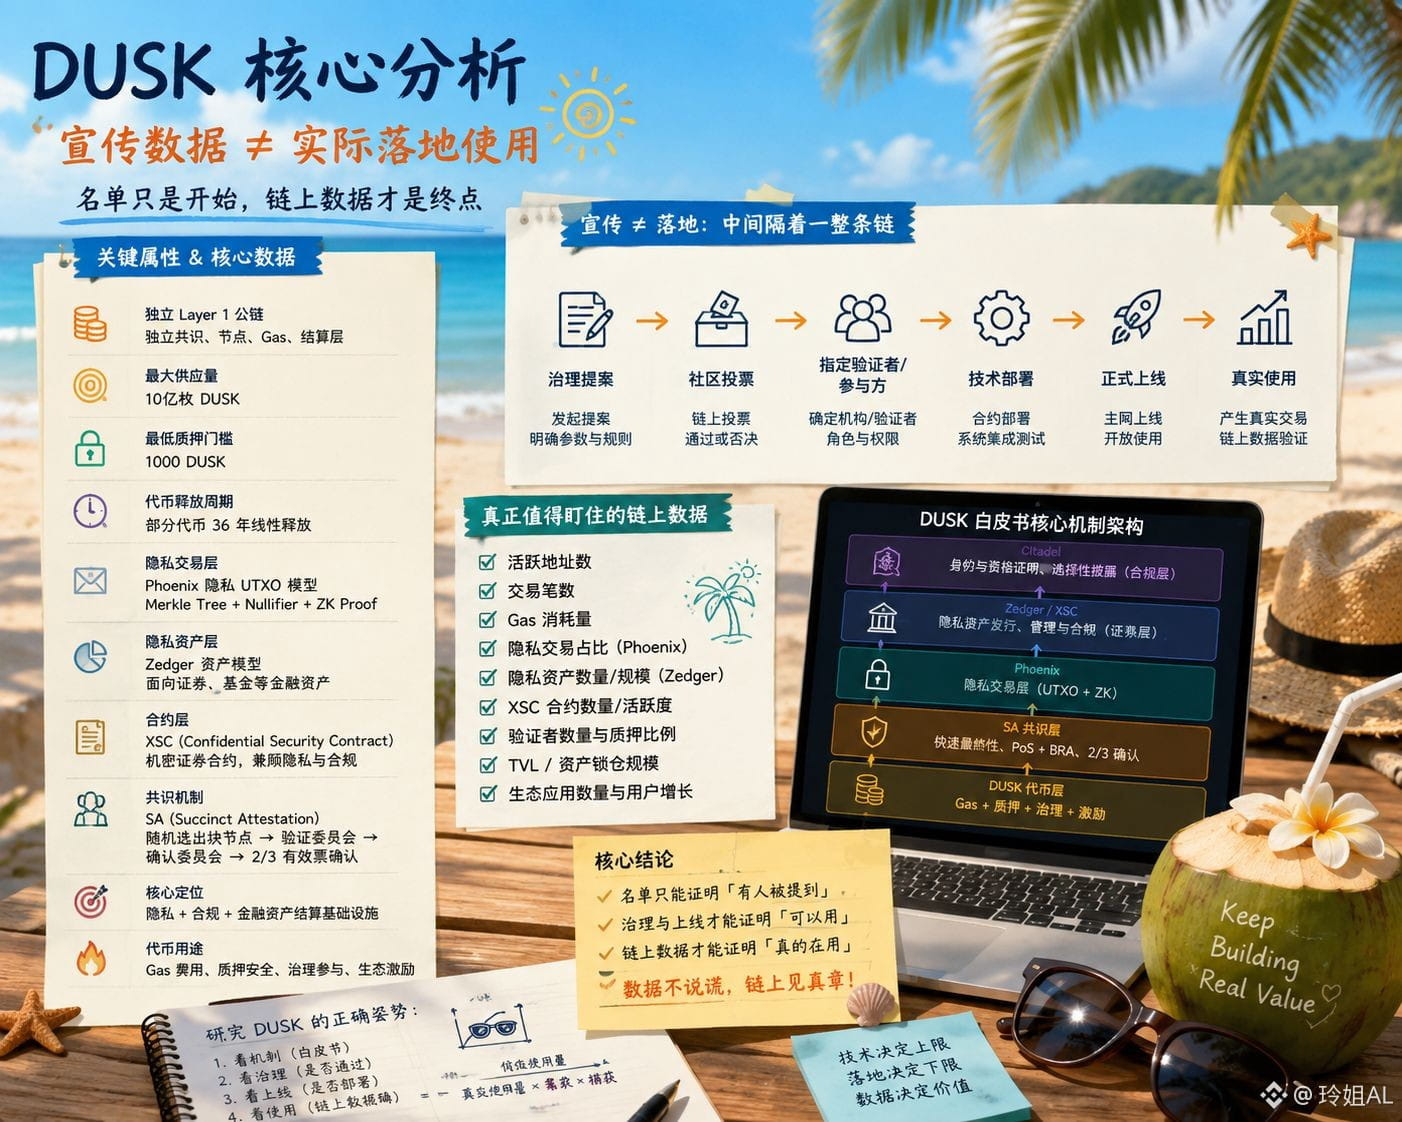
先看硬数据:DUSK是独立Layer 1,最大供应量10亿枚,最低质押门槛1000 DUSK,部分代币释放周期长达36年。
技术上也确实有东西。
白皮书的核心不是简单匿名,而是Phoenix + Zedger + XSC。
Phoenix用隐私UTXO、Merkle Tree、Nullifier和零知识证明,把交易金额、资产归属等敏感信息隐藏起来,同时证明“这笔资产真实存在、没有重复花费”。
Zedger则进一步往金融资产走,把证券类资产的发行、转移、赎回等逻辑放进隐私模型里。
XSC解决的则是更现实的问题:证券资产上链以后,怎么同时满足隐私和监管。
所以DUSK真正想做的,其实不是另一个ZEC,而是一套隐私金融结算基础设施。
但这里恰恰出现最大的认知差。
技术能做到 ≠ 金融业务已经落地。
项目宣传的机构、资产、合作名单,我不会直接当成真实使用量。
真正落地还要继续往下走:
治理提案 → 社区投票 → 指定验证者/参与方 → 技术部署 正式上线 真实交易。
甚至上线都还不够。
最后还得看链上有没有活跃地址、交易笔数、Gas消耗、资产规模、验证者参与度。
这就是我现在看DUSK最在意的地方。
白皮书解决的是“能不能做”,治理解决的是“能不能上线”,链上数据解决的才是“到底有没有人在用”。
所以名单≠使用,合作≠收入,技术完成也≠商业闭环。
如果未来Phoenix、Zedger、XSC真的被金融资产大量使用,DUSK的Gas和质押需求才可能形成真正的价值捕获。
到那个时候,它才不是一个“隐私概念币”。
#dusk @Dusk_Foundation
完犊子了!兄弟们,提前套保的$DUSK 被反撸了现在,有点害怕啊!不知道会不会拉爆啊!
前两天抢的#ALPHA 空投$KII 格局失败了!只有15u了现在!
最近重新扒DUSK,我觉得这个项目最容易被市场看错的地方,不是“有没有隐私技术”,而是白皮书里的技术,和宣传里的落地,到底是不是一回事。
先看硬数据:DUSK是独立Layer 1,最大供应量10亿枚,最低质押门槛1000 DUSK,部分代币释放周期长达36年。
技术上也确实有东西。
白皮书的核心不是简单匿名,而是Phoenix + Zedger + XSC。
Phoenix用隐私UTXO、Merkle Tree、Nullifier和零知识证明,把交易金额、资产归属等敏感信息隐藏起来,同时证明“这笔资产真实存在、没有重复花费”。
Zedger则进一步往金融资产走,把证券类资产的发行、转移、赎回等逻辑放进隐私模型里。
XSC解决的则是更现实的问题:证券资产上链以后,怎么同时满足隐私和监管。
所以DUSK真正想做的,其实不是另一个ZEC,而是一套隐私金融结算基础设施。
但这里恰恰出现最大的认知差。
技术能做到 ≠ 金融业务已经落地。
项目宣传的机构、资产、合作名单,我不会直接当成真实使用量。
真正落地还要继续往下走:
治理提案 → 社区投票 → 指定验证者/参与方 → 技术部署 正式上线 真实交易。
甚至上线都还不够。
最后还得看链上有没有活跃地址、交易笔数、Gas消耗、资产规模、验证者参与度。
这就是我现在看DUSK最在意的地方。
白皮书解决的是“能不能做”,治理解决的是“能不能上线”,链上数据解决的才是“到底有没有人在用”。
所以名单≠使用,合作≠收入,技术完成也≠商业闭环。
如果未来Phoenix、Zedger、XSC真的被金融资产大量使用,DUSK的Gas和质押需求才可能形成真正的价值捕获。
到那个时候,它才不是一个“隐私概念币”。
#dusk @Dusk
100
70
1.9k
·
--
Bullish
Kakak Yu sebenarnya cukup bagus juga!
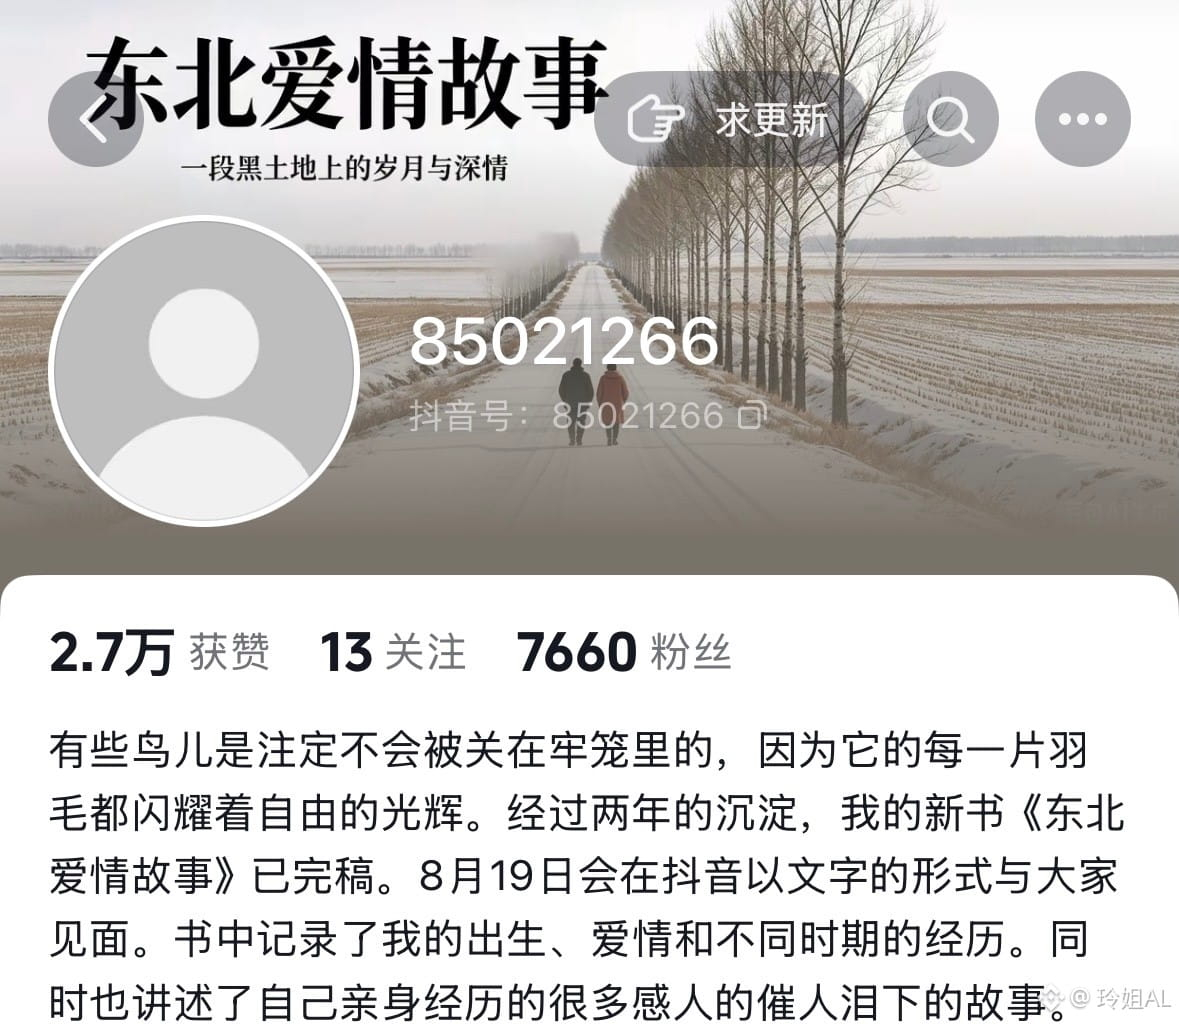
Kakak Yu dari Dongbei ini benar-benar telah diblokir permanen.
Kemarin, Kakak Yu sendiri, membawa buku barunya yang berjudul Kisah Cinta Dongbei, kembali ke media sosial dengan nama buku tersebut, tapi hasilnya kurang dari 48 jam, kembali diblokir pada malam yang sama oleh berbagai platform.$BTC $ETH $SOL
1
6
457
·
--
Bullish
Selama ini selalu tampil dengan citra yang jujur dan sederhana, ternyata di balik itu sangat berwibawa, sungguh tak disangka...#COW24小时上涨55.77% #BNB链将激活Pasteur硬分叉 #沙特PIF披露持有1.541亿股SpaceX $BTC $ETH $SOL
Selama ini selalu tampil dengan citra yang jujur dan sederhana, ternyata di balik itu sangat berwibawa, sungguh tak disangka...#COW24小时上涨55.77% #BNB链将激活Pasteur硬分叉 #沙特PIF披露持有1.541亿股SpaceX $BTC $ETH $SOL
1
2
370
·
--
Bullish
Saudara-saudara! Berantakan total! Kemarin #ALPHA ngambil $KII 40 pisau tapi nggak kabur—sekarang tinggal 25 pisau. Polanya gagal ya!
Saudara-saudara, masih ada harapan nggak? Yang hedging dusk juga barusan disikat balik, jadi agak takut!
Belakangan ini aku ngeriset ulang DUSK, dan aku menemukan satu hal yang cukup mudah diseret pasar: begitu orang melihat Phoenix, zero-knowledge proof, langsung dibandingin dengan ZEC dan semacamnya—para “raja privasi” lain.
Tapi menurutku, perbandingan itu cuma benar setengah.
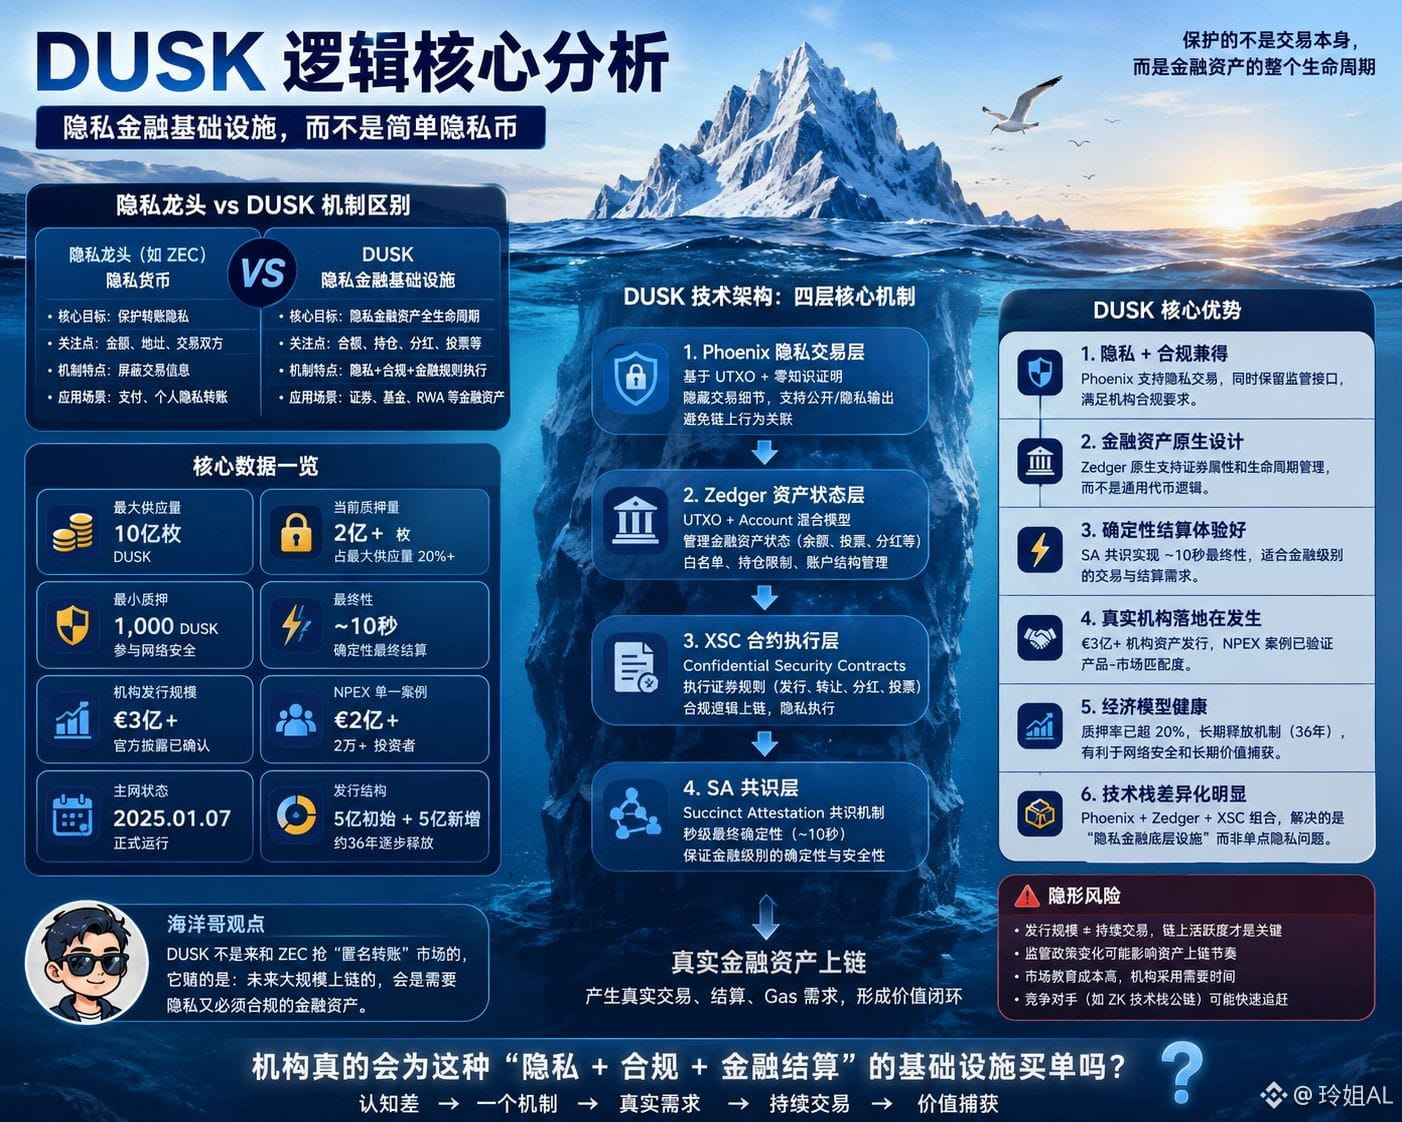
Nilai inti ZEC adalah “mata uang privasi”, fokusnya menyelesaikan bagaimana menyembunyikan informasi transaksi seperti jumlah dan alamat saat pengguna melakukan transfer; sementara DUSK jelas lebih condong ke “infrastruktur keuangan privasi”. DUSK ingin menyelesaikan cara melakukan transaksi privat setelah sekuritas, reksa dana, RWA di-chain—namun tetap bisa menjalankan aturan finansial seperti whitelist, batas kepemilikan, pembagian dividen, dan voting.
Nah, di situlah perbedaan mekanismenya yang terbesar.
DUSK bukan cuma menyamarkan transaksi; ia memproses transaksi privat lewat Phoenix, lalu mengelola status aset finansial lewat Zedger, dan akhirnya menyerahkan ke XSC untuk mengeksekusi aturan sekuritas. Intinya: ZEC lebih seperti melindungi “privasi uang”, sedangkan DUSK melindungi “privasi seluruh siklus hidup aset finansial”.
Angkanya juga menarik.
Total pasokan maksimum DUSK 1 miliar koin—saat ini sudah lebih dari 200 juta DUSK ikut staking, sekitar lebih dari 20% dari pasokan maksimum; skala penerbitan aset institusi yang diumumkan resmi sudah lebih dari 300 juta euro, kasus tunggal NPEX lebih dari 200 juta euro, dan ada lebih dari 20 ribu investor.
Jadi, menurutku keunggulan sesungguhnya DUSK bukan “lebih anonim dibanding proyek privasi terkemuka lain”, melainkan karena ia menempatkan privasi, kepatuhan (compliance), penerbitan sekuritas, dan penyelesaian on-chain dalam satu mekanisme dasar.
Tentu risikonya juga jelas: skala penerbitan 300 juta euro terdengar besar, tapi penerbitan ≠ transaksi berkelanjutan, dan juga ≠ memberi DUSK pendapatan Gas dengan skala yang sama.
Jadi kalau sekarang melihat DUSK, justru aku kurang terlalu peduli apakah ia bisa jadi ZEC berikutnya.
Yang ingin aku tahu adalah: kapan aset keuangan riil ini bisa benar-benar membentuk transaksi on-chain yang berkelanjutan dan biaya (fee) yang terus-menerus?
Kalau langkah ini bisa dijalankan, barulah kisah DUSK benar-benar mulai.
#dusk $DUSK @Dusk_Foundation
Saudara-saudara! Berantakan total! Kemarin #ALPHA ngambil $KII 40 pisau tapi nggak kabur—sekarang tinggal 25 pisau. Polanya gagal ya!
Saudara-saudara, masih ada harapan nggak? Yang hedging dusk juga barusan disikat balik, jadi agak takut!
Belakangan ini aku ngeriset ulang DUSK, dan aku menemukan satu hal yang cukup mudah diseret pasar: begitu orang melihat Phoenix, zero-knowledge proof, langsung dibandingin dengan ZEC dan semacamnya—para “raja privasi” lain.
Tapi menurutku, perbandingan itu cuma benar setengah.
Nilai inti ZEC adalah “mata uang privasi”, fokusnya menyelesaikan bagaimana menyembunyikan informasi transaksi seperti jumlah dan alamat saat pengguna melakukan transfer; sementara DUSK jelas lebih condong ke “infrastruktur keuangan privasi”. DUSK ingin menyelesaikan cara melakukan transaksi privat setelah sekuritas, reksa dana, RWA di-chain—namun tetap bisa menjalankan aturan finansial seperti whitelist, batas kepemilikan, pembagian dividen, dan voting.
Nah, di situlah perbedaan mekanismenya yang terbesar.
DUSK bukan cuma menyamarkan transaksi; ia memproses transaksi privat lewat Phoenix, lalu mengelola status aset finansial lewat Zedger, dan akhirnya menyerahkan ke XSC untuk mengeksekusi aturan sekuritas. Intinya: ZEC lebih seperti melindungi “privasi uang”, sedangkan DUSK melindungi “privasi seluruh siklus hidup aset finansial”.
Angkanya juga menarik.
Total pasokan maksimum DUSK 1 miliar koin—saat ini sudah lebih dari 200 juta DUSK ikut staking, sekitar lebih dari 20% dari pasokan maksimum; skala penerbitan aset institusi yang diumumkan resmi sudah lebih dari 300 juta euro, kasus tunggal NPEX lebih dari 200 juta euro, dan ada lebih dari 20 ribu investor.
Jadi, menurutku keunggulan sesungguhnya DUSK bukan “lebih anonim dibanding proyek privasi terkemuka lain”, melainkan karena ia menempatkan privasi, kepatuhan (compliance), penerbitan sekuritas, dan penyelesaian on-chain dalam satu mekanisme dasar.
Tentu risikonya juga jelas: skala penerbitan 300 juta euro terdengar besar, tapi penerbitan ≠ transaksi berkelanjutan, dan juga ≠ memberi DUSK pendapatan Gas dengan skala yang sama.
Jadi kalau sekarang melihat DUSK, justru aku kurang terlalu peduli apakah ia bisa jadi ZEC berikutnya.
Yang ingin aku tahu adalah: kapan aset keuangan riil ini bisa benar-benar membentuk transaksi on-chain yang berkelanjutan dan biaya (fee) yang terus-menerus?
Kalau langkah ini bisa dijalankan, barulah kisah DUSK benar-benar mulai.
#dusk $DUSK @Dusk
83
54
688
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
CanMicrosoftDeliverOnAI
238 penayangan
8 Berdiskusi
Sesi 3 Musim Laporan Keuangan: Akankah Google & Microsoft Melampaui Ekspektasi Laba?
Binance Square Official
·Disukai 9 Kali
·2.5k penayangan
CanGoogleDefindItsCore
238 penayangan
12 Berdiskusi
FOMCWatch
8.9M penayangan
27,139 Berdiskusi