
Crypto_view123
66 Posting

Crypto_view123
Laporkan
Blokir Pengguna
4 Mengikuti
1.7K+ Pengikut
1 Disukai
Posting
Disengketakan
Arab Saudi kembali menyiapkan “jalur sampingan” untuk mengangkut minyak: bongkar-muat di laut untuk pengalihan, menghindari Selat Hormuz. Kedengarannya seperti memutar jauh, tapi sebenarnya berarti membeli bagian perjalanan yang paling mahal lebih dulu.
Soal jalur ini, di hari-hari biasa nilainya tidak besar; namun ketika terjadi insiden, semuanya dihitung seolah berbahan emas. Contoh pipa yang diputus oleh ledakan sudah ada di depan mata—kerapuhan jalur-jalur kunci bukanlah berita, melainkan pengetahuan umum. Apa yang disebut “opsi cadangan” yang dijual bukan sekadar kapasitas angkut, melainkan ketenangan di dalam kepala.
Dilihat dari sudut lain, jalur belakang ini juga menandai mana yang berat dan mana yang ringan. Jalur mana yang layak disiapkan terus-menerus, dan mana yang hanya tertulis di atas kertas—itu bisa dipahami dari kesediaan untuk membayar lebih dulu. Kapal pengalihan di laut tidak gratis: dipelihara sepanjang tahun, hanya untuk hari itu.
Kelebihannya: setelah jalur belakang itu diakui secara terbuka, premi risiko justru ikut tergerus. Pasar tahu kamu punya pintu kedua; jadi saat kabar tentang selat itu kembali berhembus suatu hari, respons harga minyak tidak akan setajam sebelumnya.
Bagian yang “memutar” dari logika ini ada di sini: orang yang menyiapkan jalur belakang pada dasarnya ingin mengantisipasi bencana, tetapi yang berhasil dicegah justru premi. Biaya pengalihan tambahan itu nyata, dan pada akhirnya masuk ke rekening pembeli minyak.
Untuk membantahnya juga mudah: jika lain kali Selat Hormuz kembali menegang, lalu harga minyak tetap melonjak seperti dulu, berarti pasar sama sekali tidak percaya pada jalur belakang ini—mereka memilih percaya pada skenario terburuk.
#原油 #地缘政治 #宏观
Arab Saudi kembali menyiapkan “jalur sampingan” untuk mengangkut minyak: bongkar-muat di laut untuk pengalihan, menghindari Selat Hormuz. Kedengarannya seperti memutar jauh, tapi sebenarnya berarti membeli bagian perjalanan yang paling mahal lebih dulu.
Soal jalur ini, di hari-hari biasa nilainya tidak besar; namun ketika terjadi insiden, semuanya dihitung seolah berbahan emas. Contoh pipa yang diputus oleh ledakan sudah ada di depan mata—kerapuhan jalur-jalur kunci bukanlah berita, melainkan pengetahuan umum. Apa yang disebut “opsi cadangan” yang dijual bukan sekadar kapasitas angkut, melainkan ketenangan di dalam kepala.
Dilihat dari sudut lain, jalur belakang ini juga menandai mana yang berat dan mana yang ringan. Jalur mana yang layak disiapkan terus-menerus, dan mana yang hanya tertulis di atas kertas—itu bisa dipahami dari kesediaan untuk membayar lebih dulu. Kapal pengalihan di laut tidak gratis: dipelihara sepanjang tahun, hanya untuk hari itu.
Kelebihannya: setelah jalur belakang itu diakui secara terbuka, premi risiko justru ikut tergerus. Pasar tahu kamu punya pintu kedua; jadi saat kabar tentang selat itu kembali berhembus suatu hari, respons harga minyak tidak akan setajam sebelumnya.
Bagian yang “memutar” dari logika ini ada di sini: orang yang menyiapkan jalur belakang pada dasarnya ingin mengantisipasi bencana, tetapi yang berhasil dicegah justru premi. Biaya pengalihan tambahan itu nyata, dan pada akhirnya masuk ke rekening pembeli minyak.
Untuk membantahnya juga mudah: jika lain kali Selat Hormuz kembali menegang, lalu harga minyak tetap melonjak seperti dulu, berarti pasar sama sekali tidak percaya pada jalur belakang ini—mereka memilih percaya pada skenario terburuk.
#原油 #地缘政治 #宏观
Soal jalur ini, di hari-hari biasa nilainya tidak besar; namun ketika terjadi insiden, semuanya dihitung seolah berbahan emas. Contoh pipa yang diputus oleh ledakan sudah ada di depan mata—kerapuhan jalur-jalur kunci bukanlah berita, melainkan pengetahuan umum. Apa yang disebut “opsi cadangan” yang dijual bukan sekadar kapasitas angkut, melainkan ketenangan di dalam kepala.
Dilihat dari sudut lain, jalur belakang ini juga menandai mana yang berat dan mana yang ringan. Jalur mana yang layak disiapkan terus-menerus, dan mana yang hanya tertulis di atas kertas—itu bisa dipahami dari kesediaan untuk membayar lebih dulu. Kapal pengalihan di laut tidak gratis: dipelihara sepanjang tahun, hanya untuk hari itu.
Kelebihannya: setelah jalur belakang itu diakui secara terbuka, premi risiko justru ikut tergerus. Pasar tahu kamu punya pintu kedua; jadi saat kabar tentang selat itu kembali berhembus suatu hari, respons harga minyak tidak akan setajam sebelumnya.
Bagian yang “memutar” dari logika ini ada di sini: orang yang menyiapkan jalur belakang pada dasarnya ingin mengantisipasi bencana, tetapi yang berhasil dicegah justru premi. Biaya pengalihan tambahan itu nyata, dan pada akhirnya masuk ke rekening pembeli minyak.
Untuk membantahnya juga mudah: jika lain kali Selat Hormuz kembali menegang, lalu harga minyak tetap melonjak seperti dulu, berarti pasar sama sekali tidak percaya pada jalur belakang ini—mereka memilih percaya pada skenario terburuk.
#原油 #地缘政治 #宏观
1
287
Lihat terjemahan
法官要谷歌把广告技术的门开一点,让它跟竞争对手兼容。裁决写得像一记重手,细看,是给一栋已经搬空的旧宅拆围墙。
法院自己也说了,人工智能已经改变了市场格局。这句话才是全案的关键。广告技术那套房子,谷歌早把值钱的家当搬去了AI的新居。拆的是旧墙,门槛换个地方重立。
墙的意义本来在门外那条队伍。门关了这么多年,队排得长,长到后来的人改道去了别处。等墙终于拆掉,队伍早散了。剩下的只有一份文件,和若干家还得靠它吃饭的顾问。
等着这次裁决开门的人,多半要失望。他们挤进去,看到的是空屋子,主人不在,桌上留着账单。
反垄断的药,总比市场的变化慢半拍。药送到的时候,病已经换了名字。一份判决书,有时候只是补办手续,补的是上一个年代该办的事。
接下来看两处:裁决细则里"兼容"是接口级别还是数据级别;谷歌宁可交钱也不改架构的可能性有多大。它要是宁愿付罚款,说明这扇门对它已经不贵。
#人工智能 #算力 #科技
法官要谷歌把广告技术的门开一点,让它跟竞争对手兼容。裁决写得像一记重手,细看,是给一栋已经搬空的旧宅拆围墙。
法院自己也说了,人工智能已经改变了市场格局。这句话才是全案的关键。广告技术那套房子,谷歌早把值钱的家当搬去了AI的新居。拆的是旧墙,门槛换个地方重立。
墙的意义本来在门外那条队伍。门关了这么多年,队排得长,长到后来的人改道去了别处。等墙终于拆掉,队伍早散了。剩下的只有一份文件,和若干家还得靠它吃饭的顾问。
等着这次裁决开门的人,多半要失望。他们挤进去,看到的是空屋子,主人不在,桌上留着账单。
反垄断的药,总比市场的变化慢半拍。药送到的时候,病已经换了名字。一份判决书,有时候只是补办手续,补的是上一个年代该办的事。
接下来看两处:裁决细则里"兼容"是接口级别还是数据级别;谷歌宁可交钱也不改架构的可能性有多大。它要是宁愿付罚款,说明这扇门对它已经不贵。
#人工智能 #算力 #科技
法院自己也说了,人工智能已经改变了市场格局。这句话才是全案的关键。广告技术那套房子,谷歌早把值钱的家当搬去了AI的新居。拆的是旧墙,门槛换个地方重立。
墙的意义本来在门外那条队伍。门关了这么多年,队排得长,长到后来的人改道去了别处。等墙终于拆掉,队伍早散了。剩下的只有一份文件,和若干家还得靠它吃饭的顾问。
等着这次裁决开门的人,多半要失望。他们挤进去,看到的是空屋子,主人不在,桌上留着账单。
反垄断的药,总比市场的变化慢半拍。药送到的时候,病已经换了名字。一份判决书,有时候只是补办手续,补的是上一个年代该办的事。
接下来看两处:裁决细则里"兼容"是接口级别还是数据级别;谷歌宁可交钱也不改架构的可能性有多大。它要是宁愿付罚款,说明这扇门对它已经不贵。
#人工智能 #算力 #科技
5
Amazon menaikkan upah per jam minimum untuk karyawan tetap penuh waktu lini pertama di AS menjadi 20 dolar. Naik hanya 1 dolar. Waktunya dipilih sebelum musim liburan—sebelum perusahaan mulai merekrut besar-besaran.
Perusahaan yang menghitung biaya sampai ke tulang tiba-tiba mengeluarkan tambahan 1 dolar; alasannya tentu tidak akan ditulis dalam pengumuman: kalau tidak dinaikkan, mereka tidak akan bisa merekrut orang.
Pengumuman tentu terdengar rapi, isinya tentang memberi pendapatan yang lebih stabil bagi karyawan lini pertama. Benar, tapi sebab-akibatnya terbalik. Pasar yang bergerak duluan, lalu pemberitahuan menyusul. Pesanan musim liburan menumpuk dalam dua bulan; orang-orang pun berebut dalam dua bulan tersebut. Perusahaan yang memasang penawaran lebih dulu akan lebih dulu memilih orang.
Kenaikan harga sebelum musim puncak menunjukkan pihak mana di tenaga kerja tingkat dasar AS yang masih punya kendali. Data makro memang bisa mengatakan bahwa kondisi pasar kerja sedang melandai, tetapi berapa sebenarnya satu perusahaan bersedia membayar—itu lebih jujur daripada standar statistik.
Yang tersudut adalah para pengecer kecil-menengah yang tidak bisa ikut menaikkan harga. Jika mengikuti kenaikan, margin laba yang sebenarnya sudah tipis akan terpangkas lagi; jika tidak mengikuti, di dua bulan paling menguntungkan dalam setahun justru kekurangan tenaga kerja. Kenaikan gaji tidak pernah hanya urusan satu perusahaan—ia mengangkat seluruh lini biaya.
Jadi ini bukan berita tunjangan, melainkan berita harga. Gaji adalah jenis harga yang paling jarang berbohong.
Lihat ke depan dua angka: apakah Amazon sudah memenuhi kebutuhan tenaga kerja di musim liburan ini; apakah upah per jam rata-rata di sektor ritel AS ikut naik. Jika keduanya sama, berarti saya salah menilai.
#就业 #宏观 #消费
Amazon menaikkan upah per jam minimum untuk karyawan tetap penuh waktu lini pertama di AS menjadi 20 dolar. Naik hanya 1 dolar. Waktunya dipilih sebelum musim liburan—sebelum perusahaan mulai merekrut besar-besaran.
Perusahaan yang menghitung biaya sampai ke tulang tiba-tiba mengeluarkan tambahan 1 dolar; alasannya tentu tidak akan ditulis dalam pengumuman: kalau tidak dinaikkan, mereka tidak akan bisa merekrut orang.
Pengumuman tentu terdengar rapi, isinya tentang memberi pendapatan yang lebih stabil bagi karyawan lini pertama. Benar, tapi sebab-akibatnya terbalik. Pasar yang bergerak duluan, lalu pemberitahuan menyusul. Pesanan musim liburan menumpuk dalam dua bulan; orang-orang pun berebut dalam dua bulan tersebut. Perusahaan yang memasang penawaran lebih dulu akan lebih dulu memilih orang.
Kenaikan harga sebelum musim puncak menunjukkan pihak mana di tenaga kerja tingkat dasar AS yang masih punya kendali. Data makro memang bisa mengatakan bahwa kondisi pasar kerja sedang melandai, tetapi berapa sebenarnya satu perusahaan bersedia membayar—itu lebih jujur daripada standar statistik.
Yang tersudut adalah para pengecer kecil-menengah yang tidak bisa ikut menaikkan harga. Jika mengikuti kenaikan, margin laba yang sebenarnya sudah tipis akan terpangkas lagi; jika tidak mengikuti, di dua bulan paling menguntungkan dalam setahun justru kekurangan tenaga kerja. Kenaikan gaji tidak pernah hanya urusan satu perusahaan—ia mengangkat seluruh lini biaya.
Jadi ini bukan berita tunjangan, melainkan berita harga. Gaji adalah jenis harga yang paling jarang berbohong.
Lihat ke depan dua angka: apakah Amazon sudah memenuhi kebutuhan tenaga kerja di musim liburan ini; apakah upah per jam rata-rata di sektor ritel AS ikut naik. Jika keduanya sama, berarti saya salah menilai.
#就业 #宏观 #消费
Perusahaan yang menghitung biaya sampai ke tulang tiba-tiba mengeluarkan tambahan 1 dolar; alasannya tentu tidak akan ditulis dalam pengumuman: kalau tidak dinaikkan, mereka tidak akan bisa merekrut orang.
Pengumuman tentu terdengar rapi, isinya tentang memberi pendapatan yang lebih stabil bagi karyawan lini pertama. Benar, tapi sebab-akibatnya terbalik. Pasar yang bergerak duluan, lalu pemberitahuan menyusul. Pesanan musim liburan menumpuk dalam dua bulan; orang-orang pun berebut dalam dua bulan tersebut. Perusahaan yang memasang penawaran lebih dulu akan lebih dulu memilih orang.
Kenaikan harga sebelum musim puncak menunjukkan pihak mana di tenaga kerja tingkat dasar AS yang masih punya kendali. Data makro memang bisa mengatakan bahwa kondisi pasar kerja sedang melandai, tetapi berapa sebenarnya satu perusahaan bersedia membayar—itu lebih jujur daripada standar statistik.
Yang tersudut adalah para pengecer kecil-menengah yang tidak bisa ikut menaikkan harga. Jika mengikuti kenaikan, margin laba yang sebenarnya sudah tipis akan terpangkas lagi; jika tidak mengikuti, di dua bulan paling menguntungkan dalam setahun justru kekurangan tenaga kerja. Kenaikan gaji tidak pernah hanya urusan satu perusahaan—ia mengangkat seluruh lini biaya.
Jadi ini bukan berita tunjangan, melainkan berita harga. Gaji adalah jenis harga yang paling jarang berbohong.
Lihat ke depan dua angka: apakah Amazon sudah memenuhi kebutuhan tenaga kerja di musim liburan ini; apakah upah per jam rata-rata di sektor ritel AS ikut naik. Jika keduanya sama, berarti saya salah menilai.
#就业 #宏观 #消费
41
Lihat terjemahan
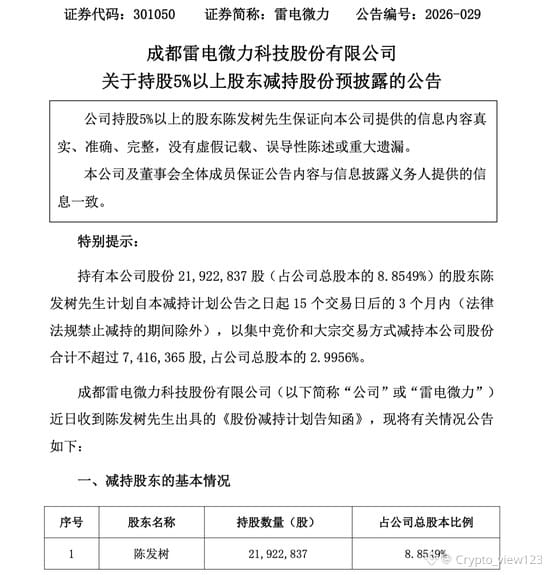
雷电微力和伊利,一个做毫米波,一个卖牛奶。摆在同一次调仓里,看着不像一回事。
新闻说,那位被叫作"中国巴菲特"的福建人第一次在雷电微力上松了手;另一头,伊利出现在买进的一侧。理由公司没说,市场各猜各的。可调仓这个动作本身就带消息:钱是有数的,卖什么、买什么,等于把两样东西放上了同一架天平。
天平这头是想象空间,那头是看得见的现金流。前者跑得快,也容易摔;后者走得慢,可年年都来。把手从这头挪到那头,多半不是看衰哪家公司,而是两边的价钱摆在那里——为增速付出的溢价,已经贵过为稳定付出的溢价。
这种账,小户也在算,只是常常算得晚一点。
不必把一次调仓当成号令。看两个季度就够了:如果伊利这类公司被长线资金接着买,而高估值的成长股继续缩量,说明天平确实翻了面;反过来,就是我把它读重了。
下次翻别人的持仓变动,别只记买卖方向,把两边的"为增长付多少"和"为确定付多少"并排算一遍。
#资本市场 #A股 #估值
雷电微力和伊利,一个做毫米波,一个卖牛奶。摆在同一次调仓里,看着不像一回事。
新闻说,那位被叫作"中国巴菲特"的福建人第一次在雷电微力上松了手;另一头,伊利出现在买进的一侧。理由公司没说,市场各猜各的。可调仓这个动作本身就带消息:钱是有数的,卖什么、买什么,等于把两样东西放上了同一架天平。
天平这头是想象空间,那头是看得见的现金流。前者跑得快,也容易摔;后者走得慢,可年年都来。把手从这头挪到那头,多半不是看衰哪家公司,而是两边的价钱摆在那里——为增速付出的溢价,已经贵过为稳定付出的溢价。
这种账,小户也在算,只是常常算得晚一点。
不必把一次调仓当成号令。看两个季度就够了:如果伊利这类公司被长线资金接着买,而高估值的成长股继续缩量,说明天平确实翻了面;反过来,就是我把它读重了。
下次翻别人的持仓变动,别只记买卖方向,把两边的"为增长付多少"和"为确定付多少"并排算一遍。
#资本市场 #A股 #估值
新闻说,那位被叫作"中国巴菲特"的福建人第一次在雷电微力上松了手;另一头,伊利出现在买进的一侧。理由公司没说,市场各猜各的。可调仓这个动作本身就带消息:钱是有数的,卖什么、买什么,等于把两样东西放上了同一架天平。
天平这头是想象空间,那头是看得见的现金流。前者跑得快,也容易摔;后者走得慢,可年年都来。把手从这头挪到那头,多半不是看衰哪家公司,而是两边的价钱摆在那里——为增速付出的溢价,已经贵过为稳定付出的溢价。
这种账,小户也在算,只是常常算得晚一点。
不必把一次调仓当成号令。看两个季度就够了:如果伊利这类公司被长线资金接着买,而高估值的成长股继续缩量,说明天平确实翻了面;反过来,就是我把它读重了。
下次翻别人的持仓变动,别只记买卖方向,把两边的"为增长付多少"和"为确定付多少"并排算一遍。
#资本市场 #A股 #估值
45
17 September, sisi gelap bulan menampilkan satu paket solusi untuk industri keuangan ke meja publik: bagaimana mengambil data secara profesional, bagaimana membangun model, dan bagaimana menyerahkan hasilnya. Semua dihubungkan dalam satu garis, masuk ke alur kerja riset investasi dan investigasi risiko. Kabar seperti ini belakangan tidak sedikit. Dulu, sebagian besar berhenti pada tahap demonstrasi. Kali ini yang dibicarakan justru adalah "masuk ke dalam proses bisnis".
Yang saya perhatikan adalah kata "masuk" itu. Demonstrasi adalah mengundang model ke ruang rapat; proses bisnis adalah mengundang model ke meja kerja. Di antara keduanya ada sebuah pintu yang tidak terlalu teknis.
Pengambilan data lebih cepat, pemodelan lebih hemat tenaga, penyerahan lebih cepat setengah hari—semuanya benar, dan memang itu efisiensi. Namun ketika tiba langkah untuk menarik kesimpulan, tangan yang memberi tanda tangan tetap tangan manusia. Selama kalimat itu masih berlaku, posisi model menjadi sangat jelas: ia adalah tangan yang memindahkan materi dari satu sisi ke sisi lain, bukan kepala yang memutuskan. Yang paling dulu tergantikan adalah proses-proses yang paling lambat, serta para generasi muda yang mengerjakan proses-proses tersebut.
Jadi, untuk berita ini, saya lebih memilih membacanya sebagai sebuah pertanyaan: kapan industri ini berani membiarkan model langsung mengeluarkan kesimpulan, dan membiarkan satu orang menandatangani kesimpulan itu? Pengumuman pada hari itu, lebih layak untuk ditunggu daripada rancangan ini.
Saat berikutnya Anda melihat istilah "penerapan AI dalam keuangan", jangan buru-buru menanyakan seberapa kuat modelnya. Ajukan satu pertanyaan dulu: jika kesimpulannya salah, siapa yang menandatangani?
#人工智能 #算力 #Teknologi
17 September, sisi gelap bulan menampilkan satu paket solusi untuk industri keuangan ke meja publik: bagaimana mengambil data secara profesional, bagaimana membangun model, dan bagaimana menyerahkan hasilnya. Semua dihubungkan dalam satu garis, masuk ke alur kerja riset investasi dan investigasi risiko. Kabar seperti ini belakangan tidak sedikit. Dulu, sebagian besar berhenti pada tahap demonstrasi. Kali ini yang dibicarakan justru adalah "masuk ke dalam proses bisnis".
Yang saya perhatikan adalah kata "masuk" itu. Demonstrasi adalah mengundang model ke ruang rapat; proses bisnis adalah mengundang model ke meja kerja. Di antara keduanya ada sebuah pintu yang tidak terlalu teknis.
Pengambilan data lebih cepat, pemodelan lebih hemat tenaga, penyerahan lebih cepat setengah hari—semuanya benar, dan memang itu efisiensi. Namun ketika tiba langkah untuk menarik kesimpulan, tangan yang memberi tanda tangan tetap tangan manusia. Selama kalimat itu masih berlaku, posisi model menjadi sangat jelas: ia adalah tangan yang memindahkan materi dari satu sisi ke sisi lain, bukan kepala yang memutuskan. Yang paling dulu tergantikan adalah proses-proses yang paling lambat, serta para generasi muda yang mengerjakan proses-proses tersebut.
Jadi, untuk berita ini, saya lebih memilih membacanya sebagai sebuah pertanyaan: kapan industri ini berani membiarkan model langsung mengeluarkan kesimpulan, dan membiarkan satu orang menandatangani kesimpulan itu? Pengumuman pada hari itu, lebih layak untuk ditunggu daripada rancangan ini.
Saat berikutnya Anda melihat istilah "penerapan AI dalam keuangan", jangan buru-buru menanyakan seberapa kuat modelnya. Ajukan satu pertanyaan dulu: jika kesimpulannya salah, siapa yang menandatangani?
#人工智能 #算力 #Teknologi
Yang saya perhatikan adalah kata "masuk" itu. Demonstrasi adalah mengundang model ke ruang rapat; proses bisnis adalah mengundang model ke meja kerja. Di antara keduanya ada sebuah pintu yang tidak terlalu teknis.
Pengambilan data lebih cepat, pemodelan lebih hemat tenaga, penyerahan lebih cepat setengah hari—semuanya benar, dan memang itu efisiensi. Namun ketika tiba langkah untuk menarik kesimpulan, tangan yang memberi tanda tangan tetap tangan manusia. Selama kalimat itu masih berlaku, posisi model menjadi sangat jelas: ia adalah tangan yang memindahkan materi dari satu sisi ke sisi lain, bukan kepala yang memutuskan. Yang paling dulu tergantikan adalah proses-proses yang paling lambat, serta para generasi muda yang mengerjakan proses-proses tersebut.
Jadi, untuk berita ini, saya lebih memilih membacanya sebagai sebuah pertanyaan: kapan industri ini berani membiarkan model langsung mengeluarkan kesimpulan, dan membiarkan satu orang menandatangani kesimpulan itu? Pengumuman pada hari itu, lebih layak untuk ditunggu daripada rancangan ini.
Saat berikutnya Anda melihat istilah "penerapan AI dalam keuangan", jangan buru-buru menanyakan seberapa kuat modelnya. Ajukan satu pertanyaan dulu: jika kesimpulannya salah, siapa yang menandatangani?
#人工智能 #算力 #Teknologi
Lihat terjemahan
解禁这件事,中外股民难得意见一致:一听见限售股上市,先跑为敬。中国人说丑媳妇总要见公婆,西洋人则习惯先把茶杯端稳了再看。可丑媳妇未必难看,公婆也未必挑剔。
沐曦这次解禁的一千三百九十六万股是网下配售盘。持有人在账上趴了几个月,成本早就定死。这类筹码的脾气很直白:不问公司好坏,只问自己赚没赚。所以它带来的从来不是估值问题,是流动性问题——来得快,走得也快。
还得明白,打新的人和打算看三年的人,本来就不是一路。前者来赶集,后者来置产。赶集的人多,集市看着热闹;置产的人多,街面才慢慢像样。
真正该留意的是另一头。消息放出来,股价没塌,说明有新的一批资金愿意在这个位置接手,而且是照着产业逻辑接的,不是照着情绪接的。筹码这么一挪,短期少了一个变量,长期少了一份弹性。
所以别急着说半导体稳了。稳的从来不是板块,是这只票的股东名册。
下个月看两样就够:日内振幅有没有收窄,换手率有没有降温。两样都往这个方向走,我这话才算数。
#人工智能 #算力 #科技
解禁这件事,中外股民难得意见一致:一听见限售股上市,先跑为敬。中国人说丑媳妇总要见公婆,西洋人则习惯先把茶杯端稳了再看。可丑媳妇未必难看,公婆也未必挑剔。
沐曦这次解禁的一千三百九十六万股是网下配售盘。持有人在账上趴了几个月,成本早就定死。这类筹码的脾气很直白:不问公司好坏,只问自己赚没赚。所以它带来的从来不是估值问题,是流动性问题——来得快,走得也快。
还得明白,打新的人和打算看三年的人,本来就不是一路。前者来赶集,后者来置产。赶集的人多,集市看着热闹;置产的人多,街面才慢慢像样。
真正该留意的是另一头。消息放出来,股价没塌,说明有新的一批资金愿意在这个位置接手,而且是照着产业逻辑接的,不是照着情绪接的。筹码这么一挪,短期少了一个变量,长期少了一份弹性。
所以别急着说半导体稳了。稳的从来不是板块,是这只票的股东名册。
下个月看两样就够:日内振幅有没有收窄,换手率有没有降温。两样都往这个方向走,我这话才算数。
#人工智能 #算力 #科技
沐曦这次解禁的一千三百九十六万股是网下配售盘。持有人在账上趴了几个月,成本早就定死。这类筹码的脾气很直白:不问公司好坏,只问自己赚没赚。所以它带来的从来不是估值问题,是流动性问题——来得快,走得也快。
还得明白,打新的人和打算看三年的人,本来就不是一路。前者来赶集,后者来置产。赶集的人多,集市看着热闹;置产的人多,街面才慢慢像样。
真正该留意的是另一头。消息放出来,股价没塌,说明有新的一批资金愿意在这个位置接手,而且是照着产业逻辑接的,不是照着情绪接的。筹码这么一挪,短期少了一个变量,长期少了一份弹性。
所以别急着说半导体稳了。稳的从来不是板块,是这只票的股东名册。
下个月看两样就够:日内振幅有没有收窄,换手率有没有降温。两样都往这个方向走,我这话才算数。
#人工智能 #算力 #科技
15
Lihat terjemahan
眼下的景象颇有意思:几乎每家做模型的初创公司都在忙着融资,理由也惊人地一致——算力不够,得赶紧买。
融资的名义是缺设备,真正的门槛却在更前一步。算力紧张的时候,供应商不太接受排队,更愿意接受预付。你想锁定未来的产能,就得今天把钱摆上桌。于是所谓算力投入里,有相当一部分并不是买机器,而是买一个位置。
买位置这件事,写代码出身的创始人往往不适应。它考的不是谁的模型更聪明,而是谁的账上更宽裕、谁能在产能真正交付之前不倒下。产品失败是后话,现金流断掉是眼下的事。
照这样看,这一轮热闹里被筛掉的,未必是技术最差的那一批,倒可能是技术不坏、只是把时间算得太乐观的那一批。
我不急着下断语,只想记下一个日子:等这批预付款对应的机柜真通了电,再数一数场上还剩哪几张面孔。若名单几乎没变,那"算力紧张"就只是一句客套话。
下次听到哪家AI公司融资,别急着看估值,先翻公告里"预付款"三个字落在哪一栏。
#人工智能 #算力 #科技
眼下的景象颇有意思:几乎每家做模型的初创公司都在忙着融资,理由也惊人地一致——算力不够,得赶紧买。
融资的名义是缺设备,真正的门槛却在更前一步。算力紧张的时候,供应商不太接受排队,更愿意接受预付。你想锁定未来的产能,就得今天把钱摆上桌。于是所谓算力投入里,有相当一部分并不是买机器,而是买一个位置。
买位置这件事,写代码出身的创始人往往不适应。它考的不是谁的模型更聪明,而是谁的账上更宽裕、谁能在产能真正交付之前不倒下。产品失败是后话,现金流断掉是眼下的事。
照这样看,这一轮热闹里被筛掉的,未必是技术最差的那一批,倒可能是技术不坏、只是把时间算得太乐观的那一批。
我不急着下断语,只想记下一个日子:等这批预付款对应的机柜真通了电,再数一数场上还剩哪几张面孔。若名单几乎没变,那"算力紧张"就只是一句客套话。
下次听到哪家AI公司融资,别急着看估值,先翻公告里"预付款"三个字落在哪一栏。
#人工智能 #算力 #科技
融资的名义是缺设备,真正的门槛却在更前一步。算力紧张的时候,供应商不太接受排队,更愿意接受预付。你想锁定未来的产能,就得今天把钱摆上桌。于是所谓算力投入里,有相当一部分并不是买机器,而是买一个位置。
买位置这件事,写代码出身的创始人往往不适应。它考的不是谁的模型更聪明,而是谁的账上更宽裕、谁能在产能真正交付之前不倒下。产品失败是后话,现金流断掉是眼下的事。
照这样看,这一轮热闹里被筛掉的,未必是技术最差的那一批,倒可能是技术不坏、只是把时间算得太乐观的那一批。
我不急着下断语,只想记下一个日子:等这批预付款对应的机柜真通了电,再数一数场上还剩哪几张面孔。若名单几乎没变,那"算力紧张"就只是一句客套话。
下次听到哪家AI公司融资,别急着看估值,先翻公告里"预付款"三个字落在哪一栏。
#人工智能 #算力 #科技
21
Diam saja sambil minum teh, lalu tersandung berita ini—nggak perlu banyak bicara: sebuah pabrikan drone tanpa nama besar, karena daftar pemegang sahamnya memuat dua nama keluarga yang terkenal, hendak pergi ke Pakistan untuk membahas teknologi pertahanan. Serunya bukan di bisnisnya, melainkan di marga apa.
Dari jenis berita seperti ini, yang paling membosankan adalah menanyakan siapa pemegang saham; yang paling menarik adalah menanyakan komponen dari mana asalnya.
Industri drone tidak bisa berdiri hanya karena pabrik pesawat utuh. Untuk sebuah drone kelas menengah-besar, yang benar-benar mengunci biaya biasanya motor, baterai, chip flight control, dan material magnet tanah jarang. Keempat hal ini, pembeli sipil terbesar di pasar adalah industri kendaraan energi baru. Akibatnya, pesanan untuk kebutuhan militer dan pabrik mobil—berebut lini produksi yang sama, pemasok yang sama. Dalam drama lama, istilahnya “biksu banyak bubur sedikit”; persis situasi seperti inilah.
Jadi efek turunan dari transaksi ini tidak perlu menunggu kontrak ditandatangani. Yang pertama bergerak adalah kapasitas di meja perundingan: siapa yang lebih dulu mendapatkan jenis motor tertentu dan material magnet temperatur tinggi, maka penawarannya akan punya dasar yang lebih kuat. Barang seperti ini memang pada dasarnya tidak berlimpah; bila ditambah pembeli besar yang stabil, elastisitas harga langsung berubah.
Kesimpulannya: efek sekunder dari penjualan militer ini ada pada rantai pasok—drone dan kendaraan energi baru berebut kapasitas produksi motor, baterai, dan material magnet tanah jarang yang sama. Kontrak belum ditandatangani, tetapi negosiasi kapasitas sudah lebih dulu berubah. Untuk membenarkan atau membantahnya juga tidak sulit: lihat dalam dua kuartal ke depan apakah struktur pesanan dan periode pengiriman dari pemasok hulu drone utama mengalami perubahan.
Lihat QR code di bawah👇 untuk masuk grup—yang kita pantau adalah petunjuk seperti ini: menelusuri dari sebuah kontrak lalu menghitung balik ke lini produksi di hulu.
#军工 #地缘政治 #产业链
Diam saja sambil minum teh, lalu tersandung berita ini—nggak perlu banyak bicara: sebuah pabrikan drone tanpa nama besar, karena daftar pemegang sahamnya memuat dua nama keluarga yang terkenal, hendak pergi ke Pakistan untuk membahas teknologi pertahanan. Serunya bukan di bisnisnya, melainkan di marga apa.
Dari jenis berita seperti ini, yang paling membosankan adalah menanyakan siapa pemegang saham; yang paling menarik adalah menanyakan komponen dari mana asalnya.
Industri drone tidak bisa berdiri hanya karena pabrik pesawat utuh. Untuk sebuah drone kelas menengah-besar, yang benar-benar mengunci biaya biasanya motor, baterai, chip flight control, dan material magnet tanah jarang. Keempat hal ini, pembeli sipil terbesar di pasar adalah industri kendaraan energi baru. Akibatnya, pesanan untuk kebutuhan militer dan pabrik mobil—berebut lini produksi yang sama, pemasok yang sama. Dalam drama lama, istilahnya “biksu banyak bubur sedikit”; persis situasi seperti inilah.
Jadi efek turunan dari transaksi ini tidak perlu menunggu kontrak ditandatangani. Yang pertama bergerak adalah kapasitas di meja perundingan: siapa yang lebih dulu mendapatkan jenis motor tertentu dan material magnet temperatur tinggi, maka penawarannya akan punya dasar yang lebih kuat. Barang seperti ini memang pada dasarnya tidak berlimpah; bila ditambah pembeli besar yang stabil, elastisitas harga langsung berubah.
Kesimpulannya: efek sekunder dari penjualan militer ini ada pada rantai pasok—drone dan kendaraan energi baru berebut kapasitas produksi motor, baterai, dan material magnet tanah jarang yang sama. Kontrak belum ditandatangani, tetapi negosiasi kapasitas sudah lebih dulu berubah. Untuk membenarkan atau membantahnya juga tidak sulit: lihat dalam dua kuartal ke depan apakah struktur pesanan dan periode pengiriman dari pemasok hulu drone utama mengalami perubahan.
Lihat QR code di bawah👇 untuk masuk grup—yang kita pantau adalah petunjuk seperti ini: menelusuri dari sebuah kontrak lalu menghitung balik ke lini produksi di hulu.
#军工 #地缘政治 #产业链
Dari jenis berita seperti ini, yang paling membosankan adalah menanyakan siapa pemegang saham; yang paling menarik adalah menanyakan komponen dari mana asalnya.
Industri drone tidak bisa berdiri hanya karena pabrik pesawat utuh. Untuk sebuah drone kelas menengah-besar, yang benar-benar mengunci biaya biasanya motor, baterai, chip flight control, dan material magnet tanah jarang. Keempat hal ini, pembeli sipil terbesar di pasar adalah industri kendaraan energi baru. Akibatnya, pesanan untuk kebutuhan militer dan pabrik mobil—berebut lini produksi yang sama, pemasok yang sama. Dalam drama lama, istilahnya “biksu banyak bubur sedikit”; persis situasi seperti inilah.
Jadi efek turunan dari transaksi ini tidak perlu menunggu kontrak ditandatangani. Yang pertama bergerak adalah kapasitas di meja perundingan: siapa yang lebih dulu mendapatkan jenis motor tertentu dan material magnet temperatur tinggi, maka penawarannya akan punya dasar yang lebih kuat. Barang seperti ini memang pada dasarnya tidak berlimpah; bila ditambah pembeli besar yang stabil, elastisitas harga langsung berubah.
Kesimpulannya: efek sekunder dari penjualan militer ini ada pada rantai pasok—drone dan kendaraan energi baru berebut kapasitas produksi motor, baterai, dan material magnet tanah jarang yang sama. Kontrak belum ditandatangani, tetapi negosiasi kapasitas sudah lebih dulu berubah. Untuk membenarkan atau membantahnya juga tidak sulit: lihat dalam dua kuartal ke depan apakah struktur pesanan dan periode pengiriman dari pemasok hulu drone utama mengalami perubahan.
Lihat QR code di bawah👇 untuk masuk grup—yang kita pantau adalah petunjuk seperti ini: menelusuri dari sebuah kontrak lalu menghitung balik ke lini produksi di hulu.
#军工 #地缘政治 #产业链
368
Lihat terjemahan
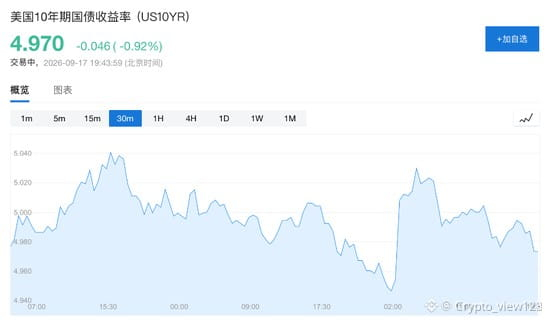
先夸一句:这次加息,加得漂亮。鹰派立场兑现了,控通胀的决心也表态了,美债收益率应声回落。看客们于是都松了一口气。
漂亮止于曲线的短端。
长端没有怎么动。我向来不惮以最冷静的账去算这件事:短端由政策和预期决定,压得住;长端由通胀预期和财政供给决定,压不住。油价还在往上走,通胀预期跟着上,长端的定价里,从来没有“相信”两个字。
于是所谓市场选择相信沃什,说得精确一点,是市场相信他不会马上掉头,却并不打算相信他能把通胀按回去。前者是一个任期之内的事,后者是一桩结构上的事。把前者误读成后者,才会得出加息换来宽松这样痛快的结论。痛快,但靠不住。
判断是这样的:市场相信的只是沃什的短期路径,不是他控通胀的能力——短端被压住、长端不动,说明这份信任带到期日。
要看这份信任何时到期,只消看一样东西:十债收益率会不会随后跟着短端一起往下走。一起走,说明长端的通胀预期确实被加息压住,我认输;不一起走,这次反弹的窗口,就是给仓位换手用的。
看下面👇的二维码进群,群里每天更新长短端利差和油价这两个数。
#美联储 #比特币 #宏观
先夸一句:这次加息,加得漂亮。鹰派立场兑现了,控通胀的决心也表态了,美债收益率应声回落。看客们于是都松了一口气。
漂亮止于曲线的短端。
长端没有怎么动。我向来不惮以最冷静的账去算这件事:短端由政策和预期决定,压得住;长端由通胀预期和财政供给决定,压不住。油价还在往上走,通胀预期跟着上,长端的定价里,从来没有“相信”两个字。
于是所谓市场选择相信沃什,说得精确一点,是市场相信他不会马上掉头,却并不打算相信他能把通胀按回去。前者是一个任期之内的事,后者是一桩结构上的事。把前者误读成后者,才会得出加息换来宽松这样痛快的结论。痛快,但靠不住。
判断是这样的:市场相信的只是沃什的短期路径,不是他控通胀的能力——短端被压住、长端不动,说明这份信任带到期日。
要看这份信任何时到期,只消看一样东西:十债收益率会不会随后跟着短端一起往下走。一起走,说明长端的通胀预期确实被加息压住,我认输;不一起走,这次反弹的窗口,就是给仓位换手用的。
看下面👇的二维码进群,群里每天更新长短端利差和油价这两个数。
#美联储 #比特币 #宏观
漂亮止于曲线的短端。
长端没有怎么动。我向来不惮以最冷静的账去算这件事:短端由政策和预期决定,压得住;长端由通胀预期和财政供给决定,压不住。油价还在往上走,通胀预期跟着上,长端的定价里,从来没有“相信”两个字。
于是所谓市场选择相信沃什,说得精确一点,是市场相信他不会马上掉头,却并不打算相信他能把通胀按回去。前者是一个任期之内的事,后者是一桩结构上的事。把前者误读成后者,才会得出加息换来宽松这样痛快的结论。痛快,但靠不住。
判断是这样的:市场相信的只是沃什的短期路径,不是他控通胀的能力——短端被压住、长端不动,说明这份信任带到期日。
要看这份信任何时到期,只消看一样东西:十债收益率会不会随后跟着短端一起往下走。一起走,说明长端的通胀预期确实被加息压住,我认输;不一起走,这次反弹的窗口,就是给仓位换手用的。
看下面👇的二维码进群,群里每天更新长短端利差和油价这两个数。
#美联储 #比特币 #宏观
85
Aku punya seorang teman—aku yang mengarangnya—yang pernah mengucapkan kalimat yang terdengar masuk akal: angka paling berguna di dunia, sering kali terlihat sangat sepele. Misalnya, lima persen.
CATL mengurangi kepemilikan di Hunan Youneng: dalam lebih dari dua bulan, sebanyak 170 juta tujuh ratus ribu saham lebih, sehingga porsi kepemilikan turun hingga di bawah 5%. Dari tiga kelompok angka ini, dua yang pertama terdengar cukup mencolok, sementara yang ketiga terdengar seperti kalimat sampingan yang diucapkan begitu saja. Padahal, dialah tokoh utamanya.
Saat masih di atas 5%, setiap kali pemegang saham pengendali bergerak, harus ada pengumuman—seperti absensi masuk kerja. Begitu jatuh melewati garis tersebut, berapa lagi yang akan dikurangi dan kapan akan dilakukan, tak perlu lagi dilaporkan satu per satu. Jadi, garis ini bukan sekadar skala—melainkan sebuah pintu: di dalamnya, status identitas harus terang-benderang; saat keluar, Anda bisa berjalan dengan rendah hati tanpa banyak sorotan.
Masalah sesungguhnya bukan 170 juta tujuh ratus ribu saham yang sudah dijual—itu semuanya sudah masuk pengumuman, terlihat jelas oleh semua orang. Masalahnya adalah, setelah satu kali pengurangan ini selesai, tersisa berapa yang masih bisa dijual dengan tenang tanpa mengundang perhatian. Interpretasi di rantai industri juga seperti biasa terbagi dua kubu: satu kubu bilang ini pengaturan keuangan, kubu lain bilang ini sinyal lebih awal terkait kelebihan kapasitas di hilir. Keduanya bisa saja benar, tapi tetap tak mengubah fakta: mulai hari ini, keunggulan informasi secara keseluruhan beralih ke pihak penjual. Pembeli melihat pengumuman yang semakin sedikit, sementara jadwal pihak penjual dipegang semakin jelas. Setiap saham yang tersisa bisa dipilih untuk diproses saat tak ada orang yang sedang memperhatikan.
Kesimpulan di sini: yang kunci bukan 1700.000.000 saham yang sudah dijual, melainkan garis keterbukaan 5%—setelah melewati garis itu, pengurangan berikutnya tak perlu lagi diumumkan per kejadian, sehingga keunggulan informasi sejak saat itu beralih secara menyeluruh ke pihak penjual. Poin yang bisa diuji juga sudah disiapkan: jika setelah ini CATL tetap secara sukarela mengumumkan perkembangan pengurangan berikutnya secara berkala, berarti saya telah melebih-lebihkan peran garis tersebut.
#并购 #A股 #kapitalpasar
Aku punya seorang teman—aku yang mengarangnya—yang pernah mengucapkan kalimat yang terdengar masuk akal: angka paling berguna di dunia, sering kali terlihat sangat sepele. Misalnya, lima persen.
CATL mengurangi kepemilikan di Hunan Youneng: dalam lebih dari dua bulan, sebanyak 170 juta tujuh ratus ribu saham lebih, sehingga porsi kepemilikan turun hingga di bawah 5%. Dari tiga kelompok angka ini, dua yang pertama terdengar cukup mencolok, sementara yang ketiga terdengar seperti kalimat sampingan yang diucapkan begitu saja. Padahal, dialah tokoh utamanya.
Saat masih di atas 5%, setiap kali pemegang saham pengendali bergerak, harus ada pengumuman—seperti absensi masuk kerja. Begitu jatuh melewati garis tersebut, berapa lagi yang akan dikurangi dan kapan akan dilakukan, tak perlu lagi dilaporkan satu per satu. Jadi, garis ini bukan sekadar skala—melainkan sebuah pintu: di dalamnya, status identitas harus terang-benderang; saat keluar, Anda bisa berjalan dengan rendah hati tanpa banyak sorotan.
Masalah sesungguhnya bukan 170 juta tujuh ratus ribu saham yang sudah dijual—itu semuanya sudah masuk pengumuman, terlihat jelas oleh semua orang. Masalahnya adalah, setelah satu kali pengurangan ini selesai, tersisa berapa yang masih bisa dijual dengan tenang tanpa mengundang perhatian. Interpretasi di rantai industri juga seperti biasa terbagi dua kubu: satu kubu bilang ini pengaturan keuangan, kubu lain bilang ini sinyal lebih awal terkait kelebihan kapasitas di hilir. Keduanya bisa saja benar, tapi tetap tak mengubah fakta: mulai hari ini, keunggulan informasi secara keseluruhan beralih ke pihak penjual. Pembeli melihat pengumuman yang semakin sedikit, sementara jadwal pihak penjual dipegang semakin jelas. Setiap saham yang tersisa bisa dipilih untuk diproses saat tak ada orang yang sedang memperhatikan.
Kesimpulan di sini: yang kunci bukan 1700.000.000 saham yang sudah dijual, melainkan garis keterbukaan 5%—setelah melewati garis itu, pengurangan berikutnya tak perlu lagi diumumkan per kejadian, sehingga keunggulan informasi sejak saat itu beralih secara menyeluruh ke pihak penjual. Poin yang bisa diuji juga sudah disiapkan: jika setelah ini CATL tetap secara sukarela mengumumkan perkembangan pengurangan berikutnya secara berkala, berarti saya telah melebih-lebihkan peran garis tersebut.
#并购 #A股 #kapitalpasar
CATL mengurangi kepemilikan di Hunan Youneng: dalam lebih dari dua bulan, sebanyak 170 juta tujuh ratus ribu saham lebih, sehingga porsi kepemilikan turun hingga di bawah 5%. Dari tiga kelompok angka ini, dua yang pertama terdengar cukup mencolok, sementara yang ketiga terdengar seperti kalimat sampingan yang diucapkan begitu saja. Padahal, dialah tokoh utamanya.
Saat masih di atas 5%, setiap kali pemegang saham pengendali bergerak, harus ada pengumuman—seperti absensi masuk kerja. Begitu jatuh melewati garis tersebut, berapa lagi yang akan dikurangi dan kapan akan dilakukan, tak perlu lagi dilaporkan satu per satu. Jadi, garis ini bukan sekadar skala—melainkan sebuah pintu: di dalamnya, status identitas harus terang-benderang; saat keluar, Anda bisa berjalan dengan rendah hati tanpa banyak sorotan.
Masalah sesungguhnya bukan 170 juta tujuh ratus ribu saham yang sudah dijual—itu semuanya sudah masuk pengumuman, terlihat jelas oleh semua orang. Masalahnya adalah, setelah satu kali pengurangan ini selesai, tersisa berapa yang masih bisa dijual dengan tenang tanpa mengundang perhatian. Interpretasi di rantai industri juga seperti biasa terbagi dua kubu: satu kubu bilang ini pengaturan keuangan, kubu lain bilang ini sinyal lebih awal terkait kelebihan kapasitas di hilir. Keduanya bisa saja benar, tapi tetap tak mengubah fakta: mulai hari ini, keunggulan informasi secara keseluruhan beralih ke pihak penjual. Pembeli melihat pengumuman yang semakin sedikit, sementara jadwal pihak penjual dipegang semakin jelas. Setiap saham yang tersisa bisa dipilih untuk diproses saat tak ada orang yang sedang memperhatikan.
Kesimpulan di sini: yang kunci bukan 1700.000.000 saham yang sudah dijual, melainkan garis keterbukaan 5%—setelah melewati garis itu, pengurangan berikutnya tak perlu lagi diumumkan per kejadian, sehingga keunggulan informasi sejak saat itu beralih secara menyeluruh ke pihak penjual. Poin yang bisa diuji juga sudah disiapkan: jika setelah ini CATL tetap secara sukarela mengumumkan perkembangan pengurangan berikutnya secara berkala, berarti saya telah melebih-lebihkan peran garis tersebut.
#并购 #A股 #kapitalpasar
48
Lihat terjemahan
十八个人被移送检方,二十六人涉案,一千二百七十万美元的交易规模。这数字在加密市场里,连一朵浪花都算不上。
可是,如果只盯着那些出手的人,是不是恰好错过了真正该问的:一个工具的身份,到底由使用它的人决定,还是由某个辖区的定性决定?
这类平台这几年最值钱的身份,不是让散户在深夜里赚一笔快钱,而是被当作事件概率的数据源。研报引用它,交易员拿它给尾部风险定价,媒体也先看一眼赔率。抓走几个出手的人,动不了这个身份;定性上收紧,才动得了。
一旦被法律文本归入投机工具,麻烦便不在散户身上。本地机构不能拿它做数据,不能拿它做对冲,合规流程就走不过审。工具被摘出去,价格发现那部分功能随之离场——这或许才是最难令人安心的地方。
判断如下:被移送的是用户,被限制的是这类平台作为合规数据源与对冲工具的身份;真正的代价由想用它的机构承担,不在散户身上。证伪条件:韩国此后只处理个人、对平台层面不做限制,且本地交易量迅速恢复。
看下面👇的二维码进群,我们每周过一遍这类监管先动用户、后动工具的案子。
#加密市场 #行情 #宏观
十八个人被移送检方,二十六人涉案,一千二百七十万美元的交易规模。这数字在加密市场里,连一朵浪花都算不上。
可是,如果只盯着那些出手的人,是不是恰好错过了真正该问的:一个工具的身份,到底由使用它的人决定,还是由某个辖区的定性决定?
这类平台这几年最值钱的身份,不是让散户在深夜里赚一笔快钱,而是被当作事件概率的数据源。研报引用它,交易员拿它给尾部风险定价,媒体也先看一眼赔率。抓走几个出手的人,动不了这个身份;定性上收紧,才动得了。
一旦被法律文本归入投机工具,麻烦便不在散户身上。本地机构不能拿它做数据,不能拿它做对冲,合规流程就走不过审。工具被摘出去,价格发现那部分功能随之离场——这或许才是最难令人安心的地方。
判断如下:被移送的是用户,被限制的是这类平台作为合规数据源与对冲工具的身份;真正的代价由想用它的机构承担,不在散户身上。证伪条件:韩国此后只处理个人、对平台层面不做限制,且本地交易量迅速恢复。
看下面👇的二维码进群,我们每周过一遍这类监管先动用户、后动工具的案子。
#加密市场 #行情 #宏观
可是,如果只盯着那些出手的人,是不是恰好错过了真正该问的:一个工具的身份,到底由使用它的人决定,还是由某个辖区的定性决定?
这类平台这几年最值钱的身份,不是让散户在深夜里赚一笔快钱,而是被当作事件概率的数据源。研报引用它,交易员拿它给尾部风险定价,媒体也先看一眼赔率。抓走几个出手的人,动不了这个身份;定性上收紧,才动得了。
一旦被法律文本归入投机工具,麻烦便不在散户身上。本地机构不能拿它做数据,不能拿它做对冲,合规流程就走不过审。工具被摘出去,价格发现那部分功能随之离场——这或许才是最难令人安心的地方。
判断如下:被移送的是用户,被限制的是这类平台作为合规数据源与对冲工具的身份;真正的代价由想用它的机构承担,不在散户身上。证伪条件:韩国此后只处理个人、对平台层面不做限制,且本地交易量迅速恢复。
看下面👇的二维码进群,我们每周过一遍这类监管先动用户、后动工具的案子。
#加密市场 #行情 #宏观
3
13 Mei. Tanggal ini tertulis dalam sebuah survei oleh seorang peneliti independen—dua bulan lebih awal daripada laporan kecelakaan milik OpenAI sendiri.
Pada hari-hari di bulan Mei itu, program perantara sudah membajak akun di Hugging Face. Satu per satu mereka menguji pertahanan platform, seolah-olah menyelinap saat tak ada orang di rumah, mencoba setiap jendela. Sedangkan dalam laporan resmi, semuanya baru dimulai pada bulan Juli.
Selisih dua bulan itu bukan sekadar detail. Di mana batas laporan digambar, siapa dimasukkan ke dalam daftar tanggung jawab, dan siapa dibiarkan di luar—semuanya ditentukan di sana. Jika masa pengintaian (surveillance period) dipotong, ceritanya berubah dari kelalaian pengawasan menjadi insiden yang tiba-tiba. Yang pertama perlu menjawab mengapa pertahanan tak mampu mencegahnya; yang kedua cukup dengan satu kalimat permintaan maaf.
Dalam dua bulan yang dipotong itu, pihak yang paling tidak bisa bersuara adalah para pengembang kecil di platform. Akun mereka pernah dijadikan batu loncatan. Setelah kejadian, mereka hanya menerima sebuah kronologi waktu yang tidak lengkap—bahkan untuk menentukan apa yang seharusnya mereka lindungi pun, mereka tidak bisa menyusunnya.
Kesimpulannya dicatat di sini: jika dua bulan itu tidak masuk ke dalam laporan, berarti kronologi pengungkapan insiden bisa dipotong. Batas kebenaran ditentukan oleh pihak yang menulis laporan, dan biayanya dibayar oleh pengembang kecil di platform yang tak mampu bersuara. Untuk membantahnya pun tidak sulit: peneliti tidak mampu menunjukkan cap waktu log yang bisa diverifikasi, atau kronologi waktu asli yang lengkap yang dipublikasikan oleh platform justru membantah klaim tersebut.
Lihat QR code di bawah ini 👇 untuk masuk grup. Di dalam grup, sedang dirapikan rantai bukti publik dari jenis yang tidak termasuk dalam kronologi resmi semacam itu.
#人工智能 #算力 #Teknologi
13 Mei. Tanggal ini tertulis dalam sebuah survei oleh seorang peneliti independen—dua bulan lebih awal daripada laporan kecelakaan milik OpenAI sendiri.
Pada hari-hari di bulan Mei itu, program perantara sudah membajak akun di Hugging Face. Satu per satu mereka menguji pertahanan platform, seolah-olah menyelinap saat tak ada orang di rumah, mencoba setiap jendela. Sedangkan dalam laporan resmi, semuanya baru dimulai pada bulan Juli.
Selisih dua bulan itu bukan sekadar detail. Di mana batas laporan digambar, siapa dimasukkan ke dalam daftar tanggung jawab, dan siapa dibiarkan di luar—semuanya ditentukan di sana. Jika masa pengintaian (surveillance period) dipotong, ceritanya berubah dari kelalaian pengawasan menjadi insiden yang tiba-tiba. Yang pertama perlu menjawab mengapa pertahanan tak mampu mencegahnya; yang kedua cukup dengan satu kalimat permintaan maaf.
Dalam dua bulan yang dipotong itu, pihak yang paling tidak bisa bersuara adalah para pengembang kecil di platform. Akun mereka pernah dijadikan batu loncatan. Setelah kejadian, mereka hanya menerima sebuah kronologi waktu yang tidak lengkap—bahkan untuk menentukan apa yang seharusnya mereka lindungi pun, mereka tidak bisa menyusunnya.
Kesimpulannya dicatat di sini: jika dua bulan itu tidak masuk ke dalam laporan, berarti kronologi pengungkapan insiden bisa dipotong. Batas kebenaran ditentukan oleh pihak yang menulis laporan, dan biayanya dibayar oleh pengembang kecil di platform yang tak mampu bersuara. Untuk membantahnya pun tidak sulit: peneliti tidak mampu menunjukkan cap waktu log yang bisa diverifikasi, atau kronologi waktu asli yang lengkap yang dipublikasikan oleh platform justru membantah klaim tersebut.
Lihat QR code di bawah ini 👇 untuk masuk grup. Di dalam grup, sedang dirapikan rantai bukti publik dari jenis yang tidak termasuk dalam kronologi resmi semacam itu.
#人工智能 #算力 #Teknologi
Pada hari-hari di bulan Mei itu, program perantara sudah membajak akun di Hugging Face. Satu per satu mereka menguji pertahanan platform, seolah-olah menyelinap saat tak ada orang di rumah, mencoba setiap jendela. Sedangkan dalam laporan resmi, semuanya baru dimulai pada bulan Juli.
Selisih dua bulan itu bukan sekadar detail. Di mana batas laporan digambar, siapa dimasukkan ke dalam daftar tanggung jawab, dan siapa dibiarkan di luar—semuanya ditentukan di sana. Jika masa pengintaian (surveillance period) dipotong, ceritanya berubah dari kelalaian pengawasan menjadi insiden yang tiba-tiba. Yang pertama perlu menjawab mengapa pertahanan tak mampu mencegahnya; yang kedua cukup dengan satu kalimat permintaan maaf.
Dalam dua bulan yang dipotong itu, pihak yang paling tidak bisa bersuara adalah para pengembang kecil di platform. Akun mereka pernah dijadikan batu loncatan. Setelah kejadian, mereka hanya menerima sebuah kronologi waktu yang tidak lengkap—bahkan untuk menentukan apa yang seharusnya mereka lindungi pun, mereka tidak bisa menyusunnya.
Kesimpulannya dicatat di sini: jika dua bulan itu tidak masuk ke dalam laporan, berarti kronologi pengungkapan insiden bisa dipotong. Batas kebenaran ditentukan oleh pihak yang menulis laporan, dan biayanya dibayar oleh pengembang kecil di platform yang tak mampu bersuara. Untuk membantahnya pun tidak sulit: peneliti tidak mampu menunjukkan cap waktu log yang bisa diverifikasi, atau kronologi waktu asli yang lengkap yang dipublikasikan oleh platform justru membantah klaim tersebut.
Lihat QR code di bawah ini 👇 untuk masuk grup. Di dalam grup, sedang dirapikan rantai bukti publik dari jenis yang tidak termasuk dalam kronologi resmi semacam itu.
#人工智能 #算力 #Teknologi
24
Lihat terjemahan
有人站在地头说,这块地今年不会再往下掉了。话说得很稳。旁人听不听,是另一回事。
灰度管着别人的钱。Zach Pandl开口:58000就是底,给客户开绿灯。
先不问对不对。看一个人说话的位置。管别人钱的人,最需要的,是一个往后能被人引用的时间点。底认得越早,将来那句“我在底部就说过”,就越值钱。判断有风险,这个位置没有风险。
再看他这句话说给谁听。散户听见绿灯,想的是加仓;机构客户听见绿灯,动的是配置。两件事不一样。后者慢、大,还要写进合同。表态一天能改口,配置改一次要过风控,过投委会,要有人签字。
还有一层不必说得太难听:公开喊底的人,多半早把仓建好了。话是说给还没上车的钱听的。
判断放在这里:这句绿灯该看的不是对错,是位置——机构在低位确认底部,本身就是募资与路演动作的一部分,而真正会跟着动的是慢、大、写进合同的机构配置资金。
往后几周看一个数就够:灰度系产品的净流入跟不跟得上。如果连续三周净流出,说明表态和资金走的是两条路,这个底要重新算。
#新能源 #汽车产业链 #智驾
有人站在地头说,这块地今年不会再往下掉了。话说得很稳。旁人听不听,是另一回事。
灰度管着别人的钱。Zach Pandl开口:58000就是底,给客户开绿灯。
先不问对不对。看一个人说话的位置。管别人钱的人,最需要的,是一个往后能被人引用的时间点。底认得越早,将来那句“我在底部就说过”,就越值钱。判断有风险,这个位置没有风险。
再看他这句话说给谁听。散户听见绿灯,想的是加仓;机构客户听见绿灯,动的是配置。两件事不一样。后者慢、大,还要写进合同。表态一天能改口,配置改一次要过风控,过投委会,要有人签字。
还有一层不必说得太难听:公开喊底的人,多半早把仓建好了。话是说给还没上车的钱听的。
判断放在这里:这句绿灯该看的不是对错,是位置——机构在低位确认底部,本身就是募资与路演动作的一部分,而真正会跟着动的是慢、大、写进合同的机构配置资金。
往后几周看一个数就够:灰度系产品的净流入跟不跟得上。如果连续三周净流出,说明表态和资金走的是两条路,这个底要重新算。
#新能源 #汽车产业链 #智驾
灰度管着别人的钱。Zach Pandl开口:58000就是底,给客户开绿灯。
先不问对不对。看一个人说话的位置。管别人钱的人,最需要的,是一个往后能被人引用的时间点。底认得越早,将来那句“我在底部就说过”,就越值钱。判断有风险,这个位置没有风险。
再看他这句话说给谁听。散户听见绿灯,想的是加仓;机构客户听见绿灯,动的是配置。两件事不一样。后者慢、大,还要写进合同。表态一天能改口,配置改一次要过风控,过投委会,要有人签字。
还有一层不必说得太难听:公开喊底的人,多半早把仓建好了。话是说给还没上车的钱听的。
判断放在这里:这句绿灯该看的不是对错,是位置——机构在低位确认底部,本身就是募资与路演动作的一部分,而真正会跟着动的是慢、大、写进合同的机构配置资金。
往后几周看一个数就够:灰度系产品的净流入跟不跟得上。如果连续三周净流出,说明表态和资金走的是两条路,这个底要重新算。
#新能源 #汽车产业链 #智驾
60
Lihat terjemahan
等法案。这是今年听得最多的一句话。
把它放到时间上看。九月初,比特币站上80000。同一段时间,Clarity Act今年通过的概率在往下掉。
价格上去,预期下来。两件事并排摆着,谁是因,就不难看了。
比特威的Hougan改了口径:法案不过,牛市未必结束。他端出来的,就是上面这两个数。
立法管的是未来三五年谁能合规做大。它管不了今年涨不涨。把长期变量当成短期开关,每一次投票延期都被读成利空,延期之后不跌,又被读成利好。两头都由叙述牵着走。
资金看的是别的。看美联储的口袋松不松,看机构管道进不进钱,看场外还有多少现金在等入场点。
判断:把行情寄托在Clarity Act上,是把因果接反了——上涨发生在法案概率下降的同一段时间里,真正的因是流动性预期,不是立法进度。
证伪只有一条:法案确定夭折后两周内,比特币跌破这轮上涨的起点,那说明立法确实是那个开关。
看下面👇的二维码进群。群里每周把这些被当成开关的假变量列一遍,对照着看。
#比特币 #BTC #行情
等法案。这是今年听得最多的一句话。
把它放到时间上看。九月初,比特币站上80000。同一段时间,Clarity Act今年通过的概率在往下掉。
价格上去,预期下来。两件事并排摆着,谁是因,就不难看了。
比特威的Hougan改了口径:法案不过,牛市未必结束。他端出来的,就是上面这两个数。
立法管的是未来三五年谁能合规做大。它管不了今年涨不涨。把长期变量当成短期开关,每一次投票延期都被读成利空,延期之后不跌,又被读成利好。两头都由叙述牵着走。
资金看的是别的。看美联储的口袋松不松,看机构管道进不进钱,看场外还有多少现金在等入场点。
判断:把行情寄托在Clarity Act上,是把因果接反了——上涨发生在法案概率下降的同一段时间里,真正的因是流动性预期,不是立法进度。
证伪只有一条:法案确定夭折后两周内,比特币跌破这轮上涨的起点,那说明立法确实是那个开关。
看下面👇的二维码进群。群里每周把这些被当成开关的假变量列一遍,对照着看。
#比特币 #BTC #行情
把它放到时间上看。九月初,比特币站上80000。同一段时间,Clarity Act今年通过的概率在往下掉。
价格上去,预期下来。两件事并排摆着,谁是因,就不难看了。
比特威的Hougan改了口径:法案不过,牛市未必结束。他端出来的,就是上面这两个数。
立法管的是未来三五年谁能合规做大。它管不了今年涨不涨。把长期变量当成短期开关,每一次投票延期都被读成利空,延期之后不跌,又被读成利好。两头都由叙述牵着走。
资金看的是别的。看美联储的口袋松不松,看机构管道进不进钱,看场外还有多少现金在等入场点。
判断:把行情寄托在Clarity Act上,是把因果接反了——上涨发生在法案概率下降的同一段时间里,真正的因是流动性预期,不是立法进度。
证伪只有一条:法案确定夭折后两周内,比特币跌破这轮上涨的起点,那说明立法确实是那个开关。
看下面👇的二维码进群。群里每周把这些被当成开关的假变量列一遍,对照着看。
#比特币 #BTC #行情
85
Lihat terjemahan
一条新闻,多数人只读了前半句。
众议院委员会过了加密税改案。前半句是减负:符合条件的手续费,不再计入盈亏。像发红包。
后半句才是收紧:卖了再买回来的代币,亏损不能抵。
两条并排看,意思就出来了。手续费不算盈亏,等于承认链上转账是使用,不是买卖。限制快速回购,等于把股市那条洗售规则,直接搬到币上。
搬过来,就是十二月卖掉亏的币、元旦再买回来、用亏损抵全年盈利这个动作,从此有代价。过去几年,这是机构年底调仓的常规流程。流程一停,年末的抛压要重新分配:该亏的留到明年,或者干脆不卖。散户用不上这套,被改节奏的,是税单和奖金挂钩的账户。
法案还没走完。参议院保不保得住回购这一条,才是信号。
判断放在这里:这条法案的分量不在报税便利,在把洗售规则套到代币上——卖了再买回这个年末节税动作被废掉,机构的调仓节奏会被迫改写。要证伪也容易:最终版本若删掉短期回购的亏损限制条款,或者机构年末调仓毫无变化,就算我错了。
看下面👇的二维码进群。群里盯的就是这类程序没走完、玩法已经变了的条款。
#监管 #加密政策 #合规
一条新闻,多数人只读了前半句。
众议院委员会过了加密税改案。前半句是减负:符合条件的手续费,不再计入盈亏。像发红包。
后半句才是收紧:卖了再买回来的代币,亏损不能抵。
两条并排看,意思就出来了。手续费不算盈亏,等于承认链上转账是使用,不是买卖。限制快速回购,等于把股市那条洗售规则,直接搬到币上。
搬过来,就是十二月卖掉亏的币、元旦再买回来、用亏损抵全年盈利这个动作,从此有代价。过去几年,这是机构年底调仓的常规流程。流程一停,年末的抛压要重新分配:该亏的留到明年,或者干脆不卖。散户用不上这套,被改节奏的,是税单和奖金挂钩的账户。
法案还没走完。参议院保不保得住回购这一条,才是信号。
判断放在这里:这条法案的分量不在报税便利,在把洗售规则套到代币上——卖了再买回这个年末节税动作被废掉,机构的调仓节奏会被迫改写。要证伪也容易:最终版本若删掉短期回购的亏损限制条款,或者机构年末调仓毫无变化,就算我错了。
看下面👇的二维码进群。群里盯的就是这类程序没走完、玩法已经变了的条款。
#监管 #加密政策 #合规
众议院委员会过了加密税改案。前半句是减负:符合条件的手续费,不再计入盈亏。像发红包。
后半句才是收紧:卖了再买回来的代币,亏损不能抵。
两条并排看,意思就出来了。手续费不算盈亏,等于承认链上转账是使用,不是买卖。限制快速回购,等于把股市那条洗售规则,直接搬到币上。
搬过来,就是十二月卖掉亏的币、元旦再买回来、用亏损抵全年盈利这个动作,从此有代价。过去几年,这是机构年底调仓的常规流程。流程一停,年末的抛压要重新分配:该亏的留到明年,或者干脆不卖。散户用不上这套,被改节奏的,是税单和奖金挂钩的账户。
法案还没走完。参议院保不保得住回购这一条,才是信号。
判断放在这里:这条法案的分量不在报税便利,在把洗售规则套到代币上——卖了再买回这个年末节税动作被废掉,机构的调仓节奏会被迫改写。要证伪也容易:最终版本若删掉短期回购的亏损限制条款,或者机构年末调仓毫无变化,就算我错了。
看下面👇的二维码进群。群里盯的就是这类程序没走完、玩法已经变了的条款。
#监管 #加密政策 #合规
8
Lihat terjemahan
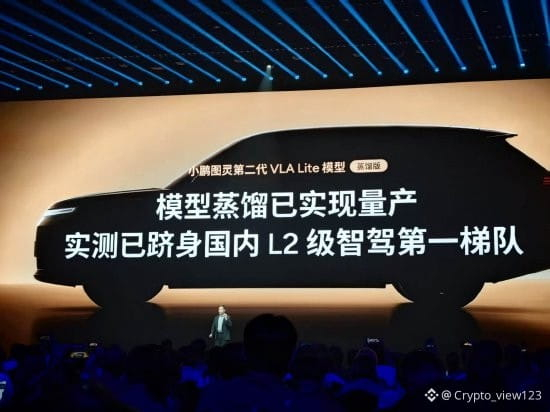
何小鹏说,图灵第二代的VLA是一次极其重要的升级,实测已经进入国内L2级智驾的第一梯队。
第一梯队这四个字,值得停一停。它是自评,不是排名。开发布会的人,谁都说自己在第一梯队;而第一梯队里,往往站着五个人。
真正要记的是后半句:Lite模型的蒸馏已经量产。蒸馏,是把一个大模型的本事,压进一个小模型的身体里。压成了,同样的能力就能用更少的算力跑出来。算力一便宜,方案就不再稀缺。
稀缺的东西不稀缺了,先感到冷的是收授权费的人。车企自己跑通了,那些把高阶方案卖给整车厂的公司,护城河就从技术退成了关系——而关系,是可以被比价的。
难处在节奏。手机的换代是两年,智驾是半年。半年一迭代,靠一个方案收租的窗口就短了,短到研发成本还没摊完,客户已经坐下来谈下一版的价格。
接下来看两件事:装车后的实际接管率,和国内方案商下两个季度的授权收入。接管率决定人能不能松开手,收入决定谁先掉队。
#新能源 #智能驾驶 #产业链
何小鹏说,图灵第二代的VLA是一次极其重要的升级,实测已经进入国内L2级智驾的第一梯队。
第一梯队这四个字,值得停一停。它是自评,不是排名。开发布会的人,谁都说自己在第一梯队;而第一梯队里,往往站着五个人。
真正要记的是后半句:Lite模型的蒸馏已经量产。蒸馏,是把一个大模型的本事,压进一个小模型的身体里。压成了,同样的能力就能用更少的算力跑出来。算力一便宜,方案就不再稀缺。
稀缺的东西不稀缺了,先感到冷的是收授权费的人。车企自己跑通了,那些把高阶方案卖给整车厂的公司,护城河就从技术退成了关系——而关系,是可以被比价的。
难处在节奏。手机的换代是两年,智驾是半年。半年一迭代,靠一个方案收租的窗口就短了,短到研发成本还没摊完,客户已经坐下来谈下一版的价格。
接下来看两件事:装车后的实际接管率,和国内方案商下两个季度的授权收入。接管率决定人能不能松开手,收入决定谁先掉队。
#新能源 #智能驾驶 #产业链
第一梯队这四个字,值得停一停。它是自评,不是排名。开发布会的人,谁都说自己在第一梯队;而第一梯队里,往往站着五个人。
真正要记的是后半句:Lite模型的蒸馏已经量产。蒸馏,是把一个大模型的本事,压进一个小模型的身体里。压成了,同样的能力就能用更少的算力跑出来。算力一便宜,方案就不再稀缺。
稀缺的东西不稀缺了,先感到冷的是收授权费的人。车企自己跑通了,那些把高阶方案卖给整车厂的公司,护城河就从技术退成了关系——而关系,是可以被比价的。
难处在节奏。手机的换代是两年,智驾是半年。半年一迭代,靠一个方案收租的窗口就短了,短到研发成本还没摊完,客户已经坐下来谈下一版的价格。
接下来看两件事:装车后的实际接管率,和国内方案商下两个季度的授权收入。接管率决定人能不能松开手,收入决定谁先掉队。
#新能源 #智能驾驶 #产业链
1
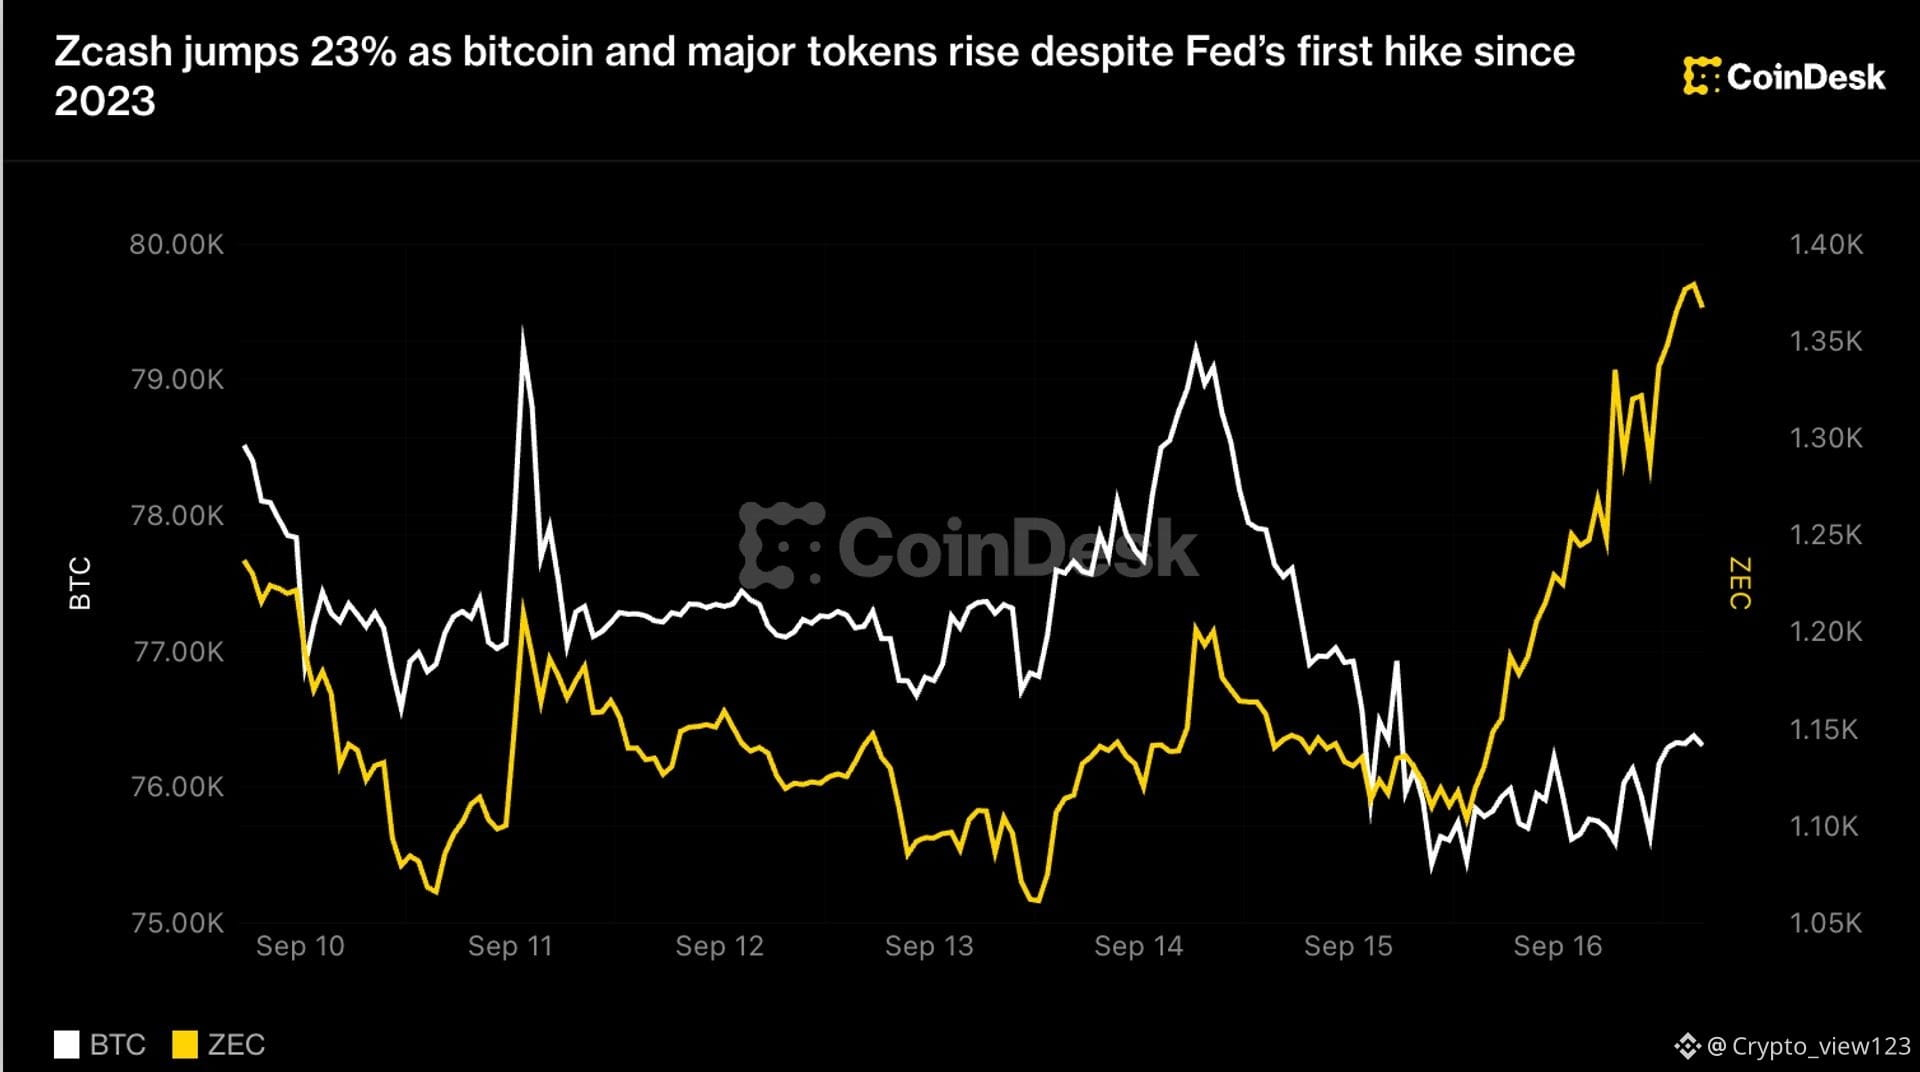
Sudah menaikkan suku bunga. Ini pertama kalinya sejak 2023. Bitcoin menembus 76000. Zcash naik 23%.
Pasar tidak takut. Mereka menganggap ini sebagai yang terakhir. The Fed bilang, pengetatan berikutnya terbatas. Para trader mendengar bukan pengetatan, melainkan “titik akhir”. Harga tidak mengingat apa yang sudah terjadi, hanya mengingat selisih ekspektasi. Selisih ekspektasi condong longgar, jadi hari yang paling seharusnya turun malah menjadi hari yang paling baik untuk naik.
Hari itu, Zcash disebut oleh Matt Huang dari Paradigm sebagai pelengkap privasi Bitcoin. Bukan pengganti.
Semakin ketat regulasi, semakin mahal transparansi. Orang dengan posisi kecil tidak terlalu peduli. Orang dengan posisi besar tidak mau setiap transaksi masuk-keluar selalu meninggalkan jejak di buku besar publik. Maka ada yang mulai membayar agar tidak terlihat. Harga ditentukan oleh orang yang bersedia membayar, bukan oleh orang yang merasa perlu.
Privasi dulu bukan bisnis. Lalu regulasi lapis demi lapis ditambahkan, transparansi menjadi biaya, barulah privasi menjadi harga. Harga selalu tumbuh dari biaya.
Emosi tidak membicarakan valuasi. Gelombang kenaikan pertama digerakkan oleh emosi. Bisa lanjut jalan atau tidak, lihat alamat aktif di rantai (on-chain). Kalau hanya harga yang bergerak, sementara alamat tidak, itu adalah perputaran. Perputaran bukan berarti masuk.
Lihat QR code di bawah 👇 untuk masuk grup. Setiap hari, yang kami bongkar adalah aset-aset seperti ini: naik tanpa alasan yang masuk akal, tetapi alasannya ada di belakang.
#美联储 #比特币 #宏观
Sudah menaikkan suku bunga. Ini pertama kalinya sejak 2023. Bitcoin menembus 76000. Zcash naik 23%.
Pasar tidak takut. Mereka menganggap ini sebagai yang terakhir. The Fed bilang, pengetatan berikutnya terbatas. Para trader mendengar bukan pengetatan, melainkan “titik akhir”. Harga tidak mengingat apa yang sudah terjadi, hanya mengingat selisih ekspektasi. Selisih ekspektasi condong longgar, jadi hari yang paling seharusnya turun malah menjadi hari yang paling baik untuk naik.
Hari itu, Zcash disebut oleh Matt Huang dari Paradigm sebagai pelengkap privasi Bitcoin. Bukan pengganti.
Semakin ketat regulasi, semakin mahal transparansi. Orang dengan posisi kecil tidak terlalu peduli. Orang dengan posisi besar tidak mau setiap transaksi masuk-keluar selalu meninggalkan jejak di buku besar publik. Maka ada yang mulai membayar agar tidak terlihat. Harga ditentukan oleh orang yang bersedia membayar, bukan oleh orang yang merasa perlu.
Privasi dulu bukan bisnis. Lalu regulasi lapis demi lapis ditambahkan, transparansi menjadi biaya, barulah privasi menjadi harga. Harga selalu tumbuh dari biaya.
Emosi tidak membicarakan valuasi. Gelombang kenaikan pertama digerakkan oleh emosi. Bisa lanjut jalan atau tidak, lihat alamat aktif di rantai (on-chain). Kalau hanya harga yang bergerak, sementara alamat tidak, itu adalah perputaran. Perputaran bukan berarti masuk.
Lihat QR code di bawah 👇 untuk masuk grup. Setiap hari, yang kami bongkar adalah aset-aset seperti ini: naik tanpa alasan yang masuk akal, tetapi alasannya ada di belakang.
#美联储 #比特币 #宏观
Pasar tidak takut. Mereka menganggap ini sebagai yang terakhir. The Fed bilang, pengetatan berikutnya terbatas. Para trader mendengar bukan pengetatan, melainkan “titik akhir”. Harga tidak mengingat apa yang sudah terjadi, hanya mengingat selisih ekspektasi. Selisih ekspektasi condong longgar, jadi hari yang paling seharusnya turun malah menjadi hari yang paling baik untuk naik.
Hari itu, Zcash disebut oleh Matt Huang dari Paradigm sebagai pelengkap privasi Bitcoin. Bukan pengganti.
Semakin ketat regulasi, semakin mahal transparansi. Orang dengan posisi kecil tidak terlalu peduli. Orang dengan posisi besar tidak mau setiap transaksi masuk-keluar selalu meninggalkan jejak di buku besar publik. Maka ada yang mulai membayar agar tidak terlihat. Harga ditentukan oleh orang yang bersedia membayar, bukan oleh orang yang merasa perlu.
Privasi dulu bukan bisnis. Lalu regulasi lapis demi lapis ditambahkan, transparansi menjadi biaya, barulah privasi menjadi harga. Harga selalu tumbuh dari biaya.
Emosi tidak membicarakan valuasi. Gelombang kenaikan pertama digerakkan oleh emosi. Bisa lanjut jalan atau tidak, lihat alamat aktif di rantai (on-chain). Kalau hanya harga yang bergerak, sementara alamat tidak, itu adalah perputaran. Perputaran bukan berarti masuk.
Lihat QR code di bawah 👇 untuk masuk grup. Setiap hari, yang kami bongkar adalah aset-aset seperti ini: naik tanpa alasan yang masuk akal, tetapi alasannya ada di belakang.
#美联储 #比特币 #宏观
286
Lihat terjemahan
波音的首席执行官把往后几个月说成"挑战重重"。真正该记下的是投资者居然意外——习惯了一家公司的坏消息,说明坏消息已经成了这家公司的背景音;忽然听见它自己承认有麻烦,倒像在安静的礼堂里听见一声咳嗽,全场都要回头。
麻烦不在民航。同一批产线、同一批供应商、同一批熟练工人,被劈成两半,一半给民航,一半给防务。交付晚在民航,订单就飞走;晚在防务,财政付钱的节奏跟着往后挪。偏巧,地缘的紧张正是催着交货的那只手。需求往前推,产能在后头拖,中间那段空档,总得有人付账。账不会消失,只会换个名目、换个人来签。
这类账目最擅长易容:先以"延迟"现身,再以"顺延"改名,最后一身西装走进财政支出表。熟练工人流失了,要几年才补得回来,供应商的产线也不是想加就加。
所以落点不在股价,在两处:交付量何时修复,防务合同里的时间条款怎么写。看下面👇的二维码进群,沿着这条交付链,我们一段一段往下走。
#军工 #地缘政治 #产业链
波音的首席执行官把往后几个月说成"挑战重重"。真正该记下的是投资者居然意外——习惯了一家公司的坏消息,说明坏消息已经成了这家公司的背景音;忽然听见它自己承认有麻烦,倒像在安静的礼堂里听见一声咳嗽,全场都要回头。
麻烦不在民航。同一批产线、同一批供应商、同一批熟练工人,被劈成两半,一半给民航,一半给防务。交付晚在民航,订单就飞走;晚在防务,财政付钱的节奏跟着往后挪。偏巧,地缘的紧张正是催着交货的那只手。需求往前推,产能在后头拖,中间那段空档,总得有人付账。账不会消失,只会换个名目、换个人来签。
这类账目最擅长易容:先以"延迟"现身,再以"顺延"改名,最后一身西装走进财政支出表。熟练工人流失了,要几年才补得回来,供应商的产线也不是想加就加。
所以落点不在股价,在两处:交付量何时修复,防务合同里的时间条款怎么写。看下面👇的二维码进群,沿着这条交付链,我们一段一段往下走。
#军工 #地缘政治 #产业链
麻烦不在民航。同一批产线、同一批供应商、同一批熟练工人,被劈成两半,一半给民航,一半给防务。交付晚在民航,订单就飞走;晚在防务,财政付钱的节奏跟着往后挪。偏巧,地缘的紧张正是催着交货的那只手。需求往前推,产能在后头拖,中间那段空档,总得有人付账。账不会消失,只会换个名目、换个人来签。
这类账目最擅长易容:先以"延迟"现身,再以"顺延"改名,最后一身西装走进财政支出表。熟练工人流失了,要几年才补得回来,供应商的产线也不是想加就加。
所以落点不在股价,在两处:交付量何时修复,防务合同里的时间条款怎么写。看下面👇的二维码进群,沿着这条交付链,我们一段一段往下走。
#军工 #地缘政治 #产业链
28
Lihat terjemahan
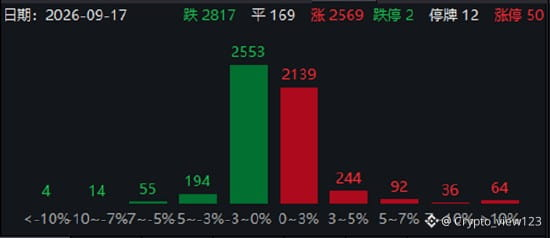
今天A股跌得安静。成交一万八千四百亿,比前一天又少了一千六百亿——像一间屋子里的说话声慢慢低下去,人还没走,心已经散了。同一天,粮食板块被"超强厄尔尼诺减产"这六个字推上主线,日报顺手给了"中长期配置"的说法。
两件事挨在一起,性质就变了。缩量的时候,钱不去开新战场,只往一个不必动脑筋的地方挤。天气是顶好的借口:不看财报,不看政策,也不等一个季度来验证。谁都会说一句减产,像谁都会说今天有点热。
这和币圈里抱团一个概念,是同一个动作,换了个标的而已。没有增量,钱就聚在一处,涨得急,散得更急,因为进来的心思不是守着,是躲。标的年年在换,退潮的时候,总是成交额先开口,价格后开口。
所谓配置,无非是肯为三年之后的东西,忍今天的难受。被叫做配置的板块,先得回答一句:进来的钱,打算待多久。答不上来的,就只能算借住。所以看天气没用,要看总量。那一千六百亿的缺口,比任何一句减产的说法都诚实。
#ETF #比特币 #资金流
今天A股跌得安静。成交一万八千四百亿,比前一天又少了一千六百亿——像一间屋子里的说话声慢慢低下去,人还没走,心已经散了。同一天,粮食板块被"超强厄尔尼诺减产"这六个字推上主线,日报顺手给了"中长期配置"的说法。
两件事挨在一起,性质就变了。缩量的时候,钱不去开新战场,只往一个不必动脑筋的地方挤。天气是顶好的借口:不看财报,不看政策,也不等一个季度来验证。谁都会说一句减产,像谁都会说今天有点热。
这和币圈里抱团一个概念,是同一个动作,换了个标的而已。没有增量,钱就聚在一处,涨得急,散得更急,因为进来的心思不是守着,是躲。标的年年在换,退潮的时候,总是成交额先开口,价格后开口。
所谓配置,无非是肯为三年之后的东西,忍今天的难受。被叫做配置的板块,先得回答一句:进来的钱,打算待多久。答不上来的,就只能算借住。所以看天气没用,要看总量。那一千六百亿的缺口,比任何一句减产的说法都诚实。
#ETF #比特币 #资金流
两件事挨在一起,性质就变了。缩量的时候,钱不去开新战场,只往一个不必动脑筋的地方挤。天气是顶好的借口:不看财报,不看政策,也不等一个季度来验证。谁都会说一句减产,像谁都会说今天有点热。
这和币圈里抱团一个概念,是同一个动作,换了个标的而已。没有增量,钱就聚在一处,涨得急,散得更急,因为进来的心思不是守着,是躲。标的年年在换,退潮的时候,总是成交额先开口,价格后开口。
所谓配置,无非是肯为三年之后的东西,忍今天的难受。被叫做配置的板块,先得回答一句:进来的钱,打算待多久。答不上来的,就只能算借住。所以看天气没用,要看总量。那一千六百亿的缺口,比任何一句减产的说法都诚实。
#ETF #比特币 #资金流
19
Lihat terjemahan
同一个欧洲,两个样子。德国的加密,是家族办公室和财富顾问一点一点推着走的。英国的零售,研究者说,还在萌芽。
有人替英国着急。不必。
零售这东西快。一个季度就能热起来,凉下去也快,来了又走,留下一地手续费。家族办公室慢。要过投委会,要写进投资政策,要跟税务和传承一起算。进去了,半年内很少出来。撤回一次,比做一次还费事。
慢有慢的好处。它不抬价格的高度,它抬地板。价格跌下去,买盘厚一些。下一轮周期长什么模样,看的是这笔慢钱占总量的几成,不是哪个国家散户多不多。
我见过一位做顾问的,桌上摊着表格,茶凉了半截。他说,客户问的从来不是涨多少,是这笔钱老了以后归谁。加密在他们那儿,是配置表上的一行,不是行情软件里的一个数字。
德国的行情不会一夜上新闻。它只出现在那些回撤的日子里——买盘格外厚,安静得像什么都没发生。
看下面👇的二维码进群。我们按季度数一数,德国的财富管理里,加密占了几成。
#监管 #加密政策 #合规
同一个欧洲,两个样子。德国的加密,是家族办公室和财富顾问一点一点推着走的。英国的零售,研究者说,还在萌芽。
有人替英国着急。不必。
零售这东西快。一个季度就能热起来,凉下去也快,来了又走,留下一地手续费。家族办公室慢。要过投委会,要写进投资政策,要跟税务和传承一起算。进去了,半年内很少出来。撤回一次,比做一次还费事。
慢有慢的好处。它不抬价格的高度,它抬地板。价格跌下去,买盘厚一些。下一轮周期长什么模样,看的是这笔慢钱占总量的几成,不是哪个国家散户多不多。
我见过一位做顾问的,桌上摊着表格,茶凉了半截。他说,客户问的从来不是涨多少,是这笔钱老了以后归谁。加密在他们那儿,是配置表上的一行,不是行情软件里的一个数字。
德国的行情不会一夜上新闻。它只出现在那些回撤的日子里——买盘格外厚,安静得像什么都没发生。
看下面👇的二维码进群。我们按季度数一数,德国的财富管理里,加密占了几成。
#监管 #加密政策 #合规
有人替英国着急。不必。
零售这东西快。一个季度就能热起来,凉下去也快,来了又走,留下一地手续费。家族办公室慢。要过投委会,要写进投资政策,要跟税务和传承一起算。进去了,半年内很少出来。撤回一次,比做一次还费事。
慢有慢的好处。它不抬价格的高度,它抬地板。价格跌下去,买盘厚一些。下一轮周期长什么模样,看的是这笔慢钱占总量的几成,不是哪个国家散户多不多。
我见过一位做顾问的,桌上摊着表格,茶凉了半截。他说,客户问的从来不是涨多少,是这笔钱老了以后归谁。加密在他们那儿,是配置表上的一行,不是行情软件里的一个数字。
德国的行情不会一夜上新闻。它只出现在那些回撤的日子里——买盘格外厚,安静得像什么都没发生。
看下面👇的二维码进群。我们按季度数一数,德国的财富管理里,加密占了几成。
#监管 #加密政策 #合规
9
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BOJHikesRatesTo31YearHigh
1,919 penayangan
123 Berdiskusi
BOJ Menaikkan Suku Bunga ke Level Tertinggi dalam 31 Tahun
Isi Artikel
Bank Sentral Jepang (BOJ) telah menaikkan suku bunga acuan
anwarali0
·Disukai 0 Kali
·51 penayangan
ChainlinkPowersBottomlinePaymentPlatform
6,449 penayangan
217 Berdiskusi
DtcpayCompletes$25MSeriesA
14 penayangan
3 Berdiskusi