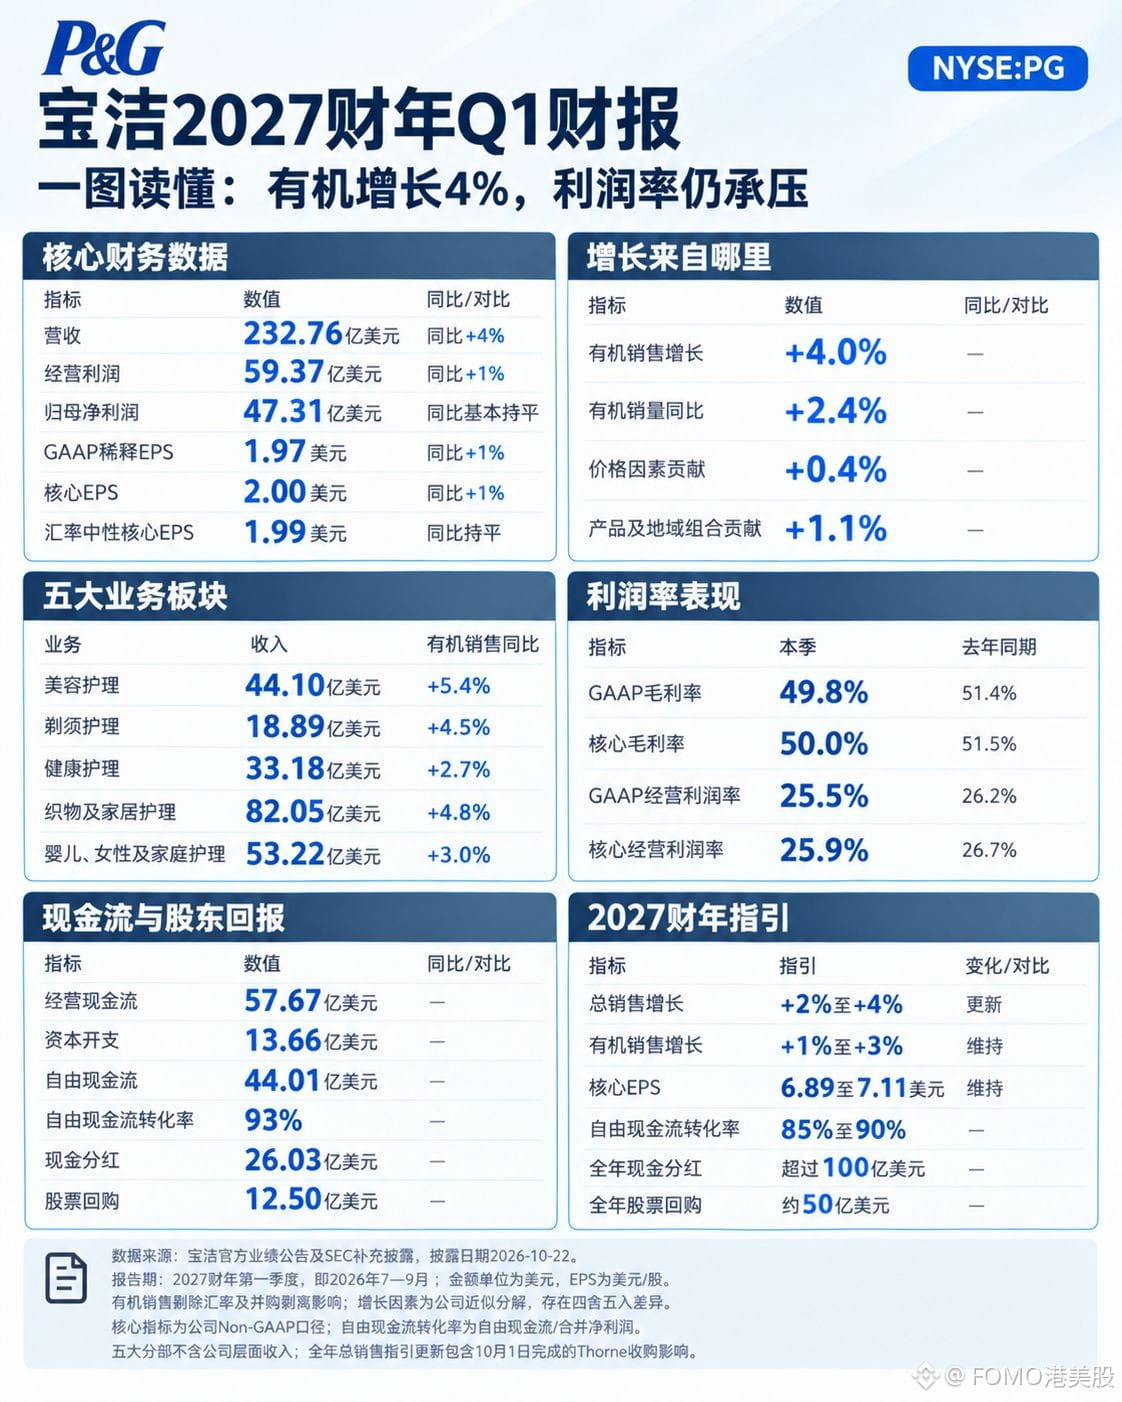
P&G $PG.US melaporkan kinerja keuangan sebelum pasar dibuka Kamis lalu. Pendapatan naik 4%, EPS inti naik 1%. Harga sahamnya justru melonjak 5,58% pada hari itu, lalu turun 2,76% keesokan harinya—dalam sehari, separuh kenaikannya terhapus. Nasdaq turun 2,6% hari itu; saham ini bergerak berlawanan arah.
Yang paling tidak biasa adalah kinerja tiap segmen. Volume penjualan produk perawatan kesehatan turun 2,9%, tetapi laba bersih naik 9%; volume penjualan produk kecantikan naik 2,2%, tetapi laba bersih turun 1%. Di segmen yang penjualannya lebih tinggi, laba justru menyusut; sementara segmen yang penjualannya lebih rendah berhasil menutupinya dengan kenaikan harga.
Di tingkat grup, margin turun secara menyeluruh: margin kotor turun dari 51,4% menjadi 49,8%, sedangkan margin laba operasional inti turun dari 26,7% menjadi 25,9%. Pengeluaran sebenarnya sudah dihemat—rasio beban penjualan dan administrasi turun 0,9 poin persentase—tetapi penghematan itu tak mampu mengimbangi biaya. Dalam proyeksi setahun penuh, tekanan setelah pajak dari komoditas, energi, dan transportasi diperkirakan sekitar 1,4 miliar dolar AS. Ditambah beban bunga dan dampak nilai tukar, totalnya setara dengan 0,79 dolar AS per saham. Menurut angka resmi, hal ini menghambat pertumbuhan EPS inti sebesar 11%.
Pertumbuhan organik kuartal ini sebesar 4% sudah melampaui kisaran setahun penuh sebesar 1% hingga 3%, tetapi perusahaan tidak menaikkan proyeksinya. Dengan asumsi titik tengah, valuasinya setara 23 kali rasio harga terhadap laba. Investor membayar untuk stabilitas, bukan pertumbuhan. Variabel yang sesungguhnya adalah harga: berapa lama kenaikan harga masih bisa menopang volume penjualan?
Ini bukan rekomendasi investasi.
#股票财报季 #BStocks #币安神算子