
Pushpendra Singh Digital
3.3k Posting
Pushpendra Singh Digital
 Square Terverifikasi
Laporkan
Blokir Pengguna
11 years of finance content. 2 Millions Community Founder of SmartViewAI. No. 1 at Binance Blockchain Awards 2025. Crypto, stocks, money habits. Not advice.

KOL Makro

Blockchain 100 Tahun 2025 — Pendukung Industri
21 Mengikuti
17.4K+ Pengikut
12.8K+ Disukai
2 Lencana
Posting
Semua
Kuotasi
Video
PINNED
Berikan suara untuk Pushpendra Singh Digital di Blockchain 100 Awards! [Vote now](https://app.binance.com/uni-qr/cact26user/131)
Berikan suara untuk Pushpendra Singh Digital di Blockchain 100 Awards! Vote now
81
9
94
2.4k
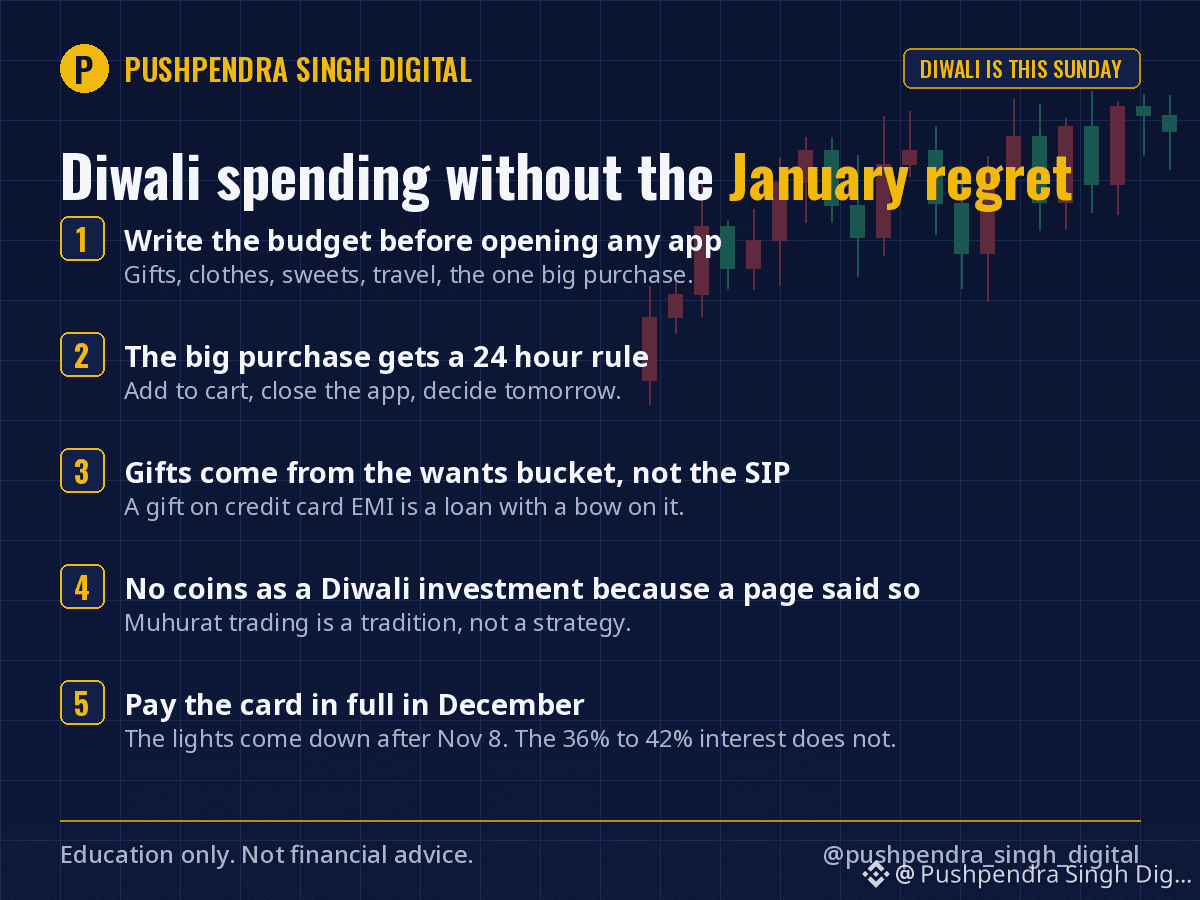
Diwali jatuh pada hari Minggu. Promo sudah berlangsung selama berminggu-minggu. Begini cara saya berbelanja untuk festival ini tanpa menyesal pada bulan Januari.
1. Buat anggaran Diwali sebelum membuka aplikasi apa pun. Hadiah, pakaian, manisan, perjalanan, satu pembelian besar. Angka di atas kertas lebih baik daripada keranjang penuh barang yang dibeli karena "sedang diskon."
2. Terapkan aturan 24 jam untuk satu pembelian besar itu. Ponsel, TV, perhiasan emas, apa pun yang harganya lebih dari tabungan sebulan. Masukkan ke keranjang, tutup aplikasinya, lalu putuskan besok.
3. Hadiah diambil dari pos keinginan, bukan dari SIP. Jika sebuah hadiah harus dibayar dengan cicilan kartu kredit, itu pinjaman yang dibungkus pita.
4. Jangan membeli koin baru sebagai "investasi Diwali" hanya karena ada yang menyarankannya. Perdagangan Muhurat adalah tradisi, bukan strategi. Jika membeli sesuatu hari itu, belilah yang memang sudah akan Anda beli.
5. Lunasi seluruh tagihan kartu pada bulan Desember. Lampu-lampu akan diturunkan setelah 8 November. Bunga 36% hingga 42% pada tagihan kartu yang belum dibayar tidak.
Aturan Diwali saya sendiri: satu hadiah yang bermakna untuk setiap orang, bukan lima hadiah kecil, dan selisihnya saya masukkan ke pos 3 dari unggahan hari Sabtu. Belum ada yang mengeluh.
Apa pengeluaran Diwali terbesar Anda tahun ini?
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #Budgeting
Diwali jatuh pada hari Minggu. Promo sudah berlangsung selama berminggu-minggu. Begini cara saya berbelanja untuk festival ini tanpa menyesal pada bulan Januari.
1. Buat anggaran Diwali sebelum membuka aplikasi apa pun. Hadiah, pakaian, manisan, perjalanan, satu pembelian besar. Angka di atas kertas lebih baik daripada keranjang penuh barang yang dibeli karena "sedang diskon."
2. Terapkan aturan 24 jam untuk satu pembelian besar itu. Ponsel, TV, perhiasan emas, apa pun yang harganya lebih dari tabungan sebulan. Masukkan ke keranjang, tutup aplikasinya, lalu putuskan besok.
3. Hadiah diambil dari pos keinginan, bukan dari SIP. Jika sebuah hadiah harus dibayar dengan cicilan kartu kredit, itu pinjaman yang dibungkus pita.
4. Jangan membeli koin baru sebagai "investasi Diwali" hanya karena ada yang menyarankannya. Perdagangan Muhurat adalah tradisi, bukan strategi. Jika membeli sesuatu hari itu, belilah yang memang sudah akan Anda beli.
5. Lunasi seluruh tagihan kartu pada bulan Desember. Lampu-lampu akan diturunkan setelah 8 November. Bunga 36% hingga 42% pada tagihan kartu yang belum dibayar tidak.
Aturan Diwali saya sendiri: satu hadiah yang bermakna untuk setiap orang, bukan lima hadiah kecil, dan selisihnya saya masukkan ke pos 3 dari unggahan hari Sabtu. Belum ada yang mengeluh.
Apa pengeluaran Diwali terbesar Anda tahun ini?
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #Budgeting
1. Buat anggaran Diwali sebelum membuka aplikasi apa pun. Hadiah, pakaian, manisan, perjalanan, satu pembelian besar. Angka di atas kertas lebih baik daripada keranjang penuh barang yang dibeli karena "sedang diskon."
2. Terapkan aturan 24 jam untuk satu pembelian besar itu. Ponsel, TV, perhiasan emas, apa pun yang harganya lebih dari tabungan sebulan. Masukkan ke keranjang, tutup aplikasinya, lalu putuskan besok.
3. Hadiah diambil dari pos keinginan, bukan dari SIP. Jika sebuah hadiah harus dibayar dengan cicilan kartu kredit, itu pinjaman yang dibungkus pita.
4. Jangan membeli koin baru sebagai "investasi Diwali" hanya karena ada yang menyarankannya. Perdagangan Muhurat adalah tradisi, bukan strategi. Jika membeli sesuatu hari itu, belilah yang memang sudah akan Anda beli.
5. Lunasi seluruh tagihan kartu pada bulan Desember. Lampu-lampu akan diturunkan setelah 8 November. Bunga 36% hingga 42% pada tagihan kartu yang belum dibayar tidak.
Aturan Diwali saya sendiri: satu hadiah yang bermakna untuk setiap orang, bukan lima hadiah kecil, dan selisihnya saya masukkan ke pos 3 dari unggahan hari Sabtu. Belum ada yang mengeluh.
Apa pengeluaran Diwali terbesar Anda tahun ini?
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #Budgeting
2
522
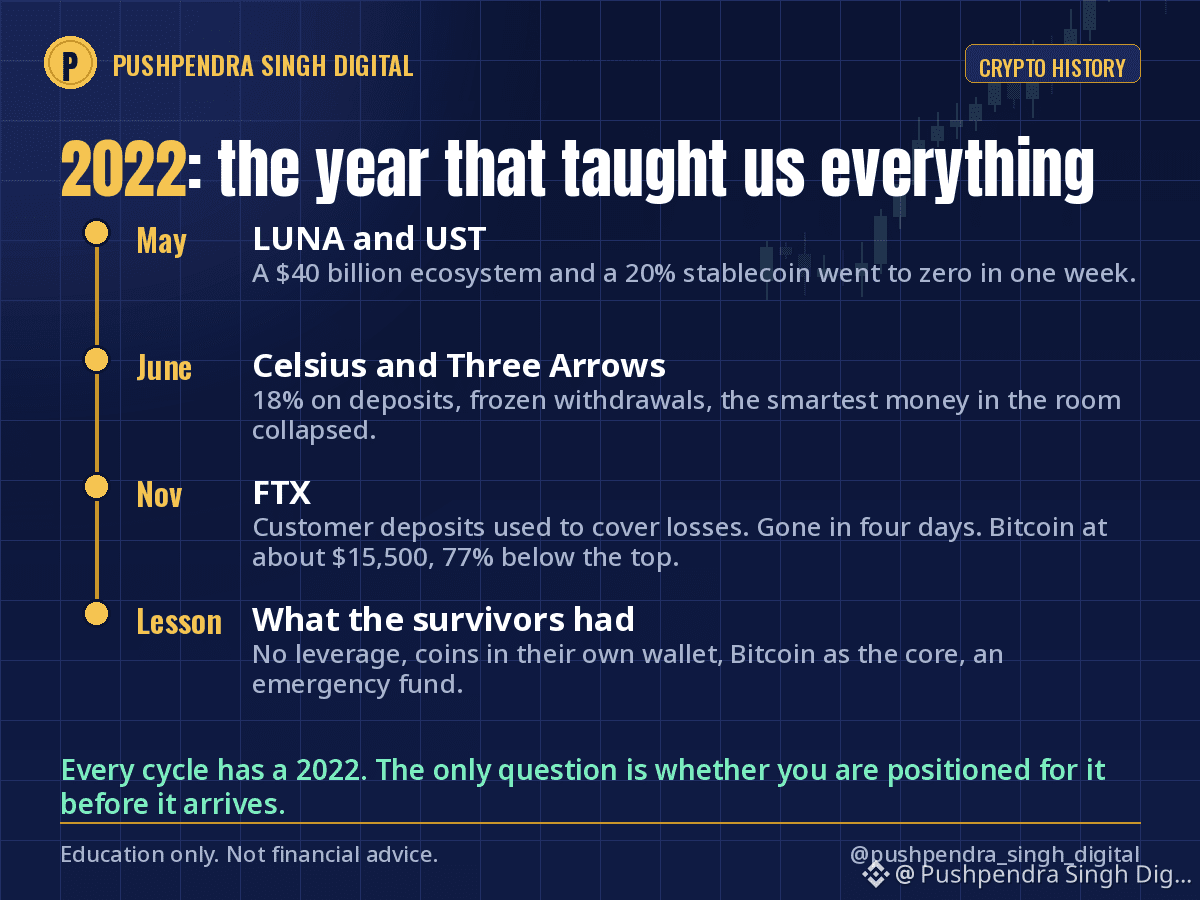
Jika Anda mulai terjun ke kripto setelah 2022, Anda melewatkan tahun yang mengajarkan segalanya kepada kami yang lain. Versi singkatnya, untuk lain kali ketika seseorang berkata "kali ini berbeda."
Mei 2022: LUNA dan UST. Ekosistem senilai $40 miliar, sebuah "stablecoin" yang menawarkan imbal hasil 20% per tahun, didukung komunitas paling percaya diri di Twitter. Nilainya jatuh menjadi nol dalam satu minggu. Orang-orang yang menyimpannya sebagai tabungan kehilangan semuanya.
Juni 2022: Celsius dan Three Arrows. Sebuah platform pinjaman yang menawarkan bunga hingga 18% atas simpanan membekukan penarikan. Sebuah hedge fund yang dijuluki semua orang sebagai pihak paling cerdas di ruangan itu bangkrut. Keduanya punya masalah yang sama: leverage yang tidak bisa Anda lihat.
November 2022: FTX. Bursa terbesar kedua di dunia, yang namanya tertera di stadion dan memasang iklan di Super Bowl, menggunakan simpanan pelanggan untuk menutupi kerugian. Ambruk dalam empat hari. Bitcoin turun ke sekitar $15.500, 77% di bawah puncaknya.
Kesamaan mereka yang berhasil bertahan: tanpa leverage, koin disimpan di dompet sendiri, Bitcoin sebagai aset inti, dan dana darurat yang membuat mereka tidak pernah harus menjual di titik terendah.
Mengapa saya menceritakan ini sekarang: banyak orang mulai terjun tahun lalu, dan tawaran "imbal hasil terjamin" selalu muncul lagi dengan nama baru. Setiap siklus punya momen 2022-nya sendiri. Satu-satunya pertanyaan adalah apakah Anda sudah siap menghadapinya sebelum itu terjadi.
Apakah Anda ada di sini pada 2022? Apa yang Anda pelajari?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #CryptoHistory #FTX #RiskManagement
Jika Anda mulai terjun ke kripto setelah 2022, Anda melewatkan tahun yang mengajarkan segalanya kepada kami yang lain. Versi singkatnya, untuk lain kali ketika seseorang berkata "kali ini berbeda."
Mei 2022: LUNA dan UST. Ekosistem senilai $40 miliar, sebuah "stablecoin" yang menawarkan imbal hasil 20% per tahun, didukung komunitas paling percaya diri di Twitter. Nilainya jatuh menjadi nol dalam satu minggu. Orang-orang yang menyimpannya sebagai tabungan kehilangan semuanya.
Juni 2022: Celsius dan Three Arrows. Sebuah platform pinjaman yang menawarkan bunga hingga 18% atas simpanan membekukan penarikan. Sebuah hedge fund yang dijuluki semua orang sebagai pihak paling cerdas di ruangan itu bangkrut. Keduanya punya masalah yang sama: leverage yang tidak bisa Anda lihat.
November 2022: FTX. Bursa terbesar kedua di dunia, yang namanya tertera di stadion dan memasang iklan di Super Bowl, menggunakan simpanan pelanggan untuk menutupi kerugian. Ambruk dalam empat hari. Bitcoin turun ke sekitar $15.500, 77% di bawah puncaknya.
Kesamaan mereka yang berhasil bertahan: tanpa leverage, koin disimpan di dompet sendiri, Bitcoin sebagai aset inti, dan dana darurat yang membuat mereka tidak pernah harus menjual di titik terendah.
Mengapa saya menceritakan ini sekarang: banyak orang mulai terjun tahun lalu, dan tawaran "imbal hasil terjamin" selalu muncul lagi dengan nama baru. Setiap siklus punya momen 2022-nya sendiri. Satu-satunya pertanyaan adalah apakah Anda sudah siap menghadapinya sebelum itu terjadi.
Apakah Anda ada di sini pada 2022? Apa yang Anda pelajari?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #CryptoHistory #FTX #RiskManagement
Mei 2022: LUNA dan UST. Ekosistem senilai $40 miliar, sebuah "stablecoin" yang menawarkan imbal hasil 20% per tahun, didukung komunitas paling percaya diri di Twitter. Nilainya jatuh menjadi nol dalam satu minggu. Orang-orang yang menyimpannya sebagai tabungan kehilangan semuanya.
Juni 2022: Celsius dan Three Arrows. Sebuah platform pinjaman yang menawarkan bunga hingga 18% atas simpanan membekukan penarikan. Sebuah hedge fund yang dijuluki semua orang sebagai pihak paling cerdas di ruangan itu bangkrut. Keduanya punya masalah yang sama: leverage yang tidak bisa Anda lihat.
November 2022: FTX. Bursa terbesar kedua di dunia, yang namanya tertera di stadion dan memasang iklan di Super Bowl, menggunakan simpanan pelanggan untuk menutupi kerugian. Ambruk dalam empat hari. Bitcoin turun ke sekitar $15.500, 77% di bawah puncaknya.
Kesamaan mereka yang berhasil bertahan: tanpa leverage, koin disimpan di dompet sendiri, Bitcoin sebagai aset inti, dan dana darurat yang membuat mereka tidak pernah harus menjual di titik terendah.
Mengapa saya menceritakan ini sekarang: banyak orang mulai terjun tahun lalu, dan tawaran "imbal hasil terjamin" selalu muncul lagi dengan nama baru. Setiap siklus punya momen 2022-nya sendiri. Satu-satunya pertanyaan adalah apakah Anda sudah siap menghadapinya sebelum itu terjadi.
Apakah Anda ada di sini pada 2022? Apa yang Anda pelajari?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #CryptoHistory #FTX #RiskManagement
4
2.9k
Bonus Diwali adalah uang yang paling mudah dihambur-hamburkan sepanjang tahun, karena bonus itu datang disertai alasan untuk membelanjakannya.
Satu aturan yang ampuh: tentukan pembagiannya sebelum uangnya masuk. Begitu uang itu ada di rekening, setiap toko sudah punya rencana untuknya. Sebelum itu, kamulah yang menentukan.
Pembagian yang saya gunakan untuk setiap uang sekaligus, baik bonus maupun bukan:
Sepertiga untuk dana cadangan. Dana darurat jika jumlahnya belum setara enam bulan pengeluaran. Jika dana itu sudah penuh, gunakan untuk melunasi pinjaman dengan bunga tertinggi, biasanya kartu kredit atau pinjaman pribadi. Melunasi utang berbunga 18% berarti mendapat imbal hasil 18%, dijamin dan bebas pajak. Tak ada dana investasi yang menawarkan itu.
Sepertiga untuk investasi jangka panjang. Reksa dana indeks, menambah saldo PPF, atau sekali beli Bitcoin dengan jumlah setara investasi SIP selama sebulan—bukan sebesar uang lotre. Uang yang tak akan kamu sentuh lagi sampai nilainya berlipat dua.
Sepertiga untuk Diwali. Hadiah, perjalanan, atau satu hal yang kamu inginkan sepanjang tahun. Belanjakan tanpa rasa bersalah, karena dua pertiga lainnya sudah menjalankan tugasnya.
Kesalahan yang saya lakukan selama bertahun-tahun: menghabiskan seluruh bonus dan berkata pada diri sendiri bahwa investasi sudah tercakup oleh SIP. SIP mencakup gaji. Bonus adalah satu-satunya uang yang bisa memberi dampak besar, tetapi malah saya gunakan untuk membeli ponsel yang saya ganti delapan belas bulan kemudian.
Bonus cair minggu ini? Tuliskan tiga angkanya sekarang, sebelum uangnya masuk.
Bagaimana pembagian bonusmu tahun ini? Sepertiga-sepertiga, atau cara lain?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #MoneyHabits
Bonus Diwali adalah uang yang paling mudah dihambur-hamburkan sepanjang tahun, karena bonus itu datang disertai alasan untuk membelanjakannya.
Satu aturan yang ampuh: tentukan pembagiannya sebelum uangnya masuk. Begitu uang itu ada di rekening, setiap toko sudah punya rencana untuknya. Sebelum itu, kamulah yang menentukan.
Pembagian yang saya gunakan untuk setiap uang sekaligus, baik bonus maupun bukan:
Sepertiga untuk dana cadangan. Dana darurat jika jumlahnya belum setara enam bulan pengeluaran. Jika dana itu sudah penuh, gunakan untuk melunasi pinjaman dengan bunga tertinggi, biasanya kartu kredit atau pinjaman pribadi. Melunasi utang berbunga 18% berarti mendapat imbal hasil 18%, dijamin dan bebas pajak. Tak ada dana investasi yang menawarkan itu.
Sepertiga untuk investasi jangka panjang. Reksa dana indeks, menambah saldo PPF, atau sekali beli Bitcoin dengan jumlah setara investasi SIP selama sebulan—bukan sebesar uang lotre. Uang yang tak akan kamu sentuh lagi sampai nilainya berlipat dua.
Sepertiga untuk Diwali. Hadiah, perjalanan, atau satu hal yang kamu inginkan sepanjang tahun. Belanjakan tanpa rasa bersalah, karena dua pertiga lainnya sudah menjalankan tugasnya.
Kesalahan yang saya lakukan selama bertahun-tahun: menghabiskan seluruh bonus dan berkata pada diri sendiri bahwa investasi sudah tercakup oleh SIP. SIP mencakup gaji. Bonus adalah satu-satunya uang yang bisa memberi dampak besar, tetapi malah saya gunakan untuk membeli ponsel yang saya ganti delapan belas bulan kemudian.
Bonus cair minggu ini? Tuliskan tiga angkanya sekarang, sebelum uangnya masuk.
Bagaimana pembagian bonusmu tahun ini? Sepertiga-sepertiga, atau cara lain?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #MoneyHabits
Satu aturan yang ampuh: tentukan pembagiannya sebelum uangnya masuk. Begitu uang itu ada di rekening, setiap toko sudah punya rencana untuknya. Sebelum itu, kamulah yang menentukan.
Pembagian yang saya gunakan untuk setiap uang sekaligus, baik bonus maupun bukan:
Sepertiga untuk dana cadangan. Dana darurat jika jumlahnya belum setara enam bulan pengeluaran. Jika dana itu sudah penuh, gunakan untuk melunasi pinjaman dengan bunga tertinggi, biasanya kartu kredit atau pinjaman pribadi. Melunasi utang berbunga 18% berarti mendapat imbal hasil 18%, dijamin dan bebas pajak. Tak ada dana investasi yang menawarkan itu.
Sepertiga untuk investasi jangka panjang. Reksa dana indeks, menambah saldo PPF, atau sekali beli Bitcoin dengan jumlah setara investasi SIP selama sebulan—bukan sebesar uang lotre. Uang yang tak akan kamu sentuh lagi sampai nilainya berlipat dua.
Sepertiga untuk Diwali. Hadiah, perjalanan, atau satu hal yang kamu inginkan sepanjang tahun. Belanjakan tanpa rasa bersalah, karena dua pertiga lainnya sudah menjalankan tugasnya.
Kesalahan yang saya lakukan selama bertahun-tahun: menghabiskan seluruh bonus dan berkata pada diri sendiri bahwa investasi sudah tercakup oleh SIP. SIP mencakup gaji. Bonus adalah satu-satunya uang yang bisa memberi dampak besar, tetapi malah saya gunakan untuk membeli ponsel yang saya ganti delapan belas bulan kemudian.
Bonus cair minggu ini? Tuliskan tiga angkanya sekarang, sebelum uangnya masuk.
Bagaimana pembagian bonusmu tahun ini? Sepertiga-sepertiga, atau cara lain?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Diwali #PersonalFinance #MoneyHabits
2
407
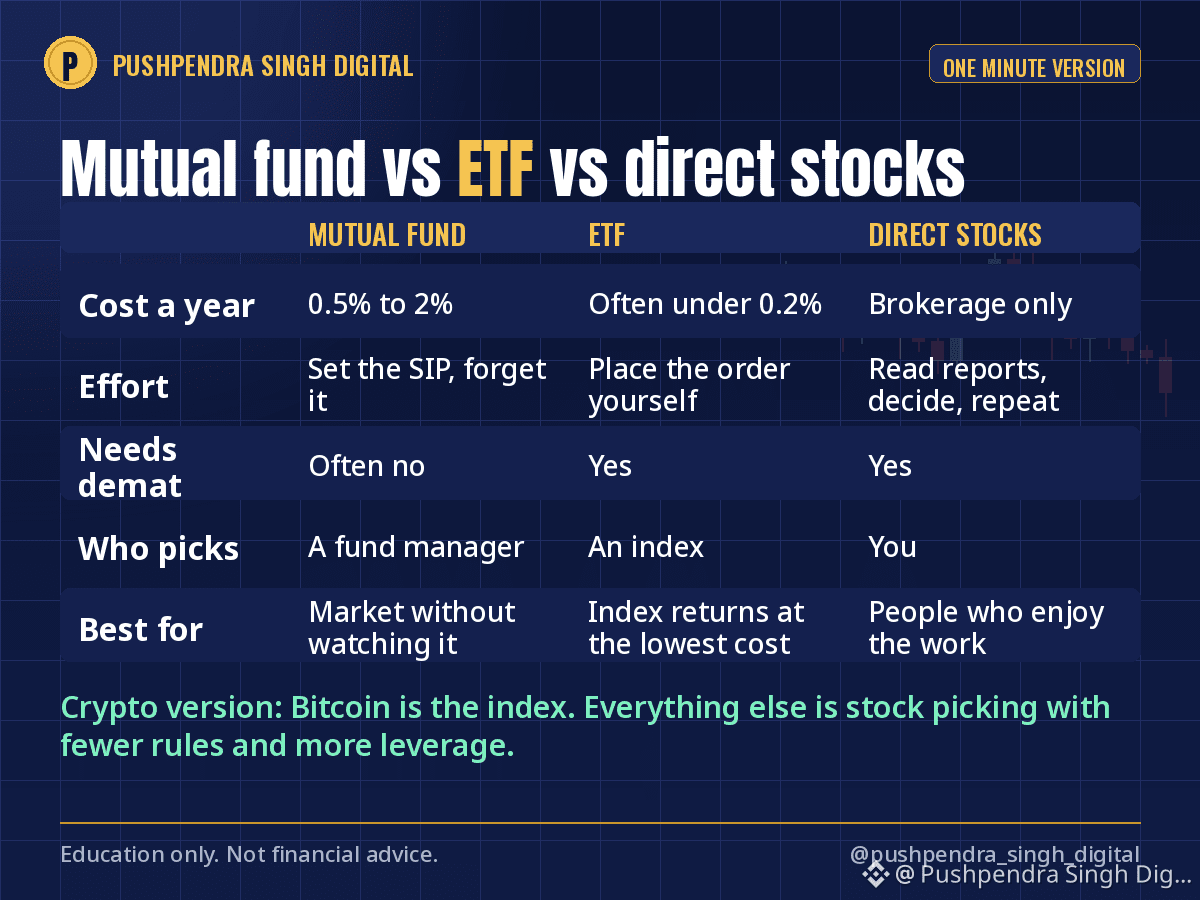
Reksa dana, ETF, atau saham langsung? Ini pertanyaan yang paling sering saya dapat dari orang-orang yang baru mulai berinvestasi saham. Versi satu menit.
Reksa dana: Anda menyerahkan uang ke perusahaan pengelola reksa dana, manajer memilih saham, dan Anda mendapatkan unit penyertaan. Cocok untuk investasi rutin melalui SIP, banyak yang tidak memerlukan akun demat, rasio biaya 0,5% hingga 2% per tahun. Terbaik untuk: siapa pun yang ingin berinvestasi di pasar tanpa harus terus memantaunya.
ETF: reksa dana yang diperdagangkan di bursa seperti saham. Biasanya mengikuti indeks. Rasio biaya sering kali di bawah 0,2%. Memerlukan akun demat, pembelian dilakukan secara manual kecuali broker Anda mendukung SIP ETF. Terbaik untuk: orang-orang yang menginginkan imbal hasil indeks dengan biaya serendah mungkin dan tidak keberatan melakukan pemesanan.
Saham langsung: Anda memilih perusahaannya sendiri. Tidak ada biaya selain komisi broker, tidak ada manajer, tidak ada yang bisa disalahkan. Terbaik untuk: orang-orang yang senang membaca laporan tahunan dan menerima kenyataan bahwa sebagian besar profesional kalah dari indeks dalam kurun sepuluh tahun.
Kombinasi yang saya gunakan: reksa dana indeks sebagai inti karena berjalan otomatis, beberapa ETF jika biayanya jelas lebih rendah, dan portofolio kecil saham langsung yang saya anggap sebagai hobi dengan anggaran tertentu.
Versi kripto dari pertanyaan yang sama: Bitcoin adalah indeksnya. Yang lainnya adalah memilih saham sendiri, dengan lebih sedikit aturan dan lebih banyak leverage.
Simpan ini untuk seseorang yang baru memulai. Mana yang Anda gunakan untuk sebagian besar dana investasi saham Anda?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #MutualFunds #ETF #StockMarket
Reksa dana, ETF, atau saham langsung? Ini pertanyaan yang paling sering saya dapat dari orang-orang yang baru mulai berinvestasi saham. Versi satu menit.
Reksa dana: Anda menyerahkan uang ke perusahaan pengelola reksa dana, manajer memilih saham, dan Anda mendapatkan unit penyertaan. Cocok untuk investasi rutin melalui SIP, banyak yang tidak memerlukan akun demat, rasio biaya 0,5% hingga 2% per tahun. Terbaik untuk: siapa pun yang ingin berinvestasi di pasar tanpa harus terus memantaunya.
ETF: reksa dana yang diperdagangkan di bursa seperti saham. Biasanya mengikuti indeks. Rasio biaya sering kali di bawah 0,2%. Memerlukan akun demat, pembelian dilakukan secara manual kecuali broker Anda mendukung SIP ETF. Terbaik untuk: orang-orang yang menginginkan imbal hasil indeks dengan biaya serendah mungkin dan tidak keberatan melakukan pemesanan.
Saham langsung: Anda memilih perusahaannya sendiri. Tidak ada biaya selain komisi broker, tidak ada manajer, tidak ada yang bisa disalahkan. Terbaik untuk: orang-orang yang senang membaca laporan tahunan dan menerima kenyataan bahwa sebagian besar profesional kalah dari indeks dalam kurun sepuluh tahun.
Kombinasi yang saya gunakan: reksa dana indeks sebagai inti karena berjalan otomatis, beberapa ETF jika biayanya jelas lebih rendah, dan portofolio kecil saham langsung yang saya anggap sebagai hobi dengan anggaran tertentu.
Versi kripto dari pertanyaan yang sama: Bitcoin adalah indeksnya. Yang lainnya adalah memilih saham sendiri, dengan lebih sedikit aturan dan lebih banyak leverage.
Simpan ini untuk seseorang yang baru memulai. Mana yang Anda gunakan untuk sebagian besar dana investasi saham Anda?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #MutualFunds #ETF #StockMarket
Reksa dana: Anda menyerahkan uang ke perusahaan pengelola reksa dana, manajer memilih saham, dan Anda mendapatkan unit penyertaan. Cocok untuk investasi rutin melalui SIP, banyak yang tidak memerlukan akun demat, rasio biaya 0,5% hingga 2% per tahun. Terbaik untuk: siapa pun yang ingin berinvestasi di pasar tanpa harus terus memantaunya.
ETF: reksa dana yang diperdagangkan di bursa seperti saham. Biasanya mengikuti indeks. Rasio biaya sering kali di bawah 0,2%. Memerlukan akun demat, pembelian dilakukan secara manual kecuali broker Anda mendukung SIP ETF. Terbaik untuk: orang-orang yang menginginkan imbal hasil indeks dengan biaya serendah mungkin dan tidak keberatan melakukan pemesanan.
Saham langsung: Anda memilih perusahaannya sendiri. Tidak ada biaya selain komisi broker, tidak ada manajer, tidak ada yang bisa disalahkan. Terbaik untuk: orang-orang yang senang membaca laporan tahunan dan menerima kenyataan bahwa sebagian besar profesional kalah dari indeks dalam kurun sepuluh tahun.
Kombinasi yang saya gunakan: reksa dana indeks sebagai inti karena berjalan otomatis, beberapa ETF jika biayanya jelas lebih rendah, dan portofolio kecil saham langsung yang saya anggap sebagai hobi dengan anggaran tertentu.
Versi kripto dari pertanyaan yang sama: Bitcoin adalah indeksnya. Yang lainnya adalah memilih saham sendiri, dengan lebih sedikit aturan dan lebih banyak leverage.
Simpan ini untuk seseorang yang baru memulai. Mana yang Anda gunakan untuk sebagian besar dana investasi saham Anda?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #MutualFunds #ETF #StockMarket
4
646
Setiap pekan merah, kolom komentar dipenuhi tiga kata yang sama: beli saat harga turun.
Frasa itu kurang dua kata: apa yang dibeli.
Harga Bitcoin yang turun—yang selalu pulih dari setiap penurunan 50% atau lebih sepanjang sejarahnya—adalah satu hal. Harga token yang turun sementara 70% pasokannya masih terkunci di tangan tim adalah hal yang berbeda, meski bentuk grafiknya sama. Yang satu adalah diskon. Yang lain adalah aksi keluar perlahan oleh orang-orang yang mendapatkan koinnya secara gratis.
Dan setelah “apa yang dibeli” muncul dua kata berikutnya: dengan uang apa.
Uang untuk membeli saat harga turun adalah uang yang tidak akan Anda butuhkan selama bertahun-tahun. Uang sewa, anggaran Diwali, dana darurat: semua itu bukan uang untuk membeli saat harga turun, tak peduli seberapa hijau candle keesokan paginya. Para pembeli terbaik saat harga turun yang saya kenal itu membosankan. Mereka membeli aset yang sama dalam jumlah yang sama setiap bulan, dan harga yang turun hanya berarti uang bulan itu bisa membeli sedikit lebih banyak.
Daftar periksa sebelum membeli saat harga turun:
Apakah saya akan tetap memegang aset ini jika harganya turun 50% lagi? Jika tidak, ini adalah trading; sesuaikan ukurannya.
Apakah saya tahu siapa yang menjual kepada saya? Pelepasan token terkunci, orang dalam, arus keluar ETF.
Apakah uang ini tidak akan saya butuhkan selama lima tahun ke depan?
Tiga jawaban “ya” dan kesempatan saat harga turun itu milik Anda. Kurang dari itu, justru Anda yang sedang dibeli oleh penurunan harga.
Apa yang Anda beli saat harga terakhir turun, jujur saja: Bitcoin, altcoin, atau tidak membeli apa pun?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #BuyTheDip #Investing #CryptoEducation
Setiap pekan merah, kolom komentar dipenuhi tiga kata yang sama: beli saat harga turun.
Frasa itu kurang dua kata: apa yang dibeli.
Harga Bitcoin yang turun—yang selalu pulih dari setiap penurunan 50% atau lebih sepanjang sejarahnya—adalah satu hal. Harga token yang turun sementara 70% pasokannya masih terkunci di tangan tim adalah hal yang berbeda, meski bentuk grafiknya sama. Yang satu adalah diskon. Yang lain adalah aksi keluar perlahan oleh orang-orang yang mendapatkan koinnya secara gratis.
Dan setelah “apa yang dibeli” muncul dua kata berikutnya: dengan uang apa.
Uang untuk membeli saat harga turun adalah uang yang tidak akan Anda butuhkan selama bertahun-tahun. Uang sewa, anggaran Diwali, dana darurat: semua itu bukan uang untuk membeli saat harga turun, tak peduli seberapa hijau candle keesokan paginya. Para pembeli terbaik saat harga turun yang saya kenal itu membosankan. Mereka membeli aset yang sama dalam jumlah yang sama setiap bulan, dan harga yang turun hanya berarti uang bulan itu bisa membeli sedikit lebih banyak.
Daftar periksa sebelum membeli saat harga turun:
Apakah saya akan tetap memegang aset ini jika harganya turun 50% lagi? Jika tidak, ini adalah trading; sesuaikan ukurannya.
Apakah saya tahu siapa yang menjual kepada saya? Pelepasan token terkunci, orang dalam, arus keluar ETF.
Apakah uang ini tidak akan saya butuhkan selama lima tahun ke depan?
Tiga jawaban “ya” dan kesempatan saat harga turun itu milik Anda. Kurang dari itu, justru Anda yang sedang dibeli oleh penurunan harga.
Apa yang Anda beli saat harga terakhir turun, jujur saja: Bitcoin, altcoin, atau tidak membeli apa pun?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #BuyTheDip #Investing #CryptoEducation
Frasa itu kurang dua kata: apa yang dibeli.
Harga Bitcoin yang turun—yang selalu pulih dari setiap penurunan 50% atau lebih sepanjang sejarahnya—adalah satu hal. Harga token yang turun sementara 70% pasokannya masih terkunci di tangan tim adalah hal yang berbeda, meski bentuk grafiknya sama. Yang satu adalah diskon. Yang lain adalah aksi keluar perlahan oleh orang-orang yang mendapatkan koinnya secara gratis.
Dan setelah “apa yang dibeli” muncul dua kata berikutnya: dengan uang apa.
Uang untuk membeli saat harga turun adalah uang yang tidak akan Anda butuhkan selama bertahun-tahun. Uang sewa, anggaran Diwali, dana darurat: semua itu bukan uang untuk membeli saat harga turun, tak peduli seberapa hijau candle keesokan paginya. Para pembeli terbaik saat harga turun yang saya kenal itu membosankan. Mereka membeli aset yang sama dalam jumlah yang sama setiap bulan, dan harga yang turun hanya berarti uang bulan itu bisa membeli sedikit lebih banyak.
Daftar periksa sebelum membeli saat harga turun:
Apakah saya akan tetap memegang aset ini jika harganya turun 50% lagi? Jika tidak, ini adalah trading; sesuaikan ukurannya.
Apakah saya tahu siapa yang menjual kepada saya? Pelepasan token terkunci, orang dalam, arus keluar ETF.
Apakah uang ini tidak akan saya butuhkan selama lima tahun ke depan?
Tiga jawaban “ya” dan kesempatan saat harga turun itu milik Anda. Kurang dari itu, justru Anda yang sedang dibeli oleh penurunan harga.
Apa yang Anda beli saat harga terakhir turun, jujur saja: Bitcoin, altcoin, atau tidak membeli apa pun?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #BuyTheDip #Investing #CryptoEducation
2
853
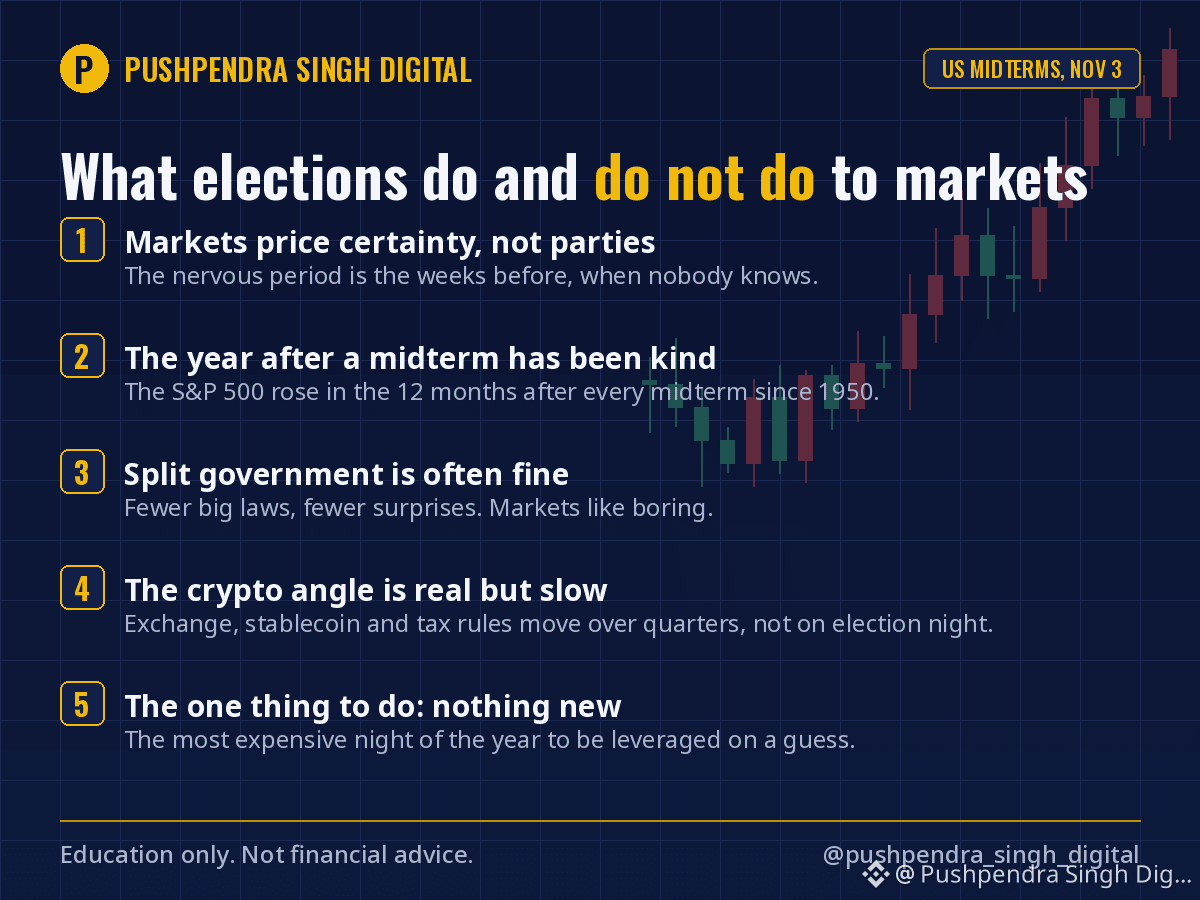
Warga Amerika memilih hari ini. Seluruh anggota DPR dan sepertiga anggota Senat. Berikut ini dampak pemilu terhadap pasar—dan yang tidak ditimbulkannya—tanpa menyatakan siapa yang seharusnya menang.
1. Pasar memperhitungkan kepastian, bukan partai. Masa yang paling menegangkan adalah beberapa pekan sebelum pemilu, saat tak seorang pun tahu hasilnya. Begitu hasilnya jelas, bahkan hasil yang "tidak diinginkan" pasar biasanya membuat pasar bergerak lebih baik daripada saat menunggu.
2. Sejarah lebih baik daripada berita utama. S&P 500 selalu naik dalam dua belas bulan setelah setiap pemilu paruh waktu sejak 1950. Bukan karena partai tertentu, melainkan karena ketidakpastian berakhir dan perekonomian terus berjalan.
3. Pemerintahan terbelah sering kali baik-baik saja bagi pasar. Ketika tak ada pihak yang mengendalikan segalanya, lebih sedikit undang-undang besar yang disahkan, dan pasar menyukai lebih sedikit kejutan.
4. Dampaknya terhadap kripto memang nyata, tetapi lambat. Aturan untuk bursa, stablecoin, dan pajak disusun oleh komite, dan ketua komite berganti seiring perubahan mayoritas. Dampaknya terasa dalam hitungan kuartal, bukan pada malam pemilu.
5. Satu hal yang perlu dilakukan: jangan lakukan hal baru. Malam ini adalah malam paling mahal dalam setahun untuk mengambil posisi berleverage berdasarkan tebakan. Jalankan rencana yang Anda susun pada bulan yang tenang.
Saya akan mengamati, bukan bertransaksi. Menurut Anda, bagaimana pasar akan bereaksi besok—naik, turun, atau tak bergeming?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Elections #StockMarket #CryptoEducation
Warga Amerika memilih hari ini. Seluruh anggota DPR dan sepertiga anggota Senat. Berikut ini dampak pemilu terhadap pasar—dan yang tidak ditimbulkannya—tanpa menyatakan siapa yang seharusnya menang.
1. Pasar memperhitungkan kepastian, bukan partai. Masa yang paling menegangkan adalah beberapa pekan sebelum pemilu, saat tak seorang pun tahu hasilnya. Begitu hasilnya jelas, bahkan hasil yang "tidak diinginkan" pasar biasanya membuat pasar bergerak lebih baik daripada saat menunggu.
2. Sejarah lebih baik daripada berita utama. S&P 500 selalu naik dalam dua belas bulan setelah setiap pemilu paruh waktu sejak 1950. Bukan karena partai tertentu, melainkan karena ketidakpastian berakhir dan perekonomian terus berjalan.
3. Pemerintahan terbelah sering kali baik-baik saja bagi pasar. Ketika tak ada pihak yang mengendalikan segalanya, lebih sedikit undang-undang besar yang disahkan, dan pasar menyukai lebih sedikit kejutan.
4. Dampaknya terhadap kripto memang nyata, tetapi lambat. Aturan untuk bursa, stablecoin, dan pajak disusun oleh komite, dan ketua komite berganti seiring perubahan mayoritas. Dampaknya terasa dalam hitungan kuartal, bukan pada malam pemilu.
5. Satu hal yang perlu dilakukan: jangan lakukan hal baru. Malam ini adalah malam paling mahal dalam setahun untuk mengambil posisi berleverage berdasarkan tebakan. Jalankan rencana yang Anda susun pada bulan yang tenang.
Saya akan mengamati, bukan bertransaksi. Menurut Anda, bagaimana pasar akan bereaksi besok—naik, turun, atau tak bergeming?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Elections #StockMarket #CryptoEducation
1. Pasar memperhitungkan kepastian, bukan partai. Masa yang paling menegangkan adalah beberapa pekan sebelum pemilu, saat tak seorang pun tahu hasilnya. Begitu hasilnya jelas, bahkan hasil yang "tidak diinginkan" pasar biasanya membuat pasar bergerak lebih baik daripada saat menunggu.
2. Sejarah lebih baik daripada berita utama. S&P 500 selalu naik dalam dua belas bulan setelah setiap pemilu paruh waktu sejak 1950. Bukan karena partai tertentu, melainkan karena ketidakpastian berakhir dan perekonomian terus berjalan.
3. Pemerintahan terbelah sering kali baik-baik saja bagi pasar. Ketika tak ada pihak yang mengendalikan segalanya, lebih sedikit undang-undang besar yang disahkan, dan pasar menyukai lebih sedikit kejutan.
4. Dampaknya terhadap kripto memang nyata, tetapi lambat. Aturan untuk bursa, stablecoin, dan pajak disusun oleh komite, dan ketua komite berganti seiring perubahan mayoritas. Dampaknya terasa dalam hitungan kuartal, bukan pada malam pemilu.
5. Satu hal yang perlu dilakukan: jangan lakukan hal baru. Malam ini adalah malam paling mahal dalam setahun untuk mengambil posisi berleverage berdasarkan tebakan. Jalankan rencana yang Anda susun pada bulan yang tenang.
Saya akan mengamati, bukan bertransaksi. Menurut Anda, bagaimana pasar akan bereaksi besok—naik, turun, atau tak bergeming?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Elections #StockMarket #CryptoEducation
1
789
Minggu lalu seseorang bertanya mengapa saya mengunggah transaksi yang merugi. Jawaban jujurnya: karena catatan yang hanya berisi kemenangan bukanlah catatan, melainkan pemasaran.
Ada tiga alasan saya terus membagikan transaksi yang merugi.
Pertama, ini membuat saya jujur kepada diri sendiri. Jika saya tahu suatu transaksi akan diunggah, saya hanya akan mengambilnya jika bisa menjelaskannya dalam dua baris. Filter itu saja sudah menghilangkan separuh transaksi buruk saya.
Kedua, pelajaran bisa ditemukan dalam kerugian. Tak ada yang belajar apa pun dari transaksi saya yang berhasil. Orang-orang masih mengirim pesan kepada saya tentang transaksi QNT pulang-pergi itu, karena mereka merasa pengalaman mereka tercermin di dalamnya.
Ketiga, ini menetapkan ekspektasi yang tepat. Setiap trader yang bertahan selama sepuluh tahun pasti punya daftar panjang kerugian. Jika yang Anda lihat di internet hanya kemenangan, Anda akan mengira ada yang salah dengan diri Anda saat kerugian pertama datang. Tidak ada yang salah dengan diri Anda. Memang begitulah pekerjaan ini.
Saya juga sedang membangun fitur kompetisi untuk SmartViewAI, yang hasilnya berasal dari mesin, bukan dari tangkapan layar. Kemenangan dan kerugian, keduanya terverifikasi. Karena tujuannya bukan untuk terlihat sempurna. Tujuannya adalah untuk menjadi nyata.
Apakah Anda membagikan kerugian, atau hanya kemenangan?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #TradingPsychology #RealTalk #Trading
Minggu lalu seseorang bertanya mengapa saya mengunggah transaksi yang merugi. Jawaban jujurnya: karena catatan yang hanya berisi kemenangan bukanlah catatan, melainkan pemasaran.
Ada tiga alasan saya terus membagikan transaksi yang merugi.
Pertama, ini membuat saya jujur kepada diri sendiri. Jika saya tahu suatu transaksi akan diunggah, saya hanya akan mengambilnya jika bisa menjelaskannya dalam dua baris. Filter itu saja sudah menghilangkan separuh transaksi buruk saya.
Kedua, pelajaran bisa ditemukan dalam kerugian. Tak ada yang belajar apa pun dari transaksi saya yang berhasil. Orang-orang masih mengirim pesan kepada saya tentang transaksi QNT pulang-pergi itu, karena mereka merasa pengalaman mereka tercermin di dalamnya.
Ketiga, ini menetapkan ekspektasi yang tepat. Setiap trader yang bertahan selama sepuluh tahun pasti punya daftar panjang kerugian. Jika yang Anda lihat di internet hanya kemenangan, Anda akan mengira ada yang salah dengan diri Anda saat kerugian pertama datang. Tidak ada yang salah dengan diri Anda. Memang begitulah pekerjaan ini.
Saya juga sedang membangun fitur kompetisi untuk SmartViewAI, yang hasilnya berasal dari mesin, bukan dari tangkapan layar. Kemenangan dan kerugian, keduanya terverifikasi. Karena tujuannya bukan untuk terlihat sempurna. Tujuannya adalah untuk menjadi nyata.
Apakah Anda membagikan kerugian, atau hanya kemenangan?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #TradingPsychology #RealTalk #Trading
Ada tiga alasan saya terus membagikan transaksi yang merugi.
Pertama, ini membuat saya jujur kepada diri sendiri. Jika saya tahu suatu transaksi akan diunggah, saya hanya akan mengambilnya jika bisa menjelaskannya dalam dua baris. Filter itu saja sudah menghilangkan separuh transaksi buruk saya.
Kedua, pelajaran bisa ditemukan dalam kerugian. Tak ada yang belajar apa pun dari transaksi saya yang berhasil. Orang-orang masih mengirim pesan kepada saya tentang transaksi QNT pulang-pergi itu, karena mereka merasa pengalaman mereka tercermin di dalamnya.
Ketiga, ini menetapkan ekspektasi yang tepat. Setiap trader yang bertahan selama sepuluh tahun pasti punya daftar panjang kerugian. Jika yang Anda lihat di internet hanya kemenangan, Anda akan mengira ada yang salah dengan diri Anda saat kerugian pertama datang. Tidak ada yang salah dengan diri Anda. Memang begitulah pekerjaan ini.
Saya juga sedang membangun fitur kompetisi untuk SmartViewAI, yang hasilnya berasal dari mesin, bukan dari tangkapan layar. Kemenangan dan kerugian, keduanya terverifikasi. Karena tujuannya bukan untuk terlihat sempurna. Tujuannya adalah untuk menjadi nyata.
Apakah Anda membagikan kerugian, atau hanya kemenangan?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #TradingPsychology #RealTalk #Trading
3
576
Saya telah menghabiskan lebih banyak uang untuk indikator dan kursus daripada untuk buku. Buku-buku itu lebih bermanfaat. Tiga buku yang mengubah cara saya mengelola uang, masing-masing karena alasan yang berbeda.
1. The Psychology of Money, Morgan Housel. Buku yang menjelaskan mengapa orang pintar membuat keputusan keuangan yang bodoh. Kalimat yang terus saya ingat: "Kekayaan adalah apa yang tidak kamu lihat." Buku itu mengubah apa yang saya beli dengan keuntungan besar pertama saya, yaitu tidak membeli apa pun.
2. Let's Talk Money, Monika Halan. Buku keuangan pribadi India paling praktis yang saya tahu. Sistem tiga rekening, asuransi berjangka sebelum berinvestasi, dan alasan sebagian besar ULIP bukan pilihan yang bagus. Jika kamu berpenghasilan dalam rupee, mulailah dari sini, sebelum membaca buku kripto apa pun.
3. Trading in the Zone, Mark Douglas. Untuk siapa pun yang melakukan trading. Gagasan bahwa setiap transaksi hanyalah satu dari serangkaian transaksi, dan hasil dari satu transaksi saja tidak berarti apa-apa, menyembuhkan separuh kebiasaan trading balas dendam saya. Separuh lainnya perlu bantuan jurnal.
Hal yang tidak diajarkan oleh satu pun buku itu: koin mana yang harus dibeli. Hal yang diajarkan semuanya: bagaimana bersikap ketika saya salah, satu-satunya keterampilan yang terus berkembang nilainya seiring waktu.
Satu aturan yang saya ikuti: untuk setiap kursus atau indikator yang ingin saya beli, saya membaca satu buku terlebih dahulu. Biasanya, buku saja sudah cukup.
Buku apa yang mengubah kebiasaanmu dalam mengelola uang? Saya sedang menyusun daftar bacaan untuk Diwali, jadi tuliskan satu judul di bawah.
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Books #PersonalFinance #TradingPsychology
Saya telah menghabiskan lebih banyak uang untuk indikator dan kursus daripada untuk buku. Buku-buku itu lebih bermanfaat. Tiga buku yang mengubah cara saya mengelola uang, masing-masing karena alasan yang berbeda.
1. The Psychology of Money, Morgan Housel. Buku yang menjelaskan mengapa orang pintar membuat keputusan keuangan yang bodoh. Kalimat yang terus saya ingat: "Kekayaan adalah apa yang tidak kamu lihat." Buku itu mengubah apa yang saya beli dengan keuntungan besar pertama saya, yaitu tidak membeli apa pun.
2. Let's Talk Money, Monika Halan. Buku keuangan pribadi India paling praktis yang saya tahu. Sistem tiga rekening, asuransi berjangka sebelum berinvestasi, dan alasan sebagian besar ULIP bukan pilihan yang bagus. Jika kamu berpenghasilan dalam rupee, mulailah dari sini, sebelum membaca buku kripto apa pun.
3. Trading in the Zone, Mark Douglas. Untuk siapa pun yang melakukan trading. Gagasan bahwa setiap transaksi hanyalah satu dari serangkaian transaksi, dan hasil dari satu transaksi saja tidak berarti apa-apa, menyembuhkan separuh kebiasaan trading balas dendam saya. Separuh lainnya perlu bantuan jurnal.
Hal yang tidak diajarkan oleh satu pun buku itu: koin mana yang harus dibeli. Hal yang diajarkan semuanya: bagaimana bersikap ketika saya salah, satu-satunya keterampilan yang terus berkembang nilainya seiring waktu.
Satu aturan yang saya ikuti: untuk setiap kursus atau indikator yang ingin saya beli, saya membaca satu buku terlebih dahulu. Biasanya, buku saja sudah cukup.
Buku apa yang mengubah kebiasaanmu dalam mengelola uang? Saya sedang menyusun daftar bacaan untuk Diwali, jadi tuliskan satu judul di bawah.
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Books #PersonalFinance #TradingPsychology
1. The Psychology of Money, Morgan Housel. Buku yang menjelaskan mengapa orang pintar membuat keputusan keuangan yang bodoh. Kalimat yang terus saya ingat: "Kekayaan adalah apa yang tidak kamu lihat." Buku itu mengubah apa yang saya beli dengan keuntungan besar pertama saya, yaitu tidak membeli apa pun.
2. Let's Talk Money, Monika Halan. Buku keuangan pribadi India paling praktis yang saya tahu. Sistem tiga rekening, asuransi berjangka sebelum berinvestasi, dan alasan sebagian besar ULIP bukan pilihan yang bagus. Jika kamu berpenghasilan dalam rupee, mulailah dari sini, sebelum membaca buku kripto apa pun.
3. Trading in the Zone, Mark Douglas. Untuk siapa pun yang melakukan trading. Gagasan bahwa setiap transaksi hanyalah satu dari serangkaian transaksi, dan hasil dari satu transaksi saja tidak berarti apa-apa, menyembuhkan separuh kebiasaan trading balas dendam saya. Separuh lainnya perlu bantuan jurnal.
Hal yang tidak diajarkan oleh satu pun buku itu: koin mana yang harus dibeli. Hal yang diajarkan semuanya: bagaimana bersikap ketika saya salah, satu-satunya keterampilan yang terus berkembang nilainya seiring waktu.
Satu aturan yang saya ikuti: untuk setiap kursus atau indikator yang ingin saya beli, saya membaca satu buku terlebih dahulu. Biasanya, buku saja sudah cukup.
Buku apa yang mengubah kebiasaanmu dalam mengelola uang? Saya sedang menyusun daftar bacaan untuk Diwali, jadi tuliskan satu judul di bawah.
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Books #PersonalFinance #TradingPsychology
2
590
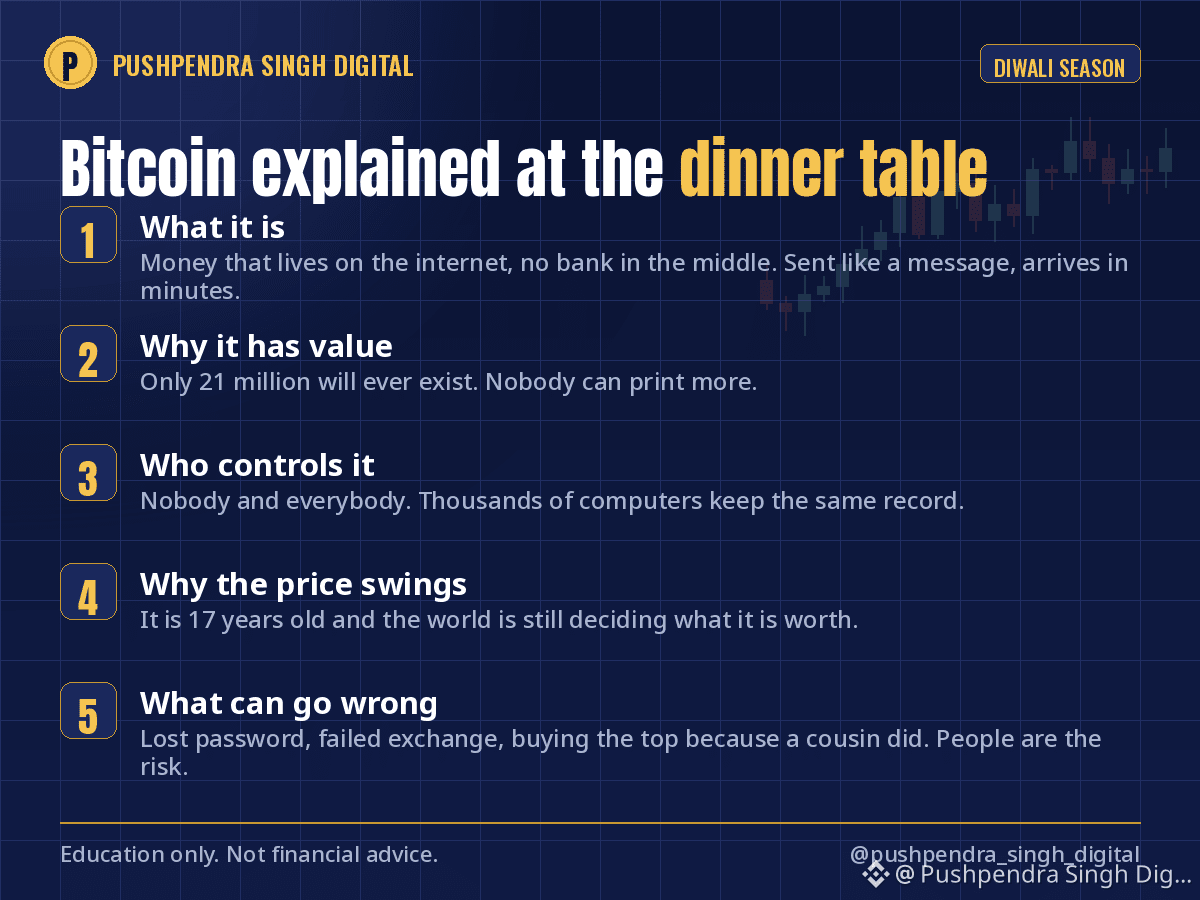
Diwali jatuh pada hari Minggu ini, dan seseorang di meja makan keluarga pasti akan bertanya tentang Bitcoin. Begini cara saya menjelaskannya dalam lima poin, tanpa satu pun istilah teknis.
1. Apa itu: uang yang berada di internet, tanpa bank atau pemerintah sebagai perantara. Kamu mengirimkannya seperti pesan WhatsApp, dan uang itu tiba dalam hitungan menit di mana pun di dunia.
2. Mengapa bernilai: jumlahnya tidak akan pernah lebih dari 21 juta. Tidak ada yang bisa mencetak lebih banyak. Bandingkan dengan rupee atau dolar, yang jumlahnya terus bertambah setiap tahun.
3. Siapa yang mengendalikannya: tidak seorang pun sekaligus semua orang. Ribuan komputer di seluruh dunia menyimpan catatan yang sama, jadi tidak ada satu orang pun yang bisa mengubahnya atau mematikannya.
4. Mengapa harganya banyak berubah: usianya bahkan belum 18 tahun, dan seluruh dunia masih menentukan nilainya. Emas butuh ribuan tahun. Inilah bagian paling riuh dari proses itu.
5. Apa yang bisa salah: kamu kehilangan kata sandi dan koinmu hilang selamanya. Kamu menyimpannya di bursa dan bursa itu bangkrut. Atau kamu membeli saat harga sedang tinggi karena sepupumu juga melakukannya. Teknologinya aman. Risikonya adalah manusia.
Lalu pertanyaan yang selalu muncul: apakah saya sebaiknya membeli? Jawaban saya di setiap acara makan malam: hanya gunakan jumlah yang bisa kamu lupakan selama lima tahun, setelah dana darurat dan asuransi terpenuhi.
Simpan ini untuk hari Minggu. Bagaimana kamu menjelaskan Bitcoin di rumah? Atau kamu menghindari topik ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Bitcoin #CryptoEducation #Diwali
Diwali jatuh pada hari Minggu ini, dan seseorang di meja makan keluarga pasti akan bertanya tentang Bitcoin. Begini cara saya menjelaskannya dalam lima poin, tanpa satu pun istilah teknis.
1. Apa itu: uang yang berada di internet, tanpa bank atau pemerintah sebagai perantara. Kamu mengirimkannya seperti pesan WhatsApp, dan uang itu tiba dalam hitungan menit di mana pun di dunia.
2. Mengapa bernilai: jumlahnya tidak akan pernah lebih dari 21 juta. Tidak ada yang bisa mencetak lebih banyak. Bandingkan dengan rupee atau dolar, yang jumlahnya terus bertambah setiap tahun.
3. Siapa yang mengendalikannya: tidak seorang pun sekaligus semua orang. Ribuan komputer di seluruh dunia menyimpan catatan yang sama, jadi tidak ada satu orang pun yang bisa mengubahnya atau mematikannya.
4. Mengapa harganya banyak berubah: usianya bahkan belum 18 tahun, dan seluruh dunia masih menentukan nilainya. Emas butuh ribuan tahun. Inilah bagian paling riuh dari proses itu.
5. Apa yang bisa salah: kamu kehilangan kata sandi dan koinmu hilang selamanya. Kamu menyimpannya di bursa dan bursa itu bangkrut. Atau kamu membeli saat harga sedang tinggi karena sepupumu juga melakukannya. Teknologinya aman. Risikonya adalah manusia.
Lalu pertanyaan yang selalu muncul: apakah saya sebaiknya membeli? Jawaban saya di setiap acara makan malam: hanya gunakan jumlah yang bisa kamu lupakan selama lima tahun, setelah dana darurat dan asuransi terpenuhi.
Simpan ini untuk hari Minggu. Bagaimana kamu menjelaskan Bitcoin di rumah? Atau kamu menghindari topik ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Bitcoin #CryptoEducation #Diwali
1. Apa itu: uang yang berada di internet, tanpa bank atau pemerintah sebagai perantara. Kamu mengirimkannya seperti pesan WhatsApp, dan uang itu tiba dalam hitungan menit di mana pun di dunia.
2. Mengapa bernilai: jumlahnya tidak akan pernah lebih dari 21 juta. Tidak ada yang bisa mencetak lebih banyak. Bandingkan dengan rupee atau dolar, yang jumlahnya terus bertambah setiap tahun.
3. Siapa yang mengendalikannya: tidak seorang pun sekaligus semua orang. Ribuan komputer di seluruh dunia menyimpan catatan yang sama, jadi tidak ada satu orang pun yang bisa mengubahnya atau mematikannya.
4. Mengapa harganya banyak berubah: usianya bahkan belum 18 tahun, dan seluruh dunia masih menentukan nilainya. Emas butuh ribuan tahun. Inilah bagian paling riuh dari proses itu.
5. Apa yang bisa salah: kamu kehilangan kata sandi dan koinmu hilang selamanya. Kamu menyimpannya di bursa dan bursa itu bangkrut. Atau kamu membeli saat harga sedang tinggi karena sepupumu juga melakukannya. Teknologinya aman. Risikonya adalah manusia.
Lalu pertanyaan yang selalu muncul: apakah saya sebaiknya membeli? Jawaban saya di setiap acara makan malam: hanya gunakan jumlah yang bisa kamu lupakan selama lima tahun, setelah dana darurat dan asuransi terpenuhi.
Simpan ini untuk hari Minggu. Bagaimana kamu menjelaskan Bitcoin di rumah? Atau kamu menghindari topik ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #Bitcoin #CryptoEducation #Diwali
2
592
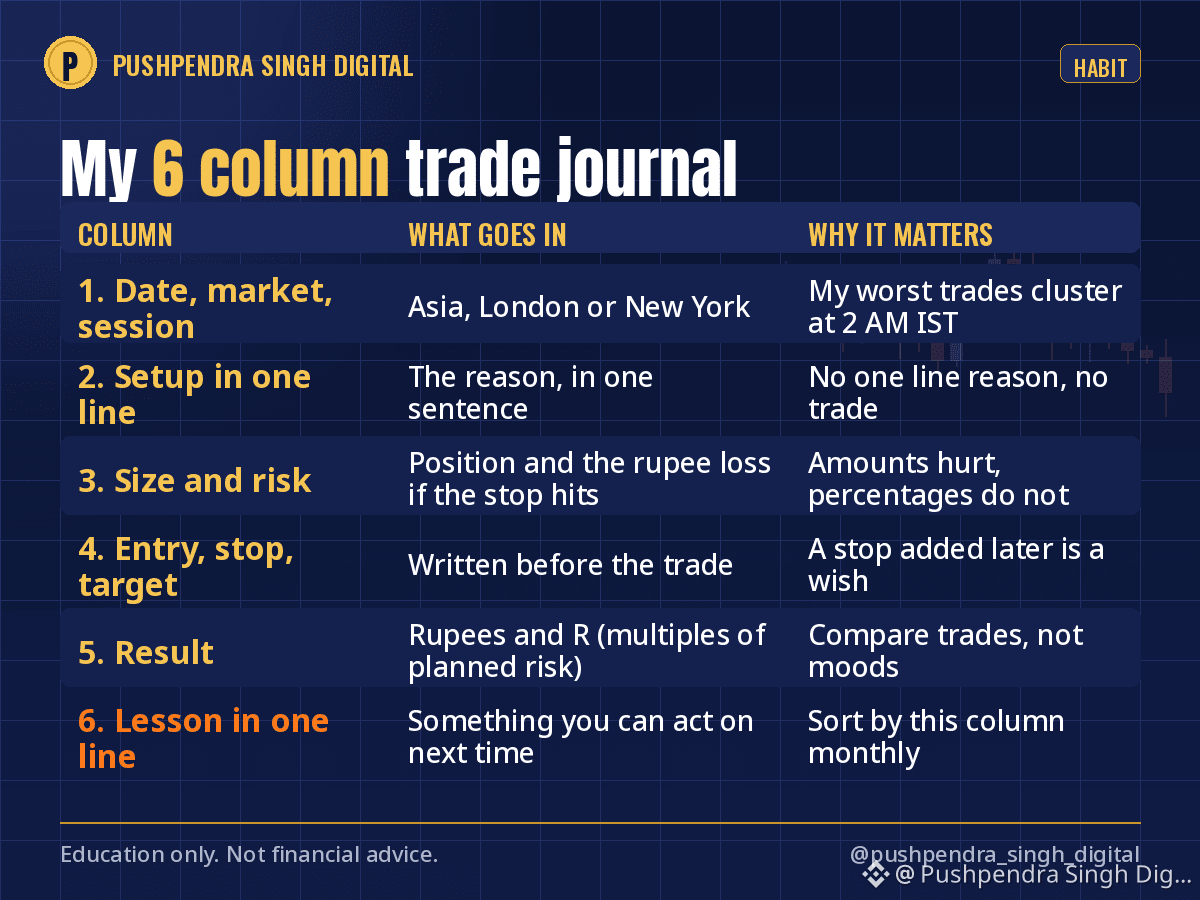
Jurnal trading saya memiliki enam kolom. Saya butuh tiga tahun mengalami kerugian untuk sampai ke kolom keenam, satu-satunya kolom yang menghasilkan uang bagi saya.
1. Tanggal dan pasar. Sudah jelas, tetapi sertakan juga sesi: Asia, London, New York. Transaksi terburuk saya banyak terjadi pada pukul 2 pagi IST. Jurnal yang memberi tahu saya, bukan ingatan saya.
2. Setup, dalam satu baris. Jika saya tidak bisa menuliskan alasannya dalam satu baris, berarti memang tidak ada alasan.
3. Ukuran posisi dan risiko. Ukuran posisi dan jumlah rupee yang akan saya rugikan jika stop tersentuh. Bukan persentasenya, melainkan jumlahnya. Persentase tidak terasa menyakitkan. Jumlah uang terasa.
4. Entry, stop, target. Ditulis sebelum transaksi, bukan sesudahnya. Stop yang ditambahkan setelah entry hanyalah angan-angan.
5. Hasil. Untung atau rugi dalam rupee dan dalam R (berapa kali lipat dari risiko yang saya rencanakan).
6. Pelajaran, dalam satu baris. Bukan "seharusnya menahan posisi lebih lama." Sesuatu yang bisa saya lakukan: "Jangan entry dalam 15 menit pertama setelah CPI."
Sebulan sekali, saya mengurutkan berdasarkan kolom 6. Tiga pelajaran yang sama muncul setiap bulan. Itulah jurnal yang sesungguhnya: kesalahan yang terus saya ulangi, tertulis dengan tangan saya sendiri.
Spreadsheet sudah cukup. Aplikasinya tidak penting. Kebiasaannya yang penting. Minggu malam adalah waktu yang tepat untuk menyiapkannya untuk pekan mendatang.
Apakah Anda membuat jurnal, atau hanya mengandalkan ingatan yang selalu memihak Anda?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #TradingJournal #TradingPsychology #RiskManagement
Jurnal trading saya memiliki enam kolom. Saya butuh tiga tahun mengalami kerugian untuk sampai ke kolom keenam, satu-satunya kolom yang menghasilkan uang bagi saya.
1. Tanggal dan pasar. Sudah jelas, tetapi sertakan juga sesi: Asia, London, New York. Transaksi terburuk saya banyak terjadi pada pukul 2 pagi IST. Jurnal yang memberi tahu saya, bukan ingatan saya.
2. Setup, dalam satu baris. Jika saya tidak bisa menuliskan alasannya dalam satu baris, berarti memang tidak ada alasan.
3. Ukuran posisi dan risiko. Ukuran posisi dan jumlah rupee yang akan saya rugikan jika stop tersentuh. Bukan persentasenya, melainkan jumlahnya. Persentase tidak terasa menyakitkan. Jumlah uang terasa.
4. Entry, stop, target. Ditulis sebelum transaksi, bukan sesudahnya. Stop yang ditambahkan setelah entry hanyalah angan-angan.
5. Hasil. Untung atau rugi dalam rupee dan dalam R (berapa kali lipat dari risiko yang saya rencanakan).
6. Pelajaran, dalam satu baris. Bukan "seharusnya menahan posisi lebih lama." Sesuatu yang bisa saya lakukan: "Jangan entry dalam 15 menit pertama setelah CPI."
Sebulan sekali, saya mengurutkan berdasarkan kolom 6. Tiga pelajaran yang sama muncul setiap bulan. Itulah jurnal yang sesungguhnya: kesalahan yang terus saya ulangi, tertulis dengan tangan saya sendiri.
Spreadsheet sudah cukup. Aplikasinya tidak penting. Kebiasaannya yang penting. Minggu malam adalah waktu yang tepat untuk menyiapkannya untuk pekan mendatang.
Apakah Anda membuat jurnal, atau hanya mengandalkan ingatan yang selalu memihak Anda?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #TradingJournal #TradingPsychology #RiskManagement
1. Tanggal dan pasar. Sudah jelas, tetapi sertakan juga sesi: Asia, London, New York. Transaksi terburuk saya banyak terjadi pada pukul 2 pagi IST. Jurnal yang memberi tahu saya, bukan ingatan saya.
2. Setup, dalam satu baris. Jika saya tidak bisa menuliskan alasannya dalam satu baris, berarti memang tidak ada alasan.
3. Ukuran posisi dan risiko. Ukuran posisi dan jumlah rupee yang akan saya rugikan jika stop tersentuh. Bukan persentasenya, melainkan jumlahnya. Persentase tidak terasa menyakitkan. Jumlah uang terasa.
4. Entry, stop, target. Ditulis sebelum transaksi, bukan sesudahnya. Stop yang ditambahkan setelah entry hanyalah angan-angan.
5. Hasil. Untung atau rugi dalam rupee dan dalam R (berapa kali lipat dari risiko yang saya rencanakan).
6. Pelajaran, dalam satu baris. Bukan "seharusnya menahan posisi lebih lama." Sesuatu yang bisa saya lakukan: "Jangan entry dalam 15 menit pertama setelah CPI."
Sebulan sekali, saya mengurutkan berdasarkan kolom 6. Tiga pelajaran yang sama muncul setiap bulan. Itulah jurnal yang sesungguhnya: kesalahan yang terus saya ulangi, tertulis dengan tangan saya sendiri.
Spreadsheet sudah cukup. Aplikasinya tidak penting. Kebiasaannya yang penting. Minggu malam adalah waktu yang tepat untuk menyiapkannya untuk pekan mendatang.
Apakah Anda membuat jurnal, atau hanya mengandalkan ingatan yang selalu memihak Anda?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #TradingJournal #TradingPsychology #RiskManagement
8
817
Pekan mendatang, dengan bahasa sederhana. Pekan ini lebih sibuk daripada kelihatannya.
Selasa, 3 Nov: pemilihan paruh waktu AS. Semua kursi di DPR dan sepertiga kursi Senat diperebutkan. Pasar tidak terlalu peduli siapa yang menang, melainkan ingin mengetahui hasilnya. Bersiaplah menghadapi Selasa malam yang ramai dan perdagangan pada Rabu yang dipengaruhi hasil pemilu. Saya akan membahas dampak pemilu—dan hal-hal yang tidak dipengaruhinya—terhadap pasar pada Selasa pagi.
Rabu dan Kamis: musim laporan hasil berlanjut di kedua pasar. Perusahaan-perusahaan besar AS melaporkan hasil setelah pasar tutup, sementara perusahaan-perusahaan India melaporkan hasil kuartal September mereka. Biasakan membaca panduan, bukan angka utama. Angka utama mencerminkan masa lalu, sedangkan panduan memengaruhi harga saham.
Jumat, 6 Nov: laporan ketenagakerjaan AS, pukul 19.00 IST. Ini adalah data besar pertama sejak keputusan Fed pekan lalu. Lapangan kerja yang kuat membuat pemangkasan suku bunga berikutnya lebih kecil kemungkinannya; lapangan kerja yang lemah berdampak sebaliknya. Bitcoin biasanya bergerak pada menit yang sama dengan Nasdaq terkait laporan ini.
Minggu, 8 Nov: Diwali, serta sesi perdagangan Muhurat selama satu jam di bursa India. Tradisi, bukan strategi. Saya akan membahasnya lebih lanjut pada Kamis.
Untuk uang saya sendiri: tidak ada perubahan pekan ini. SIP berjalan sesuai jadwal, porsi dana untuk trading tetap kecil, dan saya tidak akan membuka posisi leverage baru menjelang Selasa malam. Peristiwa yang sudah diketahui adalah yang paling mudah disikapi dengan sabar.
Peristiwa apa yang Anda pantau pekan ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #WeekAhead #MarketUpdate #CryptoEducation
Pekan mendatang, dengan bahasa sederhana. Pekan ini lebih sibuk daripada kelihatannya.
Selasa, 3 Nov: pemilihan paruh waktu AS. Semua kursi di DPR dan sepertiga kursi Senat diperebutkan. Pasar tidak terlalu peduli siapa yang menang, melainkan ingin mengetahui hasilnya. Bersiaplah menghadapi Selasa malam yang ramai dan perdagangan pada Rabu yang dipengaruhi hasil pemilu. Saya akan membahas dampak pemilu—dan hal-hal yang tidak dipengaruhinya—terhadap pasar pada Selasa pagi.
Rabu dan Kamis: musim laporan hasil berlanjut di kedua pasar. Perusahaan-perusahaan besar AS melaporkan hasil setelah pasar tutup, sementara perusahaan-perusahaan India melaporkan hasil kuartal September mereka. Biasakan membaca panduan, bukan angka utama. Angka utama mencerminkan masa lalu, sedangkan panduan memengaruhi harga saham.
Jumat, 6 Nov: laporan ketenagakerjaan AS, pukul 19.00 IST. Ini adalah data besar pertama sejak keputusan Fed pekan lalu. Lapangan kerja yang kuat membuat pemangkasan suku bunga berikutnya lebih kecil kemungkinannya; lapangan kerja yang lemah berdampak sebaliknya. Bitcoin biasanya bergerak pada menit yang sama dengan Nasdaq terkait laporan ini.
Minggu, 8 Nov: Diwali, serta sesi perdagangan Muhurat selama satu jam di bursa India. Tradisi, bukan strategi. Saya akan membahasnya lebih lanjut pada Kamis.
Untuk uang saya sendiri: tidak ada perubahan pekan ini. SIP berjalan sesuai jadwal, porsi dana untuk trading tetap kecil, dan saya tidak akan membuka posisi leverage baru menjelang Selasa malam. Peristiwa yang sudah diketahui adalah yang paling mudah disikapi dengan sabar.
Peristiwa apa yang Anda pantau pekan ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #WeekAhead #MarketUpdate #CryptoEducation
Selasa, 3 Nov: pemilihan paruh waktu AS. Semua kursi di DPR dan sepertiga kursi Senat diperebutkan. Pasar tidak terlalu peduli siapa yang menang, melainkan ingin mengetahui hasilnya. Bersiaplah menghadapi Selasa malam yang ramai dan perdagangan pada Rabu yang dipengaruhi hasil pemilu. Saya akan membahas dampak pemilu—dan hal-hal yang tidak dipengaruhinya—terhadap pasar pada Selasa pagi.
Rabu dan Kamis: musim laporan hasil berlanjut di kedua pasar. Perusahaan-perusahaan besar AS melaporkan hasil setelah pasar tutup, sementara perusahaan-perusahaan India melaporkan hasil kuartal September mereka. Biasakan membaca panduan, bukan angka utama. Angka utama mencerminkan masa lalu, sedangkan panduan memengaruhi harga saham.
Jumat, 6 Nov: laporan ketenagakerjaan AS, pukul 19.00 IST. Ini adalah data besar pertama sejak keputusan Fed pekan lalu. Lapangan kerja yang kuat membuat pemangkasan suku bunga berikutnya lebih kecil kemungkinannya; lapangan kerja yang lemah berdampak sebaliknya. Bitcoin biasanya bergerak pada menit yang sama dengan Nasdaq terkait laporan ini.
Minggu, 8 Nov: Diwali, serta sesi perdagangan Muhurat selama satu jam di bursa India. Tradisi, bukan strategi. Saya akan membahasnya lebih lanjut pada Kamis.
Untuk uang saya sendiri: tidak ada perubahan pekan ini. SIP berjalan sesuai jadwal, porsi dana untuk trading tetap kecil, dan saya tidak akan membuka posisi leverage baru menjelang Selasa malam. Peristiwa yang sudah diketahui adalah yang paling mudah disikapi dengan sabar.
Peristiwa apa yang Anda pantau pekan ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #WeekAhead #MarketUpdate #CryptoEducation
1
540
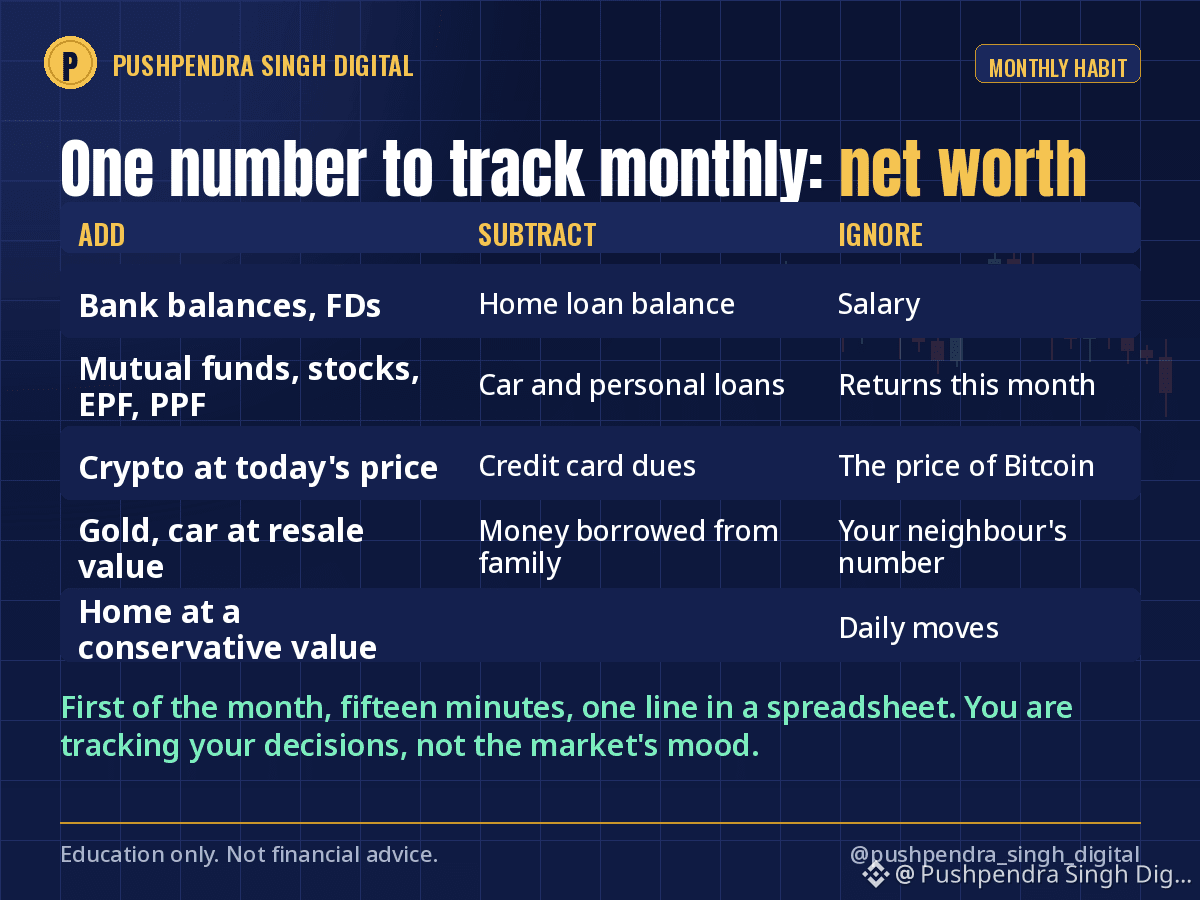
Ini adalah hari pertama setiap bulan. Jika Anda melacak satu angka tentang keuangan Anda, pilih kekayaan bersih. Semua yang Anda miliki dikurangi semua yang Anda utang. Sebulan sekali, pada tanggal yang sama, satu baris di spreadsheet.
Yang dicatat:
Aset: saldo bank, deposito berjangka, reksa dana, saham, EPF dan PPF, kripto dengan harga hari ini, emas, mobil dengan nilai jual kembali, rumah dengan nilai konservatif.
Liabilitas: sisa pinjaman rumah, pinjaman mobil, pinjaman pribadi, tagihan kartu kredit, uang yang dipinjam dari keluarga.
Yang tidak dicatat: gaji, imbal hasil, dan harga Bitcoin. Penghasilan bukan kekayaan. Imbal hasil 20% dari 5% uang Anda hanyalah selisih pembulatan.
Mengapa bulanan, bukan harian: catatan harian hanya menghasilkan kebisingan. Catatan bulanan menunjukkan arahnya, dan setelah setahun Anda akan melihat apa yang benar-benar mengubah angkanya. Dalam kasus saya, itu tidak pernah karena transaksi. Penyebabnya adalah tingkat tabungan dan satu pinjaman yang saya lunasi lebih awal.
Bagian yang jujur: memasukkan kripto dengan harga hari ini berarti angkanya akan berfluktuasi. Angka saya turun selama tiga bulan setelah puncak Oktober lalu dan saya tetap mencatatnya. Itulah intinya. Anda melacak keputusan Anda, bukan suasana pasar.
Hari pertama setiap bulan, lima belas menit, satu angka. Inilah kebiasaan paling tenang dengan hasil paling nyata. Hari ini adalah waktu yang tepat untuk memulai.
Apakah Anda tahu kekayaan bersih Anda hari ini, dengan selisih paling banyak 10%?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Ini adalah hari pertama setiap bulan. Jika Anda melacak satu angka tentang keuangan Anda, pilih kekayaan bersih. Semua yang Anda miliki dikurangi semua yang Anda utang. Sebulan sekali, pada tanggal yang sama, satu baris di spreadsheet.
Yang dicatat:
Aset: saldo bank, deposito berjangka, reksa dana, saham, EPF dan PPF, kripto dengan harga hari ini, emas, mobil dengan nilai jual kembali, rumah dengan nilai konservatif.
Liabilitas: sisa pinjaman rumah, pinjaman mobil, pinjaman pribadi, tagihan kartu kredit, uang yang dipinjam dari keluarga.
Yang tidak dicatat: gaji, imbal hasil, dan harga Bitcoin. Penghasilan bukan kekayaan. Imbal hasil 20% dari 5% uang Anda hanyalah selisih pembulatan.
Mengapa bulanan, bukan harian: catatan harian hanya menghasilkan kebisingan. Catatan bulanan menunjukkan arahnya, dan setelah setahun Anda akan melihat apa yang benar-benar mengubah angkanya. Dalam kasus saya, itu tidak pernah karena transaksi. Penyebabnya adalah tingkat tabungan dan satu pinjaman yang saya lunasi lebih awal.
Bagian yang jujur: memasukkan kripto dengan harga hari ini berarti angkanya akan berfluktuasi. Angka saya turun selama tiga bulan setelah puncak Oktober lalu dan saya tetap mencatatnya. Itulah intinya. Anda melacak keputusan Anda, bukan suasana pasar.
Hari pertama setiap bulan, lima belas menit, satu angka. Inilah kebiasaan paling tenang dengan hasil paling nyata. Hari ini adalah waktu yang tepat untuk memulai.
Apakah Anda tahu kekayaan bersih Anda hari ini, dengan selisih paling banyak 10%?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #NetWorth #PersonalFinance #MoneyHabits
Yang dicatat:
Aset: saldo bank, deposito berjangka, reksa dana, saham, EPF dan PPF, kripto dengan harga hari ini, emas, mobil dengan nilai jual kembali, rumah dengan nilai konservatif.
Liabilitas: sisa pinjaman rumah, pinjaman mobil, pinjaman pribadi, tagihan kartu kredit, uang yang dipinjam dari keluarga.
Yang tidak dicatat: gaji, imbal hasil, dan harga Bitcoin. Penghasilan bukan kekayaan. Imbal hasil 20% dari 5% uang Anda hanyalah selisih pembulatan.
Mengapa bulanan, bukan harian: catatan harian hanya menghasilkan kebisingan. Catatan bulanan menunjukkan arahnya, dan setelah setahun Anda akan melihat apa yang benar-benar mengubah angkanya. Dalam kasus saya, itu tidak pernah karena transaksi. Penyebabnya adalah tingkat tabungan dan satu pinjaman yang saya lunasi lebih awal.
Bagian yang jujur: memasukkan kripto dengan harga hari ini berarti angkanya akan berfluktuasi. Angka saya turun selama tiga bulan setelah puncak Oktober lalu dan saya tetap mencatatnya. Itulah intinya. Anda melacak keputusan Anda, bukan suasana pasar.
Hari pertama setiap bulan, lima belas menit, satu angka. Inilah kebiasaan paling tenang dengan hasil paling nyata. Hari ini adalah waktu yang tepat untuk memulai.
Apakah Anda tahu kekayaan bersih Anda hari ini, dengan selisih paling banyak 10%?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #NetWorth #PersonalFinance #MoneyHabits
3
574
Tes tidur adalah satu-satunya aturan manajemen risiko yang tidak pernah saya langgar sejak mulai menerapkannya.
Jika sebuah posisi membuat saya terjaga di malam hari, ukurannya terlalu besar. Bukan salah, ukurannya terlalu besar. Analisisnya bisa sempurna, tetapi ukurannya tetap keliru.
Cara saya menerapkannya, dalam tiga langkah:
1. Sebelum masuk, saya membayangkan posisi itu turun 30% pada pagi berikutnya. Jika pikiran pertama saya adalah sebuah rencana, ukurannya sudah tepat. Jika pikiran pertama saya adalah perasaan, kurangi ukurannya setengah dan bayangkan lagi.
2. Jika saya memergoki diri sendiri mengecek harga di tempat tidur, ukurannya akan dikurangi keesokan paginya. Tidak perlu diperdebatkan, tidak ada "tapi setup-nya bagus." Tubuh sudah memberikan suaranya.
3. Tentukan ukuran untuk tidur nyenyak, bukan untuk keuntungan. Tidur nyenyak sepanjang akhir pekan saat pasar mengalami gap lebih bernilai daripada tambahan 2% yang mungkin dihasilkan posisi yang lebih besar.
Sekarang Sabtu malam. Pasar kripto tidak pernah tutup, dan 36 jam ke depan adalah periode dengan buku pesanan paling tipis dalam seminggu. Jika posisi terbuka Anda akan membuat Anda terjaga malam ini, Anda sebenarnya sudah tahu jawabannya soal ukuran posisi.
Tidur adalah metrik risiko. Dan juga gratis.
Apakah Anda lulus tes tidur malam ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #RiskManagement #PositionSizing #TradingPsychology
Tes tidur adalah satu-satunya aturan manajemen risiko yang tidak pernah saya langgar sejak mulai menerapkannya.
Jika sebuah posisi membuat saya terjaga di malam hari, ukurannya terlalu besar. Bukan salah, ukurannya terlalu besar. Analisisnya bisa sempurna, tetapi ukurannya tetap keliru.
Cara saya menerapkannya, dalam tiga langkah:
1. Sebelum masuk, saya membayangkan posisi itu turun 30% pada pagi berikutnya. Jika pikiran pertama saya adalah sebuah rencana, ukurannya sudah tepat. Jika pikiran pertama saya adalah perasaan, kurangi ukurannya setengah dan bayangkan lagi.
2. Jika saya memergoki diri sendiri mengecek harga di tempat tidur, ukurannya akan dikurangi keesokan paginya. Tidak perlu diperdebatkan, tidak ada "tapi setup-nya bagus." Tubuh sudah memberikan suaranya.
3. Tentukan ukuran untuk tidur nyenyak, bukan untuk keuntungan. Tidur nyenyak sepanjang akhir pekan saat pasar mengalami gap lebih bernilai daripada tambahan 2% yang mungkin dihasilkan posisi yang lebih besar.
Sekarang Sabtu malam. Pasar kripto tidak pernah tutup, dan 36 jam ke depan adalah periode dengan buku pesanan paling tipis dalam seminggu. Jika posisi terbuka Anda akan membuat Anda terjaga malam ini, Anda sebenarnya sudah tahu jawabannya soal ukuran posisi.
Tidur adalah metrik risiko. Dan juga gratis.
Apakah Anda lulus tes tidur malam ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #RiskManagement #PositionSizing #TradingPsychology
Jika sebuah posisi membuat saya terjaga di malam hari, ukurannya terlalu besar. Bukan salah, ukurannya terlalu besar. Analisisnya bisa sempurna, tetapi ukurannya tetap keliru.
Cara saya menerapkannya, dalam tiga langkah:
1. Sebelum masuk, saya membayangkan posisi itu turun 30% pada pagi berikutnya. Jika pikiran pertama saya adalah sebuah rencana, ukurannya sudah tepat. Jika pikiran pertama saya adalah perasaan, kurangi ukurannya setengah dan bayangkan lagi.
2. Jika saya memergoki diri sendiri mengecek harga di tempat tidur, ukurannya akan dikurangi keesokan paginya. Tidak perlu diperdebatkan, tidak ada "tapi setup-nya bagus." Tubuh sudah memberikan suaranya.
3. Tentukan ukuran untuk tidur nyenyak, bukan untuk keuntungan. Tidur nyenyak sepanjang akhir pekan saat pasar mengalami gap lebih bernilai daripada tambahan 2% yang mungkin dihasilkan posisi yang lebih besar.
Sekarang Sabtu malam. Pasar kripto tidak pernah tutup, dan 36 jam ke depan adalah periode dengan buku pesanan paling tipis dalam seminggu. Jika posisi terbuka Anda akan membuat Anda terjaga malam ini, Anda sebenarnya sudah tahu jawabannya soal ukuran posisi.
Tidur adalah metrik risiko. Dan juga gratis.
Apakah Anda lulus tes tidur malam ini?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #RiskManagement #PositionSizing #TradingPsychology
1
5
730
Kelompok investor dengan kinerja terbaik yang saya kenal secara pribadi bukanlah trader. Mereka adalah orang-orang yang memulai SIP pada 2016, tidak pernah menyentuhnya, dan tidak tahu apa itu funding rate.
Lima hal yang mereka lakukan, yang tidak dilakukan sebagian besar trader kripto.
Mereka membeli pada hari yang sudah ditentukan dengan jumlah yang tetap. Tanpa grafik, tanpa mencoba menentukan waktu yang tepat, tanpa "menunggu harga turun." Rata-rata, harga turun menghampiri mereka.
Mereka tidak mengecek. Mungkin sekali per kuartal. Bulan yang merugi bukanlah sebuah peristiwa bagi mereka, melainkan bulan yang lebih murah.
Mereka tidak pernah menggunakan leverage. Skenario terburuk bagi mereka adalah pasar turun. Skenario terburuk bagi trader adalah pasar turun 8% sebelum naik, dan itu cukup untuk kehilangan segalanya dengan leverage 12x.
Jangka waktu investasi mereka dihitung dalam tahun. Imbal hasil SIP sepuluh tahun pada reksa dana indeks India positif di hampir setiap bulan awal investasi, termasuk yang dimulai tepat sebelum pasar ambruk. Bukan karena keahlian, melainkan karena waktu.
Biaya yang mereka bayarkan nyaris tidak ada. Rasio biaya reksa dana indeks hanya 0,1% hingga 0,2% per tahun. Trader yang sering bertransaksi bisa membayar lebih dari itu setiap minggu.
Saya tidak menyuruh Anda berhenti trading. Saya sendiri trading. Maksud saya, inti dana kripto saya dikelola dengan pendekatan SIP: Bitcoin, bulanan, otomatis, membosankan. Saya trading di luar itu dengan alokasi terpisah yang lebih kecil.
Jika Anda hanya punya akun trading dan tidak punya SIP di mana pun, itulah celah yang perlu dibenahi terlebih dahulu.
Apakah Anda punya SIP kripto yang berjalan, atau setiap pembelian merupakan keputusan tersendiri?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #SIP #DCA #Investing
Kelompok investor dengan kinerja terbaik yang saya kenal secara pribadi bukanlah trader. Mereka adalah orang-orang yang memulai SIP pada 2016, tidak pernah menyentuhnya, dan tidak tahu apa itu funding rate.
Lima hal yang mereka lakukan, yang tidak dilakukan sebagian besar trader kripto.
Mereka membeli pada hari yang sudah ditentukan dengan jumlah yang tetap. Tanpa grafik, tanpa mencoba menentukan waktu yang tepat, tanpa "menunggu harga turun." Rata-rata, harga turun menghampiri mereka.
Mereka tidak mengecek. Mungkin sekali per kuartal. Bulan yang merugi bukanlah sebuah peristiwa bagi mereka, melainkan bulan yang lebih murah.
Mereka tidak pernah menggunakan leverage. Skenario terburuk bagi mereka adalah pasar turun. Skenario terburuk bagi trader adalah pasar turun 8% sebelum naik, dan itu cukup untuk kehilangan segalanya dengan leverage 12x.
Jangka waktu investasi mereka dihitung dalam tahun. Imbal hasil SIP sepuluh tahun pada reksa dana indeks India positif di hampir setiap bulan awal investasi, termasuk yang dimulai tepat sebelum pasar ambruk. Bukan karena keahlian, melainkan karena waktu.
Biaya yang mereka bayarkan nyaris tidak ada. Rasio biaya reksa dana indeks hanya 0,1% hingga 0,2% per tahun. Trader yang sering bertransaksi bisa membayar lebih dari itu setiap minggu.
Saya tidak menyuruh Anda berhenti trading. Saya sendiri trading. Maksud saya, inti dana kripto saya dikelola dengan pendekatan SIP: Bitcoin, bulanan, otomatis, membosankan. Saya trading di luar itu dengan alokasi terpisah yang lebih kecil.
Jika Anda hanya punya akun trading dan tidak punya SIP di mana pun, itulah celah yang perlu dibenahi terlebih dahulu.
Apakah Anda punya SIP kripto yang berjalan, atau setiap pembelian merupakan keputusan tersendiri?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #SIP #DCA #Investing
Lima hal yang mereka lakukan, yang tidak dilakukan sebagian besar trader kripto.
Mereka membeli pada hari yang sudah ditentukan dengan jumlah yang tetap. Tanpa grafik, tanpa mencoba menentukan waktu yang tepat, tanpa "menunggu harga turun." Rata-rata, harga turun menghampiri mereka.
Mereka tidak mengecek. Mungkin sekali per kuartal. Bulan yang merugi bukanlah sebuah peristiwa bagi mereka, melainkan bulan yang lebih murah.
Mereka tidak pernah menggunakan leverage. Skenario terburuk bagi mereka adalah pasar turun. Skenario terburuk bagi trader adalah pasar turun 8% sebelum naik, dan itu cukup untuk kehilangan segalanya dengan leverage 12x.
Jangka waktu investasi mereka dihitung dalam tahun. Imbal hasil SIP sepuluh tahun pada reksa dana indeks India positif di hampir setiap bulan awal investasi, termasuk yang dimulai tepat sebelum pasar ambruk. Bukan karena keahlian, melainkan karena waktu.
Biaya yang mereka bayarkan nyaris tidak ada. Rasio biaya reksa dana indeks hanya 0,1% hingga 0,2% per tahun. Trader yang sering bertransaksi bisa membayar lebih dari itu setiap minggu.
Saya tidak menyuruh Anda berhenti trading. Saya sendiri trading. Maksud saya, inti dana kripto saya dikelola dengan pendekatan SIP: Bitcoin, bulanan, otomatis, membosankan. Saya trading di luar itu dengan alokasi terpisah yang lebih kecil.
Jika Anda hanya punya akun trading dan tidak punya SIP di mana pun, itulah celah yang perlu dibenahi terlebih dahulu.
Apakah Anda punya SIP kripto yang berjalan, atau setiap pembelian merupakan keputusan tersendiri?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #SIP #DCA #Investing
2
601
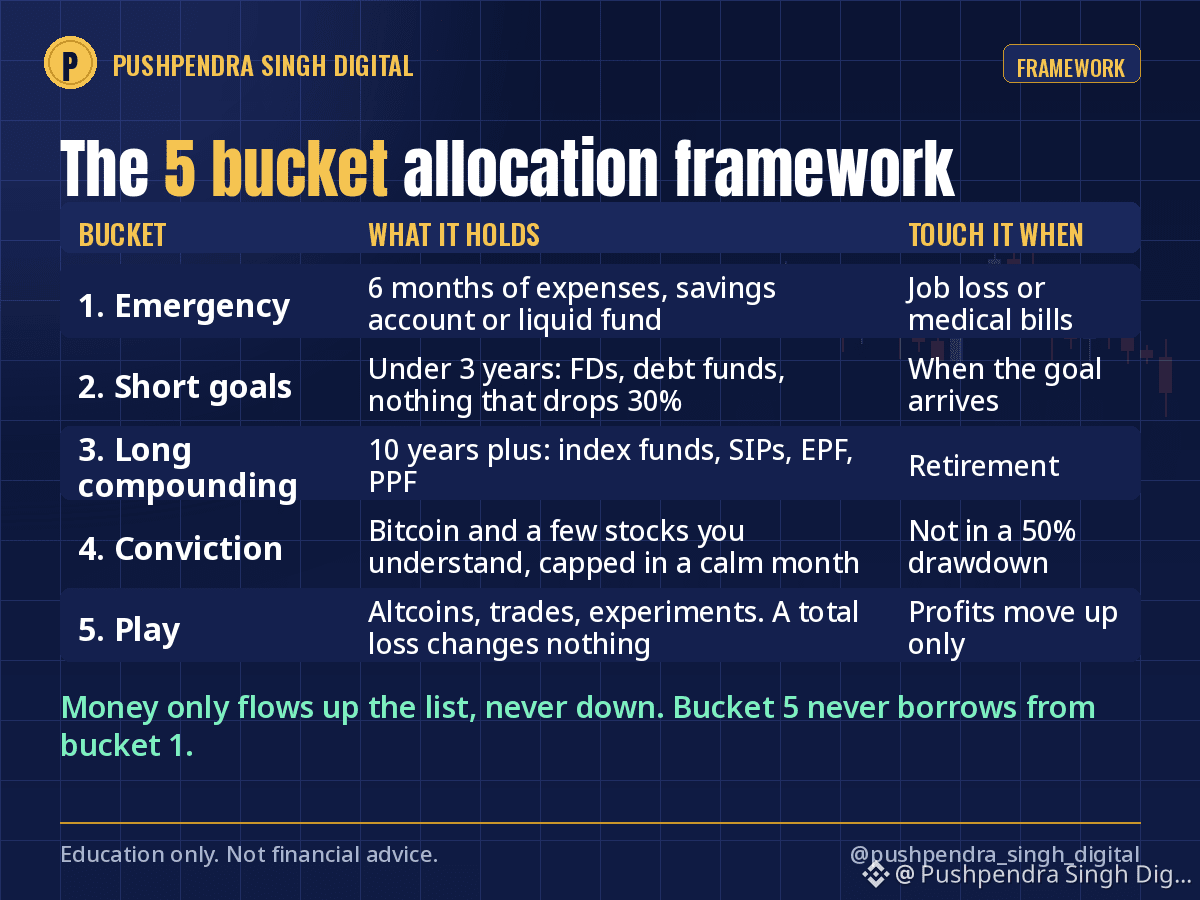
Sebagian besar masalah keuangan muncul karena satu pos harus menangani lima hal sekaligus. Berikut kerangka lima pos yang saya gunakan, berdasarkan urutan prioritas.
Pos 1, Dana darurat: biaya hidup selama 6 bulan. Rekening tabungan atau reksa dana likuid. Hanya digunakan jika kehilangan pekerjaan atau ada tagihan medis. Bukan untuk menghadapi penurunan pasar.
Pos 2, Tujuan jangka pendek (di bawah 3 tahun): mobil, pernikahan, perjalanan Diwali. Deposito berjangka, reksa dana pendapatan tetap, apa pun yang tidak bisa turun 30% dalam bulan yang buruk.
Pos 3, Pertumbuhan jangka panjang (10 tahun lebih): reksa dana indeks, SIP, EPF, PPF. Inti portofolio yang membosankan. Pos ini mendapat porsi terbesar dan paling sedikit perhatian.
Pos 4, Aset yang diyakini: Bitcoin, beberapa saham yang Anda pahami, uang yang sanggup Anda tahan saat nilainya turun 50% tanpa menjualnya. Batasi pada persentase yang Anda tentukan saat pikiran tenang, bukan saat pasar sedang reli.
Pos 5, Spekulasi: altcoin, trading, eksperimen. Atur porsinya agar kehilangan 100% dari dana ini tidak mengubah apa pun dalam hidup Anda. Jika nilainya tumbuh, pindahkan keuntungan ke pos 3 atau 4, bukan sebaliknya.
Aturan yang membuatnya berhasil: uang hanya mengalir ke atas dalam daftar, tidak pernah ke bawah. Pos 5 tidak pernah meminjam dari pos 1.
Simpan ini. Pos mana yang sekarang menangani terlalu banyak hal dalam hidup Anda?
Hanya untuk tujuan edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #AssetAllocation #Investing
Sebagian besar masalah keuangan muncul karena satu pos harus menangani lima hal sekaligus. Berikut kerangka lima pos yang saya gunakan, berdasarkan urutan prioritas.
Pos 1, Dana darurat: biaya hidup selama 6 bulan. Rekening tabungan atau reksa dana likuid. Hanya digunakan jika kehilangan pekerjaan atau ada tagihan medis. Bukan untuk menghadapi penurunan pasar.
Pos 2, Tujuan jangka pendek (di bawah 3 tahun): mobil, pernikahan, perjalanan Diwali. Deposito berjangka, reksa dana pendapatan tetap, apa pun yang tidak bisa turun 30% dalam bulan yang buruk.
Pos 3, Pertumbuhan jangka panjang (10 tahun lebih): reksa dana indeks, SIP, EPF, PPF. Inti portofolio yang membosankan. Pos ini mendapat porsi terbesar dan paling sedikit perhatian.
Pos 4, Aset yang diyakini: Bitcoin, beberapa saham yang Anda pahami, uang yang sanggup Anda tahan saat nilainya turun 50% tanpa menjualnya. Batasi pada persentase yang Anda tentukan saat pikiran tenang, bukan saat pasar sedang reli.
Pos 5, Spekulasi: altcoin, trading, eksperimen. Atur porsinya agar kehilangan 100% dari dana ini tidak mengubah apa pun dalam hidup Anda. Jika nilainya tumbuh, pindahkan keuntungan ke pos 3 atau 4, bukan sebaliknya.
Aturan yang membuatnya berhasil: uang hanya mengalir ke atas dalam daftar, tidak pernah ke bawah. Pos 5 tidak pernah meminjam dari pos 1.
Simpan ini. Pos mana yang sekarang menangani terlalu banyak hal dalam hidup Anda?
Hanya untuk tujuan edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #AssetAllocation #Investing
Pos 1, Dana darurat: biaya hidup selama 6 bulan. Rekening tabungan atau reksa dana likuid. Hanya digunakan jika kehilangan pekerjaan atau ada tagihan medis. Bukan untuk menghadapi penurunan pasar.
Pos 2, Tujuan jangka pendek (di bawah 3 tahun): mobil, pernikahan, perjalanan Diwali. Deposito berjangka, reksa dana pendapatan tetap, apa pun yang tidak bisa turun 30% dalam bulan yang buruk.
Pos 3, Pertumbuhan jangka panjang (10 tahun lebih): reksa dana indeks, SIP, EPF, PPF. Inti portofolio yang membosankan. Pos ini mendapat porsi terbesar dan paling sedikit perhatian.
Pos 4, Aset yang diyakini: Bitcoin, beberapa saham yang Anda pahami, uang yang sanggup Anda tahan saat nilainya turun 50% tanpa menjualnya. Batasi pada persentase yang Anda tentukan saat pikiran tenang, bukan saat pasar sedang reli.
Pos 5, Spekulasi: altcoin, trading, eksperimen. Atur porsinya agar kehilangan 100% dari dana ini tidak mengubah apa pun dalam hidup Anda. Jika nilainya tumbuh, pindahkan keuntungan ke pos 3 atau 4, bukan sebaliknya.
Aturan yang membuatnya berhasil: uang hanya mengalir ke atas dalam daftar, tidak pernah ke bawah. Pos 5 tidak pernah meminjam dari pos 1.
Simpan ini. Pos mana yang sekarang menangani terlalu banyak hal dalam hidup Anda?
Hanya untuk tujuan edukasi, bukan nasihat keuangan.
$BTC #PersonalFinance #AssetAllocation #Investing
5
642
Besok, 31 Okt, whitepaper Bitcoin genap berusia 18 tahun. Sembilan halaman, diterbitkan pada 2008 oleh seseorang bernama Satoshi Nakamoto, di tengah krisis perbankan terburuk dalam beberapa dekade. Inilah isi sembilan halaman itu, dalam bahasa sederhana.
Masalahnya: setiap pembayaran online membutuhkan bank sebagai perantara. Bank bisa membatalkannya, memblokirnya, mengenakan biaya, atau gagal beroperasi. Tahun 2008 menunjukkan apa yang terjadi ketika perantara itu gagal.
Idenya: catatan publik yang disimpan ribuan komputer secara bersamaan, sehingga tak seorang pun perlu memercayai satu perusahaan saja. Setiap halaman baru dalam catatan itu dikunci ke halaman sebelumnya, itulah sebabnya disebut rantai.
Aturannya: hanya ada 21 juta koin, selamanya, yang dirilis sesuai jadwal tetap dan tak bisa diubah siapa pun. Sekitar 95% di antaranya sudah ditambang. Bandingkan dengan mata uang mana pun, yang jumlahnya bertambah setiap tahun.
Delapan belas tahun kemudian: blok pertama dibuat pada Januari 2009. Pembelian nyata pertama adalah dua pizza seharga 10.000 BTC pada 2010. Kini, ETF spot menyimpan Bitcoin untuk dana pensiun, dan jaringan ini tak pernah mati selama lebih dari beberapa jam.
Yang tidak berubah: sembilan halaman, 21 juta, tanpa perantara. Selebihnya—harga, hiruk-pikuk, siklus—adalah dunia yang menentukan nilai ide itu.
Pernah membaca whitepaper-nya? Hanya butuh dua puluh menit dan gratis. Simpan ini kalau kamu berencana membacanya.
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper
Besok, 31 Okt, whitepaper Bitcoin genap berusia 18 tahun. Sembilan halaman, diterbitkan pada 2008 oleh seseorang bernama Satoshi Nakamoto, di tengah krisis perbankan terburuk dalam beberapa dekade. Inilah isi sembilan halaman itu, dalam bahasa sederhana.
Masalahnya: setiap pembayaran online membutuhkan bank sebagai perantara. Bank bisa membatalkannya, memblokirnya, mengenakan biaya, atau gagal beroperasi. Tahun 2008 menunjukkan apa yang terjadi ketika perantara itu gagal.
Idenya: catatan publik yang disimpan ribuan komputer secara bersamaan, sehingga tak seorang pun perlu memercayai satu perusahaan saja. Setiap halaman baru dalam catatan itu dikunci ke halaman sebelumnya, itulah sebabnya disebut rantai.
Aturannya: hanya ada 21 juta koin, selamanya, yang dirilis sesuai jadwal tetap dan tak bisa diubah siapa pun. Sekitar 95% di antaranya sudah ditambang. Bandingkan dengan mata uang mana pun, yang jumlahnya bertambah setiap tahun.
Delapan belas tahun kemudian: blok pertama dibuat pada Januari 2009. Pembelian nyata pertama adalah dua pizza seharga 10.000 BTC pada 2010. Kini, ETF spot menyimpan Bitcoin untuk dana pensiun, dan jaringan ini tak pernah mati selama lebih dari beberapa jam.
Yang tidak berubah: sembilan halaman, 21 juta, tanpa perantara. Selebihnya—harga, hiruk-pikuk, siklus—adalah dunia yang menentukan nilai ide itu.
Pernah membaca whitepaper-nya? Hanya butuh dua puluh menit dan gratis. Simpan ini kalau kamu berencana membacanya.
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper
Masalahnya: setiap pembayaran online membutuhkan bank sebagai perantara. Bank bisa membatalkannya, memblokirnya, mengenakan biaya, atau gagal beroperasi. Tahun 2008 menunjukkan apa yang terjadi ketika perantara itu gagal.
Idenya: catatan publik yang disimpan ribuan komputer secara bersamaan, sehingga tak seorang pun perlu memercayai satu perusahaan saja. Setiap halaman baru dalam catatan itu dikunci ke halaman sebelumnya, itulah sebabnya disebut rantai.
Aturannya: hanya ada 21 juta koin, selamanya, yang dirilis sesuai jadwal tetap dan tak bisa diubah siapa pun. Sekitar 95% di antaranya sudah ditambang. Bandingkan dengan mata uang mana pun, yang jumlahnya bertambah setiap tahun.
Delapan belas tahun kemudian: blok pertama dibuat pada Januari 2009. Pembelian nyata pertama adalah dua pizza seharga 10.000 BTC pada 2010. Kini, ETF spot menyimpan Bitcoin untuk dana pensiun, dan jaringan ini tak pernah mati selama lebih dari beberapa jam.
Yang tidak berubah: sembilan halaman, 21 juta, tanpa perantara. Selebihnya—harga, hiruk-pikuk, siklus—adalah dunia yang menentukan nilai ide itu.
Pernah membaca whitepaper-nya? Hanya butuh dua puluh menit dan gratis. Simpan ini kalau kamu berencana membacanya.
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper

5
1k
Di setiap bursa ada indikator sentimen yang tidak dikenakan biaya, diperbarui setiap delapan jam, dan kebanyakan trader tidak pernah membukanya. Tingkat funding.
Apa itu: pada kontrak berjangka perpetual, posisi long dan short saling membayar biaya kecil setiap delapan jam agar harga kontrak tetap mendekati harga spot. Funding positif berarti posisi long membayar posisi short, jadi lebih banyak orang yang menggunakan leverage untuk mengambil posisi long. Funding negatif berarti posisi short membayar posisi long.
Cara saya membacanya:
Di sekitar level netral 0,01% per delapan jam, pasar seimbang. Tidak ada posisi yang terlalu padat.
Angka di atas 0,05% selama berhari-hari berarti posisi long terlalu padat. Secara historis, saat itulah koreksi tajam sebesar 10% paling menyakitkan. Pada 10 Oktober tahun lalu, hari likuidasi terbesar dalam sejarah kripto terjadi setelah seminggu dengan biaya funding yang tinggi.
Angka yang sangat negatif berarti posisi short terlalu padat, dan sering kali di situlah short squeeze tajam dimulai.
Funding bukanlah alat untuk menentukan waktu masuk. Funding memberi tahu siapa yang posisinya terlalu padat, bukan kapan mereka akan terkena dampaknya. Saya menggunakannya untuk menentukan ukuran posisi, bukan untuk masuk. Jika posisi di sisi saya terlalu padat, saya pakai setengah ukuran posisi.
Cara menemukannya: buka tab Funding Rate di halaman Binance Futures untuk pasangan mana pun, atau halaman funding di CoinGlass. Luangkan tiga puluh detik untuk memeriksanya sebelum setiap transaksi dengan leverage.
Apakah Anda memeriksa funding sebelum bertransaksi, atau baru setelah terkena likuidasi?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #FundingRates #Derivatives #TradingEducation
Di setiap bursa ada indikator sentimen yang tidak dikenakan biaya, diperbarui setiap delapan jam, dan kebanyakan trader tidak pernah membukanya. Tingkat funding.
Apa itu: pada kontrak berjangka perpetual, posisi long dan short saling membayar biaya kecil setiap delapan jam agar harga kontrak tetap mendekati harga spot. Funding positif berarti posisi long membayar posisi short, jadi lebih banyak orang yang menggunakan leverage untuk mengambil posisi long. Funding negatif berarti posisi short membayar posisi long.
Cara saya membacanya:
Di sekitar level netral 0,01% per delapan jam, pasar seimbang. Tidak ada posisi yang terlalu padat.
Angka di atas 0,05% selama berhari-hari berarti posisi long terlalu padat. Secara historis, saat itulah koreksi tajam sebesar 10% paling menyakitkan. Pada 10 Oktober tahun lalu, hari likuidasi terbesar dalam sejarah kripto terjadi setelah seminggu dengan biaya funding yang tinggi.
Angka yang sangat negatif berarti posisi short terlalu padat, dan sering kali di situlah short squeeze tajam dimulai.
Funding bukanlah alat untuk menentukan waktu masuk. Funding memberi tahu siapa yang posisinya terlalu padat, bukan kapan mereka akan terkena dampaknya. Saya menggunakannya untuk menentukan ukuran posisi, bukan untuk masuk. Jika posisi di sisi saya terlalu padat, saya pakai setengah ukuran posisi.
Cara menemukannya: buka tab Funding Rate di halaman Binance Futures untuk pasangan mana pun, atau halaman funding di CoinGlass. Luangkan tiga puluh detik untuk memeriksanya sebelum setiap transaksi dengan leverage.
Apakah Anda memeriksa funding sebelum bertransaksi, atau baru setelah terkena likuidasi?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #FundingRates #Derivatives #TradingEducation
Apa itu: pada kontrak berjangka perpetual, posisi long dan short saling membayar biaya kecil setiap delapan jam agar harga kontrak tetap mendekati harga spot. Funding positif berarti posisi long membayar posisi short, jadi lebih banyak orang yang menggunakan leverage untuk mengambil posisi long. Funding negatif berarti posisi short membayar posisi long.
Cara saya membacanya:
Di sekitar level netral 0,01% per delapan jam, pasar seimbang. Tidak ada posisi yang terlalu padat.
Angka di atas 0,05% selama berhari-hari berarti posisi long terlalu padat. Secara historis, saat itulah koreksi tajam sebesar 10% paling menyakitkan. Pada 10 Oktober tahun lalu, hari likuidasi terbesar dalam sejarah kripto terjadi setelah seminggu dengan biaya funding yang tinggi.
Angka yang sangat negatif berarti posisi short terlalu padat, dan sering kali di situlah short squeeze tajam dimulai.
Funding bukanlah alat untuk menentukan waktu masuk. Funding memberi tahu siapa yang posisinya terlalu padat, bukan kapan mereka akan terkena dampaknya. Saya menggunakannya untuk menentukan ukuran posisi, bukan untuk masuk. Jika posisi di sisi saya terlalu padat, saya pakai setengah ukuran posisi.
Cara menemukannya: buka tab Funding Rate di halaman Binance Futures untuk pasangan mana pun, atau halaman funding di CoinGlass. Luangkan tiga puluh detik untuk memeriksanya sebelum setiap transaksi dengan leverage.
Apakah Anda memeriksa funding sebelum bertransaksi, atau baru setelah terkena likuidasi?
Hanya untuk edukasi, bukan nasihat keuangan.
$BTC #FundingRates #Derivatives #TradingEducation
1
562
Kreditor Mt. Gox memiliki tenggat waktu besok, 31 Oktober. Dua belas tahun setelah bursa itu kolaps, ribuan orang masih menunggu koin yang mereka kira aman. Itulah pengingatnya. Berikut bagian praktisnya: mengelola penyimpanan sendiri dalam lima langkah.
1. Beli dompet perangkat keras dari situs web produsennya. Jangan pernah beli barang bekas atau dari marketplace. Perangkat yang telah dimanipulasi adalah trik lama.
2. Siapkan secara offline dan tulis frasa pemulihan di atas kertas atau lempengan baja. Jangan difoto, jangan disimpan di aplikasi catatan, jangan ditulis dalam draf email. Frasa itu adalah uang Anda.
3. Kirim sejumlah kecil sebagai uji coba terlebih dahulu. Lalu kirim kembali. Pindahkan jumlah sebenarnya hanya setelah transaksi bolak-balik berhasil.
4. Pisahkan bursa dan brankas. Uang untuk trading tetap di bursa. Koin untuk jangka panjang disimpan di dompet. Tentukan pembagiannya sekali saja, pada bulan yang tenang.
5. Beri tahu satu orang tepercaya di mana frasa itu berada dan bagaimana menggunakannya. Bukan frasa itu sendiri, melainkan lokasi dan prosesnya. Koin yang tak bisa ditemukan siapa pun adalah koin yang hilang.
Yang saya simpan di bursa: jumlah yang sedang aktif saya perdagangkan, tidak lebih. Yang tidak akan pernah saya lakukan lagi: menganggap saldo bursa sebagai tabungan.
Simpan ini untuk akhir pekan. Di mana koin jangka panjang Anda sekarang: di dompet, di bursa, atau "nanti bulan depan saja"?
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #SelfCustody #MtGox #CryptoSecurity
Kreditor Mt. Gox memiliki tenggat waktu besok, 31 Oktober. Dua belas tahun setelah bursa itu kolaps, ribuan orang masih menunggu koin yang mereka kira aman. Itulah pengingatnya. Berikut bagian praktisnya: mengelola penyimpanan sendiri dalam lima langkah.
1. Beli dompet perangkat keras dari situs web produsennya. Jangan pernah beli barang bekas atau dari marketplace. Perangkat yang telah dimanipulasi adalah trik lama.
2. Siapkan secara offline dan tulis frasa pemulihan di atas kertas atau lempengan baja. Jangan difoto, jangan disimpan di aplikasi catatan, jangan ditulis dalam draf email. Frasa itu adalah uang Anda.
3. Kirim sejumlah kecil sebagai uji coba terlebih dahulu. Lalu kirim kembali. Pindahkan jumlah sebenarnya hanya setelah transaksi bolak-balik berhasil.
4. Pisahkan bursa dan brankas. Uang untuk trading tetap di bursa. Koin untuk jangka panjang disimpan di dompet. Tentukan pembagiannya sekali saja, pada bulan yang tenang.
5. Beri tahu satu orang tepercaya di mana frasa itu berada dan bagaimana menggunakannya. Bukan frasa itu sendiri, melainkan lokasi dan prosesnya. Koin yang tak bisa ditemukan siapa pun adalah koin yang hilang.
Yang saya simpan di bursa: jumlah yang sedang aktif saya perdagangkan, tidak lebih. Yang tidak akan pernah saya lakukan lagi: menganggap saldo bursa sebagai tabungan.
Simpan ini untuk akhir pekan. Di mana koin jangka panjang Anda sekarang: di dompet, di bursa, atau "nanti bulan depan saja"?
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #SelfCustody #MtGox #CryptoSecurity
1. Beli dompet perangkat keras dari situs web produsennya. Jangan pernah beli barang bekas atau dari marketplace. Perangkat yang telah dimanipulasi adalah trik lama.
2. Siapkan secara offline dan tulis frasa pemulihan di atas kertas atau lempengan baja. Jangan difoto, jangan disimpan di aplikasi catatan, jangan ditulis dalam draf email. Frasa itu adalah uang Anda.
3. Kirim sejumlah kecil sebagai uji coba terlebih dahulu. Lalu kirim kembali. Pindahkan jumlah sebenarnya hanya setelah transaksi bolak-balik berhasil.
4. Pisahkan bursa dan brankas. Uang untuk trading tetap di bursa. Koin untuk jangka panjang disimpan di dompet. Tentukan pembagiannya sekali saja, pada bulan yang tenang.
5. Beri tahu satu orang tepercaya di mana frasa itu berada dan bagaimana menggunakannya. Bukan frasa itu sendiri, melainkan lokasi dan prosesnya. Koin yang tak bisa ditemukan siapa pun adalah koin yang hilang.
Yang saya simpan di bursa: jumlah yang sedang aktif saya perdagangkan, tidak lebih. Yang tidak akan pernah saya lakukan lagi: menganggap saldo bursa sebagai tabungan.
Simpan ini untuk akhir pekan. Di mana koin jangka panjang Anda sekarang: di dompet, di bursa, atau "nanti bulan depan saja"?
Untuk edukasi saja, bukan nasihat keuangan.
$BTC #SelfCustody #MtGox #CryptoSecurity
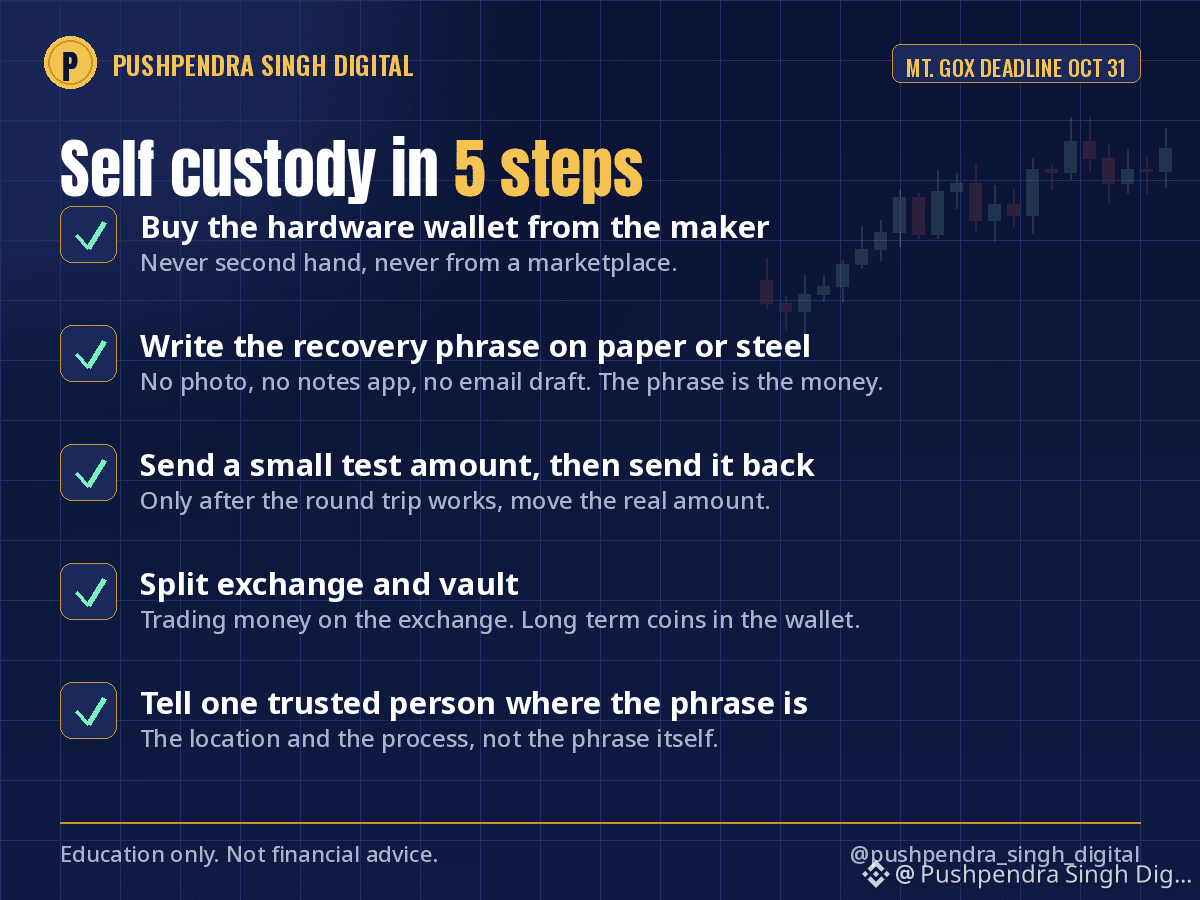
3
548
Berapa banyak uang yang cukup? Ada rumusnya, dan kebanyakan orang belum pernah menghitungnya untuk kehidupan mereka sendiri.
Pengeluaran tahunan dikali 25.
Jika keluarga Anda menghabiskan 6 lakh setahun, angkanya 1,5 crore. 12 lakh setahun, 3 crore. 24 lakh setahun, 6 crore. Jika diinvestasikan dalam kombinasi yang mampu mengungguli inflasi, jumlah itu bisa membiayai pengeluaran Anda dari hasil investasinya tanpa menggerus modal. Di AS, ini disebut aturan 4%.
Penyesuaian untuk India: inflasi kita lebih tinggi, jadi saya menggunakan kelipatan 30, bukan 25, untuk menghitung angka saya sendiri. 6 lakh setahun menjadi 1,8 crore. Lebih konservatif, tidur pun lebih nyenyak.
Mengapa angka ini penting meski Anda masih jauh darinya:
Angka ini mengubah "Saya ingin kaya" menjadi target dengan tenggat waktu.
Angka ini menunjukkan bahwa pengeluaran adalah tuasnya, bukan imbal hasil. Mengurangi pengeluaran tahunan sebesar 1 lakh memangkas target sebesar 25 hingga 30 lakh.
Angka ini memberi tahu Anda kapan bisa berhenti mengambil risiko yang tidak perlu. Kebanyakan akun yang boncos dimiliki orang-orang yang sebenarnya sudah punya cukup, tetapi tidak menyadarinya.
Angka saya sendiri tertulis di halaman pertama jurnal saya. Setiap bulan, nilai kekayaan bersih saya bergerak mendekati atau menjauhi angka itu, dan hanya itulah tolok ukur yang saya pantau.
Akhir pekan Diwali adalah waktu yang tepat untuk sekali saja menghitungnya. Pernahkah Anda menghitung angka Anda? Bagikan kelipatan yang Anda gunakan, bukan jumlahnya.
Hanya untuk edukasi, bukan saran keuangan.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Berapa banyak uang yang cukup? Ada rumusnya, dan kebanyakan orang belum pernah menghitungnya untuk kehidupan mereka sendiri.
Pengeluaran tahunan dikali 25.
Jika keluarga Anda menghabiskan 6 lakh setahun, angkanya 1,5 crore. 12 lakh setahun, 3 crore. 24 lakh setahun, 6 crore. Jika diinvestasikan dalam kombinasi yang mampu mengungguli inflasi, jumlah itu bisa membiayai pengeluaran Anda dari hasil investasinya tanpa menggerus modal. Di AS, ini disebut aturan 4%.
Penyesuaian untuk India: inflasi kita lebih tinggi, jadi saya menggunakan kelipatan 30, bukan 25, untuk menghitung angka saya sendiri. 6 lakh setahun menjadi 1,8 crore. Lebih konservatif, tidur pun lebih nyenyak.
Mengapa angka ini penting meski Anda masih jauh darinya:
Angka ini mengubah "Saya ingin kaya" menjadi target dengan tenggat waktu.
Angka ini menunjukkan bahwa pengeluaran adalah tuasnya, bukan imbal hasil. Mengurangi pengeluaran tahunan sebesar 1 lakh memangkas target sebesar 25 hingga 30 lakh.
Angka ini memberi tahu Anda kapan bisa berhenti mengambil risiko yang tidak perlu. Kebanyakan akun yang boncos dimiliki orang-orang yang sebenarnya sudah punya cukup, tetapi tidak menyadarinya.
Angka saya sendiri tertulis di halaman pertama jurnal saya. Setiap bulan, nilai kekayaan bersih saya bergerak mendekati atau menjauhi angka itu, dan hanya itulah tolok ukur yang saya pantau.
Akhir pekan Diwali adalah waktu yang tepat untuk sekali saja menghitungnya. Pernahkah Anda menghitung angka Anda? Bagikan kelipatan yang Anda gunakan, bukan jumlahnya.
Hanya untuk edukasi, bukan saran keuangan.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Pengeluaran tahunan dikali 25.
Jika keluarga Anda menghabiskan 6 lakh setahun, angkanya 1,5 crore. 12 lakh setahun, 3 crore. 24 lakh setahun, 6 crore. Jika diinvestasikan dalam kombinasi yang mampu mengungguli inflasi, jumlah itu bisa membiayai pengeluaran Anda dari hasil investasinya tanpa menggerus modal. Di AS, ini disebut aturan 4%.
Penyesuaian untuk India: inflasi kita lebih tinggi, jadi saya menggunakan kelipatan 30, bukan 25, untuk menghitung angka saya sendiri. 6 lakh setahun menjadi 1,8 crore. Lebih konservatif, tidur pun lebih nyenyak.
Mengapa angka ini penting meski Anda masih jauh darinya:
Angka ini mengubah "Saya ingin kaya" menjadi target dengan tenggat waktu.
Angka ini menunjukkan bahwa pengeluaran adalah tuasnya, bukan imbal hasil. Mengurangi pengeluaran tahunan sebesar 1 lakh memangkas target sebesar 25 hingga 30 lakh.
Angka ini memberi tahu Anda kapan bisa berhenti mengambil risiko yang tidak perlu. Kebanyakan akun yang boncos dimiliki orang-orang yang sebenarnya sudah punya cukup, tetapi tidak menyadarinya.
Angka saya sendiri tertulis di halaman pertama jurnal saya. Setiap bulan, nilai kekayaan bersih saya bergerak mendekati atau menjauhi angka itu, dan hanya itulah tolok ukur yang saya pantau.
Akhir pekan Diwali adalah waktu yang tepat untuk sekali saja menghitungnya. Pernahkah Anda menghitung angka Anda? Bagikan kelipatan yang Anda gunakan, bukan jumlahnya.
Hanya untuk edukasi, bukan saran keuangan.
$BTC #FinancialFreedom #PersonalFinance #FIRE
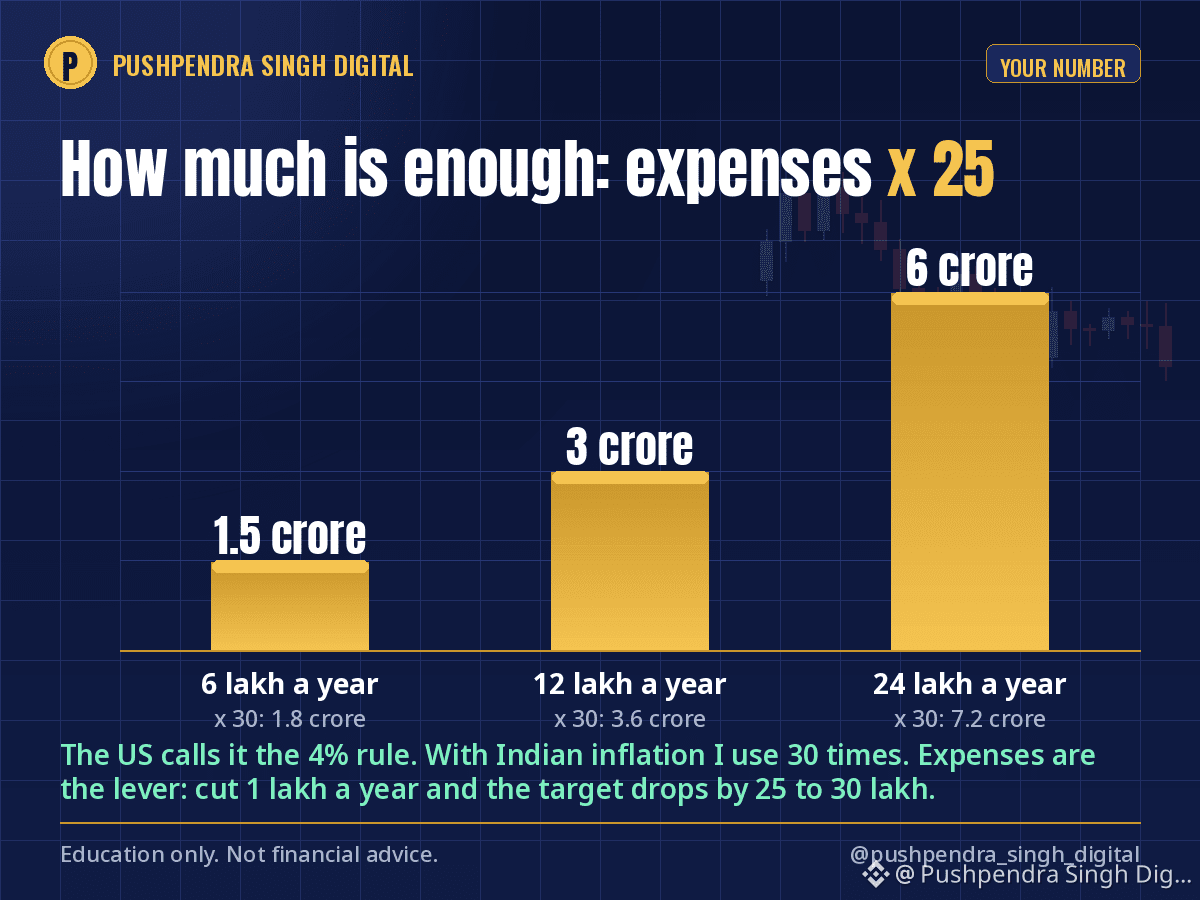
2
2
579
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinFiveWeeklyLosses
193 penayangan
92 Berdiskusi
Berita Bitcoin | Bitcoin Turun Selama Lima Pekan Berturut-turut Saat Aksi Jual Saham AI Merembet ke Kripto
Binance News
·Disukai 4 Kali
·4.7k penayangan
AIChipSlumpNasdaq
24 penayangan
54 Berdiskusi
BinanceReopensWithdrawalsForHYPE&APT
140,401 penayangan
1,125 Berdiskusi