Proyek blockchain biasanya membahas adopsi institusi dengan mengatakan “teknologi kami lebih canggih”. Kali ini, Rayls menerbitkan artikel yang berbeda: mereka menghabiskan sebagian besar artikelnya untuk membahas keluhan pelanggan, dan keluhannya cukup tidak sopan. Setelah saya membacanya, saya merasa hal yang benar-benar layak disebut bukan daftar produk, melainkan pengakuan mereka terhadap sesuatu yang tidak terlalu mau diakui industri.
Mari kita mulai dengan satu hal yang janggal dari rilis kali ini.
Rayls meluncurkan Sovereign pada 25 Agustus, sebuah private chain untuk institusi keuangan. Namun menurut klaim resmi, platform dasarnya sudah berjalan di lingkungan produksi sejak Juni 2024, dan sudah digunakan oleh lebih dari 30 institusi keuangan. Sovereign adalah versi hasil rekonstruksi dari produk Rayls Privacy Node sebelumnya—rekonstruksinya cukup menyeluruh, jadi namanya pun diganti.
Artinya, ini bukan rilis dari nol, melainkan mengubah sesuatu yang sudah berjalan selama dua tahun menjadi produk resmi. Urutan seperti ini tidak umum di industri kripto.
Apa sebenarnya yang dikeluhkan pelanggan
Bagian paling bernilai dari blog yang baru saja dirilis Rayls adalah empat umpan balik pelanggan yang mereka cantumkan. Saya akan mengulas salah satunya secara lebih dalam, karena itu adalah titik berangkat produk ini.
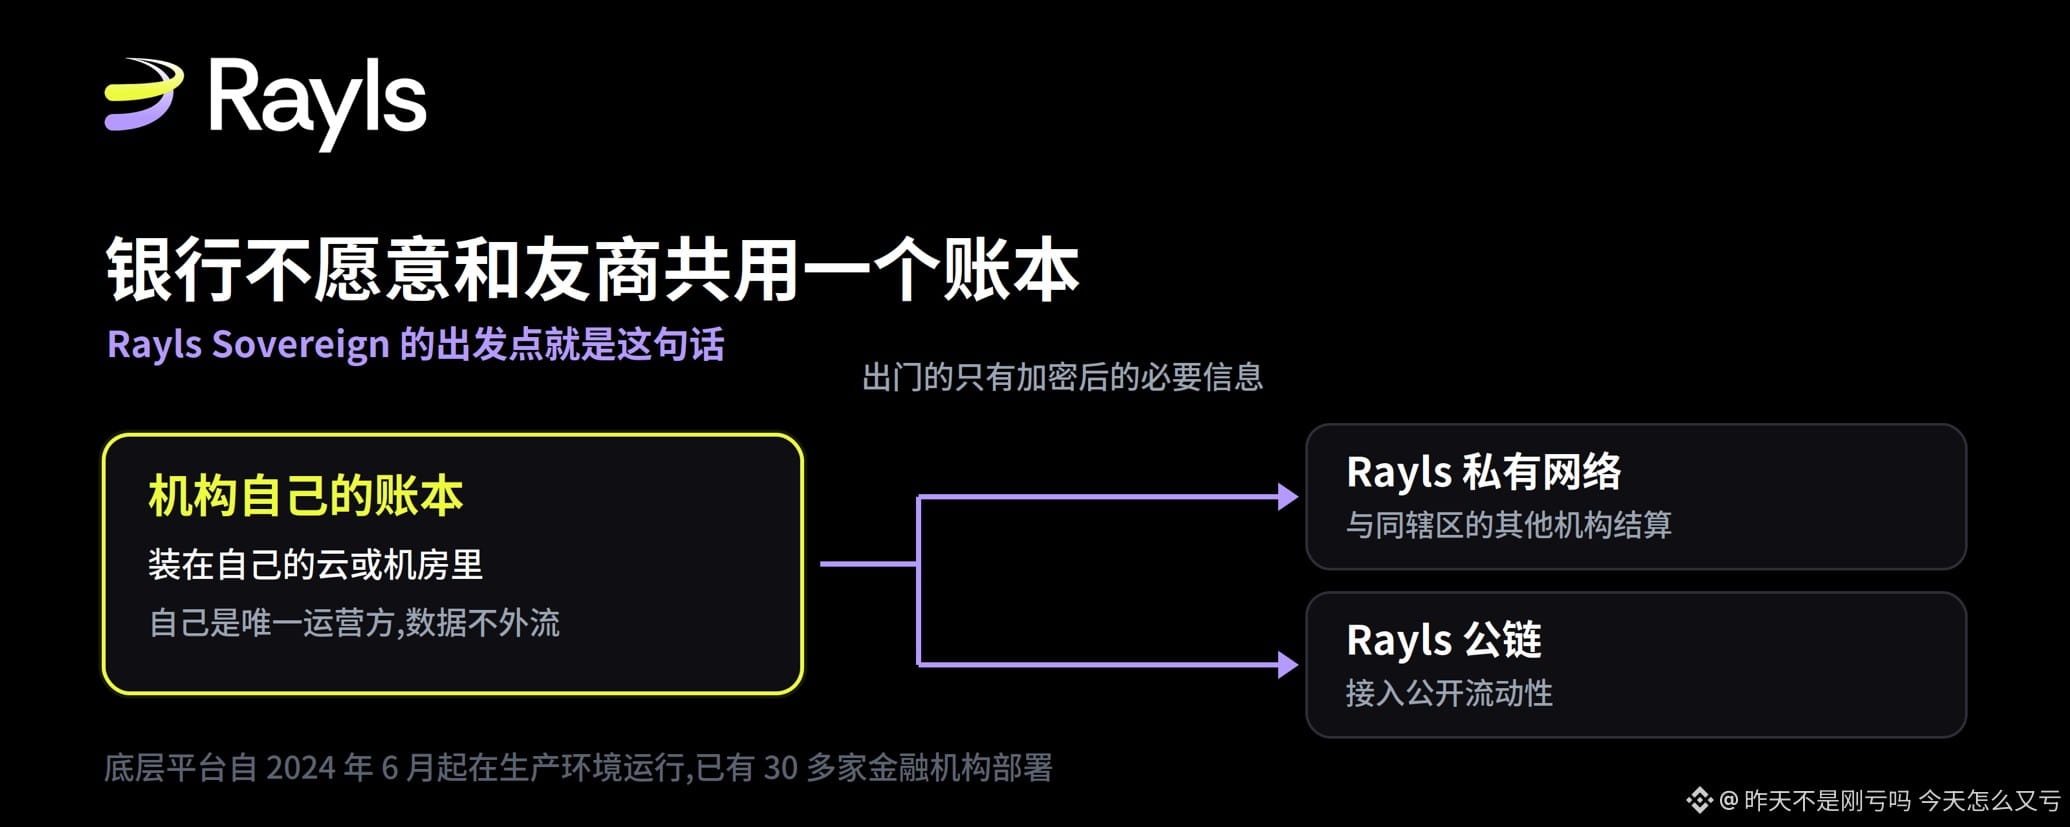
Umpan baliknya adalah: infrastruktur bersama sama sekali tidak bisa dijual.
Maksud resmi mereka adalah: sebuah buku besar yang dipakai bersama dengan pihak kompetitor tidak bisa lolos ketiga syarat—data residency, kerahasiaan, dan independensi operasional—sebelum kontraknya ditandatangani. Bank tidak bersedia berbagi satu database dengan bank lain, dan mereka memang tidak seharusnya diminta untuk melakukan itu. Setiap institusi ingin menyiapkan sistem sesuai kebijakan internal, standar risk management, dan kepatuhan mereka sendiri, serta melakukan integrasi yang dikustomisasi dengan sistem keuangan inti mereka.
Kalimat ini terdengar sederhana, tetapi yang ia sangkal adalah salah satu asumsi default institusi blockchain dalam beberapa tahun terakhir. Narasi seluruh permissioned/consortium chain dibangun di atas “semua orang berbagi satu chain”. Umpan balik ini justru mengatakan asumsi tersebut mati saat tahap pengadaan.
Jawaban untuk Sovereign: utamakan kedaulatan, lalu koneksi
Cara mereka adalah membalik urutannya.
Setiap institusi menjalankan buku besarnya sendiri—dipasang di lingkungan mereka sendiri, dengan mereka sebagai satu-satunya operator. Tidak ada data yang dikumpulkan ke dalam pool publik. Yang keluar hanya informasi terenkripsi yang diperlukan, yaitu bagian yang digunakan untuk bertransaksi dengan pihak lain dan bagian yang dibutuhkan untuk memberikan kepastian; contoh resmi yang disebut adalah zero-knowledge proofs.
Setelah posisi kedaulatan itu berdiri, institusi kemudian terhubung ke luar: melalui jaringan privat Rayls untuk terhubung ke institusi lain dalam yurisdiksi yang sama, dan melalui public link Rayls untuk masuk ke likuiditas publik.
Menurut saya, bagian paling cerdas dari desain ini adalah ia memisahkan “privasi” dan “koneksi” yang biasanya saling bertabrakan—dengan membuatnya jadi dua langkah berurutan, bukan berkompromi di lapisan yang sama.
Tiga keluhan lainnya juga layak disebut.
Poin pertama adalah mengapa prototipe tersebut tidak bisa masuk produksi. Tim inovasi berhasil membuat prototipe tokenisasi yang bagus, lalu proyek ini harus menghadapi departemen-departemen lain di bank: penilaian keamanan, penyimpanan dan perlindungan data, kontrol keamanan, standar pengadaan, integrasi dengan sistem inti, serta risiko dan kepatuhan. Public chain berasumsi bahwa segala sesuatu di chain dapat dibaca, sehingga area serangan terbuka. Untuk permissioned chain, bisa jadi perlu membentuk aliansi bersama kompetitor untuk berbagi data transaksi sensitif, atau mundur ke arsitektur point-to-point dengan mengandalkan perantara lagi, dan tidak bisa memberi regulator satu sumber kebenaran tunggal. Hasilnya: prototipe tidak pernah menjadi bagian dari model operasional lembaga.
Poin kedua: narasi efisiensi tidak terbukti. Mempercepat sedikit dan membuat lebih murah proses internal yang sudah ada tidak cukup untuk menutupi biaya pengelolaan perubahan saat mengganti infrastruktur inti. Yang benar-benar dicari lembaga adalah kemampuan yang belum mereka miliki, misalnya menerbitkan deposito tokenisasi, memegang dan mentransfer stablecoin, mendistribusikan aset tokenisasi, serta melakukan penyelesaian atomik dengan pihak lawan—tanpa menyerahkan kontrol atas data mereka sendiri dan hubungan dengan nasabah.
Poin ketiga: semua platform provider yang ada pasti punya biaya. Resmi menyebut beberapa: vendor lock-in yang tersirat, tidak kompatibel dengan standar EVM, baru kemudian sadar bahwa izin lisensi tersiratnya mahal, serta ketidakpastian penyelesaian akibat probabilistic finality—yang menimbulkan risiko dan mengunci dana. Lalu ada keharusan membayar biaya dengan kripto yang volatil dan prospek regulasinya tidak jelas.
Jawaban yang sesuai dengan Sovereign adalah repositori kode EVM open-source, pengelolaan kunci oleh KMS atau HSM milik institusi sendiri, kontrol akses berbasis peran, ketersediaan tinggi dan pemantauan, serta penerapan paralel dengan sistem perbankan inti, bukan menggantikannya. Ada satu kalimat dari pihak resmi yang menurut saya sangat tepat: pada dasarnya ini adalah seperangkat sistem perbankan, dan di atasnya berjalan buku besar EVM.
Tingkat penerapan perlu dilihat secara terpisah
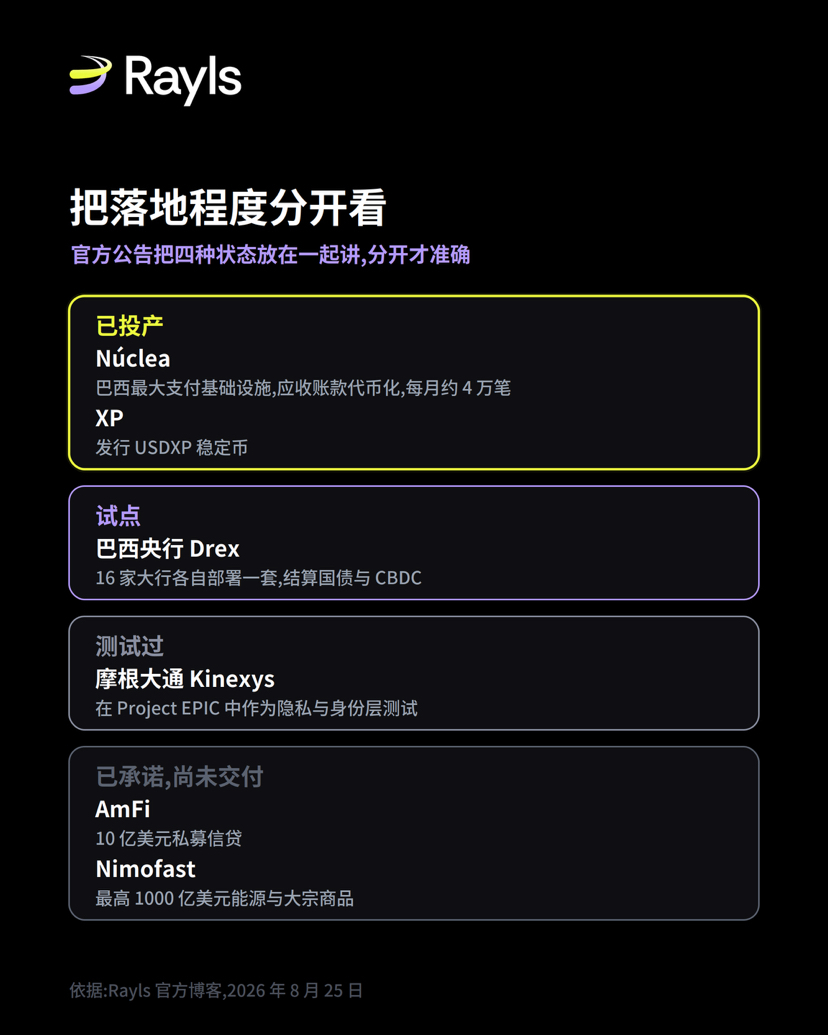
Resmi mencantumkan cukup banyak nama di bagian ini, tetapi statusnya tidak semuanya sama—kalau dibaca sekaligus, mudah melebih-lebihkan. Saya bagi menjadi empat tingkatan berdasarkan tingkat penerapan.
Ada dua yang sudah berjalan di lingkungan produksi. Núclea adalah infrastruktur pasar keuangan pembayaran terbesar di Brasil; setiap tahun memproses pembayaran senilai 3,5 triliun dolar. Resmi, mereka mengibaratkannya sebagai versi Brasil dari DTCC. Di Rayls, Núclea melakukan tokenisasi piutang usaha perusahaan, dengan skala sekitar 40 ribu transaksi aset yang ditokenisasi per bulan. XP adalah platform sekuritas utama di Amerika Latin, mengelola aset senilai 400 miliar dolar; di Rayls Sovereign, mereka menerbitkan stablecoin USDXP yang sepenuhnya didukung oleh dolar.
Sambil cross-check: saya sebelumnya mengecek halaman hubungan investor XP, dan pada kuartal 1 2026 aset nasabah mereka adalah 1,529 triliun real. Dengan kurs sekitar 3,8, itu setara dengan mendekati 400 miliar dolar—cocok dengan klaim di sini.
Pada level pilot, ada Drex dari bank sentral Brasil. Bank sentral memilih Rayls; 16 bank besar Brasil masing-masing menerapkan versi Sovereign mereka sendiri, termasuk Santander dan Bursa Efek Brasil, untuk melakukan penyelesaian surat utang negara dan aset lain menggunakan mata uang digital bank sentral. Perhatikan penggunaan katanya: pilot, yaitu uji coba.
Yang diuji adalah Kinexys milik JPMorgan. Resmi disebut bahwa mereka menguji Rayls Sovereign dalam Project EPIC sebagai lapisan privasi dan identitas untuk tokenisasi institusional. Menguji tidak sama dengan siap produksi. Ada juga ajang tantangan inovasi Distributed Ledger Technology dari Bank of England dan BIS Innovation Hub—itu memang lomba tantangan.
Yang telah dijanjikan namun belum diserahkan adalah dua emiten aset. AmFi berencana membawa kredit privat senilai 1 miliar dolar ke platform online, dan Nimofast berkomitmen maksimum 100 miliar dolar untuk aset energi dan komoditas. Dua angka ini memang besar, tetapi kata-katanya adalah “sedang dibawa ke” dan “berkomitmen maksimum”, bukan “sudah diterbitkan dan selesai”.
Setelah empat segmen dipisahkan, daftar ini tetap punya bobot, tetapi bobotnya bukan karena angka komitmen yang dijumlahkan. Melainkan karena cakupan jenis institusinya lengkap: dari bank sentral, bank komersial, infrastruktur pasar, hingga emiten aset—semuanya ada.
Pandangan saya
Beban informasi nyata dari rilis kali ini bukan pada daftar fitur produk, melainkan pada pengakuannya bahwa jalan menuju shared ledger tidak bisa ditempuh pada tahap pengadaan, dan berdasarkan penilaian itu mereka menyusun ulang arsitekturnya.
Untuk menilai apakah ini berhasil, saya melihat dua hal. Pertama, dua aset yang sudah dijanjikan—kredit privat 1 miliar dolar dan energi serta komoditas maksimum 100 miliar dolar—apakah benar akan diterbitkan dalam beberapa kuartal ke depan. Kedua, ekspansi global: resmi mengatakan mereka sedang memperluas dari basis produksi di Brasil ke Amerika Serikat, Inggris, dan Eropa. Kondisi regulasi di pasar-pasar itu sangat berbeda dengan Brasil; apakah bisa direplikasi adalah pertanyaan lain.
Sebelumnya, dua yang sudah masuk produksi dan 16 bank dalam tahap pilot adalah bukti paling konkret yang ada.
Sumber referensi: blog resmi Rayls (Introducing Rayls Sovereign: the onchain gateway for institutions)
Tautan blog resmi: https://www.rayls.com/blog/introducing-rayls-sovereign-the-onchain-gateway-for-institutions
(Peter Bidewell, 25 Agustus 2026); Data XP dicocokkan silang dengan halaman hubungan investor XP Inc. 1Q26