


Saya biasanya hanya sekilas membaca berita regulasi, karena kebanyakan tidak banyak berhubungan dengan pemegang biasa. Tapi kali ini, setelah membaca aturan Inggris tersebut, saya mengubah pandangan saya—karena ada mekanisme yang agak tidak mencolok yang benar-benar akan memengaruhi rantai mana yang akan dipilih institusi di masa depan.
Rapikan dulu garis waktunya, karena ini menentukan tingkat urgensinya.
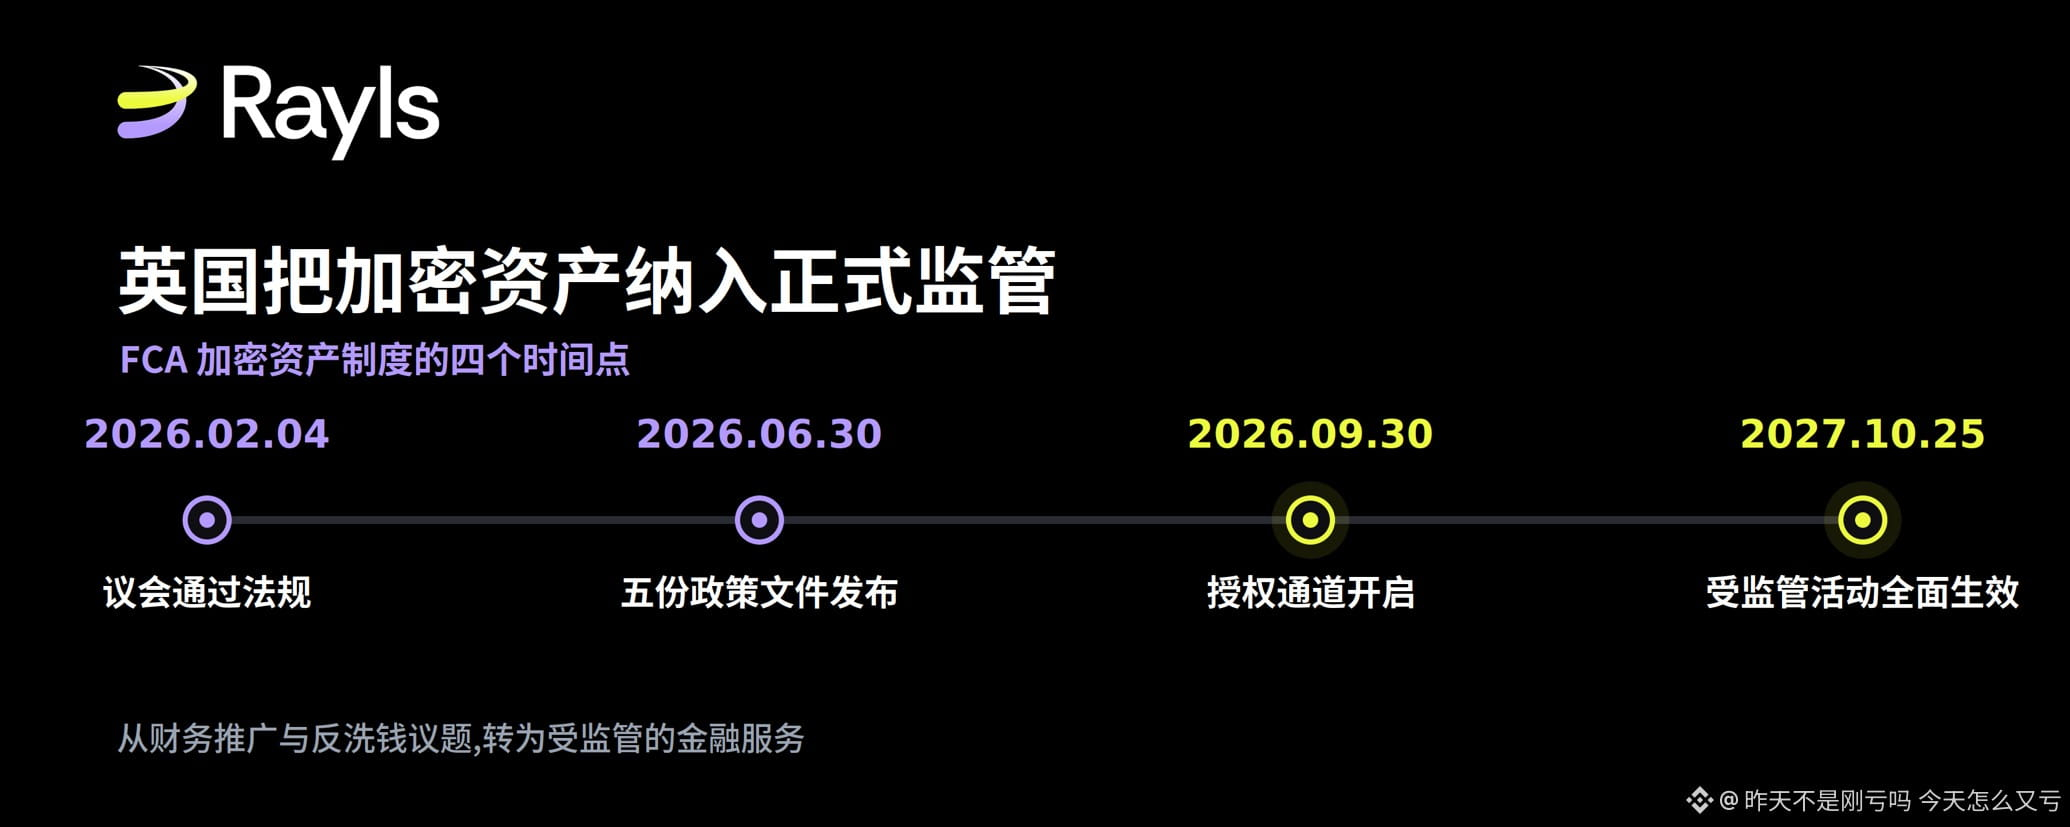
Parlemen Inggris pada 4 Februari 2026 mengesahkan regulasi terkait; FCA pada 30 Juni menerbitkan isi inti dari rezim ini, yang terdiri dari lima dokumen kebijakan. Channel otorisasi dibuka pada 30 September, sedangkan cakupan lengkap aktivitas yang teregulasi baru berlaku efektif pada 25 Oktober 2027.
Mulai dari sekarang, channel otorisasi akan dibuka lebih dari satu bulan lagi; pemberlakuan penuh masih sekitar empat belas bulan. Bagi institusi yang perlu membangun ulang arsitektur kepatuhan, jendela ini tidak terlalu panjang.
Perubahan nyata dari aturan ini ada pada aspek kualitatif. Di masa lalu, Inggris terutama memperlakukan aset kripto sebagai isu promosi keuangan dan anti pencucian uang. Sekarang mereka memperlakukannya sebagai layanan keuangan yang teregulasi—tanggung jawab konsumen, akuntabilitas manajemen eksekutif, ketahanan operasional, penitipan aset nasabah, serta seperangkat kerangka kehati-hatian yang khusus semuanya ikut “terpasang”.
Yang paling patut diperhatikan, tersimpan di balik frasa “ketahanan operasional”
Ada banyak hal di lima dokumen itu, tetapi menurut saya yang paling berdampak pada industri blockchain adalah poin ketahanan operasional.
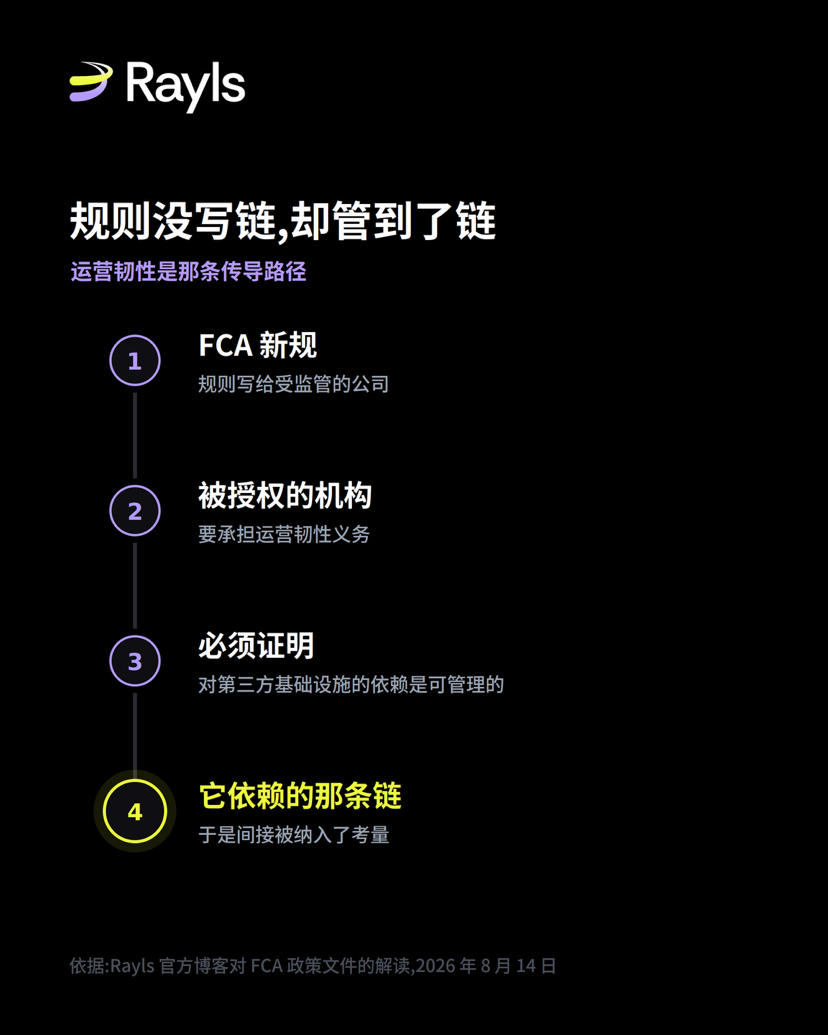
Aturan itu sendiri tidak menuntut apa pun terhadap blockchain. Ia tidak menyebut validator tertentu, dan juga tidak mengatur bagaimana sebuah public chain harus menjalankan konsensus.
Namun, ia mengharuskan institusi yang diberi otorisasi untuk mengelola dan membuktikan kontrolnya terhadap infrastruktur yang mereka gunakan, termasuk risiko pihak ketiga dan risiko teknis. Kalimat ini terlihat biasa saja, tetapi sebenarnya merupakan jalur transmisi: aturan mengatur institusi, institusi harus bertanggung jawab atas rantai yang mereka pakai, sehingga rantai itu sendiri secara tidak langsung ikut dipertimbangkan.
Ditambah lagi satu karakteristik lain: rezim ini memusatkan kewajiban pada pihak yang bisa diidentifikasi dan bisa dimintai pertanggungjawaban. Bahkan untuk DeFi, titik masuknya adalah apakah ada pengendali yang dapat diidentifikasi. Bila digabungkan, arahnya jadi cukup jelas: aktivitas yang teregulasi cenderung mengalir ke jaringan yang operatornya bisa diidentifikasi dan kontrol kepatuhannya bisa diawasi.
Staking secara resmi dimasukkan ke dalam pengawasan regulasi
Poin ini nyambung persis dengan dua tulisan saya sebelumnya tentang staking.
Di bawah aturan baru, staking menjadi aktivitas yang teregulasi, dengan kewajiban pengungkapan informasi, persetujuan nasabah, dan penyimpanan catatan; sekaligus masih memberi ruang yang wajar untuk automated staking. Untuk aspek kustodian, aset kripto nasabah tunduk pada aturan penitipan baru CASS 17, dengan sikap netral terhadap teknologi untuk pengelolaan kunci privat; sedangkan untuk penitipan sekuritas yang dikotakan (tokenized) tetap memakai aturan CASS 6 yang lama.
Ada satu detail lagi yang perlu diperhatikan oleh pihak yang ikut serta dalam staking: institusi perlu membentuk modal untuk kerugian staking (misalnya denda/penalti). Denda/penalti adalah risiko yang sudah saya bahas di tulisan saya sebelumnya—ketika validator berbuat curang atau offline dalam waktu lama, sebagian koin staking akan dipotong. Sekarang regulator memperlakukannya sebagai risiko nyata yang perlu ditutup dengan modal.
Stablecoin mendapatkan status sebagai aset penyelesaian
Ini, menurut saya, kabar baik paling praktis bagi industri.
Setelah pedoman untuk digital securities sandbox diperbarui, stablecoin yang memenuhi syarat dapat digunakan sebagai aset penyelesaian. Selain itu, penanganan kehati-hatian untuk penerbitan stablecoin juga dilonggarkan: koefisien modal terkait turun dari 2% menjadi 1%.
Respons industri terhadap poin ini jelas positif. Asosiasi pembayaran menyebut pemotongan koefisien modal menjadi setengah sebagai kemenangan dalam prinsip proporsionalitas, dan menilai bahwa penyesuaian keseluruhan mengubah kompleksitas yang kaku menjadi aturan yang secara bisnis bisa dijalankan.
Bagian yang belum diputuskan, perlu dijelaskan
Saya tidak ingin tulisan ini menjadi kabar baik satu arah, jadi bagian ini mungkin lebih penting daripada beberapa bagian di atasnya.
FCA sendiri sudah mencantumkan bagian yang belum selesai: DeFi, teknologi distributed ledger, derivatif aset kripto, kebijakan stablecoin ke depan, persyaratan audit, dan ketentuan transisi—semuanya akan ditangani dalam perumusan kebijakan dan proses konsultasi berikutnya.
Secara spesifik pada beberapa poin kunci. Detail aspek kehati-hatian masih akan dikonsultasikan; batas waktu pengumpulan masukan sampai 30 Juli 2026, jadi institusi saat ini belum bisa menghitung dengan pasti penggunaan modalnya. DeFi telah ditunda, dan standar pengendali yang dapat diidentifikasi memberi jangkar pada batasnya, tetapi indikator objektif untuk menilai desentralisasi masih akan dikonsultasikan lagi—artinya, batas yang paling diperdebatkan dalam keseluruhan sistem untuk sementara masih menggantung. Jangkauan stablecoin juga masih berubah: pada bulan April, sebuah draf regulasi mengusulkan untuk memindahkan qualified stablecoin yang diterbitkan di Inggris keluar dari beberapa kategori aktivitas dan memasukkannya ke dalam rezim pembayaran di masa depan; pemerintah juga mengusulkan untuk menggabungkan otoritas pengawas sistem pembayaran ke dalam FCA.
Selain itu, biaya kepatuhan itu nyata. Dalam situasi bertekanan, membuktikan kemampuan melakukan penebusan senilai nilai nominal, membentuk modal untuk kerugian staking, serta bukti ketahanan operasional yang perlu disiapkan saat bergantung pada infrastruktur pihak ketiga—semua persyaratan ini tidak murah. Apakah aturan itu masuk akal adalah satu hal; apakah saat penegakan regulasi mereka benar-benar menerapkan prinsip proporsionalitas adalah hal lain.
Apa artinya bagi Rayls, dan di mana kita harus bersikap menahan diri
Interpretasi resmi Rayls adalah bahwa arah sistem ini sejalan dengan tujuan desainnya: public chain memakai kumpulan validator yang dapat diidentifikasi dengan skema izin, bukan kumpulan validator yang anonim dan terbuka; kepatuhan dibangun di jaringan dan lapisan standar token, bukan ditambahkan sebagai pemeriksaan setelah kejadian; Enygma mempertahankan sifat dapat diaudit sambil menyediakan privasi transaksi; dan setelah stablecoin dapat digunakan sebagai aset penyelesaian, mendukung penyedia alat penyelesaian institusional L1 yang lebih selaras dengan arah tersebut.
Tapi ada batasan yang menurut saya harus dipertahankan apa adanya, karena justru di situlah letak bagian paling tepercaya dari blog resmi ini. Blog tersebut secara jelas menulis bahwa FCA tidak mewajibkan validator dengan skema perizinan, dan juga tidak menetapkan aturan apa pun yang memihak arsitektur jaringan tertentu. Mereka hanya menetapkan identifiabilitas, akuntabilitas, dan ketahanan operasional sebagai ambang batas untuk menjalankan bisnis yang teregulasi.
Perbedaan dua kalimat ini sangat besar. Yang pertama adalah “regulator berdiri di pihak saya”, sedangkan yang kedua “ambang batas regulasi dan desain saya justru selaras”. Pihak resmi memilih yang kedua; pengekangan seperti itu justru membuat argumennya lebih kokoh.
Pandangan saya
Peraturan ini tidak terlalu berdampak langsung bagi pemegang biasa, tetapi dapat mengubah logika pilihan yang dilakukan oleh institusi.
Sebelumnya, ketika institusi memilih rantai, pertimbangan utamanya lebih banyak kinerja, biaya, dan ekosistem. Ke depannya, jika mereka harus membuktikan kepada regulator bahwa ketergantungan mereka pada infrastruktur bisa dikelola, maka “siapa operator rantai ini, jika terjadi masalah siapa yang harus dihubungi, dan apakah bisa diawasi atau tidak” akan menjadi pertanyaan yang sifatnya wajib. Kumpulan validator yang anonim sulit menjawab persoalan itu.
Yang perlu diperhatikan adalah beberapa proses konsultasi berikutnya, terutama kriteria untuk mendefinisikan DeFi dan pedoman ketahanan operasional untuk distributed ledger—di sanalah bagian yang benar-benar memengaruhi pilihan infrastruktur.
Sumber rujukan: blog resmi Rayls (The FCA cryptoasset regime is here: what it means for institutional blockchains) (Peter Bidewell, 14 Agustus 2026); tautan ringkasan dokumen kebijakan FCA yang dikutip serta respons industri yang ada di artikel asli.