

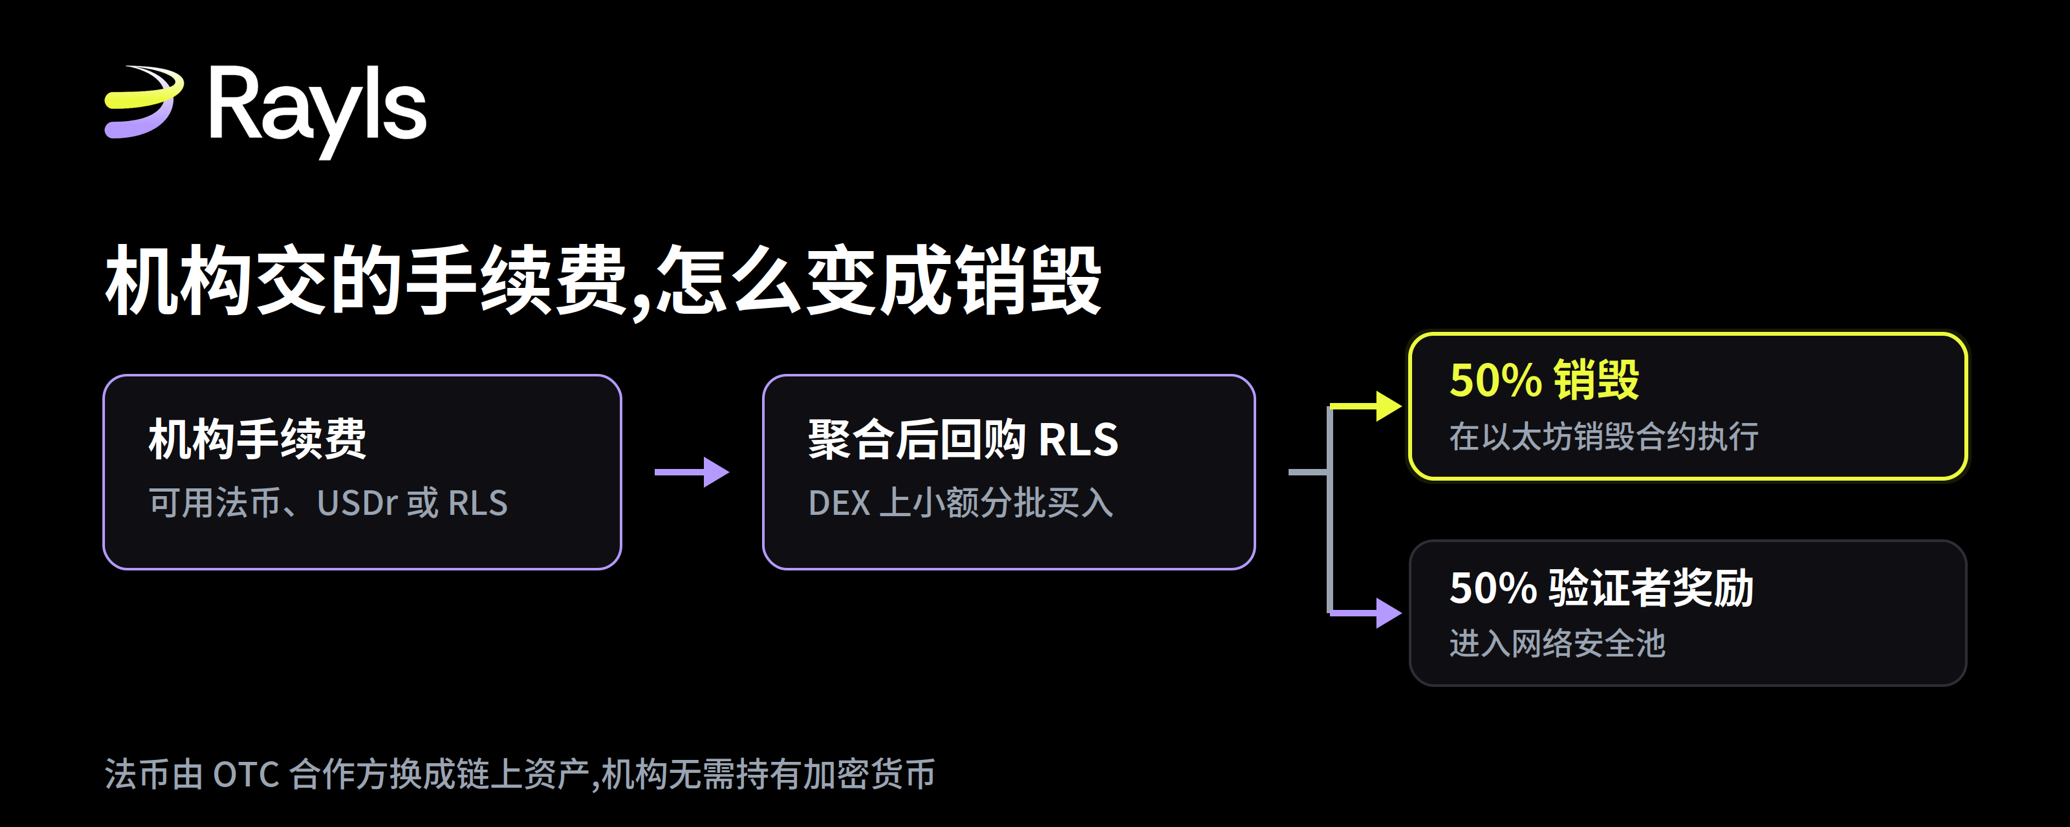
Kebanyakan proyek membahas mekanisme pemusnahan, yang intinya: “berapa banyak yang akan kami bakar.” Yang lebih ingin tahu saya adalah bagian hulu: token-token yang dimusnahkan itu, awalnya berasal dari mana. Jawaban dari desain Rayls agak di luar dugaan saya—titik awalnya ternyata adalah transaksi fiat.
Kesimpulan dulu. Titik awal dari seluruh rantai bukanlah dunia kripto, melainkan pembayaran mata uang fiat yang dikeluarkan oleh sebuah institusi di negara mereka sendiri.
Institusi yang menjalankan bisnis di Rayls melalui node privasi akan menghasilkan biaya layanan. Desain utamanya adalah, mereka dapat menyelesaikannya langsung dengan fiat, atau memilih menggunakan USDr atau RLS.
Hal ini mudah dianggap sebagai detail kecil yang terlewat, padahal sebenarnya ia menyelesaikan hambatan paling realistis dalam penerapan oleh institusi. Kepatuhan, proses keuangan, dan audit biasanya tidak ingin aset kripto muncul di neraca. Memegang token sendiri pun merupakan sesuatu yang perlu penjelasan tambahan. Membolehkan pembayaran dengan fiat artinya memindahkan hambatan tersebut dari sisi klien.
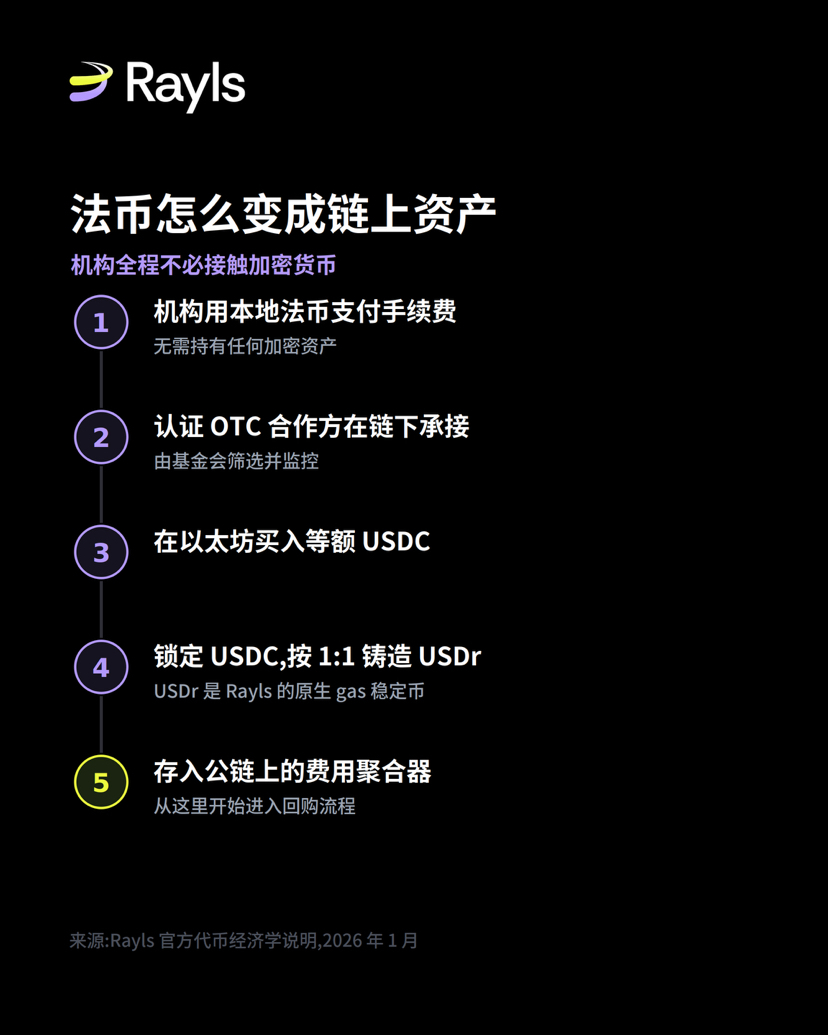
Bagaimana fiat berubah menjadi aset on-chain
Bagian ini adalah yang paling spesifik dari seluruh mekanisme, dan penjelasan resminya tertulis sangat jelas.
Mitra OTC yang diverifikasi dan dimonitor oleh yayasan menangani fiat tersebut di luar rantai (off-chain). Sebagai contoh USDr: mitra membeli USDC senilai di Ethereum, mengunci USDC tersebut, lalu di Rayls mainnet mencetak USDr dengan rasio 1:1, kemudian memasukkannya ke akun dana fee pada fee aggregator.
USDr adalah stablecoin gas asli milik Rayls; penopang nilainya adalah USDC yang dikunci (locked) itu.
Para mitra OTC ini beroperasi berdasarkan wilayah: mereka bertanggung jawab menerima fiat lokal di pasar setempat. Resmi juga mengatakan akan mempublikasikan daftar alamat mitra di blockchain publik, sehingga siapa pun bisa melacak masuknya biaya (fee) institusi.
Mengapa pembelian kembali (buyback) perlu dipecah menjadi eksekusi dalam nominal kecil secara acak?
Di dalam agregator, USDr dan RLS sama-sama dipegang. USDr akan ditukar lewat DEX menjadi RLS; langkah ini disebut sebagai automatic buyback.
Metode eksekusinya menurut saya lebih layak dibahas daripada persentasenya. Resmi sudah menulis dengan jelas bahwa pertukaran akan dipecah menjadi beberapa transaksi kecil, dieksekusi secara teracak, serta menetapkan batasan slippage yang ketat.
Alasannya cukup nyata. Jika buyback berupa pembelian besar berkala dengan jumlah tetap, robot MEV dan frontrunner bisa dengan mudah memprediksi dan lebih dulu memasang posisi. Protokol pada dasarnya memberi mereka uang. Dengan dipecah menjadi nominal kecil dan dieksekusi pada waktu acak, ruang arbitrase menjadi jauh lebih kecil.
Penjelasan resminya adalah, dengan menggunakan pertukaran harian berskala kecil yang dipadukan dengan slippage ketat, kedalaman order book bisa semakin dalam dan volatilitas bisa diredam—bukan menciptakan lonjakan pembelian yang bisa diprediksi.
Pada awalnya, buyback ini dipicu oleh manusia dengan ritme yang tidak teratur, juga untuk menghindari bisa diprediksi. Ke depannya akan beralih ke strategi dua lapis: lapis pertama adalah kerangka deterministik—menentukan kapan dana memenuhi syarat untuk digunakan pasif berdasarkan ambang batas saldo akun, dan kondisi lainnya; lapis kedua adalah eksekusinya sendiri tetap dibuat acak dan dilakukan dalam beberapa batch.
Burn dan validator masing-masing mendapat setengah
RLS hasil buyback dibagi menjadi dua bagian. 50% dikirim ke kontrak burn RLS di mainnet Ethereum, untuk dihapus permanen dari peredaran; sisanya 50% masuk ke security pool jaringan sebagai imbalan bagi para validator.
Penghancuran dilakukan di Ethereum, karena RLS sejak awal dicetak (mint) di sana. Bagian yang akan dihancurkan tetap berada di dalam kontrak; statusnya terlihat publik, lalu dilakukan burn massal saat jatuh tempo.
Angka 50% itu adalah proporsi tetap saat diluncurkan, bukan ditetapkan permanen. Resmi mengatakan ke depannya akan disesuaikan mengikuti dua variabel: sisa berapa banyak original supply, dan harga RLS. Seiring berkurangnya supply, persentase burn akan diturunkan pula, tujuannya agar seluruh kurva ekonomi lebih halus, bukan untuk menciptakan fluktuasi besar.
Separuh yang tidak dibakar, pada tahap ini semuanya digunakan untuk reward validator. Resmi menyebutkan, hanya setelah ukuran security pool cukup besar dan mampu menopang diri sendiri, barulah akan dipertimbangkan pemberian sebagian untuk pembangunan ekosistem dan operasional yayasan (foundation). Proporsi alokasi akan disesuaikan bertahap sesuai kematangan jaringan: fase awal memprioritaskan keamanan, fase pertumbuhan menambah investasi ekosistem, dan fase matang menyeimbangkan kembali.
Kalau ingin melacak sendiri, bisa lihat beberapa tempat ini
Di Transparency Portal, jumlah burn kumulatif bisa dicek. Per 8 Agustus, burn kumulatif mencapai 48,247 juta token RLS, setara dengan 0,48% dari total awal 10 miliar token.
Kontrak burn di mainnet Ethereum bisa melihat bagian yang menunggu untuk dibakar dan yang sudah dibakar.
Jika daftar alamat mitra OTC sudah dipublikasikan di layer registri seperti yang dijelaskan resmi, itu akan menjadi bagian yang paling bernilai, karena mencerminkan jumlah aktual masuknya fee institusi—yaitu bahan bakar dari seluruh mekanisme.
Ada satu hal yang perlu diperhatikan
Dokumen tokenomics ini diterbitkan pada Januari 2026, ditulis sebelum peluncuran di mainnet pada April di tahun yang sama. Banyak hal dalam artikel tersebut pada saat itu masih berupa rencana, misalnya kerangka pemicu yang deterministik, model alokasi yang disesuaikan dengan kematangan, serta transisi validator dari sistem permissioned ke tata kelola DAO. Mana yang sudah dijalankan dan mana yang masih dalam proses, sebaiknya dicocokkan lagi dengan pengumuman terbaru, jangan langsung menganggap dokumen lama sebagai kondisi saat ini.
Pendapat saya
Di dalam model ini, menurut saya bagian paling cerdas bukanlah persentase penghancuran (burn), melainkan pintu masuk mata uang fiat itu sendiri.
Ia memungkinkan institusi membayar sepenuhnya dengan cara tradisional di keuangan, tanpa perlu menyentuh mata uang kripto, dan tanpa mengubah proses keuangan mereka. Namun aktivitas mereka tetap akan berubah menjadi permintaan beli (buy order) riil untuk RLS di blockchain. Untuk sebuah chain yang menargetkan pasar institusi, desain ini lebih krusial daripada angka burn mana pun.
Dan justru karena itu, kekuatan (intensitas) mekanisme ini tidak pernah ditentukan oleh persentase burn itu sendiri, melainkan oleh seberapa banyak institusi di hulu yang benar-benar menggunakan sistem tersebut. Berapa yang dibakar, bergantung pada seberapa banyak yang digunakan.
Sumber rujukan: Blog resmi Rayls (Rayls Tokenomics: Automated buybacks, burn, and the Rayls Reserve) (Peter Bidewell, 19 Januari 2026); Rayls Transparency Portal (data per 8 Agustus 2026)