Saat menulis artikel tentang XP yang lalu, saya terus penasaran dengan satu pertanyaan: setelah stablecoin institusional seperti USDXP diterbitkan, bagaimana sebenarnya stablecoin itu ikut berperan dalam settlement lintas negara yang nyata? Artikel ini sekaligus menjawab rasa penasaran saya, dan sekalian membuat saya untuk pertama kalinya memahami sebuah istilah: “stabilcoin sandwich” (sandwich stablecoin).
Pertama, jelaskan kata ini. Sebenarnya, itu sangat menggambarkan: satu transaksi pembayaran lintas negara, dua ujungnya adalah mata uang fiat, dan di tengah ada lapisan stablecoin yang “dibuka” (public). Pihak pengirim menukarkan mata uang fiat menjadi stablecoin dolar, lalu stablecoin tersebut menyelesaikan settlement lintas negara di blockchain. Setelah itu, pihak penerima menukarkannya kembali menjadi mata uang fiat mereka sendiri. Mirip tidak seperti dua lembar roti yang menjepit lapisan di tengah? Itulah ungkapan yang mulai digunakan industri untuk mendeskripsikan settlement lintas negara dengan stablecoin.
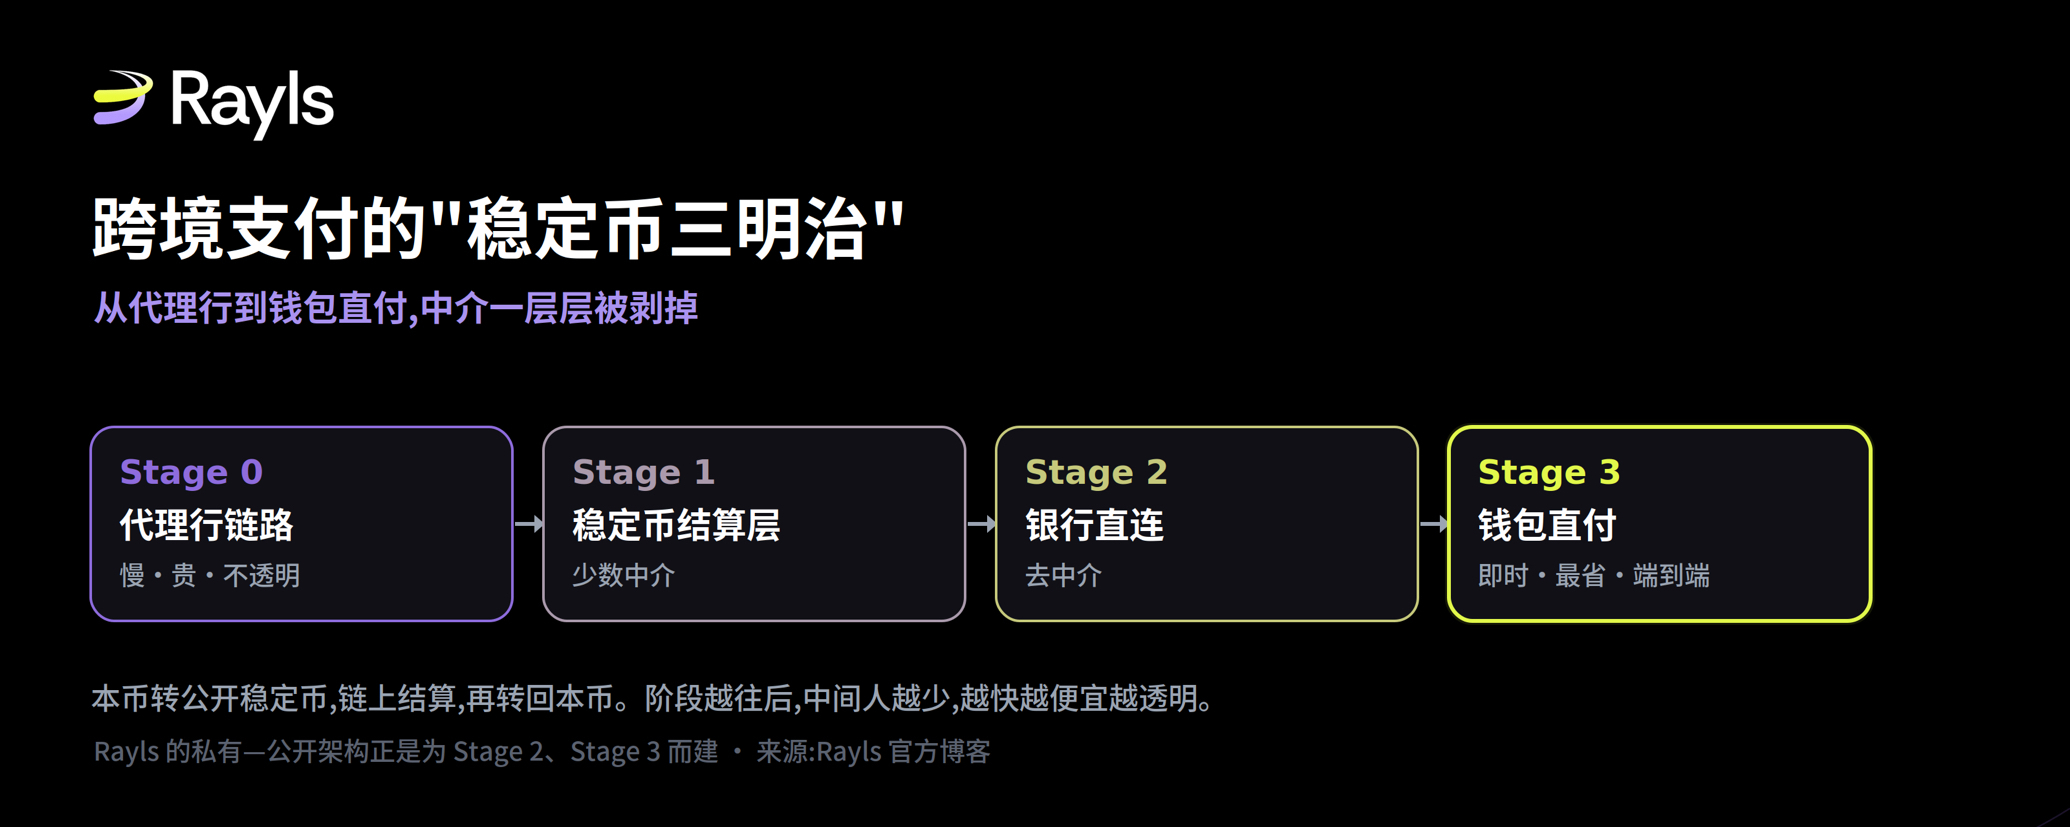
Yang benar-benar menarik bukan perumpamaannya, melainkan perantara di lapisan tengah itu—yang akan dikupas satu per satu seiring waktu. Blog Rayls membagi evolusi ini menjadi empat tahap, dan menurut saya inilah garis paling jelas untuk memahami bagaimana stablecoin akan mengubah pembaruan pembayaran lintas negara.
Tahap nol: model perantara (agency) yang dipakai hari ini. Sebuah transfer dari Inggris ke Brasil harus melewati serangkaian bank perantara dan menggunakan SWIFT. Ini bisa dan sepenuhnya patuh, tapi lambat, mahal, dan biaya serta waktu sampai tidak transparan.
Tahap satu: bank di kedua ujung tidak bergerak; hanya rangkaian perantara di tengah diganti oleh segelintir institusi yang menyediakan lapisan penyelesaian stablecoin. Mata uang lokal ditukar menjadi stablecoin publik, penyelesaian lintas negara dilakukan di blockchain, lalu ditukar kembali menjadi mata uang lokal. Ini jadi lebih cepat—mendekati pembayaran instan—dan sedikit lebih murah, tapi masih bergantung pada perantara, masih perlu ada orang di tengah untuk melakukan routing dan penjadwalan.
Tahap dua: hapus juga para perantara ini. Bank memakai akun penyedia likuiditas di node mereka sendiri, melakukan pertukaran masuk-keluar mata uang lokal dan stablecoin sendiri, lalu menyelesaikan langsung antar mereka di blockchain—tanpa perantara. Dari pengirim ke penerima langsung, tanpa orang di tengah. Langkah ini lebih murah, dan biaya bagi pelanggan akhir juga lebih transparan.
Tahap tiga adalah final: pembayaran stablecoin beredar langsung antar dompet kustodian di blockchain, tanpa pertukaran mata uang fiat di tengah sama sekali. Instan, paling murah di antara empat tahap, dan sekaligus memberi jalan yang patuh (compliance) bagi pelanggan akhir—agar mereka bisa mengakses aset ters-tokenisasi melalui institusi yang memang sudah mereka percayai.

Kalau kamu paham garis ini, kamu akan mengerti apa sebenarnya yang diselesaikan oleh arsitektur “privat + publik” Rayls. Ia menyatukan tiga alat: penyelesaian setoran ters-tokenisasi di dalam institusi, penyelesaian stablecoin privat dalam mata uang yang sama di antara institusi dalam satu yurisdiksi hukum, serta stablecoin dolar publik saat lintas batas dan saat menyentuh pelanggan. Saat membayar, institusi menukar setoran ters-tokenisasi dalam mata uang lokal menjadi stablecoin publik di node privatnya. Lalu stablecoin diselesaikan melalui public chain ke pihak penyedia layanan di sisi ponsel; pihak lawan menukarnya lagi menjadi stablecoin privat lokal atau setoran ters-tokenisasi. Tahap dua dan tahap tiga—persis pola yang memang ingin dijalankan oleh arsitektur ini dari awal.
Dan itu bukan sekadar cepat dan murah. Setiap penukaran terjadi pada titik batas yang jelas; valuta asing diselesaikan pada titik itu juga. Dengan begitu, institusi bisa melihat dengan jelas di mana nilai berubah bentuk, dan di mana kurs diterapkan. Transparansi inilah yang tidak pernah bisa diberikan oleh model tradisional perantara (agency).
Ini bukan teori. Menurut Rayls, Enygma—yang menopang penyelesaian rahasia antar institusi—sudah melakukan produksi di jaringan privat; mitranya termasuk Bank Sentral Brasil dan beberapa bank komersial utama. Selain itu, sistem ini mendukung “atomisasi” pembayaran-asset, yakni uang dan aset bergerak bersama atau tidak bergerak sama sekali, dengan penyelesaian akhir dilakukan dalam satu blok konfirmasi tertentu.
Kalau mau lihat seperti apa wujudnya dalam produk nyata, contoh paling langsung tetap XP. XP adalah platform investasi terbesar di Brasil, dengan skala aset pelanggan pada level triliunan real (halaman hubungan investor resmi XP, angka 1Q26 adalah R$1,529 triliun). Mereka menerbitkan stablecoin dolar USDXP lewat anak perusahaan broker digital Clear; ini sudah menjadi produk production-grade yang tertanam di platform Clear, bukan sekadar proof of concept. Ini menunjukkan bahwa alur yang tadi dijelaskan sudah benar-benar dijalankan oleh institusi pada pelanggan.
Sekalian tambahkan konteks agar kamu tidak menganggap ini hanya cerita dari satu pihak. Total ukuran pasar stablecoin sudah lebih dari 320 miliar dolar AS; prediksi Citi yang sudah direvisi adalah, dalam skenario dasar sekitar 1,9 triliun dolar AS pada 2030, dan dalam skenario optimistis sekitar 4 triliun dolar AS. Pada saat yang sama, regulasi juga bergerak ke arah yang menguntungkan penerbit: RUU GENIUS di Amerika sudah membentuk kerangka federal untuk stablecoin jenis pembayaran dan sudah mulai diterapkan, MiCA Uni Eropa mulai berlaku sejak Desember 2024, dan kerangka di UEA serta Singapura juga sudah berjalan. Aturan belum sepenuhnya final, tapi arahnya sudah cukup jelas: institusi yang membangun produk lebih dulu akan punya volume penyelesaian nyata ketika aturan sudah ditetapkan.
Jadi, setelah membaca artikel ini, takeaway terbesar saya adalah: transformasi pembayaran lintas negara bukanlah “suatu hari tiba-tiba semuanya on-chain”, melainkan proses mengupas perantara lapis demi lapis. Sekarang masih di antara tahap satu dan tahap dua, tapi arahnya sudah jelas. Dan taruhan Rayls adalah bahwa itulah fondasi yang paling dibutuhkan ketika garis ini terus berjalan ke tahap berikutnya.
Sumber rujukan: Blog resmi Rayls (The private-public settlement flow: tokenised deposits and stablecoins on Rayls)
https://www.rayls.com/blog/the-private-public-settlement-flow-tokenised-deposits-and-stablecoins-on-rayls