

#swift
swift
1.3M penayangan
1,095 Berdiskusi
Populer
Terbaru

·
--
🚨 SWIFT sedang membahas masa depan keuangan, dan para pemegang $XRP pun memperhatikan. 👀🔥
Pembayaran lintas negara 24/7, uang digital yang dapat diprogram, sekuritas yang ditokenisasi, dan penyelesaian transaksi atomik menjadi bagian penting dalam evolusi industri keuangan.
Ripple sedang membangun di tengah lanskap pembayaran blockchain yang lebih luas ini, sehingga keterkaitan di antara keduanya layak untuk dicermati.
Namun, inilah poin utamanya: pembahasan SWIFT tentang infrastruktur blockchain tidak serta-merta berarti ada kemitraan resmi atau adopsi XRP secara langsung.
Pertanyaan sebenarnya adalah apakah XRP dan XRP Ledger akan memainkan peran penting dalam sistem keuangan yang terus berubah ini. 🌎
Itulah yang akan saya pantau dengan saksama. 🚀
#XRP #Ripple #SWIFT
ABDULGHAFFAR_00:
May God bless you and your family with happiness, health and success in every trade 🤲💛
3
1
10
5.8k

·
--
Dua bank raksasa baru saja memindahkan dolar sungguhan sebagai token, dan hampir tak ada pemegang kripto yang ikut dalam transaksi itu.
Itulah jebakannya. Setiap kali berita seperti ini muncul, orang-orang FOMO masuk ke aset apa pun yang simbolnya terdengar samar-samar berkaitan dengan pembayaran atau aset dunia nyata, lalu baru sadar bahwa produk tersebut tidak pernah membutuhkan koin mereka. Anda tidak kena rug pull karena sebuah kontrak. Anda kena rug pull karena sebuah narasi yang tidak Anda baca.
Pada 2 September, First Abu Dhabi Bank dan Citi menyelesaikan pembayaran USD sungguhan menggunakan deposito yang ditokenisasi di shared ledger milik Swift. Deposito yang ditokenisasi hanyalah IOU bank dalam format baru. Itu adalah klaim atas neraca bank tersebut, ditulis sedemikian rupa agar dua institusi bisa memindahkannya melalui catatan bersama alih-alih menunggu rangkaian pesan lama. Itu bukan $BTC. Anda tidak bisa menariknya ke dompet lalu pergi begitu saja. Janji itu tetap berasal dari bank, dan Swift tetap mengendalikan semuanya.
Risikonya adalah menganggap hal itu sebagai kemenangan bagi apa pun yang sudah Anda miliki. Token-token ini bisa dibekukan atau dibatalkan karena diterbitkan oleh bank yang teregulasi, bukan jaringan netral. Jika bank itu bermasalah, Anda mengantre bersama semua deposan lain, baik Anda memegang token maupun tidak. Dan jika para bendahara perusahaan benar-benar menyukai jalur ini, banyak arus lintas batas yang selama ini diperhitungkan ke dalam taruhan tokenisasi yang tidak pasti $XRP atau $ETH mungkin tak akan pernah meninggalkan sistem perbankan. Uang yang bergerak lebih cepat bagi bank tidak sama dengan uang yang masuk ke jaringan blockchain tempat Anda bertransaksi.
Jika bank bisa melakukan ini tanpa kripto publik, sebenarnya apa yang sedang kita perhitungkan?
#Tokenization #RWA #Swift
Dua bank raksasa baru saja memindahkan dolar sungguhan sebagai token, dan hampir tak ada pemegang kripto yang ikut dalam transaksi itu.
Itulah jebakannya. Setiap kali berita seperti ini muncul, orang-orang FOMO masuk ke aset apa pun yang simbolnya terdengar samar-samar berkaitan dengan pembayaran atau aset dunia nyata, lalu baru sadar bahwa produk tersebut tidak pernah membutuhkan koin mereka. Anda tidak kena rug pull karena sebuah kontrak. Anda kena rug pull karena sebuah narasi yang tidak Anda baca.
Pada 2 September, First Abu Dhabi Bank dan Citi menyelesaikan pembayaran USD sungguhan menggunakan deposito yang ditokenisasi di shared ledger milik Swift. Deposito yang ditokenisasi hanyalah IOU bank dalam format baru. Itu adalah klaim atas neraca bank tersebut, ditulis sedemikian rupa agar dua institusi bisa memindahkannya melalui catatan bersama alih-alih menunggu rangkaian pesan lama. Itu bukan $BTC . Anda tidak bisa menariknya ke dompet lalu pergi begitu saja. Janji itu tetap berasal dari bank, dan Swift tetap mengendalikan semuanya.
Risikonya adalah menganggap hal itu sebagai kemenangan bagi apa pun yang sudah Anda miliki. Token-token ini bisa dibekukan atau dibatalkan karena diterbitkan oleh bank yang teregulasi, bukan jaringan netral. Jika bank itu bermasalah, Anda mengantre bersama semua deposan lain, baik Anda memegang token maupun tidak. Dan jika para bendahara perusahaan benar-benar menyukai jalur ini, banyak arus lintas batas yang selama ini diperhitungkan ke dalam taruhan tokenisasi yang tidak pasti $XRP atau $ETH mungkin tak akan pernah meninggalkan sistem perbankan. Uang yang bergerak lebih cepat bagi bank tidak sama dengan uang yang masuk ke jaringan blockchain tempat Anda bertransaksi.
Jika bank bisa melakukan ini tanpa kripto publik, sebenarnya apa yang sedang kita perhitungkan?
#Tokenization #RWA #Swift
3
Jika Anda masih menganggap SWIFT sebagai peninggalan masa lalu yang sudah dikalahkan kripto, berhentilah sekarang.
Para trader terus merugi karena berpindah-pindah mengikuti tren terbaru, sementara pergerakan uang yang sebenarnya terjadi dalam uji coba bank yang senyap. Begitulah cara Anda melewatkan likuiditas yang benar-benar bertahan.
Pada 2 September, First Abu Dhabi Bank dan Citi menyelesaikan pembayaran USD sungguhan menggunakan deposito bertoken di buku besar bersama SWIFT. Saya meneruskannya kepada rekan di bagian operasional treasury, berharap dia antusias soal blockchain. Dia hanya bertanya bagaimana hal itu bisa mengurangi rutinitas harian mencocokkan posisi dan menindaklanjuti transfer bank yang gagal.
Ini berbeda dari upaya selama bertahun-tahun $XRP untuk menggantikan SWIFT atau lambatnya perusahaan mengadopsi $USDC dan $USDT di jalur baru. Semua itu selalu terasa seperti langkah tambahan. Deposito bertoken memungkinkan bank yang sama mempertahankan sistem yang sudah ada sambil menggunakan buku besar bersama. Sebagian besar PoC sebelumnya tak pernah keluar dari laboratorium. Yang satu ini memindahkan dolar sungguhan.
Orang-orang yang benar-benar akan menggunakannya tidak peduli dengan narasi kita. Mereka menginginkan lebih sedikit email dan visibilitas yang lebih cepat. Saat orang-orang operasional mulai mengajukan pertanyaan praktis, pergeseran itu sudah berlangsung.
Menurut Anda, bagaimana hal ini mengubah kisah lama tentang disrupsi dibandingkan dengan bank yang sekadar menjadi lebih efisien secara on-chain?
#Tokenization #TradFi #SWIFT
3
·
--
Bullish
Terverifikasi
🚨જ⁀➴ SWIFT MEMBUAT BLOCKCHAIN-NYA SENDIRI ⥱ LALU APA ⋙ $XRP ❓
✔️ Sistem keuangan internasional sedang mengalami transformasi besar.
SWIFT, yang bertugas menghubungkan ribuan lembaga keuangan, telah mengembangkan ledger blockchain-nya sendiri untuk memodernisasi pembayaran internasional.
🔥 17 BANK TELAH DIUMUMKAN UNTUK UJI COBA AWAL.
Tujuannya adalah memungkinkan pembayaran 24 jam sehari menggunakan simpanan bank yang ditokenisasi.
Namun, ada satu hal yang hampir tidak dibahas siapa pun.
BLOCKCHAIN TIDAK OTOMATIS MENYELESAIKAN MASALAH LIKUIDITAS.
Bahkan dengan infrastruktur bersama, bank masih harus menangani mata uang yang berbeda, ketersediaan dana, dan mekanisme penyelesaian transaksi.
Di sinilah muncul sebuah pertanyaan⤵
DI MANA POSISI $XRP ?
XRP dapat berfungsi sebagai aset perantara dalam konversi antar mata uang, sehingga memungkinkan transfer tanpa harus bergantung pada saldo yang sebelumnya disimpan di setiap pasar.
Bayangkan perbedaannya⤵
🏦 SWIFT » Koordinasi pembayaran dan integrasi antarlembaga.
⚡ XRP » Potensi jembatan likuiditas antara berbagai mata uang dan pasar.
Namun, perlu diperhatikan⤵
⚠️ SWIFT TIDAK MENGUMUMKAN ADOPSI XRP DALAM LEDGER BARUNYA.
Juga belum terbukti bahwa infrastruktur tersebut akan membutuhkan XRP agar dapat berfungsi.
Kemajuan SWIFT dapat menjadi persaingan bagi beberapa solusi Ripple sekaligus menunjukkan bahwa sektor perbankan mulai mengadopsi teknologi yang sebelumnya tampak terbatas pada dunia kripto.
Tantangan sebenarnya sekarang adalah menghubungkan sistem, mata uang, dan likuiditas secara efisien.
🔥 SWIFT SEDANG MEMBANGUN JALUR-JALUR BARU. TETAPI SIAPA YANG AKAN MENYEDIAKAN JEMBATANNYA?
MENURUT ANDA, $XRP DAN SWIFT AKAN MENJADI PESAING ATAU SALING MELENGKAPI?
⚠️ Kanal @Fumao di Binance Square 🗣️ Ingat » Ini adalah analisis informatif dan edukatif » Ini bukan nasihat keuangan » Selalu lakukan riset sendiri sebelum berinvestasi. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT MEMBUAT BLOCKCHAIN-NYA SENDIRI ⥱ LALU APA ⋙ $XRP ❓
✔️ Sistem keuangan internasional sedang mengalami transformasi besar.
SWIFT, yang bertugas menghubungkan ribuan lembaga keuangan, telah mengembangkan ledger blockchain-nya sendiri untuk memodernisasi pembayaran internasional.
🔥 17 BANK TELAH DIUMUMKAN UNTUK UJI COBA AWAL.
Tujuannya adalah memungkinkan pembayaran 24 jam sehari menggunakan simpanan bank yang ditokenisasi.
Namun, ada satu hal yang hampir tidak dibahas siapa pun.
BLOCKCHAIN TIDAK OTOMATIS MENYELESAIKAN MASALAH LIKUIDITAS.
Bahkan dengan infrastruktur bersama, bank masih harus menangani mata uang yang berbeda, ketersediaan dana, dan mekanisme penyelesaian transaksi.
Di sinilah muncul sebuah pertanyaan⤵
DI MANA POSISI $XRP ?
XRP dapat berfungsi sebagai aset perantara dalam konversi antar mata uang, sehingga memungkinkan transfer tanpa harus bergantung pada saldo yang sebelumnya disimpan di setiap pasar.
Bayangkan perbedaannya⤵
🏦 SWIFT » Koordinasi pembayaran dan integrasi antarlembaga.
⚡ XRP » Potensi jembatan likuiditas antara berbagai mata uang dan pasar.
Namun, perlu diperhatikan⤵
⚠️ SWIFT TIDAK MENGUMUMKAN ADOPSI XRP DALAM LEDGER BARUNYA.
Juga belum terbukti bahwa infrastruktur tersebut akan membutuhkan XRP agar dapat berfungsi.
Kemajuan SWIFT dapat menjadi persaingan bagi beberapa solusi Ripple sekaligus menunjukkan bahwa sektor perbankan mulai mengadopsi teknologi yang sebelumnya tampak terbatas pada dunia kripto.
Tantangan sebenarnya sekarang adalah menghubungkan sistem, mata uang, dan likuiditas secara efisien.
🔥 SWIFT SEDANG MEMBANGUN JALUR-JALUR BARU. TETAPI SIAPA YANG AKAN MENYEDIAKAN JEMBATANNYA?
MENURUT ANDA, $XRP DAN SWIFT AKAN MENJADI PESAING ATAU SALING MELENGKAPI?
⚠️ Kanal @Leandro Fumão Crypto di Binance Square 🗣️ Ingat » Ini adalah analisis informatif dan edukatif » Ini bukan nasihat keuangan » Selalu lakukan riset sendiri sebelum berinvestasi. 👨🎓📚
#xrp #Swift #RippleXRP
3
128
·
--
Bullish
🏗️🛠️ SWIFT SEDANG MEMBANGUN SESUATU YANG JAUH LEBIH BESAR DARIPADA SEKADAR PEMBARUAN PEMBAYARAN LAIN✨🌱
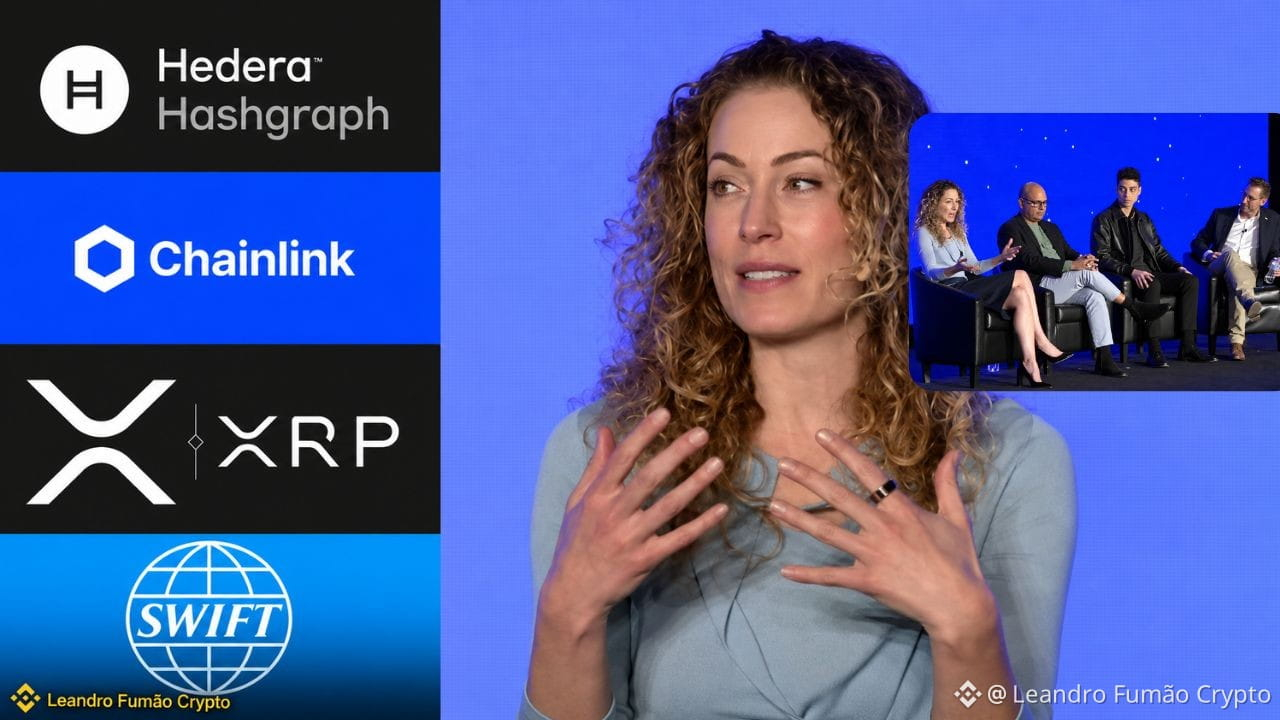
Semakin dalam saya melihat ke mana arah perkembangan ini, semakin optimistis saya terhadap $HBAR ▸ 💲LINK ▸ $XRP ✔️
Di HederaCon 2025, Alisa DiCaprio memperingatkan: dengan stablecoin yang berkembang pesat dan instrumen keuangan baru yang terus bertambah, tantangannya adalah menjaga agar nilai tetap mengalir dalam sistem yang semakin terfragmentasi. Pada 2026, SWIFT sedang membangun jawaban yang tepat untuk tantangan itu.
📌 SWIFT: Ledger blockchain bersama mereka kini telah melibatkan 17 bank di enam benua (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo, dan lainnya) yang menyiapkan transaksi deposito tertokenisasi 24/7. Jaringan ini menghubungkan lebih dari 11.500 institusi di lebih dari 200 negara.
Bagian tersulit saat ini bukan menciptakan aset digital, melainkan menghubungkannya dan menemukan likuiditas di antara aset-aset tersebut. Ada tiga peran berbeda:
🔗 LINK (Chainlink): Koneksi paling langsung dengan SWIFT. Chainlink menguji interoperabilitas melalui CCIP, mendemonstrasikan langganan dan penebusan dana tertokenisasi bersama UBS AM, serta memenangkan hackathon SWIFT pada 2025. DTCC juga menggunakan Chainlink di Collateral AppChain (perkiraan: Q4/2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank, dan SCB TechX menguji pengiriman uang multivaluta dengan penyelesaian dalam 3–5 detik. Australian Payments Plus menggunakan HashSphere dalam Project Acacia milik Reserve Bank of Australia. CCIP sudah aktif di mainnet Hedera.
💱 XRP (XRPL): Konektivitas teknis tidak serta-merta menciptakan likuiditas valuta asing. XRPL menawarkan pembayaran lintas mata uang, DEX on-chain, penyelesaian atomik, dan auto-bridging. Ripple dan Bitso menghadirkan MXNB dan RLUSD ke XRPL—secara konseptual, MXNB → XRP → RLUSD, jika XRP merupakan rute terbaik.
💡 Tesisnya: Ini bukan soal HBAR vs $LINK vs XRP. Hedera menampung nilai yang teregulasi, Chainlink menghubungkan jaringan, dan XRP membantu menghubungkan likuiditas antar mata uang.
Fragmentasi telah menjadi kenyataan, dan keuangan global sudah membangun solusinya. Siapa yang masih menilai aset-aset ini seolah-olah semua hal tersebut tidak sedang terjadi?
#hbar #LINK #xrp #Swift
2
194
·
--
Bullish
Terverifikasi
😱SISTEM PERBANKAN YANG DIJELASKAN SWIFT DI SIBOS 2026❗
⋙ DAN DI MANA CRYPTO $XRP BERPERAN❓
✎𓂃Inti utamanya bukan “sistem pembayaran mana yang menang”, melainkan: siapa yang menyediakan likuiditas di antara semuanya? Bank menerbitkan deposito bertoken, manajer investasi menokenisasi dana, surat berharga yang dapat diprogram, perdagangan di luar jam operasional bank.
Lebih banyak bentuk uang, lebih banyak aset, lebih banyak jaringan yang beroperasi secara bersamaan.
📌 Swift: buku besar blockchain bersama ini telah memiliki 17 bank (Citi, HSBC, BNY, DBS, Standard Chartered, Itaú, UBS, Wells Fargo, dan lainnya) yang sedang menyiapkan uji coba deposito bertoken.
📌 Tumpang tindih dengan Ripple » Standard Chartered meluncurkan layanan kustodi institusional RLUSD di XRPL; DBS menyiapkan perdagangan RLUSD/sgBENJI bersama Franklin Templeton; BNY adalah kustodian utama cadangan RLUSD; HSBC adalah klien Ripple Custody.
📌 Infrastruktur nyata » Bitso mengintegrasikan MXNB ke XRPL bersama RLUSD (koridor AS-Meksiko); CSD BR mencerminkan unit dana BTG Pactual melalui MPT; Ondo OUSG beroperasi 24/7 dengan RLUSD; Archax, Aberdeen, dan Aviva menghadirkan dana bertoken.
📌 DvP dan PvP » XRPL mendukung pembayaran atomik antar mata uang dan transaksi batch “semua atau tidak sama sekali”, yang penting untuk menyelesaikan pembayaran uang dan surat berharga secara bersamaan.
💡 Tesisnya » Jika Bank A menerbitkan dolar bertoken dan Bank B menerbitkan euro bertoken, pasar perlu menukarkannya. XRP bersifat netral (bukan kewajiban bank mana pun) dan dapat berfungsi sebagai jembatan jika menawarkan rute terbaik. Permintaan nyata akan berasal dari pembuat pasar yang menyimpan persediaan XRP, selain cadangan dan biaya.
⚠️ Contoh Hipotetis » Dengan volume US$ 10 miliar/hari dan 10% dialihkan melalui XRP, persediaan untuk perputaran sekitar US$ 100 juta sudah cukup.
Katalis: FX institusional melalui $XRP , lebih banyak bank yang terhubung, RLUSD sebagai kolateral, dan Ripple Treasury dalam skala besar. Yang penting sekarang adalah angka volumenya.
💡 Ingat: Ini adalah analisis informatif. 📖Selalu lakukan riset sendiri sebelum berinvestasi.
#xrp #Swift #RLUSD
5
7
1.3k

·
--
Agar dapat terhubung ke buku besar blockchain Swift, bank harus lebih dulu menyiapkan tiga hal: blockchain berizin milik sendiri, kemampuan dompet, serta kemampuan tokenisasi dan kontrak pintar. Salah satu pendiri Taurus, Lamine Brahimi, mengatakan kepada CoinDesk bahwa buku besar Swift bukan untuk menggantikan sistem internal bank, melainkan berfungsi sebagai «lapisan orkestrasi»: simpanan yang ditokenisasi mengalir lintas negara di atasnya 24 jam sehari, 7 hari seminggu, sementara penyelesaian transaksi tetap menggunakan sistem yang ada. Perkembangannya kian cepat: pada Juli, Swift menyebut 17 bank siap melakukan transaksi real-time dengan simpanan yang ditokenisasi; pada Agustus, HSBC dan Standard Chartered menyelesaikan transaksi antarbank pertama berbasis buku besar tersebut. Setelah itu, DBS dan Citi hanya membutuhkan beberapa menit untuk menyelesaikan pembayaran dolar lintas negara pada akhir pekan, padahal sebelumnya prosesnya bisa memakan waktu hingga dua hari kerja. (Sumber: X)#Swift #代币化
Agar dapat terhubung ke buku besar blockchain Swift, bank harus lebih dulu menyiapkan tiga hal: blockchain berizin milik sendiri, kemampuan dompet, serta kemampuan tokenisasi dan kontrak pintar. Salah satu pendiri Taurus, Lamine Brahimi, mengatakan kepada CoinDesk bahwa buku besar Swift bukan untuk menggantikan sistem internal bank, melainkan berfungsi sebagai «lapisan orkestrasi»: simpanan yang ditokenisasi mengalir lintas negara di atasnya 24 jam sehari, 7 hari seminggu, sementara penyelesaian transaksi tetap menggunakan sistem yang ada. Perkembangannya kian cepat: pada Juli, Swift menyebut 17 bank siap melakukan transaksi real-time dengan simpanan yang ditokenisasi; pada Agustus, HSBC dan Standard Chartered menyelesaikan transaksi antarbank pertama berbasis buku besar tersebut. Setelah itu, DBS dan Citi hanya membutuhkan beberapa menit untuk menyelesaikan pembayaran dolar lintas negara pada akhir pekan, padahal sebelumnya prosesnya bisa memakan waktu hingga dua hari kerja. (Sumber: X)#Swift #代币化
23

Swift meminta lapisan internal untuk ledger blockchain, Taurus memperingatkan
- Bank memerlukan ledger permissioned khusus, perangkat dompet, dan kemampuan smart contract sebelum menggunakan jaringan deposit tokenisasi Swift
- Lamine Brahimi (Taurus) memperingatkan tentang persyaratan ini
#BinanceSquare #CryptoNews #Swift #Taurus
$btc $eth
#vlikevn Titanbot
Sumber: CoinDesk
- Bank memerlukan ledger permissioned khusus, perangkat dompet, dan kemampuan smart contract sebelum menggunakan jaringan deposit tokenisasi Swift
- Lamine Brahimi (Taurus) memperingatkan tentang persyaratan ini
#BinanceSquare #CryptoNews #Swift #Taurus
$btc $eth
#vlikevn Titanbot
Sumber: CoinDesk
279
·
--
Terverifikasi
🌐 Monopoli SWIFT dalam Ancaman: IBM Membuka Setoran Tokenized
Lebih dari 150 triliun dolar beredar setiap tahun melalui sistem pembayaran internasional tradisional, dan jalan raya berusia seabad ini baru saja menerima pembaruan teknologi besar di balik layar.
Berdasarkan informasi resmi yang dihimpun oleh Livecoins, IBM telah membuka uji praktik untuk setoran tokenized yang terintegrasi langsung ke ekosistem baru berbasis blockchain dari SWIFT melalui versi beta dari adaptor digitalnya.
Tesis yang menggerakkan pasar institusional adalah penghapusan biaya dan keterlambatan pada penyelesaian tradisional. Migrasi antarbank sedang mempercepat adopsi global standar pesan ISO 20022.
Meskipun pengujian berjalan di lingkungan yang permissioned, investor jangka pendek maupun panjang menggunakan kabar ini untuk memosisikan diri di jaringan publik yang berfokus pada kegunaan korporat dan perdagangan lintas negara:
$XDC (XDC Network) — Blockchain yang dirancang sesuai standar kepatuhan untuk digitalisasi surat kredit dan pembiayaan perdagangan.
$XRP — Aset yang berfokus pada penyediaan likuiditas sesuai permintaan (ODL) untuk penyelesaian lintas batas yang cepat.
$HBAR — Jaringan berkecepatan tinggi dengan biaya tetap yang memiliki IBM sendiri di Dewan Tata Kelolanya.
🎯 Pantau Likuiditas:
Tokenisasi bank sudah keluar dari teori. Sentuh ticker XDC, XRP, atau HBAR di bawah ini untuk menilai kekuatan beli di Spot dan memantau pergerakan pasar hari ini!
#Livecoins #SWIFT #ISO20022 #InfraestruturaWeb3 #Write2Earn
1
1.1k
·
--
Bullish
Terverifikasi
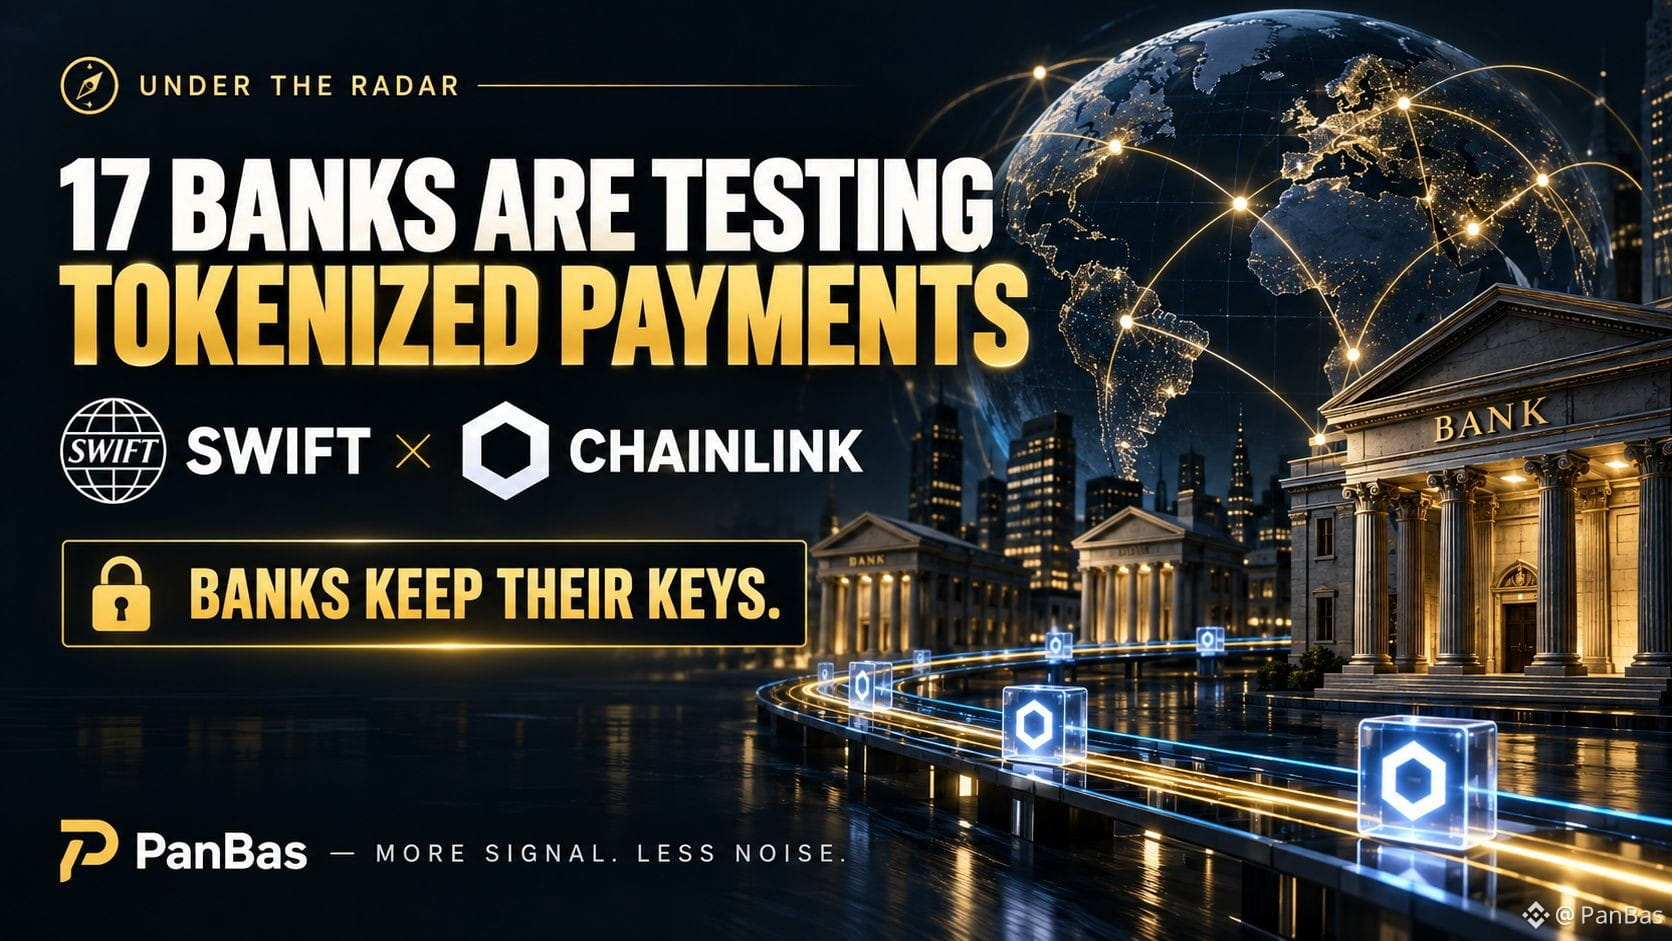
🧭 DI BAWAH RADAR: $LINK
17 BANK. 6 KONTINEN. PEMBAYARAN TOKENIZED 24/7.
Dan hampir tidak ada yang membicarakan bagian yang paling penting.
Swift memiliki 17 bank yang bersiap untuk memulai uji coba pembayaran lintas negara menggunakan simpanan tokenized pada buku besar berbasis blockchain-nya.
Sekarang Chainlink memungkinkan institusi keuangan untuk saling terhubung melalui CRE.
Tapi bagian inilah yang menarik perhatian saya:
🔐 BANK MENYIMPAN KUNCI SENDIRI.
Chainlink menggunakan model self-signing.
Sederhananya, bank dapat memakai infrastruktur tanpa menyerahkan kendali atas otorisasi transaksi.
🧩 Dan ini menjawab salah satu pertanyaan institusional terbesar seputar blockchain:
“Bagaimana cara menggunakannya tanpa kehilangan kendali?”
Ada detail penting lainnya.
Simpanan tokenized ini tidak perlu menjadi stablecoin spekulatif yang lain.
Mereka bisa tetap menjadi uang yang diterbitkan bank, sementara Swift mengoordinasikan penyelesaian (settlement) antar institusi.
Jadi pengaturannya terlihat seperti ini:
⚡ pembayaran lintas negara 24/7
🏦 uang yang diterbitkan bank
🔐 bank tetap memegang kendali
🌍 jaringan global Swift
Ini TIDAK berarti bank tiba-tiba memindahkan semuanya ke onchain.
Uji coba tersebut masih perlu membuktikan bahwa mereka bekerja pada skala.
Tapi arahnya penting.
🧭 APA YANG SAYA AWASI:
Bukan candle $LINK berikutnya.
Saya mengamati apakah uji coba 17 bank ini menjadi infrastruktur yang bisa diulang.
Karena jika simpanan tokenized menjadi jalur pembayaran normal bagi bank…
i itu kisah yang jauh lebih besar daripada satu kali pompa kripto.
Lebih banyak sinyal. Lebih sedikit kebisingan.
#Chainlink #Swift #Tokenization
80
·
--
Orang-orang tua berduit di dunia kripto yang paling meremehkan—para bankir—akhirnya mengaku secara terbuka duluan: DeFi bukan musuh.
Bos Swift mengatakan dalam pertemuan puncak Sibos di Miami bahwa mulai sekarang jaringan miliknya akan menampung apa pun—uang fiat, aset yang ditokenisasi. Lebih dari 200 negara, 40.000 koridor pengiriman dana semuanya bisa diproses; 17 bank besar sudah melakukan settlement real-time 24 jam untuk aset yang ditokenisasi di sana. Euro, poundsterling, dolar AS semuanya siap.
Intinya, ini adalah bank yang secara resmi “mengadopsi” “on-chain” menjadi bagian dari lingkaran mereka sendiri.
Nanti kalau anggota keluarga lagi bilang koin yang kamu dagangkan cuma angin, kirim tautan ini.
Menurutmu, lima tahun lagi transfer lintas negara akan digantikan stablecoin dulu yang menggantikan Swift, atau Swift yang dulu memasukkan stablecoin ke dalam saluran kendalinya?
#Swift #代币化
113
·
--
Bullish
🔥 $XRP AKAN DATANG UNTUK PASAR PEMBAYARAN GLOBAL SEBESAR $155T! 🌎💰
Ripple tidak main-main — perusahaan menargetkan infrastruktur besar untuk pembayaran global di balik SWIFT. 🏦⚡
💥 PELUANG BESAR
• Brad Garlinghouse telah menempatkan peluang pembayaran perusahaan di dekat $120T pada volume treasury korporat.
• Akuisisi GTreasury oleh Ripple memberi akses ke infrastruktur jalur pembayaran perusahaan (legacy) yang menangani $13T+ per tahun. 🌐
🚀 ADOPSI INSTITUSIONAL SEDANG BERGERAK
🇰🇷 Jeonbuk Bank menggantikan transfer SWIFT yang memakan waktu berhari-hari dengan Ripple Payments.
⚡ ACI Worldwide menambahkan XRP sebagai jalur settlement yang didukung, terhubung ke infrastruktur yang menangani porsi signifikan dari arus pembayaran global.
⚠️ CEK REALITAS XRP
Infrastruktur pembayaran Ripple tidak berarti setiap transaksi menggunakan $XRP secara langsung.
Transaksi dapat diselesaikan melalui fiat, stablecoin, atau XRP — terutama saat RLUSD terus berkembang. 💵🔗
Namun gambaran besarnya tetap:
🌍 Jalur pembayaran global sedang berevolusi.
🏦 Institusi saling terhubung.
⚡ Settlement makin cepat.
🚀 Ripple memposisikan diri di dalam infrastruktur tersebut.
Bisakah $XRP menjadi aset jembatan utama di era berikutnya pembayaran global? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
{spot}(XRPUSDT)
🔥 $XRP AKAN DATANG UNTUK PASAR PEMBAYARAN GLOBAL SEBESAR $155T! 🌎💰
Ripple tidak main-main — perusahaan menargetkan infrastruktur besar untuk pembayaran global di balik SWIFT. 🏦⚡
💥 PELUANG BESAR
• Brad Garlinghouse telah menempatkan peluang pembayaran perusahaan di dekat $120T pada volume treasury korporat.
• Akuisisi GTreasury oleh Ripple memberi akses ke infrastruktur jalur pembayaran perusahaan (legacy) yang menangani $13T+ per tahun. 🌐
🚀 ADOPSI INSTITUSIONAL SEDANG BERGERAK
🇰🇷 Jeonbuk Bank menggantikan transfer SWIFT yang memakan waktu berhari-hari dengan Ripple Payments.
⚡ ACI Worldwide menambahkan XRP sebagai jalur settlement yang didukung, terhubung ke infrastruktur yang menangani porsi signifikan dari arus pembayaran global.
⚠️ CEK REALITAS XRP
Infrastruktur pembayaran Ripple tidak berarti setiap transaksi menggunakan $XRP secara langsung.
Transaksi dapat diselesaikan melalui fiat, stablecoin, atau XRP — terutama saat RLUSD terus berkembang. 💵🔗
Namun gambaran besarnya tetap:
🌍 Jalur pembayaran global sedang berevolusi.
🏦 Institusi saling terhubung.
⚡ Settlement makin cepat.
🚀 Ripple memposisikan diri di dalam infrastruktur tersebut.
Bisakah $XRP menjadi aset jembatan utama di era berikutnya pembayaran global? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
107
🧐🧐 #ChainlinkLaunchesBankSWIFTLedgerFramework
🔥 $LINK Baru Saja Mengunci Monopoli dalam Penyelesaian TradFi 🔥
Pada 28 September 2026, Chainlink diam-diam menjatuhkan bom besar yang sebagian besar trader ritel benar-benar mengabaikannya.
Chainlink Runtime Environment (CRE) kini secara resmi mengizinkan bank untuk menghubungkan infrastruktur penandatanganan transaksi yang sudah ada langsung ke buku besar blockchain milik SWIFT yang kompatibel dengan EVM.
Inilah mengapa ini merupakan pergeseran struktural di pasar:
⭕ 17 institusi keuangan besar sedang mempersiapkan transaksi uji coba live secara aktif.
⭕ Bank tetap memegang kepemilikan penuh dan kontrol atas private key mereka sambil menjalankan pembayaran lintas negara 24/7 menggunakan setoran yang ditokenisasi.
⭕ Jaringan SWIFT mencakup lebih dari 11.500 institusi. Chainlink memposisikan diri sebagai satu-satunya jembatan interoperabilitas untuk seluruh kumpulan likuiditas ini.
🧐 Penilaian Profesional (Bullish Makro): Dikombinasikan dengan peluncuran CCIP 2.0, pendapatan perusahaan dari offchain dan onchain dikonversi menjadi token LINK untuk Chainlink Reserve.
Kita sedang beranjak dari spekulasi menuju pembelian institusional yang dipaksakan. Akumulasi $LINK dengan agresif di setiap penurunan tajam pasar makro.
#Swift
160

Terverifikasi
#chainlinklaunchesbankswiftledgerframework
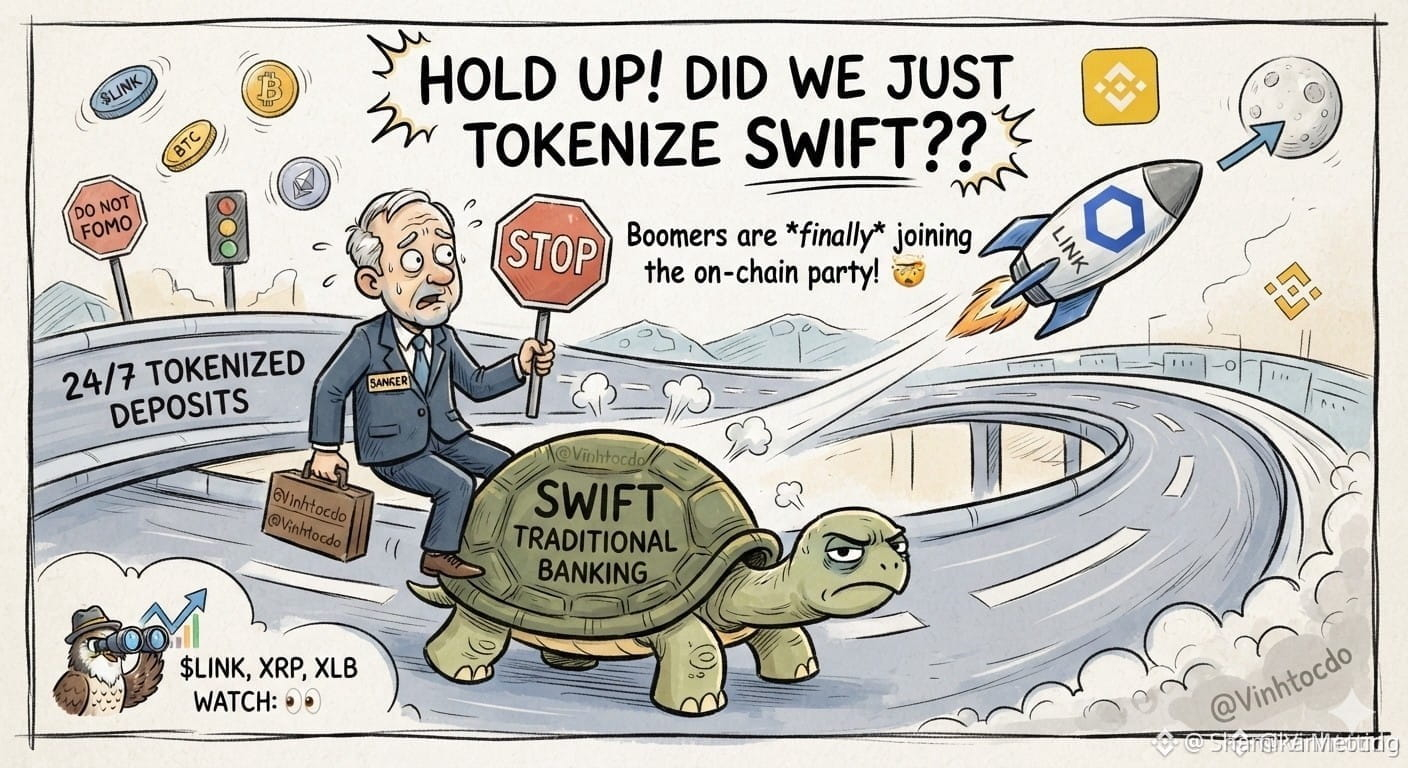
SEGERA: SWIFT mengarah ke tren kripto bersama Chainlink! 🤯 Apakah kita baru saja melakukan tokenisasi (mempaketkan token) SWIFT? Ya, pada dasarnya! 17 bank raksasa sedang menguji penyimpanan/tokenized deposits 24/7. Generasi yang lahir pada tahun 1940-an resmi bergabung dalam pesta blockchain!
Apa yang seharusnya dilakukan trader?
1️⃣ Perhatikan $LINK dan XRP serta XLB dengan fokus seperti elang.
2️⃣ Jangan terbawa FOMO (membeli karena takut ketinggalan), bank-bank tradisional bergerak lebih lambat daripada kura-kura di jalan tol.
Bukan nasihat keuangan! Lakukan riset sendiri (DYOR)!
Mohon lanjut pantau
$LINK
$BTC
$ETH
#Chainlink #SWIFT #CryptoTrading
1
2.2k

·
--
IBM baru saja membuka versi beta yang menghubungkan sistemnya dengan jaringan Swift.
Idenya adalah memungkinkan bank melakukan transfer dari simpanan token yang berjalan 24 jam sehari.
Yang menarik, mereka menggunakan pesan pembayaran dan proses kepatuhan yang sudah ada saat ini.
Pada dasarnya, mereka ingin agar teknologi blockchain terintegrasi ke infrastruktur perbankan yang ada tanpa kerumitan tambahan.
Ini adalah langkah teknis yang cukup konkret untuk memindahkan uang token secara langsung.
Bagaimana pendapatmu tentang langkah IBM ini?
$BTC #Blockchain #Swift
61
🚨 #XRP & SWIFT: KLAIM vs REALITAS
Beberapa orang mengklaim bahwa jika XRP hanya mengambil 1% dari aktivitas SWIFT, XRP bisa mencapai $100. 🔥🚀
Tapi mari kita luruskan: ini hanyalah klaim spekulatif, bukan realitas yang terkonfirmasi.
Saat ini belum ada bukti yang terkonfirmasi bahwa lebih dari 11.000+ bank yang terhubung dengan SWIFT telah menguji XRP di jaringan SWIFT, dan tidak ada konfirmasi resmi bahwa SWIFT mengadopsi XRP untuk aktivitas pembayaran globalnya.
SWIFT tengah menjajaki infrastruktur pembayaran berbasis blockchain, dan Ripple memperluas bisnis pembayaran institusionalnya — tetapi menghubungkan perkembangan ini secara langsung ke target harga XRP sebesar $100 adalah spekulasi.
Kisahnya memang menarik, tetapi saat ini skenario XRP $100 tidak didasarkan pada kenyataan atau tidak dikonfirmasi secara resmi. Selalu bedakan adopsi yang terverifikasi dari spekulasi pasar kripto.
#XRP #SWIFT #Blockchain #crypto
1
91
·
--
Infrastruktur keuangan tradisional melangkah ke tahap baru menuju tokenisasi: 17 bank global telah terhubung ke ledger SWIFT menggunakan adaptor ISO 20022 untuk mendukung instruksi setoran tokenized. 🌐🏦
Meskipun penyelesaian akhir tetap berjalan melalui sistem tradisional, langkah ini mengurangi gesekan operasional dan mendekatkan perbankan institusional dengan infrastruktur aset digital. Namun, risiko yang masih laten tetap ada dalam ketergantungan pada layanan cloud yang harus diselesaikan oleh sektor tersebut.
Yang perlu diperhatikan: Kecepatan adopsi standar ini oleh lebih banyak entitas keuangan dan bagaimana dampaknya pada likuiditas di jalur blockchain.
#Tokenizacion #SWIFT #Regulacion #CriptoInstitucional $BTC $ETH
90

·
--
🔥 IBM menghubungkan 17 bank ke sistem SWIFT! Adapter ISO 20022 dari Digital Asset Haven mendukung instruksi setoran yang ditokenisasi, namun penyelesaian akhir tetap berada di sistem yang sudah ada. Keuangan tradisional sedang merangkul blockchain, tetapi risiko di cloud masih ada. #区块链 #传统金融 $IBM $XRP
🔥 IBM connects 17 banks to SWIFT! Digital Asset Haven's ISO 20022 adapter supports tokenized deposit instructions while final settlement remains with existing systems. Traditional finance is embracing blockchain, but cloud risks persist. #SWIFT #banking $IBM $XRP
🔥 IBM connects 17 banks to SWIFT! Digital Asset Haven's ISO 20022 adapter supports tokenized deposit instructions while final settlement remains with existing systems. Traditional finance is embracing blockchain, but cloud risks persist. #SWIFT #banking $IBM $XRP
390

Buku besar blockchain Swift resmi memasuki tahap awal yang sudah bisa digunakan; hanya dalam 9 bulan, konsepnya beranjak menjadi implementasi. Sebanyak 17 bank global yang mencakup enam benua menjadi pihak pertama yang menjalani uji coba—Australia and New Zealand (ANZ), BNP Paribas (BNP Paribas), Bank of New York Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo, dan lainnya tercatat semuanya.
Inti dari uji coba ini adalah menghubungkan pembayaran lintas negara 24/7 menggunakan deposito yang ditokenisasi: sebelum sistem penyelesaian tradisional menyelesaikan kliring final, dana sudah dapat mengalir secara real time atau pada jam non-kerja, sekaligus tetap mempertahankan kerangka kepatuhan, kredit, dan manajemen risiko yang ada.
Perlu dicatat bahwa Swift secara tegas memposisikan buku besar ini sebagai “lapisan orkestrasi” (orchestration layer). Ke depannya, lapisan ini juga akan diperluas menjadi infrastruktur dasar untuk mata uang yang dapat diprogram (programmable money) dan layanan bisnis berbasis agen (agentic commerce). Ini berarti infrastruktur keuangan lintas negara yang tradisional sedang bergerak aktif mendekati dunia on-chain, bukan sekadar digantikan secara pasif.
Sinyal bagi pasar juga sangat jelas: tokenisasi tingkat institusi tidak lagi berhenti pada level white paper. Narasi jangka menengah hingga panjang untuk stablecoin, RWA, dan blockchain publik yang fokus pada pembayaran akan mendapat penegasan (backing) sekali lagi.
#Swift #代币化 #跨境支付
24
·
--
Spekulasi SWIFT XRP Mengalami Hambatan
Mantan Chief Innovation Officer SWIFT, Tom Zschach, telah membantah klaim bahwa SWIFT berencana mendukung #XRP .
Menanggapi di X, Zschach mengatakan integrasi yang beredar itu "tidak terjadi."
Komentar tersebut muncul setelah unggahan viral yang mengklaim #Swift akan mendukung $XRP alih-alih meluncurkan aset digitalnya sendiri, klaim yang disampaikan tanpa bukti.
107
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#CanMicrosoftDeliverOnAI
54,598 penayangan
632 Berdiskusi
2
#CanGoogleDefindItsCore
28,681 penayangan
471 Berdiskusi
3
#FOMCWatch
9M penayangan
27,819 Berdiskusi
4
#EthereumDropsBelow$2300
9,973 penayangan
151 Berdiskusi
5
#BitcoinSlipsBelow$80KAgain
27,770 penayangan
117 Berdiskusi
6
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
55,326 penayangan
747 Berdiskusi
7
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
10,583 penayangan
96 Berdiskusi
8
#BitmineAdds10452ETH
98,019 penayangan
1,137 Berdiskusi
9
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
54,670 penayangan
824 Berdiskusi
10
#OCCUrgesCommunityBanksToEnterStablecoinPayments
40,245 penayangan
592 Berdiskusi