

#polyflow
polyflow
10,789 penayangan
50 Berdiskusi
Populer
Terbaru
·
--
Dalam beberapa hari terakhir, saya membaca beberapa hal tentang PayFi. Semakin saya lihat, semakin saya merasa bahwa segmen ini mungkin benar-benar lebih menarik daripada yang kita bayangkan.
Karena sekarang Crypto tidak lagi kekurangan produk untuk “membuat uang menghasilkan lebih banyak”—ada transaksi, pinjaman, staking, dan berbagai macam cara memperoleh imbal hasil.
Tapi ada satu masalah paling dasar yang justru sampai sekarang belum diselesaikan secara benar-benar serius:
Uang di dalam blockchain, bagaimana caranya bisa masuk ke kehidupan nyata dengan lebih alami?
Itulah yang belakangan ini membuat saya cukup tertarik dengan @Square-Creator-cf6856467 .
Ia tidak langsung memberi Anda cerita yang terlalu “ajaib”, melainkan memecah urusan pembayaran menjadi beberapa bagian. Mulai dari identitas, dana, konsumsi, lintas negara, gaji, lalu sampai Card, eSIM, bahkan pembayaran oleh AI Agent di masa depan—semuanya terlihat lebih konkret titik pijaknya.
Saya pikir cara berpikir seperti ini sebenarnya keren.
Karena penerapan berskala besar yang benar-benar terjadi, belum tentu membuat orang biasa setiap hari membuka dompet untuk meneliti Gas, jaringan, dan smart contract.
Kondisi yang paling ideal justru seperti ini:
Anda tinggal tap kartu—tap kartu; kalau pergi ke luar negeri, bisa dipakai; kalau gajian, ya gajian; transfer lintas negara juga tidak perlu ribet berhari-hari.
Soal setelah itu apakah itu blockchain atau apakah itu PayFi, pengguna mungkin bahkan tidak mau repot memikirkannya 😂
Kalau PolyFlow benar bisa menjalankan skenario-skenario ini satu per satu sampai berhasil, yang dilakukan bukan lagi sekadar produk pembayaran—lebih seperti sedang perlahan menghubungkan “uang di blockchain” dan “uang di dunia nyata” menjadi satu.
Jujur saja, saya cukup menantikan proyek seperti ini.
Bukan karena ceritanya dibawakan terlalu besar, tapi karena proyek ini membuat saya mulai benar-benar berpikir: jika suatu hari pembayaran kripto benar-benar menjadi sesederhana menggunakan kartu debit, apa mungkin saat itulah Web3 benar-benar meledak ke mainstream?
Setidaknya dari arah yang sekarang ini, PolyFlow adalah salah satu yang menurut saya layak terus diperhatikan.
#polyflow
Dalam beberapa hari terakhir, saya membaca beberapa hal tentang PayFi. Semakin saya lihat, semakin saya merasa bahwa segmen ini mungkin benar-benar lebih menarik daripada yang kita bayangkan.
Karena sekarang Crypto tidak lagi kekurangan produk untuk “membuat uang menghasilkan lebih banyak”—ada transaksi, pinjaman, staking, dan berbagai macam cara memperoleh imbal hasil.
Tapi ada satu masalah paling dasar yang justru sampai sekarang belum diselesaikan secara benar-benar serius:
Uang di dalam blockchain, bagaimana caranya bisa masuk ke kehidupan nyata dengan lebih alami?
Itulah yang belakangan ini membuat saya cukup tertarik dengan @polyflow_PayFi .
Ia tidak langsung memberi Anda cerita yang terlalu “ajaib”, melainkan memecah urusan pembayaran menjadi beberapa bagian. Mulai dari identitas, dana, konsumsi, lintas negara, gaji, lalu sampai Card, eSIM, bahkan pembayaran oleh AI Agent di masa depan—semuanya terlihat lebih konkret titik pijaknya.
Saya pikir cara berpikir seperti ini sebenarnya keren.
Karena penerapan berskala besar yang benar-benar terjadi, belum tentu membuat orang biasa setiap hari membuka dompet untuk meneliti Gas, jaringan, dan smart contract.
Kondisi yang paling ideal justru seperti ini:
Anda tinggal tap kartu—tap kartu; kalau pergi ke luar negeri, bisa dipakai; kalau gajian, ya gajian; transfer lintas negara juga tidak perlu ribet berhari-hari.
Soal setelah itu apakah itu blockchain atau apakah itu PayFi, pengguna mungkin bahkan tidak mau repot memikirkannya 😂
Kalau PolyFlow benar bisa menjalankan skenario-skenario ini satu per satu sampai berhasil, yang dilakukan bukan lagi sekadar produk pembayaran—lebih seperti sedang perlahan menghubungkan “uang di blockchain” dan “uang di dunia nyata” menjadi satu.
Jujur saja, saya cukup menantikan proyek seperti ini.
Bukan karena ceritanya dibawakan terlalu besar, tapi karena proyek ini membuat saya mulai benar-benar berpikir: jika suatu hari pembayaran kripto benar-benar menjadi sesederhana menggunakan kartu debit, apa mungkin saat itulah Web3 benar-benar meledak ke mainstream?
Setidaknya dari arah yang sekarang ini, PolyFlow adalah salah satu yang menurut saya layak terus diperhatikan.
#polyflow

29
1
4
243


·
--
Dulu, setelah satu kali pembayaran tuntas, transaksi pun berakhir di situ.
Di dunia PayFi, transaksi baru saja dimulai.
@Polyflow_PayFi sedang membangun infrastruktur PayFi terdesentralisasi, dengan settlement on-chain dan smart contract—agar setiap kali belanja, setiap kali pembayaran, sekaligus menumpuk kredit dan melepaskan hasil, sehingga nilai dapat mengalir bebas.
Saat ini tepat berada di titik ledakan PayFi: kliring global stablecoin, DeFi merangkul arus kas dunia nyata, AI Agent perlu membelanjakan secara mandiri, perusahaan membutuhkan fondasi kepatuhan yang non-custodial—berbagai tren bertemu dalam satu waktu.
PolyFlow memilih untuk menembus kebuntuan di lapisan protokol:
dana sepenuhnya dikelola oleh smart contract, platform tidak menyentuh satu sen pun aset pengguna; PID menjaga privasi identitas sekaligus memenuhi kepatuhan; PLP pool mendukung settlement lintas-chain, cross-border T+0, biaya transaksi turun lebih dari setengah, ekosistem multi-chain terhubung sepenuhnya.
Dari kartu fisik, insentif lewat pemindaian, hingga pembayaran gaji di-chain, sampai AI Studio—aplikasinya sudah terbukti berjalan.
295 ribu pengguna aktif, hampir satu juta berpartisipasi dalam Scan to Earn, dan lebih dari 28 ribu PID telah dicetak.
Perdagangan lintas batas, pembayaran otomatis AI, pendanaan DePIN—skenario dunia nyata sedang dikonstruksi ulang di atas blockchain.
Ikuti 👉@Polyflow_PayFi saat pembayaran tidak lagi sekadar pemindahan uang, sebuah jaringan keuangan baru sedang tiba.
#polyflow

234
·
--
Saat banyak orang membahas desain mekanisme untuk PolyFlow dengan menyoroti PID dan PLP, justru saya lebih tertarik pada hal lain—apakah kredit di-chain benar-benar bisa lepas dari jaminan aset kripto, dan benar-benar terpatok pada perilaku pembayaran itu sendiri.
Solusi PolyFlow sebenarnya cukup langsung: setiap pembayaran yang diselesaikan melalui PID secara otomatis menghasilkan bukti yang dapat diverifikasi dan ditambatkan ke on-chain. Peminjam tidak perlu memberikan jaminan berlebih, sementara pemberi pinjaman langsung memanggil penilaian kredit di rantai. Logika ini sudah berhasil dijalankan di skenario pembiayaan rantai pasok: di platform Pelago, dua pemasok memperoleh pinjaman on-chain sebesar 1 juta USDC melalui tokenisasi piutang usaha, dengan seluruh proses menggunakan penyelesaian jaringan Stellar.
Yang lebih menarik adalah kasus ROAM. Setelah pengguna menyelesaikan sekali KYC, PID otomatis membuat bukti on-chain. ROAM kemudian langsung memverifikasi dan mengaktifkan eSIM, tanpa perlu audit identitas tambahan. Verifikasi identitas dan perilaku pembayaran di sini menjadi satu hal yang sama.
Sebelumnya, Raymond Qu sudah menghabiskan lebih dari satu dekade di Geoswift untuk pembayaran lintas negara, sehingga timnya sangat memahami akar masalah dari penyelesaian tradisional. Paket PID pada dasarnya mengubah setiap transaksi pembayaran menjadi aset kredit yang bisa digunakan kembali. Jika volume penyelesaian stablecoin terus meningkat, ruang imajinasi di arah ini mungkin bahkan lebih besar daripada pembayaran itu sendiri.
@Square-Creator-cf6856467 #polyflow
Saat banyak orang membahas desain mekanisme untuk PolyFlow dengan menyoroti PID dan PLP, justru saya lebih tertarik pada hal lain—apakah kredit di-chain benar-benar bisa lepas dari jaminan aset kripto, dan benar-benar terpatok pada perilaku pembayaran itu sendiri.
Solusi PolyFlow sebenarnya cukup langsung: setiap pembayaran yang diselesaikan melalui PID secara otomatis menghasilkan bukti yang dapat diverifikasi dan ditambatkan ke on-chain. Peminjam tidak perlu memberikan jaminan berlebih, sementara pemberi pinjaman langsung memanggil penilaian kredit di rantai. Logika ini sudah berhasil dijalankan di skenario pembiayaan rantai pasok: di platform Pelago, dua pemasok memperoleh pinjaman on-chain sebesar 1 juta USDC melalui tokenisasi piutang usaha, dengan seluruh proses menggunakan penyelesaian jaringan Stellar.
Yang lebih menarik adalah kasus ROAM. Setelah pengguna menyelesaikan sekali KYC, PID otomatis membuat bukti on-chain. ROAM kemudian langsung memverifikasi dan mengaktifkan eSIM, tanpa perlu audit identitas tambahan. Verifikasi identitas dan perilaku pembayaran di sini menjadi satu hal yang sama.
Sebelumnya, Raymond Qu sudah menghabiskan lebih dari satu dekade di Geoswift untuk pembayaran lintas negara, sehingga timnya sangat memahami akar masalah dari penyelesaian tradisional. Paket PID pada dasarnya mengubah setiap transaksi pembayaran menjadi aset kredit yang bisa digunakan kembali. Jika volume penyelesaian stablecoin terus meningkat, ruang imajinasi di arah ini mungkin bahkan lebih besar daripada pembayaran itu sendiri.
@polyflow_PayFi #polyflow

233
·
--
Masalah terbesar DeFi, mungkin bukan sekali-kali karena hasilnya kurang tinggi.
Namun karena banyak hasil yang pada dasarnya tidak benar-benar ada “uang” di baliknya.
Pinjam-meminjam, LP, leverage, staking—berbagai skema ini terlihat makin rumit, tetapi jika dananya tetap hanya berputar di dalam Crypto, maka pada akhirnya imbalannya tetap sulit lepas dari volume transaksi, fluktuasi pasar, dan likuiditas baru.
Jadi saya justenggih lebih memperhatikan PayFi.
Karena urusan pembayaran memang memiliki kebutuhan nyata.
Transfer lintas negara, penyelesaian pembayaran merchant, pembayaran rantai pasok, gateway pembayaran—semuanya terjadi setiap hari, dan di balik itu ada arus dana yang benar, bukan kebutuhan dana yang diciptakan untuk aktivitas mining.
Masalahnya, dalam sistem pembayaran tradisional, dana sering dititipkan oleh institusi yang tersentralisasi, sehingga transparansi dan sifatnya yang dapat dipadukan masih terbatas.
Menurut saya, yang ingin dilakukan @Polyflow_PayFi adalah melengkapi lapisan yang hilang di antara itu.
PID bertanggung jawab atas identitas dan kredensial yang dapat diverifikasi, PLP menangani dana pembayaran serta likuiditas untuk settlement, lalu selanjutnya membuat arus dana nyata yang dihasilkan dari pembayaran tersebut dapat terhubung dengan keuangan di rantai.
Ini berarti perubahan yang sangat penting:
Ke depan, sumber imbalan DeFi mungkin tidak hanya “orang lain bersedia menerima likuiditasmu”, tetapi karena ada orang di dunia nyata yang memang membutuhkan uang itu untuk berputar.
Jika jalur ini bisa dijalankan, PayFi yang benar-benar mengubah bukanlah sebuah produk DeFi tertentu, melainkan sumber dana di rantai.
Dari perputaran di dalam Crypto, ke arus kas bisnis yang nyata masuk ke rantai.
Saya pikir inilah bagian yang paling layak diperhatikan dari PayFi.
@Polyflow_PayFi
#polyflow
1
282
·
--
Terverifikasi
Saat saya meneliti PolyFlow, justru saya tertarik pada sebuah masalah yang agak “tradisional” di bidang keuangan:
Mengapa uang tidak boleh hanya “terparkir” di sana terus sampai pembayaran selesai?
Dalam sistem pembayaran tradisional, arus informasi dan arus dana sering dipisahkan; di antaranya juga ada berbagai tahapan seperti penyelesaian (clearing), kustodian (custody), kepatuhan (compliance), dan lainnya. Jadi, ketika pembayaran lintas negara benar-benar dijalankan, efisiensinya tidak setinggi yang dibayangkan.
Yang saya pahami tentang apa yang dilakukan PolyFlow adalah mencoba memindahkan logika tersebut ke atas blockchain.
Mereka menyerahkan arus informasi ke PID, dan arus dana ke PLP.
PID bisa dipahami sebagai identitas pembayaran di blockchain sekaligus lapisan informasi; ia bertanggung jawab atas data seperti identitas, kepatuhan, dan kredit. Sedangkan PLP mengelola likuiditas terkait pembayaran melalui smart contract.
Dengan begitu, pembayaran bukan lagi sekadar “memindahkan sejumlah uang”.
Setelah dana masuk ke blockchain, dana itu juga bisa dipadukan lebih lanjut dengan aplikasi keuangan seperti DeFi dan RWA.
Inilah bagian yang menurut saya menarik dari PayFi.
Dulu saat kita membahas DeFi, lebih banyak yang didiskusikan adalah perdagangan, pinjam-meminjam, staking, dan yield. Namun yang ingin diselesaikan oleh PayFi adalah masalah yang lebih nyata:
Aliran dana yang dihasilkan oleh begitu banyak pembayaran di dunia nyata setiap hari—bisakah itu juga menjadi bagian dari keuangan di blockchain?
Kalau arah ini benar-benar berhasil, pembayaran tidak lagi semata-mata menjadi biaya, tetapi mungkin menjadi salah satu fondasi infrastruktur keuangan.
Jadi sekarang saya melihat PolyFlow bukan sebagai proyek pembayaran biasa, melainkan lebih sebagai:
Upaya membangun lapisan infrastruktur untuk “pembayaran + keuangan di blockchain”.
Tentu saja, pada akhirnya tetap harus dilihat apakah volume pembayaran yang nyata, jumlah pengguna, dan ekosistem bisa terus bertumbuh.
Tapi menurut saya, arah ini layak untuk terus diikuti.
@Polyflow_PayFi
#polyflow

306
·
--
$PID Hari ini saya masuk ke CMC dan CG.
Proyek ini membuat infrastruktur pembayaran, tidak menyentuh uang Anda; struk belanja harian masih bisa dikumpulkan untuk mendapatkan poin.
Orang yang memindai struk sudah hampir satu juta, nilai transaksi yang dikerjakan bersama mitra disebut mencapai 750 juta dolar AS.
Jangan hanya percaya omongan saya, lihat situs resminya sendiri.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
205

·
--
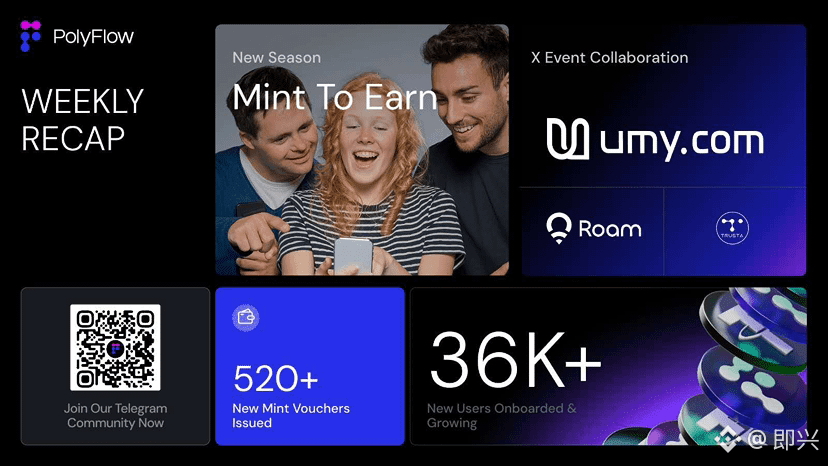
Belakangan ini AI Agent semakin populer, tetapi menurut saya banyak orang hanya melihat apakah “AI bisa menghasilkan uang”, dan mengabaikan satu pertanyaan yang sangat realistis: jika kelak AI Agent benar-benar bisa menyelesaikan tugas sendiri, dari mana uangnya berasal? Lalu, bagaimana cara membayarnya?
Misalnya, AI Agent membantumu memesan hotel, membeli data, memanggil API, bahkan membayar biaya layanan sendiri. Masa setiap langkah harus menunggu konfirmasi manual dari manusia?
Inilah salah satu hal yang membuat @Polyflow_PayFi menarik menurut saya.
Proyek ini memadukan PayFi dan AI Agent. Melalui sistem identitas PID, Agent bukan sekadar program yang bisa mengobrol, tetapi juga dapat memiliki identitas pembayaran on-chain. Ditambah lagi dengan smart contract dan infrastruktur pembayaran, mesin pun bisa melakukan transfer nilai secara mandiri. Situs resminya juga menyebutkan bahwa mereka sedang mengembangkan arah seperti x402 untuk mendorong jaringan pembayaran yang dirancang khusus bagi AI.
Logikanya sebenarnya mudah dipahami: dulu “manusia yang mengoperasikan dompet”, kelak mungkin “Agent yang membelanjakan uang untukmu”.
Karena itu, menurut saya potensi PayFi jauh melampaui transfer lintas negara dengan biaya rendah. Hal yang benar-benar patut diperhatikan adalah, ketika AI mulai menjadi pelaku ekonomi baru, siapa yang mampu menyediakan infrastruktur arus dana yang stabil, patuh regulasi, dan dapat diprogram bagi para Agent ini.
Jika AI Agent benar-benar menjadi bagian dari kehidupan sehari-hari, lapisan pembayaran pasti tak bisa dihindari.
#polyflow
106
·
--
Jika saya harus menilai apakah sebuah proyek PayFi layak untuk terus dipantau, sekarang saya akan melihat satu hal terlebih dahulu:
Apakah proyek itu memecahkan masalah yang memang sudah ada di dunia nyata.
Itulah juga alasan saya belakangan ini memperhatikan Polyflow.
Saat ini, Polyflow memiliki cukup banyak produk, mulai dari Card dan eSIM hingga pembayaran gaji global, lalu Scan to Earn, Yield to Earn, bahkan pembayaran AI Agent. Semuanya mencakup skenario penggunaan yang cukup spesifik.
Tentu saja, banyaknya produk bukan berarti proyek itu pasti berhasil. Pada akhirnya, yang perlu dilihat adalah pengguna nyata, frekuensi penggunaan, dan apakah produk-produk tersebut bisa saling terhubung.
Namun, setidaknya arah yang ditempuh saat ini cukup jelas: bukan sekadar mengajak pengguna memindahkan uang ke blockchain, melainkan mengupayakan agar aset di blockchain bisa digunakan untuk konsumsi, transaksi lintas negara, pembayaran gaji, dan arus dana lainnya.
Menurut saya, ini lebih nyata daripada sekadar mengangkat narasi “pembayaran Crypto”.
Bidang PayFi masih berada di tahap awal. Sejauh mana Polyflow bisa berkembang, kita bisa melihatnya dari penerapan produknya ke depan.
#polyflow
96
·
--
Industri kripto sedang memasuki tahap baru.
Dalam beberapa tahun terakhir, Crypto lebih banyak mendapat perhatian pada perdagangan, spekulasi, dan penerbitan aset.
Namun, penerapan skala besar berikutnya yang benar-benar besar mungkin berasal dari pertanyaan yang lebih mendasar:
bagaimana nilai dapat mengalir dengan bebas seperti informasi.
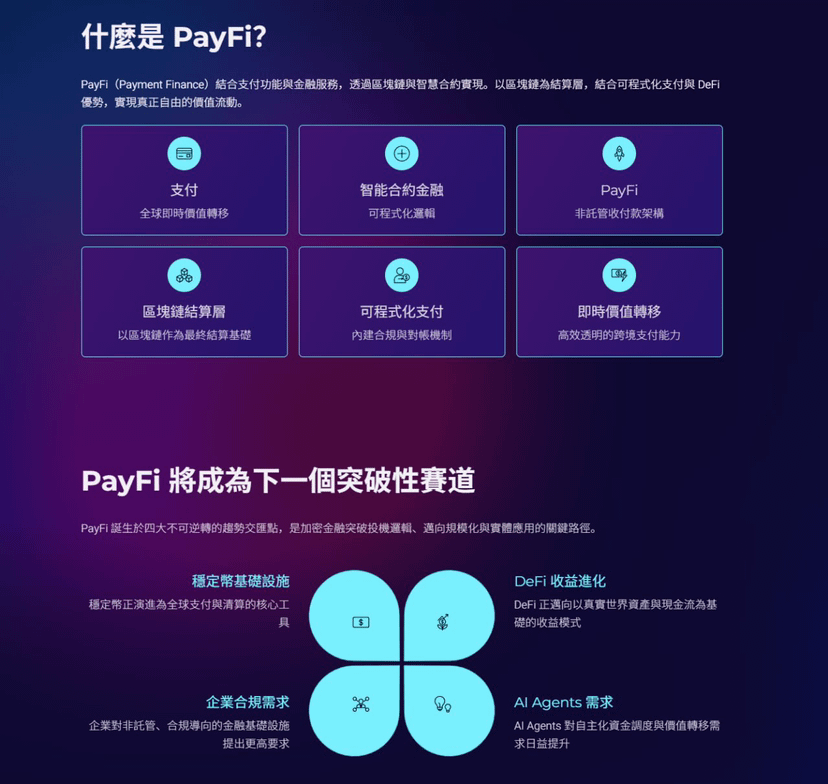
Inilah arah yang sedang dieksplorasi oleh PayFi (Payment Finance).
PayFi = pembayaran + keuangan.
PayFi memanfaatkan blockchain sebagai lapisan penyelesaian (settlement), dipadukan dengan smart contract, sehingga pembayaran tidak lagi sekadar sekali transfer, melainkan menjadi seperangkat infrastruktur keuangan yang dapat diprogram.
Bayangkan:
Pembayaran instan global.
Penjadwalan dana otomatis.
Penerimaan dan pembayaran tanpa kustodian.
Imbal hasil on-chain berbasis arus kas yang nyata.
Stablecoin sedang menjadi infrastruktur dasar baru untuk pembayaran global.
DeFi tidak lagi hanya berburu imbal hasil, melainkan bergerak menuju aset dunia nyata dan imbal hasil yang digerakkan oleh arus kas.
AI Agents juga sedang menciptakan kebutuhan baru—mereka perlu melakukan pembayaran secara mandiri, mengelola dana, dan menyelesaikan pertukaran nilai.
Pelaku ekonomi masa depan tidak hanya manusia.
Ada juga banyak Agent yang dapat bertindak secara mandiri.
Dan mereka membutuhkan sistem keuangan asli.
PolyFlow sedang membangun infrastruktur dasar untuk era PayFi:
Jaringan penerimaan dan pembayaran global yang terdesentralisasi.
Tidak memegang dana pengguna.
Arsitektur non-kustodian.
Menggunakan blockchain sebagai lapisan penyelesaian final.
Langkah berikutnya Crypto bukan sekadar menciptakan lebih banyak aset.
Melainkan membuat arus nilai global menjadi lebih cepat, lebih terbuka, dan lebih dapat diprogram.
@Polyflow_PayFi, mungkin adalah pintu masuk kunci yang menghubungkan dunia on-chain dengan ekonomi dunia nyata. #polyflow

1
3
1.1k

·
--
PayFi ini, akhir-akhir ini aku beneran agak kecanduan.
Belakangan aku sering banget lihat konten tentang PayFi di jalur ini. Awalnya aku nggak terlalu menganggapnya serius, tapi akhirnya aku ikut scroll dan lihat sendiri. Ternyata ini seperti bukan sekadar konsep yang lagi dipopulerkan buat spekulasi.
Yang belakangan ini paling aku perhatikan adalah @Polyflow_PayFi.
Intinya, menurutku proyeknya cukup sederhana.
Kalau teknologi bagus dan konsepnya baru, itu aku juga akan lihat. Tapi ujungnya tetap kembali ke satu pertanyaan:
Uang di blockchain—kapan akhirnya bisa benar-benar dipakai untuk hal-hal di dunia nyata?
Salah satu masalah terbesar Crypto sekarang adalah, orang-orang terlalu jago “memainkan” uang di atas chain.
Staking, pinjam-meminjam, trading, mining—satu玩法, satu lagi.
Tapi kalau kamu benar-benar ingin memegang USDT untuk konsumsi di dunia nyata, transfer lintas negara, atau bayar gaji, kamu akan sadar di tengah jalan ada banyak sekali penghalang.
Dompet, jaringan, Gas, kanal pembayaran…
Orang biasa mungkin sudah menutup halaman di sini.
Jadi, proyek seperti PolyFlow yang masuk dari skenario pembayaran, justru menurutku menarik.
Hal-hal seperti identitas, dana, konsumsi, lintas negara, gaji—kedengarannya memang tidak terlalu “menggoda”, tapi justru itu kebutuhan paling mendesak dalam kehidupan nyata.
Ke depan juga ada Card, eSIM, dan pembayaran oleh AI Agent.
Terutama pembayaran oleh AI Agent!
AI sendiri yang cari barang, menghitung harga sendiri, lalu menyelesaikan pembayaran sendiri.
Kamu bahkan tidak perlu tahu nantinya transaksi itu berjalan di chain yang mana.
Itulah cara aku memahami PayFi.
Bukan terus-menerus menekankan “blockchain mengubah dunia”, melainkan menyembunyikan blockchain di belakang layar, sampai kamu bahkan nggak merasakannya.
Sama seperti sekarang saat orang bayar dengan scan QR—siapa yang saat bayar masih berhenti buat meneliti protokol pembayarannya?
Crypto yang benar-benar kepake mungkin membuat kamu lupa kalau sebenarnya kamu sedang memakai Crypto.
Jadi sikapku terhadap PolyFlow sekarang juga cukup sederhana:
Nggak buru-buru menggebu-gebukan, dan nggak buru-buru menyimpulkan.
Pertama, pantau dulu. Lihat apakah mereka bisa benar-benar mewujudkan semua ini.
Kalau pembayaran, lintas negara, Card, dan nantinya pembayaran oleh AI Agent benar-benar bisa jalan satu per satu, maka cerita ini bukan sekadar “lagi-lagi ada proyek PayFi”.
Setidaknya untuk saat ini, ini adalah arah yang paling ingin aku luangkan waktu untuk menelitinya.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi ini, akhir-akhir ini aku beneran agak kecanduan.
Belakangan aku sering banget lihat konten tentang PayFi di jalur ini. Awalnya aku nggak terlalu menganggapnya serius, tapi akhirnya aku ikut scroll dan lihat sendiri. Ternyata ini seperti bukan sekadar konsep yang lagi dipopulerkan buat spekulasi.
Yang belakangan ini paling aku perhatikan adalah @Polyflow_PayFi.
Intinya, menurutku proyeknya cukup sederhana.
Kalau teknologi bagus dan konsepnya baru, itu aku juga akan lihat. Tapi ujungnya tetap kembali ke satu pertanyaan:
Uang di blockchain—kapan akhirnya bisa benar-benar dipakai untuk hal-hal di dunia nyata?
Salah satu masalah terbesar Crypto sekarang adalah, orang-orang terlalu jago “memainkan” uang di atas chain.
Staking, pinjam-meminjam, trading, mining—satu玩法, satu lagi.
Tapi kalau kamu benar-benar ingin memegang USDT untuk konsumsi di dunia nyata, transfer lintas negara, atau bayar gaji, kamu akan sadar di tengah jalan ada banyak sekali penghalang.
Dompet, jaringan, Gas, kanal pembayaran…
Orang biasa mungkin sudah menutup halaman di sini.
Jadi, proyek seperti PolyFlow yang masuk dari skenario pembayaran, justru menurutku menarik.
Hal-hal seperti identitas, dana, konsumsi, lintas negara, gaji—kedengarannya memang tidak terlalu “menggoda”, tapi justru itu kebutuhan paling mendesak dalam kehidupan nyata.
Ke depan juga ada Card, eSIM, dan pembayaran oleh AI Agent.
Terutama pembayaran oleh AI Agent!
AI sendiri yang cari barang, menghitung harga sendiri, lalu menyelesaikan pembayaran sendiri.
Kamu bahkan tidak perlu tahu nantinya transaksi itu berjalan di chain yang mana.
Itulah cara aku memahami PayFi.
Bukan terus-menerus menekankan “blockchain mengubah dunia”, melainkan menyembunyikan blockchain di belakang layar, sampai kamu bahkan nggak merasakannya.
Sama seperti sekarang saat orang bayar dengan scan QR—siapa yang saat bayar masih berhenti buat meneliti protokol pembayarannya?
Crypto yang benar-benar kepake mungkin membuat kamu lupa kalau sebenarnya kamu sedang memakai Crypto.
Jadi sikapku terhadap PolyFlow sekarang juga cukup sederhana:
Nggak buru-buru menggebu-gebukan, dan nggak buru-buru menyimpulkan.
Pertama, pantau dulu. Lihat apakah mereka bisa benar-benar mewujudkan semua ini.
Kalau pembayaran, lintas negara, Card, dan nantinya pembayaran oleh AI Agent benar-benar bisa jalan satu per satu, maka cerita ini bukan sekadar “lagi-lagi ada proyek PayFi”.
Setidaknya untuk saat ini, ini adalah arah yang paling ingin aku luangkan waktu untuk menelitinya.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386
·
--
Di tengah gempuran tren RWA saat ini, semua orang membahas volume penyelesaian stablecoin hingga puluhan triliun, tapi pernahkah kamu berpikir: setelah uang itu dibayar, uang itu pergi ke mana?
Pembayaran kripto sekarang seperti menarik uang tunai pakai kartu—begitu uang mengalir, tak ada jejak yang tertinggal.
Sedangkan yang dilakukan @Polyflow_PayFi adalah mengubah arus transaksi menjadi aset kredit on-chain milikmu.
Uraian singkat tentang dua hal yang mereka bereskan:
1️⃣ PID: semacam “paspor kepatuhan Web3 + kartu kredit” milikmu. Privasi dilindungi oleh ZK, tetapi aktivitas konsumsi dapat membantu kamu membangun kredit on-chain.
2️⃣ PLP: semacam “Reksa Dana Pasar Uang on-chain + liquidity pool”. Dana pembayaran dari merchant dan pengguna berputar di dalam pool, dan sekaligus bisa menikmati pendapatan turunan DeFi.
Pembayaran tradisional menghitung satu transaksi selesai, satu transaksi selesai. PolyFlow—setiap kali kamu melakukan pembayaran—sedang membangun pengungkit finansial untukmu.
Tim mereka di lapisan bawah semuanya berasal dari pendiri yang sudah lama berpengalaman di pembayaran lintas negara. Raymond Qu adalah penggerak di balik Geoswift. Saat bermain di kepatuhan dan dana pool, tim lama yang paling stabil.
Kalau di masa depan blockchain tidak lagi harus “Web3 demi Web3”, sehingga konsumsi nyata dapat secara alami berubah menjadi tiket masuk ke finansial on-chain, itulah daya tarik PayFi.
Untuk info proyek lainnya, ikuti akun Twitter resmi:
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
Membutuhkan sedikit waktu untuk membaca dan merangkum seluruh materi tentang @Polyflow_PayFi, dan rasanya, tentang PayFi ini akhirnya tidak lagi sekadar slogan.
Banyak orang saat mendengar pembayaran kripto, respons pertama biasanya: scan QR dengan stablecoin, transfer saja. Tapi yang benar-benar menghambat adopsi besar-besaran bukanlah pertanyaan “bisa atau tidak untuk membayar”, melainkan rangkaian berikutnya—uang dipantau siapa, apakah sesuai regulasi, transfer lintas negara harus menunggu beberapa hari, dan setelah pembayaran selesai, uangnya menghilang; tidak bisa membangun kredit, dan tidak menghasilkan keuntungan.
Cara PolyFlow memecahnya cukup jelas: satu pembayaran dipecah menjadi dua arus.
PID menangani identitas dan informasi, dengan bukti pengetahuan nol untuk kepatuhan ringan—privasi dan regulasi tidak perlu dipilih salah satu;
PLP menangani likuiditas dan settlement, dana mengalir melalui smart contract, platform tidak menyentuh dana.
Arus informasi dan arus dana dipisahkan, risiko custody turun lebih dulu; barulah settlement lintas negara punya kesempatan benar-benar diwujudkan dalam T+0, sementara biayanya juga bisa ditekan hingga di bawah jalur tradisional.
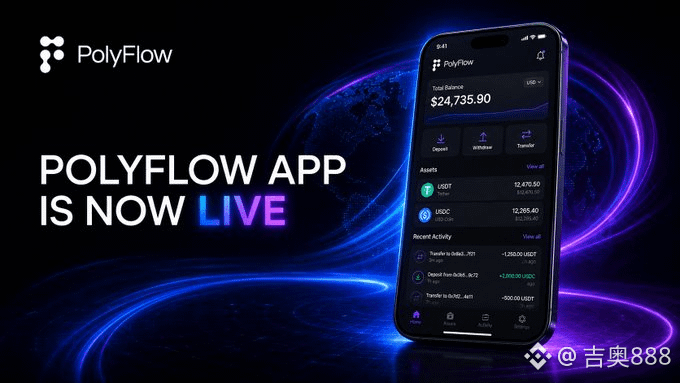
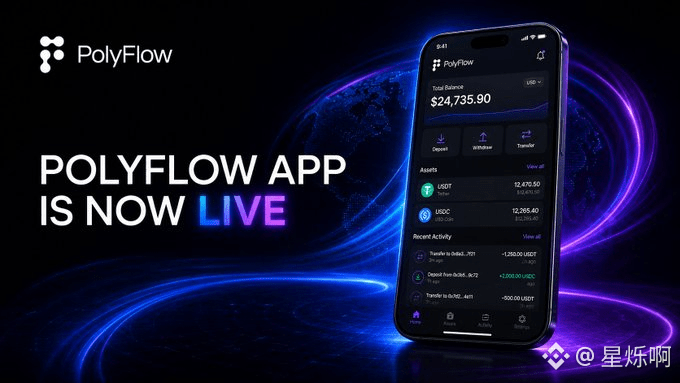
Jadi ini tidak terlalu seperti dompet lain lagi—lebih seperti membangun lapisan infrastruktur untuk pembayaran. Di atasnya ada produk yang panjang: Card menghubungkan aset on-chain ke konsumsi offline, Scan to Earn mengubah struk menjadi catatan on-chain, eSIM, payroll, dan penerimaan dari perusahaan semuanya bisa terhubung ke mekanisme settlement yang sama. Baru-baru ini aplikasinya juga sudah diluncurkan: fiat, stablecoin, transfer, dan belanja dikumpulkan dalam satu akun; saat digunakan, tidak perlu dulu memikirkan uang ini ada di chain mana atau dompet yang mana.
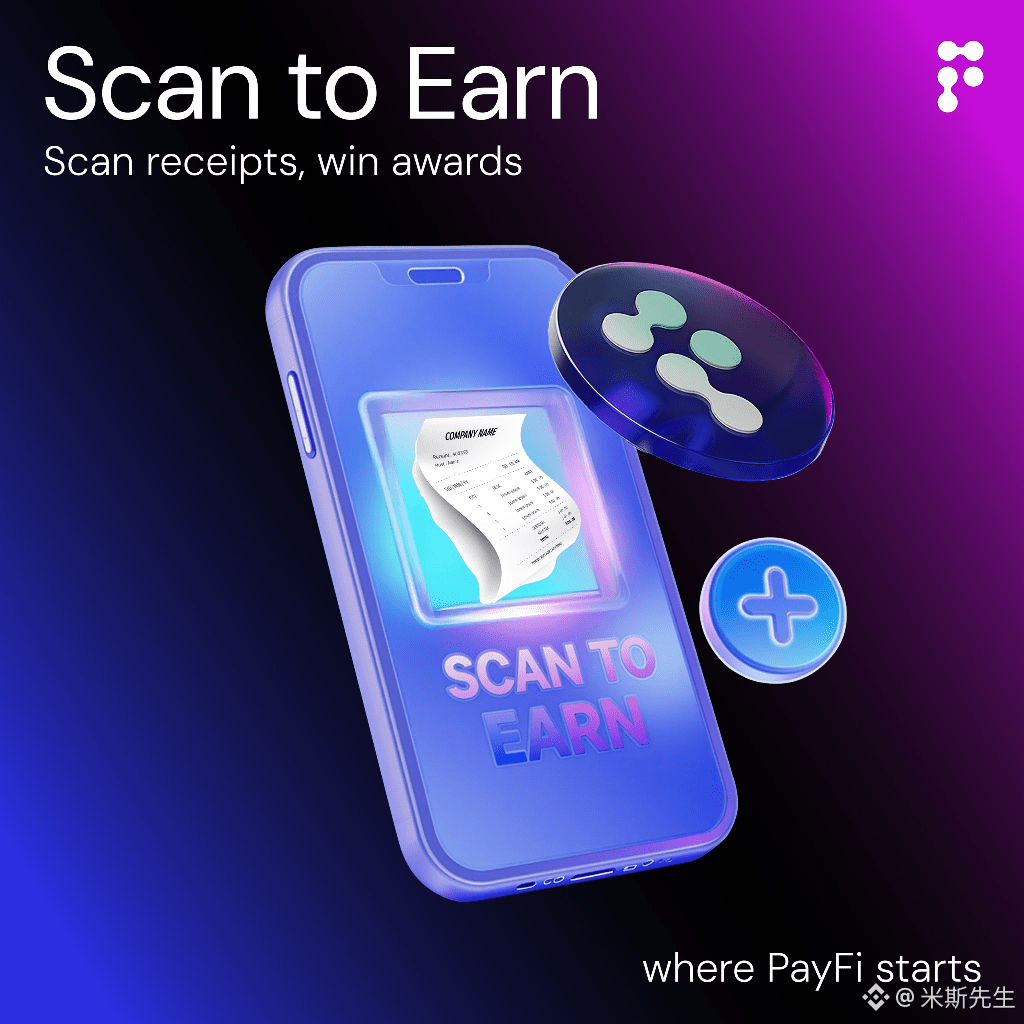
Yang paling saya perhatikan adalah bagian Scan to Earn ini. Dalam aktivitas harian membeli kopi atau memesan tiket pesawat, ketika bukti diunggah, proses konsumsi itu sendiri mulai terakumulasi menjadi kredit dan poin. Setelah TGE, barulah ditukarkan menjadi token platform. Pembayaran tidak lagi sekadar arus keluar sekali habis, melainkan berubah menjadi jejak riwayat on-chain milik sendiri. Di materi tersebut, mereka membandingkannya dengan “kredit Sesame” versi Web3—metafora ini sebenarnya cukup tepat.
Apakah PayFi bisa bertahan, pada akhirnya bukan dilihat dari apakah whitepaper-nya terlihat bagus atau tidak, melainkan apakah benar ada orang yang melakukan pembayaran, melakukan scan, dan menuliskan konsumsi nyata ke dalam blockchain. Arah sudah benar; sisanya adalah berjalaninya jalur itu sampai benar-benar kokoh.
#polyflow #PayFi

275
·
--
Terverifikasi
Setelah melihat garis PayFi ini akhir-akhir ini, saya justru makin merasa bahwa yang benar-benar menarik bukanlah seberapa besar proyek bisa menceritakan kisah, melainkan apakah ia benar-benar sedang menyelesaikan beberapa masalah nyata.
Seperti yang saya rasakan dari @Polyflow_PayFi, ini bukan sekadar mengangkat tema “pembayaran di-chain”, melainkan sedang memperluas pembayaran ke lebih banyak skenario aktivitas sehari-hari.
Misalnya, PolyFlow Card untuk kebutuhan konsumsi harian, Scan to Earn yang menggabungkan belanja dengan insentif di-chain, sementara Yield to Earn adalah untuk skenario pendapatan; lalu ada juga eSIM dan pembayaran gaji global—hal-hal ini sebenarnya sangat dekat dengan kebutuhan hidup dan bekerja lintas negara.
Kalau kita lihat lebih jauh ke depan, jika AI Agent nantinya juga punya kemampuan pembayaran sendiri, maka pembayaran tidak lagi sesederhana “orang mentransfer ke orang”.
Menurut saya, Web3 benar-benar masuk ke kehidupan masyarakat, mungkin bukan dengan cara membuat semua orang setiap hari meneliti blockchain, melainkan suatu hari nanti orang-orang bisa beraktivitas normal—berbelanja, bepergian, menerima gaji—bahkan sampai Agen melakukan pembayaran secara otomatis, tetapi mereka bahkan tidak merasa sedang menggunakan Web3.
Jadi sekarang ketika melihat PayFi, saya lebih fokus pada apakah produknya benar-benar diterapkan dalam kehidupan.
Dari sudut pandang ini, susunan strategi PolyFlow memang layak untuk terus diperhatikan.
#polyflow
1
1.1k
·
--
Dulu kami memahami pembayaran, sesederhana ini:
Saya punya uang → Anda menerima uang → transaksi selesai.
Tapi setelah masuk ke Web3, bagian yang benar-benar menarik mungkin justru adalah—
pembayaran tidak seharusnya hanya perpindahan dana, melainkan menjadi titik awal hubungan finansial.
Inilah alasan saya belakangan ini cukup fokus pada #PolyFlow .
Yang ingin ia bangun bukanlah sekadar membuat dompet biasa, melainkan menghubungkan pembayaran, identitas, likuiditas, dan layanan keuangan on-chain.
Di antaranya, PID menangani identitas dan lapisan data, PLP menangani arus dana dan settlement pembayaran, lalu ditumpuk dengan skenario stablecoin, DeFi, AI Agent, dan sebagainya.
Bayangkan masa depan:
AI Agent dapat menyelesaikan pembayaran sendiri;
dana lintas negara dapat diselesaikan dengan lebih efisien;
satu transaksi konsumsi yang nyata bisa berubah menjadi kredit on-chain;
dan pembayaran itu sendiri juga bisa menjadi pintu masuk bagi layanan keuangan.
Pada saat itu, “PayFi” tidak lagi sekadar sebuah konsep.
Ia lebih seperti sedang mendefinisikan ulang:
bagaimana uang seharusnya mengalir di ekonomi digital global.
Mungkin inilah yang membuat #PolyFlow layak untuk terus diperhatikan.
@Square-Creator-cf6856467 #polyflow
Dulu kami memahami pembayaran, sesederhana ini:
Saya punya uang → Anda menerima uang → transaksi selesai.
Tapi setelah masuk ke Web3, bagian yang benar-benar menarik mungkin justru adalah—
pembayaran tidak seharusnya hanya perpindahan dana, melainkan menjadi titik awal hubungan finansial.
Inilah alasan saya belakangan ini cukup fokus pada #PolyFlow .
Yang ingin ia bangun bukanlah sekadar membuat dompet biasa, melainkan menghubungkan pembayaran, identitas, likuiditas, dan layanan keuangan on-chain.
Di antaranya, PID menangani identitas dan lapisan data, PLP menangani arus dana dan settlement pembayaran, lalu ditumpuk dengan skenario stablecoin, DeFi, AI Agent, dan sebagainya.
Bayangkan masa depan:
AI Agent dapat menyelesaikan pembayaran sendiri;
dana lintas negara dapat diselesaikan dengan lebih efisien;
satu transaksi konsumsi yang nyata bisa berubah menjadi kredit on-chain;
dan pembayaran itu sendiri juga bisa menjadi pintu masuk bagi layanan keuangan.
Pada saat itu, “PayFi” tidak lagi sekadar sebuah konsep.
Ia lebih seperti sedang mendefinisikan ulang:
bagaimana uang seharusnya mengalir di ekonomi digital global.
Mungkin inilah yang membuat #PolyFlow layak untuk terus diperhatikan.
@polyflow_PayFi #polyflow
174
·
--
Infrastruktur PayFi yang terdesentralisasi pertama di dunia hadir.
@Polyflow_PayFi sedang menghubungkan keuangan tradisional dan Web3 lewat blockchain: setiap pembayaran, bukan hanya sekadar transfer, melainkan titik awal untuk akumulasi kredit dan layanan keuangan.
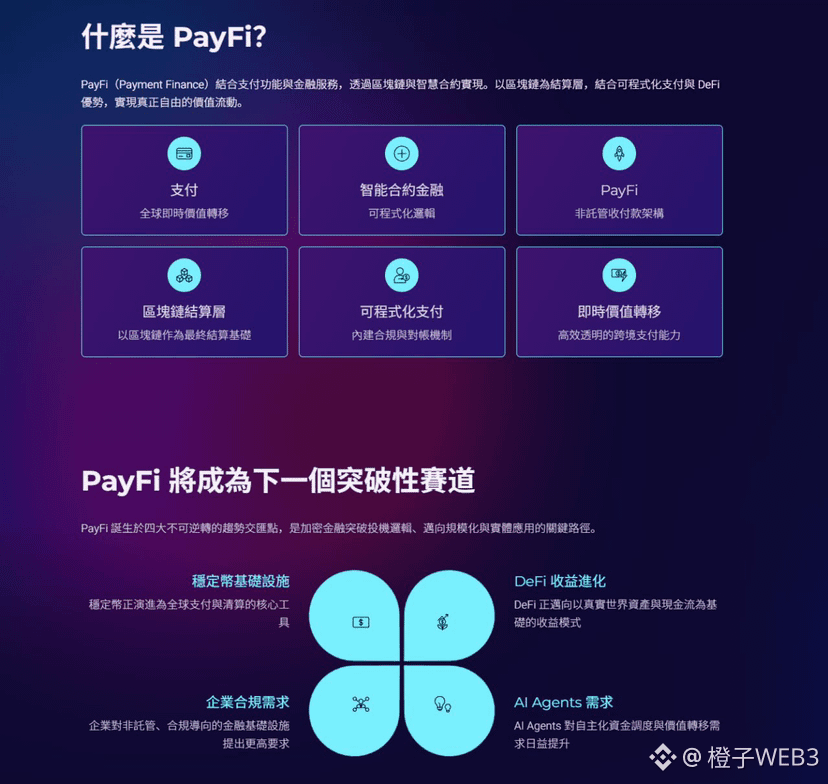
Apa itu PayFi?
Pembayaran + keuangan yang dapat diprogram. Dengan penyelesaian on-chain sebagai fondasi, dipadukan dengan smart contract, arsitektur non-custodial, dan kemampuan kepatuhan, nilai dapat benar-benar bebas, transparan, dan mengalir secara instan.
Mengapa sekarang adalah jendela PayFi?
Stablecoin telah menjadi alat kliring global, DeFi mulai terhubung dengan arus kas dunia nyata, AI Agent membutuhkan orkestrasi dana secara mandiri, sementara perusahaan membutuhkan infrastruktur non-custodial yang dapat dipatuhi. Keempat jalur ini sedang bertemu.
Cara PolyFlow bekerja:
-Jangan menyentuh dana pengguna; smart contract mengambil alih proses
-PID: identitas pembayaran terdesentralisasi, dengan tetap menjaga privasi dan kepatuhan
-PLP: payment liquidity pool, mendukung penyelesaian lintas-chain dan lintas-aset
-T+0 penyelesaian lintas negara, biaya bisa 50%–80% lebih rendah dibanding jaringan tradisional
-Kompatibel multi-chain: BSC, ETH, Solana, Stellar, dll.
Produk sudah hadir:
PolyFlow Card, Scan to Earn, Yield to Earn, eSIM, pembayaran gaji, AI Studio……
Konsumsi bisa mengakumulasi poin dan kredit, pembayaran dapat menghasilkan imbal hasil, bukan sekadar memindahkan uang.
Sisi data juga sedang berjalan:
Pengguna aktif sekitar 295 ribu, Scan to Earn hampir 1 juta, dan sudah menghasilkan lebih dari 2,8 ribu PID.
Ini bukan sekadar dompet atau alat penagihan non-custodial lainnya, melainkan protokol yang menjadi landasan trek untuk ekosistem PayFi.
Dari perdagangan lintas batas, pembayaran mandiri AI Agent, hingga perjalanan dan pembiayaan DePIN—beragam skenario sedang terbuka.
Ikuti @Polyflow_PayFi (https://x.com/Polyflow_PayFi) dan lihat bagaimana pembayaran berubah dari «menyelesaikan satu transfer» menjadi «masuk ke jaringan keuangan lapisan berikutnya».
#polyflow
1
537
·
--
Pertama kali melihat konsep “Buy Now Pay Never”, aku juga merasa agak berlebihan. Bagaimana mungkin membeli sesuatu bisa selamanya tidak perlu membayar?
Baru setelah memahami logika PayFi, aku paham bahwa yang ingin disampaikan bukanlah konsumsi gratis, melainkan pemanfaatan kembali nilai waktu dari dana.
Dalam pembayaran tradisional, begitu transaksi terjadi, uang langsung keluar dari rekening, dan transaksi pun selesai di situ. PayFi memungkinkan pengguna menempatkan aset ke dalam struktur yang bisa menghasilkan imbal hasil atau arus kas di masa depan, lalu menggunakan imbal hasil tersebut untuk membayar biaya barang atau layanan. Pengguna tetap menanggung risiko seperti fluktuasi pokok, perubahan dalam protokol, maupun perubahan imbal hasil. Namun, pembayaran dan manajemen aset mulai muncul dalam satu sistem yang sama.
Peran PolyFlow adalah menyediakan dasar identitas dan dana untuk skenario seperti ini. PID bertugas menghubungkan kredensial pengguna dan kredibilitas di on-chain, sedangkan PLP menangani dana pembayaran, mengelola likuiditas penyelesaian, dan menghubungkan ke DeFi. Tanpa identitas dan kredibilitas, pedagang akan sangat sulit menyediakan layanan keuangan; tanpa lapisan dana yang bisa diprogram, imbal hasil juga tidak bisa otomatis masuk ke alur pembayaran.
Menurutku bagian yang menarik dari PayFi ada di sini. PayFi tidak memandang pembayaran sebagai titik akhir dari pergerakan dana, melainkan mencoba membuat satu aliran uang terus bekerja di antara pembayaran, penyelesaian, dan pembiayaan.
@Polyflow_PayFi #polyflow

1
120
·
--
Baru saja saya menonton ulang PayFi, dan saya menemukan bahwa hal yang benar-benar layak diperhatikan di jalur ini mungkin bukan semata-mata dua kata “pembayaran” itu sendiri, melainkan siapa yang bisa benar-benar mengintegrasikan pembayaran ke dalam kehidupan nyata
@Polyflow_PayFi ini menurut saya cukup menarik
Dari PolyFlow Card ke Scan to Earn, lalu Yield to Earn—pada intinya sedang menyambungkan konsumsi, insentif, dan imbal hasil menjadi satu rangkaian. Ditambah lagi dengan skenario seperti eSIM dan pembayaran gaji global, cakupannya tidak lagi hanya pengguna di dunia on-chain, melainkan kebutuhan lintas negara dalam kehidupan dan pekerjaan yang lebih nyata
Saya pribadi cukup fokus pada bagian AI Agent
Kalau ke depannya Agent bisa mengelola aset sendiri, menilai kebutuhan, dan menyelesaikan pembayaran, maka kemungkinan besar titik masuk pembayaran akan berubah. Bahkan pengguna tidak perlu memahami apa itu chain atau apa itu wallet—cukup memberi tahu Agent: “Tolong pesan/atur ini untukku,” dan sisanya akan otomatis selesai
Jadi menurut saya, “endgame” PayFi justru mungkin membuat Web3 semakin tidak terlihat keberadaannya
Aplikasi skala besar yang sesungguhnya tidak harus membuat pengguna setiap hari berdiskusi tentang Web3, melainkan membuat orang-orang bisa bertransaksi secara normal, belanja lintas negara, dan menerima gaji—sementara infrastruktur pembayaran di balik layar diam-diam sudah berganti ke sistem yang baru
Itulah juga alasan saya merasa PolyFlow layak terus diikuti perkembangannya
#PolyFloW

135
·
--
Terverifikasi
Setelah lama berkecimpung di dunia kripto, ada satu kebiasaan yang sulit diubah:
Begitu sebuah proyek mulai bicara tentang visi, saya biasanya langsung menguranginya terlebih dulu.
Karena selama bertahun-tahun, saya sudah mendengar terlalu banyak “rekonstruksi sistem keuangan”, “mengubah pembayaran”, “menghubungkan dunia nyata”, tapi pada akhirnya yang benar-benar bisa dipakai nggak banyak.
Jadi sekarang saat melihat @Polyflow_PayFi, saya justru tidak terlalu peduli seberapa besar kisah yang mereka ceritakan; saya lebih ingin tahu apakah mereka benar-benar bisa membuat sesuatu—sedikit demi sedikit.
Dari yang terlihat sejauh ini, setidaknya itu tidak berhenti di level PPT.
Pembayaran kartu sudah ada
Insentif via QR sudah ada
Pembayaran gaji sedang dikerjakan
Koneksi penyelesaian lintas negara sedang dirintis
Dan setelah AI Agent, jalur agar mereka bisa membiayai diri sendiri juga mulai tersambung.
Di lapisan dasarnya masih ada PID dan PLP: satu lebih condong ke identitas dan reputasi, satu lagi lebih condong ke dana dan likuiditas.
Intinya, mereka ingin mengubah urusan pembayaran dari “uang ditransfer lalu selesai” menjadi sesuatu yang setelah itu masih bisa terus menghubungkan reputasi, pendapatan, penyelesaian, dan layanan keuangan.
Menurut saya, cara berpikir seperti ini lebih menarik daripada sekadar membuat pintu masuk pembayaran.
Buat para veteran yang sudah lama di bidang ini, mereka sudah tidak terlalu menyukai narasi yang terlalu besar seperti itu.
Apakah ada pengguna
apakah ada skenario
apakah ada arus dana yang benar-benar nyata
apakah mereka bisa bertahan dan terus mengembangkan produknya
Ini lebih penting daripada apa pun.
PolyFlow sekarang setidaknya sedang bergerak ke arah “bisa dipakai secara nyata”.
Soal apakah nantinya bisa menjadi infrastruktur PayFi, jangan buru-buru menarik kesimpulan—terus lihat data dan implementasi setelahnya.
#polyflow

928
·
--
Masalah paling canggung di DeFi bukan karena Anda tidak bisa menghasilkan uang.
Namun karena ketika Anda bertanya satu kalimat:
“Lalu penghasilan ini, pada akhirnya dibayar oleh siapa?”
Sering kali jawabannya bukan pengguna di dunia nyata, melainkan likuiditas berikutnya yang masuk.
Ada yield mining untuk pinjaman (lending), LP mendapat fee transaksi, leverage punya funding rate, dan staking juga mendapat insentif token.
Permainannya bisa ditumpuk tanpa batas, tapi jika kebutuhan dana di lapisan dasarnya tidak bertambah, maka pada akhirnya pendapatan akan terus direalokasikan ulang di dalam Crypto.
Itulah mengapa saya makin fokus pada PayFi.
Karena pembayaran tidak perlu “diciptakan”.
Transfer lintas negara, penyelesaian pembayaran merchant, pembayaran rantai pasokan, perputaran dana perusahaan—semua itu memang merupakan kebutuhan yang terjadi setiap hari dalam ekonomi nyata.
Yang benar-benar menarik untuk dibayangkan adalah:
Jika likuiditas DeFi tidak lagi sekadar mengejar imbal hasil di Crypto, melainkan mulai melayani perputaran dana dunia nyata, apa yang akan terjadi?
Itu juga alasan saya memperhatikan @Polyflow_PayFi.
PolyFlow mencoba menggunakan PID untuk menyelesaikan identitas dan kredensial yang bisa diverifikasi, sehingga berbagai pihak bisa masuk ke skenario pembayaran yang patuh; lalu melalui PLP untuk menampung dana pembayaran dan likuiditas settlement, agar arus kas yang benar-benar dihasilkan oleh pembayaran punya kemungkinan untuk terhubung lebih lanjut ke finansial di atas rantai.
Dengan kata lain, yang ingin diselesaikannya bukan “bagaimana menciptakan APY tinggi lagi”.
Melainkan:
Bisakah membuat orang yang benar-benar membutuhkan dana muncul di balik imbal hasil di rantai?
Jika di masa depan sebagian imbal hasil DeFi berasal dari pembayaran lintas negara, settlement merchant, pembiayaan perdagangan, dan aktivitas bisnis nyata lainnya, maka logika imbal hasil akan berubah secara mendasar.
Dari:
“Seseorang menyimpan uang, jadi saya bisa menghasilkan.”
Menjadi:
“Di dunia nyata ada yang membutuhkan uang ini, jadi dana ini menghasilkan imbal hasil.”
Menurut saya, inilah narasi PayFi yang benar-benar layak dipertaruhkan.
Pada akhirnya, kita tetap kembali ke metrik paling keras—skala transaksi yang benar-benar terjadi.
Jika PolyFlow bisa terus membawa kebutuhan pembayaran nyata ke atas rantai, maka yang mungkin ia hubungkan tidak hanya PayFi dan DeFi, melainkan juga sebuah jalur dana yang makin penting antara Crypto dan ekonomi nyata.
@Polyflow_PayFi
#polyflow
141
·
--
Semakin lama saya semakin merasa, bagian PayFi yang benar-benar menarik bukanlah sekadar menambah satu lagi skema menghasilkan keuntungan untuk DeFi, melainkan upayanya mulai mencoba menyelesaikan masalah yang lebih realistis:
Bisakah uang di blockchain benar-benar ikut terlibat dalam arus perputaran dana di dunia nyata?
Di masa lalu, ketika kita membahas DeFi, lebih banyak berpusat pada skenario seperti trading, pinjam-meminjam, dan LP—pada intinya, dana tetap berputar di dalam ekosistem Crypto.
Tapi pembayaran itu berbeda.
Setiap hari ada transfer lintas negara, pembayaran dari merchant, penyelesaian perusahaan, dan pembayaran dalam rantai pasok. Kebutuhan pergerakan dana yang bersifat nyata ini sudah ada. Jika dana-dana tersebut bisa diselesaikan dengan lebih efisien melalui infrastruktur on-chain, lalu selanjutnya dihubungkan dengan likuiditas DeFi, maka logikanya akan berubah sepenuhnya.
Itulah alasan mengapa saya cukup fokus pada @Polyflow_PayFi.
Mereka tidak hanya membuat produk pembayaran semata, tetapi mencoba menggunakan PID untuk memecahkan masalah identitas dan kredensial, lalu melalui PLP menghubungkan dana pembayaran dengan likuiditas on-chain.
Secara sederhana, pertama-tama kita menyelesaikan dua pertanyaan: “siapa yang menggunakan uang” dan “uang itu berasal dari mana”, barulah kemudian membahas efisiensi finansial di tahap berikutnya.
Saya merasa inilah hal yang kemungkinan besar layak untuk terus diamati dari PayFi.
Jika di masa depan sebagian dari pendapatan di blockchain tidak lagi bergantung pada arus dana baru yang terus masuk, melainkan benar-benar berasal dari arus kas yang dihasilkan oleh pembayaran, perdagangan, dan aktivitas bisnis, maka barulah DeFi benar-benar mulai terhubung dengan ekonomi dunia nyata.
Jadi dibanding melihat APY jangka pendek, saya lebih ingin melihat apakah PolyFlow pada akhirnya bisa membangun skala pembayaran yang benar-benar besar.
Inilah kunci apakah cerita PayFi bisa benar-benar terbukti.
@Polyflow_PayFi
#polyflow

1
2
1k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#BinancePick
3.1M penayangan
154,591 Berdiskusi
2
#EarningsSeason
5.3M penayangan
26,115 Berdiskusi
3
#AnthropicTTMRevenueGrewAbout1200%
37,518 penayangan
460 Berdiskusi
4
#AnthropicS1ExpectedToday
30,826 penayangan
370 Berdiskusi
5
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
33,818 penayangan
500 Berdiskusi
6
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
44,947 penayangan
568 Berdiskusi
7
#StrategyMSTRSurpassesNasdaqInMarketCap
34,938 penayangan
402 Berdiskusi
8
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
1,438 penayangan
37 Berdiskusi
9
#ElectrumWalletBugLetRogueServersStealFunds
33,599 penayangan
482 Berdiskusi
10
#ArgentineCourtDismissesLIBRACaseAgainstMilei
50,103 penayangan
604 Berdiskusi