

#globalequities
globalequities
4,908 penayangan
20 Berdiskusi
Populer
Terbaru

·
--
Ekuitas global bergerak beragam selama 26–31 Oktober karena investor menilai ulang imbal hasil investasi AI
📉 Saham AS mengakhiri pekan dengan S&P 500 turun sekitar 0,6% dan Nasdaq melemah 2%, sementara Russell 2000 naik 1,3%. Aksi jual meningkat pada akhir pekan, terutama pada saham teknologi dan semikonduktor, karena laporan laba kembali memicu kekhawatiran tentang valuasi.
🤖 Perhatian beralih dari laju ekspansi infrastruktur AI ke profitabilitas dan perolehan kas. Amazon melaporkan arus kas bebas 12 bulan terakhir yang negatif sebesar $42,4 miliar meskipun pendapatan AWS tumbuh sekitar 39%, yang menyoroti tekanan pendanaan seiring pertumbuhan bisnis yang kuat.
🔄 Kinerja saham berkapitalisasi kecil yang lebih baik sepanjang pekan menunjukkan bahwa investor mencari peluang di luar saham-saham teknologi berkapitalisasi besar. Namun, Russell 2000 juga turun pada sesi Jumat, yang mengindikasikan bahwa rotasi antarsegmen ekuitas disertai penurunan selera risiko.
🌏 Tekanan menyebar ke Asia, membebani saham chip Jepang dan Korea Selatan. Pada 30 Oktober, Nikkei turun sekitar 2,1% dan Kospi melemah 3,5%, sementara Hang Seng naik hampir 1,5%, menegaskan perbedaan di berbagai pasar.
🏦 The Fed mempertahankan suku bunga di 3,75–4,00% dan terus menyebut inflasi masih tinggi, sehingga dukungan kebijakan bagi valuasi tetap terbatas. Penurunan imbal hasil Treasury AS pada akhir pekan sejalan dengan meningkatnya permintaan terhadap aset aman, tetapi belum cukup meredakan kekhawatiran tentang belanja AI.
🔎 Kemampuan saham teknologi untuk stabil dan berlanjutnya penguatan di sektor lain akan membantu menentukan ketahanan partisipasi pasar. Prospek pendapatan AI, disiplin belanja, dan perubahan pertumbuhan menjadi arus kas tetap menjadi faktor utama yang perlu dicermati.
#GlobalEquities $SPCXB $TSLAB $NVDAB
35
·
--
Bullish
Saham global bergerak beragam pada 19–23 Oktober karena biaya investasi AI dan harga minyak membentuk sentimen
📊 S&P 500 turun 0,5% dan Nasdaq melemah 0,7% selama sepekan, sementara Dow naik 0,4% dan Russell 2000 menguat 2%. Perbedaan ini menunjukkan ketahanan di luar perusahaan teknologi terbesar.
🤖 Imbal hasil investasi AI menjadi sorotan setelah Meta melaporkan arus kas bebas negatif sebesar $2,12 miliar dan menaikkan batas bawah proyeksi belanja modal 2026 menjadi $135 miliar. Angka-angka tersebut menegaskan tekanan untuk menyeimbangkan ekspansi infrastruktur dengan perolehan kas.
🛢️ Brent mengakhiri pekan di harga $116,72 per barel di tengah meningkatnya ketegangan di Timur Tengah. Harga minyak yang lebih tinggi menopang saham energi, sekaligus meningkatkan kekhawatiran tentang biaya input dan inflasi, sehingga prospek suku bunga terus dicermati.
🌏 Eropa menghadapi tekanan tambahan akibat risiko fiskal Prancis, dengan STOXX 600 turun sekitar 1,4% selama sepekan. Di Asia, tekanan pada saham teknologi menunjukkan bahwa kekhawatiran tentang biaya investasi AI telah menyebar ke luar pasar AS.
🔎 Rapat The Fed pekan depan dan laporan laba Microsoft, Alphabet, serta Amazon akan menjadi ujian penting. Rencana belanja AI, pertumbuhan pendapatan, dan perolehan kas dapat membentuk pemulihan sektor teknologi, sementara harga minyak terus memengaruhi selera risiko.
#GlobalEquities $MUB $SAMSUNG $TSLAB
102
·
--
Bullish
Pasar ekuitas global untuk pekan 29 Juni – 4 Juli 2026 mengalami perputaran yang jelas setelah data tenaga kerja AS yang lebih lemah dari perkiraan.
📌 Pekan yang dipersingkat libur ini, dengan pasar AS tutup pada 3 Juli, memusatkan volatilitas pada sesi 2 Juli. Laporan pekerjaan bulan Juni menunjukkan payroll nonfarm hanya naik sebesar 57.000, jauh di bawah ekspektasi sekitar 114.000–115.000, sementara tingkat pengangguran bertahan di 4,2% dan pertumbuhan upah tetap di 3,5% YoY.
📊 Respons pasar mengikuti pola “berita buruk adalah berita baik”, karena data tenaga kerja yang lebih lemah mengurangi tekanan agar The Fed tetap terlalu hawkish. Imbal hasil di ujung pendek dan dolar AS melandai, mendukung sentimen risiko, sementara emas menguat seiring ekspektasi jalur kebijakan yang kurang ketat.
🔄 Tema utamanya adalah divergensi antar kelompok ekuitas. Dow Jones naik ke 52.900 dan mencapai rekor tertinggi baru, sementara S&P 500 bertahan di zona positif. Namun, Nasdaq mendapat tekanan karena saham chip, AI, dan teknologi mega-cap mengalami aksi ambil untung setelah reli kuat sebelumnya.
🏦 Modal tidak sepenuhnya meninggalkan ekuitas, tetapi berputar ke sektor nilai (value) dan siklikal seperti sektor keuangan, industri, saham konsumen, serta sebagian layanan kesehatan. Dengan lebih dari dua pertiga saham S&P 500 mengalami kenaikan meski potensi kenaikan terbatas di indeks utama, keluasan pasar menunjukkan tanda perbaikan.
🌍 Eropa diperdagangkan dengan positif karena ekspektasi penurunan suku bunga dan harga minyak yang stabil mengurangi kekhawatiran inflasi. Asia lebih beragam: Jepang tertekan oleh aksi ambil untung teknologi, sementara Hong Kong masih berhasil mempertahankan kenaikan.
⚠️ Dalam waktu dekat, bias pasar tetap konstruktif namun selektif. Rilis CPI AS pada 14 Juli dan musim pendapatan Q2 akan menjadi uji penting untuk melihat apakah perputaran ke value dan siklikal dapat meluas lebih jauh, atau apakah risiko inflasi dan valuasi saham pertumbuhan berkinerja tinggi kembali menjadi titik tekanan utama.
#GlobalEquities $NVDAB $AAPL.US $GOOGL.US
53
·
--
Bullish
Ekuitas global mempertahankan nada risk-on selama pekan 3–8 Agustus karena data tenaga kerja AS yang lebih lemah mendorong imbal hasil Treasury turun dan menopang saham-saham berbasis pertumbuhan.
📈 Wall Street mencatat pekan terkuat sejak April, dengan S&P 500 naik sekitar 3,58% ke rekor tertinggi baru, Nasdaq Composite menguat 5,19%, dan Dow Jones melaju hampir 3%. Indeks MSCI All-World juga naik sekitar 2,4%, menandai pekan terkuat dalam tiga bulan.
🇺🇸 Katalis utama datang dari laporan ketenagakerjaan AS pada 7 Agustus, di mana payroll Juli turun 23.000 dibanding estimasi peningkatan sekitar 80.000. Pembacaan yang lemah, ditambah revisi ke bawah untuk bulan-bulan sebelumnya, menurunkan ekspektasi terhadap sikap Fed yang lebih hawkish, membuat imbal hasil Treasury turun dan mendukung valuasi saham.
💻 Modal berputar secara jelas menuju sektor-sektor pertumbuhan dan yang sensitif terhadap suku bunga. Teknologi Informasi naik sekitar 7,2% dan Material naik sekitar 5,6%, sementara Sektor Industri dan Konsumer Diskresioner juga tampil baik. Sebaliknya, Energi turun sekitar 3,3%, sementara Utilitas tetap relatif lemah.
📊 Keluasan pasar membaik karena saham-saham berkapitalisasi kecil juga ikut ambil bagian dalam reli, sementara VIX bertahan di sekitar 15. Ini menunjukkan kenaikan tidak hanya didorong oleh segelintir nama mega-cap, meskipun saham teknologi dan terkait AI tetap menjadi pemimpin utama.
🌍 Saham Eropa tetap kokoh, dengan STOXX 600 menguat sekitar 2% berkat laba yang mendukung dan sentimen risk-on yang lebih luas. Pasar Asia lebih beragam: China dan Hong Kong relatif tahan, sementara Korea Selatan mendapat tekanan dari saham-saham semikonduktor.
🔎 CPI AS pada 12 Agustus akan menjadi ujian besar berikutnya. Inflasi yang lebih lemah dapat memperkuat ekspektasi terhadap prospek kebijakan yang lebih akomodatif dan terus mendukung saham-saham pertumbuhan, sementara kejutan ke atas dapat mendorong imbal hasil naik lagi dan menekan sektor-sektor yang valuasinya sudah mahal.
#GlobalEquities $NVDAB $AAPLB $AAPL.US
1
50
·
--
Bullish
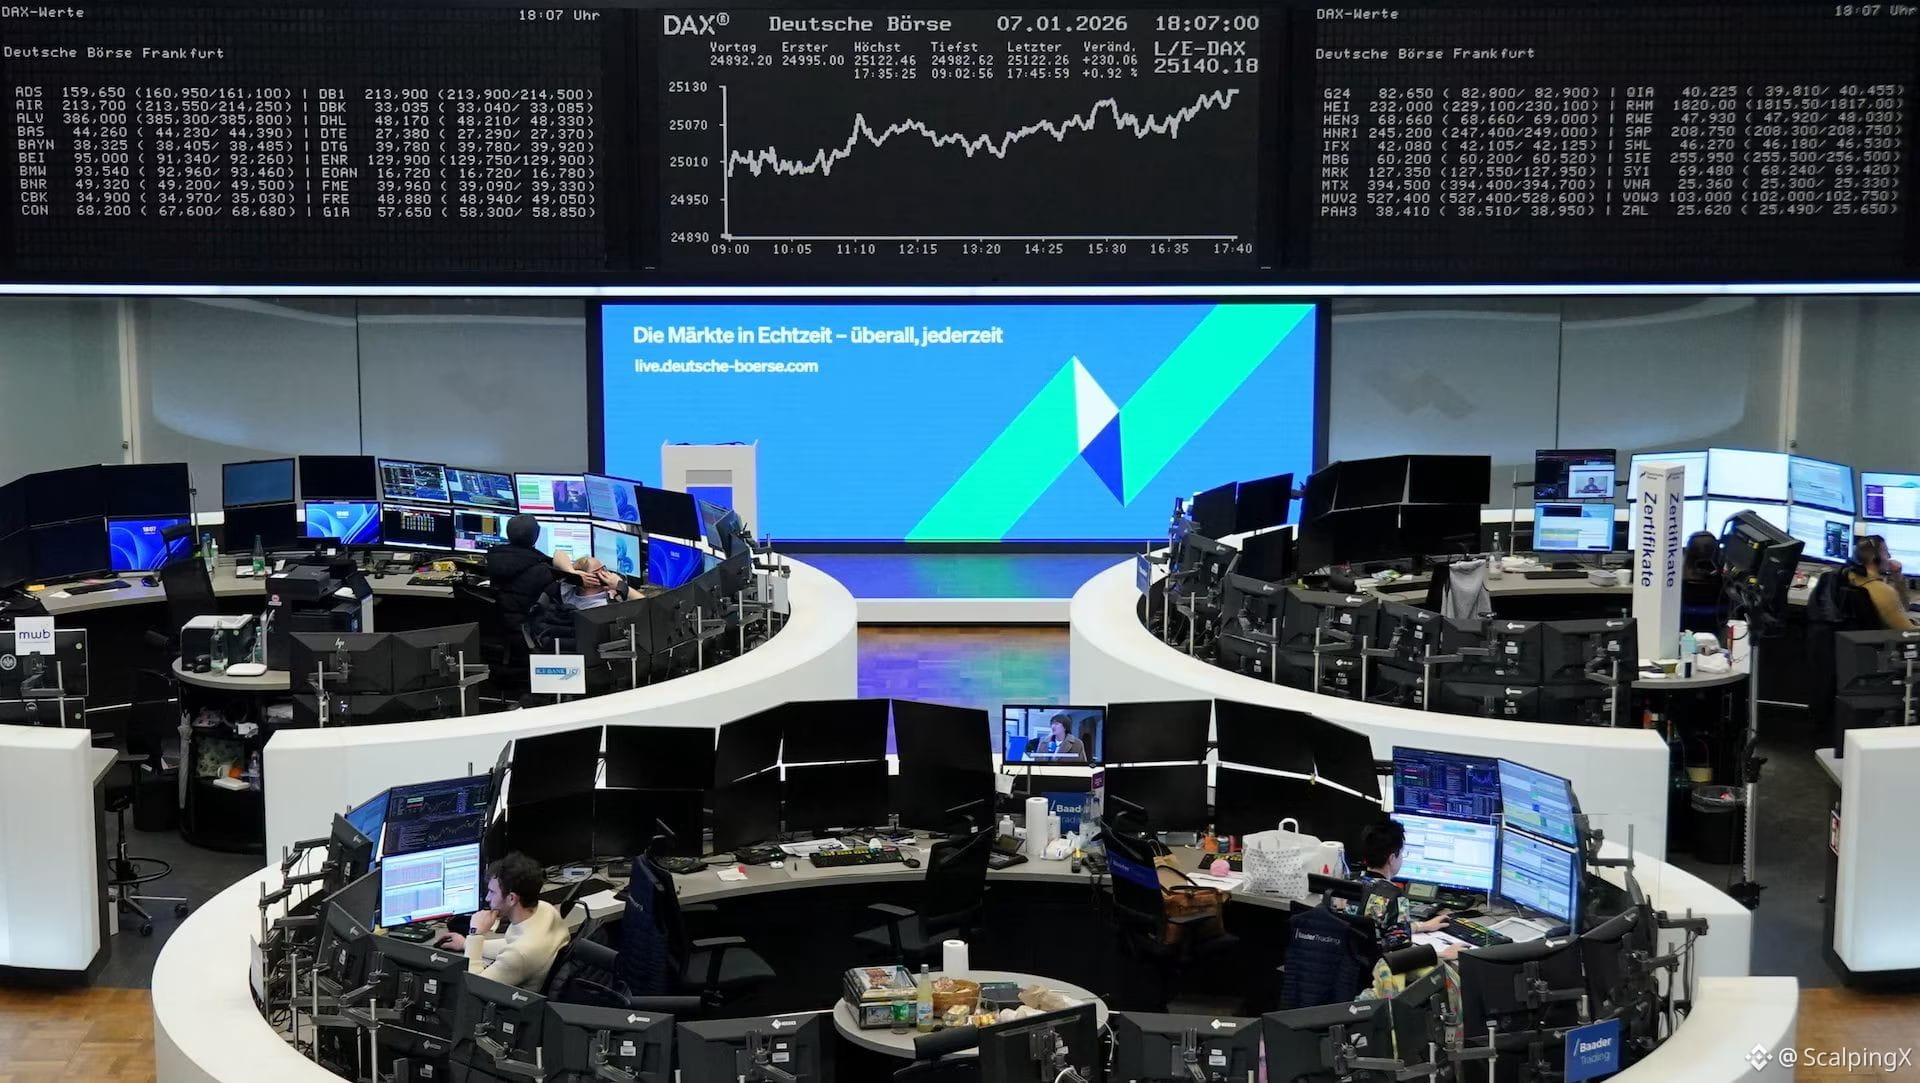
Gambaran Pasar Ekuitas Global, 10–15 Agustus: Asia Memimpin saat Saham AS Bertahan di Dekat Rekor Tertinggi
🌍 Pasar ekuitas global tetap terpecah selama sepekan terakhir. Di AS, S&P 500 naik sekitar 0,4% dan bertahan di dekat wilayah rekor, sementara Nasdaq bergerak sedikit lebih tinggi dan Dow Jones turun sekitar 0,6%. Eropa sebagian besar datar hingga sedikit lebih rendah, sedangkan Jepang dan Korea Selatan menonjol berkat kekuatan pada semikonduktor, memori, serta ekspektasi terkait AI.
🇺🇸 Data ekonomi AS secara umum menunjukkan tekanan harga yang mulai mereda dan permintaan yang lebih lemah. CPI, PPI, dan penjualan ritel memperkuat ekspektasi bahwa The Fed mungkin tidak perlu mengetatkan lagi pada September, sehingga mendukung aset berisiko. Pada saat yang sama, sinyal konsumen yang lebih lemah meningkatkan perhatian pada kecepatan pendinginan ekonomi.
💻 Laba Q2 terus memberikan dukungan karena hasil perusahaan secara keseluruhan tetap solid. Di sektor teknologi, arus dana menunjukkan tanda meluas di luar mega-cap tertentu menuju memori, penyimpanan, dan infrastruktur AI; sementara Jepang dan Korea Selatan memperoleh manfaat lebih langsung dari kekuatan semikonduktor.
🔄 Kepemimpinan pasar juga menjadi lebih beragam. Energi ditopang harga minyak dan ketegangan Hormuz, sementara Finansial dan Pertahanan membaik serta saham small- dan mid-cap ikut berpartisipasi lebih kuat dalam beberapa sesi. Sektor Consumer Discretionary tertinggal karena prospek konsumsi AS menjadi lebih hati-hati.
⚠️ Volatilitas minyak dan risiko geopolitik tetap menjadi sumber potensial perubahan sentimen yang cepat, meskipun belum cukup untuk membalikkan tren mingguan yang lebih luas. VIX tetap rendah, yang mengindikasikan sentimen risiko yang relatif stabil.
📊 Dalam waktu dekat, kecenderungannya masih bergerak menyamping hingga sedikit positif jika data AS terus melemah dan laba tetap stabil. Pasar pekan depan akan berfokus pada sinyal The Fed, rilis laba yang masih tersisa, serta perkembangan minyak untuk menilai apakah rotasi saat ini dapat meluas lebih jauh.
#GlobalEquities $NVDAB $AAPLB $GOOGL.US
31
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
20,825 penayangan
191 Berdiskusi
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
38,349 penayangan
754 Berdiskusi
3
#CZSaysCompensationIsinPlaceUsersAreProtected
44,678 penayangan
627 Berdiskusi
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
7,305 penayangan
45 Berdiskusi
5
#IntelHasItsWorstDaySince1974
7,711 penayangan
236 Berdiskusi
6
#TRMCambodianCasinosReceived$1.07BInCrypto
1,727 penayangan
48 Berdiskusi
7
#USDCCirculationFallsAbout800MInSevenDays
24,817 penayangan
410 Berdiskusi
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
8,772 penayangan
76 Berdiskusi
9
#OpenAICutsFundraisingTargetBy$10B
1,818 penayangan
60 Berdiskusi
10
#ASICHasReceivedNoPredictionMarketApplications
36,805 penayangan
827 Berdiskusi