

#bnc
bnc
387,950 penayangan
1,267 Berdiskusi
Populer
Terbaru
·
--
Bullish
$BNC 100% semua TP tercapai 💥🔥💯 tambah rekomendasi long #BNC dan volume long: 3000-6000 USDT rencana trading futures 📊
Trading token yang saya sebutkan dan kembangkan modal Anda 📈
rekomendasi long keluarga rose $ZEC $BEAMX
{future}(BEAMXUSDT)
{future}(ZECUSDT)
{future}(BNCUSDT)
#ASICHasReceivedNoPredictionMarketApplications #UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
$BNC 100% semua TP tercapai 💥🔥💯 tambah rekomendasi long #BNC dan volume long: 3000-6000 USDT rencana trading futures 📊
Trading token yang saya sebutkan dan kembangkan modal Anda 📈
rekomendasi long keluarga rose $ZEC $BEAMX
#ASICHasReceivedNoPredictionMarketApplications #UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
Trading token yang saya sebutkan dan kembangkan modal Anda 📈
rekomendasi long keluarga rose $ZEC $BEAMX
#ASICHasReceivedNoPredictionMarketApplications #UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
Aiyub99-BNB
·
--
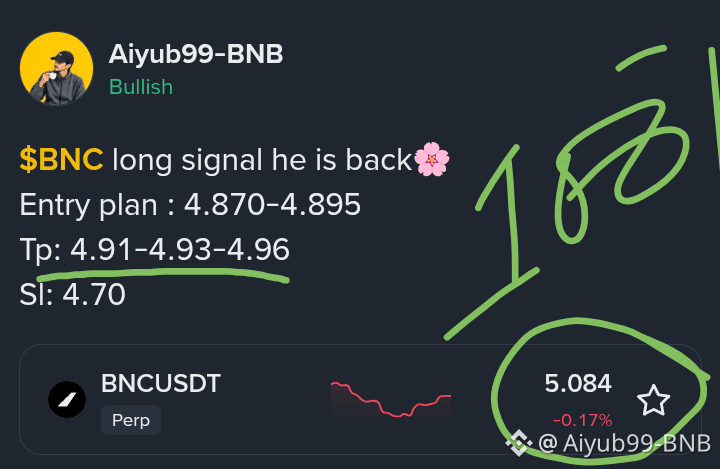
Bullish$BNC sinyal long dia kembali🌸
Rencana masuk : 4.870-4.895
TP: 4.91-4.93-4.96
SL: 4.70
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax #HKDollarStablecoinHKDAPToLaunchOnSolana
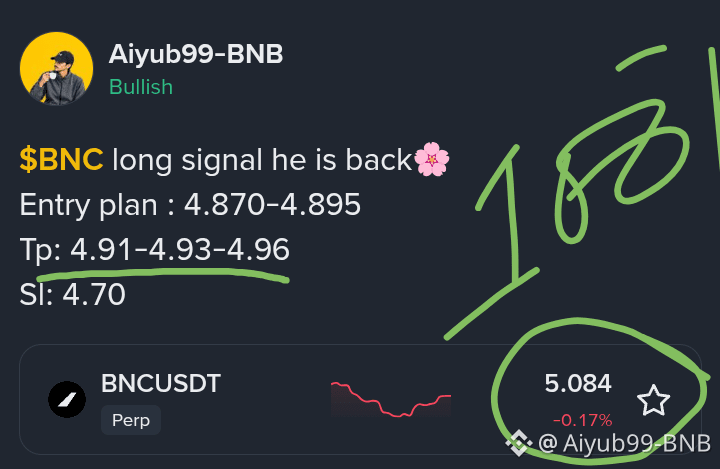
Rencana masuk : 4.870-4.895
TP: 4.91-4.93-4.96
SL: 4.70
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax #HKDollarStablecoinHKDAPToLaunchOnSolana
2
390
·
--
Artikel
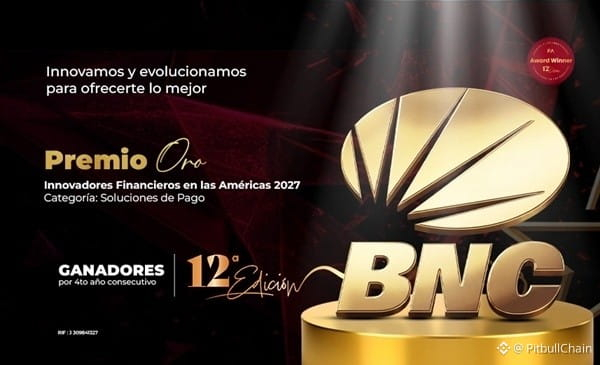
BNC meraih emas di Fintech Americas: remitansi, dolar, dan denyut P2P📊 Empat tahun di podium: perbankan tradisional belajar memainkan permainan digital
Banco Nacional de Crédito (BNC) kembali mencuri perhatian di ajang Financial Innovators in the Americas Awards, kompetisi yang diselenggarakan Fintech Americas bersama Deloitte. Pada edisi ke-12, BNC meraih Penghargaan Emas dalam kategori Solusi Pembayaran. Penghargaan ini diberikan atas 'Dinero Express', layanan pengiriman remitansi dari Amerika Serikat ke Venezuela dengan pencairan langsung. Upacara resmi dijadwalkan berlangsung pada Maret 2027 di Miami, tetapi pengumumannya sudah menjadi perbincangan di ekosistem keuangan setempat.
BNC meraih emas di Fintech Americas: remitansi, dolar, dan denyut P2P
📊 Empat tahun di podium: perbankan tradisional belajar memainkan permainan digital
Banco Nacional de Crédito (BNC) kembali mencuri perhatian di ajang Financial Innovators in the Americas Awards, kompetisi yang diselenggarakan Fintech Americas bersama Deloitte. Pada edisi ke-12, BNC meraih Penghargaan Emas dalam kategori Solusi Pembayaran. Penghargaan ini diberikan atas 'Dinero Express', layanan pengiriman remitansi dari Amerika Serikat ke Venezuela dengan pencairan langsung. Upacara resmi dijadwalkan berlangsung pada Maret 2027 di Miami, tetapi pengumumannya sudah menjadi perbincangan di ekosistem keuangan setempat.
Banco Nacional de Crédito (BNC) kembali mencuri perhatian di ajang Financial Innovators in the Americas Awards, kompetisi yang diselenggarakan Fintech Americas bersama Deloitte. Pada edisi ke-12, BNC meraih Penghargaan Emas dalam kategori Solusi Pembayaran. Penghargaan ini diberikan atas 'Dinero Express', layanan pengiriman remitansi dari Amerika Serikat ke Venezuela dengan pencairan langsung. Upacara resmi dijadwalkan berlangsung pada Maret 2027 di Miami, tetapi pengumumannya sudah menjadi perbincangan di ekosistem keuangan setempat.
32
·
--
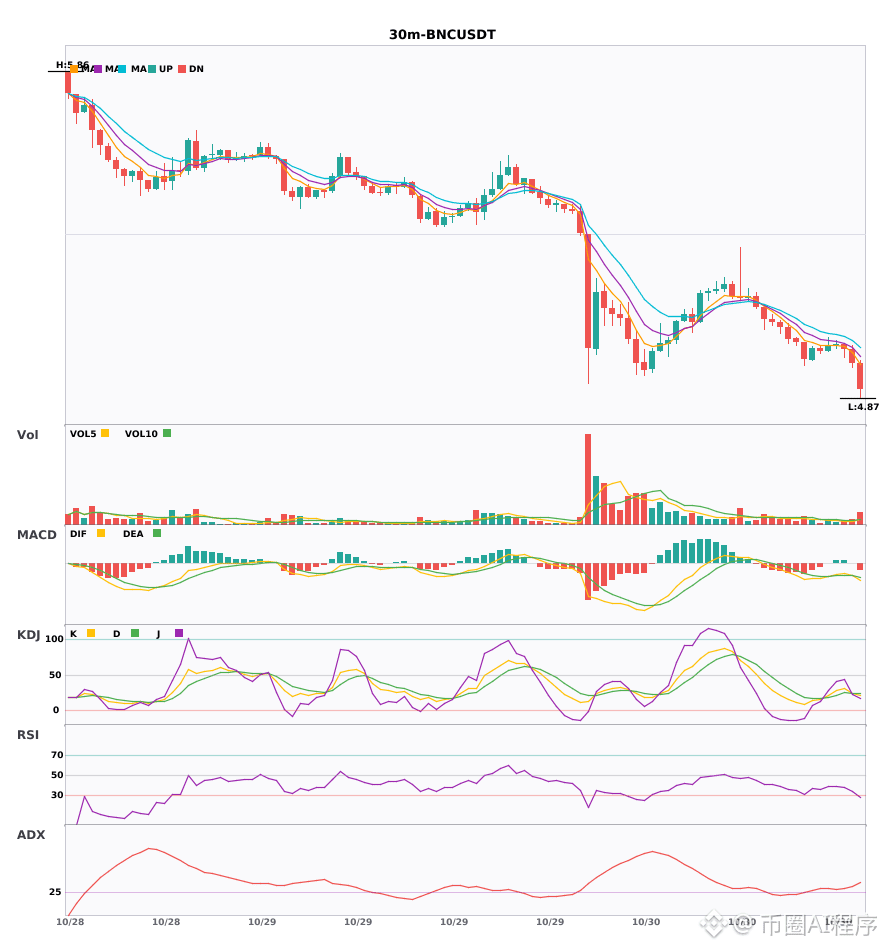
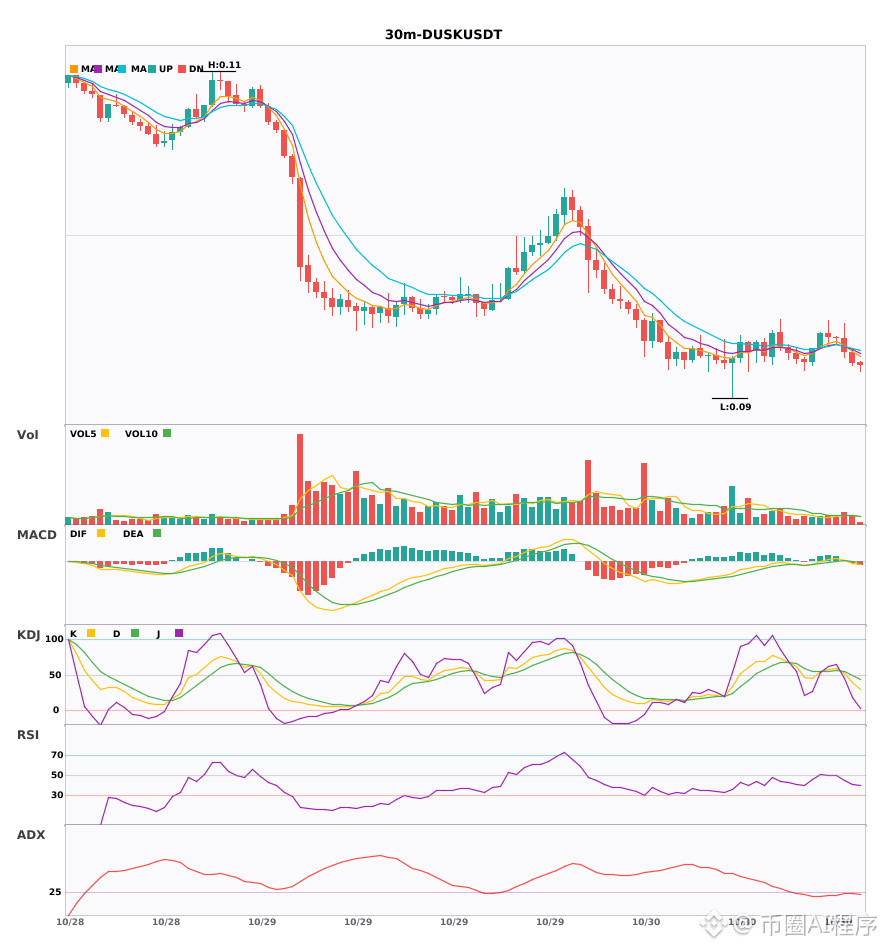
Resonansi multi-periode: $BNC / $DUSK 30 menit melemah, tren bearish 4 jam terkonfirmasi🔥
════════════════════
🟢 $BNC 30 menit Sinyal bearish
⚠️Analisis teknikal: Konfirmasi resonansi bearish 4 jam | Entri 30 menit: MACD death cross di bawah nol, tekanan bearish meningkat | EMA5 < EMA8 < EMA13, susunan bearish | KDJ death cross, prospek jangka pendek bearish (K 23.9, D 24.5) | Volume normal (1.3 kali)
════════════════════
🟢 $DUSK 30 menit Sinyal bearish
⚠️Analisis teknikal: Konfirmasi resonansi bearish 4 jam | Entri 30 menit: MACD death cross di bawah nol, tekanan bearish meningkat | EMA5 menembus ke bawah EMA8, prospek jangka pendek beralih bearish | KDJ bergerak lemah, tekanan bearish mendominasi (K 39.6, D 50.0) | Volume normal (1.3 kali)
════════════════════
🔔 Ikuti untuk mendapatkan informasi terbaru tentang pergerakan pasar 🔔
#多周期共振 #BNC #DUSK
📌 Saat trading, perhatikan apakah pola candlestick sesuai
════════════════════
🟢 $BNC 30 menit Sinyal bearish
⚠️Analisis teknikal: Konfirmasi resonansi bearish 4 jam | Entri 30 menit: MACD death cross di bawah nol, tekanan bearish meningkat | EMA5 < EMA8 < EMA13, susunan bearish | KDJ death cross, prospek jangka pendek bearish (K 23.9, D 24.5) | Volume normal (1.3 kali)
════════════════════
🟢 $DUSK 30 menit Sinyal bearish
⚠️Analisis teknikal: Konfirmasi resonansi bearish 4 jam | Entri 30 menit: MACD death cross di bawah nol, tekanan bearish meningkat | EMA5 menembus ke bawah EMA8, prospek jangka pendek beralih bearish | KDJ bergerak lemah, tekanan bearish mendominasi (K 39.6, D 50.0) | Volume normal (1.3 kali)
════════════════════
🔔 Ikuti untuk mendapatkan informasi terbaru tentang pergerakan pasar 🔔
#多周期共振 #BNC #DUSK
📌 Saat trading, perhatikan apakah pola candlestick sesuai
12
·
--
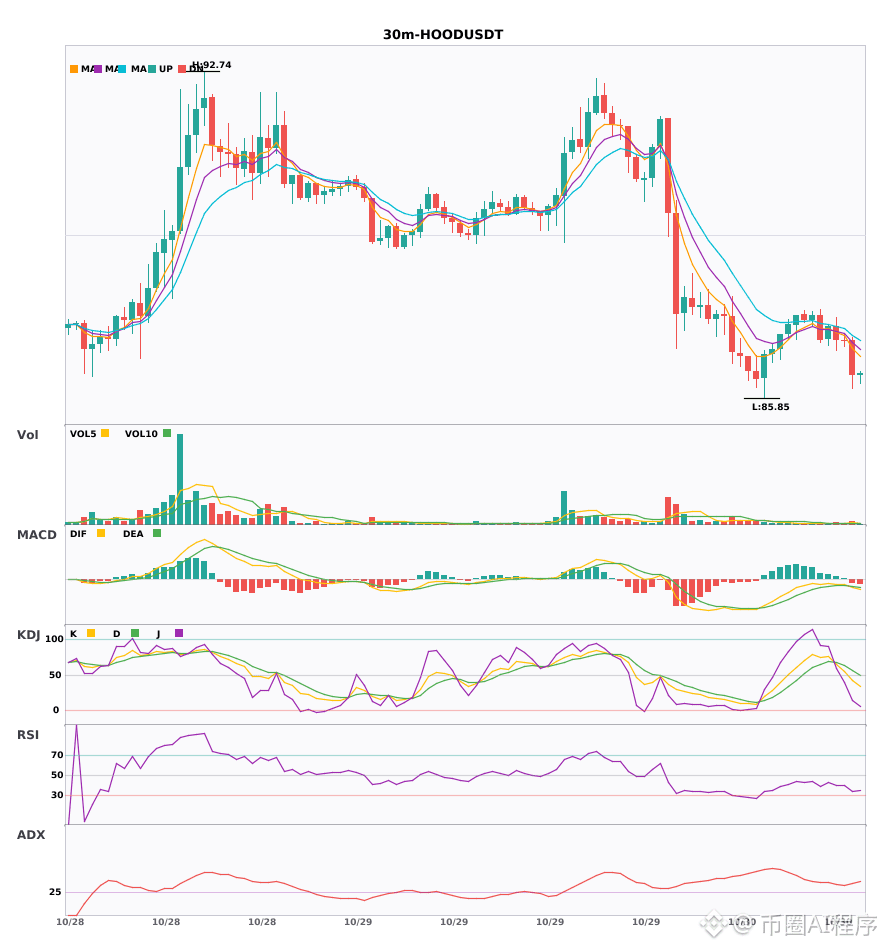
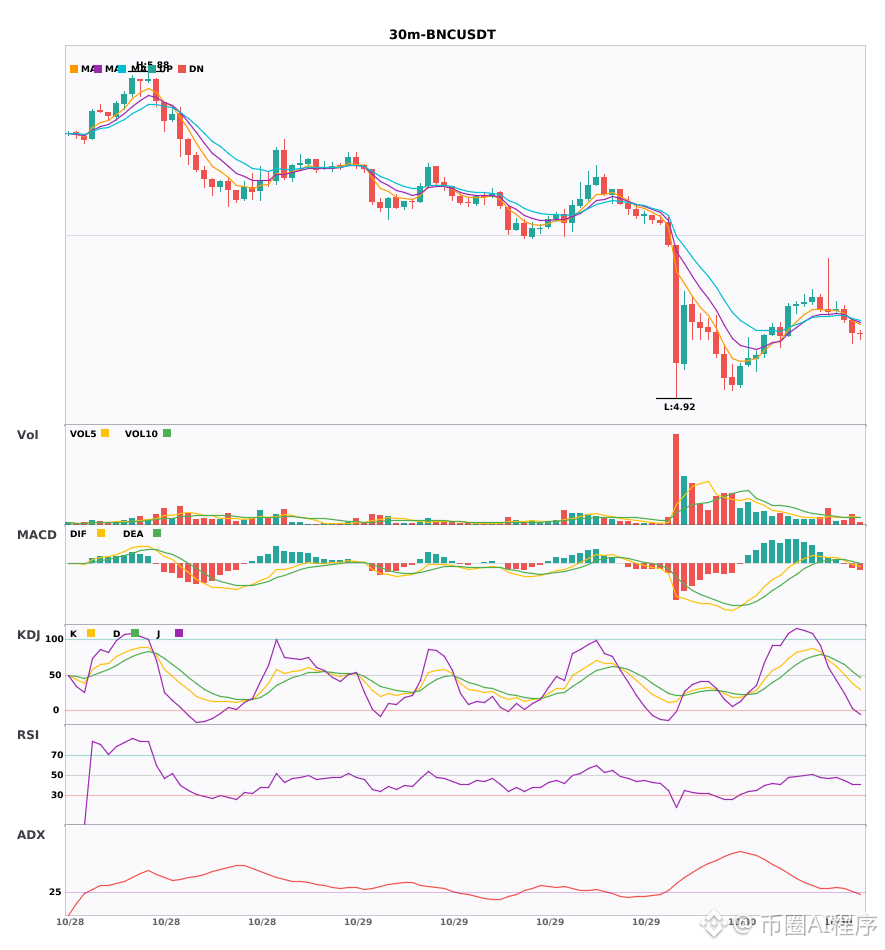
$HOOD / $BNC / $ZIL 30 menit sinyal short, konfirmasi tren bearish 4 jam🔥
════════════════════
🟢 $HOOD 30 menit Sinyal short
⚠️Teknis: Konfirmasi konfluensi bearish 4 jam | Entri 30 menit: MACD bersilang turun di bawah garis nol, momentum bearish meningkat | EMA5 < EMA8 < EMA13, susunan bearish | Volume meningkat (2.0x)
════════════════════
🟢 $BNC 30 menit Sinyal short
⚠️Teknis: Konfirmasi konfluensi bearish 4 jam | Entri 30 menit: MACD DIF menembus ke bawah garis nol, tren berbalik bearish | EMA5 menembus ke bawah EMA8, jangka pendek berbalik bearish | Volume normal (1.3x)
════════════════════
🟢 $ZIL 30 menit Sinyal short
⚠️Teknis: Konfirmasi konfluensi bearish 4 jam | Entri 30 menit: MACD bergerak bearish, tren cenderung lemah, momentum menguat | EMA5 menembus ke bawah EMA8, jangka pendek berbalik bearish | Volume normal (1.4x)
════════════════════
🔔 Ikuti untuk mendapatkan informasi terkini tentang pergerakan pasar 🔔
#多周期共振 #HOOD #BNC #ZIL
📌 Saat trading, perhatikan apakah pola candlestick sesuai
════════════════════
🟢 $HOOD 30 menit Sinyal short
⚠️Teknis: Konfirmasi konfluensi bearish 4 jam | Entri 30 menit: MACD bersilang turun di bawah garis nol, momentum bearish meningkat | EMA5 < EMA8 < EMA13, susunan bearish | Volume meningkat (2.0x)
════════════════════
🟢 $BNC 30 menit Sinyal short
⚠️Teknis: Konfirmasi konfluensi bearish 4 jam | Entri 30 menit: MACD DIF menembus ke bawah garis nol, tren berbalik bearish | EMA5 menembus ke bawah EMA8, jangka pendek berbalik bearish | Volume normal (1.3x)
════════════════════
🟢 $ZIL 30 menit Sinyal short
⚠️Teknis: Konfirmasi konfluensi bearish 4 jam | Entri 30 menit: MACD bergerak bearish, tren cenderung lemah, momentum menguat | EMA5 menembus ke bawah EMA8, jangka pendek berbalik bearish | Volume normal (1.4x)
════════════════════
🔔 Ikuti untuk mendapatkan informasi terkini tentang pergerakan pasar 🔔
#多周期共振 #HOOD #BNC #ZIL
📌 Saat trading, perhatikan apakah pola candlestick sesuai
·
--
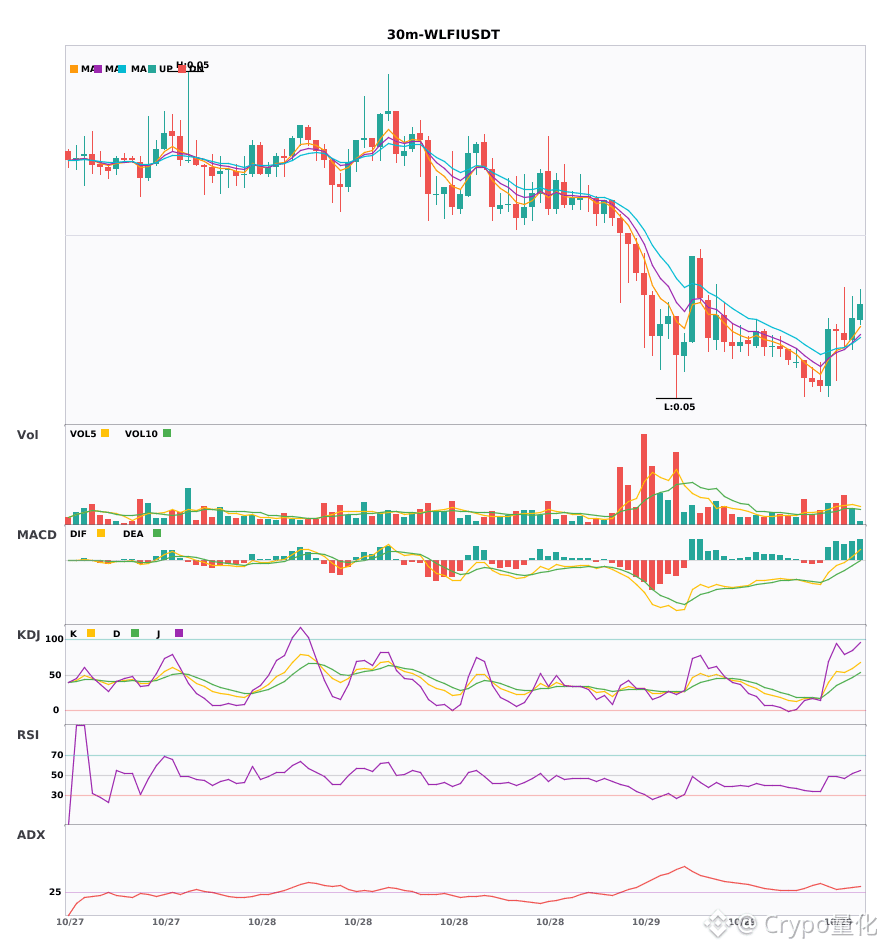
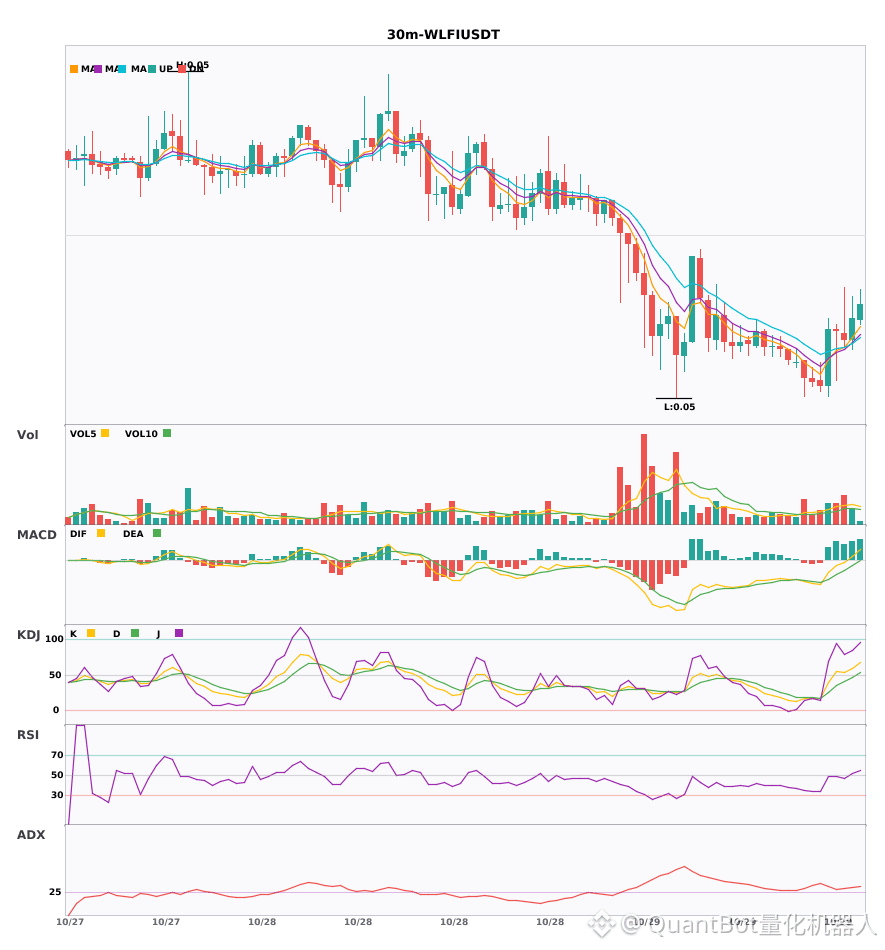
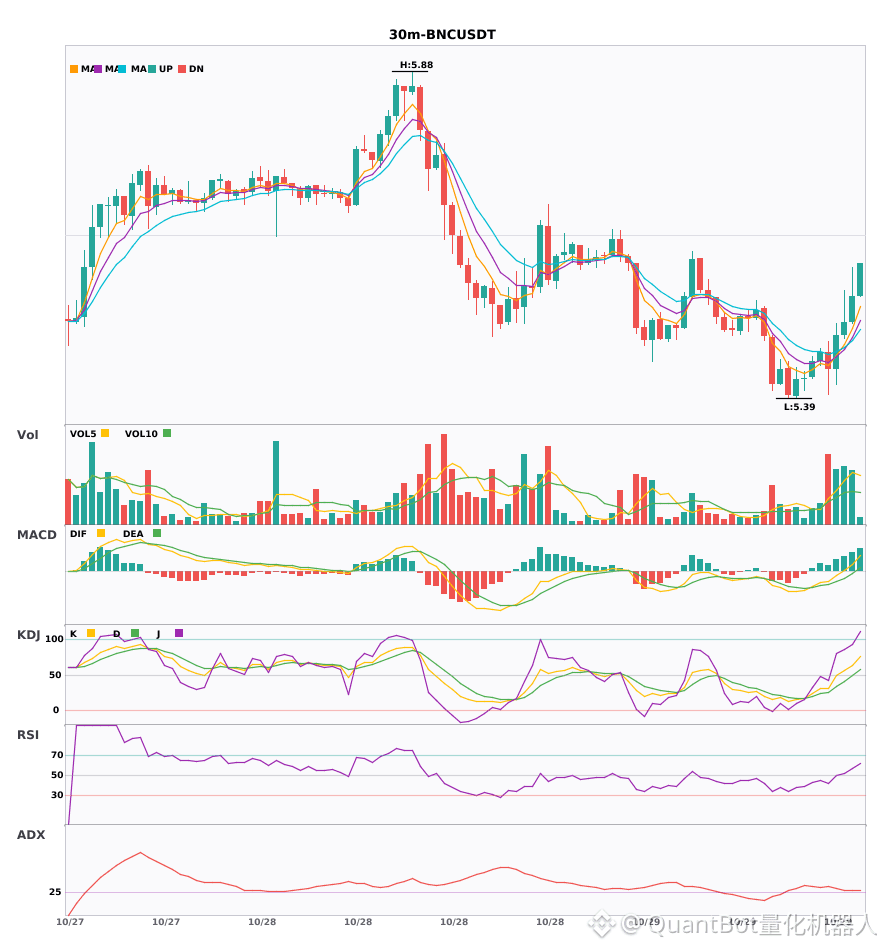
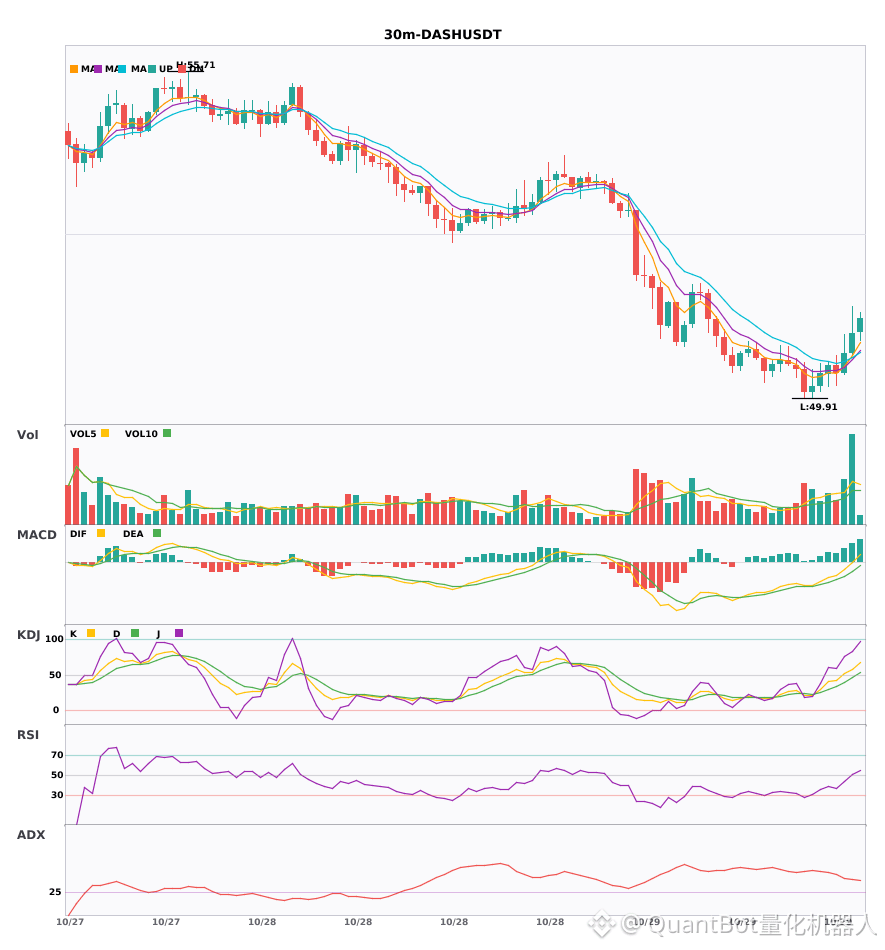
3 sinyal bullish timeframe 30 menit muncul bersamaan: $WLFI / $BNC / $DASH🔥
════════════════════
🔴 Sinyal bullish 30 menit $WLFI
⚠️Teknikal: ADX(33) menunjukkan tren yang jelas | MACD DIF menembus garis nol, tren berbalik bullish | EMA5 lebih besar dari EMA8, lebih besar dari EMA13; susunan bullish | Volume meningkat (1,8 kali)
════════════════════
🔴 Sinyal bullish 30 menit $BNC
⚠️Teknikal: ADX(29) tren sedang terbentuk, bisa ikut berpartisipasi | MACD bergerak bullish, tren cenderung kuat, momentum meningkat | EMA5 lebih besar dari EMA8, lebih besar dari EMA13; susunan bullish | Volume meningkat (1,8 kali)
════════════════════
🔴 Sinyal bullish 30 menit $DASH
⚠️Teknikal: ADX(39) menunjukkan tren yang jelas | MACD DIF menembus garis nol, tren berbalik bullish | Garis rata-rata bergerak saling merapat dan mengumpulkan momentum, arah akan segera dipilih | Volume melonjak (2,6 kali)
════════════════════
🔔 Ikuti untuk mendapatkan informasi pertama tentang pergerakan pasar 🔔
#技术分析 #WLFI #BNC #DASH
📌 Saat trading, perhatikan apakah pola candlestick sesuai
3 sinyal bullish timeframe 30 menit muncul bersamaan: $WLFI / $BNC / $DASH 🔥
════════════════════
🔴 Sinyal bullish 30 menit $WLFI
⚠️Teknikal: ADX(33) menunjukkan tren yang jelas | MACD DIF menembus garis nol, tren berbalik bullish | EMA5 lebih besar dari EMA8, lebih besar dari EMA13; susunan bullish | Volume meningkat (1,8 kali)
════════════════════
🔴 Sinyal bullish 30 menit $BNC
⚠️Teknikal: ADX(29) tren sedang terbentuk, bisa ikut berpartisipasi | MACD bergerak bullish, tren cenderung kuat, momentum meningkat | EMA5 lebih besar dari EMA8, lebih besar dari EMA13; susunan bullish | Volume meningkat (1,8 kali)
════════════════════
🔴 Sinyal bullish 30 menit $DASH
⚠️Teknikal: ADX(39) menunjukkan tren yang jelas | MACD DIF menembus garis nol, tren berbalik bullish | Garis rata-rata bergerak saling merapat dan mengumpulkan momentum, arah akan segera dipilih | Volume melonjak (2,6 kali)
════════════════════
🔔 Ikuti untuk mendapatkan informasi pertama tentang pergerakan pasar 🔔
#技术分析 #WLFI #BNC #DASH
📌 Saat trading, perhatikan apakah pola candlestick sesuai
════════════════════
🔴 Sinyal bullish 30 menit $WLFI
⚠️Teknikal: ADX(33) menunjukkan tren yang jelas | MACD DIF menembus garis nol, tren berbalik bullish | EMA5 lebih besar dari EMA8, lebih besar dari EMA13; susunan bullish | Volume meningkat (1,8 kali)
════════════════════
🔴 Sinyal bullish 30 menit $BNC
⚠️Teknikal: ADX(29) tren sedang terbentuk, bisa ikut berpartisipasi | MACD bergerak bullish, tren cenderung kuat, momentum meningkat | EMA5 lebih besar dari EMA8, lebih besar dari EMA13; susunan bullish | Volume meningkat (1,8 kali)
════════════════════
🔴 Sinyal bullish 30 menit $DASH
⚠️Teknikal: ADX(39) menunjukkan tren yang jelas | MACD DIF menembus garis nol, tren berbalik bullish | Garis rata-rata bergerak saling merapat dan mengumpulkan momentum, arah akan segera dipilih | Volume melonjak (2,6 kali)
════════════════════
🔔 Ikuti untuk mendapatkan informasi pertama tentang pergerakan pasar 🔔
#技术分析 #WLFI #BNC #DASH
📌 Saat trading, perhatikan apakah pola candlestick sesuai
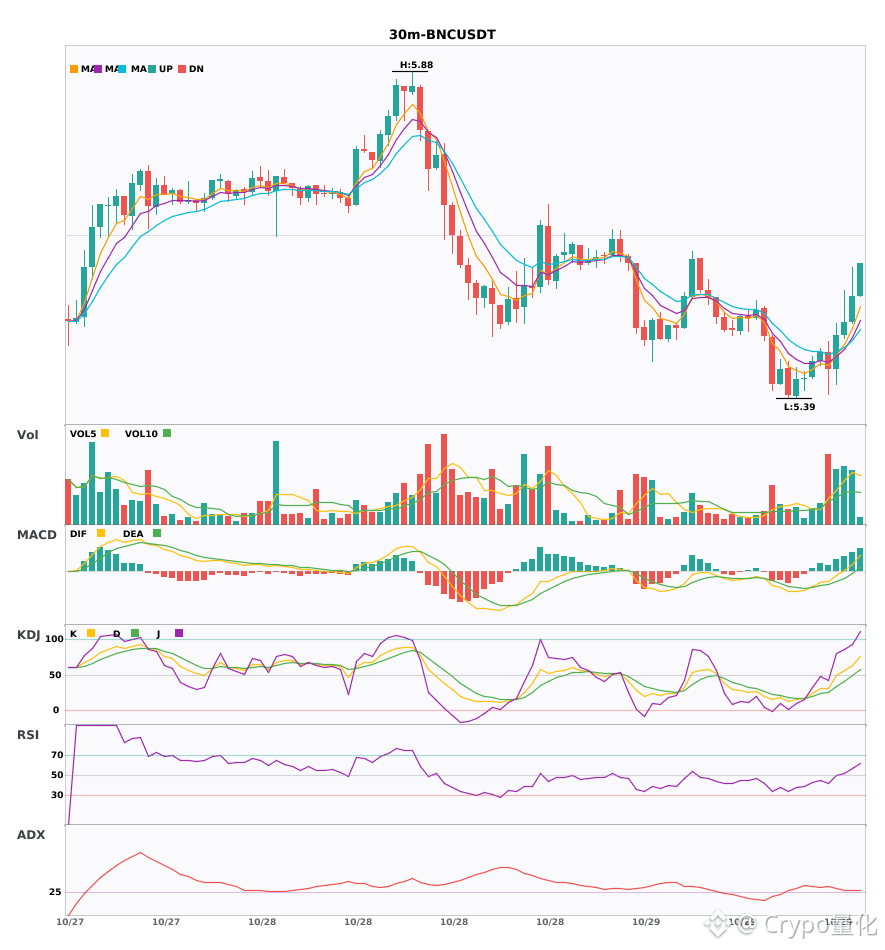
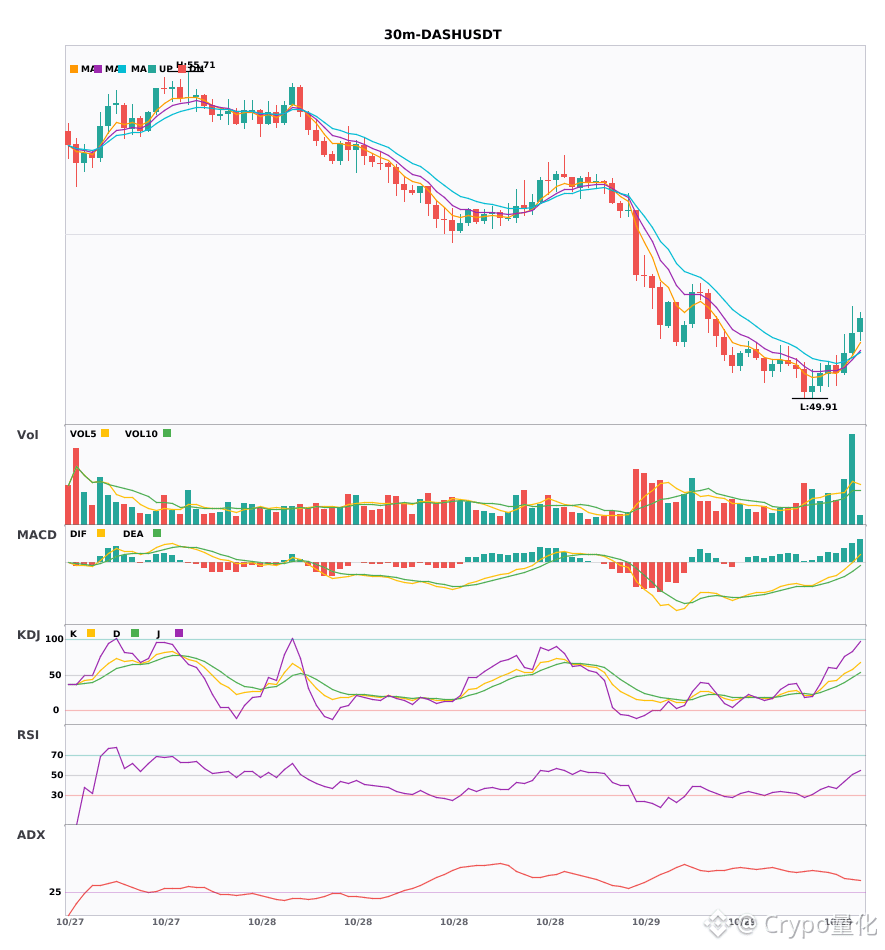
17
$WLFI / $BNC / $DASH 30 menit cenderung bullish, peluang konfirmasi searah dalam jangka pendek
📈 $WLFI | Sinyal bullish 30 menit
━━━━━━━━━━━━━━━━━━
Analisis teknikal: ADX(33) menunjukkan tren yang jelas | MACD DIF menembus garis nol, tren berbalik bullish | EMA5 lebih besar dari EMA8, dan EMA8 lebih besar dari EMA13, susunan bullish | Volume meningkat (1,8 kali)
Perubahan harga: 0,2300%
📈 $BNC | Sinyal bullish 30 menit
━━━━━━━━━━━━━━━━━━
Analisis teknikal: ADX(29) Tren mulai terbentuk, peluang untuk berpartisipasi | MACD bergerak bullish, tren cenderung kuat, momentum menguat | EMA5 lebih besar dari EMA8, dan EMA8 lebih besar dari EMA13, susunan bullish | Volume meningkat (1,8 kali)
Perubahan harga: 0,7300%
📈 $DASH | Sinyal bullish 30 menit
━━━━━━━━━━━━━━━━━━
Analisis teknikal: ADX(39) menunjukkan tren yang jelas | MACD DIF menembus garis nol, tren berbalik bullish | Rata-rata bergerak saling berhimpitan dan mengumpulkan momentum, arah akan segera ditentukan | Volume melonjak (2,6 kali)
Perubahan harga: 0,7100%
━━━━━━━━━━━━━━━━━━
#技术分析 #WLFI #BNC #DASH
📌 Konten di atas hanya sebagai referensi dan bukan merupakan saran investasi
10
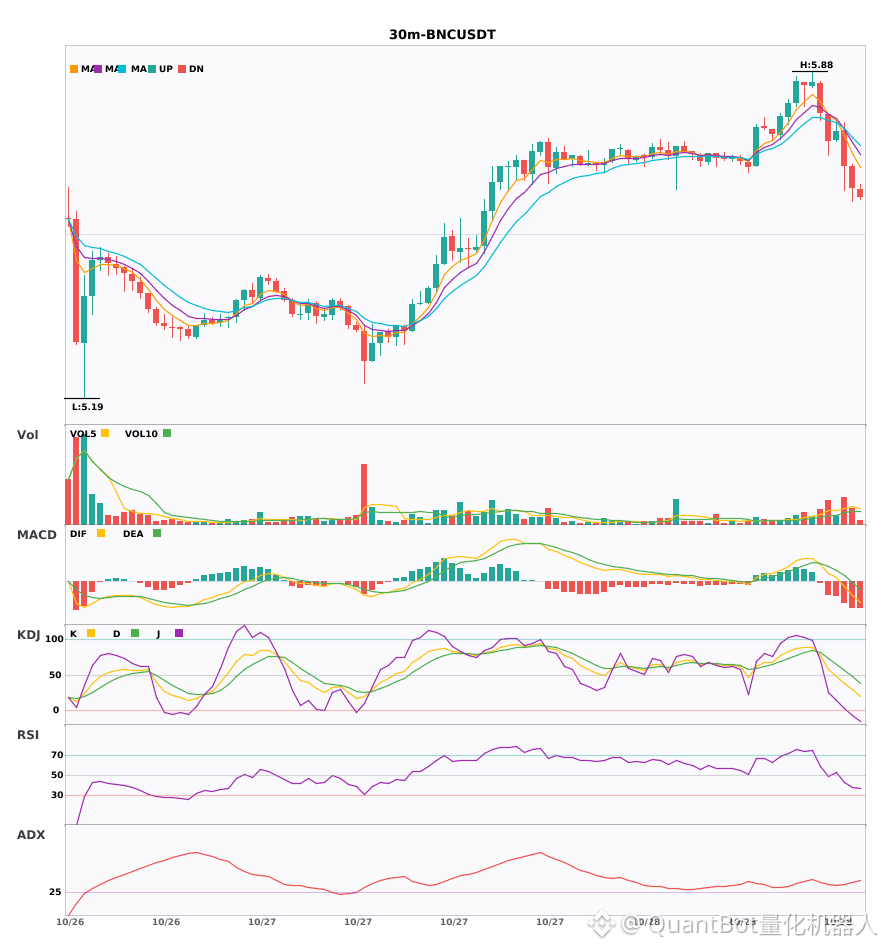
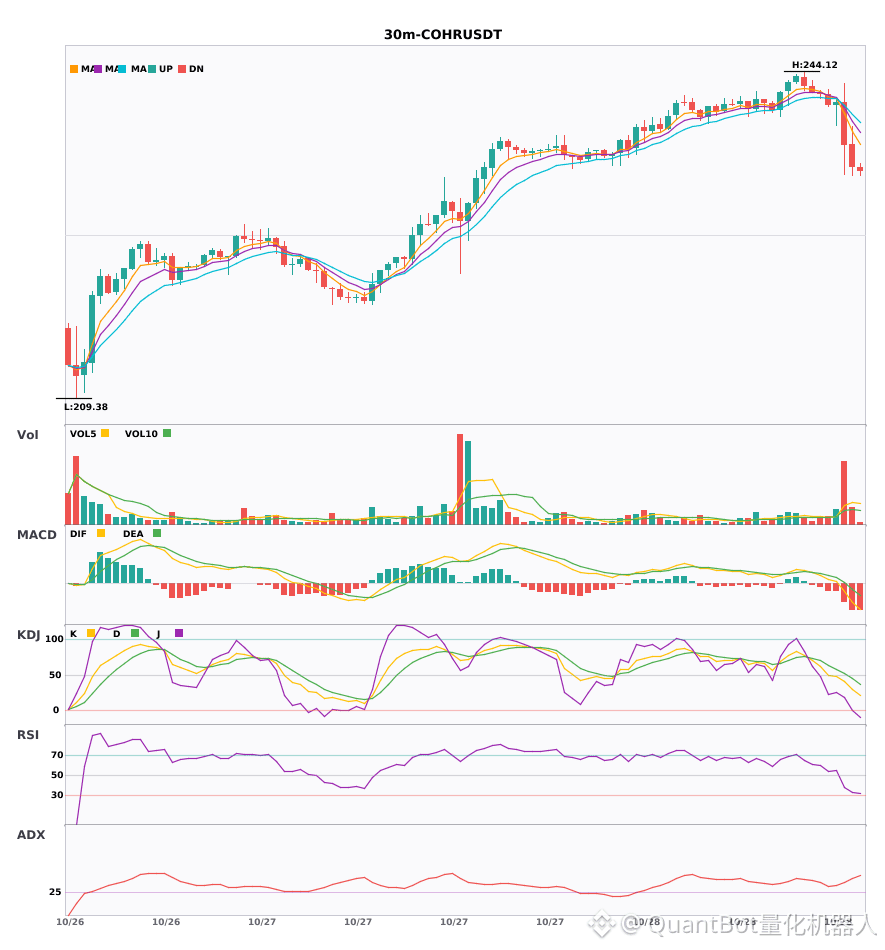
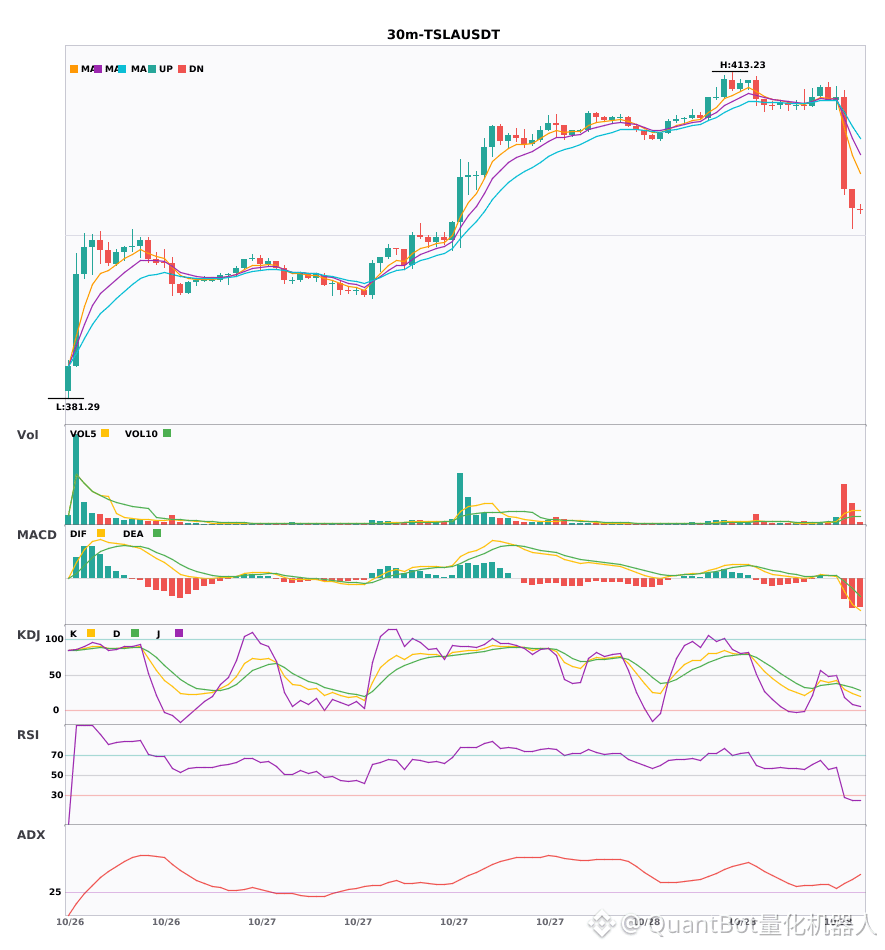
$BNC / $COHR / $TSLA 30 menit timeframe cenderung bearish, tekanan jangka pendek
📉 $BNC | Sinyal bearish 30 menit
━━━━━━━━━━━━━━━━━━
Analisis teknikal: ADX(37) tren yang jelas | MACDDIF menembus ke bawah garis nol, tren berbalik bearish | EMA5 < EMA8 < EMA13, susunan bearish | Volume meningkat (2,2 kali)
Perubahan harga: -1.3000%
📉 $COHR | Sinyal bearish 30 menit
━━━━━━━━━━━━━━━━━━
Analisis teknikal: ADX(38) tren yang jelas | MACDDIF menembus ke bawah garis nol, tren berbalik bearish | EMA5 < EMA8 < EMA13, susunan bearish | Volume melonjak (4,4 kali)
Perubahan harga: -1.9100%
📉 $TSLA | Sinyal bearish 30 menit
━━━━━━━━━━━━━━━━━━
Analisis teknikal: ADX(34) tren yang jelas | MACDDIF menembus ke bawah garis nol, tren berbalik bearish | EMA5 menembus ke bawah EMA8, berbalik bearish dalam jangka pendek | Dead cross KDJ, prospek jangka pendek bearish (K 29.8, D 35.6) | Volume melonjak (6,2 kali)
Perubahan harga: -2.1700%
━━━━━━━━━━━━━━━━━━
#技术分析 #BNC #COHR #TSLA
📌 Konten di atas hanya sebagai referensi dan bukan merupakan saran investasi
14
·
--
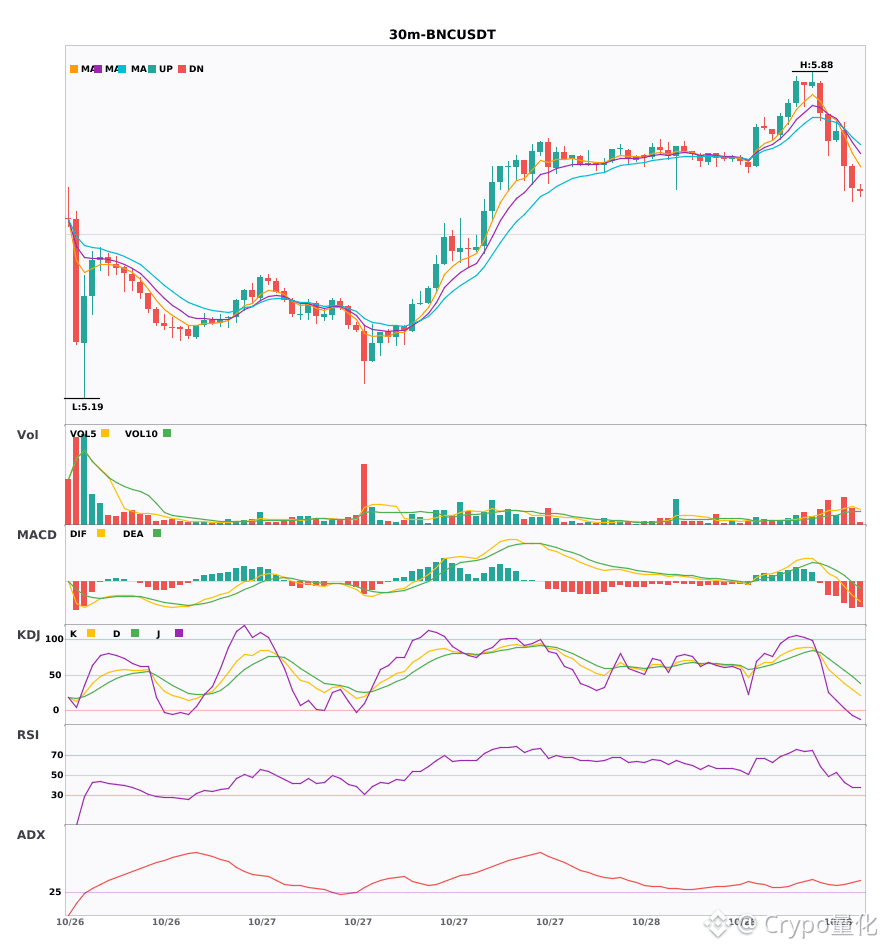
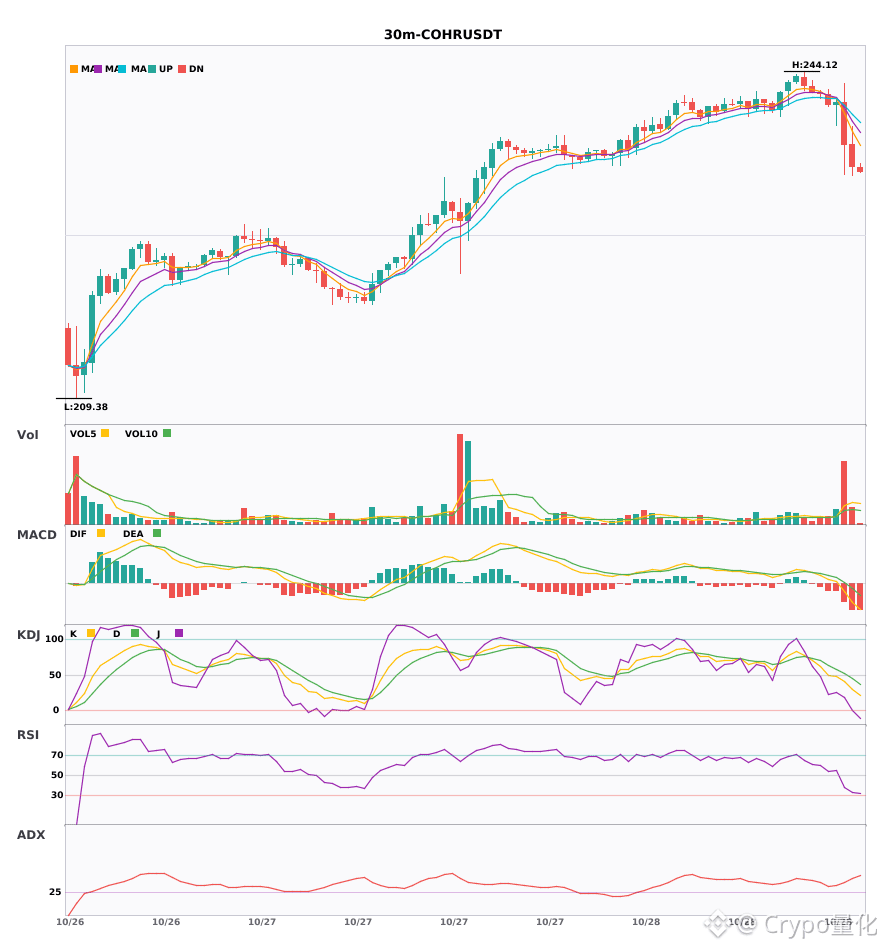
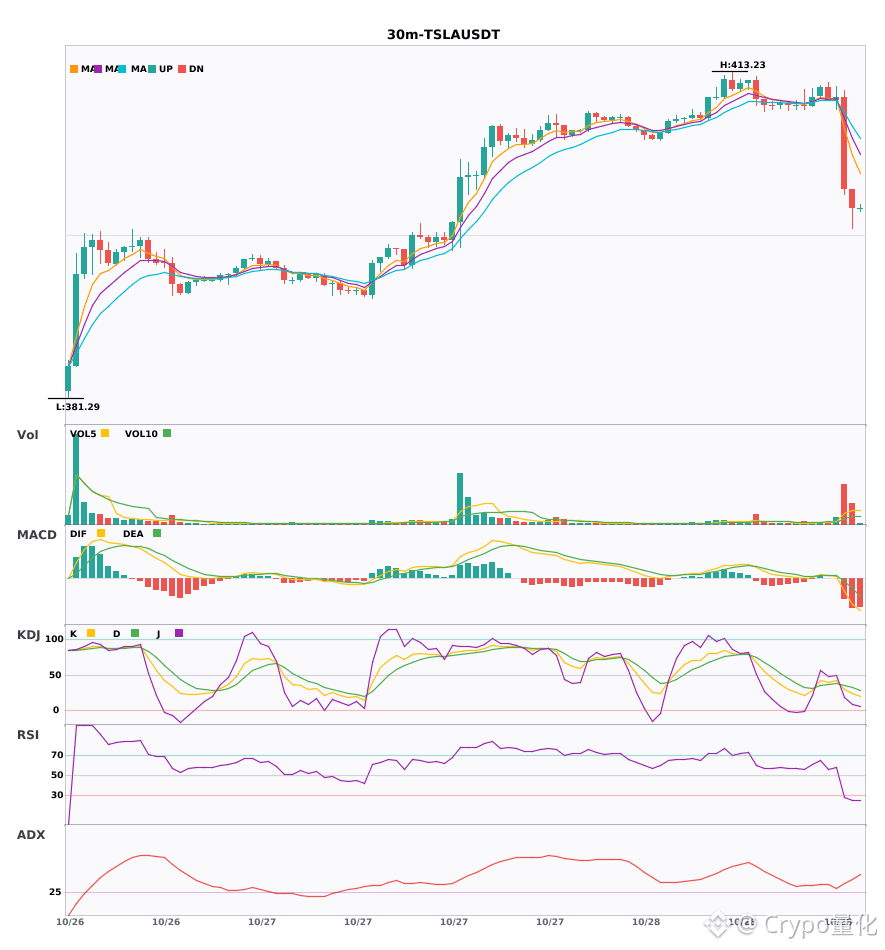
3 peringatan bearish level 30 menit: $BNC / $COHR / $TSLA🔥
════════════════════
🟢 $BNC 30 menit sinyal bearish
⚠️Teknikal: ADX(37) tren yang jelas | MACDDIF menembus di bawah garis nol, tren beralih bearish | EMA5 lebih kecil dari EMA8 lebih kecil dari EMA13 susunan bearish | volume meningkat (2.2x)
════════════════════
🟢 $COHR 30 menit sinyal bearish
⚠️Teknikal: ADX(38) tren yang jelas | MACDDIF menembus di bawah garis nol, tren beralih bearish | EMA5 lebih kecil dari EMA8 lebih kecil dari EMA13 susunan bearish | volume meledak (4.4x)
════════════════════
🟢 $TSLA 30 menit sinyal bearish
⚠️Teknikal: ADX(34) tren yang jelas | MACDDIF menembus di bawah garis nol, tren beralih bearish | EMA5 menembus di bawah EMA8, jangka pendek beralih bearish | KDJ dead cross, jangka pendek bearish (K 29.8 D 35.6) | volume meledak (6.2x)
════════════════════
🔔 Ikuti untuk mendapatkan pembaruan pergerakan pasar pertama 🔔
#技术分析 #BNC #COHR #TSLA
📌 Saat trading, perhatikan apakah pola candlestick sesuai
3 peringatan bearish level 30 menit: $BNC / $COHR / $TSLA 🔥
════════════════════
🟢 $BNC 30 menit sinyal bearish
⚠️Teknikal: ADX(37) tren yang jelas | MACDDIF menembus di bawah garis nol, tren beralih bearish | EMA5 lebih kecil dari EMA8 lebih kecil dari EMA13 susunan bearish | volume meningkat (2.2x)
════════════════════
🟢 $COHR 30 menit sinyal bearish
⚠️Teknikal: ADX(38) tren yang jelas | MACDDIF menembus di bawah garis nol, tren beralih bearish | EMA5 lebih kecil dari EMA8 lebih kecil dari EMA13 susunan bearish | volume meledak (4.4x)
════════════════════
🟢 $TSLA 30 menit sinyal bearish
⚠️Teknikal: ADX(34) tren yang jelas | MACDDIF menembus di bawah garis nol, tren beralih bearish | EMA5 menembus di bawah EMA8, jangka pendek beralih bearish | KDJ dead cross, jangka pendek bearish (K 29.8 D 35.6) | volume meledak (6.2x)
════════════════════
🔔 Ikuti untuk mendapatkan pembaruan pergerakan pasar pertama 🔔
#技术分析 #BNC #COHR #TSLA
📌 Saat trading, perhatikan apakah pola candlestick sesuai
════════════════════
🟢 $BNC 30 menit sinyal bearish
⚠️Teknikal: ADX(37) tren yang jelas | MACDDIF menembus di bawah garis nol, tren beralih bearish | EMA5 lebih kecil dari EMA8 lebih kecil dari EMA13 susunan bearish | volume meningkat (2.2x)
════════════════════
🟢 $COHR 30 menit sinyal bearish
⚠️Teknikal: ADX(38) tren yang jelas | MACDDIF menembus di bawah garis nol, tren beralih bearish | EMA5 lebih kecil dari EMA8 lebih kecil dari EMA13 susunan bearish | volume meledak (4.4x)
════════════════════
🟢 $TSLA 30 menit sinyal bearish
⚠️Teknikal: ADX(34) tren yang jelas | MACDDIF menembus di bawah garis nol, tren beralih bearish | EMA5 menembus di bawah EMA8, jangka pendek beralih bearish | KDJ dead cross, jangka pendek bearish (K 29.8 D 35.6) | volume meledak (6.2x)
════════════════════
🔔 Ikuti untuk mendapatkan pembaruan pergerakan pasar pertama 🔔
#技术分析 #BNC #COHR #TSLA
📌 Saat trading, perhatikan apakah pola candlestick sesuai
16
·
--
Terverifikasi
Artikel
Saham Binance BNCBNB saat ini bertahan di atas garis support satu jam. Kalaupun turun, kemungkinan besar harganya tidak akan menembus 673.
Karena itu, saya cukup optimistis terhadap prospeknya dalam jangka menengah hingga panjang.
Jika Anda optimistis terhadap BNB, selain memilikinya secara langsung, Anda juga bisa membeli BNC untuk mendapatkan keuntungan tambahan.
BNC adalah saham AS yang didukung CZ. Dua hari lalu, CZ bahkan ikut membunyikan bel pembukaan perdagangan di Nasdaq.
Bisnis intinya adalah membeli dan menyimpan BNB. Bisa dibilang, ini adalah MicroStrategy versi BNB.
Karena itu, memiliki BNC sama artinya dengan memiliki BNB secara tidak langsung. Potensi kenaikannya mungkin lebih besar daripada membeli BNB secara langsung. Berikut alasannya:
(1) Saat ini, perusahaan memiliki 515.000 BNB, dengan nilai pasar sekitar 385 juta dolar AS berdasarkan harga saat ini.
Saham Binance BNC
BNB saat ini bertahan di atas garis support satu jam. Kalaupun turun, kemungkinan besar harganya tidak akan menembus 673.
Karena itu, saya cukup optimistis terhadap prospeknya dalam jangka menengah hingga panjang.
Jika Anda optimistis terhadap BNB, selain memilikinya secara langsung, Anda juga bisa membeli BNC untuk mendapatkan keuntungan tambahan.
BNC adalah saham AS yang didukung CZ. Dua hari lalu, CZ bahkan ikut membunyikan bel pembukaan perdagangan di Nasdaq.
Bisnis intinya adalah membeli dan menyimpan BNB. Bisa dibilang, ini adalah MicroStrategy versi BNB.
Karena itu, memiliki BNC sama artinya dengan memiliki BNB secara tidak langsung. Potensi kenaikannya mungkin lebih besar daripada membeli BNB secara langsung. Berikut alasannya:
(1) Saat ini, perusahaan memiliki 515.000 BNB, dengan nilai pasar sekitar 385 juta dolar AS berdasarkan harga saat ini.

年年
Dari Crypto小宇
三天阳:
年年岁岁花相似,岁岁年年人团圆!
19
11
23
739
·
--
Terverifikasi
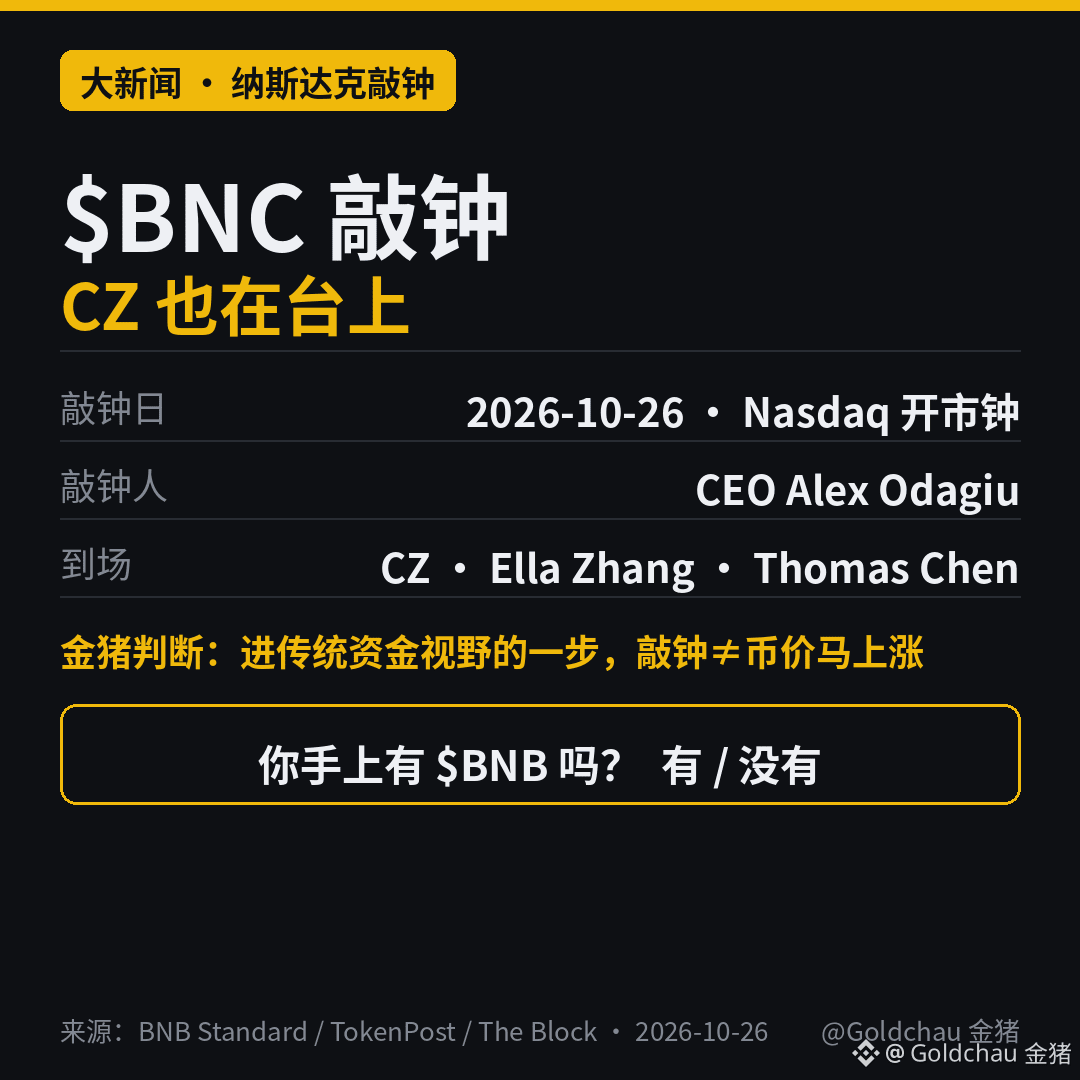
Penilaian babi emas: tadi malam $BNC Nasdaq membunyikan bel, CZ juga berada di panggung, ini adalah langkah BNB masuk ke perhatian dana tradisional, tetapi membunyikan bel tidak berarti harga koin langsung naik.
Jelaskan satu hal: ini bukan IPO. BNB Standard (Nasdaq $BNC) pada 9/29 berganti nama dari CEA Industries, dengan定位 sebagai perusahaan上市 yang mengelola treasury perusahaan BNB, dan kali ini adalah perayaan nama baru dan CEO baru.
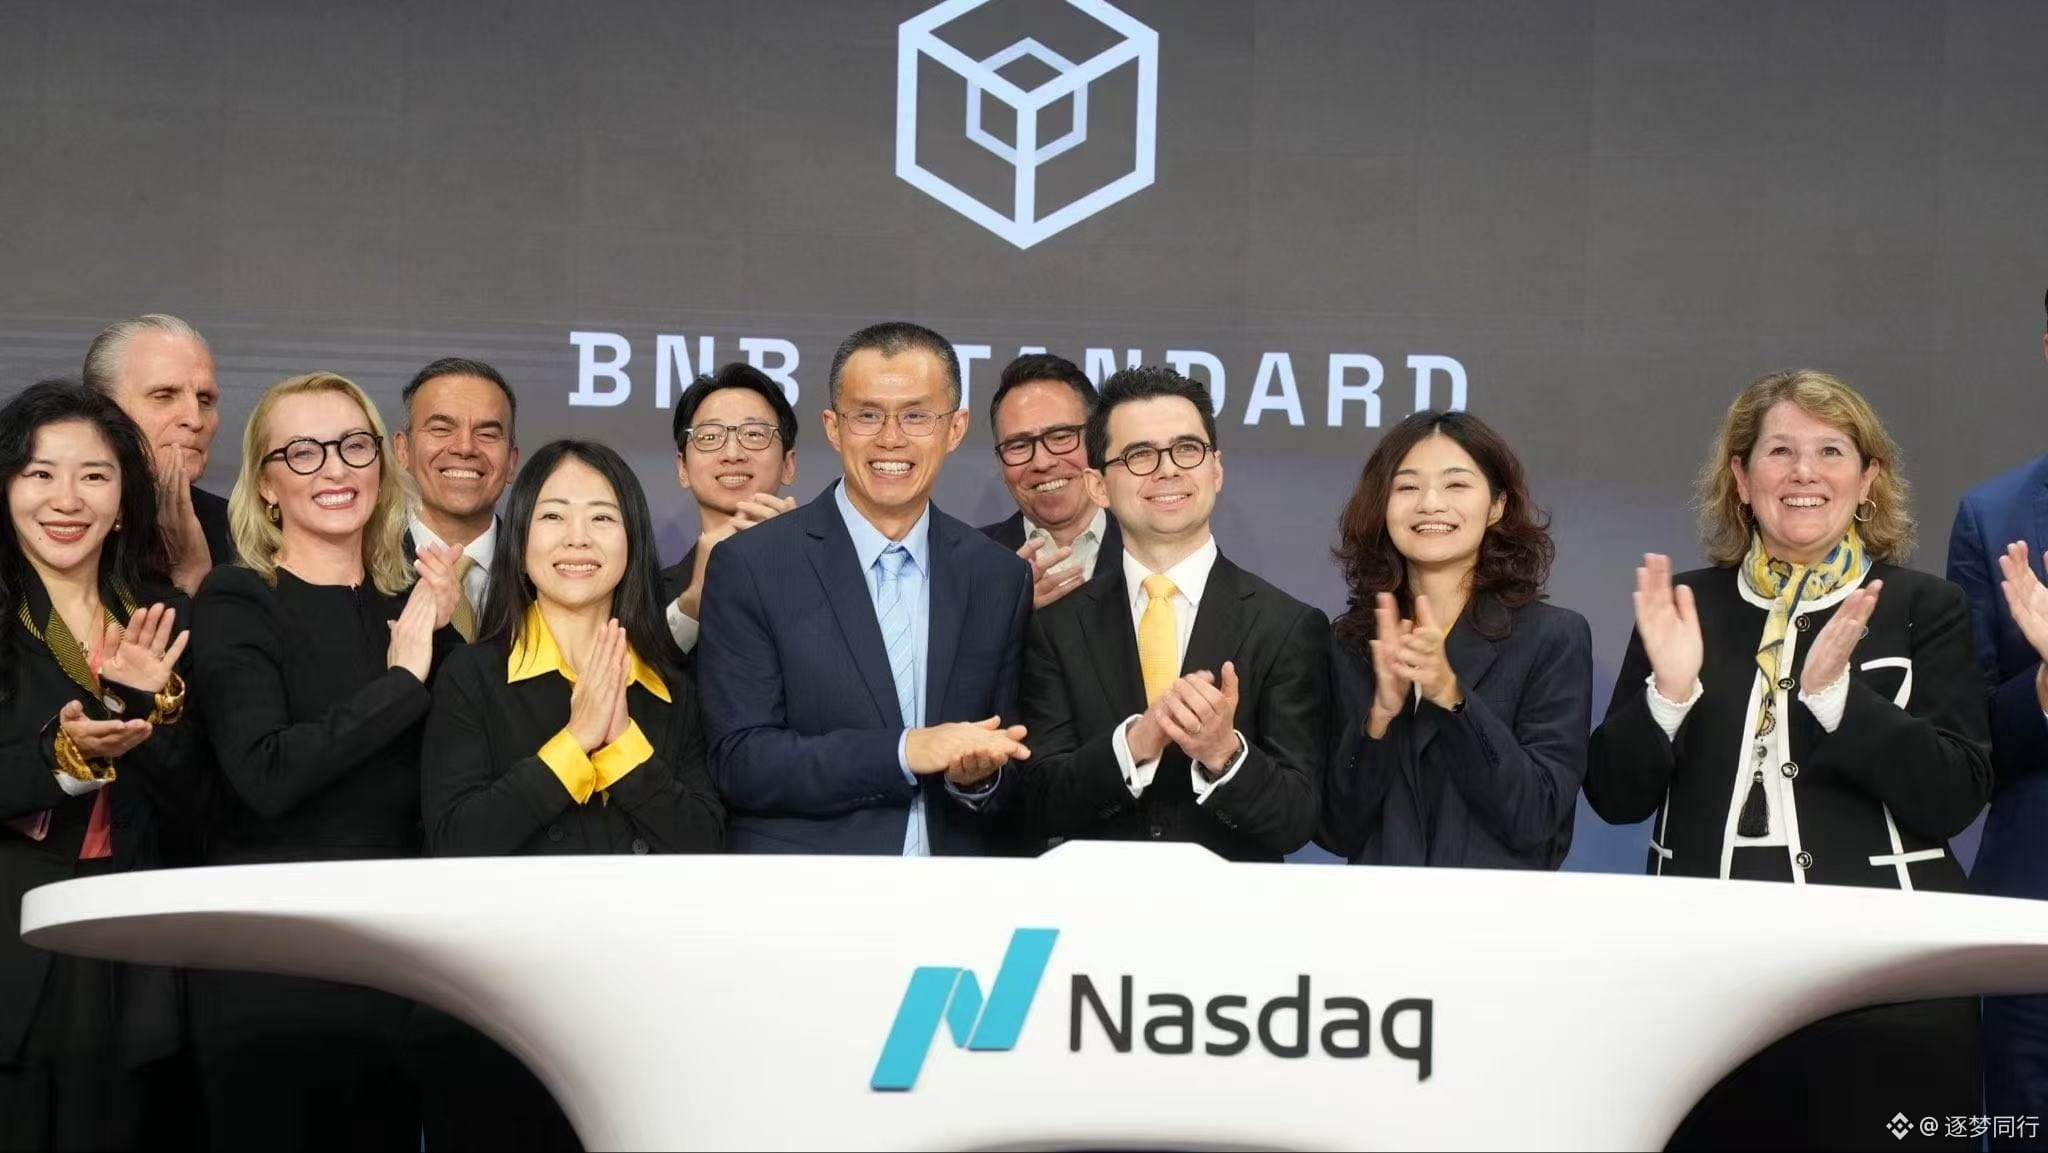
Pada 10/26, CEO Alex Odagiu membunyikan bel pembukaan di Nasdaq MarketSite, Times Square. Informasi perusahaan menunjukkan di panggung ada @cz_binance, Ella Zhang dari YZi Labs, serta Thomas Chen, CBO BNB Chain.
$BNB harga saat ini sekitar 740, dalam 24 jam pada dasarnya datar. Membunyikan bel adalah seremoni, adalah eksposur, bukan tekanan beli—selanjutnya perlu dilihat apakah mereka masih menambah kepemilikan, dan apakah dana tradisional mengakuinya.
Menurut saya ini adalah peristiwa merek, bukan katalis harga koin jangka pendek; yang tidak setuju, mari berdebat.
Kamu punya $BNB atau tidak: punya / tidak punya
#BNB #BNC #Nasdaq
Sedang berjuang untuk 2026 Blockchain Top 100 · Kreator generasi baru, klik "vote" di halaman utama untuk mendukung ya🙏
Sumber: dinamika perusahaan BNB Standard, TokenPost, The Block (2026-10-26); spot Binance BNBUSDT. DYOR, bukan merupakan saran investasi.
Penilaian babi emas: tadi malam $BNC Nasdaq membunyikan bel, CZ juga berada di panggung, ini adalah langkah BNB masuk ke perhatian dana tradisional, tetapi membunyikan bel tidak berarti harga koin langsung naik.
Jelaskan satu hal: ini bukan IPO. BNB Standard (Nasdaq $BNC ) pada 9/29 berganti nama dari CEA Industries, dengan定位 sebagai perusahaan上市 yang mengelola treasury perusahaan BNB, dan kali ini adalah perayaan nama baru dan CEO baru.
Pada 10/26, CEO Alex Odagiu membunyikan bel pembukaan di Nasdaq MarketSite, Times Square. Informasi perusahaan menunjukkan di panggung ada @cz_binance, Ella Zhang dari YZi Labs, serta Thomas Chen, CBO BNB Chain.
$BNB harga saat ini sekitar 740, dalam 24 jam pada dasarnya datar. Membunyikan bel adalah seremoni, adalah eksposur, bukan tekanan beli—selanjutnya perlu dilihat apakah mereka masih menambah kepemilikan, dan apakah dana tradisional mengakuinya.
Menurut saya ini adalah peristiwa merek, bukan katalis harga koin jangka pendek; yang tidak setuju, mari berdebat.
Kamu punya $BNB atau tidak: punya / tidak punya
#BNB #BNC #Nasdaq
Sedang berjuang untuk 2026 Blockchain Top 100 · Kreator generasi baru, klik "vote" di halaman utama untuk mendukung ya🙏
Sumber: dinamika perusahaan BNB Standard, TokenPost, The Block (2026-10-26); spot Binance BNBUSDT. DYOR, bukan merupakan saran investasi.
3
1.9k
·
--
$BNC 4 jam bullish + tren bullish harian searah, konfluensi multi-timeframe—ikuti tren 🔥
════════════════════
🔴 Sinyal bullish $BNC 4 jam
⚠️Analisis teknikal: Konfirmasi konfluensi bullish pada grafik harian | Entry 4 jam: MACD golden cross di atas garis nol, momentum bullish mulai muncul | EMA5 menembus ke atas EMA8, prospek jangka pendek beralih bullish | KDJ golden cross, prospek jangka pendek bullish (K 58.6, D 48.7) | Volume normal (1.3 kali)
════════════════════
🔔 Ikuti untuk mendapatkan informasi terkini tentang pergerakan pasar 🔔
#多周期共振 #BNC
📌 Saat trading, perhatikan apakah pola candlestick sudah sesuai
════════════════════
🔴 Sinyal bullish $BNC 4 jam
⚠️Analisis teknikal: Konfirmasi konfluensi bullish pada grafik harian | Entry 4 jam: MACD golden cross di atas garis nol, momentum bullish mulai muncul | EMA5 menembus ke atas EMA8, prospek jangka pendek beralih bullish | KDJ golden cross, prospek jangka pendek bullish (K 58.6, D 48.7) | Volume normal (1.3 kali)
════════════════════
🔔 Ikuti untuk mendapatkan informasi terkini tentang pergerakan pasar 🔔
#多周期共振 #BNC
📌 Saat trading, perhatikan apakah pola candlestick sudah sesuai
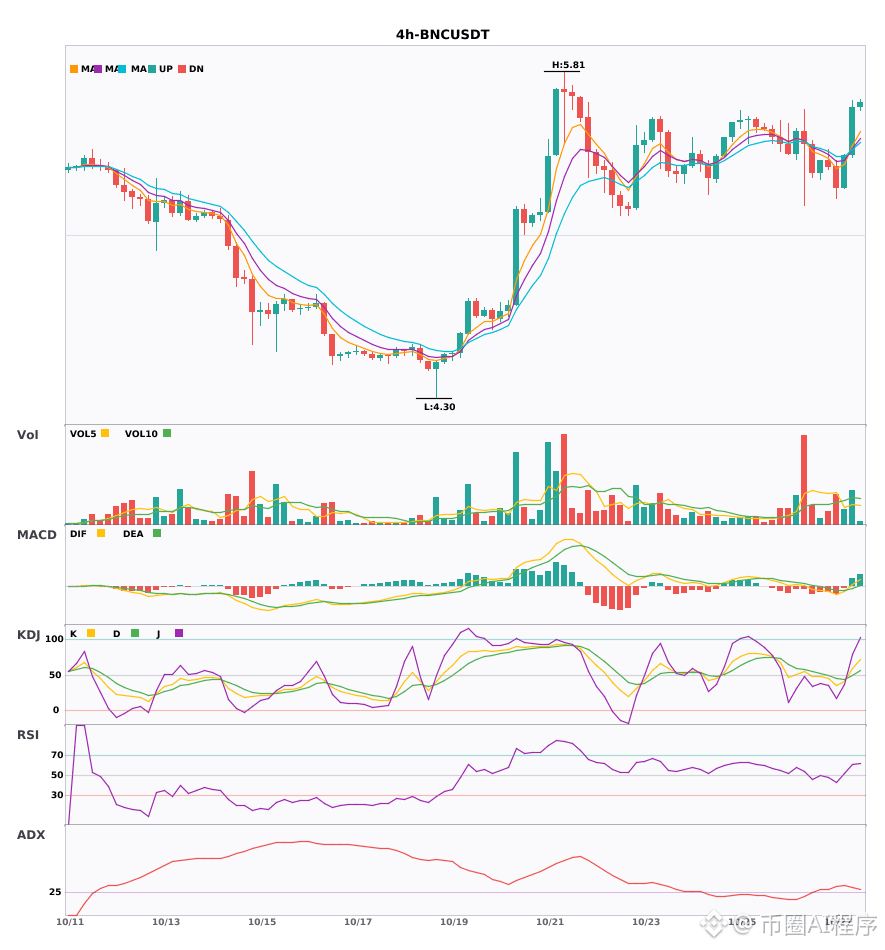
11
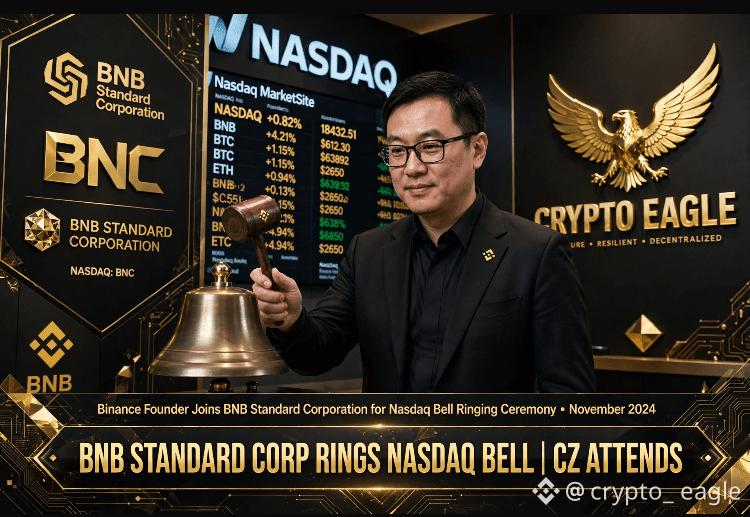
BNB Standard Corp (NASDAQ: BNC) Membunyikan Bel Nasdaq — CZ Hadir 🔔
TERBARU: BNB Standard Corporation membunyikan bel pembukaan Nasdaq pada hari Senin, 26 Oktober untuk merayakan rebranding dan kepemimpinan barunya.
Pendiri Binance CZ @cz_binance hadir bersama CEO Alex Odagiu dan dewan direksi, dengan perwakilan YZi Labs dan BNB Chain juga hadir.
Detail utama:
• Sebelumnya CEA Industries — berganti merek pada 29 September, ticker BNC tetap
• Memegang 515,544 BNB — perbendaharaan korporat BNB terbesar di dunia, ∼93% dari aset
• CEO Alex Odagiu (mantan YZi Labs, Goldman Sachs) berencana menjalankan validator BNB Chain dan berkembang ke pembayaran + agen AI
• CZ berkata: "Crypto akan menjadi mata uang native untuk AI" dan berharap BNB Chain menjadi jaringan utama untuk itu
CZ memposting: "Saya tidak tahu apa yang menunjukkan crypto dan tradfi semakin menyatu lebih dari ini"
Ini adalah TradFi + Crypto yang menyatu SECARA LANGSUNG di Times Square.
Bullish untuk ekosistem $BNB B?
$NVDAB #bnb #BNC #CryptoEagle #Binance
106
·
--
Bullish
Terverifikasi
$BNB Standard ($BNC, sebelumnya CEA Industries) membunyikan bel pembukaan Nasdaq pada 26 Oktober, secara resmi membawa strategi perbendaharaan BNB ke pasar saham AS. Bagi dana yang tidak dapat memegang aset kripto secara langsung, ini adalah jalur kepemilikan saham yang patuh terhadap regulasi; tetapi antara “bisa membeli” dan “akan membeli”, ada diskon yang kini sedang diperhitungkan pasar.
Diskon adalah fakta utama, bukan catatan kaki
Hingga akhir Oktober, NAV BNC yang disesuaikan sekitar $7,1 per saham, sementara harga sahamnya berada di kisaran $4,7–$5,4, dengan mNAV sekitar 0,66–0,67—diskon sebesar 33%–34%. Dengan kata lain, pasar memberikan potongan harga yang jelas untuk “memiliki BNB melalui perusahaan”. Penyebabnya bukan hal abstrak: pendanaan bergantung pada penerbitan saham, dan dilusi menjadi mesin pertumbuhannya; meski sengketa tata kelola mereda setelah CEO baru menjabat, gugatan terkait perjanjian pengelolaan aset dengan 10X Capital belum sepenuhnya tuntas; BNB mencakup lebih dari 90% aset, sehingga konsentrasi pada satu aset itu sendiri merupakan eksposur risiko.
Eksposur institusi ≠ permintaan spot
Pada Q2 2026, sebanyak 40 institusi melaporkan kepemilikan BNC dalam pengajuan 13F, dengan total nilai sekitar $21,7 juta. Namun, pada periode yang sama, 12 institusi melepas seluruh kepemilikan dan 10 lainnya mengurangi kepemilikan—jumlah pembeli dan penjual kurang lebih berimbang. Membeli saham BNC tidak otomatis berubah menjadi permintaan spot BNB dalam jumlah yang setara. Pertama-tama, pembelian itu mencerminkan penilaian terhadap “valuasi wadah investasi”, dan baru setelah itu penilaian terhadap BNB.
Narasi pembayaran AI CZ: arahnya tepat, waktunya masih jauh
CZ memosisikan BNB Chain sebagai jaringan pembayaran bagi agen AI. L1 generasi baru ini menargetkan TPS lebih dari 100.000 dan finalitas di bawah satu detik, dengan testnet pada akhir 2026 dan mainnet pada awal 2027. BNB Chain telah menampung banyak agen ERC-8004, tetapi jalur pembayaran ant agen yang sesungguhnya (x402) masih tercantum dalam peta jalan. Yang terlihat saat ini adalah “jumlah deployment”, bukan “arus biaya transaksi”. Ini adalah opsi, bukan arus kas yang sudah terealisasi.
Kesimpulan pengamatan
BNC menawarkan eksposur ekuitas yang teregulasi, bukan pengganti kepemilikan spot. Agar diskon menyempit, tata kelola harus membaik, laju dilusi harus melambat, dan BNB sendiri harus keluar dari tren lemahnya—ketiganya sama-sama diperlukan. Narasi AI CZ merupakan faktor jangka panjang; sebelum mainnet diluncurkan pada 2027, pendekatan yang lebih masuk akal adalah memantau volume transaksi agen, bukan jumlah agen yang terdaftar.
Pembunyian bel adalah tonggak akses masuk, sedangkan diskon adalah penilaian pasar. Ceritanya baru utuh jika keduanya benar secara bersamaan.
#BNB #BNC #MacroInsights #风险提示
2
735
·
--
Pada 26 Oktober, BNB Standard, perusahaan yang terdaftar di Nasdaq (kode saham BNC), membunyikan bel pembukaan Nasdaq, lalu CZ menghadiri pengarahan media. CEO Alex Odagiu menegaskan bahwa perusahaan tidak hanya memegang $BNB, tetapi juga akan membangun bisnis operasional di BNB Chain. Langkah pertama adalah menjalankan node validator milik sendiri. Dalam pengarahan tersebut, CZ mengatakan bahwa mata uang kripto berpotensi menjadi mata uang asli AI, dan berharap BNB Chain menjadi salah satu jaringan penting bagi aplikasi terkait.
$BNB #BNBChain #BNC
Pada 26 Oktober, BNB Standard, perusahaan yang terdaftar di Nasdaq (kode saham BNC), membunyikan bel pembukaan Nasdaq, lalu CZ menghadiri pengarahan media. CEO Alex Odagiu menegaskan bahwa perusahaan tidak hanya memegang $BNB , tetapi juga akan membangun bisnis operasional di BNB Chain. Langkah pertama adalah menjalankan node validator milik sendiri. Dalam pengarahan tersebut, CZ mengatakan bahwa mata uang kripto berpotensi menjadi mata uang asli AI, dan berharap BNB Chain menjadi salah satu jaringan penting bagi aplikasi terkait.
$BNB #BNBChain #BNC
$BNB #BNBChain #BNC
1
2
322


·
--
🔥 Baru saja: CZ hadir di Nasdaq Times Square untuk membunyikan bel pembukaan perdagangan BNB Standard ($BNC).
Setelah berkecimpung di dunia kripto selama sembilan tahun, ia sendiri mengaku tak menyangka akan membunyikan bel Wall Street untuk aset on-chain—TradFi dan Crypto sedang menyatu.
Narasi seputar aset on-chain mulai ramai diikuti, dengan volatilitas yang sangat tinggi. Perhatikan jenis kontraknya; ini bukan saran investasi.
Bagaimana pendapatmu tentang pembunyian bel ini? Titik balik narasi, atau sekadar ramai sehari?
#BNB #BNC #CZ #Nasdaq
🔥 Baru saja: CZ hadir di Nasdaq Times Square untuk membunyikan bel pembukaan perdagangan BNB Standard ($BNC ).
Setelah berkecimpung di dunia kripto selama sembilan tahun, ia sendiri mengaku tak menyangka akan membunyikan bel Wall Street untuk aset on-chain—TradFi dan Crypto sedang menyatu.
Narasi seputar aset on-chain mulai ramai diikuti, dengan volatilitas yang sangat tinggi. Perhatikan jenis kontraknya; ini bukan saran investasi.
Bagaimana pendapatmu tentang pembunyian bel ini? Titik balik narasi, atau sekadar ramai sehari?
#BNB #BNC #CZ #Nasdaq
492
·
--
Bullish
$BNC Bnc akan segera mengalami kenaikan harga, setelah listing harus melakukan sesuatu ya
Selain itu, akhir-akhir ini bisa beli sedikit Bnb, sebentar lagi Predict akan TGE, perlu stake $BNB , setidaknya akan ada kenaikan 20%#bnc #pasar prediksi
$BNC Bnc akan segera mengalami kenaikan harga, setelah listing harus melakukan sesuatu ya
Selain itu, akhir-akhir ini bisa beli sedikit Bnb, sebentar lagi Predict akan TGE, perlu stake $BNB , setidaknya akan ada kenaikan 20%#bnc #pasar prediksi
Selain itu, akhir-akhir ini bisa beli sedikit Bnb, sebentar lagi Predict akan TGE, perlu stake $BNB , setidaknya akan ada kenaikan 20%#bnc #pasar prediksi
雨的印迹:
这个bnc为啥天天跌
2
396
·
--
Bullish
Sebagian Benar
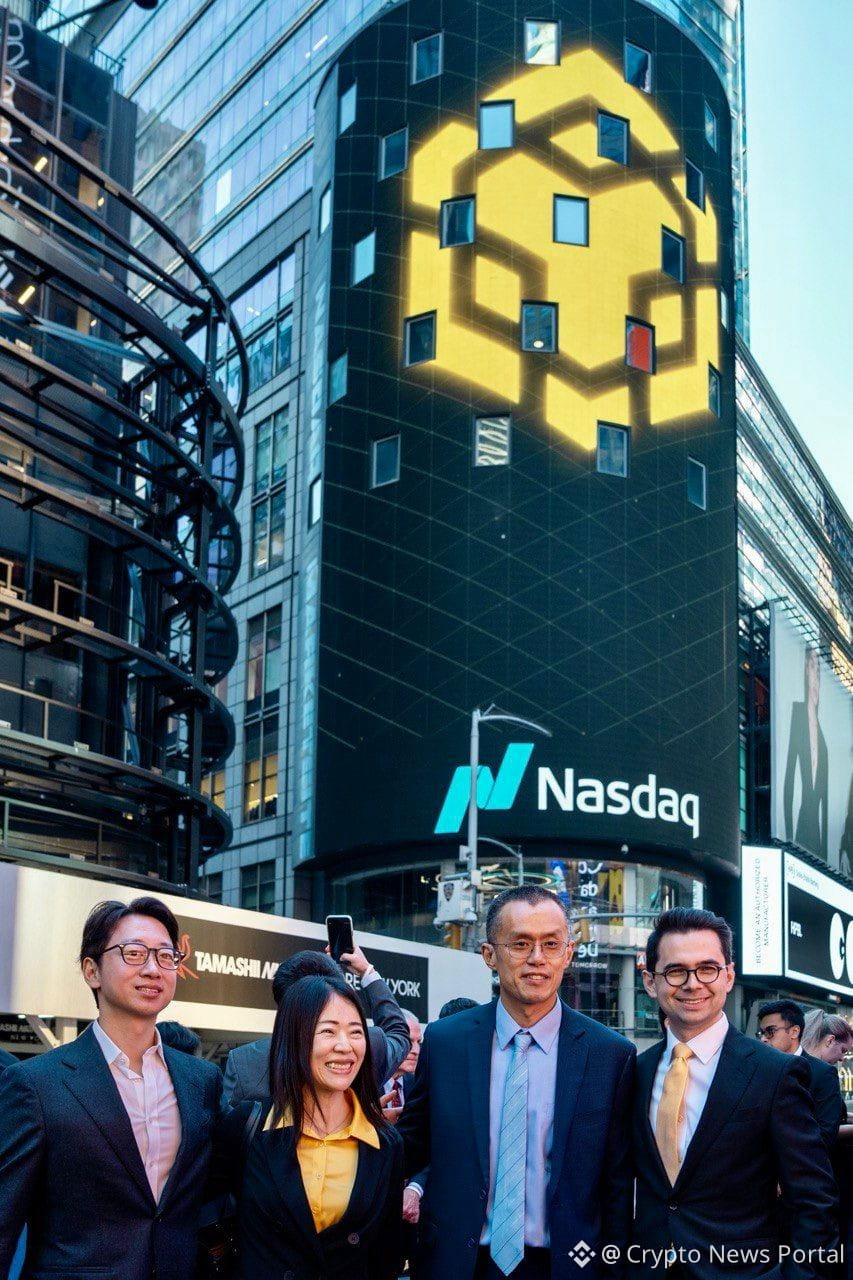
BNB Chain kini akan diperdagangkan sebagai $BNCB (BNB Standard Corporation) di Nasdaq. CZ turut berpartisipasi dalam pencatatan tersebut. Sebuah kesuksesan yang patut dibanggakan bagi sektor mata uang kripto... Kesuksesan ini akan membawa keuntungan yang sangat penting bagi altcoin utama, terutama BNB. $BNB telah membuka jalan...
#BNC #BNCB #BNBChain #Bullish
{future}(BNBUSDT)
{spot}(BNCBUSDT)
BNB Chain kini akan diperdagangkan sebagai $BNCB (BNB Standard Corporation) di Nasdaq. CZ turut berpartisipasi dalam pencatatan tersebut. Sebuah kesuksesan yang patut dibanggakan bagi sektor mata uang kripto... Kesuksesan ini akan membawa keuntungan yang sangat penting bagi altcoin utama, terutama BNB. $BNB telah membuka jalan...
#BNC #BNCB #BNBChain #Bullish
#BNC #BNCB #BNBChain #Bullish
11
7.3k

·
--
Sebagian Benar
MOMEN BESAR BAGI BNC DAN EKOSISTEM BNB 🔔💛.
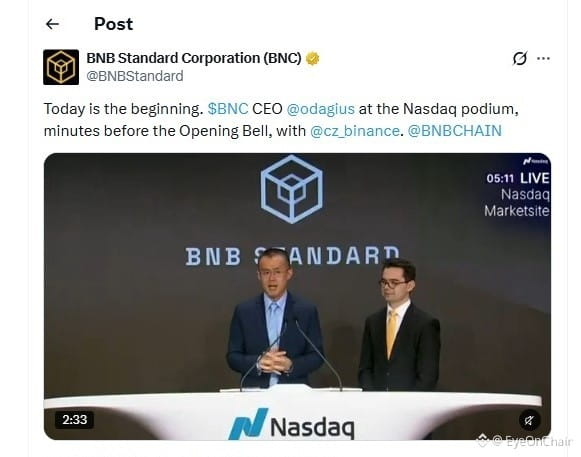
Babak baru dimulai hari ini. CEO $BNC odagius berdiri di podium Nasdaq hanya beberapa menit sebelum bel pembukaan berbunyi, bersama @CZ .
Dengan @BNB_Chain dalam foto, ini adalah momen yang menyorot #BNC dan ekosistem BNB yang lebih luas.
Bel pun berbunyi ... dan ini mungkin baru permulaan.
MOMEN BESAR BAGI BNC DAN EKOSISTEM BNB 🔔💛.
Babak baru dimulai hari ini. CEO $BNC odagius berdiri di podium Nasdaq hanya beberapa menit sebelum bel pembukaan berbunyi, bersama @CZ .
Dengan @BNB Chain dalam foto, ini adalah momen yang menyorot #BNC dan ekosistem BNB yang lebih luas.
Bel pun berbunyi ... dan ini mungkin baru permulaan.
Babak baru dimulai hari ini. CEO $BNC odagius berdiri di podium Nasdaq hanya beberapa menit sebelum bel pembukaan berbunyi, bersama @CZ .
Dengan @BNB Chain dalam foto, ini adalah momen yang menyorot #BNC dan ekosistem BNB yang lebih luas.
Bel pun berbunyi ... dan ini mungkin baru permulaan.
1
1.1k
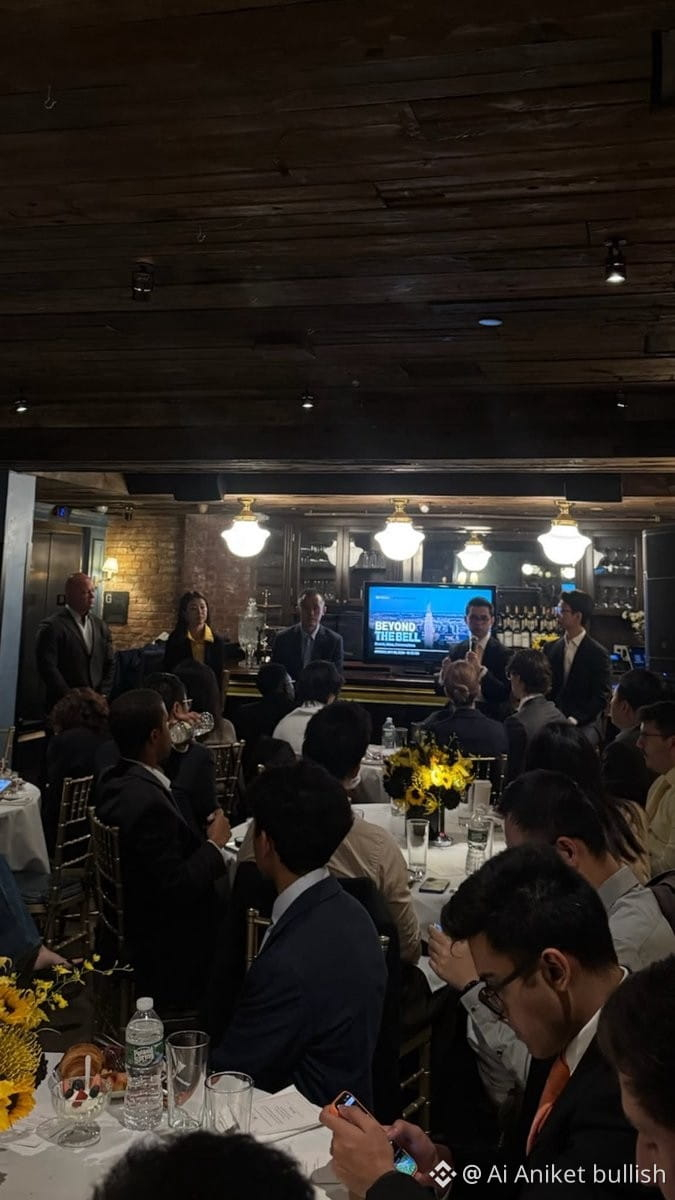
🔥 $BNCB : KABAR BESAR, TAPI CHART-NYA MASIH HARUS MEMBUKTIKANNYA!
CZ membunyikan bel pembukaan Nasdaq untuk perusahaan treasury BNB baru milik BNC, sehingga narasi saham kripto menjadi sorotan. 👀
Tapi, inilah yang saya pantau di chart:
📊 Harga saat ini: $5.404
🎯 Resistansi: $5.46–$5.56
🛡️ Support: $5.36, lalu $5.27
⚠️ Level kunci: $5.63
BNC telah memantul dari titik terendah $5.192, tetapi chart 1 jam masih perlu menembus kembali resistansi untuk menunjukkan momentum bullish yang lebih kuat.
Menurut saya: Berita bisa menarik perhatian, tetapi konfirmasi harga tetap penting. Penembusan di atas resistansi dapat memperkuat prospek bullish; penolakan bisa memicu pengujian ulang support.
👀 Apakah Anda akan memantau $BNC untuk melihat breakout, atau menunggu setup yang lebih jelas?
{spot}(BNCBUSDT)
Saya terus memantau duo ini: $Q dan $SOL
#BNC #CryptoStocks #bnb #MarketAnalysis
🔥 $BNCB : KABAR BESAR, TAPI CHART-NYA MASIH HARUS MEMBUKTIKANNYA!
CZ membunyikan bel pembukaan Nasdaq untuk perusahaan treasury BNB baru milik BNC, sehingga narasi saham kripto menjadi sorotan. 👀
Tapi, inilah yang saya pantau di chart:
📊 Harga saat ini: $5.404
🎯 Resistansi: $5.46–$5.56
🛡️ Support: $5.36, lalu $5.27
⚠️ Level kunci: $5.63
BNC telah memantul dari titik terendah $5.192, tetapi chart 1 jam masih perlu menembus kembali resistansi untuk menunjukkan momentum bullish yang lebih kuat.
Menurut saya: Berita bisa menarik perhatian, tetapi konfirmasi harga tetap penting. Penembusan di atas resistansi dapat memperkuat prospek bullish; penolakan bisa memicu pengujian ulang support.
👀 Apakah Anda akan memantau $BNC untuk melihat breakout, atau menunggu setup yang lebih jelas?
Saya terus memantau duo ini: $Q dan $SOL
#BNC #CryptoStocks #bnb #MarketAnalysis
1
1
319
Terverifikasi
CZ juga ikut dalam seremoni pembukaan perdagangan BNC. Apa bedanya membeli saham ini dengan membeli BNB secara langsung?
Pada 26 Oktober, BNB Standard (kode Nasdaq: BNC) membunyikan bel pembukaan perdagangan di New York. Nasdaq mengonfirmasi bahwa seremoni tersebut merayakan perubahan nama perusahaan dan pengangkatan Alex Odagiu sebagai CEO. Menurut laporan BlockBeats, CZ juga ikut serta dalam acara tersebut.
Perlu diperjelas: ini adalah seremoni pembukaan perdagangan yang diadakan perusahaan yang sudah tercatat di bursa, bukan Binance yang melantai di bursa hari ini. Nama BNC sebelumnya adalah CEA Industries. Perusahaan berganti nama pada 29 September, tetapi kode sahamnya tetap BNC.
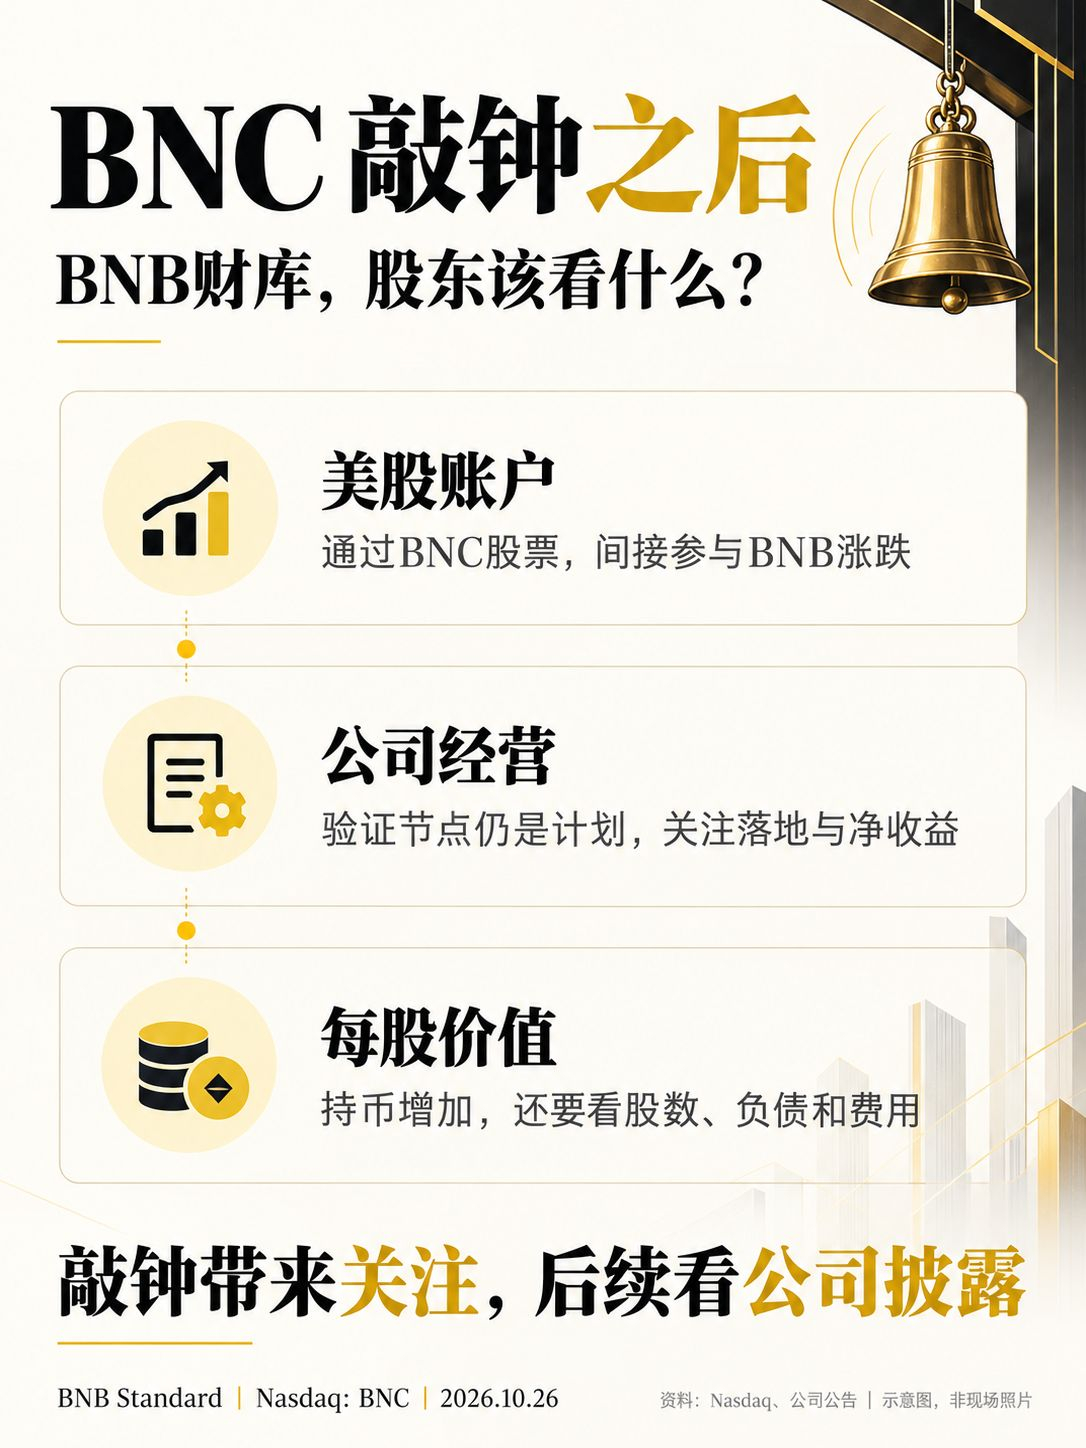
Menurut saya, ini merupakan kesempatan bagus untuk meningkatkan eksposur BNB. Sebagian investor terbiasa membeli saham AS dan tidak ingin repot membuka dompet kripto atau mengurus kustodian. BNC memberi mereka pilihan untuk ikut merasakan naik-turunnya BNB secara tidak langsung melalui saham. Tentu saja, apakah suatu institusi bisa membelinya tetap bergantung pada cakupan investasinya masing-masing.
Namun, perhitungan saat membeli BNC dan BNB tidak boleh dicampuradukkan. Membeli saham juga berarti menanggung biaya perusahaan, utang, dan risiko dilusi akibat penerbitan saham baru. Jika jumlah BNB yang dimiliki perusahaan bertambah, tetapi jumlah saham meningkat lebih cepat, BNB yang secara tidak langsung menjadi bagian setiap lembar saham justru bisa berkurang.
Itulah sebabnya saya lebih ingin melihat pengungkapan kepemilikan aset kripto perusahaan selanjutnya: apakah mereka terus membeli, bagaimana cara pembeliannya, dan apakah hal itu menguntungkan pemegang saham yang sudah ada.
Pada 19 Oktober, perusahaan juga mengumumkan rencana untuk mengoperasikan node validator BNB Chain, dengan operasional teknis diserahkan kepada mitra profesional. Jika bisa menghasilkan laba bersih secara berkelanjutan, perusahaan akan memiliki sumber pendapatan tambahan selain dari kepemilikan aset kripto. Namun, sejauh ini yang diumumkan baru sebatas rencana. Kita masih perlu menunggu pengungkapan perusahaan terkait peluncuran node dan berapa banyak pendapatan yang tersisa setelah dikurangi biaya. Imbal hasilnya juga tidak dijamin.
Keterlibatan CZ akan membuat lebih banyak orang memperhatikan BNC, dan saya melihatnya sebagai hal positif. Namun, untuk memutuskan apakah akan membeli saham ini, saya juga akan membandingkan harga saham dengan nilai aset bersih per lembar saham serta memantau perkembangan operasional selanjutnya. Hanya berdasarkan satu seremoni pembukaan perdagangan, belum cukup alasan untuk menyimpulkan bahwa institusi akan segera membeli dalam jumlah besar.
Jika Anda memang optimistis terhadap BNB, dalam kondisi seperti apa Anda akan memilih saham BNC daripada memegang BNB secara langsung?
$BNB #BNC
Sumber: laman seremoni pembukaan perdagangan Nasdaq, pengumuman BNB Standard tanggal 19 dan 20 Oktober, serta laporan BlockBeats tanggal 26 Oktober. Analisis pribadi, bukan merupakan saran investasi.
中笨葱本葱:
BNB和BNC我更倾向于BNB 现货😇
5
14
18.2k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#BinanceSAFUFundTransferCompleted7499BTC
21,913 penayangan
576 Berdiskusi
2
#BinanceRecovery90% of stolen assets
91,917 penayangan
144 Berdiskusi
3
#YiHe:ProofOfReserves:10TokensAt100%Backing
106,239 penayangan
619 Berdiskusi
4
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
20,201 penayangan
388 Berdiskusi
5
#CZSaysCompensationIsinPlaceUsersAreProtected
103,729 penayangan
1,287 Berdiskusi
6
#IntelHasItsWorstDaySince1974
35,805 penayangan
635 Berdiskusi
7
#TRMCambodianCasinosReceived$1.07BInCrypto
9,277 penayangan
66 Berdiskusi
8
#USDCCirculationFallsAbout800MInSevenDays
58,616 penayangan
677 Berdiskusi
9
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
13,213 penayangan
93 Berdiskusi
10
#OpenAICutsFundraisingTargetBy$10B
3,021 penayangan
72 Berdiskusi