
#bmnrb
bmnrb
7,310 penayangan
187 Berdiskusi
Populer
Terbaru

Lihat terjemahan
$BMNRB IGNITES DAILY BREAKOUT AS BUYERS STEAMROLL PAST KEY RESISTANCE! ⚡ 🚀
Entry: 25.00 ⚡
Target: 28.00 🚀
Sub-18 accumulation served as the ultimate springboard, and buyers are now absorbing sell-side liquidity above 24.50 with intense momentum. Volume is expanding rapidly on the daily chart as active bids continuously push price higher. 📊
A clean reclaim over 25 clears the runway for immediate price expansion straight toward 28. Institutional pressure is mounting, leaving late sellers trapped on the wrong side of the tape. ⚡
Keep tabs on momentum shifts across $ZEC and $TUT as sector rotation heats up alongside this push. 💬 Are you bidding the breakout above 25 or waiting for a retest confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BMNRB #ZEC #TUT #Breakout #Crypto
🔥 💎
$BMNRB IGNITES DAILY BREAKOUT AS BUYERS STEAMROLL PAST KEY RESISTANCE! ⚡ 🚀
Entry: 25.00 ⚡
Target: 28.00 🚀
Sub-18 accumulation served as the ultimate springboard, and buyers are now absorbing sell-side liquidity above 24.50 with intense momentum. Volume is expanding rapidly on the daily chart as active bids continuously push price higher. 📊
A clean reclaim over 25 clears the runway for immediate price expansion straight toward 28. Institutional pressure is mounting, leaving late sellers trapped on the wrong side of the tape. ⚡
Keep tabs on momentum shifts across $ZEC and $TUT as sector rotation heats up alongside this push. 💬 Are you bidding the breakout above 25 or waiting for a retest confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BMNRB #ZEC #TUT #Breakout #Crypto
🔥 💎
Entry: 25.00 ⚡
Target: 28.00 🚀
Sub-18 accumulation served as the ultimate springboard, and buyers are now absorbing sell-side liquidity above 24.50 with intense momentum. Volume is expanding rapidly on the daily chart as active bids continuously push price higher. 📊
A clean reclaim over 25 clears the runway for immediate price expansion straight toward 28. Institutional pressure is mounting, leaving late sellers trapped on the wrong side of the tape. ⚡
Keep tabs on momentum shifts across $ZEC and $TUT as sector rotation heats up alongside this push. 💬 Are you bidding the breakout above 25 or waiting for a retest confirmation? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BMNRB #ZEC #TUT #Breakout #Crypto
🔥 💎
4
·
--
Lihat terjemahan
$BMNRB +5.59% | $MET +5.46% | $RENDER +5.31%
#BMNRB trades at $21.92, climbing +5.59% on $1.1 M of volume. The modest flow suggests the rally may be supported by steady buying rather than a short‑term spike.
#MET sits at $0.2958, up +5.46% with $1.7 M traded. Its higher volume relative to price movement could indicate growing interest from smaller traders.
#RENDER is priced at $1.63, gaining +5.31% on $2.8 M of volume. The strongest dollar volume among the three hints at broader market participation.
Watch for any shift in volume patterns; a sudden drop could test the durability of these gains.
#Write2Earn #Binance
$BMNRB +5.59% | $MET +5.46% | $RENDER +5.31%
#BMNRB trades at $21.92, climbing +5.59% on $1.1 M of volume. The modest flow suggests the rally may be supported by steady buying rather than a short‑term spike.
#MET sits at $0.2958, up +5.46% with $1.7 M traded. Its higher volume relative to price movement could indicate growing interest from smaller traders.
#RENDER is priced at $1.63, gaining +5.31% on $2.8 M of volume. The strongest dollar volume among the three hints at broader market participation.
Watch for any shift in volume patterns; a sudden drop could test the durability of these gains.
#Write2Earn #Binance
#BMNRB trades at $21.92, climbing +5.59% on $1.1 M of volume. The modest flow suggests the rally may be supported by steady buying rather than a short‑term spike.
#MET sits at $0.2958, up +5.46% with $1.7 M traded. Its higher volume relative to price movement could indicate growing interest from smaller traders.
#RENDER is priced at $1.63, gaining +5.31% on $2.8 M of volume. The strongest dollar volume among the three hints at broader market participation.
Watch for any shift in volume patterns; a sudden drop could test the durability of these gains.
#Write2Earn #Binance
6
·
--
Lihat terjemahan
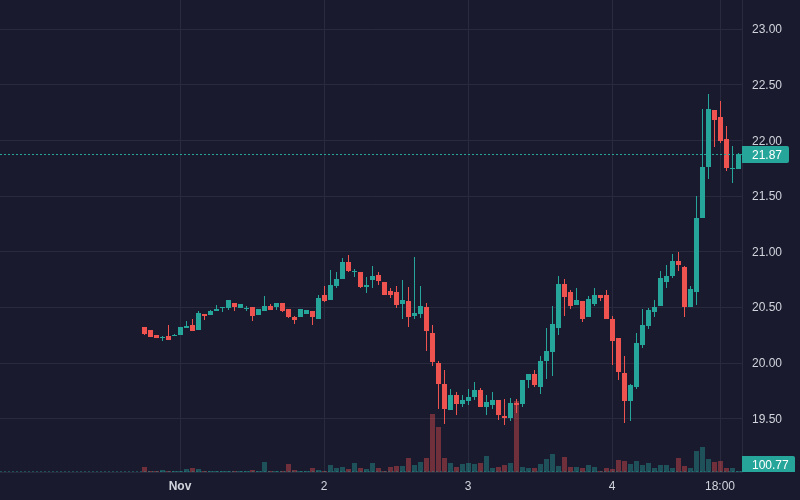
$BMNRB +5.86% | $AAPLB +5.85% | $ALGO +5.08%
#BMNRB holds $21.86, up +5.86% on $1.1 M volume.
#AAPLB sits at $350.95, gaining +5.85% with $3.5 M changing hands.
#ALGO trades around $0.0993, climbing +5.08% on $1.4 M volume.
⚡️ The three assets show nearly identical percentage gains, hinting at a short‑term bullish pulse, though it could be fleeting.
Watch the relative flow: AAPLB’s volume outpaces the others, which may give it extra momentum if buyers stay engaged.
#Write2Earn #Binance
$BMNRB +5.86% | $AAPLB +5.85% | $ALGO +5.08%
#BMNRB holds $21.86, up +5.86% on $1.1 M volume.
#AAPLB sits at $350.95, gaining +5.85% with $3.5 M changing hands.
#ALGO trades around $0.0993, climbing +5.08% on $1.4 M volume.
⚡️ The three assets show nearly identical percentage gains, hinting at a short‑term bullish pulse, though it could be fleeting.
Watch the relative flow: AAPLB’s volume outpaces the others, which may give it extra momentum if buyers stay engaged.
#Write2Earn #Binance
#BMNRB holds $21.86, up +5.86% on $1.1 M volume.
#AAPLB sits at $350.95, gaining +5.85% with $3.5 M changing hands.
#ALGO trades around $0.0993, climbing +5.08% on $1.4 M volume.
⚡️ The three assets show nearly identical percentage gains, hinting at a short‑term bullish pulse, though it could be fleeting.
Watch the relative flow: AAPLB’s volume outpaces the others, which may give it extra momentum if buyers stay engaged.
#Write2Earn #Binance
·
--
$BMNRB BMNRB menunjukkan pergerakan bullish: 6.43% (Kripto).
Volume: 1.21M | Terakhir: $21.84
Sinyal utama: momentum kuat, volatilitas tinggi.
Bias Harian: BULLISH 🟢 | Mingguan: BULLISH 🟢
BMNRB naik 5.8% selama 24 jam terakhir menjadi $21.76, didorong oleh akumulasi ETH treasury yang agresif.
**Ekspansi Treasury (Tinggi)**: BitMine mengakuisisi 13,573 ETH, meningkatkan cadangan menjadi lebih dari 6.06M ETH (~4.9% dari pasokan) → memperkuat nilai dukungan
- **Arus Kas Staking (Tinggi)**: 5.22M ETH yang di-staking melalui jaringan MAVAN menghasilkan imbalan tahunan sekitar $358M → dukungan fundamental institusional yang kuat
- **Momentum Bullish (Sedang)**: Harga melonjak dari $19.66 ke level tertinggi $22.28 sebelum menetap di $21.76, didukung oleh golden cross EMA
#BMNRB #BinanceIncidentReport #BinanceSquare #TRUMP #Crypto
$BMNRB BMNRB menunjukkan pergerakan bullish: 6.43% (Kripto).
Volume: 1.21M | Terakhir: $21.84
Sinyal utama: momentum kuat, volatilitas tinggi.
Bias Harian: BULLISH 🟢 | Mingguan: BULLISH 🟢
BMNRB naik 5.8% selama 24 jam terakhir menjadi $21.76, didorong oleh akumulasi ETH treasury yang agresif.
**Ekspansi Treasury (Tinggi)**: BitMine mengakuisisi 13,573 ETH, meningkatkan cadangan menjadi lebih dari 6.06M ETH (~4.9% dari pasokan) → memperkuat nilai dukungan
- **Arus Kas Staking (Tinggi)**: 5.22M ETH yang di-staking melalui jaringan MAVAN menghasilkan imbalan tahunan sekitar $358M → dukungan fundamental institusional yang kuat
- **Momentum Bullish (Sedang)**: Harga melonjak dari $19.66 ke level tertinggi $22.28 sebelum menetap di $21.76, didukung oleh golden cross EMA
#BMNRB #BinanceIncidentReport #BinanceSquare #TRUMP #Crypto
Volume: 1.21M | Terakhir: $21.84
Sinyal utama: momentum kuat, volatilitas tinggi.
Bias Harian: BULLISH 🟢 | Mingguan: BULLISH 🟢
BMNRB naik 5.8% selama 24 jam terakhir menjadi $21.76, didorong oleh akumulasi ETH treasury yang agresif.
**Ekspansi Treasury (Tinggi)**: BitMine mengakuisisi 13,573 ETH, meningkatkan cadangan menjadi lebih dari 6.06M ETH (~4.9% dari pasokan) → memperkuat nilai dukungan
- **Arus Kas Staking (Tinggi)**: 5.22M ETH yang di-staking melalui jaringan MAVAN menghasilkan imbalan tahunan sekitar $358M → dukungan fundamental institusional yang kuat
- **Momentum Bullish (Sedang)**: Harga melonjak dari $19.66 ke level tertinggi $22.28 sebelum menetap di $21.76, didukung oleh golden cross EMA
#BMNRB #BinanceIncidentReport #BinanceSquare #TRUMP #Crypto
7
·
--
Bullish
$BMNRB
{spot}(BMNRBUSDT)
sedang naik, +8.11% di 22.25. Saham terkait kripto menyukai pasar yang sedang menghijau.
📊 Ikhtisar: Saham ini cenderung mengikuti sentimen kripto, jadi ada baiknya memantau ETH dan BTC bersamaan dengannya.
🛡 Support: 21.00 / 19.50
🚧 Resistance: 23.50 / 25.50
⏱ Jangka pendek: Bergerak fluktuatif, tetapi bullish di atas 21.00.
📆 Jangka menengah: Perlu menembus 23.50 dengan kuat untuk mengonfirmasi kekuatannya.
🌱 Jangka panjang: Ini adalah instrumen berbeta tinggi untuk berinvestasi pada adopsi kripto. Bersiaplah menghadapi fluktuasi besar ke dua arah.
🎯 Target: TP1 23.50 → TP2 25.50 → TP3 28.00
💡 Tips pro: Beta tinggi bisa menguntungkan sekaligus merugikan. Gunakan batas kerugian yang ketat dan jangan pernah menginvestasikan seluruh dana sekaligus.
#BMNRB #BitMine #BinanceSquare #CryptoStocks
$BMNRB
sedang naik, +8.11% di 22.25. Saham terkait kripto menyukai pasar yang sedang menghijau.
📊 Ikhtisar: Saham ini cenderung mengikuti sentimen kripto, jadi ada baiknya memantau ETH dan BTC bersamaan dengannya.
🛡 Support: 21.00 / 19.50
🚧 Resistance: 23.50 / 25.50
⏱ Jangka pendek: Bergerak fluktuatif, tetapi bullish di atas 21.00.
📆 Jangka menengah: Perlu menembus 23.50 dengan kuat untuk mengonfirmasi kekuatannya.
🌱 Jangka panjang: Ini adalah instrumen berbeta tinggi untuk berinvestasi pada adopsi kripto. Bersiaplah menghadapi fluktuasi besar ke dua arah.
🎯 Target: TP1 23.50 → TP2 25.50 → TP3 28.00
💡 Tips pro: Beta tinggi bisa menguntungkan sekaligus merugikan. Gunakan batas kerugian yang ketat dan jangan pernah menginvestasikan seluruh dana sekaligus.
#BMNRB #BitMine #BinanceSquare #CryptoStocks
sedang naik, +8.11% di 22.25. Saham terkait kripto menyukai pasar yang sedang menghijau.
📊 Ikhtisar: Saham ini cenderung mengikuti sentimen kripto, jadi ada baiknya memantau ETH dan BTC bersamaan dengannya.
🛡 Support: 21.00 / 19.50
🚧 Resistance: 23.50 / 25.50
⏱ Jangka pendek: Bergerak fluktuatif, tetapi bullish di atas 21.00.
📆 Jangka menengah: Perlu menembus 23.50 dengan kuat untuk mengonfirmasi kekuatannya.
🌱 Jangka panjang: Ini adalah instrumen berbeta tinggi untuk berinvestasi pada adopsi kripto. Bersiaplah menghadapi fluktuasi besar ke dua arah.
🎯 Target: TP1 23.50 → TP2 25.50 → TP3 28.00
💡 Tips pro: Beta tinggi bisa menguntungkan sekaligus merugikan. Gunakan batas kerugian yang ketat dan jangan pernah menginvestasikan seluruh dana sekaligus.
#BMNRB #BitMine #BinanceSquare #CryptoStocks
103

·
--
Lihat terjemahan
$BMNRB +3.96% | $INJ +3.87% | $MSTRB +3.67%
#BMNRB is holding $20.45, up +3.96% with $1.5 M changing hands. The modest volume hints the move could be fragile if buying pressure eases.
#INJ climbs to $7.20, gaining +3.87% on a solid $8.4 M of trade. That flow suggests some conviction behind the rally, though it may still face resistance near key resistance zones.
#MSTRB ticks up to $135.46, up +3.67% and moving $7.9 M. The price rise is notable, yet the narrower spread between price and volume compared with INJ leaves room for doubt.
👀 Keep an eye on how the differing volumes might influence each token’s ability to sustain these gains.
#Write2Earn #Binance
$BMNRB +3.96% | $INJ +3.87% | $MSTRB +3.67%
#BMNRB is holding $20.45, up +3.96% with $1.5 M changing hands. The modest volume hints the move could be fragile if buying pressure eases.
#INJ climbs to $7.20, gaining +3.87% on a solid $8.4 M of trade. That flow suggests some conviction behind the rally, though it may still face resistance near key resistance zones.
#MSTRB ticks up to $135.46, up +3.67% and moving $7.9 M. The price rise is notable, yet the narrower spread between price and volume compared with INJ leaves room for doubt.
👀 Keep an eye on how the differing volumes might influence each token’s ability to sustain these gains.
#Write2Earn #Binance
#BMNRB is holding $20.45, up +3.96% with $1.5 M changing hands. The modest volume hints the move could be fragile if buying pressure eases.
#INJ climbs to $7.20, gaining +3.87% on a solid $8.4 M of trade. That flow suggests some conviction behind the rally, though it may still face resistance near key resistance zones.
#MSTRB ticks up to $135.46, up +3.67% and moving $7.9 M. The price rise is notable, yet the narrower spread between price and volume compared with INJ leaves room for doubt.
👀 Keep an eye on how the differing volumes might influence each token’s ability to sustain these gains.
#Write2Earn #Binance
1
·
--
Lihat terjemahan
$BMNRB +3.85% | $SOXLB +3.75% | $COCOS +3.44%
#BMNRB trades at $20.50, up +3.85% with $1.5 M volume. The modest flow suggests the move could be sensitive to any shift in buying pressure.
#SOXLB is at $72.72, gaining +3.75% on a solid $20.7 M of volume. Such depth may give it a better chance to hold the upside.
#COCOS sits at $1.75, up +3.44% backed by $1.5 M volume. The lower liquidity means a smaller order could swing its price more noticeably.
👀 Watch how the disparity in volume could dictate which token sustains its rally longer.
#Write2Earn #Binance
$BMNRB +3.85% | $SOXLB +3.75% | $COCOS +3.44%
#BMNRB trades at $20.50, up +3.85% with $1.5 M volume. The modest flow suggests the move could be sensitive to any shift in buying pressure.
#SOXLB is at $72.72, gaining +3.75% on a solid $20.7 M of volume. Such depth may give it a better chance to hold the upside.
#COCOS sits at $1.75, up +3.44% backed by $1.5 M volume. The lower liquidity means a smaller order could swing its price more noticeably.
👀 Watch how the disparity in volume could dictate which token sustains its rally longer.
#Write2Earn #Binance
#BMNRB trades at $20.50, up +3.85% with $1.5 M volume. The modest flow suggests the move could be sensitive to any shift in buying pressure.
#SOXLB is at $72.72, gaining +3.75% on a solid $20.7 M of volume. Such depth may give it a better chance to hold the upside.
#COCOS sits at $1.75, up +3.44% backed by $1.5 M volume. The lower liquidity means a smaller order could swing its price more noticeably.
👀 Watch how the disparity in volume could dictate which token sustains its rally longer.
#Write2Earn #Binance


$BMNRB: Lonjakan Volume BMNRB: Kapan Kenaikan Bertahan?
Grafik per jam untuk $BMNRB menunjukkan arah kenaikan yang jelas, sementara volume relatif berada di atas garis dasar. Kombinasi ini menjadi petunjuk bahwa tekanan beli mungkin memang nyata, tetapi sinyalnya belum sepenuhnya meyakinkan.
Salah satu kemungkinan penafsirannya adalah lonjakan volume mencerminkan permintaan baru yang menembus level resistansi terbaru di 20.31. Jika harga dapat ditutup di atas level pembukaan pada akhir jam dan bertahan di atas EMA jangka pendek 19.954, pergerakan ini akan tampak solid dan dapat menandakan pergeseran tren jangka pendek.
Penafsiran lainnya adalah lonjakan volume tersebut hanya lonjakan sesaat, mungkin dipicu oleh pesanan besar yang tidak akan berkelanjutan. Dalam hal ini, pengujian ulang zona support 19.73 dengan sabar diperlukan untuk memastikan bahwa pasar menghormati titik terendah baru yang lebih tinggi.
Apa yang dapat melemahkan pandangan pertama? Kegagalan bertahan di atas EMA atau kemunduran langsung ke kisaran sebelumnya akan mengisyaratkan bahwa lonjakan volume itu hanya gangguan. Sebaliknya, penembusan ke bawah support pada candle per jam berikutnya akan melemahkan skenario kedua.
Untuk menilai ulang, amati penutupan per jam berikutnya dan perhatikan apakah harga tetap berada di atas EMA 19.954 serta level tertinggi sebelumnya. Penutupan yang solid akan meningkatkan keyakinan; pengujian ulang yang menghormati 19.73 akan membuat hipotesis ini tetap berlaku.
Riset pasar probabilistik, bukan rekomendasi atau jaminan imbal hasil.
Apa yang akan meyakinkan Anda: penutupan yang solid atau pengujian ulang yang sabar?
#BMNRB
$BMNRB : Lonjakan Volume BMNRB: Kapan Kenaikan Bertahan?
Grafik per jam untuk $BMNRB menunjukkan arah kenaikan yang jelas, sementara volume relatif berada di atas garis dasar. Kombinasi ini menjadi petunjuk bahwa tekanan beli mungkin memang nyata, tetapi sinyalnya belum sepenuhnya meyakinkan.
Salah satu kemungkinan penafsirannya adalah lonjakan volume mencerminkan permintaan baru yang menembus level resistansi terbaru di 20.31. Jika harga dapat ditutup di atas level pembukaan pada akhir jam dan bertahan di atas EMA jangka pendek 19.954, pergerakan ini akan tampak solid dan dapat menandakan pergeseran tren jangka pendek.
Penafsiran lainnya adalah lonjakan volume tersebut hanya lonjakan sesaat, mungkin dipicu oleh pesanan besar yang tidak akan berkelanjutan. Dalam hal ini, pengujian ulang zona support 19.73 dengan sabar diperlukan untuk memastikan bahwa pasar menghormati titik terendah baru yang lebih tinggi.
Apa yang dapat melemahkan pandangan pertama? Kegagalan bertahan di atas EMA atau kemunduran langsung ke kisaran sebelumnya akan mengisyaratkan bahwa lonjakan volume itu hanya gangguan. Sebaliknya, penembusan ke bawah support pada candle per jam berikutnya akan melemahkan skenario kedua.
Untuk menilai ulang, amati penutupan per jam berikutnya dan perhatikan apakah harga tetap berada di atas EMA 19.954 serta level tertinggi sebelumnya. Penutupan yang solid akan meningkatkan keyakinan; pengujian ulang yang menghormati 19.73 akan membuat hipotesis ini tetap berlaku.
Riset pasar probabilistik, bukan rekomendasi atau jaminan imbal hasil.
Apa yang akan meyakinkan Anda: penutupan yang solid atau pengujian ulang yang sabar?
#BMNRB
Grafik per jam untuk $BMNRB menunjukkan arah kenaikan yang jelas, sementara volume relatif berada di atas garis dasar. Kombinasi ini menjadi petunjuk bahwa tekanan beli mungkin memang nyata, tetapi sinyalnya belum sepenuhnya meyakinkan.
Salah satu kemungkinan penafsirannya adalah lonjakan volume mencerminkan permintaan baru yang menembus level resistansi terbaru di 20.31. Jika harga dapat ditutup di atas level pembukaan pada akhir jam dan bertahan di atas EMA jangka pendek 19.954, pergerakan ini akan tampak solid dan dapat menandakan pergeseran tren jangka pendek.
Penafsiran lainnya adalah lonjakan volume tersebut hanya lonjakan sesaat, mungkin dipicu oleh pesanan besar yang tidak akan berkelanjutan. Dalam hal ini, pengujian ulang zona support 19.73 dengan sabar diperlukan untuk memastikan bahwa pasar menghormati titik terendah baru yang lebih tinggi.
Apa yang dapat melemahkan pandangan pertama? Kegagalan bertahan di atas EMA atau kemunduran langsung ke kisaran sebelumnya akan mengisyaratkan bahwa lonjakan volume itu hanya gangguan. Sebaliknya, penembusan ke bawah support pada candle per jam berikutnya akan melemahkan skenario kedua.
Untuk menilai ulang, amati penutupan per jam berikutnya dan perhatikan apakah harga tetap berada di atas EMA 19.954 serta level tertinggi sebelumnya. Penutupan yang solid akan meningkatkan keyakinan; pengujian ulang yang menghormati 19.73 akan membuat hipotesis ini tetap berlaku.
Riset pasar probabilistik, bukan rekomendasi atau jaminan imbal hasil.
Apa yang akan meyakinkan Anda: penutupan yang solid atau pengujian ulang yang sabar?
#BMNRB
93

·
--
Lihat terjemahan
BMNRB 现报 21.730,24 小时涨 1.54%,7 日仍跌 4.06%,日内区间 21.080–22.220,振幅 5.4%。
【盘面】
BMNRB 正测 21.080–22.220 区间的边缘,多空在这里较劲。
问题是:这里是获利了结,还是 1.54% 这波涨幅的延续。
BMNRB 这波回调明显抗跌,短线强度排在市场前排。
只要 21.080 不丢,眼下的调整都算强势整理。
大盘同期只有 -0.13%,BMNRB 涨 1.54% 算是拿到了超额收益。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
如果 守住 21.080 则看向 22.220;如果 21.080 被反向拿下则转下一档。
从 21.080 一路推到 21.730 附近,短线重心还在上移。
回踩有承接、上攻有量,这种节奏比单边拉升更耐走。
剩下的交给市场反应。
短线涨速偏快,插针风险不能忽视,等回踩确认再动手更稳妥。
$BMNRB #BMNRB
BMNRB 现报 21.730,24 小时涨 1.54%,7 日仍跌 4.06%,日内区间 21.080–22.220,振幅 5.4%。
【盘面】
BMNRB 正测 21.080–22.220 区间的边缘,多空在这里较劲。
问题是:这里是获利了结,还是 1.54% 这波涨幅的延续。
BMNRB 这波回调明显抗跌,短线强度排在市场前排。
只要 21.080 不丢,眼下的调整都算强势整理。
大盘同期只有 -0.13%,BMNRB 涨 1.54% 算是拿到了超额收益。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
如果 守住 21.080 则看向 22.220;如果 21.080 被反向拿下则转下一档。
从 21.080 一路推到 21.730 附近,短线重心还在上移。
回踩有承接、上攻有量,这种节奏比单边拉升更耐走。
剩下的交给市场反应。
短线涨速偏快,插针风险不能忽视,等回踩确认再动手更稳妥。
$BMNRB #BMNRB
【盘面】
BMNRB 正测 21.080–22.220 区间的边缘,多空在这里较劲。
问题是:这里是获利了结,还是 1.54% 这波涨幅的延续。
BMNRB 这波回调明显抗跌,短线强度排在市场前排。
只要 21.080 不丢,眼下的调整都算强势整理。
大盘同期只有 -0.13%,BMNRB 涨 1.54% 算是拿到了超额收益。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
如果 守住 21.080 则看向 22.220;如果 21.080 被反向拿下则转下一档。
从 21.080 一路推到 21.730 附近,短线重心还在上移。
回踩有承接、上攻有量,这种节奏比单边拉升更耐走。
剩下的交给市场反应。
短线涨速偏快,插针风险不能忽视,等回踩确认再动手更稳妥。
$BMNRB #BMNRB
·
--
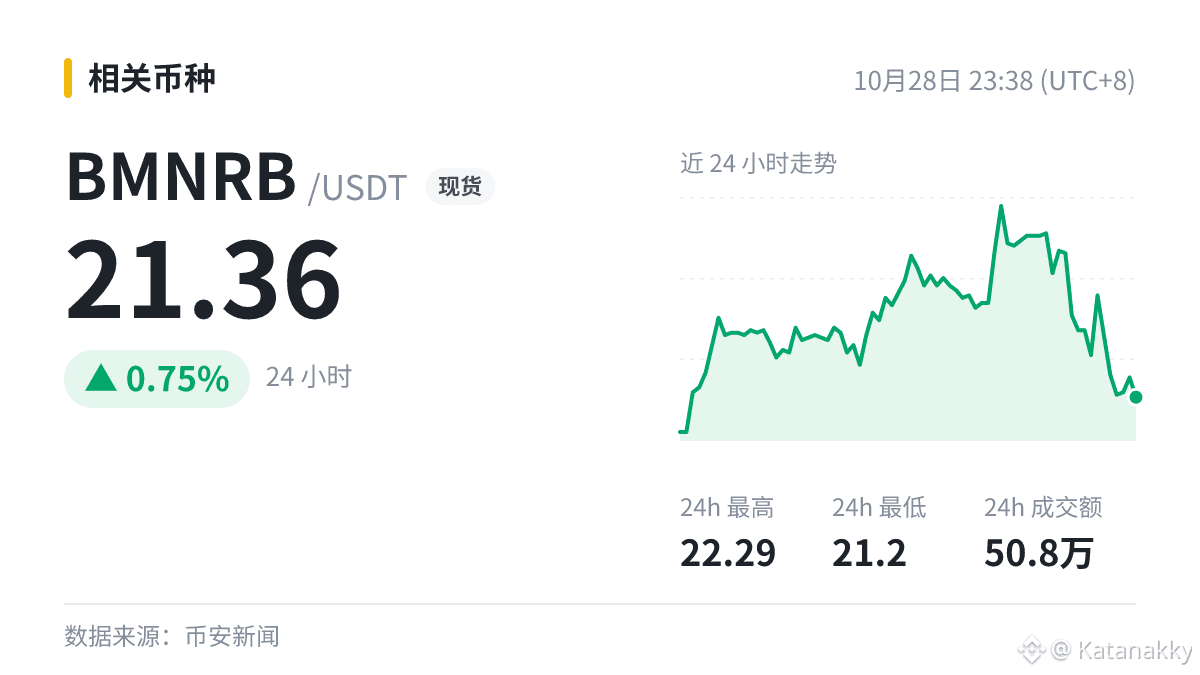
Ikhtisar singkat perkembangan proyek
Peristiwa: Sebuah bursa Chain baru saja mencatatkan 8 token saham, termasuk JPMorgan dan BMNR
Kecenderungan: Cenderung positif
$BMNRB :21.36(+0.75%)|Volume perdagangan 508 ribu
Bagaimana menurut kalian?
#BMNRB
Sekadar berbagi, bukan merupakan saran investasi.
Ikhtisar singkat perkembangan proyek
Peristiwa: Sebuah bursa Chain baru saja mencatatkan 8 token saham, termasuk JPMorgan dan BMNR
Kecenderungan: Cenderung positif
$BMNRB :21.36(+0.75%)|Volume perdagangan 508 ribu
Bagaimana menurut kalian?
#BMNRB
Sekadar berbagi, bukan merupakan saran investasi.
Peristiwa: Sebuah bursa Chain baru saja mencatatkan 8 token saham, termasuk JPMorgan dan BMNR
Kecenderungan: Cenderung positif
$BMNRB :21.36(+0.75%)|Volume perdagangan 508 ribu
Bagaimana menurut kalian?
#BMNRB
Sekadar berbagi, bukan merupakan saran investasi.
62
·
--
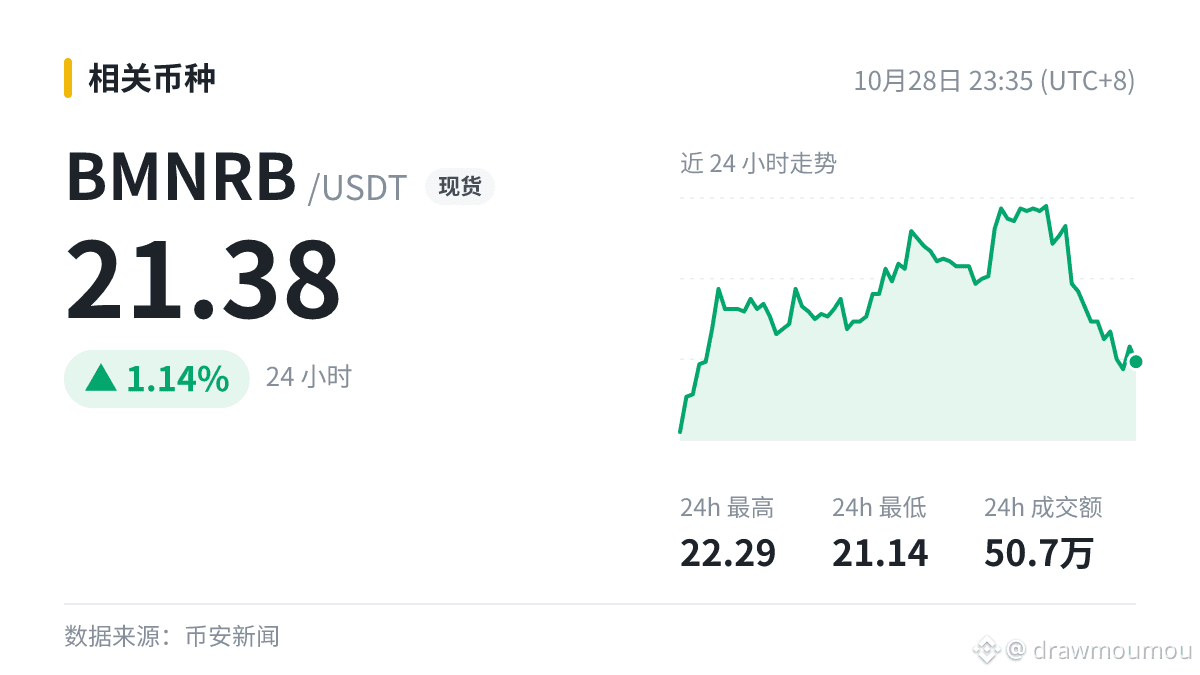
Sebuah bursa menambahkan 8 token saham baru di Chain, termasuk JPMorgan dan BMNR
Untuk berita ekosistem, biasanya saya melihat tiga hal:
1)Realisasi: apakah benar-benar sudah terlaksana atau baru sebatas pengumuman?
2)Token: apakah ada token baru yang dilepas, dan apakah jumlah yang beredar bertambah?
3)Data: apakah volume perdagangan membaik setelahnya?
$BMNRB terbaru 21.38, 24 jam +1.14%. Ini poin positif, tetapi jarang ada berita yang lolos ketiga aspek tersebut.
Dampak berita biasanya pertama-tama terasa pada sentimen; arah selanjutnya tetap bergantung pada aliran dana.
#BMNRB
Sebuah bursa menambahkan 8 token saham baru di Chain, termasuk JPMorgan dan BMNR
Untuk berita ekosistem, biasanya saya melihat tiga hal:
1)Realisasi: apakah benar-benar sudah terlaksana atau baru sebatas pengumuman?
2)Token: apakah ada token baru yang dilepas, dan apakah jumlah yang beredar bertambah?
3)Data: apakah volume perdagangan membaik setelahnya?
$BMNRB terbaru 21.38, 24 jam +1.14%. Ini poin positif, tetapi jarang ada berita yang lolos ketiga aspek tersebut.
Dampak berita biasanya pertama-tama terasa pada sentimen; arah selanjutnya tetap bergantung pada aliran dana.
#BMNRB
Untuk berita ekosistem, biasanya saya melihat tiga hal:
1)Realisasi: apakah benar-benar sudah terlaksana atau baru sebatas pengumuman?
2)Token: apakah ada token baru yang dilepas, dan apakah jumlah yang beredar bertambah?
3)Data: apakah volume perdagangan membaik setelahnya?
$BMNRB terbaru 21.38, 24 jam +1.14%. Ini poin positif, tetapi jarang ada berita yang lolos ketiga aspek tersebut.
Dampak berita biasanya pertama-tama terasa pada sentimen; arah selanjutnya tetap bergantung pada aliran dana.
#BMNRB
8

Pembelian kembali saham berhenti selama sekitar 10 minggu. Pada minggu pertama setelah dimulai lagi, mereka sekalian menambah 10.452 ETH. Dua hal yang dilakukan Bitmine ini terjadi pada minggu yang sama. Rasanya bukan kebetulan, melainkan seperti menggabungkan “menopang harga saham” dan “menambah aset di kas perusahaan” dalam satu langkah.
Mari kita uraikan dulu peristiwanya. Menghentikan pembelian kembali saham selama 10 minggu lalu memulainya lagi pada dasarnya merupakan pernyataan terbuka dari manajemen bahwa nilai aset bersih perusahaannya didiskon: mereka bersedia menggunakan kas perusahaan untuk membeli saham sendiri pada harga saat ini, yang berarti mereka menilai harga pasar lebih rendah daripada nilai per saham menurut perhitungan mereka. Sementara itu, penambahan 10.452 ETH pada minggu yang sama menunjukkan bahwa kas tidak seluruhnya digunakan untuk menopang harga saham; sebagian langsung masuk ke kas ETH. Kedua aliran dana itu berbeda, tetapi mengarah pada penilaian yang sama: menurut mereka, baik ETH maupun saham perusahaan mereka sendiri saat ini tidak mahal.
Lapisan kedua adalah strukturnya, dan ini mudah luput dari perhatian banyak orang. Saham tertokenisasi seperti BMNRB memindahkan leverage kas Bitmine ke blockchain secara utuh. Orang yang membelinya pada dasarnya memegang dua hal sekaligus: eksposur tidak langsung terhadap kas ETH dan premi yang bersedia diberikan pasar untuk kas tersebut. Yang pertama bergerak mengikuti ETH, sedangkan yang kedua mengikuti sentimen. Saat premi melebar, kedua faktor itu bergerak bersama dan kenaikannya lebih cepat daripada sekadar memegang ETH; saat premi menyusut, penurunannya juga bisa lebih tajam daripada ETH. Jadi, ini bukan “pengganti ETH”. Pada dasarnya, ini adalah beta ETH dengan faktor leverage, ditambah premi yang bisa dinilai ulang kapan saja.
Lapisan ketiga adalah narasinya. Tom Lee memperkirakan ETH akan mencapai 62.000 dolar pada siklus berikutnya. Terlepas dari apakah angka itu masuk akal atau tidak, dampak nyatanya adalah menyediakan patokan nilai kini untuk premi di atas. Selama cerita ini masih terus disampaikan dan masih ada orang yang bersedia membayar premi untuknya, mNAV bisa bertahan; begitu tak ada lagi yang membicarakannya, diskon biasanya kembali lebih cepat daripada penyesuaian harga saham, karena harga di blockchain tidak memiliki batas atas-bawah harian dan tidak pernah tutup.
Lapisan keempat adalah risiko, dan inilah yang paling saya perhatikan. Pembelian kembali saham bisa “dimulai lagi setelah dihentikan”. Jika dibaca sebaliknya, artinya pembelian itu juga bisa dihentikan lagi. Ini bukan sesuatu yang bisa dianggap sebagai janji; lebih tepatnya, ini menyerupai opsi. Mengandalkan pembelian kembali saham sebagai batas bawah valuasi mensyaratkan kas dan kemauan perusahaan tetap ada. Selain itu, likuiditas dan jalur penebusan saham tertokenisasi tidak sama dengan saham biasa. Dalam kondisi pasar ekstrem, premi bisa lebih dulu lenyap sebelum nilai asetnya dibahas. Ditambah lagi, aset kas sangat terkonsentrasi pada ETH. Korelasi BMNRB saat harga turun bersifat asimetris: ketika ETH naik, BMNRB ikut naik, bahkan bisa naik lebih tinggi; ketika ETH turun, penurunannya membesar, lalu premi memberi pukulan tambahan. ⚠️
Menurut saya, harga BMNRB saat ini lebih banyak mencerminkan kombinasi “ekspansi kas yang berkelanjutan + premi yang bertahan”, bukan harga ETH saat ini. Sebenarnya hanya ada dua hal yang perlu dipantau: apakah pembelian kembali saham akan berubah dari tindakan satu kali menjadi tindakan berkelanjutan, dan apakah penambahan kas ETH masih berlangsung dengan laju beberapa ribu ETH setiap minggu. Jika keduanya masih berlanjut, premi punya penopang; jika salah satunya terhenti, yang kemungkinan lebih dulu ambruk adalah premi, bukan nilai aset bersih.
Untuk aset yang mengemas ulang leverage kas perusahaan seperti ini, besar posisi seharusnya ditentukan oleh seberapa cepat Anda sanggup menghadapi premi yang lenyap menjadi nol, bukan oleh panasnya narasi.
#BMNRB #ETH #Crypto
Pembelian kembali saham berhenti selama sekitar 10 minggu. Pada minggu pertama setelah dimulai lagi, mereka sekalian menambah 10.452 ETH. Dua hal yang dilakukan Bitmine ini terjadi pada minggu yang sama. Rasanya bukan kebetulan, melainkan seperti menggabungkan “menopang harga saham” dan “menambah aset di kas perusahaan” dalam satu langkah.
Mari kita uraikan dulu peristiwanya. Menghentikan pembelian kembali saham selama 10 minggu lalu memulainya lagi pada dasarnya merupakan pernyataan terbuka dari manajemen bahwa nilai aset bersih perusahaannya didiskon: mereka bersedia menggunakan kas perusahaan untuk membeli saham sendiri pada harga saat ini, yang berarti mereka menilai harga pasar lebih rendah daripada nilai per saham menurut perhitungan mereka. Sementara itu, penambahan 10.452 ETH pada minggu yang sama menunjukkan bahwa kas tidak seluruhnya digunakan untuk menopang harga saham; sebagian langsung masuk ke kas ETH. Kedua aliran dana itu berbeda, tetapi mengarah pada penilaian yang sama: menurut mereka, baik ETH maupun saham perusahaan mereka sendiri saat ini tidak mahal.
Lapisan kedua adalah strukturnya, dan ini mudah luput dari perhatian banyak orang. Saham tertokenisasi seperti BMNRB memindahkan leverage kas Bitmine ke blockchain secara utuh. Orang yang membelinya pada dasarnya memegang dua hal sekaligus: eksposur tidak langsung terhadap kas ETH dan premi yang bersedia diberikan pasar untuk kas tersebut. Yang pertama bergerak mengikuti ETH, sedangkan yang kedua mengikuti sentimen. Saat premi melebar, kedua faktor itu bergerak bersama dan kenaikannya lebih cepat daripada sekadar memegang ETH; saat premi menyusut, penurunannya juga bisa lebih tajam daripada ETH. Jadi, ini bukan “pengganti ETH”. Pada dasarnya, ini adalah beta ETH dengan faktor leverage, ditambah premi yang bisa dinilai ulang kapan saja.
Lapisan ketiga adalah narasinya. Tom Lee memperkirakan ETH akan mencapai 62.000 dolar pada siklus berikutnya. Terlepas dari apakah angka itu masuk akal atau tidak, dampak nyatanya adalah menyediakan patokan nilai kini untuk premi di atas. Selama cerita ini masih terus disampaikan dan masih ada orang yang bersedia membayar premi untuknya, mNAV bisa bertahan; begitu tak ada lagi yang membicarakannya, diskon biasanya kembali lebih cepat daripada penyesuaian harga saham, karena harga di blockchain tidak memiliki batas atas-bawah harian dan tidak pernah tutup.
Lapisan keempat adalah risiko, dan inilah yang paling saya perhatikan. Pembelian kembali saham bisa “dimulai lagi setelah dihentikan”. Jika dibaca sebaliknya, artinya pembelian itu juga bisa dihentikan lagi. Ini bukan sesuatu yang bisa dianggap sebagai janji; lebih tepatnya, ini menyerupai opsi. Mengandalkan pembelian kembali saham sebagai batas bawah valuasi mensyaratkan kas dan kemauan perusahaan tetap ada. Selain itu, likuiditas dan jalur penebusan saham tertokenisasi tidak sama dengan saham biasa. Dalam kondisi pasar ekstrem, premi bisa lebih dulu lenyap sebelum nilai asetnya dibahas. Ditambah lagi, aset kas sangat terkonsentrasi pada ETH. Korelasi BMNRB saat harga turun bersifat asimetris: ketika ETH naik, BMNRB ikut naik, bahkan bisa naik lebih tinggi; ketika ETH turun, penurunannya membesar, lalu premi memberi pukulan tambahan. ⚠️
Menurut saya, harga BMNRB saat ini lebih banyak mencerminkan kombinasi “ekspansi kas yang berkelanjutan + premi yang bertahan”, bukan harga ETH saat ini. Sebenarnya hanya ada dua hal yang perlu dipantau: apakah pembelian kembali saham akan berubah dari tindakan satu kali menjadi tindakan berkelanjutan, dan apakah penambahan kas ETH masih berlangsung dengan laju beberapa ribu ETH setiap minggu. Jika keduanya masih berlanjut, premi punya penopang; jika salah satunya terhenti, yang kemungkinan lebih dulu ambruk adalah premi, bukan nilai aset bersih.
Untuk aset yang mengemas ulang leverage kas perusahaan seperti ini, besar posisi seharusnya ditentukan oleh seberapa cepat Anda sanggup menghadapi premi yang lenyap menjadi nol, bukan oleh panasnya narasi.
#BMNRB #ETH #Crypto
Mari kita uraikan dulu peristiwanya. Menghentikan pembelian kembali saham selama 10 minggu lalu memulainya lagi pada dasarnya merupakan pernyataan terbuka dari manajemen bahwa nilai aset bersih perusahaannya didiskon: mereka bersedia menggunakan kas perusahaan untuk membeli saham sendiri pada harga saat ini, yang berarti mereka menilai harga pasar lebih rendah daripada nilai per saham menurut perhitungan mereka. Sementara itu, penambahan 10.452 ETH pada minggu yang sama menunjukkan bahwa kas tidak seluruhnya digunakan untuk menopang harga saham; sebagian langsung masuk ke kas ETH. Kedua aliran dana itu berbeda, tetapi mengarah pada penilaian yang sama: menurut mereka, baik ETH maupun saham perusahaan mereka sendiri saat ini tidak mahal.
Lapisan kedua adalah strukturnya, dan ini mudah luput dari perhatian banyak orang. Saham tertokenisasi seperti BMNRB memindahkan leverage kas Bitmine ke blockchain secara utuh. Orang yang membelinya pada dasarnya memegang dua hal sekaligus: eksposur tidak langsung terhadap kas ETH dan premi yang bersedia diberikan pasar untuk kas tersebut. Yang pertama bergerak mengikuti ETH, sedangkan yang kedua mengikuti sentimen. Saat premi melebar, kedua faktor itu bergerak bersama dan kenaikannya lebih cepat daripada sekadar memegang ETH; saat premi menyusut, penurunannya juga bisa lebih tajam daripada ETH. Jadi, ini bukan “pengganti ETH”. Pada dasarnya, ini adalah beta ETH dengan faktor leverage, ditambah premi yang bisa dinilai ulang kapan saja.
Lapisan ketiga adalah narasinya. Tom Lee memperkirakan ETH akan mencapai 62.000 dolar pada siklus berikutnya. Terlepas dari apakah angka itu masuk akal atau tidak, dampak nyatanya adalah menyediakan patokan nilai kini untuk premi di atas. Selama cerita ini masih terus disampaikan dan masih ada orang yang bersedia membayar premi untuknya, mNAV bisa bertahan; begitu tak ada lagi yang membicarakannya, diskon biasanya kembali lebih cepat daripada penyesuaian harga saham, karena harga di blockchain tidak memiliki batas atas-bawah harian dan tidak pernah tutup.
Lapisan keempat adalah risiko, dan inilah yang paling saya perhatikan. Pembelian kembali saham bisa “dimulai lagi setelah dihentikan”. Jika dibaca sebaliknya, artinya pembelian itu juga bisa dihentikan lagi. Ini bukan sesuatu yang bisa dianggap sebagai janji; lebih tepatnya, ini menyerupai opsi. Mengandalkan pembelian kembali saham sebagai batas bawah valuasi mensyaratkan kas dan kemauan perusahaan tetap ada. Selain itu, likuiditas dan jalur penebusan saham tertokenisasi tidak sama dengan saham biasa. Dalam kondisi pasar ekstrem, premi bisa lebih dulu lenyap sebelum nilai asetnya dibahas. Ditambah lagi, aset kas sangat terkonsentrasi pada ETH. Korelasi BMNRB saat harga turun bersifat asimetris: ketika ETH naik, BMNRB ikut naik, bahkan bisa naik lebih tinggi; ketika ETH turun, penurunannya membesar, lalu premi memberi pukulan tambahan. ⚠️
Menurut saya, harga BMNRB saat ini lebih banyak mencerminkan kombinasi “ekspansi kas yang berkelanjutan + premi yang bertahan”, bukan harga ETH saat ini. Sebenarnya hanya ada dua hal yang perlu dipantau: apakah pembelian kembali saham akan berubah dari tindakan satu kali menjadi tindakan berkelanjutan, dan apakah penambahan kas ETH masih berlangsung dengan laju beberapa ribu ETH setiap minggu. Jika keduanya masih berlanjut, premi punya penopang; jika salah satunya terhenti, yang kemungkinan lebih dulu ambruk adalah premi, bukan nilai aset bersih.
Untuk aset yang mengemas ulang leverage kas perusahaan seperti ini, besar posisi seharusnya ditentukan oleh seberapa cepat Anda sanggup menghadapi premi yang lenyap menjadi nol, bukan oleh panasnya narasi.
#BMNRB #ETH #Crypto
36
·
--
Saat melihat $BMNRB , mari kita bahas bukan hanya angkanya, tetapi juga cara membacanya.
Binance Spot, 23 Oktober pukul 14.00–15.00 (waktu Beijing): dalam satu jam ini harganya naik 0,26%, dengan nilai transaksi 20.600 USDT, atau 1,17 kali lipat dari satu jam sebelumnya. Harga penutupan dalam periode tersebut adalah 22,82 USDT.
Tidak ada jaminan bahwa transaksi terjadi pada setiap harga di antara dua titik harga: harga pasar terbentuk dari pencocokan transaksi yang sebenarnya, sementara level harga dan jumlah yang terlihat akan terus berubah. Saat harga berubah dengan cepat, transaksi yang berurutan bisa melewati harga-harga tertentu. Garis pada grafik yang saling terhubung juga tidak berarti transaksi bisa terjadi di setiap titik di antaranya. Membayangkan proses eksekusi sebenarnya sebagai kurva harga yang berkesinambungan dapat membuat kita mengabaikan batasan buku pesanan dan urutan waktu.
Saat membahas “harga melewati suatu titik”, bedakan terlebih dahulu antara garis pada grafik, kuotasi yang sempat muncul, dan transaksi yang benar-benar terjadi, lalu perhatikan juga granularitas waktunya.
#BMNRB #ObrolanKripto
Saat melihat $BMNRB , mari kita bahas bukan hanya angkanya, tetapi juga cara membacanya.
Binance Spot, 23 Oktober pukul 14.00–15.00 (waktu Beijing): dalam satu jam ini harganya naik 0,26%, dengan nilai transaksi 20.600 USDT, atau 1,17 kali lipat dari satu jam sebelumnya. Harga penutupan dalam periode tersebut adalah 22,82 USDT.
Tidak ada jaminan bahwa transaksi terjadi pada setiap harga di antara dua titik harga: harga pasar terbentuk dari pencocokan transaksi yang sebenarnya, sementara level harga dan jumlah yang terlihat akan terus berubah. Saat harga berubah dengan cepat, transaksi yang berurutan bisa melewati harga-harga tertentu. Garis pada grafik yang saling terhubung juga tidak berarti transaksi bisa terjadi di setiap titik di antaranya. Membayangkan proses eksekusi sebenarnya sebagai kurva harga yang berkesinambungan dapat membuat kita mengabaikan batasan buku pesanan dan urutan waktu.
Saat membahas “harga melewati suatu titik”, bedakan terlebih dahulu antara garis pada grafik, kuotasi yang sempat muncul, dan transaksi yang benar-benar terjadi, lalu perhatikan juga granularitas waktunya.
#BMNRB #ObrolanKripto
Binance Spot, 23 Oktober pukul 14.00–15.00 (waktu Beijing): dalam satu jam ini harganya naik 0,26%, dengan nilai transaksi 20.600 USDT, atau 1,17 kali lipat dari satu jam sebelumnya. Harga penutupan dalam periode tersebut adalah 22,82 USDT.
Tidak ada jaminan bahwa transaksi terjadi pada setiap harga di antara dua titik harga: harga pasar terbentuk dari pencocokan transaksi yang sebenarnya, sementara level harga dan jumlah yang terlihat akan terus berubah. Saat harga berubah dengan cepat, transaksi yang berurutan bisa melewati harga-harga tertentu. Garis pada grafik yang saling terhubung juga tidak berarti transaksi bisa terjadi di setiap titik di antaranya. Membayangkan proses eksekusi sebenarnya sebagai kurva harga yang berkesinambungan dapat membuat kita mengabaikan batasan buku pesanan dan urutan waktu.
Saat membahas “harga melewati suatu titik”, bedakan terlebih dahulu antara garis pada grafik, kuotasi yang sempat muncul, dan transaksi yang benar-benar terjadi, lalu perhatikan juga granularitas waktunya.
#BMNRB #ObrolanKripto
25

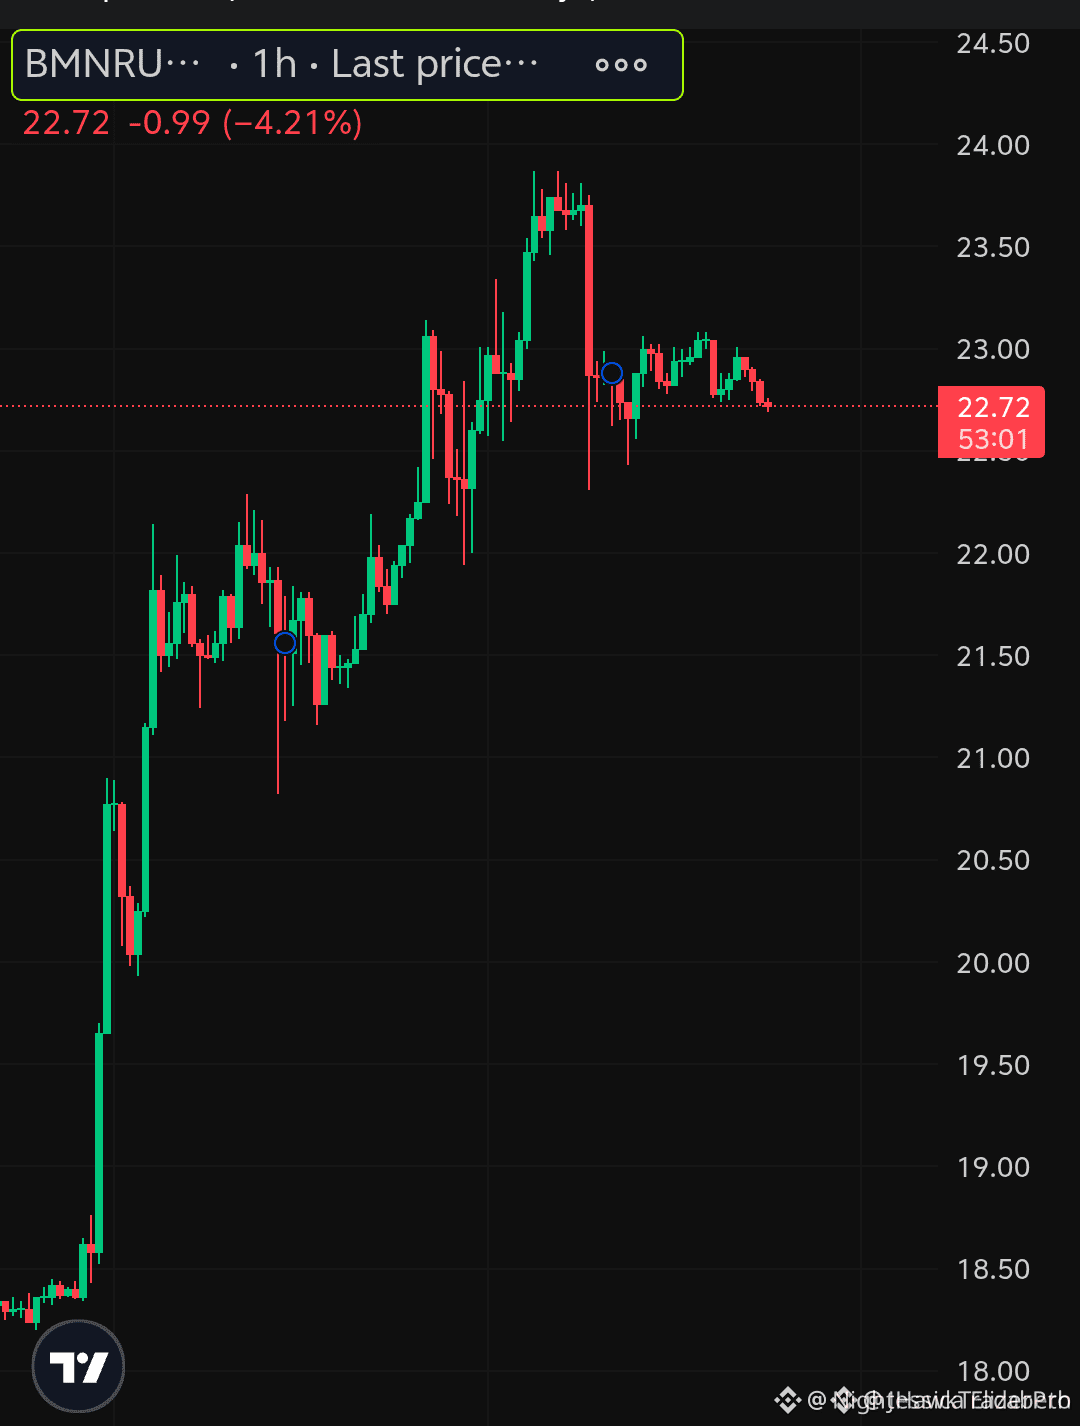
🚨 $BMNRB HEAVY SELLER DISTRIBUTION SIGNALING A CLEAN BREAKDOWN TO SUB-21 LEVELS! 📉
Entri: 22.68 - 22.90 🔻
Target: 21.98 - 20.50 📉
Stop Loss: 24.00 ⚠️
Beruang secara agresif mempertahankan zona resistensi overhead, menjebak pembeli terlambat saat arus pesanan bergeser tegas ke arah penurunan. 📊 Keletihan struktural di sekitar 22.90 membuka jendela penurunan yang khas, karena volume jual mulai melebar pada time frame yang lebih rendah.
🔍 Dengan likuiditas sisi bawah yang masih belum tersentuh di bawah 21.98, jalur dengan resistensi paling kecil mengarah pada sapuan likuiditas yang lebih panjang ke pool demand 20.50. 💬 Apakah kamu menyiapkan posisi untuk penolakan ini atau menunggu konfirmasi yang lebih rendah? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #BMNRB #ShortSetup #Crypto #Bearish #Trading
📉 🐻
🚨 $BMNRB HEAVY SELLER DISTRIBUTION SIGNALING A CLEAN BREAKDOWN TO SUB-21 LEVELS! 📉
Entri: 22.68 - 22.90 🔻
Target: 21.98 - 20.50 📉
Stop Loss: 24.00 ⚠️
Beruang secara agresif mempertahankan zona resistensi overhead, menjebak pembeli terlambat saat arus pesanan bergeser tegas ke arah penurunan. 📊 Keletihan struktural di sekitar 22.90 membuka jendela penurunan yang khas, karena volume jual mulai melebar pada time frame yang lebih rendah.
🔍 Dengan likuiditas sisi bawah yang masih belum tersentuh di bawah 21.98, jalur dengan resistensi paling kecil mengarah pada sapuan likuiditas yang lebih panjang ke pool demand 20.50. 💬 Apakah kamu menyiapkan posisi untuk penolakan ini atau menunggu konfirmasi yang lebih rendah? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #BMNRB #ShortSetup #Crypto #Bearish #Trading
📉 🐻
Entri: 22.68 - 22.90 🔻
Target: 21.98 - 20.50 📉
Stop Loss: 24.00 ⚠️
Beruang secara agresif mempertahankan zona resistensi overhead, menjebak pembeli terlambat saat arus pesanan bergeser tegas ke arah penurunan. 📊 Keletihan struktural di sekitar 22.90 membuka jendela penurunan yang khas, karena volume jual mulai melebar pada time frame yang lebih rendah.
🔍 Dengan likuiditas sisi bawah yang masih belum tersentuh di bawah 21.98, jalur dengan resistensi paling kecil mengarah pada sapuan likuiditas yang lebih panjang ke pool demand 20.50. 💬 Apakah kamu menyiapkan posisi untuk penolakan ini atau menunggu konfirmasi yang lebih rendah? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #BMNRB #ShortSetup #Crypto #Bearish #Trading
📉 🐻
39

·
--
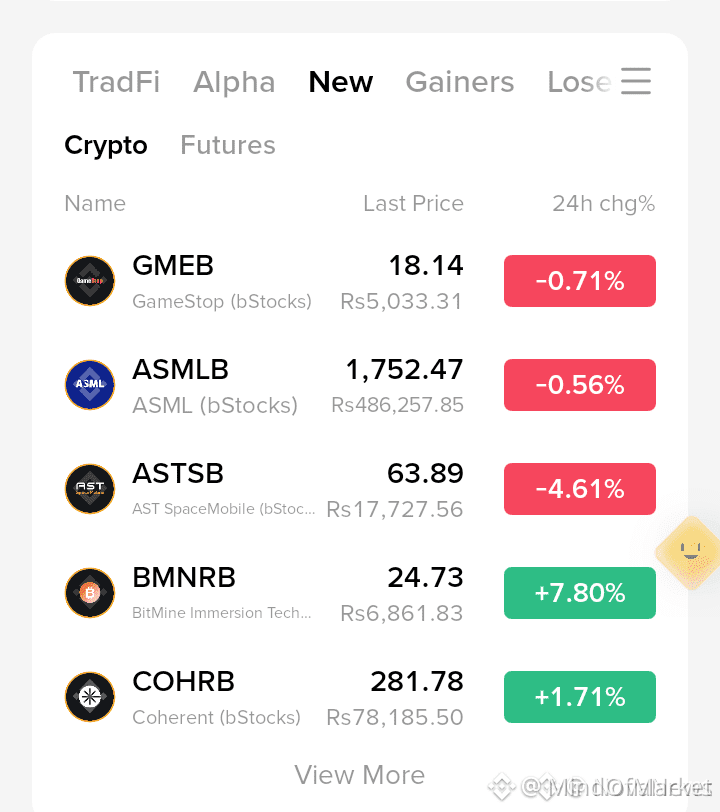
🚨 $BMNRB TEMBUS +7.8% SAAT ROTASI INSTITUSIONAL BERGESER KE ASET TOKENIZED! ⚡
Target: $28 🚀
Sementara $GMEB dan $ASTSB memasuki fase pendinginan sementara, “smart money” secara aktif mengalihkan eksposur ke $BMNRB . Ekspansi yang stabil +7.8% menandai tawaran institusional yang jelas, menyerap pasokan dan memberi sinyal rotasi modal awal ke dalam ekuitas tokenized. 📊
Arus volume ini di berbagai listing TradFi mencerminkan akumulasi ulang yang bersifat struktural sebelum ritel menyadari tren tersebut. 🔍 Perhatikan bagaimana harga menangani inefisiensi overhead saat ini untuk mengonfirmasi apakah impuls ini terus mendorong ekspansi. 💡 Apakah kamu mengantisipasi rotasi aset ini atau menunggu retest pada level kunci? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risikomu. 🛡️
🏷️ #BMNRB #TokenizedAssets #Crypto #MarketStructure #Altcoins
🎯 🦈
🚨 $BMNRB TEMBUS +7.8% SAAT ROTASI INSTITUSIONAL BERGESER KE ASET TOKENIZED! ⚡
Target: $28 🚀
Sementara $GMEB dan $ASTSB memasuki fase pendinginan sementara, “smart money” secara aktif mengalihkan eksposur ke $BMNRB . Ekspansi yang stabil +7.8% menandai tawaran institusional yang jelas, menyerap pasokan dan memberi sinyal rotasi modal awal ke dalam ekuitas tokenized. 📊
Arus volume ini di berbagai listing TradFi mencerminkan akumulasi ulang yang bersifat struktural sebelum ritel menyadari tren tersebut. 🔍 Perhatikan bagaimana harga menangani inefisiensi overhead saat ini untuk mengonfirmasi apakah impuls ini terus mendorong ekspansi. 💡 Apakah kamu mengantisipasi rotasi aset ini atau menunggu retest pada level kunci? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risikomu. 🛡️
🏷️ #BMNRB #TokenizedAssets #Crypto #MarketStructure #Altcoins
🎯 🦈
Target: $28 🚀
Sementara $GMEB dan $ASTSB memasuki fase pendinginan sementara, “smart money” secara aktif mengalihkan eksposur ke $BMNRB . Ekspansi yang stabil +7.8% menandai tawaran institusional yang jelas, menyerap pasokan dan memberi sinyal rotasi modal awal ke dalam ekuitas tokenized. 📊
Arus volume ini di berbagai listing TradFi mencerminkan akumulasi ulang yang bersifat struktural sebelum ritel menyadari tren tersebut. 🔍 Perhatikan bagaimana harga menangani inefisiensi overhead saat ini untuk mengonfirmasi apakah impuls ini terus mendorong ekspansi. 💡 Apakah kamu mengantisipasi rotasi aset ini atau menunggu retest pada level kunci? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risikomu. 🛡️
🏷️ #BMNRB #TokenizedAssets #Crypto #MarketStructure #Altcoins
🎯 🦈
97
·
--
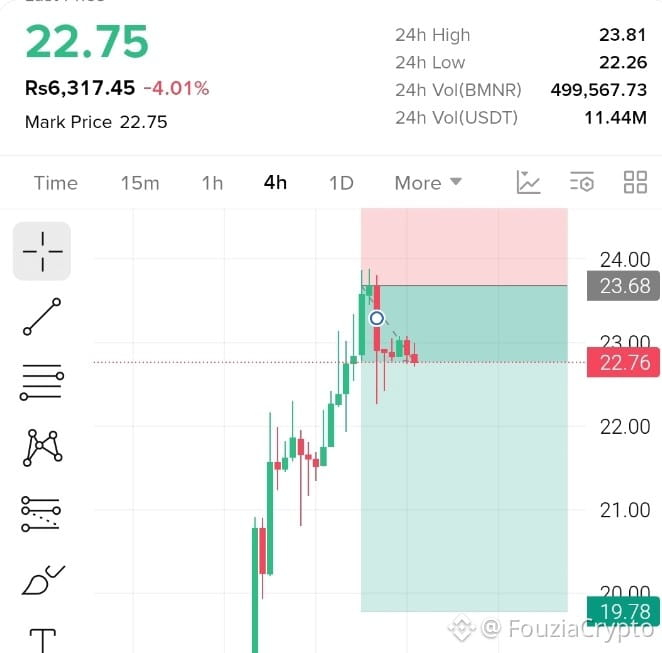
📉 $BMNRB Analisis Setup Short
Melihat struktur pasar, saya kembali mengambil posisi short pada $BMNRB . Pergerakan harga saat ini tampak lemah di dekat zona resistance.
Posisi: Short
Zona Entry: $22.70 – $23.00
Stop Loss (SL): $23.70
TP 1: $21.80
TP 2: $20.80
TP Final: $19.80
Terapkan manajemen risiko dengan ketat dan gunakan leverage sesuai portofolio Anda.
Bagaimana pendapat Anda tentang setup ini? Sampaikan di kolom komentar dan jangan lupa follow untuk mendapatkan lebih banyak pembaruan trading! 👇
#BMNRB #CryptoTrading.
$BMNRB
{spot}(BMNRBUSDT)
📉 $BMNRB Analisis Setup Short
Melihat struktur pasar, saya kembali mengambil posisi short pada $BMNRB . Pergerakan harga saat ini tampak lemah di dekat zona resistance.
Posisi: Short
Zona Entry: $22.70 – $23.00
Stop Loss (SL): $23.70
TP 1: $21.80
TP 2: $20.80
TP Final: $19.80
Terapkan manajemen risiko dengan ketat dan gunakan leverage sesuai portofolio Anda.
Bagaimana pendapat Anda tentang setup ini? Sampaikan di kolom komentar dan jangan lupa follow untuk mendapatkan lebih banyak pembaruan trading! 👇
#BMNRB #CryptoTrading.
$BMNRB
Melihat struktur pasar, saya kembali mengambil posisi short pada $BMNRB . Pergerakan harga saat ini tampak lemah di dekat zona resistance.
Posisi: Short
Zona Entry: $22.70 – $23.00
Stop Loss (SL): $23.70
TP 1: $21.80
TP 2: $20.80
TP Final: $19.80
Terapkan manajemen risiko dengan ketat dan gunakan leverage sesuai portofolio Anda.
Bagaimana pendapat Anda tentang setup ini? Sampaikan di kolom komentar dan jangan lupa follow untuk mendapatkan lebih banyak pembaruan trading! 👇
#BMNRB #CryptoTrading.
$BMNRB
60
Order blocks pada Kernel (KERNEL) menampilkan sikap bullish saat volume melonjak, menandakan momentum kuat di depan. Sementara itu, Vanry (VANRY) menunjukkan likuiditas yang terus meningkat dan adopsi yang makin luas, menarik minat institusional. BMNRB (BMNRB) terus berinovasi dengan opsi staking baru, mendorong pertumbuhan ekosistem dan sentimen investor yang positif. Nantikan gelombang berikutnya! 🚀📈 #KERNEL #VANRY #BMNRB #CryptoTrading
Order blocks pada Kernel (KERNEL) menampilkan sikap bullish saat volume melonjak, menandakan momentum kuat di depan. Sementara itu, Vanry (VANRY) menunjukkan likuiditas yang terus meningkat dan adopsi yang makin luas, menarik minat institusional. BMNRB (BMNRB) terus berinovasi dengan opsi staking baru, mendorong pertumbuhan ekosistem dan sentimen investor yang positif. Nantikan gelombang berikutnya! 🚀📈 #KERNEL #VANRY #BMNRB #CryptoTrading
29
$BMNRB adalah bStock yang ditokenisasi dari BitMine Immersion Technologies (BMNR), jadi harganya sangat terkait dengan saham perusahaan dan kepemilikan Ethereum.
🟢 Perkembangan bullish utama: BitMine melaporkan kepemilikan 5,90 juta ETH, senilai sekitar $14,5 miliar, dan mengatakan kini memiliki sekitar 4,9% dari total pasokan $ETH .
PR Newswire
🟢 BitMine menargetkan 5% pasokan Ethereum dan kini sudah sekitar 98% menuju target tersebut.
PR Newswire
🟢 Perusahaan juga terus membeli ETH dan membeli kembali saham BMNR, mendukung kisah saham dasarnya.
crypto.news
⚠️ Risiko: Saham BMNR tetap sangat volatil; saham ditutup sekitar $24,97 pada 4 Sept., turun 5,6% pada sesi tersebut.
MarketWatch
Secara keseluruhan: Berita ini secara fundamental bullish, terutama karena treasury ETH BitMine yang sangat besar, tetapi BMNRB masih dapat mengalami penurunan tajam dalam jangka pendek.
#BMNR #BMNRB
{spot}(BMNRBUSDT)
{future}(BMNRUSDT)
$BMNRB adalah bStock yang ditokenisasi dari BitMine Immersion Technologies (BMNR), jadi harganya sangat terkait dengan saham perusahaan dan kepemilikan Ethereum.
🟢 Perkembangan bullish utama: BitMine melaporkan kepemilikan 5,90 juta ETH, senilai sekitar $14,5 miliar, dan mengatakan kini memiliki sekitar 4,9% dari total pasokan $ETH .
PR Newswire
🟢 BitMine menargetkan 5% pasokan Ethereum dan kini sudah sekitar 98% menuju target tersebut.
PR Newswire
🟢 Perusahaan juga terus membeli ETH dan membeli kembali saham BMNR, mendukung kisah saham dasarnya.
crypto.news
⚠️ Risiko: Saham BMNR tetap sangat volatil; saham ditutup sekitar $24,97 pada 4 Sept., turun 5,6% pada sesi tersebut.
MarketWatch
Secara keseluruhan: Berita ini secara fundamental bullish, terutama karena treasury ETH BitMine yang sangat besar, tetapi BMNRB masih dapat mengalami penurunan tajam dalam jangka pendek.
#BMNR #BMNRB
🟢 Perkembangan bullish utama: BitMine melaporkan kepemilikan 5,90 juta ETH, senilai sekitar $14,5 miliar, dan mengatakan kini memiliki sekitar 4,9% dari total pasokan $ETH .
PR Newswire
🟢 BitMine menargetkan 5% pasokan Ethereum dan kini sudah sekitar 98% menuju target tersebut.
PR Newswire
🟢 Perusahaan juga terus membeli ETH dan membeli kembali saham BMNR, mendukung kisah saham dasarnya.
crypto.news
⚠️ Risiko: Saham BMNR tetap sangat volatil; saham ditutup sekitar $24,97 pada 4 Sept., turun 5,6% pada sesi tersebut.
MarketWatch
Secara keseluruhan: Berita ini secara fundamental bullish, terutama karena treasury ETH BitMine yang sangat besar, tetapi BMNRB masih dapat mengalami penurunan tajam dalam jangka pendek.
#BMNR #BMNRB
77
·
--
Bearish
$BMNRB
{spot}(BMNRBUSDT)
Aksi harga turun lebih dari 4%, gagal membentuk dasar dan bergerak menuju titik terendah utama. Melanjutkan pergerakan ini menargetkan pengujian support yang lebih dalam.
EP
24.93 - 25.60
TP
23.80
22.50
21.10
SL
26.50
Para penjual tetap memegang kendali kuat karena upaya beli terus dengan cepat ditolak.
Ayo #BMNRB
$BULLA
{future}(BULLAUSDT)
$B
{future}(BUSDT)
$BMNRB
Aksi harga turun lebih dari 4%, gagal membentuk dasar dan bergerak menuju titik terendah utama. Melanjutkan pergerakan ini menargetkan pengujian support yang lebih dalam.
EP
24.93 - 25.60
TP
23.80
22.50
21.10
SL
26.50
Para penjual tetap memegang kendali kuat karena upaya beli terus dengan cepat ditolak.
Ayo #BMNRB
$BULLA
$B
Aksi harga turun lebih dari 4%, gagal membentuk dasar dan bergerak menuju titik terendah utama. Melanjutkan pergerakan ini menargetkan pengujian support yang lebih dalam.
EP
24.93 - 25.60
TP
23.80
22.50
21.10
SL
26.50
Para penjual tetap memegang kendali kuat karena upaya beli terus dengan cepat ditolak.
Ayo #BMNRB
$BULLA
$B
1
219
·
--
$BMNRB (BitMine Immersion Technologies Tokenized bStocks) saat ini diperdagangkan sekitar $24,3, dengan kapitalisasi pasar sekitar $5,7M dan volume 24 jam kira-kira $1,8M. Ini adalah representasi token dari saham BitMine Immersion Technologies, didukung 1:1 oleh ekuitas yang mendasarinya.
Tinjauan teknis:
📈 Harga saat ini: ~$24,34
🟢 Rentang 24 jam: $23,43–$24,52
🔴 ATH: $26,79
🟢 ATL: $17,46
📊 Perubahan 24 jam: +0,31%
⚠️ Token ini tetap relatif kecil dan dapat mengalami pergerakan tajam karena likuiditas yang terbatas.
Level penting:
Support: $23–$24
Resistance: $26–$27
Jika tembus di atas $27 dapat meningkatkan momentum bullish, sedangkan jika kehilangan $23 bisa membuat harga terkena koreksi yang lebih dalam.
Prospek: 🟡 Netral/Bullish di atas $23, tetapi BMNRB berisiko tinggi dan sangat terkait dengan kinerja saham BitMine yang mendasarinya serta sentimen kripto/ETH yang lebih luas.
#BMNRB #bmnrbusdt #CPIWatch #USToSanctionBigBankMonday #CLARITYActRevisionToRuleNonDeFiControllers
{spot}(BMNRBUSDT)
$BMNRB (BitMine Immersion Technologies Tokenized bStocks) saat ini diperdagangkan sekitar $24,3, dengan kapitalisasi pasar sekitar $5,7M dan volume 24 jam kira-kira $1,8M. Ini adalah representasi token dari saham BitMine Immersion Technologies, didukung 1:1 oleh ekuitas yang mendasarinya.
Tinjauan teknis:
📈 Harga saat ini: ~$24,34
🟢 Rentang 24 jam: $23,43–$24,52
🔴 ATH: $26,79
🟢 ATL: $17,46
📊 Perubahan 24 jam: +0,31%
⚠️ Token ini tetap relatif kecil dan dapat mengalami pergerakan tajam karena likuiditas yang terbatas.
Level penting:
Support: $23–$24
Resistance: $26–$27
Jika tembus di atas $27 dapat meningkatkan momentum bullish, sedangkan jika kehilangan $23 bisa membuat harga terkena koreksi yang lebih dalam.
Prospek: 🟡 Netral/Bullish di atas $23, tetapi BMNRB berisiko tinggi dan sangat terkait dengan kinerja saham BitMine yang mendasarinya serta sentimen kripto/ETH yang lebih luas.
#BMNRB #bmnrbusdt #CPIWatch #USToSanctionBigBankMonday #CLARITYActRevisionToRuleNonDeFiControllers
Tinjauan teknis:
📈 Harga saat ini: ~$24,34
🟢 Rentang 24 jam: $23,43–$24,52
🔴 ATH: $26,79
🟢 ATL: $17,46
📊 Perubahan 24 jam: +0,31%
⚠️ Token ini tetap relatif kecil dan dapat mengalami pergerakan tajam karena likuiditas yang terbatas.
Level penting:
Support: $23–$24
Resistance: $26–$27
Jika tembus di atas $27 dapat meningkatkan momentum bullish, sedangkan jika kehilangan $23 bisa membuat harga terkena koreksi yang lebih dalam.
Prospek: 🟡 Netral/Bullish di atas $23, tetapi BMNRB berisiko tinggi dan sangat terkait dengan kinerja saham BitMine yang mendasarinya serta sentimen kripto/ETH yang lebih luas.
#BMNRB #bmnrbusdt #CPIWatch #USToSanctionBigBankMonday #CLARITYActRevisionToRuleNonDeFiControllers
14
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#BitcoinRebounds$75KAsChipsLead
8,004 penayangan
119 Berdiskusi
2
#JobsReportRaisesHikeOdds
103,779 penayangan
959 Berdiskusi
3
#US Data Center Rules May Constrain AI Expansion
14,146 penayangan
101 Berdiskusi
4
#$2TWipedOutHedgeFundsFaceLiquidation
17,220 penayangan
103 Berdiskusi
5
#WillAnthropicListOnTime
17,525 penayangan
294 Berdiskusi
6
#USNovemberMichiganExpectationsIndexPrelimAt50.9
23,519 penayangan
386 Berdiskusi
7
#OilPlungesBelow$100
23,817 penayangan
42 Berdiskusi
8
#TradFiForBeginners
14,714 penayangan
245 Berdiskusi
9
#USMidtermsCouldShakeUpUS-IranTies
45,084 penayangan
555 Berdiskusi
10
#RussianCentralBankNamesBTCETHUSDTForNonQualifiedInvestors
836 penayangan
14 Berdiskusi