

#asst
asst
4,895 penayangan
40 Berdiskusi
Populer
Terbaru

🦈 $ASST MELONJAK DENGAN TAMBAHAN 6.182 BTC – PERGERAKAN PAUS KORPORAT! 📈
📊 Pembelian terbaru Strive sebanyak 6.182 BTC meningkatkan cadangan perusahaannya menjadi 43.000 BTC, melonjak 470% sejak awal tahun dan mengantarkan perusahaan itu ke jajaran elite pemegang Bitcoin publik. Penggalangan modal agresif melalui instrumen saham preferen SATS menunjukkan kepercayaan yang semakin kuat terhadap BTC sebagai aset neraca, sejalan dengan penyapuan likuiditas institusional yang terus kita amati di seluruh pasar. 🌊 Arus masuk ini tidak hanya memperketat dinamika penawaran dan permintaan secara on-chain, tetapi juga membentuk blok order baru yang dapat menjadi batu loncatan untuk kenaikan lebih lanjut di bursa besar. 💡
💬 Menurut Anda, bagaimana pertumbuhan cadangan Strive akan memengaruhi narasi Bitcoin korporat secara lebih luas? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #ASST #CorporateBitcoin #WhaleMove #Treasury #Crypto
🦈 🔥
5

·
--
🦈 $ASST MEMBORONG 6.182 BTC, MENINGKATKAN TREASURI MENJADI 43.000! 🚀
📊 Strive baru saja menambah 6.182 BTC ke neraca keuangannya, sehingga total simpanannya melonjak menjadi 43.000 BTC – naik 470% sejak awal tahun. Langkah sebesar ini mengukuhkan posisi $ASST di antara treasuri Bitcoin perusahaan publik terkemuka, kini hanya berada di bawah Strategy, Metaplanet, dan Twenty One Capital. 🐋 Akuisisi terbaru ini dilakukan melalui saham preferen perpetual SATS, instrumen penghimpun modal yang dirancang untuk menambah aset kripto.
💰 Investor bermodal besar sedang menulis ulang strategi perusahaan: struktur pendanaan khusus, pembelian kembali saham secara agresif, dan perburuan likuiditas on-chain tanpa henti. Denyut pasar terus bergaung, dan setiap blok baru memperkuat benteng BTC untuk jangka panjang. 💬 Bagaimana Anda mengatur eksposur saat perusahaan publik semakin gencar mengakumulasi Bitcoin? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #ASST #WhaleMove #BitcoinTreasury #Crypto
🔥 💎
11

·
--
Terverifikasi
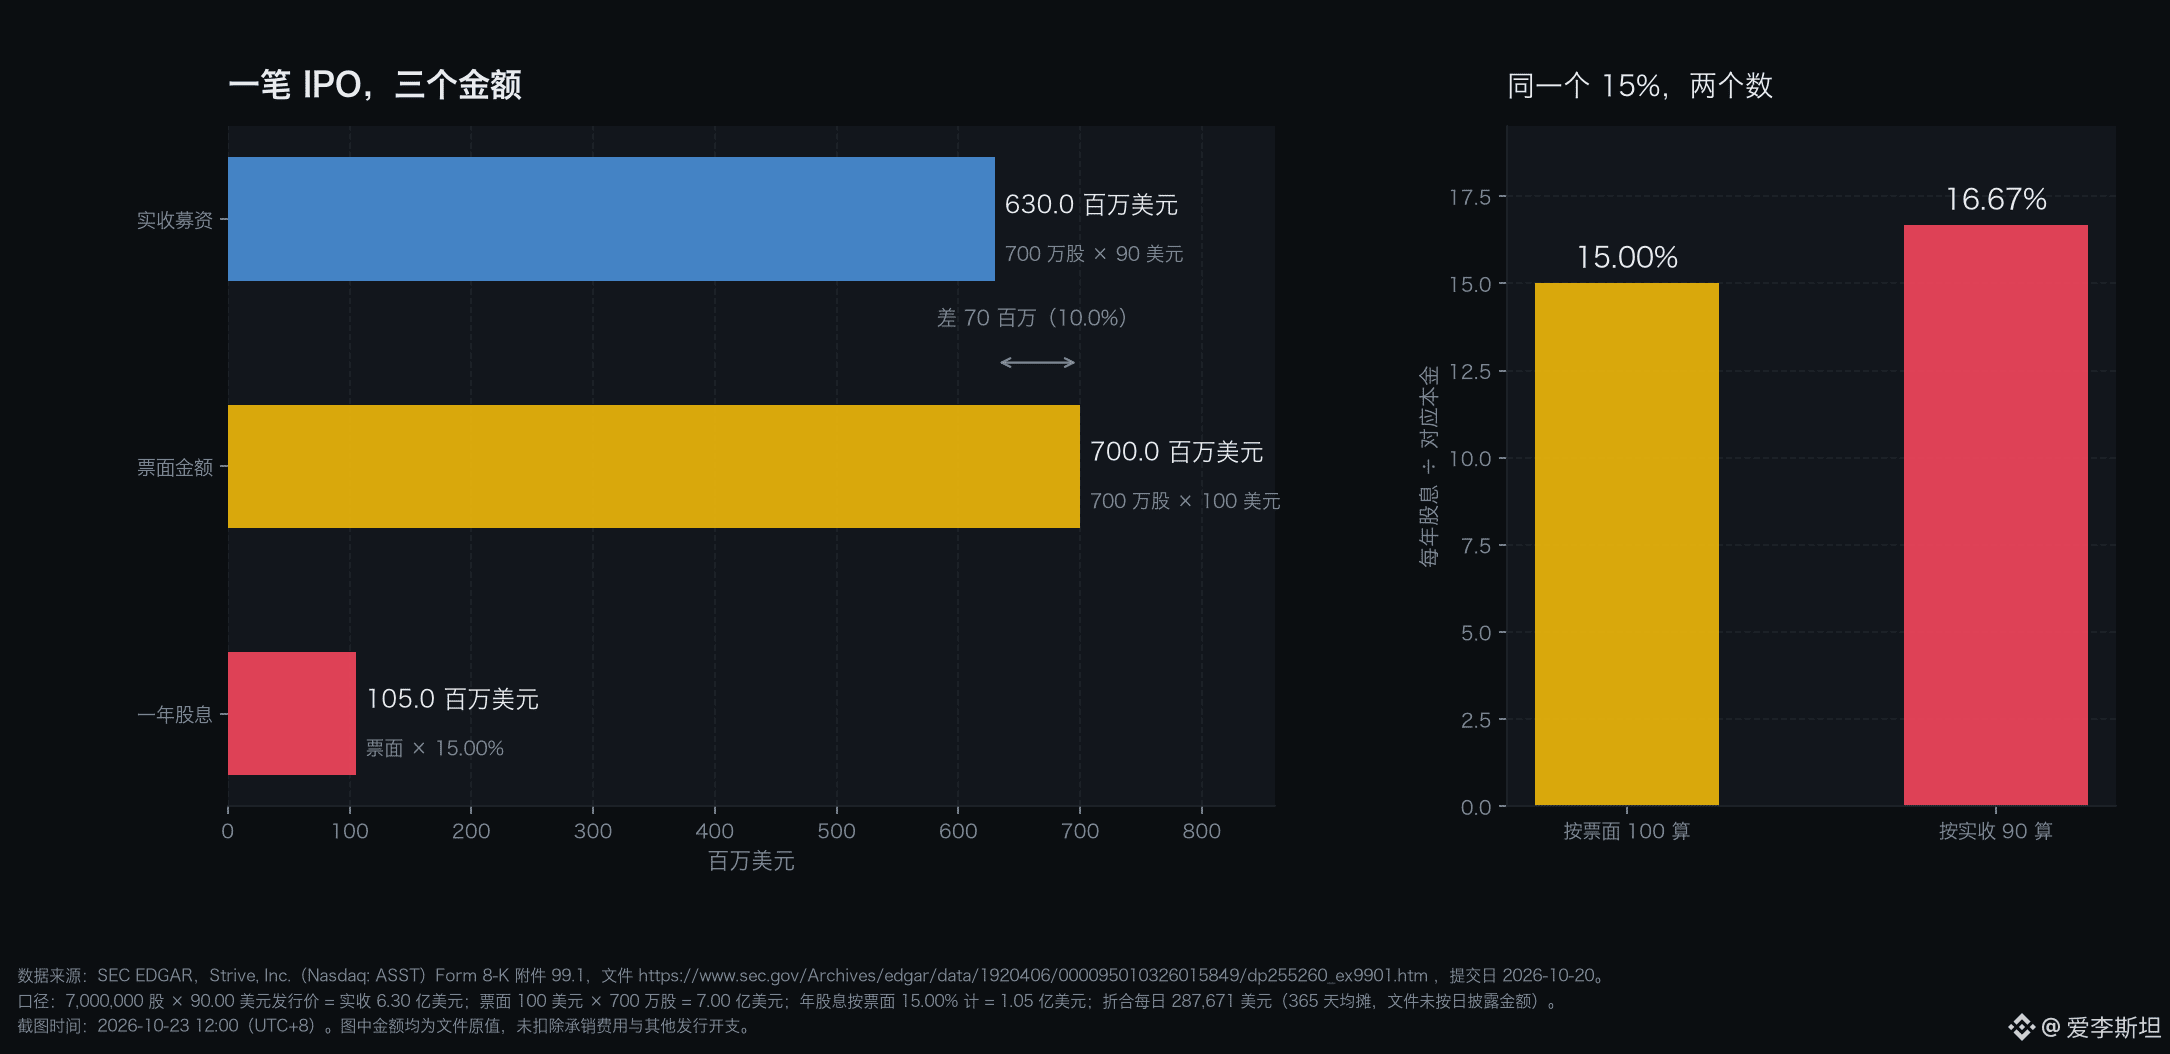
Satu IPO menghasilkan 630 juta dolar AS, sementara kewajiban berdasarkan nilai nominal adalah 15% dari 700 juta dolar
Tiga batang pada grafik menunjukkan tiga angka dari satu pendanaan yang sama. Semuanya berasal dari Lampiran 99.1 pada Formulir 8-K yang diajukan Strive (Nasdaq: ASST) pada 20 Oktober 2026. Sebanyak 7.000.000 saham, dengan harga 90 dolar per saham, menghasilkan penerimaan aktual sebesar 630 juta dolar. Jumlah saham yang sama, jika dihitung dengan nilai nominal 100 dolar per saham, bernilai 700 juta dolar. Sebanyak 15,00% dari nilai nominal itu berarti 105 juta dolar setahun. Hanya tiga angka itu.
Hubungannya bisa dijelaskan dalam satu kalimat. Harga penerbitan 90 dolar, nilai nominal 100 dolar, selisihnya 10 dolar. Dividen dihitung berdasarkan nilai nominal. Jadi biaya tahunan yang sebenarnya adalah 105 dibagi 630, atau 16,67%, bukan 15,00% yang tercetak di judul siaran pers. Selisihnya 1,67 poin persentase. Jika dibayar sebesar 15% dari penerimaan aktual, jumlahnya 94,5 juta dolar setahun; jika dibayar berdasarkan nilai nominal, jumlahnya 105 juta dolar. Tambahan 10,5 juta dolar itu adalah biaya tahunan dari diskon 10% tersebut. Tidak murah. Sama sekali tidak.
Banyak orang mengira 15% pada saham preferen berarti «bunga pinjaman 15%», yaitu membayar berdasarkan jumlah yang dipinjam. Padahal, persentase ini diterapkan pada nilai nominal dan tidak berkaitan dengan jumlah yang benar-benar diterima perusahaan. Semakin rendah harga penerbitan, semakin tinggi biaya sebenarnya. Prinsip ini juga berlaku pada obligasi; hanya saja, pada saham preferen pembayarannya bukan disebut bunga, melainkan dividen.
Tiga batang itu mewakili tiga laporan. Batang biru menunjukkan uang yang diterima perusahaan, yang masuk ke laporan arus kas. Batang kuning menunjukkan nilai yang dicatatnya, yang tercantum di neraca. Batang merah menunjukkan jumlah yang harus dibayar dalam setahun, yang masuk ke laporan laba rugi. Menggunakan angka dari batang yang berbeda untuk menghitung imbal hasil menghasilkan kesimpulan yang berbeda 1,67 poin persentase, sementara dasar perhitungan pokoknya berbeda 70 juta dolar. Itulah sebabnya satu pendanaan bisa punya tiga «ukuran».
Ada beberapa detail dalam dokumen yang perlu dicatat. Dividen bersifat kumulatif, dihitung berdasarkan nilai nominal 100 dolar dengan tingkat tahunan 15,00%. Dividen dapat dideklarasikan pada setiap hari kerja, dan tanggal pembayaran dividen pertama ditetapkan pada 9 November 2026. Pembayaran pertama akan mencakup jumlah yang terakumulasi sejak tanggal penyelesaian transaksi. Jika dihitung per hari, 7.000.000 saham berarti 287.671 dolar sehari, atau 0,0411 dolar per saham per hari. Perusahaan sendiri menegaskan bahwa tidak ada utang dan tidak ada tanggal jatuh tempo; hanya ada satu kewajiban: dividen. Kata-kata Chief Risk Officer-nya: «Kami tidak memiliki utang apa pun dan tidak ada pengaturan jatuh tempo.»
Hierarkinya juga perlu dijelaskan. Hal ini mudah terlewatkan. Siaran pers menyatakan bahwa SATS menambahkan lapisan modal subordinasi untuk SATA, sehingga SATA memiliki prioritas klaim. Pada neraca Bitcoin yang sama terdapat dua instrumen imbal hasil, yang satu mengutamakan stabilitas harga dan yang lain stabilitas imbal hasil. Posisi keduanya tidak setara. Namun, dokumen struktur ini hanya menyajikan kesimpulan; urutan pelunasan dan ketentuan pembatasan tidak dijelaskan. Tak sepatah kata pun.
Sedikit konteks tentang perusahaan. Strive menjadikan Bitcoin sebagai tingkat imbal hasil minimum untuk penempatan modalnya. Strive Asset Management, anak usahanya, adalah penasihat investasi yang terdaftar di SEC. Penerbitan ini menggunakan pendaftaran S-3. Dengan kata lain, dividen SATS pada akhirnya ditopang oleh neraca Bitcoin ini.
Ada tiga hal yang tidak boleh disimpulkan lebih jauh. Dividen dinyatakan sebagai «when, as and if declared»; keputusan untuk mendeklarasikannya berada di tangan dewan direksi. Dividen ini bukan utang yang wajib dibayar saat jatuh tempo, jadi menganggapnya sebagai kupon untuk menghitung probabilitas gagal bayar akan menghasilkan analisis yang meleset. Angka 630 juta dolar adalah nilai bruto; biaya penjaminan emisi dan biaya penerbitan lainnya belum dikurangkan, sehingga nilai bersihnya lebih rendah dan biaya sebenarnya sedikit lebih tinggi. Lampiran ini adalah siaran pers, bukan laporan keuangan. Jumlah saham SATS dan SATA yang beredar serta total saham tidak diungkapkan, jadi leverage keseluruhan sama sekali tidak bisa dihitung hanya dari dokumen ini. Keduanya sebenarnya bersifat perpetual, tanpa tanggal jatuh tempo; uang ini tidak akan hilang dari pembukuan, hanya akan terus menghasilkan bunga. Dokumen tersebut bahkan tidak mencantumkan total nilai nominal kedua saham ini.
Ada satu hal lain yang memang tidak saya ketahui: mengapa saham diterbitkan seharga 90 dolar, 10% di bawah nilai nominal 100 dolar. Dokumen itu sama sekali tidak menyebutkan alasan penetapan harga ataupun penggunaan dana yang spesifik, hanya menyebut «penggunaan yang diharapkan». Diskon ini mungkin mencerminkan imbal hasil lebih tinggi yang diminta pasar untuk saham preferen perpetual, atau mungkin harga diturunkan setelah ukuran penerbitan ditingkatkan. Keduanya masuk akal. Namun, tidak ada bukti yang bisa ditemukan dalam dokumen. Tidak dapat dibedakan. Tandai sebagai belum terverifikasi.
Hal yang perlu dipantau selanjutnya sangat konkret dan tidak perlu menunggu laporan keuangan. Pada tanggal pembayaran dividen pertama, 9 November, periksa dua hal: apakah dividen benar-benar dideklarasikan pada hari kerja dan apakah jumlahnya sekitar 0,0411 dolar per saham. Jika jumlahnya menyimpang jauh, berarti aturan deklarasi tidak seperti yang saya pahami. Jika dividen sama sekali tidak dideklarasikan, maka 16,67% hanyalah biaya di atas kertas. Verifikasi ini bisa dilakukan dalam waktu satu minggu.
Sumber:
https://www.sec.gov/Archives/edgar/data/1920406/000095010326015849/dp255260_ex9901.htm
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0001920406&type=8-K
$ASST $SATS #ASST #优先股 #SEC文件 #财报图解
630
·
--
🚀 Strive (ASST) melonjak +335% dan mengukuhkan posisinya sebagai raksasa korporasi Bitcoin: Tujuan berikutnya $100K? 📈🔥
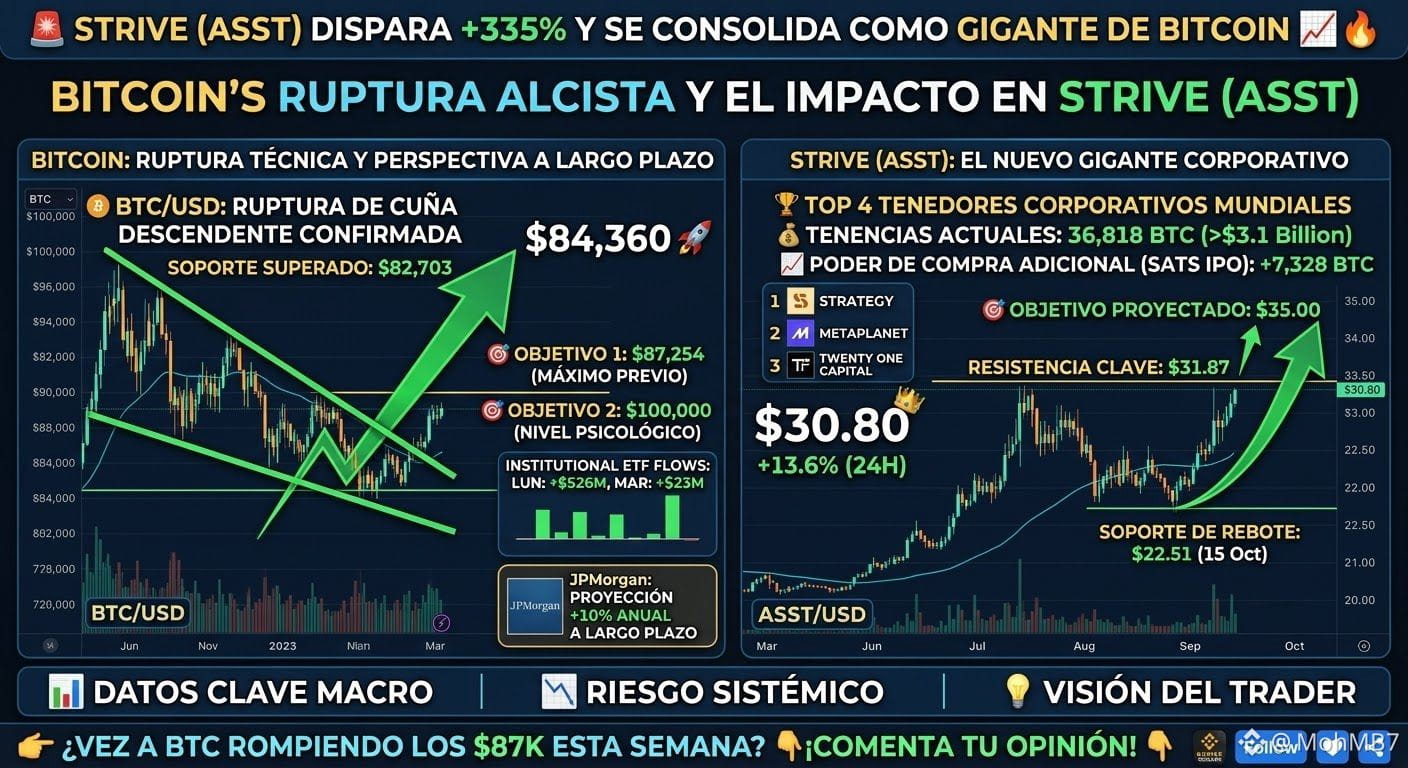
Saham Strive (ASST) kembali melesat tajam (+13.6%), didorong oleh pemulihan Bitcoin yang kuat ($84,360 USD) dan akumulasi besar-besaran oleh institusi.
Berikut ulasan lengkap pasar untuk analisis Anda:
📊 Poin-Poin Utama Berita
🏢 Strive masuk 4 Besar Global: Perusahaan yang terafiliasi dengan Vivek Ramaswamy kini memiliki 36,818 BTC (senilai lebih dari $3.1 miliar), menjadikannya pemegang Bitcoin korporasi terbesar ke-4 di dunia (setelah Strategy, Metaplanet, dan Twenty One Capital).
💰 Daya beli diaktifkan: Setelah IPO aset preferennya, SATS, perusahaan memiliki dana tunai yang siap digunakan untuk menambah 7,328 BTC ke dalam perbendaharaannya.
🏛️ JPMorgan memprediksi kenaikan +10% per tahun: JPMorgan Asset Management menyatakan bahwa Bitcoin akan mengungguli emas, saham, dan obligasi dengan proyeksi imbal hasil tahunan sebesar 10% dalam jangka panjang.
📥 Arus dana institusional positif: ETF spot di AS mencatat arus masuk $526M pada Senin dan $23M pada Selasa, mempertahankan tren positif yang mencatat total $3.5B pada Agustus dan $2.6B pada September.
📈 Analisis Teknis dan Level Penting
🪙 Bitcoin ($BTC):
Penembusan terkonfirmasi: BTC menembus ke atas pola falling wedge dan melewati resistance kritis di $82,703 USD, bertahan di atas indikator Supertrend.
Target 1: $87,254 USD (level tertinggi sebelumnya).
Target 2 (Psikologis): $100,000 USD (yang akan meningkatkan nilai kepemilikan Strive menjadi $3.6B).
📊 Strive ($ASST):
Memantul kuat dari level terendah $22.51 (15 Okt) hingga diperdagangkan di $30.80 USD, dengan RSI yang kuat di angka 63.
Jika menembus resistance $31.87 USD, harga diproyeksikan langsung naik menuju $35.00 USD.
💡 Kesimpulan: Minat institusional dan penembusan teknis pola wedge mengembalikan momentum bullish ke pasar kripto.
Menurut Anda, apakah Bitcoin akan menembus $87K minggu ini atau akan berkonsolidasi terlebih dahulu sebelum menuju $100K? Sampaikan pendapat Anda di kolom komentar! 👇💬$BTC #binance #ASST #CryptoNews
🚀 Strive (ASST) melonjak +335% dan mengukuhkan posisinya sebagai raksasa korporasi Bitcoin: Tujuan berikutnya $100K? 📈🔥
Saham Strive (ASST) kembali melesat tajam (+13.6%), didorong oleh pemulihan Bitcoin yang kuat ($84,360 USD) dan akumulasi besar-besaran oleh institusi.
Berikut ulasan lengkap pasar untuk analisis Anda:
📊 Poin-Poin Utama Berita
🏢 Strive masuk 4 Besar Global: Perusahaan yang terafiliasi dengan Vivek Ramaswamy kini memiliki 36,818 BTC (senilai lebih dari $3.1 miliar), menjadikannya pemegang Bitcoin korporasi terbesar ke-4 di dunia (setelah Strategy, Metaplanet, dan Twenty One Capital).
💰 Daya beli diaktifkan: Setelah IPO aset preferennya, SATS, perusahaan memiliki dana tunai yang siap digunakan untuk menambah 7,328 BTC ke dalam perbendaharaannya.
🏛️ JPMorgan memprediksi kenaikan +10% per tahun: JPMorgan Asset Management menyatakan bahwa Bitcoin akan mengungguli emas, saham, dan obligasi dengan proyeksi imbal hasil tahunan sebesar 10% dalam jangka panjang.
📥 Arus dana institusional positif: ETF spot di AS mencatat arus masuk $526M pada Senin dan $23M pada Selasa, mempertahankan tren positif yang mencatat total $3.5B pada Agustus dan $2.6B pada September.
📈 Analisis Teknis dan Level Penting
🪙 Bitcoin ($BTC ):
Penembusan terkonfirmasi: BTC menembus ke atas pola falling wedge dan melewati resistance kritis di $82,703 USD, bertahan di atas indikator Supertrend.
Target 1: $87,254 USD (level tertinggi sebelumnya).
Target 2 (Psikologis): $100,000 USD (yang akan meningkatkan nilai kepemilikan Strive menjadi $3.6B).
📊 Strive ($ASST):
Memantul kuat dari level terendah $22.51 (15 Okt) hingga diperdagangkan di $30.80 USD, dengan RSI yang kuat di angka 63.
Jika menembus resistance $31.87 USD, harga diproyeksikan langsung naik menuju $35.00 USD.
💡 Kesimpulan: Minat institusional dan penembusan teknis pola wedge mengembalikan momentum bullish ke pasar kripto.
Menurut Anda, apakah Bitcoin akan menembus $87K minggu ini atau akan berkonsolidasi terlebih dahulu sebelum menuju $100K? Sampaikan pendapat Anda di kolom komentar! 👇💬$BTC #binance #ASST #CryptoNews
54
·
--
🚨 BARU SAJA: SAHAM PREFEREN STRIVE MENCATAT PERDAGANGAN SENILAI $89 JUTA PADA HARI PERTAMA! 🤯🔥 $JCT
💰 $630 JUTA dihimpun dalam IPO-nya!
📈 Dilaporkan memiliki tingkat dividen tahunan sebesar 15%!
₿ Modal tambahan bisa berarti LEBIH BANYAK Bitcoin untuk kas perusahaan $ASST! $DOOD
🐂 STRIVE MEMPERLUAS STRATEGI BITCOIN-NYA! $IOST
🔥 Akankah $ASST menjadi pemain utama dalam pengelolaan Bitcoin sebagai aset treasury?
#Bitcoin #BTC #ASST #Crypto
249

#StriveBuys3311BTCFor$280M
🚨 TERKINI: STRIVE MEMBELI 3.311 BTC SENILAI $280 JUTA! 🟠
💰 Strive dilaporkan telah membeli 3.311 Bitcoin (BTC) senilai sekitar $280 juta, sehingga menambah cadangan Bitcoin perusahaan menjadi 32.773 BTC. Pembelian dilakukan dengan harga rata-rata sekitar $84.500 per Bitcoin, termasuk biaya. <Link url="https://www.theblock.co/news/business/2026-10-13-strive-buys-3311-bitcoin-280-million-largest-acquisition-since-january-418430" title="Source: The Block"/>
📈 Sorotan Utama:
🔸 Bitcoin yang dibeli: 3.311 BTC
🔸 Nilai pembelian yang dilaporkan: $280 juta
🔸 Total kepemilikan: 32.773 BTC
🔸 Ticker perusahaan: $ASST
🔥 Langkah terbaru Strive menyoroti berlanjutnya minat perusahaan terhadap Bitcoin meskipun pasar bergejolak.
💬 Bagaimana menurut Anda? Akankah lebih banyak perusahaan mengikuti strategi akumulasi Bitcoin Strive?
#Bitcoin #BTC #CryptoNews #Strive #CryptoMarket #BitcoinTreasury #ASST
10
·
--
Strive beli Bitcoin lebih banyak dalam seminggu dibandingkan dengan Strategy?
Strive Inc. (ASST) minggu lalu menggelontorkan 50 juta dolar untuk mendapat 759 BTC, dengan harga rata-rata 65.850 dolar, total kepemilikan mereka kini mencapai 19.864 BTC. Dalam periode yang sama, Strategy hanya membeli 520 BTC—volume beli Strive dalam seminggu ini jarang sekali melampaui ‘gudang Bitcoin’ yang dipimpin oleh Strategy. Tapi jangan terlalu bersemangat, Strategy masih memiliki total 847K BTC, jadi selisihnya tetap jauh. Strive terus mendanai untuk memperluas neraca mereka melalui program saham preferen SATA, dengan target 4,2 miliar dolar untuk deploy, tetapi saat ini harga BTC sekitar 62K, lebih rendah dari harga rata-rata mereka, jadi mengalami kerugian sementara. Indeks ketakutan pasar saat ini 23, di tengah koreksi ini, perusahaan masih terus menambah posisi, menurutmu ini karena keyakinan atau sekadar taruhan? #BTC #ASST
#BTC #ASST
181

Berupaya menjadi perusahaan dengan cadangan Bitcoin terbesar ke-5 setelah membeli 1.800 BTC
• Strive (ASST) membeli tambahan 1.800 BTC, menjadi perusahaan dengan cadangan Bitcoin terbesar ke-5.
• TD Cowen memprediksi ASST akan menutup tahun 2026 dengan 27.156 BTC, bertambah hampir 4.300 BTC dibanding proyeksi sebelumnya.
• Informasi ini disampaikan dalam konteks harga ASST yang disesuaikan naik oleh TD Cowen atas target harga.
#BinanceSquare #CryptoNews #ASST #BTC
$asst $btc
#vlikevn Titanbot
Sumber: The Block
109
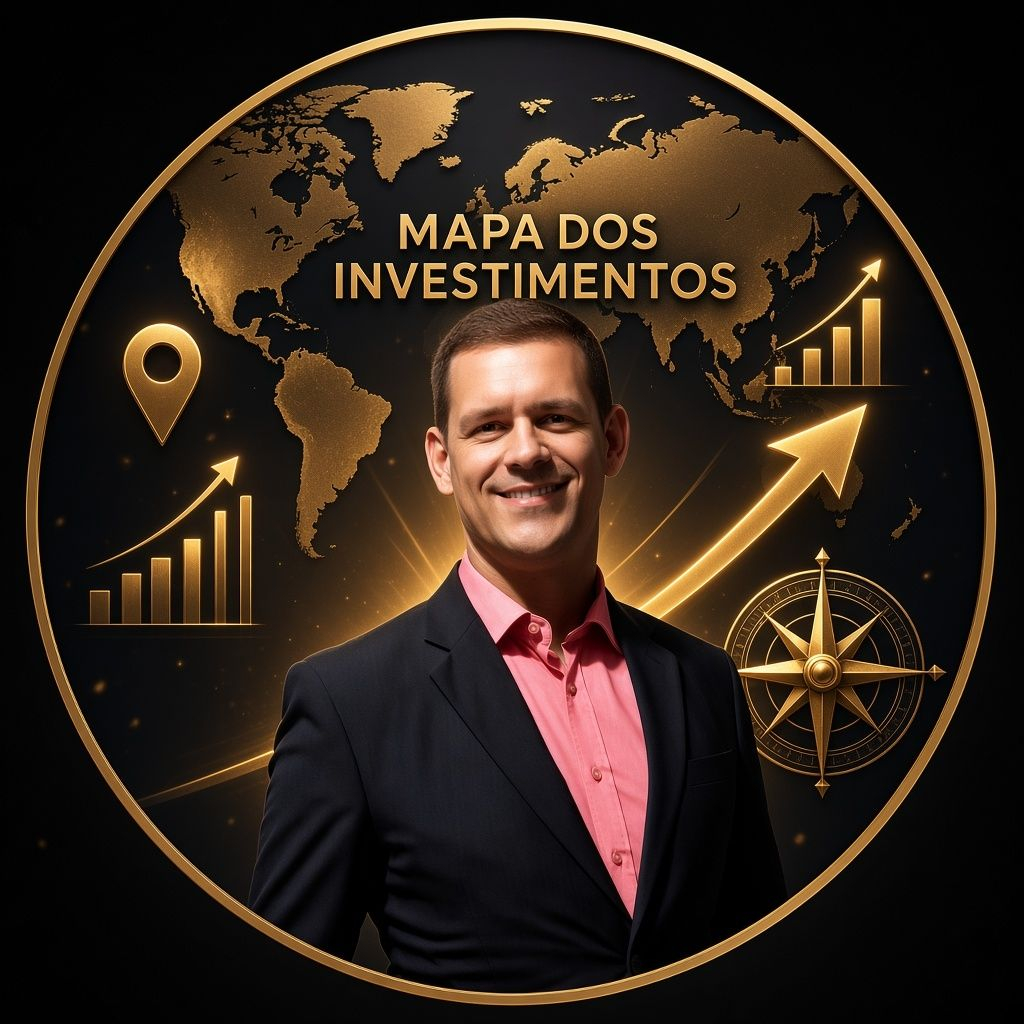
A Strive memperluas kas korporatnya dengan membeli lagi 469 Bitcoin, mencapai ambang 25 ribu BTC yang terakumulasi.
Pembelian tersebut dilakukan dengan harga rata-rata US$ 77.954 per unit. Dengan kurs aset saat ini, nilai total yang disimpan perusahaan kini sudah mendekati US$ 2 miliar.
Dengan volume ini, Strive menempati posisi kelima di antara perusahaan publik dengan cadangan Bitcoin terbesar—hanya kalah dari Strategy, Twenty One, Metaplanet, dan MARA.
Salah satu hal yang patut disorot adalah bagaimana pembelian tersebut dibiayai. Menurut CEO Matt Cole, seluruh dana berasal dari penjualan SATA, sebuah saham preferen yang bersifat perpetuitas yang diterbitkan oleh perusahaan itu sendiri. Artinya: tidak ada utang, tidak ada margin call, dan Bitcoin dari brankas perusahaan tidak digunakan sebagai jaminan di mana pun.
Respons pasar pun langsung terasa: saham Strive di Nasdaq (ticker ASST) naik lebih dari 6% setelah pengumuman.
#ASST #bitcoin #criptonews #Strive #TesourariaCorporativa
BTC+1,12%
ASSTUS-4,26%
104
·
--
REX meluncurkan ETF leverage 2x Strive
REX Shares bersama Tuttle Capital meluncurkan T-REX 2X Long ASST Daily Target ETF, dengan kode ASSX, yang sudah diperdagangkan di Cboe. Tujuannya adalah menyediakan eksposur long 2 kali terhadap pergerakan harian naik-turun Strive (ASST). Strive memiliki narasi brankas Bitcoin, sehingga pada dasarnya produk ini mengungkit volatilitas saham brankas BTC lebih jauh dengan leverage. Ini menguntungkan untuk ASST dan sektor saham brankas Bitcoin: adanya instrumen leverage baru akan menarik dana jangka pendek agar bertransaksi lebih langsung dengan narasi Strive, dan juga dapat memperbesar euforia mengejar saat harga naik. Namun, produk harian yang di-reset setiap hari dengan leverage 2x juga akan memperbesar risiko penurunan (drawdown); cocok untuk trading yang memantau pergerakan secara langsung (盯盘), bukan sebagai pengganti jangka panjang untuk memegang BTC.
Sumber: BlockBeats
#ASST #ASSX #BTC
Gambar 1: REX meluncurkan ETF leverage 2x Strive · Poin-poin informasi
Sumber gambar: https://www.theblockbeats.info/flash/367844
BTC+1,12%
ASSTUS-4,26%
326

·
--
Michael Saylor mungkin baru saja menyoroti fase berikutnya dari evolusi Bitcoin di pasar modal global.
"Cerita paling menarik tentang Bitcoin saat ini adalah kebangkitan $SATA di pasar kredit dan penerimaan $ASST oleh pasar modal ekuitas." Michael Saylor
Ini jauh melampaui narasi kas BTC yang lama.
Bitcoin mulai bergerak lebih dalam ke infrastruktur keuangan melalui struktur yang menghasilkan yield, ekuitas preferen, dan integrasi pasar modal.
$SATA muncul sebagai instrumen kredit yang terhubung dengan Bitcoin, sementara $ASST semakin dilihat sebagai kendaraan ekuitas untuk eksposur Bitcoin. Bersama-sama, mereka mencerminkan transisi dari sekadar memegang BTC → ke arah membangun seluruh lapisan modal asli Bitcoin di sekitarnya.
Pasar mulai menilai Bitcoin tidak hanya sebagai aset, tetapi juga sebagai jaminan, infrastruktur neraca, dan leverage finansial untuk generasi berikutnya dari pembentukan modal.$ZEC $PEPE $SUI
#Bitcoin #SATA #ASST
4
367

Terverifikasi
✅BESAR BANGET! 👀
$2,9 miliar: Strive mengakuisisi 6.182 Bitcoin senilai $510 juta
Kini memiliki 43.000 BTC
Posisi kas meningkat menjadi $555 juta dari $188 juta
$ASST
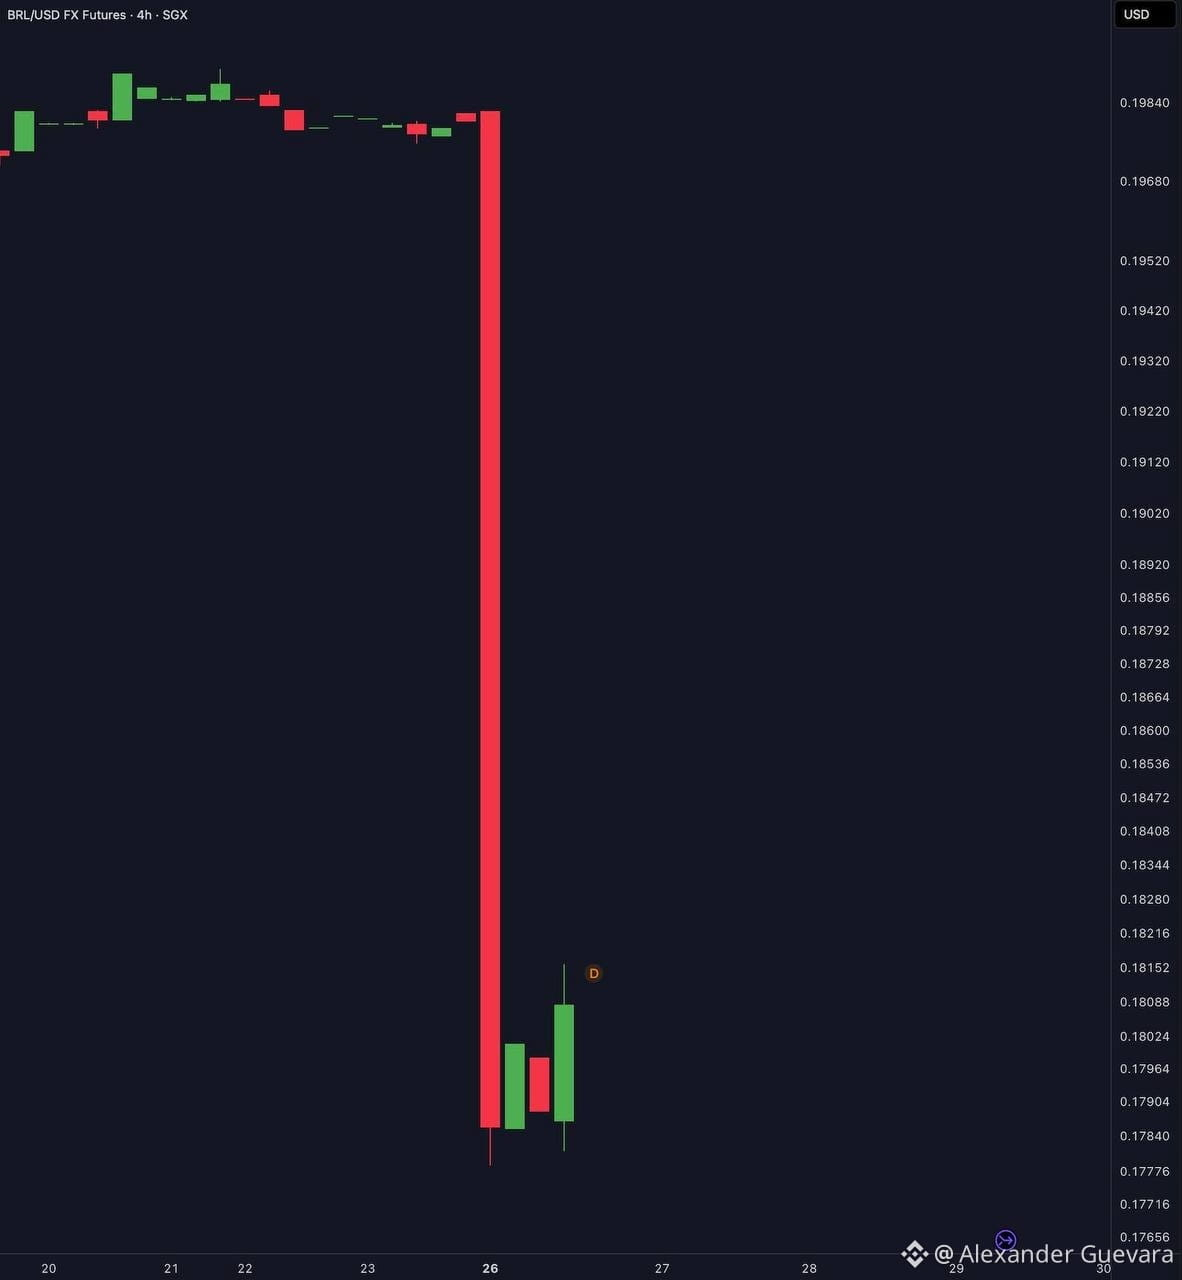
✅Tidak, ini BUKAN "rug pull" kripto.
Ini adalah mata uang nasional Brasil, real Brasil.
Nilainya turun lebih dari 10% HARI INI.
#brasil #BTC #bitcoin #real #ASST $BTC
{future}(USDBRLUSDT)
✅BESAR BANGET! 👀
$2,9 miliar: Strive mengakuisisi 6.182 Bitcoin senilai $510 juta
Kini memiliki 43.000 BTC
Posisi kas meningkat menjadi $555 juta dari $188 juta
$ASST
✅Tidak, ini BUKAN "rug pull" kripto.
Ini adalah mata uang nasional Brasil, real Brasil.
Nilainya turun lebih dari 10% HARI INI.
#brasil #BTC #bitcoin #real #ASST $BTC
2
5.2k

·
--
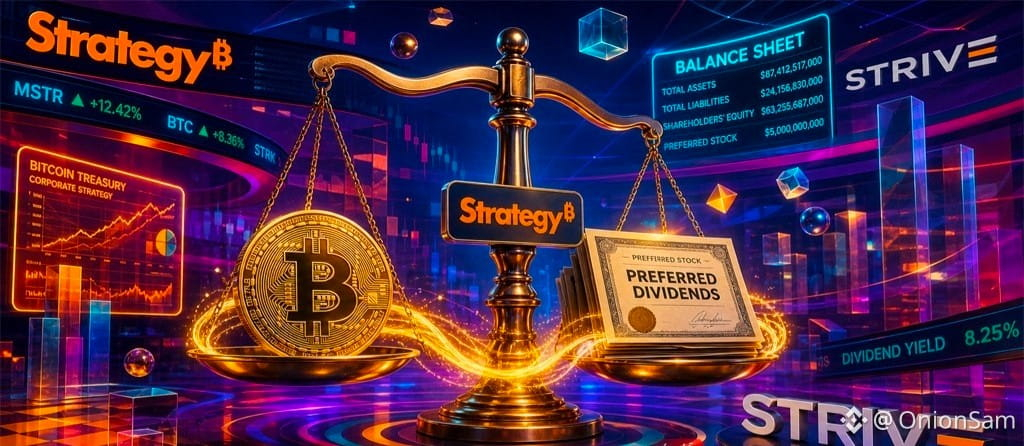
🚨 **Perusahaan #bitcoin #strategy : Strategi & Upaya Menyeimbangkan Dividen Harian!** 🚨
📊 **Fakta Sebenarnya:**
Informasi korporasi per 25 Oktober 2026 mengonfirmasi bahwa raksasa perbendaharaan Bitcoin Strategy (#MSTR ) dan Strive (#ASST ) tengah menjalankan strategi pengelolaan likuiditas yang sangat canggih. Kedua perusahaan memperbesar cadangan #BTC mereka yang sangat besar, sembari mengelola kewajiban dividen saham preferen dalam denominasi dolar secara intensif (12% untuk STRC dan 15% untuk SATS).
⚠️ **Cara Kerjanya:**
Untuk menjaga modal sepenuhnya dan melindungi gabungan perbendaharaan mereka yang hampir mencapai 900.000 BTC, kedua entitas telah membentuk cadangan kas khusus. Strategy memiliki likuiditas fiat lebih dari $3,7 miliar, sementara Strive mengunci cadangan dividen awal sebesar $157,5 juta, yang menjamin pembayaran harian tanpa henti hingga 2 tahun tanpa menjual satu Satoshi pun.
💡 **Kesimpulan Investor Cerdas:** Rekayasa utang dan ekuitas berstandar institusional ini sepenuhnya mengurangi risiko likuidasi paksa saat pasar mengalami koreksi. Dengan memisahkan kewajiban fiat dari aset digital yang tidak menghasilkan imbal hasil, para pemegang besar ini membangun fondasi struktural yang kokoh bagi akumulasi Bitcoin korporasi.
🎯 **Aset Terkait:** $BTC
{spot}(BTCUSDT)
| $MSTRB
{spot}(MSTRBUSDT)
| $ASST.US
{stock_us}(ASST.US)
🚨 **Perusahaan #bitcoin #strategy : Strategi & Upaya Menyeimbangkan Dividen Harian!** 🚨
📊 **Fakta Sebenarnya:**
Informasi korporasi per 25 Oktober 2026 mengonfirmasi bahwa raksasa perbendaharaan Bitcoin Strategy (#MSTR ) dan Strive (#ASST ) tengah menjalankan strategi pengelolaan likuiditas yang sangat canggih. Kedua perusahaan memperbesar cadangan #BTC mereka yang sangat besar, sembari mengelola kewajiban dividen saham preferen dalam denominasi dolar secara intensif (12% untuk STRC dan 15% untuk SATS).
⚠️ **Cara Kerjanya:**
Untuk menjaga modal sepenuhnya dan melindungi gabungan perbendaharaan mereka yang hampir mencapai 900.000 BTC, kedua entitas telah membentuk cadangan kas khusus. Strategy memiliki likuiditas fiat lebih dari $3,7 miliar, sementara Strive mengunci cadangan dividen awal sebesar $157,5 juta, yang menjamin pembayaran harian tanpa henti hingga 2 tahun tanpa menjual satu Satoshi pun.
💡 **Kesimpulan Investor Cerdas:** Rekayasa utang dan ekuitas berstandar institusional ini sepenuhnya mengurangi risiko likuidasi paksa saat pasar mengalami koreksi. Dengan memisahkan kewajiban fiat dari aset digital yang tidak menghasilkan imbal hasil, para pemegang besar ini membangun fondasi struktural yang kokoh bagi akumulasi Bitcoin korporasi.
🎯 **Aset Terkait:** $BTC
| $MSTRB
| $ASST.US

Good luck 🍀
Dari OnionSam
Osama Al-Muntasir:
tanks
2
5
151

·
--
Strive menambah 3.311 BTC dalam sepekan: total 32.773, sekitar 13 kali lebih banyak daripada Strategy pada periode yang samaPada pekan yang sama, Strategy (MSTR) membeli 250 BTC; Strive (Nasdaq: ASST), yang terafiliasi dengan Vivek Ramaswamy, membeli 3.311 BTC.
Ini bukan perang slogan, melainkan angka dalam laporan SEC 8-K.
CEO Matt Cole memposting di X pada 13 Oktober: pekan lalu (5–9 Oktober), Strive membeli 3.311 BTC dengan harga rata-rata sekitar $84.500 (termasuk biaya), sehingga total kepemilikannya naik menjadi 32.773 BTC; berdasarkan harga penutupan 9 Oktober sekitar $82.300, nilainya mencapai sekitar $2,7 miliar. Pada periode yang sama, perusahaan juga melaksanakan waran senilai sekitar $208 juta. Sisa sekitar 15,3 juta waran kedaluwarsa pada hari itu pukul 17.00 waktu Timur AS. Harga penerbitan minimum $100 untuk saham preferen SATA juga dimasukkan ke dalam dokumen tata kelola, menjadikannya batasan yang mengikat.
Strive menambah 3.311 BTC dalam sepekan: total 32.773, sekitar 13 kali lebih banyak daripada Strategy pada periode yang sama
Pada pekan yang sama, Strategy (MSTR) membeli 250 BTC; Strive (Nasdaq: ASST), yang terafiliasi dengan Vivek Ramaswamy, membeli 3.311 BTC.
Ini bukan perang slogan, melainkan angka dalam laporan SEC 8-K.
CEO Matt Cole memposting di X pada 13 Oktober: pekan lalu (5–9 Oktober), Strive membeli 3.311 BTC dengan harga rata-rata sekitar $84.500 (termasuk biaya), sehingga total kepemilikannya naik menjadi 32.773 BTC; berdasarkan harga penutupan 9 Oktober sekitar $82.300, nilainya mencapai sekitar $2,7 miliar. Pada periode yang sama, perusahaan juga melaksanakan waran senilai sekitar $208 juta. Sisa sekitar 15,3 juta waran kedaluwarsa pada hari itu pukul 17.00 waktu Timur AS. Harga penerbitan minimum $100 untuk saham preferen SATA juga dimasukkan ke dalam dokumen tata kelola, menjadikannya batasan yang mengikat.
88
·
--
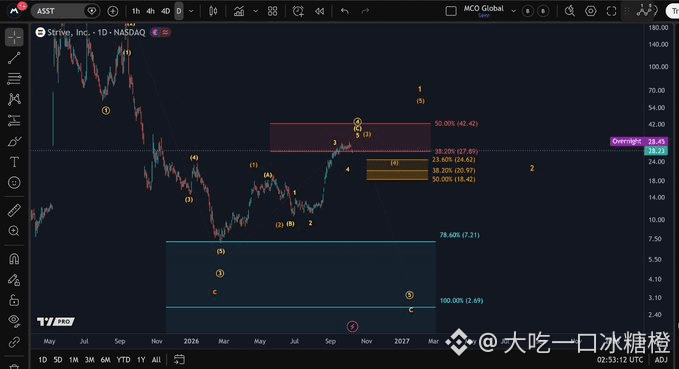
#ASST : Tren kenaikan saat ini mungkin mendekati akhir. Selanjutnya, perlu terjadi koreksi gelombang ke-4 untuk mengonfirmasi arah pergerakan berikutnya.
#ASST : Tren kenaikan saat ini mungkin mendekati akhir. Selanjutnya, perlu terjadi koreksi gelombang ke-4 untuk mengonfirmasi arah pergerakan berikutnya.
12
Artikel
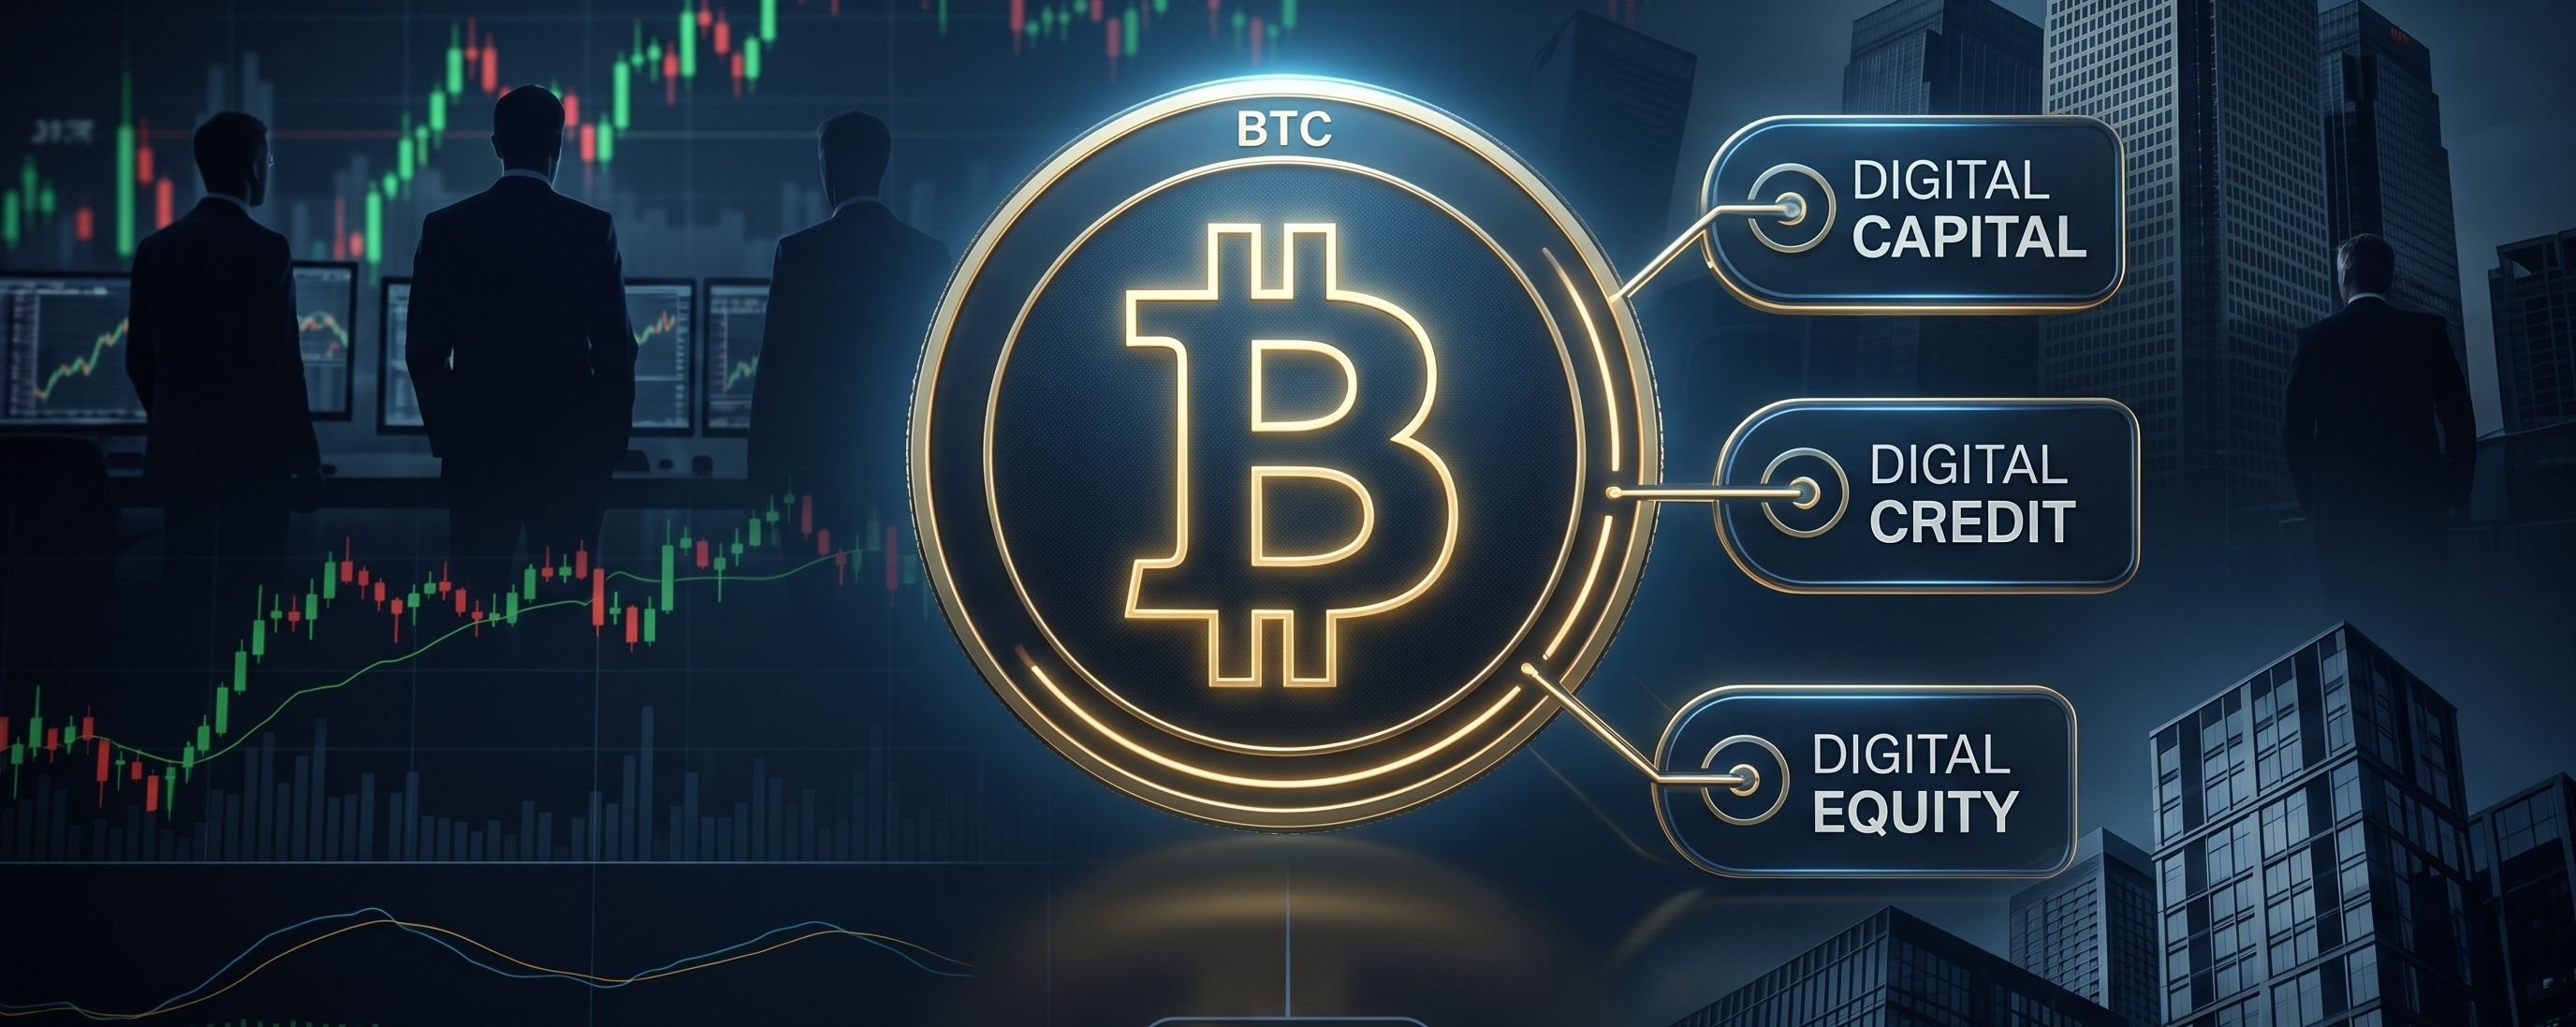
🚨 TARUHAN KREDIT BITCOIN BESAR MICHAEL SAYLOR: MENGAPA $MSTR DAN $ASST MUNGKIN BUKAN SAUDARA RIVAL YANG SEBENARNYAStatus pasar: 🟡 BERAGAM
Michael Saylor sedang mengemukakan gagasan yang lebih besar daripada sekadar bersaing dengan perusahaan-perusahaan treasury Bitcoin.
Ia mengatakan ingin Strive dan penerbit lain yang dikelola dengan baik dari “Kredit Digital” berbasis Bitcoin untuk berhasil karena pemain yang lebih kuat dapat membantu memperluas seluruh kategori.
₿ Bitcoin = “Modal Digital”
💳 $STRC dan $SATA = “Kredit Digital”
📈 $MSTR dan $ASST = “Keadilan Digital”
Menurut Saylor, lapisan-lapisan ini dapat saling memperkuat.
Amplifier pertama adalah Bitcoin itu sendiri.
🚨 TARUHAN KREDIT BITCOIN BESAR MICHAEL SAYLOR: MENGAPA $MSTR DAN $ASST MUNGKIN BUKAN SAUDARA RIVAL YANG SEBENARNYA
Status pasar: 🟡 BERAGAM
Michael Saylor sedang mengemukakan gagasan yang lebih besar daripada sekadar bersaing dengan perusahaan-perusahaan treasury Bitcoin.
Ia mengatakan ingin Strive dan penerbit lain yang dikelola dengan baik dari “Kredit Digital” berbasis Bitcoin untuk berhasil karena pemain yang lebih kuat dapat membantu memperluas seluruh kategori.
₿ Bitcoin = “Modal Digital”
💳 $STRC dan $SATA = “Kredit Digital”
📈 $MSTR dan $ASST = “Keadilan Digital”
Menurut Saylor, lapisan-lapisan ini dapat saling memperkuat.
Amplifier pertama adalah Bitcoin itu sendiri.
154
Terus beli 1.110 BTC dengan harga 81,5 juta USD, total aset menjadi 21.356 BTC; saham ASST naik 11%
- Terus beli 1.110 BTC dengan rata-rata 73.409 USD/BTC, menghabiskan 81,5 juta USD
- Total BTC yang dimiliki setelah transaksi: 21.356 BTC
- Saham ASST (Nasdaq) naik lebih dari 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Sumber: CoinTelegraph
- Terus beli 1.110 BTC dengan rata-rata 73.409 USD/BTC, menghabiskan 81,5 juta USD
- Total BTC yang dimiliki setelah transaksi: 21.356 BTC
- Saham ASST (Nasdaq) naik lebih dari 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Sumber: CoinTelegraph
162

🦈 TARUHAN INSIDER $199,4K SAAT STRIVE MEMPERLUAS 20,246 $BTC DANA CADANGAN PERANGNYA! ⚡
Entri: 12,54 ⚡
Direktur dewan Strive, Pierre Rochard, baru saja melepas hampir $199.400 untuk mengajukan penawaran 15.900 saham ASST pada harga $12,54. 🦈 Uang pintar tengah mengakumulasi secara agresif sementara Strive dengan tenang memperkuat neraca raksasa 20,246 $BTC , mengubah ekuitas perusahaan menjadi permainan proxy kripto beroktan tinggi.
Volume perdagangan harian langsung melonjak 12% saat saham preferen SATA merayap menuju nilai nominal $100. 📊 Modal insider yang mengalir ke neraca yang sarat keyakinan menciptakan dorongan positif yang langsung, memicu momentum baru untuk setup yang selaras seperti $HEMI . ⚡
💬 Apakah kamu memantau penawaran insider pada treasury bitcoin, atau menunggu pasar yang lebih luas untuk bangun? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #BTC #ASST #CryptoTreasury #SmartMoney #Crypto
🔥 💎
137
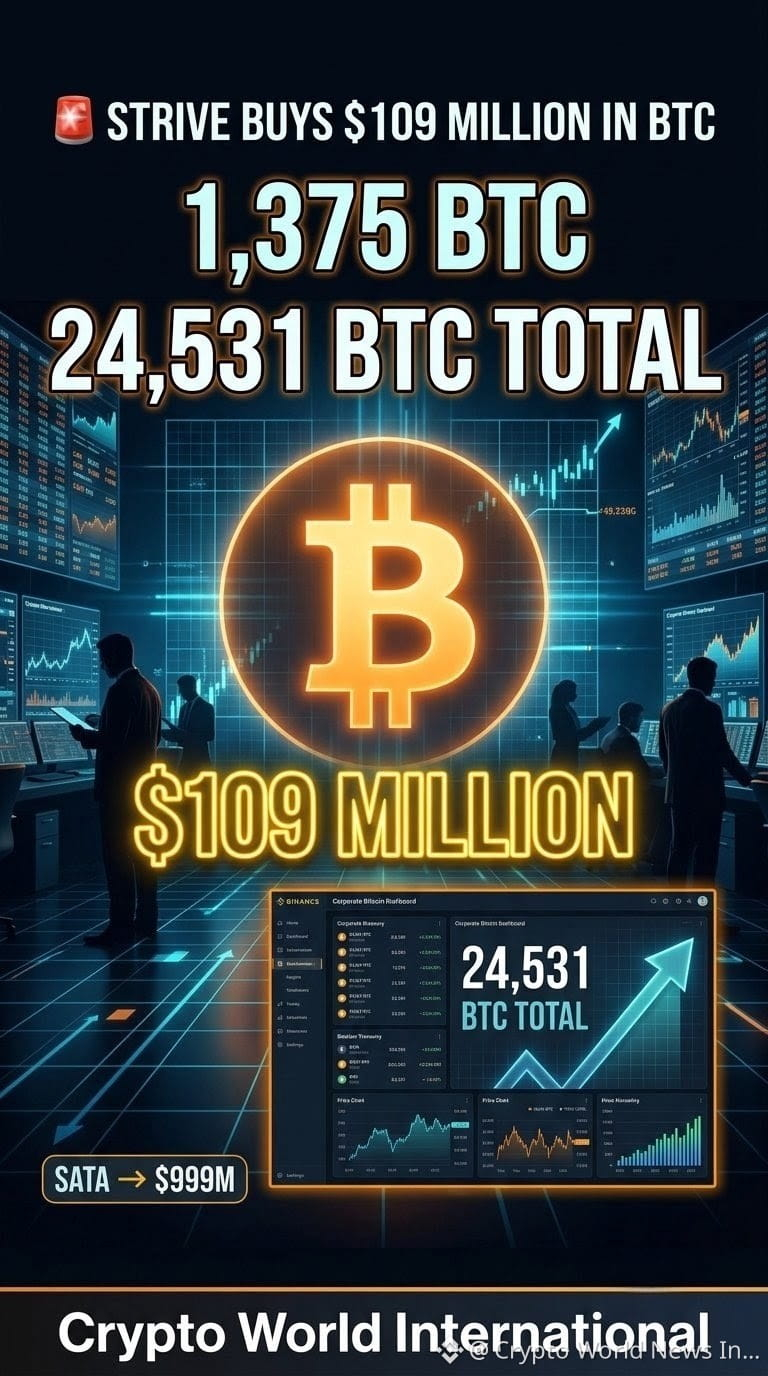
🚨 STRIVE BARU SAJA MEMBELI BITCOIN SENILAI $109 JUTA
🇺🇸 Perburuan kas Bitcoin semakin memanas.
Strive (ASST) telah membeli tambahan 1.375 BTC senilai kurang lebih $109 juta, dengan membayar rata-rata $79.281 per Bitcoin.
🔥 POIN PENTING
• 🟠 Tambahan 1.375 BTC
• 💰 Nilai pembelian: ~$109M
• 📊 Harga rata-rata: $79.281/BTC
• ₿ Total kepemilikan: 24.531 BTC
• 💵 Sekitar 70% dari modal yang dikumpulkan minggu lalu berasal dari saham preferen SATA
• 🏦 Nilai notional SATA yang beredar kini sudah hampir $1 MILIAR.
📈 MENGAPA INI PENTING
Strive secara agresif memperluas kas Bitcoinnya sekaligus bersaing untuk menjadi salah satu pemegang Bitcoin publik terbesar di dunia.
Pembelian terbaru ini juga terjadi saat perusahaan-perusahaan kas Bitcoin terus menggunakan pembiayaan saham preferen untuk menghimpun modal guna akumulasi BTC.
⚔️ PERBURUAN KAS
Kini Strive memegang 24.531 BTC dan menyatakan strateginya berpotensi membawa perusahaan ini menuju posisi sebagai pemegang Bitcoin publik terbesar kedua pada akhir tahun ini.
Sementara itu, Strategy melaporkan nol BTC yang dibeli atau dijual selama minggu terbaru—menciptakan kontras menarik antara dua strategi besar kas Bitcoin tersebut.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
{future}(BTCUSDT)
🚨 STRIVE BARU SAJA MEMBELI BITCOIN SENILAI $109 JUTA
🇺🇸 Perburuan kas Bitcoin semakin memanas.
Strive (ASST) telah membeli tambahan 1.375 BTC senilai kurang lebih $109 juta, dengan membayar rata-rata $79.281 per Bitcoin.
🔥 POIN PENTING
• 🟠 Tambahan 1.375 BTC
• 💰 Nilai pembelian: ~$109M
• 📊 Harga rata-rata: $79.281/BTC
• ₿ Total kepemilikan: 24.531 BTC
• 💵 Sekitar 70% dari modal yang dikumpulkan minggu lalu berasal dari saham preferen SATA
• 🏦 Nilai notional SATA yang beredar kini sudah hampir $1 MILIAR.
📈 MENGAPA INI PENTING
Strive secara agresif memperluas kas Bitcoinnya sekaligus bersaing untuk menjadi salah satu pemegang Bitcoin publik terbesar di dunia.
Pembelian terbaru ini juga terjadi saat perusahaan-perusahaan kas Bitcoin terus menggunakan pembiayaan saham preferen untuk menghimpun modal guna akumulasi BTC.
⚔️ PERBURUAN KAS
Kini Strive memegang 24.531 BTC dan menyatakan strateginya berpotensi membawa perusahaan ini menuju posisi sebagai pemegang Bitcoin publik terbesar kedua pada akhir tahun ini.
Sementara itu, Strategy melaporkan nol BTC yang dibeli atau dijual selama minggu terbaru—menciptakan kontras menarik antara dua strategi besar kas Bitcoin tersebut.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
27

Strive telah mengamankan posisinya sebagai perbendaharaan Bitcoin publik terbesar kelima setelah membeli 1800 BTC. Langkah ini membuat TD Cowen menaikkan target harganya untuk perusahaan.
#BitcoinTreasury #ASST
Strive telah mengamankan posisinya sebagai perbendaharaan Bitcoin publik terbesar kelima setelah membeli 1800 BTC. Langkah ini membuat TD Cowen menaikkan target harganya untuk perusahaan.
#BitcoinTreasury #ASST
#BitcoinTreasury #ASST
1
19
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#FedWatch
16.2M penayangan
38,208 Berdiskusi
2
#EarningsSeason
6.2M penayangan
30,937 Berdiskusi
3
#USMidtermElections
296 penayangan
44 Berdiskusi
4
#BitcoinDropsBelow$80K
515 penayangan
30 Berdiskusi
5
#比特币跌破8万美元
158,070 penayangan
58 Berdiskusi
6
#BrazilCryptoExchangesMustApplyForLicensesByFriday
105 penayangan
41 Berdiskusi
7
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
44 penayangan
3 Berdiskusi
8
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
219 penayangan
13 Berdiskusi
9
#StanDruckenmillerBecomesInvestorInTradeXYZ
1,438 penayangan
77 Berdiskusi
10
#RussiaProposedNonCustodialWalletLimitsExcludeIntlSettlements
895 penayangan
33 Berdiskusi