

WorldOfMercek
28 Publications
WorldOfMercek
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
Alpha Content & Threads 🧵 Let's get lost together in this big Web3 space...

KOL macro
31 Suivis
1.0K+ Abonnés
374 J’aime
1 Badges
Publications
PINNED
Vérifié
Article
L’ownership des tokens devient une série temporelle ← BUBBLEMAPSNous traitons presque chaque variable de marché importante comme une série temporelle :
- Prix dans le temps
- Volume dans le temps
- Intérêt ouvert dans le temps
- Liquidité dans le temps
L’ownership des tokens est encore bizarrement analysée comme une capture instantanée.
Vous ouvrez un outil comme @bubblemaps , pour examiner les clusters de portefeuilles actuels et essayer de reconstituer comment l’offre s’est retrouvée là.
La nouvelle version remaniée de Bubblemaps modifie cela.
Vous pouvez désormais cliquer directement sur une bougie historique et voir la répartition des détenteurs à ce moment précis.
Cela semble simple, mais cela crée une façon totalement différente d’étudier un token.
L’ownership des tokens devient une série temporelle ← BUBBLEMAPS
Nous traitons presque chaque variable de marché importante comme une série temporelle :
- Prix dans le temps
- Volume dans le temps
- Intérêt ouvert dans le temps
- Liquidité dans le temps
L’ownership des tokens est encore bizarrement analysée comme une capture instantanée.
Vous ouvrez un outil comme @Bubblemaps.io , pour examiner les clusters de portefeuilles actuels et essayer de reconstituer comment l’offre s’est retrouvée là.
La nouvelle version remaniée de Bubblemaps modifie cela.
Vous pouvez désormais cliquer directement sur une bougie historique et voir la répartition des détenteurs à ce moment précis.
Cela semble simple, mais cela crée une façon totalement différente d’étudier un token.
12
9
25.4k
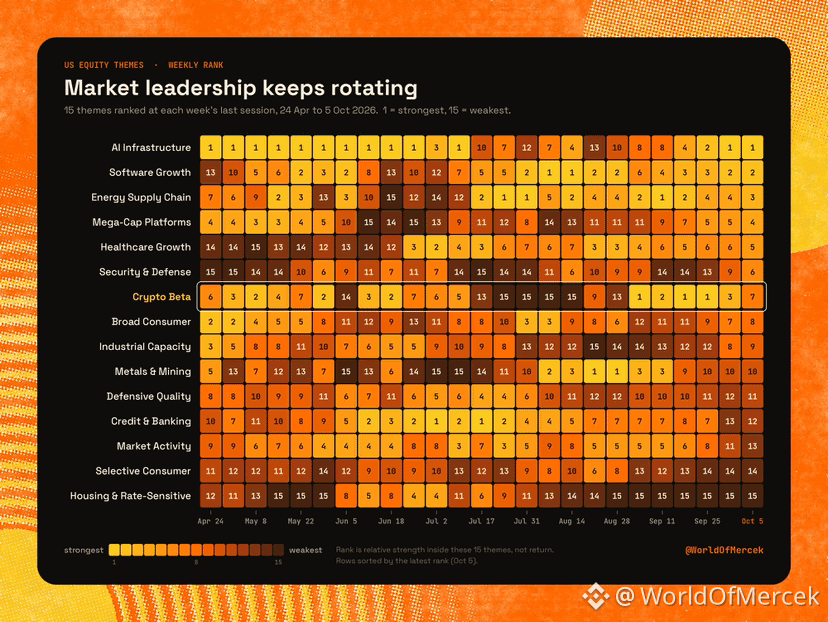
Six thèmes différents ont occupé la première place des actions américaines au cours des six derniers mois. Et depuis juillet, aucun n’est resté en tête plus de deux semaines d’affilée.
- Les infrastructures de l’IA ont occupé la première place pendant 10 semaines consécutives jusqu’à fin juin, sont descendues jusqu’à la 13e place fin août et sont maintenant de nouveau en tête.
- Les logiciels sont passés de la 13e place en avril à la première en août, et occupent toujours la 2e place.
- L’énergie a beaucoup fluctué au début, mais n’a pas quitté le top 5 depuis la mi-juillet.
Le bêta crypto (en gros, les actions liées aux cryptomonnaies, pas les cryptomonnaies elles-mêmes) est le grand imprévisible ici. Il a occupé la dernière place pendant 4 semaines d’affilée, de fin juillet à mi-août. Puis, il est passé de la 13e à la première place en une semaine, début septembre. Il a conservé la première place pendant la majeure partie du mois de septembre et, depuis lundi, il est retombé à la 7e place, à peu près au moment où les infrastructures de l’IA ont repris la tête.
L’appétit pour le risque est donc bien là, mais il ne s’attarde nulle part très longtemps.
Mon avis : je ne pense pas que la progression de la crypto en septembre témoigne encore d’un véritable leadership. En juin, elle est passée de la 2e à la 14e place en une seule semaine : elle peut donc perdre sa place aussi vite qu’elle la gagne. Si elle se maintient dans le top 3 pendant un mois, je verrai les choses différemment. D’ici là, à mes yeux, ce n’est que de l’argent de passage.
1
304
Le 23 septembre, j’ai partagé sur X un cadre de breadth, mais je ne l’ai jamais publié ici. Alors je vais assembler les deux parties.
À l’époque, la breadth des altcoins commençait à s’améliorer. Plus de pièces surperformaient Bitcoin, et le marché semblait moins dépendant d’un tout petit groupe de gagnants.
C’était encourageant, mais une breadth qui s’étend pendant un fort rebond de BTC n’est pas nouveau. Nous l’avons vu plusieurs fois au cours des 5–6 dernières années. Ce qui échouait le plus souvent, c’était de maintenir cette participation vivante une fois que Bitcoin cessait de faire tout le travail.
Ainsi, le vrai test, c’est ce qui se passe pendant la consolidation de BTC. Je voulais voir deux choses.
Le nombre d’altcoins qui battent Bitcoin devait rester élevé.
Et si on retire les leaders les plus solides, le reste du marché ne devrait pas retomber directement dans le rouge.
Si la breadth s’effondre dès que BTC perd son élan, c’était probablement juste un mouvement de soulagement fort plutôt qu’un véritable changement de structure de marché.
Voici où nous en sommes maintenant.
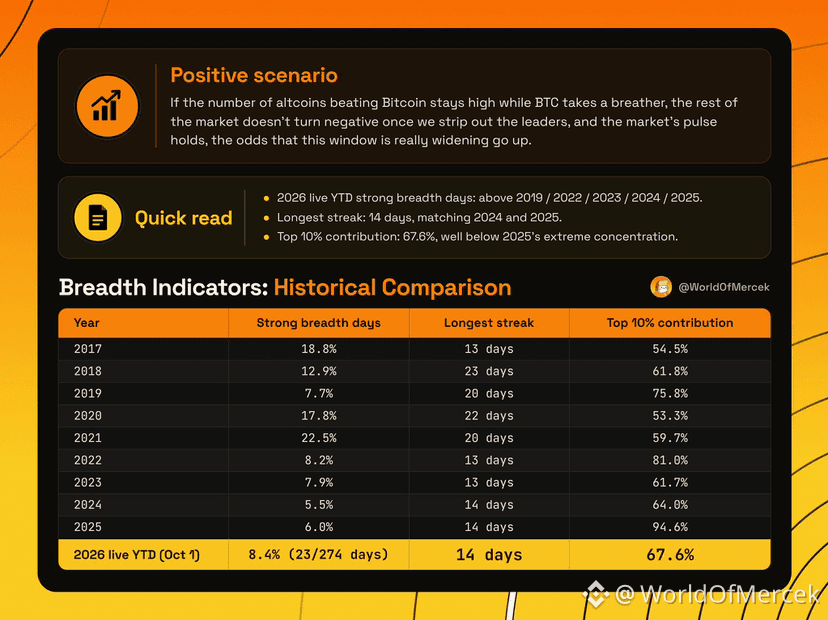
Depuis le début de 2026, 8,4 % des jours ont affiché une breadth solide. C’est le niveau le plus élevé depuis 2021, et au-dessus de 2019, 2022, 2023, 2024 et 2025.
La plus longue série dure 14 jours, identique à 2024 et 2025.
La partie qui m’importe le plus, c’est la concentration. Les 10 % des pièces les mieux placées ont représenté 67,6 % de la contribution totale. L’an dernier, c’était 94,6 %, ce qui signifie que le mouvement dépendait beaucoup plus d’une poignée de noms. Ce n’est pas exactement la deuxième condition, mais ça va dans le même sens : ce mouvement s’appuie moins sur ses leaders.
Nous sommes encore très en dessous de la breadth que nous avons vue en 2017, 2018, 2020 et 2021, donc je ne parle pas d’un altseason.
Mais pour l’instant, l’image penche vers la branche positive de cet arbre de scénarios.
349
Le problème pour les marchés n’est pas simplement que les rendements du Trésor sont élevés en ce moment. À ces niveaux, le système peut encore fonctionner.
La question la plus intéressante, c’est ce qui se passe lorsque des rendements « sûrs » deviennent suffisamment attractifs.
Si les bons du Trésor, les fonds monétaires et d’autres instruments à faible risque offrent aux investisseurs un rendement qui les satisfait réellement, alors prendre du risque cesse de sembler nécessaire.
Cela change toute la donne.
Pourquoi détenir quelque chose de volatil uniquement pour aller chercher quelques points de pourcentage de plus, si vous pouvez obtenir un rendement correct sans subir des baisses de 20 à 30 % ?
À ce stade, les actifs risqués ne se contentent plus de se concurrencer entre eux.
Ils sont en concurrence avec le fait de ne presque rien faire.
Et plus cette exigence augmente, plus les actions, la crypto et les autres actifs risqués doivent offrir un potentiel de hausse important pour convaincre le capital de quitter la touche.
C’est là que les rendements élevés m’intéressent beaucoup.
Pas parce que 4 à 5 % suffisent automatiquement à faire basculer les marchés.
Mais parce qu’à un moment donné, « assez bien » devient un concurrent très redoutable pour le risque.
2
803
Vérifié
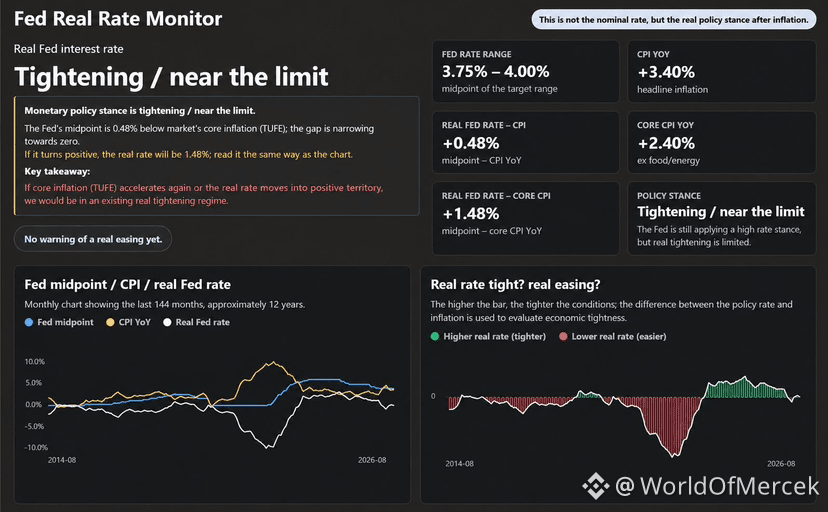
La Fed a fini par resserrer elle-même.
C’est intéressant, car il existait une autre façon dont les choses auraient pu se dérouler.
Plus tôt cette année, le taux directeur restait stable tandis que l’inflation montait. Le résultat était facile à manquer si l’on ne regardait que le chiffre clé : la politique monétaire devenait moins restrictive en termes réels.
J’en ai parlé en mai, car cette dynamique ne pouvait pas durer éternellement.
L’ajustement pouvait venir de l’un ou l’autre côté.
La pression inflationniste pouvait s’atténuer suffisamment pour rétablir une partie de la retenue réelle de la Fed, ou la Fed pouvait, à terme, relever les taux pour le faire directement.
Quatre mois plus tard, nous avons eu un peu des deux.
L’inflation est redescendue par rapport à ses récents sommets et, hier, la Fed a relevé la fourchette cible de 25 points de base pour la porter à 3,75–4,00 %. Le FOMC décrit encore l’inflation comme élevée.
La compression du taux réel que je surveillais plus tôt cette année s’est maintenant largement inversée.
Mais il y a ici un angle de politique publique que je pense qu’on néglige.
Trump a maintes fois souhaité des taux d’intérêt plus bas, mais les conditions qui rendent des taux plus bas possibles ne sont pas totalement indépendantes de l’influence de l’administration.
La Maison-Blanche ne peut pas fixer le taux des fonds fédéraux. En revanche, la politique commerciale, les choix budgétaires, les conditions énergétiques et l’évolution géopolitique peuvent influencer l’environnement inflationniste que la Fed doit gérer. Les responsables de la Fed eux-mêmes ont évoqué les droits de douane et les chocs géopolitiques/énergétiques comme facteurs contribuant à l’inflation récente, tout en notant que certains de ces effets pourraient maintenant s’estomper.
Ainsi, il existe deux façons très différentes d’aller vers des taux plus bas.
Demander à la Fed d’accepter plus d’inflation.
Ou aider à créer un environnement dans lequel l’inflation baisse suffisamment pour que la Fed ait réellement de la marge pour assouplir.
La deuxième voie exige moins de travail de la part de la politique monétaire.
Pour l’instant toutefois, l’ajustement est venu en partie de la Fed.
Le relâchement réel dont je craignais qu’il se produise en mai a largement disparu.
Et c’est un changement beaucoup plus significatif que de se contenter de dire que les taux ont augmenté de 25 points de base.
1
1
816
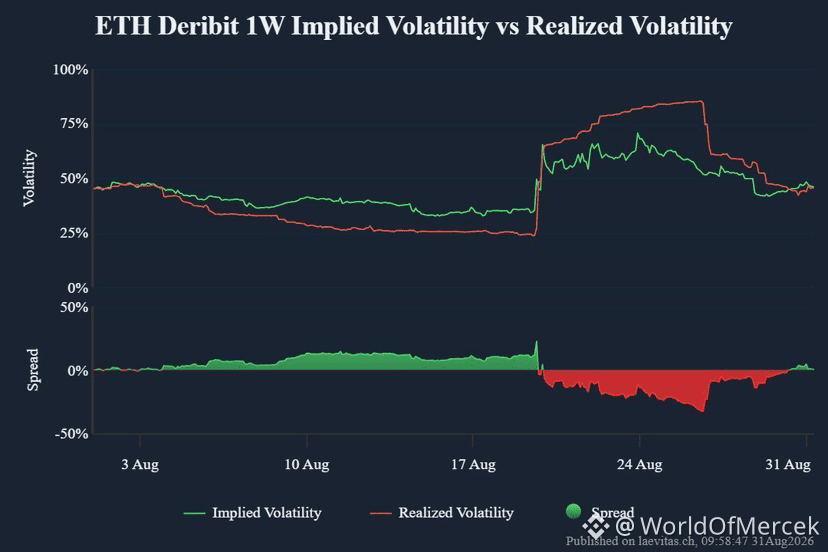
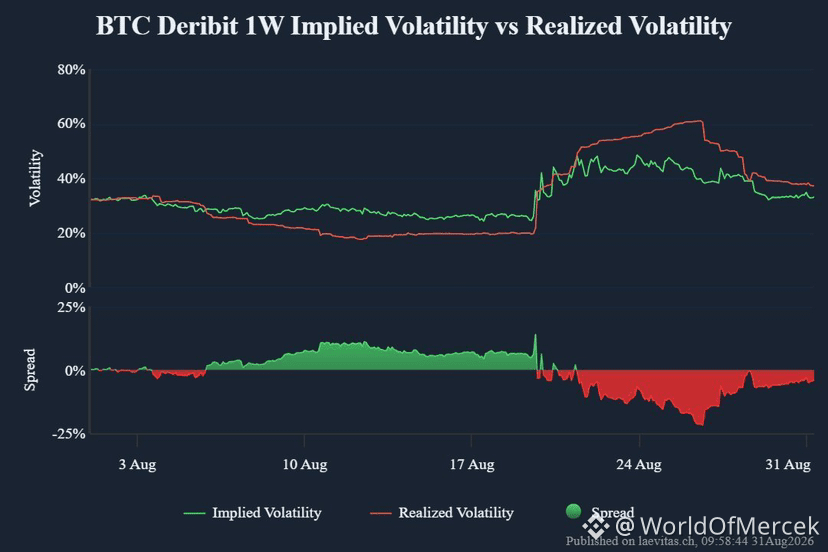
$ETH dépasse son précédent plus haut local alors que $BTC n’en a pas l’air d’être important sur un graphique, mais je ne suis pas sûr que ce soit aussi significatif qu’il n’y paraît.
Le problème quand on compare les deux directement, c’est qu’on compare des actifs qui présentent actuellement une volatilité très différente.
Regardez juste les chiffres sur 1 semaine :
BTC
Volatilité réalisée : ~37%
Volatilité implicite : ~32,5%
ETH
Volatilité réalisée : ~45,5%
Volatilité implicite : ~45,5%
Autrement dit, l’ETH bouge en réalité environ 1,23× plus que le BTC :
45,5 / 37 ≈ 1,23
Et les traders sur le marché des options évaluent un écart encore plus grand :
45,5 / 32,5 ≈ 1,40
Donc, les options disent essentiellement : attendez-vous à nettement plus de mouvements sur l’ETH.
C’est pour ça que je ferais attention à comparer leurs rallys récents uniquement à partir du graphique.
Le BTC a fait environ 23–25% depuis la zone des $63–64K. L’ETH a fait environ 29–32%.
À première vue, l’ETH paraît bien plus fort.
Mais une fois qu’on se rappelle que l’ETH réalise actuellement ~23% de volatilité en plus et qu’il intègre ~40% de volatilité implicite en plus, une partie de cette surperformance est simplement ce à quoi on s’attendrait de la part de l’actif.
Une autre façon d’y penser :
Si le BTC fait un mouvement de 10%, un mouvement de l’ETH autour de 12–14% ne me dirait pas immédiatement qu’il se passe quelque chose de radicalement différent sur l’ETH. C’est à peu près le genre d’écart que leur volatilité suggère déjà.
Donc oui, le fait que l’ETH prenne son plus haut local compte.
Je ne dirais juste pas que « l’ETH a cassé le plus haut et pas le BTC » à lui seul est une preuve que leurs structures se sont réellement différenciées.
D’abord, normalisez les mouvements selon la volatilité.
Ensuite, voyez si l’ETH surperforme effectivement ce que vous vous attendriez à voir pour un actif plus volatil.
C’est, pour moi, une comparaison bien plus utile.
367
Vérifié
Article
$DUSK : Confidentialité pour la finance réglementéeLes blockchains ont tendance à traiter la confidentialité de manière binaire.
Tout est public, ou tout est caché.
La finance réglementée n’a jamais fonctionné de cette façon, et c’est exactement la thèse derrière $DUSK 👇
Un système de règlement des opérations sur titres a besoin de données de transaction sensibles pour rester protégé. Il a aussi besoin d’un état public où cela est utile, d’une divulgation sélective pour un examen autorisé, et d’un règlement suffisamment déterministe pour qu’un auditeur puisse lui faire confiance.
Rien de tout cela ne correspond au modèle de confidentialité tout-ou-rien que la plupart des chaînes proposent.
$DUSK : Confidentialité pour la finance réglementée
Les blockchains ont tendance à traiter la confidentialité de manière binaire.
Tout est public, ou tout est caché.
La finance réglementée n’a jamais fonctionné de cette façon, et c’est exactement la thèse derrière $DUSK 👇
Un système de règlement des opérations sur titres a besoin de données de transaction sensibles pour rester protégé. Il a aussi besoin d’un état public où cela est utile, d’une divulgation sélective pour un examen autorisé, et d’un règlement suffisamment déterministe pour qu’un auditeur puisse lui faire confiance.
Rien de tout cela ne correspond au modèle de confidentialité tout-ou-rien que la plupart des chaînes proposent.
3
10
6.2k
J’ai ajouté un petit $DUSK par ici.
L’intention est de le garder à court terme et de le traiter comme un échange rapide.
NFA, DYOR.
J’ai ajouté un petit $DUSK par ici.
L’intention est de le garder à court terme et de le traiter comme un échange rapide.
NFA, DYOR.
L’intention est de le garder à court terme et de le traiter comme un échange rapide.
NFA, DYOR.
5
6
4.7k
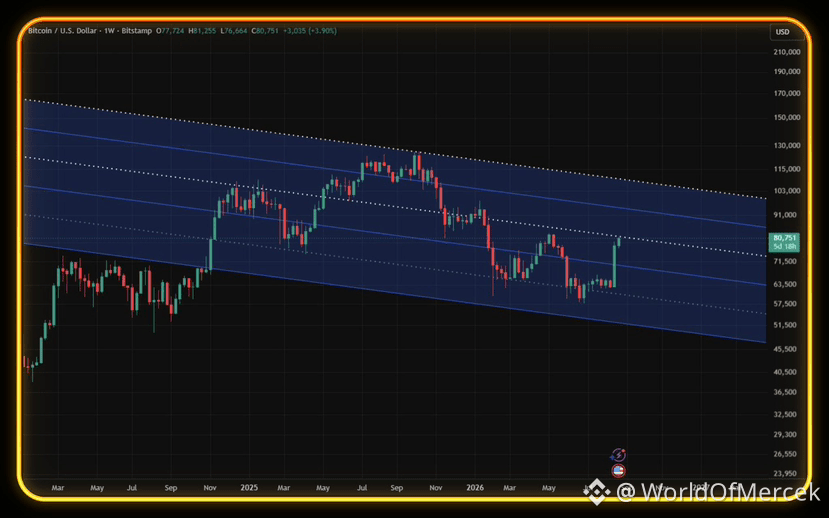
Le BTC se trouve à l’un de ces niveaux où je ne serais pas pressé de prendre une décision.
Le mouvement de retour vers 80 000 $ me paraît positif, mais la ligne de tendance qui pilote actuellement cette structure se situe juste autour de 80–81 K.
Pour une nouvelle entrée, je préférerais voir le BTC clôturer réellement au-dessus de celle-ci en clôture hebdomadaire, plutôt que d’y négocier au-dessus pendant quelques heures et d’appeler ça une cassure.
Surtout cette semaine.
Les résultats d’Nvidia, le Core PCE, la deuxième estimation du PIB du T2, puis Warsh à Jackson Hole et la révision préliminaire des données sur l’emploi aux États-Unis vendredi.
Il y a beaucoup à digérer pour le marché en seulement quelques jours.
Et comme nous sommes déjà aussi proches de la fin du mois, attendre la confirmation hebdomadaire met aussi la clôture mensuelle dans la balance.
Je pense que c’est utile ici, car la question n’est pas vraiment de savoir si le BTC peut évoluer au-dessus de 80–81 K.
Bien sûr que oui.
La vraie question, c’est s’il peut y rester une fois que tous ces catalyseurs seront passés.
S’il le fait, la structure commence à m’intéresser beaucoup plus.
S’il franchit la ligne de tendance pendant la semaine puis la perd à nouveau à la clôture, alors vous avez probablement évité de vous lancer à la poursuite d’un autre faux signal.
Parfois, attendre quelques jours vous coûte une entrée un peu moins bonne.
Parfois, cela vous évite un trade bien plus mauvais.
À un niveau comme celui-ci, avec une semaine comme celle qui arrive, je suis d’accord pour payer un peu plus cher afin d’obtenir une confirmation.
3
3k
L’une des façons les plus simples de mal comprendre les marchés consiste à ne regarder que ce que vous possédez déjà.
Le Bitcoin ne bouge pas uniquement à cause du Bitcoin.
Les obligations font bouger le marché des changes. Le pétrole modifie les anticipations d’inflation. Les rendements font varier les valorisations des actions. La liquidité circule à travers tout cela et finit par toucher aussi la crypto.
Le trade d’aujourd’hui pourrait être une forme de dépréciation monétaire. Demain, il pourrait s’agir de l’inflation, d’une récession ou d’un dénouement de carry.
Vous n’avez pas besoin de capturer chaque rotation.
Mais vous devriez comprendre d’où la prochaine pourrait venir.
Ces jours-ci, je me soucie beaucoup moins de « haussier ou baissier ? ».
Je m’intéresse davantage à une question :
Quel est le prochain trade ?
2
599
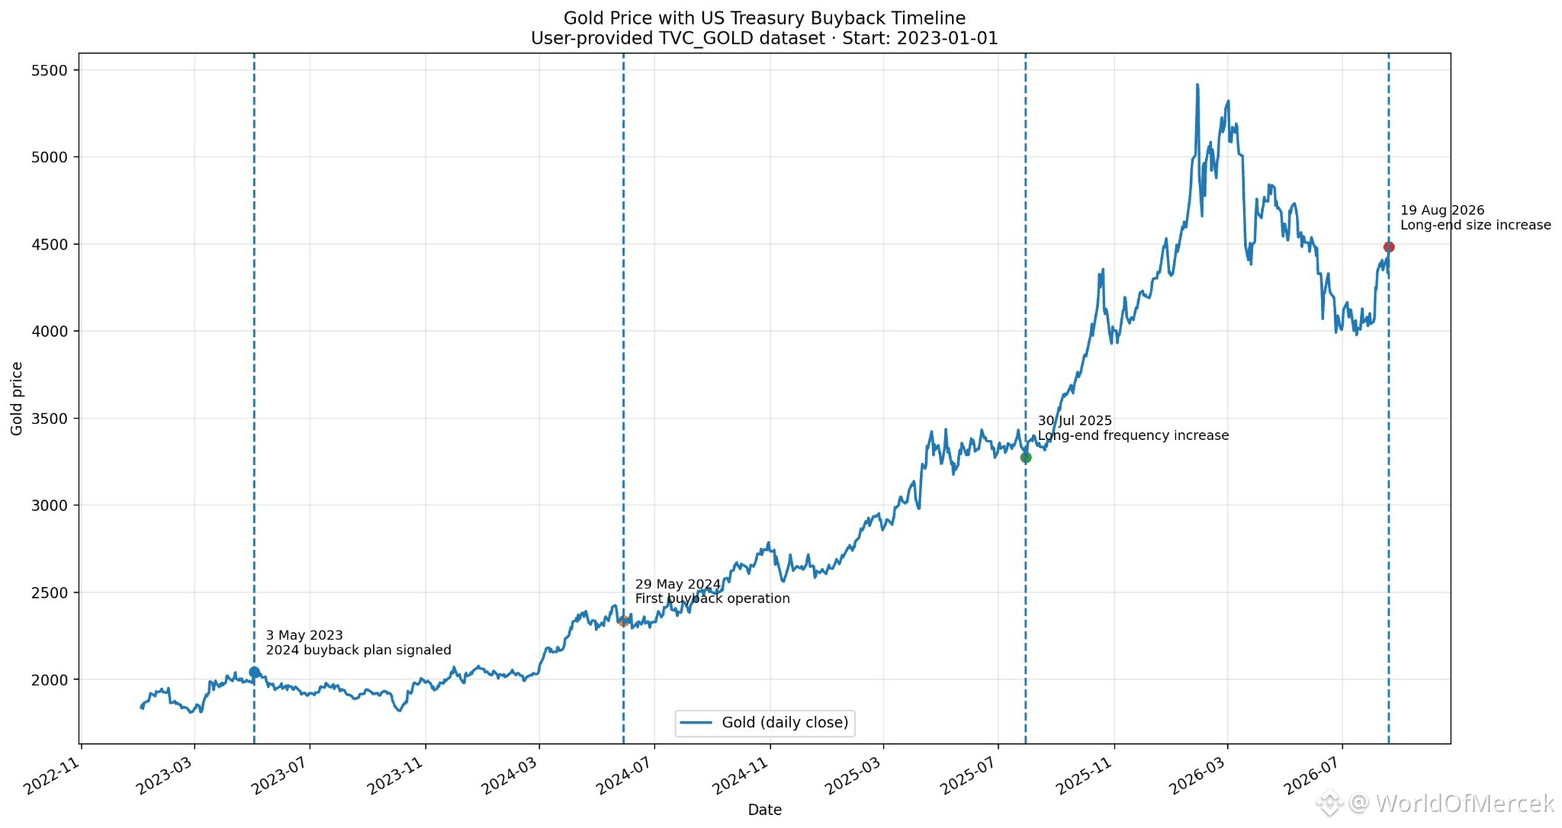
En mai 2023, le Trésor américain a annoncé des plans visant à remettre en place des rachats réguliers de titres du Trésor à partir de l’année suivante.
L’idée était assez simple : racheter des obligations plus anciennes, moins liquides, et améliorer le fonctionnement du marché du Trésor.
Le 29 mai 2024, ils s’y sont effectivement mis.
Puis, en juillet 2025, le programme s’est davantage concentré sur l’extrémité longue. Les rachats dans les segments 10–20 ans et 20–30 ans ont commencé à se produire plus fréquemment.
Hier, ils ont franchi une étape de plus.
À partir du 9 septembre, le montant maximal de ces opérations de soutien de liquidité sur l’extrémité longue sera au moins doublé, passant de 2 Md$ à 4 Md$ par opération.
Donc, sur les trois dernières années :
2023 : annoncer le programme de rachat.
2024 : commencer à l’utiliser.
2025 : l’utiliser plus souvent sur les Treasuries à long terme.
2026 : doubler la taille de ces opérations.
Je veux préciser un point ici, parce que je sais où la conversation finit généralement par aller :
Ce n’est pas de l’assouplissement quantitatif (QE).
La Fed n’imprime pas d’argent pour acheter des Treasuries. Le Trésor gère son propre marché de dette : il achète des titres plus anciens et tente d’éviter que la liquidité ne devienne un problème dans certaines zones de la courbe.
Mais dire « ce n’est pas du QE » ne rend pas pour autant la progression sans conséquence.
Les États-Unis ont de plus en plus de dette à financer. Les taux à long terme ont été sous pression. Et, sur la même période, le Trésor est devenu progressivement plus actif pour soutenir la liquidité sur l’extrémité longue.
Maintenant, mettez l’or à côté de cette chronologie.
Je ne dis évidemment pas que les rachats du Trésor sont la raison pour laquelle l’or est passé d’environ 2 000 $ à son niveau actuel. Il y a bien d’autres facteurs derrière ce mouvement.
Mais je pense que les deux font partie de la même histoire plus vaste.
Plus il devient difficile de financer des déficits en hausse sans créer de tension quelque part sur le marché obligataire, plus un actif qui n’a pas d’émetteur, pas d’échéance et pas de contrepartie devient intéressant.
Le Trésor peut améliorer la liquidité. Il peut modifier l’émission. Il peut racheter des obligations plus anciennes et faire en sorte que la mécanique fonctionne mieux.
Ce qu’il ne peut pas faire, avec tout cela, c’est faire disparaître la dette.
1
99
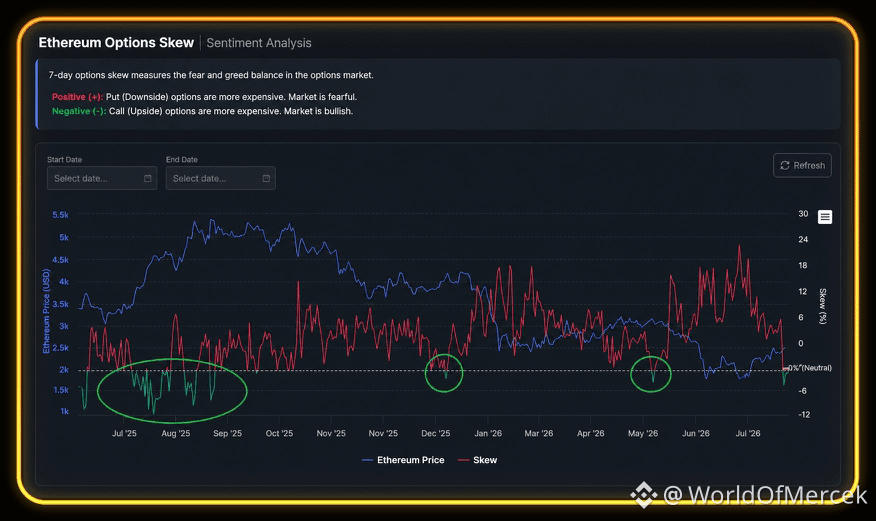
La volatilité implicite à 7 jours de l’option ETH est passée sous zéro.
Les appels à échéance courte se négocient désormais avec une prime par rapport aux puts, ce qui nous indique que la demande pour un potentiel de hausse à court terme s’est renforcée.
Nous avons observé quelque chose de similaire en janvier et en mai cette année. Dans les deux cas, le passage de la courbe en volatilité négative n’a pas duré longtemps, et le marché a rapidement recommencé à payer davantage pour se protéger contre la baisse.
La comparaison haussière la plus solide est celle de juillet 2025. La volatilité est restée négative pendant bien plus longtemps, montrant que la demande d’appels n’était pas seulement une réaction passagère, mais faisait partie d’un changement de positionnement plus durable.
C’est pourquoi je ne considérerais pas un seul passage sous zéro comme une confirmation à lui seul. L’essentiel est de savoir si la courbe peut y rester.
Pour quelqu’un qui détient déjà du spot en $ETH, une volatilité négative à elle seule n’est pas une raison d’abandonner la thèse à plus long terme. Mais cela ne semble pas non plus être le meilleur endroit pour chercher agressivement une nouvelle exposition. Conserver la position, prendre un peu de profit si elle est devenue trop importante, ou ajouter une protection de baisse à plus longue échéance pourrait avoir davantage de sens.
Pour les traders d’options, les appels à échéance courte peuvent sembler intéressants ici, mais ils peuvent perdre de la valeur rapidement si le sentiment se retourne. Une approche plus équilibrée consisterait à protéger une position spot avec un put à plus longue échéance et à compenser une partie de ce coût en vendant un appel à échéance plus courte avec un strike plus élevé.
En résumé : les détenteurs de spot n’ont pas besoin de courir après le mouvement. Les traders d’options seraient peut-être mieux avisés de vendre la hausse à très court terme, relativement coûteuse, et d’utiliser des puts relativement moins chers pour protéger ce qu’ils détiennent déjà.
2
469
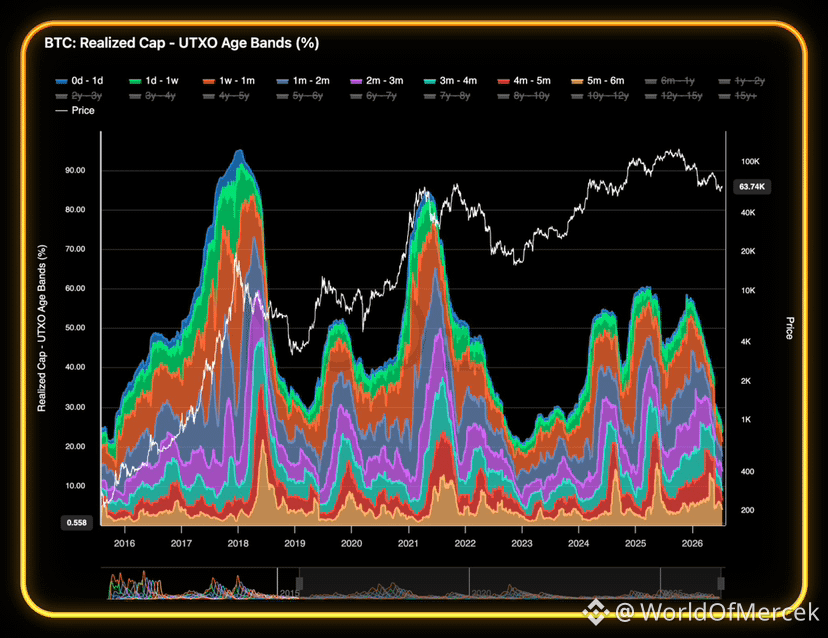
Le $BTC a-t-il déjà atteint son plus bas ?
Se limiter au prix ne suffit pas.
Quiconque prétend savoir exactement où se situe le creux… n’en sait probablement rien.
Ce que nous pouvons analyser, c’est le comportement des investisseurs.
L’une des caractéristiques les plus claires de chaque marché baissier, c’est que le capital spéculatif disparaît, laissant le marché de plus en plus entre les mains des investisseurs de long terme.
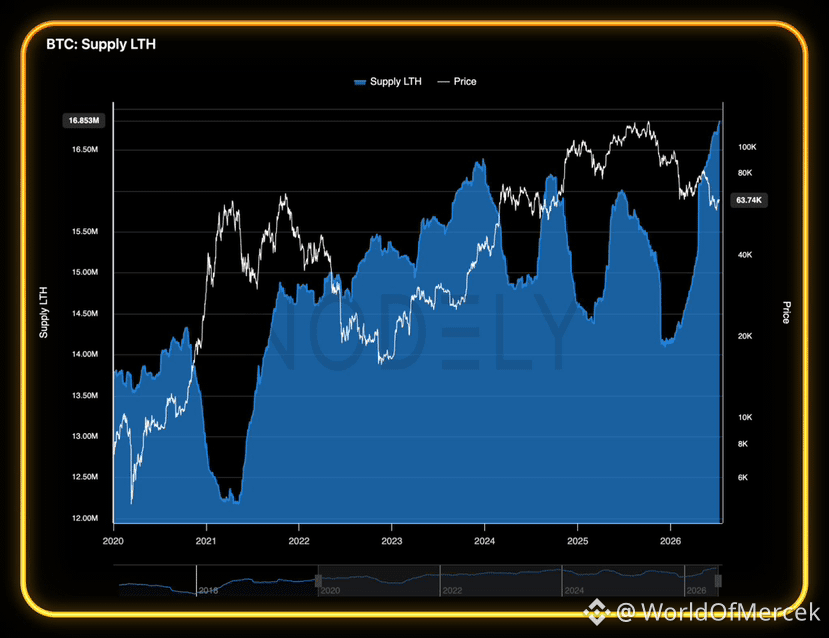
C’est exactement ce que montre le premier graphique.
L’offre détenue par les investisseurs de long terme a atteint un nouveau record historique.
En d’autres termes, plus de BTC que jamais est conservé par des investisseurs qui, malgré tout ce qui s’est passé au cours des derniers mois, ont montré peu d’intérêt à vendre.
Regardez maintenant le deuxième graphique.
Au lieu de demander qui détient le Bitcoin…
Demandez plutôt qui continue de le trader.
L’activité à court terme a chuté de façon spectaculaire.
Nous nous rapprochons des niveaux observés pour la dernière fois autour de la chute de la FTX.
Cela ne garantit pas que le prix a déjà fait son dernier creux.
Ce sont deux questions différentes.
Le prix peut toujours descendre davantage.
Mais le comportement raconte une autre histoire.
L’argent spéculatif qui domine habituellement les marchés haussiers a largement disparu, tandis que la conviction à long terme continue de progresser.
Historiquement, c’est exactement ce que vous vous attendriez à voir autour d’un point bas de marché baissier.
La suite dépend de l’apparition ou non d’une nouvelle demande.
Si la clarté réglementaire s’améliore, que les conditions de liquidité deviennent plus favorables et que le capital recommence à affluer dans le secteur, ce type de structure de détente devient une base beaucoup plus solide que la plupart des gens ne le pensent.
Personnellement, je passe beaucoup moins de temps à essayer de prédire le creux exact.
Je préfère observer qui détient les pièces.
Parce que le comportement change généralement avant que le prix ne change.
2
87
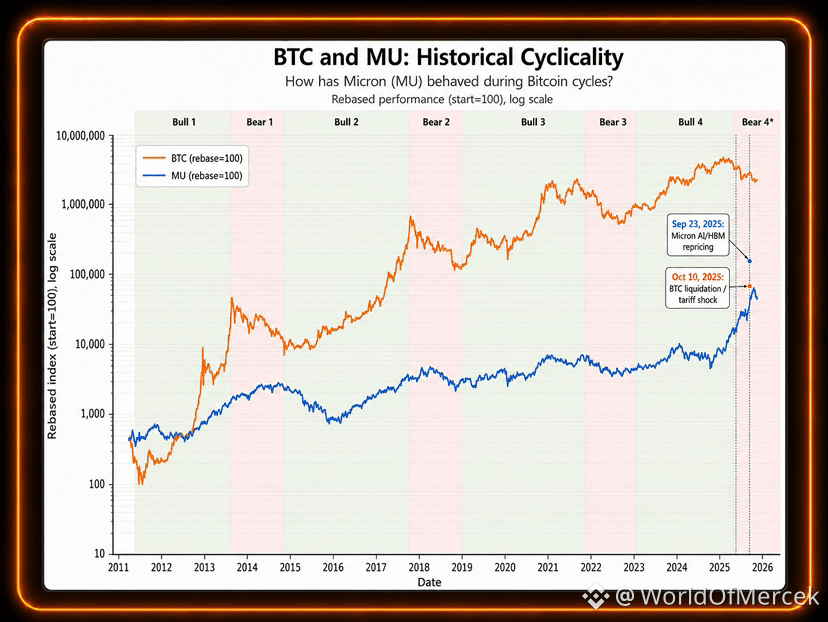
$MU a historiquement été l’un des meilleurs signaux cycliques à surveiller aux côtés de $BTC.
Mais ce cycle soulève une question différente.
Si Bitcoin forme un creux cyclique, est-ce que Micron doit encore former un creux en premier ?
Ou bien la divergence qui a commencé à la fin de 2025 nous indique-t-elle que ce cycle est piloté par un autre ensemble de forces ?
Mais ce cycle soulève une question différente.
Si Bitcoin forme un creux cyclique, est-ce que Micron doit encore former un creux en premier ?
Ou bien la divergence qui a commencé à la fin de 2025 nous indique-t-elle que ce cycle est piloté par un autre ensemble de forces ?
3
260
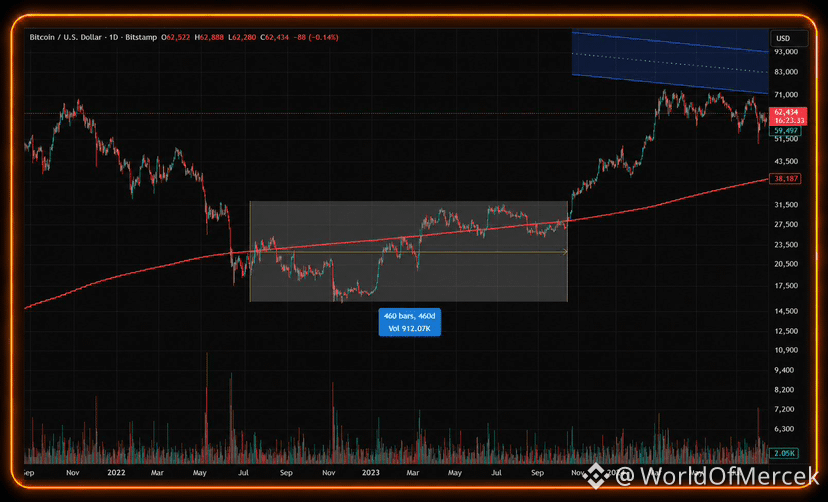
Je pense que les gens commencent à prendre la comparaison 2022 un peu trop au pied de la lettre.
Je vois toujours :
« Juillet 2022 ressemblait à ceci, donc juillet-août devrait se dérouler de la même façon. »
Mais si on veut comparer les deux cycles, ne devrait-on pas aussi reconnaître que les prix de juillet-août 2022 ont été revus autour de septembre-octobre 2023, environ 15 mois plus tard ?
L’histoire est utile.
Le traiter comme un scénario ne l’est généralement pas.
51
343
Partiellement vrai

Article
Comprendre le protocole RE : d’où vient réellement le rendement465 millions de dollars de TVL et beaucoup de personnes avec qui je parle n’ont pas encore entendu parler du protocole RE.
Ce qui signifie que ce chiffre est arrivé là avant même que le récit ne s’impose.
Analysons le flux structurel 👇
1️⃣ Réassurance, brièvement
La réassurance, c’est de l’assurance pour les compagnies d’assurance.
Quand State Farm rédige une police contre les ouragans pour un bien en Floride, elle ne veut pas que la totalité de l’exposition catastrophique reste sur son propre bilan.
Elles transfèrent une partie de ce risque à un réassureur comme Munich Re, Swiss Re ou les syndicats de Lloyd's, qui absorbent le risque de « queue » en échange d’une part de la prime.
Comprendre le protocole RE : d’où vient réellement le rendement
465 millions de dollars de TVL et beaucoup de personnes avec qui je parle n’ont pas encore entendu parler du protocole RE.
Ce qui signifie que ce chiffre est arrivé là avant même que le récit ne s’impose.
Analysons le flux structurel 👇
1️⃣ Réassurance, brièvement
La réassurance, c’est de l’assurance pour les compagnies d’assurance.
Quand State Farm rédige une police contre les ouragans pour un bien en Floride, elle ne veut pas que la totalité de l’exposition catastrophique reste sur son propre bilan.
Elles transfèrent une partie de ce risque à un réassureur comme Munich Re, Swiss Re ou les syndicats de Lloyd's, qui absorbent le risque de « queue » en échange d’une part de la prime.
10
150
15.5k
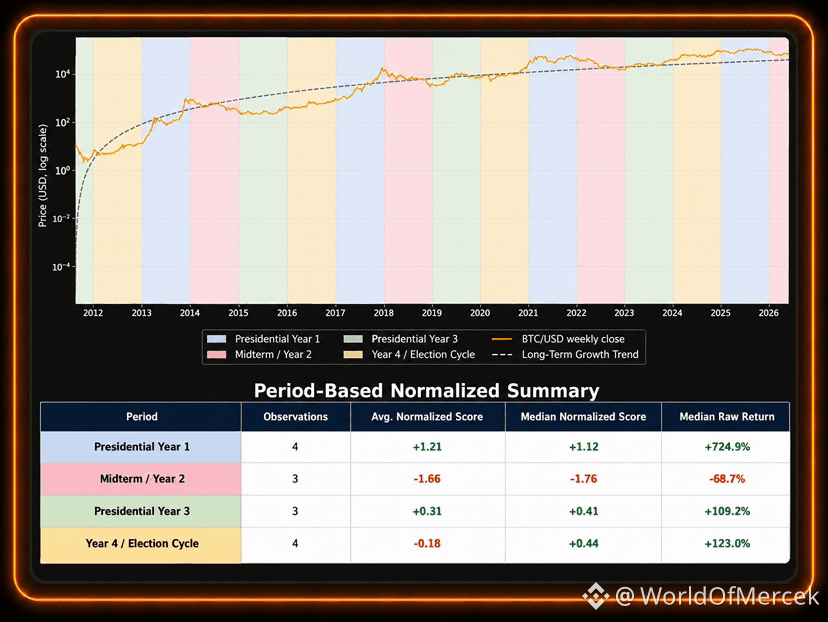
Le cycle présidentiel américain ne détermine évidemment pas la prochaine direction du Bitcoin.
Mais c’est un de ces cadres qui devient bien plus intéressant quand on le met en perspective avec la liquidité, la politique de la Fed et la réglementation.
Si l’histoire se répète, nous allons passer de la deuxième année du cycle à la troisième.
Cela ne garantit pas des prix plus élevés.
Cela déplace simplement mon attention vers quelques questions :
➜ La liquidité commence-t-elle à s’améliorer ?
➜ La Fed devient-elle moins restrictive ?
➜ L’incertitude réglementaire commence-t-elle à s’estomper ?
➜ Le Bitcoin retrouve-t-il sa tendance de croissance à long terme ?
➜ Le contexte politique devient-il plus prévisible après les élections de mi-mandat ?
Les marchés ne sonnent que rarement la cloche au plus bas.
Ils laissent généralement suffisamment d’indices avant que le grand mouvement commence.
1
23
314
Plus je passe de temps à regarder les données, plus il m’est difficile de rester structurellement baissier sur les altcoins.
Cela ne veut pas dire que le point bas est déjà atteint.
Cela ne veut pas dire non plus qu’on ne peut pas voir une autre vague de capitulation.
Cela signifie simplement que le marché en dessous de la surface ressemble beaucoup moins à celui que la plupart des gens décrivent.
Au cours des dernières semaines, j’ai observé les flux de capitaux, la force relative, la dominance, la liquidité et l’activité de levée de fonds.
Aucun indicateur ne vous dit à lui seul où se trouve exactement le point bas.
Mais quand ils commencent tous à pointer dans la même direction, j’y prête attention.
De nouveaux projets sont de nouveau financés.
Les créateurs ne sont jamais vraiment partis.
Certains secteurs ont déjà commencé à surperformer, même si le sentiment paraît encore complètement dégradé.
C’est généralement ainsi que commencent les nouveaux cycles.
Pas avec l’enthousiasme, mais avec l’incrédulité.
Je n’essaie plus d’attraper exactement le point bas.
Je préfère consacrer cette période à décider ce que je veux posséder avant que le récit ne change.
Si on repart plus bas, je continuerai d’acheter.
Si ce n’est pas le cas, je serai déjà positionné.
Les prochains mois ne visent pas à prédire chaque mouvement.
Ils visent à être prêt avant que tout le monde ne réalise que quelque chose a changé.
Au moment où le marché finit par accepter que l’opportunité était réelle, ce n’est généralement plus une opportunité.
2
20
174
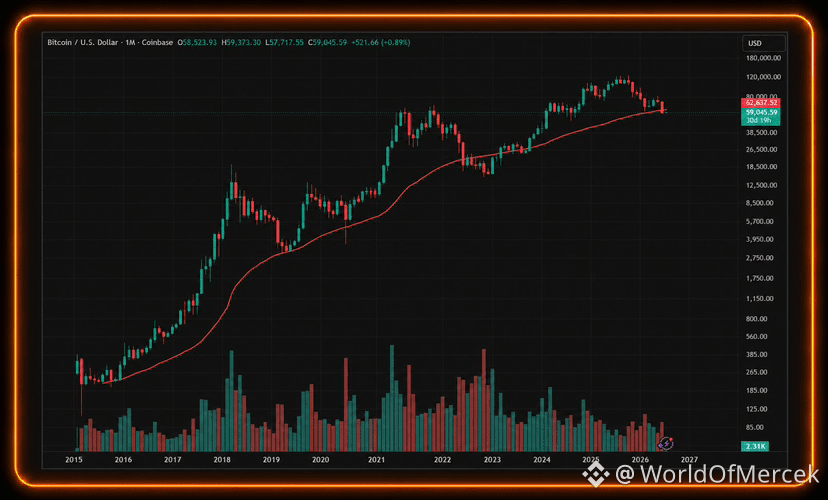
La clôture mensuelle sous la moyenne mobile sur 200 semaines compte.
Pas parce que le $BTC ne l’a jamais fait auparavant.
Mais parce que la dernière fois que cela s’est produit, le marché a passé des mois à essayer de s’en remettre.
Maintenant, combinez cela avec un fait :
Historiquement, en juillet, Bitcoin a souvent connu son plus fort mois de rebond après un juin faible.
C’est pour ça que ce mois-ci compte bien plus que la clôture elle-même.
Si le BTC reprend rapidement la moyenne mobile sur 200 semaines, cette clôture mensuelle finira peut-être par être rappelée comme rien de plus qu’une nouvelle fausse alerte baissière.
Si ce n’est pas le cas...
Alors nous devrions commencer à considérer cela comme un véritable changement structurel, et pas seulement comme une autre baisse.
1
35
184
De la part de GM à tout le monde
Tu ne quittes jamais entièrement la crypto. Alors amuse-toi !
De la part de GM à tout le monde
Tu ne quittes jamais entièrement la crypto. Alors amuse-toi !
Tu ne quittes jamais entièrement la crypto. Alors amuse-toi !
4
1
44
227
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedMinutesFocusOnOctoberPause
146,511 vues
1,242 mentions
⚡ Une décision de la Fed pourrait faire bouger les marchés
Octobre pourrait être marqué par une nouvelle décision importante de la Fed.
Le dernier compte rendu maintient l’hypothèse d’une pause au centre des débats.
Cela pourrait influencer les actions, les obligations et les cryptomonnaies.
L’appétit pour le risque pourrait évoluer rapidement après la décision.
Le Bitcoin sera-t-il le grand gagnant ? 🚀
$BTC
$SAND
$MET
#fedminutesfocusonoctoberpause
Jacob trade
·0 mentions J’aime
·508 vues
BinanceLaunchesBinanceIntelligence
1.1M vues
6,443 mentions
EvernorthDelaysNasdaqDebutToOct12
11,421 vues
277 mentions