
以太超人
295 Publications

以太超人
Signaler
Bloquer l’utilisateur

Top 30 selon les G et P de contrats Futures en direct sur 1 J
Ouvert au trading
Trade fréquemment
3 an(s)
19 Suivis
705 Abonnés
218 J’aime
2 Badges
Publications
Portefeuille
Tous
Citations
PINNED
·
--

Article
Indicateurs de données couramment utilisés pour BitcoinLes indicateurs de données Bitcoin nous sont utiles pour observer le prix du Bitcoin, en particulier pour les traders au comptant à long terme. Cet article présente principalement les sources de données et les méthodes de calcul de certains indices Bitcoin couramment utilisés.
1. Indice de panique et de cupidité :
Le sentiment des investisseurs changera à mesure que le marché fluctue. Une peur extrême indique que les investisseurs sont trop inquiets et peut constituer une opportunité d'achat. Être trop gourmand indique que les investisseurs sont trop excités et que le marché pourrait corriger. L'indice Panic & Greed quantifie le sentiment des investisseurs sur une échelle de 0 à 100. Plus la valeur est faible, plus ils sont paniqués, et vice versa. Les sources de données du Fear & Greed Index proviennent de cinq indicateurs différents.
Indicateurs de données couramment utilisés pour Bitcoin
Les indicateurs de données Bitcoin nous sont utiles pour observer le prix du Bitcoin, en particulier pour les traders au comptant à long terme. Cet article présente principalement les sources de données et les méthodes de calcul de certains indices Bitcoin couramment utilisés.
1. Indice de panique et de cupidité :
Le sentiment des investisseurs changera à mesure que le marché fluctue. Une peur extrême indique que les investisseurs sont trop inquiets et peut constituer une opportunité d'achat. Être trop gourmand indique que les investisseurs sont trop excités et que le marché pourrait corriger. L'indice Panic & Greed quantifie le sentiment des investisseurs sur une échelle de 0 à 100. Plus la valeur est faible, plus ils sont paniqués, et vice versa. Les sources de données du Fear & Greed Index proviennent de cinq indicateurs différents.
1. Indice de panique et de cupidité :
Le sentiment des investisseurs changera à mesure que le marché fluctue. Une peur extrême indique que les investisseurs sont trop inquiets et peut constituer une opportunité d'achat. Être trop gourmand indique que les investisseurs sont trop excités et que le marché pourrait corriger. L'indice Panic & Greed quantifie le sentiment des investisseurs sur une échelle de 0 à 100. Plus la valeur est faible, plus ils sont paniqués, et vice versa. Les sources de données du Fear & Greed Index proviennent de cinq indicateurs différents.
1
2
952
·
--
Après la clôture mercredi, Google et Microsoft ont publié leurs résultats du troisième trimestre le même jour, mais leurs actions ont pris des directions opposées. Le chiffre d’affaires de Google s’est élevé à 127,6 milliards de dollars, en hausse de 25 %, légèrement inférieur aux 127,9 milliards attendus par le marché. Le chiffre d’affaires de Google Cloud a atteint 30,7 milliards de dollars, en hausse de 103 % sur un an, avec une marge bénéficiaire d’environ 36 %. Pourtant, après la clôture, l’action a chuté de plus de 11 %, effaçant d’un coup plus de 280 milliards de dollars de capitalisation boursière. Le problème vient des dépenses : les investissements en capital ont atteint 51,4 milliards de dollars sur le trimestre, contre seulement 24 milliards à la même période l’an dernier. L’entreprise prévoit 200 milliards de dollars sur l’ensemble de l’année, puis 300 milliards l’an prochain. Le flux de trésorerie disponible est négatif, à hauteur de 9,1 milliards de dollars, après déjà 5,9 milliards de dollars au deuxième trimestre. De son côté, Microsoft a réalisé un chiffre d’affaires de 92,3 milliards de dollars, en hausse de 19 % et supérieur d’environ 1,6 milliard aux attentes. Azure a progressé de 48 % ; pour la première fois, Microsoft en a communiqué le chiffre d’affaires séparément : 33,2 milliards de dollars. Les investissements en capital se sont élevés à 45,2 milliards de dollars, en dessous des quelque 50 milliards attendus par le marché, et l’action a gagné environ 4 % après la clôture.
Pourquoi dis-je que le marché a sanctionné Google cette fois-ci sans pour autant rejeter l’IA ? À vrai dire, doubler le chiffre d’affaires du cloud et afficher une marge bénéficiaire de 36 %, ce sont de beaux résultats pour n’importe quelle entreprise. Le fait que l’action ait quand même fortement chuté montre que le marché ne s’intéresse plus seulement à la croissance des revenus liés à l’IA, mais aussi au montant qu’il faut investir pour gagner chaque dollar supplémentaire. Azure a progressé de 48 % et les investissements en capital de Microsoft ont été inférieurs aux attentes : l’action a donc progressé après la clôture. Les revenus de Google n’ont rien de problématique, mais son flux de trésorerie disponible est négatif depuis deux trimestres consécutifs et l’entreprise prévoit de porter ses dépenses à 300 milliards de dollars l’an prochain. Comment les investisseurs pourraient-ils ne pas s’inquiéter ? Bien sûr, ces dépenses finiront par se traduire en commandes de puces, de serveurs et de centres de données ; ce n’est pas forcément une mauvaise nouvelle pour la chaîne de valeur de la puissance de calcul. Nous verrons jeudi, après la clôture, les résultats d’Amazon. Si l’entreprise augmente elle aussi ses dépenses tout en voyant sa trésorerie se dégrader, le marché pourrait bien continuer à récompenser les économies et à pénaliser les dépenses excessives. Merci de votre attention et de vos mentions J’aime.
Après la clôture mercredi, Google et Microsoft ont publié leurs résultats du troisième trimestre le même jour, mais leurs actions ont pris des directions opposées. Le chiffre d’affaires de Google s’est élevé à 127,6 milliards de dollars, en hausse de 25 %, légèrement inférieur aux 127,9 milliards attendus par le marché. Le chiffre d’affaires de Google Cloud a atteint 30,7 milliards de dollars, en hausse de 103 % sur un an, avec une marge bénéficiaire d’environ 36 %. Pourtant, après la clôture, l’action a chuté de plus de 11 %, effaçant d’un coup plus de 280 milliards de dollars de capitalisation boursière. Le problème vient des dépenses : les investissements en capital ont atteint 51,4 milliards de dollars sur le trimestre, contre seulement 24 milliards à la même période l’an dernier. L’entreprise prévoit 200 milliards de dollars sur l’ensemble de l’année, puis 300 milliards l’an prochain. Le flux de trésorerie disponible est négatif, à hauteur de 9,1 milliards de dollars, après déjà 5,9 milliards de dollars au deuxième trimestre. De son côté, Microsoft a réalisé un chiffre d’affaires de 92,3 milliards de dollars, en hausse de 19 % et supérieur d’environ 1,6 milliard aux attentes. Azure a progressé de 48 % ; pour la première fois, Microsoft en a communiqué le chiffre d’affaires séparément : 33,2 milliards de dollars. Les investissements en capital se sont élevés à 45,2 milliards de dollars, en dessous des quelque 50 milliards attendus par le marché, et l’action a gagné environ 4 % après la clôture.
Pourquoi dis-je que le marché a sanctionné Google cette fois-ci sans pour autant rejeter l’IA ? À vrai dire, doubler le chiffre d’affaires du cloud et afficher une marge bénéficiaire de 36 %, ce sont de beaux résultats pour n’importe quelle entreprise. Le fait que l’action ait quand même fortement chuté montre que le marché ne s’intéresse plus seulement à la croissance des revenus liés à l’IA, mais aussi au montant qu’il faut investir pour gagner chaque dollar supplémentaire. Azure a progressé de 48 % et les investissements en capital de Microsoft ont été inférieurs aux attentes : l’action a donc progressé après la clôture. Les revenus de Google n’ont rien de problématique, mais son flux de trésorerie disponible est négatif depuis deux trimestres consécutifs et l’entreprise prévoit de porter ses dépenses à 300 milliards de dollars l’an prochain. Comment les investisseurs pourraient-ils ne pas s’inquiéter ? Bien sûr, ces dépenses finiront par se traduire en commandes de puces, de serveurs et de centres de données ; ce n’est pas forcément une mauvaise nouvelle pour la chaîne de valeur de la puissance de calcul. Nous verrons jeudi, après la clôture, les résultats d’Amazon. Si l’entreprise augmente elle aussi ses dépenses tout en voyant sa trésorerie se dégrader, le marché pourrait bien continuer à récompenser les économies et à pénaliser les dépenses excessives. Merci de votre attention et de vos mentions J’aime.
Pourquoi dis-je que le marché a sanctionné Google cette fois-ci sans pour autant rejeter l’IA ? À vrai dire, doubler le chiffre d’affaires du cloud et afficher une marge bénéficiaire de 36 %, ce sont de beaux résultats pour n’importe quelle entreprise. Le fait que l’action ait quand même fortement chuté montre que le marché ne s’intéresse plus seulement à la croissance des revenus liés à l’IA, mais aussi au montant qu’il faut investir pour gagner chaque dollar supplémentaire. Azure a progressé de 48 % et les investissements en capital de Microsoft ont été inférieurs aux attentes : l’action a donc progressé après la clôture. Les revenus de Google n’ont rien de problématique, mais son flux de trésorerie disponible est négatif depuis deux trimestres consécutifs et l’entreprise prévoit de porter ses dépenses à 300 milliards de dollars l’an prochain. Comment les investisseurs pourraient-ils ne pas s’inquiéter ? Bien sûr, ces dépenses finiront par se traduire en commandes de puces, de serveurs et de centres de données ; ce n’est pas forcément une mauvaise nouvelle pour la chaîne de valeur de la puissance de calcul. Nous verrons jeudi, après la clôture, les résultats d’Amazon. Si l’entreprise augmente elle aussi ses dépenses tout en voyant sa trésorerie se dégrader, le marché pourrait bien continuer à récompenser les économies et à pénaliser les dépenses excessives. Merci de votre attention et de vos mentions J’aime.
147
·
--
Mardi, les valeurs technologiques américaines ont poursuivi leur rebond. Le Nasdaq a gagné 1,2 % pour clôturer à 26 477 points, soit une hausse cumulée d’environ 2 % en deux jours. Le S&P 500 a progressé de 0,6 %, tandis que le Dow Jones est resté globalement stable. Les semi-conducteurs ont une nouvelle fois mené la hausse : Broadcom a gagné 4 %, AMD 5,5 %, Intel 3,6 % et Micron 2,8 %. La nouvelle est tombée lundi soir : Broadcom et Anthropic ont finalisé un montage de financement de 63 milliards de dollars. Mais ce n’est pas Anthropic qui apporte elle-même cet argent. Quatre institutions — Bank of America, BlackRock, Citi et Morgan Stanley — le fournissent par l’intermédiaire d’une structure ad hoc, qui achète les puces et les équipements d’IA de Broadcom avant de les louer à Anthropic. Broadcom n’avance pas non plus d’argent au départ ; elle fournit seulement une garantie de valeur résiduelle, dans la limite du montant du prêt de premier rang. Selon les analystes d’Oppenheimer, cette opération devrait apaiser les inquiétudes du marché concernant le financement des infrastructures d’IA. Le même jour, Boeing a chuté de 10,7 %, entraînant le Dow Jones à la baisse.
Pourquoi dis-je que cette opération mérite davantage d’attention que le montant de 63 milliards lui-même ? Parce qu’elle répond à la question qui pèse depuis quelque temps sur les valeurs technologiques : qui va payer la facture de la puissance de calcul nécessaire à l’IA ? Le mécanisme actuel consiste pour les banques à financer l’achat des puces, tandis que les entreprises d’IA versent un loyer périodique. Les puces deviennent ainsi des actifs susceptibles d’être financés : les fabricants de puces obtiennent des commandes sans avoir à avancer eux-mêmes les fonds. À vrai dire, la possibilité de reproduire ce modèle dépendra surtout de la capacité des revenus d’Anthropic à couvrir durablement les loyers. Bien sûr, le risque est aussi transféré aux banques et à la garantie de valeur résiduelle de Broadcom : si la demande d’IA venait un jour à faiblir, quelle valeur ces équipements conserveraient-ils ? À mon avis, le test ne tardera pas : mercredi, la Fed annoncera sa décision sur les taux, et Google et Microsoft publieront leurs résultats après la clôture. Leurs prévisions de dépenses d’investissement nous diront si les commandes peuvent continuer à progresser tout au long de cette chaîne de calcul. Merci de votre attention et de vos mentions J’aime.
Mardi, les valeurs technologiques américaines ont poursuivi leur rebond. Le Nasdaq a gagné 1,2 % pour clôturer à 26 477 points, soit une hausse cumulée d’environ 2 % en deux jours. Le S&P 500 a progressé de 0,6 %, tandis que le Dow Jones est resté globalement stable. Les semi-conducteurs ont une nouvelle fois mené la hausse : Broadcom a gagné 4 %, AMD 5,5 %, Intel 3,6 % et Micron 2,8 %. La nouvelle est tombée lundi soir : Broadcom et Anthropic ont finalisé un montage de financement de 63 milliards de dollars. Mais ce n’est pas Anthropic qui apporte elle-même cet argent. Quatre institutions — Bank of America, BlackRock, Citi et Morgan Stanley — le fournissent par l’intermédiaire d’une structure ad hoc, qui achète les puces et les équipements d’IA de Broadcom avant de les louer à Anthropic. Broadcom n’avance pas non plus d’argent au départ ; elle fournit seulement une garantie de valeur résiduelle, dans la limite du montant du prêt de premier rang. Selon les analystes d’Oppenheimer, cette opération devrait apaiser les inquiétudes du marché concernant le financement des infrastructures d’IA. Le même jour, Boeing a chuté de 10,7 %, entraînant le Dow Jones à la baisse.
Pourquoi dis-je que cette opération mérite davantage d’attention que le montant de 63 milliards lui-même ? Parce qu’elle répond à la question qui pèse depuis quelque temps sur les valeurs technologiques : qui va payer la facture de la puissance de calcul nécessaire à l’IA ? Le mécanisme actuel consiste pour les banques à financer l’achat des puces, tandis que les entreprises d’IA versent un loyer périodique. Les puces deviennent ainsi des actifs susceptibles d’être financés : les fabricants de puces obtiennent des commandes sans avoir à avancer eux-mêmes les fonds. À vrai dire, la possibilité de reproduire ce modèle dépendra surtout de la capacité des revenus d’Anthropic à couvrir durablement les loyers. Bien sûr, le risque est aussi transféré aux banques et à la garantie de valeur résiduelle de Broadcom : si la demande d’IA venait un jour à faiblir, quelle valeur ces équipements conserveraient-ils ? À mon avis, le test ne tardera pas : mercredi, la Fed annoncera sa décision sur les taux, et Google et Microsoft publieront leurs résultats après la clôture. Leurs prévisions de dépenses d’investissement nous diront si les commandes peuvent continuer à progresser tout au long de cette chaîne de calcul. Merci de votre attention et de vos mentions J’aime.
Pourquoi dis-je que cette opération mérite davantage d’attention que le montant de 63 milliards lui-même ? Parce qu’elle répond à la question qui pèse depuis quelque temps sur les valeurs technologiques : qui va payer la facture de la puissance de calcul nécessaire à l’IA ? Le mécanisme actuel consiste pour les banques à financer l’achat des puces, tandis que les entreprises d’IA versent un loyer périodique. Les puces deviennent ainsi des actifs susceptibles d’être financés : les fabricants de puces obtiennent des commandes sans avoir à avancer eux-mêmes les fonds. À vrai dire, la possibilité de reproduire ce modèle dépendra surtout de la capacité des revenus d’Anthropic à couvrir durablement les loyers. Bien sûr, le risque est aussi transféré aux banques et à la garantie de valeur résiduelle de Broadcom : si la demande d’IA venait un jour à faiblir, quelle valeur ces équipements conserveraient-ils ? À mon avis, le test ne tardera pas : mercredi, la Fed annoncera sa décision sur les taux, et Google et Microsoft publieront leurs résultats après la clôture. Leurs prévisions de dépenses d’investissement nous diront si les commandes peuvent continuer à progresser tout au long de cette chaîne de calcul. Merci de votre attention et de vos mentions J’aime.
139
·
--
Lundi, les actions américaines ont enfin cessé de reculer : le Nasdaq a gagné 0,8 % pour clôturer à 26 169 points, le S&P 500 a progressé de 0,7 % et le Dow Jones de 0,3 %. Les valeurs des semi-conducteurs ont mené la hausse : Nvidia, Micron et Broadcom ont toutes nettement progressé. La raison : Anthropic a officiellement déposé sa demande d’introduction en Bourse et prévoit d’être cotée au Nasdaq sous le symbole ANT. Les chiffres du prospectus sont impressionnants : 16,3 milliards de dollars de chiffre d’affaires au premier semestre de cette année, contre seulement environ 1,2 milliard à la même période l’an dernier. Sur l’ensemble de 2025, le chiffre d’affaires n’avait atteint que 4,6 milliards de dollars ; le deuxième trimestre à lui seul en a généré 11,6 milliards. Sur le papier, la société a enregistré une perte nette de 80,7 milliards de dollars au premier semestre. Toutefois, environ 72,4 milliards correspondent à des charges hors trésorerie liées à la hausse de la valorisation des obligations convertibles. Le résultat opérationnel ajusté s’élève à 1,6 milliard de dollars. Au premier semestre, Anthropic a consacré 9 milliards de dollars à ses infrastructures d’IA, soit davantage que les 7,3 milliards dépensés sur toute l’année dernière. Selon les médias, la valorisation visée se situe entre 1 500 et 2 000 milliards de dollars, et l’introduction en Bourse est prévue pendant la semaine de Thanksgiving.
Pourquoi est-ce que je dis que ce prospectus est plus important pour les valeurs des semi-conducteurs que l’introduction en Bourse d’Anthropic elle-même ? Pour être honnête, la principale inquiétude derrière les deux semaines de baisse des valeurs technologiques, c’est que les dépenses colossales en IA ne génèrent pas de rendement. Anthropic offre un contre-exemple très concret : au deuxième trimestre, la société a dépensé 5,6 milliards de dollars en puissance de calcul et généré en retour 11,6 milliards de dollars de chiffre d’affaires. Autrement dit, chaque dollar investi dans la puissance de calcul rapporte environ deux dollars de revenus. Son flux de trésorerie opérationnel est également redevenu positif au premier semestre, à hauteur de 3,9 milliards de dollars. Si les clients en aval gagnent de l’argent, faut-il vraiment s’inquiéter de voir les commandes auprès de Nvidia, Micron et Broadcom, en amont, se tarir ? Bien sûr, le prospectus met aussi en évidence certains risques : les deux principaux clients représentent à eux seuls un cinquième du chiffre d’affaires, et près de la moitié des revenus passe par les places de marché cloud d’Amazon, Google et Microsoft. Au bout du compte, l’argent circule toujours entre quelques géants. À mon avis, la vérification la plus immédiate viendra des résultats de Google et Microsoft mercredi, puis de ceux d’Amazon jeudi : la croissance de leurs activités cloud et leurs prévisions de dépenses d’investissement pourront-elles justifier cet optimisme ? Merci pour votre attention et vos mentions J’aime.
Lundi, les actions américaines ont enfin cessé de reculer : le Nasdaq a gagné 0,8 % pour clôturer à 26 169 points, le S&P 500 a progressé de 0,7 % et le Dow Jones de 0,3 %. Les valeurs des semi-conducteurs ont mené la hausse : Nvidia, Micron et Broadcom ont toutes nettement progressé. La raison : Anthropic a officiellement déposé sa demande d’introduction en Bourse et prévoit d’être cotée au Nasdaq sous le symbole ANT. Les chiffres du prospectus sont impressionnants : 16,3 milliards de dollars de chiffre d’affaires au premier semestre de cette année, contre seulement environ 1,2 milliard à la même période l’an dernier. Sur l’ensemble de 2025, le chiffre d’affaires n’avait atteint que 4,6 milliards de dollars ; le deuxième trimestre à lui seul en a généré 11,6 milliards. Sur le papier, la société a enregistré une perte nette de 80,7 milliards de dollars au premier semestre. Toutefois, environ 72,4 milliards correspondent à des charges hors trésorerie liées à la hausse de la valorisation des obligations convertibles. Le résultat opérationnel ajusté s’élève à 1,6 milliard de dollars. Au premier semestre, Anthropic a consacré 9 milliards de dollars à ses infrastructures d’IA, soit davantage que les 7,3 milliards dépensés sur toute l’année dernière. Selon les médias, la valorisation visée se situe entre 1 500 et 2 000 milliards de dollars, et l’introduction en Bourse est prévue pendant la semaine de Thanksgiving.
Pourquoi est-ce que je dis que ce prospectus est plus important pour les valeurs des semi-conducteurs que l’introduction en Bourse d’Anthropic elle-même ? Pour être honnête, la principale inquiétude derrière les deux semaines de baisse des valeurs technologiques, c’est que les dépenses colossales en IA ne génèrent pas de rendement. Anthropic offre un contre-exemple très concret : au deuxième trimestre, la société a dépensé 5,6 milliards de dollars en puissance de calcul et généré en retour 11,6 milliards de dollars de chiffre d’affaires. Autrement dit, chaque dollar investi dans la puissance de calcul rapporte environ deux dollars de revenus. Son flux de trésorerie opérationnel est également redevenu positif au premier semestre, à hauteur de 3,9 milliards de dollars. Si les clients en aval gagnent de l’argent, faut-il vraiment s’inquiéter de voir les commandes auprès de Nvidia, Micron et Broadcom, en amont, se tarir ? Bien sûr, le prospectus met aussi en évidence certains risques : les deux principaux clients représentent à eux seuls un cinquième du chiffre d’affaires, et près de la moitié des revenus passe par les places de marché cloud d’Amazon, Google et Microsoft. Au bout du compte, l’argent circule toujours entre quelques géants. À mon avis, la vérification la plus immédiate viendra des résultats de Google et Microsoft mercredi, puis de ceux d’Amazon jeudi : la croissance de leurs activités cloud et leurs prévisions de dépenses d’investissement pourront-elles justifier cet optimisme ? Merci pour votre attention et vos mentions J’aime.
Pourquoi est-ce que je dis que ce prospectus est plus important pour les valeurs des semi-conducteurs que l’introduction en Bourse d’Anthropic elle-même ? Pour être honnête, la principale inquiétude derrière les deux semaines de baisse des valeurs technologiques, c’est que les dépenses colossales en IA ne génèrent pas de rendement. Anthropic offre un contre-exemple très concret : au deuxième trimestre, la société a dépensé 5,6 milliards de dollars en puissance de calcul et généré en retour 11,6 milliards de dollars de chiffre d’affaires. Autrement dit, chaque dollar investi dans la puissance de calcul rapporte environ deux dollars de revenus. Son flux de trésorerie opérationnel est également redevenu positif au premier semestre, à hauteur de 3,9 milliards de dollars. Si les clients en aval gagnent de l’argent, faut-il vraiment s’inquiéter de voir les commandes auprès de Nvidia, Micron et Broadcom, en amont, se tarir ? Bien sûr, le prospectus met aussi en évidence certains risques : les deux principaux clients représentent à eux seuls un cinquième du chiffre d’affaires, et près de la moitié des revenus passe par les places de marché cloud d’Amazon, Google et Microsoft. Au bout du compte, l’argent circule toujours entre quelques géants. À mon avis, la vérification la plus immédiate viendra des résultats de Google et Microsoft mercredi, puis de ceux d’Amazon jeudi : la croissance de leurs activités cloud et leurs prévisions de dépenses d’investissement pourront-elles justifier cet optimisme ? Merci pour votre attention et vos mentions J’aime.
136
·
--
Cette semaine est une semaine cruciale pour les valeurs technologiques américaines. Mercredi, après la clôture des marchés, Google et Microsoft publieront leurs résultats du troisième trimestre le même jour. Le marché table sur un chiffre d’affaires de 127,8 milliards de dollars et un bénéfice par action de 3 dollars pour Google, et sur environ 90,8 milliards de dollars de chiffre d’affaires et 4,72 dollars de bénéfice par action pour Microsoft. Jeudi, ce sera au tour d’Amazon, dont le chiffre d’affaires est attendu à 202,2 milliards de dollars. Fait intéressant, la Fed annoncera également sa décision sur les taux mercredi. En septembre, elle avait tout juste relevé ses taux de 25 points de base, pour la première fois depuis 2023. Ils se situent désormais entre 3,75 % et 4 %. Cette fois, le marché s’attend généralement à ce qu’elle ne bouge pas : selon le CME, la probabilité d’un statu quo est de 90 %. Mais les contrats à terme indiquent une probabilité pouvant atteindre 80 % d’une nouvelle hausse en décembre. La même semaine, le PCE de septembre sera publié jeudi, avec une inflation globale attendue à 3,7 % et une inflation sous-jacente à 3,1 %.
Pourquoi est-ce que je dis que cette semaine est plus importante que la forte baisse de la semaine dernière ? Parce que les dépenses d’investissement des principaux fournisseurs de services cloud devraient avoisiner les 800 milliards de dollars cette année. La baisse de 2,6 % du Nasdaq en une seule séance la semaine dernière tient, au fond, au fait que le marché commence à se demander si tout cet argent investi pourra vraiment être rentabilisé. Les taux remontent et le coût du financement devient de plus en plus élevé. Si la croissance de Google Cloud et d’Azure de Microsoft ne tient pas le rythme, alors que les prévisions de dépenses d’investissement continuent d’être revues à la hausse, le marché sera-t-il encore aussi enthousiaste que ces deux dernières années ? À mon avis, cette semaine, l’essentiel ne sera pas de savoir si le bénéfice par action dépasse les attentes, mais plutôt d’observer la croissance des activités cloud et les prévisions de dépenses pour l’année prochaine. Bien sûr, l’intervention de Warsh mercredi sera également très importante : s’il ferme clairement la porte à une hausse des taux en décembre, même d’excellents résultats pourraient être éclipsés. À noter également : les élections de mi-mandat auront lieu le 3 novembre. La volatilité risque fort de rester élevée au cours des deux prochaines semaines. Merci de votre attention et de vos mentions J’aime.
Cette semaine est une semaine cruciale pour les valeurs technologiques américaines. Mercredi, après la clôture des marchés, Google et Microsoft publieront leurs résultats du troisième trimestre le même jour. Le marché table sur un chiffre d’affaires de 127,8 milliards de dollars et un bénéfice par action de 3 dollars pour Google, et sur environ 90,8 milliards de dollars de chiffre d’affaires et 4,72 dollars de bénéfice par action pour Microsoft. Jeudi, ce sera au tour d’Amazon, dont le chiffre d’affaires est attendu à 202,2 milliards de dollars. Fait intéressant, la Fed annoncera également sa décision sur les taux mercredi. En septembre, elle avait tout juste relevé ses taux de 25 points de base, pour la première fois depuis 2023. Ils se situent désormais entre 3,75 % et 4 %. Cette fois, le marché s’attend généralement à ce qu’elle ne bouge pas : selon le CME, la probabilité d’un statu quo est de 90 %. Mais les contrats à terme indiquent une probabilité pouvant atteindre 80 % d’une nouvelle hausse en décembre. La même semaine, le PCE de septembre sera publié jeudi, avec une inflation globale attendue à 3,7 % et une inflation sous-jacente à 3,1 %.
Pourquoi est-ce que je dis que cette semaine est plus importante que la forte baisse de la semaine dernière ? Parce que les dépenses d’investissement des principaux fournisseurs de services cloud devraient avoisiner les 800 milliards de dollars cette année. La baisse de 2,6 % du Nasdaq en une seule séance la semaine dernière tient, au fond, au fait que le marché commence à se demander si tout cet argent investi pourra vraiment être rentabilisé. Les taux remontent et le coût du financement devient de plus en plus élevé. Si la croissance de Google Cloud et d’Azure de Microsoft ne tient pas le rythme, alors que les prévisions de dépenses d’investissement continuent d’être revues à la hausse, le marché sera-t-il encore aussi enthousiaste que ces deux dernières années ? À mon avis, cette semaine, l’essentiel ne sera pas de savoir si le bénéfice par action dépasse les attentes, mais plutôt d’observer la croissance des activités cloud et les prévisions de dépenses pour l’année prochaine. Bien sûr, l’intervention de Warsh mercredi sera également très importante : s’il ferme clairement la porte à une hausse des taux en décembre, même d’excellents résultats pourraient être éclipsés. À noter également : les élections de mi-mandat auront lieu le 3 novembre. La volatilité risque fort de rester élevée au cours des deux prochaines semaines. Merci de votre attention et de vos mentions J’aime.
Pourquoi est-ce que je dis que cette semaine est plus importante que la forte baisse de la semaine dernière ? Parce que les dépenses d’investissement des principaux fournisseurs de services cloud devraient avoisiner les 800 milliards de dollars cette année. La baisse de 2,6 % du Nasdaq en une seule séance la semaine dernière tient, au fond, au fait que le marché commence à se demander si tout cet argent investi pourra vraiment être rentabilisé. Les taux remontent et le coût du financement devient de plus en plus élevé. Si la croissance de Google Cloud et d’Azure de Microsoft ne tient pas le rythme, alors que les prévisions de dépenses d’investissement continuent d’être revues à la hausse, le marché sera-t-il encore aussi enthousiaste que ces deux dernières années ? À mon avis, cette semaine, l’essentiel ne sera pas de savoir si le bénéfice par action dépasse les attentes, mais plutôt d’observer la croissance des activités cloud et les prévisions de dépenses pour l’année prochaine. Bien sûr, l’intervention de Warsh mercredi sera également très importante : s’il ferme clairement la porte à une hausse des taux en décembre, même d’excellents résultats pourraient être éclipsés. À noter également : les élections de mi-mandat auront lieu le 3 novembre. La volatilité risque fort de rester élevée au cours des deux prochaines semaines. Merci de votre attention et de vos mentions J’aime.
94
·
--
Il y a tant de cryptomonnaies manipulées sur Binance, et ils ne prennent même pas la peine d’écouter les vrais utilisateurs.
Il y a tant de cryptomonnaies manipulées sur Binance, et ils ne prennent même pas la peine d’écouter les vrais utilisateurs.
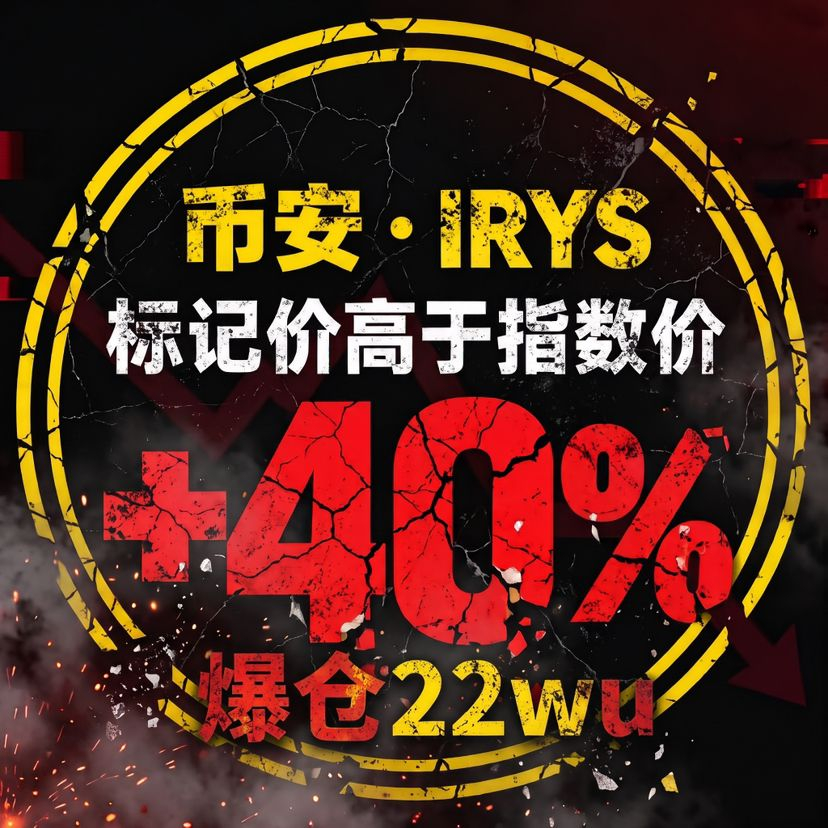
IRYS 标记价异常爆仓 22wu
·
--
Le prix de marquage d’IRYS s’est écarté de 40 % de l’indice : Binance doit s’expliquer
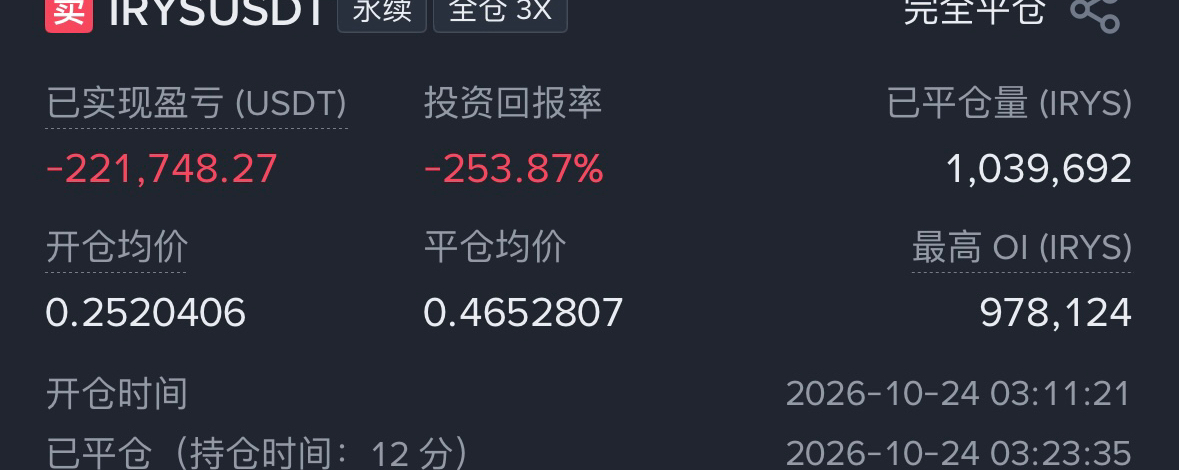
Je prenais normalement une position courte sur $IRYS sur Binance, il ne s’agissait pas d’une opération d’arbitrage. Le 24 octobre 2026 à 03:23, heure de Pékin, ma position courte a été liquidée de force.
Dans les échantillons de flambées historiques et de liquidations concentrées de positions courtes que nous avons recensés jusqu’à présent, la prime moyenne du prix de marquage par rapport au prix de l’indice est d’environ 1,68 %. Pourtant, pendant la minute où ma position a été liquidée, l’écart à la clôture entre le prix de marquage de $IRYS et le prix de l’indice a atteint pas moins de 40 % !
Les chandeliers historiques officiels de Binance montrent que, à la clôture de cette minute, le prix de marquage était de 0.43706593 USDT et le prix de l’indice de 0.31218995 USDT. Il s’agit d’une comparaison des valeurs de clôture à la minute. Le prix exact au moment du déclenchement de la liquidation forcée et les calculs correspondants doivent encore être rendus publics par Binance.
Dans les échantillons de flambées historiques et de liquidations concentrées de positions courtes que nous avons recensés jusqu’à présent, la prime moyenne du prix de marquage par rapport au prix de l’indice est d’environ 1,68 %. Pourtant, pendant la minute où ma position a été liquidée, l’écart à la clôture entre le prix de marquage de $IRYS et le prix de l’indice a atteint pas moins de 40 % !
Les chandeliers historiques officiels de Binance montrent que, à la clôture de cette minute, le prix de marquage était de 0.43706593 USDT et le prix de l’indice de 0.31218995 USDT. Il s’agit d’une comparaison des valeurs de clôture à la minute. Le prix exact au moment du déclenchement de la liquidation forcée et les calculs correspondants doivent encore être rendus publics par Binance.
93
·
--
Vérifié
Vendredi dernier, les marchés américains n’ont pas réussi à se remettre de la forte baisse de jeudi. Le Dow Jones a reculé de 1,23 % pour clôturer à 52 215 points, le S&P 500 a perdu 0,5 % et le Nasdaq n’a cédé que 0,2 %, terminant à 25 955 points. Il reste toutefois en baisse d’environ 6 % par rapport à son record historique, proche des 27 700 points, atteint début octobre. Cette fois, c’est le pétrole qui a pesé sur les valeurs technologiques. Selon certaines informations, les États-Unis et Israël envisageraient de frapper à nouveau l’Iran, qui a prévenu qu’il était prêt à riposter. Le Brent a bondi de 3,1 % dans la journée pour s’établir à 116,72 dollars, son cours de clôture le plus élevé depuis avril, et a progressé d’environ 6 % sur la semaine. Le WTI a grimpé de 3,8 %, repassant au-dessus des 103 dollars. Après être passé juste sous les 5 % jeudi, le rendement des bons du Trésor américain à 10 ans est remonté vendredi aux alentours de ce seuil. Les marchés des taux estiment que la Fed devrait probablement maintenir ses taux inchangés mercredi prochain, mais la probabilité d’au moins une hausse des taux d’ici décembre a déjà atteint environ 76 %.
Pourquoi est-ce que je dis que, cette semaine, le pétrole mérite davantage l’attention des investisseurs dans les valeurs technologiques que les résultats des entreprises ? La raison est assez simple. Au fond, le boom actuel de l’IA repose sur des investissements colossaux. Les dépenses d’investissement dans les centres de données se chiffrent facilement en dizaines de milliards de dollars, et une bonne partie est financée par l’émission d’obligations. Quand le prix du pétrole augmente, les anticipations d’inflation restent élevées et le rendement des bons du Trésor américain à 10 ans a du mal à s’éloigner des 5 %. Quand les coûts de financement grimpent, le marché se demande forcément à nouveau quand ces investissements seront rentabilisés. La chute de plusieurs points des valeurs des semi-conducteurs jeudi ne montre-t-elle pas que les investisseurs commencent à sérieusement faire leurs calculs ? Bien sûr, cette flambée du pétrole est due aux tensions géopolitiques : elle peut être aussi rapide à retomber qu’elle est montée. Si les hostilités n’éclatent pas, les cours pourraient vite refluer. La semaine prochaine, Google et Microsoft publieront leurs résultats mercredi, puis ce sera le tour d’Amazon et d’Intel jeudi. Le même jour seront également publiées les données de septembre sur l’inflation PCE. Si les géants continuent d’augmenter leurs dépenses d’investissement et que l’inflation PCE s’avère plus élevée que prévu, les valeurs technologiques risquent de passer une semaine difficile. Merci de suivre et d’aimer la vidéo.
Vendredi dernier, les marchés américains n’ont pas réussi à se remettre de la forte baisse de jeudi. Le Dow Jones a reculé de 1,23 % pour clôturer à 52 215 points, le S&P 500 a perdu 0,5 % et le Nasdaq n’a cédé que 0,2 %, terminant à 25 955 points. Il reste toutefois en baisse d’environ 6 % par rapport à son record historique, proche des 27 700 points, atteint début octobre. Cette fois, c’est le pétrole qui a pesé sur les valeurs technologiques. Selon certaines informations, les États-Unis et Israël envisageraient de frapper à nouveau l’Iran, qui a prévenu qu’il était prêt à riposter. Le Brent a bondi de 3,1 % dans la journée pour s’établir à 116,72 dollars, son cours de clôture le plus élevé depuis avril, et a progressé d’environ 6 % sur la semaine. Le WTI a grimpé de 3,8 %, repassant au-dessus des 103 dollars. Après être passé juste sous les 5 % jeudi, le rendement des bons du Trésor américain à 10 ans est remonté vendredi aux alentours de ce seuil. Les marchés des taux estiment que la Fed devrait probablement maintenir ses taux inchangés mercredi prochain, mais la probabilité d’au moins une hausse des taux d’ici décembre a déjà atteint environ 76 %.
Pourquoi est-ce que je dis que, cette semaine, le pétrole mérite davantage l’attention des investisseurs dans les valeurs technologiques que les résultats des entreprises ? La raison est assez simple. Au fond, le boom actuel de l’IA repose sur des investissements colossaux. Les dépenses d’investissement dans les centres de données se chiffrent facilement en dizaines de milliards de dollars, et une bonne partie est financée par l’émission d’obligations. Quand le prix du pétrole augmente, les anticipations d’inflation restent élevées et le rendement des bons du Trésor américain à 10 ans a du mal à s’éloigner des 5 %. Quand les coûts de financement grimpent, le marché se demande forcément à nouveau quand ces investissements seront rentabilisés. La chute de plusieurs points des valeurs des semi-conducteurs jeudi ne montre-t-elle pas que les investisseurs commencent à sérieusement faire leurs calculs ? Bien sûr, cette flambée du pétrole est due aux tensions géopolitiques : elle peut être aussi rapide à retomber qu’elle est montée. Si les hostilités n’éclatent pas, les cours pourraient vite refluer. La semaine prochaine, Google et Microsoft publieront leurs résultats mercredi, puis ce sera le tour d’Amazon et d’Intel jeudi. Le même jour seront également publiées les données de septembre sur l’inflation PCE. Si les géants continuent d’augmenter leurs dépenses d’investissement et que l’inflation PCE s’avère plus élevée que prévu, les valeurs technologiques risquent de passer une semaine difficile. Merci de suivre et d’aimer la vidéo.
Pourquoi est-ce que je dis que, cette semaine, le pétrole mérite davantage l’attention des investisseurs dans les valeurs technologiques que les résultats des entreprises ? La raison est assez simple. Au fond, le boom actuel de l’IA repose sur des investissements colossaux. Les dépenses d’investissement dans les centres de données se chiffrent facilement en dizaines de milliards de dollars, et une bonne partie est financée par l’émission d’obligations. Quand le prix du pétrole augmente, les anticipations d’inflation restent élevées et le rendement des bons du Trésor américain à 10 ans a du mal à s’éloigner des 5 %. Quand les coûts de financement grimpent, le marché se demande forcément à nouveau quand ces investissements seront rentabilisés. La chute de plusieurs points des valeurs des semi-conducteurs jeudi ne montre-t-elle pas que les investisseurs commencent à sérieusement faire leurs calculs ? Bien sûr, cette flambée du pétrole est due aux tensions géopolitiques : elle peut être aussi rapide à retomber qu’elle est montée. Si les hostilités n’éclatent pas, les cours pourraient vite refluer. La semaine prochaine, Google et Microsoft publieront leurs résultats mercredi, puis ce sera le tour d’Amazon et d’Intel jeudi. Le même jour seront également publiées les données de septembre sur l’inflation PCE. Si les géants continuent d’augmenter leurs dépenses d’investissement et que l’inflation PCE s’avère plus élevée que prévu, les valeurs technologiques risquent de passer une semaine difficile. Merci de suivre et d’aimer la vidéo.
667
·
--
Jeudi, les valeurs technologiques américaines ont toutes été sévèrement touchées : le Nasdaq a clôturé en baisse de 2,6 %, sa plus forte chute en une séance depuis le 5 juin, tandis que le S&P 500 a reculé de 1,2 %. Les fabricants de puces ont été les plus durement frappés : Intel et AMD ont perdu environ 8 %, Nvidia 4,4 % et Broadcom 4,3 %. Parmi les Sept Magnifiques, seule Apple a progressé, de 1,2 %. Amazon a chuté de 4,6 %, Alphabet de 3,1 % et Microsoft de 2,2 %. L’un des déclencheurs a été Lam Research, un poids lourd des équipements pour semi-conducteurs. Ses résultats n’étaient pourtant pas mauvais : son chiffre d’affaires s’est établi à 8,22 milliards de dollars et son bénéfice par action à 2,20 dollars, dépassant tous deux les prévisions. Sa marge opérationnelle a même franchi pour la première fois la barre des 40 %. Pour le trimestre suivant, le groupe prévoit un chiffre d’affaires de 8,6 milliards de dollars, légèrement supérieur aux 8,55 milliards attendus par le marché. Malgré cela, son action a perdu environ 9 % en séance jeudi. Applied Materials et ASML ont suivi, reculant respectivement de 6 % et de 4 %. Le Nasdaq a désormais effacé environ 5,8 % depuis son record historique du 6 octobre.
Pourquoi dis-je que cette baisse tient davantage aux attentes qu’aux fondamentaux ? Les chiffres de Lam Research ont bel et bien dépassé les prévisions, et ses perspectives sont supérieures au consensus. Mais elles n’ont pas atteint ce chiffre encore plus élevé que les acheteurs avaient en tête, le fameux « whisper number », et le titre a été sanctionné par une chute de 9 %. À vrai dire, cela montre que les valorisations de la chaîne de l’IA intégraient depuis longtemps une trajectoire de croissance très abrupte. Désormais, être simplement « bon » ne suffit plus : il faut être « bien meilleur ». À cela s’ajoutent les dépenses d’investissement toujours plus élevées de Meta et le Brent, qui a de nouveau dépassé les 114 dollars vendredi matin. Les inquiétudes du marché sur la capacité à rentabiliser tout cet argent dépensé s’en trouvent amplifiées. Un analyste de Seaport l’a dit sans détour : cette semaine, les investisseurs ont décidé d’avoir peur. Bien sûr, les émotions peuvent faire baisser les marchés rapidement, mais au bout du compte, ce sont les résultats concrets qui trancheront. Microsoft et Google publieront leurs résultats mercredi prochain après la clôture, puis Amazon et Intel suivront jeudi. La Réserve fédérale se réunira également la semaine prochaine. À mes yeux, la question essentielle est de savoir si la croissance des activités cloud peut suivre le rythme des dépenses d’investissement : si oui, cette baisse n’est qu’une libération de la pression émotionnelle ; si non, le repli ne fait peut-être que commencer. Merci de votre attention et de vos likes.
Jeudi, les valeurs technologiques américaines ont toutes été sévèrement touchées : le Nasdaq a clôturé en baisse de 2,6 %, sa plus forte chute en une séance depuis le 5 juin, tandis que le S&P 500 a reculé de 1,2 %. Les fabricants de puces ont été les plus durement frappés : Intel et AMD ont perdu environ 8 %, Nvidia 4,4 % et Broadcom 4,3 %. Parmi les Sept Magnifiques, seule Apple a progressé, de 1,2 %. Amazon a chuté de 4,6 %, Alphabet de 3,1 % et Microsoft de 2,2 %. L’un des déclencheurs a été Lam Research, un poids lourd des équipements pour semi-conducteurs. Ses résultats n’étaient pourtant pas mauvais : son chiffre d’affaires s’est établi à 8,22 milliards de dollars et son bénéfice par action à 2,20 dollars, dépassant tous deux les prévisions. Sa marge opérationnelle a même franchi pour la première fois la barre des 40 %. Pour le trimestre suivant, le groupe prévoit un chiffre d’affaires de 8,6 milliards de dollars, légèrement supérieur aux 8,55 milliards attendus par le marché. Malgré cela, son action a perdu environ 9 % en séance jeudi. Applied Materials et ASML ont suivi, reculant respectivement de 6 % et de 4 %. Le Nasdaq a désormais effacé environ 5,8 % depuis son record historique du 6 octobre.
Pourquoi dis-je que cette baisse tient davantage aux attentes qu’aux fondamentaux ? Les chiffres de Lam Research ont bel et bien dépassé les prévisions, et ses perspectives sont supérieures au consensus. Mais elles n’ont pas atteint ce chiffre encore plus élevé que les acheteurs avaient en tête, le fameux « whisper number », et le titre a été sanctionné par une chute de 9 %. À vrai dire, cela montre que les valorisations de la chaîne de l’IA intégraient depuis longtemps une trajectoire de croissance très abrupte. Désormais, être simplement « bon » ne suffit plus : il faut être « bien meilleur ». À cela s’ajoutent les dépenses d’investissement toujours plus élevées de Meta et le Brent, qui a de nouveau dépassé les 114 dollars vendredi matin. Les inquiétudes du marché sur la capacité à rentabiliser tout cet argent dépensé s’en trouvent amplifiées. Un analyste de Seaport l’a dit sans détour : cette semaine, les investisseurs ont décidé d’avoir peur. Bien sûr, les émotions peuvent faire baisser les marchés rapidement, mais au bout du compte, ce sont les résultats concrets qui trancheront. Microsoft et Google publieront leurs résultats mercredi prochain après la clôture, puis Amazon et Intel suivront jeudi. La Réserve fédérale se réunira également la semaine prochaine. À mes yeux, la question essentielle est de savoir si la croissance des activités cloud peut suivre le rythme des dépenses d’investissement : si oui, cette baisse n’est qu’une libération de la pression émotionnelle ; si non, le repli ne fait peut-être que commencer. Merci de votre attention et de vos likes.
Pourquoi dis-je que cette baisse tient davantage aux attentes qu’aux fondamentaux ? Les chiffres de Lam Research ont bel et bien dépassé les prévisions, et ses perspectives sont supérieures au consensus. Mais elles n’ont pas atteint ce chiffre encore plus élevé que les acheteurs avaient en tête, le fameux « whisper number », et le titre a été sanctionné par une chute de 9 %. À vrai dire, cela montre que les valorisations de la chaîne de l’IA intégraient depuis longtemps une trajectoire de croissance très abrupte. Désormais, être simplement « bon » ne suffit plus : il faut être « bien meilleur ». À cela s’ajoutent les dépenses d’investissement toujours plus élevées de Meta et le Brent, qui a de nouveau dépassé les 114 dollars vendredi matin. Les inquiétudes du marché sur la capacité à rentabiliser tout cet argent dépensé s’en trouvent amplifiées. Un analyste de Seaport l’a dit sans détour : cette semaine, les investisseurs ont décidé d’avoir peur. Bien sûr, les émotions peuvent faire baisser les marchés rapidement, mais au bout du compte, ce sont les résultats concrets qui trancheront. Microsoft et Google publieront leurs résultats mercredi prochain après la clôture, puis Amazon et Intel suivront jeudi. La Réserve fédérale se réunira également la semaine prochaine. À mes yeux, la question essentielle est de savoir si la croissance des activités cloud peut suivre le rythme des dépenses d’investissement : si oui, cette baisse n’est qu’une libération de la pression émotionnelle ; si non, le repli ne fait peut-être que commencer. Merci de votre attention et de vos likes.
107
·
--
Avant-hier soir, Tesla a publié ses résultats du troisième trimestre : son chiffre d’affaires s’est élevé à 28,05 milliards de dollars, pratiquement stable par rapport à la même période l’an dernier et conforme aux attentes du marché. Le bénéfice ajusté par action, lui, a atteint 0,48 dollar, au-dessus des 0,45 dollar attendus. La marge brute est remontée à 19,6 %, en nette amélioration par rapport aux 16,8 % du deuxième trimestre. Mais les bénéfices restent décevants : le bénéfice net n’a été que de 787 millions de dollars, en baisse de 43 % sur un an, et la marge opérationnelle s’est limitée à 2,6 %, principalement parce que les dépenses de R&D ont augmenté de 69 % sur un an. Ce qui a surtout retenu l’attention du marché, c’est le calendrier : lors de la conférence téléphonique, l’entreprise a indiqué que la conduite entièrement autonome (FSD) sans supervision pour les propriétaires particuliers ne serait pas déployée avant le deuxième trimestre 2027, et qu’elle ne serait utilisable que dans les zones desservies par les Robotaxis. Pourtant, en avril, Elon Musk disait qu’elle pourrait être disponible dès le quatrième trimestre de cette année. Par ailleurs, les robots Optimus ont entamé leur production à petite échelle dans l’usine de Fremont, en Californie, et Musk a déclaré vouloir atteindre 20 000 unités par semaine d’ici à la fin de 2027. Après la publication des résultats, l’action a légèrement reculé après la clôture.
À vrai dire, la vente de voitures compte déjà moins dans ces résultats. Pourquoi dis-je que la valorisation de Tesla ressemble de plus en plus à une promesse de gains futurs ? Parce que le chiffre d’affaires de l’activité automobile avoisine les 20 milliards de dollars, sans progression sur un an, tandis que les livraisons ont baissé de 2 %. Cela ne suffit pas à justifier la capitalisation boursière actuelle. Ce qui est réellement valorisé, c’est la conduite autonome et la robotique — précisément les deux domaines dont l’échéance ne cesse d’être repoussée. Le nombre d’abonnés au FSD a beau avoir augmenté de 67 %, pour atteindre 1,74 million, la version sans supervision a encore six mois de retard, tandis que les dépenses de R&D et les investissements s’accélèrent. Les prévisions d’investissements pour l’ensemble de l’année restent supérieures à 25 milliards de dollars. L’argent est dépensé aujourd’hui, les retombées sont repoussées à plus tard : combien de temps le marché restera-t-il patient ? À mon avis, il faudra surveiller deux choses : l’extension des zones d’exploitation des Robotaxis, qui doit se faire comme prévu, et la montée en puissance de la production d’Optimus, qui devra s’accompagner de chiffres concrets. Merci de votre attention et de vos likes.
Avant-hier soir, Tesla a publié ses résultats du troisième trimestre : son chiffre d’affaires s’est élevé à 28,05 milliards de dollars, pratiquement stable par rapport à la même période l’an dernier et conforme aux attentes du marché. Le bénéfice ajusté par action, lui, a atteint 0,48 dollar, au-dessus des 0,45 dollar attendus. La marge brute est remontée à 19,6 %, en nette amélioration par rapport aux 16,8 % du deuxième trimestre. Mais les bénéfices restent décevants : le bénéfice net n’a été que de 787 millions de dollars, en baisse de 43 % sur un an, et la marge opérationnelle s’est limitée à 2,6 %, principalement parce que les dépenses de R&D ont augmenté de 69 % sur un an. Ce qui a surtout retenu l’attention du marché, c’est le calendrier : lors de la conférence téléphonique, l’entreprise a indiqué que la conduite entièrement autonome (FSD) sans supervision pour les propriétaires particuliers ne serait pas déployée avant le deuxième trimestre 2027, et qu’elle ne serait utilisable que dans les zones desservies par les Robotaxis. Pourtant, en avril, Elon Musk disait qu’elle pourrait être disponible dès le quatrième trimestre de cette année. Par ailleurs, les robots Optimus ont entamé leur production à petite échelle dans l’usine de Fremont, en Californie, et Musk a déclaré vouloir atteindre 20 000 unités par semaine d’ici à la fin de 2027. Après la publication des résultats, l’action a légèrement reculé après la clôture.
À vrai dire, la vente de voitures compte déjà moins dans ces résultats. Pourquoi dis-je que la valorisation de Tesla ressemble de plus en plus à une promesse de gains futurs ? Parce que le chiffre d’affaires de l’activité automobile avoisine les 20 milliards de dollars, sans progression sur un an, tandis que les livraisons ont baissé de 2 %. Cela ne suffit pas à justifier la capitalisation boursière actuelle. Ce qui est réellement valorisé, c’est la conduite autonome et la robotique — précisément les deux domaines dont l’échéance ne cesse d’être repoussée. Le nombre d’abonnés au FSD a beau avoir augmenté de 67 %, pour atteindre 1,74 million, la version sans supervision a encore six mois de retard, tandis que les dépenses de R&D et les investissements s’accélèrent. Les prévisions d’investissements pour l’ensemble de l’année restent supérieures à 25 milliards de dollars. L’argent est dépensé aujourd’hui, les retombées sont repoussées à plus tard : combien de temps le marché restera-t-il patient ? À mon avis, il faudra surveiller deux choses : l’extension des zones d’exploitation des Robotaxis, qui doit se faire comme prévu, et la montée en puissance de la production d’Optimus, qui devra s’accompagner de chiffres concrets. Merci de votre attention et de vos likes.
À vrai dire, la vente de voitures compte déjà moins dans ces résultats. Pourquoi dis-je que la valorisation de Tesla ressemble de plus en plus à une promesse de gains futurs ? Parce que le chiffre d’affaires de l’activité automobile avoisine les 20 milliards de dollars, sans progression sur un an, tandis que les livraisons ont baissé de 2 %. Cela ne suffit pas à justifier la capitalisation boursière actuelle. Ce qui est réellement valorisé, c’est la conduite autonome et la robotique — précisément les deux domaines dont l’échéance ne cesse d’être repoussée. Le nombre d’abonnés au FSD a beau avoir augmenté de 67 %, pour atteindre 1,74 million, la version sans supervision a encore six mois de retard, tandis que les dépenses de R&D et les investissements s’accélèrent. Les prévisions d’investissements pour l’ensemble de l’année restent supérieures à 25 milliards de dollars. L’argent est dépensé aujourd’hui, les retombées sont repoussées à plus tard : combien de temps le marché restera-t-il patient ? À mon avis, il faudra surveiller deux choses : l’extension des zones d’exploitation des Robotaxis, qui doit se faire comme prévu, et la montée en puissance de la production d’Optimus, qui devra s’accompagner de chiffres concrets. Merci de votre attention et de vos likes.
105
·
--
Meta a publié hier soir ses résultats du troisième trimestre : son chiffre d’affaires a atteint 64,6 milliards de dollars, en hausse de 26 % sur un an et au-dessus des 63,3 milliards attendus par le marché. Pour le quatrième trimestre, l’entreprise prévoit un chiffre d’affaires de 73 à 76 milliards de dollars, avec un point médian lui aussi supérieur aux attentes. Les bénéfices sont toutefois moins reluisants : en raison d’une charge d’environ 10 milliards de dollars liée au règlement d’un procès sur la sécurité des adolescents, le résultat opérationnel a chuté de 37 %, tandis que le bénéfice net s’est établi à 9,9 milliards de dollars. Mais c’est surtout le rythme des dépenses qui frappe : les dépenses d’investissement du trimestre ont atteint 34,9 milliards de dollars, contre seulement 19,4 milliards à la même période l’an dernier, soit presque le double. L’entreprise a également relevé la borne basse de ses prévisions de dépenses d’investissement annuelles, de 130 à 135 milliards de dollars, ce qui a fait basculer le flux de trésorerie disponible dans le rouge, à -2,1 milliards de dollars. Malgré cela, le cours de l’action a gagné jusqu’à plus de 4 % après la clôture, avant de ramener sa hausse à environ 3 %. L’entreprise a aussi annoncé au passage un fractionnement de ses actions à raison de deux pour une en janvier prochain.
Pourquoi dis-je que le véritable élément à surveiller dans ces résultats n’est pas le chiffre d’affaires, mais le passage du flux de trésorerie disponible dans le rouge ? À vrai dire, la hausse de 26 % des revenus publicitaires montre déjà que les recommandations dopées à l’IA se traduisent concrètement en revenus. Mais engloutir 34,9 milliards de dollars en un seul trimestre, au point de dépasser les liquidités générées par l’entreprise elle-même, c’est rare chez Meta. Le marché est prêt à suivre pour l’instant, car les prévisions du quatrième trimestre sont solides et les investisseurs pensent que ces dépenses finiront par rapporter. Mais si la croissance des revenus ralentit un jour sans que les dépenses d’investissement puissent diminuer, la valorisation actuelle tiendra-t-elle encore ? À mon avis, c’est plutôt une bonne nouvelle plus certaine pour Nvidia et l’ensemble de la chaîne de valeur du calcul, car les entreprises les plus dépensières parmi les Sept Magnifiques continuent d’investir davantage. Au cours des prochaines semaines, il faudra surveiller les résultats de Microsoft, Google et Amazon. Si elles relèvent elles aussi leurs dépenses d’investissement, le cycle actuel de construction des infrastructures d’IA sera encore loin d’être terminé. Merci de votre attention et de vos likes.
Meta a publié hier soir ses résultats du troisième trimestre : son chiffre d’affaires a atteint 64,6 milliards de dollars, en hausse de 26 % sur un an et au-dessus des 63,3 milliards attendus par le marché. Pour le quatrième trimestre, l’entreprise prévoit un chiffre d’affaires de 73 à 76 milliards de dollars, avec un point médian lui aussi supérieur aux attentes. Les bénéfices sont toutefois moins reluisants : en raison d’une charge d’environ 10 milliards de dollars liée au règlement d’un procès sur la sécurité des adolescents, le résultat opérationnel a chuté de 37 %, tandis que le bénéfice net s’est établi à 9,9 milliards de dollars. Mais c’est surtout le rythme des dépenses qui frappe : les dépenses d’investissement du trimestre ont atteint 34,9 milliards de dollars, contre seulement 19,4 milliards à la même période l’an dernier, soit presque le double. L’entreprise a également relevé la borne basse de ses prévisions de dépenses d’investissement annuelles, de 130 à 135 milliards de dollars, ce qui a fait basculer le flux de trésorerie disponible dans le rouge, à -2,1 milliards de dollars. Malgré cela, le cours de l’action a gagné jusqu’à plus de 4 % après la clôture, avant de ramener sa hausse à environ 3 %. L’entreprise a aussi annoncé au passage un fractionnement de ses actions à raison de deux pour une en janvier prochain.
Pourquoi dis-je que le véritable élément à surveiller dans ces résultats n’est pas le chiffre d’affaires, mais le passage du flux de trésorerie disponible dans le rouge ? À vrai dire, la hausse de 26 % des revenus publicitaires montre déjà que les recommandations dopées à l’IA se traduisent concrètement en revenus. Mais engloutir 34,9 milliards de dollars en un seul trimestre, au point de dépasser les liquidités générées par l’entreprise elle-même, c’est rare chez Meta. Le marché est prêt à suivre pour l’instant, car les prévisions du quatrième trimestre sont solides et les investisseurs pensent que ces dépenses finiront par rapporter. Mais si la croissance des revenus ralentit un jour sans que les dépenses d’investissement puissent diminuer, la valorisation actuelle tiendra-t-elle encore ? À mon avis, c’est plutôt une bonne nouvelle plus certaine pour Nvidia et l’ensemble de la chaîne de valeur du calcul, car les entreprises les plus dépensières parmi les Sept Magnifiques continuent d’investir davantage. Au cours des prochaines semaines, il faudra surveiller les résultats de Microsoft, Google et Amazon. Si elles relèvent elles aussi leurs dépenses d’investissement, le cycle actuel de construction des infrastructures d’IA sera encore loin d’être terminé. Merci de votre attention et de vos likes.
Pourquoi dis-je que le véritable élément à surveiller dans ces résultats n’est pas le chiffre d’affaires, mais le passage du flux de trésorerie disponible dans le rouge ? À vrai dire, la hausse de 26 % des revenus publicitaires montre déjà que les recommandations dopées à l’IA se traduisent concrètement en revenus. Mais engloutir 34,9 milliards de dollars en un seul trimestre, au point de dépasser les liquidités générées par l’entreprise elle-même, c’est rare chez Meta. Le marché est prêt à suivre pour l’instant, car les prévisions du quatrième trimestre sont solides et les investisseurs pensent que ces dépenses finiront par rapporter. Mais si la croissance des revenus ralentit un jour sans que les dépenses d’investissement puissent diminuer, la valorisation actuelle tiendra-t-elle encore ? À mon avis, c’est plutôt une bonne nouvelle plus certaine pour Nvidia et l’ensemble de la chaîne de valeur du calcul, car les entreprises les plus dépensières parmi les Sept Magnifiques continuent d’investir davantage. Au cours des prochaines semaines, il faudra surveiller les résultats de Microsoft, Google et Amazon. Si elles relèvent elles aussi leurs dépenses d’investissement, le cycle actuel de construction des infrastructures d’IA sera encore loin d’être terminé. Merci de votre attention et de vos likes.
104
·
--
Netflix a publié hier soir ses résultats du troisième trimestre. À première vue, ils sont plutôt bons : 12,87 milliards de dollars de chiffre d’affaires, soit une hausse d’environ 12 % sur un an, conforme aux attentes du marché, et un bénéfice par action de 0,87 dollar, supérieur aux 0,82 dollar prévus. Pourtant, le cours de l’action a quand même chuté d’environ 6 % après la clôture. Le problème vient des prévisions : pour le quatrième trimestre, Netflix prévoit un chiffre d’affaires de 13,4 milliards de dollars, soit une croissance de seulement 11,5 %, contre 17,6 % à la même période l’an dernier. L’entreprise a aussi abaissé ses prévisions de revenus publicitaires pour l’année, de 3 milliards à environ 2,7 milliards de dollars, et resserré sa prévision de chiffre d’affaires annuel à 51,1 milliards, dans le bas de sa fourchette initiale. Le même jour, l’entreprise a annoncé la suppression de 6 % de ses effectifs, la plus importante vague de licenciements depuis 2022. Le directeur du contenu et le responsable de l’activité cinéma ont également été remplacés. Avec cette baisse, l’action Netflix a perdu 44 % au cours de l’année écoulée.
Pourquoi dis-je que cette fois, ce n’est pas la performance qui a déçu, mais le récit ? Pour être honnête, les bénéfices ont dépassé les attentes et l’entreprise prévoit même une marge opérationnelle de 26 % au quatrième trimestre : sa capacité à générer des profits n’est pas vraiment en cause. Le vrai problème, c’est que la croissance ralentit, passant de 17 % à 11 %. La publicité était justement la deuxième courbe de croissance qui justifiait sa valorisation élevée aux yeux du marché ; or, les prévisions viennent d’être amputées d’un dixième, signe que la direction elle-même est moins sûre de son coup. Le marché est-il encore prêt à valoriser comme une valeur de croissance une entreprise qui doit licencier et remplacer ses dirigeants pour préserver ses marges ? À mes yeux, c’est aussi le fil conducteur de cette saison de résultats des valeurs technologiques : se contenter d’atteindre les objectifs ne suffit plus, le marché veut savoir si la croissance peut se poursuivre. Ce soir, ce sera au tour de Tesla. Le marché prévoit un chiffre d’affaires d’environ 28 milliards de dollars et un bénéfice par action de 0,45 dollar, inférieur à celui de l’an dernier à la même période. Il faudra voir comment Musk présentera les perspectives de croissance. Merci de suivre et d’aimer.
Netflix a publié hier soir ses résultats du troisième trimestre. À première vue, ils sont plutôt bons : 12,87 milliards de dollars de chiffre d’affaires, soit une hausse d’environ 12 % sur un an, conforme aux attentes du marché, et un bénéfice par action de 0,87 dollar, supérieur aux 0,82 dollar prévus. Pourtant, le cours de l’action a quand même chuté d’environ 6 % après la clôture. Le problème vient des prévisions : pour le quatrième trimestre, Netflix prévoit un chiffre d’affaires de 13,4 milliards de dollars, soit une croissance de seulement 11,5 %, contre 17,6 % à la même période l’an dernier. L’entreprise a aussi abaissé ses prévisions de revenus publicitaires pour l’année, de 3 milliards à environ 2,7 milliards de dollars, et resserré sa prévision de chiffre d’affaires annuel à 51,1 milliards, dans le bas de sa fourchette initiale. Le même jour, l’entreprise a annoncé la suppression de 6 % de ses effectifs, la plus importante vague de licenciements depuis 2022. Le directeur du contenu et le responsable de l’activité cinéma ont également été remplacés. Avec cette baisse, l’action Netflix a perdu 44 % au cours de l’année écoulée.
Pourquoi dis-je que cette fois, ce n’est pas la performance qui a déçu, mais le récit ? Pour être honnête, les bénéfices ont dépassé les attentes et l’entreprise prévoit même une marge opérationnelle de 26 % au quatrième trimestre : sa capacité à générer des profits n’est pas vraiment en cause. Le vrai problème, c’est que la croissance ralentit, passant de 17 % à 11 %. La publicité était justement la deuxième courbe de croissance qui justifiait sa valorisation élevée aux yeux du marché ; or, les prévisions viennent d’être amputées d’un dixième, signe que la direction elle-même est moins sûre de son coup. Le marché est-il encore prêt à valoriser comme une valeur de croissance une entreprise qui doit licencier et remplacer ses dirigeants pour préserver ses marges ? À mes yeux, c’est aussi le fil conducteur de cette saison de résultats des valeurs technologiques : se contenter d’atteindre les objectifs ne suffit plus, le marché veut savoir si la croissance peut se poursuivre. Ce soir, ce sera au tour de Tesla. Le marché prévoit un chiffre d’affaires d’environ 28 milliards de dollars et un bénéfice par action de 0,45 dollar, inférieur à celui de l’an dernier à la même période. Il faudra voir comment Musk présentera les perspectives de croissance. Merci de suivre et d’aimer.
Pourquoi dis-je que cette fois, ce n’est pas la performance qui a déçu, mais le récit ? Pour être honnête, les bénéfices ont dépassé les attentes et l’entreprise prévoit même une marge opérationnelle de 26 % au quatrième trimestre : sa capacité à générer des profits n’est pas vraiment en cause. Le vrai problème, c’est que la croissance ralentit, passant de 17 % à 11 %. La publicité était justement la deuxième courbe de croissance qui justifiait sa valorisation élevée aux yeux du marché ; or, les prévisions viennent d’être amputées d’un dixième, signe que la direction elle-même est moins sûre de son coup. Le marché est-il encore prêt à valoriser comme une valeur de croissance une entreprise qui doit licencier et remplacer ses dirigeants pour préserver ses marges ? À mes yeux, c’est aussi le fil conducteur de cette saison de résultats des valeurs technologiques : se contenter d’atteindre les objectifs ne suffit plus, le marché veut savoir si la croissance peut se poursuivre. Ce soir, ce sera au tour de Tesla. Le marché prévoit un chiffre d’affaires d’environ 28 milliards de dollars et un bénéfice par action de 0,45 dollar, inférieur à celui de l’an dernier à la même période. Il faudra voir comment Musk présentera les perspectives de croissance. Merci de suivre et d’aimer.
134
·
--
Stratégie de suivi de la hype · Rapport des dernières 12 heures
🎯 5 positions fermées · 1 victoire 4 défaites · Taux de victoire 20%
Bénéfice net des dernières 12 heures : -139U
🏆 Meilleur : $B +5.7% (Position tenue 50h)
Entrée 0.2384009 → Sortie 0.25209
📍 Positions finales : 11 positions continuent de tourner
📅 Cumulé (en ligne depuis 69 jours)
Positions fermées 1077 · Taux de victoire 31% · Durée moyenne de position 13h
Plus grand gain sur une seule position +199.5% ($ALLO)
#量化策略 #BUSDT
Stratégie de suivi de la hype · Rapport des dernières 12 heures
🎯 5 positions fermées · 1 victoire 4 défaites · Taux de victoire 20%
Bénéfice net des dernières 12 heures : -139U
🏆 Meilleur : $B +5.7% (Position tenue 50h)
Entrée 0.2384009 → Sortie 0.25209
📍 Positions finales : 11 positions continuent de tourner
📅 Cumulé (en ligne depuis 69 jours)
Positions fermées 1077 · Taux de victoire 31% · Durée moyenne de position 13h
Plus grand gain sur une seule position +199.5% ($ALLO )
#量化策略 #BUSDT
🎯 5 positions fermées · 1 victoire 4 défaites · Taux de victoire 20%
Bénéfice net des dernières 12 heures : -139U
🏆 Meilleur : $B +5.7% (Position tenue 50h)
Entrée 0.2384009 → Sortie 0.25209
📍 Positions finales : 11 positions continuent de tourner
📅 Cumulé (en ligne depuis 69 jours)
Positions fermées 1077 · Taux de victoire 31% · Durée moyenne de position 13h
Plus grand gain sur une seule position +199.5% ($ALLO )
#量化策略 #BUSDT
118
·
--
Stratégie de suivi des altcoins · Nouveau bénéfice de clôture
🎯 1 trade profitable
✅ $B +5.7%(position 50h)
Entrée 0.2384009 → Sortie 0.25209
📍 Position actuelle 13 contrats
#量化策略 #BUSDT
Stratégie de suivi des altcoins · Nouveau bénéfice de clôture
🎯 1 trade profitable
✅ $B +5.7%(position 50h)
Entrée 0.2384009 → Sortie 0.25209
📍 Position actuelle 13 contrats
#量化策略 #BUSDT
🎯 1 trade profitable
✅ $B +5.7%(position 50h)
Entrée 0.2384009 → Sortie 0.25209
📍 Position actuelle 13 contrats
#量化策略 #BUSDT
115
·
--
Stratégie de suivi des altcoins · Rapport des dernières 24 heures
🎯 15 trades clôturés · 6 gains 9 pertes · Taux de réussite 40%
Bénéfice net des dernières 24 heures : +173U
🏆 Meilleur : $CLO +30.9% (position maintenue 16h)
Entrée 0.1890893 → Sortie 0.2475
📍 Positions finales 11 contrats continuent d'opérer
📅 Cumulé (en ligne depuis 69 jours)
Clôtures 1072 trades · Taux de réussite 31% · Durée moyenne des positions 13h
Plus gros trade +199.5% ($ALLO)
#量化策略 #CLOUSDT
Stratégie de suivi des altcoins · Rapport des dernières 24 heures
🎯 15 trades clôturés · 6 gains 9 pertes · Taux de réussite 40%
Bénéfice net des dernières 24 heures : +173U
🏆 Meilleur : $CLO +30.9% (position maintenue 16h)
Entrée 0.1890893 → Sortie 0.2475
📍 Positions finales 11 contrats continuent d'opérer
📅 Cumulé (en ligne depuis 69 jours)
Clôtures 1072 trades · Taux de réussite 31% · Durée moyenne des positions 13h
Plus gros trade +199.5% ($ALLO )
#量化策略 #CLOUSDT
🎯 15 trades clôturés · 6 gains 9 pertes · Taux de réussite 40%
Bénéfice net des dernières 24 heures : +173U
🏆 Meilleur : $CLO +30.9% (position maintenue 16h)
Entrée 0.1890893 → Sortie 0.2475
📍 Positions finales 11 contrats continuent d'opérer
📅 Cumulé (en ligne depuis 69 jours)
Clôtures 1072 trades · Taux de réussite 31% · Durée moyenne des positions 13h
Plus gros trade +199.5% ($ALLO )
#量化策略 #CLOUSDT
69
·
--
Stratégie de suivi des altcoins · Nouveau profit de clôture
🎯 1 trade rentable
✅ $GUA +9.3% (position 6h)
Entrée 0.6519776 → Sortie 0.71289
📍 Position actuelle 12 contrats
#量化策略 #GUAUSDT
Stratégie de suivi des altcoins · Nouveau profit de clôture
🎯 1 trade rentable
✅ $GUA +9.3% (position 6h)
Entrée 0.6519776 → Sortie 0.71289
📍 Position actuelle 12 contrats
#量化策略 #GUAUSDT
🎯 1 trade rentable
✅ $GUA +9.3% (position 6h)
Entrée 0.6519776 → Sortie 0.71289
📍 Position actuelle 12 contrats
#量化策略 #GUAUSDT
67
·
--
Stratégie de suivi des altcoins · Nouveau profit de clôture
🎯 1 transaction profitable
✅ $EVAA +4.2% (position 1h)
Entrée 1.0253499 → Sortie 1.0686
📍 Position actuelle 14 contrats
#量化策略 #EVAAUSDT
Stratégie de suivi des altcoins · Nouveau profit de clôture
🎯 1 transaction profitable
✅ $EVAA +4.2% (position 1h)
Entrée 1.0253499 → Sortie 1.0686
📍 Position actuelle 14 contrats
#量化策略 #EVAAUSDT
🎯 1 transaction profitable
✅ $EVAA +4.2% (position 1h)
Entrée 1.0253499 → Sortie 1.0686
📍 Position actuelle 14 contrats
#量化策略 #EVAAUSDT
78
·
--
Stratégie de suivi des altcoins · Nouvelles clôtures bénéficiaires
🎯 2 trades gagnants
✅ $AIXBT +0.7% (position 69h)
Entrée 0.0225635 → Sortie 0.022725
✅ $H +13.5% (position 0h)
Entrée 0.3079372 → Sortie 0.349398
📍 Position actuelle 10 lots
#量化策略 #HUSDT
Stratégie de suivi des altcoins · Nouvelles clôtures bénéficiaires
🎯 2 trades gagnants
✅ $AIXBT +0.7% (position 69h)
Entrée 0.0225635 → Sortie 0.022725
✅ $H +13.5% (position 0h)
Entrée 0.3079372 → Sortie 0.349398
📍 Position actuelle 10 lots
#量化策略 #HUSDT
🎯 2 trades gagnants
✅ $AIXBT +0.7% (position 69h)
Entrée 0.0225635 → Sortie 0.022725
✅ $H +13.5% (position 0h)
Entrée 0.3079372 → Sortie 0.349398
📍 Position actuelle 10 lots
#量化策略 #HUSDT
92
·
--
Stratégie de suivi des altcoins · Rapport des dernières 12 heures
🎯 10 opérations clôturées · 3 gagnantes 7 perdantes · Taux de victoire 30%
Pertes nettes des dernières 12 heures : -205U
🏆 Meilleur trade : $AIN +16.9% (position tenue 22h)
Entrée 0.1010833 → Sortie 0.118197
📍 Positions en cours : 11 trades continuent d'opérer
📅 Total (en ligne depuis 67 jours)
1046 opérations clôturées · Taux de victoire 31% · Durée moyenne des positions 13h
Plus grand gain sur une seule opération +199.5% ($ALLO)
#量化策略 #AINUSDT
Stratégie de suivi des altcoins · Rapport des dernières 12 heures
🎯 10 opérations clôturées · 3 gagnantes 7 perdantes · Taux de victoire 30%
Pertes nettes des dernières 12 heures : -205U
🏆 Meilleur trade : $AIN +16.9% (position tenue 22h)
Entrée 0.1010833 → Sortie 0.118197
📍 Positions en cours : 11 trades continuent d'opérer
📅 Total (en ligne depuis 67 jours)
1046 opérations clôturées · Taux de victoire 31% · Durée moyenne des positions 13h
Plus grand gain sur une seule opération +199.5% ($ALLO )
#量化策略 #AINUSDT
🎯 10 opérations clôturées · 3 gagnantes 7 perdantes · Taux de victoire 30%
Pertes nettes des dernières 12 heures : -205U
🏆 Meilleur trade : $AIN +16.9% (position tenue 22h)
Entrée 0.1010833 → Sortie 0.118197
📍 Positions en cours : 11 trades continuent d'opérer
📅 Total (en ligne depuis 67 jours)
1046 opérations clôturées · Taux de victoire 31% · Durée moyenne des positions 13h
Plus grand gain sur une seule opération +199.5% ($ALLO )
#量化策略 #AINUSDT
56
·
--
Stratégie de suivi des altcoins · Nouveau take profit
🎯 2 trades gagnants
✅ $AIN +16.9% (position 22h)
Entrée 0.1010833 → Sortie 0.118197
✅ $BLUAI +1.5% (position 15h)
Entrée 0.0117025 → Sortie 0.0118746
📍 Position actuelle 10 contrats
#量化策略 #AINUSDT
Stratégie de suivi des altcoins · Nouveau take profit
🎯 2 trades gagnants
✅ $AIN +16.9% (position 22h)
Entrée 0.1010833 → Sortie 0.118197
✅ $BLUAI +1.5% (position 15h)
Entrée 0.0117025 → Sortie 0.0118746
📍 Position actuelle 10 contrats
#量化策略 #AINUSDT
🎯 2 trades gagnants
✅ $AIN +16.9% (position 22h)
Entrée 0.1010833 → Sortie 0.118197
✅ $BLUAI +1.5% (position 15h)
Entrée 0.0117025 → Sortie 0.0118746
📍 Position actuelle 10 contrats
#量化策略 #AINUSDT
86
·
--
Stratégie de suivi des altcoins · Nouvelle prise de bénéfice
🎯 1 trade gagnant
✅ $H +2.2% (position 2h)
Entrée 0.4686807 → Sortie 0.478989
📍 Position actuelle 12 contrats
#量化策略 #HUSDT
Stratégie de suivi des altcoins · Nouvelle prise de bénéfice
🎯 1 trade gagnant
✅ $H +2.2% (position 2h)
Entrée 0.4686807 → Sortie 0.478989
📍 Position actuelle 12 contrats
#量化策略 #HUSDT
🎯 1 trade gagnant
✅ $H +2.2% (position 2h)
Entrée 0.4686807 → Sortie 0.478989
📍 Position actuelle 12 contrats
#量化策略 #HUSDT
141
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
WhatWillDriveCryptoandStocks’NextRebound?
12,848 vues
254 mentions
Le bitcoin passe sous les 70 000 dollars alors que l’indice du dollar atteint un sommet en 19 mois
Binance News
·10 mentions J’aime
·16.7k vues
Anthropic’s6xIPODemandSignalsPotentialRecordRaise
3,832 vues
114 mentions
HuangExitNvidiaStrategyInFocus
150,566 vues
1,431 mentions