

婉宁sky
41 Publications

婉宁sky
Signaler
Bloquer l’utilisateur
9 Suivis
12 Abonnés
15 J’aime
Publications
Tous
Citations
·
--
18600u, c’est l’argent que j’ai perdu sur Dusk en appliquant le principe « d’abord acheter, ensuite étudier ». Ce n’est pas que je n’ai pas étudié : c’est que l’ordre a été inversé — j’ai agi avant de chercher des raisons justifiant mon geste.
La cause de l’achat était très simple : le prix semblait bas, le graphique ressemblait à un plancher, et à ce moment-là, sur la place, des gens criaient « impossible d’aller plus bas ». L’émotion était déjà là, donc j’ai passé l’ordre. Une fois l’achat fait, seulement là j’ai commencé « à étudier » : lire les annonces, démonter le mécanisme, regarder les données — mais à ce moment-là, ce n’était plus de l’étude : c’était simplement rassembler des preuves pour un acte déjà réalisé. Je ne choisissais que les éléments qui soutenaient l’achat : activité des développeurs, OK ; taux de nantissement élevé, OK ; listes de partenaires, OK. Quand je voyais un risque, je sautais dessus : liquidité fragmentée, je saute ; Dusk Trade pas encore déployé, je saute ; pression de déblocage, je saute. Plus j’étudiais, plus je me convainquais d’avoir « raison d’avoir acheté ».
Trois mois plus tard, le prix était plus bas. Chaque preuve que j’avais ajoutée était toujours là, mais le prix ne s’est pas amélioré grâce à mon argumentaire. Stop-loss, sortie de position, 18600u.
Ce que cet argent m’a appris : l’étude doit précéder la décision, sinon elle n’a de valeur que de nom. Après la décision, l’étude n’est plus de l’étude : c’est de l’auto-apaisement — sa production n’est pas un jugement, c’est une excuse. L’ordre est inversé, et plus la recherche est profonde, plus l’erreur est obstinée. Avant d’acheter, l’étude sert à chercher des risques ; après avoir acheté, l’étude sert à chercher du réconfort. Le même geste, mais pas la même place : sa nature change complètement.
Règle actuelle : avant d’acheter, remplir une page entière avec les « raisons de ne pas acheter ». Si tu n’arrives pas à remplir, alors pas d’achat. L’étude sert à écarter, pas à confirmer.
@Dusk_Foundation $DUSK #dusk
18600u, c’est l’argent que j’ai perdu sur Dusk en appliquant le principe « d’abord acheter, ensuite étudier ». Ce n’est pas que je n’ai pas étudié : c’est que l’ordre a été inversé — j’ai agi avant de chercher des raisons justifiant mon geste.
La cause de l’achat était très simple : le prix semblait bas, le graphique ressemblait à un plancher, et à ce moment-là, sur la place, des gens criaient « impossible d’aller plus bas ». L’émotion était déjà là, donc j’ai passé l’ordre. Une fois l’achat fait, seulement là j’ai commencé « à étudier » : lire les annonces, démonter le mécanisme, regarder les données — mais à ce moment-là, ce n’était plus de l’étude : c’était simplement rassembler des preuves pour un acte déjà réalisé. Je ne choisissais que les éléments qui soutenaient l’achat : activité des développeurs, OK ; taux de nantissement élevé, OK ; listes de partenaires, OK. Quand je voyais un risque, je sautais dessus : liquidité fragmentée, je saute ; Dusk Trade pas encore déployé, je saute ; pression de déblocage, je saute. Plus j’étudiais, plus je me convainquais d’avoir « raison d’avoir acheté ».
Trois mois plus tard, le prix était plus bas. Chaque preuve que j’avais ajoutée était toujours là, mais le prix ne s’est pas amélioré grâce à mon argumentaire. Stop-loss, sortie de position, 18600u.
Ce que cet argent m’a appris : l’étude doit précéder la décision, sinon elle n’a de valeur que de nom. Après la décision, l’étude n’est plus de l’étude : c’est de l’auto-apaisement — sa production n’est pas un jugement, c’est une excuse. L’ordre est inversé, et plus la recherche est profonde, plus l’erreur est obstinée. Avant d’acheter, l’étude sert à chercher des risques ; après avoir acheté, l’étude sert à chercher du réconfort. Le même geste, mais pas la même place : sa nature change complètement.
Règle actuelle : avant d’acheter, remplir une page entière avec les « raisons de ne pas acheter ». Si tu n’arrives pas à remplir, alors pas d’achat. L’étude sert à écarter, pas à confirmer.
@Dusk $DUSK #dusk
La cause de l’achat était très simple : le prix semblait bas, le graphique ressemblait à un plancher, et à ce moment-là, sur la place, des gens criaient « impossible d’aller plus bas ». L’émotion était déjà là, donc j’ai passé l’ordre. Une fois l’achat fait, seulement là j’ai commencé « à étudier » : lire les annonces, démonter le mécanisme, regarder les données — mais à ce moment-là, ce n’était plus de l’étude : c’était simplement rassembler des preuves pour un acte déjà réalisé. Je ne choisissais que les éléments qui soutenaient l’achat : activité des développeurs, OK ; taux de nantissement élevé, OK ; listes de partenaires, OK. Quand je voyais un risque, je sautais dessus : liquidité fragmentée, je saute ; Dusk Trade pas encore déployé, je saute ; pression de déblocage, je saute. Plus j’étudiais, plus je me convainquais d’avoir « raison d’avoir acheté ».
Trois mois plus tard, le prix était plus bas. Chaque preuve que j’avais ajoutée était toujours là, mais le prix ne s’est pas amélioré grâce à mon argumentaire. Stop-loss, sortie de position, 18600u.
Ce que cet argent m’a appris : l’étude doit précéder la décision, sinon elle n’a de valeur que de nom. Après la décision, l’étude n’est plus de l’étude : c’est de l’auto-apaisement — sa production n’est pas un jugement, c’est une excuse. L’ordre est inversé, et plus la recherche est profonde, plus l’erreur est obstinée. Avant d’acheter, l’étude sert à chercher des risques ; après avoir acheté, l’étude sert à chercher du réconfort. Le même geste, mais pas la même place : sa nature change complètement.
Règle actuelle : avant d’acheter, remplir une page entière avec les « raisons de ne pas acheter ». Si tu n’arrives pas à remplir, alors pas d’achat. L’étude sert à écarter, pas à confirmer.
@Dusk $DUSK #dusk
69
·
--
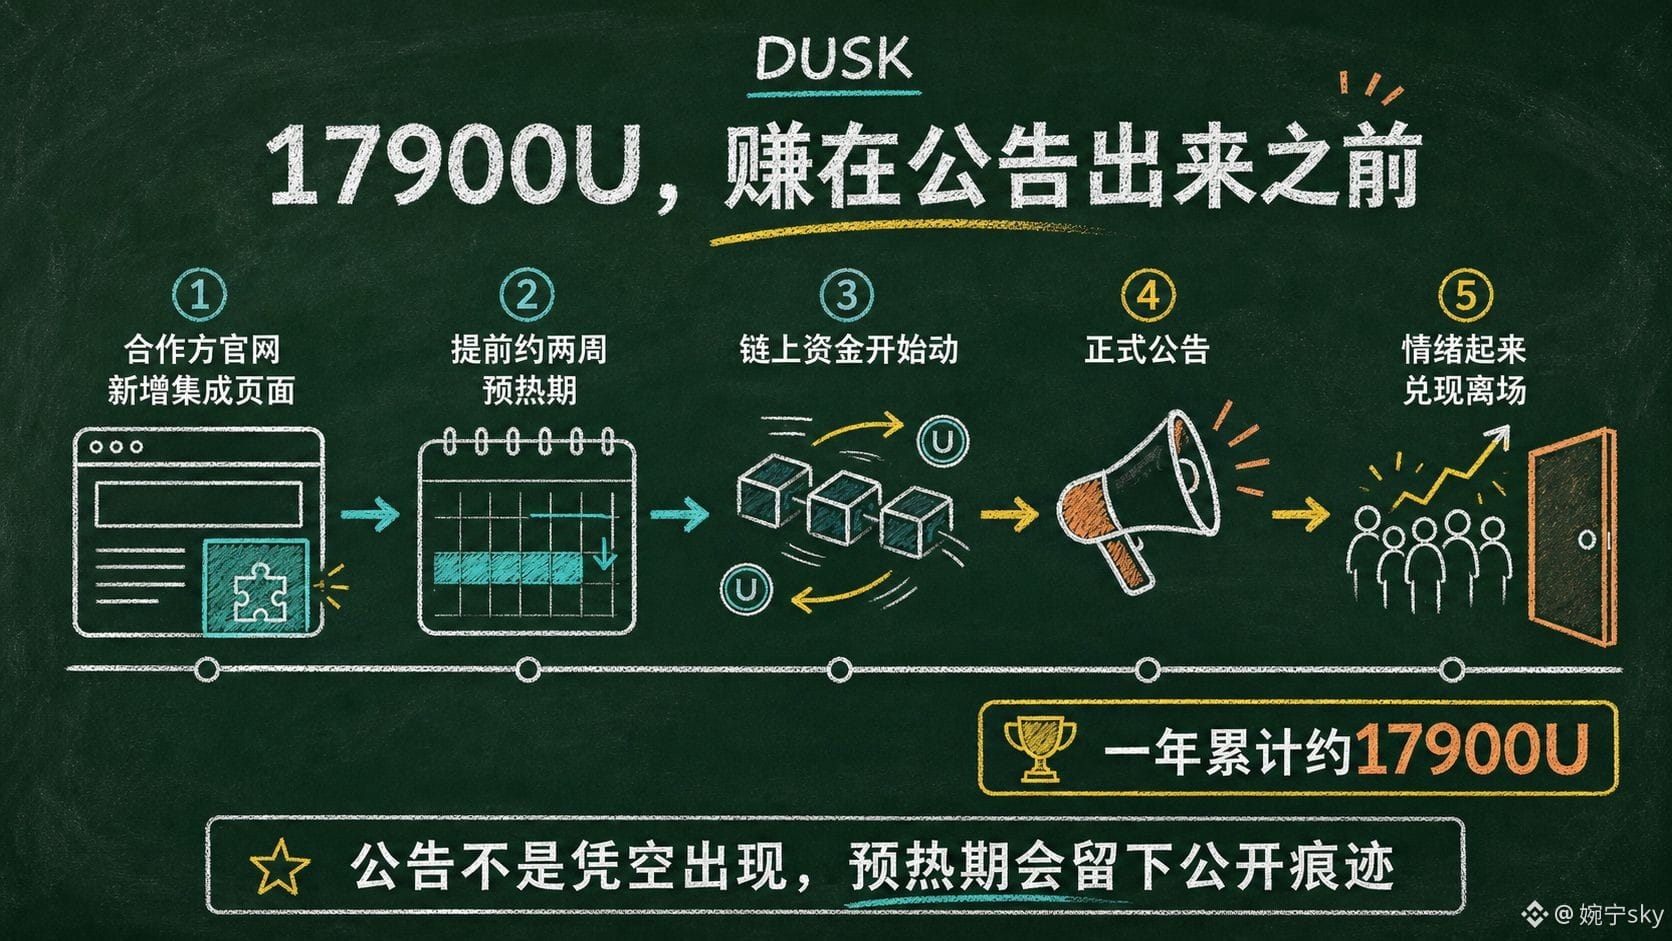
17900u, c’est l’argent que j’ai gagné en étudiant les « traces de préchauffage » dans l’annonce de coopération de l’écosystème Dusk — avant la publication officielle de l’annonce. Bien souvent, les indices se révèlent déjà.
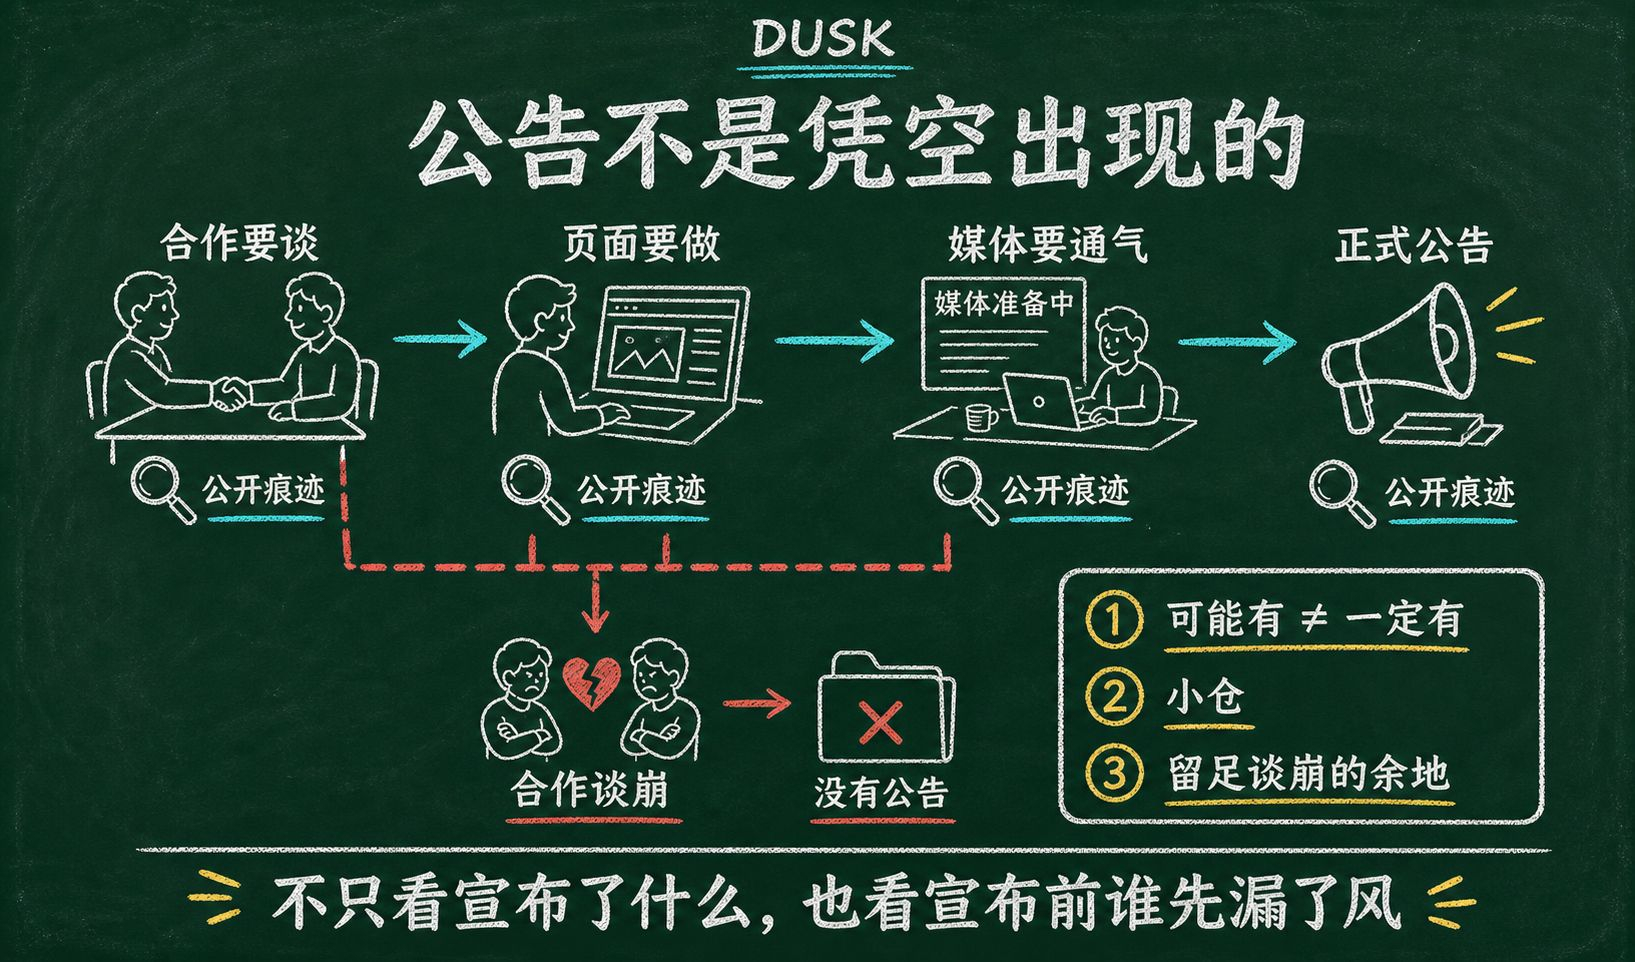
J’ai reconstitué la chronologie de plusieurs grandes coopérations passées de Dusk (exchanges, services de custody, partenaires d’écosystème). En remontant le temps, je me suis rendu compte qu’avant chaque annonce officielle, il y a une période de préchauffage : sur le site du partenaire apparaissent les pages liées, les médias publient des articles avec des « personnes informées », et les formulations dans la communauté officielle commencent soudain à orienter la discussion vers une direction donnée. Une fois, par exemple, un partenaire a mis en ligne à l’avance une page d’intégration — et ce n’est que deux semaines plus tard que l’annonce officielle a été faite. Pendant ces deux semaines, les capitaux on-chain avaient déjà commencé à bouger. La période de préchauffage survient généralement quelques jours à quelques semaines avant l’annonce officielle. Ces quelques jours à quelques semaines, c’est l’écart d’information.
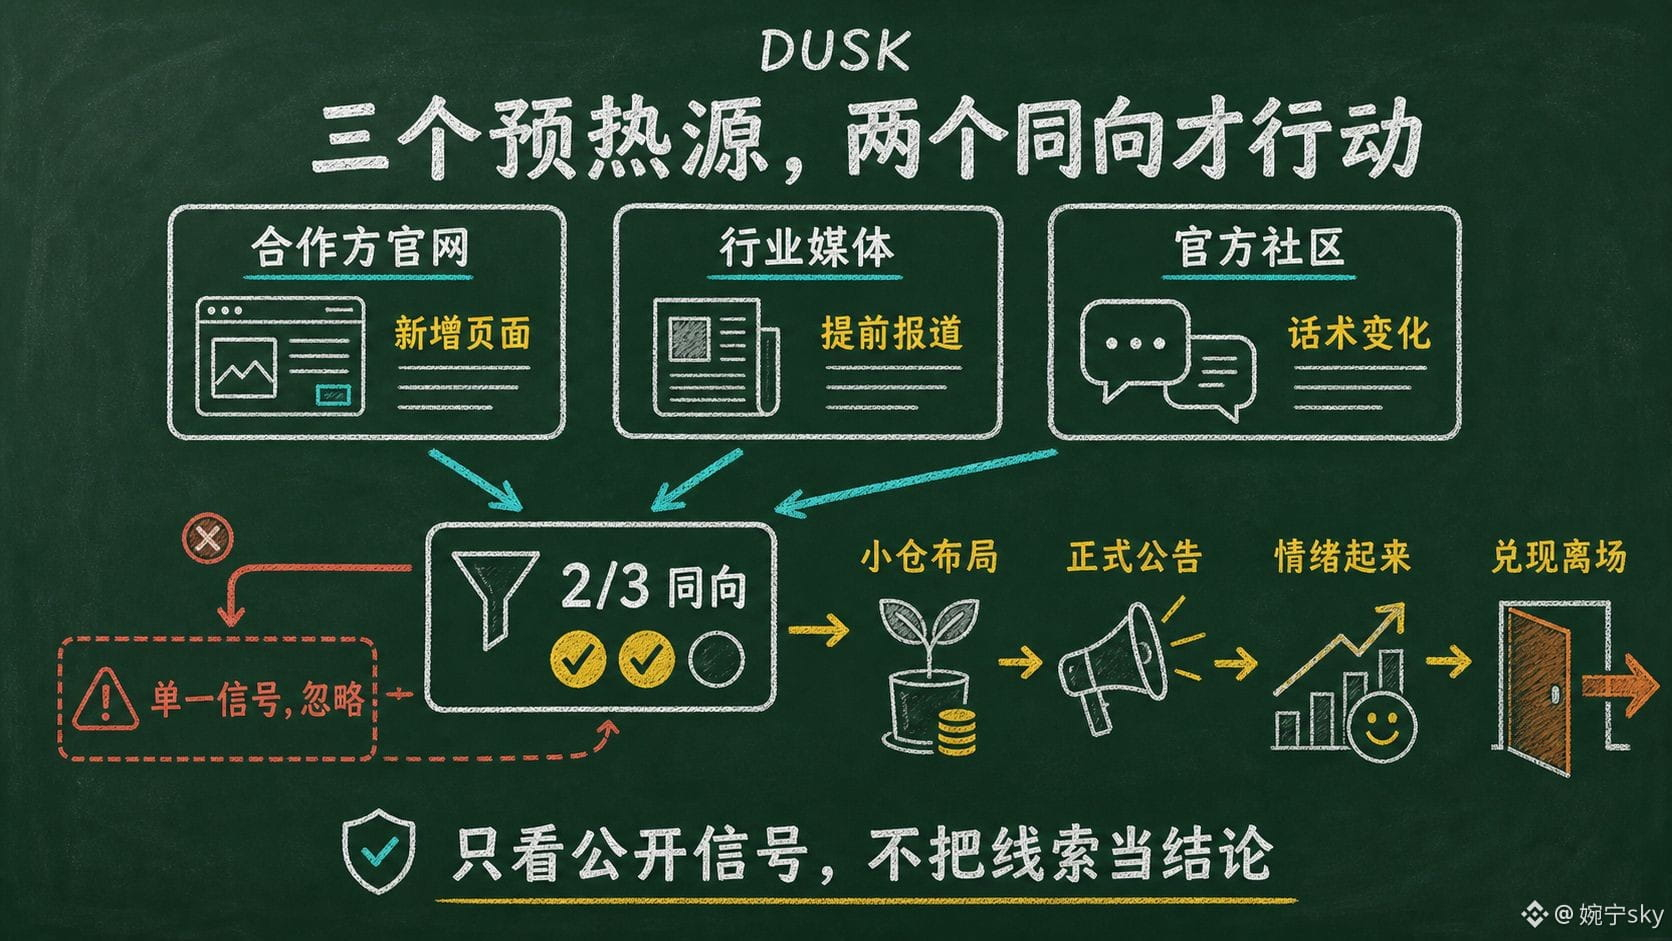
Alors j’ai surveillé trois sources de préchauffage : les nouvelles pages sur le site du partenaire, les reportages anticipés des médias du secteur, et l’évolution du langage dans la communauté officielle. Quand deux de ces trois signaux allaient dans la même direction, je lançais une petite position ; une fois l’annonce officielle publiée et que les émotions montaient, je concrétisais et je sortais. En un an, j’en ai saisi plusieurs fois, pour un total de 17900u.
Bien sûr, le préchauffage ne se transforme pas forcément en annonce — les coopérations qui échouent aussi existent. Donc, à chaque fois, je traite « comme possible » et non « comme certain » pour entrer à la mise, en laissant suffisamment de marge dans la taille de la position en cas de blocage des négociations. La logique de recherche derrière cet argent : une annonce ne surgit pas du néant ; elle implique un processus physique de préchauffage — il faut négocier la coopération, préparer les pages, faire circuler l’info dans les médias. À chaque étape, des traces apparaissent quelque part. Pour étudier l’écosystème d’un projet, il ne suffit pas de regarder ce qu’il annonce : il faut aussi savoir, avant l’annonce, qui a laissé fuiter l’information en premier.
@Dusk_Foundation $DUSK #dusk
17900u, c’est l’argent que j’ai gagné en étudiant les « traces de préchauffage » dans l’annonce de coopération de l’écosystème Dusk — avant la publication officielle de l’annonce. Bien souvent, les indices se révèlent déjà.
J’ai reconstitué la chronologie de plusieurs grandes coopérations passées de Dusk (exchanges, services de custody, partenaires d’écosystème). En remontant le temps, je me suis rendu compte qu’avant chaque annonce officielle, il y a une période de préchauffage : sur le site du partenaire apparaissent les pages liées, les médias publient des articles avec des « personnes informées », et les formulations dans la communauté officielle commencent soudain à orienter la discussion vers une direction donnée. Une fois, par exemple, un partenaire a mis en ligne à l’avance une page d’intégration — et ce n’est que deux semaines plus tard que l’annonce officielle a été faite. Pendant ces deux semaines, les capitaux on-chain avaient déjà commencé à bouger. La période de préchauffage survient généralement quelques jours à quelques semaines avant l’annonce officielle. Ces quelques jours à quelques semaines, c’est l’écart d’information.
Alors j’ai surveillé trois sources de préchauffage : les nouvelles pages sur le site du partenaire, les reportages anticipés des médias du secteur, et l’évolution du langage dans la communauté officielle. Quand deux de ces trois signaux allaient dans la même direction, je lançais une petite position ; une fois l’annonce officielle publiée et que les émotions montaient, je concrétisais et je sortais. En un an, j’en ai saisi plusieurs fois, pour un total de 17900u.
Bien sûr, le préchauffage ne se transforme pas forcément en annonce — les coopérations qui échouent aussi existent. Donc, à chaque fois, je traite « comme possible » et non « comme certain » pour entrer à la mise, en laissant suffisamment de marge dans la taille de la position en cas de blocage des négociations. La logique de recherche derrière cet argent : une annonce ne surgit pas du néant ; elle implique un processus physique de préchauffage — il faut négocier la coopération, préparer les pages, faire circuler l’info dans les médias. À chaque étape, des traces apparaissent quelque part. Pour étudier l’écosystème d’un projet, il ne suffit pas de regarder ce qu’il annonce : il faut aussi savoir, avant l’annonce, qui a laissé fuiter l’information en premier.
@Dusk $DUSK #dusk
J’ai reconstitué la chronologie de plusieurs grandes coopérations passées de Dusk (exchanges, services de custody, partenaires d’écosystème). En remontant le temps, je me suis rendu compte qu’avant chaque annonce officielle, il y a une période de préchauffage : sur le site du partenaire apparaissent les pages liées, les médias publient des articles avec des « personnes informées », et les formulations dans la communauté officielle commencent soudain à orienter la discussion vers une direction donnée. Une fois, par exemple, un partenaire a mis en ligne à l’avance une page d’intégration — et ce n’est que deux semaines plus tard que l’annonce officielle a été faite. Pendant ces deux semaines, les capitaux on-chain avaient déjà commencé à bouger. La période de préchauffage survient généralement quelques jours à quelques semaines avant l’annonce officielle. Ces quelques jours à quelques semaines, c’est l’écart d’information.
Alors j’ai surveillé trois sources de préchauffage : les nouvelles pages sur le site du partenaire, les reportages anticipés des médias du secteur, et l’évolution du langage dans la communauté officielle. Quand deux de ces trois signaux allaient dans la même direction, je lançais une petite position ; une fois l’annonce officielle publiée et que les émotions montaient, je concrétisais et je sortais. En un an, j’en ai saisi plusieurs fois, pour un total de 17900u.
Bien sûr, le préchauffage ne se transforme pas forcément en annonce — les coopérations qui échouent aussi existent. Donc, à chaque fois, je traite « comme possible » et non « comme certain » pour entrer à la mise, en laissant suffisamment de marge dans la taille de la position en cas de blocage des négociations. La logique de recherche derrière cet argent : une annonce ne surgit pas du néant ; elle implique un processus physique de préchauffage — il faut négocier la coopération, préparer les pages, faire circuler l’info dans les médias. À chaque étape, des traces apparaissent quelque part. Pour étudier l’écosystème d’un projet, il ne suffit pas de regarder ce qu’il annonce : il faut aussi savoir, avant l’annonce, qui a laissé fuiter l’information en premier.
@Dusk $DUSK #dusk
74
·
--
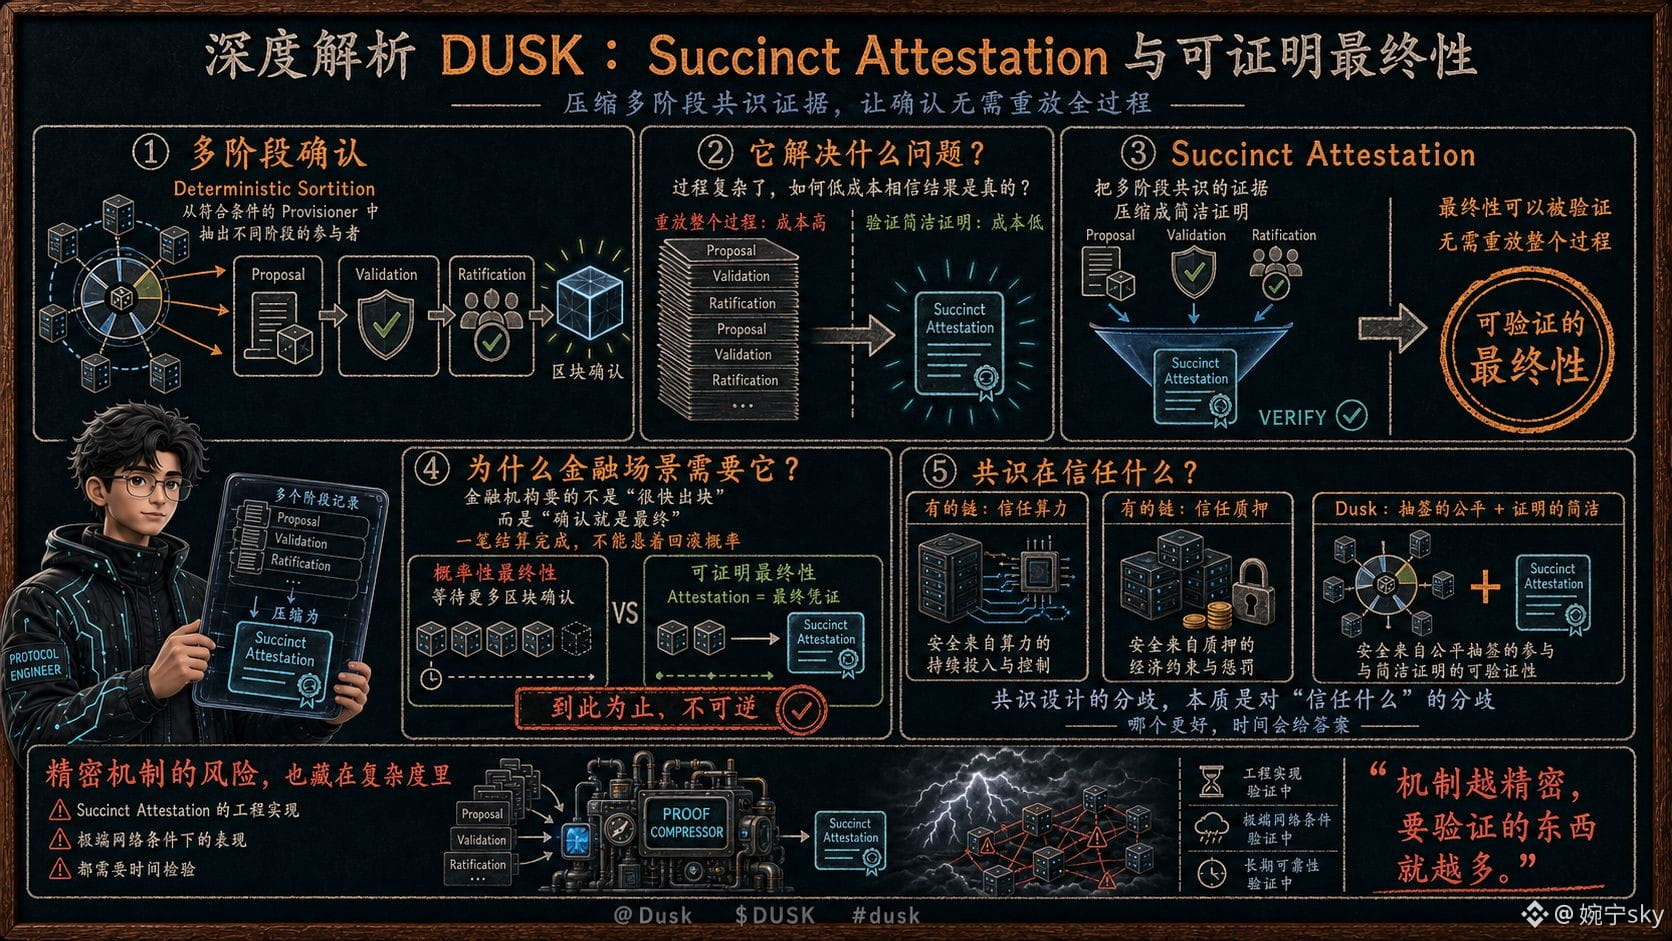
Quand j’étudie le mécanisme de consensus de Dusk, ce qui me demande le plus de réflexion n’est pas de savoir qui produit les blocs, mais plutôt Succinct Attestation — la partie la plus facile à ignorer dans ce nom.
Décomposons d’abord le problème qu’elle cherche à résoudre. La confirmation des blocs dans Dusk passe par plusieurs étapes : la Deterministic Sortition sélectionne, parmi les Provisioners remplissant les conditions, des participants pour différentes étapes, puis la Proposal, la Validation et la Ratification permettent de finaliser la confirmation. Le défi des mécanismes multi-étapes, c’est le suivant : le processus devient complexe ; comment permettre à tout le monde d’y croire à faible coût, autrement dit, de croire que « le résultat est bien réel » ? Succinct Attestation fait précisément cela : elle compresse les preuves d’un consensus multi-étapes en une preuve succincte, vérifiable à l’issue du processus, sans avoir à rejouer l’ensemble.
On comprend mieux l’intention de conception ici en contexte financier. Dans la finance, ce que les institutions veulent n’est pas seulement « produire vite des blocs », mais « une confirmation qui est finale » — quand un règlement est terminé, il ne doit pas subsister de risque de retour en arrière. La finalité de la plupart des chaînes est probabiliste (en attendant davantage de confirmations de blocs), alors que Dusk cherche à rendre la finalité prouvable : l’Attestation est cette preuve de « c’est ici que ça s’arrête, irréversible ».
Cela m’a aussi aidé à mieux saisir pourquoi cela vaut la peine d’être étudié : les désaccords dans la conception du consensus se résument fondamentalement à des divergences sur « en quoi faut-il avoir confiance ». Certaines chaînes font confiance à la puissance de calcul, d’autres à la mise ; la solution de Dusk, elle, fait confiance à « l’équité du tirage au sort combinée à la brièveté d’une preuve ». Quel système est le meilleur ? Le temps donnera la réponse.
Bien sûr, plus un mécanisme est précis, plus il y a de choses à vérifier. Les aspects d’implémentation de Succinct Attestation, ses performances dans des conditions réseau extrêmes, et d’autres éléments demandent encore du temps pour être éprouvés. Le plus grand risque d’un mécanisme sophistiqué se cache souvent dans sa propre complexité.
@Dusk_Foundation $DUSK #dusk
Quand j’étudie le mécanisme de consensus de Dusk, ce qui me demande le plus de réflexion n’est pas de savoir qui produit les blocs, mais plutôt Succinct Attestation — la partie la plus facile à ignorer dans ce nom.
Décomposons d’abord le problème qu’elle cherche à résoudre. La confirmation des blocs dans Dusk passe par plusieurs étapes : la Deterministic Sortition sélectionne, parmi les Provisioners remplissant les conditions, des participants pour différentes étapes, puis la Proposal, la Validation et la Ratification permettent de finaliser la confirmation. Le défi des mécanismes multi-étapes, c’est le suivant : le processus devient complexe ; comment permettre à tout le monde d’y croire à faible coût, autrement dit, de croire que « le résultat est bien réel » ? Succinct Attestation fait précisément cela : elle compresse les preuves d’un consensus multi-étapes en une preuve succincte, vérifiable à l’issue du processus, sans avoir à rejouer l’ensemble.
On comprend mieux l’intention de conception ici en contexte financier. Dans la finance, ce que les institutions veulent n’est pas seulement « produire vite des blocs », mais « une confirmation qui est finale » — quand un règlement est terminé, il ne doit pas subsister de risque de retour en arrière. La finalité de la plupart des chaînes est probabiliste (en attendant davantage de confirmations de blocs), alors que Dusk cherche à rendre la finalité prouvable : l’Attestation est cette preuve de « c’est ici que ça s’arrête, irréversible ».
Cela m’a aussi aidé à mieux saisir pourquoi cela vaut la peine d’être étudié : les désaccords dans la conception du consensus se résument fondamentalement à des divergences sur « en quoi faut-il avoir confiance ». Certaines chaînes font confiance à la puissance de calcul, d’autres à la mise ; la solution de Dusk, elle, fait confiance à « l’équité du tirage au sort combinée à la brièveté d’une preuve ». Quel système est le meilleur ? Le temps donnera la réponse.
Bien sûr, plus un mécanisme est précis, plus il y a de choses à vérifier. Les aspects d’implémentation de Succinct Attestation, ses performances dans des conditions réseau extrêmes, et d’autres éléments demandent encore du temps pour être éprouvés. Le plus grand risque d’un mécanisme sophistiqué se cache souvent dans sa propre complexité.
@Dusk $DUSK #dusk
Décomposons d’abord le problème qu’elle cherche à résoudre. La confirmation des blocs dans Dusk passe par plusieurs étapes : la Deterministic Sortition sélectionne, parmi les Provisioners remplissant les conditions, des participants pour différentes étapes, puis la Proposal, la Validation et la Ratification permettent de finaliser la confirmation. Le défi des mécanismes multi-étapes, c’est le suivant : le processus devient complexe ; comment permettre à tout le monde d’y croire à faible coût, autrement dit, de croire que « le résultat est bien réel » ? Succinct Attestation fait précisément cela : elle compresse les preuves d’un consensus multi-étapes en une preuve succincte, vérifiable à l’issue du processus, sans avoir à rejouer l’ensemble.
On comprend mieux l’intention de conception ici en contexte financier. Dans la finance, ce que les institutions veulent n’est pas seulement « produire vite des blocs », mais « une confirmation qui est finale » — quand un règlement est terminé, il ne doit pas subsister de risque de retour en arrière. La finalité de la plupart des chaînes est probabiliste (en attendant davantage de confirmations de blocs), alors que Dusk cherche à rendre la finalité prouvable : l’Attestation est cette preuve de « c’est ici que ça s’arrête, irréversible ».
Cela m’a aussi aidé à mieux saisir pourquoi cela vaut la peine d’être étudié : les désaccords dans la conception du consensus se résument fondamentalement à des divergences sur « en quoi faut-il avoir confiance ». Certaines chaînes font confiance à la puissance de calcul, d’autres à la mise ; la solution de Dusk, elle, fait confiance à « l’équité du tirage au sort combinée à la brièveté d’une preuve ». Quel système est le meilleur ? Le temps donnera la réponse.
Bien sûr, plus un mécanisme est précis, plus il y a de choses à vérifier. Les aspects d’implémentation de Succinct Attestation, ses performances dans des conditions réseau extrêmes, et d’autres éléments demandent encore du temps pour être éprouvés. Le plus grand risque d’un mécanisme sophistiqué se cache souvent dans sa propre complexité.
@Dusk $DUSK #dusk
82
·
--
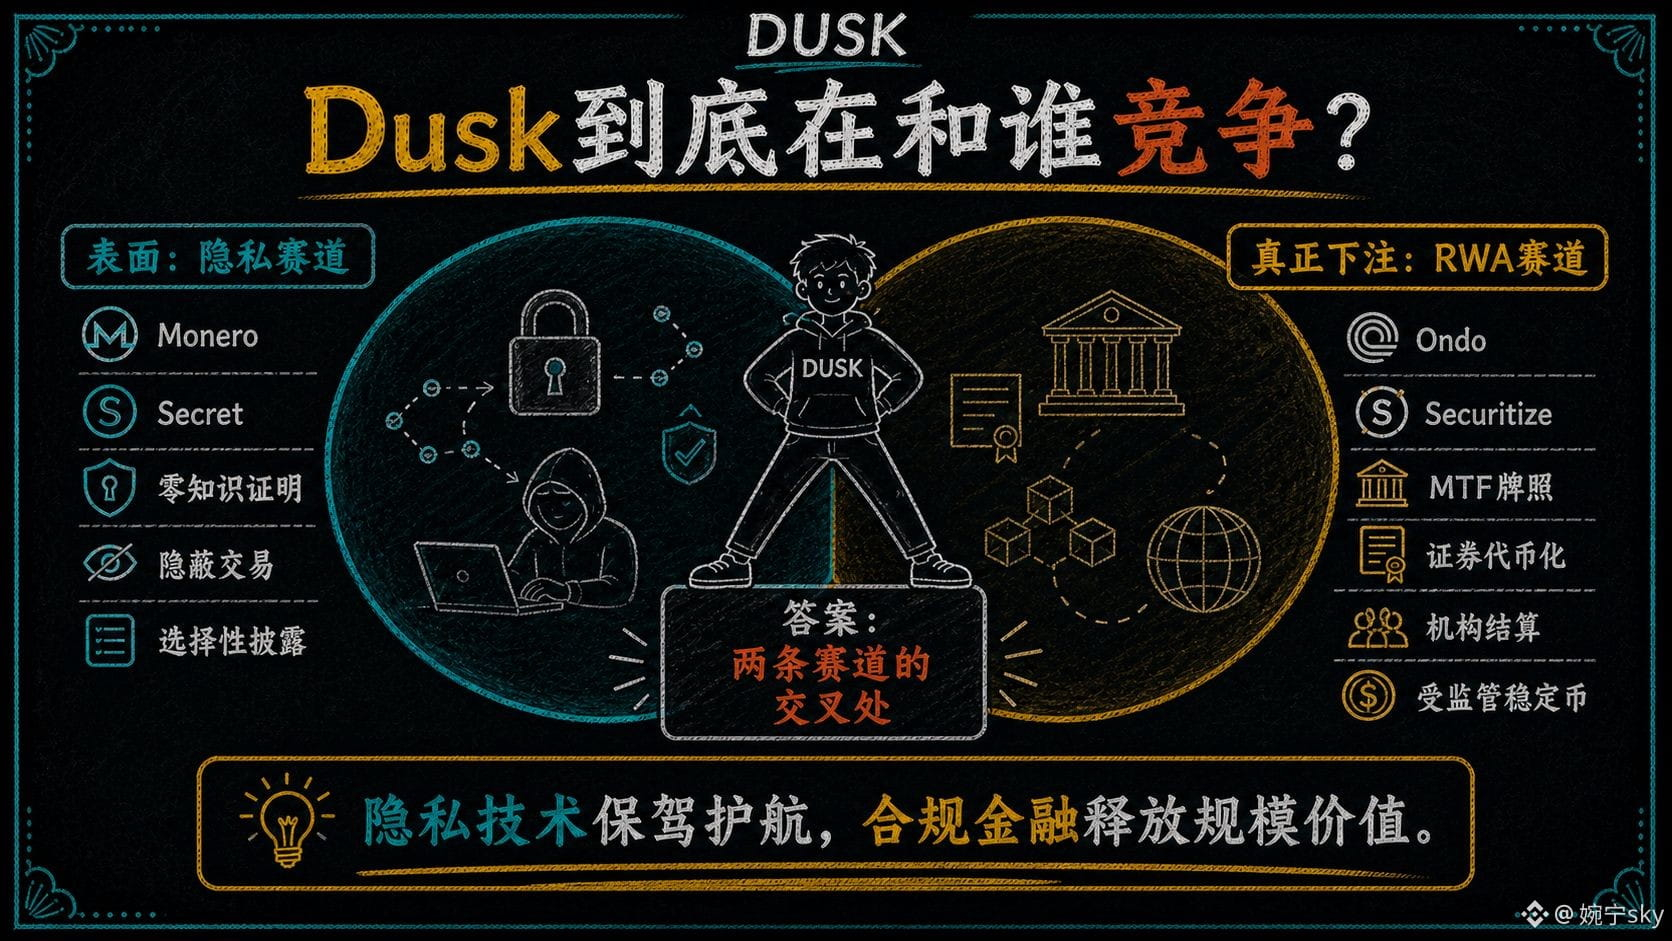
J’ai toujours réfléchi à une question en étudiant Dusk : de qui, au juste, fait-il la concurrence ?
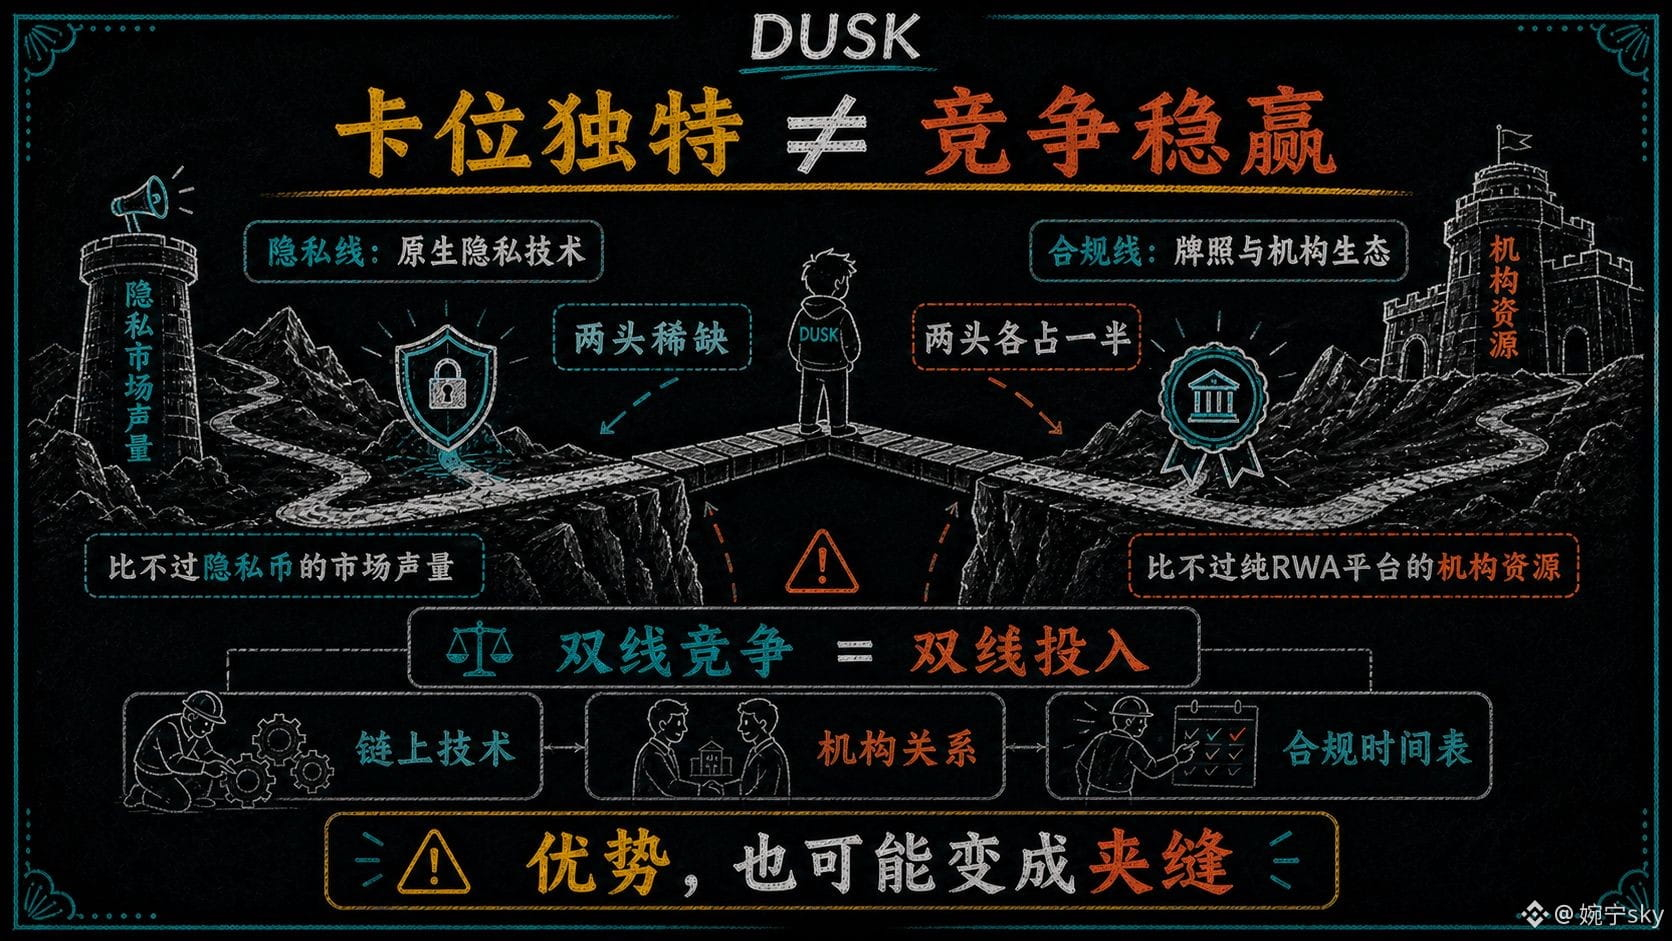
En surface, la réponse est assez directe : le secteur de la confidentialité. Monero, Secret et d’autres projets partagent avec Dusk le même vocabulaire technique — preuves à divulgation nulle de connaissance, transactions discrètes, divulgation sélective. Dans ce repère, Dusk est une « crypto-monnaie de confidentialité plus conforme ».
Mais plus j’approfondis la recherche, plus je me dis que ce repère pourrait être faux.
En décomposant les éléments du récit de Dusk, on voit ce sur quoi il mise réellement : la licence MTF, la tokenisation des titres, le règlement institutionnel, les stablecoins réglementés. Tout ce lexique appartient à une autre “course” : les RWA (Real World Assets). Ses concurrents ne se trouvent pas du côté des cryptos de confidentialité (là-bas, il n’y en a presque plus — Monero est progressivement retiré par les exchanges, et le marché du récit purement “privacy” se contracte). Ils se situent plutôt sur des plateformes de tokenisation comme Ondo et Securitize : elles ont des licences, des clients institutionnels, des circuits de capitaux conformes, mais — et c’est un point sur lequel elles ne peuvent pas faire l’impasse — elles n’ont pas leur propre blockchain, et le traitement de la confidentialité des données conformes constitue leur talon d’Achille.
C’est là que Dusk devient intéressant : il se place à l’intersection de ces deux courses. Côté infrastructures institutionnelles en ligne, il est l’un des rares à intégrer des technologies de confidentialité natives ; côté confidentialité en ligne, il est l’un des rares à s’appuyer sur des licences et un écosystème institutionnel. À chaque extrémité, il capte une part d’un atout rare — mais il ne fait que la moitié à chaque bout. Pour les licences et les ressources institutionnelles, il ne peut pas rivaliser avec les plateformes RWA pures ; pour la visibilité du marché de la technologie de confidentialité, il ne peut pas rivaliser avec les cryptos de confidentialité d’il y a. Placer sa position de façon unique, et gagner la concurrence, ce sont deux choses différentes.
Mais cela me pousse aussi à rester prudent. Une concurrence sur deux fronts signifie des investissements sur deux fronts : la technologie on-chain doit être entretenue, les relations institutionnelles doivent être cultivées, et le calendrier de conformité doit être respecté. Si un seul maillon prend du retard, l’avantage à l’intersection risque de se transformer en un espace coincé entre les deux.
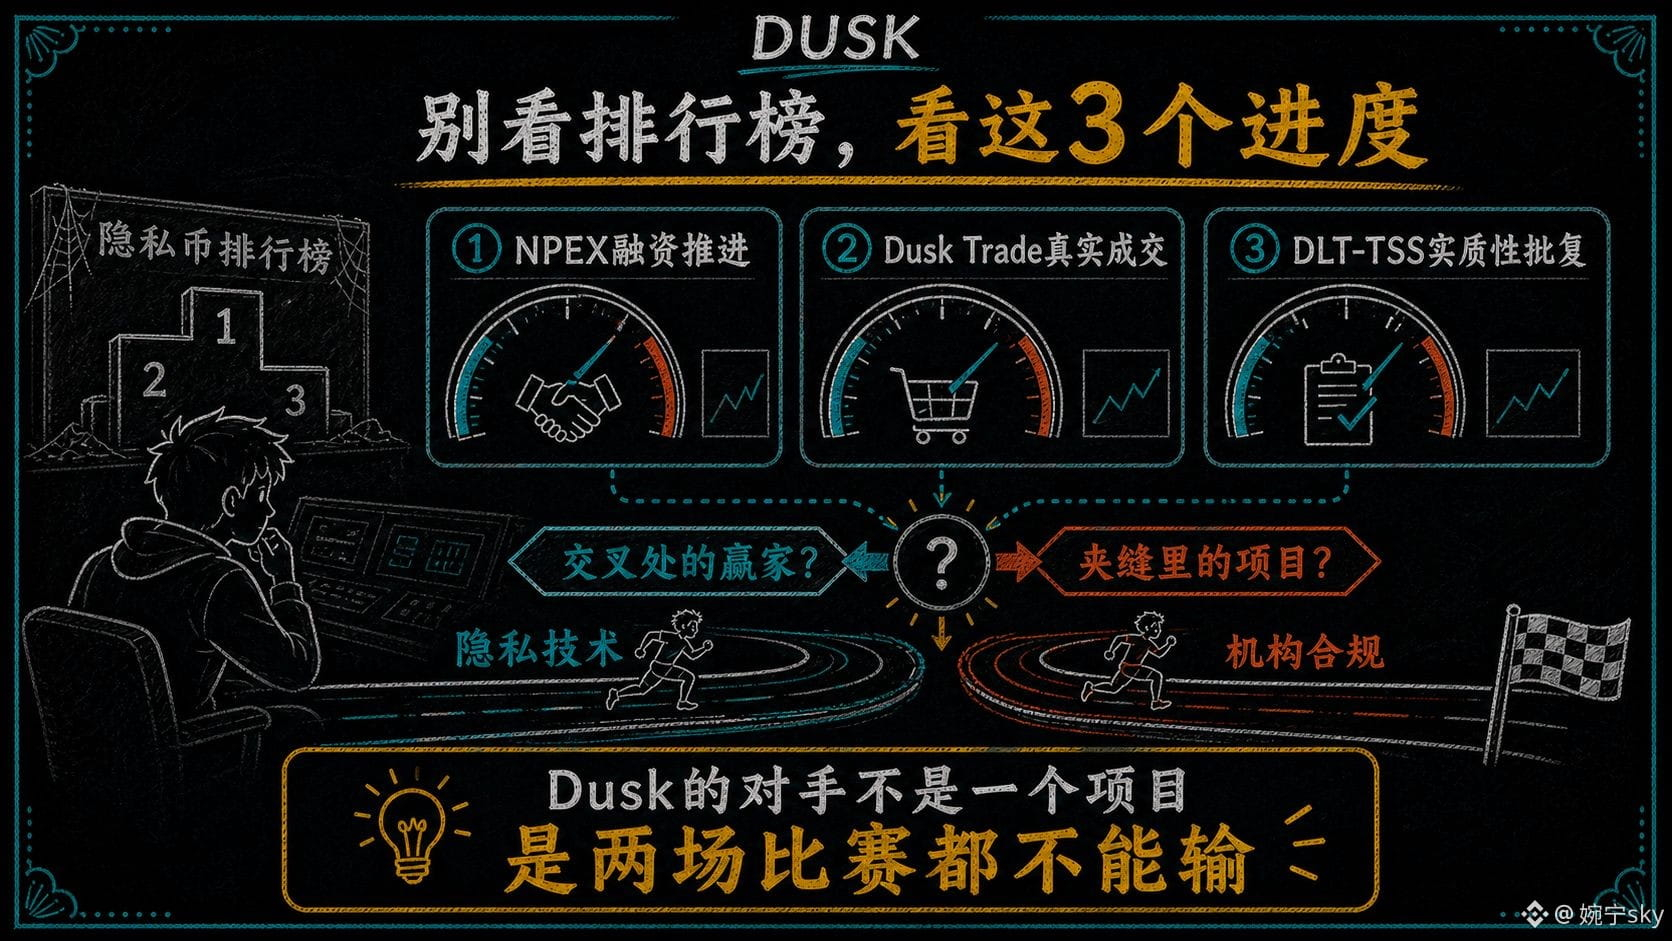
C’est pourquoi, pour l’instant, ce qui m’intéresse davantage n’est pas la place de Dusk dans le « classement des privacy coins », mais trois indicateurs plus concrets : où en est l’avancement du financement chez NPEX, est-ce que Dusk Trade peut générer de véritables transactions, et y a-t-il des progrès substantiels dans les décisions liées à DLT-TSS. Ces trois critères sont ceux qui décideront réellement s’il devient le gagnant de l’intersection, ou s’il reste un projet coincé dans l’entre-deux.
Au fond, l’adversaire de Dusk n’est jamais un seul projet. C’est deux compétitions qu’il ne peut pas se permettre de perdre.
#dusk $DUSK @Dusk_Foundation
J’ai toujours réfléchi à une question en étudiant Dusk : de qui, au juste, fait-il la concurrence ?
En surface, la réponse est assez directe : le secteur de la confidentialité. Monero, Secret et d’autres projets partagent avec Dusk le même vocabulaire technique — preuves à divulgation nulle de connaissance, transactions discrètes, divulgation sélective. Dans ce repère, Dusk est une « crypto-monnaie de confidentialité plus conforme ».
Mais plus j’approfondis la recherche, plus je me dis que ce repère pourrait être faux.
En décomposant les éléments du récit de Dusk, on voit ce sur quoi il mise réellement : la licence MTF, la tokenisation des titres, le règlement institutionnel, les stablecoins réglementés. Tout ce lexique appartient à une autre “course” : les RWA (Real World Assets). Ses concurrents ne se trouvent pas du côté des cryptos de confidentialité (là-bas, il n’y en a presque plus — Monero est progressivement retiré par les exchanges, et le marché du récit purement “privacy” se contracte). Ils se situent plutôt sur des plateformes de tokenisation comme Ondo et Securitize : elles ont des licences, des clients institutionnels, des circuits de capitaux conformes, mais — et c’est un point sur lequel elles ne peuvent pas faire l’impasse — elles n’ont pas leur propre blockchain, et le traitement de la confidentialité des données conformes constitue leur talon d’Achille.
C’est là que Dusk devient intéressant : il se place à l’intersection de ces deux courses. Côté infrastructures institutionnelles en ligne, il est l’un des rares à intégrer des technologies de confidentialité natives ; côté confidentialité en ligne, il est l’un des rares à s’appuyer sur des licences et un écosystème institutionnel. À chaque extrémité, il capte une part d’un atout rare — mais il ne fait que la moitié à chaque bout. Pour les licences et les ressources institutionnelles, il ne peut pas rivaliser avec les plateformes RWA pures ; pour la visibilité du marché de la technologie de confidentialité, il ne peut pas rivaliser avec les cryptos de confidentialité d’il y a. Placer sa position de façon unique, et gagner la concurrence, ce sont deux choses différentes.
Mais cela me pousse aussi à rester prudent. Une concurrence sur deux fronts signifie des investissements sur deux fronts : la technologie on-chain doit être entretenue, les relations institutionnelles doivent être cultivées, et le calendrier de conformité doit être respecté. Si un seul maillon prend du retard, l’avantage à l’intersection risque de se transformer en un espace coincé entre les deux.
C’est pourquoi, pour l’instant, ce qui m’intéresse davantage n’est pas la place de Dusk dans le « classement des privacy coins », mais trois indicateurs plus concrets : où en est l’avancement du financement chez NPEX, est-ce que Dusk Trade peut générer de véritables transactions, et y a-t-il des progrès substantiels dans les décisions liées à DLT-TSS. Ces trois critères sont ceux qui décideront réellement s’il devient le gagnant de l’intersection, ou s’il reste un projet coincé dans l’entre-deux.
Au fond, l’adversaire de Dusk n’est jamais un seul projet. C’est deux compétitions qu’il ne peut pas se permettre de perdre.
#dusk $DUSK @Dusk
En surface, la réponse est assez directe : le secteur de la confidentialité. Monero, Secret et d’autres projets partagent avec Dusk le même vocabulaire technique — preuves à divulgation nulle de connaissance, transactions discrètes, divulgation sélective. Dans ce repère, Dusk est une « crypto-monnaie de confidentialité plus conforme ».
Mais plus j’approfondis la recherche, plus je me dis que ce repère pourrait être faux.
En décomposant les éléments du récit de Dusk, on voit ce sur quoi il mise réellement : la licence MTF, la tokenisation des titres, le règlement institutionnel, les stablecoins réglementés. Tout ce lexique appartient à une autre “course” : les RWA (Real World Assets). Ses concurrents ne se trouvent pas du côté des cryptos de confidentialité (là-bas, il n’y en a presque plus — Monero est progressivement retiré par les exchanges, et le marché du récit purement “privacy” se contracte). Ils se situent plutôt sur des plateformes de tokenisation comme Ondo et Securitize : elles ont des licences, des clients institutionnels, des circuits de capitaux conformes, mais — et c’est un point sur lequel elles ne peuvent pas faire l’impasse — elles n’ont pas leur propre blockchain, et le traitement de la confidentialité des données conformes constitue leur talon d’Achille.
C’est là que Dusk devient intéressant : il se place à l’intersection de ces deux courses. Côté infrastructures institutionnelles en ligne, il est l’un des rares à intégrer des technologies de confidentialité natives ; côté confidentialité en ligne, il est l’un des rares à s’appuyer sur des licences et un écosystème institutionnel. À chaque extrémité, il capte une part d’un atout rare — mais il ne fait que la moitié à chaque bout. Pour les licences et les ressources institutionnelles, il ne peut pas rivaliser avec les plateformes RWA pures ; pour la visibilité du marché de la technologie de confidentialité, il ne peut pas rivaliser avec les cryptos de confidentialité d’il y a. Placer sa position de façon unique, et gagner la concurrence, ce sont deux choses différentes.
Mais cela me pousse aussi à rester prudent. Une concurrence sur deux fronts signifie des investissements sur deux fronts : la technologie on-chain doit être entretenue, les relations institutionnelles doivent être cultivées, et le calendrier de conformité doit être respecté. Si un seul maillon prend du retard, l’avantage à l’intersection risque de se transformer en un espace coincé entre les deux.
C’est pourquoi, pour l’instant, ce qui m’intéresse davantage n’est pas la place de Dusk dans le « classement des privacy coins », mais trois indicateurs plus concrets : où en est l’avancement du financement chez NPEX, est-ce que Dusk Trade peut générer de véritables transactions, et y a-t-il des progrès substantiels dans les décisions liées à DLT-TSS. Ces trois critères sont ceux qui décideront réellement s’il devient le gagnant de l’intersection, ou s’il reste un projet coincé dans l’entre-deux.
Au fond, l’adversaire de Dusk n’est jamais un seul projet. C’est deux compétitions qu’il ne peut pas se permettre de perdre.
#dusk $DUSK @Dusk
77
·
--
Voir la traduction
10400u,是我在Dusk上"什么都没做"赚的钱——回看这一年,赚得最多的那几笔,恰恰是我什么都没做的时候。
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk_Foundation $DUSK #dusk
10400u,是我在Dusk上"什么都没做"赚的钱——回看这一年,赚得最多的那几笔,恰恰是我什么都没做的时候。
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk $DUSK #dusk
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk $DUSK #dusk
96
·
--
Voir la traduction
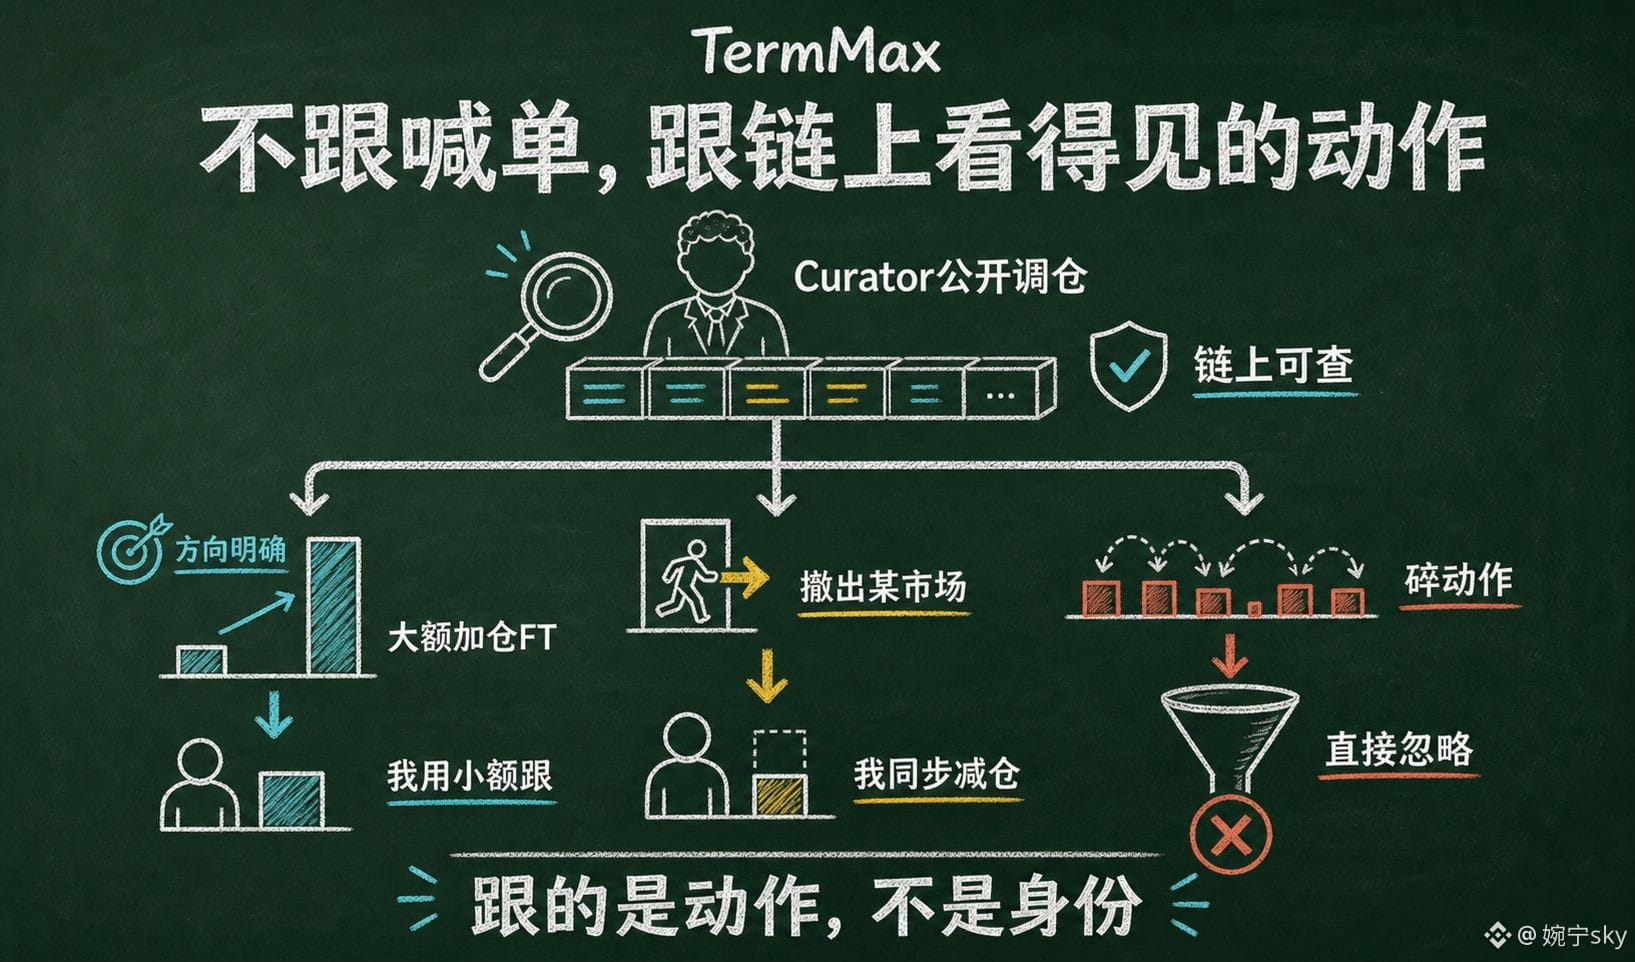
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@termmax #TermMax
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
102
·
--
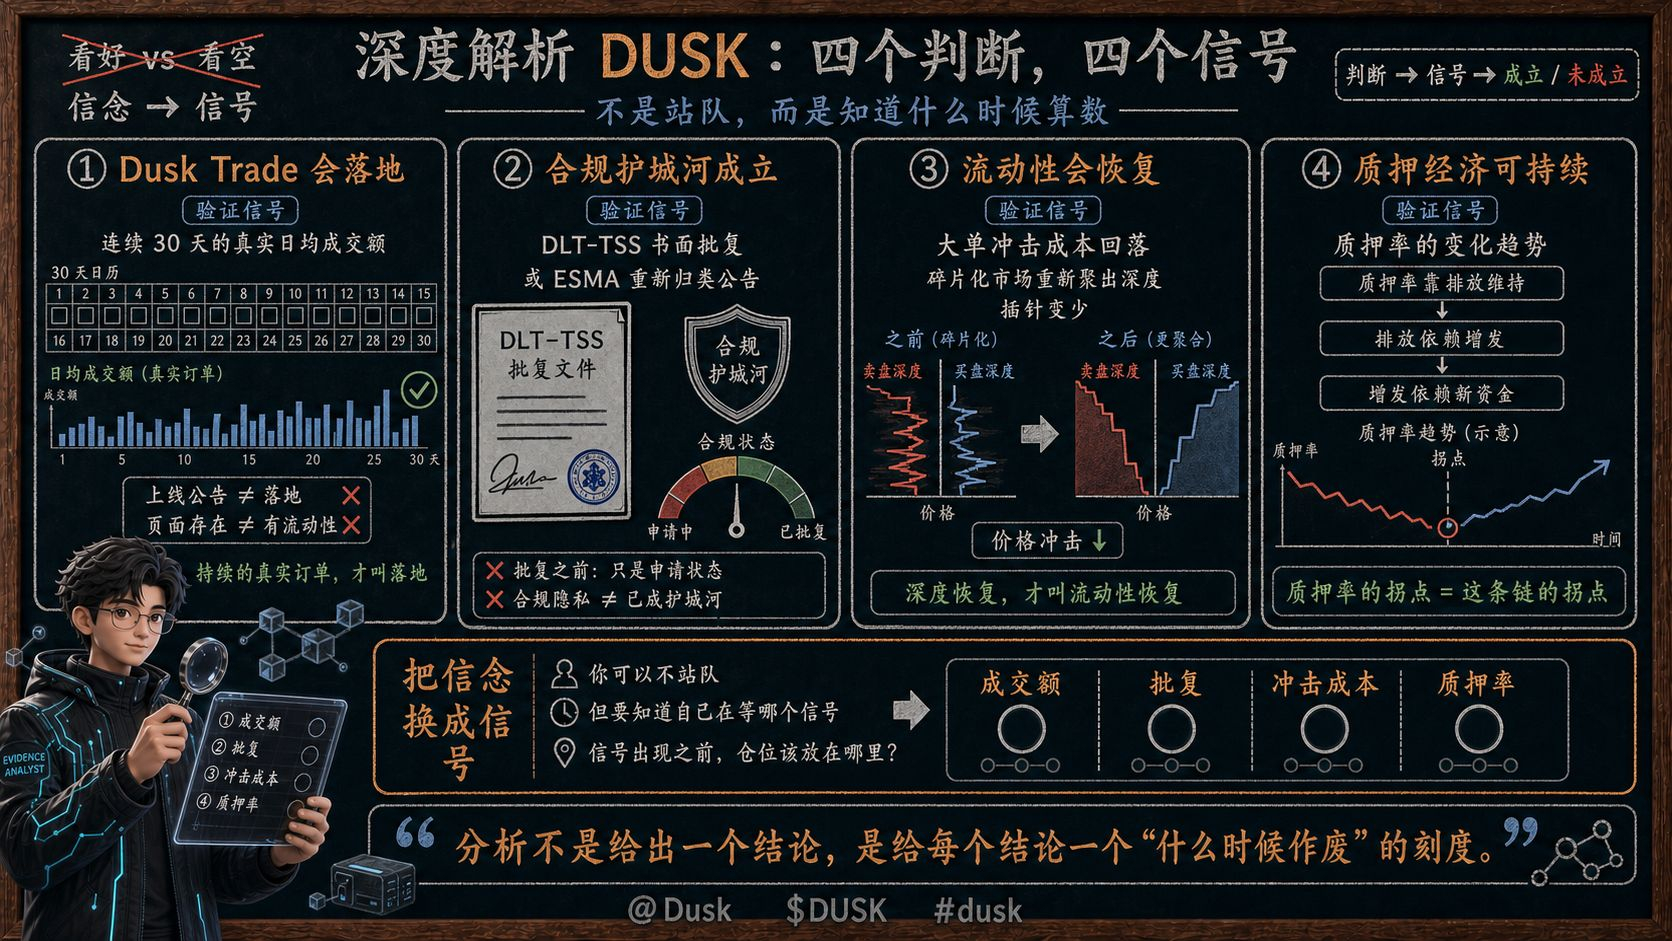
Dans les discussions autour de DUSK, les plus courantes sont en général deux camps : ceux qui sont optimistes et ceux qui sont baissiers, chacun invoquant ses propres faits. Mais après autant de débats, ce qui manque n’a jamais été des opinions : c’est une liste « qui dit quand ça compte ». Pour chaque jugement, il faut un signal observable : dès que le signal apparaît, le jugement devient valable.
Premier jugement : le Dusk Trade va se concrétiser. Le signal n’est pas « l’annonce de mise en ligne » ; c’est le chiffre d’affaires réel quotidien moyen sur 30 jours consécutifs. La mise en ligne ne veut pas dire qu’il y a eu des transactions, une page ne veut pas dire qu’il y a de la liquidité : seule la présence continue de vraies ordres fait foi. Deuxième jugement : le fossé économique et réglementaire (moat) est établi. Le signal, c’est la réponse écrite relative à DLT-TSS, ou bien une annonce de l’ESMA de reclassification — avant cela, ce qu’on appelle « confidentialité conforme » n’est qu’un statut de demande, pas un moat. Troisième jugement : la liquidité va revenir. Le signal est la baisse du coût d’impact des gros ordres : quand, sur le marché fragmenté qui s’est reconstitué après le retrait, la profondeur se regroupe à nouveau et que les « aiguilles » (pics) sont moins fréquents, alors seulement on peut parler de retour. Quatrième jugement : l’économie de staking est durable. Le signal, c’est la tendance d’évolution du taux de staking — si le taux de staking se maintient grâce à l’émission, si l’émission dépend d’une augmentation de l’offre, et si l’augmentation dépend de nouveaux capitaux, alors le point d’inflexion du taux de staking correspond au point d’inflexion de cette chaîne.
Quatre jugements, quatre signaux, et aucun n’est « je crois ». En remplaçant la croyance par des signaux, DUSK cesse d’être une question de « dans quel camp se positionner » pour devenir une question de « qu’est-ce que j’attends ». Tu peux ne pas prendre parti, mais tu dois savoir quel signal tu attends, et surtout où placer ton portefeuille avant qu’il n’apparaisse.
Voilà le sens de l’analyse : ce n’est pas de fournir une conclusion, mais d’attribuer à chaque conclusion un repère « quand elle devient invalide ».
@Dusk_Foundation $DUSK #dusk
Dans les discussions autour de DUSK, les plus courantes sont en général deux camps : ceux qui sont optimistes et ceux qui sont baissiers, chacun invoquant ses propres faits. Mais après autant de débats, ce qui manque n’a jamais été des opinions : c’est une liste « qui dit quand ça compte ». Pour chaque jugement, il faut un signal observable : dès que le signal apparaît, le jugement devient valable.
Premier jugement : le Dusk Trade va se concrétiser. Le signal n’est pas « l’annonce de mise en ligne » ; c’est le chiffre d’affaires réel quotidien moyen sur 30 jours consécutifs. La mise en ligne ne veut pas dire qu’il y a eu des transactions, une page ne veut pas dire qu’il y a de la liquidité : seule la présence continue de vraies ordres fait foi. Deuxième jugement : le fossé économique et réglementaire (moat) est établi. Le signal, c’est la réponse écrite relative à DLT-TSS, ou bien une annonce de l’ESMA de reclassification — avant cela, ce qu’on appelle « confidentialité conforme » n’est qu’un statut de demande, pas un moat. Troisième jugement : la liquidité va revenir. Le signal est la baisse du coût d’impact des gros ordres : quand, sur le marché fragmenté qui s’est reconstitué après le retrait, la profondeur se regroupe à nouveau et que les « aiguilles » (pics) sont moins fréquents, alors seulement on peut parler de retour. Quatrième jugement : l’économie de staking est durable. Le signal, c’est la tendance d’évolution du taux de staking — si le taux de staking se maintient grâce à l’émission, si l’émission dépend d’une augmentation de l’offre, et si l’augmentation dépend de nouveaux capitaux, alors le point d’inflexion du taux de staking correspond au point d’inflexion de cette chaîne.
Quatre jugements, quatre signaux, et aucun n’est « je crois ». En remplaçant la croyance par des signaux, DUSK cesse d’être une question de « dans quel camp se positionner » pour devenir une question de « qu’est-ce que j’attends ». Tu peux ne pas prendre parti, mais tu dois savoir quel signal tu attends, et surtout où placer ton portefeuille avant qu’il n’apparaisse.
Voilà le sens de l’analyse : ce n’est pas de fournir une conclusion, mais d’attribuer à chaque conclusion un repère « quand elle devient invalide ».
@Dusk $DUSK #dusk
Premier jugement : le Dusk Trade va se concrétiser. Le signal n’est pas « l’annonce de mise en ligne » ; c’est le chiffre d’affaires réel quotidien moyen sur 30 jours consécutifs. La mise en ligne ne veut pas dire qu’il y a eu des transactions, une page ne veut pas dire qu’il y a de la liquidité : seule la présence continue de vraies ordres fait foi. Deuxième jugement : le fossé économique et réglementaire (moat) est établi. Le signal, c’est la réponse écrite relative à DLT-TSS, ou bien une annonce de l’ESMA de reclassification — avant cela, ce qu’on appelle « confidentialité conforme » n’est qu’un statut de demande, pas un moat. Troisième jugement : la liquidité va revenir. Le signal est la baisse du coût d’impact des gros ordres : quand, sur le marché fragmenté qui s’est reconstitué après le retrait, la profondeur se regroupe à nouveau et que les « aiguilles » (pics) sont moins fréquents, alors seulement on peut parler de retour. Quatrième jugement : l’économie de staking est durable. Le signal, c’est la tendance d’évolution du taux de staking — si le taux de staking se maintient grâce à l’émission, si l’émission dépend d’une augmentation de l’offre, et si l’augmentation dépend de nouveaux capitaux, alors le point d’inflexion du taux de staking correspond au point d’inflexion de cette chaîne.
Quatre jugements, quatre signaux, et aucun n’est « je crois ». En remplaçant la croyance par des signaux, DUSK cesse d’être une question de « dans quel camp se positionner » pour devenir une question de « qu’est-ce que j’attends ». Tu peux ne pas prendre parti, mais tu dois savoir quel signal tu attends, et surtout où placer ton portefeuille avant qu’il n’apparaisse.
Voilà le sens de l’analyse : ce n’est pas de fournir une conclusion, mais d’attribuer à chaque conclusion un repère « quand elle devient invalide ».
@Dusk $DUSK #dusk
1
78
·
--
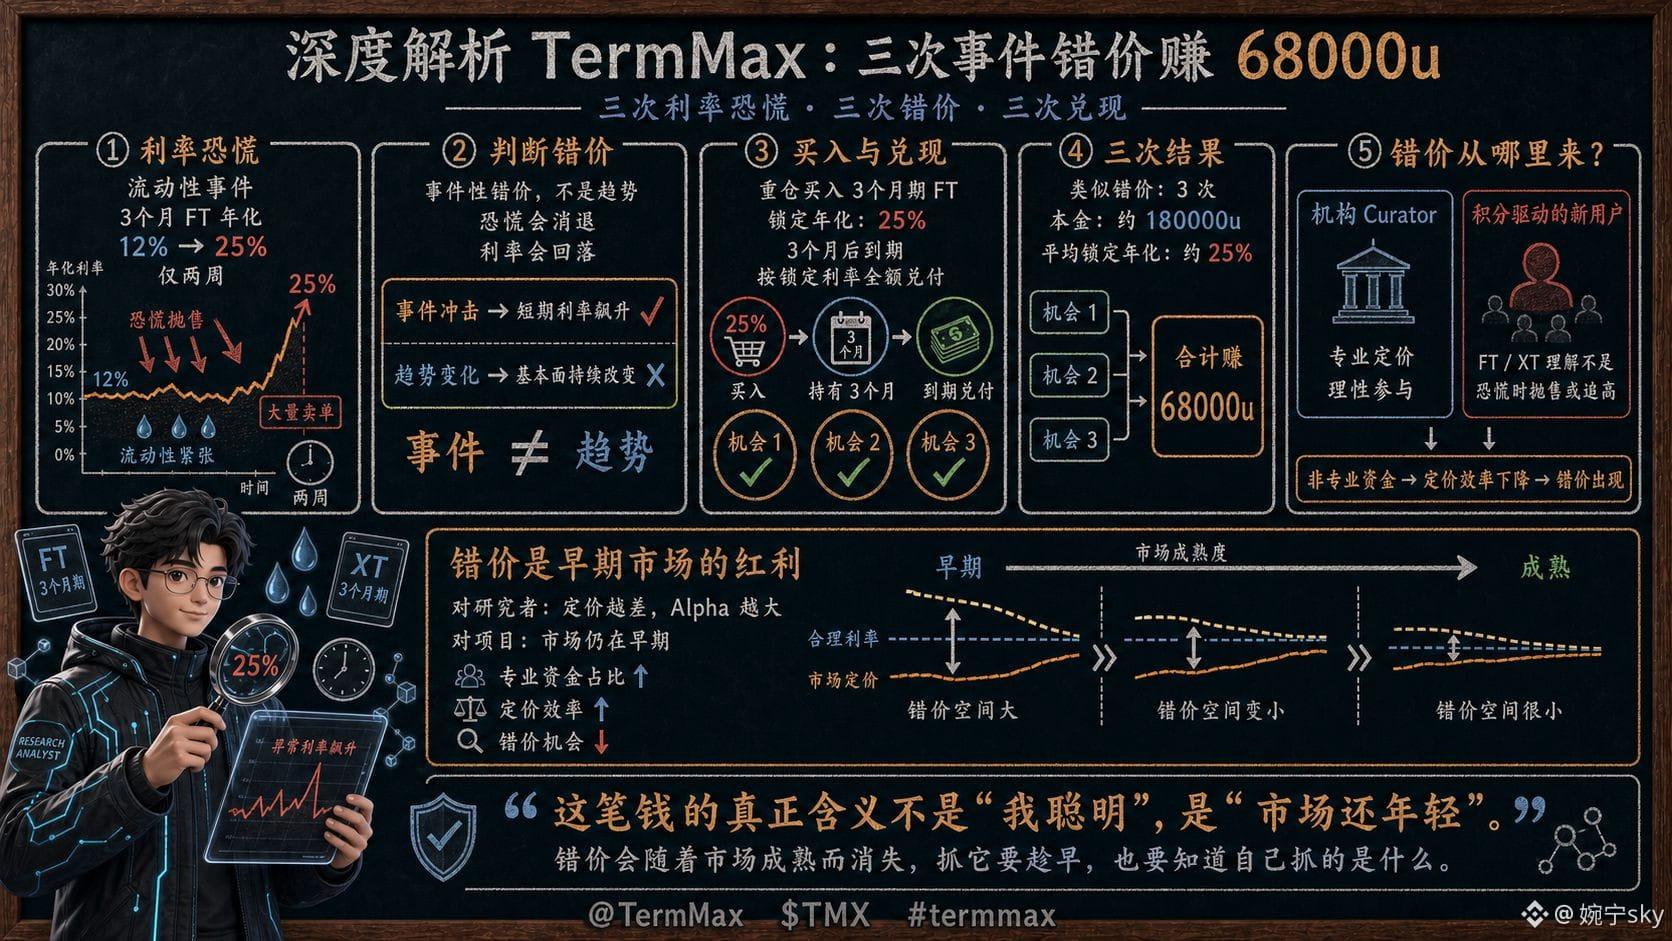
68000u, c'est l'argent que j'ai gagné sur TermMax en capturant les « erreurs de prix » — trois fois la panique sur les taux, trois fois les erreurs de prix, trois fois le déblocage.
Un exemple typique : un mois donné, sur un certain marché, à cause d'un événement de liquidité, les taux sont poussés à la hausse dans la panique ; un terme de 3 mois sur FT annualisé grimpe à 25% — alors que deux semaines auparavant il était à 12%. J'ai jugé qu'il s'agissait d'une erreur de prix due à l'événement (la panique se dissipe et les taux retombent), pas d'une tendance. J'ai donc acheté massivement ce terme de FT. Trois mois plus tard, à l'échéance, les taux retombent effectivement ; j'ai alors racheté intégralement en verrouillant le taux à 25%.
Trois opportunités similaires d'erreurs de prix m'ont permis de gagner au total 68000u (capital d'environ 180000u, annualisation verrouillée moyenne d'environ 25%).
Pourquoi ces erreurs de prix existent-elles ? Voilà le point clé : sur TermMax, la différence de niveau de compétence entre les participants au marché des taux est extrêmement marquée. Les institutions Curator fixent des prix de manière rationnelle, mais une grande partie des nouveaux utilisateurs, motivés par les points, comprennent mal la structure FT/XT. En période de panique, ils vendent dans la précipitation ou poursuivent à la hausse, créant des erreurs de prix que les institutions ne créeraient pas.
Autrement dit, l'efficacité de la tarification de ce marché est abaissée par des capitaux peu professionnels attirés par les points — pour les analystes, plus un endroit fixe mal les prix, plus l’alpha y est grand. Pour les projets, cela signifie que le marché en est encore à ses débuts : à mesure que la part des capitaux professionnels augmentera, les erreurs de prix diminueront.
Donc le véritable sens de cet argent n'est pas « je suis intelligent », mais « le marché est encore jeune » — les erreurs de prix sont une prime de début de cycle, qui disparaîtra à mesure que le marché mûrit. Il faut les saisir tôt, mais aussi savoir précisément ce que l'on capte.
@termmax #TermMax
68000u, c'est l'argent que j'ai gagné sur TermMax en capturant les « erreurs de prix » — trois fois la panique sur les taux, trois fois les erreurs de prix, trois fois le déblocage.
Un exemple typique : un mois donné, sur un certain marché, à cause d'un événement de liquidité, les taux sont poussés à la hausse dans la panique ; un terme de 3 mois sur FT annualisé grimpe à 25% — alors que deux semaines auparavant il était à 12%. J'ai jugé qu'il s'agissait d'une erreur de prix due à l'événement (la panique se dissipe et les taux retombent), pas d'une tendance. J'ai donc acheté massivement ce terme de FT. Trois mois plus tard, à l'échéance, les taux retombent effectivement ; j'ai alors racheté intégralement en verrouillant le taux à 25%.
Trois opportunités similaires d'erreurs de prix m'ont permis de gagner au total 68000u (capital d'environ 180000u, annualisation verrouillée moyenne d'environ 25%).
Pourquoi ces erreurs de prix existent-elles ? Voilà le point clé : sur TermMax, la différence de niveau de compétence entre les participants au marché des taux est extrêmement marquée. Les institutions Curator fixent des prix de manière rationnelle, mais une grande partie des nouveaux utilisateurs, motivés par les points, comprennent mal la structure FT/XT. En période de panique, ils vendent dans la précipitation ou poursuivent à la hausse, créant des erreurs de prix que les institutions ne créeraient pas.
Autrement dit, l'efficacité de la tarification de ce marché est abaissée par des capitaux peu professionnels attirés par les points — pour les analystes, plus un endroit fixe mal les prix, plus l’alpha y est grand. Pour les projets, cela signifie que le marché en est encore à ses débuts : à mesure que la part des capitaux professionnels augmentera, les erreurs de prix diminueront.
Donc le véritable sens de cet argent n'est pas « je suis intelligent », mais « le marché est encore jeune » — les erreurs de prix sont une prime de début de cycle, qui disparaîtra à mesure que le marché mûrit. Il faut les saisir tôt, mais aussi savoir précisément ce que l'on capte.
@TermMax #TermMax
Un exemple typique : un mois donné, sur un certain marché, à cause d'un événement de liquidité, les taux sont poussés à la hausse dans la panique ; un terme de 3 mois sur FT annualisé grimpe à 25% — alors que deux semaines auparavant il était à 12%. J'ai jugé qu'il s'agissait d'une erreur de prix due à l'événement (la panique se dissipe et les taux retombent), pas d'une tendance. J'ai donc acheté massivement ce terme de FT. Trois mois plus tard, à l'échéance, les taux retombent effectivement ; j'ai alors racheté intégralement en verrouillant le taux à 25%.
Trois opportunités similaires d'erreurs de prix m'ont permis de gagner au total 68000u (capital d'environ 180000u, annualisation verrouillée moyenne d'environ 25%).
Pourquoi ces erreurs de prix existent-elles ? Voilà le point clé : sur TermMax, la différence de niveau de compétence entre les participants au marché des taux est extrêmement marquée. Les institutions Curator fixent des prix de manière rationnelle, mais une grande partie des nouveaux utilisateurs, motivés par les points, comprennent mal la structure FT/XT. En période de panique, ils vendent dans la précipitation ou poursuivent à la hausse, créant des erreurs de prix que les institutions ne créeraient pas.
Autrement dit, l'efficacité de la tarification de ce marché est abaissée par des capitaux peu professionnels attirés par les points — pour les analystes, plus un endroit fixe mal les prix, plus l’alpha y est grand. Pour les projets, cela signifie que le marché en est encore à ses débuts : à mesure que la part des capitaux professionnels augmentera, les erreurs de prix diminueront.
Donc le véritable sens de cet argent n'est pas « je suis intelligent », mais « le marché est encore jeune » — les erreurs de prix sont une prime de début de cycle, qui disparaîtra à mesure que le marché mûrit. Il faut les saisir tôt, mais aussi savoir précisément ce que l'on capte.
@TermMax #TermMax
59
·
--
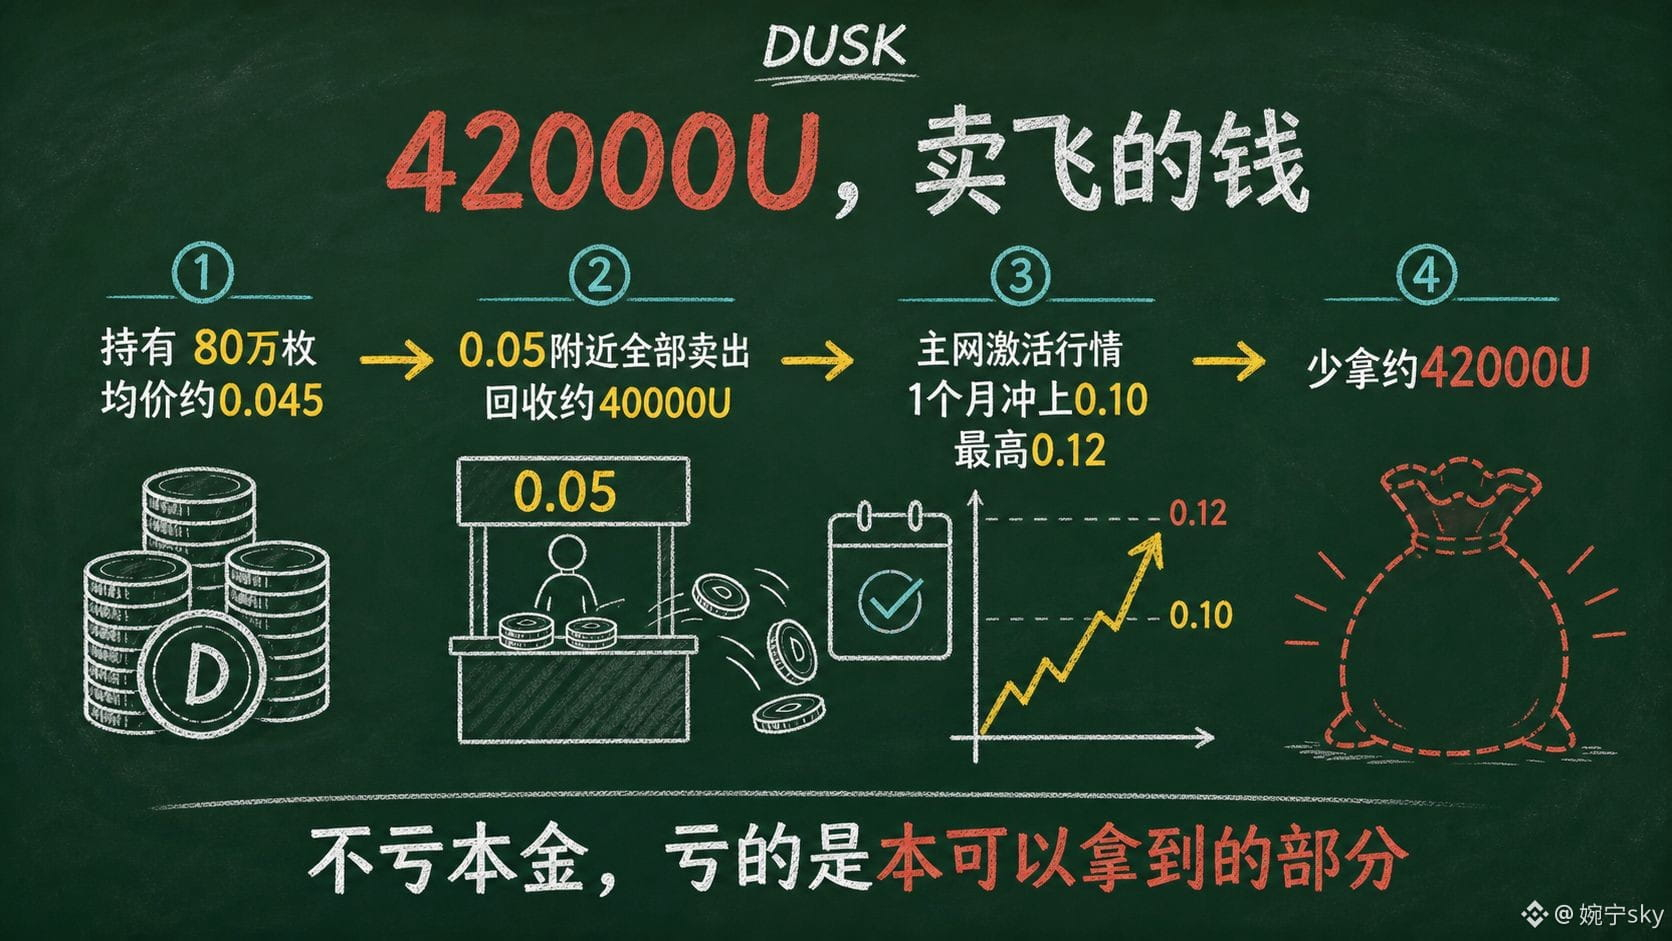
42000u, c’est l’argent que j’ai “vendu trop tôt” sur DUSK — pas par erreur d’achat, mais par vente prématurée. La perte la plus douce… et la plus douloureuse : je n’ai pas perdu le capital, j’ai perdu la partie que j’aurais pu obtenir.
Contexte : avant janvier 2026, je détenais 800 000 jetons DUSK, avec un prix moyen d’environ 0,045. À la fin de l’année, j’avais besoin de récupérer une partie des fonds. De plus, à ce moment-là, les attentes du marché concernant une “réalisation des bonnes nouvelles” liées à l’activation du mainnet étaient très faibles : le prix s’est maintenu pendant longtemps autour de 0,05. J’ai conclu que “même si cela s’active, ce sera comme ça”, puis j’ai liquidé progressivement l’intégralité des 800 000 jetons autour de 0,05, récupérant environ 40 000 u.
Puis vient l’histoire que tout le monde connaît : le marché démarre avec l’activation du mainnet, et en un mois le prix passe de 0,05 à plus de 0,10, avec un pic autour de 0,12. Les 800 000 jetons que j’avais vendus, évalués à 0,12, m’ont fait manquer environ 42 000 u. Pendant ces jours où la tendance a tourné, je regardais le carnet d’ordres chaque jour pour calculer cette somme — non pas pour savoir combien j’avais gagné, mais pour savoir combien j’avais vendu “trop tôt”.
Si je rejoue cette décision, le tort ne vient pas de “vendre” comme action, mais de la “base de jugement au moment de vendre” : ma raison était “l’activation, ce n’est que ça”. C’était mon anticipation à moi, pas des données. Or la réalité : l’activation du mainnet est un jalon que DUSK a attendu pendant toute une année. Sur ce type d’événement, les caractéristiques de DUSK sont toujours “endormissement avant l’annonce, explosion après la réalisation” — et l’aspect événementiel entraîne tous ceux qui perdent patience avant l’événement à payer la même facture.
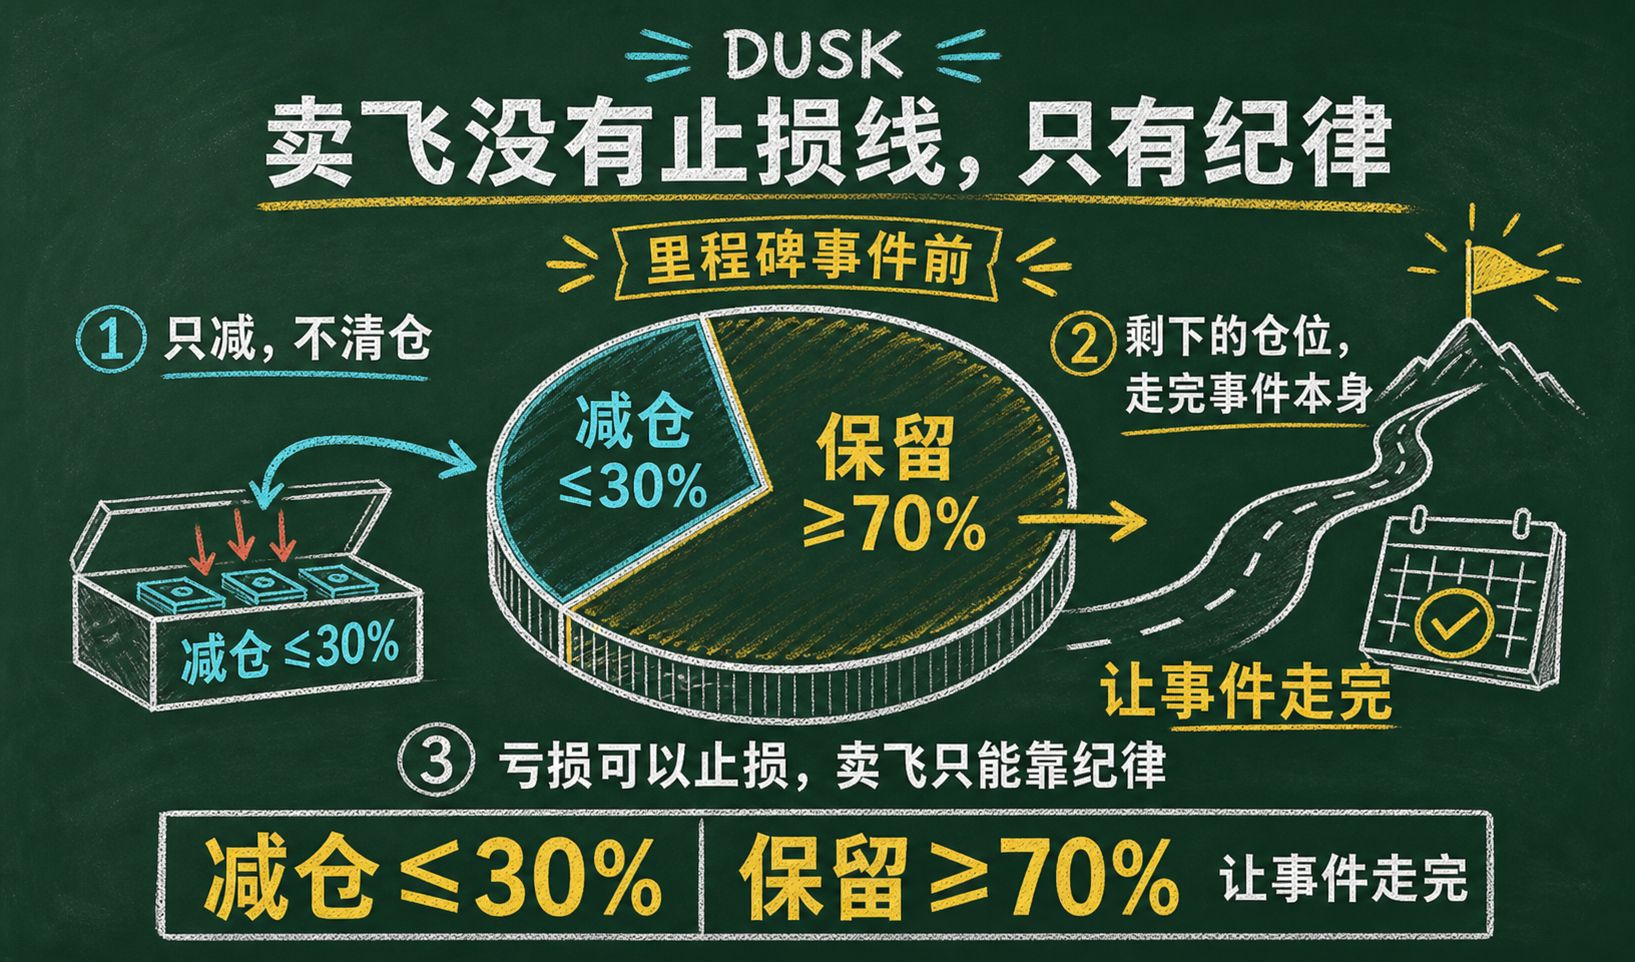
Règles désormais : pour la position en DUSK, face à un événement de jalon, on ne réduit pas de plus de 30 %, le reste doit lui permettre d’aller jusqu’au bout, jusqu’à ce que l’événement se produise. Vendre trop tôt n’est pas comme une perte : la perte peut être stoppée, mais vendre trop tôt n’a pas de ligne d’arrêt ; il n’y a que la discipline.
@Dusk_Foundation $DUSK #dusk
42000u, c’est l’argent que j’ai “vendu trop tôt” sur DUSK — pas par erreur d’achat, mais par vente prématurée. La perte la plus douce… et la plus douloureuse : je n’ai pas perdu le capital, j’ai perdu la partie que j’aurais pu obtenir.
Contexte : avant janvier 2026, je détenais 800 000 jetons DUSK, avec un prix moyen d’environ 0,045. À la fin de l’année, j’avais besoin de récupérer une partie des fonds. De plus, à ce moment-là, les attentes du marché concernant une “réalisation des bonnes nouvelles” liées à l’activation du mainnet étaient très faibles : le prix s’est maintenu pendant longtemps autour de 0,05. J’ai conclu que “même si cela s’active, ce sera comme ça”, puis j’ai liquidé progressivement l’intégralité des 800 000 jetons autour de 0,05, récupérant environ 40 000 u.
Puis vient l’histoire que tout le monde connaît : le marché démarre avec l’activation du mainnet, et en un mois le prix passe de 0,05 à plus de 0,10, avec un pic autour de 0,12. Les 800 000 jetons que j’avais vendus, évalués à 0,12, m’ont fait manquer environ 42 000 u. Pendant ces jours où la tendance a tourné, je regardais le carnet d’ordres chaque jour pour calculer cette somme — non pas pour savoir combien j’avais gagné, mais pour savoir combien j’avais vendu “trop tôt”.
Si je rejoue cette décision, le tort ne vient pas de “vendre” comme action, mais de la “base de jugement au moment de vendre” : ma raison était “l’activation, ce n’est que ça”. C’était mon anticipation à moi, pas des données. Or la réalité : l’activation du mainnet est un jalon que DUSK a attendu pendant toute une année. Sur ce type d’événement, les caractéristiques de DUSK sont toujours “endormissement avant l’annonce, explosion après la réalisation” — et l’aspect événementiel entraîne tous ceux qui perdent patience avant l’événement à payer la même facture.
Règles désormais : pour la position en DUSK, face à un événement de jalon, on ne réduit pas de plus de 30 %, le reste doit lui permettre d’aller jusqu’au bout, jusqu’à ce que l’événement se produise. Vendre trop tôt n’est pas comme une perte : la perte peut être stoppée, mais vendre trop tôt n’a pas de ligne d’arrêt ; il n’y a que la discipline.
@Dusk $DUSK #dusk
Contexte : avant janvier 2026, je détenais 800 000 jetons DUSK, avec un prix moyen d’environ 0,045. À la fin de l’année, j’avais besoin de récupérer une partie des fonds. De plus, à ce moment-là, les attentes du marché concernant une “réalisation des bonnes nouvelles” liées à l’activation du mainnet étaient très faibles : le prix s’est maintenu pendant longtemps autour de 0,05. J’ai conclu que “même si cela s’active, ce sera comme ça”, puis j’ai liquidé progressivement l’intégralité des 800 000 jetons autour de 0,05, récupérant environ 40 000 u.
Puis vient l’histoire que tout le monde connaît : le marché démarre avec l’activation du mainnet, et en un mois le prix passe de 0,05 à plus de 0,10, avec un pic autour de 0,12. Les 800 000 jetons que j’avais vendus, évalués à 0,12, m’ont fait manquer environ 42 000 u. Pendant ces jours où la tendance a tourné, je regardais le carnet d’ordres chaque jour pour calculer cette somme — non pas pour savoir combien j’avais gagné, mais pour savoir combien j’avais vendu “trop tôt”.
Si je rejoue cette décision, le tort ne vient pas de “vendre” comme action, mais de la “base de jugement au moment de vendre” : ma raison était “l’activation, ce n’est que ça”. C’était mon anticipation à moi, pas des données. Or la réalité : l’activation du mainnet est un jalon que DUSK a attendu pendant toute une année. Sur ce type d’événement, les caractéristiques de DUSK sont toujours “endormissement avant l’annonce, explosion après la réalisation” — et l’aspect événementiel entraîne tous ceux qui perdent patience avant l’événement à payer la même facture.
Règles désormais : pour la position en DUSK, face à un événement de jalon, on ne réduit pas de plus de 30 %, le reste doit lui permettre d’aller jusqu’au bout, jusqu’à ce que l’événement se produise. Vendre trop tôt n’est pas comme une perte : la perte peut être stoppée, mais vendre trop tôt n’a pas de ligne d’arrêt ; il n’y a que la discipline.
@Dusk $DUSK #dusk
92
·
--
Voir la traduction
27000u,是我在TermMax的多链布局里亏掉的钱——不是策略亏的,是"跨链"这个动作本身烧掉的。
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
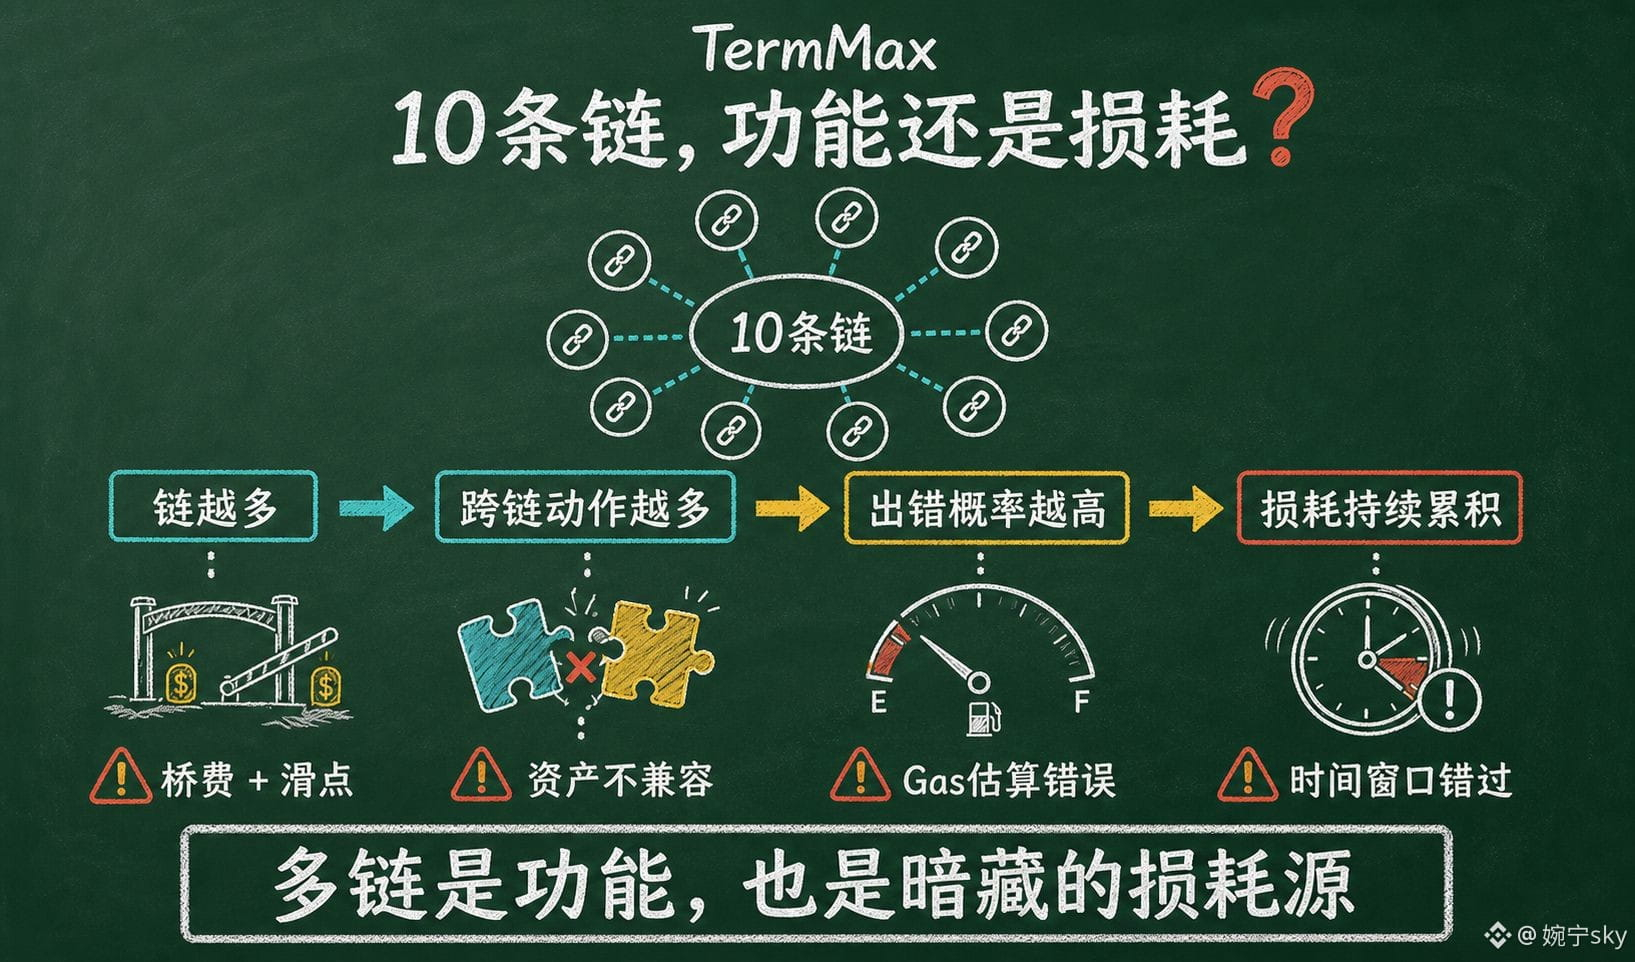
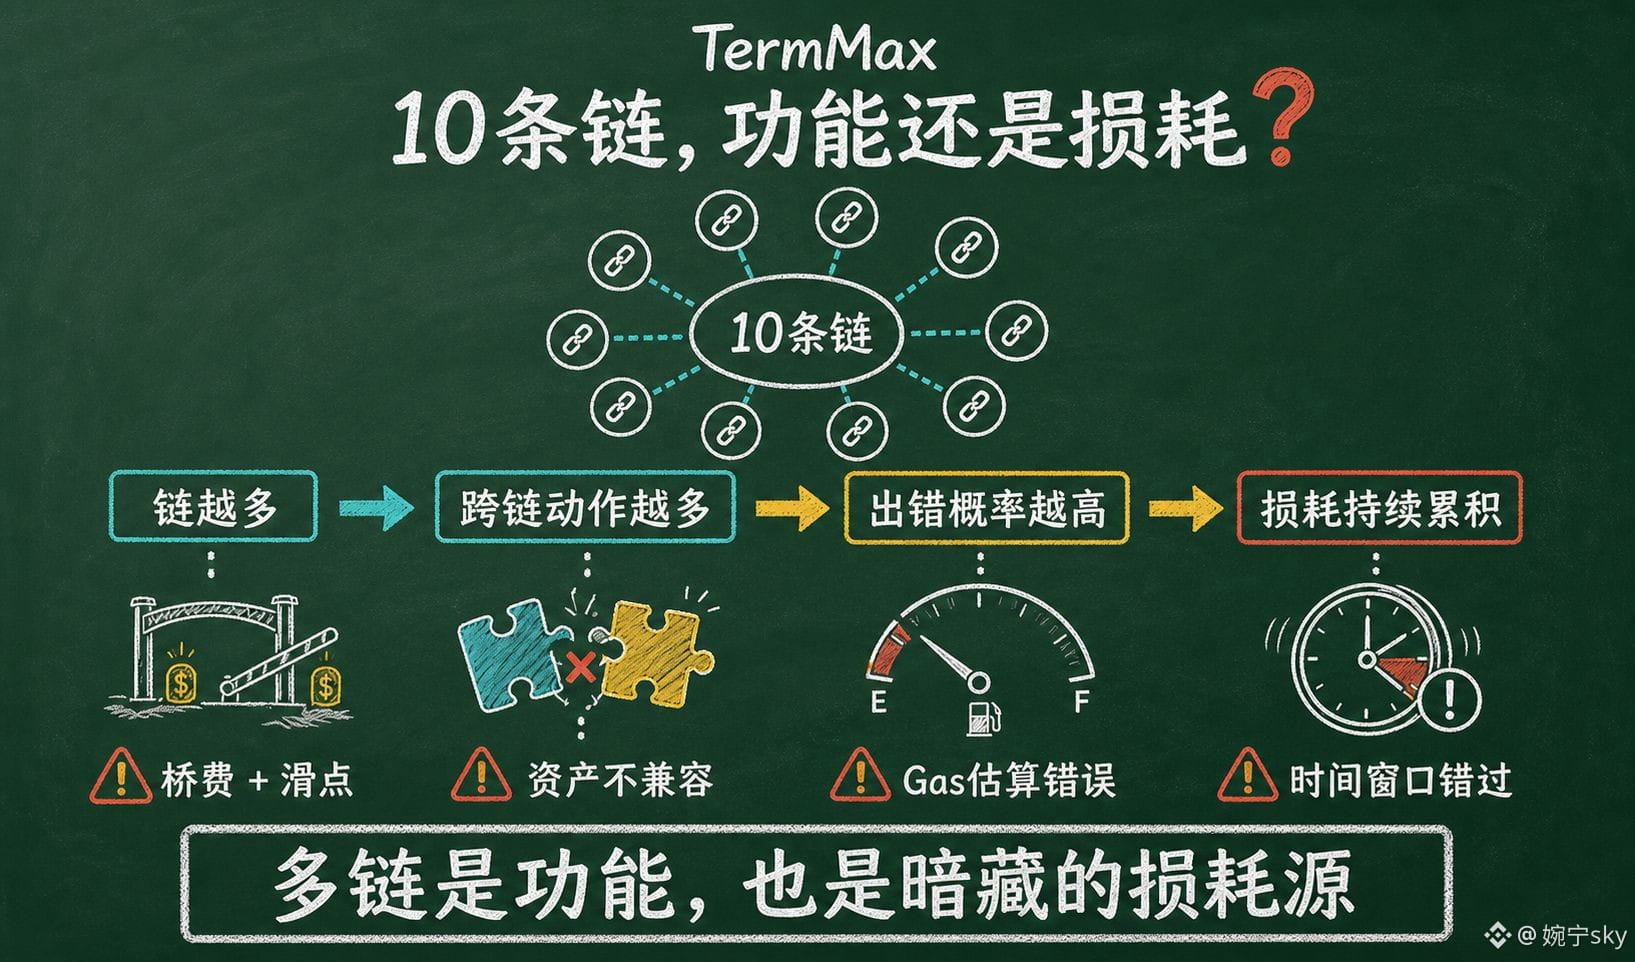
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
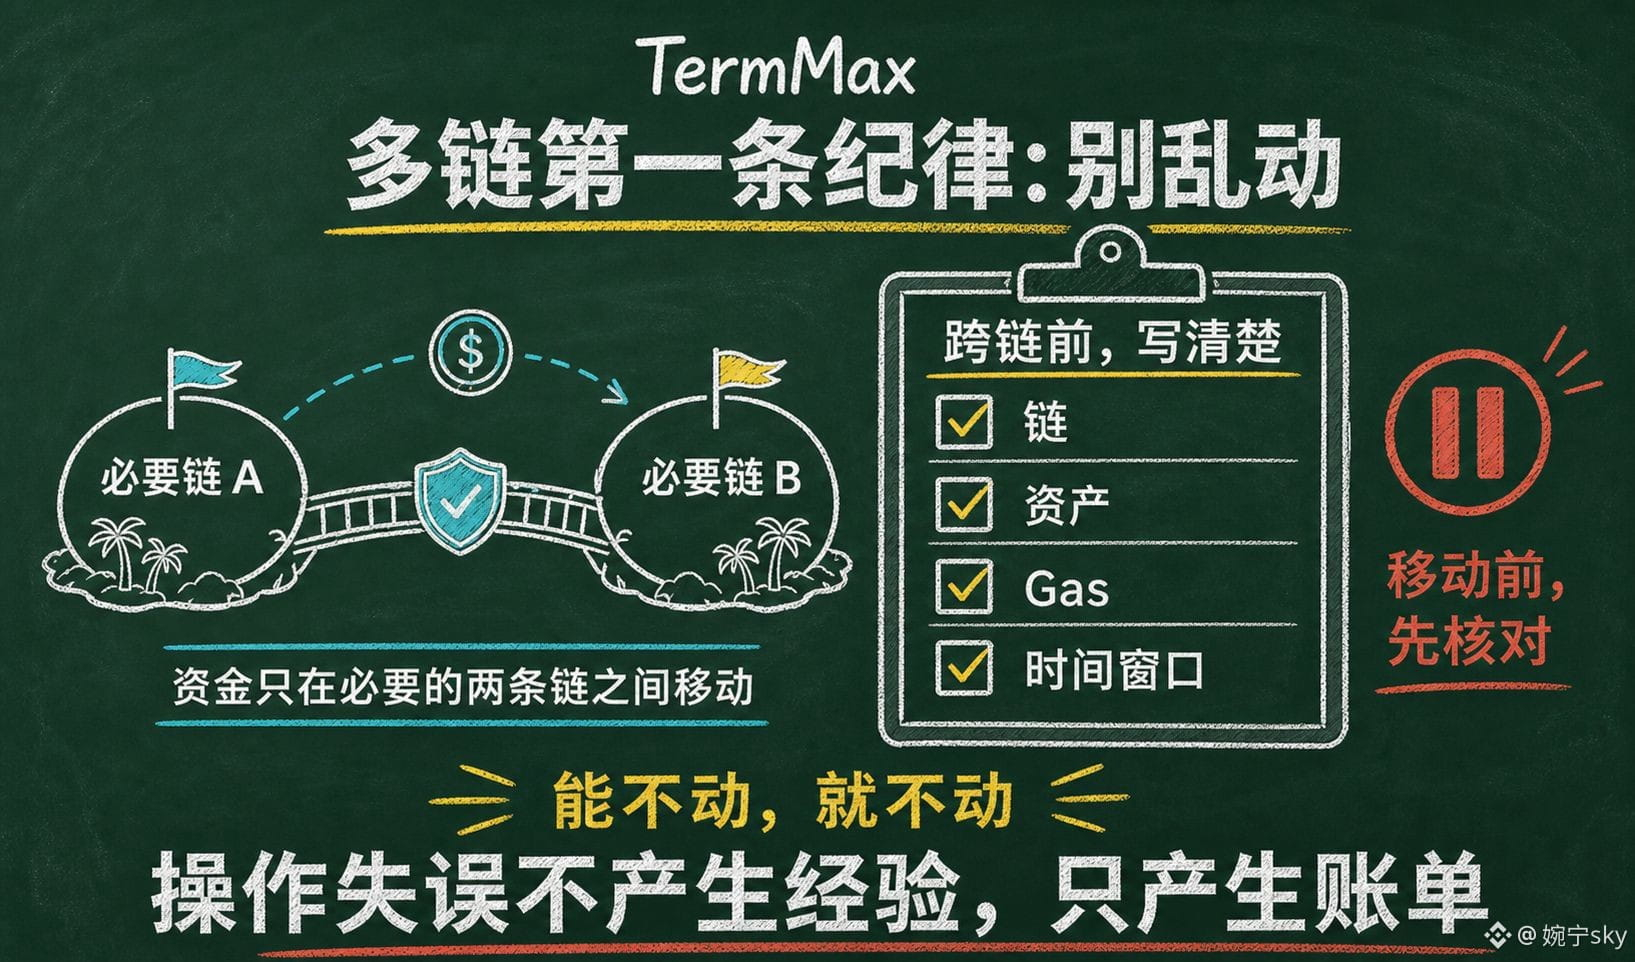
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@termmax #TermMax
27000u,是我在TermMax的多链布局里亏掉的钱——不是策略亏的,是"跨链"这个动作本身烧掉的。
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@TermMax #TermMax
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@TermMax #TermMax
1
67
·
--
Le récit de DUSK, en sept ans, a réalisé deux migrations manifestes — de « paiement anonyme » vers « confidentialité L1 », puis, aujourd’hui, vers « une infrastructure de titrisation conforme à la réglementation ». Comprendre ces deux migrations est plus important que de comprendre n’importe quelle actualité isolée.
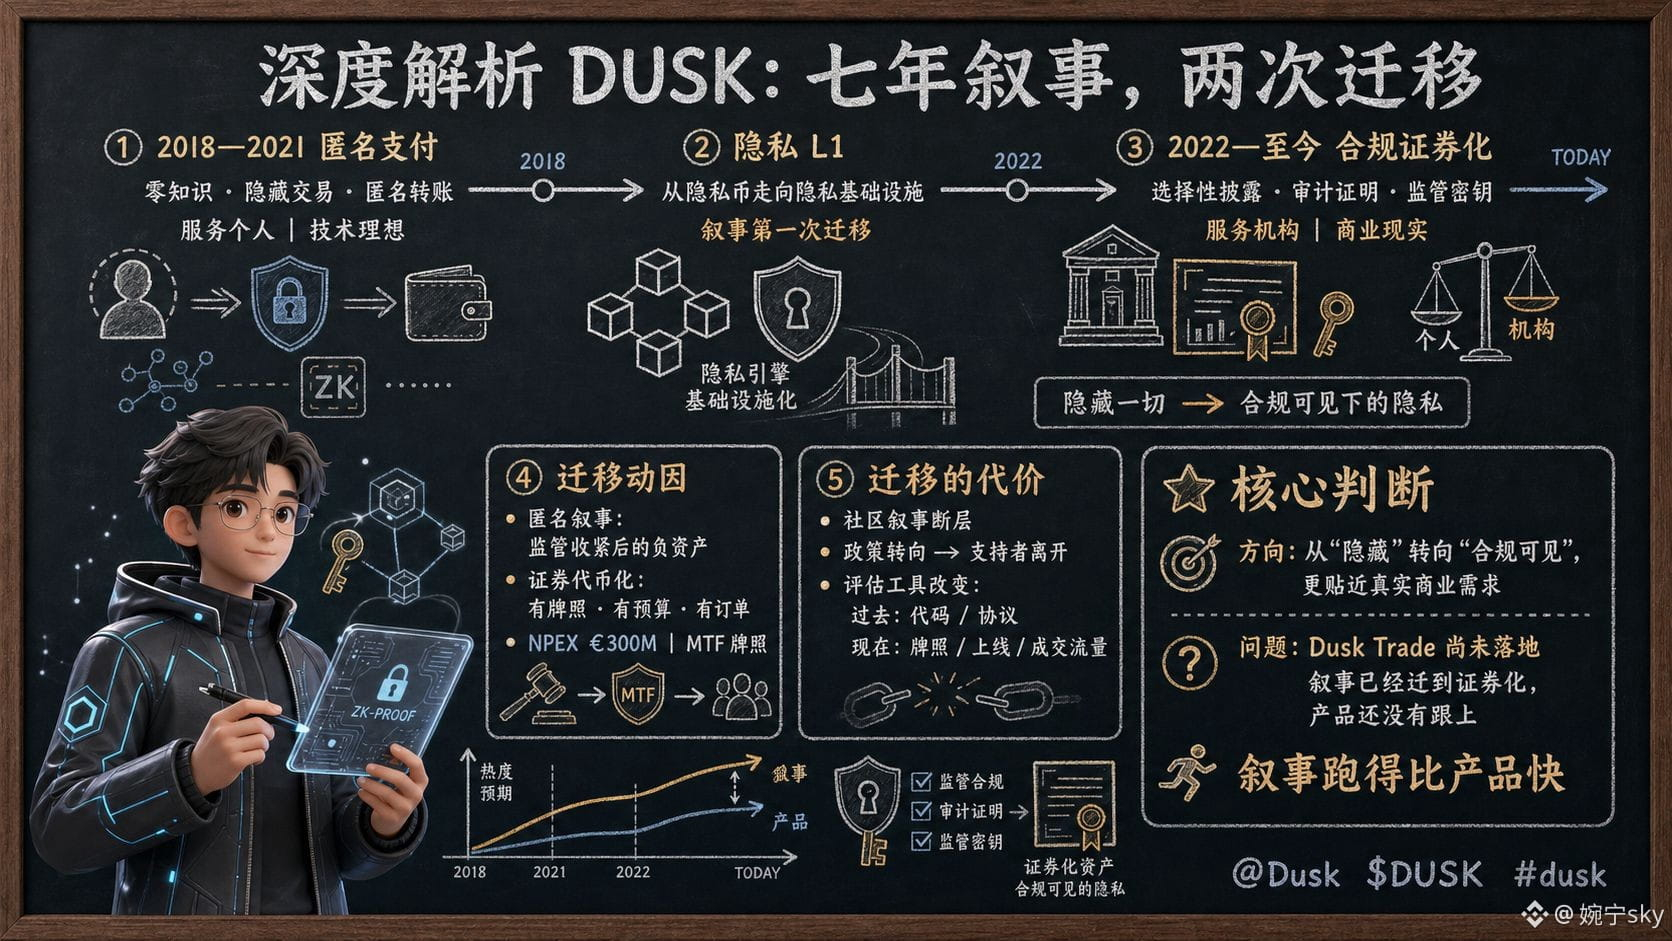
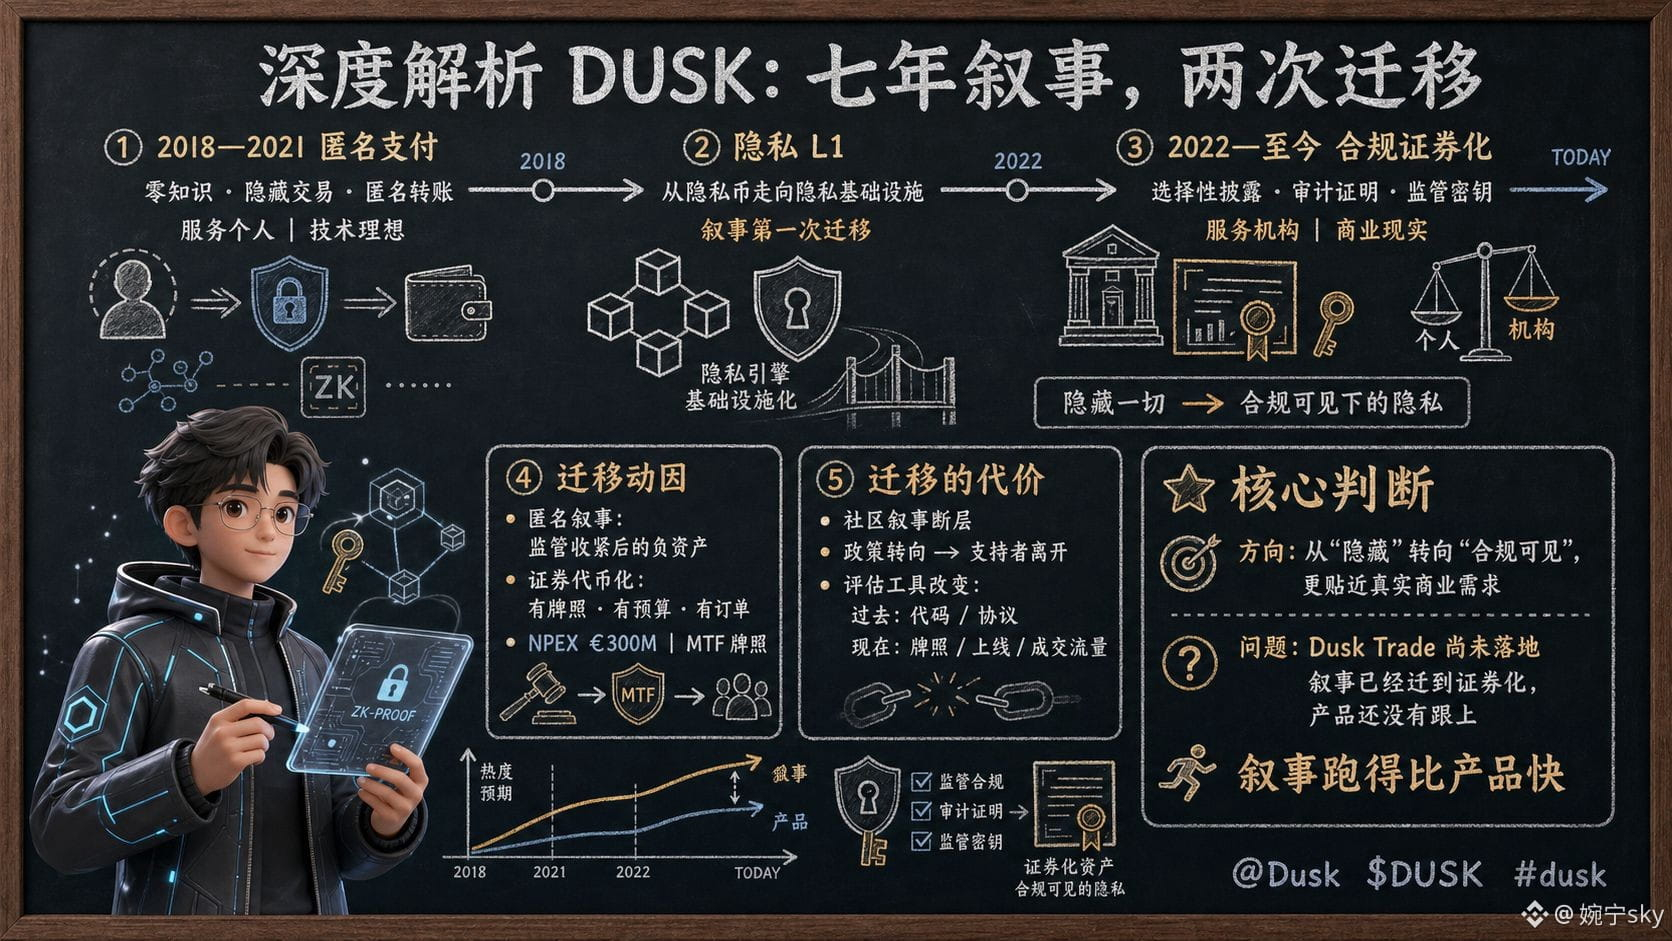
La première migration a lieu de 2018 à 2021 : à l’époque de l’ICO, il racontait l’histoire du paiement axé sur la confidentialité — preuves à divulgation nulle, transactions masquées, virements anonymes : c’était le récit standard du secteur des monnaies de confidentialité à ce moment-là. La deuxième migration intervient après 2022 : le cap se déplace vers l’institutionnalisation et porte sur la divulgation sélective, les preuves d’audit, les clés réglementaires — pas « tout cacher », mais « protéger la confidentialité dans un cadre que la réglementation peut voir ». Les deux récits sont très différents : le premier sert les individus, le second sert les institutions ; le premier relève d’un idéal technique, le second d’une réalité commerciale.
Les motivations de ces migrations sont faciles à comprendre : après le resserrement de la réglementation, le récit de l’anonymat devient un passif ; la tokenisation des titres, elle, correspond à un marché avec une licence, un budget et de vraies commandes — les 300 M€ de NPEX et la licence MTF sont le levier de cette migration.
Mais la migration a un coût. Les premiers soutiens, arrivés pour « l’anonymat », et les soutiens actuels, arrivés pour le récit « conformité », sont presque deux groupes distincts : la fracture narrative au sein de la communauté fera que chaque pivot politique entraînera une vague de départs. De plus, après le passage du « technique d’abord » au « commercial d’abord », la manière d’évaluer un projet doit aussi changer : auparavant, on regardait le code et le protocole ; maintenant, il faut regarder les licences, vérifier le déploiement, observer le volume de transactions — les outils d’évaluation sont entièrement différents.
Ainsi, pour le récit de DUSK, l’évaluation se concentre sur deux points : la direction de la migration est-elle la bonne, et le produit suit-il ? En soi, la migration n’est pas forcément mauvaise : passer de « cacher » à « rendre la conformité visible » colle même davantage aux besoins réels du marché. Le vrai problème est unique : le récit a déjà migré vers la « titrisation », mais le support de la titrisation (Dusk Trade) n’est pas encore déployé. Le fait que le récit avance plus vite que le produit est, à l’heure actuelle, l’état le plus réel de ce projet.
@Dusk_Foundation $DUSK #dusk
Le récit de DUSK, en sept ans, a réalisé deux migrations manifestes — de « paiement anonyme » vers « confidentialité L1 », puis, aujourd’hui, vers « une infrastructure de titrisation conforme à la réglementation ». Comprendre ces deux migrations est plus important que de comprendre n’importe quelle actualité isolée.
La première migration a lieu de 2018 à 2021 : à l’époque de l’ICO, il racontait l’histoire du paiement axé sur la confidentialité — preuves à divulgation nulle, transactions masquées, virements anonymes : c’était le récit standard du secteur des monnaies de confidentialité à ce moment-là. La deuxième migration intervient après 2022 : le cap se déplace vers l’institutionnalisation et porte sur la divulgation sélective, les preuves d’audit, les clés réglementaires — pas « tout cacher », mais « protéger la confidentialité dans un cadre que la réglementation peut voir ». Les deux récits sont très différents : le premier sert les individus, le second sert les institutions ; le premier relève d’un idéal technique, le second d’une réalité commerciale.
Les motivations de ces migrations sont faciles à comprendre : après le resserrement de la réglementation, le récit de l’anonymat devient un passif ; la tokenisation des titres, elle, correspond à un marché avec une licence, un budget et de vraies commandes — les 300 M€ de NPEX et la licence MTF sont le levier de cette migration.
Mais la migration a un coût. Les premiers soutiens, arrivés pour « l’anonymat », et les soutiens actuels, arrivés pour le récit « conformité », sont presque deux groupes distincts : la fracture narrative au sein de la communauté fera que chaque pivot politique entraînera une vague de départs. De plus, après le passage du « technique d’abord » au « commercial d’abord », la manière d’évaluer un projet doit aussi changer : auparavant, on regardait le code et le protocole ; maintenant, il faut regarder les licences, vérifier le déploiement, observer le volume de transactions — les outils d’évaluation sont entièrement différents.
Ainsi, pour le récit de DUSK, l’évaluation se concentre sur deux points : la direction de la migration est-elle la bonne, et le produit suit-il ? En soi, la migration n’est pas forcément mauvaise : passer de « cacher » à « rendre la conformité visible » colle même davantage aux besoins réels du marché. Le vrai problème est unique : le récit a déjà migré vers la « titrisation », mais le support de la titrisation (Dusk Trade) n’est pas encore déployé. Le fait que le récit avance plus vite que le produit est, à l’heure actuelle, l’état le plus réel de ce projet.
@Dusk $DUSK #dusk
La première migration a lieu de 2018 à 2021 : à l’époque de l’ICO, il racontait l’histoire du paiement axé sur la confidentialité — preuves à divulgation nulle, transactions masquées, virements anonymes : c’était le récit standard du secteur des monnaies de confidentialité à ce moment-là. La deuxième migration intervient après 2022 : le cap se déplace vers l’institutionnalisation et porte sur la divulgation sélective, les preuves d’audit, les clés réglementaires — pas « tout cacher », mais « protéger la confidentialité dans un cadre que la réglementation peut voir ». Les deux récits sont très différents : le premier sert les individus, le second sert les institutions ; le premier relève d’un idéal technique, le second d’une réalité commerciale.
Les motivations de ces migrations sont faciles à comprendre : après le resserrement de la réglementation, le récit de l’anonymat devient un passif ; la tokenisation des titres, elle, correspond à un marché avec une licence, un budget et de vraies commandes — les 300 M€ de NPEX et la licence MTF sont le levier de cette migration.
Mais la migration a un coût. Les premiers soutiens, arrivés pour « l’anonymat », et les soutiens actuels, arrivés pour le récit « conformité », sont presque deux groupes distincts : la fracture narrative au sein de la communauté fera que chaque pivot politique entraînera une vague de départs. De plus, après le passage du « technique d’abord » au « commercial d’abord », la manière d’évaluer un projet doit aussi changer : auparavant, on regardait le code et le protocole ; maintenant, il faut regarder les licences, vérifier le déploiement, observer le volume de transactions — les outils d’évaluation sont entièrement différents.
Ainsi, pour le récit de DUSK, l’évaluation se concentre sur deux points : la direction de la migration est-elle la bonne, et le produit suit-il ? En soi, la migration n’est pas forcément mauvaise : passer de « cacher » à « rendre la conformité visible » colle même davantage aux besoins réels du marché. Le vrai problème est unique : le récit a déjà migré vers la « titrisation », mais le support de la titrisation (Dusk Trade) n’est pas encore déployé. Le fait que le récit avance plus vite que le produit est, à l’heure actuelle, l’état le plus réel de ce projet.
@Dusk $DUSK #dusk
82
·
--
16000u, c’est l’argent que j’ai « perdu sans m’en rendre compte » sur TermMax au cours du premier semestre — pas de gros revers, mais des petites fuites ; additionnées, ça fait une grosse somme.
Détaillons : les frais de Gas et de pont inter-chaînes, environ 7000u (interactions fréquentes sur le semestre : à chaque fois quelques u à quelques dizaines d’u, mais l’accumulation fait peur) ; le slippage, environ 5500u (sur le marché FT, le carnet est peu profond : à chaque achat/vente, ça coûte un peu plus que prévu ; petites pertes, mais cumulées) ; la perte liée à la revente anticipée de la valeur résiduelle XT, environ 3500u (sur quelques opérations, j’ai vendu trop vite pour récupérer du cash : l’ordre XT s’est exécuté à un prix trop bas, et je n’ai pas pleinement “capté” la valeur liée au temps). Total : 16000u.
Le côté cruel de ce bilan, c’est qu’il ne laisse aucune trace. Une grosse perte, on la revit, on en souffre ; les pertes dues aux frictions, elles, ne s’impriment pas — elles se cachent dans chaque action « au passage », « au bon moment ». Quand j’ai fini de passer en revue les relevés, j’ai réalisé que, parmi mes gains fixes sur ces six mois, une bonne partie avait été mangée par les frictions.
Alors j’ai changé les règles en trois points : ne jamais découper en deux une opération qui peut être faite en une seule fois ; ne jamais utiliser un prix au marché quand on peut placer un ordre ; et ne jamais revendre avant l’échéance si on peut conserver jusqu’au terme. Les frictions sont un taux d’imposition invisible sur le rendement fixe, et la seule façon d’y échapper, c’est de réduire le volume de transactions.
@termmax #TermMax
16000u, c’est l’argent que j’ai « perdu sans m’en rendre compte » sur TermMax au cours du premier semestre — pas de gros revers, mais des petites fuites ; additionnées, ça fait une grosse somme.
Détaillons : les frais de Gas et de pont inter-chaînes, environ 7000u (interactions fréquentes sur le semestre : à chaque fois quelques u à quelques dizaines d’u, mais l’accumulation fait peur) ; le slippage, environ 5500u (sur le marché FT, le carnet est peu profond : à chaque achat/vente, ça coûte un peu plus que prévu ; petites pertes, mais cumulées) ; la perte liée à la revente anticipée de la valeur résiduelle XT, environ 3500u (sur quelques opérations, j’ai vendu trop vite pour récupérer du cash : l’ordre XT s’est exécuté à un prix trop bas, et je n’ai pas pleinement “capté” la valeur liée au temps). Total : 16000u.
Le côté cruel de ce bilan, c’est qu’il ne laisse aucune trace. Une grosse perte, on la revit, on en souffre ; les pertes dues aux frictions, elles, ne s’impriment pas — elles se cachent dans chaque action « au passage », « au bon moment ». Quand j’ai fini de passer en revue les relevés, j’ai réalisé que, parmi mes gains fixes sur ces six mois, une bonne partie avait été mangée par les frictions.
Alors j’ai changé les règles en trois points : ne jamais découper en deux une opération qui peut être faite en une seule fois ; ne jamais utiliser un prix au marché quand on peut placer un ordre ; et ne jamais revendre avant l’échéance si on peut conserver jusqu’au terme. Les frictions sont un taux d’imposition invisible sur le rendement fixe, et la seule façon d’y échapper, c’est de réduire le volume de transactions.
@TermMax #TermMax
Détaillons : les frais de Gas et de pont inter-chaînes, environ 7000u (interactions fréquentes sur le semestre : à chaque fois quelques u à quelques dizaines d’u, mais l’accumulation fait peur) ; le slippage, environ 5500u (sur le marché FT, le carnet est peu profond : à chaque achat/vente, ça coûte un peu plus que prévu ; petites pertes, mais cumulées) ; la perte liée à la revente anticipée de la valeur résiduelle XT, environ 3500u (sur quelques opérations, j’ai vendu trop vite pour récupérer du cash : l’ordre XT s’est exécuté à un prix trop bas, et je n’ai pas pleinement “capté” la valeur liée au temps). Total : 16000u.
Le côté cruel de ce bilan, c’est qu’il ne laisse aucune trace. Une grosse perte, on la revit, on en souffre ; les pertes dues aux frictions, elles, ne s’impriment pas — elles se cachent dans chaque action « au passage », « au bon moment ». Quand j’ai fini de passer en revue les relevés, j’ai réalisé que, parmi mes gains fixes sur ces six mois, une bonne partie avait été mangée par les frictions.
Alors j’ai changé les règles en trois points : ne jamais découper en deux une opération qui peut être faite en une seule fois ; ne jamais utiliser un prix au marché quand on peut placer un ordre ; et ne jamais revendre avant l’échéance si on peut conserver jusqu’au terme. Les frictions sont un taux d’imposition invisible sur le rendement fixe, et la seule façon d’y échapper, c’est de réduire le volume de transactions.
@TermMax #TermMax
87
·
--
Voir la traduction
49000u,是我被套在DUSK里的仓位,八个多月,我把解套方案写成了清单——不是等反弹,是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk_Foundation $DUSK #dusk
49000u,是我被套在DUSK里的仓位,八个多月,我把解套方案写成了清单——不是等反弹,是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk $DUSK #dusk
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk $DUSK #dusk
95
·
--
47000u, c’est la valeur temps réelle que j’ai perdue lorsque j’ai vendu mon FT plus tôt sur TermMax — je l’appelle « taxe du temps ».
En juin, j’ai acheté 47000u de FT à échéance de 6 mois, avec un rendement annuel affiché de 13% sur la page. À l’échéance, le rendement total attendu était d’environ 6,5%. En début août, j’ai eu besoin d’argent et j’ai voulu réaliser le FT plus tôt — sauf que j’ai constaté que le FT n’offre aucun canal de rachat anticipé : je n’avais que la possibilité de le vendre sur le marché. J’ai alors regardé le carnet d’ordres : le point le plus profond des ordres d’achat se trouvait à 96% de la valeur nominale, mais entre 93% et 96%, il n’y avait que moins de 8000u d’ordres. Pour sortir mes 47000u entièrement, il fallait faire baisser le prix jusqu’à 94,9% pour que cela passe.
Au final, mon prix de vente moyen est ressorti à 94,9%. En le gardant 2 mois, j’ai touché environ 960u — alors que si je l’avais détenu jusqu’à l’échéance, j’aurais dû récupérer environ 3055u. Les quelque 2100u de gain restants ont été évaporés : ils représentaient les sept dixièmes du rendement attendu. Le rachat à échéance en mode « juste conversion » correspond à 1 FT = 1 USDC. Vendre par anticipation, c’est un « chute libre » au prix du marché. La différence, c’est le prix de « l’anticipation ».
La conception des FT est en fait très honnête : elle transforme le « temps » en source de rendement, et transforme aussi le « temps » en coût de liquidité. Ceux qui ont un besoin urgent de fonds sont, par nature, désavantagés dans ce type de marché. C’est pourquoi j’ai intégré la leçon dans mes règles : avant d’acheter des FT, je dois d’abord vérifier que cet argent ne sera pas nécessaire dans les 6 prochains mois. La première discipline des produits à revenu fixe, ce n’est pas le rendement — c’est l’adéquation des échéances. Ce que 47000u m’a appris, c’est le prix réel des deux mots : « par anticipation ».
@termmax #TermMax
47000u, c’est la valeur temps réelle que j’ai perdue lorsque j’ai vendu mon FT plus tôt sur TermMax — je l’appelle « taxe du temps ».
En juin, j’ai acheté 47000u de FT à échéance de 6 mois, avec un rendement annuel affiché de 13% sur la page. À l’échéance, le rendement total attendu était d’environ 6,5%. En début août, j’ai eu besoin d’argent et j’ai voulu réaliser le FT plus tôt — sauf que j’ai constaté que le FT n’offre aucun canal de rachat anticipé : je n’avais que la possibilité de le vendre sur le marché. J’ai alors regardé le carnet d’ordres : le point le plus profond des ordres d’achat se trouvait à 96% de la valeur nominale, mais entre 93% et 96%, il n’y avait que moins de 8000u d’ordres. Pour sortir mes 47000u entièrement, il fallait faire baisser le prix jusqu’à 94,9% pour que cela passe.
Au final, mon prix de vente moyen est ressorti à 94,9%. En le gardant 2 mois, j’ai touché environ 960u — alors que si je l’avais détenu jusqu’à l’échéance, j’aurais dû récupérer environ 3055u. Les quelque 2100u de gain restants ont été évaporés : ils représentaient les sept dixièmes du rendement attendu. Le rachat à échéance en mode « juste conversion » correspond à 1 FT = 1 USDC. Vendre par anticipation, c’est un « chute libre » au prix du marché. La différence, c’est le prix de « l’anticipation ».
La conception des FT est en fait très honnête : elle transforme le « temps » en source de rendement, et transforme aussi le « temps » en coût de liquidité. Ceux qui ont un besoin urgent de fonds sont, par nature, désavantagés dans ce type de marché. C’est pourquoi j’ai intégré la leçon dans mes règles : avant d’acheter des FT, je dois d’abord vérifier que cet argent ne sera pas nécessaire dans les 6 prochains mois. La première discipline des produits à revenu fixe, ce n’est pas le rendement — c’est l’adéquation des échéances. Ce que 47000u m’a appris, c’est le prix réel des deux mots : « par anticipation ».
@TermMax #TermMax
En juin, j’ai acheté 47000u de FT à échéance de 6 mois, avec un rendement annuel affiché de 13% sur la page. À l’échéance, le rendement total attendu était d’environ 6,5%. En début août, j’ai eu besoin d’argent et j’ai voulu réaliser le FT plus tôt — sauf que j’ai constaté que le FT n’offre aucun canal de rachat anticipé : je n’avais que la possibilité de le vendre sur le marché. J’ai alors regardé le carnet d’ordres : le point le plus profond des ordres d’achat se trouvait à 96% de la valeur nominale, mais entre 93% et 96%, il n’y avait que moins de 8000u d’ordres. Pour sortir mes 47000u entièrement, il fallait faire baisser le prix jusqu’à 94,9% pour que cela passe.
Au final, mon prix de vente moyen est ressorti à 94,9%. En le gardant 2 mois, j’ai touché environ 960u — alors que si je l’avais détenu jusqu’à l’échéance, j’aurais dû récupérer environ 3055u. Les quelque 2100u de gain restants ont été évaporés : ils représentaient les sept dixièmes du rendement attendu. Le rachat à échéance en mode « juste conversion » correspond à 1 FT = 1 USDC. Vendre par anticipation, c’est un « chute libre » au prix du marché. La différence, c’est le prix de « l’anticipation ».
La conception des FT est en fait très honnête : elle transforme le « temps » en source de rendement, et transforme aussi le « temps » en coût de liquidité. Ceux qui ont un besoin urgent de fonds sont, par nature, désavantagés dans ce type de marché. C’est pourquoi j’ai intégré la leçon dans mes règles : avant d’acheter des FT, je dois d’abord vérifier que cet argent ne sera pas nécessaire dans les 6 prochains mois. La première discipline des produits à revenu fixe, ce n’est pas le rendement — c’est l’adéquation des échéances. Ce que 47000u m’a appris, c’est le prix réel des deux mots : « par anticipation ».
@TermMax #TermMax
1
1
77
·
--
Voir la traduction
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk_Foundation $DUSK #dusk
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
85
·
--
Voir la traduction
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk_Foundation $DUSK #dusk
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
77
·
--
Voir la traduction
"DUSK能不能买?"昨晚朋友这么问我的时候,我刚好看完它第二季度的链上数据。我回了句:你要是想当股东,可以;想当韭菜,也可以——它俩不冲突。
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk_Foundation $DUSK #dusk
"DUSK能不能买?"昨晚朋友这么问我的时候,我刚好看完它第二季度的链上数据。我回了句:你要是想当股东,可以;想当韭菜,也可以——它俩不冲突。
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk $DUSK #dusk
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk $DUSK #dusk
81
·
--
Voir la traduction
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk_Foundation $DUSK #dusk
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
80
·
--
Voir la traduction
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk_Foundation $DUSK #dusk
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
81
·
--
3 200 U——c’est la perte la plus douloureuse que j’aie subie l’an dernier en faisant du trading, et c’est aussi pour cela que j’ose prendre une grosse position sur BABY aujourd’hui. Cette histoire mérite d’être racontée depuis le début.
L’an dernier, je faisais du trading sur contrats. Avec un capital de 3 200 U, j’ai tout perdu en deux semaines. Le déroulement est très classique : la première semaine, j’ai gagné 40 % grâce à la chance, et j’ai cru que j’avais un talent exceptionnel ; la deuxième semaine, j’ai augmenté l’effet de levier. Résultat : une mèche a éclaté la position et j’ai été liquidé en une fois, tout est revenu à zéro. À l’instant où j’ai tout perdu, je me suis assis devant mon ordinateur pendant longtemps. Dans ma tête, il n’y avait qu’une seule phrase : je ne sais même pas ce que je suis en train de faire.
Qu’est-ce que ces 3 200 U m’ont finalement appris ? Trois prises de conscience qui, plus tard, sont devenues les fondations de tous mes investissements.
Première : la différence entre la chance et la capacité. Les 40 % gagnés, cette fois-là, je ne pouvais pas du tout reformuler mes critères de décision—c’était de la pure chance. Le marché va continuellement récupérer l’argent gagné grâce à la chance, jusqu’à ce que tu fasses la différence entre les deux.
Deuxième : l’effet de levier est un amplificateur, pas un outil. Il amplifie les gains, et il amplifie aussi la destruction. Pour récupérer une perte de 50 %, il faut une hausse de 100 %—ce rapport mathématique, seuls ceux qui ont tout perdu en ressentent la portée.
Troisième : sans système, le trading n’est rien d’autre que du gambling. Avant la liquidation, je n’avais aucune règle : pas de stop-loss, pas de contrôle de la taille des positions, je ne regardais pas les fondamentaux. Aujourd’hui, pour moi, chaque opération a une « trace » de décision, un cadre de sortie, une checklist—tout cela, je l’ai acheté avec ces 3 200 U.
Pourquoi raconter cette histoire ? Parce que beaucoup de gens me demandent : « Pourquoi arrives-tu à tenir aussi longtemps sur BABY ? » La réponse est simple : j’ai déjà perdu. Je sais ce que devient le trading quand on se fie au feeling—alors j’ai choisi de remplacer le feeling par un système : recherche, règles, enregistrements, revue a posteriori. La raison pour laquelle la position sur BABY tient, ce n’est pas parce qu’elle est particulièrement bonne, c’est parce que j’ai déjà payé mes frais, et que j’ai appris comment tenir n’importe quelle position.
La perte de 3 200 U est la leçon la plus chère que j’aie jamais achetée, et aussi l’investissement avec le meilleur taux de rendement. Elle m’a transformé de « parieur » en « système ».
@babylonlabs_io $BABY #baby
3 200 U——c’est la perte la plus douloureuse que j’aie subie l’an dernier en faisant du trading, et c’est aussi pour cela que j’ose prendre une grosse position sur BABY aujourd’hui. Cette histoire mérite d’être racontée depuis le début.
L’an dernier, je faisais du trading sur contrats. Avec un capital de 3 200 U, j’ai tout perdu en deux semaines. Le déroulement est très classique : la première semaine, j’ai gagné 40 % grâce à la chance, et j’ai cru que j’avais un talent exceptionnel ; la deuxième semaine, j’ai augmenté l’effet de levier. Résultat : une mèche a éclaté la position et j’ai été liquidé en une fois, tout est revenu à zéro. À l’instant où j’ai tout perdu, je me suis assis devant mon ordinateur pendant longtemps. Dans ma tête, il n’y avait qu’une seule phrase : je ne sais même pas ce que je suis en train de faire.
Qu’est-ce que ces 3 200 U m’ont finalement appris ? Trois prises de conscience qui, plus tard, sont devenues les fondations de tous mes investissements.
Première : la différence entre la chance et la capacité. Les 40 % gagnés, cette fois-là, je ne pouvais pas du tout reformuler mes critères de décision—c’était de la pure chance. Le marché va continuellement récupérer l’argent gagné grâce à la chance, jusqu’à ce que tu fasses la différence entre les deux.
Deuxième : l’effet de levier est un amplificateur, pas un outil. Il amplifie les gains, et il amplifie aussi la destruction. Pour récupérer une perte de 50 %, il faut une hausse de 100 %—ce rapport mathématique, seuls ceux qui ont tout perdu en ressentent la portée.
Troisième : sans système, le trading n’est rien d’autre que du gambling. Avant la liquidation, je n’avais aucune règle : pas de stop-loss, pas de contrôle de la taille des positions, je ne regardais pas les fondamentaux. Aujourd’hui, pour moi, chaque opération a une « trace » de décision, un cadre de sortie, une checklist—tout cela, je l’ai acheté avec ces 3 200 U.
Pourquoi raconter cette histoire ? Parce que beaucoup de gens me demandent : « Pourquoi arrives-tu à tenir aussi longtemps sur BABY ? » La réponse est simple : j’ai déjà perdu. Je sais ce que devient le trading quand on se fie au feeling—alors j’ai choisi de remplacer le feeling par un système : recherche, règles, enregistrements, revue a posteriori. La raison pour laquelle la position sur BABY tient, ce n’est pas parce qu’elle est particulièrement bonne, c’est parce que j’ai déjà payé mes frais, et que j’ai appris comment tenir n’importe quelle position.
La perte de 3 200 U est la leçon la plus chère que j’aie jamais achetée, et aussi l’investissement avec le meilleur taux de rendement. Elle m’a transformé de « parieur » en « système ».
@BabylonLabs_io $BABY #baby
L’an dernier, je faisais du trading sur contrats. Avec un capital de 3 200 U, j’ai tout perdu en deux semaines. Le déroulement est très classique : la première semaine, j’ai gagné 40 % grâce à la chance, et j’ai cru que j’avais un talent exceptionnel ; la deuxième semaine, j’ai augmenté l’effet de levier. Résultat : une mèche a éclaté la position et j’ai été liquidé en une fois, tout est revenu à zéro. À l’instant où j’ai tout perdu, je me suis assis devant mon ordinateur pendant longtemps. Dans ma tête, il n’y avait qu’une seule phrase : je ne sais même pas ce que je suis en train de faire.
Qu’est-ce que ces 3 200 U m’ont finalement appris ? Trois prises de conscience qui, plus tard, sont devenues les fondations de tous mes investissements.
Première : la différence entre la chance et la capacité. Les 40 % gagnés, cette fois-là, je ne pouvais pas du tout reformuler mes critères de décision—c’était de la pure chance. Le marché va continuellement récupérer l’argent gagné grâce à la chance, jusqu’à ce que tu fasses la différence entre les deux.
Deuxième : l’effet de levier est un amplificateur, pas un outil. Il amplifie les gains, et il amplifie aussi la destruction. Pour récupérer une perte de 50 %, il faut une hausse de 100 %—ce rapport mathématique, seuls ceux qui ont tout perdu en ressentent la portée.
Troisième : sans système, le trading n’est rien d’autre que du gambling. Avant la liquidation, je n’avais aucune règle : pas de stop-loss, pas de contrôle de la taille des positions, je ne regardais pas les fondamentaux. Aujourd’hui, pour moi, chaque opération a une « trace » de décision, un cadre de sortie, une checklist—tout cela, je l’ai acheté avec ces 3 200 U.
Pourquoi raconter cette histoire ? Parce que beaucoup de gens me demandent : « Pourquoi arrives-tu à tenir aussi longtemps sur BABY ? » La réponse est simple : j’ai déjà perdu. Je sais ce que devient le trading quand on se fie au feeling—alors j’ai choisi de remplacer le feeling par un système : recherche, règles, enregistrements, revue a posteriori. La raison pour laquelle la position sur BABY tient, ce n’est pas parce qu’elle est particulièrement bonne, c’est parce que j’ai déjà payé mes frais, et que j’ai appris comment tenir n’importe quelle position.
La perte de 3 200 U est la leçon la plus chère que j’aie jamais achetée, et aussi l’investissement avec le meilleur taux de rendement. Elle m’a transformé de « parieur » en « système ».
@BabylonLabs_io $BABY #baby
133
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
CircleTetherFreezeBitgetHackerWallet
18,748 vues
228 mentions
#circletetherfreezebitgethackerwallet 🚨 CERCLE & GEL SANS TETHER INCIDENT CHEZ BITGET HACKER WALLET
Un important incident de sécurité crypto a déclenché un nouveau débat autour des contrôles des stablecoins.
Bitget a signalé une faille de sécurité massive le 24 septembre, la perte initiale étant estimée à 351,6 M$ . La plateforme a ensuite révisé l’estimation des actifs concernés à environ 387,5 M$ , en tenant compte d’actifs supplémentaires, notamment Zcash et TRON.
🔒 Circle & Tether : passer à l’action
Circle a bloqué une adresse identifiée comme « Bitget Exploiter 8 », tandis que Tether a ensuite bloqué la même adresse.
Le portefeuille contenait environ :
• 99 990 USDC
• 218 023 USDT
• 170,47 ETH
Ce gel a effectivement immobilisé environ 318 000 $ de valeur en USDC et USDT.
⚠️ Mais il existe une limite majeure :
Les émetteurs de stablecoins peuvent geler leurs propres tokens, mais ils ne peuvent pas geler le natif ETH. Des rapports indiquent que d’autres portefeuilles d’exploiteurs détenaient encore plus de 63 000 ETH.
Le PDG de Bitget, Gracy Chen, a déclaré que les attaquants avaient compromis un système backend dans l’infrastructure des portefeuilles de la plateforme et falsifié les données de transaction, plutôt que d’obtenir les clés privées des utilisateurs. Bitget affirme que ses cold wallets n’ont pas été touchés et que son Fonds de Protection des Utilisateurs dépasse 464 M$.
📌 L’enseignements le plus important :
Cet incident montre à la fois la puissance et les limites des contrôles centralisés des stablecoins. USDC et USDT peuvent potentiellement être gelés au niveau du contrat de token, tandis que des actifs comme l’ETH ne peuvent pas être gelés par les émetteurs de stablecoins.
👀 Actifs à surveiller :
$BTC • $ETH • $XRP
#Bitget #CryptoSecurity #Circle #Tether #USDC #USDT #CryptoNews
Ayeshg
·2 mentions J’aime
·9.3k vues
SECSaysTokenBuybacksNotAutoSecurities
2,189 vues
79 mentions
ChinaUSAgreeOn$30BTariffCut
170 vues
3 mentions