
James Roy 77
7.2k Publications
James Roy 77
Signaler
Bloquer l’utilisateur
136 Suivis
11.3K+ Abonnés
1.7K+ J’aime
Publications
Tous
Citations
Direct
·
--
Haussier
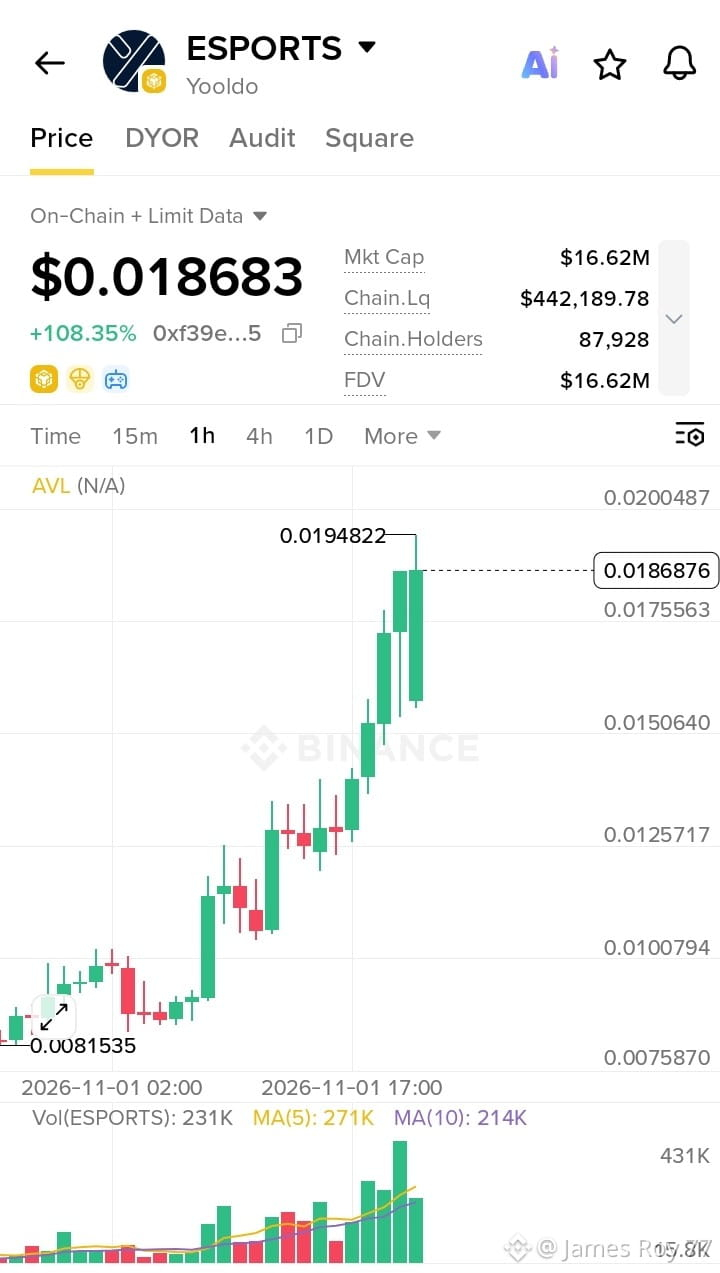
$ESPORTS Analyse de la dynamique on-chain (Yooldo)
> Aperçu du marché et indicateurs
> * Jeton : ESPORTS (Yooldo)
> * Prix actuel : $0.018683 (+108.35%)
> * Capitalisation boursière / FDV : $16.62M
> * Liquidité on-chain : $442,189.78
> * Détenteurs : 87,928
>
Structure de la dynamique et de l’évolution des prix
* Phase d’expansion : Forte cassure impulsive depuis une base autour de $0.0081535 jusqu’à un sommet local de $0.019482.
* Situation actuelle : Le prix se maintient fermement près des sommets à $0.018683, témoignant d’une solide dynamique acheteuse et d’une participation soutenue en termes de volume.
Configuration de la stratégie
* 1. Zone d’entrée :
* $0.017500 – $0.018200 (surveiller les légers retests locaux)
* 2. Objectifs :
* Objectif 1 : $0.021500
* Objectif 2 : $0.025000
* 3. Stop-loss :
* $0.015000 (protection du capital sous un support structurel clé)$ESPORTS
{alpha}(560xf39e4b21c84e737df08e2c3b32541d856f508e48)
$ESPORTS Analyse de la dynamique on-chain (Yooldo)
> Aperçu du marché et indicateurs
> * Jeton : ESPORTS (Yooldo)
> * Prix actuel : $0.018683 (+108.35%)
> * Capitalisation boursière / FDV : $16.62M
> * Liquidité on-chain : $442,189.78
> * Détenteurs : 87,928
>
Structure de la dynamique et de l’évolution des prix
* Phase d’expansion : Forte cassure impulsive depuis une base autour de $0.0081535 jusqu’à un sommet local de $0.019482.
* Situation actuelle : Le prix se maintient fermement près des sommets à $0.018683, témoignant d’une solide dynamique acheteuse et d’une participation soutenue en termes de volume.
Configuration de la stratégie
* 1. Zone d’entrée :
* $0.017500 – $0.018200 (surveiller les légers retests locaux)
* 2. Objectifs :
* Objectif 1 : $0.021500
* Objectif 2 : $0.025000
* 3. Stop-loss :
* $0.015000 (protection du capital sous un support structurel clé)$ESPORTS
> Aperçu du marché et indicateurs
> * Jeton : ESPORTS (Yooldo)
> * Prix actuel : $0.018683 (+108.35%)
> * Capitalisation boursière / FDV : $16.62M
> * Liquidité on-chain : $442,189.78
> * Détenteurs : 87,928
>
Structure de la dynamique et de l’évolution des prix
* Phase d’expansion : Forte cassure impulsive depuis une base autour de $0.0081535 jusqu’à un sommet local de $0.019482.
* Situation actuelle : Le prix se maintient fermement près des sommets à $0.018683, témoignant d’une solide dynamique acheteuse et d’une participation soutenue en termes de volume.
Configuration de la stratégie
* 1. Zone d’entrée :
* $0.017500 – $0.018200 (surveiller les légers retests locaux)
* 2. Objectifs :
* Objectif 1 : $0.021500
* Objectif 2 : $0.025000
* 3. Stop-loss :
* $0.015000 (protection du capital sous un support structurel clé)$ESPORTS
107
·
--
Haussier
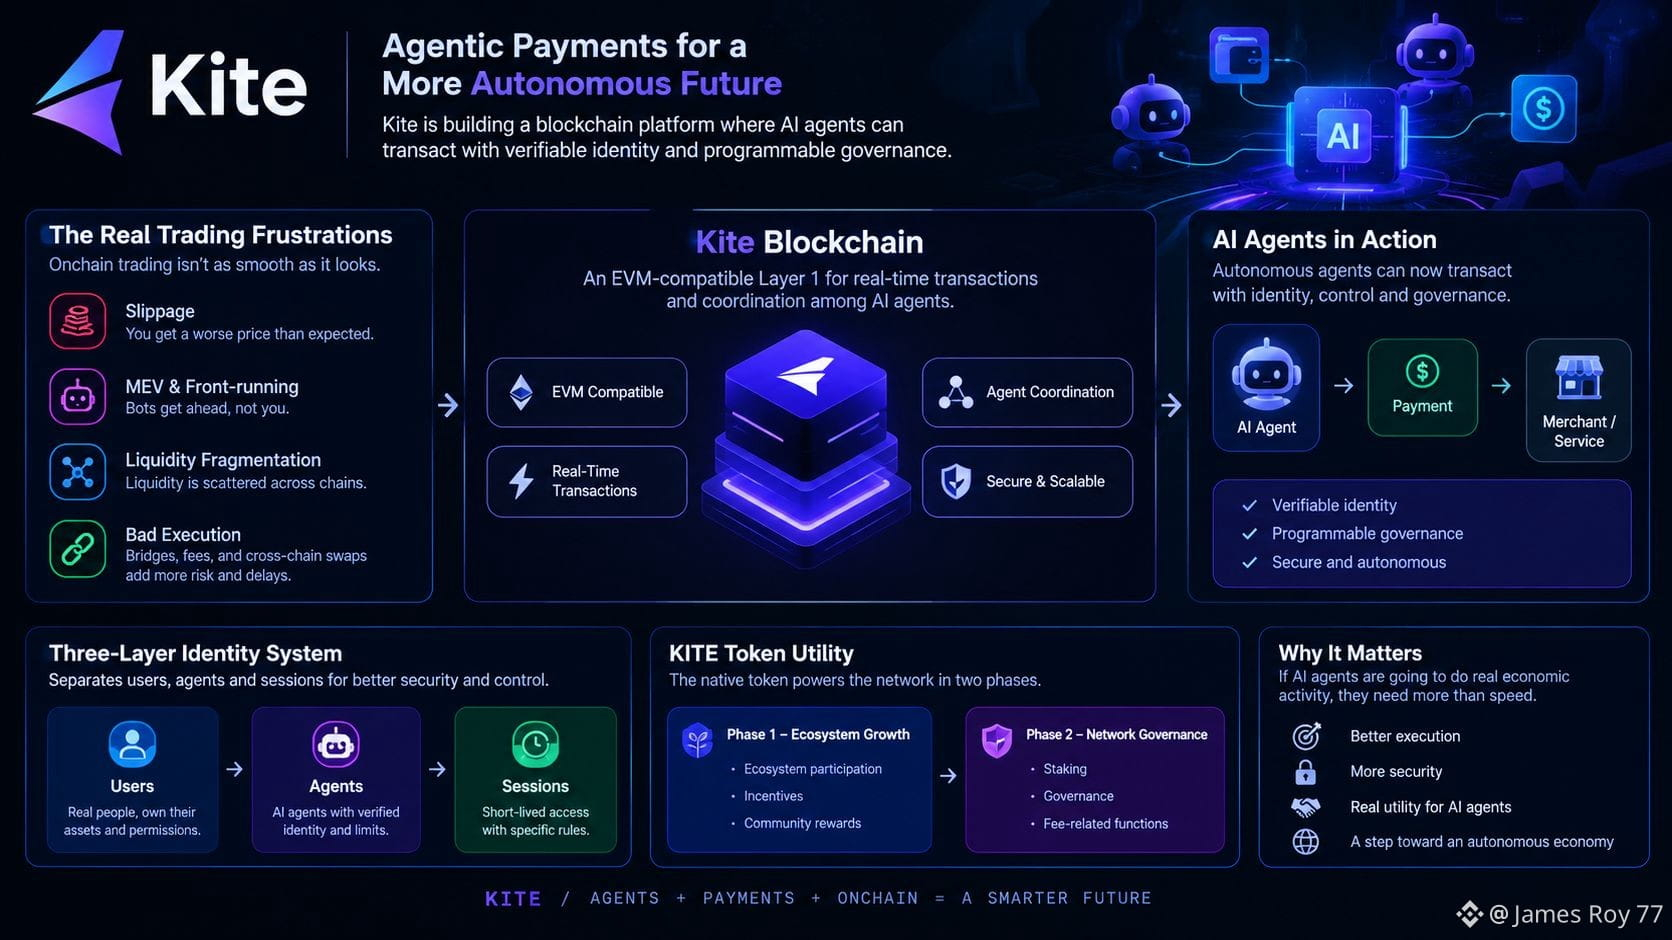
Honnêtement, le trading on-chain est déjà assez chaotique comme ça. Le slippage grignote votre prix d’entrée, les bots MEV prennent de l’avance sur votre transaction et la liquidité dispersée entre les chaînes complique l’exécution. Imaginez maintenant des agents IA qui gèrent des paiements en plus de tout ça. S’ils doivent effectuer des transactions de manière autonome, la vitesse ne suffit pas. Il leur faut une identité adéquate, des autorisations claires et des règles qu’ils ne peuvent pas simplement ignorer.
C’est ce qui rend Kite intéressant à mes yeux. Une L1 compatible avec l’EVM et conçue pour les paiements effectués par des agents a du sens si les agents IA doivent participer à une véritable activité économique. La distinction entre utilisateurs, agents et sessions mérite aussi qu’on s’y intéresse.
Cela dit, le vrai test, ce sera l’exécution, la sécurité et l’adoption. L’utilité du jeton KITE est prévue en plusieurs phases, alors je préfère voir comment le réseau évolue plutôt que de m’emballer aveuglément. L’idée est intéressante, mais c’est sa mise en œuvre qui compte.
#KiteBBW $KITE @GoKiteAI
{spot}(KITEUSDT)
Honnêtement, le trading on-chain est déjà assez chaotique comme ça. Le slippage grignote votre prix d’entrée, les bots MEV prennent de l’avance sur votre transaction et la liquidité dispersée entre les chaînes complique l’exécution. Imaginez maintenant des agents IA qui gèrent des paiements en plus de tout ça. S’ils doivent effectuer des transactions de manière autonome, la vitesse ne suffit pas. Il leur faut une identité adéquate, des autorisations claires et des règles qu’ils ne peuvent pas simplement ignorer.
C’est ce qui rend Kite intéressant à mes yeux. Une L1 compatible avec l’EVM et conçue pour les paiements effectués par des agents a du sens si les agents IA doivent participer à une véritable activité économique. La distinction entre utilisateurs, agents et sessions mérite aussi qu’on s’y intéresse.
Cela dit, le vrai test, ce sera l’exécution, la sécurité et l’adoption. L’utilité du jeton KITE est prévue en plusieurs phases, alors je préfère voir comment le réseau évolue plutôt que de m’emballer aveuglément. L’idée est intéressante, mais c’est sa mise en œuvre qui compte.
#KiteBBW $KITE @KITE AI 中文
C’est ce qui rend Kite intéressant à mes yeux. Une L1 compatible avec l’EVM et conçue pour les paiements effectués par des agents a du sens si les agents IA doivent participer à une véritable activité économique. La distinction entre utilisateurs, agents et sessions mérite aussi qu’on s’y intéresse.
Cela dit, le vrai test, ce sera l’exécution, la sécurité et l’adoption. L’utilité du jeton KITE est prévue en plusieurs phases, alors je préfère voir comment le réseau évolue plutôt que de m’emballer aveuglément. L’idée est intéressante, mais c’est sa mise en œuvre qui compte.
#KiteBBW $KITE @KITE AI 中文
74
·
--
Haussier
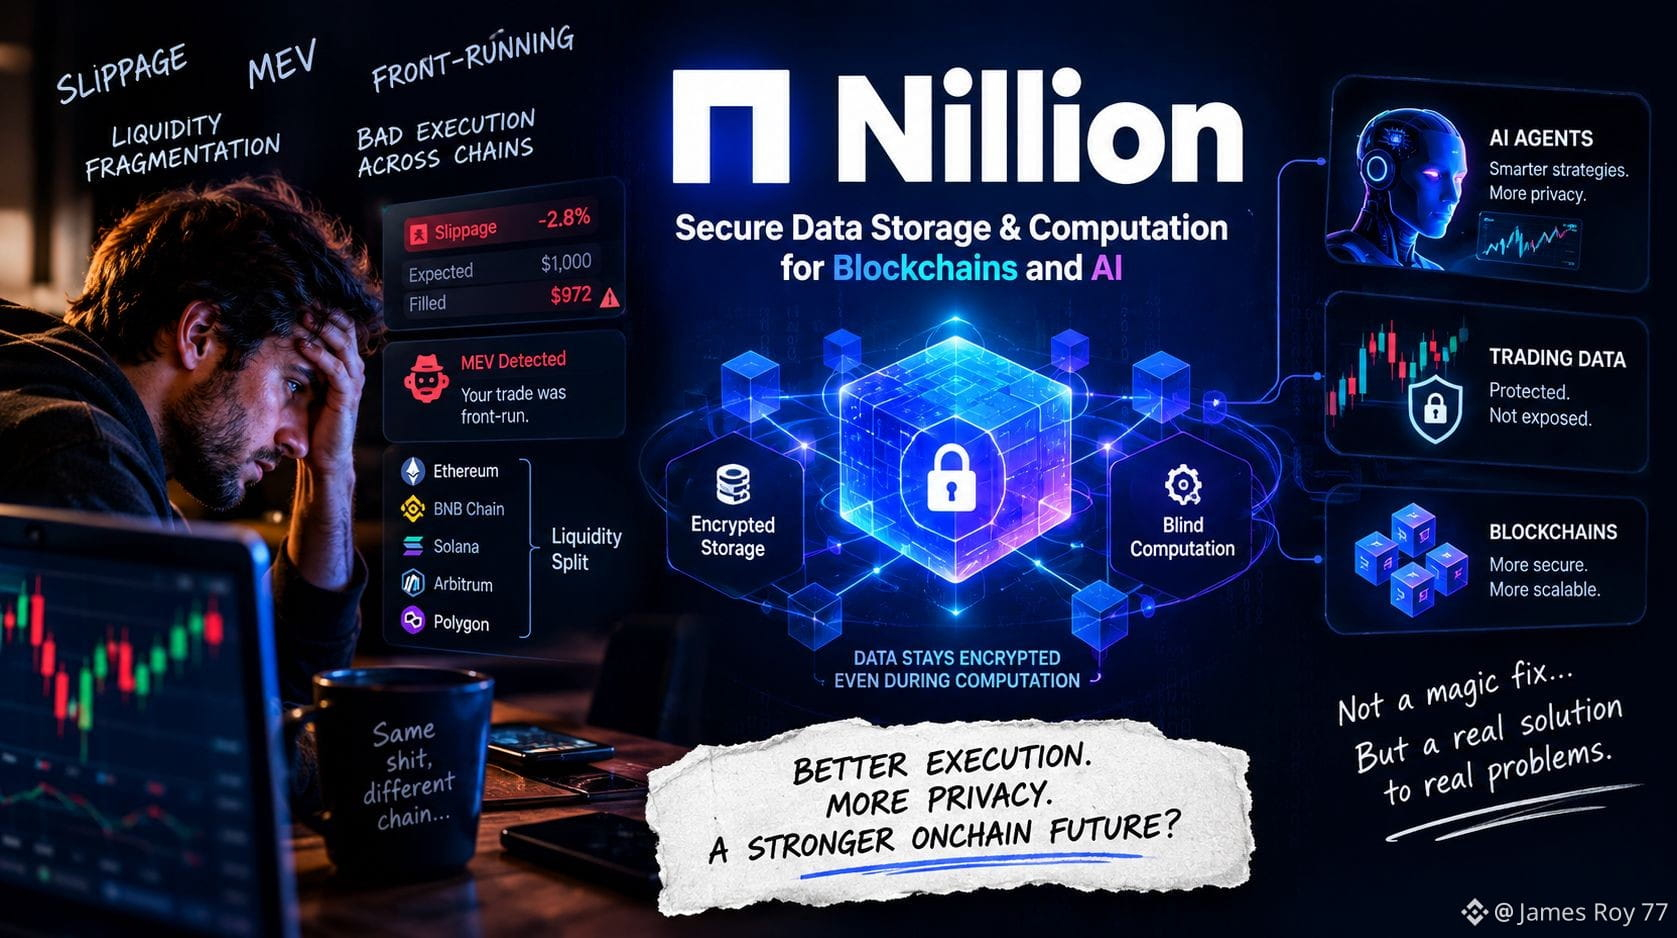
Honnêtement, l’un des trucs les plus agaçants quand on trade on-chain, c’est que le prix affiché est rarement celui qu’on obtient vraiment. On repère une opportunité, on prépare son entrée et, le temps que la transaction soit exécutée, le slippage a déjà grignoté une partie de la position. Et puis il y a le MEV, le front-running, la liquidité répartie sur différentes blockchains et les bridges qui ajoutent encore une couche de risque. Parfois, on a l’impression de se battre à la fois contre le marché et contre l’infrastructure.
C’est pour ça que Nillion m’intéresse. Je ne dis pas que ça va résoudre comme par magie les problèmes d’exécution ni rendre chaque trade plus sûr, mais l’idée de calculer sur des données chiffrées sans exposer les informations brutes mérite qu’on s’y intéresse. Imaginez des agents de trading basés sur l’IA qui gèrent des stratégies ou des données de trading sensibles sans que tout soit visible par quiconque surveille le réseau. Ça pourrait vraiment compter à mesure que le trading on-chain se complexifie.
La crypto n’a pas besoin d’un énième projet qui fait de grandes promesses. Elle a besoin d’une infrastructure qui résout les problèmes auxquels les traders sont confrontés tous les jours. Nillion propose une approche intéressante, mais je veux voir comment ça fonctionne dans de vraies applications, pas seulement lire un autre fil qui explique pourquoi c’est révolutionnaire. La technologie a l’air utile. Maintenant, la vraie question, c’est de savoir si les développeurs peuvent en faire quelque chose dont les gens ont réellement besoin.
#nil $NIL @nillionnetwork
Honnêtement, l’un des trucs les plus agaçants quand on trade on-chain, c’est que le prix affiché est rarement celui qu’on obtient vraiment. On repère une opportunité, on prépare son entrée et, le temps que la transaction soit exécutée, le slippage a déjà grignoté une partie de la position. Et puis il y a le MEV, le front-running, la liquidité répartie sur différentes blockchains et les bridges qui ajoutent encore une couche de risque. Parfois, on a l’impression de se battre à la fois contre le marché et contre l’infrastructure.
C’est pour ça que Nillion m’intéresse. Je ne dis pas que ça va résoudre comme par magie les problèmes d’exécution ni rendre chaque trade plus sûr, mais l’idée de calculer sur des données chiffrées sans exposer les informations brutes mérite qu’on s’y intéresse. Imaginez des agents de trading basés sur l’IA qui gèrent des stratégies ou des données de trading sensibles sans que tout soit visible par quiconque surveille le réseau. Ça pourrait vraiment compter à mesure que le trading on-chain se complexifie.
La crypto n’a pas besoin d’un énième projet qui fait de grandes promesses. Elle a besoin d’une infrastructure qui résout les problèmes auxquels les traders sont confrontés tous les jours. Nillion propose une approche intéressante, mais je veux voir comment ça fonctionne dans de vraies applications, pas seulement lire un autre fil qui explique pourquoi c’est révolutionnaire. La technologie a l’air utile. Maintenant, la vraie question, c’est de savoir si les développeurs peuvent en faire quelque chose dont les gens ont réellement besoin.
#nil $NIL @Nillion
C’est pour ça que Nillion m’intéresse. Je ne dis pas que ça va résoudre comme par magie les problèmes d’exécution ni rendre chaque trade plus sûr, mais l’idée de calculer sur des données chiffrées sans exposer les informations brutes mérite qu’on s’y intéresse. Imaginez des agents de trading basés sur l’IA qui gèrent des stratégies ou des données de trading sensibles sans que tout soit visible par quiconque surveille le réseau. Ça pourrait vraiment compter à mesure que le trading on-chain se complexifie.
La crypto n’a pas besoin d’un énième projet qui fait de grandes promesses. Elle a besoin d’une infrastructure qui résout les problèmes auxquels les traders sont confrontés tous les jours. Nillion propose une approche intéressante, mais je veux voir comment ça fonctionne dans de vraies applications, pas seulement lire un autre fil qui explique pourquoi c’est révolutionnaire. La technologie a l’air utile. Maintenant, la vraie question, c’est de savoir si les développeurs peuvent en faire quelque chose dont les gens ont réellement besoin.
#nil $NIL @Nillion
114
·
--
Haussier
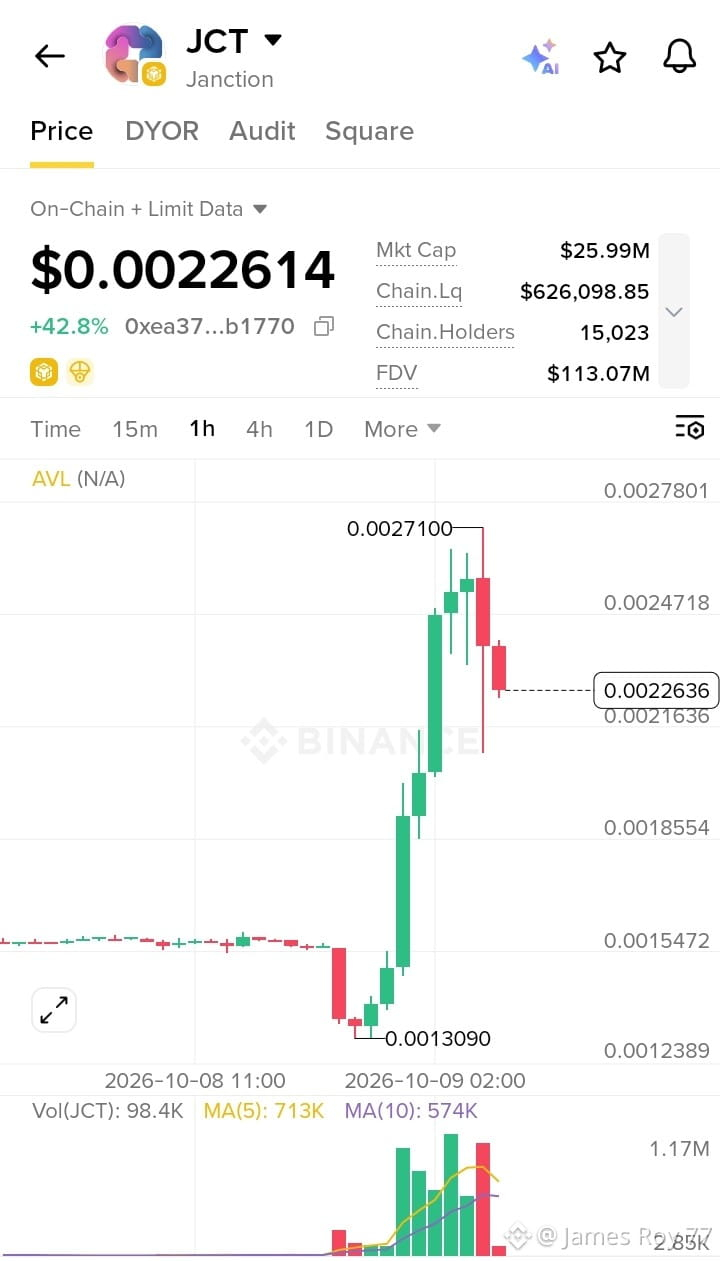
$JCT
/USDT Trade Setup (1H)
D’après votre graphique, JCT a fortement augmenté de $0.0013090 jusqu’à un sommet à $0.0027100 et est maintenant en repli. Courir après la hausse est risqué.
Prix actuel
### $0.0022636
Tendance
Momentum haussier, repli
Niveaux clés
Résistance 1
$0.00247
Résistance 2
$0.00271
Support 1
$0.00216
Support 2
$0.00185
### Plan de trade possible
Entrée longue plus sûre
Entrée : $0.00215–$0.00222, uniquement après qu’un rebond haussier confirme le signal.
Stop-loss : $0.00205
Objectifs de take-profit :
* TP1 : $0.00240
* TP2 : $0.00247
* TP3 : $0.00265
Alternative : si le prix passe sous $0.00216 et n’arrive pas à remonter, évitez d’entrer en long immédiatement ; le repli pourrait s’accentuer.
Ceci est un scénario basé sur un graphique, et non une prédiction garantie. La pièce a déjà réalisé un mouvement brusque, et la volatilité est élevée.
Dites-moi une chose : voulez-vous une entrée LONG ou une entrée SHORT ?
$JCT
{alpha}(560xea37a8de1de2d9d10772eeb569e28bfa5cb17707)
$JCT
/USDT Trade Setup (1H)
D’après votre graphique, JCT a fortement augmenté de $0.0013090 jusqu’à un sommet à $0.0027100 et est maintenant en repli. Courir après la hausse est risqué.
Prix actuel
### $0.0022636
Tendance
Momentum haussier, repli
Niveaux clés
Résistance 1
$0.00247
Résistance 2
$0.00271
Support 1
$0.00216
Support 2
$0.00185
### Plan de trade possible
Entrée longue plus sûre
Entrée : $0.00215–$0.00222, uniquement après qu’un rebond haussier confirme le signal.
Stop-loss : $0.00205
Objectifs de take-profit :
* TP1 : $0.00240
* TP2 : $0.00247
* TP3 : $0.00265
Alternative : si le prix passe sous $0.00216 et n’arrive pas à remonter, évitez d’entrer en long immédiatement ; le repli pourrait s’accentuer.
Ceci est un scénario basé sur un graphique, et non une prédiction garantie. La pièce a déjà réalisé un mouvement brusque, et la volatilité est élevée.
Dites-moi une chose : voulez-vous une entrée LONG ou une entrée SHORT ?
$JCT
/USDT Trade Setup (1H)
D’après votre graphique, JCT a fortement augmenté de $0.0013090 jusqu’à un sommet à $0.0027100 et est maintenant en repli. Courir après la hausse est risqué.
Prix actuel
### $0.0022636
Tendance
Momentum haussier, repli
Niveaux clés
Résistance 1
$0.00247
Résistance 2
$0.00271
Support 1
$0.00216
Support 2
$0.00185
### Plan de trade possible
Entrée longue plus sûre
Entrée : $0.00215–$0.00222, uniquement après qu’un rebond haussier confirme le signal.
Stop-loss : $0.00205
Objectifs de take-profit :
* TP1 : $0.00240
* TP2 : $0.00247
* TP3 : $0.00265
Alternative : si le prix passe sous $0.00216 et n’arrive pas à remonter, évitez d’entrer en long immédiatement ; le repli pourrait s’accentuer.
Ceci est un scénario basé sur un graphique, et non une prédiction garantie. La pièce a déjà réalisé un mouvement brusque, et la volatilité est élevée.
Dites-moi une chose : voulez-vous une entrée LONG ou une entrée SHORT ?
$JCT
1
140
·
--
Haussier
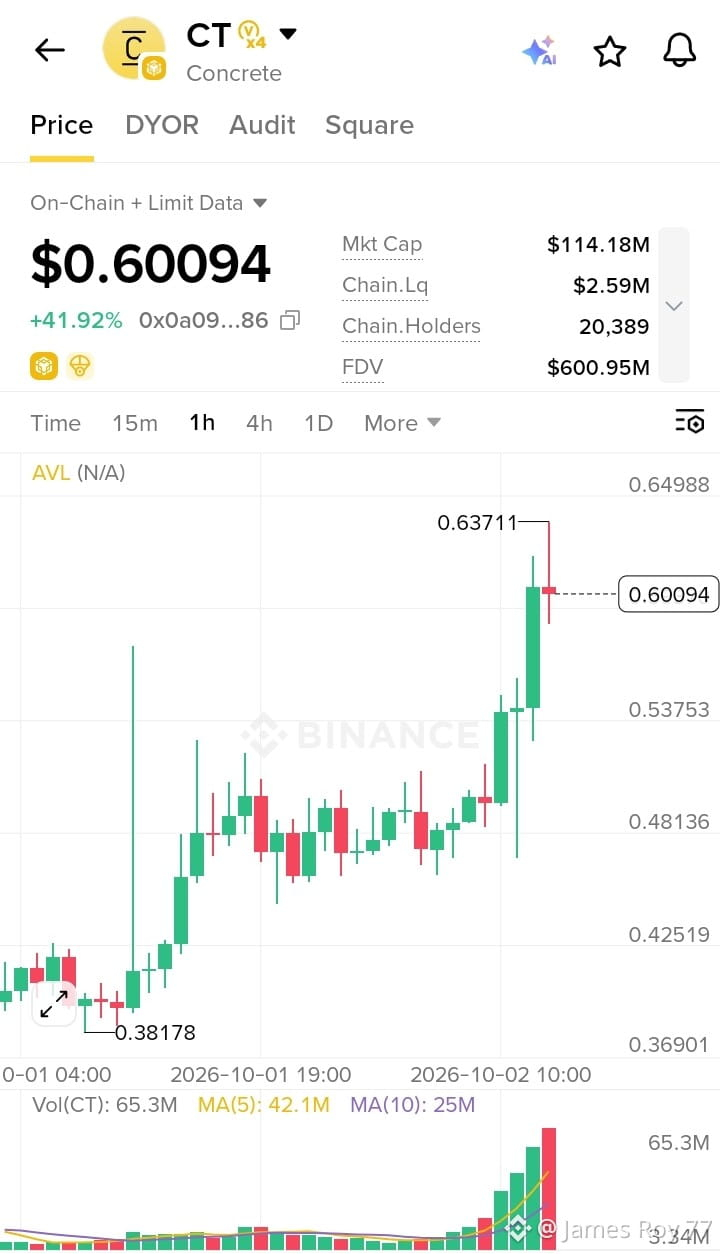
CT/Concrete — 1H
Actuel : 0,6009$
Résistance : 0,6370$
Support : 0,575–0,585, puis 0,5375$
Forte hausse de volume → la volatilité est élevée.
Entrée : 0,575–0,590 après un repli + confirmation haussière
SL : 0,555$
TP1 : 0,637$
TP2 : 0,680$
TP3 : 0,720$
Configuration de vente (short)
Uniquement si le prix est rejeté autour de 0,630–0,637 : Entrée : 0,625–0,635
SL : 0,650$
TP1 : 0,590$
TP2 : 0,555$
TP3 : 0,537$
Pour le moment : poursuivre à 0,60 après ce mouvement vertical comporte un risque de repli plus élevé. Attendre soit un repli, soit une cassure confirmée est plus maîtrisé.
$CT
{alpha}(560x0a092e544da31150b439a1aaa1a3a2214a867f46)
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
$APM
{alpha}(560x72a22faa6a522c81a8f5d508381e18af3da0921e)
CT/Concrete — 1H
Actuel : 0,6009$
Résistance : 0,6370$
Support : 0,575–0,585, puis 0,5375$
Forte hausse de volume → la volatilité est élevée.
Entrée : 0,575–0,590 après un repli + confirmation haussière
SL : 0,555$
TP1 : 0,637$
TP2 : 0,680$
TP3 : 0,720$
Configuration de vente (short)
Uniquement si le prix est rejeté autour de 0,630–0,637 : Entrée : 0,625–0,635
SL : 0,650$
TP1 : 0,590$
TP2 : 0,555$
TP3 : 0,537$
Pour le moment : poursuivre à 0,60 après ce mouvement vertical comporte un risque de repli plus élevé. Attendre soit un repli, soit une cassure confirmée est plus maîtrisé.
$CT
$TMX
$APM
Actuel : 0,6009$
Résistance : 0,6370$
Support : 0,575–0,585, puis 0,5375$
Forte hausse de volume → la volatilité est élevée.
Entrée : 0,575–0,590 après un repli + confirmation haussière
SL : 0,555$
TP1 : 0,637$
TP2 : 0,680$
TP3 : 0,720$
Configuration de vente (short)
Uniquement si le prix est rejeté autour de 0,630–0,637 : Entrée : 0,625–0,635
SL : 0,650$
TP1 : 0,590$
TP2 : 0,555$
TP3 : 0,537$
Pour le moment : poursuivre à 0,60 après ce mouvement vertical comporte un risque de repli plus élevé. Attendre soit un repli, soit une cassure confirmée est plus maîtrisé.
$CT
$TMX
$APM
246
·
--
Haussier
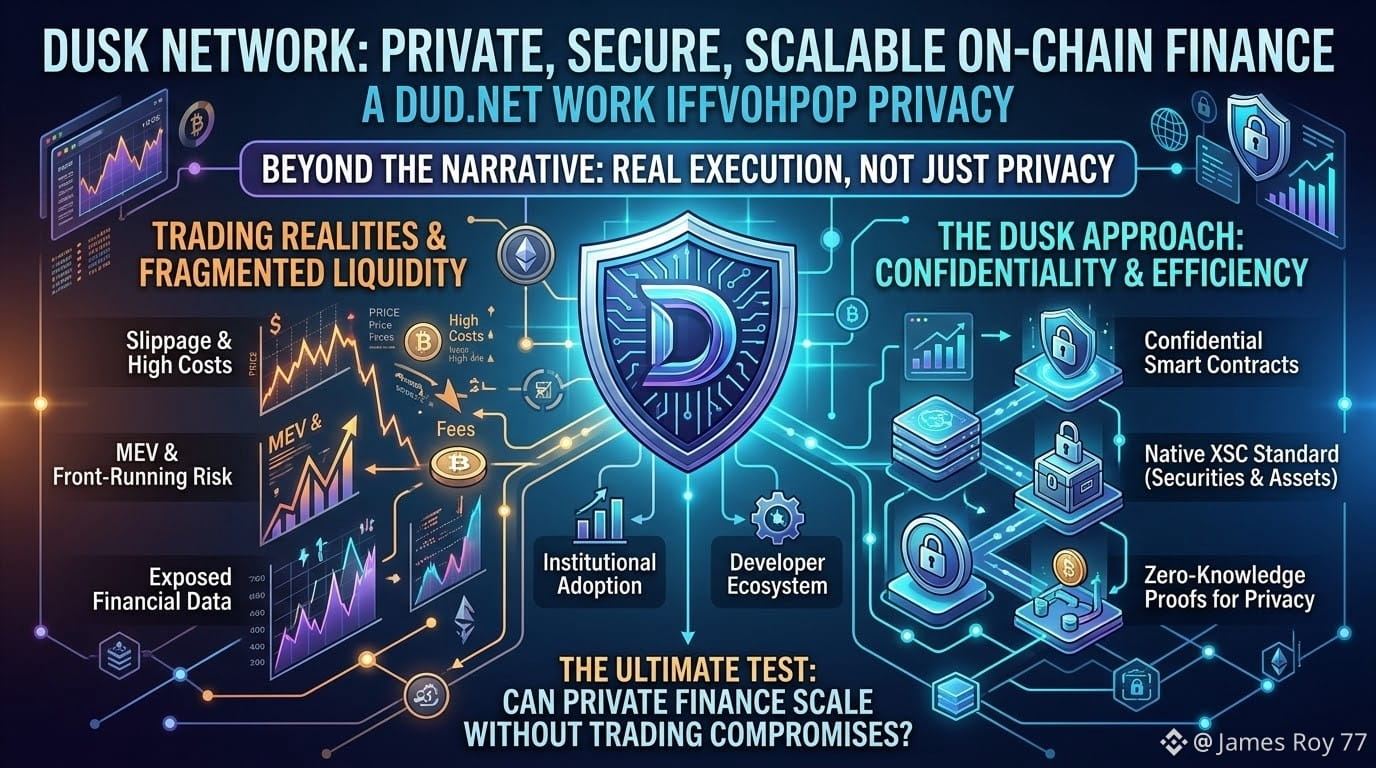
Honnêtement, j’en ai assez de trader là où le graphique dit une chose et où l’exécution en dit complètement une autre. Vous voyez une configuration claire, vous lancez l’échange, puis soudain le prix bouge : le slippage grignote une partie de la transaction, et vous commencez à vous demander qui est arrivé avant vous.
Le MEV et le front-running rendent tout ça encore pire. La liquidité est disséminée partout : chaque chaîne a sa petite piscine, ses ponts, ses routeurs, ses frais… et d’une manière ou d’une autre, c’est au trader qu’on demande de tout gérer.
C’est pourquoi je trouve le réseau Dusk intéressant. L’angle de la confidentialité n’est pas, pour moi, un simple récit crypto abstrait. Si des applications financières passent on-chain, je ne veux vraiment pas que tous les détails de mon activité soient exposés par défaut. Dusk étant une couche 1 construite autour de smart contracts confidentiels et de la norme XSC, cela m’amène au moins à réfléchir à quoi devrait ressembler l’infrastructure de trading quand la confidentialité compte réellement.
Je ne dis pas que ça corrige magiquement l’exécution ou la liquidité. Non. Mais après assez de mauvaises exécutions et en voyant la valeur fuir à travers les fissures, je fais davantage attention à l’infrastructure qui essaie de résoudre des problèmes que les traders ressentent vraiment.
#dusk $DUSK @Dusk_Foundation $TMX $ONG
{spot}(ONGUSDT)
{spot}(DUSKUSDT)
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
Honnêtement, j’en ai assez de trader là où le graphique dit une chose et où l’exécution en dit complètement une autre. Vous voyez une configuration claire, vous lancez l’échange, puis soudain le prix bouge : le slippage grignote une partie de la transaction, et vous commencez à vous demander qui est arrivé avant vous.
Le MEV et le front-running rendent tout ça encore pire. La liquidité est disséminée partout : chaque chaîne a sa petite piscine, ses ponts, ses routeurs, ses frais… et d’une manière ou d’une autre, c’est au trader qu’on demande de tout gérer.
C’est pourquoi je trouve le réseau Dusk intéressant. L’angle de la confidentialité n’est pas, pour moi, un simple récit crypto abstrait. Si des applications financières passent on-chain, je ne veux vraiment pas que tous les détails de mon activité soient exposés par défaut. Dusk étant une couche 1 construite autour de smart contracts confidentiels et de la norme XSC, cela m’amène au moins à réfléchir à quoi devrait ressembler l’infrastructure de trading quand la confidentialité compte réellement.
Je ne dis pas que ça corrige magiquement l’exécution ou la liquidité. Non. Mais après assez de mauvaises exécutions et en voyant la valeur fuir à travers les fissures, je fais davantage attention à l’infrastructure qui essaie de résoudre des problèmes que les traders ressentent vraiment.
#dusk $DUSK @Dusk $TMX $ONG
Le MEV et le front-running rendent tout ça encore pire. La liquidité est disséminée partout : chaque chaîne a sa petite piscine, ses ponts, ses routeurs, ses frais… et d’une manière ou d’une autre, c’est au trader qu’on demande de tout gérer.
C’est pourquoi je trouve le réseau Dusk intéressant. L’angle de la confidentialité n’est pas, pour moi, un simple récit crypto abstrait. Si des applications financières passent on-chain, je ne veux vraiment pas que tous les détails de mon activité soient exposés par défaut. Dusk étant une couche 1 construite autour de smart contracts confidentiels et de la norme XSC, cela m’amène au moins à réfléchir à quoi devrait ressembler l’infrastructure de trading quand la confidentialité compte réellement.
Je ne dis pas que ça corrige magiquement l’exécution ou la liquidité. Non. Mais après assez de mauvaises exécutions et en voyant la valeur fuir à travers les fissures, je fais davantage attention à l’infrastructure qui essaie de résoudre des problèmes que les traders ressentent vraiment.
#dusk $DUSK @Dusk $TMX $ONG
🟢 Slippage
67%
🔴 MEV / Front-running
0%
🔵 Liquidity fragmentation
33%
🟡 Privacy
0%
3 Votes • Vote fermé
1
2
430
·
--
Haussier
J’ai fait suffisamment de transactions sur différentes chaînes pour savoir que le récit “rapide et bon marché” peut s’effondrer assez vite dès que de l’argent réel entre en jeu. On se fait frapper par le slippage, le MEV, le front-running, la liquidité fragmentée… et soudain, le prix que vous pensiez obtenir n’est même pas proche.
C’est pourquoi le réseau Dusk a attiré mon attention. L’angle “confidentialité” ne consiste pas seulement à masquer des transactions pour le simple plaisir. Si les applications financières doivent évoluer en chaîne, je ne pense pas que chaque élément d’activité financière sensible doive être entièrement exposé.
Dusk construit une couche 1 autour de contrats intelligents confidentiels et de sa norme XSC. C’est une approche assez différente de celle qui consisterait simplement à ajouter de la confidentialité à une chaîne existante.
Je le surveille encore avec prudence. La confidentialité est séduisante sur le papier, mais le vrai test, c’est l’exécution, la liquidité, les utilisateurs réels, et la capacité des développeurs à créer des choses que les gens ont vraiment envie d’utiliser.
Pour moi, c’est là que réside l’intérêt. Pas dans le récit. La question, c’est de savoir si Dusk peut rendre la finance en chaîne plus privée sans rendre le trading et l’exécution moins performants.
#dusk $DUSK @Dusk_Foundation $SPK $UAI
{future}(UAIUSDT)
{spot}(DUSKUSDT)
{spot}(SPKUSDT)
J’ai fait suffisamment de transactions sur différentes chaînes pour savoir que le récit “rapide et bon marché” peut s’effondrer assez vite dès que de l’argent réel entre en jeu. On se fait frapper par le slippage, le MEV, le front-running, la liquidité fragmentée… et soudain, le prix que vous pensiez obtenir n’est même pas proche.
C’est pourquoi le réseau Dusk a attiré mon attention. L’angle “confidentialité” ne consiste pas seulement à masquer des transactions pour le simple plaisir. Si les applications financières doivent évoluer en chaîne, je ne pense pas que chaque élément d’activité financière sensible doive être entièrement exposé.
Dusk construit une couche 1 autour de contrats intelligents confidentiels et de sa norme XSC. C’est une approche assez différente de celle qui consisterait simplement à ajouter de la confidentialité à une chaîne existante.
Je le surveille encore avec prudence. La confidentialité est séduisante sur le papier, mais le vrai test, c’est l’exécution, la liquidité, les utilisateurs réels, et la capacité des développeurs à créer des choses que les gens ont vraiment envie d’utiliser.
Pour moi, c’est là que réside l’intérêt. Pas dans le récit. La question, c’est de savoir si Dusk peut rendre la finance en chaîne plus privée sans rendre le trading et l’exécution moins performants.
#dusk $DUSK @Dusk $SPK $UAI
C’est pourquoi le réseau Dusk a attiré mon attention. L’angle “confidentialité” ne consiste pas seulement à masquer des transactions pour le simple plaisir. Si les applications financières doivent évoluer en chaîne, je ne pense pas que chaque élément d’activité financière sensible doive être entièrement exposé.
Dusk construit une couche 1 autour de contrats intelligents confidentiels et de sa norme XSC. C’est une approche assez différente de celle qui consisterait simplement à ajouter de la confidentialité à une chaîne existante.
Je le surveille encore avec prudence. La confidentialité est séduisante sur le papier, mais le vrai test, c’est l’exécution, la liquidité, les utilisateurs réels, et la capacité des développeurs à créer des choses que les gens ont vraiment envie d’utiliser.
Pour moi, c’est là que réside l’intérêt. Pas dans le récit. La question, c’est de savoir si Dusk peut rendre la finance en chaîne plus privée sans rendre le trading et l’exécution moins performants.
#dusk $DUSK @Dusk $SPK $UAI
1
198
·
--
Haussier
J’ai perdu plus d’argent à cause d’une mauvaise exécution que de mauvaises décisions, franchement. On peut avoir raison sur la direction et quand même se faire détruire par le slippage, le MEV, le front-running, ou simplement par une liquidité trop faible qui se répartit sur cinq chaînes différentes. C’est le point dont on parle pas assez. Le graphique paraît propre, l’échange semble évident, puis au moment où vous passez un ordre d’achat, le prix bouge contre vous.
C’est pour ça que je trouve Dusk intéressant. L’idée de construire un L1 axé sur la confidentialité pour les applications financières, avec des smart contracts confidentiels et la norme XSC, me paraît plus proche d’un vrai problème de marché que d’une autre chaîne qui essaie juste de tirer plus de spéculation de la même liquidité.
Je ne dis pas que Dusk corrige magiquement l’exécution ou la liquidité fragmentée. Non. Mais la confidentialité autour des transactions financières devient de plus en plus difficile à ignorer, surtout quand chaque transaction, position et interaction peut potentiellement devenir une donnée transparente.
Pour moi, la question intéressante est de savoir si Dusk peut transformer cette infrastructure de confidentialité en quelque chose que les traders et les applications financières utilisent réellement. C’est là que je vais surveiller.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
J’ai perdu plus d’argent à cause d’une mauvaise exécution que de mauvaises décisions, franchement. On peut avoir raison sur la direction et quand même se faire détruire par le slippage, le MEV, le front-running, ou simplement par une liquidité trop faible qui se répartit sur cinq chaînes différentes. C’est le point dont on parle pas assez. Le graphique paraît propre, l’échange semble évident, puis au moment où vous passez un ordre d’achat, le prix bouge contre vous.
C’est pour ça que je trouve Dusk intéressant. L’idée de construire un L1 axé sur la confidentialité pour les applications financières, avec des smart contracts confidentiels et la norme XSC, me paraît plus proche d’un vrai problème de marché que d’une autre chaîne qui essaie juste de tirer plus de spéculation de la même liquidité.
Je ne dis pas que Dusk corrige magiquement l’exécution ou la liquidité fragmentée. Non. Mais la confidentialité autour des transactions financières devient de plus en plus difficile à ignorer, surtout quand chaque transaction, position et interaction peut potentiellement devenir une donnée transparente.
Pour moi, la question intéressante est de savoir si Dusk peut transformer cette infrastructure de confidentialité en quelque chose que les traders et les applications financières utilisent réellement. C’est là que je vais surveiller.
#dusk $DUSK @Dusk
C’est pour ça que je trouve Dusk intéressant. L’idée de construire un L1 axé sur la confidentialité pour les applications financières, avec des smart contracts confidentiels et la norme XSC, me paraît plus proche d’un vrai problème de marché que d’une autre chaîne qui essaie juste de tirer plus de spéculation de la même liquidité.
Je ne dis pas que Dusk corrige magiquement l’exécution ou la liquidité fragmentée. Non. Mais la confidentialité autour des transactions financières devient de plus en plus difficile à ignorer, surtout quand chaque transaction, position et interaction peut potentiellement devenir une donnée transparente.
Pour moi, la question intéressante est de savoir si Dusk peut transformer cette infrastructure de confidentialité en quelque chose que les traders et les applications financières utilisent réellement. C’est là que je vais surveiller.
#dusk $DUSK @Dusk
2
2
119
·
--
Haussier
Je détiens une petite position sur Dusk depuis le début de l’an dernier et, franchement, je l’ai oubliée jusqu’à ce que je me remette à creuser les opportunités RWA cette semaine. C’est drôle comme ça arrive : vous achetez quelque chose parce que la thèse vous paraît cohérente, puis la vie s’en mêle et vous ne regardez plus le graphique pendant des mois.
Ce qui me ramène à Dusk, c’est le problème concret qu’il essaie de résoudre. La finance réglementée ne peut pas simplement passer sur des chaînes publiques où chaque transaction est visible par des concurrents. Ce n’est pas un petit obstacle : c’est essentiellement la raison pour laquelle les institutions sont restées à l’écart pendant tout ce cycle. Le standard XSC est leur réponse à cela : des smart contracts confidentiels qui permettent quand même de prouver la conformité sans diffuser votre position à l’ensemble du monde. Les preuves à divulgation nulle n’ont rien de nouveau, mais les appliquer de façon spécifique pour qu’un actif puisse se régler on-chain sans divulguer d’informations sur la contrepartie, c’est le genre de travail d’ingénierie peu glamour qui, à mon avis, compte vraiment à long terme.
Cela dit, je n’y suis pas naïf. Les L1 axées sur la confidentialité ont tendance à rester cantonnées à un certain niveau, et « conçues pour les institutions » est le cimetière d’une centaine de thèses de tokens. L’adoption est le vrai test, pas la technologie.
Pour autant, à chaque fois que je regarde la quantité de friction qu’il existe dans le règlement des titres traditionnels, ce type de projet me paraît plus pertinent qu’un autre cycle de meme coin.
Quelqu’un d’autre a une position qu’il a oubliée d’avoir ? Curieux de savoir ce qu’il vous reste dans votre wallet depuis 2023.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Je détiens une petite position sur Dusk depuis le début de l’an dernier et, franchement, je l’ai oubliée jusqu’à ce que je me remette à creuser les opportunités RWA cette semaine. C’est drôle comme ça arrive : vous achetez quelque chose parce que la thèse vous paraît cohérente, puis la vie s’en mêle et vous ne regardez plus le graphique pendant des mois.
Ce qui me ramène à Dusk, c’est le problème concret qu’il essaie de résoudre. La finance réglementée ne peut pas simplement passer sur des chaînes publiques où chaque transaction est visible par des concurrents. Ce n’est pas un petit obstacle : c’est essentiellement la raison pour laquelle les institutions sont restées à l’écart pendant tout ce cycle. Le standard XSC est leur réponse à cela : des smart contracts confidentiels qui permettent quand même de prouver la conformité sans diffuser votre position à l’ensemble du monde. Les preuves à divulgation nulle n’ont rien de nouveau, mais les appliquer de façon spécifique pour qu’un actif puisse se régler on-chain sans divulguer d’informations sur la contrepartie, c’est le genre de travail d’ingénierie peu glamour qui, à mon avis, compte vraiment à long terme.
Cela dit, je n’y suis pas naïf. Les L1 axées sur la confidentialité ont tendance à rester cantonnées à un certain niveau, et « conçues pour les institutions » est le cimetière d’une centaine de thèses de tokens. L’adoption est le vrai test, pas la technologie.
Pour autant, à chaque fois que je regarde la quantité de friction qu’il existe dans le règlement des titres traditionnels, ce type de projet me paraît plus pertinent qu’un autre cycle de meme coin.
Quelqu’un d’autre a une position qu’il a oubliée d’avoir ? Curieux de savoir ce qu’il vous reste dans votre wallet depuis 2023.
#dusk $DUSK @Dusk
Ce qui me ramène à Dusk, c’est le problème concret qu’il essaie de résoudre. La finance réglementée ne peut pas simplement passer sur des chaînes publiques où chaque transaction est visible par des concurrents. Ce n’est pas un petit obstacle : c’est essentiellement la raison pour laquelle les institutions sont restées à l’écart pendant tout ce cycle. Le standard XSC est leur réponse à cela : des smart contracts confidentiels qui permettent quand même de prouver la conformité sans diffuser votre position à l’ensemble du monde. Les preuves à divulgation nulle n’ont rien de nouveau, mais les appliquer de façon spécifique pour qu’un actif puisse se régler on-chain sans divulguer d’informations sur la contrepartie, c’est le genre de travail d’ingénierie peu glamour qui, à mon avis, compte vraiment à long terme.
Cela dit, je n’y suis pas naïf. Les L1 axées sur la confidentialité ont tendance à rester cantonnées à un certain niveau, et « conçues pour les institutions » est le cimetière d’une centaine de thèses de tokens. L’adoption est le vrai test, pas la technologie.
Pour autant, à chaque fois que je regarde la quantité de friction qu’il existe dans le règlement des titres traditionnels, ce type de projet me paraît plus pertinent qu’un autre cycle de meme coin.
Quelqu’un d’autre a une position qu’il a oubliée d’avoir ? Curieux de savoir ce qu’il vous reste dans votre wallet depuis 2023.
#dusk $DUSK @Dusk
1
150
·
--
Haussier
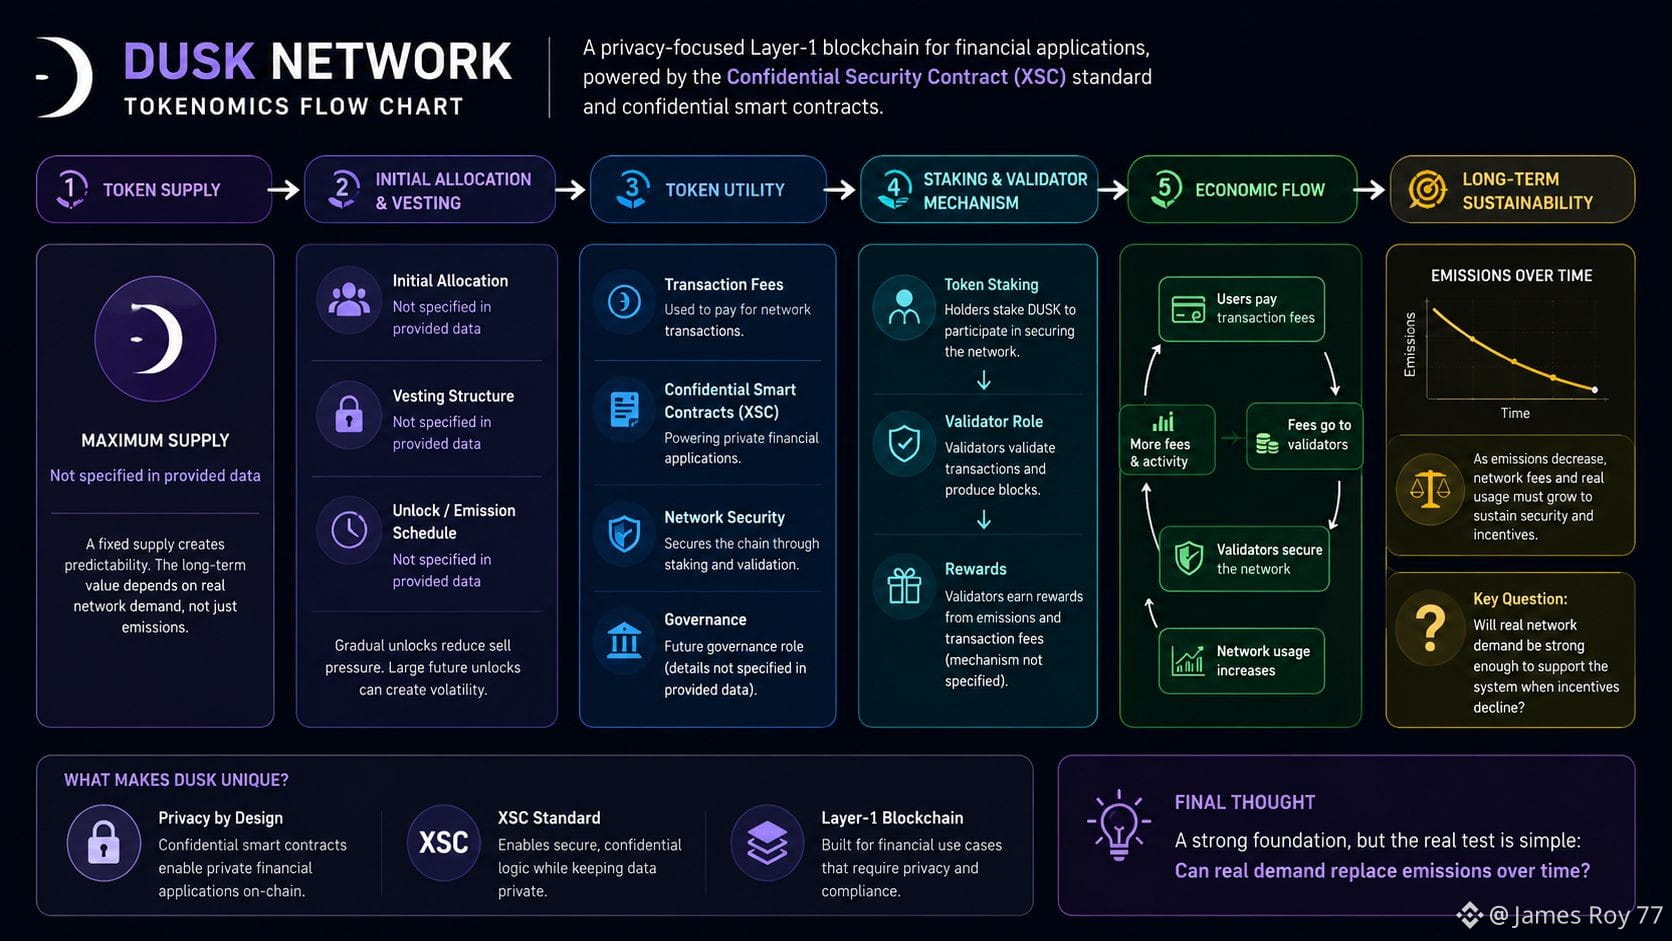
La partie de la conception économique de DUSK qui m’intéresse le plus est en réalité ce que l’on ne peut pas déduire uniquement du récit sur la confidentialité. Un solide cas d’usage technique ne crée pas automatiquement une demande de jetons durable.
Dusk Network est présenté comme une couche 1 pour les applications financières, construite autour de la norme Confidential Security Contract (XSC) et de contrats intelligents confidentiels. Cela donne au réseau une direction claire, mais l’économie des jetons est là que commence le véritable test à plus long terme.
Les informations fournies ne précisent pas l’offre maximale de DUSK, l’allocation initiale, le calendrier de déblocage, les périodes d’acquisition (vesting), ni le rythme auquel les émissions diminuent. Je ne voudrais donc pas inventer ces chiffres ni prétendre que la courbe d’offre est plus prévisible que ce que montrent les données disponibles. Ces détails comptent, car un jeton soumis à de gros déblocages futurs peut se comporter très différemment d’un jeton qui suit une libération lente et contrôlée. Un événement d’offre soudain peut créer une pression vendeuse, même lorsque le réseau sous-jacent est en cours de développement.
La même prudence s’applique au staking et aux récompenses des validateurs. Nous savons que Dusk est une couche 1, mais les informations fournies ne détaillent pas sa formule de récompense aux validateurs, les mécanismes de staking, ni la façon dont les frais de transaction sont répartis. Ce sont des éléments essentiels pour déterminer si le système peut rester durable une fois que les incitations diminuent.
Il reste alors une question que je surveillerais de très près : l’usage réel d’applications financières confidentielles crée-t-il une demande récurrente suffisante pour soutenir le jeton, sans s’appuyer principalement sur les émissions ?
La confidentialité peut attirer l’attention. L’activité économique réelle doit ensuite la maintenir.
Si, à terme, DUSK atteint un point où les frais de réseau et l’usage véritable comptent davantage que les incitations, cela m’en dira bien plus sur la solidité économique du projet que n’importe quel titre à propos de sa technologie.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
La partie de la conception économique de DUSK qui m’intéresse le plus est en réalité ce que l’on ne peut pas déduire uniquement du récit sur la confidentialité. Un solide cas d’usage technique ne crée pas automatiquement une demande de jetons durable.
Dusk Network est présenté comme une couche 1 pour les applications financières, construite autour de la norme Confidential Security Contract (XSC) et de contrats intelligents confidentiels. Cela donne au réseau une direction claire, mais l’économie des jetons est là que commence le véritable test à plus long terme.
Les informations fournies ne précisent pas l’offre maximale de DUSK, l’allocation initiale, le calendrier de déblocage, les périodes d’acquisition (vesting), ni le rythme auquel les émissions diminuent. Je ne voudrais donc pas inventer ces chiffres ni prétendre que la courbe d’offre est plus prévisible que ce que montrent les données disponibles. Ces détails comptent, car un jeton soumis à de gros déblocages futurs peut se comporter très différemment d’un jeton qui suit une libération lente et contrôlée. Un événement d’offre soudain peut créer une pression vendeuse, même lorsque le réseau sous-jacent est en cours de développement.
La même prudence s’applique au staking et aux récompenses des validateurs. Nous savons que Dusk est une couche 1, mais les informations fournies ne détaillent pas sa formule de récompense aux validateurs, les mécanismes de staking, ni la façon dont les frais de transaction sont répartis. Ce sont des éléments essentiels pour déterminer si le système peut rester durable une fois que les incitations diminuent.
Il reste alors une question que je surveillerais de très près : l’usage réel d’applications financières confidentielles crée-t-il une demande récurrente suffisante pour soutenir le jeton, sans s’appuyer principalement sur les émissions ?
La confidentialité peut attirer l’attention. L’activité économique réelle doit ensuite la maintenir.
Si, à terme, DUSK atteint un point où les frais de réseau et l’usage véritable comptent davantage que les incitations, cela m’en dira bien plus sur la solidité économique du projet que n’importe quel titre à propos de sa technologie.
#dusk $DUSK @Dusk
Dusk Network est présenté comme une couche 1 pour les applications financières, construite autour de la norme Confidential Security Contract (XSC) et de contrats intelligents confidentiels. Cela donne au réseau une direction claire, mais l’économie des jetons est là que commence le véritable test à plus long terme.
Les informations fournies ne précisent pas l’offre maximale de DUSK, l’allocation initiale, le calendrier de déblocage, les périodes d’acquisition (vesting), ni le rythme auquel les émissions diminuent. Je ne voudrais donc pas inventer ces chiffres ni prétendre que la courbe d’offre est plus prévisible que ce que montrent les données disponibles. Ces détails comptent, car un jeton soumis à de gros déblocages futurs peut se comporter très différemment d’un jeton qui suit une libération lente et contrôlée. Un événement d’offre soudain peut créer une pression vendeuse, même lorsque le réseau sous-jacent est en cours de développement.
La même prudence s’applique au staking et aux récompenses des validateurs. Nous savons que Dusk est une couche 1, mais les informations fournies ne détaillent pas sa formule de récompense aux validateurs, les mécanismes de staking, ni la façon dont les frais de transaction sont répartis. Ce sont des éléments essentiels pour déterminer si le système peut rester durable une fois que les incitations diminuent.
Il reste alors une question que je surveillerais de très près : l’usage réel d’applications financières confidentielles crée-t-il une demande récurrente suffisante pour soutenir le jeton, sans s’appuyer principalement sur les émissions ?
La confidentialité peut attirer l’attention. L’activité économique réelle doit ensuite la maintenir.
Si, à terme, DUSK atteint un point où les frais de réseau et l’usage véritable comptent davantage que les incitations, cela m’en dira bien plus sur la solidité économique du projet que n’importe quel titre à propos de sa technologie.
#dusk $DUSK @Dusk
1
2
149
·
--
Haussier
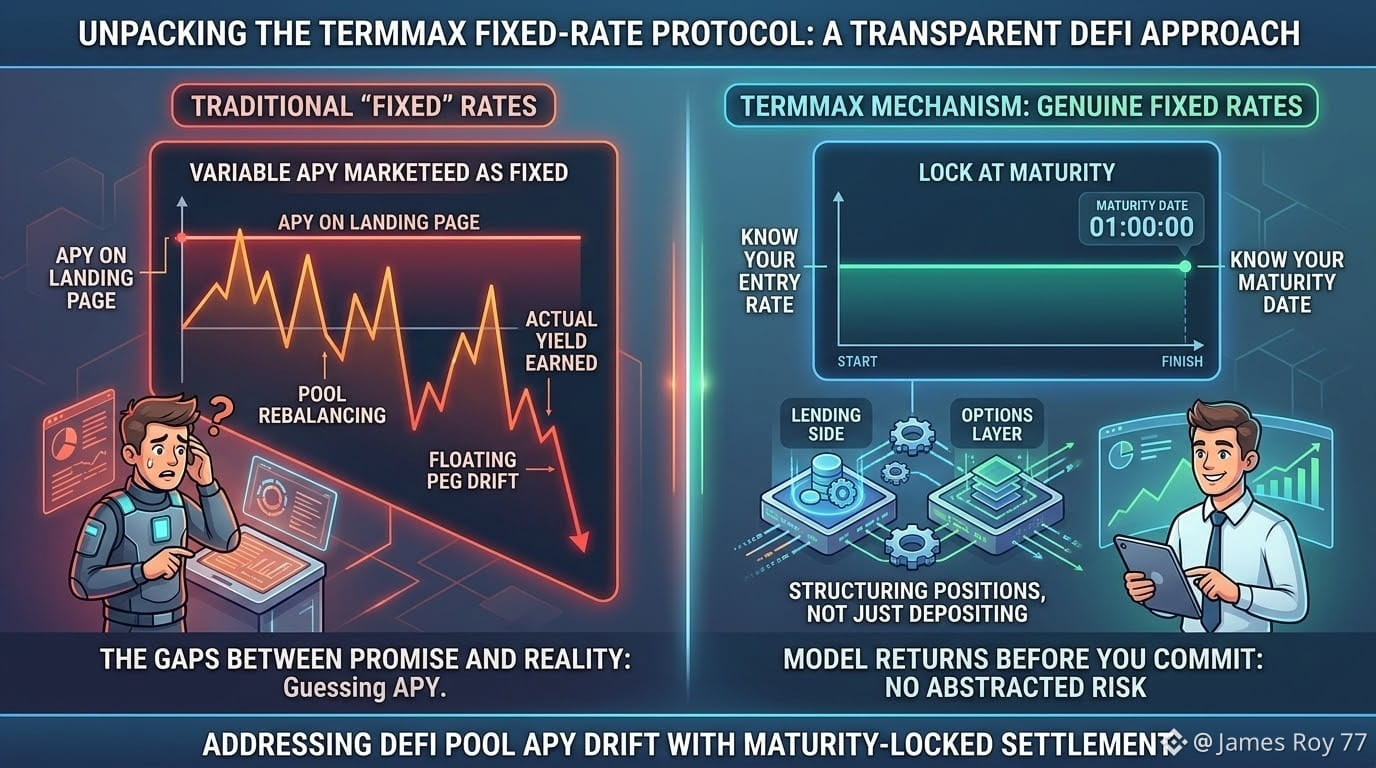
J’y pense depuis un moment : la plupart des produits DeFi à « taux fixe » ne sont en réalité pas fixes. Ce sont simplement des taux variables mieux présentés. Les taux dérivent, les pools se rééquilibrent et, soudain, votre position « fixe » n’est plus ce que vous aviez signé.
J’ai passé quelques semaines sur TermMax et c’est un mécanisme différent. Le taux est verrouillé au moment où vous entrez, lié à une date d’échéance, et non à une sorte de parité flottante qui se déplace sous vos pieds. Il y a aussi cette couche d’options qui fonctionne en parallèle du volet de prêt, et honnêtement, il m’a fallu un peu pour vraiment comprendre : vous pouvez structurer des positions qui ne se résument pas à « déposer et espérer que le APY reste stable ».
Ce que j’apprécie surtout, c’est que le dispositif n’essaie pas de gommer le risque. Vous connaissez votre taux d’entrée, vous connaissez votre échéance : vous pouvez modéliser votre rendement avant de vous engager, plutôt que de deviner. Pour quelqu’un qui s’est fait avoir par des pools où le APY affiché sur la page d’accueil et le APY réellement perçu sont deux nombres différents, ça compte plus que ce que les gens veulent bien admettre.
Je ne dis pas que c’est sans risque : le risque de smart contract ne disparaît pas parce que le mécanisme de taux est plus propre, et la liquidité à l’échéance reste un point que je surveille de très près avant d’augmenter la taille de mes positions. Mais la logique de conception donne l’impression de résoudre un problème concret plutôt que de courir après un récit.
Je suis curieux : est-ce que quelqu’un d’autre a déjà fait passer des positions sur tout le cycle jusqu’à l’échéance ? Comment le règlement s’est-il ressenti en pratique ?
#termmax @termmax
J’y pense depuis un moment : la plupart des produits DeFi à « taux fixe » ne sont en réalité pas fixes. Ce sont simplement des taux variables mieux présentés. Les taux dérivent, les pools se rééquilibrent et, soudain, votre position « fixe » n’est plus ce que vous aviez signé.
J’ai passé quelques semaines sur TermMax et c’est un mécanisme différent. Le taux est verrouillé au moment où vous entrez, lié à une date d’échéance, et non à une sorte de parité flottante qui se déplace sous vos pieds. Il y a aussi cette couche d’options qui fonctionne en parallèle du volet de prêt, et honnêtement, il m’a fallu un peu pour vraiment comprendre : vous pouvez structurer des positions qui ne se résument pas à « déposer et espérer que le APY reste stable ».
Ce que j’apprécie surtout, c’est que le dispositif n’essaie pas de gommer le risque. Vous connaissez votre taux d’entrée, vous connaissez votre échéance : vous pouvez modéliser votre rendement avant de vous engager, plutôt que de deviner. Pour quelqu’un qui s’est fait avoir par des pools où le APY affiché sur la page d’accueil et le APY réellement perçu sont deux nombres différents, ça compte plus que ce que les gens veulent bien admettre.
Je ne dis pas que c’est sans risque : le risque de smart contract ne disparaît pas parce que le mécanisme de taux est plus propre, et la liquidité à l’échéance reste un point que je surveille de très près avant d’augmenter la taille de mes positions. Mais la logique de conception donne l’impression de résoudre un problème concret plutôt que de courir après un récit.
Je suis curieux : est-ce que quelqu’un d’autre a déjà fait passer des positions sur tout le cycle jusqu’à l’échéance ? Comment le règlement s’est-il ressenti en pratique ?
#termmax @TermMax
J’ai passé quelques semaines sur TermMax et c’est un mécanisme différent. Le taux est verrouillé au moment où vous entrez, lié à une date d’échéance, et non à une sorte de parité flottante qui se déplace sous vos pieds. Il y a aussi cette couche d’options qui fonctionne en parallèle du volet de prêt, et honnêtement, il m’a fallu un peu pour vraiment comprendre : vous pouvez structurer des positions qui ne se résument pas à « déposer et espérer que le APY reste stable ».
Ce que j’apprécie surtout, c’est que le dispositif n’essaie pas de gommer le risque. Vous connaissez votre taux d’entrée, vous connaissez votre échéance : vous pouvez modéliser votre rendement avant de vous engager, plutôt que de deviner. Pour quelqu’un qui s’est fait avoir par des pools où le APY affiché sur la page d’accueil et le APY réellement perçu sont deux nombres différents, ça compte plus que ce que les gens veulent bien admettre.
Je ne dis pas que c’est sans risque : le risque de smart contract ne disparaît pas parce que le mécanisme de taux est plus propre, et la liquidité à l’échéance reste un point que je surveille de très près avant d’augmenter la taille de mes positions. Mais la logique de conception donne l’impression de résoudre un problème concret plutôt que de courir après un récit.
Je suis curieux : est-ce que quelqu’un d’autre a déjà fait passer des positions sur tout le cycle jusqu’à l’échéance ? Comment le règlement s’est-il ressenti en pratique ?
#termmax @TermMax
1
116
·
--
Haussier
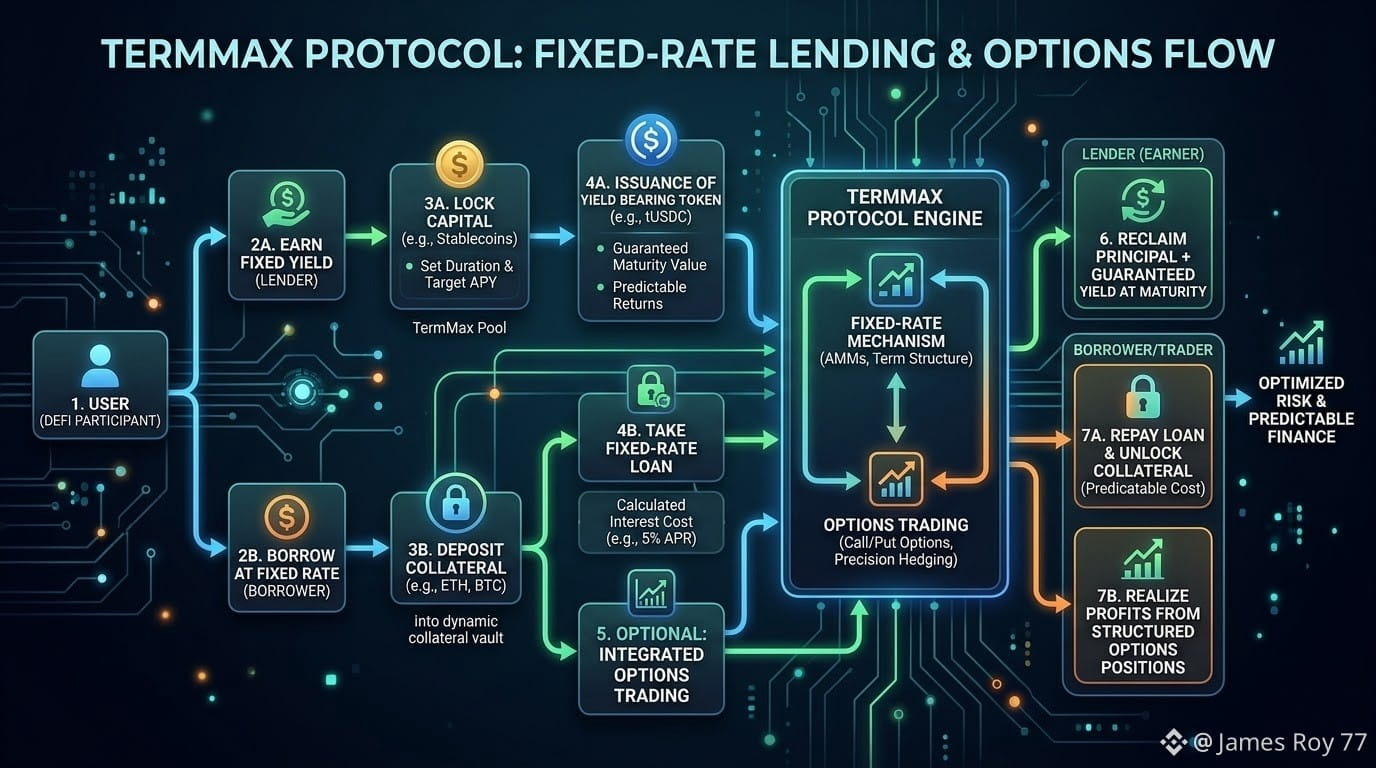
Je reviens souvent aux protocoles de prêt à taux fixe en ce moment, honnêtement parce que le taux variable m’a déjà trop brûlé. Tu penses gagner un rendement correct, puis l’utilisation change du jour au lendemain et tu te retrouves soit avec beaucoup moins que prévu, soit avec des emprunteurs qui paient des taux qui n’ont aucun sens pour leur position. Du coup, j’ai repris l’exploration de TermMax après l’avoir ignoré pendant quelques mois.
Ce qui a vraiment attiré mon attention, c’est que ce n’est pas juste un énième copier-coller d’un marché de prêt. Le mécanisme à taux fixe fait que les deux parties savent à quoi s’en tenir dès le départ, ce qui paraît évident, mais la plupart de la DeFi n’a pas encore compris ça. Ensuite, il y a la couche de trading d’options intégrée, ce que je ne pensais pas devoir prendre en compte, mais qui te permet de structurer tes positions avec plus de précision au lieu de juste longuer ou shorteer à l’aveugle.
Je teste encore avec des montants plus modestes, parce que c’est comme ça que je fonctionne avec toute nouveauté, même si le design paraît solide sur le papier. Le risque lié aux smart contracts ne disparaît pas parce que le concept a du sens. Mais la combinaison de coûts d’emprunt prévisibles et d’exposition aux options, le tout au même endroit, c’est quelque chose que je n’ai pas vu être déployé proprement ailleurs.
Je ne dis pas que ça remplace Aave ou Compound pour moi : ce sont des outils différents pour des usages différents. Mais pour ceux qui en ont marre de deviner le coût de leur prêt la semaine prochaine, ça vaut vraiment la peine de lire la documentation.
Quelqu’un d’autre utilise des protocoles à taux fixe plutôt que variable en ce moment ? Curieux de savoir si ça a changé ta façon d’appréhender le risque.
#termmax @termmax
Je reviens souvent aux protocoles de prêt à taux fixe en ce moment, honnêtement parce que le taux variable m’a déjà trop brûlé. Tu penses gagner un rendement correct, puis l’utilisation change du jour au lendemain et tu te retrouves soit avec beaucoup moins que prévu, soit avec des emprunteurs qui paient des taux qui n’ont aucun sens pour leur position. Du coup, j’ai repris l’exploration de TermMax après l’avoir ignoré pendant quelques mois.
Ce qui a vraiment attiré mon attention, c’est que ce n’est pas juste un énième copier-coller d’un marché de prêt. Le mécanisme à taux fixe fait que les deux parties savent à quoi s’en tenir dès le départ, ce qui paraît évident, mais la plupart de la DeFi n’a pas encore compris ça. Ensuite, il y a la couche de trading d’options intégrée, ce que je ne pensais pas devoir prendre en compte, mais qui te permet de structurer tes positions avec plus de précision au lieu de juste longuer ou shorteer à l’aveugle.
Je teste encore avec des montants plus modestes, parce que c’est comme ça que je fonctionne avec toute nouveauté, même si le design paraît solide sur le papier. Le risque lié aux smart contracts ne disparaît pas parce que le concept a du sens. Mais la combinaison de coûts d’emprunt prévisibles et d’exposition aux options, le tout au même endroit, c’est quelque chose que je n’ai pas vu être déployé proprement ailleurs.
Je ne dis pas que ça remplace Aave ou Compound pour moi : ce sont des outils différents pour des usages différents. Mais pour ceux qui en ont marre de deviner le coût de leur prêt la semaine prochaine, ça vaut vraiment la peine de lire la documentation.
Quelqu’un d’autre utilise des protocoles à taux fixe plutôt que variable en ce moment ? Curieux de savoir si ça a changé ta façon d’appréhender le risque.
#termmax @TermMax
Ce qui a vraiment attiré mon attention, c’est que ce n’est pas juste un énième copier-coller d’un marché de prêt. Le mécanisme à taux fixe fait que les deux parties savent à quoi s’en tenir dès le départ, ce qui paraît évident, mais la plupart de la DeFi n’a pas encore compris ça. Ensuite, il y a la couche de trading d’options intégrée, ce que je ne pensais pas devoir prendre en compte, mais qui te permet de structurer tes positions avec plus de précision au lieu de juste longuer ou shorteer à l’aveugle.
Je teste encore avec des montants plus modestes, parce que c’est comme ça que je fonctionne avec toute nouveauté, même si le design paraît solide sur le papier. Le risque lié aux smart contracts ne disparaît pas parce que le concept a du sens. Mais la combinaison de coûts d’emprunt prévisibles et d’exposition aux options, le tout au même endroit, c’est quelque chose que je n’ai pas vu être déployé proprement ailleurs.
Je ne dis pas que ça remplace Aave ou Compound pour moi : ce sont des outils différents pour des usages différents. Mais pour ceux qui en ont marre de deviner le coût de leur prêt la semaine prochaine, ça vaut vraiment la peine de lire la documentation.
Quelqu’un d’autre utilise des protocoles à taux fixe plutôt que variable en ce moment ? Curieux de savoir si ça a changé ta façon d’appréhender le risque.
#termmax @TermMax
1
213
·
--
Haussier
Quelque chose que j’en suis venu à apprécier au sujet des testnets publics : il n’est pas nécessaire de croire sur parole. Pas de fil de discussion à faire confiance, pas de capture d’écran de dashboard à plisser des yeux : il suffit d’ouvrir l’explorateur et de vérifier soi-même.
C’est essentiellement ce que j’ai fait cette semaine avec le testnet de Dusk. Dusk est une couche 1 conçue spécifiquement pour la finance, avec de la confidentialité intégrée directement dans la couche de contrat elle-même (leur standard XSC), plutôt que rajoutée après coup — ainsi, des éléments comme les soldes ou les tailles de transactions restent privés tandis que le réseau peut quand même prouver que tout s’est bien déroulé correctement. L’argument, c’est que les produits financiers réglementés ont besoin d’une confidentialité avec vérifiabilité, et pas d’une transparence totale, ni d’une opacité totale.
Le test a été assez simple : j’ai connecté un wallet, parcouru les différents flux, effectué un dépôt dans un coffre (vault), puis tenté une interaction de prêt. Rien de spectaculaire — et honnêtement, c’est exactement ce qu’on veut à ce stade. Ce qui m’a semblé plus intéressant, en revanche, c’est de revenir ensuite et d’ouvrir l’explorateur pour voir ce qui s’était réellement passé on-chain : mes transactions étaient bien là, horodatées, liées aux bons appels de contrats, côte à côte avec les dépôts dans les coffres de tout le monde et l’activité de prêt sur le réseau. On peut regarder les blocs se remplir à quelque chose de proche du temps réel et constater que le testnet est réellement utilisé, pas seulement décrit dans un changelog.
C’est cette partie qui donne au test un sens, plutôt qu’un aspect purement performatif. Il est facile de cliquer sur les étapes nécessaires pour se qualifier à quelque chose. C’est plus utile d’aller fouiller les éléments que personne ne vérifie observer comment l’état des contrats se met à jour, voir comment l’activité se regroupe, remarquer ce qui reste encore bancal. Si quelque chose se casse ou paraît anormal, ça vaut le coup de le documenter et de le transmettre à leur canal officiel de feedback plutôt que de se contenter de se plaindre dans un chat de groupe.
En gros, j’aime juste pouvoir regarder une chaîne se construire en public comme ça : lentement, vérifiable, parfois un peu maladroit — et tout est là sous les yeux dans l’explorateur si on veut regarder.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Quelque chose que j’en suis venu à apprécier au sujet des testnets publics : il n’est pas nécessaire de croire sur parole. Pas de fil de discussion à faire confiance, pas de capture d’écran de dashboard à plisser des yeux : il suffit d’ouvrir l’explorateur et de vérifier soi-même.
C’est essentiellement ce que j’ai fait cette semaine avec le testnet de Dusk. Dusk est une couche 1 conçue spécifiquement pour la finance, avec de la confidentialité intégrée directement dans la couche de contrat elle-même (leur standard XSC), plutôt que rajoutée après coup — ainsi, des éléments comme les soldes ou les tailles de transactions restent privés tandis que le réseau peut quand même prouver que tout s’est bien déroulé correctement. L’argument, c’est que les produits financiers réglementés ont besoin d’une confidentialité avec vérifiabilité, et pas d’une transparence totale, ni d’une opacité totale.
Le test a été assez simple : j’ai connecté un wallet, parcouru les différents flux, effectué un dépôt dans un coffre (vault), puis tenté une interaction de prêt. Rien de spectaculaire — et honnêtement, c’est exactement ce qu’on veut à ce stade. Ce qui m’a semblé plus intéressant, en revanche, c’est de revenir ensuite et d’ouvrir l’explorateur pour voir ce qui s’était réellement passé on-chain : mes transactions étaient bien là, horodatées, liées aux bons appels de contrats, côte à côte avec les dépôts dans les coffres de tout le monde et l’activité de prêt sur le réseau. On peut regarder les blocs se remplir à quelque chose de proche du temps réel et constater que le testnet est réellement utilisé, pas seulement décrit dans un changelog.
C’est cette partie qui donne au test un sens, plutôt qu’un aspect purement performatif. Il est facile de cliquer sur les étapes nécessaires pour se qualifier à quelque chose. C’est plus utile d’aller fouiller les éléments que personne ne vérifie observer comment l’état des contrats se met à jour, voir comment l’activité se regroupe, remarquer ce qui reste encore bancal. Si quelque chose se casse ou paraît anormal, ça vaut le coup de le documenter et de le transmettre à leur canal officiel de feedback plutôt que de se contenter de se plaindre dans un chat de groupe.
En gros, j’aime juste pouvoir regarder une chaîne se construire en public comme ça : lentement, vérifiable, parfois un peu maladroit — et tout est là sous les yeux dans l’explorateur si on veut regarder.
#dusk $DUSK @Dusk
C’est essentiellement ce que j’ai fait cette semaine avec le testnet de Dusk. Dusk est une couche 1 conçue spécifiquement pour la finance, avec de la confidentialité intégrée directement dans la couche de contrat elle-même (leur standard XSC), plutôt que rajoutée après coup — ainsi, des éléments comme les soldes ou les tailles de transactions restent privés tandis que le réseau peut quand même prouver que tout s’est bien déroulé correctement. L’argument, c’est que les produits financiers réglementés ont besoin d’une confidentialité avec vérifiabilité, et pas d’une transparence totale, ni d’une opacité totale.
Le test a été assez simple : j’ai connecté un wallet, parcouru les différents flux, effectué un dépôt dans un coffre (vault), puis tenté une interaction de prêt. Rien de spectaculaire — et honnêtement, c’est exactement ce qu’on veut à ce stade. Ce qui m’a semblé plus intéressant, en revanche, c’est de revenir ensuite et d’ouvrir l’explorateur pour voir ce qui s’était réellement passé on-chain : mes transactions étaient bien là, horodatées, liées aux bons appels de contrats, côte à côte avec les dépôts dans les coffres de tout le monde et l’activité de prêt sur le réseau. On peut regarder les blocs se remplir à quelque chose de proche du temps réel et constater que le testnet est réellement utilisé, pas seulement décrit dans un changelog.
C’est cette partie qui donne au test un sens, plutôt qu’un aspect purement performatif. Il est facile de cliquer sur les étapes nécessaires pour se qualifier à quelque chose. C’est plus utile d’aller fouiller les éléments que personne ne vérifie observer comment l’état des contrats se met à jour, voir comment l’activité se regroupe, remarquer ce qui reste encore bancal. Si quelque chose se casse ou paraît anormal, ça vaut le coup de le documenter et de le transmettre à leur canal officiel de feedback plutôt que de se contenter de se plaindre dans un chat de groupe.
En gros, j’aime juste pouvoir regarder une chaîne se construire en public comme ça : lentement, vérifiable, parfois un peu maladroit — et tout est là sous les yeux dans l’explorateur si on veut regarder.
#dusk $DUSK @Dusk
1
2
122
·
--
Haussier
J’ai déjà assez échangé en DeFi pour savoir que la partie « décentralisée » ne rend pas l’exécution automatiquement bonne. Tu peux avoir une configuration solide et te faire quand même pulvériser par le slippage, le MEV, ou par un bot qui voit ta transaction avant qu’elle n’atterrisse. Ensuite, ajoute une liquidité fragmentée sur plusieurs chaînes, et le prix que tu pensais obtenir devient pratiquement une fiction.
C’est pourquoi j’ai regardé TermMax d’un peu plus près. L’emprunt et le prêt à taux fixe me semble plus logique quand je veux vraiment connaître le coût du capital, plutôt que de regarder les taux bouger pendant que j’essaie de gérer une position. La partie « options » est aussi intéressante, surtout pour les traders qui veulent plus de contrôle sur le risque au lieu de se contenter d’aller sur n’importe quel pool qui affiche le meilleur rendement.
Cela dit, je ne suis pas aveuglément optimiste. L’exécution, la profondeur de liquidité et la façon dont le protocole gère de vraies tensions de marché comptent bien plus pour moi que la liste des fonctionnalités. La DeFi a l’air géniale quand les marchés sont calmes. Ce qui m’intéresse davantage, c’est ce qui se passe quand tout le monde veut sortir en même temps.
C’est, selon moi, le véritable test pour TermMax.
#termmax @termmax
J’ai déjà assez échangé en DeFi pour savoir que la partie « décentralisée » ne rend pas l’exécution automatiquement bonne. Tu peux avoir une configuration solide et te faire quand même pulvériser par le slippage, le MEV, ou par un bot qui voit ta transaction avant qu’elle n’atterrisse. Ensuite, ajoute une liquidité fragmentée sur plusieurs chaînes, et le prix que tu pensais obtenir devient pratiquement une fiction.
C’est pourquoi j’ai regardé TermMax d’un peu plus près. L’emprunt et le prêt à taux fixe me semble plus logique quand je veux vraiment connaître le coût du capital, plutôt que de regarder les taux bouger pendant que j’essaie de gérer une position. La partie « options » est aussi intéressante, surtout pour les traders qui veulent plus de contrôle sur le risque au lieu de se contenter d’aller sur n’importe quel pool qui affiche le meilleur rendement.
Cela dit, je ne suis pas aveuglément optimiste. L’exécution, la profondeur de liquidité et la façon dont le protocole gère de vraies tensions de marché comptent bien plus pour moi que la liste des fonctionnalités. La DeFi a l’air géniale quand les marchés sont calmes. Ce qui m’intéresse davantage, c’est ce qui se passe quand tout le monde veut sortir en même temps.
C’est, selon moi, le véritable test pour TermMax.
#termmax @TermMax
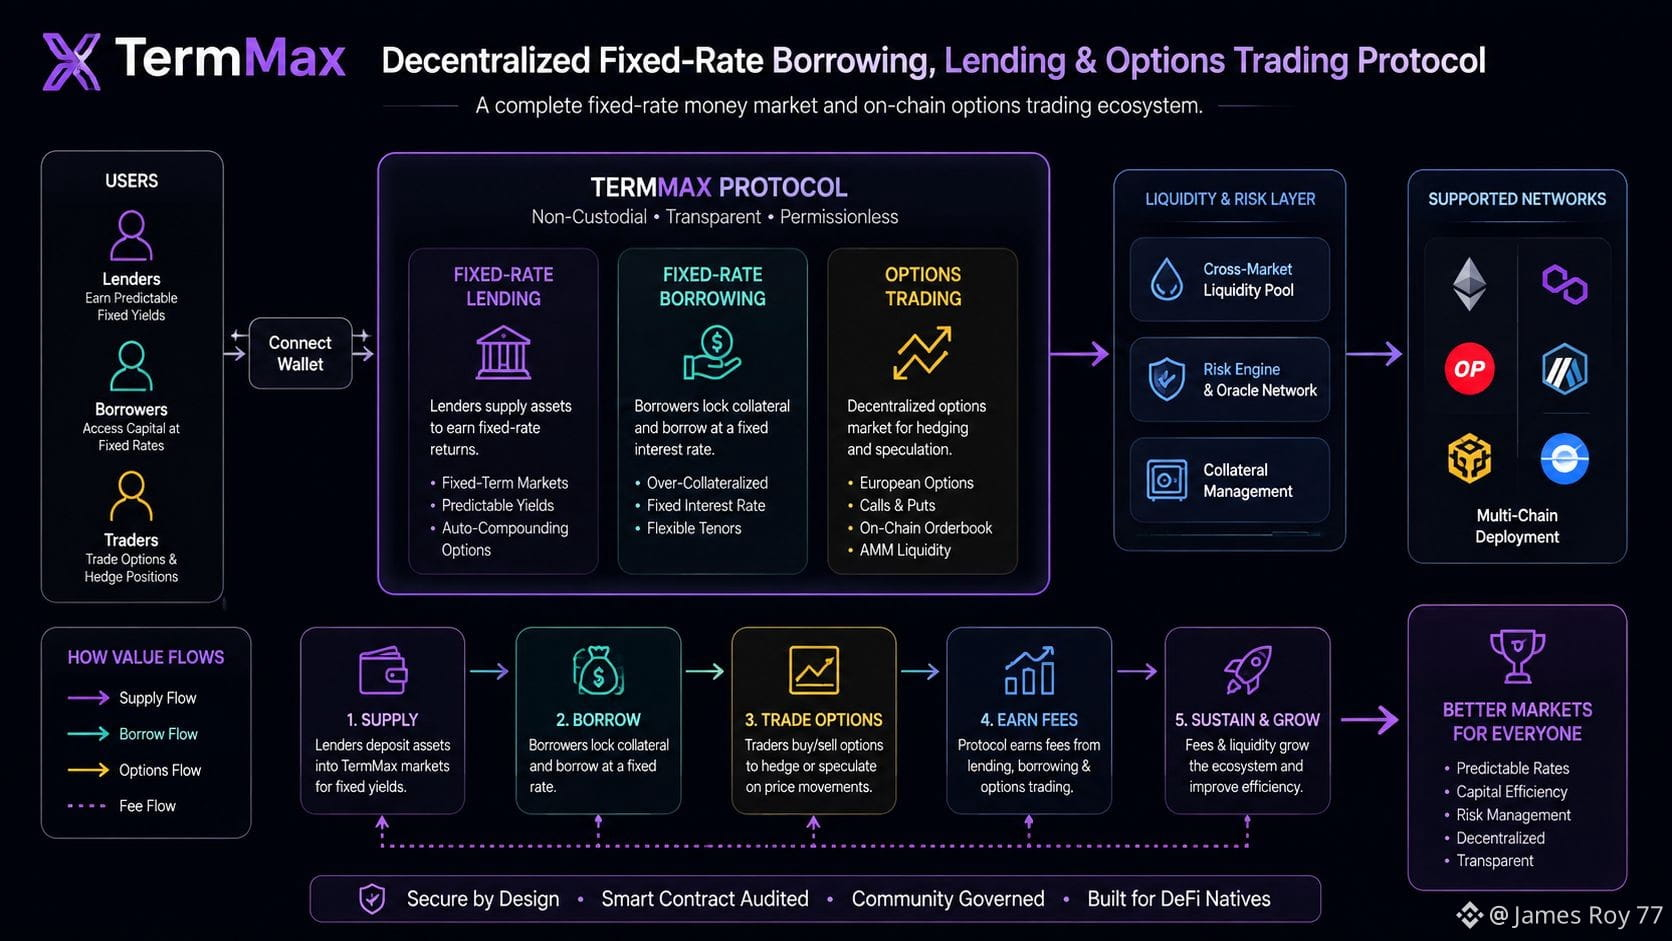
C’est pourquoi j’ai regardé TermMax d’un peu plus près. L’emprunt et le prêt à taux fixe me semble plus logique quand je veux vraiment connaître le coût du capital, plutôt que de regarder les taux bouger pendant que j’essaie de gérer une position. La partie « options » est aussi intéressante, surtout pour les traders qui veulent plus de contrôle sur le risque au lieu de se contenter d’aller sur n’importe quel pool qui affiche le meilleur rendement.
Cela dit, je ne suis pas aveuglément optimiste. L’exécution, la profondeur de liquidité et la façon dont le protocole gère de vraies tensions de marché comptent bien plus pour moi que la liste des fonctionnalités. La DeFi a l’air géniale quand les marchés sont calmes. Ce qui m’intéresse davantage, c’est ce qui se passe quand tout le monde veut sortir en même temps.
C’est, selon moi, le véritable test pour TermMax.
#termmax @TermMax
119
·
--
Haussier
Une chose que j’ai appris à apprécier avec les testnets publics : on n’a pas besoin de croire sur parole. Pas de fil de discussion, pas d’annonce, pas de graphique de feuille de route : on ouvre simplement l’explorateur et on regarde.
C’est ce que j’ai fait cette semaine avec Dusk. Dusk construit une L1 axée sur la confidentialité, destinée aux applications financières, avec leur norme XSC pour des smart contracts confidentiels : elle permet, en gros, que les transactions et la logique des contrats se règlent on-chain sans exposer tout publiquement par défaut, tout en restant vérifiable là où c’est nécessaire. C’est un équilibre réellement difficile à obtenir, donc je voulais voir comment ça se comporte concrètement plutôt que de juste en lire la description.
Le test était simple : connexion d’un portefeuille, passage à travers les étapes, dépôt dans un coffre, puis essai de quelques activités de prêt. Rien de spectaculaire, mais ça a fonctionné, et surtout, tout cela ne nécessitait pas de faire confiance à une capture d’écran de l’interface. Chaque action apparaissait presque immédiatement dans l’explorateur : dépôts, soldes des coffres, hachages des transactions, appels de contrats. On peut observer l’activité du testnet s’accumuler en quasi temps réel, ce qui donne une forme de confiance différente de celle qu’on obtient en lisant « le réseau est en ligne » dans un post.
Honnêtement, c’est le point que j’encouragerais les gens à ne pas sauter. On peut facilement faire le minimum requis, prendre une capture de confirmation, puis passer à autre chose. Mais en fouillant soi-même l’explorateur—en vérifiant comment les coffres se comportent, en observant la manière dont les transactions se règlent, et en cherchant tout ce qui semble anormal—on en apprend bien plus sur l’état réel du produit que ne le fait le discours marketing.
Si quelque chose paraît maladroit ou casse, utilisez le canal de retour officiel plutôt que de juste vous plaindre dans les réponses. Ce sont ces éléments-là qui sont corrigés avant le mainnet, pas après.
Les débuts sont encore là, clairement. Mais il y a quelque chose de satisfaisant à regarder une chaîne passer de « voici ce qu’on construit » à « voici la preuve on-chain que ça marche », une transaction de testnet à la fois.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Une chose que j’ai appris à apprécier avec les testnets publics : on n’a pas besoin de croire sur parole. Pas de fil de discussion, pas d’annonce, pas de graphique de feuille de route : on ouvre simplement l’explorateur et on regarde.
C’est ce que j’ai fait cette semaine avec Dusk. Dusk construit une L1 axée sur la confidentialité, destinée aux applications financières, avec leur norme XSC pour des smart contracts confidentiels : elle permet, en gros, que les transactions et la logique des contrats se règlent on-chain sans exposer tout publiquement par défaut, tout en restant vérifiable là où c’est nécessaire. C’est un équilibre réellement difficile à obtenir, donc je voulais voir comment ça se comporte concrètement plutôt que de juste en lire la description.
Le test était simple : connexion d’un portefeuille, passage à travers les étapes, dépôt dans un coffre, puis essai de quelques activités de prêt. Rien de spectaculaire, mais ça a fonctionné, et surtout, tout cela ne nécessitait pas de faire confiance à une capture d’écran de l’interface. Chaque action apparaissait presque immédiatement dans l’explorateur : dépôts, soldes des coffres, hachages des transactions, appels de contrats. On peut observer l’activité du testnet s’accumuler en quasi temps réel, ce qui donne une forme de confiance différente de celle qu’on obtient en lisant « le réseau est en ligne » dans un post.
Honnêtement, c’est le point que j’encouragerais les gens à ne pas sauter. On peut facilement faire le minimum requis, prendre une capture de confirmation, puis passer à autre chose. Mais en fouillant soi-même l’explorateur—en vérifiant comment les coffres se comportent, en observant la manière dont les transactions se règlent, et en cherchant tout ce qui semble anormal—on en apprend bien plus sur l’état réel du produit que ne le fait le discours marketing.
Si quelque chose paraît maladroit ou casse, utilisez le canal de retour officiel plutôt que de juste vous plaindre dans les réponses. Ce sont ces éléments-là qui sont corrigés avant le mainnet, pas après.
Les débuts sont encore là, clairement. Mais il y a quelque chose de satisfaisant à regarder une chaîne passer de « voici ce qu’on construit » à « voici la preuve on-chain que ça marche », une transaction de testnet à la fois.
#dusk $DUSK @Dusk
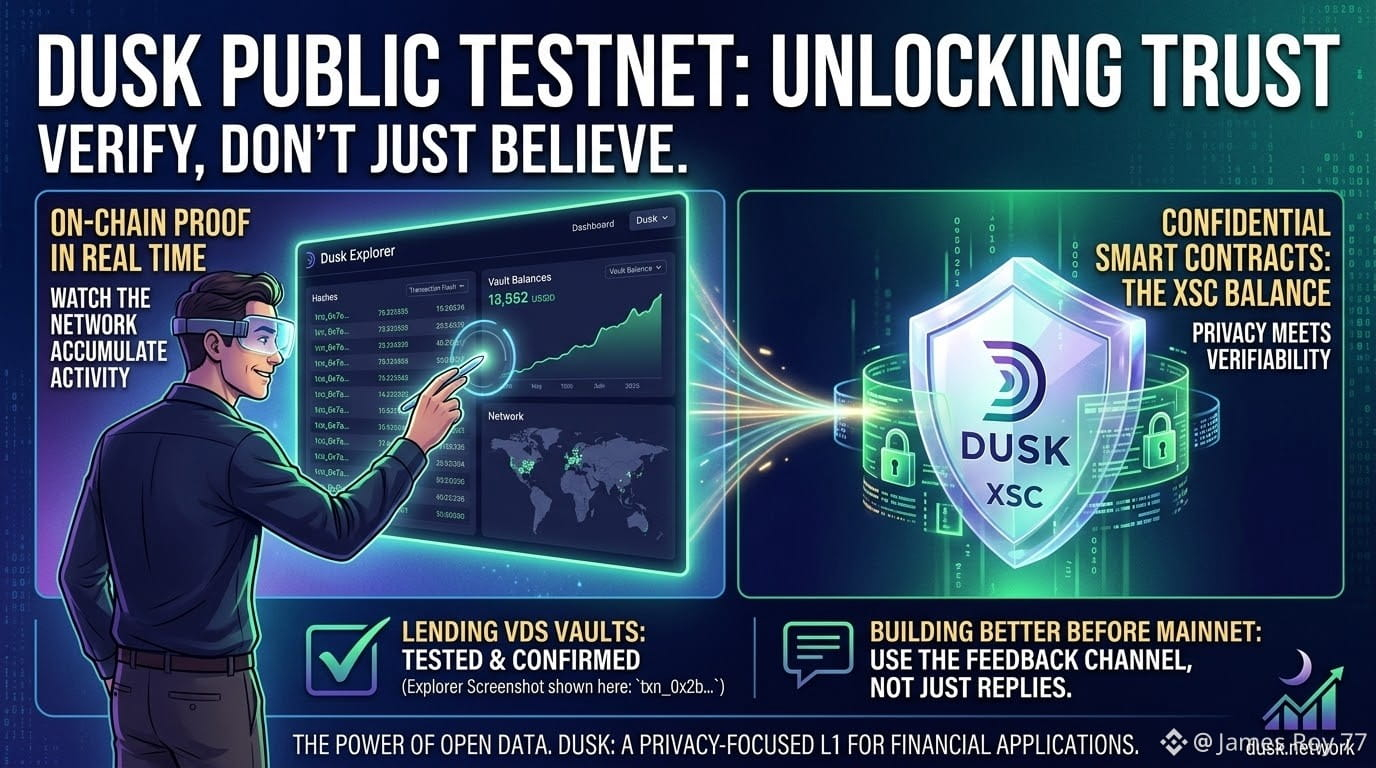
C’est ce que j’ai fait cette semaine avec Dusk. Dusk construit une L1 axée sur la confidentialité, destinée aux applications financières, avec leur norme XSC pour des smart contracts confidentiels : elle permet, en gros, que les transactions et la logique des contrats se règlent on-chain sans exposer tout publiquement par défaut, tout en restant vérifiable là où c’est nécessaire. C’est un équilibre réellement difficile à obtenir, donc je voulais voir comment ça se comporte concrètement plutôt que de juste en lire la description.
Le test était simple : connexion d’un portefeuille, passage à travers les étapes, dépôt dans un coffre, puis essai de quelques activités de prêt. Rien de spectaculaire, mais ça a fonctionné, et surtout, tout cela ne nécessitait pas de faire confiance à une capture d’écran de l’interface. Chaque action apparaissait presque immédiatement dans l’explorateur : dépôts, soldes des coffres, hachages des transactions, appels de contrats. On peut observer l’activité du testnet s’accumuler en quasi temps réel, ce qui donne une forme de confiance différente de celle qu’on obtient en lisant « le réseau est en ligne » dans un post.
Honnêtement, c’est le point que j’encouragerais les gens à ne pas sauter. On peut facilement faire le minimum requis, prendre une capture de confirmation, puis passer à autre chose. Mais en fouillant soi-même l’explorateur—en vérifiant comment les coffres se comportent, en observant la manière dont les transactions se règlent, et en cherchant tout ce qui semble anormal—on en apprend bien plus sur l’état réel du produit que ne le fait le discours marketing.
Si quelque chose paraît maladroit ou casse, utilisez le canal de retour officiel plutôt que de juste vous plaindre dans les réponses. Ce sont ces éléments-là qui sont corrigés avant le mainnet, pas après.
Les débuts sont encore là, clairement. Mais il y a quelque chose de satisfaisant à regarder une chaîne passer de « voici ce qu’on construit » à « voici la preuve on-chain que ça marche », une transaction de testnet à la fois.
#dusk $DUSK @Dusk
99
·
--
Haussier
Ce qui attire mon attention avec DUSK n’est pas l’offre maximale de 1 milliard. C’est plutôt le fait que la moitié de cette offre a été conçue pour exister dès le départ, tandis que les 500 millions restants sont libérés progressivement sur 36 ans.
L’allocation initiale de 500M DUSK était répartie ainsi : 50% pour la vente de tokens, 6,4% pour l’équipe, 6,4% pour les conseillers, 18,1% pour le développement, 11,8% pour l’échange et 7,3% pour le marketing. Cette période d’acquisition a duré de mai 2019 à avril 2022 ; l’ancien risque de déblocage (unlock overhang) est donc déjà une problématique différente des émissions continues du protocole.
La partie la plus intéressante, c’est ce qui se passe ensuite. Dusk émet 500M DUSK selon un modèle de décroissance géométrique : les émissions sont essentiellement divisées par deux tous les quatre ans. Ainsi, environ 250,48M sur les années 0–4, puis 125,24M, 62,62M, 31,31M, et ainsi de suite. D’ici les années 32–36, l’émission prévue n’est plus qu’environ 0,98M.
DUSK a une utilité réelle sur le réseau, car il sert à payer le gas et il est requis pour le staking. Les validateurs (provisioners) ont besoin d’au moins 1 000 DUSK, tandis que les récompenses proviennent à la fois des tokens nouvellement émis et des frais de transaction. Les frais sont donc importants : ils peuvent progressivement remplacer la subvention à la sécurité à mesure que les émissions diminuent.
C’est là le vrai test pour moi. Une courbe d’émission décroissante paraît disciplinée sur le papier, mais à terme, les incitations ne peuvent pas porter le réseau à elles seules. Dusk a besoin d’une activité financière réelle suffisante, d’un usage des smart contracts et d’une génération de frais pour rendre la sécurité économiquement attractive sans dépendre fortement de nouveaux DUSK.
La question à laquelle je reviens sans cesse est simple : quand les émissions deviennent faibles, la demande réelle du réseau sera-t-elle assez importante pour régler la facture ?
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Ce qui attire mon attention avec DUSK n’est pas l’offre maximale de 1 milliard. C’est plutôt le fait que la moitié de cette offre a été conçue pour exister dès le départ, tandis que les 500 millions restants sont libérés progressivement sur 36 ans.
L’allocation initiale de 500M DUSK était répartie ainsi : 50% pour la vente de tokens, 6,4% pour l’équipe, 6,4% pour les conseillers, 18,1% pour le développement, 11,8% pour l’échange et 7,3% pour le marketing. Cette période d’acquisition a duré de mai 2019 à avril 2022 ; l’ancien risque de déblocage (unlock overhang) est donc déjà une problématique différente des émissions continues du protocole.
La partie la plus intéressante, c’est ce qui se passe ensuite. Dusk émet 500M DUSK selon un modèle de décroissance géométrique : les émissions sont essentiellement divisées par deux tous les quatre ans. Ainsi, environ 250,48M sur les années 0–4, puis 125,24M, 62,62M, 31,31M, et ainsi de suite. D’ici les années 32–36, l’émission prévue n’est plus qu’environ 0,98M.
DUSK a une utilité réelle sur le réseau, car il sert à payer le gas et il est requis pour le staking. Les validateurs (provisioners) ont besoin d’au moins 1 000 DUSK, tandis que les récompenses proviennent à la fois des tokens nouvellement émis et des frais de transaction. Les frais sont donc importants : ils peuvent progressivement remplacer la subvention à la sécurité à mesure que les émissions diminuent.
C’est là le vrai test pour moi. Une courbe d’émission décroissante paraît disciplinée sur le papier, mais à terme, les incitations ne peuvent pas porter le réseau à elles seules. Dusk a besoin d’une activité financière réelle suffisante, d’un usage des smart contracts et d’une génération de frais pour rendre la sécurité économiquement attractive sans dépendre fortement de nouveaux DUSK.
La question à laquelle je reviens sans cesse est simple : quand les émissions deviennent faibles, la demande réelle du réseau sera-t-elle assez importante pour régler la facture ?
#dusk $DUSK @Dusk
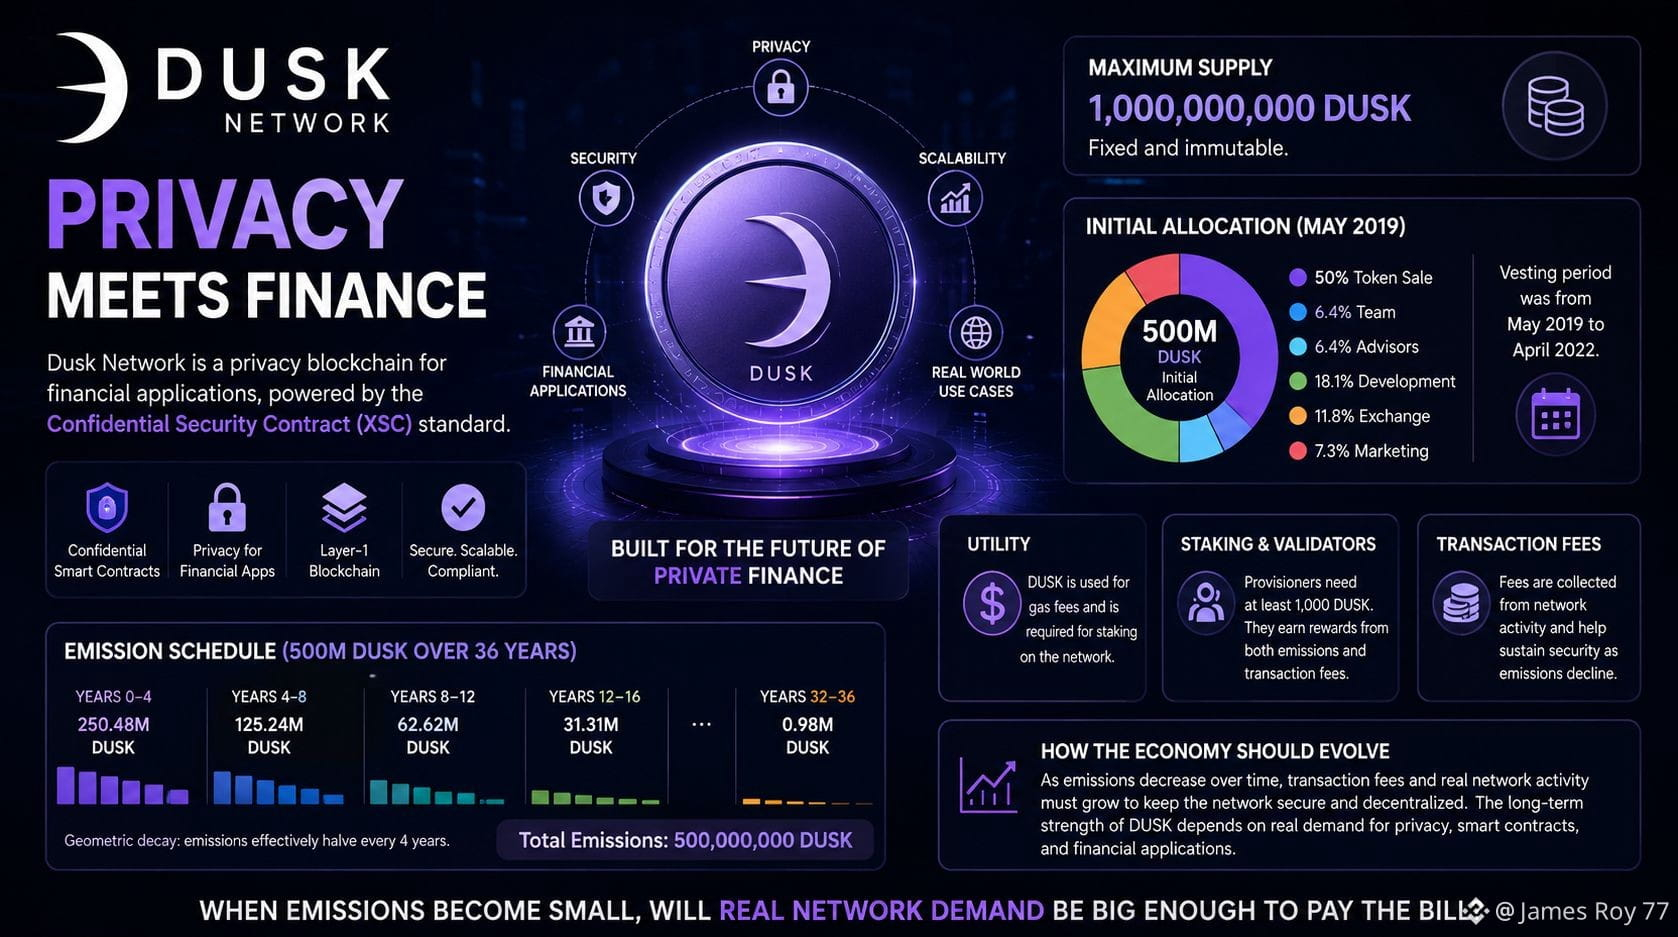
L’allocation initiale de 500M DUSK était répartie ainsi : 50% pour la vente de tokens, 6,4% pour l’équipe, 6,4% pour les conseillers, 18,1% pour le développement, 11,8% pour l’échange et 7,3% pour le marketing. Cette période d’acquisition a duré de mai 2019 à avril 2022 ; l’ancien risque de déblocage (unlock overhang) est donc déjà une problématique différente des émissions continues du protocole.
La partie la plus intéressante, c’est ce qui se passe ensuite. Dusk émet 500M DUSK selon un modèle de décroissance géométrique : les émissions sont essentiellement divisées par deux tous les quatre ans. Ainsi, environ 250,48M sur les années 0–4, puis 125,24M, 62,62M, 31,31M, et ainsi de suite. D’ici les années 32–36, l’émission prévue n’est plus qu’environ 0,98M.
DUSK a une utilité réelle sur le réseau, car il sert à payer le gas et il est requis pour le staking. Les validateurs (provisioners) ont besoin d’au moins 1 000 DUSK, tandis que les récompenses proviennent à la fois des tokens nouvellement émis et des frais de transaction. Les frais sont donc importants : ils peuvent progressivement remplacer la subvention à la sécurité à mesure que les émissions diminuent.
C’est là le vrai test pour moi. Une courbe d’émission décroissante paraît disciplinée sur le papier, mais à terme, les incitations ne peuvent pas porter le réseau à elles seules. Dusk a besoin d’une activité financière réelle suffisante, d’un usage des smart contracts et d’une génération de frais pour rendre la sécurité économiquement attractive sans dépendre fortement de nouveaux DUSK.
La question à laquelle je reviens sans cesse est simple : quand les émissions deviennent faibles, la demande réelle du réseau sera-t-elle assez importante pour régler la facture ?
#dusk $DUSK @Dusk
103
·
--
Haussier
J’ai fait tourner certaines stratégies de rendement paresseuses ces derniers temps, et TermMax est celle qui m’a vraiment fait m’arrêter pour réfléchir.
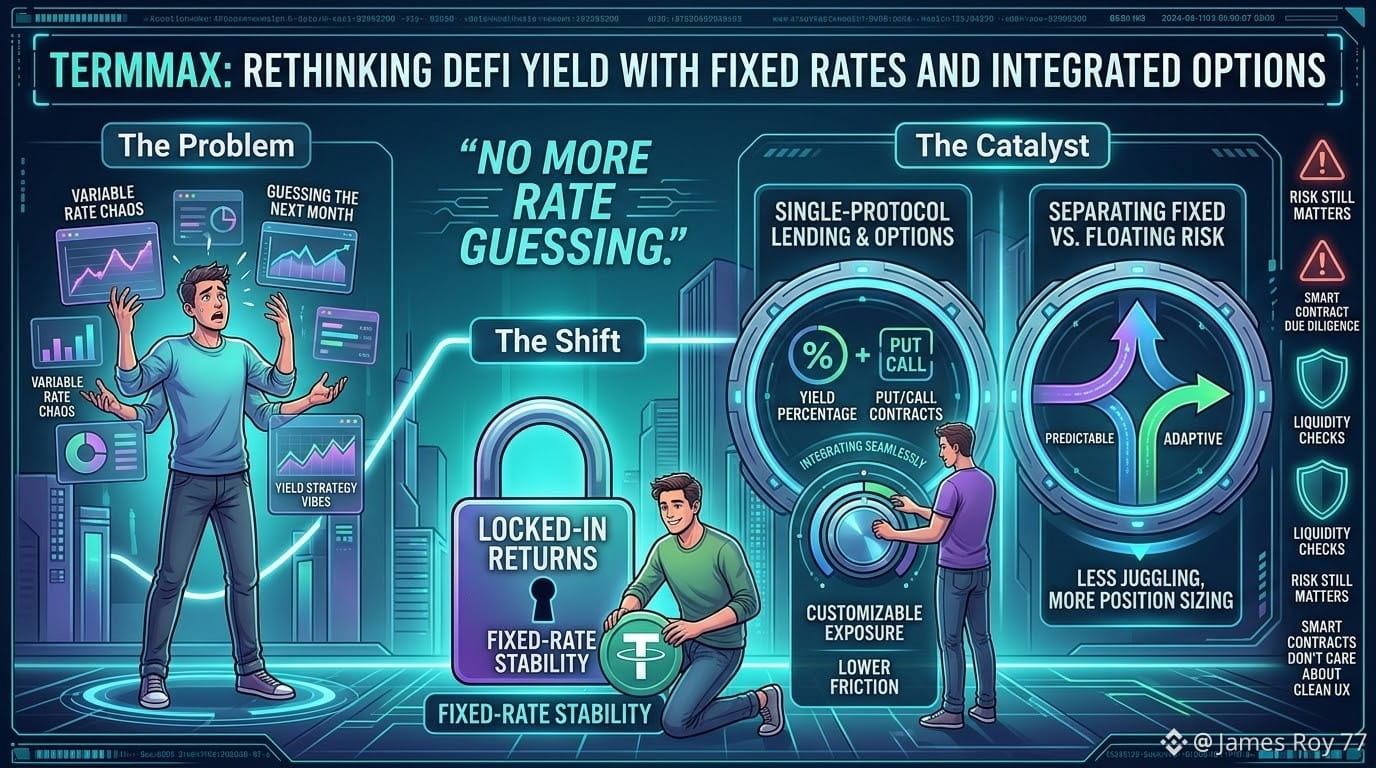
Ce qui m’a frappé, c’est de réaliser tout le temps que j’ai perdu à deviner quelles seront les variations de taux le mois prochain. La moitié de ma « stratégie de rendement » relevait juste du feeling. Le prêt à taux fixe paraît ennuyeux, jusqu’à ce que tu te fasses avoir quand le taux baisse juste après ton dépôt. Verrouiller dès le départ un rendement connu, c’est une idée tellement simple que je suis un peu agacé qu’il ait fallu autant de temps pour que ça me paraisse « normal » dans DeFi.
La partie « options », en revanche, est ce qui m’a vraiment poussé à continuer la lecture. Pouvoir associer une position à taux fixe à une structure d’options, au même endroit, au lieu de jongler avec trois protocoles et de prier pour que les frais de gas ne mangent pas mon avantage, c’est le genre de chose qui semble petite, mais qui change concrètement ta façon d’agir. Je me suis surpris à dimensionner des positions que j’aurais normalement sautées, simplement parce que la friction était plus faible.
Je continue quand même à faire ma propre vérification concernant la profondeur de liquidité avant d’aller plus loin, et je reste un peu sceptique face à tout ce qui donne l’impression que le prêt est « résolu ». Le risque lié aux smart contracts ne se soucie pas de la propreté de l’UX. Mais la logique sous-jacente qui sépare l’exposition à taux fixe et variable au lieu de forcer tout le monde dans le même pool me paraît plus cohérente au fur et à mesure que je prends le temps d’y réfléchir.
Quelqu’un d’autre a testé ça, ou bien je suis en retard en le remarquant ?
#termmax @termmax
J’ai fait tourner certaines stratégies de rendement paresseuses ces derniers temps, et TermMax est celle qui m’a vraiment fait m’arrêter pour réfléchir.
Ce qui m’a frappé, c’est de réaliser tout le temps que j’ai perdu à deviner quelles seront les variations de taux le mois prochain. La moitié de ma « stratégie de rendement » relevait juste du feeling. Le prêt à taux fixe paraît ennuyeux, jusqu’à ce que tu te fasses avoir quand le taux baisse juste après ton dépôt. Verrouiller dès le départ un rendement connu, c’est une idée tellement simple que je suis un peu agacé qu’il ait fallu autant de temps pour que ça me paraisse « normal » dans DeFi.
La partie « options », en revanche, est ce qui m’a vraiment poussé à continuer la lecture. Pouvoir associer une position à taux fixe à une structure d’options, au même endroit, au lieu de jongler avec trois protocoles et de prier pour que les frais de gas ne mangent pas mon avantage, c’est le genre de chose qui semble petite, mais qui change concrètement ta façon d’agir. Je me suis surpris à dimensionner des positions que j’aurais normalement sautées, simplement parce que la friction était plus faible.
Je continue quand même à faire ma propre vérification concernant la profondeur de liquidité avant d’aller plus loin, et je reste un peu sceptique face à tout ce qui donne l’impression que le prêt est « résolu ». Le risque lié aux smart contracts ne se soucie pas de la propreté de l’UX. Mais la logique sous-jacente qui sépare l’exposition à taux fixe et variable au lieu de forcer tout le monde dans le même pool me paraît plus cohérente au fur et à mesure que je prends le temps d’y réfléchir.
Quelqu’un d’autre a testé ça, ou bien je suis en retard en le remarquant ?
#termmax @TermMax
Ce qui m’a frappé, c’est de réaliser tout le temps que j’ai perdu à deviner quelles seront les variations de taux le mois prochain. La moitié de ma « stratégie de rendement » relevait juste du feeling. Le prêt à taux fixe paraît ennuyeux, jusqu’à ce que tu te fasses avoir quand le taux baisse juste après ton dépôt. Verrouiller dès le départ un rendement connu, c’est une idée tellement simple que je suis un peu agacé qu’il ait fallu autant de temps pour que ça me paraisse « normal » dans DeFi.
La partie « options », en revanche, est ce qui m’a vraiment poussé à continuer la lecture. Pouvoir associer une position à taux fixe à une structure d’options, au même endroit, au lieu de jongler avec trois protocoles et de prier pour que les frais de gas ne mangent pas mon avantage, c’est le genre de chose qui semble petite, mais qui change concrètement ta façon d’agir. Je me suis surpris à dimensionner des positions que j’aurais normalement sautées, simplement parce que la friction était plus faible.
Je continue quand même à faire ma propre vérification concernant la profondeur de liquidité avant d’aller plus loin, et je reste un peu sceptique face à tout ce qui donne l’impression que le prêt est « résolu ». Le risque lié aux smart contracts ne se soucie pas de la propreté de l’UX. Mais la logique sous-jacente qui sépare l’exposition à taux fixe et variable au lieu de forcer tout le monde dans le même pool me paraît plus cohérente au fur et à mesure que je prends le temps d’y réfléchir.
Quelqu’un d’autre a testé ça, ou bien je suis en retard en le remarquant ?
#termmax @TermMax
132
·
--
Haussier
Je me suis demandé à quelle fréquence une opération peut être « correcte » tout en donnant une impression totalement fausse à cause de l’exécution. Vous captez le mouvement, mais le slippage en grignote une partie, le MEV se met en travers, la liquidité est éparpillée partout, et le fait de traverser des chaînes ajoute encore une couche de maux de tête.
C’est l’une des raisons pour lesquelles TermMax a attiré mon attention. L’emprunt et le prêt à taux fixe semblent plus pratiques quand je sais réellement quel est le coût de l’emprunt, au lieu de regarder les taux bouger pendant que j’essaie de gérer une position. Le volet « options » rend aussi l’ensemble plus intéressant du point de vue d’un trader.
Cela dit, je ne vais pas prétendre qu’un protocole résout soudainement tous les aspects laids de la DeFi. La liquidité peut rester faible. L’exécution peut toujours être mauvaise. Et si le marché devient rapide, c’est là que les vrais problèmes apparaissent.
Pour moi, c’est cette partie-là qui vaut la peine d’être surveillée avec TermMax. Pas les fonctionnalités mises en avant, mais la façon dont il se comporte réellement quand les conditions se compliquent.
Parce qu’en toute honnêteté, je me soucie moins de la façon dont un protocole a l’air performant sur un marché calme, et davantage de savoir si je peux entrer et sortir, sans avoir l’impression que cinq choses différentes ont prélevé une partie de mon trade en chemin.
#TermMax @termmax
Je me suis demandé à quelle fréquence une opération peut être « correcte » tout en donnant une impression totalement fausse à cause de l’exécution. Vous captez le mouvement, mais le slippage en grignote une partie, le MEV se met en travers, la liquidité est éparpillée partout, et le fait de traverser des chaînes ajoute encore une couche de maux de tête.
C’est l’une des raisons pour lesquelles TermMax a attiré mon attention. L’emprunt et le prêt à taux fixe semblent plus pratiques quand je sais réellement quel est le coût de l’emprunt, au lieu de regarder les taux bouger pendant que j’essaie de gérer une position. Le volet « options » rend aussi l’ensemble plus intéressant du point de vue d’un trader.
Cela dit, je ne vais pas prétendre qu’un protocole résout soudainement tous les aspects laids de la DeFi. La liquidité peut rester faible. L’exécution peut toujours être mauvaise. Et si le marché devient rapide, c’est là que les vrais problèmes apparaissent.
Pour moi, c’est cette partie-là qui vaut la peine d’être surveillée avec TermMax. Pas les fonctionnalités mises en avant, mais la façon dont il se comporte réellement quand les conditions se compliquent.
Parce qu’en toute honnêteté, je me soucie moins de la façon dont un protocole a l’air performant sur un marché calme, et davantage de savoir si je peux entrer et sortir, sans avoir l’impression que cinq choses différentes ont prélevé une partie de mon trade en chemin.
#TermMax @TermMax
C’est l’une des raisons pour lesquelles TermMax a attiré mon attention. L’emprunt et le prêt à taux fixe semblent plus pratiques quand je sais réellement quel est le coût de l’emprunt, au lieu de regarder les taux bouger pendant que j’essaie de gérer une position. Le volet « options » rend aussi l’ensemble plus intéressant du point de vue d’un trader.
Cela dit, je ne vais pas prétendre qu’un protocole résout soudainement tous les aspects laids de la DeFi. La liquidité peut rester faible. L’exécution peut toujours être mauvaise. Et si le marché devient rapide, c’est là que les vrais problèmes apparaissent.
Pour moi, c’est cette partie-là qui vaut la peine d’être surveillée avec TermMax. Pas les fonctionnalités mises en avant, mais la façon dont il se comporte réellement quand les conditions se compliquent.
Parce qu’en toute honnêteté, je me soucie moins de la façon dont un protocole a l’air performant sur un marché calme, et davantage de savoir si je peux entrer et sortir, sans avoir l’impression que cinq choses différentes ont prélevé une partie de mon trade en chemin.
#TermMax @TermMax
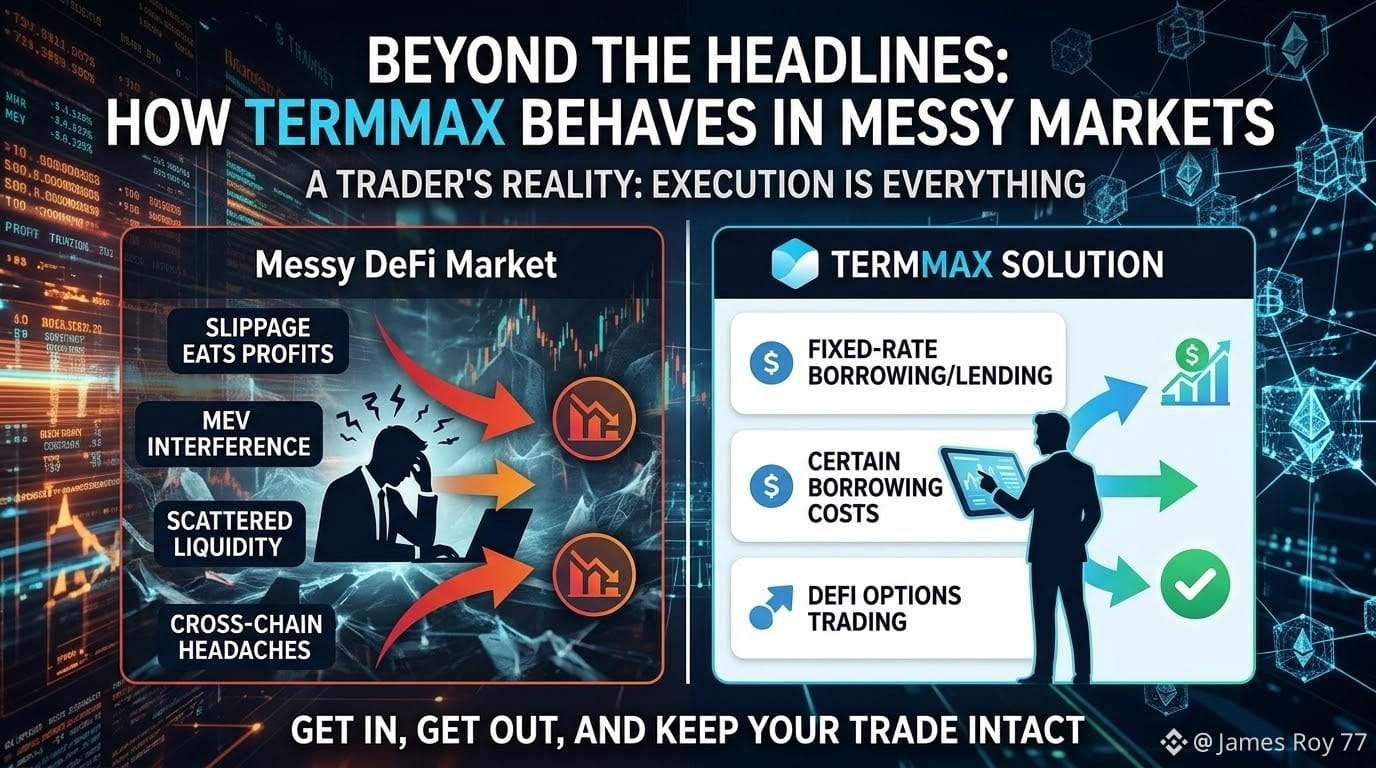
1
1
94
·
--
Haussier
Je me suis replongé dans le réseau Dusk encore une fois après l’avoir surtout ignoré pendant un an, et je pense que je suis passé à côté de ce sujet.
Ce qui me revient sans cesse à l’esprit au sujet de la plupart des « monnaies de confidentialité », c’est qu’elles sont conçues pour masquer les transactions, point final. C’est très bien pour un usage personnel, mais c’est inutile si vous voulez que des institutions ou une finance réglementée y touchent. L’angle de Dusk est différent : cette norme XSC sur laquelle ils s’appuient permet de réaliser des contrats intelligents confidentiels où les éléments sensibles (soldes, contreparties, conditions de l’accord) restent privés, tout en permettant au contrat de prouver à un régulateur ou à un auditeur qu’il est conforme, sans révéler les données sous-jacentes. C’est un problème étonnamment spécifique à résoudre, mais c’est exactement le problème qui bloque, depuis toujours, l’accès des titres et instruments financiers réels à une blockchain publique.
Je ne dis pas pour autant que ça va forcément fonctionner. Les L1 construites autour d’un cas d’usage institutionnel étroit ont une histoire mitigée : pour être adoptées, il faut de vrais partenaires, pas seulement un livre blanc. Et « la confidentialité pour la TradFi » est une thèse très concurrentielle en ce moment : tout le monde s’y précipite. Ma préoccupation sincère, c’est de savoir si Dusk arrivera à temps avant qu’un certain ZK-rollup sur Ethereum ne mange ce cas d’usage à l’heure du déjeuner.
Quoi qu’il en soit, j’ai ajouté une petite position, surtout comme un pari sur la thèse plutôt que comme une conviction sur l’exécution. Est-ce que quelqu’un d’autre suit l’évolution de l’espace des contrats confidentiels ? J’aimerais savoir ce qui est vraiment en production actuellement, par rapport à ce qui reste encore théorique.
#dusk $DUSK @Dusk_Foundation $DOLO
{spot}(DOLOUSDT)
{spot}(DUSKUSDT)
Je me suis replongé dans le réseau Dusk encore une fois après l’avoir surtout ignoré pendant un an, et je pense que je suis passé à côté de ce sujet.
Ce qui me revient sans cesse à l’esprit au sujet de la plupart des « monnaies de confidentialité », c’est qu’elles sont conçues pour masquer les transactions, point final. C’est très bien pour un usage personnel, mais c’est inutile si vous voulez que des institutions ou une finance réglementée y touchent. L’angle de Dusk est différent : cette norme XSC sur laquelle ils s’appuient permet de réaliser des contrats intelligents confidentiels où les éléments sensibles (soldes, contreparties, conditions de l’accord) restent privés, tout en permettant au contrat de prouver à un régulateur ou à un auditeur qu’il est conforme, sans révéler les données sous-jacentes. C’est un problème étonnamment spécifique à résoudre, mais c’est exactement le problème qui bloque, depuis toujours, l’accès des titres et instruments financiers réels à une blockchain publique.
Je ne dis pas pour autant que ça va forcément fonctionner. Les L1 construites autour d’un cas d’usage institutionnel étroit ont une histoire mitigée : pour être adoptées, il faut de vrais partenaires, pas seulement un livre blanc. Et « la confidentialité pour la TradFi » est une thèse très concurrentielle en ce moment : tout le monde s’y précipite. Ma préoccupation sincère, c’est de savoir si Dusk arrivera à temps avant qu’un certain ZK-rollup sur Ethereum ne mange ce cas d’usage à l’heure du déjeuner.
Quoi qu’il en soit, j’ai ajouté une petite position, surtout comme un pari sur la thèse plutôt que comme une conviction sur l’exécution. Est-ce que quelqu’un d’autre suit l’évolution de l’espace des contrats confidentiels ? J’aimerais savoir ce qui est vraiment en production actuellement, par rapport à ce qui reste encore théorique.
#dusk $DUSK @Dusk $DOLO
Ce qui me revient sans cesse à l’esprit au sujet de la plupart des « monnaies de confidentialité », c’est qu’elles sont conçues pour masquer les transactions, point final. C’est très bien pour un usage personnel, mais c’est inutile si vous voulez que des institutions ou une finance réglementée y touchent. L’angle de Dusk est différent : cette norme XSC sur laquelle ils s’appuient permet de réaliser des contrats intelligents confidentiels où les éléments sensibles (soldes, contreparties, conditions de l’accord) restent privés, tout en permettant au contrat de prouver à un régulateur ou à un auditeur qu’il est conforme, sans révéler les données sous-jacentes. C’est un problème étonnamment spécifique à résoudre, mais c’est exactement le problème qui bloque, depuis toujours, l’accès des titres et instruments financiers réels à une blockchain publique.
Je ne dis pas pour autant que ça va forcément fonctionner. Les L1 construites autour d’un cas d’usage institutionnel étroit ont une histoire mitigée : pour être adoptées, il faut de vrais partenaires, pas seulement un livre blanc. Et « la confidentialité pour la TradFi » est une thèse très concurrentielle en ce moment : tout le monde s’y précipite. Ma préoccupation sincère, c’est de savoir si Dusk arrivera à temps avant qu’un certain ZK-rollup sur Ethereum ne mange ce cas d’usage à l’heure du déjeuner.
Quoi qu’il en soit, j’ai ajouté une petite position, surtout comme un pari sur la thèse plutôt que comme une conviction sur l’exécution. Est-ce que quelqu’un d’autre suit l’évolution de l’espace des contrats confidentiels ? J’aimerais savoir ce qui est vraiment en production actuellement, par rapport à ce qui reste encore théorique.
#dusk $DUSK @Dusk $DOLO
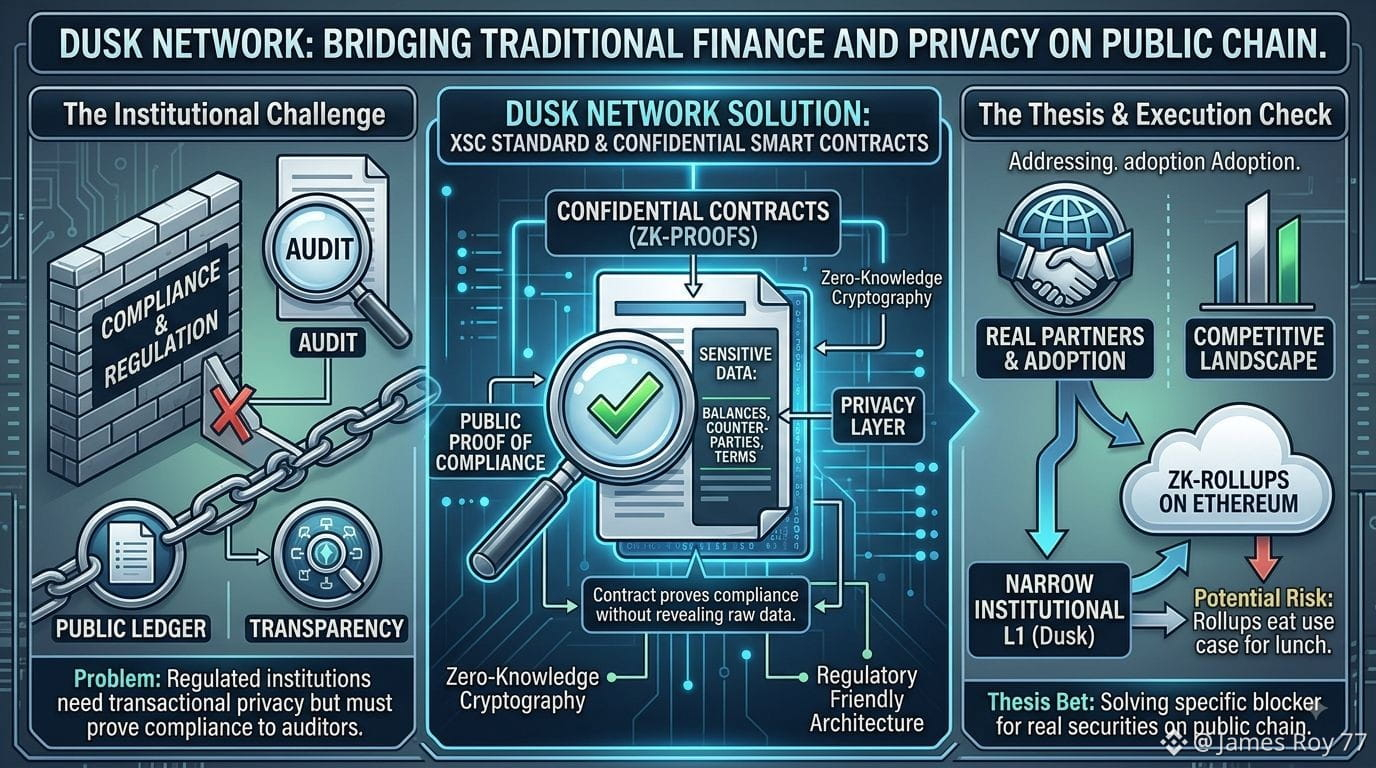
167
·
--
Haussier
Je me suis replongé dans le Dusk Network après l’avoir vu ressortir dans plusieurs discussions sur des « privacy coins », et je reviens toujours à la même idée : la finance réglementée et les blockchains publiques ont toujours eu cette tension gênante que personne ne veut vraiment aborder de front.
La plupart des « privacy chains » soit vont jusqu’à une anonymisation totale (et effraient immédiatement tout ce qui est institutionnel), soit apposent simplement « conforme » sur l’étiquette sans résoudre réellement le problème. L’approche de Dusk avec leurs contrats XSC est un peu différente : l’idée est de pouvoir régler une transaction ou émettre un titre sur la chaîne sans diffuser chaque détail au monde entier, tout en conservant une possibilité pour que des auditeurs ou des régulateurs puissent vérifier ce qui s’est passé quand ils en ont besoin. C’est un vrai défi d’ingénierie, pas seulement un problème de marketing.
Je ne dis pas que tout est réglé. Les contrats confidentiels basés sur la preuve à divulgation nulle (zero-knowledge) en sont encore à un stade précoce : l’outillage est maigre, et l’adoption pour tout ce qui touche à la sécurité avance à un rythme de glace, eh bien… à cause des avocats. J’ai vu suffisamment de chaînes « niveau institutionnel » promettre la lune puis s’éteindre discrètement, simplement parce que les institutions financières en question n’ont jamais vraiment fait leur apparition.
Ce qui retient particulièrement mon attention ici, c’est la précision — ils n’essaient pas d’être tout pour tout le monde, mais de fournir une infrastructure pour des instruments financiers privés et réglementés. Ce genre de paris ciblés soit vieillit très bien, soit meurt tranquillement, sans entre-deux.
Quelqu’un a-t-il réellement vu des chiffres d’utilisation concrets, ou est-ce encore surtout une thèse sur papier ?
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Je me suis replongé dans le Dusk Network après l’avoir vu ressortir dans plusieurs discussions sur des « privacy coins », et je reviens toujours à la même idée : la finance réglementée et les blockchains publiques ont toujours eu cette tension gênante que personne ne veut vraiment aborder de front.
La plupart des « privacy chains » soit vont jusqu’à une anonymisation totale (et effraient immédiatement tout ce qui est institutionnel), soit apposent simplement « conforme » sur l’étiquette sans résoudre réellement le problème. L’approche de Dusk avec leurs contrats XSC est un peu différente : l’idée est de pouvoir régler une transaction ou émettre un titre sur la chaîne sans diffuser chaque détail au monde entier, tout en conservant une possibilité pour que des auditeurs ou des régulateurs puissent vérifier ce qui s’est passé quand ils en ont besoin. C’est un vrai défi d’ingénierie, pas seulement un problème de marketing.
Je ne dis pas que tout est réglé. Les contrats confidentiels basés sur la preuve à divulgation nulle (zero-knowledge) en sont encore à un stade précoce : l’outillage est maigre, et l’adoption pour tout ce qui touche à la sécurité avance à un rythme de glace, eh bien… à cause des avocats. J’ai vu suffisamment de chaînes « niveau institutionnel » promettre la lune puis s’éteindre discrètement, simplement parce que les institutions financières en question n’ont jamais vraiment fait leur apparition.
Ce qui retient particulièrement mon attention ici, c’est la précision — ils n’essaient pas d’être tout pour tout le monde, mais de fournir une infrastructure pour des instruments financiers privés et réglementés. Ce genre de paris ciblés soit vieillit très bien, soit meurt tranquillement, sans entre-deux.
Quelqu’un a-t-il réellement vu des chiffres d’utilisation concrets, ou est-ce encore surtout une thèse sur papier ?
#dusk $DUSK @Dusk
La plupart des « privacy chains » soit vont jusqu’à une anonymisation totale (et effraient immédiatement tout ce qui est institutionnel), soit apposent simplement « conforme » sur l’étiquette sans résoudre réellement le problème. L’approche de Dusk avec leurs contrats XSC est un peu différente : l’idée est de pouvoir régler une transaction ou émettre un titre sur la chaîne sans diffuser chaque détail au monde entier, tout en conservant une possibilité pour que des auditeurs ou des régulateurs puissent vérifier ce qui s’est passé quand ils en ont besoin. C’est un vrai défi d’ingénierie, pas seulement un problème de marketing.
Je ne dis pas que tout est réglé. Les contrats confidentiels basés sur la preuve à divulgation nulle (zero-knowledge) en sont encore à un stade précoce : l’outillage est maigre, et l’adoption pour tout ce qui touche à la sécurité avance à un rythme de glace, eh bien… à cause des avocats. J’ai vu suffisamment de chaînes « niveau institutionnel » promettre la lune puis s’éteindre discrètement, simplement parce que les institutions financières en question n’ont jamais vraiment fait leur apparition.
Ce qui retient particulièrement mon attention ici, c’est la précision — ils n’essaient pas d’être tout pour tout le monde, mais de fournir une infrastructure pour des instruments financiers privés et réglementés. Ce genre de paris ciblés soit vieillit très bien, soit meurt tranquillement, sans entre-deux.
Quelqu’un a-t-il réellement vu des chiffres d’utilisation concrets, ou est-ce encore surtout une thèse sur papier ?
#dusk $DUSK @Dusk
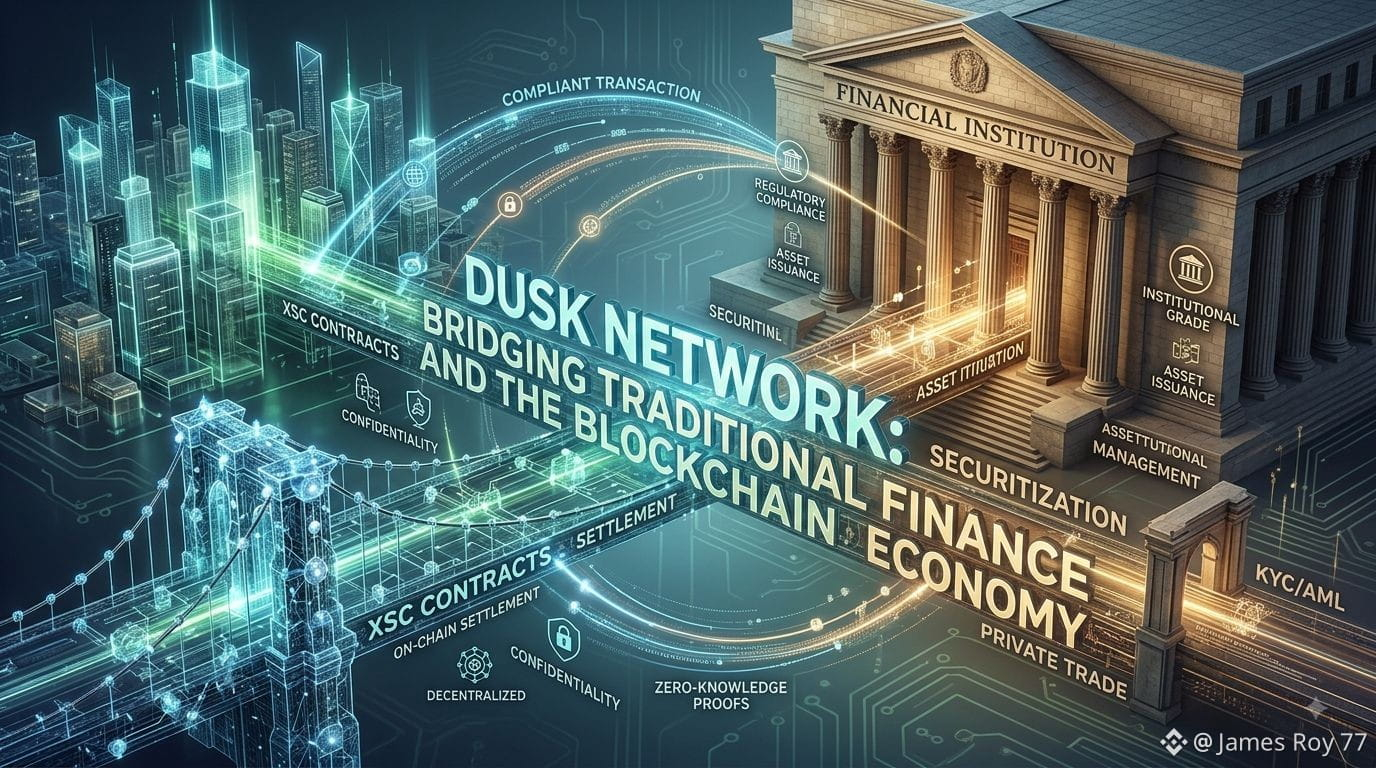
3
1
119
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
HotCPIDecemberHikePriced
201,152 vues
2,137 mentions
Suivi des marchés et de l’IPC | L’IPC américain progresse de 0,4 % en octobre, contre 0,3 % attendu
Binance News
·31 mentions J’aime
·42.5k vues
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
5,230 vues
65 mentions
AnthropicRejectsIPODelayValuationinQuestion
294,495 vues
2,495 mentions